

#pmi
pmi
121,580 Aufrufe
387 Kommentare
Hot
Zuletzt

·
--
US-PMI gibt nach, doch die Zinsen steigen wieder: Am 23. kletterte die Rendite zweijähriger US-Staatsanleihen von 4,65 % am Vortag auf 4,69 %.
Wer auf eine Abkühlung der Wirtschaft und günstigere Finanzierung hofft, verbindet rückläufige Daten verständlicherweise mit der Erwartung einer Lockerung. Diesmal muss man jedoch unterscheiden: Das Wachstum hat sich verlangsamt, die Unternehmen erhöhen ihre Preise aber schneller.
S&P Global veröffentlichte am 23. Oktober den zusammengesetzten PMI für Oktober: Er sank von 58,4 im September auf 57,6 und lag damit weiterhin deutlich über der Expansionsschwelle von 50. Die Verkaufspreise der Unternehmen stiegen jedoch so schnell wie seit August 2022 nicht mehr. Die Nachfrage ist weiterhin stark, der Preisdruck lässt nicht nach. Der langsamere Zuwachs allein reicht daher noch nicht als Beleg für eine nachlassende Inflation.
Die Rendite zweijähriger Staatsanleihen war am 22. zeitweise um 16 Basispunkte gefallen, erholte sich am 23. aber um 4 Basispunkte. Von einer einheitlichen Entwicklung kann also noch keine Rede sein. Dabei handelt es sich um die Rendite von Staatsanleihen, nicht um die Finanzierungsrate von Terminkontrakten; außerdem lässt sich die Tagesbewegung nicht vollständig auf den PMI zurückführen.
Für Risikopositionen, die auf günstige Finanzierung angewiesen sind, bedeutet eine verspätete Lockerung, dass die Kosten für das Halten der Positionen länger anfallen. Wenn die Unternehmen künftig ihre Preiserhöhungen verlangsamen und die kurzfristigen Renditen zugleich nachhaltig sinken, wäre die Grundlage für die Annahme eines nachlassenden Finanzierungsdrucks solider. Wer allein auf die PMI-Schlagzeile setzt, trägt das Risiko, dass sich diese beiden Entwicklungen nicht gleichzeitig einstellen.
Dieser Beitrag nimmt am Content-Mining-Programm von Binance Square teil. Der Autor kann Provisionen der Plattform sowie Prämien für Interaktionen erhalten.
#宏观 #PMI #Zinsen
53

·
--
US-Flash-PMI für Oktober: Anstieg der Ab-Werk-Preise so schnell wie seit 4 Jahren nicht mehr, Lockerung für das FOMC nächste Woche schwieriger
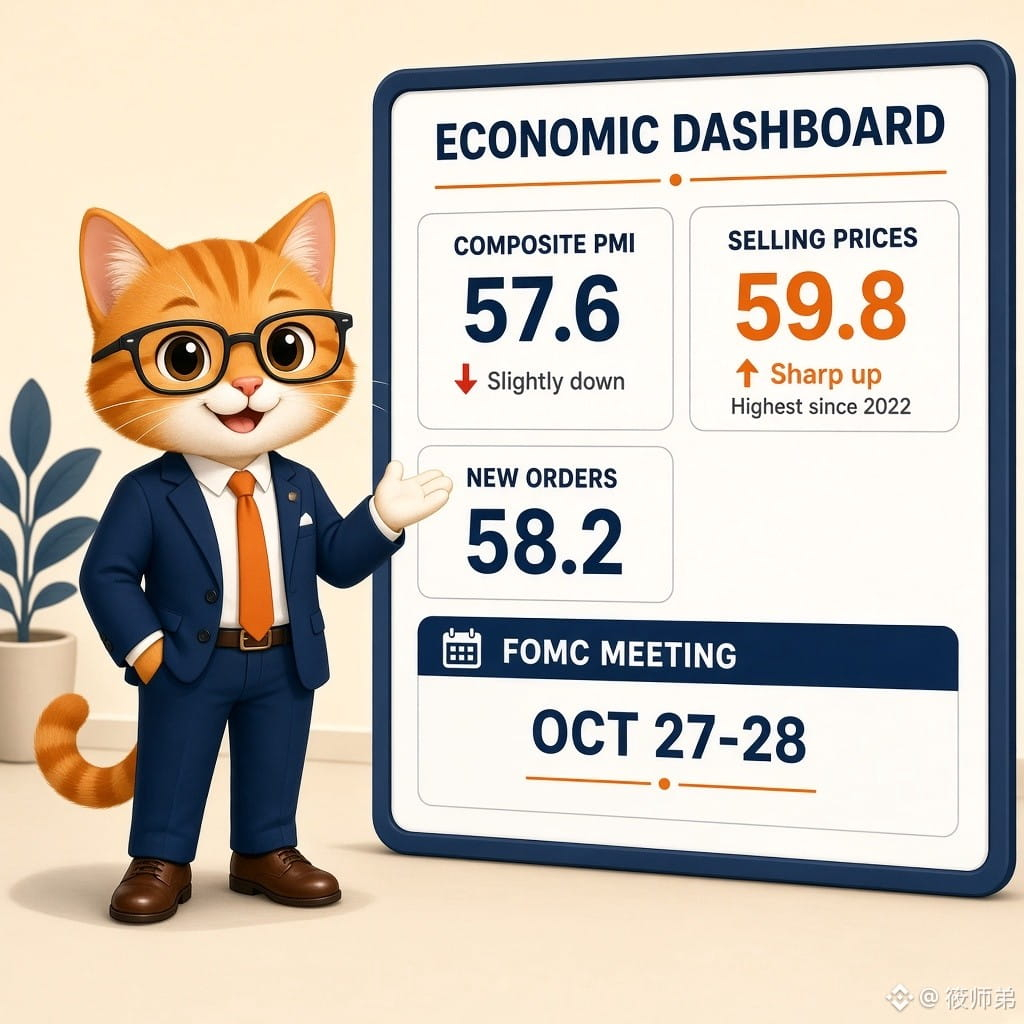
S&P Global veröffentlichte am Freitag den vorläufigen US-Composite-PMI für Oktober: 57,6 (nach dem Fünfjahreshoch von 58,4 im September), weiterhin im Expansionsbereich. Die Neuaufträge erreichten mit 58,2 den höchsten Stand seit März 2022; der Index der Ab-Werk-Preise stieg auf 59,8 – der schnellste Anstieg seit August 2022. Der Index der Lieferzeiten der Zulieferer fiel auf 38,1 und damit auf den schlechtesten Wert seit mehr als vier Jahren. Die Beschäftigung im verarbeitenden Gewerbe stieg so schnell wie seit März 2012 nicht mehr. (Reuters/S&P Global)
【Einschätzung】
Das Wachstum ist nicht eingebrochen, die Preissetzungsmacht kehrt zurück – für das FOMC nächste Woche ist das ein eher restriktives Signal: Die Wirtschaft ist weiterhin heiß, und angesichts des Ölpreisschocks geben Unternehmen die Kosten an ihre Kunden weiter. Der Markt rechnet derzeit damit, dass die Zinsen diese Woche unverändert bleiben; die Wahrscheinlichkeit einer Zinserhöhung im Dezember liegt bei etwa 80 Prozent. Dieser PMI, bei dem „die Preise steigen, ohne dass die Mengen einbrechen“, dürfte der Erzählung einer Zinserhöhung im Dezember eher zusätzliches Gewicht verleihen.
【Chancen/Risiken】
Beobachten, ob die Erklärung des FOMC am Mittwoch und die Aussagen auf der Pressekonferenz die Hartnäckigkeit der Inflation betonen. Sollte eine Zinserhöhung im Dezember angedeutet werden, geraten Risikoanlagen unter Druck; $BTC muss sich über der ETF-Kostenbasiszone von etwa 80.000–81.500 halten. Wird eine Zinserhöhung hingegen heruntergespielt, könnte sich kurzfristig ein Erholungsfenster öffnen. Gleichzeitig sollten die vorläufigen BIP-Daten nächste Woche und die Quartalsberichte der großen Hyperscaler im Hinblick auf ihre Auswirkungen auf die Erzählung rund um KI-Ausgaben im Auge behalten werden.
Glaubt ihr, dass dieser PMI, bei dem „die Preise steigen, ohne dass die Mengen einbrechen“, die Fed zu einer Zinserhöhung im Dezember ermutigt – oder wird sie durch politische Zwänge vor der Wahl gebremst?
#宏观经济 #美联储 #PMI $BTC $ETH
Nur zu Informationszwecken; dies stellt keine Anlageberatung dar.
248

S&P Global hat heute die vorläufigen Einkaufsmanagerindizes (PMI) für die USA im Oktober veröffentlicht. Der vorläufige PMI für das verarbeitende Gewerbe stieg auf 56 und lag damit deutlich über den Markterwartungen von 55,5 und dem vorherigen Wert von 55,9. Zugleich erreichte er den höchsten Stand seit fast 53 Monaten. Der vorläufige Dienstleistungs-PMI lag bei 57,9 und damit zwar leicht unter den Erwartungen von 58,0 und dem vorherigen Wert von 58,8, doch der Gesamt-PMI blieb mit 57,6 weiterhin im hohen Expansionsbereich.
Der kräftige Aufschwung der Aktivitäten im verarbeitenden Gewerbe zeigt, dass die US-Realwirtschaft nach wie vor sehr widerstandsfähig ist, verstärkt aber auch die Erwartungen einer hartnäckigen Inflation. Angesichts der anhaltenden Inflationssorgen schwächen die unerwartet starken Produktionsdaten die Markterwartungen einer raschen geldpolitischen Lockerung unmittelbar ab. Damit stehen Wetten auf Zinssenkungen vor einer ernsthaften Neubewertung.
Infolgedessen geriet die Risikobereitschaft an den traditionellen Finanzmärkten deutlich unter Druck. Der S&P 500 und der Nasdaq fielen auf den niedrigsten Stand seit fast fünf Wochen und gaben im Tagesverlauf um 0,4 % beziehungsweise 0,2 % nach. Unterdessen hielten sich der US-Dollar-Index und die Renditen von US-Staatsanleihen, gestützt durch die robuste Wirtschaft, auf hohem Niveau und belasteten die Bewertungen von Risikoanlagen weiterhin.
Für den Kryptomarkt dürfte sich das makroökonomische Liquiditätsumfeld kurzfristig kaum nennenswert lockern, wodurch die Nachfrage nach hochvolatilen Anlagen etwas nachgelassen hat. Sollte eine überhitzte Wirtschaft die Zentralbank dazu bewegen, an einem eher restriktiven Kurs festzuhalten, könnte $BTC durch die sich verknappende Liquidität unter Druck geraten und eine Bewertungskorrektur erfahren. Anleger sollten daher äußerst vorsichtig bleiben und sich vor dem Risiko eines erneuten Rücksetzers auf neue Tiefstände schützen.📉
#PMI #USMarket #MacroEconomics
29

S&P Global hat heute offiziell die vorläufigen PMI-Daten für die USA im Oktober veröffentlicht. Den Daten zufolge lag der vorläufige Einkaufsmanagerindex für das verarbeitende Gewerbe in den USA im Oktober bei 56,0. Damit übertraf er nicht nur die Markterwartung von 55,5 und den vorherigen Wert von 55,9, sondern erreichte auch den höchsten Stand seit fast 53 Monaten. Der vorläufige Composite-PMI lag bei 57,6 und damit ebenfalls über der Prognose von 57,4, während der vorläufige PMI für den Dienstleistungssektor einen Wert von 57,9 erreichte.
Die Daten aus dem verarbeitenden Gewerbe zeigen eine starke, die Erwartungen übertreffende Expansion und entkräften damit die zuvor am Markt gehegten Sorgen über eine nachlassende wirtschaftliche Dynamik. Angetrieben von der kräftigen Erholung des Industrieindex auf 56,0 zeigen die makroökonomischen Fundamentaldaten insgesamt eine äußerst hohe Widerstandsfähigkeit gegenüber Risiken und lassen die technischen Bedenken hinsichtlich eines Hard Landings schwinden.
Die starken Daten aus der Realwirtschaft bieten Risikoanlagen eine solide Unterstützung. Zwar verzeichneten die US-Aktienmärkte zuletzt eine moderate technische Korrektur, doch der Philadelphia Semiconductor Index stabilisierte sich im Tagesverlauf und legte um 0,5 % zu. Das deutet darauf hin, dass große Käufer an wichtigen Unterstützungsniveaus aktiv einsteigen und sich die Risikobereitschaft am Markt allmählich erholt.
Für den Kryptomarkt schafft die Widerstandsfähigkeit der Fundamentaldaten ein günstiges Liquiditätsumfeld für High-Beta-Anlagen. Da sich die Erwartungen einer makroökonomischen Rezession nicht bewahrheiten, hat die Kaufnachfrage bei $BTC und den wichtigsten Kryptoanlagen in wichtigen Unterstützungsbereichen deutlich zugenommen. In nächster Zeit könnte eine technische Erholung folgen, wenn sich die Risikobereitschaft verbessert.📈
#MacroData #PMI #CryptoMarket
112

S&P Global hat heute die vorläufigen PMI-Daten für Oktober für die Vereinigten Staaten veröffentlicht. Sie zeigen eine deutliche Divergenz zwischen den Wirtschaftssektoren. Der Einkaufsmanagerindex für das verarbeitende Gewerbe stieg unerwartet auf 56,0, übertraf damit die Erwartungen von 55,5 und erreichte den höchsten Stand seit 53 Monaten. Im Gegensatz dazu gab der Dienstleistungs-PMI auf 57,9 nach und lag damit unter den Prognosen von 58,0 sowie unter dem vorherigen Wert von 58,8. Dadurch sank der zusammengesetzte PMI auf 57,6.
Der Höchststand der Aktivität im verarbeitenden Gewerbe seit 53 Monaten unterstreicht die starke Widerstandsfähigkeit der Industrie trotz der restriktiveren Geldpolitik. Die leichte Abkühlung im Dienstleistungssektor deutet hingegen auf eine nachlassende Verbrauchernachfrage hin. Zusammengenommen zeichnen diese Zahlen ein gemischtes makroökonomisches Bild für die Federal Reserve, während sie die Wachstumsdynamik beobachtet.
Die traditionellen Finanzmärkte reagierten nach der Veröffentlichung vorsichtig. Sowohl der S&P 500 als auch der Nasdaq fielen auf den tiefsten Stand seit fünf Wochen und gaben um 0,4 % beziehungsweise 0,2 % nach. Die Anleiherenditen verarbeiteten unterdessen die anhaltende Stärke der Produktionstätigkeit vor dem Hintergrund des Risikoabbaus bei Aktien.
Für digitale Vermögenswerte dämpfen robuste Industriedaten die unmittelbaren Hoffnungen auf eine aggressive Lockerung der Geldpolitik und halten die Risikobereitschaft begrenzt. $BTC und die breiteren Kryptomärkte könnten kurzfristig weiter konsolidieren, während Händler die anhaltende wirtschaftliche Stärke gegen die nachlassenden Bewertungen von Technologieunternehmen abwägen. 📊
#PMI #USData #MacroEconomics #US-Notenbank
57

·
--
S&P Global hat die vorläufigen US-PMI-Zahlen für Oktober veröffentlicht und damit einen vielschichtigen Einblick in die Gesundheit der Wirtschaft gegeben. Besonders bemerkenswert: Der Einkaufsmanagerindex für das verarbeitende Gewerbe stieg überraschend auf 56 Punkte, lag damit deutlich über der Prognose von 55,5 und erreichte offiziell den höchsten Stand seit 53 Monaten. Umgekehrt sank der PMI für den Dienstleistungssektor leicht auf 57,9 Punkte, während der Gesamt-PMI 57,6 Punkte erreichte.
Der starke Aufschwung im verarbeitenden Gewerbe zeigt, dass sich die Auftragseingänge und die industriellen Lieferketten sehr positiv erholen. Allerdings schürt die Tatsache, dass alle Indizes deutlich über der Wachstumsschwelle von 50 Punkten liegen, auch die Sorge vor einer Rückkehr der Inflation. Der Markt muss die Möglichkeit neu bewerten, dass die restriktive Geldpolitik länger als erwartet beibehalten wird.
Als Reaktion auf die robusten Wirtschaftsdaten behaupteten sich die Anleiherenditen und der US-Dollar und setzten die Aktienmärkte direkt unter Druck. US-Aktienindizes wie der S&P 500 und der Nasdaq gerieten unter Verkaufsdruck und fielen auf den niedrigsten Stand seit fünf Wochen. Große Kapitalströme tendieren angesichts der makroökonomischen Unsicherheiten zu einer defensiven Ausrichtung.
Am Kryptomarkt könnte die kurzfristige Vorsicht dazu führen, dass spekulative Kapitalzuflüsse in $BTC und risikoreiche Anlagen nachlassen. Dass die US-Wirtschaft weiterhin wächst, statt in eine Rezession zu fallen, bleibt jedoch ein positiver makroökonomischer Anker für die langfristige Marktstruktur.
#PMI #MacroEconomics #CryptoAnalysis
194

Heute Abend um 21:45 und 22:00 entscheiden zwei Datenveröffentlichungen, wie Bitcoin dieses Wochenende verbringt.
Zuerst etwas, das der Intuition widerspricht: Egal, ob die Daten gut oder schlecht ausfallen – für den Kryptomarkt könnten sie diesmal in jedem Fall schlecht sein. PMI über den Erwartungen, Verbrauchervertrauen erholt sich → der Wirtschaft geht es gut → eine Zinserhöhung im Dezember ist praktisch sicher, und Bitcoin bekommt zuerst einen Schlag ab. Daten fallen überraschend schlecht aus → Rezessionsszenario → Risikoanlagen werden verkauft, und Bitcoin bekommt ebenfalls einen Schlag ab. Wie man es dreht und wendet: Es wird schwierig.
Die Trader haben bereits vorab Position bezogen: $BTC steckt aktuell bei 81600 fest, 80.000 sind die entscheidende Marke. Fällt sie, geht der Blick direkt auf 72.000 bis 75.000; erst über 82.900 wäre man wieder aus dem Schneider. Am Freitag schließt die Wochenkerze, und am Wochenende ist die Liquidität zudem dünn – die Schwankungen werden dadurch nur verstärkt.
Die Diskussion ist eröffnet: A heute Abend nach Veröffentlichung der Daten den Dip kaufen, B lieber erst mal raus und abwarten, bis sich die Lage geklärt hat.
#PMI #美联储 #Bitcoin
$BTC $ETH $SOL
65
S&P Global hat heute die vorläufigen Einkaufsmanagerindizes (PMI) für Frankreich im Oktober veröffentlicht. Den Daten zufolge sank der vorläufige französische Einkaufsmanagerindex für das verarbeitende Gewerbe im Oktober deutlich auf 49,3 und fiel damit klar unter die Wachstumsschwelle von 50. Der Wert lag weit unter den Markterwartungen von 50,5 und dem Vormonatswert von 50,6. Auch der PMI für den Dienstleistungssektor fiel von 51,2 im Vormonat drastisch auf 48,4 und drückte den vorläufigen Composite-PMI auf ebenfalls nur 48,4.
Als zweitgrößte Volkswirtschaft der Eurozone verzeichnete Frankreich bei allen wichtigen PMIs einen Rückgang in den Schrumpfungsbereich. Diese deutliche Verschlechterung durchkreuzt die zuvor vorherrschenden moderaten Markterwartungen einer Stabilisierung und Erholung der europäischen Wirtschaft. Das Signal macht klar, dass sich unter dem doppelten Druck einer restriktiven Geldpolitik und einer schwachen Auslandsnachfrage die Gefahr einer Verschlechterung der Fundamentaldaten in den europäischen Kernwirtschaften zunehmend beschleunigt. Die Debatte über weitere Zinssenkungen der Europäischen Zentralbank dürfte dadurch erneut an Fahrt gewinnen.
An den Makrofinanzmärkten gab der Euro nach der Veröffentlichung der Daten gegenüber dem US-Dollar kurzfristig nach und fiel unter die Marke von 1,12. Im Tagesverlauf verzeichnete er ein Minus von 0,12 %. Die beschleunigte Abkühlung der wirtschaftlichen Dynamik könnte die Renditen europäischer Anleihen unter Abwärtsdruck setzen. Zugleich unterstreicht sie die relative Widerstandsfähigkeit von US-Dollar-Anlagen als sicherer Hafen angesichts des makroökonomischen Gegenwinds. Die globalen Devisen- und Staatsanleihemärkte stehen vor einer Neubewertung der Erwartungen.
Für den Kryptomarkt verstärkt die umfassende Schwäche der europäischen Wirtschaftsdaten die Sorgen über eine weltweite Stagnation des Wirtschaftswachstums. In einem Umfeld, in dem sowohl die Liquidität als auch die Fundamentaldaten unter Druck stehen, ist die Risikobereitschaft der Anleger deutlich gedämpft. Kapital dürfte eher abwarten oder in Anlagen mit größerer Sicherheit zurückfließen. Risikoanlagen wie BTC könnten kurzfristig anhaltendem Liquiditätsdruck und weiteren Schwankungen ausgesetzt sein.
#MacroEconomics #PMI #Europe #CryptoLiquidity
71
·
--
Der heute von S&P Global veröffentlichte Dienstleistungs-PMI für September liegt bei 58,8 Punkten und damit über dem Wert von 58,7 im Vormonat. Die gesamte Geschäftstätigkeit in den USA beschleunigt sich auf den höchsten Stand seit mehr als fünf Jahren. Dadurch bleibt der Composite-PMI mit 58,4 Punkten auf einem robusten Niveau.
Die positiven Wirtschaftsdaten stützen die Prognose, dass das US-BIP-Wachstum im dritten Quartal die Marke von 4 % erreichen könnte – angeführt von der boomenden Technologie- und KI-Branche. Allerdings kehrt das Risiko einer Überhitzung der Wirtschaft zurück: Die Inflation der Inputkosten ist auf den höchsten Stand seit vier Jahren gestiegen und setzt das Inflationsbekämpfungsziel der Fed zusätzlich unter Druck.
Diese starke Wachstumsdynamik schürt an den Finanzmärkten die Sorge, dass die Geldpolitik länger restriktiv bleiben wird. Die Renditen von US-Staatsanleihen und der USD-Index stehen weiterhin unter erheblichem Aufwärtsdruck und dämpfen die Erwartungen an eine baldige Lockerung der Geldpolitik.
Am Kryptomarkt könnte die kurzfristige Vorsicht zunehmen, da Kapital aus Sorge vor anhaltender Inflation in traditionelle sichere Anlagen fließt. Die fortschreitende Expansion der Technologie- und KI-Infrastruktur bleibt jedoch ein mittelfristiger Treiber, der die entsprechenden Narrative am Markt gut unterstützt. $BTC
#PMI #USData #MacroEconomy
391

·
--
【Stehen BTC diese Woche erneut 4 makroökonomische Prüfungen bevor? Die Fed ist entscheidend 🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
Bitcoin hat gerade eine Erholung erlebt, doch diese Woche stehen erneut wichtige Konjunkturdaten an.
Diesmal ist nicht nur entscheidend, ob einzelne Daten gut oder schlecht ausfallen, sondern auch, ob die Fed weiterhin Signale für Zinserhöhungen sendet.
Diese Woche stehen 4 wichtige Punkte an:
Erstens: der US-Einkaufsmanagerindex für den Dienstleistungssektor (PMI).
Bleibt der Dienstleistungssektor stark, spricht das für eine widerstandsfähige Wirtschaft. Der Markt könnte sich dann wieder Sorgen machen, dass die Zinsen länger auf hohem Niveau bleiben.
Zweitens: das Protokoll der Fed-Sitzung.
Das ist diese Woche der wichtigste Punkt. Der Markt will wissen, wie hawkish die Fed-Mitglieder nach der letzten Zinserhöhung tatsächlich waren und ob es in diesem Jahr weitere Zinserhöhungen geben wird.
Drittens: die Erstanträge auf Arbeitslosenhilfe in den USA.
In der vergangenen Woche wurden außerhalb der Landwirtschaft nur 29.000 neue Stellen geschaffen – deutlich weniger als erwartet. Nun schaut der Markt darauf, ob sich der Arbeitsmarkt tatsächlich abzukühlen beginnt.
Viertens: das Verbrauchervertrauen in den USA.
Dieser Datenpunkt hat vergleichsweise weniger Gewicht. Doch falls sich das Verbrauchervertrauen deutlich verschlechtert, könnte der Markt den Zustand der US-Wirtschaft erneut bewerten.
Einfach gesagt steht BTC derzeit vor einer zentralen Frage:
Kühlt sich die US-Wirtschaft tatsächlich ab oder verlangsamt sie sich nur vorübergehend?
Kühlt sich die Wirtschaft ab und schwächt sich der Arbeitsmarkt weiter ab, könnte der Markt seine Erwartungen an weitere Zinserhöhungen zurückschrauben – was BTC zugutekommen könnte.
Bleiben Wirtschaft und Inflation jedoch widerstandsfähig und bleibt die Fed hawkish, könnten der US-Dollar und die Renditen von US-Staatsanleihen Risikoanlagen erneut unter Druck setzen.
📌 Diese Woche geht es also nicht nur um die Kursentwicklung von BTC. Entscheidend ist, ob der Dienstleistungssektor, die Arbeitsmarktdaten und das Protokoll der Fed-Sitzung die Markterwartungen für den nächsten Zinsentscheid weiter verändern.
#美联储10月加息概率降至17% #PMI
【Stehen BTC diese Woche erneut 4 makroökonomische Prüfungen bevor? Die Fed ist entscheidend 🔥】
🔥 宏观消息面解读进群聊
Bitcoin hat gerade eine Erholung erlebt, doch diese Woche stehen erneut wichtige Konjunkturdaten an.
Diesmal ist nicht nur entscheidend, ob einzelne Daten gut oder schlecht ausfallen, sondern auch, ob die Fed weiterhin Signale für Zinserhöhungen sendet.
Diese Woche stehen 4 wichtige Punkte an:
Erstens: der US-Einkaufsmanagerindex für den Dienstleistungssektor (PMI).
Bleibt der Dienstleistungssektor stark, spricht das für eine widerstandsfähige Wirtschaft. Der Markt könnte sich dann wieder Sorgen machen, dass die Zinsen länger auf hohem Niveau bleiben.
Zweitens: das Protokoll der Fed-Sitzung.
Das ist diese Woche der wichtigste Punkt. Der Markt will wissen, wie hawkish die Fed-Mitglieder nach der letzten Zinserhöhung tatsächlich waren und ob es in diesem Jahr weitere Zinserhöhungen geben wird.
Drittens: die Erstanträge auf Arbeitslosenhilfe in den USA.
In der vergangenen Woche wurden außerhalb der Landwirtschaft nur 29.000 neue Stellen geschaffen – deutlich weniger als erwartet. Nun schaut der Markt darauf, ob sich der Arbeitsmarkt tatsächlich abzukühlen beginnt.
Viertens: das Verbrauchervertrauen in den USA.
Dieser Datenpunkt hat vergleichsweise weniger Gewicht. Doch falls sich das Verbrauchervertrauen deutlich verschlechtert, könnte der Markt den Zustand der US-Wirtschaft erneut bewerten.
Einfach gesagt steht BTC derzeit vor einer zentralen Frage:
Kühlt sich die US-Wirtschaft tatsächlich ab oder verlangsamt sie sich nur vorübergehend?
Kühlt sich die Wirtschaft ab und schwächt sich der Arbeitsmarkt weiter ab, könnte der Markt seine Erwartungen an weitere Zinserhöhungen zurückschrauben – was BTC zugutekommen könnte.
Bleiben Wirtschaft und Inflation jedoch widerstandsfähig und bleibt die Fed hawkish, könnten der US-Dollar und die Renditen von US-Staatsanleihen Risikoanlagen erneut unter Druck setzen.
📌 Diese Woche geht es also nicht nur um die Kursentwicklung von BTC. Entscheidend ist, ob der Dienstleistungssektor, die Arbeitsmarktdaten und das Protokoll der Fed-Sitzung die Markterwartungen für den nächsten Zinsentscheid weiter verändern.
#美联储10月加息概率降至17% #PMI
394
·
--
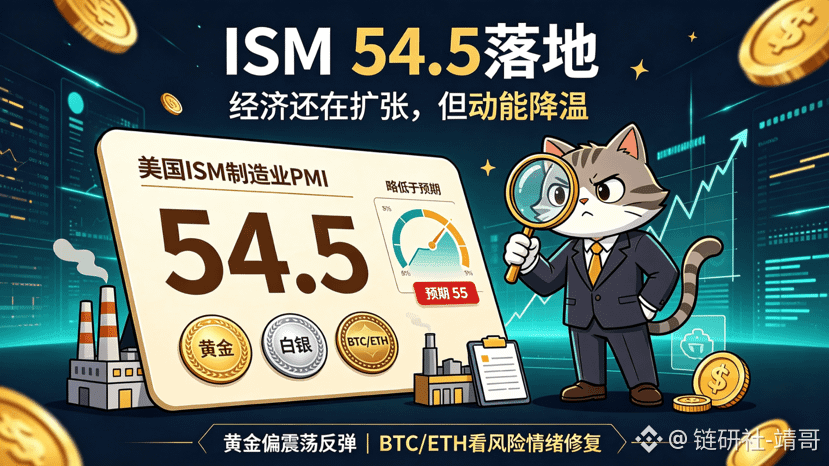
🔥 US-ISM-Industrie-PMI kommt an! In einem Artikel die Logik für Gold/Silber + BTC/ETH verstehen!
Kernzahlen: ISM Manufacturing PMI im September 54,5, unter den Erwartungen (55); zuvor 54,6. Steht weiterhin stabil über der 50er-Ross-und-Grenze-Linie zwischen Expansion und Kontraktion.
Kurz gesagt: Die wirtschaftliche Widerstandskraft ist noch da, aber der Expansionsimpuls kühlt ab – das ist ein neutral bis leicht bullisches Signal, denn „nicht schlecht, aber nicht stark“.
✨ Gold & Silber
Die Daten liegen unter den Erwartungen. Die Markterwartungen an die Fortführung des hohen Zinsniveaus durch die US-Notenbank dämpfen sich nur leicht. Gleichzeitig geraten die Renditen US-Staatsanleihen unter Druck – das verschafft Gold und Silber kurzfristig die Chance auf eine technische Gegenbewegung.
👉 Strategie: Gold an Unterstützungen mit kleiner Positionsgröße vorsichtig long versuchen; oberhalb dann in Tranchen Gewinne sichern. Silber reagiert dynamischer: Die Volatilität ist höher – strikt Positionsgröße kontrollieren.
⚠️ Hinweis: Die Daten brechen die 50er-Ross-und-Grenze-Linie nicht. Daher kein „großes“ bullisches Rezessionssignal. Die Gegenbewegung ist eher ein Seitwärts-/Konsolidierungsmarkt – nicht hinterherjagen!
✨ BTC & ETH
Kryptowerte sind riskante Assets. Diese Daten belegen, dass die US-Wirtschaft kein Szenario einer harten Landung mit Panik-Ausverkauf auslöst. Aber sie reichen auch nicht aus, um einen echten großen Bullenmarkt zu zünden – höchstwahrscheinlich bleibt es bei einer Seitwärts-Range.
👉 Strategie: Nicht aggressiv mit großen Positionen hinterherkaufen. BTC- und ETH-Positionen können weiter gehalten werden; im oberen Bereich in Tranchen reduzieren. Wer leer ist, sollte bei Rücksetzern an wichtigen Unterstützungen neu prüfen und eher im „Low-Awareness“-Bereich niedrig einsteigen. Fokus: die kommenden Daten wie Non-Farm Payrolls und PCE-Inflationsdaten.
💡 Fazit: Diese Daten sind nur eine Vorschau/Warmlaufen – der Hauptteil kommt erst noch mit Non-Farm + PCE! Aktuell dominiert die Seitwärtsphase: nicht alles auf einmal (kein „Alles-in“) und den Hebel unbedingt niedrig halten.
Was meinst du: Geht Gold heute Abend zuerst hoch – oder erst zurück? Schreib’s in die Kommentare!
⚠️ Risikohinweis: Marktansichten dienen ausschließlich der Marktanalyse und stellen keine Anlageberatung dar. Trading mit Hebel ist mit extrem hohem Risiko verbunden. #ISM #PMI $BTC $ETH $XAU
{future}(XAUUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
🔥 US-ISM-Industrie-PMI kommt an! In einem Artikel die Logik für Gold/Silber + BTC/ETH verstehen!
Kernzahlen: ISM Manufacturing PMI im September 54,5, unter den Erwartungen (55); zuvor 54,6. Steht weiterhin stabil über der 50er-Ross-und-Grenze-Linie zwischen Expansion und Kontraktion.
Kurz gesagt: Die wirtschaftliche Widerstandskraft ist noch da, aber der Expansionsimpuls kühlt ab – das ist ein neutral bis leicht bullisches Signal, denn „nicht schlecht, aber nicht stark“.
✨ Gold & Silber
Die Daten liegen unter den Erwartungen. Die Markterwartungen an die Fortführung des hohen Zinsniveaus durch die US-Notenbank dämpfen sich nur leicht. Gleichzeitig geraten die Renditen US-Staatsanleihen unter Druck – das verschafft Gold und Silber kurzfristig die Chance auf eine technische Gegenbewegung.
👉 Strategie: Gold an Unterstützungen mit kleiner Positionsgröße vorsichtig long versuchen; oberhalb dann in Tranchen Gewinne sichern. Silber reagiert dynamischer: Die Volatilität ist höher – strikt Positionsgröße kontrollieren.
⚠️ Hinweis: Die Daten brechen die 50er-Ross-und-Grenze-Linie nicht. Daher kein „großes“ bullisches Rezessionssignal. Die Gegenbewegung ist eher ein Seitwärts-/Konsolidierungsmarkt – nicht hinterherjagen!
✨ BTC & ETH
Kryptowerte sind riskante Assets. Diese Daten belegen, dass die US-Wirtschaft kein Szenario einer harten Landung mit Panik-Ausverkauf auslöst. Aber sie reichen auch nicht aus, um einen echten großen Bullenmarkt zu zünden – höchstwahrscheinlich bleibt es bei einer Seitwärts-Range.
👉 Strategie: Nicht aggressiv mit großen Positionen hinterherkaufen. BTC- und ETH-Positionen können weiter gehalten werden; im oberen Bereich in Tranchen reduzieren. Wer leer ist, sollte bei Rücksetzern an wichtigen Unterstützungen neu prüfen und eher im „Low-Awareness“-Bereich niedrig einsteigen. Fokus: die kommenden Daten wie Non-Farm Payrolls und PCE-Inflationsdaten.
💡 Fazit: Diese Daten sind nur eine Vorschau/Warmlaufen – der Hauptteil kommt erst noch mit Non-Farm + PCE! Aktuell dominiert die Seitwärtsphase: nicht alles auf einmal (kein „Alles-in“) und den Hebel unbedingt niedrig halten.
Was meinst du: Geht Gold heute Abend zuerst hoch – oder erst zurück? Schreib’s in die Kommentare!
⚠️ Risikohinweis: Marktansichten dienen ausschließlich der Marktanalyse und stellen keine Anlageberatung dar. Trading mit Hebel ist mit extrem hohem Risiko verbunden. #ISM #PMI $BTC $ETH $XAU
501
·
--
Der ISM-PMI-Index für das verarbeitende Gewerbe der USA erreichte 54,5 gegenüber dem erwarteten Wert von 54,8.
Die Wirtschaft der Vereinigten Staaten befindet sich weiterhin in der Expansionsphase.
#PMI
Der ISM-PMI-Index für das verarbeitende Gewerbe der USA erreichte 54,5 gegenüber dem erwarteten Wert von 54,8.
Die Wirtschaft der Vereinigten Staaten befindet sich weiterhin in der Expansionsphase.
#PMI
Die Wirtschaft der Vereinigten Staaten befindet sich weiterhin in der Expansionsphase.
#PMI
113
S&P Global hat den jüngst veröffentlichten endgültigen Wert des US-amerikanischen Einkaufsmanagerindex für das verarbeitende Gewerbe (PMI) für September bekannt gegeben. Die Daten zeigen, dass der Indikator am Ende bei 55,9 lag – nicht nur unter dem vorherigen Wert von 57, sondern auch ein Hinweis darauf, dass die Dynamik der US-amerikanischen Industrieproduktion zunehmend marginal nachlässt.
Obwohl die Daten weiterhin im Expansionsbereich oberhalb der 50er-Rangschwelle liegen, ist der deutliche Rückgang der Expansionsgeschwindigkeit nicht zu übersehen. Vor dem Hintergrund, dass die US-Notenbank (Fed) in jüngster Zeit wieder auf den Kurs einer restriktiveren Geldpolitik eingeschwenkt ist, machen sich die Kosten- und Zinsdruckbelastungen im realwirtschaftlichen Produktionssektor zunehmend bemerkbar. Die Marktbeurteilung der Widerstandsfähigkeit des Wirtschaftswachstums muss möglicherweise neu kalibriert werden.
Makro-finanzielle Märkte reagieren darauf eher defensiv. Signale für eine verlangsamte Wachstumsdynamik könnten den US-Dollar-Index kurzfristig unter Druck setzen, während die Renditekurve bei US-Staatsanleihen Schwankungen ausgesetzt ist. Falls sich die gesamte Marktstimmung hin zu mehr Risikoaversion verstärkt, könnte dies das Aufwärtspotenzial von Rohstoffen sowie traditionellen riskanten Vermögenswerten begrenzen.
Für den Kryptomarkt gilt: Eine Schwäche bei den makroökonomischen Fundamentaldaten ist nicht einfach ein Zinssenkungs-Plus, sondern verstärkt die Besorgnis über Stagflation in der Phase einer schrumpfenden Liquidität. Ohne kräftigen Zustrom zusätzlicher Mittel dürften Kernwerte wie $BTC kurzfristig mit noch größeren Volatilitäts- und Anpassungsdruck konfrontiert sein. Anleger sollten die Abwärtsrisiken im Blick behalten, die sich aus dem Abklingen der Stimmung ergeben.📉
#MacroEconomics #PMI #CryptoMarket
104
·
--
Wow, der chinesische Fertigungs-PMI steigt wieder über 50 – und die asiatischen Aktienmärkte springen gleich beim Börsenstart!
Der offizielle Fertigungs-PMI für September erreicht 50,1; im August waren es noch 49,8 – das ist seit Juni das erste Mal, dass er wieder in den Expansionsbereich zurückkehrt. Peking legt an dem Tag direkt einen Bündel-Konter vor: Finanzierungskosten senken, und die Notenbank stockt die Kreditvergabe auf. Der Nikkei startet mit einem Sprung von 647 Punkten bei 66.128. TSMC rührt an der Marke von 25.05 TWD, und in Philadelphia legen die Semiconductors über Nacht um 1,3% zu. Der Hang-Seng-Index fällt hingegen um 0,53%, und vor dem Nationalfeiertags-Urlaub wurden die Gelder erst mal eingezogen.
Für das Börsenbild ist das ein makroökonomischer Rückenwind: Die Risikobereitschaft ist zurück. BTC liegt bei 83.430 und steigt um 0,57%, und die institutionellen „ShanSai“-Ziele werden als Nächstes weiter durchgereicht. Goldman Sachs sagt es ganz offen: Das hier wirkt diesmal eher wie ein politisches Signal – nicht wie ein sofort greifender, starker Stimulus.
Der chinesische PMI steht wieder über der Wachstum-/Schrumpf-Schwelle, die asiatischen Käufer machen direkt weiter. Heute Abend erst mal nicht viel bewegen, bevor der US PCE ankommt.
#宏观 #PMI
$BTC $ETH
1
63
Laut den neuesten offiziellen Daten verzeichnete der offizielle Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe in China im September 50,1. Das erfüllt nicht nur die Markterwartungen, sondern überwindet auch erfolgreich die Wachstum-/Schrumpf-Schwelle und kehrt in den Expansionsbereich zurück – über dem vorherigen Wert von 49,8. Gleichzeitig meldete Australien für August einen saisonbereinigten CPI (Verbraucherpreisindex) im Jahresvergleich von 4,0 %, der zwar über dem vorherigen Wert von 3,5 % liegt, aber unter der Markterwartung von 4,1 %.
Dass das verarbeitende Gewerbe in den Expansionsbereich zurückkehrt, bestätigt, dass die Dynamik der Realwirtschaft sich stabilisiert und wieder anzieht. Das bietet eine solide Unterstützung für die globale makroökonomische Liquidität. Die Inflationsdaten aus Australien, die ebenfalls unter den Erwartungen lagen, dämpfen außerdem wirksam die Sorge vor einer weiteren Straffung der Geldpolitik durch die Zentralbanken in Asien-Pazifik. Insgesamt bauen sich die fundamentalen positiven Faktoren Schritt für Schritt auf.
Am Devisenmarkt fiel AUD/USD nach der Veröffentlichung der Daten kurzfristig um fast 20 Punkte auf die Region um 0,6975, um dann technisch konsolidieren. Insgesamt betrachtet hat die deutliche Verbesserung der wirtschaftlichen Frühindikatoren die Risikobereitschaft spürbar erhöht. Nach Abschluss der Bodenbildung wird für Nicht-US-Dollar-Währungen und Rohstoffe voraussichtlich eine stärkere bullische Ausrichtung der gleitenden Durchschnitte entstehen.
Für den Kryptomarkt bedeutet die substanzielle Verbesserung der makroökonomischen Fundamentaldaten ein gesundes Umfeld für Long-Positionen in risikoreichen Assets wie $BTC. Mit der Besserung der Liquiditätserwartungen und dem Abklingen der Panikstimmung sind Rückflüsse von Kapital deutlich erkennbar. Die Gewissheit, die nächste Aufwärtswelle durch einen Ausbruch über die entscheidenden Widerstandsniveaus zu starten, nimmt kontinuierlich zu.📊
#MacroEconomics #PMI #CryptoTrading
Laut den neuesten offiziellen Daten verzeichnete der offizielle Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe in China im September 50,1. Das erfüllt nicht nur die Markterwartungen, sondern überwindet auch erfolgreich die Wachstum-/Schrumpf-Schwelle und kehrt in den Expansionsbereich zurück – über dem vorherigen Wert von 49,8. Gleichzeitig meldete Australien für August einen saisonbereinigten CPI (Verbraucherpreisindex) im Jahresvergleich von 4,0 %, der zwar über dem vorherigen Wert von 3,5 % liegt, aber unter der Markterwartung von 4,1 %.
Dass das verarbeitende Gewerbe in den Expansionsbereich zurückkehrt, bestätigt, dass die Dynamik der Realwirtschaft sich stabilisiert und wieder anzieht. Das bietet eine solide Unterstützung für die globale makroökonomische Liquidität. Die Inflationsdaten aus Australien, die ebenfalls unter den Erwartungen lagen, dämpfen außerdem wirksam die Sorge vor einer weiteren Straffung der Geldpolitik durch die Zentralbanken in Asien-Pazifik. Insgesamt bauen sich die fundamentalen positiven Faktoren Schritt für Schritt auf.
Am Devisenmarkt fiel AUD/USD nach der Veröffentlichung der Daten kurzfristig um fast 20 Punkte auf die Region um 0,6975, um dann technisch konsolidieren. Insgesamt betrachtet hat die deutliche Verbesserung der wirtschaftlichen Frühindikatoren die Risikobereitschaft spürbar erhöht. Nach Abschluss der Bodenbildung wird für Nicht-US-Dollar-Währungen und Rohstoffe voraussichtlich eine stärkere bullische Ausrichtung der gleitenden Durchschnitte entstehen.
Für den Kryptomarkt bedeutet die substanzielle Verbesserung der makroökonomischen Fundamentaldaten ein gesundes Umfeld für Long-Positionen in risikoreichen Assets wie $BTC . Mit der Besserung der Liquiditätserwartungen und dem Abklingen der Panikstimmung sind Rückflüsse von Kapital deutlich erkennbar. Die Gewissheit, die nächste Aufwärtswelle durch einen Ausbruch über die entscheidenden Widerstandsniveaus zu starten, nimmt kontinuierlich zu.📊
#MacroEconomics #PMI #CryptoTrading
113
·
--
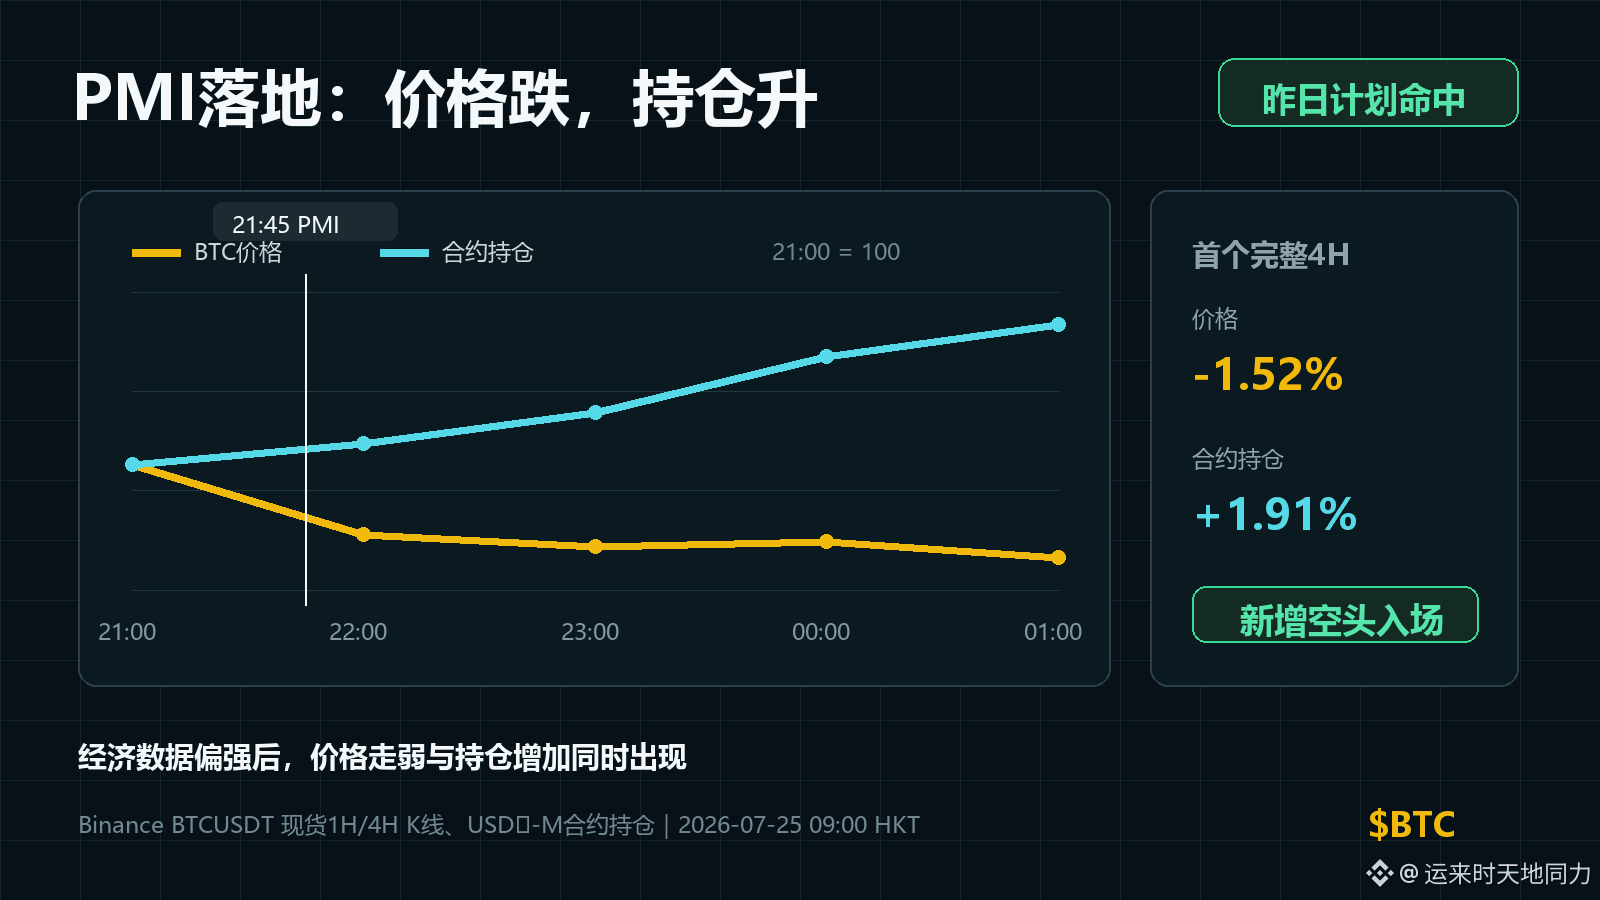
$BTC Gestern, nachdem das PMI veröffentlicht wurde, fielen die Preise, während die Positionen stiegen. Der gestern geplante bärische Abzweig ist eingetroffen. Gestern um 21:45 wartete ich auf den US-PMI für Juli: Der Gesamtindex stieg von 51,9 auf 53,6. Die Wirtschaftsaktivität ist stärker als im Vormonat, und auch die Rate, mit der Unternehmen ihre Preise erhöhen, nimmt zu.
Im ersten vollständigen 4H nach dem Eintreffen der Nachricht fiel BTC von 65.083 auf 64.094, während das Kontrakt-Open-Interest sogar um 1,91 % zunahm. Das bedeutet: Beim Rückgang gab es offenbar jemanden, der aktiv mehr short eröffnete; es handelt sich also nicht nur darum, dass Long-Positionen passiv aussteigen. Damit ist die gestern vorab festgelegte Bedingung erfüllt.
Anschließend gab es keine klar erkennbare Erholung, und das Open-Interest ging auch nicht zurück. Als Nächstes schauen wir zuerst, ob neue Short-Orders weiterhin „zurückbleiben“: Wenn der Preis den Abwärtstrend stoppt und das Open-Interest sinkt, dann steigen die Shorts aus und sichern Gewinne ab; wenn der Preis weiter schwach bleibt und das Open-Interest erneut steigt, dann nimmt das aktive Eröffnen von Shorts weiter zu.
#BTC #交易复盘 #PMI
173
·
--
Die soeben veröffentlichten Produktionsdaten aus den USA senden recht widersprüchliche Signale.
Konkret erreichte der ISM-Index für das verarbeitende Gewerbe (PMI) 55,6 Punkte und lag damit deutlich über den Erwartungen von 53,9 (Vormonat: 53,3). Das zeigt, dass die Aktivität in den Fabriken stärker wächst als erwartet. Dagegen stagniert der PMI für das verarbeitende Gewerbe von S&P Global bei 53,9 Punkten, was darauf hindeutet, dass dieser Bereich weiterhin ein stabiles Tempo beibehält.
#Economy #US #PMI $USD $BTC
$NEAR
112
·
--
Die soeben veröffentlichten Produktionsdaten aus den USA senden ziemlich widersprüchliche Signale.
Konkret erreichte der Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe des ISM 55,6 Punkte und lag damit deutlich über der recht klaren Erwartung von 53,9 (vorheriger Wert: 53,3). Das zeigt, dass die Fabrikproduktion stärker wächst als erwartet. Demgegenüber stagnierte der PMI für das verarbeitende Gewerbe von S&P Global bei 53,9 Punkten und spiegelt damit wider, dass der Sektor weiterhin einen stabilen Rhythmus beibehält.
#Economy #US #PMI $USD $BTC
$NEAR
129
·
--
Artikel
Wöchentlicher Ausblick auf die Makroökonomie: Woche vom 31. August – 6. September 2026$BTC Wöchentlicher Ausblick auf die Makroökonomie☕️
Wöchentliche Tendenz: 🟩 Bullisch | Stark bullischer Trend intakt mit ADX, der die Stärke bestätigt. RSI kühlt ab auf 72 von 82, weiterhin überkauft, aber mit gesundem Rücksetzer. TD Sequential auf 3 Down deutet darauf hin, dass die Korrektur sich möglicherweise dem Ende nähert. Wichtige Katalysatoren diese Woche: China PMI, ISM Manufacturing, JOLTS, ADP, Arbeitslosenmeldungen und die Mutter aller Daten – NFP am Freitag.
Montag, 31. Aug: 🟩 Grün. China Manufacturing PMI-Prognose bei 49,5 nach 49,2 zuvor, eine leichte Erholung. China Non-Manufacturing PMI bei 49,5 nach 49,0 zuvor. Chicago PMI um 13:45 UTC prognostiziert bei 57,8 nach 57,6 zuvor, ein leichter Treffer. Japanische Kapitalausgaben um 23:50 UTC prognostiziert bei -0,2 % nach 0,0 % zuvor.
Wöchentlicher Ausblick auf die Makroökonomie: Woche vom 31. August – 6. September 2026
$BTC Wöchentlicher Ausblick auf die Makroökonomie☕️
Wöchentliche Tendenz: 🟩 Bullisch | Stark bullischer Trend intakt mit ADX, der die Stärke bestätigt. RSI kühlt ab auf 72 von 82, weiterhin überkauft, aber mit gesundem Rücksetzer. TD Sequential auf 3 Down deutet darauf hin, dass die Korrektur sich möglicherweise dem Ende nähert. Wichtige Katalysatoren diese Woche: China PMI, ISM Manufacturing, JOLTS, ADP, Arbeitslosenmeldungen und die Mutter aller Daten – NFP am Freitag.
Montag, 31. Aug: 🟩 Grün. China Manufacturing PMI-Prognose bei 49,5 nach 49,2 zuvor, eine leichte Erholung. China Non-Manufacturing PMI bei 49,5 nach 49,0 zuvor. Chicago PMI um 13:45 UTC prognostiziert bei 57,8 nach 57,6 zuvor, ein leichter Treffer. Japanische Kapitalausgaben um 23:50 UTC prognostiziert bei -0,2 % nach 0,0 % zuvor.
1
134
Der Wirtschaftsdirektor von S&P Global, Tim Moore, hat in seinem neuesten Bericht zum britischen Einkaufsmanagerindex (PMI) für August offengelegt, dass der endgültige Wert des Services-PMI in Großbritannien im August von 52,1 im Juli auf 52,5 gestiegen ist und damit den höchsten Zuwachs seit April dieses Jahres verzeichnet. Da der Dienstleistungssektor, der als tragende Säule der britischen Wirtschaft gilt, nun zum zweiten Monat in Folge eine Expansion meldet, zeigen Unternehmens- und Konsumausgaben nach einem vorangegangenen Rückgang eine gewisse Widerstandsfähigkeit. Der endgültige Wert liegt jedoch leicht unter den von den Marktteilnehmern allgemein erwarteten 52,8. Noch entscheidender ist, dass der Bericht explizit festhält, dass die Zahl der Unternehmen, deren Kosten steigen, deutlich zugenommen hat; die Inflationsbelastung deutet zunehmend nach oben.
Aus makroökonomischer Perspektive birgt dieses auf den ersten Blick moderate Expansionssignal tatsächlich ein Risiko für eine Stagflation. Da der Dienstleistungssektor eine der wichtigsten Quellen der Kerninflation ist, erschüttert der erneute Anstieg der Kosten- und Preisdrucks die bisherige optimistische Erzählung, wonach die Inflation kontinuierlich zurückgeht. Für die Bank of England bedeutet der hartnäckige Kostendruck: Jede zu frühe oder zu aggressive Zinssenkung könnte dazu führen, dass sich die Inflation erneut verstärkt. Diese Datenlage zerstört nicht nur die Vorstellung, dass die Notenbank rasch in Richtung einer lockeren Geldpolitik umschwenken wird, sondern stärkt vielmehr die geldpolitische Logik, dass die Zinssätze noch länger auf hohem Niveau bleiben.
Auf den traditionellen Finanzmärkten wird der anhaltende Kostendruck in Kombination mit einer zähen Inflation die Renditen von Staatsanleihen tendenziell nach oben stützen und den Prozess der Normalisierung der Renditekurve verzögern. Obwohl das britische Pfund durch eine Abkühlung der Zinssenkungserwartungen kurzfristig Rückenwind erhalten könnte, handelt es sich bei dieser Widerstandsfähigkeit eher um eine durch Kosten getriebene Dynamik als um einen Produktivitätsanstieg. In der Folge wird der Ausblick auf die künftigen Gewinne von Unternehmen faktisch ausgehöhlt, was wiederum zu einer stillen Abwärtsbelastung bei den Bewertungen von Risikoanlagen wie Aktien führt. Die Risikobereitschaft der globalen Kapitalmärkte dürfte sich daher weiter verengen.
Für den Kryptowertermarkt heißt das: Da die wichtigsten ausländischen Notenbanken wegen der Inflationsklebrigkeit die Freigabe von Liquidität aufschieben, kann das makroökonomische Liquiditätsumfeld kurzfristig keinen zusätzlichen Wachstumsimpuls liefern. Unter der doppelten Belastung aus weiterhin hohen realen Zinsen und Unsicherheit in der geopolitischen Lage befinden sich risikobehaftete Vermögenswerte – vertreten durch Bitcoin – weiterhin in einer defensiven Phase mit eingeschränkter Liquidität. Anleger sollten daher besonders aufmerksam gegenüber dem Risiko von Rücksetzern bei den Asset-Preisen sein, falls sich Zinssenkungserwartungen wiederholt nicht erfüllen.
#英国经济 #PMI #通胀
38
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BitcoinSlipsBelow$80KAgain
67 Aufrufe
10 Kommentare
2
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
0 Aufrufe
0 Kommentare
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
2,659 Aufrufe
64 Kommentare
4
#BitmineAdds10452ETH
24,521 Aufrufe
456 Kommentare
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
16,187 Aufrufe
375 Kommentare
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
12,681 Aufrufe
228 Kommentare
7
#RippleWinsFullApprovalAsNationalTrustBank
14,506 Aufrufe
234 Kommentare
8
#AkashSelectsSolanaAsMigrationTarget
9,104 Aufrufe
119 Kommentare
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
486 Aufrufe
22 Kommentare
10
#AnthropicTTMRevenueGrewAbout1200%
66,514 Aufrufe
653 Kommentare