
#payments
payments
257,289 Aufrufe
3,278 Kommentare
Hot
Zuletzt

Stell dir das vor: Ein Händler, dem ich folge, hat letzte Woche eine beträchtliche Zahlung auf einer Legacy-Chain gesendet – und innerhalb weniger Stunden haben Bots die öffentlichen Details ausgelesen. So wurde aus einer routinemäßigen Überweisung ein gezielter Phishing-Treffer.
Die meisten übersehen, wie oft das passiert. Krypto-Trader verlieren Geld durch geleakte Transaktionsdaten, die Front-Running oder Betrugsmaschen begünstigen – außerdem durch einfache Verwechslungen, wenn sie keine private Notiz anhängen können und am Ende an die falsche Wallet senden.
Zentralisierte Apps haben jahrelang damit Geld verdient, indem sie deine Zahlungs-Historie monetarisierten und an andere weiterverkauften. Das landet häufig in den Händen von Angreifern, die nach Wallets mit hohem Wert suchen. Legacy-Chains wie $ETH bieten nach wie vor keine einfache Möglichkeit, Notizen privat zu halten, sodass Details offenbleiben oder du den Kontext komplett überspringst und später den Zweck vergisst. $BTC hat dieselbe Lücke – und lässt Nutzer sowohl für operative Fehler als auch für zukünftige „Quantum Breaks“ bei bestehender Verschlüsselung offen.
Das Muster ist immer gleich: Verluste durch Datenausnutzung und vermeidbare Fehler. Liberdus $LIB kombiniert private Nachrichten mit Zahlungen in einem einzigen quantensicheren Protokoll – etwas, das die meisten übersehen haben als direkte Lösung für diese Risiken.
Wohin denkst du, dass Protokolle wie dieses als Nächstes gehen?
#CryptoPrivacy #QuantumSecure #Payments
Stell dir das vor: Ein Händler, dem ich folge, hat letzte Woche eine beträchtliche Zahlung auf einer Legacy-Chain gesendet – und innerhalb weniger Stunden haben Bots die öffentlichen Details ausgelesen. So wurde aus einer routinemäßigen Überweisung ein gezielter Phishing-Treffer.
Die meisten übersehen, wie oft das passiert. Krypto-Trader verlieren Geld durch geleakte Transaktionsdaten, die Front-Running oder Betrugsmaschen begünstigen – außerdem durch einfache Verwechslungen, wenn sie keine private Notiz anhängen können und am Ende an die falsche Wallet senden.
Zentralisierte Apps haben jahrelang damit Geld verdient, indem sie deine Zahlungs-Historie monetarisierten und an andere weiterverkauften. Das landet häufig in den Händen von Angreifern, die nach Wallets mit hohem Wert suchen. Legacy-Chains wie $ETH bieten nach wie vor keine einfache Möglichkeit, Notizen privat zu halten, sodass Details offenbleiben oder du den Kontext komplett überspringst und später den Zweck vergisst. $BTC hat dieselbe Lücke – und lässt Nutzer sowohl für operative Fehler als auch für zukünftige „Quantum Breaks“ bei bestehender Verschlüsselung offen.
Das Muster ist immer gleich: Verluste durch Datenausnutzung und vermeidbare Fehler. Liberdus $LIB kombiniert private Nachrichten mit Zahlungen in einem einzigen quantensicheren Protokoll – etwas, das die meisten übersehen haben als direkte Lösung für diese Risiken.
Wohin denkst du, dass Protokolle wie dieses als Nächstes gehen?
#CryptoPrivacy #QuantumSecure #Payments
Die meisten übersehen, wie oft das passiert. Krypto-Trader verlieren Geld durch geleakte Transaktionsdaten, die Front-Running oder Betrugsmaschen begünstigen – außerdem durch einfache Verwechslungen, wenn sie keine private Notiz anhängen können und am Ende an die falsche Wallet senden.
Zentralisierte Apps haben jahrelang damit Geld verdient, indem sie deine Zahlungs-Historie monetarisierten und an andere weiterverkauften. Das landet häufig in den Händen von Angreifern, die nach Wallets mit hohem Wert suchen. Legacy-Chains wie $ETH bieten nach wie vor keine einfache Möglichkeit, Notizen privat zu halten, sodass Details offenbleiben oder du den Kontext komplett überspringst und später den Zweck vergisst. $BTC hat dieselbe Lücke – und lässt Nutzer sowohl für operative Fehler als auch für zukünftige „Quantum Breaks“ bei bestehender Verschlüsselung offen.
Das Muster ist immer gleich: Verluste durch Datenausnutzung und vermeidbare Fehler. Liberdus $LIB kombiniert private Nachrichten mit Zahlungen in einem einzigen quantensicheren Protokoll – etwas, das die meisten übersehen haben als direkte Lösung für diese Risiken.
Wohin denkst du, dass Protokolle wie dieses als Nächstes gehen?
#CryptoPrivacy #QuantumSecure #Payments
24
🚨 Japanische Finanzinstitute führen KI-Übersetzung und QR-Code-Zahlungen ein 🧠
📊 | $BTC | $ETH | $BNB |
- Bitte beachten Sie diesen Beitrag, liken Sie ihn und teilen Sie Ihre Meinung in den Kommentaren 📈
- PayPay unterstützt bei japanischen Händlern zusätzlich Zahlungen per UnionPay-QR-Code
- Die Sumitomo Mitsui Banking Group setzt einen mehrsprachigen Übersetzungsassistenten auf Basis von OpenAI ein
- Ziel ist es, die Bequemlichkeit grenzüberschreitender Zahlungen und die Effizienz im Kundenservice zu verbessern 🔥
- Die Marktstimmung ist eher negativ; kurzfristig wird erwartet, dass Bitcoin unter Druck gerät und tendenziell nach unten läuft
- Aufgrund der Nachrichten zu Zahlungsinnovationen könnte es zu kurzfristigen Verkäufen kommen, was die Volatilität verstärkt
- Bei großen „Walen“ deuten sich möglicherweise Umschichtungen oder niedrigpreisiges Einsammeln an, was den Abwärtsdruck zusätzlich verstärken könnte
- Wenn die Regulierung weiter verschärft wird, ist mit einem anhaltenden Rücksetzer im gesamten Kryptomarkt zu rechnen
- Welche Auswirkungen wird die Verschmelzung von KI-Übersetzung und QR-Code-Zahlungen Ihrer Meinung nach auf die Nachfrage nach Krypto-Assets haben?
- Bleiben Sie gerne dran – teilen Sie Ihre Meinung mit und interagieren Sie mit uns
#Crypto #Payments #AI #Whales #Trading
🚨 Japanische Finanzinstitute führen KI-Übersetzung und QR-Code-Zahlungen ein 🧠
📊 | $BTC | $ETH | $BNB |
- Bitte beachten Sie diesen Beitrag, liken Sie ihn und teilen Sie Ihre Meinung in den Kommentaren 📈
- PayPay unterstützt bei japanischen Händlern zusätzlich Zahlungen per UnionPay-QR-Code
- Die Sumitomo Mitsui Banking Group setzt einen mehrsprachigen Übersetzungsassistenten auf Basis von OpenAI ein
- Ziel ist es, die Bequemlichkeit grenzüberschreitender Zahlungen und die Effizienz im Kundenservice zu verbessern 🔥
- Die Marktstimmung ist eher negativ; kurzfristig wird erwartet, dass Bitcoin unter Druck gerät und tendenziell nach unten läuft
- Aufgrund der Nachrichten zu Zahlungsinnovationen könnte es zu kurzfristigen Verkäufen kommen, was die Volatilität verstärkt
- Bei großen „Walen“ deuten sich möglicherweise Umschichtungen oder niedrigpreisiges Einsammeln an, was den Abwärtsdruck zusätzlich verstärken könnte
- Wenn die Regulierung weiter verschärft wird, ist mit einem anhaltenden Rücksetzer im gesamten Kryptomarkt zu rechnen
- Welche Auswirkungen wird die Verschmelzung von KI-Übersetzung und QR-Code-Zahlungen Ihrer Meinung nach auf die Nachfrage nach Krypto-Assets haben?
- Bleiben Sie gerne dran – teilen Sie Ihre Meinung mit und interagieren Sie mit uns
#Crypto #Payments #AI #Whales #Trading
📊 | $BTC | $ETH | $BNB |
- Bitte beachten Sie diesen Beitrag, liken Sie ihn und teilen Sie Ihre Meinung in den Kommentaren 📈
- PayPay unterstützt bei japanischen Händlern zusätzlich Zahlungen per UnionPay-QR-Code
- Die Sumitomo Mitsui Banking Group setzt einen mehrsprachigen Übersetzungsassistenten auf Basis von OpenAI ein
- Ziel ist es, die Bequemlichkeit grenzüberschreitender Zahlungen und die Effizienz im Kundenservice zu verbessern 🔥
- Die Marktstimmung ist eher negativ; kurzfristig wird erwartet, dass Bitcoin unter Druck gerät und tendenziell nach unten läuft
- Aufgrund der Nachrichten zu Zahlungsinnovationen könnte es zu kurzfristigen Verkäufen kommen, was die Volatilität verstärkt
- Bei großen „Walen“ deuten sich möglicherweise Umschichtungen oder niedrigpreisiges Einsammeln an, was den Abwärtsdruck zusätzlich verstärken könnte
- Wenn die Regulierung weiter verschärft wird, ist mit einem anhaltenden Rücksetzer im gesamten Kryptomarkt zu rechnen
- Welche Auswirkungen wird die Verschmelzung von KI-Übersetzung und QR-Code-Zahlungen Ihrer Meinung nach auf die Nachfrage nach Krypto-Assets haben?
- Bleiben Sie gerne dran – teilen Sie Ihre Meinung mit und interagieren Sie mit uns
#Crypto #Payments #AI #Whales #Trading
98
🚨 EHEMALIGER RIPPLEX-EXECUTIVE: XRP HAT EINEN „KILLER-USE-CASE“ ⚡️
Ein ehemaliger RippleX-Executive rückt wieder eine der größten potenziellen Stärken von XRP in den Fokus: eine schnelle, effiziente Bewegung von Werten über Grenzen hinweg.
Die übergeordnete These ist einfach: Wenn Finanzinstitute Blockchain nutzen können, um Transaktionen schneller und effizienter abzuwickeln, könnte ein digitales Asset wie $XRP zu einem Teil der Liquiditätsschicht werden, die globale Märkte verbindet.
{spot}(XRPUSDT)
⚡ Schnelle Abwicklung
💧 Liquidität über Ländergrenzen hinweg
🏦 Institutionelle Akzeptanz
🔗 Zahlungen auf Blockchain-Basis
Aber der entscheidende Test ist die tatsächliche, großskalige Einführung – nicht nur die Story.
Könnten Zahlungen und Liquidität der wahre „Killer-Use-Case“ von XRP werden? 👀
#RippleX #Blockchain #Payments #Altcoins
🚨 EHEMALIGER RIPPLEX-EXECUTIVE: XRP HAT EINEN „KILLER-USE-CASE“ ⚡️
Ein ehemaliger RippleX-Executive rückt wieder eine der größten potenziellen Stärken von XRP in den Fokus: eine schnelle, effiziente Bewegung von Werten über Grenzen hinweg.
Die übergeordnete These ist einfach: Wenn Finanzinstitute Blockchain nutzen können, um Transaktionen schneller und effizienter abzuwickeln, könnte ein digitales Asset wie $XRP zu einem Teil der Liquiditätsschicht werden, die globale Märkte verbindet.
⚡ Schnelle Abwicklung
💧 Liquidität über Ländergrenzen hinweg
🏦 Institutionelle Akzeptanz
🔗 Zahlungen auf Blockchain-Basis
Aber der entscheidende Test ist die tatsächliche, großskalige Einführung – nicht nur die Story.
Könnten Zahlungen und Liquidität der wahre „Killer-Use-Case“ von XRP werden? 👀
#RippleX #Blockchain #Payments #Altcoins
Ein ehemaliger RippleX-Executive rückt wieder eine der größten potenziellen Stärken von XRP in den Fokus: eine schnelle, effiziente Bewegung von Werten über Grenzen hinweg.
Die übergeordnete These ist einfach: Wenn Finanzinstitute Blockchain nutzen können, um Transaktionen schneller und effizienter abzuwickeln, könnte ein digitales Asset wie $XRP zu einem Teil der Liquiditätsschicht werden, die globale Märkte verbindet.
⚡ Schnelle Abwicklung
💧 Liquidität über Ländergrenzen hinweg
🏦 Institutionelle Akzeptanz
🔗 Zahlungen auf Blockchain-Basis
Aber der entscheidende Test ist die tatsächliche, großskalige Einführung – nicht nur die Story.
Könnten Zahlungen und Liquidität der wahre „Killer-Use-Case“ von XRP werden? 👀
#RippleX #Blockchain #Payments #Altcoins
30
🚨 Die Zentralbank der Philippinen prüft eine Aussetzung der Genehmigung neuer Payment-Operator-Lizenzen 🧠
📊 | $BTC | $ETH | $BNB |
- Bitte beachten, liken und teilen Sie Ihre Meinung in den Kommentaren unten. 📈
- Die Zentralbank der Philippinen prüft, ob die Vergabe von Lizenzen an neue Zahlungsdienstleister vorübergehend eingefroren werden soll.
- Die Maßnahme soll dazu dienen, Finanzrisiken zu mindern und die Aufsicht über das Zahlungs-Ökosystem zu stärken.
- Falls die Aussetzung angenommen wird, könnte dies dazu führen, dass Finanzierungswege für neue Projekte eingeschränkt werden.
- Die Aufsichtsbehörden erwarten, dass die Entscheidung in diesem Quartal getroffen wird. 🔥
- Der Markt könnte weiter nach unten tendieren, und der kurzfristige Druck könnte zunehmen.
- Wenn das Einfrieren wirksam wird, könnten Zahlungstoken einem Verkaufsdruck ausgesetzt sein.
- Das jüngste Verhalten der Wale deutet darauf hin, dass Mittel verteilt oder bei Rücksetzern zugekauft werden—ein Hinweis darauf, dass Institutionen positionieren.
- In naher Zukunft wird voraussichtlich die Volatilität steigen; Anleger sollten die Bestände umsichtig steuern.
- Wie groß wird Ihrer Meinung nach die Auswirkung dieser regulatorischen Maßnahme auf das Blockchain-Ökosystem in den Philippinen sein?
- Bitte bleiben Sie dran für unsere vertiefte Analyse und hinterlassen Sie Ihre Einschätzungen.
- #Crypto #Blockchain #Whales #Payments #Regulation
🚨 Die Zentralbank der Philippinen prüft eine Aussetzung der Genehmigung neuer Payment-Operator-Lizenzen 🧠
📊 | $BTC | $ETH | $BNB |
- Bitte beachten, liken und teilen Sie Ihre Meinung in den Kommentaren unten. 📈
- Die Zentralbank der Philippinen prüft, ob die Vergabe von Lizenzen an neue Zahlungsdienstleister vorübergehend eingefroren werden soll.
- Die Maßnahme soll dazu dienen, Finanzrisiken zu mindern und die Aufsicht über das Zahlungs-Ökosystem zu stärken.
- Falls die Aussetzung angenommen wird, könnte dies dazu führen, dass Finanzierungswege für neue Projekte eingeschränkt werden.
- Die Aufsichtsbehörden erwarten, dass die Entscheidung in diesem Quartal getroffen wird. 🔥
- Der Markt könnte weiter nach unten tendieren, und der kurzfristige Druck könnte zunehmen.
- Wenn das Einfrieren wirksam wird, könnten Zahlungstoken einem Verkaufsdruck ausgesetzt sein.
- Das jüngste Verhalten der Wale deutet darauf hin, dass Mittel verteilt oder bei Rücksetzern zugekauft werden—ein Hinweis darauf, dass Institutionen positionieren.
- In naher Zukunft wird voraussichtlich die Volatilität steigen; Anleger sollten die Bestände umsichtig steuern.
- Wie groß wird Ihrer Meinung nach die Auswirkung dieser regulatorischen Maßnahme auf das Blockchain-Ökosystem in den Philippinen sein?
- Bitte bleiben Sie dran für unsere vertiefte Analyse und hinterlassen Sie Ihre Einschätzungen.
- #Crypto #Blockchain #Whales #Payments #Regulation
📊 | $BTC | $ETH | $BNB |
- Bitte beachten, liken und teilen Sie Ihre Meinung in den Kommentaren unten. 📈
- Die Zentralbank der Philippinen prüft, ob die Vergabe von Lizenzen an neue Zahlungsdienstleister vorübergehend eingefroren werden soll.
- Die Maßnahme soll dazu dienen, Finanzrisiken zu mindern und die Aufsicht über das Zahlungs-Ökosystem zu stärken.
- Falls die Aussetzung angenommen wird, könnte dies dazu führen, dass Finanzierungswege für neue Projekte eingeschränkt werden.
- Die Aufsichtsbehörden erwarten, dass die Entscheidung in diesem Quartal getroffen wird. 🔥
- Der Markt könnte weiter nach unten tendieren, und der kurzfristige Druck könnte zunehmen.
- Wenn das Einfrieren wirksam wird, könnten Zahlungstoken einem Verkaufsdruck ausgesetzt sein.
- Das jüngste Verhalten der Wale deutet darauf hin, dass Mittel verteilt oder bei Rücksetzern zugekauft werden—ein Hinweis darauf, dass Institutionen positionieren.
- In naher Zukunft wird voraussichtlich die Volatilität steigen; Anleger sollten die Bestände umsichtig steuern.
- Wie groß wird Ihrer Meinung nach die Auswirkung dieser regulatorischen Maßnahme auf das Blockchain-Ökosystem in den Philippinen sein?
- Bitte bleiben Sie dran für unsere vertiefte Analyse und hinterlassen Sie Ihre Einschätzungen.
- #Crypto #Blockchain #Whales #Payments #Regulation
150
🚨 Der ehemalige stellvertretende Gouverneur der BoE führt drei frühere Zentralbankbeamte an, die sich Fnality anschließen 🧠
📊 | $BTC | $ETH | $BNB |
- Bitte achten Sie darauf, liken und kommentieren Sie, und teilen Sie Ihre Meinung 📈
- Jon Cunliffe, Jochen Metzger und Ron Berndsen, drei ehemalige Führungskräfte von Zentralbanken, sind dem Aufsichtsrat von Fnality Europe beigetreten.
- Fnality erweitert derzeit sein grenzüberschreitendes Zahlungsgeschäft – über das Pfund-Zahlungssystem hinaus. 🔥
- Die Markstimmung ist eher schwach, da die Nachricht als Verschärfung des Wettbewerbs für das traditionelle Finanzwesen gewertet wird; kurzfristig sind weitere Rückgänge möglich.
- Wenn Fnality erfolgreich expandiert, könnte dies die Nachfrage nach digitalem Zentralbankgeld erhöhen und dazu führen, dass Kapital in andere digitale Assets fließt.
- In letzter Zeit zeigen „Wale“ Verkaufs- oder Niedrigkauf-Akkumulationsverhalten; kurzfristig wird mit verstärkter Volatilität gerechnet, und der Preis könnte unter Druck geraten.
- Welche Auswirkungen wird Ihrer Meinung nach der grenzüberschreitende Zahlungs-Plan von Fnality auf das Krypto-Zahlungs-Ökosystem haben?
- Bleiben Sie gern dran für unsere vertiefenden Analysen und hinterlassen Sie Ihre Einschätzung.
- #Crypto #Payments #Whales #FinTech #Market
🚨 Der ehemalige stellvertretende Gouverneur der BoE führt drei frühere Zentralbankbeamte an, die sich Fnality anschließen 🧠
📊 | $BTC | $ETH | $BNB |
- Bitte achten Sie darauf, liken und kommentieren Sie, und teilen Sie Ihre Meinung 📈
- Jon Cunliffe, Jochen Metzger und Ron Berndsen, drei ehemalige Führungskräfte von Zentralbanken, sind dem Aufsichtsrat von Fnality Europe beigetreten.
- Fnality erweitert derzeit sein grenzüberschreitendes Zahlungsgeschäft – über das Pfund-Zahlungssystem hinaus. 🔥
- Die Markstimmung ist eher schwach, da die Nachricht als Verschärfung des Wettbewerbs für das traditionelle Finanzwesen gewertet wird; kurzfristig sind weitere Rückgänge möglich.
- Wenn Fnality erfolgreich expandiert, könnte dies die Nachfrage nach digitalem Zentralbankgeld erhöhen und dazu führen, dass Kapital in andere digitale Assets fließt.
- In letzter Zeit zeigen „Wale“ Verkaufs- oder Niedrigkauf-Akkumulationsverhalten; kurzfristig wird mit verstärkter Volatilität gerechnet, und der Preis könnte unter Druck geraten.
- Welche Auswirkungen wird Ihrer Meinung nach der grenzüberschreitende Zahlungs-Plan von Fnality auf das Krypto-Zahlungs-Ökosystem haben?
- Bleiben Sie gern dran für unsere vertiefenden Analysen und hinterlassen Sie Ihre Einschätzung.
- #Crypto #Payments #Whales #FinTech #Market
📊 | $BTC | $ETH | $BNB |
- Bitte achten Sie darauf, liken und kommentieren Sie, und teilen Sie Ihre Meinung 📈
- Jon Cunliffe, Jochen Metzger und Ron Berndsen, drei ehemalige Führungskräfte von Zentralbanken, sind dem Aufsichtsrat von Fnality Europe beigetreten.
- Fnality erweitert derzeit sein grenzüberschreitendes Zahlungsgeschäft – über das Pfund-Zahlungssystem hinaus. 🔥
- Die Markstimmung ist eher schwach, da die Nachricht als Verschärfung des Wettbewerbs für das traditionelle Finanzwesen gewertet wird; kurzfristig sind weitere Rückgänge möglich.
- Wenn Fnality erfolgreich expandiert, könnte dies die Nachfrage nach digitalem Zentralbankgeld erhöhen und dazu führen, dass Kapital in andere digitale Assets fließt.
- In letzter Zeit zeigen „Wale“ Verkaufs- oder Niedrigkauf-Akkumulationsverhalten; kurzfristig wird mit verstärkter Volatilität gerechnet, und der Preis könnte unter Druck geraten.
- Welche Auswirkungen wird Ihrer Meinung nach der grenzüberschreitende Zahlungs-Plan von Fnality auf das Krypto-Zahlungs-Ökosystem haben?
- Bleiben Sie gern dran für unsere vertiefenden Analysen und hinterlassen Sie Ihre Einschätzung.
- #Crypto #Payments #Whales #FinTech #Market
148
·
--
Verifiziert
#bankofamericagrouppilotsusbdcstablecoin
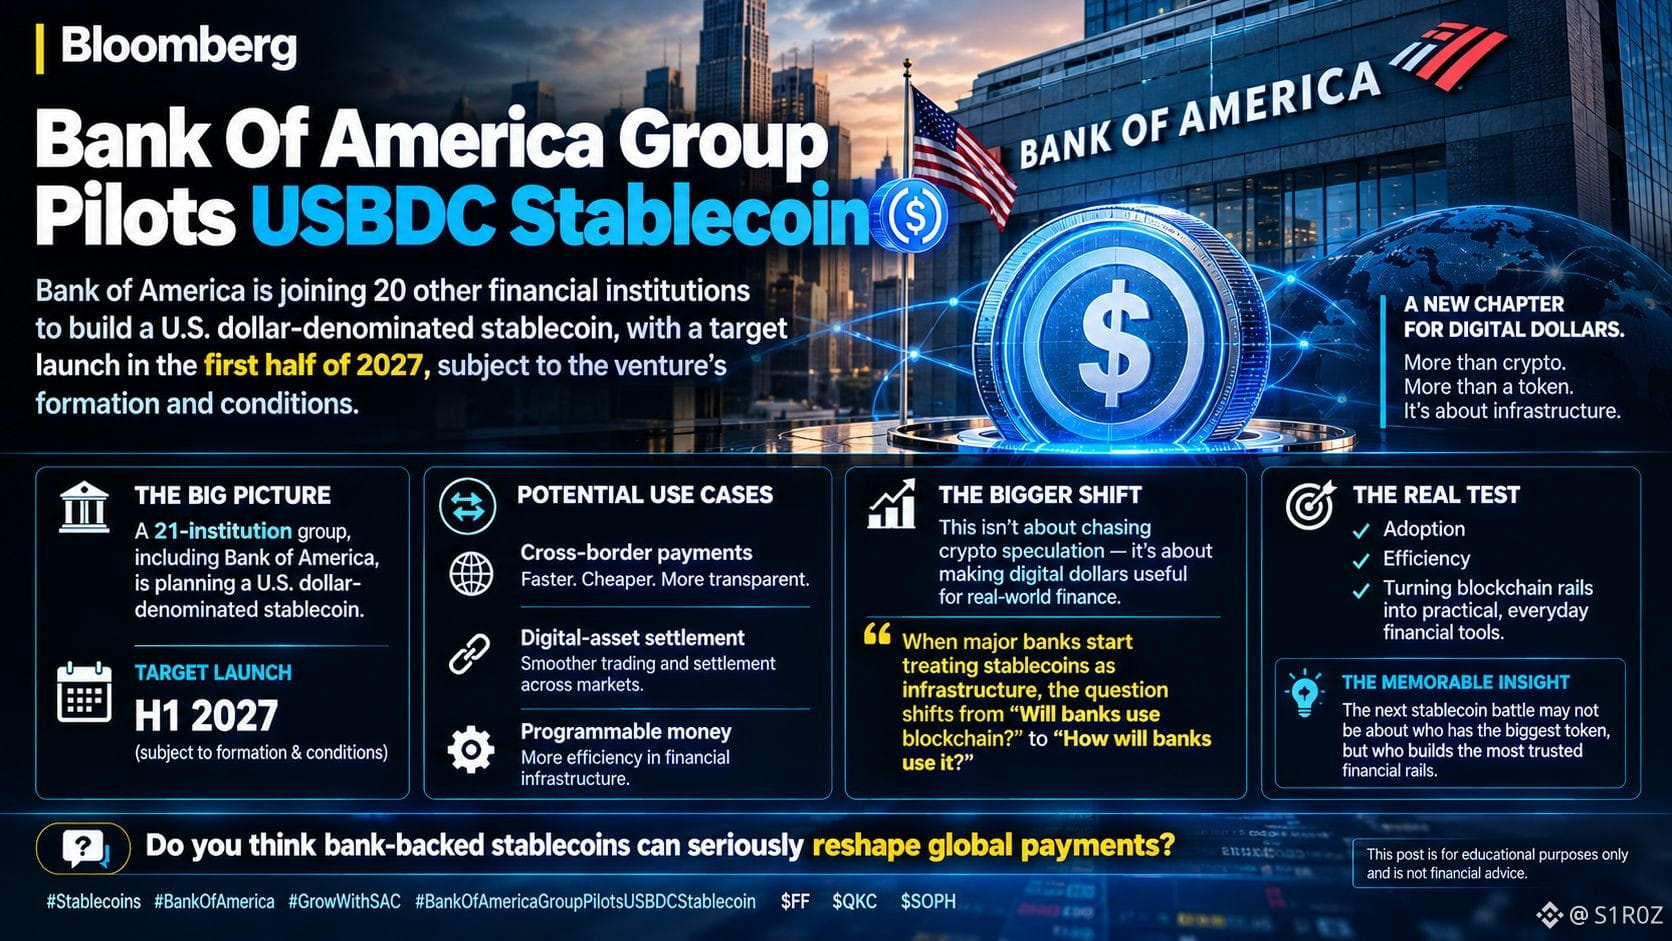
🏦 BANK OF AMERICA WECHSELT IN STABLECOINS 🪙
Laut Berichten ist die Bank of America Teil einer Gruppe aus 21 Institutionen, die einen in US-Dollar denominierten Stablecoin planen. Ein möglicher Start ist für die erste Hälfte des Jahres 2027 vorgesehen – abhängig von der Gründung des Vorhabens und den Bedingungen.
Das Interessante daran ist nicht der Token selbst – sondern die finanzielle Infrastruktur dahinter.
Mögliche Anwendungsfälle sind grenzüberschreitende Zahlungen und die Abwicklung digitaler Vermögenswerte. Dabei könnten schnellere und besser programmierbare Dollar-Überweisungen nützlich sein.
Und das könnte eine größere Veränderung darin bedeuten, wie Banken Blockchain sehen.
Das Gespräch verlagert sich von:
„Werden Banken Blockchain nutzen?“
zu:
„Wie werden Banken es nutzen?“ 👀
Der eigentliche Test wird die Einführung sein – außerdem Effizienz und ob diese Systeme zu praktikablen finanziellen „Schienen“ werden können.
Könnten bankgestützte Stablecoins globale Zahlungen neu gestalten?
NFA. Nur zu Bildungszwecken.
$FF
{spot}(FFUSDT)
$QKC
{spot}(QKCUSDT)
$SOPH
{spot}(SOPHUSDT)
#Stablecoins #BankOfAmerica #Crypto #Blockchain #Payments
#bankofamericagrouppilotsusbdcstablecoin
🏦 BANK OF AMERICA WECHSELT IN STABLECOINS 🪙
Laut Berichten ist die Bank of America Teil einer Gruppe aus 21 Institutionen, die einen in US-Dollar denominierten Stablecoin planen. Ein möglicher Start ist für die erste Hälfte des Jahres 2027 vorgesehen – abhängig von der Gründung des Vorhabens und den Bedingungen.
Das Interessante daran ist nicht der Token selbst – sondern die finanzielle Infrastruktur dahinter.
Mögliche Anwendungsfälle sind grenzüberschreitende Zahlungen und die Abwicklung digitaler Vermögenswerte. Dabei könnten schnellere und besser programmierbare Dollar-Überweisungen nützlich sein.
Und das könnte eine größere Veränderung darin bedeuten, wie Banken Blockchain sehen.
Das Gespräch verlagert sich von:
„Werden Banken Blockchain nutzen?“
zu:
„Wie werden Banken es nutzen?“ 👀
Der eigentliche Test wird die Einführung sein – außerdem Effizienz und ob diese Systeme zu praktikablen finanziellen „Schienen“ werden können.
Könnten bankgestützte Stablecoins globale Zahlungen neu gestalten?
NFA. Nur zu Bildungszwecken.
$FF
$QKC
$SOPH
#Stablecoins #BankOfAmerica #Crypto #Blockchain #Payments
🏦 BANK OF AMERICA WECHSELT IN STABLECOINS 🪙
Laut Berichten ist die Bank of America Teil einer Gruppe aus 21 Institutionen, die einen in US-Dollar denominierten Stablecoin planen. Ein möglicher Start ist für die erste Hälfte des Jahres 2027 vorgesehen – abhängig von der Gründung des Vorhabens und den Bedingungen.
Das Interessante daran ist nicht der Token selbst – sondern die finanzielle Infrastruktur dahinter.
Mögliche Anwendungsfälle sind grenzüberschreitende Zahlungen und die Abwicklung digitaler Vermögenswerte. Dabei könnten schnellere und besser programmierbare Dollar-Überweisungen nützlich sein.
Und das könnte eine größere Veränderung darin bedeuten, wie Banken Blockchain sehen.
Das Gespräch verlagert sich von:
„Werden Banken Blockchain nutzen?“
zu:
„Wie werden Banken es nutzen?“ 👀
Der eigentliche Test wird die Einführung sein – außerdem Effizienz und ob diese Systeme zu praktikablen finanziellen „Schienen“ werden können.
Könnten bankgestützte Stablecoins globale Zahlungen neu gestalten?
NFA. Nur zu Bildungszwecken.
$FF
$QKC
$SOPH
#Stablecoins #BankOfAmerica #Crypto #Blockchain #Payments
1
1.9k
·
--
Bullisch
Verifiziert
30D-Trade $XLM 22.4 USDT
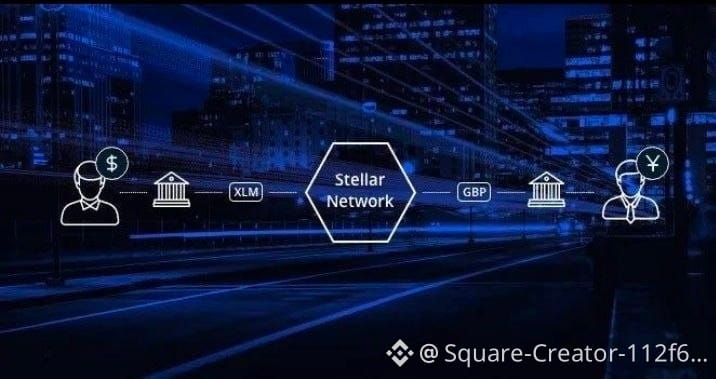
Stellar: Das Tempo beschleunigt sich trotz sinkenden Angebots
Das Volumen der Stablecoin-Überweisungen auf dem Stellar-Netz ist in den letzten 30 Tagen um etwa 50% gestiegen und erreicht 8,92 Milliarden US-Dollar – trotz eines Rückgangs des Angebots um 11,7% auf 387,9 Millionen US-Dollar.
Und das Auffälligste?
Weniger Liquidität… aber größere Geldbewegungen.
Das könnte darauf hindeuten, dass die Umlaufgeschwindigkeit von Stablecoins steigt und Stellar zunehmend für Zahlungen und Überweisungen genutzt wird.
Im 1. Quartal 2026 erreichten die Zahlungen mit Stablecoins auf dem Netzwerk 5,5 Milliarden US-Dollar – ein Plus von 72% im Jahresvergleich.
Wird Stellar tatsächlich zur weltweiten Zahlungsinfrastruktur?
$XLM
#stellar #XLM #Stablecoins
#crypto #Payments
Stellar: Das Tempo beschleunigt sich trotz sinkenden Angebots
Das Volumen der Stablecoin-Überweisungen auf dem Stellar-Netz ist in den letzten 30 Tagen um etwa 50% gestiegen und erreicht 8,92 Milliarden US-Dollar – trotz eines Rückgangs des Angebots um 11,7% auf 387,9 Millionen US-Dollar.
Und das Auffälligste?
Weniger Liquidität… aber größere Geldbewegungen.
Das könnte darauf hindeuten, dass die Umlaufgeschwindigkeit von Stablecoins steigt und Stellar zunehmend für Zahlungen und Überweisungen genutzt wird.
Im 1. Quartal 2026 erreichten die Zahlungen mit Stablecoins auf dem Netzwerk 5,5 Milliarden US-Dollar – ein Plus von 72% im Jahresvergleich.
Wird Stellar tatsächlich zur weltweiten Zahlungsinfrastruktur?
$XLM
#stellar #XLM #Stablecoins
#crypto #Payments
Das Volumen der Stablecoin-Überweisungen auf dem Stellar-Netz ist in den letzten 30 Tagen um etwa 50% gestiegen und erreicht 8,92 Milliarden US-Dollar – trotz eines Rückgangs des Angebots um 11,7% auf 387,9 Millionen US-Dollar.
Und das Auffälligste?
Weniger Liquidität… aber größere Geldbewegungen.
Das könnte darauf hindeuten, dass die Umlaufgeschwindigkeit von Stablecoins steigt und Stellar zunehmend für Zahlungen und Überweisungen genutzt wird.
Im 1. Quartal 2026 erreichten die Zahlungen mit Stablecoins auf dem Netzwerk 5,5 Milliarden US-Dollar – ein Plus von 72% im Jahresvergleich.
Wird Stellar tatsächlich zur weltweiten Zahlungsinfrastruktur?
$XLM
#stellar #XLM #Stablecoins
#crypto #Payments
3
395
·
--
Bullisch
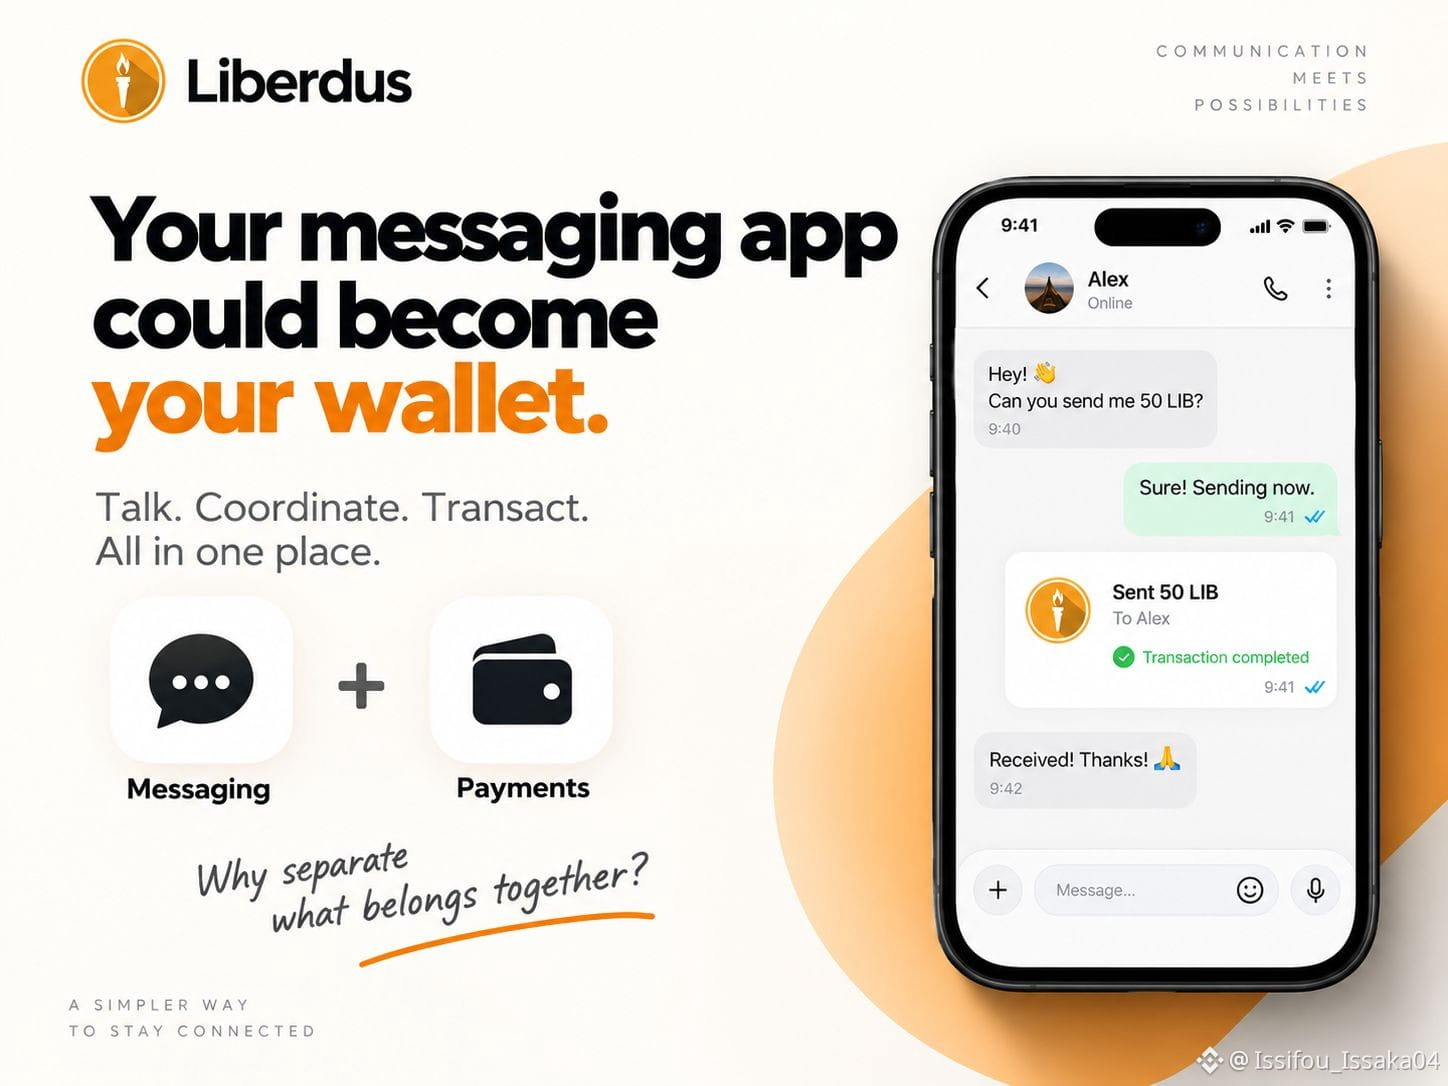
💰 Was, wenn deine Messaging-App zu deinem Wallet werden könnte?
Seit Jahren behandeln wir Kommunikation und Zahlungen als zwei völlig getrennte Dinge.
Du schreibst jemanden in einer App an.
Dann verlässt du die Unterhaltung, öffnest ein Wallet, suchst eine Adresse, sendest das Geld, bestätigst die Transaktion… und gehst wieder zurück.
All das nur, um jemandem 5 $ zu schicken.
Aber die beiden Aktionen passen natürlich zusammen:
Sprechen → Zustimmen → Transaktion.
Die Infrastruktur dahinter kann komplex sein.
Die Erfahrung sollte es nicht.
Das ist eine der Ideen, die ich spannend finde an #Liberdus
Hier wird ein Ökosystem erforscht, in dem Messaging und Zahlungen zusammenarbeiten können – statt Nutzer dazu zu zwingen, zwischen völlig unterschiedlichen Erlebnissen zu wechseln.
Stell dir vor, du chatest mit jemandem und sendest ihm einen Gegenwert, ohne das Gespräch zu verlassen.
Sprechen.
Koordinieren.
Transaktieren.
Manchmal kann schon das Reduzieren weniger Schritte komplett verändern, wie Menschen ein Produkt nutzen.
Und das könnte eine starke Richtung für dezentrale Kommunikation sein. 🔐
#Privacy #decentralization #Payments
💰 Was, wenn deine Messaging-App zu deinem Wallet werden könnte?
Seit Jahren behandeln wir Kommunikation und Zahlungen als zwei völlig getrennte Dinge.
Du schreibst jemanden in einer App an.
Dann verlässt du die Unterhaltung, öffnest ein Wallet, suchst eine Adresse, sendest das Geld, bestätigst die Transaktion… und gehst wieder zurück.
All das nur, um jemandem 5 $ zu schicken.
Aber die beiden Aktionen passen natürlich zusammen:
Sprechen → Zustimmen → Transaktion.
Die Infrastruktur dahinter kann komplex sein.
Die Erfahrung sollte es nicht.
Das ist eine der Ideen, die ich spannend finde an #Liberdus
Hier wird ein Ökosystem erforscht, in dem Messaging und Zahlungen zusammenarbeiten können – statt Nutzer dazu zu zwingen, zwischen völlig unterschiedlichen Erlebnissen zu wechseln.
Stell dir vor, du chatest mit jemandem und sendest ihm einen Gegenwert, ohne das Gespräch zu verlassen.
Sprechen.
Koordinieren.
Transaktieren.
Manchmal kann schon das Reduzieren weniger Schritte komplett verändern, wie Menschen ein Produkt nutzen.
Und das könnte eine starke Richtung für dezentrale Kommunikation sein. 🔐
#Privacy #decentralization #Payments
Seit Jahren behandeln wir Kommunikation und Zahlungen als zwei völlig getrennte Dinge.
Du schreibst jemanden in einer App an.
Dann verlässt du die Unterhaltung, öffnest ein Wallet, suchst eine Adresse, sendest das Geld, bestätigst die Transaktion… und gehst wieder zurück.
All das nur, um jemandem 5 $ zu schicken.
Aber die beiden Aktionen passen natürlich zusammen:
Sprechen → Zustimmen → Transaktion.
Die Infrastruktur dahinter kann komplex sein.
Die Erfahrung sollte es nicht.
Das ist eine der Ideen, die ich spannend finde an #Liberdus
Hier wird ein Ökosystem erforscht, in dem Messaging und Zahlungen zusammenarbeiten können – statt Nutzer dazu zu zwingen, zwischen völlig unterschiedlichen Erlebnissen zu wechseln.
Stell dir vor, du chatest mit jemandem und sendest ihm einen Gegenwert, ohne das Gespräch zu verlassen.
Sprechen.
Koordinieren.
Transaktieren.
Manchmal kann schon das Reduzieren weniger Schritte komplett verändern, wie Menschen ein Produkt nutzen.
Und das könnte eine starke Richtung für dezentrale Kommunikation sein. 🔐
#Privacy #decentralization #Payments
1
183
Digitale Zahlungs-Story — Der Nutzen rückt wieder in den Fokus
$XRP | $TRX | $XLM
XRP, TRX und XLM bleiben mit dem breiteren Ökosystem digitaler Zahlungen und Überweisungen verbunden.
XRP zieht weiterhin Aufmerksamkeit auf sich im Bereich der institutionellen Zahlungsinfrastruktur. TRX bleibt ein wichtiges Netzwerk für Stablecoin-Aktivitäten, während XLM sich auf effiziente grenzüberschreitende Zahlungen konzentriert.
Nutzenorientierte Assets können zunehmend relevant werden, wenn die reale Nutzung von Blockchain-Lösungen weiter wächst.
Kernaussage: Akzeptanz und Transaktionsaktivität bleiben wichtige Signale für zahlungsorientierte Netzwerke.
#XRP #TRX #XLM #Payments #Crypto
{future}(XRPUSDT)
{future}(TRBUSDT)
{future}(XLMUSDT)
Digitale Zahlungs-Story — Der Nutzen rückt wieder in den Fokus
$XRP | $TRX | $XLM
XRP, TRX und XLM bleiben mit dem breiteren Ökosystem digitaler Zahlungen und Überweisungen verbunden.
XRP zieht weiterhin Aufmerksamkeit auf sich im Bereich der institutionellen Zahlungsinfrastruktur. TRX bleibt ein wichtiges Netzwerk für Stablecoin-Aktivitäten, während XLM sich auf effiziente grenzüberschreitende Zahlungen konzentriert.
Nutzenorientierte Assets können zunehmend relevant werden, wenn die reale Nutzung von Blockchain-Lösungen weiter wächst.
Kernaussage: Akzeptanz und Transaktionsaktivität bleiben wichtige Signale für zahlungsorientierte Netzwerke.
#XRP #TRX #XLM #Payments #Crypto
$XRP | $TRX | $XLM
XRP, TRX und XLM bleiben mit dem breiteren Ökosystem digitaler Zahlungen und Überweisungen verbunden.
XRP zieht weiterhin Aufmerksamkeit auf sich im Bereich der institutionellen Zahlungsinfrastruktur. TRX bleibt ein wichtiges Netzwerk für Stablecoin-Aktivitäten, während XLM sich auf effiziente grenzüberschreitende Zahlungen konzentriert.
Nutzenorientierte Assets können zunehmend relevant werden, wenn die reale Nutzung von Blockchain-Lösungen weiter wächst.
Kernaussage: Akzeptanz und Transaktionsaktivität bleiben wichtige Signale für zahlungsorientierte Netzwerke.
#XRP #TRX #XLM #Payments #Crypto
101
·
--
$SOL
Solana Diese Zahlungs-Channel-Story hat viel Fantasie-Potenzial, aber sie lässt sich auch am leichtesten durch einen Satz wie „eine Million Transaktionen pro Sekunde“ in die Irre führen. Der offizielle Artikel von Solana vom 3. September handelt von Zahlungs-Channeln: Der Proxy erhält zunächst eine einmalige Autorisierung, die Zahlungen werden außerhalb der Kette gemessen und am Ende abgerechnet. Das löst die Reibung bei Hochfrequenz-, Kleinbetrags- und wiederholten Zahlungen – bedeutet aber nicht, dass das Mainnet bereits stabil eine Million echte Wirtschafts-Transaktionen pro Sekunde verarbeitet.
Für das Ökosystem liegt der echte mögliche Nutzen bei Wallets, Proxy-Diensten, Abrechnungstools und Abrechnungs-Apps. Der Nachfragepfad für SOL ist auch nicht „steigt sofort, sobald die Nachricht kommt“, sondern eher: mehr Gebühren, mehr Sicherheiten/Collateral und ob die Nutzung durch Entwickler tatsächlich bestehen bleibt. In den kommenden 15 Tagen werde ich drei Bestätigungen im Blick haben: Gibt es öffentlich nachprüfbare Testergebnisse? Tauchen echte Merchant- oder Proxy-Produkte mit Anbindung auf? Und kann das On-Chain-Abrechnungsvolumen dauerhaft steigen?
Wenn man es umgekehrt betrachtet: Wenn es nur Demo-Kennzahlen gibt, aber keine Nutzer- und Abrechnungsdaten, wirkt ein kurzfristiger Anstieg eher wie eine Erzählungsprämie; wenn SOL weiterhin schwächer als BTC bleibt oder nach dem Go-Live der Zahlungs-Apps kein Retention-Effekt eintritt, sinkt die Attraktivität, hinterherzulaufen. Erst wenn man echte Nutzung sieht, lohnt sich eine Neubewertung des Ökosystems; wenn nicht, wird es vorerst auf die Beobachtungsliste gesetzt.
#SOL #Solana #Payments
$SOL
Solana Diese Zahlungs-Channel-Story hat viel Fantasie-Potenzial, aber sie lässt sich auch am leichtesten durch einen Satz wie „eine Million Transaktionen pro Sekunde“ in die Irre führen. Der offizielle Artikel von Solana vom 3. September handelt von Zahlungs-Channeln: Der Proxy erhält zunächst eine einmalige Autorisierung, die Zahlungen werden außerhalb der Kette gemessen und am Ende abgerechnet. Das löst die Reibung bei Hochfrequenz-, Kleinbetrags- und wiederholten Zahlungen – bedeutet aber nicht, dass das Mainnet bereits stabil eine Million echte Wirtschafts-Transaktionen pro Sekunde verarbeitet.
Für das Ökosystem liegt der echte mögliche Nutzen bei Wallets, Proxy-Diensten, Abrechnungstools und Abrechnungs-Apps. Der Nachfragepfad für SOL ist auch nicht „steigt sofort, sobald die Nachricht kommt“, sondern eher: mehr Gebühren, mehr Sicherheiten/Collateral und ob die Nutzung durch Entwickler tatsächlich bestehen bleibt. In den kommenden 15 Tagen werde ich drei Bestätigungen im Blick haben: Gibt es öffentlich nachprüfbare Testergebnisse? Tauchen echte Merchant- oder Proxy-Produkte mit Anbindung auf? Und kann das On-Chain-Abrechnungsvolumen dauerhaft steigen?
Wenn man es umgekehrt betrachtet: Wenn es nur Demo-Kennzahlen gibt, aber keine Nutzer- und Abrechnungsdaten, wirkt ein kurzfristiger Anstieg eher wie eine Erzählungsprämie; wenn SOL weiterhin schwächer als BTC bleibt oder nach dem Go-Live der Zahlungs-Apps kein Retention-Effekt eintritt, sinkt die Attraktivität, hinterherzulaufen. Erst wenn man echte Nutzung sieht, lohnt sich eine Neubewertung des Ökosystems; wenn nicht, wird es vorerst auf die Beobachtungsliste gesetzt.
#SOL #Solana #Payments
Solana Diese Zahlungs-Channel-Story hat viel Fantasie-Potenzial, aber sie lässt sich auch am leichtesten durch einen Satz wie „eine Million Transaktionen pro Sekunde“ in die Irre führen. Der offizielle Artikel von Solana vom 3. September handelt von Zahlungs-Channeln: Der Proxy erhält zunächst eine einmalige Autorisierung, die Zahlungen werden außerhalb der Kette gemessen und am Ende abgerechnet. Das löst die Reibung bei Hochfrequenz-, Kleinbetrags- und wiederholten Zahlungen – bedeutet aber nicht, dass das Mainnet bereits stabil eine Million echte Wirtschafts-Transaktionen pro Sekunde verarbeitet.
Für das Ökosystem liegt der echte mögliche Nutzen bei Wallets, Proxy-Diensten, Abrechnungstools und Abrechnungs-Apps. Der Nachfragepfad für SOL ist auch nicht „steigt sofort, sobald die Nachricht kommt“, sondern eher: mehr Gebühren, mehr Sicherheiten/Collateral und ob die Nutzung durch Entwickler tatsächlich bestehen bleibt. In den kommenden 15 Tagen werde ich drei Bestätigungen im Blick haben: Gibt es öffentlich nachprüfbare Testergebnisse? Tauchen echte Merchant- oder Proxy-Produkte mit Anbindung auf? Und kann das On-Chain-Abrechnungsvolumen dauerhaft steigen?
Wenn man es umgekehrt betrachtet: Wenn es nur Demo-Kennzahlen gibt, aber keine Nutzer- und Abrechnungsdaten, wirkt ein kurzfristiger Anstieg eher wie eine Erzählungsprämie; wenn SOL weiterhin schwächer als BTC bleibt oder nach dem Go-Live der Zahlungs-Apps kein Retention-Effekt eintritt, sinkt die Attraktivität, hinterherzulaufen. Erst wenn man echte Nutzung sieht, lohnt sich eine Neubewertung des Ökosystems; wenn nicht, wird es vorerst auf die Beobachtungsliste gesetzt.
#SOL #Solana #Payments
145
·
--
$XLM KÖNNTE VON EINEM LANGWEILIGEN TREND PROFITIEREN.
Und langweilige Trends können riesig werden.
Tokenisierte Assets und Stablecoin-Zahlungen rücken näher an die Mainstream-Finanzinfrastruktur.
Stellar verfolgt bereits seit langem eine Payments-These – einschließlich einer Ausweitung von Überweisungen durch Stablecoins.
Der interessante Teil?
$XLM braucht keine weitere Meme-Erzählung.
Es braucht echte Zahlungsaktivität, um sich zu beschleunigen.
Das wäre die These, auf die ich achten würde.
#XLM #Stellar #RWA #Payments
$XLM KÖNNTE VON EINEM LANGWEILIGEN TREND PROFITIEREN.
Und langweilige Trends können riesig werden.
Tokenisierte Assets und Stablecoin-Zahlungen rücken näher an die Mainstream-Finanzinfrastruktur.
Stellar verfolgt bereits seit langem eine Payments-These – einschließlich einer Ausweitung von Überweisungen durch Stablecoins.
Der interessante Teil?
$XLM braucht keine weitere Meme-Erzählung.
Es braucht echte Zahlungsaktivität, um sich zu beschleunigen.
Das wäre die These, auf die ich achten würde.
#XLM #Stellar #RWA #Payments
Und langweilige Trends können riesig werden.
Tokenisierte Assets und Stablecoin-Zahlungen rücken näher an die Mainstream-Finanzinfrastruktur.
Stellar verfolgt bereits seit langem eine Payments-These – einschließlich einer Ausweitung von Überweisungen durch Stablecoins.
Der interessante Teil?
$XLM braucht keine weitere Meme-Erzählung.
Es braucht echte Zahlungsaktivität, um sich zu beschleunigen.
Das wäre die These, auf die ich achten würde.
#XLM #Stellar #RWA #Payments
19


Verifiziert
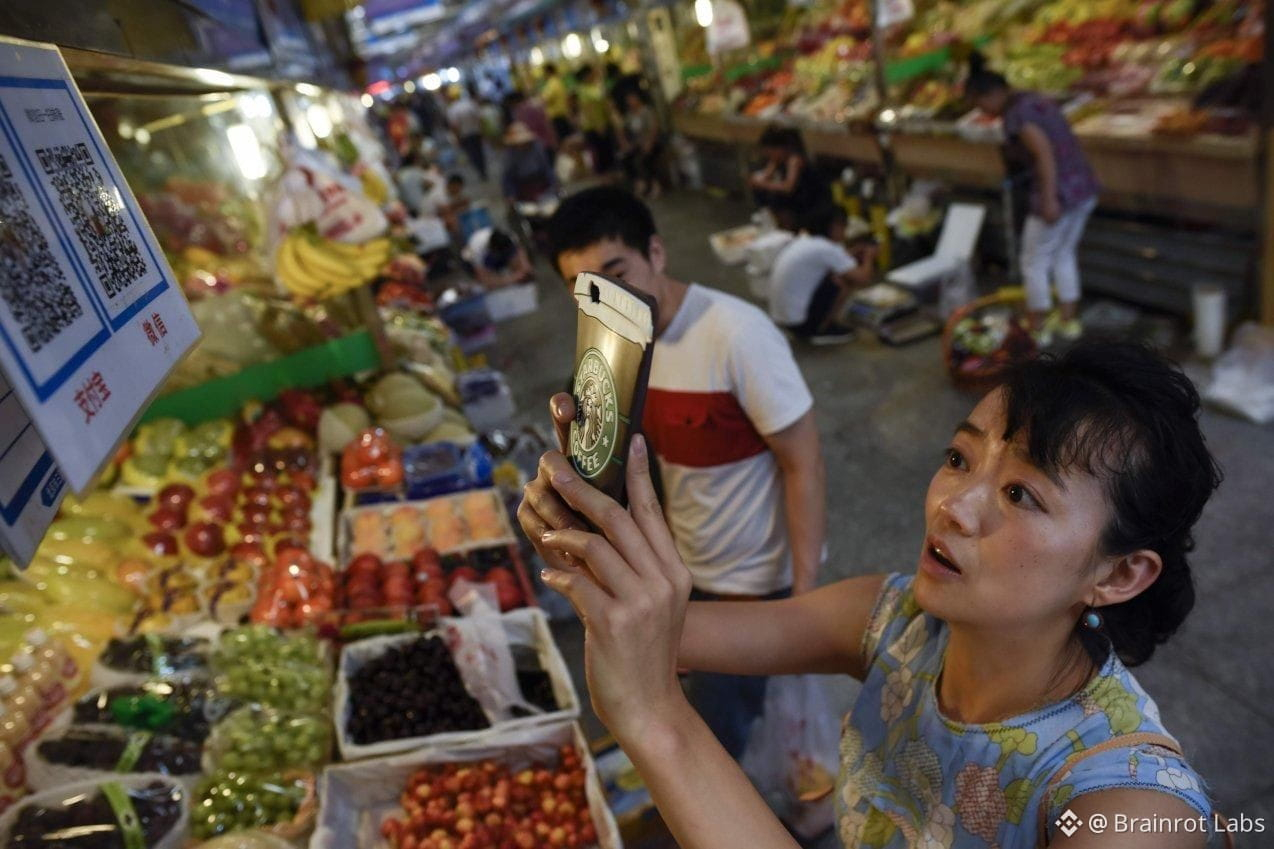
CHINA HAT $190T IN BARENFREIEN ZAHLUNGEN VERARBEITET
Im zweiten Quartal 2025 hat das Bankensystem in China 149.789 Mrd. Transaktionen im bargeldlosen Zahlungsverkehr abgewickelt – mit einem Gesamtwert von 1.365,36 Billionen CNY (≈ $190T).
Allein bei elektronischen Zahlungen wurden 80.053 Mrd. Transaktionen abgewickelt, im Wert von 858,16 Billionen CNY (≈ $119T). Davon entfielen auf mobile Zahlungen 583,86 Mrd. Transaktionen, entsprechend 136,06 Billionen CNY (≈ $19T).
Nichtbankliche Zahlungsdienstleister verarbeiteten weiterhin 333,845 Mrd. Transaktionen mit einem Wert von 82,11 Billionen CNY (≈ $11,4T).
Insgesamt verarbeitete Chinas Zahlungsverkehrssystem 392,751 Mrd. Transaktionen – mit einem Gesamtwert von bis zu 3.084,83 Billionen CNY (≈ $430T) nur in einem Quartal.
Das ist ein Ausmaß, das zeigt, dass China eine riesige Digital-Ökonomie im Zahlungsverkehr betreibt – und wenn Stablecoins, CBDCs und Blockchain weiter wachsen, könnte sich das Zahlungs-Spiel noch deutlich stärker verändern.
$19T gingen über mobile Zahlungen. Bro, selbst das Mittagessen-Geld macht Umsatz.
#BrainrotCrypto #china #Payments #crypto
CHINA HAT $190T IN BARENFREIEN ZAHLUNGEN VERARBEITET
Im zweiten Quartal 2025 hat das Bankensystem in China 149.789 Mrd. Transaktionen im bargeldlosen Zahlungsverkehr abgewickelt – mit einem Gesamtwert von 1.365,36 Billionen CNY (≈ $190T).
Allein bei elektronischen Zahlungen wurden 80.053 Mrd. Transaktionen abgewickelt, im Wert von 858,16 Billionen CNY (≈ $119T). Davon entfielen auf mobile Zahlungen 583,86 Mrd. Transaktionen, entsprechend 136,06 Billionen CNY (≈ $19T).
Nichtbankliche Zahlungsdienstleister verarbeiteten weiterhin 333,845 Mrd. Transaktionen mit einem Wert von 82,11 Billionen CNY (≈ $11,4T).
Insgesamt verarbeitete Chinas Zahlungsverkehrssystem 392,751 Mrd. Transaktionen – mit einem Gesamtwert von bis zu 3.084,83 Billionen CNY (≈ $430T) nur in einem Quartal.
Das ist ein Ausmaß, das zeigt, dass China eine riesige Digital-Ökonomie im Zahlungsverkehr betreibt – und wenn Stablecoins, CBDCs und Blockchain weiter wachsen, könnte sich das Zahlungs-Spiel noch deutlich stärker verändern.
$19T gingen über mobile Zahlungen. Bro, selbst das Mittagessen-Geld macht Umsatz.
#BrainrotCrypto #china #Payments #crypto
Im zweiten Quartal 2025 hat das Bankensystem in China 149.789 Mrd. Transaktionen im bargeldlosen Zahlungsverkehr abgewickelt – mit einem Gesamtwert von 1.365,36 Billionen CNY (≈ $190T).
Allein bei elektronischen Zahlungen wurden 80.053 Mrd. Transaktionen abgewickelt, im Wert von 858,16 Billionen CNY (≈ $119T). Davon entfielen auf mobile Zahlungen 583,86 Mrd. Transaktionen, entsprechend 136,06 Billionen CNY (≈ $19T).
Nichtbankliche Zahlungsdienstleister verarbeiteten weiterhin 333,845 Mrd. Transaktionen mit einem Wert von 82,11 Billionen CNY (≈ $11,4T).
Insgesamt verarbeitete Chinas Zahlungsverkehrssystem 392,751 Mrd. Transaktionen – mit einem Gesamtwert von bis zu 3.084,83 Billionen CNY (≈ $430T) nur in einem Quartal.
Das ist ein Ausmaß, das zeigt, dass China eine riesige Digital-Ökonomie im Zahlungsverkehr betreibt – und wenn Stablecoins, CBDCs und Blockchain weiter wachsen, könnte sich das Zahlungs-Spiel noch deutlich stärker verändern.
$19T gingen über mobile Zahlungen. Bro, selbst das Mittagessen-Geld macht Umsatz.
#BrainrotCrypto #china #Payments #crypto
1
1.5k
·
--
🚨 $200M WETTE AUF STABLECOIN-ÜBERWEISUNGEN
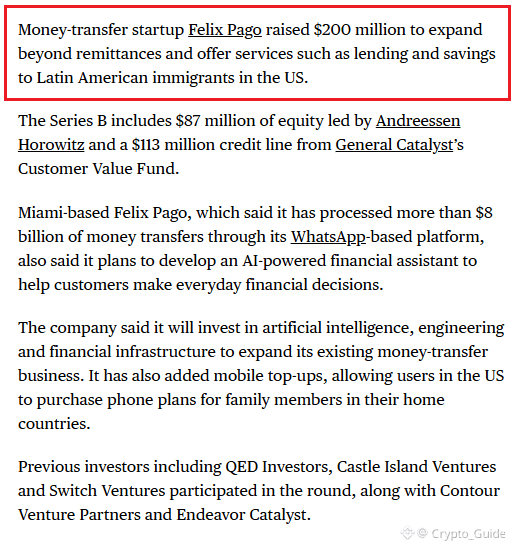
Felix Pago hat 200 Mio. US-Dollar in einer Series-B-Finanzierungsrunde aufgebracht, um sein Stablecoin-basiertes Überweisungsbusiness zu skalieren.
💰 87 Mio. US-Dollar Eigenkapital, angeführt von a16z
💳 113 Mio. US-Dollar Kreditfazilität von General Catalyst
Das Unternehmen ermöglicht grenzüberschreitende Überweisungen über WhatsApp und hat bereits 8 Mrd. US-Dollar+ an Überweisungen abgewickelt.
Nun will Felix Pago über reine Überweisungen hinausgehen — Expansion in Kreditvergabe, Sparen und KI-gestützte Finanzdienstleistungen.
Das ist mehr als nur eine weitere Finanzierungsrunde.
Stablecoins verlagern sich zunehmend vom Krypto-Trading hin zu realen Zahlungen. 🌎
🔥 Glaubst du, dass Stablecoins irgendwann den Zahlungsverkehr über Grenzen hinweg dominieren werden?
$USDC $USD1 $USDT
#Stablecoin #crypto #Blockchain #Web3 #Payments
🚨 $200M WETTE AUF STABLECOIN-ÜBERWEISUNGEN
Felix Pago hat 200 Mio. US-Dollar in einer Series-B-Finanzierungsrunde aufgebracht, um sein Stablecoin-basiertes Überweisungsbusiness zu skalieren.
💰 87 Mio. US-Dollar Eigenkapital, angeführt von a16z
💳 113 Mio. US-Dollar Kreditfazilität von General Catalyst
Das Unternehmen ermöglicht grenzüberschreitende Überweisungen über WhatsApp und hat bereits 8 Mrd. US-Dollar+ an Überweisungen abgewickelt.
Nun will Felix Pago über reine Überweisungen hinausgehen — Expansion in Kreditvergabe, Sparen und KI-gestützte Finanzdienstleistungen.
Das ist mehr als nur eine weitere Finanzierungsrunde.
Stablecoins verlagern sich zunehmend vom Krypto-Trading hin zu realen Zahlungen. 🌎
🔥 Glaubst du, dass Stablecoins irgendwann den Zahlungsverkehr über Grenzen hinweg dominieren werden?
$USDC $USD1 $USDT
#Stablecoin #crypto #Blockchain #Web3 #Payments
Felix Pago hat 200 Mio. US-Dollar in einer Series-B-Finanzierungsrunde aufgebracht, um sein Stablecoin-basiertes Überweisungsbusiness zu skalieren.
💰 87 Mio. US-Dollar Eigenkapital, angeführt von a16z
💳 113 Mio. US-Dollar Kreditfazilität von General Catalyst
Das Unternehmen ermöglicht grenzüberschreitende Überweisungen über WhatsApp und hat bereits 8 Mrd. US-Dollar+ an Überweisungen abgewickelt.
Nun will Felix Pago über reine Überweisungen hinausgehen — Expansion in Kreditvergabe, Sparen und KI-gestützte Finanzdienstleistungen.
Das ist mehr als nur eine weitere Finanzierungsrunde.
Stablecoins verlagern sich zunehmend vom Krypto-Trading hin zu realen Zahlungen. 🌎
🔥 Glaubst du, dass Stablecoins irgendwann den Zahlungsverkehr über Grenzen hinweg dominieren werden?
$USDC $USD1 $USDT
#Stablecoin #crypto #Blockchain #Web3 #Payments
27
·
--
$DASH explodierte um 10,7% auf 45,69 in 24 Stunden bei 25 M Volumen—beweise, dass die „Dead‑Coin“-Erzählung eine Lüge ist.
Der Greed Index liegt bei 69, was bedeutet, dass Trader nach echter Nutzbarkeit hungern, nicht nur nach Hype. In der Zwischenzeit trudgesiert $BTC mit Schneckentempo dahin und beweist, dass die Geduld des Marktes zur Neige geht.
Sofortbestätigungen und Masternode‑Rewards verschaffen $DASH einen Tempo‑Vorteil, den $BTC nicht erreichen kann. Es ist die einzige Krypto, die den täglichen Handel tatsächlich in Sekunden abwickeln kann.
On‑Chain‑Gebühren brechen ein, während das Masternode‑Staking steigt—eine stille Ansammlung, die die meisten Charts ignorieren.
Während $PAXG die goldgedeckte Rallye reitet, ist $DASH bereit, die nächste Welle pragmatischer Akzeptanz zu ergreifen. Setze auf das Schneckentempo von $BTC und du verpasst die schnellste Zahlungs‑Coin der Saison. #Crypto #Payments #Altcoins
$DASH explodierte um 10,7% auf 45,69 in 24 Stunden bei 25 M Volumen—beweise, dass die „Dead‑Coin“-Erzählung eine Lüge ist.
Der Greed Index liegt bei 69, was bedeutet, dass Trader nach echter Nutzbarkeit hungern, nicht nur nach Hype. In der Zwischenzeit trudgesiert $BTC mit Schneckentempo dahin und beweist, dass die Geduld des Marktes zur Neige geht.
Sofortbestätigungen und Masternode‑Rewards verschaffen $DASH einen Tempo‑Vorteil, den $BTC nicht erreichen kann. Es ist die einzige Krypto, die den täglichen Handel tatsächlich in Sekunden abwickeln kann.
On‑Chain‑Gebühren brechen ein, während das Masternode‑Staking steigt—eine stille Ansammlung, die die meisten Charts ignorieren.
Während $PAXG die goldgedeckte Rallye reitet, ist $DASH bereit, die nächste Welle pragmatischer Akzeptanz zu ergreifen. Setze auf das Schneckentempo von $BTC und du verpasst die schnellste Zahlungs‑Coin der Saison. #Crypto #Payments #Altcoins
Der Greed Index liegt bei 69, was bedeutet, dass Trader nach echter Nutzbarkeit hungern, nicht nur nach Hype. In der Zwischenzeit trudgesiert $BTC mit Schneckentempo dahin und beweist, dass die Geduld des Marktes zur Neige geht.
Sofortbestätigungen und Masternode‑Rewards verschaffen $DASH einen Tempo‑Vorteil, den $BTC nicht erreichen kann. Es ist die einzige Krypto, die den täglichen Handel tatsächlich in Sekunden abwickeln kann.
On‑Chain‑Gebühren brechen ein, während das Masternode‑Staking steigt—eine stille Ansammlung, die die meisten Charts ignorieren.
Während $PAXG die goldgedeckte Rallye reitet, ist $DASH bereit, die nächste Welle pragmatischer Akzeptanz zu ergreifen. Setze auf das Schneckentempo von $BTC und du verpasst die schnellste Zahlungs‑Coin der Saison. #Crypto #Payments #Altcoins
114
·
--
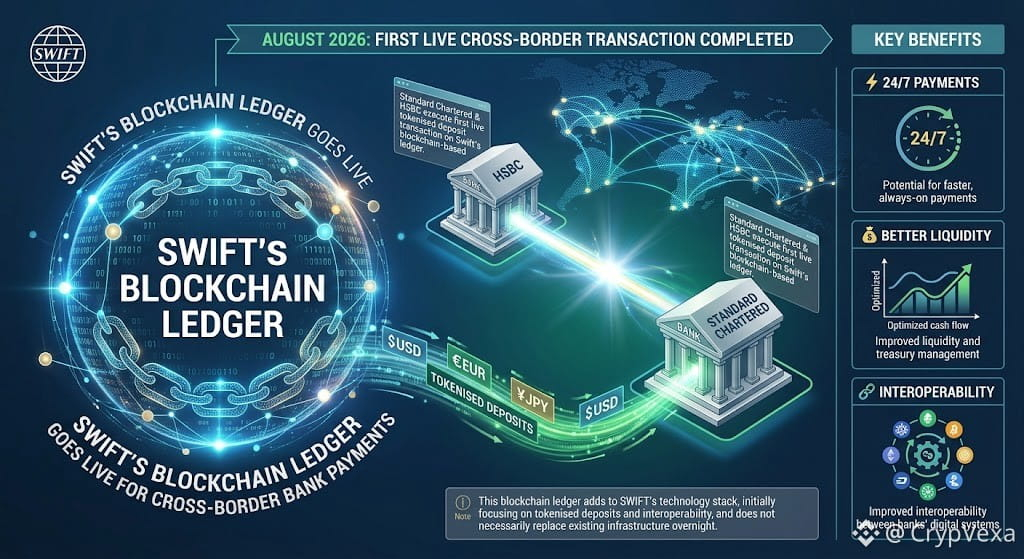
⚡ SWIFT’S BLOCKCHAIN-LEDGER GEHT FÜR GRENZÜBERSCHREITENDE ZAHLUNGEN IN DEN LIVE-BETRIEB 🌍🔗
Ankündigung des Blockchain- Ledgers von Swift
SWIFT hat sein blockchainbasiertes Ledger in den ersten Live-Einsatz überführt und damit einen wichtigen Schritt in Richtung 24/7 grenzüberschreitender Zahlungen mit tokenisierten Bankeinlagen gemacht. (Swift)
🏦 Wichtiger Meilenstein: HSBC und Standard Chartered haben im August 2026 die erste Live-Transaktion über das Ledger für grenzüberschreitende Zahlungen abgeschlossen. Das System verband die Token-Deposit-Infrastruktur der Banken und half dabei, Verpflichtungen zu matchen und zu netten, bevor die finale Abwicklung über bestehende Systeme erfolgte. (Standard Chartered Bank)
💡 Warum das wichtig ist:
• ⚡ Potenzial für schnellere, dauerhaft verfügbare grenzüberschreitende Zahlungen
• 💰 Bessere Liquiditäts- und Treasury-Steuerung
• 🔗 Verbesserte Interoperabilität zwischen den digitalen Systemen der Banken
• 🏦 Verknüpft reguliertes Bankengeld mit einer entstehenden Blockchain-Infrastruktur
⚠️ Wichtige Klarstellung: Dies ersetzt nicht notwendigerweise SWIFTs bestehende Zahlungsinfrastruktur über Nacht. Das Blockchain-Ledger wird dem Technologie-Stack von SWIFT hinzugefügt und konzentriert sich zunächst auf tokenisierte Einlagen und Interoperabilität. (Swift)
#SWIFT #Blockchain #Payments #Tokenization
⚡ SWIFT’S BLOCKCHAIN-LEDGER GEHT FÜR GRENZÜBERSCHREITENDE ZAHLUNGEN IN DEN LIVE-BETRIEB 🌍🔗
Ankündigung des Blockchain- Ledgers von Swift
SWIFT hat sein blockchainbasiertes Ledger in den ersten Live-Einsatz überführt und damit einen wichtigen Schritt in Richtung 24/7 grenzüberschreitender Zahlungen mit tokenisierten Bankeinlagen gemacht. (Swift)
🏦 Wichtiger Meilenstein: HSBC und Standard Chartered haben im August 2026 die erste Live-Transaktion über das Ledger für grenzüberschreitende Zahlungen abgeschlossen. Das System verband die Token-Deposit-Infrastruktur der Banken und half dabei, Verpflichtungen zu matchen und zu netten, bevor die finale Abwicklung über bestehende Systeme erfolgte. (Standard Chartered Bank)
💡 Warum das wichtig ist:
• ⚡ Potenzial für schnellere, dauerhaft verfügbare grenzüberschreitende Zahlungen
• 💰 Bessere Liquiditäts- und Treasury-Steuerung
• 🔗 Verbesserte Interoperabilität zwischen den digitalen Systemen der Banken
• 🏦 Verknüpft reguliertes Bankengeld mit einer entstehenden Blockchain-Infrastruktur
⚠️ Wichtige Klarstellung: Dies ersetzt nicht notwendigerweise SWIFTs bestehende Zahlungsinfrastruktur über Nacht. Das Blockchain-Ledger wird dem Technologie-Stack von SWIFT hinzugefügt und konzentriert sich zunächst auf tokenisierte Einlagen und Interoperabilität. (Swift)
#SWIFT #Blockchain #Payments #Tokenization
Ankündigung des Blockchain- Ledgers von Swift
SWIFT hat sein blockchainbasiertes Ledger in den ersten Live-Einsatz überführt und damit einen wichtigen Schritt in Richtung 24/7 grenzüberschreitender Zahlungen mit tokenisierten Bankeinlagen gemacht. (Swift)
🏦 Wichtiger Meilenstein: HSBC und Standard Chartered haben im August 2026 die erste Live-Transaktion über das Ledger für grenzüberschreitende Zahlungen abgeschlossen. Das System verband die Token-Deposit-Infrastruktur der Banken und half dabei, Verpflichtungen zu matchen und zu netten, bevor die finale Abwicklung über bestehende Systeme erfolgte. (Standard Chartered Bank)
💡 Warum das wichtig ist:
• ⚡ Potenzial für schnellere, dauerhaft verfügbare grenzüberschreitende Zahlungen
• 💰 Bessere Liquiditäts- und Treasury-Steuerung
• 🔗 Verbesserte Interoperabilität zwischen den digitalen Systemen der Banken
• 🏦 Verknüpft reguliertes Bankengeld mit einer entstehenden Blockchain-Infrastruktur
⚠️ Wichtige Klarstellung: Dies ersetzt nicht notwendigerweise SWIFTs bestehende Zahlungsinfrastruktur über Nacht. Das Blockchain-Ledger wird dem Technologie-Stack von SWIFT hinzugefügt und konzentriert sich zunächst auf tokenisierte Einlagen und Interoperabilität. (Swift)
#SWIFT #Blockchain #Payments #Tokenization
HSBCUS+0,02%
113
Bericht: Das Kartenvolumen von Stablecoins könnte bis 2028 50 Mrd. USD erreichen 💳🌍
Die Daten von Visa und Mastercard zeigen, dass das Stablecoin-Kartenvolumen in H1 2026 bei ∼18 Mrd. USD liegt. Unternehmen wie Stripe und Revolut weiten die USDC/USDT-Kartenprogramme in mehr als 40 Ländern aus.
Branchenausblick: Einige Berichte prognostizieren 50 Mrd. USD bis 2028, angetrieben durch niedrigere Gebühren.
#Stablecoins #USDC #Payments #Fintech
Bericht: Das Kartenvolumen von Stablecoins könnte bis 2028 50 Mrd. USD erreichen 💳🌍
Die Daten von Visa und Mastercard zeigen, dass das Stablecoin-Kartenvolumen in H1 2026 bei ∼18 Mrd. USD liegt. Unternehmen wie Stripe und Revolut weiten die USDC/USDT-Kartenprogramme in mehr als 40 Ländern aus.
Branchenausblick: Einige Berichte prognostizieren 50 Mrd. USD bis 2028, angetrieben durch niedrigere Gebühren.
#Stablecoins #USDC #Payments #Fintech
Die Daten von Visa und Mastercard zeigen, dass das Stablecoin-Kartenvolumen in H1 2026 bei ∼18 Mrd. USD liegt. Unternehmen wie Stripe und Revolut weiten die USDC/USDT-Kartenprogramme in mehr als 40 Ländern aus.
Branchenausblick: Einige Berichte prognostizieren 50 Mrd. USD bis 2028, angetrieben durch niedrigere Gebühren.
#Stablecoins #USDC #Payments #Fintech
36
Stablecoin-Kartenausgaben sollen bis 2028 50 Milliarden US-Dollar erreichen 💳
Die reale Nutzung wächst! RedotPay prognostiziert, dass die weltweiten Stablecoin-Kartenausgaben bis 2028* auf 50 Mrd. US-Dollar pro Jahr vervierfachen.
Juli 2026 verzeichnete bereits einen Rekord von 1 Mrd. US-Dollar an Stablecoin-Kartenausgaben.
Treiber: grenzüberschreitende Zahlungen, Treasury-Operations und die zunehmende Akzeptanz in Lateinamerika + Afrika.
„Die schnellsten Märkte sind nicht unbedingt die mit der höchsten Krypto-Durchdringung“ – es geht um Zahlungsprobleme + einfache Off-Ramps.
#Stablecoins #Payments #CryptoAdoption #USDT
Stablecoin-Kartenausgaben sollen bis 2028 50 Milliarden US-Dollar erreichen 💳
Die reale Nutzung wächst! RedotPay prognostiziert, dass die weltweiten Stablecoin-Kartenausgaben bis 2028* auf 50 Mrd. US-Dollar pro Jahr vervierfachen.
Juli 2026 verzeichnete bereits einen Rekord von 1 Mrd. US-Dollar an Stablecoin-Kartenausgaben.
Treiber: grenzüberschreitende Zahlungen, Treasury-Operations und die zunehmende Akzeptanz in Lateinamerika + Afrika.
„Die schnellsten Märkte sind nicht unbedingt die mit der höchsten Krypto-Durchdringung“ – es geht um Zahlungsprobleme + einfache Off-Ramps.
#Stablecoins #Payments #CryptoAdoption #USDT
Die reale Nutzung wächst! RedotPay prognostiziert, dass die weltweiten Stablecoin-Kartenausgaben bis 2028* auf 50 Mrd. US-Dollar pro Jahr vervierfachen.
Juli 2026 verzeichnete bereits einen Rekord von 1 Mrd. US-Dollar an Stablecoin-Kartenausgaben.
Treiber: grenzüberschreitende Zahlungen, Treasury-Operations und die zunehmende Akzeptanz in Lateinamerika + Afrika.
„Die schnellsten Märkte sind nicht unbedingt die mit der höchsten Krypto-Durchdringung“ – es geht um Zahlungsprobleme + einfache Off-Ramps.
#Stablecoins #Payments #CryptoAdoption #USDT
8
·
--
Bullisch
Verifiziert
30D-Trade $BNB 5.8K USDT
Wichtige Entwicklung bei der Einführung von Blockchain im Zahlungsverkehr
BNB Chain gab bekannt, dass es sich dem Mastercard Crypto Partner Program angeschlossen hat – ein Schritt, der die Infrastruktur von BNB Chain mit dem globalen Zahlungsnetzwerk von Mastercard verknüpft.
Der Fokus liegt auf praktischen Use Cases wie:
🔹 Zahlungen mit Stablecoins
🔹 Finanztransfers über Grenzen hinweg
🔹 Lösungen für Ein- und Ausstiege digitaler Vermögenswerte On/Off-Ramp
Diese Partnerschaft spiegelt eine klare Tendenz wider: Stablecoins und Blockchain bewegen sich schrittweise vom Handel hin zur Infrastruktur für den globalen Zahlungsverkehr.
$MA.US $USDC $BNB
#BNBChain #Payments #Stablecoins #crypto #Blockchain
Wichtige Entwicklung bei der Einführung von Blockchain im Zahlungsverkehr
BNB Chain gab bekannt, dass es sich dem Mastercard Crypto Partner Program angeschlossen hat – ein Schritt, der die Infrastruktur von BNB Chain mit dem globalen Zahlungsnetzwerk von Mastercard verknüpft.
Der Fokus liegt auf praktischen Use Cases wie:
🔹 Zahlungen mit Stablecoins
🔹 Finanztransfers über Grenzen hinweg
🔹 Lösungen für Ein- und Ausstiege digitaler Vermögenswerte On/Off-Ramp
Diese Partnerschaft spiegelt eine klare Tendenz wider: Stablecoins und Blockchain bewegen sich schrittweise vom Handel hin zur Infrastruktur für den globalen Zahlungsverkehr.
$MA.US $USDC $BNB
#BNBChain #Payments #Stablecoins #crypto #Blockchain
BNB Chain gab bekannt, dass es sich dem Mastercard Crypto Partner Program angeschlossen hat – ein Schritt, der die Infrastruktur von BNB Chain mit dem globalen Zahlungsnetzwerk von Mastercard verknüpft.
Der Fokus liegt auf praktischen Use Cases wie:
🔹 Zahlungen mit Stablecoins
🔹 Finanztransfers über Grenzen hinweg
🔹 Lösungen für Ein- und Ausstiege digitaler Vermögenswerte On/Off-Ramp
Diese Partnerschaft spiegelt eine klare Tendenz wider: Stablecoins und Blockchain bewegen sich schrittweise vom Handel hin zur Infrastruktur für den globalen Zahlungsverkehr.
$MA.US $USDC $BNB
#BNBChain #Payments #Stablecoins #crypto #Blockchain
2
729
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#FedRateWatch
753,330 Aufrufe
3,566 Kommentare
2
#ArgentinaCommitsToOECDCryptoReportingBy2029
2,890 Aufrufe
92 Kommentare
3
#EthereumFallsBelow$2400
2,012 Aufrufe
48 Kommentare
4
#USDTLaunchesOnZamaPrivacyProtocol
800 Aufrufe
40 Kommentare
5
#USSenateBlocksClarityAct
14,590 Aufrufe
267 Kommentare
6
#BitcoinSlidesTo$76000
33,695 Aufrufe
150 Kommentare
7
#BitcoinReboundsTo$79K
66,263 Aufrufe
424 Kommentare
8
#StrategyMarketCapPassesFord
58,090 Aufrufe
862 Kommentare
9
#ClarityActOddsHalveOnPolymarket
96,130 Aufrufe
782 Kommentare
10
#US30YTreasuryYieldTops5.40%
49,985 Aufrufe
496 Kommentare