

#lseg
lseg
2,499 Aufrufe
18 Kommentare
Hot
Zuletzt
·
--
Bullisch
Verifiziert
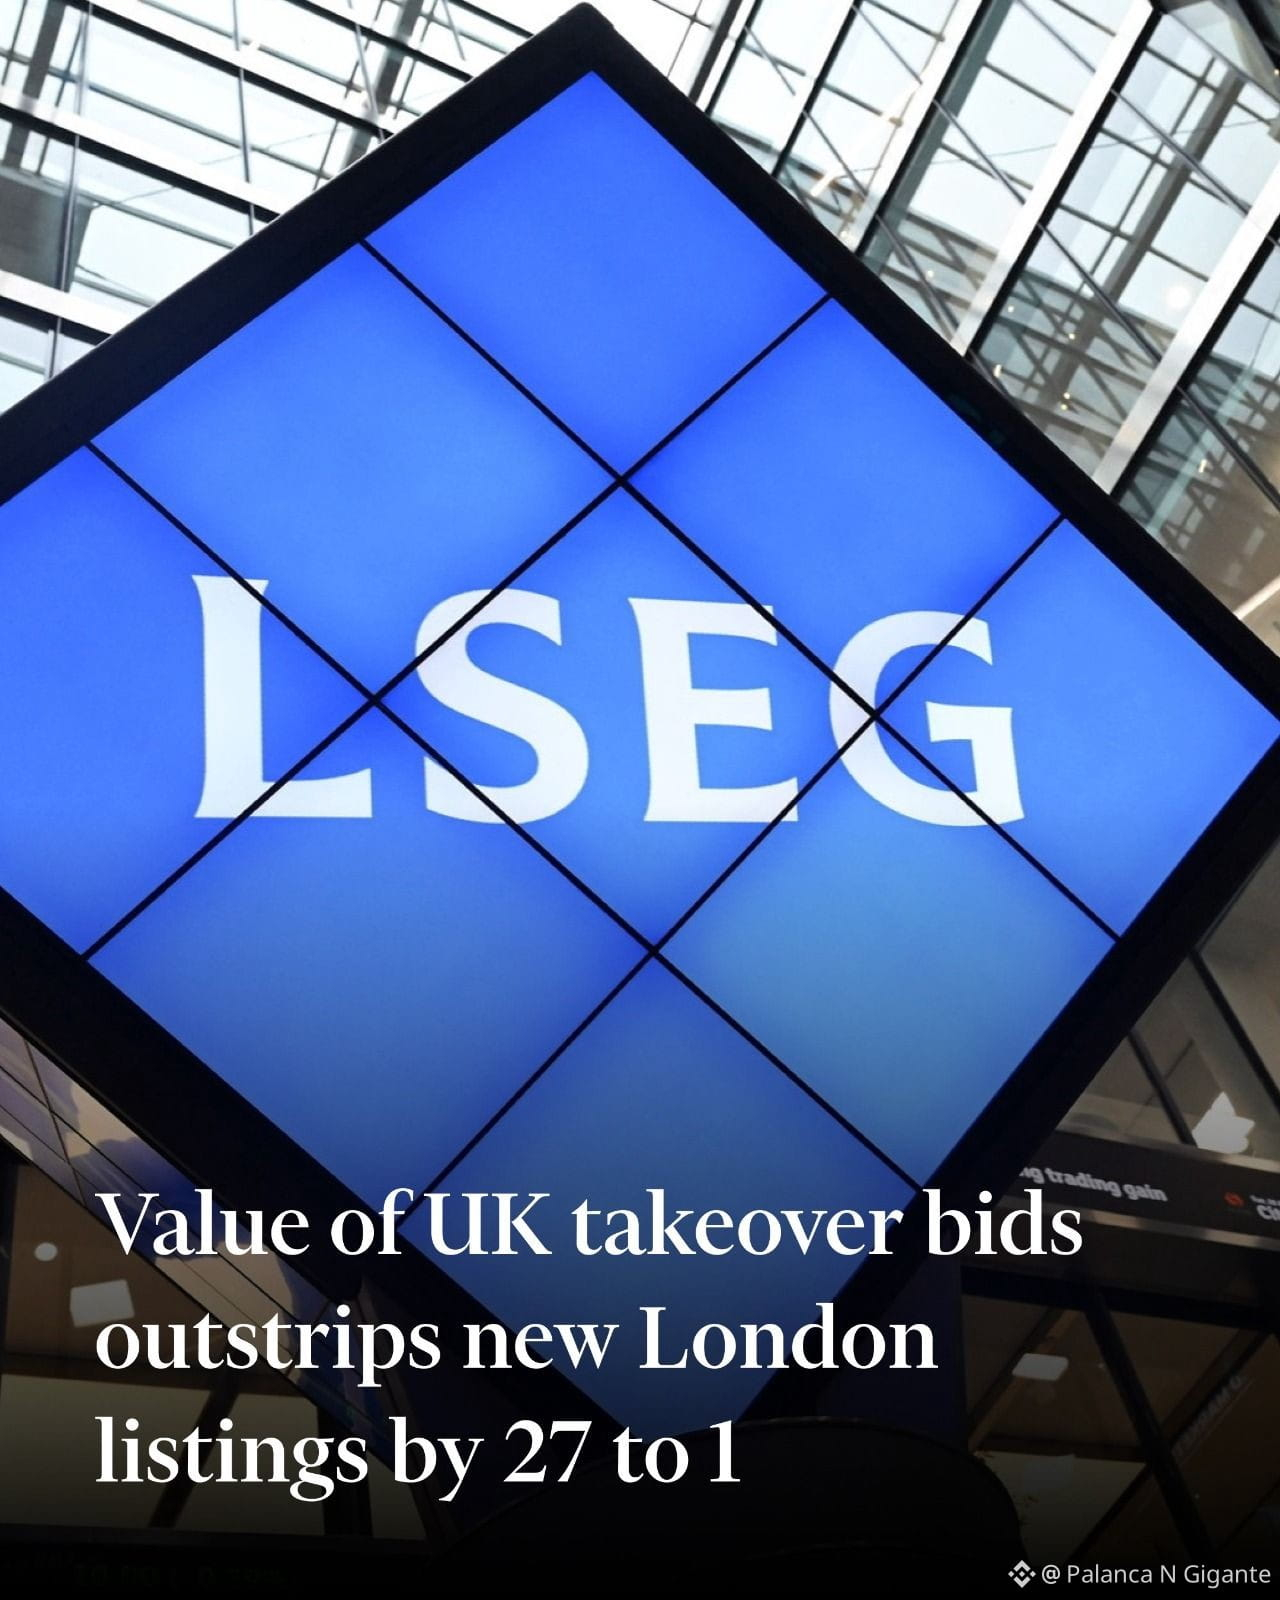
Der Wert der Angebote für Unternehmen an der Londoner Börse ist 27-mal so hoch wie der Wert der neuen Teilnehmer in diesem Jahr, was neue Bedenken hinsichtlich des Rückgangs der öffentlichen Märkte im Vereinigten Königreich aufwirft. $EVAA
Obwohl ursprünglich erwartet wurde, dass 2026 eine Erholung für die LSE bringen würde, gab es im ersten Halbjahr des Jahres lediglich sieben Börsengänge, die insgesamt 577,2 Mio. £ einbrachten, wie Daten des Unternehmens für professionelle Dienstleistungen EY zeigen. $EDGE
Der gesamte Marktwert der neuen Immobilien beträgt 2,2 Milliarden £ und wird vor allem durch den Börsengang einer Beteiligung am nationalen Investmentfonds aus Usbekistan angetrieben, der auch den höchsten Wert aller Ankündigungen erzielte und 511 Mio. £ erreichte. $CLO
{future}(EVAAUSDT)
{future}(CLOUSDT)
{future}(EDGEUSDT)
#news #LSEG #bullish #UK #LSE
Der Wert der Angebote für Unternehmen an der Londoner Börse ist 27-mal so hoch wie der Wert der neuen Teilnehmer in diesem Jahr, was neue Bedenken hinsichtlich des Rückgangs der öffentlichen Märkte im Vereinigten Königreich aufwirft. $EVAA
Obwohl ursprünglich erwartet wurde, dass 2026 eine Erholung für die LSE bringen würde, gab es im ersten Halbjahr des Jahres lediglich sieben Börsengänge, die insgesamt 577,2 Mio. £ einbrachten, wie Daten des Unternehmens für professionelle Dienstleistungen EY zeigen. $EDGE
Der gesamte Marktwert der neuen Immobilien beträgt 2,2 Milliarden £ und wird vor allem durch den Börsengang einer Beteiligung am nationalen Investmentfonds aus Usbekistan angetrieben, der auch den höchsten Wert aller Ankündigungen erzielte und 511 Mio. £ erreichte. $CLO
#news #LSEG #bullish #UK #LSE
1.2k
·
--
Bärisch
#lseg
LSEG ist seit mehreren Jahren stärker darauf bedacht, Einnahmen aus dem Verkauf von Datenprodukten zu erzielen, als in einen funktionierenden Markt zu investieren, so sagte er. Jüngste Senkungen der Kosten für die Verteilung von Retail-Preisen helfen zwar, leisten aber kaum einen Anreiz zur Teilnahme.
Zu Vorschlägen, die Handelszeiten in Großbritannien zu verlängern, argumentierte Saunders, dass dies die vorhandene Liquidität eher ausdehnen würde, statt neue Liquidität zu schaffen.
Er beschrieb den Mechanismus als einen Rückgang der Liquiditätsdichte: Dabei wechseln zwar weiterhin die gleiche Anzahl von Aktien die Hände, aber die Orders werden über einen längeren Zeitraum verteilt, wodurch das Orderbuch in jedem beliebigen Moment flacher wird.
"Market Maker und institutionelle Trader erhöhen ihr Risikokapital nicht einfach deshalb, weil die Uhr sagt, dass sie es sollten", sagte er. "Sie verteilen das gleiche Risikobudget auf einen längeren Tag."
Die Konsequenz, so glaubt er, sei, dass ein Market Maker, der eine Order ausführt, das Bestandsrisiko länger hält, bevor er einen Gegenpart findet, wodurch das Risiko steigt, dass sich die Preise gegen die Position bewegen. Market Maker gleichen das aus, indem sie die Spreads verbreitern und so die durchschnittlichen effektiven Handelskosten erhöhen.
Außerdem glaubt er, dass sich die Ausführungsqualität je nach Ordertyp auseinanderentwickeln würde. Marktorders würden sich verschlechtern: Sie würden mehr Preisstufen durchlaufen, um ausgeführt zu werden, und würden Ausführungspreise liefern, die deutlich schlechter sind als der Touch-Preis.
Limitorders würden sich nur leicht verbessern, da sie gegen weniger im Orderbuch ruhende Orders über eine breitere Spanne konkurrieren würden, aber bei geringerer Wahrscheinlichkeit, gefüllt zu werden, und möglicherweise stundenlang ungeführt bleiben oder zum Close auslaufen.
Saunders stellte fest, dass die Nachfrage nach längerer Zugänglichkeit für britische Aktien zwar vorhanden ist, aber davon abhängt, dass ausreichend Liquidität verfügbar ist. Steigende Handelskosten in illiquiden Stunden würden diese Nachfrage schließlich unterdrücken.
Liquidität in Auktionen zu konzentrieren könne den Effekt ausgleichen, sagte er. Ein kontinuierliches Orderbuch über verlängerte Handelszeiten hinweg stelle hingegen eine Bedrohung für die Liquidität und damit für die Umsetzbarkeit des Börsenhandels dar.
1
2

·
--
LSEG wird Canton Super Validator: Börsengruppe steigt ein und wacht über das NetzwerkDie London Stock Exchange Group (LSEG) ist auf Canton von einem gewöhnlichen Validator zu einem „Super Validator“ aufgestiegen.
Der offizielle Beitrag vom 28. Sept. sagt es ganz offen: LSEG verwendet ohnehin das Cash-Anwendungsfeld des Digital Settlement House (DiSH) auf Canton als Validator; nach der Aufwertung wird sie an der Netzwerk-Governance teilnehmen, die Infrastruktur weiter härten und plant, weitere LSEG-Dienste in diese datenschutzorientierte Kette für institutionelles Finanzwesen zu holen.
Ich starre nicht auf das Motto „Noch eine große Institution bringt es auf die Kette“, sondern auf die Positionierung in der Abrechnungsebene – DiSH nutzt in dem PoC bereits DiSH Cash für die Intraday-Repo-Abwicklung und läuft dabei über den Kapitalweg von Geschäftsbanken, statt noch ein weiteres Stablecoin-Token auszugeben.
LSEG wird Canton Super Validator: Börsengruppe steigt ein und wacht über das Netzwerk
Die London Stock Exchange Group (LSEG) ist auf Canton von einem gewöhnlichen Validator zu einem „Super Validator“ aufgestiegen.
Der offizielle Beitrag vom 28. Sept. sagt es ganz offen: LSEG verwendet ohnehin das Cash-Anwendungsfeld des Digital Settlement House (DiSH) auf Canton als Validator; nach der Aufwertung wird sie an der Netzwerk-Governance teilnehmen, die Infrastruktur weiter härten und plant, weitere LSEG-Dienste in diese datenschutzorientierte Kette für institutionelles Finanzwesen zu holen.
Ich starre nicht auf das Motto „Noch eine große Institution bringt es auf die Kette“, sondern auf die Positionierung in der Abrechnungsebene – DiSH nutzt in dem PoC bereits DiSH Cash für die Intraday-Repo-Abwicklung und läuft dabei über den Kapitalweg von Geschäftsbanken, statt noch ein weiteres Stablecoin-Token auszugeben.
28
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#EarningsSeason
89,041 Aufrufe
842 Kommentare
2
#ECBToTestAIAgentsInDigitalEuroPayments
504 Aufrufe
82 Kommentare
3
#JapanFSABacksFourthStablecoinTradeSettlementPilot
2,803 Aufrufe
189 Kommentare
4
#BitgetHackerFailsToMoveStolenFunds
11,106 Aufrufe
324 Kommentare
5
#BitMineETHHoldingsTop6Million
13,560 Aufrufe
489 Kommentare
6
#StrategyAdds1666BTCHoldingsReach847666
11,976 Aufrufe
336 Kommentare
7
#NvidiaApproves$150BBuyback
3,501 Aufrufe
61 Kommentare
8
#OpenAIDelaysGPT6.1OverSafetyIssues
24,723 Aufrufe
678 Kommentare
9
#AMDToAcquireWorldLabsFor$8.2B
1,741 Aufrufe
52 Kommentare
10
#AnthropicIPOProspectusCouldValueItOver$2T
5,598 Aufrufe
75 Kommentare