

#ethenapay
ethenapay
2,349 Aufrufe
5 Kommentare
Hot
Zuletzt
·
--
Bullisch
Verifiziert
Aus Produktlogik betrachtet: Welche potenziellen Auswirkungen Ethena Pay auf $ENA haben könnte
➤ Abo-Pläne, die Coins dauerhaft sperren, sind nicht unbedingt mit sENA verbunden
Sperren ≠ Staken (Locked ≠ Staked)
Beides unterscheidet sich in der jeweils benötigten Coin-Nachfrage: Die bestehenden Ökosystem-Airdrop-Erträge werden weiterhin von sENA abgefangen, während die entsprechenden Rechte, die von $USDE gezahlt werden, von Locked ENA abgefangen werden.
Wenn man genauer darüber nachdenkt, ist diese Möglichkeit sehr wahrscheinlich.
Nach den üblichen Gepflogenheiten bei Krypto-Zahlungskarten wird Ethena Pay höchstwahrscheinlich eine selbstverwaltete (self-custody) Adresse erstellen. Das heißt: Selbst wenn du ein bestehender Nutzer von @Ethena_Labs bist, kannst du die ursprüngliche Adresse sehr wahrscheinlich nicht verwenden, um Ethena Pay zu verwalten.
Damit ergibt sich eine klare Trennung in:
Eine Adresse für das Ökosystem-Protokoll, und eine Adresse für Krypto-Zahlungen.
➤ Konkrete Bedingungen für das Sperren
Als Nächstes kommen mögliche Anforderungen fürs Sperren, z. B.:
1. Laufzeit des Sperrens
2. Sperrgröße
3. Ob man hinterlegen (besichern) kann
Am Beispiel von Plasma: Es verlangt sowohl eine bestimmte Menge von $XPL als Sperrwert als auch eine Sperrfrist von bis zu einem Jahr.
Das beeinflusst dann auch, wie Nutzer das bewerten: Ob es sich lohnt, Coins für das Sperren einzusetzen, um im Gegenzug Upgrades für die Payment Card/das Konto zu erhalten – unter der Frage, wie sich der Coin in der kommenden Zeit volatil verhält oder in welche Richtung er sich entwickelt.
Außerdem gibt es noch die Möglichkeit, dass die Sperrregeln auf einem festen Betrag basieren. Wenn also z. B. ein bestimmter ENA-Betrag erforderlich ist und der Preis fällt: Muss der Nutzer dann nachlegen, um das Kontolevel aufrechtzuerhalten?
Punkt drei ist relativ selten, aber nicht unmöglich: Ob gesperrte Coins als Sicherheiten dienen können, um bei DeFi etwa von Aave noch einmal Assets auszuleihen.
➤ Die Obergrenze für Cashback – spiegelt sie eher Retail- oder eher Merchant-Nachfrage wider?
Zum Schluss noch das, was ich in meinem vorherigen Beitrag erwähnt habe: Wenn die Obergrenze für Cashback nach der aktuell kursierenden Version ausgeführt wird, dann würde ich annehmen, dass Ethena direkt auch die Händler in den Zielnutzerkreis mit aufnimmt.
Im Allgemeinen ist für einzelne Retail-Nutzer ein monatliches Ausgeben von über 4.000 US-Dollar – selbst in westlichen Ländern mit hohem Konsum – möglicherweise gar nicht so wahrscheinlich.
Das bedeutet: Die Upgrade-Bedürfnisse von Pro & VIP könnten eher zu Händler-Seite beziehungsweise zu Nutzern mit großen Einkaufsbedarfen passen. Dann müssen wir bewerten, ob solche Gruppen bereit wären, das Risiko einer langfristigen Hold-Position zu tragen.
-
Solange man in den aktuellen wichtigsten Regionen noch keine Zugangsberechtigung erhält, dürften die entsprechenden Pläne und Maßnahmen sehr wahrscheinlich noch stark angepasst werden.
#Ethenapay #ENA
Aus Produktlogik betrachtet: Welche potenziellen Auswirkungen Ethena Pay auf $ENA haben könnte
➤ Abo-Pläne, die Coins dauerhaft sperren, sind nicht unbedingt mit sENA verbunden
Sperren ≠ Staken (Locked ≠ Staked)
Beides unterscheidet sich in der jeweils benötigten Coin-Nachfrage: Die bestehenden Ökosystem-Airdrop-Erträge werden weiterhin von sENA abgefangen, während die entsprechenden Rechte, die von $USDE gezahlt werden, von Locked ENA abgefangen werden.
Wenn man genauer darüber nachdenkt, ist diese Möglichkeit sehr wahrscheinlich.
Nach den üblichen Gepflogenheiten bei Krypto-Zahlungskarten wird Ethena Pay höchstwahrscheinlich eine selbstverwaltete (self-custody) Adresse erstellen. Das heißt: Selbst wenn du ein bestehender Nutzer von @Ethena Labs bist, kannst du die ursprüngliche Adresse sehr wahrscheinlich nicht verwenden, um Ethena Pay zu verwalten.
Damit ergibt sich eine klare Trennung in:
Eine Adresse für das Ökosystem-Protokoll, und eine Adresse für Krypto-Zahlungen.
➤ Konkrete Bedingungen für das Sperren
Als Nächstes kommen mögliche Anforderungen fürs Sperren, z. B.:
1. Laufzeit des Sperrens
2. Sperrgröße
3. Ob man hinterlegen (besichern) kann
Am Beispiel von Plasma: Es verlangt sowohl eine bestimmte Menge von $XPL als Sperrwert als auch eine Sperrfrist von bis zu einem Jahr.
Das beeinflusst dann auch, wie Nutzer das bewerten: Ob es sich lohnt, Coins für das Sperren einzusetzen, um im Gegenzug Upgrades für die Payment Card/das Konto zu erhalten – unter der Frage, wie sich der Coin in der kommenden Zeit volatil verhält oder in welche Richtung er sich entwickelt.
Außerdem gibt es noch die Möglichkeit, dass die Sperrregeln auf einem festen Betrag basieren. Wenn also z. B. ein bestimmter ENA-Betrag erforderlich ist und der Preis fällt: Muss der Nutzer dann nachlegen, um das Kontolevel aufrechtzuerhalten?
Punkt drei ist relativ selten, aber nicht unmöglich: Ob gesperrte Coins als Sicherheiten dienen können, um bei DeFi etwa von Aave noch einmal Assets auszuleihen.
➤ Die Obergrenze für Cashback – spiegelt sie eher Retail- oder eher Merchant-Nachfrage wider?
Zum Schluss noch das, was ich in meinem vorherigen Beitrag erwähnt habe: Wenn die Obergrenze für Cashback nach der aktuell kursierenden Version ausgeführt wird, dann würde ich annehmen, dass Ethena direkt auch die Händler in den Zielnutzerkreis mit aufnimmt.
Im Allgemeinen ist für einzelne Retail-Nutzer ein monatliches Ausgeben von über 4.000 US-Dollar – selbst in westlichen Ländern mit hohem Konsum – möglicherweise gar nicht so wahrscheinlich.
Das bedeutet: Die Upgrade-Bedürfnisse von Pro & VIP könnten eher zu Händler-Seite beziehungsweise zu Nutzern mit großen Einkaufsbedarfen passen. Dann müssen wir bewerten, ob solche Gruppen bereit wären, das Risiko einer langfristigen Hold-Position zu tragen.
-
Solange man in den aktuellen wichtigsten Regionen noch keine Zugangsberechtigung erhält, dürften die entsprechenden Pläne und Maßnahmen sehr wahrscheinlich noch stark angepasst werden.
#Ethenapay #ENA
1
1k

·
--
Bullisch
Verifiziert
{spot}(ENAUSDT)
$$ENA Haben Sie schon von #Ethenapay gehört? Dies ist die neueste App des Ethena-Projekts mit dem Ziel, traditionelle Plattformen des Finanzsystems in die Krypto-Welt zu integrieren, verbunden mit Rendite vor allem über #Stablecoins und hauptsächlich $USDE . Verpassen Sie nichts! Laden Sie die App #ethenapay herunter
$$ENA Haben Sie schon von #Ethenapay gehört? Dies ist die neueste App des Ethena-Projekts mit dem Ziel, traditionelle Plattformen des Finanzsystems in die Krypto-Welt zu integrieren, verbunden mit Rendite vor allem über #Stablecoins und hauptsächlich $USDE . Verpassen Sie nichts! Laden Sie die App #ethenapay herunter
3
705
·
--
Verifiziert
#ethena #ENA #Ethenapay
Sehr wichtige Neuigkeit für ENA-Holder:
Ethena hat EthenaPay gestartet!
Dies ist eine Zahlungs-App, die um USDe herum aufgebaut ist und es Nutzern ermöglicht, digitale Dollar an einem Ort zu speichern, zu verdienen, zu senden und auszugeben.
Karte:
Akzeptanz von Visa in 130 Mio.+ Händlerstandorten
4% / 4,5% / 5% Basis-Cashback
Cashback wird in AVAX ausgezahlt
Bis zu 6% p.a. Belohnungen auf berechtigten Guthaben
Keine Gebühren für den Währungsumtausch
Keine Gebühren für grenzüberschreitende Zahlungen
Unterstützung für Apple Pay
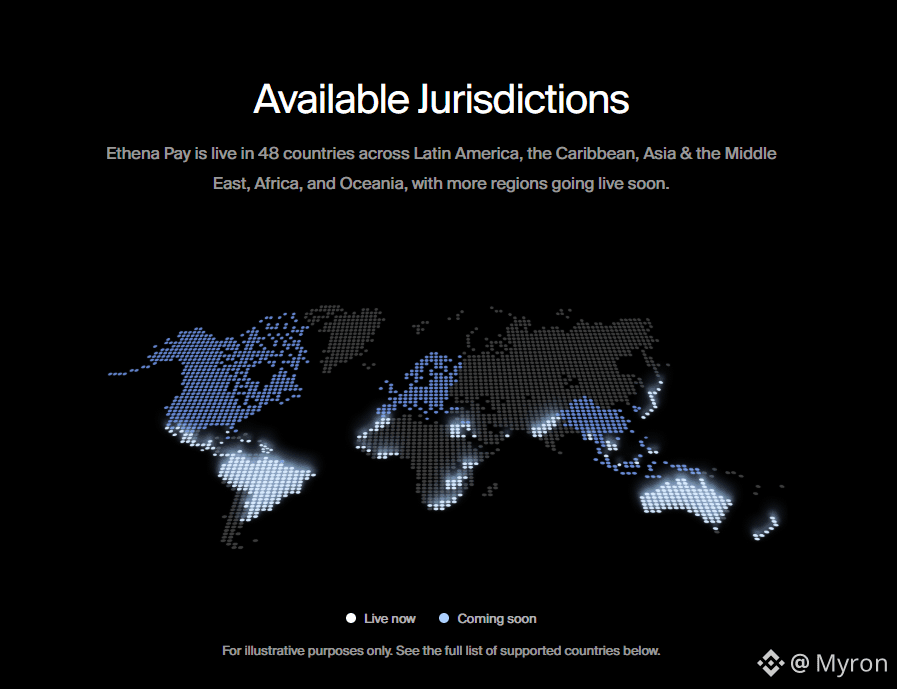
Ungefähr 50 Länder
Die Karte wurde von Third National über Visa herausgegeben, mit Programmverwaltung von Rain.
2
1.9k
·
--
Bullisch
Verifiziert
Das Projekt #ethena acaba hat die Einführung der EthenaPay-App angekündigt.
Zweck der App ist es, die Nutzung von Kryptowährungen in das traditionelle Finanzsystem zu integrieren – durch eine eigene Kreditkarte. Zusätzlich wird eine passive Rendite von 6% in US-Dollar auf die im App hinterlegten Beträge gebunden, einschließlich Stablecoins, die bereits eine konstante Aufwertung aufweisen. #Ethenapay #future #earn #stablecoin
Das Team von Ethena zeigt zunehmend mehr Stabilität in seinen Projekten sowie Innovationsfähigkeit angesichts der neuen Herausforderungen im Krypto-Universum.
Die These ist gut und sollte zur Wertsteigerung des nativen Tokens $ENA beitragen!
2
830
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NFPWatch
10.8M Aufrufe
19,116 Kommentare
2
#BitcoinFundingRateTriplesTo10%
140,059 Aufrufe
1,070 Kommentare
3
#BitcoinSurpasses$86KUp2.99%
44,236 Aufrufe
106 Kommentare
4
#ZcashFalls21%FromSeptemberPeak
77,718 Aufrufe
780 Kommentare
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
64,072 Aufrufe
475 Kommentare
6
#XRPPostsFirstThreeGreenMonthsInQ3
51,903 Aufrufe
647 Kommentare
7
#BNBChainTokenizedStocksTop$1BAt30%Share
23,629 Aufrufe
37 Kommentare
8
#BitcoinRisesToward$85K
113,791 Aufrufe
152 Kommentare
9
#AmazonPlansToSell$8BNvidiaChips
7,686 Aufrufe
89 Kommentare
10
#NEARFallsToAround$4.70Down14%
48,260 Aufrufe
117 Kommentare