

#dydx
dydx
2.6M Aufrufe
5,451 Kommentare
Hot
Zuletzt
Übersetzung ansehen
$DYDX LONG
Сможет ли этот актив развернуть текущую динамику в пользу покупателей при удержании критической зоны риска? Сценарий на покупку опирается на способность защитного барьера сдержать потенциальное давление. Если фундамент устоит, откроется перспектива поэтапного продвижения к верхним ориентирам, где каждый рубеж потребует аккуратного контроля позиции. Любое пересечение нежелательной границы автоматически завершит эту торговую идею.
🏁Вход: 0.10958
💰Цель 1: 0.11139331 (+1.65%)
💰Цель 2: 0.11354662 (+3.62%)
💰Цель 3: 0.11677658 (+6.57%)
🛡Защита: 0.10601004 (-3.26%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#DYDX #Worldcoin #Crypto 📈
$DYDX
18

·
--
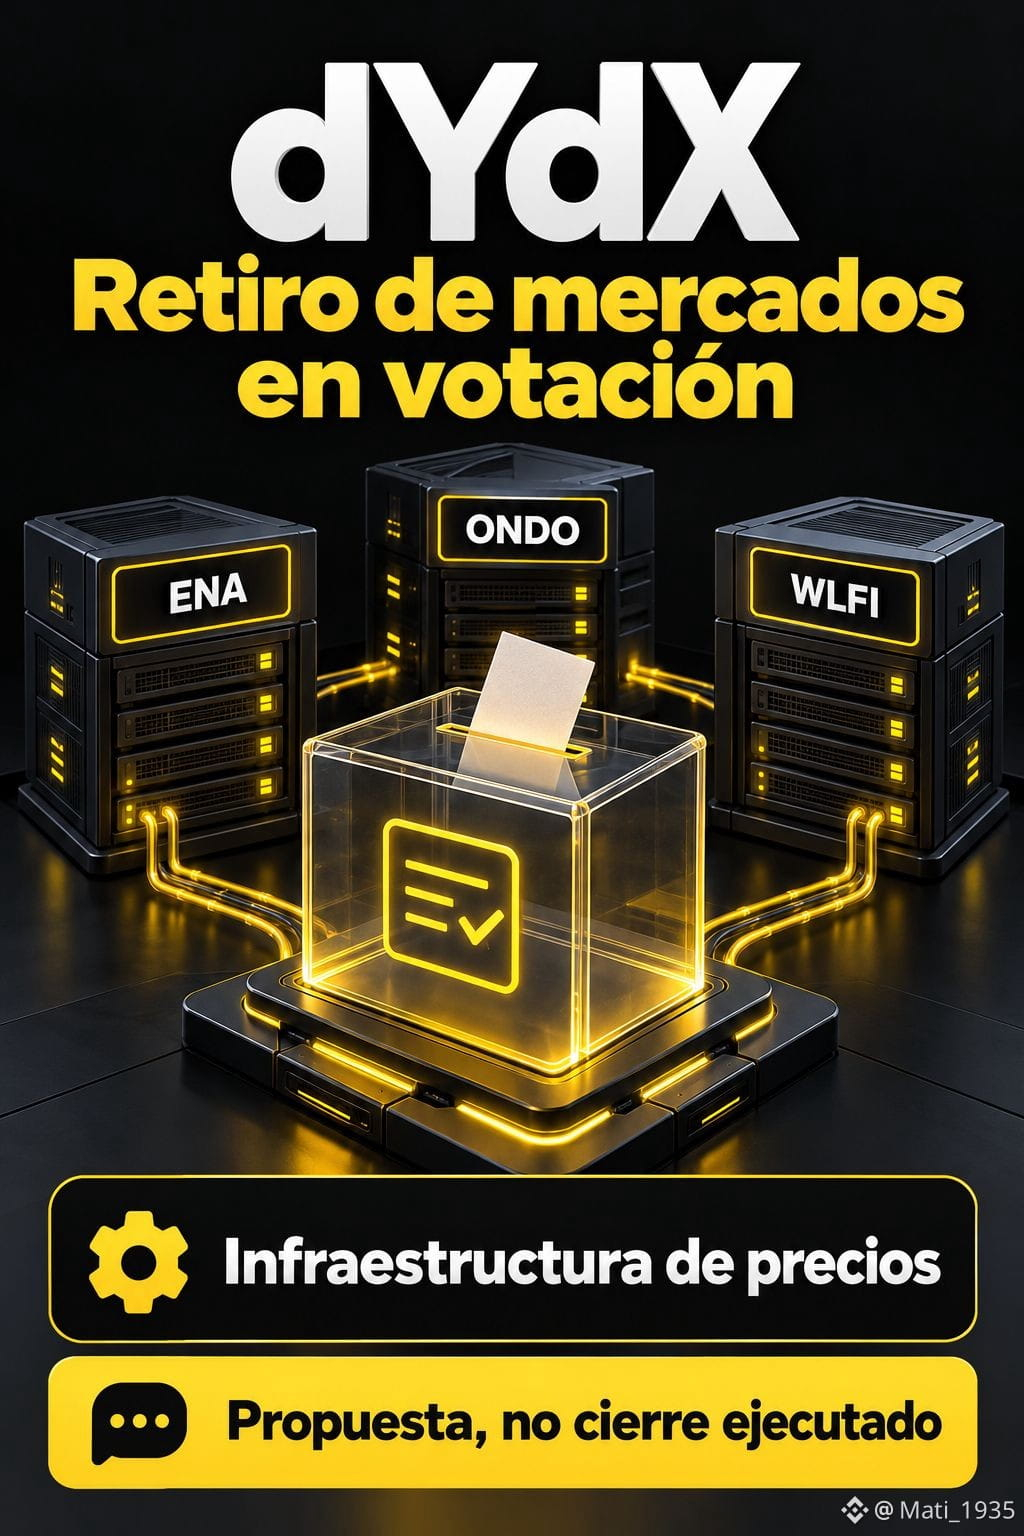
dYdX stimmt über die Entfernung der Märkte für ENA, ONDO und WLFI ab
Über Vorschlag 399 wird bis zum 29. Oktober, 12:40 UTC, abgestimmt. Der Entwurf wurde am 23. veröffentlicht; die On-Chain-Abstimmung begann am 26.
Für diese drei Märkte verweist Stakecito Labs auf die geplante Abschaltung der SOL/ETH/Base-Node-Infrastruktur, die ihre Preise über Slinky bereitstellt. Dabei wird ausdrücklich darauf hingewiesen, dass diese Märkte aktiver sind als andere Kandidaten für eine Entfernung.
Weitere einbezogene Märkte weisen eine geringe Aktivität oder Liquidität auf; bei WTI und XAG werden im Verhältnis zur Nutzung hohe Orakelkosten angeführt.
Bei einer Annahme würden die betroffenen Paare in die endgültige Abwicklung übergehen und ihre Preisquellen deaktiviert. Die Maßnahme betrifft dYdX-Produkte; eine tatsächliche Schließung ist noch nicht erfolgt.
Binance-Spot-Referenz vom 26. Oktober, 23:58 UTC, in USDT: ENA 0,2070 (-0,145 % in 24 Std.); ONDO 0,4156 (+1,913 %); WLFI 0,0530 (0,000 %).
Markteinschätzung: Die Fortführung eines Marktes hängt auch von seinen Daten und seiner Infrastruktur ab. Eine lokale Entfernung kann die Ausführungsoptionen beeinflussen, ohne den globalen Wert des Tokens festzulegen. Diese Kursbewegungen bei Binance belegen keine kausale Reaktion auf den Vorschlag.
$ENA $ONDO $WLFI
Bildungsinhalt. Keine Finanzberatung.
#dYdX #Gobernanza #Oraculos #DeFi #Mercados
386
·
--
Bullisch
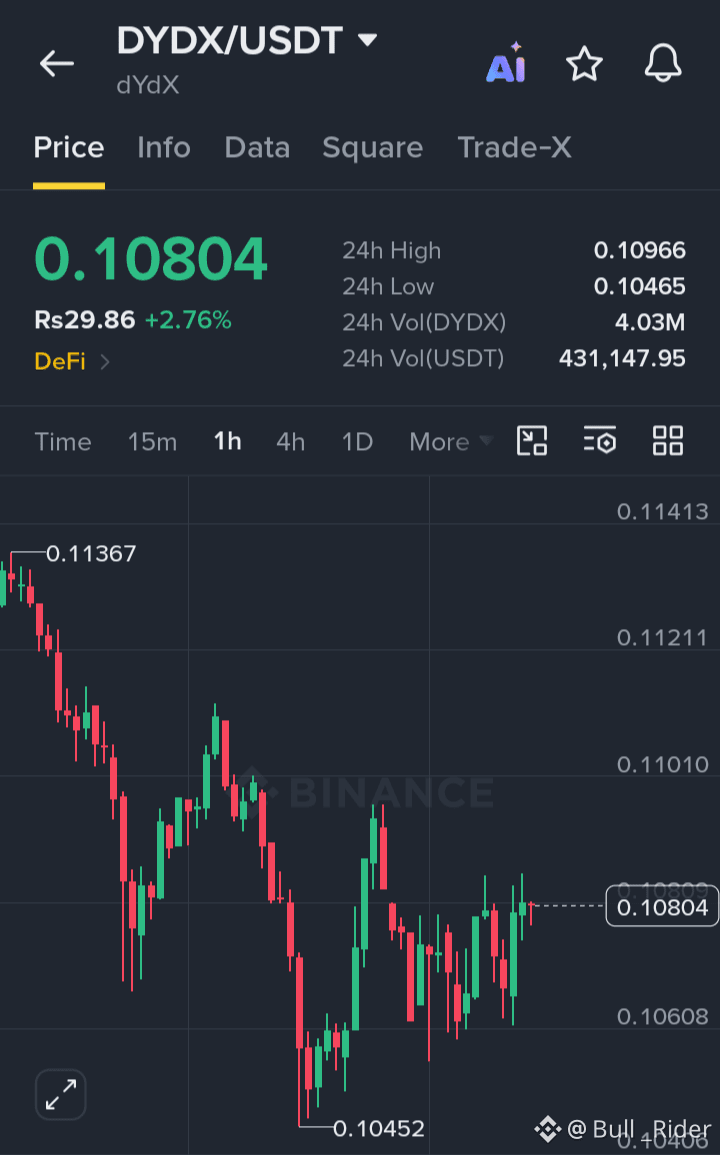
$DYDX zeigt Anzeichen einer Erholung von der Unterstützung. Nach einem Abwärtstrend versuchen Käufer, wieder die Kontrolle zu übernehmen. Der Kurs konsolidiert nahe 0.10804, und ein Ausbruch über den Widerstand könnte für weiteren Aufwärtsdruck sorgen.
Einstieg: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
Kaufen und handeln $BABY
{future}(BABYUSDT)
#DYDX $龙虾
{alpha}(560xeccbb861c0dda7efd964010085488b69317e4444)
{future}(DYDXUSDT)
$DYDX zeigt Anzeichen einer Erholung von der Unterstützung. Nach einem Abwärtstrend versuchen Käufer, wieder die Kontrolle zu übernehmen. Der Kurs konsolidiert nahe 0.10804, und ein Ausbruch über den Widerstand könnte für weiteren Aufwärtsdruck sorgen.
Einstieg: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
Kaufen und handeln $BABY
#DYDX $龙虾
Einstieg: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
Kaufen und handeln $BABY
#DYDX $龙虾
1
35
·
--
Artikel
DYDX steigt, doch 94 % der Liquidationen treffen Long-Positionen?DYDX notiert bei Binance bei etwa 0.10780000 (+0.7480 %) und bei OKX bei etwa 0.10779000 (+0.7477 %). Der Preis zieht an, doch innerhalb des letzten Tages wurden Long-Positionen im Wert von etwa 15.800 US-Dollar liquidiert, Short-Positionen dagegen nur im Wert von rund 993 US-Dollar. Longs machten etwa 94,1 % der Liquidationen aus – rund das 15,9-Fache der Shorts.
Bei den Konten überwiegen Long-Positionen mit etwa 64,6 %. Die durchschnittliche Finanzierungsrate liegt bei etwa +0.000021, das gesamte offene Interesse bei rund 40,32 Millionen US-Dollar (Binance etwa 3,51 Millionen, OKX etwa 1,17 Millionen). Der Kurs steigt, Shorts werden kaum liquidiert, aber Longs trifft es zuerst – das sieht eher danach aus, dass hoch gehebelte Long-Positionen während der Erholung die Liquidationsschwelle erreicht haben.
#DYDX #价仓背离 #爆仓 #FuturesMarkt
Der Preis zieht an, doch 94 % der Liquidationen trafen Long-Positionen – ein Hebelunfall während der Erholung oder haben sich die Short-Positionen kaum bewegt?
DYDX steigt, doch 94 % der Liquidationen treffen Long-Positionen?
DYDX notiert bei Binance bei etwa 0.10780000 (+0.7480 %) und bei OKX bei etwa 0.10779000 (+0.7477 %). Der Preis zieht an, doch innerhalb des letzten Tages wurden Long-Positionen im Wert von etwa 15.800 US-Dollar liquidiert, Short-Positionen dagegen nur im Wert von rund 993 US-Dollar. Longs machten etwa 94,1 % der Liquidationen aus – rund das 15,9-Fache der Shorts.
Bei den Konten überwiegen Long-Positionen mit etwa 64,6 %. Die durchschnittliche Finanzierungsrate liegt bei etwa +0.000021, das gesamte offene Interesse bei rund 40,32 Millionen US-Dollar (Binance etwa 3,51 Millionen, OKX etwa 1,17 Millionen). Der Kurs steigt, Shorts werden kaum liquidiert, aber Longs trifft es zuerst – das sieht eher danach aus, dass hoch gehebelte Long-Positionen während der Erholung die Liquidationsschwelle erreicht haben.
#DYDX #价仓背离 #爆仓 #FuturesMarkt
Der Preis zieht an, doch 94 % der Liquidationen trafen Long-Positionen – ein Hebelunfall während der Erholung oder haben sich die Short-Positionen kaum bewegt?
10

·
--
Artikel
Übersetzung ansehen
多头占六成的DYDX,砸约2%清差却近九万倍DYDX只回撤约2.5%,账户多头却占约66%,24小时窗口里多头被清掉约2.9万美金、空头仅约0.3美金,清差约8.6万倍——多头人更多,清算火力几乎全砸在多头身上。
币安约 0.1099 美元(-2.4840%),OKX 约 0.1099 美元(-2.6665%)。24小时多头清算约2.9万、空头约0.00003万,合计约2.9万、45笔;12小时几乎没量。持仓量币安约354万、OKX约121万;账户多空约65.8%对34.2%,币安费率偏正约0.009%。
多头账户明显占优,短窗也没放出空头清算量,轻回撤却先把多头洗穿——更像高杠杆多单在阴跌里集中爆掉,而不是空头主力去杠杆。
#DYDX #爆仓 #合约行情 #多空比
多头约占三分之二,却清出近九万倍差——这算DYDX多头踩踏,还是阴跌盘里的杠杆单边扫损?
实时查看:https://www.coinboss.com/currencies/DYDX
多头占六成的DYDX,砸约2%清差却近九万倍
DYDX只回撤约2.5%,账户多头却占约66%,24小时窗口里多头被清掉约2.9万美金、空头仅约0.3美金,清差约8.6万倍——多头人更多,清算火力几乎全砸在多头身上。
币安约 0.1099 美元(-2.4840%),OKX 约 0.1099 美元(-2.6665%)。24小时多头清算约2.9万、空头约0.00003万,合计约2.9万、45笔;12小时几乎没量。持仓量币安约354万、OKX约121万;账户多空约65.8%对34.2%,币安费率偏正约0.009%。
多头账户明显占优,短窗也没放出空头清算量,轻回撤却先把多头洗穿——更像高杠杆多单在阴跌里集中爆掉,而不是空头主力去杠杆。
#DYDX #爆仓 #合约行情 #多空比
多头约占三分之二,却清出近九万倍差——这算DYDX多头踩踏,还是阴跌盘里的杠杆单边扫损?
实时查看:https://www.coinboss.com/currencies/DYDX
19

Die Rückkaufgenehmigung für 101 Millionen DYDX entspricht beim aktuellen Kurs von 0.116 etwa 11,7 Millionen US-Dollar; das Open Interest aller DYDX-Kontrakte am Markt beträgt dagegen nur 3,65 Millionen US-Dollar. Die genehmigte Summe ist damit 3,2-mal so hoch wie das Open Interest, doch der 8-Stunden-Finanzierungssatz liegt weiterhin bei gerade einmal +0.0001%. Das ist heute die auffälligste Diskrepanz am Markt: Ein Kaufprogramm, das theoretisch dem Dreifachen des Open Interest entspricht, steht im Raum, doch auf der gehebelten Seite gibt es keinerlei Aufschlag.
Zunächst sollte man klären, um welche Art von Geld es sich handelt. Die dYdX Treasury SubDAO hat die Rückkaufgenehmigung auf rund 101 Millionen Token angehoben. Finanziert wird das aus Protokollgebühren, nicht durch eine Ausgabe neuer Token und auch nicht durch eine Stiftung, die den Markt stützt. Entscheidend ist, dass sich die Quelle der Kaufnachfrage geändert hat: Statt „in der Erwartung, dass jemand kauft“ heißt es nun „das Protokoll kauft selbst mit seinen Einnahmen“. Solche Rückkäufe laufen langsam ab, orientieren sich nicht am Chart und reagieren wenig auf kurzfristige Schwankungen. Sie sorgen nicht für eine große grüne Kerze, können aber bei Kursrückgängen einen widerwilligen Boden bilden.
Das zweite Signal ist der Finanzierungssatz. +0.0001% alle 8 Stunden entspricht auf ein Jahr hochgerechnet ungefähr 0,11% und ist praktisch null. Der Anteil der Long-Konten liegt mit 66,3% zwar recht hoch, doch das Open Interest beträgt nur 3,65 Millionen US-Dollar. Das deutet darauf hin, dass viele kleine Konten leicht bullisch positioniert sind, während kein gehebeltes Kapital zusätzlich einsteigt. Anders gesagt: Die Long-Positionen wurden nicht mit geliehenem Geld eröffnet, sondern aus eigener Tasche; und auch die echten Short-Positionen haben kein Interesse daran, den Kurs hier zu drücken. Keine der beiden Seiten ist bereit, für eine Richtungswette zu zahlen – ein typischer Zustand nach einer angekündigten Maßnahme, deren Auswirkungen noch nicht eingepreist sind.
Das dritte Thema ist die Liquidität. Das Handelsvolumen über 24 Stunden beträgt 2,2 Millionen US-Dollar. Bei diesem Volumen müsste ein Rückkauf über 11,7 Millionen US-Dollar rechnerisch den gesamten Handel von fünf Tagen aufzehren. Man sollte also nicht erwarten, dass die Summe auf einmal abgearbeitet wird. Wahrscheinlicher ist eine Umsetzung über Wochen oder sogar Monate, bei der täglich ein wenig gekauft wird. Für den Kurs bedeutet das: Der Boden dürfte wiederholt gefestigt werden, für einen Ausbruch braucht es jedoch zusätzliche Nachfrage von außen – der Rückkauf kann verteidigen, aber nicht angreifen.
Auch die Erzählung rund um den Token ist wichtig. DYDX wurde lange dafür kritisiert, dass der Tokenwert von den Protokolleinnahmen entkoppelt sei: Die Gebühren gingen an Validatoren und die Treasury, während Tokenhalter keinen Cashflow erhielten. Die Rückkaufgenehmigung ist der erste Schritt, um diese Verbindung herzustellen: Die Einnahmen des Protokolls fließen nun teilweise zurück in den Token selbst. Wenn der Markt dieser Logik folgt, könnte sich die Bewertungsgrundlage ein Stück weit vom „Governance-Token“ hin zu einem „Vermögenswert mit Cashflow“ verschieben. Dabei gilt jedoch: Eine Genehmigung ist nicht gleichbedeutend mit einer Umsetzung. Die Zustimmung der SubDAO gewährt lediglich die Erlaubnis. Ob der Rückkauf tatsächlich beginnt, hängt davon ab, wann die ausführende Adresse aktiv wird und ob die Protokollgebühren stabil bleiben. Kühlt der Markt ab und sinkt das Handelsvolumen, steht weniger Munition für Rückkäufe zur Verfügung – das ist die größte Schwachstelle dieser These.
Meine Einschätzung: Solche Käufe mit echtem Geld, die sich aber langsam entfalten, sind es mehr wert, verfolgt zu werden als jedes Anpreisen des Tokens. Sie werden sich jedoch nicht sofort im Kurs niederschlagen. Beobachten sollte man nicht die Chartformationen, sondern die Veränderungen der Guthaben in der Treasury und auf den mit der SubDAO verbundenen Adressen – erst das wäre ein Beleg dafür, dass der Rückkauf tatsächlich begonnen hat. Beim Kurs liegen die Kostenbasis von Long- und Short-Seite auf dem Niveau von 0.116 bereits recht nah beieinander. Sollte der Finanzierungssatz eines Tages plötzlich ins Negative drehen, ohne dass der Kurs fällt, wäre das ein Hinweis darauf, dass jemand am Spotmarkt kauft, während die Positionen am Terminmarkt unter Druck geraten – dann könnte sich der Rückkauf bemerkbar machen.
Risikohinweis: Das größte Risiko ist nicht, mit der Richtungsprognose falschzuliegen, sondern eine bloße Genehmigung mit bereits ausgeführten Käufen gleichzusetzen und sich dann in einem dünnen Orderbuch mit nur 2,2 Millionen US-Dollar Tagesumsatz zu groß zu positionieren.
#DYDX #dYdX #Crypto
15
$DYDX : Das Treasury-Staking hat die Marke von 100 Millionen $DYDX überschritten; 25,87 Millionen Token werden verlagert, und bei fünf Validatoren wurde die Delegation vollständig auf null gesetzt.
Der Governance-Vorschlag Nr. 396 reduziert die Zahl der aktiven Validatoren von 31 auf 21. Das gesamte Staking ohne Belohnungen wird zwangsweise migriert, und 10,72 Millionen zurückgekaufte Token kommen erstmals zum Einsatz.
Der Kurs von $DYDX liegt aktuell noch 0,67 % im Minus. Die Nachricht ist gerade erst bekannt geworden und noch nicht vollständig vom Markt eingepreist – es gibt keinen Grund, jetzt überstürzt einzusteigen.
Wenn du testen willst, ob du solche Governance-Nachrichten richtig einschätzt: Das Binance-Spot-Handelsturnier S8 hat gerade begonnen. Mit einer kleinen Position kannst du es ausprobieren – zuverlässiger, als einfach zu raten.
Ist das Staking von über 100 Millionen deiner Meinung nach ein echter bullischer Impuls oder eher ein Fall von „Sell the News“? Schreib 1, wenn du bullish bist, und 2, wenn du erst eine Bestätigung abwarten willst.
#Write2Earn #BinanceSquare #DYDX Futures #TradingTournament
8
·
--
⚙️ $DYDX Marktkennzahlen
Preis: $0.1169
24-Stunden-Veränderung: +0.30%
Handelsvolumen: $412.59K
Höchstwert: $0.1175
Tiefstwert: $0.1128
Diese Zahlen basieren auf den aktuellen 24-Stunden-Tickerdaten von Binance.
Beobachtest du das Handelsvolumen oder die Kursbewegung?
#DYDX
⚙️ $DYDX Marktkennzahlen
Preis: $0.1169
24-Stunden-Veränderung: +0.30%
Handelsvolumen: $412.59K
Höchstwert: $0.1175
Tiefstwert: $0.1128
Diese Zahlen basieren auf den aktuellen 24-Stunden-Tickerdaten von Binance.
Beobachtest du das Handelsvolumen oder die Kursbewegung?
#DYDX
Preis: $0.1169
24-Stunden-Veränderung: +0.30%
Handelsvolumen: $412.59K
Höchstwert: $0.1175
Tiefstwert: $0.1128
Diese Zahlen basieren auf den aktuellen 24-Stunden-Tickerdaten von Binance.
Beobachtest du das Handelsvolumen oder die Kursbewegung?
#DYDX
165
·
--
Aus struktureller Sicht|dYdX Treasury SubDAO passt die Staking-Zuteilung von rund 25,87 Millionen DYDX an; das Gesamtvolumen der Delegierungen steigt auf rund 101 Millionen
Ich schaue mir gewöhnlich zuerst die Tageschartstruktur an und nutze Nachrichten nur zur Bestätigung der Marktentwicklung. Wer gibt bei Spot- und Perpetual-Märkten den Ton an?
$DYDX , intraday +1,29 %, Tagesbandbreite 0.1128 ~ 0.1175.
#DYDX
Ich schaue mir gewöhnlich zuerst die Tageschartstruktur an und nutze Nachrichten nur zur Bestätigung der Marktentwicklung. Wer gibt bei Spot- und Perpetual-Märkten den Ton an?
$DYDX , intraday +1,29 %, Tagesbandbreite 0.1128 ~ 0.1175.
#DYDX
2
·
--
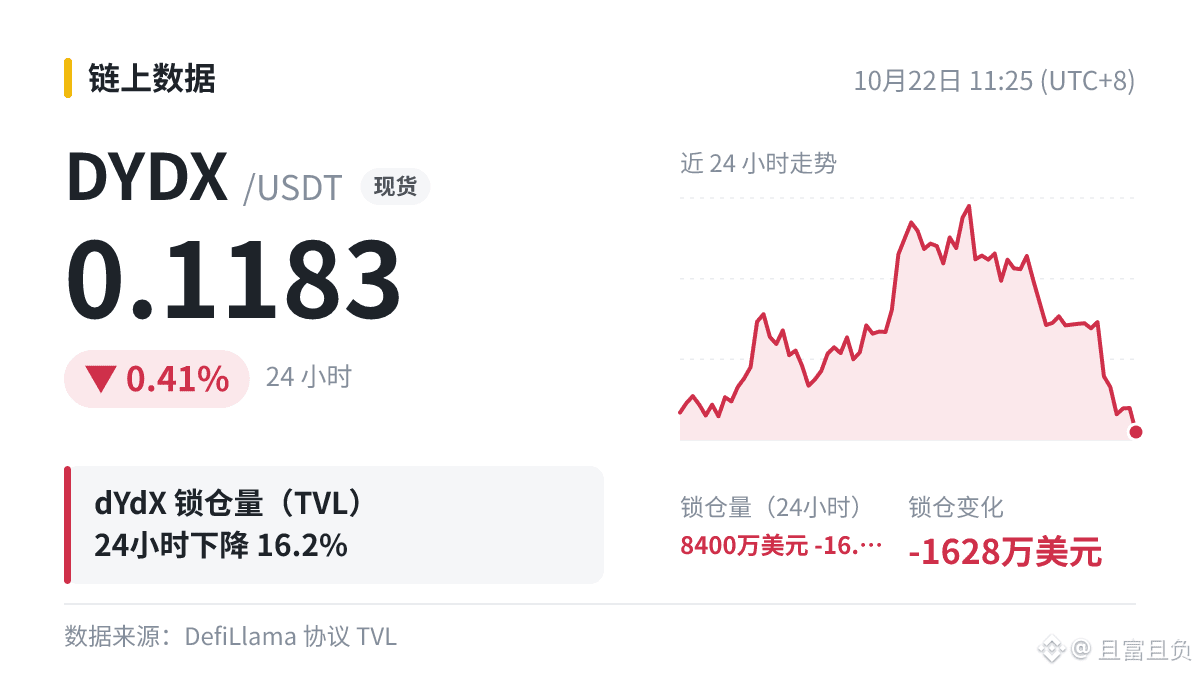
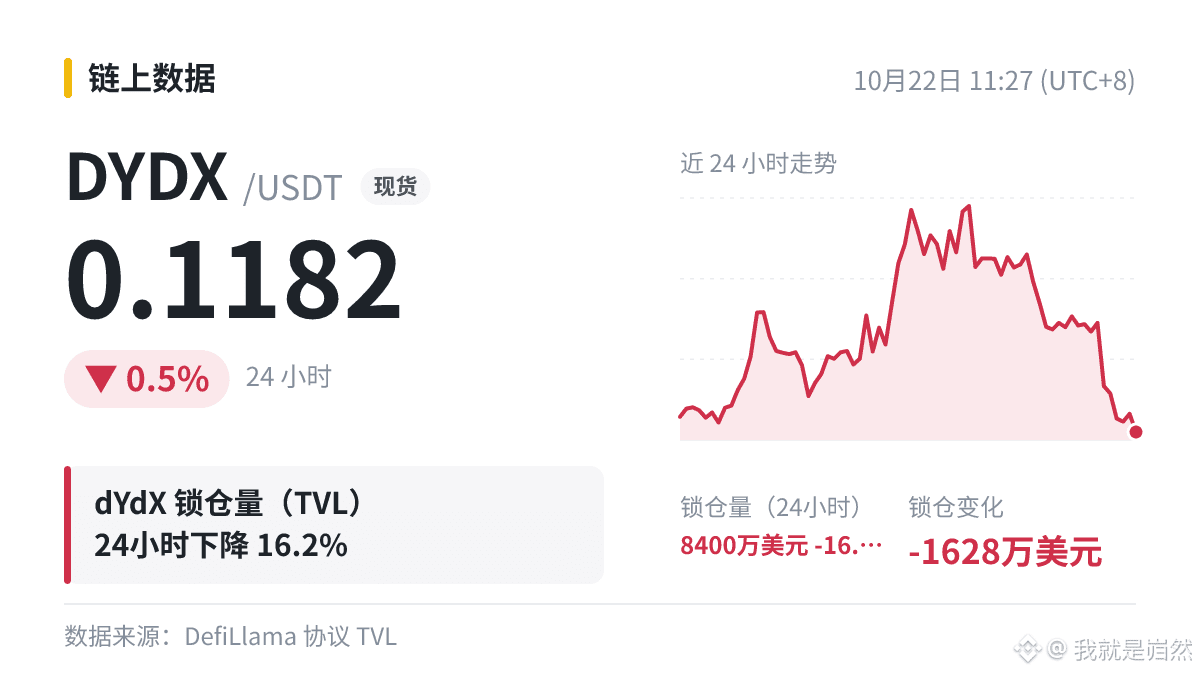
Der heutige Krypto-Alltag: Ich bin über dYdX ($DYDX ) gestolpert – der TVL ist innerhalb von 24 Stunden um 16,23 % gefallen. Da habe ich gleich mal einen Blick in meine Wallet geworfen.
Der TVL dort: 100 Millionen US-Dollar → 84 Millionen US-Dollar.
Mein Kontostand: Ich fühle mit – in diesem Punkt kann ich mich wirklich gut damit identifizieren.
Spaß beiseite: Starke Schwankungen beim TVL entstehen manchmal einfach dadurch, dass einzelne Großinvestoren ihre Mittel verschieben. Also nicht gleich alles auf sich beziehen.
#DYDX
Raven Zweig p7of:
项目方都另起炉灶跑路了,垃圾项目
1
160

·
--
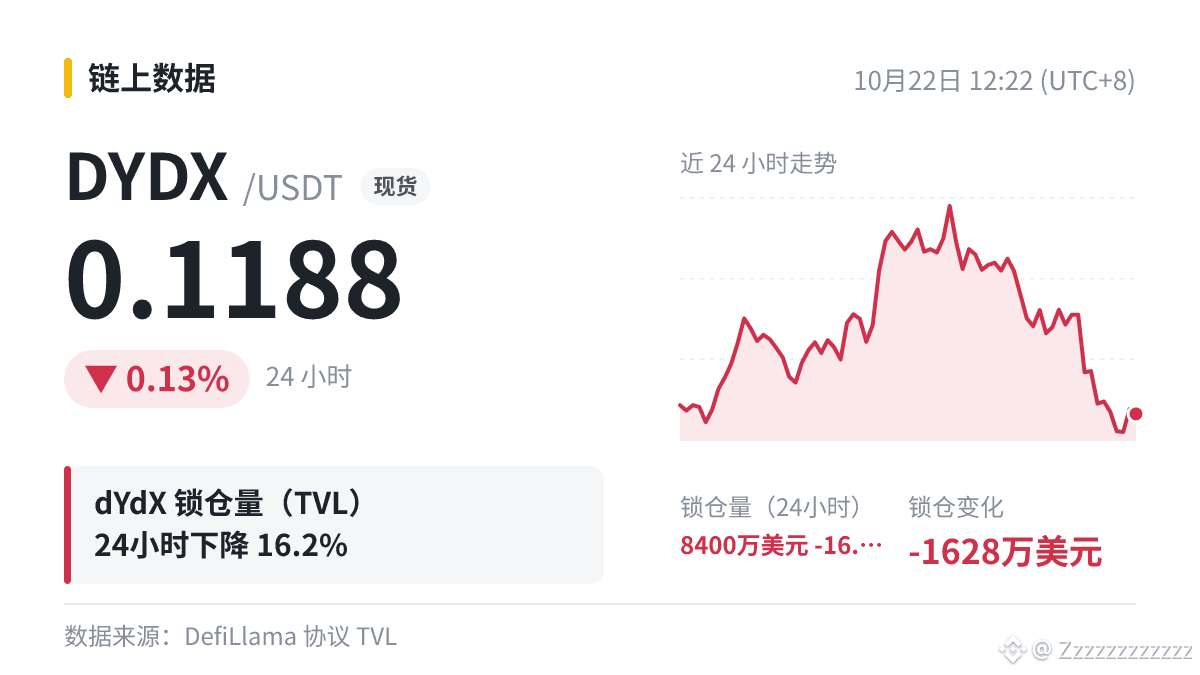
An alle, die gesperrte Mittel im Blick haben: Beim Derivate-Protokoll dYdX ($DYDX ) ist der TVL innerhalb von 24 Stunden um 16,23 % geschrumpft.
Eine Lücke von 16,28 Millionen US-Dollar ist bei einem Protokoll mit einem Volumen von 100 Millionen US-Dollar nicht gerade klein.
Ich behalte künftig zwei Dinge im Auge: ob die gesperrten Mittel weiter zurückgehen und ob der Rang weiter abrutscht (derzeit Platz 193).
#DYDX
Eine Lücke von 16,28 Millionen US-Dollar ist bei einem Protokoll mit einem Volumen von 100 Millionen US-Dollar nicht gerade klein.
Ich behalte künftig zwei Dinge im Auge: ob die gesperrten Mittel weiter zurückgehen und ob der Rang weiter abrutscht (derzeit Platz 193).
#DYDX
3
·
--
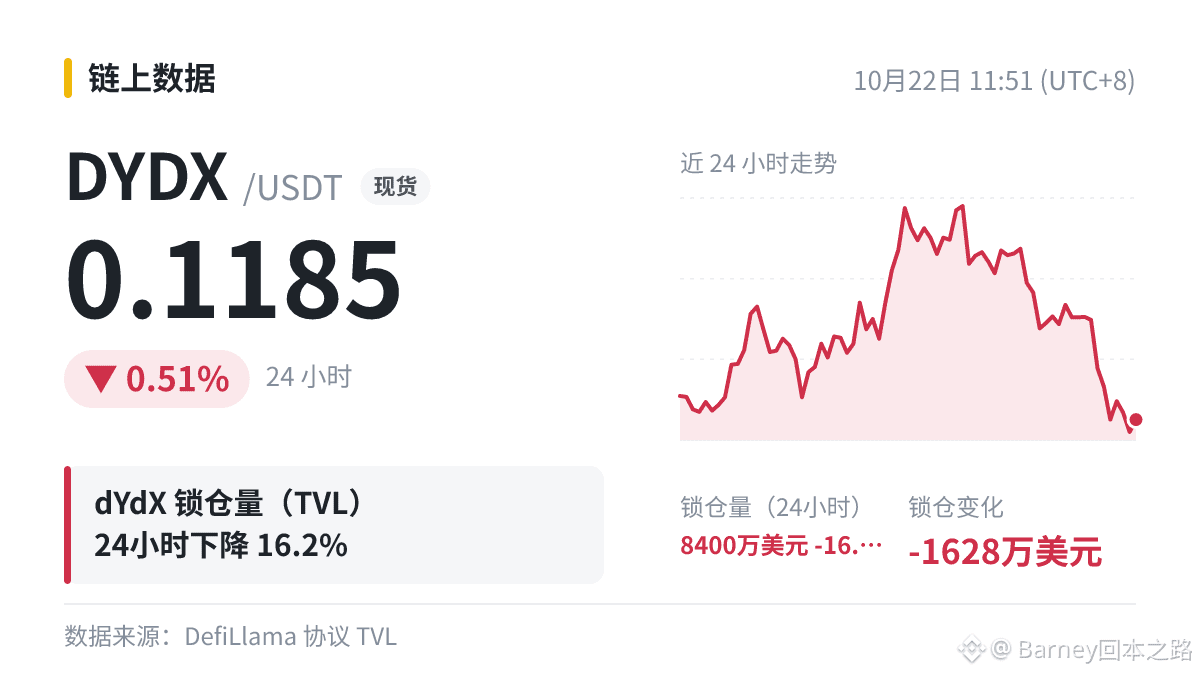
Kurznachrichten im Scherzformat: Der TVL von dYdX ist innerhalb von 24 Stunden um 16,28 Millionen Dollar (−16,23 %) auf jetzt 84 Millionen Dollar gesunken.
Der TVL ist so stark geschrumpft – und auch mein Kontostand ist diesen Monat geschrumpft. Bei mir war’s allerdings das Essensgeld. Beides ist „geschrumpft“, nur liegen ein paar Nullen dazwischen.
An die Inhaber von $DYDX : Nach dem Lachen nicht vergessen: TVL und Coin-Kurs müssen sich nicht unbedingt gleich entwickeln. Wer genauso unschlüssig ist, kann sich in den Kommentaren melden.
#DYDX
Hört es euch einfach an, kauft nicht blind nach und trefft eure eigenen Entscheidungen.
1
8
·
--
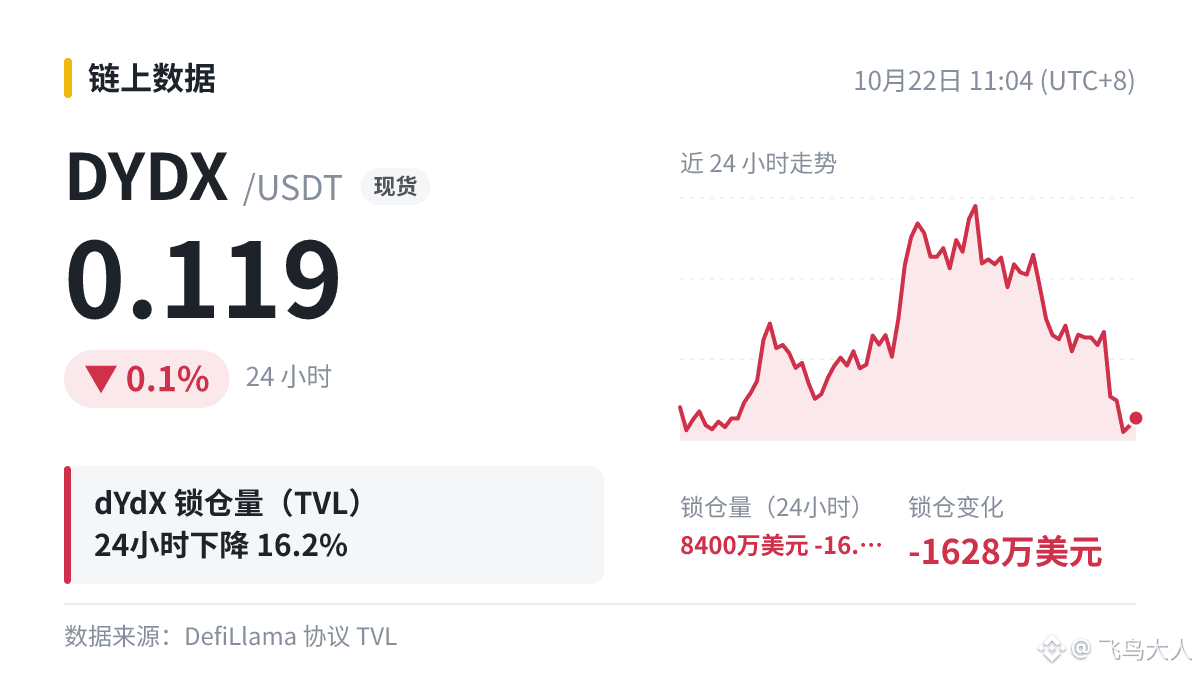
Daten-Update|
dYdX($DYDX )Der TVL ist innerhalb von 24 Stunden um 16,28 Millionen US-Dollar gesunken, ein Rückgang von 16,23 %.
Im Vergleich dazu verlor der Token im selben Zeitraum 0,59 %: Der TVL-Rückgang ist stärker und lässt sich nicht allein durch den Preisverfall erklären.
Derzeit liegt der TVL bei 84 Millionen US-Dollar. Unter allen DeFi-Protokollen belegt dYdX Rang 193. Der aktuelle Preis von $DYDX beträgt 0,119.
#DYDX
129
·
--
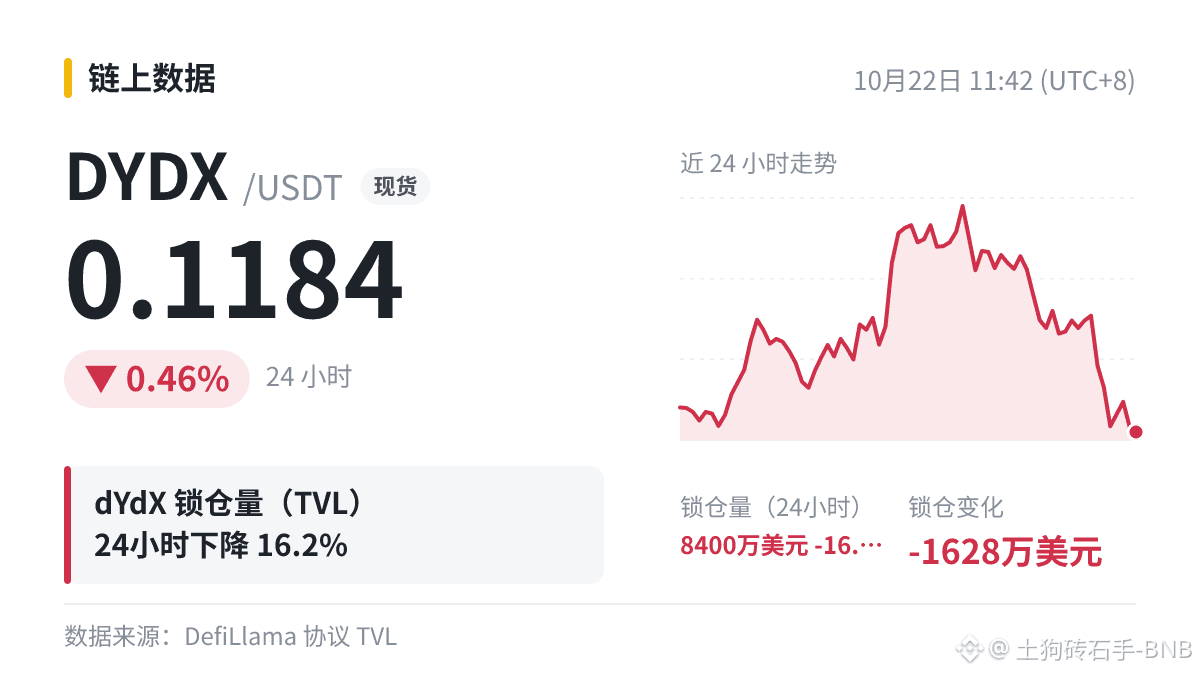
dYdX-Entwicklung der gesperrten Mittel (24 Stunden)
Veränderung der gesperrten Mittel: -16,28 Mio. US-Dollar
Bestand: 84 Mio. US-Dollar
Veränderung: -16,23 %
Rang: DeFi-Platz 193
Zusammenfassung: Der Rückgang könnte auf Abhebungen zurückzuführen sein; möglicherweise spielen auch Kursverluste eine Rolle. Außerdem muss der TVL nicht mit dem Kurs von $DYDX übereinstimmen.
#DYDX
Raven Zweig p7of:
不是可能,是已经另起炉灶跑路了,团队 把 DYDX 留在这里接着慢慢抛售变现,慢性死亡
3
106
·
--
dYdX hinter $DYDX : Der TVL ist innerhalb von 24 Stunden um 16,28 Millionen US-Dollar gesunken.
Solche Daten betrachte ich nur als Hintergrundinformation und treffe nicht allein darauf basierend Handelsentscheidungen. Mal sehen, ob es Neuigkeiten gibt.
#DYDX
dYdX hinter $DYDX : Der TVL ist innerhalb von 24 Stunden um 16,28 Millionen US-Dollar gesunken.
Solche Daten betrachte ich nur als Hintergrundinformation und treffe nicht allein darauf basierend Handelsentscheidungen. Mal sehen, ob es Neuigkeiten gibt.
#DYDX
Solche Daten betrachte ich nur als Hintergrundinformation und treffe nicht allein darauf basierend Handelsentscheidungen. Mal sehen, ob es Neuigkeiten gibt.
#DYDX
40
·
--
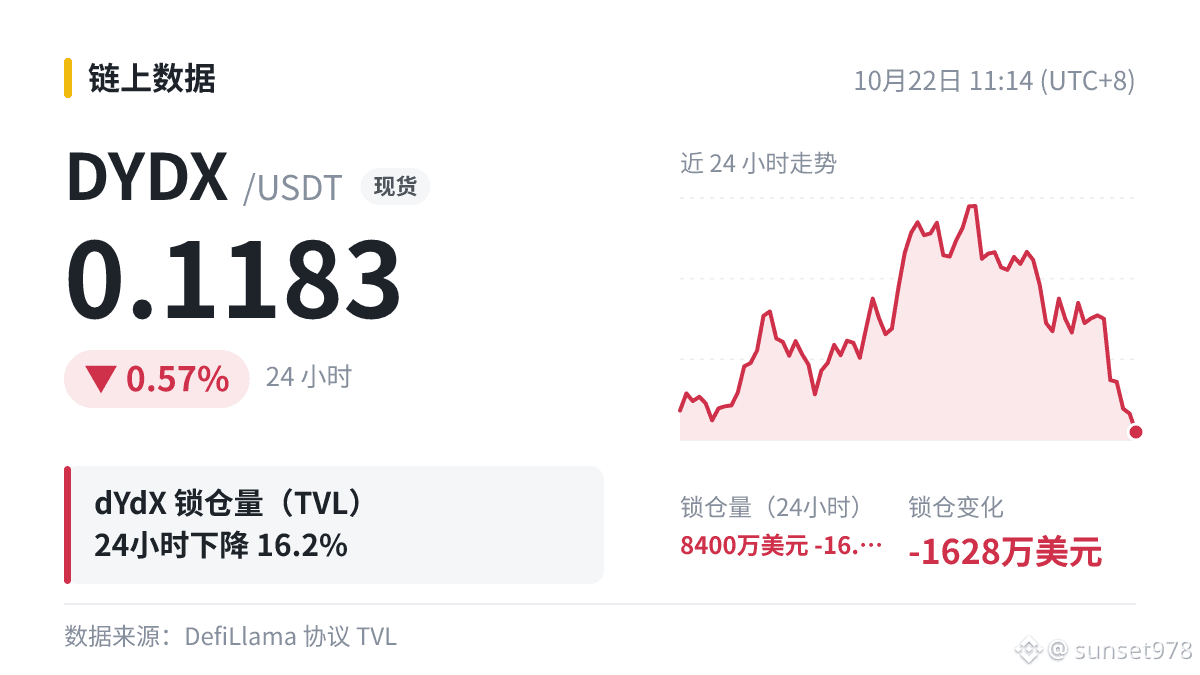
Wie beurteilt man Veränderungen beim TVL? Nehmen wir dYdX mit $DYDX als Beispiel:
Innerhalb von 24 Stunden ist der TVL von 100 Millionen US-Dollar auf 84 Millionen US-Dollar gesunken (-16,23 %).
Ich achte dabei auf zwei Dinge: Erstens, ob diese Veränderung mehrere Tage anhält. Starke Ausschläge an einem oder zwei Tagen gehen oft auf einzelne große Transaktionen von Walen zurück. Zweitens, ob Protokolleinnahmen und Nutzerzahlen ebenfalls zurückgehen. Was meint ihr?
#DYDX
34
$DYDX
{future}(DYDXUSDT)
#DYDX
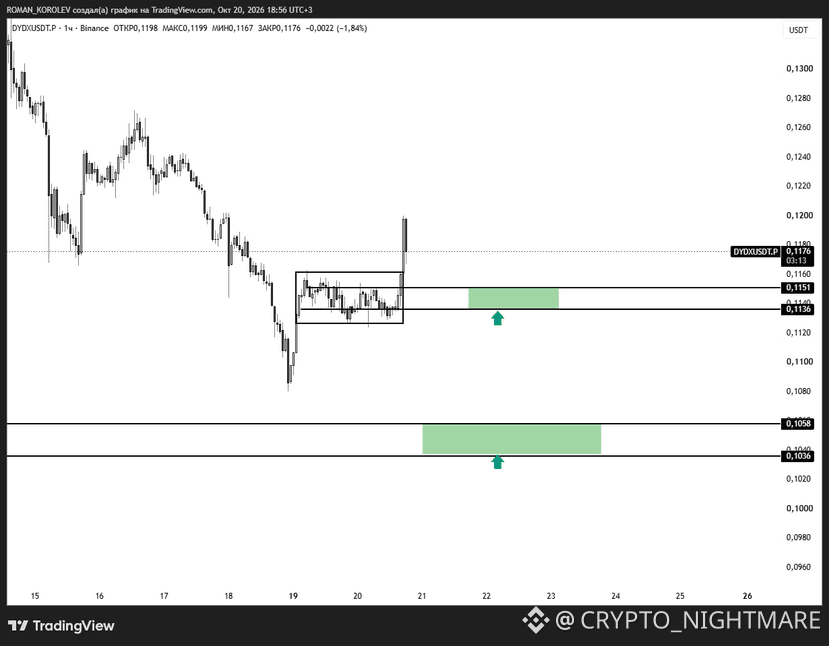
Es gibt 2 Zonen auf dem Asset:
1. Die uns am nächsten liegende Zone ist 0.1151–0.1136. Es gibt noch keine vollständige Konsolidierung, daher ist es besser, abzuwarten, bis eine weitere Kerze geschlossen hat.
2. Unterhalb des Tiefs der Spanne liegt die Zone 0.1058–0.1036, in der man bedenkenlos Limit-Orders platzieren kann.
🔖 So tradest du mit meinen Analysen | Erklärungen zum Chart
$DYDX
#DYDX
Es gibt 2 Zonen auf dem Asset:
1. Die uns am nächsten liegende Zone ist 0.1151–0.1136. Es gibt noch keine vollständige Konsolidierung, daher ist es besser, abzuwarten, bis eine weitere Kerze geschlossen hat.
2. Unterhalb des Tiefs der Spanne liegt die Zone 0.1058–0.1036, in der man bedenkenlos Limit-Orders platzieren kann.
🔖 So tradest du mit meinen Analysen | Erklärungen zum Chart
1
149
·
--
Bullisch
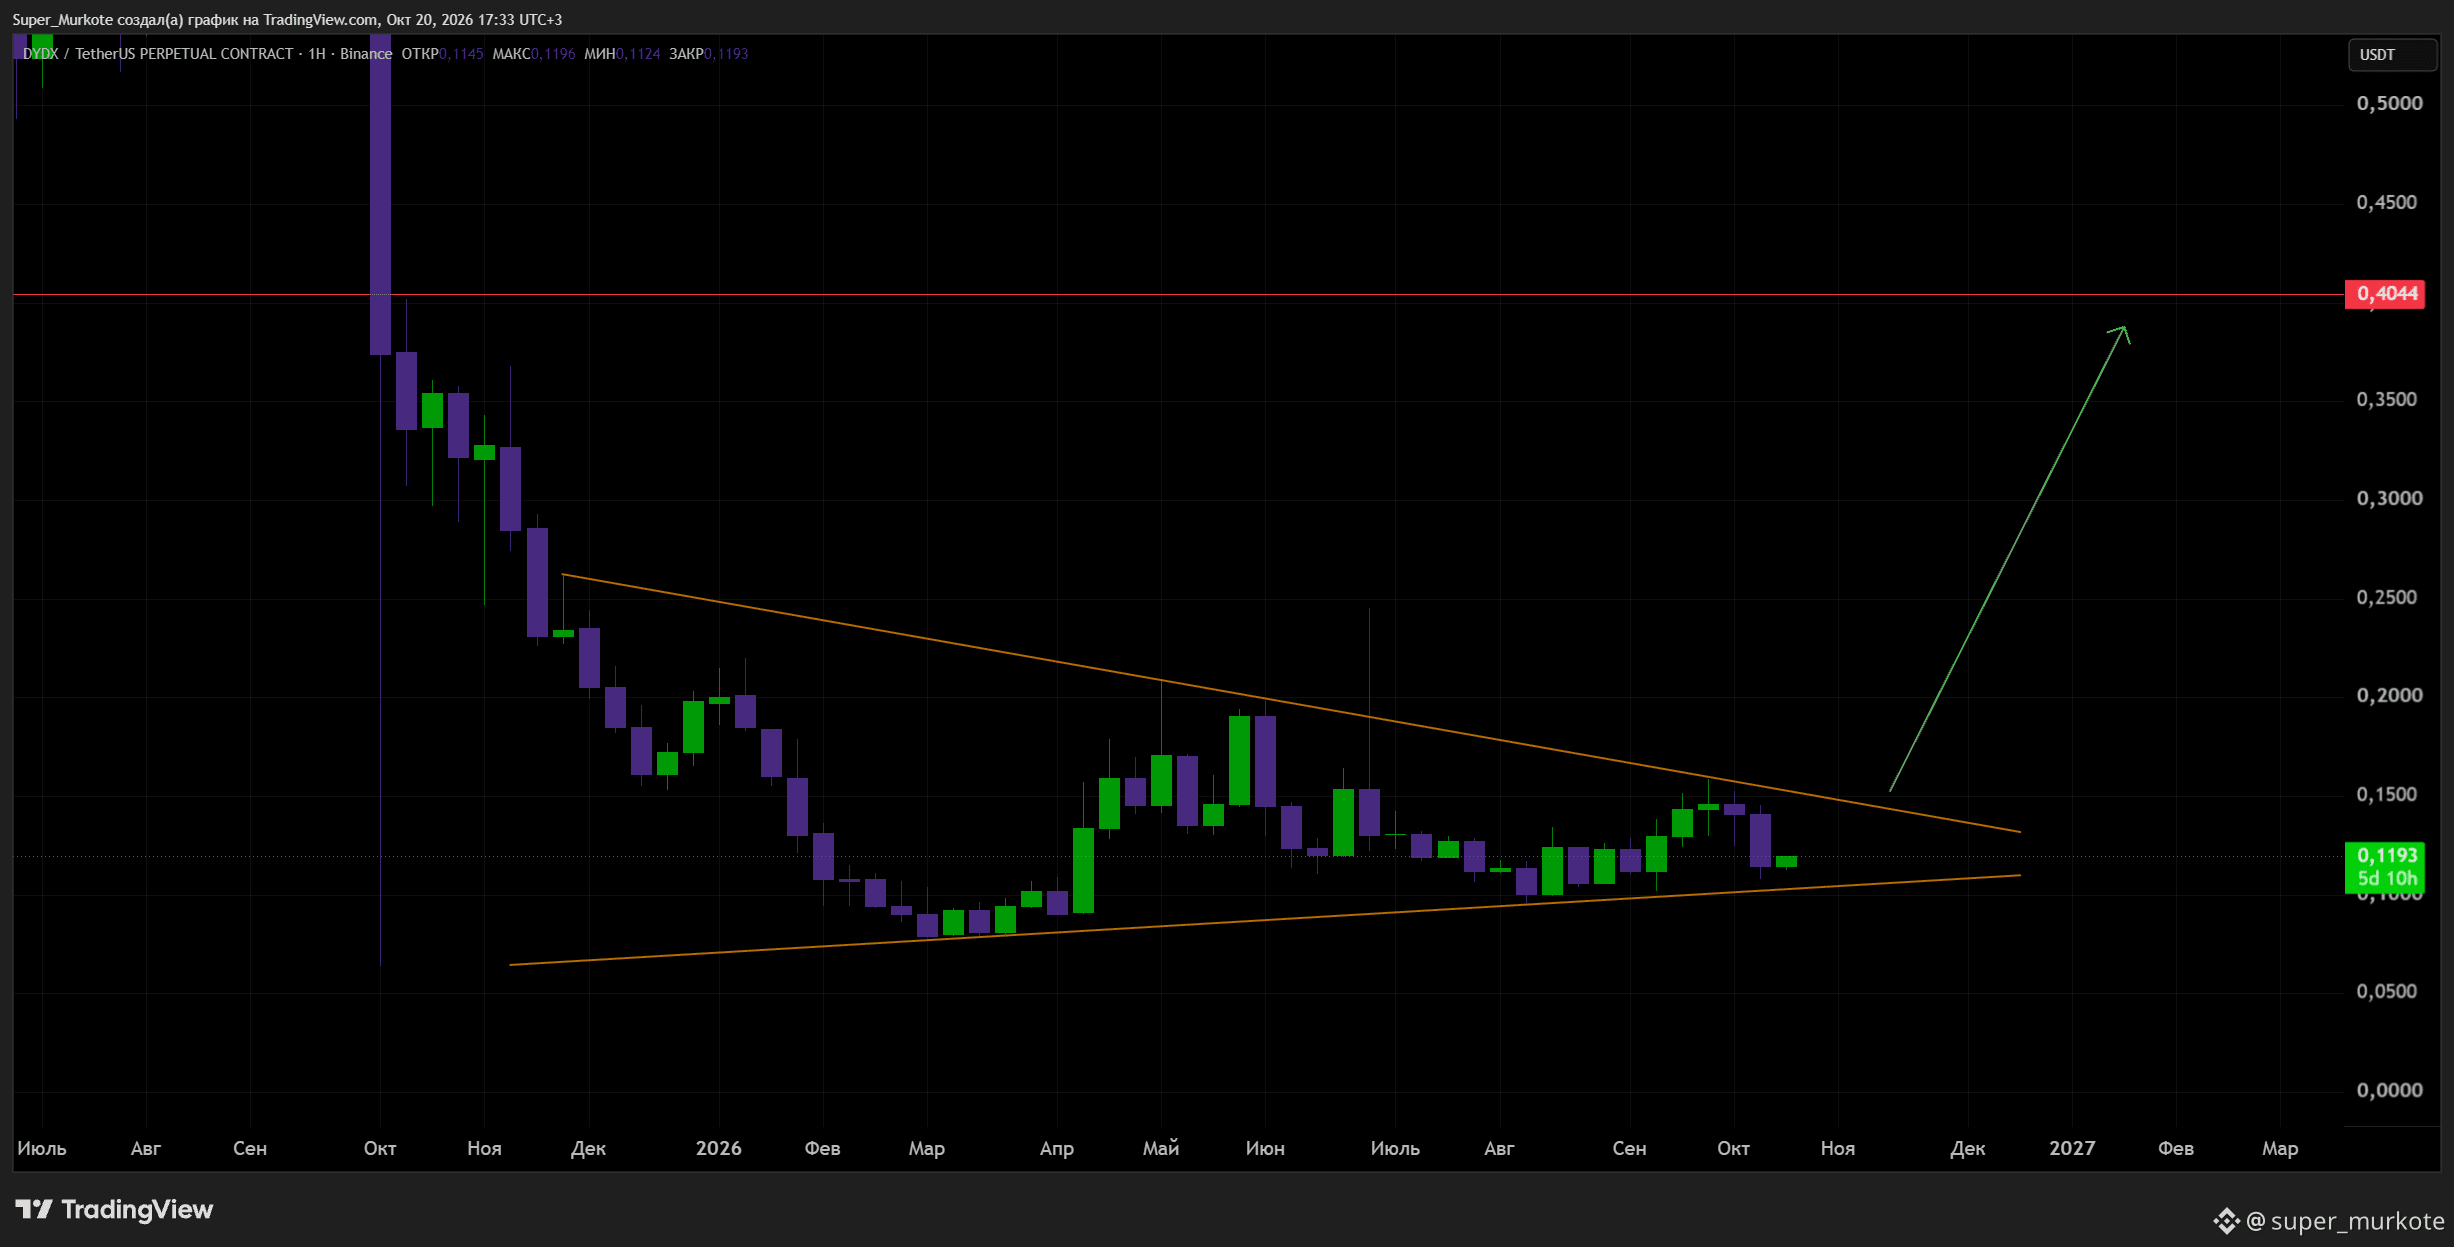
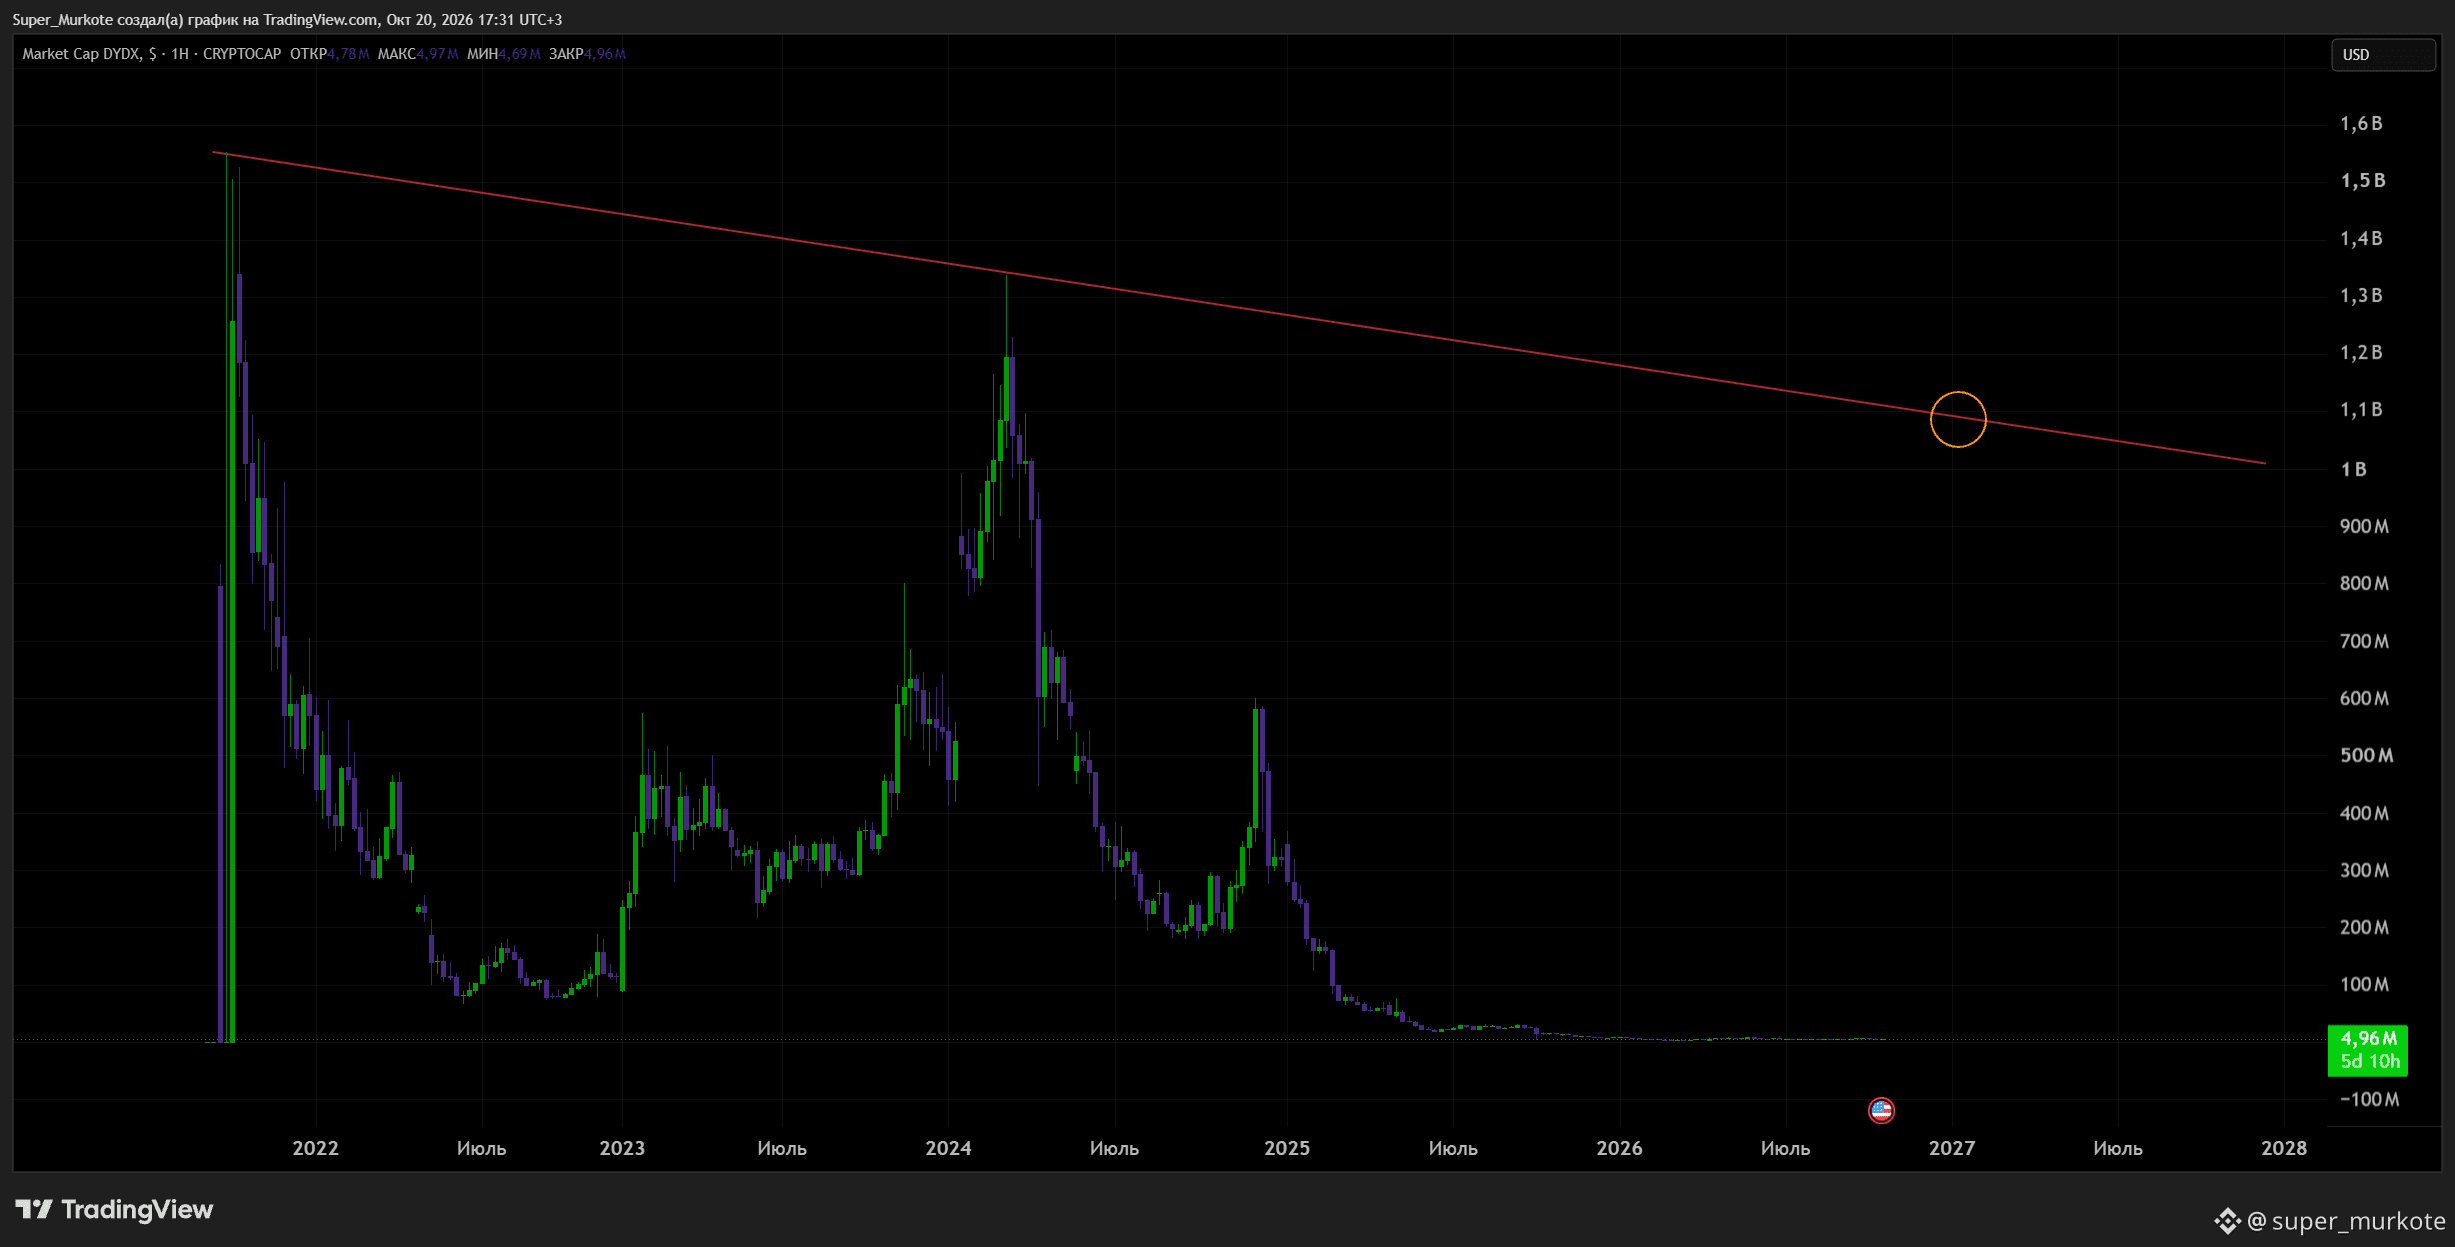
#DYDX Schön in ein Dreieck eingeklemmt. Das dürfte einen guten Ausbruch geben! 🚀
Generell ist DYDX meiner Meinung nach massiv unterbewertet. Verkaufen sollte man besser nicht zu einem bestimmten Preis, sondern orientiert an der Marktkapitalisierung – bei etwa 1 Mrd. $. 🐳🍺
Vor dem Anstieg könnte der Kurs außerdem noch unter die untere Dreiecksgrenze gedrückt werden, um die Stopps der Long-Trader einzusammeln. 🍕
273
·
--
⚡ HANDELSINFRASTRUKTUR KÖNNTE WIEDER IN DEN FOKUS RÜCKEN, WENN DAS VOLUMEN ZURÜCKKEHRT
$DYDX | $GMX | $ENA
dYdX und GMX ermöglichen den dezentralen Handel mit Derivaten, während Ethena ein Ökosystem für synthetische Dollar entwickelt. Ihre Aussichten hängen von der Marktaktivität, der Produktnachfrage und den in ihren jeweiligen Systemen verankerten Risiken ab.
🔎 Beobachten: Handelsvolumen, Funding-Bedingungen und Protokollmitteilungen.
#dYdX #GMX #Ethena #Derivatives #DeFi
Keine Finanzberatung. Recherchiere selbst.
1
20
·
--
Bullisch
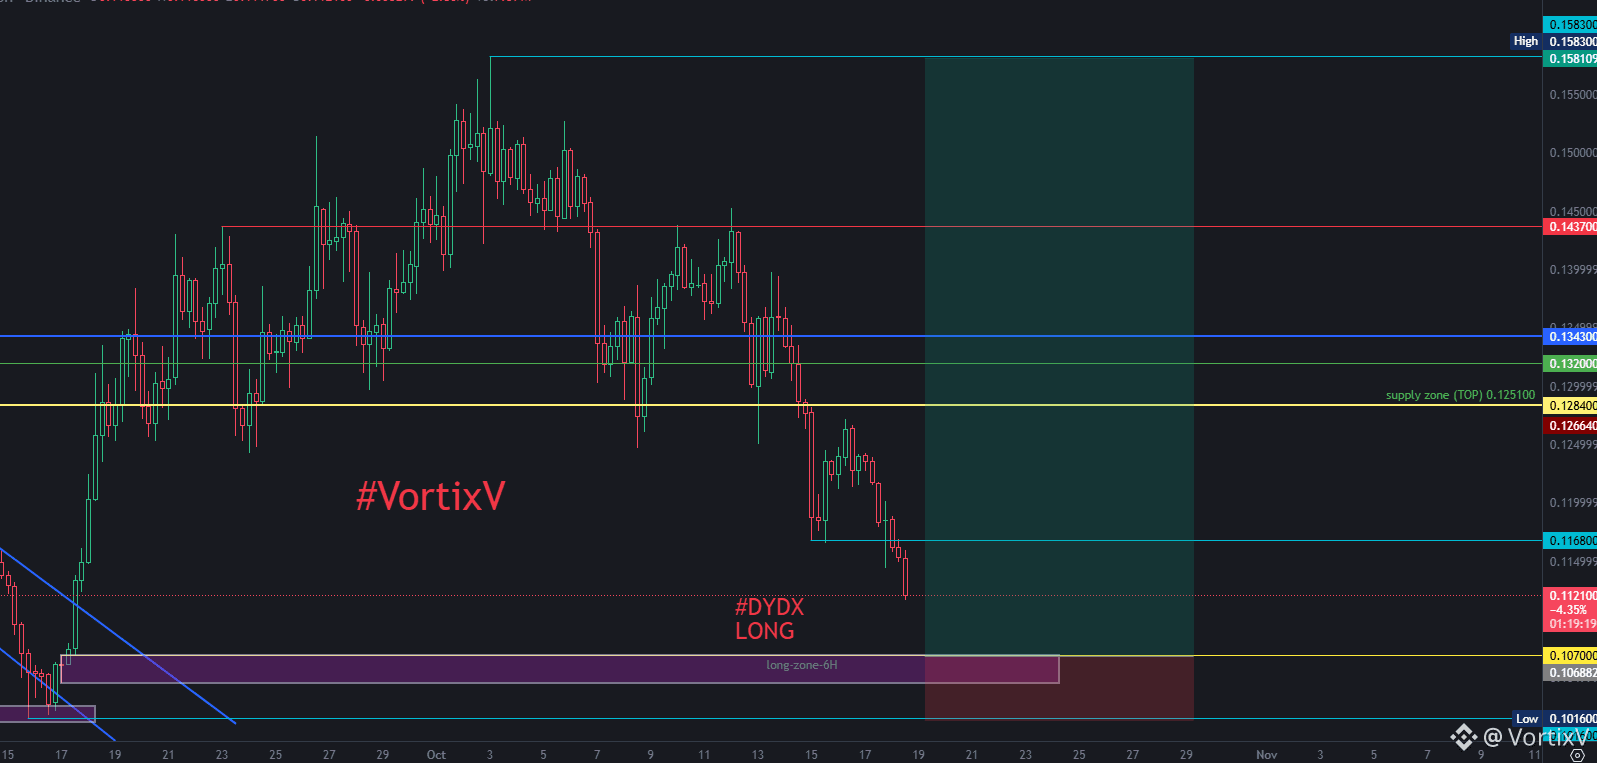
Langfristiger Trade (2–4 Wochen) (Signal)
🚀 **FUTURES-SIGNAL | LONG 📈**
🪙 **Paar:** #DYDX
⏱️ **Zeitrahmen:** [6H]
🎯 **Richtung:** LONG
━━━━━━━━━━━━━━
🟢 **Einstiegspreis:** [0.1070]
🎯 **Kurszielmarken**
- TP1: [0.1168]
- TP2: [0.1284]
- TP3: [0.1583]
🛑 **Stop-Loss:** [0.1015]
⚖️ **Chance-Risiko-Verhältnis:** [1:9]
📊 **Hebel:** [20X] (Positionsgröße: 3%)
━━━━━━━━━━━━━━
🔥 **Welche Coin sollen wir als Nächstes analysieren?**
💬 Schreib deine Coin unten in die Kommentare! 👇🚀
━━━━━━━━━━━━━━
#VortixV
{future}(DYDXUSDT)
Langfristiger Trade (2–4 Wochen) (Signal)
🚀 **FUTURES-SIGNAL | LONG 📈**
🪙 **Paar:** #DYDX
⏱️ **Zeitrahmen:** [6H]
🎯 **Richtung:** LONG
━━━━━━━━━━━━━━
🟢 **Einstiegspreis:** [0.1070]
🎯 **Kurszielmarken**
- TP1: [0.1168]
- TP2: [0.1284]
- TP3: [0.1583]
🛑 **Stop-Loss:** [0.1015]
⚖️ **Chance-Risiko-Verhältnis:** [1:9]
📊 **Hebel:** [20X] (Positionsgröße: 3%)
━━━━━━━━━━━━━━
🔥 **Welche Coin sollen wir als Nächstes analysieren?**
💬 Schreib deine Coin unten in die Kommentare! 👇🚀
━━━━━━━━━━━━━━
#VortixV
3
210
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
221,659 Aufrufe
1,872 Kommentare
2
#CanGoogleDefindItsCore
125,057 Aufrufe
1,371 Kommentare
3
#EarningsSeason
5.8M Aufrufe
27,837 Kommentare
4
#BitcoinSurpasses$81K
31 Aufrufe
22 Kommentare
5
#KOSPISurges6.63%BackAbove6000
1 Aufrufe
24 Kommentare
6
#DatavaultAICantWithdrawBitcoinFromBiconomy
735 Aufrufe
41 Kommentare
7
#FOMCWatch
9.2M Aufrufe
29,056 Kommentare
8
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
516 Aufrufe
27 Kommentare
9
#USGovSellsFTXLinkedAnthropicSharesFor$627M
783 Aufrufe
29 Kommentare
10
#MoodysAssignsRLUSDA2LongTermDepositRating
5,939 Aufrufe
200 Kommentare