

#crossborderpayments
crossborderpayments
75,440 Aufrufe
385 Kommentare
Hot
Zuletzt

·
--
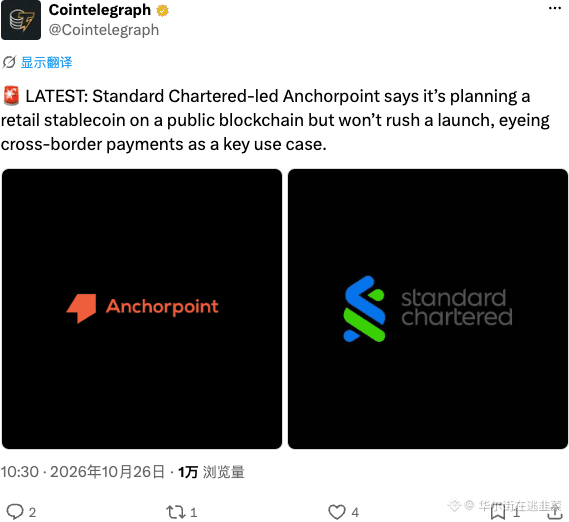
Die Standard Chartered Bank treibt die Einführung eines Stablecoins für Privatkunden voran. Das große Compliance-Spiel auf öffentlichen Blockchains hat gerade erst begonnen. Dass man es mit dem Start nicht eilig hat, zeigt, dass etwas Großes vorbereitet wird – im Visier ist das größte Wachstumspotenzial im Bereich grenzüberschreitender Zahlungen. Institutionelle Akteure steigen ein und positionieren sich langfristig. Auch wenn es langsam geht: Entscheidend sind die gesetzten Züge.
#Stablecoin #CrossBorderPayments
#Stablecoin #CrossBorderPayments
55

·
--
Die Monetary Authority of Singapore (MAS) gab am 23.10. bekannt, dass die Nationalbank von Malaysia und die Bank of Thailand der digitalen Währungsinitiative BLOOM offiziell beigetreten sind. Das Projekt soll die grenzüberschreitende Zahlungsinfrastruktur standardisieren und vernetzen. Beteiligt sind große Finanzinstitutionen wie Mastercard, Visa, Ripple und die Weltbank.
Dieser Schritt markiert einen wichtigen Fortschritt bei der institutionellen Verankerung digitaler Währungen in Südostasien. Statt fragmentiert zu agieren, entwickeln die drei führenden Volkswirtschaften der Region einen gemeinsamen Rahmen für Risikomanagement und Identitätsprüfung, um internationale Zahlungsströme zu optimieren.
Diese Vernetzung trägt dazu bei, Zwischenkosten und die Bearbeitungszeit für Handelsgeschäfte zwischen den Ländern deutlich zu senken. Langfristig wird die länderübergreifende digitale Zahlungsinfrastruktur das Vertrauen in hochmoderne Finanztechnologien stärken und den Kapitalfluss in der Region fördern.
Für den Kryptomarkt ist die direkte Beteiligung großer Unternehmen wie Ripple ($XRP) an der Infrastruktur von Zentralbanken ein positives Signal für die praktische Anwendbarkeit. Grenzüberschreitende digitale Zahlungsströme werden den Weg für eine breitere Akzeptanz standardisierter Blockchain-Lösungen ebnen.
#CBDC #CrossBorderPayments #Fintech
Die Monetary Authority of Singapore (MAS) gab am 23.10. bekannt, dass die Nationalbank von Malaysia und die Bank of Thailand der digitalen Währungsinitiative BLOOM offiziell beigetreten sind. Das Projekt soll die grenzüberschreitende Zahlungsinfrastruktur standardisieren und vernetzen. Beteiligt sind große Finanzinstitutionen wie Mastercard, Visa, Ripple und die Weltbank.
Dieser Schritt markiert einen wichtigen Fortschritt bei der institutionellen Verankerung digitaler Währungen in Südostasien. Statt fragmentiert zu agieren, entwickeln die drei führenden Volkswirtschaften der Region einen gemeinsamen Rahmen für Risikomanagement und Identitätsprüfung, um internationale Zahlungsströme zu optimieren.
Diese Vernetzung trägt dazu bei, Zwischenkosten und die Bearbeitungszeit für Handelsgeschäfte zwischen den Ländern deutlich zu senken. Langfristig wird die länderübergreifende digitale Zahlungsinfrastruktur das Vertrauen in hochmoderne Finanztechnologien stärken und den Kapitalfluss in der Region fördern.
Für den Kryptomarkt ist die direkte Beteiligung großer Unternehmen wie Ripple ($XRP ) an der Infrastruktur von Zentralbanken ein positives Signal für die praktische Anwendbarkeit. Grenzüberschreitende digitale Zahlungsströme werden den Weg für eine breitere Akzeptanz standardisierter Blockchain-Lösungen ebnen.
#CBDC #CrossBorderPayments #Fintech
170

Die Monetary Authority of Singapore gab am 23. bekannt, dass sich Bank Negara Malaysia und die Bank of Thailand dem Project BLOOM angeschlossen haben. Diese trilaterale Initiative zielt darauf ab, grenzüberschreitende Abwicklungen mit digitalen Währungen gemeinsam mit Partnern wie Mastercard, Visa, Ripple und der Weltbankgruppe voranzubringen.
Diese Zusammenarbeit ist ein wichtiger Meilenstein für die regionale Finanzinfrastruktur. Im Mittelpunkt stehen die Akzeptanz von CBDCs, die Interoperabilität von Systemen und die Einhaltung von Risikovorgaben. Die Integration etablierter Zahlungsdienstleister und Blockchain-Unternehmen verdeutlicht den entschiedenen Wandel hin zur institutionellen Nutzung verteilter Register.
Die Vereinfachung regionaler Überweisungen und Devisenabwicklungen schafft solide regulatorische Rahmenbedingungen für grenzüberschreitende Kapitalflüsse in ganz Südostasien.
Für unternehmensorientierte Krypto-Netzwerke wie Ripple ($XRP) bestätigt dieses Pilotprojekt den praktischen Nutzen in staatlichen Abwicklungsinfrastrukturen und stärkt die institutionelle Akzeptanz. #CBDC #CrossBorderPayments #DigitalAssets
Die Monetary Authority of Singapore gab am 23. bekannt, dass sich Bank Negara Malaysia und die Bank of Thailand dem Project BLOOM angeschlossen haben. Diese trilaterale Initiative zielt darauf ab, grenzüberschreitende Abwicklungen mit digitalen Währungen gemeinsam mit Partnern wie Mastercard, Visa, Ripple und der Weltbankgruppe voranzubringen.
Diese Zusammenarbeit ist ein wichtiger Meilenstein für die regionale Finanzinfrastruktur. Im Mittelpunkt stehen die Akzeptanz von CBDCs, die Interoperabilität von Systemen und die Einhaltung von Risikovorgaben. Die Integration etablierter Zahlungsdienstleister und Blockchain-Unternehmen verdeutlicht den entschiedenen Wandel hin zur institutionellen Nutzung verteilter Register.
Die Vereinfachung regionaler Überweisungen und Devisenabwicklungen schafft solide regulatorische Rahmenbedingungen für grenzüberschreitende Kapitalflüsse in ganz Südostasien.
Für unternehmensorientierte Krypto-Netzwerke wie Ripple ($XRP ) bestätigt dieses Pilotprojekt den praktischen Nutzen in staatlichen Abwicklungsinfrastrukturen und stärkt die institutionelle Akzeptanz. #CBDC #CrossBorderPayments #DigitalAssets
69
·
--
Artikel
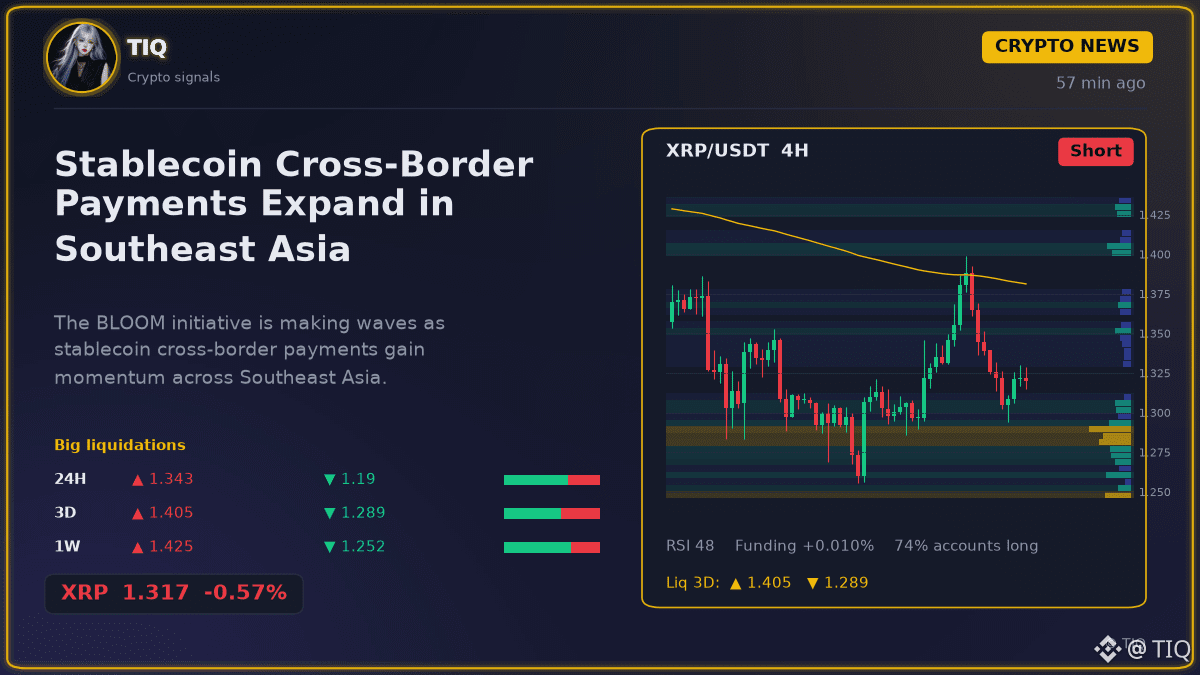
Grenzüberschreitende Stablecoin-Zahlungen breiten sich in Südostasien ausDie BLOOM-Initiative sorgt für Aufsehen, während grenzüberschreitende Stablecoin-Zahlungen in ganz Südostasien an Bedeutung gewinnen.
Es sieht ganz danach aus, als würde die Finanzlandschaft in Asien grundlegend modernisiert. Die Zentralbank Singapurs rief die BLOOM-Initiative ursprünglich ins Leben, um zu testen, wie Stablecoins und tokenisierte Einlagen grenzüberschreitende Abwicklungen schneller und effizienter machen könnten. Nun sind auch die Zentralbanken Malaysias und Thailands offiziell dem Projekt beigetreten, um diese Experimente mit digitalen Zahlungen auszuweiten.
Das ist nicht einfach nur ein kleiner lokaler Test. An der Initiative sind Schwergewichte wie Ripple, Visa und Mastercard beteiligt, die gemeinsam daran arbeiten, die technische Infrastruktur für diese Transaktionen zu optimieren. Durch die Einbindung weiterer regionaler Akteure soll das Projekt einen reibungsloseren grenzüberschreitenden Geldtransfer ermöglichen.
Grenzüberschreitende Stablecoin-Zahlungen breiten sich in Südostasien aus
Die BLOOM-Initiative sorgt für Aufsehen, während grenzüberschreitende Stablecoin-Zahlungen in ganz Südostasien an Bedeutung gewinnen.
Es sieht ganz danach aus, als würde die Finanzlandschaft in Asien grundlegend modernisiert. Die Zentralbank Singapurs rief die BLOOM-Initiative ursprünglich ins Leben, um zu testen, wie Stablecoins und tokenisierte Einlagen grenzüberschreitende Abwicklungen schneller und effizienter machen könnten. Nun sind auch die Zentralbanken Malaysias und Thailands offiziell dem Projekt beigetreten, um diese Experimente mit digitalen Zahlungen auszuweiten.
Das ist nicht einfach nur ein kleiner lokaler Test. An der Initiative sind Schwergewichte wie Ripple, Visa und Mastercard beteiligt, die gemeinsam daran arbeiten, die technische Infrastruktur für diese Transaktionen zu optimieren. Durch die Einbindung weiterer regionaler Akteure soll das Projekt einen reibungsloseren grenzüberschreitenden Geldtransfer ermöglichen.
259

·
--
Großer Schritt in der Finanzwelt Südkoreas und Japans! Die Shinhan Bank und SBI testen gemeinsam den Einsatz von Yen-Stablecoins für touristische Ausgaben. Das könnte die Regeln für grenzüberschreitende Zahlungen verändern! Stell dir vor, Touristen aus Südkorea und Japan könnten nahtlos mit Stablecoins bezahlen, der Handelsausgleich würde doppelt so effizient und die Finanzkooperation machte einen konkreten Schritt nach vorn.
$JPY #跨境支付 #Stablecoin
Shinhan und SBI krempeln die Finanzkooperation zwischen Japan und Südkorea um! Sie testen Yen-Stablecoins für touristische Ausgaben – stell dir nahtlose Zahlungen auf Reisen und schnellere Handelsabrechnungen zwischen diesen beiden Volkswirtschaften vor. Das könnte den grenzüberschreitenden Finanzverkehr grundlegend verändern!
$JPY #CrossBorderPayments #Stablecoins
6
·
--
🚨 GRENZÜBERSCHREITENDE KAPITALFLÜSSE: DER 250-MILLIARDEN-DOLLAR-ÜBERWEISUNGSMOTOR 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Die Schlagzeilenzahlen von jährlich über 250 Milliarden US-Dollar an grenzüberschreitenden Überweisungen aus den Vereinigten Staaten spiegeln einen der weltweit wichtigsten strukturellen Zahlungskorridore wider.
Für Entwicklungsländer – darunter Mexiko, Kolumbien, die Philippinen, Indien und China – sind diese privaten Kapitalflüsse eine wichtige Stütze der Zahlungsbilanz. Sie finanzieren die Gesundheitsversorgung von Familien, die Ernährungssicherheit, den Zugang zu Bildung und lokale Kapitalprojekte.
$XRP 🌐
Ripple ($XRP) steht mit seinen On-Demand-Liquidity-Netzwerken (ODL) direkt im Zentrum der These zur grenzüberschreitenden Liquidität. Der Einsatz digitaler Vermögenswerte als Brücken-Asset macht es überflüssig, Bankkonten in Empfängerländern vorab mit Kapital auszustatten. Behalte Kennzahlen zum Volumen wichtiger institutioneller Korridore und horizontale Unterstützungsniveaus im Blick, um strukturelle Signale zu erkennen.
$PHA ⚙️
Phala Network ($PHA) entwickelt vertrauliche Rechenprozesse und datenschutzfreundliche Ausführungsebenen für Web3-Architekturen. In einer Zeit zunehmender Überwachung grenzüberschreitender Transaktionen bleiben dezentrale Datenschutz-Frameworks ein wichtiger technologischer Schwerpunkt.
$PUMP ⚡
Pump.fun ($PUMP) bildet die Liquidität spekulativer Meme-Launchpads auf Solana ab. Anders als bei grenzüberschreitenden Infrastruktur-Assets wird die Entwicklung hier ausschließlich von der Dynamik des Privatanleger-Volumens und Kennzahlen zur Token-Erstellung bestimmt – verwalte dein Kapital im Bereich lokaler Unterstützungszonen auf niedrigeren Zeitrahmen mit Bedacht.
🛑 Risikohinweis für Trader:
Der Handel mit makroökonomischen Nachrichten und Zahlungssystem-Token in Phasen hoher Volatilität birgt erhöhte Ausführungs-, Slippage- und Liquidationsrisiken! Schütze dein Trading-Portfolio: Setze strikte Stop-Loss-Parameter (SL), begrenze den Hebel bei Perpetuals vorsichtig (maximal 2x–5x) und achte auf diszipliniertes Risikomanagement! 🛡️⚡
💬 Glaubst du, dass sich das Volumen grenzüberschreitender Zahlungen in diesem Zyklus rasch auf Stablecoin- und Brücken-Asset-Systeme verlagern wird, oder werden traditionelle Geldtransferanbieter ihren Marktanteil behaupten? Teile unten deine Setups! 👇
#Binance #Remittances #PUMP
#GrenzüberschreitendeZahlungen
🚨 GRENZÜBERSCHREITENDE KAPITALFLÜSSE: DER 250-MILLIARDEN-DOLLAR-ÜBERWEISUNGSMOTOR 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Die Schlagzeilenzahlen von jährlich über 250 Milliarden US-Dollar an grenzüberschreitenden Überweisungen aus den Vereinigten Staaten spiegeln einen der weltweit wichtigsten strukturellen Zahlungskorridore wider.
Für Entwicklungsländer – darunter Mexiko, Kolumbien, die Philippinen, Indien und China – sind diese privaten Kapitalflüsse eine wichtige Stütze der Zahlungsbilanz. Sie finanzieren die Gesundheitsversorgung von Familien, die Ernährungssicherheit, den Zugang zu Bildung und lokale Kapitalprojekte.
$XRP 🌐
Ripple ($XRP ) steht mit seinen On-Demand-Liquidity-Netzwerken (ODL) direkt im Zentrum der These zur grenzüberschreitenden Liquidität. Der Einsatz digitaler Vermögenswerte als Brücken-Asset macht es überflüssig, Bankkonten in Empfängerländern vorab mit Kapital auszustatten. Behalte Kennzahlen zum Volumen wichtiger institutioneller Korridore und horizontale Unterstützungsniveaus im Blick, um strukturelle Signale zu erkennen.
$PHA ⚙️
Phala Network ($PHA ) entwickelt vertrauliche Rechenprozesse und datenschutzfreundliche Ausführungsebenen für Web3-Architekturen. In einer Zeit zunehmender Überwachung grenzüberschreitender Transaktionen bleiben dezentrale Datenschutz-Frameworks ein wichtiger technologischer Schwerpunkt.
$PUMP ⚡
Pump.fun ($PUMP ) bildet die Liquidität spekulativer Meme-Launchpads auf Solana ab. Anders als bei grenzüberschreitenden Infrastruktur-Assets wird die Entwicklung hier ausschließlich von der Dynamik des Privatanleger-Volumens und Kennzahlen zur Token-Erstellung bestimmt – verwalte dein Kapital im Bereich lokaler Unterstützungszonen auf niedrigeren Zeitrahmen mit Bedacht.
🛑 Risikohinweis für Trader:
Der Handel mit makroökonomischen Nachrichten und Zahlungssystem-Token in Phasen hoher Volatilität birgt erhöhte Ausführungs-, Slippage- und Liquidationsrisiken! Schütze dein Trading-Portfolio: Setze strikte Stop-Loss-Parameter (SL), begrenze den Hebel bei Perpetuals vorsichtig (maximal 2x–5x) und achte auf diszipliniertes Risikomanagement! 🛡️⚡
💬 Glaubst du, dass sich das Volumen grenzüberschreitender Zahlungen in diesem Zyklus rasch auf Stablecoin- und Brücken-Asset-Systeme verlagern wird, oder werden traditionelle Geldtransferanbieter ihren Marktanteil behaupten? Teile unten deine Setups! 👇
#Binance #Remittances #PUMP
#GrenzüberschreitendeZahlungen
1
387

·
--
🚨 VERZÖGERUNGEN IM TRADITIONELLEN BANKWESEN ENTHÜLLT: $XRP VERWANDELT TAGE IN SEKUNDEN! ⚡
Wenn Zentralbanken Tage brauchen, um die Abwicklung physischer Goldgeschäfte abzuschließen, offenbart das traditionelle Finanzwesen seine strukturellen Reibungsverluste. $XRP positioniert sich, um die globalen Liquiditätswege neu zu gestalten, während zentrale Institutionen um sofortige Effizienz im grenzüberschreitenden Zahlungsverkehr ringen. 🦈
Die Abwicklungszeiten von Tagen auf Sekunden zu verkürzen, ist nicht bloß ein kleines Upgrade – es ist ein absoluter Wendepunkt für internationale Orderflows. Während regulatorische Hürden bestehen bleiben, ziehen Hochgeschwindigkeits-Abwicklungsnetzwerke wie $XRP und Liquiditätsanbieter wie $SOLV enorme Aufmerksamkeit auf sich. 📊
💬 Glaubst du, dass Zentralbanken sich dieses Jahr der Geschwindigkeit öffentlicher Blockchains beugen, oder werden sie versuchen, private, abgeschottete Systeme aufzubauen? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #XRP #CrossBorderPayments #Crypto #Fintech
⚡ 💎
63
·
--
Artikel
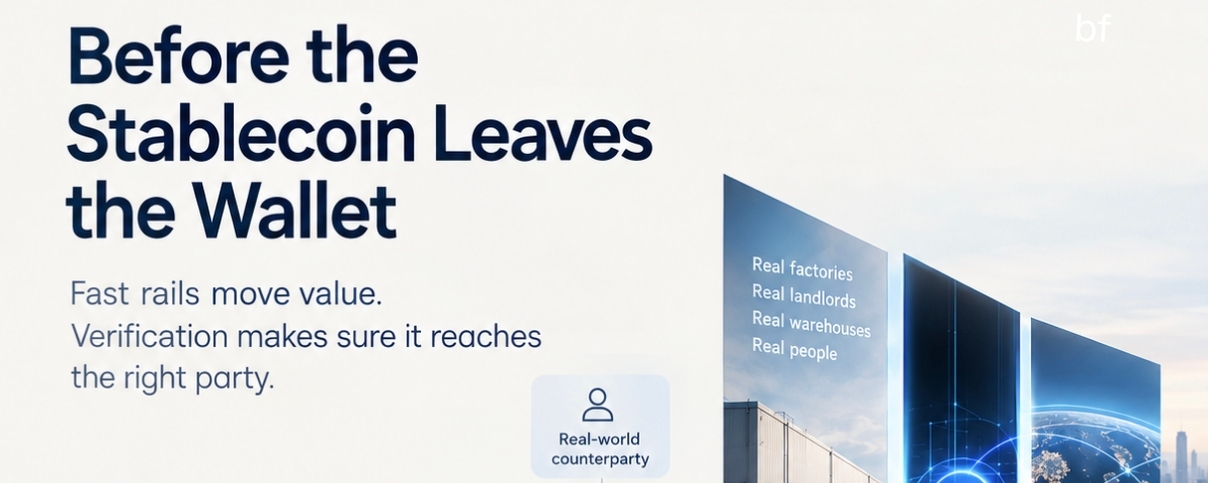
Bevor der Stablecoin das Wallet verlässtStablecoins haben ein echtes Problem gelöst: Werte innerhalb von Minuten statt Tagen grenzüberschreitend zu bewegen – zu einem Bruchteil der Kosten und mit einem öffentlichen Nachweis jedes einzelnen Schritts.
Sie haben jedoch nicht die Frage beantwortet, die sich unmittelbar vor der Überweisung stellt: Gibt es die Partei auf der anderen Seite wirklich?
On-Chain-Überweisungen sind endgültig. Wenn ein Käufer Geld an einen Lieferanten sendet, der sich als nicht existent herausstellt, sorgt die Geschwindigkeit der Zahlungsinfrastruktur nur dafür, dass der Verlust schneller eintritt. Deshalb sind wir überzeugt, dass der grenzüberschreitende Zahlungsverkehr zwei Ebenen hat – und die meisten in der Branche haben bisher nur eine davon aufgebaut.
Bevor der Stablecoin das Wallet verlässt
Stablecoins haben ein echtes Problem gelöst: Werte innerhalb von Minuten statt Tagen grenzüberschreitend zu bewegen – zu einem Bruchteil der Kosten und mit einem öffentlichen Nachweis jedes einzelnen Schritts.
Sie haben jedoch nicht die Frage beantwortet, die sich unmittelbar vor der Überweisung stellt: Gibt es die Partei auf der anderen Seite wirklich?
On-Chain-Überweisungen sind endgültig. Wenn ein Käufer Geld an einen Lieferanten sendet, der sich als nicht existent herausstellt, sorgt die Geschwindigkeit der Zahlungsinfrastruktur nur dafür, dass der Verlust schneller eintritt. Deshalb sind wir überzeugt, dass der grenzüberschreitende Zahlungsverkehr zwei Ebenen hat – und die meisten in der Branche haben bisher nur eine davon aufgebaut.
98

·
--
Ein Bericht von Borderless.xyz zeigt, dass eine Überweisung von 200 $ über Stablecoin-Netzwerke im Median 1 % oder 2 $ kostet, verglichen mit 6,36 % oder 12,72 $ bei herkömmlichen Überweisungen. Damit sind Stablecoin-Überweisungen rund 84 % günstiger. In Subsahara-Afrika liegen die Kosten für Stablecoins bei 2,9 %, verglichen mit 8,46 % bei herkömmlichen Überweisungswegen; in Lateinamerika betragen sie 1,25 % gegenüber 5,64 %. Eine Stablecoin-Überweisung von 10.000 $ in die Eurozone kann beim günstigsten Anbieter nur 26 $ kosten, beim Anbieter mit den medianen Gebühren dagegen 52 $. Eine herkömmliche Banküberweisung desselben Betrags kostet zwischen 135 und 150 $. Die Abwicklung dauert in Netzwerken wie dem brasilianischen PIX (im Median zwei Minuten), dem mexikanischen SPEI (drei Minuten) und dem kolumbianischen PSE (zwei Minuten) nur wenige Minuten. Die Abschlussquoten variieren jedoch: 98,6 % bei SPEI, 97,8 % bei PIX, 79 % bei PSE und 73 % bei Costa Ricas SINPE. Herkömmliche SWIFT-Überweisungen treffen üblicherweise am nächsten Werktag ein; bei den langsamsten 10 % dauert es drei Tage.
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
46

·
--
Langfristige Überzeugung entsteht nicht durch Kursbewegungen – sie entsteht durch das Verständnis dafür, welches Problem ein Netzwerk tatsächlich löst.
Nehmen wir die grenzüberschreitende Zahlungsabwicklung. Das traditionelle Korrespondenzbankensystem wickelt jährlich rund 150 Billionen US-Dollar grenzüberschreitend ab, ist aber langsam, undurchsichtig und voller Vermittlungsgebühren. Gelder fließen über mehrere Korrespondenzbanken, wobei jede einzelne 1–3 Geschäftstage Verzögerung und eine kleine Gebühr hinzufügt. Für ein KMU in Südostasien, das einen Lieferanten in Europa bezahlt, sind diese Reibungsverluste echte Kosten.
Ausgehend von den Grundprinzipien wird deutlich, warum Krypto-Zahlungsinfrastrukturen hier wirklich interessant sind. Eine Blockchain, die eine Finalität innerhalb von 3–5 Sekunden, Transaktionsgebühren von weniger als einem Cent und eine Liquiditätsüberbrückung rund um die Uhr bietet, hat gegenüber dem SWIFT-Modell echte strukturelle Vorteile. Sie braucht keine spekulative Nachfrage, um ihre Existenz zu rechtfertigen – der Anwendungsfall ist bereits vorhanden und bereits groß.
$XRP wurde genau dafür entwickelt: bedarfsgerechte Liquidität für Devisenkorridore, ohne dass vorfinanzierte Nostro-Konten nötig sind. $BTC wird zunehmend als neutrale Abwicklungsebene zwischen Rechtsräumen genutzt, denen es an gegenseitigem Vertrauen fehlt. $DOT entwickelt den Interoperabilitätsstandard, der es unterschiedlichen Finanzsystemen ermöglicht, ohne zentrale Vermittler miteinander zu kommunizieren.
Die Frage lautet nicht: „Wird die Blockchain SWIFT ersetzen?“, sondern: „Welcher Korridor wird der erste sein?“
Überzeugung entsteht durch echten Nutzen im großen Maßstab. Behalten Sie die Zahlungsströme im Blick.
#CrossBorderPayments #CryptoSettlement #LongTermConviction #DeFi #BinanceSquare
1
107
Stablecoins werden zunehmend danach beurteilt, wo Menschen sie nutzen können – und nicht nur danach, ob sie ihren Kurs halten.
Circle-CEO Jeremy Allaire sagte gegenüber Reuters, das Unternehmen wolle in rund 40 Schwellen- und Entwicklungsländern Fuß fassen. Als Grund nannte er die wachsende organische Nachfrage in Südostasien, Lateinamerika, Afrika und dem Nahen Osten.
Wichtige Einordnung: Es handelt sich um eine Expansionsinitiative, nicht um 40 bereits gestartete Märkte; im Interview wurde kein Zeitplan für den Rollout in den einzelnen Ländern genannt. Entscheidend für die Akzeptanz wird sein, ob die größere Verfügbarkeit zu regelmäßigem Zahlungsverkehr führt. Was würde euch davon überzeugen, dass Stablecoins im Alltag als Zahlungsinfrastruktur genutzt werden?
Quelle: Reuters — https://www.reuters.com/technology/stablecoin-issuer-circle-push-into-40-new-markets-ceo-says-2026-10-16/
Fazit: Hier geht es um Verbreitung und Nutzen, nicht um ein kurzfristiges Preissignal.
$USDC
Offizieller Binance-Spot-Chart: https://www.binance.com/en/trade/USDC_USDT?type=spot
Prüft den Chart selbst, recherchiert eigenständig und handelt verantwortungsbewusst.
#USDC #Stablecoins #CrossBorderPayments #CryptoAdoption
55
·
--
XRP und die These zur grenzüberschreitenden Abwicklung: Warum sie jetzt wichtig ist
Jahrelang wurde $XRP als Bank-Coin abgetan – zu zentralisiert, zu sehr auf Unternehmen ausgerichtet, zu langweilig. Doch während sich das makroökonomische Umfeld wandelt, gewinnt die These zur grenzüberschreitenden Abwicklung zunehmend an Glaubwürdigkeit.
Das globale Korrespondenzbankwesen ist von Grund auf ineffizient. Eine grenzüberschreitende Überweisung kann über 3–5 zwischengeschaltete Banken laufen, von denen jede für mehrere Tage Nostro-/Vostro-Guthaben vorhält. Weltweit beläuft sich diese gebundene Liquidität Schätzungen zufolge auf Hunderte Milliarden. Das Wertversprechen von XRP ist klar: Die Abwicklung von Tagen auf Sekunden verkürzen und diese Liquidität freisetzen.
Was sich in letzter Zeit geändert hat:
1. Regulatorische Klarheit zeichnet sich ab. Die langwierige rechtliche Unsicherheit, die institutionelle Akzeptanz auf Abstand hielt, löst sich auf – Compliance-Teams können sich nun mit dem Thema befassen.
2. Infrastruktur für CBDC-Brücken. Mehrere Zentralbanken haben untersucht, ob sich das XRP Ledger als neutrales Brücken-Asset zwischen zwei CBDCs einsetzen lässt, die keinen direkten Korridor miteinander teilen. Der Nutzen einer neutralen Brücke ist strukturell dauerhaft.
3. Die Konkurrenz durch Stablecoins schärft den Anwendungsfall. Während das ETH-Ökosystem die Infrastruktur für Stablecoins ausbaut, muss XRP die Rolle als FX-Brückenschicht einnehmen – und darf sich nicht nur allgemein auf Zahlungen konzentrieren. Dieser Fokus ist tatsächlich sinnvoll.
Die Risiken sind real: Die Einführung braucht lange, der Wettbewerb ist hart, und $BTC vereint den Großteil der institutionellen Aufmerksamkeit auf sich. Doch als Absicherung im Portfolio gegen die These, dass das traditionelle Finanzwesen auf die Blockchain wandert, verdient XRP einen zweiten Blick.
Verzögerungen bei der Abwicklung verursachen Ineffizienzen in Billionenhöhe. Wer sie löst, gewinnt.
$XRP $BTC $BNB
#CrossBorderPayments #XRP #CryptoAdoption #BlockchainFinance #Binance
1
89
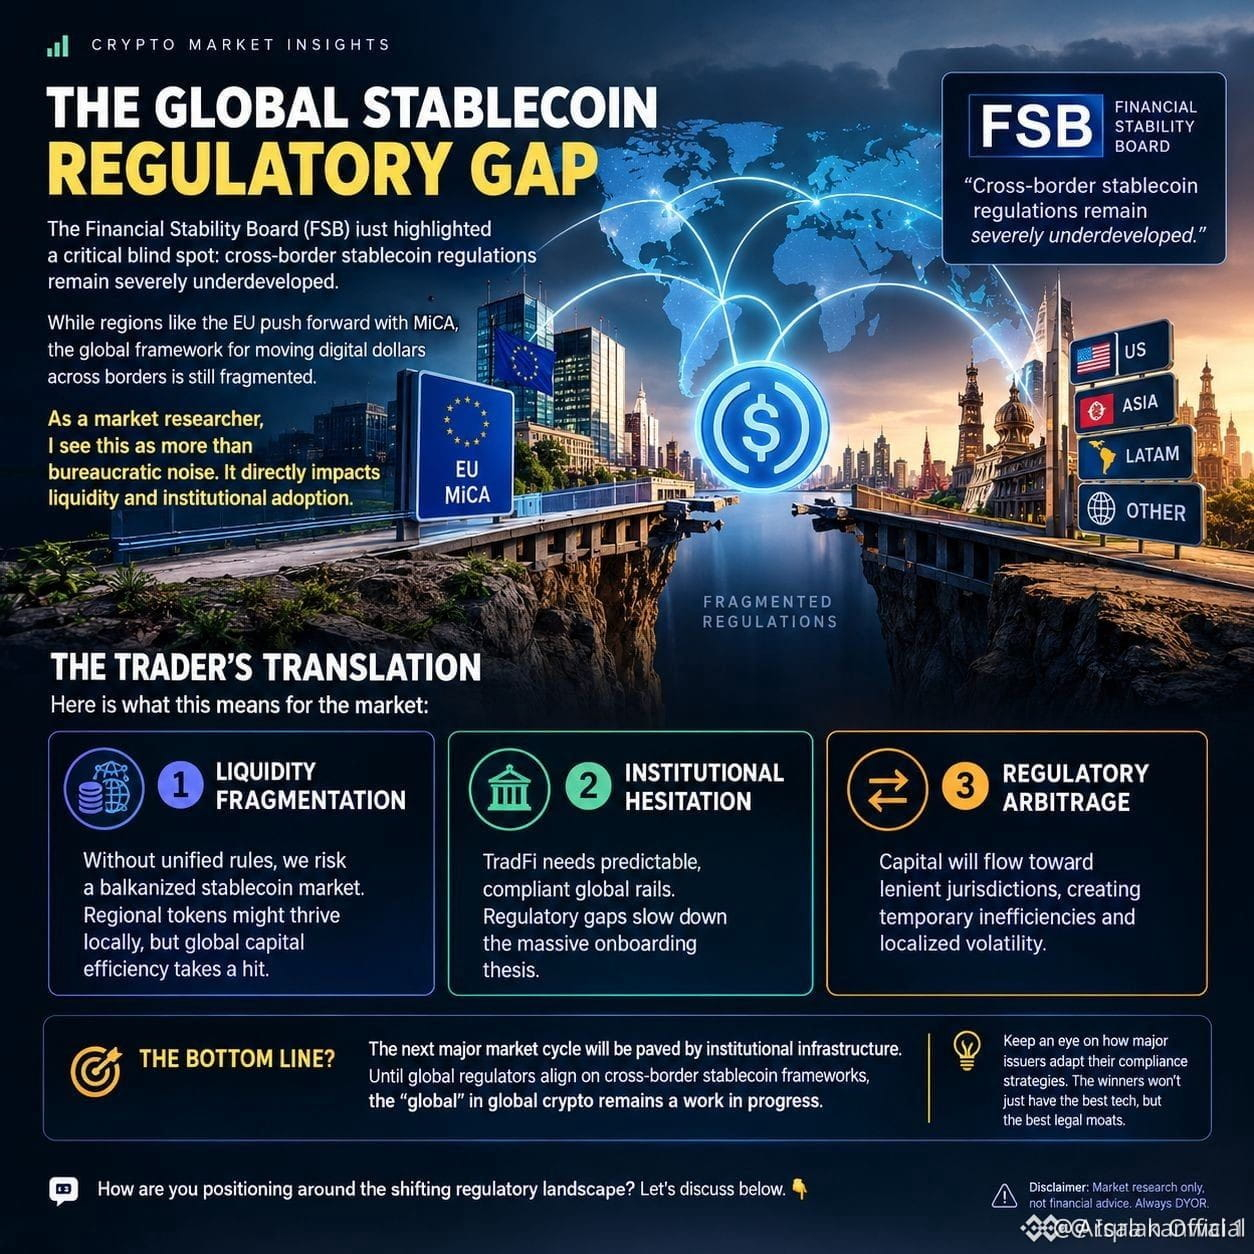
#FSBWarnsCrossBorderStablecoinRules Bleiben unterentwickelt Der Financial Stability Board (FSB) warnt, dass grenzüberschreitende Stablecoin-Regulierungen weiterhin unterentwickelt sind, und weist auf Lücken bei der internationalen Koordination und Aufsicht hin. 🌍💵 Mit der zunehmenden Verbreitung von Stablecoins auf den globalen Märkten könnten einheitliche Regeln für Transparenz, Finanzstabilität und Verbraucherschutz immer wichtiger werden. Die regulatorische Ausrichtung könnte die Zukunft des weltweiten digitalen Zahlungsverkehrs prägen. 📊
Hashtags
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Token
$USDT · $USDC · $DAIO.US
Hashtags
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Token
$USDT · $USDC · $DAIO.US
USDC+0,00%
DAIOUS-1,40%
1
69
·
--
Korrespondentengeschäft ist eines der teuersten und langsamsten Systeme im globalen Finanzwesen – und bewegt dennoch jedes Jahr Billionen von Dollar.
Eine grenzüberschreitende Überweisung kann 3–5 Geschäftstage dauern, 25–45 USD an Gebühren kosten und über mehrere vermittelnde Banken laufen. Die eigentlichen versteckten Kosten sind sogar noch höher: Vorfinanzierte Nostro-Konten, die in Dutzenden von Währungen ungenutzt herumliegen, nur um die „Schienen“ am Laufen zu halten. Das IWF schätzt, dass weltweit 27 Billionen USD in Nostro-Kapital zu jedem beliebigen Zeitpunkt gebunden sind. Das ist eine enorme Ineffizienz, die darauf wartet, ersetzt zu werden.
Das ist genau das Problem, das $XRP and Ripple’s Netzwerk lösen sollten. Anstatt Kapital in Nostro-Konten zu binden, kann eine Finanzinstitution Liquidität bedarfsgerecht beschaffen, die Transaktion in Sekunden überbrücken und abwickeln – ohne vorpositioniertes Kapital.
Was die Übernahme durch Institutionen heute realistisch macht, ist die regulatorische Klarheit. Ripples rechtliche Einigung mit der SEC hat den wichtigsten Compliance-Hemmblocker beseitigt, der Banken bislang auf Abstand hielt. Das Umfeld nach der Einigung unterscheidet sich strukturell von vor zwei Jahren.
$BTC proved grenzüberschreitender werteübertrag funktioniert. $ETH proved intelligente Vertragsabwicklung ist programmierbar. Die These von $XRP ist enger gefasst: die bestehende Korrespondenzbank-Infrastruktur 60–80 % günstiger im Betrieb zu machen.
Enger gefasste institutionelle Thesen mit klaren Gegenparteien schließen sich in der Regel schneller als breite Plattform-Wetten. Beobachten Sie die tatsächlichen Korridor-Volumina, nicht nur Partnerschaftsankündigungen.
#CrossBorderPayments #CryptoAdoption #RippleEffect #Blockchain
125
·
--
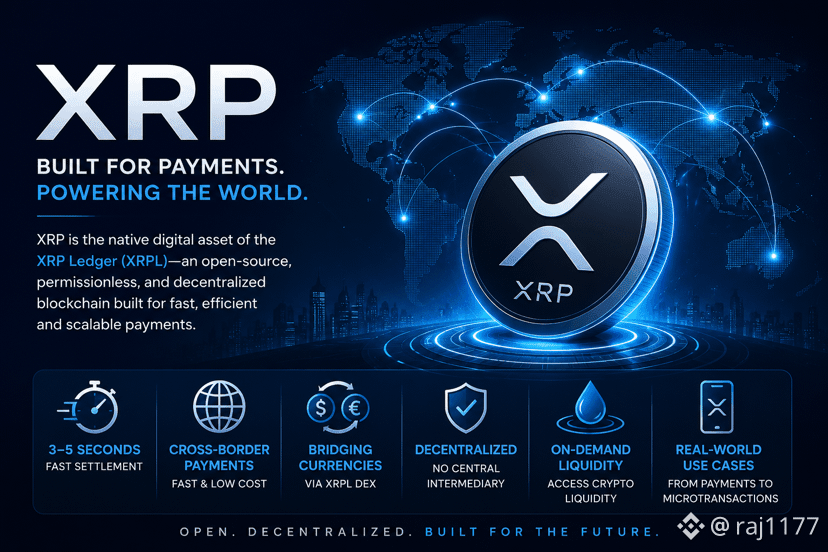
$XRP Schnelle, effiziente & für globale Zahlungen entwickelt
XRP ist der native digitale Vermögenswert des XRP Ledger (XRPL), einer Open-Source-, permissionlosen und dezentralen Blockchain, die für Zahlungen ausgelegt ist.
⚡ Transaktionen werden in nur 3–5 Sekunden abgeschlossen
🌍 Ermöglicht schnelle, kostengünstige grenzüberschreitende Zahlungen
🔄 Verbindet verschiedene Währungen über die native DEX von XRPL
🏦 Es ist kein zentrales Intermediär erforderlich
💧 Stellt bedarfsgerechte Krypto-Liquidität für globale Überweisungen bereit
Seit 2012 hilft XRP dabei, reale finanzielle Anwendungsfälle zu ermöglichen – von internationalen Zahlungen bis hin zu Microtransactions – damit sich Werte so nahtlos bewegen wie Informationen.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
{spot}(XRPUSDT)
$XRP Schnelle, effiziente & für globale Zahlungen entwickelt
XRP ist der native digitale Vermögenswert des XRP Ledger (XRPL), einer Open-Source-, permissionlosen und dezentralen Blockchain, die für Zahlungen ausgelegt ist.
⚡ Transaktionen werden in nur 3–5 Sekunden abgeschlossen
🌍 Ermöglicht schnelle, kostengünstige grenzüberschreitende Zahlungen
🔄 Verbindet verschiedene Währungen über die native DEX von XRPL
🏦 Es ist kein zentrales Intermediär erforderlich
💧 Stellt bedarfsgerechte Krypto-Liquidität für globale Überweisungen bereit
Seit 2012 hilft XRP dabei, reale finanzielle Anwendungsfälle zu ermöglichen – von internationalen Zahlungen bis hin zu Microtransactions – damit sich Werte so nahtlos bewegen wie Informationen.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
69
·
--
Ripple hat gerade einen der bedeutendsten Schritte in diesem Zyklus gemacht — und die meisten Leute diskutieren immer noch über die FOMC.
Ripple hat in Flutterwave investiert, wodurch es mit 3,2 Milliarden Dollar bewertet wird, und steckt $XRP Ledger + RLUSD direkt in grenzüberschreitende Zahlungen in ganz Afrika. Wir sprechen von einem Kontinent mit über 600 Millionen unbanked Erwachsenen, fragmentierten FX-Korridoren und einigen der höchsten Überweisungsgebühren auf dem Planeten.
Das ist kein Whitepaper. Es ist ein Live-Deployment.
Während $ETH RWA-Tokenisierung einfängt und $BNB Burns weiter kumuliert — wird $XRP leise zur institutionellen grenzüberschreitenden Schicht für Märkte, die es wirklich am meisten brauchen. Die Abwicklungskorridore in Schwellenländern interessieren sich nicht für das US-Regulierungsdrama. Sie interessieren sich für die Geschwindigkeit und die Kosten der endgültigen Abwicklung.
Der Clarity Act, der GENIUS Act und jetzt Ripple-Flutterwave zeigen alle in die gleiche Richtung: Das Rennen um die reale Nutzung ist bereits im Gange. Die Gewinner werden nicht die lautesten Narrative sein — sie werden die Schienen sein, die die Leute tatsächlich nutzen.
Achten Sie darauf, wo das Volumen aufgebaut wird, nicht nur darauf, wo der Preis sich bewegt.
#XRP #CrossBorderPayments #CryptoAdoption #Web3
88

·
--
"Der XRP-Preis schießt um 16% in die Höhe, nachdem SWIFT Pläne zur Integration von Blockchain-Zahlungen mit ripple-verbundenen Banken offenlegt – eine Entwicklung, die ein potenzielles 100-Mrd.-USD-Marktpspotenzial für Kryptowährungen im grenzüberschreitenden Zahlungsverkehr freisetzen könnte."
Diese aufsehenerregenden Nachrichten kommen, während SWIFT, das führende Interbank-Nachrichtennetzwerk, ein Pilotprojekt ankündigte, um den Einsatz von Distributed-Ledger-Technologie für internationale Zahlungen über 17 Banken zu evaluieren, darunter mehrere mit Ripple-Bezug. Die Auswirkungen sind weitreichend: Gelingt das Vorhaben, könnte dies ein echter Wendepunkt für den Kryptomarkt sein und einen riesigen Markt für grenzüberschreitende Zahlungen erschließen, der jährlich mehr als 100 Mrd. USD wert ist.
„Smart Money“ setzt bereits stark auf XRP: Viele Analysten und Trader erwarten einen deutlichen Kursschub, sobald die Nachricht publik wird. Während sich der Markt auf diese gewaltige Zäsur einstellt, ist eine zentrale Marke, die man im Blick behalten sollte, 0.40 USD – der 200-Tage-gleitende Durchschnitt, durch den XRP kürzlich durchgebrochen ist.
Werden wir in den kommenden Tagen sehen, wie XRP neue Höhen erreicht? #XRP #CrossBorderPayments #BlockchainAdoption
89
·
--
Laut der neuesten Untersuchung von Visa steigt die Bereitschaft der US-Nutzer, Stablecoins für grenzüberschreitende Überweisungen zu verwenden, von 36% deutlich auf 56%, wenn Stablecoins über einen Betrugsschutz auf Bankniveau und eine Einlagensicherung verfügen! Es scheint also nicht so, als würden alle keinen Gefallen an Stablecoins finden – vielmehr wünschen sie sich einfach ein Gefühl von Sicherheit.#稳定币 #跨境支付 $USDT $USDC
Visa study shows US willingness to use stablecoins for cross-border transfers jumps from 36% to 56% when paired with bank-level fraud protection and deposit insurance. It's not about if people want stablecoins, it's about the safety net! #Stablecoins #CrossBorderPayments $USDT $USDC
Visa study shows US willingness to use stablecoins for cross-border transfers jumps from 36% to 56% when paired with bank-level fraud protection and deposit insurance. It's not about if people want stablecoins, it's about the safety net! #Stablecoins #CrossBorderPayments $USDT $USDC
48
·
--
"Es liegt nicht daran, dass Swift die dezentralisierte Memepool nicht hätte handhaben können, aber diese Blockchain-Ledger-Sache ist low-key richtig Feuer. Swift hat gerade ein blockchainbasiertes Ledger für 17 Banken gelauncht, um 24/7 grenzüberschreitende Zahlungen mit tokenisierten Einlagen zu testen. Das bedeutet im Grunde, dass Banken Teil des Blockchain-Teams werden und grenzüberschreitende Zahlungen weniger cringe werden #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
Das Alpha daran ist, dass das eine große Nummer ist, Leute. Es zeigt, dass die Banken endlich unseren Rat „dezentralisieren und überleben“ ernst nehmen. Der entscheidende Insight? Zentralisierte Kräfte umarmen langsam die dezentrale Ethos—und das ist so, völlig ein Meme.
Also, was denkt ihr? Ist das der Anfang, dass Banken endlich mit den Blockchain-Zeiten mitziehen, oder versuchen sie nur, relevant zu bleiben?"
40
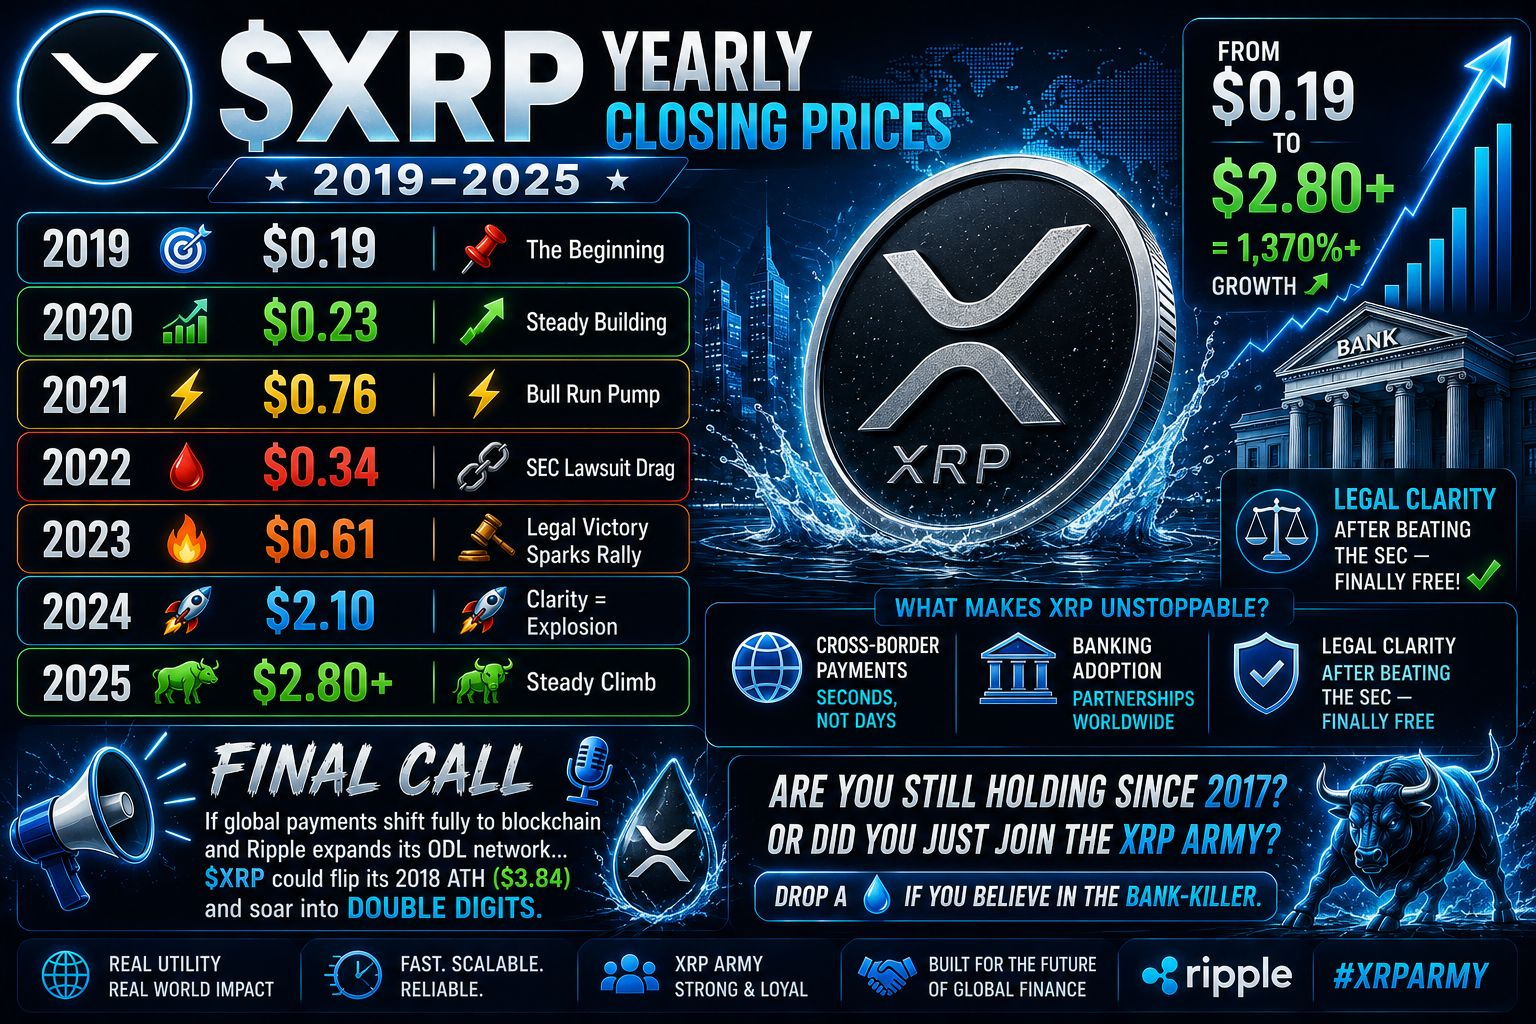
💧 $XRP JÄHRLICHE SCHLUSSPREISE (2019–2025)
2019 — $0.19 📍
2020 — $0.23 📈
2021 — $0.76 ⚡ (bull run pump)
2022 — $0.34 🩸 (SEC-Klage zieht sich)
2023 — $0.61 🔥 (rechtlicher Sieg entfacht Rallye)
2024 — $2.10 🚀 (Klarheit = Explosion)
2025 — $2.80+ 🐂 (stetiger Anstieg)
⚖️ Von $0.19 → $2.80+ = 1.370%+ Wachstum 📈
⚙️ Was macht XRP unaufhaltsam?
🌍 Grenzüberschreitende Zahlungen (Sekunden, nicht Tage)
🏦 Bankenadoption (Partnerschaften weltweit)
⚖️ Rechtliche Klarheit nach dem Sieg über die SEC — endlich frei
LETZTER AUFRUF 🎙️
Wenn globale Zahlungen vollständig auf Blockchain umschwenken und Ripple sein ODL-Netzwerk erweitert…
$XRP könnte sein ATH von 2018 ($3.84) übertreffen und in zweistellige Zahlen steigen. 💧💣
Hältst du immer noch seit 2017? Oder bist du gerade der XRP-Armee beigetreten? 👇
Droppe ein 💧 wenn du an den Bank-Killer glaubst.
#xrp #CrossBorderPayments
84
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
661,108 Aufrufe
4,370 Kommentare
2
#CanGoogleDefindItsCore
408,651 Aufrufe
3,081 Kommentare
3
#FedWatch
16.1M Aufrufe
37,418 Kommentare
4
#BitcoinCore32.1RaisesPeerConnectionLimit
7,041 Aufrufe
228 Kommentare
5
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
564 Aufrufe
23 Kommentare
6
#RussiaPlansStandardizedTestForCryptoInvestors
1,478 Aufrufe
79 Kommentare
7
#EarningsSeason
6.2M Aufrufe
30,488 Kommentare
8
#BitcoinCoreIdentifiesThreeVulnerabilities
16,722 Aufrufe
335 Kommentare
9
#RippleExpects$900MAnnualizedProductRevenueRunRate
1,730 Aufrufe
11 Kommentare
10
#GoogleToPreviewCryptoCustodySecuritySystem
5,445 Aufrufe
128 Kommentare