
#bitcoinetfstake
bitcoinetfstake
620 Aufrufe
19 Kommentare
Hot
Zuletzt

Die meisten behandeln Bitcoin-ETFs wie einen Einweg-Tresor, der dem Markt ein für alle Mal nur $BTC weg nimmt.
Du FOMO-isch nach der nächsten Woche mit Zuflüssen ein, überzeugt davon, dass das Angebot für immer „eingeschlossen“ wird, und dann bekommst du die Quittung, wenn Rücknahmen starten und dieselben Coins über Nacht wieder in die Orderbücher gespült werden.
Ich verfolge die Daten zur Erstellung und Rücknahme, als wären sie On-Chain, weil sie im Grunde genau das sind. Autorisierte Teilnehmer können Anteile erstellen, indem sie BTC liefern, oder sie zurücknehmen und die Coins wieder herausnehmen, um sie zu verkaufen. Genau diesen Teil überspringt die Zeitleiste. Bei „Fear and Greed“ auf 69 sind alle gierig und gehen davon aus, dass das Gebot niemals verschwindet. Aber schau aufs Makro: Zehnjährige Renditen, die Richtung 5% drücken, und ein starker Dollar töten die Risikobereitschaft historisch gesehen schnell. Wenn das passiert, halten Institutionen nicht für dich. Sie lösen Rücknahmen aus. Beim letzten Mal, als wir einen Cluster von Abflüssen gesehen haben, wurden $BTC hart abverkauft und es zog $ETH plus Namen wie $AAVE mit nach unten.
Das, was wirklich zählt, ist die Konzentration. Ein kleiner Kreis von ETFs kontrolliert inzwischen einen riesigen Anteil des liquiden Angebots. Eine einzige große Rücknahme wirkt nicht wie ein zufälliger Wal. Sie sieht aus wie abgestimmter Verkaufsdruck, den der Retail nie kommen sieht – bis die Kerzen bereits rot sind.
Wohin glaubst du, dass das geht, wenn die Renditen von hier aus weiter mühsam nach oben arbeiten?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
Die meisten behandeln Bitcoin-ETFs wie einen Einweg-Tresor, der dem Markt ein für alle Mal nur $BTC weg nimmt.
Du FOMO-isch nach der nächsten Woche mit Zuflüssen ein, überzeugt davon, dass das Angebot für immer „eingeschlossen“ wird, und dann bekommst du die Quittung, wenn Rücknahmen starten und dieselben Coins über Nacht wieder in die Orderbücher gespült werden.
Ich verfolge die Daten zur Erstellung und Rücknahme, als wären sie On-Chain, weil sie im Grunde genau das sind. Autorisierte Teilnehmer können Anteile erstellen, indem sie BTC liefern, oder sie zurücknehmen und die Coins wieder herausnehmen, um sie zu verkaufen. Genau diesen Teil überspringt die Zeitleiste. Bei „Fear and Greed“ auf 69 sind alle gierig und gehen davon aus, dass das Gebot niemals verschwindet. Aber schau aufs Makro: Zehnjährige Renditen, die Richtung 5% drücken, und ein starker Dollar töten die Risikobereitschaft historisch gesehen schnell. Wenn das passiert, halten Institutionen nicht für dich. Sie lösen Rücknahmen aus. Beim letzten Mal, als wir einen Cluster von Abflüssen gesehen haben, wurden $BTC hart abverkauft und es zog $ETH plus Namen wie $AAVE mit nach unten.
Das, was wirklich zählt, ist die Konzentration. Ein kleiner Kreis von ETFs kontrolliert inzwischen einen riesigen Anteil des liquiden Angebots. Eine einzige große Rücknahme wirkt nicht wie ein zufälliger Wal. Sie sieht aus wie abgestimmter Verkaufsdruck, den der Retail nie kommen sieht – bis die Kerzen bereits rot sind.
Wohin glaubst du, dass das geht, wenn die Renditen von hier aus weiter mühsam nach oben arbeiten?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
Du FOMO-isch nach der nächsten Woche mit Zuflüssen ein, überzeugt davon, dass das Angebot für immer „eingeschlossen“ wird, und dann bekommst du die Quittung, wenn Rücknahmen starten und dieselben Coins über Nacht wieder in die Orderbücher gespült werden.
Ich verfolge die Daten zur Erstellung und Rücknahme, als wären sie On-Chain, weil sie im Grunde genau das sind. Autorisierte Teilnehmer können Anteile erstellen, indem sie BTC liefern, oder sie zurücknehmen und die Coins wieder herausnehmen, um sie zu verkaufen. Genau diesen Teil überspringt die Zeitleiste. Bei „Fear and Greed“ auf 69 sind alle gierig und gehen davon aus, dass das Gebot niemals verschwindet. Aber schau aufs Makro: Zehnjährige Renditen, die Richtung 5% drücken, und ein starker Dollar töten die Risikobereitschaft historisch gesehen schnell. Wenn das passiert, halten Institutionen nicht für dich. Sie lösen Rücknahmen aus. Beim letzten Mal, als wir einen Cluster von Abflüssen gesehen haben, wurden $BTC hart abverkauft und es zog $ETH plus Namen wie $AAVE mit nach unten.
Das, was wirklich zählt, ist die Konzentration. Ein kleiner Kreis von ETFs kontrolliert inzwischen einen riesigen Anteil des liquiden Angebots. Eine einzige große Rücknahme wirkt nicht wie ein zufälliger Wal. Sie sieht aus wie abgestimmter Verkaufsdruck, den der Retail nie kommen sieht – bis die Kerzen bereits rot sind.
Wohin glaubst du, dass das geht, wenn die Renditen von hier aus weiter mühsam nach oben arbeiten?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
78
·
--
Bullisch
#BitcoinETFsTake $6,34MilliardenInQ3
💡 Einzigartige Perspektive: Die eigentliche Geschichte hinter dem Wachstum von Bitcoin-ETFs könnte der schrittweise Wandel von verbrauchergeführter Marktaktivität hin zu einem Markt sein, in dem das traditionelle Finanzwesen eine größere Rolle spielt. Die entscheidende Frage ist, ob diese Nachfrage auch über ein Quartal hinaus konstant bleiben kann.
Sind 6,34 Milliarden US-Dollar an ETF-Zuflüssen im Quartal der Beginn eines längerfristigen institutionellen Trends – oder nur eine vorübergehende Welle der Marktzuversicht?
$BTC
{future}(BTCUSDT)
#BitcoinETFsTake $6,34MilliardenInQ3
💡 Einzigartige Perspektive: Die eigentliche Geschichte hinter dem Wachstum von Bitcoin-ETFs könnte der schrittweise Wandel von verbrauchergeführter Marktaktivität hin zu einem Markt sein, in dem das traditionelle Finanzwesen eine größere Rolle spielt. Die entscheidende Frage ist, ob diese Nachfrage auch über ein Quartal hinaus konstant bleiben kann.
Sind 6,34 Milliarden US-Dollar an ETF-Zuflüssen im Quartal der Beginn eines längerfristigen institutionellen Trends – oder nur eine vorübergehende Welle der Marktzuversicht?
$BTC
💡 Einzigartige Perspektive: Die eigentliche Geschichte hinter dem Wachstum von Bitcoin-ETFs könnte der schrittweise Wandel von verbrauchergeführter Marktaktivität hin zu einem Markt sein, in dem das traditionelle Finanzwesen eine größere Rolle spielt. Die entscheidende Frage ist, ob diese Nachfrage auch über ein Quartal hinaus konstant bleiben kann.
Sind 6,34 Milliarden US-Dollar an ETF-Zuflüssen im Quartal der Beginn eines längerfristigen institutionellen Trends – oder nur eine vorübergehende Welle der Marktzuversicht?
$BTC
71

·
--
Jeder glaubt, dass institutionelle ETF-Zuflüsse sofort grüne Kerzen über den gesamten Markt bedeuten, aber in Wahrheit verbergen sie oft aggressivere Spot-Distribution hinter verschlossenen Türen. Die meisten Privatanleger eilen dazu, hochbetaartige Token wie $NEAR zu kaufen oder sich sofort mit gehebelten Positionen zu engagieren, sobald sie positive Schlagzeilen zu den Zuflüssen sehen – nur um dann festzusitzen, wenn die Liquidität plötzlich ausdünnt.
Denk bei einem ETF-Fahrzeug weniger an einen Feuerstrahl kostenloser Liquidität, sondern eher an einen langsam bewegten Schwamm. Wenn Institutionen Kapital zuteilen, laufen ihre Hedging-Strategien und mehrtägigen Abwicklungszyklen in einem völlig anderen Rhythmus als typische Retail-Orderbücher. Während Milliarden still in $BTC Fonds abgewickelt werden, rotiert dieses Kapital selten, wie Trader es sich bei einem klassischen Run vorstellen, zügig die Risikokurve hinunter in andere Assets.
Statt bei jedem Momentum hinterherzujagen, wenn ein Zuflussbericht erscheint, liefert dir das Beobachten der Nettoliquidität in $USDT und das Verfolgen der realen Spot-Markttiefe ein wesentlich ehrlicheres Bild davon, wie es wirklich steht. Woher denkst du, kommt in diesem institutionellen Zusammenspiel die Liquidität der Privatanleger von hier an?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Jeder glaubt, dass institutionelle ETF-Zuflüsse sofort grüne Kerzen über den gesamten Markt bedeuten, aber in Wahrheit verbergen sie oft aggressivere Spot-Distribution hinter verschlossenen Türen. Die meisten Privatanleger eilen dazu, hochbetaartige Token wie $NEAR zu kaufen oder sich sofort mit gehebelten Positionen zu engagieren, sobald sie positive Schlagzeilen zu den Zuflüssen sehen – nur um dann festzusitzen, wenn die Liquidität plötzlich ausdünnt.
Denk bei einem ETF-Fahrzeug weniger an einen Feuerstrahl kostenloser Liquidität, sondern eher an einen langsam bewegten Schwamm. Wenn Institutionen Kapital zuteilen, laufen ihre Hedging-Strategien und mehrtägigen Abwicklungszyklen in einem völlig anderen Rhythmus als typische Retail-Orderbücher. Während Milliarden still in $BTC Fonds abgewickelt werden, rotiert dieses Kapital selten, wie Trader es sich bei einem klassischen Run vorstellen, zügig die Risikokurve hinunter in andere Assets.
Statt bei jedem Momentum hinterherzujagen, wenn ein Zuflussbericht erscheint, liefert dir das Beobachten der Nettoliquidität in $USDT und das Verfolgen der realen Spot-Markttiefe ein wesentlich ehrlicheres Bild davon, wie es wirklich steht. Woher denkst du, kommt in diesem institutionellen Zusammenspiel die Liquidität der Privatanleger von hier an?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Denk bei einem ETF-Fahrzeug weniger an einen Feuerstrahl kostenloser Liquidität, sondern eher an einen langsam bewegten Schwamm. Wenn Institutionen Kapital zuteilen, laufen ihre Hedging-Strategien und mehrtägigen Abwicklungszyklen in einem völlig anderen Rhythmus als typische Retail-Orderbücher. Während Milliarden still in $BTC Fonds abgewickelt werden, rotiert dieses Kapital selten, wie Trader es sich bei einem klassischen Run vorstellen, zügig die Risikokurve hinunter in andere Assets.
Statt bei jedem Momentum hinterherzujagen, wenn ein Zuflussbericht erscheint, liefert dir das Beobachten der Nettoliquidität in $USDT und das Verfolgen der realen Spot-Markttiefe ein wesentlich ehrlicheres Bild davon, wie es wirklich steht. Woher denkst du, kommt in diesem institutionellen Zusammenspiel die Liquidität der Privatanleger von hier an?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
183

·
--
Bitcoin-ETF: Im 3. Quartal Nettozuflüsse auf Rangliste heiß|Letzter Tag im September jedoch Nettoabflüsse|BTC bei 83.500 $ – ich verfolge keine alten Gelder
Meine Haltung: Bestätigen, dass institutionelle Kanäle weiterhin wichtig sind – beim Trading aber zählt nur neu zufließendes Geld und eine bestätigte Kursreaktion. Die kumulierten Zahlen des ganzen Quartals dürfen nicht die heutigen Kauforders ersetzen. Der aktuell präzise „Hot Topic“ auf der Binance-Spot-Plattform lautet: #BitcoinETFsTake$6.34BillionInQ3. Laut Marktberichten wird auf SoSoValue verwiesen: Demnach flossen US-amerikanische Spot-Bitcoin-ETFs im 3. Quartal netto rund 6,34 Milliarden US-Dollar zu. Das ist die Summe von Juli bis September – nicht das heute eingegangene Tagesgeld und auch nicht irgendein in Oktober bereits vorhandener gleichwertiger Zusatz. Für den Abgleich der kurzfristigen Richtung habe ich mir die Farside-Tabelle der täglichen Fondsflüsse angesehen: Am 29. September insgesamt netto rund 66,2 Millionen US-Dollar Zufluss, am 30. September dann in Nettoabflüsse von etwa 148,7 Millionen US-Dollar umgeschlagen. Zwei Datenquellen können sich wegen unterschiedlicher Aktualisierungszeitpunkte, einbezogener Fonds und Korrekturen unterscheiden. Daher sollte die Quartalssumme klar nach Quelle gekennzeichnet werden; sie ist nicht als exaktes, laufendes Echtzeitangebot der Börsen-Cashflows zu behandeln.
Mechanisch können ETF-Anträge über das Market-Making- und den Erstellungs-/Kreations-„Creation Chain“-Prozess der berechtigten Teilnehmer eine Nachfrage nach Bitcoin-Exposure erzeugen; Rücknahmen können das Signal entsprechend umkehren. Doch Sekundärmarkt-Volumen, der Kursanstieg über den Nettoinventarwert (NAV) und die echte Nettozeichnung sind drei verschiedene Dinge. Die Quartalszuflüsse zeigen: Traditionelle Konten haben in dieser Zeit ihr Portfolio aufgestockt – das garantiert aber nicht, dass der marginale Kauf heute noch anhält. Ein Tageswechsel ins Negative ist weder ein Zeichen für einen vollständigen Rückzug der Institutionen noch lässt sich daraus ableiten, dass das nächste Quartal zwangsläufig schwächer wird. Meine Kernannahme hängt daran, ob die Nettoflüsse über mehrere Tage hinweg stabil bleiben, ob der Kurs die Widerstände erneut fest übernehmen kann und ob die US-Treasury-Renditen sowie die morgige Arbeitsmarktdaten die Erwartungen an die Kapitalkosten verändern.
Der Markt ist bereits gespalten. Beim Verfassen liegt der Binance-BTC/USDT-Kurs bei etwa 83.479 US-Dollar, im 24h-Verlauf etwa -2,15%, Spanne 83.186–85.563. Die Quartalsströme in der Rangliste sind historische kumulierte Werte. Der aktuelle Preis liegt aber deutlich unter dem 24h-Open dieses Runs (83.311). Dass beides gleichzeitig stimmt, ist kein Widerspruch. Ich werde den Rücksetzer nicht komplett dem ETF-Flow am 30. September zuschreiben, und ich werde auch nicht behaupten, das Quartalsgeld sei bereits verschwunden. Wenn Farside als Nächstes ein anhaltendes Zuflussmuster aktualisiert, BTC 84.200 zurückholt und dort halten kann, könnte die vorsichtige Einschätzung vorerst widerlegt werden. Wenn der Kurs weiter unter 83.180 fällt, respektiere ich auch bei „schönen“ Quartalszahlen zuerst den Marktpreis.
Wenn ich selbst handeln würde: Ich mache jetzt nichts, schaue nur ab, Position 0%. Erst wenn innerhalb einer Stunde wieder über 84.200 geschlossen wird, ein Retest 83.900–84.200 hält und ich sehe, dass ETF-Nettozuflüsse an Handelstagen in den USA nicht mehr durchgehend negativ sind, gehe ich mit maximal 1% des Gesamtkapitals Spot-Long – ohne Hebel. Das erste Ziel ist 85.200 (Halbierung), das zweite Ziel 86.200 zum Schließen der restlichen Position; nach Einstieg: Wenn innerhalb einer Stunde wieder unter 83.600 nach unten bricht, halbieren; harter Stop-Loss bei 83.150 und dann komplett raus. Falls 83.180 zuerst verloren geht, wird der Long-Plan gestrichen – ich kaufe nicht nach, um eine „Hot-Quarter-Rangliste“ hinterherzujagen. Die täglichen Fondsdaten sind erst nach Börsenschluss in den USA nach und nach vollständig; solange sie nicht vollständig vorliegen, schreibe ich nur „noch zu bestätigen“ und werte leere Felder nicht als Null.
Quelle: Farside-Tabelle der täglichen Mittelzuflüsse für US-Spot-Bitcoin-ETFs; Cointelegraph zitiert SoSoValue für das Quartals-Update; Binance BTC/USDT-Spot-Chart in Echtzeit. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Oben nur persönliche Marktbeobachtung, keine Anlageberatung.
Bitcoin-ETF: Im 3. Quartal Nettozuflüsse auf Rangliste heiß|Letzter Tag im September jedoch Nettoabflüsse|BTC bei 83.500 $ – ich verfolge keine alten Gelder
Meine Haltung: Bestätigen, dass institutionelle Kanäle weiterhin wichtig sind – beim Trading aber zählt nur neu zufließendes Geld und eine bestätigte Kursreaktion. Die kumulierten Zahlen des ganzen Quartals dürfen nicht die heutigen Kauforders ersetzen. Der aktuell präzise „Hot Topic“ auf der Binance-Spot-Plattform lautet: #BitcoinETFsTake$6.34BillionInQ3. Laut Marktberichten wird auf SoSoValue verwiesen: Demnach flossen US-amerikanische Spot-Bitcoin-ETFs im 3. Quartal netto rund 6,34 Milliarden US-Dollar zu. Das ist die Summe von Juli bis September – nicht das heute eingegangene Tagesgeld und auch nicht irgendein in Oktober bereits vorhandener gleichwertiger Zusatz. Für den Abgleich der kurzfristigen Richtung habe ich mir die Farside-Tabelle der täglichen Fondsflüsse angesehen: Am 29. September insgesamt netto rund 66,2 Millionen US-Dollar Zufluss, am 30. September dann in Nettoabflüsse von etwa 148,7 Millionen US-Dollar umgeschlagen. Zwei Datenquellen können sich wegen unterschiedlicher Aktualisierungszeitpunkte, einbezogener Fonds und Korrekturen unterscheiden. Daher sollte die Quartalssumme klar nach Quelle gekennzeichnet werden; sie ist nicht als exaktes, laufendes Echtzeitangebot der Börsen-Cashflows zu behandeln.
Mechanisch können ETF-Anträge über das Market-Making- und den Erstellungs-/Kreations-„Creation Chain“-Prozess der berechtigten Teilnehmer eine Nachfrage nach Bitcoin-Exposure erzeugen; Rücknahmen können das Signal entsprechend umkehren. Doch Sekundärmarkt-Volumen, der Kursanstieg über den Nettoinventarwert (NAV) und die echte Nettozeichnung sind drei verschiedene Dinge. Die Quartalszuflüsse zeigen: Traditionelle Konten haben in dieser Zeit ihr Portfolio aufgestockt – das garantiert aber nicht, dass der marginale Kauf heute noch anhält. Ein Tageswechsel ins Negative ist weder ein Zeichen für einen vollständigen Rückzug der Institutionen noch lässt sich daraus ableiten, dass das nächste Quartal zwangsläufig schwächer wird. Meine Kernannahme hängt daran, ob die Nettoflüsse über mehrere Tage hinweg stabil bleiben, ob der Kurs die Widerstände erneut fest übernehmen kann und ob die US-Treasury-Renditen sowie die morgige Arbeitsmarktdaten die Erwartungen an die Kapitalkosten verändern.
Der Markt ist bereits gespalten. Beim Verfassen liegt der Binance-BTC/USDT-Kurs bei etwa 83.479 US-Dollar, im 24h-Verlauf etwa -2,15%, Spanne 83.186–85.563. Die Quartalsströme in der Rangliste sind historische kumulierte Werte. Der aktuelle Preis liegt aber deutlich unter dem 24h-Open dieses Runs (83.311). Dass beides gleichzeitig stimmt, ist kein Widerspruch. Ich werde den Rücksetzer nicht komplett dem ETF-Flow am 30. September zuschreiben, und ich werde auch nicht behaupten, das Quartalsgeld sei bereits verschwunden. Wenn Farside als Nächstes ein anhaltendes Zuflussmuster aktualisiert, BTC 84.200 zurückholt und dort halten kann, könnte die vorsichtige Einschätzung vorerst widerlegt werden. Wenn der Kurs weiter unter 83.180 fällt, respektiere ich auch bei „schönen“ Quartalszahlen zuerst den Marktpreis.
Wenn ich selbst handeln würde: Ich mache jetzt nichts, schaue nur ab, Position 0%. Erst wenn innerhalb einer Stunde wieder über 84.200 geschlossen wird, ein Retest 83.900–84.200 hält und ich sehe, dass ETF-Nettozuflüsse an Handelstagen in den USA nicht mehr durchgehend negativ sind, gehe ich mit maximal 1% des Gesamtkapitals Spot-Long – ohne Hebel. Das erste Ziel ist 85.200 (Halbierung), das zweite Ziel 86.200 zum Schließen der restlichen Position; nach Einstieg: Wenn innerhalb einer Stunde wieder unter 83.600 nach unten bricht, halbieren; harter Stop-Loss bei 83.150 und dann komplett raus. Falls 83.180 zuerst verloren geht, wird der Long-Plan gestrichen – ich kaufe nicht nach, um eine „Hot-Quarter-Rangliste“ hinterherzujagen. Die täglichen Fondsdaten sind erst nach Börsenschluss in den USA nach und nach vollständig; solange sie nicht vollständig vorliegen, schreibe ich nur „noch zu bestätigen“ und werte leere Felder nicht als Null.
Quelle: Farside-Tabelle der täglichen Mittelzuflüsse für US-Spot-Bitcoin-ETFs; Cointelegraph zitiert SoSoValue für das Quartals-Update; Binance BTC/USDT-Spot-Chart in Echtzeit. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Oben nur persönliche Marktbeobachtung, keine Anlageberatung.
Meine Haltung: Bestätigen, dass institutionelle Kanäle weiterhin wichtig sind – beim Trading aber zählt nur neu zufließendes Geld und eine bestätigte Kursreaktion. Die kumulierten Zahlen des ganzen Quartals dürfen nicht die heutigen Kauforders ersetzen. Der aktuell präzise „Hot Topic“ auf der Binance-Spot-Plattform lautet: #BitcoinETFsTake$6.34BillionInQ3. Laut Marktberichten wird auf SoSoValue verwiesen: Demnach flossen US-amerikanische Spot-Bitcoin-ETFs im 3. Quartal netto rund 6,34 Milliarden US-Dollar zu. Das ist die Summe von Juli bis September – nicht das heute eingegangene Tagesgeld und auch nicht irgendein in Oktober bereits vorhandener gleichwertiger Zusatz. Für den Abgleich der kurzfristigen Richtung habe ich mir die Farside-Tabelle der täglichen Fondsflüsse angesehen: Am 29. September insgesamt netto rund 66,2 Millionen US-Dollar Zufluss, am 30. September dann in Nettoabflüsse von etwa 148,7 Millionen US-Dollar umgeschlagen. Zwei Datenquellen können sich wegen unterschiedlicher Aktualisierungszeitpunkte, einbezogener Fonds und Korrekturen unterscheiden. Daher sollte die Quartalssumme klar nach Quelle gekennzeichnet werden; sie ist nicht als exaktes, laufendes Echtzeitangebot der Börsen-Cashflows zu behandeln.
Mechanisch können ETF-Anträge über das Market-Making- und den Erstellungs-/Kreations-„Creation Chain“-Prozess der berechtigten Teilnehmer eine Nachfrage nach Bitcoin-Exposure erzeugen; Rücknahmen können das Signal entsprechend umkehren. Doch Sekundärmarkt-Volumen, der Kursanstieg über den Nettoinventarwert (NAV) und die echte Nettozeichnung sind drei verschiedene Dinge. Die Quartalszuflüsse zeigen: Traditionelle Konten haben in dieser Zeit ihr Portfolio aufgestockt – das garantiert aber nicht, dass der marginale Kauf heute noch anhält. Ein Tageswechsel ins Negative ist weder ein Zeichen für einen vollständigen Rückzug der Institutionen noch lässt sich daraus ableiten, dass das nächste Quartal zwangsläufig schwächer wird. Meine Kernannahme hängt daran, ob die Nettoflüsse über mehrere Tage hinweg stabil bleiben, ob der Kurs die Widerstände erneut fest übernehmen kann und ob die US-Treasury-Renditen sowie die morgige Arbeitsmarktdaten die Erwartungen an die Kapitalkosten verändern.
Der Markt ist bereits gespalten. Beim Verfassen liegt der Binance-BTC/USDT-Kurs bei etwa 83.479 US-Dollar, im 24h-Verlauf etwa -2,15%, Spanne 83.186–85.563. Die Quartalsströme in der Rangliste sind historische kumulierte Werte. Der aktuelle Preis liegt aber deutlich unter dem 24h-Open dieses Runs (83.311). Dass beides gleichzeitig stimmt, ist kein Widerspruch. Ich werde den Rücksetzer nicht komplett dem ETF-Flow am 30. September zuschreiben, und ich werde auch nicht behaupten, das Quartalsgeld sei bereits verschwunden. Wenn Farside als Nächstes ein anhaltendes Zuflussmuster aktualisiert, BTC 84.200 zurückholt und dort halten kann, könnte die vorsichtige Einschätzung vorerst widerlegt werden. Wenn der Kurs weiter unter 83.180 fällt, respektiere ich auch bei „schönen“ Quartalszahlen zuerst den Marktpreis.
Wenn ich selbst handeln würde: Ich mache jetzt nichts, schaue nur ab, Position 0%. Erst wenn innerhalb einer Stunde wieder über 84.200 geschlossen wird, ein Retest 83.900–84.200 hält und ich sehe, dass ETF-Nettozuflüsse an Handelstagen in den USA nicht mehr durchgehend negativ sind, gehe ich mit maximal 1% des Gesamtkapitals Spot-Long – ohne Hebel. Das erste Ziel ist 85.200 (Halbierung), das zweite Ziel 86.200 zum Schließen der restlichen Position; nach Einstieg: Wenn innerhalb einer Stunde wieder unter 83.600 nach unten bricht, halbieren; harter Stop-Loss bei 83.150 und dann komplett raus. Falls 83.180 zuerst verloren geht, wird der Long-Plan gestrichen – ich kaufe nicht nach, um eine „Hot-Quarter-Rangliste“ hinterherzujagen. Die täglichen Fondsdaten sind erst nach Börsenschluss in den USA nach und nach vollständig; solange sie nicht vollständig vorliegen, schreibe ich nur „noch zu bestätigen“ und werte leere Felder nicht als Null.
Quelle: Farside-Tabelle der täglichen Mittelzuflüsse für US-Spot-Bitcoin-ETFs; Cointelegraph zitiert SoSoValue für das Quartals-Update; Binance BTC/USDT-Spot-Chart in Echtzeit. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Oben nur persönliche Marktbeobachtung, keine Anlageberatung.
15
·
--
So lief es, als die US-Rendite der 10-jährigen Staatsanleihen zuletzt wieder in Richtung 5 Prozent stieg – und in diesem Markt sich fast niemand das als Warnsignal vorkam.
Händler kauften weiterhin jede Delle in $BTC , weil die Stimmung immer noch gut aussah. Sie hatten keinen Exit-Plan für eine Welt, in der Treasuries mehr abwerfen als die Alts, die sie hielten.
Die 10-jährige ist die globale Hürde. Wenn sie sich 5 Prozent nähert, wird das Halten von nicht verzinsender Krypto zu einer Entscheidung – nicht zu einem Standard. Wir haben das 2022 gesehen und erneut in Teilen von 2023. Das Kapital drehte in $USDT. Die Finanzierungskosten stiegen. Die Renditen in $AAVE wirkten nicht mehr besonders, wenn man sie mit einer Treasury vergleicht, die nahe 5 Prozent zahlt – ohne Smart-Contract-Risiko. Der Preis brach nicht an einem Tag ein. Er sickert aus. Gescheiterte Erholungen stapelten sich. Zuerst verließ die Liquidität, dann folgte die Erzählung.
Der Großteil der Diskussion steckt immer noch auf einer Fear-and-Greed-Messung von 69 und behandelt das als Bestätigung. Diese Zahl hinkt hinterher. Eine hartnäckige Rendite von 5 Prozent plus ein fester Dollar hat historisch gereicht, um Zuflüsse in ETFs auszubremsen und den Rest des Marktes in ein langsames Ausbluten zu verwandeln. Dafür braucht man keine Rezession. Man muss nur dafür sorgen, dass die Renditen oben bleiben, während alle anderen weiterhin voll auf Risiko gehen.
Wo soll das deiner Meinung nach hingehen, wenn die 10-jährige tatsächlich 5 Prozent ausweist?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
So lief es, als die US-Rendite der 10-jährigen Staatsanleihen zuletzt wieder in Richtung 5 Prozent stieg – und in diesem Markt sich fast niemand das als Warnsignal vorkam.
Händler kauften weiterhin jede Delle in $BTC , weil die Stimmung immer noch gut aussah. Sie hatten keinen Exit-Plan für eine Welt, in der Treasuries mehr abwerfen als die Alts, die sie hielten.
Die 10-jährige ist die globale Hürde. Wenn sie sich 5 Prozent nähert, wird das Halten von nicht verzinsender Krypto zu einer Entscheidung – nicht zu einem Standard. Wir haben das 2022 gesehen und erneut in Teilen von 2023. Das Kapital drehte in $USDT. Die Finanzierungskosten stiegen. Die Renditen in $AAVE wirkten nicht mehr besonders, wenn man sie mit einer Treasury vergleicht, die nahe 5 Prozent zahlt – ohne Smart-Contract-Risiko. Der Preis brach nicht an einem Tag ein. Er sickert aus. Gescheiterte Erholungen stapelten sich. Zuerst verließ die Liquidität, dann folgte die Erzählung.
Der Großteil der Diskussion steckt immer noch auf einer Fear-and-Greed-Messung von 69 und behandelt das als Bestätigung. Diese Zahl hinkt hinterher. Eine hartnäckige Rendite von 5 Prozent plus ein fester Dollar hat historisch gereicht, um Zuflüsse in ETFs auszubremsen und den Rest des Marktes in ein langsames Ausbluten zu verwandeln. Dafür braucht man keine Rezession. Man muss nur dafür sorgen, dass die Renditen oben bleiben, während alle anderen weiterhin voll auf Risiko gehen.
Wo soll das deiner Meinung nach hingehen, wenn die 10-jährige tatsächlich 5 Prozent ausweist?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
Händler kauften weiterhin jede Delle in $BTC , weil die Stimmung immer noch gut aussah. Sie hatten keinen Exit-Plan für eine Welt, in der Treasuries mehr abwerfen als die Alts, die sie hielten.
Die 10-jährige ist die globale Hürde. Wenn sie sich 5 Prozent nähert, wird das Halten von nicht verzinsender Krypto zu einer Entscheidung – nicht zu einem Standard. Wir haben das 2022 gesehen und erneut in Teilen von 2023. Das Kapital drehte in $USDT. Die Finanzierungskosten stiegen. Die Renditen in $AAVE wirkten nicht mehr besonders, wenn man sie mit einer Treasury vergleicht, die nahe 5 Prozent zahlt – ohne Smart-Contract-Risiko. Der Preis brach nicht an einem Tag ein. Er sickert aus. Gescheiterte Erholungen stapelten sich. Zuerst verließ die Liquidität, dann folgte die Erzählung.
Der Großteil der Diskussion steckt immer noch auf einer Fear-and-Greed-Messung von 69 und behandelt das als Bestätigung. Diese Zahl hinkt hinterher. Eine hartnäckige Rendite von 5 Prozent plus ein fester Dollar hat historisch gereicht, um Zuflüsse in ETFs auszubremsen und den Rest des Marktes in ein langsames Ausbluten zu verwandeln. Dafür braucht man keine Rezession. Man muss nur dafür sorgen, dass die Renditen oben bleiben, während alle anderen weiterhin voll auf Risiko gehen.
Wo soll das deiner Meinung nach hingehen, wenn die 10-jährige tatsächlich 5 Prozent ausweist?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
113
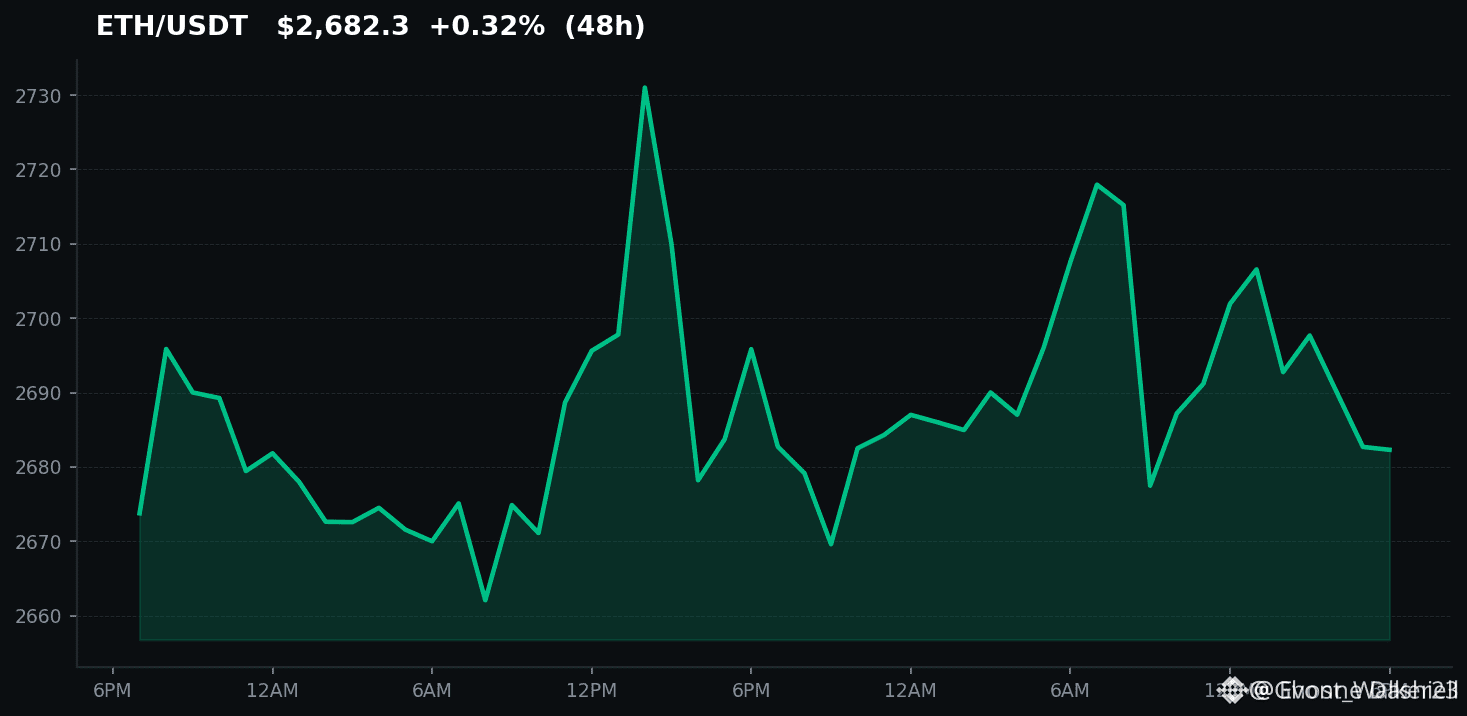
So ist es passiert, als Ethereum still und leise einen 70-prozentigen Anstieg hinlegte, während die meisten Menschen noch darüber diskutierten, ob überhaupt irgendein L1 außer Bitcoin eine Rolle spielte.
Der Schmerz ist vertraut. Du hast zu früh verkauft, den Einstieg nach Monaten mit Seitwärtsbewegungen verpasst oder spürst jetzt dieses Kribbeln, hinterherzujagen – weil das Aussetzen einer $ETH move wie dieser mehr sticht als ein kleiner Verlust.
Dieser Beitrag liest sich wie eine Fallstudie über Geduld versus Panik. Der 70-prozentige Sprung kam nicht aus einem einzigen Auslöser. Gelockert wurde die Versorgung durch Staking, die Aktivität auf L2 zog an, und einige der gleichen Institutionen, die in Bitcoin-ETFs investierten, begannen Ethereum als die nächste liquide Wette zu behandeln.
Das wirkt näher an den 2020er-Schwung als an die 2021er-Manie, als alles auf einmal nach oben schoss. Vergleiche das mit $NEAR: Dort gab es zwar größere tägliche Kerzen, aber es fehlte der gleiche Follow-through. Ethereum wirkte eher wie eine langsame Akkumulation – und deshalb blieben so viele Trader an der Seitenlinie, bis es schon gestiegen war.
Was wir aus ähnlichen früheren Ereignissen mitnehmen können, ist der „Checkpoint“-Charakter eines 70-prozentigen Runs. 2017 und erneut 2020 markierten diese Prozentwerte oft eine Pause – statt das Ende. Wenn der Fear-and-Greed-Index bei 69 steht, ist die Gier bereits im Raum. $AAVE volumes und die DeFi-Aktivität hinken solchen ETH-Beinen normalerweise hinterher, daher werden die nächsten Wochen zeigen, ob das Rotation ist oder nur noch eine weitere Erholungsbewegung, die abflacht, wenn die Renditen weiterhin hoch bleiben.
Wo glaubst du, geht es für $ETH von hier aus weiter, nachdem es sich so weit aus dem 70-Prozent-Bereich herausgestreckt hat?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
So ist es passiert, als Ethereum still und leise einen 70-prozentigen Anstieg hinlegte, während die meisten Menschen noch darüber diskutierten, ob überhaupt irgendein L1 außer Bitcoin eine Rolle spielte.
Der Schmerz ist vertraut. Du hast zu früh verkauft, den Einstieg nach Monaten mit Seitwärtsbewegungen verpasst oder spürst jetzt dieses Kribbeln, hinterherzujagen – weil das Aussetzen einer $ETH move wie dieser mehr sticht als ein kleiner Verlust.
Dieser Beitrag liest sich wie eine Fallstudie über Geduld versus Panik. Der 70-prozentige Sprung kam nicht aus einem einzigen Auslöser. Gelockert wurde die Versorgung durch Staking, die Aktivität auf L2 zog an, und einige der gleichen Institutionen, die in Bitcoin-ETFs investierten, begannen Ethereum als die nächste liquide Wette zu behandeln.
Das wirkt näher an den 2020er-Schwung als an die 2021er-Manie, als alles auf einmal nach oben schoss. Vergleiche das mit $NEAR : Dort gab es zwar größere tägliche Kerzen, aber es fehlte der gleiche Follow-through. Ethereum wirkte eher wie eine langsame Akkumulation – und deshalb blieben so viele Trader an der Seitenlinie, bis es schon gestiegen war.
Was wir aus ähnlichen früheren Ereignissen mitnehmen können, ist der „Checkpoint“-Charakter eines 70-prozentigen Runs. 2017 und erneut 2020 markierten diese Prozentwerte oft eine Pause – statt das Ende. Wenn der Fear-and-Greed-Index bei 69 steht, ist die Gier bereits im Raum. $AAVE volumes und die DeFi-Aktivität hinken solchen ETH-Beinen normalerweise hinterher, daher werden die nächsten Wochen zeigen, ob das Rotation ist oder nur noch eine weitere Erholungsbewegung, die abflacht, wenn die Renditen weiterhin hoch bleiben.
Wo glaubst du, geht es für $ETH von hier aus weiter, nachdem es sich so weit aus dem 70-Prozent-Bereich herausgestreckt hat?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
Der Schmerz ist vertraut. Du hast zu früh verkauft, den Einstieg nach Monaten mit Seitwärtsbewegungen verpasst oder spürst jetzt dieses Kribbeln, hinterherzujagen – weil das Aussetzen einer $ETH move wie dieser mehr sticht als ein kleiner Verlust.
Dieser Beitrag liest sich wie eine Fallstudie über Geduld versus Panik. Der 70-prozentige Sprung kam nicht aus einem einzigen Auslöser. Gelockert wurde die Versorgung durch Staking, die Aktivität auf L2 zog an, und einige der gleichen Institutionen, die in Bitcoin-ETFs investierten, begannen Ethereum als die nächste liquide Wette zu behandeln.
Das wirkt näher an den 2020er-Schwung als an die 2021er-Manie, als alles auf einmal nach oben schoss. Vergleiche das mit $NEAR : Dort gab es zwar größere tägliche Kerzen, aber es fehlte der gleiche Follow-through. Ethereum wirkte eher wie eine langsame Akkumulation – und deshalb blieben so viele Trader an der Seitenlinie, bis es schon gestiegen war.
Was wir aus ähnlichen früheren Ereignissen mitnehmen können, ist der „Checkpoint“-Charakter eines 70-prozentigen Runs. 2017 und erneut 2020 markierten diese Prozentwerte oft eine Pause – statt das Ende. Wenn der Fear-and-Greed-Index bei 69 steht, ist die Gier bereits im Raum. $AAVE volumes und die DeFi-Aktivität hinken solchen ETH-Beinen normalerweise hinterher, daher werden die nächsten Wochen zeigen, ob das Rotation ist oder nur noch eine weitere Erholungsbewegung, die abflacht, wenn die Renditen weiterhin hoch bleiben.
Wo glaubst du, geht es für $ETH von hier aus weiter, nachdem es sich so weit aus dem 70-Prozent-Bereich herausgestreckt hat?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
22
·
--
Wenn du die Tokenisierung realer Vermögenswerte weiterhin wie das „Vaporware“ vom letzten Zyklus behandelst, hör jetzt auf.
Zu viele Menschen haben böse Verluste erlitten, weil sie zufälligen Tokens nachgejagt sind, die versprachen, Aktien und Anleihen on-chain zu bringen – nur um dann zuzusehen, wie sie verblassen, während die tatsächliche Politik weiter in Ausschüssen feststeckte. Diese Art von FOMO verbrennt Kapital zweimal: einmal durch die falsche Story und ein zweites Mal, wenn der echte Auslöser schließlich auftaucht und du keine Position hast.
Dass Korea vorschlägt, Aktien und Anleihen zu tokenisieren, wirkt tatsächlich anders. Das ist kein Whitepaper von einem Team, das nach dem letzten Bullenlauf einfach verschwunden ist. Vergleiche das mit der Bitcoin-ETF-Geschichte. Jahre lang „wird es nie geben“, bis die USA schließlich nachgaben – und jetzt behandelt der Markt es als selbstverständlich. Korea hat die Tiefe auf den Kapitalmärkten und den Tech-Stack, um daraus mehr zu machen als nur eine Pressemitteilung; anders als bei einigen Experimenten in kleineren Märkten, die nie wirklich skalierten. In einem giergetriebenen Kursband mag es leicht sein, das abzuwinken – aber das ist genau die Art struktureller Verschiebung, die ganze Branchen neu bepreist, sobald es nicht mehr nur Theorie ist.
Außerdem passt das direkt dazu, wie $USDT bereits als Liquiditäts-Schicht funktioniert, die in Wahrheit alle nutzen. Wenn koreanische Aktien und Anleihen anfangen, on-chain zu leben, dann sehen die Interoperabilitäts-Schienen, die $QNT im Hintergrund still aufgebaut wurden, plötzlich viel nützlicher aus. Sogar $AAVE könnte neues Sicherheiten-Backing sehen, das nicht einfach nur wieder ein weiterer volatiler Token ist, der so tut, als sei er real.
Bringt das Korea bei RWAs wirklich vor den USA, oder ist es weiterhin nur ein weiterer Vorschlag, der in der Ausschussphase stirbt? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Wenn du die Tokenisierung realer Vermögenswerte weiterhin wie das „Vaporware“ vom letzten Zyklus behandelst, hör jetzt auf.
Zu viele Menschen haben böse Verluste erlitten, weil sie zufälligen Tokens nachgejagt sind, die versprachen, Aktien und Anleihen on-chain zu bringen – nur um dann zuzusehen, wie sie verblassen, während die tatsächliche Politik weiter in Ausschüssen feststeckte. Diese Art von FOMO verbrennt Kapital zweimal: einmal durch die falsche Story und ein zweites Mal, wenn der echte Auslöser schließlich auftaucht und du keine Position hast.
Dass Korea vorschlägt, Aktien und Anleihen zu tokenisieren, wirkt tatsächlich anders. Das ist kein Whitepaper von einem Team, das nach dem letzten Bullenlauf einfach verschwunden ist. Vergleiche das mit der Bitcoin-ETF-Geschichte. Jahre lang „wird es nie geben“, bis die USA schließlich nachgaben – und jetzt behandelt der Markt es als selbstverständlich. Korea hat die Tiefe auf den Kapitalmärkten und den Tech-Stack, um daraus mehr zu machen als nur eine Pressemitteilung; anders als bei einigen Experimenten in kleineren Märkten, die nie wirklich skalierten. In einem giergetriebenen Kursband mag es leicht sein, das abzuwinken – aber das ist genau die Art struktureller Verschiebung, die ganze Branchen neu bepreist, sobald es nicht mehr nur Theorie ist.
Außerdem passt das direkt dazu, wie $USDT bereits als Liquiditäts-Schicht funktioniert, die in Wahrheit alle nutzen. Wenn koreanische Aktien und Anleihen anfangen, on-chain zu leben, dann sehen die Interoperabilitäts-Schienen, die $QNT im Hintergrund still aufgebaut wurden, plötzlich viel nützlicher aus. Sogar $AAVE könnte neues Sicherheiten-Backing sehen, das nicht einfach nur wieder ein weiterer volatiler Token ist, der so tut, als sei er real.
Bringt das Korea bei RWAs wirklich vor den USA, oder ist es weiterhin nur ein weiterer Vorschlag, der in der Ausschussphase stirbt? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Zu viele Menschen haben böse Verluste erlitten, weil sie zufälligen Tokens nachgejagt sind, die versprachen, Aktien und Anleihen on-chain zu bringen – nur um dann zuzusehen, wie sie verblassen, während die tatsächliche Politik weiter in Ausschüssen feststeckte. Diese Art von FOMO verbrennt Kapital zweimal: einmal durch die falsche Story und ein zweites Mal, wenn der echte Auslöser schließlich auftaucht und du keine Position hast.
Dass Korea vorschlägt, Aktien und Anleihen zu tokenisieren, wirkt tatsächlich anders. Das ist kein Whitepaper von einem Team, das nach dem letzten Bullenlauf einfach verschwunden ist. Vergleiche das mit der Bitcoin-ETF-Geschichte. Jahre lang „wird es nie geben“, bis die USA schließlich nachgaben – und jetzt behandelt der Markt es als selbstverständlich. Korea hat die Tiefe auf den Kapitalmärkten und den Tech-Stack, um daraus mehr zu machen als nur eine Pressemitteilung; anders als bei einigen Experimenten in kleineren Märkten, die nie wirklich skalierten. In einem giergetriebenen Kursband mag es leicht sein, das abzuwinken – aber das ist genau die Art struktureller Verschiebung, die ganze Branchen neu bepreist, sobald es nicht mehr nur Theorie ist.
Außerdem passt das direkt dazu, wie $USDT bereits als Liquiditäts-Schicht funktioniert, die in Wahrheit alle nutzen. Wenn koreanische Aktien und Anleihen anfangen, on-chain zu leben, dann sehen die Interoperabilitäts-Schienen, die $QNT im Hintergrund still aufgebaut wurden, plötzlich viel nützlicher aus. Sogar $AAVE könnte neues Sicherheiten-Backing sehen, das nicht einfach nur wieder ein weiterer volatiler Token ist, der so tut, als sei er real.
Bringt das Korea bei RWAs wirklich vor den USA, oder ist es weiterhin nur ein weiterer Vorschlag, der in der Ausschussphase stirbt? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
315
Stell dir das vor: Die CFTC hat gerade zwei Regeln für Event-Kontrakte zur Überprüfung beim Weißen Haus eingereicht.
Der eigentliche Schmerz besteht darin, nie zu wissen, wann ein Regulierer plötzlich ein Produkt, das du handelst, neu einstuft – und so aus einer soliden Position Verluste macht oder dich auf der Seitenlinie lässt, während andere sich anpassen.
Das ist eine Fallstudie darüber, wie sich Krypto-Regulierung tatsächlich entfaltet. Event Contracts sind im Grunde Wetten auf Ergebnisse aus der realen Welt, und die CFTC hat sich über Jahre damit beschäftigt, diese Linien zu ziehen – nach früheren Auseinandersetzungen mit Prediction-Plattformen und dem eher strukturierten Weg, den sie mit Bitcoin-Futures eingeschlagen hat. Im Gegensatz zu jenen früheren Momenten mit starkem Durchgreifen wirkt diese Einreichung eher wie der Versuch, einen praktikablen Rahmen zu schaffen, statt wie eine weitere pauschale Einschränkung.
Traditionelle Akteure haben jahrelang vor Gericht über ähnliche Produkte gekämpft. Krypto-Varianten bewegten sich schneller, zahlten dafür aber mit Geldstrafen und Unsicherheit. Wenn diese Regeln ankommen, könnte das DeFi-Protokollen eine klarere Spur geben – etwas, das $AAVE zuvor mit komplexen Produkten navigiert hat, und $QNT hat sich seit Jahren darum positioniert. $USDT würde sehr wahrscheinlich weiterhin die Abwicklungsschicht bleiben, die die meisten Menschen tatsächlich nutzen.
Dieses Muster haben wir schon gesehen. Klarheit nach dem anfänglichen Rauschen bringt oft mehr Beteiligung, nicht weniger.
Wie schätzt du ein, wohin sich das als Nächstes für On-Chain-Event-Märkte entwickelt?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
Stell dir das vor: Die CFTC hat gerade zwei Regeln für Event-Kontrakte zur Überprüfung beim Weißen Haus eingereicht.
Der eigentliche Schmerz besteht darin, nie zu wissen, wann ein Regulierer plötzlich ein Produkt, das du handelst, neu einstuft – und so aus einer soliden Position Verluste macht oder dich auf der Seitenlinie lässt, während andere sich anpassen.
Das ist eine Fallstudie darüber, wie sich Krypto-Regulierung tatsächlich entfaltet. Event Contracts sind im Grunde Wetten auf Ergebnisse aus der realen Welt, und die CFTC hat sich über Jahre damit beschäftigt, diese Linien zu ziehen – nach früheren Auseinandersetzungen mit Prediction-Plattformen und dem eher strukturierten Weg, den sie mit Bitcoin-Futures eingeschlagen hat. Im Gegensatz zu jenen früheren Momenten mit starkem Durchgreifen wirkt diese Einreichung eher wie der Versuch, einen praktikablen Rahmen zu schaffen, statt wie eine weitere pauschale Einschränkung.
Traditionelle Akteure haben jahrelang vor Gericht über ähnliche Produkte gekämpft. Krypto-Varianten bewegten sich schneller, zahlten dafür aber mit Geldstrafen und Unsicherheit. Wenn diese Regeln ankommen, könnte das DeFi-Protokollen eine klarere Spur geben – etwas, das $AAVE zuvor mit komplexen Produkten navigiert hat, und $QNT hat sich seit Jahren darum positioniert. $USDT würde sehr wahrscheinlich weiterhin die Abwicklungsschicht bleiben, die die meisten Menschen tatsächlich nutzen.
Dieses Muster haben wir schon gesehen. Klarheit nach dem anfänglichen Rauschen bringt oft mehr Beteiligung, nicht weniger.
Wie schätzt du ein, wohin sich das als Nächstes für On-Chain-Event-Märkte entwickelt?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
Der eigentliche Schmerz besteht darin, nie zu wissen, wann ein Regulierer plötzlich ein Produkt, das du handelst, neu einstuft – und so aus einer soliden Position Verluste macht oder dich auf der Seitenlinie lässt, während andere sich anpassen.
Das ist eine Fallstudie darüber, wie sich Krypto-Regulierung tatsächlich entfaltet. Event Contracts sind im Grunde Wetten auf Ergebnisse aus der realen Welt, und die CFTC hat sich über Jahre damit beschäftigt, diese Linien zu ziehen – nach früheren Auseinandersetzungen mit Prediction-Plattformen und dem eher strukturierten Weg, den sie mit Bitcoin-Futures eingeschlagen hat. Im Gegensatz zu jenen früheren Momenten mit starkem Durchgreifen wirkt diese Einreichung eher wie der Versuch, einen praktikablen Rahmen zu schaffen, statt wie eine weitere pauschale Einschränkung.
Traditionelle Akteure haben jahrelang vor Gericht über ähnliche Produkte gekämpft. Krypto-Varianten bewegten sich schneller, zahlten dafür aber mit Geldstrafen und Unsicherheit. Wenn diese Regeln ankommen, könnte das DeFi-Protokollen eine klarere Spur geben – etwas, das $AAVE zuvor mit komplexen Produkten navigiert hat, und $QNT hat sich seit Jahren darum positioniert. $USDT würde sehr wahrscheinlich weiterhin die Abwicklungsschicht bleiben, die die meisten Menschen tatsächlich nutzen.
Dieses Muster haben wir schon gesehen. Klarheit nach dem anfänglichen Rauschen bringt oft mehr Beteiligung, nicht weniger.
Wie schätzt du ein, wohin sich das als Nächstes für On-Chain-Event-Märkte entwickelt?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
356
Wenn du immer noch Halbleiter-Ergebnisse als Hintergrundrauschen für deine Krypto-Trades behandelst, hör jetzt auf.
So übersehen Menschen die echte Rotation und landen am Ende im FOMO-Kauf des Tops, nachdem die klassischen Namen bereits kräftig gelaufen sind. Du sitzt den Abverkauf oder das zähe Seitwärts ab, weil du auf eine kryptonative Bestätigung gewartet hast, die nie pünktlich eintrifft.
Micron hat gerade Earnings übertroffen und die Prognose angehoben – wegen der explodierenden Nachfrage nach KI für bandbreitenstarkes Speicher-Gelände. Es hat denselben Vibe wie diese NVIDIA-Statements, die früher den ganzen Sektor in den Overdrive geschickt haben. Beim letzten Mal fand so eine Art Katalysator irgendwann seinen Weg in die Speicher-Storys, und $FIL fand einen Käufer, als man anfing, Chips, Rechenzentren und dezentrale Infrastruktur miteinander zu verbinden. Der Vergleich ist in diesem Zyklus nicht perfekt. Wettbewerber in den Bereichen Compute und Interoperabilität sind schon im Spiel, $QNT bekommt Aufmerksamkeit, und mit Gier bei 69 liegt noch viel trockenes Pulver in $USDT geparkt – in der Erwartung, ob die Übertragung tatsächlich passiert.
Krypto hinkt diesen traditionellen Kursimpulsen noch um eine Sitzung oder zwei hinterher – genau in dem Zeitraum werden die meisten von uns beim Versuch, eine Bewegung vorwegzunehmen, die vielleicht schon eingepreist ist, zersägt.
Wo landet das deiner Meinung nach in Krypto von hier aus?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
Wenn du immer noch Halbleiter-Ergebnisse als Hintergrundrauschen für deine Krypto-Trades behandelst, hör jetzt auf.
So übersehen Menschen die echte Rotation und landen am Ende im FOMO-Kauf des Tops, nachdem die klassischen Namen bereits kräftig gelaufen sind. Du sitzt den Abverkauf oder das zähe Seitwärts ab, weil du auf eine kryptonative Bestätigung gewartet hast, die nie pünktlich eintrifft.
Micron hat gerade Earnings übertroffen und die Prognose angehoben – wegen der explodierenden Nachfrage nach KI für bandbreitenstarkes Speicher-Gelände. Es hat denselben Vibe wie diese NVIDIA-Statements, die früher den ganzen Sektor in den Overdrive geschickt haben. Beim letzten Mal fand so eine Art Katalysator irgendwann seinen Weg in die Speicher-Storys, und $FIL fand einen Käufer, als man anfing, Chips, Rechenzentren und dezentrale Infrastruktur miteinander zu verbinden. Der Vergleich ist in diesem Zyklus nicht perfekt. Wettbewerber in den Bereichen Compute und Interoperabilität sind schon im Spiel, $QNT bekommt Aufmerksamkeit, und mit Gier bei 69 liegt noch viel trockenes Pulver in $USDT geparkt – in der Erwartung, ob die Übertragung tatsächlich passiert.
Krypto hinkt diesen traditionellen Kursimpulsen noch um eine Sitzung oder zwei hinterher – genau in dem Zeitraum werden die meisten von uns beim Versuch, eine Bewegung vorwegzunehmen, die vielleicht schon eingepreist ist, zersägt.
Wo landet das deiner Meinung nach in Krypto von hier aus?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
So übersehen Menschen die echte Rotation und landen am Ende im FOMO-Kauf des Tops, nachdem die klassischen Namen bereits kräftig gelaufen sind. Du sitzt den Abverkauf oder das zähe Seitwärts ab, weil du auf eine kryptonative Bestätigung gewartet hast, die nie pünktlich eintrifft.
Micron hat gerade Earnings übertroffen und die Prognose angehoben – wegen der explodierenden Nachfrage nach KI für bandbreitenstarkes Speicher-Gelände. Es hat denselben Vibe wie diese NVIDIA-Statements, die früher den ganzen Sektor in den Overdrive geschickt haben. Beim letzten Mal fand so eine Art Katalysator irgendwann seinen Weg in die Speicher-Storys, und $FIL fand einen Käufer, als man anfing, Chips, Rechenzentren und dezentrale Infrastruktur miteinander zu verbinden. Der Vergleich ist in diesem Zyklus nicht perfekt. Wettbewerber in den Bereichen Compute und Interoperabilität sind schon im Spiel, $QNT bekommt Aufmerksamkeit, und mit Gier bei 69 liegt noch viel trockenes Pulver in $USDT geparkt – in der Erwartung, ob die Übertragung tatsächlich passiert.
Krypto hinkt diesen traditionellen Kursimpulsen noch um eine Sitzung oder zwei hinterher – genau in dem Zeitraum werden die meisten von uns beim Versuch, eine Bewegung vorwegzunehmen, die vielleicht schon eingepreist ist, zersägt.
Wo landet das deiner Meinung nach in Krypto von hier aus?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
368
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NvidiaEarningsTonight:AIStocks’NextMove?
226 Aufrufe
38 Kommentare
2
#A Packed Week of Earnings and Data Tests Markets
87,847 Aufrufe
501 Kommentare
3
#AnthropicIPOTestsInvestorAppetiteForAI
176,312 Aufrufe
1,877 Kommentare
4
#NvidiaBoardNotConsideringHuang’sReturnasCEO
23,830 Aufrufe
322 Kommentare
5
#WhatInvestmentSignalsDo13FFilingsReveal?
13,971 Aufrufe
234 Kommentare
6
#GoldmanSachsAndMillenniumEachHeldOver$1.2BInBitcoinETFs
444 Aufrufe
7 Kommentare
7
#InvescoStablecoinReservesFundLaunchesOnEthereum
6,794 Aufrufe
142 Kommentare
8
#CypherpunkReports$306MQ3NetProfit
1,141 Aufrufe
17 Kommentare
9
#OPTIMJACKAttackInfectsAtLeast186Websites
12,271 Aufrufe
179 Kommentare
10
#StrategySells2.09MMSTRSharesFor$244.7M
2,604 Aufrufe
20 Kommentare