
#amat
amat
20,188 Aufrufe
486 Kommentare
Hot
Zuletzt
·
--
Übersetzung ansehen
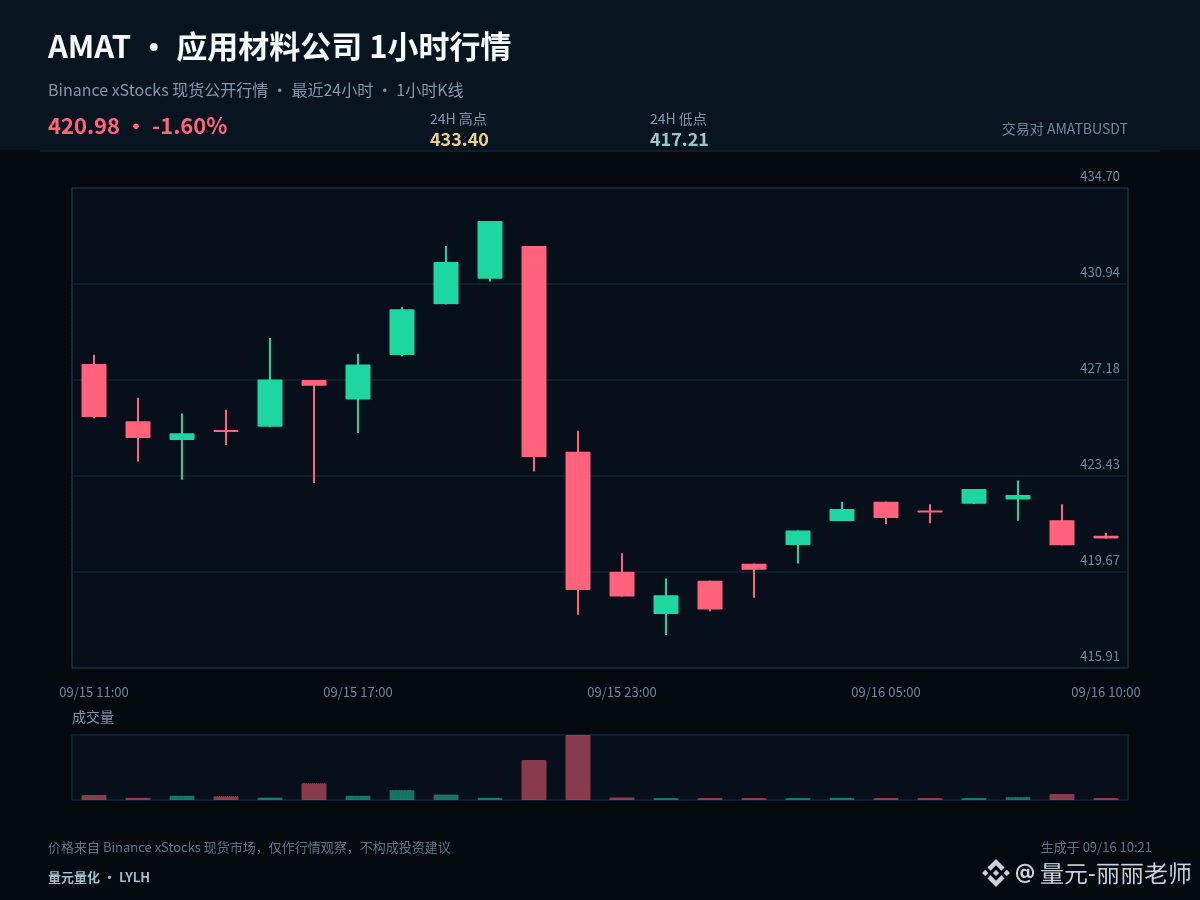
$AMATB #AMAT 强势行情里的回撤,往往比加速拉升更能看清真实承接。当前1小时 +0.06%,24小时 -1.37%,需要判断这是正常降温还是结构转弱。
当前1小时 +0.06%、24小时 -1.37%,两个周期没有形成足够清晰的同向配合。区间行情里,追涨杀跌的容错率较低,更适合用上沿确认方向、下沿确认承接,中轴只作为强弱分界。
短线主动权尚未明显破坏,425.305 是回踩质量的首要标准。守住后再测试 433.4,属于偏强整理;跌破中轴并持续停留,则要把观察重心下移至 417.21。
执行上设置明确条件:上破 433.4 后需要确认,而不是看到瞬间拉升就追;下探 417.21 后要看能否快速收回,而不是见跌就接;中间区域没有足够赔率时,等待本身也是策略的一部分。
仓位管理要区分中线与短线。已有中线仓位先看结构是否破坏,不用被单根1小时K线反复影响;短线仓位则围绕支撑、压力和收盘确认执行。空仓者不必在区间中部追价,等待更清晰的位置通常更有优势。
风险控制仍然放在结论之前:只在条件出现时执行,价格失效就及时重新评估;波动越大,单次仓位越要克制。以上是基于当前1小时与24小时数据的盘面推演,不构成收益承诺。
#ClarityActOddsHalveOnPolymarket
$AMATB #AMAT 强势行情里的回撤,往往比加速拉升更能看清真实承接。当前1小时 +0.06%,24小时 -1.37%,需要判断这是正常降温还是结构转弱。
当前1小时 +0.06%、24小时 -1.37%,两个周期没有形成足够清晰的同向配合。区间行情里,追涨杀跌的容错率较低,更适合用上沿确认方向、下沿确认承接,中轴只作为强弱分界。
短线主动权尚未明显破坏,425.305 是回踩质量的首要标准。守住后再测试 433.4,属于偏强整理;跌破中轴并持续停留,则要把观察重心下移至 417.21。
执行上设置明确条件:上破 433.4 后需要确认,而不是看到瞬间拉升就追;下探 417.21 后要看能否快速收回,而不是见跌就接;中间区域没有足够赔率时,等待本身也是策略的一部分。
仓位管理要区分中线与短线。已有中线仓位先看结构是否破坏,不用被单根1小时K线反复影响;短线仓位则围绕支撑、压力和收盘确认执行。空仓者不必在区间中部追价,等待更清晰的位置通常更有优势。
风险控制仍然放在结论之前:只在条件出现时执行,价格失效就及时重新评估;波动越大,单次仓位越要克制。以上是基于当前1小时与24小时数据的盘面推演,不构成收益承诺。
#ClarityActOddsHalveOnPolymarket
当前1小时 +0.06%、24小时 -1.37%,两个周期没有形成足够清晰的同向配合。区间行情里,追涨杀跌的容错率较低,更适合用上沿确认方向、下沿确认承接,中轴只作为强弱分界。
短线主动权尚未明显破坏,425.305 是回踩质量的首要标准。守住后再测试 433.4,属于偏强整理;跌破中轴并持续停留,则要把观察重心下移至 417.21。
执行上设置明确条件:上破 433.4 后需要确认,而不是看到瞬间拉升就追;下探 417.21 后要看能否快速收回,而不是见跌就接;中间区域没有足够赔率时,等待本身也是策略的一部分。
仓位管理要区分中线与短线。已有中线仓位先看结构是否破坏,不用被单根1小时K线反复影响;短线仓位则围绕支撑、压力和收盘确认执行。空仓者不必在区间中部追价,等待更清晰的位置通常更有优势。
风险控制仍然放在结论之前:只在条件出现时执行,价格失效就及时重新评估;波动越大,单次仓位越要克制。以上是基于当前1小时与24小时数据的盘面推演,不构成收益承诺。
#ClarityActOddsHalveOnPolymarket
17

·
--
$AMAT 24 Stunden fiel um 4,84 % auf 431,56, die Funding-Rate ist auf null zurückgegangen. Offene Kontrakte: 20.471,36. Der Kurs fällt zwar, aber die Positionierung schrumpft nicht deutlich – das wirkt weniger wie ein Multi- oder Short-Quetschen, eher wie ein dominierender Abverkauf am Spot-Ende. Nach meiner Einzel-Signal-Logik: Für den Rückgang fehlt es an Bestätigung über die Kontraktebene. Die Gegenposition lautet: Wenn das OI gleichzeitig nach unten rutscht, würde der Stop-Loss-Abverkauf der Longs beschleunigen. Ich werde bei der ganzen 430er-Marke in geringem Umfang Long gehen, mit einem Stop-Loss bei 425; fällt der Kurs unter 425, ziehe ich mich zurück – ohne zu zögern.
Handels-Tag: #TradFi #链上美股 #AMAT
Wo glaubst du, liegt bei dieser Einschätzung am wahrscheinlichsten der Fehler?
$AMAT 24 Stunden fiel um 4,84 % auf 431,56, die Funding-Rate ist auf null zurückgegangen. Offene Kontrakte: 20.471,36. Der Kurs fällt zwar, aber die Positionierung schrumpft nicht deutlich – das wirkt weniger wie ein Multi- oder Short-Quetschen, eher wie ein dominierender Abverkauf am Spot-Ende. Nach meiner Einzel-Signal-Logik: Für den Rückgang fehlt es an Bestätigung über die Kontraktebene. Die Gegenposition lautet: Wenn das OI gleichzeitig nach unten rutscht, würde der Stop-Loss-Abverkauf der Longs beschleunigen. Ich werde bei der ganzen 430er-Marke in geringem Umfang Long gehen, mit einem Stop-Loss bei 425; fällt der Kurs unter 425, ziehe ich mich zurück – ohne zu zögern.
Handels-Tag: #TradFi #链上美股 #AMAT
Wo glaubst du, liegt bei dieser Einschätzung am wahrscheinlichsten der Fehler?
Handels-Tag: #TradFi #链上美股 #AMAT
Wo glaubst du, liegt bei dieser Einschätzung am wahrscheinlichsten der Fehler?
40
·
--
Übersetzung ansehen
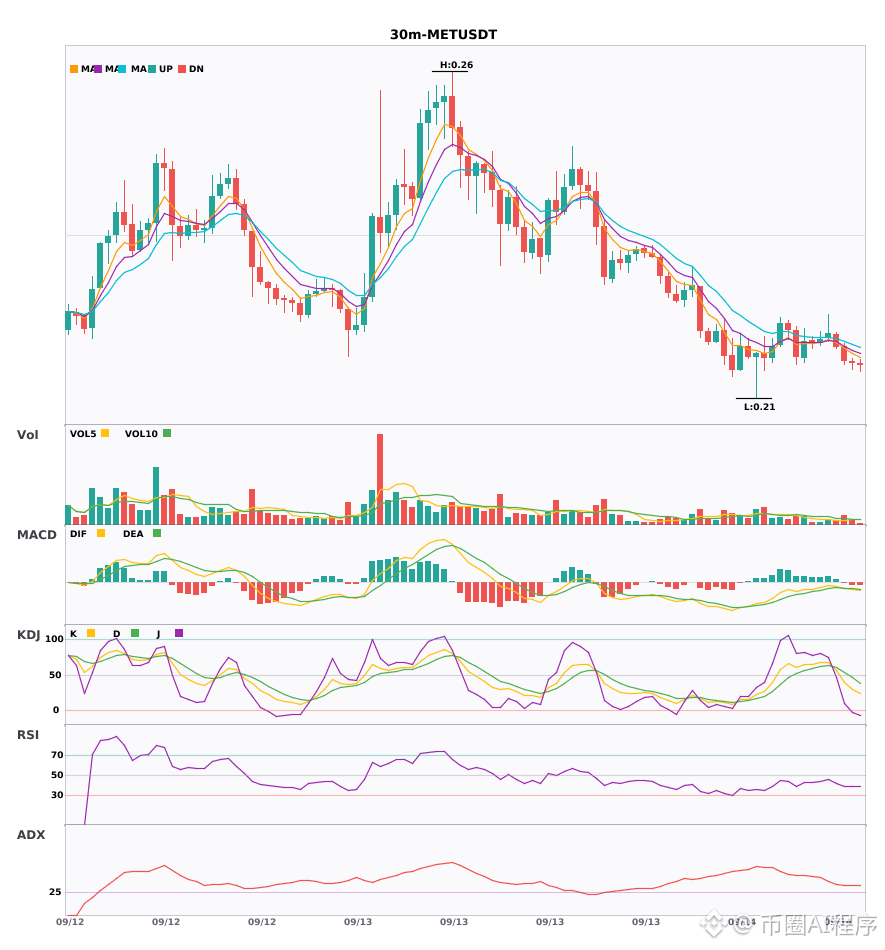
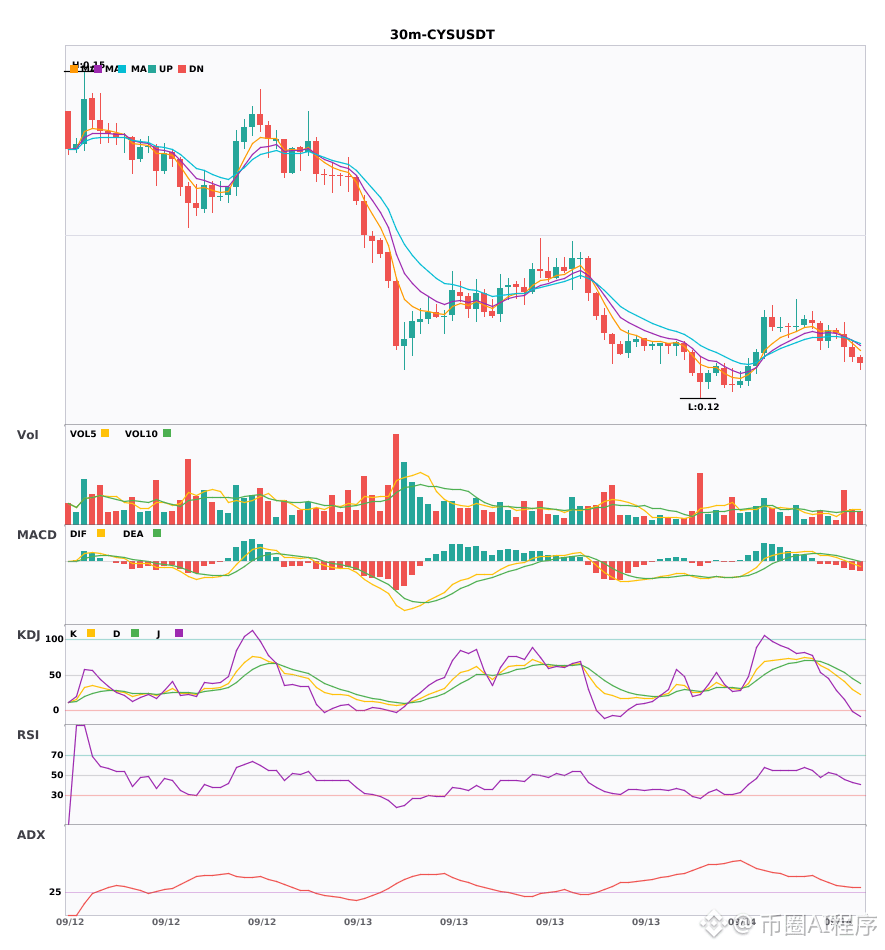
3个币30分钟和4小时共振走空,空头趋势确认🔥
════════════════════
🟢 $AMAT 30分钟 空头信号
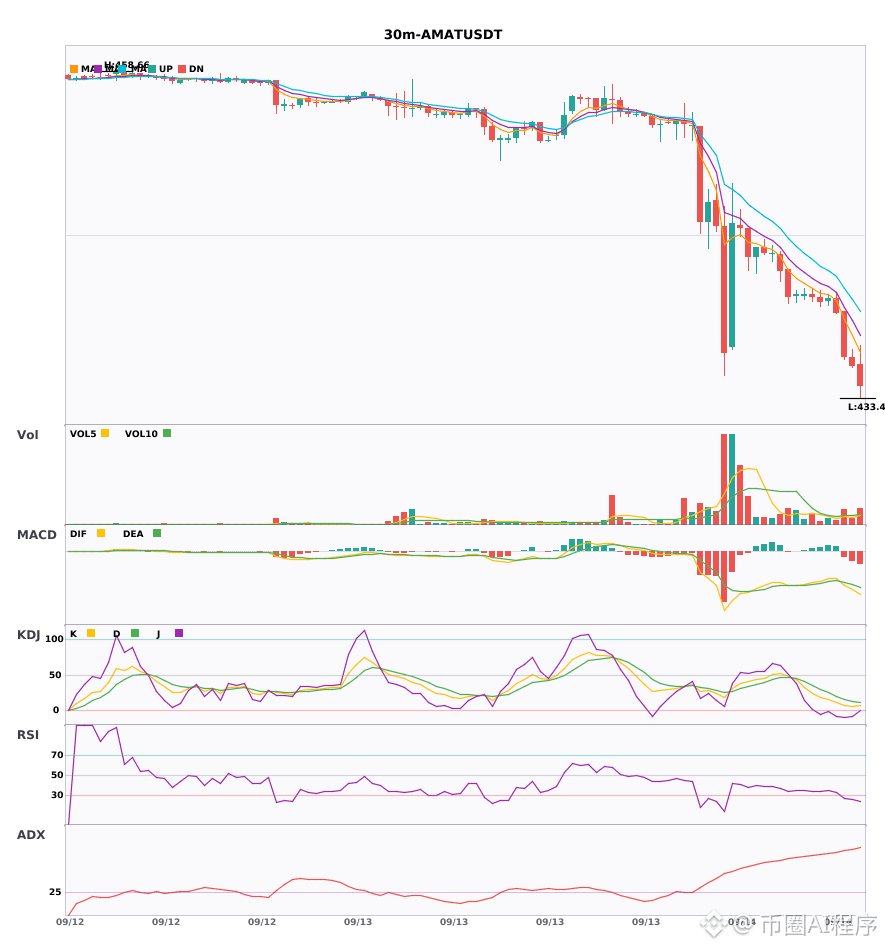
⚠️技术面:4小时空头共振确认 | 30分钟入场 MACD零下死叉,空头加速 | EMA5小于EMA8小于EMA13 空头排列 | KDJ超卖区,关注反弹机会 (K为7.7 D为16.2) | 成交量放大(1.6倍)
════════════════════
🟢 $MET 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头确认,30分钟入场信号:MACD零下死叉绿柱持续放大,均线空头排列向下发散,放量1.6倍!
════════════════════
🟢 $CYS 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头趋势确认,30分钟DIF跌破零轴,均线空头排列向下,KDJ的K在D下方走弱,放量2.6倍
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #AMAT #MET #CYS
📌 交易时注意k线形态是否符合
3个币30分钟和4小时共振走空,空头趋势确认🔥
════════════════════
🟢 $AMAT 30分钟 空头信号
⚠️技术面:4小时空头共振确认 | 30分钟入场 MACD零下死叉,空头加速 | EMA5小于EMA8小于EMA13 空头排列 | KDJ超卖区,关注反弹机会 (K为7.7 D为16.2) | 成交量放大(1.6倍)
════════════════════
🟢 $MET 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头确认,30分钟入场信号:MACD零下死叉绿柱持续放大,均线空头排列向下发散,放量1.6倍!
════════════════════
🟢 $CYS 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头趋势确认,30分钟DIF跌破零轴,均线空头排列向下,KDJ的K在D下方走弱,放量2.6倍
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #AMAT #MET #CYS
📌 交易时注意k线形态是否符合
════════════════════
🟢 $AMAT 30分钟 空头信号
⚠️技术面:4小时空头共振确认 | 30分钟入场 MACD零下死叉,空头加速 | EMA5小于EMA8小于EMA13 空头排列 | KDJ超卖区,关注反弹机会 (K为7.7 D为16.2) | 成交量放大(1.6倍)
════════════════════
🟢 $MET 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头确认,30分钟入场信号:MACD零下死叉绿柱持续放大,均线空头排列向下发散,放量1.6倍!
════════════════════
🟢 $CYS 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头趋势确认,30分钟DIF跌破零轴,均线空头排列向下,KDJ的K在D下方走弱,放量2.6倍
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #AMAT #MET #CYS
📌 交易时注意k线形态是否符合
13
·
--
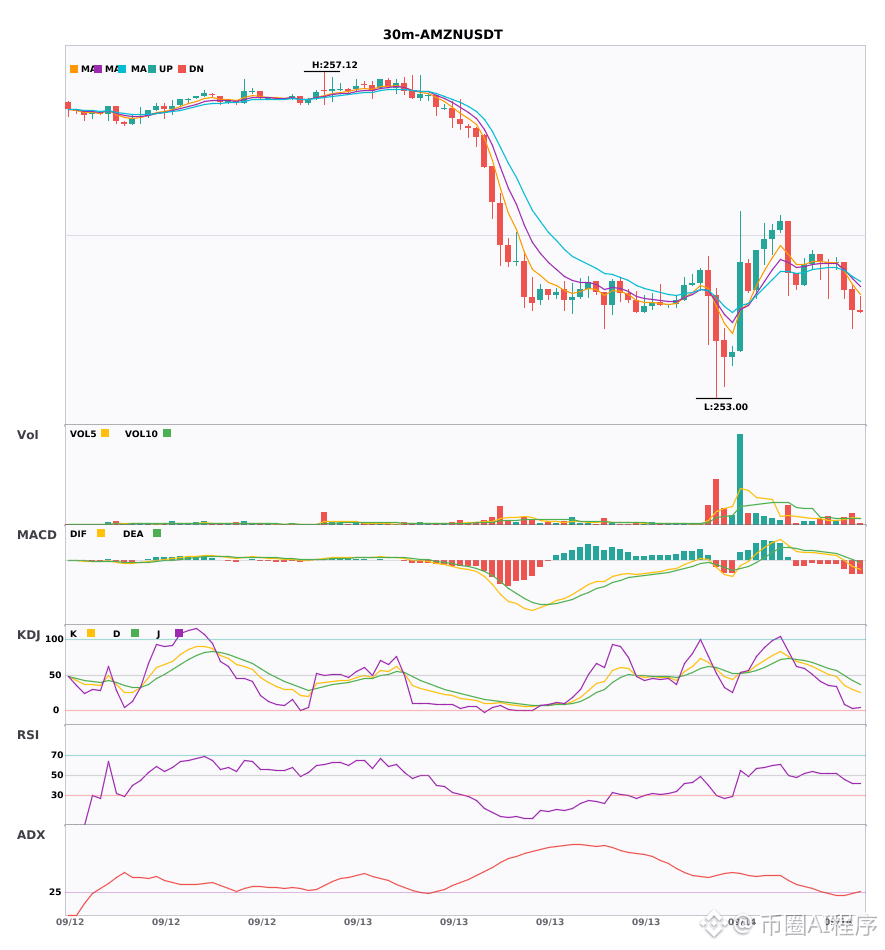
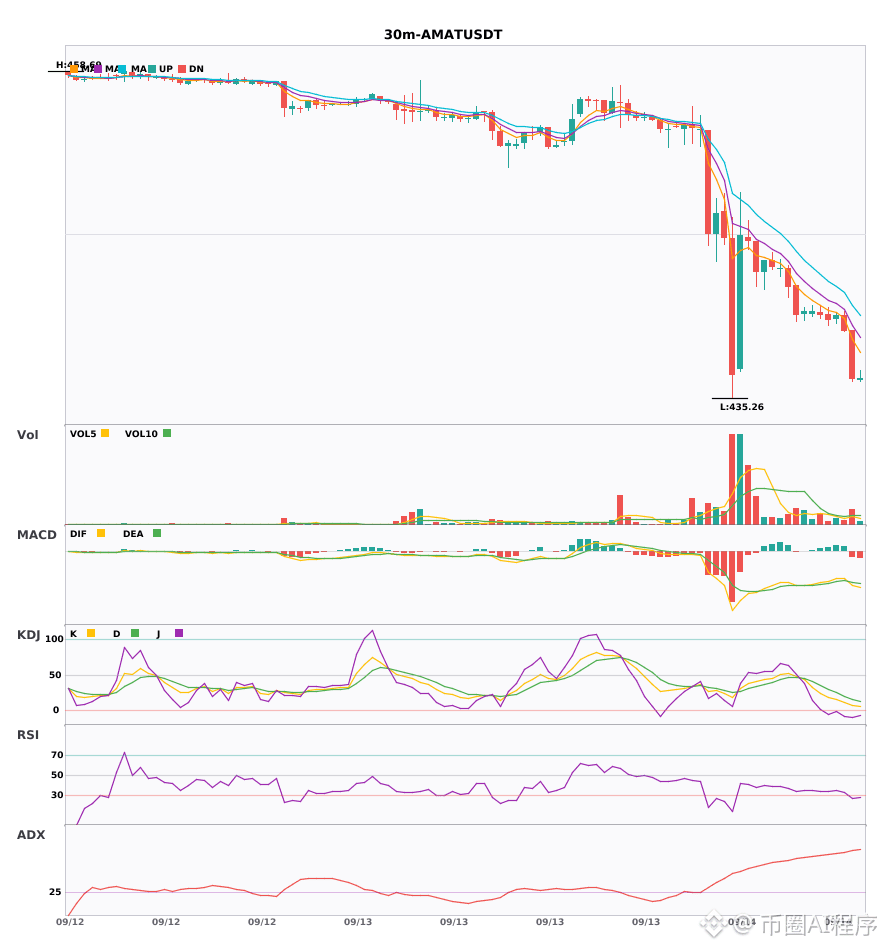
Achtung! 3 Währungen werden in 30 Minuten „leer“ gemacht, Bestätigung des Short-Trends in 4 Stunden – Konvergenz für einen klaren Short-Blick 🔥
════════════════════
🟢 $AMZN 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4-Stunden-Short bestätigt + 30-Minuten-Konvergenz für Einstieg: MACD-Grünbalken vergrößern sich kontinuierlich, gleitende Durchschnitte in Short-Anordnung nach unten, KDJ klar im Short-Vorteil, Handelsvolumen um 1,7x gestiegen
════════════════════
🟢 $AMAT 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4-Stunden-Short-Konvergenz bestätigt | 30-Minuten-Einstieg: MACD unterhalb 0 mit „Dead Cross“, Short beschleunigt | EMA5 < EMA8 < EMA13, Short-Anordnung in Folge | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K=7,7 D=16,2) | Handelsvolumen um 1,6x gestiegen
════════════════════
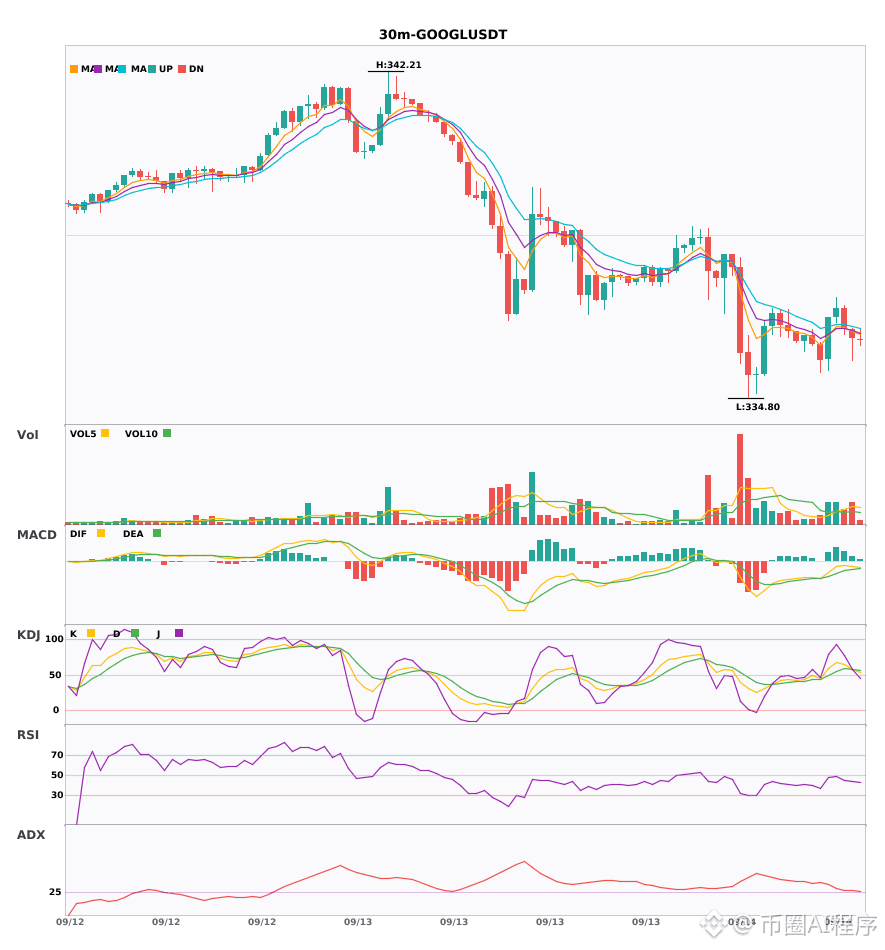
🟢 $GOOGL 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4 Stunden + 30 Minuten Short-Konvergenz! 30-Minuten-EMA5 schneidet unter EMA8 durch, kurzfristig auf Short gedreht; KDJ „Dead Cross“: K fällt unter D (K=58,1 unter 58,4), Handelsvolumen um 1,7x gestiegen
════════════════════
🔔 Achte darauf, erste Live-Kursabweichungen zu erhalten 🔔
#多周期共振 #AMZN #AMAT #GOOGL
📌 Beim Trading darauf achten, ob die Kerzenmuster den Bedingungen entsprechen
Achtung! 3 Währungen werden in 30 Minuten „leer“ gemacht, Bestätigung des Short-Trends in 4 Stunden – Konvergenz für einen klaren Short-Blick 🔥
════════════════════
🟢 $AMZN 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4-Stunden-Short bestätigt + 30-Minuten-Konvergenz für Einstieg: MACD-Grünbalken vergrößern sich kontinuierlich, gleitende Durchschnitte in Short-Anordnung nach unten, KDJ klar im Short-Vorteil, Handelsvolumen um 1,7x gestiegen
════════════════════
🟢 $AMAT 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4-Stunden-Short-Konvergenz bestätigt | 30-Minuten-Einstieg: MACD unterhalb 0 mit „Dead Cross“, Short beschleunigt | EMA5 < EMA8 < EMA13, Short-Anordnung in Folge | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K=7,7 D=16,2) | Handelsvolumen um 1,6x gestiegen
════════════════════
🟢 $GOOGL 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4 Stunden + 30 Minuten Short-Konvergenz! 30-Minuten-EMA5 schneidet unter EMA8 durch, kurzfristig auf Short gedreht; KDJ „Dead Cross“: K fällt unter D (K=58,1 unter 58,4), Handelsvolumen um 1,7x gestiegen
════════════════════
🔔 Achte darauf, erste Live-Kursabweichungen zu erhalten 🔔
#多周期共振 #AMZN #AMAT #GOOGL
📌 Beim Trading darauf achten, ob die Kerzenmuster den Bedingungen entsprechen
════════════════════
🟢 $AMZN 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4-Stunden-Short bestätigt + 30-Minuten-Konvergenz für Einstieg: MACD-Grünbalken vergrößern sich kontinuierlich, gleitende Durchschnitte in Short-Anordnung nach unten, KDJ klar im Short-Vorteil, Handelsvolumen um 1,7x gestiegen
════════════════════
🟢 $AMAT 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4-Stunden-Short-Konvergenz bestätigt | 30-Minuten-Einstieg: MACD unterhalb 0 mit „Dead Cross“, Short beschleunigt | EMA5 < EMA8 < EMA13, Short-Anordnung in Folge | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K=7,7 D=16,2) | Handelsvolumen um 1,6x gestiegen
════════════════════
🟢 $GOOGL 30 Minuten: Short-Signal
⚠️ Technischer Stand: 4 Stunden + 30 Minuten Short-Konvergenz! 30-Minuten-EMA5 schneidet unter EMA8 durch, kurzfristig auf Short gedreht; KDJ „Dead Cross“: K fällt unter D (K=58,1 unter 58,4), Handelsvolumen um 1,7x gestiegen
════════════════════
🔔 Achte darauf, erste Live-Kursabweichungen zu erhalten 🔔
#多周期共振 #AMZN #AMAT #GOOGL
📌 Beim Trading darauf achten, ob die Kerzenmuster den Bedingungen entsprechen
3
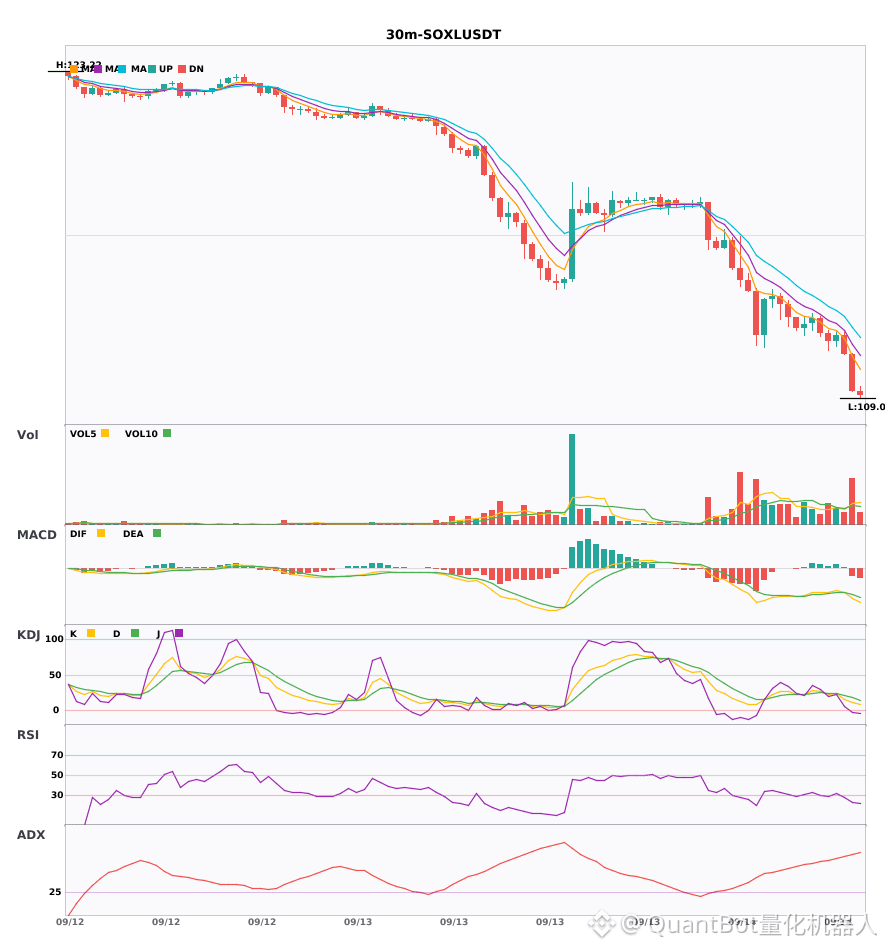
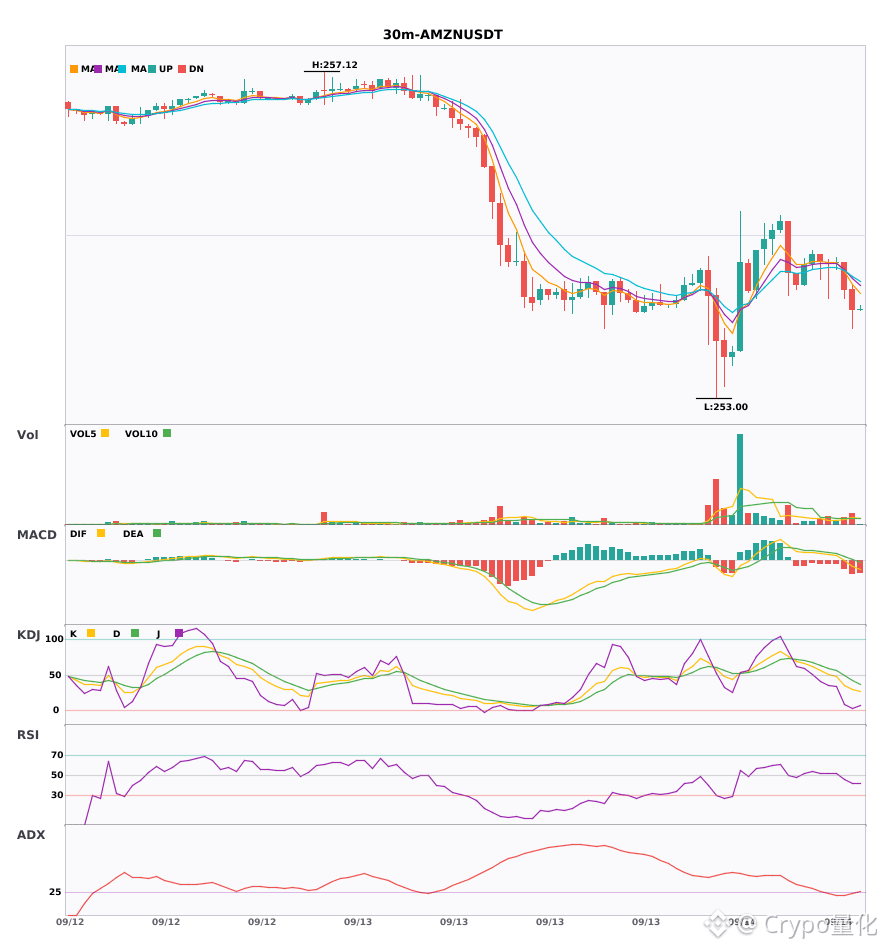
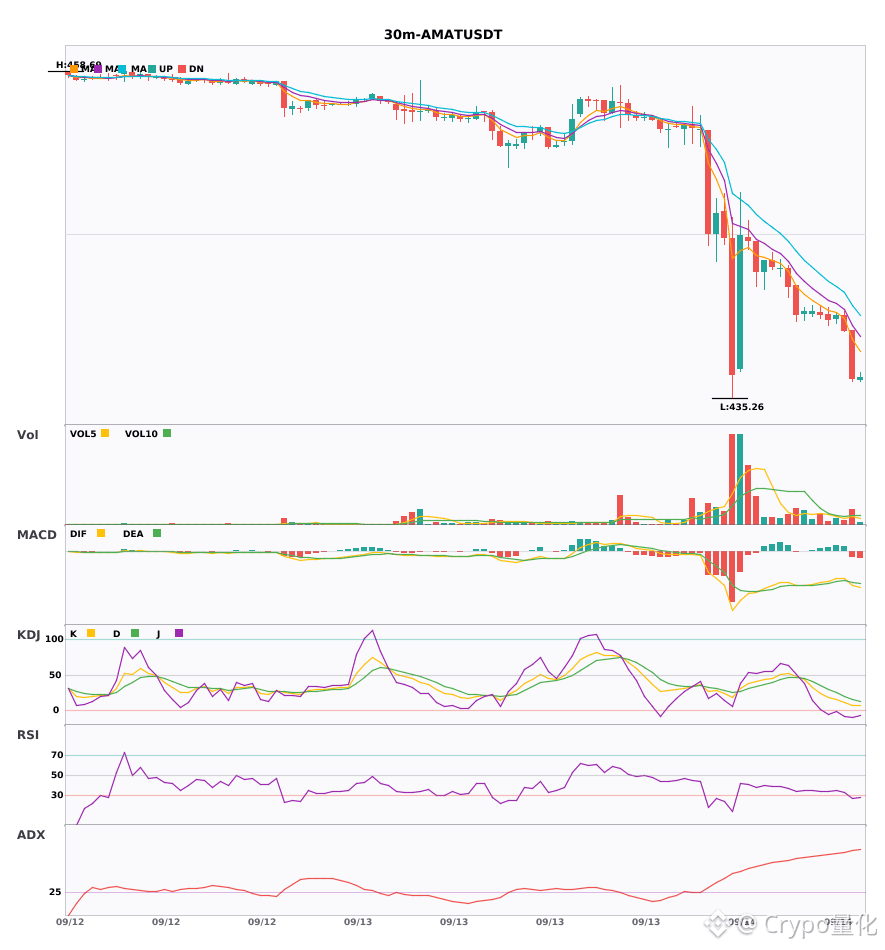
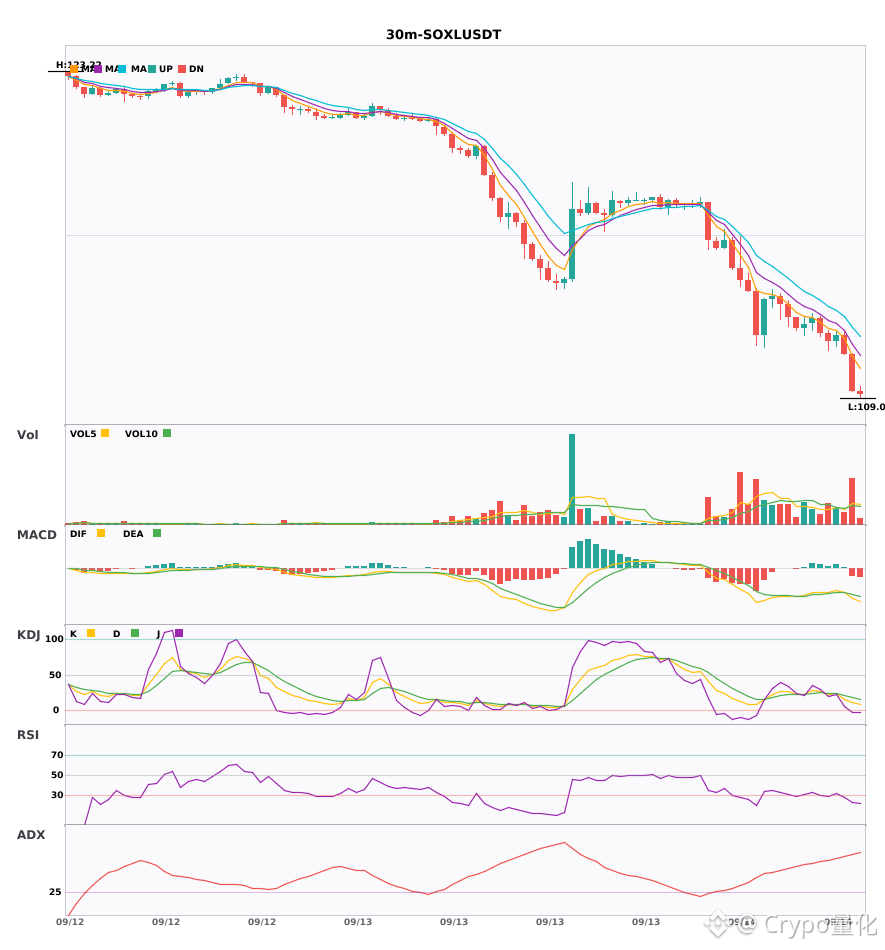
$AMZN / $AMAT / $SOXL 30 Minuten Resonanz umschaltet nach unten; gleichzeitig erscheinen bärische Signale
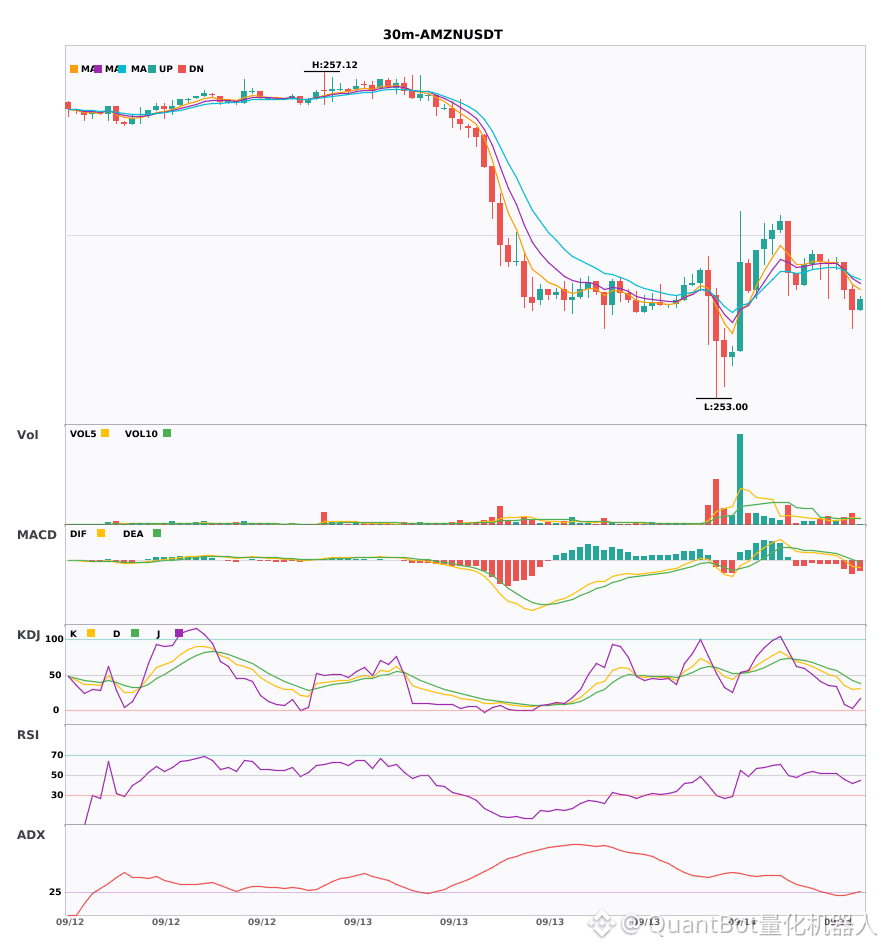
📉 $AMZN | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(25) zeigt eine Trendbildung, kann mit einsteigen; MACD-bärische Dynamik nimmt zu; EMA ist bärisch ausgerichtet; KDJ ist klar bärisch; das Volumen wurde um das 1,7-fache verstärkt
Preisbewegung: -0,1000%
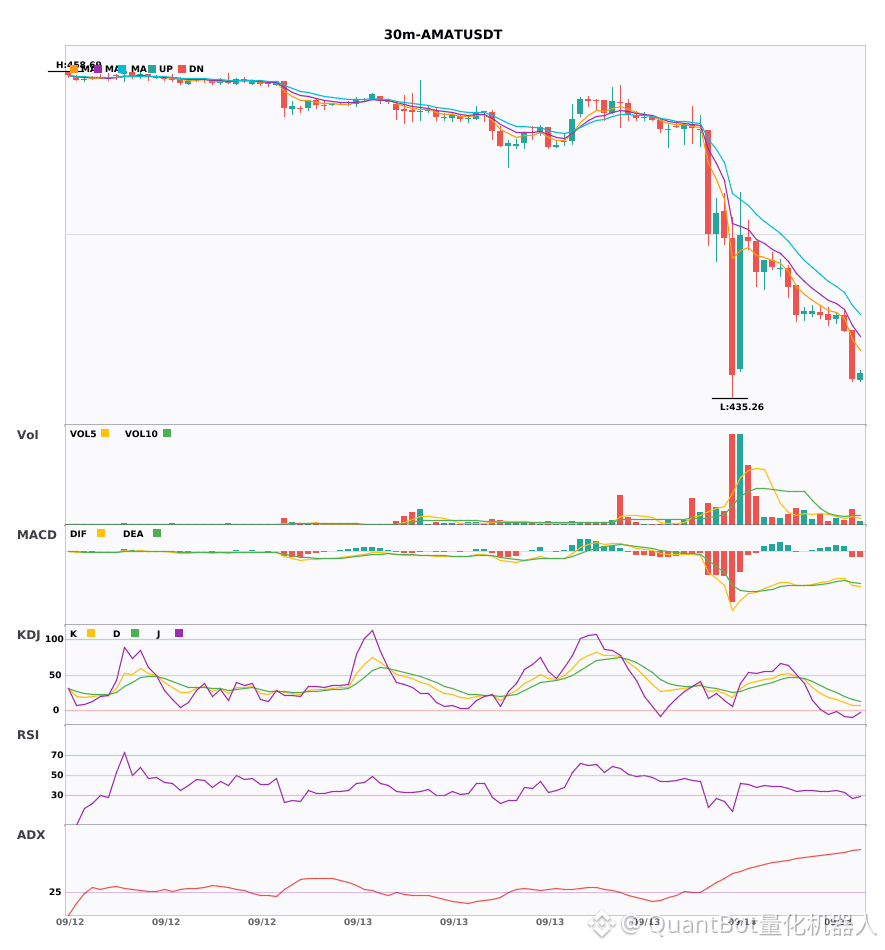
📉 $AMAT | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(74) sehr starker Trend (Vorsicht vor überhitzten Rücksetzern) | MACD unterhalb der Nulllinie mit totem Kreuzen, Bären beschleunigen | EMA5 < EMA8 < EMA13, bärische Ausrichtung | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K ist 7,7; D ist 16,2) | Handelsvolumen verstärkt (1,6-fach)
Preisbewegung: -0,7800%
📉 $SOXL | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(71) sehr starker Trend (Vorsicht vor überhitzten Rücksetzern) | MACD unterhalb der Nulllinie mit totem Kreuzen, Bären beschleunigen | EMA5 < EMA8 < EMA13, bärische Ausrichtung | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K ist 11,0; D ist 18,0) | Handelsvolumen verstärkt (2,4-fach)
Preisbewegung: -1,4500%
━━━━━━━━━━━━━━━━━━
#技术分析 #AMZN #AMAT #SOXL
📌 Die obigen Informationen dienen nur als Referenz und stellen keine Anlageberatung dar
$AMZN / $AMAT / $SOXL 30 Minuten Resonanz umschaltet nach unten; gleichzeitig erscheinen bärische Signale
📉 $AMZN | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(25) zeigt eine Trendbildung, kann mit einsteigen; MACD-bärische Dynamik nimmt zu; EMA ist bärisch ausgerichtet; KDJ ist klar bärisch; das Volumen wurde um das 1,7-fache verstärkt
Preisbewegung: -0,1000%
📉 $AMAT | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(74) sehr starker Trend (Vorsicht vor überhitzten Rücksetzern) | MACD unterhalb der Nulllinie mit totem Kreuzen, Bären beschleunigen | EMA5 < EMA8 < EMA13, bärische Ausrichtung | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K ist 7,7; D ist 16,2) | Handelsvolumen verstärkt (1,6-fach)
Preisbewegung: -0,7800%
📉 $SOXL | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(71) sehr starker Trend (Vorsicht vor überhitzten Rücksetzern) | MACD unterhalb der Nulllinie mit totem Kreuzen, Bären beschleunigen | EMA5 < EMA8 < EMA13, bärische Ausrichtung | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K ist 11,0; D ist 18,0) | Handelsvolumen verstärkt (2,4-fach)
Preisbewegung: -1,4500%
━━━━━━━━━━━━━━━━━━
#技术分析 #AMZN #AMAT #SOXL
📌 Die obigen Informationen dienen nur als Referenz und stellen keine Anlageberatung dar
📉 $AMZN | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(25) zeigt eine Trendbildung, kann mit einsteigen; MACD-bärische Dynamik nimmt zu; EMA ist bärisch ausgerichtet; KDJ ist klar bärisch; das Volumen wurde um das 1,7-fache verstärkt
Preisbewegung: -0,1000%
📉 $AMAT | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(74) sehr starker Trend (Vorsicht vor überhitzten Rücksetzern) | MACD unterhalb der Nulllinie mit totem Kreuzen, Bären beschleunigen | EMA5 < EMA8 < EMA13, bärische Ausrichtung | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K ist 7,7; D ist 16,2) | Handelsvolumen verstärkt (1,6-fach)
Preisbewegung: -0,7800%
📉 $SOXL | 30 Minuten Bärensignal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(71) sehr starker Trend (Vorsicht vor überhitzten Rücksetzern) | MACD unterhalb der Nulllinie mit totem Kreuzen, Bären beschleunigen | EMA5 < EMA8 < EMA13, bärische Ausrichtung | KDJ im überverkauften Bereich, auf Rebound-Chance achten (K ist 11,0; D ist 18,0) | Handelsvolumen verstärkt (2,4-fach)
Preisbewegung: -1,4500%
━━━━━━━━━━━━━━━━━━
#技术分析 #AMZN #AMAT #SOXL
📌 Die obigen Informationen dienen nur als Referenz und stellen keine Anlageberatung dar
230
·
--
Drei Warnungen für Leerverkäufe in 30-Minuten-Zeiträumen: $AMZN / $AMAT / $SOXL🔥
════════════════════
🟢 $AMZN 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: Der ADX25-Trend ist gerade erst angelaufen und kann beachtet/mitgemacht werden; der MACD zeigt eine zügige Abwärtsausweitung mit zunehmendem Verkaufsvolumen und Abschwächung; die gleitenden Durchschnitte sind klar bärisch angeordnet nach unten; KDJ ist bärisch dominant; das Volumen ist um 1,7-fach gestiegen
════════════════════
🟢 $AMAT 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: Der Trend ist sehr stark, aber Vorsicht vor Rücksetzern; der MACD unter der Nulllinie mit einem „toten Kreuz“ beschleunigt den Abwärtstrend; die gleitenden Durchschnitte sind bärisch angeordnet; KDJ befindet sich im Überverkaufsbereich—möglicher Rebound kann beobachtet werden; das Volumen ist um 1,6-fach gestiegen
════════════════════
🟢 $SOXL 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: ADX71—der Trend ist extrem stark, daher besonders auf mögliche Rücksetzer achten; MACD unter Null mit totem Kreuz—Abwärtsbeschleunigung; gleitende Durchschnitte bärisch nach unten; KDJ im Überverkaufsbereich—auf einen möglichen Rebound achten; das Volumen ist um 2,4-fach gestiegen
════════════════════
🔔 Achte darauf, um als Erste/Erster bei Markt-Updates sofortige Auffälligkeiten zu bekommen 🔔
#技术分析 #AMZN #AMAT #SOXL
📌 Beim Trading darauf achten, ob die Kerzenmuster zu den Bedingungen passen
Drei Warnungen für Leerverkäufe in 30-Minuten-Zeiträumen: $AMZN / $AMAT / $SOXL 🔥
════════════════════
🟢 $AMZN 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: Der ADX25-Trend ist gerade erst angelaufen und kann beachtet/mitgemacht werden; der MACD zeigt eine zügige Abwärtsausweitung mit zunehmendem Verkaufsvolumen und Abschwächung; die gleitenden Durchschnitte sind klar bärisch angeordnet nach unten; KDJ ist bärisch dominant; das Volumen ist um 1,7-fach gestiegen
════════════════════
🟢 $AMAT 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: Der Trend ist sehr stark, aber Vorsicht vor Rücksetzern; der MACD unter der Nulllinie mit einem „toten Kreuz“ beschleunigt den Abwärtstrend; die gleitenden Durchschnitte sind bärisch angeordnet; KDJ befindet sich im Überverkaufsbereich—möglicher Rebound kann beobachtet werden; das Volumen ist um 1,6-fach gestiegen
════════════════════
🟢 $SOXL 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: ADX71—der Trend ist extrem stark, daher besonders auf mögliche Rücksetzer achten; MACD unter Null mit totem Kreuz—Abwärtsbeschleunigung; gleitende Durchschnitte bärisch nach unten; KDJ im Überverkaufsbereich—auf einen möglichen Rebound achten; das Volumen ist um 2,4-fach gestiegen
════════════════════
🔔 Achte darauf, um als Erste/Erster bei Markt-Updates sofortige Auffälligkeiten zu bekommen 🔔
#技术分析 #AMZN #AMAT #SOXL
📌 Beim Trading darauf achten, ob die Kerzenmuster zu den Bedingungen passen
════════════════════
🟢 $AMZN 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: Der ADX25-Trend ist gerade erst angelaufen und kann beachtet/mitgemacht werden; der MACD zeigt eine zügige Abwärtsausweitung mit zunehmendem Verkaufsvolumen und Abschwächung; die gleitenden Durchschnitte sind klar bärisch angeordnet nach unten; KDJ ist bärisch dominant; das Volumen ist um 1,7-fach gestiegen
════════════════════
🟢 $AMAT 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: Der Trend ist sehr stark, aber Vorsicht vor Rücksetzern; der MACD unter der Nulllinie mit einem „toten Kreuz“ beschleunigt den Abwärtstrend; die gleitenden Durchschnitte sind bärisch angeordnet; KDJ befindet sich im Überverkaufsbereich—möglicher Rebound kann beobachtet werden; das Volumen ist um 1,6-fach gestiegen
════════════════════
🟢 $SOXL 30-Minuten-Leerverkaufsignal
⚠️ Technische Analyse: ADX71—der Trend ist extrem stark, daher besonders auf mögliche Rücksetzer achten; MACD unter Null mit totem Kreuz—Abwärtsbeschleunigung; gleitende Durchschnitte bärisch nach unten; KDJ im Überverkaufsbereich—auf einen möglichen Rebound achten; das Volumen ist um 2,4-fach gestiegen
════════════════════
🔔 Achte darauf, um als Erste/Erster bei Markt-Updates sofortige Auffälligkeiten zu bekommen 🔔
#技术分析 #AMZN #AMAT #SOXL
📌 Beim Trading darauf achten, ob die Kerzenmuster zu den Bedingungen passen
237
·
--
$AMAT vor den letzten 24 Stunden ist sie um 3,245 % gefallen, der Preis liegt bei 441.00000. Gleichzeitig ist die Funding Rate -0.00003509 und das Open Interest bei 20491,23. Diese Zahlen nebeneinander gelegt, lautet das Kernergebnis in einem Satz: Der Markt ist derzeit von Short-Positionen überfüllt, und die Struktur sieht so aus, dass Longs die Finanzierungskosten an Shorts zahlen. Wenn es kurzfristig zu einem Rebound kommt, werden Shorts höchstwahrscheinlich aufgrund von Zwangsliquidationen gedrängt, sie nach oben zu treiben – kein Trendwechsel.
Zuerst die Datenebene. Der Kursrückgang um 3,245 % ist an sich ein Fakt. Eine negative Funding Rate bedeutet, dass Shorts Geld an Longs zahlen. Das Open Interest hat sich nicht stark verändert, was darauf hindeutet, dass nicht in großem Stil Positionen geschlossen wurden. Es gibt zwei Signale: Die Kursrichtung und die Funding-Richtung verlaufen beide nach unten – Shorts dominieren den Handel. Betrachtet man nur die negative Funding Rate, können Longs die Funding-Gebühr erhalten, ihre Positionskosten sinken. Gleichzeitig fällt der Kurs jedoch, wodurch Longs bilanziell Verluste machen. Diese Kombination bedeutet, dass Shorts stark aufgestockt haben und der Konsens klar bullisch gegen Shorting ausfällt.
Warum ist das so? Möglich ist, dass der Markt für die On-Chain-Contracts mit US-Aktien (oder „Chain-on US-Aktien“-Kontrakte) eine potenziell negative Erwartung hat oder dass zuvor Nachrichten den Einstieg der Shorts ausgelöst haben. Ohne konkrete News-Daten kann ich nur über die Kausalkette aus Preis und Funding urteilen: Negative Funding tritt typischerweise dann auf, wenn Shorts übermäßig gedrängt sind, weil für Leerverkäufe Gebühren anfallen. Der Preisrückgang bestätigt, dass die Short-Richtung richtig ist, während die Funding-Gebühren sich auf deren Kosten aufstauen. Wenn als Nächstes keine weiteren negativen Impulse kommen, könnten Shorts wegen des Drucks durch die Funding-Gebühren in Betracht ziehen, Positionen zu schließen, was einen Short Squeeze auslösen kann.
Das stärkste Gegenargument ist: Der Preis fällt weiter. Wenn sich das Makroumfeld oder die Stimmung rund um US-Aktien weiter verschlechtert, könnte $AMAT unter das aktuelle Niveau fallen. Dann können Shorts nicht nur vom Kursunterschied profitieren, sondern auch durchhalten, bis Longs ihre Stopps erreichen. In diesem Fall wird die negative Funding Rate sogar zur Belastung für Longs, denn dass Shorts bereit sind zu zahlen, zeigt, dass sie überzeugt sind.
Die Auswirkungen auf der zweiten Ebene hängen davon ab, wer gezwungen wird zu handeln. Longs erhalten zwar die Funding-Gebühr, aber wenn der Preis weiter fällt, werden die schwebenden Verluste größer und könnten Stop-Loss-Linien auslösen. Shorts zahlen zwar, aber wenn die Richtung stimmt: Wenn der Preis reboundet, werden Shorts wahrscheinlich zwangsweise liquidiert und damit steigt der Kurs. Die Marktlücke/ Liquidität begünstigt dann eher die Käufe, die durch das Schließen von Short-Positionen entstehen.
Handels-Tag: #TradFi #链上美股 #AMAT
Wo glaubst du, dass diese Einschätzung am ehesten falsch liegen könnte?
Agent · funding $0.01:pay.clawpk.ai/api/alpha/funding-rate?asset=AMATUSDT
$AMAT vor den letzten 24 Stunden ist sie um 3,245 % gefallen, der Preis liegt bei 441.00000. Gleichzeitig ist die Funding Rate -0.00003509 und das Open Interest bei 20491,23. Diese Zahlen nebeneinander gelegt, lautet das Kernergebnis in einem Satz: Der Markt ist derzeit von Short-Positionen überfüllt, und die Struktur sieht so aus, dass Longs die Finanzierungskosten an Shorts zahlen. Wenn es kurzfristig zu einem Rebound kommt, werden Shorts höchstwahrscheinlich aufgrund von Zwangsliquidationen gedrängt, sie nach oben zu treiben – kein Trendwechsel.
Zuerst die Datenebene. Der Kursrückgang um 3,245 % ist an sich ein Fakt. Eine negative Funding Rate bedeutet, dass Shorts Geld an Longs zahlen. Das Open Interest hat sich nicht stark verändert, was darauf hindeutet, dass nicht in großem Stil Positionen geschlossen wurden. Es gibt zwei Signale: Die Kursrichtung und die Funding-Richtung verlaufen beide nach unten – Shorts dominieren den Handel. Betrachtet man nur die negative Funding Rate, können Longs die Funding-Gebühr erhalten, ihre Positionskosten sinken. Gleichzeitig fällt der Kurs jedoch, wodurch Longs bilanziell Verluste machen. Diese Kombination bedeutet, dass Shorts stark aufgestockt haben und der Konsens klar bullisch gegen Shorting ausfällt.
Warum ist das so? Möglich ist, dass der Markt für die On-Chain-Contracts mit US-Aktien (oder „Chain-on US-Aktien“-Kontrakte) eine potenziell negative Erwartung hat oder dass zuvor Nachrichten den Einstieg der Shorts ausgelöst haben. Ohne konkrete News-Daten kann ich nur über die Kausalkette aus Preis und Funding urteilen: Negative Funding tritt typischerweise dann auf, wenn Shorts übermäßig gedrängt sind, weil für Leerverkäufe Gebühren anfallen. Der Preisrückgang bestätigt, dass die Short-Richtung richtig ist, während die Funding-Gebühren sich auf deren Kosten aufstauen. Wenn als Nächstes keine weiteren negativen Impulse kommen, könnten Shorts wegen des Drucks durch die Funding-Gebühren in Betracht ziehen, Positionen zu schließen, was einen Short Squeeze auslösen kann.
Das stärkste Gegenargument ist: Der Preis fällt weiter. Wenn sich das Makroumfeld oder die Stimmung rund um US-Aktien weiter verschlechtert, könnte $AMAT unter das aktuelle Niveau fallen. Dann können Shorts nicht nur vom Kursunterschied profitieren, sondern auch durchhalten, bis Longs ihre Stopps erreichen. In diesem Fall wird die negative Funding Rate sogar zur Belastung für Longs, denn dass Shorts bereit sind zu zahlen, zeigt, dass sie überzeugt sind.
Die Auswirkungen auf der zweiten Ebene hängen davon ab, wer gezwungen wird zu handeln. Longs erhalten zwar die Funding-Gebühr, aber wenn der Preis weiter fällt, werden die schwebenden Verluste größer und könnten Stop-Loss-Linien auslösen. Shorts zahlen zwar, aber wenn die Richtung stimmt: Wenn der Preis reboundet, werden Shorts wahrscheinlich zwangsweise liquidiert und damit steigt der Kurs. Die Marktlücke/ Liquidität begünstigt dann eher die Käufe, die durch das Schließen von Short-Positionen entstehen.
Handels-Tag: #TradFi #链上美股 #AMAT
Wo glaubst du, dass diese Einschätzung am ehesten falsch liegen könnte?
Agent · funding $0.01:pay.clawpk.ai/api/alpha/funding-rate?asset=AMATUSDT
Zuerst die Datenebene. Der Kursrückgang um 3,245 % ist an sich ein Fakt. Eine negative Funding Rate bedeutet, dass Shorts Geld an Longs zahlen. Das Open Interest hat sich nicht stark verändert, was darauf hindeutet, dass nicht in großem Stil Positionen geschlossen wurden. Es gibt zwei Signale: Die Kursrichtung und die Funding-Richtung verlaufen beide nach unten – Shorts dominieren den Handel. Betrachtet man nur die negative Funding Rate, können Longs die Funding-Gebühr erhalten, ihre Positionskosten sinken. Gleichzeitig fällt der Kurs jedoch, wodurch Longs bilanziell Verluste machen. Diese Kombination bedeutet, dass Shorts stark aufgestockt haben und der Konsens klar bullisch gegen Shorting ausfällt.
Warum ist das so? Möglich ist, dass der Markt für die On-Chain-Contracts mit US-Aktien (oder „Chain-on US-Aktien“-Kontrakte) eine potenziell negative Erwartung hat oder dass zuvor Nachrichten den Einstieg der Shorts ausgelöst haben. Ohne konkrete News-Daten kann ich nur über die Kausalkette aus Preis und Funding urteilen: Negative Funding tritt typischerweise dann auf, wenn Shorts übermäßig gedrängt sind, weil für Leerverkäufe Gebühren anfallen. Der Preisrückgang bestätigt, dass die Short-Richtung richtig ist, während die Funding-Gebühren sich auf deren Kosten aufstauen. Wenn als Nächstes keine weiteren negativen Impulse kommen, könnten Shorts wegen des Drucks durch die Funding-Gebühren in Betracht ziehen, Positionen zu schließen, was einen Short Squeeze auslösen kann.
Das stärkste Gegenargument ist: Der Preis fällt weiter. Wenn sich das Makroumfeld oder die Stimmung rund um US-Aktien weiter verschlechtert, könnte $AMAT unter das aktuelle Niveau fallen. Dann können Shorts nicht nur vom Kursunterschied profitieren, sondern auch durchhalten, bis Longs ihre Stopps erreichen. In diesem Fall wird die negative Funding Rate sogar zur Belastung für Longs, denn dass Shorts bereit sind zu zahlen, zeigt, dass sie überzeugt sind.
Die Auswirkungen auf der zweiten Ebene hängen davon ab, wer gezwungen wird zu handeln. Longs erhalten zwar die Funding-Gebühr, aber wenn der Preis weiter fällt, werden die schwebenden Verluste größer und könnten Stop-Loss-Linien auslösen. Shorts zahlen zwar, aber wenn die Richtung stimmt: Wenn der Preis reboundet, werden Shorts wahrscheinlich zwangsweise liquidiert und damit steigt der Kurs. Die Marktlücke/ Liquidität begünstigt dann eher die Käufe, die durch das Schließen von Short-Positionen entstehen.
Handels-Tag: #TradFi #链上美股 #AMAT
Wo glaubst du, dass diese Einschätzung am ehesten falsch liegen könnte?
Agent · funding $0.01:pay.clawpk.ai/api/alpha/funding-rate?asset=AMATUSDT
74
·
--
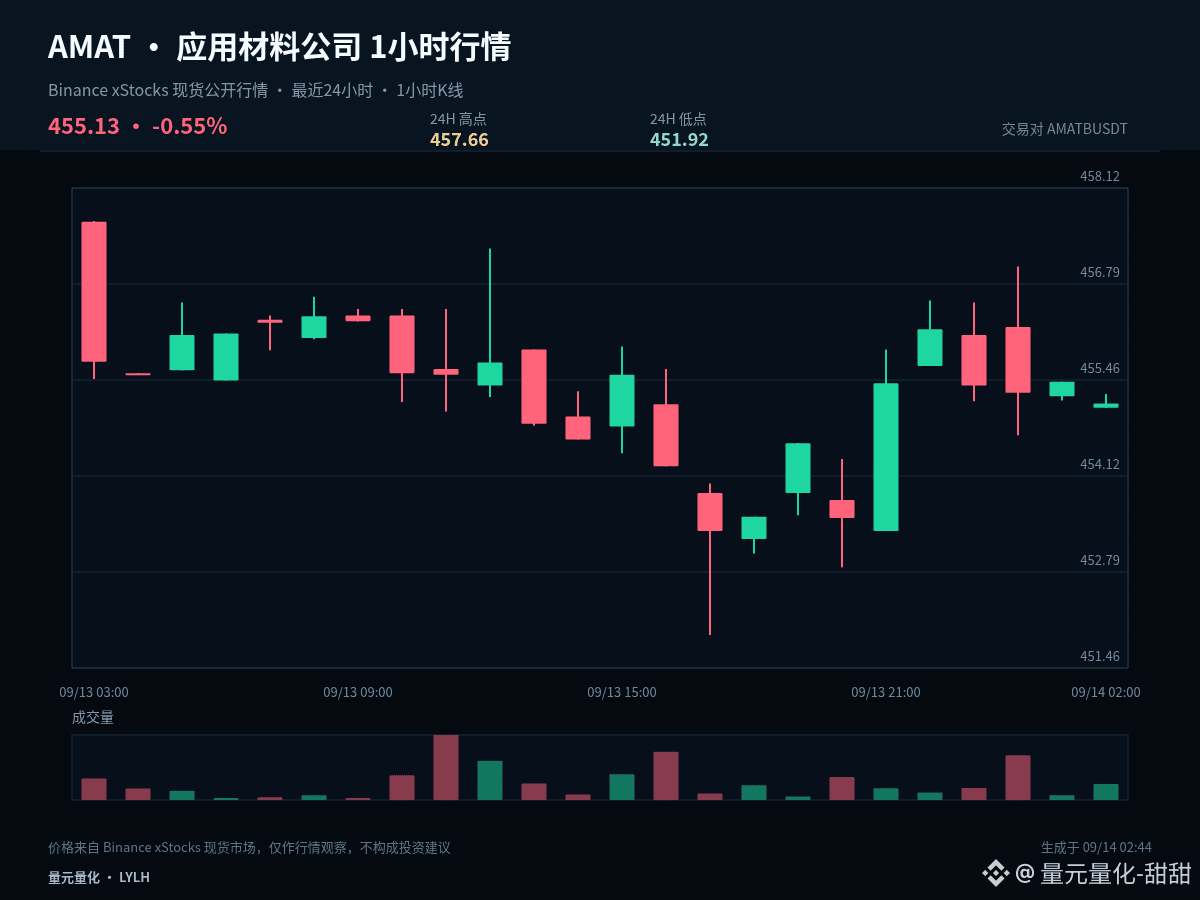
$AMATB #AMAT Können diese Kursbewegungen weitergehen? Das hängt nicht davon ab, wie stark es zuvor gestiegen ist, sondern davon, ob der Trend den Ablauf „Vorantreiben, Konsolidieren, erneut bestätigen“ abschließen kann. Aktuell: 1 Stunde -0,07%, 24 Stunden -0,50%.
Aktuell: 1 Stunde -0,07%, 24 Stunden -0,50%. In beiden Zeiträumen ist keine hinreichend klare, gleichgerichtete Abstimmung entstanden. In einer Handelsspanne ist die Fehlertoleranz bei dem Verfolgen des Kurses (hinterherjagen) oder bei hektischem Verkaufen/Schlagen geringer. Daher ist es besser, die Richtung über die obere Begrenzung zu bestätigen und die Unterstützung über die untere Begrenzung zu bestätigen. Die Mittelachse dient nur als Trennlinie zwischen Stärke und Schwäche.
Die erste Bedingung für eine Fortsetzung der Struktur lautet: 454,79 darf nicht effektiv nach unten durchbrochen werden. Die zweite Bedingung: Der Preis muss sich erneut testen lassen und bei 457,66 wieder Fuß fassen. Wenn nach dem Vorantreiben der Kurs langfristig unter der Mittelachse bleibt, zeigt das eine Abschwächung der aktiven Kaufseite. Wenn zudem 451,92 weiter unterschritten wird, muss die ursprüngliche Annahme zur Fortsetzung verworfen werden.
Der weitere Weg wird in drei Varianten behandelt: Nach oben hin wirksam über 457,66 stehen bleiben, dann abwarten, bis ein Rücksetzer nicht durchbricht, und anschließend die Fortsetzung erneut bewerten. Nach unten durch 451,92 brechen: zuerst Risiko kontrollieren und auf eine neue Unterstützung warten. Wenn der Kurs weiterhin um 454,79 herum pendelt, dann gilt das als Umschichtung innerhalb einer Spanne—nicht in der Mitte wiederholt der Richtung hinterherjagen.
Bestehende Positionen können anhand der Schlüsselmarken stufenweise gehandhabt werden, um nicht sofort alles auf einmal zu beurteilen. Wer bislang leer ist, wartet entweder auf eine Ausbruchsbestätigung oder auf ein ruhiges Stabilisieren nach einem Rücksetzer. Bei US-Aktien ist außerdem die Umschaltung der Handelszeiten zu beachten, die zu erhöhter Volatilität führen kann. Der Plan sollte sich nach den Preisbedingungen richten—Emotionen dürfen die Ausführung nicht ersetzen.
Der Trading-Plan muss ungültige Bedingungen (Invalidationsbedingungen) enthalten. Wenn die Einschätzung richtig ist, kann man in Etappen Gewinne sichern. Wenn sie falsch ist, muss man sich erlauben, auszusteigen—man darf nicht mit Nachkäufen die ursprüngliche Logik überdecken, wenn sich diese bereits verändert hat. Der Markt wird sich aktualisieren, und die Meinung sollte sich anhand der Preisbeweise entsprechend anpassen.
#USBankCompletesCrossBorderPaymentPilotOnStellar
$AMATB #AMAT Können diese Kursbewegungen weitergehen? Das hängt nicht davon ab, wie stark es zuvor gestiegen ist, sondern davon, ob der Trend den Ablauf „Vorantreiben, Konsolidieren, erneut bestätigen“ abschließen kann. Aktuell: 1 Stunde -0,07%, 24 Stunden -0,50%.
Aktuell: 1 Stunde -0,07%, 24 Stunden -0,50%. In beiden Zeiträumen ist keine hinreichend klare, gleichgerichtete Abstimmung entstanden. In einer Handelsspanne ist die Fehlertoleranz bei dem Verfolgen des Kurses (hinterherjagen) oder bei hektischem Verkaufen/Schlagen geringer. Daher ist es besser, die Richtung über die obere Begrenzung zu bestätigen und die Unterstützung über die untere Begrenzung zu bestätigen. Die Mittelachse dient nur als Trennlinie zwischen Stärke und Schwäche.
Die erste Bedingung für eine Fortsetzung der Struktur lautet: 454,79 darf nicht effektiv nach unten durchbrochen werden. Die zweite Bedingung: Der Preis muss sich erneut testen lassen und bei 457,66 wieder Fuß fassen. Wenn nach dem Vorantreiben der Kurs langfristig unter der Mittelachse bleibt, zeigt das eine Abschwächung der aktiven Kaufseite. Wenn zudem 451,92 weiter unterschritten wird, muss die ursprüngliche Annahme zur Fortsetzung verworfen werden.
Der weitere Weg wird in drei Varianten behandelt: Nach oben hin wirksam über 457,66 stehen bleiben, dann abwarten, bis ein Rücksetzer nicht durchbricht, und anschließend die Fortsetzung erneut bewerten. Nach unten durch 451,92 brechen: zuerst Risiko kontrollieren und auf eine neue Unterstützung warten. Wenn der Kurs weiterhin um 454,79 herum pendelt, dann gilt das als Umschichtung innerhalb einer Spanne—nicht in der Mitte wiederholt der Richtung hinterherjagen.
Bestehende Positionen können anhand der Schlüsselmarken stufenweise gehandhabt werden, um nicht sofort alles auf einmal zu beurteilen. Wer bislang leer ist, wartet entweder auf eine Ausbruchsbestätigung oder auf ein ruhiges Stabilisieren nach einem Rücksetzer. Bei US-Aktien ist außerdem die Umschaltung der Handelszeiten zu beachten, die zu erhöhter Volatilität führen kann. Der Plan sollte sich nach den Preisbedingungen richten—Emotionen dürfen die Ausführung nicht ersetzen.
Der Trading-Plan muss ungültige Bedingungen (Invalidationsbedingungen) enthalten. Wenn die Einschätzung richtig ist, kann man in Etappen Gewinne sichern. Wenn sie falsch ist, muss man sich erlauben, auszusteigen—man darf nicht mit Nachkäufen die ursprüngliche Logik überdecken, wenn sich diese bereits verändert hat. Der Markt wird sich aktualisieren, und die Meinung sollte sich anhand der Preisbeweise entsprechend anpassen.
#USBankCompletesCrossBorderPaymentPilotOnStellar
Aktuell: 1 Stunde -0,07%, 24 Stunden -0,50%. In beiden Zeiträumen ist keine hinreichend klare, gleichgerichtete Abstimmung entstanden. In einer Handelsspanne ist die Fehlertoleranz bei dem Verfolgen des Kurses (hinterherjagen) oder bei hektischem Verkaufen/Schlagen geringer. Daher ist es besser, die Richtung über die obere Begrenzung zu bestätigen und die Unterstützung über die untere Begrenzung zu bestätigen. Die Mittelachse dient nur als Trennlinie zwischen Stärke und Schwäche.
Die erste Bedingung für eine Fortsetzung der Struktur lautet: 454,79 darf nicht effektiv nach unten durchbrochen werden. Die zweite Bedingung: Der Preis muss sich erneut testen lassen und bei 457,66 wieder Fuß fassen. Wenn nach dem Vorantreiben der Kurs langfristig unter der Mittelachse bleibt, zeigt das eine Abschwächung der aktiven Kaufseite. Wenn zudem 451,92 weiter unterschritten wird, muss die ursprüngliche Annahme zur Fortsetzung verworfen werden.
Der weitere Weg wird in drei Varianten behandelt: Nach oben hin wirksam über 457,66 stehen bleiben, dann abwarten, bis ein Rücksetzer nicht durchbricht, und anschließend die Fortsetzung erneut bewerten. Nach unten durch 451,92 brechen: zuerst Risiko kontrollieren und auf eine neue Unterstützung warten. Wenn der Kurs weiterhin um 454,79 herum pendelt, dann gilt das als Umschichtung innerhalb einer Spanne—nicht in der Mitte wiederholt der Richtung hinterherjagen.
Bestehende Positionen können anhand der Schlüsselmarken stufenweise gehandhabt werden, um nicht sofort alles auf einmal zu beurteilen. Wer bislang leer ist, wartet entweder auf eine Ausbruchsbestätigung oder auf ein ruhiges Stabilisieren nach einem Rücksetzer. Bei US-Aktien ist außerdem die Umschaltung der Handelszeiten zu beachten, die zu erhöhter Volatilität führen kann. Der Plan sollte sich nach den Preisbedingungen richten—Emotionen dürfen die Ausführung nicht ersetzen.
Der Trading-Plan muss ungültige Bedingungen (Invalidationsbedingungen) enthalten. Wenn die Einschätzung richtig ist, kann man in Etappen Gewinne sichern. Wenn sie falsch ist, muss man sich erlauben, auszusteigen—man darf nicht mit Nachkäufen die ursprüngliche Logik überdecken, wenn sich diese bereits verändert hat. Der Markt wird sich aktualisieren, und die Meinung sollte sich anhand der Preisbeweise entsprechend anpassen.
#USBankCompletesCrossBorderPaymentPilotOnStellar
1
·
--
Bärisch
AMAT-Longs wurden gerade bei etwa $451.67 ausgestoppt.
Dieser Abwärts-Impuls könnte eine weitere Verkaufswelle auslösen.
$AMAT
{future}(AMATUSDT)
🔴 LIQUIDITY ZONE GETROFFEN 🔴
Long-Liquidation gesichtet 🧨
$11.517K wurden bei $451.66514 ausgekehrt
Abwärts-Liquidität wurde leergefegt — Reaktion beobachten 👀
🎯 TP-Ziele:
TP1: ~ $447.15
TP2: ~ $442.63
TP3: ~ $438.12
#AMAT
AMAT-Longs wurden gerade bei etwa $451.67 ausgestoppt.
Dieser Abwärts-Impuls könnte eine weitere Verkaufswelle auslösen.
$AMAT
🔴 LIQUIDITY ZONE GETROFFEN 🔴
Long-Liquidation gesichtet 🧨
$11.517K wurden bei $451.66514 ausgekehrt
Abwärts-Liquidität wurde leergefegt — Reaktion beobachten 👀
🎯 TP-Ziele:
TP1: ~ $447.15
TP2: ~ $442.63
TP3: ~ $438.12
#AMAT
Dieser Abwärts-Impuls könnte eine weitere Verkaufswelle auslösen.
$AMAT
🔴 LIQUIDITY ZONE GETROFFEN 🔴
Long-Liquidation gesichtet 🧨
$11.517K wurden bei $451.66514 ausgekehrt
Abwärts-Liquidität wurde leergefegt — Reaktion beobachten 👀
🎯 TP-Ziele:
TP1: ~ $447.15
TP2: ~ $442.63
TP3: ~ $438.12
#AMAT
74
·
--
Übersetzung ansehen
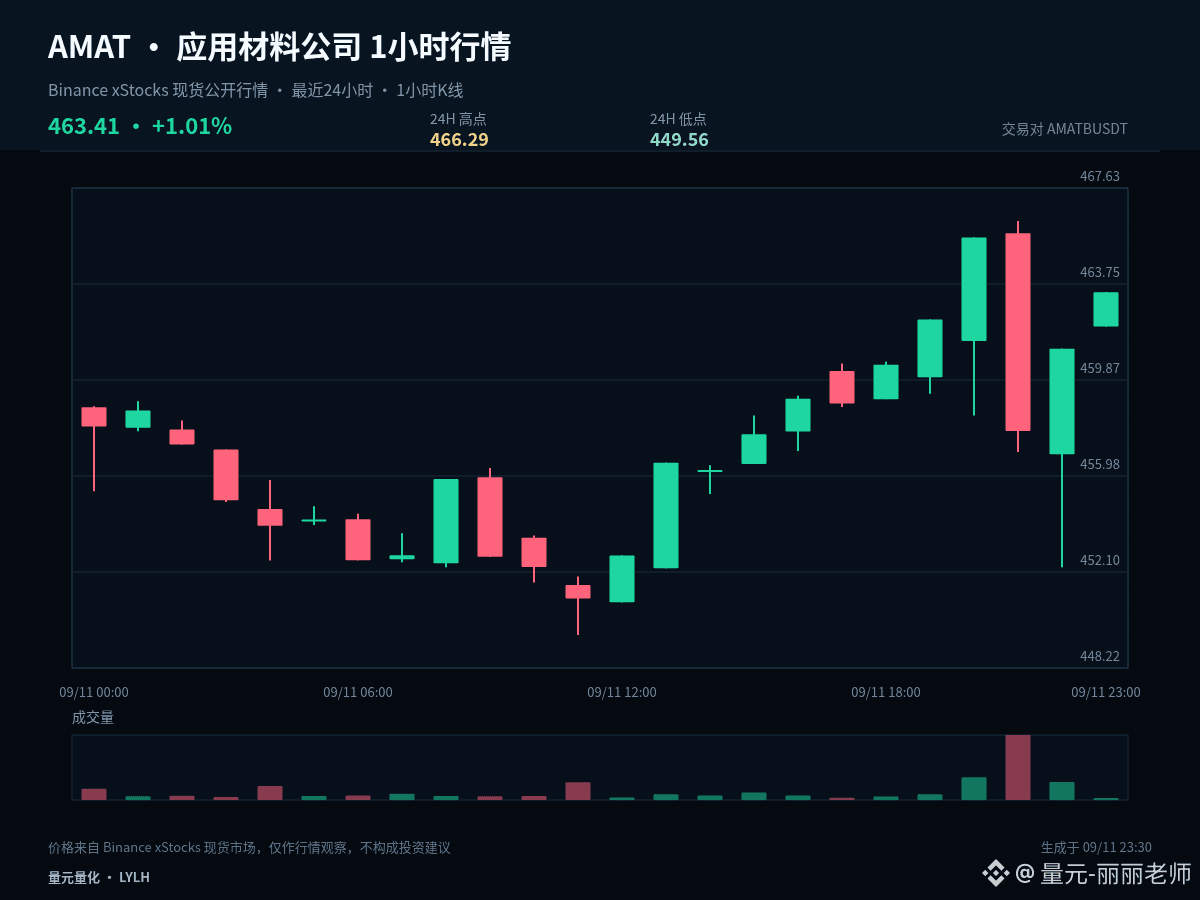
$AMATB #AMAT 这次从仓位视角拆解。同一张图,已有仓位与空仓看到的重点不同;当前价 463.41,1小时 +0.49%,24小时 +0.98%。
当前价格靠近近24小时波动上沿,1小时 +0.49%、24小时 +0.98%。高位最重要的是确认突破后的接受度:价格能够留在上沿之上,说明市场认可更高区间;仅短暂刺穿后快速收回,则需要防范假突破。
已有仓位先观察 466.29 附近是否出现连续受阻,并以 457.925 作为保护结构;空仓不在靠近压力的位置追,等待回踩中轴后的承接,或突破压力后的二次确认。
执行上设置明确条件:上破 466.29 后需要确认,而不是看到瞬间拉升就追;下探 449.56 后要看能否快速收回,而不是见跌就接;中间区域没有足够赔率时,等待本身也是策略的一部分。
已有仓位可以根据关键位分段处理,避免一次性作出全部判断;空仓者则等待突破确认或回踩企稳。美股标的还要留意交易时段切换带来的波动,计划应以价格条件为准,不用情绪替代执行。
短线仓位的重点不是预测每一根K线,而是让入场、减仓和退出都有依据。没有确认就少做,关键位失效就重做计划,先控制单次风险,再谈后续空间。
#TrumpDeclinesSaudiRequestToStrikeHouthis
$AMATB #AMAT 这次从仓位视角拆解。同一张图,已有仓位与空仓看到的重点不同;当前价 463.41,1小时 +0.49%,24小时 +0.98%。
当前价格靠近近24小时波动上沿,1小时 +0.49%、24小时 +0.98%。高位最重要的是确认突破后的接受度:价格能够留在上沿之上,说明市场认可更高区间;仅短暂刺穿后快速收回,则需要防范假突破。
已有仓位先观察 466.29 附近是否出现连续受阻,并以 457.925 作为保护结构;空仓不在靠近压力的位置追,等待回踩中轴后的承接,或突破压力后的二次确认。
执行上设置明确条件:上破 466.29 后需要确认,而不是看到瞬间拉升就追;下探 449.56 后要看能否快速收回,而不是见跌就接;中间区域没有足够赔率时,等待本身也是策略的一部分。
已有仓位可以根据关键位分段处理,避免一次性作出全部判断;空仓者则等待突破确认或回踩企稳。美股标的还要留意交易时段切换带来的波动,计划应以价格条件为准,不用情绪替代执行。
短线仓位的重点不是预测每一根K线,而是让入场、减仓和退出都有依据。没有确认就少做,关键位失效就重做计划,先控制单次风险,再谈后续空间。
#TrumpDeclinesSaudiRequestToStrikeHouthis
当前价格靠近近24小时波动上沿,1小时 +0.49%、24小时 +0.98%。高位最重要的是确认突破后的接受度:价格能够留在上沿之上,说明市场认可更高区间;仅短暂刺穿后快速收回,则需要防范假突破。
已有仓位先观察 466.29 附近是否出现连续受阻,并以 457.925 作为保护结构;空仓不在靠近压力的位置追,等待回踩中轴后的承接,或突破压力后的二次确认。
执行上设置明确条件:上破 466.29 后需要确认,而不是看到瞬间拉升就追;下探 449.56 后要看能否快速收回,而不是见跌就接;中间区域没有足够赔率时,等待本身也是策略的一部分。
已有仓位可以根据关键位分段处理,避免一次性作出全部判断;空仓者则等待突破确认或回踩企稳。美股标的还要留意交易时段切换带来的波动,计划应以价格条件为准,不用情绪替代执行。
短线仓位的重点不是预测每一根K线,而是让入场、减仓和退出都有依据。没有确认就少做,关键位失效就重做计划,先控制单次风险,再谈后续空间。
#TrumpDeclinesSaudiRequestToStrikeHouthis
31
·
--
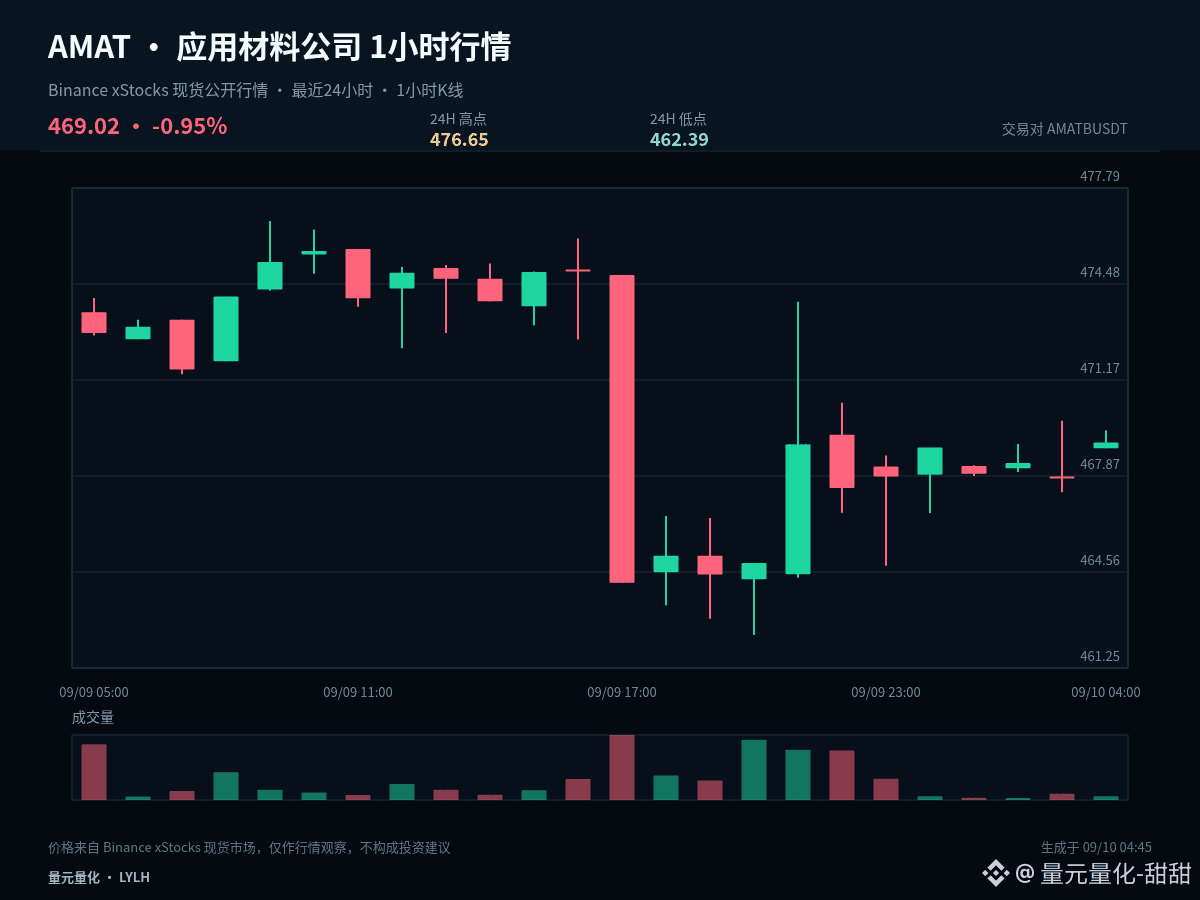
$AMATB #AMAT Aktuell sieht es eher nach einer Spanne mit Umschichtungen aus; man muss nicht jede einzelne 1‑Stunden‑Kerze als neuen Trend erklären. Der aktuelle Kurs liegt bei 469,02, in 1 Stunde +0,26%, in 24 Stunden −0,80%.
Aktuell +0,26% in 1 Stunde und −0,80% in 24 Stunden – in beiden Zeitfenstern hat sich noch keine ausreichend klare, gleichgerichtete Abstimmung gebildet. In einem Spannenmarkt ist die Fehlertoleranz bei „nach oben hinterherlaufen“ und „hinterher aussteigen“ geringer; besser ist es, die Richtung über die Bestätigung am oberen Rand zu handeln und das Halten/den Rücklauf über die Bestätigung am unteren Rand. Die Mittelachse dient nur als Trennlinie von Stärke und Schwäche.
Oberer Rand der Spanne: 476,65; unterer Rand: 462,39; Mittelachse: 469,52. Beobachte den Ausbruch bei Nähe zum oberen Rand auf seine Qualität; bei Nähe zum unteren Rand auf das Halten. In der Nähe der Mittelachse weniger häufig handeln, weil der Abstand zu beiden Seiten hier noch nicht groß genug ist – Richtung und Chance‑Risiko‑Verhältnis sind noch nicht eindeutig.
Echte Signale, bei denen es sich lohnt aktiv zu werden, sind: Nach dem Durchbrechen der Grenze ist der Preis bereit, im neuen Bereich zu bleiben, oder nach einem Abtauchen unter die Grenze wird der Rücklauf schnell wieder vollzogen. Wenn es diese Bestätigung nicht gibt, behandle die Situation weiterhin als Seitwärts-/Spannenphase und ändere den Gesamtplan nicht nur wegen kurzfristiger Schwankungen im Intraday.
Vorhandene Positionen können je nach Schlüsselzonen stufenweise gehandhabt werden, um nicht sofort alle Entscheidungen auf einmal zu treffen; wer leer ist, wartet auf die Bestätigung des Ausbruchs oder darauf, dass der Rücksetzer wieder stabil bleibt. Bei US‑Aktienbeständen ist außerdem die Volatilität zu beachten, die durch den Wechsel der Handelszeiten entsteht. Der Plan sollte sich an den Kursbedingungen orientieren – Emotionen sollen die Ausführung nicht ersetzen.
Der Handelsplan muss Bedingungen enthalten, wann er ungültig wird. Wenn die Einschätzung richtig ist, kann man in Abschnitten Gewinne sichern; wenn sie falsch ist, muss man sich selbst erlauben, auszusteigen – man darf nicht durch Nachkaufen verdecken, dass sich die ursprüngliche Logik bereits verändert hat. Der Markt wird sich weiterentwickeln, und auch die Sichtweise sollte sich anhand von Kursbelegen anpassen.
#OilRisesToHighestSinceJuly
$AMATB #AMAT Aktuell sieht es eher nach einer Spanne mit Umschichtungen aus; man muss nicht jede einzelne 1‑Stunden‑Kerze als neuen Trend erklären. Der aktuelle Kurs liegt bei 469,02, in 1 Stunde +0,26%, in 24 Stunden −0,80%.
Aktuell +0,26% in 1 Stunde und −0,80% in 24 Stunden – in beiden Zeitfenstern hat sich noch keine ausreichend klare, gleichgerichtete Abstimmung gebildet. In einem Spannenmarkt ist die Fehlertoleranz bei „nach oben hinterherlaufen“ und „hinterher aussteigen“ geringer; besser ist es, die Richtung über die Bestätigung am oberen Rand zu handeln und das Halten/den Rücklauf über die Bestätigung am unteren Rand. Die Mittelachse dient nur als Trennlinie von Stärke und Schwäche.
Oberer Rand der Spanne: 476,65; unterer Rand: 462,39; Mittelachse: 469,52. Beobachte den Ausbruch bei Nähe zum oberen Rand auf seine Qualität; bei Nähe zum unteren Rand auf das Halten. In der Nähe der Mittelachse weniger häufig handeln, weil der Abstand zu beiden Seiten hier noch nicht groß genug ist – Richtung und Chance‑Risiko‑Verhältnis sind noch nicht eindeutig.
Echte Signale, bei denen es sich lohnt aktiv zu werden, sind: Nach dem Durchbrechen der Grenze ist der Preis bereit, im neuen Bereich zu bleiben, oder nach einem Abtauchen unter die Grenze wird der Rücklauf schnell wieder vollzogen. Wenn es diese Bestätigung nicht gibt, behandle die Situation weiterhin als Seitwärts-/Spannenphase und ändere den Gesamtplan nicht nur wegen kurzfristiger Schwankungen im Intraday.
Vorhandene Positionen können je nach Schlüsselzonen stufenweise gehandhabt werden, um nicht sofort alle Entscheidungen auf einmal zu treffen; wer leer ist, wartet auf die Bestätigung des Ausbruchs oder darauf, dass der Rücksetzer wieder stabil bleibt. Bei US‑Aktienbeständen ist außerdem die Volatilität zu beachten, die durch den Wechsel der Handelszeiten entsteht. Der Plan sollte sich an den Kursbedingungen orientieren – Emotionen sollen die Ausführung nicht ersetzen.
Der Handelsplan muss Bedingungen enthalten, wann er ungültig wird. Wenn die Einschätzung richtig ist, kann man in Abschnitten Gewinne sichern; wenn sie falsch ist, muss man sich selbst erlauben, auszusteigen – man darf nicht durch Nachkaufen verdecken, dass sich die ursprüngliche Logik bereits verändert hat. Der Markt wird sich weiterentwickeln, und auch die Sichtweise sollte sich anhand von Kursbelegen anpassen.
#OilRisesToHighestSinceJuly
Aktuell +0,26% in 1 Stunde und −0,80% in 24 Stunden – in beiden Zeitfenstern hat sich noch keine ausreichend klare, gleichgerichtete Abstimmung gebildet. In einem Spannenmarkt ist die Fehlertoleranz bei „nach oben hinterherlaufen“ und „hinterher aussteigen“ geringer; besser ist es, die Richtung über die Bestätigung am oberen Rand zu handeln und das Halten/den Rücklauf über die Bestätigung am unteren Rand. Die Mittelachse dient nur als Trennlinie von Stärke und Schwäche.
Oberer Rand der Spanne: 476,65; unterer Rand: 462,39; Mittelachse: 469,52. Beobachte den Ausbruch bei Nähe zum oberen Rand auf seine Qualität; bei Nähe zum unteren Rand auf das Halten. In der Nähe der Mittelachse weniger häufig handeln, weil der Abstand zu beiden Seiten hier noch nicht groß genug ist – Richtung und Chance‑Risiko‑Verhältnis sind noch nicht eindeutig.
Echte Signale, bei denen es sich lohnt aktiv zu werden, sind: Nach dem Durchbrechen der Grenze ist der Preis bereit, im neuen Bereich zu bleiben, oder nach einem Abtauchen unter die Grenze wird der Rücklauf schnell wieder vollzogen. Wenn es diese Bestätigung nicht gibt, behandle die Situation weiterhin als Seitwärts-/Spannenphase und ändere den Gesamtplan nicht nur wegen kurzfristiger Schwankungen im Intraday.
Vorhandene Positionen können je nach Schlüsselzonen stufenweise gehandhabt werden, um nicht sofort alle Entscheidungen auf einmal zu treffen; wer leer ist, wartet auf die Bestätigung des Ausbruchs oder darauf, dass der Rücksetzer wieder stabil bleibt. Bei US‑Aktienbeständen ist außerdem die Volatilität zu beachten, die durch den Wechsel der Handelszeiten entsteht. Der Plan sollte sich an den Kursbedingungen orientieren – Emotionen sollen die Ausführung nicht ersetzen.
Der Handelsplan muss Bedingungen enthalten, wann er ungültig wird. Wenn die Einschätzung richtig ist, kann man in Abschnitten Gewinne sichern; wenn sie falsch ist, muss man sich selbst erlauben, auszusteigen – man darf nicht durch Nachkaufen verdecken, dass sich die ursprüngliche Logik bereits verändert hat. Der Markt wird sich weiterentwickeln, und auch die Sichtweise sollte sich anhand von Kursbelegen anpassen.
#OilRisesToHighestSinceJuly
8
·
--
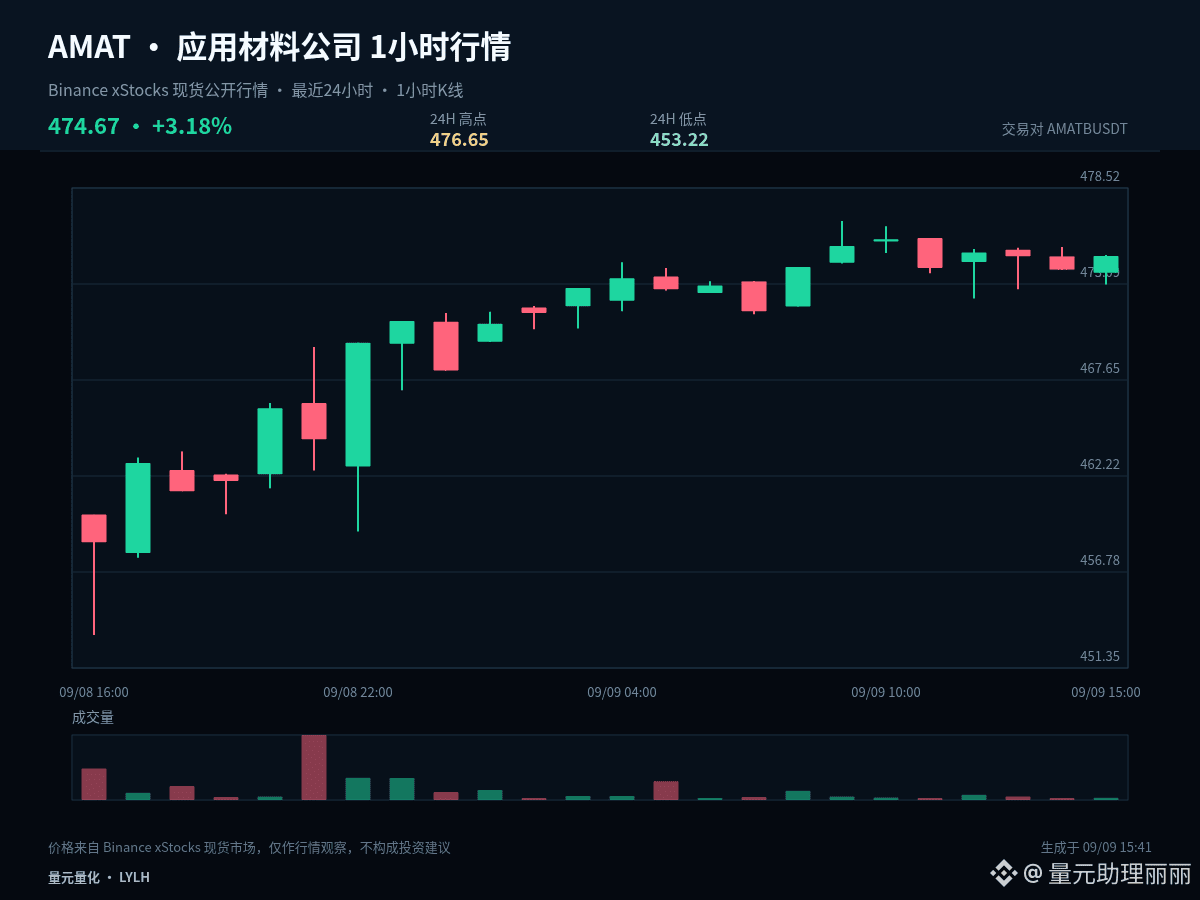
$AMATB #AMAT Wenn ich bei dieser Runde nur einen Beobachtungspreis behalten müsste, würde ich 464.935 wählen. Der aktuelle Preis liegt bei 474.67, 1 Stunde +0.16%, 24 Stunden +3.01%. Die Gewinne und Verluste um die Mittellinie herum können helfen, viele intradaybedingte Geräusche herauszufiltern.
Solange der Preis oberhalb von 464.935 bleibt, zeigt das, dass das Zurücksetzen weiterhin von den Bullen im Takt kontrolliert wird. Als nächstes Ziel gilt es, den Druck bei 476.65 zu testen; wenn der Kurs erneut unter die Mittellinie fällt, muss die vorherige Stärke abgewertet werden, und es gilt zu verhindern, dass er weiter in Richtung 453.22 zurückkehrt.
Der aktuelle Preis liegt nahe am oberen Rand der Schwankungszone der letzten 24 Stunden. 1 Stunde +0.16%, 24 Stunden +3.01%. Auf dem Hoch ist am wichtigsten, die Akzeptanz nach einem Ausbruch zu bestätigen: Bleibt der Preis oberhalb des oberen Randes, bedeutet das, dass der Markt den höheren Bereich akzeptiert; falls es nur kurz zu einem Stich darüber kommt und anschließend schnell zurückkommt, muss man vor einem Fehlausbruch vorsorgen.
Meine Einschätzung ist nicht auf nur eine Richtung festgelegt. Wenn der Preis 476.65 überschreitet und dabei halten kann, wird der Raum nach oben wieder neu geöffnet; wenn 453.22 unterschritten wird und ein Rebound darüber nicht gelingt, steht die Struktur weiter auf Schwächung. Dazwischen weiter laufend: Dann sollte man vor allem die Schlusskurse auf beiden Seiten von 464.935 beobachten.
Für das Positionsmanagement sollte man zwischen mittelfristigen und kurzfristigen Setups unterscheiden. Bestehende mittelfristige Positionen sollte man erst einmal daraufhin prüfen, ob die Struktur beschädigt wird—man sollte sich nicht von einzelnen 1-Stunden-Kerzen im ständigen Wechsel beeinflussen lassen. Kurzfristige Positionen werden dagegen um Unterstützungen, Widerstände und bestätigte Schlusskurse herum umgesetzt. Wer leer (keine Position) ist, muss in der Mitte der Spanne keinen Preis hinterherjagen; häufig ist es vorteilhafter, auf klarere Positionen zu warten.
Der Markt wird die These am Ende mit dem Preis bestätigen. Was ist für dich aktuell entscheidend: der Ausbruch über 476.65 oder die Verteidigung von 453.22? Lass uns die weiteren Ergebnisse gemeinsam verfolgen.
#IranSaysItStruckTwoUSDestroyers
$AMATB #AMAT Wenn ich bei dieser Runde nur einen Beobachtungspreis behalten müsste, würde ich 464.935 wählen. Der aktuelle Preis liegt bei 474.67, 1 Stunde +0.16%, 24 Stunden +3.01%. Die Gewinne und Verluste um die Mittellinie herum können helfen, viele intradaybedingte Geräusche herauszufiltern.
Solange der Preis oberhalb von 464.935 bleibt, zeigt das, dass das Zurücksetzen weiterhin von den Bullen im Takt kontrolliert wird. Als nächstes Ziel gilt es, den Druck bei 476.65 zu testen; wenn der Kurs erneut unter die Mittellinie fällt, muss die vorherige Stärke abgewertet werden, und es gilt zu verhindern, dass er weiter in Richtung 453.22 zurückkehrt.
Der aktuelle Preis liegt nahe am oberen Rand der Schwankungszone der letzten 24 Stunden. 1 Stunde +0.16%, 24 Stunden +3.01%. Auf dem Hoch ist am wichtigsten, die Akzeptanz nach einem Ausbruch zu bestätigen: Bleibt der Preis oberhalb des oberen Randes, bedeutet das, dass der Markt den höheren Bereich akzeptiert; falls es nur kurz zu einem Stich darüber kommt und anschließend schnell zurückkommt, muss man vor einem Fehlausbruch vorsorgen.
Meine Einschätzung ist nicht auf nur eine Richtung festgelegt. Wenn der Preis 476.65 überschreitet und dabei halten kann, wird der Raum nach oben wieder neu geöffnet; wenn 453.22 unterschritten wird und ein Rebound darüber nicht gelingt, steht die Struktur weiter auf Schwächung. Dazwischen weiter laufend: Dann sollte man vor allem die Schlusskurse auf beiden Seiten von 464.935 beobachten.
Für das Positionsmanagement sollte man zwischen mittelfristigen und kurzfristigen Setups unterscheiden. Bestehende mittelfristige Positionen sollte man erst einmal daraufhin prüfen, ob die Struktur beschädigt wird—man sollte sich nicht von einzelnen 1-Stunden-Kerzen im ständigen Wechsel beeinflussen lassen. Kurzfristige Positionen werden dagegen um Unterstützungen, Widerstände und bestätigte Schlusskurse herum umgesetzt. Wer leer (keine Position) ist, muss in der Mitte der Spanne keinen Preis hinterherjagen; häufig ist es vorteilhafter, auf klarere Positionen zu warten.
Der Markt wird die These am Ende mit dem Preis bestätigen. Was ist für dich aktuell entscheidend: der Ausbruch über 476.65 oder die Verteidigung von 453.22? Lass uns die weiteren Ergebnisse gemeinsam verfolgen.
#IranSaysItStruckTwoUSDestroyers
Solange der Preis oberhalb von 464.935 bleibt, zeigt das, dass das Zurücksetzen weiterhin von den Bullen im Takt kontrolliert wird. Als nächstes Ziel gilt es, den Druck bei 476.65 zu testen; wenn der Kurs erneut unter die Mittellinie fällt, muss die vorherige Stärke abgewertet werden, und es gilt zu verhindern, dass er weiter in Richtung 453.22 zurückkehrt.
Der aktuelle Preis liegt nahe am oberen Rand der Schwankungszone der letzten 24 Stunden. 1 Stunde +0.16%, 24 Stunden +3.01%. Auf dem Hoch ist am wichtigsten, die Akzeptanz nach einem Ausbruch zu bestätigen: Bleibt der Preis oberhalb des oberen Randes, bedeutet das, dass der Markt den höheren Bereich akzeptiert; falls es nur kurz zu einem Stich darüber kommt und anschließend schnell zurückkommt, muss man vor einem Fehlausbruch vorsorgen.
Meine Einschätzung ist nicht auf nur eine Richtung festgelegt. Wenn der Preis 476.65 überschreitet und dabei halten kann, wird der Raum nach oben wieder neu geöffnet; wenn 453.22 unterschritten wird und ein Rebound darüber nicht gelingt, steht die Struktur weiter auf Schwächung. Dazwischen weiter laufend: Dann sollte man vor allem die Schlusskurse auf beiden Seiten von 464.935 beobachten.
Für das Positionsmanagement sollte man zwischen mittelfristigen und kurzfristigen Setups unterscheiden. Bestehende mittelfristige Positionen sollte man erst einmal daraufhin prüfen, ob die Struktur beschädigt wird—man sollte sich nicht von einzelnen 1-Stunden-Kerzen im ständigen Wechsel beeinflussen lassen. Kurzfristige Positionen werden dagegen um Unterstützungen, Widerstände und bestätigte Schlusskurse herum umgesetzt. Wer leer (keine Position) ist, muss in der Mitte der Spanne keinen Preis hinterherjagen; häufig ist es vorteilhafter, auf klarere Positionen zu warten.
Der Markt wird die These am Ende mit dem Preis bestätigen. Was ist für dich aktuell entscheidend: der Ausbruch über 476.65 oder die Verteidigung von 453.22? Lass uns die weiteren Ergebnisse gemeinsam verfolgen.
#IranSaysItStruckTwoUSDestroyers
42

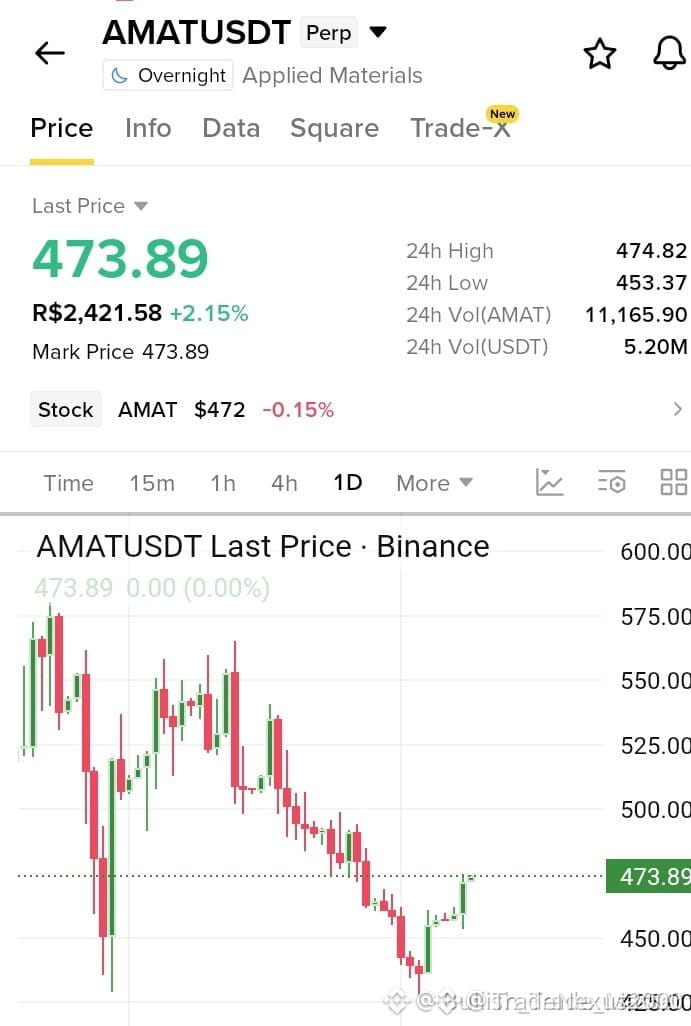
🚀 $AMAT SURGE DURCHBRICHT DIE BREAKOUT-ZONE, LIQUIDITY SWEEP ENTZÜNDET EINEN BULLISCHEN ANSTIEG! 💥
📊 Smart‑Money hat sich eine frische Nachfragezone direkt oberhalb des Breakout‑Niveaus geschaffen, und der 4H‑Orderblock hält stand. 🦈 Institutionelle Käufe sind erkennbar, da die Volumen-Spikes mit einer bullischen Divergenz im RSI zusammenfallen und den Aufwärtsimpuls bestätigen. 📌 Der nächste strukturelle Wendepunkt liegt nahe am jüngsten Swing‑High und bietet einen klaren Einstiegskorridor für disziplinierte Trader. 💡 Wenn der Markt diesen Block erneut testet, bleibt die Aufwärtsneigung stark – vor allem, weil Liquiditätspools unterhalb aufgebraucht werden.
💬 Positionierst du dich im Orderblock oder wartest du auf den nächsten Liquiditätszug? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #SmartMoney #Crypto
🔥 💎
🚀 $AMAT SURGE DURCHBRICHT DIE BREAKOUT-ZONE, LIQUIDITY SWEEP ENTZÜNDET EINEN BULLISCHEN ANSTIEG! 💥
📊 Smart‑Money hat sich eine frische Nachfragezone direkt oberhalb des Breakout‑Niveaus geschaffen, und der 4H‑Orderblock hält stand. 🦈 Institutionelle Käufe sind erkennbar, da die Volumen-Spikes mit einer bullischen Divergenz im RSI zusammenfallen und den Aufwärtsimpuls bestätigen. 📌 Der nächste strukturelle Wendepunkt liegt nahe am jüngsten Swing‑High und bietet einen klaren Einstiegskorridor für disziplinierte Trader. 💡 Wenn der Markt diesen Block erneut testet, bleibt die Aufwärtsneigung stark – vor allem, weil Liquiditätspools unterhalb aufgebraucht werden.
💬 Positionierst du dich im Orderblock oder wartest du auf den nächsten Liquiditätszug? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #SmartMoney #Crypto
🔥 💎
📊 Smart‑Money hat sich eine frische Nachfragezone direkt oberhalb des Breakout‑Niveaus geschaffen, und der 4H‑Orderblock hält stand. 🦈 Institutionelle Käufe sind erkennbar, da die Volumen-Spikes mit einer bullischen Divergenz im RSI zusammenfallen und den Aufwärtsimpuls bestätigen. 📌 Der nächste strukturelle Wendepunkt liegt nahe am jüngsten Swing‑High und bietet einen klaren Einstiegskorridor für disziplinierte Trader. 💡 Wenn der Markt diesen Block erneut testet, bleibt die Aufwärtsneigung stark – vor allem, weil Liquiditätspools unterhalb aufgebraucht werden.
💬 Positionierst du dich im Orderblock oder wartest du auf den nächsten Liquiditätszug? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #SmartMoney #Crypto
🔥 💎
48

🚀 $AMAT SURCHT RESISTENZ BEI BLITZ-EXPLOSION! 🟢
Der Orderflow hat gerade gedreht, und $AMAT bricht mit einem Schub an Kaufdruck, der nach intelligenter Geldakkumulation schreit, an der letzten Supply-Wall vorbei. 📊 Der starke Volumenanstieg im 4‑Stunden‑Chart und eine klare Aufwärtsneigung beim Momentum‑Oszillator bestätigen, dass der Breakout kein kurzer Crash war. 🦈
Liquiditätsjäger rennen gerade hinterher, um die Lücke zu schließen, aber die Wale verankern die neue Preiszone und machen aus der Bewegung eine sich selbst tragende Rally. ⚡ Behalte im Blick, wie sich der Markt von der Verteidigung auf Angriff umstellt – besonders das nächste Widerstands‑Cluster. 💬 Bist du bereit, diese Welle zu reiten, oder wartest du auf den nächsten Liquidity‑Sweep? 👇
⚠️ Keine Finanzberatung. Triff immer ein gutes Risikomanagement. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #Crypto
🔥 💎
🚀 $AMAT SURCHT RESISTENZ BEI BLITZ-EXPLOSION! 🟢
Der Orderflow hat gerade gedreht, und $AMAT bricht mit einem Schub an Kaufdruck, der nach intelligenter Geldakkumulation schreit, an der letzten Supply-Wall vorbei. 📊 Der starke Volumenanstieg im 4‑Stunden‑Chart und eine klare Aufwärtsneigung beim Momentum‑Oszillator bestätigen, dass der Breakout kein kurzer Crash war. 🦈
Liquiditätsjäger rennen gerade hinterher, um die Lücke zu schließen, aber die Wale verankern die neue Preiszone und machen aus der Bewegung eine sich selbst tragende Rally. ⚡ Behalte im Blick, wie sich der Markt von der Verteidigung auf Angriff umstellt – besonders das nächste Widerstands‑Cluster. 💬 Bist du bereit, diese Welle zu reiten, oder wartest du auf den nächsten Liquidity‑Sweep? 👇
⚠️ Keine Finanzberatung. Triff immer ein gutes Risikomanagement. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #Crypto
🔥 💎
Der Orderflow hat gerade gedreht, und $AMAT bricht mit einem Schub an Kaufdruck, der nach intelligenter Geldakkumulation schreit, an der letzten Supply-Wall vorbei. 📊 Der starke Volumenanstieg im 4‑Stunden‑Chart und eine klare Aufwärtsneigung beim Momentum‑Oszillator bestätigen, dass der Breakout kein kurzer Crash war. 🦈
Liquiditätsjäger rennen gerade hinterher, um die Lücke zu schließen, aber die Wale verankern die neue Preiszone und machen aus der Bewegung eine sich selbst tragende Rally. ⚡ Behalte im Blick, wie sich der Markt von der Verteidigung auf Angriff umstellt – besonders das nächste Widerstands‑Cluster. 💬 Bist du bereit, diese Welle zu reiten, oder wartest du auf den nächsten Liquidity‑Sweep? 👇
⚠️ Keine Finanzberatung. Triff immer ein gutes Risikomanagement. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #Crypto
🔥 💎

77
·
--
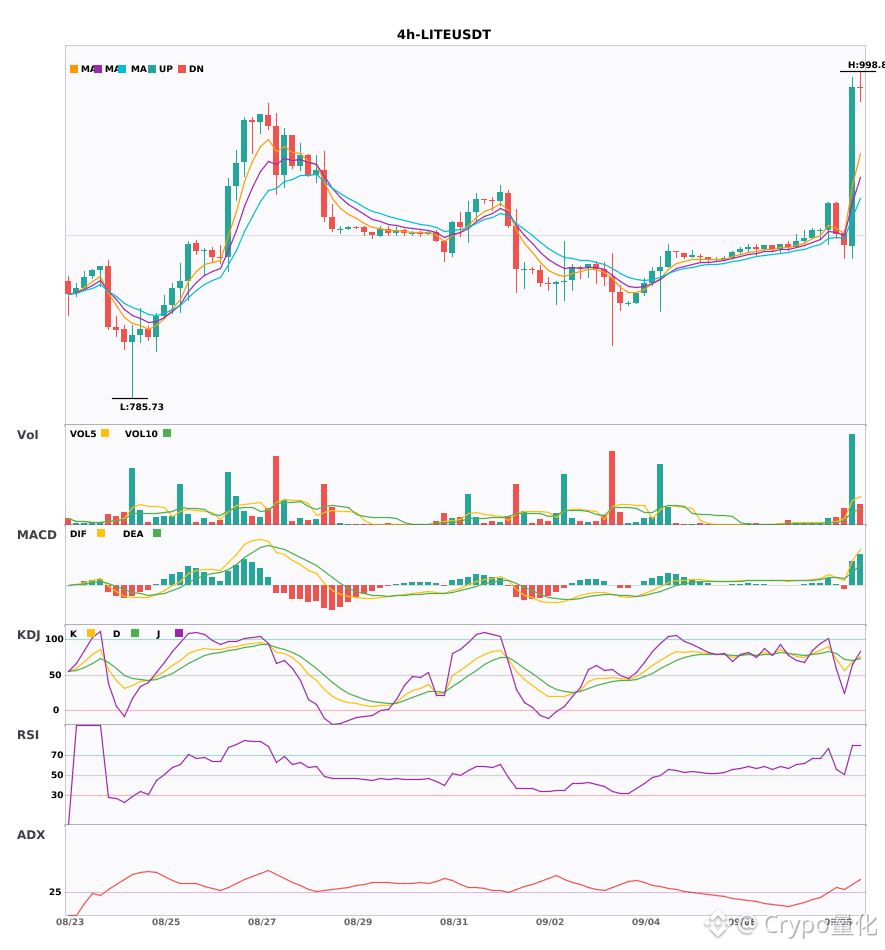
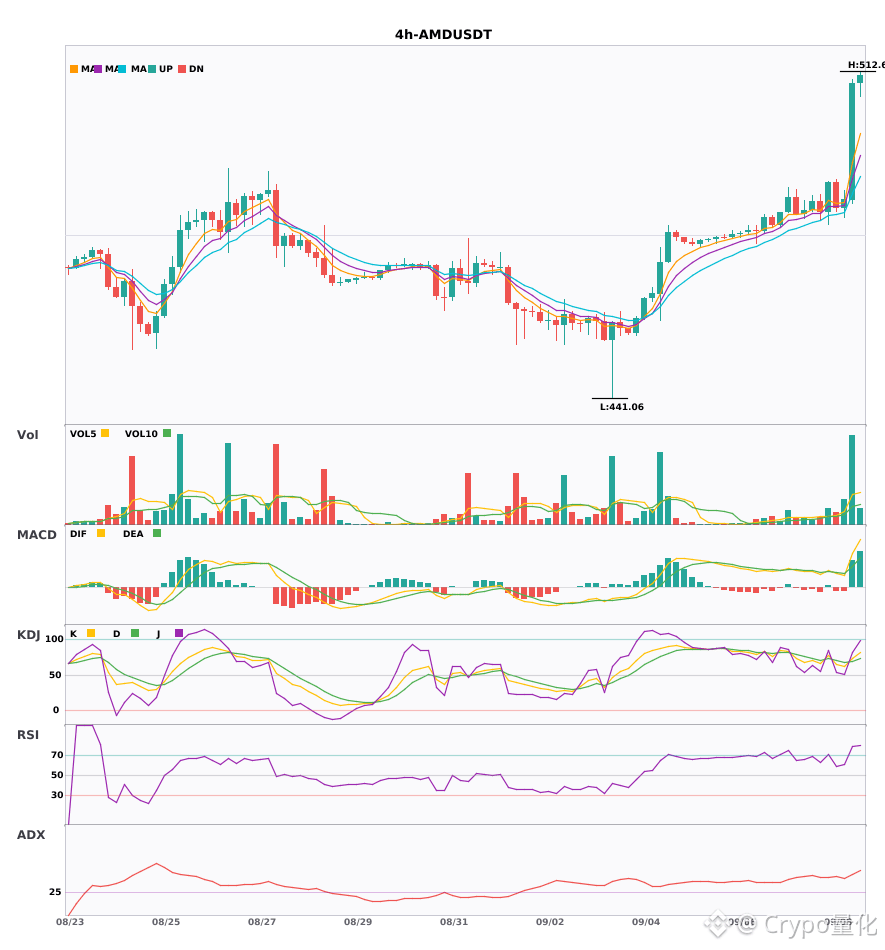
$LITE $AMAT $AMD 4 Stunden gleichzeitig ein Golden Cross mit hohem Volumen, die gleitenden Durchschnitte sind gerade erst in eine Aufwärtsausrichtung gebracht 🔥
════════════════════
🔴 $LITE 4 Stunden Long-Signal
⚠️ Technische Lage: ADX 39, der Trend läuft sehr stabil | MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Impuls ist da | EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben | KDJ ist auch ziemlich stark: K bei 68,8, D bei 70,8, noch nicht überkauft | Das Handelsvolumen ist direkt um das 6,7-fache gestiegen
════════════════════
🔴 $AMAT 4 Stunden Long-Signal
⚠️ Technische Lage: ADX ist schon bei 40, der Trend ist sehr stark. MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Impuls ist da. EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben. KDJ hat ebenfalls ein Golden Cross: K 76,1, D 72,4, kurzfristig bullisch. Das Handelsvolumen ist direkt um das 3-fache explodiert.
════════════════════
🔴 $AMD 4 Stunden Long-Signal
⚠️ Technische Lage: ADX ist auf 47 hoch, der Trend ist besonders stark, aber man sollte wegen Überhitzung eine mögliche Korrektur im Blick behalten | MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Drive ist stark | EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben | KDJ macht ein Golden Cross: K bei 73,7, D bei 69,5 – noch nicht im Überkauft-Bereich, kurzfristig bullisch | Das Handelsvolumen ist direkt um das 4,8-fache gestiegen
════════════════════
🔔 Achte darauf, um die neuesten Kursabweichungen aus erster Hand zu erhalten 🔔
#技术分析 #LITE #AMAT #AMD
📌 Beim Handeln darauf achten, ob die Kerzenmuster mit der Situation übereinstimmen
$LITE $AMAT $AMD 4 Stunden gleichzeitig ein Golden Cross mit hohem Volumen, die gleitenden Durchschnitte sind gerade erst in eine Aufwärtsausrichtung gebracht 🔥
════════════════════
🔴 $LITE 4 Stunden Long-Signal
⚠️ Technische Lage: ADX 39, der Trend läuft sehr stabil | MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Impuls ist da | EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben | KDJ ist auch ziemlich stark: K bei 68,8, D bei 70,8, noch nicht überkauft | Das Handelsvolumen ist direkt um das 6,7-fache gestiegen
════════════════════
🔴 $AMAT 4 Stunden Long-Signal
⚠️ Technische Lage: ADX ist schon bei 40, der Trend ist sehr stark. MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Impuls ist da. EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben. KDJ hat ebenfalls ein Golden Cross: K 76,1, D 72,4, kurzfristig bullisch. Das Handelsvolumen ist direkt um das 3-fache explodiert.
════════════════════
🔴 $AMD 4 Stunden Long-Signal
⚠️ Technische Lage: ADX ist auf 47 hoch, der Trend ist besonders stark, aber man sollte wegen Überhitzung eine mögliche Korrektur im Blick behalten | MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Drive ist stark | EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben | KDJ macht ein Golden Cross: K bei 73,7, D bei 69,5 – noch nicht im Überkauft-Bereich, kurzfristig bullisch | Das Handelsvolumen ist direkt um das 4,8-fache gestiegen
════════════════════
🔔 Achte darauf, um die neuesten Kursabweichungen aus erster Hand zu erhalten 🔔
#技术分析 #LITE #AMAT #AMD
📌 Beim Handeln darauf achten, ob die Kerzenmuster mit der Situation übereinstimmen
════════════════════
🔴 $LITE 4 Stunden Long-Signal
⚠️ Technische Lage: ADX 39, der Trend läuft sehr stabil | MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Impuls ist da | EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben | KDJ ist auch ziemlich stark: K bei 68,8, D bei 70,8, noch nicht überkauft | Das Handelsvolumen ist direkt um das 6,7-fache gestiegen
════════════════════
🔴 $AMAT 4 Stunden Long-Signal
⚠️ Technische Lage: ADX ist schon bei 40, der Trend ist sehr stark. MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Impuls ist da. EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben. KDJ hat ebenfalls ein Golden Cross: K 76,1, D 72,4, kurzfristig bullisch. Das Handelsvolumen ist direkt um das 3-fache explodiert.
════════════════════
🔴 $AMD 4 Stunden Long-Signal
⚠️ Technische Lage: ADX ist auf 47 hoch, der Trend ist besonders stark, aber man sollte wegen Überhitzung eine mögliche Korrektur im Blick behalten | MACD macht ein Golden Cross oberhalb der Nulllinie, der Long-Drive ist stark | EMA5, 8 und 13 sind als Long-Anordnung angeordnet und spreizen sich nach oben | KDJ macht ein Golden Cross: K bei 73,7, D bei 69,5 – noch nicht im Überkauft-Bereich, kurzfristig bullisch | Das Handelsvolumen ist direkt um das 4,8-fache gestiegen
════════════════════
🔔 Achte darauf, um die neuesten Kursabweichungen aus erster Hand zu erhalten 🔔
#技术分析 #LITE #AMAT #AMD
📌 Beim Handeln darauf achten, ob die Kerzenmuster mit der Situation übereinstimmen
75
·
--
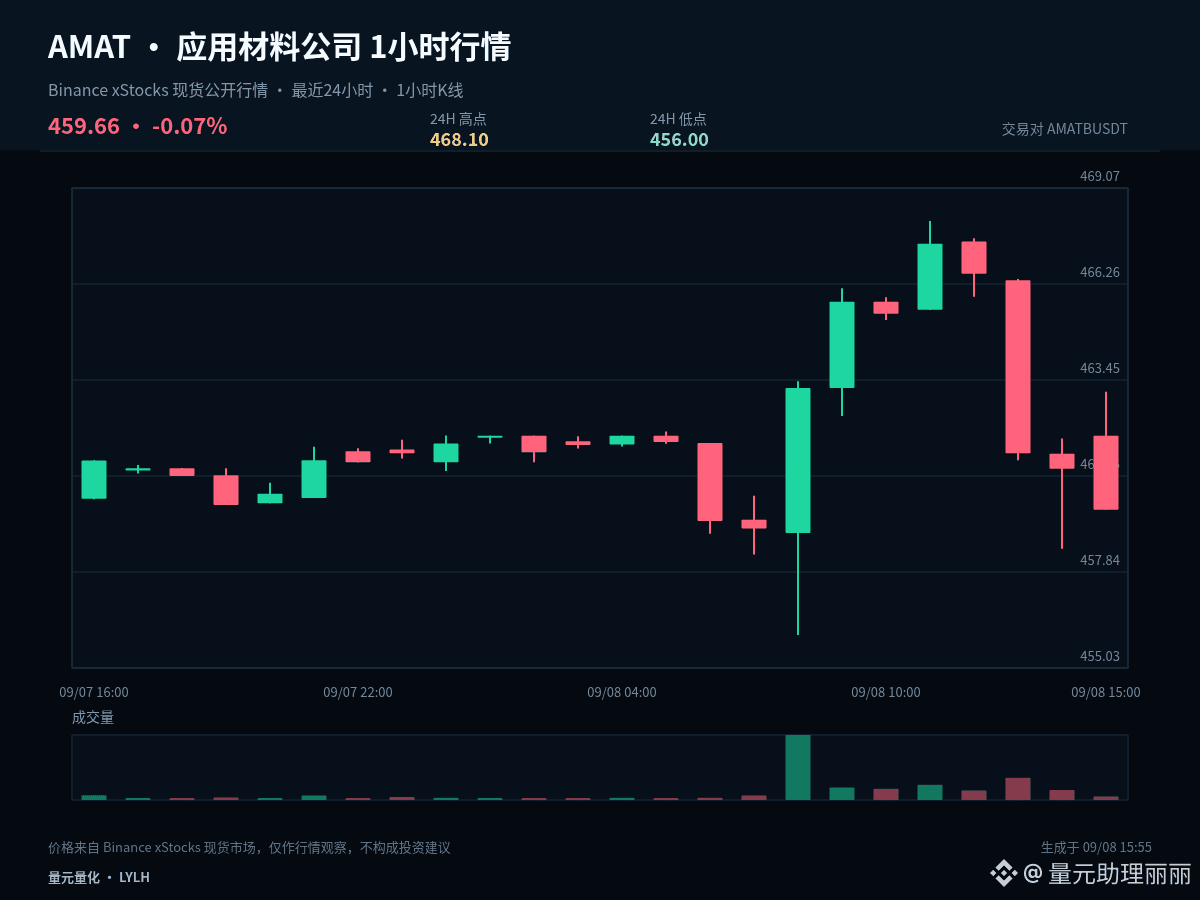
$AMATB #AMAT Diese Interpretation aus der Perspektive der Positionierung: Dieselbe Grafik zeigt unterschiedliche Schwerpunkte – je nachdem, ob man bereits investiert ist oder noch leer steht. Aktueller Kurs 459,66, 1 Stunde -0,26 %, 24 Stunden -0,07 %.
Aktuell -0,26 % in 1 Stunde und -0,07 % in 24 Stunden: In beiden Zeitfenstern hat sich keine ausreichend klare, gleichgerichtete Abstimmung gebildet. In einer Range-Phase ist die Fehlertoleranz beim Jagen nach Kursbewegungen und beim „Shorten/Stoppen“ geringer. Geeigneter ist es, die Richtung über die Bestätigung am oberen Rand zu verifizieren und die Boden-/Unterkante über die Bestätigung unten abzusichern; die Mittellinie dient lediglich als Grenze für Stärke und Schwäche.
Wer bereits positioniert ist, sollte auf 456 achten: Wenn diese Marke fällt, zuerst die Risikoexponierung reduzieren. Wer leer steht, wartet darauf, dass der Tiefpunkt aufhört, weiter abzusacken, und bestätigt, dass der Preis wieder über 462,05 zurückkehrt – nicht zu früh einsteigen, solange die fallende Struktur noch intakt ist.
Bei der Umsetzung klare Bedingungen setzen: Nach einem Ausbruch über 468,1 braucht es eine Bestätigung – nicht schon hinterherlaufen, nur weil es kurzzeitig stark hochzieht. Nach einem Rücksetzer auf 456 muss man sehen können, ob es schnell wieder zurückgeholt werden kann – nicht jedes Fallen „abfangen“. Wenn die Zwischenzone keine ausreichenden Chancen/Renditen bietet, ist das Abwarten selbst bereits Teil der Strategie.
Bereits Positionierte können nach wichtigen Marken abschnittsweise handeln, um nicht sofort alle Entscheidungen auf einmal treffen zu müssen. Wer leer steht, wartet dagegen auf Bestätigungen nach Ausbrüchen oder auf Zeichen von Stabilisierung bei Rückläufen. Bei US-Werten ist außerdem die durch die Umschaltung der Handelszeiten verursachte Volatilität zu beachten: Der Plan sollte sich an Kursbedingungen orientieren – Emotionen dürfen die Ausführung nicht ersetzen.
Der Trading-Plan muss auch ungültige Bedingungen (Invalidations) enthalten. Wenn die Einschätzung richtig ist, können Erkenntnisse abschnittsweise umgesetzt/ausgelöst werden; wenn die Einschätzung falsch ist, muss man sich selbst erlauben, auszusteigen. Man darf die ursprüngliche Logik, die sich bereits verändert hat, nicht durch „Nachlegen/Upgraden der Position“ überdecken. Die Lage wird sich weiterentwickeln, und die Sichtweise sollte sich anhand der Preisbeweise anpassen.
#IranSaysItHit3USShips3Tankers
$AMATB #AMAT Diese Interpretation aus der Perspektive der Positionierung: Dieselbe Grafik zeigt unterschiedliche Schwerpunkte – je nachdem, ob man bereits investiert ist oder noch leer steht. Aktueller Kurs 459,66, 1 Stunde -0,26 %, 24 Stunden -0,07 %.
Aktuell -0,26 % in 1 Stunde und -0,07 % in 24 Stunden: In beiden Zeitfenstern hat sich keine ausreichend klare, gleichgerichtete Abstimmung gebildet. In einer Range-Phase ist die Fehlertoleranz beim Jagen nach Kursbewegungen und beim „Shorten/Stoppen“ geringer. Geeigneter ist es, die Richtung über die Bestätigung am oberen Rand zu verifizieren und die Boden-/Unterkante über die Bestätigung unten abzusichern; die Mittellinie dient lediglich als Grenze für Stärke und Schwäche.
Wer bereits positioniert ist, sollte auf 456 achten: Wenn diese Marke fällt, zuerst die Risikoexponierung reduzieren. Wer leer steht, wartet darauf, dass der Tiefpunkt aufhört, weiter abzusacken, und bestätigt, dass der Preis wieder über 462,05 zurückkehrt – nicht zu früh einsteigen, solange die fallende Struktur noch intakt ist.
Bei der Umsetzung klare Bedingungen setzen: Nach einem Ausbruch über 468,1 braucht es eine Bestätigung – nicht schon hinterherlaufen, nur weil es kurzzeitig stark hochzieht. Nach einem Rücksetzer auf 456 muss man sehen können, ob es schnell wieder zurückgeholt werden kann – nicht jedes Fallen „abfangen“. Wenn die Zwischenzone keine ausreichenden Chancen/Renditen bietet, ist das Abwarten selbst bereits Teil der Strategie.
Bereits Positionierte können nach wichtigen Marken abschnittsweise handeln, um nicht sofort alle Entscheidungen auf einmal treffen zu müssen. Wer leer steht, wartet dagegen auf Bestätigungen nach Ausbrüchen oder auf Zeichen von Stabilisierung bei Rückläufen. Bei US-Werten ist außerdem die durch die Umschaltung der Handelszeiten verursachte Volatilität zu beachten: Der Plan sollte sich an Kursbedingungen orientieren – Emotionen dürfen die Ausführung nicht ersetzen.
Der Trading-Plan muss auch ungültige Bedingungen (Invalidations) enthalten. Wenn die Einschätzung richtig ist, können Erkenntnisse abschnittsweise umgesetzt/ausgelöst werden; wenn die Einschätzung falsch ist, muss man sich selbst erlauben, auszusteigen. Man darf die ursprüngliche Logik, die sich bereits verändert hat, nicht durch „Nachlegen/Upgraden der Position“ überdecken. Die Lage wird sich weiterentwickeln, und die Sichtweise sollte sich anhand der Preisbeweise anpassen.
#IranSaysItHit3USShips3Tankers
Aktuell -0,26 % in 1 Stunde und -0,07 % in 24 Stunden: In beiden Zeitfenstern hat sich keine ausreichend klare, gleichgerichtete Abstimmung gebildet. In einer Range-Phase ist die Fehlertoleranz beim Jagen nach Kursbewegungen und beim „Shorten/Stoppen“ geringer. Geeigneter ist es, die Richtung über die Bestätigung am oberen Rand zu verifizieren und die Boden-/Unterkante über die Bestätigung unten abzusichern; die Mittellinie dient lediglich als Grenze für Stärke und Schwäche.
Wer bereits positioniert ist, sollte auf 456 achten: Wenn diese Marke fällt, zuerst die Risikoexponierung reduzieren. Wer leer steht, wartet darauf, dass der Tiefpunkt aufhört, weiter abzusacken, und bestätigt, dass der Preis wieder über 462,05 zurückkehrt – nicht zu früh einsteigen, solange die fallende Struktur noch intakt ist.
Bei der Umsetzung klare Bedingungen setzen: Nach einem Ausbruch über 468,1 braucht es eine Bestätigung – nicht schon hinterherlaufen, nur weil es kurzzeitig stark hochzieht. Nach einem Rücksetzer auf 456 muss man sehen können, ob es schnell wieder zurückgeholt werden kann – nicht jedes Fallen „abfangen“. Wenn die Zwischenzone keine ausreichenden Chancen/Renditen bietet, ist das Abwarten selbst bereits Teil der Strategie.
Bereits Positionierte können nach wichtigen Marken abschnittsweise handeln, um nicht sofort alle Entscheidungen auf einmal treffen zu müssen. Wer leer steht, wartet dagegen auf Bestätigungen nach Ausbrüchen oder auf Zeichen von Stabilisierung bei Rückläufen. Bei US-Werten ist außerdem die durch die Umschaltung der Handelszeiten verursachte Volatilität zu beachten: Der Plan sollte sich an Kursbedingungen orientieren – Emotionen dürfen die Ausführung nicht ersetzen.
Der Trading-Plan muss auch ungültige Bedingungen (Invalidations) enthalten. Wenn die Einschätzung richtig ist, können Erkenntnisse abschnittsweise umgesetzt/ausgelöst werden; wenn die Einschätzung falsch ist, muss man sich selbst erlauben, auszusteigen. Man darf die ursprüngliche Logik, die sich bereits verändert hat, nicht durch „Nachlegen/Upgraden der Position“ überdecken. Die Lage wird sich weiterentwickeln, und die Sichtweise sollte sich anhand der Preisbeweise anpassen.
#IranSaysItHit3USShips3Tankers
31
$AMAT LONG
Werden es Käufer schaffen, nach dem Start die Initiative von den aktuellen Niveaus aus zu behalten? Der Markt wirkt bereit, ein Aufwärtsszenario zu entwickeln, solange die Bullen die Kontrolle über die Bewegung behalten. Wenn der lokale Impuls fortgesetzt wird, können die Kurse allmählich in Richtung der anvisierten Ziele laufen, ohne eine tiefe Korrektur.
➡️Einstiegspunkt: 460.47
🎯Take 1: 462.22917684 (+0.38%)
🎯Take 2: 464.04835369 (+0.78%)
🎯Take 3: 466.77711895 (+1.37%)
⛔️Stop: 457.68123473 (-0.61%)
⚠️ Dies ist keine Finanzempfehlung. Handel auf eigene Gefahr. DYOR.
#AMAT #NVDAB #SPCXB 📈
$AMAT
$AMAT LONG
Werden es Käufer schaffen, nach dem Start die Initiative von den aktuellen Niveaus aus zu behalten? Der Markt wirkt bereit, ein Aufwärtsszenario zu entwickeln, solange die Bullen die Kontrolle über die Bewegung behalten. Wenn der lokale Impuls fortgesetzt wird, können die Kurse allmählich in Richtung der anvisierten Ziele laufen, ohne eine tiefe Korrektur.
➡️Einstiegspunkt: 460.47
🎯Take 1: 462.22917684 (+0.38%)
🎯Take 2: 464.04835369 (+0.78%)
🎯Take 3: 466.77711895 (+1.37%)
⛔️Stop: 457.68123473 (-0.61%)
⚠️ Dies ist keine Finanzempfehlung. Handel auf eigene Gefahr. DYOR.
#AMAT #NVDAB #SPCXB 📈
$AMAT
Werden es Käufer schaffen, nach dem Start die Initiative von den aktuellen Niveaus aus zu behalten? Der Markt wirkt bereit, ein Aufwärtsszenario zu entwickeln, solange die Bullen die Kontrolle über die Bewegung behalten. Wenn der lokale Impuls fortgesetzt wird, können die Kurse allmählich in Richtung der anvisierten Ziele laufen, ohne eine tiefe Korrektur.
➡️Einstiegspunkt: 460.47
🎯Take 1: 462.22917684 (+0.38%)
🎯Take 2: 464.04835369 (+0.78%)
🎯Take 3: 466.77711895 (+1.37%)
⛔️Stop: 457.68123473 (-0.61%)
⚠️ Dies ist keine Finanzempfehlung. Handel auf eigene Gefahr. DYOR.
#AMAT #NVDAB #SPCXB 📈
$AMAT
21
·
--
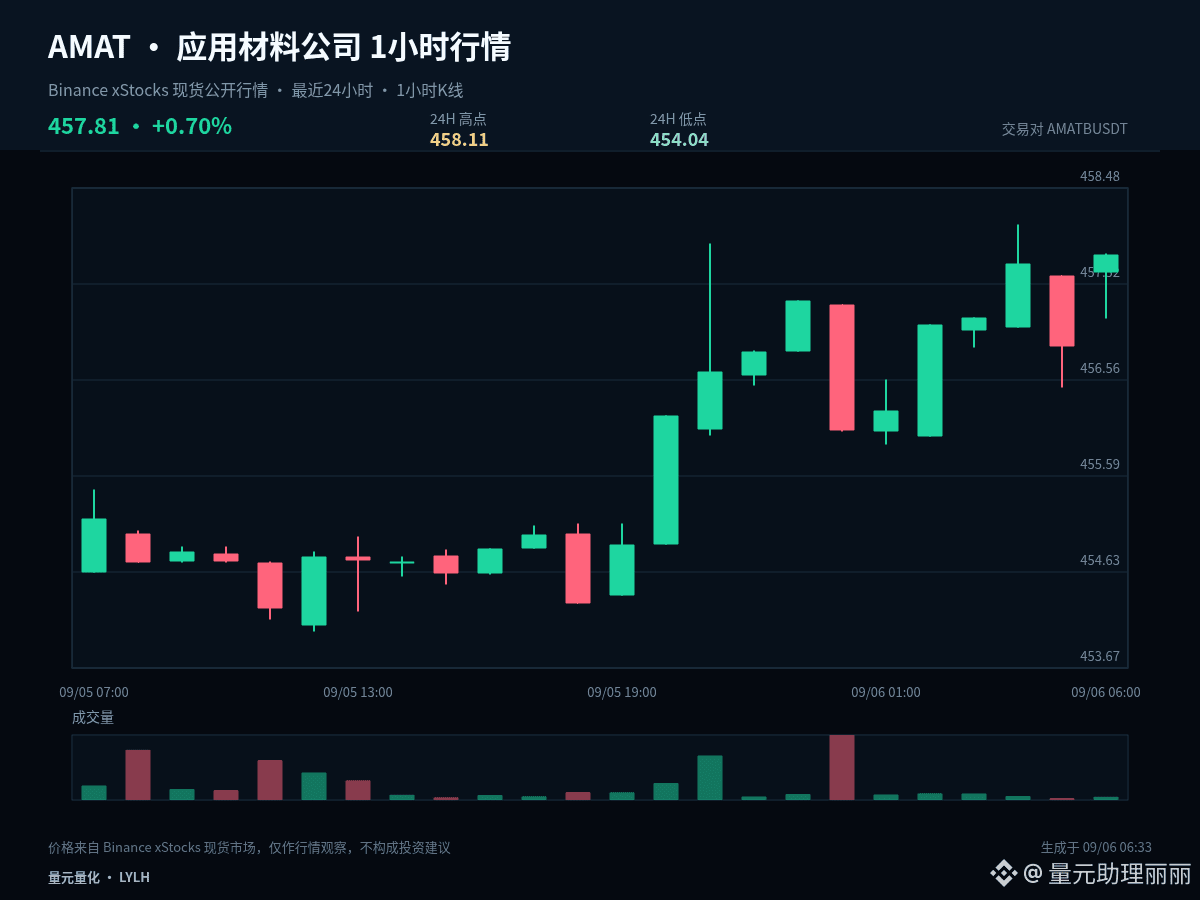
$AMATB #AMAT Aktueller Preis 457.81, 1 Stunde +0.20 %, 24 Stunden +0.70 %. Statt zuerst auf Long oder Short festzulegen, ist es besser, die möglichen Verläufe und die passenden Handlungen klar aufzulisten.
Der aktuelle Preis liegt nahe der oberen Grenze der Schwankungsbreite der letzten 24 Stunden, 1 Stunde +0.20 %, 24 Stunden +0.70 %. Am Hoch ist die wichtigste Frage die Bestätigung und Akzeptanz nach einem Ausbruch: Kann sich der Preis oberhalb der oberen Zone halten, bedeutet das, dass der Markt den höheren Bereich anerkennt; wird die Zone nur kurz überschritten und danach schnell zurückerobert, muss man auf einen Fehlausbruch achten.
Der erste mögliche Verlauf ist nach oben: Der Preis muss 458.11 durchbrechen und darüber einen stabilen Schlusskurs ausbilden; erst wenn ein Rücksetzer diese Marke nicht unterschreitet, gilt dies als gültige Bestätigung. Der zweite mögliche Verlauf ist nach unten: Wenn 454.04 verloren geht und eine Gegenbewegung die Marke nicht zurückerobern kann, zeigt das mangelnde Nachfrageunterstützung; dann sollte man zuerst absichern statt hastig nachzukaufen.
Wenn der Preis weiterhin zwischen 458.11 und 454.04 bleibt, dient 456.075 nur als Referenz für die kurzfristige aktive Initiative. In der Mitte der Spanne gibt es keinen klaren Vorteil; nicht aus dem Bedürfnis heraus zwangsweise eröffnen, sondern warten, bis der Markt die Richtung ausbildet.
Das Positionsmanagement muss zwischen mittelfristig und kurzfristig unterscheiden. Bestehende mittelfristige Positionen sollten zuerst danach beurteilt werden, ob die Struktur beschädigt ist, ohne sich von einzelnen 1-Stunden-Kerzen ständig beeinflussen zu lassen; kurzfristige Positionen werden dagegen entlang von Unterstützung, Widerstand und Schlusskursbestätigung gehandhabt. Wer keine Position hat, sollte im mittleren Bereich nicht dem Preis hinterherlaufen; ein klarerer Einstiegspunkt ist meist im Vorteil.
Risikokontrolle steht weiterhin vor dem Fazit: Nur handeln, wenn die Bedingungen eintreten; wenn der Preis ungültig wird, rechtzeitig neu bewerten. Je größer die Volatilität, desto disziplinierter sollte die einzelne Positionsgröße sein. Das obenstehende ist eine auf den aktuellen 1-Stunden- und 24-Stunden-Daten basierende Marktanalyse und stellt keine Renditegarantie dar.
#BitcoinEthereumHitMultiMonthHighs
$AMATB #AMAT Aktueller Preis 457.81, 1 Stunde +0.20 %, 24 Stunden +0.70 %. Statt zuerst auf Long oder Short festzulegen, ist es besser, die möglichen Verläufe und die passenden Handlungen klar aufzulisten.
Der aktuelle Preis liegt nahe der oberen Grenze der Schwankungsbreite der letzten 24 Stunden, 1 Stunde +0.20 %, 24 Stunden +0.70 %. Am Hoch ist die wichtigste Frage die Bestätigung und Akzeptanz nach einem Ausbruch: Kann sich der Preis oberhalb der oberen Zone halten, bedeutet das, dass der Markt den höheren Bereich anerkennt; wird die Zone nur kurz überschritten und danach schnell zurückerobert, muss man auf einen Fehlausbruch achten.
Der erste mögliche Verlauf ist nach oben: Der Preis muss 458.11 durchbrechen und darüber einen stabilen Schlusskurs ausbilden; erst wenn ein Rücksetzer diese Marke nicht unterschreitet, gilt dies als gültige Bestätigung. Der zweite mögliche Verlauf ist nach unten: Wenn 454.04 verloren geht und eine Gegenbewegung die Marke nicht zurückerobern kann, zeigt das mangelnde Nachfrageunterstützung; dann sollte man zuerst absichern statt hastig nachzukaufen.
Wenn der Preis weiterhin zwischen 458.11 und 454.04 bleibt, dient 456.075 nur als Referenz für die kurzfristige aktive Initiative. In der Mitte der Spanne gibt es keinen klaren Vorteil; nicht aus dem Bedürfnis heraus zwangsweise eröffnen, sondern warten, bis der Markt die Richtung ausbildet.
Das Positionsmanagement muss zwischen mittelfristig und kurzfristig unterscheiden. Bestehende mittelfristige Positionen sollten zuerst danach beurteilt werden, ob die Struktur beschädigt ist, ohne sich von einzelnen 1-Stunden-Kerzen ständig beeinflussen zu lassen; kurzfristige Positionen werden dagegen entlang von Unterstützung, Widerstand und Schlusskursbestätigung gehandhabt. Wer keine Position hat, sollte im mittleren Bereich nicht dem Preis hinterherlaufen; ein klarerer Einstiegspunkt ist meist im Vorteil.
Risikokontrolle steht weiterhin vor dem Fazit: Nur handeln, wenn die Bedingungen eintreten; wenn der Preis ungültig wird, rechtzeitig neu bewerten. Je größer die Volatilität, desto disziplinierter sollte die einzelne Positionsgröße sein. Das obenstehende ist eine auf den aktuellen 1-Stunden- und 24-Stunden-Daten basierende Marktanalyse und stellt keine Renditegarantie dar.
#BitcoinEthereumHitMultiMonthHighs
Der aktuelle Preis liegt nahe der oberen Grenze der Schwankungsbreite der letzten 24 Stunden, 1 Stunde +0.20 %, 24 Stunden +0.70 %. Am Hoch ist die wichtigste Frage die Bestätigung und Akzeptanz nach einem Ausbruch: Kann sich der Preis oberhalb der oberen Zone halten, bedeutet das, dass der Markt den höheren Bereich anerkennt; wird die Zone nur kurz überschritten und danach schnell zurückerobert, muss man auf einen Fehlausbruch achten.
Der erste mögliche Verlauf ist nach oben: Der Preis muss 458.11 durchbrechen und darüber einen stabilen Schlusskurs ausbilden; erst wenn ein Rücksetzer diese Marke nicht unterschreitet, gilt dies als gültige Bestätigung. Der zweite mögliche Verlauf ist nach unten: Wenn 454.04 verloren geht und eine Gegenbewegung die Marke nicht zurückerobern kann, zeigt das mangelnde Nachfrageunterstützung; dann sollte man zuerst absichern statt hastig nachzukaufen.
Wenn der Preis weiterhin zwischen 458.11 und 454.04 bleibt, dient 456.075 nur als Referenz für die kurzfristige aktive Initiative. In der Mitte der Spanne gibt es keinen klaren Vorteil; nicht aus dem Bedürfnis heraus zwangsweise eröffnen, sondern warten, bis der Markt die Richtung ausbildet.
Das Positionsmanagement muss zwischen mittelfristig und kurzfristig unterscheiden. Bestehende mittelfristige Positionen sollten zuerst danach beurteilt werden, ob die Struktur beschädigt ist, ohne sich von einzelnen 1-Stunden-Kerzen ständig beeinflussen zu lassen; kurzfristige Positionen werden dagegen entlang von Unterstützung, Widerstand und Schlusskursbestätigung gehandhabt. Wer keine Position hat, sollte im mittleren Bereich nicht dem Preis hinterherlaufen; ein klarerer Einstiegspunkt ist meist im Vorteil.
Risikokontrolle steht weiterhin vor dem Fazit: Nur handeln, wenn die Bedingungen eintreten; wenn der Preis ungültig wird, rechtzeitig neu bewerten. Je größer die Volatilität, desto disziplinierter sollte die einzelne Positionsgröße sein. Das obenstehende ist eine auf den aktuellen 1-Stunden- und 24-Stunden-Daten basierende Marktanalyse und stellt keine Renditegarantie dar.
#BitcoinEthereumHitMultiMonthHighs
15
·
--
$SNXX 30-Minuten MACD-Goldenes Kreuz mit erhöhtem Volumen, 4-Stunden-Durchschnittslinien im Aufwärtstrend und deutlich stärker🔥
════════════════════
🔴 $SNXX 30-Minuten Aufwärtssignal
⚠️Technische Lage: Der übergeordnete 4-Stunden-Trend wurde als bullisch bestätigt. Im 30-Minuten-Chart hat MACD ein Goldenes Kreuz über der Nulllinie mit steigendem Volumen gebildet, die roten Balken werden größer, die gleitenden Durchschnitte 5, 8 und 13 haben gerade einen bullischen Aufbau gebildet, KDJ ist noch nicht überkauft, kann beobachtet werden.
════════════════════
🔴 $AMAT 30-Minuten Aufwärtssignal
⚠️Technische Lage: Der 4-Stunden-Haupttrend ist bullisch, und im 30-Minuten-Chart ist gerade ein Einstiegssignal erschienen, mehrere Zeitebenen schwingen zusammen! MACD über der Nulllinie mit Goldenem Kreuz, die roten Balken verlängern sich weiter, die gleitenden Durchschnitte sind bullisch angeordnet und fächern sich auf, K von KDJ kreuzt D und ist noch nicht überkauft, das Handelsvolumen hat sich auf das 1,8-Fache erhöht, die Konstellation ist gut.
════════════════════
🔴 $BANK 30-Minuten Aufwärtssignal
⚠️Technische Lage: Im 30-Minuten-Chart bildet MACD über der Nulllinie ein Goldenes Kreuz mit erhöhtem Volumen und größeren roten Balken, KDJ Goldenes Kreuz, K liegt bei 74 und ist nicht überkauft, die gleitenden Durchschnitte sind bullisch angeordnet und nach oben ausgerichtet, der 4-Stunden-Haupttrend ist ebenfalls bullisch, das Volumen unterstützt mit dem 1,2-Fachen, mehrere Zeitebenen sprechen bullisch.
════════════════════
🔔 Folgen, um die ersten Marktbewegungen zu erhalten 🔔
#多周期共振 #SNXX #AMAT #BANK
📌 Achte beim Trading darauf, ob das Kerzenmuster passt
$SNXX 30-Minuten MACD-Goldenes Kreuz mit erhöhtem Volumen, 4-Stunden-Durchschnittslinien im Aufwärtstrend und deutlich stärker🔥
════════════════════
🔴 $SNXX 30-Minuten Aufwärtssignal
⚠️Technische Lage: Der übergeordnete 4-Stunden-Trend wurde als bullisch bestätigt. Im 30-Minuten-Chart hat MACD ein Goldenes Kreuz über der Nulllinie mit steigendem Volumen gebildet, die roten Balken werden größer, die gleitenden Durchschnitte 5, 8 und 13 haben gerade einen bullischen Aufbau gebildet, KDJ ist noch nicht überkauft, kann beobachtet werden.
════════════════════
🔴 $AMAT 30-Minuten Aufwärtssignal
⚠️Technische Lage: Der 4-Stunden-Haupttrend ist bullisch, und im 30-Minuten-Chart ist gerade ein Einstiegssignal erschienen, mehrere Zeitebenen schwingen zusammen! MACD über der Nulllinie mit Goldenem Kreuz, die roten Balken verlängern sich weiter, die gleitenden Durchschnitte sind bullisch angeordnet und fächern sich auf, K von KDJ kreuzt D und ist noch nicht überkauft, das Handelsvolumen hat sich auf das 1,8-Fache erhöht, die Konstellation ist gut.
════════════════════
🔴 $BANK 30-Minuten Aufwärtssignal
⚠️Technische Lage: Im 30-Minuten-Chart bildet MACD über der Nulllinie ein Goldenes Kreuz mit erhöhtem Volumen und größeren roten Balken, KDJ Goldenes Kreuz, K liegt bei 74 und ist nicht überkauft, die gleitenden Durchschnitte sind bullisch angeordnet und nach oben ausgerichtet, der 4-Stunden-Haupttrend ist ebenfalls bullisch, das Volumen unterstützt mit dem 1,2-Fachen, mehrere Zeitebenen sprechen bullisch.
════════════════════
🔔 Folgen, um die ersten Marktbewegungen zu erhalten 🔔
#多周期共振 #SNXX #AMAT #BANK
📌 Achte beim Trading darauf, ob das Kerzenmuster passt
════════════════════
🔴 $SNXX 30-Minuten Aufwärtssignal
⚠️Technische Lage: Der übergeordnete 4-Stunden-Trend wurde als bullisch bestätigt. Im 30-Minuten-Chart hat MACD ein Goldenes Kreuz über der Nulllinie mit steigendem Volumen gebildet, die roten Balken werden größer, die gleitenden Durchschnitte 5, 8 und 13 haben gerade einen bullischen Aufbau gebildet, KDJ ist noch nicht überkauft, kann beobachtet werden.
════════════════════
🔴 $AMAT 30-Minuten Aufwärtssignal
⚠️Technische Lage: Der 4-Stunden-Haupttrend ist bullisch, und im 30-Minuten-Chart ist gerade ein Einstiegssignal erschienen, mehrere Zeitebenen schwingen zusammen! MACD über der Nulllinie mit Goldenem Kreuz, die roten Balken verlängern sich weiter, die gleitenden Durchschnitte sind bullisch angeordnet und fächern sich auf, K von KDJ kreuzt D und ist noch nicht überkauft, das Handelsvolumen hat sich auf das 1,8-Fache erhöht, die Konstellation ist gut.
════════════════════
🔴 $BANK 30-Minuten Aufwärtssignal
⚠️Technische Lage: Im 30-Minuten-Chart bildet MACD über der Nulllinie ein Goldenes Kreuz mit erhöhtem Volumen und größeren roten Balken, KDJ Goldenes Kreuz, K liegt bei 74 und ist nicht überkauft, die gleitenden Durchschnitte sind bullisch angeordnet und nach oben ausgerichtet, der 4-Stunden-Haupttrend ist ebenfalls bullisch, das Volumen unterstützt mit dem 1,2-Fachen, mehrere Zeitebenen sprechen bullisch.
════════════════════
🔔 Folgen, um die ersten Marktbewegungen zu erhalten 🔔
#多周期共振 #SNXX #AMAT #BANK
📌 Achte beim Trading darauf, ob das Kerzenmuster passt
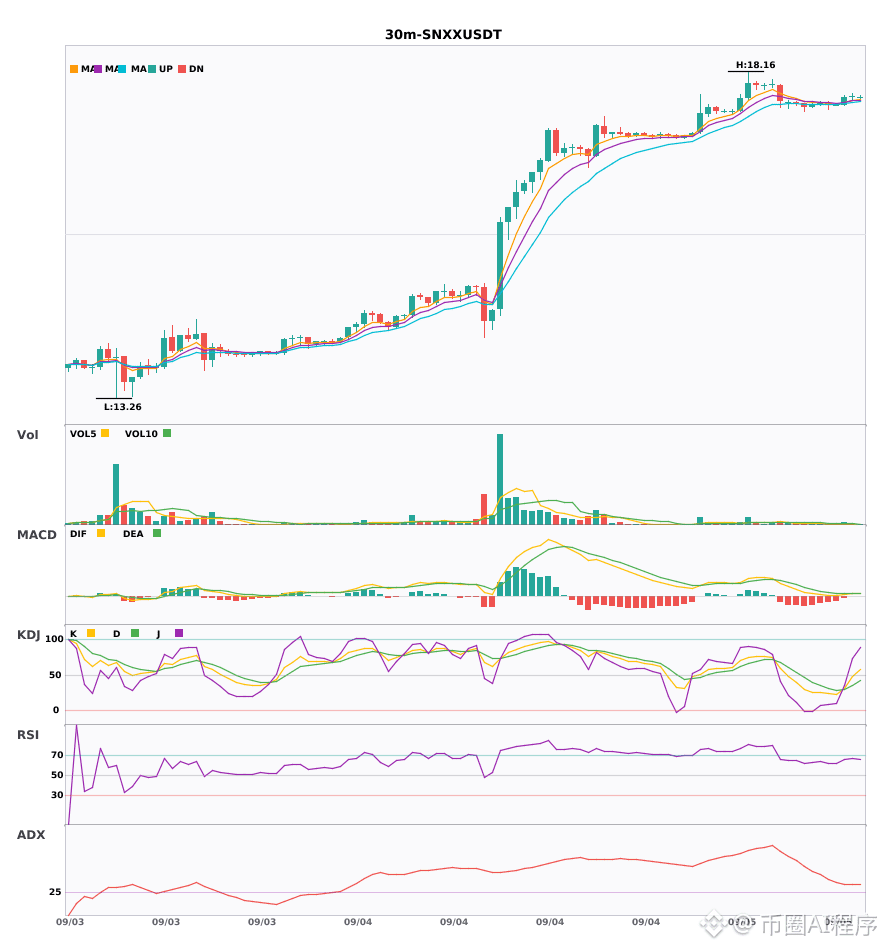
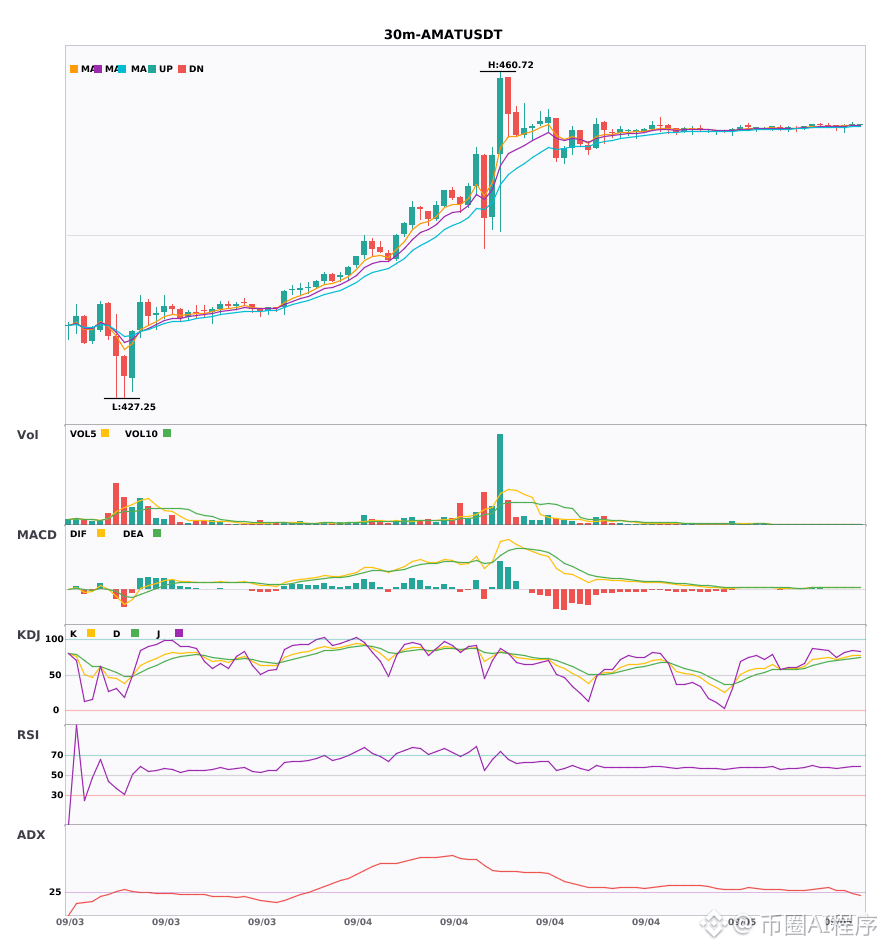
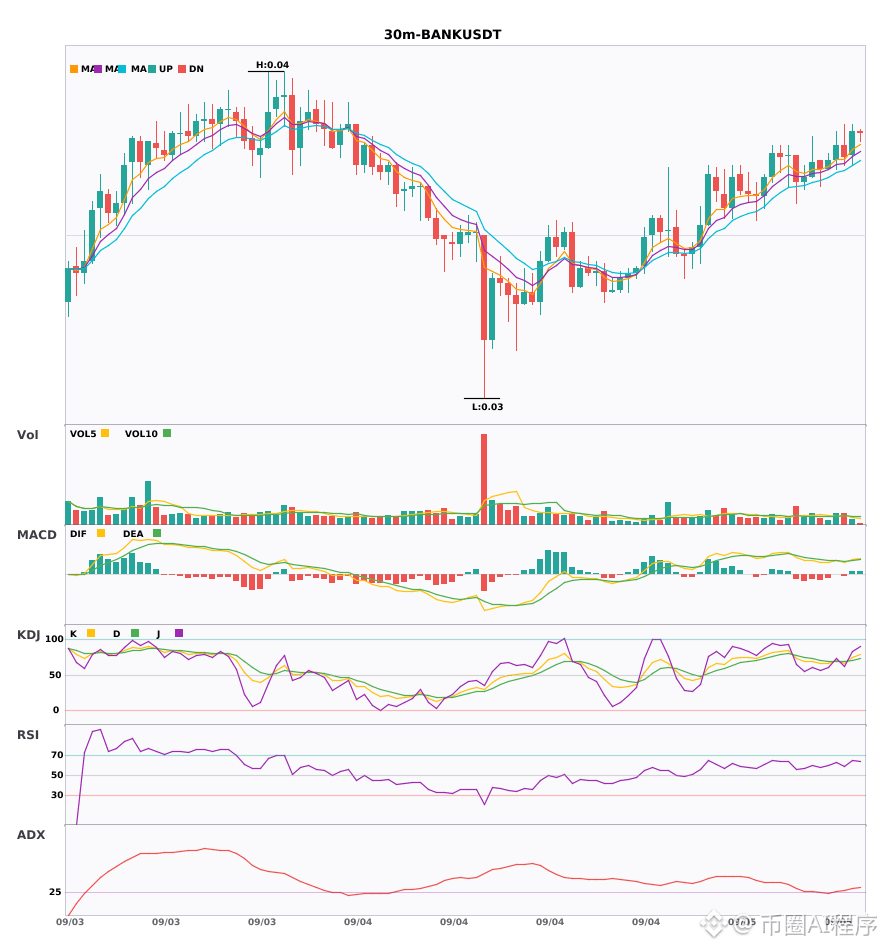
17
$SNXX/$VIRTUAL/$AMAT 30-Minuten-Periode bullische Struktur etabliert, kurzfristiges Reboundsignal bestätigt
📈 $SNXX | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(28) zeigt eine Trendbildung, Teilnahme empfohlen; MACD-Goldkreuz oberhalb der Nulllinie, bullische Dynamik verstärkt sich; EMA5>EMA8>EMA13 bildet eine bullische Anordnung; KDJ schwach (K48.1/D35.5), die Bären haben die Oberhand; Volumen um das 1,7-Fache gestiegen.
Preisänderung: 0.1100%
📈 $VIRTUAL | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(60) extrem starker Trend, es besteht das Risiko einer überhitzten Korrektur; MACD-Goldkreuz über Null, bullische Dynamik wird weiter freigesetzt; EMA5>EMA8>EMA13 bildet eine bullische Anordnung; KDJ-Todeskreuz (K78.7/D81.0) deutet auf eine kurzfristige Korrektur hin; Volumen auf das 1,6-Fache gestiegen.
Preisänderung: 0.3000%
📈 $AMAT | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(26) zeigt, dass der Trend etabliert ist, Positionsaufbau möglich. MACD-Goldkreuz oberhalb der Nulllinie, bullische Dynamik verstärkt sich. EMA5>8>13 bildet eine bullische Anordnung. KDJ bleibt stark, K77.1, D73.4. Das Handelsvolumen hat sich deutlich auf das 1,8-Fache erhöht und bestätigt die Wirksamkeit des Trends.
Preisänderung: 0.0200%
━━━━━━━━━━━━━━━━━━
#技术分析 #SNXX #VIRTUAL #AMAT
📌 Die obigen Inhalte dienen nur als Referenz und stellen keine Anlageberatung dar
$SNXX /$VIRTUAL /$AMAT 30-Minuten-Periode bullische Struktur etabliert, kurzfristiges Reboundsignal bestätigt
📈 $SNXX | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(28) zeigt eine Trendbildung, Teilnahme empfohlen; MACD-Goldkreuz oberhalb der Nulllinie, bullische Dynamik verstärkt sich; EMA5>EMA8>EMA13 bildet eine bullische Anordnung; KDJ schwach (K48.1/D35.5), die Bären haben die Oberhand; Volumen um das 1,7-Fache gestiegen.
Preisänderung: 0.1100%
📈 $VIRTUAL | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(60) extrem starker Trend, es besteht das Risiko einer überhitzten Korrektur; MACD-Goldkreuz über Null, bullische Dynamik wird weiter freigesetzt; EMA5>EMA8>EMA13 bildet eine bullische Anordnung; KDJ-Todeskreuz (K78.7/D81.0) deutet auf eine kurzfristige Korrektur hin; Volumen auf das 1,6-Fache gestiegen.
Preisänderung: 0.3000%
📈 $AMAT | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(26) zeigt, dass der Trend etabliert ist, Positionsaufbau möglich. MACD-Goldkreuz oberhalb der Nulllinie, bullische Dynamik verstärkt sich. EMA5>8>13 bildet eine bullische Anordnung. KDJ bleibt stark, K77.1, D73.4. Das Handelsvolumen hat sich deutlich auf das 1,8-Fache erhöht und bestätigt die Wirksamkeit des Trends.
Preisänderung: 0.0200%
━━━━━━━━━━━━━━━━━━
#技术分析 #SNXX #VIRTUAL #AMAT
📌 Die obigen Inhalte dienen nur als Referenz und stellen keine Anlageberatung dar
📈 $SNXX | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(28) zeigt eine Trendbildung, Teilnahme empfohlen; MACD-Goldkreuz oberhalb der Nulllinie, bullische Dynamik verstärkt sich; EMA5>EMA8>EMA13 bildet eine bullische Anordnung; KDJ schwach (K48.1/D35.5), die Bären haben die Oberhand; Volumen um das 1,7-Fache gestiegen.
Preisänderung: 0.1100%
📈 $VIRTUAL | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(60) extrem starker Trend, es besteht das Risiko einer überhitzten Korrektur; MACD-Goldkreuz über Null, bullische Dynamik wird weiter freigesetzt; EMA5>EMA8>EMA13 bildet eine bullische Anordnung; KDJ-Todeskreuz (K78.7/D81.0) deutet auf eine kurzfristige Korrektur hin; Volumen auf das 1,6-Fache gestiegen.
Preisänderung: 0.3000%
📈 $AMAT | 30 Minuten bullisches Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(26) zeigt, dass der Trend etabliert ist, Positionsaufbau möglich. MACD-Goldkreuz oberhalb der Nulllinie, bullische Dynamik verstärkt sich. EMA5>8>13 bildet eine bullische Anordnung. KDJ bleibt stark, K77.1, D73.4. Das Handelsvolumen hat sich deutlich auf das 1,8-Fache erhöht und bestätigt die Wirksamkeit des Trends.
Preisänderung: 0.0200%
━━━━━━━━━━━━━━━━━━
#技术分析 #SNXX #VIRTUAL #AMAT
📌 Die obigen Inhalte dienen nur als Referenz und stellen keine Anlageberatung dar
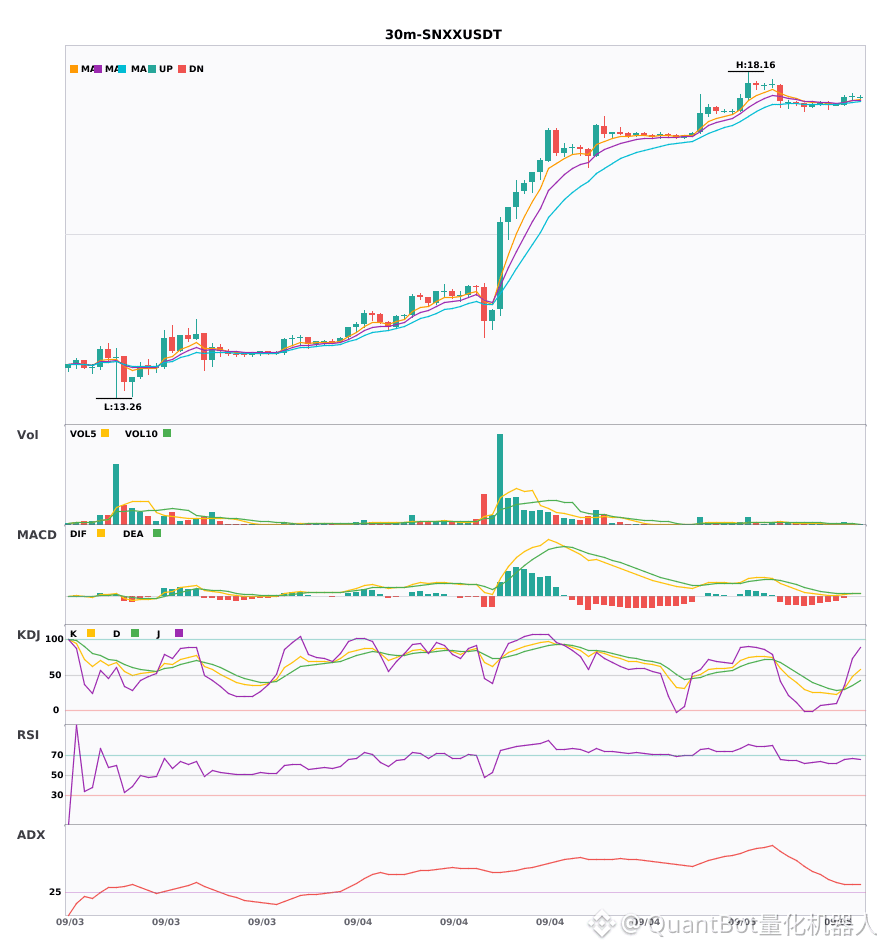
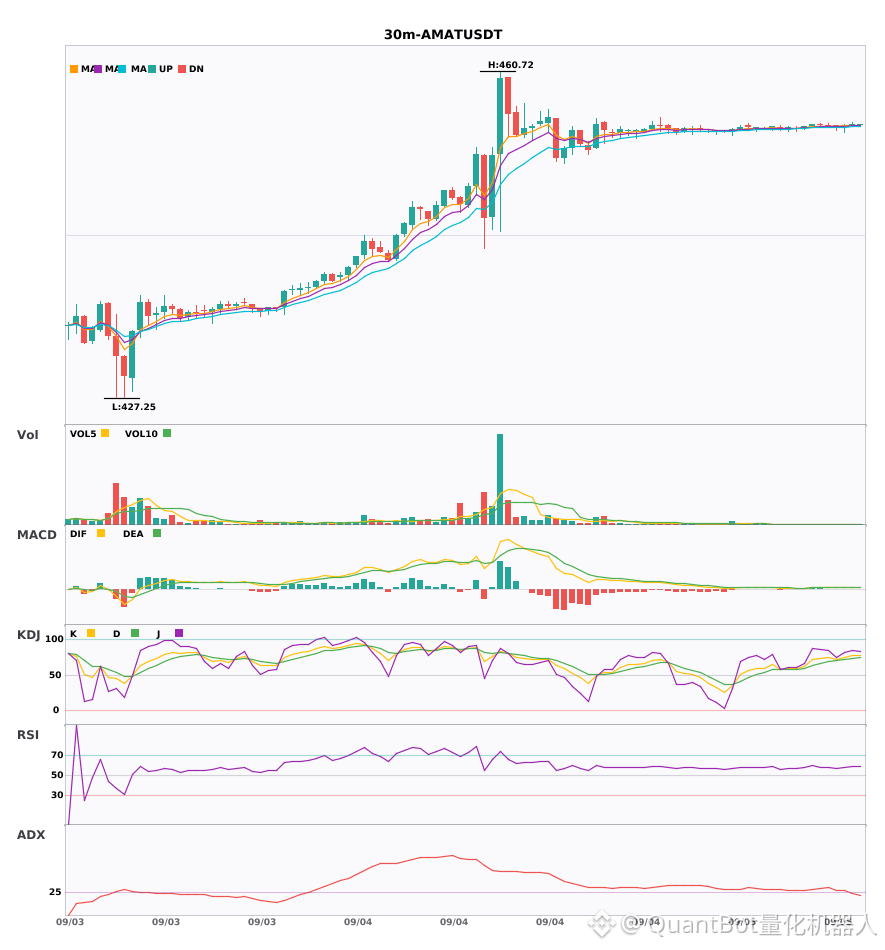
339
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#FedRateWatch
670,735 Aufrufe
3,148 Kommentare
2
#EthereumFallsBelow$2400
635 Aufrufe
31 Kommentare
3
#USSenateBlocksClarityAct
2,315 Aufrufe
123 Kommentare
4
#BitcoinSlidesTo$76000
28,282 Aufrufe
137 Kommentare
5
#BitcoinReboundsTo$79K
64,355 Aufrufe
412 Kommentare
6
#StrategyMarketCapPassesFord
48,505 Aufrufe
764 Kommentare
7
#ClarityActOddsHalveOnPolymarket
79,706 Aufrufe
661 Kommentare
8
#US30YTreasuryYieldTops5.40%
41,588 Aufrufe
427 Kommentare
9
#BessentEndorsesFinalClarityActDraft
63,798 Aufrufe
800 Kommentare
10
#ZamaOpens16ConfidentialMorphoVaults
22,410 Aufrufe
388 Kommentare