

#personalfinance
personalfinance
87,389 Aufrufe
132 Kommentare
Hot
Zuletzt
💰 Reiche Menschen verdienen nicht einfach nur Geld – sie geben jeder Rupie eine Aufgabe!
Die meisten Menschen arbeiten für Geld. Kluge Anleger lernen, wie sie ihr Geld für sich arbeiten lassen. 📈
Hier ist eine einfache finanzielle Gewohnheit, die deine Zukunft verändern kann:
✅ Gib weniger aus, als du verdienst.
✅ Spare, bevor du Geld ausgibst.
✅ Investiere in das, was du verstehst.
✅ Jage keinen schnellen Gewinnen hinterher.
✅ Baue mit Geduld und Beständigkeit Vermögen auf.
Denk daran: Du musst nicht reich sein, um anzufangen, klug mit Geld umzugehen. Du musst anfangen, klug mit Geld umzugehen, um Vermögen aufzubauen. 🚀
💬 Frage: Wenn du heute 1.000 $ extra bekommen würdest, würdest du das Geld SPAREN, INVESTIEREN oder ein Unternehmen GRÜNDEN?
👇 Kommentiere deine Wahl!
#Finanzen #MoneyDaily Mindset #FinancialWisdom Freiheit #Investing" esting #wealthbuilding Vermögensaufbau #PersonalFinance
$AAPLB $GOOGLB $NOKB
182
·
--
Artikel
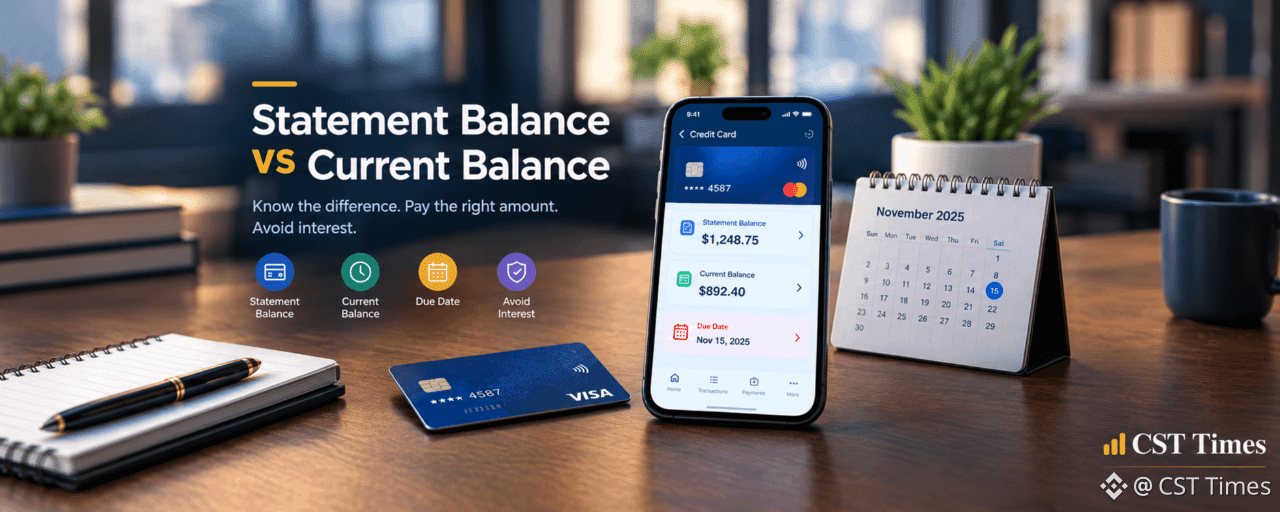
Abrechnungssaldo vs. aktueller Saldo: Warum Ihre Kreditkarte zwei unterschiedliche Beträge anzeigtKurz zusammengefasst:
Haben Sie schon einmal Ihre Kreditkarten-App geöffnet und festgestellt, dass sich Ihr Abrechnungssaldo von Ihrem aktuellen Saldo unterscheidet?
Das kann verwirrend sein, besonders wenn Sie herausfinden möchten, wie viel Sie tatsächlich zahlen müssen.
Die gute Nachricht ist, dass diese beiden Beträge unterschiedlichen Zwecken dienen.
Was ist der Abrechnungssaldo?
Der Abrechnungssaldo ist der Betrag, den Sie am Ende Ihres vorherigen Abrechnungszeitraums geschuldet haben. Er umfasst die Transaktionen, die auf dieser Kreditkartenabrechnung aufgeführt sind.
Dieser Betrag ist wichtig, weil er Ihnen zeigt, wie viel Sie bis zum Fälligkeitsdatum zahlen müssen. Je nach den Bedingungen Ihrer Karte und davon, ob Sie einen vorherigen Saldo übertragen haben, können Sie in der Regel Zinsen auf Einkäufe vermeiden, wenn Sie den vollständigen Abrechnungssaldo rechtzeitig begleichen.
Abrechnungssaldo vs. aktueller Saldo: Warum Ihre Kreditkarte zwei unterschiedliche Beträge anzeigt
Kurz zusammengefasst:
Haben Sie schon einmal Ihre Kreditkarten-App geöffnet und festgestellt, dass sich Ihr Abrechnungssaldo von Ihrem aktuellen Saldo unterscheidet?
Das kann verwirrend sein, besonders wenn Sie herausfinden möchten, wie viel Sie tatsächlich zahlen müssen.
Die gute Nachricht ist, dass diese beiden Beträge unterschiedlichen Zwecken dienen.
Was ist der Abrechnungssaldo?
Der Abrechnungssaldo ist der Betrag, den Sie am Ende Ihres vorherigen Abrechnungszeitraums geschuldet haben. Er umfasst die Transaktionen, die auf dieser Kreditkartenabrechnung aufgeführt sind.
Dieser Betrag ist wichtig, weil er Ihnen zeigt, wie viel Sie bis zum Fälligkeitsdatum zahlen müssen. Je nach den Bedingungen Ihrer Karte und davon, ob Sie einen vorherigen Saldo übertragen haben, können Sie in der Regel Zinsen auf Einkäufe vermeiden, wenn Sie den vollständigen Abrechnungssaldo rechtzeitig begleichen.
1
86

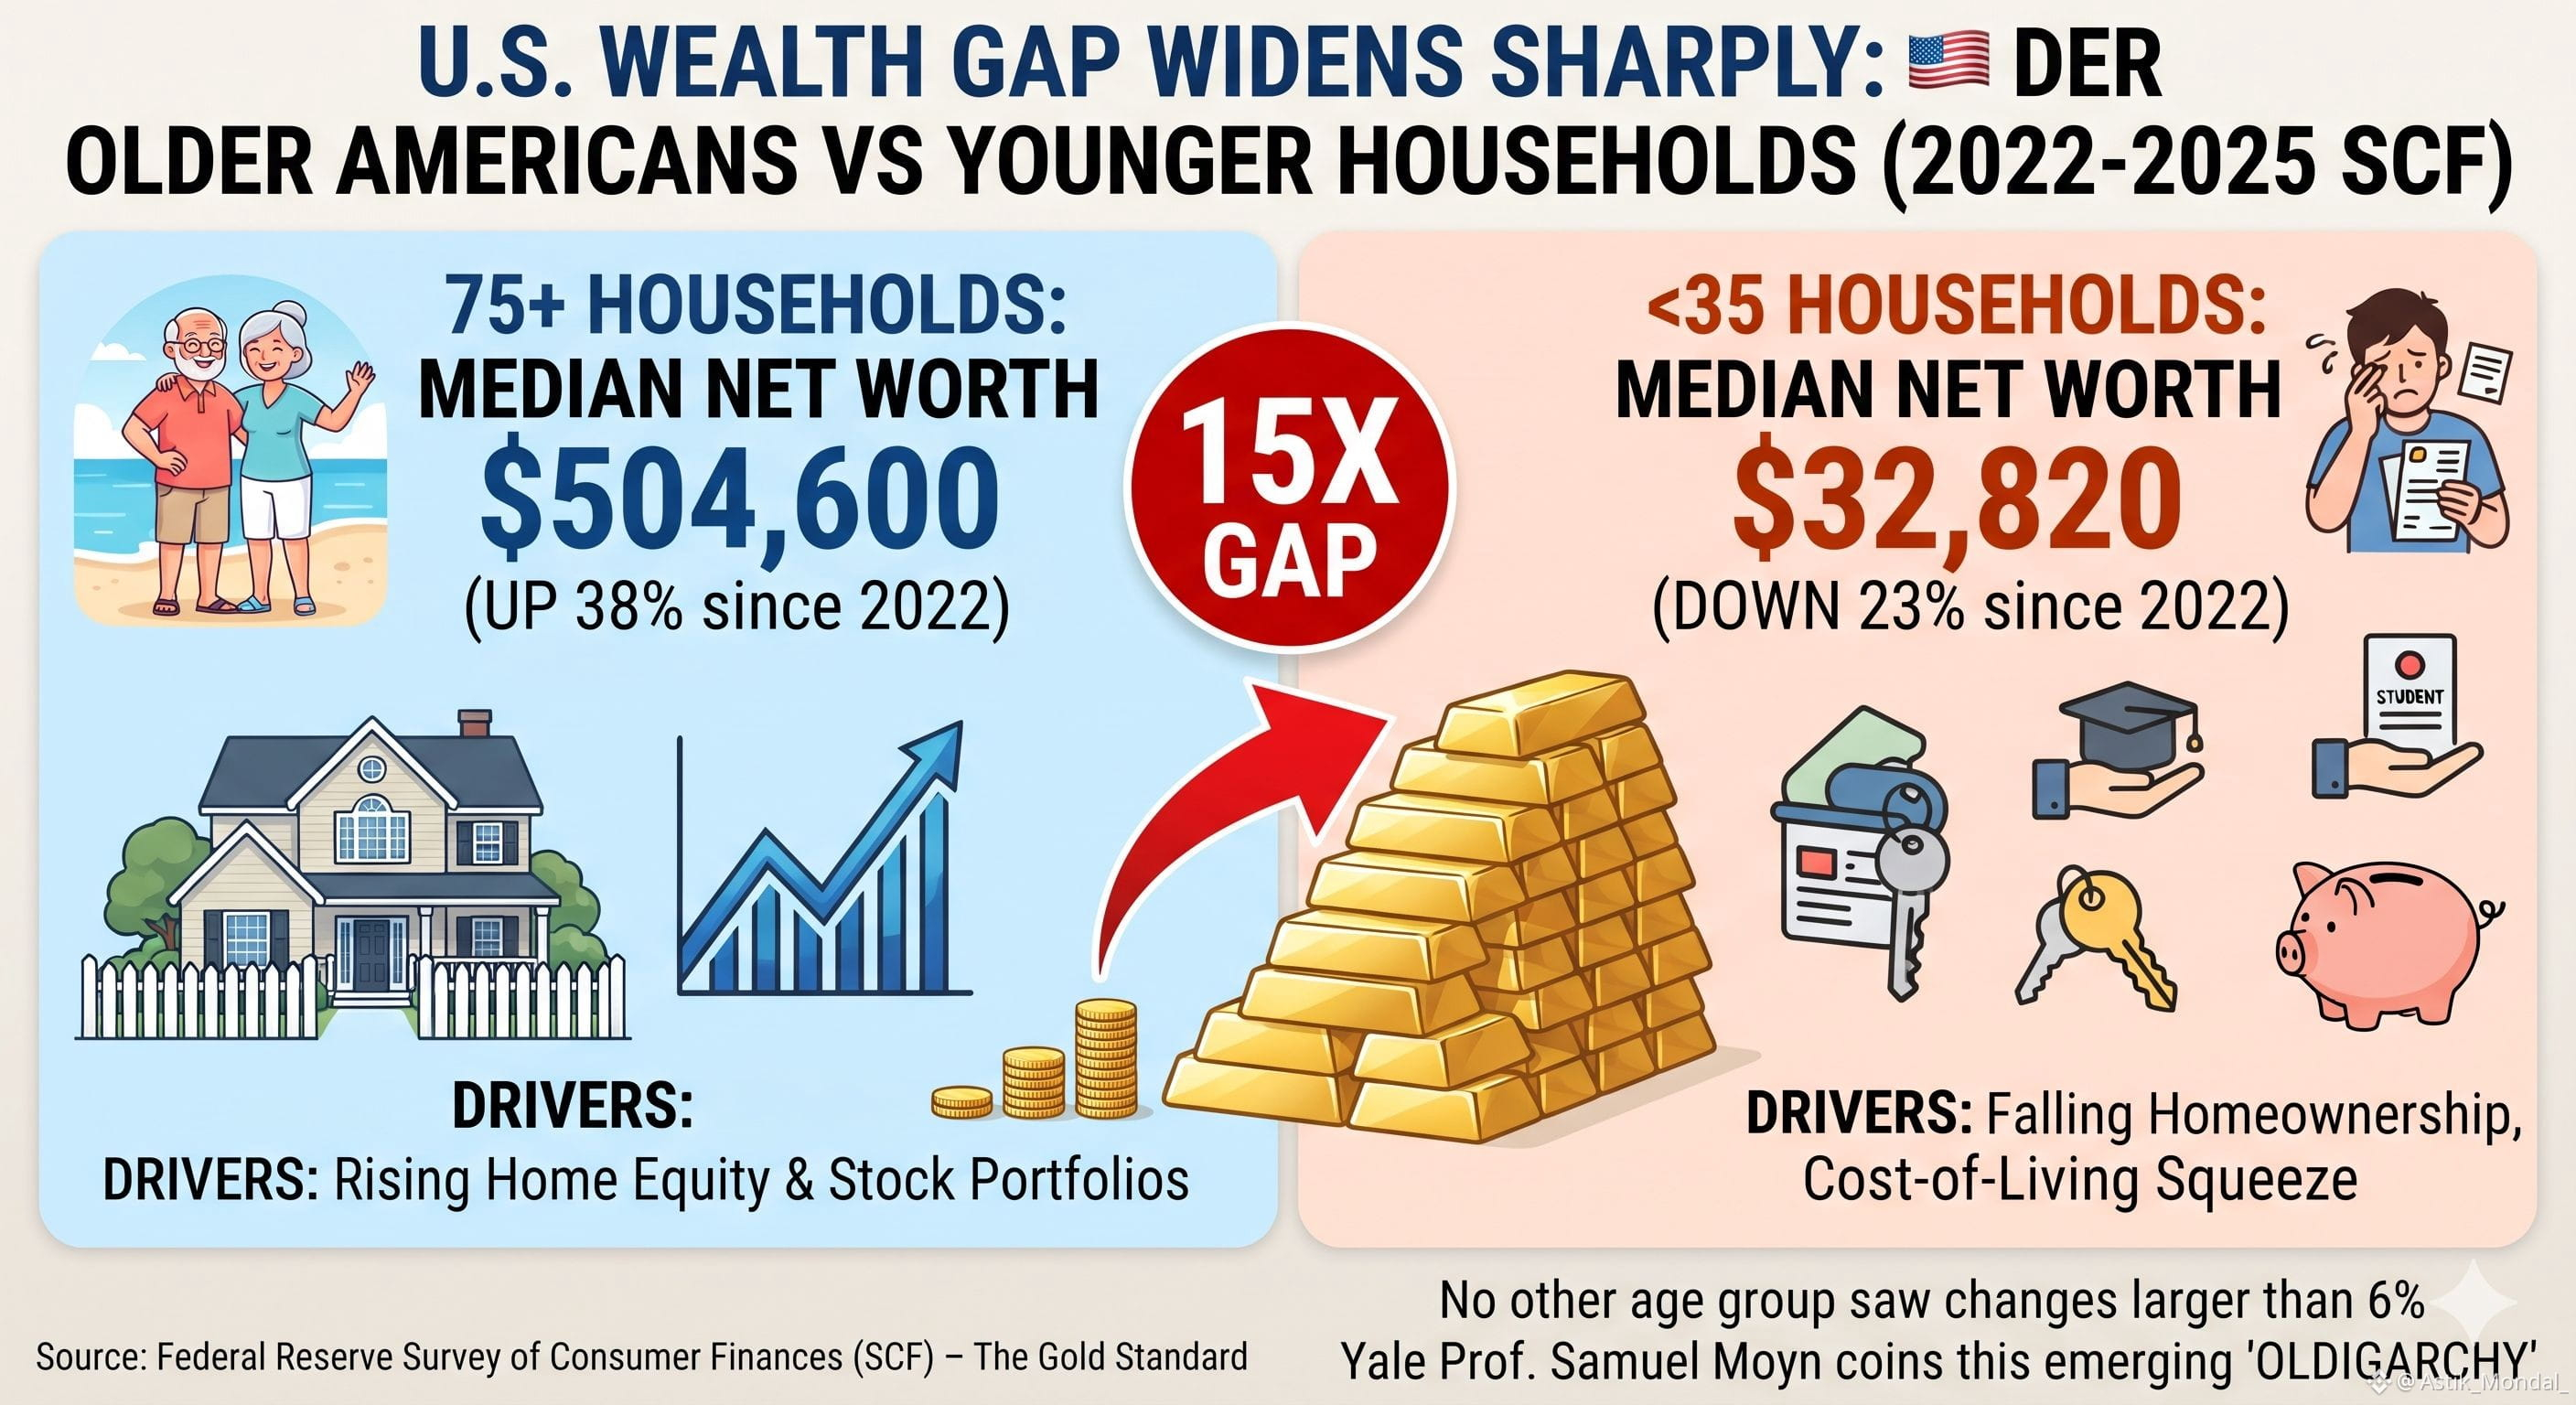
🇺🇸 EILMELDUNG: Amerikaner über 75 verfügen inzwischen über etwa das 15-Fache des medianen Haushaltsvermögens von Haushalten unter 35 – vor drei Jahren war es noch das 9-Fache.
Die jüngste Survey of Consumer Finances der US-Notenbank Federal Reserve, die als Goldstandard zur Messung des Haushaltsvermögens gilt und nur alle drei Jahre veröffentlicht wird, zeigt, dass sich die Lücke zwischen 2022 und 2025 deutlich vergrößert hat. Das inflationsbereinigte mediane Nettovermögen von Haushalten, die von einer mindestens 75-jährigen Person geführt werden, stieg um etwa 38 % auf 504.600 $. Bei Haushalten unter 35 sank das mediane Nettovermögen dagegen um 23 % auf nur noch 32.820 $.
Besonders auffällig ist, wie einseitig diese Entwicklung verlief. In jeder anderen Altersgruppe lag die Veränderung in beide Richtungen bei höchstens 6 %. Es handelte sich also nicht um einen allgemeinen wirtschaftlichen Wandel, sondern speziell um die gegenläufige Entwicklung bei den ältesten und jüngsten Haushalten.
Ein Teil der Erklärung ist schlicht das Älterwerden: Wohlhabendere Babyboomer, die 75 wurden, hoben den Median der älteren Altersgruppe an. Doch selbst bei Betrachtung derselben Geburtskohorte im Zeitverlauf – also jener, die 2022 mindestens 72 Jahre alt waren und bis 2025 75 oder älter wurden – stieg das mediane Nettovermögen noch immer um 21 %. Dazu trugen vor allem steigende Immobilienwerte und Aktienportfolios bei. Jüngere Haushalte, die deutlich weniger in Immobilien und Aktien und mehr in Bargeld und Schulden halten, gerieten hingegen sowohl durch sinkende Wohneigentumsquoten als auch durch höhere Lebenshaltungskosten unter Druck.
Der Yale-Professor Samuel Moyn hat auf diese Daten als Beleg für das verwiesen, was er eine entstehende amerikanische „Oldigarchie“ nennt: eine generationelle Vermögenskonzentration, die sich immer weiter beschleunigt.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
1
61

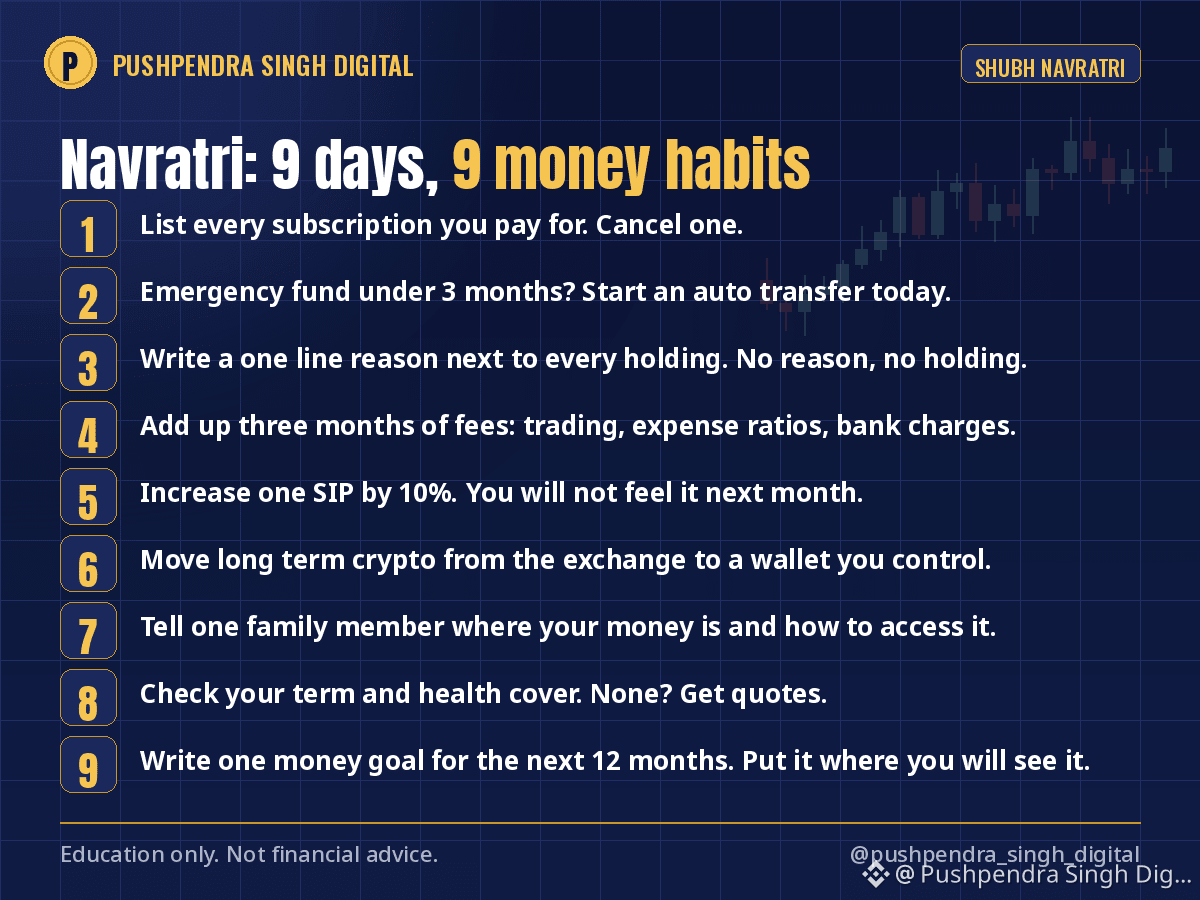
Navratri geht in die letzte Runde und Dussehra ist am Dienstag. Hier sind neun Geldgewohnheiten – eine für jeden Festtag. Fang an dem Tag an, an dem du gerade bist, und sei bis Diwali fertig. Jede dauert weniger als zehn Minuten.
Tag 1: Schreib alle Abonnements auf, für die du bezahlst. Kündige eines davon.
Tag 2: Überprüfe deinen Notgroschen. Reicht er für weniger als drei Monate Ausgaben? Richte einen automatischen Übertrag ein – auch wenn es nur ein kleiner Betrag ist.
Tag 3: Öffne dein Demat- oder Börsenkonto und notiere neben jedem Wertpapier in einem Satz, warum du es hältst. Kein Grund, kein Wertpapier.
Tag 4: Addiere deine Gebühren der letzten drei Monate: Handelsgebühren, Fondskosten und Bankgebühren.
Tag 5: Erhöhe einen deiner SIP-Sparpläne um 10 %. Nächsten Monat wirst du es kaum merken.
Tag 6: Übertrage langfristig gedachte Kryptowährungen, die auf einer Börse liegen, in eine Wallet, die du selbst kontrollierst.
Tag 7: Erzähl einem Familienmitglied, wo deine Anlagen liegen und wie es darauf zugreifen kann.
Tag 8: Überprüfe deine Risikolebens- und Krankenversicherung. Wenn du keine hast, hol Angebote ein.
Tag 9: Schreib dein wichtigstes Geldziel für die nächsten zwölf Monate auf und leg den Zettel an einen Ort, an dem du ihn siehst.
Neun Tage damit zu verbringen bringt mehr, als neun Monate lang Charts anzuschauen.
Welcher Tag wird dir am schwersten fallen? Bei mir ist es immer Tag 4.
Shubh Navratri. Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #Navratri #PersonalFinance #MoneyHabits
1
173
Zwei Freunde, derselbe Fonds, derselbe Betrag: 10.000 Rupien im Monat bei 12 % jährlich.
Rahul fängt mit 25 an und hört mit 35 auf. Zehn Jahre lang SIP-Sparpläne, danach nichts mehr. Insgesamt investierte er 12 Lakh.
Amit fängt mit 35 an und macht bis 60 weiter. Fünfundzwanzig Jahre lang SIP-Sparpläne. Insgesamt investierte er 30 Lakh.
Mit 60:
Rahul hat ungefähr 4,6 Crore.
Amit hat ungefähr 1,9 Crore.
Rahul investierte weniger als die Hälfte und hatte am Ende mehr als doppelt so viel. Der einzige Unterschied: Sein Geld konnte zehn Jahre lang Zinseszinsen erwirtschaften, bevor Amit überhaupt anfing.
Ich sage nicht, dass man mit 35 aufhören soll. Ich sage, dass das Teuerste beim Investieren das Jahr ist, in dem man nicht angefangen hat. Nicht der Fonds, den man ausgewählt hat, nicht die Kostenquote und nicht der Einstiegskurs.
Dieselbe Rechnung gilt für Kryptowährungen. Ein kleiner monatlicher Bitcoin-Kauf, der 2020 begann, war fast jedem cleveren Trade überlegen, der seitdem gemacht wurde.
„Ich fange an, wenn ich mehr verdiene“ ist der Satz, der am meisten kostet. Fang mit 500 Rupien an, wenn das alles ist, was du hast. Der Betrag kann wachsen. Die verlorenen Jahre kommen nicht zurück.
In welchem Alter hast du angefangen, und was würdest du deinem jüngeren Ich sagen?
Vergangene Renditen garantieren keine zukünftigen Renditen. Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #SIP #Compounding #PersonalFinance
1
128
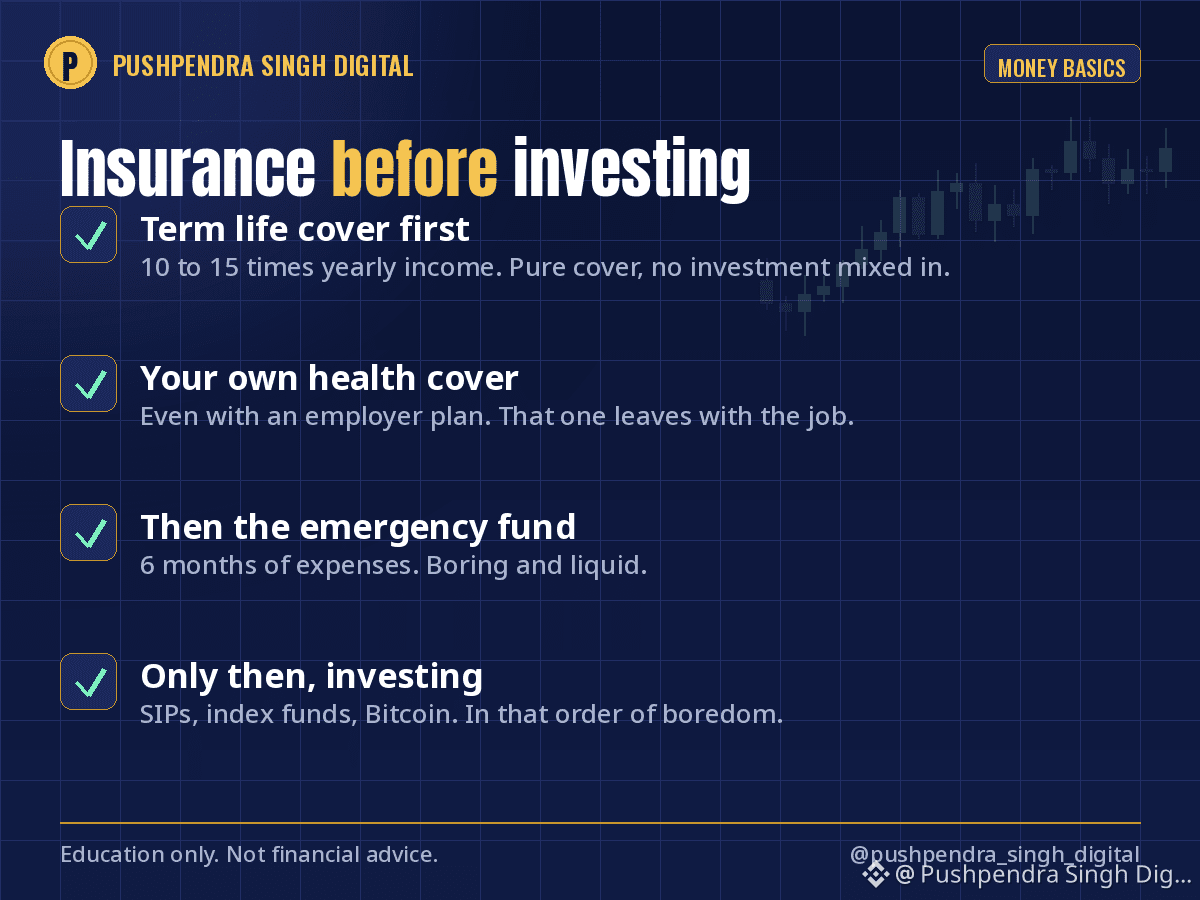
Bevor du deinen ersten SIP abschließt oder deinen ersten Bitcoin kaufst, kommen zwei Dinge zuerst. Mit keinem von beiden verdienst du jemals Geld, und beide entscheiden darüber, ob deine Geldanlage Krisen übersteht.
Risikolebensversicherung. Reiner Versicherungsschutz, ohne Anlagekomponente. Faustregel: das 10- bis 15-Fache deines Jahreseinkommens, und zwar so lange, bis deine Angehörigen nicht mehr auf dich angewiesen sind. Ein gesunder 30-Jähriger bekommt eine Versicherungssumme von 1 Crore in der Regel für etwa so viel wie zwei Restaurantbesuche im Monat.
Krankenversicherung. Eine eigene, selbst wenn dein Arbeitgeber dir eine anbietet, denn mit dem Job endet auch dieser Schutz. Eine Grundabsicherung von 10 Lakh mit einer Zusatzdeckung ist für Familien ein üblicher Einstieg und kostet weit weniger, als viele erwarten.
Warum zuerst: Eine Krankenhausrechnung ohne Versicherungsschutz wird nicht von deinem Sparkonto bezahlt. Sie wird aus deinen Geldanlagen beglichen – zu welchem Kurs der Markt an diesem Tag auch steht. Ich habe erlebt, wie Menschen Bitcoin zum Tiefstkurs verkauft haben, um eine Krankenhausrechnung zu bezahlen. Eine Versicherung verhindert, dass du dazu gezwungen bist.
Lass die Finger von Plänen, die Versicherung und Geldanlage miteinander kombinieren. Trenne die beiden Aufgaben, dann werden beide besser erfüllt.
Hast du eine eigene Krankenversicherung oder nur die über deinen Arbeitgeber?
Nur zu Bildungszwecken, keine Finanz- oder Versicherungsberatung.
$BTC #Insurance #PersonalFinance #MoneyBasics
437
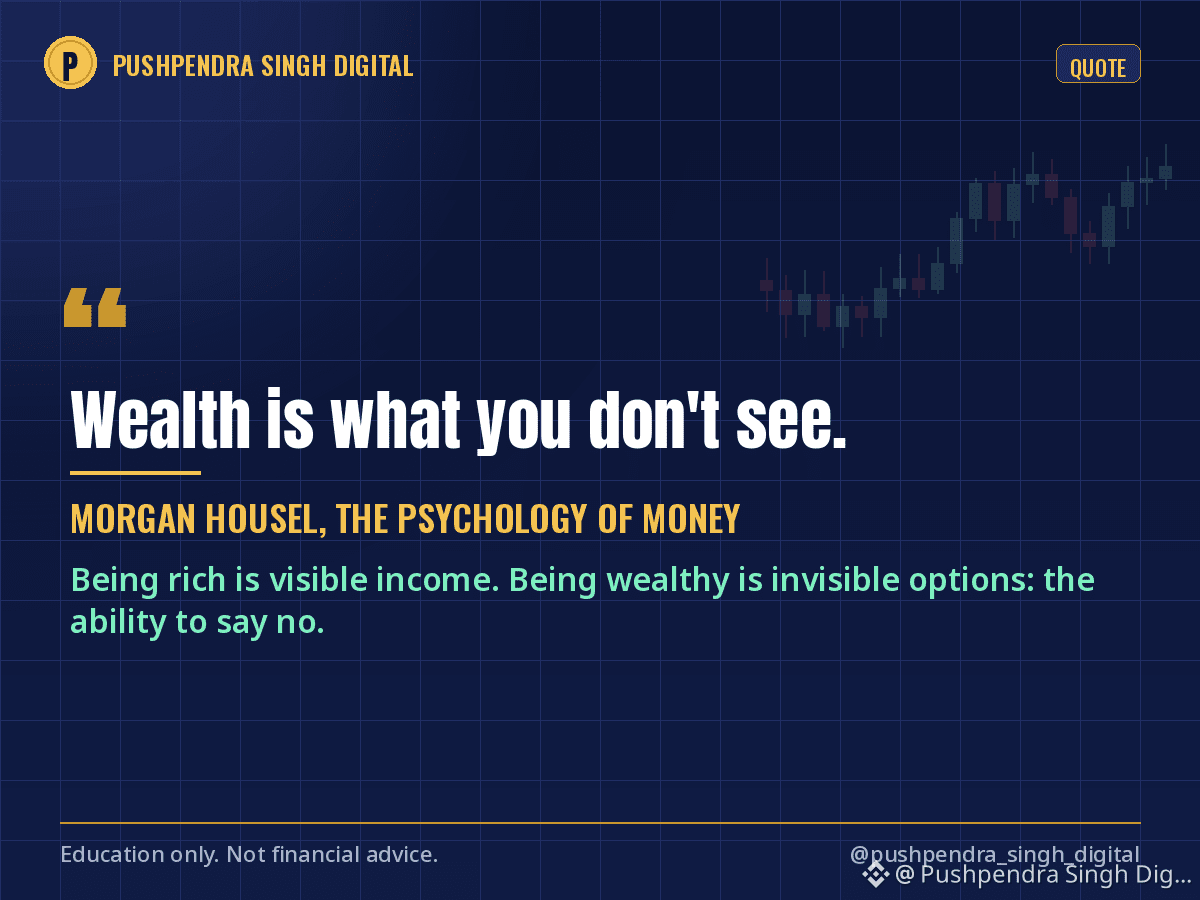
Morgan Housel schrieb, dass Wohlstand das ist, was man nicht sieht. Das Auto, das man nicht gekauft hat, das Upgrade, auf das man verzichtet hat, der Trade, den man nicht gemacht hat.
An diesen Satz denke ich jedes Mal, wenn die Märkte steigen.
In einem Bullenmarkt kann jeder die Lamborghini-Posts sehen. Niemand sieht die Person, die bei steigenden Kursen 20 % verkauft, einen Kredit abbezahlt und den Rest in einem Indexfonds gelassen hat. Diese Person postet nichts. Das muss sie auch nicht.
Reich zu sein bedeutet sichtbares Einkommen. Wohlhabend zu sein bedeutet unsichtbare Möglichkeiten: Nein zu einem Job, einem Kunden oder einem Trade sagen zu können, weil man das Geld diesen Monat nicht braucht.
Das Seltsame ist: Genau das Unsichtbare wollen die meisten eigentlich, wenn sie sagen, sie möchten reich sein.
Seit ich dieses Buch gelesen habe, gilt für mich: Jeder große Gewinn wird aufgeteilt. Ein Teil geht an mein zukünftiges Ich, das ihn noch nicht sehen kann. Den Rest gebe ich dann ohne schlechtes Gewissen aus.
Was hast du dieses Jahr nicht gekauft und bereust es nicht?
$BTC #MorganHousel #PersonalFinance #Wealth
172
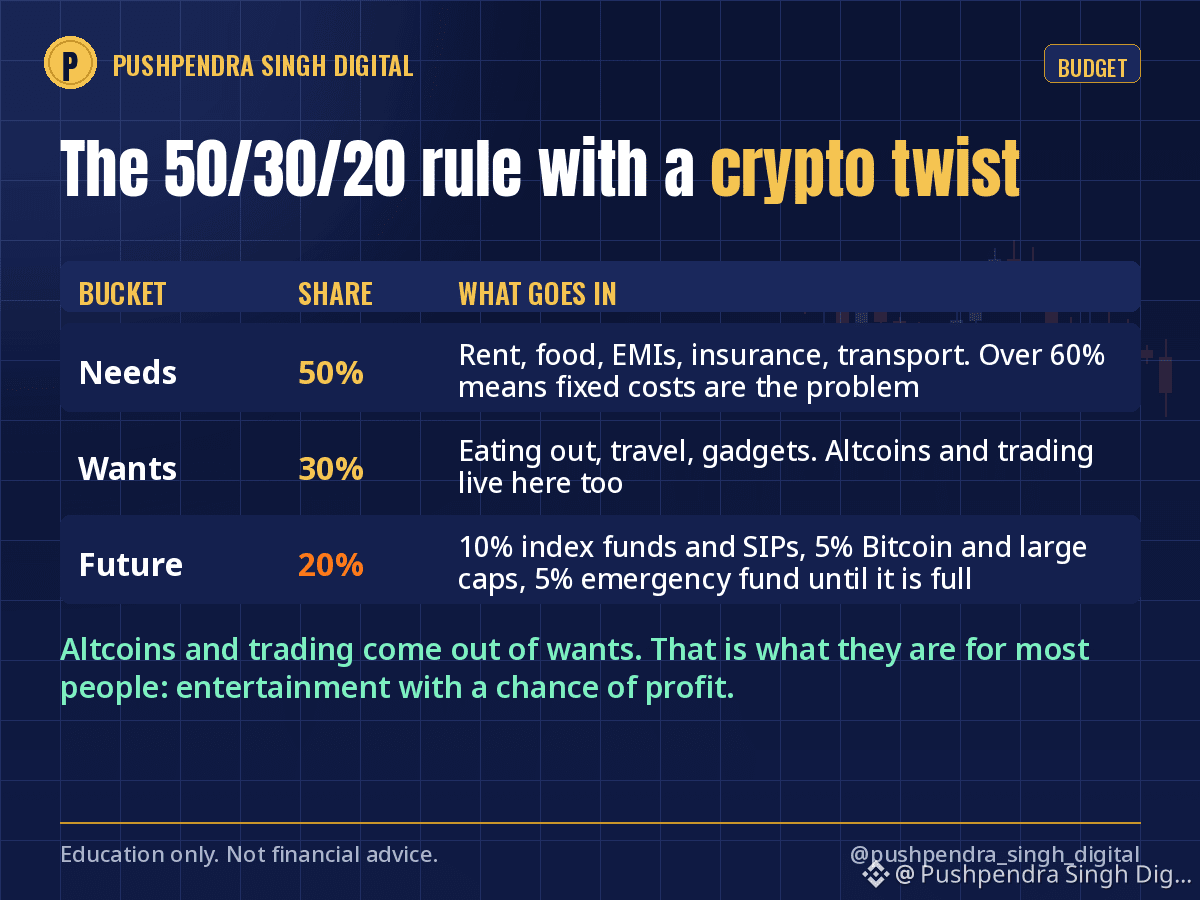
Die 50/30/20-Regel ist das einfachste Budget, das ich kenne. So passe ich sie für jemanden an, der auch Kryptowährungen hält.
50 % Grundbedarf: Miete, Lebensmittel, Kreditraten, Versicherungen, Transport. Wenn dieser Anteil über 60 % liegt, ist nicht deine Geldanlage das Problem, sondern deine Fixkosten.
30 % Wünsche: auswärts essen, Reisen, Gadgets, Abos. Ohne schlechtes Gewissen, solange du im Rahmen bleibst.
20 % Zukunft: Hier kommt der Kniff.
Diese 20 % teile ich so auf:
10 % für langweiligen Vermögensaufbau durch Zinseszins: Indexfonds, EPF oder PPF, SIPs.
5 % für Bitcoin und große Kryptowährungen, monatlich gekauft, ohne den richtigen Zeitpunkt abpassen zu wollen.
5 % für den Notgroschen, bis er sechs Monatsausgaben abdeckt; danach fließt das Geld in den Bereich, der es am nötigsten hat.
Altcoins und Trading bekommen keine eigene Budgetposition. Sie werden aus den 30 % für Wünsche bezahlt, denn für die meisten sind sie genau das: Unterhaltung mit Gewinnchance.
Vielleicht hart. Aber so sorgt ein schlechter Monat nicht dafür, dass du an das Geld musst, mit dem du dir tatsächlich dein Leben aufbaust.
Wie sieht deine Aufteilung gerade aus? Ganz ehrlich?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
235
·
--
Finanzielle Freiheit ist kein Traum—sie ist ein PlanFühlst du dich von deinen Finanzen überwältigt? Dann ist es Zeit, von Chaos zu Klarheit zu wechseln. Ein solides finanzielles Fundament aufzubauen ist kein Zufall; es ist Disziplin und kluge Entscheidungsfindung. Wir helfen dir dabei, mit drei absoluten Essentials die Grundlage für deine persönliche Finanzreise zu legen.
🚀 Die 3 Säulen des finanziellen Erfolgs:
1️⃣ Verstehe deinen Cashflow: Du kannst nicht steuern, was du nicht misst. Verfolge jeden Dollar, der hereinkommt und der ausgegeben wird. Nutze eine App oder eine einfache Tabellenkalkulation. Deine echten Ausgaben zu kennen ist der erste Schritt, um Platz zum Sparen zu schaffen.
Finanzielle Freiheit ist kein Traum—sie ist ein Plan
Fühlst du dich von deinen Finanzen überwältigt? Dann ist es Zeit, von Chaos zu Klarheit zu wechseln. Ein solides finanzielles Fundament aufzubauen ist kein Zufall; es ist Disziplin und kluge Entscheidungsfindung. Wir helfen dir dabei, mit drei absoluten Essentials die Grundlage für deine persönliche Finanzreise zu legen.
🚀 Die 3 Säulen des finanziellen Erfolgs:
1️⃣ Verstehe deinen Cashflow: Du kannst nicht steuern, was du nicht misst. Verfolge jeden Dollar, der hereinkommt und der ausgegeben wird. Nutze eine App oder eine einfache Tabellenkalkulation. Deine echten Ausgaben zu kennen ist der erste Schritt, um Platz zum Sparen zu schaffen.
58
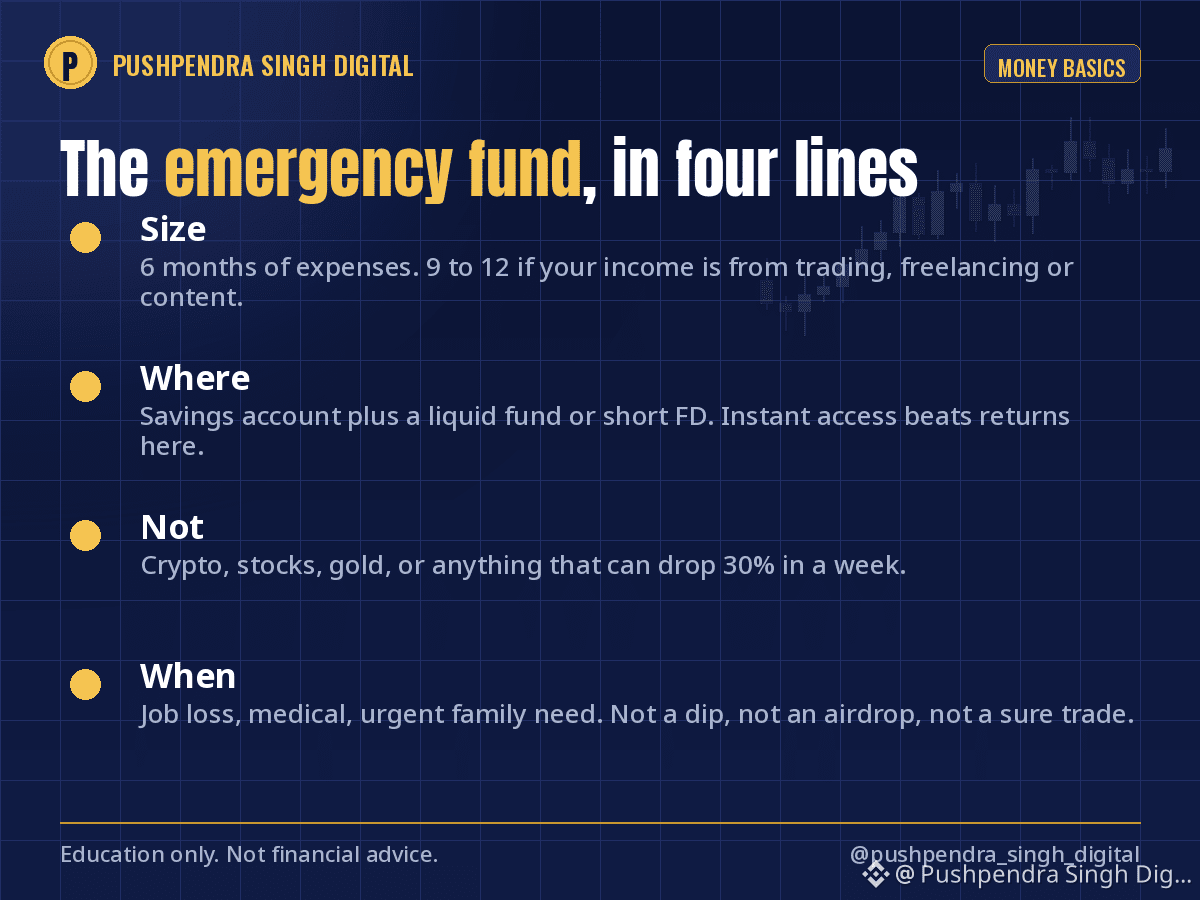
Der Notgroschen ist das am wenigsten aufregende Thema der persönlichen Finanzen. Er ist aber auch der Grund, warum manche Menschen einen Crash überleben und andere nicht.
Die Regeln, die ich befolge:
Größe: 6 Monate Ausgaben. Wenn dein Einkommen aus Trading, Freelancing oder Content kommt, dann 9 bis 12.
Wo: Aufteilen zwischen einem Sparkonto und einem liquiden Fonds oder einer kurzfristigen Festgeldanlage. Sofortiger Zugriff ist wichtiger als die Rendite.
Nicht: Krypto, Aktien, Gold oder irgendetwas, das in einer Woche um 30% fallen kann.
Wann verwenden: Jobverlust, medizinische Ausgaben, dringender Bedarf in der Familie. Kein Dip, kein Airdrop, kein „sicheres“ Trading.
Wenn der Notgroschen voll ist, hörst du auf, Angst-Entscheidungen am Markt zu treffen. Du kannst einen roten Monat durchstehen, weil die Miete nicht davon abhängt.
Wie viele Monate an Ausgaben hast du heute zur Seite gelegt? Sei ehrlich – kein Urteil hier.
#EmergencyFund #PersonalFinance #MoneyBasics
1
847
Verifiziert
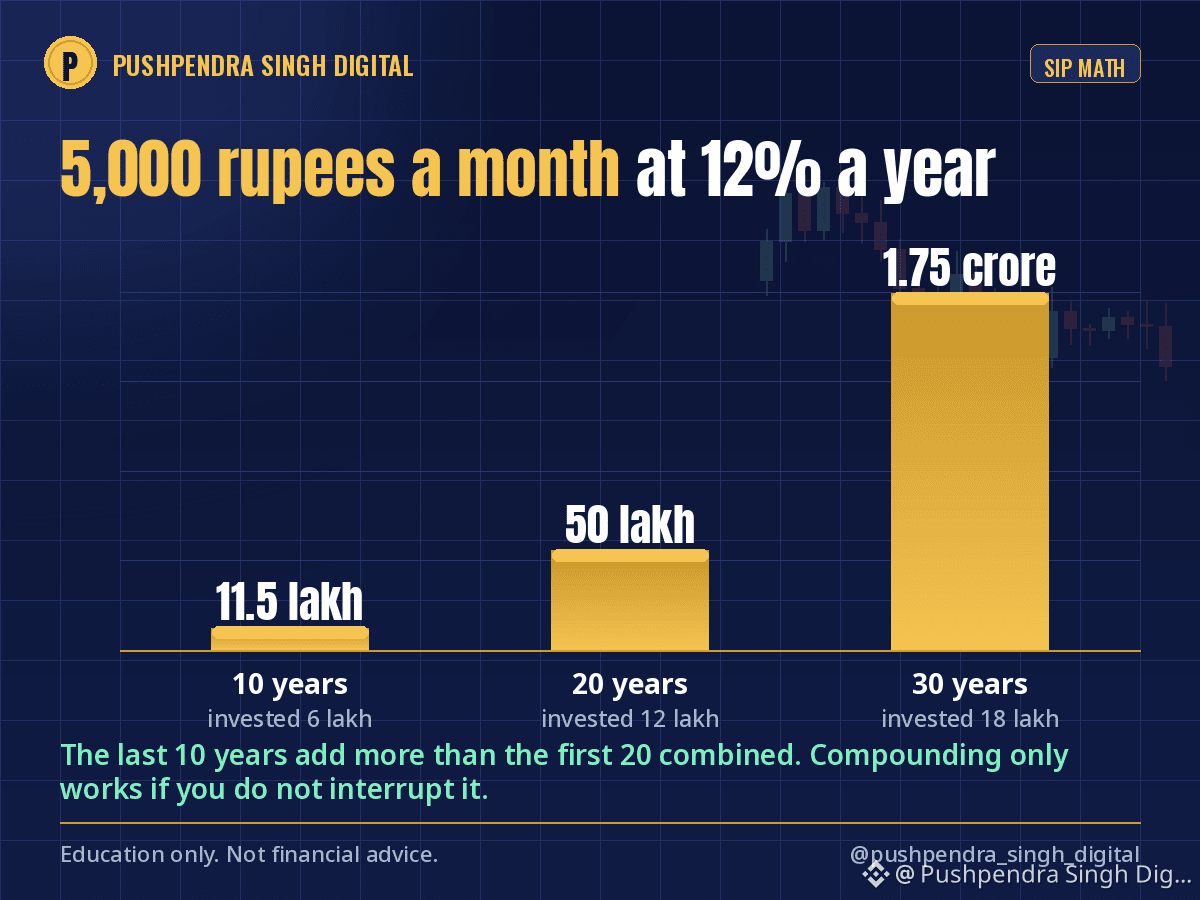
5.000 Rupien pro Monat. Das ist der ganze Plan.
Bei 12 % pro Jahr entspricht das ungefähr dem, was indische Indexfonds über lange Zeiträume im Schnitt erreicht haben:
10 Jahre: etwa 11,5 Lakh (du steckst 6 Lakh ein)
20 Jahre: etwa 50 Lakh (du steckst 12 Lakh ein)
30 Jahre: etwa 1,75 Crore (du steckst 18 Lakh ein)
Schau dir den Sprung von Jahr 20 zu Jahr 30 an. Die letzten 10 Jahre bringen mehr hinzu als die ersten 20 Jahre zusammen. Das ist Zinseszins – und er funktioniert nur für Menschen, die ihn nicht unterbrechen.
Jedes Mal, wenn du eine SIP stoppst, um einem Pump hinterherzulaufen, setzt du die Uhr wieder zurück.
Ich habe auch Krypto. Diese langweilige Maschine läuft unter allem anderen.
Wie lange läuft deine SIP schon, am längsten?
Vergangene Renditen sind keine Garantie für zukünftige Renditen. Bildung, nicht Beratung.
#SIP #Compounding #PersonalFinance
2
2
1k
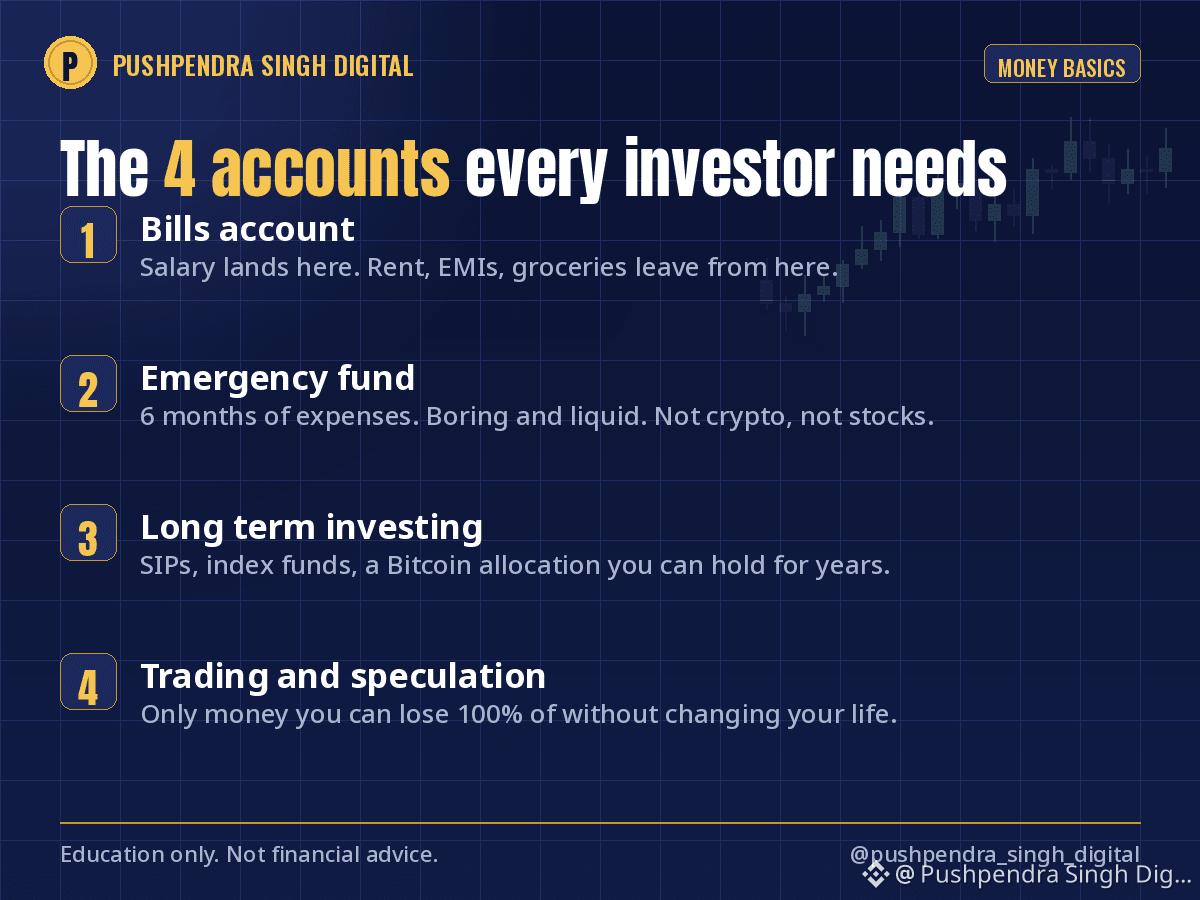
Bevor du die nächste Münze oder Aktie kaufst, prüfe, ob dein Geld ein Zuhause hat.
Hier ist die einfache Struktur, die ich mit jedem Einsteiger teile:
1. Konten für Geld mit festen Kosten: Miete, Ratenkredite (EMIs), Lebensmittel. Dein Gehalt kommt hier an, die fixen Ausgaben gehen von hier weg.
2. Notfallfonds: 6 Monate deiner Ausgaben, auf langweilig gehalten und liquide. Nicht in Krypto, nicht in Aktien.
3. Langfristiges Investieren: Sparpläne (SIPs), Indexfonds und eine Bitcoin-Zuteilung, die du über Jahre halten kannst.
4. Trading und Spekulation: Geld, das du zu 100% verlieren kannst, ohne dein Leben zu verändern.
Die meisten überspringen Schritt 2 und springen direkt zu Schritt 4. Dann zwingt sie ein schlechter Monat, gute Positionen zum schlechtesten möglichen Zeitpunkt zu verkaufen.
Welche dieser vier fehlt aktuell in deinem Setup? Antworte ehrlich, ich lese jeden Kommentar.
Nur Bildung, keine Finanzberatung.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
847
💰 Sie haben uns beigebracht, wie man ein Gehalt verdient…
Aber fast niemand zeigt uns, was zu tun ist, wenn das erste Gehalt eingeht. 😅
„Gehalt erhalten… und was jetzt?“
Bevor man an Investitionen denkt, sollten Anfänger ein paar einfache Geldregeln lernen 👇
1️⃣ Erstelle zuerst ein Budget
Wissen, wie viel man verdient und wohin es geht. Viele sind überrascht, wenn sie ihre Ausgaben zum ersten Mal nachverfolgen.
2️⃣ Baue einen Notgroschen auf
Unerwartete Ausgaben gehören zum Leben. Wenn man etwas Geld für Notfälle zurücklegt, kann man unnötige Schulden vermeiden und den finanziellen Stress reduzieren.
3️⃣ Sparen ist nicht dasselbe wie Investieren
Sparen = Sicherheit und kurzfristige Bedürfnisse 🏦
Investieren = Wachstum und höheres Risiko 📈
Das Verständnis dieses Unterschieds ist sehr wichtig.
4️⃣ Hebe nicht dein ganzes Geld an einem Ort auf
Diversifikation bedeutet, das Risiko auf verschiedene Vermögenswerte zu verteilen, statt von einer einzigen Investition abhängig zu sein.
5️⃣ Verstehe deine eigene Risikotoleranz
Eine riskante Investition, die für jemand anderen aufregend wirkt, könnte für dich zu stressig sein. Deine finanziellen Entscheidungen sollten zu deinen Zielen, deinem Einkommen und deinem Wohlfühllevel passen.
🚀 Wenn du an Krypto interessiert bist, starte zuerst mit Bildung. Binance Academy bietet kostenlose Lernmaterialien zu Bitcoin, Blockchain, Kryptomärkten, Risikomanagement und DYOR (Do Your Own Research).
Dein erstes Gehalt ist nicht nur Geld 💡
Es ist deine erste Chance zu lernen, wie Geld wirklich funktioniert.
📚 Lern zuerst. Recherchiere unabhängig. Triff Entscheidungen basierend auf deiner eigenen Situation—nicht auf Social-Media-Hype.
⚠️ Nur zu Bildungszwecken. Keine Finanzberatung.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
{future}(VELVETUSDT)
{spot}(ACEUSDT)
{future}(AKEUSDT)
💰 Sie haben uns beigebracht, wie man ein Gehalt verdient…
Aber fast niemand zeigt uns, was zu tun ist, wenn das erste Gehalt eingeht. 😅
„Gehalt erhalten… und was jetzt?“
Bevor man an Investitionen denkt, sollten Anfänger ein paar einfache Geldregeln lernen 👇
1️⃣ Erstelle zuerst ein Budget
Wissen, wie viel man verdient und wohin es geht. Viele sind überrascht, wenn sie ihre Ausgaben zum ersten Mal nachverfolgen.
2️⃣ Baue einen Notgroschen auf
Unerwartete Ausgaben gehören zum Leben. Wenn man etwas Geld für Notfälle zurücklegt, kann man unnötige Schulden vermeiden und den finanziellen Stress reduzieren.
3️⃣ Sparen ist nicht dasselbe wie Investieren
Sparen = Sicherheit und kurzfristige Bedürfnisse 🏦
Investieren = Wachstum und höheres Risiko 📈
Das Verständnis dieses Unterschieds ist sehr wichtig.
4️⃣ Hebe nicht dein ganzes Geld an einem Ort auf
Diversifikation bedeutet, das Risiko auf verschiedene Vermögenswerte zu verteilen, statt von einer einzigen Investition abhängig zu sein.
5️⃣ Verstehe deine eigene Risikotoleranz
Eine riskante Investition, die für jemand anderen aufregend wirkt, könnte für dich zu stressig sein. Deine finanziellen Entscheidungen sollten zu deinen Zielen, deinem Einkommen und deinem Wohlfühllevel passen.
🚀 Wenn du an Krypto interessiert bist, starte zuerst mit Bildung. Binance Academy bietet kostenlose Lernmaterialien zu Bitcoin, Blockchain, Kryptomärkten, Risikomanagement und DYOR (Do Your Own Research).
Dein erstes Gehalt ist nicht nur Geld 💡
Es ist deine erste Chance zu lernen, wie Geld wirklich funktioniert.
📚 Lern zuerst. Recherchiere unabhängig. Triff Entscheidungen basierend auf deiner eigenen Situation—nicht auf Social-Media-Hype.
⚠️ Nur zu Bildungszwecken. Keine Finanzberatung.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
1
410
·
--
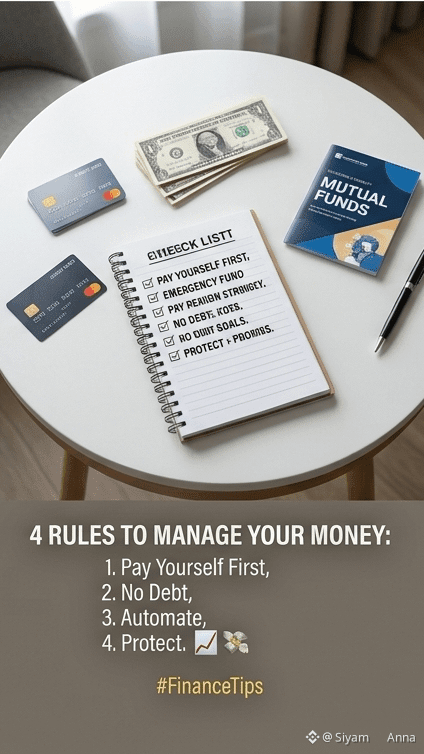
Schaffst du es nicht, dein Geld zu verwalten? Starte mit diesen 4 goldenen Regeln: 📈
• Regel 1: Bezahle dich zuerst. Sobald du dein Gehalt bekommst, bringst du deinen Sparprozentsatz außer Sichtweite. Gib das aus, was übrig bleibt, nachdem du gespart hast.
• Regel 2: Vermeide Lifestyle-Inflation. Kauft keine Luxusartikel auf Kreditkarten oder per Ratenkauf (EMIs), nur um anderen zu imponieren.
• Regel 3: Investitionen automatisieren. Richte eine monatliche SIP in Investmentfonds oder Indexfonds ein, damit du konsequent investierst, ohne zu viel nachzudenken.
• Regel 4: Schütze dein Risiko nach unten. Stelle sicher, dass du über einen ausreichenden Kranken- und Risikolebensversicherungsschutz verfügst, um dein Vermögen gegen unerwartete Notfälle abzusichern.
Finanzielle Bildung ist kein Luxus; sie ist eine Überlebenskompetenz für ein ruhiges Leben. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
1
69
Persönlichkeit ,
Die Aussage "Egal wie du aussiehst, Geld interessiert sich nicht dafür" hebt den Gleichmacher der persönlichen Finanzen hervor: Wohlstand entsteht durch kluge Gewohnheiten, strategische Planung und finanzielle Disziplin, unabhängig vom äußeren Erscheinungsbild, Hintergrund oder sozialen Status
#PerfectTime #PersonalFinance $BTC $BNB
377
3
28
377
·
--
Du brauchst keine 1000 $ , um Vermögen aufzubauen.
Ich habe mit 10 $ pro Woche angefangen.
10 $ x 52 Wochen = 520 $ pro Jahr
520 $ x 5 Jahre mit 7 % = ~ 3000 $
Die Höhe spielt keine Rolle.
Die Gewohnheit schon.
Fang hässlich an. Fang klein an.
Aber fang an.
Wie viel könntest du diese Woche sparen? Schon 5 $ zählen 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
7
1
1.7k
·
--
Artikel
💰 Dein erster Gehaltsscheck: Was solltest du wirklich damit machen?Den ersten Gehaltsscheck zu bekommen fühlt sich wie ein Meilenstein an.
Zum ersten Mal hast du Geld, das du dir selbst erarbeitet hast – und plötzlich gibt es jede Menge Dinge, die du damit tun könntest.
Statt zu fragen „Was soll ich kaufen?“, könnte eine bessere Frage sein:
„Wie kann ich von hier aus bessere finanzielle Gewohnheiten aufbauen?“
1️⃣ Fange mit einem einfachen Budget an
Bevor du sparst oder investierst, verstehe, wohin dein Geld geht.
Liste deine wichtigsten Ausgaben auf:
🏠 Miete
🍽️ Essen
🚗 Transport
💡 Fixkosten/Abrechnungen
📱 Abonnements
💰 Dein erster Gehaltsscheck: Was solltest du wirklich damit machen?
Den ersten Gehaltsscheck zu bekommen fühlt sich wie ein Meilenstein an.
Zum ersten Mal hast du Geld, das du dir selbst erarbeitet hast – und plötzlich gibt es jede Menge Dinge, die du damit tun könntest.
Statt zu fragen „Was soll ich kaufen?“, könnte eine bessere Frage sein:
„Wie kann ich von hier aus bessere finanzielle Gewohnheiten aufbauen?“
1️⃣ Fange mit einem einfachen Budget an
Bevor du sparst oder investierst, verstehe, wohin dein Geld geht.
Liste deine wichtigsten Ausgaben auf:
🏠 Miete
🍽️ Essen
🚗 Transport
💡 Fixkosten/Abrechnungen
📱 Abonnements
7
135
·
--
Die 50/30/20-Regel hat meine Finanzen gerettet.
50% = Bedürfnisse. Miete, Essen, Rechnungen.
30% = Wünsche. Netflix, Restaurant, Spaß.
20% = Sparen & Investieren. Für die Zukunft.
Früher habe ich 90/10/0 gemacht 😅
Kein Wunder, dass ich pleite war.
Du musst nicht perfekt sein.
Fang mit 10% an, wenn 20% zu viel sind.
Mach einfach den Anfang.
Wie sieht deine Aufteilung gerade aus? Sei ehrlich 👇
*#* : #Budgeting #MoneyTips #PersonalFinance
53
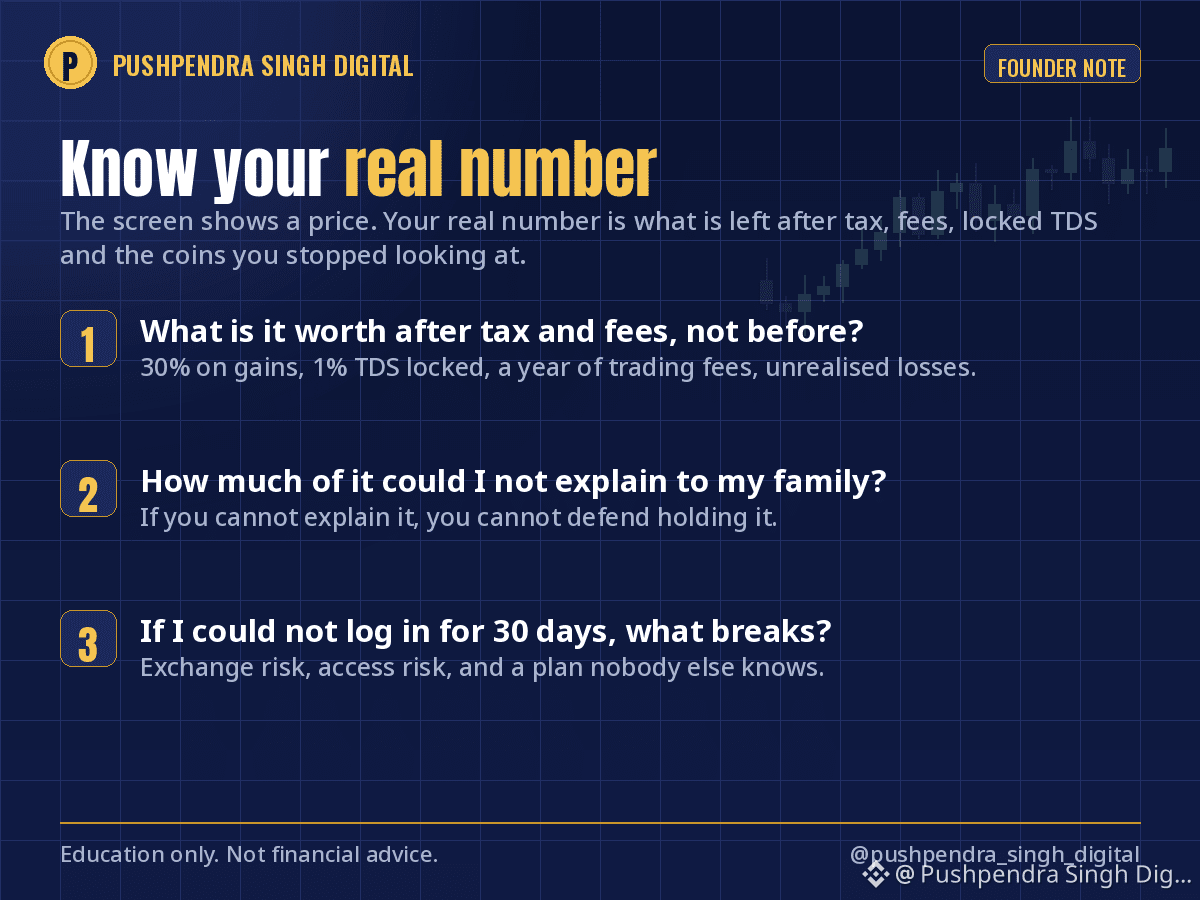
Eine Notiz des Gründers – denn deshalb habe ich das entwickelt, was ich entwickelt habe.
Vor ein paar Jahren sah mein Portfolio in der Börsen-App großartig aus. Eine große grüne Zahl. Ich fühlte mich reich.
Dann machte ich die Übung, die ich heute allen empfehle. Ich rechnete zusammen, was die Zahl nicht zeigte: nicht realisierte Verluste bei Coins, auf die ich nicht mehr geschaut hatte, 1 % TDS, das beim Finanzamt gebunden war, die auf Gewinne fälligen 30 % Steuern, die Handelsgebühren des Jahres und die Coins, die auf Börsen lagen, denen ich nicht mehr vertraute.
Meine tatsächliche Zahl lag weit unter dem, was auf dem Bildschirm stand. Nichts war abgestürzt. Ich hatte einfach nie hingeschaut.
An diesem Tag entstand SmartViewAI – zuerst als Tabelle für mich selbst, dann als Tool für all die Leute, die mir immer wieder dieselbe Frage stellten: Wie viel bin ich nach all dem eigentlich wirklich wert?
Mit drei Fragen kommst du schon ziemlich weit – auch ohne Tool:
1. Wie viel ist mein Portfolio nach Steuern und Gebühren wert, nicht davor?
2. Wie viel davon steckt in Dingen, die ich meiner Familie nicht erklären könnte?
3. Was würde schiefgehen, wenn ich mich 30 Tage lang nicht anmelden könnte?
Deine tatsächliche Zahl ist selten die, die auf dem Bildschirm steht. Sie zu kennen, ist der Anfang jeder guten Entscheidung, die darauf folgt.
Hast du schon einmal ausgerechnet, wie viel dir nach Steuern und Gebühren bleibt? Was hast du herausgefunden?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #FounderNote #PortfolioTracking #PersonalFinance
202
📊 WO WÜRDEST DU DEIN GELD HEUTE ANLEGEN?
Drei Anlageklassen. Drei verschiedene Ansätze.
📈 #StocksDown — Potenzial für langfristiges Wachstum, aber mit Marktrisiko.
🥇 $GOLD.US — Ein potenzieller Vermögenswert zur Diversifizierung in unsicheren Zeiten.
💵 BARGELD — Liquidität und Flexibilität, aber Inflation kann die Kaufkraft schmälern.
Es gibt keine Anlage, die für jede Marktlage perfekt ist.
Deine Ziele, dein Anlagehorizont und deine Risikobereitschaft sind entscheidend.
🔥 Wenn du dich für die nächsten 12 Monate für EINE Anlage entscheiden müsstest, welche wäre es?
1️⃣ Aktien
2️⃣ Gold
3️⃣ Bargeld
Schreib deine Antwort in die Kommentare! 👇
#Investing #Gold #Stocks #PersonalFinance #markets
12
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
563,529 Aufrufe
3,696 Kommentare
2
#CanGoogleDefindItsCore
343,477 Aufrufe
2,622 Kommentare
3
#EarningsSeason
6.1M Aufrufe
29,933 Kommentare
4
#BitcoinCoreIdentifiesThreeVulnerabilities
3,479 Aufrufe
102 Kommentare
5
#RippleExpects$900MAnnualizedProductRevenueRunRate
230 Aufrufe
3 Kommentare
6
#GoogleToPreviewCryptoCustodySecuritySystem
430 Aufrufe
31 Kommentare
7
#FedToBeginShrinkingRateSettingCalendarIn2027
851 Aufrufe
21 Kommentare
8
#StrategyShareholdersApproveDailyDividends
1,828 Aufrufe
50 Kommentare
9
#FedLowerBoundRateDecisionAt3.75%
1,467 Aufrufe
33 Kommentare
10
#TokenizedGoldXAUaLaunchesOnSui
2,411 Aufrufe
39 Kommentare