
Der Notgroschen ist das am wenigsten aufregende Thema der persönlichen Finanzen. Er ist aber auch der Grund, warum manche Menschen einen Crash überleben und andere nicht.
Die Regeln, die ich befolge:
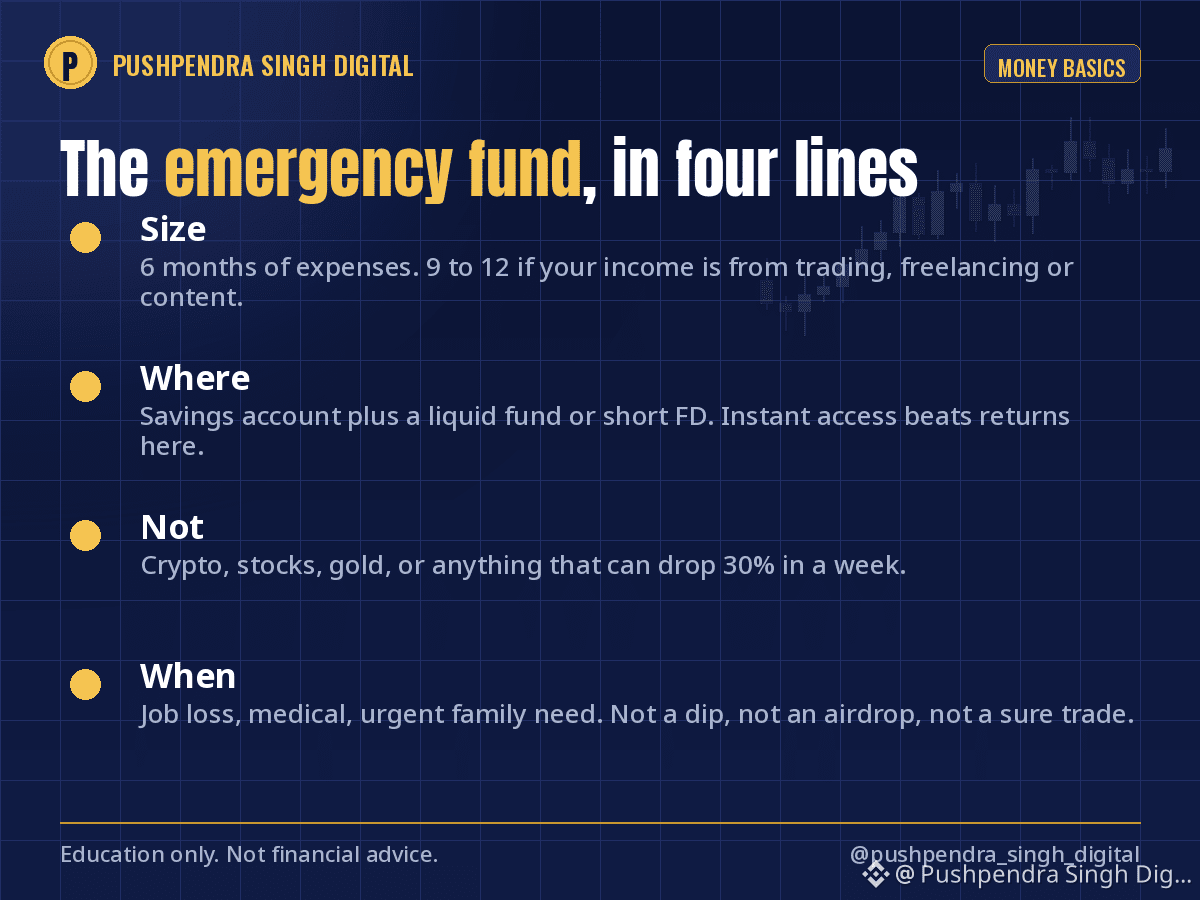
Größe: 6 Monate Ausgaben. Wenn dein Einkommen aus Trading, Freelancing oder Content kommt, dann 9 bis 12.
Wo: Aufteilen zwischen einem Sparkonto und einem liquiden Fonds oder einer kurzfristigen Festgeldanlage. Sofortiger Zugriff ist wichtiger als die Rendite.
Nicht: Krypto, Aktien, Gold oder irgendetwas, das in einer Woche um 30% fallen kann.
Wann verwenden: Jobverlust, medizinische Ausgaben, dringender Bedarf in der Familie. Kein Dip, kein Airdrop, kein „sicheres“ Trading.
Wenn der Notgroschen voll ist, hörst du auf, Angst-Entscheidungen am Markt zu treffen. Du kannst einen roten Monat durchstehen, weil die Miete nicht davon abhängt.
Wie viele Monate an Ausgaben hast du heute zur Seite gelegt? Sei ehrlich – kein Urteil hier.
#EmergencyFund #PersonalFinance #MoneyBasics