eky-sky

Açıq ticarət
Daimi treyder
2.1 il
415 İzlənilir
44 İzləyicilər
47 Bəyəndi
Postlar
Portfel
·
--
Uğur ardıcıllıq və səbrin məhsuludur
Manta 甜心
·
--
Hər şey tamamilə xaosa çevrilib. İndi token buraxmaq üçün tələb olunan hədd nə qədər aşağıdır? Bir zarafatın olsun, lap uğursuz bir zarafat da olar; sözləri zorla yozub saxta içki konsepti uydursan belə, hovuz yaradır, hamını almağa çağırırsan. Hər kəs özbaşına at oynadır, fırıldaqçılar bir-birini doğrayır.

Mənə ən ironik gələn nədir?
İcma quran belə bir Meme layihəsinə qoşulmursan, onu ləng hesab edirsən, qiyməti qaldırmadığından gileylənirsən.

Belə “saxta içki hadisəsi”nə süni intellekt örtüyü geyindirilmiş layihəni görəndə isə gözlərin parıldayır, bütün pulunu ora qoyub hücuma keçirsən, sanki əfsanəni qaçıracağından qorxursan. Axırda da dağın zirvəsində ilişib qalır, soyuq külək udursan.

Həqiqi inanca sahib Lao Ma icması ilə bu “sözləri zorlayıb token buraxan” bərbad layihələrin ən böyük fərqi budur: birincilər qurub-yaradır, ikincilər tamaşa göstərir.
Birincilər Meme-i öz işi sayır, ikincilər isə səni pul çıxarmaq üçün istifadə edir.
$牛来 $ETH $ZEC


Marvinin möhtəşəm hərəkətlərinə bax 👇
Manta 甜心
·
--
Ağ kostyum, qırmızı köynək — MJ-nin özü gəlsəydi belə 3 saniyə donub qalardı
Başqalarının fan yaratması sadəcə görünüş dəyişməkdir, bu isə canını da yenidən tərtib edib.
Ritm başlayan kimi, artıq K xəttinin hansı rəngdə olduğuna kim baxır ki. 🎵
$ETH $BTC $BNB

#Web3创作
Bu barədə nə düşünürsünüz? 👇
Manta 甜心
·
--
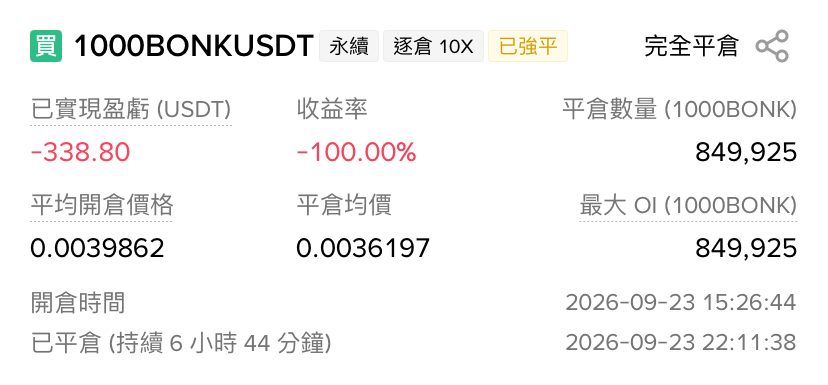
Likvidasiya ehtimalını düsturla hesabladım və gözlənilən dəyərin mənfi olduğunu gördüm.
Amma inanmadım, düşündüm ki, başqaları hesablamanı bacarmadıqları üçün likvidasiya olurlar, mən isə bacarıram.

Nəticədə BTC 87 000 olanda 3x long açdım, qiymət 80 000-ə düşdü. Riyazi analizim əllərimin əsəcəyini hesaba almamışdı. Likvidasiya oldum, 80 min itirdim.

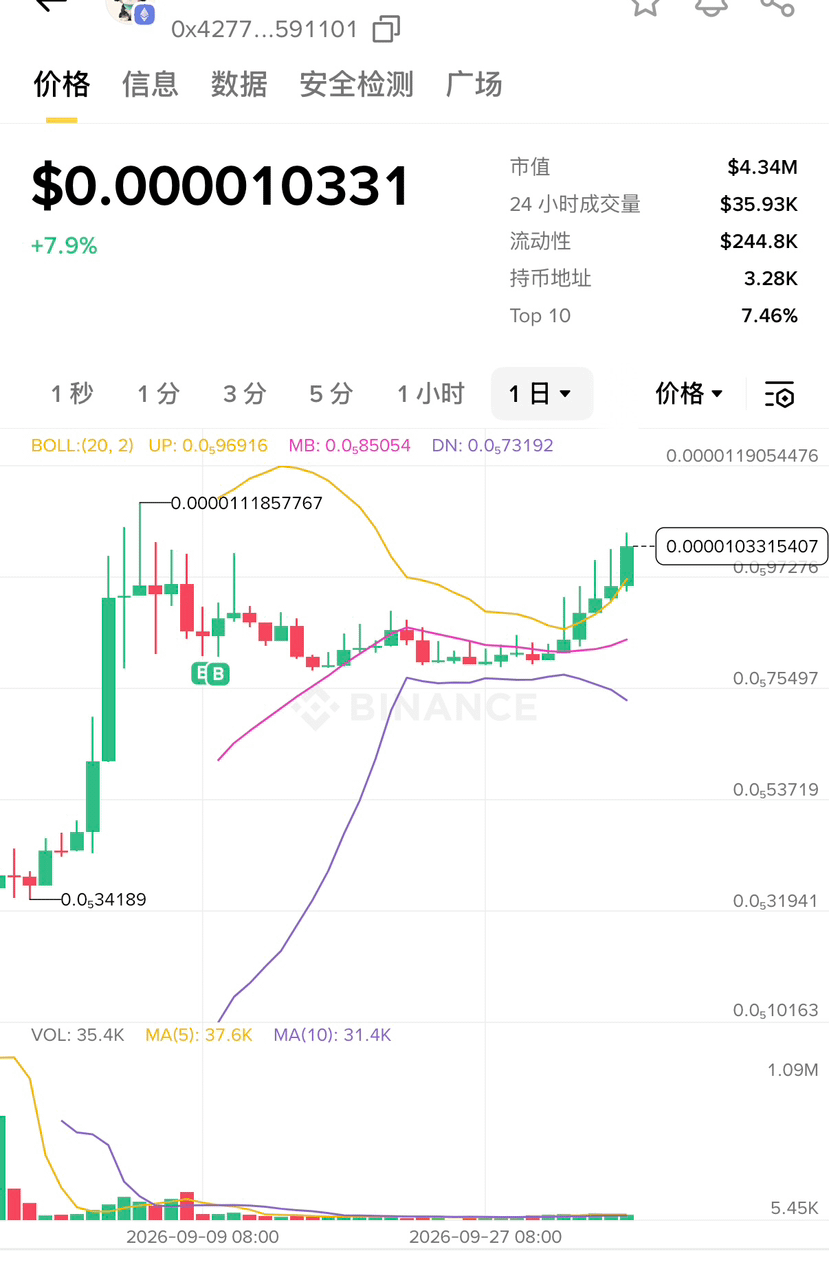
Bu 🐕‍🦺-ni görəndə bir hesab apardım:

• Floki — Elon Maskın bəslədiyi şiba inu, ən yüksək bazar dəyəri 3,5 milyard dollar.
• Elə həmin Maskın bəslədiyi havanese itinin bazar dəyəri isə indi 3 milyon dollardan bir az çoxdur.

Özümdən soruşdum: Floki-nin 1/10-na çata bilsə, bu nə qədər edər? Bəs 1/100-nə çatsa?
Kalkulyatorum göstərdi: daha basma, bir az da bassan ekran çatlayacaq.

Sonra bunu fyuçerslərin riyazi modeli ilə müqayisə etdim: 3x leverage ilə qiymət 33% düşsə, hər şey sıfırlanır.
Spotda isə sıfırlanmaq üçün qiymət 100% düşməlidir.

Üstəlik, indi bazar dəyəri cəmi bir neçə milyon dollardır. Daha 90% düşmə ehtimalı, Floki-nin yolunu təkrarlama ehtimalından da aşağıdır.

Nəhayət, riyaziyyat əlaçısı riyaziyyatı düzgün yerdə tətbiq etdi: spot al; likvidasiya həddini deyil, böyümə potensialını hesabla.

Floki 3,5 milyarda çatıb, bu it isə hələ yolun başlanğıcındadır.$ETH


$DOGE
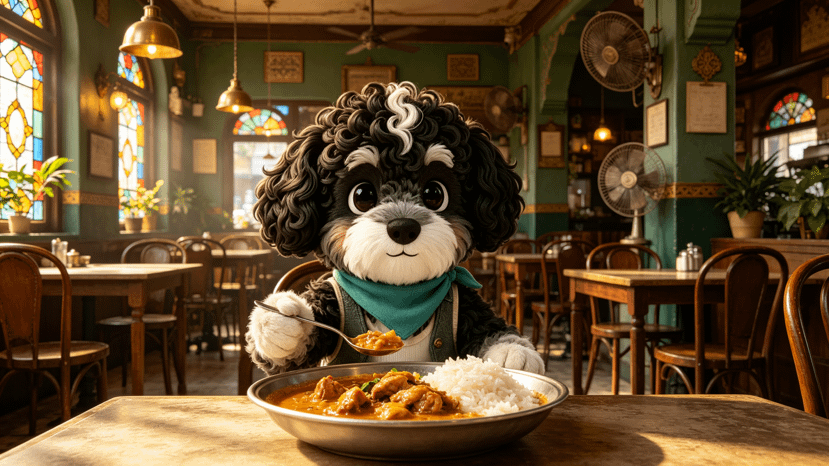
Bu barədə nə düşünürsünüz👇
MrStar
·
--
Yeni rəqəmsal sərhəd: Diqqətiniz kimə məxsus olacaq?
Ənənəvi iqtisadiyyatlar fiziki istehsal üzərində qurulmuşdu, lakin sabahın dünyası tamamilə rəqəmsal diqqətimiz ətrafında formalaşır. Ekrana baxaraq keçirdiyimiz hər saniyə nəhəng bazarın yanacağına çevrilib. Gələcəkdə işiniz, asudə vaxtınız və ya sadəcə internetdə gəzişməyiniz tamamilə yeni məna kəsb edəcək. Bu dəyişikliyin infrastrukturu elə indi, gözə dəymədən qurulur.
#GameFi
Məsələn, $BAT layihəsi rəqəmsal diqqətimizi korporativ inhisarlardan alaraq onun dəyərini birbaşa istifadəçiyə qaytarır. İndi baxdığımız reklamların belə real dəyəri var.

Digər tərəfdən, oyun sektoru böyük dəyişikliklər yaşayır. $MAGIC kimi ekosistemlər oyunlar arasında rəqəmsal mülkiyyət əlaqələri yaradır, $PIXEL kimi layihələr isə oyun oynamağı sadə asudə vaxt fəaliyyətindən müstəqil virtual iqtisadiyyata çevirir.

Bu yeni düzəndə insanlar tək deyil, çünki süni intellekt agentləri də özlərinə yer tuturlar. $US şəbəkəsi avtonom süni intellekt agentlərinə qərarlar qəbul etməyə və blokçeyn üzərində birbaşa əməliyyatlar aparmağa imkan verir.
#AI
Bundan əlavə, $KAIA kimi protokollar bu geniş rəqəmsal mövcudluğu Asiyada böyük auditoriyalara çatmaq üçün hər gün istifadə etdiyimiz mesajlaşma tətbiqlərinə inteqrasiya edir.

Bu məsələdə mövqeyim #trajectory qətidir. Növbəti onillikdə virtual aktivlərimiz iqtisadi vəziyyətimizi fiziki karyeralarımız qədər müəyyən edəcək. Ənənəvi texnologiya nəhəngləri məlumatlarımızdan pulsuz istifadə etməyə davam etmək istəyəcək, lakin mərkəzləşdirilməmiş sistemlər tam nəzarəti bizə qaytaracaq. Öz məlumatlarımız üzərində sahiblik hüququmuzu tələb etmədiyimiz hər an bizi rəqəmsal köləliyə daha da yaxınlaşdırır.
#Metaverse
Bu böyük rəqəmsal transformasiyada sizin mövqeyiniz nədir? Virtual dünyada keçirdiyiniz vaxtın həqiqi dəyəri olduğuna inanırsınız? Fikirlərinizi aşağıdakı şərhlərdə paylaşın.
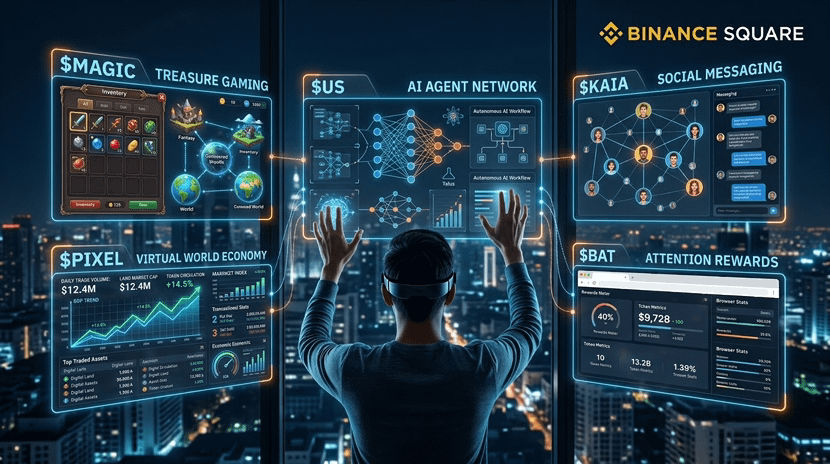


Ağıllı insanlar qərar verirlər
Manta 甜心
·
--
Axtarma. $BTC altında düşmənin səbəbi ABŞ Federal Ehtiyatları deyil.
Keçən 72 saatın on-chain məlumatlarını təzəcə yoxladım və hamının diqqətdən qaçırdığı bir həqiqəti gördüm — bu dalğa 87,000-dən 81,000-ə çırpılıb, səthdə makro mənfilik kimi görünür, əslində isə düşünülmüş şəkildə planlanmış bir “qamçılayıb qırışdırma”dır.

Bu günlərdə bazarda yayılan dörd mənfi faktor var: ABŞ borc (kredit) istiqrazlarının gəlirliliyi 5.25%-dən yuxarı keçdi, bitkoin ETF-ləri ardıcıl altı həftə xalis çıxış verir, neft 107 dollara qalxıb, AI səhmləri isə qan “çəkir”.

Bu səbəblərin hər biri doğrudur, amma bu gün düşmənin səbəbi onlar deyil. Onlar çoxdan mövcuddur. Bəs niyə məhz 87,000 səviyyəsində cəmləşib partlayır? Çünki kimsə istəyir ki, bu məqamda partlasın.

Məlumatları götürdüm və iki anomaliya gördüm.
Birincisi, 87,000 yaxınlığında olan long (alıcı) mövqeləri, kəskin düşüşdən üç gün əvvəl birdən-birə güclü artıb: çoxlu pərakəndə investorlar 85,000–87,000 aralığında uzun mövqe açıb, 3–5 dəfə leveracla.
İkincisi, 81,000–82,000 zonasında, iri “whale”lərin cüzdanları son 48 saatda dəli kimi yığımla məşğul olur: təxminən 12,000 BTC xalis giriş, yəni təxminən 1 milyard dollar.

Sadə dillə desəm: kimlərsə 87,000-də panika yaradır, səni zərərlə satdırır, sonra da 81,000-də sənin ticarət payını səssizcə toplayır.
Bu, bazarın təbii şəkildə düşməsi deyil — likvidlik ovudur.
Long-lar kifayət qədər sıx olanda, səhm atma (price dump) xərci alış yığma xərci ilə müqayisədə xeyli aşağı düşür.

Bəs nə vaxt əl çəkəcəklər?

Üç siqnalı izləyin: fyuçers müqavilələrinin açıq mövqeləri kəskin azalırsa, fondlama dərəcəsi (funding rate) mənfidən müsbətə dönürsə və böyük məbləğdə stabilkoin axını birjalara daxil olursa. Hazırda açıq mövqe sayları maksimumdan 18% geri düşüb, funding rate-nin mənfi dəyərləri isə daralmağa başlayıb.
Gələn 48 saatda böyük həcmdə stabilkoin birjalara xalis giriş olarsa, bu “yığım-qırma” işinin son mərhələsinə yaxınlaşa bilər.

Mən sənə dibdən almağı demirəm, sadəcə məlumatları sənin dilinə tərcümə edirəm.

Hər kəs niyə düşür deyə soruşanda, ağıllılar “kim alır?” deyə soruşur.

$ETH


#币安推出BinanceIntelligence #Evernorth推迟纳斯达克上市至10月12日
Maşınlar bunu həqiqətən insanlarla özbaşına edə bilərmi?
MrStar
·
--
Alqoritmlər pul kisələrini idarə edəndə: #crypto Maşınlar üçün yaradılıb?

Blokçeyn üzərindəki fəaliyyətin hazırkı inkişafına diqqətlə baxsanız, səssiz bir dəyişikliyin baş verdiyini görərsiniz. Biz həmişə blokçeynlərin insanları ənənəvi banklardan azad etmək üçün yaradıldığını düşünmüşük. Bəs mərkəzləşdirilməmiş maliyyənin əsas istifadəçiləri heç vaxt insanlar üçün nəzərdə tutulmayıbsa?
#FedMinutesFocusOnOctoberPause
Avtonom süni intellekt agentləri sürətlə öz suveren iqtisadi aktorlara çevrilir. Bu rəqəmsal varlıqlar bank formalarını doldurmadan hesablama gücü almalı, xam məlumat axınları üçün ödəniş etməli və əməliyyatları millisaniyələr ərzində həyata keçirməlidirlər. Kripto sintetik dünyanın doğma valyutasına məhz burada çevrilir. $FET kimi protokollar müstəqil proqram agentlərinə müqavilələr üzrə danışıqlar aparmaq və mikroəməliyyatları avtonom şəkildə həyata keçirmək imkanı verir. Eyni zamanda, $RENDER kimi mərkəzləşdirilməmiş hesablama şəbəkələri bu vizual maşın modellərinin mövcud olması üçün lazım olan mühüm qrafik prosessor avadanlıqlarını təmin edir. Hətta $TAO kimi ixtisaslaşmış şəbəkələr də korporativ vasitəçilər olmadan açıq altşəbəkələrdə rəqabətli intellekti mükafatlandırır.

Mənim fikrim sadədir. İnsanların kriptoda iştirakı tezliklə alqoritmik fəaliyyətin yanında cüzi qalacaq. Maşınlar yatmır, bürokratik iş saatları onları maraqlandırmır və onlar ənənəvi bank hesabı aça bilmirlər. Kripto sadəcə süni intellektin yüksəlişinə tab gətirmir. O, bütün maşın sivilizasiyasının iqtisadi onurğa sütununa çevrilir.

Avtonom süni intellekt agentinə öz pul kisəsini idarə etməyə və sizin adınızdan danışıqlar aparmağa etibar edərdiniz? Fikrinizi aşağıdakı şərhlərdə paylaşın.
#AI


Gəlin səs verək! 👇🏻👇🏻👇🏻
HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #10 🪙🔍 TOKENİN ARXASINDAKI ƏSL MƏHSUL NƏDİR? Tokenin qiyməti var. Amma qiymət tokenin əslində nə işə yaradığını avtomatik olaraq göstərmir. Odur ki, sadə bir sual verək: Məhsul nədir? İki layihə təsəvvür edin. A layihəsi: 📈 Populyar tokenə 👥 Sosial mediada böyük izləyici kütləsinə 🔥 Güclü ajiotaja 💰 Yüksək ticarət aktivliyinə malikdir Amma əslində çox az şey qurulur və ya istifadə olunur. B layihəsi isə: 🛠️ İşlək məhsula 👤 Real istifadəçilərə 💳 Xidmətə görə ödəniş edən insanlara 🌐 Faydalı infrastruktura 📊 Artan aktivliyə malikdir Amma tokenə eyni dərəcədə diqqət göstərilmir. Bunlardan hansının təməlində daha güclü iqtisadi fəaliyyət dayanır? Bu suala sadəcə bugünkü token qiymətinə baxmaqla cavab vermək mümkün deyil. Buna görə də kripto araşdırmaları bu sualdan daha dərinə gedə bilər: “Bu coin bahalaşacaq?” Bunları soruşmağa çalışın: 🔹 Layihə hansı problemi həll edir? 🔹 Ondan əslində kim istifadə edir? 🔹 Tokenin mövcud olması nəyə lazımdır? 🔹 Məhsuldan istifadə tokenə tələbat yaradırmı? 🔹 Layihə gəlir əldə edirsə, bunu necə edir? 🔹 Təklifə kim nəzarət edir? 🔹 Ajiotaj səngisə, nə baş verər? Bu suallar tokenin uğur qazanacağına zəmanət vermir. Amma vacib bir məqamı üzə çıxara bilər: Tokeni olan məhsula, yoxsa sadəcə hekayəsi olan tokenə baxdığınızı. Bəzən bunlar bir-birindən çox fərqlənir. Kripto bazarına texnologiya, spekulyasiya, icma, stimullar və narrativlər təsir göstərə bilər. Bu fərqi anlamaq bazarın özünü anlamağın bir hissəsidir. 👇 Yeni token kəşf edəndə ilk növbədə nəyi araşdırırsınız: komandanı, texnologiyanı, tokenomikanı, icmanı, məhsulu, yoxsa başqa bir şeyi? #CryptoQuestions #Altcoins
HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #10

🪙🔍 TOKENİN ARXASINDAKI ƏSL MƏHSUL NƏDİR?

Tokenin qiyməti var.

Amma qiymət tokenin əslində nə işə yaradığını avtomatik olaraq göstərmir.

Odur ki, sadə bir sual verək:

Məhsul nədir?

İki layihə təsəvvür edin.

A layihəsi:

📈 Populyar tokenə
👥 Sosial mediada böyük izləyici kütləsinə
🔥 Güclü ajiotaja
💰 Yüksək ticarət aktivliyinə malikdir

Amma əslində çox az şey qurulur və ya istifadə olunur.

B layihəsi isə:

🛠️ İşlək məhsula
👤 Real istifadəçilərə
💳 Xidmətə görə ödəniş edən insanlara
🌐 Faydalı infrastruktura
📊 Artan aktivliyə malikdir

Amma tokenə eyni dərəcədə diqqət göstərilmir.

Bunlardan hansının təməlində daha güclü iqtisadi fəaliyyət dayanır?

Bu suala sadəcə bugünkü token qiymətinə baxmaqla cavab vermək mümkün deyil.

Buna görə də kripto araşdırmaları bu sualdan daha dərinə gedə bilər:

“Bu coin bahalaşacaq?”

Bunları soruşmağa çalışın:

🔹 Layihə hansı problemi həll edir?

🔹 Ondan əslində kim istifadə edir?

🔹 Tokenin mövcud olması nəyə lazımdır?

🔹 Məhsuldan istifadə tokenə tələbat yaradırmı?

🔹 Layihə gəlir əldə edirsə, bunu necə edir?

🔹 Təklifə kim nəzarət edir?

🔹 Ajiotaj səngisə, nə baş verər?

Bu suallar tokenin uğur qazanacağına zəmanət vermir.

Amma vacib bir məqamı üzə çıxara bilər:

Tokeni olan məhsula, yoxsa sadəcə hekayəsi olan tokenə baxdığınızı.

Bəzən bunlar bir-birindən çox fərqlənir.

Kripto bazarına texnologiya, spekulyasiya, icma, stimullar və narrativlər təsir göstərə bilər.

Bu fərqi anlamaq bazarın özünü anlamağın bir hissəsidir.

👇 Yeni token kəşf edəndə ilk növbədə nəyi araşdırırsınız: komandanı, texnologiyanı, tokenomikanı, icmanı, məhsulu, yoxsa başqa bir şeyi?

#CryptoQuestions #Altcoins
İnanıram!!!!!
İnanıram!!!!!
will win 张
·
--
Artım
Dolğun günlər həmişə tez keçir!

Fərqinə varmadan, $ETH zəncirində Maskın Mars 🐕‍🦺-ını qurmağa başlayandan bir aydan çox keçib!

Hər gün 6 saatdan az yatıram, qalan vaxtımın çoxunu balaca 🐕‍🦺-a sərf edirəm! Yorucu olsa da, bu proses xoşuma gəlir. Son iki ildə vaxtımın çoxu belə keçib! İcma üzvləri də əsasən belə yaşayırlar. Məsələn, Şirin 30 gün ərzində 30 musiqi klipi yaratdı, hər birinə 10-dan, hətta 20-dən çox saat sərf etdi. Onun yaradıcılıq prosesinin interfeysinə bir göz atmağım belə başımı ağrıdır 😂

Əvvəllər icmadakı bəzi dostlarla dostluğumuz da birlikdə mübarizə aparmağımız sayəsində yarandı. Hamımız bu ehtiraslı atmosferi sevirik! İndiki balaca 🐕‍🦺 da hər kəsə həmin hissləri yenidən yaşadır!

İlk vaxtlardakı şübhələr, anlaşılmazlıq, hətta böhtanlar və hücumlar — bütün bunlar balaca 🐕‍🦺-ın inkişafına mane ola bilmədi, əksinə, bizi daha çox çalışmağa sövq etdi. Adi paylaşımlar, şərhlər və canlı yayımlarla yanaşı, musiqi kliplərini böyük canlı yayım kanalları ilə birlikdə nümayiş etdiririk ki, daha çox insan balaca 🐕‍🦺-ı tanısın, başa düşsün və sevsin!

Bu gün Binance-in canlı yayımında @Yi He nömrəli aparıcı xanım dedi ki, qısa videolar hazırda yüksəlişdə olan sahədir! Balaca 🐕‍🦺 lap əvvəldən düzgün yolla gedir, özü də hamını xeyli qabaqlayır!

Balaca 🐕‍🦺 icması sürətlə böyüyür, qiyməti də sabit şəkildə artır. Əsl böyük yüksəliş isə hər an baş verə bilər. Balaca 🐕‍🦺-ı sevməyə, ona inanmağa bilərsən, amma onu izləyib necə uğur qazandığına, yaxud uğursuzluğa düçar olduğuna şahid ola bilərsən 😂 Amma daha çox eyni düşüncəli insanın bizə qoşulmasını və uğuru birlikdə əldə etməyimizi daha çox istəyirəm. Axı balaca 🐕‍🦺-ın uğur qazanacağına inam getdikcə artır!
$DOGE ,$MARSCOIN


HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #08 🔮📊 PROQNOZ BAZARLARI İNFORMASİYA BAZARLARINA ÇEVRİLƏ BİLƏRMİ? “Bazar” sözünü eşidəndə yəqin ki, alıb-satmaq haqqında düşünürsünüz. Amma bazarlar başqa bir iş də görə bilər: Onlar informasiyanı bir araya gətirə bilər. Bir sual təsəvvür edin: “İlin sonuna qədər müəyyən bir hadisə baş verəcəkmi?” Minlərlə insandan fikirlərini soruşmaq əvəzinə, iştirakçıların baş verəcəyinə inandıqları hadisələrə əsasən mövqelər alıb-satdıqları bir bazar yaradırsınız. İnsanlar alıb-satdıqca bazar qiyməti dəyişir. Bu qiymət daha sonra bazar iştirakçılarının ümumi gözləntilərinin ölçüsü kimi şərh oluna bilər. Proqnoz bazarlarının əsas ideyası budur. Blokçeyn isə smart müqavilələr və rəqəmsal aktivlər vasitəsilə bu bazarları bütün dünyada əlçatan edə bilər. Amma burada mühüm bir fərq var: Proqnoz bazarındakı qiymət baş verəcəklərin zəmanəti deyil. O, iştirakçıların müəyyən bir andakı mövqelərini əks etdirir. İştirakçılar yanılır ola bilər. Bazarların likvidliyi aşağı ola bilər. İnformasiya natamam ola bilər. Təşviqlər bəzən davranışa təsir edə bilər. Bəs bu niyə maraqlıdır? Çünki proqnoz bazarları inancları potensial olaraq alınıb-satıla bilən informasiyaya çevirir. Sadəcə belə soruşmaq əvəzinə: “Fikriniz nədir?” Belə soruşa bilərsiniz: “Bu fikrinizi dəstəkləmək üçün nəyisə ortaya qoymağa hazırsınızmı?” Bu isə aşağıdakılar arasında valehedici bir kəsişmə yaradır: 📊 Bazarlar 🧠 İnformasiya 💰 Təşviqlər 🤖 Məlumatlar ⛓️ Blokçeyn Və bəlkə də daha böyük sual budur: Proqnoz bazarları gələcək haqqında gözləntiləri ölçmək üçün cəmiyyətin istifadə etdiyi başqa bir vasitəyə çevrilə bilərmi? Ənənəvi sorğuları, ekspertləri və ya araşdırmaları mütləq əvəz etmədən, əlavə bir informasiya mənbəyi ola bilərmi? 👇 Sual budur: Bazarın ümumi gözləntisinə sadə onlayn sorğudan daha çox etibar edərdinizmi? Niyə, yaxud niyə yox? #CryptoQuestions l #PredictionMarkets #Markets
HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #08

🔮📊 PROQNOZ BAZARLARI İNFORMASİYA BAZARLARINA ÇEVRİLƏ BİLƏRMİ?

“Bazar” sözünü eşidəndə yəqin ki, alıb-satmaq haqqında düşünürsünüz.

Amma bazarlar başqa bir iş də görə bilər:

Onlar informasiyanı bir araya gətirə bilər.

Bir sual təsəvvür edin:

“İlin sonuna qədər müəyyən bir hadisə baş verəcəkmi?”

Minlərlə insandan fikirlərini soruşmaq əvəzinə, iştirakçıların baş verəcəyinə inandıqları hadisələrə əsasən mövqelər alıb-satdıqları bir bazar yaradırsınız.

İnsanlar alıb-satdıqca bazar qiyməti dəyişir.

Bu qiymət daha sonra bazar iştirakçılarının ümumi gözləntilərinin ölçüsü kimi şərh oluna bilər.

Proqnoz bazarlarının əsas ideyası budur.

Blokçeyn isə smart müqavilələr və rəqəmsal aktivlər vasitəsilə bu bazarları bütün dünyada əlçatan edə bilər.

Amma burada mühüm bir fərq var:

Proqnoz bazarındakı qiymət baş verəcəklərin zəmanəti deyil.

O, iştirakçıların müəyyən bir andakı mövqelərini əks etdirir.

İştirakçılar yanılır ola bilər.

Bazarların likvidliyi aşağı ola bilər.

İnformasiya natamam ola bilər.

Təşviqlər bəzən davranışa təsir edə bilər.

Bəs bu niyə maraqlıdır?

Çünki proqnoz bazarları inancları potensial olaraq alınıb-satıla bilən informasiyaya çevirir.

Sadəcə belə soruşmaq əvəzinə:

“Fikriniz nədir?”

Belə soruşa bilərsiniz:

“Bu fikrinizi dəstəkləmək üçün nəyisə ortaya qoymağa hazırsınızmı?”

Bu isə aşağıdakılar arasında valehedici bir kəsişmə yaradır:

📊 Bazarlar
🧠 İnformasiya
💰 Təşviqlər
🤖 Məlumatlar
⛓️ Blokçeyn

Və bəlkə də daha böyük sual budur:

Proqnoz bazarları gələcək haqqında gözləntiləri ölçmək üçün cəmiyyətin istifadə etdiyi başqa bir vasitəyə çevrilə bilərmi?

Ənənəvi sorğuları, ekspertləri və ya araşdırmaları mütləq əvəz etmədən, əlavə bir informasiya mənbəyi ola bilərmi?

👇 Sual budur:

Bazarın ümumi gözləntisinə sadə onlayn sorğudan daha çox etibar edərdinizmi? Niyə, yaxud niyə yox?

#CryptoQuestions l
#PredictionMarkets #Markets
HEÇ KİMİN SORUŞMADIĞI KRİPTO SUALLARI #07 ⚡🌐 BLOKÇEYN KOMMUNAL XİDMƏT ŞİRKƏTİNƏ ÇEVRİLƏ BİLƏR? Əksər insanlar “blokçeyn” sözünü eşidəndə bunları düşünür: Bitcoin. Ethereum. Ticarət. DeFi. Bəs blokçeyn texnologiyası fiziki infrastrukturu koordinasiya edə bilsəydi? Təsəvvür edin ki, minlərlə insan fiziki cihazları idarə edir: 📡 İnternet qaynar nöqtələri 🛰️ Simsiz şəbəkələr 💾 Məlumat saxlama cihazları ⚡ Enerji infrastrukturu 🚗 Sensorlar və şəbəkəyə qoşulmuş avtomobillər Bu cihazlar real dünyada xidmətlər göstərir. Blokçeyn iştirakçıları koordinasiya etmək, onların töhfələrini qeydə almaq və əvvəlcədən müəyyən edilmiş qaydalara uyğun rəqəmsal mükafatlar paylamaq üçün istifadə oluna bilər. Bu konsepsiya çox vaxt belə adlandırılır: DePIN — Mərkəzsizləşdirilmiş Fiziki İnfrastruktur Şəbəkələri. Maraqlı məqam budur ki, məhsul mütləq token olmaya bilər. Məhsul real dünyada göstərilən xidmət ola bilər. Məsələn: Bir nəfər simsiz şəbəkə əhatəsi təmin edir. Digəri yaddaş sahəsi təqdim edir. Başqa biri hesablama resursları verir. İstifadəçilər bu xidmətlərdən yararlanır. Şəbəkə fəaliyyəti qeydə alır və iştirakçılar rəqəmsal stimullar əldə edə bilərlər. Beləliklə, bunun əvəzinə: “Bu tokeni al, çünki qiyməti qalxa bilər.” Daha vacib sual belə olur: “Bu infrastrukturu kimsə həqiqətən istifadə edirmi?” Bu fərq önəmlidir. Layihənin maraqlı tokeni ola bilər, amma real dünyada ona tələbat az ola bilər. Amma insanlar həqiqətən faydalı bir xidmət üçün pul ödəyirlərsə, iqtisadi model daha maraqlı olur. Deməli, DePIN kripto ilə bağlı daha böyük bir sual doğurur: Mərkəzsizləşdirilmiş şəbəkələr fiziki infrastruktur qurmaqda ənənəvi şirkətlərlə rəqabət apara bilərmi? Bəlkə də kriptonun gələcəyi təkcə rəqəmsal aktivlərlə bağlı deyil. Bəlkə də bunun bir hissəsi real dünya resurslarını koordinasiya etmək üçün rəqəmsal stimullardan istifadə etməklə bağlıdır. 👇 Siz ən çox hansı fiziki infrastrukturun mərkəzsizləşdirilməsini istərdiniz? İnternet, elektrik, yaddaş, hesablama, yoxsa başqa bir şey? #CryptoQuestions #DePIN #Blockchain #Infrastructure
HEÇ KİMİN SORUŞMADIĞI KRİPTO SUALLARI #07

⚡🌐 BLOKÇEYN KOMMUNAL XİDMƏT ŞİRKƏTİNƏ ÇEVRİLƏ BİLƏR?

Əksər insanlar “blokçeyn” sözünü eşidəndə bunları düşünür:

Bitcoin.

Ethereum.

Ticarət.

DeFi.

Bəs blokçeyn texnologiyası fiziki infrastrukturu koordinasiya edə bilsəydi?

Təsəvvür edin ki, minlərlə insan fiziki cihazları idarə edir:

📡 İnternet qaynar nöqtələri
🛰️ Simsiz şəbəkələr
💾 Məlumat saxlama cihazları
⚡ Enerji infrastrukturu
🚗 Sensorlar və şəbəkəyə qoşulmuş avtomobillər

Bu cihazlar real dünyada xidmətlər göstərir.

Blokçeyn iştirakçıları koordinasiya etmək, onların töhfələrini qeydə almaq və əvvəlcədən müəyyən edilmiş qaydalara uyğun rəqəmsal mükafatlar paylamaq üçün istifadə oluna bilər.

Bu konsepsiya çox vaxt belə adlandırılır:

DePIN — Mərkəzsizləşdirilmiş Fiziki İnfrastruktur Şəbəkələri.

Maraqlı məqam budur ki, məhsul mütləq token olmaya bilər.

Məhsul real dünyada göstərilən xidmət ola bilər.

Məsələn:

Bir nəfər simsiz şəbəkə əhatəsi təmin edir.

Digəri yaddaş sahəsi təqdim edir.

Başqa biri hesablama resursları verir.

İstifadəçilər bu xidmətlərdən yararlanır.

Şəbəkə fəaliyyəti qeydə alır və iştirakçılar rəqəmsal stimullar əldə edə bilərlər.

Beləliklə, bunun əvəzinə:

“Bu tokeni al, çünki qiyməti qalxa bilər.”

Daha vacib sual belə olur:

“Bu infrastrukturu kimsə həqiqətən istifadə edirmi?”

Bu fərq önəmlidir.

Layihənin maraqlı tokeni ola bilər, amma real dünyada ona tələbat az ola bilər.

Amma insanlar həqiqətən faydalı bir xidmət üçün pul ödəyirlərsə, iqtisadi model daha maraqlı olur.

Deməli, DePIN kripto ilə bağlı daha böyük bir sual doğurur:

Mərkəzsizləşdirilmiş şəbəkələr fiziki infrastruktur qurmaqda ənənəvi şirkətlərlə rəqabət apara bilərmi?

Bəlkə də kriptonun gələcəyi təkcə rəqəmsal aktivlərlə bağlı deyil.

Bəlkə də bunun bir hissəsi real dünya resurslarını koordinasiya etmək üçün rəqəmsal stimullardan istifadə etməklə bağlıdır.

👇 Siz ən çox hansı fiziki infrastrukturun mərkəzsizləşdirilməsini istərdiniz?

İnternet, elektrik, yaddaş, hesablama, yoxsa başqa bir şey?

#CryptoQuestions #DePIN #Blockchain #Infrastructure
HEÇ KİMİN SUAL ETMƏDİYİ KRİPTO SUALLARI #06 🌍🔗 HƏR ŞEY TOKEN-Ə ÇEVRİLƏCƏKSƏ, HƏLƏ DƏ ANADƏNƏNƏLİ BAZARLARA EHTİYAC QALIRMI? Təsəvvür edin ki, blokçeyn şəbəkələrində təkcə kriptovalyutalar deyil, daha çox şey mövcuddur. Hökumət istiqrazı rəqəmsal şəkildə təqdim oluna bilər. Fond tokenləşdirilə bilər. Daşınmaz əmlakın blokçeyn əsaslı mülkiyyət qeydləri ola bilər. Faktura rəqəmsal aktivə çevrilə bilər. Hətta əmtəələr də, əsas aktivə bağlı tokenlər kimi təmsil oluna bilər. Maliyyə müqavilələri də potensial olaraq proqramlaşdırıla bilər. Tokenləşdirmə ideyası budur. Amma sual budur: Daha çox real dünya aktivləri tokenləşdirilirsə, onlara əsaslanan ənənəvi maliyyə bazarlarına nə olacaq? Mütləq demək deyil ki, birja, banklar və brokerlər yox olacaq. Əksinə, onların bəzi funksiyaları blokçeyn infrastrukturuna köçə bilər. Təsəvvür edin: Aktiv → Token → Blokçeyn → Razılaşma (Settlement) Bir-biri ilə danışan bir neçə sistem əvəzinə, prosesin bəzi hissələri eyni proqramlaşdırıla bilən şəbəkədə baş verə bilər. Bu, bəzi əməliyyatların daha sürətli, daha avtomatlaşdırılmış və daha asan razılaşdırılmasına (settlement) potensial olaraq kömək edə bilər. Amma tokenləşdirmə heç də hər şeyi sehrli şəkildə həll etmir. Siz yenə də vacib suallara cavab verməlisiniz: 🔐 Əsas aktivin hüquqi olaraq sahibi kimdir? ⚖️ Hansı qanunlar tətbiq olunur? 🏦 Qoruma (custody) üçün kim məsuliyyət daşıyır? 📜 Token həqiqətən hüquqi iddianı (legal claim) təmsil edirmi? 🚨 Emitent uğursuz olarsa nə baş verəcək? Bu suallar göstərir ki, tokenləşdirmə sadəcə token yaratmaqdan çox daha böyük bir məsələdir. Texnologiya nisbətən asan ola bilər. Rəqəmsal aktiv ilə real dünya aktivı arasında etimad yaratmaq isə daha çətin hissədir. Və bu da maraqlı bir ehtimal yaradır: Bəlkə də gələcək “ənənəvi maliyyə vs kripto” deyil. Bəlkə də bu, ənənəvi aktivlərin getdikcə daha çox blokçeyn infrastrukturundan istifadə etdiyi maliyyə sistemidir. 🤔 Əgər bu gün bir real dünya aktivini tokenləşdirmək olsaydı, hansını seçərdiniz? Mülkiyyət, qızıl, dövlət istiqrazları, biznes səhmləri — yoxsa başqa bir şey? #CryptoQuestions #Tokenization #Blockchain #Crypto
HEÇ KİMİN SUAL ETMƏDİYİ KRİPTO SUALLARI #06

🌍🔗 HƏR ŞEY TOKEN-Ə ÇEVRİLƏCƏKSƏ, HƏLƏ DƏ ANADƏNƏNƏLİ BAZARLARA EHTİYAC QALIRMI?

Təsəvvür edin ki, blokçeyn şəbəkələrində təkcə kriptovalyutalar deyil, daha çox şey mövcuddur.

Hökumət istiqrazı rəqəmsal şəkildə təqdim oluna bilər.

Fond tokenləşdirilə bilər.

Daşınmaz əmlakın blokçeyn əsaslı mülkiyyət qeydləri ola bilər.

Faktura rəqəmsal aktivə çevrilə bilər.

Hətta əmtəələr də, əsas aktivə bağlı tokenlər kimi təmsil oluna bilər.

Maliyyə müqavilələri də potensial olaraq proqramlaşdırıla bilər.

Tokenləşdirmə ideyası budur.

Amma sual budur:

Daha çox real dünya aktivləri tokenləşdirilirsə, onlara əsaslanan ənənəvi maliyyə bazarlarına nə olacaq?

Mütləq demək deyil ki, birja, banklar və brokerlər yox olacaq.

Əksinə, onların bəzi funksiyaları blokçeyn infrastrukturuna köçə bilər.

Təsəvvür edin:

Aktiv → Token → Blokçeyn → Razılaşma (Settlement)

Bir-biri ilə danışan bir neçə sistem əvəzinə, prosesin bəzi hissələri eyni proqramlaşdırıla bilən şəbəkədə baş verə bilər.

Bu, bəzi əməliyyatların daha sürətli, daha avtomatlaşdırılmış və daha asan razılaşdırılmasına (settlement) potensial olaraq kömək edə bilər.

Amma tokenləşdirmə heç də hər şeyi sehrli şəkildə həll etmir.

Siz yenə də vacib suallara cavab verməlisiniz:

🔐 Əsas aktivin hüquqi olaraq sahibi kimdir?

⚖️ Hansı qanunlar tətbiq olunur?

🏦 Qoruma (custody) üçün kim məsuliyyət daşıyır?

📜 Token həqiqətən hüquqi iddianı (legal claim) təmsil edirmi?

🚨 Emitent uğursuz olarsa nə baş verəcək?

Bu suallar göstərir ki, tokenləşdirmə sadəcə token yaratmaqdan çox daha böyük bir məsələdir.

Texnologiya nisbətən asan ola bilər.

Rəqəmsal aktiv ilə real dünya aktivı arasında etimad yaratmaq isə daha çətin hissədir.

Və bu da maraqlı bir ehtimal yaradır:

Bəlkə də gələcək “ənənəvi maliyyə vs kripto” deyil.

Bəlkə də bu, ənənəvi aktivlərin getdikcə daha çox blokçeyn infrastrukturundan istifadə etdiyi maliyyə sistemidir.

🤔 Əgər bu gün bir real dünya aktivini tokenləşdirmək olsaydı, hansını seçərdiniz?

Mülkiyyət, qızıl, dövlət istiqrazları, biznes səhmləri — yoxsa başqa bir şey?

#CryptoQuestions #Tokenization #Blockchain #Crypto
HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #05 💰⚙️ PUL PROQRAMLAŞDIRILA BİLƏN OLDUQDA NƏ BAŞ VERİR? Tarixin böyük hissəsində pul sadəcə əlimizdə saxladığımız, göndərdiyimiz və qəbul etdiyimiz bir şey olub. Bəs pul təlimatlara da əməl edə bilsəydi? Təsəvvür edin ki, müəyyən qaydalarla müşayiət olunan ödəniş alırsınız: ➡️ Onu yalnız müəyyən bir xidmət üçün xərcləmək olar. ➡️ İş tamamlandıqda ödəniş avtomatik olaraq həyata keçirilir. ➡️ Əməliyyat yekunlaşan anda vəsait bir neçə nəfər arasında bölüşdürülür. ➡️ Maşın istehlak etdiyi elektrik enerjisinin və ya hesablama gücünün haqqını avtomatik ödəyir. ➡️ Süni intellekt agenti məhdud büdcə alır və onu əvvəlcədən müəyyən edilmiş qaydalara uyğun xərcləyir. Proqramlaşdırıla bilən pul məhz burada maraqlı olur. Ağıllı müqavilələr rəqəmsal aktivlərin əvvəlcədən müəyyən edilmiş şərtlərlə qarşılıqlı əlaqədə olmasına imkan yarada bilər. Məsələn: Şərt: Xidmət tamamlandı ✅ ↓ Yoxlama: Təsdiqləndi ✅ ↓ Ödəniş: Avtomatik həyata keçirildi 💰 Son mərhələdə heç kimin əl ilə “göndər” düyməsini basmasına ehtiyac yoxdur. Amma proqramlaşdırıla bilən pul çətin suallar da doğurur. Qaydaları kim yazır? Qaydalarda xəta olarsa, nə baş verər? Onları kim dəyişə bilər? Kimsə kodun zəifliyindən istifadə edərsə, nə baş verər? Və bəlkə də ən vacibi: İnsanlar avtomatlaşdırılmış maliyyə sistemlərinə nə qədər nəzarət imkanı verməlidir? Maraqlı gələcək sadəcə rəqəmsal pula sahib olmaqdan ibarət olmaya bilər. Bu, proqram təminatı ilə qarşılıqlı əlaqədə ola bilən pula sahib olmaq demək ola bilər. Bu, ödənişləri, ticarəti, maliyyəni, oyunları, süni intellekti və potensial olaraq bir çox başqa sahəni dəyişə bilər. Amma bir məqam var: Pul nə qədər çox proqramlaşdırıla bilən olarsa, onu idarə edən kod da bir o qədər vacib olar. Odur ki, bəlkə də gələcəyin sualı bu deyil: “Kriptovalyuta pul sayılırmı?” Bəlkə də sual budur: “Pul proqram təminatına çevrildikdə nələr edə bilər?” 👇 Siz nə düşünürsünüz? Kod əsasında avtomatik qərarlar verə bilən pula etibar edərdiniz? #CryptoQuestions #ProgrammableMoney #Crypto
HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #05

💰⚙️ PUL PROQRAMLAŞDIRILA BİLƏN OLDUQDA NƏ BAŞ VERİR?

Tarixin böyük hissəsində pul sadəcə əlimizdə saxladığımız, göndərdiyimiz və qəbul etdiyimiz bir şey olub.

Bəs pul təlimatlara da əməl edə bilsəydi?

Təsəvvür edin ki, müəyyən qaydalarla müşayiət olunan ödəniş alırsınız:

➡️ Onu yalnız müəyyən bir xidmət üçün xərcləmək olar.

➡️ İş tamamlandıqda ödəniş avtomatik olaraq həyata keçirilir.

➡️ Əməliyyat yekunlaşan anda vəsait bir neçə nəfər arasında bölüşdürülür.

➡️ Maşın istehlak etdiyi elektrik enerjisinin və ya hesablama gücünün haqqını avtomatik ödəyir.

➡️ Süni intellekt agenti məhdud büdcə alır və onu əvvəlcədən müəyyən edilmiş qaydalara uyğun xərcləyir.

Proqramlaşdırıla bilən pul məhz burada maraqlı olur.

Ağıllı müqavilələr rəqəmsal aktivlərin əvvəlcədən müəyyən edilmiş şərtlərlə qarşılıqlı əlaqədə olmasına imkan yarada bilər.

Məsələn:

Şərt: Xidmət tamamlandı ✅
↓
Yoxlama: Təsdiqləndi ✅
↓
Ödəniş: Avtomatik həyata keçirildi 💰

Son mərhələdə heç kimin əl ilə “göndər” düyməsini basmasına ehtiyac yoxdur.

Amma proqramlaşdırıla bilən pul çətin suallar da doğurur.

Qaydaları kim yazır?

Qaydalarda xəta olarsa, nə baş verər?

Onları kim dəyişə bilər?

Kimsə kodun zəifliyindən istifadə edərsə, nə baş verər?

Və bəlkə də ən vacibi:

İnsanlar avtomatlaşdırılmış maliyyə sistemlərinə nə qədər nəzarət imkanı verməlidir?

Maraqlı gələcək sadəcə rəqəmsal pula sahib olmaqdan ibarət olmaya bilər.

Bu, proqram təminatı ilə qarşılıqlı əlaqədə ola bilən pula sahib olmaq demək ola bilər.

Bu, ödənişləri, ticarəti, maliyyəni, oyunları, süni intellekti və potensial olaraq bir çox başqa sahəni dəyişə bilər.

Amma bir məqam var:

Pul nə qədər çox proqramlaşdırıla bilən olarsa, onu idarə edən kod da bir o qədər vacib olar.

Odur ki, bəlkə də gələcəyin sualı bu deyil:

“Kriptovalyuta pul sayılırmı?”

Bəlkə də sual budur:

“Pul proqram təminatına çevrildikdə nələr edə bilər?”

👇 Siz nə düşünürsünüz?

Kod əsasında avtomatik qərarlar verə bilən pula etibar edərdiniz?

#CryptoQuestions #ProgrammableMoney #Crypto
HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #04 ⛓️💰 BLOKÇEYN ƏMƏLİYYATLARI DEMƏK OLAR Kİ, PULSUZ OLARSA, DƏYƏRİ KİM ƏLDƏ EDƏCƏK? Kripto üçün əməliyyatların ucuzlaşmasının yaxşı olduğunu tez-tez eşidirik. Pul köçürmək üçün daha az ödəməyin cəlbedici səsləndiyi isə aydındır. Amma bunun daha dərin iqtisadi tərəfi var: Blokçeyndən istifadə son dərəcə ucuzlaşarsa, dəyər hara yönələcək? Təsəvvür edin ki, əməliyyatı demək olar ki, heç bir xərc çəkmədən göndərirsiniz. İndi isə hər gün bunu milyonlarla insanın və maşının etdiyini düşünün. Ödənişlər. Oyunlar. Süni intellekt agentləri. Ticarət. Məlumatlar. Tokenləşdirilmiş aktivlər. Maşınlar arasında əməliyyatlar. Şəbəkədən istifadə xərci cüzi ola bilər. Bu, istifadəçilər üçün ideal vəziyyət kimi səslənir. Amma infrastrukturu yenə də kimsə təmin etməlidir. Validatorlar və ya şəbəkənin digər iştirakçıları əməliyyatları emal etməlidirlər. Tərtibatçılar tətbiqlər yaratmalıdırlar. İnfrastruktur təminatçıları sistemləri işlək vəziyyətdə saxlamalıdırlar. İnvestorlar isə dəstəklədikləri şəbəkələrdən və tətbiqlərdən hələ də iqtisadi dəyər gözləyə bilərlər. Deməli, maraqlı sual sadəcə bu deyil: “Blokçeyn komissiyaları ucuzlaşa bilərmi?” Əsl sual budur: “Blok sahəsi bol və ucuz olanda ekosistemin hansı hissəsi iqtisadi dəyəri əldə edəcək?” Bu, blokçeynin özü ola bilər. Onun üzərində qurulan tətbiqlər ola bilər. İnfrastruktur təminatçıları ola bilər. Yaxud dəyər bir neçə təbəqə arasında bölüşdürülə bilər. Kriptovalyuta iqtisadiyyatının mühüm bir tərəfini gözdən qaçırmamaq üçün tokenin qiymətinə təkcə baxmamağın səbəblərindən biri də budur. Əsl sual budur: İqtisadi fəaliyyət əslində harada baş verir və ondan kim faydalanır? 🤔 Blokçeyn əməliyyatları nəhayət demək olar ki, pulsuz olsa, sizcə, ən böyük iqtisadi dəyər harada toplanacaq? #CryptoQuestions #CryptoEconomics
HEÇ KİMİN VERMƏDİYİ KRİPTO SUALLARI #04

⛓️💰 BLOKÇEYN ƏMƏLİYYATLARI DEMƏK OLAR Kİ, PULSUZ OLARSA, DƏYƏRİ KİM ƏLDƏ EDƏCƏK?

Kripto üçün əməliyyatların ucuzlaşmasının yaxşı olduğunu tez-tez eşidirik.

Pul köçürmək üçün daha az ödəməyin cəlbedici səsləndiyi isə aydındır.

Amma bunun daha dərin iqtisadi tərəfi var:

Blokçeyndən istifadə son dərəcə ucuzlaşarsa, dəyər hara yönələcək?

Təsəvvür edin ki, əməliyyatı demək olar ki, heç bir xərc çəkmədən göndərirsiniz.

İndi isə hər gün bunu milyonlarla insanın və maşının etdiyini düşünün.

Ödənişlər.

Oyunlar.

Süni intellekt agentləri.

Ticarət.

Məlumatlar.

Tokenləşdirilmiş aktivlər.

Maşınlar arasında əməliyyatlar.

Şəbəkədən istifadə xərci cüzi ola bilər.

Bu, istifadəçilər üçün ideal vəziyyət kimi səslənir.

Amma infrastrukturu yenə də kimsə təmin etməlidir.

Validatorlar və ya şəbəkənin digər iştirakçıları əməliyyatları emal etməlidirlər.

Tərtibatçılar tətbiqlər yaratmalıdırlar.

İnfrastruktur təminatçıları sistemləri işlək vəziyyətdə saxlamalıdırlar.

İnvestorlar isə dəstəklədikləri şəbəkələrdən və tətbiqlərdən hələ də iqtisadi dəyər gözləyə bilərlər.

Deməli, maraqlı sual sadəcə bu deyil:

“Blokçeyn komissiyaları ucuzlaşa bilərmi?”

Əsl sual budur:

“Blok sahəsi bol və ucuz olanda ekosistemin hansı hissəsi iqtisadi dəyəri əldə edəcək?”

Bu, blokçeynin özü ola bilər.

Onun üzərində qurulan tətbiqlər ola bilər.

İnfrastruktur təminatçıları ola bilər.

Yaxud dəyər bir neçə təbəqə arasında bölüşdürülə bilər.

Kriptovalyuta iqtisadiyyatının mühüm bir tərəfini gözdən qaçırmamaq üçün tokenin qiymətinə təkcə baxmamağın səbəblərindən biri də budur.

Əsl sual budur:

İqtisadi fəaliyyət əslində harada baş verir və ondan kim faydalanır?

🤔 Blokçeyn əməliyyatları nəhayət demək olar ki, pulsuz olsa, sizcə, ən böyük iqtisadi dəyər harada toplanacaq?

#CryptoQuestions #CryptoEconomics
$CELO son vaxtlar müşahidə olunan trayektoriya çox ümidvericidir.
HEÇ KİMİNİN SORUŞMADIĞI KRİPTO SUALLARI #03 🏦📱 CƏFRAZLIQ CƏFRAZLIQ? Pul kisəniz bankınıza çevrilirmi? On illərdir maliyyə fəaliyyətimizi bir-birindən ayırırıq. Pul üçün bir bank hesabı. İnvestisiyalar üçün bir broker. Ticarət üçün bir birja. Köçürmələr üçün bir ödəniş tətbiqi. Digər maliyyə xidmətləri üçün ayrıca bir platforma. Amma kripto bu ayrılığı yavaş-yavaş çətinləşdirir. Təsəvvür edin, bircə pul kisəsi açıb bacaracaqsınız: 💰 Rəqəmsal pulu saxlayın 🔄 Aktivləri dəyişdirin 📈 Ticarət edin 💳 Ödənişlər edin 🌎 Beynəlxalq miqyasda pul göndərin 🏦 Müəyyən protokollar vasitəsilə gəlir əldə edin 🏠 Tokenləşdirilmiş aktivləri saxlayın 🤖 Məhdud səlahiyyətlə əməliyyatlar aparmağa AI agentinə icazə verin Birdən pul kisəsi artıq sadəcə kriptanı saxladığınız yer olmur. O, maliyyə sisteminə çevrilməyə başlayır. Və maraqlı hissəsi budur: Pul kisəsinin blokçeyn şəbəkəsi ilə qarşılıqlı əlaqə qurmaq üçün mütləq harada yaşadığınızı, hansı bankdan istifadə etdiyinizi və ya pul göndərdiyiniz ölkəni bilməsinə ehtiyac yoxdur. Amma bu, ənənəvi bankların yoxa çıxacağı demək deyil. Banklar tənzimlənən saxlanma (custody), kreditləşdirmə, ödəniş infrastrukturuna çıxış və ənənəvi maliyyə sisteminə giriş kimi mühüm funksiyalar yerinə yetirir. Əksinə, biz elə bir dünyaya doğru gedə bilərik ki, bankçılıq və blokçeyn əsaslı maliyyə getdikcə daha çox üst-üstə düşür. Ona görə də ən böyük sual bəlkə də bu olmayacaq: “Kripto bankları əvəz edəcək?” Bu ola bilər: “Hansılar maliyyə xidmətləri zamanla pul kisələrinə keçəcək?” Və əgər pul kisələri pul, ödənişlər və rəqəmsal aktivlər üçün əsas interfeysə çevrilirsə... Bəs tam olaraq kripto pul kisəsi beş və ya on ildən sonra necə görünəcək? 👇 Sizcə necədir? Gələcəyin pul kisəsi bugünkü bank hesabına daha çox bənzəyəcək—or tamamilə fərqli nəsə olacaq? #CryptoQuestions #crypto #Wallets
HEÇ KİMİNİN SORUŞMADIĞI KRİPTO SUALLARI #03

🏦📱 CƏFRAZLIQ CƏFRAZLIQ? Pul kisəniz bankınıza çevrilirmi?

On illərdir maliyyə fəaliyyətimizi bir-birindən ayırırıq.

Pul üçün bir bank hesabı.

İnvestisiyalar üçün bir broker.

Ticarət üçün bir birja.

Köçürmələr üçün bir ödəniş tətbiqi.

Digər maliyyə xidmətləri üçün ayrıca bir platforma.

Amma kripto bu ayrılığı yavaş-yavaş çətinləşdirir.

Təsəvvür edin, bircə pul kisəsi açıb bacaracaqsınız:

💰 Rəqəmsal pulu saxlayın
🔄 Aktivləri dəyişdirin
📈 Ticarət edin
💳 Ödənişlər edin
🌎 Beynəlxalq miqyasda pul göndərin
🏦 Müəyyən protokollar vasitəsilə gəlir əldə edin
🏠 Tokenləşdirilmiş aktivləri saxlayın
🤖 Məhdud səlahiyyətlə əməliyyatlar aparmağa AI agentinə icazə verin

Birdən pul kisəsi artıq sadəcə kriptanı saxladığınız yer olmur.

O, maliyyə sisteminə çevrilməyə başlayır.

Və maraqlı hissəsi budur:

Pul kisəsinin blokçeyn şəbəkəsi ilə qarşılıqlı əlaqə qurmaq üçün mütləq harada yaşadığınızı, hansı bankdan istifadə etdiyinizi və ya pul göndərdiyiniz ölkəni bilməsinə ehtiyac yoxdur.

Amma bu, ənənəvi bankların yoxa çıxacağı demək deyil.

Banklar tənzimlənən saxlanma (custody), kreditləşdirmə, ödəniş infrastrukturuna çıxış və ənənəvi maliyyə sisteminə giriş kimi mühüm funksiyalar yerinə yetirir.

Əksinə, biz elə bir dünyaya doğru gedə bilərik ki, bankçılıq və blokçeyn əsaslı maliyyə getdikcə daha çox üst-üstə düşür.

Ona görə də ən böyük sual bəlkə də bu olmayacaq:

“Kripto bankları əvəz edəcək?”

Bu ola bilər:

“Hansılar maliyyə xidmətləri zamanla pul kisələrinə keçəcək?”

Və əgər pul kisələri pul, ödənişlər və rəqəmsal aktivlər üçün əsas interfeysə çevrilirsə...

Bəs tam olaraq kripto pul kisəsi beş və ya on ildən sonra necə görünəcək?

👇 Sizcə necədir?

Gələcəyin pul kisəsi bugünkü bank hesabına daha çox bənzəyəcək—or tamamilə fərqli nəsə olacaq?

#CryptoQuestions #crypto #Wallets
#02: HEÇ KİMİN SUAL VERMƏDİYİ KRİPTO SUALLARI 💸🤖 AI agentləri bir-birinə ödəniş etməyə başlayanda nə baş verir? #01-də soruşmuşduq: Maşın kriptoya sahib ola bilərmi? İndi gəlin növbəti addımı ataq. Təsəvvür edin: minlərlə, hətta zamanla milyonlarla AI agent gecə-gündüz işləyir. Bir agentə məlumat lazımdır. Başqa biri onu təqdim edir. Birinə hesablama gücü lazımdır. Başqa biri onu təmin edir. Bir agentə tərcümə lazımdır. Başqası tərcümədə ixtisaslaşıb. İnsanların hər əməliyyatı təşkil etməsinin yerinə, agentlər potensial olaraq bir-birinə avtomatik ödəniş edə bilər. Və kriptoda maraqlı olan məhz budur. Təsəvvür edin: 🤖 Agent A bir xidmətə ehtiyac duyur ⬇️ 🔎 Agent A Agent B-ni tapır ⬇️ 📜 Ağıllı müqavilə şərtləri müəyyən edir ⬇️ ⚡ Agent B xidməti tamamlayır ⬇️ 💰 Agent A ödənişi göndərir ⬇️ ⛓️ Blokçeyn ödənişin yekunlaşmasını qeyd edir Ödəniş ənənəvi bank mexanizmi ortada oturmadan saniyələr içində baş verə bilər. Stabilkoinlər bu işdə xüsusilə faydalı ola bilər, çünki onların dəyəri, volatil kriptovalyutlarla müqayisədə nisbətən sabit qalmaq üçün nəzərdə tutulub. Amma onun altında daha böyük bir sual gizlənir: Pulun kim tərəfindən idarə edilməsi kimdədir? Əgər AI agentin bir cüzdana (wallet) çıxışı varsa, onun xərcləmə limitlərini kim müəyyən edir? Səhv edərsə nə olar? Yanlış agentə ödəniş edərsə, məsuliyyət kimdə olacaq? Və zərərli agentlər digər agentləri onlara pul göndərməyə aldada bilərmi? Bunlar sadəcə texniki suallar deyil. Bu, etibar, identiklik (şəxsiyyət), təhlükəsizlik və mülkiyyətlə bağlı suallardır. Möhtəşəm ehtimal budur ki, kripto yalnız insanlar üçün maliyyə sistemi olmaya bilər. Gələcəkdə bu, maşınların bir-biri ilə qarşılıqlı əlaqə qurduğu iqtisadi infrastrukturun bir hissəsinə çevrilə bilər. Hələ kiçik başlanğıcdır. Amma AI agentlər getdikcə daha çox muxtarlaşdıqca, gələcək iqtisadiyyatda elə əməliyyatlar ola bilər ki, oradakı tərəflərin heç biri insan olmasın. 🤔 Sizin adınıza kripto cüzdanına nəzarət edib pul xərcləmək üçün bir AI agentə etibar edərdiniz? #CryptoQuestions #AI #Crypto
#02: HEÇ KİMİN SUAL VERMƏDİYİ KRİPTO SUALLARI

💸🤖 AI agentləri bir-birinə ödəniş etməyə başlayanda nə baş verir?

#01-də soruşmuşduq:

Maşın kriptoya sahib ola bilərmi?

İndi gəlin növbəti addımı ataq.

Təsəvvür edin: minlərlə, hətta zamanla milyonlarla AI agent gecə-gündüz işləyir.

Bir agentə məlumat lazımdır.

Başqa biri onu təqdim edir.

Birinə hesablama gücü lazımdır.

Başqa biri onu təmin edir.

Bir agentə tərcümə lazımdır.

Başqası tərcümədə ixtisaslaşıb.

İnsanların hər əməliyyatı təşkil etməsinin yerinə, agentlər potensial olaraq bir-birinə avtomatik ödəniş edə bilər.

Və kriptoda maraqlı olan məhz budur.

Təsəvvür edin:

🤖 Agent A bir xidmətə ehtiyac duyur
⬇️
🔎 Agent A Agent B-ni tapır
⬇️
📜 Ağıllı müqavilə şərtləri müəyyən edir
⬇️
⚡ Agent B xidməti tamamlayır
⬇️
💰 Agent A ödənişi göndərir
⬇️
⛓️ Blokçeyn ödənişin yekunlaşmasını qeyd edir

Ödəniş ənənəvi bank mexanizmi ortada oturmadan saniyələr içində baş verə bilər.

Stabilkoinlər bu işdə xüsusilə faydalı ola bilər, çünki onların dəyəri, volatil kriptovalyutlarla müqayisədə nisbətən sabit qalmaq üçün nəzərdə tutulub.

Amma onun altında daha böyük bir sual gizlənir:

Pulun kim tərəfindən idarə edilməsi kimdədir?

Əgər AI agentin bir cüzdana (wallet) çıxışı varsa, onun xərcləmə limitlərini kim müəyyən edir?

Səhv edərsə nə olar?

Yanlış agentə ödəniş edərsə, məsuliyyət kimdə olacaq?

Və zərərli agentlər digər agentləri onlara pul göndərməyə aldada bilərmi?

Bunlar sadəcə texniki suallar deyil.

Bu, etibar, identiklik (şəxsiyyət), təhlükəsizlik və mülkiyyətlə bağlı suallardır.

Möhtəşəm ehtimal budur ki, kripto yalnız insanlar üçün maliyyə sistemi olmaya bilər.

Gələcəkdə bu, maşınların bir-biri ilə qarşılıqlı əlaqə qurduğu iqtisadi infrastrukturun bir hissəsinə çevrilə bilər.

Hələ kiçik başlanğıcdır.

Amma AI agentlər getdikcə daha çox muxtarlaşdıqca, gələcək iqtisadiyyatda elə əməliyyatlar ola bilər ki, oradakı tərəflərin heç biri insan olmasın.

🤔 Sizin adınıza kripto cüzdanına nəzarət edib pul xərcləmək üçün bir AI agentə etibar edərdiniz?

#CryptoQuestions #AI #Crypto
HEÇ KİMİNIN SORUŞMADIĞI KRİPTO SUALLAR #01 🤖 Maşın kriptoya sahib ola bilərmi? Adətən kripto istifadəçilərini insanlar kimi düşünürük. Bəs “istifadəçi” bir süni intellekt agenti olduqda nə baş verir? Təsəvvür edin ki, öz kripto cüzdanı olan bir AI agenti var. O, vəsait qəbul edə, hesablama gücü üçün ödəniş edə, məlumat ala, smart kontraktlarla qarşılıqlı əlaqə yarada və hətta rəqəmsal aktivləri insanın hər bir əməliyyatı əl ilə təsdiqləmədən belə mübadilə edə bilər. Bu, sualı dəyişir. Artıq söhbət sadəcə bundan getmir: “AI kriptotı ticarət edə bilər?” Daha böyük sual budur: “AI kriptoda iqtisadi iştirakçı ola bilərmi?” Stablecoin-lər (stabilləşdirilmiş sikkələr) bunu xüsusilə maraqlı edə bilər, çünki onlar rəqəmsal ödəniş və hesablaşma aktivləri kimi fəaliyyət göstərə bilir. Smart kontraktlar vəsaitlərin necə xərclənməsinə dair qaydalar təmin edə bilər, blokçeyn şəbəkələri isə hesablaşma qatını verə bilər. Sadə bir nümunə: AI Agent A hesablama gücü ⚙️ lazımdır ↓ AI Agent B hesablama gücünü təmin edir ↓ A smart kontraktı əməliyyatı yoxlayır ↓ Agent A stablecoin ilə Agent B-yə ödəniş edir ↓ Əməliyyat on-çeyn (zəncir üzərində) hesablaşır Bank filialı yoxdur. İnsan-insan ödənişi yoxdur. Potensial olaraq əl ilə təsdiq yoxdur. Bu, maşınların artıq müstəqil maliyyə varlıqları olması demək deyil. Təhlükəsizlik, icazələr, tənzimləmə, identifikasiya, məsuliyyət və cüzdanı sonda kimin idarə etməsi ilə bağlı hələ də böyük suallar var. Amma AI agentləri getdikcə daha çox muxtarlaşarsa, kripto onların bir-biri ilə qarşılıqlı əlaqə yaratmaq üçün istifadə etdiyi maliyyə “raylarından” (istiqamətlərindən) birini təmin edə bilər. Və bu da daha böyük sualı ortaya çıxarır: Əgər maşınlar zamanla iqtisadi iştirakçıya çevriləcəksə, onlar pulu nə üçün xərcləyəcəklər—and hansı kripto şəbəkələri infrastruktur təmin edəcək? 👇 Sizin fikriniz nədir? AI agentləri həqiqi kripto istifadəçisi ola bilər, yoxsa insanlar həmişə onların arxasında real istifadəçi olaraq qalacaq? #Cryto #AI #CryptoQuestions
HEÇ KİMİNIN SORUŞMADIĞI KRİPTO SUALLAR #01

🤖 Maşın kriptoya sahib ola bilərmi?

Adətən kripto istifadəçilərini insanlar kimi düşünürük.

Bəs “istifadəçi” bir süni intellekt agenti olduqda nə baş verir?

Təsəvvür edin ki, öz kripto cüzdanı olan bir AI agenti var. O, vəsait qəbul edə, hesablama gücü üçün ödəniş edə, məlumat ala, smart kontraktlarla qarşılıqlı əlaqə yarada və hətta rəqəmsal aktivləri insanın hər bir əməliyyatı əl ilə təsdiqləmədən belə mübadilə edə bilər.

Bu, sualı dəyişir.

Artıq söhbət sadəcə bundan getmir:

“AI kriptotı ticarət edə bilər?”

Daha böyük sual budur:

“AI kriptoda iqtisadi iştirakçı ola bilərmi?”

Stablecoin-lər (stabilləşdirilmiş sikkələr) bunu xüsusilə maraqlı edə bilər, çünki onlar rəqəmsal ödəniş və hesablaşma aktivləri kimi fəaliyyət göstərə bilir. Smart kontraktlar vəsaitlərin necə xərclənməsinə dair qaydalar təmin edə bilər, blokçeyn şəbəkələri isə hesablaşma qatını verə bilər.

Sadə bir nümunə:

AI Agent A hesablama gücü ⚙️ lazımdır
↓
AI Agent B hesablama gücünü təmin edir
↓
A smart kontraktı əməliyyatı yoxlayır
↓
Agent A stablecoin ilə Agent B-yə ödəniş edir
↓
Əməliyyat on-çeyn (zəncir üzərində) hesablaşır

Bank filialı yoxdur.
İnsan-insan ödənişi yoxdur.
Potensial olaraq əl ilə təsdiq yoxdur.

Bu, maşınların artıq müstəqil maliyyə varlıqları olması demək deyil. Təhlükəsizlik, icazələr, tənzimləmə, identifikasiya, məsuliyyət və cüzdanı sonda kimin idarə etməsi ilə bağlı hələ də böyük suallar var.

Amma AI agentləri getdikcə daha çox muxtarlaşarsa, kripto onların bir-biri ilə qarşılıqlı əlaqə yaratmaq üçün istifadə etdiyi maliyyə “raylarından” (istiqamətlərindən) birini təmin edə bilər.

Və bu da daha böyük sualı ortaya çıxarır:

Əgər maşınlar zamanla iqtisadi iştirakçıya çevriləcəksə, onlar pulu nə üçün xərcləyəcəklər—and hansı kripto şəbəkələri infrastruktur təmin edəcək?

👇 Sizin fikriniz nədir?

AI agentləri həqiqi kripto istifadəçisi ola bilər, yoxsa insanlar həmişə onların arxasında real istifadəçi olaraq qalacaq?

#Cryto #AI #CryptoQuestions
Ticarət barterindən rəqəmsal sikkəyə: Ticarət necə dəyişdi 📈 Əsrlər əvvəl insanlar ərzaq, heyvanlar, duz və digər malları barter yolu ilə ticarət edirdilər. Sonra sikkələr, kağız pullar, banklar gəldi və nəticədə elektron ödənişlərə keçildi. Bu gün internet bizə dünyanın demək olar ki, hər yerindən bir neçə saniyə ərzində səhmləri, valyutaları və kriptovalyutaları ticarət etməyə imkan verir. Maraqlıdır ki, texnologiya dəyişdi, amma əsas fikir eyni qaldı. İnsanlar əlində olan bir şeyi dəyərli hesab etdikləri bir şeyə dəyişirlər. Qədim bazarlardan Bitcoin və mem sikkələrə qədər, ticarət hekayəsi əslində insanların dəyəri necə müəyyənləşdirdiyi və necə ötürdüyü hekayəsidir. Bəs rəqəmsal puldan sonra nə gələcək? 👇
Ticarət barterindən rəqəmsal sikkəyə: Ticarət necə dəyişdi 📈

Əsrlər əvvəl insanlar ərzaq, heyvanlar, duz və digər malları barter yolu ilə ticarət edirdilər.

Sonra sikkələr, kağız pullar, banklar gəldi və nəticədə elektron ödənişlərə keçildi.

Bu gün internet bizə dünyanın demək olar ki, hər yerindən bir neçə saniyə ərzində səhmləri, valyutaları və kriptovalyutaları ticarət etməyə imkan verir.

Maraqlıdır ki, texnologiya dəyişdi, amma əsas fikir eyni qaldı. İnsanlar əlində olan bir şeyi dəyərli hesab etdikləri bir şeyə dəyişirlər.

Qədim bazarlardan Bitcoin və mem sikkələrə qədər, ticarət hekayəsi əslində insanların dəyəri necə müəyyənləşdirdiyi və necə ötürdüyü hekayəsidir.

Bəs rəqəmsal puldan sonra nə gələcək? 👇
Məncə bu, Binance-in həyata keçirdiyi bütün işlərin əla bir xatırlatmasıdır.
Manta 甜心
·
--
Sidneyin səhər qaçışçısı biləyinə baxan kimi, Dubaydakı iş adamı hələ də yatmayıb.
8 şəhər, 8 zaman qurşağı, eyni bazar.

Bu, “Dünya boyu, eyni anda” ifadəsinin mənasıdır.

Qədimlər ayla həsrət məsafəsini ölçürdü,
Binans isə bağlantı ilə zaman qurşaqlarının arasındakı məsafəni aradan qaldırır.

#币安中秋故事
Mən bazar dinamikasına inanıram
星辰大海_
·
--
Artım
Hər kəsi partlatdım
Partladılıbmsa, bu da deməkdir ki, yığışdırmağa başlamalıyıq
Mən elan edirəm ki, Memes mövsümü rəsmi olaraq başlayır!
Mask konsepti Meme-i haqqında planı davam etdirin
$BTC $DOGE $ETH


Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Saytın xəritəsi
Kuki seçimləri
Platformanın şərt və müddəaları