

Dattebayo17
62 Paylaşımlar
Dattebayo17
Şikayət et
İstifadəçini blokla
18 İzlənilir
3 İzləyicilər
2 Bəyəndi
Postlar
·
--
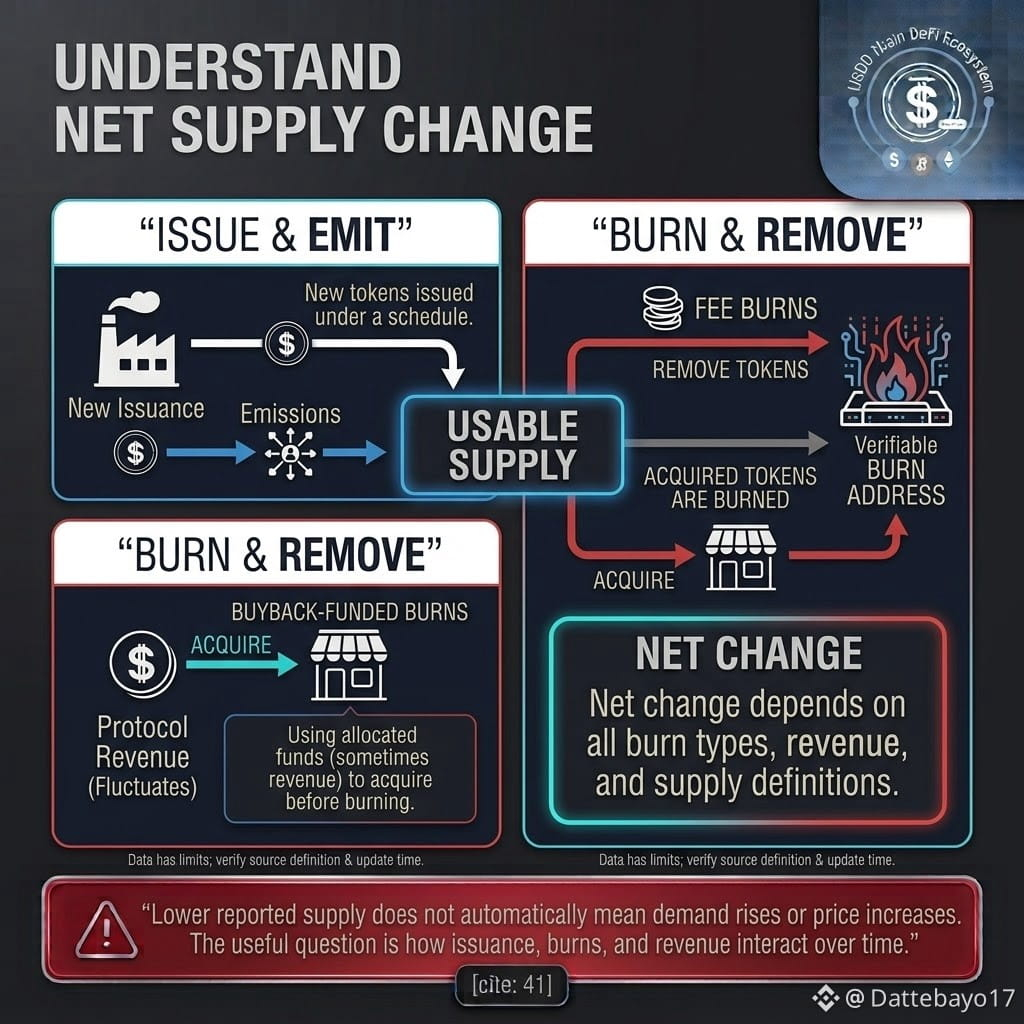
Gəlirlə maliyyələşdirilən token yandırmaları emissiyalardan nə ilə fərqlənir? Token təklifi yeni tokenlərin buraxılması, emissiyalar, komissiyaların yandırılması və ya gəlirlə maliyyələşdirilən geri satınalmalar vasitəsilə dəyişə bilər. Mənbəni anlamaq vacibdir.
**Emissiyalar** adətən müəyyən cədvəl və ya qaydalar əsasında yeni tokenlərin buraxılması deməkdir. **Yandırma** tokenləri dövriyyədə istifadə oluna bilən təklifdən çıxarır. Gəlirlə maliyyələşdirilən geri satınalma isə daha bir addım əlavə edir: protokol tokenləri yandırmazdan əvvəl onları almaq üçün ayrılmış vəsaitdən — bəzən gəlirdən — istifadə edir.
Beləliklə, tokenlərin dövriyyədən çıxarılması gəlir yaradan iqtisadi fəaliyyətlə əlaqələndirilir, lakin bu, gələcək dövrlərdə də eyni həcmdə olacağına zəmanət vermir. Gəlir dəyişə, əməliyyat xərcləri arta və ya azala, proqramın qaydaları isə yenidən nəzərdən keçirilə bilər. Tək bir yandırma hadisəsi mexanizmin eyni səviyyədə davam edəcəyini sübut etmir.
Təklifə təsiri qiymətləndirmək üçün alınan və yandırılan tokenlərin miqdarını, maliyyə mənbəyini, eyni dövrdə yeni buraxılan tokenlərin sayını və dövriyyədəki təklifin necə müəyyənləşdirildiyini izləyin. Xalis təklif dəyişikliyi bir başlıq rəqəmindən daha vacibdir.
Hesabatlarda təklifin azalması avtomatik olaraq tələbin artması və ya qiymətin yüksəlməsi demək deyil. Əsas sual emissiyaların, yandırmaların, gəlirin və dövriyyədəki təklifin zamanla necə qarşılıqlı təsir göstərməsidir.
@justinsuntron @DeFi_JUST #TRONEcoStar
4
·
--
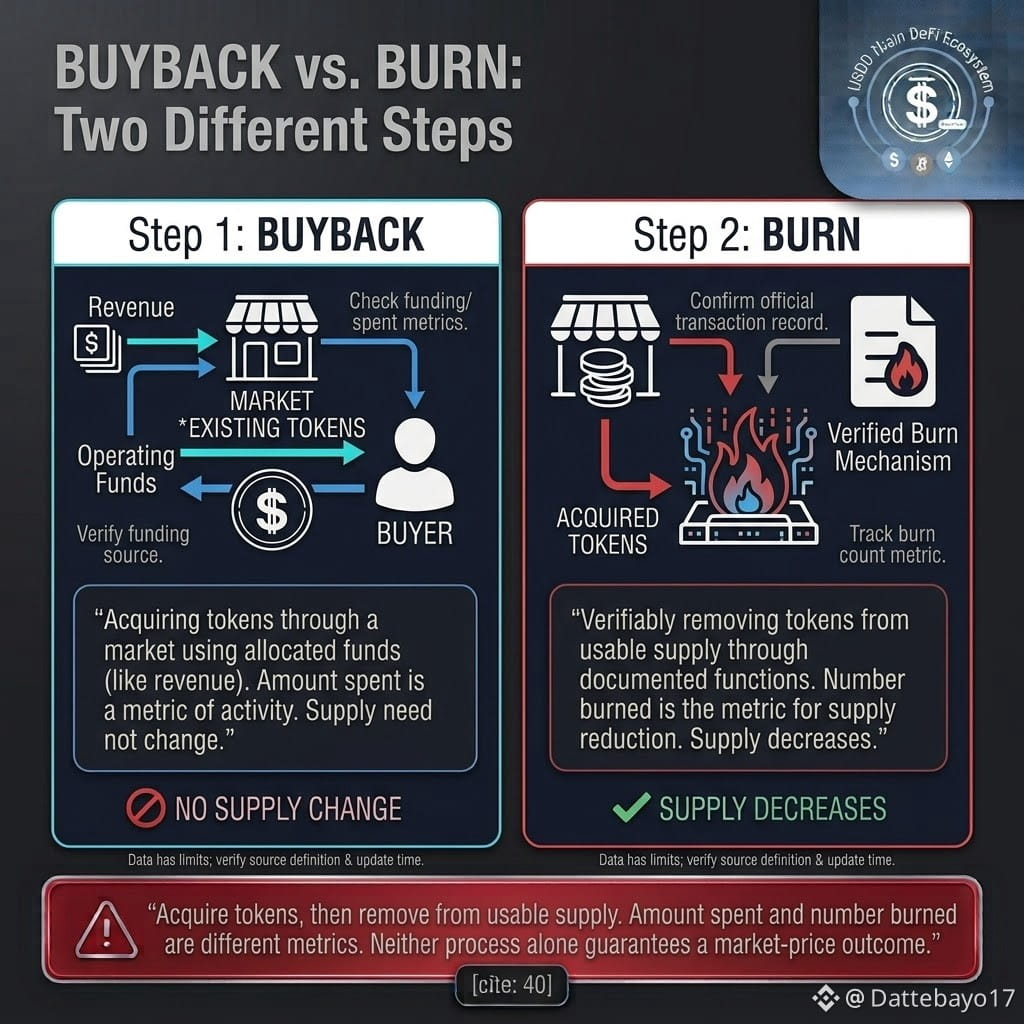
Tokenlərin geri alınması yandırmadan nə ilə fərqlənir? Geri alma və yandırma əlaqəli ola bilər, lakin onlar fərqli əməliyyatları ifadə edir. **Geri alma** bu məqsəd üçün ayrılmış vəsaitlə tokenlərin əldə edilməsidir. **Yandırma** isə tokenləri istifadə edilə bilən təklifdən çıxarır; bu, çox vaxt sənədləşdirilmiş yandırma funksiyası və ya tokenlərin xərclənə bilmədiyi ünvan vasitəsilə həyata keçirilir.
Bəzi proqramlarda gəlirdən tokenlər almaq, sonra isə əldə edilmiş tokenləri yandırmaq üçün istifadə olunur. Digər proqramlarda xəzinə tokenləri yandırıla və ya təklifə təsir etmək üçün başqa mexanizmdən istifadə edilə bilər. Təfərrüatlar başlıqdan nəticə çıxarmaq əvəzinə yoxlanılmalıdır.
Hadisəni araşdırarkən maliyyə mənbəyini, xərclənən məbləği, əldə edilən tokenlərin sayını və faktiki yandırılan tokenlərin sayını ayrı-ayrılıqda nəzərdən keçirin. Yandırılmış tokenlərin göstərilən bazar dəyəri onları əldə etmək üçün xərclənən nağd vəsaitlə mütləq eyni deyil.
Rəsmi elanı, əməliyyat qeydini, token müqaviləsini və yandırma mexanizmini təsdiqləyin. Nə geri alma, nə də yandırma özlüyündə bazar qiymətinin müəyyən şəkildə dəyişəcəyinə zəmanət vermir.
@justinsuntron #TRONEcoStar #CryptoEducation
6
·
--
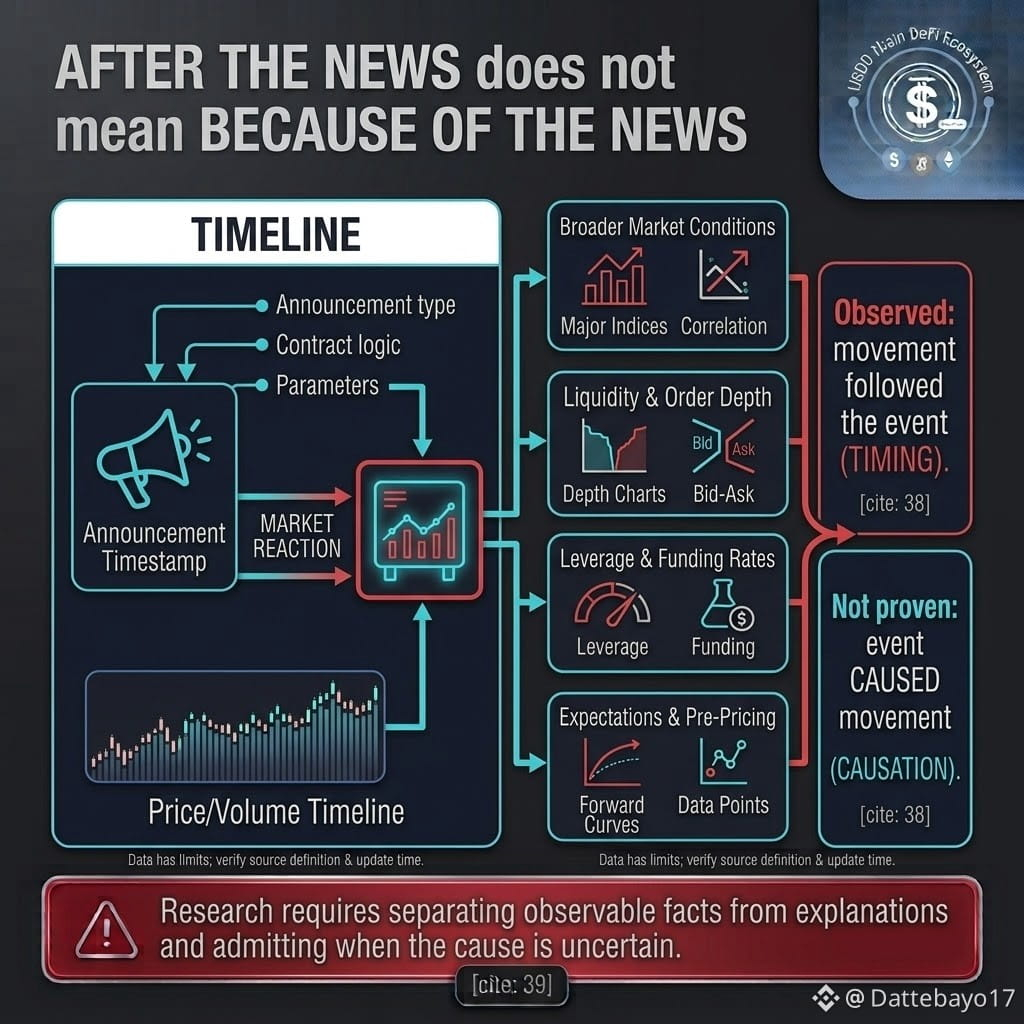
Xəbərləri bazar hərəkətlərinin səbəbindən necə ayırmaq olar Tokenin qiyməti bir elandan sonra dəyişəndə, bu hərəkətə elanın səbəb olduğunu demək cazibədar görünür. Lakin təkcə zaman uyğunluğu səbəb-nəticə əlaqəsini sübut etmir.
Bazarlar daha geniş kripto bazarının vəziyyətinə, likvidliyə, leverage-ə, gözləntilərə, birja fəaliyyətinə və əlaqəsiz xəbərlərə də reaksiya verir. Gözlənilən elan dərc olunmazdan əvvəl qiymətlərdə artıq əks olunmuş ola bilər. Elanın verildiyi vaxt, zəncirdə icra vaxtı və bazarın reaksiyası fərqli ola bilər.
Diqqətli təhlil hadisənin vaxt nişanını qeydə alır, müəyyən edilmiş zaman aralığında qiymət və həcmi müqayisə edir, ümumi bazar hərəkətlərini yoxlayır, likvidlik şəraitini nəzərdən keçirir və digər aidiyyəti xəbərləri araşdırır. Bununla belə, sübutlar yalnız ehtiyatlı şərhi dəstəkləyə bilər.
Sübutlara uyğun ifadələrdən istifadə edin. “Elan verildikdən sonra qiymət dəyişdi” zaman ardıcıllığını təsvir edir. “Qiymət dəyişikliyinə elan səbəb oldu” isə daha güclü sübut tələb edən daha qəti iddiadır.
Yaxşı araşdırma müşahidə olunan faktları izahlardan ayırır və səbəbin qeyri-müəyyən olduğu halları etiraf edir.
@justinsuntron #TRONEcoStar #CryptoEducation
5
·
--
Ticarət həcmi: faydalıdır, amma yekun hökm deyil Ticarət həcmi məlumat təminatçısının metodologiyasına əsasən müəyyən müddət ərzində aktivin nə qədərinin alınıb-satıldığını ölçür. O, bazardakı aktivlik dəyişikliklərini göstərə bilər, amma bazarı təkbaşına izah edə bilməz.
Həcmin artması daha çox iştirakçını, arbitrajı, likvidasiyaları, market-meyker fəaliyyətini və ya xəbərlər ətrafında yaranan qısamüddətli diqqəti əks etdirə bilər. Həcm təkbaşına alıcıların, yoxsa satıcıların “üstünlük təşkil etdiyini” deyə bilməz: başa çatmış hər bir əməliyyatda həm alıcı, həm də satıcı olur.
Həcmi qiymət hərəkəti, likvidlik, spredlər, əməliyyat ölçüsü və zaman intervalı ilə birlikdə qiymətləndirin. Likvidliyi zəif bazardakı sıçrayış dərin bazardakı oxşar həcmdən fərqli məna verə bilər. Məlumat təminatçıları müxtəlif ticarət platformalarının məlumatlarını birləşdirə və ya fərqli filtrlər tətbiq edə bilərlər.
Elan verildikdən sonra aktivlik artarsa, vaxtı qeyd edin və daha geniş bazar şəraiti ilə müqayisə edin. Elanın bu hərəkətə səbəb olduğunu və ya aktivliyin davam edəcəyini güman etməyin.
Həcm ticarət fəaliyyəti barədə ipucudur — qəbul, istiqamət və ya tokenin keyfiyyəti barədə təkbaşına yekun hökm deyil.
@justinsuntron #TRONEcoStar #CryptoEducation
20
·
--
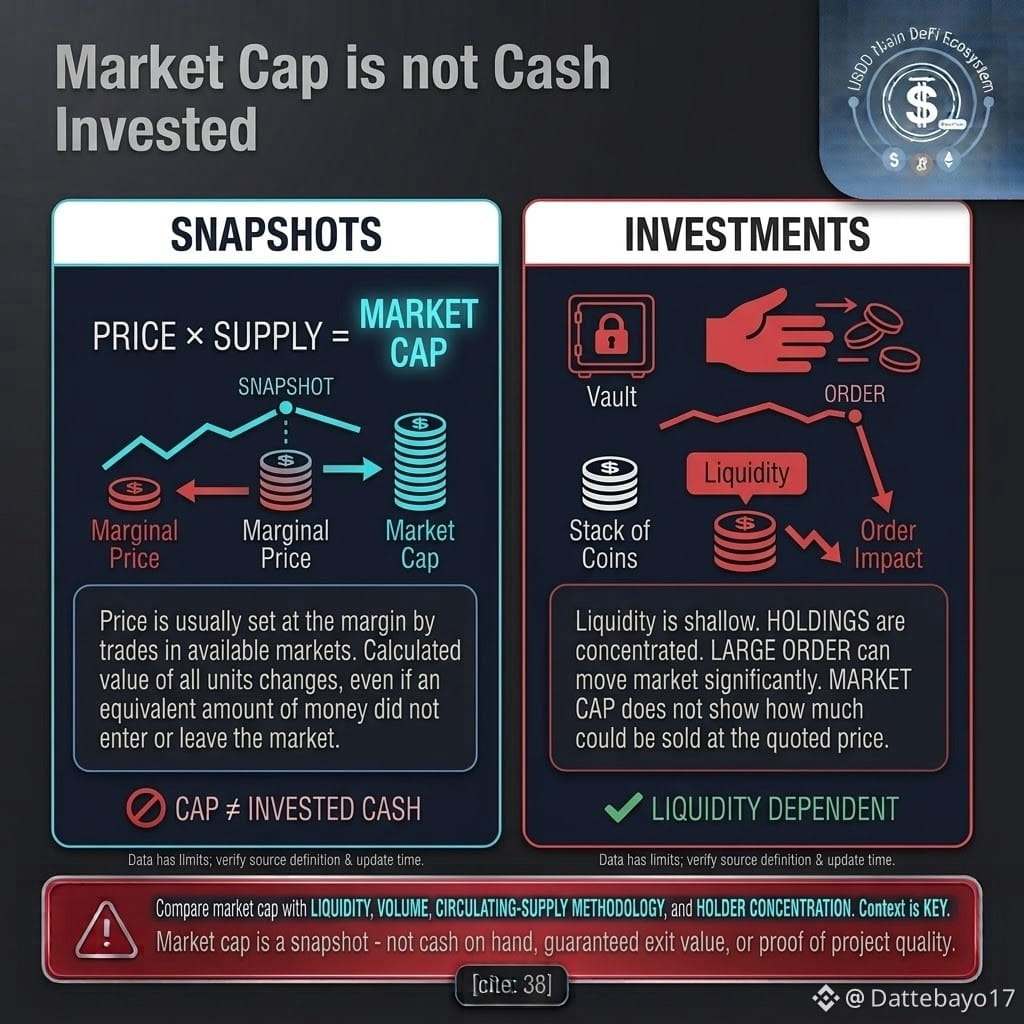
Tokenin bazar kapitallaşması niyə yanlış təsəvvür yarada bilər? Bazar kapitallaşması adətən tokenin cari qiymətinin dövriyyədə olduğu bildirilən təklifə vurulması ilə hesablanır. Bu, faydalı bir göstəricidir, lakin tokenə yatırılmış pulun miqdarı ilə eyni deyil.
Qiymət adətən mövcud bazarlardakı əməliyyatlar əsasında, son marjinal əməliyyatla müəyyən olunur. Qiymət dəyişəndə, bazara eyni miqdarda pul daxil olmasa və ya bazardan çıxmasa belə, dövriyyədə olan bütün vahidlərin hesablanmış dəyəri dəyişir.
Bazar kapitallaşması həmçinin göstərilən qiymətlə nə qədər tokenin satıla biləcəyini göstərmir. Likvidlik azdırsa və ya tokenlər az sayda sahibin əlində cəmləşibsə, böyük sifariş bazara ciddi təsir edə bilər. Təklifin hesablanma qaydası məlumat təminatçıları arasında fərqlənə bilər; bu, xüsusilə kilidlənmiş və ya vestinq müddətində olan tokenlərə aiddir.
Daha dolğun mənzərə üçün bazar kapitallaşmasını likvidlik, ticarət həcmi, dövriyyədə olan təklifin hesablanma metodikası, tokenlərin kilidinin açılma cədvəlləri və sahiblik konsentrasiyası ilə müqayisə edin. Tarix və mənbələri qeyd edin.
Bazar kapitallaşması müəyyən bir andakı göstəricidir — əldə olan pul, zəmanətli satış dəyəri və ya layihənin keyfiyyətinin sübutu deyil.
@justinsuntron @WrappedBTC #TRONEcoStar
4
·
--
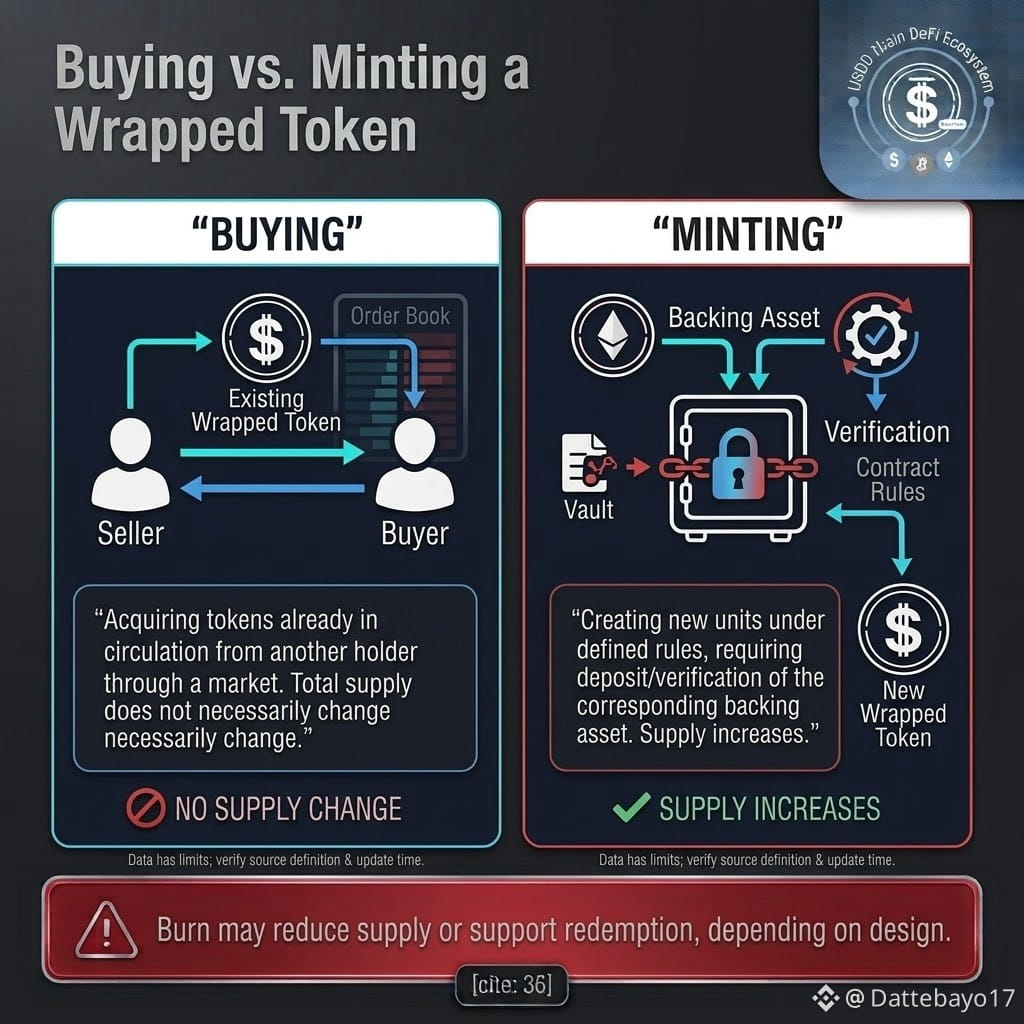
Bükülmüş token almaq onu mint etmək ilə eyni deyil. Alış və mint etmə fərqli əməliyyatlardır. **Alış** adətən bazar vasitəsilə dövriyyədə olan tokenləri başqa sahibindən əldə etmək deməkdir. Sahiblik dəyişir, lakin bu alış mütləq yeni təklif yaratmır və ya yeni təminat əməliyyatına səbəb olmur.
**Mint etmə** tokenin emissiya qaydalarına uyğun olaraq yeni vahidlərin yaradılması deməkdir. Bükülmüş aktiv üçün təmsilçi token buraxılmazdan əvvəl müvafiq təminat aktivinin depozitə qoyulması və ya yoxlanması tələb oluna bilər. Dəqiq proses məhsuldan asılıdır.
**Yandırma** vahidləri istifadə oluna bilən təklifdən çıxarır və dizayndan asılı olaraq geri qaytarılma prosesinin bir hissəsi ola bilər. Bu addımlar aktivin rəsmi sənədləri ilə yoxlanmalıdır.
Təklifdəki dəyişiklikləri şərh edərkən bu fərq vacibdir. Ticarət yeni tokenlərin mint edildiyinə dəlil deyil, bildirilən mint əməliyyatı isə sənədləşdirilmiş emissiya prosesi və blokçeyn qeydləri ilə tutuşdurulmalıdır.
Tokenin müqaviləsini, mint və yandırma qaydalarını, təminat mexanizmini və geri qaytarılma şərtlərini araşdırın. Təkcə simvol vahidin necə yaradıldığını və ya onu nəyin təmin etdiyini izah edə bilməz.
@justinsuntron @WBTCSupport #TRONEcoStar
5
·
--
Wrapped Bitcoin nədir? Wrapped Bitcoin, ümumiyyətlə, Bitcoin-i başqa bir blokçeyndə təmsil etmək üçün yaradılmış tokenə deyilir. Bu, BTC ilə əlaqəli dəyərin yerli Bitcoin əməliyyatlarını birbaşa icra edə bilməyən tətbiqlərdə istifadəsinə imkan verir.
Bu təmsilçilik ticarət, kreditvermə və ya likvidlik hovuzlarında istifadə oluna bilər. Lakin wrapped token yerli BTC ilə eyni deyil: o, mövcud olduğu blokçeynin qaydalarına tabedir və onu yaradan, təmin edən və geri qaytaran mexanizmdən asılıdır.
Etibar fərziyyələri məhsula görə dəyişir. Bəzi modellər kastodianlara və ya emitentə əsaslanır; digərləri isə körpülərdən, validatorlardan və ya fərqli yoxlama mexanizmlərindən istifadə edir. Bütün wrapped-BTC məhsullarının eyni qaydada işlədiyini düşünməyin.
Təminat aktivlərinə kimin nəzarət etdiyini, tokenlərin necə yaradılıb yandırıldığını, təminatı hansı sübutların təsdiqlədiyini, tokenləri kimin geri qaytara biləcəyini və emitent və ya köçürmə mexanizmi sıradan çıxarsa nə baş verəcəyini araşdırın.
Wrapped aktivlər qarşılıqlı işləmə imkanlarını yaxşılaşdıra bilər, lakin əlavə əməliyyat və qarşı tərəflə bağlı fərziyyələr yaradır.
@justinsuntron @WBTCSupport #TRONEcoStar
53
·
--
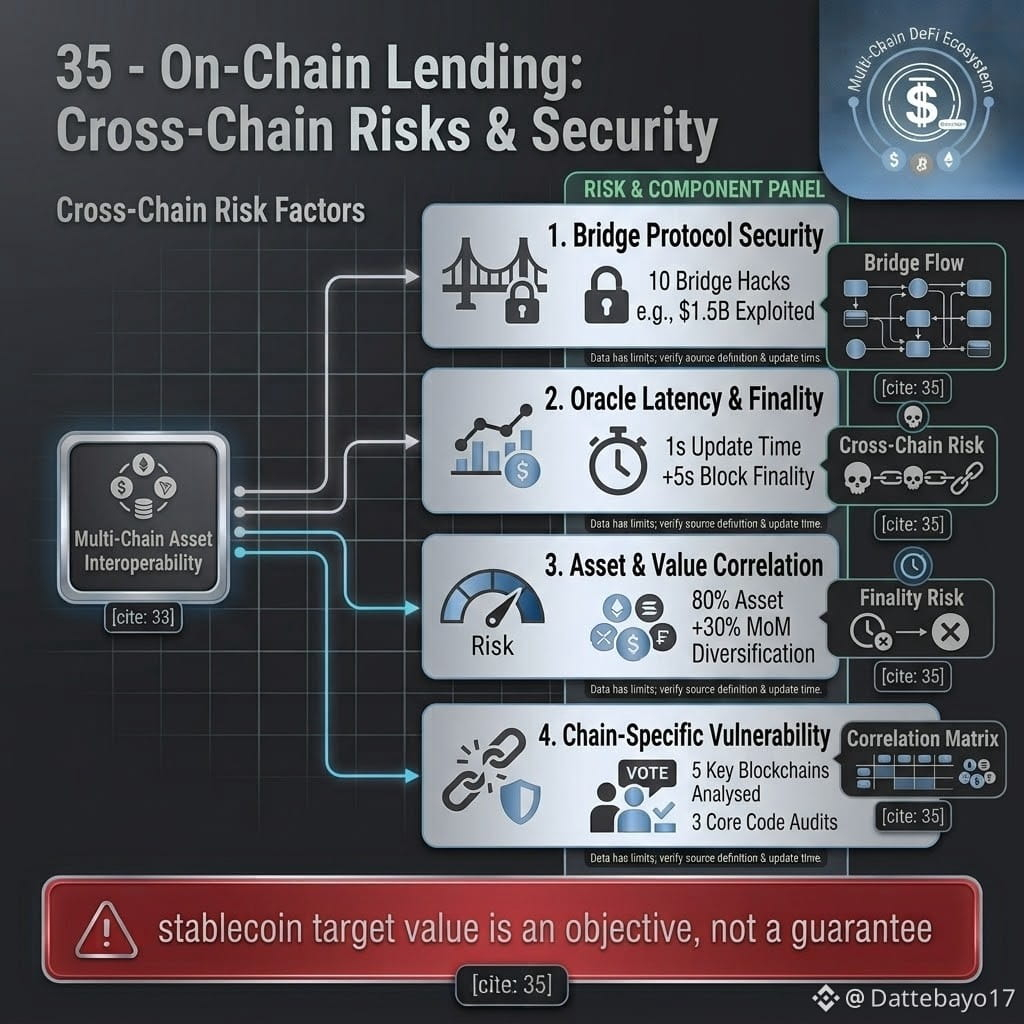
Körpülər özlərinə məxsus təhlükəsizlik fərziyyələri yaradır. Blokçeyn körpüsü aktivlərin və ya mesajların şəbəkələr arasında ötürülməsinə imkan verir, lakin dizaynlar fərqlidir. Bəziləri validator və ya relayer qruplarına, bəziləri smart-kontraktlara və kriptoqrafik sübutlara, digərləri isə aktivlərin saxlanmasına və ya emitent nəzarətində olan proseslərə əsaslanır.
Körpü istifadəçilərin ayrıca qiymətləndirməli olduğu əlavə komponentdir. Mənbə zəncirindəki təhlükəsizlik körpünü avtomatik olaraq qorumur və təyinat zənciri də körpünün uçotunun və ya mesajların yoxlanmasının düzgünlüyünə zəmanət verə bilməz.
Risklərə kontrakt zəiflikləri, ələ keçirilmiş açarlar, validatorların əlbir olması, mesajların səhv yoxlanması, likvidlik çatışmazlığı və əməliyyat xətaları daxil ola bilər. Faktiki risk profili arxitekturadan asılıdır, buna görə də “körpü” vahid təhlükəsizlik modeli deyil.
Körpüdən istifadə etməzdən əvvəl rəsmi sənədləri, köçürmələrin necə təsdiqləndiyini, sistemi nəyin qoruduğunu, hansı aktivlərin dəstəkləndiyini və köçürmə gecikərsə və ya uğursuz olarsa nə baş verdiyini nəzərdən keçirin. Mövcud olduqda rəsmi kontrakt ünvanlarını və etibarlı insident açıqlamalarını yoxlayın.
@justinsuntron #TRONEcoStar #TRON
10
·
--
Zəncirlərarası əlçatanlıq nəyi dəyişir? Bir neçə blokçeyndə mövcud olan token daha çox pul kisəsinə, tətbiqə və likvidlik məkanına çata bilər, lakin zəncirlərarası əlçatanlıq texniki və əməliyyat mürəkkəbliyini artırır.
İki şəbəkədə eyni tickerin olması aktivlərin bir-biri ilə əvəz edilə biləcəyini sübut etmir. Versiyalardan biri zəncirin yerli aktivi, digəri isə körpüdən, kastodiandan və ya yoxlama sistemindən asılı olan dizayna malik bükülmüş və ya körpü vasitəsilə ötürülmüş təmsil ola bilər.
Köçürmə etməzdən əvvəl mənbə və təyinat şəbəkələrini, tokenin dəqiq müqavilə ünvanını və köçürmə mexanizmini müəyyən edin. Qəbul edən pul kisəsinin və ya tətbiqin həmin konkret zəncirdə məhz bu aktivi dəstəklədiyini təsdiqləyin. Nəyinsə səhv getməsi halında komissiyaları, gözlənilən müddəti, köçürmə limitlərini və vəsaiti bərpa etmə imkanlarını yoxlayın.
Zəncirlərarası sistemlər ayrı-ayrı validatorlara, müqavilələrə və ya mesajlaşma protokollarına əsaslana bilər. Bu komponentlər hər iki əsas zəncirin təhlükəsizliyindən fərqli əlavə fərziyyələr yaradır.
Qarşılıqlı fəaliyyət istifadəçilər marşrutu və onun risklərini başa düşdükdə faydalıdır — şəbəkə seçimi sadəcə bir etiket kimi qəbul edildikdə yox.
@justinsuntron #TRONEcoStar #TRON
2
·
--
Stabilkoinlərin geri alınma qaydaları niyə vacibdir? İstifadəçilər stabilkoin hədəf qiymətinə yaxın qiymətə alınıb-satılsa belə, onun necə geri alındığını başa düşməlidirlər. Geri alınma tokenin emitentin və ya protokolun müəyyən etdiyi proses vasitəsilə konkret aktivə dəyişdirilməsi deməkdir. İstifadə imkanları qaydalardan asılı olaraq fərqlənir: bəzi istifadəçilər tokenləri birbaşa geri ala bilər, digərləri isə birjalara və ya təkrar bazarlara güvənir. Komissiyalar, minimum məbləğlər, uyğunluq tələbləri, emal müddəti və dəstəklənən yurisdiksiyalar fərqli ola bilər.
Bazar qiyməti ilə geri alınma hüququ eyni şey deyil. Birbaşa geri alınma məhdudlaşdırılıbsa və ya çətindirsə, istifadəçilər bazar likvidliyindən daha çox asılı olurlar. Bazar gərginliyi zamanı likvidliyin az olması və ya təminatla bağlı qeyri-müəyyənlik tokenin hədəf qiymətindən kənar qiymətə alınıb-satılmasına səbəb ola bilər.
Rəsmi şərtləri oxuyun: kim tokeni geri ala bilər, hansı aktiv təqdim olunur, hansı komissiyalar və ya gecikmələr tətbiq edilir, sistem əməliyyat və ya bazar gərginliyi ilə üzləşərsə nə baş verir. Eyni tokenə sahib olduqlarına görə bütün sahiblərin eyni hüquqlara malik olduğunu güman etməyin.
@justinsuntron @USDDecentralize #TRONEcoStar
4
·
--
Steyblkoin təklifi və istifadənin yayılması eyni şey deyil. Steyblkoin təklifinin artması faydalı məlumat verə bilər, lakin bu, aktivdən hər gün daha çox insanın istifadə etdiyini sübut etmir.
Təklif, məlumat provayderinin tərifindən asılı olaraq, buraxılmış və ya dövriyyədə olduğu bildirilən vahidlərin sayını ölçür. Bu göstərici həmin vahidlərdən nə qədər tez-tez istifadə edildiyini, sahibliyin cəmləşib-cəmləşmədiyini və ya aktivliyin qısamüddətli stimullardan asılı olub-olmadığını göstərmir.
İstifadənin yayılmasını daha yaxşı qiymətləndirmək üçün təklifi və xalis emissiyanı köçürmələrin sayı və dəyəri, aktiv ünvanlar, likvidlik, ödənişlərdə istifadə və stimullar dəyişdikdən sonra aktivliyin davam edib-etməməsi ilə müqayisə edin. Hər göstəricinin məhdudiyyətləri var: bir şəxs çoxsaylı ünvanlara nəzarət edə bilər, avtomatlaşdırılmış fəaliyyət sayları süni şəkildə artıra bilər, az sayda iri köçürmə isə ümumi dəyərin böyük hissəsini təşkil edə bilər.
Məlumat provayderləri fərqli təriflərdən və zaman aralıqlarından da istifadə edə bilərlər. Mənbəni qeyd edin və müqayisə edilə bilən göstəriciləri tutuşdurun.
Təklif aktiv bazasının ölçüsünü göstərir; istifadə və aktivlik göstəriciləri isə insanların bu aktivlə nə etdiyini araşdırmağa kömək edir. Heç bir tək rəqəm bütün mənzərəni əks etdirmir.
@justinsuntron @USDDecentralize #TRONEcoStar
7
·
--
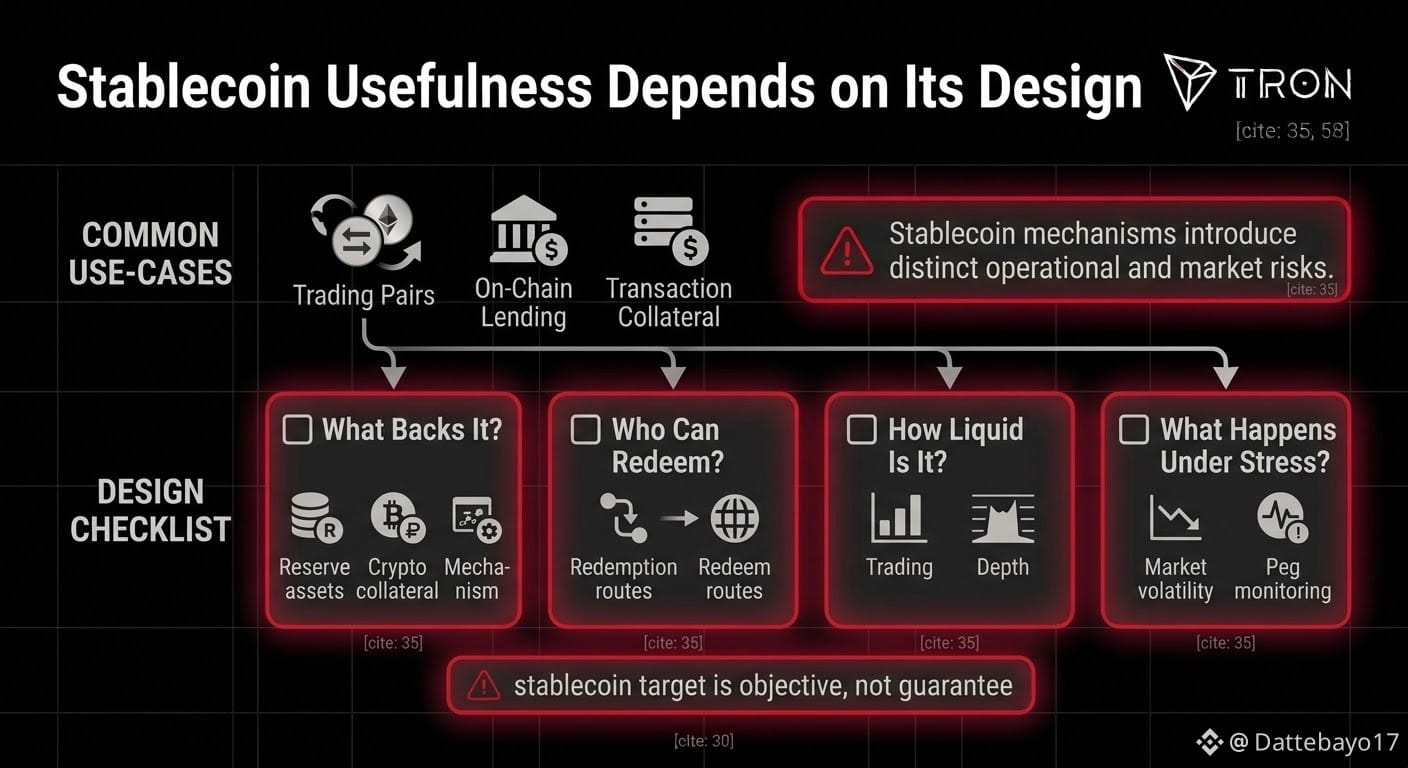
DeFi-də stabilkoinlər nə üçün faydalıdır? Stabilkoinlər istinad dəyərini, çox vaxt ABŞ dollarını izləmək üçün nəzərdə tutulmuş rəqəmsal aktivlərdir. DeFi-də onlar daha dəyişkən tokenlər arasında davamlı keçid etmədən ticarət cütləri, borcvermə aktivləri, girov və ya dəyəri ifadə etmək üçün ölçü vahidi kimi istifadə oluna bilər.
Müxtəlif stabilkoinlər fərqli mexanizmlərdən istifadə edir: ehtiyat aktivləri və geri alınma prosesləri, kriptoaktiv girovu, avtomatlaşdırılmış stimullar və ya hibrid modellər. Bu mexanizmlərin üstünlükləri və uğursuzluq riskləri fərqlidir. Buna görə də təkcə “stabilkoin” sözü tokenin hədəf dəyərini necə qoruduğunu izah etmir.
Aktivin nə ilə təmin olunduğunu, onu kimin geri ala biləcəyini, hansı şərtlərin tətbiq olunduğunu, nə dərəcədə likvid olduğunu, girovun dəyəri düşərsə və ya ehtiyatlara çıxış pozularsa nə baş verəcəyini araşdırın. Ağıllı müqavilə, saxlanma, emitent və bazar riskləri də əhəmiyyət daşıya bilər.
Stabilkoin, xüsusilə bazarda gərginlik yarananda və ya geri alınma imkanları məhdudlaşanda, hədəf dəyərindən kənar qiymətə alınıb-satıla bilər. Hədəf bir məqsəddir, zəmanət deyil.
@justinsuntron #TRONEcoStar #DeFi
7
·
--
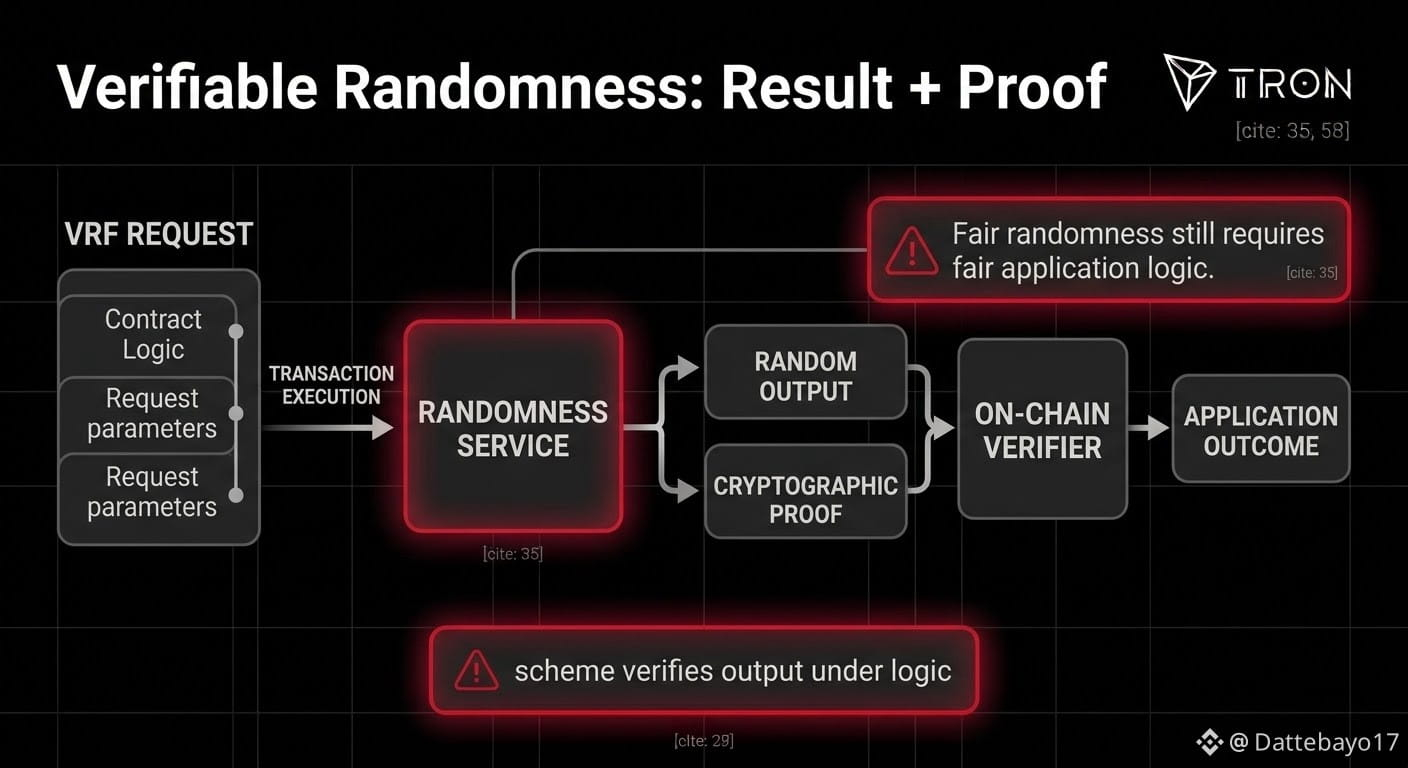
Yoxlanıla bilən təsadüfilik və oyunlar Bəzi blokçeyn tətbiqlərində istifadəçilərin asanlıqla proqnozlaşdıra və ya manipulyasiya edə bilmədiyi nəticələr tələb olunur. Məsələn, təsadüfi oyun əşyaları və ya ədalətli bölgü prosesləri.
Yoxlanıla bilən təsadüfi funksiya (VRF) müəyyən edilmiş prosesə uyğun yaradıldığını təsdiqləyən kriptoqrafik sübutla birlikdə nəticə verə bilər. Yoxlayıcı müvafiq açıq açardan istifadə edərək sübutu yoxlaya bilər. Beləliklə, istifadəçilər izah olunmayan rəqəmə etibar etmək əvəzinə, təsadüfilik nəticəsini audit edə bilərlər.
Bununla belə, sübut öz-özlüyündə bütün tətbiqin ədalətli olmasına zəmanət vermir. Müqavilənin zəif dizaynı operatora əlverişsiz nəticəni ləğv etməyə, dəfələrlə nəticə tələb etməyə, hesablaşmanı gecikdirməyə və ya dərc ediləcək nəticəni seçməyə imkan verirsə, boşluqlar yarada bilər.
Möhkəm dizayn təsadüfiliyi kimin tələb edə biləcəyini, hər sorğunun nəticə ilə necə əlaqələndirildiyini, eləcə də uğursuzluq və ya gecikmələrin necə idarə olunacağını müəyyən edir.
Kriptoqrafiya müəyyən bir sxem çərçivəsində nəticəni yoxlaya bilər; nəticənin necə istifadə olunacağını isə tətbiqin məntiqi müəyyən edir.
@justinsuntron #TRONEcoStar #TRON
8
·
--
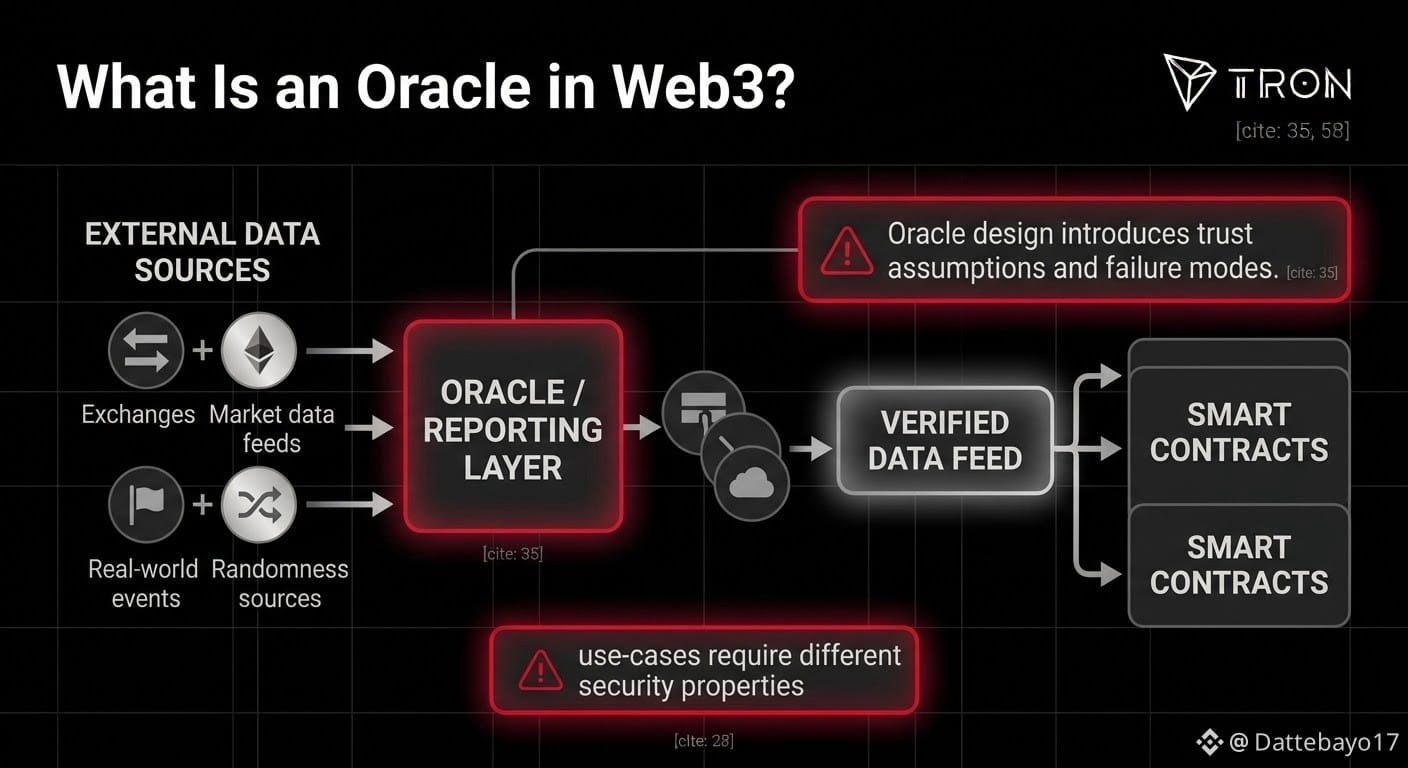
Web3-də orakul nədir? Blokçeyn orakulu zəncir xaricindən ağıllı müqavilələrə məlumat çatdırır. Bu məlumatlara aktivlərin qiymətləri, hadisələrin nəticələri, real dünya ölçmələri və ya təsadüfilik sübutları daxil ola bilər.
Blokçeynlərə xarici məlumatlar üçün müəyyən edilmiş proses lazımdır, çünki qovşaqlar əməliyyatları icra etməli və eyni nəticə üzərində razılığa gəlməlidirlər. Müqavilə hər qovşağın fərqli canlı məlumatları müstəqil şəkildə əldə etməsindən təhlükəsiz şəkildə asılı ola bilməz. Orakul sistemləri məlumatları tətbiqin yoxlaya və istifadə edə biləcəyi bir proses vasitəsilə təqdim edir.
Orakullar etibar fərziyyələrini aradan qaldırmır; onları sistemin dizaynının bir hissəsinə çevirir. Məlumatın haradan gəldiyini, neçə müstəqil mənbədən istifadə olunduğunu, yeniləmələri kimin göndərə biləcəyini, məlumatların nə qədər tez-tez dəyişdiyini və mənbələr arasında fikir ayrılığı olduqda və ya mənbələr əlçatmaz olduqda nə baş verdiyini soruşun.
Kredit bazarı qiymət lentlərindən istifadə edə bilər, oyun isə yoxlanıla bilən təsadüfilik tələb edə bilər. Fərqli istifadə sahələri fərqli təhlükəsizlik xüsusiyyətləri tələb edir.
@justinsuntron #TRONEcoStar #TRON
7
·
--
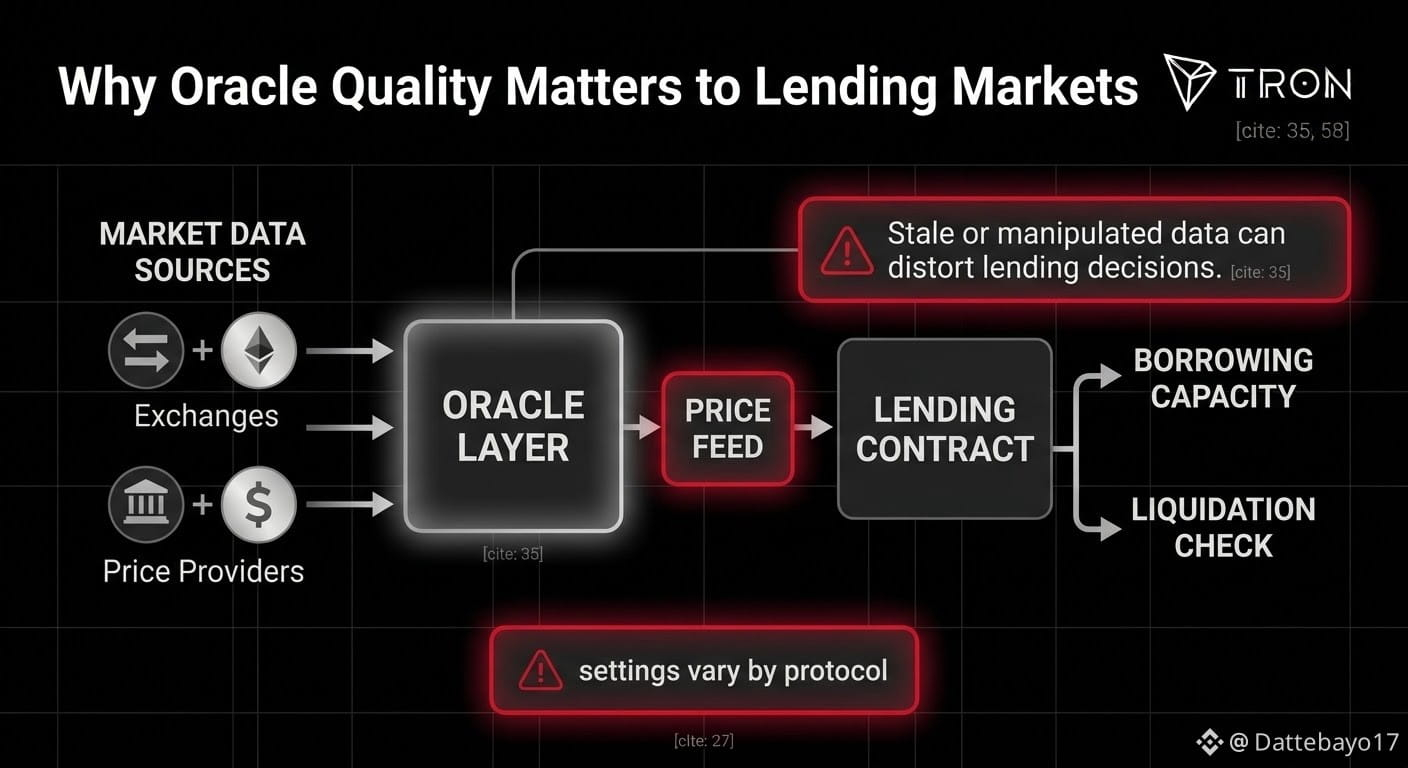
Orakul qiymətləri kredit bazarları üçün niyə vacibdir? Kredit protokollarına borclanma imkanlarını və likvidasiya şərtlərini hesablamaq üçün girov və borc dəyərlərinin təxmini qiyməti lazımdır. Ağıllı müqavilələr internet saytlarına baxa bilmədiyi üçün protokollar xarici qiymətləri zəncir üzərinə çatdırmaq məqsədilə orakul sistemlərindən istifadə edir.
Orakulun dizaynına məlumat mənbələri, yenilənmə tezliyi, aqreqasiya üsulları və qoruyucu mexanizmlər daxildir. Qiymət köhnəlibsə, qeyri-dəqiqdirsə, manipulyasiya olunubsa və ya əlçatan deyilsə, protokol girovun dəyərini səhv hesablaya bilər. Bu, həddindən artıq borclanmaya, əsassız likvidasiyalara və ya sistemin düzgün reaksiya verə bilməməsinə səbəb ola bilər.
Əsas bazarda likvidliyin az olması da bəzi qiymətlərin təhrif edilməsini asanlaşdıra bilər. Cəlbedici interfeys onun arxasındakı məlumat infrastrukturundan asılılığı aradan qaldırmır.
Kredit protokolunu qiymətləndirərkən onun hansı orakuldan istifadə etdiyini, hansı bazarların qiymətə təsir etdiyini, qiymətin nə qədər tez-tez yeniləndiyini, məlumat köhnəldikdə nə baş verdiyini və ehtiyat mexanizmlərinin olub-olmadığını soruşun.
@justinsuntron @DeFi_JUST #TRONEcoStar #DeFi
3
·
--
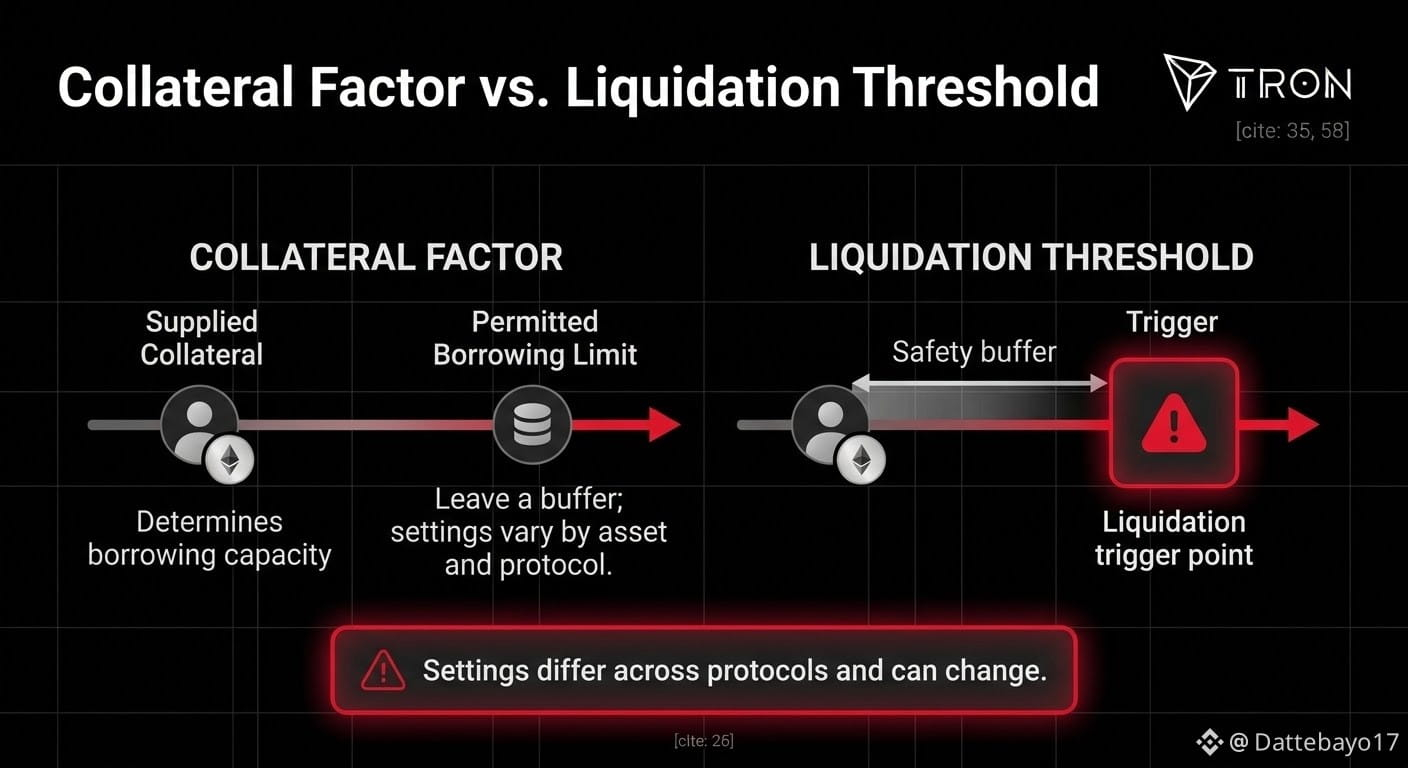
Girov əmsalı və ləğvetmə həddi
Girov əmsalı və ləğvetmə həddi fərqli məqsədlərə xidmət edir. **Girov əmsalı** istifadəçinin təqdim etdiyi girov qarşılığında nə qədər borc götürə biləcəyini müəyyən etməyə kömək edir. **Ləğvetmə həddi** isə protokolun qaydalarına əsasən mövqenin ləğv edilə biləcəyi nöqtədir.
Onların arasındakı fərq risk buferi yaratmaq məqsədi daşıyır, lakin bu, mövqeyi təhlükəsiz etmir. Dəyişkən girov, qiymətlərin sürətlə dəyişməsi, likvidliyin azlığı və artan borc ləğvetmə baş verməzdən əvvəl mövqeyi riskli edə bilər.
Borcalanlar maksimum borclanma limitini hədəf kimi qəbul etməməlidirlər. Bufer qiymət dəyişikliklərinin bir qismini qarşılamağa kömək edə bilər, lakin riski tam aradan qaldıra bilməz. Protokolun qüvvədə olan, aktivə xas parametrləri ilə tanış olun, ləğvetmə cərimələrini və girovun necə qiymətləndirildiyini anlayın.
Parametrlər protokollar və bazarlar arasında fərqlənir və dəyişə bilər. Heç vaxt bir bazarın göstəricilərinin digərinə də aid olduğunu düşünməyin.
@justinsuntron @DeFi_JUST #TRONEcoStar #DeFi
4
·
--
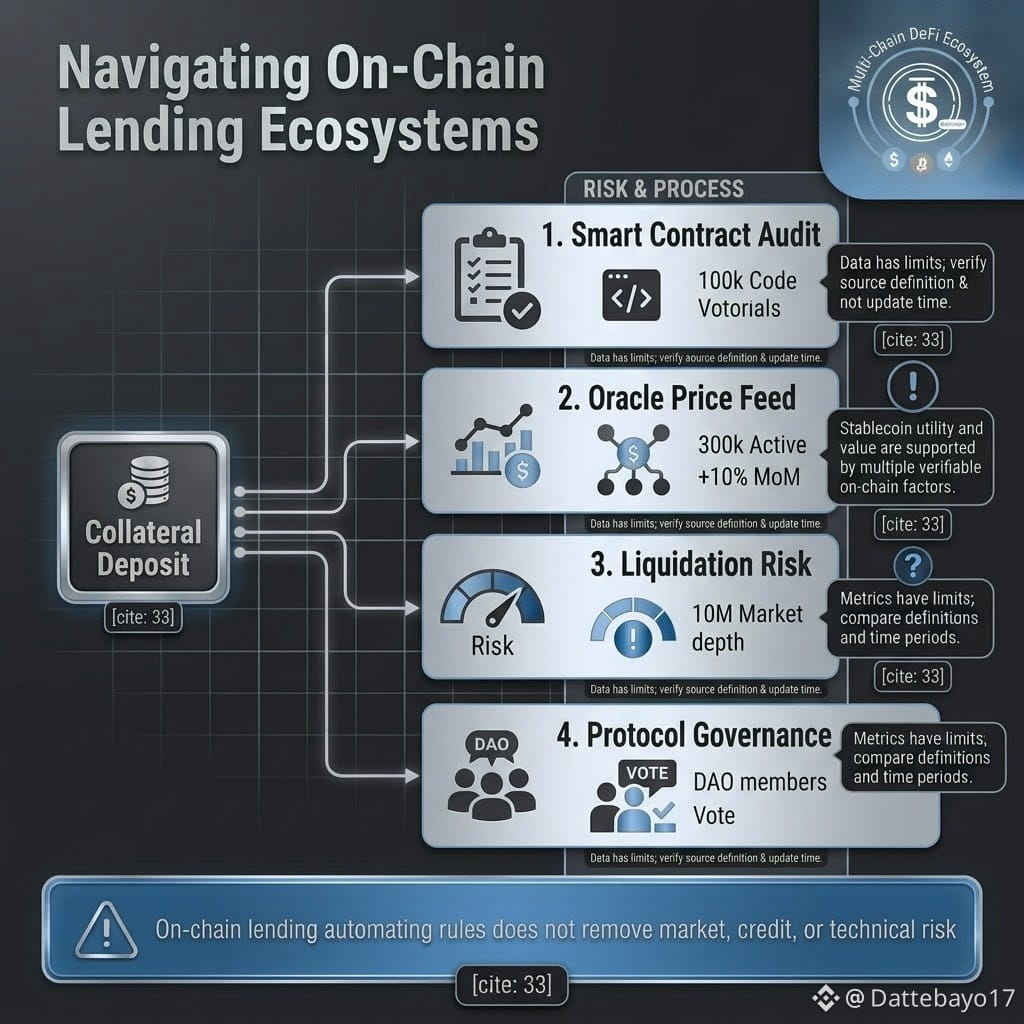
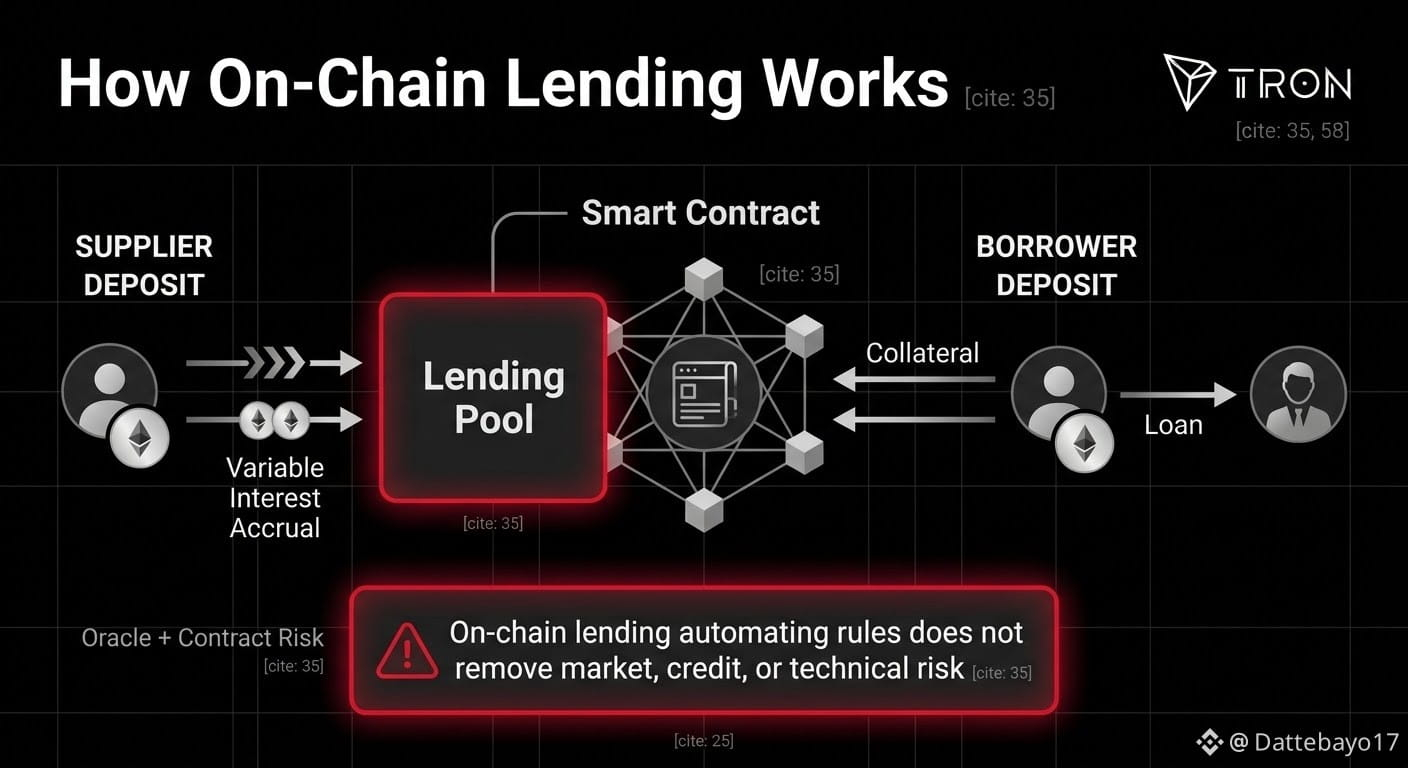
Zəncir üzərində borc vermə və borc alma
Mərkəzləşdirilməmiş borcvermə protokolları təchizatçıları və borcalanları əlaqələndirmək üçün smart-kontraktlardan istifadə edir. Təchizatçı aktivi bazara yatırır və faiz gəliri əldə edə bilər. Borcalan isə adətən girov yatırır və onun qarşılığında başqa bir aktivi borc alır.
Kontrakt qalıqları, faizləri, girovun dəyərini və risk qaydalarını izləyir. Girovun dəyəri həddindən artıq düşərsə və ya borc icazə verilən həddi aşarsa, borcu ödəmək üçün girovun bir hissəsi likvidasiya edilə bilər. Likvidasiya bazarı qorumağa kömək edir, lakin borcalan üçün baha başa gələ bilər.
Faiz dərəcələri çox vaxt təklif və tələbdən asılı olaraq dəyişir. Smart-kontraktlardakı xətalar, orakl nasazlıqları, dəyişkən girov və aşağı likvidlik də nəticələrə təsir edə bilər.
Borcvermə bazarından istifadə etməzdən əvvəl girov əmsalını, likvidasiya həddini, faiz dərəcəsi modelini, orakl dizaynını və vəsaitin çıxarılması şərtlərini müəyyən edin. Girov qiymətləri sürətlə dəyişərsə nə baş verəcəyini anlayın.
Zəncir üzərində borcvermə qaydaları avtomatlaşdırır; bazar, kredit və ya texniki riskləri aradan qaldırmır.
@justinsuntron @DeFi_JUST #TRONEcoStar #DeFi
9
·
--
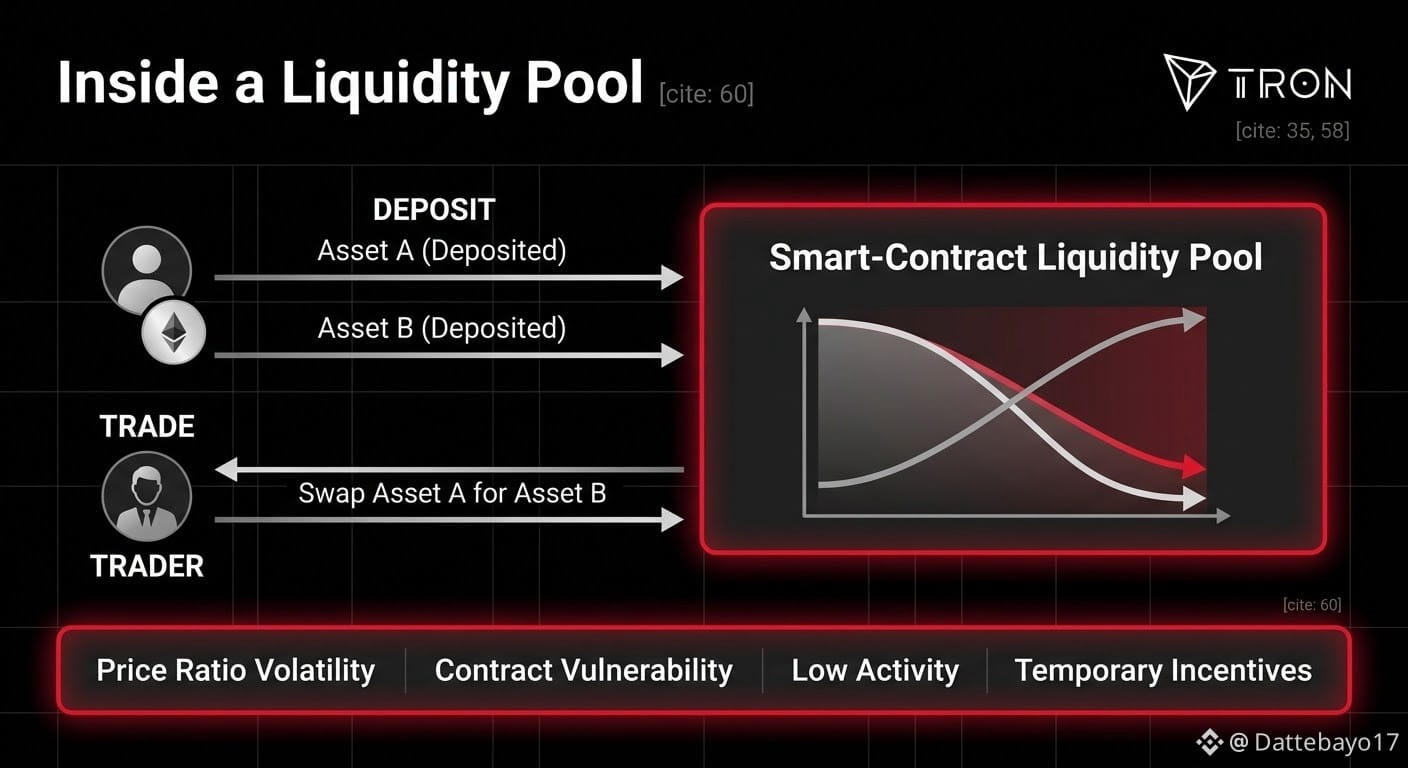
Likvidlik hovuzu nədir?
Likvidlik hovuzu istifadəçilərin ticarət edə və ya maliyyə tətbiqində istifadə edə biləcəyi aktivləri saxlayan smart müqavilədir. Avtomatlaşdırılmış market-meykerin geniş yayılmış modelində likvidlik təminatçıları iki aktiv yatırır, treyderlər isə qiymət düsturuna uyğun olaraq hovuzla əməliyyat aparırlar.
Təminatçılar ticarət komissiyalarının bir hissəsini və bəzi platformalarda təşviq mükafatlarını qazana bilərlər. Bunlar zəmanətli gəlir deyil. Qiymətlər dəyişdikcə hovuzdakı aktivlərin nisbəti də dəyişə bilər; ticarət aktivliyi əhəmiyyətli komissiyalar yaratmaq üçün kifayət etməyə bilər; smart müqavilələrdəki xətalar yatırımları riskə ata bilər; təşviqlər isə başa çata bilər.
TVL yatırılmış dəyəri təxmin edir, lakin cari qiymətə yaxın səviyyədə nə qədər aktivlə ticarət edilə biləcəyini tam göstərmir. Aktiv cütünü, hovuzun dərinliyini, son dövrün ticarət həcmini, komissiya strukturunu, müqavilə risklərini və mükafatların müvəqqəti təşviqlərdən asılı olub-olmadığını yoxlayın.
Likvidlik hovuzu sabit gəlir vədi deyil, ticarət infrastrukturudur.
@justinsuntron #TRONEcoStar #DeFi
11
·
--
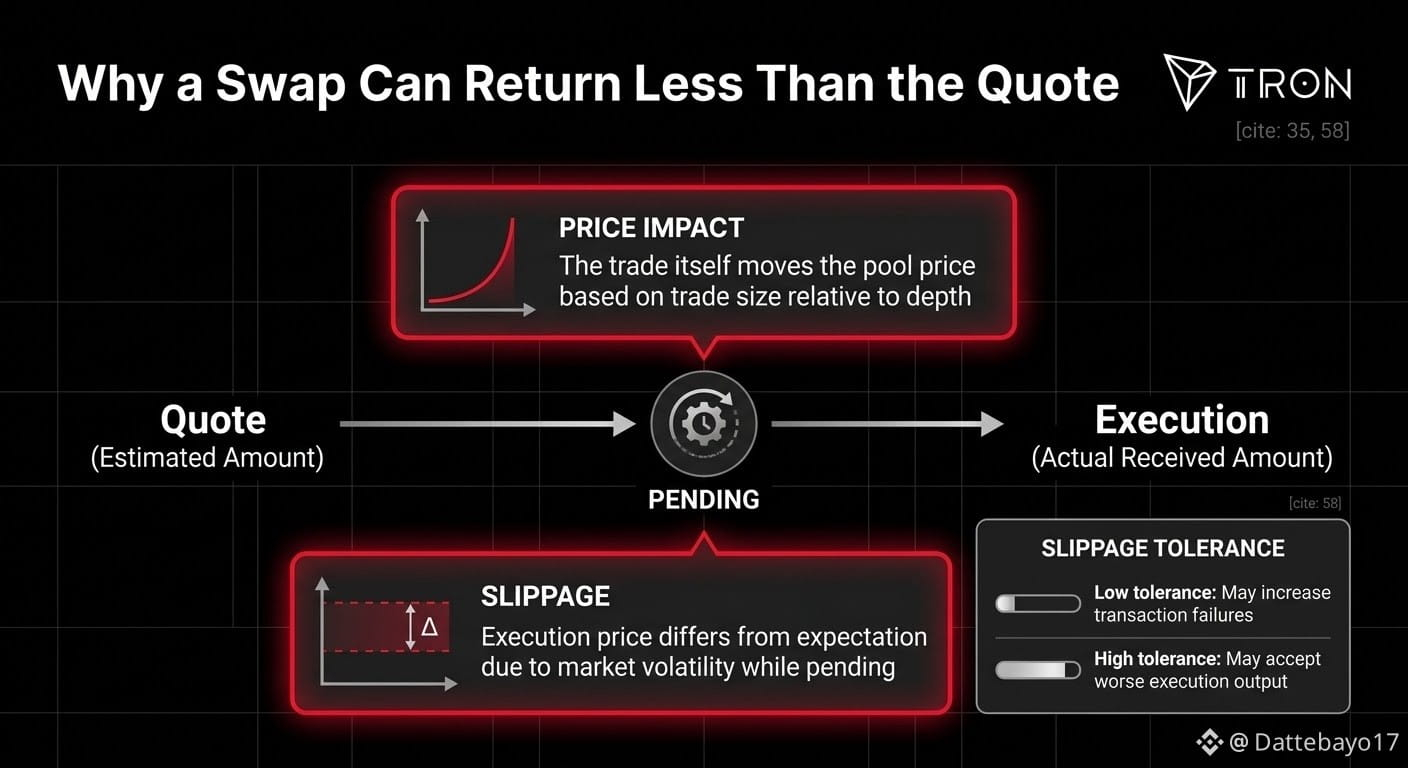
Sürüşmə: svop nəticəniz niyə dəyişə bilər
Svop kotirovkası təxmindir, alacağınız yekun məbləğə zəmanət deyil. Əməliyyat gözləmədə olduğu müddətdə qiymətlərin dəyişməsi və ya əməliyyatın özünün hovuz qiymətinə təsir etməsi səbəbindən icra nəticəsi fərqli ola bilər.
**Qiymət təsiri** əməliyyatınızın qiymətə göstərdiyi təsirdir; bu, xüsusilə əməliyyat mövcud likvidliyə nisbətən böyük olduqda nəzərə çarpır. **Sürüşmə** gözlənilən icra ilə faktiki icra arasındakı fərqi təsvir edir.
Sürüşmə tolerantlığı ayarı əməliyyat rədd edilməzdən əvvəl icra nəticəsinin nə qədər fərqlənə biləcəyini müəyyən edir. Yüksək tolerantlıq dəyişən şəraitdə əməliyyatın tamamlanmasına kömək edə bilər, lakin daha əlverişsiz nəticəyə də yol aça bilər. Aşağı tolerantlıq isə əməliyyatların daha çox uğursuz olmasına səbəb ola bilər.
Təsdiqləməzdən əvvəl göstərilən çıxış məbləğini, minimum alınacaq məbləği, hovuzun dərinliyini, token müqaviləsini və sürüşmə ayarını yoxlayın. Uğurlu əməliyyat yalnız onun icra şərtlərinə cavab verdiyini bildirir, qiymətin əlverişli olduğunu yox.
@justinsuntron #TRONEcoStar #DeFi
4
·
--
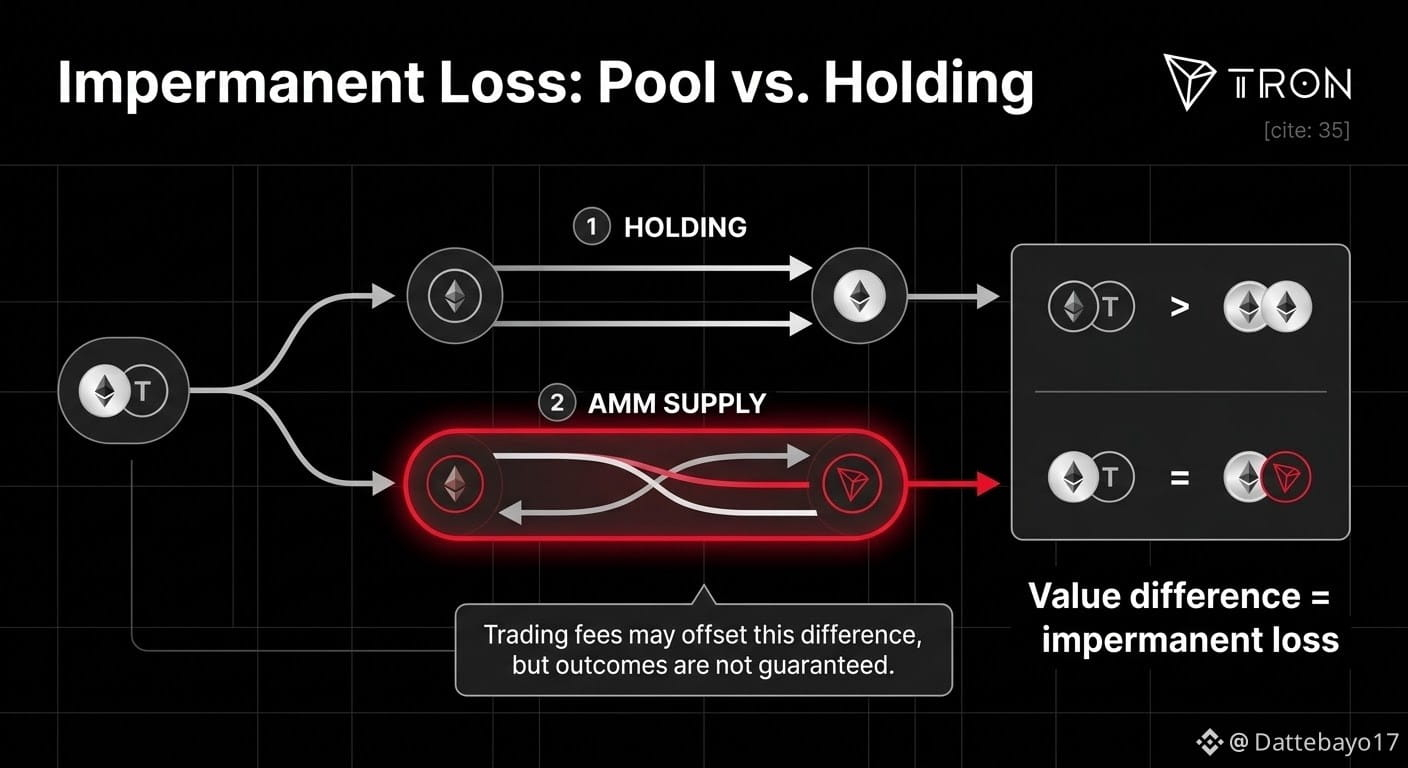
Şişirtməsiz izah: müvəqqəti zərər Müvəqqəti zərər avtomatlaşdırılmış market-meyker (AMM) hovuzundakı mövqeyinizin dəyəri ilə eyni ilkin aktivləri saxlasaydınız əldə edəcəyiniz dəyər arasındakı fərqdir. Nisbi qiymətlər dəyişdikcə, hovuzun qiymət düsturu payınıza düşən aktivlərin miqdarını dəyişir.
Bu, “müvəqqəti” adlanır, çünki qiymətlər dəyişdikcə müqayisənin nəticəsi də dəyişə bilər; aktivlərinizi hovuzdan çıxardıqda isə nəticə reallaşmış gəlir və ya zərərinizə daxil olur. Ticarət haqları və stimullar bu fərqi kompensasiya edə bilər, lakin buna zəmanət yoxdur.
Təsir nisbi qiymət dəyişikliklərindən, hovuzun quruluşundan, haqlardan və likvidliyin nə qədər müddətə təmin edilməsindən asılıdır. Dəyişkənliyi yüksək olan iki aktiv, dəyərləri bir-birinə yaxın qalmaq üçün nəzərdə tutulmuş cütdən çox fərqli davrana bilər.
Likvidlik təmin etməzdən əvvəl aktivlərin dəyişkənliyini, hovuzun balansı necə tənzimlədiyini, haqq gəlirlərini, smart-kontrakt riskini və stimulların müvəqqəti olub-olmadığını araşdırın. Likvidlik təmin etmək zəmanətli gəlir demək deyil.
@justinsuntron #TRONEcoStar #DeFI
3
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi