
Varejo Investidor
365 منشورات
Varejo Investidor
إبلاغ
حظر المُستخدم
Ex trader institucional 8 anos | Análises | Economia | Patrimônio.
1 تتابع
46 المتابعون
472 إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
PINNED
PINNED
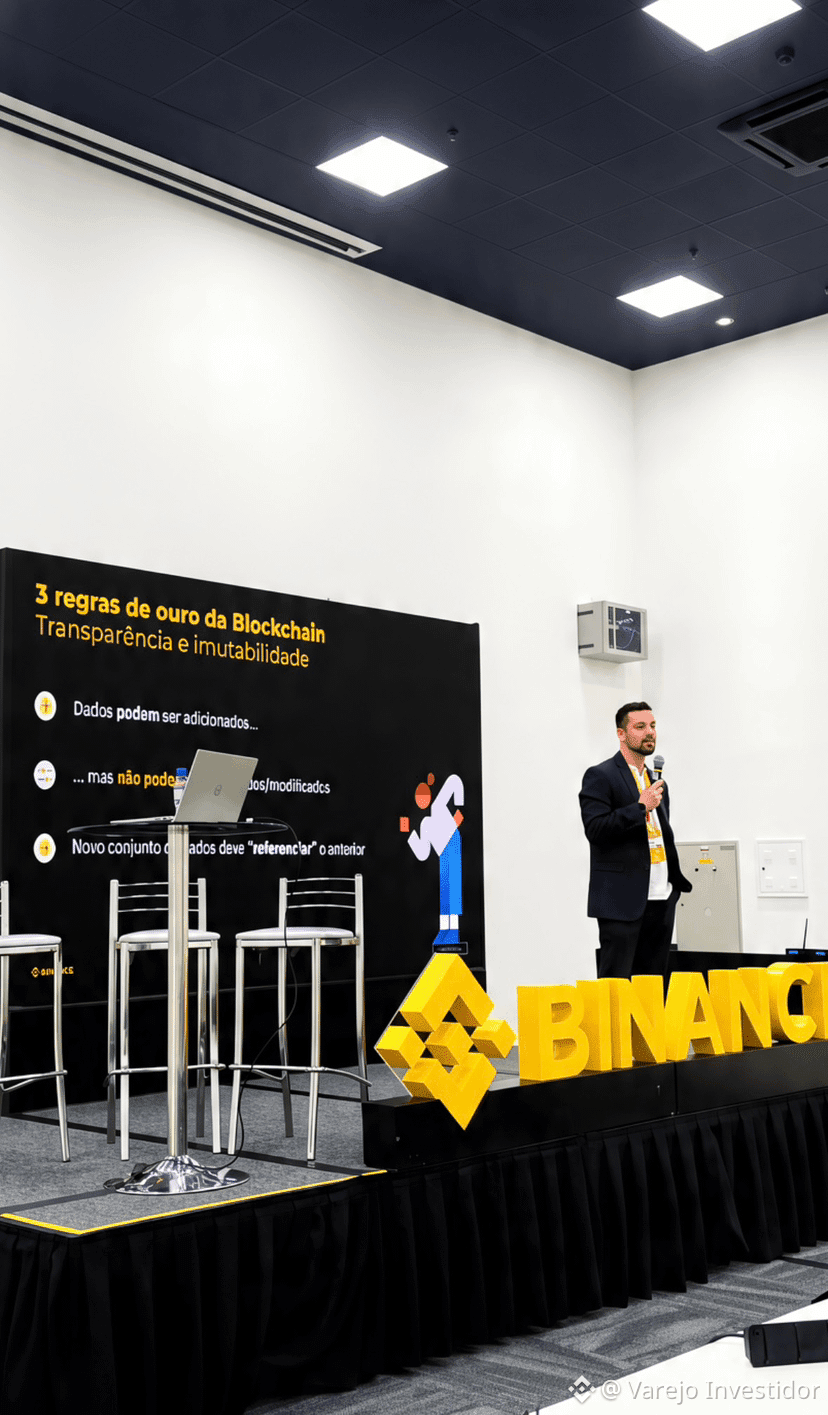
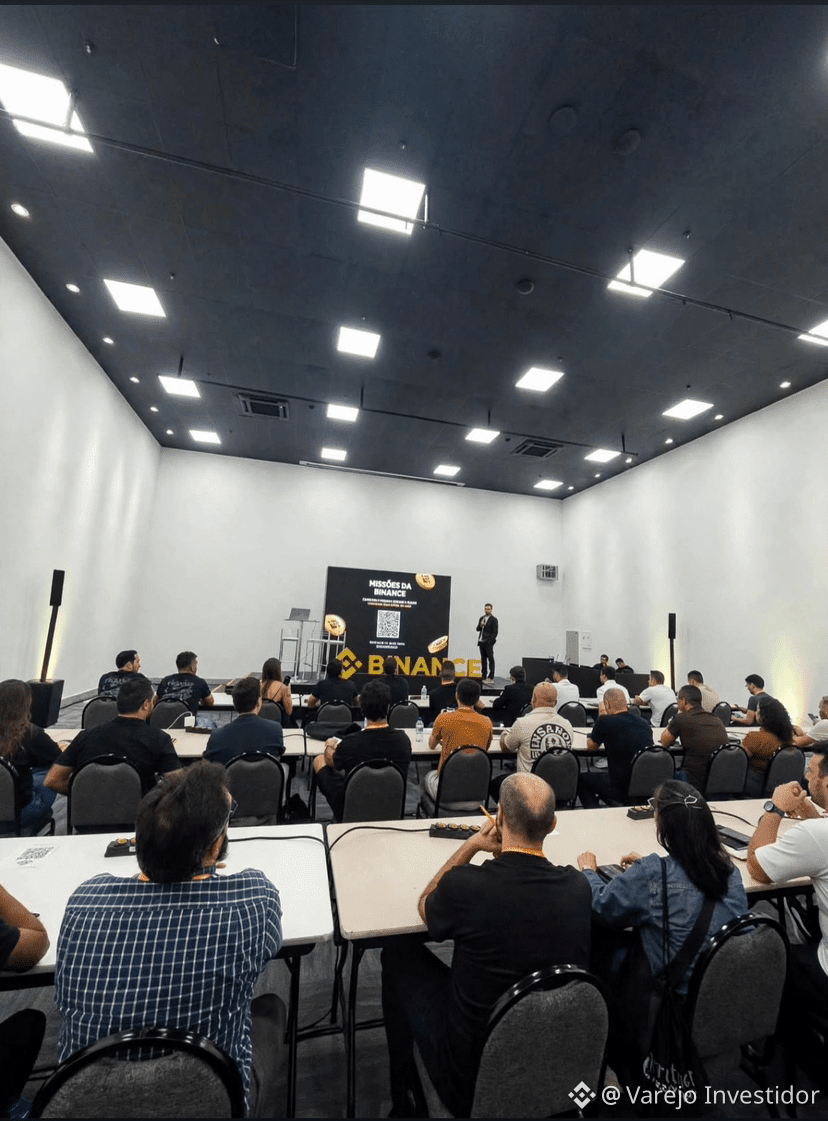
شكرًا لك يا بينانس على دعوتك لإجراء حصص تعليمية طوال فترة ما بعد الظهر على خشبتك في مؤتمر البلوكشين.
شكرًا لك يا بينانس على دعوتك لإجراء حصص تعليمية طوال فترة ما بعد الظهر على خشبتك في مؤتمر البلوكشين.
2
450
200 عام من الفقاعات والأزمات المالية: يتغير التاريخ، لكن الأخطاء تتكرر.
على مدى القرنين الماضيين، شهدت الأسواق المالية بعضًا من أكبر الفقاعات المضاربية والأزمات الاقتصادية في التاريخ. بُنيت ثروات، واختفت ممتلكات، واضطرت اقتصادات بأكملها إلى إعادة البناء.
1825 | الأزمة المالية البريطانية
أسهمت موجة من المضاربات الاستثمارية، ولا سيما في أمريكا اللاتينية، في أزمة مصرفية وانكماش حاد في الائتمان.
$SUI $LITE $SOL
200 عام من الفقاعات والأزمات المالية: يتغير التاريخ، لكن الأخطاء تتكرر.
على مدى القرنين الماضيين، شهدت الأسواق المالية بعضًا من أكبر الفقاعات المضاربية والأزمات الاقتصادية في التاريخ. بُنيت ثروات، واختفت ممتلكات، واضطرت اقتصادات بأكملها إلى إعادة البناء.
1825 | الأزمة المالية البريطانية
أسهمت موجة من المضاربات الاستثمارية، ولا سيما في أمريكا اللاتينية، في أزمة مصرفية وانكماش حاد في الائتمان.
$SUI $LITE $SOL
على مدى القرنين الماضيين، شهدت الأسواق المالية بعضًا من أكبر الفقاعات المضاربية والأزمات الاقتصادية في التاريخ. بُنيت ثروات، واختفت ممتلكات، واضطرت اقتصادات بأكملها إلى إعادة البناء.
1825 | الأزمة المالية البريطانية
أسهمت موجة من المضاربات الاستثمارية، ولا سيما في أمريكا اللاتينية، في أزمة مصرفية وانكماش حاد في الائتمان.
$SUI $LITE $SOL
1
424
عرض الترجمة
4 CASAIS, 4 ESTRATÉGIAS E UM DESTINO: 2050. QUEM TERÁ CONSTRUÍDO O MAIOR PATRIMÔNIO?
Imagine quatro casais começando a vida adulta com diferentes mentalidades financeiras. Todos trabalham, geram renda e têm sonhos semelhantes. A diferença está no que fazem com o dinheiro que recebem.
$ETH $NVDAB $AAPLB
4 CASAIS, 4 ESTRATÉGIAS E UM DESTINO: 2050. QUEM TERÁ CONSTRUÍDO O MAIOR PATRIMÔNIO?
Imagine quatro casais começando a vida adulta com diferentes mentalidades financeiras. Todos trabalham, geram renda e têm sonhos semelhantes. A diferença está no que fazem com o dinheiro que recebem.
$ETH $NVDAB $AAPLB
Imagine quatro casais começando a vida adulta com diferentes mentalidades financeiras. Todos trabalham, geram renda e têm sonhos semelhantes. A diferença está no que fazem com o dinheiro que recebem.
$ETH $NVDAB $AAPLB
2
104
عرض الترجمة
4 INVESTIDORES. 4 PAÍSES. 27 ANOS DE MERCADO. QUEM CONSTRUIU O MAIOR PATRIMÔNIO?
Imagine quatro investidores começando com o mesmo capital em 1999. Cada um tomou uma decisão diferente: investir em um ETF que acompanha o S&P 500, outro na bolsa chinesa, outro no mercado brasileiro e o último na bolsa indiana.
Durante 27 anos, cada investidor manteve sua estratégia, atravessando crises financeiras, mudanças políticas, guerras, pandemias, ciclos de juros, transformações tecnológicas e diferentes fases de crescimento econômico.
$INDA.ETF $EWZ $EWT
4 INVESTIDORES. 4 PAÍSES. 27 ANOS DE MERCADO. QUEM CONSTRUIU O MAIOR PATRIMÔNIO?
Imagine quatro investidores começando com o mesmo capital em 1999. Cada um tomou uma decisão diferente: investir em um ETF que acompanha o S&P 500, outro na bolsa chinesa, outro no mercado brasileiro e o último na bolsa indiana.
Durante 27 anos, cada investidor manteve sua estratégia, atravessando crises financeiras, mudanças políticas, guerras, pandemias, ciclos de juros, transformações tecnológicas e diferentes fases de crescimento econômico.
$INDA.ETF $EWZ $EWT
Imagine quatro investidores começando com o mesmo capital em 1999. Cada um tomou uma decisão diferente: investir em um ETF que acompanha o S&P 500, outro na bolsa chinesa, outro no mercado brasileiro e o último na bolsa indiana.
Durante 27 anos, cada investidor manteve sua estratégia, atravessando crises financeiras, mudanças políticas, guerras, pandemias, ciclos de juros, transformações tecnológicas e diferentes fases de crescimento econômico.
$INDA.ETF $EWZ $EWT
1
22
عرض الترجمة
Alvo em 5,58 $USDBRL
💵 DÓLAR ALTO OU DÓLAR BAIXO: COMO ISSO AFETA SEUS INVESTIMENTOS NO BRASIL?
O dólar não é apenas uma moeda estrangeira. Ele é uma das principais variáveis que influenciam o poder de compra, a inflação, os investimentos e a competitividade da economia brasileira.
Quando o dólar sobe, quem possui patrimônio dolarizado pode se beneficiar da valorização cambial quando converte seus recursos para reais.
Alvo em 5,58 $USDBRL
💵 DÓLAR ALTO OU DÓLAR BAIXO: COMO ISSO AFETA SEUS INVESTIMENTOS NO BRASIL?
O dólar não é apenas uma moeda estrangeira. Ele é uma das principais variáveis que influenciam o poder de compra, a inflação, os investimentos e a competitividade da economia brasileira.
Quando o dólar sobe, quem possui patrimônio dolarizado pode se beneficiar da valorização cambial quando converte seus recursos para reais.
💵 DÓLAR ALTO OU DÓLAR BAIXO: COMO ISSO AFETA SEUS INVESTIMENTOS NO BRASIL?
O dólar não é apenas uma moeda estrangeira. Ele é uma das principais variáveis que influenciam o poder de compra, a inflação, os investimentos e a competitividade da economia brasileira.
Quando o dólar sobe, quem possui patrimônio dolarizado pode se beneficiar da valorização cambial quando converte seus recursos para reais.
1
148
·
--
صاعد
كيف نقيس مسيرتنا المهنية؟
لديّ فكرة: خذ راتبك الأول. لنفترض اليوم أنه 1.800 ريال برازيلي في سن 18 عامًا.
والآن، علينا أن نفكر في ضرورة زيادة دخلنا بنسبة 30% كل 3 أو 5 سنوات.
إذًا: 18 عامًا: 1.800 ريال برازيلي
21 عامًا: + 30% = 2.340 ريال برازيلي
24 عامًا: + 30% = 3.040 ريال برازيلي
وهكذا دواليك، إذا واصلت إلزام نفسك بكسب المزيد من المال واستثمار جزء منه.
من المستحيل أن تبلغ 65 عامًا ولا تتلقى سوى معاش التقاعد، من دون أي ثروة.
ومن المستحيل أيضًا أن تبلغ 40 عامًا من دون أن تكون قد حققت أول مليون لك.
ومن المستحيل أيضًا أن تبلغ 50 عامًا وراتبك ودخلك أقل من 40 ألف ريال.
$XAUT
{spot}(XAUTUSDT)
$NVDAB
{spot}(NVDABUSDT)
$USDBRL
كيف نقيس مسيرتنا المهنية؟
لديّ فكرة: خذ راتبك الأول. لنفترض اليوم أنه 1.800 ريال برازيلي في سن 18 عامًا.
والآن، علينا أن نفكر في ضرورة زيادة دخلنا بنسبة 30% كل 3 أو 5 سنوات.
إذًا: 18 عامًا: 1.800 ريال برازيلي
21 عامًا: + 30% = 2.340 ريال برازيلي
24 عامًا: + 30% = 3.040 ريال برازيلي
وهكذا دواليك، إذا واصلت إلزام نفسك بكسب المزيد من المال واستثمار جزء منه.
من المستحيل أن تبلغ 65 عامًا ولا تتلقى سوى معاش التقاعد، من دون أي ثروة.
ومن المستحيل أيضًا أن تبلغ 40 عامًا من دون أن تكون قد حققت أول مليون لك.
ومن المستحيل أيضًا أن تبلغ 50 عامًا وراتبك ودخلك أقل من 40 ألف ريال.
$XAUT
$NVDAB
$USDBRL
لديّ فكرة: خذ راتبك الأول. لنفترض اليوم أنه 1.800 ريال برازيلي في سن 18 عامًا.
والآن، علينا أن نفكر في ضرورة زيادة دخلنا بنسبة 30% كل 3 أو 5 سنوات.
إذًا: 18 عامًا: 1.800 ريال برازيلي
21 عامًا: + 30% = 2.340 ريال برازيلي
24 عامًا: + 30% = 3.040 ريال برازيلي
وهكذا دواليك، إذا واصلت إلزام نفسك بكسب المزيد من المال واستثمار جزء منه.
من المستحيل أن تبلغ 65 عامًا ولا تتلقى سوى معاش التقاعد، من دون أي ثروة.
ومن المستحيل أيضًا أن تبلغ 40 عامًا من دون أن تكون قد حققت أول مليون لك.
ومن المستحيل أيضًا أن تبلغ 50 عامًا وراتبك ودخلك أقل من 40 ألف ريال.
$XAUT
$NVDAB
$USDBRL
2
636
·
--
صاعد
عرض الترجمة
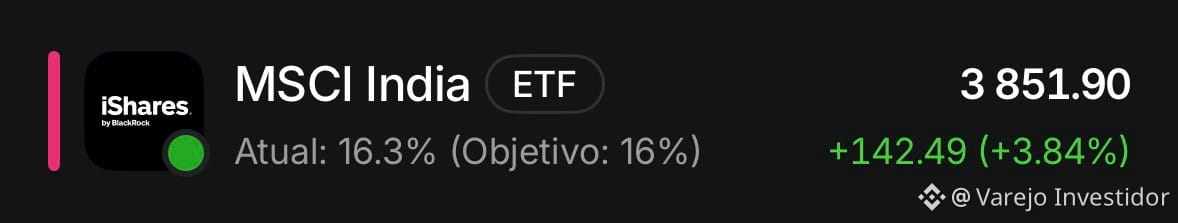
Sexta feira entrei na Índia, já estou com quase 4%
$INDA.ETF
{etf_us}(INDA.ETF)
$INDY.ETF
{etf_us}(INDY.ETF)
Sexta feira entrei na Índia, já estou com quase 4%
$INDA.ETF
$INDY.ETF
$INDA.ETF
$INDY.ETF
INDAETF+1.37%
INDYETF+0.39%
1
106
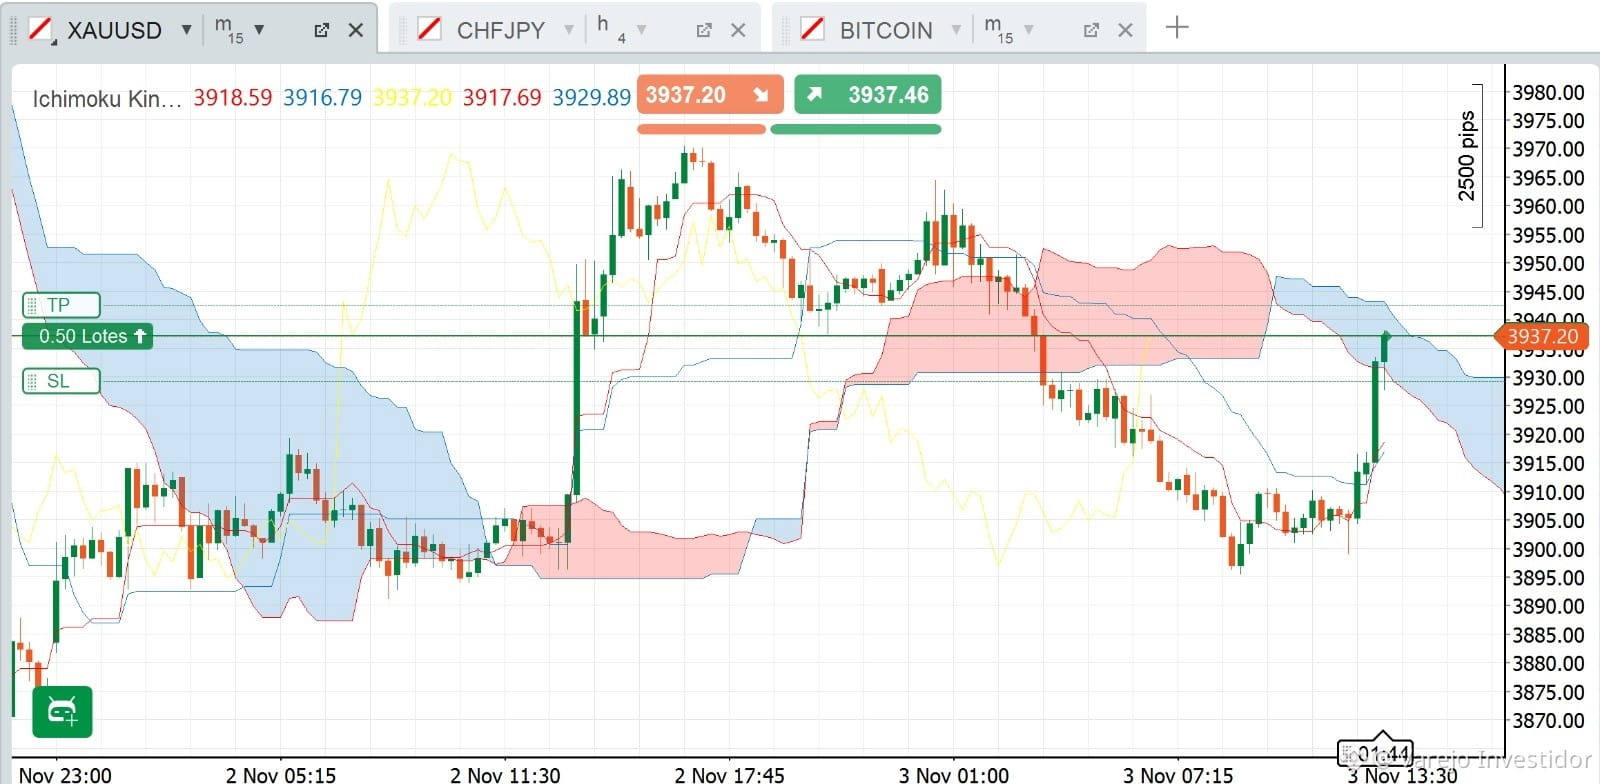
مخطط الذهب لمدة 15 دقيقة، الهدف على الجانب المقابل للسحابة.
الإشارة: 4.408
🔔 شراء XAU/USD عند 3938.10
🎯 جني الأرباح: 3942.95
🚫وقف الخسارة: 3929.65
$XAUT $XAU
مخطط الذهب لمدة 15 دقيقة، الهدف على الجانب المقابل للسحابة.
الإشارة: 4.408
🔔 شراء XAU/USD عند 3938.10
🎯 جني الأرباح: 3942.95
🚫وقف الخسارة: 3929.65
$XAUT $XAU
الإشارة: 4.408
🔔 شراء XAU/USD عند 3938.10
🎯 جني الأرباح: 3942.95
🚫وقف الخسارة: 3929.65
$XAUT $XAU
1
1
108
🌍 مليون ريال برازيلي في 4 دول. أين تكون أموالك أكثر قيمة؟
تخيّل أربعة أشخاص يحصل كلٌّ منهم على الثروة نفسها تمامًا: مليون ريال برازيلي. الفرق هو أن كلًّا منهم يعيش في بلد:
🇧🇷 البرازيل
🇺🇸 الولايات المتحدة
🇵🇹 البرتغال
🇨🇭 سويسرا
$XRP $INO.US $VCIT.ETF
🌍 مليون ريال برازيلي في 4 دول. أين تكون أموالك أكثر قيمة؟
تخيّل أربعة أشخاص يحصل كلٌّ منهم على الثروة نفسها تمامًا: مليون ريال برازيلي. الفرق هو أن كلًّا منهم يعيش في بلد:
🇧🇷 البرازيل
🇺🇸 الولايات المتحدة
🇵🇹 البرتغال
🇨🇭 سويسرا
$XRP $INO.US $VCIT.ETF
تخيّل أربعة أشخاص يحصل كلٌّ منهم على الثروة نفسها تمامًا: مليون ريال برازيلي. الفرق هو أن كلًّا منهم يعيش في بلد:
🇧🇷 البرازيل
🇺🇸 الولايات المتحدة
🇵🇹 البرتغال
🇨🇭 سويسرا
$XRP $INO.US $VCIT.ETF
1
87
عرض الترجمة
4 PESSOAS. 4 CAMINHOS PROFISSIONAIS. UMA VIDA INTEIRA PARA CONSTRUIR PATRIMÔNIO.
Imagine quatro pessoas começando a vida adulta com 25 anos.
A primeira é CLT. Depende do salário, constrói sua carreira, enfrenta reajustes, mudanças de emprego, financiamento imobiliário, família e aposentadoria. Seu maior desafio é transformar uma renda previsível em patrimônio duradouro.
A segunda é um pequeno empresário. Aos 30 anos, começa a conquistar clientes e contratar funcionários.
$ARE.US $CVNA $BAX.US
4 PESSOAS. 4 CAMINHOS PROFISSIONAIS. UMA VIDA INTEIRA PARA CONSTRUIR PATRIMÔNIO.
Imagine quatro pessoas começando a vida adulta com 25 anos.
A primeira é CLT. Depende do salário, constrói sua carreira, enfrenta reajustes, mudanças de emprego, financiamento imobiliário, família e aposentadoria. Seu maior desafio é transformar uma renda previsível em patrimônio duradouro.
A segunda é um pequeno empresário. Aos 30 anos, começa a conquistar clientes e contratar funcionários.
$ARE.US $CVNA $BAX.US
Imagine quatro pessoas começando a vida adulta com 25 anos.
A primeira é CLT. Depende do salário, constrói sua carreira, enfrenta reajustes, mudanças de emprego, financiamento imobiliário, família e aposentadoria. Seu maior desafio é transformar uma renda previsível em patrimônio duradouro.
A segunda é um pequeno empresário. Aos 30 anos, começa a conquistar clientes e contratar funcionários.
$ARE.US $CVNA $BAX.US
1
446
عرض الترجمة
INVESTIDOR 1 | COMEÇA AOS 18 ANOS
Aporte mensal: R$ 300
Tempo de investimento: 52 anos
Patrimônio projetado aos 70: R$ 857 mil
INVESTIDOR 2 | COMEÇA AOS 25 ANOS
Aporte mensal: R$ 800
Tempo de investimento: 45 anos
Patrimônio projetado aos 70: R$ 1,56 milhão
INVESTIDOR 3 | COMEÇA AOS 35 ANOS
Aporte mensal: R$ 1.800
Tempo de investimento: 35 anos
Patrimônio projetado aos 70: R$ 1,99 milhão
INVESTIDOR 4 | COMEÇA AOS 45 ANOS
Aporte mensal: R$ 2.500
Tempo de investimento: 25 anos
Patrimônio projetado aos 70: R$ 1,46 milhão
$CRH.US $DASH $TDG.US
INVESTIDOR 1 | COMEÇA AOS 18 ANOS
Aporte mensal: R$ 300
Tempo de investimento: 52 anos
Patrimônio projetado aos 70: R$ 857 mil
INVESTIDOR 2 | COMEÇA AOS 25 ANOS
Aporte mensal: R$ 800
Tempo de investimento: 45 anos
Patrimônio projetado aos 70: R$ 1,56 milhão
INVESTIDOR 3 | COMEÇA AOS 35 ANOS
Aporte mensal: R$ 1.800
Tempo de investimento: 35 anos
Patrimônio projetado aos 70: R$ 1,99 milhão
INVESTIDOR 4 | COMEÇA AOS 45 ANOS
Aporte mensal: R$ 2.500
Tempo de investimento: 25 anos
Patrimônio projetado aos 70: R$ 1,46 milhão
$CRH.US $DASH $TDG.US
Aporte mensal: R$ 300
Tempo de investimento: 52 anos
Patrimônio projetado aos 70: R$ 857 mil
INVESTIDOR 2 | COMEÇA AOS 25 ANOS
Aporte mensal: R$ 800
Tempo de investimento: 45 anos
Patrimônio projetado aos 70: R$ 1,56 milhão
INVESTIDOR 3 | COMEÇA AOS 35 ANOS
Aporte mensal: R$ 1.800
Tempo de investimento: 35 anos
Patrimônio projetado aos 70: R$ 1,99 milhão
INVESTIDOR 4 | COMEÇA AOS 45 ANOS
Aporte mensal: R$ 2.500
Tempo de investimento: 25 anos
Patrimônio projetado aos 70: R$ 1,46 milhão
$CRH.US $DASH $TDG.US
1
131
عرض الترجمة
4 CASAIS DE CLASSE MÉDIA. A MESMA RENDA INICIAL. 4 DECISÕES FINANCEIRAS. COMO ESTARÃO EM 2050?
Imagine quatro casais começando em 2026 com uma renda familiar conjunta de R$ 12.000 mensais.
Todos conseguem aumentar sua renda em 30% a cada cinco anos. A diferença está no destino do dinheiro.
CASAL 1 | NÃO INVESTE
Aumenta a renda, melhora o padrão de vida e utiliza todo o dinheiro para consumo e despesas. Em 2050, poderá ganhar mais de R$ 34 mil mensais, mas não terá patrimônio financeiro construído por investimentos.
$IDXX.US $HWM.US $PNR.US
4 CASAIS DE CLASSE MÉDIA. A MESMA RENDA INICIAL. 4 DECISÕES FINANCEIRAS. COMO ESTARÃO EM 2050?
Imagine quatro casais começando em 2026 com uma renda familiar conjunta de R$ 12.000 mensais.
Todos conseguem aumentar sua renda em 30% a cada cinco anos. A diferença está no destino do dinheiro.
CASAL 1 | NÃO INVESTE
Aumenta a renda, melhora o padrão de vida e utiliza todo o dinheiro para consumo e despesas. Em 2050, poderá ganhar mais de R$ 34 mil mensais, mas não terá patrimônio financeiro construído por investimentos.
$IDXX.US $HWM.US $PNR.US
Imagine quatro casais começando em 2026 com uma renda familiar conjunta de R$ 12.000 mensais.
Todos conseguem aumentar sua renda em 30% a cada cinco anos. A diferença está no destino do dinheiro.
CASAL 1 | NÃO INVESTE
Aumenta a renda, melhora o padrão de vida e utiliza todo o dinheiro para consumo e despesas. Em 2050, poderá ganhar mais de R$ 34 mil mensais, mas não terá patrimônio financeiro construído por investimentos.
$IDXX.US $HWM.US $PNR.US
HWMUS-0.63%
IDXXUS+2.49%
PNRUS+0.14%
1
408
عرض الترجمة
4 INVESTIDORES. 4 COMPORTAMENTOS. QUEM CONSTRUIRÁ O MAIOR PATRIMÔNIO AO LONGO DA VIDA?
Imagine quatro pessoas começando sua jornada financeira aos 25 anos, com o mesmo potencial de construir riqueza. A diferença não está no salário, mas no comportamento diante do dinheiro.
1. O INCONSISTENTE
Começa investindo R$ 500 por mês, mas não consegue manter a regularidade. Em alguns meses investe, em outros interrompe. Quando surgem viagens, compras ou dificuldades, os investimentos são os primeiros a serem sacrificados. Seu maior inimigo é a falta de continuidade.
O DISCIPLINADO
$BTC $SOL $AAVE
4 INVESTIDORES. 4 COMPORTAMENTOS. QUEM CONSTRUIRÁ O MAIOR PATRIMÔNIO AO LONGO DA VIDA?
Imagine quatro pessoas começando sua jornada financeira aos 25 anos, com o mesmo potencial de construir riqueza. A diferença não está no salário, mas no comportamento diante do dinheiro.
1. O INCONSISTENTE
Começa investindo R$ 500 por mês, mas não consegue manter a regularidade. Em alguns meses investe, em outros interrompe. Quando surgem viagens, compras ou dificuldades, os investimentos são os primeiros a serem sacrificados. Seu maior inimigo é a falta de continuidade.
O DISCIPLINADO
$BTC $SOL $AAVE
Imagine quatro pessoas começando sua jornada financeira aos 25 anos, com o mesmo potencial de construir riqueza. A diferença não está no salário, mas no comportamento diante do dinheiro.
1. O INCONSISTENTE
Começa investindo R$ 500 por mês, mas não consegue manter a regularidade. Em alguns meses investe, em outros interrompe. Quando surgem viagens, compras ou dificuldades, os investimentos são os primeiros a serem sacrificados. Seu maior inimigo é a falta de continuidade.
O DISCIPLINADO
$BTC $SOL $AAVE
1
51
عرض الترجمة
magine três investidores que, em janeiro de 2010, receberam US$ 1.000 e decidiram comprar ações de uma única empresa, mantendo o investimento até 2026.
O primeiro escolheu NVIDIA (NVDA), apostando no desenvolvimento dos semicondutores, processamento gráfico e, posteriormente, inteligência artificial.
O segundo escolheu Amazon (AMZN), acreditando no crescimento do comércio eletrônico, computação em nuvem e transformação digital.
O terceiro escolheu Monster Beverage (MNST), apostando na expansão global do mercado de bebidas energéticas.
$NVDAB $AMZNB $MNST.US
magine três investidores que, em janeiro de 2010, receberam US$ 1.000 e decidiram comprar ações de uma única empresa, mantendo o investimento até 2026.
O primeiro escolheu NVIDIA (NVDA), apostando no desenvolvimento dos semicondutores, processamento gráfico e, posteriormente, inteligência artificial.
O segundo escolheu Amazon (AMZN), acreditando no crescimento do comércio eletrônico, computação em nuvem e transformação digital.
O terceiro escolheu Monster Beverage (MNST), apostando na expansão global do mercado de bebidas energéticas.
$NVDAB $AMZNB $MNST.US
O primeiro escolheu NVIDIA (NVDA), apostando no desenvolvimento dos semicondutores, processamento gráfico e, posteriormente, inteligência artificial.
O segundo escolheu Amazon (AMZN), acreditando no crescimento do comércio eletrônico, computação em nuvem e transformação digital.
O terceiro escolheu Monster Beverage (MNST), apostando na expansão global do mercado de bebidas energéticas.
$NVDAB $AMZNB $MNST.US
1
76
عرض الترجمة
4 PESSOAS. A MESMA RENDA INICIAL. QUATRO CAMINHOS. QUEM CONSTRUIRÁ O MAIOR PATRIMÔNIO ATÉ OS 60 ANOS?
Imagine quatro pessoas começando aos 18 anos, todas recebendo R$ 1.800 mensais. O ponto de partida é igual, mas suas trajetórias serão completamente diferentes.
1. O EMPREGADO TRADICIONAL
Aos 18 anos ganha R$ 1.800. Aos 25 chega a R$ 3 mil, aos 35 R$ 5 mil, aos 45 R$ 7.500 e aos 55 alcança R$ 12 mil. Constrói uma carreira, conquista estabilidade e evolui profissionalmente. Seu crescimento acompanha principalmente sua experiência e remuneração.
2. O EMPREENDEDOR PRECOCE
$ADA $DOT $DOGE
4 PESSOAS. A MESMA RENDA INICIAL. QUATRO CAMINHOS. QUEM CONSTRUIRÁ O MAIOR PATRIMÔNIO ATÉ OS 60 ANOS?
Imagine quatro pessoas começando aos 18 anos, todas recebendo R$ 1.800 mensais. O ponto de partida é igual, mas suas trajetórias serão completamente diferentes.
1. O EMPREGADO TRADICIONAL
Aos 18 anos ganha R$ 1.800. Aos 25 chega a R$ 3 mil, aos 35 R$ 5 mil, aos 45 R$ 7.500 e aos 55 alcança R$ 12 mil. Constrói uma carreira, conquista estabilidade e evolui profissionalmente. Seu crescimento acompanha principalmente sua experiência e remuneração.
2. O EMPREENDEDOR PRECOCE
$ADA $DOT $DOGE
Imagine quatro pessoas começando aos 18 anos, todas recebendo R$ 1.800 mensais. O ponto de partida é igual, mas suas trajetórias serão completamente diferentes.
1. O EMPREGADO TRADICIONAL
Aos 18 anos ganha R$ 1.800. Aos 25 chega a R$ 3 mil, aos 35 R$ 5 mil, aos 45 R$ 7.500 e aos 55 alcança R$ 12 mil. Constrói uma carreira, conquista estabilidade e evolui profissionalmente. Seu crescimento acompanha principalmente sua experiência e remuneração.
2. O EMPREENDEDOR PRECOCE
$ADA $DOT $DOGE
1
275
عرض الترجمة
1️⃣ Nuvem Tech (software)
Cresce 70% ao ano e começa no vermelho, com margem de −45%. Só vira o EBITDA no ano 5. No ano 10: R$ 72,7 mi de faturamento e R$ 20,3 mi de EBITDA, o maior do grupo.
2️⃣ Metalúrgica Forte (indústria)
Cresce “só” 6% ao ano, mas lucra desde o início, com margem perto de 15%. Tem o maior EBITDA acumulado: R$ 60,9 mi.
3️⃣ Mercado Rápido (varejo)
Faturamento ×2,5 em 3 anos e o maior do ano 10: R$ 81,8 mi. Mas a margem fica entre 4% e 6%, e o EBITDA final é de R$ 4,9 mi.
$CRDOB $AQST.US $IOTA
1️⃣ Nuvem Tech (software)
Cresce 70% ao ano e começa no vermelho, com margem de −45%. Só vira o EBITDA no ano 5. No ano 10: R$ 72,7 mi de faturamento e R$ 20,3 mi de EBITDA, o maior do grupo.
2️⃣ Metalúrgica Forte (indústria)
Cresce “só” 6% ao ano, mas lucra desde o início, com margem perto de 15%. Tem o maior EBITDA acumulado: R$ 60,9 mi.
3️⃣ Mercado Rápido (varejo)
Faturamento ×2,5 em 3 anos e o maior do ano 10: R$ 81,8 mi. Mas a margem fica entre 4% e 6%, e o EBITDA final é de R$ 4,9 mi.
$CRDOB $AQST.US $IOTA
Cresce 70% ao ano e começa no vermelho, com margem de −45%. Só vira o EBITDA no ano 5. No ano 10: R$ 72,7 mi de faturamento e R$ 20,3 mi de EBITDA, o maior do grupo.
2️⃣ Metalúrgica Forte (indústria)
Cresce “só” 6% ao ano, mas lucra desde o início, com margem perto de 15%. Tem o maior EBITDA acumulado: R$ 60,9 mi.
3️⃣ Mercado Rápido (varejo)
Faturamento ×2,5 em 3 anos e o maior do ano 10: R$ 81,8 mi. Mas a margem fica entre 4% e 6%, e o EBITDA final é de R$ 4,9 mi.
$CRDOB $AQST.US $IOTA
1
86
عرض الترجمة
🥤 1. COCA-COLA (KO)
Listada em 1919, tornou-se uma das maiores marcas globais. Sua força está na distribuição, reconhecimento de marca, presença internacional e capacidade de gerar caixa. Também possui uma longa história de dividendos e desdobramentos de ações.
🥤 2. PEPSICO (PEP)
Sua trajetória no mercado acionário começou em 1965. Construiu um império que vai muito além dos refrigerantes, incluindo alimentos, snacks e bebidas. Uma estratégia de diversificação de produtos e mercados.
⚡ 3. MONSTER ENERGY (MNST)
$PEP.US $MNST.US $KO
🥤 1. COCA-COLA (KO)
Listada em 1919, tornou-se uma das maiores marcas globais. Sua força está na distribuição, reconhecimento de marca, presença internacional e capacidade de gerar caixa. Também possui uma longa história de dividendos e desdobramentos de ações.
🥤 2. PEPSICO (PEP)
Sua trajetória no mercado acionário começou em 1965. Construiu um império que vai muito além dos refrigerantes, incluindo alimentos, snacks e bebidas. Uma estratégia de diversificação de produtos e mercados.
⚡ 3. MONSTER ENERGY (MNST)
$PEP.US $MNST.US $KO
Listada em 1919, tornou-se uma das maiores marcas globais. Sua força está na distribuição, reconhecimento de marca, presença internacional e capacidade de gerar caixa. Também possui uma longa história de dividendos e desdobramentos de ações.
🥤 2. PEPSICO (PEP)
Sua trajetória no mercado acionário começou em 1965. Construiu um império que vai muito além dos refrigerantes, incluindo alimentos, snacks e bebidas. Uma estratégia de diversificação de produtos e mercados.
⚡ 3. MONSTER ENERGY (MNST)
$PEP.US $MNST.US $KO
1
136
عرض الترجمة
4 INVESTIDORES. 45 ANOS DE MERCADO. 4 ESTRATÉGIAS. QUEM CHEGARÁ AOS 70 ANOS COM O MAIOR PATRIMÔNIO?
Imagine quatro pessoas começando aos 25 anos com um aporte mensal de R$ 500. Todas seguem a mesma regra: aumentar o valor investido em 30% a cada três anos, mantendo os aportes até os 70 anos.
A diferença está na escolha dos ativos.
1. AÇÕES AMERICANAS | S&P 500 🇺🇸
Uma carteira concentrada em ações das maiores empresas americanas. Busca participar do crescimento das companhias dos Estados Unidos, com exposição à tecnologia, indústria, saúde, consumo e finanças.
$CRMB $EWZS $AAOI
4 INVESTIDORES. 45 ANOS DE MERCADO. 4 ESTRATÉGIAS. QUEM CHEGARÁ AOS 70 ANOS COM O MAIOR PATRIMÔNIO?
Imagine quatro pessoas começando aos 25 anos com um aporte mensal de R$ 500. Todas seguem a mesma regra: aumentar o valor investido em 30% a cada três anos, mantendo os aportes até os 70 anos.
A diferença está na escolha dos ativos.
1. AÇÕES AMERICANAS | S&P 500 🇺🇸
Uma carteira concentrada em ações das maiores empresas americanas. Busca participar do crescimento das companhias dos Estados Unidos, com exposição à tecnologia, indústria, saúde, consumo e finanças.
$CRMB $EWZS $AAOI
Imagine quatro pessoas começando aos 25 anos com um aporte mensal de R$ 500. Todas seguem a mesma regra: aumentar o valor investido em 30% a cada três anos, mantendo os aportes até os 70 anos.
A diferença está na escolha dos ativos.
1. AÇÕES AMERICANAS | S&P 500 🇺🇸
Uma carteira concentrada em ações das maiores empresas americanas. Busca participar do crescimento das companhias dos Estados Unidos, com exposição à tecnologia, indústria, saúde, consumo e finanças.
$CRMB $EWZS $AAOI
1
102
عرض الترجمة
DOS 18 AOS 75 ANOS: 57 ANOS DE DECISÕES FINANCEIRAS. QUATRO CAMINHOS, QUATRO FUTUROS.
Imagine um homem começando sua vida profissional aos 18 anos, com salário de R$ 1.800. A cada quatro anos, sua renda aumenta 30%. Agora, vamos observar quatro cenários até os 75 anos.
1. O CONSUMIDOR
Não investe. Sua renda cresce, seu padrão de vida acompanha e ele depende continuamente do trabalho para manter sua estrutura financeira.
2. O INVESTIDOR DE 30%
Investe 30% da renda todos os meses.
$XAUT $CATI $WEN
DOS 18 AOS 75 ANOS: 57 ANOS DE DECISÕES FINANCEIRAS. QUATRO CAMINHOS, QUATRO FUTUROS.
Imagine um homem começando sua vida profissional aos 18 anos, com salário de R$ 1.800. A cada quatro anos, sua renda aumenta 30%. Agora, vamos observar quatro cenários até os 75 anos.
1. O CONSUMIDOR
Não investe. Sua renda cresce, seu padrão de vida acompanha e ele depende continuamente do trabalho para manter sua estrutura financeira.
2. O INVESTIDOR DE 30%
Investe 30% da renda todos os meses.
$XAUT $CATI $WEN
Imagine um homem começando sua vida profissional aos 18 anos, com salário de R$ 1.800. A cada quatro anos, sua renda aumenta 30%. Agora, vamos observar quatro cenários até os 75 anos.
1. O CONSUMIDOR
Não investe. Sua renda cresce, seu padrão de vida acompanha e ele depende continuamente do trabalho para manter sua estrutura financeira.
2. O INVESTIDOR DE 30%
Investe 30% da renda todos os meses.
$XAUT $CATI $WEN
1
312
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
USMidterms-WhatAreMarketsExpecting?
124,368 مشاهدات
966 يقومون بالنقاش
اكتساح الديمقراطيين للكونغرس يهزّ صفقات ترامب في أسهم الذكاء الاصطناعي والعملات المشفّرة
Binance News
·15 إعجاب
·5.6k مشاهدات
USOctoberNFP-AreRateCutsStillPossible
266,971 مشاهدات
2,073 يقومون بالنقاش
CircleQ3Revenue865M
20 مشاهدات
42 يقومون بالنقاش