

Tung9xnb
729 منشورات
Tung9xnb
إبلاغ
حظر المُستخدم
Content creation - market analysis - news

حائز على BNB
مُتداول مُتكرر
3.8 سنوات
41 تتابع
1.3K+ المتابعون
1.6K+ إعجاب
منشورات
الكل
اقتباسات
PINNED
·
--
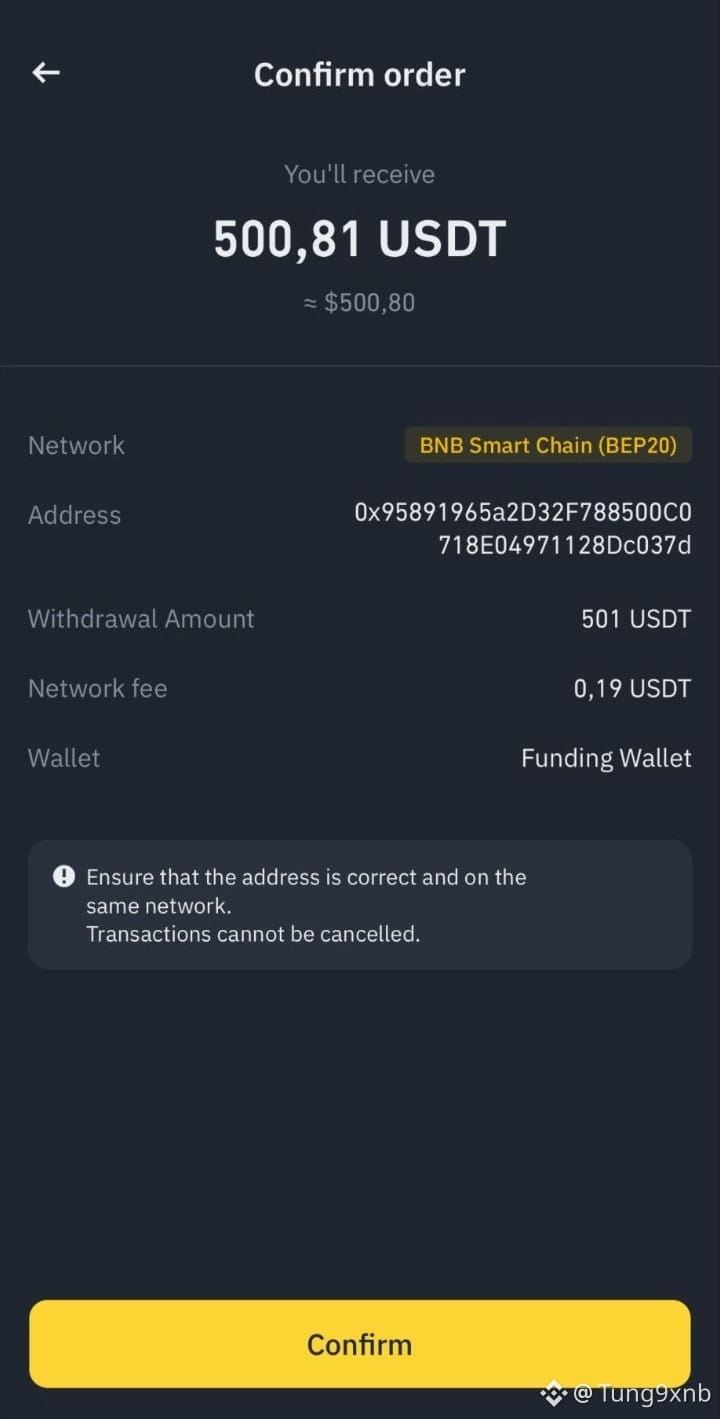
منذ أيام قليلة، صادفتُ قضية P2P كانت تبدو وكأنها انتهت تقريبًا.
كان المطلوب 500 USDT.
كان البائع ينتظر الدفع، ووصلت الأموال إلى الحساب البنكي.
وبدا حتى الآن أن كل شيء على ما يرام.
ثم تغيّر تفصيل واحد الموقف.
جاء الدفع من اسم لا يطابق حساب الدفع المعروض في طلب Binance P2P.
وأوضح المشتري أنه استخدم حساب شخص آخر لإجراء التحويل.
قد تكون هذه التوضيحات صحيحة.
لكن في هذه المرحلة، لن أفرج عن العملات المشفرة لمجرد أن الأموال وصلت.
السؤال المهم لم يعد هو فقط:
"هل استلمتُ المال؟"
بل أيضًا:
"هل يتطابق هذا الدفع مع العملية التي أُنجزها فعليًا؟"
وهنا تصبح عملية التحقق من تفاصيل الدفع قبل الإفراج عن العملات المشفرة أكثر أهمية.
إذا لم تكن المعلومات متطابقة، فلن أحاول حلّ الأمر عبر قبول دفعة جديدة، أو تحويل الأموال إلى مكان آخر، أو إجراء ترتيب منفصل مع المشتري.
سأبقي كل شيء داخل الطلب وأطلب توضيحًا.
وإذا ظلّت الحالة دون حل، فسأستخدم عملية الاستئناف الرسمية بدلًا من اتخاذ قرار بناءً على افتراضات.
ما يعجبني في هذا النهج هو أنه لا يتطلب مني أن أقرر ما إذا كان الشخص الآخر موثوقًا.
أنا فقط بحاجة إلى ملاحظة أن هناك شيئًا لا يتطابق.
وجود المال في حسابك معلومة واحدة.
وتطابق الدفع مع الطلب معلومة أخرى.
عندما لا يتطابق هذان الأمران، فهذا هو الوقت المناسب للتوقف.
$BNB
{spot}(BNBUSDT)
#binancep2pantoan @Binance_Vietnam
منذ أيام قليلة، صادفتُ قضية P2P كانت تبدو وكأنها انتهت تقريبًا.
كان المطلوب 500 USDT.
كان البائع ينتظر الدفع، ووصلت الأموال إلى الحساب البنكي.
وبدا حتى الآن أن كل شيء على ما يرام.
ثم تغيّر تفصيل واحد الموقف.
جاء الدفع من اسم لا يطابق حساب الدفع المعروض في طلب Binance P2P.
وأوضح المشتري أنه استخدم حساب شخص آخر لإجراء التحويل.
قد تكون هذه التوضيحات صحيحة.
لكن في هذه المرحلة، لن أفرج عن العملات المشفرة لمجرد أن الأموال وصلت.
السؤال المهم لم يعد هو فقط:
"هل استلمتُ المال؟"
بل أيضًا:
"هل يتطابق هذا الدفع مع العملية التي أُنجزها فعليًا؟"
وهنا تصبح عملية التحقق من تفاصيل الدفع قبل الإفراج عن العملات المشفرة أكثر أهمية.
إذا لم تكن المعلومات متطابقة، فلن أحاول حلّ الأمر عبر قبول دفعة جديدة، أو تحويل الأموال إلى مكان آخر، أو إجراء ترتيب منفصل مع المشتري.
سأبقي كل شيء داخل الطلب وأطلب توضيحًا.
وإذا ظلّت الحالة دون حل، فسأستخدم عملية الاستئناف الرسمية بدلًا من اتخاذ قرار بناءً على افتراضات.
ما يعجبني في هذا النهج هو أنه لا يتطلب مني أن أقرر ما إذا كان الشخص الآخر موثوقًا.
أنا فقط بحاجة إلى ملاحظة أن هناك شيئًا لا يتطابق.
وجود المال في حسابك معلومة واحدة.
وتطابق الدفع مع الطلب معلومة أخرى.
عندما لا يتطابق هذان الأمران، فهذا هو الوقت المناسب للتوقف.
$BNB
#binancep2pantoan @Binance Vietnam
19
1
47
86.8k
·
--
أتمنى لكم أسبوعًا جميلًا يا جماعة
أحب $BNB
{spot}(BNBUSDT)
أتمنى لكم أسبوعًا جميلًا يا جماعة
أحب $BNB
أحب $BNB
344
17
344
·
--
أتمنى لك أسبوعًا سعيدًا يا عزيزي
قل “نعم” وادّعِ ذلك
أتمنى لك أسبوعًا سعيدًا يا عزيزي
قل “نعم” وادّعِ ذلك
قل “نعم” وادّعِ ذلك
101
1
10
101
·
--
إذا كنت تحب BNB، فالرجاء الانضمام إلى مجموعتي.
[Join here and claim box](https://app.binance.com/uni-qr/JyETkj9G)
صندوق جديد كل 1-2 ساعة في غرفتي للدردشة
اكتب «BNB» أدناه لتتلقى بعض الحب مني.
{spot}(BNBUSDT)
إذا كنت تحب BNB، فالرجاء الانضمام إلى مجموعتي.
Join here and claim box
صندوق جديد كل 1-2 ساعة في غرفتي للدردشة
اكتب «BNB» أدناه لتتلقى بعض الحب مني.
Join here and claim box
صندوق جديد كل 1-2 ساعة في غرفتي للدردشة
اكتب «BNB» أدناه لتتلقى بعض الحب مني.
73
1
7
73
·
--
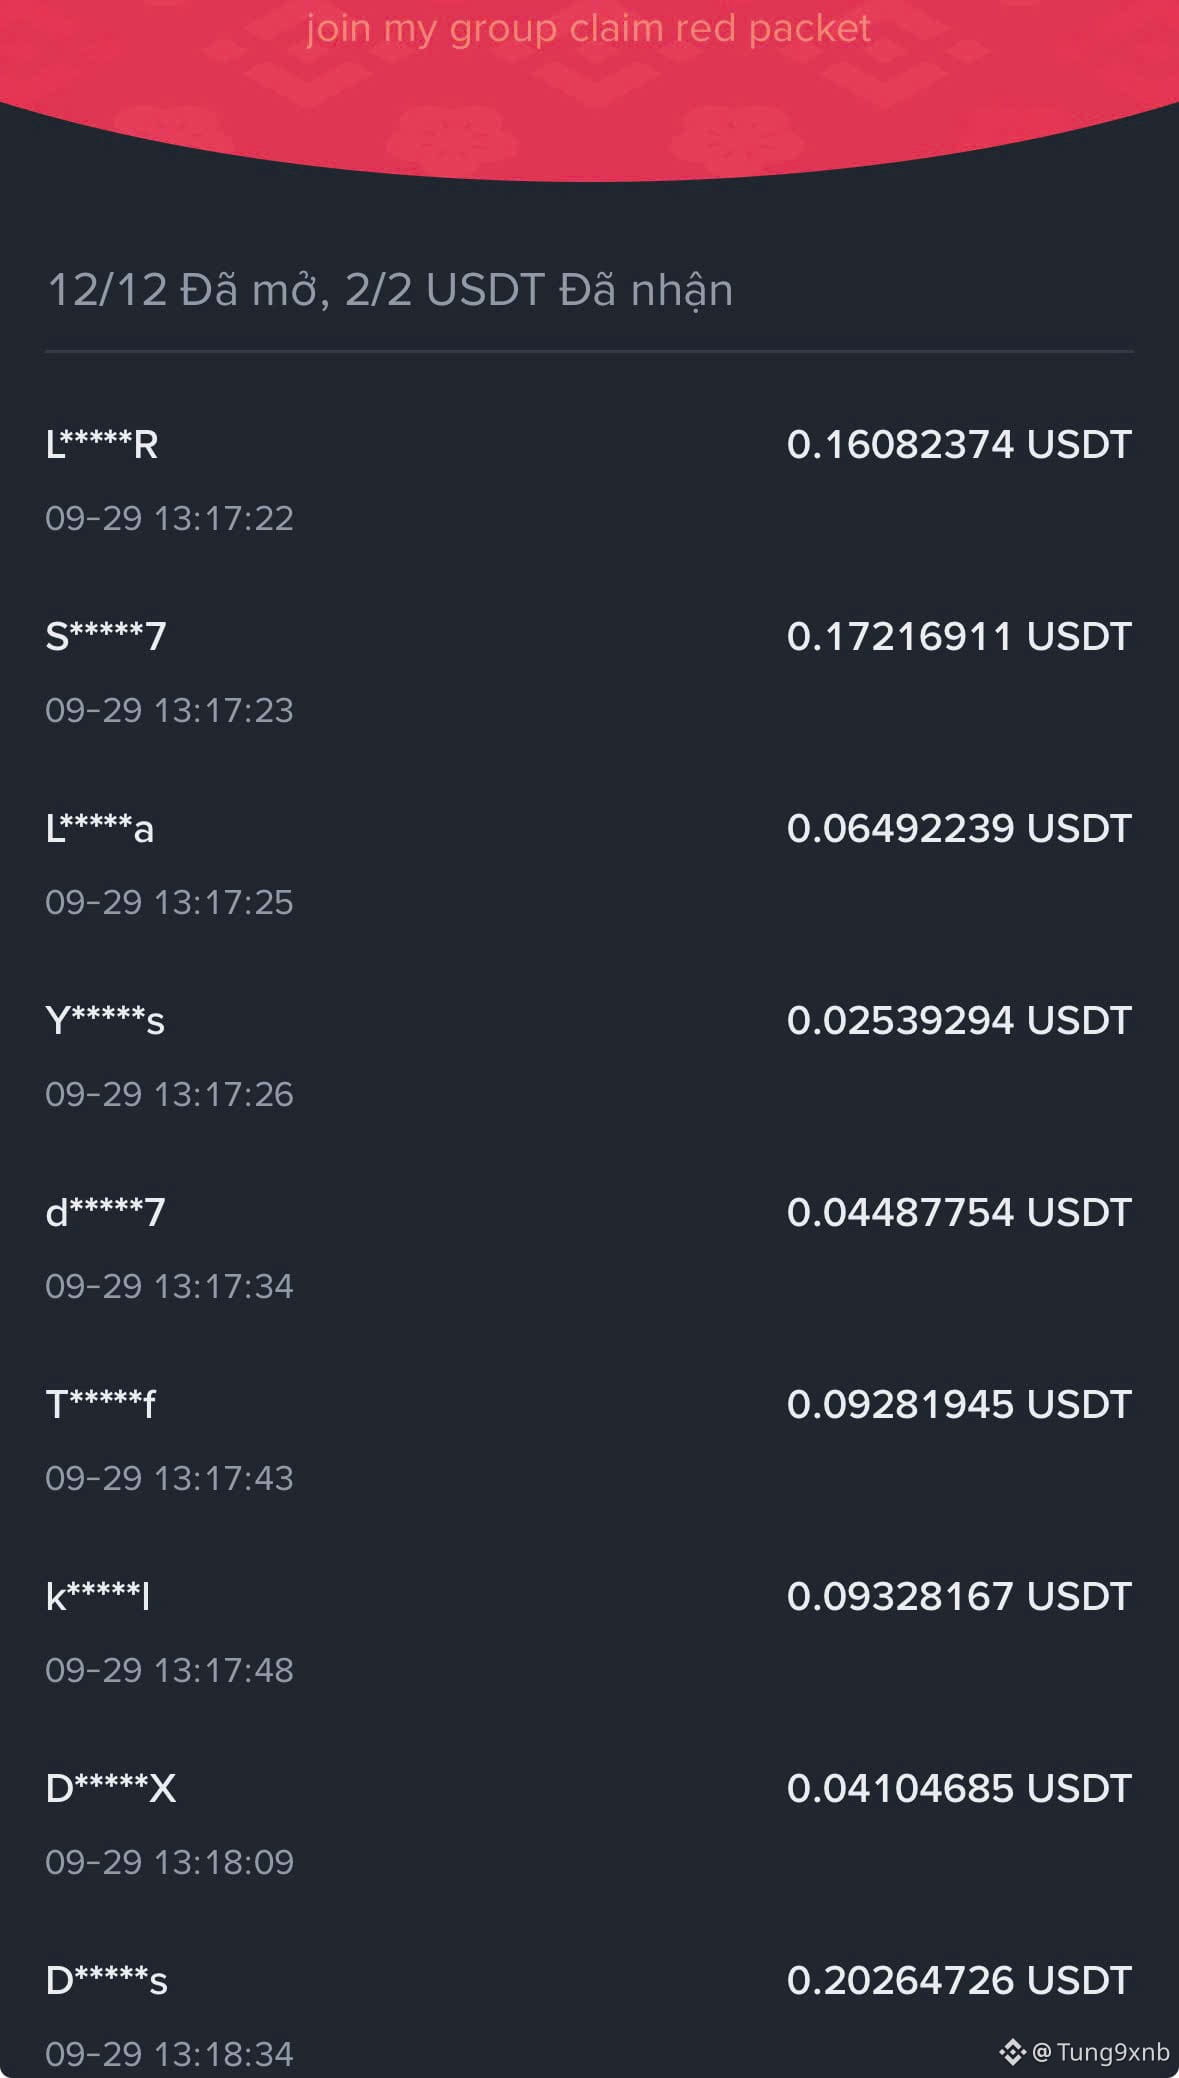
الصندوق التالي جاهز
سيظهر صندوق جديد كل 1–2 ساعة، انضم هنا.
[https://app.binance.com/uni-qr/JyETkj9G](https://app.binance.com/uni-qr/JyETkj9G)
#redpacket
الصندوق التالي جاهز
سيظهر صندوق جديد كل 1–2 ساعة، انضم هنا.
https://app.binance.com/uni-qr/JyETkj9G
#redpacket
سيظهر صندوق جديد كل 1–2 ساعة، انضم هنا.
https://app.binance.com/uni-qr/JyETkj9G
#redpacket
1
13
·
--
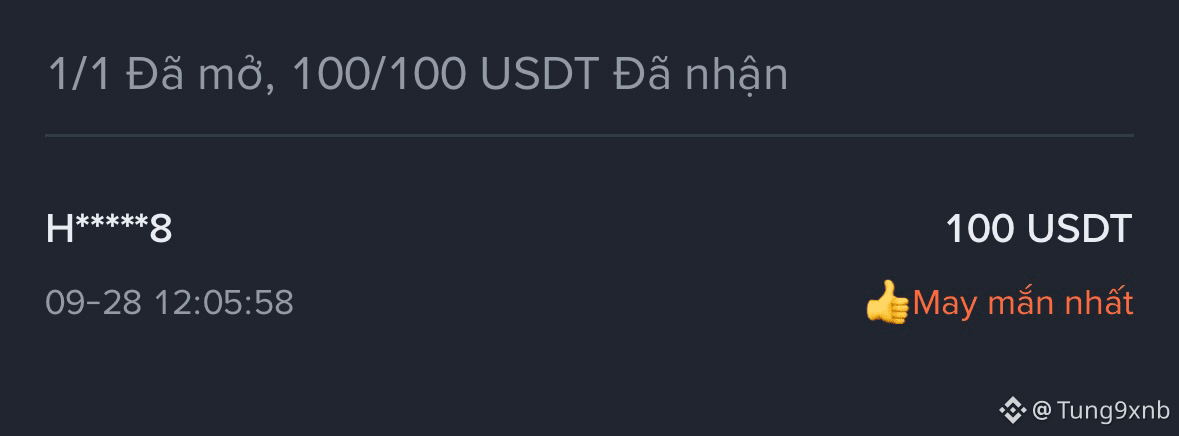
الصندوق التالي جاهز
تظهر صناديق جديدة كل 1–2 ساعة، انضم هنا.
[https://app.binance.com/uni-qr/JyETkj9G](https://app.binance.com/uni-qr/JyETkj9G)
صندوق كبير 1000 ميـم
#redpacket
الصندوق التالي جاهز
تظهر صناديق جديدة كل 1–2 ساعة، انضم هنا.
https://app.binance.com/uni-qr/JyETkj9G
صندوق كبير 1000 ميـم
#redpacket
تظهر صناديق جديدة كل 1–2 ساعة، انضم هنا.
https://app.binance.com/uni-qr/JyETkj9G
صندوق كبير 1000 ميـم
#redpacket
2
19
·
--
الصندوق التالي جاهز
تظهر صناديق جديدة كل 1–2 ساعة انضم هنا.
[https://app.binance.com/uni-qr/JyETkj9G](https://app.binance.com/uni-qr/JyETkj9G)
صندوق كبير 1000 ميم
الصندوق التالي جاهز
تظهر صناديق جديدة كل 1–2 ساعة انضم هنا.
https://app.binance.com/uni-qr/JyETkj9G
صندوق كبير 1000 ميم
تظهر صناديق جديدة كل 1–2 ساعة انضم هنا.
https://app.binance.com/uni-qr/JyETkj9G
صندوق كبير 1000 ميم
16
·
--
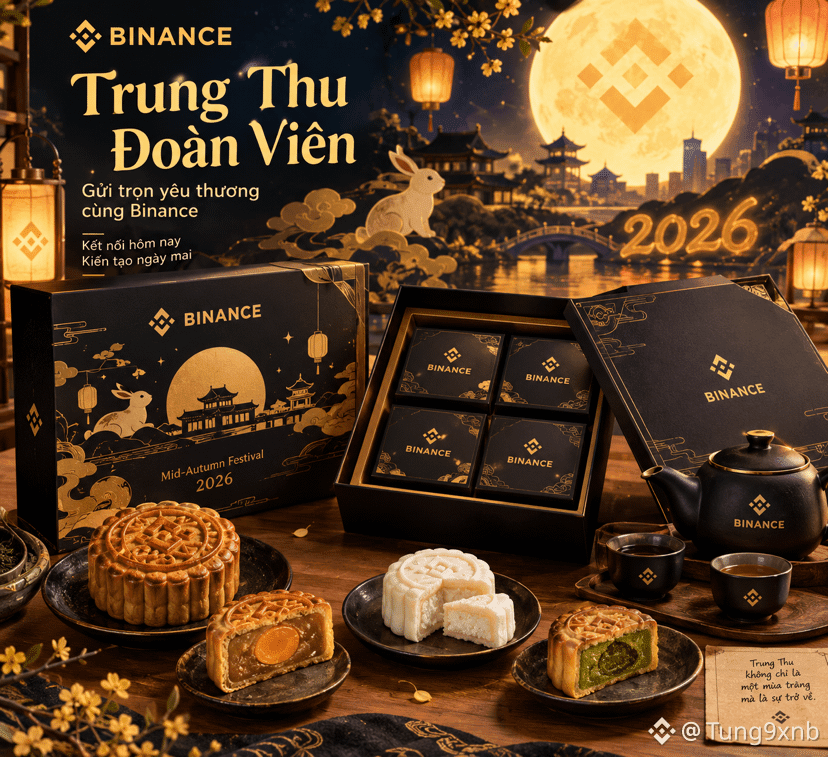
كعكات القمر والعلبة المصاحبة المصممة بواسطتي.
#BinanceMidAutumn #BinanceSquareTG
كعكات القمر والعلبة المصاحبة المصممة بواسطتي.
#BinanceMidAutumn #BinanceSquareTG
#BinanceMidAutumn #BinanceSquareTG
1
3
284
·
--
لا يزال هناك 2 من الطرود النادرة المتبقية؛ انضم إلى المجموعة واحصل عليها.
فقط بضع خطوات بسيطة
عرض الملف الشخصي -> الانضمام إلى دردشة المجموعة -> تحقق من التثبيت وادّعِ
100 عضو مقابل الطرد الأحمر التالي
لا يزال هناك 2 من الطرود النادرة المتبقية؛ انضم إلى المجموعة واحصل عليها.
فقط بضع خطوات بسيطة
عرض الملف الشخصي -> الانضمام إلى دردشة المجموعة -> تحقق من التثبيت وادّعِ
100 عضو مقابل الطرد الأحمر التالي
فقط بضع خطوات بسيطة
عرض الملف الشخصي -> الانضمام إلى دردشة المجموعة -> تحقق من التثبيت وادّعِ
100 عضو مقابل الطرد الأحمر التالي
2
34
·
--
لا يزال هناك الكثير من الأظرف الحمراء
[Here](https://app.binance.com/uni-qr/6R59zbJN)
لا يزال هناك الكثير من الأظرف الحمراء
Here
Here
Tung9xnb
·
--
لقد أنشأت للتو باكيت العيدية الأحمر على بينانس 🧧
هدية صغيرة للمجتمع وبقليل من أجواء عيد منتصف الخريف.
إذا رأيتها، خذ واحدة قبل أن تختفي. أتمنى أن تحظى بالحظ! 🍀
عيد منتصف الخريف سعيد! 🌕
Here
هدية صغيرة للمجتمع وبقليل من أجواء عيد منتصف الخريف.
إذا رأيتها، خذ واحدة قبل أن تختفي. أتمنى أن تحظى بالحظ! 🍀
عيد منتصف الخريف سعيد! 🌕
Here
1
1
15
·
--
لقد أنشأت للتو باكيت العيدية الأحمر على بينانس 🧧
هدية صغيرة للمجتمع وبقليل من أجواء عيد منتصف الخريف.
إذا رأيتها، خذ واحدة قبل أن تختفي. أتمنى أن تحظى بالحظ! 🍀
عيد منتصف الخريف سعيد! 🌕
[Here](https://app.binance.com/uni-qr/6R59zbJN)
لقد أنشأت للتو باكيت العيدية الأحمر على بينانس 🧧
هدية صغيرة للمجتمع وبقليل من أجواء عيد منتصف الخريف.
إذا رأيتها، خذ واحدة قبل أن تختفي. أتمنى أن تحظى بالحظ! 🍀
عيد منتصف الخريف سعيد! 🌕
Here
هدية صغيرة للمجتمع وبقليل من أجواء عيد منتصف الخريف.
إذا رأيتها، خذ واحدة قبل أن تختفي. أتمنى أن تحظى بالحظ! 🍀
عيد منتصف الخريف سعيد! 🌕
Here
2
1
4
29
·
--
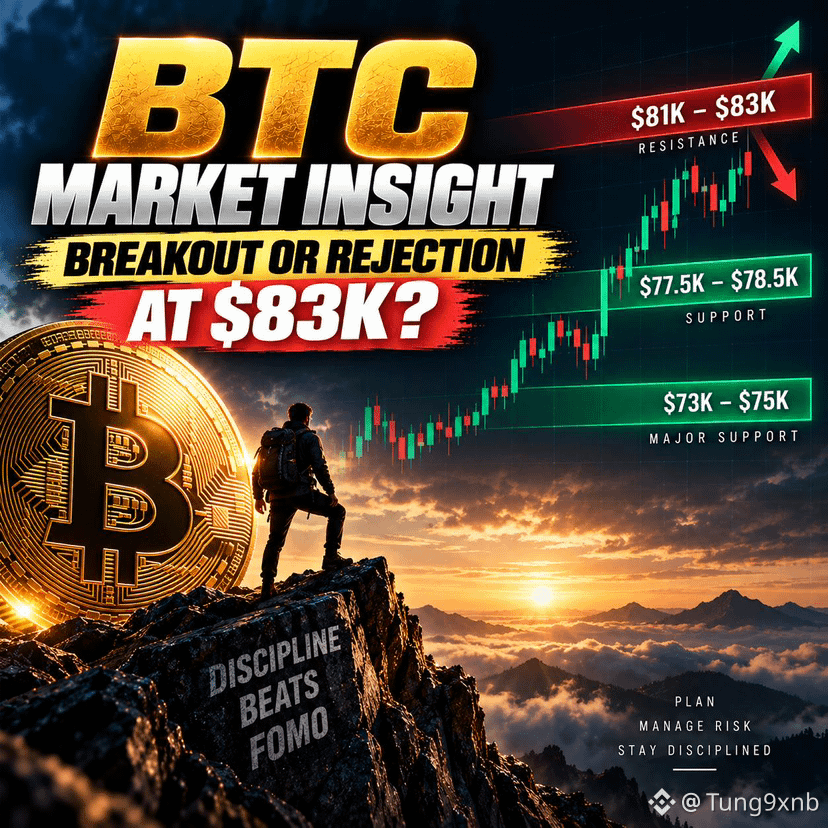
🚀 نظرة على سوق البيتكوين | اختراق أم رفض عند 83 ألف دولار؟
$BTC تختبر المنطقة الحاسمة لقمّة تاريخية عند 81 ألف–83 ألف دولار. التذبذب يرتفع، وهذه هي النقطة التي قد يصبح فيها الاندفاع (FOMO) مكلفًا — حافظ على الانضباط وانتظر التأكيد. 👀
🌐 نظرة عامة على السوق
لا يزال البيتكوين صعوديًا على الأطر الزمنية الأكبر (HTFs)، لكن البائعين يدافعون عن مقاومة القمة التاريخية (ATH) بينما يقترب مؤشر RSI على D1 من منطقة ذروة الشراء. تظل سياسات الاحتياطي الفيدرالي وظروف السيولة مخاطر ماكرو رئيسية.
📊 مستويات رئيسية
🔴 المقاومة: 81 ألف–83 ألف دولار
🟢 الدعم: 77.5 ألف–78.5 ألف دولار
🛡️ الدعم الرئيسي: 73 ألف–75 ألف دولار
🎯 خطة التداول
🟢 اختراق: إغلاق D1 أعلى من 83 ألف دولار مع حجم تداول قوي → انتظر إعادة اختبار 81 ألف–82 ألف دولار قبل الدخول Long. وقف الخسارة أسفل 79.8 ألف دولار.
🔴 رفض: رفض قوي على H4/D1 عند 81 ألف–83 ألف دولار → راقب 77.5 ألف–78 ألف دولار، ثم 74 ألف–75 ألف دولار لفرص محتملة لإعداد Long.
💎 العملات البديلة (Alts): يبقى مؤشر BTC.D مرتفعًا. تجنّب العملات البديلة عالية الرافعة، وفضّل إعدادات Spot عندما يستقر البيتكوين.
⚠️ تنبيه
ليس نصيحة مالية (NFA). تجنّب FOMO، استخدم دائمًا وقف الخسارة، واحتفظ بنسبة 30–40% من السيولة الجافة لمواجهة التذبذب.
مجموعة دردشة لتحديثات الأخبار بناءً على وجهات نظر شخصية — وليست نصيحة استثمارية.
[Group links](https://app.binance.com/uni-qr/6R59zbJN)
#BTC #bitcoin #crypto #altcoins #Trading
🚀 نظرة على سوق البيتكوين | اختراق أم رفض عند 83 ألف دولار؟
$BTC تختبر المنطقة الحاسمة لقمّة تاريخية عند 81 ألف–83 ألف دولار. التذبذب يرتفع، وهذه هي النقطة التي قد يصبح فيها الاندفاع (FOMO) مكلفًا — حافظ على الانضباط وانتظر التأكيد. 👀
🌐 نظرة عامة على السوق
لا يزال البيتكوين صعوديًا على الأطر الزمنية الأكبر (HTFs)، لكن البائعين يدافعون عن مقاومة القمة التاريخية (ATH) بينما يقترب مؤشر RSI على D1 من منطقة ذروة الشراء. تظل سياسات الاحتياطي الفيدرالي وظروف السيولة مخاطر ماكرو رئيسية.
📊 مستويات رئيسية
🔴 المقاومة: 81 ألف–83 ألف دولار
🟢 الدعم: 77.5 ألف–78.5 ألف دولار
🛡️ الدعم الرئيسي: 73 ألف–75 ألف دولار
🎯 خطة التداول
🟢 اختراق: إغلاق D1 أعلى من 83 ألف دولار مع حجم تداول قوي → انتظر إعادة اختبار 81 ألف–82 ألف دولار قبل الدخول Long. وقف الخسارة أسفل 79.8 ألف دولار.
🔴 رفض: رفض قوي على H4/D1 عند 81 ألف–83 ألف دولار → راقب 77.5 ألف–78 ألف دولار، ثم 74 ألف–75 ألف دولار لفرص محتملة لإعداد Long.
💎 العملات البديلة (Alts): يبقى مؤشر BTC.D مرتفعًا. تجنّب العملات البديلة عالية الرافعة، وفضّل إعدادات Spot عندما يستقر البيتكوين.
⚠️ تنبيه
ليس نصيحة مالية (NFA). تجنّب FOMO، استخدم دائمًا وقف الخسارة، واحتفظ بنسبة 30–40% من السيولة الجافة لمواجهة التذبذب.
مجموعة دردشة لتحديثات الأخبار بناءً على وجهات نظر شخصية — وليست نصيحة استثمارية.
Group links
#BTC #bitcoin #crypto #altcoins #Trading
Tung9xnb
·
--
منذ أيام قليلة، صادفتُ قضية P2P كانت تبدو وكأنها انتهت تقريبًا.
كان المطلوب 500 USDT.
كان البائع ينتظر الدفع، ووصلت الأموال إلى الحساب البنكي.
وبدا حتى الآن أن كل شيء على ما يرام.
ثم تغيّر تفصيل واحد الموقف.
جاء الدفع من اسم لا يطابق حساب الدفع المعروض في طلب Binance P2P.
وأوضح المشتري أنه استخدم حساب شخص آخر لإجراء التحويل.
قد تكون هذه التوضيحات صحيحة.
لكن في هذه المرحلة، لن أفرج عن العملات المشفرة لمجرد أن الأموال وصلت.
السؤال المهم لم يعد هو فقط:
"هل استلمتُ المال؟"
بل أيضًا:
"هل يتطابق هذا الدفع مع العملية التي أُنجزها فعليًا؟"
وهنا تصبح عملية التحقق من تفاصيل الدفع قبل الإفراج عن العملات المشفرة أكثر أهمية.
إذا لم تكن المعلومات متطابقة، فلن أحاول حلّ الأمر عبر قبول دفعة جديدة، أو تحويل الأموال إلى مكان آخر، أو إجراء ترتيب منفصل مع المشتري.
سأبقي كل شيء داخل الطلب وأطلب توضيحًا.
وإذا ظلّت الحالة دون حل، فسأستخدم عملية الاستئناف الرسمية بدلًا من اتخاذ قرار بناءً على افتراضات.
ما يعجبني في هذا النهج هو أنه لا يتطلب مني أن أقرر ما إذا كان الشخص الآخر موثوقًا.
أنا فقط بحاجة إلى ملاحظة أن هناك شيئًا لا يتطابق.
وجود المال في حسابك معلومة واحدة.
وتطابق الدفع مع الطلب معلومة أخرى.
عندما لا يتطابق هذان الأمران، فهذا هو الوقت المناسب للتوقف.
$BNB
#binancep2pantoan @Binance Vietnam
كان المطلوب 500 USDT.
كان البائع ينتظر الدفع، ووصلت الأموال إلى الحساب البنكي.
وبدا حتى الآن أن كل شيء على ما يرام.
ثم تغيّر تفصيل واحد الموقف.
جاء الدفع من اسم لا يطابق حساب الدفع المعروض في طلب Binance P2P.
وأوضح المشتري أنه استخدم حساب شخص آخر لإجراء التحويل.
قد تكون هذه التوضيحات صحيحة.
لكن في هذه المرحلة، لن أفرج عن العملات المشفرة لمجرد أن الأموال وصلت.
السؤال المهم لم يعد هو فقط:
"هل استلمتُ المال؟"
بل أيضًا:
"هل يتطابق هذا الدفع مع العملية التي أُنجزها فعليًا؟"
وهنا تصبح عملية التحقق من تفاصيل الدفع قبل الإفراج عن العملات المشفرة أكثر أهمية.
إذا لم تكن المعلومات متطابقة، فلن أحاول حلّ الأمر عبر قبول دفعة جديدة، أو تحويل الأموال إلى مكان آخر، أو إجراء ترتيب منفصل مع المشتري.
سأبقي كل شيء داخل الطلب وأطلب توضيحًا.
وإذا ظلّت الحالة دون حل، فسأستخدم عملية الاستئناف الرسمية بدلًا من اتخاذ قرار بناءً على افتراضات.
ما يعجبني في هذا النهج هو أنه لا يتطلب مني أن أقرر ما إذا كان الشخص الآخر موثوقًا.
أنا فقط بحاجة إلى ملاحظة أن هناك شيئًا لا يتطابق.
وجود المال في حسابك معلومة واحدة.
وتطابق الدفع مع الطلب معلومة أخرى.
عندما لا يتطابق هذان الأمران، فهذا هو الوقت المناسب للتوقف.
$BNB
#binancep2pantoan @Binance Vietnam
1
97
·
--
اعتقدت في البداية أن شراء سند مُرمّز سيكون بسيطًا جدًا.
توصّل بمحفظة، واجتز الاختبارات المطلوبة، واشترِ الأصل، وانتهينا.
ثم نظرت إلى كيفية وصف Dusk Trade لسير العمل ووجدت أن زر “الشراء” هو في الواقع أحد الأجزاء الأسهل.
قبل أن يمكن أن تنتقل ملكية أصل مُنظَّم، قد تحتاج إلى أهلية المستثمر، وربط المحفظة، وضوابط التحويل، وتنسيق الدفعات والتسوية بحيث تعمل جميعها معًا.
هذا ما جعلني أنظر إلى منصات الأصول المرتبطة بالعالم الحقيقي بشكل مختلف.
الجزء المثير للاهتمام ليس فقط وضع سند خلف رمز.
بل تنسيق جميع الخطوات المملة التي عادةً ما تكون موزعة عبر أنظمة ووسطاء مختلفين.
أنا في الواقع أحب هذا النهج لأنه يركّز على الجزء الذي نادرًا ما يراه المستخدمون، بينما تعتمد عليه الأسواق المالية.
لكن هذا أيضًا يطرح سؤالًا أصعب على Dusk.
كلما أدخلت المزيد من القواعد في سير العمل، زادت احتمالية تعقيد تجربة المستخدم.
إذا أصبح شراء أصل مُنظَّم في النهاية أصعب من شراء توكن كريبتو عادي، فهل تعمل البنية التحتية فعلاً على تحسين التجربة؟
ربما لا تكون التحديات الحقيقية هي مجرد نقل التمويل إلى السلسلة.
بل جعل التمويل المُنظَّم يبدو بسيطًا مع إبقاء كل التعقيد تحت السطح.
سؤال: ماذا يجب أن يلاحظ المستخدمون؟
$BMT
#dusk $DUSK @Dusk_Foundation
{spot}(BMTUSDT)
$BTR
{future}(BTRUSDT)
اعتقدت في البداية أن شراء سند مُرمّز سيكون بسيطًا جدًا.
توصّل بمحفظة، واجتز الاختبارات المطلوبة، واشترِ الأصل، وانتهينا.
ثم نظرت إلى كيفية وصف Dusk Trade لسير العمل ووجدت أن زر “الشراء” هو في الواقع أحد الأجزاء الأسهل.
قبل أن يمكن أن تنتقل ملكية أصل مُنظَّم، قد تحتاج إلى أهلية المستثمر، وربط المحفظة، وضوابط التحويل، وتنسيق الدفعات والتسوية بحيث تعمل جميعها معًا.
هذا ما جعلني أنظر إلى منصات الأصول المرتبطة بالعالم الحقيقي بشكل مختلف.
الجزء المثير للاهتمام ليس فقط وضع سند خلف رمز.
بل تنسيق جميع الخطوات المملة التي عادةً ما تكون موزعة عبر أنظمة ووسطاء مختلفين.
أنا في الواقع أحب هذا النهج لأنه يركّز على الجزء الذي نادرًا ما يراه المستخدمون، بينما تعتمد عليه الأسواق المالية.
لكن هذا أيضًا يطرح سؤالًا أصعب على Dusk.
كلما أدخلت المزيد من القواعد في سير العمل، زادت احتمالية تعقيد تجربة المستخدم.
إذا أصبح شراء أصل مُنظَّم في النهاية أصعب من شراء توكن كريبتو عادي، فهل تعمل البنية التحتية فعلاً على تحسين التجربة؟
ربما لا تكون التحديات الحقيقية هي مجرد نقل التمويل إلى السلسلة.
بل جعل التمويل المُنظَّم يبدو بسيطًا مع إبقاء كل التعقيد تحت السطح.
سؤال: ماذا يجب أن يلاحظ المستخدمون؟
$BMT
#dusk $DUSK @Dusk
$BTR
⚙️ The infrastructure
65%
✨ The simplicity
23%
🔐 The compliance
12%
34 الأصوات • تمّ إغلاق التصويت
6
13
19.2k
·
--
يمكن لبلوك تشين قوي تقنياً أن يفشل رغم ذلك في أن يصبح سوقاً حقيقياً.
ظلّت هذه الفكرة تراودني كلما نظرت إلى Dusk.
يبدو أن Dusk تموضع نفسها بوضوح حول الأسواق المالية الخاضعة للتنظيم، مع الخصوصية والامتثال والبنية التحتية المصممة للمؤسسات.
لكن المؤسسات وحدها لا تُنشئ سوقاً صحياً.
تحتاج أيضاً إلى السيولة.
تخيّل سنداً رمزياً خاضعاً للتنظيم مع تسوية مثالية وخصوصية قوية، لكن بالكاد يوجد من يرغب في تداوله.
قد تعمل التكنولوجيا تماماً كما صُممت، ومع ذلك قد يشعر السوق بأنه خاوٍ.
ولهذا أعتقد أن لدى Dusk تحدياً أصعب من مجرد إثبات أن بنيتها التحتية تعمل.
يجب أن تحوّل حالات الاستخدام المؤسسي إلى أسواق يتوفر فيها ما يكفي من النشاط كي تصبح تلك الأصول مفيدة فعلاً.
لا أرى ذلك نقداً موجهاً إلى Dusk تحديداً.
إنها فقط الجزء غير المريح من تبنّي الأصول المرمّزة في العالم الحقيقي (RWA)، والذي غالباً ما تتجاوز المناقشات التقنية ذكره.
يمكن لبلوك تشين أن يحل مسائل الحفظ والخصوصية والتسوية.
لكن لا يمكنه أن يصنع الطلب من تلقاء نفسه.
السؤال: ما الذي سيجعل DuskTrade يبدو كسوق حقيقي؟
#dusk $DUSK @Dusk_Foundation
$CATI $VELVET
{spot}(DUSKUSDT)
يمكن لبلوك تشين قوي تقنياً أن يفشل رغم ذلك في أن يصبح سوقاً حقيقياً.
ظلّت هذه الفكرة تراودني كلما نظرت إلى Dusk.
يبدو أن Dusk تموضع نفسها بوضوح حول الأسواق المالية الخاضعة للتنظيم، مع الخصوصية والامتثال والبنية التحتية المصممة للمؤسسات.
لكن المؤسسات وحدها لا تُنشئ سوقاً صحياً.
تحتاج أيضاً إلى السيولة.
تخيّل سنداً رمزياً خاضعاً للتنظيم مع تسوية مثالية وخصوصية قوية، لكن بالكاد يوجد من يرغب في تداوله.
قد تعمل التكنولوجيا تماماً كما صُممت، ومع ذلك قد يشعر السوق بأنه خاوٍ.
ولهذا أعتقد أن لدى Dusk تحدياً أصعب من مجرد إثبات أن بنيتها التحتية تعمل.
يجب أن تحوّل حالات الاستخدام المؤسسي إلى أسواق يتوفر فيها ما يكفي من النشاط كي تصبح تلك الأصول مفيدة فعلاً.
لا أرى ذلك نقداً موجهاً إلى Dusk تحديداً.
إنها فقط الجزء غير المريح من تبنّي الأصول المرمّزة في العالم الحقيقي (RWA)، والذي غالباً ما تتجاوز المناقشات التقنية ذكره.
يمكن لبلوك تشين أن يحل مسائل الحفظ والخصوصية والتسوية.
لكن لا يمكنه أن يصنع الطلب من تلقاء نفسه.
السؤال: ما الذي سيجعل DuskTrade يبدو كسوق حقيقي؟
#dusk $DUSK @Dusk
$CATI $VELVET
🏦 Issuers
0%
👥 Traders
33%
💧 Liquidity
67%
🔄 Activity
0%
3 الأصوات • تمّ إغلاق التصويت
3
3
459
·
--
شيء واحد أجده مثيرًا للاهتمام في سوق الـ RWA هو أن الترميز (tokenization) يُثبت بالفعل أن الأصول المالية يمكن أن تصبح مفيدة على السلسلة (onchain).
خذ مثال Ondo’s OUSG.
لقد وفّر تعرّضًا للسندات الأمريكية قصيرة الأجل على السلسلة، و$ONDO حتى أنه بَنى بنية تحتية للإقراض حوله بحيث يمكن استخدام الأصل المرمّز كضمان.
هذا المثال غيّر طريقتي في النظر إلى Dusk.
السؤال المثير للاهتمام ليس ما إذا كان يمكن أن يتحول سند أو صندوق أو أي ورقة مالية أخرى إلى رمز.
لقد رأينا حدوث ذلك بالفعل.
لكن السؤال الأصعب هو ما إذا كانت الأصول الخاضعة للتنظيم يمكن أن تصبح لبنات مالية قابلة للاستخدام بينما نظل نحترم القواعد المتعلقة بمن يمكنه امتلاكها، ونقلها، والاطلاع على المعلومات الأساسية.
وهنا يصبح تركيز Dusk على التدفقات (workflows) الخاضعة للتنظيم، والخصوصية، والتسوية الحتمية (deterministic settlement) أمرًا يثير اهتمامي.
إنه يحاول حل مشكلة مختلفة قليلًا عن مجرد وضع أصل على السلسلة.
ليس فقط:
“هل يمكن ترميزه؟”
بل:
“هل يمكنه فعلًا العمل على السلسلة كجزء من سوق منظّم؟”
مراجعة ذاتية: كنت أعتقد في السابق أن اعتماد الـ RWA سيكون غالبًا سباقًا لمعرفة من يُرمّز أكبر عدد من الأصول.
الآن أظن أن السباق الأكثر أهمية قد يكون حول ما الذي يمكن لتلك الأصول أن تفعله فعلًا بعد عملية الترميز.
سؤال: ما الذي يصعب على الـ RWAs؟
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
{spot}(ONDOUSDT)
شيء واحد أجده مثيرًا للاهتمام في سوق الـ RWA هو أن الترميز (tokenization) يُثبت بالفعل أن الأصول المالية يمكن أن تصبح مفيدة على السلسلة (onchain).
خذ مثال Ondo’s OUSG.
لقد وفّر تعرّضًا للسندات الأمريكية قصيرة الأجل على السلسلة، و$ONDO حتى أنه بَنى بنية تحتية للإقراض حوله بحيث يمكن استخدام الأصل المرمّز كضمان.
هذا المثال غيّر طريقتي في النظر إلى Dusk.
السؤال المثير للاهتمام ليس ما إذا كان يمكن أن يتحول سند أو صندوق أو أي ورقة مالية أخرى إلى رمز.
لقد رأينا حدوث ذلك بالفعل.
لكن السؤال الأصعب هو ما إذا كانت الأصول الخاضعة للتنظيم يمكن أن تصبح لبنات مالية قابلة للاستخدام بينما نظل نحترم القواعد المتعلقة بمن يمكنه امتلاكها، ونقلها، والاطلاع على المعلومات الأساسية.
وهنا يصبح تركيز Dusk على التدفقات (workflows) الخاضعة للتنظيم، والخصوصية، والتسوية الحتمية (deterministic settlement) أمرًا يثير اهتمامي.
إنه يحاول حل مشكلة مختلفة قليلًا عن مجرد وضع أصل على السلسلة.
ليس فقط:
“هل يمكن ترميزه؟”
بل:
“هل يمكنه فعلًا العمل على السلسلة كجزء من سوق منظّم؟”
مراجعة ذاتية: كنت أعتقد في السابق أن اعتماد الـ RWA سيكون غالبًا سباقًا لمعرفة من يُرمّز أكبر عدد من الأصول.
الآن أظن أن السباق الأكثر أهمية قد يكون حول ما الذي يمكن لتلك الأصول أن تفعله فعلًا بعد عملية الترميز.
سؤال: ما الذي يصعب على الـ RWAs؟
#dusk $DUSK @Dusk
💧 Liquidity
90%
🛡️ Compliance
10%
10 الأصوات • تمّ إغلاق التصويت
5
6
1.3k
·
--
هابط
ماذا يحدث لسندٍ مُرمّز بعد خمس دقائق من شرائه؟
إذا كانت الإجابة ببساطة «أنت تملكه»، فأنا لست متأكدًا أننا قد captureنا القيمة الكاملة لوضعه على السلسلة.
بمجرد اكتمال نقل الملكية، يمكن أن يصبح الأصل جزءًا من سير عمل مالي على السلسلة آخر بدلًا من البقاء في محفظة منتظرًا المعاملة التالية.
وهذه هي النقطة في Dusk التي أجدها مثيرة للاهتمام بشكل متزايد.
الهدف ليس فقط جعل السندات أو صناديق الاستثمار المتداولة (ETFs) أو غيرها من الأصول المالية قابلة للتداول كرموز.
بل ما يحدث عندما تصبح الملكية قابلة للتركيب (composable).
قد يتفاعل أصلٌ مُسوّى مع تطبيقات أخرى دون إعادة إنشاء عملية الملكية والتسوية بالكامل في كل مرة.
لكن هناك قيدًا واضحًا.
لا يمكن للأوراق المالية المُنظَّمة بالضرورة أن تتصرف مثل رمزٍ تشفيري غير مقيد. إذ لا يزال يتعين الالتزام بقواعد السوق فيما يتعلق بالأهلية، وقيود التحويل، والإفصاح.
لذا فإن التحدي ليس مجرد جعل الأصول الواقعية على السلسلة (RWAs) قابلة للتركيب.
بل جعلها مفيدة دون إزالة الضوابط التي تجعلها أصلاً مالية شرعية في المقام الأول.
ربما لا تكون التسوية هي خط النهاية.
ربما هي اللحظة التي يصبح فيها الأصل مفيدًا.
السؤال: ما الذي يأتي بعد ذلك؟
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
ماذا يحدث لسندٍ مُرمّز بعد خمس دقائق من شرائه؟
إذا كانت الإجابة ببساطة «أنت تملكه»، فأنا لست متأكدًا أننا قد captureنا القيمة الكاملة لوضعه على السلسلة.
بمجرد اكتمال نقل الملكية، يمكن أن يصبح الأصل جزءًا من سير عمل مالي على السلسلة آخر بدلًا من البقاء في محفظة منتظرًا المعاملة التالية.
وهذه هي النقطة في Dusk التي أجدها مثيرة للاهتمام بشكل متزايد.
الهدف ليس فقط جعل السندات أو صناديق الاستثمار المتداولة (ETFs) أو غيرها من الأصول المالية قابلة للتداول كرموز.
بل ما يحدث عندما تصبح الملكية قابلة للتركيب (composable).
قد يتفاعل أصلٌ مُسوّى مع تطبيقات أخرى دون إعادة إنشاء عملية الملكية والتسوية بالكامل في كل مرة.
لكن هناك قيدًا واضحًا.
لا يمكن للأوراق المالية المُنظَّمة بالضرورة أن تتصرف مثل رمزٍ تشفيري غير مقيد. إذ لا يزال يتعين الالتزام بقواعد السوق فيما يتعلق بالأهلية، وقيود التحويل، والإفصاح.
لذا فإن التحدي ليس مجرد جعل الأصول الواقعية على السلسلة (RWAs) قابلة للتركيب.
بل جعلها مفيدة دون إزالة الضوابط التي تجعلها أصلاً مالية شرعية في المقام الأول.
ربما لا تكون التسوية هي خط النهاية.
ربما هي اللحظة التي يصبح فيها الأصل مفيدًا.
السؤال: ما الذي يأتي بعد ذلك؟
#dusk $DUSK @Dusk
🏦 Ownership
50%
🔗 Utility
50%
2 الأصوات • تمّ إغلاق التصويت
4
4
487
·
--
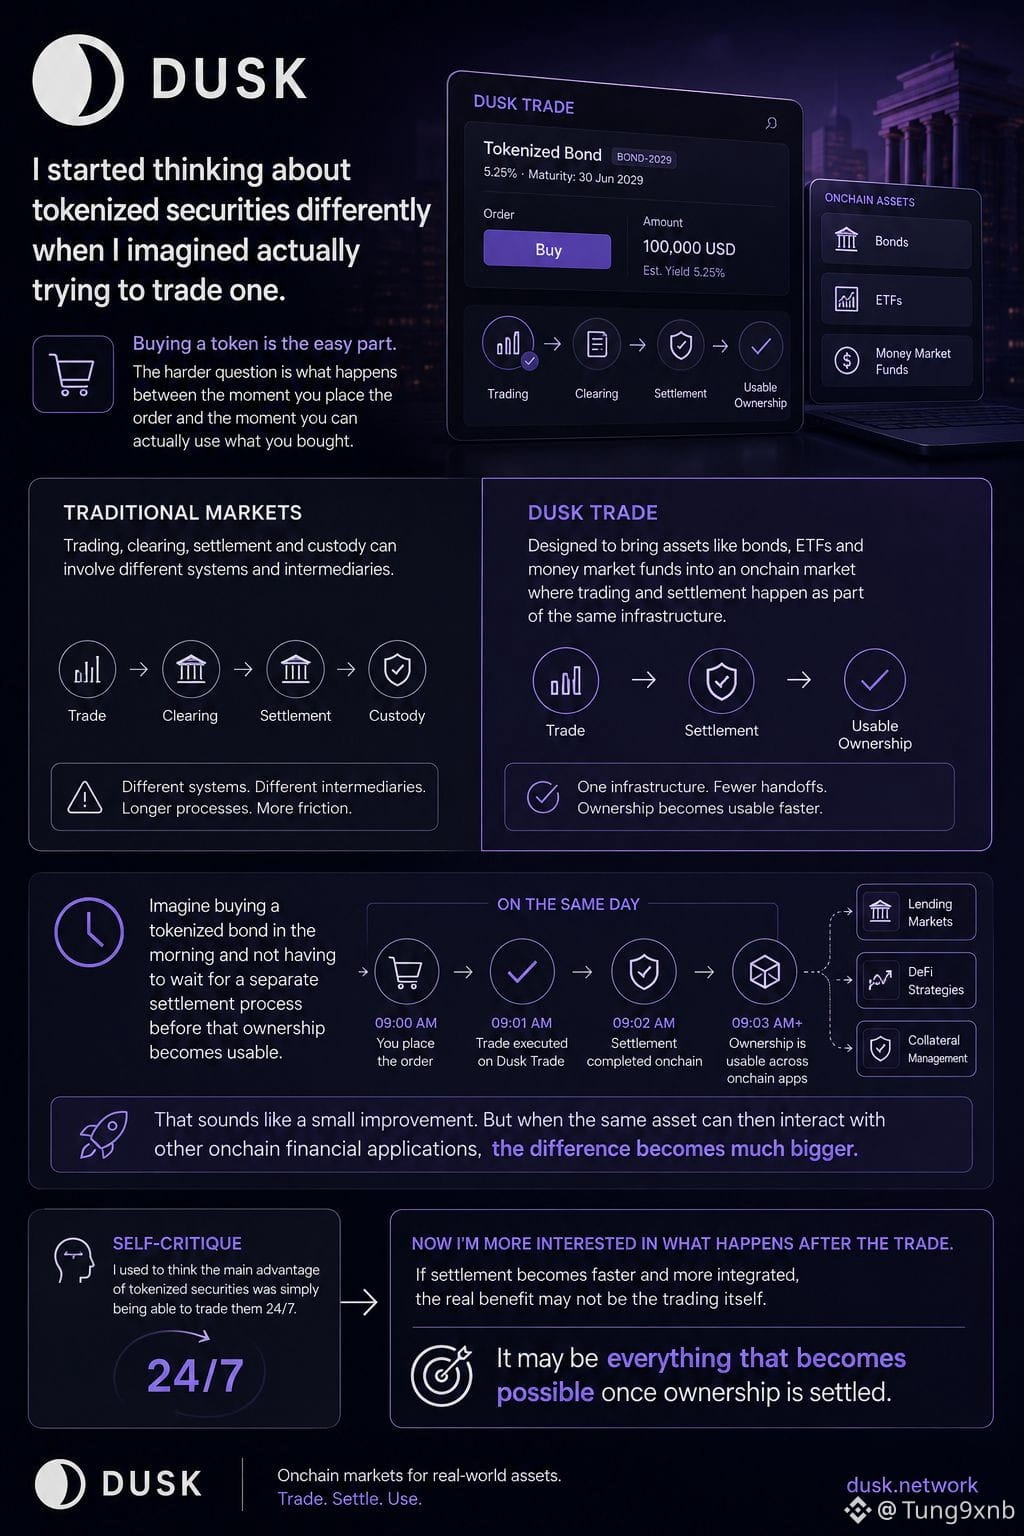
بدأت أفكر في الأوراق المالية المرمّزة بطريقة مختلفة عندما تخيلت فعلاً محاولة التداول بها.
شراء الرمز هو الجزء السهل.
لكن السؤال الأصعب هو ماذا يحدث بين لحظة تقديم الأمر ولحظة أن تتمكن فعلياً من استخدام ما اشتريته.
في الأسواق التقليدية، قد تتضمن عملية التداول والتصفية والتسوية والحفظ أنظمة وجهات وسيطة مختلفة.
تشدّني Dusk Trade لأنها مصممة حول إدخال أصول مثل السندات وصناديق الاستثمار المتداولة (ETFs) وصناديق أسواق المال إلى سوق على السلسلة (onchain)، حيث يمكن أن يحدث التداول والتسوية كجزء من البنية التحتية نفسها.
تخيّل شراء سند مرمّز في الصباح دون الحاجة إلى الانتظار لعملية تسوية منفصلة قبل أن تصبح ملكيته قابلة للاستخدام.
هذا يبدو كتحسين بسيط.
لكن عندما يمكن للأصل نفسه بعد ذلك أن يتفاعل مع تطبيقات مالية أخرى على السلسلة، تصبح الفروقات أكبر بكثير.
تقييم ذاتي: كنت أعتقد أن الميزة الرئيسية للأوراق المالية المرمّزة هي ببساطة القدرة على تداولها 24/7.
الآن أنا أكثر اهتماماً بما يحدث بعد تنفيذ الصفقة.
إذا أصبحت التسوية أسرع وأكثر تكاملاً، فقد لا تكمن الفائدة الحقيقية في التداول نفسه.
قد تكون في كل ما يصبح ممكناً بمجرد تسوية الملكية.
سؤال: أين تكمن الفرصة الأكبر؟
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
بدأت أفكر في الأوراق المالية المرمّزة بطريقة مختلفة عندما تخيلت فعلاً محاولة التداول بها.
شراء الرمز هو الجزء السهل.
لكن السؤال الأصعب هو ماذا يحدث بين لحظة تقديم الأمر ولحظة أن تتمكن فعلياً من استخدام ما اشتريته.
في الأسواق التقليدية، قد تتضمن عملية التداول والتصفية والتسوية والحفظ أنظمة وجهات وسيطة مختلفة.
تشدّني Dusk Trade لأنها مصممة حول إدخال أصول مثل السندات وصناديق الاستثمار المتداولة (ETFs) وصناديق أسواق المال إلى سوق على السلسلة (onchain)، حيث يمكن أن يحدث التداول والتسوية كجزء من البنية التحتية نفسها.
تخيّل شراء سند مرمّز في الصباح دون الحاجة إلى الانتظار لعملية تسوية منفصلة قبل أن تصبح ملكيته قابلة للاستخدام.
هذا يبدو كتحسين بسيط.
لكن عندما يمكن للأصل نفسه بعد ذلك أن يتفاعل مع تطبيقات مالية أخرى على السلسلة، تصبح الفروقات أكبر بكثير.
تقييم ذاتي: كنت أعتقد أن الميزة الرئيسية للأوراق المالية المرمّزة هي ببساطة القدرة على تداولها 24/7.
الآن أنا أكثر اهتماماً بما يحدث بعد تنفيذ الصفقة.
إذا أصبحت التسوية أسرع وأكثر تكاملاً، فقد لا تكمن الفائدة الحقيقية في التداول نفسه.
قد تكون في كل ما يصبح ممكناً بمجرد تسوية الملكية.
سؤال: أين تكمن الفرصة الأكبر؟
#dusk $DUSK @Dusk
7
4
623
·
--
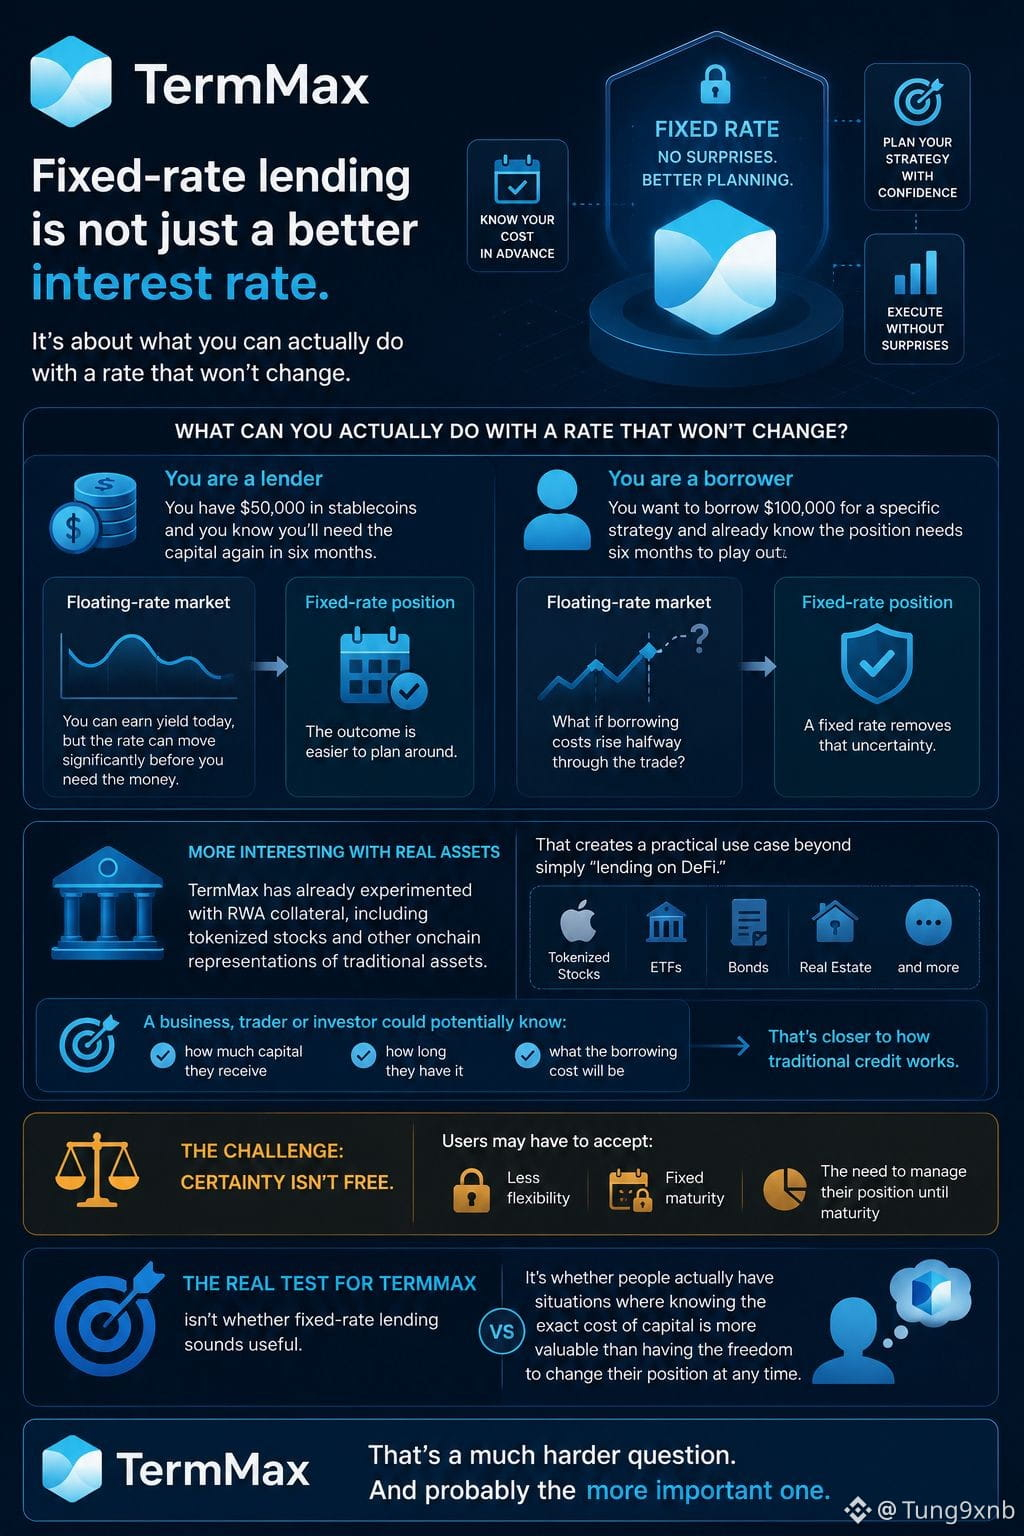
بدأت أنظر إلى TermMax بشكل مختلف عندما توقفت عن التفكير في الإقراض بسعر ثابت على أنه مجرد «سعر فائدة أفضل».
السؤال الأكثر واقعية هو:
ماذا يمكنك فعلًا باستخدام سعر لن يتغير؟
تخيّل أن لديك 50,000 دولار في العملات المستقرة (stablecoins) وتعرف أنك ستحتاج إلى رأس المال مرة أخرى خلال ستة أشهر.
في سوق بسعر عائم، يمكنك تحقيق عائد اليوم، لكن السعر قد يتحرك بشكل كبير قبل أن تحتاج إلى المال.
أما مع مركز بسعر ثابت، فتصبح النتيجة أسهل في التخطيط لها.
تعمل الفكرة نفسها من جهة الاقتراض.
افترض أن متداولًا يريد اقتراض 100,000 دولار من أجل استراتيجية محددة ويعرف مسبقًا أن المركز يحتاج إلى ستة أشهر ليكتمل.
السعر العائم يخلق متغيرًا آخر:
ماذا لو ارتفعت تكاليف الاقتراض في منتصف الصفقة؟
إزالة هذا الغموض تأتي مع السعر الثابت.
وتصبح هذه الفكرة أكثر إثارة عندما نتحدث عن الأصول الحقيقية.
لقد جرّبت TermMax بالفعل استخدام ضمانات RWA، بما في ذلك الأسهم المُمَزَّنة (tokenized stocks) وتمثيلات أخرى على السلسلة (onchain) لأصول تقليدية.
وهذا يخلق حالة استخدام عملية تتجاوز مجرد «الإقراض على DeFi».
قد يتمكن عمل أو متداول أو مستثمر من معرفة:
كم رأس المال الذي سيحصل عليه،
وإلى متى سيكون لديه،
وما ستكون تكلفة الاقتراض.
وهذا أقرب إلى كيفية عمل الائتمان التقليدي.
التحدي هو أن اليقين ليس مجانيًا.
قد يضطر المستخدمون إلى قبول مرونة أقل، واستحقاق ثابت، والحاجة إلى إدارة مركزهم حتى تاريخ الاستحقاق.
لذا فإن الاختبار الحقيقي لـ TermMax ليس ما إذا كان الإقراض بسعر ثابت يبدو مفيدًا.
بل ما إذا كان لدى الناس فعليًا مواقف تكون فيها معرفة التكلفة الدقيقة لرأس المال أكثر قيمة من امتلاك حرية تغيير مركزهم في أي وقت.
هذا سؤال أصعب بكثير.
وغالبًا هو الأكثر أهمية.
#termmax @termmax
بدأت أنظر إلى TermMax بشكل مختلف عندما توقفت عن التفكير في الإقراض بسعر ثابت على أنه مجرد «سعر فائدة أفضل».
السؤال الأكثر واقعية هو:
ماذا يمكنك فعلًا باستخدام سعر لن يتغير؟
تخيّل أن لديك 50,000 دولار في العملات المستقرة (stablecoins) وتعرف أنك ستحتاج إلى رأس المال مرة أخرى خلال ستة أشهر.
في سوق بسعر عائم، يمكنك تحقيق عائد اليوم، لكن السعر قد يتحرك بشكل كبير قبل أن تحتاج إلى المال.
أما مع مركز بسعر ثابت، فتصبح النتيجة أسهل في التخطيط لها.
تعمل الفكرة نفسها من جهة الاقتراض.
افترض أن متداولًا يريد اقتراض 100,000 دولار من أجل استراتيجية محددة ويعرف مسبقًا أن المركز يحتاج إلى ستة أشهر ليكتمل.
السعر العائم يخلق متغيرًا آخر:
ماذا لو ارتفعت تكاليف الاقتراض في منتصف الصفقة؟
إزالة هذا الغموض تأتي مع السعر الثابت.
وتصبح هذه الفكرة أكثر إثارة عندما نتحدث عن الأصول الحقيقية.
لقد جرّبت TermMax بالفعل استخدام ضمانات RWA، بما في ذلك الأسهم المُمَزَّنة (tokenized stocks) وتمثيلات أخرى على السلسلة (onchain) لأصول تقليدية.
وهذا يخلق حالة استخدام عملية تتجاوز مجرد «الإقراض على DeFi».
قد يتمكن عمل أو متداول أو مستثمر من معرفة:
كم رأس المال الذي سيحصل عليه،
وإلى متى سيكون لديه،
وما ستكون تكلفة الاقتراض.
وهذا أقرب إلى كيفية عمل الائتمان التقليدي.
التحدي هو أن اليقين ليس مجانيًا.
قد يضطر المستخدمون إلى قبول مرونة أقل، واستحقاق ثابت، والحاجة إلى إدارة مركزهم حتى تاريخ الاستحقاق.
لذا فإن الاختبار الحقيقي لـ TermMax ليس ما إذا كان الإقراض بسعر ثابت يبدو مفيدًا.
بل ما إذا كان لدى الناس فعليًا مواقف تكون فيها معرفة التكلفة الدقيقة لرأس المال أكثر قيمة من امتلاك حرية تغيير مركزهم في أي وقت.
هذا سؤال أصعب بكثير.
وغالبًا هو الأكثر أهمية.
#termmax @TermMax
6
4
673
·
--
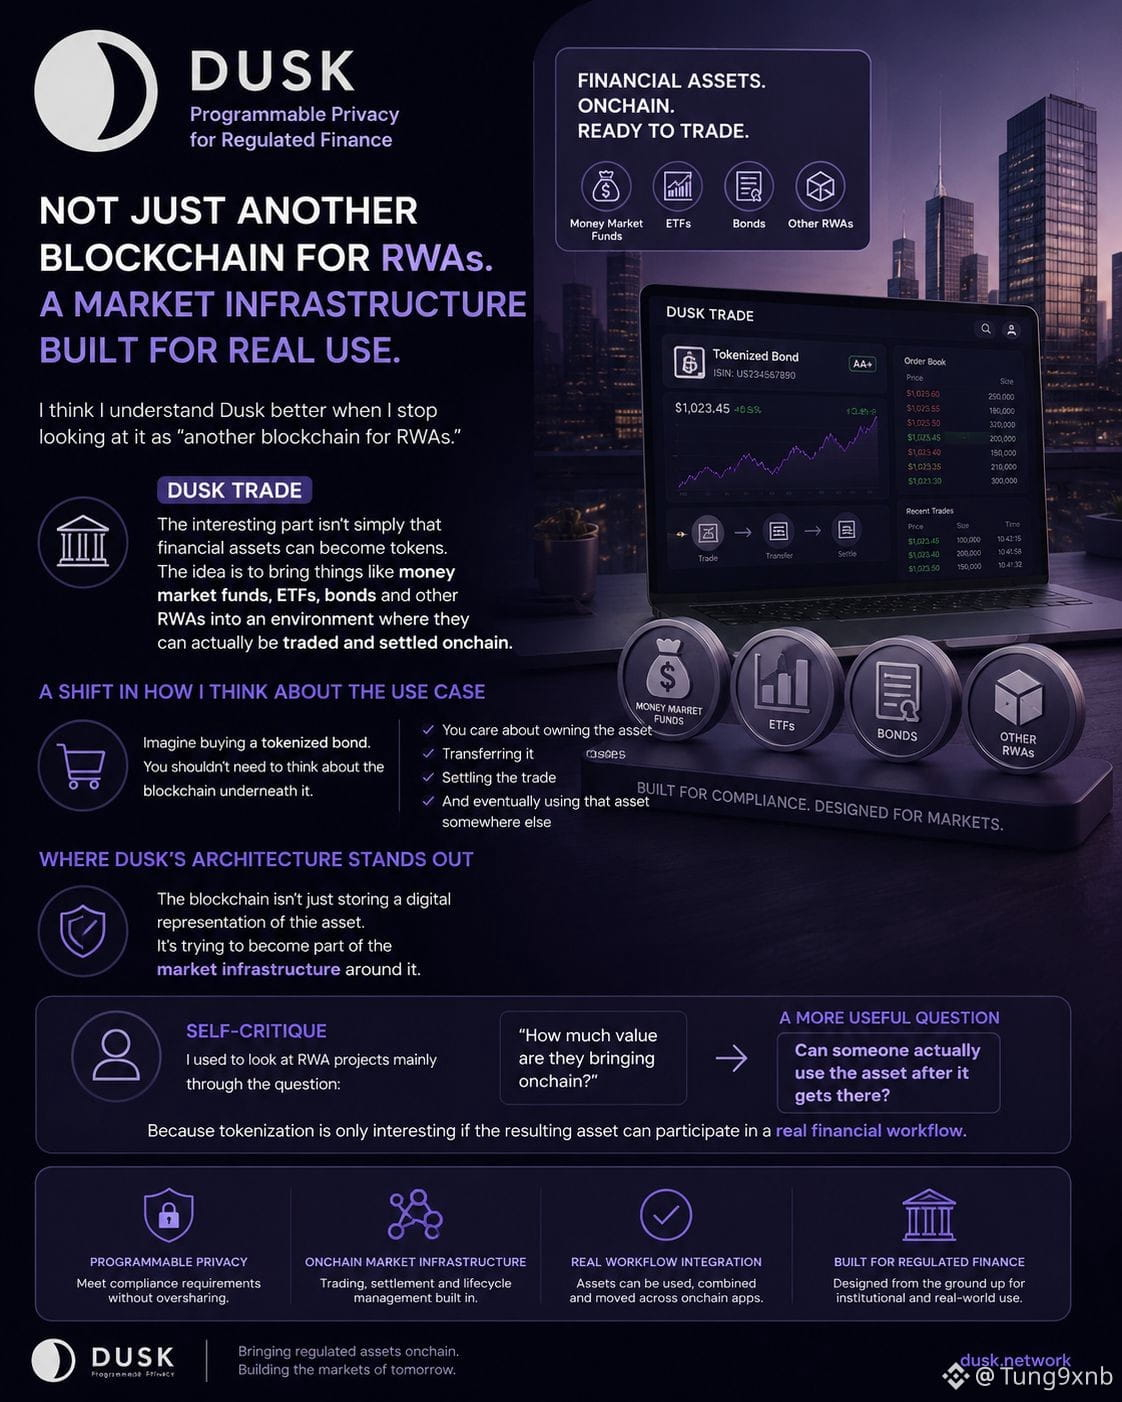
أعتقد أنني أفهم “غسق” بشكل أفضل عندما أتوقف عن النظر إليه باعتباره “بلوكشينًا آخر لعقود RWAs”.
خذ Dusk Trade كمثال.
الجزء المثير للاهتمام ليس فقط أن الأصول المالية يمكن أن تصبح رموزًا.
الفكرة هي إدخال أشياء مثل صناديق أسواق المال وETFs والسندات وغيرها من RWAs إلى بيئة يمكن فيها فعلاً تداولها وتسويتها على السلسلة.
هذا يغيّر طريقتي في التفكير بشأن حالة الاستخدام.
تخيّل شراء سندٍ مُرمّز.
لا ينبغي أن تحتاج إلى التفكير في البلوكشين الموجود تحته.
أنت تهتم بامتلاك الأصل، ونقله، وتسوية الصفقة، وفي النهاية استخدام ذلك الأصل في مكان آخر.
هنا يبدأ تصميم Dusk ليبدو عمليًا أكثر بالنسبة لي.
البلوكشين ليس مجرد تخزين تمثيل رقمي للأصل.
إنه يحاول أن يصبح جزءًا من البنية التحتية للسوق المحيطة به.
مراجعة ذاتية: كنت أنظر سابقًا إلى مشاريع RWA بشكل أساسي من خلال سؤال “كم القيمة التي يضيفونها على السلسلة؟”.
لكن السؤال الأكثر فائدة قد يكون:
“هل يمكن لشخص ما أن يستخدم الأصل فعلاً بعد وصوله؟”.
لأن الترميز لا يكون مثيرًا للاهتمام إلا إذا كان الأصل الناتج قادرًا على المشاركة في سير عمل مالي حقيقي.
سؤال: ما الذي يجعل RWA مفيدًا؟
#dusk $DUSK @Dusk_Foundation
أعتقد أنني أفهم “غسق” بشكل أفضل عندما أتوقف عن النظر إليه باعتباره “بلوكشينًا آخر لعقود RWAs”.
خذ Dusk Trade كمثال.
الجزء المثير للاهتمام ليس فقط أن الأصول المالية يمكن أن تصبح رموزًا.
الفكرة هي إدخال أشياء مثل صناديق أسواق المال وETFs والسندات وغيرها من RWAs إلى بيئة يمكن فيها فعلاً تداولها وتسويتها على السلسلة.
هذا يغيّر طريقتي في التفكير بشأن حالة الاستخدام.
تخيّل شراء سندٍ مُرمّز.
لا ينبغي أن تحتاج إلى التفكير في البلوكشين الموجود تحته.
أنت تهتم بامتلاك الأصل، ونقله، وتسوية الصفقة، وفي النهاية استخدام ذلك الأصل في مكان آخر.
هنا يبدأ تصميم Dusk ليبدو عمليًا أكثر بالنسبة لي.
البلوكشين ليس مجرد تخزين تمثيل رقمي للأصل.
إنه يحاول أن يصبح جزءًا من البنية التحتية للسوق المحيطة به.
مراجعة ذاتية: كنت أنظر سابقًا إلى مشاريع RWA بشكل أساسي من خلال سؤال “كم القيمة التي يضيفونها على السلسلة؟”.
لكن السؤال الأكثر فائدة قد يكون:
“هل يمكن لشخص ما أن يستخدم الأصل فعلاً بعد وصوله؟”.
لأن الترميز لا يكون مثيرًا للاهتمام إلا إذا كان الأصل الناتج قادرًا على المشاركة في سير عمل مالي حقيقي.
سؤال: ما الذي يجعل RWA مفيدًا؟
#dusk $DUSK @Dusk
18
16
3.1k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
313,626 مشاهدات
2,650 يقومون بالنقاش
#BinanceLaunchesBinanceIntelligence
ثورة الذكاء الاصطناعي تصل إلى عالم التداول الرقمي
أعلنت منصة Binance رسمياً عن إطلاق منظومتها الذكية الجديدة Binance Intelligence، في خطوة تمثل نقلة نوعية نحو دمج أدوات الذكاء الاصطناعي الاصطناعي في صلب تجربة التداول اليومية للمستخدمين. تهدف هذه المبادرة إلى سد الفجوة المعرفية في الأسواق المالية وتمكين المتداولين—من المبتدئين إلى المحترفين—من تحليل البيانات وتصميم استراتيجيات التداول بلغة طبيعية ودون الحاجة إلى خبرة برمجية.
الركائز الثلاث لمنظومة Binance Intelligence
تتكون المنظومة الجديدة من ثلاثة منتجات رئيسية صُممت لتغطي كافة احتياجات المستخدمين والمطورين:
Binance AI (مجاني للجميع):
يجمع إشارات السوق المشتتة (الرسوم البيانية، الأخبار، بيانات الأونشين On-Chain، والمؤشرات الاقتصادية) في واجهة واحدة موحدة.
يقدم موجزاً آلياً للسوق (Market Brief) يتحدث كل 4 ساعات بالصوت والنص، يغطي العملات الرقمية والأسواق العالمية.
Binance AI Pro (لبناء الاستراتيجيات):
يتيح للمستخدم كتابة فكرة التداول بلغة بسيطة، ليقوم الذكاء الاصطناعي بتحويلها إلى مسار عمل مرئي (Visual Flowchart).
يوفر ميزة التداول الافتراضي (Paper Trading) لاختبار الاستراتيجيات قبل تنفيذها بأموال حقيقية.
#BinanceLaunchesBinanceIntelligence
#BinanceSquareFamily #AI
Redouanecrypto
·8 إعجاب
·6.9k مشاهدات
BitcoinTargets2026OpenAt$87570
945 مشاهدات
46 يقومون بالنقاش
BitcoinRejectedAt$87KThirdTime
1,145 مشاهدات
45 يقومون بالنقاش