

ELiyaa149
94 منشورات
ELiyaa149
إبلاغ
حظر المُستخدم
12 تتابع
723 المتابعون
40 إعجاب
منشورات
·
--
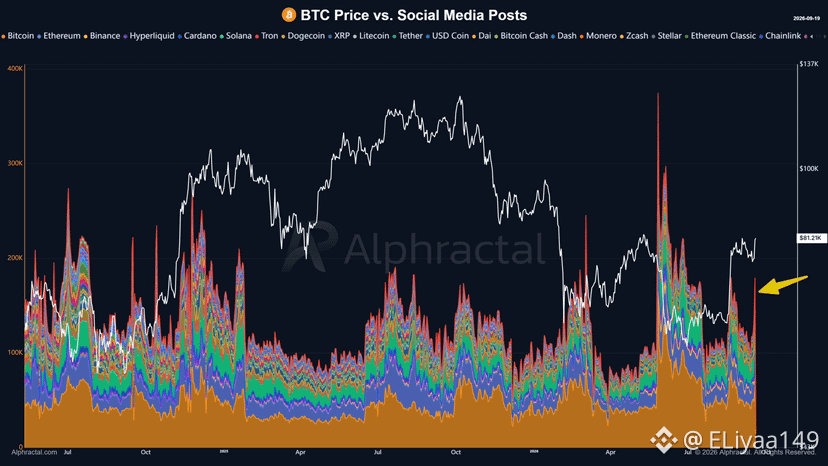
تُظهر العملات البديلة (Altcoins) الآن قوة حقيقية.
دفعت TOTAL3 فوق مستوى منتصف النطاق عند 1.07 تريليون دولار، بينما عاد 70% من العملات البديلة في منصة Binance إلى ما فوق متوسطها المتحرك لمدّة 200 يوم.
لكن هذا ليس موسم العملات البديلة بعد.
مؤشر موسم العملات البديلة (Altcoin Season Index) عند 54، بينما تشير قراءات 80+ تاريخياً إلى ظروف أقوى لقطاع العملات البديلة.
مع وجود $BTC holding فوق 80 ألف دولار، قد يستمر الزخم. لكن ارتفاع الرافعة المالية وFOMO لا يزالان مخاطر.
#BitcoinHits$85K #NEARRisesNearly80%InAWeek
97
·
--
علمتنا DeFi كيفية إدارة مخاطر التسعير.
ولكن ماذا عن مخاطر الفائدة؟
يمكنك أن تكون على صواب بشأن أصلٍ ما، ومع ذلك تتعطل استراتيجيتك لأن تكلفة الاقتراض تواصل التغيّر.
وهذا ما يجعل الأسواق ذات الفائدة الثابتة مثيرة للاهتمام بالنسبة لي.
@termmax تعتمد نهج <b>TermMax</b> في الإقراض والاقتراض على فكرة بسيطة: الاتفاق على سعر الفائدة والمدة سلفًا، بحيث تكون تكلفة التمويل معروفة بدلًا من أن تتذبذب مع ظروف السوق. (termmax.org)
وهذا يغيّر طريقة تفكيرك في رأس المال.
بدلًا من أن تسأل:
“ما هي الفائدة على الاقتراض الآن؟”
يمكنك أن تبدأ بسؤال:
“ما تكلفة التمويل التي تناسب استراتيجيتي؟”
هذا اتجاه أكثر إثارة للاهتمام بالنسبة لـ DeFi.
#termmax @TermMax
علمتنا DeFi كيفية إدارة مخاطر التسعير.
ولكن ماذا عن مخاطر الفائدة؟
يمكنك أن تكون على صواب بشأن أصلٍ ما، ومع ذلك تتعطل استراتيجيتك لأن تكلفة الاقتراض تواصل التغيّر.
وهذا ما يجعل الأسواق ذات الفائدة الثابتة مثيرة للاهتمام بالنسبة لي.
@TermMax تعتمد نهج <b>TermMax</b> في الإقراض والاقتراض على فكرة بسيطة: الاتفاق على سعر الفائدة والمدة سلفًا، بحيث تكون تكلفة التمويل معروفة بدلًا من أن تتذبذب مع ظروف السوق. (termmax.org)
وهذا يغيّر طريقة تفكيرك في رأس المال.
بدلًا من أن تسأل:
“ما هي الفائدة على الاقتراض الآن؟”
يمكنك أن تبدأ بسؤال:
“ما تكلفة التمويل التي تناسب استراتيجيتي؟”
هذا اتجاه أكثر إثارة للاهتمام بالنسبة لـ DeFi.
#termmax @TermMax
74
·
--
#termmax @termmax
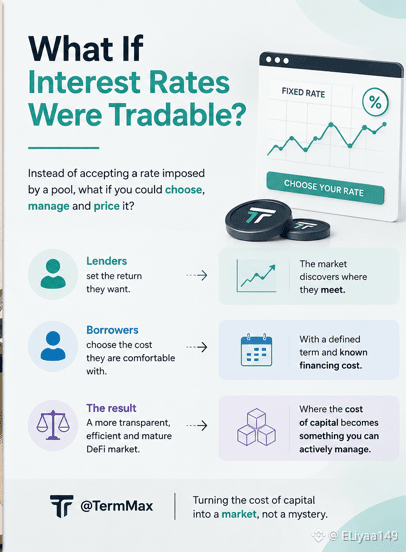
ماذا لو لم تكن أسعار الفائدة مجرد رقم يظهر على لوحة معلومات الإقراض؟
ماذا لو كانت شيئًا يمكنك فعلاً اختياره وتسعيره؟
هذا يغيّر طريقة تفكيري في إقراض التمويل اللامركزي (DeFi).
اليوم، يمكن أن تتحرك الفائدة المتغيرة مع تغيّر السيولة والاستخدام. أنت تقبل ظروف السوق في تلك اللحظة.
أما سوق الفائدة الثابتة فيقدّم فكرة مختلفة:
“لديّ سعر لرأس المال، وأعرف مدة العقد التي أتفق عليها.”
الآن تصبح الفائدة نفسها جزءًا من القرار.
يمكن للمقرضين التفكير في العائد الذي يريدونه.
يمكن للمقترضين التفكير في تكلفة التمويل التي يرغبون في قبولها.
ويمكن للسوق أن يكتشف المكان الذي يلتقي فيه الطرفان.
هذه هي الجزء المثير بالنسبة لي: @termmax .
ليس فقط جعل الإقراض ثابتًا.
بل تحويل تكلفة رأس المال إلى شيء يمكن للمستخدمين التحكم به بشكل فعّال.
$ALLO $RAVE $BEAT
#termmax @TermMax
ماذا لو لم تكن أسعار الفائدة مجرد رقم يظهر على لوحة معلومات الإقراض؟
ماذا لو كانت شيئًا يمكنك فعلاً اختياره وتسعيره؟
هذا يغيّر طريقة تفكيري في إقراض التمويل اللامركزي (DeFi).
اليوم، يمكن أن تتحرك الفائدة المتغيرة مع تغيّر السيولة والاستخدام. أنت تقبل ظروف السوق في تلك اللحظة.
أما سوق الفائدة الثابتة فيقدّم فكرة مختلفة:
“لديّ سعر لرأس المال، وأعرف مدة العقد التي أتفق عليها.”
الآن تصبح الفائدة نفسها جزءًا من القرار.
يمكن للمقرضين التفكير في العائد الذي يريدونه.
يمكن للمقترضين التفكير في تكلفة التمويل التي يرغبون في قبولها.
ويمكن للسوق أن يكتشف المكان الذي يلتقي فيه الطرفان.
هذه هي الجزء المثير بالنسبة لي: @TermMax .
ليس فقط جعل الإقراض ثابتًا.
بل تحويل تكلفة رأس المال إلى شيء يمكن للمستخدمين التحكم به بشكل فعّال.
$ALLO $RAVE $BEAT
348
·
--
الخطر الخفي لسوق التمويل اللامركزي (DeFi) بسعر فائدة متغير
يركّز معظم من يدخلون عالم DeFi على مخاطر السعر أولاً.
ماذا يحدث إذا انخفض $ETH ؟
ماذا يحدث إذا تحرك $BTC ضد موقعي؟
لكن توجد مخاطرة أخرى يمكنها بهدوء تغيير اقتصاديات الصفقة:
تكلفة رأس المال نفسها.
تخيّل أنك تقترض USDC اليوم لأن سعر الفائدة الحالي يجعل استراتيجيتك جذابة.
يبدو كل شيء جيداً.
ثم تتغير ظروف السوق، ويضيق توفر السيولة، وترتفع تكلفة الاقتراض.
لا تتغير قيمة الضمان.
ولا تتغير استراتيجيتك.
لكن تكلفة البقاء في هذه الصفقة قد تغيّرت.
وهذا الجزء من DeFi لا تتم مناقشته بما يكفي.
تذبذب أسعار الفائدة هو بحد ذاته مخاطرة.
وهنا تصبح الأسواق ذات السعر الثابت أكثر إثارة للاهتمام.
مع سعر ثابت وهيكل محدد المدة، يمكنك معرفة تكلفة التمويل للمركز مسبقاً بدل ترك المتغير مفتوحاً طوال فترة الصفقة. بُني TermMax حول هذا النموذج، حيث يقدم إقراضاً واقتراضاً بسعر ثابت مع آجال استحقاق محددة. (Termmax)
بالنسبة للمقترض، قد يجعل ذلك تخطيط رأس المال أسهل بكثير.
وبالنسبة للمُقرِض، يخلق صورة أوضح حول العائد الذي صُمم المركز لتحقيقه.
وللاستراتيجيات الأكثر تطوراً، فإن وجود تكاليف تمويل يمكن التنبؤ بها قد يسهل التفكير في الرافعة المالية والعائد والمخاطر معاً.
هذا لا يزيل مخاطر السوق.
بل يفصل نوعاً واحداً من عدم اليقين عن نوع آخر.
وبصراحة، هذا اتجاه مهم لـ DeFi.
المرحلة التالية ليست فقط لجعل رأس المال أكثر إتاحة.
بل لجعل رأس المال أكثر قابلية للتنبؤ، وقابلاً للبرمجة، وأسهل في الإدارة.
وهنا تبدأ بروتوكولات مثل TermMax في أن تصبح أكثر إثارة للاهتمام من مجرد سوق إقراض.
#termmax @TermMax
64
·
--
#dusk $DUSK @Dusk_Foundation
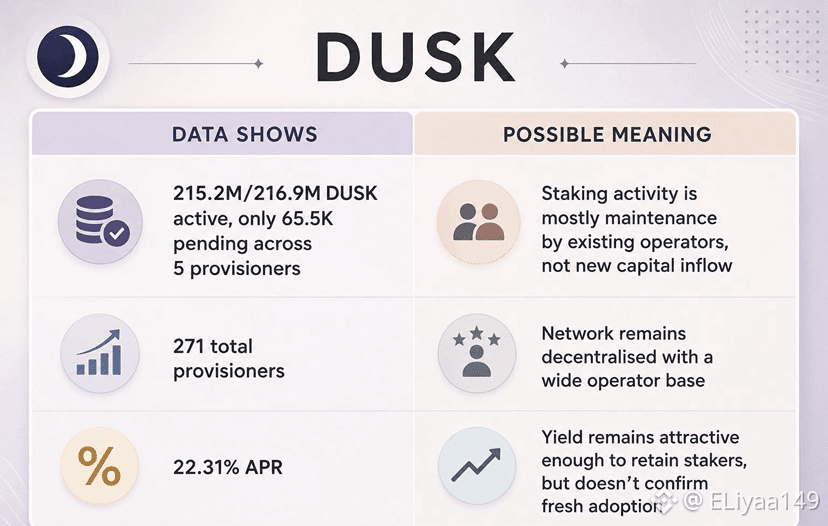
تعدّ السلاسل الكتل العامة ممتازة في تحقيق الشفافية.
لكن عند التعامل مع البيانات المالية، فمن المحتمل ألا ترغب في أن تكون كل معاملة أو رصيد أو تفاصيل عمل مرئية للجميع.
وهنا تبرز أهمية الخصوصية.
تتبع مؤسسة Dusk (@DuskFoundation) نهجًا مختلفًا مع سلسلة بلوك تشين مصممة للتطبيقات المالية — بهدف الجمع بين مزايا الشفافية في البلوك تشين والسرّية حيث تكون السرّية ضرورية فعلًا.
لأن مستقبل التمويل على السلسلة لا ينبغي أن يضطر إلى الاختيار بين الثقة والخصوصية.
#dusk $AAVE $TUT
{spot}(TUTUSDT)
#dusk $DUSK @Dusk
تعدّ السلاسل الكتل العامة ممتازة في تحقيق الشفافية.
لكن عند التعامل مع البيانات المالية، فمن المحتمل ألا ترغب في أن تكون كل معاملة أو رصيد أو تفاصيل عمل مرئية للجميع.
وهنا تبرز أهمية الخصوصية.
تتبع مؤسسة Dusk (@DuskFoundation) نهجًا مختلفًا مع سلسلة بلوك تشين مصممة للتطبيقات المالية — بهدف الجمع بين مزايا الشفافية في البلوك تشين والسرّية حيث تكون السرّية ضرورية فعلًا.
لأن مستقبل التمويل على السلسلة لا ينبغي أن يضطر إلى الاختيار بين الثقة والخصوصية.
#dusk $AAVE $TUT
92
·
--
#dusk $DUSK @Dusk_Foundation
اعتقدت في البداية أن قصة خصوصية Dusk تتعلق في المقام الأول بإخفاء تفاصيل المعاملات.
لكن الجزء الأكثر إثارة للاهتمام هو ما يحدث تحت ذلك الغطاء من الخصوصية.
بفضل إطار XSC الخاص بـ Dusk، يمكن للأصول الخاضعة للرقابة أن تحافظ على سرية بيانات المعاملات الحساسة مع بقاء متطلبات الامتثال جزءًا من العملية. لا تختفي ضوابط KYC/AML وفحوصات الأهلية لمجرد أن المعاملة خاصة.
وهذا يخلق توازنًا مثيرًا للاهتمام:
الخصوصية لمشاركي السوق.
والامتثال للمؤسسات.
وقابلية التدقيق عندما تكون هناك حاجة.
وقد تكون هذه هي القيمة الأبرز.
بالنسبة إلى الرموز الأمنية والأصول المالية الخاضعة للرقابة، لا تكفي الخصوصية وحدها. التحدي الحقيقي هو إنشاء بنية تحتية يمكن من خلالها للمؤسسات إجراء المعاملات بسرية دون التخلي عن الضوابط التي تتطلبها الجهات التنظيمية.
وهذا هو الجزء الذي أولي له اهتمامًا أكبر في Dusk.
ربما لا تكون الأسئلة الأهم هي «ما مدى خصوصية البلوك تشين؟»
بل: «هل يمكن للخصوصية والامتثال أن ينجحا معًا على نطاق واسع؟»
@Dusk_Foundation $DUSK #DUSK
#dusk $DUSK @Dusk
اعتقدت في البداية أن قصة خصوصية Dusk تتعلق في المقام الأول بإخفاء تفاصيل المعاملات.
لكن الجزء الأكثر إثارة للاهتمام هو ما يحدث تحت ذلك الغطاء من الخصوصية.
بفضل إطار XSC الخاص بـ Dusk، يمكن للأصول الخاضعة للرقابة أن تحافظ على سرية بيانات المعاملات الحساسة مع بقاء متطلبات الامتثال جزءًا من العملية. لا تختفي ضوابط KYC/AML وفحوصات الأهلية لمجرد أن المعاملة خاصة.
وهذا يخلق توازنًا مثيرًا للاهتمام:
الخصوصية لمشاركي السوق.
والامتثال للمؤسسات.
وقابلية التدقيق عندما تكون هناك حاجة.
وقد تكون هذه هي القيمة الأبرز.
بالنسبة إلى الرموز الأمنية والأصول المالية الخاضعة للرقابة، لا تكفي الخصوصية وحدها. التحدي الحقيقي هو إنشاء بنية تحتية يمكن من خلالها للمؤسسات إجراء المعاملات بسرية دون التخلي عن الضوابط التي تتطلبها الجهات التنظيمية.
وهذا هو الجزء الذي أولي له اهتمامًا أكبر في Dusk.
ربما لا تكون الأسئلة الأهم هي «ما مدى خصوصية البلوك تشين؟»
بل: «هل يمكن للخصوصية والامتثال أن ينجحا معًا على نطاق واسع؟»
@Dusk $DUSK #DUSK
1
2
88
·
--
#dusk $DUSK @Dusk_Foundation
أعتقد أن DuskEVM مثير للاهتمام لسبب بسيط إلى حد ما.
يعرف المطورون بالفعل كيفية البناء على EVM. إنهم لا يرغبون بالضرورة في تعلم مجموعة تقنيات جديدة بالكامل فقط للتجربة باستخدام الخصوصية.
يجمع DuskEVM بين هذه البيئة المألوفة وبنية الخصوصية لدى Dusk، بما في ذلك Hedger والتحقق القائم على ZK.
وقد يكون لهذا تأثير يتجاوز تطبيقات التشفير الأصلية.
بالنسبة للـ RWAs والتطبيقات المالية، فإن الحفاظ على بعض المعلومات خاصة ليس رفاهية. قد يكون ذلك شرطًا.
لذا بالنسبة لي، النقطة الأساسية التي يجب مراقبتها هي ما إذا كان بإمكان Dusk أن يجعل التطبيقات المالية الخاصة تبدو عملية بالنسبة لبناة EVM القائمين حاليًا.
هذه قصة أكبر بكثير من مجرد إطلاق EVM آخر.
$NVDAB $DUSK #Dusk
#dusk $DUSK @Dusk
أعتقد أن DuskEVM مثير للاهتمام لسبب بسيط إلى حد ما.
يعرف المطورون بالفعل كيفية البناء على EVM. إنهم لا يرغبون بالضرورة في تعلم مجموعة تقنيات جديدة بالكامل فقط للتجربة باستخدام الخصوصية.
يجمع DuskEVM بين هذه البيئة المألوفة وبنية الخصوصية لدى Dusk، بما في ذلك Hedger والتحقق القائم على ZK.
وقد يكون لهذا تأثير يتجاوز تطبيقات التشفير الأصلية.
بالنسبة للـ RWAs والتطبيقات المالية، فإن الحفاظ على بعض المعلومات خاصة ليس رفاهية. قد يكون ذلك شرطًا.
لذا بالنسبة لي، النقطة الأساسية التي يجب مراقبتها هي ما إذا كان بإمكان Dusk أن يجعل التطبيقات المالية الخاصة تبدو عملية بالنسبة لبناة EVM القائمين حاليًا.
هذه قصة أكبر بكثير من مجرد إطلاق EVM آخر.
$NVDAB $DUSK #Dusk
154
·
--
لِسنواتٍ طويلة، كان كلٌّ من بيتكوين وشبكات الإثبات بالحصة (Proof-of-Stake) يعيشون في عوالم منفصلة.
@babylonlabs_io يُحاول تغيير ذلك.
بدلًا من نقل BTC إلى سلسلة أخرى أو الاعتماد على الإصدارات المُغلّفة من بيتكوين، تُقدّم بيبيليون نموذجًا يمكن من خلاله أن تُساهم بيتكوين في تعزيز أمان سلاسل بلوكشين الخاصة بـ PoS مع البقاء على شبكة بيتكوين نفسها عبر تصميم الرهن الذاتي (self-custodial staking).
هذا يعني أن التركيز ليس على تغيير بيتكوين، بل على توسيع كيفية الاستفادة من أمانها عبر منظومة البلوكشين الأوسع.
لا يزال الأمر في مراحله المبكرة، وستواصل التكنولوجيا التطور، لكنّه مثالٌ مثير للاهتمام على كيفية أن دور بيتكوين قد يتوسع بما يتجاوز كونها مخزن قيمة طويل الأجل.
بالطبع، مشروعٌ يستحق المتابعة إذا كنت مهتمًا باتجاه البنية التحتية لبيتكوين.
#baby $BABY $UAI $BEE
لِسنواتٍ طويلة، كان كلٌّ من بيتكوين وشبكات الإثبات بالحصة (Proof-of-Stake) يعيشون في عوالم منفصلة.
@BabylonLabs_io يُحاول تغيير ذلك.
بدلًا من نقل BTC إلى سلسلة أخرى أو الاعتماد على الإصدارات المُغلّفة من بيتكوين، تُقدّم بيبيليون نموذجًا يمكن من خلاله أن تُساهم بيتكوين في تعزيز أمان سلاسل بلوكشين الخاصة بـ PoS مع البقاء على شبكة بيتكوين نفسها عبر تصميم الرهن الذاتي (self-custodial staking).
هذا يعني أن التركيز ليس على تغيير بيتكوين، بل على توسيع كيفية الاستفادة من أمانها عبر منظومة البلوكشين الأوسع.
لا يزال الأمر في مراحله المبكرة، وستواصل التكنولوجيا التطور، لكنّه مثالٌ مثير للاهتمام على كيفية أن دور بيتكوين قد يتوسع بما يتجاوز كونها مخزن قيمة طويل الأجل.
بالطبع، مشروعٌ يستحق المتابعة إذا كنت مهتمًا باتجاه البنية التحتية لبيتكوين.
#baby $BABY $UAI $BEE
2
1
82
·
--
كلما قرأت المزيد عن بابل، أدركت أكثر أن هناك بعض المفاهيم الخاطئة التي تتكرر باستمرار.
أحد أكبر الأساطير هو أنك يجب أن تتخلى عن حيازة بيتكوينك للمشاركة. وهناك أسطورة أخرى تقول إن بابل تعمل بالطريقة نفسها التي تعمل بها BTC المغلفة (wrapped BTC) أو الحلول التقليدية المعتمدة على الجسور.
بحسب ما تعلمته، المشروع مبني على نهج مختلف، بهدف تمكين المشاركة/الإسهام في تجميد بيتكوين مع الحفاظ على بقاء BTC على شبكة بيتكوين.
هذا لا يعني أنه لا توجد مخاطر أو تنازلات. مثل أي بنية تحتية جديدة، من المهم فهم كيفية عملها بدلًا من الاعتماد على العناوين الرئيسية أو آراء منصات التواصل الاجتماعي.
ما زلت أتعلم، لكن الخوض في الجانب التقني بالتأكيد غيّر وجهة نظري. أحيانًا تختفي أكبر المفاهيم الخاطئة عندما تقضي وقتًا في قراءة الوثائق بدلًا من الاكتفاء بملاحقة الضجة الإعلامية.
$BABY #baby @babylonlabs_io
كلما قرأت المزيد عن بابل، أدركت أكثر أن هناك بعض المفاهيم الخاطئة التي تتكرر باستمرار.
أحد أكبر الأساطير هو أنك يجب أن تتخلى عن حيازة بيتكوينك للمشاركة. وهناك أسطورة أخرى تقول إن بابل تعمل بالطريقة نفسها التي تعمل بها BTC المغلفة (wrapped BTC) أو الحلول التقليدية المعتمدة على الجسور.
بحسب ما تعلمته، المشروع مبني على نهج مختلف، بهدف تمكين المشاركة/الإسهام في تجميد بيتكوين مع الحفاظ على بقاء BTC على شبكة بيتكوين.
هذا لا يعني أنه لا توجد مخاطر أو تنازلات. مثل أي بنية تحتية جديدة، من المهم فهم كيفية عملها بدلًا من الاعتماد على العناوين الرئيسية أو آراء منصات التواصل الاجتماعي.
ما زلت أتعلم، لكن الخوض في الجانب التقني بالتأكيد غيّر وجهة نظري. أحيانًا تختفي أكبر المفاهيم الخاطئة عندما تقضي وقتًا في قراءة الوثائق بدلًا من الاكتفاء بملاحقة الضجة الإعلامية.
$BABY #baby @BabylonLabs_io
3
79
·
--
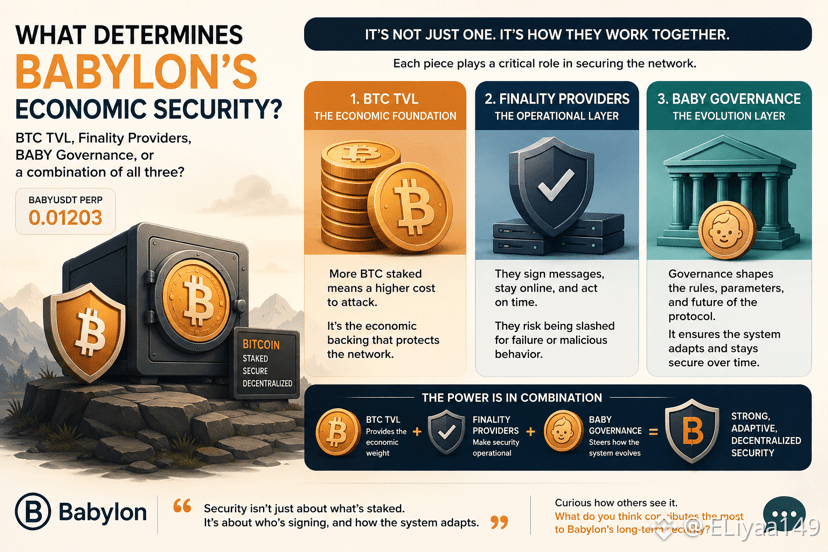
واصلت محاولة تقليل أمان بابل إلى رقم واحد.
أولًا كان BTC TVL. يجب أن يعني المزيد من البيتكوين المُرهَن مزيدًا من الأمان، أليس كذلك؟
ثم قضيت وقتًا أطول في قراءة كيفية عمل البروتوكول فعليًا، وبدأت تلك التوضيحات تبدو ناقصة.
يمثل BTC TVL الوزن الاقتصادي وراء النظام. فهو يرفع تكلفة مهاجمة الشبكات التي ترث أمانًا مدعومًا بالبيتكوين. لكن بيتكوينًا محبوسًا وحده لا يُنجز شيئًا.
مزودو الحتمية هم من يقومون بهذه المهمة. من المتوقع أن يظلوا متصلين بالإنترنت، وأن يوقّعوا الرسائل الصحيحة في الوقت المحدد، وأن يتحملوا مخاطر التعرض للجزاء إذا تبيّن أنهم يتصرفون بشكل غير متسق أو يفشلون في مسؤولياتهم. قد يوفر البيتكوين الدعم الاقتصادي، لكن المزودين هم من يحولون هذا الدعم إلى أمان حي.
ثم توجد حوكمة BABY. إنها لا تُنشئ أمانًا اقتصاديًا بشكل مباشر أيضًا، لكنها تُشكّل القواعد التي يعمل بموجبها الشبكة مع مرور الوقت. تحدد الحوكمة كيفية تطور البروتوكول، وهذا يؤثر بشكل غير مباشر على كيفية صون ذلك الأمان.
لذلك لا أعتقد أن الإجابة تكمن في اختيار واحد على حساب الآخرين.
يوفر BTC TVL الأساس الاقتصادي.
يحوّل مزودو الحتمية ذلك الأمان إلى أمان قابل للتشغيل.
تُوجّه حوكمة BABY كيفية تطور النظام.
إذا أزلت أيًا من هذه الأجزاء، ستشعر الصورة بأنها غير مكتملة.
هذا ما غيّر منظوري. توقفت عن السؤال: “أي مقياس هو الأهم؟” وبدأت أسأل: “كيف تعزز هذه الأجزاء بعضها البعض؟”
أود أن أعرف كيف يرى الآخرون ذلك.
ما الذي تعتقد أنه يساهم بأكبر قدر في الأمان طويل الأمد لبابل؟
@babylonlabs_io io $BABY #BABY $ALLO.US $AAVE
واصلت محاولة تقليل أمان بابل إلى رقم واحد.
أولًا كان BTC TVL. يجب أن يعني المزيد من البيتكوين المُرهَن مزيدًا من الأمان، أليس كذلك؟
ثم قضيت وقتًا أطول في قراءة كيفية عمل البروتوكول فعليًا، وبدأت تلك التوضيحات تبدو ناقصة.
يمثل BTC TVL الوزن الاقتصادي وراء النظام. فهو يرفع تكلفة مهاجمة الشبكات التي ترث أمانًا مدعومًا بالبيتكوين. لكن بيتكوينًا محبوسًا وحده لا يُنجز شيئًا.
مزودو الحتمية هم من يقومون بهذه المهمة. من المتوقع أن يظلوا متصلين بالإنترنت، وأن يوقّعوا الرسائل الصحيحة في الوقت المحدد، وأن يتحملوا مخاطر التعرض للجزاء إذا تبيّن أنهم يتصرفون بشكل غير متسق أو يفشلون في مسؤولياتهم. قد يوفر البيتكوين الدعم الاقتصادي، لكن المزودين هم من يحولون هذا الدعم إلى أمان حي.
ثم توجد حوكمة BABY. إنها لا تُنشئ أمانًا اقتصاديًا بشكل مباشر أيضًا، لكنها تُشكّل القواعد التي يعمل بموجبها الشبكة مع مرور الوقت. تحدد الحوكمة كيفية تطور البروتوكول، وهذا يؤثر بشكل غير مباشر على كيفية صون ذلك الأمان.
لذلك لا أعتقد أن الإجابة تكمن في اختيار واحد على حساب الآخرين.
يوفر BTC TVL الأساس الاقتصادي.
يحوّل مزودو الحتمية ذلك الأمان إلى أمان قابل للتشغيل.
تُوجّه حوكمة BABY كيفية تطور النظام.
إذا أزلت أيًا من هذه الأجزاء، ستشعر الصورة بأنها غير مكتملة.
هذا ما غيّر منظوري. توقفت عن السؤال: “أي مقياس هو الأهم؟” وبدأت أسأل: “كيف تعزز هذه الأجزاء بعضها البعض؟”
أود أن أعرف كيف يرى الآخرون ذلك.
ما الذي تعتقد أنه يساهم بأكبر قدر في الأمان طويل الأمد لبابل؟
@BabylonLabs_io io $BABY #BABY $ALLO.US $AAVE
2
109
·
--
تفصيلة واحدة ساعدتني في أن أفهم “بابيلون” بشكل أعمق هي عميلها الخفيف الخاص بالبيتكوين.
لا يثق في شخص يقول: “حدث هذا على البيتكوين”. بل يتحقق بنفسه من رؤوس كتل البيتكوين، ثم يتأكد من أن نقاط تفتيش بابيلون مدعومة بتاريخ بيتكوين الصحيح.
وهذا مهم لأن أمن السلاسل المتقاطعة لا يتعلق فقط بنقل البيانات بين السلاسل—بل يتعلق بإثبات أن كلتا السلسلتين تتفقان على نفس التاريخ.
بدون التحقق المستقل من الرؤوس، ستكون في وضع يقتضي الوثوق بادعاءات. أما مع ذلك، فيمكن لبابلون التحقق من السلسلة الكانونية للبيتكوين قبل قبول إثباتات نقاط التفتيش.
وهذا نموذج أمان أقوى بكثير من مجرد افتراض أن البيانات صحيحة.
@babylonlabs_io io $BABY #baby #Bitcoin
تفصيلة واحدة ساعدتني في أن أفهم “بابيلون” بشكل أعمق هي عميلها الخفيف الخاص بالبيتكوين.
لا يثق في شخص يقول: “حدث هذا على البيتكوين”. بل يتحقق بنفسه من رؤوس كتل البيتكوين، ثم يتأكد من أن نقاط تفتيش بابيلون مدعومة بتاريخ بيتكوين الصحيح.
وهذا مهم لأن أمن السلاسل المتقاطعة لا يتعلق فقط بنقل البيانات بين السلاسل—بل يتعلق بإثبات أن كلتا السلسلتين تتفقان على نفس التاريخ.
بدون التحقق المستقل من الرؤوس، ستكون في وضع يقتضي الوثوق بادعاءات. أما مع ذلك، فيمكن لبابلون التحقق من السلسلة الكانونية للبيتكوين قبل قبول إثباتات نقاط التفتيش.
وهذا نموذج أمان أقوى بكثير من مجرد افتراض أن البيانات صحيحة.
@BabylonLabs_io io $BABY #baby #Bitcoin
85
·
--
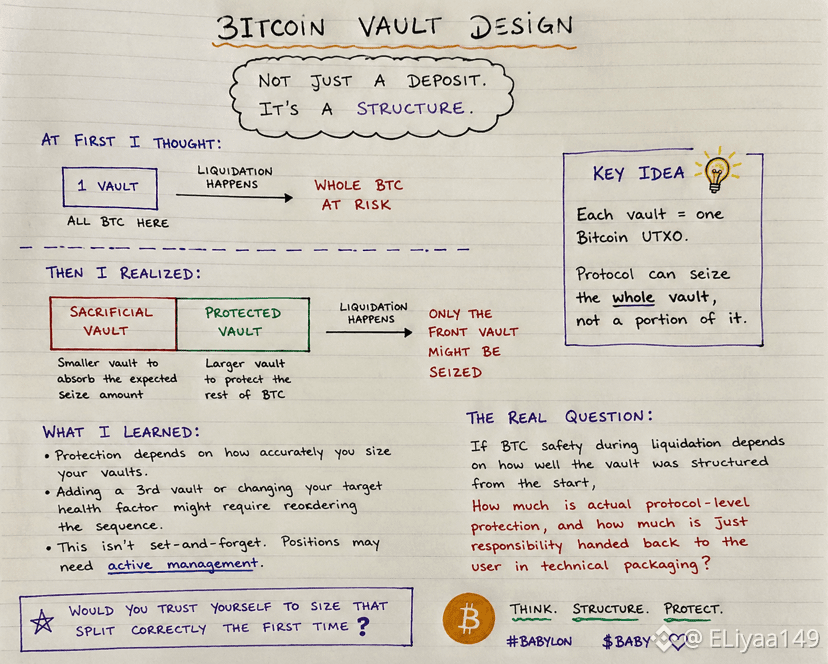
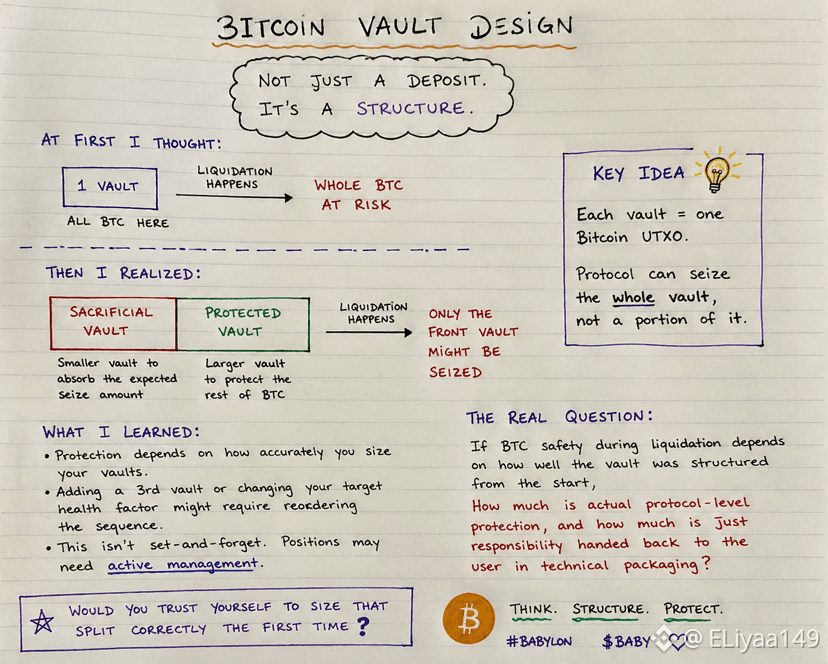
كلما قرأت أكثر عن تصميم خزائن البيتكوين، كلما أدركت أن انطباعي الأول كان مبسطًا جدًا.
في البداية، افترضت أنه يعمل على هذا النحو: إيداع BTC، قفله، الاقتراض مقابلَه، انتهى الأمر.
ثم علمت أن الإيداع يمكن تقسيمه عبر عدة خزائن، وهذا غيّر تمامًا طريقة تفكيري حول عمليات التصفية.
بدلًا من وضع كل BTC في خزانة واحدة، يمكن للتصميم أن يفصلها إلى:
* خزانة أصغر مخصّصة لامتصاص مقدار مصادرة متوقع.
* خزانة أكبر تبقى محمية ما لم تكن هناك حاجة فعلية إليها.
هذا مهم لأن كل خزانة تقابل UTXO واحدًا فقط من بيتكوين. إذا استهدفت عملية التصفية خزانةً ما، فلا يمكنها أخذ جزء فقط من UTXO—بل تتفاعل مع الخزانة ككل.
المقايضة هنا مثيرة للاهتمام.
قد يقلل تخطيط الخزائن بشكل جيد من مقدار BTC المعرض خلال عمليات التصفية الأصغر. لكن هذا أيضًا يعني أن حجم الخزانة في البداية يصبح جزءًا مهمًا من إدارة المخاطر. إذا تغيّر وضعك بمرور الوقت، فقد لا يكون الهيكل الأصلي هو الأمثل بعد الآن.
ما يعجبني في هذا التصميم أنه يعمل مع نموذج UTXO الأصلي في بيتكوين بدلًا من محاولة الالتفاف عليه. وفي الوقت نفسه، يذكرني أن فهم الآليات بقدر أهمية فهم العائد.
أي شخص يخطط لاستخدام الإقراض المدعوم بالبيتكوين يجب أن يقضي وقتًا في تعلم معمارية الخزائن بقدر ما يقضيه في مقارنة APYs.
هل تفضل الحصول على مرونة أكبر مع تعقيد إضافي، أم نموذجًا أبسط مع أجزاء أقل تتحرك؟
@babylonlabs_io #BABY $BABY $BEETS $RAY
كلما قرأت أكثر عن تصميم خزائن البيتكوين، كلما أدركت أن انطباعي الأول كان مبسطًا جدًا.
في البداية، افترضت أنه يعمل على هذا النحو: إيداع BTC، قفله، الاقتراض مقابلَه، انتهى الأمر.
ثم علمت أن الإيداع يمكن تقسيمه عبر عدة خزائن، وهذا غيّر تمامًا طريقة تفكيري حول عمليات التصفية.
بدلًا من وضع كل BTC في خزانة واحدة، يمكن للتصميم أن يفصلها إلى:
* خزانة أصغر مخصّصة لامتصاص مقدار مصادرة متوقع.
* خزانة أكبر تبقى محمية ما لم تكن هناك حاجة فعلية إليها.
هذا مهم لأن كل خزانة تقابل UTXO واحدًا فقط من بيتكوين. إذا استهدفت عملية التصفية خزانةً ما، فلا يمكنها أخذ جزء فقط من UTXO—بل تتفاعل مع الخزانة ككل.
المقايضة هنا مثيرة للاهتمام.
قد يقلل تخطيط الخزائن بشكل جيد من مقدار BTC المعرض خلال عمليات التصفية الأصغر. لكن هذا أيضًا يعني أن حجم الخزانة في البداية يصبح جزءًا مهمًا من إدارة المخاطر. إذا تغيّر وضعك بمرور الوقت، فقد لا يكون الهيكل الأصلي هو الأمثل بعد الآن.
ما يعجبني في هذا التصميم أنه يعمل مع نموذج UTXO الأصلي في بيتكوين بدلًا من محاولة الالتفاف عليه. وفي الوقت نفسه، يذكرني أن فهم الآليات بقدر أهمية فهم العائد.
أي شخص يخطط لاستخدام الإقراض المدعوم بالبيتكوين يجب أن يقضي وقتًا في تعلم معمارية الخزائن بقدر ما يقضيه في مقارنة APYs.
هل تفضل الحصول على مرونة أكبر مع تعقيد إضافي، أم نموذجًا أبسط مع أجزاء أقل تتحرك؟
@BabylonLabs_io #BABY $BABY $BEETS $RAY
111
·
--
@babylonlabs_io #baby
بدأتُ النظر إلى بابل من منظور مختلف: ليس فقط "أن استيكينغ BTC سيأتي إلى DeFi"، بل من يتحكم فعليًا في النظام خلف هذا الأمان.
الجزء المثير للاهتمام هو الفصل بين القوة الاقتصادية وقوة الحوكمة.
لقد بنت بابل نموذجًا يقدّم فيه مفوّضو BTC طبقة الأمان عبر مزوّدي الإنهاء (Finality Providers)، بينما يشارك $BABY من أصحاب الحصص في تفويض المُدقّقين والحوكمة. تجلب BTC السردية المتعلقة برأس المال والأمان، لكن سلطة اتخاذ القرار داخل البروتوكول تقع لدى $BABY مشاركًا في الحوكمة.
وهذا يطرح سؤال تصميم مهم:
إذا كان بيتكوين هو الأساس الذي يؤمّن الشبكة، فهل ينبغي في النهاية أن يمتلك مفوّضو BTC دورًا أقوى في الحوكمة؟
أم أن الفصل مقصود — إبقاء BTC كأصل أمني بحت بينما يتولى الرمز الأصلي إدارة تطور البروتوكول؟
يختلف هذا النموذج عن أنظمة الاستيكينغ التقليدية لأن بابل لا تطلب من حاملي BTC التخلي عن الحيازة. بدلًا من ذلك، يبقى BTC محفوظًا ذاتيًا (self-custodied) بينما يساعد على تأمين شبكات خارجية.
لكن مع نمو النظام البيئي، قد يصبح التوازن بين مزوّدي أمان BTC و$BABY مشاركًا في الحوكمة واحدًا من أكثر النقاشات إثارة حول بابل.
تحل التكنولوجيا مشكلة كبرى: جعل بيتكوين مُنتِجًا دون تغيير بيتكوين نفسه.
السؤال التالي هو ما إذا كانت الحوكمة ستتطور بالتوازي مع التبنّي.
#Babylon #bitcoin #BTCFi
@BabylonLabs_io #baby
بدأتُ النظر إلى بابل من منظور مختلف: ليس فقط "أن استيكينغ BTC سيأتي إلى DeFi"، بل من يتحكم فعليًا في النظام خلف هذا الأمان.
الجزء المثير للاهتمام هو الفصل بين القوة الاقتصادية وقوة الحوكمة.
لقد بنت بابل نموذجًا يقدّم فيه مفوّضو BTC طبقة الأمان عبر مزوّدي الإنهاء (Finality Providers)، بينما يشارك $BABY من أصحاب الحصص في تفويض المُدقّقين والحوكمة. تجلب BTC السردية المتعلقة برأس المال والأمان، لكن سلطة اتخاذ القرار داخل البروتوكول تقع لدى $BABY مشاركًا في الحوكمة.
وهذا يطرح سؤال تصميم مهم:
إذا كان بيتكوين هو الأساس الذي يؤمّن الشبكة، فهل ينبغي في النهاية أن يمتلك مفوّضو BTC دورًا أقوى في الحوكمة؟
أم أن الفصل مقصود — إبقاء BTC كأصل أمني بحت بينما يتولى الرمز الأصلي إدارة تطور البروتوكول؟
يختلف هذا النموذج عن أنظمة الاستيكينغ التقليدية لأن بابل لا تطلب من حاملي BTC التخلي عن الحيازة. بدلًا من ذلك، يبقى BTC محفوظًا ذاتيًا (self-custodied) بينما يساعد على تأمين شبكات خارجية.
لكن مع نمو النظام البيئي، قد يصبح التوازن بين مزوّدي أمان BTC و$BABY مشاركًا في الحوكمة واحدًا من أكثر النقاشات إثارة حول بابل.
تحل التكنولوجيا مشكلة كبرى: جعل بيتكوين مُنتِجًا دون تغيير بيتكوين نفسه.
السؤال التالي هو ما إذا كانت الحوكمة ستتطور بالتوازي مع التبنّي.
#Babylon #bitcoin #BTCFi
94
·
--
#baby $BABY @babylonlabs_io
على مرّ السنين، واجه حاملو البيتكوين خيارًا صعبًا.
احتفظ بـ BTC واحفظ أمانه.
أم استخدمه في التمويل اللامركزي (DeFi) وكن على استعداد لتحمّل طبقات إضافية من المخاطر.
كانت معظم الحلول تتطلب الالتفاف (wrapping) أو الجسور (bridging) أو الوثوق بطرف آخر بأصولك.
كان هذا دائمًا يبدو كحل وسط.
لهذا السبب وجدتُ @babylonlabs_io مثيرًا للاهتمام.
الفكرة وراء بيبلون (Babylon) ليست تغيير البيتكوين.
بل جعل البيتكوين أكثر فائدة مع الحفاظ على أقوى خصائصه.
من خلال الإتاحة/التعهد بالبيتكوين (Bitcoin staking)، يتيح بيبلون لحاملي BTC المساهمة بالأمن الاقتصادي لشبكات الإثبات بالحصة (Proof-of-Stake) مع الحفاظ على أن يكون البيتكوين أصليًا.
والرؤية الأكبر هي إنشاء صلة بين السيولة الضخمة للبيتكوين والعالم المتنامي للبنية التحتية اللامركزية.
لكن الاختبار الحقيقي ليس السردية.
لا ينقص عالم الكريبتو أفكار كبيرة.
الأسئلة المهمة هي:
هل يمكن للمستخدمين الوثوق بنموذج الأمان؟
هل يمكن أن يظل BTC محميًا مع استخدامه؟
هل يمكن أن تصبح التجربة بسيطة بما يكفي لحاملي البيتكوين العاديين؟
محاولة بيبلون عبر شبكات بيتكوين المؤمّنة (Bitcoin Secured Networks - BSNs) وخزائن بيتكوين عديمة الثقة (Trustless Bitcoin Vaults - TBV) تهدف إلى حل مشكلة موجودة منذ سنوات: كيف نُطلق فائدة البيتكوين دون تحويله إلى شيء آخر.
إذا نجح ذلك، فقد لا يصبح البيتكوين مجرد مخزن قيمة خامد.
قد يتحول إلى طبقة أمان تدعم منظومة كريبتو أوسع.
قد لا تكون المرحلة التالية من اعتماد البيتكوين متعلقة باستبداله.
قد تكون متعلقة أخيرًا بإعطائه طرقًا أكثر للعمل.
@babylonlabs_io $BABY $ALLO
#baby $BABY @BabylonLabs_io
على مرّ السنين، واجه حاملو البيتكوين خيارًا صعبًا.
احتفظ بـ BTC واحفظ أمانه.
أم استخدمه في التمويل اللامركزي (DeFi) وكن على استعداد لتحمّل طبقات إضافية من المخاطر.
كانت معظم الحلول تتطلب الالتفاف (wrapping) أو الجسور (bridging) أو الوثوق بطرف آخر بأصولك.
كان هذا دائمًا يبدو كحل وسط.
لهذا السبب وجدتُ @BabylonLabs_io مثيرًا للاهتمام.
الفكرة وراء بيبلون (Babylon) ليست تغيير البيتكوين.
بل جعل البيتكوين أكثر فائدة مع الحفاظ على أقوى خصائصه.
من خلال الإتاحة/التعهد بالبيتكوين (Bitcoin staking)، يتيح بيبلون لحاملي BTC المساهمة بالأمن الاقتصادي لشبكات الإثبات بالحصة (Proof-of-Stake) مع الحفاظ على أن يكون البيتكوين أصليًا.
والرؤية الأكبر هي إنشاء صلة بين السيولة الضخمة للبيتكوين والعالم المتنامي للبنية التحتية اللامركزية.
لكن الاختبار الحقيقي ليس السردية.
لا ينقص عالم الكريبتو أفكار كبيرة.
الأسئلة المهمة هي:
هل يمكن للمستخدمين الوثوق بنموذج الأمان؟
هل يمكن أن يظل BTC محميًا مع استخدامه؟
هل يمكن أن تصبح التجربة بسيطة بما يكفي لحاملي البيتكوين العاديين؟
محاولة بيبلون عبر شبكات بيتكوين المؤمّنة (Bitcoin Secured Networks - BSNs) وخزائن بيتكوين عديمة الثقة (Trustless Bitcoin Vaults - TBV) تهدف إلى حل مشكلة موجودة منذ سنوات: كيف نُطلق فائدة البيتكوين دون تحويله إلى شيء آخر.
إذا نجح ذلك، فقد لا يصبح البيتكوين مجرد مخزن قيمة خامد.
قد يتحول إلى طبقة أمان تدعم منظومة كريبتو أوسع.
قد لا تكون المرحلة التالية من اعتماد البيتكوين متعلقة باستبداله.
قد تكون متعلقة أخيرًا بإعطائه طرقًا أكثر للعمل.
@BabylonLabs_io $BABY $ALLO
2
3
300
·
--
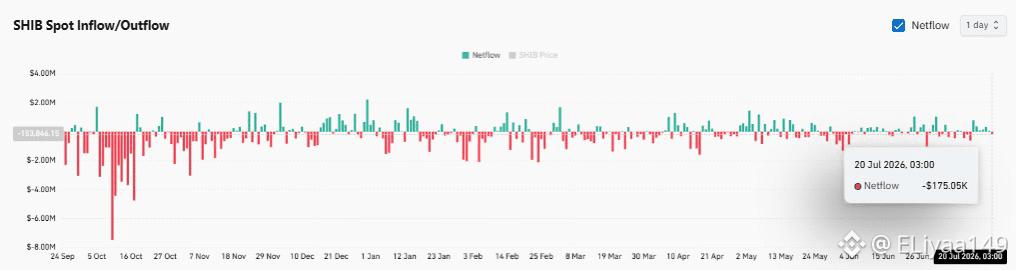
$SHIB fundamentals are showing quiet improvement.
🔥 Burn rate قفز بأكثر من 350% خلال 24 ساعة.
📉 المزيد من التوكنات ما زالت تغادر البورصات أكثر مما تدخل.
🐋 أصبحت أوامر بحجم الحيتان أكثر تكرارًا.
لم يكتمل اختراق السعر بعد، لكن بيانات السلسلة تشير إلى أن السوق يزداد صحة. المستوى الرئيسي التالي الذي يجب مراقبته هو المقاومة.
🔥 Burn rate قفز بأكثر من 350% خلال 24 ساعة.
📉 المزيد من التوكنات ما زالت تغادر البورصات أكثر مما تدخل.
🐋 أصبحت أوامر بحجم الحيتان أكثر تكرارًا.
لم يكتمل اختراق السعر بعد، لكن بيانات السلسلة تشير إلى أن السوق يزداد صحة. المستوى الرئيسي التالي الذي يجب مراقبته هو المقاومة.
231
·
--
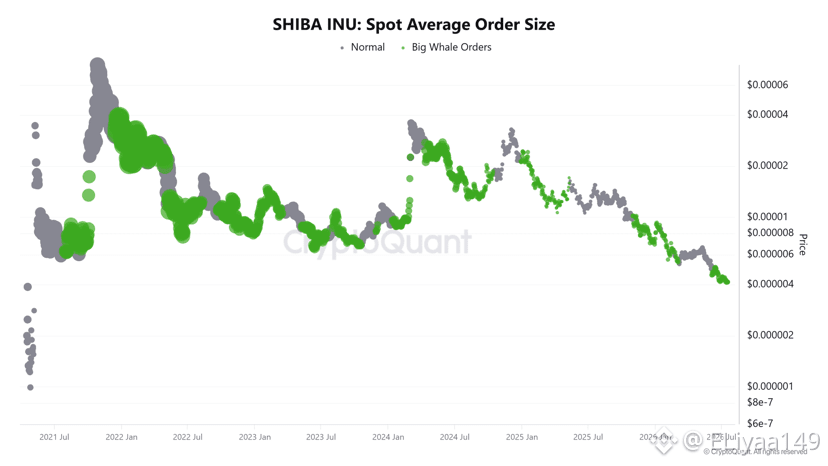
$SHIB تبني إعدادًا مثيرًا للاهتمام.
يستمر العرض في الانكماش عبر حرق الرموز، ويبدو أن ضغط البيع يخف مع خروج العملات من البورصات، كما أصبحت الاستثمارات الأكبر أكثر نشاطًا.
لا يضمن أي مما سبق ارتفاع الأسعار، لكن تحسّن المؤشرات على السلسلة مع تأكيد اختراق فني قد يغيّر معنويات السوق. راقب مستويات الدعم والمقاومة قبل اتخاذ أي قرارات.
يستمر العرض في الانكماش عبر حرق الرموز، ويبدو أن ضغط البيع يخف مع خروج العملات من البورصات، كما أصبحت الاستثمارات الأكبر أكثر نشاطًا.
لا يضمن أي مما سبق ارتفاع الأسعار، لكن تحسّن المؤشرات على السلسلة مع تأكيد اختراق فني قد يغيّر معنويات السوق. راقب مستويات الدعم والمقاومة قبل اتخاذ أي قرارات.
115
·
--
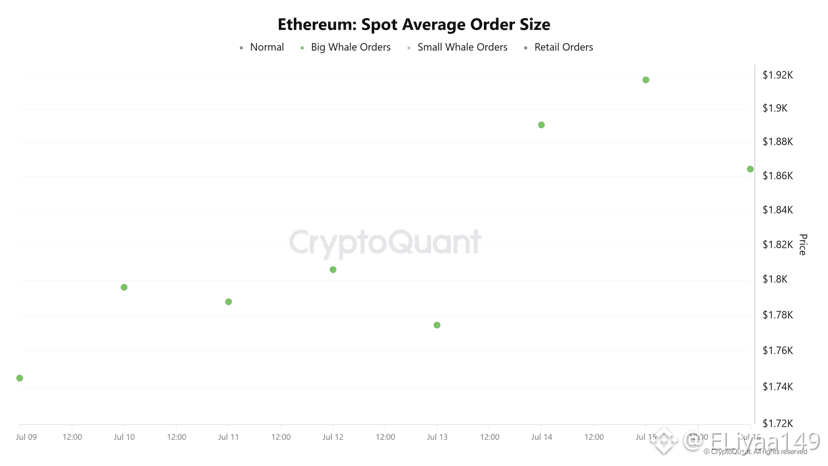
الحيتان عادةً لا تطارد المضخات—بل تبحث عن القيمة.
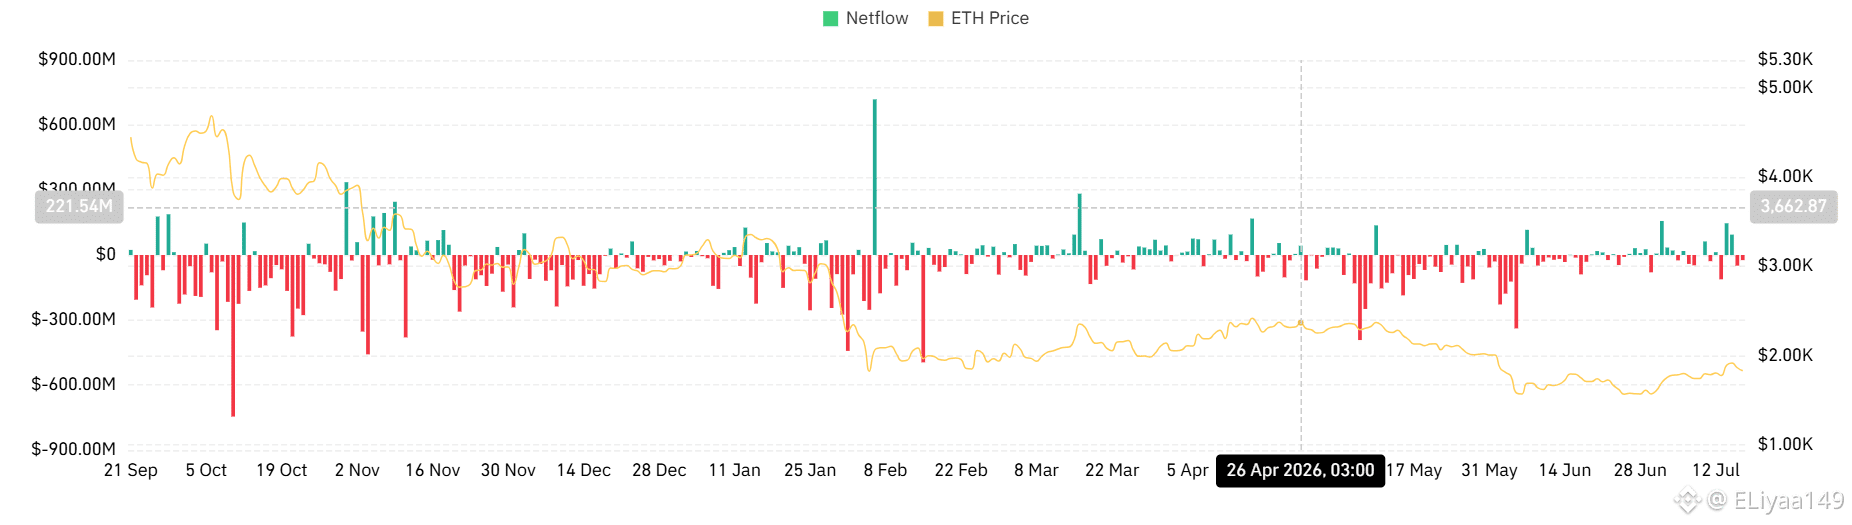
تشير أحدث النشاطات على السلسلة إلى أن المحافظ الكبيرة تتراكم $ETH بينما يتداول السعر تحت ضغط. وفي الوقت نفسه، تبقى تدفقات الخروج من البورصات مرتفعة، ما يوحي بأن بعض المستثمرين ينقلون العملات إلى تخزين طويل الأجل.
سواء كان هذا يمثل قاعًا محليًا أم لا، فإن منطقة 1,800 دولار أصبحت مستوى مهمًا لمراقبته.
الصبر يتفوّق على الانفعال.
#Ethereum #ETH #Crypto
101
·
--
$ETH عند نقطة حرجة.
🐋 تستمر المحافظ الكبيرة في التراكم.
📉 لا يزال البائعون يتحكمون في الزخم قصير الأجل.
📊 يحتاج المشترون (الثيران) إلى استعادة مستوى مقاومة رئيسي قبل أن تتغير المعنويات.
شراء الحيتان وحده لا يضمن حدوث انعكاس، لكنه يشير إلى أن الأموال الذكية تتابع الأمر.
تابع $ETH
#SpaceXShortInterestHits29%OfFloat #RipplePaymentsEuropeJoinsMiCARegister
121
·
--
قد تكون أهم جزء في الذكاء الاصطناعي في عالم التشفير هو القدرة على رفض صفقةقال لي صديق يعمل في مجال الخدمات اللوجستية شيئًا ما ظل عالقًا في ذهني.
المستودعات الحديثة مليئة بالأتمتة. تتحرك الروبوتات لفرز المخزون، وتتوقع البرامج حجم الطلب، وتقرر الخوارزميات إلى أين يجب أن تذهب المنتجات بعد ذلك. لكن كل نظام مؤتمت ما زال لديه شيء واحد فوقه: وحدة تحكم السلامة.
إذا بدا شيء ما غير صحيح، تتوقف كل الأمور.
لا يشتكي أحد من أن الروبوتات ليست مستقلة بما يكفي. ما يهم الناس هو أنها لا تدمر ملايين الدولارات من المخزون بثقة وهي تتخذ القرار الخاطئ.
قد تكون أهم جزء في الذكاء الاصطناعي في عالم التشفير هو القدرة على رفض صفقة
قال لي صديق يعمل في مجال الخدمات اللوجستية شيئًا ما ظل عالقًا في ذهني.
المستودعات الحديثة مليئة بالأتمتة. تتحرك الروبوتات لفرز المخزون، وتتوقع البرامج حجم الطلب، وتقرر الخوارزميات إلى أين يجب أن تذهب المنتجات بعد ذلك. لكن كل نظام مؤتمت ما زال لديه شيء واحد فوقه: وحدة تحكم السلامة.
إذا بدا شيء ما غير صحيح، تتوقف كل الأمور.
لا يشتكي أحد من أن الروبوتات ليست مستقلة بما يكفي. ما يهم الناس هو أنها لا تدمر ملايين الدولارات من المخزون بثقة وهي تتخذ القرار الخاطئ.
5
1
78
·
--
الجميع متحمّس لكون الذكاء الاصطناعي يتخذ قرارات.
أنا مهتم أكثر بالحدود التي تُفرض على تلك القرارات.
يعتاد عالم العملات المشفّرة على الاحتفال بما يمكن للذكاء الاصطناعي فعله، مع تخصيص وقت أقل بكثير للتساؤل عمّا ينبغي السماح له بفعله. تبدو التداولات الذاتية وإدارة المحافظ واستراتيجيات التمويل اللامركزي مثيرة للإعجاب—إلى أن يتخذ وكيلٌ ما قرارًا لم يتوقعه أحد.
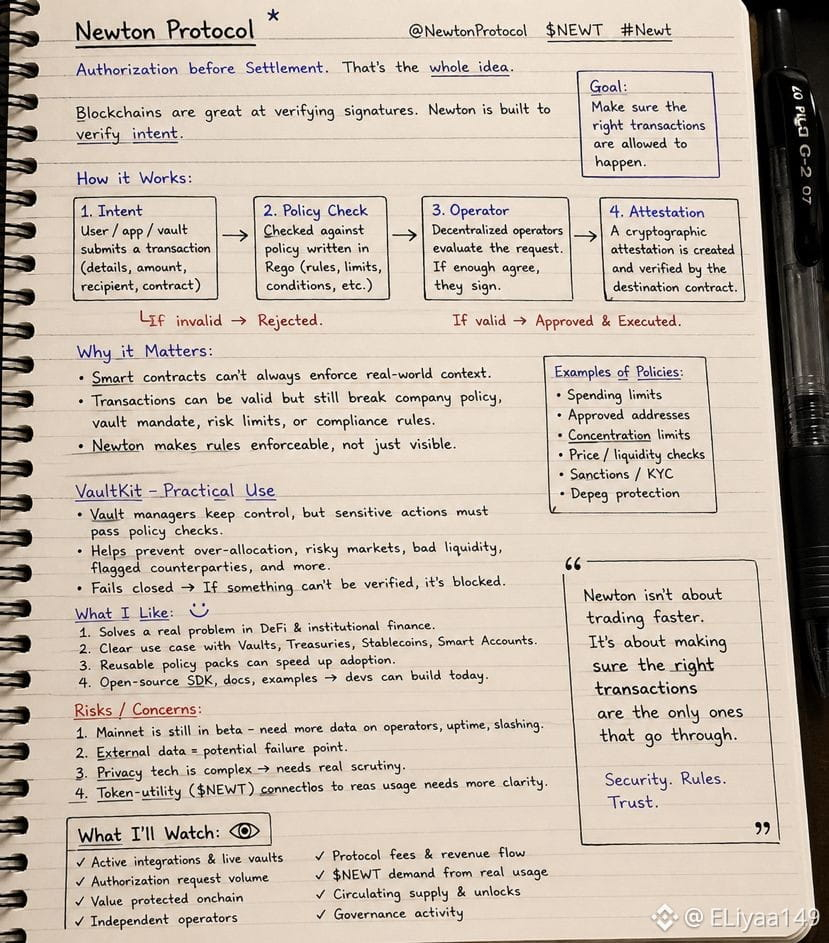
وهنا لفت بروتوكول نيوتن انتباهي. بدلًا من الاعتماد على الثقة العمياء، يركز على التنفيذ المبني على السياسات. يستطيع المستخدمون تحديد الأذونات والقيود قبل أن يتفاعل وكيل ذكاء اصطناعي مع الأصول، بحيث يتم التحقق من كل إجراء مقابل قواعد محددة مسبقًا بدلًا من تنفيذه فقط.
كما أن نيوتن يبني سوقًا يمكن للمطورين من خلاله نشر استراتيجيات الأتمتة. لن يكون المقياس الحقيقي لنجاحه عدد وكلاء الذكاء الاصطناعي—بل ما إذا كانت تلك الاستراتيجيات تعالج مشكلات حقيقية يرغب الناس فعلًا بأتمتتها.
بالنسبة لرمز NEWT، يعتمدّت القيمة طويلة الأجل على استخدام الشبكة، وليس مجرد ضجيج الذكاء الاصطناعي. المزيد من الأتمتة، والمزيد من عمليات التحقق وفق السياسات، والمزيد من النشاط على السلسلة—هذه هي ما يخلق الطلب في النهاية.
ومع ازدياد قدرة الذكاء الاصطناعي، قد لا تكون أكبر ميزة لمن يمتلك أذكى نموذج.
قد تكون لمن يمتلك البنية التحتية القادرة على إثبات أن كل قرار مُؤتمت ظل ضمن القواعد.
@NewtonProtocol
$NEWT #Newt
2
2
118
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NFPWatch
10.6M مشاهدات
18,073 يقومون بالنقاش
أخبار العملات الرقمية | البيتكوين تقترب من 85 ألف دولار مع تراجع عوائد الخزانة الأميركية قبيل تقرير الوظائف الأميركي غير الزراعي
Binance News
·30 إعجاب
·40.3k مشاهدات
BitcoinFundingRateTriplesTo10%
16,782 مشاهدات
370 يقومون بالنقاش
BitcoinSurpasses$86KUp2.99%
5,985 مشاهدات
47 يقومون بالنقاش