

牛哥BNB
5k منشورات
牛哥BNB
إبلاغ
حظر المُستخدم
钱包邀请人填写NIUGEBNB(全网最高30%)返佣!深夜啃白皮书患者 | Web3赛道观察员 | 真心交朋友 |用心做分析 | 慢慢聊你会懂我的暖
فتح تداول

حائز على BNB
مُتداول بمُعدّل مرتفع
11.6 أشهر
345 تتابع
25.9K+ المتابعون
14.6K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
PINNED
·
--
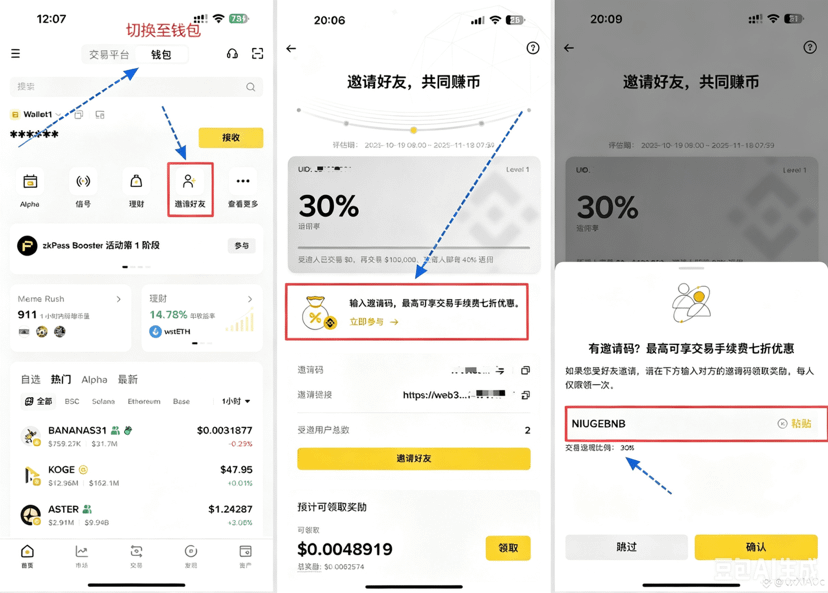
⚠️ تذكير للأخوة: كود دعوة بينانس هو NIUGEBNB، وبتوفير 30% من الرسوم (الأعلى في الشبكة)، يتم الإيداع تلقائياً. ألفا، والسوق الفوري، والمنافسات، والعقود، والأسهم المشفرة، كلها توفر 30%. وفي التحديثات القادمة لنظام بينانس، نسبة هذا الكود ستزداد.
[一键绑定点击这里](https://web3.binance.com/referral?ref=NIUGEBNB)
ثلاث خطوات بسيطة:
① تطبيق بينانس → المحفظة → دعوة الأصدقاء
② اضغط على "أدخل كود الدعوة"، وبتخفيض الرسوم 30%
③ أدخل NIUGEBNB للتأكيد
⚠️ تذكير للأخوة: كود دعوة بينانس هو NIUGEBNB، وبتوفير 30% من الرسوم (الأعلى في الشبكة)، يتم الإيداع تلقائياً. ألفا، والسوق الفوري، والمنافسات، والعقود، والأسهم المشفرة، كلها توفر 30%. وفي التحديثات القادمة لنظام بينانس، نسبة هذا الكود ستزداد.
一键绑定点击这里
ثلاث خطوات بسيطة:
① تطبيق بينانس → المحفظة → دعوة الأصدقاء
② اضغط على "أدخل كود الدعوة"، وبتخفيض الرسوم 30%
③ أدخل NIUGEBNB للتأكيد
一键绑定点击这里
ثلاث خطوات بسيطة:
① تطبيق بينانس → المحفظة → دعوة الأصدقاء
② اضغط على "أدخل كود الدعوة"، وبتخفيض الرسوم 30%
③ أدخل NIUGEBNB للتأكيد
47
15
225
31.9k
·
--
صاعد
تمّ التحقق
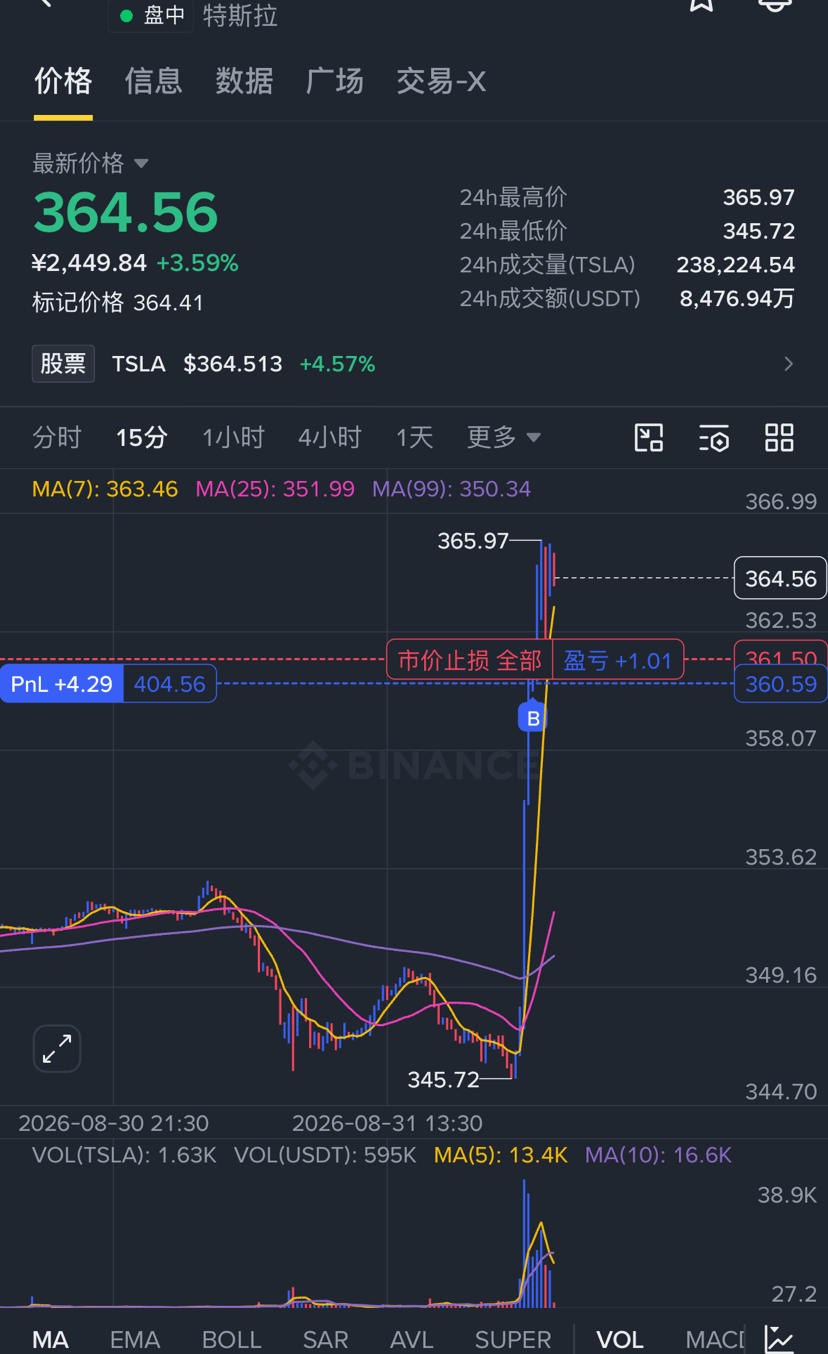
تم التجوّل في الساحة لساعات، كيف لا يتحدث أحد عن تسلا؟ بعد غدٍ سيتم الإعلان رسميًا، ولا توجد عجلة قيادة… قيادة ذاتية! تسلا $TSLA تندفع بسرعة جنونية على طول الطريق، ومع ذلك لا أحد ينتبه، أمر يثير الحيرة—هل لا يريدون حتى التقاط المال؟ في الوقت الذي يحصل فيه تراجعٌ بسيط، أعتقد أن هذه هي لحظة البدء بالتحرك
{future}(TSLAUSDT)
تم التجوّل في الساحة لساعات، كيف لا يتحدث أحد عن تسلا؟ بعد غدٍ سيتم الإعلان رسميًا، ولا توجد عجلة قيادة… قيادة ذاتية! تسلا $TSLA تندفع بسرعة جنونية على طول الطريق، ومع ذلك لا أحد ينتبه، أمر يثير الحيرة—هل لا يريدون حتى التقاط المال؟ في الوقت الذي يحصل فيه تراجعٌ بسيط، أعتقد أن هذه هي لحظة البدء بالتحرك
7
4
11.7k
·
--
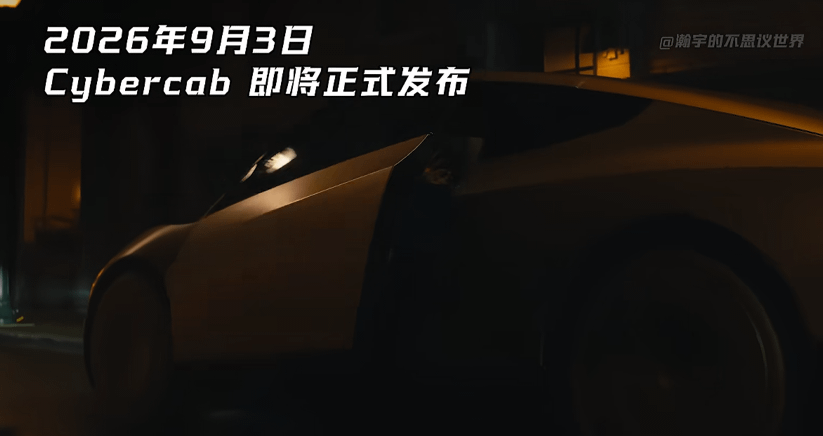
انفجرنا يا إخوتي، $TSLA سيارات ذاتية القيادة بالكامل بدون سائق، سيتم الإعلان عنها رسميًا بعد غد. تم بالفعل إلغاء تصميم عجلة القيادة. تم نشر الخبر للتو. هيا رتبوا الأمور. هيا اشتروا فوريًا، أو هيا ارفعوا المراكز (ادخلوا شراءً على الارتفاع)، سأبدأ أنا أولاً! $TSLAB
سألخص لكم الآن 7 ميزات رئيسية:
1. بدون عجلة قيادة، بدون دواسات، بدون مرايا خلفية، قيادة ذاتية أصلية من مستوى L4، وفي حال وقوع حادث تقع المسؤولية على تسلا
2. التكلفة 2.3‑2.5 مليون دولار، والهدف خفضها إلى 1.8万، مع 8 كاميرات فقط، وبدون رادار ليزر، وبالسعر المحلي 13万 يوان صيني
3. القدرة الإنتاجية مستهدفة عالية جدًا، والهدف صنع سيارة خلال أسرع 5 ثوانٍ
4. السيارات غير المستخدمة يمكنها العمل كتطبيق سيارات أجرة عبر الطلبات، كما يمكنها أيضًا إخراج قوة حوسبة وكسب المال
5. خوارزميات القيادة الذاتية متوافقة مع كواكب/مخلوقات خارجية، ويمكنها القيادة على المريخ والقمر
6. يمكن للمركبة أن تسوق نفسها إلى الوجهة، مما يقلب نموذج بيع السيارات والتسليم وخدمة ما بعد البيع
7. لم يعد هناك حاجة لقيادة البشر، لتصبح السيارة صالة جلوس ومكتب متنقل
قل لي بصراحة: هل هذا ليس مذهلًا؟ $TSLA
2
1.3k
·
--
صديقة سون قبل الانفصال كانت مضحكة جدًا، هاها! أنا فعلًا معجب بهذا المنتج إلى حد ما
صديقة سون قبل الانفصال كانت مضحكة جدًا، هاها! أنا فعلًا معجب بهذا المنتج إلى حد ما
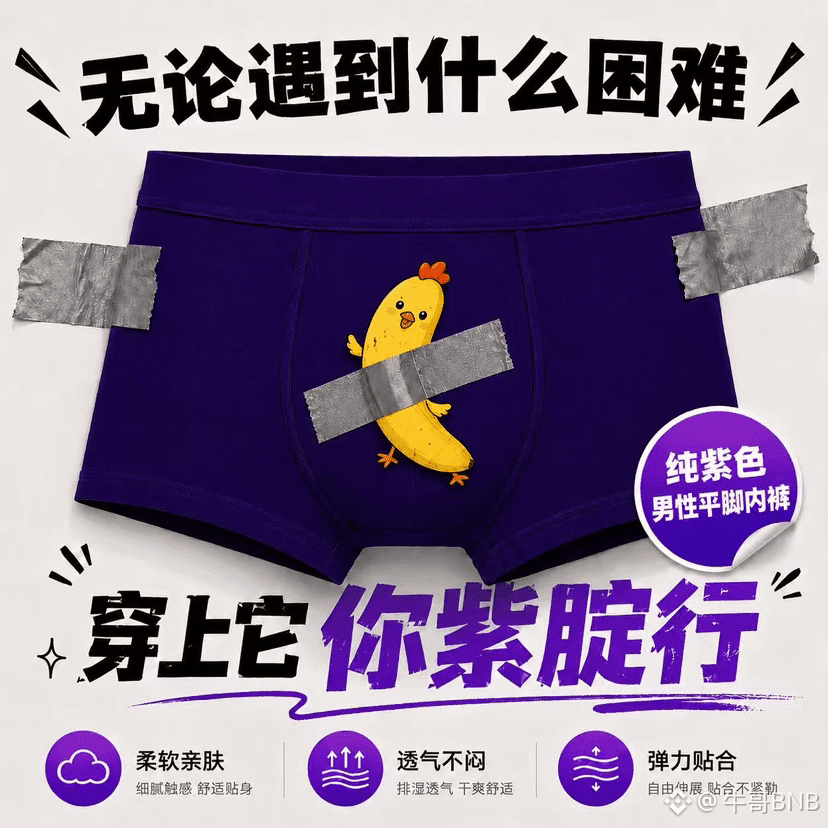
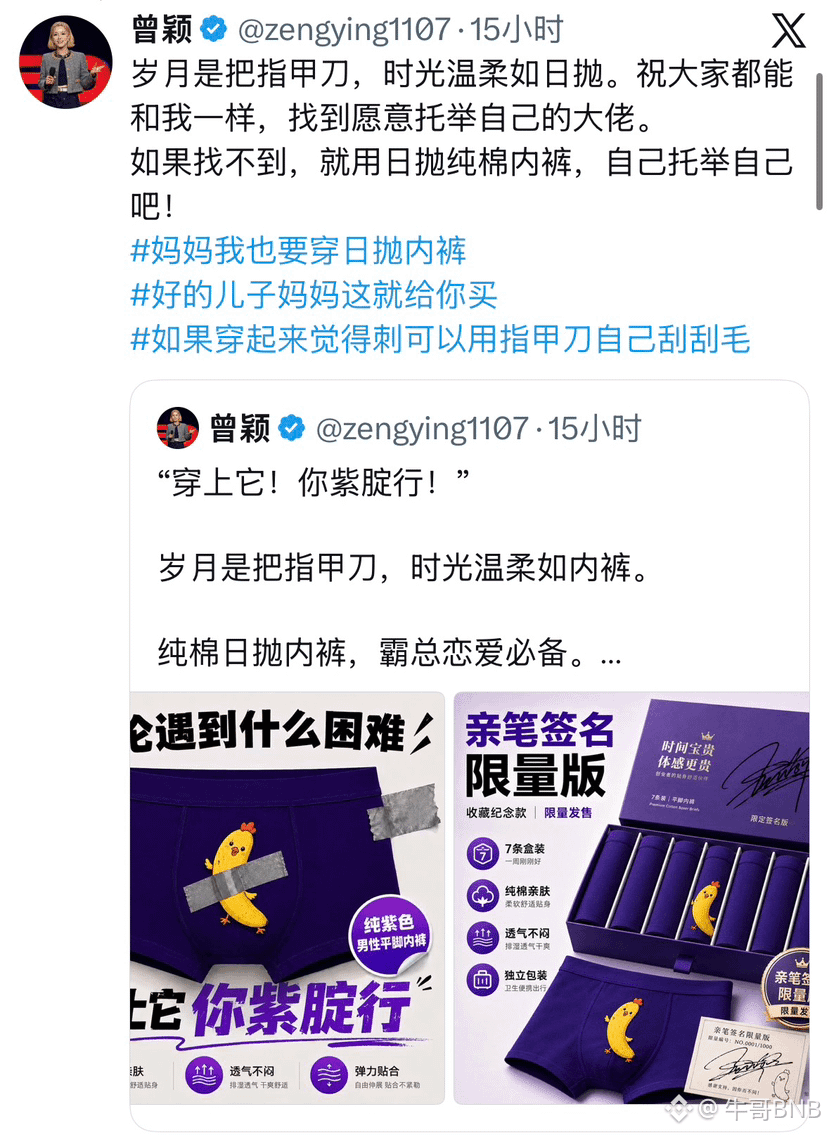
1k
·
--
الأخ سُن من أجل سدّ العدد
5000 مليون دولار أمريكي، ومع ذلك يقصد 20 يوانًا للورقة الواحدة، لا أستطيع الضحك من شدة ما حدث😃
الأخ سُن من أجل سدّ العدد
5000 مليون دولار أمريكي، ومع ذلك يقصد 20 يوانًا للورقة الواحدة، لا أستطيع الضحك من شدة ما حدث😃
5000 مليون دولار أمريكي، ومع ذلك يقصد 20 يوانًا للورقة الواحدة، لا أستطيع الضحك من شدة ما حدث😃
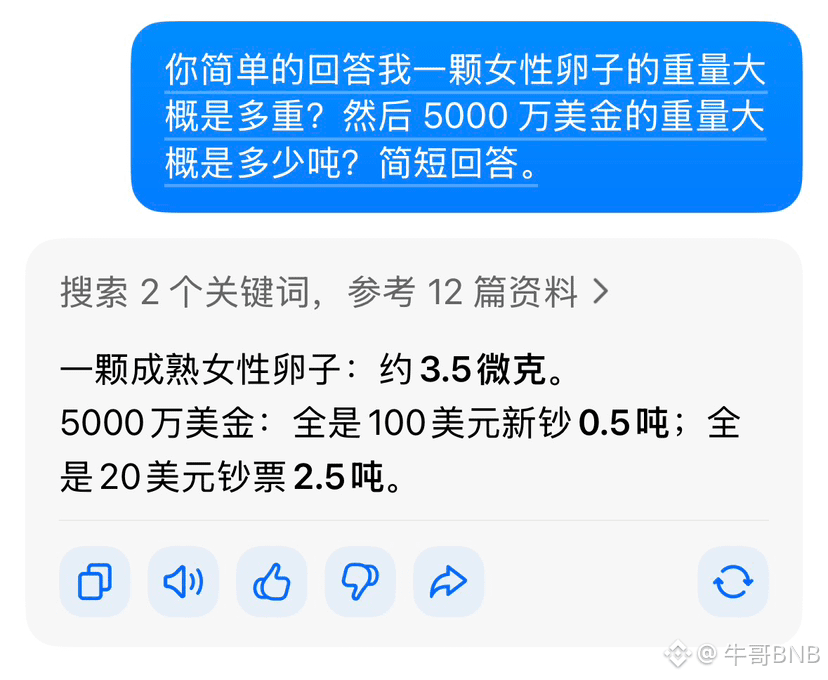
2
1k
·
--
صحيح جزئيًا
الآن اليوم الساعة السادسة مساءً سيتم إلقاء عملة جديدة $DEBIT
يُتوقع 40,000 حصة تقريبًا، 25 قطعة لكل شخص. ويجب أيضًا أن تكون النقاط حوالي 225. مشروع أمريكي.
فشل مخطط أمس $TMX ، أتطلع إلى سحب موجة لدى منصة Upbit Korea والـ Up contract في أقرب وقت، واليوم نواصل المخطط، لن أصدق أنه سيفشل!
في هذه الوتيرة السريعة التي يكون فيها الجميع يراقبون باستمرار حصص الإلقاء والمنافسة في السوق الثانوي، أحتاج بدلًا من ذلك أن أجبر نفسي على الانفصال للحظة والتفكير في منطقٍ عميق يحدد اتجاه تدفق الأموال في الدورة التالية. اليوم عندما أعدت ترتيب بنية العقود الذكية لـ @Dusk_Foundation ، اكتشفت فجوةً تم التقليل من شأنها بشدة من قِبل العامة: تعقيد الأصول المالية.
الجميع يتحدث عن RWA على السلسلة، لكن قلة فقط تدرك أن معايير الرموز التقليدية (مثل ERC-20) لا يمكنها أصلًا حمل الأصول المالية التقليدية الحقيقية. منطق الرموز العادية بسيط كفكرة «جمع/طرح الرصيد»، لكن الواقع في السندات والأسهم يتضمن خلفه قوائم أصحاب معقدة، ومنطق توزيع الأرباح/الفوائد، بالإضافة إلى قيود صارمة على فترات قفل الأصول. إذا حاولنا فرضها بالقوة على نموذج الحسابات الشفافة التقليدي، فإما أن يحدث تسريب للخصوصية أو تتعذر تطبيق مراجعات الامتثال.
وعلى طول هذا الألم، قمت بالتعمق في معيار XSC (عقود الأوراق المالية السرية) الذي صُمم خصيصًا بواسطة Dusk. أكثر ما جعلني أتوقف للتفكير هو أنه يضمّ محرك الامتثال مباشرة داخل البنية الأساسية. عندما تنتقل حصة/أصل خاضع للتنظيم، لا يتحقق النظام فقط من توقيع المفتاح الخاص بشكلٍ بسيط، بل يقوم تلقائيًا بالتحقق من جميع قيود الامتثال عبر الإثباتات الصفرية المعرفة (مثل حالة KYC، وقيود النقل).
هذا التصميم يعني أنه بدلًا من أن تحتاج القواعد المالية إلى مؤسسات وسيطة كبيرة لمراجعتها يدويًا، يمكن تحويلها إلى كود على السلسلة ينفّذ تلقائيًا، وفي الوقت نفسه يخبئ تمامًا البيانات التجارية الجوهرية. بعد أن أدركت منطق «حياكة الامتثال والخصوصية على مستوى الذرة»، تغيرت توقعاتي أيضًا تجاه $DUSK . إنها ليست مجرد سلسلة عامة، بل أقرب إلى نظام تشغيل امتثال على السلسلة مُخصص خصيصًا لأصحاب الأموال القدامى. أما ما إذا كانت هذه البنية الأصلية قادرة على اجتياز اختبار سيناريوهات التمويل الواقعية، فسيكون ذلك جوهر المتابعة الطويلة لدي. #dusk $DUSK @Dusk
الآن اليوم الساعة السادسة مساءً سيتم إلقاء عملة جديدة $DEBIT
يُتوقع 40,000 حصة تقريبًا، 25 قطعة لكل شخص. ويجب أيضًا أن تكون النقاط حوالي 225. مشروع أمريكي.
فشل مخطط أمس $TMX ، أتطلع إلى سحب موجة لدى منصة Upbit Korea والـ Up contract في أقرب وقت، واليوم نواصل المخطط، لن أصدق أنه سيفشل!
في هذه الوتيرة السريعة التي يكون فيها الجميع يراقبون باستمرار حصص الإلقاء والمنافسة في السوق الثانوي، أحتاج بدلًا من ذلك أن أجبر نفسي على الانفصال للحظة والتفكير في منطقٍ عميق يحدد اتجاه تدفق الأموال في الدورة التالية. اليوم عندما أعدت ترتيب بنية العقود الذكية لـ @Dusk ، اكتشفت فجوةً تم التقليل من شأنها بشدة من قِبل العامة: تعقيد الأصول المالية.
الجميع يتحدث عن RWA على السلسلة، لكن قلة فقط تدرك أن معايير الرموز التقليدية (مثل ERC-20) لا يمكنها أصلًا حمل الأصول المالية التقليدية الحقيقية. منطق الرموز العادية بسيط كفكرة «جمع/طرح الرصيد»، لكن الواقع في السندات والأسهم يتضمن خلفه قوائم أصحاب معقدة، ومنطق توزيع الأرباح/الفوائد، بالإضافة إلى قيود صارمة على فترات قفل الأصول. إذا حاولنا فرضها بالقوة على نموذج الحسابات الشفافة التقليدي، فإما أن يحدث تسريب للخصوصية أو تتعذر تطبيق مراجعات الامتثال.
وعلى طول هذا الألم، قمت بالتعمق في معيار XSC (عقود الأوراق المالية السرية) الذي صُمم خصيصًا بواسطة Dusk. أكثر ما جعلني أتوقف للتفكير هو أنه يضمّ محرك الامتثال مباشرة داخل البنية الأساسية. عندما تنتقل حصة/أصل خاضع للتنظيم، لا يتحقق النظام فقط من توقيع المفتاح الخاص بشكلٍ بسيط، بل يقوم تلقائيًا بالتحقق من جميع قيود الامتثال عبر الإثباتات الصفرية المعرفة (مثل حالة KYC، وقيود النقل).
هذا التصميم يعني أنه بدلًا من أن تحتاج القواعد المالية إلى مؤسسات وسيطة كبيرة لمراجعتها يدويًا، يمكن تحويلها إلى كود على السلسلة ينفّذ تلقائيًا، وفي الوقت نفسه يخبئ تمامًا البيانات التجارية الجوهرية. بعد أن أدركت منطق «حياكة الامتثال والخصوصية على مستوى الذرة»، تغيرت توقعاتي أيضًا تجاه $DUSK . إنها ليست مجرد سلسلة عامة، بل أقرب إلى نظام تشغيل امتثال على السلسلة مُخصص خصيصًا لأصحاب الأموال القدامى. أما ما إذا كانت هذه البنية الأصلية قادرة على اجتياز اختبار سيناريوهات التمويل الواقعية، فسيكون ذلك جوهر المتابعة الطويلة لدي. #dusk $DUSK @Dusk
220分以下
0%
220-230分
37%
230-240分
26%
240分以上
37%
27 الأصوات • تمّ إغلاق التصويت
7
3
1.2k
·
--
تمّ التحقق
رائع جدًا، هناك جديد لمدة يومين متتاليين.
اليوم يبدأ $TMX الساعة السادسة مساءً، ويتوقع 3-5w سهمًا،
وغدًا تم تأكيد $DEBIT أيضًا ليبدأ الساعة السادسة مساءً.
حالة إصدار العملات الجديدة في يومين متتاليين—لم نشهدها في القطاع منذ نصف عام. بالفعل تهب علينا أجواء السوق الصاعد.
لكن بينما يحتفل الجميع بانفجار السيولة قصيرة الأجل، انتقلتُ أنا بدلًا من النظر إلى العدّ التنازلي للإصدار، إلى مراجعة البنية التحتية الأساسية لـ @Dusk_Foundation . لأنني حين يبدأ فعلًا دورة السوق الصاعد، ومع تدفق أموال قديمة تقليدية بمستوى تريليونات إلى السلسلة، اكتشفت أن سلاسل الكتل الرئيسية الحالية لا تستطيع ببساطة استيعاب تلك الأصول المعقدة ذات الخصائص الصارمة للامتثال.
عندما نناقش RWA على السلسلة من قبل، كان معظم الناس يركزون فقط على معايير “تسنيد/ترميز” الأصول والتشغيل البيني عبر السلاسل. لكن بعد التعمق في نقاط الألم الحقيقية لمشاركة المؤسسات، وجدتُ عقدة أشد خطورة: الرفض الجوهري بين مراجعة الامتثال (KYC/AML) والسرية التجارية. في نموذج الحسابات الشفاف الحالي، لا يكون أمام المؤسسات خيار سوى كشف “ورقة توزيع” السيولة الأساسية أمام عقد الشبكة لكي تُظهر للجهات التنظيمية أنها بريئة؛ أمّا إذا اعتمدت وسائل خصوصية مثل خلط العملات، فسوف تتجاوز مباشرةً الخط الأحمر التنظيمي.
وعندما نُتابع هذا التناقض لفهم بروتوكول هوية Citadel الخاص بـ Dusk، أدركتُ لماذا يصرّ على عقوده الذكية الأصلية للسرية. ليس الأمر مجرد وضع طبقة خصوصية على المعاملة، بل تحويل الإفصاح الانتقائي إلى قدرة على مستوى البروتوكول. من خلال الإثباتات صفرية المعرفة، يحتاج طرف المعاملة فقط إلى إثبات للشبكة أنه مؤهل وأن الأموال “نظيفة”، بينما تتحقق العقد الأساسية من صحة النتيجة فحسب، دون أن تتمكن إطلاقًا من الوصول إلى تفاصيل التحويل المحددة أو ربط الأطراف.
إن حالة “آلة الحالة” التي تفصل تمامًا بين التحقق التنظيمي وخصوصية البيانات—هي بالفعل حاوية امتثال تجعل أصول العالم الحقيقي تطمئن إلى الرفع على السلسلة. إزاء موجة الاكتتاب/الإصدار الجديدة المتدفقة هذه، أميل أكثر إلى أن أهدأ وأراقب على المدى الطويل البنية التحتية التي تعيد صياغة قواعد التمويل الأساسية، لأرى إن كانت ستتمكن فعلًا من تحويل مطالب وول ستريت إلى واقع على السلسلة.
لذلك، ما رأيك كم ستكون درجة $TMX اليوم؟
#dusk $DUSK @Dusk
رائع جدًا، هناك جديد لمدة يومين متتاليين.
اليوم يبدأ $TMX الساعة السادسة مساءً، ويتوقع 3-5w سهمًا،
وغدًا تم تأكيد $DEBIT أيضًا ليبدأ الساعة السادسة مساءً.
حالة إصدار العملات الجديدة في يومين متتاليين—لم نشهدها في القطاع منذ نصف عام. بالفعل تهب علينا أجواء السوق الصاعد.
لكن بينما يحتفل الجميع بانفجار السيولة قصيرة الأجل، انتقلتُ أنا بدلًا من النظر إلى العدّ التنازلي للإصدار، إلى مراجعة البنية التحتية الأساسية لـ @Dusk . لأنني حين يبدأ فعلًا دورة السوق الصاعد، ومع تدفق أموال قديمة تقليدية بمستوى تريليونات إلى السلسلة، اكتشفت أن سلاسل الكتل الرئيسية الحالية لا تستطيع ببساطة استيعاب تلك الأصول المعقدة ذات الخصائص الصارمة للامتثال.
عندما نناقش RWA على السلسلة من قبل، كان معظم الناس يركزون فقط على معايير “تسنيد/ترميز” الأصول والتشغيل البيني عبر السلاسل. لكن بعد التعمق في نقاط الألم الحقيقية لمشاركة المؤسسات، وجدتُ عقدة أشد خطورة: الرفض الجوهري بين مراجعة الامتثال (KYC/AML) والسرية التجارية. في نموذج الحسابات الشفاف الحالي، لا يكون أمام المؤسسات خيار سوى كشف “ورقة توزيع” السيولة الأساسية أمام عقد الشبكة لكي تُظهر للجهات التنظيمية أنها بريئة؛ أمّا إذا اعتمدت وسائل خصوصية مثل خلط العملات، فسوف تتجاوز مباشرةً الخط الأحمر التنظيمي.
وعندما نُتابع هذا التناقض لفهم بروتوكول هوية Citadel الخاص بـ Dusk، أدركتُ لماذا يصرّ على عقوده الذكية الأصلية للسرية. ليس الأمر مجرد وضع طبقة خصوصية على المعاملة، بل تحويل الإفصاح الانتقائي إلى قدرة على مستوى البروتوكول. من خلال الإثباتات صفرية المعرفة، يحتاج طرف المعاملة فقط إلى إثبات للشبكة أنه مؤهل وأن الأموال “نظيفة”، بينما تتحقق العقد الأساسية من صحة النتيجة فحسب، دون أن تتمكن إطلاقًا من الوصول إلى تفاصيل التحويل المحددة أو ربط الأطراف.
إن حالة “آلة الحالة” التي تفصل تمامًا بين التحقق التنظيمي وخصوصية البيانات—هي بالفعل حاوية امتثال تجعل أصول العالم الحقيقي تطمئن إلى الرفع على السلسلة. إزاء موجة الاكتتاب/الإصدار الجديدة المتدفقة هذه، أميل أكثر إلى أن أهدأ وأراقب على المدى الطويل البنية التحتية التي تعيد صياغة قواعد التمويل الأساسية، لأرى إن كانت ستتمكن فعلًا من تحويل مطالب وول ستريت إلى واقع على السلسلة.
لذلك، ما رأيك كم ستكون درجة $TMX اليوم؟
#dusk $DUSK @Dusk
200-210分
18%
210-220分
28%
220-230分
28%
230分以上
26%
39 الأصوات • تمّ إغلاق التصويت
11
4
1.2k
·
--
تمّ التحقق
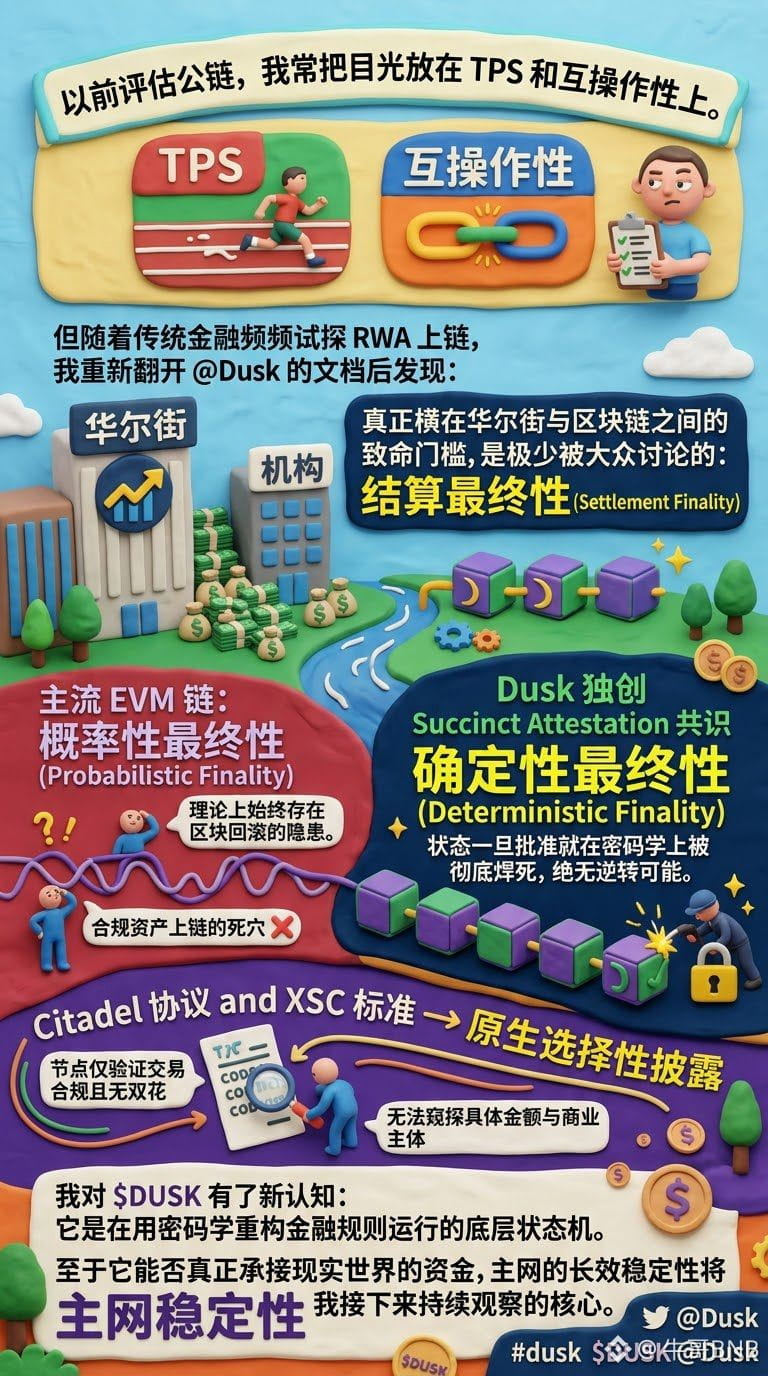
بعد تقييم سلاسل الكتل العامة سابقًا، كنتُ دائمًا أركّز على TPS وقابلية التشغيل البيني. لكن مع تزايد المحاولات المتكررة من القطاع المالي التقليدي لتجربة RWA على السلسلة، وبعد أن أعيد فتح وثائق @Dusk_Foundation ، اكتشفتُ شيئًا: أمام أحجام هائلة من الأموال لدى المؤسسات، فإن مؤشرات الأداء الفردية تكون في الواقع هشة. إن العائق القاتل الحقيقي الذي يقف بين وول ستريت وسلاسل البلوك تشين—وغالبًا ما يناقشه العامة بشكل نادر—هو «النهائية القطعية للتسوية» (Settlement Finality).
تستخدم معظم سلاسل EVM ما يُسمّى بالنهائية الاحتمالية (Probabilistic Finality)، ومن الناحية النظرية يظل هناك دائمًا احتمال تراجع الكتل. وفي أنظمة الامتثال وإدارة المخاطر التقليدية الصارمة، يُعد ذلك موضع تعثر قاتل لتمثيل الأصول المتوافقة على السلسلة. ومن خلال التعمق أكثر في هذا الألم، فهمتُ أخيرًا معنى إجماع Succinct Attestation الفريد الذي ابتكرته Dusk. فهو يمنح الكتل «نهائية حتمية» (Deterministic Finality) مباشرة؛ فبمجرد اعتماد الحالة، تُغلق نهائيًا من الناحية التشفيرية، ولا توجد أي إمكانية للانعكاس.
وبعد مواصلة البحث في بروتوكول Citadel ومعيار XSC، وجدتُ أن Dusk تجعل «الإفصاح الانتقائي» قدرة أصلية. تتحقق العقد عبر الإثباتات المعرفة بالصفـر فقط من أن المعاملات متوافقة وخالية من الإنفاق المزدوج، لكنها لا تستطيع الاطلاع على المبالغ الفعلية ولا على الجهات التجارية. وعندما تفكّكت هذه الصورة إلى هذا المستوى، اكتسبتُ فهمًا جديدًا لـ $DUSK : إنه يعيد بناء قواعد التمويل باستخدام التشفير كآلة حالات أساسية. أما ما إذا كان بإمكانه حقًا استيعاب الأموال في العالم الواقعي، فستكون الاستدامة والاستقرار طويلَي الأمد للشبكة الرئيسية هي المحور الذي سأستمر في مراقبته.
#dusk $DUSK @Dusk
بعد تقييم سلاسل الكتل العامة سابقًا، كنتُ دائمًا أركّز على TPS وقابلية التشغيل البيني. لكن مع تزايد المحاولات المتكررة من القطاع المالي التقليدي لتجربة RWA على السلسلة، وبعد أن أعيد فتح وثائق @Dusk ، اكتشفتُ شيئًا: أمام أحجام هائلة من الأموال لدى المؤسسات، فإن مؤشرات الأداء الفردية تكون في الواقع هشة. إن العائق القاتل الحقيقي الذي يقف بين وول ستريت وسلاسل البلوك تشين—وغالبًا ما يناقشه العامة بشكل نادر—هو «النهائية القطعية للتسوية» (Settlement Finality).
تستخدم معظم سلاسل EVM ما يُسمّى بالنهائية الاحتمالية (Probabilistic Finality)، ومن الناحية النظرية يظل هناك دائمًا احتمال تراجع الكتل. وفي أنظمة الامتثال وإدارة المخاطر التقليدية الصارمة، يُعد ذلك موضع تعثر قاتل لتمثيل الأصول المتوافقة على السلسلة. ومن خلال التعمق أكثر في هذا الألم، فهمتُ أخيرًا معنى إجماع Succinct Attestation الفريد الذي ابتكرته Dusk. فهو يمنح الكتل «نهائية حتمية» (Deterministic Finality) مباشرة؛ فبمجرد اعتماد الحالة، تُغلق نهائيًا من الناحية التشفيرية، ولا توجد أي إمكانية للانعكاس.
وبعد مواصلة البحث في بروتوكول Citadel ومعيار XSC، وجدتُ أن Dusk تجعل «الإفصاح الانتقائي» قدرة أصلية. تتحقق العقد عبر الإثباتات المعرفة بالصفـر فقط من أن المعاملات متوافقة وخالية من الإنفاق المزدوج، لكنها لا تستطيع الاطلاع على المبالغ الفعلية ولا على الجهات التجارية. وعندما تفكّكت هذه الصورة إلى هذا المستوى، اكتسبتُ فهمًا جديدًا لـ $DUSK : إنه يعيد بناء قواعد التمويل باستخدام التشفير كآلة حالات أساسية. أما ما إذا كان بإمكانه حقًا استيعاب الأموال في العالم الواقعي، فستكون الاستدامة والاستقرار طويلَي الأمد للشبكة الرئيسية هي المحور الذي سأستمر في مراقبته.
#dusk $DUSK @Dusk
2
655
·
--
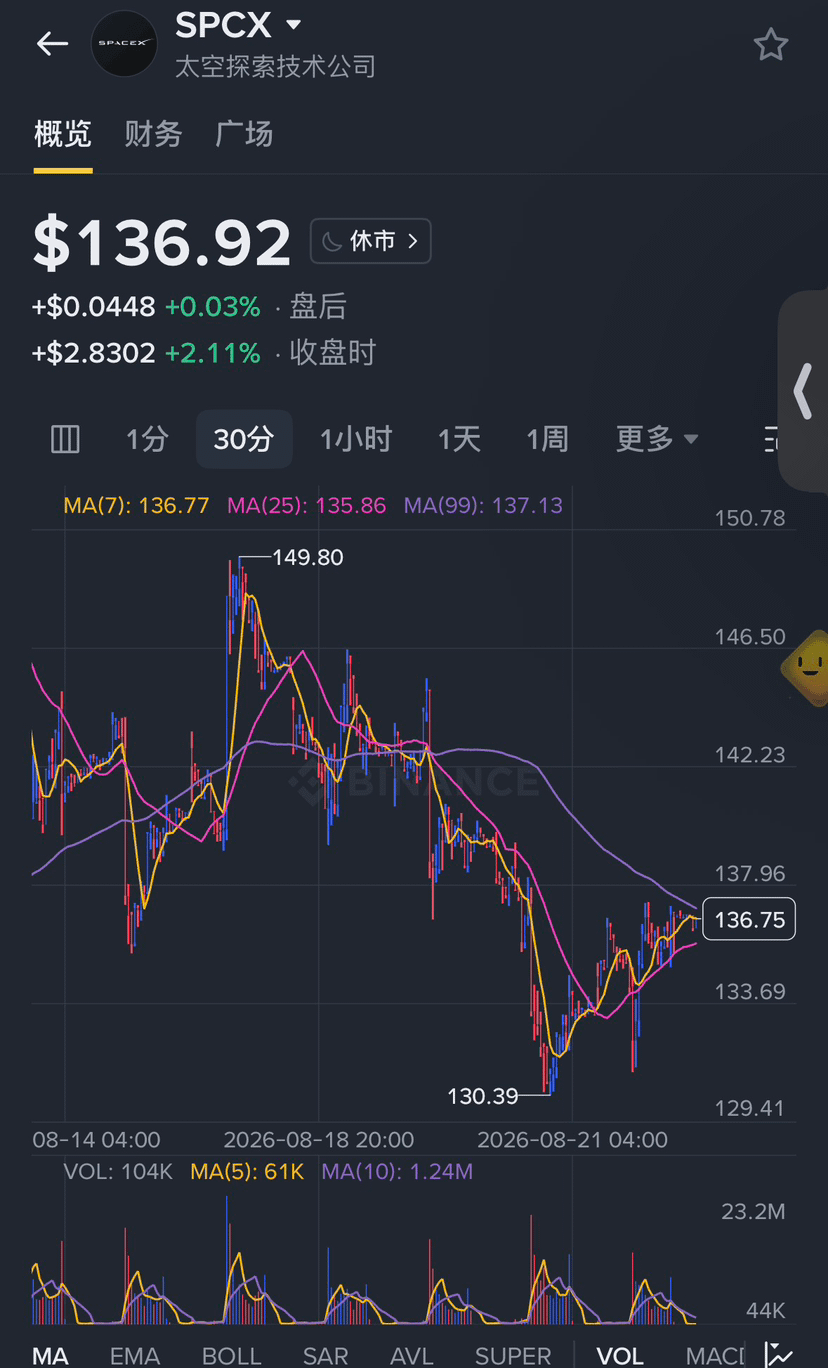
ظهر مؤخرًا ظاهرة مثيرة للاهتمام: في السابق كانت معنويات السوق لدى TSLA و$SPCXB متزامنة تقريبًا، لكن في هذه الأيام ارتفع TSLA بقوة، بينما $SPCX تأخر بشكل واضح.
برأيي، قد تكون هناك هنا فجوة في التوقعات. وبالإضافة إلى ذلك، فإن السعر الحالي أصبح بالفعل أقل من سعر الاكتتاب الأولي (IPO) منذ فترة، لذا فإن الوقت الحالي يُعد فرصة جيدة للدخول.
وبالمناسبة، أود أن أذكر نقطة أخرى: في يوم الإثنين عند افتتاح السوق، ما زلت متفائلًا جدًا بشأن اتجاه الفضة $XAG ، وأعتقد أن الجميع يمكنه الاستعداد (التحضير) لدخول/مراهنة على موجة قصيرة.
1
1
993
·
--
تمّ التحقق
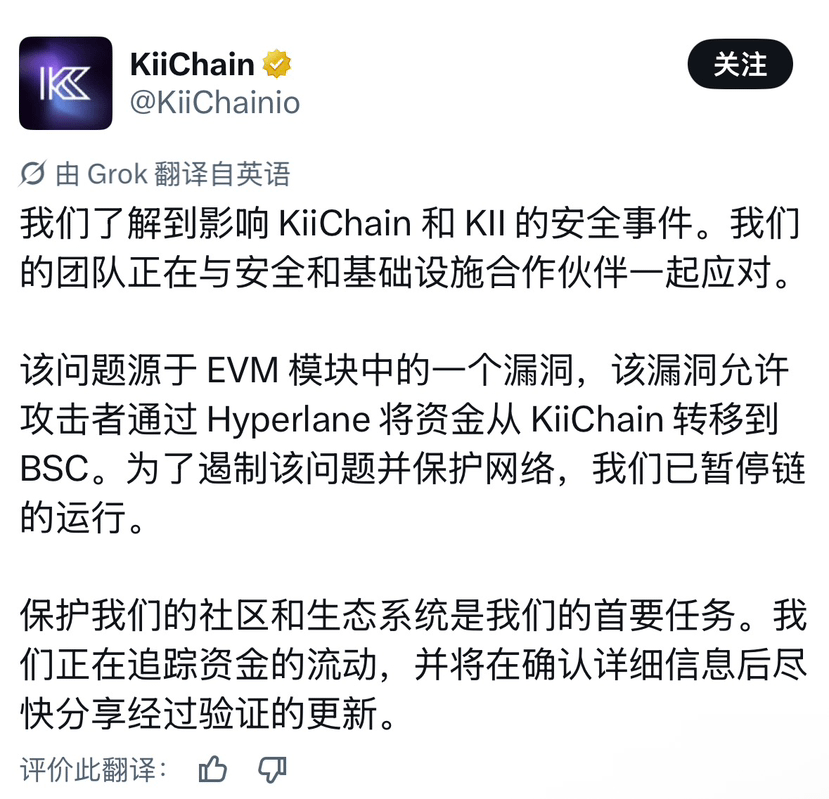
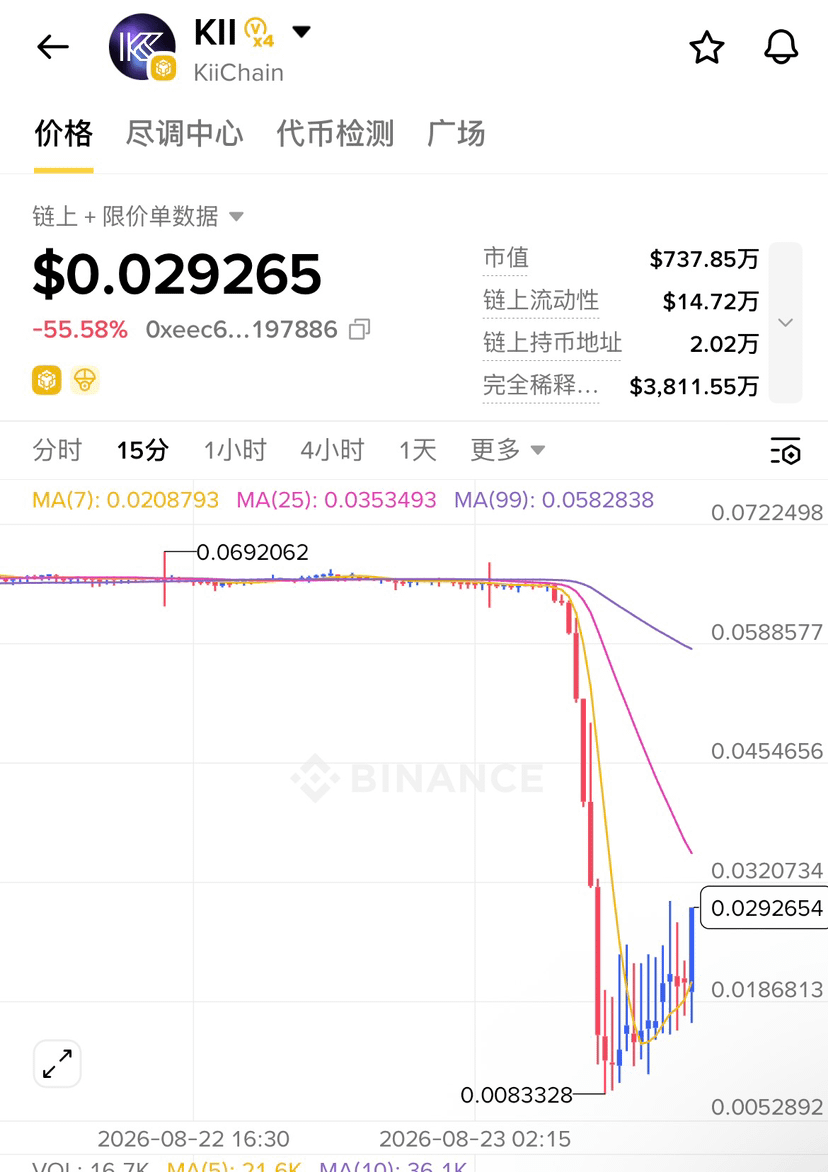
كنت أعتقد أن عمليات “تلاعب برك” قبل $KII كانت بالفعل هي الحد الأدنى، لكن لم أتوقع أن يقوموا أثناء فعالية سباق التداول بقطع الجولة الأخيرة، ثم يلصقوا اللوم على قراصنة—وهذا أمر لا يُصدق. راقبوا مسار الإخراج لديهم: أولاً يقومون بعملية ضغط/تفريغ (Dump) على سعر “السوق” داخل بورصة مركزية، ما يتسبب في انهيار السعر للحظة. ثم تأتي الأحداث كما ورد في تغريداتهم؛ تعترف الجهة الرسمية بحدوث ما يسمى “حادث أمني”، وتذكر أنها رصدت ثغرة في وحدة ضمن EVM، واضطرت إلى “إيقاف تشغيل السلسلة”.
مع رسم K لزوج KII/USDT يظهر ذلك الانخفاض الحاد المذهل كصاعقة. السيولة شبه معدومة، والسعر يهبط من 0.069$ إلى أدنى مستوى 0.008$. يبدو الأمر أقرب إلى تواطؤ من الجهة نفسها: تضغط على السعر لتصفية السيولة وقطع الأرباح من جيوب المستثمرين (قصّ الشريط)، ثم تستخدم “إيقاف تشغيل السلسلة” لقفل أموال المستخدمين ومنع أي حركة عكسية.
سلسلة يمكن للجهة المشروعية في أي وقت أن “توقفها” كيفما تشاء، فإن ادعاءها بـ “اللامركزية” يصبح هشّاً للغاية أمام المال. في ظل سوق يفتقر إلى اليقين بهذا الشكل، أضع وزناً أكبر على البنية التحتية لإدارة المخاطر التي تم “حَكّها بالشفرة” بواسطة @Dusk_Foundation .
العائق الحقيقي أمام تطبيق RWA على أرض الواقع يكمن في الصراع بين Settlement Finality (نهائية التسوية) والسرّية التجارية. وعلى عكس سلاسل EVM الأخرى ذات Probabilistic Finality (النهائية الاحتمالية)—حيث توجد نظرياً ثغرة قاتلة تتمثل في احتمال حدوث “rollback” للتعاملات—فإن آلية إجماع Succinct Attestation التي ابتكرتها DuskNetwork تمنح الثبات النهائي لنهائية الكتل بشكل حاسم. بمجرد اعتماد كتلة ما، فإن الحالة تُغلق بالكامل على مستوى التشفير، دون أي إمكانية للانعكاس، ولا يحدث ذلك السيناريو السخيف الذي يسمح للجهة المشروعية بإيقاف الشبكة بأكملها بشكل تعسفي بحجة “حادث أمني”.
ومع معيار العقود الذكية XSC الخاص بها والمصمم للتمويل الخاضع للامتثال، وبروتوكول هوية Citadel، تحقق Dusk عزلًا مثاليًا بين التحقق العلني والمعاملات الخاصة. يقوم العقد/العُقد بتوثيق ذلك فقط عبر ZKP (إثباتات المعرفة الصفرية) للتحقق من أن المعاملة تلتزم بقيود الامتثال وأن الأموال كافية، ولا يمكنها إطلاقاً “التجسس عكسياً” على جهة التداول (الطرف الذي يدير الصفقة) أو تفاصيل التحويل Transfer Details أو Principal Part—وإنها حالة آلة حالات أساسية يتم فيها إحكام ربط التحكم بالوصول مع نهائية التسوية الحتمية بشكل مثالي. وهذا هو “القاعدة النهائية” التي تطمئن بها أموال مؤسسات وول ستريت عند نقل الأصول إلى السلسلة.
وبالمقارنة مع مشروع قد تحتاج دائماً إلى القلق من إلقاء اللوم على “قراصنة”، فأنا أفضل أن أقفل استثماري على Dusk على المدى الطويل—بوصفها حصن خصوصية امتثال مبني بقواعد رياضية. وهذا هو جوهر قراري بالاستثمار طويل الأجل.
#dusk $DUSK @Dusk_Foundation
كنت أعتقد أن عمليات “تلاعب برك” قبل $KII كانت بالفعل هي الحد الأدنى، لكن لم أتوقع أن يقوموا أثناء فعالية سباق التداول بقطع الجولة الأخيرة، ثم يلصقوا اللوم على قراصنة—وهذا أمر لا يُصدق. راقبوا مسار الإخراج لديهم: أولاً يقومون بعملية ضغط/تفريغ (Dump) على سعر “السوق” داخل بورصة مركزية، ما يتسبب في انهيار السعر للحظة. ثم تأتي الأحداث كما ورد في تغريداتهم؛ تعترف الجهة الرسمية بحدوث ما يسمى “حادث أمني”، وتذكر أنها رصدت ثغرة في وحدة ضمن EVM، واضطرت إلى “إيقاف تشغيل السلسلة”.
مع رسم K لزوج KII/USDT يظهر ذلك الانخفاض الحاد المذهل كصاعقة. السيولة شبه معدومة، والسعر يهبط من 0.069$ إلى أدنى مستوى 0.008$. يبدو الأمر أقرب إلى تواطؤ من الجهة نفسها: تضغط على السعر لتصفية السيولة وقطع الأرباح من جيوب المستثمرين (قصّ الشريط)، ثم تستخدم “إيقاف تشغيل السلسلة” لقفل أموال المستخدمين ومنع أي حركة عكسية.
سلسلة يمكن للجهة المشروعية في أي وقت أن “توقفها” كيفما تشاء، فإن ادعاءها بـ “اللامركزية” يصبح هشّاً للغاية أمام المال. في ظل سوق يفتقر إلى اليقين بهذا الشكل، أضع وزناً أكبر على البنية التحتية لإدارة المخاطر التي تم “حَكّها بالشفرة” بواسطة @Dusk .
العائق الحقيقي أمام تطبيق RWA على أرض الواقع يكمن في الصراع بين Settlement Finality (نهائية التسوية) والسرّية التجارية. وعلى عكس سلاسل EVM الأخرى ذات Probabilistic Finality (النهائية الاحتمالية)—حيث توجد نظرياً ثغرة قاتلة تتمثل في احتمال حدوث “rollback” للتعاملات—فإن آلية إجماع Succinct Attestation التي ابتكرتها DuskNetwork تمنح الثبات النهائي لنهائية الكتل بشكل حاسم. بمجرد اعتماد كتلة ما، فإن الحالة تُغلق بالكامل على مستوى التشفير، دون أي إمكانية للانعكاس، ولا يحدث ذلك السيناريو السخيف الذي يسمح للجهة المشروعية بإيقاف الشبكة بأكملها بشكل تعسفي بحجة “حادث أمني”.
ومع معيار العقود الذكية XSC الخاص بها والمصمم للتمويل الخاضع للامتثال، وبروتوكول هوية Citadel، تحقق Dusk عزلًا مثاليًا بين التحقق العلني والمعاملات الخاصة. يقوم العقد/العُقد بتوثيق ذلك فقط عبر ZKP (إثباتات المعرفة الصفرية) للتحقق من أن المعاملة تلتزم بقيود الامتثال وأن الأموال كافية، ولا يمكنها إطلاقاً “التجسس عكسياً” على جهة التداول (الطرف الذي يدير الصفقة) أو تفاصيل التحويل Transfer Details أو Principal Part—وإنها حالة آلة حالات أساسية يتم فيها إحكام ربط التحكم بالوصول مع نهائية التسوية الحتمية بشكل مثالي. وهذا هو “القاعدة النهائية” التي تطمئن بها أموال مؤسسات وول ستريت عند نقل الأصول إلى السلسلة.
وبالمقارنة مع مشروع قد تحتاج دائماً إلى القلق من إلقاء اللوم على “قراصنة”، فأنا أفضل أن أقفل استثماري على Dusk على المدى الطويل—بوصفها حصن خصوصية امتثال مبني بقواعد رياضية. وهذا هو جوهر قراري بالاستثمار طويل الأجل.
#dusk $DUSK @Dusk
9
12
2.8k
·
--
تمّ التحقق
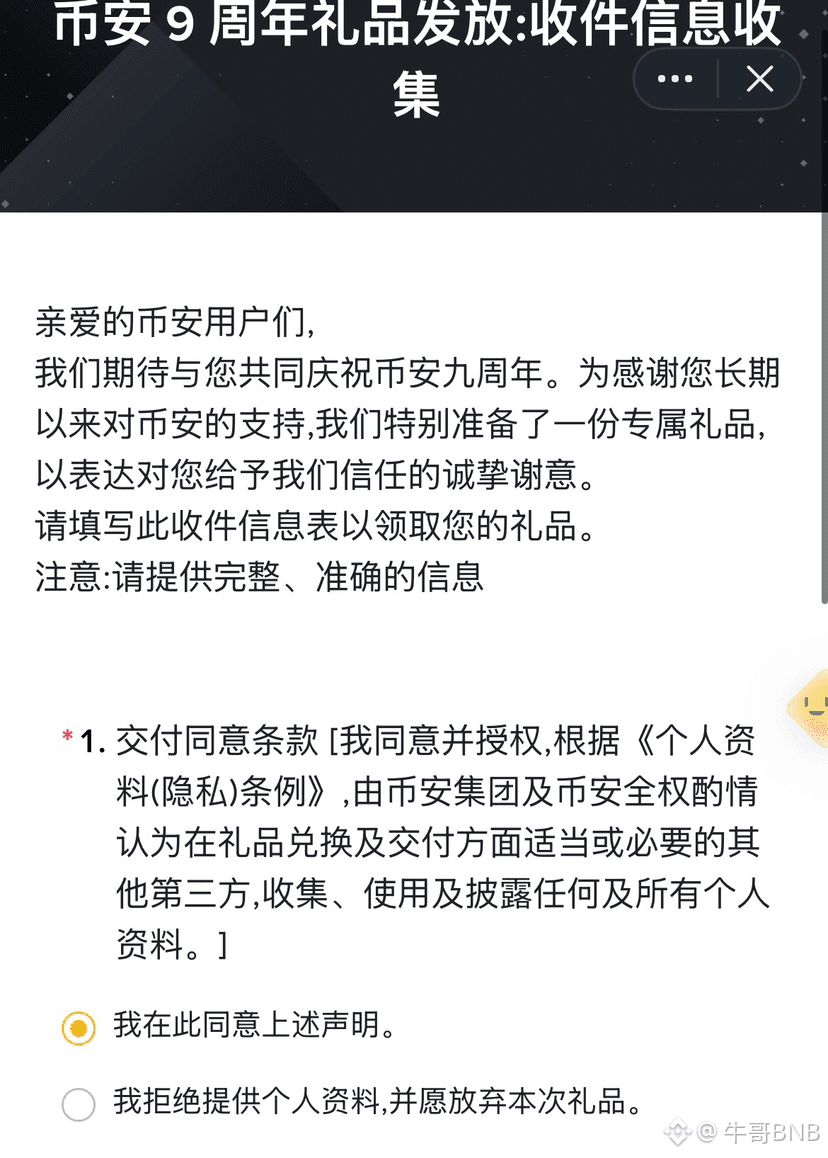
واو! باقة هدايا حصرية لذكرى بينانس التاسعة؟
كانت المفاجأة كبيرة جدًا لدرجة أنها جاءت فجأة. اليوم، أثناء وجودي صدفة في سكرتير الساحة، رأيت مرة أخرى أنني حصلت على “اهتمام” رسمي. وبعد أن اتبعت التعليمات، قمت بملء جميع المعلومات بعناية فائقة، بل وحتى اخترت بعناية مقاس الملابس. أتطلع بشدة لاستلامها.
تجربتي في تقديم معلومات الخصوصية هذه المرة جعلتني أيضًا أفكر أكثر، أنا الذي قضيت وقتًا طويلًا أصولًا وجولات في عالم التشفير، كقد يوازي ذلك. في حياتنا اليومية، غالبًا ما نُقدّم بيانات شخصية لأغراض مثل استلام الهدايا أو فتح حساب أو الاستفادة من الخدمات، ولا بد لنا من الثقة في المؤسسات لحماية البيانات. أما في العالم المجهول الهوية لسلسلة الكتل، فكيف يمكن حل تعارض مسألة حماية الخصوصية للأفراد مع متطلبات الامتثال والرقابة المالية (KYC/AML/CFT) معًا، مع الاستمتاع في الوقت نفسه بحرية اللامركزية التي تتيحها البلوكشين؟ هذه كانت دائمًا من أبرز نقاط الألم في الصناعة. وهذا بالضبط هو السؤال الجوهري الذي ظلّت شبكة Dusk Network (DUSK) مشروعًا قديمًا تكرّس جهودها لمعالجته. فهي ليست مجرد سلسلة بلوكشين خصوصية فحسب، بل هي أول سلسلة خصوصية “قابلة للامتثال حقًا”، ومصممة خصيصًا لـترميز الأصول في العالم الحقيقي (RWA) وإصدار الرموز الأمنية (STO).
تستخدم Dusk Network تقنية الإثباتات الصفرية للمعرفة (ZKP) الأساسية، لتمنح وظيفة استباقية للغاية: أن يصبح الإثبات شفافًا، بينما تظل البيانات نفسها خاصة. على سبيل المثال، يمكنها إثبات تشفيرًا أن شخصًا ما قد اجتاز KYC ولديه أموال كافية، دون كشف هوية هذا الشخص أو رصيده في المحفظة أو تفاصيل معاملاته للعامة (أي Principal Part). وتعتبر هذه القدرة أمرًا حاسمًا بالنسبة لـRWA. كما توفر Dusk عبر نموذج تداول Phoenix محرك امتثال أصليًا ينفذ تلقائيًا قواعد الامتثال (مثل أن يكون بإمكان المستخدمين ضمن القائمة البيضاء فقط امتلاك الأوراق المالية). إن العزل على مستوى البنية التحتية لإدارة المخاطر يجعلها لا تعتمد على ترقيعات خارجية، بل “يلحم” الامتثال والخصوصية داخل المعمارية نفسها، لتوفير قاعدة مثالية لطلب الامتثال الحتمي عند دخول الأموال الكبيرة على مستوى المؤسسات. كما أن التعاون مع منصات تداول مرخصة مثل NPEX يثبت أيضًا قدرتها على التطبيق في العالم الواقعي. وكما تؤكد Dusk رسميًا دائمًا: الخصوصية المالية ليست لجعل جميع المعلومات تختفي، بل لجعل المعلومات تتدفق وفقًا للقواعد. وفي موجة القبول المؤسساتي الحالية، فإن بنية سلسلة بلوكشين خصوصية قابلة للامتثال بشكل أصلي—هي في الحقيقة المحور الأساسي الذي يصعب تجاوزه عبر الانقسامات أو مجرد التفوق السطحي.
#dusk $DUSK @Dusk
3
899
·
--
تمّ التحقق
عندما كان الجميع على الإنترنت يصرخون بحماس من أجل دخول رؤوس أموال مؤسسية ضخمة بشكل هستيري، كنت أنا أحدّق في مخطط انتقال/تداول العقود الذكية الظاهر على الشاشة، محاولًا البحث عن حل يمكنه فصل التحقق العام والتحقق القابل للتدقيق بشكل مثالي عن خصوصية البيانات. ومع هذا النوع من الإصرار الهندسي، بعد تعميق التحقيق في الشيفرة المصدرية الأساسية لـ @Dusk_Foundation ، لا أملك إلا أن أعترف بإنبهاري العميق: إن كبحهم وضبطهم في تصميم المعمار، ورؤيتهم المستقبلية، يعكسان جمالية هندسية مبهرة للغاية. لم يتجهوا إلى التنافس على TPS بلا معنى، بل واجهوا مباشرةً أكثر التناقضات جوهرية في ربط التمويل التقليدي بالسلسلة.
توجد اليوم العديد من البروتوكولات التي تكون فيها الخصوصية مجرد “رقعة” فوق نموذج Account-based. لكن Dusk أذكى بكثير؛ فقد بنوا مجموعة منطق معياري أصيل (native) يمزج على مستوى الذرة بين قابلية التحقق العامة (public verifiability) ومعاملات Phoenix المُشفَّرة/المحصورة (Shielded). عندما تتداول الأصول الخاضعة للرقابة على السلسلة، لا يقوم النظام بفرض حبس البيانات داخل “صندوق أسود”. بدلًا من ذلك، عبر Confidential Smart Contracts (العقود الذكية السرّية)، يتم تحويل الإفصاح عن المعلومات إلى إدارة صلاحيات شديدة التحكم.
وبمتابعة تفكيك منطق بروتوكول Citadel الخاص بالهوية خطوة بخطوة، أعجبت أكثر بمدى عمق استيعابهم لسياقات الأعمال. عندما يستدعي المؤسسات معيار أصول XSC، لا يستطيع كل عقدة على الشبكة سوى التحقق—بواسطة Zero-Knowledge Proof—أن المعاملة تتوافق مع Compliance Constraints (قيود الامتثال)، دون القدرة على استنتاج تفاصيل التحويل الحقيقية عكسيًا. هذا النوع من مواءمة سلسة بين التحكم بالوصول (Access Control) والتحقق في الطبقة الأساسية يجعل المؤسسات قادرةً على تقديم Audit Trail (سجل تدقيق)، وفي الوقت نفسه حماية الأسرار التجارية بشكل مثالي.
بعد ترتيب هذا المنطق بالكامل، صرتُ مبهورًا تمامًا بالحالة (state machine) الأساسية التي يعيد بها هؤلاء بناء قواعد التمويل الواقعي باستخدام التشفير. إن البنية التحتية للبروتوكول—المزودة أصلًا بمحرك امتثال وبجدار حصين للخصوصية—هي حقًا المحور الأساسي الذي يمكنه استيعاب دخول مئات المليارات من الأموال القديمة. وهذا هو أيضًا الأساس الذي جعلني أقرر تثبيت موقف طويل الأجل (lock-in) على هذا المستوى.
#dusk $DUSK @Dusk_Foundation
عندما كان الجميع على الإنترنت يصرخون بحماس من أجل دخول رؤوس أموال مؤسسية ضخمة بشكل هستيري، كنت أنا أحدّق في مخطط انتقال/تداول العقود الذكية الظاهر على الشاشة، محاولًا البحث عن حل يمكنه فصل التحقق العام والتحقق القابل للتدقيق بشكل مثالي عن خصوصية البيانات. ومع هذا النوع من الإصرار الهندسي، بعد تعميق التحقيق في الشيفرة المصدرية الأساسية لـ @Dusk ، لا أملك إلا أن أعترف بإنبهاري العميق: إن كبحهم وضبطهم في تصميم المعمار، ورؤيتهم المستقبلية، يعكسان جمالية هندسية مبهرة للغاية. لم يتجهوا إلى التنافس على TPS بلا معنى، بل واجهوا مباشرةً أكثر التناقضات جوهرية في ربط التمويل التقليدي بالسلسلة.
توجد اليوم العديد من البروتوكولات التي تكون فيها الخصوصية مجرد “رقعة” فوق نموذج Account-based. لكن Dusk أذكى بكثير؛ فقد بنوا مجموعة منطق معياري أصيل (native) يمزج على مستوى الذرة بين قابلية التحقق العامة (public verifiability) ومعاملات Phoenix المُشفَّرة/المحصورة (Shielded). عندما تتداول الأصول الخاضعة للرقابة على السلسلة، لا يقوم النظام بفرض حبس البيانات داخل “صندوق أسود”. بدلًا من ذلك، عبر Confidential Smart Contracts (العقود الذكية السرّية)، يتم تحويل الإفصاح عن المعلومات إلى إدارة صلاحيات شديدة التحكم.
وبمتابعة تفكيك منطق بروتوكول Citadel الخاص بالهوية خطوة بخطوة، أعجبت أكثر بمدى عمق استيعابهم لسياقات الأعمال. عندما يستدعي المؤسسات معيار أصول XSC، لا يستطيع كل عقدة على الشبكة سوى التحقق—بواسطة Zero-Knowledge Proof—أن المعاملة تتوافق مع Compliance Constraints (قيود الامتثال)، دون القدرة على استنتاج تفاصيل التحويل الحقيقية عكسيًا. هذا النوع من مواءمة سلسة بين التحكم بالوصول (Access Control) والتحقق في الطبقة الأساسية يجعل المؤسسات قادرةً على تقديم Audit Trail (سجل تدقيق)، وفي الوقت نفسه حماية الأسرار التجارية بشكل مثالي.
بعد ترتيب هذا المنطق بالكامل، صرتُ مبهورًا تمامًا بالحالة (state machine) الأساسية التي يعيد بها هؤلاء بناء قواعد التمويل الواقعي باستخدام التشفير. إن البنية التحتية للبروتوكول—المزودة أصلًا بمحرك امتثال وبجدار حصين للخصوصية—هي حقًا المحور الأساسي الذي يمكنه استيعاب دخول مئات المليارات من الأموال القديمة. وهذا هو أيضًا الأساس الذي جعلني أقرر تثبيت موقف طويل الأجل (lock-in) على هذا المستوى.
#dusk $DUSK @Dusk
10
5
920
·
--
تمّ التحقق
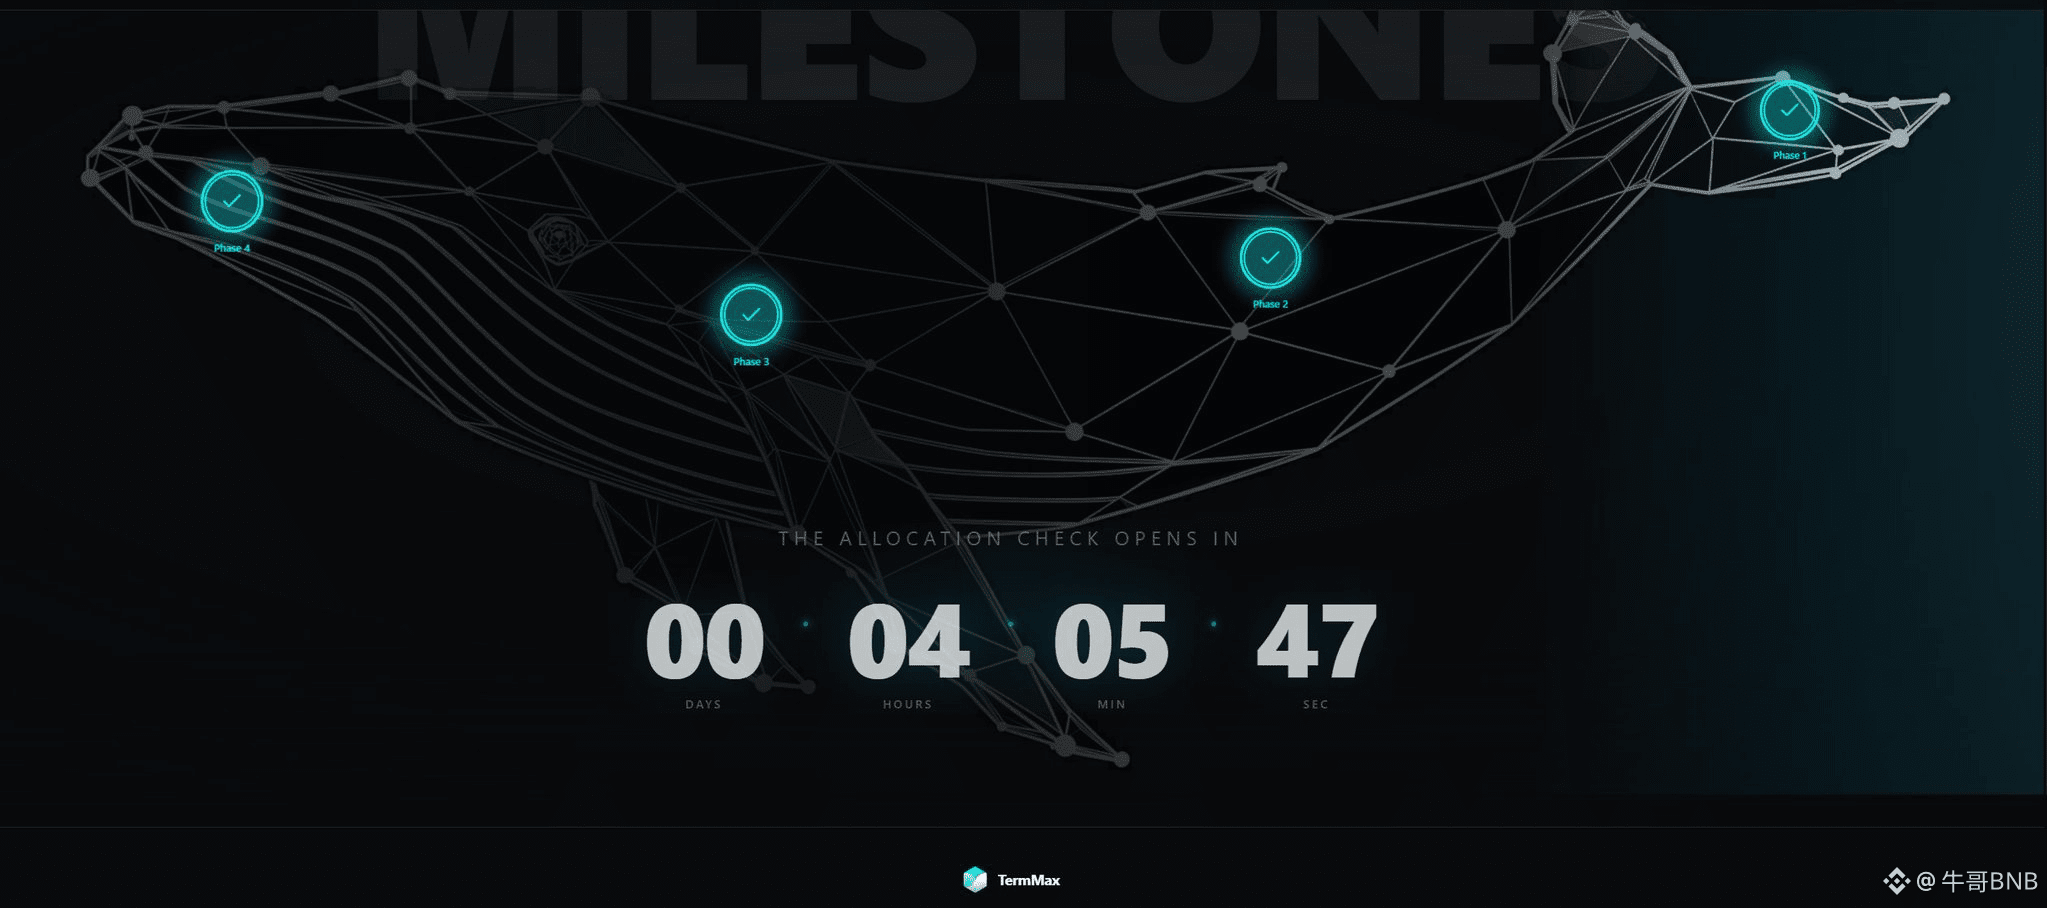
$TMX تم تحديد موعد الطرح الجوي (Airdrop) بالفعل،
سيتم تشغيله رسميًا في 2026/8/25 18:00:00 UTC+8
اليوم بعد الظهر الساعة 15:00 سيكون بالإمكان إجراء استعلام Airdrop الخاص بـ TGE مسبقًا، وعقد الرمز المميز هو 0x3c2f61f2e27c865981d2e7aaf6b2cdf823030039.
إن الجهات التي تجرؤ على فتح الاستعلام مبكرًا فهي بالفعل واثقة جدًا، ومع عودة السوق إلى التحسن في هذه الجولة، أعتقد أنه سيُظهر أداءً لافتًا للغاية، لكن بالنسبة لي فهذه المرة بالتأكيد سأعتمد نظرة طويلة الأمد.
كثير من الناس لا ينظرون إلى TGE إلا باعتباره عملية بيع/تحويل سيولة قصيرة المدى، لكن إذا كنت قد تعمّقت فعلًا في البروتوكول الأساسي @termmax ، فستدرك أنه ليس مجرد بروتوكول مضاربة عادي يتم بناؤه عبر توزيع الرموز. وفي ظل اعتماد DeFi للإقراض والاقتراض حاليًا بشكل واسع على Floating Rate (سعر فائدة عائم) ما يجعل تكلفة رأس المال غير قابلة للتنبؤ بدرجة كبيرة، تستخدم TermMax تصميمًا صعبًا ومتماسكًا جدًا للأصول الرمزية (Token) المهيكلة، يعالج من المستوى الأساسي مشكلة التسعير الزمني للأموال. فهي لا تنقل ببساطة نموذج السندات التقليدي، بل تفكك أصل الدين بدقة إلى ثلاث وظائف/أدوار: FT وGT وXT، بحيث يمكن تقسيم الجزء الرئيسي (Principal Part) وجزء الفائدة (Interest Part) الخاص بالمقترض بدقة وتحديد تسعيرهما على السلسلة.
وبالأخص، يبتكر نظام Range Order (أوامر ضمن نطاق)، مستفيدًا من Pricing Curve لتحويل عمق السيولة وتذبذب أسعار الفائدة إلى تدفق أوامر يمكن مطابقتها، ما يكسر تمامًا مخاطر الانزلاق (Slippage) الناتجة عن حوض سيولة واحد فقط، وكذلك خطر اندفاع/قفز سعر الفائدة. وفي ظل الظروف القصوى، فإن آلية Physical Delivery (التسليم المادي) لديها تستطيع—عند فشل التصفية—إنجاز تصفية الدين مباشرة باستخدام الأصول الأساسية، وبذلك تُحكم مسبقًا مسار الديون المعدومة النظامية في أسوأ الحالات. إن التنفيذ الهندسي الذي يدمج منطق الاكتتاب/المواءمة بدقة مع عمق دفتر الأوامر، يجعل من مفهوم الفائدة المجرد هيكلًا ماليًا ناضجًا وقابلًا للتداول فعليًا.
بعد أن فهمت هذه البنية التحتية على المستوى الأساسي، فإن توقعاتي تجاه $TMX لا تقتصر على مجرد وجبة سريعة من Airdrop. عندما يدخل في المستقبل رأس مال كبير على مستوى المؤسسات باحثًا عن عوائد مؤكدة، فإن بروتوكول العوائد الثابتة الذي يوفر كامل Yield Curve (منحنى العائد) وضمانات للتصفية بشكل مؤكد، هو ما يمثل قاعدة بنك استثماري على السلسلة يمكنه فعلًا ترسيخ القيمة الأساسية. #TermMax
#termmax @TermMax
$TMX تم تحديد موعد الطرح الجوي (Airdrop) بالفعل،
سيتم تشغيله رسميًا في 2026/8/25 18:00:00 UTC+8
اليوم بعد الظهر الساعة 15:00 سيكون بالإمكان إجراء استعلام Airdrop الخاص بـ TGE مسبقًا، وعقد الرمز المميز هو 0x3c2f61f2e27c865981d2e7aaf6b2cdf823030039.
إن الجهات التي تجرؤ على فتح الاستعلام مبكرًا فهي بالفعل واثقة جدًا، ومع عودة السوق إلى التحسن في هذه الجولة، أعتقد أنه سيُظهر أداءً لافتًا للغاية، لكن بالنسبة لي فهذه المرة بالتأكيد سأعتمد نظرة طويلة الأمد.
كثير من الناس لا ينظرون إلى TGE إلا باعتباره عملية بيع/تحويل سيولة قصيرة المدى، لكن إذا كنت قد تعمّقت فعلًا في البروتوكول الأساسي @TermMax ، فستدرك أنه ليس مجرد بروتوكول مضاربة عادي يتم بناؤه عبر توزيع الرموز. وفي ظل اعتماد DeFi للإقراض والاقتراض حاليًا بشكل واسع على Floating Rate (سعر فائدة عائم) ما يجعل تكلفة رأس المال غير قابلة للتنبؤ بدرجة كبيرة، تستخدم TermMax تصميمًا صعبًا ومتماسكًا جدًا للأصول الرمزية (Token) المهيكلة، يعالج من المستوى الأساسي مشكلة التسعير الزمني للأموال. فهي لا تنقل ببساطة نموذج السندات التقليدي، بل تفكك أصل الدين بدقة إلى ثلاث وظائف/أدوار: FT وGT وXT، بحيث يمكن تقسيم الجزء الرئيسي (Principal Part) وجزء الفائدة (Interest Part) الخاص بالمقترض بدقة وتحديد تسعيرهما على السلسلة.
وبالأخص، يبتكر نظام Range Order (أوامر ضمن نطاق)، مستفيدًا من Pricing Curve لتحويل عمق السيولة وتذبذب أسعار الفائدة إلى تدفق أوامر يمكن مطابقتها، ما يكسر تمامًا مخاطر الانزلاق (Slippage) الناتجة عن حوض سيولة واحد فقط، وكذلك خطر اندفاع/قفز سعر الفائدة. وفي ظل الظروف القصوى، فإن آلية Physical Delivery (التسليم المادي) لديها تستطيع—عند فشل التصفية—إنجاز تصفية الدين مباشرة باستخدام الأصول الأساسية، وبذلك تُحكم مسبقًا مسار الديون المعدومة النظامية في أسوأ الحالات. إن التنفيذ الهندسي الذي يدمج منطق الاكتتاب/المواءمة بدقة مع عمق دفتر الأوامر، يجعل من مفهوم الفائدة المجرد هيكلًا ماليًا ناضجًا وقابلًا للتداول فعليًا.
بعد أن فهمت هذه البنية التحتية على المستوى الأساسي، فإن توقعاتي تجاه $TMX لا تقتصر على مجرد وجبة سريعة من Airdrop. عندما يدخل في المستقبل رأس مال كبير على مستوى المؤسسات باحثًا عن عوائد مؤكدة، فإن بروتوكول العوائد الثابتة الذي يوفر كامل Yield Curve (منحنى العائد) وضمانات للتصفية بشكل مؤكد، هو ما يمثل قاعدة بنك استثماري على السلسلة يمكنه فعلًا ترسيخ القيمة الأساسية. #TermMax
#termmax @TermMax
9
9
1.8k
·
--
تمّ التحقق
في الآونة الأخيرة، لم أستطع النوم ليلًا بعد ليل؛ كنت أراقب بروتوكولات الإقراض السائدة على السلسلة التي تتفاخر بتقييمات TVL بالمليارات بسهولة. الجميع يحتفل بعائدات مرتفعة بمعدل فائدة متغير (Floating Rate)، لكنني لا أشعر إلا بالقشعريرة. يبدو أن الجميع نسوا حقيقةً بديهيةً شديدة الرعب: إن إقراض DeFi الحالي في جوهره عبارة عن مجمّع سيولة بلا تاريخ استحقاق. طالما أن هناك حيتانًا تسحب السيولة الأساسية تحت ظروف السوق المتطرفة، فإن Utilization Rate (معدل استخدام السيولة) ينفجر فورًا إلى أقصى حد، ويواجه النظام بأكمله قفزةً كبيرة في التكاليف دون أي تحذير مسبق، مع خطر Bank Run (الركض على البنوك/الاندفاع لسحب الأموال). وبدون قيْد صارم لـ Maturity Date (تاريخ الاستحقاق)، يمكن لدينٍ معدوم واحد أن ينتشر كطاعون لحظةً بلحظة إلى كل الأموال داخل المجمّع. هذا التصميم الخشن الذي يتخلى عن حواجز منع المخاطر من أجل الكفاءة، جعلني أشعر بعمقٍ من اليأس.
وهي حالة القلق المرضية إزاء Cascading Liquidations (التصفيات المتسلسلة) التي دفعتني إلى أن أجنّ لأبحث عن بروتوكول يستطيع قطع سلسلة العدوى من الطبقة السفلية. وظلّ الأمر يلاحقني حتى ثبتُّ عينيّ على كود <t-2/> @termmax . في البداية كنت أشك في أن ما يزعمونه من فائدة ثابتة ما هو إلا حيلة دعم أمامية. لكن بعد أن فحصتُ آلية Physical Delivery (التسليم المادي) للتعامل مع الديون المعدومة القصوى بدقة، تنفست أخيرًا الصعداء. ليس الأمر مجمّع سيولة تقليديًا، بل هو سحق السيولة بالكامل عبر العقود الأساسية؛ كل دينٍ يُعزل عزلًا مطلقًا على مستوى فيزيائي عبر Time Lock (قفل زمني) وأوامر منفصلة في دفتر الطلبات. #termmax
عندما يتم سكّ FT التي تمثل ديونًا بتاريخ استحقاق محدد، تكون دورة بقائها ومسار التصفية قد تم لحامها بالكامل بالشفرة. حتى لو انهار السوق الخارجي بانهيار من مستوى “البجعة السوداء” التاريخي، فإن الديون المعدومة في المجمّعات الأخرى لن تستطيع أبدًا أن تتجاوز حدود العقد وتسبب عدوىً متقاطعة. في هذا الغور المظلم المليء بنضوب السيولة، لا يهمني أصلًا من يحقق عائدًا قصير الأجل أعلى؛ أنا فقط أهتم بمن يستطيع سدّ مسار الموت الأكثر تطرفًا مُبكرًا باستخدام الرياضيات على الطبقة الأساسية. إن هذا الهوس بإدارة المخاطر المتجذر بعمق في بنية النظام، هو السبب الوحيد الذي يجرؤني حاليًا على تدقيق $TermMax. #TermMax
#termmax
في الآونة الأخيرة، لم أستطع النوم ليلًا بعد ليل؛ كنت أراقب بروتوكولات الإقراض السائدة على السلسلة التي تتفاخر بتقييمات TVL بالمليارات بسهولة. الجميع يحتفل بعائدات مرتفعة بمعدل فائدة متغير (Floating Rate)، لكنني لا أشعر إلا بالقشعريرة. يبدو أن الجميع نسوا حقيقةً بديهيةً شديدة الرعب: إن إقراض DeFi الحالي في جوهره عبارة عن مجمّع سيولة بلا تاريخ استحقاق. طالما أن هناك حيتانًا تسحب السيولة الأساسية تحت ظروف السوق المتطرفة، فإن Utilization Rate (معدل استخدام السيولة) ينفجر فورًا إلى أقصى حد، ويواجه النظام بأكمله قفزةً كبيرة في التكاليف دون أي تحذير مسبق، مع خطر Bank Run (الركض على البنوك/الاندفاع لسحب الأموال). وبدون قيْد صارم لـ Maturity Date (تاريخ الاستحقاق)، يمكن لدينٍ معدوم واحد أن ينتشر كطاعون لحظةً بلحظة إلى كل الأموال داخل المجمّع. هذا التصميم الخشن الذي يتخلى عن حواجز منع المخاطر من أجل الكفاءة، جعلني أشعر بعمقٍ من اليأس.
وهي حالة القلق المرضية إزاء Cascading Liquidations (التصفيات المتسلسلة) التي دفعتني إلى أن أجنّ لأبحث عن بروتوكول يستطيع قطع سلسلة العدوى من الطبقة السفلية. وظلّ الأمر يلاحقني حتى ثبتُّ عينيّ على كود <t-2/> @TermMax . في البداية كنت أشك في أن ما يزعمونه من فائدة ثابتة ما هو إلا حيلة دعم أمامية. لكن بعد أن فحصتُ آلية Physical Delivery (التسليم المادي) للتعامل مع الديون المعدومة القصوى بدقة، تنفست أخيرًا الصعداء. ليس الأمر مجمّع سيولة تقليديًا، بل هو سحق السيولة بالكامل عبر العقود الأساسية؛ كل دينٍ يُعزل عزلًا مطلقًا على مستوى فيزيائي عبر Time Lock (قفل زمني) وأوامر منفصلة في دفتر الطلبات. #termmax
عندما يتم سكّ FT التي تمثل ديونًا بتاريخ استحقاق محدد، تكون دورة بقائها ومسار التصفية قد تم لحامها بالكامل بالشفرة. حتى لو انهار السوق الخارجي بانهيار من مستوى “البجعة السوداء” التاريخي، فإن الديون المعدومة في المجمّعات الأخرى لن تستطيع أبدًا أن تتجاوز حدود العقد وتسبب عدوىً متقاطعة. في هذا الغور المظلم المليء بنضوب السيولة، لا يهمني أصلًا من يحقق عائدًا قصير الأجل أعلى؛ أنا فقط أهتم بمن يستطيع سدّ مسار الموت الأكثر تطرفًا مُبكرًا باستخدام الرياضيات على الطبقة الأساسية. إن هذا الهوس بإدارة المخاطر المتجذر بعمق في بنية النظام، هو السبب الوحيد الذي يجرؤني حاليًا على تدقيق $TermMax. #TermMax
#termmax
9
6
1.3k
·
--
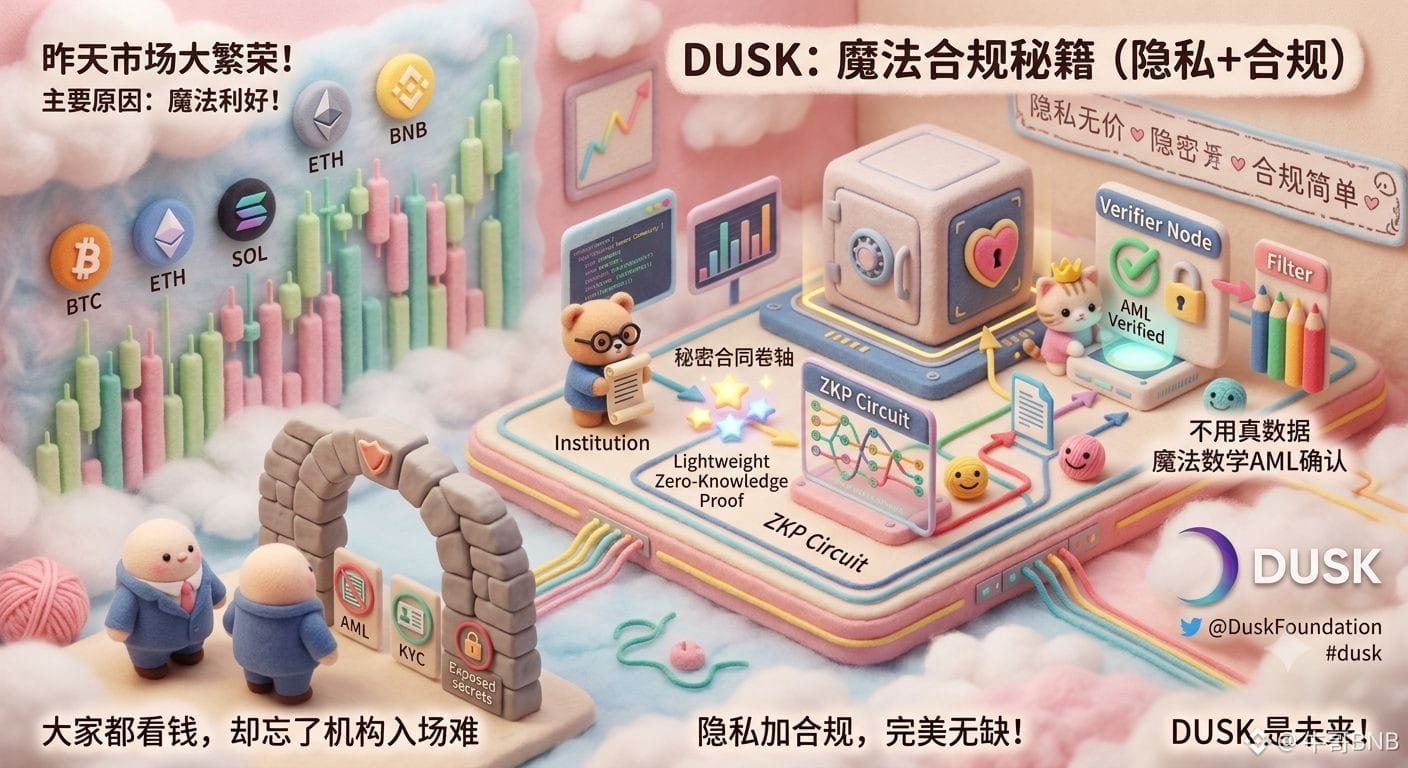
لماذا ارتفعت العملات الرئيسية فجأة الليلة الماضية؟ ارتفعت البيتكوين والإيثريوم وسولانا وBNB و$DUSK وغيرها من العملات الرئيسية بشكل جماعي وبقوة الليلة الماضية، وترجع الأسباب الرئيسية إلى النقاط التالية:
السبب الأهم هو عقد البيت الأبيض قمة رفيعة المستوى حول العملات المشفرة، ما أدى إلى صدور إشارات تنظيمية إيجابية قوية؛ بالإضافة إلى ذلك، فإن اختراق مستوى المقاومة الرئيسي تسبب في اندفاع قصيرين نحو الإغلاق القسري، وعمليات تصفية بمليارات الدولارات دعمت الارتفاع؛ وفي الوقت نفسه، سجلت سندات الخزانة الأمريكية مستوى قياسياً ما زاد مخاوف تراجع القيمة، فاندفعت أموال التحوط من التضخم بوتيرة أسرع؛ وأخيراً راهن السوق على توقعات خفض أسعار الفائدة من قبل الاحتياطي الفيدرالي، مع عودة تدفقات صناديق ETF الفورية. لكن بعد ذلك لا بد من حدوث تصحيح، ومع ذلك أعتقد أن السوق الصاعدة قد بدأت بالفعل.
وأمام شاشة ممتلئة بشموع تصاعدية وموجة احتفال في المزاج الكلي، أغلقت برنامج التداول بدلاً من ذلك، وعدت إلى التشغيل المحلي لأشغّل عقدة الاختبار الأساسية لـ @Dusk_Foundation . في هذه الموجة التنظيمية التي قادها البيت الأبيض، اكتشفت أن معظم الناس لم يروا سوى التفريغ العاطفي للأموال، بينما تجاهلوا عتبة بالغة الأهمية جداً وهي Institutional Adoption (اعتماد المؤسسات). صحيح أن السياسة الكلية تتجه نحو التخفيف، لكن الأموال العريقة في وول ستريت إذا أرادت الدخول بشكل متوافق، فالمشكلة الجوهرية ليست ارتفاع سعر العملة أو انخفاضه، بل إن سلاسل الكتل العامة الشفافة الحالية لا تستطيع ببساطة تلبية قيود Compliance Constraints (القيود التنظيمية) الصارمة.
وبعين هندسية تراقب تطبيق الامتثال على أرض الواقع، عدتُ لتفكيك طبقة بروتوكول الهوية Citadel الخاصة بـ Dusk. كنت أعتقد في الأصل أنه مجرد إضافة KYC عادية، لكن عندما تتبعت دوائر ZKP (إثباتات عدم المعرفة) في الشيفرة الأساسية، أدركت مدى الضربة المعمارية التي يقدمها. عندما تحتاج رؤوس الأموال المؤسسية الكبيرة إلى التحرك على السلسلة، فإن Citadel لا يحول بيانات الكيان إلى On-chain Data (بيانات على السلسلة) بشكل صريح، بل يستخدم Confidential Smart Contracts (العقود الذكية السرية) المدمجة أصلاً، بحيث ينشئ الطرف المتفاعل محلياً نسخة خفيفة من Zero-Knowledge Proof. #dusk
وعندها لا يحتاج عقد التحقق إلا إلى الاعتماد على القوانين الرياضية الأساسية للتأكد من أن الأموال قد خضعت لفحص AML (مكافحة غسل الأموال)، من دون أي قدرة على كشف هوية الجهة التي تدير العملية بشكل عكسي. هذا الفصل الكامل بين اعتماد الامتثال وPrivacy Preserving (حفظ الخصوصية) على مستوى هندسي، هو ما يمكّن المؤسسات من تقديم Audit Trail (مسار تدقيق) وفي الوقت نفسه الحفاظ على أسرارها التجارية مخفية. هذه الآلية الأساسية التي تعيد تشكيل حدود الامتثال باستخدام التشفير هي السبب الحقيقي الذي يجعلني أتابع $DUSK عن قرب شديد على المدى الطويل. #dusk
لماذا ارتفعت العملات الرئيسية فجأة الليلة الماضية؟ ارتفعت البيتكوين والإيثريوم وسولانا وBNB و$DUSK وغيرها من العملات الرئيسية بشكل جماعي وبقوة الليلة الماضية، وترجع الأسباب الرئيسية إلى النقاط التالية:
السبب الأهم هو عقد البيت الأبيض قمة رفيعة المستوى حول العملات المشفرة، ما أدى إلى صدور إشارات تنظيمية إيجابية قوية؛ بالإضافة إلى ذلك، فإن اختراق مستوى المقاومة الرئيسي تسبب في اندفاع قصيرين نحو الإغلاق القسري، وعمليات تصفية بمليارات الدولارات دعمت الارتفاع؛ وفي الوقت نفسه، سجلت سندات الخزانة الأمريكية مستوى قياسياً ما زاد مخاوف تراجع القيمة، فاندفعت أموال التحوط من التضخم بوتيرة أسرع؛ وأخيراً راهن السوق على توقعات خفض أسعار الفائدة من قبل الاحتياطي الفيدرالي، مع عودة تدفقات صناديق ETF الفورية. لكن بعد ذلك لا بد من حدوث تصحيح، ومع ذلك أعتقد أن السوق الصاعدة قد بدأت بالفعل.
وأمام شاشة ممتلئة بشموع تصاعدية وموجة احتفال في المزاج الكلي، أغلقت برنامج التداول بدلاً من ذلك، وعدت إلى التشغيل المحلي لأشغّل عقدة الاختبار الأساسية لـ @Dusk . في هذه الموجة التنظيمية التي قادها البيت الأبيض، اكتشفت أن معظم الناس لم يروا سوى التفريغ العاطفي للأموال، بينما تجاهلوا عتبة بالغة الأهمية جداً وهي Institutional Adoption (اعتماد المؤسسات). صحيح أن السياسة الكلية تتجه نحو التخفيف، لكن الأموال العريقة في وول ستريت إذا أرادت الدخول بشكل متوافق، فالمشكلة الجوهرية ليست ارتفاع سعر العملة أو انخفاضه، بل إن سلاسل الكتل العامة الشفافة الحالية لا تستطيع ببساطة تلبية قيود Compliance Constraints (القيود التنظيمية) الصارمة.
وبعين هندسية تراقب تطبيق الامتثال على أرض الواقع، عدتُ لتفكيك طبقة بروتوكول الهوية Citadel الخاصة بـ Dusk. كنت أعتقد في الأصل أنه مجرد إضافة KYC عادية، لكن عندما تتبعت دوائر ZKP (إثباتات عدم المعرفة) في الشيفرة الأساسية، أدركت مدى الضربة المعمارية التي يقدمها. عندما تحتاج رؤوس الأموال المؤسسية الكبيرة إلى التحرك على السلسلة، فإن Citadel لا يحول بيانات الكيان إلى On-chain Data (بيانات على السلسلة) بشكل صريح، بل يستخدم Confidential Smart Contracts (العقود الذكية السرية) المدمجة أصلاً، بحيث ينشئ الطرف المتفاعل محلياً نسخة خفيفة من Zero-Knowledge Proof. #dusk
وعندها لا يحتاج عقد التحقق إلا إلى الاعتماد على القوانين الرياضية الأساسية للتأكد من أن الأموال قد خضعت لفحص AML (مكافحة غسل الأموال)، من دون أي قدرة على كشف هوية الجهة التي تدير العملية بشكل عكسي. هذا الفصل الكامل بين اعتماد الامتثال وPrivacy Preserving (حفظ الخصوصية) على مستوى هندسي، هو ما يمكّن المؤسسات من تقديم Audit Trail (مسار تدقيق) وفي الوقت نفسه الحفاظ على أسرارها التجارية مخفية. هذه الآلية الأساسية التي تعيد تشكيل حدود الامتثال باستخدام التشفير هي السبب الحقيقي الذي يجعلني أتابع $DUSK عن قرب شديد على المدى الطويل. #dusk
6
4
2.6k
·
--
تمّ التحقق
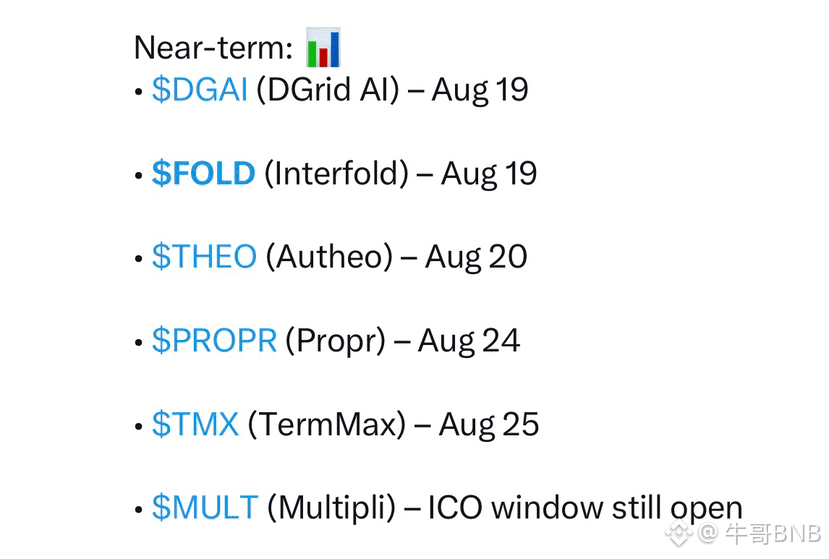
هذا الأسبوع لا يوجد حاليًا أي عملية Airdrop، وهذا كان مفاجئًا بعض الشيء. حاليًا في هذا الشهر ما زالت هناك عملات جديدة كثيرة ضمن TGE،
فقط اليوم تم الإعلان عن عملتين جديدتين $DGAI و$FOLD، وهناك غدًا أيضًا $THEO. لذلك ما زلت مقتنعًا أن هذا الأسبوع سيشهد عملتين جديدتين، لكن عدم إصدار أي إعلان حقًا يزعجني.
منذ فترة طويلة كنت أعتقد أن بروتوكولات الفائدة الثابتة على السلسلة تستخدم عائدًا مضمونًا مقابل التضحية بـ Capital Efficiency (كفاءة رأس المال)، إلى أن صباح اليوم قمت بتشغيل مسار تسوية توكنات XT الخاص بـ @termmax على شكل محاكاة/صندوق رمل (sand box)، ثم أدركت أننا ربما كنا نركز على عنق الزجاجة الخاطئ.
الجميع يناقش كيفية تنعيم منحنى الفائدة عبر آليات معقدة، لكن ما توقفت عنده مليًا وأعدت التفكير فيه مرارًا، هو كيف يتعامل مع مشكلة Liquidity Fragmentation (تجزؤ السيولة) في ظل مدة ثابتة.
في نماذج الدخل الثابت التقليدية، غالبًا ما تعني مدة القفل تكلفة غارقة مرتفعة جدًا؛ بمجرد إيداع الأموال تتحول إلى أموال راكدة (ميتة)، وهذا أمر لا يمكن للمؤسسات تحمله على صعيد تآكل الميزانية العمومية.
لكن عندما تتبعت بنيته إلى الطبقات الأساسية، وجدت أن TermMax لم يتوقف عند مرحلة “إصدار إيصال/شهادة قفل لمدة ما” بشكل بدائي. بل قام بتقسيم دينٍ تجريدي إلى ثلاث أبعاد مختلفة من الأصول: FT وGT وXT.
والذي أجد أنه الأكثر إثارة للاهتمام هو دور XT؛ فهو ليس مجرد وثيقة عائد بسيطة، بل يقوم بدور مشابه لـ Clearing House (مركز المقاصة) ضمن آلية مطابقة أوامر النطاق Range Order.
عندما تحتاج Interest Part (جزء الفائدة) من المُصدر إلى التسعير على السلسلة، يشارك XT مباشرة في مبادلة السيولة والتسوية على المستوى الأساسي؛ بحيث تكون الأموال مقفلة ومع ذلك تمتلك عمقًا في Secondary Market (السوق الثانوي) وقابلية التركيب.
بعد أن فهمت منطق الطبقة الأساسية هذا، أدركت أخيرًا طموحها الهندسي الحقيقي.
إن TermMax لا يهدف أبدًا فقط إلى تقديم Fixed APY (عائد سنوي ثابت) للمستثمرين الأفراد، بل يحاول بناء سوق لإعادة هيكلة الديون عالية دوران على مستوى البنية التحتية في DeFi.
وهذا التصميم الذي يحل مخاطر عدم التطابق في آجال الاستحقاق عبر رموز مُهيكلة هو—في رأيي—الورقة الأساسية التي تمكنه من استيعاب محافظ/صناديق على مستوى مؤسسات.
فيما بعد تتبعي لـ $TermMax لن يكون على ما يقدمه من دعم/تعويض لحظي شكلي، بل سأركز على بيانات قدرته على حمل السيولة عند عمليات Rollover عبر الدورات (تمديد الاستحقاق). #TermMax
#termmax
هذا الأسبوع لا يوجد حاليًا أي عملية Airdrop، وهذا كان مفاجئًا بعض الشيء. حاليًا في هذا الشهر ما زالت هناك عملات جديدة كثيرة ضمن TGE،
فقط اليوم تم الإعلان عن عملتين جديدتين $DGAI و$FOLD، وهناك غدًا أيضًا $THEO. لذلك ما زلت مقتنعًا أن هذا الأسبوع سيشهد عملتين جديدتين، لكن عدم إصدار أي إعلان حقًا يزعجني.
منذ فترة طويلة كنت أعتقد أن بروتوكولات الفائدة الثابتة على السلسلة تستخدم عائدًا مضمونًا مقابل التضحية بـ Capital Efficiency (كفاءة رأس المال)، إلى أن صباح اليوم قمت بتشغيل مسار تسوية توكنات XT الخاص بـ @TermMax على شكل محاكاة/صندوق رمل (sand box)، ثم أدركت أننا ربما كنا نركز على عنق الزجاجة الخاطئ.
الجميع يناقش كيفية تنعيم منحنى الفائدة عبر آليات معقدة، لكن ما توقفت عنده مليًا وأعدت التفكير فيه مرارًا، هو كيف يتعامل مع مشكلة Liquidity Fragmentation (تجزؤ السيولة) في ظل مدة ثابتة.
في نماذج الدخل الثابت التقليدية، غالبًا ما تعني مدة القفل تكلفة غارقة مرتفعة جدًا؛ بمجرد إيداع الأموال تتحول إلى أموال راكدة (ميتة)، وهذا أمر لا يمكن للمؤسسات تحمله على صعيد تآكل الميزانية العمومية.
لكن عندما تتبعت بنيته إلى الطبقات الأساسية، وجدت أن TermMax لم يتوقف عند مرحلة “إصدار إيصال/شهادة قفل لمدة ما” بشكل بدائي. بل قام بتقسيم دينٍ تجريدي إلى ثلاث أبعاد مختلفة من الأصول: FT وGT وXT.
والذي أجد أنه الأكثر إثارة للاهتمام هو دور XT؛ فهو ليس مجرد وثيقة عائد بسيطة، بل يقوم بدور مشابه لـ Clearing House (مركز المقاصة) ضمن آلية مطابقة أوامر النطاق Range Order.
عندما تحتاج Interest Part (جزء الفائدة) من المُصدر إلى التسعير على السلسلة، يشارك XT مباشرة في مبادلة السيولة والتسوية على المستوى الأساسي؛ بحيث تكون الأموال مقفلة ومع ذلك تمتلك عمقًا في Secondary Market (السوق الثانوي) وقابلية التركيب.
بعد أن فهمت منطق الطبقة الأساسية هذا، أدركت أخيرًا طموحها الهندسي الحقيقي.
إن TermMax لا يهدف أبدًا فقط إلى تقديم Fixed APY (عائد سنوي ثابت) للمستثمرين الأفراد، بل يحاول بناء سوق لإعادة هيكلة الديون عالية دوران على مستوى البنية التحتية في DeFi.
وهذا التصميم الذي يحل مخاطر عدم التطابق في آجال الاستحقاق عبر رموز مُهيكلة هو—في رأيي—الورقة الأساسية التي تمكنه من استيعاب محافظ/صناديق على مستوى مؤسسات.
فيما بعد تتبعي لـ $TermMax لن يكون على ما يقدمه من دعم/تعويض لحظي شكلي، بل سأركز على بيانات قدرته على حمل السيولة عند عمليات Rollover عبر الدورات (تمديد الاستحقاق). #TermMax
#termmax
10
10
1.8k
·
--
في الوقت الذي كانت فيه المجتمعات ما تزال تتجادل حول ما إذا كانت سرعة توليد ZKP لـ @Dusk_Foundation (إثباتات المعرفة الصفرية) يمكن أن تضاهي السرعات في حلول Layer 2 السائدة، قضيت عطلة نهاية أسبوع كاملة في تمحيص منطق State Transition (تحويل الحالة) في نموذج Zedger. وفجأة أدركت أن منظور التنافس على TPS قد ابتعد تمامًا عن جوهر قيمته. لقد تم غسل أدمغتنا كثيرًا بسبب نموذج EVM الأصلي القائم على الحسابات (Account-based)، وأصبحنا معتادين على فكرة أن كل تفاعل مع العقود الذكية يجب أن يُبث عالميًا على مستوى العقد (النُسخ) كافة. لكن بالنسبة للأصول المالية الواقعية الخاضعة للرقابة، فإن فرض حالة عامة شفافة هو كارثة تجارية مطلقة.
وبحمل فكرة البحث عن “تدفق الحالة المجهولة” (خصوصية انتقال الحالة)، قارنت بين نمطي التداول في Dusk: Moonlight و Phoenix. والأمر الذي أدهشني فعلًا هو الحل الأساسي الذي تتبناه بنيتهما لمعالجة Interoperability (التوافق/قابلية التشغيل البيني). لم يقم الأمر بتكديس كل البيانات في “صندوق أسود” بصورة فظة، بل صُمم نموذج Zedger خصيصًا لـ XSC (معيار عقود الأوراق المالية السرية). عندما تحتاج المؤسسات إلى تنفيذ Dividend Distribution (توزيعات الأرباح) أو مراجعة Transfer Restrictions (قيود التحويل)، يتيح Zedger للعقود الذكية التحقق من Eligibility (أهلية/استحقاق الحائز) عبر الدوائر الأساسية دون كشف State Payload (حمولة الحالة).
إن هذا التقسيم المعياري على مستوى منخفض للغاية من ناحية الكود أعاد تشكيل فهمي للخصوصية على السلسلة بالكامل. فهو يفصل بشكل مثالي بين Data Availability (إتاحة البيانات) القابلة للتحقق علنًا وبين منطق التنفيذ التجاري شديدة الحساسية. لذلك، عند إعادة تقييم $DUSK الآن، لم أعد أحاول حساب وقت إنتاج الكتل، بل أركز على ما إذا كان هذا الأسلوب الأصلي من Confidential Smart Contracts (العقود الذكية السرية) يستطيع ربط سلسلة التسوية المالية التقليدية في “الميل الأخير”. هذه البنية التحتية التي تُلحم محرك الامتثال (compliance engine) وآلة الخصوصية (privacy virtual machine) على نفس القاعدة، هي السردية الحقيقية القابلة للتحصين على المدى الطويل. #dusk
#dusk $DUSK
في الوقت الذي كانت فيه المجتمعات ما تزال تتجادل حول ما إذا كانت سرعة توليد ZKP لـ @Dusk (إثباتات المعرفة الصفرية) يمكن أن تضاهي السرعات في حلول Layer 2 السائدة، قضيت عطلة نهاية أسبوع كاملة في تمحيص منطق State Transition (تحويل الحالة) في نموذج Zedger. وفجأة أدركت أن منظور التنافس على TPS قد ابتعد تمامًا عن جوهر قيمته. لقد تم غسل أدمغتنا كثيرًا بسبب نموذج EVM الأصلي القائم على الحسابات (Account-based)، وأصبحنا معتادين على فكرة أن كل تفاعل مع العقود الذكية يجب أن يُبث عالميًا على مستوى العقد (النُسخ) كافة. لكن بالنسبة للأصول المالية الواقعية الخاضعة للرقابة، فإن فرض حالة عامة شفافة هو كارثة تجارية مطلقة.
وبحمل فكرة البحث عن “تدفق الحالة المجهولة” (خصوصية انتقال الحالة)، قارنت بين نمطي التداول في Dusk: Moonlight و Phoenix. والأمر الذي أدهشني فعلًا هو الحل الأساسي الذي تتبناه بنيتهما لمعالجة Interoperability (التوافق/قابلية التشغيل البيني). لم يقم الأمر بتكديس كل البيانات في “صندوق أسود” بصورة فظة، بل صُمم نموذج Zedger خصيصًا لـ XSC (معيار عقود الأوراق المالية السرية). عندما تحتاج المؤسسات إلى تنفيذ Dividend Distribution (توزيعات الأرباح) أو مراجعة Transfer Restrictions (قيود التحويل)، يتيح Zedger للعقود الذكية التحقق من Eligibility (أهلية/استحقاق الحائز) عبر الدوائر الأساسية دون كشف State Payload (حمولة الحالة).
إن هذا التقسيم المعياري على مستوى منخفض للغاية من ناحية الكود أعاد تشكيل فهمي للخصوصية على السلسلة بالكامل. فهو يفصل بشكل مثالي بين Data Availability (إتاحة البيانات) القابلة للتحقق علنًا وبين منطق التنفيذ التجاري شديدة الحساسية. لذلك، عند إعادة تقييم $DUSK الآن، لم أعد أحاول حساب وقت إنتاج الكتل، بل أركز على ما إذا كان هذا الأسلوب الأصلي من Confidential Smart Contracts (العقود الذكية السرية) يستطيع ربط سلسلة التسوية المالية التقليدية في “الميل الأخير”. هذه البنية التحتية التي تُلحم محرك الامتثال (compliance engine) وآلة الخصوصية (privacy virtual machine) على نفس القاعدة، هي السردية الحقيقية القابلة للتحصين على المدى الطويل. #dusk
#dusk $DUSK
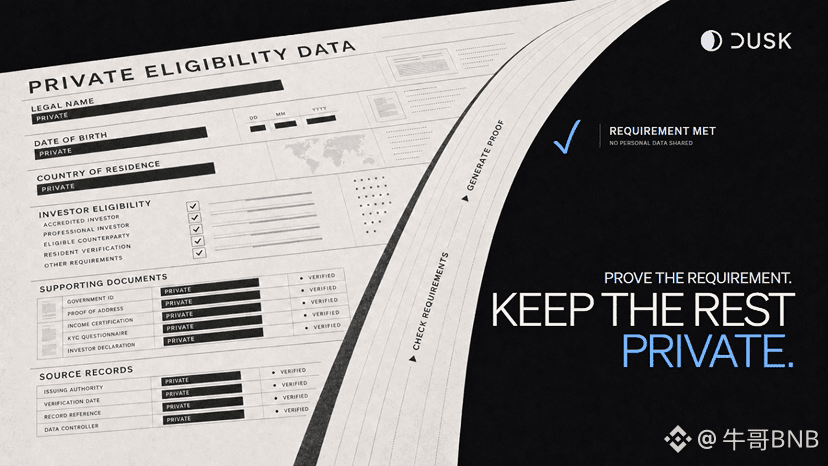
2
573
·
--
تمّ التحقق
كان اهتمامي الأول بالـ @Dusk_Foundation منصبًّا بالكامل على سرعة توليد ZKP (البراهين ذات الصفر من المعرفة)، حتى اكتشفت خلال اليومين الأخيرين—عندما انحنيت لأتفحص مخططًا معماريًا لكيفية معالجة تدفقات الأصول وفقًا للامتثال—أنني كنت أنظر في الاتجاه الخطأ. فلو كان الهدف مجرد إخفاء المعاملة، لكانت ماكينة الخلط (mixer) أو مجرد Privacy Coin خالص كافية. لكن الواقع أن التمويل المؤسسي في العالم الحقيقي لا يحتاج إلى إخفاءٍ تام، بل إلى تحقيق الإفصاح المُتحكَّم في أسرار الأعمال ضمن شروط الامتثال (Compliance Constraints). فالمعلومات الحساسة للأصول المالية لا يمكن أن تُعرض للعامة بلا حماية، وفي الوقت نفسه يجب أن تبقى شفافة أمام جهة تدقيق محددة.
وعندما كنت أشغّل عقدة محلية، لاحظت تفصيلًا: لم تحاول Dusk حل كل المشكلات عبر نموذج معاملة واحد، بل صنعت مجموعة من الوحدات المتفصّلة على نحو شديد الانضباط. فطبقة DuskDS في الأساس تتولى التعامل مع Consensus (آلية الإجماع) و Data Availability (إتاحة البيانات)، لضمان الحسم النهائي لحالة الشبكة؛ بينما تقوم طبقة التنفيذ الأعلى بدمج سلس بين نموذج Account-based الشفاف والعلني من جهة، ونموذج Shielded الموجَّه للخصوصية من جهة أخرى. وعندما تنتقل رمزة خاضعة للرقابة، لا يحتاج العقد الذكي إلى بث تفاصيل التحويل الحقيقية إلى جميع عقد الشبكة.
وبمتابعة الشفرة المصدرية الأساسية، يتبيّن أنها تستخدم Confidential Smart Contracts الأصلية بحيث يقدّم طرفا التفاعل إثباتًا فعّالًا خفيف الوزن. سواء كانت حالة KYC الخاصة بالمرسل، أو مبلغ التحويل، أو لقطة (snapshot) الحيازة على المستوى السفلي، فكل ذلك يتم—وبشكل أصلي—مع الحفاظ على الحالة كـ Ciphertext (نص مشفّر) أثناء اجتياز فحص القبول. وبالاقتران مع تصميم Viewing Key، لم تعد الخصوصية تعني قفل المعلومات إلى الأبد، بل أصبحت الإفصاح فعلًا خاضعًا للترخيص والتحكم. هذه الهندسة التي تكتب Access Control (التحكم في الوصول) و Settlement (التسوية) كعقود رياضية قابلة للبرمجة جعلتني أراجع تعريف الخصوصية على السلسلة مرة أخرى. لذلك، عندما أنظر إلى $DUSK الآن، لم أعد أعتبره مجرد سلسلة بلوكشين خصوصية رقيقة/محدودة، بل إنه آلة حالات (state machine) امتثال مخصّصة لـ RWA على مستوى المؤسسات. وهذه هي حقًا الفجوة/الحاجز الذي يصعب تجاوزه عبر Fork بسيط. #dusk $DUSK
كان اهتمامي الأول بالـ @Dusk منصبًّا بالكامل على سرعة توليد ZKP (البراهين ذات الصفر من المعرفة)، حتى اكتشفت خلال اليومين الأخيرين—عندما انحنيت لأتفحص مخططًا معماريًا لكيفية معالجة تدفقات الأصول وفقًا للامتثال—أنني كنت أنظر في الاتجاه الخطأ. فلو كان الهدف مجرد إخفاء المعاملة، لكانت ماكينة الخلط (mixer) أو مجرد Privacy Coin خالص كافية. لكن الواقع أن التمويل المؤسسي في العالم الحقيقي لا يحتاج إلى إخفاءٍ تام، بل إلى تحقيق الإفصاح المُتحكَّم في أسرار الأعمال ضمن شروط الامتثال (Compliance Constraints). فالمعلومات الحساسة للأصول المالية لا يمكن أن تُعرض للعامة بلا حماية، وفي الوقت نفسه يجب أن تبقى شفافة أمام جهة تدقيق محددة.
وعندما كنت أشغّل عقدة محلية، لاحظت تفصيلًا: لم تحاول Dusk حل كل المشكلات عبر نموذج معاملة واحد، بل صنعت مجموعة من الوحدات المتفصّلة على نحو شديد الانضباط. فطبقة DuskDS في الأساس تتولى التعامل مع Consensus (آلية الإجماع) و Data Availability (إتاحة البيانات)، لضمان الحسم النهائي لحالة الشبكة؛ بينما تقوم طبقة التنفيذ الأعلى بدمج سلس بين نموذج Account-based الشفاف والعلني من جهة، ونموذج Shielded الموجَّه للخصوصية من جهة أخرى. وعندما تنتقل رمزة خاضعة للرقابة، لا يحتاج العقد الذكي إلى بث تفاصيل التحويل الحقيقية إلى جميع عقد الشبكة.
وبمتابعة الشفرة المصدرية الأساسية، يتبيّن أنها تستخدم Confidential Smart Contracts الأصلية بحيث يقدّم طرفا التفاعل إثباتًا فعّالًا خفيف الوزن. سواء كانت حالة KYC الخاصة بالمرسل، أو مبلغ التحويل، أو لقطة (snapshot) الحيازة على المستوى السفلي، فكل ذلك يتم—وبشكل أصلي—مع الحفاظ على الحالة كـ Ciphertext (نص مشفّر) أثناء اجتياز فحص القبول. وبالاقتران مع تصميم Viewing Key، لم تعد الخصوصية تعني قفل المعلومات إلى الأبد، بل أصبحت الإفصاح فعلًا خاضعًا للترخيص والتحكم. هذه الهندسة التي تكتب Access Control (التحكم في الوصول) و Settlement (التسوية) كعقود رياضية قابلة للبرمجة جعلتني أراجع تعريف الخصوصية على السلسلة مرة أخرى. لذلك، عندما أنظر إلى $DUSK الآن، لم أعد أعتبره مجرد سلسلة بلوكشين خصوصية رقيقة/محدودة، بل إنه آلة حالات (state machine) امتثال مخصّصة لـ RWA على مستوى المؤسسات. وهذه هي حقًا الفجوة/الحاجز الذي يصعب تجاوزه عبر Fork بسيط. #dusk $DUSK
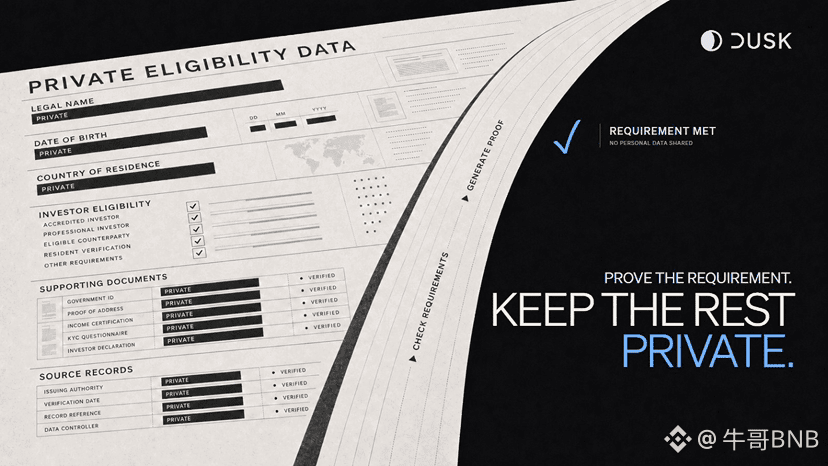
1
834
·
--
كنت أظن في الأصل أن @termmax مجرد غلاف لـ Fixed Rate (عائد ثابت) يتم تركيبه على الاقتراض/الإقراض ضمن السلسلة، إلى أن أمضيت ليلة كاملة في تشغيل العقود الذكية الخاصة به لمعالجة بنية الدين في المستوى الأساسي، ثم اكتشفت أن فهمي السابق كان سطحيًا للغاية. الجميع ينظرون إلى كيفية قفل APR، لكن ما يهمني حقًا هو التفكيك الدقيق لتكلفة الأموال عبر الزمن. في Liquidity Pool التقليدي، تُزاحم الفائدة تلقائيًا وفقًا لمعدل استغلال السيولة؛ وما يواجهه المستخدم هو تكلفة أموال تتغير ديناميكيًا باستمرار. إذا دخلت مبالغ كبيرة إلى السوق، فإن نموذج الصندوق الغامض الذي يفتقر إلى اليقين لا يمكنه أصلًا أن يدعم إدارة مخاطر طويلة الأجل.
وبمتابعة تفاصيل عقد TermMax من الأسفل، وجدت أنه يجزّئ عمق السيولة واحتياجات الفائدة إلى Range Order منفصلة. إن رموز الدين الصادرة عند الاقتراض ليست مجرد إثبات واحد، بل تم تقطيعها قسرًا إلى Principal Part (جزء أصل الدين) وInterest Part (جزء الفائدة). ضمن هذا الهيكل، يدخل Interest Part مباشرة إلى حوض/مجموعة محددة لإجراء تبادل وتطابق مع تدفق أوامر الطلب. وهذا يعني أنه لا “يحسب” الفائدة باستخدام خوارزمية AMM التقليدية، بل يجعل المشاركين في السوق “يتاجرون” فعليًا بهذه الفائدة عبر Pricing Curve. يتحول العرض والطلب على الأموال إلى أوامر شراء وبيع ملموسة.
حين رأيت تفاصيل هذا العمل الهندسي، أدركت الفكرة تمامًا: إنه يحول القيمة الزمنية شديدة التجريد للسيولة إلى منتج مُهيكل يمكن تسعيره وتطابقه مباشرة على السلسلة. إذا وصلت الأمور إلى Maturity Date (تاريخ الاستحقاق) ونتج عن ظروف استثنائية فشل في التصفية، فإن آلية Physical Delivery (التسليم العيني) ستقوم مباشرة بتسوية الأمر عبر الأصول الضامنة في المستوى الأساسي، وبذلك تُغلق الآثار الجانبية للمسارات المتطرفة مُسبقًا. إن أسلوب احتواء ديْن محدد المدة عبر تدفقات أوامر مُهيكلة هو جوهريًا إعادة بناء ائتمان السلسلة عبر منطق الاكتوار/التسعير من التمويل التقليدي. لاحقًا عند النظر إلى $TermMax، لن أعدْ مهتمًا فقط بمدى ارتفاع Yield على المدى القصير، بل هل يمكن لهذه البنية التحتية التي تقوم بتجزئة Term Structure (هيكل آجال الاستحقاق) إلى صفقات دقيقة أن تنمو لتصبح القاعدة الأساسية للاستثمار البنكي الأصلي للسلسلة من الجيل القادم. #TermMax
#termmax
كنت أظن في الأصل أن @TermMax مجرد غلاف لـ Fixed Rate (عائد ثابت) يتم تركيبه على الاقتراض/الإقراض ضمن السلسلة، إلى أن أمضيت ليلة كاملة في تشغيل العقود الذكية الخاصة به لمعالجة بنية الدين في المستوى الأساسي، ثم اكتشفت أن فهمي السابق كان سطحيًا للغاية. الجميع ينظرون إلى كيفية قفل APR، لكن ما يهمني حقًا هو التفكيك الدقيق لتكلفة الأموال عبر الزمن. في Liquidity Pool التقليدي، تُزاحم الفائدة تلقائيًا وفقًا لمعدل استغلال السيولة؛ وما يواجهه المستخدم هو تكلفة أموال تتغير ديناميكيًا باستمرار. إذا دخلت مبالغ كبيرة إلى السوق، فإن نموذج الصندوق الغامض الذي يفتقر إلى اليقين لا يمكنه أصلًا أن يدعم إدارة مخاطر طويلة الأجل.
وبمتابعة تفاصيل عقد TermMax من الأسفل، وجدت أنه يجزّئ عمق السيولة واحتياجات الفائدة إلى Range Order منفصلة. إن رموز الدين الصادرة عند الاقتراض ليست مجرد إثبات واحد، بل تم تقطيعها قسرًا إلى Principal Part (جزء أصل الدين) وInterest Part (جزء الفائدة). ضمن هذا الهيكل، يدخل Interest Part مباشرة إلى حوض/مجموعة محددة لإجراء تبادل وتطابق مع تدفق أوامر الطلب. وهذا يعني أنه لا “يحسب” الفائدة باستخدام خوارزمية AMM التقليدية، بل يجعل المشاركين في السوق “يتاجرون” فعليًا بهذه الفائدة عبر Pricing Curve. يتحول العرض والطلب على الأموال إلى أوامر شراء وبيع ملموسة.
حين رأيت تفاصيل هذا العمل الهندسي، أدركت الفكرة تمامًا: إنه يحول القيمة الزمنية شديدة التجريد للسيولة إلى منتج مُهيكل يمكن تسعيره وتطابقه مباشرة على السلسلة. إذا وصلت الأمور إلى Maturity Date (تاريخ الاستحقاق) ونتج عن ظروف استثنائية فشل في التصفية، فإن آلية Physical Delivery (التسليم العيني) ستقوم مباشرة بتسوية الأمر عبر الأصول الضامنة في المستوى الأساسي، وبذلك تُغلق الآثار الجانبية للمسارات المتطرفة مُسبقًا. إن أسلوب احتواء ديْن محدد المدة عبر تدفقات أوامر مُهيكلة هو جوهريًا إعادة بناء ائتمان السلسلة عبر منطق الاكتوار/التسعير من التمويل التقليدي. لاحقًا عند النظر إلى $TermMax، لن أعدْ مهتمًا فقط بمدى ارتفاع Yield على المدى القصير، بل هل يمكن لهذه البنية التحتية التي تقوم بتجزئة Term Structure (هيكل آجال الاستحقاق) إلى صفقات دقيقة أن تنمو لتصبح القاعدة الأساسية للاستثمار البنكي الأصلي للسلسلة من الجيل القادم. #TermMax
#termmax
13
8
696
·
--
#termmax في منتصف الليل وأنا أُعيد احتساب العائد السنوي على عدة بروتوكولات إقراض سائدة لصديق ثري كبير، وبينما كنت أُمعن النظر في منحنى صافي القيمة الذي يتقلب بعنف كأفعوانية، شعرت بعجز عميق. الآن كل الوسط يتفاخر بعوائد “قابلية تركيب DeFi”، لكن الجميع يتجنب عن قصد نقطة ألم جوهرية بالغة الخطورة: في نظام لا يمكن حتى التنبؤ فيه بسعر الفائدة بعد ساعة، لا يجرؤ رأس المال الحقيقي الكبير على أن يسلّم ظهره.
جرّب أن تضع نفسك في زاوية نظر متداولي المؤسسات التقليديين. إذا كان لدى جهة ما رأس مال بمستوى “ملايين” تبحث عن قناة لكسب عوائد بلا مخاطر، فهي تحتاج قبل كل شيء إلى اليقين. لكن داخل برك أسعار الفائدة المتغيرة الحالية، قد تكون النسبة في اللحظة السابقة 20%، ثم في اللحظة التالية تُسحب الحوت استثماراتها وقد يتسبب ذلك في هبوط فوري إلى أرقام آحاد. إن وضع “صندوق” لا يمكن من خلاله بناء خطة مالية ممتدة على المدى الطويل هو بالضبط لماذا يرى أصحاب الأموال القدامى دائمًا أن DeFi مراهنة خارج القانون، وليس أساسًا منطقيًا لتخصيص الأصول.
وبينما كنت أتابع تفكيك بروتوكول @termmax على ضوء البحث عن عوائد أكثر يقينًا، أدركتُ أخيرًا الضربة القاضية بُعدًا بُعدًا التي يحققها هيكل المدد الثابتة على مستوى “ساحة المواجهة”. كنت أظن أنهم مجرد من يدير مُجمّع عوائد من نوع “دُمى” فوق دُمى أخرى، لكن عندما تتبعت اتجاه تدفق الأموال حتى طبقاتها الأساسية، اتضح أنهم باستخدام العقود الذكية يخلقون في السلسلة فعليًا سوقًا بمعدلات فائدة ثابتة بمستوى تمويل تقليدي. يتم قفل إيداع الأموال والاقتراض ضمن دورات زمنية صارمة للمدة، ولا يعود الخوارزم إلى تعديل سعر الفائدة بشكل حاد بناءً على السيولة اللحظية؛ بل يَقوم عبر نموذج اكتواري/رياضي بالمعايرة مسبقًا وتثبيت عائد الاستحقاق داخل الكود “كأنه لحام”.
بعد أن اتضّح لي هذا المنطق، أعيد بناء فهمي لمسار الدخل الثابت بالكامل. الجميع يتنافس على من يقدم دعمًا/إعانة لحظية أعلى، لكن الذي يستطيع حقًا استيعاب الطلب الضخم على العائدات في وول ستريت في المستقبل هو بالتأكيد قاعدة على السلسلة يمكن أن توفر للرياضيات مددًا وعوائد مؤكدة. إن نموذج “سيولة” مبنيّ على آجال ثابتة، والذي تمت إعادة تشكيله عبر الكود، هو المتغير الجوهري الذي سأتمسك به بإحكام في المرحلة التالية. #TermMax
#termmax في منتصف الليل وأنا أُعيد احتساب العائد السنوي على عدة بروتوكولات إقراض سائدة لصديق ثري كبير، وبينما كنت أُمعن النظر في منحنى صافي القيمة الذي يتقلب بعنف كأفعوانية، شعرت بعجز عميق. الآن كل الوسط يتفاخر بعوائد “قابلية تركيب DeFi”، لكن الجميع يتجنب عن قصد نقطة ألم جوهرية بالغة الخطورة: في نظام لا يمكن حتى التنبؤ فيه بسعر الفائدة بعد ساعة، لا يجرؤ رأس المال الحقيقي الكبير على أن يسلّم ظهره.
جرّب أن تضع نفسك في زاوية نظر متداولي المؤسسات التقليديين. إذا كان لدى جهة ما رأس مال بمستوى “ملايين” تبحث عن قناة لكسب عوائد بلا مخاطر، فهي تحتاج قبل كل شيء إلى اليقين. لكن داخل برك أسعار الفائدة المتغيرة الحالية، قد تكون النسبة في اللحظة السابقة 20%، ثم في اللحظة التالية تُسحب الحوت استثماراتها وقد يتسبب ذلك في هبوط فوري إلى أرقام آحاد. إن وضع “صندوق” لا يمكن من خلاله بناء خطة مالية ممتدة على المدى الطويل هو بالضبط لماذا يرى أصحاب الأموال القدامى دائمًا أن DeFi مراهنة خارج القانون، وليس أساسًا منطقيًا لتخصيص الأصول.
وبينما كنت أتابع تفكيك بروتوكول @TermMax على ضوء البحث عن عوائد أكثر يقينًا، أدركتُ أخيرًا الضربة القاضية بُعدًا بُعدًا التي يحققها هيكل المدد الثابتة على مستوى “ساحة المواجهة”. كنت أظن أنهم مجرد من يدير مُجمّع عوائد من نوع “دُمى” فوق دُمى أخرى، لكن عندما تتبعت اتجاه تدفق الأموال حتى طبقاتها الأساسية، اتضح أنهم باستخدام العقود الذكية يخلقون في السلسلة فعليًا سوقًا بمعدلات فائدة ثابتة بمستوى تمويل تقليدي. يتم قفل إيداع الأموال والاقتراض ضمن دورات زمنية صارمة للمدة، ولا يعود الخوارزم إلى تعديل سعر الفائدة بشكل حاد بناءً على السيولة اللحظية؛ بل يَقوم عبر نموذج اكتواري/رياضي بالمعايرة مسبقًا وتثبيت عائد الاستحقاق داخل الكود “كأنه لحام”.
بعد أن اتضّح لي هذا المنطق، أعيد بناء فهمي لمسار الدخل الثابت بالكامل. الجميع يتنافس على من يقدم دعمًا/إعانة لحظية أعلى، لكن الذي يستطيع حقًا استيعاب الطلب الضخم على العائدات في وول ستريت في المستقبل هو بالتأكيد قاعدة على السلسلة يمكن أن توفر للرياضيات مددًا وعوائد مؤكدة. إن نموذج “سيولة” مبنيّ على آجال ثابتة، والذي تمت إعادة تشكيله عبر الكود، هو المتغير الجوهري الذي سأتمسك به بإحكام في المرحلة التالية. #TermMax
4
2
737
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BNBSurpasses$790
809 مشاهدات
34 يقومون بالنقاش
$BNB is holding strong. After the sharp push from the $765 area, price is consolidating near $789 with buyers still in control.
A clean break above $795 could send BNB toward $800–$805.
Entry: $786–790
SL: $781
Eliza Ross
·1 إعجاب
·95 مشاهدات
ZamaRises15.99%ToIntradayHigh$0.09
663 مشاهدات
39 يقومون بالنقاش
BitcoinSpotETFsDraw$6.34BInflowsInQ3
1,595 مشاهدات
34 يقومون بالنقاش