

RIO_X
4k منشورات
RIO_X
إبلاغ
حظر المُستخدم
Markets by morning, life by afternoon. ... I trade to fund my freedom, not to lose my mind. Let’s make some money and actually enjoy it.
فتح تداول
مُتداول بمُعدّل مرتفع
4.9 سنوات
2.0K+ تتابع
9.8K+ المتابعون
4.5K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
·
--
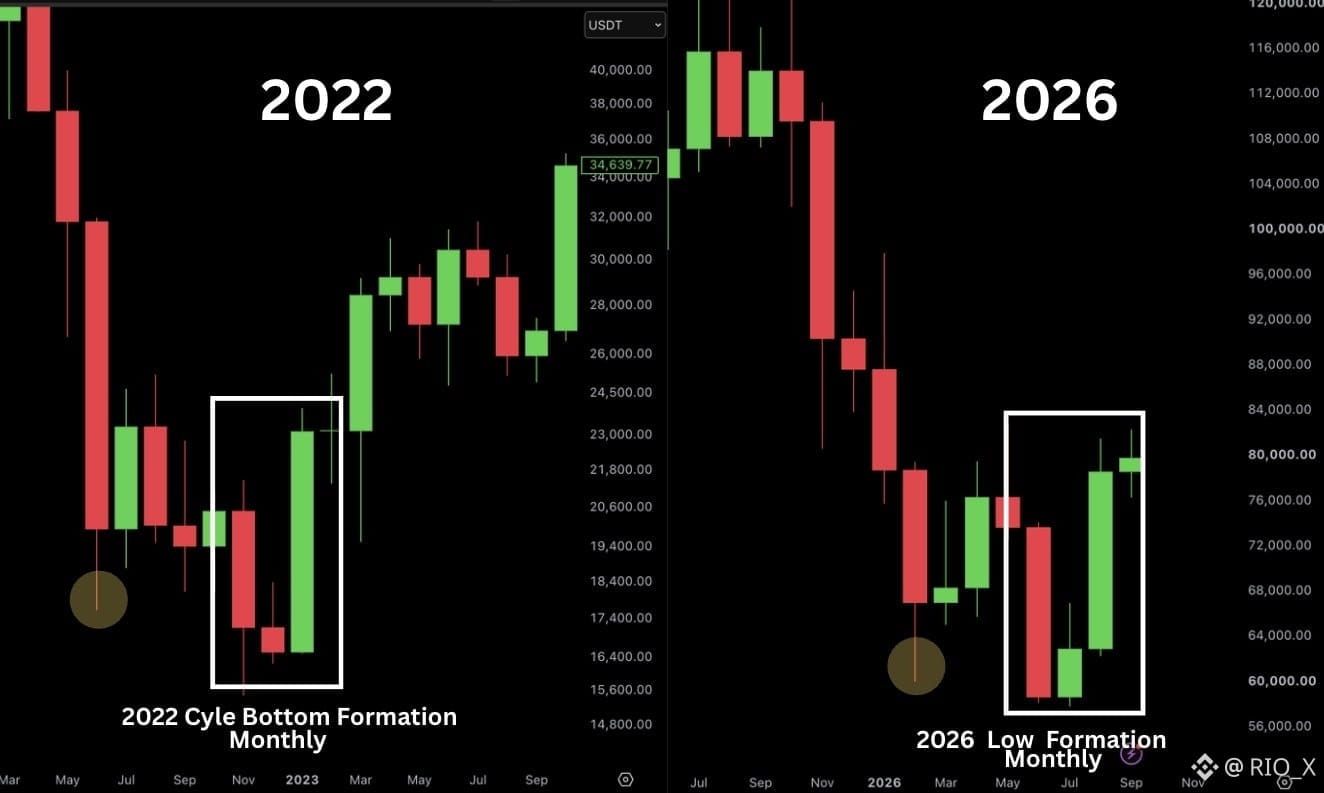
يبدو نمط الشموع الشهري لعام 2026 مشابهًا جدًا لقاع دورة 2022.
هل يمكن أن يكون التاريخ يعيد نفسه؟
$BULLA
$ARB
$MARSCOIN
{future}(MARSCOINUSDT)
يبدو نمط الشموع الشهري لعام 2026 مشابهًا جدًا لقاع دورة 2022.
هل يمكن أن يكون التاريخ يعيد نفسه؟
$BULLA
$ARB
$MARSCOIN
هل يمكن أن يكون التاريخ يعيد نفسه؟
$BULLA
$ARB
$MARSCOIN
2
101
·
--
🎙️ UXUY × SUBB جلسة خاصة | AMA رفيع المستوى على ساحة باينانس يقترب!
إنهاء
03 ساعة 21 دقيقة 36 ثانية
16.5k
27
28
·
--
#dusk $DUSK @Dusk_Foundation
كنتُ أُزيل علامات تبويب قديمة في المتصفح يوم الأربعاء ووجدت صفحة Dusk Trade ما زالت مفتوحة من أسابيع 🤔
أعدتُ قراءتها ولاحظت الحالة: قيد البناء.
ليست على الهواء. وليست على شبكة الاختبار. قيد البناء.
وقد كنتُ أكتب عن تدفّق إعداد المستثمر وربط المحفظة والتحويلات المُتحكَّم بها كما لو أني أستطيع تنفيذ ذلك اليوم. لا أستطيع. لا يستطيع أحد بعد.
ما تصفه الصفحة هو الشكل المقصود لعميلٍ مالي مُعاصر (neobroker) لأصول مالية مُرقمنة. الاستكشاف. الإعداد. الأهلية. التحويلات المُتحكَّم بها. تنسيق الدفع. التسوية المتوافقة.
هذا توصيف أكثر من كونه منتجًا في الوقت الحالي.
وهذا جيد بصراحة. منصة تداول منظّمة لا ينبغي أن تُطلق بسرعة. لكن كان يجب أن أكون أوضح في ذلك ولم أفعل.
تحفّظي على تحفّظي هو أن "قيد البناء" قد تعني ستة أشهر أو ثلاث سنوات، والصفحة لا توضح أيهما.
هل تجد وسوم الحالة على مواقع المشاريع مفيدة أم أنها عامة لدرجة لا يمكن الوثوق بها؟
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
كنتُ أُزيل علامات تبويب قديمة في المتصفح يوم الأربعاء ووجدت صفحة Dusk Trade ما زالت مفتوحة من أسابيع 🤔
أعدتُ قراءتها ولاحظت الحالة: قيد البناء.
ليست على الهواء. وليست على شبكة الاختبار. قيد البناء.
وقد كنتُ أكتب عن تدفّق إعداد المستثمر وربط المحفظة والتحويلات المُتحكَّم بها كما لو أني أستطيع تنفيذ ذلك اليوم. لا أستطيع. لا يستطيع أحد بعد.
ما تصفه الصفحة هو الشكل المقصود لعميلٍ مالي مُعاصر (neobroker) لأصول مالية مُرقمنة. الاستكشاف. الإعداد. الأهلية. التحويلات المُتحكَّم بها. تنسيق الدفع. التسوية المتوافقة.
هذا توصيف أكثر من كونه منتجًا في الوقت الحالي.
وهذا جيد بصراحة. منصة تداول منظّمة لا ينبغي أن تُطلق بسرعة. لكن كان يجب أن أكون أوضح في ذلك ولم أفعل.
تحفّظي على تحفّظي هو أن "قيد البناء" قد تعني ستة أشهر أو ثلاث سنوات، والصفحة لا توضح أيهما.
هل تجد وسوم الحالة على مواقع المشاريع مفيدة أم أنها عامة لدرجة لا يمكن الوثوق بها؟
@Dusk #dusk $DUSK
AGREE
100%
DISAGREE
0%
1 الأصوات • تمّ إغلاق التصويت
1
1
167
·
--
#dusk $DUSK @Dusk_Foundation
كنت أحاول اليوم الاتصال بمحفظة، وبطريقة ما تمكنت من النقر على الخيار الخاطئ مرتين.😅 عندها تذكّرت كم تعتمد العملات الرقمية على قطع صغيرة من البنية التحتية التي لا يلاحظها الناس كثيرًا عندما تعمل.
هذا ما وجدته مثيرًا للاهتمام في Dusk Connect. إنها ليست المحفظة نفسها. بل هي الطبقة التي تساعد Dusk dApp على اكتشاف المحافظ المتوافقة، وتتيح للمستخدم اختيار واحدة، وطلب صلاحية الوصول إلى الحساب، وتتبع الحساب والشبكة النشطين، وإرسال المعاملات ليقوم المستخدم بالموافقة عليها. وليست أيضًا مقيدة بمزود محفظات واحد، مما يعني أن التطبيق يمكنه دعم محافظ متعددة متوافقة بدلًا من البرمجة الثابتة لمحفظة واحدة.
{future}(DUSKUSDT)
DOCS +1
هناك تفصيلة صغيرة أخرى أحبها: المحفظة تحتفظ بالتحكم بالمفاتيح، ويظل المستخدم هو من يوافق على الإجراءات. يمكن لـ dApp طلب الوصول، لكنها لا تحصل ببساطة على الإذن لتتصرف نيابةً عنك.
DOCS
السعر هو الشيء الواضح الذي يجب النظر إليه. أحيانًا تكون القصة الأكثر إثارة هي الطبقة المملة تحت السطح التي تجعل كل شيء يعمل.
#dusk $DUSK @Dusk
كنت أحاول اليوم الاتصال بمحفظة، وبطريقة ما تمكنت من النقر على الخيار الخاطئ مرتين.😅 عندها تذكّرت كم تعتمد العملات الرقمية على قطع صغيرة من البنية التحتية التي لا يلاحظها الناس كثيرًا عندما تعمل.
هذا ما وجدته مثيرًا للاهتمام في Dusk Connect. إنها ليست المحفظة نفسها. بل هي الطبقة التي تساعد Dusk dApp على اكتشاف المحافظ المتوافقة، وتتيح للمستخدم اختيار واحدة، وطلب صلاحية الوصول إلى الحساب، وتتبع الحساب والشبكة النشطين، وإرسال المعاملات ليقوم المستخدم بالموافقة عليها. وليست أيضًا مقيدة بمزود محفظات واحد، مما يعني أن التطبيق يمكنه دعم محافظ متعددة متوافقة بدلًا من البرمجة الثابتة لمحفظة واحدة.
DOCS +1
هناك تفصيلة صغيرة أخرى أحبها: المحفظة تحتفظ بالتحكم بالمفاتيح، ويظل المستخدم هو من يوافق على الإجراءات. يمكن لـ dApp طلب الوصول، لكنها لا تحصل ببساطة على الإذن لتتصرف نيابةً عنك.
DOCS
السعر هو الشيء الواضح الذي يجب النظر إليه. أحيانًا تكون القصة الأكثر إثارة هي الطبقة المملة تحت السطح التي تجعل كل شيء يعمل.
AGREE
100%
DISAGREE
0%
1 الأصوات • تمّ إغلاق التصويت
1
3
309
·
--
#dusk $DUSK @Dusk_Foundation
قضيت مرة خمس دقائق أحاول توصيل محفظة، فقط لأكتشف أنني كنت أضغط على الزر الخطأ طوال الوقت. 😅
ولهذا لفت انتباه Dusk Connect. فهو يمنح تطبيقات DuskDS طريقة قياسية لاكتشاف المحافظ المتوافقة وطلب الحسابات وطلب من المستخدمين توقيع المعاملات. تبدو الفكرة بسيطة، لكن توصيل المحفظة من تلك الأشياء المملة التي يجب أن تعمل قبل أي شيء آخر.
كما أن Dusk تقوم ببناء محفظتها الخاصة للمتصفح وسطح المكتب والهاتف المحمول، لذا لا يُنظر إلى الواجهة الأمامية كفكرة لاحقة. ???
Dusk
أحيانًا البنية التحتية التي يلاحظها الناس أقل هي ما يجعل كل شيء آخر قابلاً للاستخدام.
#dusk $DUSK @Dusk
قضيت مرة خمس دقائق أحاول توصيل محفظة، فقط لأكتشف أنني كنت أضغط على الزر الخطأ طوال الوقت. 😅
ولهذا لفت انتباه Dusk Connect. فهو يمنح تطبيقات DuskDS طريقة قياسية لاكتشاف المحافظ المتوافقة وطلب الحسابات وطلب من المستخدمين توقيع المعاملات. تبدو الفكرة بسيطة، لكن توصيل المحفظة من تلك الأشياء المملة التي يجب أن تعمل قبل أي شيء آخر.
كما أن Dusk تقوم ببناء محفظتها الخاصة للمتصفح وسطح المكتب والهاتف المحمول، لذا لا يُنظر إلى الواجهة الأمامية كفكرة لاحقة. ???
Dusk
أحيانًا البنية التحتية التي يلاحظها الناس أقل هي ما يجعل كل شيء آخر قابلاً للاستخدام.
Dusk Connect
100%
compatible wallets
0%
1 الأصوات • تمّ إغلاق التصويت
3
1
338
·
--
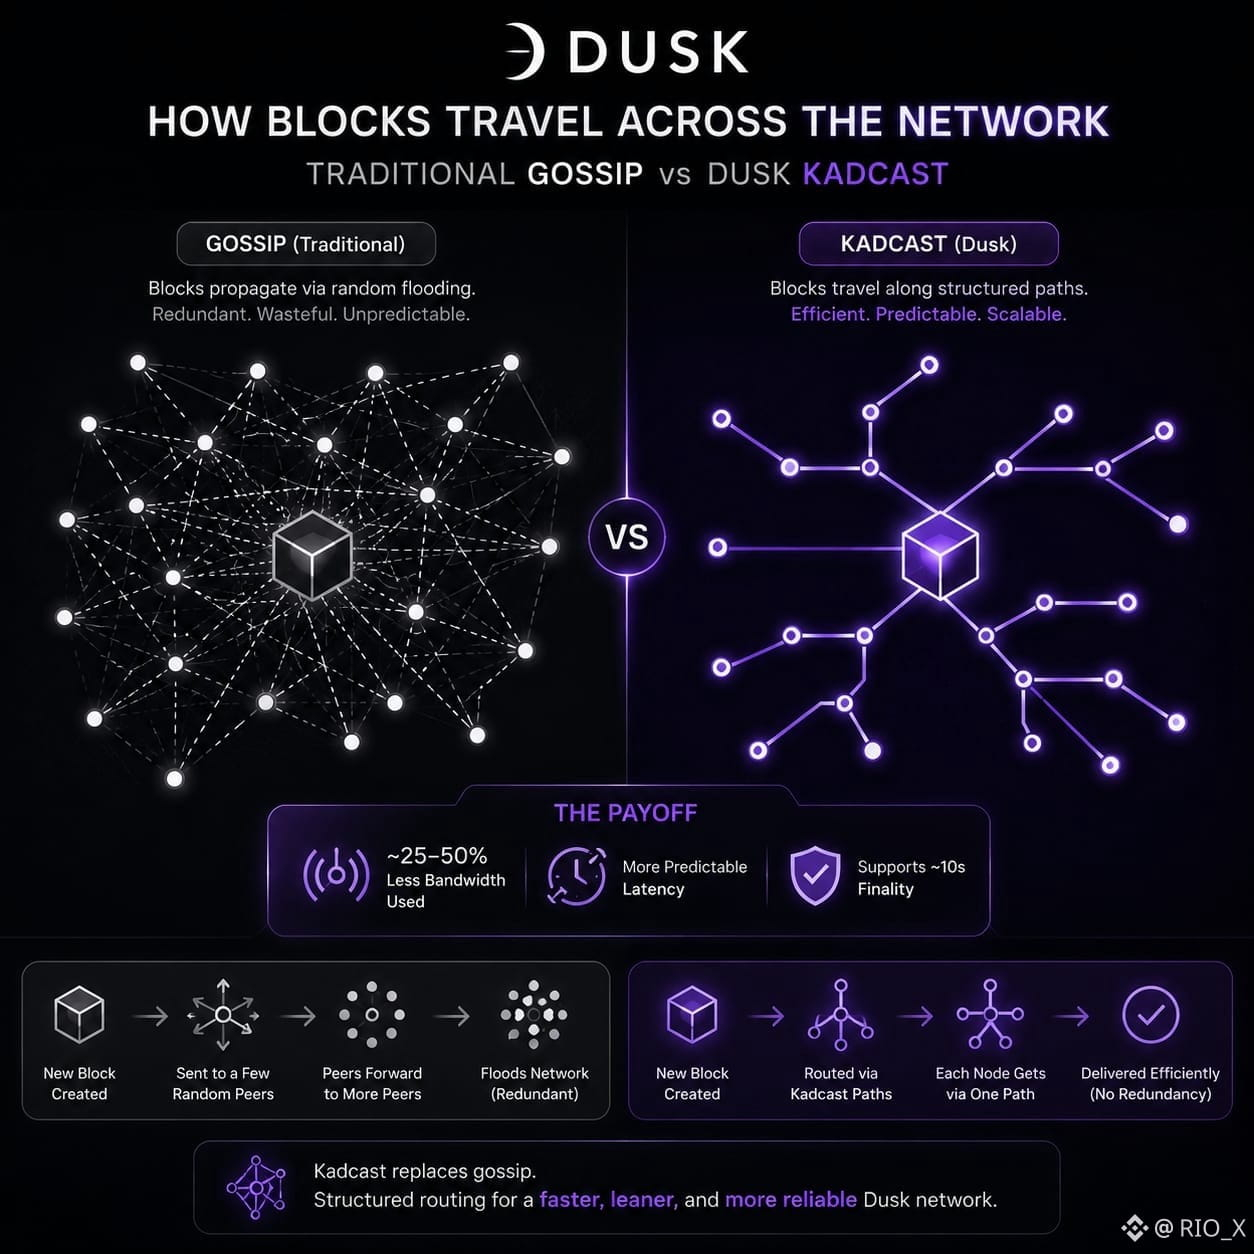
يتحدث الجميع عن تقنية الخصوصية لدى Dusk. لكن لا يتحدث تقريبًا أحد عن كيفية انتقال البلوك فعليًا عبر الشبكة.
بحثتُ عنها، ووجدت شيئًا يُسمى Kadcast.
تُذيع معظم سلاسل البلوكشين—بما في ذلك Bitcoin وEthereum—البلوكات الجديدة عبر "الإشاعة" (gossip). يخبر العقدةُ عددًا قليلًا من العقد النظيرة، فتخبر تلك العقد عددًا قليلًا آخر، وينتشر ذلك للخارج بشكل عشوائي. الفكرة بسيطة، لكنها مُهدِرة. تُرسل البيانات نفسها مرارًا وتكرارًا إلى العقد نفسها.
استبدلت Dusk ذلك بالكامل. $TUT
بدلًا من ذلك، يقوم Kadcast بتوجيه الرسائل عبر مسارات مُنظَّمة بناءً على تقنية معروفة في مجال الشبكات نظير-إلى-نظير، تم بناؤها في الأصل لشبكات مشاركة الملفات. تمتلك كل عقدة مسارًا واضحًا ومُعرَّفًا للوصول إلى كل عقدة أخرى، دون أي فيضان عشوائي.
العائد: انخفاض تقريبي بنسبة 25 إلى 50% في عرض النطاق المستخدم، وزمن استجابة أكثر قابلية للتنبؤ، وفقًا للأبحاث المنشورة من Dusk نفسها. $TRUMP
هذا ليس مجرد رقم كفاءة جميل. هل تتذكر دقة الحسم خلال 10 ثوانٍ التي كتبت عنها المرة الماضية؟ لن يعمل ذلك إن لم تكن التصويتات والبلوكات قادرة على التحرك عبر الشبكة بسرعة وبشكل يمكن التنبؤ به. يُعد Kadcast القطعة الهادئة التي تجعل ذلك ممكنًا.
الملاحظة التي لاحظتها: معظم الكتابات التقنية التفصيلية عن أداء Kadcast في العالم الحقيقي أصبحت الآن قديمة نسبيًا، بضع سنوات. أود أن أرى مقاييس أحدث من الشبكة الرئيسية (mainnet)، وليس البحث الأصلي فقط.
هل لدى أحد بيانات أحدث حول هذا؟
@Dusk_Foundation $DUSK
{future}(DUSKUSDT)
#dusk
يتحدث الجميع عن تقنية الخصوصية لدى Dusk. لكن لا يتحدث تقريبًا أحد عن كيفية انتقال البلوك فعليًا عبر الشبكة.
بحثتُ عنها، ووجدت شيئًا يُسمى Kadcast.
تُذيع معظم سلاسل البلوكشين—بما في ذلك Bitcoin وEthereum—البلوكات الجديدة عبر "الإشاعة" (gossip). يخبر العقدةُ عددًا قليلًا من العقد النظيرة، فتخبر تلك العقد عددًا قليلًا آخر، وينتشر ذلك للخارج بشكل عشوائي. الفكرة بسيطة، لكنها مُهدِرة. تُرسل البيانات نفسها مرارًا وتكرارًا إلى العقد نفسها.
استبدلت Dusk ذلك بالكامل. $TUT
بدلًا من ذلك، يقوم Kadcast بتوجيه الرسائل عبر مسارات مُنظَّمة بناءً على تقنية معروفة في مجال الشبكات نظير-إلى-نظير، تم بناؤها في الأصل لشبكات مشاركة الملفات. تمتلك كل عقدة مسارًا واضحًا ومُعرَّفًا للوصول إلى كل عقدة أخرى، دون أي فيضان عشوائي.
العائد: انخفاض تقريبي بنسبة 25 إلى 50% في عرض النطاق المستخدم، وزمن استجابة أكثر قابلية للتنبؤ، وفقًا للأبحاث المنشورة من Dusk نفسها. $TRUMP
هذا ليس مجرد رقم كفاءة جميل. هل تتذكر دقة الحسم خلال 10 ثوانٍ التي كتبت عنها المرة الماضية؟ لن يعمل ذلك إن لم تكن التصويتات والبلوكات قادرة على التحرك عبر الشبكة بسرعة وبشكل يمكن التنبؤ به. يُعد Kadcast القطعة الهادئة التي تجعل ذلك ممكنًا.
الملاحظة التي لاحظتها: معظم الكتابات التقنية التفصيلية عن أداء Kadcast في العالم الحقيقي أصبحت الآن قديمة نسبيًا، بضع سنوات. أود أن أرى مقاييس أحدث من الشبكة الرئيسية (mainnet)، وليس البحث الأصلي فقط.
هل لدى أحد بيانات أحدث حول هذا؟
@Dusk $DUSK
#dusk
3
8
201

·
--
#dusk $DUSK @Dusk_Foundation
لقد ظللت جالسًا مع هذا الأمر منذ محادثة جرت يوم الخميس الماضي تعاملت معها بشكل سيئ في حينها.
يُقام مبنى وفق مجموعة من لوائح السلامة من الحريق. بعد عشرين عامًا تتغير القواعد. لا يصبح المبنى غير قانوني—فهو يبقى قائمًا باعتباره مُستثنىً (grandfathered)، إلى أن يقوم شخصٌ ما بالعبث به. عندها تُطبَّق القواعد الجديدة على كل ما غيّرتَه، وأحيانًا على كامل المنشأة.
يقبل الجميع ذلك. ولا يظنّ أحدٌ الأمر غريبًا أن حائطًا بُني بشكل قانوني في 1998 قد يحتاج إلى الهدم في 2026.
الآن ضعَتَ أمنًا مُنظّمًا على طبقة تسوية تعيش فيها قواعد الامتثال داخل العقد.
تُوضّح “ديُسك” فحوصات الامتثال التي تُفرض عبر العقود الذكية بدلًا من إجراءات المكتب الخلفي اليدوية، وهذه تحسينٌ حقيقي—فالقانون يُطبَّق عند حدوث التحويل بدلًا من مراجعته لاحقًا.الأهلية، والحدود، وقيود التحويل—كل ذلك يُنفَّذ بدلًا من التحقق.
لكن القواعد المكتوبة داخل أصلٍ مُصدَر كانت مكتوبة تحت اللوائح التي كانت قائمة في يوم إصداره.
أين تتوقف المقارنة بين المبنى والواقع؟ عند “التفتيش”. يستطيع ضابط سلامة من الحريق أن يدخل إلى منشأة، ويرى الأسلاك القديمة، ويطلب تغييرها. توجد “مادة” ملموسة يمكن النظر إليها، وشخص لديه سلطة للمعاينة.
أما الأصل المُصدَر الذي يحتوي منطق امتثال يقوم بالتنفيذ بالفعل، فلا يوجد له ما يعادِل “جولة تفقد” مماثلة. فالقانون ليس جدارًا يمكن لأحد أن يشير إليه؛ إنه سلوك. وتحديثه يعني إمّا قابلية تطوير/تحديث (upgradeability) تُضعف الضمان، أو ترحيلًا (migration) لم يكن أحدٌ قد خطط له.
الجزء الغريب هو أن وضع الامتثال داخل الكود يجعلُه أكثر موثوقية وأقل قابلية للتعديل في الوقت نفسه، ولا أعرف أحدًا حلّ هذه المعضلة.
ما رأيك؟
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
$MAGMA
{future}(MAGMAUSDT)
#dusk $DUSK @Dusk
لقد ظللت جالسًا مع هذا الأمر منذ محادثة جرت يوم الخميس الماضي تعاملت معها بشكل سيئ في حينها.
يُقام مبنى وفق مجموعة من لوائح السلامة من الحريق. بعد عشرين عامًا تتغير القواعد. لا يصبح المبنى غير قانوني—فهو يبقى قائمًا باعتباره مُستثنىً (grandfathered)، إلى أن يقوم شخصٌ ما بالعبث به. عندها تُطبَّق القواعد الجديدة على كل ما غيّرتَه، وأحيانًا على كامل المنشأة.
يقبل الجميع ذلك. ولا يظنّ أحدٌ الأمر غريبًا أن حائطًا بُني بشكل قانوني في 1998 قد يحتاج إلى الهدم في 2026.
الآن ضعَتَ أمنًا مُنظّمًا على طبقة تسوية تعيش فيها قواعد الامتثال داخل العقد.
تُوضّح “ديُسك” فحوصات الامتثال التي تُفرض عبر العقود الذكية بدلًا من إجراءات المكتب الخلفي اليدوية، وهذه تحسينٌ حقيقي—فالقانون يُطبَّق عند حدوث التحويل بدلًا من مراجعته لاحقًا.الأهلية، والحدود، وقيود التحويل—كل ذلك يُنفَّذ بدلًا من التحقق.
لكن القواعد المكتوبة داخل أصلٍ مُصدَر كانت مكتوبة تحت اللوائح التي كانت قائمة في يوم إصداره.
أين تتوقف المقارنة بين المبنى والواقع؟ عند “التفتيش”. يستطيع ضابط سلامة من الحريق أن يدخل إلى منشأة، ويرى الأسلاك القديمة، ويطلب تغييرها. توجد “مادة” ملموسة يمكن النظر إليها، وشخص لديه سلطة للمعاينة.
أما الأصل المُصدَر الذي يحتوي منطق امتثال يقوم بالتنفيذ بالفعل، فلا يوجد له ما يعادِل “جولة تفقد” مماثلة. فالقانون ليس جدارًا يمكن لأحد أن يشير إليه؛ إنه سلوك. وتحديثه يعني إمّا قابلية تطوير/تحديث (upgradeability) تُضعف الضمان، أو ترحيلًا (migration) لم يكن أحدٌ قد خطط له.
الجزء الغريب هو أن وضع الامتثال داخل الكود يجعلُه أكثر موثوقية وأقل قابلية للتعديل في الوقت نفسه، ولا أعرف أحدًا حلّ هذه المعضلة.
ما رأيك؟
@Dusk #dusk $DUSK
$MAGMA
Complaince is the key
33%
migration
67%
3 الأصوات • تمّ إغلاق التصويت
8
8
692
·
--
#termmax @termmax
كلما قرأتُ عن @termmax ، كلما ازددتُ قناعةً بأن السوق الثانوية تهم تقريبًا بقدر أهمية سوق الإقراض الأصلي.
لماذا؟
لأن التمويل ليس بالضرورة مُعدًّا لأن يبقى دون تغيير حتى تاريخ الاستحقاق.
يمكن نقله وتداوله قبل ذلك.
وهذا يمنح الحائزين خيارًا آخر.
لكن الخيار لا يكون مفيدًا إلا إذا كان السوق سائلًا بما يكفي.
كنت أفكر في ذلك أثناء قراءتي لآليات FT، وأدركت أن المطالبة الثابتة نفسها ليست سوى نصف القصة.
النصف الآخر هو اكتشاف السعر.
ما الذي يعتقده السوق أن هذه المطالبة المستقبلية تساويه اليوم؟
كم تهم مدة الاستحقاق المتبقية؟
ماذا يحدث عندما تتحرك أسعار الفائدة الأوسع نطاقًا؟
هذه الأسئلة تحول المطالبة الثابتة البسيطة إلى أداة مالية حقيقية.
لذلك أنا أكثر اهتمامًا بالسوق المحيط بـ FT، لا بمجرد السعر الرئيسي.
السيولة ستخبرنا بالكثير.
#TermMax
#termmax @TermMax
كلما قرأتُ عن @TermMax ، كلما ازددتُ قناعةً بأن السوق الثانوية تهم تقريبًا بقدر أهمية سوق الإقراض الأصلي.
لماذا؟
لأن التمويل ليس بالضرورة مُعدًّا لأن يبقى دون تغيير حتى تاريخ الاستحقاق.
يمكن نقله وتداوله قبل ذلك.
وهذا يمنح الحائزين خيارًا آخر.
لكن الخيار لا يكون مفيدًا إلا إذا كان السوق سائلًا بما يكفي.
كنت أفكر في ذلك أثناء قراءتي لآليات FT، وأدركت أن المطالبة الثابتة نفسها ليست سوى نصف القصة.
النصف الآخر هو اكتشاف السعر.
ما الذي يعتقده السوق أن هذه المطالبة المستقبلية تساويه اليوم؟
كم تهم مدة الاستحقاق المتبقية؟
ماذا يحدث عندما تتحرك أسعار الفائدة الأوسع نطاقًا؟
هذه الأسئلة تحول المطالبة الثابتة البسيطة إلى أداة مالية حقيقية.
لذلك أنا أكثر اهتمامًا بالسوق المحيط بـ FT، لا بمجرد السعر الرئيسي.
السيولة ستخبرنا بالكثير.
#TermMax
FT
100%
XT
0%
3 الأصوات • تمّ إغلاق التصويت
4
145
·
--
#dusk $DUSK @Dusk_Foundation
ذات مرة اشتريت شيئًا عبر الإنترنت ثم أدركت أنني تخطّيت الصندوق الواحد الذي كان بالفعل مهمًا. 😅 اتضح أن الحصول على الأصل غالبًا هو الجزء السهل.
هذا ما أراه مثيرًا للاهتمام في Dusk. بالنسبة للأصول الخاضعة للتنظيم، فإن وضع شيء على السلسلة لا يكفي. فالنظام يحتاج أيضًا إلى التعامل مع من يمكنه امتلاكها، ومن يمكنه نقلها، وما المعلومات التي ينبغي أن تبقى خاصة، ومتى يتم تسوية المعاملة في النهاية.
وهذا هو الجزء من Dusk الذي أولي اهتمامي به: بناء القواعد حول الأصل، لا مجرد وضع توكن على بلوكتشين.
وفي قلب ذلك، اقتصاديات التوكنات بسيطة: يُستخدم DUSK للغاز والستيكينغ، والحد الأقصى للمعروض هو 1 مليار DUSK.
اليوم أمس
من السهل إنشاء توكن. إنجاحه داخل سوق مالي حقيقي هو المشكلة الأصعب.
@Dusk_Foundation $DUSK #dusk
#dusk $DUSK @Dusk
ذات مرة اشتريت شيئًا عبر الإنترنت ثم أدركت أنني تخطّيت الصندوق الواحد الذي كان بالفعل مهمًا. 😅 اتضح أن الحصول على الأصل غالبًا هو الجزء السهل.
هذا ما أراه مثيرًا للاهتمام في Dusk. بالنسبة للأصول الخاضعة للتنظيم، فإن وضع شيء على السلسلة لا يكفي. فالنظام يحتاج أيضًا إلى التعامل مع من يمكنه امتلاكها، ومن يمكنه نقلها، وما المعلومات التي ينبغي أن تبقى خاصة، ومتى يتم تسوية المعاملة في النهاية.
وهذا هو الجزء من Dusk الذي أولي اهتمامي به: بناء القواعد حول الأصل، لا مجرد وضع توكن على بلوكتشين.
وفي قلب ذلك، اقتصاديات التوكنات بسيطة: يُستخدم DUSK للغاز والستيكينغ، والحد الأقصى للمعروض هو 1 مليار DUSK.
اليوم أمس
من السهل إنشاء توكن. إنجاحه داخل سوق مالي حقيقي هو المشكلة الأصعب.
@Dusk $DUSK #dusk
1 Billion dusk 😁
100%
should be Less than 1B
0%
3 الأصوات • تمّ إغلاق التصويت
2
4
192
·
--
قضيت بعض الوقت في تفكيك نموذج TermMax المكوّن من ثلاث رموز، وفكرة واحدة من الوثائق لفتت انتباهي حقًا: تم بناء النظام حول معادلة قيمة، حيث تتكوّن قيمة الضمان من قيمة GT مضافًا إليها قيمة القرض، بينما تُعرَّف قيمة GT بدورها بأنها الضمان ناقص قيمة الدين.
وهذا يجعل الرموز الثلاثة تبدو أقل كأصول منفصلة وأكثر كأجزاء مترابطة من البنية المالية نفسها.
FT هو توكن ERC-20 يعمل مثل سند صفري القسيمة (Zero-coupon bond). على سبيل المثال، يمكن لـ 110 FT-USDC أن يُستبدَل بـ 110 USDC عند الاستحقاق، ما يعني أن شراء 100 USDC يحقق عائدًا بنسبة 10% خلال مدة سنة واحدة. المثير للاهتمام هو كيف يغيّر الاستحقاق العائد السنوي. ومع نفس الخصم لمدة 180 يومًا، يكون العائد السنوي قرابة 20% بدلًا من 10%.
أما XT فهنا تصبح الأمور أكثر إثارة. فهي ليست مجرد الجزء المتبقي بعد FT. تمثّل XT القيمة الحالية للفائدة المستحقة على المقترض، مما يمنح الفائدة تعرضًا ماليًا مميزًا بذاتها بعيدًا عن أصل المبلغ.
ثم هناك GT، وهو غلاف موضع ERC-721 الذي يجمع الضمان والدين في وضع واحد، مع مراعاة MLTV.
بالنسبة لي، الفكرة الأساسية هي XT. فهي تمثل مخاطر الفائدة كأداة مستقلة، بينما تحمل FT جانب الأصل (principal). إن فصل هذين التعرضين على مستوى التوكن هو ما يسمح للنظام ككل بالبقاء متوازنًا دون أن تظهر القيمة أو تختفي على طول الطريق.
السؤال الكبير الآن هو سيولة السوق الثانوية الخاصة بـ XT. إذا كانت XT تسعّر تحديدًا مخاطر الفائدة قصيرة الأجل، فما مدى عمق هذا السوق بالفعل؟
أي توكن من توكنات TermMax برأيك هو الأهم؟
#TermMax @termmax
قضيت بعض الوقت في تفكيك نموذج TermMax المكوّن من ثلاث رموز، وفكرة واحدة من الوثائق لفتت انتباهي حقًا: تم بناء النظام حول معادلة قيمة، حيث تتكوّن قيمة الضمان من قيمة GT مضافًا إليها قيمة القرض، بينما تُعرَّف قيمة GT بدورها بأنها الضمان ناقص قيمة الدين.
وهذا يجعل الرموز الثلاثة تبدو أقل كأصول منفصلة وأكثر كأجزاء مترابطة من البنية المالية نفسها.
FT هو توكن ERC-20 يعمل مثل سند صفري القسيمة (Zero-coupon bond). على سبيل المثال، يمكن لـ 110 FT-USDC أن يُستبدَل بـ 110 USDC عند الاستحقاق، ما يعني أن شراء 100 USDC يحقق عائدًا بنسبة 10% خلال مدة سنة واحدة. المثير للاهتمام هو كيف يغيّر الاستحقاق العائد السنوي. ومع نفس الخصم لمدة 180 يومًا، يكون العائد السنوي قرابة 20% بدلًا من 10%.
أما XT فهنا تصبح الأمور أكثر إثارة. فهي ليست مجرد الجزء المتبقي بعد FT. تمثّل XT القيمة الحالية للفائدة المستحقة على المقترض، مما يمنح الفائدة تعرضًا ماليًا مميزًا بذاتها بعيدًا عن أصل المبلغ.
ثم هناك GT، وهو غلاف موضع ERC-721 الذي يجمع الضمان والدين في وضع واحد، مع مراعاة MLTV.
بالنسبة لي، الفكرة الأساسية هي XT. فهي تمثل مخاطر الفائدة كأداة مستقلة، بينما تحمل FT جانب الأصل (principal). إن فصل هذين التعرضين على مستوى التوكن هو ما يسمح للنظام ككل بالبقاء متوازنًا دون أن تظهر القيمة أو تختفي على طول الطريق.
السؤال الكبير الآن هو سيولة السوق الثانوية الخاصة بـ XT. إذا كانت XT تسعّر تحديدًا مخاطر الفائدة قصيرة الأجل، فما مدى عمق هذا السوق بالفعل؟
أي توكن من توكنات TermMax برأيك هو الأهم؟
#TermMax @TermMax
XT
100%
GT
0%
2 الأصوات • تمّ إغلاق التصويت
3
3
170
·
--
#dusk $DUSK @Dusk_Foundation
ذات مرة شرحتُ شيئًا بثقة لصديق، ثم أدركتُ في منتصف الطريق أنني كنتُ قد فهمت الجزء الأهم بشكل خاطئ. 😅 وهذا تقريبًا السبب في أنني أحب قراءة الآليات الفعلية بدلًا من التوقف عند العنوان.
ما شدّ انتباهي في معمار Dusk الحالي هو Hedger. فهو يجلب سير عملٍ سريًّا إلى بيئة EVM، باستخدام التشفير المتماثل التشفير (homomorphic) وإثباتات المعرفة الصفرية، لكي تعمل التطبيقات الخاضعة للتنظيم مع معلومات حساسة مع السماح في الوقت نفسه بمراجعةٍ مصرح بها. الجزء المثير للاهتمام ليس مجرد "معاملات خاصة". بل هو محاولة جعل الخصوصية شيئًا يمكن للتطبيق أن يبرمج حوله فعليًا. $BTW
وفي قلب كل ذلك، يمكن بسهولة إغفال اقتصاديات الرموز: DUSK هو رمز الغاز الأصلي (native gas) ورمز الـ staking، بإجمالي إمدادٍ أقصى يبلغ 1 مليار DUSK.
على الرسم البياني، يبلغ DUSK 0.0703، مرتفعًا بنسبة 4.77% خلال 24 ساعة، مع حجم تداول 10.97M DUSK خلال 24h. مؤشر RSI(6) لمدة 1H هو 39.6467. $ACE
كلما تعمقتُ أكثر في Dusk، تصبح المسألة الأكثر إثارة للاهتمام: كيف تحافظ على خصوصية المعلومات المالية دون أن تجعل من المستحيل التحقق؟
#dusk $DUSK @Dusk
ذات مرة شرحتُ شيئًا بثقة لصديق، ثم أدركتُ في منتصف الطريق أنني كنتُ قد فهمت الجزء الأهم بشكل خاطئ. 😅 وهذا تقريبًا السبب في أنني أحب قراءة الآليات الفعلية بدلًا من التوقف عند العنوان.
ما شدّ انتباهي في معمار Dusk الحالي هو Hedger. فهو يجلب سير عملٍ سريًّا إلى بيئة EVM، باستخدام التشفير المتماثل التشفير (homomorphic) وإثباتات المعرفة الصفرية، لكي تعمل التطبيقات الخاضعة للتنظيم مع معلومات حساسة مع السماح في الوقت نفسه بمراجعةٍ مصرح بها. الجزء المثير للاهتمام ليس مجرد "معاملات خاصة". بل هو محاولة جعل الخصوصية شيئًا يمكن للتطبيق أن يبرمج حوله فعليًا. $BTW
وفي قلب كل ذلك، يمكن بسهولة إغفال اقتصاديات الرموز: DUSK هو رمز الغاز الأصلي (native gas) ورمز الـ staking، بإجمالي إمدادٍ أقصى يبلغ 1 مليار DUSK.
على الرسم البياني، يبلغ DUSK 0.0703، مرتفعًا بنسبة 4.77% خلال 24 ساعة، مع حجم تداول 10.97M DUSK خلال 24h. مؤشر RSI(6) لمدة 1H هو 39.6467. $ACE
كلما تعمقتُ أكثر في Dusk، تصبح المسألة الأكثر إثارة للاهتمام: كيف تحافظ على خصوصية المعلومات المالية دون أن تجعل من المستحيل التحقق؟
Amazing pump
100%
Going high soon
0%
2 الأصوات • تمّ إغلاق التصويت
3
2
179
·
--
#dusk $DUSK @Dusk_Foundation
ذات مرة شاهدت شاشة دفع لمدة خمس دقائق، فقط لأكتشف أنني كنت أحدّق في تبويب خاطئ. محرج قليلًا. 😅
هذا جعلني أفكر في فكرة الحسم لدى Dusk. إجماع Succinct Attestation الخاص بها يعتمد على لجان التقديم والتحقق والمصادقة، وبمجرد أن تتم مصادقة كتلة، توضح الوثائق أن حسمها حاسم بشكل حتمي. وفي الأسواق المالية، هذا الفرق مهم: هناك فرق بين معاملة تبدو وكأنها اكتملت وبين الشبكة التي قامت فعلًا بإنهائها نهائيًا.
في خضم ذلك، تفاصيل اقتصاديات الرموز بسيطة: يتم استخدام DUSK لكل من الغاز والستاكينغ.
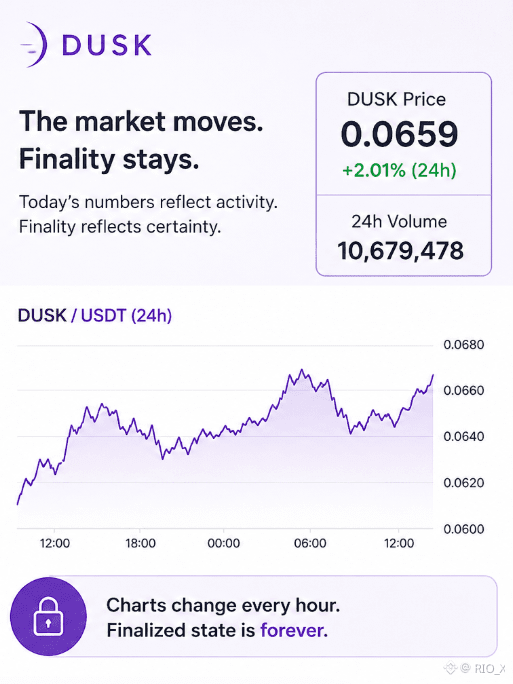
مخطط اليوم يضع DUSK عند 0.0659، بارتفاع قدره 2.01% خلال 24 ساعة، مع حجم تداول خلال 24 ساعة يبلغ 10,679,478.
يتغير المخطط كل ساعة. من المفترض أن تعني الحالة المُحسَمة شيئًا أكثر تحديدًا بكثير.
{future}(DUSKUSDT)
$BTW $RICE
#dusk $DUSK @Dusk
ذات مرة شاهدت شاشة دفع لمدة خمس دقائق، فقط لأكتشف أنني كنت أحدّق في تبويب خاطئ. محرج قليلًا. 😅
هذا جعلني أفكر في فكرة الحسم لدى Dusk. إجماع Succinct Attestation الخاص بها يعتمد على لجان التقديم والتحقق والمصادقة، وبمجرد أن تتم مصادقة كتلة، توضح الوثائق أن حسمها حاسم بشكل حتمي. وفي الأسواق المالية، هذا الفرق مهم: هناك فرق بين معاملة تبدو وكأنها اكتملت وبين الشبكة التي قامت فعلًا بإنهائها نهائيًا.
في خضم ذلك، تفاصيل اقتصاديات الرموز بسيطة: يتم استخدام DUSK لكل من الغاز والستاكينغ.
مخطط اليوم يضع DUSK عند 0.0659، بارتفاع قدره 2.01% خلال 24 ساعة، مع حجم تداول خلال 24 ساعة يبلغ 10,679,478.
يتغير المخطط كل ساعة. من المفترض أن تعني الحالة المُحسَمة شيئًا أكثر تحديدًا بكثير.
$BTW $RICE
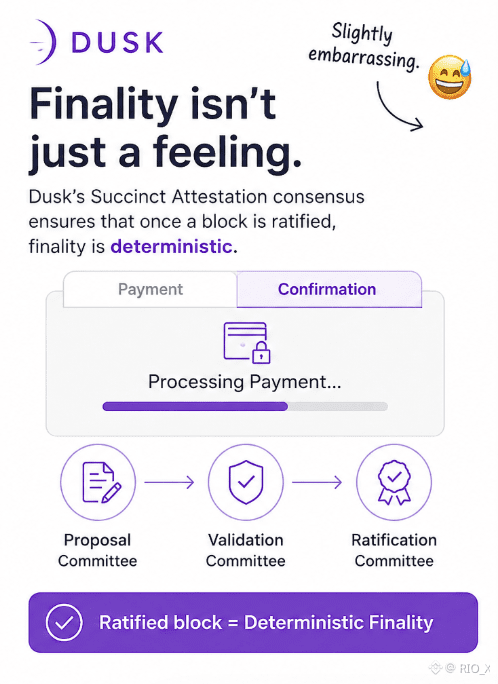
Dusk’s idea of finality
75%
DUSK at 0.0659
25%
4 الأصوات • تمّ إغلاق التصويت
29
13
403
·
--
جعلني TermMax أعيد التفكير فيما يعنيه فعلاً وضع القرض.
ليس مجرد رقم يجلس في الميزانية.
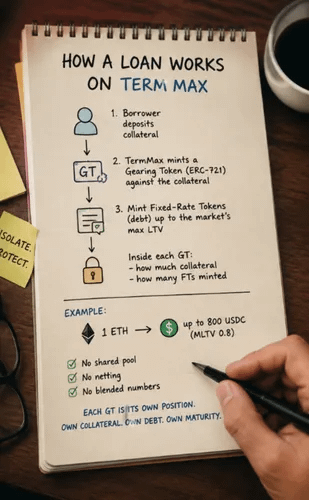
يقوم المقترض بإيداع ضمانات، و يقوم TermMax بتغليف هذا الوضع ضمن Gearing Token وهو ERC-721. يحدّد السوق بالفعل الضمان والأصل المَدِين والأداة بسعر فائدة ثابت ومدة الاستحقاق قبل إنشاء GT.
داخل كل GT تبقى المنطق بسيطاً: يتم إيداع الضمانات وإصدار Fixed-Rate Tokens مقابلها، وذلك وفقاً للحد الأقصى LTV الذي يحدده السوق.
مع MLTV بنسبة 80%، يمكن لـ 1 ETH أن يدعم ما يصل إلى 800 USDC من الدَّين.
لا توجد مجموعة مشتركة تقوم بضم المراكز بهدوء معاً.
تلك العزلة تهم. كان لدى TermMax أكثر من 100 سوق منفصل في تحديثه لشهر مارس 2026، حيث يعمل كل سوق بشكل مستقل. لا ينتقل حدث متعلق بضمان في سوق واحد تلقائياً إلى GTs من سوق آخر. $BTW
يمكن أن يحدث السداد إما بإرجاع رموز الدَّين مباشرةً، أو بشراء الـ FTs وإرجاعها. بمجرد تسوية الوضع، يقوم GT بالإغلاق وتُطلق الضمانات.
لذلك يتغير النموذج الذهني:
أنت لا تملك رصيد قرض عملاق واحد. $RICE
لديك GTs فردية، يحمل كل منها ضمانه ودَينه ومدة استحقاقه.
المقايضة واضحة: هل يجعل هذا الهيكل لكل مركز فهم المخاطر أسهل، أم أن إدارة المئات من المراكز المعزولة تصبح المشكلة الأصعب؟
$CUDIS
@termmax #TermMax
جعلني TermMax أعيد التفكير فيما يعنيه فعلاً وضع القرض.
ليس مجرد رقم يجلس في الميزانية.
يقوم المقترض بإيداع ضمانات، و يقوم TermMax بتغليف هذا الوضع ضمن Gearing Token وهو ERC-721. يحدّد السوق بالفعل الضمان والأصل المَدِين والأداة بسعر فائدة ثابت ومدة الاستحقاق قبل إنشاء GT.
داخل كل GT تبقى المنطق بسيطاً: يتم إيداع الضمانات وإصدار Fixed-Rate Tokens مقابلها، وذلك وفقاً للحد الأقصى LTV الذي يحدده السوق.
مع MLTV بنسبة 80%، يمكن لـ 1 ETH أن يدعم ما يصل إلى 800 USDC من الدَّين.
لا توجد مجموعة مشتركة تقوم بضم المراكز بهدوء معاً.
تلك العزلة تهم. كان لدى TermMax أكثر من 100 سوق منفصل في تحديثه لشهر مارس 2026، حيث يعمل كل سوق بشكل مستقل. لا ينتقل حدث متعلق بضمان في سوق واحد تلقائياً إلى GTs من سوق آخر. $BTW
يمكن أن يحدث السداد إما بإرجاع رموز الدَّين مباشرةً، أو بشراء الـ FTs وإرجاعها. بمجرد تسوية الوضع، يقوم GT بالإغلاق وتُطلق الضمانات.
لذلك يتغير النموذج الذهني:
أنت لا تملك رصيد قرض عملاق واحد. $RICE
لديك GTs فردية، يحمل كل منها ضمانه ودَينه ومدة استحقاقه.
المقايضة واضحة: هل يجعل هذا الهيكل لكل مركز فهم المخاطر أسهل، أم أن إدارة المئات من المراكز المعزولة تصبح المشكلة الأصعب؟
$CUDIS
@TermMax #TermMax
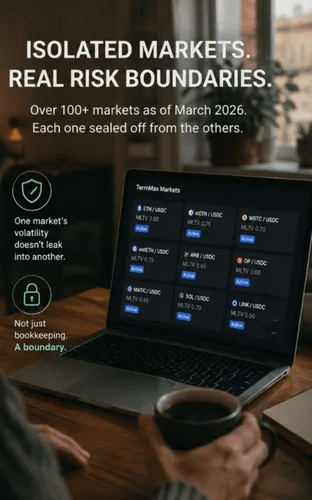
MLTV of 80%
100%
ERC-721
0%
4 الأصوات • تمّ إغلاق التصويت
24
17
295
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
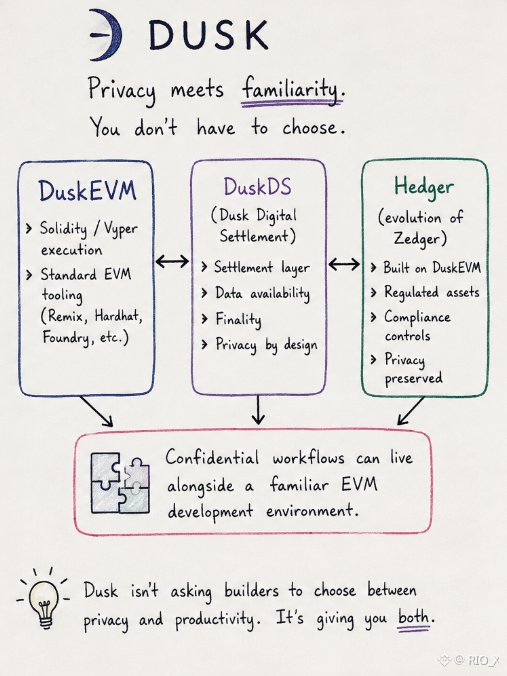
كنتُ أراجع اليوم DuskEVM، وتفصيلة واحدة جعلتني أتوقف: لا يطلب Dusk من المطورين الاختيار بين أدوات EVM المألوفة ومتطلبات الخصوصية للأصول الخاضعة للّتنظيم.
يوفر DuskEVM للمُنشئين تنفيذ Solidity/Vyper وأدوات EVM القياسية، بينما يبقى DuskDS طبقة التسوية وتوفّر البيانات. ثم يوجد Hedger، تطور Zedger، المبني على DuskEVM للأصول المُنظَّمة مع قيود الامتثال والخصوصية. المثير للاهتمام هو أن سير العمل السري يمكن أن يعيش جنبًا إلى جنب مع بيئة تطوير EVM مألوفة. $TUT
التفصيلة المتعلقة بالرمز التي لم ألاحظها من قبل هي أن DUSK الأصلي يستخدم 9 منازل عشرية، مع LUX كأصغر فئة: 1 DUSK يساوي 1,000,000,000 LUX. $ACE
على الرسم البياني، تبلغ قيمة DUSK 0.0646، بانخفاض 5.69% خلال 24 ساعة، مع حجم تداول خلال 24 ساعة يبلغ 7.733 مليون.
السعر هو الشيء الواضح على الشاشة. أما المعمارية الكامنة تحته فهي أصعب في الملاحظة.
{future}(ACEUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
كنتُ أراجع اليوم DuskEVM، وتفصيلة واحدة جعلتني أتوقف: لا يطلب Dusk من المطورين الاختيار بين أدوات EVM المألوفة ومتطلبات الخصوصية للأصول الخاضعة للّتنظيم.
يوفر DuskEVM للمُنشئين تنفيذ Solidity/Vyper وأدوات EVM القياسية، بينما يبقى DuskDS طبقة التسوية وتوفّر البيانات. ثم يوجد Hedger، تطور Zedger، المبني على DuskEVM للأصول المُنظَّمة مع قيود الامتثال والخصوصية. المثير للاهتمام هو أن سير العمل السري يمكن أن يعيش جنبًا إلى جنب مع بيئة تطوير EVM مألوفة. $TUT
التفصيلة المتعلقة بالرمز التي لم ألاحظها من قبل هي أن DUSK الأصلي يستخدم 9 منازل عشرية، مع LUX كأصغر فئة: 1 DUSK يساوي 1,000,000,000 LUX. $ACE
على الرسم البياني، تبلغ قيمة DUSK 0.0646، بانخفاض 5.69% خلال 24 ساعة، مع حجم تداول خلال 24 ساعة يبلغ 7.733 مليون.
السعر هو الشيء الواضح على الشاشة. أما المعمارية الكامنة تحته فهي أصعب في الملاحظة.
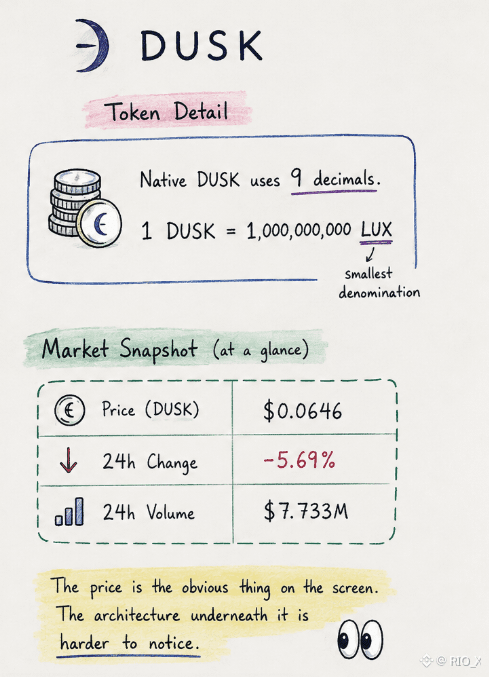
1 DUSK equals 1000,000000 LUX.
86%
familiar EVM tooling
0%
the evolution of Zedger
14%
7 الأصوات • تمّ إغلاق التصويت
34
24
1.8k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
UKFCAWinsCourtOrderToRecover851400Pounds
87 مشاهدات
30 يقومون بالنقاش
BTC سيصل إلى 700,000 دولار في دورة السوق الصاعدة القادمة، وهذا هو توقعي.
$BTC
#UKFCAWinsCourtOrderToRecover851400Pounds #USDTAdds845900HoldersInPast7Days
SatoshiXBTC
·0 إعجاب
·6 مشاهدات
ChainlinkLaunchesCCIP2WithEnterpriseVerification
6,330 مشاهدات
361 يقومون بالنقاش
GoldFallsTo$4144
3,689 مشاهدات
92 يقومون بالنقاش