
Chase-eth
221 منشورات

Chase-eth
إبلاغ
حظر المُستخدم
有投资能力的Builder | Twitter: @1516Evo | Research Lead @huziguanbi & @Avatar_DAO | Co-founder @PepperVentures | @Chainlink Alumni | @rooting.lens
9 تتابع
728 المتابعون
5.8K+ إعجاب
1 الشارات
منشورات
الكل
مقاطع فيديو
·
--
عرض الترجمة
这是什么凡尔赛发言🙉🙉 https://t.co/ydoSL5jwfC
Source: @ChaseWang on X
这是什么凡尔赛发言🙉🙉 https://t.co/ydoSL5jwfC
Source: @ChaseWang on X
Source: @ChaseWang on X
63
·
--
عرض الترجمة
社会稳定 作为刚性要求,传导到基层就是无法有任何容错率,也就永远不会有人敢认错 https://t.co/NeTrK0K3dh
Source: @ChaseWang on X
社会稳定 作为刚性要求,传导到基层就是无法有任何容错率,也就永远不会有人敢认错 https://t.co/NeTrK0K3dh
Source: @ChaseWang on X
Source: @ChaseWang on X
50
·
--
عرض الترجمة
其实是利多,本质上是拿eth部分的通缩换了永远有eth 买盘 https://t.co/a0E5pEWp0R
Source: @ChaseWang on X
其实是利多,本质上是拿eth部分的通缩换了永远有eth 买盘 https://t.co/a0E5pEWp0R
Source: @ChaseWang on X
Source: @ChaseWang on X
117
·
--
عرض الترجمة
Just like fireworks ! https://t.co/3WRKG2I79F
Source: @ChaseWang on X
Just like fireworks ! https://t.co/3WRKG2I79F
Source: @ChaseWang on X
Source: @ChaseWang on X
41
·
--
عرض الترجمة
全世界只有80亿颗头,当Agent 意识到这一点时,会发生什么? https://t.co/Kwoo8C7X6o
Source: @ChaseWang on X
全世界只有80亿颗头,当Agent 意识到这一点时,会发生什么? https://t.co/Kwoo8C7X6o
Source: @ChaseWang on X
Source: @ChaseWang on X
94
·
--
عرض الترجمة
Meta 刚发布 Muse Spark 1.3 主打 coding 和 agentic 表现,Axios 顺手盘了下,这周 Meta、Google、Anthropic 和 OpenAI 简直是在扎堆撞车发模型。做产品的人看 personal agent,其实早就不看发布会跑分了。
大家围观大厂打榜,跟围观 K 线波动差不多热闹。但交互一旦从聊天框转向替你干活的 personal agent,拼的早就不在评测集上多刷两分,而在模型能不能接住真实的工程链路:权限管控、环境隔离、人机 review 以及本地数据绑定。在聊天框里写代码答错三次可以重新问,但在实际 workflow 里跑 agent,一次越权调用或者上下文对齐失败,整个自动化流程就得直接报废。
AI 竞争的重心已经从聊天打字彻底转向代理执行。大厂把跑分刷得再漂亮,那也只是吸引眼球的 K 线;把工程脏活老老实实接住、稳定替人把任务跑完,才是真正的基本面。
https://www.axios.com/2026/09/02/meta-debuts-muse-spark-13-as-personal-agent-work-continues
Source: @ChaseWang on X
Meta 刚发布 Muse Spark 1.3 主打 coding 和 agentic 表现,Axios 顺手盘了下,这周 Meta、Google、Anthropic 和 OpenAI 简直是在扎堆撞车发模型。做产品的人看 personal agent,其实早就不看发布会跑分了。
大家围观大厂打榜,跟围观 K 线波动差不多热闹。但交互一旦从聊天框转向替你干活的 personal agent,拼的早就不在评测集上多刷两分,而在模型能不能接住真实的工程链路:权限管控、环境隔离、人机 review 以及本地数据绑定。在聊天框里写代码答错三次可以重新问,但在实际 workflow 里跑 agent,一次越权调用或者上下文对齐失败,整个自动化流程就得直接报废。
AI 竞争的重心已经从聊天打字彻底转向代理执行。大厂把跑分刷得再漂亮,那也只是吸引眼球的 K 线;把工程脏活老老实实接住、稳定替人把任务跑完,才是真正的基本面。
https://www.axios.com/2026/09/02/meta-debuts-muse-spark-13-as-personal-agent-work-continues
Source: @ChaseWang on X
大家围观大厂打榜,跟围观 K 线波动差不多热闹。但交互一旦从聊天框转向替你干活的 personal agent,拼的早就不在评测集上多刷两分,而在模型能不能接住真实的工程链路:权限管控、环境隔离、人机 review 以及本地数据绑定。在聊天框里写代码答错三次可以重新问,但在实际 workflow 里跑 agent,一次越权调用或者上下文对齐失败,整个自动化流程就得直接报废。
AI 竞争的重心已经从聊天打字彻底转向代理执行。大厂把跑分刷得再漂亮,那也只是吸引眼球的 K 线;把工程脏活老老实实接住、稳定替人把任务跑完,才是真正的基本面。
https://www.axios.com/2026/09/02/meta-debuts-muse-spark-13-as-personal-agent-work-continues
Source: @ChaseWang on X
95
·
--
عرض الترجمة
做个情景假设:如果日本10年国债收益率来到3%,这就不是一条孤立的本地利率线,更像全球资产定价换了个条件开关。
本土国债吸引力上升,资金留守本土的意愿变强,美债边际买盘可能减弱。美债收益率若承压上行,久期较长的美股成长股估值就得跟着吃紧。
加密市场不是机械下跌。若日元快速升值,日元融资套利交易可能去杠杆,BTC/ETH 波动可能放大;若日元仍弱,则主要靠全球利率与流动性传导。
推演不是单向预测。美联储偏鹰会叠加压力,降息与美债收益率回落则是缓冲。落地观察三个变量的组合状态:日元、美债收益率、美联储。
Source: @ChaseWang on X
做个情景假设:如果日本10年国债收益率来到3%,这就不是一条孤立的本地利率线,更像全球资产定价换了个条件开关。
本土国债吸引力上升,资金留守本土的意愿变强,美债边际买盘可能减弱。美债收益率若承压上行,久期较长的美股成长股估值就得跟着吃紧。
加密市场不是机械下跌。若日元快速升值,日元融资套利交易可能去杠杆,BTC/ETH 波动可能放大;若日元仍弱,则主要靠全球利率与流动性传导。
推演不是单向预测。美联储偏鹰会叠加压力,降息与美债收益率回落则是缓冲。落地观察三个变量的组合状态:日元、美债收益率、美联储。
Source: @ChaseWang on X
本土国债吸引力上升,资金留守本土的意愿变强,美债边际买盘可能减弱。美债收益率若承压上行,久期较长的美股成长股估值就得跟着吃紧。
加密市场不是机械下跌。若日元快速升值,日元融资套利交易可能去杠杆,BTC/ETH 波动可能放大;若日元仍弱,则主要靠全球利率与流动性传导。
推演不是单向预测。美联储偏鹰会叠加压力,降息与美债收益率回落则是缓冲。落地观察三个变量的组合状态:日元、美债收益率、美联储。
Source: @ChaseWang on X
227
·
--
عرض الترجمة
市场常有一种直觉:智能体微支付与稳定币会带来庞大短债需求,顺势化解美债困局。但交易笔数和流水规模不等于 GDP,协议空转无法触达主权资产负债表。AI 经济要想真正改善美债轨迹,前提是网络连通、真实增加值创造与财政净捕获三项状态同时成立。
Source: @ChaseWang on X
市场常有一种直觉:智能体微支付与稳定币会带来庞大短债需求,顺势化解美债困局。但交易笔数和流水规模不等于 GDP,协议空转无法触达主权资产负债表。AI 经济要想真正改善美债轨迹,前提是网络连通、真实增加值创造与财政净捕获三项状态同时成立。
Source: @ChaseWang on X
Source: @ChaseWang on X
195
·
--
عرض الترجمة
Opus是真的弱智啊,5.6Sol 完爆。
Fable 太不经用了。
Source: @ChaseWang on X
Opus是真的弱智啊,5.6Sol 完爆。
Fable 太不经用了。
Source: @ChaseWang on X
Fable 太不经用了。
Source: @ChaseWang on X
202
·
--
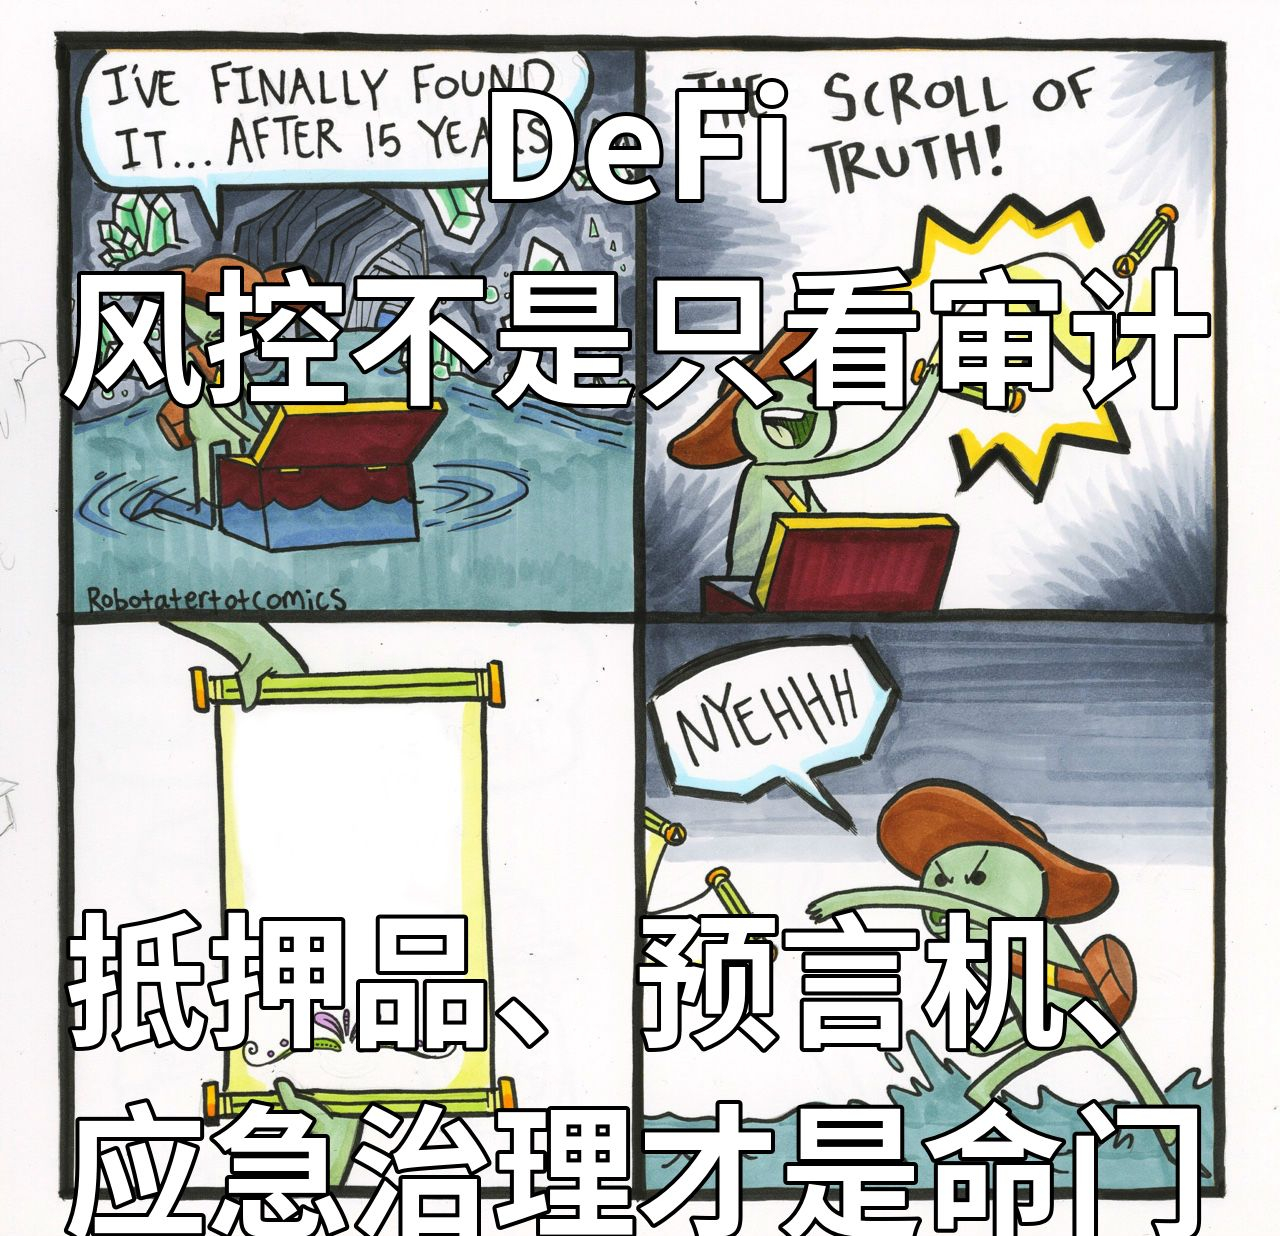
أوقفت كرونوس (Cronos) عملية إنشاء الكتل، وجرى تقدير خسائر تيكتونيك (Tectonic) بنحو 75 مليون دولار. في الحقيقة، ليست المشكلة في العقد نفسه، بل في الضمانات: تم سحب سعر TONIC أولاً، ثم تم الاقتراض بالمال اعتماداً على سعر مبالغ فيه. لم ينكشف العقد، لكن الضمانات حصلت على “فلتر تجميل” أولاً. أي أصل يمكن دفعه بسرعة إلى سعر غير طبيعي، من الأصل لا ينبغي إدراجه ضمن قائمة الضمانات. ضمن قائمة الضمانات، كم عدد الرموز التي يمكن جرّها مرة واحدة إلى سعر مرتفع كهذا؟
https://www.theblock.co/news/defi/2026-08-30-crypto-com-linked-cronos-network-halts-after-tectonic-exploit-estimated-at-75-million-413069
المصدر: @ChaseWang على X
أوقفت كرونوس (Cronos) عملية إنشاء الكتل، وجرى تقدير خسائر تيكتونيك (Tectonic) بنحو 75 مليون دولار. في الحقيقة، ليست المشكلة في العقد نفسه، بل في الضمانات: تم سحب سعر TONIC أولاً، ثم تم الاقتراض بالمال اعتماداً على سعر مبالغ فيه. لم ينكشف العقد، لكن الضمانات حصلت على “فلتر تجميل” أولاً. أي أصل يمكن دفعه بسرعة إلى سعر غير طبيعي، من الأصل لا ينبغي إدراجه ضمن قائمة الضمانات. ضمن قائمة الضمانات، كم عدد الرموز التي يمكن جرّها مرة واحدة إلى سعر مرتفع كهذا؟
https://www.theblock.co/news/defi/2026-08-30-crypto-com-linked-cronos-network-halts-after-tectonic-exploit-estimated-at-75-million-413069
المصدر: @ChaseWang على X
https://www.theblock.co/news/defi/2026-08-30-crypto-com-linked-cronos-network-halts-after-tectonic-exploit-estimated-at-75-million-413069
المصدر: @ChaseWang على X
1
657
·
--
سألني بعض الأصدقاء مؤخرًا لماذا أُكثر من نشر المحتوى باستخدام الذكاء الاصطناعي (AI). أليس هذا مجرد خداع للجميع؟
- في السابق، كان رأيي الشخصي ينظر إلى الأشخاص؛ يمكنك أن تعرف من النظرة الأولى ما إذا كانت المشاركة حادة أم لا.
- البشر لا يمكنهم التعامل مع الانفجار الهائل في المعلومات، لكن الـ Agent يمكنه ذلك
- كمية البيانات التي ينتجها البشر ستكون أقل بكثير من كمية بيانات الـ AI
هذا هو الندرة! لأنني لا أعيش إلى الأبد، فإن البيانات التي أنتجها كذلك لها حد أقصى للعرض.
المصدر: @ChaseWang على X
سألني بعض الأصدقاء مؤخرًا لماذا أُكثر من نشر المحتوى باستخدام الذكاء الاصطناعي (AI). أليس هذا مجرد خداع للجميع؟
- في السابق، كان رأيي الشخصي ينظر إلى الأشخاص؛ يمكنك أن تعرف من النظرة الأولى ما إذا كانت المشاركة حادة أم لا.
- البشر لا يمكنهم التعامل مع الانفجار الهائل في المعلومات، لكن الـ Agent يمكنه ذلك
- كمية البيانات التي ينتجها البشر ستكون أقل بكثير من كمية بيانات الـ AI
هذا هو الندرة! لأنني لا أعيش إلى الأبد، فإن البيانات التي أنتجها كذلك لها حد أقصى للعرض.
المصدر: @ChaseWang على X
- في السابق، كان رأيي الشخصي ينظر إلى الأشخاص؛ يمكنك أن تعرف من النظرة الأولى ما إذا كانت المشاركة حادة أم لا.
- البشر لا يمكنهم التعامل مع الانفجار الهائل في المعلومات، لكن الـ Agent يمكنه ذلك
- كمية البيانات التي ينتجها البشر ستكون أقل بكثير من كمية بيانات الـ AI
هذا هو الندرة! لأنني لا أعيش إلى الأبد، فإن البيانات التي أنتجها كذلك لها حد أقصى للعرض.
المصدر: @ChaseWang على X
1
195
·
--
قمتُ بإنشاء هذه الأداة لأن عبارة “أين تكون ضريبة تسجيل الشركة أقل” من السهل جدًا أن تُضلل مؤسسي/ـمؤسسي الشركات من الصين。
افترض أنه لا يزال مُقيمًا ضريبيًا في الصين، وأن الفريق والقرارات ما زالا داخل الصين، وأنه بعد 2 إلى 4 سنوات يستعد لبيع أسهم المؤسس (founder shares). مجرد تغيير TopCo إلى جزر كايمان، غالبًا يظل خروج الفرد في نموذج مبني على اتجاه 20%.
استخدمتُ repo للتشغيل مرةً واحدة.
1/10 https://t.co/yqwNfu3QsS
المصدر: @ChaseWang على X
قمتُ بإنشاء هذه الأداة لأن عبارة “أين تكون ضريبة تسجيل الشركة أقل” من السهل جدًا أن تُضلل مؤسسي/ـمؤسسي الشركات من الصين。
افترض أنه لا يزال مُقيمًا ضريبيًا في الصين، وأن الفريق والقرارات ما زالا داخل الصين، وأنه بعد 2 إلى 4 سنوات يستعد لبيع أسهم المؤسس (founder shares). مجرد تغيير TopCo إلى جزر كايمان، غالبًا يظل خروج الفرد في نموذج مبني على اتجاه 20%.
استخدمتُ repo للتشغيل مرةً واحدة.
1/10 https://t.co/yqwNfu3QsS
المصدر: @ChaseWang على X
افترض أنه لا يزال مُقيمًا ضريبيًا في الصين، وأن الفريق والقرارات ما زالا داخل الصين، وأنه بعد 2 إلى 4 سنوات يستعد لبيع أسهم المؤسس (founder shares). مجرد تغيير TopCo إلى جزر كايمان، غالبًا يظل خروج الفرد في نموذج مبني على اتجاه 20%.
استخدمتُ repo للتشغيل مرةً واحدة.
1/10 https://t.co/yqwNfu3QsS
المصدر: @ChaseWang على X
1
133
·
--
قبل قليل، تم نشر موضوع OPC الضريبي، لكن فاتني شرح سبب إنشاء هذه الأداة. عندما يتعلق الأمر بروح ريادة الأعمال العالمية، فهذا يُحسب كسلسلة كاملة: أين يسكن المؤسس (Founder)، وأين تُدار الشركة، وكيف تتحقق الأرباح وكيف يتم الخروج. إذا تم التعامل مع أي حلقة بشكل خاطئ، فقد يتم تعويض فارق انخفاض الضرائب في بلد التسجيل. لذلك صممت أداة حاسبة مفتوحة المصدر هذه: ابدأ بتشغيل السيناريوهات، ثم استعن بالنتائج للعثور على مستشار متخصص.
https://github.com/ckpxgfnksd-max/opc-founder-tax-planner
المصدر: @ChaseWang على X
قبل قليل، تم نشر موضوع OPC الضريبي، لكن فاتني شرح سبب إنشاء هذه الأداة. عندما يتعلق الأمر بروح ريادة الأعمال العالمية، فهذا يُحسب كسلسلة كاملة: أين يسكن المؤسس (Founder)، وأين تُدار الشركة، وكيف تتحقق الأرباح وكيف يتم الخروج. إذا تم التعامل مع أي حلقة بشكل خاطئ، فقد يتم تعويض فارق انخفاض الضرائب في بلد التسجيل. لذلك صممت أداة حاسبة مفتوحة المصدر هذه: ابدأ بتشغيل السيناريوهات، ثم استعن بالنتائج للعثور على مستشار متخصص.
https://github.com/ckpxgfnksd-max/opc-founder-tax-planner
المصدر: @ChaseWang على X
https://github.com/ckpxgfnksd-max/opc-founder-tax-planner
المصدر: @ChaseWang على X
215
·
--
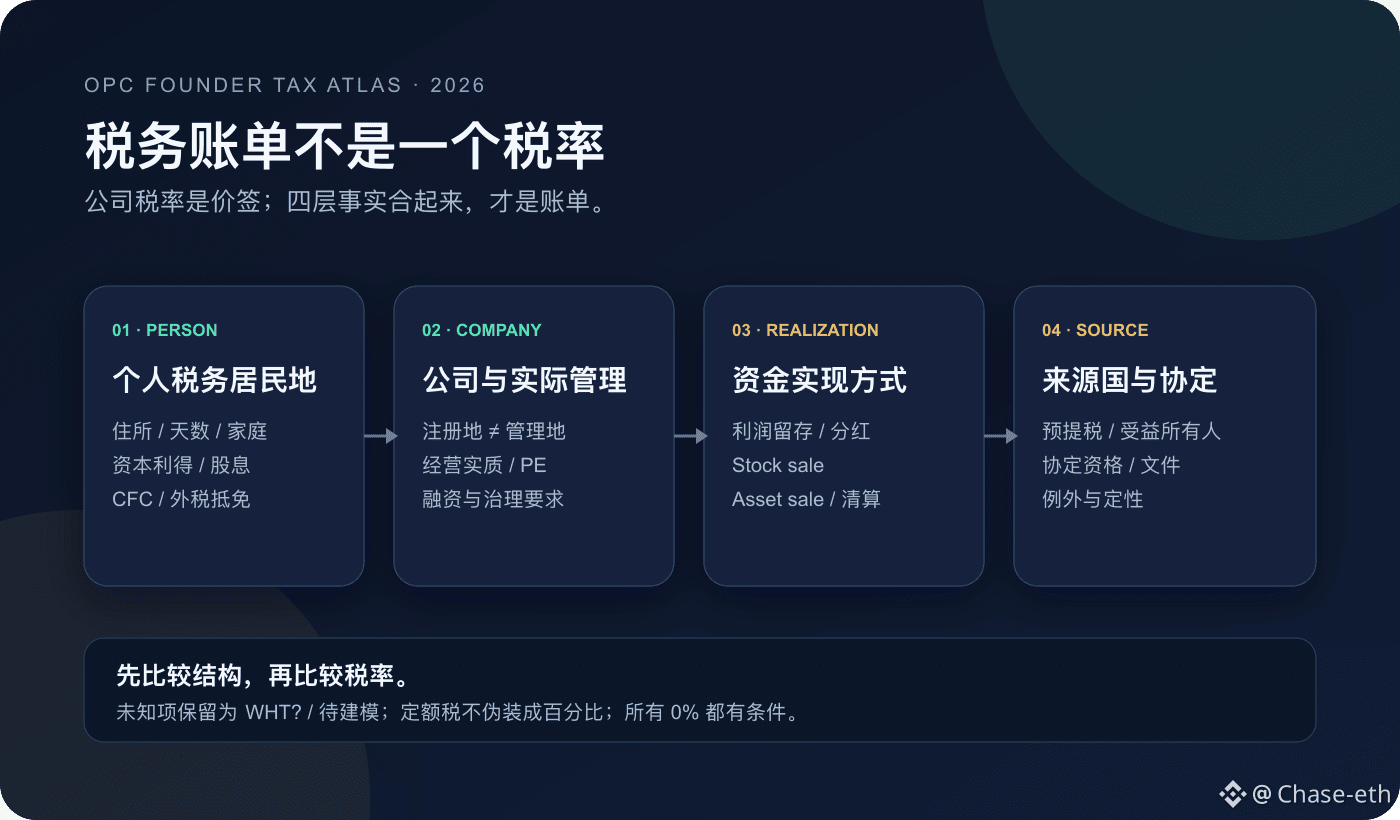
يسأل كثير من مؤسسي الشركات الناشئة في مجال OPC من البداية: أين يتم تسجيل الشركة بحيث تكون ضريبة الشركة أقل؟
هذا السؤال ترتيبُه معكوس.
معدل ضريبة الشركة هو مجرد “وسم سعر” على الملصق.
أما الفاتورة الحقيقية فتتحدد من خلال: مكان إقامة الشخص الضريبي، ومكان الإدارة الفعلي للشركة، وكيفية إخراج الأموال، وكيف تُقتطع من دولة المصدر… كل ذلك معًا.
وقد حوّلتُ هذه طريقةَ الحكم إلى حاسبة تفاعلية مفتوحة المصدر.
السؤال الأول ليس “أين تُسجَّل الشركة”، بل “أين يقيم الناس”.
وبالاستشهاد بالصين مثلًا، فإن تحديد الإقامة الضريبية لا يعتمد فقط على 183 يومًا.
كما توجد مسار مستقل إذا كانت لدى الشخص “إقامة/مسكن”، وترتبط هذه الإقامة بعادات السكن الاعتيادية التي تتشكل بفعل السجلّ العائلي (هوكو)، والعائلة، والمصالح الاقتصادية.
لذلك، الإقامة في الخارج لعدد كافٍ من الأيام لا يعني تلقائيًا قطع صفة الإقامة الضريبية في الصين.
السؤال الثاني: هل مكان تسجيل الشركة هو نفسه مكان إقامتها الضريبية؟
أكثر فخ يدهس فيه OPC شيوعًا هو التالي: TopCo موجودة في الخارج، لكن العقد والبنك والتمويل والقرارات الجوهرية ما زالت تُحسم فعليًا من قِبل founder في دولة أخرى.
الوجود “الاسمي” في الخارج لا يعني أن الإدارة كذلك في الخارج.
وقد تتبع ذلك إقامة مزدوجة، وPE، وCFC، وتسعير تحويلات.
ولا يمكن اختزال أوروبا إلى “منطقة ضرائب منخفضة”.
حتى بريطانيا: FIG هي نافذة لأطول أربع سنوات ضريبية متتالية؛
مالطا تحتاج إلى التفريق بين دخل خارجي وأرباح رأسمالية خارجية وهل يتم تحويلها إلى الداخل؛
إيطاليا واليونان هما ضريبة سنوية ثابتة، وليست نسبة مئوية لوحداتها الأساسية؛
أما البرتغال IFICI فيبدأ بالنظر إلى النشاط والمؤهلات/الصفة لدى المؤسسة.
لمحاور الشركة في أوروبا أيضًا لكل منها استخدامه.
أيرلندا بنسبة 12.5% تستهدف دخل trading؛
إستونيا هي تأجيل في مرحلة الاحتفاظ بالأرباح، ثم توزيع الأرباح يبدأ من 2025 بنسبة 22/78؛
هولندا في 2026 هي 19% / 25.8%؛
لوكسمبورغ لا يمكن حشرها في معدل ضريبة واحد؛ يجب نمذجة كاملة.
اليابان تستحق وضعًا منفصلًا.
ليست “ملاذًا ضريبيًا” تقليديًا: تحديد الإقامة لا يقتصر على 183 يومًا؛
وبالنسبة لغير المقيمين الدائمين، انظر إلى: “إجمالي السنوات العشر الماضية في اليابان لا يتجاوز خمس سنوات” ومعيار الإدخال/الإيداع (汇入)؛
وعادةً تكون مبيعات أسهم founder بنحو 20.315%؛
إذا كانت السنوات العشر قبل مغادرة اليابان أكثر من خمس سنوات وكان الأصل المستهدف ≥ 100 مليون ين، فهناك أيضًا اختبار ضريبة الخروج exit tax.
اختيار اليابان غالبًا يكون تفضيل السوق والحياة أولًا.
في الشركة نفسها، فإن طريقة تحقيق الأرباح (كيف تُستخرج الأموال) يمكن أن تغيّر النتيجة أيضًا:
الاحتفاظ بالأرباح: ننظر إلى مستوى الشركة وCFC؛
الأرباح الموزعة (dividend): ننظر إلى ضريبة الشركة، والاقتطاع من دولة المصدر، وضريبة الشخص، وFTC؛
بيع أسهم founder (founder stock sale): نركز على مكاسب رأس المال الشخصية وقواعد مصدر الدخل؛
بيع الأصول (asset sale): قد نبدأ أولًا بمستوى الشركة ثم مستوى التوزيع.
Delaware C-Corp هو المثال النموذجي.
وغالبًا يكون أكثر ملاءمة لـ US VC وخيارات الأسهم (option pool) وسوق عمليات الاندماج والاستحواذ، لكن يبدأ ضريبة الشركات الفيدرالية من 21% وتُحسب ضريبة الولاية كذلك.
عند توزيع أرباح على مساهمين غير أمريكيين، قد تصل الاقتطاعات المحلية بموجب القانون غالبًا إلى نحو 30%؛ وهل يمكن خفضها يعتمد على الاتفاقيات والوثائق.
أما بيع الأسهم العادي stock sale فله تحليل مختلف.
حددتُ لهذا الحساب ثلاث حدود:
1) لا تجعل الضريبة السنوية الثابتة تتظاهر كنسبة مئوية؛
2) لا تعرض اقتطاعات ضريبية (WHT) لا يمكن تأكيدها بأمان؛ إذا لم نحدد بثقة فاعرض WHT?؛
3) في حال كانت قواعد 2026 أو إجمالي الضريبة على مستوى الشركة يحتاج تأكيدًا على أساس كل حالة، فاعرض unresolved / 待建模، ولا تملأ فراغات بـ 0% أبدًا.
هو مناسب للفرز الأولي وتقرير موجز للمستشارين (briefing)، وليس مناسبًا مباشرةً لتوليد أرقام الإقرار.
خلاصة بجملة واحدة: قارن أولًا البنية، ثم قارن معدلات الضرائب.
OPC Founder Tax Atlas 2026 مفتوح المصدر؛ كل الإدخالات تُحسب محليًا داخل المتصفح فقط، دون خادم ولا تعقّب.
النسخة على الإنترنت + دفتر المصادر الرسمي:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X
يسأل كثير من مؤسسي الشركات الناشئة في مجال OPC من البداية: أين يتم تسجيل الشركة بحيث تكون ضريبة الشركة أقل؟
هذا السؤال ترتيبُه معكوس.
معدل ضريبة الشركة هو مجرد “وسم سعر” على الملصق.
أما الفاتورة الحقيقية فتتحدد من خلال: مكان إقامة الشخص الضريبي، ومكان الإدارة الفعلي للشركة، وكيفية إخراج الأموال، وكيف تُقتطع من دولة المصدر… كل ذلك معًا.
وقد حوّلتُ هذه طريقةَ الحكم إلى حاسبة تفاعلية مفتوحة المصدر.
السؤال الأول ليس “أين تُسجَّل الشركة”، بل “أين يقيم الناس”.
وبالاستشهاد بالصين مثلًا، فإن تحديد الإقامة الضريبية لا يعتمد فقط على 183 يومًا.
كما توجد مسار مستقل إذا كانت لدى الشخص “إقامة/مسكن”، وترتبط هذه الإقامة بعادات السكن الاعتيادية التي تتشكل بفعل السجلّ العائلي (هوكو)، والعائلة، والمصالح الاقتصادية.
لذلك، الإقامة في الخارج لعدد كافٍ من الأيام لا يعني تلقائيًا قطع صفة الإقامة الضريبية في الصين.
السؤال الثاني: هل مكان تسجيل الشركة هو نفسه مكان إقامتها الضريبية؟
أكثر فخ يدهس فيه OPC شيوعًا هو التالي: TopCo موجودة في الخارج، لكن العقد والبنك والتمويل والقرارات الجوهرية ما زالت تُحسم فعليًا من قِبل founder في دولة أخرى.
الوجود “الاسمي” في الخارج لا يعني أن الإدارة كذلك في الخارج.
وقد تتبع ذلك إقامة مزدوجة، وPE، وCFC، وتسعير تحويلات.
ولا يمكن اختزال أوروبا إلى “منطقة ضرائب منخفضة”.
حتى بريطانيا: FIG هي نافذة لأطول أربع سنوات ضريبية متتالية؛
مالطا تحتاج إلى التفريق بين دخل خارجي وأرباح رأسمالية خارجية وهل يتم تحويلها إلى الداخل؛
إيطاليا واليونان هما ضريبة سنوية ثابتة، وليست نسبة مئوية لوحداتها الأساسية؛
أما البرتغال IFICI فيبدأ بالنظر إلى النشاط والمؤهلات/الصفة لدى المؤسسة.
لمحاور الشركة في أوروبا أيضًا لكل منها استخدامه.
أيرلندا بنسبة 12.5% تستهدف دخل trading؛
إستونيا هي تأجيل في مرحلة الاحتفاظ بالأرباح، ثم توزيع الأرباح يبدأ من 2025 بنسبة 22/78؛
هولندا في 2026 هي 19% / 25.8%؛
لوكسمبورغ لا يمكن حشرها في معدل ضريبة واحد؛ يجب نمذجة كاملة.
اليابان تستحق وضعًا منفصلًا.
ليست “ملاذًا ضريبيًا” تقليديًا: تحديد الإقامة لا يقتصر على 183 يومًا؛
وبالنسبة لغير المقيمين الدائمين، انظر إلى: “إجمالي السنوات العشر الماضية في اليابان لا يتجاوز خمس سنوات” ومعيار الإدخال/الإيداع (汇入)؛
وعادةً تكون مبيعات أسهم founder بنحو 20.315%؛
إذا كانت السنوات العشر قبل مغادرة اليابان أكثر من خمس سنوات وكان الأصل المستهدف ≥ 100 مليون ين، فهناك أيضًا اختبار ضريبة الخروج exit tax.
اختيار اليابان غالبًا يكون تفضيل السوق والحياة أولًا.
في الشركة نفسها، فإن طريقة تحقيق الأرباح (كيف تُستخرج الأموال) يمكن أن تغيّر النتيجة أيضًا:
الاحتفاظ بالأرباح: ننظر إلى مستوى الشركة وCFC؛
الأرباح الموزعة (dividend): ننظر إلى ضريبة الشركة، والاقتطاع من دولة المصدر، وضريبة الشخص، وFTC؛
بيع أسهم founder (founder stock sale): نركز على مكاسب رأس المال الشخصية وقواعد مصدر الدخل؛
بيع الأصول (asset sale): قد نبدأ أولًا بمستوى الشركة ثم مستوى التوزيع.
Delaware C-Corp هو المثال النموذجي.
وغالبًا يكون أكثر ملاءمة لـ US VC وخيارات الأسهم (option pool) وسوق عمليات الاندماج والاستحواذ، لكن يبدأ ضريبة الشركات الفيدرالية من 21% وتُحسب ضريبة الولاية كذلك.
عند توزيع أرباح على مساهمين غير أمريكيين، قد تصل الاقتطاعات المحلية بموجب القانون غالبًا إلى نحو 30%؛ وهل يمكن خفضها يعتمد على الاتفاقيات والوثائق.
أما بيع الأسهم العادي stock sale فله تحليل مختلف.
حددتُ لهذا الحساب ثلاث حدود:
1) لا تجعل الضريبة السنوية الثابتة تتظاهر كنسبة مئوية؛
2) لا تعرض اقتطاعات ضريبية (WHT) لا يمكن تأكيدها بأمان؛ إذا لم نحدد بثقة فاعرض WHT?؛
3) في حال كانت قواعد 2026 أو إجمالي الضريبة على مستوى الشركة يحتاج تأكيدًا على أساس كل حالة، فاعرض unresolved / 待建模، ولا تملأ فراغات بـ 0% أبدًا.
هو مناسب للفرز الأولي وتقرير موجز للمستشارين (briefing)، وليس مناسبًا مباشرةً لتوليد أرقام الإقرار.
خلاصة بجملة واحدة: قارن أولًا البنية، ثم قارن معدلات الضرائب.
OPC Founder Tax Atlas 2026 مفتوح المصدر؛ كل الإدخالات تُحسب محليًا داخل المتصفح فقط، دون خادم ولا تعقّب.
النسخة على الإنترنت + دفتر المصادر الرسمي:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X
هذا السؤال ترتيبُه معكوس.
معدل ضريبة الشركة هو مجرد “وسم سعر” على الملصق.
أما الفاتورة الحقيقية فتتحدد من خلال: مكان إقامة الشخص الضريبي، ومكان الإدارة الفعلي للشركة، وكيفية إخراج الأموال، وكيف تُقتطع من دولة المصدر… كل ذلك معًا.
وقد حوّلتُ هذه طريقةَ الحكم إلى حاسبة تفاعلية مفتوحة المصدر.
السؤال الأول ليس “أين تُسجَّل الشركة”، بل “أين يقيم الناس”.
وبالاستشهاد بالصين مثلًا، فإن تحديد الإقامة الضريبية لا يعتمد فقط على 183 يومًا.
كما توجد مسار مستقل إذا كانت لدى الشخص “إقامة/مسكن”، وترتبط هذه الإقامة بعادات السكن الاعتيادية التي تتشكل بفعل السجلّ العائلي (هوكو)، والعائلة، والمصالح الاقتصادية.
لذلك، الإقامة في الخارج لعدد كافٍ من الأيام لا يعني تلقائيًا قطع صفة الإقامة الضريبية في الصين.
السؤال الثاني: هل مكان تسجيل الشركة هو نفسه مكان إقامتها الضريبية؟
أكثر فخ يدهس فيه OPC شيوعًا هو التالي: TopCo موجودة في الخارج، لكن العقد والبنك والتمويل والقرارات الجوهرية ما زالت تُحسم فعليًا من قِبل founder في دولة أخرى.
الوجود “الاسمي” في الخارج لا يعني أن الإدارة كذلك في الخارج.
وقد تتبع ذلك إقامة مزدوجة، وPE، وCFC، وتسعير تحويلات.
ولا يمكن اختزال أوروبا إلى “منطقة ضرائب منخفضة”.
حتى بريطانيا: FIG هي نافذة لأطول أربع سنوات ضريبية متتالية؛
مالطا تحتاج إلى التفريق بين دخل خارجي وأرباح رأسمالية خارجية وهل يتم تحويلها إلى الداخل؛
إيطاليا واليونان هما ضريبة سنوية ثابتة، وليست نسبة مئوية لوحداتها الأساسية؛
أما البرتغال IFICI فيبدأ بالنظر إلى النشاط والمؤهلات/الصفة لدى المؤسسة.
لمحاور الشركة في أوروبا أيضًا لكل منها استخدامه.
أيرلندا بنسبة 12.5% تستهدف دخل trading؛
إستونيا هي تأجيل في مرحلة الاحتفاظ بالأرباح، ثم توزيع الأرباح يبدأ من 2025 بنسبة 22/78؛
هولندا في 2026 هي 19% / 25.8%؛
لوكسمبورغ لا يمكن حشرها في معدل ضريبة واحد؛ يجب نمذجة كاملة.
اليابان تستحق وضعًا منفصلًا.
ليست “ملاذًا ضريبيًا” تقليديًا: تحديد الإقامة لا يقتصر على 183 يومًا؛
وبالنسبة لغير المقيمين الدائمين، انظر إلى: “إجمالي السنوات العشر الماضية في اليابان لا يتجاوز خمس سنوات” ومعيار الإدخال/الإيداع (汇入)؛
وعادةً تكون مبيعات أسهم founder بنحو 20.315%؛
إذا كانت السنوات العشر قبل مغادرة اليابان أكثر من خمس سنوات وكان الأصل المستهدف ≥ 100 مليون ين، فهناك أيضًا اختبار ضريبة الخروج exit tax.
اختيار اليابان غالبًا يكون تفضيل السوق والحياة أولًا.
في الشركة نفسها، فإن طريقة تحقيق الأرباح (كيف تُستخرج الأموال) يمكن أن تغيّر النتيجة أيضًا:
الاحتفاظ بالأرباح: ننظر إلى مستوى الشركة وCFC؛
الأرباح الموزعة (dividend): ننظر إلى ضريبة الشركة، والاقتطاع من دولة المصدر، وضريبة الشخص، وFTC؛
بيع أسهم founder (founder stock sale): نركز على مكاسب رأس المال الشخصية وقواعد مصدر الدخل؛
بيع الأصول (asset sale): قد نبدأ أولًا بمستوى الشركة ثم مستوى التوزيع.
Delaware C-Corp هو المثال النموذجي.
وغالبًا يكون أكثر ملاءمة لـ US VC وخيارات الأسهم (option pool) وسوق عمليات الاندماج والاستحواذ، لكن يبدأ ضريبة الشركات الفيدرالية من 21% وتُحسب ضريبة الولاية كذلك.
عند توزيع أرباح على مساهمين غير أمريكيين، قد تصل الاقتطاعات المحلية بموجب القانون غالبًا إلى نحو 30%؛ وهل يمكن خفضها يعتمد على الاتفاقيات والوثائق.
أما بيع الأسهم العادي stock sale فله تحليل مختلف.
حددتُ لهذا الحساب ثلاث حدود:
1) لا تجعل الضريبة السنوية الثابتة تتظاهر كنسبة مئوية؛
2) لا تعرض اقتطاعات ضريبية (WHT) لا يمكن تأكيدها بأمان؛ إذا لم نحدد بثقة فاعرض WHT?؛
3) في حال كانت قواعد 2026 أو إجمالي الضريبة على مستوى الشركة يحتاج تأكيدًا على أساس كل حالة، فاعرض unresolved / 待建模، ولا تملأ فراغات بـ 0% أبدًا.
هو مناسب للفرز الأولي وتقرير موجز للمستشارين (briefing)، وليس مناسبًا مباشرةً لتوليد أرقام الإقرار.
خلاصة بجملة واحدة: قارن أولًا البنية، ثم قارن معدلات الضرائب.
OPC Founder Tax Atlas 2026 مفتوح المصدر؛ كل الإدخالات تُحسب محليًا داخل المتصفح فقط، دون خادم ولا تعقّب.
النسخة على الإنترنت + دفتر المصادر الرسمي:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X
1
1
277
·
--
طرحت Hyperliquid عقدًا آجلًا مُرمّزًا (perp) يربط التعرض قبل الاكتتاب العام (pre-IPO) لدى Anthropic بتقييم ضمني يدور حول 2 تريليون دولار تقريبًا للمطالبة بالسعر، وبحجم تداول يومي يصل إلى عدة عشرات/مئات الملايين من الدولارات—حوالي “بضعة عشرات” ملايين. لم تكن الأسهم قد فتحت التداول بعد، ومع ذلك بدأ الـperp أولًا في عملية التسعير—وهذا برأيي أمرٌ غريب تمامًا. في الحقيقة، هذه الصفقة الخاصة بـperp ليست رهانًا على أسهم Anthropic نفسها؛ باختصار، هي رهانات من اللاعبين على السلسلة يستخدمون أموالًا حقيقية لتقييمها. إن باب السوق الأولية كان مغلقًا على العامة دائمًا: حصص pre-IPO بهذا الحجم من Anthropic—من يملكها وبأي سعر تمر—لم تكن لتصل أبدًا إلى دفتر الطلبات العام. لذلك قرر بعضهم ببساطة نقل صلاحية “سؤال السعر” إلى السلسلة: أنت لا تستطيع شراء تلك الورقة، لكن يمكنك إبداء رأيك بشأن رقم 2 تريليون دولار. حجم التداول مقارنةً بـ2 تريليون هو “فتات” و”فتات فتات”، ومع ذلك لا يمنعها من إظهار السعر أولًا. بصراحة، لا أحد يدري إن كان رقم 2 تريليون دولار دقيقًا، لكن الأهم أنه يتجاوز نظام القبول/النفاذ في التمويل القديم. من قبل، قبل طرح شركات بهذا المستوى للاكتتاب، لم يكن عامة الناس يلمسون حتى حافة الحصص؛ أما الآن، فمجرد عقد perp واحد يفتح شقًا في الباب. بما أن المكان لا يسمح بالدخول، يضع اللاعبون طاولة رهانات بأنفسهم عند المدخل، مع ضجة ليست بالقليلة.
المصدر: @ChaseWang على X
طرحت Hyperliquid عقدًا آجلًا مُرمّزًا (perp) يربط التعرض قبل الاكتتاب العام (pre-IPO) لدى Anthropic بتقييم ضمني يدور حول 2 تريليون دولار تقريبًا للمطالبة بالسعر، وبحجم تداول يومي يصل إلى عدة عشرات/مئات الملايين من الدولارات—حوالي “بضعة عشرات” ملايين. لم تكن الأسهم قد فتحت التداول بعد، ومع ذلك بدأ الـperp أولًا في عملية التسعير—وهذا برأيي أمرٌ غريب تمامًا. في الحقيقة، هذه الصفقة الخاصة بـperp ليست رهانًا على أسهم Anthropic نفسها؛ باختصار، هي رهانات من اللاعبين على السلسلة يستخدمون أموالًا حقيقية لتقييمها. إن باب السوق الأولية كان مغلقًا على العامة دائمًا: حصص pre-IPO بهذا الحجم من Anthropic—من يملكها وبأي سعر تمر—لم تكن لتصل أبدًا إلى دفتر الطلبات العام. لذلك قرر بعضهم ببساطة نقل صلاحية “سؤال السعر” إلى السلسلة: أنت لا تستطيع شراء تلك الورقة، لكن يمكنك إبداء رأيك بشأن رقم 2 تريليون دولار. حجم التداول مقارنةً بـ2 تريليون هو “فتات” و”فتات فتات”، ومع ذلك لا يمنعها من إظهار السعر أولًا. بصراحة، لا أحد يدري إن كان رقم 2 تريليون دولار دقيقًا، لكن الأهم أنه يتجاوز نظام القبول/النفاذ في التمويل القديم. من قبل، قبل طرح شركات بهذا المستوى للاكتتاب، لم يكن عامة الناس يلمسون حتى حافة الحصص؛ أما الآن، فمجرد عقد perp واحد يفتح شقًا في الباب. بما أن المكان لا يسمح بالدخول، يضع اللاعبون طاولة رهانات بأنفسهم عند المدخل، مع ضجة ليست بالقليلة.
المصدر: @ChaseWang على X
المصدر: @ChaseWang على X
1
375
·
--
الزيارات مبالغ فيها جدًا…🙈 https://t.co/A6IFrFAgXP
المصدر: @ChaseWang على X
الزيارات مبالغ فيها جدًا…🙈 https://t.co/A6IFrFAgXP
المصدر: @ChaseWang على X
المصدر: @ChaseWang على X
184
·
--
ليسَتْ نقاطُ تَأثيرِ MEME تُرسَمُ فقط، بل تُصبحُ قابلةً للانتشارِ عندما تُخرجُها المجتمعاتُ بخلقِ أوّلِ “كوميكس/ميم” يمكن اللعبُ به مرارًا. الآن SUBB فقط وضَع التباينَ في مكانه؛ بعد ذلك انظروا ما إذا كان هناك من يرغب في الاستمرار في “عصره/تطويعه” بدلًا من الاكتفاء بالثناء عليه قائلين إنّه “تباينٌ حاد” ثم الانصراف.
https://x.com/7777chu/status/2092995908590039339
Source: @ChaseWang on X
ليسَتْ نقاطُ تَأثيرِ MEME تُرسَمُ فقط، بل تُصبحُ قابلةً للانتشارِ عندما تُخرجُها المجتمعاتُ بخلقِ أوّلِ “كوميكس/ميم” يمكن اللعبُ به مرارًا. الآن SUBB فقط وضَع التباينَ في مكانه؛ بعد ذلك انظروا ما إذا كان هناك من يرغب في الاستمرار في “عصره/تطويعه” بدلًا من الاكتفاء بالثناء عليه قائلين إنّه “تباينٌ حاد” ثم الانصراف.
https://x.com/7777chu/status/2092995908590039339
Source: @ChaseWang on X
https://x.com/7777chu/status/2092995908590039339
Source: @ChaseWang on X
160
·
--
Machi قبل 5 أيام نقل 11M $FRIEND أولاً، واليوم أخرج 1M لإجراء عملية استحواذ على Friendtech. بعد شراء 16.7M بمبلغ 500K دولار، هذه ليست فارسًا بثوب أبيض، بل هي تدفع لإطالة عمر مركزٍ خاص به تم تخصيصه للتصفير.
https://x.com/lookonchain/status/2092871959864574395
المصدر: @ChaseWang على X
Machi قبل 5 أيام نقل 11M $FRIEND أولاً، واليوم أخرج 1M لإجراء عملية استحواذ على Friendtech. بعد شراء 16.7M بمبلغ 500K دولار، هذه ليست فارسًا بثوب أبيض، بل هي تدفع لإطالة عمر مركزٍ خاص به تم تخصيصه للتصفير.
https://x.com/lookonchain/status/2092871959864574395
المصدر: @ChaseWang على X
https://x.com/lookonchain/status/2092871959864574395
المصدر: @ChaseWang على X
1
168
·
--
ZEC تم سحبه بقصة إدراج صندوق Zcash المتداول في البورصة ليرتفع 20%+، فعادت أجواء قطاع العملات الخصوصية. الامتثال ليس عكس الخصوصية؛ بل هو أول بوابة مالية تقليدية مخصصة لأصول الخصوصية: قالب ETF يضع ZEC داخل حسابات شركات السمسرة، مع تنفيذ KYC كما ينبغي، وإخراج بيانات الإقرارات الضريبية، ومع ذلك فإن ما يتم شراؤه هو أصفى تعرض للخصوصية. في السابق، كان الحديث عن الخصوصية لا ينفك عن مكافحة غسل الأموال؛ أما الآن فالحديث يدور حول الاكتتاب وصافي القيمة. عندما عادت الأموال لتراقب ZEC، بدا الأمر كصورة “النظرة إلى الوراء” الشهيرة. سايبربانك لم يستسلم؛ فقط ارتدى بدلة ودخل إلى الساحة🫠
https://www.coindesk.com/business/2026/08/25/live-updates-bitcoin-etfs-draw-a-seventh-straight-day-of-inflows-as-the-rally-holds-above-usd80-000?post-id=6bc4e4f6b268
Source: @ChaseWang on X
ZEC تم سحبه بقصة إدراج صندوق Zcash المتداول في البورصة ليرتفع 20%+، فعادت أجواء قطاع العملات الخصوصية. الامتثال ليس عكس الخصوصية؛ بل هو أول بوابة مالية تقليدية مخصصة لأصول الخصوصية: قالب ETF يضع ZEC داخل حسابات شركات السمسرة، مع تنفيذ KYC كما ينبغي، وإخراج بيانات الإقرارات الضريبية، ومع ذلك فإن ما يتم شراؤه هو أصفى تعرض للخصوصية. في السابق، كان الحديث عن الخصوصية لا ينفك عن مكافحة غسل الأموال؛ أما الآن فالحديث يدور حول الاكتتاب وصافي القيمة. عندما عادت الأموال لتراقب ZEC، بدا الأمر كصورة “النظرة إلى الوراء” الشهيرة. سايبربانك لم يستسلم؛ فقط ارتدى بدلة ودخل إلى الساحة🫠
https://www.coindesk.com/business/2026/08/25/live-updates-bitcoin-etfs-draw-a-seventh-straight-day-of-inflows-as-the-rally-holds-above-usd80-000?post-id=6bc4e4f6b268
Source: @ChaseWang on X
https://www.coindesk.com/business/2026/08/25/live-updates-bitcoin-etfs-draw-a-seventh-straight-day-of-inflows-as-the-rally-holds-above-usd80-000?post-id=6bc4e4f6b268
Source: @ChaseWang on X
1
482
·
--
قيّم أفكاري الاستثمارية ومنطقي في التفكير والبنية (الشكل)، واذكر المستثمر الذي يشبهني أكثر @grok يرجى الانتباه: يلزمك تصفح تغريداتي ومقالاتي بالكامل، ولا تقتصر فقط على أحدث التغريدات والمقالات https://t.co/ho3PQXoj9S
المصدر: @ChaseWang على X
قيّم أفكاري الاستثمارية ومنطقي في التفكير والبنية (الشكل)، واذكر المستثمر الذي يشبهني أكثر @grok يرجى الانتباه: يلزمك تصفح تغريداتي ومقالاتي بالكامل، ولا تقتصر فقط على أحدث التغريدات والمقالات https://t.co/ho3PQXoj9S
المصدر: @ChaseWang على X
المصدر: @ChaseWang على X
1
123
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
371,752 مشاهدات
3,430 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·34 إعجاب
·49k مشاهدات
ZcashFallsBelow$1000ForFirstTimeSinceSeptember
14,030 مشاهدات
76 يقومون بالنقاش
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
25,179 مشاهدات
151 يقومون بالنقاش