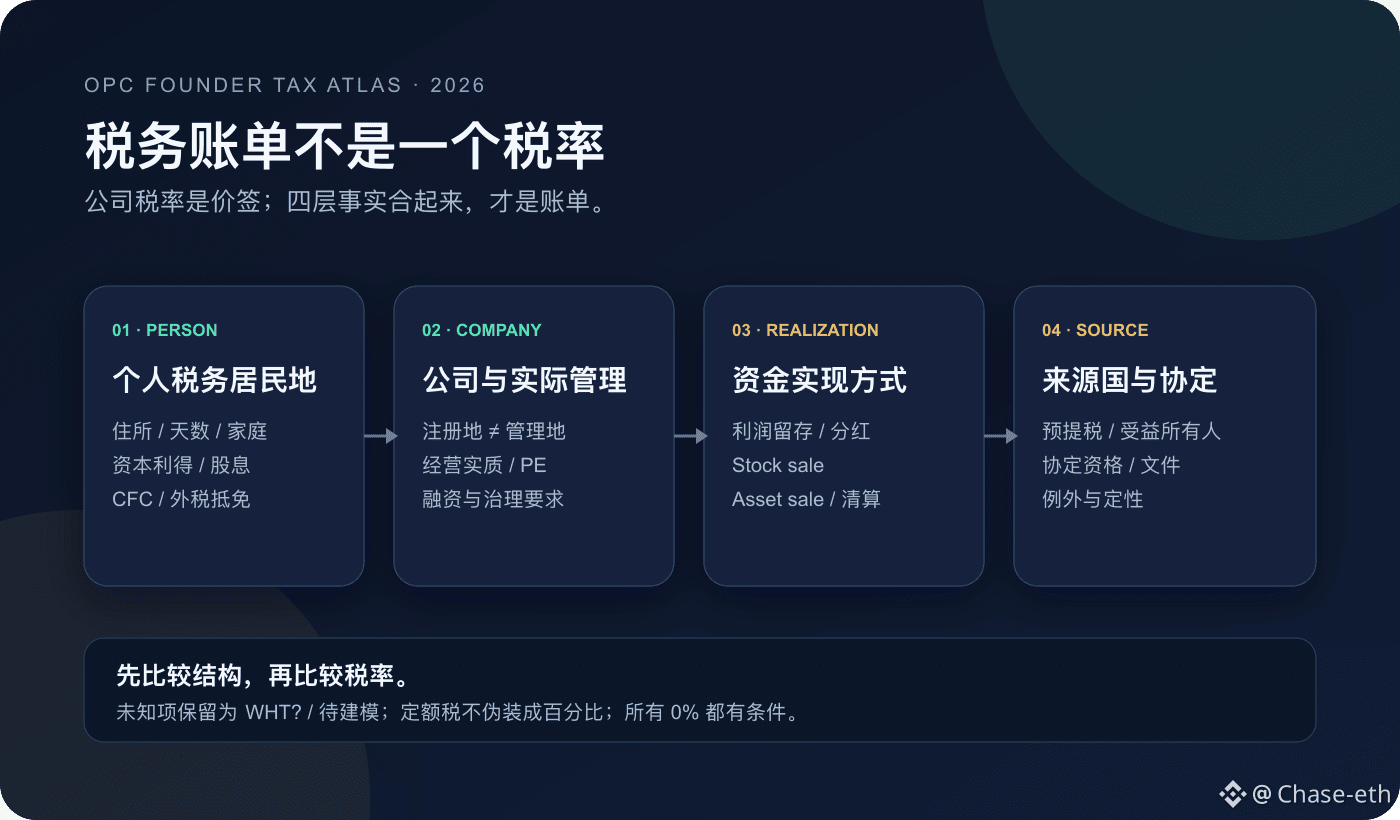
يسأل كثير من مؤسسي الشركات الناشئة في مجال OPC من البداية: أين يتم تسجيل الشركة بحيث تكون ضريبة الشركة أقل؟
هذا السؤال ترتيبُه معكوس.
معدل ضريبة الشركة هو مجرد “وسم سعر” على الملصق.
أما الفاتورة الحقيقية فتتحدد من خلال: مكان إقامة الشخص الضريبي، ومكان الإدارة الفعلي للشركة، وكيفية إخراج الأموال، وكيف تُقتطع من دولة المصدر… كل ذلك معًا.
وقد حوّلتُ هذه طريقةَ الحكم إلى حاسبة تفاعلية مفتوحة المصدر.
السؤال الأول ليس “أين تُسجَّل الشركة”، بل “أين يقيم الناس”.
وبالاستشهاد بالصين مثلًا، فإن تحديد الإقامة الضريبية لا يعتمد فقط على 183 يومًا.
كما توجد مسار مستقل إذا كانت لدى الشخص “إقامة/مسكن”، وترتبط هذه الإقامة بعادات السكن الاعتيادية التي تتشكل بفعل السجلّ العائلي (هوكو)، والعائلة، والمصالح الاقتصادية.
لذلك، الإقامة في الخارج لعدد كافٍ من الأيام لا يعني تلقائيًا قطع صفة الإقامة الضريبية في الصين.
السؤال الثاني: هل مكان تسجيل الشركة هو نفسه مكان إقامتها الضريبية؟
أكثر فخ يدهس فيه OPC شيوعًا هو التالي: TopCo موجودة في الخارج، لكن العقد والبنك والتمويل والقرارات الجوهرية ما زالت تُحسم فعليًا من قِبل founder في دولة أخرى.
الوجود “الاسمي” في الخارج لا يعني أن الإدارة كذلك في الخارج.
وقد تتبع ذلك إقامة مزدوجة، وPE، وCFC، وتسعير تحويلات.
ولا يمكن اختزال أوروبا إلى “منطقة ضرائب منخفضة”.
حتى بريطانيا: FIG هي نافذة لأطول أربع سنوات ضريبية متتالية؛
مالطا تحتاج إلى التفريق بين دخل خارجي وأرباح رأسمالية خارجية وهل يتم تحويلها إلى الداخل؛
إيطاليا واليونان هما ضريبة سنوية ثابتة، وليست نسبة مئوية لوحداتها الأساسية؛
أما البرتغال IFICI فيبدأ بالنظر إلى النشاط والمؤهلات/الصفة لدى المؤسسة.
لمحاور الشركة في أوروبا أيضًا لكل منها استخدامه.
أيرلندا بنسبة 12.5% تستهدف دخل trading؛
إستونيا هي تأجيل في مرحلة الاحتفاظ بالأرباح، ثم توزيع الأرباح يبدأ من 2025 بنسبة 22/78؛
هولندا في 2026 هي 19% / 25.8%؛
لوكسمبورغ لا يمكن حشرها في معدل ضريبة واحد؛ يجب نمذجة كاملة.
اليابان تستحق وضعًا منفصلًا.
ليست “ملاذًا ضريبيًا” تقليديًا: تحديد الإقامة لا يقتصر على 183 يومًا؛
وبالنسبة لغير المقيمين الدائمين، انظر إلى: “إجمالي السنوات العشر الماضية في اليابان لا يتجاوز خمس سنوات” ومعيار الإدخال/الإيداع (汇入)؛
وعادةً تكون مبيعات أسهم founder بنحو 20.315%؛
إذا كانت السنوات العشر قبل مغادرة اليابان أكثر من خمس سنوات وكان الأصل المستهدف ≥ 100 مليون ين، فهناك أيضًا اختبار ضريبة الخروج exit tax.
اختيار اليابان غالبًا يكون تفضيل السوق والحياة أولًا.
في الشركة نفسها، فإن طريقة تحقيق الأرباح (كيف تُستخرج الأموال) يمكن أن تغيّر النتيجة أيضًا:
الاحتفاظ بالأرباح: ننظر إلى مستوى الشركة وCFC؛
الأرباح الموزعة (dividend): ننظر إلى ضريبة الشركة، والاقتطاع من دولة المصدر، وضريبة الشخص، وFTC؛
بيع أسهم founder (founder stock sale): نركز على مكاسب رأس المال الشخصية وقواعد مصدر الدخل؛
بيع الأصول (asset sale): قد نبدأ أولًا بمستوى الشركة ثم مستوى التوزيع.
Delaware C-Corp هو المثال النموذجي.
وغالبًا يكون أكثر ملاءمة لـ US VC وخيارات الأسهم (option pool) وسوق عمليات الاندماج والاستحواذ، لكن يبدأ ضريبة الشركات الفيدرالية من 21% وتُحسب ضريبة الولاية كذلك.
عند توزيع أرباح على مساهمين غير أمريكيين، قد تصل الاقتطاعات المحلية بموجب القانون غالبًا إلى نحو 30%؛ وهل يمكن خفضها يعتمد على الاتفاقيات والوثائق.
أما بيع الأسهم العادي stock sale فله تحليل مختلف.
حددتُ لهذا الحساب ثلاث حدود:
1) لا تجعل الضريبة السنوية الثابتة تتظاهر كنسبة مئوية؛
2) لا تعرض اقتطاعات ضريبية (WHT) لا يمكن تأكيدها بأمان؛ إذا لم نحدد بثقة فاعرض WHT?؛
3) في حال كانت قواعد 2026 أو إجمالي الضريبة على مستوى الشركة يحتاج تأكيدًا على أساس كل حالة، فاعرض unresolved / 待建模، ولا تملأ فراغات بـ 0% أبدًا.
هو مناسب للفرز الأولي وتقرير موجز للمستشارين (briefing)، وليس مناسبًا مباشرةً لتوليد أرقام الإقرار.
خلاصة بجملة واحدة: قارن أولًا البنية، ثم قارن معدلات الضرائب.
OPC Founder Tax Atlas 2026 مفتوح المصدر؛ كل الإدخالات تُحسب محليًا داخل المتصفح فقط، دون خادم ولا تعقّب.
النسخة على الإنترنت + دفتر المصادر الرسمي:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X
هذا السؤال ترتيبُه معكوس.
معدل ضريبة الشركة هو مجرد “وسم سعر” على الملصق.
أما الفاتورة الحقيقية فتتحدد من خلال: مكان إقامة الشخص الضريبي، ومكان الإدارة الفعلي للشركة، وكيفية إخراج الأموال، وكيف تُقتطع من دولة المصدر… كل ذلك معًا.
وقد حوّلتُ هذه طريقةَ الحكم إلى حاسبة تفاعلية مفتوحة المصدر.
السؤال الأول ليس “أين تُسجَّل الشركة”، بل “أين يقيم الناس”.
وبالاستشهاد بالصين مثلًا، فإن تحديد الإقامة الضريبية لا يعتمد فقط على 183 يومًا.
كما توجد مسار مستقل إذا كانت لدى الشخص “إقامة/مسكن”، وترتبط هذه الإقامة بعادات السكن الاعتيادية التي تتشكل بفعل السجلّ العائلي (هوكو)، والعائلة، والمصالح الاقتصادية.
لذلك، الإقامة في الخارج لعدد كافٍ من الأيام لا يعني تلقائيًا قطع صفة الإقامة الضريبية في الصين.
السؤال الثاني: هل مكان تسجيل الشركة هو نفسه مكان إقامتها الضريبية؟
أكثر فخ يدهس فيه OPC شيوعًا هو التالي: TopCo موجودة في الخارج، لكن العقد والبنك والتمويل والقرارات الجوهرية ما زالت تُحسم فعليًا من قِبل founder في دولة أخرى.
الوجود “الاسمي” في الخارج لا يعني أن الإدارة كذلك في الخارج.
وقد تتبع ذلك إقامة مزدوجة، وPE، وCFC، وتسعير تحويلات.
ولا يمكن اختزال أوروبا إلى “منطقة ضرائب منخفضة”.
حتى بريطانيا: FIG هي نافذة لأطول أربع سنوات ضريبية متتالية؛
مالطا تحتاج إلى التفريق بين دخل خارجي وأرباح رأسمالية خارجية وهل يتم تحويلها إلى الداخل؛
إيطاليا واليونان هما ضريبة سنوية ثابتة، وليست نسبة مئوية لوحداتها الأساسية؛
أما البرتغال IFICI فيبدأ بالنظر إلى النشاط والمؤهلات/الصفة لدى المؤسسة.
لمحاور الشركة في أوروبا أيضًا لكل منها استخدامه.
أيرلندا بنسبة 12.5% تستهدف دخل trading؛
إستونيا هي تأجيل في مرحلة الاحتفاظ بالأرباح، ثم توزيع الأرباح يبدأ من 2025 بنسبة 22/78؛
هولندا في 2026 هي 19% / 25.8%؛
لوكسمبورغ لا يمكن حشرها في معدل ضريبة واحد؛ يجب نمذجة كاملة.
اليابان تستحق وضعًا منفصلًا.
ليست “ملاذًا ضريبيًا” تقليديًا: تحديد الإقامة لا يقتصر على 183 يومًا؛
وبالنسبة لغير المقيمين الدائمين، انظر إلى: “إجمالي السنوات العشر الماضية في اليابان لا يتجاوز خمس سنوات” ومعيار الإدخال/الإيداع (汇入)؛
وعادةً تكون مبيعات أسهم founder بنحو 20.315%؛
إذا كانت السنوات العشر قبل مغادرة اليابان أكثر من خمس سنوات وكان الأصل المستهدف ≥ 100 مليون ين، فهناك أيضًا اختبار ضريبة الخروج exit tax.
اختيار اليابان غالبًا يكون تفضيل السوق والحياة أولًا.
في الشركة نفسها، فإن طريقة تحقيق الأرباح (كيف تُستخرج الأموال) يمكن أن تغيّر النتيجة أيضًا:
الاحتفاظ بالأرباح: ننظر إلى مستوى الشركة وCFC؛
الأرباح الموزعة (dividend): ننظر إلى ضريبة الشركة، والاقتطاع من دولة المصدر، وضريبة الشخص، وFTC؛
بيع أسهم founder (founder stock sale): نركز على مكاسب رأس المال الشخصية وقواعد مصدر الدخل؛
بيع الأصول (asset sale): قد نبدأ أولًا بمستوى الشركة ثم مستوى التوزيع.
Delaware C-Corp هو المثال النموذجي.
وغالبًا يكون أكثر ملاءمة لـ US VC وخيارات الأسهم (option pool) وسوق عمليات الاندماج والاستحواذ، لكن يبدأ ضريبة الشركات الفيدرالية من 21% وتُحسب ضريبة الولاية كذلك.
عند توزيع أرباح على مساهمين غير أمريكيين، قد تصل الاقتطاعات المحلية بموجب القانون غالبًا إلى نحو 30%؛ وهل يمكن خفضها يعتمد على الاتفاقيات والوثائق.
أما بيع الأسهم العادي stock sale فله تحليل مختلف.
حددتُ لهذا الحساب ثلاث حدود:
1) لا تجعل الضريبة السنوية الثابتة تتظاهر كنسبة مئوية؛
2) لا تعرض اقتطاعات ضريبية (WHT) لا يمكن تأكيدها بأمان؛ إذا لم نحدد بثقة فاعرض WHT?؛
3) في حال كانت قواعد 2026 أو إجمالي الضريبة على مستوى الشركة يحتاج تأكيدًا على أساس كل حالة، فاعرض unresolved / 待建模، ولا تملأ فراغات بـ 0% أبدًا.
هو مناسب للفرز الأولي وتقرير موجز للمستشارين (briefing)، وليس مناسبًا مباشرةً لتوليد أرقام الإقرار.
خلاصة بجملة واحدة: قارن أولًا البنية، ثم قارن معدلات الضرائب.
OPC Founder Tax Atlas 2026 مفتوح المصدر؛ كل الإدخالات تُحسب محليًا داخل المتصفح فقط، دون خادم ولا تعقّب.
النسخة على الإنترنت + دفتر المصادر الرسمي:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X