

Eric SJ
3.5k منشورات

Eric SJ
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
67 تتابع
56.6K+ المتابعون
140.7K+ إعجاب
3 الشارات
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
هذا هو العنوان الرئيسي:
من الآن فصاعدًا، قبل القيام بالتداول كل يوم، خصوصًا في الصباح، يجب نشر تقييم لحركة السوق اليومية للأصول المتداولة، عمومًا سيكون ذلك على Bitcoin وEthereum وSOL.
ويجب أن تكون اتجاهات التداول في ذلك اليوم وتحليلاتها متوافقة مع هذا التقييم، ويجب أن يكون الاتجاه ثابتًا، إلا إذا تم الإشارة مسبقًا إلى أن الاتجاه قد تغير.
وإلا، سأرسل لكم عملات مجانية، كل خرق يعاقب بإرسال واحدة!
{future}(BTCUSDT)
هذا هو العنوان الرئيسي:
من الآن فصاعدًا، قبل القيام بالتداول كل يوم، خصوصًا في الصباح، يجب نشر تقييم لحركة السوق اليومية للأصول المتداولة، عمومًا سيكون ذلك على Bitcoin وEthereum وSOL.
ويجب أن تكون اتجاهات التداول في ذلك اليوم وتحليلاتها متوافقة مع هذا التقييم، ويجب أن يكون الاتجاه ثابتًا، إلا إذا تم الإشارة مسبقًا إلى أن الاتجاه قد تغير.
وإلا، سأرسل لكم عملات مجانية، كل خرق يعاقب بإرسال واحدة!
4
15
5.8k
رائج
·
--

مقالة
خذ Binance Square كمثال وفكر في: ما القيمة الإستراتيجية التي يمتلكها مجتمع المحتوى للمنصة؟بالنسبة للبورصة، يعتبر شكل المنتج في الأساس أداة تداول. في ذروة عصر الإنترنت المحلي، قال أحدهم ذات مرة: "يجب استخدام المنتج الجيد واختفاءه".
ومع ذلك، عندما تمر المنصة بفترة تدريجية أولية من التوسع العالي، خاصة عندما تكون الصناعة حاليًا في المرحلة الحالية من الزيادة المتزايدة إلى المخزون، لا ينبغي استخدام المنتجات الجيدة والتخلص منها.
إذًا ما هو نوع القيمة الإستراتيجية التي تمتلكها Binance Plaza لـ Binance؟
🗝️عنوان المقال
1. ناقش عقلانية منتج Binance Square
2. لماذا يعتبر هذا المنتج بمثابة خندق يصعب تقليده؟
خذ Binance Square كمثال وفكر في: ما القيمة الإستراتيجية التي يمتلكها مجتمع المحتوى للمنصة؟
بالنسبة للبورصة، يعتبر شكل المنتج في الأساس أداة تداول. في ذروة عصر الإنترنت المحلي، قال أحدهم ذات مرة: "يجب استخدام المنتج الجيد واختفاءه".
ومع ذلك، عندما تمر المنصة بفترة تدريجية أولية من التوسع العالي، خاصة عندما تكون الصناعة حاليًا في المرحلة الحالية من الزيادة المتزايدة إلى المخزون، لا ينبغي استخدام المنتجات الجيدة والتخلص منها.
إذًا ما هو نوع القيمة الإستراتيجية التي تمتلكها Binance Plaza لـ Binance؟
🗝️عنوان المقال
1. ناقش عقلانية منتج Binance Square
2. لماذا يعتبر هذا المنتج بمثابة خندق يصعب تقليده؟
42
13
916
3.3M
·
--
تمّ التحقق
مقالة
NIKE: واقعان مختلفان تمامًابعد أن قرأت أحدث تقرير مالي من NIKE $NKE.US ، من الصعب أن نقول مباشرةً هل الأمور تتحسن أم تسوء.
لأننا ننظر إلى البيانات الرئيسية لهذه المرة فقط:
(1) الإيرادات وصافي الربح وربحية السهم انخفضت جميعها على أساس سنوي بنسبة طفيفة
(2) هامش الربح الإجمالي بالمناسبة ارتفع من 42.2% إلى 42.8%، أي زيادة طفيفة
إن قلنا إنه سيئ، فبالنظر الشامل لا تبدو التغيرات كبيرة، لكن إن قلنا إنه تحسن، فالإيرادات ما زالت تتجه إلى الأسفل.
وبخصوص هذا الظاهر، وصف مسؤولو الإدارة في المؤتمر الهاتفي الأداء المالي الحالي لهذه الشركة بأنَّه: "two different realities"
واقعان مختلفان تمامًا، وهذه الجملة تلخص انطباع السوق عن Nike في الوقت الحالي؛ إذ تبدو كأنها تدير "شركتين" في آنٍ واحد.
NIKE: واقعان مختلفان تمامًا
بعد أن قرأت أحدث تقرير مالي من NIKE $NKE.US ، من الصعب أن نقول مباشرةً هل الأمور تتحسن أم تسوء.
لأننا ننظر إلى البيانات الرئيسية لهذه المرة فقط:
(1) الإيرادات وصافي الربح وربحية السهم انخفضت جميعها على أساس سنوي بنسبة طفيفة
(2) هامش الربح الإجمالي بالمناسبة ارتفع من 42.2% إلى 42.8%، أي زيادة طفيفة
إن قلنا إنه سيئ، فبالنظر الشامل لا تبدو التغيرات كبيرة، لكن إن قلنا إنه تحسن، فالإيرادات ما زالت تتجه إلى الأسفل.
وبخصوص هذا الظاهر، وصف مسؤولو الإدارة في المؤتمر الهاتفي الأداء المالي الحالي لهذه الشركة بأنَّه: "two different realities"
واقعان مختلفان تمامًا، وهذه الجملة تلخص انطباع السوق عن Nike في الوقت الحالي؛ إذ تبدو كأنها تدير "شركتين" في آنٍ واحد.
NKEUS+1.65%
3
1
2.9k
·
--
تمّ التحقق
$OUSD في يومه الثاني فقط، ويبلغ حجمه الآن قرابة 6.7 مليار دولار، ليصبح أحد اللاعبين ضمن أفضل 20 في سوق العملات المستقرة
في البداية تم الترويج لوجود أكثر من 140 شركة شريكة، لكن في القائمة الأحدث المعلنة وصل العدد إلى 200+
لا يبدو الأمر تمثيلًا؛ إذ رأيت من يقول إن نهايته ستكون شبيهة بـ $PYUSD من حيث الاعتماد على نطاق محدود
لكنني لا أعتقد ذلك
إن اعتماد/توزيع العملات المستقرة هو المبدأ الأساسي الأول لنموذج الأعمال
صحيح أنني أرى أن قائمة الشركاء هذه لا تزال فيها قدر من المبالغة
لكن حتى لو كان الأمر يشمل جزءًا صغيرًا فقط، فهذا سيؤدي إلى فرص توزيع أوسع (فلا يزال من بين تلك الجهات من يمتلك بالفعل مؤسسات دفع وعمليات مع عدد كبير من العملاء والتجار)
بالإضافة إلى ذلك، فإن $PYUSD هو مجرد منتج تابع لـ PayPal، بينما يتمثل النشاط الأساسي لشركة Open Standard في دفع اعتماد OUSD
مسار التطور في المرحلة المقبلة يبدو أنه يتمثل في زيادة سيناريوهات التوزيع باستمرار
بالنسبة لهذه القنوات، بعد دمج OUSD، يمكنها الاستمرار في تقديم خدماتها الحالية للاستلام والتحويل والصرف والدفع
وفي الوقت نفسه، تزوّد الأرصدة من OUSD التي يجلبها العملاء، إضافة إلى أنشطة الاستخدام، القناة أيضًا بفرصة تحقيق أرباح إضافية بتقاسم العوائد
هذه الأموال تأتي أساسًا من الفائدة الناتجة عن احتياطيات الدولار خلف العملة المستقرة
(تصميم OUSD: بعد خصم رسوم الإدارة، يتم توزيع هذه العوائد على الشركات الشريكة التي تدفع عملية الاعتماد)
يمكنهم الاحتفاظ بهذه العوائد لأنفسهم، أو اقتطاع جزء منها لدعم العملاء من أجل جذب أموال أكثر
بالاستناد إلى نموذج عمل Circle، تخضع هذه العوائد لحدود سعر الفائدة؛ وبالتالي حتى مع زيادة عدد عمليات الدفع، فلن تنمو فائدة الاحتياطي بنفس النسبة
لذلك ستكون جاذبيته مختلفة من قناة إلى أخرى
لكن على الأقل، الدافع التجاري لترويجه قائم
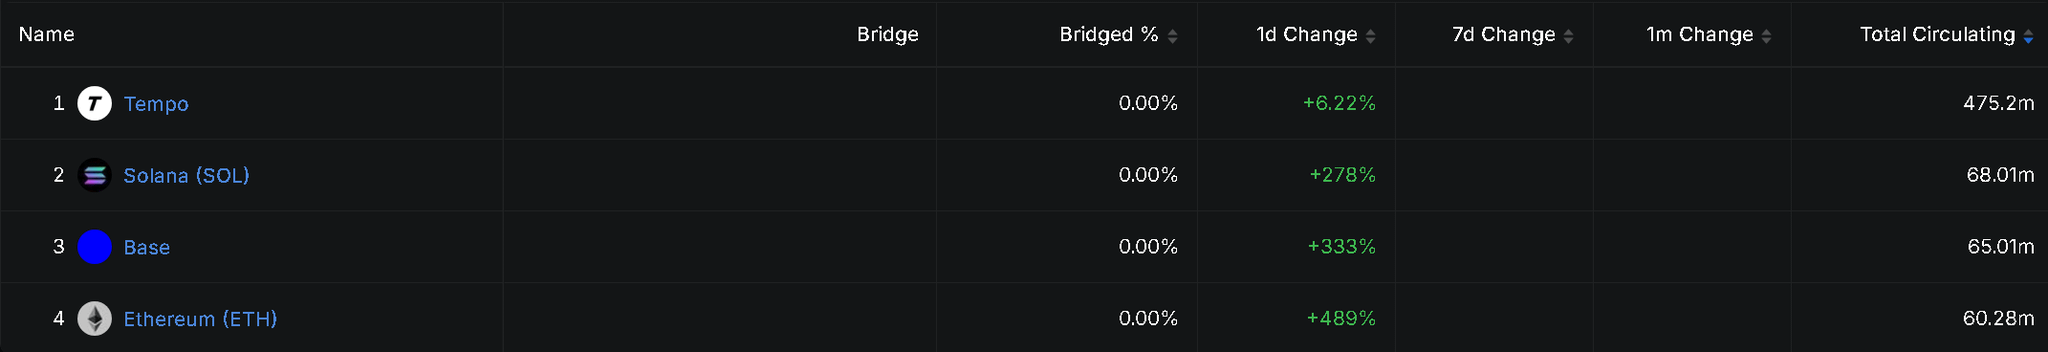
حتى الآن، قامت Stripe بالفعل بتعيين OUSD على Tempo كخيار افتراضي للعملات المستقرة، ودمجته في مرحلة المدفوعات داخل المنتج
وبالنسبة لعملاء Stripe، قد يكون الأمر مجرد تفعيل خدمة دفع كانت موجودة أصلاً ويستخدمونها
في المستقبل، لتحقيق اعتماد واسع النطاق للعملات المستقرة، سيحدث ذلك عندما يكون لدى عدد كبير من المستخدمين من لا يعرفون أنهم صاروا يستخدمون بالفعل عملة مستقرة
1
3.5k
·
--
تمّ التحقق
财报超预期但未能打动市场???
الآن أخبار تقارير شركة ميكرون المالية، يمكن القول إن الصعوبة بمستوى «الجحيم»
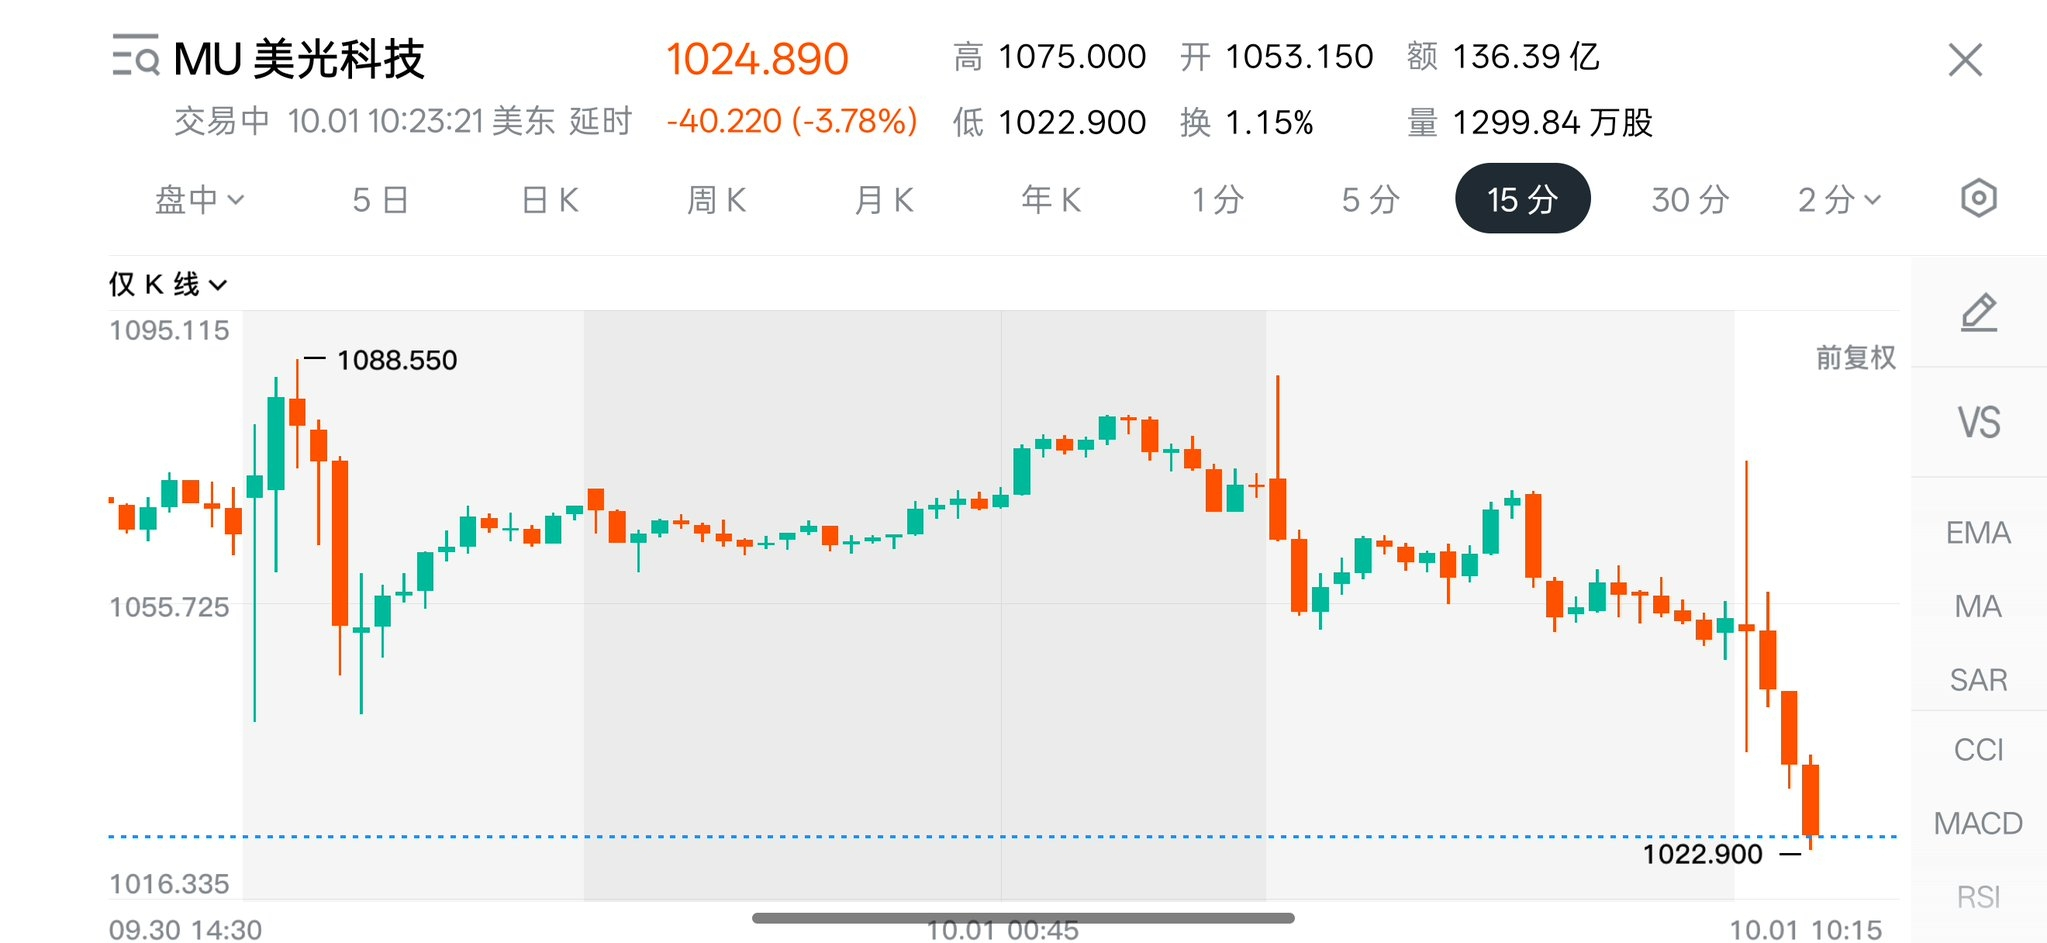
$MU هبطت بأكثر من 3% خلال أول ساعة من الافتتاح
وفيما أُعلن في جلسة ما بعد الإغلاق بالأمس، كانت نتائج التقرير أفضل من توقعات السوق
من جهة هناك استمرار مبالغ فيه في دورة ازدهار الذاكرة
ومن جهة أخرى، يشكك السوق على نطاق واسع في استمرارية هذا الازدهار
والتشكيك بحد ذاته موجود باستمرار في السوق
عندما اعتقدنا أن تجاوز التوقعات هذه المرة قد أصبح مضمونًا، يقول السوق: «ما زال لم يتجاوز حتى أكثر من التوقعات»
وعندما راهننا على أن المرة القادمة ستكون «تجاوزًا أكثر جدًا للتوقعات»، قام السوق مسبقًا بتسعير هذا «التجاوز الأكثر جدًا» ضمن التوقعات بالفعل
أرى أن هناك من يقول في السوق: «تجاوز التقرير توقعات السوق لكنه لم ينجح في جذب السوق»
ومن ناحية البيانات، فإن هذه المرة كانت إيرادات التقرير وربحية السهم (EPS):
➠[إيرادات Q4 بلغت 542.3 مليار دولار، بينما كان توقع السوق نحو 510.7 مليار دولار؛ ربحية السهم المعدلة 33.42 دولارًا للسهم، مقابل توقعات 31.61 دولارًا]
إرشاد الإيرادات للربع القادم قيمة وسيطة تبلغ 615 مليار دولار، بينما كان السوق يتوقع في الأصل حوالي 570 مليار دولار، وإرشاد EPS أيضًا أعلى من توقعات السوق
ومن بين مؤشرات البيانات، فإن الأشد عدمًا في التفاؤل هو أن إرشاد هامش الربح الإجمالي ينخفض بشكل طفيف مقارنةً بالربع السابق
➠[هامش الربح الإجمالي المعدل لدى ميكرون في Q4 بلغ 87%، لكن الإرشاد للربع القادم هو 86.25%]
أي أنه مع نمو كبير في الإيرادات، ينخفض هامش الربح الإجمالي بالمقابل انخفاضًا طفيفًا مقارنةً بالربع السابق
لكن الإدارة في مؤتمر الهاتف لديها شرحٌ محدد؛ انخفاض هامش ربح Q1 يرجع إلى حد كبير إلى قيام Q4 بزيادة حوافز الموظفين
لذلك، على الأقل وفقًا للتفسير الذي قدمته الإدارة، فإن انخفاض هامش الربح الإجمالي مقارنةً بالربع السابق في هذه المرة لا يكون في الأساس بسبب وصول الطلب أو الأسعار إلى القمة
وإذا نظرت أيضًا إلى بند الإنفاق الرأسمالي (CapEx)، فلن تجد سببًا واضحًا
والنتائج المتوقعة من هذا الربع تشبه إلى حد كبير نتائج الربع السابقين، أي زيادة الطاقة الإنتاجية، واستمرار زيادة الطاقة الإنتاجية
لذلك ليس لطرح نفس السؤال مرارًا أي معنى كبير
ولو لم يتم توسيع الطاقة الإنتاجية أصلًا، فقد لا يكون ذلك مقبولًا لدى السوق أيضًا
لذا إذا اضطررنا للبحث عن تغيّر أساسي يمكنه تفسير هبوط 3%، فقد يكون الأمر متعسّفًا بعض الشيء
وأصعب من ذلك القول إن السوق لن يشتري هذا العقد......
1
2
4.5k
·
--
هناك فرق بين التداول على السلسلة (on-chain) والثانوي (الـ二级). أي إنّه حتى لو كانت الأصول من نفس فئة “بالملايين” من حيث القيمة،
فبالنسبة إلى Robinhood Chain تحديدًا، لا يمكنك فعليًا رؤية ما يُسمّى بمستويات الدعم/المقاومة.
يمكن لـ 20M أن تعود إلى 5M خلال ثلاثين دقيقة فقط، وحتى الأصول التي قيمتها 2M يمكن أيضًا رفعها إلى 10M خلال ثلاثين دقيقة.
لكن مع ذلك، وبالنسبة للأصول من فئة “الملايين” و“العشرات الملايين” نفسها، فإن التداول على السلسلة (on-chain) يكون أفضل بكثير من الثانوي.
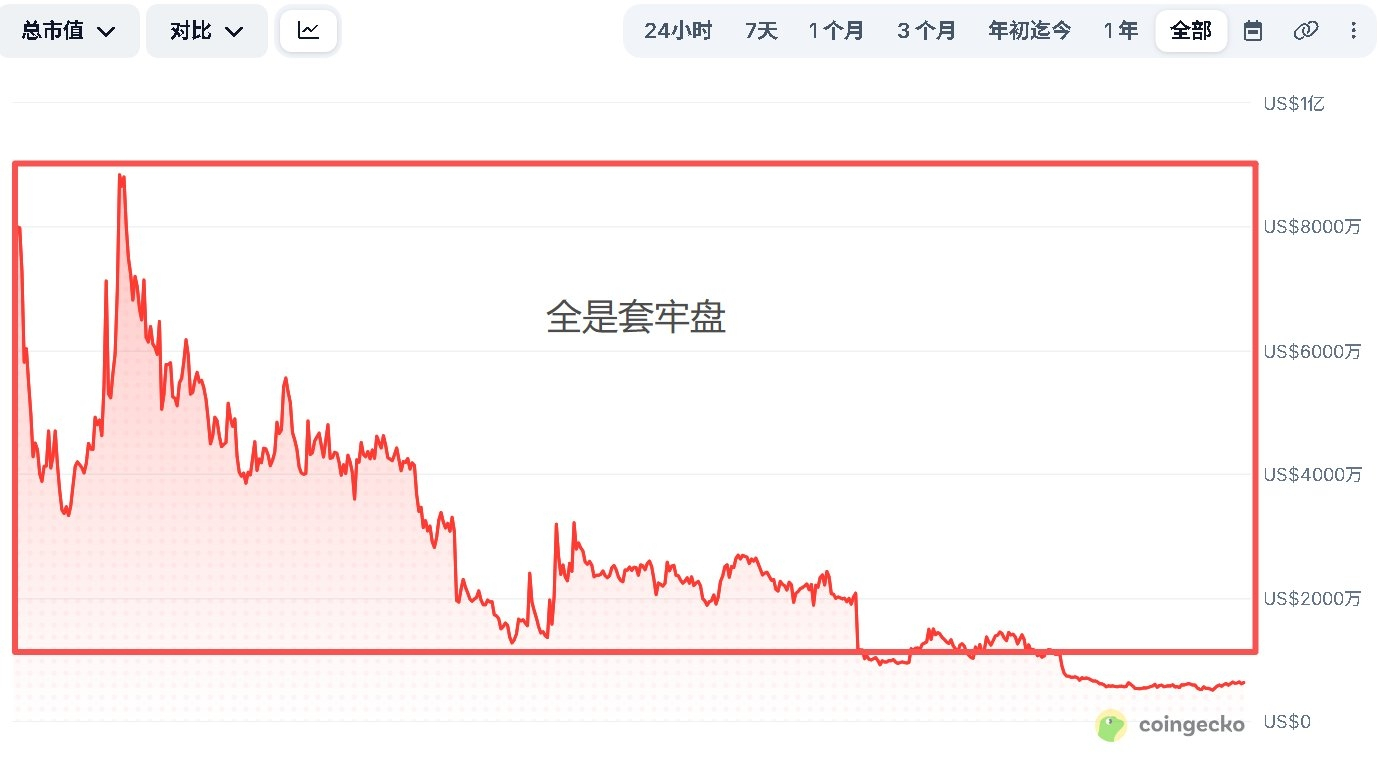
وذلك لأن الأخير غالبًا ما يكون لديه عدد كبير جدًا من المشاركين العالقين (أوامر/صفقات محبوسة بخسارة)، والذين جاءت الأصول من بضعة مئات ملايين إلى حتى عشرات المليارات.
لذلك، بالنسبة لاختيار الأصول: ما زلت أميل إلى السلسلة (on-chain) بدلًا من الثانوي، والإجابة هنا واضحة جدًا بالنسبة لي.
في مستوى “عشرة ملايين” وما دون ذلك، تكون نسبة الربح والخسارة على السلسلة (on-chain) أعلى قليلًا.
لكن إذا كانت القيمة السوقية بمئات الملايين، فالثانوي يكون أكثر أمانًا.
كم حجم رأس المال الذي ينبغي أن يُوجَّه إلى أي “بركة”/حوض للصيد؟
1
1
2.2k
·
--
تمّ التحقق
هذه المقالة الطويلة الخاصة بصناعة الرعاية الطبية
إذا كان يجب أن أوصي بشركة واحدة فقط، فسأوصي بـ Intuitive Surgical $ISRG.US
{stock_us}(ISRG.US)
لماذا؟
لأنها تقريبًا [شركة ما يشبه أَس إم إي في المجال الطبي]
الروبوتات + الطب هو سوق ترتفع فيه درجة اليقين ومساحة التخيل معًا إلى حد كبير
وفقًا لتقديرات تقارير طرف ثالث
[حصة Intuitive Surgical في سوق الروبوتات الجراحية عالميًا تقترب من 60%، أما في المجالات الفرعية فتقترب حصتها من نحو 80%]
والمنتج الأساسي لديها هو نظام جراحي يُعرف باسم [دافنشي]
هذا ليس روبوتًا يجري عمليات جراحية بشكل مستقل بالكامل، بل هو روبوت يساعد الأطباء في إجراء الجراحة
كما أن نموذجها التجاري يشبه نموذج ASML: تبيع المعدات باهظة الثمن للعملاء أولًا، ثم تفرض رسومًا مستمرة لاحقًا عبر استهلاكيات المعدات وخدمات ما بعد البيع
لذلك، تمتلك Intuitive Surgical فعليًا ثلاث طبقات من الإيرادات:
(1)بيع أو تأجير الروبوتات الجراحية
(2)مع زيادة عدد العمليات، استمرار بيع الأدوات والملحقات
(3)تقديم خدمات الصيانة للمستشفيات التي تم تركيب المعدات لديها بالفعل
الجزء الذي يتيح تحصيل رسوم بشكل متكرر على المدى الطويل هو الجزءان الأخيرين
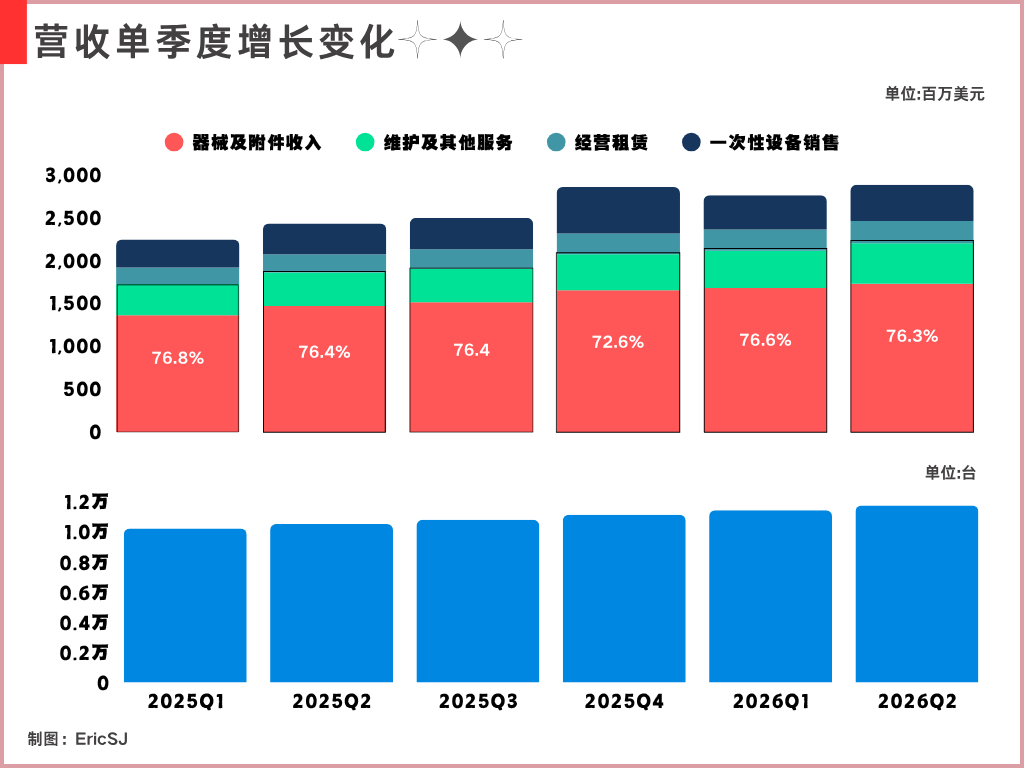
➠ في الربع الحالي، حققت Intuitive Surgical إيرادات قدرها 2.892 مليار دولار، منها إيرادات الأدوات والملحقات 1.735 مليار دولار، وإيرادات الخدمات 0.472 مليار دولار
بمعنى أن الأدوات والملحقات والخدمات مجتمعة تساهم بحوالي 76% من الإيرادات، بينما إيرادات بيع الروبوتات وحدها تشكل نحو 24% فقط
كما هو موضح في الشكل (1)، يعكس ذلك اتجاه نمو عدد الوحدات المركبة لدى Intuitive Surgical خلال آخر ستة أرباع وتغيّر هيكل التحصيل
إن متوسط نسب مساهمة البندين معًا يتجاوز 75% في كل مرة، كما أن نمو عدد الوحدات المركبة يتوسع بشكل ثابت
أما حلقات التحصيل في الفترة اللاحقة، فتعكس ذلك بأن العملاء يبنون حول نفس النظام سلسلة إجراءات العمل
هذه العملية نفسها هي خندق/ميزة تنافسية، بل وخندق شديد الوضوح؛ حتى إن قام المنافسون لاحقًا بتصميم روبوت بمعلمات قريبة، لا يمكنهم استبدال دافنشي مباشرة
النموذج التجاري بأكمله يعمل بمحرك لولبي مزدوج:
كلما تم تركيب روبوتات أكثر، زاد عدد الأطباء الذين يتعاملون مع نظام دافنشي، وبالتالي ترتفع تكاليف الاستبدال لاحقًا
كلما تم تركيب روبوتات أكثر، زادت الحاجة إلى خدمات ما بعد البيع ومواد الاستهلاك للملحقات
حاليًا، ومن قراءة الصورة على مستوى الرسم اليومي، يظهر تشكيل W-bottom على شكل انعكاس عند مستوى مقاومة حاسم، في انتظار تأكيد الاختراق
انتهى الكلام، وما سبق هو كل ما لدي
هذه المقالة الطويلة الخاصة بصناعة الرعاية الطبية
إذا كان يجب أن أوصي بشركة واحدة فقط، فسأوصي بـ Intuitive Surgical $ISRG.US
لماذا؟
لأنها تقريبًا [شركة ما يشبه أَس إم إي في المجال الطبي]
الروبوتات + الطب هو سوق ترتفع فيه درجة اليقين ومساحة التخيل معًا إلى حد كبير
وفقًا لتقديرات تقارير طرف ثالث
[حصة Intuitive Surgical في سوق الروبوتات الجراحية عالميًا تقترب من 60%، أما في المجالات الفرعية فتقترب حصتها من نحو 80%]
والمنتج الأساسي لديها هو نظام جراحي يُعرف باسم [دافنشي]
هذا ليس روبوتًا يجري عمليات جراحية بشكل مستقل بالكامل، بل هو روبوت يساعد الأطباء في إجراء الجراحة
كما أن نموذجها التجاري يشبه نموذج ASML: تبيع المعدات باهظة الثمن للعملاء أولًا، ثم تفرض رسومًا مستمرة لاحقًا عبر استهلاكيات المعدات وخدمات ما بعد البيع
لذلك، تمتلك Intuitive Surgical فعليًا ثلاث طبقات من الإيرادات:
(1)بيع أو تأجير الروبوتات الجراحية
(2)مع زيادة عدد العمليات، استمرار بيع الأدوات والملحقات
(3)تقديم خدمات الصيانة للمستشفيات التي تم تركيب المعدات لديها بالفعل
الجزء الذي يتيح تحصيل رسوم بشكل متكرر على المدى الطويل هو الجزءان الأخيرين
➠ في الربع الحالي، حققت Intuitive Surgical إيرادات قدرها 2.892 مليار دولار، منها إيرادات الأدوات والملحقات 1.735 مليار دولار، وإيرادات الخدمات 0.472 مليار دولار
بمعنى أن الأدوات والملحقات والخدمات مجتمعة تساهم بحوالي 76% من الإيرادات، بينما إيرادات بيع الروبوتات وحدها تشكل نحو 24% فقط
كما هو موضح في الشكل (1)، يعكس ذلك اتجاه نمو عدد الوحدات المركبة لدى Intuitive Surgical خلال آخر ستة أرباع وتغيّر هيكل التحصيل
إن متوسط نسب مساهمة البندين معًا يتجاوز 75% في كل مرة، كما أن نمو عدد الوحدات المركبة يتوسع بشكل ثابت
أما حلقات التحصيل في الفترة اللاحقة، فتعكس ذلك بأن العملاء يبنون حول نفس النظام سلسلة إجراءات العمل
هذه العملية نفسها هي خندق/ميزة تنافسية، بل وخندق شديد الوضوح؛ حتى إن قام المنافسون لاحقًا بتصميم روبوت بمعلمات قريبة، لا يمكنهم استبدال دافنشي مباشرة
النموذج التجاري بأكمله يعمل بمحرك لولبي مزدوج:
كلما تم تركيب روبوتات أكثر، زاد عدد الأطباء الذين يتعاملون مع نظام دافنشي، وبالتالي ترتفع تكاليف الاستبدال لاحقًا
كلما تم تركيب روبوتات أكثر، زادت الحاجة إلى خدمات ما بعد البيع ومواد الاستهلاك للملحقات
حاليًا، ومن قراءة الصورة على مستوى الرسم اليومي، يظهر تشكيل W-bottom على شكل انعكاس عند مستوى مقاومة حاسم، في انتظار تأكيد الاختراق
انتهى الكلام، وما سبق هو كل ما لدي
Eric SJ
·
--
من الذي يَجنِي القيمة في صناعة الرعاية الصحية؟
في الآونة الأخيرة، أثناء تمشيط/تنظيم أفكاري حول صناعة الرعاية الصحية، وجدت أن لديّ مفهومان خاطئان سابقًا حول هذا القطاع:
(1) مجرد اعتبار عدد المرضى نفسه هو السوق
(2) مجرد اعتبار أن دواءً مبتكرًا تمّت الموافقة عليه وإطلاقه في السوق يمثل خندقًا دفاعيًا لشركة الأدوية
والإضافة إلى ذلك، لا تقتصر هذان المفهومان الخاطئان علىّ أنا فقط؛ فمن خلال متابعتي في مجتمع 'شوي نيو' اكتشفت أن كثيرًا من المستثمرين الذين لديهم مراكز في 'ليلاي' و'أسترازينيكا'، وكذلك المهتمين بقطاع الأدوية، لديهم عمومًا فهمٌ مشابه.
لكن أي دواء، من طرحه كمفهوم من المختبر حتى دخوله فعليًا إلى جسم المريض، لا بد أن يمرّ بسلسلة من الحلقات مثل التجارب السريرية، والإنتاج، والتشخيص، والتوزيع في سلسلة تبريد، والتأمين لتغطية التكلفة، وتسليم الدواء عبر الصيدليات؛ وإذا تعثّرت أي حلقة من هذه الحلقات، فلن يمكن للحجم التسويقي النظري أن يتحول إلى سيناريو استخدام واقعي.
ISRGUS-0.28%
2k
·
--
الآن ما هذه القمامة؟ “نسخ مقلدة” في السوق التي بدأت
هل يمكن تسميتها حقًا بـ“مركبات يوم القيامة”؟
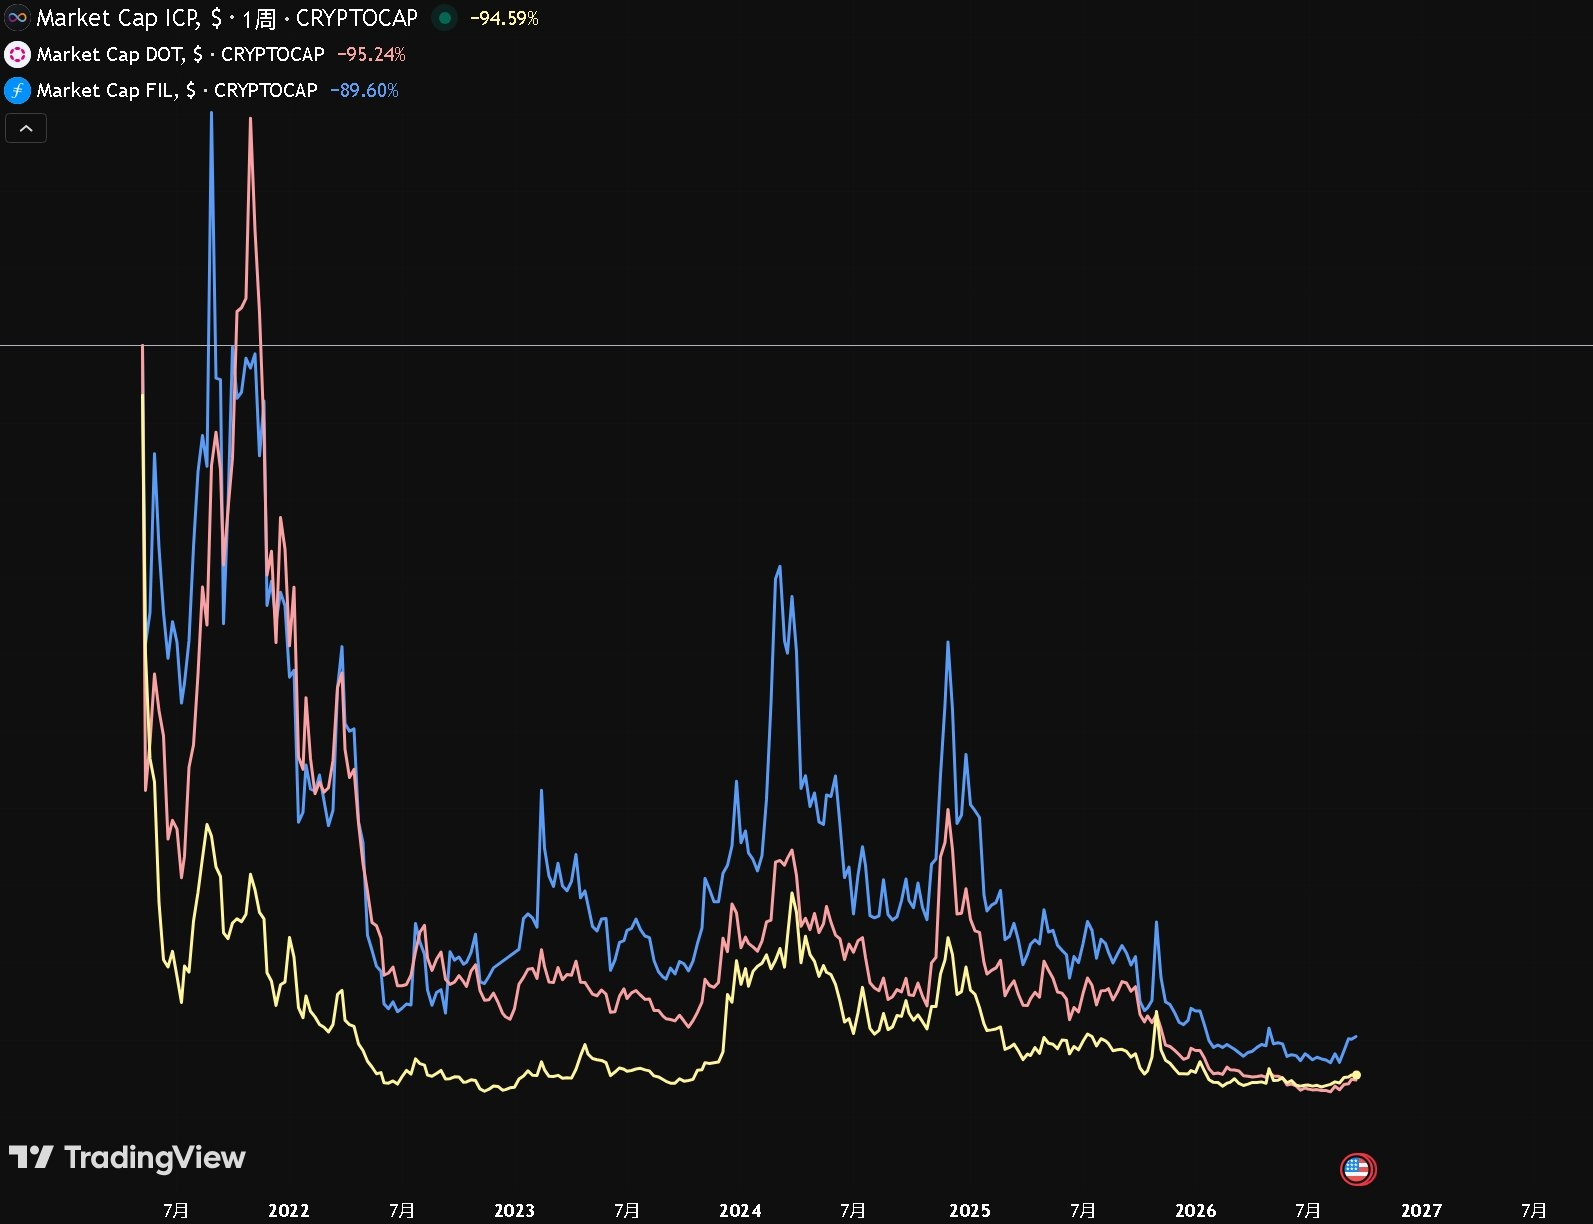
لا أُقرّ بـ“مركبات يوم القيامة” الحقيقية إلا بهؤلاء الثلاثة: $DOT $FIL $ICP
وإذا اضطررنا لإضافة واحد رابع، فهو $EOS (الآن تم تبديله ليُصبح $A)
في الجولتين الأخيرتين من “الميم/النسخ المقلدة”، أمام هؤلاء الأربعة “الآلهة القدامى الحقيقيين”، ما هي إلا فرقٌ بسيط جدًا
ولديهم جميعًا عدة سمات مشتركة:
(1)كانوا جميعًا ضمن أفضل 10 من حيث القيمة السوقية
(2)عدد المالكين كبير
(3)روايات/سرديات على مستوى القمة
(4)تشكيلة أسطورية/إلهية
6
4
6.8k
·
--
تمّ التحقق
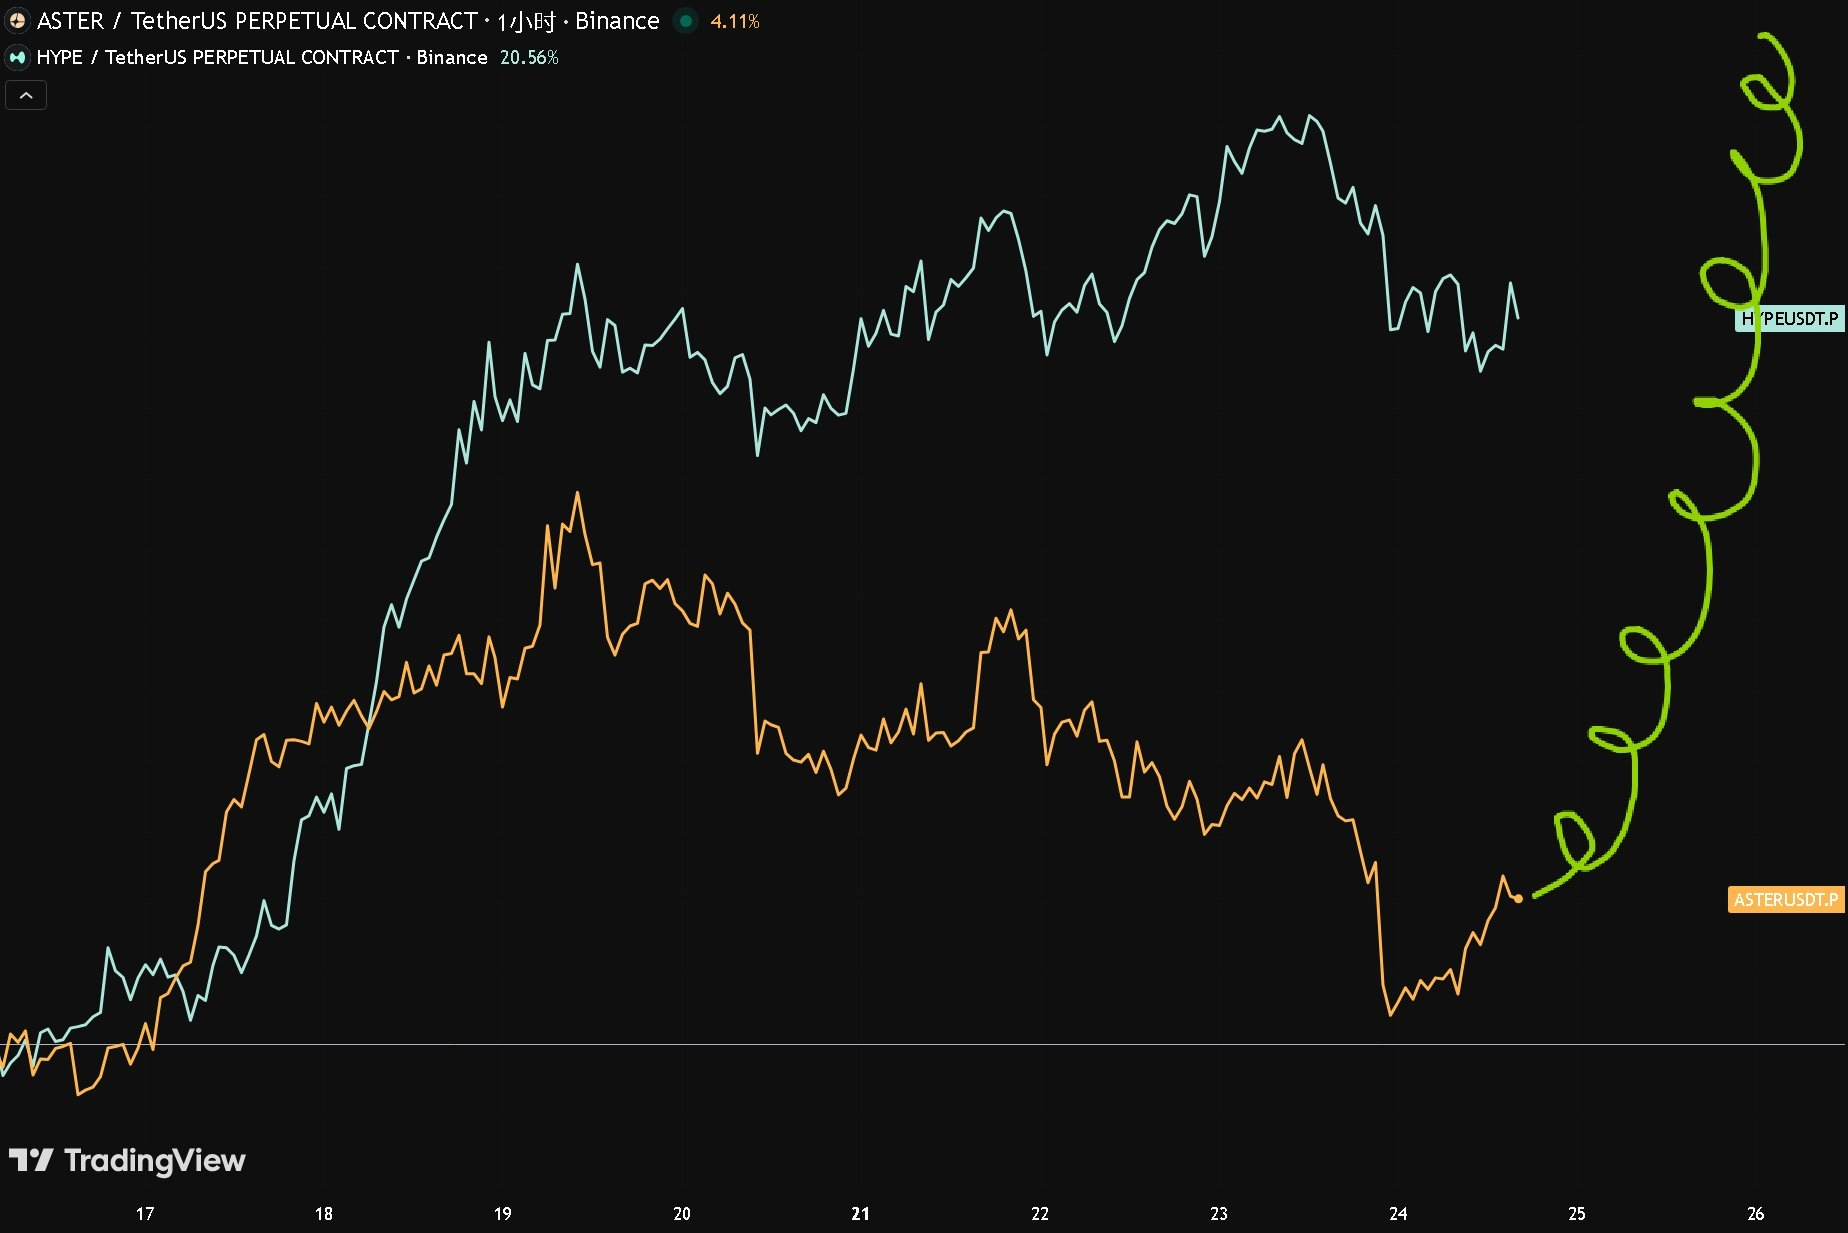
$HYPE كانت بالفعل قد وصلت إلى منصة بينانس الفورية
{future}(HYPEUSDT)
وصل الأمر إلى هذه المرحلة، $ASTER لم يعد أمامه سوى خيار واحد هو [لولب الصعود إلى السماء يرفع ويكسر ويُسعد الجميع] للتمكن من كسر الجمود
{future}(ASTERUSDT)
وإلا ففي الغد سيتم إدراج $LIT أيضًا
$HYPE كانت بالفعل قد وصلت إلى منصة بينانس الفورية
وصل الأمر إلى هذه المرحلة، $ASTER لم يعد أمامه سوى خيار واحد هو [لولب الصعود إلى السماء يرفع ويكسر ويُسعد الجميع] للتمكن من كسر الجمود
وإلا ففي الغد سيتم إدراج $LIT أيضًا
وصل الأمر إلى هذه المرحلة، $ASTER لم يعد أمامه سوى خيار واحد هو [لولب الصعود إلى السماء يرفع ويكسر ويُسعد الجميع] للتمكن من كسر الجمود
وإلا ففي الغد سيتم إدراج $LIT أيضًا
1
2
2.6k
·
--
تمّ التحقق
مقالة
من الذي يَجنِي القيمة في صناعة الرعاية الصحية؟في الآونة الأخيرة، أثناء تمشيط/تنظيم أفكاري حول صناعة الرعاية الصحية، وجدت أن لديّ مفهومان خاطئان سابقًا حول هذا القطاع:
(1) مجرد اعتبار عدد المرضى نفسه هو السوق
(2) مجرد اعتبار أن دواءً مبتكرًا تمّت الموافقة عليه وإطلاقه في السوق يمثل خندقًا دفاعيًا لشركة الأدوية
والإضافة إلى ذلك، لا تقتصر هذان المفهومان الخاطئان علىّ أنا فقط؛ فمن خلال متابعتي في مجتمع 'شوي نيو' اكتشفت أن كثيرًا من المستثمرين الذين لديهم مراكز في 'ليلاي' و'أسترازينيكا'، وكذلك المهتمين بقطاع الأدوية، لديهم عمومًا فهمٌ مشابه.
لكن أي دواء، من طرحه كمفهوم من المختبر حتى دخوله فعليًا إلى جسم المريض، لا بد أن يمرّ بسلسلة من الحلقات مثل التجارب السريرية، والإنتاج، والتشخيص، والتوزيع في سلسلة تبريد، والتأمين لتغطية التكلفة، وتسليم الدواء عبر الصيدليات؛ وإذا تعثّرت أي حلقة من هذه الحلقات، فلن يمكن للحجم التسويقي النظري أن يتحول إلى سيناريو استخدام واقعي.
من الذي يَجنِي القيمة في صناعة الرعاية الصحية؟
في الآونة الأخيرة، أثناء تمشيط/تنظيم أفكاري حول صناعة الرعاية الصحية، وجدت أن لديّ مفهومان خاطئان سابقًا حول هذا القطاع:
(1) مجرد اعتبار عدد المرضى نفسه هو السوق
(2) مجرد اعتبار أن دواءً مبتكرًا تمّت الموافقة عليه وإطلاقه في السوق يمثل خندقًا دفاعيًا لشركة الأدوية
والإضافة إلى ذلك، لا تقتصر هذان المفهومان الخاطئان علىّ أنا فقط؛ فمن خلال متابعتي في مجتمع 'شوي نيو' اكتشفت أن كثيرًا من المستثمرين الذين لديهم مراكز في 'ليلاي' و'أسترازينيكا'، وكذلك المهتمين بقطاع الأدوية، لديهم عمومًا فهمٌ مشابه.
لكن أي دواء، من طرحه كمفهوم من المختبر حتى دخوله فعليًا إلى جسم المريض، لا بد أن يمرّ بسلسلة من الحلقات مثل التجارب السريرية، والإنتاج، والتشخيص، والتوزيع في سلسلة تبريد، والتأمين لتغطية التكلفة، وتسليم الدواء عبر الصيدليات؛ وإذا تعثّرت أي حلقة من هذه الحلقات، فلن يمكن للحجم التسويقي النظري أن يتحول إلى سيناريو استخدام واقعي.
(1) مجرد اعتبار عدد المرضى نفسه هو السوق
(2) مجرد اعتبار أن دواءً مبتكرًا تمّت الموافقة عليه وإطلاقه في السوق يمثل خندقًا دفاعيًا لشركة الأدوية
والإضافة إلى ذلك، لا تقتصر هذان المفهومان الخاطئان علىّ أنا فقط؛ فمن خلال متابعتي في مجتمع 'شوي نيو' اكتشفت أن كثيرًا من المستثمرين الذين لديهم مراكز في 'ليلاي' و'أسترازينيكا'، وكذلك المهتمين بقطاع الأدوية، لديهم عمومًا فهمٌ مشابه.
لكن أي دواء، من طرحه كمفهوم من المختبر حتى دخوله فعليًا إلى جسم المريض، لا بد أن يمرّ بسلسلة من الحلقات مثل التجارب السريرية، والإنتاج، والتشخيص، والتوزيع في سلسلة تبريد، والتأمين لتغطية التكلفة، وتسليم الدواء عبر الصيدليات؛ وإذا تعثّرت أي حلقة من هذه الحلقات، فلن يمكن للحجم التسويقي النظري أن يتحول إلى سيناريو استخدام واقعي.
1
1.9k
·
--
مقالة
الخطوة الأولى هي رفع الأسهم على السلسلة—فكم عدد من رأى رفع الأرباح الموزعة على السلسلة؟إن الحماس حول Robinhood Chain يدفع كذلك اليقين والحجم في سوق العملات-الأسهم (币股). وما نراه حاليًا في هذا القطاع هو: يمكن شراء الأسهم على السلسلة، لكن أكثر التطبيقات شيوعًا حتى الآن هي إنشاء أصول جديدة (ميم) عبر مجموعات/برك العملات-الأسهم.
أجَل، كانت الخطة المتوقعة مسبقًا لعمل توليفة DeFi قد تم تأجيلها مؤقتًا إلى جانب واحد.
ولكن بعد أن تدخل الأسهم إلى السلسلة، ما يزال يوجد شيء أكثر يقينًا بكثير لكن قليلًا من الناس يتحدثون عنه—وهو الأرباح الموزعة (الكوپن/الديڤيديند).
فصل العائدات التي يمكن أن ينتجها أصل ما في المستقبل مسبقًا وجعلها تُتداول بشكل مستقل—هذه فكرة كان لها حضور قبل Web3. لكن الآن يحدث تقاطع بين مجالين، ومع وجود دعم تقني في الأساس (توزيع الأرباح الموزعة على السلسلة)، فمن الطبيعي أن يحدث ذلك على السلسلة.
الخطوة الأولى هي رفع الأسهم على السلسلة—فكم عدد من رأى رفع الأرباح الموزعة على السلسلة؟
إن الحماس حول Robinhood Chain يدفع كذلك اليقين والحجم في سوق العملات-الأسهم (币股). وما نراه حاليًا في هذا القطاع هو: يمكن شراء الأسهم على السلسلة، لكن أكثر التطبيقات شيوعًا حتى الآن هي إنشاء أصول جديدة (ميم) عبر مجموعات/برك العملات-الأسهم.
أجَل، كانت الخطة المتوقعة مسبقًا لعمل توليفة DeFi قد تم تأجيلها مؤقتًا إلى جانب واحد.
ولكن بعد أن تدخل الأسهم إلى السلسلة، ما يزال يوجد شيء أكثر يقينًا بكثير لكن قليلًا من الناس يتحدثون عنه—وهو الأرباح الموزعة (الكوپن/الديڤيديند).
فصل العائدات التي يمكن أن ينتجها أصل ما في المستقبل مسبقًا وجعلها تُتداول بشكل مستقل—هذه فكرة كان لها حضور قبل Web3. لكن الآن يحدث تقاطع بين مجالين، ومع وجود دعم تقني في الأساس (توزيع الأرباح الموزعة على السلسلة)، فمن الطبيعي أن يحدث ذلك على السلسلة.
1
4
2k
·
--
1
1
3.5k
·
--
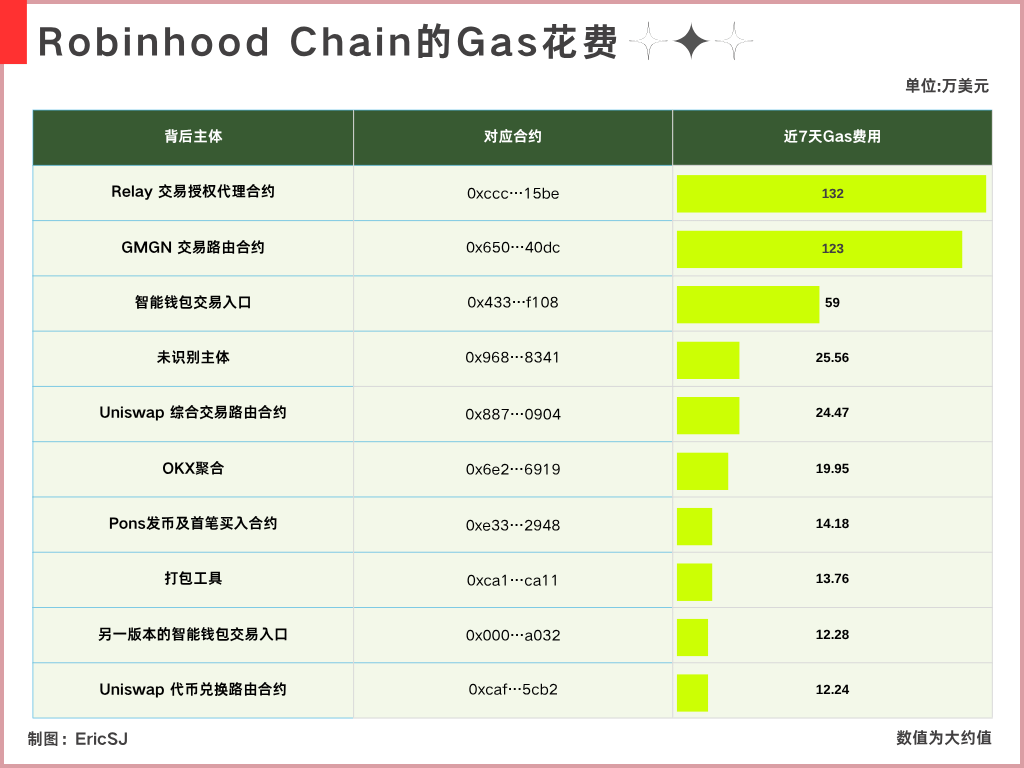
حوالي رسوم الغاز التي جمعها Robinhood Chain خلال الأسبوع الماضي بلغت قرابة 8M
قمت باستخراج أفضل عشرة مساهمين من حيث إنفاق الغاز
كما قمت بمطابقة الجهات/العناوين المقابلة مع أصحابها الحقيقيين لتجميع هذا الجدول
FOMO @fomo و Relay @RelayProtocol الحاصل على المركز الأول لديهما علاقة تكامل مُثبتة بالفعل
المركز الثاني هو GMGN
المركز الثالث هو استدعاءات محفظة AA
هذا ما جعلني أفكر في اثنين من "الأصدقاء القدامى"
UniversalX و Particle $PARTI
{future}(PARTIUSDT)
كان UniversalX في الجولة السابقة بمثابة "MVP" لتطبيق طرفي متعدد السلاسل على مستوى كامل
الأول كطرف تداول كان شبيهاً بفكرة fomo الموجودة الآن، أما الثاني كطبقة بنية تحتية فكان شبيهاً بـ Relay في الوقت الحالي
والآن ما زلت أرى كثيراً من الـKOL والـP الصغار يعلقون شعارات UX
كلما لاحظت أن أحداً في السوق يتحدث عن مدى سرعة تنفيذ صفقات fomo (وأحياناً تكون هناك تقاطعات/تعلقات مزعجة)، يتبادر إلى ذهني UX تلقائياً
كلاهما كان يحل مشكلة: "على المستخدم ألا يشعر بالسلسلة"
بالنسبة للمستخدمين الذين استخدموا UX فليس الأمر شيئاً غريباً
لكن الآن في السوق لا يوجد أي حديث تقريباً
حتى إنني لم أعد أفهم حالته الحالية: هل أُوقف؟ ربما، وأحياناً تظهر بعض التحركات. هل لم يتوقف؟ ربما، لكن هذه الجولة من حركة السوق على السلسلة شبه بلا حركة
من وجهة نظري، UX كان في ذلك الوقت يحسم تجربة التداول عبر سلاسل بالكامل بشكل يتفوق بسرعة على كثير من المنتجات
الشيء الوحيد المزعج قليلاً هو أن تكلفة AA من الصعب جداً خفضها من المصدر
حتى في الوقت الحالي، تظل تجربة UX أفضل من العديد من التطبيقات التي تقوم بدمج/تكامل عبر السلاسل
لكن ببساطة لا يوجد ضجيج
لم يتم دحض الاتجاه التقني، ولم تظهر فضيحة/انهيار
فقط انسحب بهدوء من دائرة الضوء إلى الخلفية، دون إعلان رسمي لنهاية العرض، ودون إعلان رسمي عن عرض ثانٍ
الجمهور تحت المسرح لا يفهم شيئاً
......
حوالي رسوم الغاز التي جمعها Robinhood Chain خلال الأسبوع الماضي بلغت قرابة 8M
قمت باستخراج أفضل عشرة مساهمين من حيث إنفاق الغاز
كما قمت بمطابقة الجهات/العناوين المقابلة مع أصحابها الحقيقيين لتجميع هذا الجدول
FOMO @fomo و Relay @RelayProtocol الحاصل على المركز الأول لديهما علاقة تكامل مُثبتة بالفعل
المركز الثاني هو GMGN
المركز الثالث هو استدعاءات محفظة AA
هذا ما جعلني أفكر في اثنين من "الأصدقاء القدامى"
UniversalX و Particle $PARTI
كان UniversalX في الجولة السابقة بمثابة "MVP" لتطبيق طرفي متعدد السلاسل على مستوى كامل
الأول كطرف تداول كان شبيهاً بفكرة fomo الموجودة الآن، أما الثاني كطبقة بنية تحتية فكان شبيهاً بـ Relay في الوقت الحالي
والآن ما زلت أرى كثيراً من الـKOL والـP الصغار يعلقون شعارات UX
كلما لاحظت أن أحداً في السوق يتحدث عن مدى سرعة تنفيذ صفقات fomo (وأحياناً تكون هناك تقاطعات/تعلقات مزعجة)، يتبادر إلى ذهني UX تلقائياً
كلاهما كان يحل مشكلة: "على المستخدم ألا يشعر بالسلسلة"
بالنسبة للمستخدمين الذين استخدموا UX فليس الأمر شيئاً غريباً
لكن الآن في السوق لا يوجد أي حديث تقريباً
حتى إنني لم أعد أفهم حالته الحالية: هل أُوقف؟ ربما، وأحياناً تظهر بعض التحركات. هل لم يتوقف؟ ربما، لكن هذه الجولة من حركة السوق على السلسلة شبه بلا حركة
من وجهة نظري، UX كان في ذلك الوقت يحسم تجربة التداول عبر سلاسل بالكامل بشكل يتفوق بسرعة على كثير من المنتجات
الشيء الوحيد المزعج قليلاً هو أن تكلفة AA من الصعب جداً خفضها من المصدر
حتى في الوقت الحالي، تظل تجربة UX أفضل من العديد من التطبيقات التي تقوم بدمج/تكامل عبر السلاسل
لكن ببساطة لا يوجد ضجيج
لم يتم دحض الاتجاه التقني، ولم تظهر فضيحة/انهيار
فقط انسحب بهدوء من دائرة الضوء إلى الخلفية، دون إعلان رسمي لنهاية العرض، ودون إعلان رسمي عن عرض ثانٍ
الجمهور تحت المسرح لا يفهم شيئاً
......
1
1
2
12.1k
·
--
تمّ التحقق
مقالة
Adobe تختار كسبًا أقل عمدًا، فماذا تراهن؟يُعدّ أحدث تقرير أرباح لدى Adobe هو الأكثر بروزًا، حيث يتمثل الأمر في 1.0 مليار مستخدم نشط شهريًا وأيضًا بلوغ إيرادات الربع 6.76 مليار دولار، محققًا رقمًا قياسيًا جديدًا، كما وصلت التدفقات النقدية التشغيلية إلى 2.52 مليار دولار، لتسجل أيضًا رقمًا قياسيًا في الربع الثالث.
لكن من النظرة العامة، وبالاقتران مع الإرشادات التي جاءت ضمن هذا التقرير، يمكن القول إن النتيجة جاءت بين التفاؤل والقلق:
توقّعت Adobe أن تبلغ إيرادات الربع الرابع 6.8 مليار إلى 6.85 مليار دولار.
وقد حقق هذا الربع بالفعل 6.76 مليار دولار، ما يعني أن الربع القادم لا يُتوقع أن يزيد فقط بين 40 مليونًا إلى 90 مليون دولار على أساس ربع سنوي؛ وإذا أخذنا القيمة المتوسطة، فسيكون الزيادة بحوالي 65 مليون دولار.
بالنسبة لشركة تصل إيراداتها الفصلية إلى نحو 7 مليارات دولار، فإن 65 مليون دولار ليست مبلغًا كبيرًا يمكن القول إن هناك نموًا بالطبع، لكن هذه نسبة صغيرة جدًا، خصوصًا عند وضع الربعين الثالث والرابع من العامين الماضيين جنبًا إلى جنب، ستلاحظ أن توقع هذه الزيادة كان حذرًا جدًا.
Adobe تختار كسبًا أقل عمدًا، فماذا تراهن؟
يُعدّ أحدث تقرير أرباح لدى Adobe هو الأكثر بروزًا، حيث يتمثل الأمر في 1.0 مليار مستخدم نشط شهريًا وأيضًا بلوغ إيرادات الربع 6.76 مليار دولار، محققًا رقمًا قياسيًا جديدًا، كما وصلت التدفقات النقدية التشغيلية إلى 2.52 مليار دولار، لتسجل أيضًا رقمًا قياسيًا في الربع الثالث.
لكن من النظرة العامة، وبالاقتران مع الإرشادات التي جاءت ضمن هذا التقرير، يمكن القول إن النتيجة جاءت بين التفاؤل والقلق:
توقّعت Adobe أن تبلغ إيرادات الربع الرابع 6.8 مليار إلى 6.85 مليار دولار.
وقد حقق هذا الربع بالفعل 6.76 مليار دولار، ما يعني أن الربع القادم لا يُتوقع أن يزيد فقط بين 40 مليونًا إلى 90 مليون دولار على أساس ربع سنوي؛ وإذا أخذنا القيمة المتوسطة، فسيكون الزيادة بحوالي 65 مليون دولار.
بالنسبة لشركة تصل إيراداتها الفصلية إلى نحو 7 مليارات دولار، فإن 65 مليون دولار ليست مبلغًا كبيرًا يمكن القول إن هناك نموًا بالطبع، لكن هذه نسبة صغيرة جدًا، خصوصًا عند وضع الربعين الثالث والرابع من العامين الماضيين جنبًا إلى جنب، ستلاحظ أن توقع هذه الزيادة كان حذرًا جدًا.
3
1
2.4k
·
--
مقالة
مسار RWA: عائدات سندات الخزانة 4%، لماذا يمكن لإعادة التأمين أن يقدم أكثر من 10%؟يُعد مسار إعادة التأمين من المسارات القليلة التي تُعتبر مفهوماً جديداً نسبياً في هذه الدورة؛ فحجم السوق الحالي ما يزال غير كبير، وحتى مع احتساب المشروعين الرئيسيين القائمين حالياً معاً، فإن حجم السوق (ودائع المستخدمين) لم يتجاوز بعد ملياراً واحداً.
إن المفاهيم الفرعية القليلة لـRWA التي تُعد على أنها الحدّ الأدنى من المنتجات القابلة للاختبار (MVP) في هذه الدورة تحقق نمواً سريعاً في الحجم، لكن عندما نظرت إلى نماذج الأعمال لدى الجهة المُصدِرة خلف هذه المشاريع، فهمت شيئاً آخر: بالنسبة لـRWA، الحجم بالتأكيد مهم، لكن درجة التوزيع وما إذا كان المُصدِر (البروتوكول) يحقق فعلاً أرباحاً هو العامل الحاسم.
إذا كان التوزيع واسعاً بما يكفي أو كانت العوائد قابلة للتحقق بذاتها، فإن نموذج أعمال هذا المُصدِر يمكن اعتباره نموذجاً جيداً.
مسار RWA: عائدات سندات الخزانة 4%، لماذا يمكن لإعادة التأمين أن يقدم أكثر من 10%؟
يُعد مسار إعادة التأمين من المسارات القليلة التي تُعتبر مفهوماً جديداً نسبياً في هذه الدورة؛ فحجم السوق الحالي ما يزال غير كبير، وحتى مع احتساب المشروعين الرئيسيين القائمين حالياً معاً، فإن حجم السوق (ودائع المستخدمين) لم يتجاوز بعد ملياراً واحداً.
إن المفاهيم الفرعية القليلة لـRWA التي تُعد على أنها الحدّ الأدنى من المنتجات القابلة للاختبار (MVP) في هذه الدورة تحقق نمواً سريعاً في الحجم، لكن عندما نظرت إلى نماذج الأعمال لدى الجهة المُصدِرة خلف هذه المشاريع، فهمت شيئاً آخر: بالنسبة لـRWA، الحجم بالتأكيد مهم، لكن درجة التوزيع وما إذا كان المُصدِر (البروتوكول) يحقق فعلاً أرباحاً هو العامل الحاسم.
إذا كان التوزيع واسعاً بما يكفي أو كانت العوائد قابلة للتحقق بذاتها، فإن نموذج أعمال هذا المُصدِر يمكن اعتباره نموذجاً جيداً.
2
1.6k
·
--
تمّ التحقق
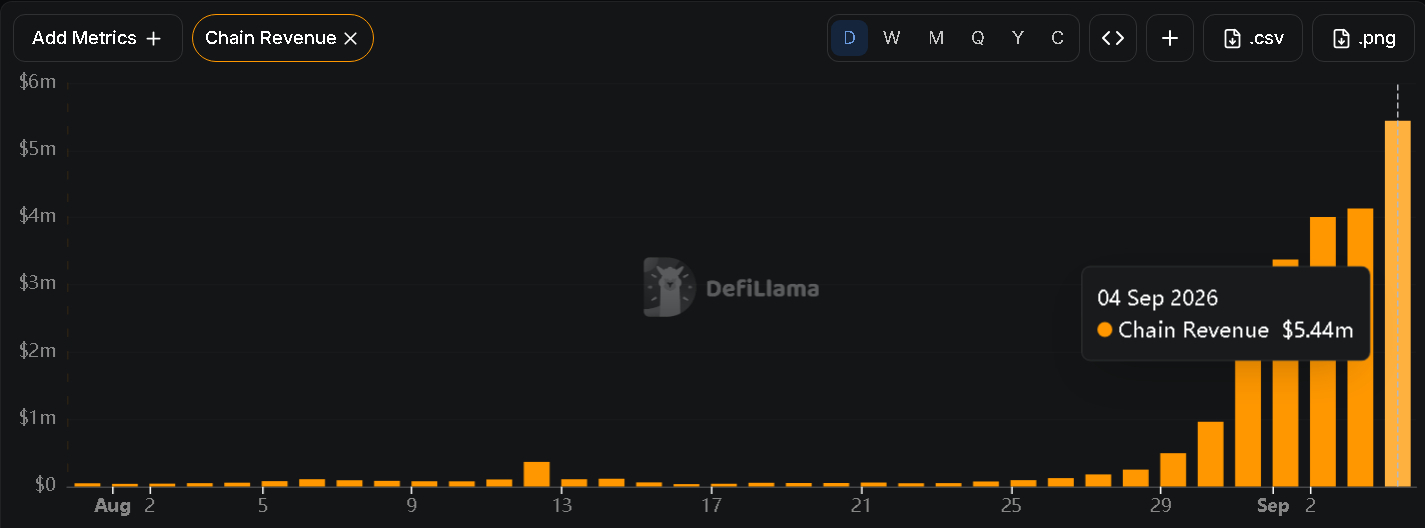
إن النشاط على سلسلة Robinhood Chain رفع سعر الغاز للوحدة
كما جعل إيرادها اليومي يصل إلى 5M (بعد خصم 10% المخصصة لـ Arbitrum)
معلومة جانبية: Base لم يسبق لها في أي وقت مضى أن حققت هذا المستوى من الإيرادات
إيراد السلسلة اليومي الحالي لـ RB وحده يبلغ حتى ثلاثة أضعاف ذروة إيرادات Base
إذا أمكن الحفاظ على إيراد يومي قدره 2.5M في الفترة القادمة
فإنه خلال ربع واحد ستُسهم Robinhood $HOOD بأكثر من 200 مليون دولار من الإيرادات
ما معنى هذا تقريبًا؟
إيرادات أعمال التداول لدى Robinhood في الربع الماضي بلغت 776 مليون دولار
➠ "منها 342 مليون دولار من الخيارات، و156 مليون دولار من عقود الأحداث (أسواق التنبؤ)، و129 مليون دولار من الأسهم، و100 مليون دولار من تداول العملات المشفرة"
إذا تمكنت Robinhood Chain فعلًا من الحفاظ على إيراد يومي قدره 2.5 مليون دولار، فبالمقارنة الثابتة مع حجم أعمال الربع الماضي
ستتجاوز عقود الأحداث والأسهم وتداول العملات المشفرة، لتأتي بعد الخيارات فقط
بل إن هذا الجزء من الإيرادات يمكن أن يشكل أكثر من 15% من إجمالي إيرادات Robinhood في الربع الماضي
وأعتقد أيضًا أن التغيير الذي تجلبه Robinhood Chain إلى Robinhood
هو أنها توسّع حدود هذا الإيراد إلى ما وراء تطبيق Robinhood نفسه
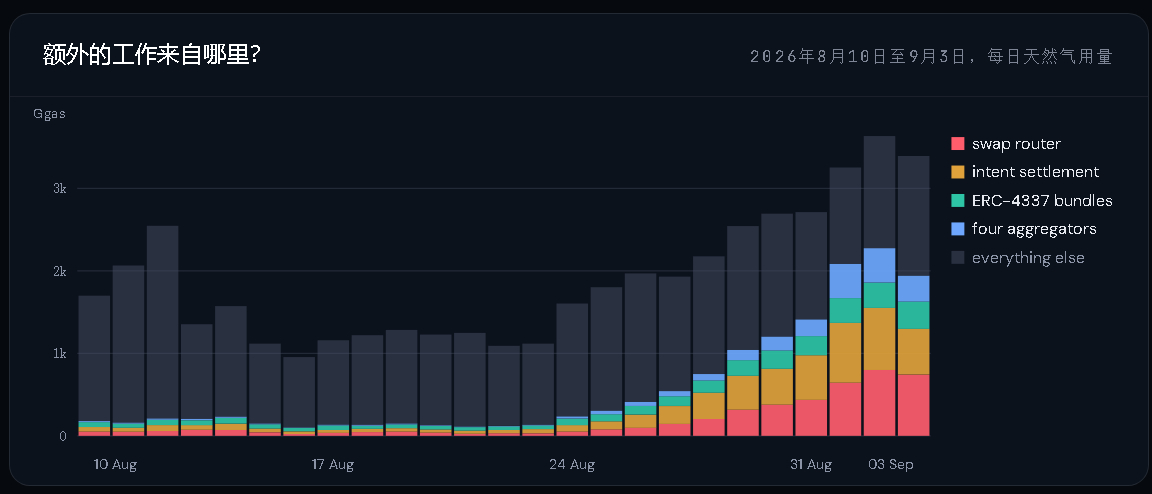
أما أكبر مصدر للغاز على السلسلة حاليًا، فقد وقعت للتو على مقال بحثي، ويمكن الاستدلال من نتائج البحث (الشكل 2) بشكل تقريبي على ما يلي:
العديد من المعاملات لا تبدأ عبر تطبيق Robinhood، بل إن المستخدمين وراءها ربما لم يسجلوا أبدًا حسابًا في Robinhood
في آخر مكالمة أرباح حديثة لـ Robinhood، قال Vlad @vladtenev
"أعتقد أن الوصول إلى تريليون دولار سيكون صعبًا جدًا جدًا، ولا توجد حتى الآن أي شركة مالية بلغت قيمتها السوقية تريليون دولار، لكنني أعتقد أن هذا ممكن"
وفي مسارات النمو التي ذكرها لاحقًا، كانت Robinhood Chain واحدة منها
الإيرادات التي تحققها Robinhood Chain الآن قد تكون أول إشارة مالية على أن هذه القصة الجديدة بدأت تتحول إلى واقع
2
5.1k
·
--
الكل يقول: يا إلهي، رسوم السلسلة على Robinhood Chain حققت رقمًا قياسيًا جديدًا—4 ملايين!
أنا حقًا… أكره هذا
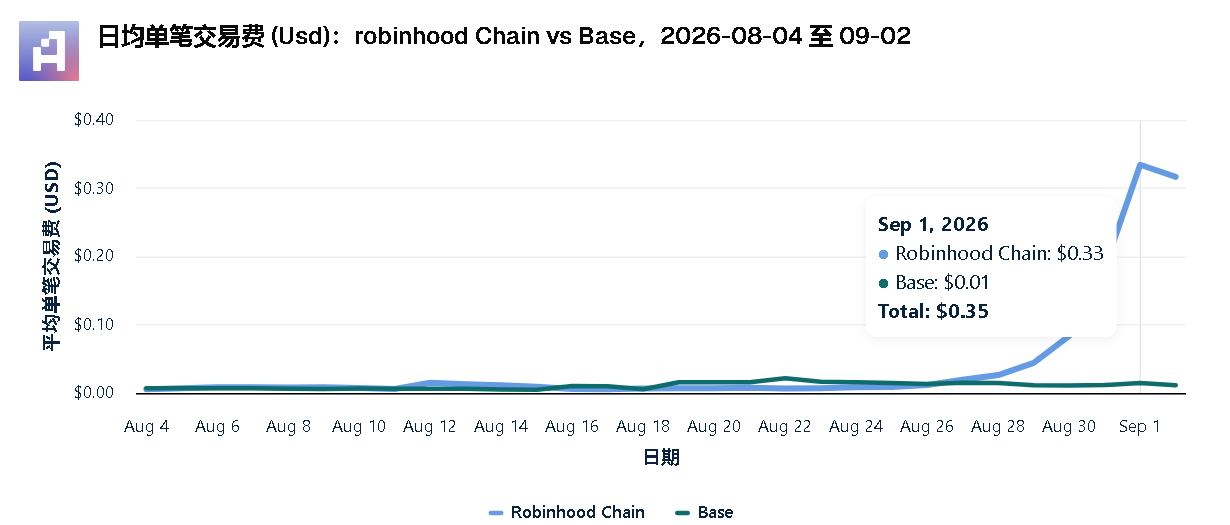
خلال الشهرين الماضيين، ارتفعت متوسطات رسوم المعاملة الواحدة على RB بنسبة 5562%، بمقدار 55 ضعفًا!
حتى يسوع لو سمع لبكى
لكن الحقيقة أنه أثناء الاستخدام، ليس الأمر مجرد 0.33U لكل معاملة
أنا بنفسي خلال الفترة هذه
فالأرقام “كسور من U” هي الأساس، و”واحد وشيء” U شيء طبيعي، و2 إلى 3 U كثير، و5 U أو أكثر أحيانًا تحصل
هذه السلسلة النبيلة… أغلى من اللازم
هذا ليس غازًا (Gas) يجب أن يكون موجودًا في L2 أصلًا؛ حتى غاز شبكة الإيثيريوم الرئيسية أرخص من هذا بكثير
$ETH : ماذا… صرت L2؟
{future}(ETHUSDT)
الجهة الأخرى Arbitrum على الأغلب أفواههم لا تتوقف عن الضحك؛ قدّموا في المقدمة مصاص دماء، وهم من خلف يقسمون الحصيلة
كنت أظن أنهم سيرسلون لي “كيس دم”، لكن اللي وصلني كان “بركة دم”
متى نصل لمرحلة “كُرهنا RB إلى الأبد”؟
الكل يقول: يا إلهي، رسوم السلسلة على Robinhood Chain حققت رقمًا قياسيًا جديدًا—4 ملايين!
أنا حقًا… أكره هذا
خلال الشهرين الماضيين، ارتفعت متوسطات رسوم المعاملة الواحدة على RB بنسبة 5562%، بمقدار 55 ضعفًا!
حتى يسوع لو سمع لبكى
لكن الحقيقة أنه أثناء الاستخدام، ليس الأمر مجرد 0.33U لكل معاملة
أنا بنفسي خلال الفترة هذه
فالأرقام “كسور من U” هي الأساس، و”واحد وشيء” U شيء طبيعي، و2 إلى 3 U كثير، و5 U أو أكثر أحيانًا تحصل
هذه السلسلة النبيلة… أغلى من اللازم
هذا ليس غازًا (Gas) يجب أن يكون موجودًا في L2 أصلًا؛ حتى غاز شبكة الإيثيريوم الرئيسية أرخص من هذا بكثير
$ETH : ماذا… صرت L2؟
الجهة الأخرى Arbitrum على الأغلب أفواههم لا تتوقف عن الضحك؛ قدّموا في المقدمة مصاص دماء، وهم من خلف يقسمون الحصيلة
كنت أظن أنهم سيرسلون لي “كيس دم”، لكن اللي وصلني كان “بركة دم”
متى نصل لمرحلة “كُرهنا RB إلى الأبد”؟
1
1
4.3k
·
--
تمّ التحقق
تكشف هذه المحتويات عن بعض المشاريع التي يُقال إنها “تُنفّذ عمليات إعادة شراء” عبر رفع الغطاء عنها
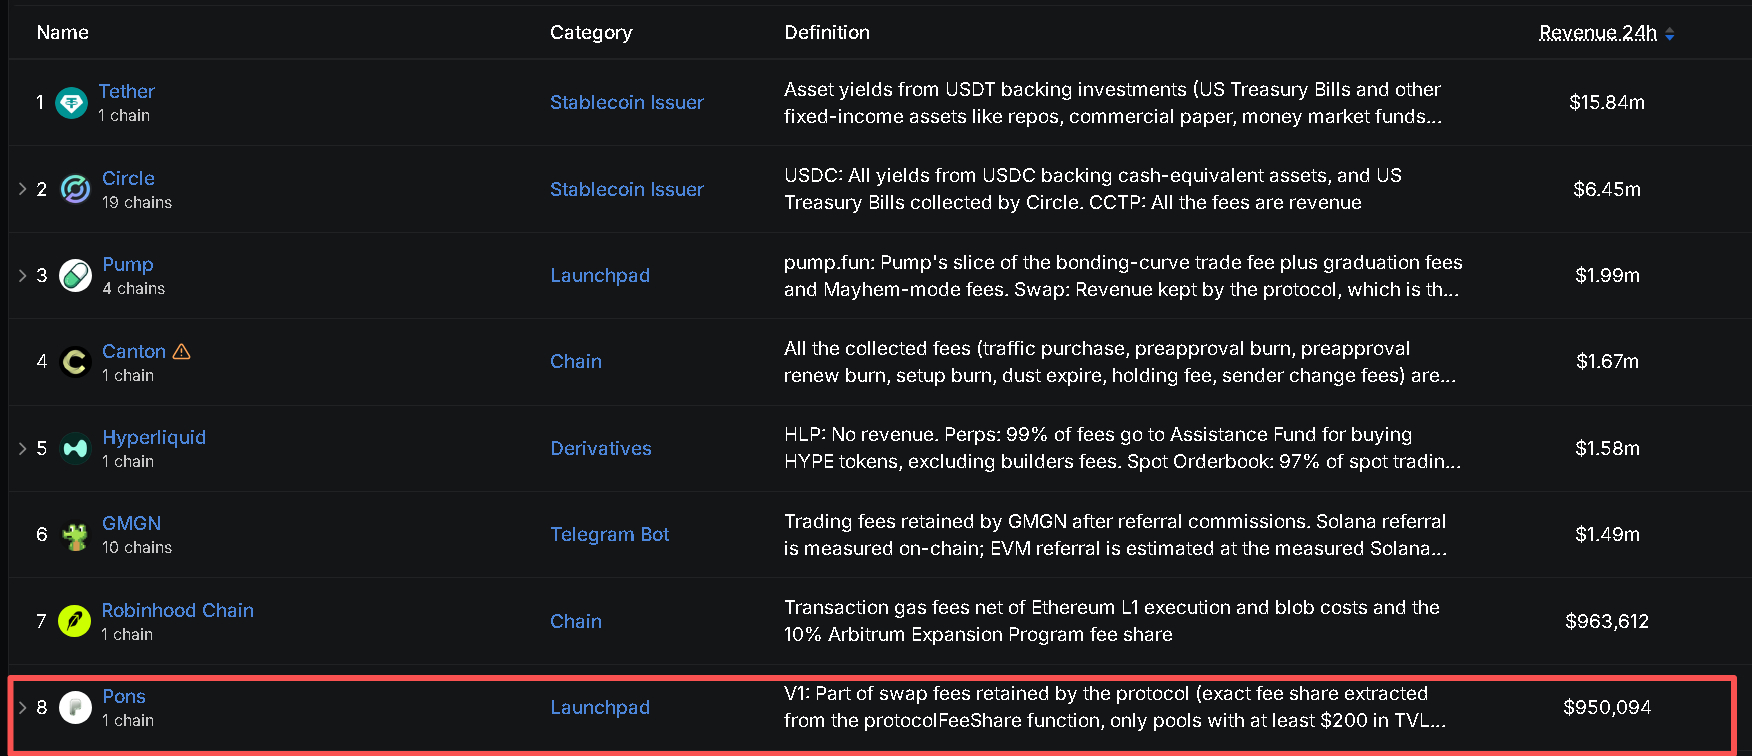
خلال آخر 24 ساعة، بلغت إيرادات سلسلة Pons على السلسلة 950 ألف دولار
تكاد تكون مساوية لإيرادات سلسلة Robinhood Chain بالكامل
تفوقٌ ساحق، حيث تم توظيف 80% من الإيرادات في إعادة شراء $PONS
وقيمتها السوقية وصلت الآن أيضًا إلى 250 مليون
بعد Hyperliquid، بدأ السوق أيضًا في مناقشة تصميمات إعادة الشراء بسبب بروتوكول آخر
لكنّه تجاهل أهم شرط مسبق:
خلق الإيرادات
معلومة باردة: $OP لديها آلية إعادة شراء بالفعل، لكنها توقفت عن إعادة الشراء منذ عدة أشهر
وليس بسبب إيقاف إعادة الشراء على مستوى الحوكمة، بل لأن ذلك كان محددًا منذ البداية في خطة إعادة الشراء
➠ إذا لم تُولِّد Optimism Collective في أي شهر إيرادات تتجاوز 200 ألف دولار، فسيتم إيقاف إعادة الشراء في ذلك الشهر، ثم سيتم تمديدها إلى الشهر التالي
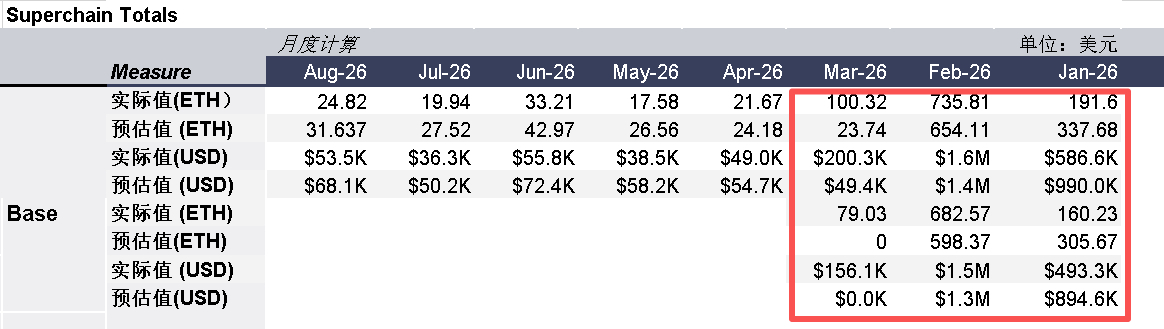
منذ أن لم تواصل Base المساهمة ضمن إطار SuperChain، توقفت عن تقديم الإيرادات
وبالتالي فإن إجمالي الإيرادات التي ساهم بها SuperChain لصالح Optimism في شهر واحد يكون أقل من 200 ألف (كما في الشكل 2)
توقف Base عن المساهمة = $OP الإيرادات غير كافية = إيقاف إعادة الشراء
إذا كانت هذه الموجة من Robinhood Chain تستخدم مكدس تقنية Optimism، فستكون الصورة مختلفة تمامًا—لكن للأسف ليست كذلك
وبالحديث عن الأيام القليلة الماضية، أعلن مشروع آخر مشهور اسمه Ethena أيضًا خطة لإعادة شراء الإيرادات، ويبدو حاليًا أن نسبة الموافقة ستكون على الأرجح مرتفعة
رأيت أن وسائل إعلام تقول: “سيستخدم Ethena 95% من الإيرادات لإعادة الشراء”
لكن هذا في الواقع خطأ معلوماتي جسيم جدًا، ومن السهل أن يضلل ذلك من شاهد هذه المعلومة
لأنه لم يوضح شروط إعادة الشراء
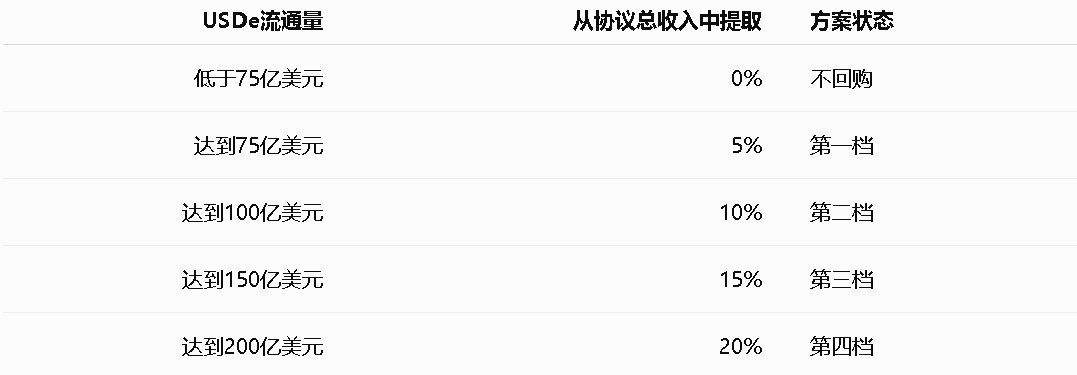
وكما في Optimism، فإن إعادة الشراء هنا أيضًا مشروطة، و“95%” المذكورة تتحدث في الحقيقة عن نسبة إعادة شراء إيرادات المؤسسة
لكن الشرط المسبق هو $USDE أن يصل إلى كمية تداول محددة؛ وفي الواقع تكون النسبة أقل بكثير (انظر الشكل 3)
➠ كما أن معيار التفعيل يستخدم متوسط الكمية المتداولة لـ USDe لمدة 14 يومًا متتالية، ما يمنع قيام صكٍّ واحد بمبالغ كبيرة بدفع التوريد بشكل مؤقت فوق العتبة، ثم تشغيل إعادة الشراء فورًا
هل تم إجراء إعادة شراء؟ تم، لكن بوجود عتبة، والعتبة ليست منخفضة
ماذا يعني ذلك؟
لنقل الأمر بهذه الطريقة: حاليًا تبلغ الكمية المتداولة من USDe 4 مليارات. للوصول إلى معيار إعادة الشراء للمرحلة الأولى، يتعين عليك تقريبًا مضاعفة هذا الرقم
وهذا المسار الكامل هو كالتالي
حجم USDe → إجمالي الإيرادات التي تحققها Ethena → استخراج 5% إلى 20% حسب الشرائح (الشكل 3) → دخول الأموال إلى المؤسسة → ثم فقط يتم إعادة شراء 95% من ENA من ضمنها
يمكنني القول فقط إن القيمة الجوهرية لـ $HYPE $PONS ما زالت ترتفع
1
2
7.4k
·
--
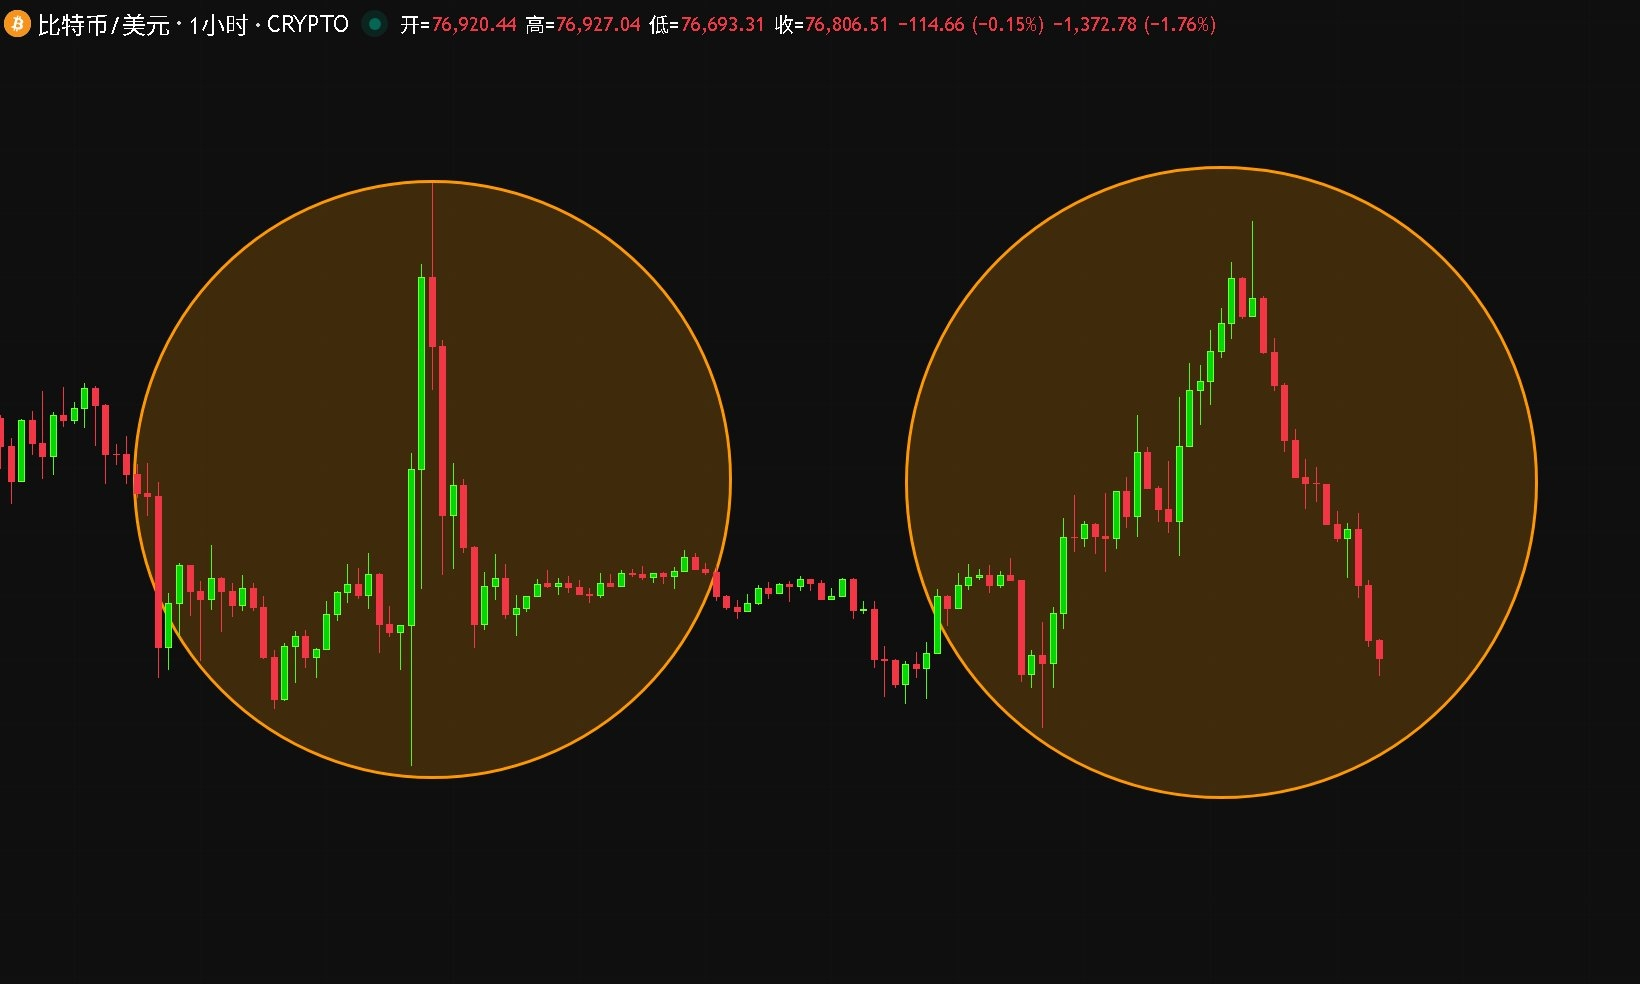
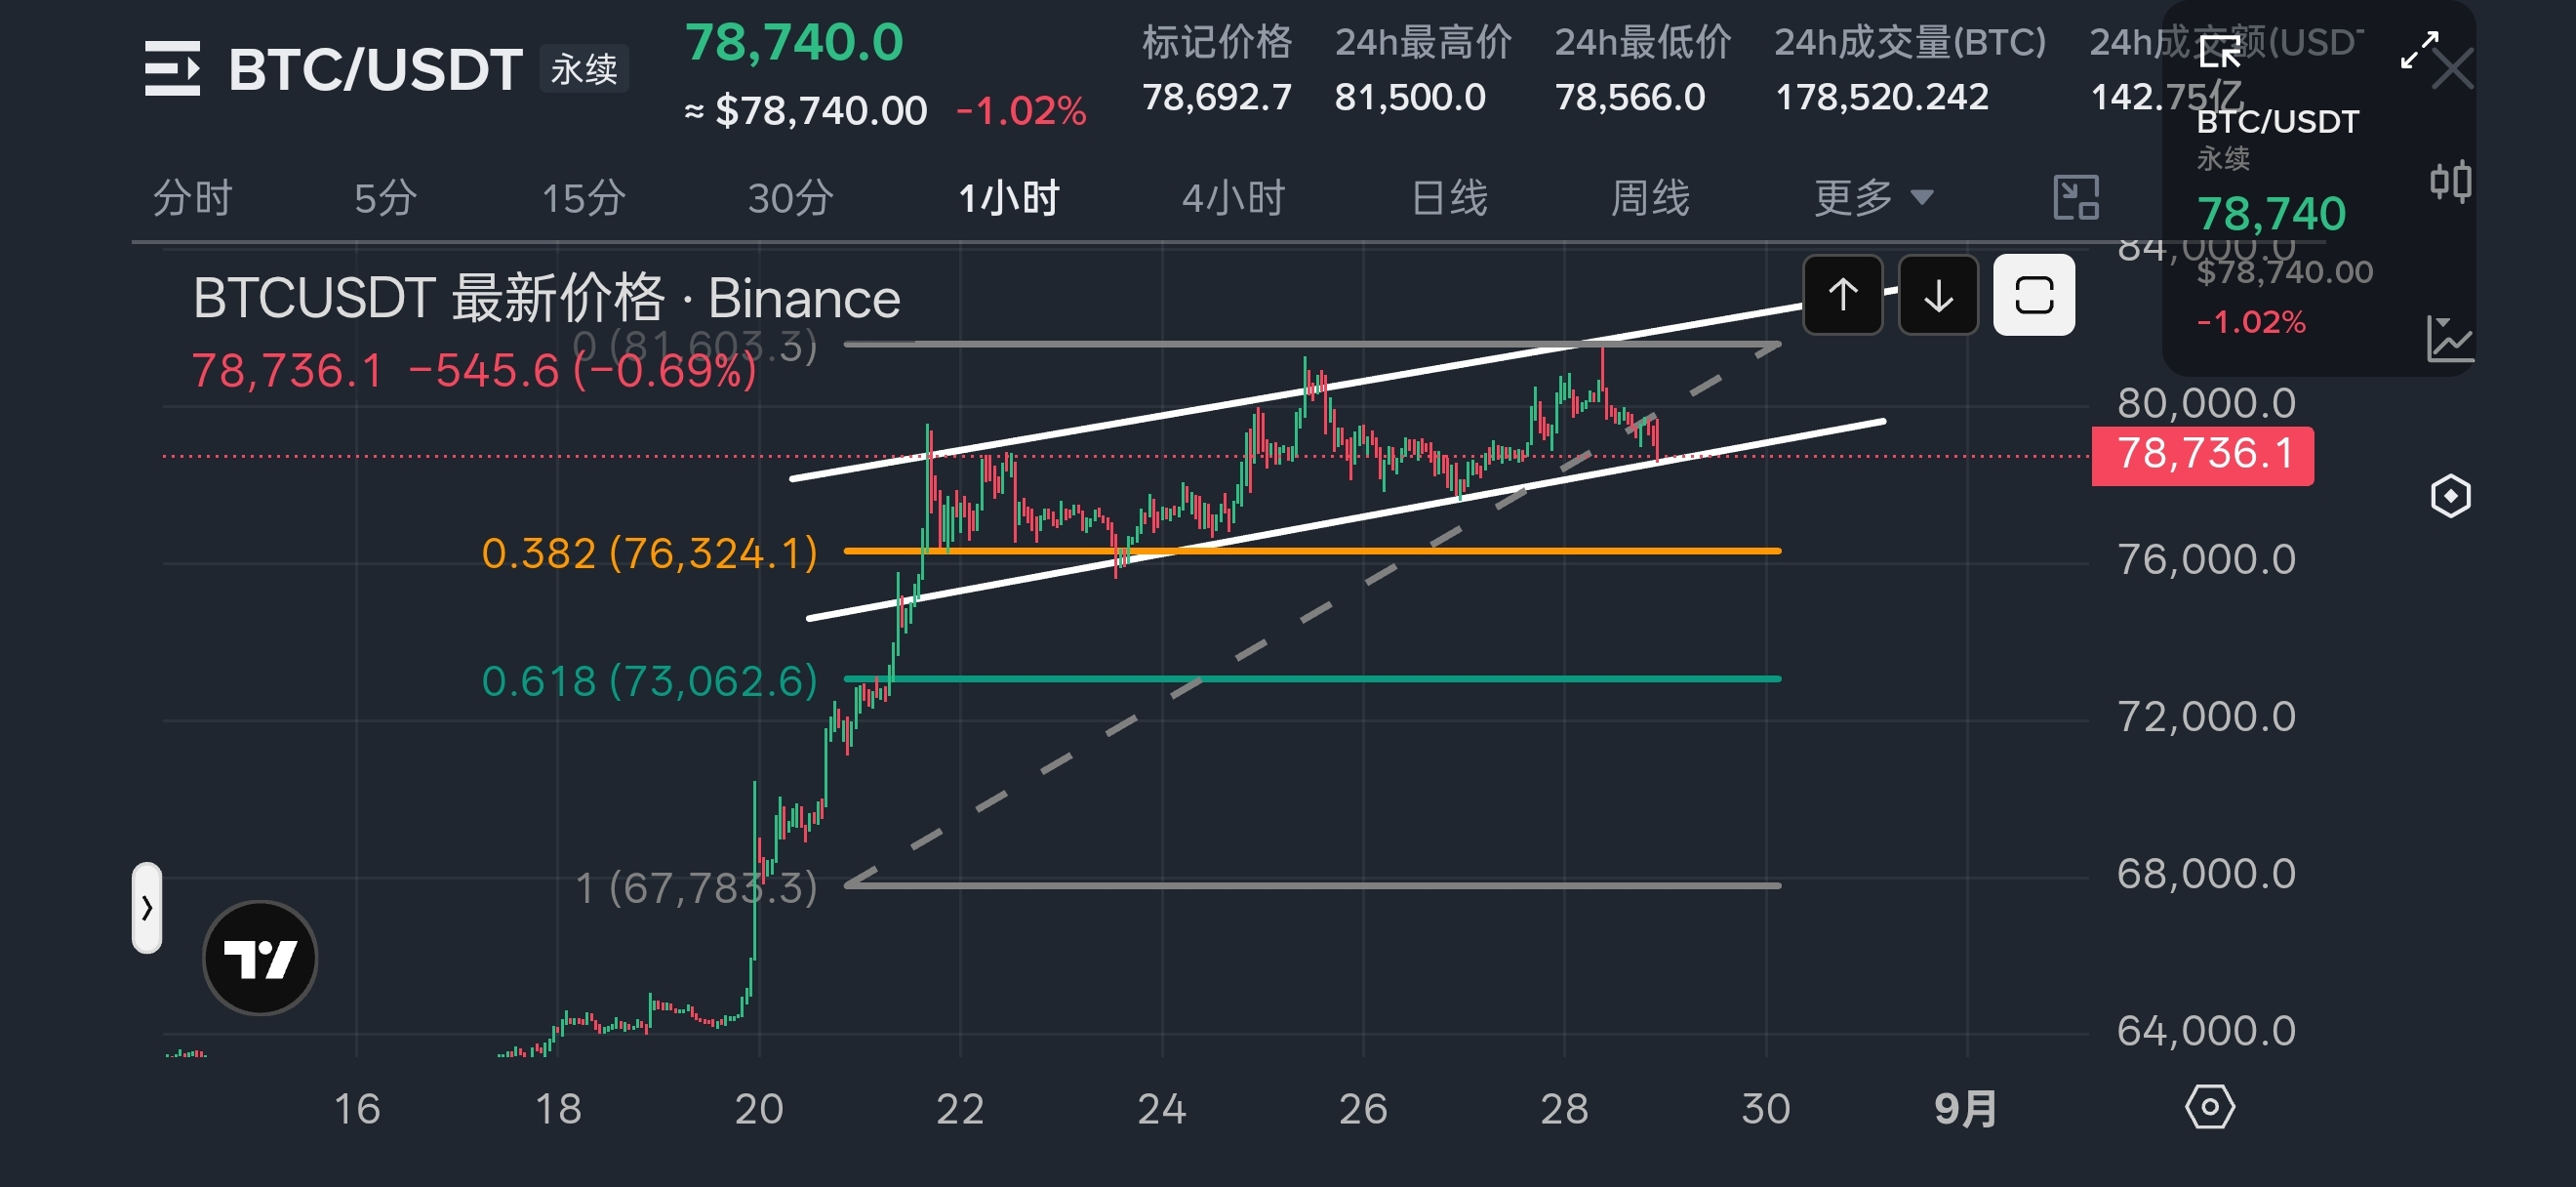
يا إلهي اليوم خلال النهار! فطيرة كبيرة $BTC فشلت مرة أخرى في اختراق حاجز الـ 80 ألف كعدد صحيح
لمست فقط الحافة السفلية لقناة الصعود فنزلت على الفور
أتمنى أن يتمسك هذا الدعم عند الحافة السفلية في هذه المرة
وإلا فإن النزول بمقدار ألفي نقطة يمكن رؤيته على المدى القصير
يا إلهي اليوم خلال النهار! فطيرة كبيرة $BTC فشلت مرة أخرى في اختراق حاجز الـ 80 ألف كعدد صحيح
لمست فقط الحافة السفلية لقناة الصعود فنزلت على الفور
أتمنى أن يتمسك هذا الدعم عند الحافة السفلية في هذه المرة
وإلا فإن النزول بمقدار ألفي نقطة يمكن رؤيته على المدى القصير
لمست فقط الحافة السفلية لقناة الصعود فنزلت على الفور
أتمنى أن يتمسك هذا الدعم عند الحافة السفلية في هذه المرة
وإلا فإن النزول بمقدار ألفي نقطة يمكن رؤيته على المدى القصير
Eric SJ
·
--
ظاهرة مُزعجة قليلًا
$BTC قبل قليل أعادت الاختبار فوق حاجز 80 ألف للمرة الأولى من جديد، لكنها لم تستقر وما لبثت أن هبطت مرة أخرى
والأهم أن القمة هذه المرة لم تصل إلى أعلى مستوى قصير الأجل السابق😨
$BTC قبل قليل أعادت الاختبار فوق حاجز 80 ألف للمرة الأولى من جديد، لكنها لم تستقر وما لبثت أن هبطت مرة أخرى
والأهم أن القمة هذه المرة لم تصل إلى أعلى مستوى قصير الأجل السابق😨
1
2
3.4k
·
--
تمّ التحقق
مقالة
هل ازداد عدد من يشتري وحدات GPU؟ وهل ازداد أيضًا عدد من يستخدم وحدات GPU؟حققت تقارير إنفيديا $NVDA هذه المرة نموًا بنسبة تضاعف في أساس سنوي من حيث الإيرادات وإجمالي الربح.
وعندما تكون إيرادات شركة في ربع سنوي تقترب من 100 مليار دولار، وما تزال تحقق نموًا مضاعفًا مقارنةً بنفس الفترة من العام السابق، فمناقشة قوة الطلب أو ضعفه لم تعد لها أهمية كبيرة فعلًا.
أعتقد أن تغيّر جودة الأرباح هو الشيء الذي يجب علينا تحليله بعد أن تنشر شركة بهذا الحجم تقاريرها المالية كل ربع سنة.
في حالة إنفيديا، الأمر يتمثل في العثور على بعض البيانات داخل التقرير المالي لحل هذه المشكلة: في ظل حجم الإيرادات هذا، كم مقدار الربح الذي يتعين عليها أن تتيحه لسلسلة التوريد؟
هل ازداد عدد من يشتري وحدات GPU؟ وهل ازداد أيضًا عدد من يستخدم وحدات GPU؟
حققت تقارير إنفيديا $NVDA هذه المرة نموًا بنسبة تضاعف في أساس سنوي من حيث الإيرادات وإجمالي الربح.
وعندما تكون إيرادات شركة في ربع سنوي تقترب من 100 مليار دولار، وما تزال تحقق نموًا مضاعفًا مقارنةً بنفس الفترة من العام السابق، فمناقشة قوة الطلب أو ضعفه لم تعد لها أهمية كبيرة فعلًا.
أعتقد أن تغيّر جودة الأرباح هو الشيء الذي يجب علينا تحليله بعد أن تنشر شركة بهذا الحجم تقاريرها المالية كل ربع سنة.
في حالة إنفيديا، الأمر يتمثل في العثور على بعض البيانات داخل التقرير المالي لحل هذه المشكلة: في ظل حجم الإيرادات هذا، كم مقدار الربح الذي يتعين عليها أن تتيحه لسلسلة التوريد؟
2.9k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
DriftHackVictimsBeginClaims
57,642 مشاهدات
685 يقومون بالنقاش
🚨 عاجل | بدء تعويضات ضحايا اختراق بروتوكول Drift! 💸🔐
أعلن بروتوكول Drift، أبرز بورصة عقود آجلة لامركزية على شبكة Solana، عن الافتتاح الرسمي لبوابة المطالبات والاستردادات المخصصة لرمز DFX، لتعويض المستخدمين المتأثرين بالاختراق الضخم الذي وقع في 1 أبريل/نيسان.
أبرز تفاصيل خطة الاسترداد الحالية:
• حجم الخسائر الأصلية: الهجوم الذي نُفِّذ من قِبل جهات مرتبطة بكوريا الشمالية كان قد استنزف حوالي 295.4 مليون دولار.
• آلية التعويض: سيتلقى المتضررون رمز DFX مقابل كل USDT من الخسارة المثبتة في لقطة اليوم (snapshot).
• معدل الاسترداد الأولي: يبلغ التخصيص الأولي لصندوق الاسترداد نحو 3.11 مليون USDT، مما يضع معدل الاسترداد الأولي عند 0.0104 USDT فقط لكل DFX (أي أن المستخدمين سيحصلون تقريبًا على سنت واحد مقابل كل دولار في هذه المرحلة الأولى).
• المهلة الزمنية: لدى المتضررين حتى 1 يناير/كانون الثاني 2028 للمطالبة برموزهم عبر البوابة الرسمية، وبعد هذا التاريخ سيتم حرق أي جزء غير مطالب به من إجمالي إمداد DFX بشكل دائم.
#DriftHackVictimsBeginClaims
$DRIFT
الكريبتو بالمختصر
·1 إعجاب
·164 مشاهدات
SolanaTokenizedStockVolumeTops$4.4BInSeptember
6,967 مشاهدات
71 يقومون بالنقاش
BitcoinSpotETFsDraw$6.34BInflowsInQ3
23,059 مشاهدات
184 يقومون بالنقاش