

KimHotbae
2.7k منشورات
KimHotbae
إبلاغ
حظر المُستخدم
✨Focused on long-term trends, risk discipline & smart wealth building.
مُتداول مُتكرر
4.6 سنوات
12 تتابع
550 المتابعون
1.9K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
PINNED
·
--
مقالة
سيكويا: "الشركة التالية بقيمة 1 تريليون دولار تبيع العمل، لا البرمجيات"سيكويا كابيتال — الشركة التي دعمت آبل وغوغل وإنفيديا ويوتيوب Airbnb وStripe — أسقطت أطروحة تستحق القراءة عن كثب.
النموذج القديم: منذ أكثر من 20 عامًا، كانت التكنولوجيا تبيع البرامج. مايكروسوفت تبيع أوفيس، وأدوبي تبيع فوتوشوب، وسيلزفورس تبيع CRM. أدوات تساعد البشر على العمل بسرعة أكبر. كوبيلوت لكل شيء.
المشكلة: العملاء لا يريدون برامج. يريدون إنجاز العمل. أنت لا تريد برنامج محاسبة — بل تريد إغلاق الدفاتر في موعدها، وتقديم الضرائب، وتسليم التقارير.
الفكرة: مقابل كل 1 دولار تنفقه الشركات على البرامج، تنفق 6 دولارات على الخدمات. كانت منصات SaaS تتنافس على ذلك المبلغ البالغ 1 دولار. الآن يمكن للذكاء الاصطناعي رقمنة الـ 6 — القوى العاملة المعرفية نفسها.
سيكويا: "الشركة التالية بقيمة 1 تريليون دولار تبيع العمل، لا البرمجيات"
سيكويا كابيتال — الشركة التي دعمت آبل وغوغل وإنفيديا ويوتيوب Airbnb وStripe — أسقطت أطروحة تستحق القراءة عن كثب.
النموذج القديم: منذ أكثر من 20 عامًا، كانت التكنولوجيا تبيع البرامج. مايكروسوفت تبيع أوفيس، وأدوبي تبيع فوتوشوب، وسيلزفورس تبيع CRM. أدوات تساعد البشر على العمل بسرعة أكبر. كوبيلوت لكل شيء.
المشكلة: العملاء لا يريدون برامج. يريدون إنجاز العمل. أنت لا تريد برنامج محاسبة — بل تريد إغلاق الدفاتر في موعدها، وتقديم الضرائب، وتسليم التقارير.
الفكرة: مقابل كل 1 دولار تنفقه الشركات على البرامج، تنفق 6 دولارات على الخدمات. كانت منصات SaaS تتنافس على ذلك المبلغ البالغ 1 دولار. الآن يمكن للذكاء الاصطناعي رقمنة الـ 6 — القوى العاملة المعرفية نفسها.
10
12
265
·
--
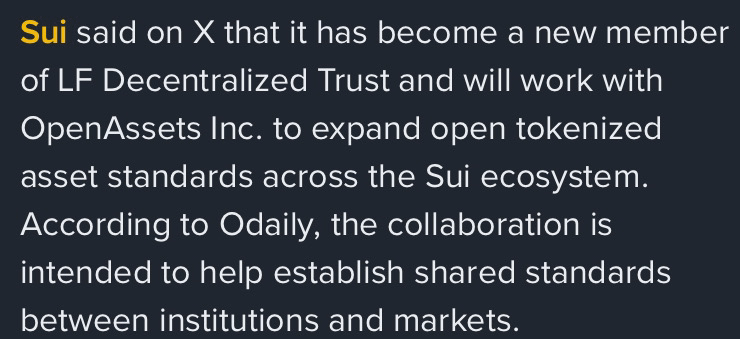
🚨 $SUI — هذا ليس مجرد عنوان آخر للشراكة. إنه تمرين على المعايير المؤسسية.
انضم Sui إلى LF Decentralized Trust ويُبرم شراكة مع OpenAssets Inc. لتوسيع المعايير المفتوحة للأصول المُرمّزة عبر منظومة Sui.
الهدف أكبر من إطلاق منتج RWA آخر.
إنه يتعلق بإنشاء بنية تحتية ومعايير مشتركة يمكن للمؤسسات استخدامها فعليًا عبر الأسواق.
وهذا مهم لأن الترميز لا يتوسع إلا إذا كانت البنوك والصناديق وال"بورصات" وجهات إصدار الأصول قادرة على العمل عبر مسارات (Rails) مشتركة.
لذلك تتمثل القصة الحقيقية في:
Sui لا يطارد فقط الأصول المُرمّزة.
إنه يحاول المساعدة في تحديد طريقة عملها.
إذا استمر الترميز المؤسسي في التسارع، فقد تصبح المعايير بنفس أهمية السيولة.
#EtherGains70.9%InQ3 #TreasuryLetsStatesFileStablecoinCertificationsEarly #US10YearYieldNears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3
1
69
·
--
🚀 $SUI — هذا الإعداد لمدة 1 ساعة أصبح من الصعب تجاهله.
البنية نظيفة.
الزخم يتصاعد.
السعر بدأ يلتف/يتماسك.
إذا كسر المشترون المقاومة التالية بحجم تداول (Volume)، فقد يتحرك $SUI بسرعة.
لا يوجد خوف من فوات الفرصة بعد — أنا أراقب للتأكيد.
إعداد نظيف. بنية محكمة. احتمال اختراق جارٍ التحميل. 👀
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3 #DollarIndexHitsHighestSinceMay2025
98
·
--
🚨 $XAU — الرسوم مجرد فاتحة الشهية. تبدأ المعاناة الحقيقية عندما يضرب شمعة التصفية.
يبدو أن الذهب في حالة ممتدة بشكل جدي هنا.
الجميع مرتاحون لمطاردة الحركة…
حتى يبدأ شمعة حمراء قبيحة بإخراج الصفقات الطويلة المتأخرة.
سعر مبالغ في تمدده.
مراكز مزدحمة.
ثقة مفرطة.
وهذا عادةً الوقت الذي يقرر فيه السوق أن يُهين الناس.
أنا لا أقول إن الاتجاه انتهى.
لكنني أقول إن عملية تصفية واحدة قد تجري بالعنف بسرعة كبيرة.
{future}(XAUUSDT)
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3
🚨 $XAU — الرسوم مجرد فاتحة الشهية. تبدأ المعاناة الحقيقية عندما يضرب شمعة التصفية.
يبدو أن الذهب في حالة ممتدة بشكل جدي هنا.
الجميع مرتاحون لمطاردة الحركة…
حتى يبدأ شمعة حمراء قبيحة بإخراج الصفقات الطويلة المتأخرة.
سعر مبالغ في تمدده.
مراكز مزدحمة.
ثقة مفرطة.
وهذا عادةً الوقت الذي يقرر فيه السوق أن يُهين الناس.
أنا لا أقول إن الاتجاه انتهى.
لكنني أقول إن عملية تصفية واحدة قد تجري بالعنف بسرعة كبيرة.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3
76
·
--
صحيح جزئيًا
😂 $LAB — أخيرًا، لقد أزالوا هذا الشيء من القائمة.
حان الوقت فعلًا. 😭
الآن السؤال الوحيد هو:
هل $LAB سيعطيني آخر شرارة أمل صغيرة قبل أن يختفي… أم سينهي المهمة ببساطة ويُدفنّي بالكامل؟
العملات الرقمية تعرف كيف تبقيك مستمتعًا عاطفيًا حتى النهاية. 💀
{future}(LABUSDT)
#us10yearyieldnears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3 #KoreaProposesTokenizingStocksAndBonds #MetaMaskExitsLidoValidatorsAfterSecurityIncident
😂 $LAB — أخيرًا، لقد أزالوا هذا الشيء من القائمة.
حان الوقت فعلًا. 😭
الآن السؤال الوحيد هو:
هل $LAB سيعطيني آخر شرارة أمل صغيرة قبل أن يختفي… أم سينهي المهمة ببساطة ويُدفنّي بالكامل؟
العملات الرقمية تعرف كيف تبقيك مستمتعًا عاطفيًا حتى النهاية. 💀
#us10yearyieldnears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3 #KoreaProposesTokenizingStocksAndBonds #MetaMaskExitsLidoValidatorsAfterSecurityIncident
2k
·
--
🚨 سوق العمل الأمريكي للتو رفض أن ينهار.
انخفضت طلبات إعانة البطالة الأسبوعية إلى 197,000، أي أقل بمقدار 1,000 عن الأسبوع السابق، بينما تراجعت المتوسطات خلال 4 أسابيع إلى 200,000. كما خفّت مطالبات استمرار الإعانة إلى 1.701M.
وهذا هو الجزء المزعج بالنسبة للاحتياطي الفيدرالي.
بيانات التضخم تتجه إلى التهدئة…
لكن حالات التسريح ما تزال منخفضة للغاية.
لذا تبدو الصورة الكلية الآن كالتالي:
التضخم أهدأ.
التوظيف أبطأ.
لكن الشركات ما زالت لا تُجري عمليات فصل للموظفين.
وهذا يجعل مقولة “الهبوط الحاد” أصعب للدفاع عنها — ويمنح الاحتياطي الفيدرالي سببًا أقل ليتسرع في التيسير الحاد.
بالنسبة للأسواق، هذا يُبقي شدّ الحبل قائمًا:
تراجع التضخم أمر إيجابي.
ويمكن لسوق عمل مرن أن يحافظ على بقاء الفوائد مرتفعة لفترة أطول.
$BTC $QQQ $SPX $XAU
#usweeklyjoblessclaimsfallto197000 #US10YearYieldNears5.3% #BitcoinETFsTake$6.34BillionInQ3 #KoreaProposesTokenizingStocksAndBonds #MetaMaskExitsLidoValidatorsAfterSecurityIncident
4
5.3k
·
--
صاعد
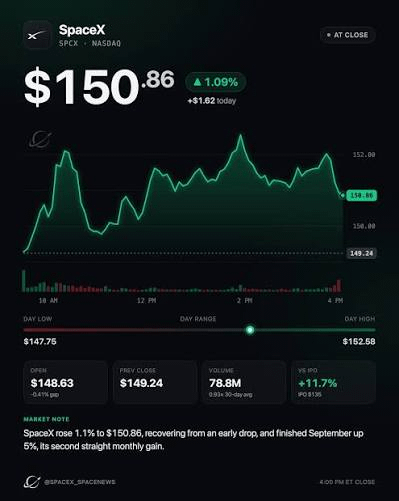
🚀 $SPCX — لا يزال لدى الثيران الأفضلية.
أميل للشراء LONG طالما أن السعر يحافظ على البنية الصاعدة لـ 1H + 4H.
الدخول: 151.59–151.67
الهدف (TP): 152.61 → 153.26 → 154.24
الوقف (SL): 150.33
لماذا أعجبتني الفكرة:
السعر > EMA50 > EMA200 على كل من 1H و4H، بينما مؤشر RSI في 4H قرب 64 يحافظ على الزخم مع المشترين.
خطة بسيطة:
كسر 151.67 → استمرارية.
فقدان 150.33 → يتم إبطال الإعداد.
ثقة معتدلة فقط — حدد الحجم وفقًا لذلك.
{future}(SPCXUSDT)
#us10yearyieldnears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3 #MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance
🚀 $SPCX — لا يزال لدى الثيران الأفضلية.
أميل للشراء LONG طالما أن السعر يحافظ على البنية الصاعدة لـ 1H + 4H.
الدخول: 151.59–151.67
الهدف (TP): 152.61 → 153.26 → 154.24
الوقف (SL): 150.33
لماذا أعجبتني الفكرة:
السعر > EMA50 > EMA200 على كل من 1H و4H، بينما مؤشر RSI في 4H قرب 64 يحافظ على الزخم مع المشترين.
خطة بسيطة:
كسر 151.67 → استمرارية.
فقدان 150.33 → يتم إبطال الإعداد.
ثقة معتدلة فقط — حدد الحجم وفقًا لذلك.
#us10yearyieldnears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3 #MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance
277
·
--
صاعد
🚨 الولايات المتحدة: عائد سندات الخزانة لأجل 10 سنوات يتجاوز 5.3% للتو — سوق السندات هو المشكلة الحقيقية الآن.
لمحة سريعة: وصل عائد سندات الخزانة لآجل 10 سنوات إلى 5.34% بشكل عابر، وهو أعلى مستوى منذ عام 2002، قبل أن يهدأ قرب 5.27%.
وهنا الجزء الغريب:
جاء تضخم PCE ألين من المتوقع… لكن العوائد لا تزال تنفجر صعودًا.
لماذا؟
لأن الأسواق ما زالت تكافح:
اقتراض حكومي ثقيل.
مخاطر تضخم عنيد/ملتصق.
طلب ضخم على رأس المال من الذكاء الاصطناعي/مراكز البيانات.
شهية ضعيفة للسندات طويلة الأجل.
وهذا يخلق سيناريو قاسيًا:
ارتفاع عائد 10 سنوات ↑ → ارتفاع معدلات الرهن العقاري ↑ → انكماش التقييمات → تصبح عملية التمويل أغلى → ويشعر الأصول ذات المخاطر بالضغط.
لهذا يجب أن يهتم الجميع بمراقبة $BTC و $QQQ و $SPX وحتى $XAU.
قد يتوقف الاحتياطي الفيدرالي.
قد يبرد التضخم.
لكن إذا ظل سوق السندات يواصل الطلب على عوائد 5%+، ستظل الأوضاع المالية مشدودة على أي حال.
قد لا تكون أكبر مخاطر الاقتصاد الكلي هي الخطوة التالية من رفع الفائدة لدى الفيدرالي.
قد تكون سوق السندات نفسها التي ترفض التهدئة. 👀
$BTC $QQQ $SPX $XAU
{future}(BTCUSDT)
{future}(QQQUSDT)
{future}(XAUUSDT)
#us10yearyieldnears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3 #MicronBeatsEarningsLiftsGuidance #MetaMaskExitsLidoValidatorsAfterSecurityIncident
🚨 الولايات المتحدة: عائد سندات الخزانة لأجل 10 سنوات يتجاوز 5.3% للتو — سوق السندات هو المشكلة الحقيقية الآن.
لمحة سريعة: وصل عائد سندات الخزانة لآجل 10 سنوات إلى 5.34% بشكل عابر، وهو أعلى مستوى منذ عام 2002، قبل أن يهدأ قرب 5.27%.
وهنا الجزء الغريب:
جاء تضخم PCE ألين من المتوقع… لكن العوائد لا تزال تنفجر صعودًا.
لماذا؟
لأن الأسواق ما زالت تكافح:
اقتراض حكومي ثقيل.
مخاطر تضخم عنيد/ملتصق.
طلب ضخم على رأس المال من الذكاء الاصطناعي/مراكز البيانات.
شهية ضعيفة للسندات طويلة الأجل.
وهذا يخلق سيناريو قاسيًا:
ارتفاع عائد 10 سنوات ↑ → ارتفاع معدلات الرهن العقاري ↑ → انكماش التقييمات → تصبح عملية التمويل أغلى → ويشعر الأصول ذات المخاطر بالضغط.
لهذا يجب أن يهتم الجميع بمراقبة $BTC و $QQQ و $SPX وحتى $XAU.
قد يتوقف الاحتياطي الفيدرالي.
قد يبرد التضخم.
لكن إذا ظل سوق السندات يواصل الطلب على عوائد 5%+، ستظل الأوضاع المالية مشدودة على أي حال.
قد لا تكون أكبر مخاطر الاقتصاد الكلي هي الخطوة التالية من رفع الفائدة لدى الفيدرالي.
قد تكون سوق السندات نفسها التي ترفض التهدئة. 👀
$BTC $QQQ $SPX $XAU
#us10yearyieldnears5.3% #USWeeklyJoblessClaimsFallTo197000 #BitcoinETFsTake$6.34BillionInQ3 #MicronBeatsEarningsLiftsGuidance #MetaMaskExitsLidoValidatorsAfterSecurityIncident
541
·
--
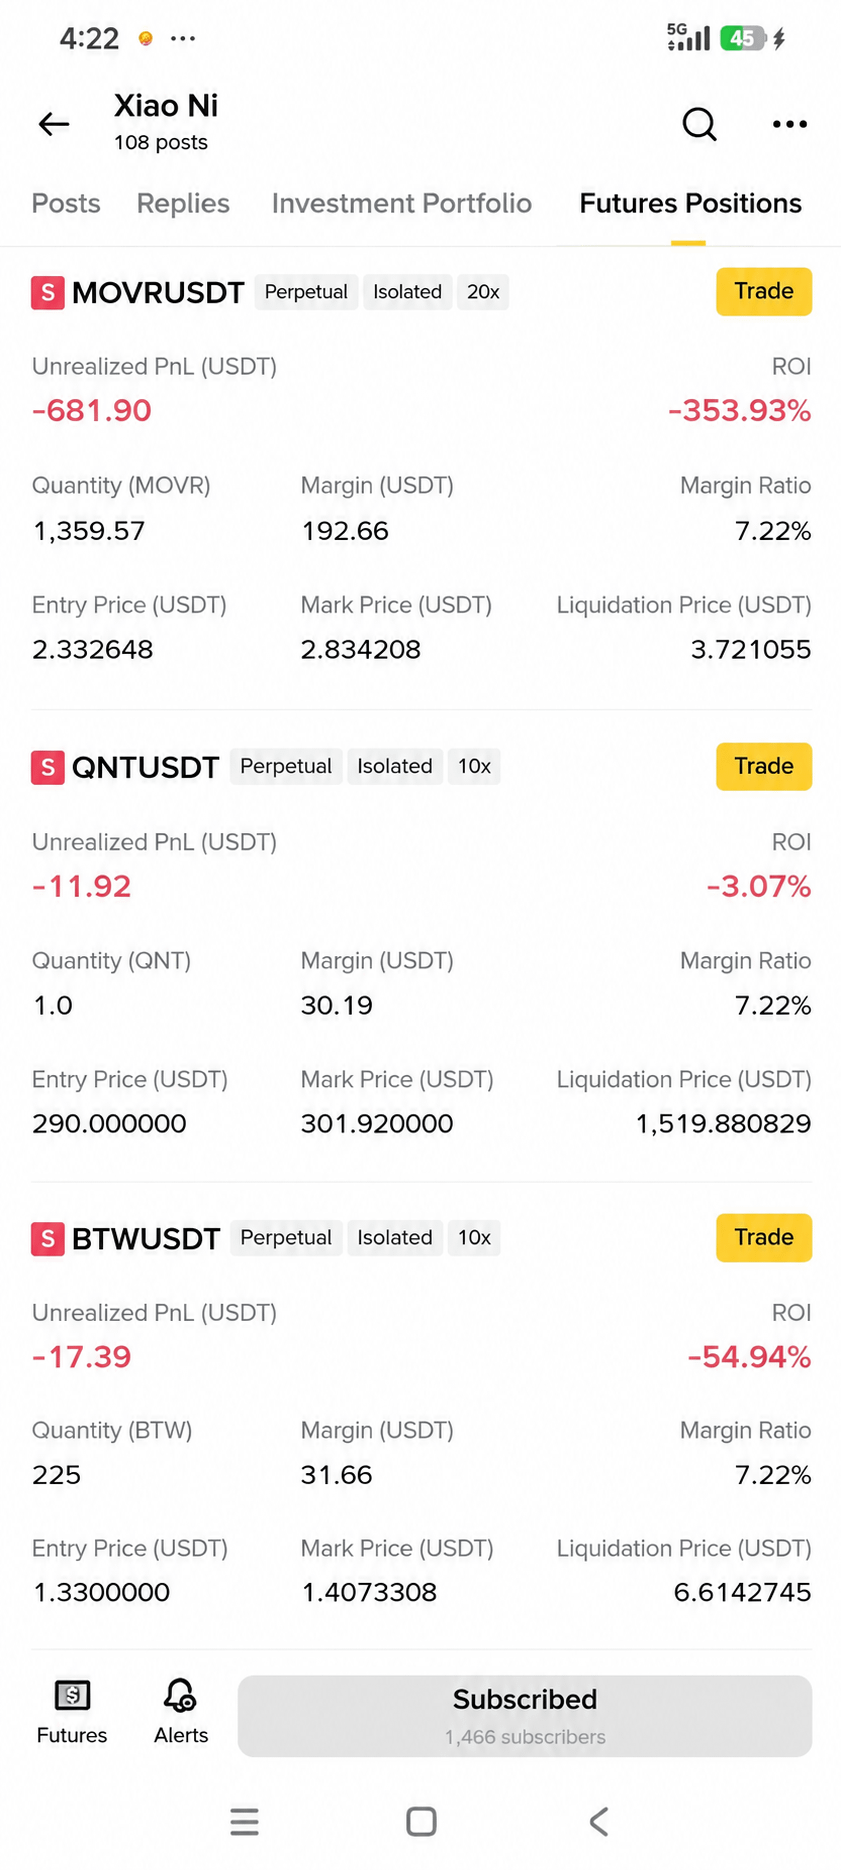
😂 $QNT — لقد كان قائد الثيران. والآن إنه يقود «الجيش القصير».
كم هو مضحك مدى سرعة تغيّر السوق للأشخاص.
في دقيقة كنت تصرخ:
«اشترِ الانخفاض».
وفي الدقيقة التالية تكتشف عمليات البيع على المكشوف…
وفجأة تصبح أرباح الهبوط السريعة هذه شيئًا مُدمنًا. 😭
هذه هي الفخ.
ثور أم دب، السوق لا يهتم بهويتك.
تغيّر الاتجاه → تغيّر التموضع.
فقط لا تُصبح مُدمنًا على الأرباح السريعة من البيع على المكشوف لدرجة أن عملية «ضغط» عنيفة واحدة تعيد كل شيء إلى نقطة الصفر.
{future}(QNTUSDT)
#KoreaProposesTokenizingStocksAndBonds #MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200
😂 $QNT — لقد كان قائد الثيران. والآن إنه يقود «الجيش القصير».
كم هو مضحك مدى سرعة تغيّر السوق للأشخاص.
في دقيقة كنت تصرخ:
«اشترِ الانخفاض».
وفي الدقيقة التالية تكتشف عمليات البيع على المكشوف…
وفجأة تصبح أرباح الهبوط السريعة هذه شيئًا مُدمنًا. 😭
هذه هي الفخ.
ثور أم دب، السوق لا يهتم بهويتك.
تغيّر الاتجاه → تغيّر التموضع.
فقط لا تُصبح مُدمنًا على الأرباح السريعة من البيع على المكشوف لدرجة أن عملية «ضغط» عنيفة واحدة تعيد كل شيء إلى نقطة الصفر.
#KoreaProposesTokenizingStocksAndBonds #MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200
1
1
581
·
--
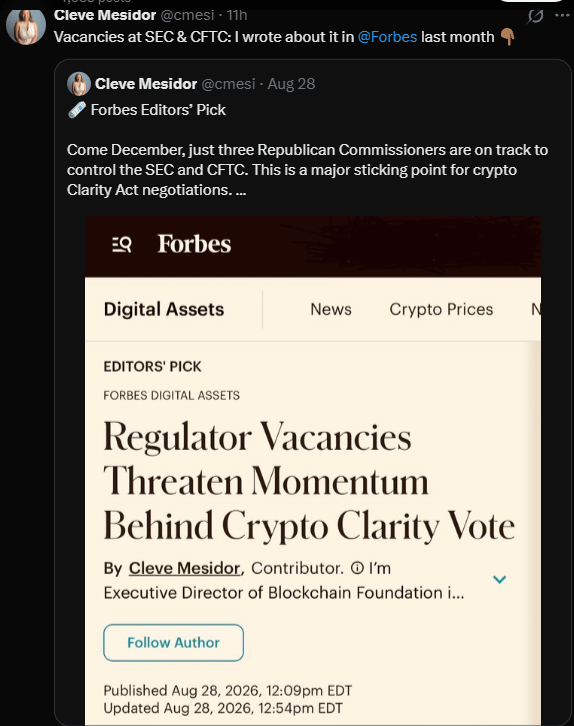
🚨 بدأت هيئة الأوراق المالية والبورصات الأمريكية (SEC) في وضع القواعد الخاصة بكيفية جمع الأموال عبر السلسلة (Onchain).
على مدى سنوات، كانت عمليات جمع التمويل في مجال العملات المشفرة تعيش في منطقة رمادية:
إطلاق توكن. جمع رأس المال. ثم الأمل في أن يوافق المنظمون لاحقًا على هيكلك.
لكن تلك الحقبة تتغير ببطء.
إرشادات هيئة (SEC) الأخيرة في مجال العملات المشفرة تجعل نقطة واحدة أكثر وضوحًا: وضع أداة لجمع الأموال على السلسلة (onchain) لا يزيل تلقائيًا التزامات قوانين الأوراق المالية. الأهم هو الواقع الاقتصادي — ما الذي يُوعَد به المشترون، وما الحقوق التي يحصلون عليها، وما إذا كانوا يعتمدون على فريق مركزي لخلق القيمة.
وفي الوقت نفسه، تعمل هيئة (SEC) بنشاط على فتح مسارات لمزيد من الأنشطة التقليدية المتعلقة بالأوراق المالية للانتقال إلى السلسلة (onchain)، بما في ذلك الأسهم المرمّزة (tokenized stocks) ضمن إعفاء الابتكار المؤقت الجديد.
وهذا هو التحول الحقيقي:
لم يتم دفع العملات المشفرة خارج أسواق رأس المال.
بل تم سحب أسواق رأس المال إلى مسارات (rails) العملات المشفرة.
الموجة التالية من جمع التمويل قد تبدو أقل مثل “موسم الـICO”…
والمزيد مثل إصدار أوراق مالية مُنظَّم مع محافظ (wallets) وعقود ذكية وتسوية على السلسلة (onchain).
هذه قصة أكبر بكثير من إطلاق توكن آخر.
{stock_us}(NVDA.US)
{stock_us}(TSLA.US)
{future}(MUUSDT)
$NVDA.US $TSLA.US $MU
#sectoclarifyonchainfundraisingrules #KoreaProposesTokenizingStocksAndBonds #MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse
🚨 بدأت هيئة الأوراق المالية والبورصات الأمريكية (SEC) في وضع القواعد الخاصة بكيفية جمع الأموال عبر السلسلة (Onchain).
على مدى سنوات، كانت عمليات جمع التمويل في مجال العملات المشفرة تعيش في منطقة رمادية:
إطلاق توكن. جمع رأس المال. ثم الأمل في أن يوافق المنظمون لاحقًا على هيكلك.
لكن تلك الحقبة تتغير ببطء.
إرشادات هيئة (SEC) الأخيرة في مجال العملات المشفرة تجعل نقطة واحدة أكثر وضوحًا: وضع أداة لجمع الأموال على السلسلة (onchain) لا يزيل تلقائيًا التزامات قوانين الأوراق المالية. الأهم هو الواقع الاقتصادي — ما الذي يُوعَد به المشترون، وما الحقوق التي يحصلون عليها، وما إذا كانوا يعتمدون على فريق مركزي لخلق القيمة.
وفي الوقت نفسه، تعمل هيئة (SEC) بنشاط على فتح مسارات لمزيد من الأنشطة التقليدية المتعلقة بالأوراق المالية للانتقال إلى السلسلة (onchain)، بما في ذلك الأسهم المرمّزة (tokenized stocks) ضمن إعفاء الابتكار المؤقت الجديد.
وهذا هو التحول الحقيقي:
لم يتم دفع العملات المشفرة خارج أسواق رأس المال.
بل تم سحب أسواق رأس المال إلى مسارات (rails) العملات المشفرة.
الموجة التالية من جمع التمويل قد تبدو أقل مثل “موسم الـICO”…
والمزيد مثل إصدار أوراق مالية مُنظَّم مع محافظ (wallets) وعقود ذكية وتسوية على السلسلة (onchain).
هذه قصة أكبر بكثير من إطلاق توكن آخر.
$NVDA.US $TSLA.US $MU
#sectoclarifyonchainfundraisingrules #KoreaProposesTokenizingStocksAndBonds #MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse
550
·
--
تمّ التحقق
🤣 $MU — أرقام قياسية في كل مكان… والسهم يتحرك +0.5%.
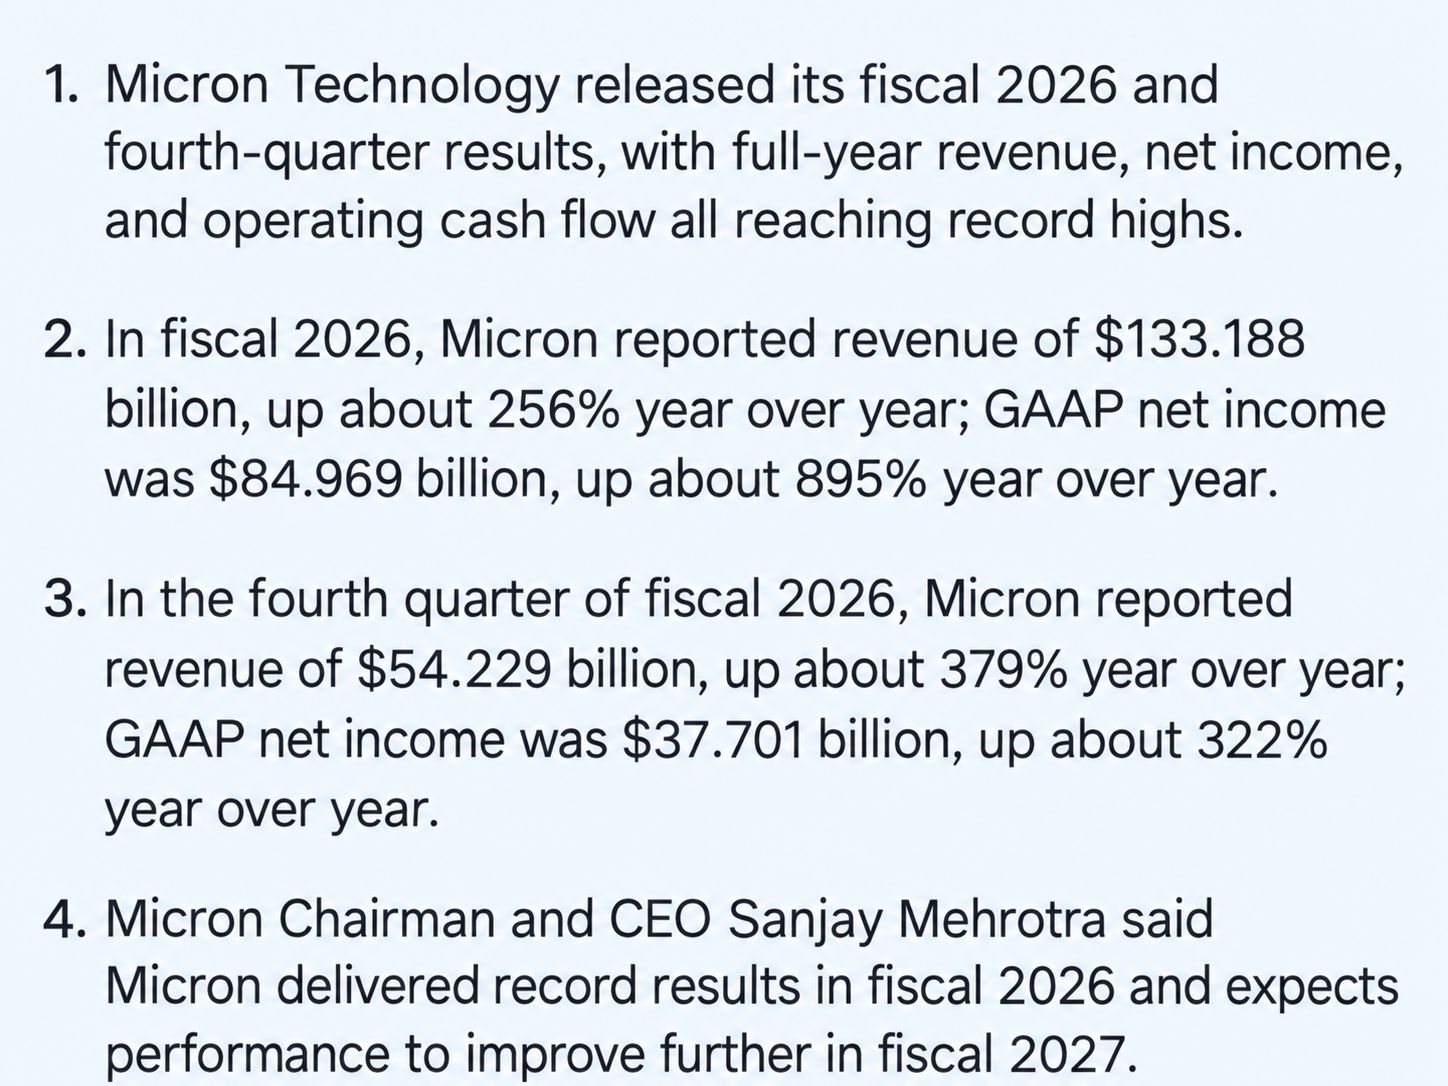
ميكرون للتو نشرت سنة مالية ضخمة:
الإيرادات: 133.2 مليار دولار، +256% على أساس سنوي
صافي الدخل وفقًا للمعايير المحاسبية الأمريكية (GAAP): 85.0 مليار دولار، +895% على أساس سنوي
فقط في الربع الرابع:
الإيرادات: 54.2 مليار دولار، +379% على أساس سنوي
صافي الدخل وفقًا لـ GAAP: 37.7 مليار دولار، +322% على أساس سنوي
الإدارة حتى تقول إن السنة المالية 2027 ستكون أقوى.
وماذا عن $MU؟
+0.5%. 😂
أحيانًا تكون الأرباح متفائلة.
أحيانًا تخبرك ردة الفعل أن السوق كان يعرف ذلك مسبقًا.
“اشترِ الإشاعة، بِع الخبر” لا يُهزم.
{future}(MUUSDT)
#micronbeatsearningsliftsguidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #USCorePCEEasesTo3%InAugust #MetaMaskExitsLidoValidatorsAfterSecurityIncident
🤣 $MU — أرقام قياسية في كل مكان… والسهم يتحرك +0.5%.
ميكرون للتو نشرت سنة مالية ضخمة:
الإيرادات: 133.2 مليار دولار، +256% على أساس سنوي
صافي الدخل وفقًا للمعايير المحاسبية الأمريكية (GAAP): 85.0 مليار دولار، +895% على أساس سنوي
فقط في الربع الرابع:
الإيرادات: 54.2 مليار دولار، +379% على أساس سنوي
صافي الدخل وفقًا لـ GAAP: 37.7 مليار دولار، +322% على أساس سنوي
الإدارة حتى تقول إن السنة المالية 2027 ستكون أقوى.
وماذا عن $MU ؟
+0.5%. 😂
أحيانًا تكون الأرباح متفائلة.
أحيانًا تخبرك ردة الفعل أن السوق كان يعرف ذلك مسبقًا.
“اشترِ الإشاعة، بِع الخبر” لا يُهزم.
#micronbeatsearningsliftsguidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #USCorePCEEasesTo3%InAugust #MetaMaskExitsLidoValidatorsAfterSecurityIncident
2
7.4k
·
--
تمّ التحقق
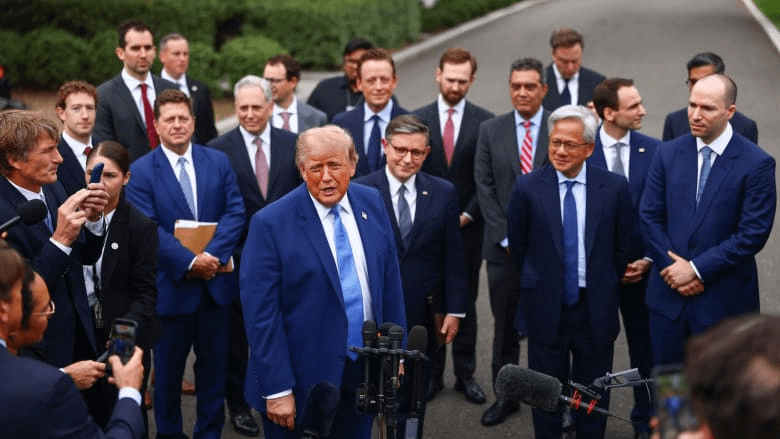
🚨 $TRUMP HOLDERS — العشاء مع ترامب عاد على الطاولة. 😂
إذا كنت تمتلك $TRUMP، فهذا هو المكان الذي يبدأ فيه ميمكوين فجأة بالشعور وكأنه بطاقة VIP.
قد يكون كبار الحملة مؤهلين لفعالية حصرية لعشاء ترامب، حيث تحصل أكبر المحافظ على وصول أكثر تميّزًا.
لذا نعم…
احتفظ بالرمز. اصعد على لوحة الصدارة. وربما تنتهي على العشاء مع ترامب.
لقد أصبحت فائدة الكريبتو غريبة جدًا. 😂
{future}(TRUMPUSDT)
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #TRUMP
🚨 $TRUMP HOLDERS — العشاء مع ترامب عاد على الطاولة. 😂
إذا كنت تمتلك $TRUMP ، فهذا هو المكان الذي يبدأ فيه ميمكوين فجأة بالشعور وكأنه بطاقة VIP.
قد يكون كبار الحملة مؤهلين لفعالية حصرية لعشاء ترامب، حيث تحصل أكبر المحافظ على وصول أكثر تميّزًا.
لذا نعم…
احتفظ بالرمز. اصعد على لوحة الصدارة. وربما تنتهي على العشاء مع ترامب.
لقد أصبحت فائدة الكريبتو غريبة جدًا. 😂
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #TRUMP
1
587
·
--
صاعد
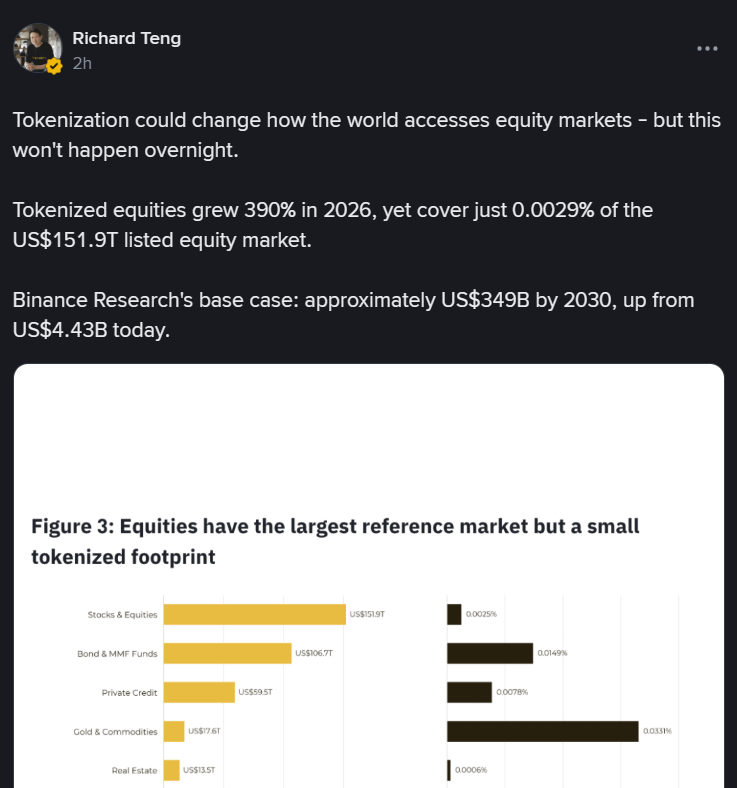
🚨 الأسهم المُمَثَّلة برموز ترتفع 390% — وما زالت لا تمثل إلا القليل جدًا.
قد تكون هذه أكثر نقطة إيجابية ضمن آخر ما قاله ريتشارد تنغ.
لقد نمت الأسهم المُرمّزة بنسبة 390.4% في 2026، لتصل إلى نحو 4.43 مليار دولار.
يبدو رقمًا ضخمًا.
إلى أن تقارن ذلك بسوق الأسهم العالمية المدرجة البالغة 151.9 تريليون دولار.
ما نسبة الاختراق الحالية؟
فقط 0.0029%.
تتوقع الحالة الأساسية لدى أبحاث بينانس أن تصل الأسهم المُرمّزة إلى قرابة 349 مليار دولار بحلول 2030 — أي نحو 79 ضعفًا عن مستواها اليوم — لكنها ستظل تمثل فقط حوالي 0.23% من السوق الأساسية.
هذه هي القصة الحقيقية.
لا تحتاج المُرمَزة إلى استبدال وول ستريت.
فقط تحتاج إلى الاستحواذ على جزء صغير جدًا منه.
تداول على مدار الساعة.
إتاحة بنظام الكسور.
توزيع عالمي.
تسوية عبر السلسلة.
السوق ينمو بسرعة…
لكن مخطط الاختراق يقول إننا قد نكون ما زلنا ننظر إلى اليوم الأول. 👀
$NVDA.US $MU $SPCX.US
#micronbeatsearningsliftsguidance #MetaMaskExitsLidoValidatorsAfterSecurityIncident #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days
243
·
--
🤡 بيانات الاقتصاد الكلي في الولايات المتحدة للتو ظهرت… ومع ذلك حصلنا مرة أخرى على تركيبة “جيولديلوكس”.
الـ Core PCE: 0.2% مقابل 0.3% المتوقع
الناتج المحلي الإجمالي النهائي (Final GDP): 2.2% مقابل 1.5% المتوقع
مؤشر أسعار الناتج المحلي الإجمالي (GDP Price Index): 6.1% مقابل 6.4% المتوقع
لذا دعني أفهم الأمر بشكل صحيح:
التضخم أهدأ من المتوقع.
النمو أقوى من المتوقع.
ضغوط الأسعار ألين مما كان يُخشى.
ببساطة، السوق حصل على وجبته:
“اقتصاد قوي بما يكفي لتفادي الركود، وتضخم خفيف بما يكفي لإبقاء الاحتياطي الفيدرالي هادئًا.”
بالطبع. مريح جدًا. 😂
لكن بصرف النظر عن المزاح، هذا النوع من البيانات قد يشعل شهية المخاطرة فورًا.
نمو جيد + تضخم أهدأ = حجج أقل للهلع بسبب الاقتصاد.
$BTC $QQQ $SPX $XAU
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #USCorePCEEasesTo3%InAugust #AltcoinSeasonIndexHoldsAbove60For5Days
335
·
--
صاعد
🚀 $CAP — هل هذه هي الصاروخ التالي؟
ما زلت محتفظًا به وأراقب عن كثب بحثًا عن استمرار.
الإعداد بسيط:
الزخم يتزايد.
والانتباه يعود.
إذا تم كسر المقاومة، فقد تتحرك الأمور بسرعة.
لكن بدون اندفاع أعمى للـFOMO — الصفقة تعمل فقط إذا استمرت البنية في التماسك.
وهناك تذكير واحد:
أن تكون مبكرًا مفيد. أن تكون متهورًا ليس كذلك.
{future}(CAPUSDT)
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days
🚀 $CAP — هل هذه هي الصاروخ التالي؟
ما زلت محتفظًا به وأراقب عن كثب بحثًا عن استمرار.
الإعداد بسيط:
الزخم يتزايد.
والانتباه يعود.
إذا تم كسر المقاومة، فقد تتحرك الأمور بسرعة.
لكن بدون اندفاع أعمى للـFOMO — الصفقة تعمل فقط إذا استمرت البنية في التماسك.
وهناك تذكير واحد:
أن تكون مبكرًا مفيد. أن تكون متهورًا ليس كذلك.
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days
102
·
--
🚀 $SPCX.US — سبيس إكس لديها قصّتان في آنٍ واحد.
ستارشيب تُثبت مستقبلها.
فالكون 9 لا يزال يطبع الاعتمادية.
قد يكون هذا التباين هو الجزء الأهم من قصة سبيس إكس في الوقت الحالي.
رحلة ستارشيب 14 وصلت أخيرًا إلى المدار ونشرت 26 قمراً من ستارلينك V3 — خطوة كبيرة نحو تحويل الصاروخ العملاق إلى منصة تجارية حقيقية. لكن مشكلة في محرك رابت أجبرت المهمة أيضًا على إنهائها مبكرًا، لتذكّر المستثمرين بأن ستارشيب لا تزال قيد التطوير بالفعل.
وفي الوقت نفسه، يواصل “الحصان العامل القديم” القيام بما يجيده أفضل.
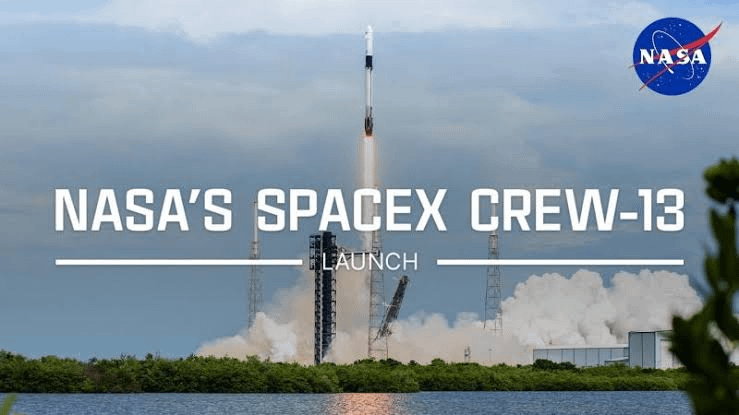
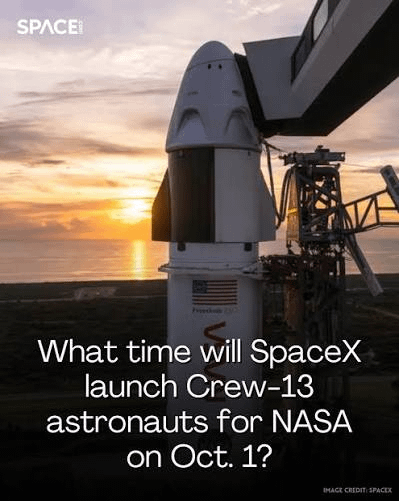
نجحت ناسا وسبيس إكس في اعتماد إطلاق الطاقم-13 على فالكون 9 + دراغون، مع استهداف الإقلاع في 1 أكتوبر من كيب كانافيرال.
وهذا يمنح سبيس إكس شيئًا لا تمتلكه سوى قلة من الشركات:
نظام واحد يولّد تنفيذًا موثوقًا به اليوم.
ونظام آخر يحاول إعادة تعريف اقتصاديات الفضاء غدًا.
فالكون 9 يواصل إثبات جدواه التجارية.
وستارشيب تواصل توسيع السقف.
هذا مزيج قوي.
اعتمادية حالية + قابلية توسع مستقبلية.
وإذا أصبحت ستارشيب في النهاية بنفس قابلية التكرار التي يتمتع بها فالكون 9؟
عندها تصبح قصة سبيس إكس أكبر بكثير.
{stock_us}(SPCX.US)
#MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #SpaceX
🚀 $SPCX.US — سبيس إكس لديها قصّتان في آنٍ واحد.
ستارشيب تُثبت مستقبلها.
فالكون 9 لا يزال يطبع الاعتمادية.
قد يكون هذا التباين هو الجزء الأهم من قصة سبيس إكس في الوقت الحالي.
رحلة ستارشيب 14 وصلت أخيرًا إلى المدار ونشرت 26 قمراً من ستارلينك V3 — خطوة كبيرة نحو تحويل الصاروخ العملاق إلى منصة تجارية حقيقية. لكن مشكلة في محرك رابت أجبرت المهمة أيضًا على إنهائها مبكرًا، لتذكّر المستثمرين بأن ستارشيب لا تزال قيد التطوير بالفعل.
وفي الوقت نفسه، يواصل “الحصان العامل القديم” القيام بما يجيده أفضل.
نجحت ناسا وسبيس إكس في اعتماد إطلاق الطاقم-13 على فالكون 9 + دراغون، مع استهداف الإقلاع في 1 أكتوبر من كيب كانافيرال.
وهذا يمنح سبيس إكس شيئًا لا تمتلكه سوى قلة من الشركات:
نظام واحد يولّد تنفيذًا موثوقًا به اليوم.
ونظام آخر يحاول إعادة تعريف اقتصاديات الفضاء غدًا.
فالكون 9 يواصل إثبات جدواه التجارية.
وستارشيب تواصل توسيع السقف.
هذا مزيج قوي.
اعتمادية حالية + قابلية توسع مستقبلية.
وإذا أصبحت ستارشيب في النهاية بنفس قابلية التكرار التي يتمتع بها فالكون 9؟
عندها تصبح قصة سبيس إكس أكبر بكثير.
#MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #SpaceX
SPCXUS-1.21%
88
·
--
🚨 $SPCX.US — أثبتت ستارشيب القضية الصعودية… وكشفت القضية الهبوطية في نفس الرحلة.
كانت الرحلة 14 اختراقًا.
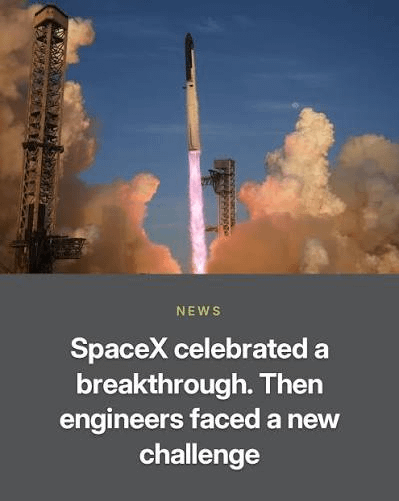
وصلت ستارشيب إلى المدار لأول مرة ونشرت 26 قمراً صناعياً من Starlink V3 — وهي أول عملية إيصال ذات معنى فعليًا إلى المدار.
هذا هو الجزء الصعودي.
فما الجزء المزعج؟
توقف محرك Raptor بشكل غير متوقع، وانتهت المهمة أبكر بكثير من المخطط. تقول رويترز إن السبب لا يزال قيد التحقيق، وإذا كان يشير إلى مشكلة أوسع في تصميم الدفع، فقد يضغط ذلك على الجدول الزمني لبعثات ناسا إلى القمر ضمن برنامج Artemis.
إعداد المشهد إذن بسيط:
تحقق الوصول إلى المدار.
تم نشر حمولة تجارية.
لكن الاعتمادية ما زالت غير محلولة بالكامل.
وهذا يجعل ستارشيب أكثر إثارة للاهتمام، لا أقل.
لأن السؤال لم يعد هو:
“هل تستطيع ستارشيب الوصول إلى المدار؟”
بل هو:
“هل يمكن لـ SpaceX جعل ذلك قابلًا للتكرار بسرعة كافية لستارلينك وأرتميس والإطلاقات عالية الوتيرة؟”
رحلة واحدة نقلت ستارشيب من مجرد تجربة إلى بنية تحتية.
الآن، الاعتمادية هي التي تحدد مدى قيمة تلك البنية التحتية.
{stock_us}(SPCX.US)
#MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #USCorePCEEasesTo3%InAugust #SpaceX
🚨 $SPCX.US — أثبتت ستارشيب القضية الصعودية… وكشفت القضية الهبوطية في نفس الرحلة.
كانت الرحلة 14 اختراقًا.
وصلت ستارشيب إلى المدار لأول مرة ونشرت 26 قمراً صناعياً من Starlink V3 — وهي أول عملية إيصال ذات معنى فعليًا إلى المدار.
هذا هو الجزء الصعودي.
فما الجزء المزعج؟
توقف محرك Raptor بشكل غير متوقع، وانتهت المهمة أبكر بكثير من المخطط. تقول رويترز إن السبب لا يزال قيد التحقيق، وإذا كان يشير إلى مشكلة أوسع في تصميم الدفع، فقد يضغط ذلك على الجدول الزمني لبعثات ناسا إلى القمر ضمن برنامج Artemis.
إعداد المشهد إذن بسيط:
تحقق الوصول إلى المدار.
تم نشر حمولة تجارية.
لكن الاعتمادية ما زالت غير محلولة بالكامل.
وهذا يجعل ستارشيب أكثر إثارة للاهتمام، لا أقل.
لأن السؤال لم يعد هو:
“هل تستطيع ستارشيب الوصول إلى المدار؟”
بل هو:
“هل يمكن لـ SpaceX جعل ذلك قابلًا للتكرار بسرعة كافية لستارلينك وأرتميس والإطلاقات عالية الوتيرة؟”
رحلة واحدة نقلت ستارشيب من مجرد تجربة إلى بنية تحتية.
الآن، الاعتمادية هي التي تحدد مدى قيمة تلك البنية التحتية.
#MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #USCorePCEEasesTo3%InAugust #SpaceX
SPCXUS-1.21%
63
·
--
صاعد
🐕🔥 $SHIB إلى $1؟ الحلم مجنون — لكن هذا بالضبط ما يجعل الناس يستمرون في الحديث عنه.
تخيّل أن SHIB يواصل التقدم عبر كل مستويات المقاومة الرئيسية، وبطريقة ما يحول حلم ميم $1 إلى حقيقة.
يبدو مستحيلاً؟
لهذا يصبح سريع الانتشار.
جيش SHIB نجا من عدة دورات، ومن هبوطات قاسية، ومن دعوات لا تنتهي بعبارة «إنه انتهى» — ومع ذلك ما زالت الجماعة موجودة.
لكن هذه هي الحقيقة:
$1 يتطلب تغييرًا هائلاً في العرض والطلب والقيمة السوقية.
لذا هذا ليس هدفًا سعريًا.
إنه اختبار لمشاعر الجمهور.
لأن في عالم الكريبتو، غالبًا ما تبدأ أكبر الروايات قبل أن تصبح الأرقام منطقية.
$SHIB إلى $1؟ على الأرجح أبـمجنون أحلام الميم كوينز.
وبطريقة ما… هذا بالضبط ما يجعله يرفض الموت. 👀
{spot}(SHIBUSDT)
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #BitcoinClears$85200
🐕🔥 $SHIB إلى $1؟ الحلم مجنون — لكن هذا بالضبط ما يجعل الناس يستمرون في الحديث عنه.
تخيّل أن SHIB يواصل التقدم عبر كل مستويات المقاومة الرئيسية، وبطريقة ما يحول حلم ميم $1 إلى حقيقة.
يبدو مستحيلاً؟
لهذا يصبح سريع الانتشار.
جيش SHIB نجا من عدة دورات، ومن هبوطات قاسية، ومن دعوات لا تنتهي بعبارة «إنه انتهى» — ومع ذلك ما زالت الجماعة موجودة.
لكن هذه هي الحقيقة:
$1 يتطلب تغييرًا هائلاً في العرض والطلب والقيمة السوقية.
لذا هذا ليس هدفًا سعريًا.
إنه اختبار لمشاعر الجمهور.
لأن في عالم الكريبتو، غالبًا ما تبدأ أكبر الروايات قبل أن تصبح الأرقام منطقية.
$SHIB إلى $1؟ على الأرجح أبـمجنون أحلام الميم كوينز.
وبطريقة ما… هذا بالضبط ما يجعله يرفض الموت. 👀
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #BitcoinClears$85200
40
·
--
🚨 أظهرت بيانات التضخم في الولايات المتحدة سببًا آخر للِتنفّس في الأسواق.
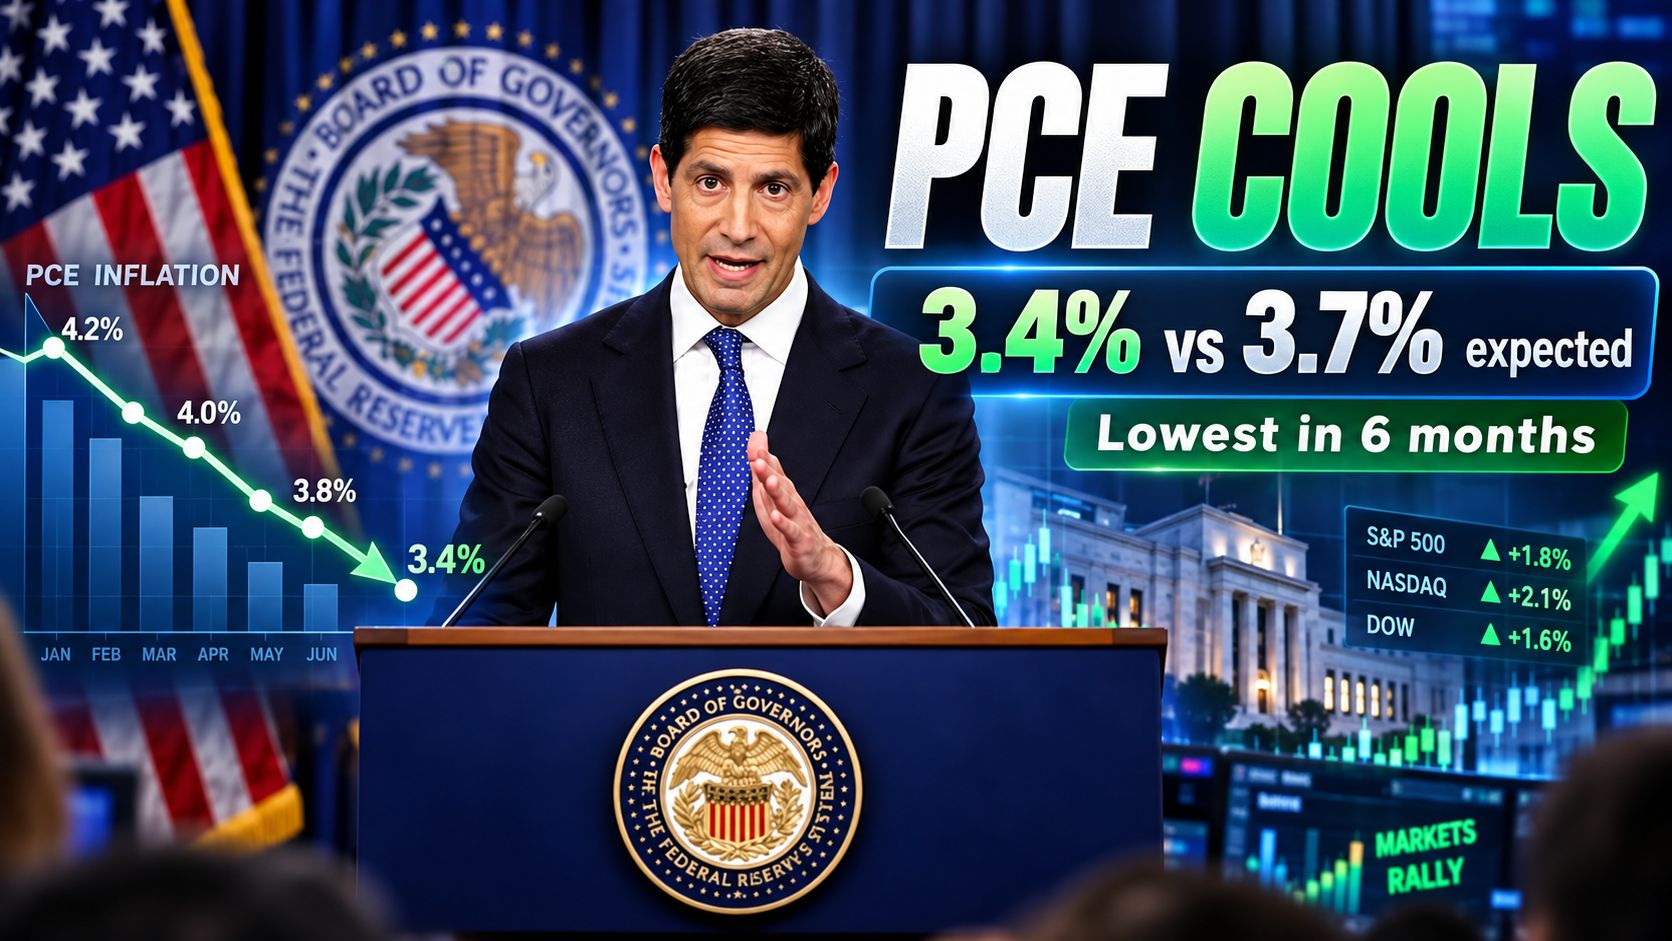
وصل مؤشر PCE إلى 3.4% على أساس سنوي، دون توقعات 3.7% — وهي أدنى قراءة منذ نحو ستة أشهر.
وهذا مهم لأن مؤشر PCE هو مقياس التضخم المفضل لدى مجلس الاحتياطي الفيدرالي.
والسلسلة الاقتصادية هنا بسيطة:
التضخم يبرد → يتخفف الضغط على الفيدرالي → ينخفض خطر رفع الفائدة → تحصل الأصول الحساسة للسيولة على مساحة للتنفّس.
الكلمة المفتاحية هنا هي “مساحة”.
وهذا لا يعني تلقائيًا أن خفض الفائدة قادم.
لكن ذلك يجعل رواية “الأعلى لفترة أطول” أكثر صعوبة في الدفاع عنها إذا استمر تباطؤ التضخم وبيانات التوظيف في التراجع أيضًا.
بالنسبة لـ $BTC و $QQQ و $SPX و $XAU، فإن هذا النوع من البيانات قادر تمامًا على تغيير مزاج المخاطر بسرعة.
قراءة أضعف في PCE لن تنهي معركة التضخم.
لكنها بالتأكيد يمكن أن تغيّر النقاش القادم لدى الفيدرالي. 👀
$BTC $QQQ $SPX $XAU
#metamaskexitslidovalidatorsaftersecurityincident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days
238
·
--
🚨 بيانات الوظائف الأمريكية دفعت إلى الوراء مجددًا ضد قصة «الهبوط الحاد».
تقول ADP إن أصحاب العمل في القطاع الخاص أضافوا 90,000 وظيفة في سبتمبر، متجاوزين التوقعات البالغة 70,000–75,000، مع انتعاش حاد من مكسب أغسطس المنقّح البالغ 36,000.
هذا مهم لأن الصورة الكلية أصبحت أكثر تعقيدًا.
أمس، أظهرت JOLTS أن فرص العمل بدأت تهدأ.
واليوم، تقول ADP إن التوظيف عاد للارتفاع.
إذًا سوق العمل لا ينهار.
إنه يبرد بشكل غير متساوٍ.
كما ذكرت ADP نمو الأجر الأساسي بنسبة 3.2% على أساس سنوي، بينما سجل قطاع التصنيع أقوى وتيرة توظيف في سنوات.
بالنسبة للاحتياطي الفيدرالي، هذه هي الجزء المحرج:
التضخم يتراجع.
فرص العمل أضعف.
لكن التوظيف فاجأ بالاتجاه الصعودي.
وهذا يمنح الفيدرالي سببًا أقل للتسرع في التيسير — ويجعل توقعات الفائدة حساسة لكل نقطة بيانات جديدة.
بالنسبة للأسواق، فهذا يعني شيئًا واحدًا:
تقرير الرواتب القادم أصبح أكثر أهمية من أي وقت مضى.
$BTC $QQQ $SPX $XAU
#usadpadds90000jobsinseptember #MetaMaskExitsLidoValidatorsAfterSecurityIncident #MicronBeatsEarningsLiftsGuidance #CFTCSubmitsTwoEventContractRulesToWhiteHouse #BitcoinClears$85200
912
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EtherGains70.9%InQ3
169,948 مشاهدات
1,176 يقومون بالنقاش
🧭🧭🧭 تحليل 🧭🧭🧭
💡 مؤشر موسم العملات البديلة 💡
🚨🚨🚨 لقد أغلق الربع الثالث (T3). ارتفع سعر ETH بنسبة 71% وBTC بنسبة 43%. 🚨🚨🚨
هل كان هذا بداية موسم العملات البديلة؟
من بين أفضل 100:
🌐🌐🌐 57 تفوقت على BTC خلال 90 يومًا
يبدأ موسم العملات البديلة عند 75، لذا ما زال
كما أنه يتقدم بـ 10 نقاط فقط من قمته السنوية عند 67 🌐🌐
💥💥💥 لكن مهلاً، قبل شهر كان المؤشر عند 23 فقط!
هل يمكن أن يدفعه أكتوبر إلى 75؟ 👀💥💥💥
متابعة من فضلكم
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·3 إعجاب
·1.1k مشاهدات
TreasuryLetsStatesFileStablecoinCertificationsEarly
10,793 مشاهدات
91 يقومون بالنقاش
US10YearYieldNears5.3%
157,318 مشاهدات
1,157 يقومون بالنقاش