
Grace蓝姐
1.3k منشورات
Grace蓝姐
 تم التحقُّق من Square
إبلاغ
حظر المُستخدم
Writer, KOL. 灯塔DAO成员,中英双语主持人,项目大使,BP-4B5415613F56
فتح تداول

حائز على BTC
مُتداول مُتكرر
3.6 سنوات
9.7K+ تتابع
32.8K+ المتابعون
13.7K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
صوّتوا لي، وأرسلوا إليّ لقطة شاشة بعد التصويت، وسأرسل لكم هدية نقدية كبيرة. شكرًا ❤️
#Zcash开发者确认11月NU7升级
صوّتوا لي، وأرسلوا إليّ لقطة شاشة بعد التصويت، وسأرسل لكم هدية نقدية كبيرة. شكرًا ❤️
#Zcash开发者确认11月NU7升级
#Zcash开发者确认11月NU7升级
131
20
148
PINNED
·
--
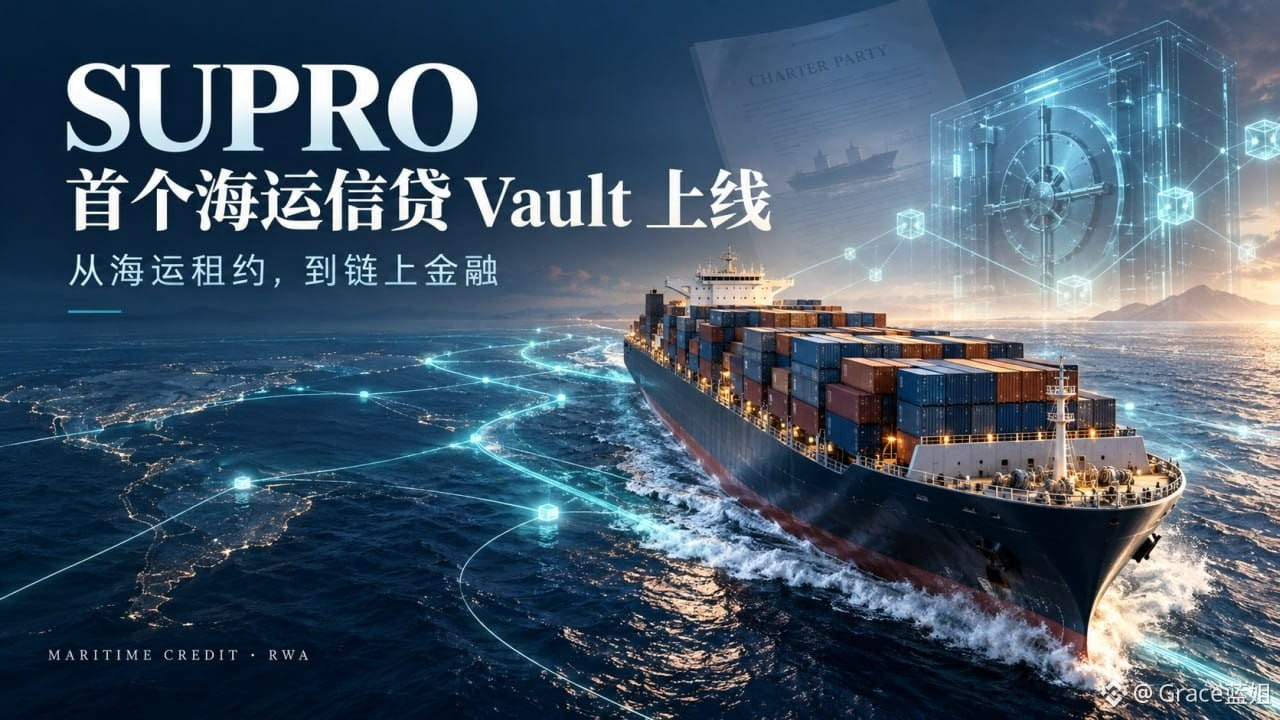
إطلاق أول خزنة ائتمان بحري من SUPRO
من عقود استئجار السفن إلى التمويل على السلسلة
عندما أطلع على مشاريع الأصول الواقعية (RWA)، أسأل أولاً: إلى أي نشاط ستُوجَّه الأموال في نهاية المطاف؟ ومن أين تأتي العوائد؟ من خلال تقرير Deep Tide، تعرّفت هذه المرة إلى @SuproFinance. في 10 أكتوبر، أُطلق SUPRO رسمياً، وأُتيحت أول خزنة ائتمان بحري بعملة USDT على BNB Smart Chain.
اختار SUPRO الائتمان البحري لأن نشاط استئجار السفن يتضمن عقوداً وإيرادات مستحقة من الإيجارات وسجلات مدفوعات يمكن التحقق منها. وتحتاج شركات الشحن إلى التمويل بسبب الفارق الزمني بين تحصيل الإيجارات والنفقات التشغيلية. أما SUPRO، فيقيّم التمويل استناداً إلى عقود الإيجار والأطراف المقابلة والتدفقات النقدية المؤهلة، ويتابع تحصيل المدفوعات لاحقاً. بالنسبة إليّ، يسهل فهم الأصول التي تستند إلى عقود ومؤشرات للتدفقات النقدية أكثر من تلك التي لا أرى فيها سوى رقم للعائد؛ لكن إمكانية التحقق لا تعني انعدام المخاطر، إذ يظل الأداء النهائي معتمداً على سداد المقترضين وأداء الأصول.
تشير معلومات المشروع إلى إجراء فحوصات لهوية الشركة والمالكين المستفيدين والعقوبات قبل صرف التمويل، إلى جانب تقييم عقود الإيجار وسجلات المدفوعات السابقة وترتيبات التمويل ذات الصلة. ويُحدَّد مبلغ التمويل بالاستناد إلى صافي التدفق النقدي المؤهل من الإيجارات بعد خصم النفقات الضرورية، لا إلى إجمالي قيمة عقد الإيجار مباشرةً. كما أفاد SUPRO بأنه يسعى إلى الحفاظ على نسبة ضمان فائض تبلغ 150%، ويخطط لنشر تقارير شهرية عن الأصول بانتظام.
بعد إيداع USDT عبر التطبيق الرسمي، يمكن للمستخدمين الحصول على حصص في خزنة supUSDT. وتعتمد الخزنة إطار عمل Lagoon؛ وتتألف عملية الاسترداد من تقديم الطلب والتسوية والاستلام، لذا يُفضَّل فهم تفاصيلها جيداً قبل المشاركة.
أما العائد، فيبلغ الهدف الأساسي السنوي نحو 8%، ويأتي أساساً من فوائد القروض التي يدفعها المقترضون. ومع إضافة حوافز المستخدمين الأوائل، قد يصل العائد السنوي المستهدف الإجمالي للمستخدمين المؤهلين إلى 15% خلال فترة الحوافز. ويمكن للمشاركة أيضاً أن تكسب نقاطاً ضمن المنظومة، كما قد تتيح دعوة الأصدقاء فرصة لزيادة العائد السنوي. وتُحدَّد الأهلية وآلية الاحتساب وفقاً للقواعد الرسمية. والعائد المستهدف لا يعني ضمان تحقيقه.
يعتمد نجاح الائتمان البحري على المدى الطويل أساساً على جودة الأصول، وسداد المقترضين، وإدارة التحصيل المستمرة. يمكن للمهتمين الاطلاع أولاً على قواعد الخزنة ومعلومات الأصول وآلية الاسترداد، ثم المشاركة إن رأوا أنها مناسبة بعد إجراء أبحاثهم الخاصة (DYOR).
إطلاق أول خزنة ائتمان بحري من SUPRO
من عقود استئجار السفن إلى التمويل على السلسلة
عندما أطلع على مشاريع الأصول الواقعية (RWA)، أسأل أولاً: إلى أي نشاط ستُوجَّه الأموال في نهاية المطاف؟ ومن أين تأتي العوائد؟ من خلال تقرير Deep Tide، تعرّفت هذه المرة إلى @SuproFinance. في 10 أكتوبر، أُطلق SUPRO رسمياً، وأُتيحت أول خزنة ائتمان بحري بعملة USDT على BNB Smart Chain.
اختار SUPRO الائتمان البحري لأن نشاط استئجار السفن يتضمن عقوداً وإيرادات مستحقة من الإيجارات وسجلات مدفوعات يمكن التحقق منها. وتحتاج شركات الشحن إلى التمويل بسبب الفارق الزمني بين تحصيل الإيجارات والنفقات التشغيلية. أما SUPRO، فيقيّم التمويل استناداً إلى عقود الإيجار والأطراف المقابلة والتدفقات النقدية المؤهلة، ويتابع تحصيل المدفوعات لاحقاً. بالنسبة إليّ، يسهل فهم الأصول التي تستند إلى عقود ومؤشرات للتدفقات النقدية أكثر من تلك التي لا أرى فيها سوى رقم للعائد؛ لكن إمكانية التحقق لا تعني انعدام المخاطر، إذ يظل الأداء النهائي معتمداً على سداد المقترضين وأداء الأصول.
تشير معلومات المشروع إلى إجراء فحوصات لهوية الشركة والمالكين المستفيدين والعقوبات قبل صرف التمويل، إلى جانب تقييم عقود الإيجار وسجلات المدفوعات السابقة وترتيبات التمويل ذات الصلة. ويُحدَّد مبلغ التمويل بالاستناد إلى صافي التدفق النقدي المؤهل من الإيجارات بعد خصم النفقات الضرورية، لا إلى إجمالي قيمة عقد الإيجار مباشرةً. كما أفاد SUPRO بأنه يسعى إلى الحفاظ على نسبة ضمان فائض تبلغ 150%، ويخطط لنشر تقارير شهرية عن الأصول بانتظام.
بعد إيداع USDT عبر التطبيق الرسمي، يمكن للمستخدمين الحصول على حصص في خزنة supUSDT. وتعتمد الخزنة إطار عمل Lagoon؛ وتتألف عملية الاسترداد من تقديم الطلب والتسوية والاستلام، لذا يُفضَّل فهم تفاصيلها جيداً قبل المشاركة.
أما العائد، فيبلغ الهدف الأساسي السنوي نحو 8%، ويأتي أساساً من فوائد القروض التي يدفعها المقترضون. ومع إضافة حوافز المستخدمين الأوائل، قد يصل العائد السنوي المستهدف الإجمالي للمستخدمين المؤهلين إلى 15% خلال فترة الحوافز. ويمكن للمشاركة أيضاً أن تكسب نقاطاً ضمن المنظومة، كما قد تتيح دعوة الأصدقاء فرصة لزيادة العائد السنوي. وتُحدَّد الأهلية وآلية الاحتساب وفقاً للقواعد الرسمية. والعائد المستهدف لا يعني ضمان تحقيقه.
يعتمد نجاح الائتمان البحري على المدى الطويل أساساً على جودة الأصول، وسداد المقترضين، وإدارة التحصيل المستمرة. يمكن للمهتمين الاطلاع أولاً على قواعد الخزنة ومعلومات الأصول وآلية الاسترداد، ثم المشاركة إن رأوا أنها مناسبة بعد إجراء أبحاثهم الخاصة (DYOR).
من عقود استئجار السفن إلى التمويل على السلسلة
عندما أطلع على مشاريع الأصول الواقعية (RWA)، أسأل أولاً: إلى أي نشاط ستُوجَّه الأموال في نهاية المطاف؟ ومن أين تأتي العوائد؟ من خلال تقرير Deep Tide، تعرّفت هذه المرة إلى @SuproFinance. في 10 أكتوبر، أُطلق SUPRO رسمياً، وأُتيحت أول خزنة ائتمان بحري بعملة USDT على BNB Smart Chain.
اختار SUPRO الائتمان البحري لأن نشاط استئجار السفن يتضمن عقوداً وإيرادات مستحقة من الإيجارات وسجلات مدفوعات يمكن التحقق منها. وتحتاج شركات الشحن إلى التمويل بسبب الفارق الزمني بين تحصيل الإيجارات والنفقات التشغيلية. أما SUPRO، فيقيّم التمويل استناداً إلى عقود الإيجار والأطراف المقابلة والتدفقات النقدية المؤهلة، ويتابع تحصيل المدفوعات لاحقاً. بالنسبة إليّ، يسهل فهم الأصول التي تستند إلى عقود ومؤشرات للتدفقات النقدية أكثر من تلك التي لا أرى فيها سوى رقم للعائد؛ لكن إمكانية التحقق لا تعني انعدام المخاطر، إذ يظل الأداء النهائي معتمداً على سداد المقترضين وأداء الأصول.
تشير معلومات المشروع إلى إجراء فحوصات لهوية الشركة والمالكين المستفيدين والعقوبات قبل صرف التمويل، إلى جانب تقييم عقود الإيجار وسجلات المدفوعات السابقة وترتيبات التمويل ذات الصلة. ويُحدَّد مبلغ التمويل بالاستناد إلى صافي التدفق النقدي المؤهل من الإيجارات بعد خصم النفقات الضرورية، لا إلى إجمالي قيمة عقد الإيجار مباشرةً. كما أفاد SUPRO بأنه يسعى إلى الحفاظ على نسبة ضمان فائض تبلغ 150%، ويخطط لنشر تقارير شهرية عن الأصول بانتظام.
بعد إيداع USDT عبر التطبيق الرسمي، يمكن للمستخدمين الحصول على حصص في خزنة supUSDT. وتعتمد الخزنة إطار عمل Lagoon؛ وتتألف عملية الاسترداد من تقديم الطلب والتسوية والاستلام، لذا يُفضَّل فهم تفاصيلها جيداً قبل المشاركة.
أما العائد، فيبلغ الهدف الأساسي السنوي نحو 8%، ويأتي أساساً من فوائد القروض التي يدفعها المقترضون. ومع إضافة حوافز المستخدمين الأوائل، قد يصل العائد السنوي المستهدف الإجمالي للمستخدمين المؤهلين إلى 15% خلال فترة الحوافز. ويمكن للمشاركة أيضاً أن تكسب نقاطاً ضمن المنظومة، كما قد تتيح دعوة الأصدقاء فرصة لزيادة العائد السنوي. وتُحدَّد الأهلية وآلية الاحتساب وفقاً للقواعد الرسمية. والعائد المستهدف لا يعني ضمان تحقيقه.
يعتمد نجاح الائتمان البحري على المدى الطويل أساساً على جودة الأصول، وسداد المقترضين، وإدارة التحصيل المستمرة. يمكن للمهتمين الاطلاع أولاً على قواعد الخزنة ومعلومات الأصول وآلية الاسترداد، ثم المشاركة إن رأوا أنها مناسبة بعد إجراء أبحاثهم الخاصة (DYOR).
2
13
159
·
--
🏆 إعلان أفضل 100|أن أكون صانع محتوى دافئًا ومفكرًا
يشرفني ويسعدني أن أُرشَّح لأكون من صُنّاع المحتوى من الجيل الجديد! 💛
هذا العام، حصل مقطعي على المركز الثاني في مسابقة الإبداع بمناسبة الذكرى التاسعة لتأسيس باينانس، كما جرّبت تأليف أغنية أصلية لباينانس. كل تجربة هي فرصة للتعلّم والنمو.
بالنسبة إليّ، الإبداع ليس مجرد مشاركة، بل هو شغف ومثابرة. أطمح إلى أن أكون صانع محتوى دافئًا ومستقل الفكر، وأن أنقل القيمة بصدق وأعبّر عن آرائي بإبداع.
إن الانضمام إلى أفضل 100 مصدر تشجيع، كما أنه دافع للمضي قدمًا. سأتمسك في المستقبل بأهدافي الأولى، وأخوض التجارب بجرأة، ليشرق كل شغف! ✨
#إعلان_أفضل_100 #صانع_محتوى_من_الجيل_الجديد #Web3
🏆 إعلان أفضل 100|أن أكون صانع محتوى دافئًا ومفكرًا
يشرفني ويسعدني أن أُرشَّح لأكون من صُنّاع المحتوى من الجيل الجديد! 💛
هذا العام، حصل مقطعي على المركز الثاني في مسابقة الإبداع بمناسبة الذكرى التاسعة لتأسيس باينانس، كما جرّبت تأليف أغنية أصلية لباينانس. كل تجربة هي فرصة للتعلّم والنمو.
بالنسبة إليّ، الإبداع ليس مجرد مشاركة، بل هو شغف ومثابرة. أطمح إلى أن أكون صانع محتوى دافئًا ومستقل الفكر، وأن أنقل القيمة بصدق وأعبّر عن آرائي بإبداع.
إن الانضمام إلى أفضل 100 مصدر تشجيع، كما أنه دافع للمضي قدمًا. سأتمسك في المستقبل بأهدافي الأولى، وأخوض التجارب بجرأة، ليشرق كل شغف! ✨
#إعلان_أفضل_100 #صانع_محتوى_من_الجيل_الجديد #Web3
يشرفني ويسعدني أن أُرشَّح لأكون من صُنّاع المحتوى من الجيل الجديد! 💛
هذا العام، حصل مقطعي على المركز الثاني في مسابقة الإبداع بمناسبة الذكرى التاسعة لتأسيس باينانس، كما جرّبت تأليف أغنية أصلية لباينانس. كل تجربة هي فرصة للتعلّم والنمو.
بالنسبة إليّ، الإبداع ليس مجرد مشاركة، بل هو شغف ومثابرة. أطمح إلى أن أكون صانع محتوى دافئًا ومستقل الفكر، وأن أنقل القيمة بصدق وأعبّر عن آرائي بإبداع.
إن الانضمام إلى أفضل 100 مصدر تشجيع، كما أنه دافع للمضي قدمًا. سأتمسك في المستقبل بأهدافي الأولى، وأخوض التجارب بجرأة، ليشرق كل شغف! ✨
#إعلان_أفضل_100 #صانع_محتوى_من_الجيل_الجديد #Web3
新手学堂天使自治社区
·
--
🏆 إعلان أفضل 100|أيّ نوع من صنّاع المحتوى تطمح أن تكون؟
الساحة تعجّ بالحيوية مؤخرًا، والجميع يشجّع صنّاع المحتوى المفضّلين لديه ضمن أفضل 100! وأكاديمية صنّاع المحتوى تنضمّ إلى هذه الأجواء، على أمل أن تتيح هذه المناسبة فرصة ليتعرّف المزيد من الناس إلى صنّاع المحتوى المتميّزين! 💛
📢 ندعو جميع صنّاع المحتوى إلى المشاركة!
1️⃣ تابعوا @新手学堂天使自治社区
2️⃣ اقتبسوا هذا المنشور وشاركونا دوافعكم الإبداعية وتطلعاتكم للمستقبل! ثم اذكروا @ صانع المحتوى التالي ليتابع التحدي!
3️⃣ ونرحّب أيضًا بأن تذكروا في التعليقات @ صنّاع المحتوى الذين تتطلّعون إلى قراءة إجاباتهم!
🎁 مزايا إضافية من الأكاديمية
🏆 مزايا صنّاع المحتوى: سنختار بالقرعة 10 صنّاع محتوى شاركوا قصصهم، وسيحصل كل منهم على هدايا من بينانس!
💰 مزايا التفاعل: سنختار عشوائيًا من التعليقات 20 مستخدمًا محظوظًا، وسيحصل كل منهم على 10 USDT!
أفضل 100 لا تقتصر على التصنيف، بل تجسّد الشغف والمثابرة.
👇 من أول من سيقبل التحدي؟ 💪
الساحة تعجّ بالحيوية مؤخرًا، والجميع يشجّع صنّاع المحتوى المفضّلين لديه ضمن أفضل 100! وأكاديمية صنّاع المحتوى تنضمّ إلى هذه الأجواء، على أمل أن تتيح هذه المناسبة فرصة ليتعرّف المزيد من الناس إلى صنّاع المحتوى المتميّزين! 💛
📢 ندعو جميع صنّاع المحتوى إلى المشاركة!
1️⃣ تابعوا @新手学堂天使自治社区
2️⃣ اقتبسوا هذا المنشور وشاركونا دوافعكم الإبداعية وتطلعاتكم للمستقبل! ثم اذكروا @ صانع المحتوى التالي ليتابع التحدي!
3️⃣ ونرحّب أيضًا بأن تذكروا في التعليقات @ صنّاع المحتوى الذين تتطلّعون إلى قراءة إجاباتهم!
🎁 مزايا إضافية من الأكاديمية
🏆 مزايا صنّاع المحتوى: سنختار بالقرعة 10 صنّاع محتوى شاركوا قصصهم، وسيحصل كل منهم على هدايا من بينانس!
💰 مزايا التفاعل: سنختار عشوائيًا من التعليقات 20 مستخدمًا محظوظًا، وسيحصل كل منهم على 10 USDT!
أفضل 100 لا تقتصر على التصنيف، بل تجسّد الشغف والمثابرة.
👇 من أول من سيقبل التحدي؟ 💪
3
153
·
--
لا ضجيج ولا مضاربة عابرة، ولا مراهنة على المدى القصير؛ كل ما هناك هو بناء راسخ يومًا بعد يوم.
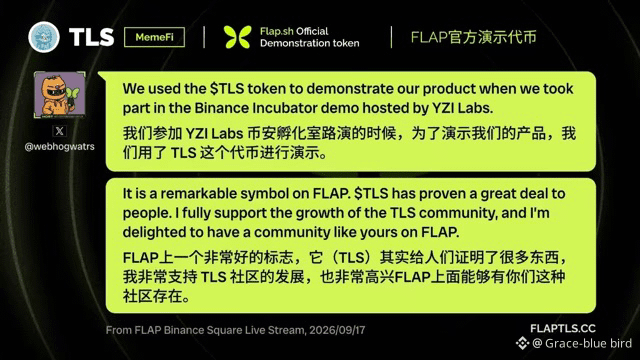
بعد أربعة أشهر من الصقل، انتقل $TLS من كونه موضع شك إلى الاعتراف الرسمي، ليؤكد رسميًا تحديده كتوكِن اختبارات FLAP الرسمي.
نحن نغوص باستمرار في مسار #MemeFi، ونركز على تمكين النظام البيئي والتثقيف في السوق، ونكسر تحيزات الصناعة ببناء مجتمع نقي.
وعند مراجعة نظام BNBChain البيئي، فإن مسار توكنات الاختبارات الرسمية لا يفتقر أبدًا إلى المعجزات. لقد أثبتت منطق المسار بالفعل قيمة TST وTUT السوقية المرتفعة، وباعتبار $TLS المساند لمنصة Meme الرائدة FLAP، فإن نقطة الانطلاق أعلى والطاقة أقوى.
نُصرّ على تخصيص الوقت لتحقيق قيمة ذات يقين؛ لا نراهن على الضجة ولا نطارد موجات السوق. وفي المستقبل، سيشهد الواقع على قوتنا، وبالتزام البناء طويل الأجل حتمًا سنحصد عوائد تفوق التوقعات.
لا ضجيج ولا مضاربة عابرة، ولا مراهنة على المدى القصير؛ كل ما هناك هو بناء راسخ يومًا بعد يوم.
بعد أربعة أشهر من الصقل، انتقل $TLS من كونه موضع شك إلى الاعتراف الرسمي، ليؤكد رسميًا تحديده كتوكِن اختبارات FLAP الرسمي.
نحن نغوص باستمرار في مسار #MemeFi، ونركز على تمكين النظام البيئي والتثقيف في السوق، ونكسر تحيزات الصناعة ببناء مجتمع نقي.
وعند مراجعة نظام BNBChain البيئي، فإن مسار توكنات الاختبارات الرسمية لا يفتقر أبدًا إلى المعجزات. لقد أثبتت منطق المسار بالفعل قيمة TST وTUT السوقية المرتفعة، وباعتبار $TLS المساند لمنصة Meme الرائدة FLAP، فإن نقطة الانطلاق أعلى والطاقة أقوى.
نُصرّ على تخصيص الوقت لتحقيق قيمة ذات يقين؛ لا نراهن على الضجة ولا نطارد موجات السوق. وفي المستقبل، سيشهد الواقع على قوتنا، وبالتزام البناء طويل الأجل حتمًا سنحصد عوائد تفوق التوقعات.
بعد أربعة أشهر من الصقل، انتقل $TLS من كونه موضع شك إلى الاعتراف الرسمي، ليؤكد رسميًا تحديده كتوكِن اختبارات FLAP الرسمي.
نحن نغوص باستمرار في مسار #MemeFi، ونركز على تمكين النظام البيئي والتثقيف في السوق، ونكسر تحيزات الصناعة ببناء مجتمع نقي.
وعند مراجعة نظام BNBChain البيئي، فإن مسار توكنات الاختبارات الرسمية لا يفتقر أبدًا إلى المعجزات. لقد أثبتت منطق المسار بالفعل قيمة TST وTUT السوقية المرتفعة، وباعتبار $TLS المساند لمنصة Meme الرائدة FLAP، فإن نقطة الانطلاق أعلى والطاقة أقوى.
نُصرّ على تخصيص الوقت لتحقيق قيمة ذات يقين؛ لا نراهن على الضجة ولا نطارد موجات السوق. وفي المستقبل، سيشهد الواقع على قوتنا، وبالتزام البناء طويل الأجل حتمًا سنحصد عوائد تفوق التوقعات.
1
5
200
·
--
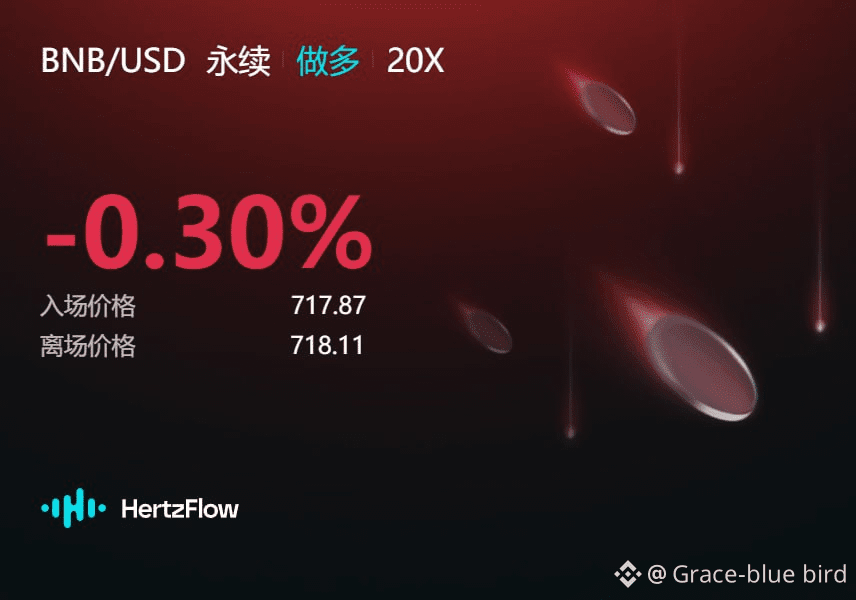
تحدي HertzFlow اليوم الثالث عشر
أرى صعودًا $BNB
@HertzFlow_xyz
هذا المسابقة مبتكرة جدًا، واصلوا努力
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
تحدي HertzFlow اليوم الثالث عشر
أرى صعودًا $BNB
@HertzFlow
هذا المسابقة مبتكرة جدًا، واصلوا努力
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
أرى صعودًا $BNB
@HertzFlow
هذا المسابقة مبتكرة جدًا، واصلوا努力
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
1
152
·
--
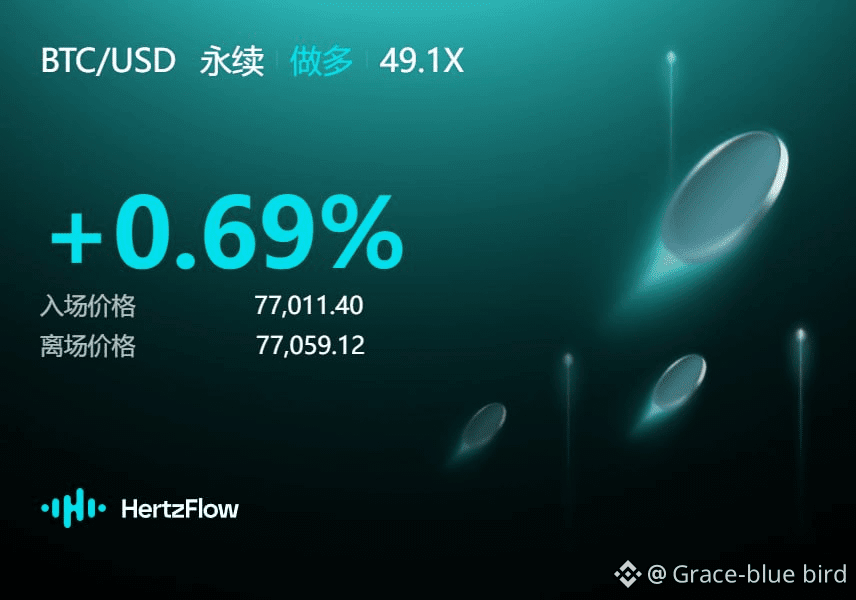
تحدي HertzFlow اليوم الحادي عشر
أراقب صعودًا $BTC
@HertzFlow_xyz
إن هذه المسابقة كبيرة ومبدعة، استمر في الجهد
#HertzflowPNL
$BTC
تحدي HertzFlow اليوم الحادي عشر
أراقب صعودًا $BTC
@HertzFlow
إن هذه المسابقة كبيرة ومبدعة، استمر في الجهد
#HertzflowPNL
$BTC
أراقب صعودًا $BTC
@HertzFlow
إن هذه المسابقة كبيرة ومبدعة، استمر في الجهد
#HertzflowPNL
$BTC
1
149
·
--
تحدي HertzFlow اليوم العاشر
أرى اتجاهًا صعوديًا لِـ $BTC
@HertzFlow_xyz
هذا المنافسة مليء بالإبداع، استمر في الجهد
#Hertzflow
$BTC
تحدي HertzFlow اليوم العاشر
أرى اتجاهًا صعوديًا لِـ $BTC
@HertzFlow
هذا المنافسة مليء بالإبداع، استمر في الجهد
#Hertzflow
$BTC
أرى اتجاهًا صعوديًا لِـ $BTC
@HertzFlow
هذا المنافسة مليء بالإبداع، استمر في الجهد
#Hertzflow
$BTC

2
2
160
·
--
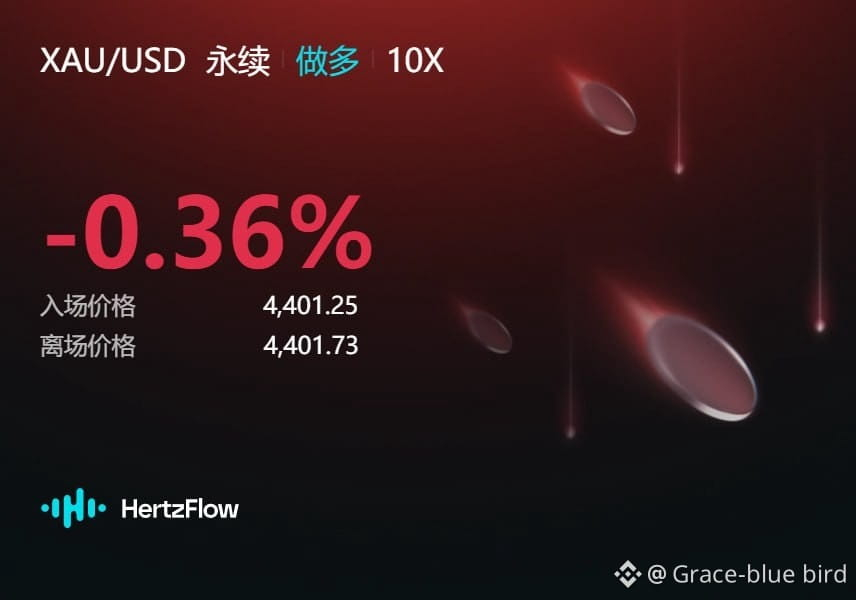
تحدي HertzFlow اليوم الثامن
أنا أتابع XAU. @HertzFlow_xyz
هذا المسابقة مليئة بالإبداع، واصل努力
@HertzFlow_xyz
#Hertzflow
#美财政部拟回购最多60亿美元国债
تحدي HertzFlow اليوم الثامن
أنا أتابع XAU. @HertzFlow
هذا المسابقة مليئة بالإبداع، واصل努力
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
أنا أتابع XAU. @HertzFlow
هذا المسابقة مليئة بالإبداع، واصل努力
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
1
140
·
--
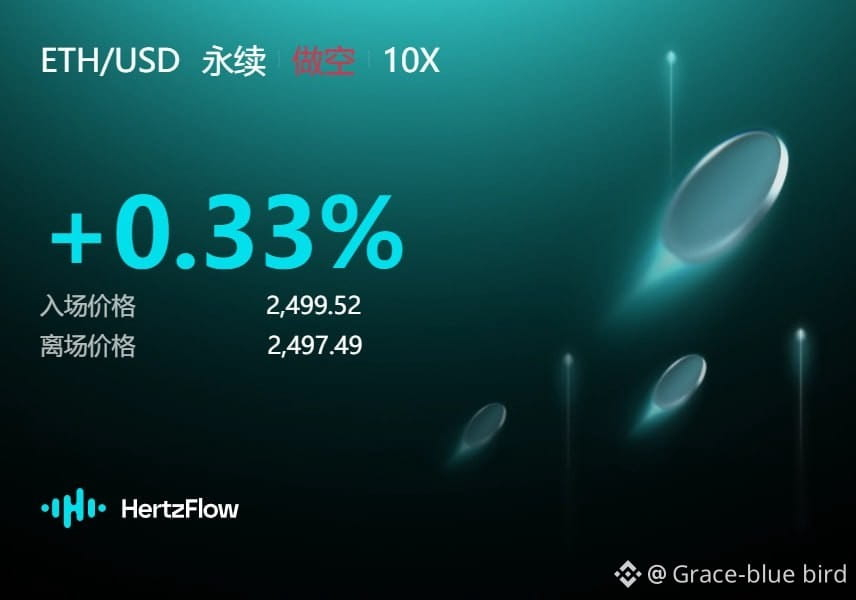
تحدي HertzFlow اليوم السابع
أراهن على صعود ETH. @HertzFlow
هذا التحدي ذو إبداع كبير، استمر في الجهد
$ETH
@HertzFlow_xyz
#Hertzflow
#美伊互袭油轮冲突升级
تحدي HertzFlow اليوم السابع
أراهن على صعود ETH. @HertzFlow
هذا التحدي ذو إبداع كبير، استمر في الجهد
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
أراهن على صعود ETH. @HertzFlow
هذا التحدي ذو إبداع كبير، استمر في الجهد
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
2
1
2
166
·
--
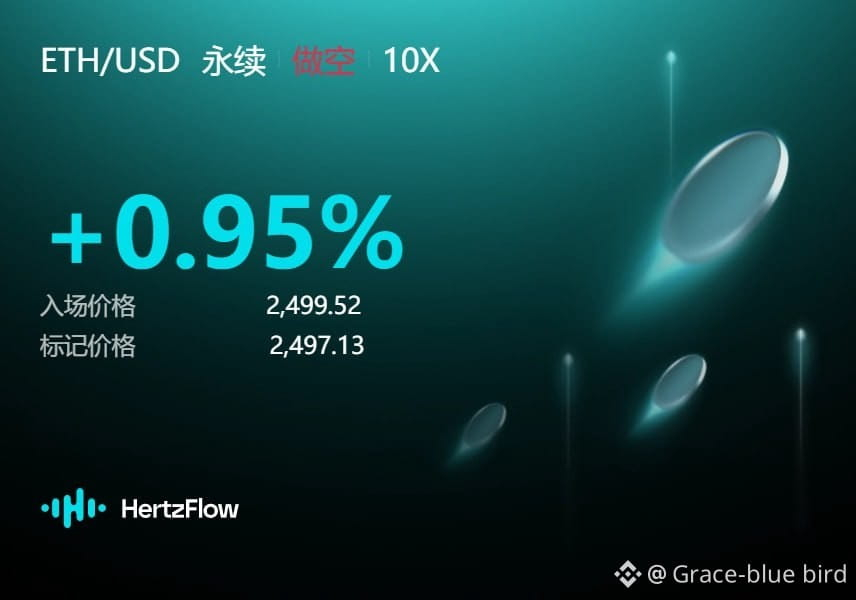
HertzFlow تحدي اليوم السادس
أنا متفائل بـ ETH. @HertzFlow_xyz
هذه المسابقة مبتكرة جدًا، استمروا في العمل الجيد
$ETH
@HertzFlow_xyz
#Hertzflow
تجاوزت القيمة السوقية لـ ZEC قيمة DOGE
HertzFlow تحدي اليوم السادس
أنا متفائل بـ ETH. @HertzFlow
هذه المسابقة مبتكرة جدًا، استمروا في العمل الجيد
$ETH
@HertzFlow
#Hertzflow
تجاوزت القيمة السوقية لـ ZEC قيمة DOGE
أنا متفائل بـ ETH. @HertzFlow
هذه المسابقة مبتكرة جدًا، استمروا في العمل الجيد
$ETH
@HertzFlow
#Hertzflow
تجاوزت القيمة السوقية لـ ZEC قيمة DOGE
1
224
·
--
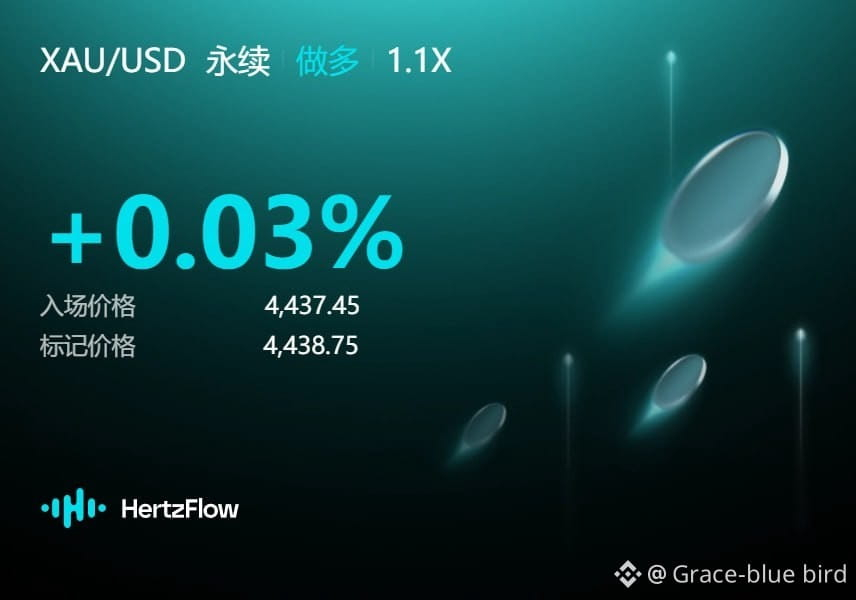
اليوم الخامس من تحدي HertzFlow
انخفض الذهب أولًا بسبب توقعات رفع الفائدة، لذلك سأبقى أراقب وأميل إلى الشراء. @HertzFlow
هذه المسابقة مبتكرة جدًا، استمروا في العمل الجيد
$XAU
#HertzflowPNL @HertzFlow_xyz
اليوم الخامس من تحدي HertzFlow
انخفض الذهب أولًا بسبب توقعات رفع الفائدة، لذلك سأبقى أراقب وأميل إلى الشراء. @HertzFlow
هذه المسابقة مبتكرة جدًا، استمروا في العمل الجيد
$XAU
#HertzflowPNL @HertzFlow
انخفض الذهب أولًا بسبب توقعات رفع الفائدة، لذلك سأبقى أراقب وأميل إلى الشراء. @HertzFlow
هذه المسابقة مبتكرة جدًا، استمروا في العمل الجيد
$XAU
#HertzflowPNL @HertzFlow
1
193
·
--
#比特币创2023年3月来最佳周表现 , هل مقالة تيرماكس أدناه جيدة؟
#比特币创2023年3月来最佳周表现 , هل مقالة تيرماكس أدناه جيدة؟
25
1
5
142
·
--
《هل سعر الفائدة الثابت مفيد للمقترضين فقط؟ أعتقد أن المُقرضين قد يحتاجونه أكثر》
عندما يتحدث الجميع عن الفائدة الثابتة، تكون أول ردّة فعل عادةً من طرف المقترضين.
هذا مفهوم جدًا.
كان الجميع يقترضون بسعر 5%، ثم تَحمَس السوق، وارتفعت احتياجات التمويل، فصعدت الفائدة إلى 10% و15%، حينها قد لا تعود الاستراتيجية التي كانت تبدو جيدة صالحة كما كانت.
لذلك بالنسبة للمقترضين، تتمثل الفائدة الأكثر مباشرة للفائدة الثابتة في:
يمكن حساب التكلفة مسبقًا بوضوح.
لكن إذا انتقلنا إلى جانب المُقرضين، فالأمر ليس مختلفًا.
مثلًا: الآن ما زالت العوائد المتغيرة تبلغ 6%، وأنتم تتوقعون أن السوق سيتباطأ تدريجيًا، وأن احتياجات التمويل ستنخفض، فقد تهبط العوائد إلى 3%.
في هذه اللحظة، إذا كان بالإمكان قفل عائد الـ 90 يومًا القادمة مسبقًا عند مستوى يمكنكم قبوله، فهذا قد يكون جذّابًا جدًا.
إذًا الفائدة الثابتة لا تحل فقط مشكلة:
“بعد أن أقترض، هل ستصبح التكلفة أكثر فأكثر؟”
بل إنها تحل أيضًا مشكلة أخرى:
“عندما أنظر إلى العائد الذي أراه الآن، كم سيتبقى منه بعد فترة؟”
ومن هذا المنظور، أدركت ذلك تدريجيًا مؤخرًا عندما كنت أتابع @termmax .
في الأسواق الصاعدة، يلاحق الجميع APY أعلى، وقد لا تبدو الفائدة الثابتة ملفتة جدًا.
لكن عندما يبدأ السوق في التهدئة، يهتم الناس أكثر باليقين.
المقترضون يريدون قفل التكلفة.
والمُقرضون يريدون قفل العائد.
بهذا الشكل، يبدو أن الفائدة الثابتة تحمل شيئًا من: «كلما كان السوق أقل يقينًا، كانت قيمتها أوضح».
بالطبع، في النهاية هل يمكن أن يعمل ذلك فعليًا على أرض الواقع، ما يزال يعتمد على الواقع.
هل يوجد من يقترض لمدد مثل 30 يومًا أو 90 يومًا أو 180 يومًا؟
وهل توجد رغبة لدى أحد أن يزوّد التمويل؟
وهل لدى السوق سيولة كافية؟
كل هذه الأمور أكثر أهمية من القصة نفسها.
لذلك عندما أنظر الآن إلى TermMax، لا أريد أن أحدّد تركيزي على APY واحد فقط.
الأهم بالنسبة لي هو:
هل يمكنه بالفعل أن يجمع تدريجيًا السيولة ذات مدد مختلفة واحتياجات مختلفة.
إذا كان بإمكانه ذلك، فقد لا تصبح الفائدة الثابتة مجرد وظيفة إقراض واقتراض.
بل ستتحول إلى أداة لإدارة تكاليف التمويل والعوائد المستقبلية لدى المستخدمين.
@termmax
#TermMax #TMX #DeFi
تصويت:
برأيك، في DeFi من يحتاج الفائدة الثابتة أكثر؟
① المقترضون: قفل التكلفة مسبقًا
② المُقرضون: قفل العائد مسبقًا
③ الطرفان يحتاجان
④ ما زال الأمر مبكرًا جدًا، لنرَ السيولة أولًا
《هل سعر الفائدة الثابت مفيد للمقترضين فقط؟ أعتقد أن المُقرضين قد يحتاجونه أكثر》
عندما يتحدث الجميع عن الفائدة الثابتة، تكون أول ردّة فعل عادةً من طرف المقترضين.
هذا مفهوم جدًا.
كان الجميع يقترضون بسعر 5%، ثم تَحمَس السوق، وارتفعت احتياجات التمويل، فصعدت الفائدة إلى 10% و15%، حينها قد لا تعود الاستراتيجية التي كانت تبدو جيدة صالحة كما كانت.
لذلك بالنسبة للمقترضين، تتمثل الفائدة الأكثر مباشرة للفائدة الثابتة في:
يمكن حساب التكلفة مسبقًا بوضوح.
لكن إذا انتقلنا إلى جانب المُقرضين، فالأمر ليس مختلفًا.
مثلًا: الآن ما زالت العوائد المتغيرة تبلغ 6%، وأنتم تتوقعون أن السوق سيتباطأ تدريجيًا، وأن احتياجات التمويل ستنخفض، فقد تهبط العوائد إلى 3%.
في هذه اللحظة، إذا كان بالإمكان قفل عائد الـ 90 يومًا القادمة مسبقًا عند مستوى يمكنكم قبوله، فهذا قد يكون جذّابًا جدًا.
إذًا الفائدة الثابتة لا تحل فقط مشكلة:
“بعد أن أقترض، هل ستصبح التكلفة أكثر فأكثر؟”
بل إنها تحل أيضًا مشكلة أخرى:
“عندما أنظر إلى العائد الذي أراه الآن، كم سيتبقى منه بعد فترة؟”
ومن هذا المنظور، أدركت ذلك تدريجيًا مؤخرًا عندما كنت أتابع @TermMax .
في الأسواق الصاعدة، يلاحق الجميع APY أعلى، وقد لا تبدو الفائدة الثابتة ملفتة جدًا.
لكن عندما يبدأ السوق في التهدئة، يهتم الناس أكثر باليقين.
المقترضون يريدون قفل التكلفة.
والمُقرضون يريدون قفل العائد.
بهذا الشكل، يبدو أن الفائدة الثابتة تحمل شيئًا من: «كلما كان السوق أقل يقينًا، كانت قيمتها أوضح».
بالطبع، في النهاية هل يمكن أن يعمل ذلك فعليًا على أرض الواقع، ما يزال يعتمد على الواقع.
هل يوجد من يقترض لمدد مثل 30 يومًا أو 90 يومًا أو 180 يومًا؟
وهل توجد رغبة لدى أحد أن يزوّد التمويل؟
وهل لدى السوق سيولة كافية؟
كل هذه الأمور أكثر أهمية من القصة نفسها.
لذلك عندما أنظر الآن إلى TermMax، لا أريد أن أحدّد تركيزي على APY واحد فقط.
الأهم بالنسبة لي هو:
هل يمكنه بالفعل أن يجمع تدريجيًا السيولة ذات مدد مختلفة واحتياجات مختلفة.
إذا كان بإمكانه ذلك، فقد لا تصبح الفائدة الثابتة مجرد وظيفة إقراض واقتراض.
بل ستتحول إلى أداة لإدارة تكاليف التمويل والعوائد المستقبلية لدى المستخدمين.
@TermMax
#TermMax #TMX #DeFi
تصويت:
برأيك، في DeFi من يحتاج الفائدة الثابتة أكثر؟
① المقترضون: قفل التكلفة مسبقًا
② المُقرضون: قفل العائد مسبقًا
③ الطرفان يحتاجان
④ ما زال الأمر مبكرًا جدًا، لنرَ السيولة أولًا
عندما يتحدث الجميع عن الفائدة الثابتة، تكون أول ردّة فعل عادةً من طرف المقترضين.
هذا مفهوم جدًا.
كان الجميع يقترضون بسعر 5%، ثم تَحمَس السوق، وارتفعت احتياجات التمويل، فصعدت الفائدة إلى 10% و15%، حينها قد لا تعود الاستراتيجية التي كانت تبدو جيدة صالحة كما كانت.
لذلك بالنسبة للمقترضين، تتمثل الفائدة الأكثر مباشرة للفائدة الثابتة في:
يمكن حساب التكلفة مسبقًا بوضوح.
لكن إذا انتقلنا إلى جانب المُقرضين، فالأمر ليس مختلفًا.
مثلًا: الآن ما زالت العوائد المتغيرة تبلغ 6%، وأنتم تتوقعون أن السوق سيتباطأ تدريجيًا، وأن احتياجات التمويل ستنخفض، فقد تهبط العوائد إلى 3%.
في هذه اللحظة، إذا كان بالإمكان قفل عائد الـ 90 يومًا القادمة مسبقًا عند مستوى يمكنكم قبوله، فهذا قد يكون جذّابًا جدًا.
إذًا الفائدة الثابتة لا تحل فقط مشكلة:
“بعد أن أقترض، هل ستصبح التكلفة أكثر فأكثر؟”
بل إنها تحل أيضًا مشكلة أخرى:
“عندما أنظر إلى العائد الذي أراه الآن، كم سيتبقى منه بعد فترة؟”
ومن هذا المنظور، أدركت ذلك تدريجيًا مؤخرًا عندما كنت أتابع @TermMax .
في الأسواق الصاعدة، يلاحق الجميع APY أعلى، وقد لا تبدو الفائدة الثابتة ملفتة جدًا.
لكن عندما يبدأ السوق في التهدئة، يهتم الناس أكثر باليقين.
المقترضون يريدون قفل التكلفة.
والمُقرضون يريدون قفل العائد.
بهذا الشكل، يبدو أن الفائدة الثابتة تحمل شيئًا من: «كلما كان السوق أقل يقينًا، كانت قيمتها أوضح».
بالطبع، في النهاية هل يمكن أن يعمل ذلك فعليًا على أرض الواقع، ما يزال يعتمد على الواقع.
هل يوجد من يقترض لمدد مثل 30 يومًا أو 90 يومًا أو 180 يومًا؟
وهل توجد رغبة لدى أحد أن يزوّد التمويل؟
وهل لدى السوق سيولة كافية؟
كل هذه الأمور أكثر أهمية من القصة نفسها.
لذلك عندما أنظر الآن إلى TermMax، لا أريد أن أحدّد تركيزي على APY واحد فقط.
الأهم بالنسبة لي هو:
هل يمكنه بالفعل أن يجمع تدريجيًا السيولة ذات مدد مختلفة واحتياجات مختلفة.
إذا كان بإمكانه ذلك، فقد لا تصبح الفائدة الثابتة مجرد وظيفة إقراض واقتراض.
بل ستتحول إلى أداة لإدارة تكاليف التمويل والعوائد المستقبلية لدى المستخدمين.
@TermMax
#TermMax #TMX #DeFi
تصويت:
برأيك، في DeFi من يحتاج الفائدة الثابتة أكثر؟
① المقترضون: قفل التكلفة مسبقًا
② المُقرضون: قفل العائد مسبقًا
③ الطرفان يحتاجان
④ ما زال الأمر مبكرًا جدًا، لنرَ السيولة أولًا
① 借款人:提前锁定成本
33%
② 出借人:提前锁定收益
0%
③ 两边都需要
67%
④ 现在还太早,先看流动性
0%
3 الأصوات • تمّ إغلاق التصويت
6
2
2
1.8k
·
--
《TermMax تُعبّئ جدولًا تفتقر إليه DeFi دائمًا: سعر الوقت》
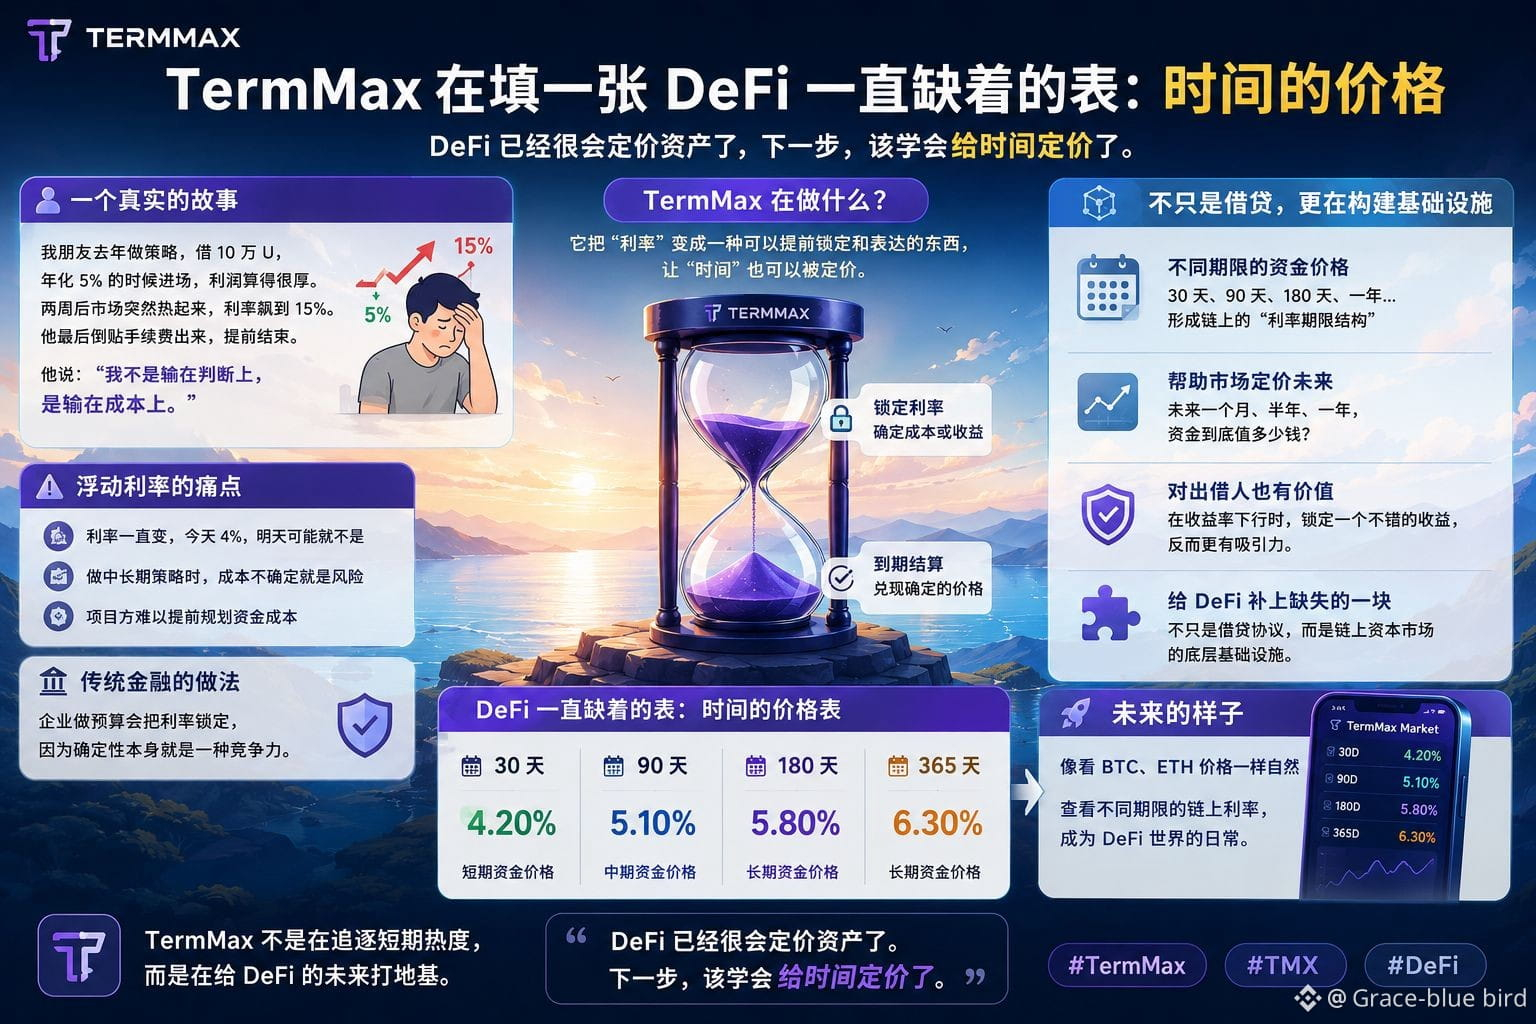
في السابق، كنت أظن أن @termmax هو ببساطة من يفعل الإقراض/الاقتراض بسعر فائدة ثابت. لكن هذه المرة، عندما أعدت النظر، شعرت فجأة أن «سعر الفائدة الثابت» قد يكون مجرد مظهر.
TermMax ربما لا يلامس في جوهره شيئًا سطحياً، بل سؤالًا أكثر أساسًا:
إذا كان المال سيُقترض لمدة شهر أو ثلاثة أشهر أو ستة أشهر، فالسعر بطبيعته لا ينبغي أن يكون واحدًا.
كان لدي صديق عمل على استراتيجية العام الماضي، برأس مال 100 ألف U. وعندما دخل، كانت فائدة الاقتراض حوالي 5%، وكانت الحسابات جميلة جدًا. النتيجة: بعد أسبوعين، سخن السوق، فقفزت الفائدة مباشرة إلى 15%.
لاحقًا قال جملةً، ولا تزال عالقة في ذهني:
«لم تكن النظرة إلى الاتجاه خاطئة؛ لكن في النهاية كان المال هو الذي سحقنا بتكلفة التمويل.»
وهذا هو الجزء الأكثر إزعاجًا في الفائدة المتغيرة: قد لا تبدو أغلى، لكنك لا تعرف كم ستصبح غدًا.
قد لا يهم ذلك للصفقات القصيرة، لكن إذا كانت هناك استراتيجية ستستمر لعدة أشهر، فمدى إمكانية تحديد تكلفة التمويل مسبقًا يصبح أمرًا بالغ الأهمية.
لذلك عندما أنظر الآن إلى TermMax، لا أراه فقط «يثبّت الفائدة».
للـ 30 يومًا سعر، ولـ 90 يومًا سعر، ولـ 180 يومًا سعر آخر.
إذا استطاعت الفترات المختلفة أن تُكوِّن تدريجيًا فائدة خاصة بها، فستتغير رؤيتنا من مجرد APY إلى شيء أقرب إلى «جدول أسعار للوقت» على السلسلة.
التمويل التقليدي يفعل هذا الأمر منذ وقت طويل.
لماذا ينظر الجميع إلى عائدات سندات الخزانة لأجل سنتين أو عشر سنوات؟ لأن الأموال لفترات مختلفة أصلًا لها أسعار مختلفة.
لكن في DeFi اليوم، ينصب التركيز أكثر على كم الفائدة الحالية في AAVE، أو كم الـ APY اليوم في أحد المجمعات—أي إنهم في الأساس ينظرون إلى «الآن».
أما كم ينبغي أن تبلغ قيمة الأموال بعد ثلاثة أشهر أو ستة أشهر، فلم تتشكل بعد على السلسلة منظومة تسعير ناضجة.
وهذا بالضبط ما أجد أنه يجعل TermMax مثيرًا للاهتمام.
قد لا يكون هدفه فقط إنشاء بروتوكول اقتراض أكثر استقرارًا، بل يحاول إدخال «الأجل/المدة» فعليًا إلى عالم DeFi.
بالطبع، ليس الأمر سهلًا. فالأجل يحتاج إلى من يقترض ومن يقرض، ويجب أن تواكب السيولة واحتياجات الطلب الواقعية.
لذلك لن أُسرع وأقول إن TermMax سيصل حتمًا إلى أي مرحلة بعينها.
لكن هذا الاتجاه، سأواصل متابعته.
#TermMax
#TMX #DeFi
《TermMax تُعبّئ جدولًا تفتقر إليه DeFi دائمًا: سعر الوقت》
في السابق، كنت أظن أن @TermMax هو ببساطة من يفعل الإقراض/الاقتراض بسعر فائدة ثابت. لكن هذه المرة، عندما أعدت النظر، شعرت فجأة أن «سعر الفائدة الثابت» قد يكون مجرد مظهر.
TermMax ربما لا يلامس في جوهره شيئًا سطحياً، بل سؤالًا أكثر أساسًا:
إذا كان المال سيُقترض لمدة شهر أو ثلاثة أشهر أو ستة أشهر، فالسعر بطبيعته لا ينبغي أن يكون واحدًا.
كان لدي صديق عمل على استراتيجية العام الماضي، برأس مال 100 ألف U. وعندما دخل، كانت فائدة الاقتراض حوالي 5%، وكانت الحسابات جميلة جدًا. النتيجة: بعد أسبوعين، سخن السوق، فقفزت الفائدة مباشرة إلى 15%.
لاحقًا قال جملةً، ولا تزال عالقة في ذهني:
«لم تكن النظرة إلى الاتجاه خاطئة؛ لكن في النهاية كان المال هو الذي سحقنا بتكلفة التمويل.»
وهذا هو الجزء الأكثر إزعاجًا في الفائدة المتغيرة: قد لا تبدو أغلى، لكنك لا تعرف كم ستصبح غدًا.
قد لا يهم ذلك للصفقات القصيرة، لكن إذا كانت هناك استراتيجية ستستمر لعدة أشهر، فمدى إمكانية تحديد تكلفة التمويل مسبقًا يصبح أمرًا بالغ الأهمية.
لذلك عندما أنظر الآن إلى TermMax، لا أراه فقط «يثبّت الفائدة».
للـ 30 يومًا سعر، ولـ 90 يومًا سعر، ولـ 180 يومًا سعر آخر.
إذا استطاعت الفترات المختلفة أن تُكوِّن تدريجيًا فائدة خاصة بها، فستتغير رؤيتنا من مجرد APY إلى شيء أقرب إلى «جدول أسعار للوقت» على السلسلة.
التمويل التقليدي يفعل هذا الأمر منذ وقت طويل.
لماذا ينظر الجميع إلى عائدات سندات الخزانة لأجل سنتين أو عشر سنوات؟ لأن الأموال لفترات مختلفة أصلًا لها أسعار مختلفة.
لكن في DeFi اليوم، ينصب التركيز أكثر على كم الفائدة الحالية في AAVE، أو كم الـ APY اليوم في أحد المجمعات—أي إنهم في الأساس ينظرون إلى «الآن».
أما كم ينبغي أن تبلغ قيمة الأموال بعد ثلاثة أشهر أو ستة أشهر، فلم تتشكل بعد على السلسلة منظومة تسعير ناضجة.
وهذا بالضبط ما أجد أنه يجعل TermMax مثيرًا للاهتمام.
قد لا يكون هدفه فقط إنشاء بروتوكول اقتراض أكثر استقرارًا، بل يحاول إدخال «الأجل/المدة» فعليًا إلى عالم DeFi.
بالطبع، ليس الأمر سهلًا. فالأجل يحتاج إلى من يقترض ومن يقرض، ويجب أن تواكب السيولة واحتياجات الطلب الواقعية.
لذلك لن أُسرع وأقول إن TermMax سيصل حتمًا إلى أي مرحلة بعينها.
لكن هذا الاتجاه، سأواصل متابعته.
#TermMax
#TMX #DeFi
في السابق، كنت أظن أن @TermMax هو ببساطة من يفعل الإقراض/الاقتراض بسعر فائدة ثابت. لكن هذه المرة، عندما أعدت النظر، شعرت فجأة أن «سعر الفائدة الثابت» قد يكون مجرد مظهر.
TermMax ربما لا يلامس في جوهره شيئًا سطحياً، بل سؤالًا أكثر أساسًا:
إذا كان المال سيُقترض لمدة شهر أو ثلاثة أشهر أو ستة أشهر، فالسعر بطبيعته لا ينبغي أن يكون واحدًا.
كان لدي صديق عمل على استراتيجية العام الماضي، برأس مال 100 ألف U. وعندما دخل، كانت فائدة الاقتراض حوالي 5%، وكانت الحسابات جميلة جدًا. النتيجة: بعد أسبوعين، سخن السوق، فقفزت الفائدة مباشرة إلى 15%.
لاحقًا قال جملةً، ولا تزال عالقة في ذهني:
«لم تكن النظرة إلى الاتجاه خاطئة؛ لكن في النهاية كان المال هو الذي سحقنا بتكلفة التمويل.»
وهذا هو الجزء الأكثر إزعاجًا في الفائدة المتغيرة: قد لا تبدو أغلى، لكنك لا تعرف كم ستصبح غدًا.
قد لا يهم ذلك للصفقات القصيرة، لكن إذا كانت هناك استراتيجية ستستمر لعدة أشهر، فمدى إمكانية تحديد تكلفة التمويل مسبقًا يصبح أمرًا بالغ الأهمية.
لذلك عندما أنظر الآن إلى TermMax، لا أراه فقط «يثبّت الفائدة».
للـ 30 يومًا سعر، ولـ 90 يومًا سعر، ولـ 180 يومًا سعر آخر.
إذا استطاعت الفترات المختلفة أن تُكوِّن تدريجيًا فائدة خاصة بها، فستتغير رؤيتنا من مجرد APY إلى شيء أقرب إلى «جدول أسعار للوقت» على السلسلة.
التمويل التقليدي يفعل هذا الأمر منذ وقت طويل.
لماذا ينظر الجميع إلى عائدات سندات الخزانة لأجل سنتين أو عشر سنوات؟ لأن الأموال لفترات مختلفة أصلًا لها أسعار مختلفة.
لكن في DeFi اليوم، ينصب التركيز أكثر على كم الفائدة الحالية في AAVE، أو كم الـ APY اليوم في أحد المجمعات—أي إنهم في الأساس ينظرون إلى «الآن».
أما كم ينبغي أن تبلغ قيمة الأموال بعد ثلاثة أشهر أو ستة أشهر، فلم تتشكل بعد على السلسلة منظومة تسعير ناضجة.
وهذا بالضبط ما أجد أنه يجعل TermMax مثيرًا للاهتمام.
قد لا يكون هدفه فقط إنشاء بروتوكول اقتراض أكثر استقرارًا، بل يحاول إدخال «الأجل/المدة» فعليًا إلى عالم DeFi.
بالطبع، ليس الأمر سهلًا. فالأجل يحتاج إلى من يقترض ومن يقرض، ويجب أن تواكب السيولة واحتياجات الطلب الواقعية.
لذلك لن أُسرع وأقول إن TermMax سيصل حتمًا إلى أي مرحلة بعينها.
لكن هذا الاتجاه، سأواصل متابعته.
#TermMax
#TMX #DeFi
2
2
2
208
·
--
جيد
جيد
Grace蓝姐
·
--
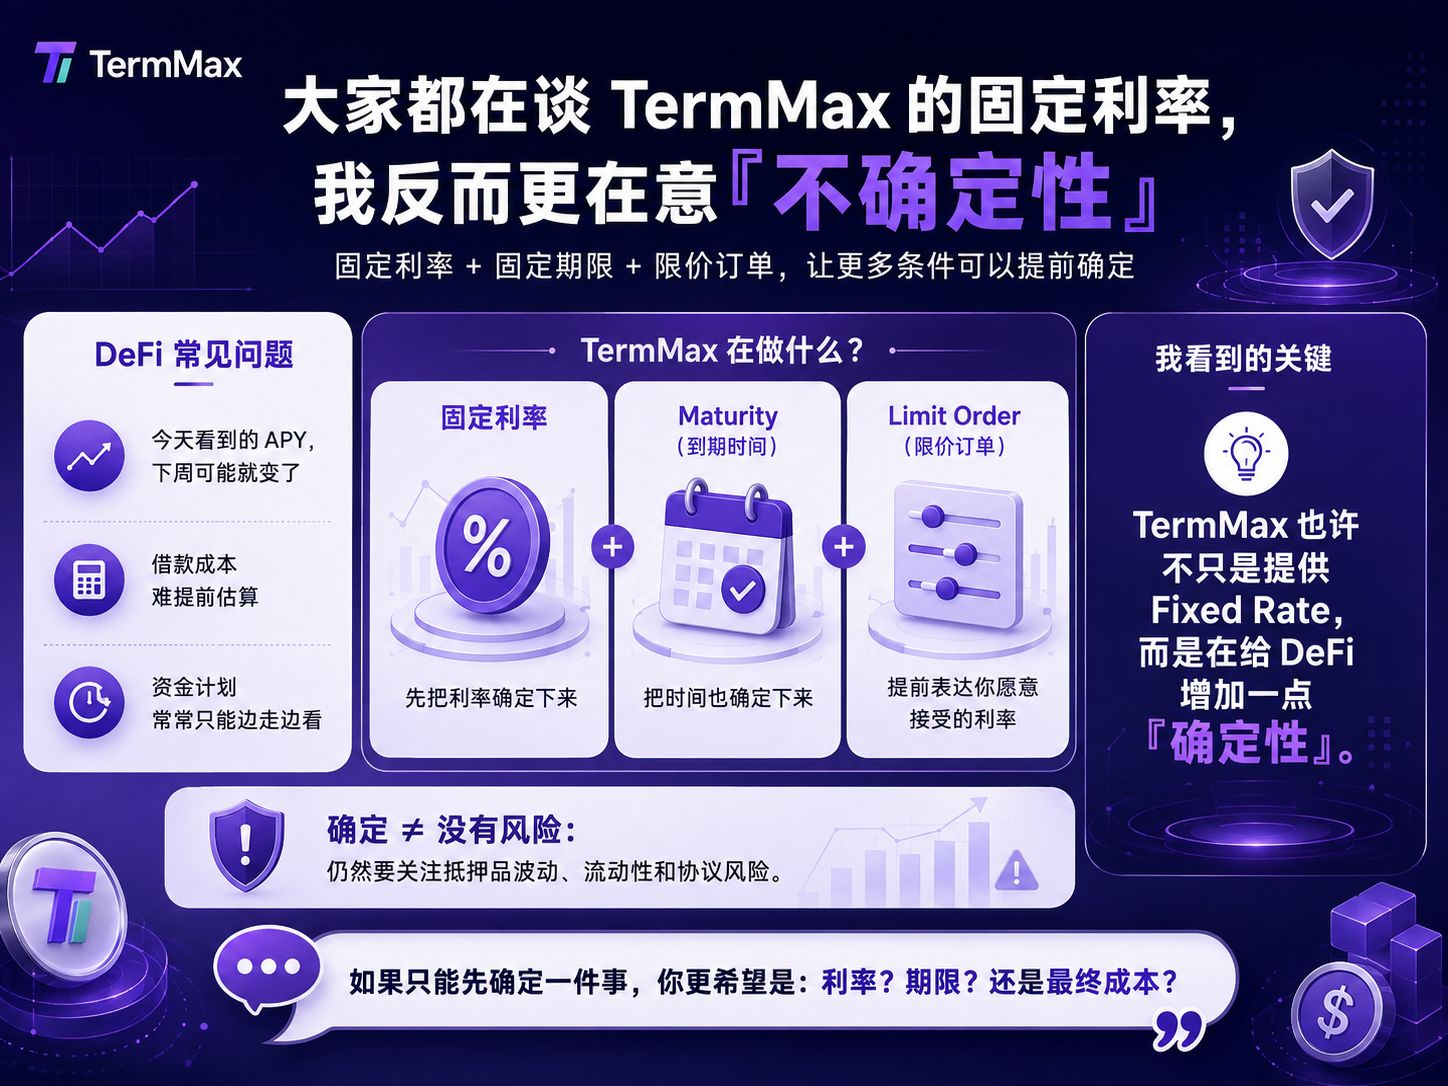
《الجميع يتحدث عن سعر TermMax الثابت، لكنني بالمقابل أهتم أكثر بـ“عدم اليقين”》
واصلت مؤخرًا متابعة @TermMax ، ولديّ إحساس يتعاظم تدريجيًا.
كثيرون يتحدثون عن TermMax، وغالبًا يبدأون بالقول: أولًا، السعر ثابت.
هذا صحيح بالطبع.
لكن إذا كان TermMax لا يفعل سوى تحويل السعر العائم إلى سعر ثابت، فأعتقد أن هذه القصة لم تُروَ كاملة بعد.
في بعض الأحيان، تكون المشكلة في DeFi ليست أن العائد غير مرتفع بما يكفي، بل أن عدد المتغيرات كبير جدًا.
فـ APY التي تراها اليوم قد لا يكون الرقم نفسه الأسبوع القادم.
متى تقترض؟ وبأي تكلفة بالضبط؟
كم مدة وضع الأموال؟
أي معدل فائدة أقبل به لأتم صفقة؟
كثير من الأمور لا يمكن حسمها إلا بالمضي قدمًا والنظر أثناء الطريق.
عندما أجمع بعض تصميمات TermMax الحالية معًا، أرى خطًا مثيرًا للاهتمام فعلًا:
السعر الثابت—تثبيت الفائدة أولًا.
Maturity—تحديد المدة أيضًا.
Limit Order—وحتى “أي فائدة أقبلها” يمكن التعبير عنها مسبقًا.
بهذا المنظور، قد لا يكون ما يفعله TermMax مجرد Fixed Rate.
قد يكون أشبه بمحاولة لتحويل جزء من الأشياء التي كان يجب “تخمينها” في DeFi إلى شروط يمكن اختيارها مسبقًا وحسابها مسبقًا.
أعتقد أن هناك فرقًا مهمًا هنا:
التحديد لا يعني انعدام المخاطر.
المُقدَّم (الضمان) قد يتقلب، والسوق يحمل مخاطر السيولة، والبروتوكول نفسه كذلك يحمل مخاطر.
لكن بالنسبة لمن يحتاج فعلًا إلى إدارة أمواله، فإن معرفة معدل فائدته ومدة الاستثمار وتكلفته مسبقًا بحد ذاته قيمة.
لذلك عند النظر إلى TermMax الآن، لم أعد أهتم فقط بـ:
“كم هو العائد السنوي APY؟”
بل سأطرح سؤالًا إضافيًا:
هل يمكنه أن يجعل التخطيط للمال أسهل؟
إذا كانت الإجابة نعم، فقد يكون السعر الثابت مجرد المظهر.
والأكثر إثارة للاهتمام ربما أنه يحاول إضافة شيء كان DeFi يفتقر إليه كثيرًا:
اليقين.
في DeFi، ما الشيء الذي تتمنى تحديده أولًا؟
الفائدة أم المدة، أم التكلفة النهائية؟
#TermMax
#DeFi $TMX
واصلت مؤخرًا متابعة @TermMax ، ولديّ إحساس يتعاظم تدريجيًا.
كثيرون يتحدثون عن TermMax، وغالبًا يبدأون بالقول: أولًا، السعر ثابت.
هذا صحيح بالطبع.
لكن إذا كان TermMax لا يفعل سوى تحويل السعر العائم إلى سعر ثابت، فأعتقد أن هذه القصة لم تُروَ كاملة بعد.
في بعض الأحيان، تكون المشكلة في DeFi ليست أن العائد غير مرتفع بما يكفي، بل أن عدد المتغيرات كبير جدًا.
فـ APY التي تراها اليوم قد لا يكون الرقم نفسه الأسبوع القادم.
متى تقترض؟ وبأي تكلفة بالضبط؟
كم مدة وضع الأموال؟
أي معدل فائدة أقبل به لأتم صفقة؟
كثير من الأمور لا يمكن حسمها إلا بالمضي قدمًا والنظر أثناء الطريق.
عندما أجمع بعض تصميمات TermMax الحالية معًا، أرى خطًا مثيرًا للاهتمام فعلًا:
السعر الثابت—تثبيت الفائدة أولًا.
Maturity—تحديد المدة أيضًا.
Limit Order—وحتى “أي فائدة أقبلها” يمكن التعبير عنها مسبقًا.
بهذا المنظور، قد لا يكون ما يفعله TermMax مجرد Fixed Rate.
قد يكون أشبه بمحاولة لتحويل جزء من الأشياء التي كان يجب “تخمينها” في DeFi إلى شروط يمكن اختيارها مسبقًا وحسابها مسبقًا.
أعتقد أن هناك فرقًا مهمًا هنا:
التحديد لا يعني انعدام المخاطر.
المُقدَّم (الضمان) قد يتقلب، والسوق يحمل مخاطر السيولة، والبروتوكول نفسه كذلك يحمل مخاطر.
لكن بالنسبة لمن يحتاج فعلًا إلى إدارة أمواله، فإن معرفة معدل فائدته ومدة الاستثمار وتكلفته مسبقًا بحد ذاته قيمة.
لذلك عند النظر إلى TermMax الآن، لم أعد أهتم فقط بـ:
“كم هو العائد السنوي APY؟”
بل سأطرح سؤالًا إضافيًا:
هل يمكنه أن يجعل التخطيط للمال أسهل؟
إذا كانت الإجابة نعم، فقد يكون السعر الثابت مجرد المظهر.
والأكثر إثارة للاهتمام ربما أنه يحاول إضافة شيء كان DeFi يفتقر إليه كثيرًا:
اليقين.
في DeFi، ما الشيء الذي تتمنى تحديده أولًا؟
الفائدة أم المدة، أم التكلفة النهائية؟
#TermMax
#DeFi $TMX
1
136
·
--
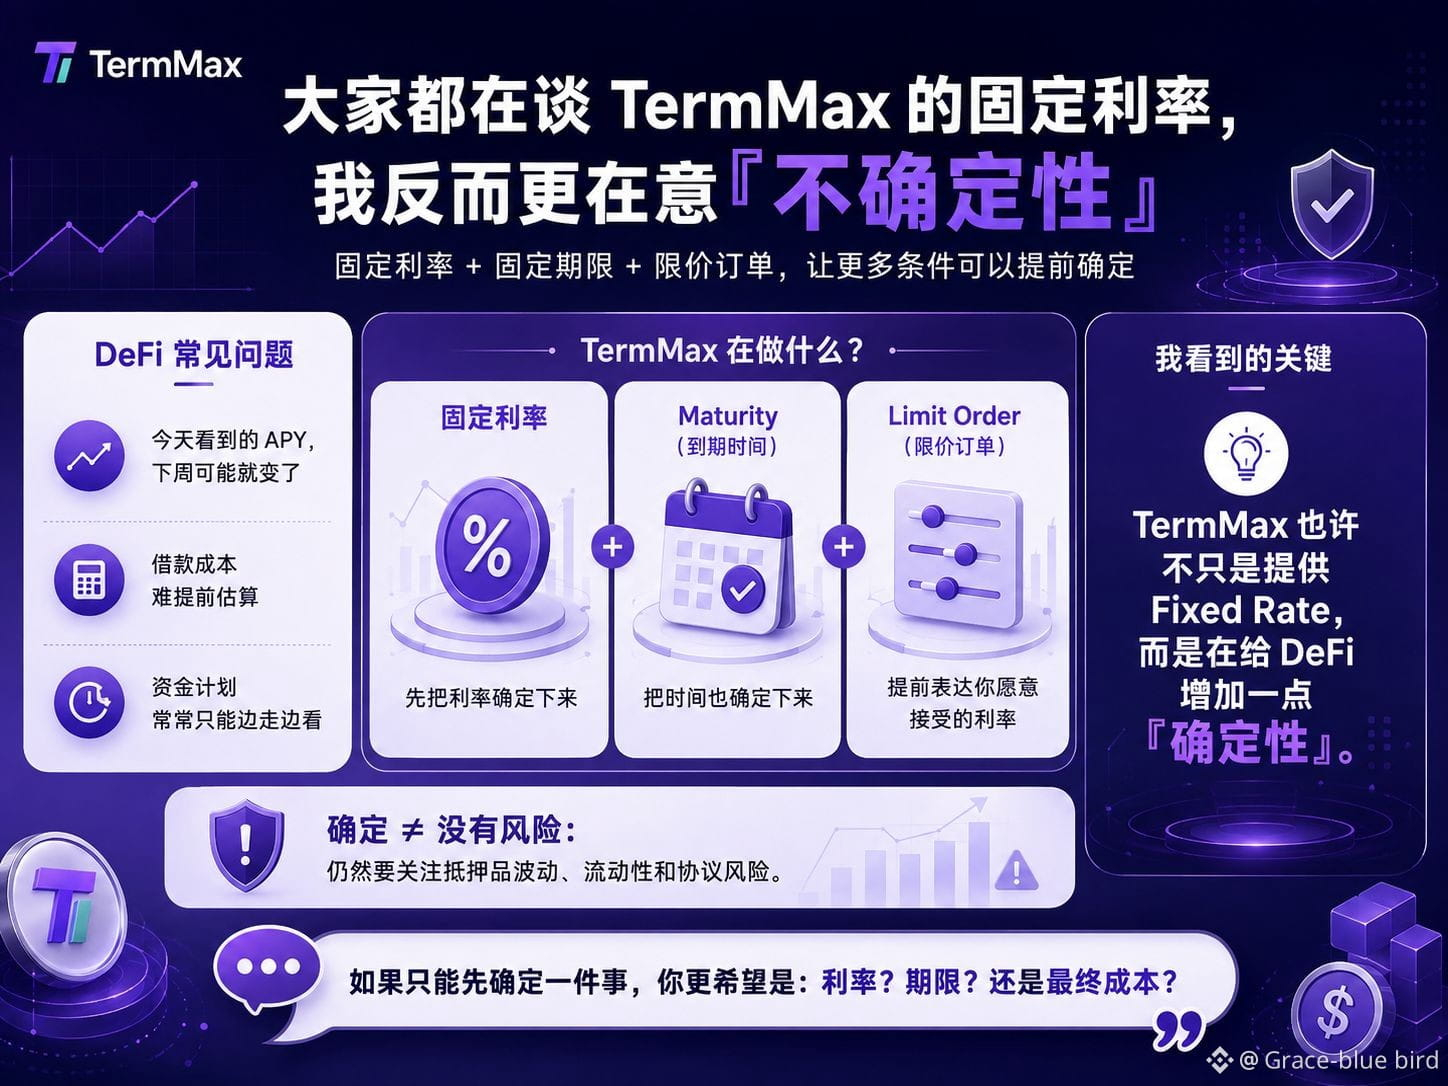
《الجميع يتحدث عن سعر TermMax الثابت، لكنني بالمقابل أهتم أكثر بـ“عدم اليقين”》
واصلت مؤخرًا متابعة @termmax ، ولديّ إحساس يتعاظم تدريجيًا.
كثيرون يتحدثون عن TermMax، وغالبًا يبدأون بالقول: أولًا، السعر ثابت.
هذا صحيح بالطبع.
لكن إذا كان TermMax لا يفعل سوى تحويل السعر العائم إلى سعر ثابت، فأعتقد أن هذه القصة لم تُروَ كاملة بعد.
في بعض الأحيان، تكون المشكلة في DeFi ليست أن العائد غير مرتفع بما يكفي، بل أن عدد المتغيرات كبير جدًا.
فـ APY التي تراها اليوم قد لا يكون الرقم نفسه الأسبوع القادم.
متى تقترض؟ وبأي تكلفة بالضبط؟
كم مدة وضع الأموال؟
أي معدل فائدة أقبل به لأتم صفقة؟
كثير من الأمور لا يمكن حسمها إلا بالمضي قدمًا والنظر أثناء الطريق.
عندما أجمع بعض تصميمات TermMax الحالية معًا، أرى خطًا مثيرًا للاهتمام فعلًا:
السعر الثابت—تثبيت الفائدة أولًا.
Maturity—تحديد المدة أيضًا.
Limit Order—وحتى “أي فائدة أقبلها” يمكن التعبير عنها مسبقًا.
بهذا المنظور، قد لا يكون ما يفعله TermMax مجرد Fixed Rate.
قد يكون أشبه بمحاولة لتحويل جزء من الأشياء التي كان يجب “تخمينها” في DeFi إلى شروط يمكن اختيارها مسبقًا وحسابها مسبقًا.
أعتقد أن هناك فرقًا مهمًا هنا:
التحديد لا يعني انعدام المخاطر.
المُقدَّم (الضمان) قد يتقلب، والسوق يحمل مخاطر السيولة، والبروتوكول نفسه كذلك يحمل مخاطر.
لكن بالنسبة لمن يحتاج فعلًا إلى إدارة أمواله، فإن معرفة معدل فائدته ومدة الاستثمار وتكلفته مسبقًا بحد ذاته قيمة.
لذلك عند النظر إلى TermMax الآن، لم أعد أهتم فقط بـ:
“كم هو العائد السنوي APY؟”
بل سأطرح سؤالًا إضافيًا:
هل يمكنه أن يجعل التخطيط للمال أسهل؟
إذا كانت الإجابة نعم، فقد يكون السعر الثابت مجرد المظهر.
والأكثر إثارة للاهتمام ربما أنه يحاول إضافة شيء كان DeFi يفتقر إليه كثيرًا:
اليقين.
في DeFi، ما الشيء الذي تتمنى تحديده أولًا؟
الفائدة أم المدة، أم التكلفة النهائية؟
#TermMax
#DeFi $TMX
《الجميع يتحدث عن سعر TermMax الثابت، لكنني بالمقابل أهتم أكثر بـ“عدم اليقين”》
واصلت مؤخرًا متابعة @TermMax ، ولديّ إحساس يتعاظم تدريجيًا.
كثيرون يتحدثون عن TermMax، وغالبًا يبدأون بالقول: أولًا، السعر ثابت.
هذا صحيح بالطبع.
لكن إذا كان TermMax لا يفعل سوى تحويل السعر العائم إلى سعر ثابت، فأعتقد أن هذه القصة لم تُروَ كاملة بعد.
في بعض الأحيان، تكون المشكلة في DeFi ليست أن العائد غير مرتفع بما يكفي، بل أن عدد المتغيرات كبير جدًا.
فـ APY التي تراها اليوم قد لا يكون الرقم نفسه الأسبوع القادم.
متى تقترض؟ وبأي تكلفة بالضبط؟
كم مدة وضع الأموال؟
أي معدل فائدة أقبل به لأتم صفقة؟
كثير من الأمور لا يمكن حسمها إلا بالمضي قدمًا والنظر أثناء الطريق.
عندما أجمع بعض تصميمات TermMax الحالية معًا، أرى خطًا مثيرًا للاهتمام فعلًا:
السعر الثابت—تثبيت الفائدة أولًا.
Maturity—تحديد المدة أيضًا.
Limit Order—وحتى “أي فائدة أقبلها” يمكن التعبير عنها مسبقًا.
بهذا المنظور، قد لا يكون ما يفعله TermMax مجرد Fixed Rate.
قد يكون أشبه بمحاولة لتحويل جزء من الأشياء التي كان يجب “تخمينها” في DeFi إلى شروط يمكن اختيارها مسبقًا وحسابها مسبقًا.
أعتقد أن هناك فرقًا مهمًا هنا:
التحديد لا يعني انعدام المخاطر.
المُقدَّم (الضمان) قد يتقلب، والسوق يحمل مخاطر السيولة، والبروتوكول نفسه كذلك يحمل مخاطر.
لكن بالنسبة لمن يحتاج فعلًا إلى إدارة أمواله، فإن معرفة معدل فائدته ومدة الاستثمار وتكلفته مسبقًا بحد ذاته قيمة.
لذلك عند النظر إلى TermMax الآن، لم أعد أهتم فقط بـ:
“كم هو العائد السنوي APY؟”
بل سأطرح سؤالًا إضافيًا:
هل يمكنه أن يجعل التخطيط للمال أسهل؟
إذا كانت الإجابة نعم، فقد يكون السعر الثابت مجرد المظهر.
والأكثر إثارة للاهتمام ربما أنه يحاول إضافة شيء كان DeFi يفتقر إليه كثيرًا:
اليقين.
في DeFi، ما الشيء الذي تتمنى تحديده أولًا؟
الفائدة أم المدة، أم التكلفة النهائية؟
#TermMax
#DeFi $TMX
واصلت مؤخرًا متابعة @TermMax ، ولديّ إحساس يتعاظم تدريجيًا.
كثيرون يتحدثون عن TermMax، وغالبًا يبدأون بالقول: أولًا، السعر ثابت.
هذا صحيح بالطبع.
لكن إذا كان TermMax لا يفعل سوى تحويل السعر العائم إلى سعر ثابت، فأعتقد أن هذه القصة لم تُروَ كاملة بعد.
في بعض الأحيان، تكون المشكلة في DeFi ليست أن العائد غير مرتفع بما يكفي، بل أن عدد المتغيرات كبير جدًا.
فـ APY التي تراها اليوم قد لا يكون الرقم نفسه الأسبوع القادم.
متى تقترض؟ وبأي تكلفة بالضبط؟
كم مدة وضع الأموال؟
أي معدل فائدة أقبل به لأتم صفقة؟
كثير من الأمور لا يمكن حسمها إلا بالمضي قدمًا والنظر أثناء الطريق.
عندما أجمع بعض تصميمات TermMax الحالية معًا، أرى خطًا مثيرًا للاهتمام فعلًا:
السعر الثابت—تثبيت الفائدة أولًا.
Maturity—تحديد المدة أيضًا.
Limit Order—وحتى “أي فائدة أقبلها” يمكن التعبير عنها مسبقًا.
بهذا المنظور، قد لا يكون ما يفعله TermMax مجرد Fixed Rate.
قد يكون أشبه بمحاولة لتحويل جزء من الأشياء التي كان يجب “تخمينها” في DeFi إلى شروط يمكن اختيارها مسبقًا وحسابها مسبقًا.
أعتقد أن هناك فرقًا مهمًا هنا:
التحديد لا يعني انعدام المخاطر.
المُقدَّم (الضمان) قد يتقلب، والسوق يحمل مخاطر السيولة، والبروتوكول نفسه كذلك يحمل مخاطر.
لكن بالنسبة لمن يحتاج فعلًا إلى إدارة أمواله، فإن معرفة معدل فائدته ومدة الاستثمار وتكلفته مسبقًا بحد ذاته قيمة.
لذلك عند النظر إلى TermMax الآن، لم أعد أهتم فقط بـ:
“كم هو العائد السنوي APY؟”
بل سأطرح سؤالًا إضافيًا:
هل يمكنه أن يجعل التخطيط للمال أسهل؟
إذا كانت الإجابة نعم، فقد يكون السعر الثابت مجرد المظهر.
والأكثر إثارة للاهتمام ربما أنه يحاول إضافة شيء كان DeFi يفتقر إليه كثيرًا:
اليقين.
في DeFi، ما الشيء الذي تتمنى تحديده أولًا؟
الفائدة أم المدة، أم التكلفة النهائية؟
#TermMax
#DeFi $TMX
4
1
4
261
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NvidiaInvestigatesAfterHuang’sAffairApology
81,690 مشاهدات
893 يقومون بالنقاش
مجلس إدارة إنفيديا يفتح تحقيقًا في استهداف هوانغ بجهود استخباراتية أجنبية
Binance News
·12 إعجاب
·40.3k مشاهدات
BitcoinFiveWeeklyLosses
101,723 مشاهدات
1,353 يقومون بالنقاش
AIChipSlumpNasdaq
51,420 مشاهدات
823 يقومون بالنقاش