
web3李李-软件开发
165 منشورات
web3李李-软件开发
إبلاغ
حظر المُستخدم
推特@lishun60938 擅长区块链软件开发项目孵化。100人团队,10开发经验。主营:公链、WEB3社交钱包、DAPP/DEFI开发、交易所、AI量化、区块链商城、IM聊天、预测平台、链游、SWAP开发、RWA上链、跨链、NFT数藏、发币等
5 تتابع
36 المتابعون
102 إعجاب
منشورات
الكل
اقتباسات
·
--
مقالة
عرض الترجمة
为什么代币化与 DeFi 是长期主线最近一段时间,RWA 与代币化再度成为 Web3 行业讨论的核心。Bitwise 首席投资官 Matt Hougan 公开表示,代币化与 DeFi 是长期趋势,全球金融活动正在持续向链上迁移,赛道长期上涨空间巨大。在很多人还将 Web3 等同于投机、Meme 币与短期行情博弈时,传统金融机构已经悄悄押注这场资产范式革命。
长久以来,大众对 DeFi 的认知停留在加密原生资产的借贷、交易与挖矿。但代币化,也就是 RWA 真实世界资产上链,正在打通传统金融与链上世界之间的高墙。简单来说,代币化就是把债券、股票、大宗商品、不动产等现实资产,通过合规包装映射到区块链,变成可编程的链上资产。资产一旦上链,就不再只能在交易所固定交易时间买卖,而是实现 7×24 小时不间断结算,并且可以直接作为抵押品进入 DeFi 协议,完成借贷、回购、结构化产品等操作,这就是可编程金融的核心魅力。
从体量对比就能看清市场空间。全球股债市场总规模高达数百万亿美元,而当前链上代币化资产规模仅数百亿,渗透率不足 0.01%,这也是机构看好赛道长期潜力的根本原因。如今代币化美债已经形成稳定市场,贝莱德、Ondo 等机构陆续推出代币化基金产品;纽交所也已经花费一年时间测试 Avalanche 公链技术,探索资产代币化业务。传统金融巨头布局,不是短期跟风炒作,而是为下一代资产结算基础设施提前卡位。
但有一个很关键的现实矛盾:目前大部分 RWA 资产仅仅完成了 “上链登记”,并没有真正流入 DeFi 生态。数据显示,链上 300 多亿美元代币化资产,仅有不到 10% 进入 DeFi 协议流通,大量资产只是安静躺在钱包中,无法发挥抵押、流动性释放的价值。许可型资产架构、白名单准入、线下确权限制,阻断了资产和 DEX、借贷协议之间的可组合性,这也是 RWA 上半场最大痛点。
RWA 上半场的目标,只是证明实体资产可以映射上链;而下半场,核心目标是资产上链之后,能够真正参与链上金融活动,产生持续现金流。DeFi 也随之迭代,不再只是加密资产的游戏,转而承接传统万亿级资产的结算与融资需求。Aave、Morpho 等借贷协议已经上线 RWA 抵押借贷模块,让代币化债券、私募信贷资产直接在链上生成收益,资产、收益、清算规则全部写进智能合约,大幅降低中间托管、对账、结算成本。
同时,监管层面也出现松动信号。美国 SEC 推出代币化证券豁免规则,为合规资产上链打开窗口;a16z 向 SEC 提交意见函,提议为 DEX 设立安全港规则,明确非托管、自动化、无需许可的去中心化交易平台的边界。监管不是单纯的阻力,而是在缓慢为新金融形态划定规则。当然,政策博弈仍在持续,CLARITY 法案等争议性提案的推进受阻,也会阶段性影响市场情绪,监管不确定性仍是行业最大风险。
Matt Hougan 同时提出,市场严重低估代币化带来的交易增长潜力。传统美股每周交易时间仅有 33 小时,而区块链全天候运行,理论上交易容量可提升数十倍甚至上百倍。叠加 AI 智能体自动执行交易、资金管理,未来链上交易规模有望迎来量级跃升。但他反复强调,这属于长期结构性机会,不是短期暴涨逻辑,不要把赛道趋势等同于代币短期价格上涨。
机遇背后,风险同样不可忽视。第一是合规风险,不同地区对资产代币化法律认定存在巨大差异,资产确权、违约清算一旦发生纠纷,链上合约与线下法律如何衔接,至今没有成熟的判例。第二是合约安全风险,RWA 同时叠加线下资产信用风险与链上智能合约漏洞风险,双重风险一旦爆发,损失会被放大。第三是流动性割裂问题,许可资产与无许可 DeFi 天然存在冲突,想要兼顾合规与可组合性,产品设计难度极高。
站在行业周期视角,代币化不是一场短期行情故事,而是传统金融基础设施的渐进式重构。过去 DeFi 靠加密原生资产证明了去中心化金融可以跑通;而代币化,将让链上金融承接现实世界海量资产与资金。未来几年,资产上链会从试点项目逐步走向规模化落地,债券、基金、大宗商品会持续迁移至链上。
对于行业参与者来说,需要分清叙事和现实:赛道长期空间足够宏大,但落地过程必然充满反复、监管博弈、项目淘汰。不是所有 RWA 项目都能跑出来,只有真正解决资产确权、风险控制、流动性问题的基础设施,才能够捕获长期价值。
当金融资产变成可编程代码,全球金融活动向链上迁移的趋势已经开启。这场变革不会一夜完成,但它正在缓慢重塑资产发行、交易、借贷的底层逻辑。
为什么代币化与 DeFi 是长期主线
最近一段时间,RWA 与代币化再度成为 Web3 行业讨论的核心。Bitwise 首席投资官 Matt Hougan 公开表示,代币化与 DeFi 是长期趋势,全球金融活动正在持续向链上迁移,赛道长期上涨空间巨大。在很多人还将 Web3 等同于投机、Meme 币与短期行情博弈时,传统金融机构已经悄悄押注这场资产范式革命。
长久以来,大众对 DeFi 的认知停留在加密原生资产的借贷、交易与挖矿。但代币化,也就是 RWA 真实世界资产上链,正在打通传统金融与链上世界之间的高墙。简单来说,代币化就是把债券、股票、大宗商品、不动产等现实资产,通过合规包装映射到区块链,变成可编程的链上资产。资产一旦上链,就不再只能在交易所固定交易时间买卖,而是实现 7×24 小时不间断结算,并且可以直接作为抵押品进入 DeFi 协议,完成借贷、回购、结构化产品等操作,这就是可编程金融的核心魅力。
从体量对比就能看清市场空间。全球股债市场总规模高达数百万亿美元,而当前链上代币化资产规模仅数百亿,渗透率不足 0.01%,这也是机构看好赛道长期潜力的根本原因。如今代币化美债已经形成稳定市场,贝莱德、Ondo 等机构陆续推出代币化基金产品;纽交所也已经花费一年时间测试 Avalanche 公链技术,探索资产代币化业务。传统金融巨头布局,不是短期跟风炒作,而是为下一代资产结算基础设施提前卡位。
但有一个很关键的现实矛盾:目前大部分 RWA 资产仅仅完成了 “上链登记”,并没有真正流入 DeFi 生态。数据显示,链上 300 多亿美元代币化资产,仅有不到 10% 进入 DeFi 协议流通,大量资产只是安静躺在钱包中,无法发挥抵押、流动性释放的价值。许可型资产架构、白名单准入、线下确权限制,阻断了资产和 DEX、借贷协议之间的可组合性,这也是 RWA 上半场最大痛点。
RWA 上半场的目标,只是证明实体资产可以映射上链;而下半场,核心目标是资产上链之后,能够真正参与链上金融活动,产生持续现金流。DeFi 也随之迭代,不再只是加密资产的游戏,转而承接传统万亿级资产的结算与融资需求。Aave、Morpho 等借贷协议已经上线 RWA 抵押借贷模块,让代币化债券、私募信贷资产直接在链上生成收益,资产、收益、清算规则全部写进智能合约,大幅降低中间托管、对账、结算成本。
同时,监管层面也出现松动信号。美国 SEC 推出代币化证券豁免规则,为合规资产上链打开窗口;a16z 向 SEC 提交意见函,提议为 DEX 设立安全港规则,明确非托管、自动化、无需许可的去中心化交易平台的边界。监管不是单纯的阻力,而是在缓慢为新金融形态划定规则。当然,政策博弈仍在持续,CLARITY 法案等争议性提案的推进受阻,也会阶段性影响市场情绪,监管不确定性仍是行业最大风险。
Matt Hougan 同时提出,市场严重低估代币化带来的交易增长潜力。传统美股每周交易时间仅有 33 小时,而区块链全天候运行,理论上交易容量可提升数十倍甚至上百倍。叠加 AI 智能体自动执行交易、资金管理,未来链上交易规模有望迎来量级跃升。但他反复强调,这属于长期结构性机会,不是短期暴涨逻辑,不要把赛道趋势等同于代币短期价格上涨。
机遇背后,风险同样不可忽视。第一是合规风险,不同地区对资产代币化法律认定存在巨大差异,资产确权、违约清算一旦发生纠纷,链上合约与线下法律如何衔接,至今没有成熟的判例。第二是合约安全风险,RWA 同时叠加线下资产信用风险与链上智能合约漏洞风险,双重风险一旦爆发,损失会被放大。第三是流动性割裂问题,许可资产与无许可 DeFi 天然存在冲突,想要兼顾合规与可组合性,产品设计难度极高。
站在行业周期视角,代币化不是一场短期行情故事,而是传统金融基础设施的渐进式重构。过去 DeFi 靠加密原生资产证明了去中心化金融可以跑通;而代币化,将让链上金融承接现实世界海量资产与资金。未来几年,资产上链会从试点项目逐步走向规模化落地,债券、基金、大宗商品会持续迁移至链上。
对于行业参与者来说,需要分清叙事和现实:赛道长期空间足够宏大,但落地过程必然充满反复、监管博弈、项目淘汰。不是所有 RWA 项目都能跑出来,只有真正解决资产确权、风险控制、流动性问题的基础设施,才能够捕获长期价值。
当金融资产变成可编程代码,全球金融活动向链上迁移的趋势已经开启。这场变革不会一夜完成,但它正在缓慢重塑资产发行、交易、借贷的底层逻辑。
长久以来,大众对 DeFi 的认知停留在加密原生资产的借贷、交易与挖矿。但代币化,也就是 RWA 真实世界资产上链,正在打通传统金融与链上世界之间的高墙。简单来说,代币化就是把债券、股票、大宗商品、不动产等现实资产,通过合规包装映射到区块链,变成可编程的链上资产。资产一旦上链,就不再只能在交易所固定交易时间买卖,而是实现 7×24 小时不间断结算,并且可以直接作为抵押品进入 DeFi 协议,完成借贷、回购、结构化产品等操作,这就是可编程金融的核心魅力。
从体量对比就能看清市场空间。全球股债市场总规模高达数百万亿美元,而当前链上代币化资产规模仅数百亿,渗透率不足 0.01%,这也是机构看好赛道长期潜力的根本原因。如今代币化美债已经形成稳定市场,贝莱德、Ondo 等机构陆续推出代币化基金产品;纽交所也已经花费一年时间测试 Avalanche 公链技术,探索资产代币化业务。传统金融巨头布局,不是短期跟风炒作,而是为下一代资产结算基础设施提前卡位。
但有一个很关键的现实矛盾:目前大部分 RWA 资产仅仅完成了 “上链登记”,并没有真正流入 DeFi 生态。数据显示,链上 300 多亿美元代币化资产,仅有不到 10% 进入 DeFi 协议流通,大量资产只是安静躺在钱包中,无法发挥抵押、流动性释放的价值。许可型资产架构、白名单准入、线下确权限制,阻断了资产和 DEX、借贷协议之间的可组合性,这也是 RWA 上半场最大痛点。
RWA 上半场的目标,只是证明实体资产可以映射上链;而下半场,核心目标是资产上链之后,能够真正参与链上金融活动,产生持续现金流。DeFi 也随之迭代,不再只是加密资产的游戏,转而承接传统万亿级资产的结算与融资需求。Aave、Morpho 等借贷协议已经上线 RWA 抵押借贷模块,让代币化债券、私募信贷资产直接在链上生成收益,资产、收益、清算规则全部写进智能合约,大幅降低中间托管、对账、结算成本。
同时,监管层面也出现松动信号。美国 SEC 推出代币化证券豁免规则,为合规资产上链打开窗口;a16z 向 SEC 提交意见函,提议为 DEX 设立安全港规则,明确非托管、自动化、无需许可的去中心化交易平台的边界。监管不是单纯的阻力,而是在缓慢为新金融形态划定规则。当然,政策博弈仍在持续,CLARITY 法案等争议性提案的推进受阻,也会阶段性影响市场情绪,监管不确定性仍是行业最大风险。
Matt Hougan 同时提出,市场严重低估代币化带来的交易增长潜力。传统美股每周交易时间仅有 33 小时,而区块链全天候运行,理论上交易容量可提升数十倍甚至上百倍。叠加 AI 智能体自动执行交易、资金管理,未来链上交易规模有望迎来量级跃升。但他反复强调,这属于长期结构性机会,不是短期暴涨逻辑,不要把赛道趋势等同于代币短期价格上涨。
机遇背后,风险同样不可忽视。第一是合规风险,不同地区对资产代币化法律认定存在巨大差异,资产确权、违约清算一旦发生纠纷,链上合约与线下法律如何衔接,至今没有成熟的判例。第二是合约安全风险,RWA 同时叠加线下资产信用风险与链上智能合约漏洞风险,双重风险一旦爆发,损失会被放大。第三是流动性割裂问题,许可资产与无许可 DeFi 天然存在冲突,想要兼顾合规与可组合性,产品设计难度极高。
站在行业周期视角,代币化不是一场短期行情故事,而是传统金融基础设施的渐进式重构。过去 DeFi 靠加密原生资产证明了去中心化金融可以跑通;而代币化,将让链上金融承接现实世界海量资产与资金。未来几年,资产上链会从试点项目逐步走向规模化落地,债券、基金、大宗商品会持续迁移至链上。
对于行业参与者来说,需要分清叙事和现实:赛道长期空间足够宏大,但落地过程必然充满反复、监管博弈、项目淘汰。不是所有 RWA 项目都能跑出来,只有真正解决资产确权、风险控制、流动性问题的基础设施,才能够捕获长期价值。
当金融资产变成可编程代码,全球金融活动向链上迁移的趋势已经开启。这场变革不会一夜完成,但它正在缓慢重塑资产发行、交易、借贷的底层逻辑。
1
667
·
--
228
·
--
مقالة
عرض الترجمة
奥拉丁(Origin)为什么要打造Anubis Chain阿努比斯公链?纵观Web3行业发展,绝大多数早期区块链项目,都会选择依托以太坊、BNB Chain等成熟公链快速起步,借助现成的底层网络、节点体系和用户流量降低开发成本。奥拉丁(Origin)早期生态与LGNS算法货币体系,同样依托外部公链完成初始孵化。但随着生态规模持续扩张、经济模型日趋成熟、用户体量稳步增长,奥拉丁正式开启底层战略升级,独立打造Anubis Chain(阿努比斯公链)。此举绝非简单的品牌升级或概念包装,而是项目从“依附型DApp协议”迈向“自主型底层生态”的核心必经之路,是支撑生态长期稳定发展、构建核心竞争壁垒的关键布局。
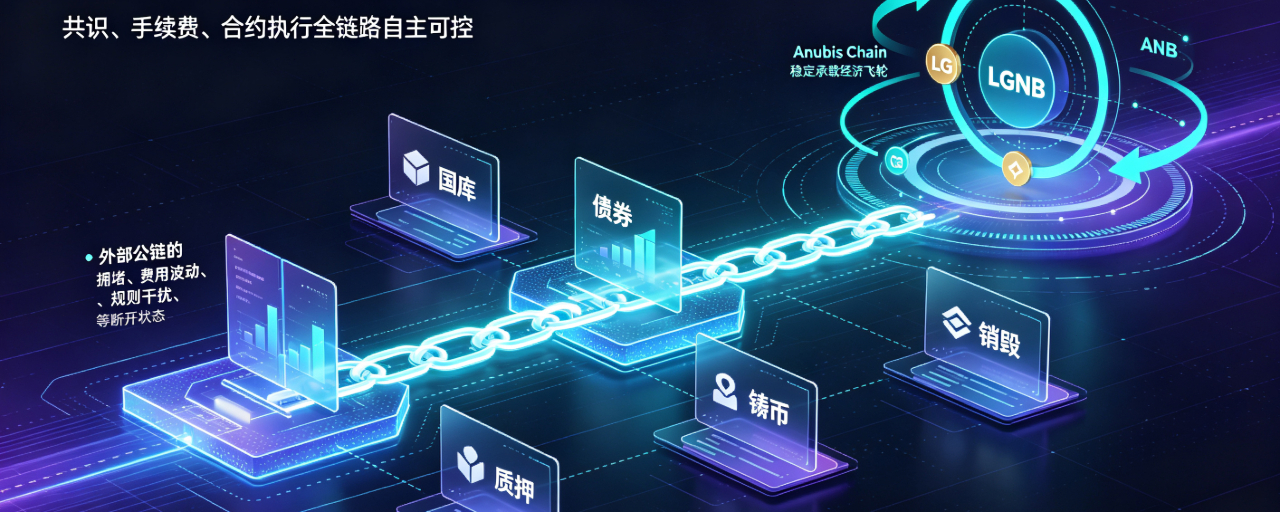
打造Anubis Chain阿努比斯公链,首要核心目的是摆脱外部公链底层束缚,独家适配奥拉丁专属经济模型。奥拉丁生态的核心竞争力,是独创的国库储备、债券机制、质押复利、通缩销毁一体化DeFi 3.0算法体系,整套经济模型逻辑精密、高度联动,对链上环境的稳定性、手续费、交易速度和合约执行优先级有着极高要求。若长期部署在第三方公链,项目发展将完全受制于人,外部网络拥堵、Gas费暴涨、底层规则迭代、跨链兼容问题等,都会直接干扰LGNS铸币、质押分红、债券赎回等核心功能运行。而自建Anubis公链后,团队可自主掌控底层共识机制、区块参数、手续费分配、节点规则,为奥拉丁专属经济模型量身定制运行环境,彻底隔绝外部链的不确定性,让整套算法金融体系稳定、持续、闭环运转,为生态资产价值托底。
其次,依托Anubis Chain打造原生隐私金融底层,构建差异化赛道壁垒,是项目自建公链的核心战略亮点。当下主流公链均为透明账本,所有链上交易、资产流转、质押记录均可被公开溯源,无法满足用户对隐私金融、匿名资产交互的需求。单纯在外部公链部署隐私类DApp,不仅交易成本高、性能卡顿,还极易被链上工具破解溯源,隐私性形同虚设。Anubis Chain从底层架构融入隐私加密技术,原生支持匿名转账、隐私质押、私密资产交互等功能,从根源上保护用户链上行为与资产安全。基于这条隐私公链,奥拉丁可独家搭建隐私Swap、匿名借贷、私密理财等特色应用,形成市面普通公链项目无法复刻的技术优势,精准抢占隐私Web3的黄金赛道。
第三,Anubis Chain作为专属底层载体,可承载完整生态矩阵,实现全场景闭环发展。没有自有公链的项目,永远只是别人链上的一个应用,场景零散、资产割裂、数据不通,极易陷入发展瓶颈。奥拉丁生态布局全面,涵盖算法货币、DeFi理财、NFT文创、链上社交、RWA实体上链、多元协议生态等众多板块。通过Anubis阿努比斯公链,所有生态应用、资产数据、用户权益、激励体系全部统一归集在一条底层链上,彻底告别跨链卡顿、资产碎片化、体验割裂等问题。用户无需切换公链、无需复杂跨链操作,即可在生态内完成交易、质押、理财、社交等全流程操作,极大降低用户参与门槛,提升用户粘性与生态活跃度,让奥拉丁真正形成“一链承载全生态”的完整闭环。
第四,自建Anubis公链,是实现完全DAO自治、掌握生态核心话语权的基础前提。在第三方公链上,项目仅能修改自身应用合约,无法干预底层节点、网络规则、手续费分配等核心机制,所谓的社区治理只能停留在表层。而Anubis Chain由奥拉丁生态自主搭建、社区共同维护,节点体系、网络参数、生态激励、国库资金使用、协议升级等所有核心规则,均可通过DAO社区投票决策。真正实现社区共建、共治、共享,让每一位生态参与者都能掌握生态发展话语权,彻底摆脱平台中心化束缚,践行Web3去中心化的核心本质。
最后,Anubis Chain是奥拉丁生态长期价值沉淀的终极载体。DApp协议的价值依附于底层公链,极易随赛道内卷、底层波动而贬值,而自有公链是生态最核心的底层基础设施与价值基石。整条链的链上数据、资产流量、节点共识、生态应用、用户体量,都会持续沉淀在Anubis Chain中,公链原生代币ANB与生态核心代币LGNS相互赋能,形成生态价值飞轮。随着生态持续扩张,公链的共识价值、生态价值、商业价值持续攀升,为项目长效发展提供源源不断的动力。
总而言之,奥拉丁打造Anubis Chain阿努比斯公链,是一次从单一DeFi协议到全域Web3底层生态的战略跃迁。以隐私公链为底层骨架,以独创经济模型为核心血肉,以多元DApp生态为落地场景,彻底打破行业内卷,构建起专属、稳定、安全、可持续的区块链生态体系,为长期发展筑牢核心壁垒。
注:本文不构成任何投资建议,入市有风险投资需谨慎。
奥拉丁(Origin)为什么要打造Anubis Chain阿努比斯公链?
纵观Web3行业发展,绝大多数早期区块链项目,都会选择依托以太坊、BNB Chain等成熟公链快速起步,借助现成的底层网络、节点体系和用户流量降低开发成本。奥拉丁(Origin)早期生态与LGNS算法货币体系,同样依托外部公链完成初始孵化。但随着生态规模持续扩张、经济模型日趋成熟、用户体量稳步增长,奥拉丁正式开启底层战略升级,独立打造Anubis Chain(阿努比斯公链)。此举绝非简单的品牌升级或概念包装,而是项目从“依附型DApp协议”迈向“自主型底层生态”的核心必经之路,是支撑生态长期稳定发展、构建核心竞争壁垒的关键布局。
打造Anubis Chain阿努比斯公链,首要核心目的是摆脱外部公链底层束缚,独家适配奥拉丁专属经济模型。奥拉丁生态的核心竞争力,是独创的国库储备、债券机制、质押复利、通缩销毁一体化DeFi 3.0算法体系,整套经济模型逻辑精密、高度联动,对链上环境的稳定性、手续费、交易速度和合约执行优先级有着极高要求。若长期部署在第三方公链,项目发展将完全受制于人,外部网络拥堵、Gas费暴涨、底层规则迭代、跨链兼容问题等,都会直接干扰LGNS铸币、质押分红、债券赎回等核心功能运行。而自建Anubis公链后,团队可自主掌控底层共识机制、区块参数、手续费分配、节点规则,为奥拉丁专属经济模型量身定制运行环境,彻底隔绝外部链的不确定性,让整套算法金融体系稳定、持续、闭环运转,为生态资产价值托底。
其次,依托Anubis Chain打造原生隐私金融底层,构建差异化赛道壁垒,是项目自建公链的核心战略亮点。当下主流公链均为透明账本,所有链上交易、资产流转、质押记录均可被公开溯源,无法满足用户对隐私金融、匿名资产交互的需求。单纯在外部公链部署隐私类DApp,不仅交易成本高、性能卡顿,还极易被链上工具破解溯源,隐私性形同虚设。Anubis Chain从底层架构融入隐私加密技术,原生支持匿名转账、隐私质押、私密资产交互等功能,从根源上保护用户链上行为与资产安全。基于这条隐私公链,奥拉丁可独家搭建隐私Swap、匿名借贷、私密理财等特色应用,形成市面普通公链项目无法复刻的技术优势,精准抢占隐私Web3的黄金赛道。
第三,Anubis Chain作为专属底层载体,可承载完整生态矩阵,实现全场景闭环发展。没有自有公链的项目,永远只是别人链上的一个应用,场景零散、资产割裂、数据不通,极易陷入发展瓶颈。奥拉丁生态布局全面,涵盖算法货币、DeFi理财、NFT文创、链上社交、RWA实体上链、多元协议生态等众多板块。通过Anubis阿努比斯公链,所有生态应用、资产数据、用户权益、激励体系全部统一归集在一条底层链上,彻底告别跨链卡顿、资产碎片化、体验割裂等问题。用户无需切换公链、无需复杂跨链操作,即可在生态内完成交易、质押、理财、社交等全流程操作,极大降低用户参与门槛,提升用户粘性与生态活跃度,让奥拉丁真正形成“一链承载全生态”的完整闭环。
第四,自建Anubis公链,是实现完全DAO自治、掌握生态核心话语权的基础前提。在第三方公链上,项目仅能修改自身应用合约,无法干预底层节点、网络规则、手续费分配等核心机制,所谓的社区治理只能停留在表层。而Anubis Chain由奥拉丁生态自主搭建、社区共同维护,节点体系、网络参数、生态激励、国库资金使用、协议升级等所有核心规则,均可通过DAO社区投票决策。真正实现社区共建、共治、共享,让每一位生态参与者都能掌握生态发展话语权,彻底摆脱平台中心化束缚,践行Web3去中心化的核心本质。
最后,Anubis Chain是奥拉丁生态长期价值沉淀的终极载体。DApp协议的价值依附于底层公链,极易随赛道内卷、底层波动而贬值,而自有公链是生态最核心的底层基础设施与价值基石。整条链的链上数据、资产流量、节点共识、生态应用、用户体量,都会持续沉淀在Anubis Chain中,公链原生代币ANB与生态核心代币LGNS相互赋能,形成生态价值飞轮。随着生态持续扩张,公链的共识价值、生态价值、商业价值持续攀升,为项目长效发展提供源源不断的动力。
总而言之,奥拉丁打造Anubis Chain阿努比斯公链,是一次从单一DeFi协议到全域Web3底层生态的战略跃迁。以隐私公链为底层骨架,以独创经济模型为核心血肉,以多元DApp生态为落地场景,彻底打破行业内卷,构建起专属、稳定、安全、可持续的区块链生态体系,为长期发展筑牢核心壁垒。
注:本文不构成任何投资建议,入市有风险投资需谨慎。
打造Anubis Chain阿努比斯公链,首要核心目的是摆脱外部公链底层束缚,独家适配奥拉丁专属经济模型。奥拉丁生态的核心竞争力,是独创的国库储备、债券机制、质押复利、通缩销毁一体化DeFi 3.0算法体系,整套经济模型逻辑精密、高度联动,对链上环境的稳定性、手续费、交易速度和合约执行优先级有着极高要求。若长期部署在第三方公链,项目发展将完全受制于人,外部网络拥堵、Gas费暴涨、底层规则迭代、跨链兼容问题等,都会直接干扰LGNS铸币、质押分红、债券赎回等核心功能运行。而自建Anubis公链后,团队可自主掌控底层共识机制、区块参数、手续费分配、节点规则,为奥拉丁专属经济模型量身定制运行环境,彻底隔绝外部链的不确定性,让整套算法金融体系稳定、持续、闭环运转,为生态资产价值托底。
其次,依托Anubis Chain打造原生隐私金融底层,构建差异化赛道壁垒,是项目自建公链的核心战略亮点。当下主流公链均为透明账本,所有链上交易、资产流转、质押记录均可被公开溯源,无法满足用户对隐私金融、匿名资产交互的需求。单纯在外部公链部署隐私类DApp,不仅交易成本高、性能卡顿,还极易被链上工具破解溯源,隐私性形同虚设。Anubis Chain从底层架构融入隐私加密技术,原生支持匿名转账、隐私质押、私密资产交互等功能,从根源上保护用户链上行为与资产安全。基于这条隐私公链,奥拉丁可独家搭建隐私Swap、匿名借贷、私密理财等特色应用,形成市面普通公链项目无法复刻的技术优势,精准抢占隐私Web3的黄金赛道。
第三,Anubis Chain作为专属底层载体,可承载完整生态矩阵,实现全场景闭环发展。没有自有公链的项目,永远只是别人链上的一个应用,场景零散、资产割裂、数据不通,极易陷入发展瓶颈。奥拉丁生态布局全面,涵盖算法货币、DeFi理财、NFT文创、链上社交、RWA实体上链、多元协议生态等众多板块。通过Anubis阿努比斯公链,所有生态应用、资产数据、用户权益、激励体系全部统一归集在一条底层链上,彻底告别跨链卡顿、资产碎片化、体验割裂等问题。用户无需切换公链、无需复杂跨链操作,即可在生态内完成交易、质押、理财、社交等全流程操作,极大降低用户参与门槛,提升用户粘性与生态活跃度,让奥拉丁真正形成“一链承载全生态”的完整闭环。
第四,自建Anubis公链,是实现完全DAO自治、掌握生态核心话语权的基础前提。在第三方公链上,项目仅能修改自身应用合约,无法干预底层节点、网络规则、手续费分配等核心机制,所谓的社区治理只能停留在表层。而Anubis Chain由奥拉丁生态自主搭建、社区共同维护,节点体系、网络参数、生态激励、国库资金使用、协议升级等所有核心规则,均可通过DAO社区投票决策。真正实现社区共建、共治、共享,让每一位生态参与者都能掌握生态发展话语权,彻底摆脱平台中心化束缚,践行Web3去中心化的核心本质。
最后,Anubis Chain是奥拉丁生态长期价值沉淀的终极载体。DApp协议的价值依附于底层公链,极易随赛道内卷、底层波动而贬值,而自有公链是生态最核心的底层基础设施与价值基石。整条链的链上数据、资产流量、节点共识、生态应用、用户体量,都会持续沉淀在Anubis Chain中,公链原生代币ANB与生态核心代币LGNS相互赋能,形成生态价值飞轮。随着生态持续扩张,公链的共识价值、生态价值、商业价值持续攀升,为项目长效发展提供源源不断的动力。
总而言之,奥拉丁打造Anubis Chain阿努比斯公链,是一次从单一DeFi协议到全域Web3底层生态的战略跃迁。以隐私公链为底层骨架,以独创经济模型为核心血肉,以多元DApp生态为落地场景,彻底打破行业内卷,构建起专属、稳定、安全、可持续的区块链生态体系,为长期发展筑牢核心壁垒。
注:本文不构成任何投资建议,入市有风险投资需谨慎。
1
152
·
--
مقالة
نسخ نموذج MicroStrategy! DFDV تزيد حيازاتها 5.5 مليون وحدة SOL خلال أسبوعين وتبني إطار تمويل بقيمة 3 مليارات دولاربعد أن اشتهرت MicroStrategy في بورصة الولايات المتحدة من خلال الاعتماد على الإصدارات المستمرة للديون وتمويل عمليات شراء BTC، أصبحت شركة DFDV (DeFi Development Corp.، ناسداك: DFDV) المدرجة في الولايات المتحدة “مقلد MicroStrategy” في مسار Solana، إذ قامت بنسخ نموذج خزائن الشركات المدرجة لتجميع العملات المشفرة حرفيًا، لتشتري كميات كبيرة من SOL. وفي الآونة الأخيرة، كشفت DFDV عن أنها زادت حيازاتها من SOL بمقدار 55 ألف وحدة خلال أسبوعين، إلى جانب بناء إطار تمويل لأسهم ممتازة دائمة بحجم 300 مليون دولار، بهدف مواصلة تجهيز الذخيرة للاستمرار في حيازة SOL. كما أدى ذلك إلى تنشيط سردية المؤسسات الخاصة بـ SOL من جديد.
DFDV هي أول شركة مدرجة في بورصة الولايات المتحدة تستخدم SOL كأصل أساسي في خزانة أصولها المشفرة. أما “النمط الكلاسيكي” لدى MicroStrategy ففكرته الأساسية هي: تقوم الشركة المدرجة بتمويل مستمر عبر أدوات مثل حقوق الملكية والديون القابلة للتحويل والأسهم الممتازة، ثم تستخدم الأموال التي يتم جمعها لشراء الأصول المشفرة؛ وعندما يؤدي ارتفاع الأصول المشفرة إلى زيادة صافي أصول الشركة، تحصل أسهم الشركة على علاوة سعرية (Premium)، ثم يمكنها مواصلة التمويل، لتتشكل عجلة إيجابية. تقوم DFDV مباشرةً بنقل نموذج خزائن BTC هذا إلى نظام Solana البيئي، بهدف تعزيز مستمر لكمية SOL المقابلة لكل سهم (SPS، SOL Per Share)، وليس السعي فقط إلى أرباح القوائم المالية على المدى القصير.
نسخ نموذج MicroStrategy! DFDV تزيد حيازاتها 5.5 مليون وحدة SOL خلال أسبوعين وتبني إطار تمويل بقيمة 3 مليارات دولار
بعد أن اشتهرت MicroStrategy في بورصة الولايات المتحدة من خلال الاعتماد على الإصدارات المستمرة للديون وتمويل عمليات شراء BTC، أصبحت شركة DFDV (DeFi Development Corp.، ناسداك: DFDV) المدرجة في الولايات المتحدة “مقلد MicroStrategy” في مسار Solana، إذ قامت بنسخ نموذج خزائن الشركات المدرجة لتجميع العملات المشفرة حرفيًا، لتشتري كميات كبيرة من SOL. وفي الآونة الأخيرة، كشفت DFDV عن أنها زادت حيازاتها من SOL بمقدار 55 ألف وحدة خلال أسبوعين، إلى جانب بناء إطار تمويل لأسهم ممتازة دائمة بحجم 300 مليون دولار، بهدف مواصلة تجهيز الذخيرة للاستمرار في حيازة SOL. كما أدى ذلك إلى تنشيط سردية المؤسسات الخاصة بـ SOL من جديد.
DFDV هي أول شركة مدرجة في بورصة الولايات المتحدة تستخدم SOL كأصل أساسي في خزانة أصولها المشفرة. أما “النمط الكلاسيكي” لدى MicroStrategy ففكرته الأساسية هي: تقوم الشركة المدرجة بتمويل مستمر عبر أدوات مثل حقوق الملكية والديون القابلة للتحويل والأسهم الممتازة، ثم تستخدم الأموال التي يتم جمعها لشراء الأصول المشفرة؛ وعندما يؤدي ارتفاع الأصول المشفرة إلى زيادة صافي أصول الشركة، تحصل أسهم الشركة على علاوة سعرية (Premium)، ثم يمكنها مواصلة التمويل، لتتشكل عجلة إيجابية. تقوم DFDV مباشرةً بنقل نموذج خزائن BTC هذا إلى نظام Solana البيئي، بهدف تعزيز مستمر لكمية SOL المقابلة لكل سهم (SPS، SOL Per Share)، وليس السعي فقط إلى أرباح القوائم المالية على المدى القصير.
DFDV هي أول شركة مدرجة في بورصة الولايات المتحدة تستخدم SOL كأصل أساسي في خزانة أصولها المشفرة. أما “النمط الكلاسيكي” لدى MicroStrategy ففكرته الأساسية هي: تقوم الشركة المدرجة بتمويل مستمر عبر أدوات مثل حقوق الملكية والديون القابلة للتحويل والأسهم الممتازة، ثم تستخدم الأموال التي يتم جمعها لشراء الأصول المشفرة؛ وعندما يؤدي ارتفاع الأصول المشفرة إلى زيادة صافي أصول الشركة، تحصل أسهم الشركة على علاوة سعرية (Premium)، ثم يمكنها مواصلة التمويل، لتتشكل عجلة إيجابية. تقوم DFDV مباشرةً بنقل نموذج خزائن BTC هذا إلى نظام Solana البيئي، بهدف تعزيز مستمر لكمية SOL المقابلة لكل سهم (SPS، SOL Per Share)، وليس السعي فقط إلى أرباح القوائم المالية على المدى القصير.
1
112
·
--
مقالة
عرض الترجمة
Meme 币绑定美股:Robinhood Chain 掀起链上传统市场新实验近期,Robinhood 旗下的 L2 公链 Robinhood Chain 可谓站在加密舞台中央。Robinhood Chain 上的 meme 币发射平台 Pons、Robinhood Chain 上的 DEX Uniswap、Robinhood Chain 技术栈 Arbitrum,均因 Robinhood Chain 的火爆引发币价持续大涨。9 月 4 日,Robinhood Chain 上更是冒出了新玩法,"Meme 币配对美股"。其甚至引起了美股市场波澜。
作为 Robinhood 在 2026 年 7 月正式上线的以太坊 L2 网络,Robinhood Chain 基于 Arbitrum Orbit 模块化技术搭建,主打 RWA 代币化现实资产叙事,初衷就是打通加密世界与传统美股市场的边界,让美股资产可以 24 小时在链上流转交易。依托 Arbitrum 成熟的 Rollup 底层,这条链继承以太坊安全属性,同时实现毫秒级区块确认与低廉手续费,原生兼容 Solidity 智能合约,Uniswap 也在链上部署专属 AMM,承担链上核心流动性。而 Pons 作为链上一键发币发射台,降低了 Meme 币发行门槛,成为生态流量入口,三者叠加,为这次 “币股配对” 创新玩法铺好了基础设施。
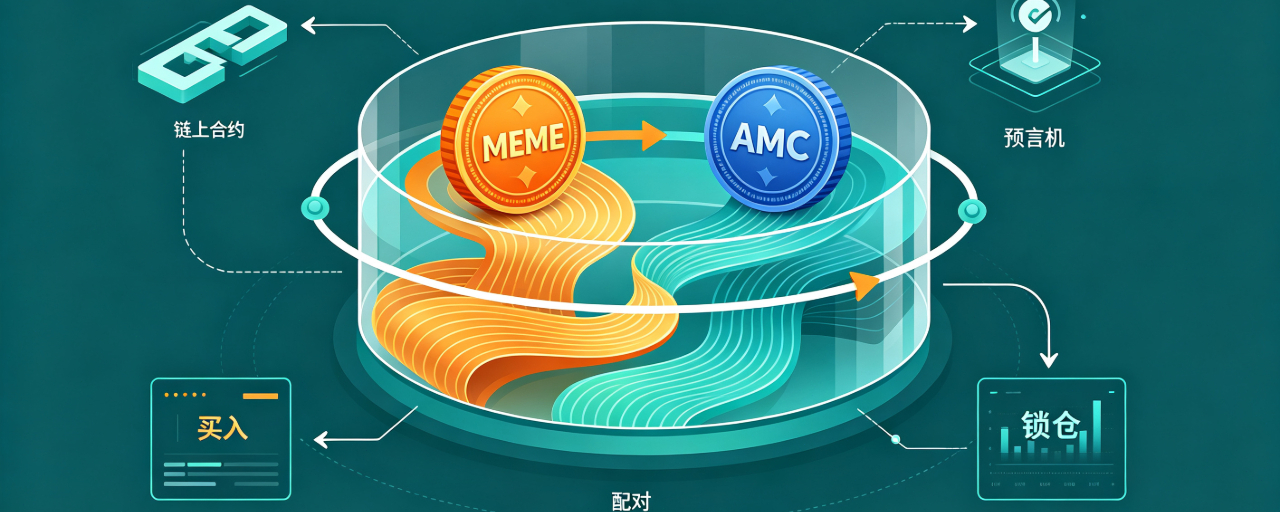
传统 Meme 币,不管是在 Solana 还是 BSC 发行,流动性池大多以稳定币、ETH、BNB 作为交易对,炒作逻辑只来自社区情绪、梗文化传播,资产本身没有现实资产锚定,暴涨暴跌完全依靠资金情绪。而 Robinhood Chain 推出的新模式,彻底改写了 Meme 币的底层交易结构:Meme 币不再搭配加密原生资产,而是直接使用链上代币化美股 Stock Token 组建流动性池。9 月 4 日引爆全场的 MEME/AMC 交易对,就是标志性案例。这枚名为 MEME 的 Meme 币,核心底池不是 USDT,而是 AMC 院线的代币化股票。上线仅 12 小时,MEME 成交额突破 1 亿美元,市值最高冲到 1.75 亿美元,大量 AMC 代币被锁入流动性池。
这套玩法的运行逻辑很有想象力。用户买入这一类股票 Meme 币时,资金路径会先兑换为对应的代币化美股,再参与 Meme 币交易。大量代币化美股被锁进 LP 池之后,市场上可流通的股票代币数量随之减少。尤其到美股收盘休市时段,真实股票无法交易,代币化股票供给无法新增,此时 Meme 币炒作带来的买盘,就会推高链上股票代币价格,形成独立于美股现货的溢价。社区玩家甚至幻想复刻当年 GameStop 散户逼空华尔街的行情,试图通过链上资金囤积股票代币,反向影响美股正股价格,这也是该玩法迅速出圈、引发美股市场关注的核心原因。
MEME/AMC 爆火之后,同类标的快速批量涌现。绑定英伟达代币股票的 Artificial Inu(AI)最高市值突破 3 亿美元;对标 HIMS 股票的 BONER 一度锁定链上超过半数 HIMS 代币;此外还有绑定特斯拉的 Optimus、GameStop 的 GME、SpaceX 的 SPACEHOOD 等项目,形成一个全新的 “Stonks” 赛道。原本偏冷门的 RWA 代币化股票,借着 Meme 币的流量红利,交易量快速攀升,甚至出现股票 Meme 币单日交易量超过纯股票代币交易的现象。Meme 文化,成为 RWA 落地最强的流量催化剂。
但热闹的背后,巨大风险同样不容忽视。首先,链上代币化美股只是资产映射凭证,不等于持有真实上市公司股权,无法享有分红、投票等股东权利,价格只是依靠预言机锚定美股行情,并非 1:1 足额储备。其次,所谓 “链上逼空” 更多停留在叙事层面。链上股票代币总量仅对应真实美股极小部分份额,即便流动性池锁仓过半代币,对美股现货市场的冲击能力十分有限,很难真正撼动华尔街机构头寸。美股开盘后,现货价格回归,链上溢价会快速抹平,参与炒作的投资者极易承受双重价格波动。
除此之外,AMM 流动性池自带无常损失。当 Meme 币或者股票代币价格剧烈波动,提供流动性的 LP 会遭遇资产亏损。同时 Meme 币项目没有基本面支撑,项目方、大户随时可能抛售砸盘,加上股票代币本身存在发行、监管层面的不确定性,一旦监管收紧,整个币股配对生态会面临系统性风险。
Robinhood Chain 这次实验,本质上是一次传统金融与加密投机文化的碰撞。RWA 行业长期面临落地难题:现实资产上链之后缺少用户和流动性。Meme 自带流量,恰好解决了 RWA 资产无人交易的痛点;而美股股票的知名叙事,又给单纯炒梗的 Meme 币增加了一层现实资产故事,形成双向赋能。但这种融合是一把双刃剑,它把美股的市场风险、合规风险引入加密投机市场,放大了市场波动。
从行业长期视角看,Meme 配对美股的玩法未必能够持续。短期来看,散户投机热情还会催生更多同类项目,Robinhood Chain 生态热度还会维持。但如果不断出现项目崩盘、价格闪崩,或者美国监管出手约束代币化股票发行,这个赛道就会迅速降温。它给行业留下的启示不在于能不能 “链上逼空”,而在于证明 RWA 资产可以借助加密原生的玩法获取海量用户。未来 RWA 真正成熟落地,一定不是靠 Meme 炒作,而是合规、透明、真实权益绑定的资产上链。
Meme 与美股的相遇,是加密世界一次大胆的金融实验。喧嚣之下,投机泡沫与行业创新交织,所有参与者都需要看清狂欢背后隐藏的巨大风险。
Meme 币绑定美股:Robinhood Chain 掀起链上传统市场新实验
近期,Robinhood 旗下的 L2 公链 Robinhood Chain 可谓站在加密舞台中央。Robinhood Chain 上的 meme 币发射平台 Pons、Robinhood Chain 上的 DEX Uniswap、Robinhood Chain 技术栈 Arbitrum,均因 Robinhood Chain 的火爆引发币价持续大涨。9 月 4 日,Robinhood Chain 上更是冒出了新玩法,"Meme 币配对美股"。其甚至引起了美股市场波澜。
作为 Robinhood 在 2026 年 7 月正式上线的以太坊 L2 网络,Robinhood Chain 基于 Arbitrum Orbit 模块化技术搭建,主打 RWA 代币化现实资产叙事,初衷就是打通加密世界与传统美股市场的边界,让美股资产可以 24 小时在链上流转交易。依托 Arbitrum 成熟的 Rollup 底层,这条链继承以太坊安全属性,同时实现毫秒级区块确认与低廉手续费,原生兼容 Solidity 智能合约,Uniswap 也在链上部署专属 AMM,承担链上核心流动性。而 Pons 作为链上一键发币发射台,降低了 Meme 币发行门槛,成为生态流量入口,三者叠加,为这次 “币股配对” 创新玩法铺好了基础设施。
传统 Meme 币,不管是在 Solana 还是 BSC 发行,流动性池大多以稳定币、ETH、BNB 作为交易对,炒作逻辑只来自社区情绪、梗文化传播,资产本身没有现实资产锚定,暴涨暴跌完全依靠资金情绪。而 Robinhood Chain 推出的新模式,彻底改写了 Meme 币的底层交易结构:Meme 币不再搭配加密原生资产,而是直接使用链上代币化美股 Stock Token 组建流动性池。9 月 4 日引爆全场的 MEME/AMC 交易对,就是标志性案例。这枚名为 MEME 的 Meme 币,核心底池不是 USDT,而是 AMC 院线的代币化股票。上线仅 12 小时,MEME 成交额突破 1 亿美元,市值最高冲到 1.75 亿美元,大量 AMC 代币被锁入流动性池。
这套玩法的运行逻辑很有想象力。用户买入这一类股票 Meme 币时,资金路径会先兑换为对应的代币化美股,再参与 Meme 币交易。大量代币化美股被锁进 LP 池之后,市场上可流通的股票代币数量随之减少。尤其到美股收盘休市时段,真实股票无法交易,代币化股票供给无法新增,此时 Meme 币炒作带来的买盘,就会推高链上股票代币价格,形成独立于美股现货的溢价。社区玩家甚至幻想复刻当年 GameStop 散户逼空华尔街的行情,试图通过链上资金囤积股票代币,反向影响美股正股价格,这也是该玩法迅速出圈、引发美股市场关注的核心原因。
MEME/AMC 爆火之后,同类标的快速批量涌现。绑定英伟达代币股票的 Artificial Inu(AI)最高市值突破 3 亿美元;对标 HIMS 股票的 BONER 一度锁定链上超过半数 HIMS 代币;此外还有绑定特斯拉的 Optimus、GameStop 的 GME、SpaceX 的 SPACEHOOD 等项目,形成一个全新的 “Stonks” 赛道。原本偏冷门的 RWA 代币化股票,借着 Meme 币的流量红利,交易量快速攀升,甚至出现股票 Meme 币单日交易量超过纯股票代币交易的现象。Meme 文化,成为 RWA 落地最强的流量催化剂。
但热闹的背后,巨大风险同样不容忽视。首先,链上代币化美股只是资产映射凭证,不等于持有真实上市公司股权,无法享有分红、投票等股东权利,价格只是依靠预言机锚定美股行情,并非 1:1 足额储备。其次,所谓 “链上逼空” 更多停留在叙事层面。链上股票代币总量仅对应真实美股极小部分份额,即便流动性池锁仓过半代币,对美股现货市场的冲击能力十分有限,很难真正撼动华尔街机构头寸。美股开盘后,现货价格回归,链上溢价会快速抹平,参与炒作的投资者极易承受双重价格波动。
除此之外,AMM 流动性池自带无常损失。当 Meme 币或者股票代币价格剧烈波动,提供流动性的 LP 会遭遇资产亏损。同时 Meme 币项目没有基本面支撑,项目方、大户随时可能抛售砸盘,加上股票代币本身存在发行、监管层面的不确定性,一旦监管收紧,整个币股配对生态会面临系统性风险。
Robinhood Chain 这次实验,本质上是一次传统金融与加密投机文化的碰撞。RWA 行业长期面临落地难题:现实资产上链之后缺少用户和流动性。Meme 自带流量,恰好解决了 RWA 资产无人交易的痛点;而美股股票的知名叙事,又给单纯炒梗的 Meme 币增加了一层现实资产故事,形成双向赋能。但这种融合是一把双刃剑,它把美股的市场风险、合规风险引入加密投机市场,放大了市场波动。
从行业长期视角看,Meme 配对美股的玩法未必能够持续。短期来看,散户投机热情还会催生更多同类项目,Robinhood Chain 生态热度还会维持。但如果不断出现项目崩盘、价格闪崩,或者美国监管出手约束代币化股票发行,这个赛道就会迅速降温。它给行业留下的启示不在于能不能 “链上逼空”,而在于证明 RWA 资产可以借助加密原生的玩法获取海量用户。未来 RWA 真正成熟落地,一定不是靠 Meme 炒作,而是合规、透明、真实权益绑定的资产上链。
Meme 与美股的相遇,是加密世界一次大胆的金融实验。喧嚣之下,投机泡沫与行业创新交织,所有参与者都需要看清狂欢背后隐藏的巨大风险。
作为 Robinhood 在 2026 年 7 月正式上线的以太坊 L2 网络,Robinhood Chain 基于 Arbitrum Orbit 模块化技术搭建,主打 RWA 代币化现实资产叙事,初衷就是打通加密世界与传统美股市场的边界,让美股资产可以 24 小时在链上流转交易。依托 Arbitrum 成熟的 Rollup 底层,这条链继承以太坊安全属性,同时实现毫秒级区块确认与低廉手续费,原生兼容 Solidity 智能合约,Uniswap 也在链上部署专属 AMM,承担链上核心流动性。而 Pons 作为链上一键发币发射台,降低了 Meme 币发行门槛,成为生态流量入口,三者叠加,为这次 “币股配对” 创新玩法铺好了基础设施。
传统 Meme 币,不管是在 Solana 还是 BSC 发行,流动性池大多以稳定币、ETH、BNB 作为交易对,炒作逻辑只来自社区情绪、梗文化传播,资产本身没有现实资产锚定,暴涨暴跌完全依靠资金情绪。而 Robinhood Chain 推出的新模式,彻底改写了 Meme 币的底层交易结构:Meme 币不再搭配加密原生资产,而是直接使用链上代币化美股 Stock Token 组建流动性池。9 月 4 日引爆全场的 MEME/AMC 交易对,就是标志性案例。这枚名为 MEME 的 Meme 币,核心底池不是 USDT,而是 AMC 院线的代币化股票。上线仅 12 小时,MEME 成交额突破 1 亿美元,市值最高冲到 1.75 亿美元,大量 AMC 代币被锁入流动性池。
这套玩法的运行逻辑很有想象力。用户买入这一类股票 Meme 币时,资金路径会先兑换为对应的代币化美股,再参与 Meme 币交易。大量代币化美股被锁进 LP 池之后,市场上可流通的股票代币数量随之减少。尤其到美股收盘休市时段,真实股票无法交易,代币化股票供给无法新增,此时 Meme 币炒作带来的买盘,就会推高链上股票代币价格,形成独立于美股现货的溢价。社区玩家甚至幻想复刻当年 GameStop 散户逼空华尔街的行情,试图通过链上资金囤积股票代币,反向影响美股正股价格,这也是该玩法迅速出圈、引发美股市场关注的核心原因。
MEME/AMC 爆火之后,同类标的快速批量涌现。绑定英伟达代币股票的 Artificial Inu(AI)最高市值突破 3 亿美元;对标 HIMS 股票的 BONER 一度锁定链上超过半数 HIMS 代币;此外还有绑定特斯拉的 Optimus、GameStop 的 GME、SpaceX 的 SPACEHOOD 等项目,形成一个全新的 “Stonks” 赛道。原本偏冷门的 RWA 代币化股票,借着 Meme 币的流量红利,交易量快速攀升,甚至出现股票 Meme 币单日交易量超过纯股票代币交易的现象。Meme 文化,成为 RWA 落地最强的流量催化剂。
但热闹的背后,巨大风险同样不容忽视。首先,链上代币化美股只是资产映射凭证,不等于持有真实上市公司股权,无法享有分红、投票等股东权利,价格只是依靠预言机锚定美股行情,并非 1:1 足额储备。其次,所谓 “链上逼空” 更多停留在叙事层面。链上股票代币总量仅对应真实美股极小部分份额,即便流动性池锁仓过半代币,对美股现货市场的冲击能力十分有限,很难真正撼动华尔街机构头寸。美股开盘后,现货价格回归,链上溢价会快速抹平,参与炒作的投资者极易承受双重价格波动。
除此之外,AMM 流动性池自带无常损失。当 Meme 币或者股票代币价格剧烈波动,提供流动性的 LP 会遭遇资产亏损。同时 Meme 币项目没有基本面支撑,项目方、大户随时可能抛售砸盘,加上股票代币本身存在发行、监管层面的不确定性,一旦监管收紧,整个币股配对生态会面临系统性风险。
Robinhood Chain 这次实验,本质上是一次传统金融与加密投机文化的碰撞。RWA 行业长期面临落地难题:现实资产上链之后缺少用户和流动性。Meme 自带流量,恰好解决了 RWA 资产无人交易的痛点;而美股股票的知名叙事,又给单纯炒梗的 Meme 币增加了一层现实资产故事,形成双向赋能。但这种融合是一把双刃剑,它把美股的市场风险、合规风险引入加密投机市场,放大了市场波动。
从行业长期视角看,Meme 配对美股的玩法未必能够持续。短期来看,散户投机热情还会催生更多同类项目,Robinhood Chain 生态热度还会维持。但如果不断出现项目崩盘、价格闪崩,或者美国监管出手约束代币化股票发行,这个赛道就会迅速降温。它给行业留下的启示不在于能不能 “链上逼空”,而在于证明 RWA 资产可以借助加密原生的玩法获取海量用户。未来 RWA 真正成熟落地,一定不是靠 Meme 炒作,而是合规、透明、真实权益绑定的资产上链。
Meme 与美股的相遇,是加密世界一次大胆的金融实验。喧嚣之下,投机泡沫与行业创新交织,所有参与者都需要看清狂欢背后隐藏的巨大风险。
1
244
·
--
مقالة
افهم أمان عبر السلاسل: كيفية تقييم مخاطر رسائل عبر السلاسل وتجنب فخاخ هجمات البروتوكولاتفي الآونة الأخيرة، شهد قطاع التشفير عبر السلاسل حوادث أمنية متكررة بكثافة. بعد أن كشفت جسر Symbiosis الخاص بالبيتكوين عن ثغرة، تعرض في 13 سبتمبر بروتوكول عبر سلاسل مشهور Chainflip لهجوم موجه، وتمت سرقة 736 ألف وحدة USDT. لا تتعلق هذه الحادثة بثغرة في كود العقود الذكية التقليدي، بل هي خلل نموذجي في منطق تحليل رسائل الربط بين سلاسل غير متجانسة (异构链). كما أنها تكسر الفهم السائد في الصناعة: اليوم، لم تعد مخاطر أمن عبر السلاسل مقتصرة على أخطاء أساسية في الكود؛ بل غالباً ما تنشأ من إهمال التحقق من رسائل عبر السلاسل وثغرات منطق التكييف بين عدة سلاسل. سيجمع هذا المقال بين الحادثة الأمنية الواقعية لشرح المشكلتين الأساسيتين بشكل مبسط، مع توضيح مفصل لكيفية التمييز بين مخاطر أمن الرسائل عبر السلاسل، وكيفية تجنب حوادث الأمان من بُعدين: جهة المشروع والمستخدم.
افهم أمان عبر السلاسل: كيفية تقييم مخاطر رسائل عبر السلاسل وتجنب فخاخ هجمات البروتوكولات
في الآونة الأخيرة، شهد قطاع التشفير عبر السلاسل حوادث أمنية متكررة بكثافة. بعد أن كشفت جسر Symbiosis الخاص بالبيتكوين عن ثغرة، تعرض في 13 سبتمبر بروتوكول عبر سلاسل مشهور Chainflip لهجوم موجه، وتمت سرقة 736 ألف وحدة USDT. لا تتعلق هذه الحادثة بثغرة في كود العقود الذكية التقليدي، بل هي خلل نموذجي في منطق تحليل رسائل الربط بين سلاسل غير متجانسة (异构链). كما أنها تكسر الفهم السائد في الصناعة: اليوم، لم تعد مخاطر أمن عبر السلاسل مقتصرة على أخطاء أساسية في الكود؛ بل غالباً ما تنشأ من إهمال التحقق من رسائل عبر السلاسل وثغرات منطق التكييف بين عدة سلاسل. سيجمع هذا المقال بين الحادثة الأمنية الواقعية لشرح المشكلتين الأساسيتين بشكل مبسط، مع توضيح مفصل لكيفية التمييز بين مخاطر أمن الرسائل عبر السلاسل، وكيفية تجنب حوادث الأمان من بُعدين: جهة المشروع والمستخدم.
2
1
55
·
--
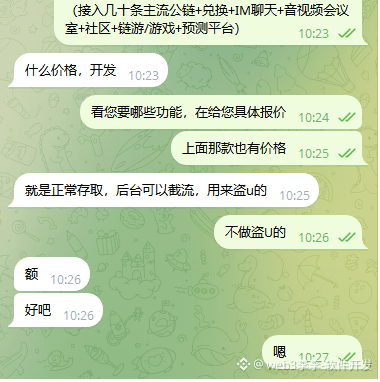
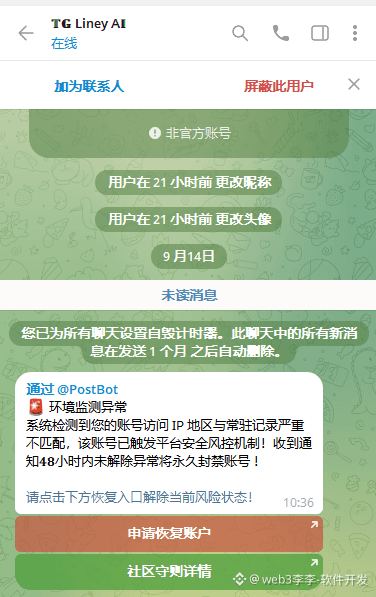
إذا واجهت شيئًا مثل هذا، فقط قم بحظره والإبلاغ عنه مباشرة، فهم محتالون
إذا واجهت شيئًا مثل هذا، فقط قم بحظره والإبلاغ عنه مباشرة، فهم محتالون
1
179


·
--
مقالة
قفز للأعلى عند الافتتاح ثم انهار فورًا! هانتر بايدن $LAPTOP يقدّم مسرحية هبوط حاد بنسبة 98%ماذا يحدث عندما تتقاطع فضيحة سياسية مع عملة Meme؟ أي تأثيرات درامية ستنشأ عن ذلك؟ في الآونة الأخيرة، أعلن نجل الرئيس الأمريكي السابق جو بايدن، هانتر بايدن، عن إصدار عملة Meme\(LAPTOP، وما إن انتشرت الأخبار حتى انفجرت الساحة السياسية الأمريكية وسوق التشفير العالمي. هذه الواقعة التي دخل فيها أحد المشاهير السياسيين بنفسه إلى عالم إصدار العملات لا تمثل فقط استهدافًا مباشرًا لرمز\)TRUMP لعائلة ترامب، بل تعكس أيضًا أن تدفق المستخدمين هو الملك في سوق عملات Meme الحالية، وأن البيئة الأساسية لهذا السوق مليئة بالجدل.
(وول ستريت جورنال) كانت أول من كشف الخبر، إذ سيقوم هانتر بايدن بإطلاق رمز $LAPTOP على شبكة Base العامة التابعة لمنصة Coinbase، بإجمالي عرض يبلغ 1 مليار قطعة. اسم الرمز مستمد من “فضيحة الكمبيوتر المحمول” التي أثارت ضجة في جميع أنحاء الولايات المتحدة خلال انتخابات 2020 الرئاسية. ففي ذلك الوقت، استخدمت المعطيات الموجودة على ذلك الكمبيوتر المحمول الذي تُرك في متجر صيانة مرارًا ضمن معسكر الحزب الجمهوري لمهاجمة بايدن وابنه، لتصبح أداة إعلامية حاسمة في الحملة الانتخابية. والآن يحول هانتر مباشرةً “تاريخه الأسود” الذي كاد أن يدمر صورته السياسية السابقة إلى هوية IP ضمن عملة مشفرة، ويُنشر على منصة X فيديوًا ترويجيًا. حيث قام بتجميع مقاطع من تقارير وسائل الإعلام والسياسيين لِما يتعلق بهذا الكمبيوتر المحمول لخلق قصة انعكاسية شديدة السخرية.
قفز للأعلى عند الافتتاح ثم انهار فورًا! هانتر بايدن $LAPTOP يقدّم مسرحية هبوط حاد بنسبة 98%
ماذا يحدث عندما تتقاطع فضيحة سياسية مع عملة Meme؟ أي تأثيرات درامية ستنشأ عن ذلك؟ في الآونة الأخيرة، أعلن نجل الرئيس الأمريكي السابق جو بايدن، هانتر بايدن، عن إصدار عملة Meme\(LAPTOP، وما إن انتشرت الأخبار حتى انفجرت الساحة السياسية الأمريكية وسوق التشفير العالمي. هذه الواقعة التي دخل فيها أحد المشاهير السياسيين بنفسه إلى عالم إصدار العملات لا تمثل فقط استهدافًا مباشرًا لرمز\)TRUMP لعائلة ترامب، بل تعكس أيضًا أن تدفق المستخدمين هو الملك في سوق عملات Meme الحالية، وأن البيئة الأساسية لهذا السوق مليئة بالجدل.
(وول ستريت جورنال) كانت أول من كشف الخبر، إذ سيقوم هانتر بايدن بإطلاق رمز $LAPTOP على شبكة Base العامة التابعة لمنصة Coinbase، بإجمالي عرض يبلغ 1 مليار قطعة. اسم الرمز مستمد من “فضيحة الكمبيوتر المحمول” التي أثارت ضجة في جميع أنحاء الولايات المتحدة خلال انتخابات 2020 الرئاسية. ففي ذلك الوقت، استخدمت المعطيات الموجودة على ذلك الكمبيوتر المحمول الذي تُرك في متجر صيانة مرارًا ضمن معسكر الحزب الجمهوري لمهاجمة بايدن وابنه، لتصبح أداة إعلامية حاسمة في الحملة الانتخابية. والآن يحول هانتر مباشرةً “تاريخه الأسود” الذي كاد أن يدمر صورته السياسية السابقة إلى هوية IP ضمن عملة مشفرة، ويُنشر على منصة X فيديوًا ترويجيًا. حيث قام بتجميع مقاطع من تقارير وسائل الإعلام والسياسيين لِما يتعلق بهذا الكمبيوتر المحمول لخلق قصة انعكاسية شديدة السخرية.
(وول ستريت جورنال) كانت أول من كشف الخبر، إذ سيقوم هانتر بايدن بإطلاق رمز $LAPTOP على شبكة Base العامة التابعة لمنصة Coinbase، بإجمالي عرض يبلغ 1 مليار قطعة. اسم الرمز مستمد من “فضيحة الكمبيوتر المحمول” التي أثارت ضجة في جميع أنحاء الولايات المتحدة خلال انتخابات 2020 الرئاسية. ففي ذلك الوقت، استخدمت المعطيات الموجودة على ذلك الكمبيوتر المحمول الذي تُرك في متجر صيانة مرارًا ضمن معسكر الحزب الجمهوري لمهاجمة بايدن وابنه، لتصبح أداة إعلامية حاسمة في الحملة الانتخابية. والآن يحول هانتر مباشرةً “تاريخه الأسود” الذي كاد أن يدمر صورته السياسية السابقة إلى هوية IP ضمن عملة مشفرة، ويُنشر على منصة X فيديوًا ترويجيًا. حيث قام بتجميع مقاطع من تقارير وسائل الإعلام والسياسيين لِما يتعلق بهذا الكمبيوتر المحمول لخلق قصة انعكاسية شديدة السخرية.
1
189
·
--
CA:0x8db244f6bf052571f4e0c6065b700e714092d4b6
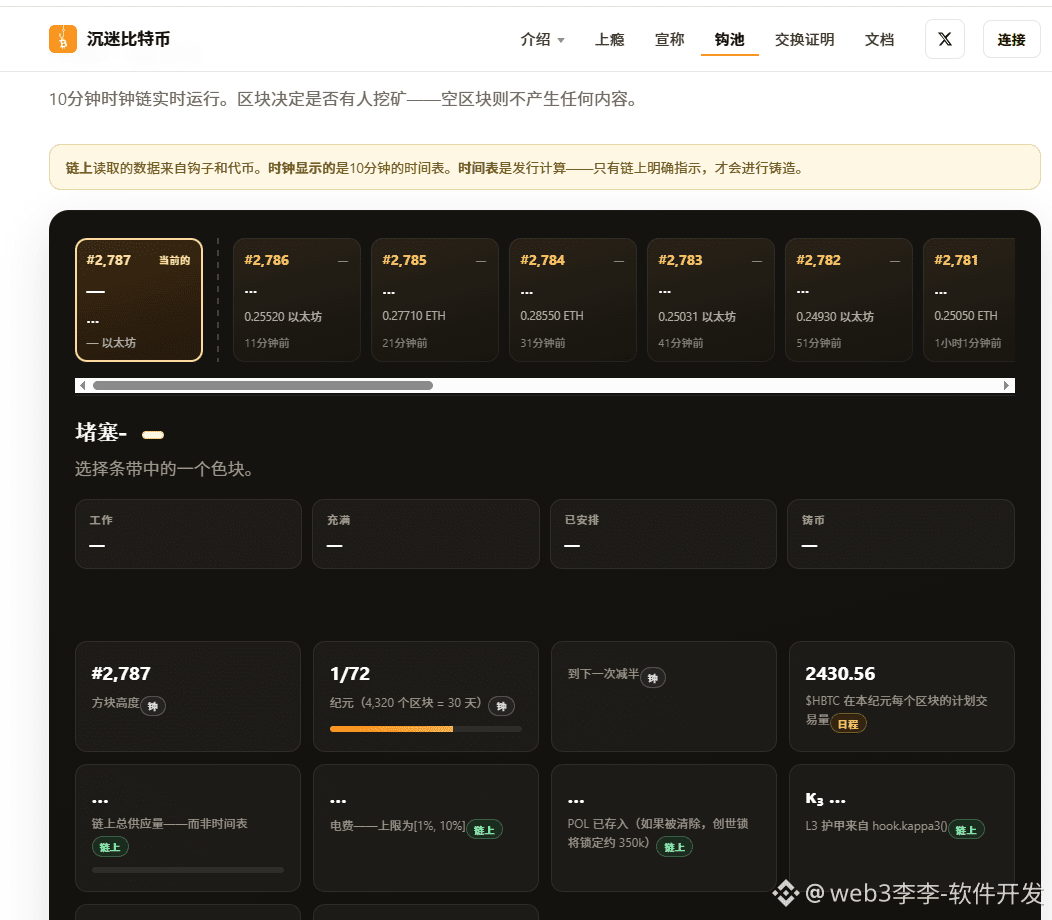
في عملية التذبذب في ردّ الاتصال، عند التفكير فيما إذا كان ينبغي إضافة مركز. #HBTC
CA:0x8db244f6bf052571f4e0c6065b700e714092d4b6
في عملية التذبذب في ردّ الاتصال، عند التفكير فيما إذا كان ينبغي إضافة مركز. #HBTC
في عملية التذبذب في ردّ الاتصال، عند التفكير فيما إذا كان ينبغي إضافة مركز. #HBTC
1
32
·
--
مقالة
استثمار عشرات الآلاف في مشروع Web3، ثم الوقوع في فخ الباب الخلفي للتطوير؟ يجب أن تضمن تسليم المشروع هذه الجدران الأربعيُنفق عشرات الآلاف بل ومئات الآلاف لطلب فريق خارجي لتطوير مشروع Web3، وبعد أن يتم إطلاق المشروع بصعوبة بالغة، يتبين أن جهة التطوير قد زرعت «بابًا خلفيًا» تقنيًا؛ فتم سرقة أصول المستخدمين وينهار المشروع مباشرة. وهذه الحالات الواقعية ليست نادرة في المجال. يظن كثير من أصحاب المشاريع أن الحصول على الكود المصدر يعني اكتمال تسليم المشروع، لكنهم يتجاهلون مخاطر الصلاحيات والأبواب الخلفية. وفي النهاية قد تُلغى بين ليلة وضحاها كل الجهود المبذولة لبناء المشروع. في الحقيقة، لسنا بحاجة إلى إتقان وفهم كود معقد؛ بل يكفي أن نُمسك بأربعة نقاط تحقق أساسية لتفادي أغلب المخاطر التقنية التي يتركها البشر عمدًا أو دون قصد.
أولًا، تحقق بدقة من صلاحيات العقود الذكية، واستعد/اسحب صلاحيات المسؤول (Administrator) و«الصلاحيات الفائقة» (Super Permissions) وصلاحيات ترقية العقد. كثير من فرق التطوير عند كتابة العقود الذكية تفترض تلقائيًا الاحتفاظ بصلاحيات المسؤول. إليك مثالًا حقيقيًا: بعد إطلاق مشروع RWA، كان لدى جهة التطوير صلاحيات مدير العقد، فتمكنوا مباشرة من استدعاء دوال الخلفية لنقل أصول المستخدمين المرهونة داخل العقد، دون أن يكون لدى أصحاب المشروع أي قدرة للتدخل. بعد اكتمال نشر العقد، يجب على أصحاب المشروع أولًا التأكد من تسليم أو إتلاف كل من: صلاحيات المسؤول، وصلاحيات العمليات الفائقة، وصلاحيات وكيل ترقية العقد. لا تترك أعلى صلاحيات العقد في يد فريق التطوير؛ وبذلك تقضي من الجذر على احتمال قيامه بتعديل القواعد في الخلفية أو نقل الأصول.
استثمار عشرات الآلاف في مشروع Web3، ثم الوقوع في فخ الباب الخلفي للتطوير؟ يجب أن تضمن تسليم المشروع هذه الجدران الأربع
يُنفق عشرات الآلاف بل ومئات الآلاف لطلب فريق خارجي لتطوير مشروع Web3، وبعد أن يتم إطلاق المشروع بصعوبة بالغة، يتبين أن جهة التطوير قد زرعت «بابًا خلفيًا» تقنيًا؛ فتم سرقة أصول المستخدمين وينهار المشروع مباشرة. وهذه الحالات الواقعية ليست نادرة في المجال. يظن كثير من أصحاب المشاريع أن الحصول على الكود المصدر يعني اكتمال تسليم المشروع، لكنهم يتجاهلون مخاطر الصلاحيات والأبواب الخلفية. وفي النهاية قد تُلغى بين ليلة وضحاها كل الجهود المبذولة لبناء المشروع. في الحقيقة، لسنا بحاجة إلى إتقان وفهم كود معقد؛ بل يكفي أن نُمسك بأربعة نقاط تحقق أساسية لتفادي أغلب المخاطر التقنية التي يتركها البشر عمدًا أو دون قصد.
أولًا، تحقق بدقة من صلاحيات العقود الذكية، واستعد/اسحب صلاحيات المسؤول (Administrator) و«الصلاحيات الفائقة» (Super Permissions) وصلاحيات ترقية العقد. كثير من فرق التطوير عند كتابة العقود الذكية تفترض تلقائيًا الاحتفاظ بصلاحيات المسؤول. إليك مثالًا حقيقيًا: بعد إطلاق مشروع RWA، كان لدى جهة التطوير صلاحيات مدير العقد، فتمكنوا مباشرة من استدعاء دوال الخلفية لنقل أصول المستخدمين المرهونة داخل العقد، دون أن يكون لدى أصحاب المشروع أي قدرة للتدخل. بعد اكتمال نشر العقد، يجب على أصحاب المشروع أولًا التأكد من تسليم أو إتلاف كل من: صلاحيات المسؤول، وصلاحيات العمليات الفائقة، وصلاحيات وكيل ترقية العقد. لا تترك أعلى صلاحيات العقد في يد فريق التطوير؛ وبذلك تقضي من الجذر على احتمال قيامه بتعديل القواعد في الخلفية أو نقل الأصول.
أولًا، تحقق بدقة من صلاحيات العقود الذكية، واستعد/اسحب صلاحيات المسؤول (Administrator) و«الصلاحيات الفائقة» (Super Permissions) وصلاحيات ترقية العقد. كثير من فرق التطوير عند كتابة العقود الذكية تفترض تلقائيًا الاحتفاظ بصلاحيات المسؤول. إليك مثالًا حقيقيًا: بعد إطلاق مشروع RWA، كان لدى جهة التطوير صلاحيات مدير العقد، فتمكنوا مباشرة من استدعاء دوال الخلفية لنقل أصول المستخدمين المرهونة داخل العقد، دون أن يكون لدى أصحاب المشروع أي قدرة للتدخل. بعد اكتمال نشر العقد، يجب على أصحاب المشروع أولًا التأكد من تسليم أو إتلاف كل من: صلاحيات المسؤول، وصلاحيات العمليات الفائقة، وصلاحيات وكيل ترقية العقد. لا تترك أعلى صلاحيات العقد في يد فريق التطوير؛ وبذلك تقضي من الجذر على احتمال قيامه بتعديل القواعد في الخلفية أو نقل الأصول.
1
59
·
--
مقالة
إنشاء DApp على Robinhood Chain (سلسلة روبن هود): التكاليف ليست مجرد رسوم التطويروفقًا لإحصاءات DeFiLlama، شهدت TVL الخاصة بـ Robinhood Chain ارتفاعًا سريعًا في أغسطس؛ ففي منتصف أغسطس تجاوزت 540 مليون دولار، بزيادة تفوق 45% مقارنة ببداية الشهر. وحتى 2 سبتمبر، ارتفعت TVL أكثر إلى حوالي 750 مليون دولار، لتقارب الزيادة في آخر 30 يومًا نسبة 95%. بلغ أعلى حجم تداول يومي على DEX على السلسلة 1.669 مليار دولار، كما وصل ذروة عدد المعاملات اليومية على الشبكة إلى 18 مليون معاملة. تتشكل حاليًا منظومة Layer2 تتمتع بأصول حقيقية وتدفقات تداول حقيقية على السلسلة.
تستقطب شعبية البيانات حماسًا كبيرًا من المطورين، وبدأ كثير من رواد الأعمال في التفكير في نشر DApp على Robinhood Chain. وأول سؤال يطرحه الكثيرون هو: كم سيكلف بناء DApp على هذه السلسلة بالضبط؟
إنشاء DApp على Robinhood Chain (سلسلة روبن هود): التكاليف ليست مجرد رسوم التطوير
وفقًا لإحصاءات DeFiLlama، شهدت TVL الخاصة بـ Robinhood Chain ارتفاعًا سريعًا في أغسطس؛ ففي منتصف أغسطس تجاوزت 540 مليون دولار، بزيادة تفوق 45% مقارنة ببداية الشهر. وحتى 2 سبتمبر، ارتفعت TVL أكثر إلى حوالي 750 مليون دولار، لتقارب الزيادة في آخر 30 يومًا نسبة 95%. بلغ أعلى حجم تداول يومي على DEX على السلسلة 1.669 مليار دولار، كما وصل ذروة عدد المعاملات اليومية على الشبكة إلى 18 مليون معاملة. تتشكل حاليًا منظومة Layer2 تتمتع بأصول حقيقية وتدفقات تداول حقيقية على السلسلة.
تستقطب شعبية البيانات حماسًا كبيرًا من المطورين، وبدأ كثير من رواد الأعمال في التفكير في نشر DApp على Robinhood Chain. وأول سؤال يطرحه الكثيرون هو: كم سيكلف بناء DApp على هذه السلسلة بالضبط؟
تستقطب شعبية البيانات حماسًا كبيرًا من المطورين، وبدأ كثير من رواد الأعمال في التفكير في نشر DApp على Robinhood Chain. وأول سؤال يطرحه الكثيرون هو: كم سيكلف بناء DApp على هذه السلسلة بالضبط؟
1
152
·
--
مقالة
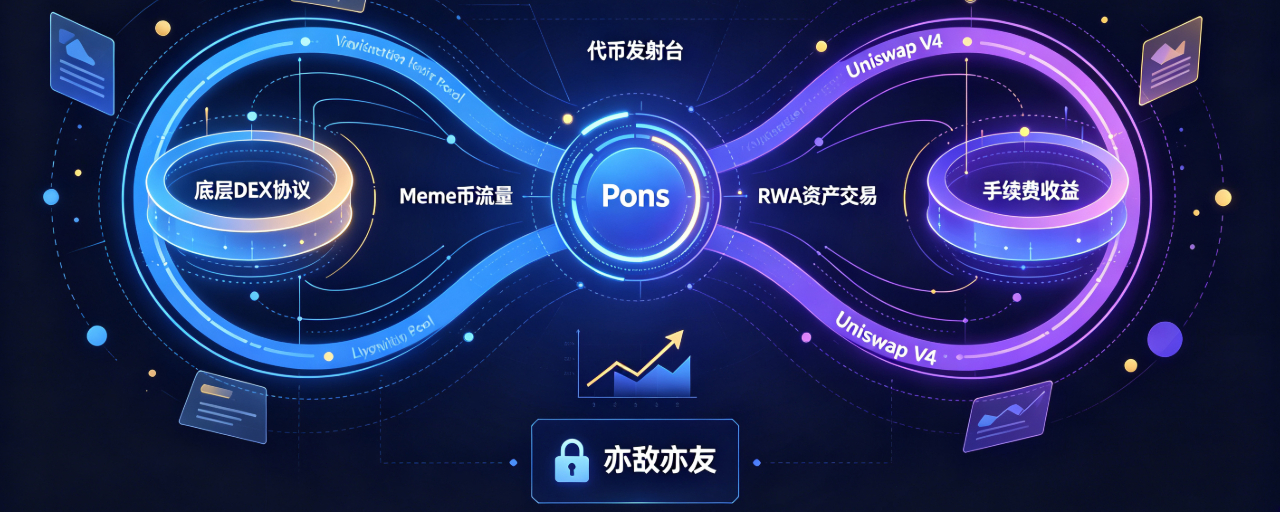
Uniswap Labs تشتري رمز PONS: خطة استراتيجية في DeFi من نوع «خصوم وأصدقاء في آن واحد»في 4 سبتمبر، أعلن بشكل رسمي منصة الإطلاق الرائدة في Robinhood Chain، Pons، أن Uniswap Labs قد اشترت بالفعل رموز PONS، وذلك لربط الحيازة بما يحقق مواءمة طويلة الأمد للمصالح بين الطرفين وتعميق التعاون البروتوكولي. وبعد الإعلان، تجاوزت أكبر مكاسب رمز PONS خلال 24 ساعة نسبة 40%، مسجلةً أعلى مستوى لها على الإطلاق. والمثير للاهتمام أن Uniswap Labs نفسها كانت قد أطلقت على السلسلة العامة نفسها منصة إطلاق منافسة تُدعى Pools.trade. إن تبادل الحصص بين الخصمين ليس مجرد استثمار مالي بسيط، بل يعكس تحولًا كبيرًا في المنطق الأساسي لمجال DEX في عصر Uniswap V4.
Uniswap Labs تشتري رمز PONS: خطة استراتيجية في DeFi من نوع «خصوم وأصدقاء في آن واحد»
في 4 سبتمبر، أعلن بشكل رسمي منصة الإطلاق الرائدة في Robinhood Chain، Pons، أن Uniswap Labs قد اشترت بالفعل رموز PONS، وذلك لربط الحيازة بما يحقق مواءمة طويلة الأمد للمصالح بين الطرفين وتعميق التعاون البروتوكولي. وبعد الإعلان، تجاوزت أكبر مكاسب رمز PONS خلال 24 ساعة نسبة 40%، مسجلةً أعلى مستوى لها على الإطلاق. والمثير للاهتمام أن Uniswap Labs نفسها كانت قد أطلقت على السلسلة العامة نفسها منصة إطلاق منافسة تُدعى Pools.trade. إن تبادل الحصص بين الخصمين ليس مجرد استثمار مالي بسيط، بل يعكس تحولًا كبيرًا في المنطق الأساسي لمجال DEX في عصر Uniswap V4.
2
128
·
--
مقالة
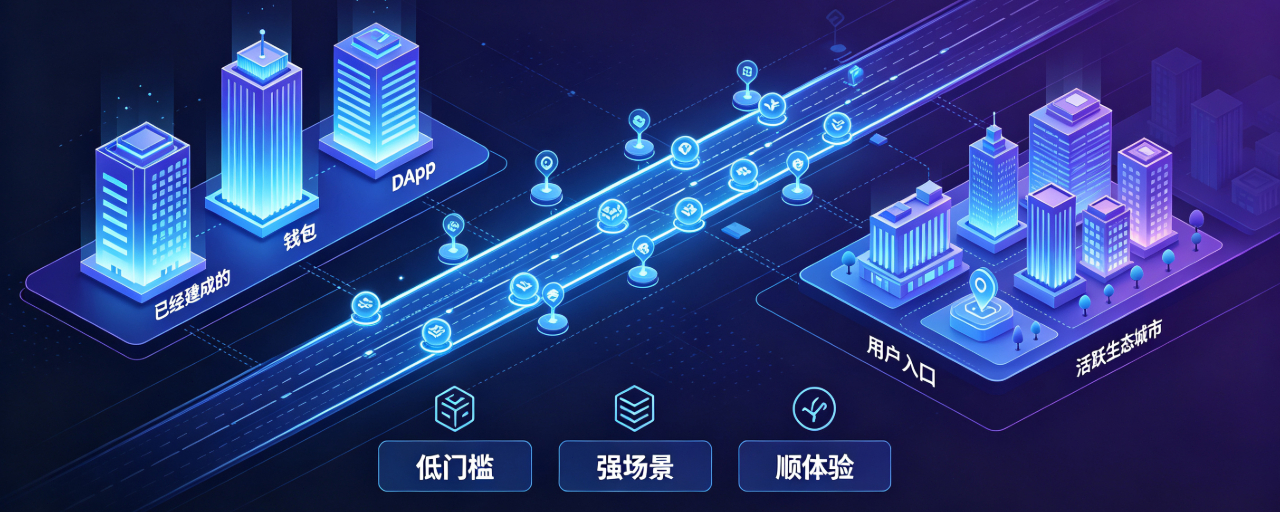
المحفظة وDApp كلاهما أصبحا متاحين، والبيئة الناجحة: الشوط الثاني الحقيقي للسلسلة العامة هو الاحتفاظ بالمستخدمينيقع الكثير من مشاريع السلاسل العامة في الفخ نفسه: اعتبار الإغلاق التقني للطبقة الأساسية نهاية المشروع.
اكتمل نشر السلسلة العامة، وتمت تهيئة المحفظة، وأصبح تطبيق DApp متاحًا بنجاح؛ وبذلك اكتملت البنية التحتية التقنية بالكامل، فظنّ الفريق أن كل شيء صار على ما يرام وأن المستخدمين سيتدفقون تلقائيًا. لكن الواقع قاسٍ جدًا: المستخدمون لن ينتقلوا للعيش في مكانك فقط لأنك بنيت الأساس بشكل ممتاز.
السلسلة الأساسية، والمحفظة، وDApp، لا تعني سوى أنك أنهيت الشوط الأول. أما الشوط الثاني فالتنافس فيه ليس على TPS، ولا على مدى تقدّم الكود، بل على تجربة المستخدم والسيناريوهات الواقعية؛ يجب أن تجعل المستخدم يشعر بأن “القدوم يستحق العناء”، وبعد أن يأتي لا يرغب في المغادرة.
المحفظة وDApp كلاهما أصبحا متاحين، والبيئة الناجحة: الشوط الثاني الحقيقي للسلسلة العامة هو الاحتفاظ بالمستخدمين
يقع الكثير من مشاريع السلاسل العامة في الفخ نفسه: اعتبار الإغلاق التقني للطبقة الأساسية نهاية المشروع.
اكتمل نشر السلسلة العامة، وتمت تهيئة المحفظة، وأصبح تطبيق DApp متاحًا بنجاح؛ وبذلك اكتملت البنية التحتية التقنية بالكامل، فظنّ الفريق أن كل شيء صار على ما يرام وأن المستخدمين سيتدفقون تلقائيًا. لكن الواقع قاسٍ جدًا: المستخدمون لن ينتقلوا للعيش في مكانك فقط لأنك بنيت الأساس بشكل ممتاز.
السلسلة الأساسية، والمحفظة، وDApp، لا تعني سوى أنك أنهيت الشوط الأول. أما الشوط الثاني فالتنافس فيه ليس على TPS، ولا على مدى تقدّم الكود، بل على تجربة المستخدم والسيناريوهات الواقعية؛ يجب أن تجعل المستخدم يشعر بأن “القدوم يستحق العناء”، وبعد أن يأتي لا يرغب في المغادرة.
اكتمل نشر السلسلة العامة، وتمت تهيئة المحفظة، وأصبح تطبيق DApp متاحًا بنجاح؛ وبذلك اكتملت البنية التحتية التقنية بالكامل، فظنّ الفريق أن كل شيء صار على ما يرام وأن المستخدمين سيتدفقون تلقائيًا. لكن الواقع قاسٍ جدًا: المستخدمون لن ينتقلوا للعيش في مكانك فقط لأنك بنيت الأساس بشكل ممتاز.
السلسلة الأساسية، والمحفظة، وDApp، لا تعني سوى أنك أنهيت الشوط الأول. أما الشوط الثاني فالتنافس فيه ليس على TPS، ولا على مدى تقدّم الكود، بل على تجربة المستخدم والسيناريوهات الواقعية؛ يجب أن تجعل المستخدم يشعر بأن “القدوم يستحق العناء”، وبعد أن يأتي لا يرغب في المغادرة.
1
156
·
--
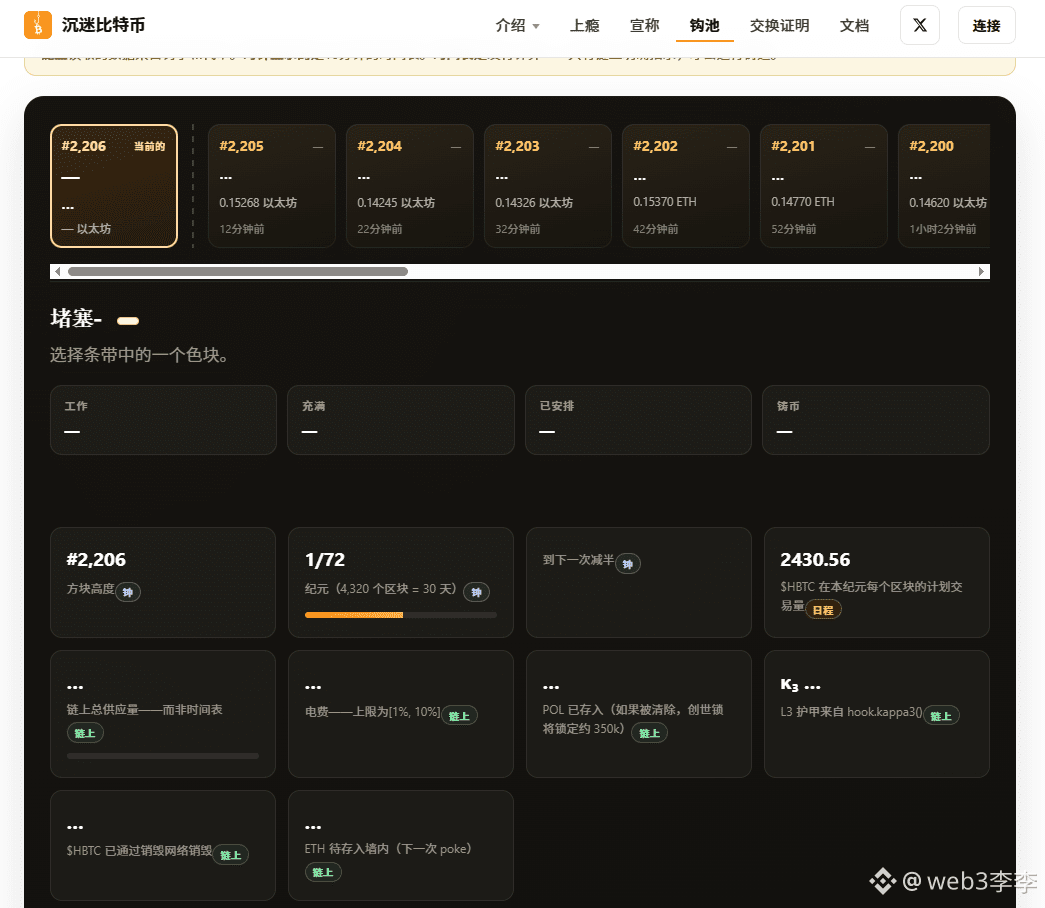
0x8db244f6bf052571f4e0c6065b700e714092d4b6
تمت العودة مرة أخرى.#HBTC
0x8db244f6bf052571f4e0c6065b700e714092d4b6
تمت العودة مرة أخرى.#HBTC
تمت العودة مرة أخرى.#HBTC
1
58
·
--
مقالة
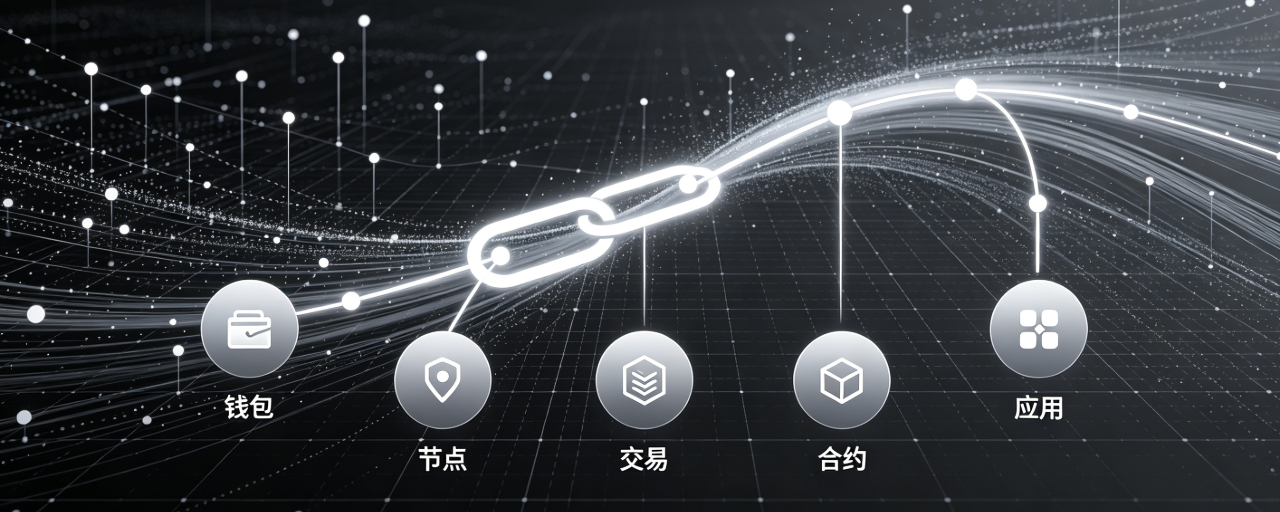
فهم المنطق التجاري لسلاسل الكتل العامة: ما هو ورقة الرِبح الحقيقية لسلاسل الكتل العامة بعيدًا عن رسوم الغاز؟يُغوص المتخصصون في Web3 بعمق، وغالبًا ما يضطرون تقريبًا كل يوم إلى دفع رسوم الغاز (Gas) مقابل العمليات على السلسلة، لكن الغالبية لا تعرف إلا كيفية الدفع، دون فهم النواة. لدى الجمهور دائمًا سؤال محوري: بما أن السلاسل العامة مجانية ومفتوحة للاستخدام، فعلى أي أساس تحقق الأرباح؟ من الذي يستمر في ضخ الأموال لبناء السلسلة العامة وصيانتها؟ كيف يتم توزيع رسوم المعاملات التي يدفعها المستخدمون؟ وعند بناء سلسلة عامة ناضجة، ما الأنظمة الأساسية التي يجب تجهيزها بالكامل؟ يقدّم هذا المقال تفكيكًا عميقًا للمنطق التجاري الكامل لسلاسل الكتل العامة، لتوضيح قواعد الربحية على مستوى الصناعة وكشف جوهر المنافسة.
يبدو أن نظام الإيكولوجيا لسلاسل الكتل العامة بسيط، إلا أنه يمتلك مجموعة كاملة ومتدرجة من منظومات تحقيق الأرباح. والمكوّن الأساسي يضم ستة مصادر رئيسية للدخل، كما أن تركيز الأرباح يختلف جذريًا باختلاف مراحل التطور. بالنسبة لسلاسل الكتل العامة الناضجة، تُعد رسوم الغاز (Gas) المصدر الأساسي والأكثر استقرارًا للتدفقات النقدية. فكل سلوكيات المستخدمين على السلسلة، مثل تحويل الأموال ونشر العقود والتفاعل مع التطبيقات اللامركزية (DApp)، هي في جوهرها استخدام لقدرات الحوسبة والسعة التخزينية وعرض النطاق للـ blockchain. وبالنسبة لرسوم الغاز، فهي تمثل رسوم استخدام هذه الموارد. ويمكن أن تصل إيرادات رسوم المعاملات السنوية لسلاسل الكتل الرائدة إلى عشرات بل وحتى مئات مليارات الدولارات.
فهم المنطق التجاري لسلاسل الكتل العامة: ما هو ورقة الرِبح الحقيقية لسلاسل الكتل العامة بعيدًا عن رسوم الغاز؟
يُغوص المتخصصون في Web3 بعمق، وغالبًا ما يضطرون تقريبًا كل يوم إلى دفع رسوم الغاز (Gas) مقابل العمليات على السلسلة، لكن الغالبية لا تعرف إلا كيفية الدفع، دون فهم النواة. لدى الجمهور دائمًا سؤال محوري: بما أن السلاسل العامة مجانية ومفتوحة للاستخدام، فعلى أي أساس تحقق الأرباح؟ من الذي يستمر في ضخ الأموال لبناء السلسلة العامة وصيانتها؟ كيف يتم توزيع رسوم المعاملات التي يدفعها المستخدمون؟ وعند بناء سلسلة عامة ناضجة، ما الأنظمة الأساسية التي يجب تجهيزها بالكامل؟ يقدّم هذا المقال تفكيكًا عميقًا للمنطق التجاري الكامل لسلاسل الكتل العامة، لتوضيح قواعد الربحية على مستوى الصناعة وكشف جوهر المنافسة.
يبدو أن نظام الإيكولوجيا لسلاسل الكتل العامة بسيط، إلا أنه يمتلك مجموعة كاملة ومتدرجة من منظومات تحقيق الأرباح. والمكوّن الأساسي يضم ستة مصادر رئيسية للدخل، كما أن تركيز الأرباح يختلف جذريًا باختلاف مراحل التطور. بالنسبة لسلاسل الكتل العامة الناضجة، تُعد رسوم الغاز (Gas) المصدر الأساسي والأكثر استقرارًا للتدفقات النقدية. فكل سلوكيات المستخدمين على السلسلة، مثل تحويل الأموال ونشر العقود والتفاعل مع التطبيقات اللامركزية (DApp)، هي في جوهرها استخدام لقدرات الحوسبة والسعة التخزينية وعرض النطاق للـ blockchain. وبالنسبة لرسوم الغاز، فهي تمثل رسوم استخدام هذه الموارد. ويمكن أن تصل إيرادات رسوم المعاملات السنوية لسلاسل الكتل الرائدة إلى عشرات بل وحتى مئات مليارات الدولارات.
يبدو أن نظام الإيكولوجيا لسلاسل الكتل العامة بسيط، إلا أنه يمتلك مجموعة كاملة ومتدرجة من منظومات تحقيق الأرباح. والمكوّن الأساسي يضم ستة مصادر رئيسية للدخل، كما أن تركيز الأرباح يختلف جذريًا باختلاف مراحل التطور. بالنسبة لسلاسل الكتل العامة الناضجة، تُعد رسوم الغاز (Gas) المصدر الأساسي والأكثر استقرارًا للتدفقات النقدية. فكل سلوكيات المستخدمين على السلسلة، مثل تحويل الأموال ونشر العقود والتفاعل مع التطبيقات اللامركزية (DApp)، هي في جوهرها استخدام لقدرات الحوسبة والسعة التخزينية وعرض النطاق للـ blockchain. وبالنسبة لرسوم الغاز، فهي تمثل رسوم استخدام هذه الموارد. ويمكن أن تصل إيرادات رسوم المعاملات السنوية لسلاسل الكتل الرائدة إلى عشرات بل وحتى مئات مليارات الدولارات.
203
·
--
مقالة
هل يمكن صنع محفظة تشفير بـ 100 ألف عبر الكود مفتوح المصدر؟ حادثة سرقة المحفظة تُدق ناقوس الخطرتداولت الأوساط في الصناعة مقولة مفادها: توجد نسخ مفتوحة المصدر من كود محافظ التشفير على الإنترنت، وبإمكانك دفع 100 ألف يوان ثم “تجميع” الكود لتتمكن بسرعة من صنع مجموعة محافظ قابلة للاستخدام. يصدق كثيرون هذا الكلام، لكن حادثة سرقة محفظة Coldcard للأجهزة كسرت هذا الوهم بقوة.
تعد Coldcard من الأجهزة المشهورة جدًا داخل الدائرة كمحفظة باردة للأصول، إذ يمكن للجهاز نفسه العمل دون اتصال كامل بالشبكة. وقد اعتبرها العديد من المستخدمين خيارًا آمنًا لتخزين الأصول. لكن في أواخر يوليو 2026، اندلعت حوادث كبيرة لسرقة العملات، حيث قام القراصنة بتحويل مباشرة البيتكوين المخزّن لدى عدد كبير من المستخدمين داخل المحافظ الباردة، لتتجاوز الخسائر الإجمالية 116 مليون دولار أمريكي، ما أثار ضجة في كامل صناعة العملات المشفرة.
هل يمكن صنع محفظة تشفير بـ 100 ألف عبر الكود مفتوح المصدر؟ حادثة سرقة المحفظة تُدق ناقوس الخطر
تداولت الأوساط في الصناعة مقولة مفادها: توجد نسخ مفتوحة المصدر من كود محافظ التشفير على الإنترنت، وبإمكانك دفع 100 ألف يوان ثم “تجميع” الكود لتتمكن بسرعة من صنع مجموعة محافظ قابلة للاستخدام. يصدق كثيرون هذا الكلام، لكن حادثة سرقة محفظة Coldcard للأجهزة كسرت هذا الوهم بقوة.
تعد Coldcard من الأجهزة المشهورة جدًا داخل الدائرة كمحفظة باردة للأصول، إذ يمكن للجهاز نفسه العمل دون اتصال كامل بالشبكة. وقد اعتبرها العديد من المستخدمين خيارًا آمنًا لتخزين الأصول. لكن في أواخر يوليو 2026، اندلعت حوادث كبيرة لسرقة العملات، حيث قام القراصنة بتحويل مباشرة البيتكوين المخزّن لدى عدد كبير من المستخدمين داخل المحافظ الباردة، لتتجاوز الخسائر الإجمالية 116 مليون دولار أمريكي، ما أثار ضجة في كامل صناعة العملات المشفرة.
تعد Coldcard من الأجهزة المشهورة جدًا داخل الدائرة كمحفظة باردة للأصول، إذ يمكن للجهاز نفسه العمل دون اتصال كامل بالشبكة. وقد اعتبرها العديد من المستخدمين خيارًا آمنًا لتخزين الأصول. لكن في أواخر يوليو 2026، اندلعت حوادث كبيرة لسرقة العملات، حيث قام القراصنة بتحويل مباشرة البيتكوين المخزّن لدى عدد كبير من المستخدمين داخل المحافظ الباردة، لتتجاوز الخسائر الإجمالية 116 مليون دولار أمريكي، ما أثار ضجة في كامل صناعة العملات المشفرة.
96
·
--
مقالة
المنطق الأساسي لطبقة النظام البيئي لـ Robinhood Chain: الفرص والمخاطرباعتبارها أكثر روايات L2 رواجًا في مجتمع العملات المشفرة عام 2026، شهدت رواية Robinhood Chain موجة اهتمام سرعان ما قلبت السوق رأسًا على عقب؛ إذ ارتفعت مؤشرات TVL وحجم تداول DEX بسرعة. ومع تراكب روايات متعددة مثل Meme الرمزية، والأسهم المُرمَّزة على شكل توكنات، وAI‑Agent، أصبحت ساحة اختبار لاندماج التمويل التقليدي مع Web3. لكن وراء هذا الحماس، ليست Robinhood Chain سلسلة بلوكتشين طبقة-1 جديدة تمامًا؛ بل هي L2 متوافقة مع EVM مبنية على مكدس تقنيات Arbitrum Orbit. ولا تقوم بإصدار توكن سلسلة أصلي، كما يتم استخدام ETH مباشرةً كرسوم Gas. وهي ترث ضمانات الأمان الخاصة بإيثيريوم، وفي الوقت نفسه تدعم تجريد الحسابات وفق معيار ERC‑4337، ما يجعلها ودودة للمطورين. ويمكن نشر العقود الذكية الحالية المبنية بـ Solidity عليها مباشرةً مع ترحيل سهل.
المنطق الأساسي لطبقة النظام البيئي لـ Robinhood Chain: الفرص والمخاطر
باعتبارها أكثر روايات L2 رواجًا في مجتمع العملات المشفرة عام 2026، شهدت رواية Robinhood Chain موجة اهتمام سرعان ما قلبت السوق رأسًا على عقب؛ إذ ارتفعت مؤشرات TVL وحجم تداول DEX بسرعة. ومع تراكب روايات متعددة مثل Meme الرمزية، والأسهم المُرمَّزة على شكل توكنات، وAI‑Agent، أصبحت ساحة اختبار لاندماج التمويل التقليدي مع Web3. لكن وراء هذا الحماس، ليست Robinhood Chain سلسلة بلوكتشين طبقة-1 جديدة تمامًا؛ بل هي L2 متوافقة مع EVM مبنية على مكدس تقنيات Arbitrum Orbit. ولا تقوم بإصدار توكن سلسلة أصلي، كما يتم استخدام ETH مباشرةً كرسوم Gas. وهي ترث ضمانات الأمان الخاصة بإيثيريوم، وفي الوقت نفسه تدعم تجريد الحسابات وفق معيار ERC‑4337، ما يجعلها ودودة للمطورين. ويمكن نشر العقود الذكية الحالية المبنية بـ Solidity عليها مباشرةً مع ترحيل سهل.
198
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCBreaks80K
176,552 مشاهدات
2,878 يقومون بالنقاش
BTC #BTCBreaks80K
ارتفع بيتكوين فوق مستوى 81,000 دولار يوم السبت، إذ أسهمت موجة من تصفية المراكز القصيرة وتجدد الطلب الفوري في دفع العملة المشفرة نحو الانتعاش من الخسائر التي تكبدتها جراء ارتفاع أسعار الفائدة وتراجع مسيرة تشريعات العملات المشفرة في الولايات المتحدة.
تسلق بيتكوين إلى مستوى 81,702.00 دولار في 18/09، بعد أن كان يتداول قرب 76,400.00 دولار في اليوم السابق، مسجلاً بذلك أول تجاوز له لمستوى 80,000 دولار منذ 07/09. وكانت العملة الرقمية الأولى عالمياً تتداول عند 81,331.30 دولار بحلول الساعة 01:40 صباحاً بتوقيت المملكة العربية السعودية، مرتفعةً بنسبة 5.65% خلال اليوم.
جاء هذا الانتعاش في أعقاب أسبوع عسير للأصول عالية المخاطر، إذ رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس، فيما أقدم بنك اليابان على رفع مماثل بمقدار ربع نقطة مئوية ليبلغ معدل الفائدة 1.25%، وهو أعلى مستوى لسياسته النقدية منذ 31 عاماً.
تراجع بيتكوين في البداية نحو نطاق 75,000 دولار - 76,000 دولار، غير أن موجة البيع المتوقعة في أعقاب قرار بنك اليابان لم تتحقق. وسجلت صناديق الاستثمار المتداولة (ETF) الأمريكية الفورية لبيتكوين تدفقات داخلة بلغت نحو 159 مليون دولار في 17/09، مما وفّر طلباً فورياً جديداً.
$BTC
125aaaa
·0 إعجاب
·91 مشاهدات
比特币突破8万
118,180 مشاهدات
348 يقومون بالنقاش
BitcoinMarketCapTopsTesla
7,869 مشاهدات
344 يقومون بالنقاش