
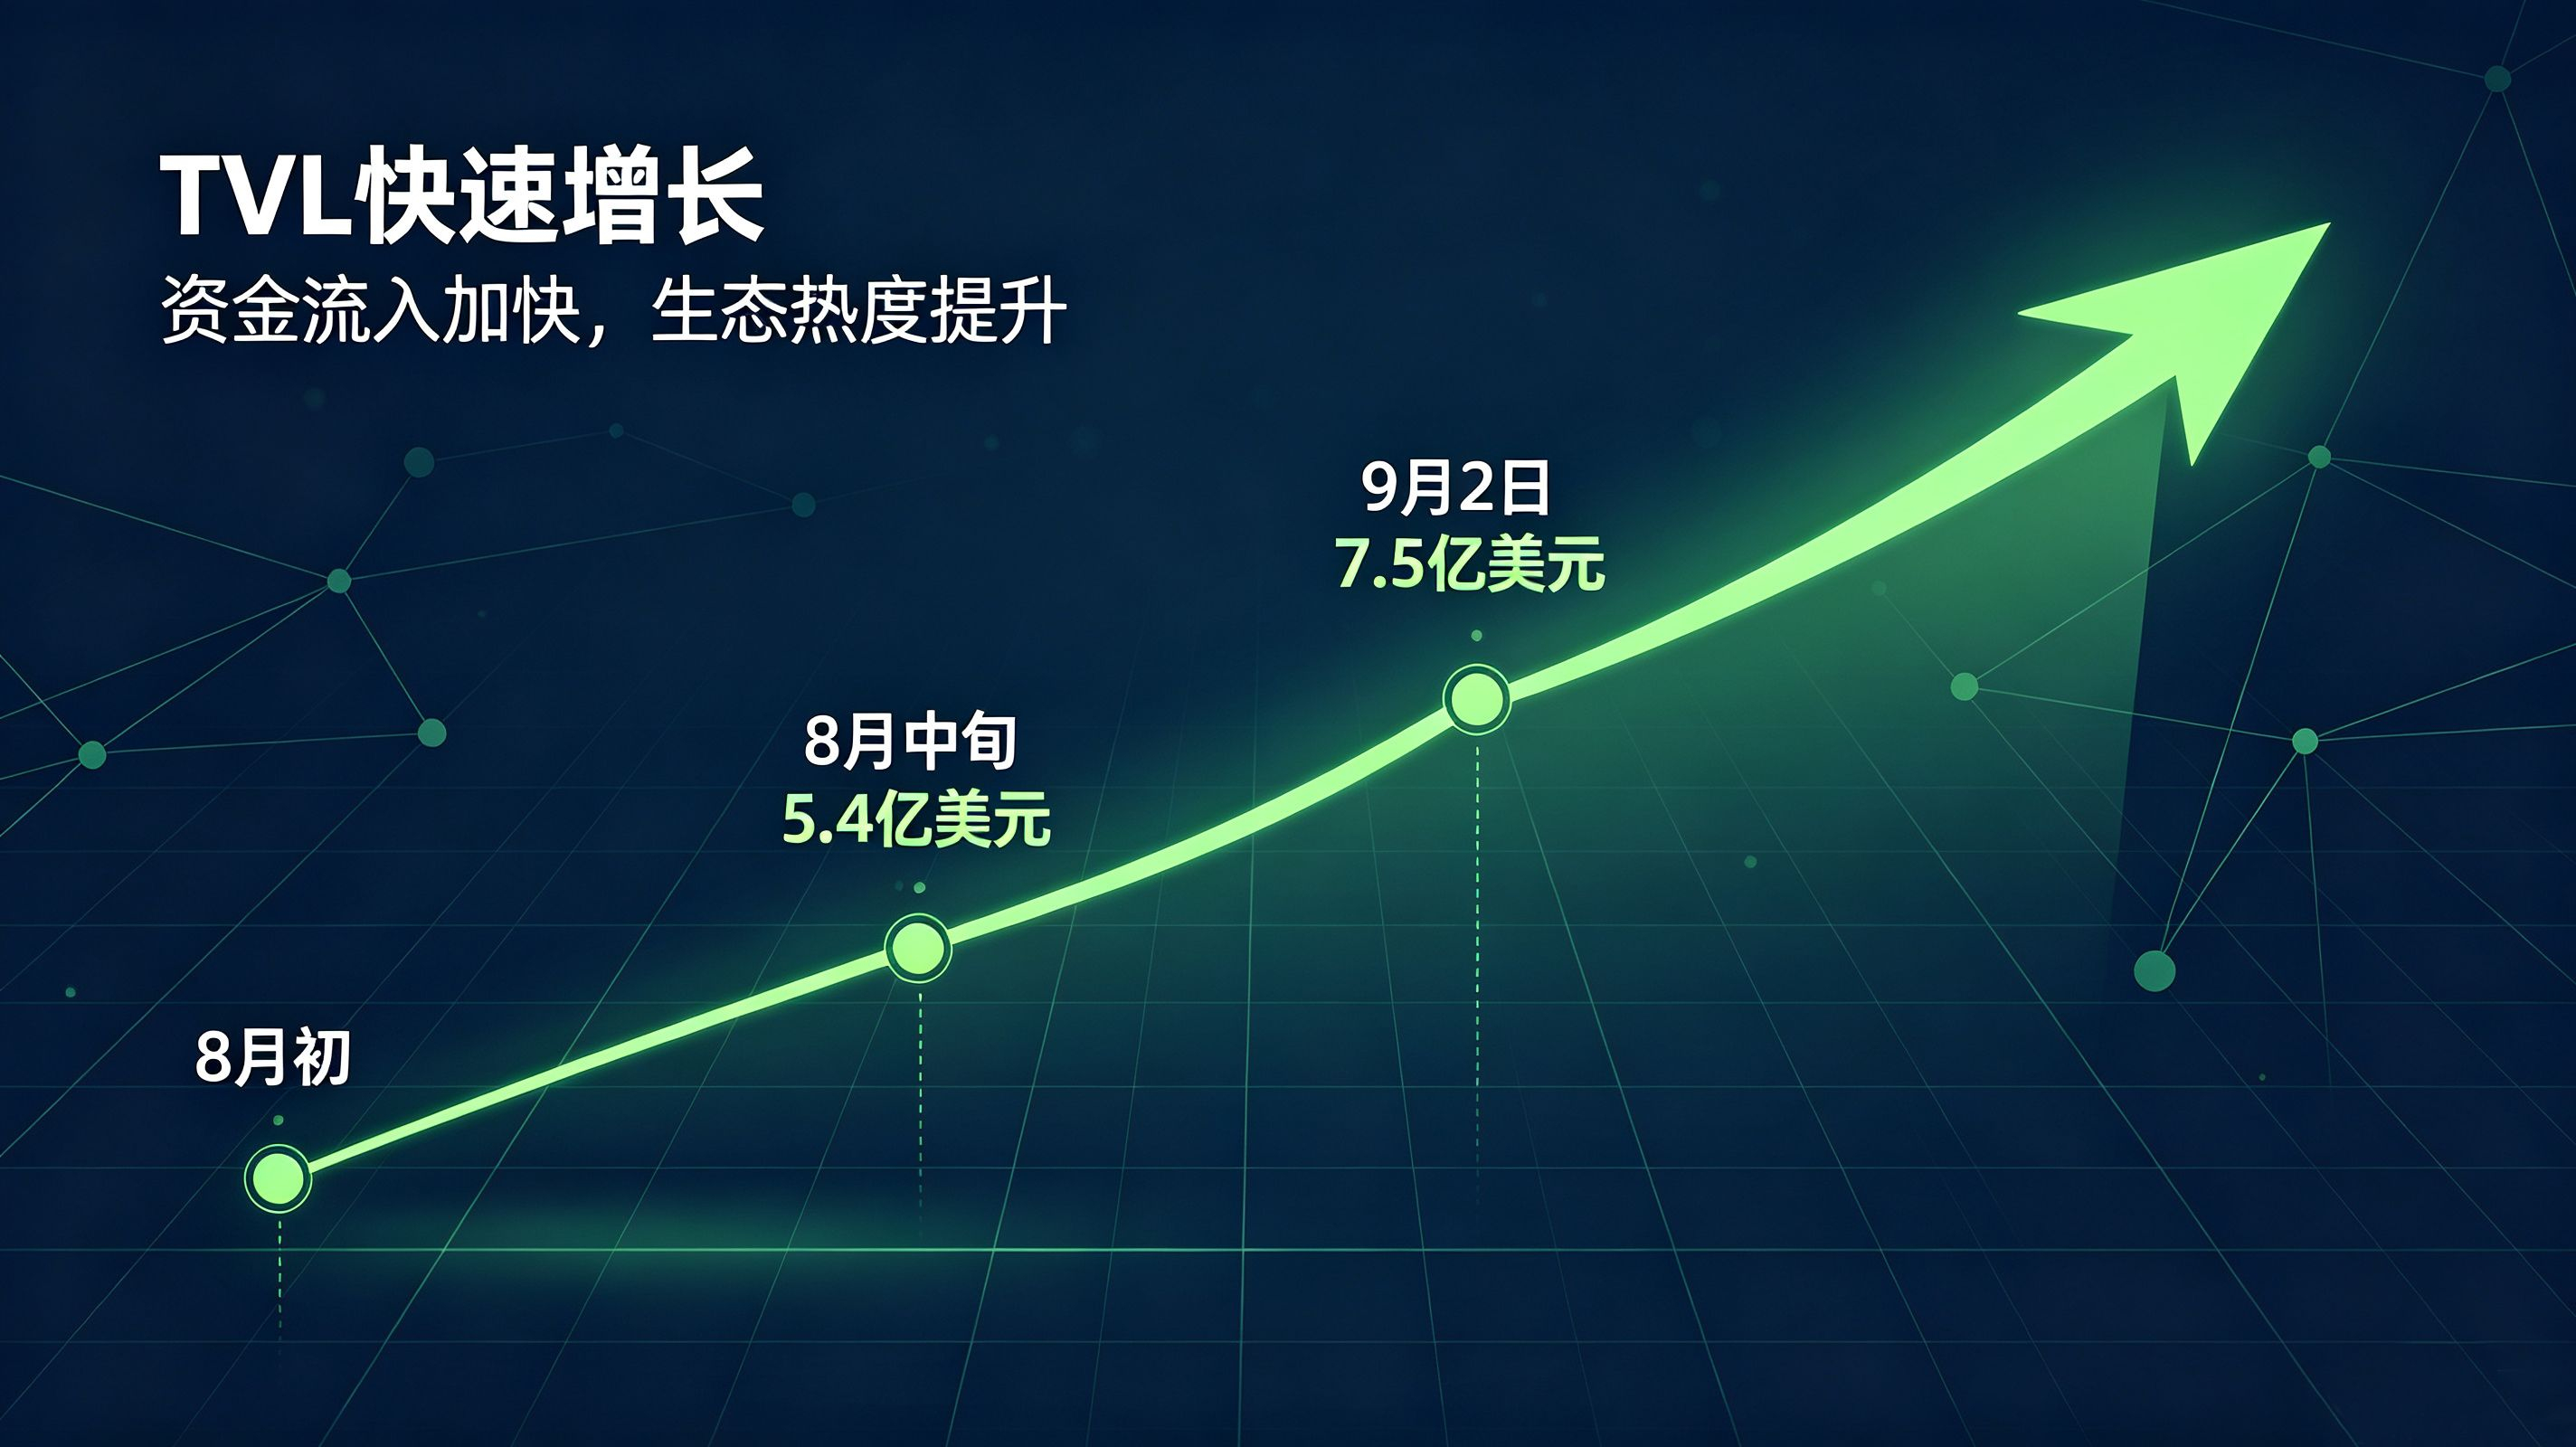
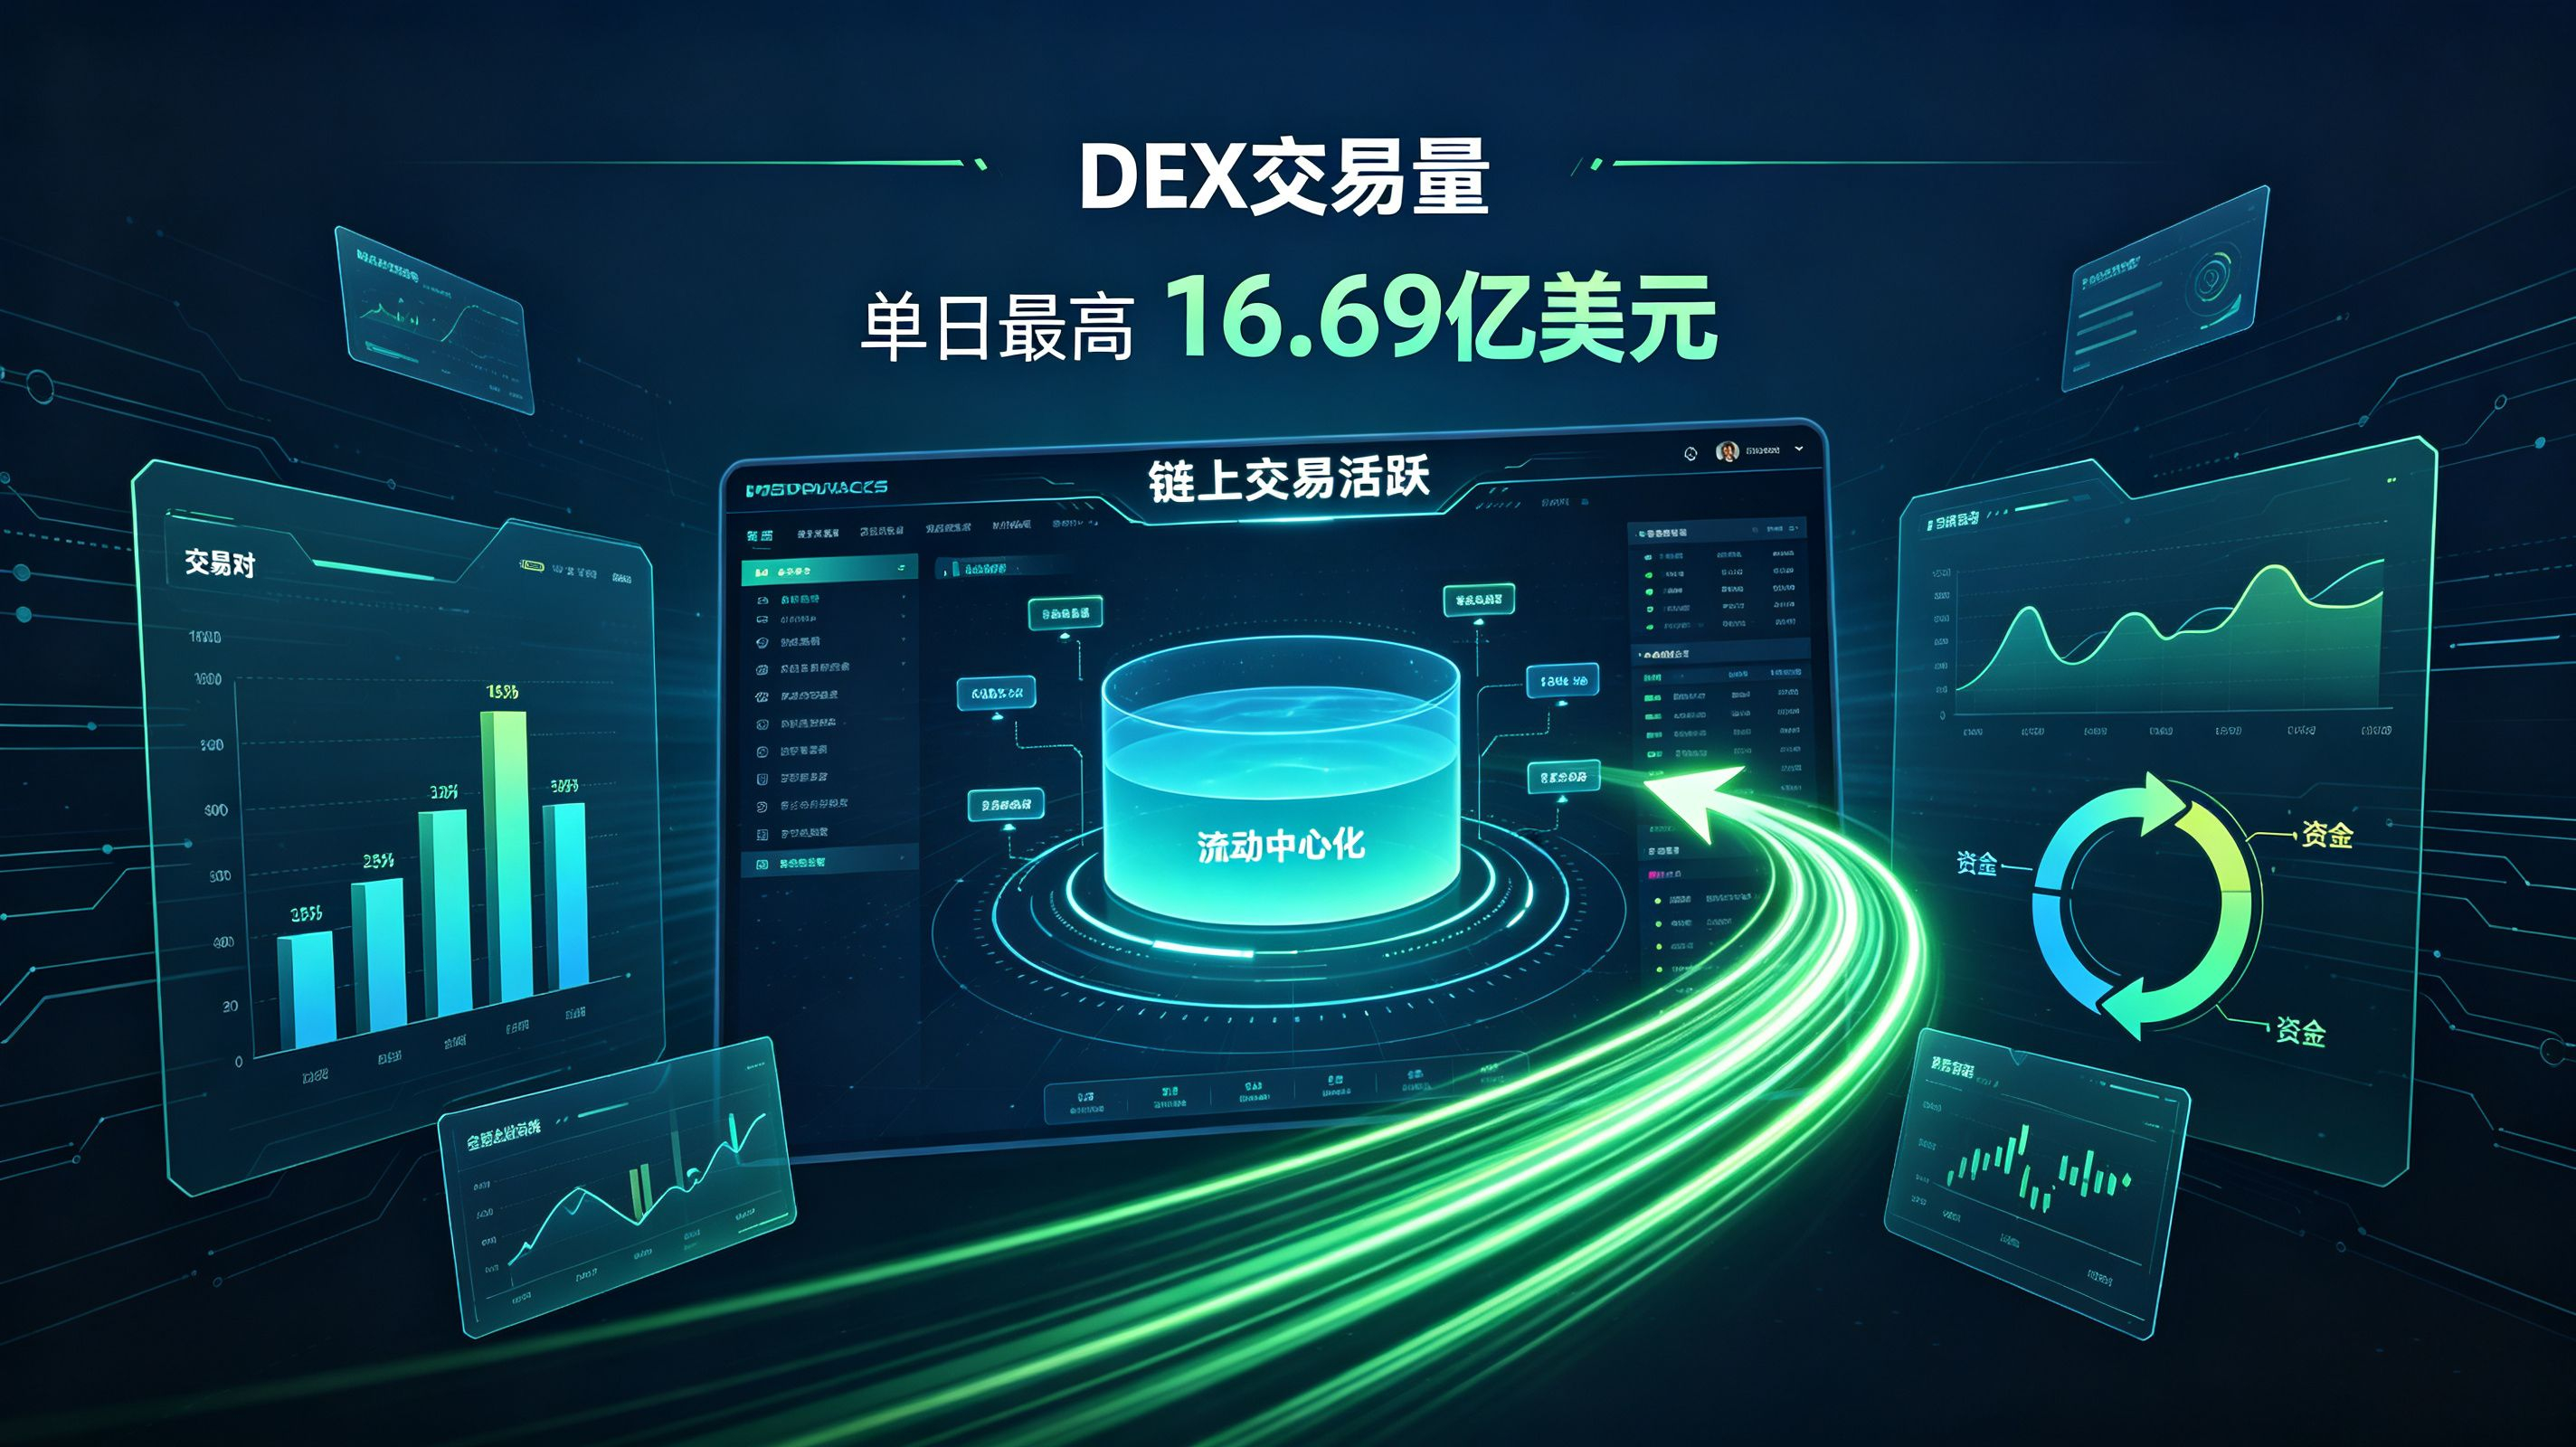
وفقًا لإحصاءات DeFiLlama، شهدت TVL الخاصة بـ Robinhood Chain ارتفاعًا سريعًا في أغسطس؛ ففي منتصف أغسطس تجاوزت 540 مليون دولار، بزيادة تفوق 45% مقارنة ببداية الشهر. وحتى 2 سبتمبر، ارتفعت TVL أكثر إلى حوالي 750 مليون دولار، لتقارب الزيادة في آخر 30 يومًا نسبة 95%. بلغ أعلى حجم تداول يومي على DEX على السلسلة 1.669 مليار دولار، كما وصل ذروة عدد المعاملات اليومية على الشبكة إلى 18 مليون معاملة. تتشكل حاليًا منظومة Layer2 تتمتع بأصول حقيقية وتدفقات تداول حقيقية على السلسلة.
تستقطب شعبية البيانات حماسًا كبيرًا من المطورين، وبدأ كثير من رواد الأعمال في التفكير في نشر DApp على Robinhood Chain. وأول سؤال يطرحه الكثيرون هو: كم سيكلف بناء DApp على هذه السلسلة بالضبط؟
تم بناء Robinhood Chain على مكدس تقني تابع لـ Arbitrum، وهو عبارة عن Ethereum L2 متوافق بشكل قياسي مع EVM. وتُدفع رسوم الغاز (Gas) باستخدام ETH. وهو مناسب جدًا للفرق التي لديها خبرة في تطوير Ethereum وArbitrum وBase. جميع أدوات التطوير الشائعة متوافقة، ويمكن نشر كميات كبيرة من أكواد العقود الناضجة بعد تكييف بسيط، دون الحاجة إلى إعادة بناء من الصفر للمنطق الأساسي، مما يقلل بشكل كبير من عتبة التطوير.
من ناحية تكاليف التطوير، إذا كان الأمر متعلقًا بإصدار أساسي لـ DApp، مثل Swap بسيط أو أدوات إيداع/حجز أساسية، وتتضمن تطويرًا كاملًا للواجهة الأمامية والواجهة الخلفية والعقود الذكية، فإن إجمالي الاستثمار يكون تقريبًا في نطاق 100 ألف يوان صيني. أما إذا كان المشروع بروتوكول DeFi مكتملًا من حيث الوظائف، ويشمل وحدات معقدة مثل الإقراض، ومجمعات السيولة، ودمج جهاز الاستدلال (Oracle)، ومنطق التصفية، واستراتيجيات العائد… فستصل التكلفة إلى 500 ألف يوان صيني أو أكثر. وإذا أضيفت وحدات عبر السلاسل، وأنظمة تحكم مخاطر كاملة، وبنية نظام حسابات مخصص، فإن إجمالي الاستثمار يتجاوز المليون يوان صيني، وهو أمر شائع أيضًا.
لكن التوافق مع EVM لا يعني «مجرد نسخ/لصق والتشغيل». يمكن ترحيل العقود بسرعة، لكن المخاطر لن تختفي. كون المشروع يعمل يعني فقط أنه أتم الخطوة الأولى، ولا يعني إطلاقًا أنه كافٍ من حيث الأمان. في مشاريع DeFi، يمكن أن تؤدي أخطاء إعداد الصلاحيات، أو وجود خطأ في معلمات جهاز الاستدلال (الـ Oracle)، أو ثغرات منطق التصفية، وحتى مشاكل تبدو غير مهمة في الحسابات باستخدام أعداد صحيحة، إلى خسارة أصول قد تصل إلى عدة ملايين من الدولارات.
ما تزال بيئة الأمان في صناعة التشفير شديدة الخطورة، حيث تتكرر حوادث الهجوم، وتظهر باستمرار جميع أنواع ثغرات العقود وثغرات الصلاحيات وهجمات سلسلة الإمداد. يركز كثير من الجهات المطورة ميزانياتها بالكامل على التطوير، متجاهلةً التكاليف المتعلقة بالأمان. وبعد الإطلاق، تتعرض للهجوم من قِبل القراصنة، مما يؤدي مباشرة إلى تصفير قيمة المشروع.
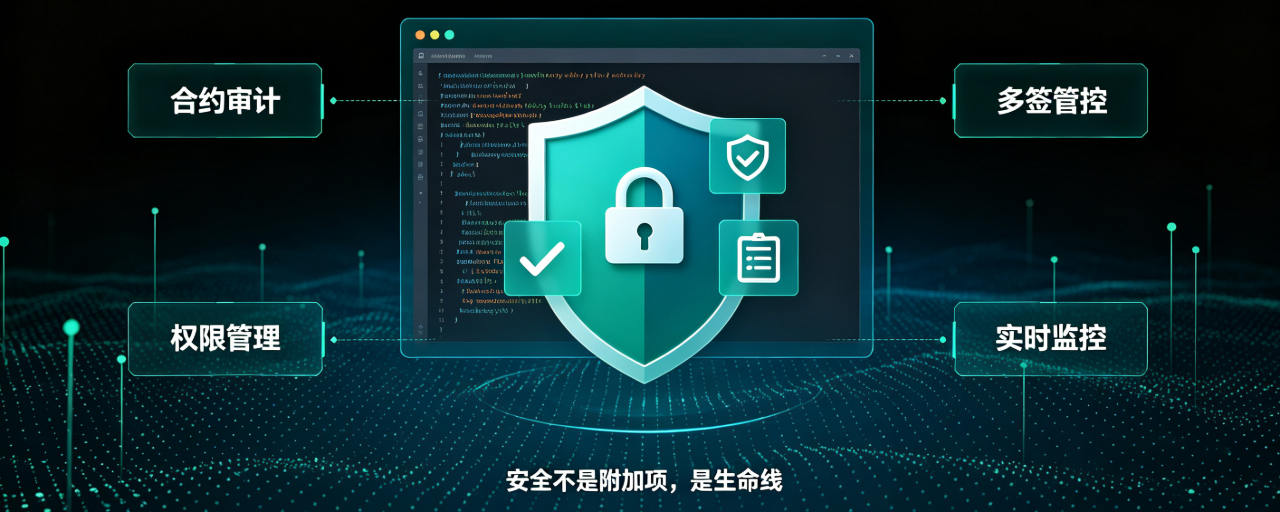
الأمر الذي يمكن تجاهله بسهولة هو تكلفة الأمان بعد اكتمال التطوير. لا بد من عدم إغفال هذه الجوانب: تدقيق عقود ذكية من طرف ثالث، والتحكم في صلاحيات تعدد التوقيعات (Multi-sig)، والتحقق من أمان جهاز الاستدلال (Oracle)، واختبار الضغط على النموذج الاقتصادي، وخطة مكافآت اكتشاف الثغرات، ومراقبة السلسلة على مدار 7×24 ساعة بعد الإطلاق. يعتقد العديد من الفرق خطأً أن نشر العقد يعني إتمام كل شيء، لكنهم يعتبرون ميزانية الأمان خيارًا إضافيًا، وفي النهاية يدفعون ثمنًا باهظًا.
بالنسبة للمطورين، يمنح Robinhood Chain ربحًا من تدفقات الزوار، لكنه يخبئ أيضًا مخاطر. حاليًا، تأتي أغلب المعاملات على هذه السلسلة من توكنات Meme، وتكون تقلبات السوق حادة للغاية، وشدة المنافسة على الأموال داخل السلسلة مرتفعة. وفي حال ظهور ثغرة في العقد، سيتربص بها القراصنة بسرعة.
لذلك، عند وضع الميزانية، لا يجوز للمطورين أن يحسبوا التكاليف على أساس تكلفة كتابة الكود فقط. فالتطوير هو مجرد البداية، بينما الأمان هو العامل الحاسم الذي يحدد ما إذا كان المشروع سيظل قادرًا على البقاء. خصّص أولًا ميزانية أمان كافية، ثم تحدث عن إطلاق المشروع للاستفادة من رواج النظام البيئي؛ وهذا هو الخيار الأكثر عقلانية.