
链研社lianyanshe
2.7k منشورات

链研社lianyanshe
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
AI 前沿探索者| 美股投研 |AI & Crypto币股双修| 🔶BNB Holder|💧SUI Builder,穿越牛熊的数据派交易员,奉行周期大于一切,关注真正影响投资决策的信息,捕捉改变时代的大机会。

أفضل المتداولين حسب الأرباح خلال 7 يوم

2025 Blockchain 100— باحث مستقل

Creator Awards 2024
فتح تداول

حائز على BTC
مُتداول مُتكرر
8.7 سنوات
111 تتابع
52.9K+ المتابعون
59.6K+ إعجاب
5 الشارات
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
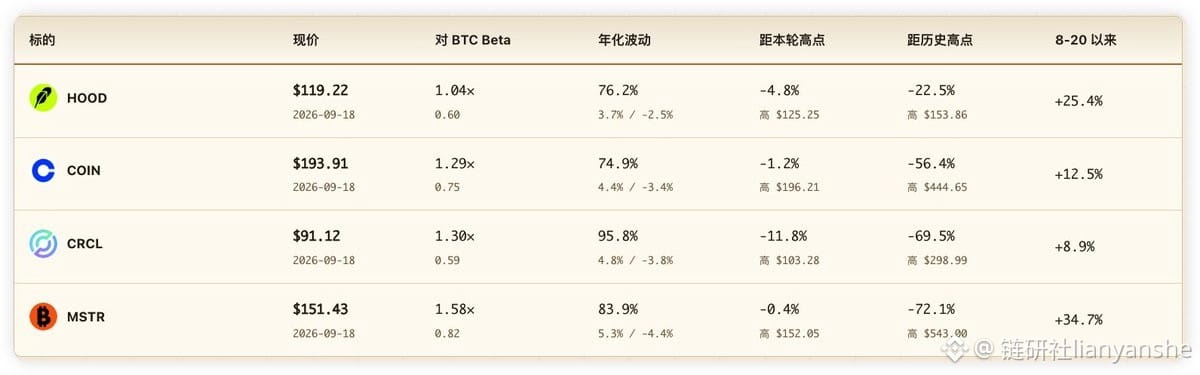
هذه المرة، لا يزال من الضروري إعادة مراجعة «أسهم العملات التي يمكن شراؤها بسعر منخفض» (أصحاب الكبار الأربعة). على الرغم من أن هذه الأسهم الأربعة مرتبطة بشكل كبير بتحركات BTC، إلا أن هناك أيضًا تمايزًا داخلها. ومعرفة «شقاوتها» أكثر أصبحنا أدرى بها قليلًا
1、مثلًا $CRCL، الذي تم إطلاقه على الشبكة الرئيسية عند القمة تقريبًا، كما تأثر أيضًا أكثر بقانون العملات المشفرة. هذه الموجة من الارتفاع لم تكن مواكِبة (كانت القمة السابقة عند $100). ينبغي أن يتم سحب جزء من المراكز بعد إطلاق الشبكة الرئيسية، وليس الشراء دفعة واحدة
2、robinhood $HOOD منطقٌ مشابه؛ لم يسبق أن ارتفع حتى مستوى القمة السابق $120 بعد. السبب أن موجة الحماس للسلسلة (chain) كانت شديدة لدرجة أنها «استبقت» جزءًا من الارتفاع، لذلك يكون الشراء عند القاع أبطأ قليلًا
3、microstrategy $MSTR بالإضافة إلى ارتباطها الشديد بسعر البيتكوين، فإن النقطة الأكثر أهمية الأخرى هي تكلفة حيازاتهم $75,412. لن يحدث «كسر» إلا إذا انخفض السعر تحت هذا الرقم؛ وإلا فإن مسار السهم ظل دائمًا أقوى من BTC. وهذه هي أيضًا أفضل سهم ضمن هذه الارتدادة؛ لأنه اخترق القمة السابقة
4、Coinbase COIN، تأثير الأحداث المتعلقة بالرقابة هو الأكبر، كما أن لديها ارتباطًا كبيرًا جدًا مع CRCL. لأن جزءًا كبيرًا من مصادر دخلها يأتي من Circle، وقد عادت تقريبًا إلى القمة الأصلية
باختصار سريع: بالنسبة للاختيار الأكثر ارتباطًا بقوة بالبيتكوين، نختار MSTR. والمراهنة على الموافقة على قانون العملات المشفرة في العام القادم تكون بشراء CRCL وCOIN. ونعتقد أن ازدهار RWA وسلسلة robinhood هما مثل SOL في هذه الجولة مقابل HOOD.
من ناحية مرونة الارتفاع (الارتفاع كثيرًا والانخفاض أيضًا كثيرًا): CRCL>COIN>MSTR>HOOD. وMSTR هو الأعلى من حيث اليقين، بينما الأساسيات في HOOD هي الأقوى بشكل أساسي.
هذه المرة، لا يزال من الضروري إعادة مراجعة «أسهم العملات التي يمكن شراؤها بسعر منخفض» (أصحاب الكبار الأربعة). على الرغم من أن هذه الأسهم الأربعة مرتبطة بشكل كبير بتحركات BTC، إلا أن هناك أيضًا تمايزًا داخلها. ومعرفة «شقاوتها» أكثر أصبحنا أدرى بها قليلًا
1、مثلًا $CRCL ، الذي تم إطلاقه على الشبكة الرئيسية عند القمة تقريبًا، كما تأثر أيضًا أكثر بقانون العملات المشفرة. هذه الموجة من الارتفاع لم تكن مواكِبة (كانت القمة السابقة عند $100). ينبغي أن يتم سحب جزء من المراكز بعد إطلاق الشبكة الرئيسية، وليس الشراء دفعة واحدة
2、robinhood $HOOD منطقٌ مشابه؛ لم يسبق أن ارتفع حتى مستوى القمة السابق $120 بعد. السبب أن موجة الحماس للسلسلة (chain) كانت شديدة لدرجة أنها «استبقت» جزءًا من الارتفاع، لذلك يكون الشراء عند القاع أبطأ قليلًا
3、microstrategy $MSTR بالإضافة إلى ارتباطها الشديد بسعر البيتكوين، فإن النقطة الأكثر أهمية الأخرى هي تكلفة حيازاتهم $75,412. لن يحدث «كسر» إلا إذا انخفض السعر تحت هذا الرقم؛ وإلا فإن مسار السهم ظل دائمًا أقوى من BTC. وهذه هي أيضًا أفضل سهم ضمن هذه الارتدادة؛ لأنه اخترق القمة السابقة
4、Coinbase COIN، تأثير الأحداث المتعلقة بالرقابة هو الأكبر، كما أن لديها ارتباطًا كبيرًا جدًا مع CRCL. لأن جزءًا كبيرًا من مصادر دخلها يأتي من Circle، وقد عادت تقريبًا إلى القمة الأصلية
باختصار سريع: بالنسبة للاختيار الأكثر ارتباطًا بقوة بالبيتكوين، نختار MSTR. والمراهنة على الموافقة على قانون العملات المشفرة في العام القادم تكون بشراء CRCL وCOIN. ونعتقد أن ازدهار RWA وسلسلة robinhood هما مثل SOL في هذه الجولة مقابل HOOD.
من ناحية مرونة الارتفاع (الارتفاع كثيرًا والانخفاض أيضًا كثيرًا): CRCL>COIN>MSTR>HOOD. وMSTR هو الأعلى من حيث اليقين، بينما الأساسيات في HOOD هي الأقوى بشكل أساسي.
1、مثلًا $CRCL ، الذي تم إطلاقه على الشبكة الرئيسية عند القمة تقريبًا، كما تأثر أيضًا أكثر بقانون العملات المشفرة. هذه الموجة من الارتفاع لم تكن مواكِبة (كانت القمة السابقة عند $100). ينبغي أن يتم سحب جزء من المراكز بعد إطلاق الشبكة الرئيسية، وليس الشراء دفعة واحدة
2、robinhood $HOOD منطقٌ مشابه؛ لم يسبق أن ارتفع حتى مستوى القمة السابق $120 بعد. السبب أن موجة الحماس للسلسلة (chain) كانت شديدة لدرجة أنها «استبقت» جزءًا من الارتفاع، لذلك يكون الشراء عند القاع أبطأ قليلًا
3、microstrategy $MSTR بالإضافة إلى ارتباطها الشديد بسعر البيتكوين، فإن النقطة الأكثر أهمية الأخرى هي تكلفة حيازاتهم $75,412. لن يحدث «كسر» إلا إذا انخفض السعر تحت هذا الرقم؛ وإلا فإن مسار السهم ظل دائمًا أقوى من BTC. وهذه هي أيضًا أفضل سهم ضمن هذه الارتدادة؛ لأنه اخترق القمة السابقة
4、Coinbase COIN، تأثير الأحداث المتعلقة بالرقابة هو الأكبر، كما أن لديها ارتباطًا كبيرًا جدًا مع CRCL. لأن جزءًا كبيرًا من مصادر دخلها يأتي من Circle، وقد عادت تقريبًا إلى القمة الأصلية
باختصار سريع: بالنسبة للاختيار الأكثر ارتباطًا بقوة بالبيتكوين، نختار MSTR. والمراهنة على الموافقة على قانون العملات المشفرة في العام القادم تكون بشراء CRCL وCOIN. ونعتقد أن ازدهار RWA وسلسلة robinhood هما مثل SOL في هذه الجولة مقابل HOOD.
من ناحية مرونة الارتفاع (الارتفاع كثيرًا والانخفاض أيضًا كثيرًا): CRCL>COIN>MSTR>HOOD. وMSTR هو الأعلى من حيث اليقين، بينما الأساسيات في HOOD هي الأقوى بشكل أساسي.
2
1.1k
صحيح جزئيًا
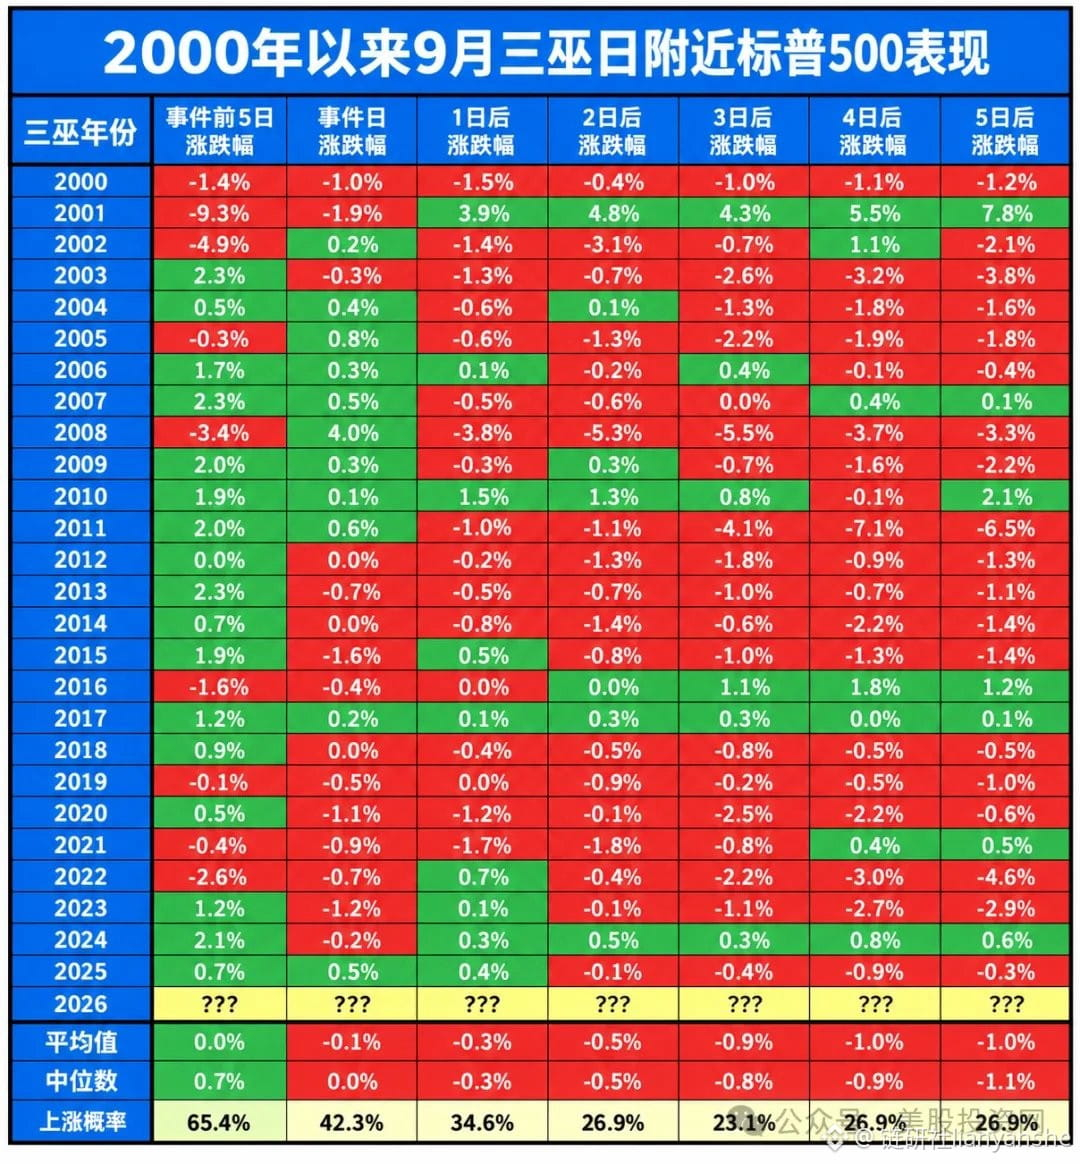
تاريخيًا، في يوم «الثلاثة شياطين» في سوق الأسهم الأمريكية (美股三巫日) قبل وبعده، يمكن ملاحظة أن احتمال الصعود خلال الأيام الخمسة السابقة للحدث يبلغ 65%، بينما لا يزال احتمال الهبوط مرتفعًا نسبيًا خلال الأيام الخمسة التالية للحدث.
المنطق الذي أدى إلى هبوط السوق في الأيام القليلة الماضية ما زال قائمًا، ولم تتم إزالة هذا الخطر بعد؛ كما أن سلسلة المنطق لم تُقطع.
ارتفاع أسعار النفط → عودة توقعات التضخم → استمرار الاحتفاظ بأسعار فائدة مرتفعة لدى الاحتياطي الفيدرالي → عائد سندات الخزانة الأمريكية لأجل 10 سنوات يتجاوز 5% → تقليص تقييم أسهم التكنولوجيا.
رغم أن الارتفاع أمس كان كبيرًا، فإنني ما زلت حذرًا نسبيًا؛ فقد حققت أرباحًا على بعض الخيارات التي كنت قد اشتريتها على المدى القصير سابقًا، ولم أتحرك على صعيد الأصول الفورية. وقد يكون هذا الارتفاع الحالي أيضًا مرتبطًا بتصفية مراكز البيع على المكشوف (short covering) والشراء القسري للأصول الفورية الناتج عن أوامر الخيارات.
هل يمكن استمرار وتيرة الارتفاع؟ راجع الأمور الأربعة المقبلة:
1) هل يستطيع مؤشر S&P أن يحافظ باستمرار على مستوى 7625 نقطة، بدلًا من الاندفاع للأعلى يومًا واحدًا ثم العودة مجددًا إلى الانخفاض.
2) هل سيستطيع مؤشر التساوي الوزني (تعادل الأوزان) والأسهم الصغيرة اللحاق بالركب؟ ولا يمكن أن يغيب قطاعا المالية والدورات الاقتصادية لفترة طويلة؛
3) هل يمكن أن يبقى عائد سندات الخزانة الأمريكية لأجل 10 سنوات تحت مستوى 5%، دون أن يشهد صعودًا سريعًا مرة أخرى خلال أسبوعين؛
4) هل يمكن أن يستقر خام برنت قرب 105 دولارات أو أقل، بدلًا من أن يعاود الاندفاع نحو 110 دولارات.
تاريخيًا، في يوم «الثلاثة شياطين» في سوق الأسهم الأمريكية (美股三巫日) قبل وبعده، يمكن ملاحظة أن احتمال الصعود خلال الأيام الخمسة السابقة للحدث يبلغ 65%، بينما لا يزال احتمال الهبوط مرتفعًا نسبيًا خلال الأيام الخمسة التالية للحدث.
المنطق الذي أدى إلى هبوط السوق في الأيام القليلة الماضية ما زال قائمًا، ولم تتم إزالة هذا الخطر بعد؛ كما أن سلسلة المنطق لم تُقطع.
ارتفاع أسعار النفط → عودة توقعات التضخم → استمرار الاحتفاظ بأسعار فائدة مرتفعة لدى الاحتياطي الفيدرالي → عائد سندات الخزانة الأمريكية لأجل 10 سنوات يتجاوز 5% → تقليص تقييم أسهم التكنولوجيا.
رغم أن الارتفاع أمس كان كبيرًا، فإنني ما زلت حذرًا نسبيًا؛ فقد حققت أرباحًا على بعض الخيارات التي كنت قد اشتريتها على المدى القصير سابقًا، ولم أتحرك على صعيد الأصول الفورية. وقد يكون هذا الارتفاع الحالي أيضًا مرتبطًا بتصفية مراكز البيع على المكشوف (short covering) والشراء القسري للأصول الفورية الناتج عن أوامر الخيارات.
هل يمكن استمرار وتيرة الارتفاع؟ راجع الأمور الأربعة المقبلة:
1) هل يستطيع مؤشر S&P أن يحافظ باستمرار على مستوى 7625 نقطة، بدلًا من الاندفاع للأعلى يومًا واحدًا ثم العودة مجددًا إلى الانخفاض.
2) هل سيستطيع مؤشر التساوي الوزني (تعادل الأوزان) والأسهم الصغيرة اللحاق بالركب؟ ولا يمكن أن يغيب قطاعا المالية والدورات الاقتصادية لفترة طويلة؛
3) هل يمكن أن يبقى عائد سندات الخزانة الأمريكية لأجل 10 سنوات تحت مستوى 5%، دون أن يشهد صعودًا سريعًا مرة أخرى خلال أسبوعين؛
4) هل يمكن أن يستقر خام برنت قرب 105 دولارات أو أقل، بدلًا من أن يعاود الاندفاع نحو 110 دولارات.
المنطق الذي أدى إلى هبوط السوق في الأيام القليلة الماضية ما زال قائمًا، ولم تتم إزالة هذا الخطر بعد؛ كما أن سلسلة المنطق لم تُقطع.
ارتفاع أسعار النفط → عودة توقعات التضخم → استمرار الاحتفاظ بأسعار فائدة مرتفعة لدى الاحتياطي الفيدرالي → عائد سندات الخزانة الأمريكية لأجل 10 سنوات يتجاوز 5% → تقليص تقييم أسهم التكنولوجيا.
رغم أن الارتفاع أمس كان كبيرًا، فإنني ما زلت حذرًا نسبيًا؛ فقد حققت أرباحًا على بعض الخيارات التي كنت قد اشتريتها على المدى القصير سابقًا، ولم أتحرك على صعيد الأصول الفورية. وقد يكون هذا الارتفاع الحالي أيضًا مرتبطًا بتصفية مراكز البيع على المكشوف (short covering) والشراء القسري للأصول الفورية الناتج عن أوامر الخيارات.
هل يمكن استمرار وتيرة الارتفاع؟ راجع الأمور الأربعة المقبلة:
1) هل يستطيع مؤشر S&P أن يحافظ باستمرار على مستوى 7625 نقطة، بدلًا من الاندفاع للأعلى يومًا واحدًا ثم العودة مجددًا إلى الانخفاض.
2) هل سيستطيع مؤشر التساوي الوزني (تعادل الأوزان) والأسهم الصغيرة اللحاق بالركب؟ ولا يمكن أن يغيب قطاعا المالية والدورات الاقتصادية لفترة طويلة؛
3) هل يمكن أن يبقى عائد سندات الخزانة الأمريكية لأجل 10 سنوات تحت مستوى 5%، دون أن يشهد صعودًا سريعًا مرة أخرى خلال أسبوعين؛
4) هل يمكن أن يستقر خام برنت قرب 105 دولارات أو أقل، بدلًا من أن يعاود الاندفاع نحو 110 دولارات.
2
1.8k
أخيرًا يدعم Claude Code رسميًا AGENTS.md!
يدعم إصدار Claude Code 2.1.277 معيار AGENTS.md رسميًا. وقبل ذلك، رفضت Anthropic دعم هذا المعيار لمدة عام كامل دون أي رد، حتى هدد الرئيس التنفيذي لشركة Shopify، توبـي لوتكه (Tobi Lütke)، بحظر Claude Code.
يُعد AGENTS.md ملفًا عامًا لتعليمات المشروع يستخدمه وكلاء (Agents) برمجيون بشكل شائع حاليًا. تستخدم Codex وCursor وغيرها تقريبًا جميعها هذا الملف باستثناء Claude Code، الذي كان يصرّ دائمًا على التعرف على ملف CLAUDE.md الخاص به فقط.
وبعد 25 يومًا من التهديد الذي أطلقه توبـي لوتكه، تم إصدار Claude Code 2.1.277 وجرى دعم AGENTS.md رسميًا. ومع ذلك، سيظل يقرأ CLAUDE.md أولًا. وفي حال عدم وجود CLAUDE.md، سيعود تلقائيًا لقراءة AGENTS.md، ويمكنك أيضًا التحكم بذلك عبر خيار في /config.
لم أعد مضطرًا أخيرًا إلى إنشاء رابط لين (ln -s) لربط الملفين معًا كروابط ناعمة.
أخيرًا يدعم Claude Code رسميًا AGENTS.md!
يدعم إصدار Claude Code 2.1.277 معيار AGENTS.md رسميًا. وقبل ذلك، رفضت Anthropic دعم هذا المعيار لمدة عام كامل دون أي رد، حتى هدد الرئيس التنفيذي لشركة Shopify، توبـي لوتكه (Tobi Lütke)، بحظر Claude Code.
يُعد AGENTS.md ملفًا عامًا لتعليمات المشروع يستخدمه وكلاء (Agents) برمجيون بشكل شائع حاليًا. تستخدم Codex وCursor وغيرها تقريبًا جميعها هذا الملف باستثناء Claude Code، الذي كان يصرّ دائمًا على التعرف على ملف CLAUDE.md الخاص به فقط.
وبعد 25 يومًا من التهديد الذي أطلقه توبـي لوتكه، تم إصدار Claude Code 2.1.277 وجرى دعم AGENTS.md رسميًا. ومع ذلك، سيظل يقرأ CLAUDE.md أولًا. وفي حال عدم وجود CLAUDE.md، سيعود تلقائيًا لقراءة AGENTS.md، ويمكنك أيضًا التحكم بذلك عبر خيار في /config.
لم أعد مضطرًا أخيرًا إلى إنشاء رابط لين (ln -s) لربط الملفين معًا كروابط ناعمة.
يدعم إصدار Claude Code 2.1.277 معيار AGENTS.md رسميًا. وقبل ذلك، رفضت Anthropic دعم هذا المعيار لمدة عام كامل دون أي رد، حتى هدد الرئيس التنفيذي لشركة Shopify، توبـي لوتكه (Tobi Lütke)، بحظر Claude Code.
يُعد AGENTS.md ملفًا عامًا لتعليمات المشروع يستخدمه وكلاء (Agents) برمجيون بشكل شائع حاليًا. تستخدم Codex وCursor وغيرها تقريبًا جميعها هذا الملف باستثناء Claude Code، الذي كان يصرّ دائمًا على التعرف على ملف CLAUDE.md الخاص به فقط.
وبعد 25 يومًا من التهديد الذي أطلقه توبـي لوتكه، تم إصدار Claude Code 2.1.277 وجرى دعم AGENTS.md رسميًا. ومع ذلك، سيظل يقرأ CLAUDE.md أولًا. وفي حال عدم وجود CLAUDE.md، سيعود تلقائيًا لقراءة AGENTS.md، ويمكنك أيضًا التحكم بذلك عبر خيار في /config.
لم أعد مضطرًا أخيرًا إلى إنشاء رابط لين (ln -s) لربط الملفين معًا كروابط ناعمة.
852
صحيح جزئيًا
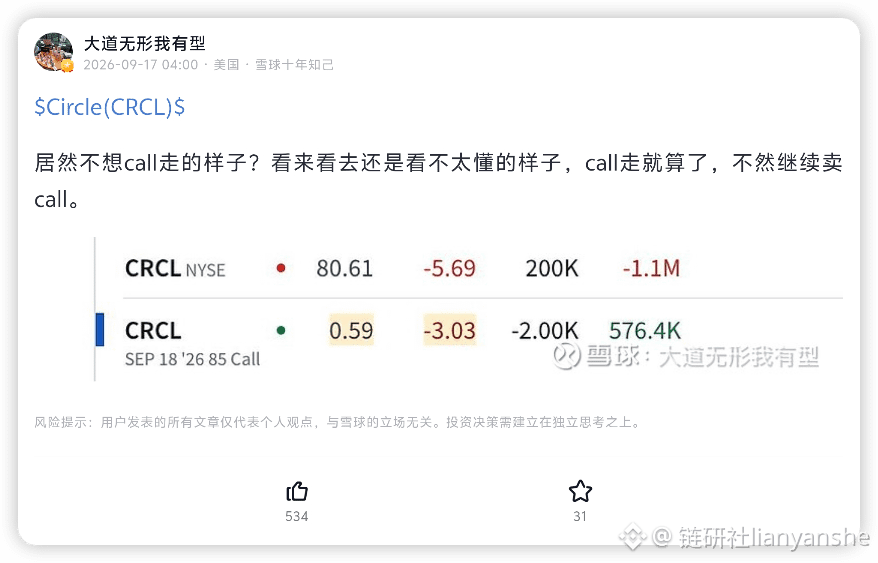
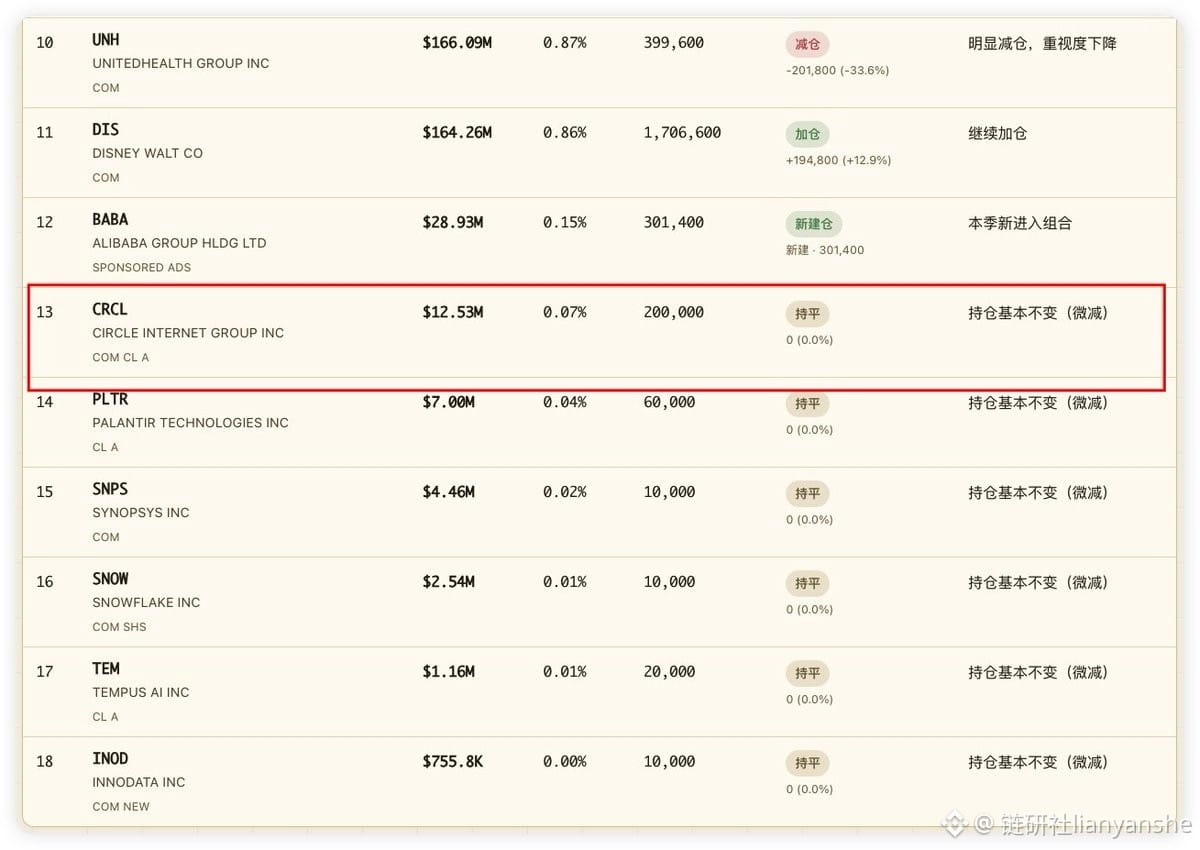
أمس، في نهاية تداولات السوق الأمريكية، قام دوان يونغ بينغ ببناء مركز جديد واشترى عند $CRCL ثم باع سعر 85 وأغلق الصفقة بالكامل. كان في الأصل يمتلك 200 ألف سهم من CRCL، وكانت الخيارات البالغ عددها 200 عقدة مطابقة تمامًا لـ 200 ألف سهم من CRCL.
لكن أعتقد أنه سيواصل تنفيذ عمليات sell put لإعادتها لاحقًا. في الربع القادم، نرى إن كان ما يزال يحتفظ بمركز في CRCL.
كما تم إدراج حيازات دوان يونغ بينغ ضمن موقع lianyanshecom، والرموز التي اختارها هي أصول عالية الجودة يمكنكم الاستفادة من طريقته.
أمس، في نهاية تداولات السوق الأمريكية، قام دوان يونغ بينغ ببناء مركز جديد واشترى عند $CRCL ثم باع سعر 85 وأغلق الصفقة بالكامل. كان في الأصل يمتلك 200 ألف سهم من CRCL، وكانت الخيارات البالغ عددها 200 عقدة مطابقة تمامًا لـ 200 ألف سهم من CRCL.
لكن أعتقد أنه سيواصل تنفيذ عمليات sell put لإعادتها لاحقًا. في الربع القادم، نرى إن كان ما يزال يحتفظ بمركز في CRCL.
كما تم إدراج حيازات دوان يونغ بينغ ضمن موقع lianyanshecom، والرموز التي اختارها هي أصول عالية الجودة يمكنكم الاستفادة من طريقته.
لكن أعتقد أنه سيواصل تنفيذ عمليات sell put لإعادتها لاحقًا. في الربع القادم، نرى إن كان ما يزال يحتفظ بمركز في CRCL.
كما تم إدراج حيازات دوان يونغ بينغ ضمن موقع lianyanshecom، والرموز التي اختارها هي أصول عالية الجودة يمكنكم الاستفادة من طريقته.
3
4.9k
بالنسبة لتراجع الأسبوع القادم، يجب أن نكون على دراية تامة بما يحدث، وأن نعرف لماذا يرتفع ولماذا ينخفض. لا تلاحق الارتفاعات ولا تنخدع بأمر “التقليد”. ومن يدخل في المتاهة فسيكون قد وقع في الفخ دون فرصة للتراجع.
احتفظ بالعملات وأمسك بمؤشرات/أسهم “الأربع جواهر” واجعل شراءها عند الانخفاض قاعدةً. معظم الناس لا يستطيعون التفوق على البيتكوين، وإذا كنت تتلاعب بالعملات التقليدية فأنت متأكد أنك ستنجح في التفوق على البيتكوين؟ وتريد تحقيق عوائد تفوق السوق أكثر من ذلك—فبدلًا من هذا، من الأفضل أن تمسك بهذه الأصول في المراحل الأولى من سوق الصعود وتمشي بخطى ثابتة وتتفوق على BTC
بالنسبة لتراجع الأسبوع القادم، يجب أن نكون على دراية تامة بما يحدث، وأن نعرف لماذا يرتفع ولماذا ينخفض. لا تلاحق الارتفاعات ولا تنخدع بأمر “التقليد”. ومن يدخل في المتاهة فسيكون قد وقع في الفخ دون فرصة للتراجع.
احتفظ بالعملات وأمسك بمؤشرات/أسهم “الأربع جواهر” واجعل شراءها عند الانخفاض قاعدةً. معظم الناس لا يستطيعون التفوق على البيتكوين، وإذا كنت تتلاعب بالعملات التقليدية فأنت متأكد أنك ستنجح في التفوق على البيتكوين؟ وتريد تحقيق عوائد تفوق السوق أكثر من ذلك—فبدلًا من هذا، من الأفضل أن تمسك بهذه الأصول في المراحل الأولى من سوق الصعود وتمشي بخطى ثابتة وتتفوق على BTC
احتفظ بالعملات وأمسك بمؤشرات/أسهم “الأربع جواهر” واجعل شراءها عند الانخفاض قاعدةً. معظم الناس لا يستطيعون التفوق على البيتكوين، وإذا كنت تتلاعب بالعملات التقليدية فأنت متأكد أنك ستنجح في التفوق على البيتكوين؟ وتريد تحقيق عوائد تفوق السوق أكثر من ذلك—فبدلًا من هذا، من الأفضل أن تمسك بهذه الأصول في المراحل الأولى من سوق الصعود وتمشي بخطى ثابتة وتتفوق على BTC
1.3k
الذين يتخطّون الفرصة يظلون دائمًا في انتظار موقعٍ أكثر “مثالية”. وكلما انتظروا أكثر ارتفع السعر. كل مرة هبوط 5%، وصعود 10% أمرٌ مُدهش.
وليسوا وحدهم؛ فهناك أيضًا أيّ CEO ينتظر قاع 50 ألف ليشتري معهم. وعندما يصل إلى 100 ألف يجب أن يجنّ جنونه ويُراهن بكل شيء (all-in). وإن لم يكن ذلك ممكنًا، فلا مانع من الانتظار حتى الصفر ثم الشراء مجددًا أيضًا.
الذين يتخطّون الفرصة يظلون دائمًا في انتظار موقعٍ أكثر “مثالية”. وكلما انتظروا أكثر ارتفع السعر. كل مرة هبوط 5%، وصعود 10% أمرٌ مُدهش.
وليسوا وحدهم؛ فهناك أيضًا أيّ CEO ينتظر قاع 50 ألف ليشتري معهم. وعندما يصل إلى 100 ألف يجب أن يجنّ جنونه ويُراهن بكل شيء (all-in). وإن لم يكن ذلك ممكنًا، فلا مانع من الانتظار حتى الصفر ثم الشراء مجددًا أيضًا.
وليسوا وحدهم؛ فهناك أيضًا أيّ CEO ينتظر قاع 50 ألف ليشتري معهم. وعندما يصل إلى 100 ألف يجب أن يجنّ جنونه ويُراهن بكل شيء (all-in). وإن لم يكن ذلك ممكنًا، فلا مانع من الانتظار حتى الصفر ثم الشراء مجددًا أيضًا.
1
1
1.3k
يخسر صغار المستثمرين أموالهم بسبب تفكيرين شائعين، لكن السوق يتطور باستمرار ولا يسمح لك بالتأخير
النوع الأول هو الإفراط في «السعي إلى الدقة»: يجب أن يكون دخولك فوق النقطة التي رسمتها أنت بيدك، وأن تكون جني الأرباح والوقف بنفس الدقة تمامًا ضمن المربع الذي توقّعته؛ وما إن ينحرف السعر قليلًا، حتى يفشل كل شيء في التطابق. فتصير الأحكام وكأنها قياسات متناهية في الدقة: يوم ما من بيانات غير الزراعي (NFP)، أو شكل شمعة بعينها، أو مستوى عددًا صحيحًا من مفاتيح الأسعار… لا يُعدّ السيناريو صحيحًا إلا إذا «توافق مع التوقعات». المشكلة أن السوق لا يعرض طبقًا لسيناريوهاتك. كلما طلبت دقة أكثر، زادت احتمالات أن تتعرض لصفعات متكررة داخل الضوضاء، وفي النهاية قد لا تموت لأن الاتجاه العام كان خاطئًا، بل لأنك غرقت في لا شيء سوى «فارق بسيط» مرارًا وتكرارًا
والنوع الثاني يُسمّى «لا تستطيع التمسك، وتهتم جدًا بالصواب والخطأ». عندما تكون الصفقة في ربح بسيط على الورق، تريد تحقيق الربح فورًا؛ وعندما تتحول إلى خسارة ولو قليلًا، تستعجل إثبات أنك لم تكن مخطئًا. فتضيف مركزًا أو تسوّي الوضع (توسيط) أو حتى تغلق تمامًا وتفتح صفقة «أكثر صحة» في دفعة جديدة. إنهم يراقبون هل ربحوا أم خسروا في هذه الصفقة الواحدة، لكنهم نادرًا ما يسألون: ما الذي يحدد التسعير فعلًا؟ الفائدة، والسيولة، وتفضيل المخاطر، وتركيبة الأوراق/الشرائح (t码结构)، وقوة السرد/القصة… هذه هي المتغيرات البطيئة التي تقبع وراء الصعود والهبوط. اجعل التجارة كأنها بطولة جدل: متعة الانتصار للحظات، لكن النتيجة هي أنك لا تستطيع الإمساك بالاتجاه ولا الصمود أمام التراجع.
السمتان المشتركتان لهؤلاء: فهم «الصواب» على أنه «ضربة دقيقة». لكن في الاستثمار، غالبًا ما تكون القيمة الأكبر لما يمكن تسميته «صوابًا ضبابيًا»: الاتجاه صحيح إلى حدٍ كبير، ونسبة العائد/المخاطرة كافية إلى حدٍ كبير، وأن يكون حجم المركز والتراجع ضمن نطاق تستطيع النوم معه دون قلق. «ضبابي» لا يعني التهوين أو الكلام الملتبس؛ بل يعني الاعتراف بأن العالم لا يمكن نمذجته بالكامل، وأنك لا تستطيع إلا الإمساك بأهم التناقضات. مثلًا: إذا أدركت أن «السيولة تتراجع، والأصول ذات المخاطر تتعرض للضغط»، فربما لا تحتاج إلى حساب كم نقطة ستهبط غدًا، ولا يلزمك أن تصيب أدنى قاع بدقة. إن الخطأ المُحكم بالدقة قد يكون أخطر: نموذج جميل، ومستوى نقطة جميل، لكن سلسلة المنطق مبنية على سبب/نتيجة خاطئة. كلما تنفّذت بحزم أكثر، كانت الخسارة أنظف وأكثر حسمًا.
لذا بدلًا من السؤال «هل هذه الصفقة التي قمت بها صحيحة؟»، اسأل أولًا ثلاث جُمل—خشنة لكنها أكثر فائدة: هل تغيّر السبب الرئيسي الذي يحدد التسعير؟ هل يسمح لي حجم مركزي أن أكون مخطئًا لفترة؟ إذا كان الاتجاه صحيحًا تقريبًا، هل أستطيع التمسك به؟ إذا تمكنت من الإجابة عن هذه الثلاث، فأنت بالفعل تقف إلى جانب «الصواب الضبابي»
خسارة أغلب صغار المستثمرين هي أنهم يخسرون باستخدام «الأخطاء الدقيقة» لمواجهة عالمٍ أصله ضبابي بطبيعته.
يخسر صغار المستثمرين أموالهم بسبب تفكيرين شائعين، لكن السوق يتطور باستمرار ولا يسمح لك بالتأخير
النوع الأول هو الإفراط في «السعي إلى الدقة»: يجب أن يكون دخولك فوق النقطة التي رسمتها أنت بيدك، وأن تكون جني الأرباح والوقف بنفس الدقة تمامًا ضمن المربع الذي توقّعته؛ وما إن ينحرف السعر قليلًا، حتى يفشل كل شيء في التطابق. فتصير الأحكام وكأنها قياسات متناهية في الدقة: يوم ما من بيانات غير الزراعي (NFP)، أو شكل شمعة بعينها، أو مستوى عددًا صحيحًا من مفاتيح الأسعار… لا يُعدّ السيناريو صحيحًا إلا إذا «توافق مع التوقعات». المشكلة أن السوق لا يعرض طبقًا لسيناريوهاتك. كلما طلبت دقة أكثر، زادت احتمالات أن تتعرض لصفعات متكررة داخل الضوضاء، وفي النهاية قد لا تموت لأن الاتجاه العام كان خاطئًا، بل لأنك غرقت في لا شيء سوى «فارق بسيط» مرارًا وتكرارًا
والنوع الثاني يُسمّى «لا تستطيع التمسك، وتهتم جدًا بالصواب والخطأ». عندما تكون الصفقة في ربح بسيط على الورق، تريد تحقيق الربح فورًا؛ وعندما تتحول إلى خسارة ولو قليلًا، تستعجل إثبات أنك لم تكن مخطئًا. فتضيف مركزًا أو تسوّي الوضع (توسيط) أو حتى تغلق تمامًا وتفتح صفقة «أكثر صحة» في دفعة جديدة. إنهم يراقبون هل ربحوا أم خسروا في هذه الصفقة الواحدة، لكنهم نادرًا ما يسألون: ما الذي يحدد التسعير فعلًا؟ الفائدة، والسيولة، وتفضيل المخاطر، وتركيبة الأوراق/الشرائح (t码结构)، وقوة السرد/القصة… هذه هي المتغيرات البطيئة التي تقبع وراء الصعود والهبوط. اجعل التجارة كأنها بطولة جدل: متعة الانتصار للحظات، لكن النتيجة هي أنك لا تستطيع الإمساك بالاتجاه ولا الصمود أمام التراجع.
السمتان المشتركتان لهؤلاء: فهم «الصواب» على أنه «ضربة دقيقة». لكن في الاستثمار، غالبًا ما تكون القيمة الأكبر لما يمكن تسميته «صوابًا ضبابيًا»: الاتجاه صحيح إلى حدٍ كبير، ونسبة العائد/المخاطرة كافية إلى حدٍ كبير، وأن يكون حجم المركز والتراجع ضمن نطاق تستطيع النوم معه دون قلق. «ضبابي» لا يعني التهوين أو الكلام الملتبس؛ بل يعني الاعتراف بأن العالم لا يمكن نمذجته بالكامل، وأنك لا تستطيع إلا الإمساك بأهم التناقضات. مثلًا: إذا أدركت أن «السيولة تتراجع، والأصول ذات المخاطر تتعرض للضغط»، فربما لا تحتاج إلى حساب كم نقطة ستهبط غدًا، ولا يلزمك أن تصيب أدنى قاع بدقة. إن الخطأ المُحكم بالدقة قد يكون أخطر: نموذج جميل، ومستوى نقطة جميل، لكن سلسلة المنطق مبنية على سبب/نتيجة خاطئة. كلما تنفّذت بحزم أكثر، كانت الخسارة أنظف وأكثر حسمًا.
لذا بدلًا من السؤال «هل هذه الصفقة التي قمت بها صحيحة؟»، اسأل أولًا ثلاث جُمل—خشنة لكنها أكثر فائدة: هل تغيّر السبب الرئيسي الذي يحدد التسعير؟ هل يسمح لي حجم مركزي أن أكون مخطئًا لفترة؟ إذا كان الاتجاه صحيحًا تقريبًا، هل أستطيع التمسك به؟ إذا تمكنت من الإجابة عن هذه الثلاث، فأنت بالفعل تقف إلى جانب «الصواب الضبابي»
خسارة أغلب صغار المستثمرين هي أنهم يخسرون باستخدام «الأخطاء الدقيقة» لمواجهة عالمٍ أصله ضبابي بطبيعته.
النوع الأول هو الإفراط في «السعي إلى الدقة»: يجب أن يكون دخولك فوق النقطة التي رسمتها أنت بيدك، وأن تكون جني الأرباح والوقف بنفس الدقة تمامًا ضمن المربع الذي توقّعته؛ وما إن ينحرف السعر قليلًا، حتى يفشل كل شيء في التطابق. فتصير الأحكام وكأنها قياسات متناهية في الدقة: يوم ما من بيانات غير الزراعي (NFP)، أو شكل شمعة بعينها، أو مستوى عددًا صحيحًا من مفاتيح الأسعار… لا يُعدّ السيناريو صحيحًا إلا إذا «توافق مع التوقعات». المشكلة أن السوق لا يعرض طبقًا لسيناريوهاتك. كلما طلبت دقة أكثر، زادت احتمالات أن تتعرض لصفعات متكررة داخل الضوضاء، وفي النهاية قد لا تموت لأن الاتجاه العام كان خاطئًا، بل لأنك غرقت في لا شيء سوى «فارق بسيط» مرارًا وتكرارًا
والنوع الثاني يُسمّى «لا تستطيع التمسك، وتهتم جدًا بالصواب والخطأ». عندما تكون الصفقة في ربح بسيط على الورق، تريد تحقيق الربح فورًا؛ وعندما تتحول إلى خسارة ولو قليلًا، تستعجل إثبات أنك لم تكن مخطئًا. فتضيف مركزًا أو تسوّي الوضع (توسيط) أو حتى تغلق تمامًا وتفتح صفقة «أكثر صحة» في دفعة جديدة. إنهم يراقبون هل ربحوا أم خسروا في هذه الصفقة الواحدة، لكنهم نادرًا ما يسألون: ما الذي يحدد التسعير فعلًا؟ الفائدة، والسيولة، وتفضيل المخاطر، وتركيبة الأوراق/الشرائح (t码结构)، وقوة السرد/القصة… هذه هي المتغيرات البطيئة التي تقبع وراء الصعود والهبوط. اجعل التجارة كأنها بطولة جدل: متعة الانتصار للحظات، لكن النتيجة هي أنك لا تستطيع الإمساك بالاتجاه ولا الصمود أمام التراجع.
السمتان المشتركتان لهؤلاء: فهم «الصواب» على أنه «ضربة دقيقة». لكن في الاستثمار، غالبًا ما تكون القيمة الأكبر لما يمكن تسميته «صوابًا ضبابيًا»: الاتجاه صحيح إلى حدٍ كبير، ونسبة العائد/المخاطرة كافية إلى حدٍ كبير، وأن يكون حجم المركز والتراجع ضمن نطاق تستطيع النوم معه دون قلق. «ضبابي» لا يعني التهوين أو الكلام الملتبس؛ بل يعني الاعتراف بأن العالم لا يمكن نمذجته بالكامل، وأنك لا تستطيع إلا الإمساك بأهم التناقضات. مثلًا: إذا أدركت أن «السيولة تتراجع، والأصول ذات المخاطر تتعرض للضغط»، فربما لا تحتاج إلى حساب كم نقطة ستهبط غدًا، ولا يلزمك أن تصيب أدنى قاع بدقة. إن الخطأ المُحكم بالدقة قد يكون أخطر: نموذج جميل، ومستوى نقطة جميل، لكن سلسلة المنطق مبنية على سبب/نتيجة خاطئة. كلما تنفّذت بحزم أكثر، كانت الخسارة أنظف وأكثر حسمًا.
لذا بدلًا من السؤال «هل هذه الصفقة التي قمت بها صحيحة؟»، اسأل أولًا ثلاث جُمل—خشنة لكنها أكثر فائدة: هل تغيّر السبب الرئيسي الذي يحدد التسعير؟ هل يسمح لي حجم مركزي أن أكون مخطئًا لفترة؟ إذا كان الاتجاه صحيحًا تقريبًا، هل أستطيع التمسك به؟ إذا تمكنت من الإجابة عن هذه الثلاث، فأنت بالفعل تقف إلى جانب «الصواب الضبابي»
خسارة أغلب صغار المستثمرين هي أنهم يخسرون باستخدام «الأخطاء الدقيقة» لمواجهة عالمٍ أصله ضبابي بطبيعته.
1
2
1.7k
صحيح جزئيًا
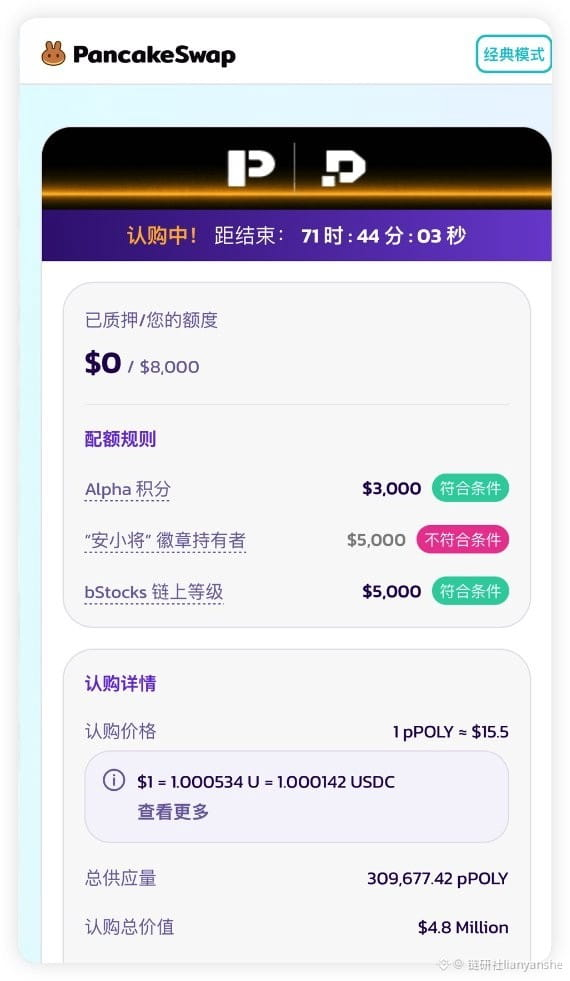
لقد تحسّنت الأوضاع، وبدأت مجدداً فعاليات محفظة بينانس. تم إشعارنا بشكل مؤقت في الساعة 4 مساءً، وهذه المرة انتهت خلال دقيقة واحدة فقط—لم يكن هناك أي فرصة تقريباً لالتقاطها 😂.
قمتُ بحساب تقريبي كم يمكن أن تجني من تقييم polymarket: تقييم الاكتتاب هو 15.5 مليار دولار.
تقييم الجولة الأخيرة لـpolymarket عند 15 مليار دولار، وكان تقييم ما بعد الاستثمار 21 مليار دولار. وعند الإدراج، سيكون تقييم الـIPO على الأقل 21 ملياراً، بل ومن الممكن أن يرتفع عند الإدراج. كما أن الأداء عند الإدراج لن يكون أقل من أداء CRCL. وإذا تم الإدراج فعلاً في سوق الأسهم الأميركية، فسيكون لدينا أيضاً مؤشر/هدف بحث جديد إضافي في أسهم العملات.
لذلك إذا تمكنتَ من الحصول على السهم عند تقييم 15.5 مليار دولار، فسيكون ذلك رائعاً حقاً
لقد تحسّنت الأوضاع، وبدأت مجدداً فعاليات محفظة بينانس. تم إشعارنا بشكل مؤقت في الساعة 4 مساءً، وهذه المرة انتهت خلال دقيقة واحدة فقط—لم يكن هناك أي فرصة تقريباً لالتقاطها 😂.
قمتُ بحساب تقريبي كم يمكن أن تجني من تقييم polymarket: تقييم الاكتتاب هو 15.5 مليار دولار.
تقييم الجولة الأخيرة لـpolymarket عند 15 مليار دولار، وكان تقييم ما بعد الاستثمار 21 مليار دولار. وعند الإدراج، سيكون تقييم الـIPO على الأقل 21 ملياراً، بل ومن الممكن أن يرتفع عند الإدراج. كما أن الأداء عند الإدراج لن يكون أقل من أداء CRCL. وإذا تم الإدراج فعلاً في سوق الأسهم الأميركية، فسيكون لدينا أيضاً مؤشر/هدف بحث جديد إضافي في أسهم العملات.
لذلك إذا تمكنتَ من الحصول على السهم عند تقييم 15.5 مليار دولار، فسيكون ذلك رائعاً حقاً
قمتُ بحساب تقريبي كم يمكن أن تجني من تقييم polymarket: تقييم الاكتتاب هو 15.5 مليار دولار.
تقييم الجولة الأخيرة لـpolymarket عند 15 مليار دولار، وكان تقييم ما بعد الاستثمار 21 مليار دولار. وعند الإدراج، سيكون تقييم الـIPO على الأقل 21 ملياراً، بل ومن الممكن أن يرتفع عند الإدراج. كما أن الأداء عند الإدراج لن يكون أقل من أداء CRCL. وإذا تم الإدراج فعلاً في سوق الأسهم الأميركية، فسيكون لدينا أيضاً مؤشر/هدف بحث جديد إضافي في أسهم العملات.
لذلك إذا تمكنتَ من الحصول على السهم عند تقييم 15.5 مليار دولار، فسيكون ذلك رائعاً حقاً
2
1
3.2k
تمّ التحقق
اليوم هو يوم «الويكولات» الأربعة في كل عام، وهو أكثر الأيام التي تشهد تقلبات في سوق الأسهم الأميركية قبل الانتخابات النصفية. إذا لم تكن قد حدّدت مراكز بعد، أنصحك ألا تلعب، فانسحب مبكرًا وعد إلى المنزل لتغطية وتخلّد للنوم.
اليوم هو يوم «الويكولات» الأربعة في كل عام، وهو أكثر الأيام التي تشهد تقلبات في سوق الأسهم الأميركية قبل الانتخابات النصفية. إذا لم تكن قد حدّدت مراكز بعد، أنصحك ألا تلعب، فانسحب مبكرًا وعد إلى المنزل لتغطية وتخلّد للنوم.
1
3.3k
·
--
صاعد
تمّ التحقق
عُقابٌ موثوق، على الأقل أفضل من حمامةٍ تُتظاهر بالموت
مجلس الاحتياطي الفيدرالي يمرّر رفع الفائدة بالإجماع بمقدار 25 نقطة أساس، وهذه أول مرة يباشر فيها منذ يوليو 2023، وهي أيضًا انعكاس لاتجاهٍ بعد أن خُفِّضت الفائدة ثلاث مرات في 2025. احتمالات ما قبل الاجتماع كانت فوق التسعين بالمئة، ويتطابق ذلك تمامًا مع ما قاله ناقل الكلام: «زيادة واحدة أخرى قبل نهاية العام»
أمس، نقلتُ جوهر منطق تحليل جاي بيه: حين تكون زيادات الفائدة قد تم تسعيرها بالفعل، يُكافئ السوق «عُقابًا موثوقًا وذا قدر»، ويُعاقب نوعين من التطرف. أحدهما «حمامةٌ شديدة اللين»: تقول إن التضخم لن يبلغ المستوى المطلوب إلا إذا تم التحرك، ثم تتظاهر بالموت ولا ترفع، فتتضرر المصداقية، وترتفع علاوة التضخم في الأجل الطويل، وهو أمر مضرّ بالأسهم الأميركية بدل أن يكون داعمًا.
والثاني «عُقابٌ بلا حدود»: يُرسَم المسار على أنه سيكون هناك رفعٌ كبيرٌ ومستمرّ لفترة طويلة، وأن تقييمات أسهم النمو طويلة الأجل هي التي ستُصَاب في النهاية. والسيناريو بينهما هو «عُقابٌ جيد»: يرفع قليلًا ويستعيد وعود خفض الفائدة في العام الماضي؛ عندها قد يرى سوق السندات أن الاحتياطي الفيدرالي جدّي، فتَنخفض علاوة التضخم طويلة الأجل، وقد لا تنهار الأصول عالية المخاطر.
نتائج التطبيق على أرض الواقع: معظم الرسوم البيانية للنقط ما تزال تتوقع زيادةً إضافية واحدة قبل نهاية العام، وتستقر الفائدة تقريبًا في العام المقبل؛ وبالمقارنة مع التسعير السابق الذي حَمَّل دورة كاملة زيادات ثلاثًا أو أربع مرات، فالصورة ليست بتشاؤمٍ كبير. يؤكد وارش على الاتجاه لا على رقم CPI لشهرٍ بعينه، ويضع أسعار النفط والجغرافيا السياسية ضمن سردية مكافحة التضخم: ميلٌ إلى العُقوبية، لكنه لم يرسم على الفور مسارًا متطرفًا يقول إن هناك «ثلاث زيادات أخرى»؛ وهذا أقرب إلى «عُقابٍ بقدر» وليس «عُقابًا سيئًا».
لم تنهَر الأسهم ولا العملات الرقمية، ما يعني أن زيادة 25 نقطة أساس كانت—على الأغلب—ضمن التسعير. أما التسعير الحقيقي فيتمثل في سؤال: هل ستتحقق زيادة الفائدة الثانية خلال العام؟ وهل يمكن أن تنخفض علاوة التضخم في الأجل الطويل تدريجيًا؟ الإنفاق الرأسمالي في قطاع الذكاء الاصطناعي لا يزال هو الخط الرئيسي؛ وتزيد الفائدة من العوائق، لكن لا يزال لا توجد إشارة واضحة للدخول في دورة طويلة من التشديد العنيف.
عُقابٌ موثوق، على الأقل أفضل من حمامةٍ تُتظاهر بالموت
مجلس الاحتياطي الفيدرالي يمرّر رفع الفائدة بالإجماع بمقدار 25 نقطة أساس، وهذه أول مرة يباشر فيها منذ يوليو 2023، وهي أيضًا انعكاس لاتجاهٍ بعد أن خُفِّضت الفائدة ثلاث مرات في 2025. احتمالات ما قبل الاجتماع كانت فوق التسعين بالمئة، ويتطابق ذلك تمامًا مع ما قاله ناقل الكلام: «زيادة واحدة أخرى قبل نهاية العام»
أمس، نقلتُ جوهر منطق تحليل جاي بيه: حين تكون زيادات الفائدة قد تم تسعيرها بالفعل، يُكافئ السوق «عُقابًا موثوقًا وذا قدر»، ويُعاقب نوعين من التطرف. أحدهما «حمامةٌ شديدة اللين»: تقول إن التضخم لن يبلغ المستوى المطلوب إلا إذا تم التحرك، ثم تتظاهر بالموت ولا ترفع، فتتضرر المصداقية، وترتفع علاوة التضخم في الأجل الطويل، وهو أمر مضرّ بالأسهم الأميركية بدل أن يكون داعمًا.
والثاني «عُقابٌ بلا حدود»: يُرسَم المسار على أنه سيكون هناك رفعٌ كبيرٌ ومستمرّ لفترة طويلة، وأن تقييمات أسهم النمو طويلة الأجل هي التي ستُصَاب في النهاية. والسيناريو بينهما هو «عُقابٌ جيد»: يرفع قليلًا ويستعيد وعود خفض الفائدة في العام الماضي؛ عندها قد يرى سوق السندات أن الاحتياطي الفيدرالي جدّي، فتَنخفض علاوة التضخم طويلة الأجل، وقد لا تنهار الأصول عالية المخاطر.
نتائج التطبيق على أرض الواقع: معظم الرسوم البيانية للنقط ما تزال تتوقع زيادةً إضافية واحدة قبل نهاية العام، وتستقر الفائدة تقريبًا في العام المقبل؛ وبالمقارنة مع التسعير السابق الذي حَمَّل دورة كاملة زيادات ثلاثًا أو أربع مرات، فالصورة ليست بتشاؤمٍ كبير. يؤكد وارش على الاتجاه لا على رقم CPI لشهرٍ بعينه، ويضع أسعار النفط والجغرافيا السياسية ضمن سردية مكافحة التضخم: ميلٌ إلى العُقوبية، لكنه لم يرسم على الفور مسارًا متطرفًا يقول إن هناك «ثلاث زيادات أخرى»؛ وهذا أقرب إلى «عُقابٍ بقدر» وليس «عُقابًا سيئًا».
لم تنهَر الأسهم ولا العملات الرقمية، ما يعني أن زيادة 25 نقطة أساس كانت—على الأغلب—ضمن التسعير. أما التسعير الحقيقي فيتمثل في سؤال: هل ستتحقق زيادة الفائدة الثانية خلال العام؟ وهل يمكن أن تنخفض علاوة التضخم في الأجل الطويل تدريجيًا؟ الإنفاق الرأسمالي في قطاع الذكاء الاصطناعي لا يزال هو الخط الرئيسي؛ وتزيد الفائدة من العوائق، لكن لا يزال لا توجد إشارة واضحة للدخول في دورة طويلة من التشديد العنيف.
مجلس الاحتياطي الفيدرالي يمرّر رفع الفائدة بالإجماع بمقدار 25 نقطة أساس، وهذه أول مرة يباشر فيها منذ يوليو 2023، وهي أيضًا انعكاس لاتجاهٍ بعد أن خُفِّضت الفائدة ثلاث مرات في 2025. احتمالات ما قبل الاجتماع كانت فوق التسعين بالمئة، ويتطابق ذلك تمامًا مع ما قاله ناقل الكلام: «زيادة واحدة أخرى قبل نهاية العام»
أمس، نقلتُ جوهر منطق تحليل جاي بيه: حين تكون زيادات الفائدة قد تم تسعيرها بالفعل، يُكافئ السوق «عُقابًا موثوقًا وذا قدر»، ويُعاقب نوعين من التطرف. أحدهما «حمامةٌ شديدة اللين»: تقول إن التضخم لن يبلغ المستوى المطلوب إلا إذا تم التحرك، ثم تتظاهر بالموت ولا ترفع، فتتضرر المصداقية، وترتفع علاوة التضخم في الأجل الطويل، وهو أمر مضرّ بالأسهم الأميركية بدل أن يكون داعمًا.
والثاني «عُقابٌ بلا حدود»: يُرسَم المسار على أنه سيكون هناك رفعٌ كبيرٌ ومستمرّ لفترة طويلة، وأن تقييمات أسهم النمو طويلة الأجل هي التي ستُصَاب في النهاية. والسيناريو بينهما هو «عُقابٌ جيد»: يرفع قليلًا ويستعيد وعود خفض الفائدة في العام الماضي؛ عندها قد يرى سوق السندات أن الاحتياطي الفيدرالي جدّي، فتَنخفض علاوة التضخم طويلة الأجل، وقد لا تنهار الأصول عالية المخاطر.
نتائج التطبيق على أرض الواقع: معظم الرسوم البيانية للنقط ما تزال تتوقع زيادةً إضافية واحدة قبل نهاية العام، وتستقر الفائدة تقريبًا في العام المقبل؛ وبالمقارنة مع التسعير السابق الذي حَمَّل دورة كاملة زيادات ثلاثًا أو أربع مرات، فالصورة ليست بتشاؤمٍ كبير. يؤكد وارش على الاتجاه لا على رقم CPI لشهرٍ بعينه، ويضع أسعار النفط والجغرافيا السياسية ضمن سردية مكافحة التضخم: ميلٌ إلى العُقوبية، لكنه لم يرسم على الفور مسارًا متطرفًا يقول إن هناك «ثلاث زيادات أخرى»؛ وهذا أقرب إلى «عُقابٍ بقدر» وليس «عُقابًا سيئًا».
لم تنهَر الأسهم ولا العملات الرقمية، ما يعني أن زيادة 25 نقطة أساس كانت—على الأغلب—ضمن التسعير. أما التسعير الحقيقي فيتمثل في سؤال: هل ستتحقق زيادة الفائدة الثانية خلال العام؟ وهل يمكن أن تنخفض علاوة التضخم في الأجل الطويل تدريجيًا؟ الإنفاق الرأسمالي في قطاع الذكاء الاصطناعي لا يزال هو الخط الرئيسي؛ وتزيد الفائدة من العوائق، لكن لا يزال لا توجد إشارة واضحة للدخول في دورة طويلة من التشديد العنيف.
7
4k
تمّ التحقق
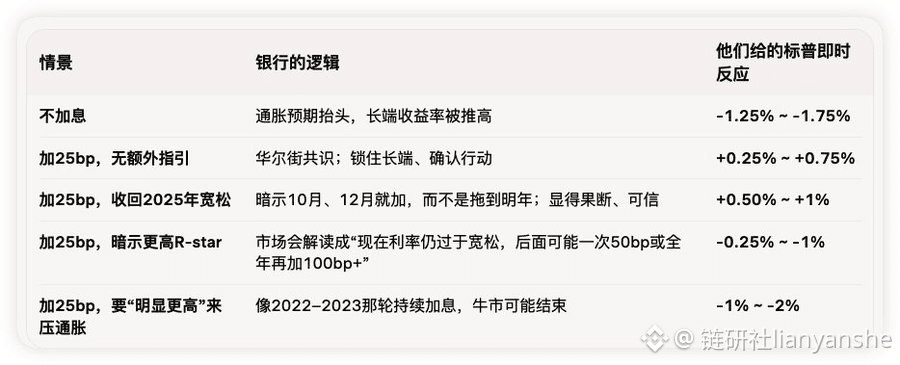
تنبؤات بشأن اجتماع مجلس الاحتياطي الفيدرالي مساءً، وفكرة التداول الأساسية في الواقع تكمن في جملة واحدة: عندما يكون رفع الفائدة مُسعّرًا بالفعل، يكافئ السوق صقراً موثوقًا ومعتدلاً، ويعاقب الصقراً الذي يتخلى عن مكافحة التضخم أو يتجه إلى سياسة صقورية بلا حدود.
يُعدّ رفع الفائدة هذه المرة هو الأول منذ يوليو 2023، كما تم خفض الفائدة ثلاث مرات خلال عام 2025
صقر شديد الحمائمية (شديد التخفيف)، دون رفع فائدة، ويُنظر إليه على أنه تراجع في المصداقية (ورِش قال للتو إن التضخم ما لم يصل إلى المستوى المستهدف يجب التحرك)، وسيرتفع الطرف الطويل بسبب زيادة علاوة التضخم، وهذا سلبي للأسهم الأمريكية وقد يؤدي إلى هبوط حاد.
صقر جيد: رفع قليل + إعادة سحب وعد خفض الفائدة الذي كان قد قُدم العام الماضي، يُنظر إليه بدلًا من ذلك على أنه خبر إيجابي، لأن سوق السندات قد يعتقد أن مجلس الاحتياطي الفيدرالي جاد، فتنخفض علاوة التضخم طويل الأجل
صقر سيّئ: لن يستهدف التقييمات (وخاصة أسهم النمو ذات الأجل الطويل) إلا عندما يجعل التواصل مسار السياسة مرسومًا على أنه يتطلب رفعًا كبيرًا ومستمراً وبصقورية شديدة.
تنبؤات بشأن اجتماع مجلس الاحتياطي الفيدرالي مساءً، وفكرة التداول الأساسية في الواقع تكمن في جملة واحدة: عندما يكون رفع الفائدة مُسعّرًا بالفعل، يكافئ السوق صقراً موثوقًا ومعتدلاً، ويعاقب الصقراً الذي يتخلى عن مكافحة التضخم أو يتجه إلى سياسة صقورية بلا حدود.
يُعدّ رفع الفائدة هذه المرة هو الأول منذ يوليو 2023، كما تم خفض الفائدة ثلاث مرات خلال عام 2025
صقر شديد الحمائمية (شديد التخفيف)، دون رفع فائدة، ويُنظر إليه على أنه تراجع في المصداقية (ورِش قال للتو إن التضخم ما لم يصل إلى المستوى المستهدف يجب التحرك)، وسيرتفع الطرف الطويل بسبب زيادة علاوة التضخم، وهذا سلبي للأسهم الأمريكية وقد يؤدي إلى هبوط حاد.
صقر جيد: رفع قليل + إعادة سحب وعد خفض الفائدة الذي كان قد قُدم العام الماضي، يُنظر إليه بدلًا من ذلك على أنه خبر إيجابي، لأن سوق السندات قد يعتقد أن مجلس الاحتياطي الفيدرالي جاد، فتنخفض علاوة التضخم طويل الأجل
صقر سيّئ: لن يستهدف التقييمات (وخاصة أسهم النمو ذات الأجل الطويل) إلا عندما يجعل التواصل مسار السياسة مرسومًا على أنه يتطلب رفعًا كبيرًا ومستمراً وبصقورية شديدة.
يُعدّ رفع الفائدة هذه المرة هو الأول منذ يوليو 2023، كما تم خفض الفائدة ثلاث مرات خلال عام 2025
صقر شديد الحمائمية (شديد التخفيف)، دون رفع فائدة، ويُنظر إليه على أنه تراجع في المصداقية (ورِش قال للتو إن التضخم ما لم يصل إلى المستوى المستهدف يجب التحرك)، وسيرتفع الطرف الطويل بسبب زيادة علاوة التضخم، وهذا سلبي للأسهم الأمريكية وقد يؤدي إلى هبوط حاد.
صقر جيد: رفع قليل + إعادة سحب وعد خفض الفائدة الذي كان قد قُدم العام الماضي، يُنظر إليه بدلًا من ذلك على أنه خبر إيجابي، لأن سوق السندات قد يعتقد أن مجلس الاحتياطي الفيدرالي جاد، فتنخفض علاوة التضخم طويل الأجل
صقر سيّئ: لن يستهدف التقييمات (وخاصة أسهم النمو ذات الأجل الطويل) إلا عندما يجعل التواصل مسار السياسة مرسومًا على أنه يتطلب رفعًا كبيرًا ومستمراً وبصقورية شديدة.
1
7
10.3k
·
--
صاعد
صحيح جزئيًا
تردد قناة مجلس الاحتياطي الفيدرالي يقول إن هذه المرة لن يقوم فقط برفع الفائدة، بل ستكون هناك مرة أخرى لرفع الفائدة قبل نهاية العام. ودقّة تصريحاته تقارب 100%، وهي متوافقة مع توقعات السوق الحالية
إن رفع الفائدة يعد أمرًا مُحسومًا إلى حد كبير. فمنذ سنوات لم يحدث أن بلغت توقعات رفع/خفض الفائدة من قبل مجلس الاحتياطي الفيدرالي نسبة 90%، ثم جاءت النتيجة عكس ذلك؛ لأن ذلك سيُحدث ضربة كبيرة لصدقية مجلس الاحتياطي الفيدرالي. لا مجال للشك بشأن رفع الفائدة. وإذا كان هناك في هذا الوقت من يصرّح ويمد يده على صدره بأنه لن يتم رفع الفائدة، فاعتبره مجنونًا.
ومن منظور خيارات الأسهم، فإن تسعير السوق لهذه المرة يتوقع أن تكون تقلبات مؤشر S&P في ذلك اليوم بنحو ±1%. فالسوق يعترف بحدوث تقلب ناتج عن إصدار معتاد الحجم من جانب مجلس الاحتياطي الفيدرالي، لكنه لا يأخذ في الحسبان سيناريو أن يؤدي صدمة رفع الفائدة + صدمة النفط إلى حدوث انهيار كبير. ولا يقوم بشراء حماية على أساس ذلك.
هل تسعّر السوق ذلك بالكامل؟
1) إن رفع الفائدة بمقدار 25 نقطة أساس تم تسعيره تقريبًا بالكامل بالفعل. وغالبًا ما تكون وتيرة الصدمة الحدّية لرفع الفائدة نفسها على الأسهم والسندات أقل من أثر التصريحات/الـ dot plot/البيان. والتقلبات الطبيعية للسوق التي تحدث في الأيام القليلة السابقة ليست في يوم مؤتمر مجلس الاحتياطي الفيدرالي نفسه
2) الـ dot plot والمسار اللاحق لم يتم تسعيرهما بالكامل. فإذا تم تعديل الـ dot plot للأعلى، فهذا يعني أن التوقعات للأسهم الأمريكية ستكون أسوأ من جديد، وأن مشكلة التضخم ستُعاد اعتبارها محورًا مهمًا
3) تسعير سوق الخيارات والعقود الآجلة: تم تسعير التقلبات بما يتماشى مع التوقعات فقط، دون تسعير مسار متطرف. فإذا حدث رفع فائدة + dot plot أكثر تشددًا + اختراق عوائد السندات للأسفل، فإن التقلب الفعلي سيكون أكبر بكثير من ±1% الحالي.
الخلاصة: إن التسعير الحالي في السوق يعني أن يوم الأربعاء تم بالفعل شراء سيناريو رفع الفائدة باحتمال كبير قدره 25 نقطة أساس. لكن هذا يشمل فقط تقلبات قرارية لليوم بنحو ±1% للأسهم، دون أن يكون السوق قد اشترى بشكل كافٍ مسارًا أطول وبفوائد أعلى أو تقلبات تستمر لفترة بعد الاجتماع. إن مصير السوق بالكامل مرهون بالـ dot plot وبكلام ووش
تردد قناة مجلس الاحتياطي الفيدرالي يقول إن هذه المرة لن يقوم فقط برفع الفائدة، بل ستكون هناك مرة أخرى لرفع الفائدة قبل نهاية العام. ودقّة تصريحاته تقارب 100%، وهي متوافقة مع توقعات السوق الحالية
إن رفع الفائدة يعد أمرًا مُحسومًا إلى حد كبير. فمنذ سنوات لم يحدث أن بلغت توقعات رفع/خفض الفائدة من قبل مجلس الاحتياطي الفيدرالي نسبة 90%، ثم جاءت النتيجة عكس ذلك؛ لأن ذلك سيُحدث ضربة كبيرة لصدقية مجلس الاحتياطي الفيدرالي. لا مجال للشك بشأن رفع الفائدة. وإذا كان هناك في هذا الوقت من يصرّح ويمد يده على صدره بأنه لن يتم رفع الفائدة، فاعتبره مجنونًا.
ومن منظور خيارات الأسهم، فإن تسعير السوق لهذه المرة يتوقع أن تكون تقلبات مؤشر S&P في ذلك اليوم بنحو ±1%. فالسوق يعترف بحدوث تقلب ناتج عن إصدار معتاد الحجم من جانب مجلس الاحتياطي الفيدرالي، لكنه لا يأخذ في الحسبان سيناريو أن يؤدي صدمة رفع الفائدة + صدمة النفط إلى حدوث انهيار كبير. ولا يقوم بشراء حماية على أساس ذلك.
هل تسعّر السوق ذلك بالكامل؟
1) إن رفع الفائدة بمقدار 25 نقطة أساس تم تسعيره تقريبًا بالكامل بالفعل. وغالبًا ما تكون وتيرة الصدمة الحدّية لرفع الفائدة نفسها على الأسهم والسندات أقل من أثر التصريحات/الـ dot plot/البيان. والتقلبات الطبيعية للسوق التي تحدث في الأيام القليلة السابقة ليست في يوم مؤتمر مجلس الاحتياطي الفيدرالي نفسه
2) الـ dot plot والمسار اللاحق لم يتم تسعيرهما بالكامل. فإذا تم تعديل الـ dot plot للأعلى، فهذا يعني أن التوقعات للأسهم الأمريكية ستكون أسوأ من جديد، وأن مشكلة التضخم ستُعاد اعتبارها محورًا مهمًا
3) تسعير سوق الخيارات والعقود الآجلة: تم تسعير التقلبات بما يتماشى مع التوقعات فقط، دون تسعير مسار متطرف. فإذا حدث رفع فائدة + dot plot أكثر تشددًا + اختراق عوائد السندات للأسفل، فإن التقلب الفعلي سيكون أكبر بكثير من ±1% الحالي.
الخلاصة: إن التسعير الحالي في السوق يعني أن يوم الأربعاء تم بالفعل شراء سيناريو رفع الفائدة باحتمال كبير قدره 25 نقطة أساس. لكن هذا يشمل فقط تقلبات قرارية لليوم بنحو ±1% للأسهم، دون أن يكون السوق قد اشترى بشكل كافٍ مسارًا أطول وبفوائد أعلى أو تقلبات تستمر لفترة بعد الاجتماع. إن مصير السوق بالكامل مرهون بالـ dot plot وبكلام ووش
إن رفع الفائدة يعد أمرًا مُحسومًا إلى حد كبير. فمنذ سنوات لم يحدث أن بلغت توقعات رفع/خفض الفائدة من قبل مجلس الاحتياطي الفيدرالي نسبة 90%، ثم جاءت النتيجة عكس ذلك؛ لأن ذلك سيُحدث ضربة كبيرة لصدقية مجلس الاحتياطي الفيدرالي. لا مجال للشك بشأن رفع الفائدة. وإذا كان هناك في هذا الوقت من يصرّح ويمد يده على صدره بأنه لن يتم رفع الفائدة، فاعتبره مجنونًا.
ومن منظور خيارات الأسهم، فإن تسعير السوق لهذه المرة يتوقع أن تكون تقلبات مؤشر S&P في ذلك اليوم بنحو ±1%. فالسوق يعترف بحدوث تقلب ناتج عن إصدار معتاد الحجم من جانب مجلس الاحتياطي الفيدرالي، لكنه لا يأخذ في الحسبان سيناريو أن يؤدي صدمة رفع الفائدة + صدمة النفط إلى حدوث انهيار كبير. ولا يقوم بشراء حماية على أساس ذلك.
هل تسعّر السوق ذلك بالكامل؟
1) إن رفع الفائدة بمقدار 25 نقطة أساس تم تسعيره تقريبًا بالكامل بالفعل. وغالبًا ما تكون وتيرة الصدمة الحدّية لرفع الفائدة نفسها على الأسهم والسندات أقل من أثر التصريحات/الـ dot plot/البيان. والتقلبات الطبيعية للسوق التي تحدث في الأيام القليلة السابقة ليست في يوم مؤتمر مجلس الاحتياطي الفيدرالي نفسه
2) الـ dot plot والمسار اللاحق لم يتم تسعيرهما بالكامل. فإذا تم تعديل الـ dot plot للأعلى، فهذا يعني أن التوقعات للأسهم الأمريكية ستكون أسوأ من جديد، وأن مشكلة التضخم ستُعاد اعتبارها محورًا مهمًا
3) تسعير سوق الخيارات والعقود الآجلة: تم تسعير التقلبات بما يتماشى مع التوقعات فقط، دون تسعير مسار متطرف. فإذا حدث رفع فائدة + dot plot أكثر تشددًا + اختراق عوائد السندات للأسفل، فإن التقلب الفعلي سيكون أكبر بكثير من ±1% الحالي.
الخلاصة: إن التسعير الحالي في السوق يعني أن يوم الأربعاء تم بالفعل شراء سيناريو رفع الفائدة باحتمال كبير قدره 25 نقطة أساس. لكن هذا يشمل فقط تقلبات قرارية لليوم بنحو ±1% للأسهم، دون أن يكون السوق قد اشترى بشكل كافٍ مسارًا أطول وبفوائد أعلى أو تقلبات تستمر لفترة بعد الاجتماع. إن مصير السوق بالكامل مرهون بالـ dot plot وبكلام ووش
9
34
70.1k
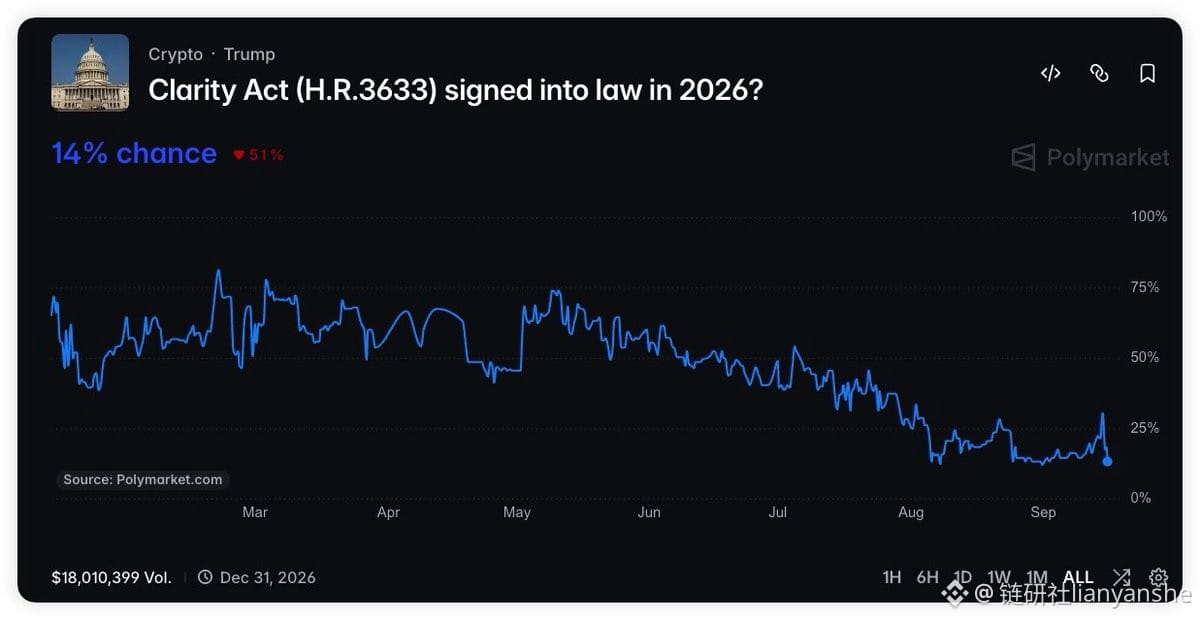
احتمال تمرير مشروع قانون شفاف لعام 2026 لم يتبقَّ منه سوى 14%، وبصراحة هذا شبه مستحيل. كان من المفترض ألا تشهد الأسعار تقلبات تُذكر، ففي الأمس كانت أعلى نسبة—للتضليل—لا تتجاوز 31%، وأرجّح أن الأمر سيتأجل إلى العام القادم
احتمال تمرير مشروع قانون شفاف لعام 2026 لم يتبقَّ منه سوى 14%، وبصراحة هذا شبه مستحيل. كان من المفترض ألا تشهد الأسعار تقلبات تُذكر، ففي الأمس كانت أعلى نسبة—للتضليل—لا تتجاوز 31%، وأرجّح أن الأمر سيتأجل إلى العام القادم
2
2
6.9k
تم بناء آخر مركز بالكامل، من فضلكم يا ترامب أنقذوا مركزي، لا أعرف كم ستكون رسوم التمويل على أموال النفط 🤷♀️، وسوق العملات والأسهم اليوم أيضًا تراجعت بشكل كبير إلى قرب سعر بنائي، آخر عملية شراء للبيتكوين كانت عند 76000
تم بناء آخر مركز بالكامل، من فضلكم يا ترامب أنقذوا مركزي، لا أعرف كم ستكون رسوم التمويل على أموال النفط 🤷♀️، وسوق العملات والأسهم اليوم أيضًا تراجعت بشكل كبير إلى قرب سعر بنائي، آخر عملية شراء للبيتكوين كانت عند 76000
2
3.6k
“خلال الـ 100 سنة الماضية، في كل عام من سنوات الانتخابات النصفية الأمريكية، اشترِ مؤشر S&P 500 في 27 سبتمبر، واحتفظ به حتى تُباع في 18 يوليو من العام التالي. بغضّ النظر عن الاقتصاد الكلي، نفّذ العملية وأغلق عينيك. من 1930 إلى 2022، تم ذلك 24 مرة؛ ربح 23 مرة، بمعدل نجاح 95.8%، ومتوسط ربح 22.3%.”
مبدأ هذه الوصفة هو: يوم الجمعة الثالث من شهر سبتمبر هو “يوم السحرة الثلاثة” لتصفية مشتقات وول ستريت، وغالبًا ما يشهد سوق الأسهم الأمريكية أكبر انخفاض سنوي عند ذلك، وهذه هي الأساس النظري لعملية الشراء في 27 سبتمبر.
“خلال الـ 100 سنة الماضية، في كل عام من سنوات الانتخابات النصفية الأمريكية، اشترِ مؤشر S&P 500 في 27 سبتمبر، واحتفظ به حتى تُباع في 18 يوليو من العام التالي. بغضّ النظر عن الاقتصاد الكلي، نفّذ العملية وأغلق عينيك. من 1930 إلى 2022، تم ذلك 24 مرة؛ ربح 23 مرة، بمعدل نجاح 95.8%، ومتوسط ربح 22.3%.”
مبدأ هذه الوصفة هو: يوم الجمعة الثالث من شهر سبتمبر هو “يوم السحرة الثلاثة” لتصفية مشتقات وول ستريت، وغالبًا ما يشهد سوق الأسهم الأمريكية أكبر انخفاض سنوي عند ذلك، وهذه هي الأساس النظري لعملية الشراء في 27 سبتمبر.
مبدأ هذه الوصفة هو: يوم الجمعة الثالث من شهر سبتمبر هو “يوم السحرة الثلاثة” لتصفية مشتقات وول ستريت، وغالبًا ما يشهد سوق الأسهم الأمريكية أكبر انخفاض سنوي عند ذلك، وهذه هي الأساس النظري لعملية الشراء في 27 سبتمبر.
1
5k
تمّ التحقق
غدًا سيبدأ إطلاق الشبكة الرئيسية لـ ARC الخاصة بـ Circle، ويمكنك بدء التداول في أول فرصة.
غاز الشبكة الرئيسية لـ ARC هو USDC، والأمر مريح جدًا للعب. غالبًا لن تدعم البورصات عملية سحب ARC في أول وقت؛ ستحتاج إلى الانتقال عبر السلسلة (cross-chain).
غدًا سيبدأ إطلاق الشبكة الرئيسية لـ ARC الخاصة بـ Circle، ويمكنك بدء التداول في أول فرصة.
غاز الشبكة الرئيسية لـ ARC هو USDC، والأمر مريح جدًا للعب. غالبًا لن تدعم البورصات عملية سحب ARC في أول وقت؛ ستحتاج إلى الانتقال عبر السلسلة (cross-chain).
غاز الشبكة الرئيسية لـ ARC هو USDC، والأمر مريح جدًا للعب. غالبًا لن تدعم البورصات عملية سحب ARC في أول وقت؛ ستحتاج إلى الانتقال عبر السلسلة (cross-chain).
1
3.4k
يتمتع Cloudflare بإمكانيات قائد حقيقي $NET ، لكن فهم السوق له لا يزال غير كافٍ؛ إذ إنه يحتل حصة من حركة الويب، والبنية التحتية للـ Agent، والأمن الشبكي، ومطوري الذكاء الاصطناعي، والشركات الأصلية في مجال الذكاء الاصطناعي
يتمتع Cloudflare بإمكانيات قائد حقيقي $NET ، لكن فهم السوق له لا يزال غير كافٍ؛ إذ إنه يحتل حصة من حركة الويب، والبنية التحتية للـ Agent، والأمن الشبكي، ومطوري الذكاء الاصطناعي، والشركات الأصلية في مجال الذكاء الاصطناعي
1.7k
هل أنثروبيك أم لم تُضرب بالقوة الكافية؟ متى يكون لديهم القدرة على تعليم حكومة الولايات المتحدة كيف تدير شؤونها؟ تَطَرُّفٌ بلا حدود، يظنون أن ذكاءهم الاصطناعي قويٌّ بلا حدود، وأنه يكفي أن يتحكموا به بأنفسهم! ويتظاهرون بأنهم يقومون بالأمر على أنه شيء مبرر، لكنهم يعاملون الآخرين كأنهم أغبياء. والآن اتضح أنهم هم من صاروا المهرجين 🤡. أتذكر حين كان جاك ما أيضًا متغطرسًا وحاول تعليم الجهات التنظيمية كيف تعمل، والنتيجة أنه أودى بمهمة إدراج (Ant Group) التابعة لـ“آنت فاينانشال” تحت مظلة “أنت” إلى المقبرة. لحسن الحظ أن أنثروبيك موجودة في الولايات المتحدة، وإلا فربما لن تتمكن من الإدراج على الإطلاق. تقليل المؤسسين للكلام قليلًا يعني أن أكبر فائدة للشركة.
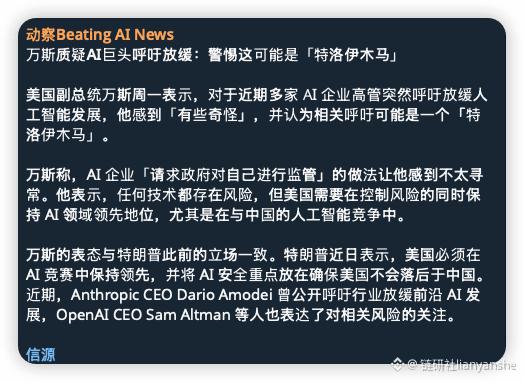
جاء الأمر وكأن الرئيس الأمريكي السابق دونالد ترامب ونائب الرئيس جيه دي فانس نزلَا إلى الساحة على التوالي لـ”تأديب“ هذه القضية، وحدداها بوضوح: لا مزيد من العبث.
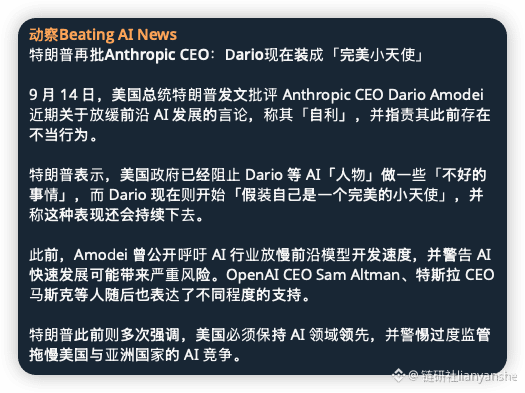
ترامب: نشر منشورًا ينتقد فيه الرئيس التنفيذي لشركة أنثروبيك داريو أمودي دي، بسبب تصريحاته الأخيرة بشأن التباطؤ في تطوير الذكاء الاصطناعي المتقدم، واصفًا إياها بأنها ”أنانية“، متهمًا إياه أيضًا بوجود سلوك غير لائق سابقًا.
ال حكومة الأمريكية منعت شخصيات/أفرادًا من مجال الذكاء الاصطناعي مثل Dario من القيام ببعض ”الأشياء السيئة“، والآن يبدأ داريو في ”التظاهر بأنه ملاك صغير كامل“، ويقول إن هذا الأسلوب سيستمر.
فانس: موقف شركات الذكاء الاصطناعي ”طلب تنظيم الحكومة لها“ جعله يشعر بأن الأمر غير معتاد. وأكد أن أي تقنية تحمل مخاطر، لكن الولايات المتحدة تحتاج إلى الموازنة بين السيطرة على المخاطر والحفاظ على الريادة في مجال الذكاء الاصطناعي، خصوصًا في منافسة الذكاء الاصطناعي مع الصين.
هل أنثروبيك أم لم تُضرب بالقوة الكافية؟ متى يكون لديهم القدرة على تعليم حكومة الولايات المتحدة كيف تدير شؤونها؟ تَطَرُّفٌ بلا حدود، يظنون أن ذكاءهم الاصطناعي قويٌّ بلا حدود، وأنه يكفي أن يتحكموا به بأنفسهم! ويتظاهرون بأنهم يقومون بالأمر على أنه شيء مبرر، لكنهم يعاملون الآخرين كأنهم أغبياء. والآن اتضح أنهم هم من صاروا المهرجين 🤡. أتذكر حين كان جاك ما أيضًا متغطرسًا وحاول تعليم الجهات التنظيمية كيف تعمل، والنتيجة أنه أودى بمهمة إدراج (Ant Group) التابعة لـ“آنت فاينانشال” تحت مظلة “أنت” إلى المقبرة. لحسن الحظ أن أنثروبيك موجودة في الولايات المتحدة، وإلا فربما لن تتمكن من الإدراج على الإطلاق. تقليل المؤسسين للكلام قليلًا يعني أن أكبر فائدة للشركة.
جاء الأمر وكأن الرئيس الأمريكي السابق دونالد ترامب ونائب الرئيس جيه دي فانس نزلَا إلى الساحة على التوالي لـ”تأديب“ هذه القضية، وحدداها بوضوح: لا مزيد من العبث.
ترامب: نشر منشورًا ينتقد فيه الرئيس التنفيذي لشركة أنثروبيك داريو أمودي دي، بسبب تصريحاته الأخيرة بشأن التباطؤ في تطوير الذكاء الاصطناعي المتقدم، واصفًا إياها بأنها ”أنانية“، متهمًا إياه أيضًا بوجود سلوك غير لائق سابقًا.
ال حكومة الأمريكية منعت شخصيات/أفرادًا من مجال الذكاء الاصطناعي مثل Dario من القيام ببعض ”الأشياء السيئة“، والآن يبدأ داريو في ”التظاهر بأنه ملاك صغير كامل“، ويقول إن هذا الأسلوب سيستمر.
فانس: موقف شركات الذكاء الاصطناعي ”طلب تنظيم الحكومة لها“ جعله يشعر بأن الأمر غير معتاد. وأكد أن أي تقنية تحمل مخاطر، لكن الولايات المتحدة تحتاج إلى الموازنة بين السيطرة على المخاطر والحفاظ على الريادة في مجال الذكاء الاصطناعي، خصوصًا في منافسة الذكاء الاصطناعي مع الصين.
جاء الأمر وكأن الرئيس الأمريكي السابق دونالد ترامب ونائب الرئيس جيه دي فانس نزلَا إلى الساحة على التوالي لـ”تأديب“ هذه القضية، وحدداها بوضوح: لا مزيد من العبث.
ترامب: نشر منشورًا ينتقد فيه الرئيس التنفيذي لشركة أنثروبيك داريو أمودي دي، بسبب تصريحاته الأخيرة بشأن التباطؤ في تطوير الذكاء الاصطناعي المتقدم، واصفًا إياها بأنها ”أنانية“، متهمًا إياه أيضًا بوجود سلوك غير لائق سابقًا.
ال حكومة الأمريكية منعت شخصيات/أفرادًا من مجال الذكاء الاصطناعي مثل Dario من القيام ببعض ”الأشياء السيئة“، والآن يبدأ داريو في ”التظاهر بأنه ملاك صغير كامل“، ويقول إن هذا الأسلوب سيستمر.
فانس: موقف شركات الذكاء الاصطناعي ”طلب تنظيم الحكومة لها“ جعله يشعر بأن الأمر غير معتاد. وأكد أن أي تقنية تحمل مخاطر، لكن الولايات المتحدة تحتاج إلى الموازنة بين السيطرة على المخاطر والحفاظ على الريادة في مجال الذكاء الاصطناعي، خصوصًا في منافسة الذكاء الاصطناعي مع الصين.
1
2
5.8k
اشتريت بعضًا من الثيران… هل ما زلت أقدر أن أصل إلى الضفة الأخرى؟$牛来
اشتريت بعضًا من الثيران… هل ما زلت أقدر أن أصل إلى الضفة الأخرى؟$牛来
2
1
3.6k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinHits$85K
726 مشاهدات
58 يقومون بالنقاش
حوالي 5 مليارات دولار في عمليات تصفية قصيرة مرئية لـ $BTC متكدسة بين 83 ألف و85 ألف دولار. في اتجاه صاعد، هذا يُعد وقودًا.
عندما يتم تصفية المراكز القصيرة، يُجبر أصحابها على الشراء في السوق. يدفع هذا الطلب بالسعر إلى الأعلى، ما يؤدي إلى تفعيل الطبقة التالية من عمليات التصفية فوق — سلسلة من الطلب تُغذي نفسها.
رأينا الديناميكيات نفسها تمامًا خلال الصعود من 67 ألف دولار إلى 80 ألف دولار. يبدو أن الإعداد مطابق الآن. توقّع أن تتبع الخطوة التالية نفس السيناريو: زخم مدفوع بعمليات التصفية، وضغط شراء منهجي، واستمرار حتى ينفد الوقود.
هكذا تتسارع الأسواق الصاعدة. الرسم البياني يتهيأ بشكل واضح، والآليات جاهزة. راقب الاختراق فوق 83 ألف دولار — فهناك تبدأ سلسلة التصفية.
QuantFreedom
·3 إعجاب
·2.3k مشاهدات
ECBStartsBlockchainEuroSettlement
109 مشاهدات
64 يقومون بالنقاش
SouthAfricaProposesCryptoExchangeControls
6,662 مشاهدات
318 يقومون بالنقاش