

老李迫击炮
489 منشورات
老李迫击炮
إبلاغ
حظر المُستخدم
金融科班出身,持证券/期货/基金投资分析证书,技术图表流派,善于宏观分析,精研趋势与周期,擅长套利交易和预判行情高低点。07年涉猎全球股市、商品期货等传统金融行业,16年进入加密市场,曾受邀参加华尔街大师罗杰斯经济论坛。
2 تتابع
158 المتابعون
569 إعجاب
منشورات
·
--
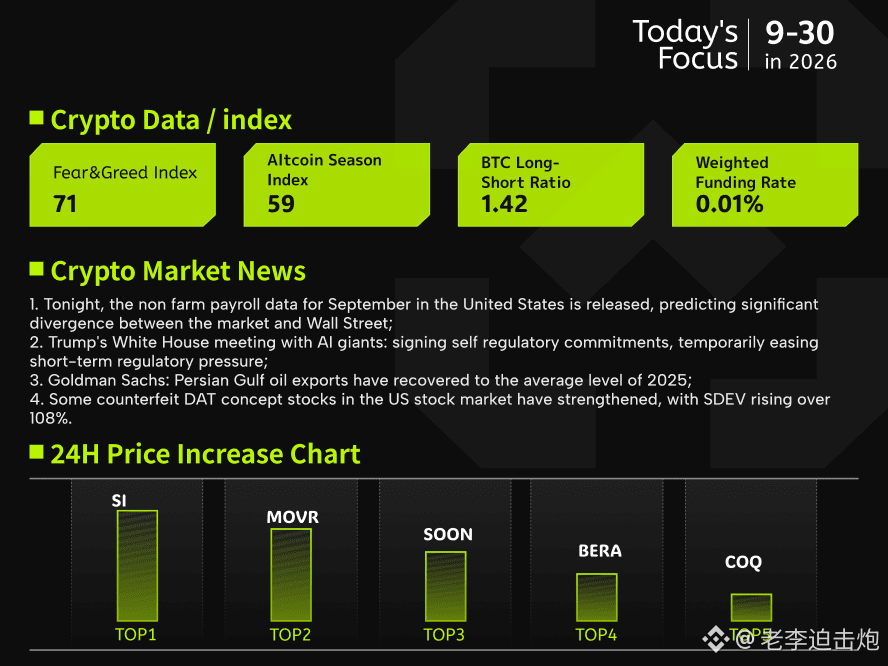
【30 سبتمبر: معلومات السوق العالمية وتحليل البيانات】
1. ستصدر بيانات الوظائف غير الزراعية الأمريكية لشهر سبتمبر الليلة، مع توقع تباين ملحوظ بين توقعات السوق وأراء وول ستريت؛
2. لقاء ترامب في البيت الأبيض مع كبرى الشركات #AI : توقيع التزام ذاتي، وتراجع ضغوط التنظيم على المدى القصير؛
3. جولدمان ساكس: صادرات النفط من الخليج الفارسي عادت إلى متوسط مستوى عام 2025؛
4. أسهم بعض العملات الرقمية البديلة المرتبطة بمفهوم DAT في البورصة الأمريكية تشهد قوة، حيث ارتفع #SDEV بأكثر من 108%.
ومع اقتراب صدور بيانات غير الزراعية، تتباين توقعات السوق بشكل واضح. تُظهر منصات التداول أن المتداولين يرون أن احتمال نمو الوظائف الجديدة بأكثر من 90 ألفًا و100 ألف يبلغ قرابة 60% و50% على التوالي، وهو أعلى بوضوح من إجماع وول ستريت. في المقابل، تتبنى جولدمان ساكس وبنك أمريكا نبرة أكثر تحفظًا، إذ تتوقعان زيادة قدرها 80 ألفًا و60 ألفًا فقط، بل إن بعض المؤسسات تتوقع رقمًا أقل من توقعات السوق. وينعكس ذلك في مفارقة واضحة بين التفاؤل المزاجي وتقديرات بنوك الاستثمار. ومع إضافة قيام مسؤولين في بنك الاحتياطي الفيدرالي في نيويورك بتخفيف الإلحاح بشأن رفع الفائدة، فقد تراجعت رهانات السوق على رفع الفائدة الشهر المقبل من 70% إلى 50%. يُرجح أن يصبح تقرير التوظيف هذا هو المتغير الأبرز لكسر الجمود.
كما يطلق سوق العملات المشفرة إشارات معقدة. إذ تجاوزت #BTC متوسط 365 يومًا في الإغلاق، ما يؤكد بدء دورة صعود جديدة، لكن بعد ملامسة القمة لثمانية أشهر عند 8.74 مليون دولار، تضعف قوة الارتفاع؛ وتشير مؤشرات متعددة إلى مخاطر التصحيح. وعلى المدى القريب، صعد هامش الأرباح غير المحقق على السلسلة إلى أعلى مستوى منذ ديسمبر 2024، ما يزيد ضغوط جني الأرباح. كما حقق شهر سبتمبر أرباحًا يومية غير محققة قياسية خلال العام حتى الآن، وظهرت كذلك إشارات على عمليات بيع في العملات البديلة. وفي حال اتجهت الأسعار للهبوط، فإن خطوط الدعم الثلاثة عند 80 ألفًا و71 ألفًا و67 ألف دولار ستوفر دعمًا متدرجًا؛ طالما لا يتم التفريط بالمواقع الحرجة، فمن المرجح أن يكون هذا التصحيح ضمن إطار “التثبيت الصحي” لدورة صعود ناشئة، وليس انعكاسًا لاتجاه السوق.
1
196
·
--
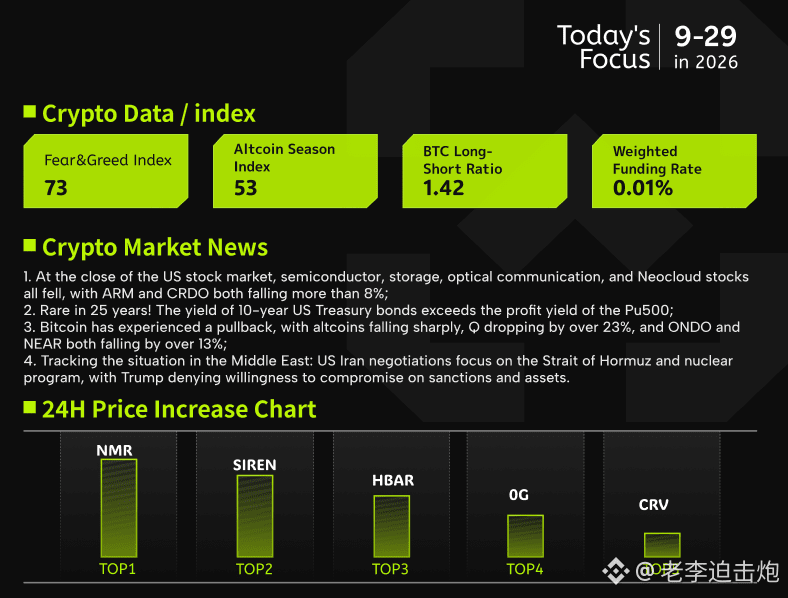
【29 سبتمبر معلومات السوق العالمية وتحليل البيانات】
1- أغلقت الأسهم الأمريكية على انخفاض في قطاعات أشباه الموصلات والذاكرة والاتصالات الضوئية وNeocloud بالكامل، حيث تراجعت #ARM و#CRDO بأكثر من 8%؛
2- أمر نادر منذ 25 عامًا! عائد سندات الخزانة الأمريكية لأجل 10 سنوات يتجاوز عائد أرباح S&P500؛
3- تصحيح #BTC ، وانخفاض حاد في العملات البديلة (altcoins)، حيث انخفض Q بأكثر من 23%، وتراجعت ONDO وNEAR بأكثر من 13%؛
4- متابعة الأوضاع في الشرق الأوسط: مفاوضات أمريكية-إيرانية تركز على مضيق هرمز والخطة النووية، ودونالد ترامب ينفي أنه سيوفر تنازلات بشأن العقوبات والأصول.
تراجعت المؤشرات الثلاثة للأسهم الأمريكية جماعياً عند الإغلاق، حيث انخفض مؤشر داو جونز وS&P500 وناسداك بنسبة 0.67% و0.77% و0.92% على التوالي، واشتدت مشاعر النفور من المخاطر. فقد انخفضت قطاعات أشباه الموصلات والذاكرة والاتصالات الضوئية وNeocloud تقريباً بالكامل، وتصدرت Arm وQualcomm وIntel وMarvell وغيرها قائمة الخاسرين، بينما سجلت إنفيديا (NVIDIA) صعوداً طفيفاً عكس الاتجاه. وفي الوقت نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات حاجز 5% وصعد فوق 5.2%، مسجلاً رقماً قياسياً منذ 2007، كما تجاوز عائد أرباح S&P، ما رفع جاذبية السندات مقارنة بالأسهم إلى مستوى مرتفع بنحو 25 عاماً، لتصبح المتغير الرئيسي الذي يضغط على الأصول ذات المخاطر.
ومن منظور سوق العملات المشفرة، فإن ارتفاع عوائد سندات الخزانة يضغط أساساً من زاوية التقييم؛ فقد تراجع بيتكوين إلى نحو 83 ألف دولار. كما تم تضخيم عمليات جني الأرباح في العملات البديلة بسبب كون الرافعة المالية أعلى ونقص التمويل/السيولة الإضافية، ما أدى إلى تركّز واضح للسيولة نحو الأصول القيادية ذات اليقين الأكبر. ويبدو أن هذا التراجع أقرب إلى تصفية المراكز قبل صدور البيانات، ولا يشكل انعكاساً في الاتجاه بعد. إذا وصل العائد إلى القمة ثم بدأ بالهبوط، فإن المخاوف المتعلقة بالعجز المالي والتضخم والسياسة المتشددة لمجلس الاحتياطي الفيدرالي ستتراجع تباعاً؛ وقد يستمر تباين أداء بيتكوين والعملات البديلة، بينما سيصبح مدى قدرة بيتكوين على الحفاظ على مستويات الدعم المحورية إشارة مهمة لتقييم ما إذا كانت موجة الهبوط/الارتداد المتأرجح قد انتهت، وبالتالي ما إذا كان يمكن أن يدفع ذلك إلى انتعاش الأصول ذات المخاطر.
459
·
--
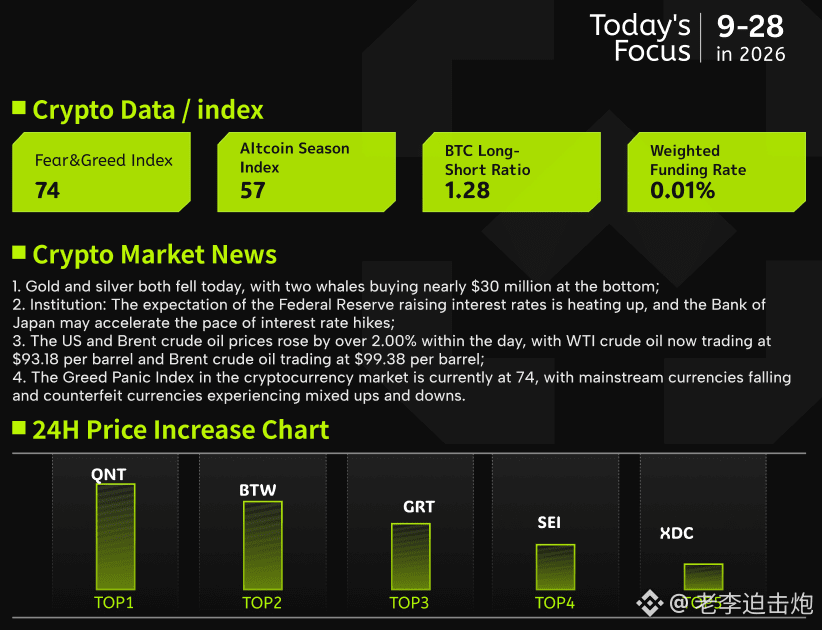
【28 سبتمبر معلومات وتحليلات السوق العالمية】
1、#黄金 تراجع كلٌّ من الفضة اليوم، واستغلّ الحوتان الهائلان الهبوط لشراء نحو 30 مليون دولار؛
2、مؤسسات: توقعات رفع الفائدة من قِبَل الاحتياطي الفيدرالي ترتفع، وقد يسرّع بنك اليابان وتيرة رفع الفائدة؛
3、ارتفع خاما النفط الأمريكي وبرنت خلال اليوم بأكثر من 2.00%، #WTI النفط الخام يُسجَّل الآن عند 93.18 دولارًا للبرميل، ويُسجَّل خام برنت عند 99.38 دولارًا للبرميل؛
4、مؤشر الخوف والجشع في سوق العملات المشفرة يسجّل اليوم 74، مع تراجع العملات الرئيسية وتباين صعود وهبوط العملات البديلة.
أشارت بعض المؤسسات إلى أن رفع الفائدة في سبتمبر من قِبَل الاحتياطي الفيدرالي يبدو أقرب إلى إجراء احترازي للتحوّط، بهدف استعادة آثار التخفيضات الثلاث السابقة وإعادة التضخم إلى النطاق المستهدف، وليس تكرار دورة التشديد العميق على غرار 2022 إلى 2023. لكن رفع الفائدة لا يمكنه حل الصدمات الخارجية مثل الحرب وأسعار الطاقة، وقد يبطئ أيضًا قطاعات اقتصادية أخرى، مما يزرع مخاطر الركود التضخمي، لذلك يتعامل السوق مع الأمر بحذر.
الرسائل الداخلية لسوق العملات المشفرة تميل كذلك إلى السلبية. فقد انهار الطلب على عقود البيتكوين الآجلة من 164 ألف وحدة إلى 3000 وحدة، بينما لا يزال الطلب الفوري عند -174 ألف وحدة في المنطقة السلبية، وعلى الرغم من قوة تدفقات صناديق المؤشرات المتداولة (ETF)، إلا أنها لا تكفي لمعادلة الضعف في الطلب الإجمالي الذي سجّل على مدى 30 يومًا تراجعًا قدره -171 ألف وحدة. وما يثير القلق أن السعر خلال الأيام الـ15 الماضية ارتفع من 74 ألفًا إلى 84 ألف دولار، ما يعكس بنية هشة من نوع "تباعد بين الطلب وصعود السعر"، كما أن مؤشر المزاج البالغ 74 يقترب من حالة الجشع الشديد. حاليًا #BTC تراجع إلى 83 ألف دولار، ما يعني أنه إذا حدث تشديد اقتصادي كلي أو انكماش في السيولة، فإن خطر تراجع المكاسب الناجم عن غياب دعم شراء حقيقي سيكون مرتفعًا، كما أن التناوب بين صعود وهبوط قطاع العملات البديلة يؤكد أن الأموال تتلاعب عند مستويات مرتفعة بدلًا من إضافة مراكز بشكل اتجاهي.
1
996
·
--
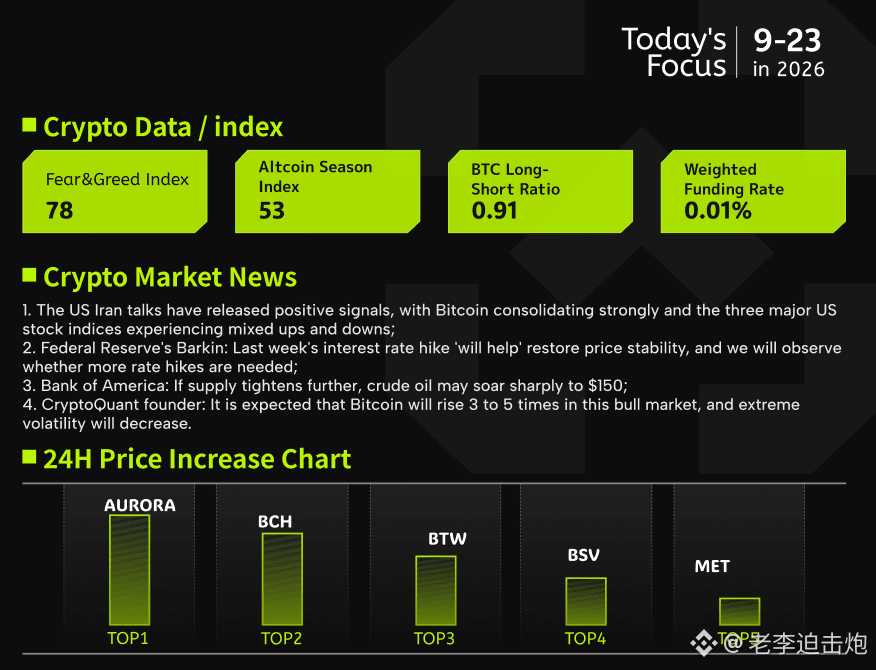
【23 سبتمبر عالميًا: أخبار السوق وتحليل البيانات】
1. محادثات أميركا وإيران تبعث إشارات إيجابية؛ البيتكوين تتماسك بقوة في نطاق تداول؛ تذبذب مؤشراتها في الأسهم الأميركية الكبرى الثلاثة بين صعود وهبوط بالتبادل؛
2. الاحتياطي الفيدرالي: بالكين يقول إن رفع الفائدة خلال الأسبوع الماضي «سيساعد» على استعادة استقرار الأسعار، وسيُراقب ما إذا كانت هناك حاجة إلى المزيد من رفع الفائدة؛
3. بنك أميركا (BofA): إذا اشتدت القيود على الإمدادات أكثر، فقد يقفز سعر النفط الخام بشكل كبير إلى 150 دولارًا؛
4. مؤسس CryptoQuant: يتوقع أن ترتفع #BTC خلال دورة الثور هذه بمعدل 3 إلى 5 أضعاف، وستقل التذبذبات الشديدة.
التصريحات الأخيرة الصادرة عن مسؤول في مجلس الاحتياطي الفيدرالي، بالكين، تشير إلى أن تراجع التضخم ليس بالأمر الذي يتحقق في يوم واحد؛ إذ إن صدمات جانب العرض تحولت من كونها مؤقتة إلى ضغوط مستمرة، وقد يؤدي ارتفاع الأسعار لفترة طويلة إلى ترسخه وانتقاله إلى التوقعات. وهو يعترف بأن رفع الفائدة سيساعد على تخفيف الأسعار، لكنه لم يبدِ مرونة بشأن المسار اللاحق؛ إضافةً إلى ذلك، شهدت قمة «مجلس العموم» لقاءً مباشرًا نادرًا بين أميركا وإيران، حيث أكدت كلتا الجهتين أن المحادثات كانت إيجابية. وفي الوقت نفسه، تذبذبت الأسهم الأميركية بين صعود وهبوط بينما واصل مؤشر ناسداك تسجيل قمم جديدة؛ أما البيتكوين فتتداول في منطقة مرتفعة قرب 8.6 ملايين دولار، مع استمرار التماسك قرب القمة؛ كما اخترقت العملات الخصوصية #zec بقوة قمةً جديدة في الآونة الأخيرة.
وتظهر بيانات السلسلة أيضًا أن السوق يتجه من مرحلة «الارتفاع الحاد» إلى مرحلة «أكثر ثباتًا»: تعمق مشاركة المؤسسات، وانخفضت نسبة الأموال الساخنة. وقد لا تمر دورة السوق هذه بمسار مكافئ لعشرة أضعاف على شكل قطعٍ مكافئ حاد، بل قد تتحرك فقط ضمن نطاق 3 إلى 5 أضعاف. كما ستكون الأسواق الهابطة أكثر اعتدالًا، مع كبح التذبذبات الشديدة في الاتجاهين—تقلص نطاق القيم القصوى عند قمم/قيعان الدورة، ولم ينخفض MVRV عن 1، كما يرتفع رأس المال السوقي الفعلي باستمرار. كذلك توقف «الحيتان» الكبيرة المبكرة عن البيع وبدأت في التجميع عند مستويات منخفضة، ما يشير إلى أن الأموال طويلة الأجل تتدفق بوتيرة متزايدة إلى الداخل. وبالنظر إلى الصورة الكلية، قد تؤدي تصريحات بالكين ذات التوجه المتشدد تجاه التضخم إلى كبح درجة تقبل المخاطر على المدى القصير وتكبير تذبذبات سوق العملات الرقمية، لكن لزوجة التضخم وتبدّل اتجاه السياسة بشكل متكرر—في المقابل—يعززان السردية طويلة الأجل للبيتكوين كمخزن قيمة وأداة وظيفية للنقد. وبذلك، تتجه بنية العائد مقابل المخاطر إلى النضج تدريجيًا.
1
378
·
--
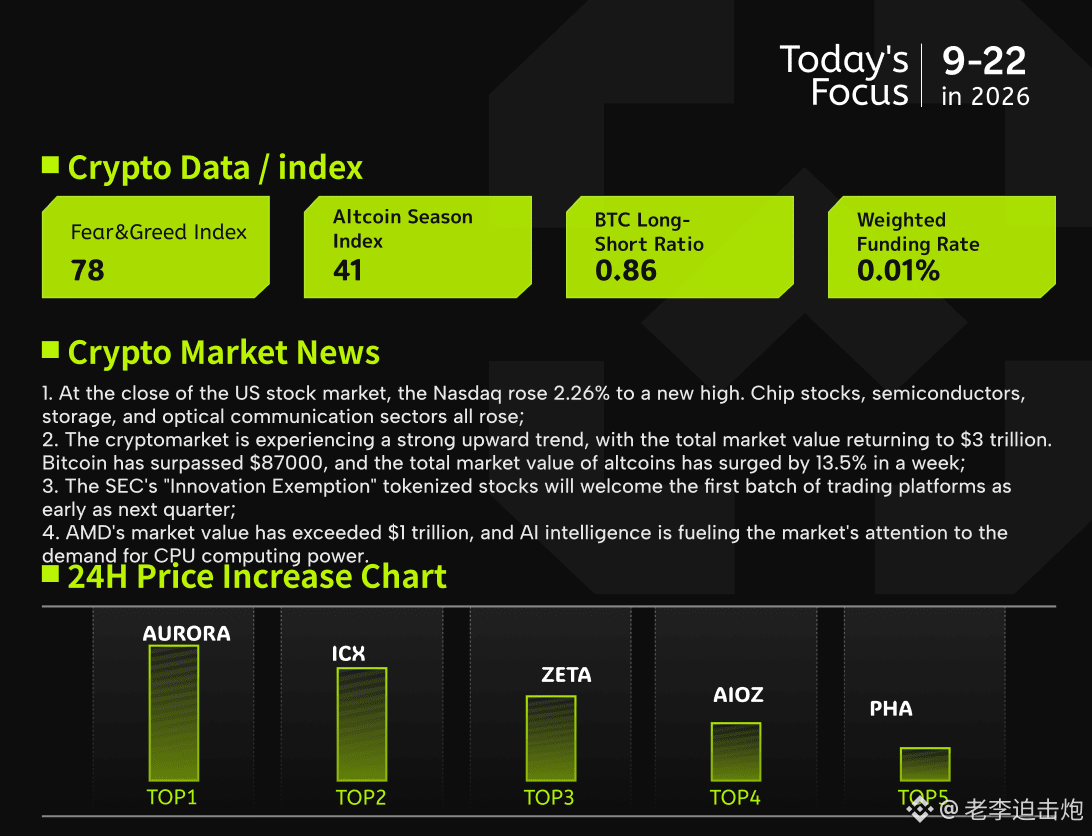
【22 سبتمبر معلومات السوق العالمية وتحليل البيانات】
1، ارتفع مؤشر ناسداك الأمريكي بنسبة 2.26% مُسجلاً أعلى مستوى له على الإطلاق، وأصبح #Meta سهم التطبيقات الأكثر شعبية في الولايات المتحدة مع قفزة كبيرة في السعر، كما ارتفعت جميع قطاعات رقائق/أشباه الموصلات والذاكرة والاتصالات الضوئية بالكامل؛
2، شهد سوق العملات المشفرة صعوداً قوياً، إذ عادت القيمة السوقية الإجمالية إلى 3 تريليونات دولار، وتجاوز سعر البيتكوين 87 ألف دولار، وقفزت القيمة السوقية للعملات البديلة إجمالاً بنسبة 13.5% خلال أسبوع؛
3، تنطلق هيئة الأوراق المالية والبورصات الأمريكية (SEC) «إعفاءات الابتكار» من أجل تداول أسهم مُرمّزة، بأسرع وقت قد تشهد منصات التداول أول دفعة خلال الربع القادم؛
4، تجاوزت #AMD قيمة سوقية قدرها 1 تريليون دولار، واشتدت حدة الاهتمام بالسوق بالطلب على قدرة الحوسبة لوحدات CPU التي تحتاجها «العملاء الذكية» العاملة بالذكاء الاصطناعي.
اختتمت الأسهم الأمريكية جلسة قوية؛ ارتفع كل من ناسداك وستاندرد آند بورز وداو بالتوازي، حيث سجل ناسداك أيضاً رقماً قياسياً جديداً في تاريخه. برز أداء قطاع الرقائق بشكل خاص؛ إذ قفزت أسهم AMD في يوم واحد بنحو عُشر، وتجاوزت قيمتها السوقية للمرة الأولى حاجز تريليون دولار، لتصبح رابع شركة أمريكية من عمالقة أشباه الموصلات التي تصل لهذا الحجم. كما قفزت أسهم Meta بأكثر من 11% بعد إطلاق مساعدها بالذكاء الاصطناعي، وسرعان ما تصدرت التطبيق الخمسة أيام الأولى محققةً أكثر من 700 ألف عملية تنزيل وتربعت على قمة قائمة متاجر التطبيقات. ويرى السوق على نطاق واسع أن الذكاء الاصطناعي ينتقل من مرحلة التدريب إلى مرحلة الاستدلال وإطلاق تطبيقات الذكاء الاصطناعي على أرض الواقع، ما يواصل رفع التوقعات للطلب على معالجات CPU للسرعات الخادمة وقدرات الحوسبة العامة.
وفي الوقت نفسه، تعزز سوق العملات المشفرة بالتوازي؛ حيث صعدت #BTC فوق 87 ألف دولار، وتجاوز الإيثيريوم 2800 دولار، وعادت القيمة السوقية الإجمالية خلال 24 ساعة للارتفاع بأكثر من 5% لتستعيد أيضاً عتبة 3 تريليونات دولار. وقد ارتفع مؤشر الخوف والطمع إلى أعلى مستوى قرب ذروة الشهر الأخير، وعادت المعنويات إلى نطاق «الجشع الشديد». ومن الجدير بالمتابعة أن سردية الذكاء الاصطناعي بدأت تتسرب إلى الأصول عالية المخاطر مُحققةً زخمًا مشتركاً: إذ تتقدم أسهم التكنولوجيا الأمريكية واتجاهات الحوسبة مع العملات المشفرة في الاتجاه نفسه، ما يعكس شدة مطاردة السيولة لخط «الذكاء الاصطناعي + الأصول الناشئة». كما عادت الأصول المُدارة عبر صناديق البيتكوين الفورية إلى فوق مستوى تريليون دولار، ما يشير إلى ارتفاع نية المؤسسات في تخصيص الأصول، ويمنح BTC مزيداً من التمويل الإضافي والدعم المعنوي للصعود. وعلى المدى القصير قد يستمر الزخم بقوة، لكن لا يزال يتعين الحذر من مخاطر التصحيح بعد ارتفاع المعنويات بشكل مبالغ فيه.
1
199
·
--
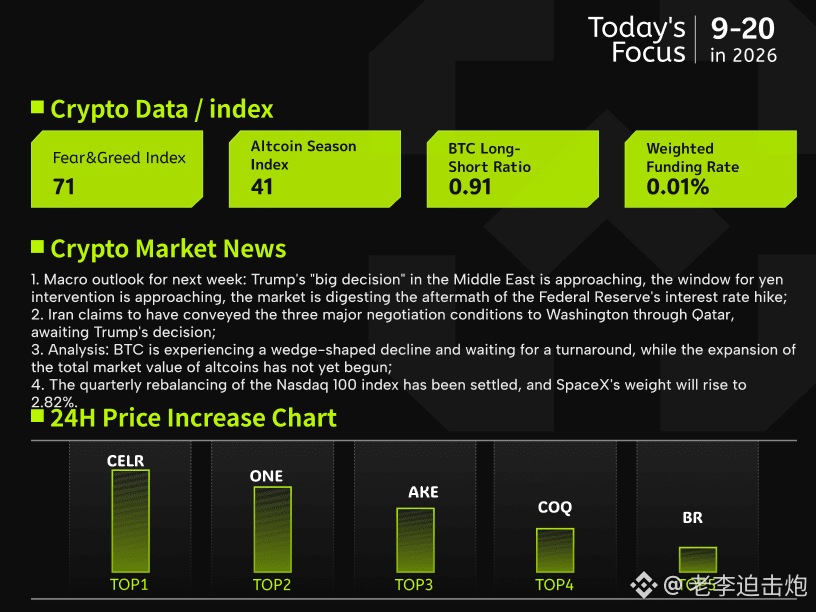
【20 سبتمبر معلومات السوق العالمية وتحليل البيانات】
1، نظرة ماكرو للأسبوع المقبل: #TRUMP قـرارٌ كبير في الشرق الأوسط يقترب، وتقترب نافذة التدخل لليِن، والسوق تستوعب تداعيات رفع الفائدة من الاحتياطي الفيدرالي؛
2، إيران تقول إنها نقلت عبر قطر إلى واشنطن شروط التفاوض الثلاثة، في انتظار قرار ترامب؛
3، تحليل: #BTC يضغط على وتد هابط في حالة انضغاط انتظارًا لحسم الاتجاه، وتوسع القيمة السوقية الإجمالية للعملات البديلة لم يبدأ بعد؛
4، تم تثبيت إعادة موازنة مؤشر ناسداك 100 للربع، وسترتفع الأوزان إلى 2.82% وفقًا لـ #SpaceX .
تقوم الأسواق العالمية تدريجيًا باستيعاب تداعيات أول رفع للفائدة من الاحتياطي الفيدرالي منذ عام 2023، إذ تعيد توقعات أسعار فائدة أعلى/لفترة أطول تشكيل منطق تسعير مختلف الأصول. وعلى صعيد الجغرافيا السياسية، يلتقي ترامب خلال اجتماعات الجمعية العامة للأمم المتحدة مع دول الخليج، ما يجعل مسار سياسة إيران عند نقطة محورية قريبة؛ وفي الوقت نفسه، عاودت إنذارات الدفاع الجوي في العاصمة السعودية التفعيل مرة أخرى، لتستمر حالة شدٍّ وجذب بين علاوة المخاطر وإصلاح إمدادات النفط. أما اليابان، فبسبب إجازة “أسبوع الفضة” أصبحت السيولة أرفع من المعتاد، ما جعل ضغط الين يرتفع وتتصاعد معه الشكوك حول احتمالات التدخل في السياسة. وستصبح إعادة موازنة ناسداك 100 للربع سارية في 21 سبتمبر؛ إذ ارتفع وزن SpaceX من 1.28% إلى 2.82% بشكل ملحوظ، بما يتماشى بشكل متزايد مع حجمها السوقي الذي يتجاوز تريليونَي دولار.
بالنسبة لسوق العملات المشفرة، فإن عدم اليقين المزدوج على صعيد الاقتصاد الكلي والجغرافيا السياسية يتزامن تمامًا مع الشكل الفني للبيتكوين. يكوّن BTC وتدًا هابطًا داخل قناة صاعدة؛ فإذا حدث اختراق فعّال وثبتت فوق خط الاتجاه العلوي، فهناك احتمال لمهاجمة نطاق 84 ألف إلى 90 ألف دولار. أما خلافًا لذلك، فقد تنخفض أولًا إلى نطاق 72 ألف إلى 74 ألف دولار لتنظيف السيولة قبل أن تعود إلى الارتفاع. وقبل وضوح الاتجاه، لا يُنصح بالتعجل في الرهان. وبمجرد أن تقوم BTC بتحديث أعلى مستوى تاريخي، فقد تتدفق الأموال من ETH إلى عملات بديلة ذات قيم سوقية متوسطة وصغيرة وإلى رموز Meme، لتشعل موجة دوران بين القطاعات. ومن المتوقع أن تقارب القيمة السوقية الإجمالية للعملات المشفرة 10 تريليونات إلى 12 تريليون دولار، مع تلازم التذبذب والفرص في الأشهر الستة المقبلة.
2
280
·
--
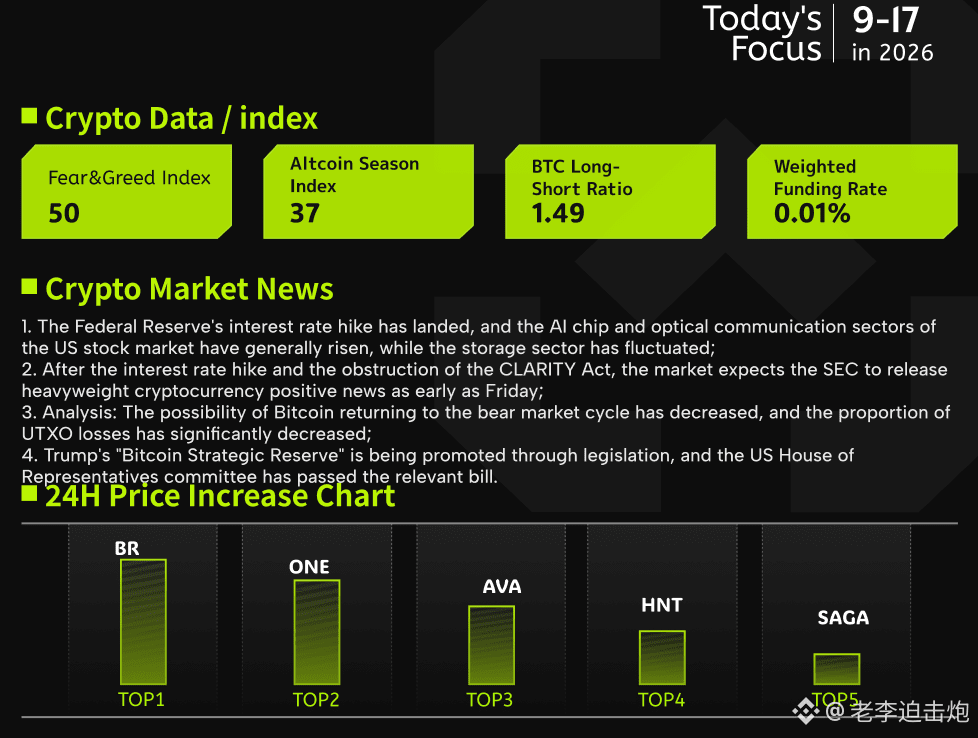
【17 سبتمبر معلومات السوق العالمية وتحليل البيانات】
1、تم تنفيذ رفع الفائدة #FOMC ، فشهدت أسهم شرائح الذكاء الاصطناعي في سوق الأسهم الأمريكية وقطاع الاتصالات البصرية ارتفاعًا عامًا؛ أما قطاع التخزين فتباينت نتائجه؛
2، بعد تعثر «مشروع القانون #CLARITY » عقب رفع الفائدة، تتوقع السوق أن تصدر هيئة SEC في أسرع وقت يوم الجمعة أخبارًا إيجابية كبيرة تخص العملات المشفرة؛
3، تحليل: تنخفض احتمالية عودة البيتكوين إلى دورة سوق هابطة، مع هبوط حاد في نسبة الخسائر ضمن حيازات UTXO؛
4، تدفع عملية إقرار قانون «استراتيجية الاحتياطي #BTC » من قبل ترامب، وقد وافقت لجنة في مجلس النواب على مشروع القانون ذي الصلة.
في اجتماع سبتمبر بشأن السياسة النقدية، وافقت الاحتياطي الفيدرالي بالإجماع على قرار رفع الفائدة 25 نقطة أساس، ما دفع نطاق سعر الفائدة القياسي إلى 3.75%—4%. يُعد هذا أول تشديد للسياسة النقدية منذ منتصف 2023. ومن خلال مخطط النقاط المنشور، يظل معظم الأعضاء ميّالين إلى رفع الفائدة مرة إضافية على الأقل خلال العام، كما أن توقعات السوق لمركز الفائدة الأساسي للسياسة خلال العامين المقبلين متقاربة نسبيًا. بعد تثبيت قرار رفع الفائدة، انخفضت المؤشرات الرئيسية لسوق الأسهم الأمريكية عند الإغلاق؛ فتراجعت داو بأكثر من 1%. وقد أظهرت القطاعات المرتبطة بالذكاء الاصطناعي مثل الرقائق والاتصالات البصرية أداءً مقاومًا نسبيًا بل وارتفعت عكسًا للاتجاه، بينما تعرضت أسهم مفاهيم البلوك تشين لضغط بيع واضح، وتركزت خسائر عدة أصول ضمن نطاق 3% إلى 7%.
عادةً ما تتأثر الأصول المشفرة الحساسة جدًا لأسعار الفائدة بهذا الاتجاه، لكن هذه المرة لم تتبع الأصول المشفرة تراجع سوق الأسهم الأمريكية؛ بل شهدت ارتدادًا طفيفًا بدعم من البيتكوين، وهو ما يخالف المنطق الكلاسيكي السابق لـ«رفع الفائدة سلبي». وبسبب عاملين سلبيين في هذه الجولة هما التشديد وعرقلة قانون CLARITY، فقد كانت هذه المخاوف قد تم تسعيرها بشكل كافٍ قبل التنفيذ. وعندما تحقق الخبر، تحولت «النتائج السلبية» إلى أثر «نزول الحذاء»؛ ما دفع السوق إلى توقع تحول تنظيمي. ووفقًا لما يُتداول، قد تعمل SEC وCFTC على تسريع وضع قواعد الأصول الرقمية، وربما تقديم تدابير إعفاء ابتكارية، ما يوفّر مساحة جديدة لتخيلات المستثمرين. كما أن بيانات السلسلة أرسلت أيضًا إشارات إيجابية: تستمر نسبة الحيازات الخاسرة في الانخفاض، وفي التغيرات التاريخية المشابهة في بنية الشرائح عادةً ما تشير إلى تعزيز زخم السوق، ما يلمّح إلى أن البيتكوين ربما تستعد بالفعل للتحول من مستنقع دورة السوق الهابطة إلى دورة صعود جديدة.
1
217
·
--
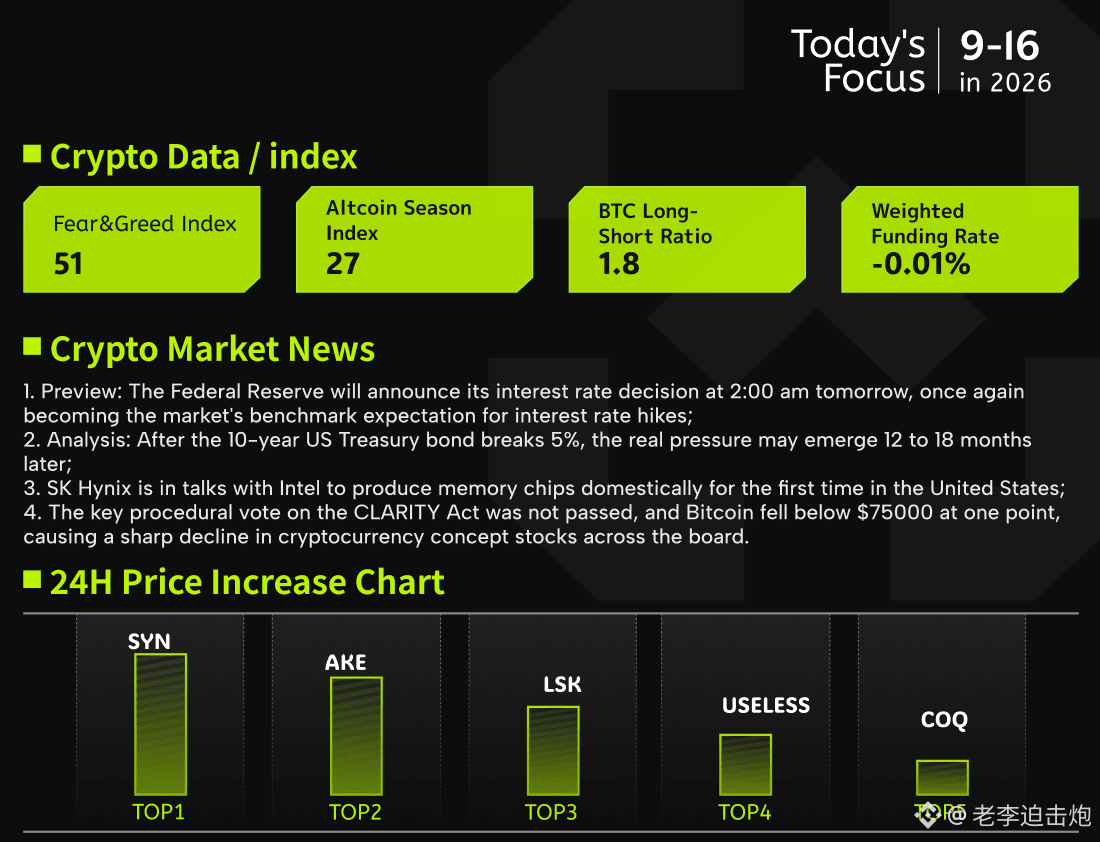
【16 سبتمبر معلومات السوق العالمية وتحليل البيانات】
1、إشعار: #fomc سيتم الإعلان عن قرار الفائدة في الساعة الثانية من فجر الغد، وقد أصبحت زيادة الفائدة مجددًا توقعًا معياريًا للسوق؛
2، تحليل: بعد أن تجاوزت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات حاجز 5%، قد تظهر الضغوط الحقيقية بعد 12 إلى 18 شهرًا؛
3، تقوم SK hynix بمناقشات مع إنتل، وتخطط لأول مرة لإنتاج رقائق الذاكرة داخل الولايات المتحدة؛
4، فشل التصويت الإجرائي الحاسم على 《قانون #CLARITY 》 في المرور، إذ هبطت عملة البيتكوين مؤقتًا دون 75 ألف دولار، وتعرضت أسهم مفاهيم التشفير لضربة قوية على نطاق واسع.
عند الساعة الثانية صباحًا، سيعلن الاحتياطي الفيدرالي الأمريكي قرار الفائدة، ثم يعقد رئيسه ووش مؤتمرًا صحفيًا. حاليًا، تُظهر بيانات CME أن احتمالية تسعير السوق لزيادة الفائدة 25 نقطة أساس وصلت إلى 95%، كما تبلغ الاحتمالية التي يقدمها السوق المتوقعة 88% أيضًا، وقد أصبحت زيادة الفائدة توقعًا معياريًا. ومع ذلك، توجد اختلافات في وجهات نظر المؤسسات: تميل ING إلى اعتبارها "إعادة معايرة" بدل كونها بداية لسلسلة زيادات متواصلة، بينما تتوقع شركة دويش سيكيوريتيز زيادة ثلاث مرات خلال العام الجاري وبدايات العام المقبل. وفي الوقت نفسه، لم يمر 《قانون CLARITY》 في مجلس الشيوخ عبر التصويت الإجرائي بنسبة 49 مقابل 50 مقابل عتبة 60 صوتًا، ما يعني أنه لن يتمكن من الدخول في مراجعة رسمية على المدى القصير؛ وبسبب ذلك، انخفضت عملة البيتكوين مرة أخرى إلى ما دون 75 ألف دولار، وتقلصت القيمة السوقية الإجمالية للتشفير بنحو 4%.
يتمثل التأثير الأساسي لهذه الجلسة على BTC في ما إذا كان دالة رد السياسات قد حدث لها انقلاب فعلي—إذا اعتقد السوق أن الفيدرالي الأمريكي سينتقل من "تشديد فقط عندما تجبر البيانات" إلى "الميول لزيادة الفائدة ما لم تمنع البيانات ذلك"، فإن توقعات تشديد السيولة ستضغط على أصول المخاطر عالية التقلب مثل التشفير، كما أن قوة الدولار وارتفاع عوائد السندات الأمريكية سلبي أيضًا على البيتكوين. لقد تم تسعير زيادة الفائدة على نحو كبير بالفعل، وقد يحدث ارتداد من نوع "السيئ ينفد" بعد نزول النتيجة، لكن إذا أطلق المؤتمر الصحفي إشارة تشدد متواصلة أو إشارة أكثر صقعية من خلال مصفوفة أعلى للنقاط، ومع تراجع المكاسب التنظيمية الإيجابية نتيجة تعثر القانون، فسيواجه دعم #BTC اختبارًا، وقد تكون قوة الارتداد موضع شك. بشكل عام، تتمثل هذه المرة في صدمة توجيهية أكثر من كونها صدمة بحجم محدد، وتتمثل المتغيرات الحاسمة بعد الاجتماع في صياغة بيان ما بعد الاجتماع ومصفوفة النقاط.
1
204
·
--
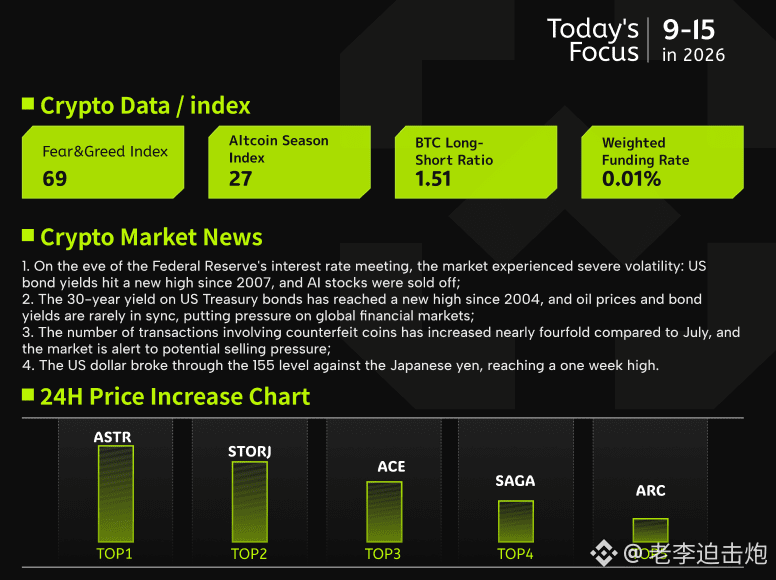
【15 سبتمبر AstralX موجز أخبار الأسواق العالمية وتحليل البيانات】
1، قبل اجتماع تحديد السياسة النقدية لرقم #美联储 تزايد تذبذب السوق بشكل حاد: عائدات سندات الخزانة الأمريكية تسجل أعلى مستوى منذ 2007، وتم البيع المكثف لأسهم شركات الذكاء الاصطناعي؛
2، عائد سندات الخزانة الأمريكية لأجل 30 عامًا يسجل أعلى مستوى منذ 2004، وتقاطع سعر النفط مع عائدات سندات الخزانة الأمريكية بشكل نادر للغاية «متزامن بشكل خارق»، ما يضغط على الأسواق المالية العالمية؛
3، عدد الصفقات التي تتضمن دخول عملات بديلة (Altcoins) ارتفع بنحو 4 مرات مقارنةً بشهر يوليو، مع حذر السوق من ضغط بيع محتمل؛
4، تجاوز الدولار الأمريكي مقابل الين الياباني حاجز 155، وهو أعلى مستوى خلال أسبوع.
يبدأ الاحتياطي الفيدرالي يوم الثلاثاء من هذا الأسبوع اجتماعًا يستمر يومين حول السياسة النقدية، ويتوقع السوق على نطاق واسع خفضًا بمقدار 25 نقطة أساس يوم الأربعاء، واحتمال خفض إضافي في ديسمبر يرتفع إلى 75%، لكن التضخم لا يزال أعلى من هدف 2%، ما يزيد الضغط على رئيس البنك ووش. وفي الوقت نفسه، ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%، مسجلًا أعلى مستوى منذ 2007. كما وقف كل من خام برنت وWTI فوق حاجز 100 دولار للبرميل. وتزايدت العلاقة المتداولة على مدى شهر بين أسعار النفط وعائدات سندات الخزانة الأمريكية إلى 0.96، وهي الأعلى منذ يونيو 2019. تم تشييع أسهم شركات الذكاء الاصطناعي بالبيع يوم الإثنين، وكانت إنفيديا بقيادة التراجع، فاتصل ترامب بالمدير التنفيذي هوانغ رين-شون لتوضيح قلقه بأنه مجرد «خدعة»، ومع ذلك لم تتمكن من تثبيت السهم في نهاية الجلسة. حذر المحللون من مخاطر «سوق السندات الهابطة» واقترحوا تخصيص استثمارات في أصول ملموسة مثل الذهب والنحاس والعقارات.
بالنسبة لسوق العملات المشفرة، تقترب مناقشات التصويت الإجرائية لكل من قرار الفائدة و«قانون CLARITY». خلال آخر 7 أيام، بلغ متوسط عدد صفقات دخول العملات البديلة 31.8 ألف صفقة، أي نحو 4 مرات مقارنةً بـ 8300 صفقة في يوليو. غالبًا ما تشير التدفقات الكبيرة من التوكنات إلى البورصات إلى ضغط بيع محتمل؛ ومع نمو القيمة السوقية الإجمالية (Total 3) بأكثر من 1360 مليار دولار، قد يسعى المستثمرون إلى جني الأرباح عند المستويات المرتفعة، ما قد يشكل ضغطًا نسبيًا على #BTC على المدى القصير. أما إذا هدأت التوترات الجيوسياسية وتراجعت مخاوف الفائدة المرتفعة، فمن المتوقع أن تتحسن معنويات الأصول ذات المخاطر.
218
·
--
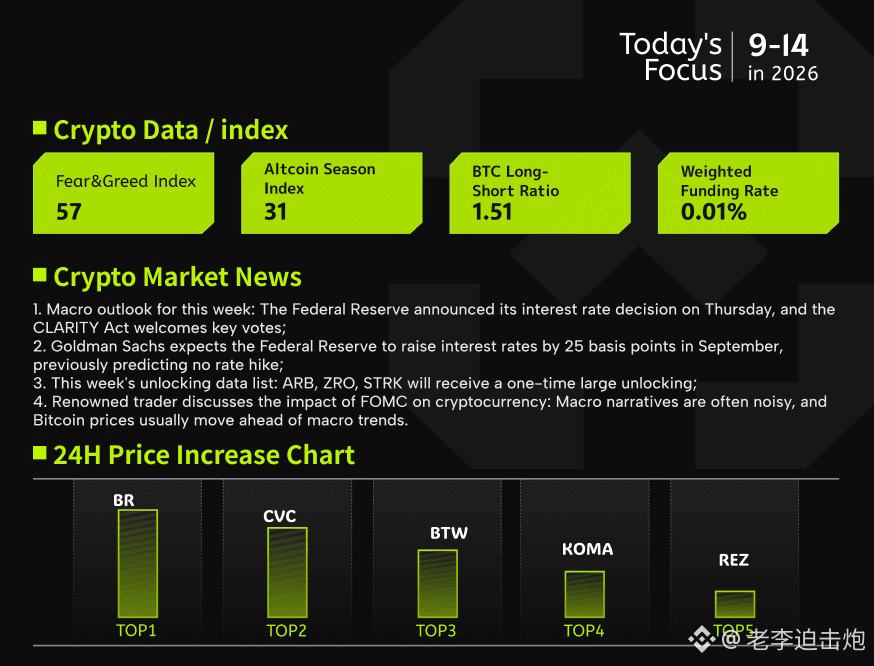
【14 سبتمبر معلومات السوق العالمية وتحليل البيانات】
1- النظرة العامة لماكرو هذا الأسبوع: سيعلن الاحتياطي الفيدرالي يوم الخميس قرار سعر الفائدة، وسيتجه مشروع القانون《#CLARITY 》 إلى تصويت حاسم؛
2- تتوقع غولدمان ساكس أن يرفع الاحتياطي الفيدرالي الفائدة بمقدار 25 نقطة أساس في سبتمبر، بعد توقعات سابقة بعدم الرفع؛
3- نظرة على البيانات التي سيتم إتاحتها هذا الأسبوع: سيشهد كل من ARB وZRO وSTRK إتاحة واحدة لمبالغ كبيرة دفعة واحدة؛
4- حديث متداولين معروفين حول تأثير #fomc في عالم العملات المشفرة: غالبًا ما تكون السرديات الماكرو ضوضاء، وغالبًا ما يتحرك سعر البيتكوين قبل الاتجاهات الماكرو.
يستقبل العالم هذا الأسبوع فترة كثيفة من قرارات البنوك المركزية؛ إذ ستنعكس نتائج اجتماعات الاحتياطي الفيدرالي وتوقعات الاقتصاد تباعًا، كما أن تصريحات متزامنة من بنك إنجلترا وبنك اليابان ستُترجم لاحقًا إلى أرض الواقع، إضافة إلى ذلك فإن التصويت الإجرائي على مشروع قانون جديد من قبل السلطة التشريعية الأمريكية، ومناقشات الجهات التنظيمية بشأن التداول على مدار 24 ساعة، قد رفعت من مستوى اهتمام السوق. وبخصوص مثل هذه القضايا الماكرو، توجد وجهة نظر ترى أنها في أغلبها مجرد عناصر تشويش—غالبًا ما تتحرك البيتكوين مسبقًا قبل أن تصبح المنطق واضحًا، وعندما يتشكل التوافق في الرأي لدى السائد، تكون قد انقضت أغلب حركة السعر بالفعل؛ كما أن الترابط بطبيعته يتسم بالزمن المتأخر، وعندما يفهم معظم الناس الأمور يكون السوق قد تحرك بالفعل.
وبالنسبة لمسار البيتكوين في الفترة الأخيرة، يشهد السعر تذبذبًا متكررًا؛ إذ يتم اختراق القيعان السابقة عدة مرات ومسح مراكز أصحاب المراكز الشرائية (الماجنت) بهدف إزالة الرافعة المالية واستنزاف ثقة المشترين. غالبًا ما تُنظر هذه التحركات الهابطة إلى أنها تمهيد لصالح الارتفاع؛ وعندما تُسجل آخر عملية هبوط قاعًا جزئيًا، غالبًا ما يتحول السعر بعد ذلك إلى توسيع الصعود. وبناءً على ذلك، حتى لو تسبب اجتماع البنوك الأسبوعي في تقلبات قصيرة الأجل، فإن الخاصية المتأخرة لضوضاء الماكرو، إضافة إلى الرافعات التي جرى تنظيفها بفعل التذبذب وغسل المراكز، قد تظل تهيئ لـ#BTC لتجميع طاقة صعود بعد تذبذبات متكررة.
1
294
·
--
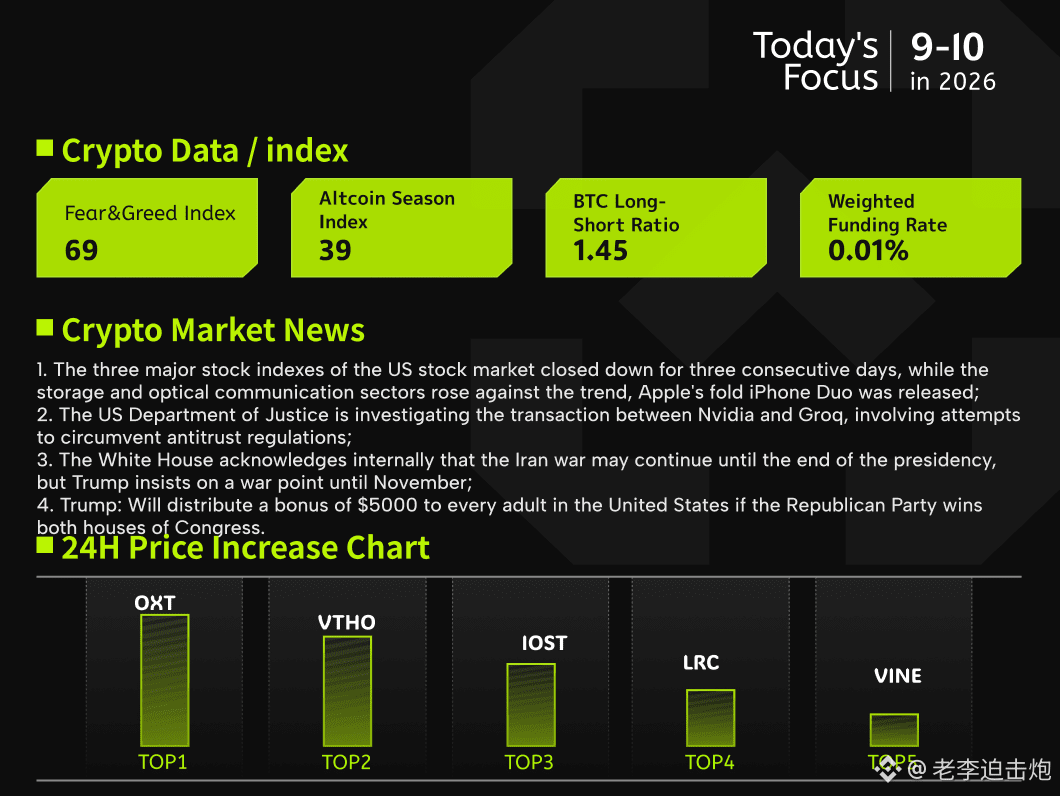
【10 سبتمبر أخبار السوق العالمية والبيانات التحليلية】
1) تراجعت مؤشرات الأسهم الأمريكية الثلاثة الكبرى لثلاثة أيام متتالية، بينما ارتفع قطاعا التخزين والاتصالات الضوئية عكس الاتجاه؛ وأطلقت آبل هاتفها القابل للطي iPhone Duo؛
2) تحقق وزارة العدل الأمريكية في صفقات إنفيديا مع Groq، ويتعلق الأمر بمحاولة الالتفاف على قوانين مكافحة الاحتكار؛
3) يعترف البيت الأبيض داخليًا بأن الحرب مع إيران قد تستمر حتى نهاية فترة الرئيس، لكن ترامب يؤكد أن نقطة الحرب ستنتهي حتى نوفمبر؛
4) ترامب: سيمنح كل بالغ في الولايات المتحدة توزيعة/حافزًا بقيمة 5000 دولار، إذا فاز الحزب الجمهوري في انتخابات مجلسي النواب والشيوخ.
في الليلة الماضية، أغلقت المؤشرات الثلاثة للأسهم الأمريكية على انخفاض جماعي، وظل المزاج العام ضعيفًا. وعلى مستوى التداول، تراجعت أسهم مفاهيم العملات المشفرة عمومًا، بينما برز قطاعا التخزين والاتصالات الضوئية بقوة عكسية. وانخفضت آبل بنسبة 0.28%، كما أعلنت عن أول طراز لها من الهواتف القابلة للطي #iPhoneDuo . وعلى مستوى الأسهم الفردية، تباين أداء أسهم شرائح الذاكرة؛ إذ انخفضت سيغيت بنسبة 2.04%، بينما ارتفع ويسترن ديجيتال وسن دِسْك (ساندِسك) على التوالي. كما ارتفع ميكرون بنسبة 2.75%، وتصدرت شركة AMD بين شركات تصنيع الرقائق من حيث المكاسب، بينما شهدت إنفيديا وبـرودكوم بعض التراجع. وفي قطاع الاتصالات الضوئية، أغلق معظم السوق على اللون الأحمر؛ وتصدرت مايويل للتكنولوجيا (迈威尔科技) الارتفاع بأكثر من 4%. أما الشركات المرتبطة بالعملات المشفرة فشهدت تحولًا من الارتفاع إلى اللون الأخضر على نطاق كامل؛ إذ تجاوزت نسبة انخفاض Strategy وCoinbase وCircle وغيرها نقطتين مئويتين.
على الرغم من أن البيتكوين ارتد مؤخرًا بنسبة اقتربت من 45%، إلا أن أساس صعودها غير متين. تُظهر البيانات أن سيولة السوق لا تزال ضعيفة، وأن الطلب من المشترين الفوريين غير كافٍ؛ ولا يزال فرق حجم التداول التراكمي ضمن النطاق المحايد، ما يشير إلى أن موجة الارتفاع مدفوعة أكثر برؤوس الأموال الموجودة في جانب العقود الآجلة وليس بطلب السوق الفوري. وفي الوقت نفسه، تباطأ فتور/سخونة التدفقات الصافية من العملات المستقرة عبر قنوات CEX بشكل واضح. فعلى سبيل المثال، انخفض احتياطي العملات المستقرة لدى منصة بينانس من مستوى مرتفع بنحو 7.5 مليار دولار، ما يعني عدم توفر تمويل إضافي مستمر؛ وبالتالي من الصعب على البيتكوين الاستمرار في الارتفاع بشكل خطي. وبالنظر إلى الصورة على مستوى السوق والتحليل الفني، فإن مسار #BTC لا يزال يميل إلى التفاؤل؛ وتعد علامة 80 ألف دولار الصحيحة بمثابة ورقة الرابح في صراع الثيران والدببة. فإذا أمكن اختراق هذا المستوى بكميات تداول فعّالة، فذلك يعني أن السيولة عادت فعليًا إلى السوق وأن لدى الاتجاه زخماً إضافيًا لفتح المجال. وإلا فقد تواصل المنطقة حالة شدّ وجذب متكرر، وما يزال يتعين الحذر من خطر الارتداد بعد الارتفاع في الأجل القصير.
1
318
·
--
【9 سبتمبر معلومات السوق العالمية وتحليل البيانات】
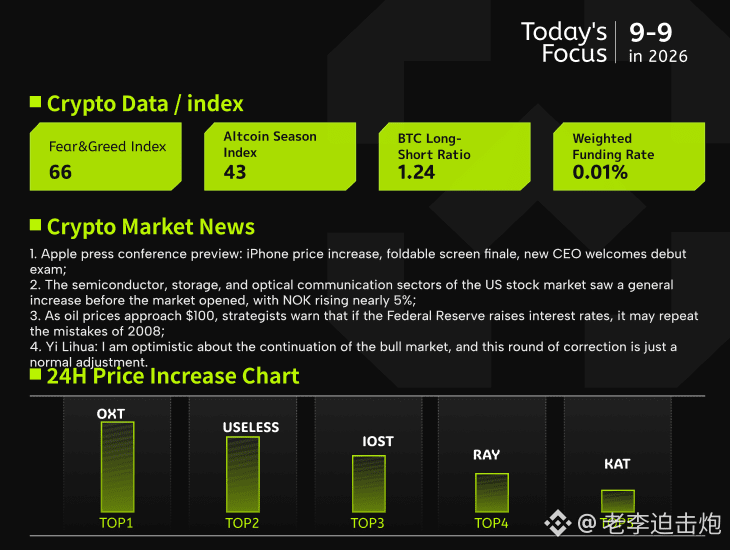
1، توقعات ما قبل مؤتمر آبل: #iPhone ارتفع السعر، شاشة قابلة للطي في الموعد الأخير، الرئيس التنفيذي الجديد يختبر أول ظهور كبير؛
2، في التداول قبل افتتاح وول ستريت: ارتفعت أسهم قطاع أشباه الموصلات والذاكرة والاتصالات البصرية، #NOK ارتفع قرابة 5%؛
3، أسعار النفط تقترب من 100 دولار، ويحذر محللون من أن مجلس الاحتياطي الفيدرالي إذا رفع الفائدة وتكرر ما حدث في 2008؛
4، إي لي هوا: نتوقع استمرار سوق صاعدة، وأن هذا التصحيح ضمن جولة الهبوط مجرد تعديل طبيعي.
توجه معنويات أسهم التكنولوجيا في وول ستريت قبل الافتتاح يميل إلى التفاؤل، إذ تظهر أشباه الموصلات والذاكرة والاتصالات البصرية قوة طفيفة، وNOK ارتفع قرابة 5%. أصبحت المنتجات الجديدة التي حددتها آبل لإصدارها فجر 10 سبتمبر محور اهتمام السوق: من المتوقع أن يبدأ سعر iPhone القابل للطي من 2000 دولار، مع شريحة A20 Pro وموائم تم تطويره داخلياً، ما يدفع هذه الفئة الجديدة نحو أرض الواقع؛ وفي الوقت نفسه، يختبر هذا المؤتمر أيضاً قدرة الرئيس التنفيذي الجديد على القيادة. من جهة أخرى، اقتراب أسعار النفط من عتبة 100 دولار أثار قلقاً بشأن سياسات مجلس الاحتياطي الفيدرالي، فإذا ما أخطأ في تفسير أثر قطاع الطاقة كـ«سخونة مفرطة للطلب» ثم رفع الفائدة، فقد يتكرر خطأ سياساتي على نمط 2008.
الأثر عبر الخطين الكلي والتقني على سوق العملات المشفرة يكون غير مباشر إلى حد كبير، إذ تبقى النقطة الحاسمة هي ما سيحدثه قرار مجلس الاحتياطي الفيدرالي بشأن الفائدة وبيانات التضخم في تقلب تسعير الأصول ذات المخاطر. حالياً #BTC يتذبذب في نطاق مرتفع بين 76 ألفاً و82 ألف دولار، وهو تماسك طبيعي في مسار الارتفاع؛ ويبلغ الضغط قرابة 82 ألف دولار، ولم يتم كسر بنية المشتري بعد. إذا أمكن الدفاع عن نطاق التصحيح، وبالتزامن مع تزامن السيولة ومشاعر التكنولوجيا، فقد يستمر لاحقاً إيقاع الصعود؛ ومن الأفضل على المدى القصير مراقبة اتجاه محور التداول اليومي.
1
203
·
--
【8 سبتمبر معلومات سوقية عالمية وتحليل بيانات】
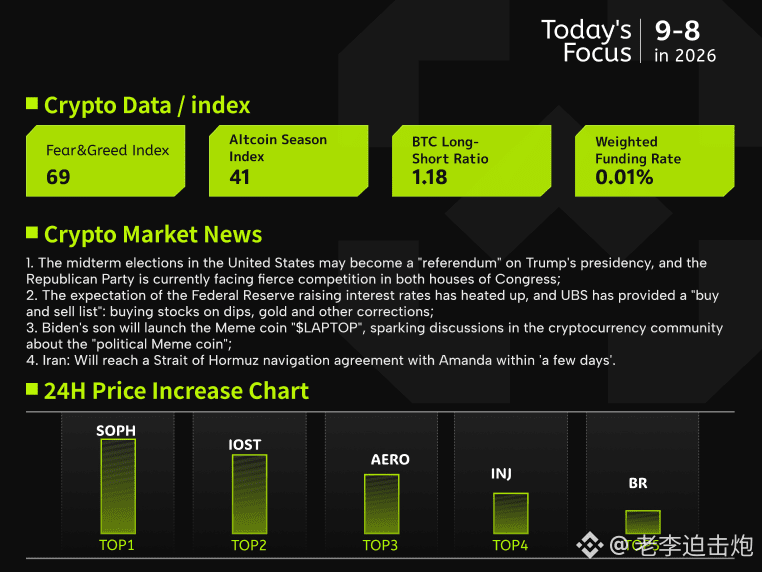
1، من المحتمل أن تكون الانتخابات النصفية الأمريكية بمثابة «استفتاء» حول حكم ترامب؛ إذ يواجه الحزب الجمهوري منافسة شديدة حاليًا في مجلسي النواب والشيوخ؛
2، تتصاعد توقعات رفع بنك الاحتياطي الفيدرالي للفائدة، وقدم بنك UBS «قائمة شراء/بيع»: شراء الأسهم عند الانخفاض، واستهداف التراجعات في الذهب وغيرها؛
3، سيطلق نجل بايدن عملة Meme باسم LAPTOP، وتثير «العملات السياسية Meme» جدلًا كبيرًا في مجتمع العملات المشفرة؛
4، إيران: ستبرم «خلال أيام» اتفاقًا مع عُمان بشأن تشغيل الملاحة عبر مضيق هرمز.
أضاف الاقتصاد الأمريكي في أغسطس 162 ألف وظيفة غير زراعية، متجاوزًا التوقعات البالغة 55 ألفًا بكثير، وهو أقوى أداء منذ مارس، مع ثبات معدل البطالة عند 4.1%. بعد صدور البيانات، ارتفعت تسعيرات السوق لرفع الفائدة بمقدار 25 نقطة أساس في سبتمبر إلى نحو 60%. يشير بنك UBS إلى أن أثر التشديد يختلف تبعًا لما إذا كانت القوة ناتجة عن تحسن الاقتصاد أم عن لزوجة التضخم؛ إذ يرى أن الأسهم لا تزال مرجحة للصعود، مفضّلًا قطاعات مثل الذكاء الاصطناعي والطاقة والموضوعات المرتبطة بطول العمر، بينما يتحول جانب السندات إلى أنواع عالية الجودة ذات قيمة سعرية أفضل على المدى المتوسط إلى الطويل.
في ظل تزامن اقتصاد قوي مع تشديد نقدي، يميل بنك UBS إلى أن الدولار قد يستمر في المحافظة على قوته؛ لذا يُنصح بتقليل مراكز الدولار عندما يرتفع. أما الذهب فقصير الأجل يخضع لضغوط كل من أسعار الفائدة الحقيقية وقوة الدولار، ويُقترح تجهيزه بعد التراجع. وبالنسبة إلى سوق العملات المشفرة، تشير بعض التحليلات إلى أن كل دورة جديدة من القمم القياسية للبيتكوين باتت تقصر؛ ووفق تقديرات الدورة السابقة، كان من الممكن أن يبلغ القمة في موعد أقصاه فبراير 2028، لكن هذه المرة يبلغ قاعًا أبكر بنحو 3 إلى 4 أشهر، وقد يكون الوصول إلى مستوى قياسي تاريخي في الربع الأخير من 2027، ومن المتوقع أن يتمكن في نوفمبر من تجاوز 126,000 دولار. وإذا كان رفع الفائدة مدفوعًا بالنمو وليس بتباطؤات التضخم، فقد يضغط الدولار القوي بشكل مؤقت على شهية المخاطرة؛ لكن تراجع BTC قد يحدث في وقت أبكر، وتتحرك الإيقاعات الدورية بسرعة أكبر، ما يمنحها في المتوسط قدرة أعلى على إعادة التسعير والصعود معًا.
1
115
·
--
【4 سبتمبر | معلومات وتحليلات السوق العالمية】
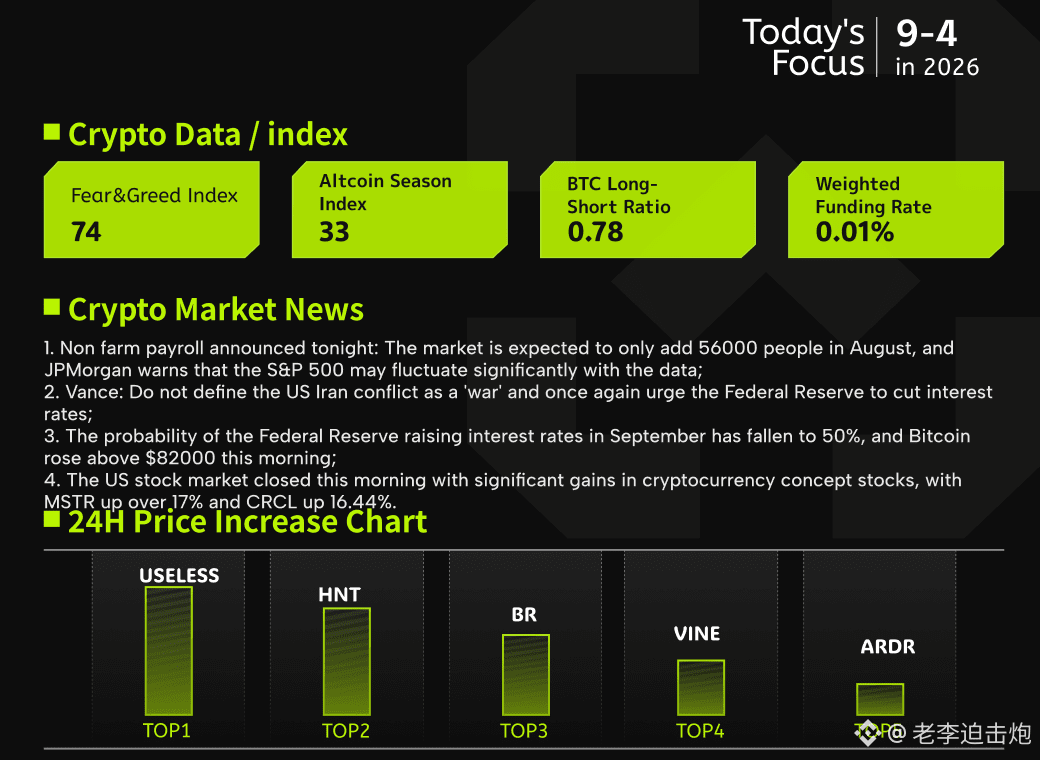
1、#非农 سيُكشف الليلة: تتوقع السوق أن يكون نمو الوظائف في أغسطس 56 ألفًا فقط، وجيه بي مورغان يحذر من أن مؤشر S&P 500 قد يشهد تقلبات حادة مع صدور البيانات؛
2、فانس: لا نُعرّف الصراع بين الولايات المتحدة وإيران على أنه «حرب»، ويحثّ الاحتياطي الفيدرالي مجددًا على خفض الفائدة؛
3、#FOMC 9 تراجعت احتمالات رفع الفائدة في سبتمبر إلى 50%، وبتكوين ارتفع صباحًا لفترة وجيزة متجاوزًا 82 ألف دولار؛
4、أسهم الشركات المرتبطة بالعملات المشفرة في السوق الأمريكية أغلقت صباحًا على ارتفاع كبير، حيث صعد MSTR بأكثر من 17%، وارتفع CRCL بنسبة 16.44%。
سيُعلن الليلة أحدث تقرير للوظائف غير الزراعية، وتتوقع السوق إضافة نحو 56 ألف وظيفة جديدة مع استقرار معدل البطالة قرب 4.1%. وترى المؤسسات عمومًا أن سوق العمل يظهر نمطًا «ضعيفًا نسبيًا لكنه مستقر»، وأن تباطؤ البيانات لن يدفع بالضرورة إلى تحول فوري في السياسة، بينما يظل تركيز صناع القرار منصبًا على اتجاه التضخم. وتُظهر محاكاة جيه بي مورغان أنه إذا جاءت الوظائف أعلى بكثير من التوقعات، فقد يتعرض سوق الأسهم الأمريكية لضغوط هبوطية؛ أما إذا جاءت أقل فقد يشهد ارتدادًا طفيفًا، ما يدل على أن هذه البيانات أصبحت متغيرًا رئيسيًا يؤثر في توقعات سياسة سبتمبر. وقد خففت عدة تصريحات حديثة لمسؤولي الاحتياطي الفيدرالي من لهجتها، ما يشير إلى أن الوظائف ليست بعد ساحة القرار الرئيسية، لكن قبل أن يتراجع التضخم بشكل فعّال، لا يزال احتمال تشديد السياسة قائمًا.
أما بالنسبة لسوق العملات المشفرة، فستنتقل نتيجة الوظائف غير الزراعية عبر حركة الدولار وتفضيل المخاطرة إلى #BTC . وبعد أول تدفق صافٍ خارج لصناديق ETF، لم تهبط الأسعار بل ارتفعت، واخترقت 82 ألف دولار، ما أظهر قدرًا من المرونة القصيرة الأجل. وبناءً على ذلك، قام جيانغ تشوئير بتصفية مراكزه عند مستويات مرتفعة والتحول إلى البيع على المكشوف، معتبرًا أن فترة التماسك قصيرة نسبيًا وأن الزخم الصعودي غير كافٍ. وتشير السيناريوهات التي طرحها إلى أن السوق قد يتراجع أولًا إلى نطاق 70 ألفًا إلى 72 ألف دولار ثم يتذبذب لاكتساب الزخم، لذا يُنصح بمراقبة منطقة المقاومة بين 83 ألفًا و84 ألف دولار عن كثب، واتخاذ 82.3 ألف دولار كمرجع مهم لوقف الخسارة، مع اغتنام إيقاع الشراء والبيع جيدًا وسط صدور البيانات وإعادة تسعير توقعات السياسة بشكل متكرر.
1
2
653
·
--
【2 سبتمبر: معلومات السوق العالمية وتحليل البيانات】
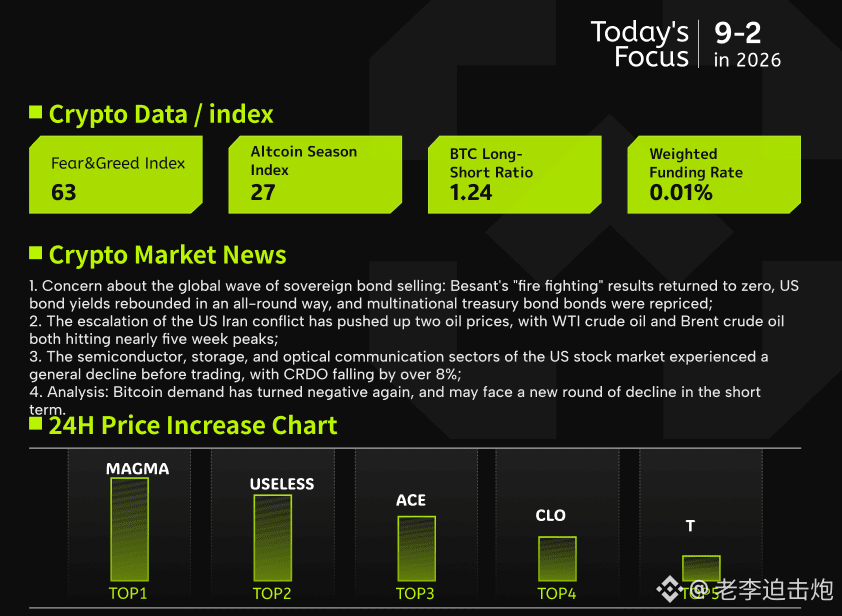
1، تابع موجة بيع سندات السيادة عالميًا: فشل نتائج “إنقاذ” بيزنت بالصفر، عوائد سندات الخزانة الأميركية ترتد بالكامل، وتتم إعادة تسعير سندات العديد من الدول؛
2، تصاعد جديد في الصراع بين أميركا وإيران، ما يدفع ارتفاع اثنين من النفط، حيث سجلت أسعار WTI والبرنت الخام كلاهما أعلى مستوى خلال قرابة خمس أسابيع؛
3، في تداول ما قبل افتتاح البورصة الأميركية: هبوط واسع في قطاعات أشباه الموصلات والذاكرة والاتصالات الضوئية، و#CRDO يتراجع بأكثر من 8%؛
4، تحليل: يتحول الطلب على البيتكوين مجددًا إلى السلبية، وقد يواجه تراجعًا جديدًا على المدى القصير.
تصاعد الصراع بين أميركا وإيران مرة أخرى، وتؤدي الهجمات المتبادلة إلى زيادة مخاطر انقطاع الإمدادات عبر مضيق هرمز، حيث ارتفع #WTI ونفط برنت خلال 24 ساعة بنحو 4.8% و4.7% على التوالي، وكلاهما يلامس أعلى مستويات خلال قرابة خمس أسابيع. وفي الوقت نفسه، تتعرض أسواق السندات العالمية لضغط متزامن: عادت عائدات سندات الخزانة الأميركية لأجل 30 عامًا إلى 5.27%، وبلغ عائد 10 سنوات أعلى مستوى منذ يناير 2025. كما ارتفع العائد على سندات اليابان لأجل 10 سنوات للمرة الأولى منذ 1996 متجاوزًا 3%. وتلاشت بسرعة نتيجة تهدئة بيزنت عبر توسيع عمليات إعادة شراء سندات الخزانة، وبلغ تسعير السوق لاحتمال رفع الفائدة من قبل الاحتياطي الفيدرالي هذا الشهر نحو 70%.
ارتفاع أسعار النفط مع صعود عوائد الفترات الطويلة يضغط في الاتجاه المعاكس لمساحة التيسير النقدي، ويرفع توقعات التضخم وتكاليف التمويل، ما يجعل الأصول عالية المخاطر عالميًا تتعرض لضغط عام. وبالنسبة لسوق العملات المشفرة، فإن هذا يشكل تركيبة سلبية نموذجية—تشديد السيولة، وتراجع شهية المخاطرة، وتحول الأموال إلى الملاذات الآمنة. فقد سجلت صناديق بيتكوين الفورية المتداولة ETF تدفقًا خارجيًا صافيا قدره 236.5 مليون دولار في يوم واحد، بالتزامن مع تحوّل “الطلب الظاهري” #BTC إلى السلبية، واستمرار المحققين للأرباح من حاملي المدى القصير، مما أدى إلى ضعف واضح في معنويات المؤسسات، وميلاً متعبًا في بنية السعر. إذا استمر ضغط الجغرافيا السياسية وأسعار الفائدة، فقد توجد مخاطر مزيد من التصحيح قصير الأجل لـ BTC؛ لكن اتجاه السوق لا يزال غير واضح بالكامل، وينبغي على المستثمرين توخي الحذر في مراكزهم ومتابعة ما إذا كان يمكن أن يستقر الطلب.
1
268
·
--
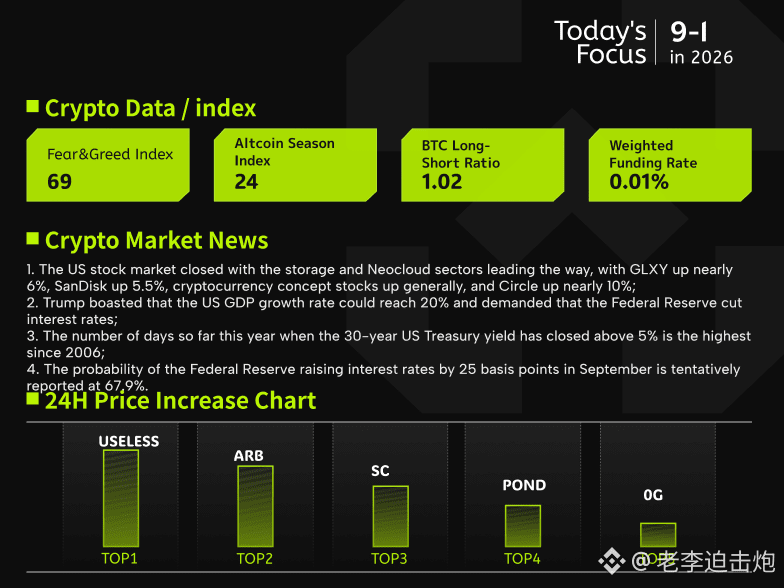
【1 سبتمبر معلومات وأسواق عالمية وتحليل بيانات】
1، أغلقت الأسهم الأميركية وحقّق قطاع التخزين وNeocloud أداءً متقدماً، حيث ارتفع #GLXY بنحو 6%، وارتفعت شَنداي (SanDisk) 5.5%، وارتفعت أسهم شركات الأصول الرقمية بشكل عام، مع ارتفاع Circle بنحو 10%؛
2، تصريحات ترامب الجريئة بأن نمو الناتج المحلي الإجمالي الأميركي قد يصل إلى 20%، مع مطالبة بخفض الفائدة من الاحتياطي الفيدرالي؛
3، بلغ عدد الأيام التي أُغلقت فيها عائدات سندات الخزانة الأميركية لأجل 30 عاماً فوق 5% منذ بداية العام حتى الآن أعلى مستوى منذ 2006؛
4، بلغت احتمالات زيادة الفائدة 25 نقطة أساس في #fomc 9 حوالي 67.9% حتى الآن.
تراجعت مؤشرات الأسهم الثلاثة الرئيسية في وول ستريت بشكل متزامن، حيث هبط مؤشر داو جونز وستاندرد آند بورز 500 وناسداك بنحو 0.7% و0.33% و0.12% على التوالي، مع ضغط سلبي على الأداء العام. كانت هناك تفاوتات بين القطاعات؛ إذ بدا قطاعا التخزين وشبه الموصلات أكثر قوة، حيث قادت شَنداي ومِكرون (Micron) الارتفاع، بينما ضعفت ويسترن ديجيتال (Western Digital) وسِكتي (Seagate). كما شهد قطاع Neocloud واتصالات/تواصل الضوء انقساماً واضحاً داخل كل منهما. وبالتباين مع أداء السوق الأوسع، ارتفعت أسهم شركات مفاهيم العملات الرقمية عموماً، مع تصدّر الارتفاع لكل من Circle وBitMine وCoinbase. وفي الوقت نفسه، سجّل عدد الأيام التي يتجاوز فيها عائد سندات الخزانة الأميركية لأجل 30 عاماً نسبة 5% رقماً قياسياً منذ 2006؛ ما يجعل عجز الموازنة واندفاع إصدارات السندات من قبل الشركات يرفعان مستوى الحذر لدى السوق إزاء الأسابيع القليلة المقبلة.
ومن منظور سوق التشفير، وفي ظل تشدد البيئة الكلية، ما زالت #BTC قادرة على الثبات فوق 7.71 ملايين دولار، رغم أن التصريحات المتشددة دفعتها للهبوط من قمة 8.1 ملايين دولار؛ لكن جاءت عمليات الشراء بشكل أكبر مدفوعة بالسوق الفوري وبتداول صناديق ETF وليس بالرافعة المالية. وبلغ صافي التدفقات إلى صناديق ETF الفورية لبيتكوين خلال الأسبوع الماضي قرابة 1 مليار دولار، كما سجلت منتجات الإيثريوم تدفقات صافية داخلة على مدار عدة أيام متتالية، ما يشير إلى قوة صمود تدفق الأموال. ومع ذلك، فإن تضخم PCE والعجز المرتفع يرفعان احتمال زيادة الفائدة في سبتمبر إلى 57%، ما يعني أن بقاء العوائد في مستويات مرتفعة سيواصل كبح تفضيل المخاطرة؛ كما أن مساحة الارتفاع على المدى القصير تكون محدودة. وإذا استمر زخم تدفقات الأموال لاحقاً، فسيعكس ذلك أن الطلب الكامن في سوق التشفير لا يزال متيناً.
1
162
·
--
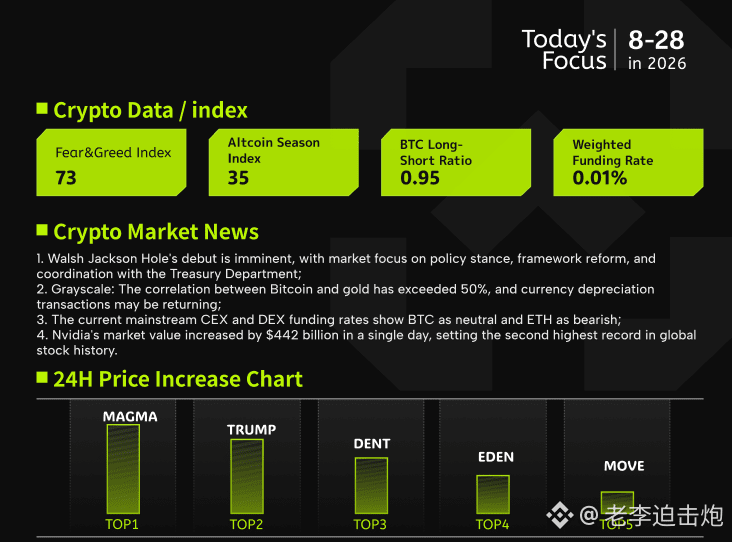
【٢٨ أغسطس معلومات السوق العالمية والبيانات والتحليل】
1، الظهور الأول لـ ووش جيكسر هول، يركز السوق على الموقف السياسي والإصلاحات الهيكلية وتنسيق وزارة الخزانة؛
2، غراي سكيل: اختراق ترابط #BTC مع الذهب يتجاوز 50%، وتداول تراجع قيمة العملة أو أنه يعود إلى الواجهة؛
3، تُظهر معدلات التمويل في منصات CEX وDEX السائدة حاليًا أن BTC في وضع محايد، بينما يميل ETH إلى الجانب السلبي؛
4، زادت القيمة السوقية لـ إنفيديا في يوم واحد بمقدار 442 مليار دولار، مسجلة ثاني أعلى رقم تاريخي لعمومية شركة فردية عالميًا.
قدمت إنفيديا في فصلها المالي الجديد إيرادات بقيمة 96.2 مليار دولار، لتتضاعف تقريبًا مقارنة بالسنة السابقة، حيث استحوذت أعمال مراكز البيانات على ما يقرب من 90% من الإجمالي. وتتوقع الشركة أيضًا أن يستمر النمو في السنة المالية القادمة بمعدل يقارب 70%، وهو ما يتجاوز بكثير مخاوف وول ستريت بشأن بلوغ استثمارات رأس المال في مجال الذكاء الاصطناعي ذروتها. بعد صدور التقرير، قامت عدة بنوك استثمارية مثل جولدمان ساكس وسيتي غروب وجيه بي مورجان وBernstein برفع أسعارها المستهدفة بشكل جماعي، حيث تتوقع Bernstein أعلى قيمة وصولًا إلى 400 دولار. يوم الخميس، ارتفع سهم إنفيديا بأكثر من 8%، وتوسعت القيمة السوقية اليومية بأكثر من 440 مليار دولار، واقتربت من الرقم القياسي الذي كانت قد وضعته مايكروسوفت سابقًا، لتبلغ القيمة السوقية الإجمالية نحو 5.5 تريليون دولار. ستركز السوق في المرحلة التالية على متغيرات مثل بدء الإنتاج الكمي لمنصة Rubin، واتجاه هامش الربح الإجمالي، وتعافي مراكز البيانات في الصين.
بالنسبة لسوق العملات المشفرة، فإن الإرشاد القوي من إنفيديا يعزز سردية الذكاء الاصطناعي بما يدعم شهية المخاطرة بشكل عام، لكن الأجدر بالملاحظة هو إشارة تحول الأموال. تُظهر بيانات غراي سكيل أن الارتباط بين البيتكوين وناسداك على مدى 90 يومًا انخفض من 60% إلى 33%، بينما ارتفع الارتباط مع الذهب إلى 50% أو أكثر. وقد يعني ذلك أن السوق يعيد تقييم ندرة البيتكوين وخصائصها كأصل مخزن للقيمة. ومع تجاوز ديون سندات الخزانة لأكثر من 40 تريليون دولار واستمرار تدهور العجز المالي، فإن وظيفة البيتكوين كتحوط، كأصل محدود الكمية بإجمالي 21 مليون عملة (2100万枚) يمكن أن تحظى بمزيد من الاعتراف، وقد تشهد المدى القصير نافذة تسعير أكثر ملاءمة.
374
·
--
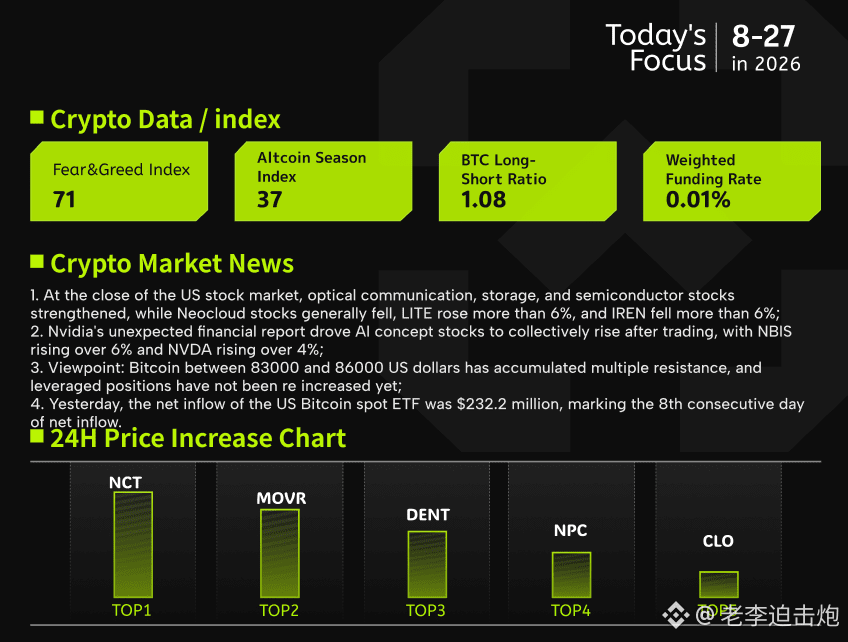
【27 أغسطس تحديثات السوق العالمية وتحليل البيانات】
1، أسهم الاتصالات البصرية والتخزين وشبه الموصلات في الولايات المتحدة ارتفعت عند الإغلاق، بينما سجلت أسهم Neocloud تراجعًا واسعًا؛ LITE ارتفع بأكثر من 6%، وIREN تراجع بأكثر من 6%؛
2، تقرير إنفيديا المالي فاق التوقعات دفع أسهم قطاع الذكاء الاصطناعي للارتفاع جماعيًا بعد الإغلاق، NBIS ارتفع بأكثر من 6%، وNVDA ارتفع بأكثر من 4%؛
3، وجهة نظر: تركزت البيتكوين بين 83 ألفًا و86 ألف دولار حول عدة مستويات مقاومة، ولم يتم إعادة زيادة المراكز بالرافعة بعد؛
4، صافي تدفقات بيتكوين الفوري عبر صناديق ETF في الولايات المتحدة بلغ 232.2 مليون دولار بالأمس، مع استمرار تدفقات صافية لمدة 8 أيام متتالية.
خلال الليل، ارتفعت بشكل عام قطاعات الاتصالات البصرية والتخزين وشبه الموصلات في سوق الأسهم الأمريكية، بينما تراجعت أسهم التكنولوجيا من فئة Neocloud بشكل جماعي. من حيث أداء الشركات: قاد Lumentum ارتفاع قطاع الاتصالات البصرية، وحققت Ciena وCorning مكاسب قوية؛ كما ساهمت Western Digital وSeagate في صعود قطاع التخزين؛ وفي قطاع أشباه الموصلات ارتفعت Arm وMarvell وQualcomm عمومًا، لكن إنفيديا تراجعت قليلًا. بالمقابل، انخفضت غالبًا أسهم Neocloud مثل IREN وNebius. بدعم من تقرير إنفيديا المالي بعد الإغلاق والذي فاق التوقعات، ارتفعت أسهم مرتبطة بالذكاء الاصطناعي بشكل واضح، وارتفعت Nebius وإنفيديا أيضًا بصورة ملحوظة.
من منظور بيانات السلسلة: خلال فترة إصلاح البيتكوين، سجلت صناديق ETF الفورية الأمريكية صافي تدفقات أسبوعية بلغ ذروتها الجديدة في عام 2026، كما استمر رصيد البورصات في الانخفاض وكانت جميع فئات حَمَلة الأصول تزيد المقتنيات؛ وفي الوقت نفسه، انخفضت الفائدة المفتوحة للعقود الآجلة على أساس البيتكوين ولم تتغير معدلات التمويل بشكل يذكر، ما يشير إلى أن الرافعة لم تُجمع مجددًا، وأن جودة الارتفاع تبدو صحية نسبيًا. من حيث البنية، فإن نطاق 83 ألفًا إلى 86 ألف دولار يُعد مقاومة رئيسية في الأعلى؛ كما يتجمع قرب 80.8 ألف إلى 82.3 ألف دولار ضغط تكاليف الحفظ وتحول غاما. أما التكلفة في الأسفل خلال الأجل القصير فتقارب 70 ألف دولار، ويشكل نطاق 62 ألفًا إلى 65 ألف دولار قاعًا أكثر صلابة. وبالنسبة إلى الخيارات، فإن النطاق الأوسط لانقضاء سبتمبر ضمن الفترة الضمنية يقع بين 69 ألفًا و89.7 ألف دولار، وقد تستمر السوق في حالة تذبذب. إجمالًا: إذا استمرت تدفقات أموال ETF في الارتفاع واستقرت الأسعار فوق 83.3 ألف دولار، فمن المتوقع أن يتم تدريجيًا استهلاك “جدار العرض”، ما يجعل الارتداد أكثر استدامة. أما في حال كسر 70 ألف دولار، فسيتعين أولًا اختبار منطقة 62 ألفًا إلى 65 ألف دولار، وإذا فُقدت 62.9 ألف دولار بالقرب منها، فقد يعني ذلك أن الإصلاح الحالي قد وصل إلى نهايته الأساسية.
1
166
·
--
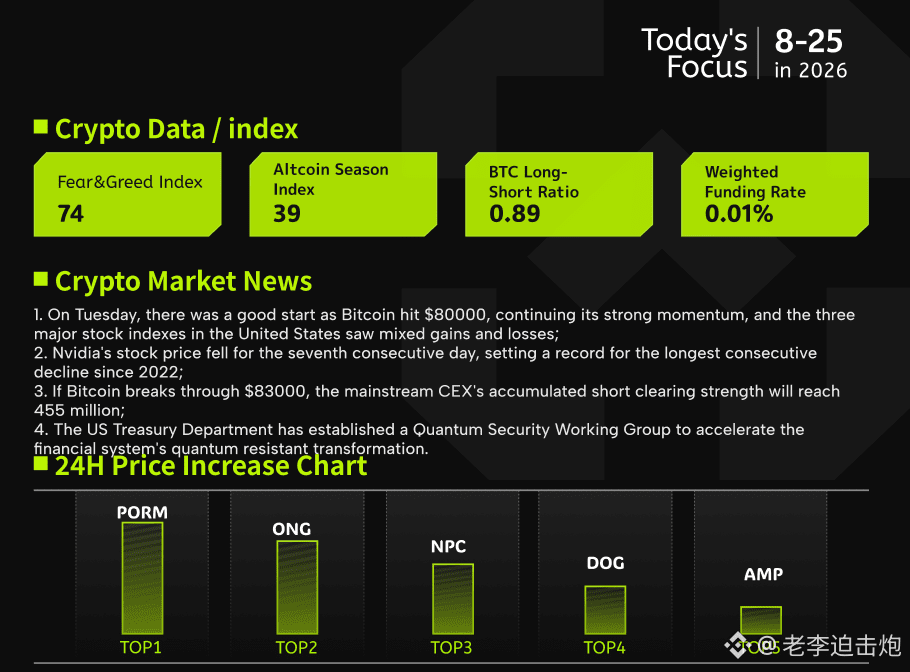
【25 أغسطس معلومات وأسواق عالمية وتحليل بيانات】
1، افتتاح يوم الثلاثاء على اللون الأخضر؛ وصل سعر البيتكوين إلى 80 ألف دولار واستمر الزخم القوي، بينما تباين أداء المؤشرات الثلاثة الرئيسية في وول ستريت بين الارتفاع والانخفاض؛
2، سهم إنفيديا يواصل التراجع لليوم السابع على التوالي، مسجلاً أطول سلسلة هبوط منذ عام 2022؛
3، إذا اخترق البيتكوين 83 ألف دولار، فإن شدة عمليات تصفية المراكز المدينة (البيع/Short) المتراكمة لدى منصات تداول CEX الرئيسية ستصل إلى 455 مليوناً؛
4، وزارة الخزانة الأمريكية تشكل فريق عمل للأمن الكمي، لتسريع التحول بمواجهة التهديدات الكمية في النظام المالي.
أعلن وزير الخزانة الأمريكي بيسينت يوم الاثنين إطلاق جولة جديدة من العقوبات ضمن مبادرة «عملية طرد الاقتصاديين المُهمّشين»، بهدف دفع إيران إلى مزيد من الخروج من منظومة التجارة والاقتصاد العالمية، مع تحذير أي دولة أو شركة قد تستمر في التعامل معها من أن تكون عرضة للتداعيات. استمرّت المواجهة بين إيران والولايات المتحدة قرابة نصف عام؛ وفي السابق اعتمدت الولايات المتحدة على نهج مزدوج يجمع بين الضغط العسكري والعقوبات الطويلة، لكن ملفّين رئيسيين—فتح مضيق هرمز والقيود المتعلقة بالخطة النووية—لم يتم إحراز اختراق فيهما بعد. وفيما يخص سوق الأسهم، ارتفع مؤشر داو بشكل طفيف، بينما سجل مؤشر ستاندرد آند بورز وناسداك تراجعاً، وتصدرت أسهم أشباه الموصلات قائمة القطاعات بخسائرها.
أما سوق العملات الرقمية، فشهد قوة عكس اتجاه بقية الأسواق. فقد عاد سعر البيتكوين إلى مستوى 80 ألف دولار بعد 101 يوم، محققاً مكسباً بأكثر من 30% خلال أسبوع واحد. وتجدر الإشارة إلى أن هذا الارتفاع لم يكن مدفوعاً بالرافعة المالية—إذ انخفضت العقود المفتوحة غير المغلقة المقومة بالبيتكوين إلى مستويات منخفضة خلال الشهر، ومع ذلك استمر السعر في تسجيل قمم جديدة في ظل خلفية تقليص الرافعة المالية (deleveraging)، وهو ما يخالف السيناريو المعتاد لـ«رفع السعر بالرافعة ثم التراجع»، بما يشير إلى أن المشترين يميلون أكثر إلى الشراء الفعلي (السبوت) أو أن هناك دعماً من أموال طويلة الأجل. وفي الوقت نفسه، مع تصاعد العقوبات الجيوسياسية وزيادة مشاعر تجنب المخاطر، من المتوقع أن يعزز ذلك سردية البيتكوين بوصفها «ذهباً رقمياً» كمأذون للتحوط، ما يجذب تدفقات رأسمالية مستمرة؛ غير أن مستويات 83 ألف دولار من الأعلى و7.9 آلاف من الأسفل ما زالت تجمّع كميات ضخمة من أوامر إيقاف/تصفية مراكز، ما يعني أن تقلبات المدى القصير ستتضخم بوضوح، وينبغي توخي الحذر عند مطاردة الأسعار (FOMO).
1
254
·
--
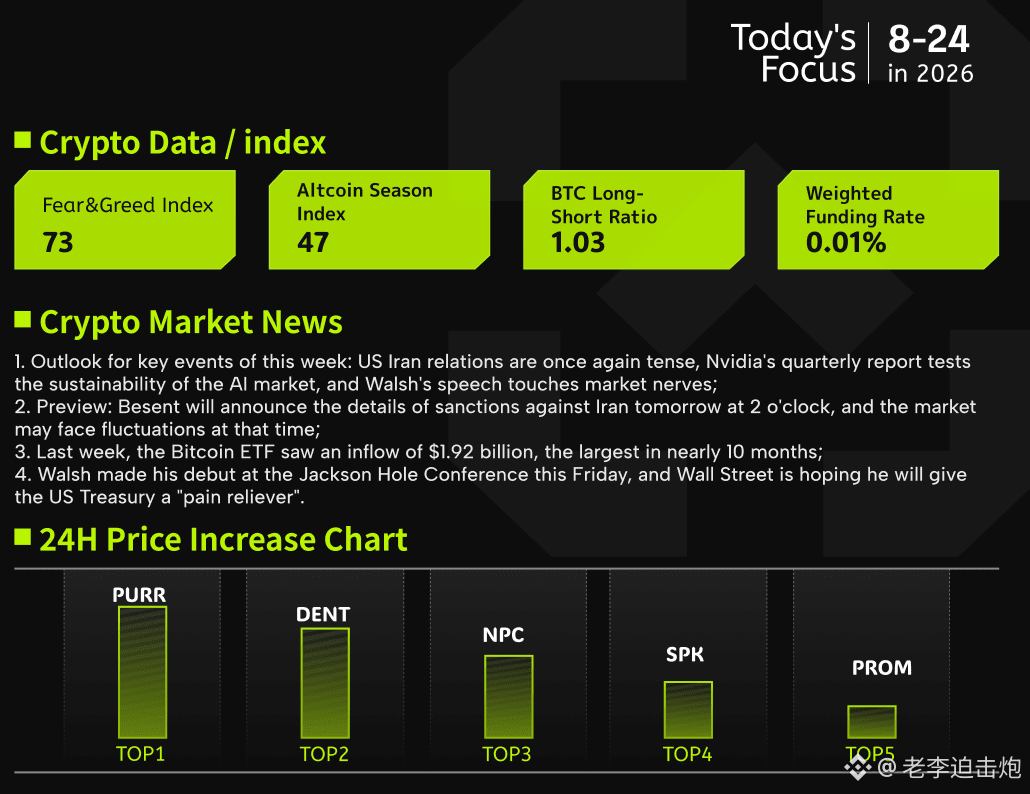
【24 أغسطس معلومات السوق العالمية وتحليل البيانات】
1- أبرز الأحداث لهذا الأسبوع: يتجدد التوتر بين أمريكا وإيران، وتقرير أرباح إنفيديا يختبر استمرارية موجة أسهم الذكاء الاصطناعي؛ وتُثير تصريحات وُورش اهتمام السوق؛
2- تنويه: سيُعلن بيسنت غدًا الساعة الثانية تفاصيل العقوبات على إيران، وقد يشهد السوق عندها تقلبات؛
3- تدفقات نحو 1.92 مليار دولار إلى صناديق بتكوين ETF في الأسبوع الماضي، مع حجم يسجل أكبر مستوى منذ قرابة 10 أشهر؛
4- سيُقدّم وُورش عرضه الأول يوم الجمعة في مؤتمر جاكسون هول، والشارع المالي يتطلع إلى أن يقدّم “مسكنًا” لعوائد/أسعار سندات الخزانة الأمريكية.
شهد الأسبوع الماضي تباينًا واضحًا في أداء السوق: فقد دفع التوتر الجيوسياسي إلى تعزيز الطلب على الأصول الملاذ الآمن، واستقرت أسعار الذهب فوق 4600 دولار، بينما تراجعت أسعار النفط بفعل استرداد التوقعات؛ وتصدرت أسهم النمو في الولايات المتحدة قائمة الخسائر ضمن عمليات التصحيح، في حين حظيت أسهم القطاع الدوري والبنية التحتية في هونغ كونغ بجذب التمويل في الاتجاه المعاكس، وتبرز بوضوح سمات “السوق الهيكلي”؛ وفي الوقت ذاته، حقق #BTC قوة مستقلة، إذ بلغت صافي التدفقات إلى صناديق ETF الفورية 1.92 مليار دولار في أسبوع واحد، مسجلًا أعلى مستوى خلال عشرة أشهر، كما ارتفع سعر العملة الرقمية بنحو 23% على أساس أسبوعي، وهو أكبر قفزة أسبوعية خلال السنوات الثلاث الأخيرة.
جوهر هذه الجولة من الارتداد يكمن في إعادة تسعير توقعات السيولة وتوزيع الأصول. قد يثير التوتر بين أمريكا وإيران اضطرابًا في أسعار النفط، لكن إمدادات النفط لم تنقطع فعليًا؛ وتبقى المخاطر غالبًا على مستوى العواطف. وفي المقابل، يؤدي ضعف الدولار على المدى الطويل إلى تسارع التفضيل للأصول النادرة في عصر الذكاء الاصطناعي، فضلًا عن عودة تعزز نسبة/مقارنة BTC إلى الذهب، وهو ما يكوّن بيئة مواتية لبتكوين. وإذا تمكنت الأموال من مواصلة التدفق إلى ETF لاحقًا، فقد تكون لهذه الجولة بعض الاستمرارية، لكن ينبغي مع ذلك الحذر من أن تتسبب الأحداث الجيوسياسية المتكررة في تضخيم تقلبات الأسعار على المدى القصير.
1
121
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
411,112 مشاهدات
3,106 يقومون بالنقاش
#BinanceLaunchesBinanceIntelligence
⚡ الذكاء الاصطناعي يلتقي بتداول العملات المشفرة: استخبارات بينانس أصبحت متاحة! ⚡
حصل التداول على ترقية هائلة مع مجموعة أدوات الذكاء الاصطناعي الجديدة من بينانس:
1️⃣ بينانس للذكاء الاصطناعي: لوحات معلومات مخصصة للسوق، وإحاطات صوتية عن السوق الكلي مدتها 4 ساعات.
2️⃣ بينانس للذكاء الاصطناعي برو: أنشئ استراتيجيات آلية وشغّلها باستخدام أوامر بسيطة باللغة الطبيعية.
3️⃣ نظام تشغيل وكلاء بينانس: إطار عمل للمطورين لإنشاء وكلاء ذكاء اصطناعي ماليين مستقلين.
صِف استراتيجيتك ➔ اختبرها تجريبيًا ➔ نفّذها على مدار الساعة.
هل تعمل على بناء استراتيجية التداول التالية باستخدام الذكاء الاصطناعي؟ شاركنا رأيك أدناه! 👇
متابعة من فضلكم
#BinanceLaunchesBinanceIntelligence #BinanceSquare #CryptoAI #Trading $EDEN
Shamika Metting
·1 إعجاب
·144 مشاهدات
BitcoinTargets2026OpenAt$87570
2,492 مشاهدات
76 يقومون بالنقاش
BitcoinRejectedAt$87KThirdTime
2,460 مشاهدات
62 يقومون بالنقاش