【30 سبتمبر: معلومات السوق العالمية وتحليل البيانات】
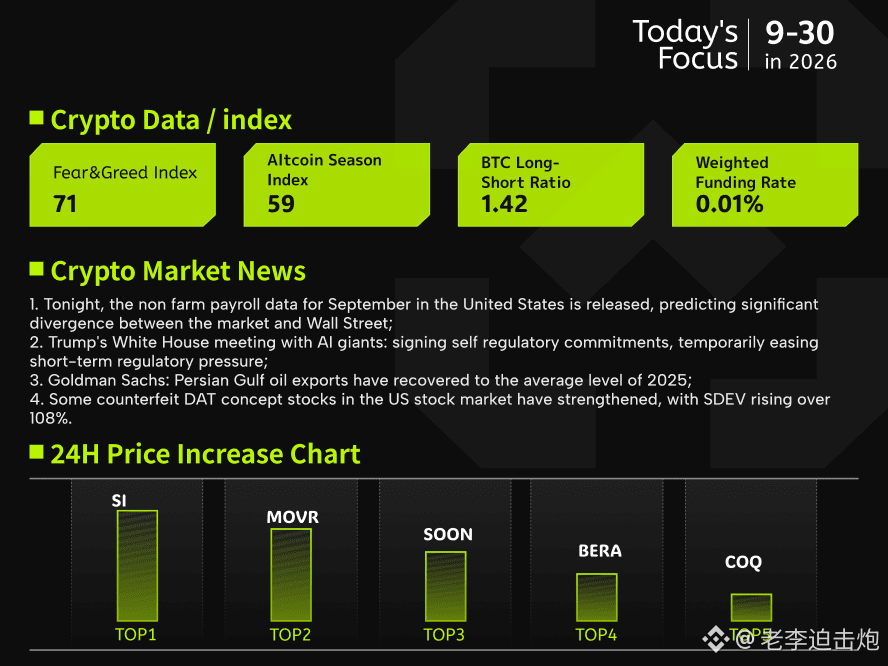
1. ستصدر بيانات الوظائف غير الزراعية الأمريكية لشهر سبتمبر الليلة، مع توقع تباين ملحوظ بين توقعات السوق وأراء وول ستريت؛
2. لقاء ترامب في البيت الأبيض مع كبرى الشركات #AI : توقيع التزام ذاتي، وتراجع ضغوط التنظيم على المدى القصير؛
3. جولدمان ساكس: صادرات النفط من الخليج الفارسي عادت إلى متوسط مستوى عام 2025؛
4. أسهم بعض العملات الرقمية البديلة المرتبطة بمفهوم DAT في البورصة الأمريكية تشهد قوة، حيث ارتفع #SDEV بأكثر من 108%.
ومع اقتراب صدور بيانات غير الزراعية، تتباين توقعات السوق بشكل واضح. تُظهر منصات التداول أن المتداولين يرون أن احتمال نمو الوظائف الجديدة بأكثر من 90 ألفًا و100 ألف يبلغ قرابة 60% و50% على التوالي، وهو أعلى بوضوح من إجماع وول ستريت. في المقابل، تتبنى جولدمان ساكس وبنك أمريكا نبرة أكثر تحفظًا، إذ تتوقعان زيادة قدرها 80 ألفًا و60 ألفًا فقط، بل إن بعض المؤسسات تتوقع رقمًا أقل من توقعات السوق. وينعكس ذلك في مفارقة واضحة بين التفاؤل المزاجي وتقديرات بنوك الاستثمار. ومع إضافة قيام مسؤولين في بنك الاحتياطي الفيدرالي في نيويورك بتخفيف الإلحاح بشأن رفع الفائدة، فقد تراجعت رهانات السوق على رفع الفائدة الشهر المقبل من 70% إلى 50%. يُرجح أن يصبح تقرير التوظيف هذا هو المتغير الأبرز لكسر الجمود.
كما يطلق سوق العملات المشفرة إشارات معقدة. إذ تجاوزت #BTC متوسط 365 يومًا في الإغلاق، ما يؤكد بدء دورة صعود جديدة، لكن بعد ملامسة القمة لثمانية أشهر عند 8.74 مليون دولار، تضعف قوة الارتفاع؛ وتشير مؤشرات متعددة إلى مخاطر التصحيح. وعلى المدى القريب، صعد هامش الأرباح غير المحقق على السلسلة إلى أعلى مستوى منذ ديسمبر 2024، ما يزيد ضغوط جني الأرباح. كما حقق شهر سبتمبر أرباحًا يومية غير محققة قياسية خلال العام حتى الآن، وظهرت كذلك إشارات على عمليات بيع في العملات البديلة. وفي حال اتجهت الأسعار للهبوط، فإن خطوط الدعم الثلاثة عند 80 ألفًا و71 ألفًا و67 ألف دولار ستوفر دعمًا متدرجًا؛ طالما لا يتم التفريط بالمواقع الحرجة، فمن المرجح أن يكون هذا التصحيح ضمن إطار “التثبيت الصحي” لدورة صعود ناشئة، وليس انعكاسًا لاتجاه السوق.