

Laissons
10.6k منشورات
Laissons
إبلاغ
حظر المُستخدم
Crypto Trader | Market Analyst | Risk Management Focused.
فتح تداول
مُتداول مُتكرر
10.3 أشهر
907 تتابع
2.8K+ المتابعون
4.8K+ إعجاب
منشورات
الحافظة الاستثمارية
PINNED
·
--
لا تزال أسهم شركات الذكاء الاصطناعي تُظهر زخمًا قويًا، لكنني لا أعتقد أن الفرصة تنتهي عند مجرد شراء أكبر الأسماء في مجال الذكاء الاصطناعي.
تشير أحدث التوقعات من شركة Nvidia إلى عام آخر من الطلب القوي جدًا على الحوسبة المرتبطة بالذكاء الاصطناعي، بينما تتوقع Broadcom أن تتضاعف إيراداتها من شرائح الذكاء الاصطناعي مرة أخرى بحلول عام 2028. وفي الوقت نفسه، تنفق الشركات بكثافة على مراكز البيانات، والشبكات، والطاقة، والتبريد لدعم هذا التوسع.
لهذا السبب، أنا متفائل بشأن طبقة البنية التحتية للذكاء الاصطناعي، لكن ليس إلى درجة التفاؤل الأعمى بكل سهم في مجال الذكاء الاصطناعي. قد تتمحور المرحلة التالية حول الشركات التي تزود البنية التحتية التي يحتاجها الذكاء الاصطناعي للتوسع: أشباه الموصلات، ومراكز البيانات، والكهرباء، والشبكات، والتبريد، وبرمجيات متخصصة.
كما يوجد نقاش حقيقي حول مدى سرعة استمرار تطوير الذكاء الاصطناعي؛ إذ يثير بعض الباحثين مخاوف تتعلق بالسلامة، بينما لا يزال صانعو السياسات في الولايات المتحدة يؤكدون على توسيع نطاق الذكاء الاصطناعي.
بالنسبة لي، السؤال الأهم ليس فقط: «هل ستواصل أسهم الذكاء الاصطناعي الارتفاع؟»
بل: من الذي يجني فعليًا القيمة الاقتصادية الناتجة عن الموجة المقبلة من الإنفاق على الذكاء الاصطناعي؟
أنا متفائل بشأن توجه الذكاء الاصطناعي على المدى الطويل، لكنني أراقب التقييمات، والتدفقات النقدية، والطلب الفعلي بدلًا من مطاردة الزخم.
ما رأيك؟ هل أسهم الذكاء الاصطناعي ما زالت مبكرة في هذه الدورة، أم أنها مُسعّرة بالفعل لتحقيق الكمال؟
#AIStocksWhatNext
95
PINNED
·
--
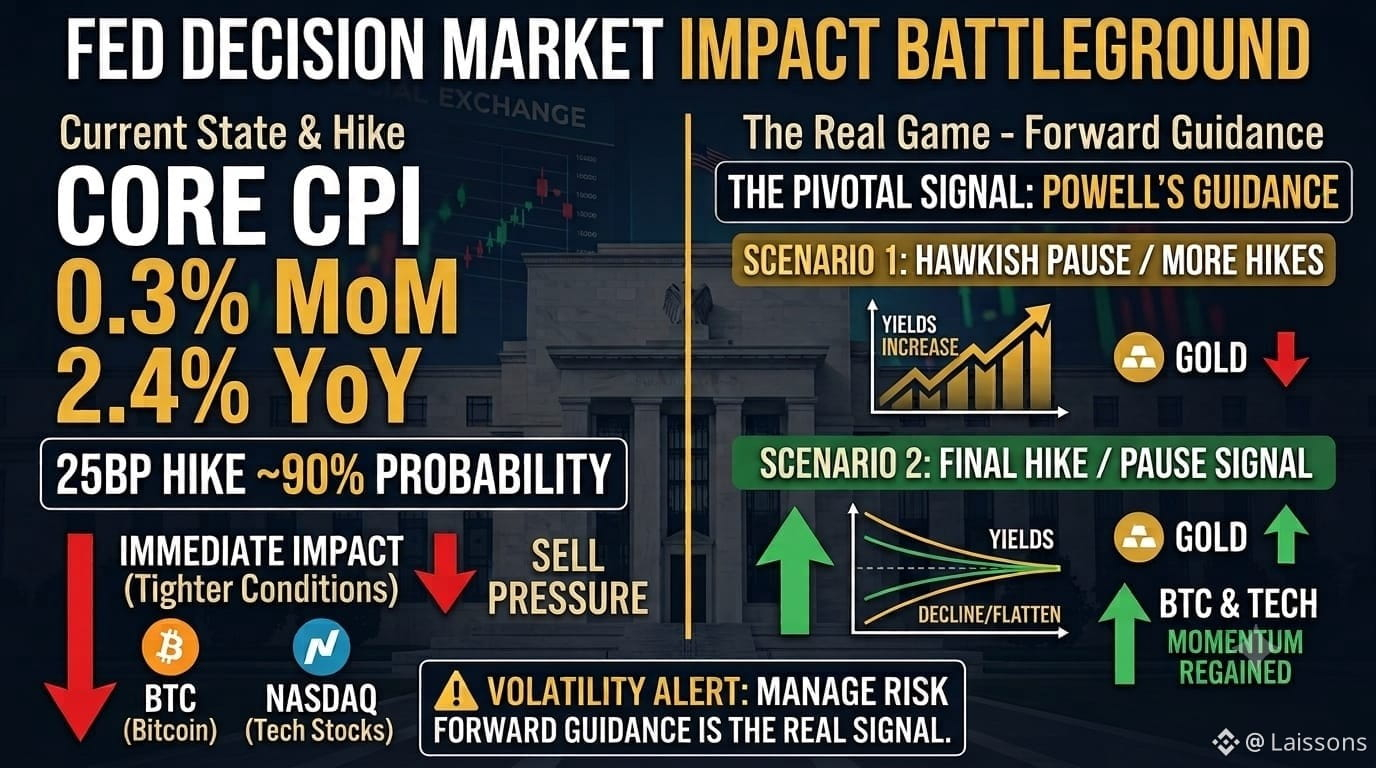
🚨 قرار مجلس الاحتياطي الفيدرالي قد يهز الأسواق
السوق شبه مقتنع بأن رفع الفائدة بمقدار 25 نقطة أساس وشيك. لكنني أعتقد أن الصفقة الأكبر ستبدأ بعد القرار.
ارتفع مؤشر التضخم الأساسي (Core CPI) لشهر أغسطس بنسبة 0.3% على أساس شهري، ما يحافظ على ضغط التضخم على الاحتياطي الفيدرالي. إذا حدثت الزيادة، فقد يواجه كل من البيتكوين والأسهم التقنية في البداية ضغط بيع بينما يتفاعل المتداولون مع ظروف مالية أكثر تشدداً.
ولكن إليكم المفاجأة 👀
إذا أشار باول إلى أن هذه قد تكون الزيادة النهائية قبل التوقف، فقد تنعكس ردة الفعل بسرعة. قد تستعيد البيتكوين والأسهم التقنية الزخم عندما تبدأ الأسواق في تسعير مسار أكثر اعتدالاً لسياسة الاحتياطي الفيدرالي.
الذهب مثير للاهتمام أيضاً. قد يضغط التشدد من جانب الاحتياطي الفيدرالي على الذهب عبر ارتفاع العوائد الحقيقية، بينما قد تدعم إشارات تباطؤ النمو أو تزايد احتمالات التيسير المستقبلي ذلك.
📊 تركيزي: تفاعل سعر BTC + عوائد الولايات المتحدة + توجيهات باول.
قرار الفائدة هو العنوان الرئيسي. التوجيهات المستقبلية هي الإشارة الحقيقية.
⚠️ قد تكون التقلبات حادة جداً حول اجتماعات FOMC.. إدارة المخاطر وتجنب الإفراط في الرافعة المالية.
رفع 25 نقطة أساس = مُسعّر بالفعل.
ما يأتي بعد ذلك = اللعبة الحقيقية.
#FedRateWatch
1
276
·
--
@Dusk_Foundation لقد كنت أنظر إلى تصميم تسوية Dusk أقل باعتباره مشكلة سرعة وأكثر باعتباره مشكلة تنسيق.
تُفيد طبقة نهائية سريعة، لكن التسوية المنظمة تتضمن أطرافًا متعددة لا تتحرك أنظمتها بالضرورة بالسرعة نفسها. يمكن لطبقة DuskDS في Dusk أن توفر نهائية حتمية وتنسق حالة التسوية، غير أن جزء الأصول وسكة الدفع والوسيط الحافظ وضوابط الامتثال يمكن أن تُدخل فروقًا زمنية.
وهذا يغيّر المعيار الذي يهمني.
“تُقاس جودة التسوية عندما تختلف الأنظمة.”
إذا واجهت معاملة تسليم مقابل دفع تأخيرًا أو عدم تطابق، فإن السؤال المهم هو ماذا يفعل البروتوكول والبنية التحتية المحيطة بعد ذلك. هل يمكن للأصل أن يبقى مقفلًا بأمان؟ هل يمكن تسوية جانب الدفع دون خلق تعرّض لطرف مقابل جديد؟ هل يمكن للمشاركين المصرّح لهم التحقق من الحالة ذات الصلة دون تعريض معلومات لا ينبغي لهم الاطلاع عليها؟
هنا تصبح “التنفيذ السري” لدى Dusk أكثر إثارة لاهتمامي من مجرد الإنتاجية الخام. يجب على النظام الحفاظ على صحة المعاملة وتدفق المعلومات المُتحكم فيه عندما يحدث خطأ.
الضعف هو أن Dusk لا يمكنها إلغاء الاعتماديات خارج السلسلة. حتى طبقة تسوية حتمية تمامًا ترث مخاطر تشغيلية من الحافظين (custodians) ومقدمي الدفع ومصادر البيانات الخارجية.
لذا سأراقب معالجة حالات فشل التسوية، وزمن المصالحة، ومدى الاستخدام المؤسسي المتكرر. تُظهر المعاملات الناجحة أن النظام يعمل؛ أما المعاملات الصعبة فتبيّن إن كان يمكن الوثوق به فعليًا.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk لقد كنت أنظر إلى تصميم تسوية Dusk أقل باعتباره مشكلة سرعة وأكثر باعتباره مشكلة تنسيق.
تُفيد طبقة نهائية سريعة، لكن التسوية المنظمة تتضمن أطرافًا متعددة لا تتحرك أنظمتها بالضرورة بالسرعة نفسها. يمكن لطبقة DuskDS في Dusk أن توفر نهائية حتمية وتنسق حالة التسوية، غير أن جزء الأصول وسكة الدفع والوسيط الحافظ وضوابط الامتثال يمكن أن تُدخل فروقًا زمنية.
وهذا يغيّر المعيار الذي يهمني.
“تُقاس جودة التسوية عندما تختلف الأنظمة.”
إذا واجهت معاملة تسليم مقابل دفع تأخيرًا أو عدم تطابق، فإن السؤال المهم هو ماذا يفعل البروتوكول والبنية التحتية المحيطة بعد ذلك. هل يمكن للأصل أن يبقى مقفلًا بأمان؟ هل يمكن تسوية جانب الدفع دون خلق تعرّض لطرف مقابل جديد؟ هل يمكن للمشاركين المصرّح لهم التحقق من الحالة ذات الصلة دون تعريض معلومات لا ينبغي لهم الاطلاع عليها؟
هنا تصبح “التنفيذ السري” لدى Dusk أكثر إثارة لاهتمامي من مجرد الإنتاجية الخام. يجب على النظام الحفاظ على صحة المعاملة وتدفق المعلومات المُتحكم فيه عندما يحدث خطأ.
الضعف هو أن Dusk لا يمكنها إلغاء الاعتماديات خارج السلسلة. حتى طبقة تسوية حتمية تمامًا ترث مخاطر تشغيلية من الحافظين (custodians) ومقدمي الدفع ومصادر البيانات الخارجية.
لذا سأراقب معالجة حالات فشل التسوية، وزمن المصالحة، ومدى الاستخدام المؤسسي المتكرر. تُظهر المعاملات الناجحة أن النظام يعمل؛ أما المعاملات الصعبة فتبيّن إن كان يمكن الوثوق به فعليًا.
#dusk @Dusk $DUSK $BTR $BMT
5
3
251
·
--
لقد بدأت أفكر في التواصل الهادئ نسبيًا لدى ديْسك كميزة تتعلق بجودة المعلومات، وليس كخيار يتعلق بالعلامة التجارية.
بالنسبة لشبكة مالية تركز على الخصوصية، فإن الجمهور المهم ليس بالضرورة الأكبر. إنه فئة قادرة على تقييم ما إذا كانت حالة الدولة السرية والإفصاح الانتقائي وعمليات الأصول الخاضعة للتنظيم يمكن أن تعمل فعلاً ضمن القيود المؤسسية.
وهذا يجعل الطريقة التي يشرح بها ديْسك آليات مثل Moonlight وPhoenix ذات صلة. فواحدٌ يكشف عن نموذج حساب شفاف، بينما يستخدم الآخر تقنية المعرفة الصفرية لبيانات المعاملات السرية.
القيمة ليست أن أيًا منهما يبدو مُبهِرًا.
القيمة هي أن البنية تمنح المؤسسات ضوابط محددة يمكنها تقييمها.
البنية التحتية الجادة أسهل في التدقيق من أن تكون مجرد مبالغة.
أعتقد أن هذا يخلق ديناميكية تبنٍ مختلفة. يستطيع المُنشئون تجاهل التسويق لبعض الوقت، لكن لا يمكنهم تجاهل المتطلبات التشغيلية عندما يكون رأس مال حقيقي على المحك. إذا ساعدت وثائق ديْسك المطورين والمؤسسات على فهم ما الذي يدمجونه بالضبط، فقد يؤدي ذلك إلى تقليص الفجوة بين التجربة والنشر.
ومع ذلك، ما تزال هناك نقطة ضعف: البنية التحتية الواضحة تقنيًا لا تضمن الانتشار. إذا اختار المطورون والجهات المُصدِرة والمنصات منظومات أكثر رسوخًا، فقد لا تولد جودة المعمارية وحدها نشاطًا شبكيًا ذا معنى.
لذلك سأراقب ما إذا كانت وضوح ديْسك التقني يتحول إلى عمليات نشر متكررة، وليس ما إذا كان ينجح في جذب انتباه دورة المحتوى.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
لقد بدأت أفكر في التواصل الهادئ نسبيًا لدى ديْسك كميزة تتعلق بجودة المعلومات، وليس كخيار يتعلق بالعلامة التجارية.
بالنسبة لشبكة مالية تركز على الخصوصية، فإن الجمهور المهم ليس بالضرورة الأكبر. إنه فئة قادرة على تقييم ما إذا كانت حالة الدولة السرية والإفصاح الانتقائي وعمليات الأصول الخاضعة للتنظيم يمكن أن تعمل فعلاً ضمن القيود المؤسسية.
وهذا يجعل الطريقة التي يشرح بها ديْسك آليات مثل Moonlight وPhoenix ذات صلة. فواحدٌ يكشف عن نموذج حساب شفاف، بينما يستخدم الآخر تقنية المعرفة الصفرية لبيانات المعاملات السرية.
القيمة ليست أن أيًا منهما يبدو مُبهِرًا.
القيمة هي أن البنية تمنح المؤسسات ضوابط محددة يمكنها تقييمها.
البنية التحتية الجادة أسهل في التدقيق من أن تكون مجرد مبالغة.
أعتقد أن هذا يخلق ديناميكية تبنٍ مختلفة. يستطيع المُنشئون تجاهل التسويق لبعض الوقت، لكن لا يمكنهم تجاهل المتطلبات التشغيلية عندما يكون رأس مال حقيقي على المحك. إذا ساعدت وثائق ديْسك المطورين والمؤسسات على فهم ما الذي يدمجونه بالضبط، فقد يؤدي ذلك إلى تقليص الفجوة بين التجربة والنشر.
ومع ذلك، ما تزال هناك نقطة ضعف: البنية التحتية الواضحة تقنيًا لا تضمن الانتشار. إذا اختار المطورون والجهات المُصدِرة والمنصات منظومات أكثر رسوخًا، فقد لا تولد جودة المعمارية وحدها نشاطًا شبكيًا ذا معنى.
لذلك سأراقب ما إذا كانت وضوح ديْسك التقني يتحول إلى عمليات نشر متكررة، وليس ما إذا كان ينجح في جذب انتباه دورة المحتوى.
#dusk $DUSK @Dusk
10
11
301
·
--
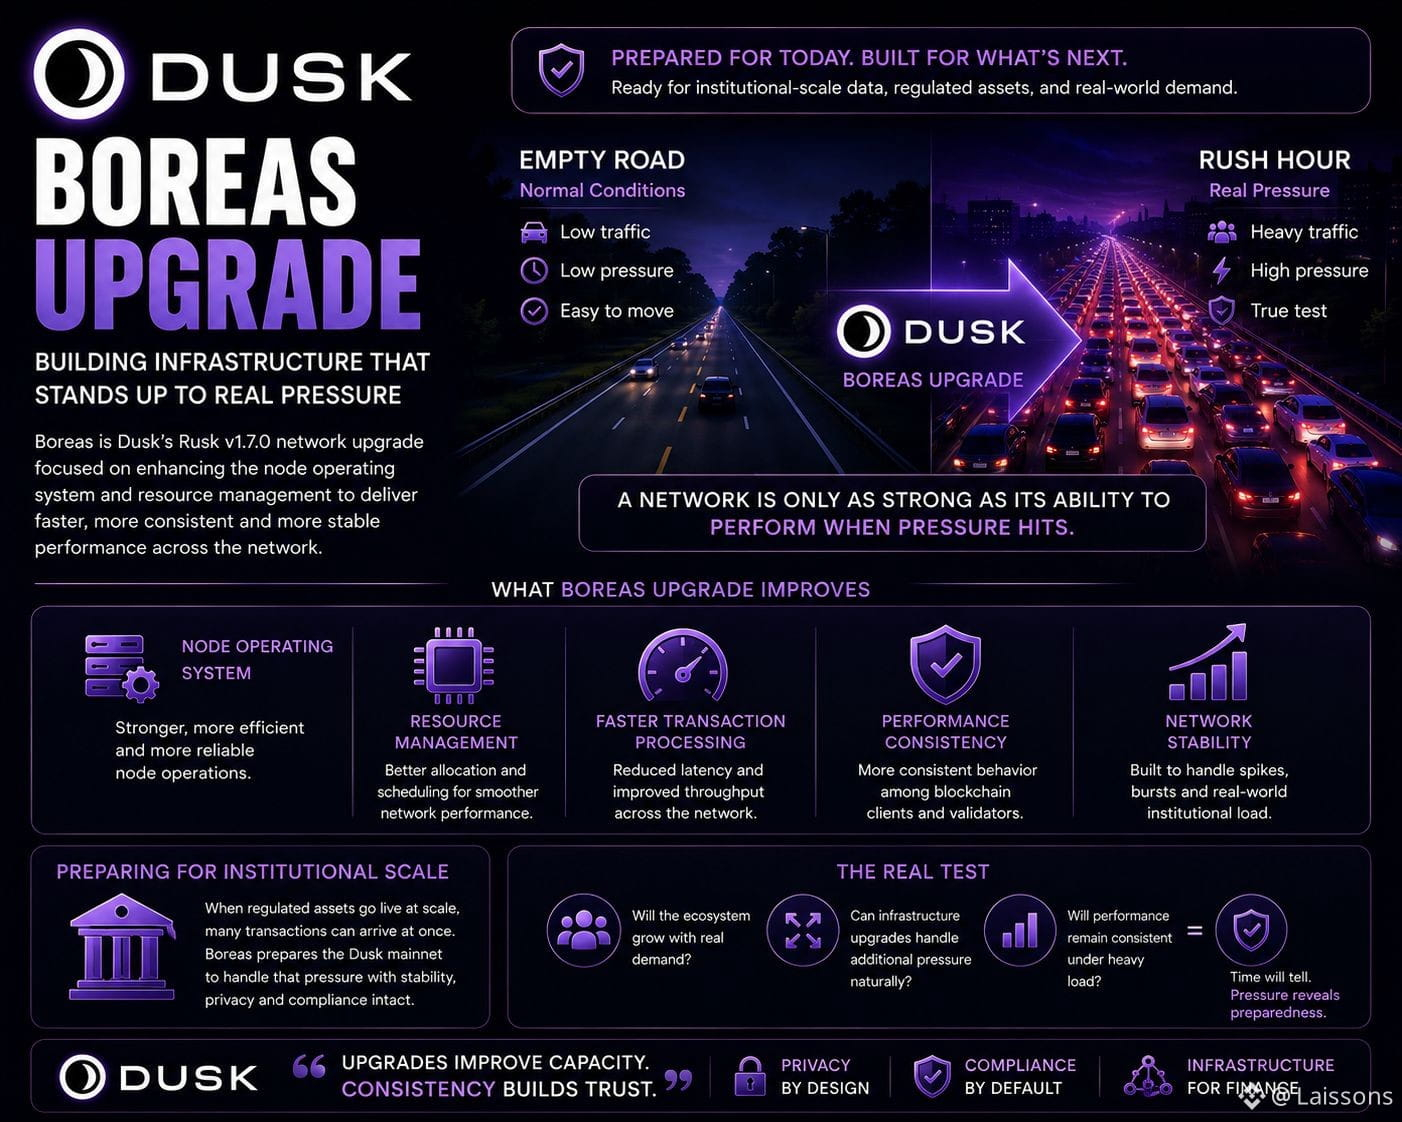
@Dusk_Foundation لقد بدأت في التعمق في ترقيات بنية Dusk التحتية أقل من خلال التركيز على الأداء الأقصى وأكثر من خلال التركيز على الاتساق في ظل الطلب غير المتكافئ.
Boreas مثير للاهتمام في هذا السياق لأن التركيز على عمليات العقد وإدارة الموارد ليس مجرد مسألة جعل المعاملات أسرع.بالنسبة للبنية التحتية المالية، فإن التنفيذ المتوقع أمر بالغ الأهمية عندما تتجمع الأحمال ضمن ذروة الطلب بدلًا من أن تكون موزعة بالتساوي.
يمكن للشبكة أن تؤدي بشكل جيد أثناء النشاط العادي، لكنها قد تتصرف بشكل مختلف تمامًا عندما تصل في وقت واحد أعداد كبيرة من أحداث التسوية.وهذا مهم بالنسبة لـ Dusk لأن الأصول المنظمة قد تولد أحمالًا مرتبطة بالإصدار أو التداول أو الخدمة أو فترات التسوية المنسقة.
يُولي البعض اهتمامًا بالإنتاجية؛ لكن التباين هو ما يحدد الاعتمادية.
ومن منظور المستثمر، أفضّل أن أرى دليلًا على أن Boreas يقلل تدهور الأداء أثناء الاندفاعات بدلًا من مجرد سعة نظرية أعلى.تقوم المؤسسات عادةً على معالجة متوقعة، لا على متوسطات متفائلة.
القيود هي أن الترقيات قد تحسن “حدود” تشغيل الشبكة دون إثبات أن أحمال المؤسسات الفعلية ستجد مساحة مريحة داخلها.وحتى تظهر تلك الأحمال، تظل بعض جوانب الأطروحة غير مختبرة.
لذلك أراقب استخدام موارد العقد، وزمن المعاملة أثناء حالات الذروة، وما إذا كان الأداء يظل ثابتًا مع نمو النشاط.
إذا أرادت Dusk أن تصبح بنية تحتية مالية، فالسؤال المهم ليس مدى سرعة تشغيلها عندما تكون الظروف سهلة.بل كيف يتصرف سلوكها بشكل متوقع عندما تصل في الوقت نفسه عدة سير عمل تتطلب الكثير.
#Dusk. #dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
@Dusk لقد بدأت في التعمق في ترقيات بنية Dusk التحتية أقل من خلال التركيز على الأداء الأقصى وأكثر من خلال التركيز على الاتساق في ظل الطلب غير المتكافئ.
Boreas مثير للاهتمام في هذا السياق لأن التركيز على عمليات العقد وإدارة الموارد ليس مجرد مسألة جعل المعاملات أسرع.بالنسبة للبنية التحتية المالية، فإن التنفيذ المتوقع أمر بالغ الأهمية عندما تتجمع الأحمال ضمن ذروة الطلب بدلًا من أن تكون موزعة بالتساوي.
يمكن للشبكة أن تؤدي بشكل جيد أثناء النشاط العادي، لكنها قد تتصرف بشكل مختلف تمامًا عندما تصل في وقت واحد أعداد كبيرة من أحداث التسوية.وهذا مهم بالنسبة لـ Dusk لأن الأصول المنظمة قد تولد أحمالًا مرتبطة بالإصدار أو التداول أو الخدمة أو فترات التسوية المنسقة.
يُولي البعض اهتمامًا بالإنتاجية؛ لكن التباين هو ما يحدد الاعتمادية.
ومن منظور المستثمر، أفضّل أن أرى دليلًا على أن Boreas يقلل تدهور الأداء أثناء الاندفاعات بدلًا من مجرد سعة نظرية أعلى.تقوم المؤسسات عادةً على معالجة متوقعة، لا على متوسطات متفائلة.
القيود هي أن الترقيات قد تحسن “حدود” تشغيل الشبكة دون إثبات أن أحمال المؤسسات الفعلية ستجد مساحة مريحة داخلها.وحتى تظهر تلك الأحمال، تظل بعض جوانب الأطروحة غير مختبرة.
لذلك أراقب استخدام موارد العقد، وزمن المعاملة أثناء حالات الذروة، وما إذا كان الأداء يظل ثابتًا مع نمو النشاط.
إذا أرادت Dusk أن تصبح بنية تحتية مالية، فالسؤال المهم ليس مدى سرعة تشغيلها عندما تكون الظروف سهلة.بل كيف يتصرف سلوكها بشكل متوقع عندما تصل في الوقت نفسه عدة سير عمل تتطلب الكثير.
#Dusk. #dusk $DUSK @Dusk
5
5
139
·
--
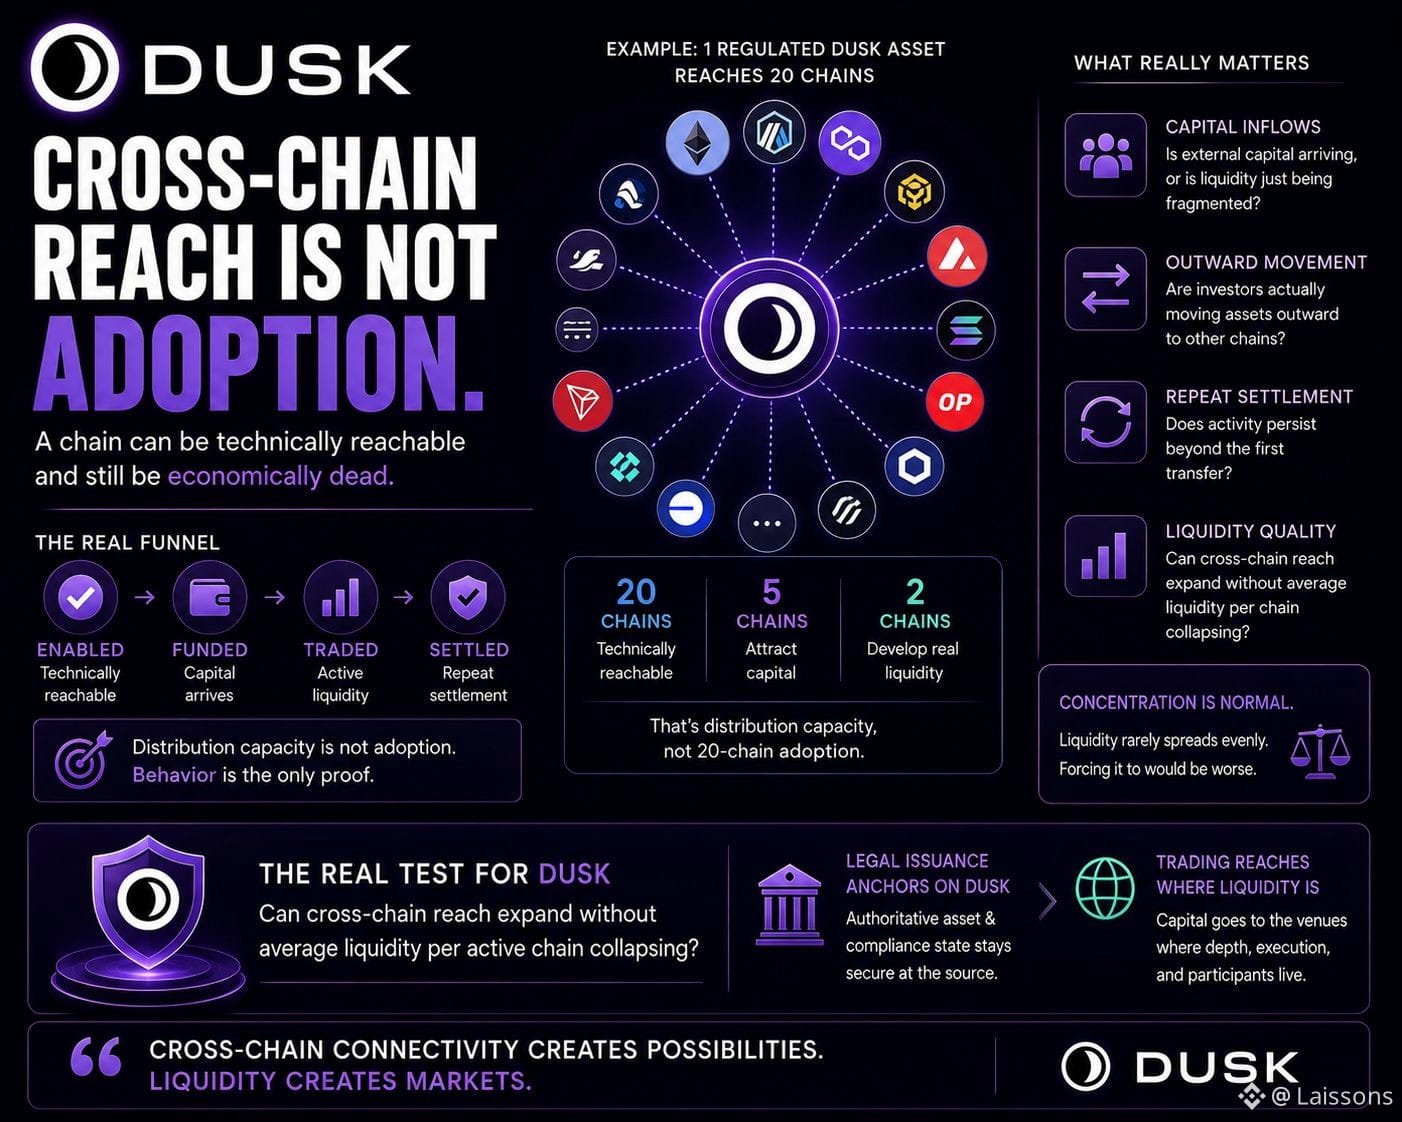
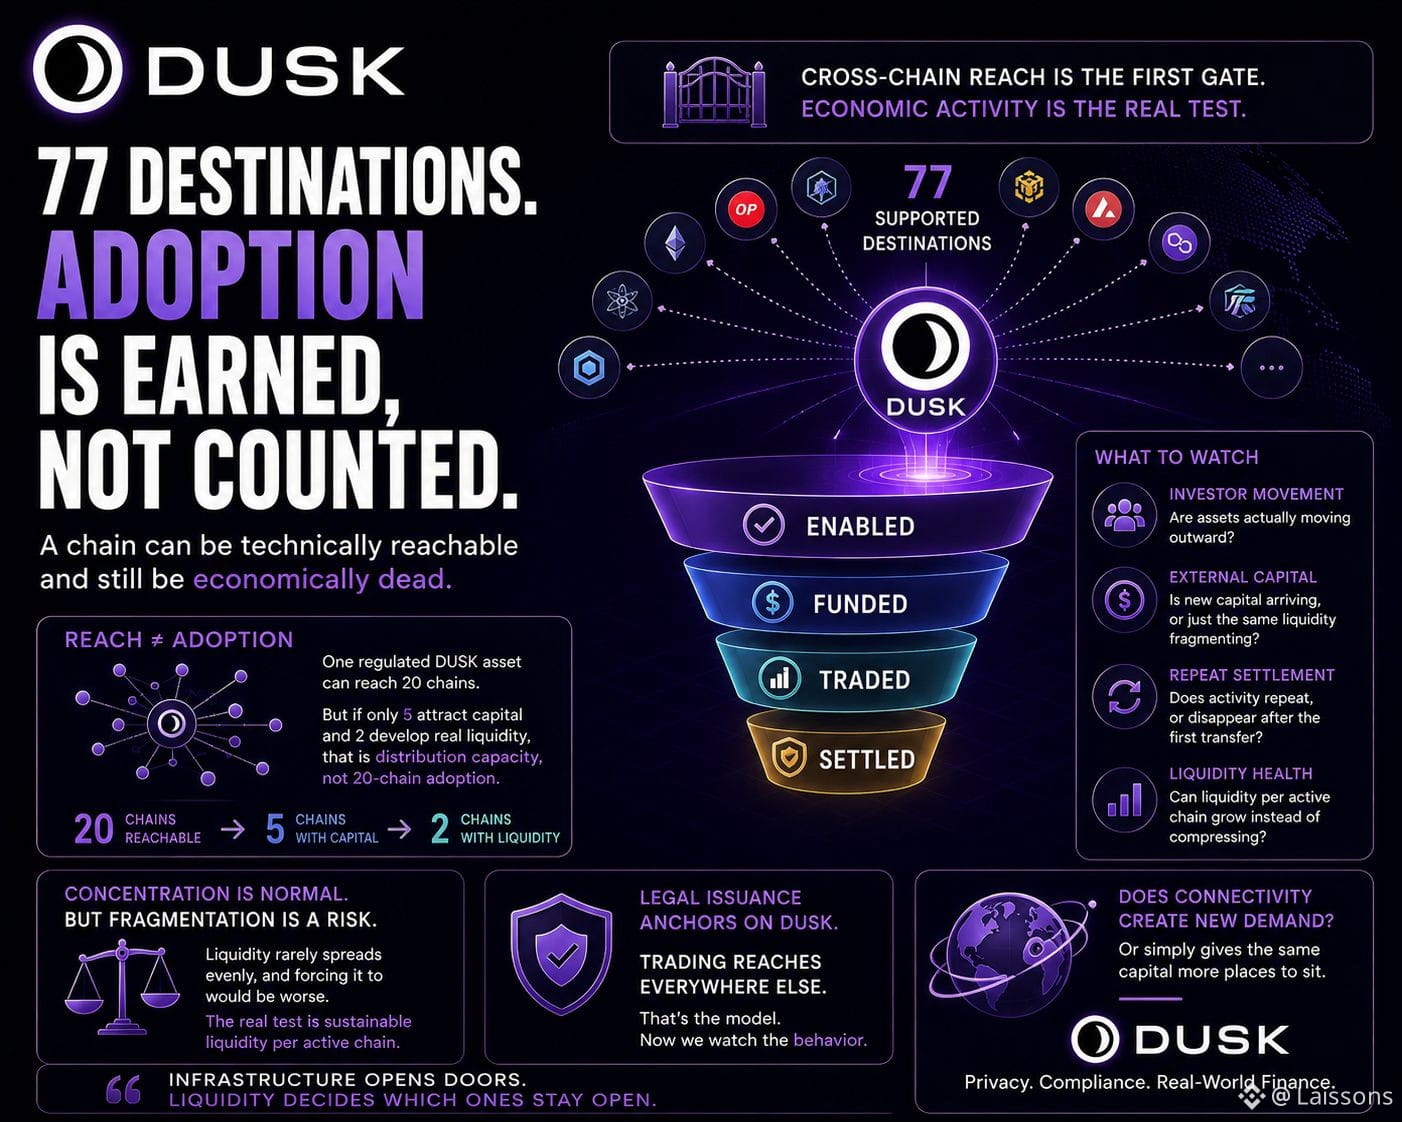
@Dusk_Foundation I’ve been looking at Dusk’s cross-chain reach as a capital-routing problem rather than a connectivity metric.
Supporting many destinations can expand where an asset is technically usable, but it can also change where liquidity wants to live.Once trading and settlement extend beyond the home chain, investors start optimizing for depth, execution quality and counterparty access not for where the asset was originally issued.
That makes the composition of cross-chain activity more important than the number of connected networks.
Connectivity creates options; liquidity decides where capital stays.
For Dusk, I’d want to see whether cross-chain movement is bringing genuinely new participants into regulated assets or simply distributing existing liquidity across more venues. The latter can make the ecosystem look broader while making execution worse at the margin.
There is also a positive scenario. If Dusk can keep authoritative asset and compliance state anchored while allowing liquidity to reach the venues where investors already operate, the chain could function as a coordination layer rather than trying to capture every trade locally.
The weakness is fragmentation. More destinations mean more bridges, liquidity pools and operational dependencies to monitor.
So I’d track capital inflows, repeat settlement, liquidity depth per active venue and the share of volume coming from external participants.
That should reveal whether Dusk’s connectivity is expanding the market or simply spreading it thinner.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
@Dusk I’ve been looking at Dusk’s cross-chain reach as a capital-routing problem rather than a connectivity metric.
Supporting many destinations can expand where an asset is technically usable, but it can also change where liquidity wants to live.Once trading and settlement extend beyond the home chain, investors start optimizing for depth, execution quality and counterparty access not for where the asset was originally issued.
That makes the composition of cross-chain activity more important than the number of connected networks.
Connectivity creates options; liquidity decides where capital stays.
For Dusk, I’d want to see whether cross-chain movement is bringing genuinely new participants into regulated assets or simply distributing existing liquidity across more venues. The latter can make the ecosystem look broader while making execution worse at the margin.
There is also a positive scenario. If Dusk can keep authoritative asset and compliance state anchored while allowing liquidity to reach the venues where investors already operate, the chain could function as a coordination layer rather than trying to capture every trade locally.
The weakness is fragmentation. More destinations mean more bridges, liquidity pools and operational dependencies to monitor.
So I’d track capital inflows, repeat settlement, liquidity depth per active venue and the share of volume coming from external participants.
That should reveal whether Dusk’s connectivity is expanding the market or simply spreading it thinner.
#dusk @Dusk $DUSK
8
8
147
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
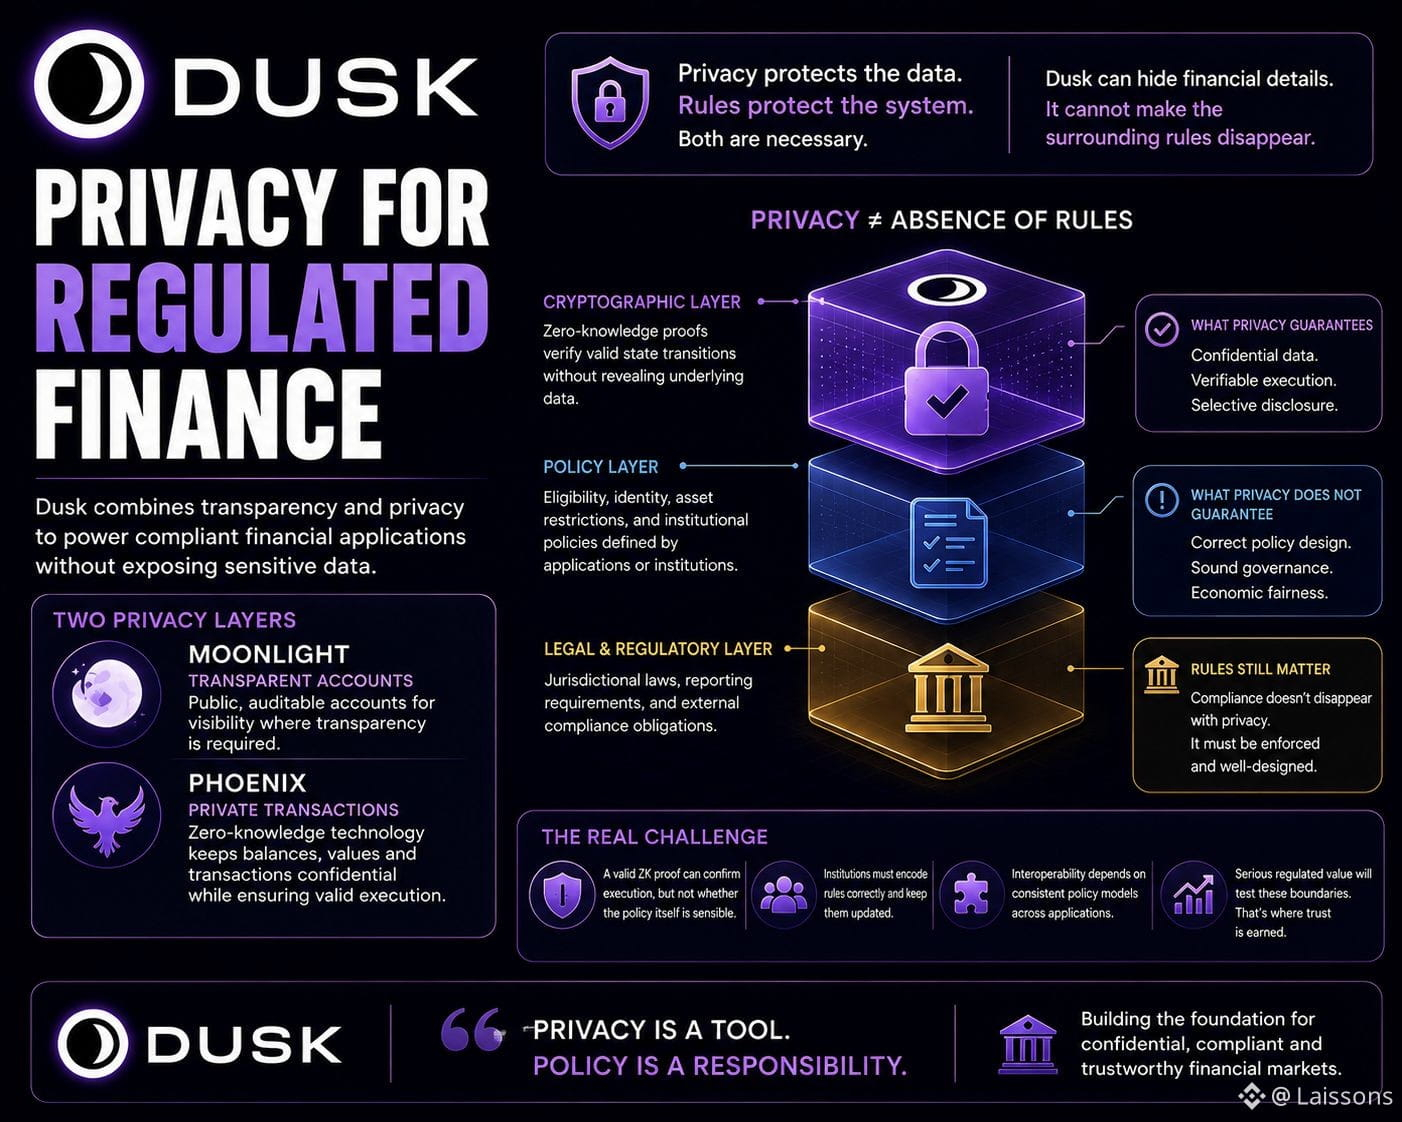
لقد كنت أراجع نموذج خصوصية Dusk باعتباره مسألة قابلية نقل السياسات، ويبدو أن هذا أهم من إعدادات الخصوصية نفسها.
تُظهر Moonlight وPhoenix أن Dusk يمكنه دعم نماذج رؤية مختلفة، حيث تستخدم Phoenix إثباتات المعرفة الصفرية لإبقاء قيم المعاملات والأرصدة سرّية. لكن ما زالت المؤسسة المالية بحاجة إلى أن تنتقل قواعدها مع المعاملة: من هو مؤهّل، وما الأصول التي يمكن نقلها، وما الحدود التي تنطبق، ومتى يلزم الإفصاح.
وهذا يخلق مشكلة تحقق مثيرة للاهتمام.
يمكن لإثبات ZK أن يثبت أن المعاملة اتبعت الشروط المُشفّرة. لكنه لا يستطيع إخبار المؤسسة بما إذا كانت تلك الشروط صُممت بشكل صحيح من الأساس.
"التنفيذ الخاص لا يعني بالضرورة صحة السياسة."
بالنسبة للمستثمرين، أعتقد أن هذا يوفّر طريقة مفيدة لتقييم أطروحة Dusk المؤسسية. ليست المسألة فحسب ما إذا كانت المعلومات الحساسة تبقى مخفية. بل ما إذا كانت التطبيقات قادرة على صياغة قواعد الامتثال بدقة كافية كي يمكن التحقق منها بشكل ثابت عبر سير عمل مالي متكرر.
الضعف يكمن في الحوكمة والتكامل. فإذا عرّفت كل مؤسسة أهلية الإفصاح وتقييدات الأصول بشكل مختلف، فقد تبقى الطبقة التشفيرية قوية بينما تصبح الطبقة التشغيلية مجزأة.
سأراقب كيفية تعامل Dusk مع تحديثات السياسات، والتحقق من بيانات الاعتماد، والإفصاح الانتقائي مع تَوسع سير العمل المالي الحقيقي. عندها إما أن تصبح بنية الخصوصية بنية مالية يمكن الاعتماد عليها، أو تبقى مجرد قدرة تقنية.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
لقد كنت أراجع نموذج خصوصية Dusk باعتباره مسألة قابلية نقل السياسات، ويبدو أن هذا أهم من إعدادات الخصوصية نفسها.
تُظهر Moonlight وPhoenix أن Dusk يمكنه دعم نماذج رؤية مختلفة، حيث تستخدم Phoenix إثباتات المعرفة الصفرية لإبقاء قيم المعاملات والأرصدة سرّية. لكن ما زالت المؤسسة المالية بحاجة إلى أن تنتقل قواعدها مع المعاملة: من هو مؤهّل، وما الأصول التي يمكن نقلها، وما الحدود التي تنطبق، ومتى يلزم الإفصاح.
وهذا يخلق مشكلة تحقق مثيرة للاهتمام.
يمكن لإثبات ZK أن يثبت أن المعاملة اتبعت الشروط المُشفّرة. لكنه لا يستطيع إخبار المؤسسة بما إذا كانت تلك الشروط صُممت بشكل صحيح من الأساس.
"التنفيذ الخاص لا يعني بالضرورة صحة السياسة."
بالنسبة للمستثمرين، أعتقد أن هذا يوفّر طريقة مفيدة لتقييم أطروحة Dusk المؤسسية. ليست المسألة فحسب ما إذا كانت المعلومات الحساسة تبقى مخفية. بل ما إذا كانت التطبيقات قادرة على صياغة قواعد الامتثال بدقة كافية كي يمكن التحقق منها بشكل ثابت عبر سير عمل مالي متكرر.
الضعف يكمن في الحوكمة والتكامل. فإذا عرّفت كل مؤسسة أهلية الإفصاح وتقييدات الأصول بشكل مختلف، فقد تبقى الطبقة التشفيرية قوية بينما تصبح الطبقة التشغيلية مجزأة.
سأراقب كيفية تعامل Dusk مع تحديثات السياسات، والتحقق من بيانات الاعتماد، والإفصاح الانتقائي مع تَوسع سير العمل المالي الحقيقي. عندها إما أن تصبح بنية الخصوصية بنية مالية يمكن الاعتماد عليها، أو تبقى مجرد قدرة تقنية.
#Dusk $TUT $TRUMP
6
9
158
·
--
@Dusk_Foundation
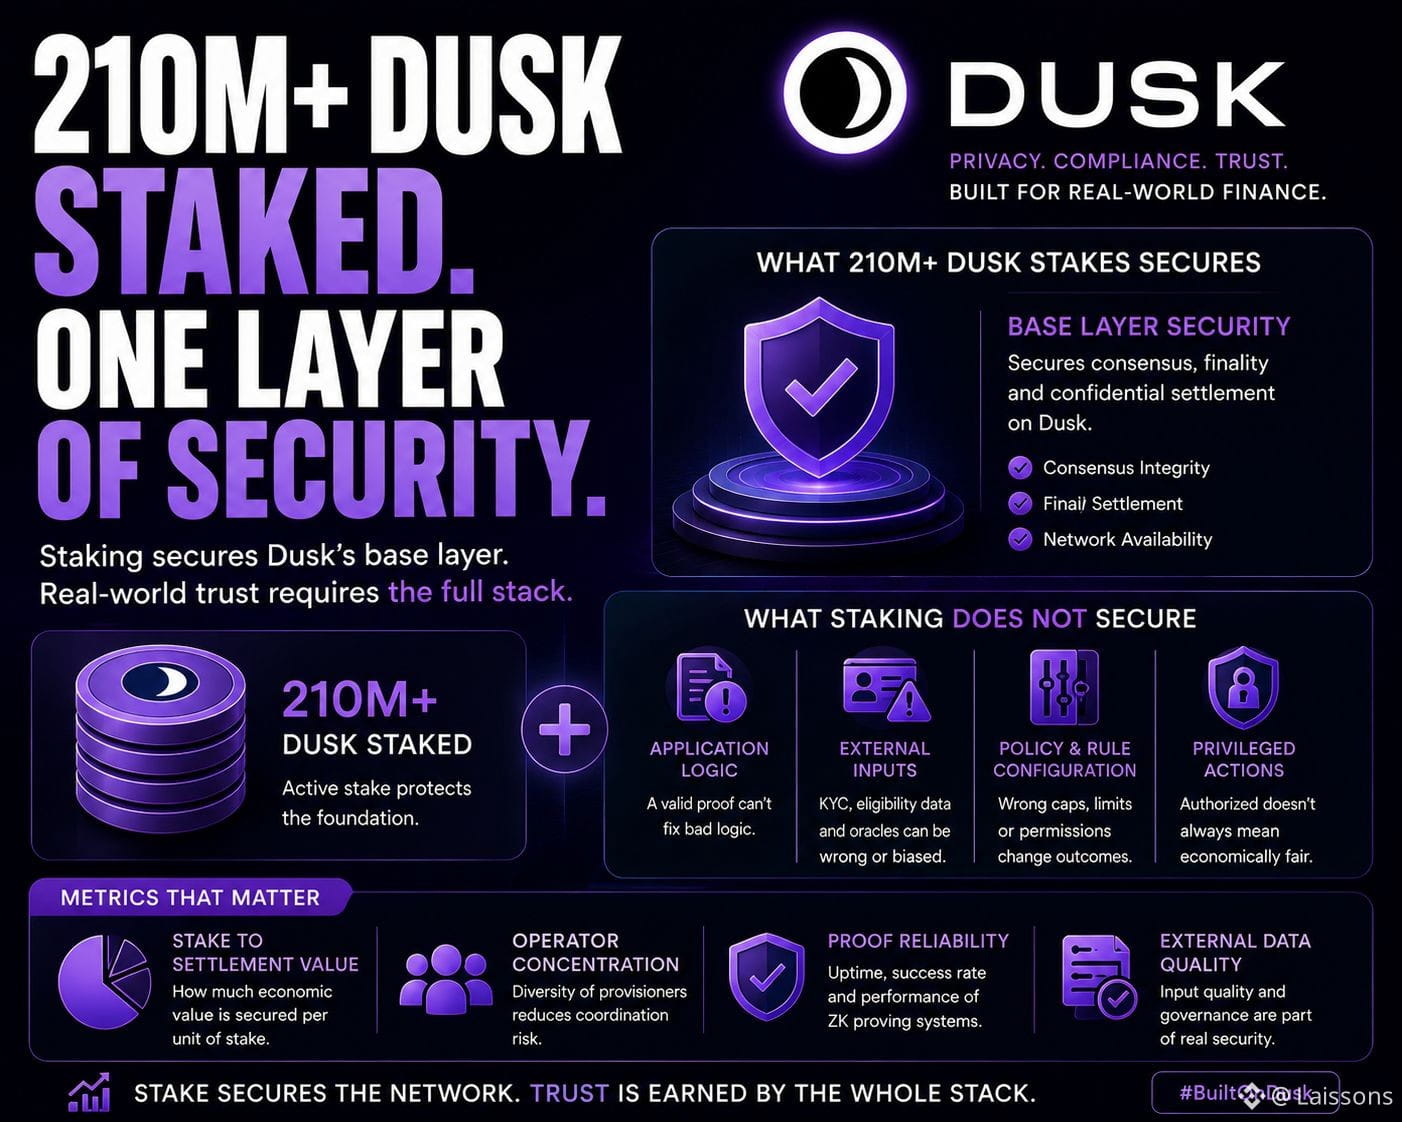
لقد كنت أفكر في نموذج الحيازة (staking) لدى Dusk باعتباره سؤالًا عن مدى التغطية الأمنية لا عن حجم الأمان.
يمكن لمجموعة مُقدّمي (provisioner) كبيرة أن تجعل تعطيل الإجماع أصعب، لكن ذلك لا يعني تلقائيًا أن كل تطبيق مالي مبني فوقها يكون متينًا بنفس القدر. يمكن للعقود الذكية الخاصة لدى Dusk أن تُثبت أن انتقالات الحالة تلتزم بقواعد محددة دون كشف البيانات الأساسية، وهذا أمرٌ ذو قيمة للتمويل المُنظَّم.
السؤال لدى المستثمر هو ما الذي يقع خارج تلك البينة.🤔
قد يطبق عقدٌ ما قاعدة أهلية بشكل صحيح بينما تكون بيانات الإدخال الأساسية الخاصة بالأهلية خاطئة.
يمكن أن تكون التسوية نهائية بينما تكون قاعدة بيانات الأصول الخارجية غير دقيقة.
يمكن أن تكون البروتوكولات آمنة بينما تكون الافتراضات الاقتصادية للتطبيق مصممة بشكل سيئ.
اليقين التشفيري لا يكون أقوى من قوة المدخلات التي يتم اعتمادها (certify).
وهذا يجعل بروفايل أمان Dusk أكثر إثارة للاهتمام بالنسبة لي.
كنتُ سأفصل بين أمان الطبقة الأساسية (base-layer) وبين ضمان التطبيقات وجودة البيانات الخارجية بدلًا من اعتبار الـ staking مجرد مؤشر واحد على سلامة المؤسسات.
الضعف يتمثل في القياس. تعثّر التطبيقات على مستوى التطبيق أصعب في المقارنة من أداء المُتحققين (validators)، لذا يمكن للمستثمرين بسهولة الإفراط في التركيز على أنظف رقم متاح: إجمالي الحيازة.
بالنسبة لـ Dusk، سأراقب كيفية تعامل التطبيقات الخاصة مع البيانات الخارجية، وفشل البراهين، والإجراءات المميزة، وقيمة التسوية السرّية.
سيخبرنا ذلك أكثر عن الاعتمادية الاقتصادية الفعلية من مجرد نمو الحيازة.
#Dusk #dusk $DUSK $BLESS $BCH
{future}(BCHUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
@Dusk
لقد كنت أفكر في نموذج الحيازة (staking) لدى Dusk باعتباره سؤالًا عن مدى التغطية الأمنية لا عن حجم الأمان.
يمكن لمجموعة مُقدّمي (provisioner) كبيرة أن تجعل تعطيل الإجماع أصعب، لكن ذلك لا يعني تلقائيًا أن كل تطبيق مالي مبني فوقها يكون متينًا بنفس القدر. يمكن للعقود الذكية الخاصة لدى Dusk أن تُثبت أن انتقالات الحالة تلتزم بقواعد محددة دون كشف البيانات الأساسية، وهذا أمرٌ ذو قيمة للتمويل المُنظَّم.
السؤال لدى المستثمر هو ما الذي يقع خارج تلك البينة.🤔
قد يطبق عقدٌ ما قاعدة أهلية بشكل صحيح بينما تكون بيانات الإدخال الأساسية الخاصة بالأهلية خاطئة.
يمكن أن تكون التسوية نهائية بينما تكون قاعدة بيانات الأصول الخارجية غير دقيقة.
يمكن أن تكون البروتوكولات آمنة بينما تكون الافتراضات الاقتصادية للتطبيق مصممة بشكل سيئ.
اليقين التشفيري لا يكون أقوى من قوة المدخلات التي يتم اعتمادها (certify).
وهذا يجعل بروفايل أمان Dusk أكثر إثارة للاهتمام بالنسبة لي.
كنتُ سأفصل بين أمان الطبقة الأساسية (base-layer) وبين ضمان التطبيقات وجودة البيانات الخارجية بدلًا من اعتبار الـ staking مجرد مؤشر واحد على سلامة المؤسسات.
الضعف يتمثل في القياس. تعثّر التطبيقات على مستوى التطبيق أصعب في المقارنة من أداء المُتحققين (validators)، لذا يمكن للمستثمرين بسهولة الإفراط في التركيز على أنظف رقم متاح: إجمالي الحيازة.
بالنسبة لـ Dusk، سأراقب كيفية تعامل التطبيقات الخاصة مع البيانات الخارجية، وفشل البراهين، والإجراءات المميزة، وقيمة التسوية السرّية.
سيخبرنا ذلك أكثر عن الاعتمادية الاقتصادية الفعلية من مجرد نمو الحيازة.
#Dusk #dusk $DUSK $BLESS $BCH
19
17
624
·
--
#dusk $DUSK @Dusk_Foundation
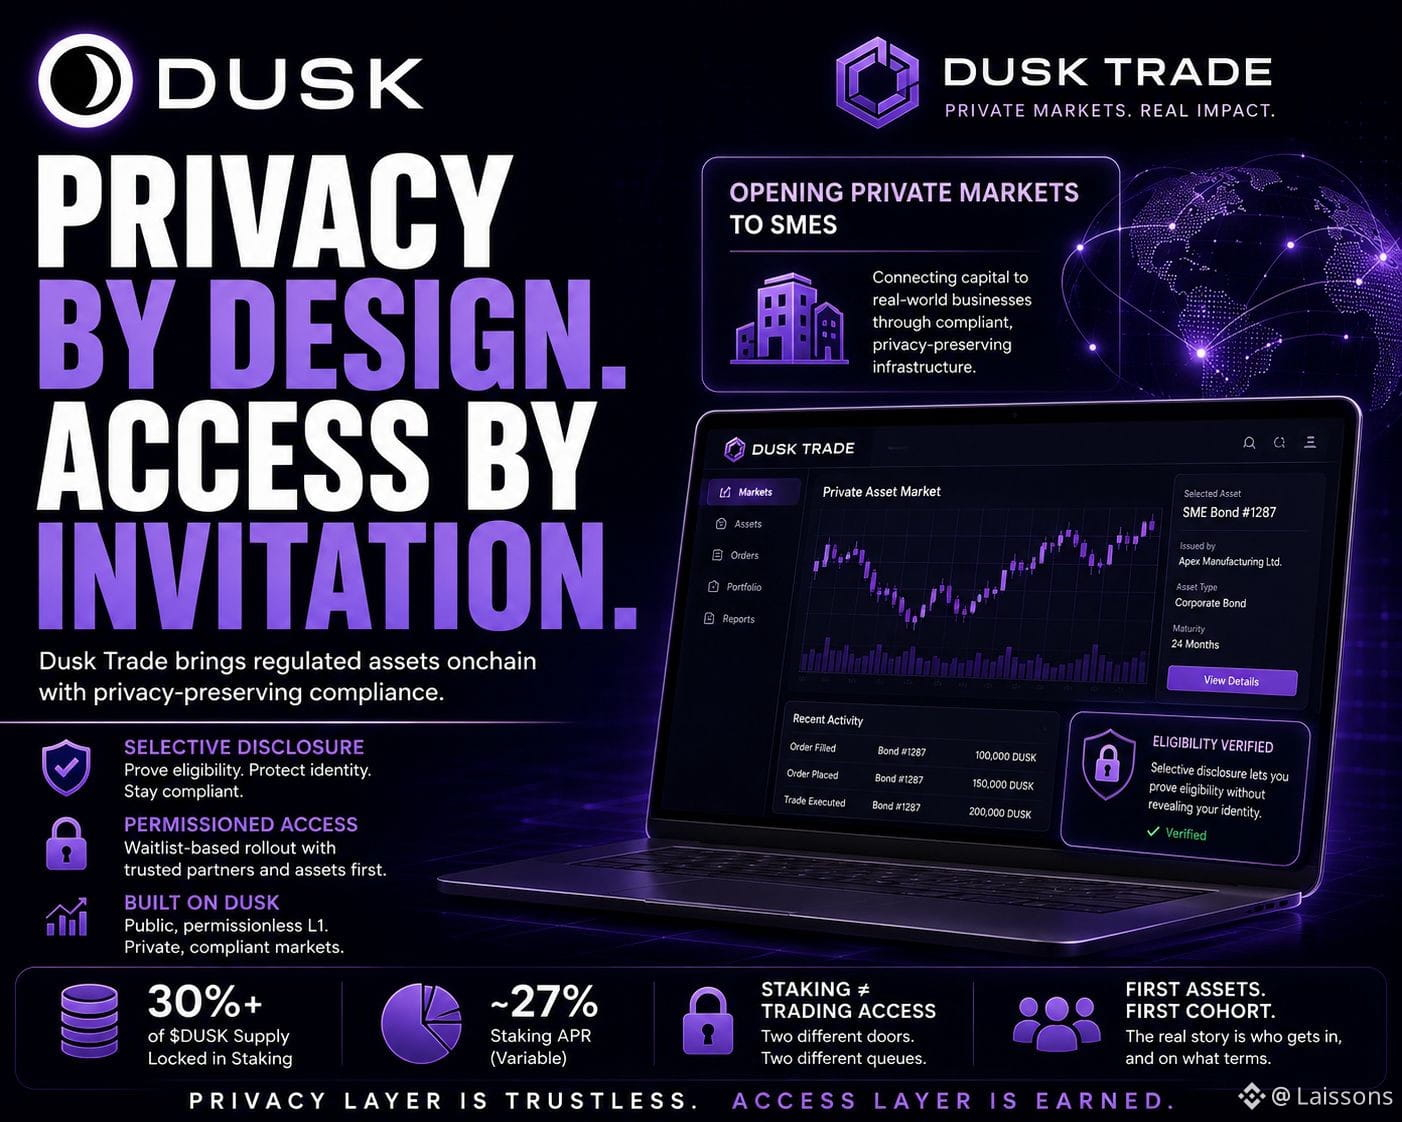
لقد كنتُ أفصل بين إمكانية الوصول التقنية الخاصة بـ Dusk وبين إمكانية الوصول إلى السوق فعليًا، وهذا التفريق يغيّر طريقة تقييمي لعملية طرح Trade.
يمكن لـ Dusk أن يجعل التحقق مع الحفاظ على الخصوصية ممكنًا تقنيًا عبر الإفصاح الانتقائي، لكن الوصول إلى السوق لا يزال يعتمد على من يتم قبوله، وما الأصول المتاحة، وكيف يتم إدخال السيولة.
وهذا يخلق فجوةً مثيرة للاهتمام بين جاهزية البنية التحتية والجاهزية الاقتصادية.
بالنسبة إلى مستثمر، أفضّل أن أعرف كيف تتصرف المجموعة الأولى من المُصدِرين والمشاركين بدلًا من الاكتفاء برؤية زيادة أخرى في الاستيكينغ أو نشاط المحفظة. إذا استطاع Dusk Trade جذب أصول موثوقة وتدفق كافٍ من الطرفين، فستصبح بنية الخصوصية ذات صلة اقتصادية بدلًا من كونها مجرد مثيرة للإعجاب تقنيًا.
“يمكن للبنية التحتية غير المسموح بها أن تُنتج تجارب مُقيّدة.”
ليس ذلك بالضرورة عيبًا. فغالبًا ما تحتاج الأسواق المُنظّمة إلى مشاركة خاضعة للرقابة. الخطر هو ما إذا كانت هذه الضوابط ستظل آلية تمهيدية مؤقتة أم تتحول إلى عنق زجاجة دائم للسيولة.
أنا أراقب بشكل خاص اختيار الأصول، وسرعة الإلحاق (onboarding)، والمشاركة المتكررة، والعمق حول الأسواق الأولى. ينبغي أن تكشف هذه الأمور ما إذا كان Dusk يبني منصة تعمل فعلًا أم مجرد طبقة وصول متقدمة.
قد يكون السوق أقل تقديرًا لصعوبة الخطوة الثانية: جعل المشاركين الذين تم التحقق من هوياتهم يتاجرون فعليًا بمجرد السماح لهم بالدخول.
#Dusk $ACE $ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
لقد كنتُ أفصل بين إمكانية الوصول التقنية الخاصة بـ Dusk وبين إمكانية الوصول إلى السوق فعليًا، وهذا التفريق يغيّر طريقة تقييمي لعملية طرح Trade.
يمكن لـ Dusk أن يجعل التحقق مع الحفاظ على الخصوصية ممكنًا تقنيًا عبر الإفصاح الانتقائي، لكن الوصول إلى السوق لا يزال يعتمد على من يتم قبوله، وما الأصول المتاحة، وكيف يتم إدخال السيولة.
وهذا يخلق فجوةً مثيرة للاهتمام بين جاهزية البنية التحتية والجاهزية الاقتصادية.
بالنسبة إلى مستثمر، أفضّل أن أعرف كيف تتصرف المجموعة الأولى من المُصدِرين والمشاركين بدلًا من الاكتفاء برؤية زيادة أخرى في الاستيكينغ أو نشاط المحفظة. إذا استطاع Dusk Trade جذب أصول موثوقة وتدفق كافٍ من الطرفين، فستصبح بنية الخصوصية ذات صلة اقتصادية بدلًا من كونها مجرد مثيرة للإعجاب تقنيًا.
“يمكن للبنية التحتية غير المسموح بها أن تُنتج تجارب مُقيّدة.”
ليس ذلك بالضرورة عيبًا. فغالبًا ما تحتاج الأسواق المُنظّمة إلى مشاركة خاضعة للرقابة. الخطر هو ما إذا كانت هذه الضوابط ستظل آلية تمهيدية مؤقتة أم تتحول إلى عنق زجاجة دائم للسيولة.
أنا أراقب بشكل خاص اختيار الأصول، وسرعة الإلحاق (onboarding)، والمشاركة المتكررة، والعمق حول الأسواق الأولى. ينبغي أن تكشف هذه الأمور ما إذا كان Dusk يبني منصة تعمل فعلًا أم مجرد طبقة وصول متقدمة.
قد يكون السوق أقل تقديرًا لصعوبة الخطوة الثانية: جعل المشاركين الذين تم التحقق من هوياتهم يتاجرون فعليًا بمجرد السماح لهم بالدخول.
#Dusk $ACE $ONG
17
15
722
·
--
#dusk $DUSK @Dusk_Foundation
لقد بدأتُ بفصل مخاطر بروتوكول Dusk الأساسية عن مخاطر توجيه الأصول، والفارق مهم أكثر مما توقعت.
تعدّ حادثة الجسر في يناير مثالًا مفيدًا. حتى إذا ظلّ DuskDS نفسه غير متأثر، يمكن أن يصبح أي جسر متصل بالنظام البيئي هو المكان الذي يختبر فيه المستخدمون الخسارة أو التأخير أو حالة عدم اليقين. ومن منظور المستثمر، يجعل ذلك الجسر جزءًا من محيط الأمان الفعّال، سواء كان يقع داخل الإجماع أم لا.
ما أتابعه ليس فقط ما إذا كانت الأموال قد تأثرت. أريد فهم مدى سرعة أن يتمكن النظام من تكوين صورة قابلة للتدقيق لما الذي تحرك، وأي العناوين شاركت، وما الذي تم إيقافه، وكيف تم عزل البنية التحتية المتأثرة.
“تُحدَّد حدود الأمان بالاعتماديات، لا بالرسوم التخطيطية.”
وهذا الأمر وثيق الصلة بـ Dusk بشكل خاص لأن أطروحته الأوسع تعتمد على أن تكون المؤسسات مرتاحة لإرسال القيمة المنظمة عبر البنية التحتية المحيطة.
إن طبقة أساس تقنية قوية لا تجعل تلقائيًا كل مكوّن متصل موثوقًا بالمستوى نفسه.
الضعف يكمن في الإسناد. وبدون إعادة بناء كاملة على مستوى المعاملات، قد ينتهي بالمراقبين الخارجيين الأمر إلى مقارنة روايات متنافسة بدلًا من حسابات مُتحقَّق منها.
بالنسبة لي، تستحق تدفقات الجسور، والاستجابة للحوادث، والشفافية على مستوى العناوين، وإجراءات الاسترداد، قدرًا مماثلًا من الاهتمام مثل مقاييس إجماع DuskDS.
#Dusk
$HEMI
$TREE
{future}(DUSKUSDT)
🔎 ما الذي يهم أكثر بعد حادثة جسر؟
#dusk $DUSK @Dusk
لقد بدأتُ بفصل مخاطر بروتوكول Dusk الأساسية عن مخاطر توجيه الأصول، والفارق مهم أكثر مما توقعت.
تعدّ حادثة الجسر في يناير مثالًا مفيدًا. حتى إذا ظلّ DuskDS نفسه غير متأثر، يمكن أن يصبح أي جسر متصل بالنظام البيئي هو المكان الذي يختبر فيه المستخدمون الخسارة أو التأخير أو حالة عدم اليقين. ومن منظور المستثمر، يجعل ذلك الجسر جزءًا من محيط الأمان الفعّال، سواء كان يقع داخل الإجماع أم لا.
ما أتابعه ليس فقط ما إذا كانت الأموال قد تأثرت. أريد فهم مدى سرعة أن يتمكن النظام من تكوين صورة قابلة للتدقيق لما الذي تحرك، وأي العناوين شاركت، وما الذي تم إيقافه، وكيف تم عزل البنية التحتية المتأثرة.
“تُحدَّد حدود الأمان بالاعتماديات، لا بالرسوم التخطيطية.”
وهذا الأمر وثيق الصلة بـ Dusk بشكل خاص لأن أطروحته الأوسع تعتمد على أن تكون المؤسسات مرتاحة لإرسال القيمة المنظمة عبر البنية التحتية المحيطة.
إن طبقة أساس تقنية قوية لا تجعل تلقائيًا كل مكوّن متصل موثوقًا بالمستوى نفسه.
الضعف يكمن في الإسناد. وبدون إعادة بناء كاملة على مستوى المعاملات، قد ينتهي بالمراقبين الخارجيين الأمر إلى مقارنة روايات متنافسة بدلًا من حسابات مُتحقَّق منها.
بالنسبة لي، تستحق تدفقات الجسور، والاستجابة للحوادث، والشفافية على مستوى العناوين، وإجراءات الاسترداد، قدرًا مماثلًا من الاهتمام مثل مقاييس إجماع DuskDS.
#Dusk
$HEMI
$TREE
🔎 ما الذي يهم أكثر بعد حادثة جسر؟
🛡️ Security
0%
🔍 Transparency
0%
🌉 Bridge flows
0%
⚡ Response speed
100%
1 الأصوات • تمّ إغلاق التصويت
27
27
148
·
--
#dusk $DUSK @Dusk_Foundation
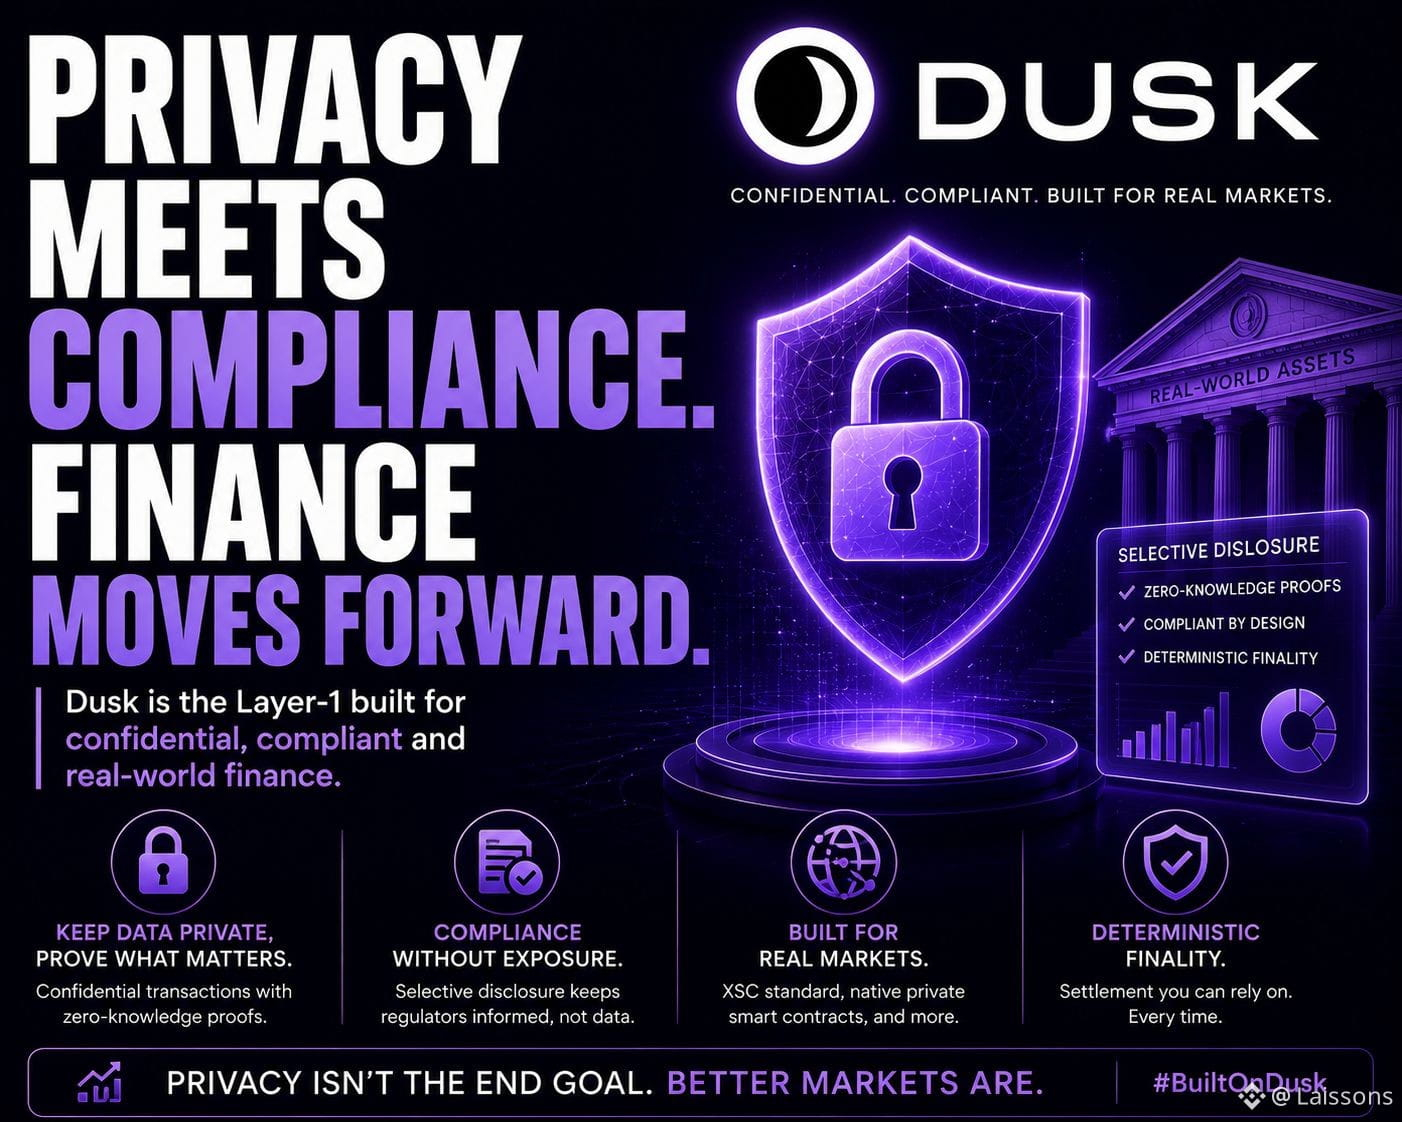
لقد بدأت أنظر إلى بنية الخصوصية في Dusk أقل بوصفها ميزة للسرية وأكثر كطريقة لتحسين كيفية التحقق من المخاطر المالية.
هذه التفرقة مهمة.في الأسواق الخاضعة للتنظيم، نادرًا ما تكون المشكلة أن كل مشارك يحتاج إلى رؤية كل شيء.المشكلة هي إثبات أن الظروف الصحيحة قد استُوفيت دون تعريض البيانات الأساسية دون داع.
إن اقتران Dusk للمعاملات المُشفّفة، وبراهين المعرفة الصفرية، والإفصاح الانتقائي يمنح التطبيقات آلية لفصل هذين الشرطين.يمكن لمؤسسة أن تثبت مؤهلية جهة ما أو صحة معاملة ما مع إبقاء الأرصدة أو المراكز أو الأطراف المقابلة الحساسة في الخفاء.
بالنسبة لي، تصبح مسألة المستثمر هي ما إذا كان ذلك يغيّر سلوك رأس المال فعلًا.
«تصير الخصوصية قيمة عندما تحسّن التحقق، لا عندما تخفي المعلومات فحسب.»
إذا استطاعت المؤسسات المالية استخدام هذه البراهين لتقليل تعرّض البيانات مع الحفاظ على امتثال يمكن تدقيقه، فقد يتضاعف الأثر عبر مسارات عمل متكررة.وهذا أكثر معنى من مجرد عدّ المعاملات الخاصة.
لا يزال هناك ضعف لا ينبغي تجاهله: يعمل الإفصاح الانتقائي كـبنية تحتية فقط إذا اتفق الأطراف المقابلة والجهات المُصدِرة والجهات التنظيمية على ما يجب إثباته وكيف تُقبل تلك البراهين.لا تستطيع الخصوصية التقنية وحدها حل معايير الامتثال المجزّأة.
لذلك أنا أراقب ما إذا كانت Dusk تحوّل الخصوصية إلى طبقة تحقق قابلة لإعادة الاستخدام، بدلًا من كونها مجرد خاصية أخرى ضمن المعاملات.
#Dusk
$ACE
$AAPL.US
#dusk $DUSK @Dusk
لقد بدأت أنظر إلى بنية الخصوصية في Dusk أقل بوصفها ميزة للسرية وأكثر كطريقة لتحسين كيفية التحقق من المخاطر المالية.
هذه التفرقة مهمة.في الأسواق الخاضعة للتنظيم، نادرًا ما تكون المشكلة أن كل مشارك يحتاج إلى رؤية كل شيء.المشكلة هي إثبات أن الظروف الصحيحة قد استُوفيت دون تعريض البيانات الأساسية دون داع.
إن اقتران Dusk للمعاملات المُشفّفة، وبراهين المعرفة الصفرية، والإفصاح الانتقائي يمنح التطبيقات آلية لفصل هذين الشرطين.يمكن لمؤسسة أن تثبت مؤهلية جهة ما أو صحة معاملة ما مع إبقاء الأرصدة أو المراكز أو الأطراف المقابلة الحساسة في الخفاء.
بالنسبة لي، تصبح مسألة المستثمر هي ما إذا كان ذلك يغيّر سلوك رأس المال فعلًا.
«تصير الخصوصية قيمة عندما تحسّن التحقق، لا عندما تخفي المعلومات فحسب.»
إذا استطاعت المؤسسات المالية استخدام هذه البراهين لتقليل تعرّض البيانات مع الحفاظ على امتثال يمكن تدقيقه، فقد يتضاعف الأثر عبر مسارات عمل متكررة.وهذا أكثر معنى من مجرد عدّ المعاملات الخاصة.
لا يزال هناك ضعف لا ينبغي تجاهله: يعمل الإفصاح الانتقائي كـبنية تحتية فقط إذا اتفق الأطراف المقابلة والجهات المُصدِرة والجهات التنظيمية على ما يجب إثباته وكيف تُقبل تلك البراهين.لا تستطيع الخصوصية التقنية وحدها حل معايير الامتثال المجزّأة.
لذلك أنا أراقب ما إذا كانت Dusk تحوّل الخصوصية إلى طبقة تحقق قابلة لإعادة الاستخدام، بدلًا من كونها مجرد خاصية أخرى ضمن المعاملات.
#Dusk
$ACE
$AAPL.US
31
21
265
·
--
@Dusk_Foundation لقد كنت أفكر في الهوية الموثّقة والمنظَّمة باعتبارها مشكلة توجيه بدلًا من كونها مشكلة onboarding.
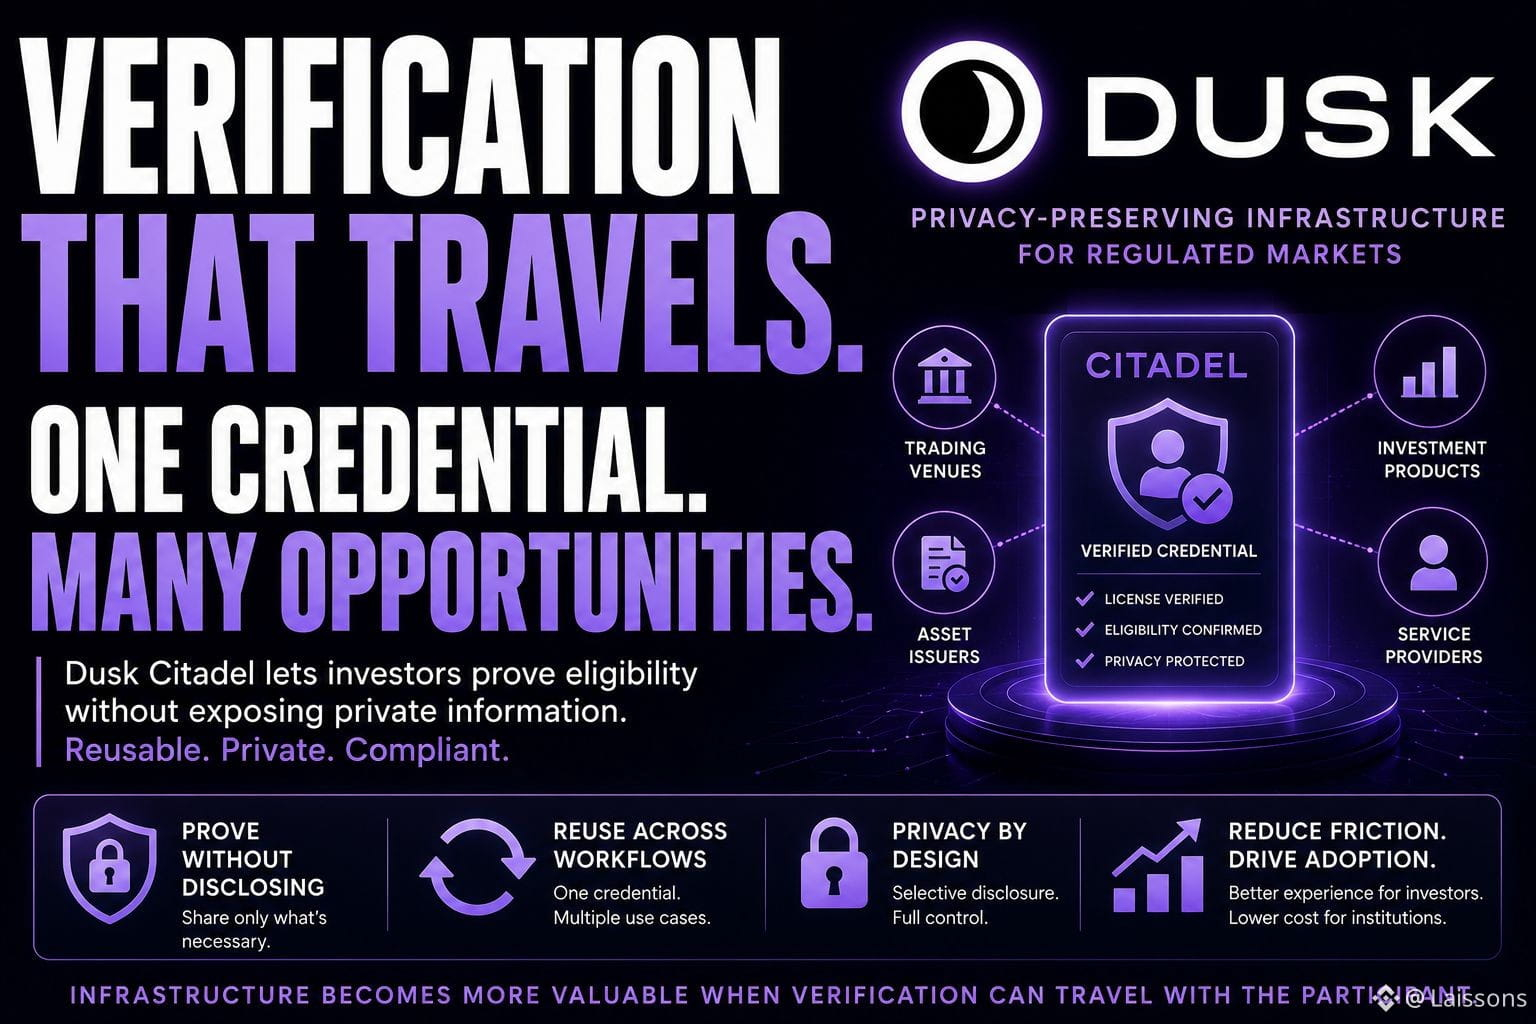
تُعد Citadel مثيرة للاهتمام لأن بيانات اعتماد على السلسلة يمكن أن تتحول إلى دليل قابل لإعادة الاستخدام على الأهلية بدلًا من إجبار المستثمر على إعادة بدء عملية التحقق في كل مرة يدخل فيها سير عمل تنظيمي آخر.
وهذا يغيّر اقتصاديات البنية التحتية للامتثال. إذا أمكن تقديم بيانات اعتماد عبر أماكن مختلفة مع إظهار ما هو ضروري فقط، فإن المستثمر يحمل معه حالة إذن مُتحقَّقة بدلًا من الاضطرار إلى تسليم معلومات حساسة مرارًا لكل طرف مقابل.
بالنسبة إلى Dusk، لن تكون الإشارة المهمة هي عدد بيانات الاعتماد المُصدَرة. بل سيكون الأمر هو عدد سير العمل المالية المستقلة التي تقبلها فعليًا.
“يمكن للتحقق القابل للحمل أن يحوّل الامتثال إلى بنية تحتية للشبكات.”
قد يؤدي ذلك إلى تأثير احتفاظ خفي: فبمجرد أن يبني المستثمرون والمؤسسات سير عمل حول بيانات اعتماد قابلة لإعادة الاستخدام، يصبح التحول إلى أنظمة أخرى أكثر تكلفة لأن طبقة التنسيق قد تراكمت فيها قيمة.
أما نقطة الضعف فهي حوكمة بيانات الاعتماد. إذا أصبحت الجهات المُصدِرة، وفترات الصلاحية، وقواعد الإلغاء أو صيغ بيانات الاعتماد المقبولة مجزأة، فإن قابلية النقل تتعطل وتعود العملية إلى التحقق الخاص بكل جهة.
لذلك، سأراقب إعادة استخدام بيانات الاعتماد، وقبولها عبر جهات مختلفة، وكفاءة الإلغاء. ستخبرني هذه المؤشرات ما إذا كانت Citadel تصبح بنية تحتية مشتركة أم مجرد طبقة هوية أخرى.
#Dusk #dusk $DUSK $PORTAL $GPS
{future}(GPSUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk لقد كنت أفكر في الهوية الموثّقة والمنظَّمة باعتبارها مشكلة توجيه بدلًا من كونها مشكلة onboarding.
تُعد Citadel مثيرة للاهتمام لأن بيانات اعتماد على السلسلة يمكن أن تتحول إلى دليل قابل لإعادة الاستخدام على الأهلية بدلًا من إجبار المستثمر على إعادة بدء عملية التحقق في كل مرة يدخل فيها سير عمل تنظيمي آخر.
وهذا يغيّر اقتصاديات البنية التحتية للامتثال. إذا أمكن تقديم بيانات اعتماد عبر أماكن مختلفة مع إظهار ما هو ضروري فقط، فإن المستثمر يحمل معه حالة إذن مُتحقَّقة بدلًا من الاضطرار إلى تسليم معلومات حساسة مرارًا لكل طرف مقابل.
بالنسبة إلى Dusk، لن تكون الإشارة المهمة هي عدد بيانات الاعتماد المُصدَرة. بل سيكون الأمر هو عدد سير العمل المالية المستقلة التي تقبلها فعليًا.
“يمكن للتحقق القابل للحمل أن يحوّل الامتثال إلى بنية تحتية للشبكات.”
قد يؤدي ذلك إلى تأثير احتفاظ خفي: فبمجرد أن يبني المستثمرون والمؤسسات سير عمل حول بيانات اعتماد قابلة لإعادة الاستخدام، يصبح التحول إلى أنظمة أخرى أكثر تكلفة لأن طبقة التنسيق قد تراكمت فيها قيمة.
أما نقطة الضعف فهي حوكمة بيانات الاعتماد. إذا أصبحت الجهات المُصدِرة، وفترات الصلاحية، وقواعد الإلغاء أو صيغ بيانات الاعتماد المقبولة مجزأة، فإن قابلية النقل تتعطل وتعود العملية إلى التحقق الخاص بكل جهة.
لذلك، سأراقب إعادة استخدام بيانات الاعتماد، وقبولها عبر جهات مختلفة، وكفاءة الإلغاء. ستخبرني هذه المؤشرات ما إذا كانت Citadel تصبح بنية تحتية مشتركة أم مجرد طبقة هوية أخرى.
#Dusk #dusk $DUSK $PORTAL $GPS
59
30
694
·
--
#dusk @Dusk_Foundation
لقد بدأت أولي اهتمامًا أكبر بما يحدث لأصل مُحوَّل إلى رموز بين المعاملات الرئيسية، لأن هذا هو المكان الذي قد يصبح فيه من الصعب استبدال البنية التحتية.
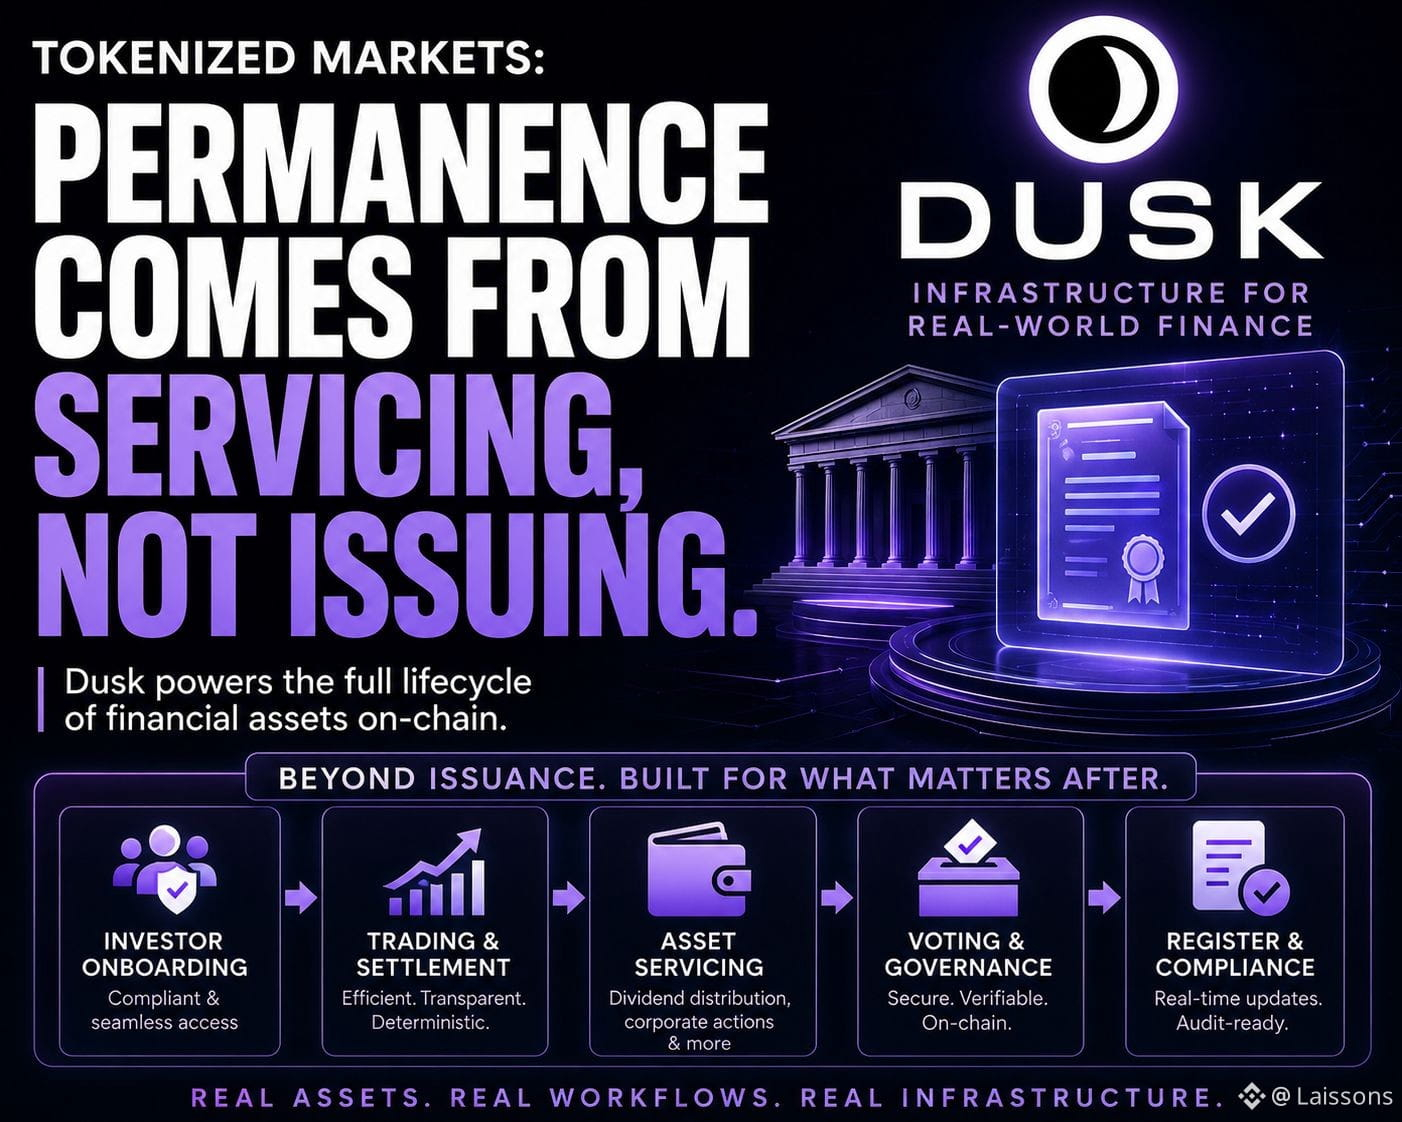
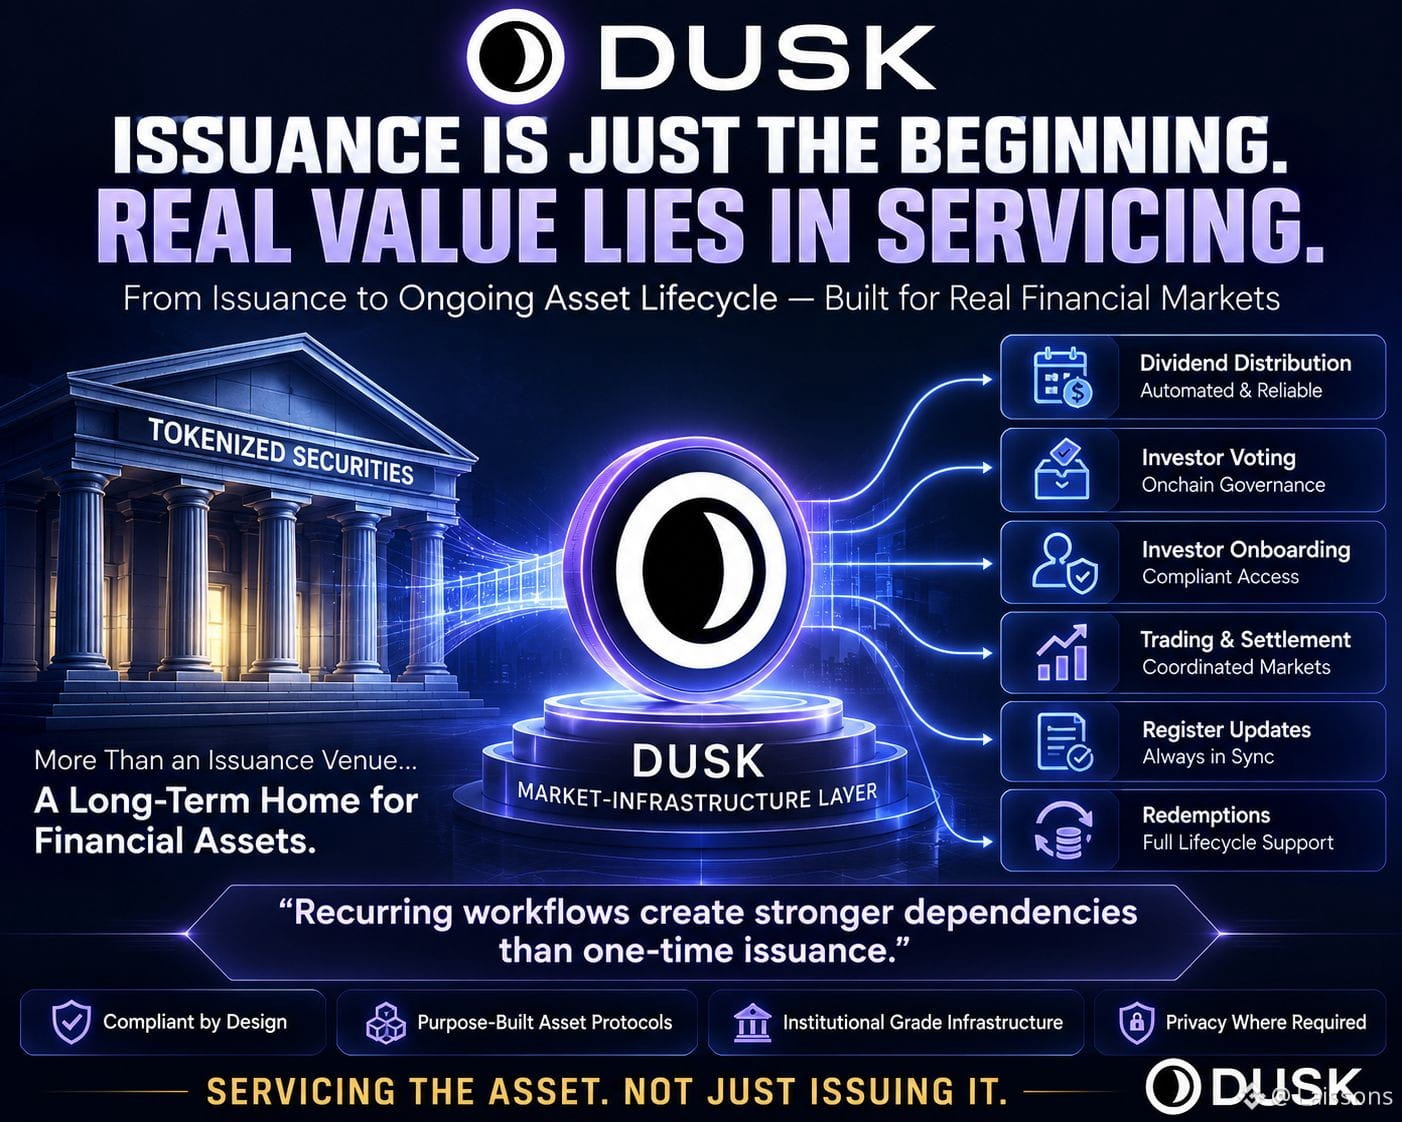
بالنسبة إلى Dusk، يتمثل الجزء المثير للاهتمام في دعم سير عمل على مستوى الأصول مثل الأرباح والتصويت، إلى جانب البنية التحتية الأوسع للسوق. وهذه ليست إجراءات بلوك تشين عالية التكرار، لكنها تتكرر كلما كان للأصل مستثمرون حقيقيون والتزامات.
وهذا يخلق نوعًا مختلفًا من تأثير الشبكة. فإذا استخدم المُصدر Dusk ليس فقط لتمثيل الملكية، بل أيضًا لتنسيق التوزيعات والتصويت وغيرها من أحداث الخدمة، تصبح السلسلة متداخلة مع عملية تشغيل الأصل. وتتمثل القيمة في تقليل عدد الأنظمة التي يتعين عليها الاتفاق على السجل المالي نفسه، أكثر من كونها مرتبطة بعدد المعاملات.
"تؤدي سير العمل المتكررة إلى تبعيات أقوى من الإصدار لمرة واحدة".
أعتقد أن هذا التفريق مهم عند تقييم البنية التحتية للأصول الحقيقية (RWA). فقد يتم إصدار أصل على السلسلة، ومع ذلك يستمر أغلب إدارته الاقتصادية في مكان آخر.
المخاطرة تكمن في تعقيد التنفيذ. فإذا احتفظت المؤسسات بوظائف خدمة حاسمة في الأنظمة القديمة لأسباب قانونية أو تشغيلية أو متعلقة بالتكامل، فقد يبقى Dusk مجرد مسار تسوية بدل أن يصبح بنية تحتية مالية جوهرية.
لذلك، سأراقب عن كثب أنشطة الخدمة المتكررة والاحتفاظ من جانب المُصدر، أكثر من مراقبة أرقام الإصدار كعناوين رئيسية.
$DUSK
{future}(DUSKUSDT)
$PORTAL
{future}(PORTALUSDT)
$APR
{future}(APRUSDT)
#dusk @Dusk
لقد بدأت أولي اهتمامًا أكبر بما يحدث لأصل مُحوَّل إلى رموز بين المعاملات الرئيسية، لأن هذا هو المكان الذي قد يصبح فيه من الصعب استبدال البنية التحتية.
بالنسبة إلى Dusk، يتمثل الجزء المثير للاهتمام في دعم سير عمل على مستوى الأصول مثل الأرباح والتصويت، إلى جانب البنية التحتية الأوسع للسوق. وهذه ليست إجراءات بلوك تشين عالية التكرار، لكنها تتكرر كلما كان للأصل مستثمرون حقيقيون والتزامات.
وهذا يخلق نوعًا مختلفًا من تأثير الشبكة. فإذا استخدم المُصدر Dusk ليس فقط لتمثيل الملكية، بل أيضًا لتنسيق التوزيعات والتصويت وغيرها من أحداث الخدمة، تصبح السلسلة متداخلة مع عملية تشغيل الأصل. وتتمثل القيمة في تقليل عدد الأنظمة التي يتعين عليها الاتفاق على السجل المالي نفسه، أكثر من كونها مرتبطة بعدد المعاملات.
"تؤدي سير العمل المتكررة إلى تبعيات أقوى من الإصدار لمرة واحدة".
أعتقد أن هذا التفريق مهم عند تقييم البنية التحتية للأصول الحقيقية (RWA). فقد يتم إصدار أصل على السلسلة، ومع ذلك يستمر أغلب إدارته الاقتصادية في مكان آخر.
المخاطرة تكمن في تعقيد التنفيذ. فإذا احتفظت المؤسسات بوظائف خدمة حاسمة في الأنظمة القديمة لأسباب قانونية أو تشغيلية أو متعلقة بالتكامل، فقد يبقى Dusk مجرد مسار تسوية بدل أن يصبح بنية تحتية مالية جوهرية.
لذلك، سأراقب عن كثب أنشطة الخدمة المتكررة والاحتفاظ من جانب المُصدر، أكثر من مراقبة أرقام الإصدار كعناوين رئيسية.
$DUSK
$PORTAL
$APR
38
27
291
·
--
تمّ التحقق
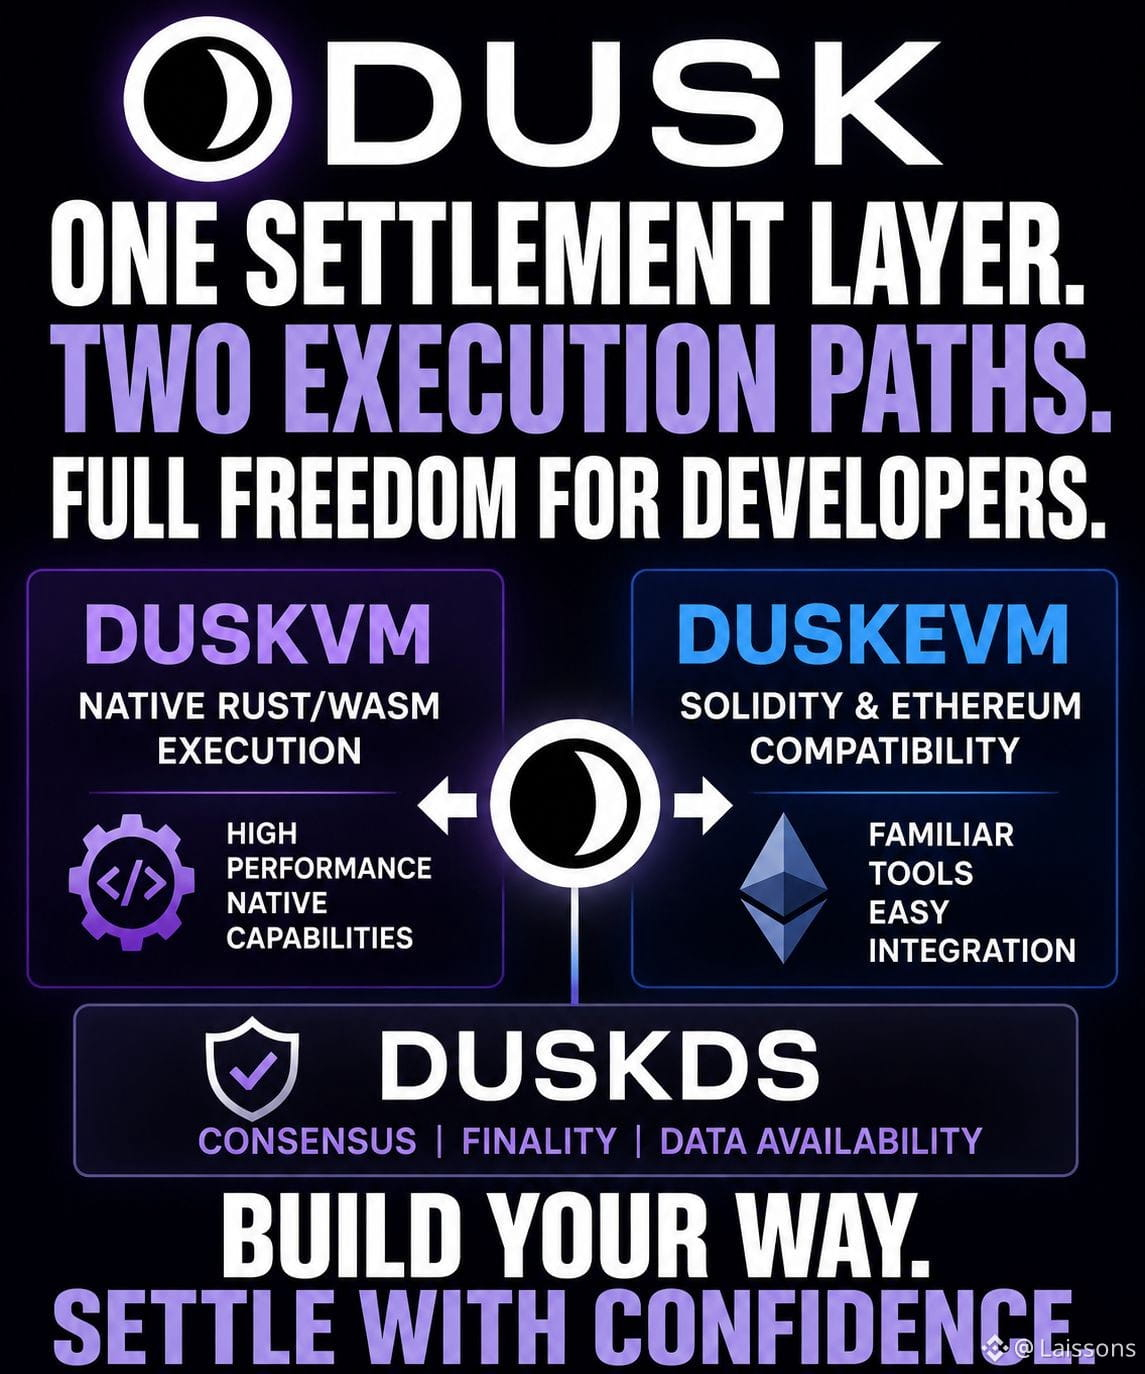
@Dusk_Foundation لقد بدأت أفكر في بيئتي التنفيذ لدى Dusk كآلية للاحتفاظ بالمطورين، وليس مجرد ميزة للتوافق.
يُخفّض DuskEVM تكلفة الدخول للفرق التي تعمل بالفعل مع Solidity وأدوات Ethereum. أما DuskVM فيقدّم مسارًا مختلفًا للتطبيقات التي ترغب في استخدام Rust/WASM والتفاعل بشكل أكثر مباشرة مع بيئة التنفيذ الأصلية لدى Dusk.
الجزء المثير للاهتمام هو ما يحدث بعد النشر الأولي.
إذا استطاع المطورون البدء ببنية EVM المألوفة ثم نقل أحمال عمل محددة لاحقًا إلى قدرات أصلية، فإن Dusk يملك مسار تحويل محتمل لا تمتلكه كثير من الشبكات. الشبكة لا تتنافس فقط على عمليات النشر الجديدة؛ بل يمكنها - على المدى الطويل - زيادة عمق التطبيقات القائمة.
“التوافق يجذب المطورين. والقدرة تُبقيهم.”
هذا التمييز مهم بالنسبة للمستثمرين لأن أرقام النشر الخام قد تُخفي ضعف الاحتفاظ. أفضّل رؤية التطبيقات تزيد النشاط، وتنقل الأصول ذات المعنى، وتستخدم الوظائف الأصلية بدلًا من الاكتفاء بعدّ العقود الجديدة.
لا يزال هناك خطر بنيوي: يمكن لبيئتي التنفيذ أن تقسمان السيولة واهتمام المطورين. إذا تعامل المستخدمون معهما كبيئتين منفصلتين لا كطبقتين متكاملتين، فإن المرونة تتحول إلى تفتّت.
لذا أنا أراقب الهجرات وتدفق الأصول عبر البيئات واستخدام التطبيقات المستمر عن كثب أكثر من مراقبة أرقام النشر العنوانية.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk لقد بدأت أفكر في بيئتي التنفيذ لدى Dusk كآلية للاحتفاظ بالمطورين، وليس مجرد ميزة للتوافق.
يُخفّض DuskEVM تكلفة الدخول للفرق التي تعمل بالفعل مع Solidity وأدوات Ethereum. أما DuskVM فيقدّم مسارًا مختلفًا للتطبيقات التي ترغب في استخدام Rust/WASM والتفاعل بشكل أكثر مباشرة مع بيئة التنفيذ الأصلية لدى Dusk.
الجزء المثير للاهتمام هو ما يحدث بعد النشر الأولي.
إذا استطاع المطورون البدء ببنية EVM المألوفة ثم نقل أحمال عمل محددة لاحقًا إلى قدرات أصلية، فإن Dusk يملك مسار تحويل محتمل لا تمتلكه كثير من الشبكات. الشبكة لا تتنافس فقط على عمليات النشر الجديدة؛ بل يمكنها - على المدى الطويل - زيادة عمق التطبيقات القائمة.
“التوافق يجذب المطورين. والقدرة تُبقيهم.”
هذا التمييز مهم بالنسبة للمستثمرين لأن أرقام النشر الخام قد تُخفي ضعف الاحتفاظ. أفضّل رؤية التطبيقات تزيد النشاط، وتنقل الأصول ذات المعنى، وتستخدم الوظائف الأصلية بدلًا من الاكتفاء بعدّ العقود الجديدة.
لا يزال هناك خطر بنيوي: يمكن لبيئتي التنفيذ أن تقسمان السيولة واهتمام المطورين. إذا تعامل المستخدمون معهما كبيئتين منفصلتين لا كطبقتين متكاملتين، فإن المرونة تتحول إلى تفتّت.
لذا أنا أراقب الهجرات وتدفق الأصول عبر البيئات واستخدام التطبيقات المستمر عن كثب أكثر من مراقبة أرقام النشر العنوانية.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
43
29
1.5k
·
--
@Dusk_Foundation I’ve started viewing Dusk’s validator design through a different lens: operator quality can matter as much as the size of the security set.
Provisioners don’t earn simply by locking DUSK.They need synchronized infrastructure and consistent consensus participation to remain productive.That creates an economic filter: inactive capital becomes less useful because rewards depend on the stake being attached to an operational node.
What I find interesting is the effect this can have on validator behavior. Soft penalties for missed participation and stronger penalties for provably invalid consensus actions make reliability economically measurable.In theory, this should push operators toward better monitoring, redundancy and infrastructure discipline rather than treating staking as passive yield.
“Stake only protects a network when it can actually participate.”
The part I’m still watching is whether this design eventually favors professional operators too heavily.If running reliable provisioner infrastructure becomes complex enough, stake could become concentrated among fewer technically capable entities, weakening the distribution that the security model ultimately depends on.
For Dusk, I’d therefore track active provisioners, stake concentration, participation consistency and penalty frequency together.The quality of the operator set may reveal more about network resilience than the headline staking ratio.
#Dusk #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
$AKE
{future}(AKEUSDT)
What matters most for Dusk security?
@Dusk I’ve started viewing Dusk’s validator design through a different lens: operator quality can matter as much as the size of the security set.
Provisioners don’t earn simply by locking DUSK.They need synchronized infrastructure and consistent consensus participation to remain productive.That creates an economic filter: inactive capital becomes less useful because rewards depend on the stake being attached to an operational node.
What I find interesting is the effect this can have on validator behavior. Soft penalties for missed participation and stronger penalties for provably invalid consensus actions make reliability economically measurable.In theory, this should push operators toward better monitoring, redundancy and infrastructure discipline rather than treating staking as passive yield.
“Stake only protects a network when it can actually participate.”
The part I’m still watching is whether this design eventually favors professional operators too heavily.If running reliable provisioner infrastructure becomes complex enough, stake could become concentrated among fewer technically capable entities, weakening the distribution that the security model ultimately depends on.
For Dusk, I’d therefore track active provisioners, stake concentration, participation consistency and penalty frequency together.The quality of the operator set may reveal more about network resilience than the headline staking ratio.
#Dusk #dusk $DUSK
$ACE
$AKE
What matters most for Dusk security?
Active stake
75%
Operator quality
25%
Decentralization
0%
Penalties
0%
4 الأصوات • تمّ إغلاق التصويت
71
33
205
·
--
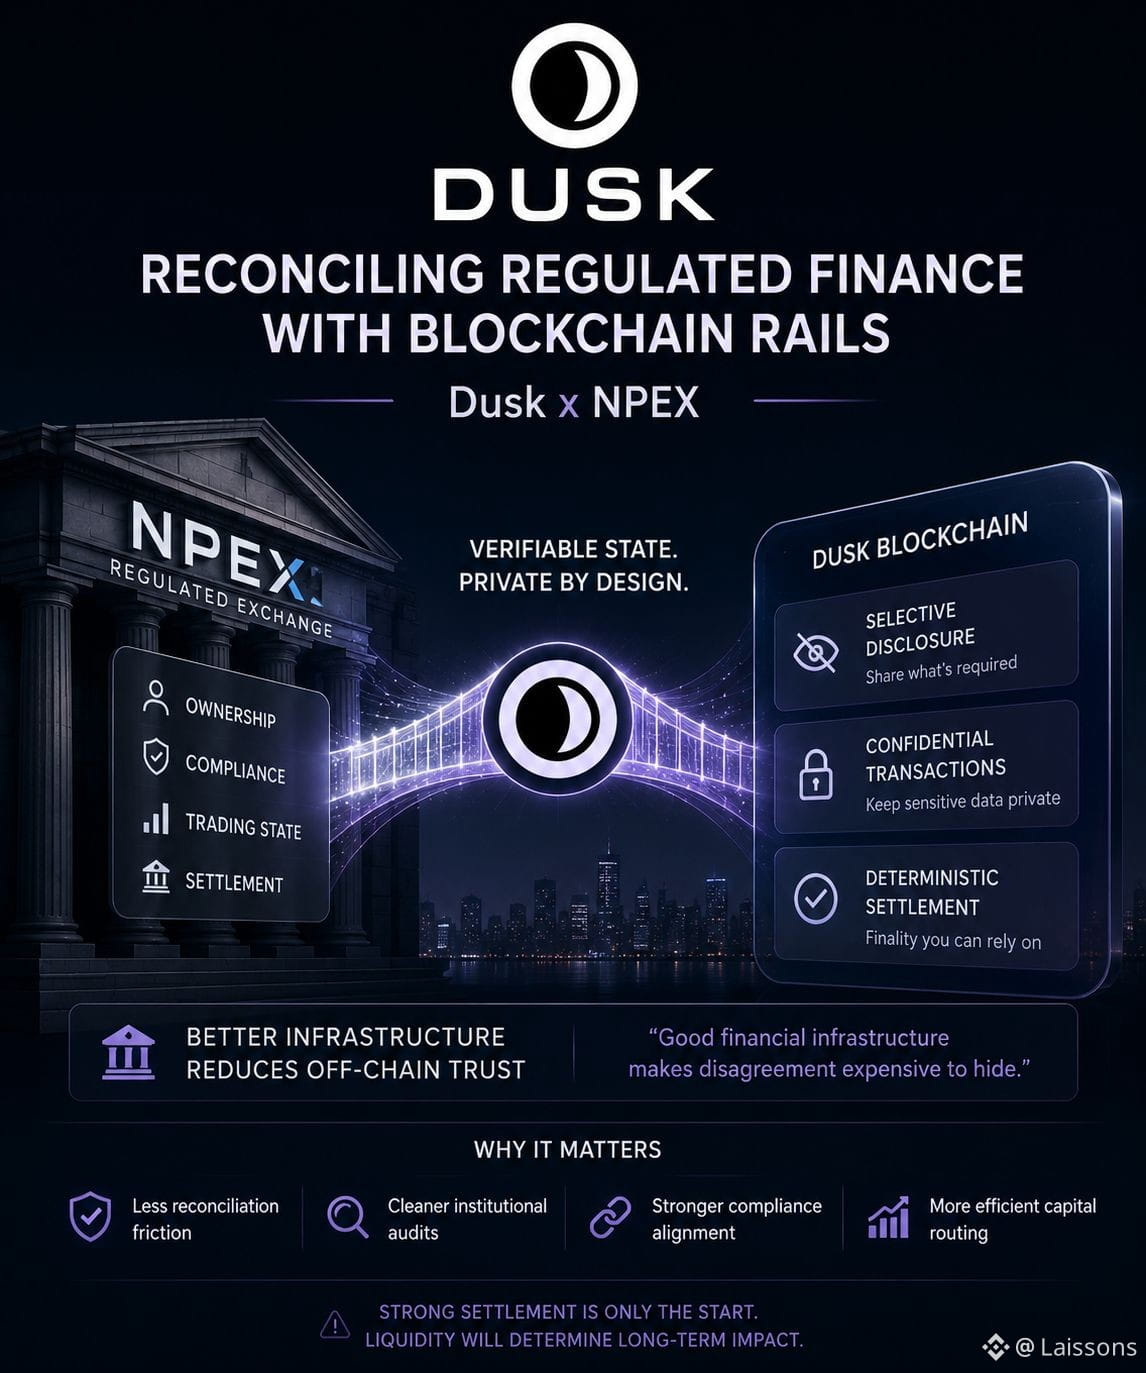
@Dusk_Foundation لقد كنت أنظر إلى Dusk بدرجة أقل كسلسلة RWA وأكثر كطبقة تسوية للتوفيق بين الأسواق المنظمة.
هذا التمييز مهم مع NPEX.
الأصل الذي ينتقل على السلسلة لا يكون مفيدًا إلا إذا أمكن الحفاظ على ملكيته، وحالة امتثاله، وحالته التداولية، وتسويته على نحو ثابت عبر دورة حياته الكاملة.
إن الجمع الذي تقدمه Dusk بين الإفصاح الانتقائي، والمعاملات السرية، والتسوية الحتمية أمر مثير للاهتمام لأنها تعالج الفجوة التشغيلية بين ما يُسمح للمؤسسة المالية بإظهاره وما تحتاجه البلوكشين للتحقق منه.
والنتيجة بالنسبة للمستثمر دقيقة: يجب أن تقلل البنية التحتية الأفضل من مقدار الثقة التي يحتاج المستخدمون إلى وضعها في التوفيق خارج السلسلة.
“البنية التحتية المالية الجيدة تجعل من الصعب إخفاء الخلاف.”
وهذا هو المكان الذي أعتقد أن لدى Dusk شيئًا يستحق الاختبار. إذا أمكن تمثيل نشاط NPEX بشكل متزايد عبر حالة على السلسلة قابلة للتحقق مع بقاء المعلومات الحساسة محصورة، فقد تحصل المؤسسات على طريقة أنظف لتدقيق المراكز دون كشف كل شيء علنًا.
الضعف يتمثل في السيولة. إن تحسين التسوية لا يؤدي تلقائيًا إلى خلق أسواق ثانوية نشطة. إذا ظلت الأوراق المالية المنظمة تُتداول بشكل خفيف، فقد تكون البنية التحتية قوية تقنيًا بينما تظل كفاءة رأس المال محدودة.
لذا أنا أراقب ما إذا كانت Dusk تقلل احتكاك التوفيق بدرجة كافية لتغيير كيفية توجيه المؤسسات لرأس المال والاحتفاظ به فعليًا.
#dusk #Dusk $DUSK
{future}(DUSKUSDT)
$AKE
{future}(AKEUSDT)
@Dusk لقد كنت أنظر إلى Dusk بدرجة أقل كسلسلة RWA وأكثر كطبقة تسوية للتوفيق بين الأسواق المنظمة.
هذا التمييز مهم مع NPEX.
الأصل الذي ينتقل على السلسلة لا يكون مفيدًا إلا إذا أمكن الحفاظ على ملكيته، وحالة امتثاله، وحالته التداولية، وتسويته على نحو ثابت عبر دورة حياته الكاملة.
إن الجمع الذي تقدمه Dusk بين الإفصاح الانتقائي، والمعاملات السرية، والتسوية الحتمية أمر مثير للاهتمام لأنها تعالج الفجوة التشغيلية بين ما يُسمح للمؤسسة المالية بإظهاره وما تحتاجه البلوكشين للتحقق منه.
والنتيجة بالنسبة للمستثمر دقيقة: يجب أن تقلل البنية التحتية الأفضل من مقدار الثقة التي يحتاج المستخدمون إلى وضعها في التوفيق خارج السلسلة.
“البنية التحتية المالية الجيدة تجعل من الصعب إخفاء الخلاف.”
وهذا هو المكان الذي أعتقد أن لدى Dusk شيئًا يستحق الاختبار. إذا أمكن تمثيل نشاط NPEX بشكل متزايد عبر حالة على السلسلة قابلة للتحقق مع بقاء المعلومات الحساسة محصورة، فقد تحصل المؤسسات على طريقة أنظف لتدقيق المراكز دون كشف كل شيء علنًا.
الضعف يتمثل في السيولة. إن تحسين التسوية لا يؤدي تلقائيًا إلى خلق أسواق ثانوية نشطة. إذا ظلت الأوراق المالية المنظمة تُتداول بشكل خفيف، فقد تكون البنية التحتية قوية تقنيًا بينما تظل كفاءة رأس المال محدودة.
لذا أنا أراقب ما إذا كانت Dusk تقلل احتكاك التوفيق بدرجة كافية لتغيير كيفية توجيه المؤسسات لرأس المال والاحتفاظ به فعليًا.
#dusk #Dusk $DUSK
$AKE
40
1
33
1.6k
·
--
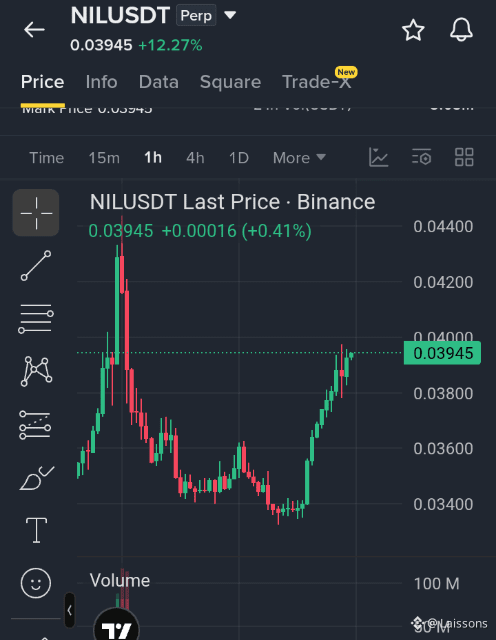
$NIL إعداد تداول (طويل)
الدخول: 0.03940–0.03960
TP-1: 0.04080
TP-2: 0.04200
TP-3: 0.04350
SL: 0.03820
$NIL تعافٍ صاعد يقترب من مقاومة رئيسية
يظهر هيكل إطار 1H قممًا منخفضة أعلى قوية واندفاعًا شرائيًا من قاعدة 0.0340. السعر الآن يختبر مقاومة 0.0400؛ يمكن لكسر واضح مع حجم تداول مستمر أن يفتح مستويات الصعود التالية.
تفعيل الفكرة طالما أن السعر يبقى فوق 0.03820 ويكسر/يقبل فوق 0.04000.
هيا بنا ... $NIL
{future}(NILUSDT)
$NIL إعداد تداول (طويل)
الدخول: 0.03940–0.03960
TP-1: 0.04080
TP-2: 0.04200
TP-3: 0.04350
SL: 0.03820
$NIL تعافٍ صاعد يقترب من مقاومة رئيسية
يظهر هيكل إطار 1H قممًا منخفضة أعلى قوية واندفاعًا شرائيًا من قاعدة 0.0340. السعر الآن يختبر مقاومة 0.0400؛ يمكن لكسر واضح مع حجم تداول مستمر أن يفتح مستويات الصعود التالية.
تفعيل الفكرة طالما أن السعر يبقى فوق 0.03820 ويكسر/يقبل فوق 0.04000.
هيا بنا ... $NIL
3
1.5k
·
--
@babylonlabs_io
وجدت نفسي أولي اهتمامًا أكبر بعملية التحقق من بابل أكثر من مؤشرات السوق الخاصة بها.
تُنشئ الشهادات الاحتياطية الأسبوعية تحولًا مثيرًا للاهتمام في المسؤولية. بدلًا من مطالبة المستخدمين ببساطة الثقة بأن الـ LST مدعوم، يوفّر البروتوكول آلية متكررة للمُصدِرين لإثبات ذلك باستخدام إثباتات موقعة مرتبطة بارتفاعات كتل بيتكوين وبيانات على السلسلة.
هذا يغيّر طريقة تفكيري بشأن الشفافية. فادعاء وجود احتياطي ليس مجرد بيان يُقال عند الإطلاق، بل يصبح شيئًا يمكن التحقق منه مرارًا وتكرارًا مع تشغيل النظام.
"تكون الثقة أقوى عندما يصبح التحقق روتينيًا."
$BABY
{future}(BABYUSDT)
بالطبع، نشر الأدلة لا يضمن أن كل مشارك سيقوم بالتحقق منها. من المرجّح أن يواصل معظم المستخدمين الاعتماد على الواجهات أو المُصدِرين أو ملخصات المجتمع بدلًا من فحص الشهادات بأنفسهم. وهذه هي الحدود العملية لأي إطار شفافية: الدليل لا يكون ذا قيمة إلا إذا كان عدد كافٍ من الناس مستعدًا لاستخدامه.
بالنسبة لي، المقياس المثير للاهتمام ليس فقط ما إذا كانت الشهادات تُنشر في الموعد المحدد. بل هل ستجعل المحافظ واستكشاف الكتل ومنصات التحليلات تلك الأدلة مرئية بما يكفي بحيث يصبح التحقق عادةً عادية بدلًا من كونه تمرينًا مخصصًا للخبراء فقط. إذا حدث ذلك، فلن تحسّن بابل الشفافية فحسب، بل قد تغيّر الطريقة التي يقيم بها المستخدمون الأصول المدعومة بالـ BTC كليًا.
#baby #Babylon $HEI
{future}(HEIUSDT)
$HFT
{future}(HFTUSDT)
كيف يمكنك التحقق من LST؟
@BabylonLabs_io
وجدت نفسي أولي اهتمامًا أكبر بعملية التحقق من بابل أكثر من مؤشرات السوق الخاصة بها.
تُنشئ الشهادات الاحتياطية الأسبوعية تحولًا مثيرًا للاهتمام في المسؤولية. بدلًا من مطالبة المستخدمين ببساطة الثقة بأن الـ LST مدعوم، يوفّر البروتوكول آلية متكررة للمُصدِرين لإثبات ذلك باستخدام إثباتات موقعة مرتبطة بارتفاعات كتل بيتكوين وبيانات على السلسلة.
هذا يغيّر طريقة تفكيري بشأن الشفافية. فادعاء وجود احتياطي ليس مجرد بيان يُقال عند الإطلاق، بل يصبح شيئًا يمكن التحقق منه مرارًا وتكرارًا مع تشغيل النظام.
"تكون الثقة أقوى عندما يصبح التحقق روتينيًا."
$BABY
بالطبع، نشر الأدلة لا يضمن أن كل مشارك سيقوم بالتحقق منها. من المرجّح أن يواصل معظم المستخدمين الاعتماد على الواجهات أو المُصدِرين أو ملخصات المجتمع بدلًا من فحص الشهادات بأنفسهم. وهذه هي الحدود العملية لأي إطار شفافية: الدليل لا يكون ذا قيمة إلا إذا كان عدد كافٍ من الناس مستعدًا لاستخدامه.
بالنسبة لي، المقياس المثير للاهتمام ليس فقط ما إذا كانت الشهادات تُنشر في الموعد المحدد. بل هل ستجعل المحافظ واستكشاف الكتل ومنصات التحليلات تلك الأدلة مرئية بما يكفي بحيث يصبح التحقق عادةً عادية بدلًا من كونه تمرينًا مخصصًا للخبراء فقط. إذا حدث ذلك، فلن تحسّن بابل الشفافية فحسب، بل قد تغيّر الطريقة التي يقيم بها المستخدمون الأصول المدعومة بالـ BTC كليًا.
#baby #Babylon $HEI
$HFT
كيف يمكنك التحقق من LST؟
🔍 Check Proofs
40%
✅ Trust the Peg
20%
📊 Both Together
40%
5 الأصوات • تمّ إغلاق التصويت
21
17
3.5k
·
--
#Babylon لقد وجدت نفسي هذا الأسبوع أقارن بين إشارتين مختلفتين للغاية داخل نظام بابيلون البيئي.
تُعدّ المشاركة عبر الإيثيوم (Staking) التزامًا بطيئًا نسبيًا. بمجرد تفويض BTC، تميل المشاركة إلى عكس قرار أمني طويل الأجل. أما حجم التداول، فمن ناحية أخرى، فقد يتغير بشكل كبير خلال أيام لأن حوافز البورصات تعدّل السلوك مؤقتًا.
لهذا السبب لا أتعامل تلقائيًا مع ارتفاع حجم التداول باعتباره دليلًا على تبنٍ أقوى للشبكة. حجم التداول يخبرني أن رأس المال يتحرك. لكنه لا يخبرني إن كان رأس المال يصبح ملتزمًا اقتصاديًا بالبروتوكول.
"النشاط ظاهر. أما الالتزام فيأخذ وقتًا أطول للقياس."
قد أكون أغفل جزءًا من الصورة، لكنني أفضّل مقارنة الارتفاعات المفاجئة في التداول الناتجة عن تأثيرات البورصات بالمشاركة على السلسلة خلال الفترة نفسها بدلًا من تقييم أي مؤشر بمعزل عن الآخر. إذا بقيت عمليات الـStaking أو المشاركة في الحوكمة أو تبنّي الـco-staking في المستقبل إلى حد كبير دون تغيير، بينما يتسارع نشاط التداول، فقد يكون السوق ببساطة يستجيب للحوافز وليس التعبير عن قناعة أقوى تجاه البروتوكول نفسه.
بالنسبة لي، المؤشر الأكثر متانة ليس مدى كثرة تبدّل BABY. بل هو ما إذا كانت الانتباه المؤقت يتحول في النهاية إلى رأس مال يظل متفاعلًا مع نموذج أمان بابيلون بعد أن تكون الحملات الترويجية قد انتهت بالفعل.
#babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
ما الذي دفع نشاط BABY أكثر؟
#Babylon لقد وجدت نفسي هذا الأسبوع أقارن بين إشارتين مختلفتين للغاية داخل نظام بابيلون البيئي.
تُعدّ المشاركة عبر الإيثيوم (Staking) التزامًا بطيئًا نسبيًا. بمجرد تفويض BTC، تميل المشاركة إلى عكس قرار أمني طويل الأجل. أما حجم التداول، فمن ناحية أخرى، فقد يتغير بشكل كبير خلال أيام لأن حوافز البورصات تعدّل السلوك مؤقتًا.
لهذا السبب لا أتعامل تلقائيًا مع ارتفاع حجم التداول باعتباره دليلًا على تبنٍ أقوى للشبكة. حجم التداول يخبرني أن رأس المال يتحرك. لكنه لا يخبرني إن كان رأس المال يصبح ملتزمًا اقتصاديًا بالبروتوكول.
"النشاط ظاهر. أما الالتزام فيأخذ وقتًا أطول للقياس."
قد أكون أغفل جزءًا من الصورة، لكنني أفضّل مقارنة الارتفاعات المفاجئة في التداول الناتجة عن تأثيرات البورصات بالمشاركة على السلسلة خلال الفترة نفسها بدلًا من تقييم أي مؤشر بمعزل عن الآخر. إذا بقيت عمليات الـStaking أو المشاركة في الحوكمة أو تبنّي الـco-staking في المستقبل إلى حد كبير دون تغيير، بينما يتسارع نشاط التداول، فقد يكون السوق ببساطة يستجيب للحوافز وليس التعبير عن قناعة أقوى تجاه البروتوكول نفسه.
بالنسبة لي، المؤشر الأكثر متانة ليس مدى كثرة تبدّل BABY. بل هو ما إذا كانت الانتباه المؤقت يتحول في النهاية إلى رأس مال يظل متفاعلًا مع نموذج أمان بابيلون بعد أن تكون الحملات الترويجية قد انتهت بالفعل.
#babylon @BabylonLabs_io
#baby $BABY
$CYS
$HEI
ما الذي دفع نشاط BABY أكثر؟
🎁 Campaigns
100%
₿ BTC Staking
0%
📈 Trading Volume
0%
⚙️ Co-Staking
0%
4 الأصوات • تمّ إغلاق التصويت
50
24
294
·
--
@babylonlabs_io وجدت نفسي أفكر بشكل أقل في العرض المتداول لِبابيلون، وأكثر في السرعة التي يجد بها BABY الجديد الذي يبدأ بالتداول دورًا طويل الأمد داخل الشبكة.
عمليات فتح الرموز محددة بشكل حتمي. فهي تزيد مقدار رأس المال الذي يمكن أن يُتخذ بواسطته قرار. إن الـ co-staking يختلف؛ لأنه يحاول التأثير في ماهية هذا القرار. أحدهما يوسّع نطاق الخيارات؛ والآخر يحاول خلق التزام.
لهذا لا أرى هذه كأحداث منفصلة. إنها جزء من حلقة تغذية اقتصادية واحدة. يمكن لكل رمز يُفتح حديثًا أن يبقى سائلًا، أو يُباع، أو في النهاية يصبح رأس مالًا منتجًا عبر الـ staking والحوكمة.
"التوزيع تلقائي. الالتزام طوعي."
لستُ أفترض أن الـ co-staking سيستوعب فورًا هذا العرض الإضافي. يستغرق التبنّي وقتًا، وإذا لم تكن الآلية مقنعة بما يكفي، فقد يظل السيولة متحركًا بدلًا من أن تصبح منسجمة اقتصاديًا مع البروتوكول.
المؤشر الذي أود مراقبته ليس فقط العرض المتداول أو تقدم جدول الڤيستينغ. بل هو حصة BABY غير المقفل التي تنتقل في النهاية إلى مشاركة طويلة الأمد. إذا كانت هذه النسبة ترتفع بثبات، فإن البروتوكول يحوّل السيولة إلى قناعة. وإذا لم يحدث ذلك، فقد يبقى الدور الاقتصادي للرمز أضعف من التصميم المقصود.
بالنسبة لي، هذه قياسٌ أكثر دلالة لجودة الرمز من جدول الڤيستينغ وحده.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$HOME
{future}(HOMEUSDT)
$BLESS
{future}(BLESSUSDT)
ما الذي سيشكل BABY بعد ذلك؟
@BabylonLabs_io وجدت نفسي أفكر بشكل أقل في العرض المتداول لِبابيلون، وأكثر في السرعة التي يجد بها BABY الجديد الذي يبدأ بالتداول دورًا طويل الأمد داخل الشبكة.
عمليات فتح الرموز محددة بشكل حتمي. فهي تزيد مقدار رأس المال الذي يمكن أن يُتخذ بواسطته قرار. إن الـ co-staking يختلف؛ لأنه يحاول التأثير في ماهية هذا القرار. أحدهما يوسّع نطاق الخيارات؛ والآخر يحاول خلق التزام.
لهذا لا أرى هذه كأحداث منفصلة. إنها جزء من حلقة تغذية اقتصادية واحدة. يمكن لكل رمز يُفتح حديثًا أن يبقى سائلًا، أو يُباع، أو في النهاية يصبح رأس مالًا منتجًا عبر الـ staking والحوكمة.
"التوزيع تلقائي. الالتزام طوعي."
لستُ أفترض أن الـ co-staking سيستوعب فورًا هذا العرض الإضافي. يستغرق التبنّي وقتًا، وإذا لم تكن الآلية مقنعة بما يكفي، فقد يظل السيولة متحركًا بدلًا من أن تصبح منسجمة اقتصاديًا مع البروتوكول.
المؤشر الذي أود مراقبته ليس فقط العرض المتداول أو تقدم جدول الڤيستينغ. بل هو حصة BABY غير المقفل التي تنتقل في النهاية إلى مشاركة طويلة الأمد. إذا كانت هذه النسبة ترتفع بثبات، فإن البروتوكول يحوّل السيولة إلى قناعة. وإذا لم يحدث ذلك، فقد يبقى الدور الاقتصادي للرمز أضعف من التصميم المقصود.
بالنسبة لي، هذه قياسٌ أكثر دلالة لجودة الرمز من جدول الڤيستينغ وحده.
#Babylon @BabylonLabs_io
#baby $BABY
$HOME
$BLESS
ما الذي سيشكل BABY بعد ذلك؟
🔒 Co-Staking
70%
📊 Token Unlocks
10%
🗳️ Governance
10%
💎 Long-Term Holding
10%
10 الأصوات • تمّ إغلاق التصويت
59
38
2.2k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف