

Just_Mike
39 منشورات
Just_Mike
إبلاغ
حظر المُستخدم
7 تتابع
22 المتابعون
41 إعجاب
منشورات
الكل
اقتباسات
·
--
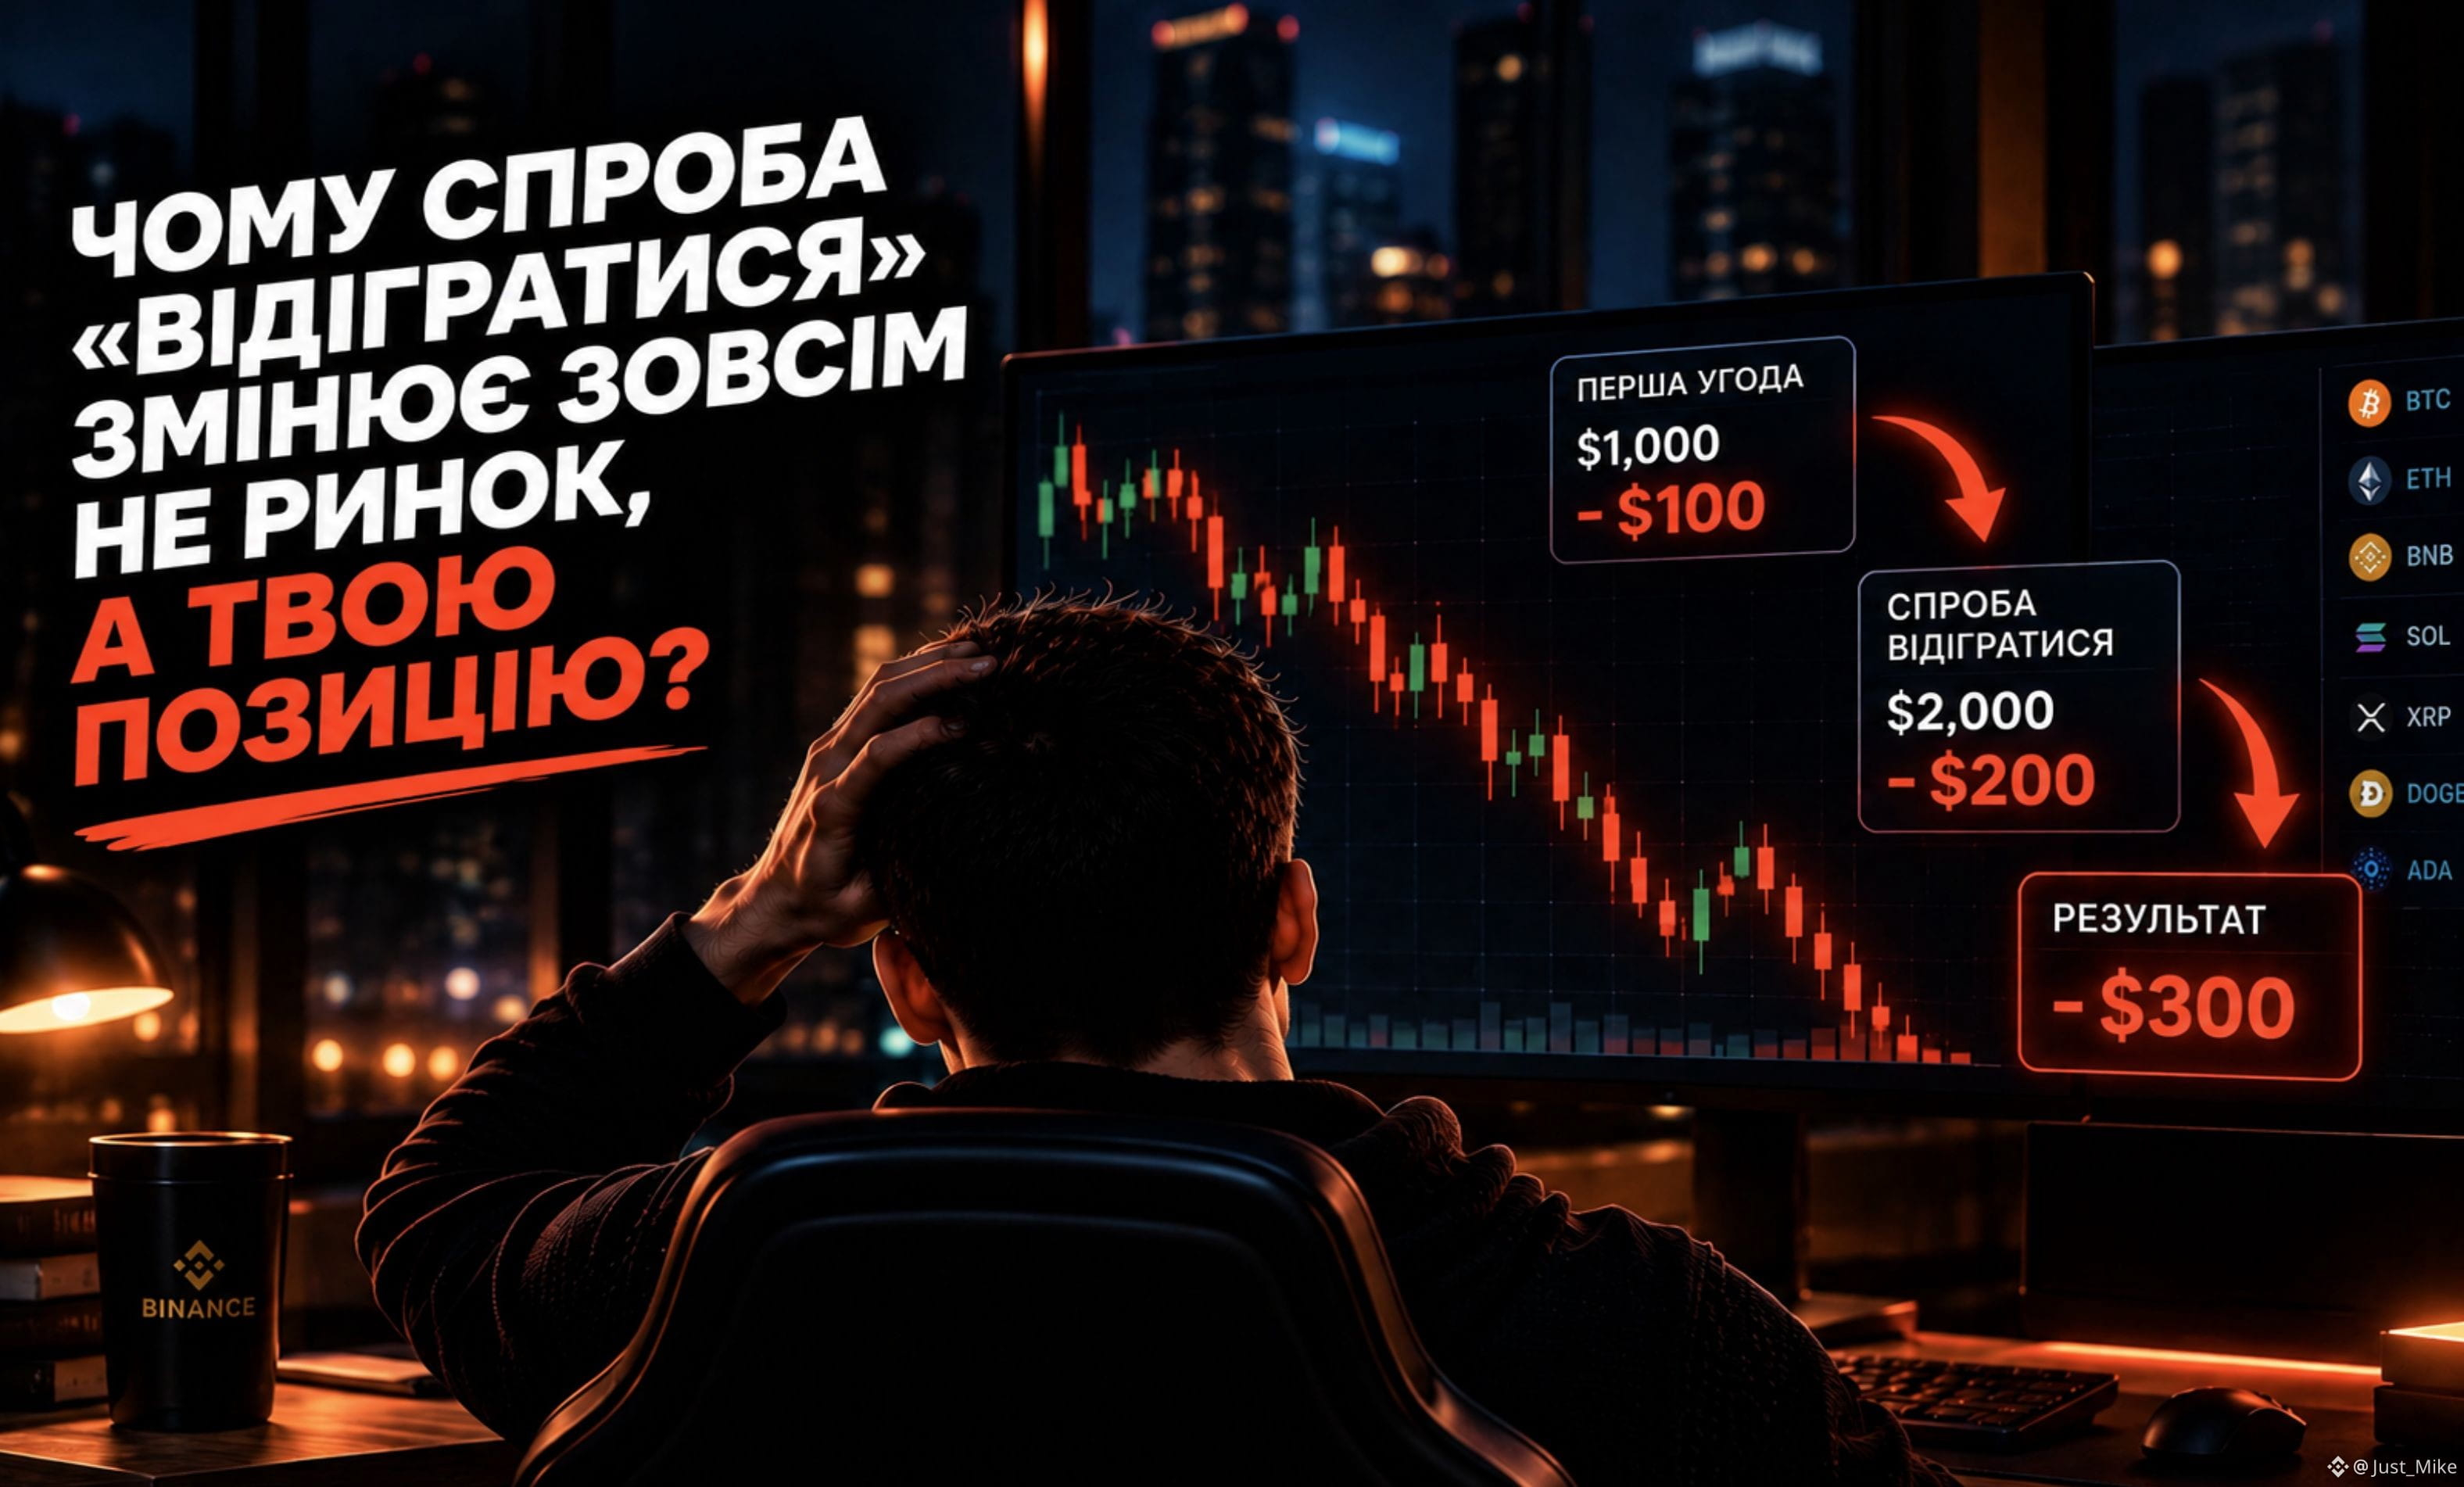
لماذا يغيّر تجرِبة «الانتقام» السوقَ تمامًا لا، بل يغيّر موقفك أنت؟
لنتخيّل:
أنت فتحت صفقة بقيمة 1 000 دولار وخسرت 100 دولار.
قد تكون أول فكرة:
«لا بد من استرجاع هذه الـ100 دولار بالصفقة التالية».
وهنا غالبًا لا يتغيّر السوق، بل تتغيّر سلوكك.
بدلًا من موقف بقيمة 1 000 دولار، تفتح بالفعل بمبلغ 2 000 دولار.
وفي هذه الأثناء، السوق لا يعرف شيئًا عن خسائرك السابقة.
لكن مخاطرتك قد تغيّرت.
إذا ذهبت الصفقة التالية أيضًا ضدك بنسبة 10%:
−100$ → −200$ أخرى = −300$.
أي أن رغبتك في «الانتقام» لا تزيد فرصك في استرجاع الخسارة. قد تزيد فقط المبلغ الذي أنت مستعدّ لخسارته في الصفقة التالية.
وهنا من المهم التفريق بين:
السوق → يتحرك بشكل مستقل عن صفقتك السابقة؛
الموقف → يتغيّر اعتمادًا على كيفية قرارك متابعة التداول.
لذلك بعد الخسارة، السؤال الأهم ليس:
«كيف أسترجع هذه الأموال بأسرع وقت؟»
بل:
«هل تغيّر خطرِي بسبب رغبتي في استرجاعها؟»
#Trading #RiskManagement
100
·
--
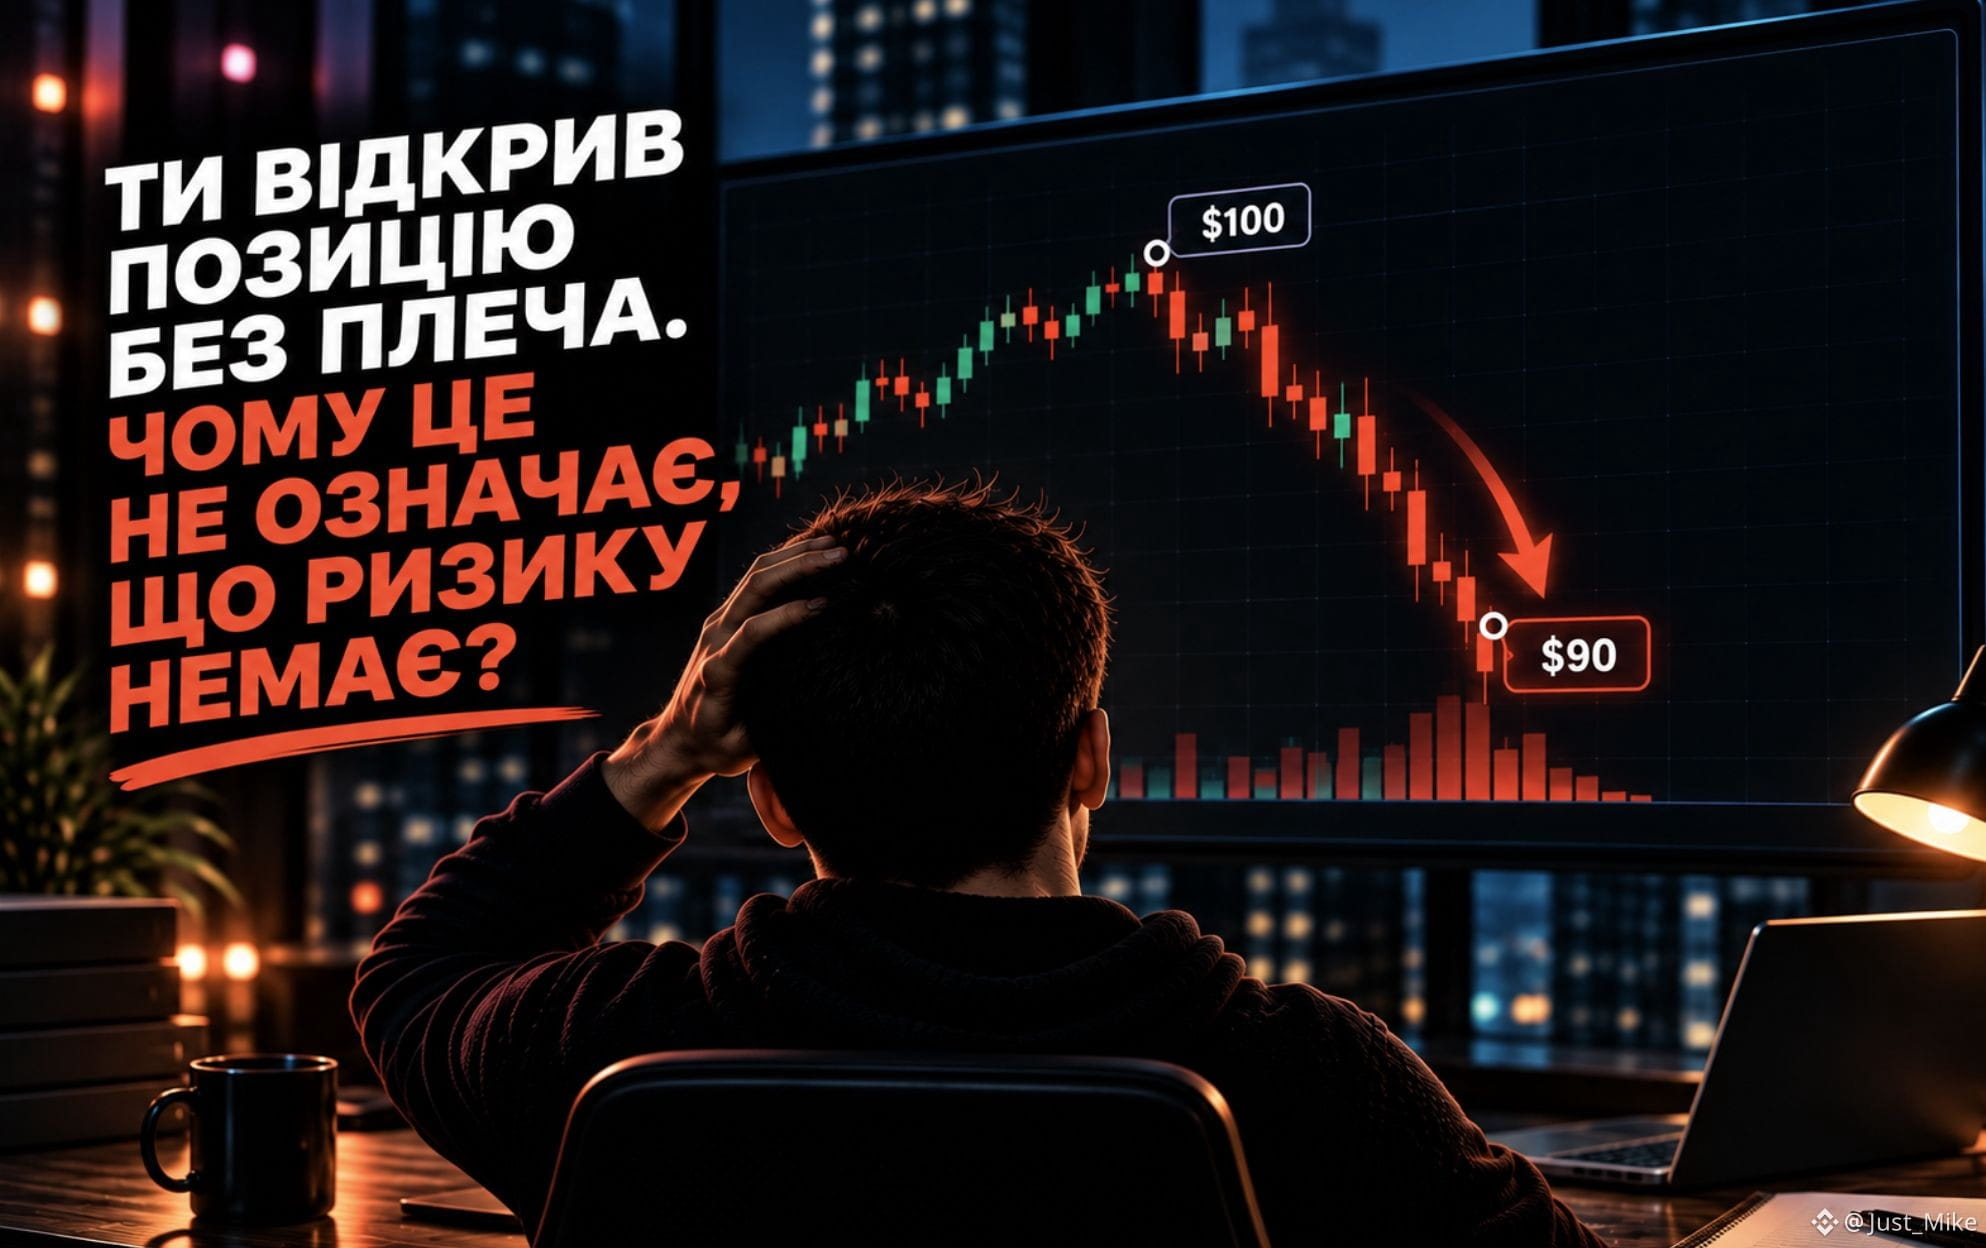
لقد فتحت مركزًا بدون رافعة. لماذا لا يعني ذلك عدم وجود مخاطرة؟
يعتقد الكثيرون:
«أنا لا أستخدم الرافعة → إذن لا يمكن تصفيتي → بالتالي فالمخاطرة شبه معدومة».
الجزء الأول من المنطق صحيح فعلًا: بدون رافعة لا توجد مخاطرة التصفية المميزة لمراكز العقود الآجلة المُرافَعة. لكن هذا لا يعني أن نفس المركز آمن.
لنفترض:
لقد اشتريت أصولًا بقيمة 1,000 دولار.
انخفض الأصل بنسبة 10% → تصبح قيمة مركزك الآن 900 دولار.
لم تكن هناك رافعة. لا توجد تصفية. لكنك ما زلت تخسر 100 دولار من قيمة المركز.
وهنا تظل توجد مخاطر أخرى:
🔹 مخاطرة السعر — يمكن أن يواصل الأصل الانخفاض.
🔹 مخاطرة حجم المركز — 10% من 100 دولار و10% من 10,000 دولار هما مبلغين مختلفين تمامًا.
🔹 مخاطرة السيولة — مع وجود مركز كبير قد يكون من الصعب الخروج بالسعر الذي ترغب فيه، مما قد يؤدي إلى slippage.
لذلك «بدون رافعة» ≠ «بدون مخاطرة».
تضيف الرافعة طبقة إضافية من المخاطرة — فهي تزيد التعرض مقارنةً برأس المال وقد تقرّب من التصفية.
لكن حتى بدونها، يجدر بك أن تسأل نفسك:
كم يمكنني أن أخسر إذا تحرك السعر ضدي؟
#Trading #RiskManagement
599
·
--
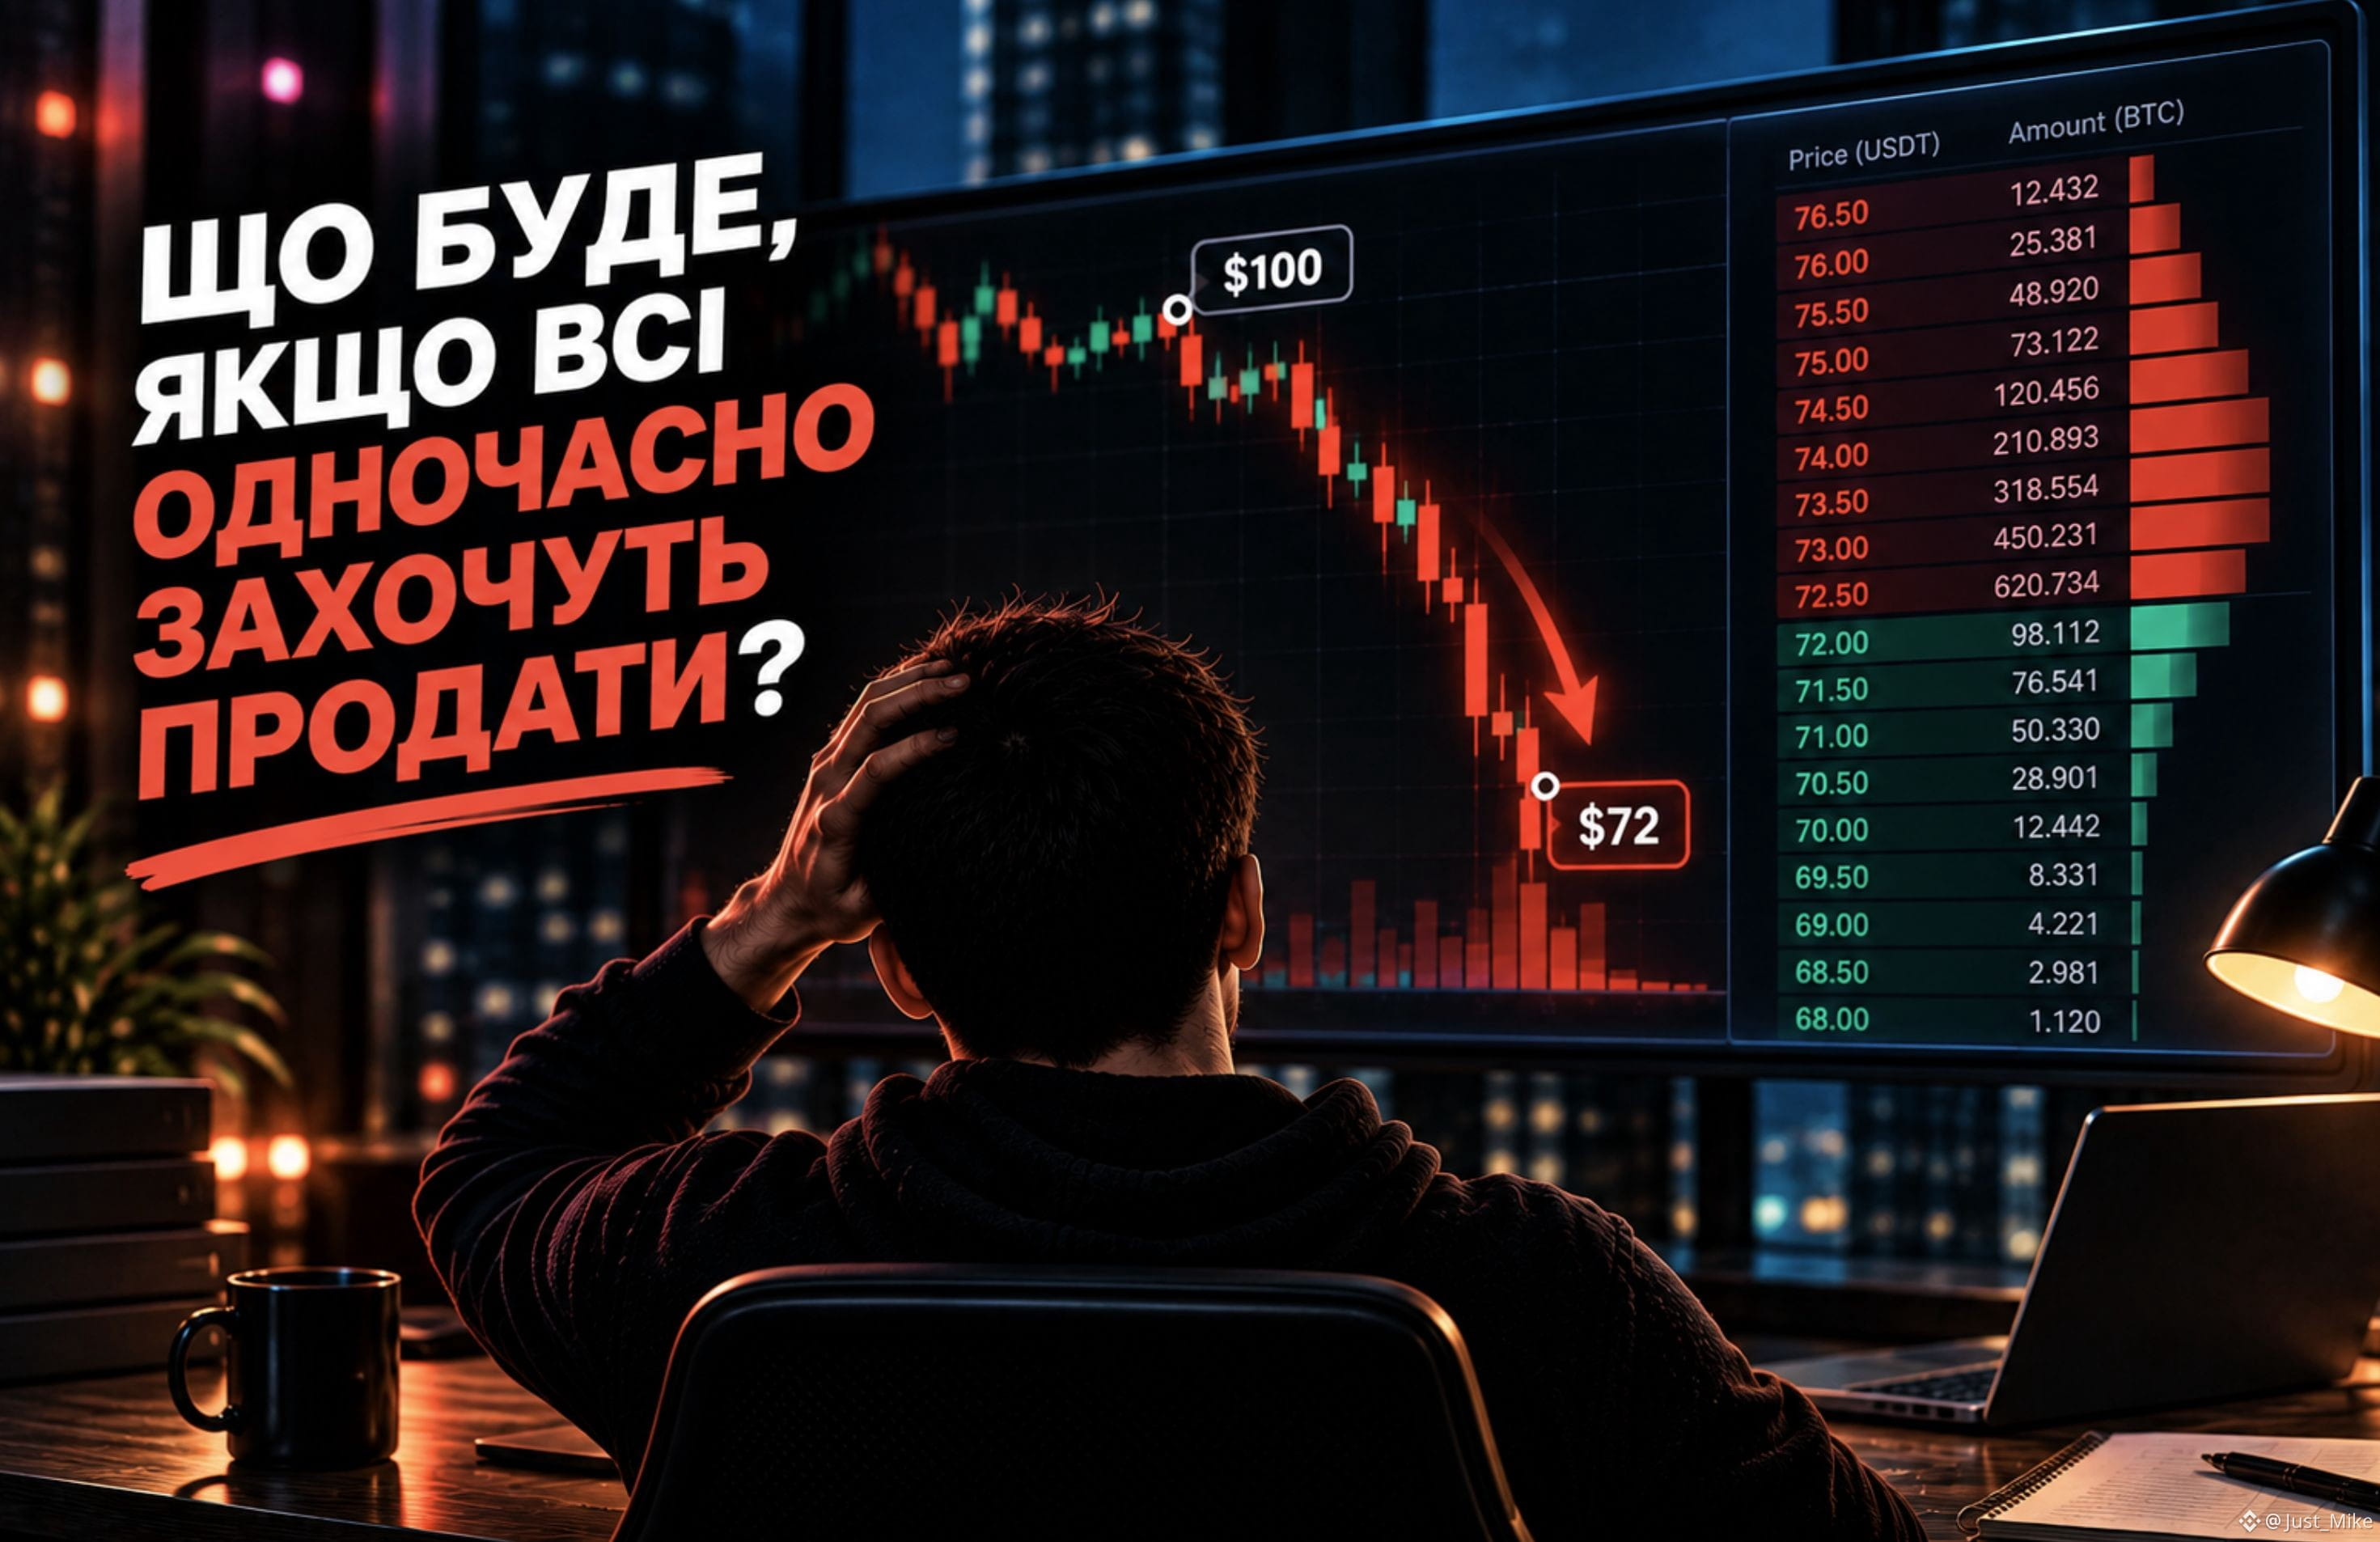
ماذا سيحدث إذا أراد الجميع البيع في نفس الوقت؟
لنتخيل سيناريو:
أنت اشتريت أصلًا مقابل 100 دولار.
وبعد ذلك، تظهر في السوق في نفس الوقت مجموعة كبيرة جدًا من البائعين.
ما الذي يحدث؟
قد لا تكفي عروض الشراء بسعر 100 دولار لكل حجم البيع.
عندها يبدأ البائعون بسحب أوامر المشترين الأقل:
100$ → 99$ → 98$ → 95$…
وقد ينخفض السعر بسرعة كبيرة.
وهنا تكمن أهمية السيولة.
السيولة تُظهر مدى سهولة شراء أو بيع أصل دون تأثير كبير على سعره.
📉 سيولة مرتفعة → أوامر كثيرة في السوق، ويمكن تنفيذ حجم كبير بتأثير أقل على السعر.
📉 سيولة منخفضة → عدد الأوامر أقل، لذلك قد يدفع حتى أمرٌ كبير نسبيًا السعر بقوة.
لذلك فإن الهبوط الحاد لا يعني دائمًا أن الأصل أصبح فجأة «أسوأ».
أحيانًا تكون المشكلة في شيء آخر:
لقد أصبح عدد البائعين أكبر بكثير من عدد المشترين الراغبين عند الأسعار الحالية.
لهذا السبب، أثناء التحركات الحادة، من المهم النظر ليس إلى سعر الأصل فقط، بل أيضًا إلى مقدار السيولة الموجودة في السوق.
#Trading #Liquidity
143
·
--
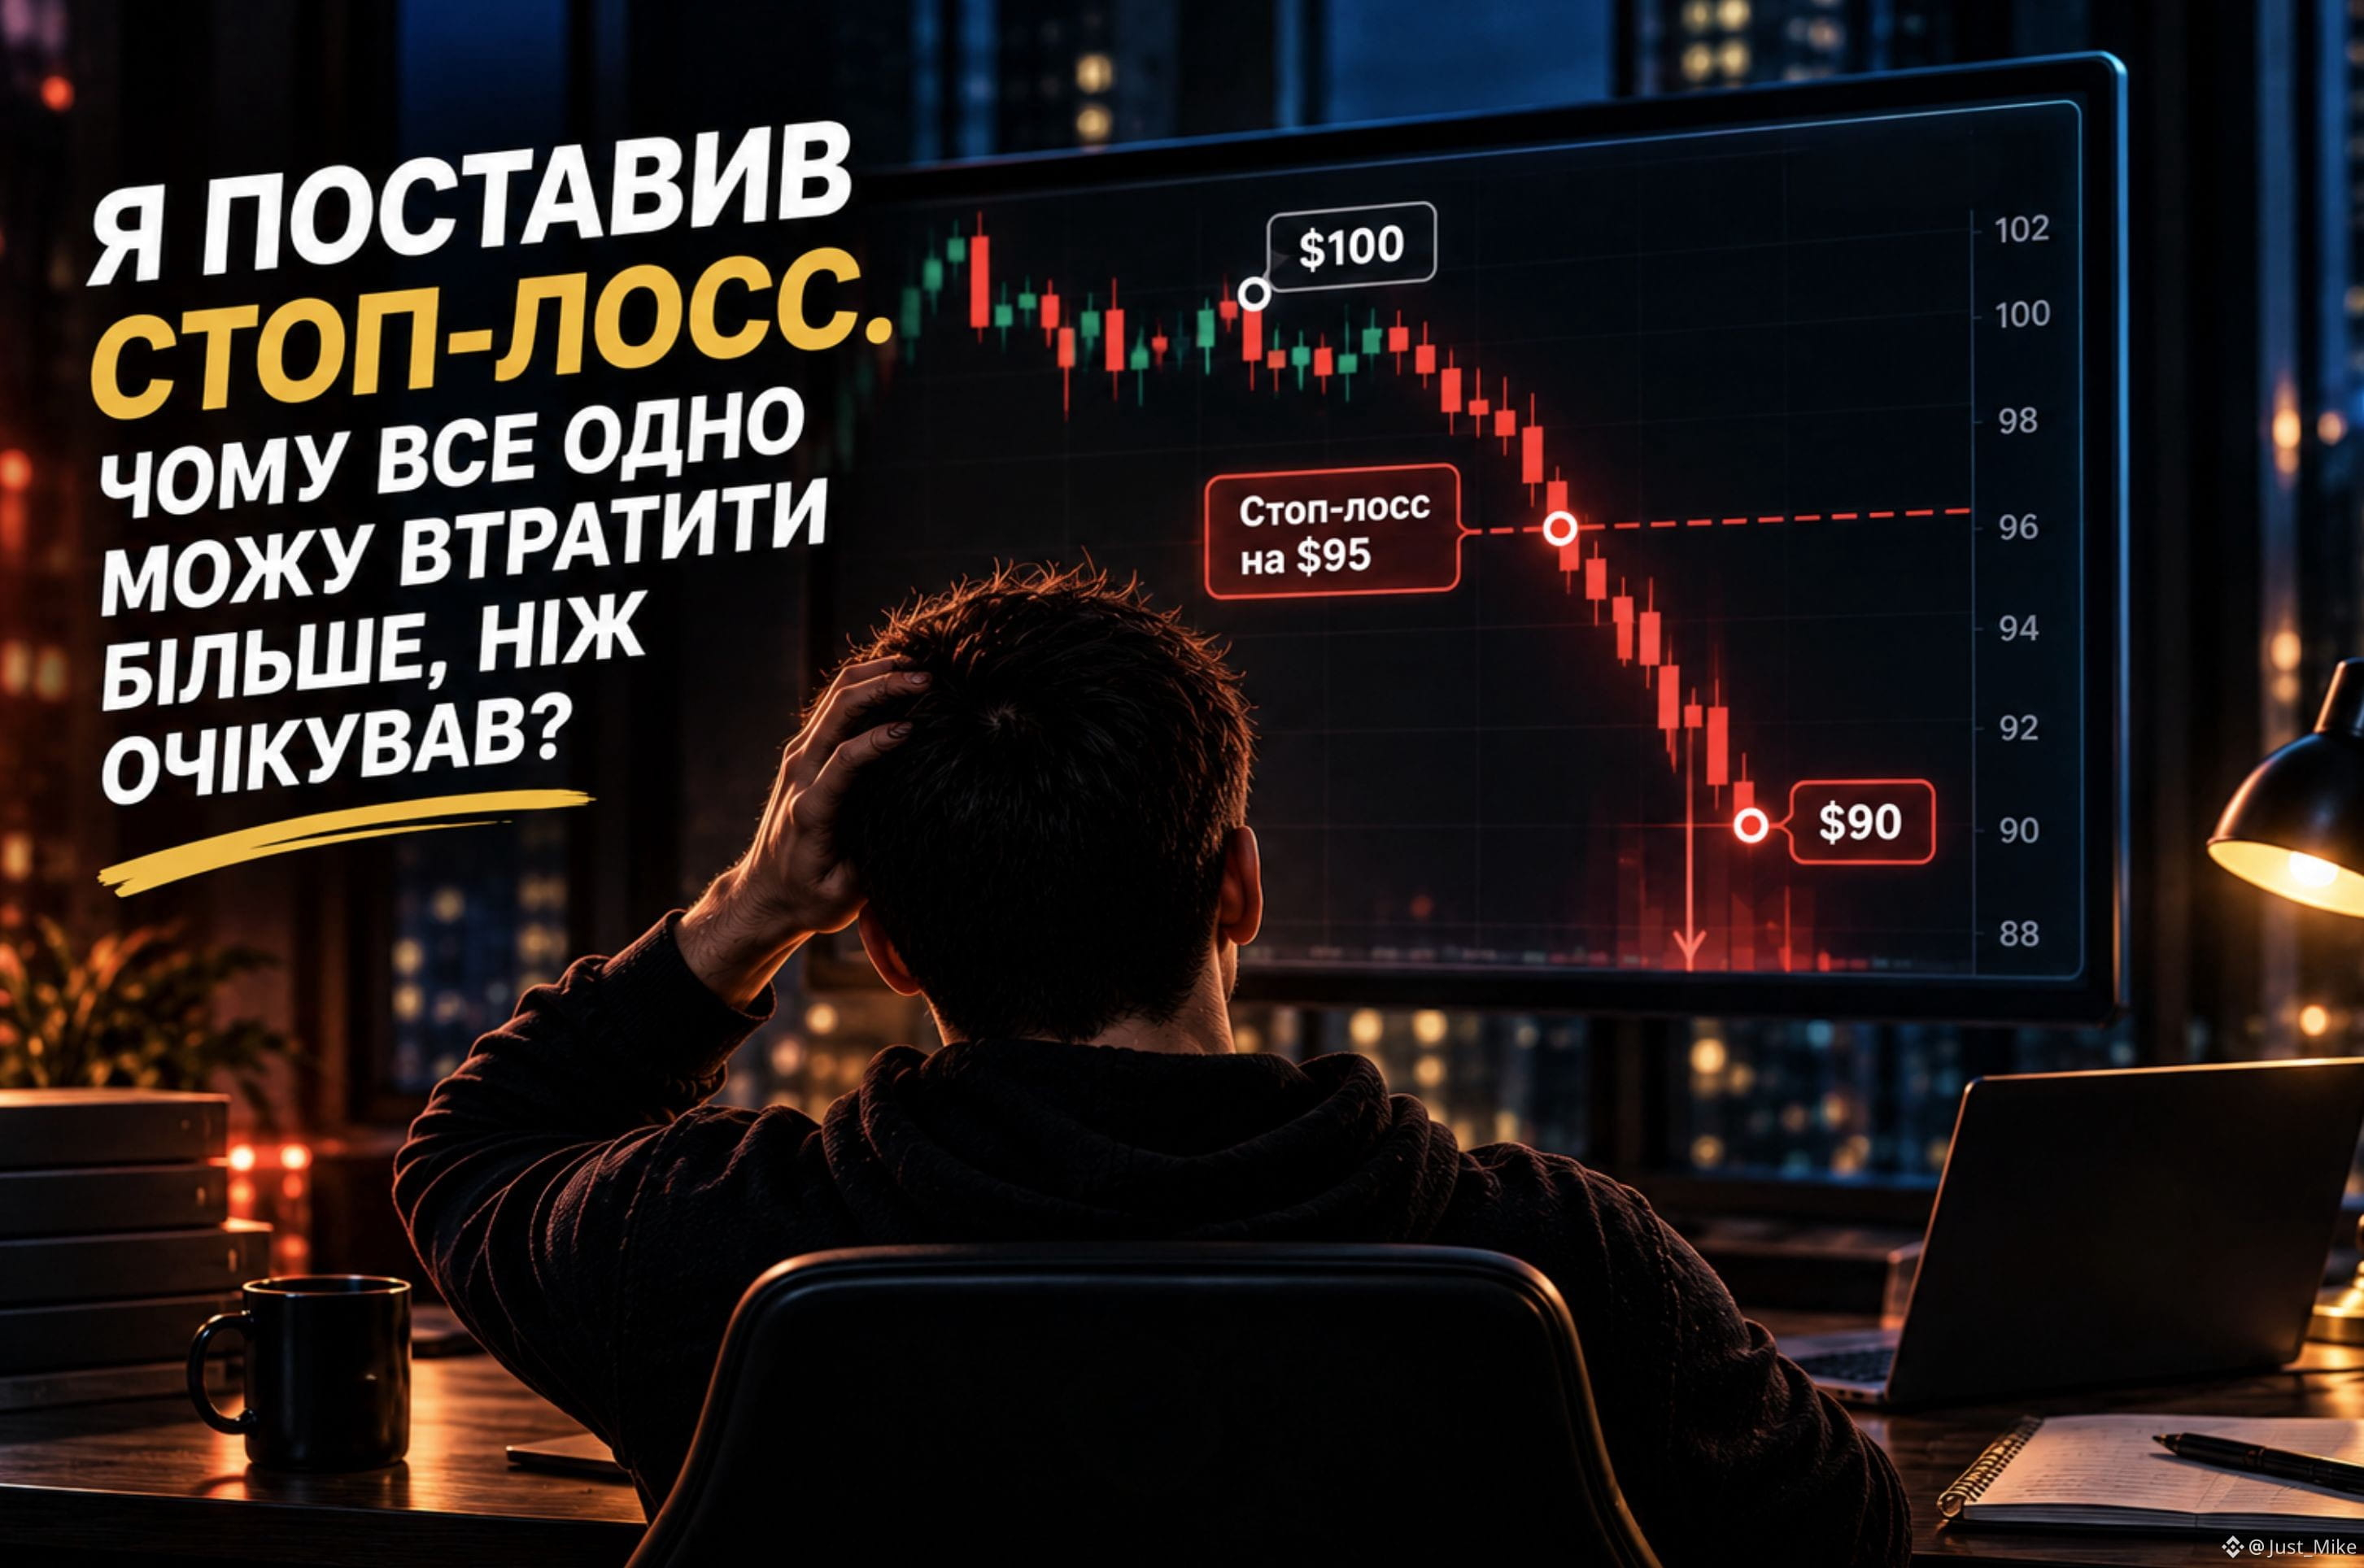
وضعتُ أمر إيقاف الخسارة (ستوب لوس). لماذا يمكنني أن أخسر، مع ذلك، أكثر مما توقعت؟
لنفترض:
لقد اشتريتُ أصلًا بسعر 100 دولار وحددتُ وقف الخسارة عند 95 دولار.
المنطق بسيط:
«أخطط لخسارة حوالي 5%».
لكن السوق لا يتحرك دائمًا بسلاسة.
إذا هبط السعر بسرعة:
100 → 95 → 90
قد يتم تفعيل الإيقاف ليس عند 95.
عند استخدام أمر ستوب ماركت، بعد تفعيل الطلب يتم تنفيذ صفقة بسعر الأسعار المتاحة. ومع ارتفاع التقلبات بين سعر تفعيل الأمر والسعر الفعلي للتنفيذ قد يحدث انزلاق سعري (Slippage).
أما مع ستوب ليميت فالوضع مختلف: أنت تتحكم بسعر التنفيذ، لكن في حال تحرك السعر بسرعة شديدة قد لا يتم تنفيذ الأمر.
أي أن وقف الخسارة ليس ضمانًا:
«سأخسر بالتأكيد ليس أكثر من 5%».
إنه أداة لإدارة المخاطر، لكن طريقة تنفيذ الأمر أيضًا لها أهمية.
لذلك، قبل تعيين وقف الخسارة، من المهم أن تفهم ليس فقط:
«أين سأخرج؟»
بل أيضًا:
«ماذا سيحدث إذا تجاوز السعر هذا المستوى خلال ثانية واحدة؟»
#Trading #RiskManagement
139
·
--
إذا كان الـperpetual يتبع سعر السهم، فلماذا يحتاج إلى funding؟
للـوهلة الأولى، يبدو الـfunding مجرد عمولة إضافية.
لكن دوره مختلف تمامًا.
في الـTradFi Perpetual يتم تتبّع سعر الأصل الأساسي، إلا أن العقد نفسه يتم تداوله بشكل منفصل. لذلك يمكن أن ينحرف سعره عن الـunderlying.
وهنا يطرح السؤال:
كيف نقرب هذين السعرين إذا لم يكن لدى الـperpetual تاريخ انتهاء (expiration)؟
وهذا بالضبط ما يجعل الـfunding ضروريًا.
إذا تم تداول الـperpetual بسعر أعلى من سعر الـunderlying، يصبح الـfunding موجبًا — حيث تدفع المراكز الطويلة (long) المراكز القصيرة (short).
وإذا تم تداول الـperpetual بسعر أقل، فقد يصبح الـfunding سالبًا — حيث تدفع المراكز القصيرة (short) المراكز الطويلة (long).
المنطق بسيط:
السعر مرتفع جدًا → يحصل الـshort على دفعة → يظهر حافز للبيع
السعر منخفض جدًا → يحصل الـlong على دفعة → يظهر حافز للشراء
وبذلك يساعد الـfunding على إبقاء سعر الـperpetual أقرب إلى الـunderlying.
وهناك نقطة مهمة هنا:
الـfunding ليس رسومًا من Binance مقابل ما أقوم به من الاحتفاظ بالصفقة.
إنه آلية تسويات بين الـlong والـshort تساعد في الحفاظ على ارتباطه بالأصل الأساسي.
وتشير Binance إلى أن مدفوعات الـfunding تنتقل بين المتداولين، وليست تُحصَّل من البورصة كعمولة.
لذلك لا يوجد لدى الـperpetual تاريخ انتهاء (expiration)، لكن الـfunding يساعد في الحفاظ على ارتباطه بالـunderlying.
#TradFi

77
·
--
إذا كان بالإمكان سداد الأصل ضمن Flexible بدون مدة محددة،
لماذا تتغير نسبة APR الخاصة به كل دقيقة؟
في السابق كنت أرى Earn ببساطة:
قمت بإيداع أصل ➞ أحصل على عائد ➞ عند الحاجة أسحب الأصل.
لكن لدى Flexible Products تفصيل مثير للاهتمام.
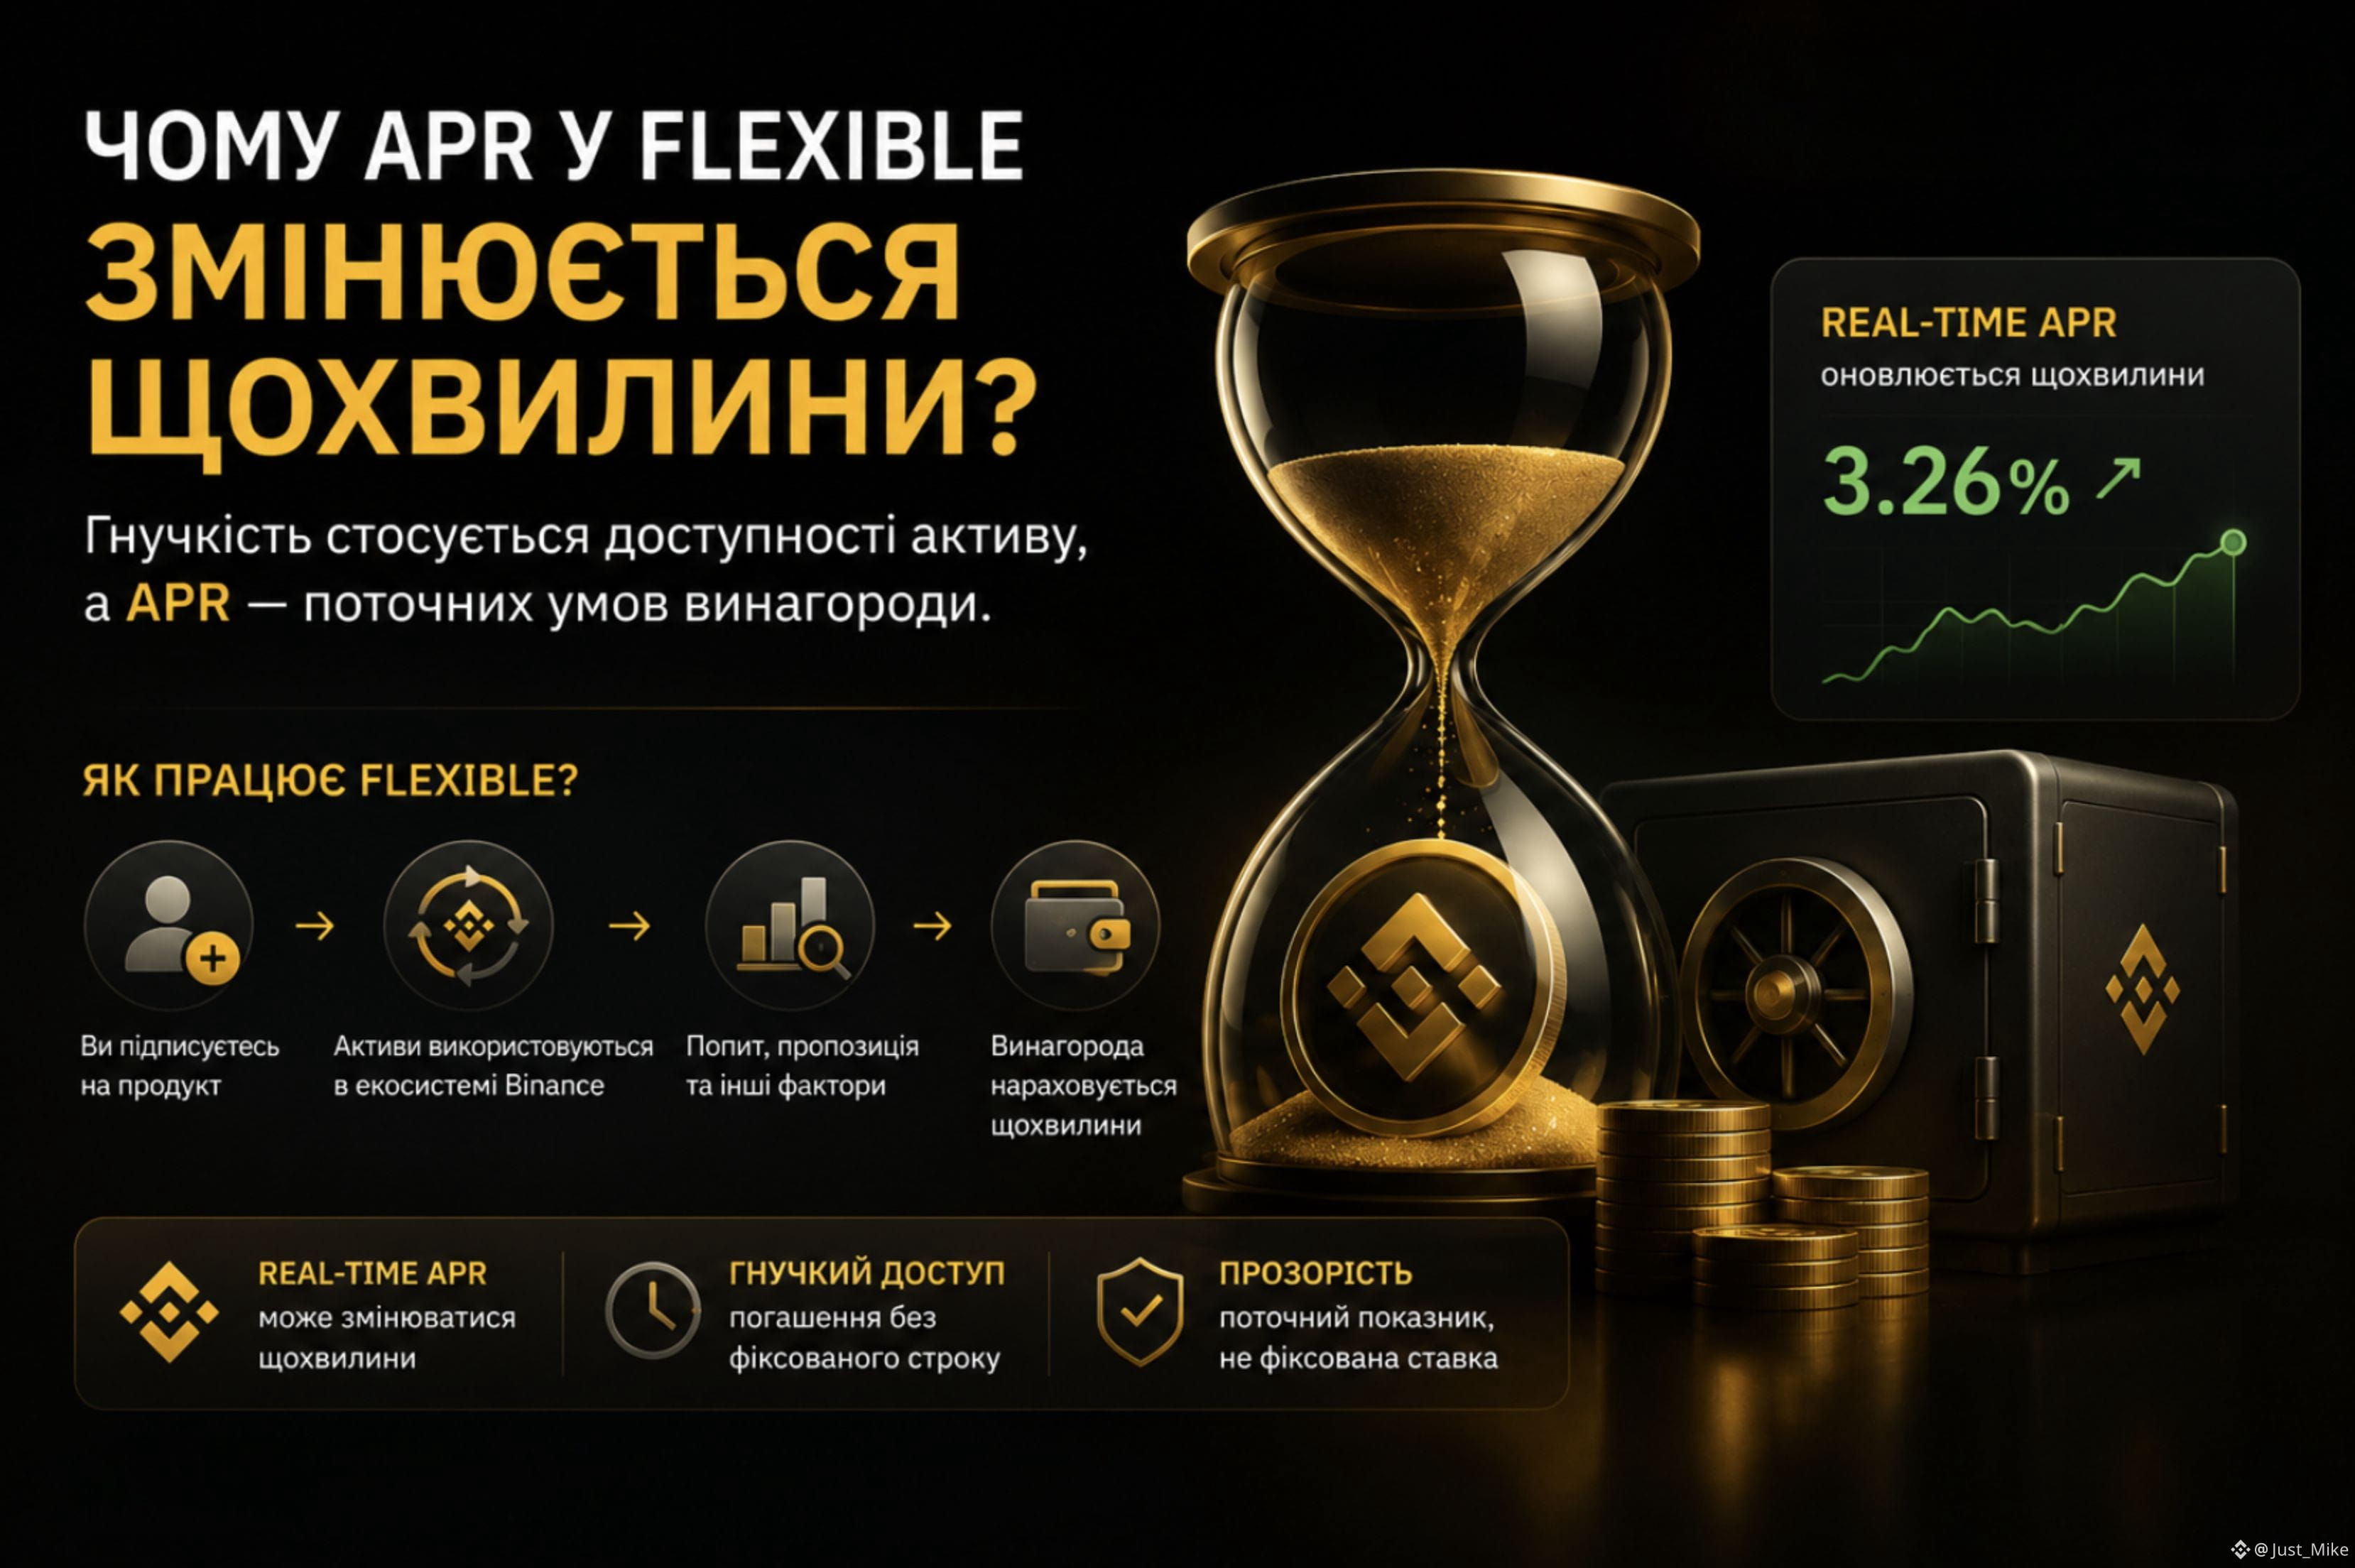
تسمي Binance هذه النسبة Real-Time APR — ويمكن أن تتغير كل دقيقة، بينما يتم احتساب المكافأة كل دقيقة.
وهنا ظهرت لي تساؤلات:
إذا لم تكن المدة محددة، فما الذي يعتمد عليه العائد الحالي؟
اتضح أن الآلية أكثر إثارة من مجرد «Binance تدفع فائدة لأنك تحتفظ بالأصل».
وفقًا لمعلومات Binance، يمكن استخدام الأصول في Flexible Products لإجراء عمليات، بما في ذلك الإقراض عبر Margin و Loan. إن Real-Time APR الخاصة بالرمز تأخذ في الاعتبار الطلب والعرض وعوامل أخرى.
أي أن APR هنا ليست وعودًا بسعر ثابت.
بل هي مؤشر حالي للمكافأة يمكن أن يتغير مع الشروط التي تؤثر على استخدام الأصول.
وهذا بالضبط ما أراه الأكثر إثارة للاهتمام في Flexible:
المرونة تتعلق بإتاحة الأصل، وAPR تتعلق بالشروط الحالية للمكافأة.
لذلك النظر إلى رقم APR فقط غير كافٍ.
الأهم فهم مصدره ولماذا قد يتغير بعد وقت قصير من رؤيته.
#BinanceEarn #SimpleEarn
152
·
--
قد يبدو المنسّق وكأنه الشخص الذي يقرر إلى أين يذهب رأس مال فولت.
لكن كم جزء من هذا القرار يُتخذ فعلاً قبل أن يختار المنسّق سوقاً؟
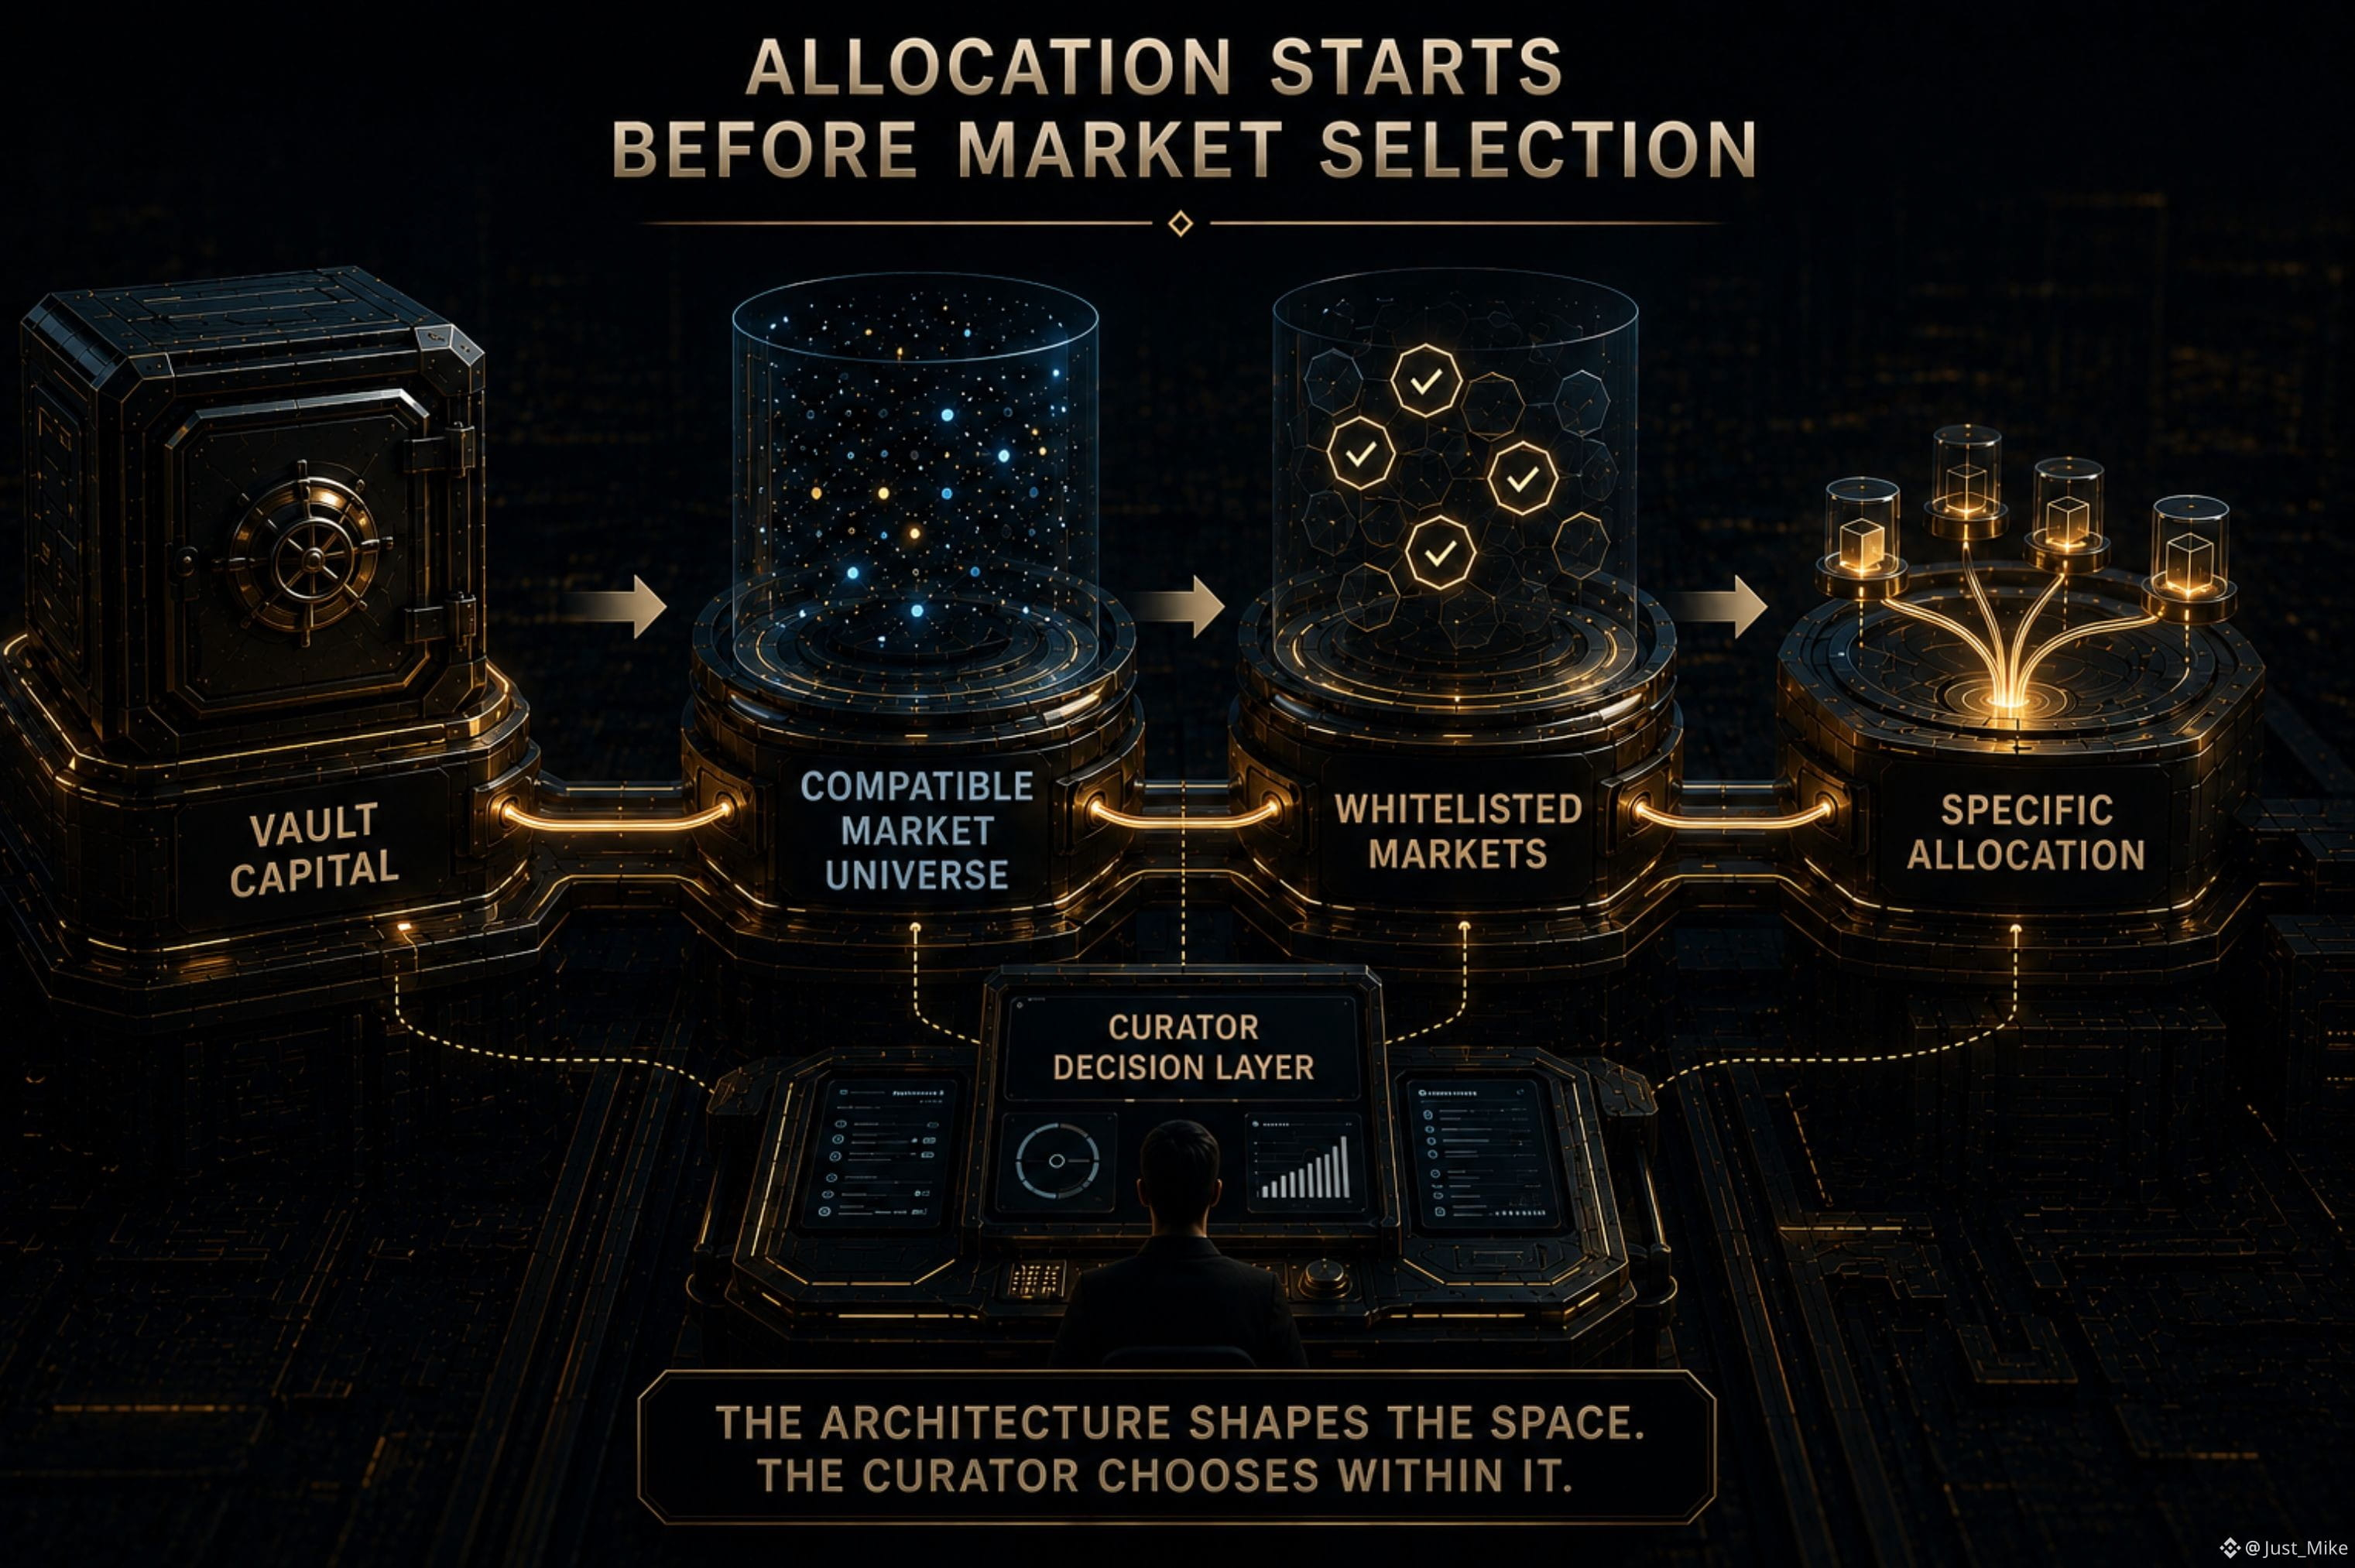
إن فولت متعدد الأسواق لا يبدأ بقائمة غير محدودة من الأسواق.
فبنيته المعمارية تضع شرطاً مسبقاً بشأن الأسواق التي يمكن ربطها: يجب أن تستخدم الأسواق داخل نفس فولت نفس رمز الدين (Debt Token).
ثم تُحدِّد قائمة السماح للأسواق (market whitelist) بشكل أكبر أيّاً من تلك الأسواق يمكن استخدامها فعلياً لتنفيذ الأوامر.
ولا يتم بعد ذلك فقط اتخاذ قرار التخصيص المحدّد من قبل المنسّق.
لذلك تبدو العملية أقرب إلى:
رأس مال فولت
→ عالم الأسواق المتوافق
→ الأسواق المُدرجة في القائمة البيضاء
→ التخصيص المحدد
وهذا يغيّر الطريقة التي أفكر بها بشأن تخصيص فولت.
لا يزال المنسّق يختار أين يذهب رأس المال.
لكن يتم اتخاذ هذا الاختيار داخل عالم أسواق حدّدته بنية البروتوكول جزئياً بالفعل.
بعبارة أخرى:
التخصيص ≠ مجرد اختيار سوق.
التخصيص = اختيار ضمن عالم أسواق محدد بالهندسة المعمارية.
ربما ليست الأسئلة الأكثر إثارة للاهتمام هي فقط: أين يضع المنسّق رأس المال.
بل: ما مقدار هذا الاختيار الذي كان موجوداً مسبقاً قبل أن يُتخذ الاختيار.
#termmax @termmax
قد يبدو المنسّق وكأنه الشخص الذي يقرر إلى أين يذهب رأس مال فولت.
لكن كم جزء من هذا القرار يُتخذ فعلاً قبل أن يختار المنسّق سوقاً؟
إن فولت متعدد الأسواق لا يبدأ بقائمة غير محدودة من الأسواق.
فبنيته المعمارية تضع شرطاً مسبقاً بشأن الأسواق التي يمكن ربطها: يجب أن تستخدم الأسواق داخل نفس فولت نفس رمز الدين (Debt Token).
ثم تُحدِّد قائمة السماح للأسواق (market whitelist) بشكل أكبر أيّاً من تلك الأسواق يمكن استخدامها فعلياً لتنفيذ الأوامر.
ولا يتم بعد ذلك فقط اتخاذ قرار التخصيص المحدّد من قبل المنسّق.
لذلك تبدو العملية أقرب إلى:
رأس مال فولت
→ عالم الأسواق المتوافق
→ الأسواق المُدرجة في القائمة البيضاء
→ التخصيص المحدد
وهذا يغيّر الطريقة التي أفكر بها بشأن تخصيص فولت.
لا يزال المنسّق يختار أين يذهب رأس المال.
لكن يتم اتخاذ هذا الاختيار داخل عالم أسواق حدّدته بنية البروتوكول جزئياً بالفعل.
بعبارة أخرى:
التخصيص ≠ مجرد اختيار سوق.
التخصيص = اختيار ضمن عالم أسواق محدد بالهندسة المعمارية.
ربما ليست الأسئلة الأكثر إثارة للاهتمام هي فقط: أين يضع المنسّق رأس المال.
بل: ما مقدار هذا الاختيار الذي كان موجوداً مسبقاً قبل أن يُتخذ الاختيار.
#termmax @TermMax
93
·
--
من يملك اتخاذ أي قرار؟
قد يبدو سوق السعر الثابت وكأنه علاقة بسيطة:
المقرض ↔ المقترض
لكن TermMax يفصل بين قرارات أكثر من ذلك.
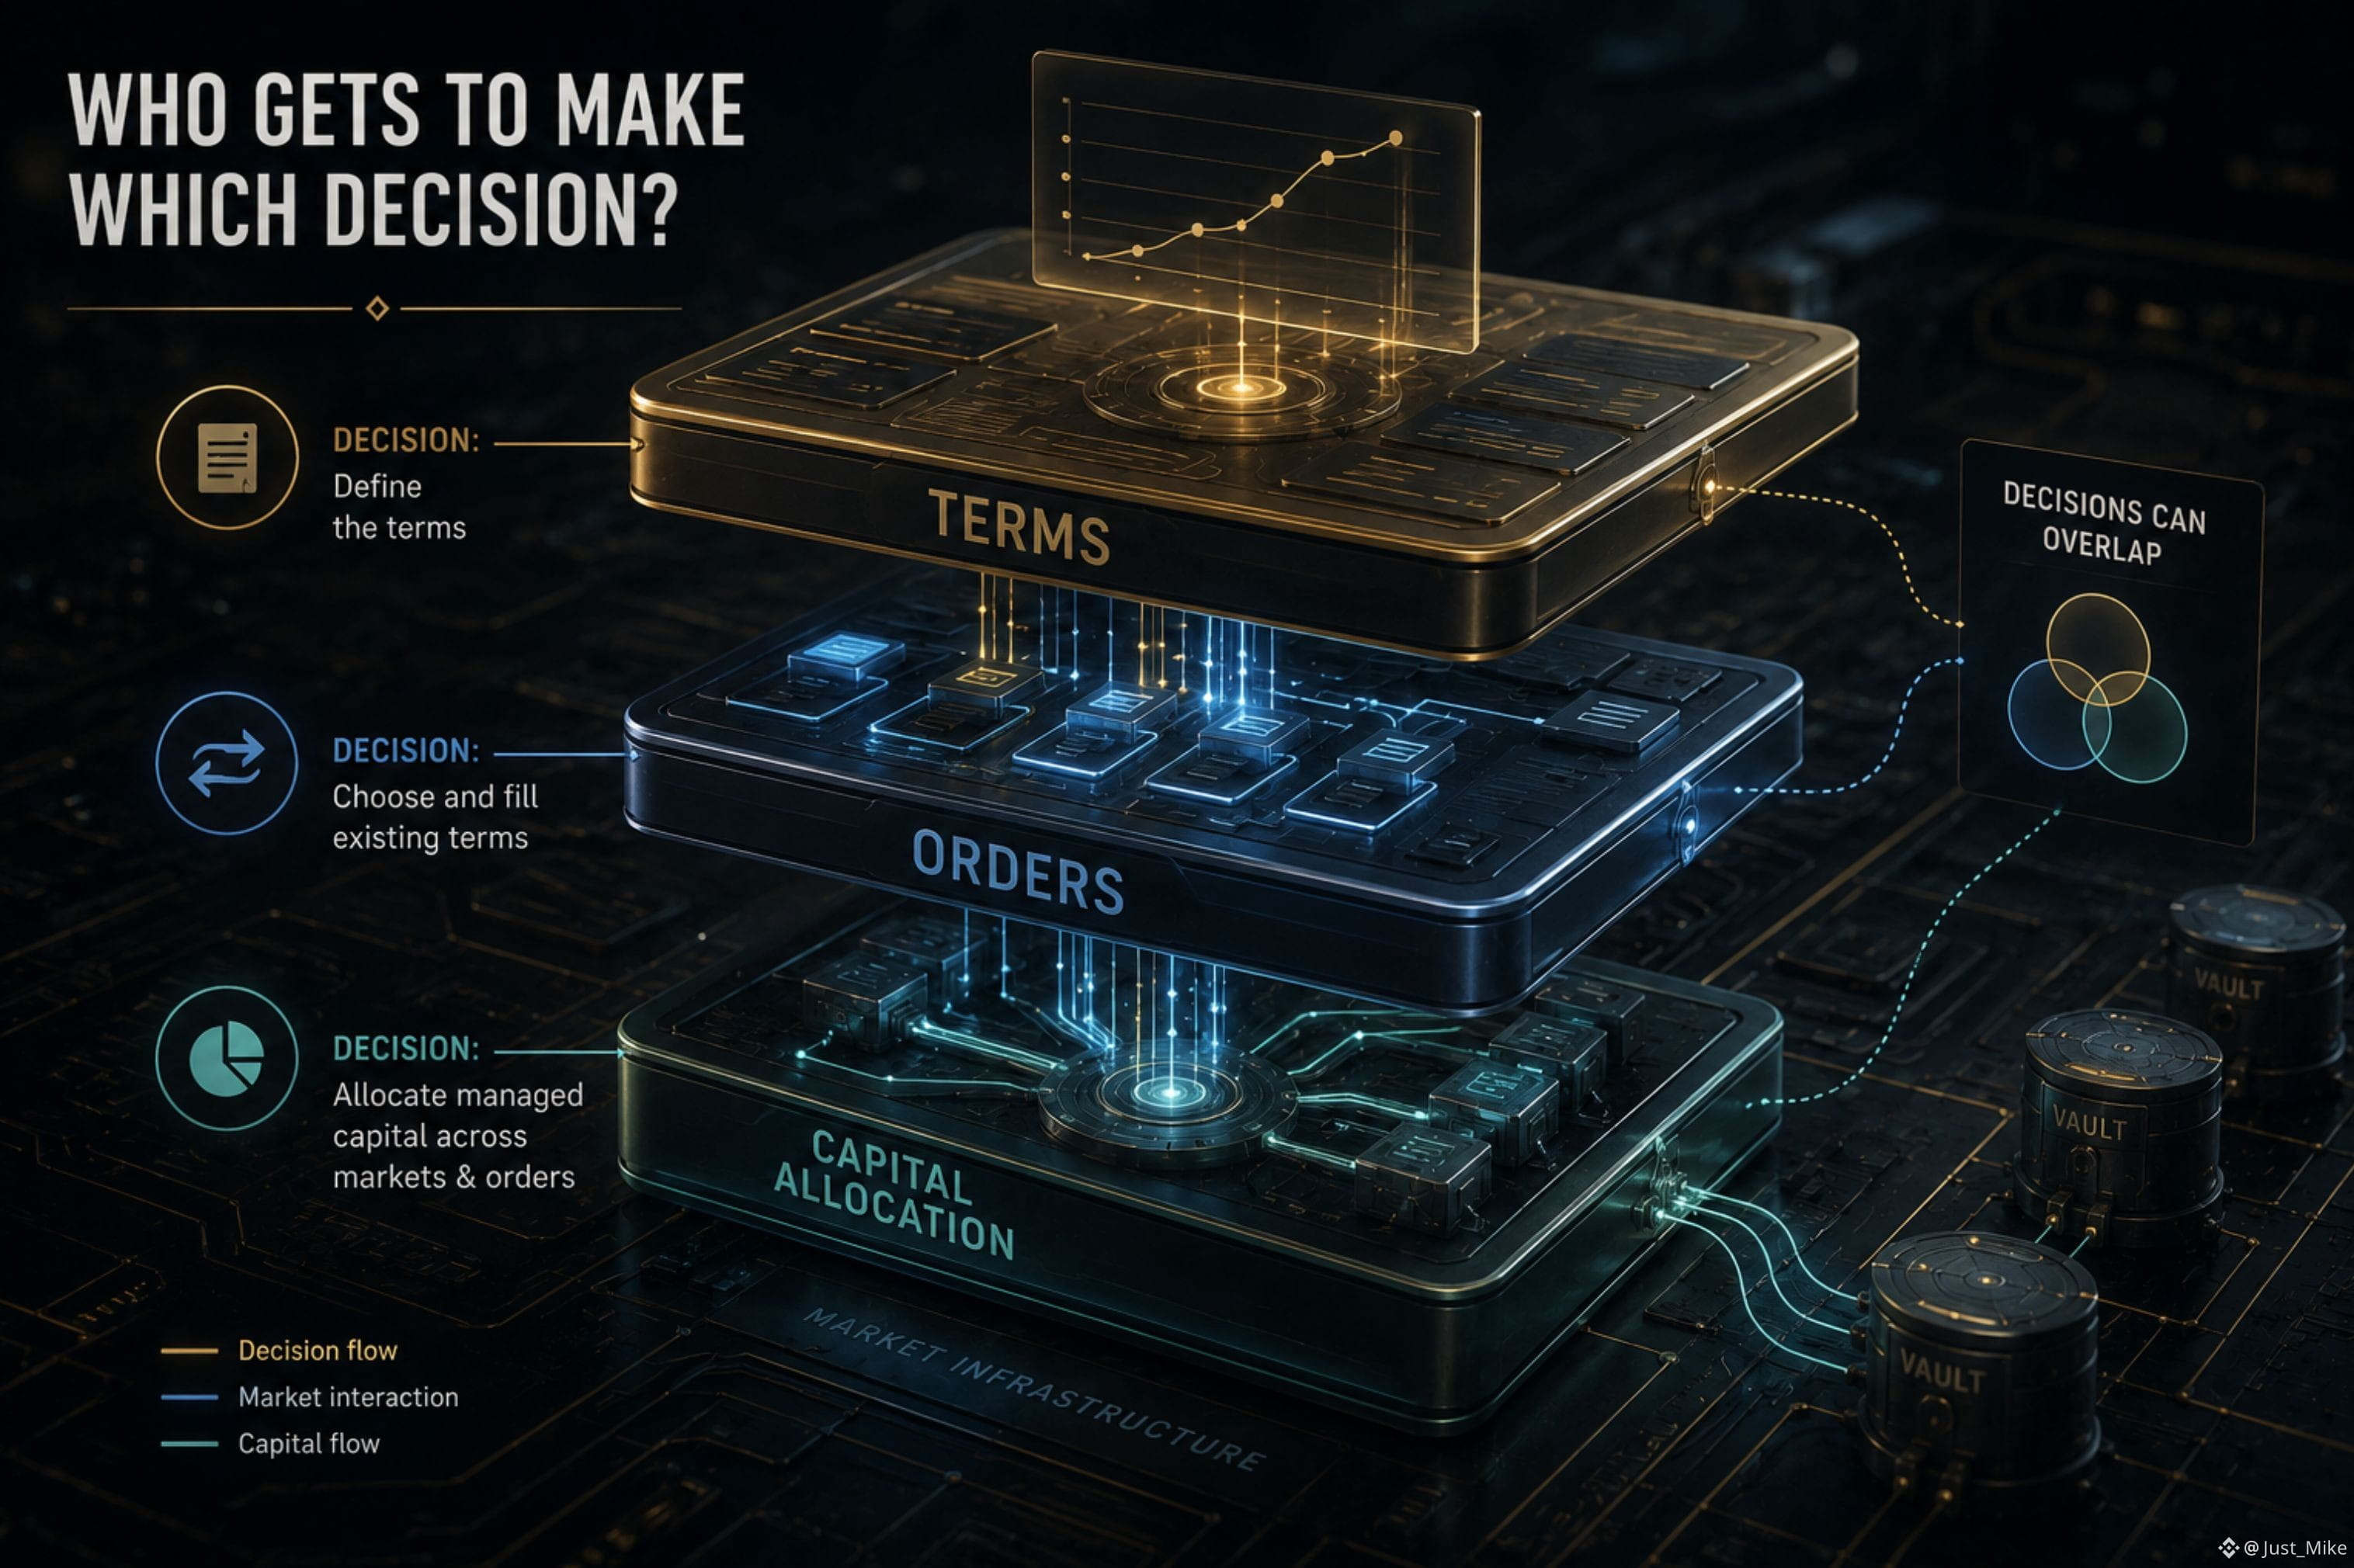
يمكن لطرف واحد تحديد شروط أمر النطاق. ويمكن لطرف آخر اختيار تنفيذ تلك الشروط الحالية. وبإمكان أمين/قيّم الـVault تحديد مكان توظيف رأس المال المُدار عبر الأسواق والأوامر.
والتمييز هنا مهم لأن هذه قرارات مختلفة.
تحديد الشروط ليس هو نفسه قبول الشروط.
وليست نفس فكرة تقرير مكان توظيف رأس المال المُجمّع.
والجزء المثير للاهتمام هو أن هذه الوظائف منفصلة من الناحية المفاهيمية، ولكن ليس بالضرورة بين ثلاثة أطراف مستقلين تمامًا.
فمثلًا، يمكن لقيّم الـVault أن يدير رأس المال في الـVault بينما يقوم أيضًا بإنشاء الأوامر المدعومة وإدارتها.
لذلك لن أفكر في TermMax ببساطة على أنه:
يلتقي المقرض بالمقترض.
بل سأفكر فيه على أنه عدة طبقات من القرارات تتفاعل:
يتم تحديد الشروط
↓
يتم تنفيذ الأوامر
↓
يتم تخصيص رأس المال المُدار
وهذا يخلق طريقة مختلفة لقراءة السوق.
السؤال الأساسي ليس فقط من يوفّر السيولة.
بل هو:
من يملك تحديد الشروط، ومن يقرر ما إذا كان سيأخذها، ومن يقرر إلى أين يذهب رأس المال المُدار؟
قد يكون هذا الفصل بين القرارات واحدًا من أكثر أجزاء هيكل سوق TermMax إثارة للاهتمام.
#termmax @termmax
من يملك اتخاذ أي قرار؟
قد يبدو سوق السعر الثابت وكأنه علاقة بسيطة:
المقرض ↔ المقترض
لكن TermMax يفصل بين قرارات أكثر من ذلك.
يمكن لطرف واحد تحديد شروط أمر النطاق. ويمكن لطرف آخر اختيار تنفيذ تلك الشروط الحالية. وبإمكان أمين/قيّم الـVault تحديد مكان توظيف رأس المال المُدار عبر الأسواق والأوامر.
والتمييز هنا مهم لأن هذه قرارات مختلفة.
تحديد الشروط ليس هو نفسه قبول الشروط.
وليست نفس فكرة تقرير مكان توظيف رأس المال المُجمّع.
والجزء المثير للاهتمام هو أن هذه الوظائف منفصلة من الناحية المفاهيمية، ولكن ليس بالضرورة بين ثلاثة أطراف مستقلين تمامًا.
فمثلًا، يمكن لقيّم الـVault أن يدير رأس المال في الـVault بينما يقوم أيضًا بإنشاء الأوامر المدعومة وإدارتها.
لذلك لن أفكر في TermMax ببساطة على أنه:
يلتقي المقرض بالمقترض.
بل سأفكر فيه على أنه عدة طبقات من القرارات تتفاعل:
يتم تحديد الشروط
↓
يتم تنفيذ الأوامر
↓
يتم تخصيص رأس المال المُدار
وهذا يخلق طريقة مختلفة لقراءة السوق.
السؤال الأساسي ليس فقط من يوفّر السيولة.
بل هو:
من يملك تحديد الشروط، ومن يقرر ما إذا كان سيأخذها، ومن يقرر إلى أين يذهب رأس المال المُدار؟
قد يكون هذا الفصل بين القرارات واحدًا من أكثر أجزاء هيكل سوق TermMax إثارة للاهتمام.
#termmax @TermMax
86
·
--
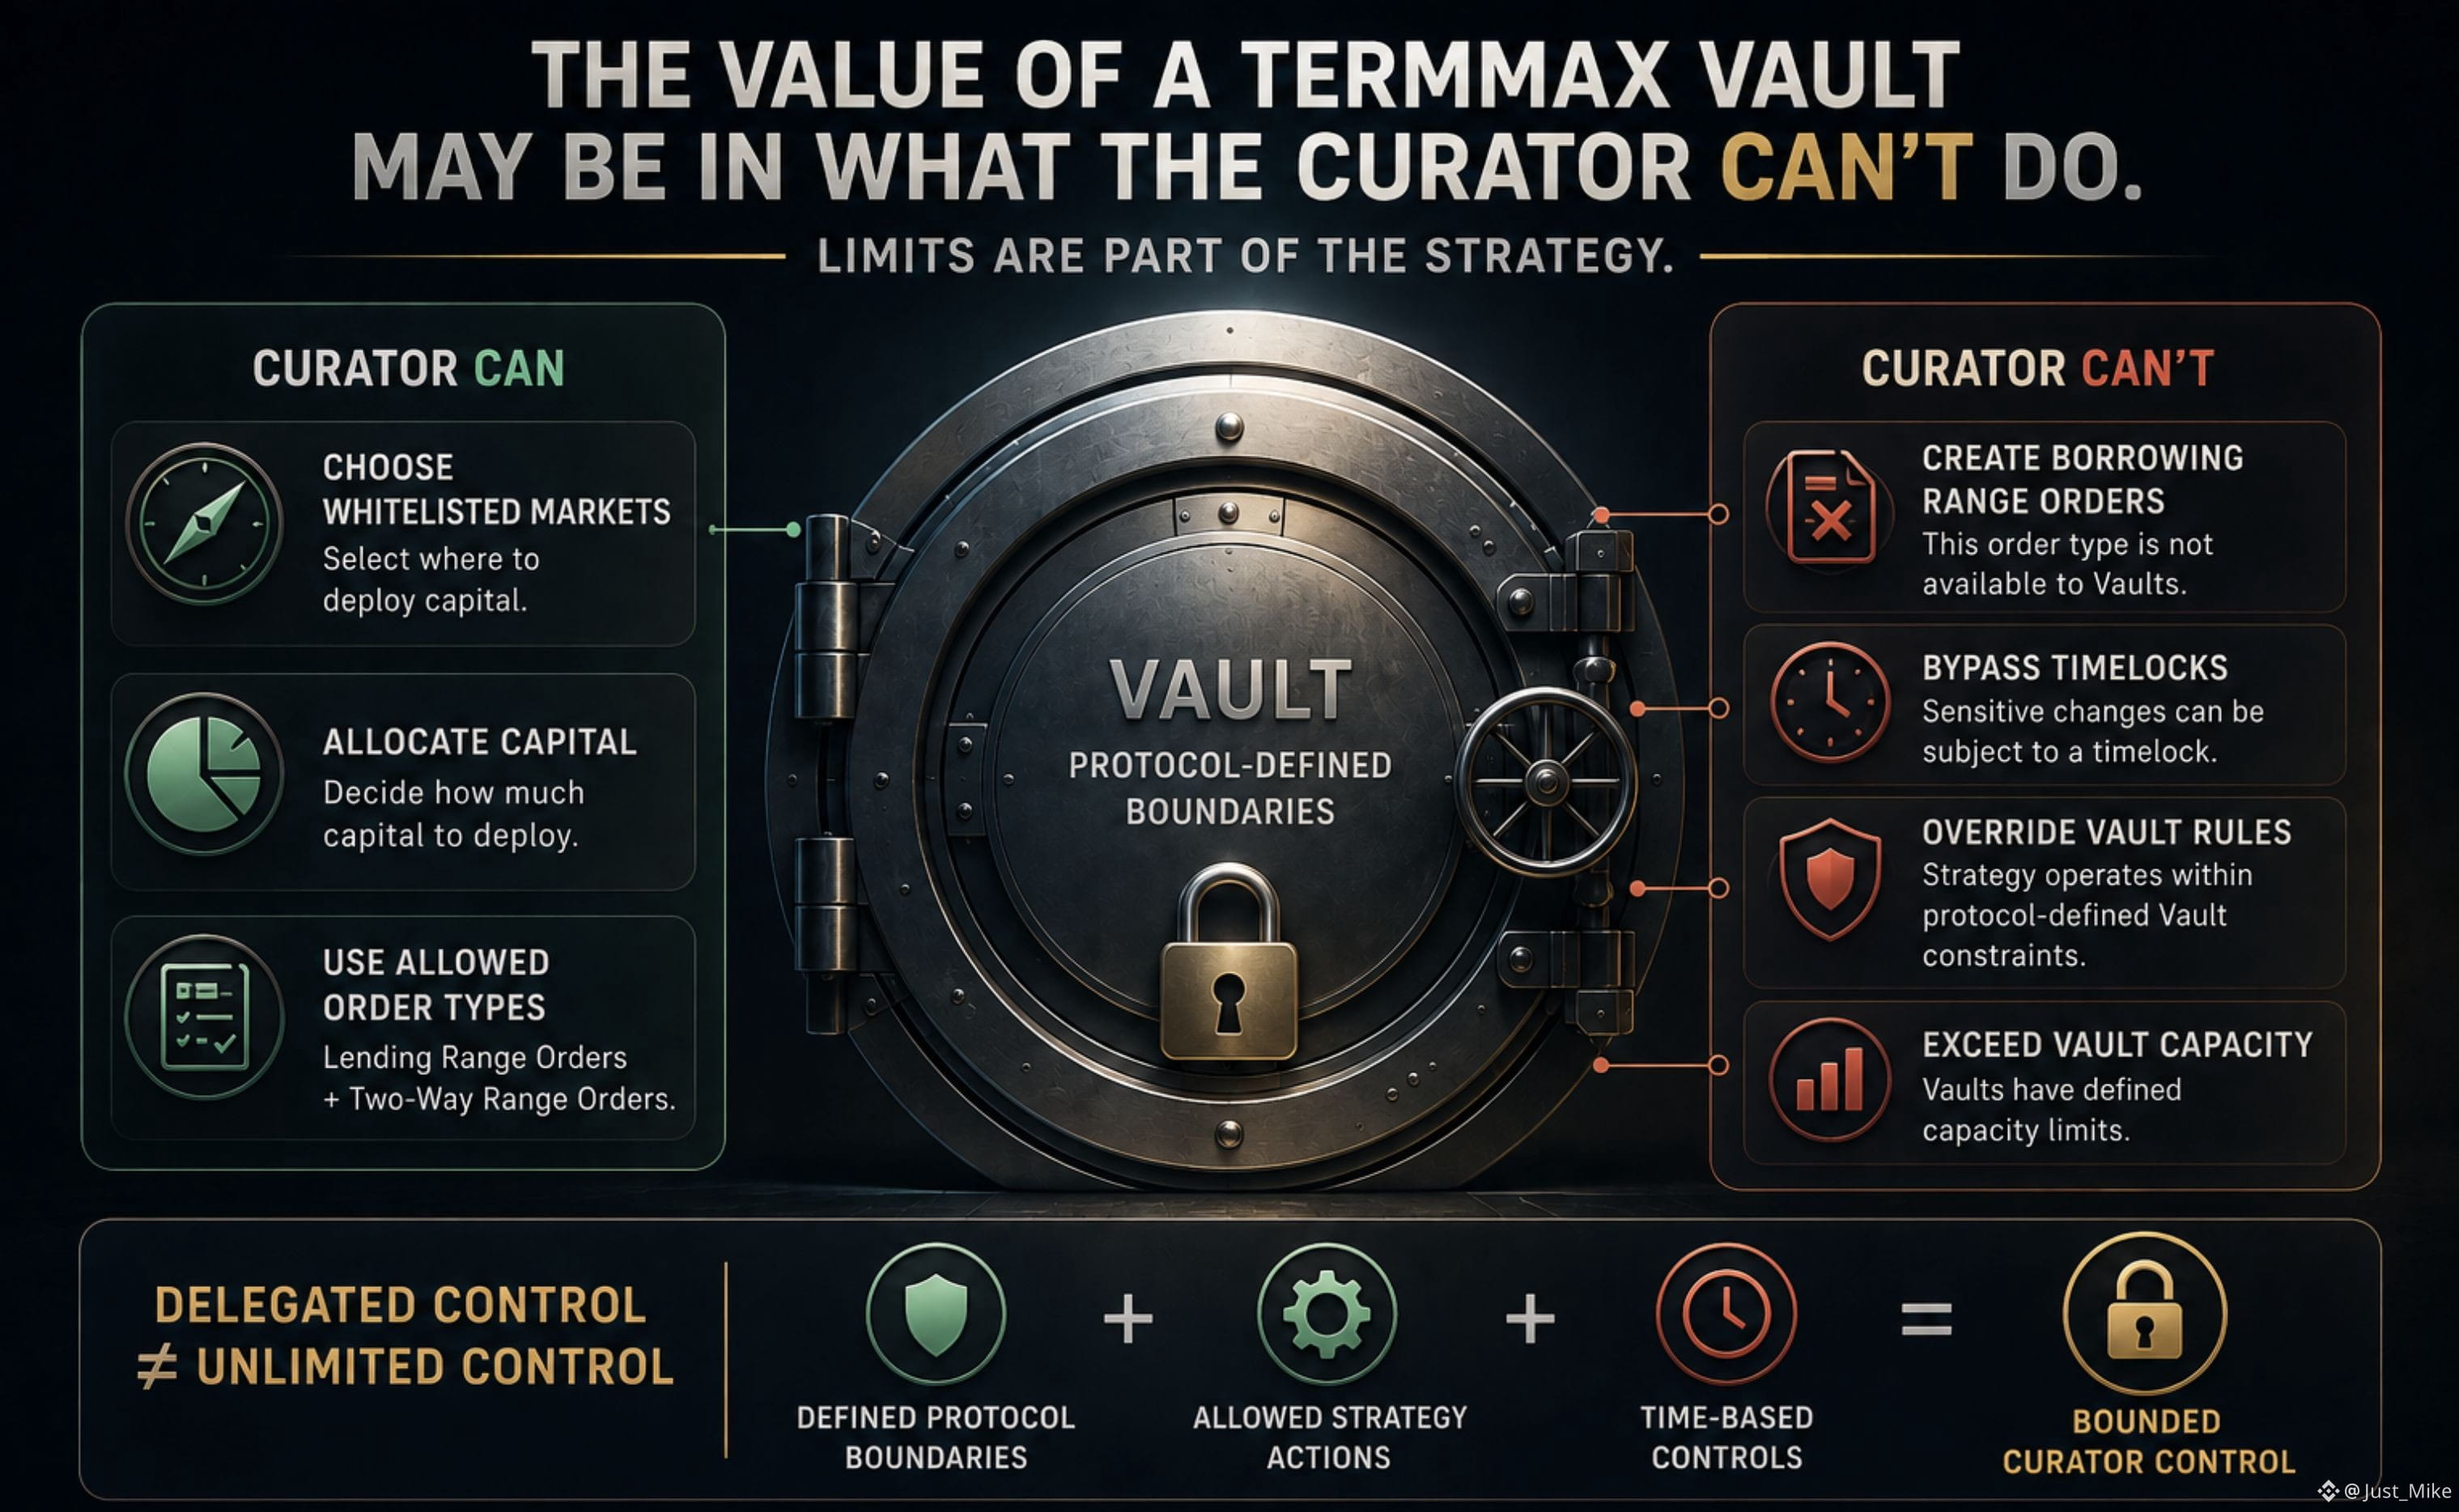
قد لا تكون الجزء المثير للاهتمام في TermMax Vault هو ما يمكن للقيّم فعله.
قد يكون ما لا يمكن للقيّم فعله.
يتولى القيّم إدارة الاستراتيجية، لكن هذه السيطرة ليست غير محدودة.
أولاً، لا يمكن نشر رأس المال إلا في الأسواق المدرجة في القائمة المسموح بها (whitelisted).
ثم توجد حدود للقدرة، تحدد مقدار رأس المال الذي يمكن لـ Vault قبوله وتساعد على منع الإفراط في التركّز.
القيد الأكثر إثارة للاهتمام هو ما يمكن لـ Vault فعله فعلياً داخل تلك الأسواق.
يمكن لـ Vault استخدام أوامر Lending Range Orders وأوامر Two-Way Range Orders، لكنها لا تستطيع إنشاء Borrowing Range Orders.
وحتى في أمر Two-Way، لا يمكن للـ Vault ببساطة رهن أصوله والاقتراض. يجب أن تُقدّم إقراضاً أولاً، ثم يمكنها الاقتراض عن طريق بيع الـ FT المكتسب من خلال نشاط الإقراض هذا.
وأخيراً، قد لا تحدث التغييرات الحساسة فوراً. يمكن أن تمر عبر timelock، ما يمنح Guardian وقتاً لمراجعة التغيير المعلّق وإلغائه.
وعلى ضوء ذلك، لا تعد هذه مجرد ميزات منفصلة لـ Vault.
بل تحدد مساحة قرار محدودة للقيّم:
→ إلى أين يمكن أن يذهب رأس المال
→ كم يمكن نشره
→ أي نوع من الأوامر يمكن إنشاؤه
→ مدى سرعة تغيير معلمات الاستراتيجية
استنتاجي هو أن Vault المُدار بواسطة قيّم ليس مجرد تفويض سيطرة.
إنه تفويض سيطرة ضمن حدود محددة يحددها البروتوكول.
وقد تكون هذه الطريقة الأجدر للتفكير في تصميم Vault.
#termmax @termmax
قد لا تكون الجزء المثير للاهتمام في TermMax Vault هو ما يمكن للقيّم فعله.
قد يكون ما لا يمكن للقيّم فعله.
يتولى القيّم إدارة الاستراتيجية، لكن هذه السيطرة ليست غير محدودة.
أولاً، لا يمكن نشر رأس المال إلا في الأسواق المدرجة في القائمة المسموح بها (whitelisted).
ثم توجد حدود للقدرة، تحدد مقدار رأس المال الذي يمكن لـ Vault قبوله وتساعد على منع الإفراط في التركّز.
القيد الأكثر إثارة للاهتمام هو ما يمكن لـ Vault فعله فعلياً داخل تلك الأسواق.
يمكن لـ Vault استخدام أوامر Lending Range Orders وأوامر Two-Way Range Orders، لكنها لا تستطيع إنشاء Borrowing Range Orders.
وحتى في أمر Two-Way، لا يمكن للـ Vault ببساطة رهن أصوله والاقتراض. يجب أن تُقدّم إقراضاً أولاً، ثم يمكنها الاقتراض عن طريق بيع الـ FT المكتسب من خلال نشاط الإقراض هذا.
وأخيراً، قد لا تحدث التغييرات الحساسة فوراً. يمكن أن تمر عبر timelock، ما يمنح Guardian وقتاً لمراجعة التغيير المعلّق وإلغائه.
وعلى ضوء ذلك، لا تعد هذه مجرد ميزات منفصلة لـ Vault.
بل تحدد مساحة قرار محدودة للقيّم:
→ إلى أين يمكن أن يذهب رأس المال
→ كم يمكن نشره
→ أي نوع من الأوامر يمكن إنشاؤه
→ مدى سرعة تغيير معلمات الاستراتيجية
استنتاجي هو أن Vault المُدار بواسطة قيّم ليس مجرد تفويض سيطرة.
إنه تفويض سيطرة ضمن حدود محددة يحددها البروتوكول.
وقد تكون هذه الطريقة الأجدر للتفكير في تصميم Vault.
#termmax @TermMax
89
·
--
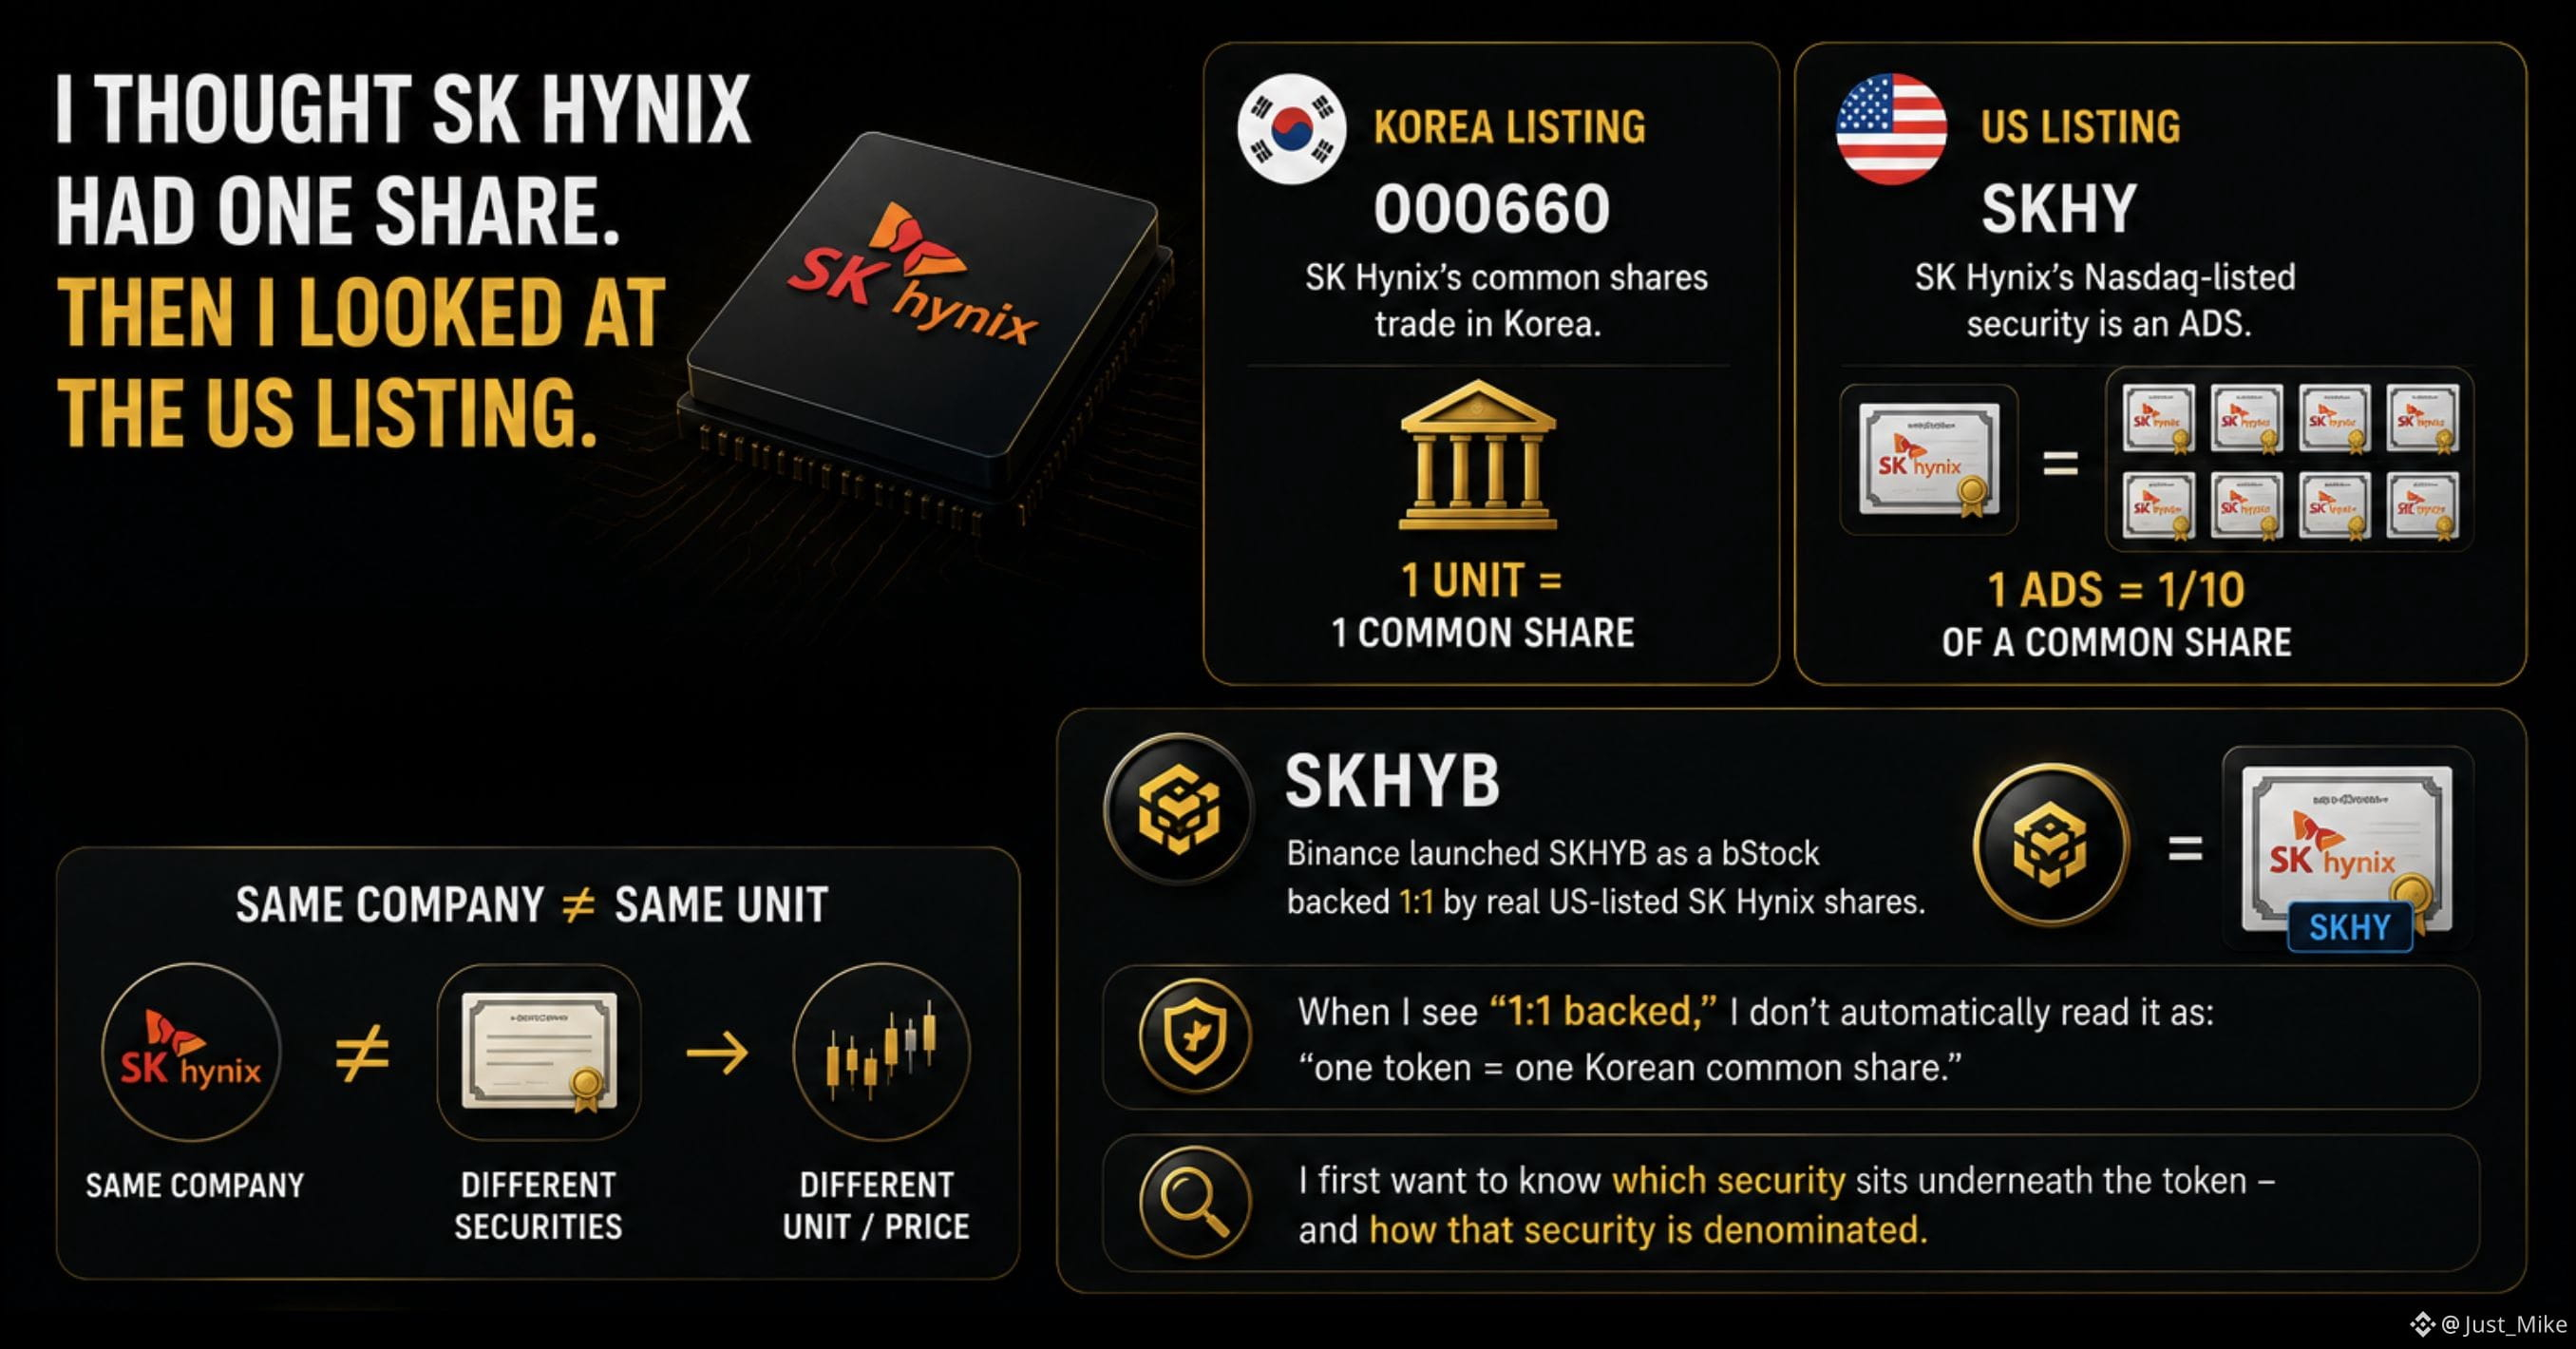
كنت أظن أن لدى SK Hynix سهمًا واحدًا فقط. ثم نظرت إلى إدراج الولايات المتحدة.
تُتداول الأسهم العادية لـ SK Hynix في كوريا تحت الرمز 000660.
أما ورقتها المالية المدرجة في ناسداك، SKHY، فهي ADS — ويمثل كل ADS 1/10 من سهم عادي واحد.
يبدو ذلك كتفصيل تقني.
لكنّه يغيّر الطريقة التي أقرأ بها الأسعار.
لا معنى للسعر إلا بعد أن أعرف ما الذي يمثله هذا الوحد.
ثم هناك SKHYB.
أطلقت بينانس SKHYB كـ bStock مدعوم بنسبة 1:1 بواسطة أسهم SK Hynix الحقيقية المدرجة في الولايات المتحدة.
لذلك عندما أرى “مدعوم بنسبة 1:1”، لا أقوم تلقائيًا بقراءته كالتالي:
“رمز واحد = سهم عادي كوري واحد.”
ولهذا السبب فإن “مدعوم 1:1” هو بالنسبة لي مجرد نقطة البداية — فأنا أريد أيضًا أن أعرف إلى أي ورقة مالية يشير هذا الرمز فعليًا.
أولاً أريد معرفة أي ورقة مالية تقع تحت الرمز — وكيف تُحدد قيمتها/مقومتها.
نفس الشركة ≠ نفس الوحدة.
وهذا هو التحقق المفيد بالنسبة لي:
قبل مقارنة الأسعار، تحقّق مما الذي تمثله وحدة واحدة فعليًا.
#bstockscis @BinanceCIS
72
·
--
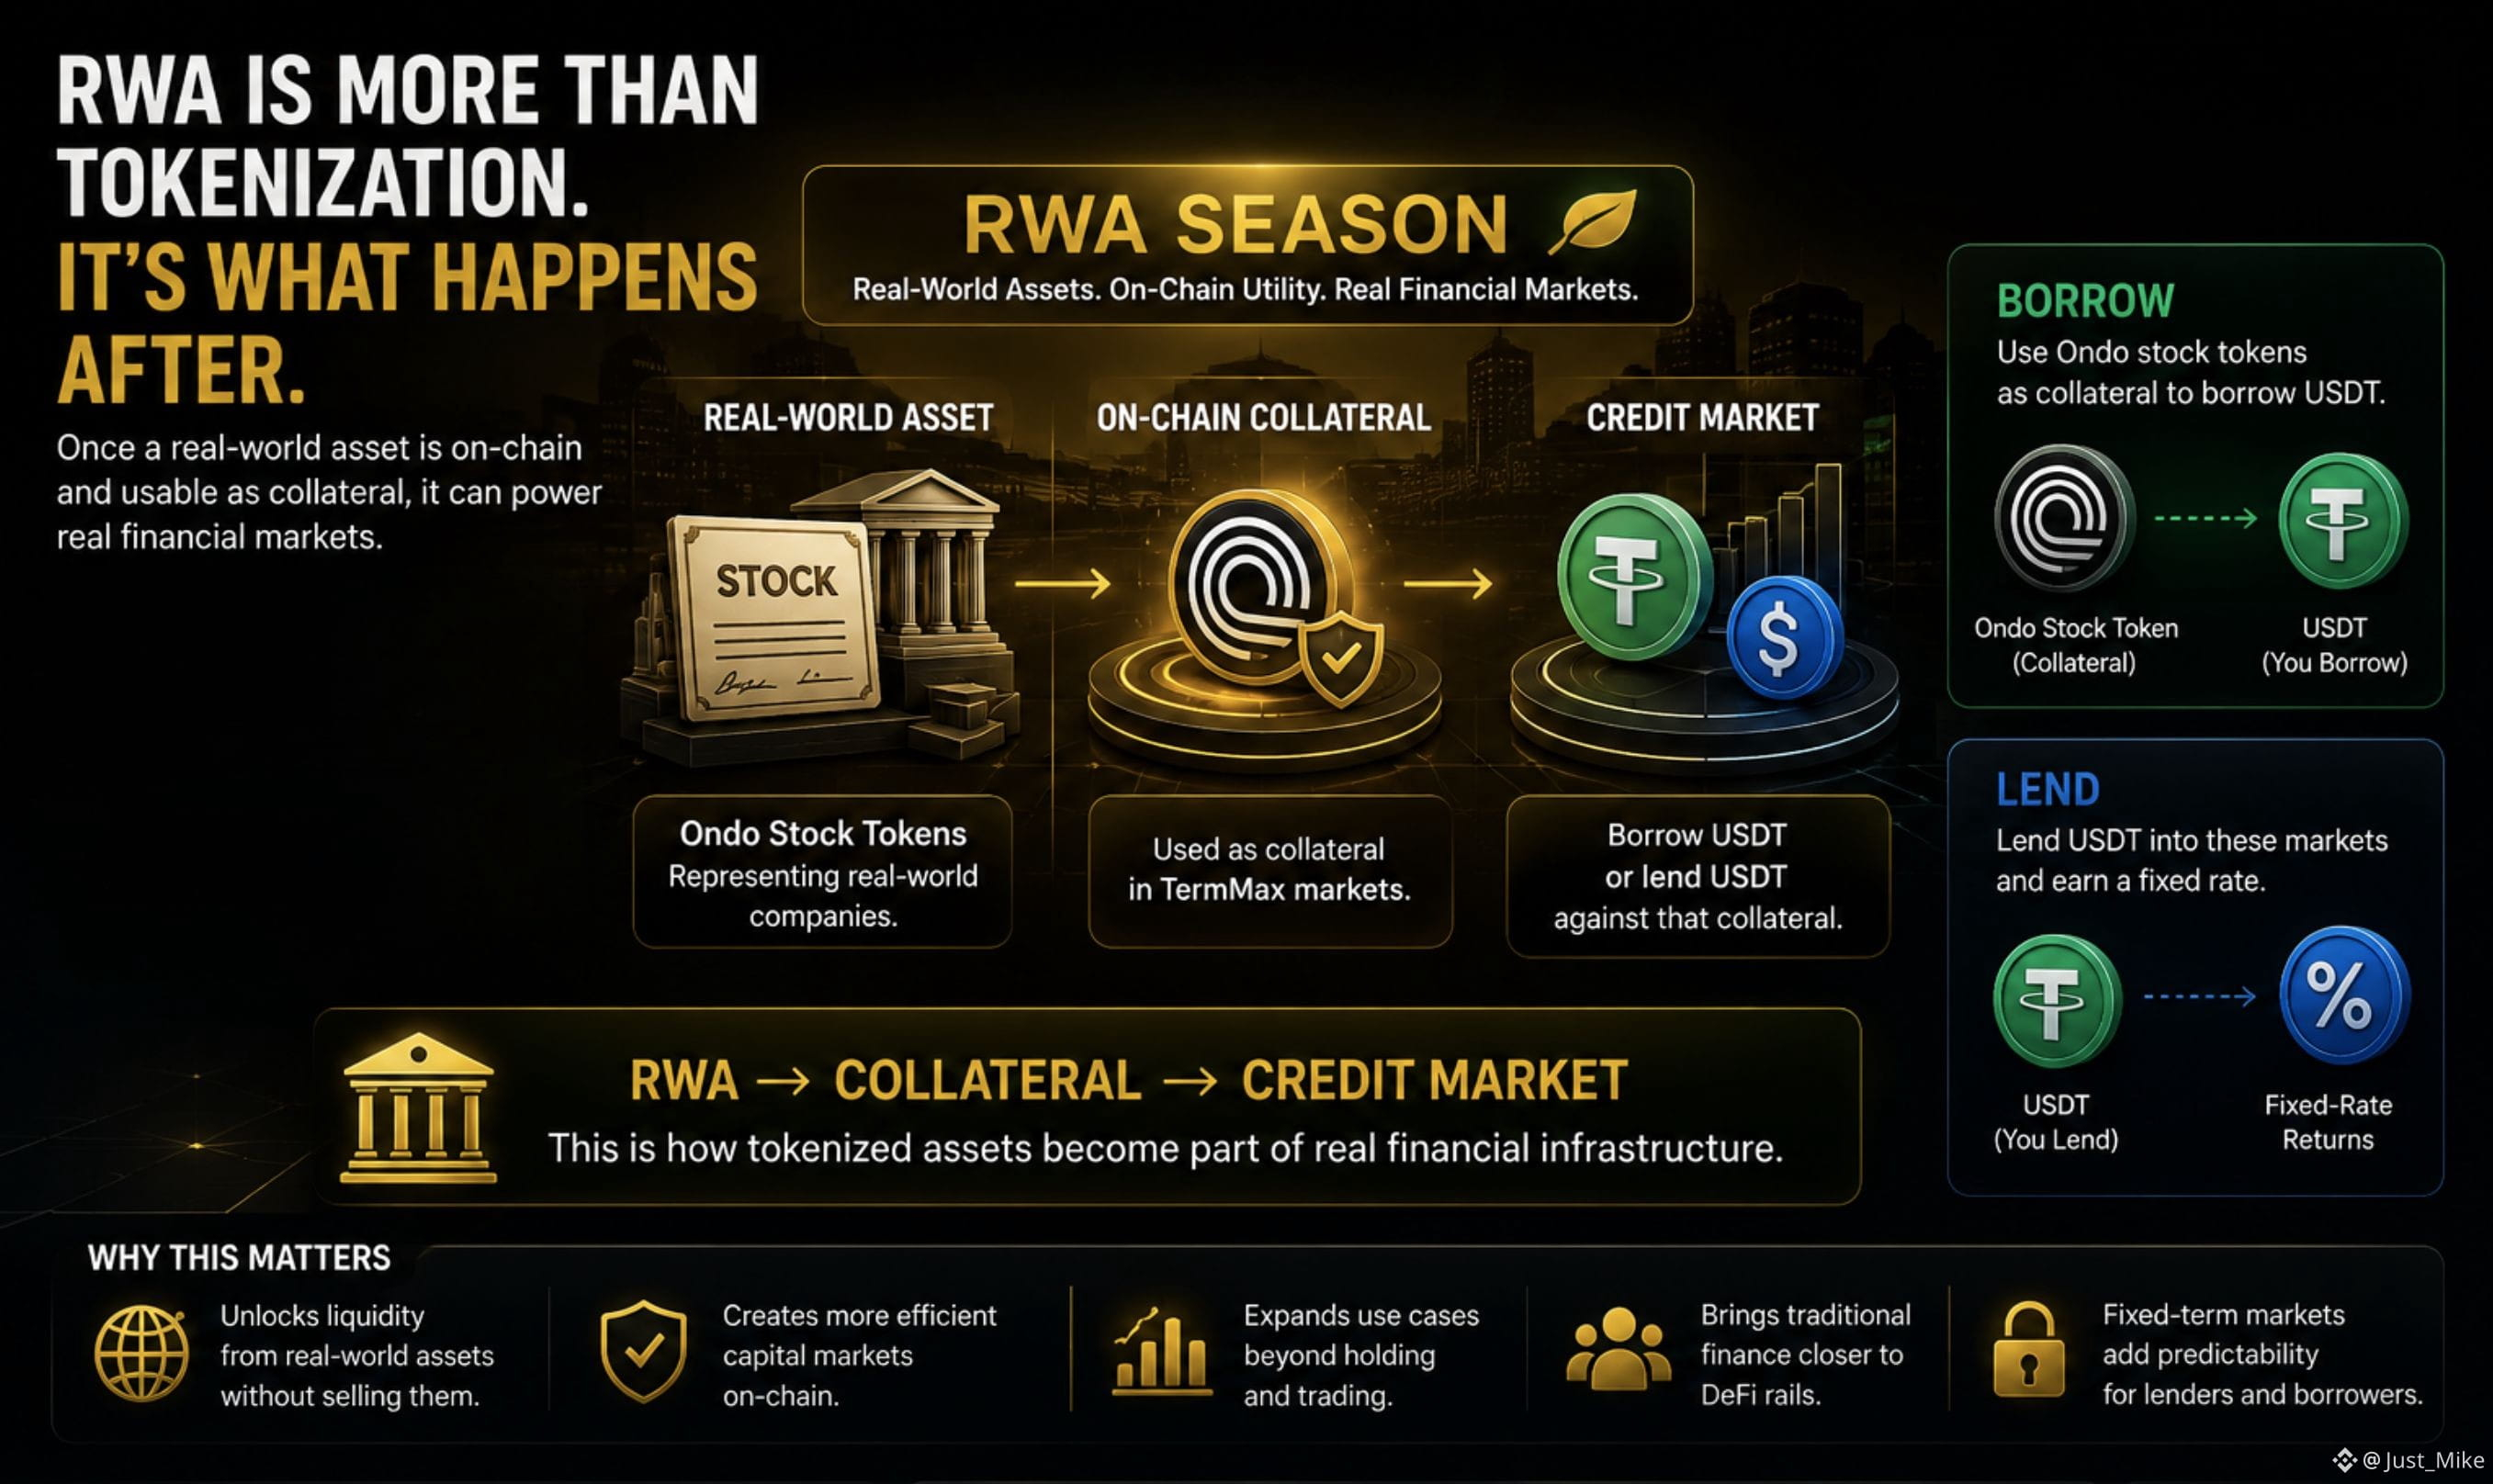
إن ترميز أصل من العالم الحقيقي هو مجرد البداية.
السؤال الأكثر إثارة هو ما الذي يمكنك فعله به فعليًا بمجرد أن يصبح على السلسلة.
يوفر موسم RWA الحالي لدى TermMax مثالًا عمليًا جدًا.
يمكن استخدام رموز أسهم Ondo كضمان لاقتراض USDT على شبكة BNB Chain.
ومن الجهة الأخرى، يمكن للمستخدمين إقراض USDT في تلك الأسواق.
لذا تصبح البنية كالتالي:
RWA → ضمان → سوق ائتماني
وهذه فكرة أكبر بكثير من مجرد وضع سهم مُرمّز في محفظة.
حالما يصبح الأصل ضمانًا قابلًا للاستخدام، يمكن أن يصبح جزءًا من سوق مالي حقيقي.
وهنا أعتقد أن RWA تصبح مثيرة للاهتمام.
ليس:
“هل يمكننا ترميز هذا الأصل؟”
بل:
“ماذا يمكن للأصل أن يفعله بعد ترميزه؟”
تجرب TermMax إجابةً محتملة واحدة: الاقتراض والإقراض لفترات محددة حول الأصول المرمّزة.
#termmax @termmax
إن ترميز أصل من العالم الحقيقي هو مجرد البداية.
السؤال الأكثر إثارة هو ما الذي يمكنك فعله به فعليًا بمجرد أن يصبح على السلسلة.
يوفر موسم RWA الحالي لدى TermMax مثالًا عمليًا جدًا.
يمكن استخدام رموز أسهم Ondo كضمان لاقتراض USDT على شبكة BNB Chain.
ومن الجهة الأخرى، يمكن للمستخدمين إقراض USDT في تلك الأسواق.
لذا تصبح البنية كالتالي:
RWA → ضمان → سوق ائتماني
وهذه فكرة أكبر بكثير من مجرد وضع سهم مُرمّز في محفظة.
حالما يصبح الأصل ضمانًا قابلًا للاستخدام، يمكن أن يصبح جزءًا من سوق مالي حقيقي.
وهنا أعتقد أن RWA تصبح مثيرة للاهتمام.
ليس:
“هل يمكننا ترميز هذا الأصل؟”
بل:
“ماذا يمكن للأصل أن يفعله بعد ترميزه؟”
تجرب TermMax إجابةً محتملة واحدة: الاقتراض والإقراض لفترات محددة حول الأصول المرمّزة.
#termmax @TermMax
107
·
--
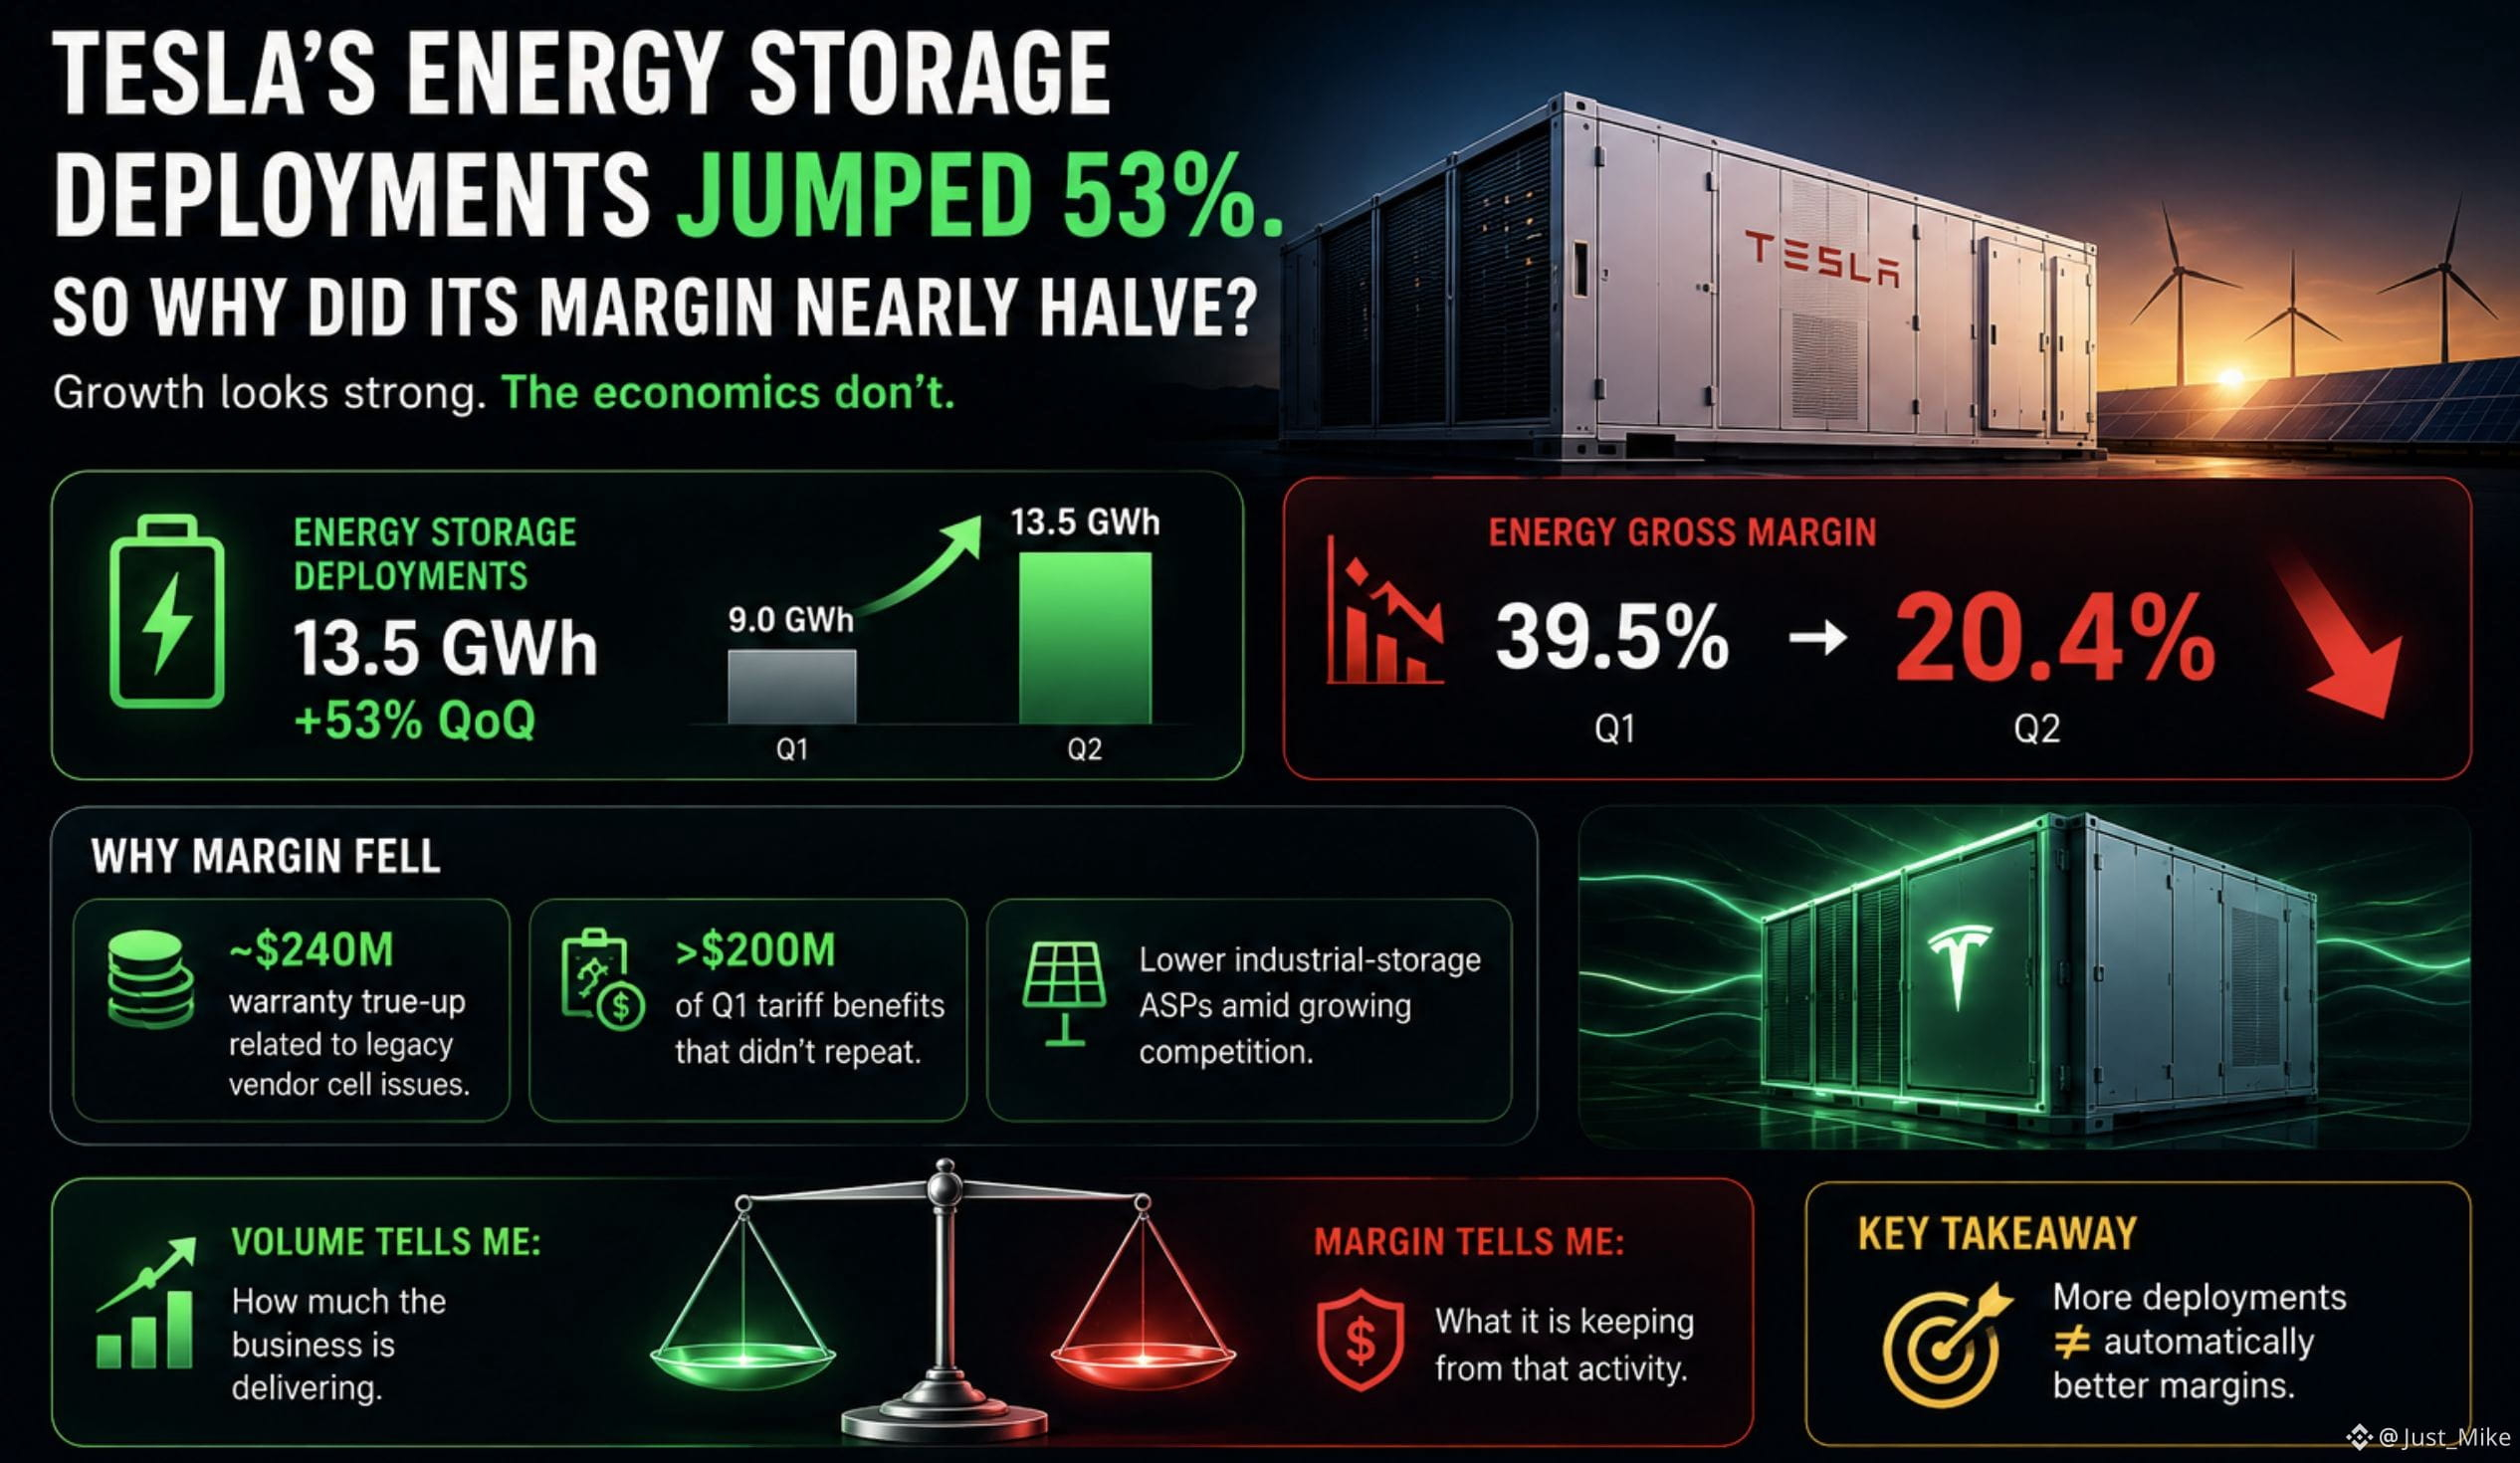
قفزت عمليات نشر تسلا لتخزين الطاقة بنسبة 53%. فما السبب وراء أن هامشها اقترب من النصف؟
لفتت انتباهي أعمال تسلا في مجال الطاقة لسبب لم يكن واضحًا من نمو العناوين.
في الربع الثاني، قامت تسلا بنشر 13.5 جيجاوات/ساعة من تخزين الطاقة، بزيادة قدرها 53% على أساس ربع سنوي.
يبدو هذا بالضبط ما تريد رؤيته من شركة ينمو نشاطها.
ثم نظرت إلى الهامش.
انخفض هامش إجمالي الطاقة من 39.5% إلى 20.4%.
غيّر ذلك الطريقة التي قرأت بها رقم النشر.
لم تكن التفسيرات مجرد “أن النمو مكلف”.
أشارت تسلا إلى عدة عوامل:
حوالي 240 مليون دولار لتسوية ضمان متعلقة بمشكلات خلايا لدى موردين سابقين،
أكثر من 200 مليون دولار من فوائد تعريفة الربع الأول التي لم تتكرر،
ومعدلات أسعار بيع (ASP) أقل لتخزين الطاقة الصناعية مع تزايد المنافسة.
وهكذا، تم نشر سعة تخزين أكبر بكثير، بينما أصبحت اقتصاديات كل دولار من هذا النشاط أقل ملاءمة خلال الربع.
هذا ما أجدُه مثيرًا للاهتمام بشأن TSLAB كـ bStock.
السؤال الواضح هو:
“ما مدى سرعة نمو أعمال تسلا في مجال الطاقة؟”
وسأطرح أيضًا:
“ما الذي يحدث مع اقتصاديات هذا النمو؟”
بالنسبة لي:
المزيد من عمليات النشر ≠ بالضرورة هامش أفضل تلقائيًا.
الحجم يخبرني بكمية ما يقدمه النشاط.
الهامش يخبرني بما تحتفظ به الشركة من هذا النشاط.
#bstockscis @BinanceCIS
3
3
110
·
--
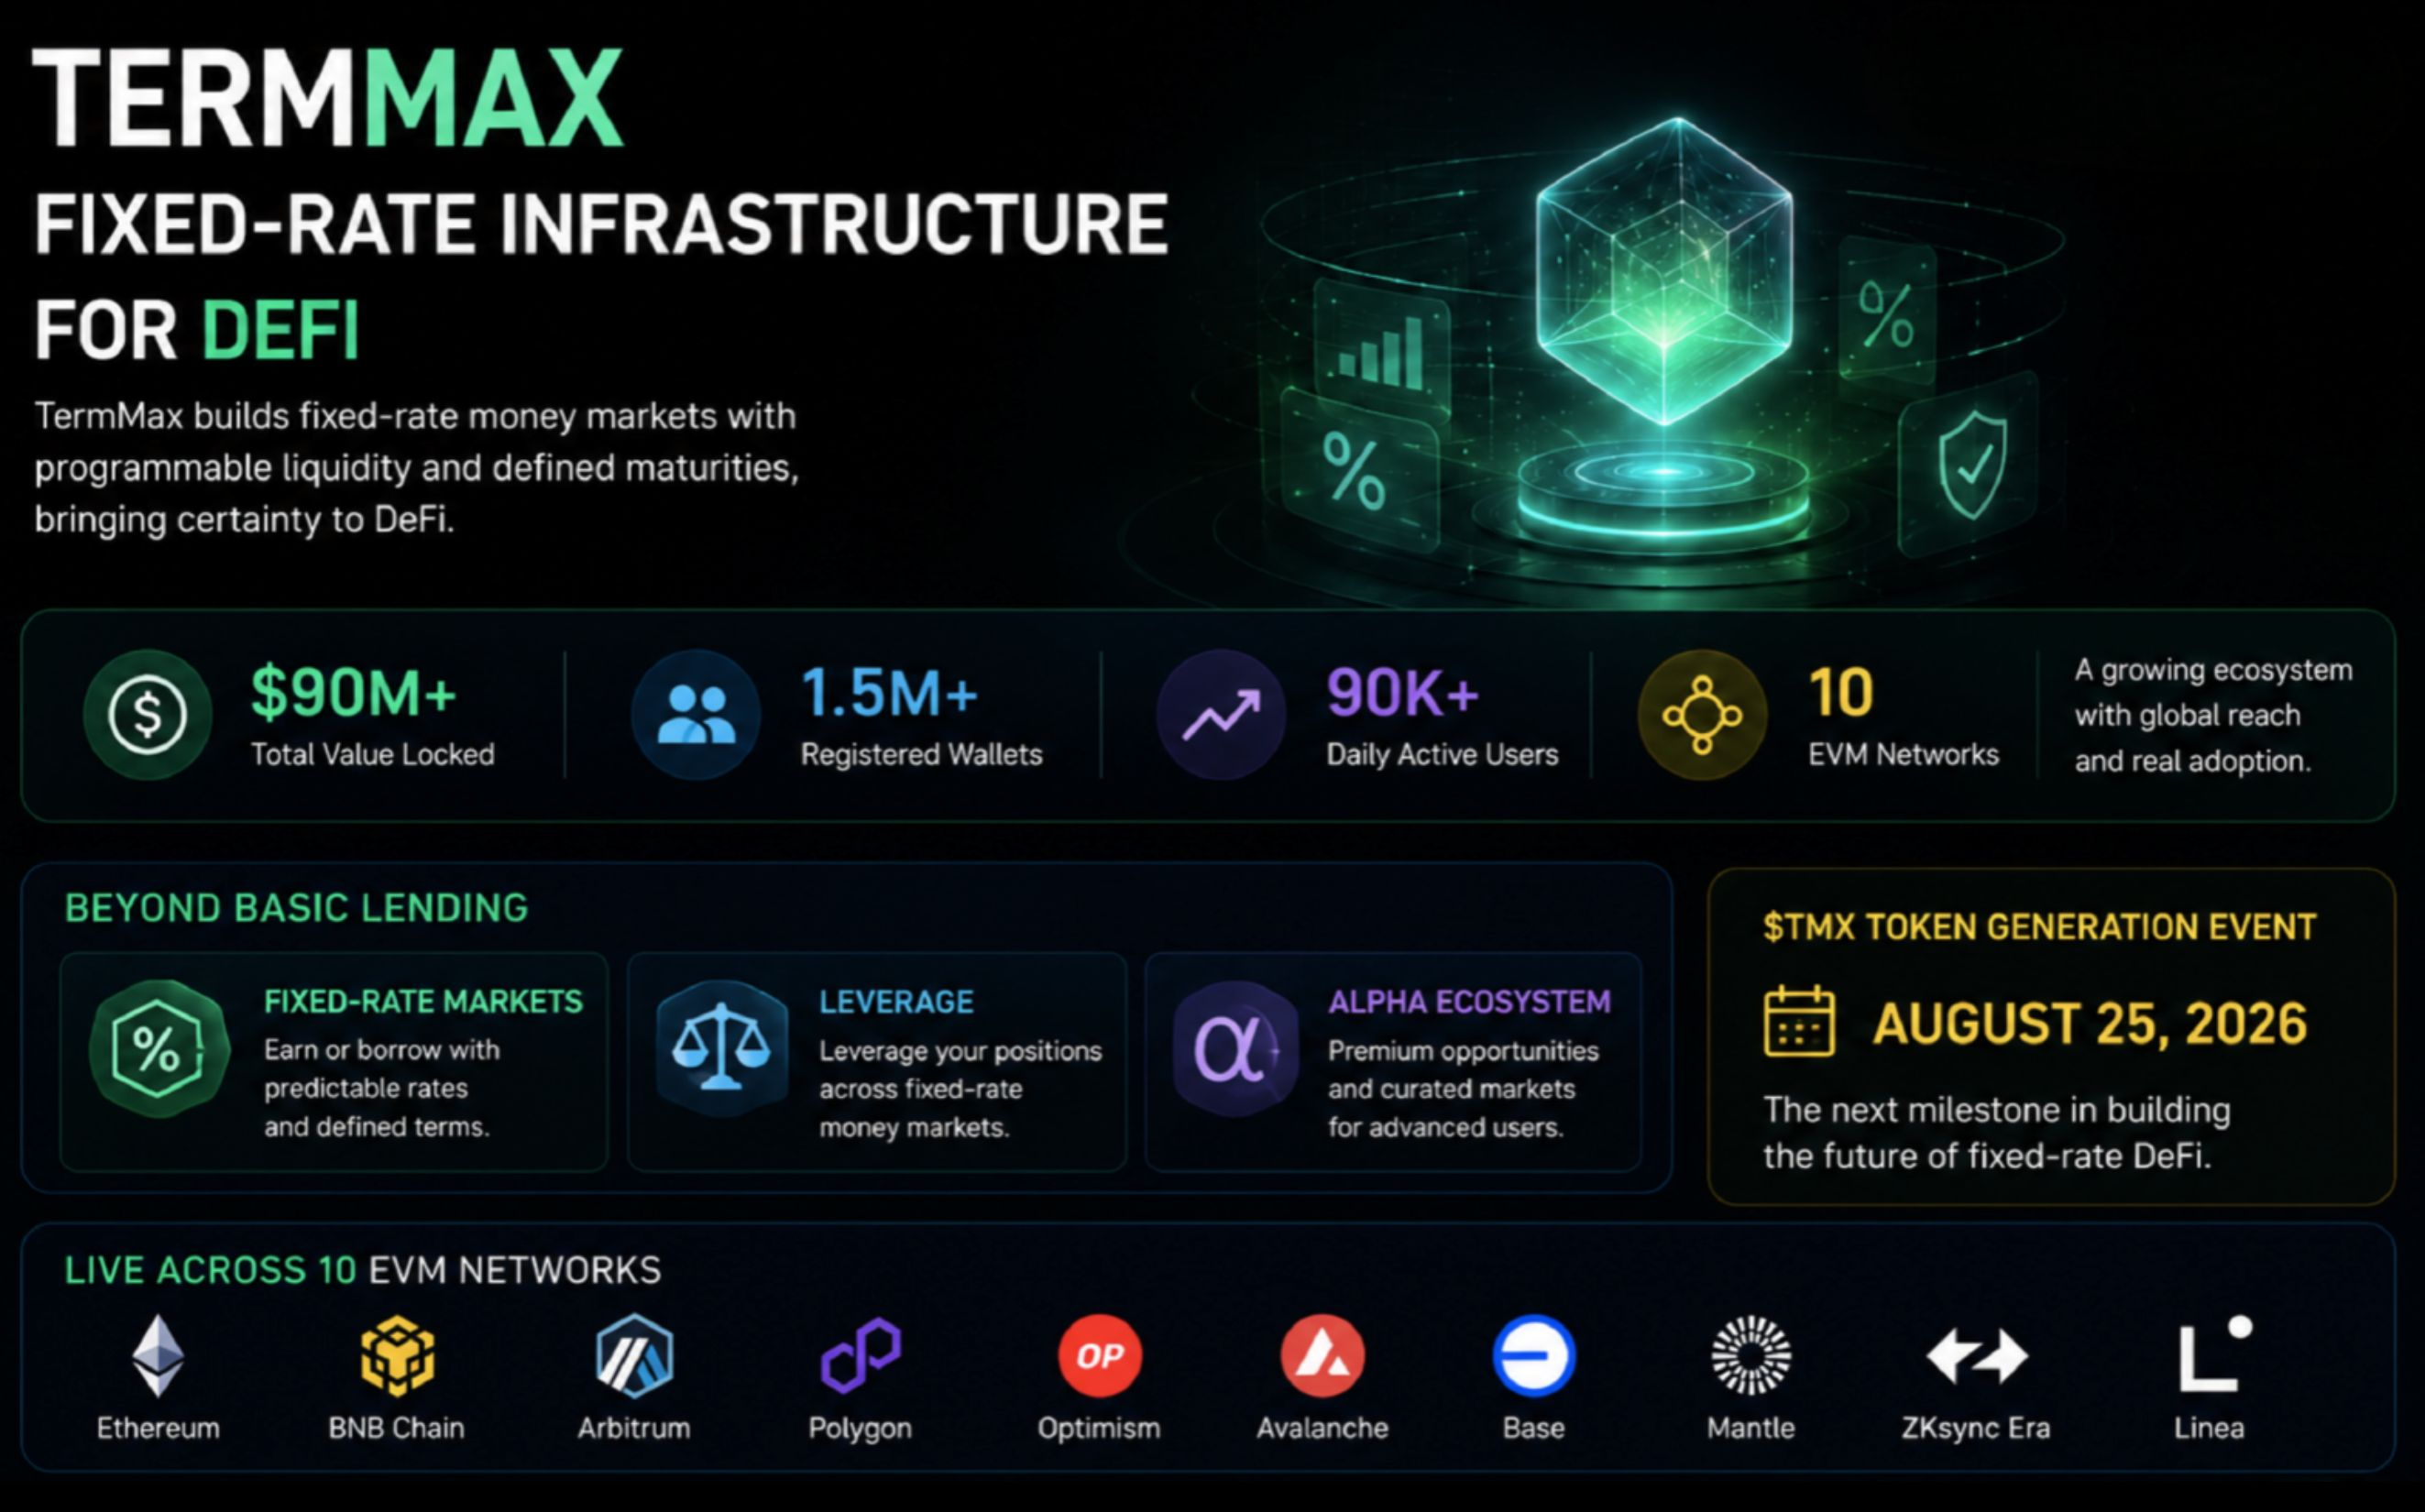
لقد كنت أُمعن النظر في TermMax بعيدًا عن السرد المعتاد “بروتوكول إقراض DeFi آخر”.
تتمثل الفكرة الأكبر في بنية تحتية لسعر فائدة ثابت في مجال DeFi: أسواق مبنية حول آجال استحقاق محددة، ومراكز بسعر فائدة ثابت، وسيولة قابلة للبرمجة.
بعض الأرقام من المشروع حاليًا تبرز:
• 90 مليون دولار+ إجمالي القيمة المقفلة (TVL)
• 1.5 مليون+ محفظة مسجّلة
• 90 ألف+ مستخدم نشط يوميًا
• تم نشره عبر 10 شبكات EVM
ويذهب المنتج أبعد من الإقراض الأساسي، مع أسواق بسعر فائدة ثابت، والرافعة المالية، ونظام Alpha البيئي الخاص به.
وهناك تاريخ آخر يستحق المتابعة: لقد أعلن TermMax عن حدث TGE الخاص برمز TMX في 25 أغسطس.
ما يثير اهتمامي أكثر هو ما إذا كانت الأسواق بسعر فائدة ثابت يمكن أن تصبح طبقة ذات معنى من بنية DeFi التحتية، بدلًا من مجرد منتج إقراض آخر.
#termmax @termmax
لقد كنت أُمعن النظر في TermMax بعيدًا عن السرد المعتاد “بروتوكول إقراض DeFi آخر”.
تتمثل الفكرة الأكبر في بنية تحتية لسعر فائدة ثابت في مجال DeFi: أسواق مبنية حول آجال استحقاق محددة، ومراكز بسعر فائدة ثابت، وسيولة قابلة للبرمجة.
بعض الأرقام من المشروع حاليًا تبرز:
• 90 مليون دولار+ إجمالي القيمة المقفلة (TVL)
• 1.5 مليون+ محفظة مسجّلة
• 90 ألف+ مستخدم نشط يوميًا
• تم نشره عبر 10 شبكات EVM
ويذهب المنتج أبعد من الإقراض الأساسي، مع أسواق بسعر فائدة ثابت، والرافعة المالية، ونظام Alpha البيئي الخاص به.
وهناك تاريخ آخر يستحق المتابعة: لقد أعلن TermMax عن حدث TGE الخاص برمز TMX في 25 أغسطس.
ما يثير اهتمامي أكثر هو ما إذا كانت الأسواق بسعر فائدة ثابت يمكن أن تصبح طبقة ذات معنى من بنية DeFi التحتية، بدلًا من مجرد منتج إقراض آخر.
#termmax @TermMax
92
·
--
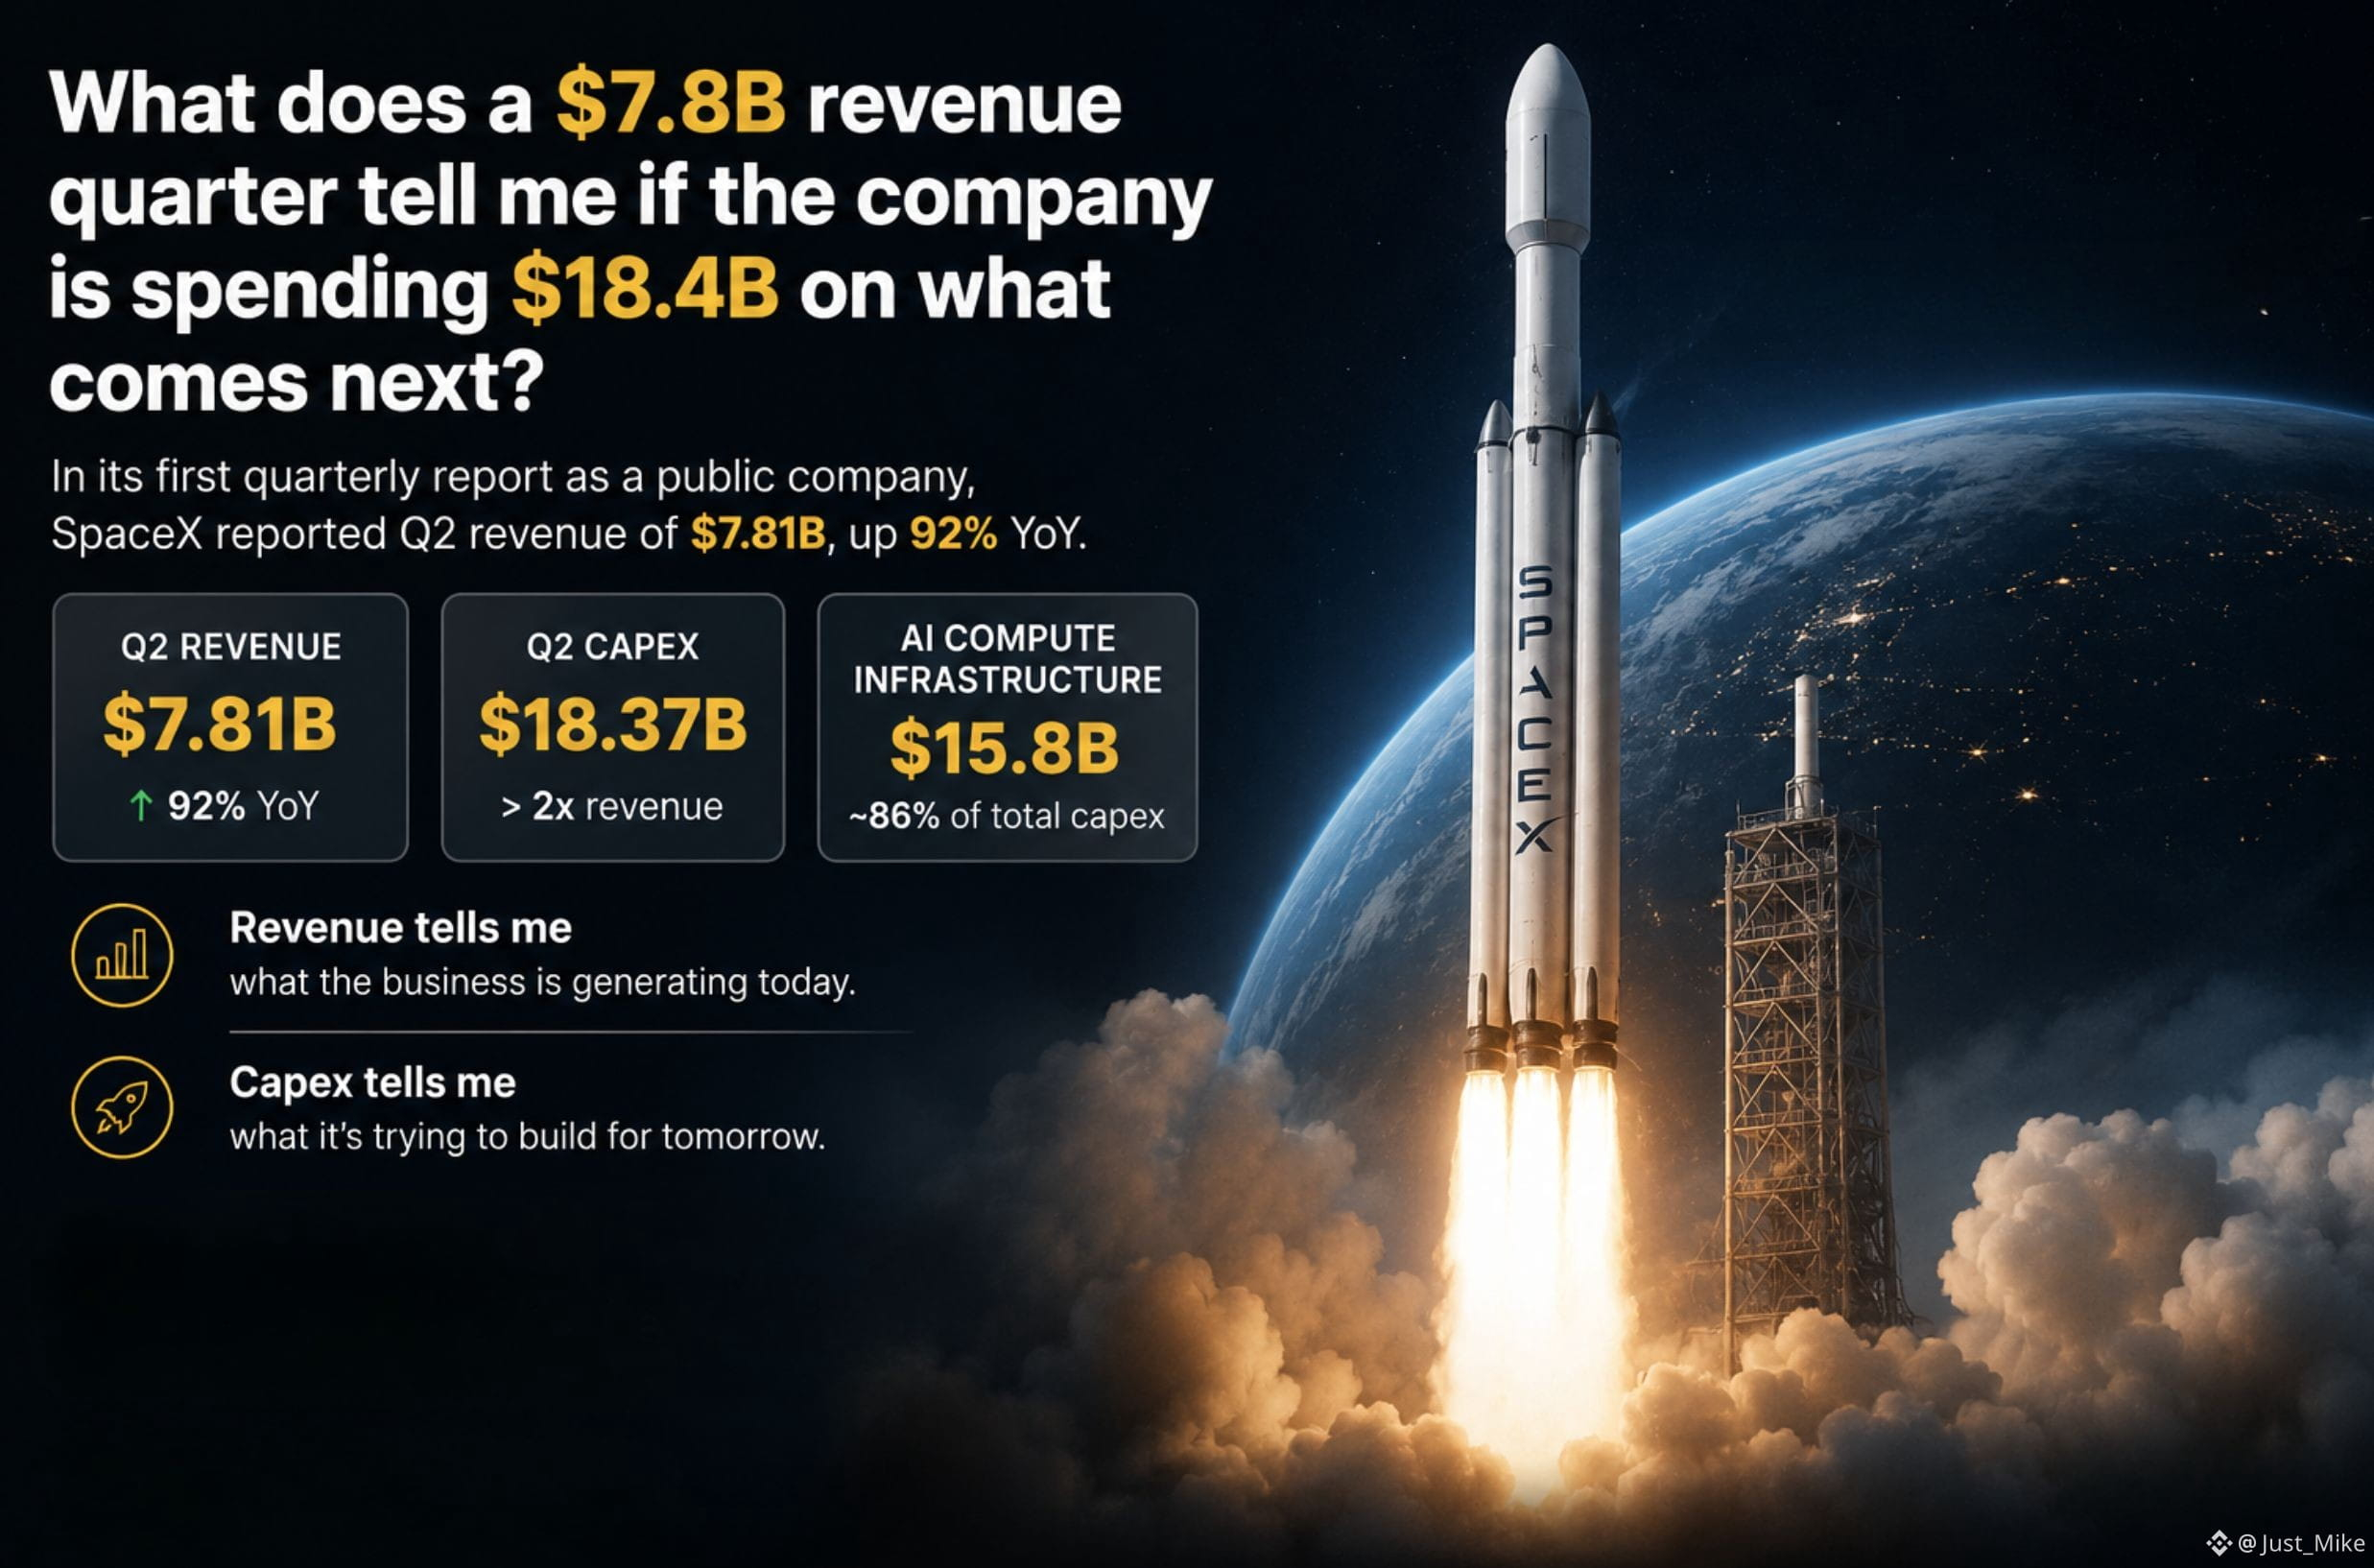
ماذا تخبرني إيرادات فصلية بقيمة 7.8 مليار دولار إذا كانت الشركة تنفق 18.4 مليار دولار على ما سيأتي بعد ذلك؟
في تقريرها الفصلي الأول كشركة عامة، أعلنت سبيس إكس عن إيرادات للربع الثاني بلغت 7.81 مليار دولار، بزيادة قدرها 92% على أساس سنوي.
ثم نظرت إلى الإنفاق الرأسمالي (capex):
18.37 مليار دولار للربع.
وهذا يزيد عن ضعف إيرادات الشركة الفصلية.
وجعلني ذلك أقرأ الرقم الأول بطريقة مختلفة.
الإيرادات تخبرني بمقياس حجم الأعمال اليوم.
والإنفاق الرأسمالي يخبرني بكمية رأس المال التي تلتزم بها الشركة لبناء المرحلة التالية من النمو.
حوالي 15.8 مليار دولار من إنفاق الربع الثاني الرأسمالي ذهبت إلى البنية التحتية للذكاء الاصطناعي.
لا يعني ذلك تلقائيًا أن الإنفاق غير كفؤ — فـ capex هو استثمار وليس مصروفًا.
لكن هذا يخبرني بشيء لا تكشفه نمو الإيرادات وحده:
مدى قوة استثمار الشركة في دفع المرحلة التالية من النمو.
وهذا ما أعتبره مثيرًا للاهتمام بشأن SPCXB كـ bStock.
الرمز التعريفي يمنحني تعرضًا لسبيس إكس.
لكن بدلًا من أن أسأل فقط:
“ما مدى سرعة نمو الإيرادات؟”
سأسأل أيضًا:
“ما الذي تنفقه الشركة لجعل المرحلة التالية من النمو ممكنة؟”
بالنسبة لي:
الإيرادات تخبرني بما يولده العمل اليوم.
أما capex فيخبرني بما تحاول بناؤه غدًا.
#bstockscis @BinanceCIS
2
1
124
·
--
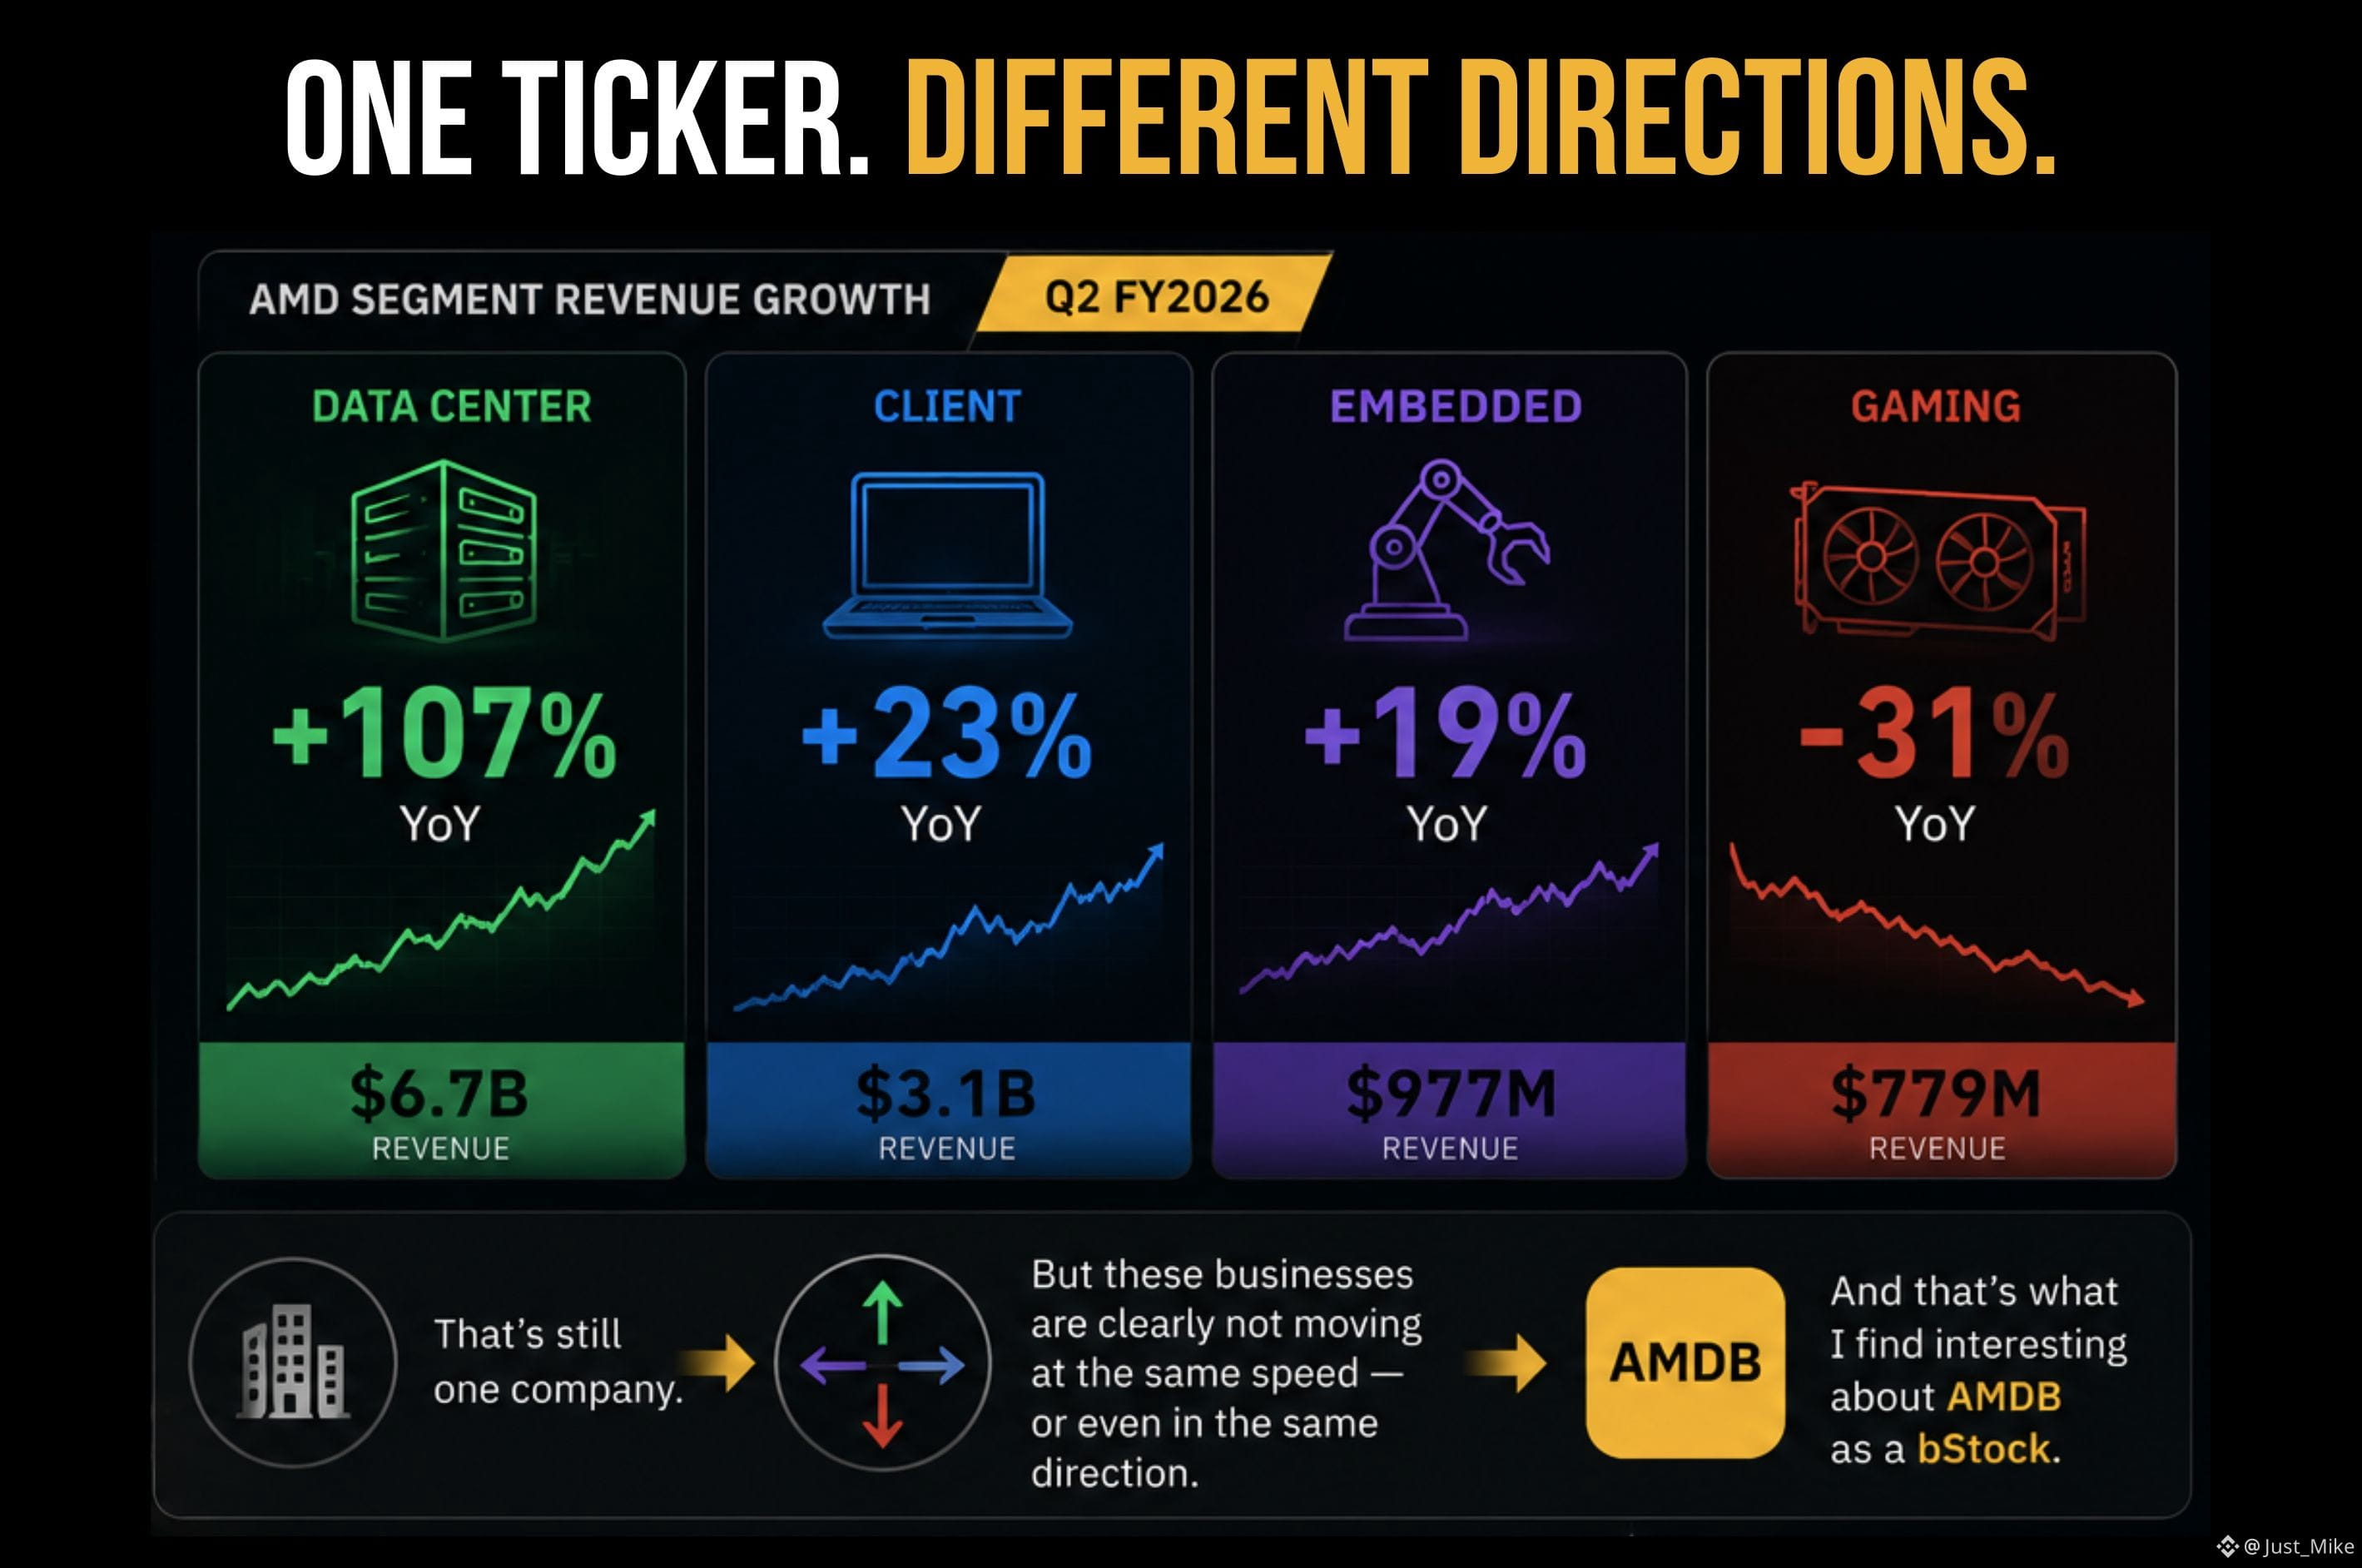
يمكن لرمز تداول واحد أن يحتوي على شركات تتحرك في اتجاهين متعاكسين.
عندما أرى AMDB، فمن المغري أن أعتبره قصة نمو واحدة كبيرة خاصة بـ AMD.
لكن أرقام AMD الأخيرة جعلتني أنظر إلى الرمز بشكل مختلف.
في الربع الثاني من السنة المالية 2026:
مركز البيانات: +107% على أساس سنوي
الشريحة/العملاء: +23%
مُضمّن: +19%
الألعاب: −31%
ومع ذلك، ما زلنا نتحدث عن شركة واحدة.
لكن من الواضح أن هذه الأعمال لا تتحرك بالسرعة نفسها — بل وحتى ليست في الاتجاه نفسه.
وهذا تحديدًا ما أجده مثيرًا للاهتمام بشأن AMDB كـ bStock.
الرمز يخبرني بالشركة التي أحصل على تعرّض لها.
تركيبة الأعمال تخبرني بما الذي يقود فعليًا هذا التعرّض.
لذلك عندما أرى "نمو AMD"، لا أريد أن أتوقف عند العنوان.
أريد أن أسأل:
أي جزء من AMD هو الذي ينمو فعلاً؟
بالنسبة لي، هذه طريقة أكثر فائدة لقراءة رمز تداول واحد.
#bstockscis @BinanceCIS
4
3
105
·
--
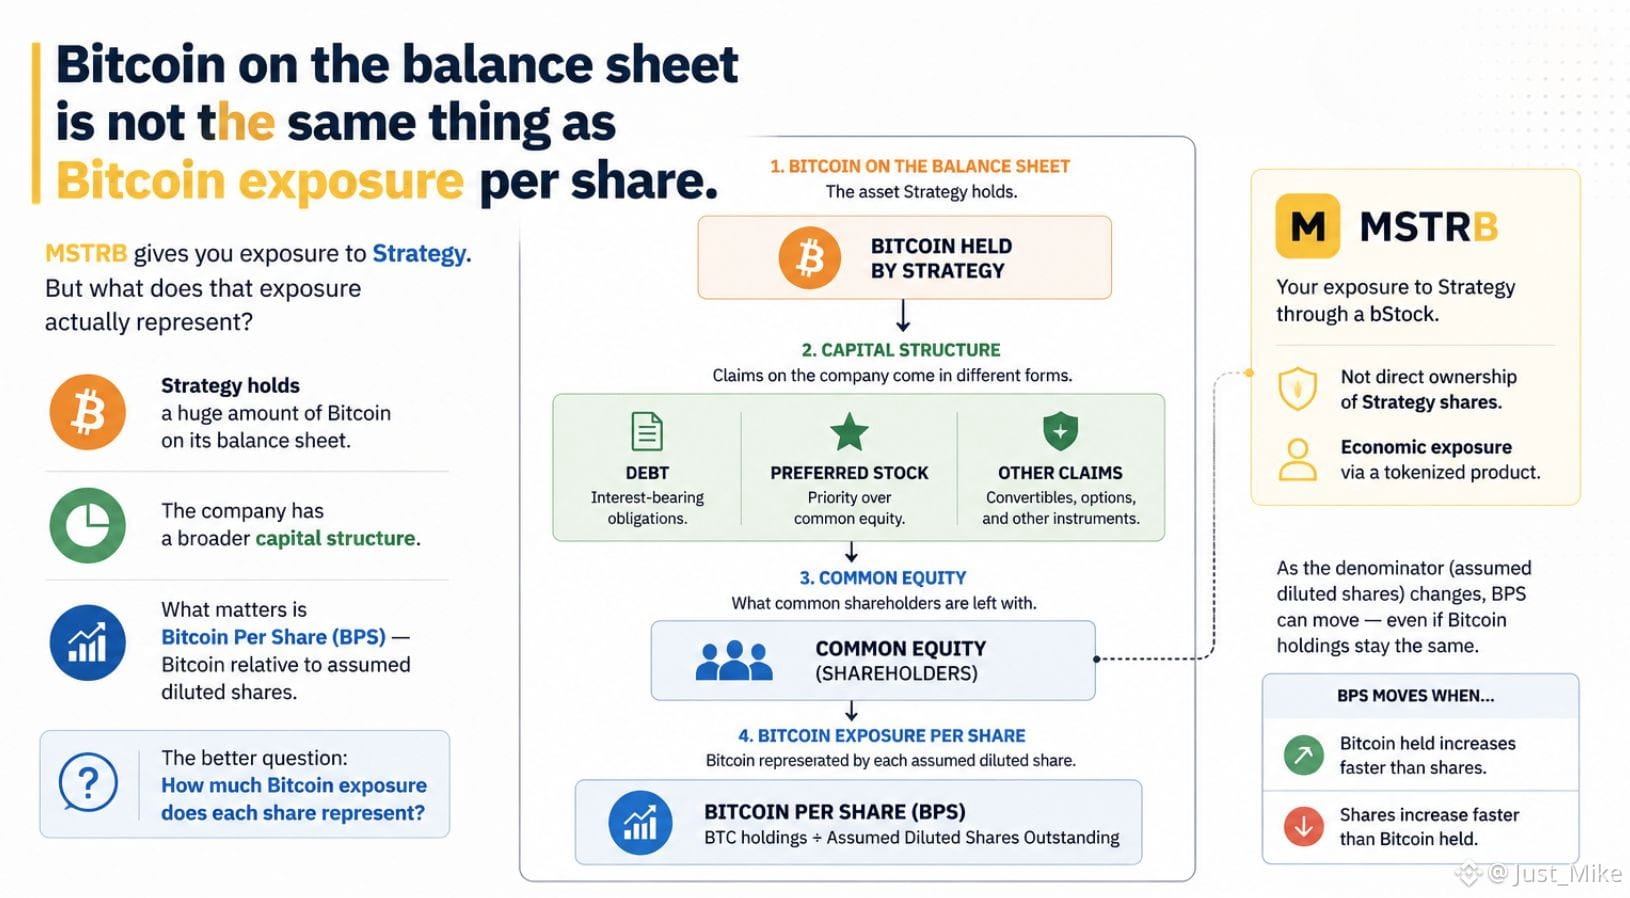
ليست بتكوين في الميزانية العمومية شيئًا مماثلًا لتعرّض بتكوين لكل سهم.
تُضمّن الاستراتيجية كمية كبيرة من بتكوين في ميزانيتها العمومية.
لذلك، قد يبدو للوهلة الأولى أن امتلاك MSTRB هو طريقة بسيطة للحصول على تعرّض لبتكوين عبر شركة.
لكن يوجد طبقة أخرى للنظر فيها.
تقيس الاستراتيجية نفسها بتكوين لكل سهم (BPS) — وهو مقدار بتكوين الذي يمثّله سهم مخفّض مُفترض.
وهذه النسبة مهمة لأن البسط والمقام يمكن أن يتحركا بشكل مستقل.
إذا أضافت الاستراتيجية بتكوينًا، يمكن أن تزيد قيمة BPS.
لكن إذا زادت الشركة عدد الأسهم المخفّضة المفترض دون إضافة بتكوين بالسرعة نفسها، فقد تتحرك BPS في الاتجاه الآخر.
لهذا السبب أجد MSTRB أكثر إثارة للاهتمام من مجرد القول:
«تملك الاستراتيجية قدرًا كبيرًا من بتكوين.»
السؤال الأفضل هو:
كم قدر التعرّض لبتكوين الذي يمثّله كل سهم فعليًا؟
وهذا أيضًا ما يجعلني مهتمًا بالتعرّض المُرمّز.
مع bStock مثل MSTRB، تحصل على تعرّض للشركة الأساسية عبر منتج مُرمّز — وليس امتلاكًا مباشرًا لبتكوين الذي يجلس في ميزانية الاستراتيجية العمومية.
لذا هناك في الواقع مستويان للتفكير:
بتكوين محتفظ بها لدى الشركة.
بتكوين التعرّض الذي تمثّله الورقة المالية.
البارز من الأصول هو الطبقة الأولى فقط.
عندما تصبح الشركة وسيلة/وعاءً لأصلٍ ما، انظر إلى البنية بينك وبينها.
#bstockscis @BinanceCIS
102
·
--
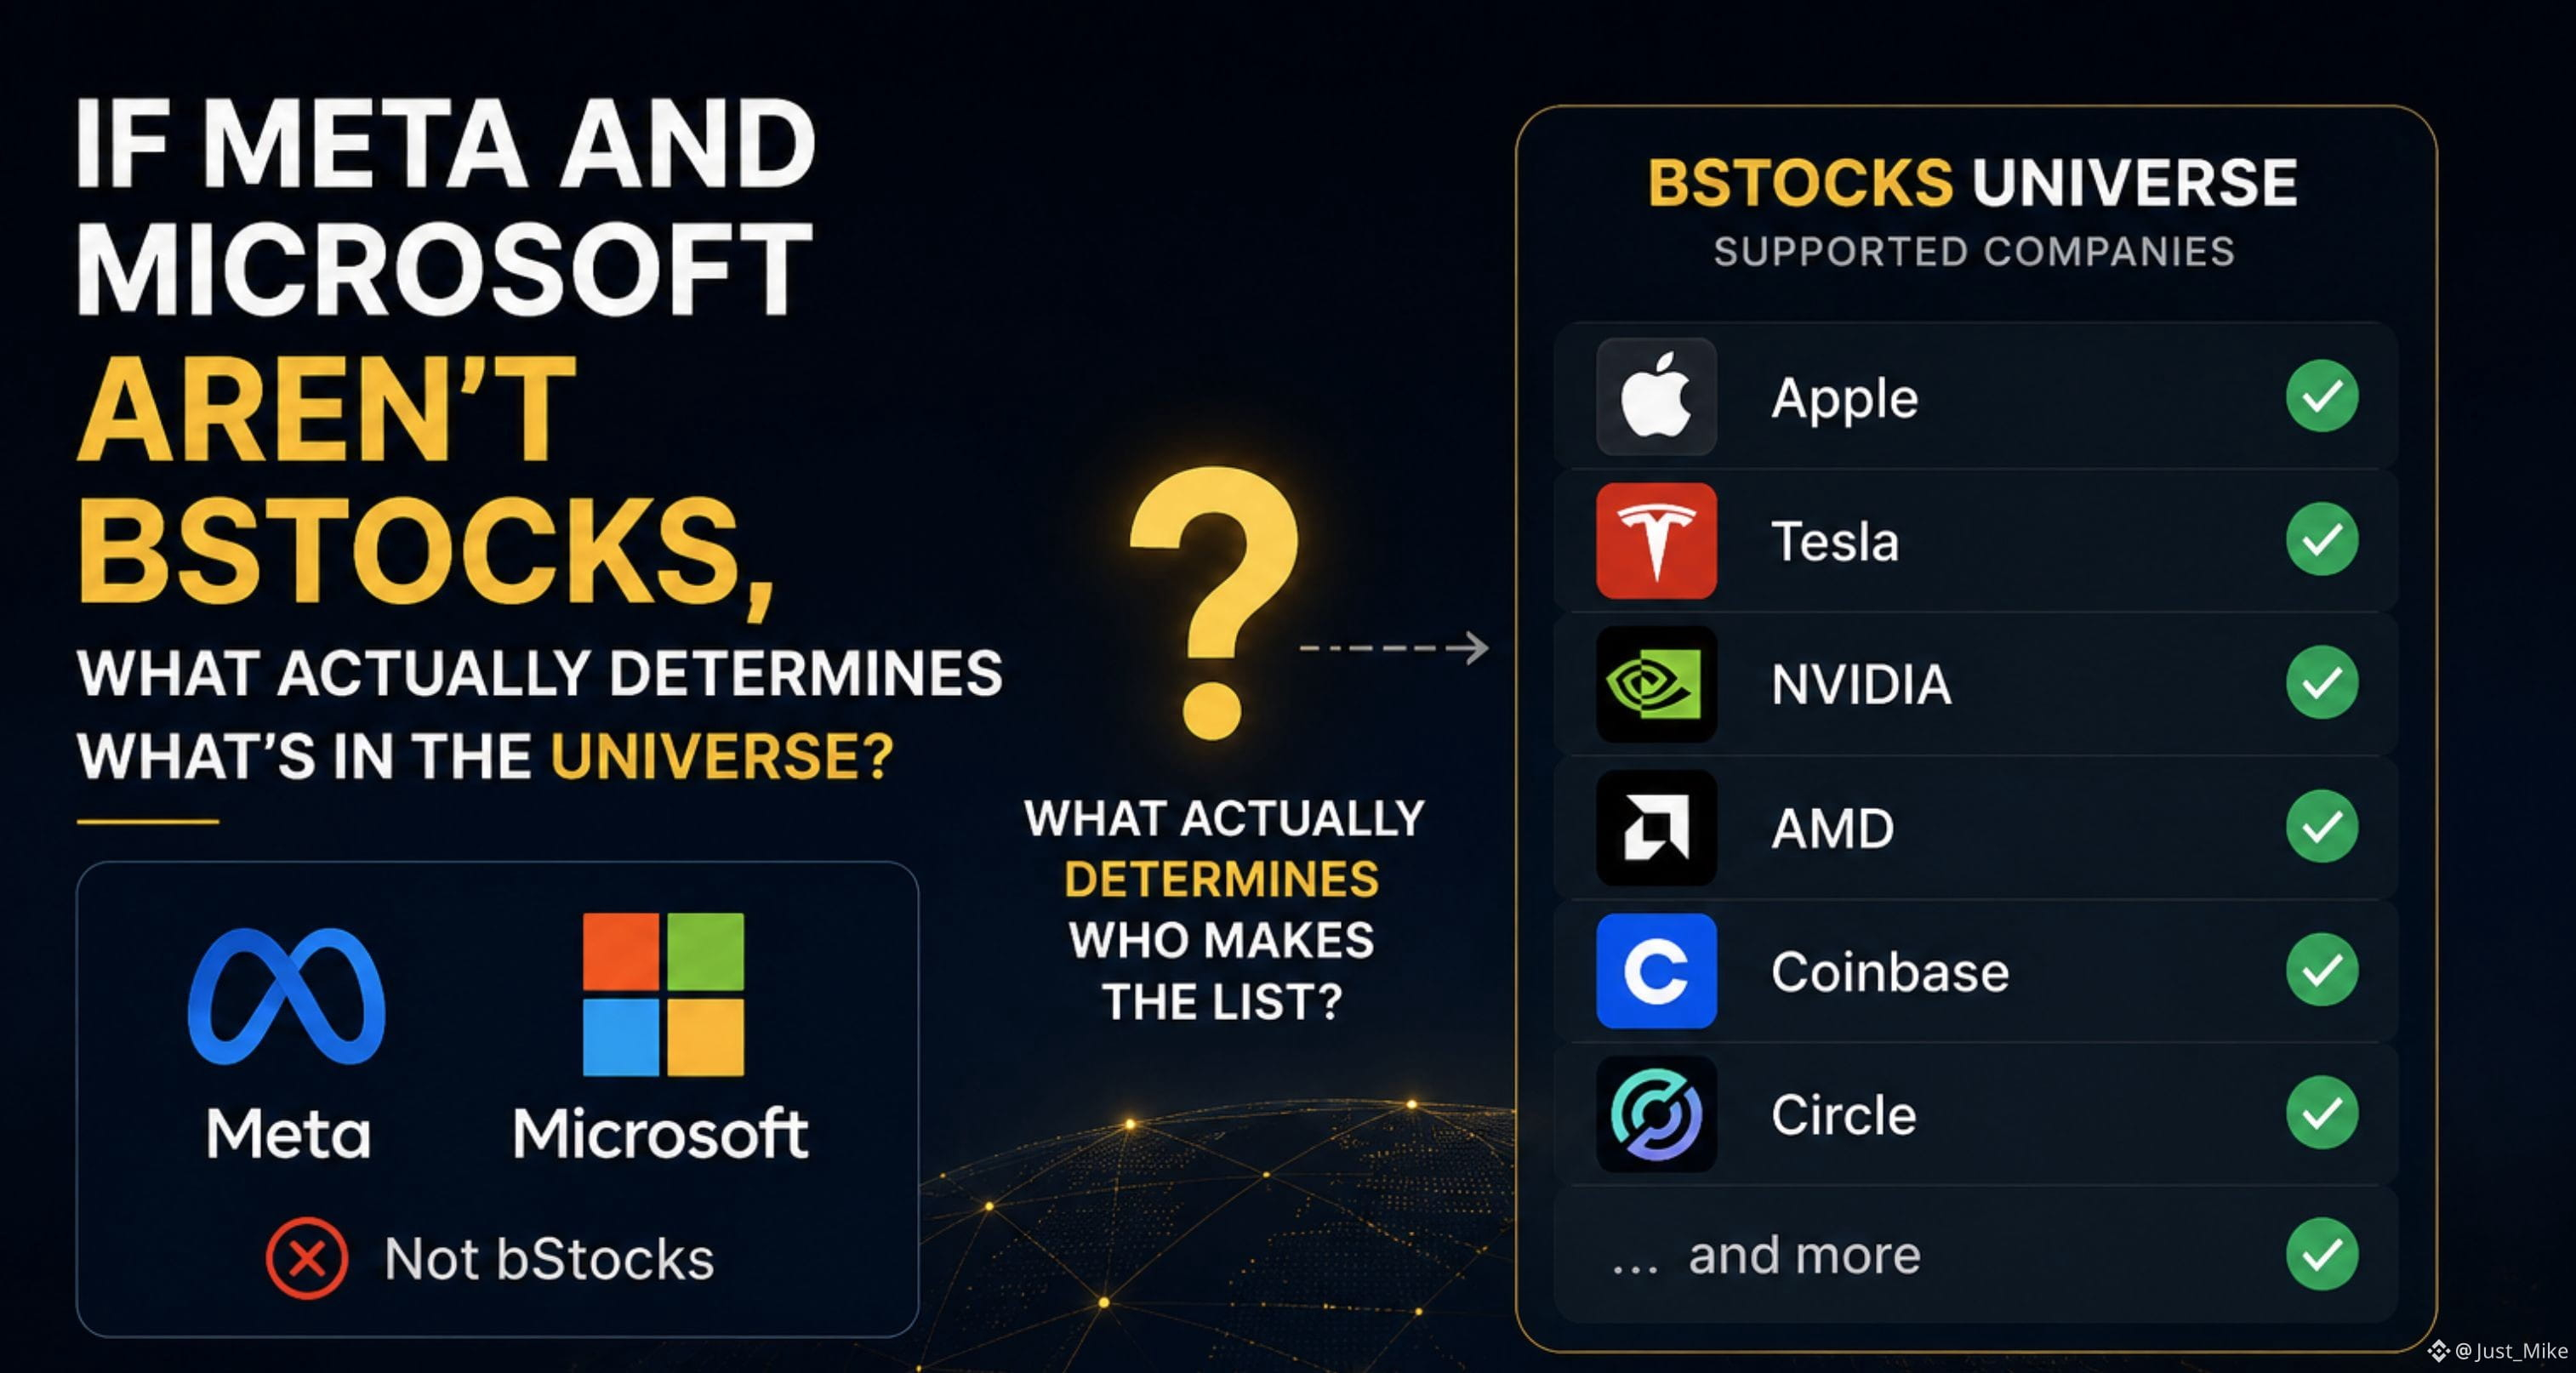
إذا لم تكن Meta وMicrosoft هي bStocks، فما الذي يحدد بالفعل من يدخل في القائمة؟
عندما نظرت لأول مرة إلى عالم bStocks، وضعت افتراضًا بسيطًا.
إذا كانت الشركة شركة عامة كبيرة ومعروفة، توقعت أن تكون متاحة كـ bStock.
ثم لاحظت شيئًا تحدّى ذلك الافتراض:
Meta وMicrosoft ليستا bStocks.
كلاهما شركتان عامتان بارزتان.
لكن كون الشركة شركة عامة كبيرة وكونها متاحة كـ bStock أمران واضحًا أنهما ليسا الشيء نفسه.
هذا جعلني أنظر إلى قائمة الشركات المدعومة بشكل مختلف.
بدلًا من السؤال:
"لماذا ليست Meta موجودة هنا؟"
بدأت أسأل:
"ما الذي يحدد فعليًا ما إذا كان الأصل يصبح جزءًا من عالم bStocks؟"
لأن القائمة ليست مجرد صورة معكوسة للشركات التي أعرفها بالفعل من سوق الأسهم الأمريكي.
إنها مجموعة محددة من التعرضات للأسهم المُمثّلة عبر الرموز المُمكن دعمها.
وأعتقد أن هذا التمييز مهم.
عندما أنظر إلى bStock الآن، لا أريد أن أفترض أن معرفة الشركة الأساسية تخبرني ما إذا كان هذا التعرض متاحًا.
بل أرغب في البدء بسؤال أبسط:
هل يتم دعم هذا الأصل فعلًا كـ bStock؟
#bstockscis @BinanceCIS
1
110
·
--
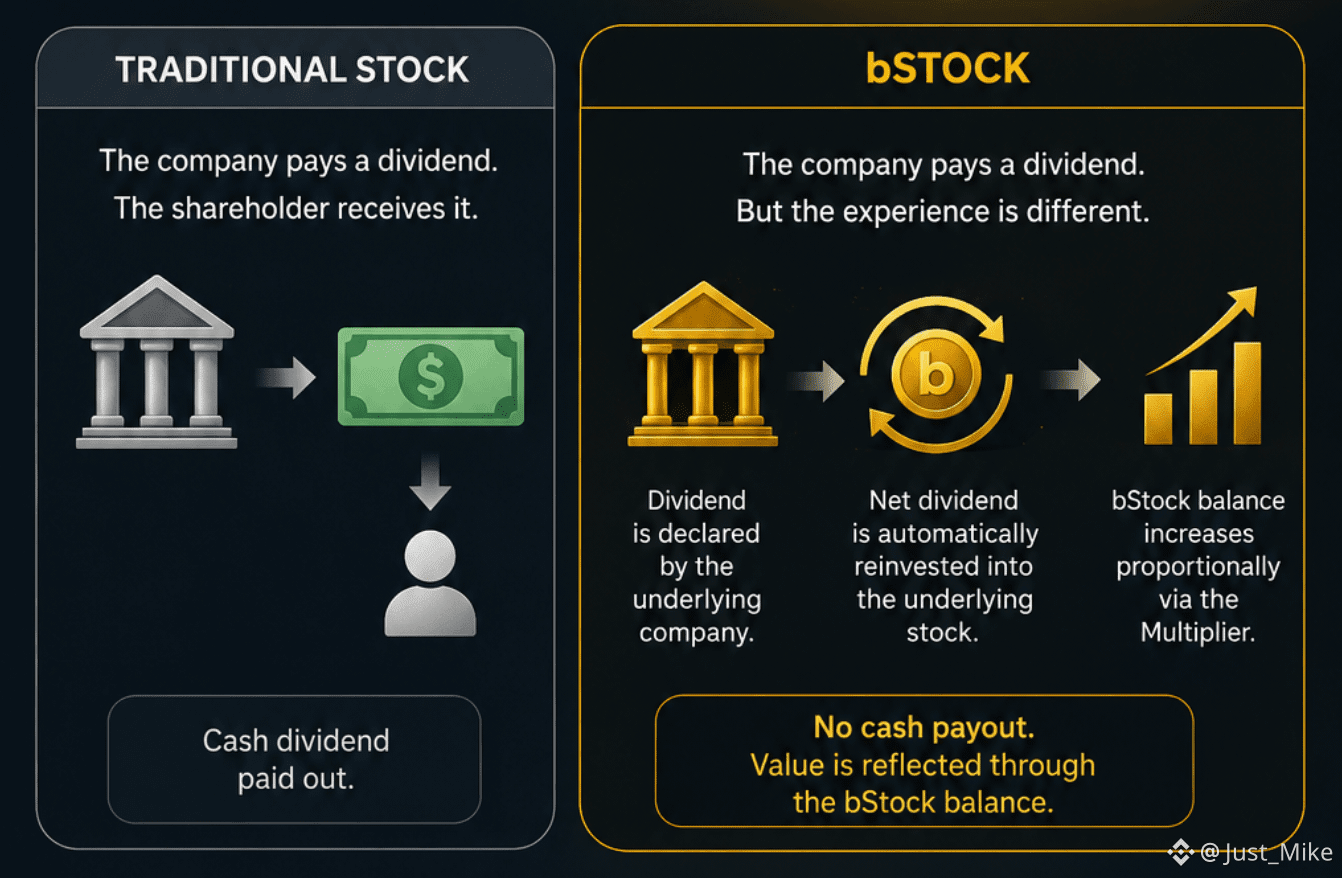
ماذا يحدث عندما تدفع الأسهم الكامنة وراء bStock توزيعات أرباح؟
كنت أظن أن توزيعات الأرباح هي من أبسط أجزاء امتلاك السهم.
تقوم الشركة بدفع توزيعات أرباح.
يحصل المساهم عليها.
ببساطة.
لكن بعد ذلك بدأت أبحث في كيفية عمل توزيعات الأرباح مع bStocks.
قد تظل الأسهم الكامنة تدفع توزيعات أرباح، لكن التجربة ليست هي نفسها عند امتلاك السهم مباشرة.
في bStocks، لا يتم توزيع صافي التوزيع النقدي كسيولة.
بدلًا من ذلك، يتم إعادة استثماره تلقائيًا في السهم الكامن، ويظهر ذلك من خلال زيادة نسبية في رصيد bStock عبر الـ Multiplier.
جعلني هذا أفكر في أمر لم أكن قد فكرت فيه من قبل.
إن امتلاك التعرض لنفس الشركة لا يعني بالضرورة تجربة كل حدث مؤسسي بالطريقة نفسها.
قد تكون الشركة الكامنة هي نفسها.
وقد يظل المنفعة الاقتصادية تنعكس.
لكن الطريقة التي تصل بها هذه المنفعة إليّ قد تكون مختلفة تمامًا.
وأعتقد أن هذا واحد من أكثر الأمور إثارة للاهتمام حول الأصول المرمّزة.
كون الشركة الكامنة هي نفسها لا يعني بالضرورة أن تجربة المستثمر تكون نفسها.
#bstockscis @BinanceCIS
72
·
--
إذا قايضت ب‑Stock على Binance، فمن الذي يُصدرها فعليًا؟
عندما نظرت إلى ب‑Stocks لأول مرة، ربطت المنتج تلقائيًا ببصورة طبيعية مع Binance.
أرى الرمز (ticker) على Binance.
أقوم بتداوله على Binance.
أدير المركز عبر Binance.
لذلك بدأت أتساءل:
من الذي يقوم فعليًا بإصدار الشهادة التي أحملها؟
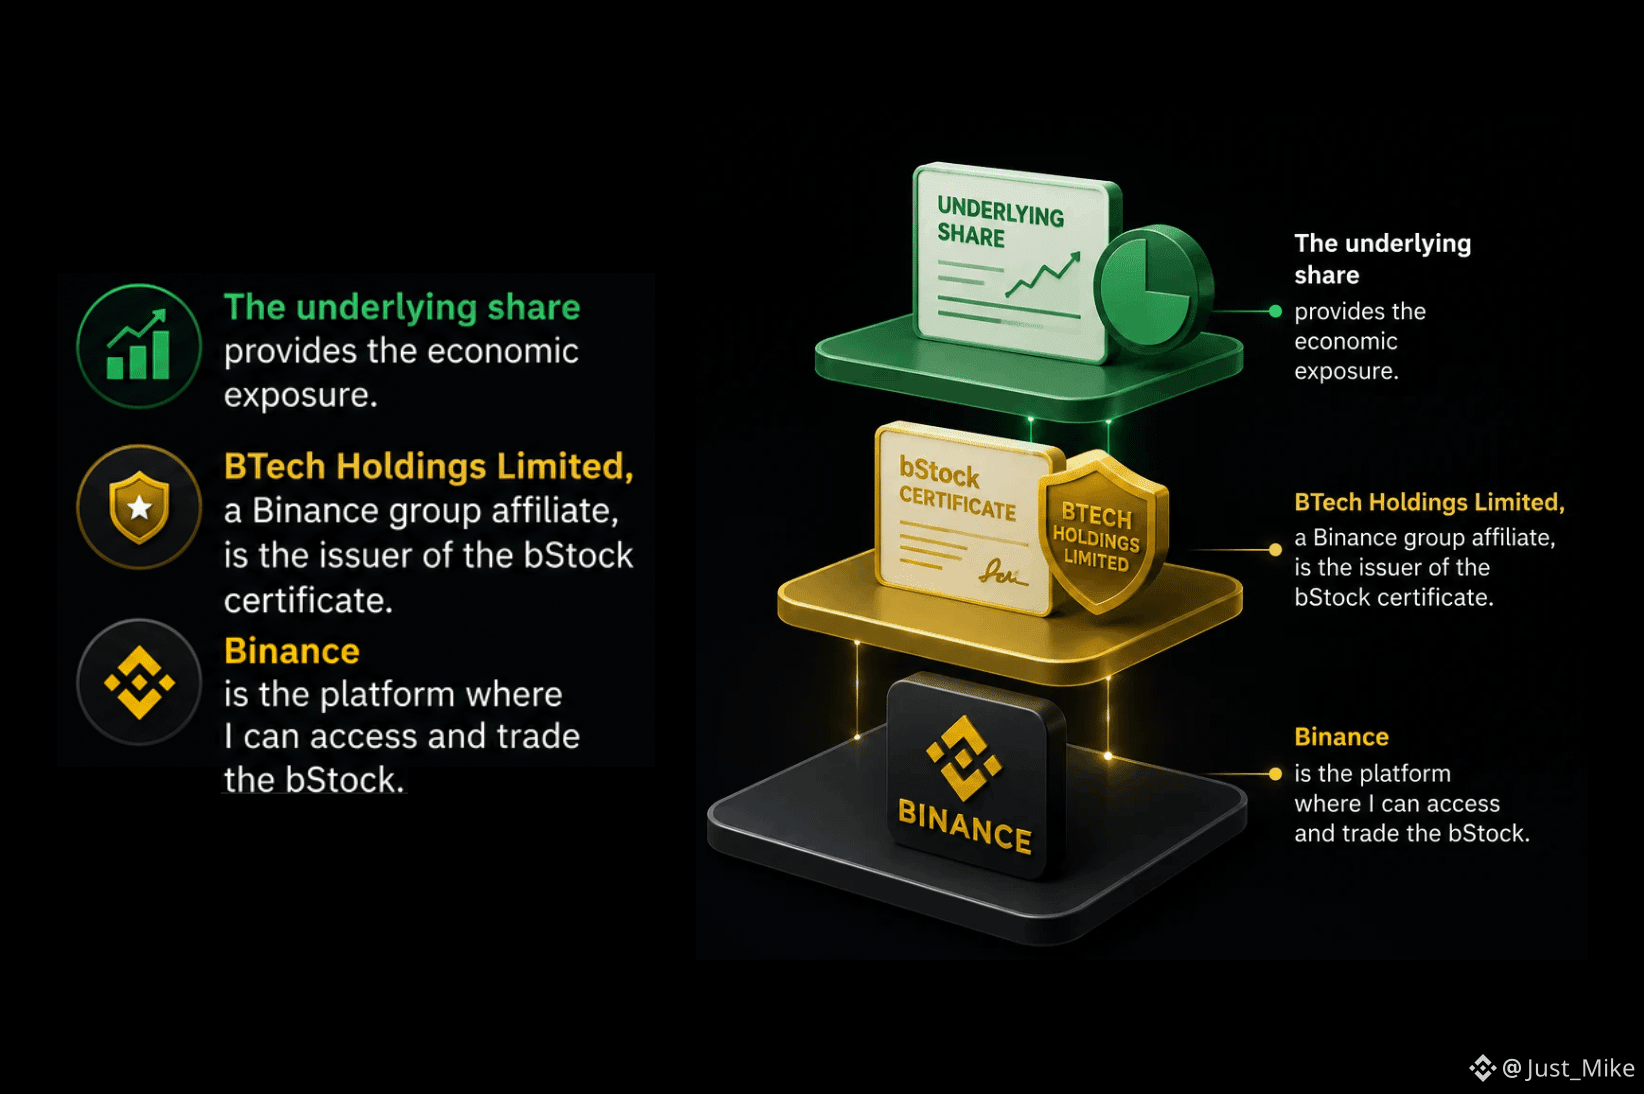
كانت الإجابة مفاجئة بعض الشيء: BTech Holdings Limited، وهي جهة تابعة ضمن مجموعة Binance، هي المُصدِر.
وقد شدّني هذا التمييز.
Binance هي المكان الذي أُدخل منه الأصل وأتداوله.
وBTech Holdings هي المُصدِر لشهادة ب‑Stock.
ومن السهل دمج هذين الأمرين ذهنيًا عندما يبدو كل شيء داخل نفس الواجهة.
لكنّهما يصفان أجزاء مختلفة من البنية.
وأعتقد أن هذا سؤال مهم عند النظر إلى الأصول المُرقمنة.
عندما أرى أصلًا داخل بورصة، لا ينبغي لي أن أفترض تلقائيًا أن البورصة نفسها هي المُصدِر.
لذا الآن، إلى جانب:
“بِماذا يتم دعم هذا الرمز؟”
أنا أيضًا أطرح:
“من الذي أصدر فعليًا الشهادة التي أحملها؟”
بالنسبة لي، يضيف ذلك طبقة أخرى لفهم ما هو الأصل المُرقمن حقًا.
يخبرني الرمز بالتعرّض الذي أنظر إليه.
ويخبرني المُصدِر بمن أصدر الشهادة التي تمثل هذا التعرّض.
#bstockscis @BinanceCIS
1
1
101
·
--
إذا كانت نسبة تقارب 73% من المساهمين في التوجه الأوسع لتداول الأسهم لدى بينانس تأتي من الأسواق الناشئة، فهل ينبغي أن تعمل إمكانية الوصول إلى الأسهم بالطريقة نفسها في كل مكان؟
رقم واحد في مواد bStocks لفت انتباهي:
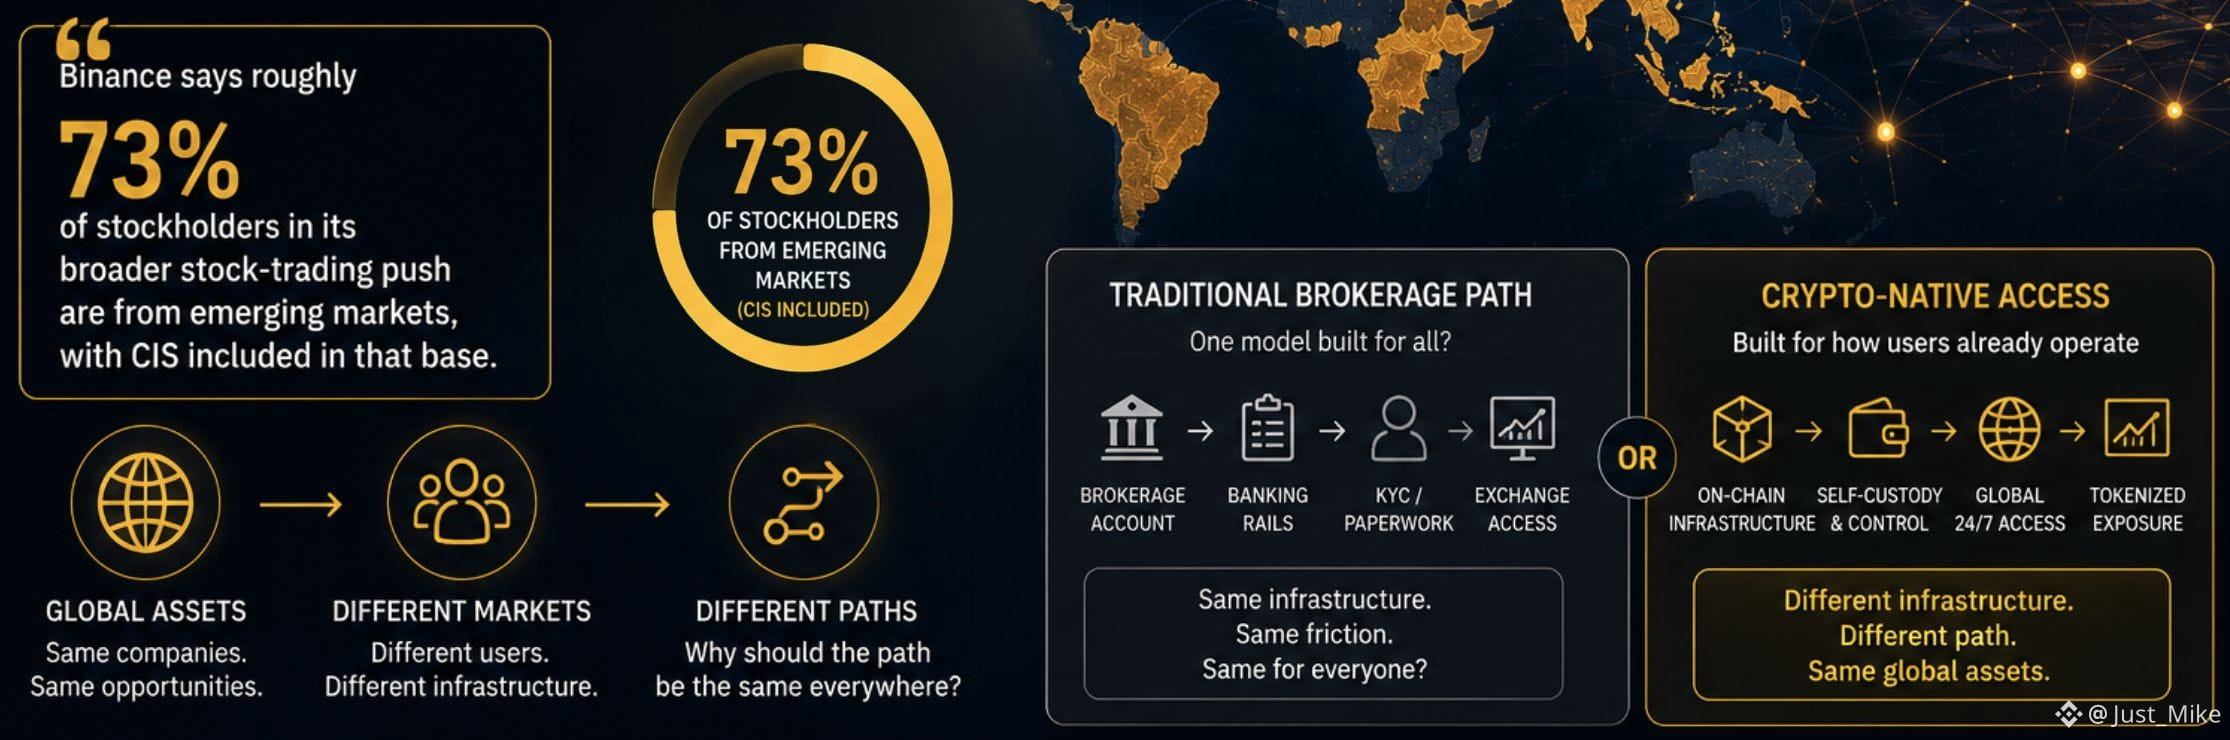
تقول بينانس إن نسبة تقارب 73% من المساهمين في توجهها الأوسع لتداول الأسهم تأتي من الأسواق الناشئة، مع إدراج دول رابطة الدول المستقلة (CIS) ضمن هذا الأساس.
هذا جعلني أفكر في عملية الترميز بشكل مختلف.
غالبًا ما نتعامل مع إمكانية الوصول إلى الأسهم العالمية كما لو أن البنية التحتية وراء هذا الوصول يجب أن تبدو متشابهة في كل مكان.
لست مقتنعًا بأن الأمر ينبغي أن يكون كذلك.
إذا كان المستخدمون بالفعل يعملون عبر بنية تحتية تشفيرية، فلماذا يجب أن تتبع إمكانية الوصول إلى الأسهم بالضرورة المسار نفسه الذي تسلكه في سوق الوساطة التقليدية؟
لذا، فالسؤال المثير للاهتمام ليس فقط:
“هل يمكن وضع الأسهم على السلسلة (On-chain)؟”
بل أيضًا:
“لماذا يجب أن يكون مسار الوصول إلى الأسهم العالمية هو نفسه في كل مكان؟”
وأعتقد أن رقم 73% يجعل هذا السؤال أكثر إثارة للاهتمام.
ربما لا تكون مُستقبل إمكانية الوصول إلى الأسهم نموذجًا عالميًا واحدًا.
ربما ستستخدم أسواق مختلفة مسارات مختلفة للوصول إلى الأصول العالمية نفسها.
#bstockscis @BinanceCIS
2
1
104
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NvidiaApproves$150BBuyback
216 مشاهدات
10 يقومون بالنقاش
🚨 قامت NVIDIA للتو برهان بقيمة 150 مليار دولار على نفسها!
عملاق الذكاء الاصطناعي NVIDIA وافق على برنامج إضافي لإعادة شراء الأسهم بقيمة 150 مليار دولار، ليرتفع إجمالي تفويضات إعادة الشراء المتبقية إلى 235 مليار دولار — وهو أكبر برنامج لإعادة شراء الأسهم في التاريخ الشركاتي الأمريكي.
لماذا هذا مهم؟ 👇
🔥 غالبًا ما تشير عمليات إعادة الشراء الضخمة إلى ثقة قوية من الإدارة.
💰 تستخدم NVIDIA تدفقات نقدية هائلة مدفوعة بالذكاء الاصطناعي لإعادة رأس المال إلى المساهمين.
📈 كما أن الخطوة تُبرز قناعة NVIDIA بأن طفرة الذكاء الاصطناعي ما زالت بعيدة عن الانتهاء.
يقول الرئيس التنفيذي جينسن هوانغ إن الذكاء الاصطناعي والحوسبة المعجّلة يخلقان فرصة “لمرة واحدة في جيل”، وتخطط NVIDIA لمواصلة الاستثمار بشكل عدواني مع مكافأة المستثمرين.
👀 يترقب المتداولون الآن ما إذا كانت هذه الإضافة التاريخية ستمنح المزيد من الزخم لأسهم الشركات المرتبطة بالذكاء الاصطناعي وللسوق التكنولوجي الأوسع.
#NvidiaApproves$150BBuyback #NVIDIA
$NVDA.US $NVDAB
ASHFAQ NAEEM
·0 إعجاب
·25 مشاهدات
OpenAIDelaysGPT6.1OverSafetyIssues
657 مشاهدات
53 يقومون بالنقاش
AMDToAcquireWorldLabsFor$8.2B
86 مشاهدات
16 يقومون بالنقاش