
JAMESCHIU
64 منشورات
JAMESCHIU
إبلاغ
حظر المُستخدم
117 تتابع
570 المتابعون
11 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
أعلنت شركة Lennar اليوم تقاريرها المالية، وهي من أبرز مطوري المنازل في الولايات المتحدة. لكن سهمها الذي كان عند قمة آخر 52 أسبوعًا البالغة 140.71 دولارًا تراجع حتى صار عند حافة منتصف الطريق، مقتربًا من 80 دولارًا—ومع ذلك، إذا نظرت فقط إلى رقم «الهبوط منذ بداية العام بنسبة 22%»، فستكون قللت من مدى برودة موجة الركود في سوق العقارات.
أظهرت تقارير Lennar خلال عدة فصول بشكل واضح كيف أن ارتفاع معدلات الفائدة دفع نموذج أرباح المطورين إلى الزاوية: ولتمكين المشترين من شراء المنازل في بيئة رهن عقاري بفائدة تقارب 7%، دفعت الشركة بعمليات «دعم الفائدة» (mortgage rate buydowns) على نطاق واسع. وقد وصلت الخصومات الترويجية إلى نسبة من سعر المنزل بين 12.9% و14.5%، ما ضغط هامش الربح الإجمالي من أكثر من 18% قبل عام إلى نحو 15% فقط. في الربع السابق، انخفضت الطلبات الجديدة سنويًا بنسبة 4%، كما تم خفض توقعات عدد المنازل المسلّمة إلى 82.8 ألف–83 ألف وحدة، كما تم قطع إجماع ربحية السهم السنوية (EPS) من 8.06 دولارًا في العام الماضي إلى 5.52 دولارًا فقط. وهذه ليست قصة «لا يوجد من يريد المنازل»، بل «المنازل بُنيت، لكن المشترين لا يستطيعون تحمّل أقساطها الشهرية»—لذلك يتعين على المطورين دفع جزء من تكلفة الفائدة بأنفسهم مقابل زيادة المبيعات، والثمن هو تآكل الأرباح تدريجيًا.
تبدو هذه التقارير اليوم صعبة القراءة بشكل خاص لأنها تتزامن مع قرار لجنة الاحتياطي الفيدرالي (Fed) بشأن الفائدة في اليوم نفسه: إذا أطلق باول (أو الرئيس الحالي) بعد الاجتماع إشارات أكثر تساهلًا (متفائلة/حمائم)، فقد تتحرك معدلات الرهون العقارية إلى الاتجاه الأسهل، وربما يفسر السوق الأخبار السيئة التي تواجه Lennar على أنها «انتهت سلبياتها»؛ أما إذا حافظ بنك الاحتياطي الفيدرالي على توجه متشدد، وظلت عوائد سندات الخزانة لأجل 10 سنوات ملتصقة فوق 5% باستمرار، فإن أساليب المطورين لزيادة المبيعات عبر خفض الأسعار ستصبح أكثر كلفة مع كل مرة، وقد لا يكون هامش الربح الإجمالي قد وصل بعد إلى القاع.
إشارة الأسعار: عندما ينخفض السهم دون مستوى قرب أدنى 52 أسبوعًا عند 78–80 دولارًا، فهذا يعني أن السوق بدأ بتسعير سيناريو متشائم يتمثل في أن هامش الربح الإجمالي سيظل طويل الأمد أقل من 15%. وإذا عاد السهم بعد صدور التقرير إلى ما فوق 90 دولارًا، فسيعني ذلك أن السوق يرى أن دعم الفائدة سيجلب مجرد ألم قصير الأمد، وأن القدرة على تحقيق الأرباح يمكن أن تتحسن بعد تصفية المخزون.
هل ستتعامل مع أسهم المطورين التي تراجعت حتى حافة الانخفاض الحاد على أنها فرصة لتكديس استثماري عكسي تستفيد أولًا عندما تنعكس الفائدة، أم أنك ترى أن كسر هامش الربح الإجمالي نحو القاع ما زال في بدايته، وأن الوقت لم يحن بعد للدخول؟
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #تقارير أرباح الشركات في بورصة ناسداك/الولايات المتحدة
أعلنت شركة Lennar اليوم تقاريرها المالية، وهي من أبرز مطوري المنازل في الولايات المتحدة. لكن سهمها الذي كان عند قمة آخر 52 أسبوعًا البالغة 140.71 دولارًا تراجع حتى صار عند حافة منتصف الطريق، مقتربًا من 80 دولارًا—ومع ذلك، إذا نظرت فقط إلى رقم «الهبوط منذ بداية العام بنسبة 22%»، فستكون قللت من مدى برودة موجة الركود في سوق العقارات.
أظهرت تقارير Lennar خلال عدة فصول بشكل واضح كيف أن ارتفاع معدلات الفائدة دفع نموذج أرباح المطورين إلى الزاوية: ولتمكين المشترين من شراء المنازل في بيئة رهن عقاري بفائدة تقارب 7%، دفعت الشركة بعمليات «دعم الفائدة» (mortgage rate buydowns) على نطاق واسع. وقد وصلت الخصومات الترويجية إلى نسبة من سعر المنزل بين 12.9% و14.5%، ما ضغط هامش الربح الإجمالي من أكثر من 18% قبل عام إلى نحو 15% فقط. في الربع السابق، انخفضت الطلبات الجديدة سنويًا بنسبة 4%، كما تم خفض توقعات عدد المنازل المسلّمة إلى 82.8 ألف–83 ألف وحدة، كما تم قطع إجماع ربحية السهم السنوية (EPS) من 8.06 دولارًا في العام الماضي إلى 5.52 دولارًا فقط. وهذه ليست قصة «لا يوجد من يريد المنازل»، بل «المنازل بُنيت، لكن المشترين لا يستطيعون تحمّل أقساطها الشهرية»—لذلك يتعين على المطورين دفع جزء من تكلفة الفائدة بأنفسهم مقابل زيادة المبيعات، والثمن هو تآكل الأرباح تدريجيًا.
تبدو هذه التقارير اليوم صعبة القراءة بشكل خاص لأنها تتزامن مع قرار لجنة الاحتياطي الفيدرالي (Fed) بشأن الفائدة في اليوم نفسه: إذا أطلق باول (أو الرئيس الحالي) بعد الاجتماع إشارات أكثر تساهلًا (متفائلة/حمائم)، فقد تتحرك معدلات الرهون العقارية إلى الاتجاه الأسهل، وربما يفسر السوق الأخبار السيئة التي تواجه Lennar على أنها «انتهت سلبياتها»؛ أما إذا حافظ بنك الاحتياطي الفيدرالي على توجه متشدد، وظلت عوائد سندات الخزانة لأجل 10 سنوات ملتصقة فوق 5% باستمرار، فإن أساليب المطورين لزيادة المبيعات عبر خفض الأسعار ستصبح أكثر كلفة مع كل مرة، وقد لا يكون هامش الربح الإجمالي قد وصل بعد إلى القاع.
إشارة الأسعار: عندما ينخفض السهم دون مستوى قرب أدنى 52 أسبوعًا عند 78–80 دولارًا، فهذا يعني أن السوق بدأ بتسعير سيناريو متشائم يتمثل في أن هامش الربح الإجمالي سيظل طويل الأمد أقل من 15%. وإذا عاد السهم بعد صدور التقرير إلى ما فوق 90 دولارًا، فسيعني ذلك أن السوق يرى أن دعم الفائدة سيجلب مجرد ألم قصير الأمد، وأن القدرة على تحقيق الأرباح يمكن أن تتحسن بعد تصفية المخزون.
هل ستتعامل مع أسهم المطورين التي تراجعت حتى حافة الانخفاض الحاد على أنها فرصة لتكديس استثماري عكسي تستفيد أولًا عندما تنعكس الفائدة، أم أنك ترى أن كسر هامش الربح الإجمالي نحو القاع ما زال في بدايته، وأن الوقت لم يحن بعد للدخول؟
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #تقارير أرباح الشركات في بورصة ناسداك/الولايات المتحدة
أظهرت تقارير Lennar خلال عدة فصول بشكل واضح كيف أن ارتفاع معدلات الفائدة دفع نموذج أرباح المطورين إلى الزاوية: ولتمكين المشترين من شراء المنازل في بيئة رهن عقاري بفائدة تقارب 7%، دفعت الشركة بعمليات «دعم الفائدة» (mortgage rate buydowns) على نطاق واسع. وقد وصلت الخصومات الترويجية إلى نسبة من سعر المنزل بين 12.9% و14.5%، ما ضغط هامش الربح الإجمالي من أكثر من 18% قبل عام إلى نحو 15% فقط. في الربع السابق، انخفضت الطلبات الجديدة سنويًا بنسبة 4%، كما تم خفض توقعات عدد المنازل المسلّمة إلى 82.8 ألف–83 ألف وحدة، كما تم قطع إجماع ربحية السهم السنوية (EPS) من 8.06 دولارًا في العام الماضي إلى 5.52 دولارًا فقط. وهذه ليست قصة «لا يوجد من يريد المنازل»، بل «المنازل بُنيت، لكن المشترين لا يستطيعون تحمّل أقساطها الشهرية»—لذلك يتعين على المطورين دفع جزء من تكلفة الفائدة بأنفسهم مقابل زيادة المبيعات، والثمن هو تآكل الأرباح تدريجيًا.
تبدو هذه التقارير اليوم صعبة القراءة بشكل خاص لأنها تتزامن مع قرار لجنة الاحتياطي الفيدرالي (Fed) بشأن الفائدة في اليوم نفسه: إذا أطلق باول (أو الرئيس الحالي) بعد الاجتماع إشارات أكثر تساهلًا (متفائلة/حمائم)، فقد تتحرك معدلات الرهون العقارية إلى الاتجاه الأسهل، وربما يفسر السوق الأخبار السيئة التي تواجه Lennar على أنها «انتهت سلبياتها»؛ أما إذا حافظ بنك الاحتياطي الفيدرالي على توجه متشدد، وظلت عوائد سندات الخزانة لأجل 10 سنوات ملتصقة فوق 5% باستمرار، فإن أساليب المطورين لزيادة المبيعات عبر خفض الأسعار ستصبح أكثر كلفة مع كل مرة، وقد لا يكون هامش الربح الإجمالي قد وصل بعد إلى القاع.
إشارة الأسعار: عندما ينخفض السهم دون مستوى قرب أدنى 52 أسبوعًا عند 78–80 دولارًا، فهذا يعني أن السوق بدأ بتسعير سيناريو متشائم يتمثل في أن هامش الربح الإجمالي سيظل طويل الأمد أقل من 15%. وإذا عاد السهم بعد صدور التقرير إلى ما فوق 90 دولارًا، فسيعني ذلك أن السوق يرى أن دعم الفائدة سيجلب مجرد ألم قصير الأمد، وأن القدرة على تحقيق الأرباح يمكن أن تتحسن بعد تصفية المخزون.
هل ستتعامل مع أسهم المطورين التي تراجعت حتى حافة الانخفاض الحاد على أنها فرصة لتكديس استثماري عكسي تستفيد أولًا عندما تنعكس الفائدة، أم أنك ترى أن كسر هامش الربح الإجمالي نحو القاع ما زال في بدايته، وأن الوقت لم يحن بعد للدخول؟
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #تقارير أرباح الشركات في بورصة ناسداك/الولايات المتحدة
74
·
--
backpack هذه المرة ليست مجرد رمي سهم نجم آخر، بل هي خطوة بوضع 20 سهمًا دفعة واحدة. بداخلها Costco وAlibaba وBoeing، وكذلك أسهم يحبها الشباب مثل Reddit وRoblox.
في السابق كان تداول الأسهم الأمريكية على السلسلة أشبه بتجربة مياه، أما الآن فيبدو الأمر أقرب إلى فتح رفوف البضائع مباشرة. النقطة ما زالت هي نفس العبارة القديمة، لكن هذه المرة يشعر المرء بأنها مختلفة: القدرة على الاستبدال 1:1 بالأسهم الحقيقية، وليس مجرد ظل يندفع مع السعر.
في عطلة نهاية الأسبوع تريد مشاهدة أي سهم فحسب، تختار أي سهم تريده، ولا داعي لانتظار فتح التداول يوم الاثنين. لن نطارد الصعود والهبوط الآن، لكن مجرد فكرة أن «خياراتك أصبحت أكثر» بحد ذاتها أمر مثير للاهتمام.
هل أحدكم بدأ يقلب في قائمة الأسماء؟
هل لديك أصل تحبه؟
أنا بدأت أولًا بحفظ عدد من الأسهم التي أتابعها كثيرًا. لاحقًا سأنتقل بهدوء من شركات الوساطة التقليدية إلى 🎒 الحقيبة الخلفية الحمراء للتخزين
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
backpack هذه المرة ليست مجرد رمي سهم نجم آخر، بل هي خطوة بوضع 20 سهمًا دفعة واحدة. بداخلها Costco وAlibaba وBoeing، وكذلك أسهم يحبها الشباب مثل Reddit وRoblox.
في السابق كان تداول الأسهم الأمريكية على السلسلة أشبه بتجربة مياه، أما الآن فيبدو الأمر أقرب إلى فتح رفوف البضائع مباشرة. النقطة ما زالت هي نفس العبارة القديمة، لكن هذه المرة يشعر المرء بأنها مختلفة: القدرة على الاستبدال 1:1 بالأسهم الحقيقية، وليس مجرد ظل يندفع مع السعر.
في عطلة نهاية الأسبوع تريد مشاهدة أي سهم فحسب، تختار أي سهم تريده، ولا داعي لانتظار فتح التداول يوم الاثنين. لن نطارد الصعود والهبوط الآن، لكن مجرد فكرة أن «خياراتك أصبحت أكثر» بحد ذاتها أمر مثير للاهتمام.
هل أحدكم بدأ يقلب في قائمة الأسماء؟
هل لديك أصل تحبه؟
أنا بدأت أولًا بحفظ عدد من الأسهم التي أتابعها كثيرًا. لاحقًا سأنتقل بهدوء من شركات الوساطة التقليدية إلى 🎒 الحقيبة الخلفية الحمراء للتخزين
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
في السابق كان تداول الأسهم الأمريكية على السلسلة أشبه بتجربة مياه، أما الآن فيبدو الأمر أقرب إلى فتح رفوف البضائع مباشرة. النقطة ما زالت هي نفس العبارة القديمة، لكن هذه المرة يشعر المرء بأنها مختلفة: القدرة على الاستبدال 1:1 بالأسهم الحقيقية، وليس مجرد ظل يندفع مع السعر.
في عطلة نهاية الأسبوع تريد مشاهدة أي سهم فحسب، تختار أي سهم تريده، ولا داعي لانتظار فتح التداول يوم الاثنين. لن نطارد الصعود والهبوط الآن، لكن مجرد فكرة أن «خياراتك أصبحت أكثر» بحد ذاتها أمر مثير للاهتمام.
هل أحدكم بدأ يقلب في قائمة الأسماء؟
هل لديك أصل تحبه؟
أنا بدأت أولًا بحفظ عدد من الأسهم التي أتابعها كثيرًا. لاحقًا سأنتقل بهدوء من شركات الوساطة التقليدية إلى 🎒 الحقيبة الخلفية الحمراء للتخزين
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
1
159
·
--
#TeslaOwners
@elonmusk
عندما كان طفلاً، مسلسل B剧 الهائج "The A-Team" #KnightRider 正在被實現中
هيا نرَ هذين اليومين من Cybercab
قصة Robotaxi من تسلا أخيراً لم تعد عرضاً تقديمياً على شكل PPT، لكن حجمها أقل بكثير من الأرقام التي تم تداولها سابقاً.
في 9/3، تم الكشف رسمياً عن Cybercab في أوستن—بدون مقود، بدون دواسة فرامل، بدون سائق سلامة، إنها فعلاً سيارة أجرة بلا طاقم. هذه هي أهم خطوة اتخذتها تسلا في مسارها من السيارات الكهربائية، إلى FSD، ثم إلى نقلٍ ذاتي القيادة.
لكن حتى 8/31، فإن Cybercab المسجّل لدى إدارة DMV في تكساس كان في الواقع سبع سيارات فقط. إجمالي أسطول سيارات الأجرة الروبوتية في تكساس (ومعظمها تعديلات على Model Y) يبلغ تقريباً من 270 إلى 276 سيارة. وفي أي لحظة، فإن السيارات التي تعمل فعلياً في وضع «بدون إشراف بشري» لا تتجاوز غالباً 20 إلى 30 سيارة. بالمقارنة، تمتلك Waymo حالياً حوالي 3,500 سيارة، موزعة عبر 11 مدينة كبيرة، وتُنجز أكثر من 500 ألف رحلة مدفوعة الأجر أسبوعياً، بإجمالي يتجاوز 220 مليون ميل من مسافة القيادة الفعلية بدون سائق. تسلا تراكمياً تبلغ فقط 380 ألف ميل، أي أقل من 0.2% من إجمالي مسافة Waymo.
الميزة الأكبر لـ Cybercab مقارنة بسيارات Model Y المعدّلة الحالية هي الكفاءة. فهذه السيارة ثنائية المقاعد المصممة لنقل الركاب تستهلك حوالي 165 واط-ساعة لكل ميل. وهي حالياً أكثر السيارات الكهربائية كفاءة لدى تسلا. وزنها 3,113 رطلاً، وتحتوي بطارية 48 كيلوواط-ساعة، ما يجعلها أخف وأكثر ملاءمة لهندسة الديناميكا الهوائية من Model Y. لكن هذه الميزة تنطبق فقط على احتياجات نقل الركاب التي تقل عن شخصين. Model Y يمكن أن تستوعب خمسة أشخاص، وتسلا تتعامل أيضاً مع هذا السوق عبر استخدام Model Y.
لم يجنّ السوق جنوناً في المطالبة بأسعار Cybercab لمجرد أنه تم الكشف عنه. والسبب بسيط: لا تزال هناك مسافة طويلة بين عرضٍ تقني وتجارب واسعة النطاق من التعميم التجاري. يعتقد أصحاب المراكز الطويلة أن تسلا ستتمكن في النهاية من إعادة كتابة صناعة السيارات بأكملها باستخدام اقتصاديات البرمجيات، بينما يرى أصحاب المراكز القصيرة أن سبع سيارات لا تكفي لإثبات أي قدرات تجارية.
المؤشر الرئيسي الذي ينبغي مراقبته ليس شكل Cybercab، بل مقدار عدد السيارات بدون سائق التي يمكن إضافتها إلى الأسطول شهرياً في المرحلة التالية. وكذلك ما هو موقف الجهات التنظيمية تجاه هذا النوع الجديد من المركبات، التي لا تتضمن أي خيار للتحكم من قبل الإنسان.
بدأت Robotaxi من تسلا أخيراً فعلاً في نقل الركاب، لكن حجم الأسطول لا يمثل سوى جزء صغير جداً من Waymo. فهل تشعر أنها نقطة انطلاق لتسريع النسخ بعد اختراق تقني، أم أنها تكرار آخر لسيناريو «العرض مذهل لكن التوسع صعب»؟
$TSLA #美股 #自動駕駛 #财报季
#TeslaOwners
@elonmusk
عندما كان طفلاً، مسلسل B剧 الهائج "The A-Team" #KnightRider 正在被實現中
هيا نرَ هذين اليومين من Cybercab
قصة Robotaxi من تسلا أخيراً لم تعد عرضاً تقديمياً على شكل PPT، لكن حجمها أقل بكثير من الأرقام التي تم تداولها سابقاً.
في 9/3، تم الكشف رسمياً عن Cybercab في أوستن—بدون مقود، بدون دواسة فرامل، بدون سائق سلامة، إنها فعلاً سيارة أجرة بلا طاقم. هذه هي أهم خطوة اتخذتها تسلا في مسارها من السيارات الكهربائية، إلى FSD، ثم إلى نقلٍ ذاتي القيادة.
لكن حتى 8/31، فإن Cybercab المسجّل لدى إدارة DMV في تكساس كان في الواقع سبع سيارات فقط. إجمالي أسطول سيارات الأجرة الروبوتية في تكساس (ومعظمها تعديلات على Model Y) يبلغ تقريباً من 270 إلى 276 سيارة. وفي أي لحظة، فإن السيارات التي تعمل فعلياً في وضع «بدون إشراف بشري» لا تتجاوز غالباً 20 إلى 30 سيارة. بالمقارنة، تمتلك Waymo حالياً حوالي 3,500 سيارة، موزعة عبر 11 مدينة كبيرة، وتُنجز أكثر من 500 ألف رحلة مدفوعة الأجر أسبوعياً، بإجمالي يتجاوز 220 مليون ميل من مسافة القيادة الفعلية بدون سائق. تسلا تراكمياً تبلغ فقط 380 ألف ميل، أي أقل من 0.2% من إجمالي مسافة Waymo.
الميزة الأكبر لـ Cybercab مقارنة بسيارات Model Y المعدّلة الحالية هي الكفاءة. فهذه السيارة ثنائية المقاعد المصممة لنقل الركاب تستهلك حوالي 165 واط-ساعة لكل ميل. وهي حالياً أكثر السيارات الكهربائية كفاءة لدى تسلا. وزنها 3,113 رطلاً، وتحتوي بطارية 48 كيلوواط-ساعة، ما يجعلها أخف وأكثر ملاءمة لهندسة الديناميكا الهوائية من Model Y. لكن هذه الميزة تنطبق فقط على احتياجات نقل الركاب التي تقل عن شخصين. Model Y يمكن أن تستوعب خمسة أشخاص، وتسلا تتعامل أيضاً مع هذا السوق عبر استخدام Model Y.
لم يجنّ السوق جنوناً في المطالبة بأسعار Cybercab لمجرد أنه تم الكشف عنه. والسبب بسيط: لا تزال هناك مسافة طويلة بين عرضٍ تقني وتجارب واسعة النطاق من التعميم التجاري. يعتقد أصحاب المراكز الطويلة أن تسلا ستتمكن في النهاية من إعادة كتابة صناعة السيارات بأكملها باستخدام اقتصاديات البرمجيات، بينما يرى أصحاب المراكز القصيرة أن سبع سيارات لا تكفي لإثبات أي قدرات تجارية.
المؤشر الرئيسي الذي ينبغي مراقبته ليس شكل Cybercab، بل مقدار عدد السيارات بدون سائق التي يمكن إضافتها إلى الأسطول شهرياً في المرحلة التالية. وكذلك ما هو موقف الجهات التنظيمية تجاه هذا النوع الجديد من المركبات، التي لا تتضمن أي خيار للتحكم من قبل الإنسان.
بدأت Robotaxi من تسلا أخيراً فعلاً في نقل الركاب، لكن حجم الأسطول لا يمثل سوى جزء صغير جداً من Waymo. فهل تشعر أنها نقطة انطلاق لتسريع النسخ بعد اختراق تقني، أم أنها تكرار آخر لسيناريو «العرض مذهل لكن التوسع صعب»؟
$TSLA #美股 #自動駕駛 #财报季
@elonmusk
عندما كان طفلاً، مسلسل B剧 الهائج "The A-Team" #KnightRider 正在被實現中
هيا نرَ هذين اليومين من Cybercab
قصة Robotaxi من تسلا أخيراً لم تعد عرضاً تقديمياً على شكل PPT، لكن حجمها أقل بكثير من الأرقام التي تم تداولها سابقاً.
في 9/3، تم الكشف رسمياً عن Cybercab في أوستن—بدون مقود، بدون دواسة فرامل، بدون سائق سلامة، إنها فعلاً سيارة أجرة بلا طاقم. هذه هي أهم خطوة اتخذتها تسلا في مسارها من السيارات الكهربائية، إلى FSD، ثم إلى نقلٍ ذاتي القيادة.
لكن حتى 8/31، فإن Cybercab المسجّل لدى إدارة DMV في تكساس كان في الواقع سبع سيارات فقط. إجمالي أسطول سيارات الأجرة الروبوتية في تكساس (ومعظمها تعديلات على Model Y) يبلغ تقريباً من 270 إلى 276 سيارة. وفي أي لحظة، فإن السيارات التي تعمل فعلياً في وضع «بدون إشراف بشري» لا تتجاوز غالباً 20 إلى 30 سيارة. بالمقارنة، تمتلك Waymo حالياً حوالي 3,500 سيارة، موزعة عبر 11 مدينة كبيرة، وتُنجز أكثر من 500 ألف رحلة مدفوعة الأجر أسبوعياً، بإجمالي يتجاوز 220 مليون ميل من مسافة القيادة الفعلية بدون سائق. تسلا تراكمياً تبلغ فقط 380 ألف ميل، أي أقل من 0.2% من إجمالي مسافة Waymo.
الميزة الأكبر لـ Cybercab مقارنة بسيارات Model Y المعدّلة الحالية هي الكفاءة. فهذه السيارة ثنائية المقاعد المصممة لنقل الركاب تستهلك حوالي 165 واط-ساعة لكل ميل. وهي حالياً أكثر السيارات الكهربائية كفاءة لدى تسلا. وزنها 3,113 رطلاً، وتحتوي بطارية 48 كيلوواط-ساعة، ما يجعلها أخف وأكثر ملاءمة لهندسة الديناميكا الهوائية من Model Y. لكن هذه الميزة تنطبق فقط على احتياجات نقل الركاب التي تقل عن شخصين. Model Y يمكن أن تستوعب خمسة أشخاص، وتسلا تتعامل أيضاً مع هذا السوق عبر استخدام Model Y.
لم يجنّ السوق جنوناً في المطالبة بأسعار Cybercab لمجرد أنه تم الكشف عنه. والسبب بسيط: لا تزال هناك مسافة طويلة بين عرضٍ تقني وتجارب واسعة النطاق من التعميم التجاري. يعتقد أصحاب المراكز الطويلة أن تسلا ستتمكن في النهاية من إعادة كتابة صناعة السيارات بأكملها باستخدام اقتصاديات البرمجيات، بينما يرى أصحاب المراكز القصيرة أن سبع سيارات لا تكفي لإثبات أي قدرات تجارية.
المؤشر الرئيسي الذي ينبغي مراقبته ليس شكل Cybercab، بل مقدار عدد السيارات بدون سائق التي يمكن إضافتها إلى الأسطول شهرياً في المرحلة التالية. وكذلك ما هو موقف الجهات التنظيمية تجاه هذا النوع الجديد من المركبات، التي لا تتضمن أي خيار للتحكم من قبل الإنسان.
بدأت Robotaxi من تسلا أخيراً فعلاً في نقل الركاب، لكن حجم الأسطول لا يمثل سوى جزء صغير جداً من Waymo. فهل تشعر أنها نقطة انطلاق لتسريع النسخ بعد اختراق تقني، أم أنها تكرار آخر لسيناريو «العرض مذهل لكن التوسع صعب»؟
$TSLA #美股 #自動駕駛 #财报季
105
·
--
أعلنت للتو 21 شركة/بنكًا عن تعاونها لإصدار عملة مستقرة مرتبطة بالدولار، لكن بنك سوسيتيه جنرال (بنك الاستثمار الفرنسي) سبق لهم وجرب الأمر عمليًا—فمنذ أكثر من عام، لم يصل حجم التداول إلى سوى 12.54 مليون دولار. وفي الوقت نفسه، بلغت قيمة التداول لدى تيثر (Tether) 183 مليار دولار.
في 9/1، أعلنت 21 جهة مصرفية وإدارة أصول، بينها جولدمان ساكس وسيتي بنك وبنك أوف أميركا وويلز فارجو ودويتشه بنك وUBS وFidelity Investments، عن خطة لإنشاء شركة جديدة وإصدار عملة مستقرة بالدولار، على أن يكون الهدف إطلاقها في النصف الأول من 2027. انطلقت هذه الخطة من مجموعات بحثية ضمت 10 بنوك في أكتوبر 2025، وتوسعت خلال أقل من عام إلى 21 بنكًا، عبر أمريكا الشمالية وأوروبا وشرق آسيا والشرق الأوسط وشمال أفريقيا.
لكن في المرحلة الحالية لم يتم حتى الإعلان عن اسم الشركة بعد، ومن المتوقع أن يتم تدشينها رسميًا فقط قبل نهاية هذا العام. كما أن البيان الرسمي يتضمن تحفظًا: «يعتمد ذلك على استكمال شروط الصفقة». إنها مذكرة نوايا وليست منتجًا قادمًا إلى السوق.
المشكلة الحقيقية ليست ما إذا كان بإمكان البنوك إصدار عملة مستقرة، بل إن اعتماد البنوك لا يعني بالضرورة أن السوق سيشتري. يُعد «USD CoinVertible» الذي أطلقه بنك سوسيتيه جينرال في يونيو 2025 مثالًا حيًا: وبعد أكثر من عام، ما يزال حجم التداول أقل من 13 مليون دولار، وهو فارق شاسع جدًا مقارنةً بتيثر. وهذا يوضح أن جوهر المنافسة في العملات المستقرة لا يتمثل فقط في الامتثال، بل أيضًا في قنوات التوزيع، وتكامل النظام البيئي على السلسلة، ووجود حالات استخدام حقيقية.
هذا التحالف ليس اللاعب الوحيد أيضًا. في أوروبا، هناك تحالف Qivalis الذي يضم 37 بنكًا، وتم تأسيسه في سبتمبر 2025. وهو يتقدم حاليًا بطلب للحصول على موافقة البنك المركزي الهولندي لإصدار عملة مستقرة باليورو. وحتى بنك BBVA الإسباني يعمل على «قدمين في مقصورتين» في الوقت نفسه. كما أن إطار التنظيم لم يكتمل بعد؛ إذ إن قواعد الإشراف المحافظ على العملات المستقرة من هيئة OCC الأميركية لن تدخل حيز التنفيذ رسميًا إلا في يناير 2027.
إذا تحقق هذا المخطط على أرض الواقع، فمن الممكن بالفعل فتح قناة لتحويل أموال المؤسسات إلى سيولة على السلسلة وتقليل كلفة الاحتكاك في التسويات عبر الحدود. لكن القول إنه سيُنهي هيمنة USDT في السوق قد يكون مبكرًا—فائتمان 21 بنكًا لا يعني بالضرورة قوة منتجات 21 بنكًا.
لقد بنت تيثر إمبراطورية على السلسلة بقيمة 183 مليار دولار خلال عشر سنوات. فهل تراهن أن 21 بنكًا تقليديًا سيتمكنون من زعزعتها بعد إطلاقها الفعلي في 2027، أم أنها ستعيد قصة بنك سوسيتيه جنرال—حجم تداول 12.54 مليون دولار؟
$USDT $USDC
أعلنت للتو 21 شركة/بنكًا عن تعاونها لإصدار عملة مستقرة مرتبطة بالدولار، لكن بنك سوسيتيه جنرال (بنك الاستثمار الفرنسي) سبق لهم وجرب الأمر عمليًا—فمنذ أكثر من عام، لم يصل حجم التداول إلى سوى 12.54 مليون دولار. وفي الوقت نفسه، بلغت قيمة التداول لدى تيثر (Tether) 183 مليار دولار.
في 9/1، أعلنت 21 جهة مصرفية وإدارة أصول، بينها جولدمان ساكس وسيتي بنك وبنك أوف أميركا وويلز فارجو ودويتشه بنك وUBS وFidelity Investments، عن خطة لإنشاء شركة جديدة وإصدار عملة مستقرة بالدولار، على أن يكون الهدف إطلاقها في النصف الأول من 2027. انطلقت هذه الخطة من مجموعات بحثية ضمت 10 بنوك في أكتوبر 2025، وتوسعت خلال أقل من عام إلى 21 بنكًا، عبر أمريكا الشمالية وأوروبا وشرق آسيا والشرق الأوسط وشمال أفريقيا.
لكن في المرحلة الحالية لم يتم حتى الإعلان عن اسم الشركة بعد، ومن المتوقع أن يتم تدشينها رسميًا فقط قبل نهاية هذا العام. كما أن البيان الرسمي يتضمن تحفظًا: «يعتمد ذلك على استكمال شروط الصفقة». إنها مذكرة نوايا وليست منتجًا قادمًا إلى السوق.
المشكلة الحقيقية ليست ما إذا كان بإمكان البنوك إصدار عملة مستقرة، بل إن اعتماد البنوك لا يعني بالضرورة أن السوق سيشتري. يُعد «USD CoinVertible» الذي أطلقه بنك سوسيتيه جينرال في يونيو 2025 مثالًا حيًا: وبعد أكثر من عام، ما يزال حجم التداول أقل من 13 مليون دولار، وهو فارق شاسع جدًا مقارنةً بتيثر. وهذا يوضح أن جوهر المنافسة في العملات المستقرة لا يتمثل فقط في الامتثال، بل أيضًا في قنوات التوزيع، وتكامل النظام البيئي على السلسلة، ووجود حالات استخدام حقيقية.
هذا التحالف ليس اللاعب الوحيد أيضًا. في أوروبا، هناك تحالف Qivalis الذي يضم 37 بنكًا، وتم تأسيسه في سبتمبر 2025. وهو يتقدم حاليًا بطلب للحصول على موافقة البنك المركزي الهولندي لإصدار عملة مستقرة باليورو. وحتى بنك BBVA الإسباني يعمل على «قدمين في مقصورتين» في الوقت نفسه. كما أن إطار التنظيم لم يكتمل بعد؛ إذ إن قواعد الإشراف المحافظ على العملات المستقرة من هيئة OCC الأميركية لن تدخل حيز التنفيذ رسميًا إلا في يناير 2027.
إذا تحقق هذا المخطط على أرض الواقع، فمن الممكن بالفعل فتح قناة لتحويل أموال المؤسسات إلى سيولة على السلسلة وتقليل كلفة الاحتكاك في التسويات عبر الحدود. لكن القول إنه سيُنهي هيمنة USDT في السوق قد يكون مبكرًا—فائتمان 21 بنكًا لا يعني بالضرورة قوة منتجات 21 بنكًا.
لقد بنت تيثر إمبراطورية على السلسلة بقيمة 183 مليار دولار خلال عشر سنوات. فهل تراهن أن 21 بنكًا تقليديًا سيتمكنون من زعزعتها بعد إطلاقها الفعلي في 2027، أم أنها ستعيد قصة بنك سوسيتيه جنرال—حجم تداول 12.54 مليون دولار؟
$USDT $USDC
في 9/1، أعلنت 21 جهة مصرفية وإدارة أصول، بينها جولدمان ساكس وسيتي بنك وبنك أوف أميركا وويلز فارجو ودويتشه بنك وUBS وFidelity Investments، عن خطة لإنشاء شركة جديدة وإصدار عملة مستقرة بالدولار، على أن يكون الهدف إطلاقها في النصف الأول من 2027. انطلقت هذه الخطة من مجموعات بحثية ضمت 10 بنوك في أكتوبر 2025، وتوسعت خلال أقل من عام إلى 21 بنكًا، عبر أمريكا الشمالية وأوروبا وشرق آسيا والشرق الأوسط وشمال أفريقيا.
لكن في المرحلة الحالية لم يتم حتى الإعلان عن اسم الشركة بعد، ومن المتوقع أن يتم تدشينها رسميًا فقط قبل نهاية هذا العام. كما أن البيان الرسمي يتضمن تحفظًا: «يعتمد ذلك على استكمال شروط الصفقة». إنها مذكرة نوايا وليست منتجًا قادمًا إلى السوق.
المشكلة الحقيقية ليست ما إذا كان بإمكان البنوك إصدار عملة مستقرة، بل إن اعتماد البنوك لا يعني بالضرورة أن السوق سيشتري. يُعد «USD CoinVertible» الذي أطلقه بنك سوسيتيه جينرال في يونيو 2025 مثالًا حيًا: وبعد أكثر من عام، ما يزال حجم التداول أقل من 13 مليون دولار، وهو فارق شاسع جدًا مقارنةً بتيثر. وهذا يوضح أن جوهر المنافسة في العملات المستقرة لا يتمثل فقط في الامتثال، بل أيضًا في قنوات التوزيع، وتكامل النظام البيئي على السلسلة، ووجود حالات استخدام حقيقية.
هذا التحالف ليس اللاعب الوحيد أيضًا. في أوروبا، هناك تحالف Qivalis الذي يضم 37 بنكًا، وتم تأسيسه في سبتمبر 2025. وهو يتقدم حاليًا بطلب للحصول على موافقة البنك المركزي الهولندي لإصدار عملة مستقرة باليورو. وحتى بنك BBVA الإسباني يعمل على «قدمين في مقصورتين» في الوقت نفسه. كما أن إطار التنظيم لم يكتمل بعد؛ إذ إن قواعد الإشراف المحافظ على العملات المستقرة من هيئة OCC الأميركية لن تدخل حيز التنفيذ رسميًا إلا في يناير 2027.
إذا تحقق هذا المخطط على أرض الواقع، فمن الممكن بالفعل فتح قناة لتحويل أموال المؤسسات إلى سيولة على السلسلة وتقليل كلفة الاحتكاك في التسويات عبر الحدود. لكن القول إنه سيُنهي هيمنة USDT في السوق قد يكون مبكرًا—فائتمان 21 بنكًا لا يعني بالضرورة قوة منتجات 21 بنكًا.
لقد بنت تيثر إمبراطورية على السلسلة بقيمة 183 مليار دولار خلال عشر سنوات. فهل تراهن أن 21 بنكًا تقليديًا سيتمكنون من زعزعتها بعد إطلاقها الفعلي في 2027، أم أنها ستعيد قصة بنك سوسيتيه جنرال—حجم تداول 12.54 مليون دولار؟
$USDT $USDC
63
·
--
كسر Broadcom حقًا تعويذة «التقدم في المكان نفسه» التي لازمته في الربع السابق هذه المرة، وتم تعديل التوجيه (guidance) بالفعل.
بلغت إيرادات الربع الثالث 29.6 مليار دولار، بزيادة سنوية قدرها 86%. بلغت إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي 16.7 مليار دولار، بزيادة سنوية قدرها 221%، وبزيادة ربع سنوية قدرها 54%، متجاوزة توجيه الشركة السابق البالغ 16 مليار دولار. بلغت الأرباح للسهم بعد التعديل (EPS) 3.32 دولار، أيضًا أعلى من التوقعات البالغة 3.24 دولار.
لكن الخبر الأهم فعلًا يكمن في التوجيه (guidance) — فقد رفعت الشركة إرشادات إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي للسنة المالية 2027 (FY2027) من «أكثر من 1000 مليار دولار» التي كانت تحافظ عليها منذ فترة طويلة إلى 1150 مليار دولار، وللمرة الأولى تقدم توقعات للسنة المالية 2028 (FY2028) بمبلغ 2300 مليار دولار، أي أربعة أضعاف توجيه هذا العام البالغ 58 مليار دولار. شدد الرئيس التنفيذي Hock Tan في مؤتمر شرح النتائج على أن الاختناق الحقيقي الآن ليس الطلب لدى العملاء، بل البنية التحتية لمراكز البيانات — هل يمكن تجهيز الأرض والكهرباء والمصانع في الوقت المحدد أم لا.
وهذا بالضبط جواب الحيرة التي كنا نتابعها — ففي الربع السابق (تم الإعلان عنه في 6/3) حققت Broadcom فائضًا في كل من EPS وإيرادات الذكاء الاصطناعي، لكن بسبب إبقاء التوجيه عند «أكثر من 1000 مليار دولار» دون تغيير، فسّر السوق ذلك على أنه نقص في مستوى الثقة، فهبط السهم في اليوم التالي بنسبة 12.6%. هذه المرة الأمر مختلف — الشركة رفعت التوجيه بشكل مُحدد (كمّي) فعليًا، ومن المفترض نظريًا أن تكون لحظة كسر التعويذة.
لكن رد فعل السهم ما زال حذرًا — إذ تراجع في التعاملات الصباحية بأكثر من 1%، ثم في اليوم التالي سجل رسميًا هبوطًا بنسبة 0.6% عند الإغلاق. حاليًا، وبعد أن كان قريبًا من أعلى مستوى له خلال 52 أسبوعًا عند 495 دولارًا، فإنه قد تراجع بحوالي 26%. ومنذ بداية العام، يبلغ إجمالي الارتفاع فقط حوالي 6%، وهو ما يعني أنه متأخر كثيرًا عن أداء مؤشر SOX لأشباه الموصلات خلال الفترة نفسها. وتتركز شكوك السوق في نقطتين: أولًا، تركّز العملاء؛ إذ تعتمد الشركة أساسًا على عملاء كبار من شرائح مخصصة (يشمل Google وMeta وAnthropic وOpenAI) لدعم قصة النمو هذه. وثانيًا، ضغوط المنافسة؛ إذ استحوذت Marvell مؤخرًا على تعاون متعلق بقطعة مخصصة واحدة من Google، ما جعل السوق يبدأ بالقلق من أن «خندق» Broadcom التنافسي في هذا المجال ليس عميقًا كما كان يُتصوَّر.
وفي الوقت نفسه، لم يكن الأمر إلا قبل يوم واحد عندما تسلمت Dell 95 مليار دولار من طلبات الخوادم الخاصة بالذكاء الاصطناعي المتراكمة، والآن ترفع Broadcom مرة أخرى توجيه إيرادات شرائح الذكاء الاصطناعي إلى نطاق يتراوح بين 1150 مليارًا و2300 مليار دولار. وعند وضع هذين الرقمين جنبًا إلى جنب، فإن ذلك يعني أن سلسلة التوريد لبنية الذكاء الاصطناعي الأساسية — من الرقائق إلى الخوادم إلى مراكز البيانات — تشهد ارتفاعًا متزامنًا في وضوح الطلبات إلى الأمام.
tem رفع التوجيه فعلًا، لكن السهم لم يتفاعل إلا بشكل معتدل — فهل تعتقد أن هذا يعني أن السوق كان قد استوعب الأخبار الجيدة مسبقًا بالفعل، أم أن الشكوك المتعلقة بتركيز العملاء والضغط التنافسي، أكثر إلحاحًا بالنسبة للمستثمرين من أرقام التوجيه نفسها؟
$AVGO $NVDA $MRVL
كسر Broadcom حقًا تعويذة «التقدم في المكان نفسه» التي لازمته في الربع السابق هذه المرة، وتم تعديل التوجيه (guidance) بالفعل.
بلغت إيرادات الربع الثالث 29.6 مليار دولار، بزيادة سنوية قدرها 86%. بلغت إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي 16.7 مليار دولار، بزيادة سنوية قدرها 221%، وبزيادة ربع سنوية قدرها 54%، متجاوزة توجيه الشركة السابق البالغ 16 مليار دولار. بلغت الأرباح للسهم بعد التعديل (EPS) 3.32 دولار، أيضًا أعلى من التوقعات البالغة 3.24 دولار.
لكن الخبر الأهم فعلًا يكمن في التوجيه (guidance) — فقد رفعت الشركة إرشادات إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي للسنة المالية 2027 (FY2027) من «أكثر من 1000 مليار دولار» التي كانت تحافظ عليها منذ فترة طويلة إلى 1150 مليار دولار، وللمرة الأولى تقدم توقعات للسنة المالية 2028 (FY2028) بمبلغ 2300 مليار دولار، أي أربعة أضعاف توجيه هذا العام البالغ 58 مليار دولار. شدد الرئيس التنفيذي Hock Tan في مؤتمر شرح النتائج على أن الاختناق الحقيقي الآن ليس الطلب لدى العملاء، بل البنية التحتية لمراكز البيانات — هل يمكن تجهيز الأرض والكهرباء والمصانع في الوقت المحدد أم لا.
وهذا بالضبط جواب الحيرة التي كنا نتابعها — ففي الربع السابق (تم الإعلان عنه في 6/3) حققت Broadcom فائضًا في كل من EPS وإيرادات الذكاء الاصطناعي، لكن بسبب إبقاء التوجيه عند «أكثر من 1000 مليار دولار» دون تغيير، فسّر السوق ذلك على أنه نقص في مستوى الثقة، فهبط السهم في اليوم التالي بنسبة 12.6%. هذه المرة الأمر مختلف — الشركة رفعت التوجيه بشكل مُحدد (كمّي) فعليًا، ومن المفترض نظريًا أن تكون لحظة كسر التعويذة.
لكن رد فعل السهم ما زال حذرًا — إذ تراجع في التعاملات الصباحية بأكثر من 1%، ثم في اليوم التالي سجل رسميًا هبوطًا بنسبة 0.6% عند الإغلاق. حاليًا، وبعد أن كان قريبًا من أعلى مستوى له خلال 52 أسبوعًا عند 495 دولارًا، فإنه قد تراجع بحوالي 26%. ومنذ بداية العام، يبلغ إجمالي الارتفاع فقط حوالي 6%، وهو ما يعني أنه متأخر كثيرًا عن أداء مؤشر SOX لأشباه الموصلات خلال الفترة نفسها. وتتركز شكوك السوق في نقطتين: أولًا، تركّز العملاء؛ إذ تعتمد الشركة أساسًا على عملاء كبار من شرائح مخصصة (يشمل Google وMeta وAnthropic وOpenAI) لدعم قصة النمو هذه. وثانيًا، ضغوط المنافسة؛ إذ استحوذت Marvell مؤخرًا على تعاون متعلق بقطعة مخصصة واحدة من Google، ما جعل السوق يبدأ بالقلق من أن «خندق» Broadcom التنافسي في هذا المجال ليس عميقًا كما كان يُتصوَّر.
وفي الوقت نفسه، لم يكن الأمر إلا قبل يوم واحد عندما تسلمت Dell 95 مليار دولار من طلبات الخوادم الخاصة بالذكاء الاصطناعي المتراكمة، والآن ترفع Broadcom مرة أخرى توجيه إيرادات شرائح الذكاء الاصطناعي إلى نطاق يتراوح بين 1150 مليارًا و2300 مليار دولار. وعند وضع هذين الرقمين جنبًا إلى جنب، فإن ذلك يعني أن سلسلة التوريد لبنية الذكاء الاصطناعي الأساسية — من الرقائق إلى الخوادم إلى مراكز البيانات — تشهد ارتفاعًا متزامنًا في وضوح الطلبات إلى الأمام.
tem رفع التوجيه فعلًا، لكن السهم لم يتفاعل إلا بشكل معتدل — فهل تعتقد أن هذا يعني أن السوق كان قد استوعب الأخبار الجيدة مسبقًا بالفعل، أم أن الشكوك المتعلقة بتركيز العملاء والضغط التنافسي، أكثر إلحاحًا بالنسبة للمستثمرين من أرقام التوجيه نفسها؟
$AVGO $NVDA $MRVL
بلغت إيرادات الربع الثالث 29.6 مليار دولار، بزيادة سنوية قدرها 86%. بلغت إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي 16.7 مليار دولار، بزيادة سنوية قدرها 221%، وبزيادة ربع سنوية قدرها 54%، متجاوزة توجيه الشركة السابق البالغ 16 مليار دولار. بلغت الأرباح للسهم بعد التعديل (EPS) 3.32 دولار، أيضًا أعلى من التوقعات البالغة 3.24 دولار.
لكن الخبر الأهم فعلًا يكمن في التوجيه (guidance) — فقد رفعت الشركة إرشادات إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي للسنة المالية 2027 (FY2027) من «أكثر من 1000 مليار دولار» التي كانت تحافظ عليها منذ فترة طويلة إلى 1150 مليار دولار، وللمرة الأولى تقدم توقعات للسنة المالية 2028 (FY2028) بمبلغ 2300 مليار دولار، أي أربعة أضعاف توجيه هذا العام البالغ 58 مليار دولار. شدد الرئيس التنفيذي Hock Tan في مؤتمر شرح النتائج على أن الاختناق الحقيقي الآن ليس الطلب لدى العملاء، بل البنية التحتية لمراكز البيانات — هل يمكن تجهيز الأرض والكهرباء والمصانع في الوقت المحدد أم لا.
وهذا بالضبط جواب الحيرة التي كنا نتابعها — ففي الربع السابق (تم الإعلان عنه في 6/3) حققت Broadcom فائضًا في كل من EPS وإيرادات الذكاء الاصطناعي، لكن بسبب إبقاء التوجيه عند «أكثر من 1000 مليار دولار» دون تغيير، فسّر السوق ذلك على أنه نقص في مستوى الثقة، فهبط السهم في اليوم التالي بنسبة 12.6%. هذه المرة الأمر مختلف — الشركة رفعت التوجيه بشكل مُحدد (كمّي) فعليًا، ومن المفترض نظريًا أن تكون لحظة كسر التعويذة.
لكن رد فعل السهم ما زال حذرًا — إذ تراجع في التعاملات الصباحية بأكثر من 1%، ثم في اليوم التالي سجل رسميًا هبوطًا بنسبة 0.6% عند الإغلاق. حاليًا، وبعد أن كان قريبًا من أعلى مستوى له خلال 52 أسبوعًا عند 495 دولارًا، فإنه قد تراجع بحوالي 26%. ومنذ بداية العام، يبلغ إجمالي الارتفاع فقط حوالي 6%، وهو ما يعني أنه متأخر كثيرًا عن أداء مؤشر SOX لأشباه الموصلات خلال الفترة نفسها. وتتركز شكوك السوق في نقطتين: أولًا، تركّز العملاء؛ إذ تعتمد الشركة أساسًا على عملاء كبار من شرائح مخصصة (يشمل Google وMeta وAnthropic وOpenAI) لدعم قصة النمو هذه. وثانيًا، ضغوط المنافسة؛ إذ استحوذت Marvell مؤخرًا على تعاون متعلق بقطعة مخصصة واحدة من Google، ما جعل السوق يبدأ بالقلق من أن «خندق» Broadcom التنافسي في هذا المجال ليس عميقًا كما كان يُتصوَّر.
وفي الوقت نفسه، لم يكن الأمر إلا قبل يوم واحد عندما تسلمت Dell 95 مليار دولار من طلبات الخوادم الخاصة بالذكاء الاصطناعي المتراكمة، والآن ترفع Broadcom مرة أخرى توجيه إيرادات شرائح الذكاء الاصطناعي إلى نطاق يتراوح بين 1150 مليارًا و2300 مليار دولار. وعند وضع هذين الرقمين جنبًا إلى جنب، فإن ذلك يعني أن سلسلة التوريد لبنية الذكاء الاصطناعي الأساسية — من الرقائق إلى الخوادم إلى مراكز البيانات — تشهد ارتفاعًا متزامنًا في وضوح الطلبات إلى الأمام.
tem رفع التوجيه فعلًا، لكن السهم لم يتفاعل إلا بشكل معتدل — فهل تعتقد أن هذا يعني أن السوق كان قد استوعب الأخبار الجيدة مسبقًا بالفعل، أم أن الشكوك المتعلقة بتركيز العملاء والضغط التنافسي، أكثر إلحاحًا بالنسبة للمستثمرين من أرقام التوجيه نفسها؟
$AVGO $NVDA $MRVL
353
·
--
🎙️ تحدث عن اتجاهات السوق والشراء الدوري لعملة BNB الفورية!
إنهاء
03 ساعة 21 دقيقة 01 ثانية
16.6k
30
36
·
--
📊ملخص بداية سبتمبر | توقعات رفع الفائدة تعود بقوة
مؤشر CPI (يوليو): إجمالي YoY +3.4% / أساسي YoY +2.5%، بيانات أغسطس ستُعلن في 9/11، وهي المتغير الجوهري الأخير قبل اجتماع مجلس الاحتياطي الفيدرالي في سبتمبر
🔺 الأسهم الأمريكية تضعف: S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥 أسهم تايوان تقفز: TAIEX 46,949(+1.78%)، شركة MediaTek تحصل على طلب شراء من Nvidia بقيمة 3.5 مليار دولار وتغلق على ارتفاع عند الحد الأعلى (涨停)
عائد سندات 10 سنوات يرتد إلى 4.80%، وDXY عند 99.7، وتعود المواجهات مجددًا في مضيق هرمز بين إيران والولايات المتحدة (حيث تُذكر هولمز)، وWTI تقفز يوميًا +5.2% لتتجاوز 90 دولارًا
₿BTC 77,600(-1%) ETH 2,450(+0.3%)، بعد قفزة كبيرة في أغسطس، يجري الآن تماسك/تجميع في نطاق مرتفع
تراجع الأسهم الأمريكية وتسجيل تايوان لأعلى مستويات جديدة؛ السردية باتت منفصلة بوضوح — السوق ينتقل بسرعة من «المراهنة على خفض الفائدة» إلى «التحوط ضد رفع الفائدة»
📊ملخص بداية سبتمبر | توقعات رفع الفائدة تعود بقوة
مؤشر CPI (يوليو): إجمالي YoY +3.4% / أساسي YoY +2.5%، بيانات أغسطس ستُعلن في 9/11، وهي المتغير الجوهري الأخير قبل اجتماع مجلس الاحتياطي الفيدرالي في سبتمبر
🔺 الأسهم الأمريكية تضعف: S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥 أسهم تايوان تقفز: TAIEX 46,949(+1.78%)، شركة MediaTek تحصل على طلب شراء من Nvidia بقيمة 3.5 مليار دولار وتغلق على ارتفاع عند الحد الأعلى (涨停)
عائد سندات 10 سنوات يرتد إلى 4.80%، وDXY عند 99.7، وتعود المواجهات مجددًا في مضيق هرمز بين إيران والولايات المتحدة (حيث تُذكر هولمز)، وWTI تقفز يوميًا +5.2% لتتجاوز 90 دولارًا
₿BTC 77,600(-1%) ETH 2,450(+0.3%)، بعد قفزة كبيرة في أغسطس، يجري الآن تماسك/تجميع في نطاق مرتفع
تراجع الأسهم الأمريكية وتسجيل تايوان لأعلى مستويات جديدة؛ السردية باتت منفصلة بوضوح — السوق ينتقل بسرعة من «المراهنة على خفض الفائدة» إلى «التحوط ضد رفع الفائدة»
مؤشر CPI (يوليو): إجمالي YoY +3.4% / أساسي YoY +2.5%، بيانات أغسطس ستُعلن في 9/11، وهي المتغير الجوهري الأخير قبل اجتماع مجلس الاحتياطي الفيدرالي في سبتمبر
🔺 الأسهم الأمريكية تضعف: S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥 أسهم تايوان تقفز: TAIEX 46,949(+1.78%)، شركة MediaTek تحصل على طلب شراء من Nvidia بقيمة 3.5 مليار دولار وتغلق على ارتفاع عند الحد الأعلى (涨停)
عائد سندات 10 سنوات يرتد إلى 4.80%، وDXY عند 99.7، وتعود المواجهات مجددًا في مضيق هرمز بين إيران والولايات المتحدة (حيث تُذكر هولمز)، وWTI تقفز يوميًا +5.2% لتتجاوز 90 دولارًا
₿BTC 77,600(-1%) ETH 2,450(+0.3%)، بعد قفزة كبيرة في أغسطس، يجري الآن تماسك/تجميع في نطاق مرتفع
تراجع الأسهم الأمريكية وتسجيل تايوان لأعلى مستويات جديدة؛ السردية باتت منفصلة بوضوح — السوق ينتقل بسرعة من «المراهنة على خفض الفائدة» إلى «التحوط ضد رفع الفائدة»
358
·
--
一家還沒有任何一座資料中心真正商轉的公司,帳上積壓訂單卻高達4,390億美元——這可能是今年最誇張的一場IPO。
SoftBank投資的SB Energy正式申請在美國上市,股票代號SBE,預計九月底前掛牌,目標籌資50億到70億美元,估值約落在500億美元。這家公司的積壓訂單約4,390億美元,其中4,300億來自資料中心租約、100億來自電力專案。
問題是,這4,390億美元的訂單,對比的是上半年僅1.387億美元的營收,跟高達32.1億美元的淨損——這筆虧損裡有25.7億是認股權重新計價產生的非現金費用,不是實際燒掉的現金,但規模依然驚人。更關鍵的是,公司在申報文件裡自己白紙黑字承認:目前沒有任何一座資料中心正式商轉,而且「實質上高度依賴OpenAI」,這是公司自己列出的風險因素,不是外界臆測。
這家公司的商業模式很直接——蓋資料中心跟電廠,租給OpenAI跟SoftBank這些客戶。輝達已經承諾以IPO價格投資15億美元,OpenAI則持有價值約55億美元的認股權,這正好跟輝達先前替OpenAI俄亥俄州資料中心提供最高1,050億美元融資擔保的那個案子有直接關聯——SB Energy就是負責興建那座資料中心的開發商。
這場IPO某種程度上是在測試資本市場願意為「未來的AI電力現金流」提前付多少錢。積壓訂單是六個月營收的3,100倍以上,這個數字給投資人的想像空間極大,但同時也代表一個同樣巨大的執行落差——理論上的訂單能見度,跟實際能不能蓋出來、租出去、收到租金,中間還有很長的路要走。
SoftBank上市後仍會是控制股東,在Nasdaq規則下會被歸類為受控公司,這代表公司治理結構上,外部股東的話語權相對有限。
一家還沒蓋好任何資料中心的公司,靠4,390億美元的紙上訂單衝上500億美元估值——你會覺得這是AI基礎建設狂潮下最勇敢的一次資本市場下注,還是又一個「訂單」跟「現金流」之間巨大落差的警訊?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
一家還沒有任何一座資料中心真正商轉的公司,帳上積壓訂單卻高達4,390億美元——這可能是今年最誇張的一場IPO。
SoftBank投資的SB Energy正式申請在美國上市,股票代號SBE,預計九月底前掛牌,目標籌資50億到70億美元,估值約落在500億美元。這家公司的積壓訂單約4,390億美元,其中4,300億來自資料中心租約、100億來自電力專案。
問題是,這4,390億美元的訂單,對比的是上半年僅1.387億美元的營收,跟高達32.1億美元的淨損——這筆虧損裡有25.7億是認股權重新計價產生的非現金費用,不是實際燒掉的現金,但規模依然驚人。更關鍵的是,公司在申報文件裡自己白紙黑字承認:目前沒有任何一座資料中心正式商轉,而且「實質上高度依賴OpenAI」,這是公司自己列出的風險因素,不是外界臆測。
這家公司的商業模式很直接——蓋資料中心跟電廠,租給OpenAI跟SoftBank這些客戶。輝達已經承諾以IPO價格投資15億美元,OpenAI則持有價值約55億美元的認股權,這正好跟輝達先前替OpenAI俄亥俄州資料中心提供最高1,050億美元融資擔保的那個案子有直接關聯——SB Energy就是負責興建那座資料中心的開發商。
這場IPO某種程度上是在測試資本市場願意為「未來的AI電力現金流」提前付多少錢。積壓訂單是六個月營收的3,100倍以上,這個數字給投資人的想像空間極大,但同時也代表一個同樣巨大的執行落差——理論上的訂單能見度,跟實際能不能蓋出來、租出去、收到租金,中間還有很長的路要走。
SoftBank上市後仍會是控制股東,在Nasdaq規則下會被歸類為受控公司,這代表公司治理結構上,外部股東的話語權相對有限。
一家還沒蓋好任何資料中心的公司,靠4,390億美元的紙上訂單衝上500億美元估值——你會覺得這是AI基礎建設狂潮下最勇敢的一次資本市場下注,還是又一個「訂單」跟「現金流」之間巨大落差的警訊?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
SoftBank投資的SB Energy正式申請在美國上市,股票代號SBE,預計九月底前掛牌,目標籌資50億到70億美元,估值約落在500億美元。這家公司的積壓訂單約4,390億美元,其中4,300億來自資料中心租約、100億來自電力專案。
問題是,這4,390億美元的訂單,對比的是上半年僅1.387億美元的營收,跟高達32.1億美元的淨損——這筆虧損裡有25.7億是認股權重新計價產生的非現金費用,不是實際燒掉的現金,但規模依然驚人。更關鍵的是,公司在申報文件裡自己白紙黑字承認:目前沒有任何一座資料中心正式商轉,而且「實質上高度依賴OpenAI」,這是公司自己列出的風險因素,不是外界臆測。
這家公司的商業模式很直接——蓋資料中心跟電廠,租給OpenAI跟SoftBank這些客戶。輝達已經承諾以IPO價格投資15億美元,OpenAI則持有價值約55億美元的認股權,這正好跟輝達先前替OpenAI俄亥俄州資料中心提供最高1,050億美元融資擔保的那個案子有直接關聯——SB Energy就是負責興建那座資料中心的開發商。
這場IPO某種程度上是在測試資本市場願意為「未來的AI電力現金流」提前付多少錢。積壓訂單是六個月營收的3,100倍以上,這個數字給投資人的想像空間極大,但同時也代表一個同樣巨大的執行落差——理論上的訂單能見度,跟實際能不能蓋出來、租出去、收到租金,中間還有很長的路要走。
SoftBank上市後仍會是控制股東,在Nasdaq規則下會被歸類為受控公司,這代表公司治理結構上,外部股東的話語權相對有限。
一家還沒蓋好任何資料中心的公司,靠4,390億美元的紙上訂單衝上500億美元估值——你會覺得這是AI基礎建設狂潮下最勇敢的一次資本市場下注,還是又一個「訂單」跟「現金流」之間巨大落差的警訊?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
84
·
--
已經證明GPU需求仍在加速的輝達,今晚(9/2盤後)輪到Broadcom證明:客製化AI晶片是否也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收指引160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後,會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期指引,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
已經證明GPU需求仍在加速的輝達,今晚(9/2盤後)輪到Broadcom證明:客製化AI晶片是否也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收指引160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後,會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期指引,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收指引160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後,會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期指引,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
213
·
--
بعد أن ألقى خطابًا متشددًا في واشنطن، تراجع سعر BTC من مستوى 80 ألف دولار إلى نطاق تذبذب عالي، كما هبط سعر الذهب الفوري أيضًا بما يزيد عن 1.1%. في الفترة الأخيرة، عززت الاضطرابات المتعلقة بأسعار الفائدة على نحو كبير الترابط بين BTC والذهب، بما يكشف عن سمات شديدة الاتساق من حيث حساسية السيولة.
وراء شدٍّ وجذب بين الأصول الكبرى عند مستويات مرتفعة، تنطلق إشارات عميقة:
تسعير تقوده السيولة الكلية: عندما ترتفع عوائد سندات الخزانة الأمريكية ويزداد توقع رفع الفائدة، تتعرض الأصول التي لا تُدر عائدًا مثل الذهب وكذلك BTC المرتفعة في بيتا لضغوط ناجمة عن ارتفاع معدل الخصم الخالي من المخاطر.
توافق سمات الأصول الاحتياطية: سواء قام البنك المركزي بزيادة حيازات الذهب، أو قامت المؤسسات بتخصيص BTC، فإن جوهر الأمر واحد؛ فكلتاهما تعملان كتحوّط ضد توسع ديون العملات الورقية، ومع تصاعد توقعات التشديد، تصبح حركة السعر متزامنة إلى حد كبير.
ترسّب حصص عند نقاط حاسمة: يُظهر BTC قدرة استيعاب شديدة في نطاق 76,000 إلى 78,000. وحتى عمليات العودة إلى الخلف لغرض “غسل” السوق تصبّ في النهاية في تقوية بنية الحصص للمرحلة التالية.
برأيك، هل يدل الترابط القوي بين BTC والذهب على مكانة “الذهب الرقمي” أم أنه مجرد تقيّد لسيولة الأجل القصير؟
$BTC $XAU #BTC #الذهب
بعد أن ألقى خطابًا متشددًا في واشنطن، تراجع سعر BTC من مستوى 80 ألف دولار إلى نطاق تذبذب عالي، كما هبط سعر الذهب الفوري أيضًا بما يزيد عن 1.1%. في الفترة الأخيرة، عززت الاضطرابات المتعلقة بأسعار الفائدة على نحو كبير الترابط بين BTC والذهب، بما يكشف عن سمات شديدة الاتساق من حيث حساسية السيولة.
وراء شدٍّ وجذب بين الأصول الكبرى عند مستويات مرتفعة، تنطلق إشارات عميقة:
تسعير تقوده السيولة الكلية: عندما ترتفع عوائد سندات الخزانة الأمريكية ويزداد توقع رفع الفائدة، تتعرض الأصول التي لا تُدر عائدًا مثل الذهب وكذلك BTC المرتفعة في بيتا لضغوط ناجمة عن ارتفاع معدل الخصم الخالي من المخاطر.
توافق سمات الأصول الاحتياطية: سواء قام البنك المركزي بزيادة حيازات الذهب، أو قامت المؤسسات بتخصيص BTC، فإن جوهر الأمر واحد؛ فكلتاهما تعملان كتحوّط ضد توسع ديون العملات الورقية، ومع تصاعد توقعات التشديد، تصبح حركة السعر متزامنة إلى حد كبير.
ترسّب حصص عند نقاط حاسمة: يُظهر BTC قدرة استيعاب شديدة في نطاق 76,000 إلى 78,000. وحتى عمليات العودة إلى الخلف لغرض “غسل” السوق تصبّ في النهاية في تقوية بنية الحصص للمرحلة التالية.
برأيك، هل يدل الترابط القوي بين BTC والذهب على مكانة “الذهب الرقمي” أم أنه مجرد تقيّد لسيولة الأجل القصير؟
$BTC $XAU #BTC #الذهب
وراء شدٍّ وجذب بين الأصول الكبرى عند مستويات مرتفعة، تنطلق إشارات عميقة:
تسعير تقوده السيولة الكلية: عندما ترتفع عوائد سندات الخزانة الأمريكية ويزداد توقع رفع الفائدة، تتعرض الأصول التي لا تُدر عائدًا مثل الذهب وكذلك BTC المرتفعة في بيتا لضغوط ناجمة عن ارتفاع معدل الخصم الخالي من المخاطر.
توافق سمات الأصول الاحتياطية: سواء قام البنك المركزي بزيادة حيازات الذهب، أو قامت المؤسسات بتخصيص BTC، فإن جوهر الأمر واحد؛ فكلتاهما تعملان كتحوّط ضد توسع ديون العملات الورقية، ومع تصاعد توقعات التشديد، تصبح حركة السعر متزامنة إلى حد كبير.
ترسّب حصص عند نقاط حاسمة: يُظهر BTC قدرة استيعاب شديدة في نطاق 76,000 إلى 78,000. وحتى عمليات العودة إلى الخلف لغرض “غسل” السوق تصبّ في النهاية في تقوية بنية الحصص للمرحلة التالية.
برأيك، هل يدل الترابط القوي بين BTC والذهب على مكانة “الذهب الرقمي” أم أنه مجرد تقيّد لسيولة الأجل القصير؟
$BTC $XAU #BTC #الذهب
96
·
--
تعتزم SanDisk طرح توسعة استثمارات بقيمة 31.0 مليار دولار في قطاع <NAND>، وإعادة تقييم الطلب والعرض
لكن رد فعل السوق على خطة التوسعة التي أعلنتها SanDisk وشريكتها Kioxia بقيمة 31.0 مليار دولار جاء في اتجاهين متضادين كأنه انفصام مزدوج.
في 27/8، أعلنت الشركتان في الوقت نفسه أنهما ستستثمران في اليابان إضافيًا أكثر من 31.0 مليار دولار بحلول عام 2032، بهدف توسيع مصنعَي ذاكرة الفلاش NAND في Yokkaichi وKitakami. خلال الـ25 عامًا الماضية، تراكمت استثمارات الطرفين في اليابان بما يفوق 50 مليار دولار. ويعادل حجم هذه الخطة 60% من إجمالي ما تم ضخه خلال ربع قرن كامل سابقًا، لكن سيتم ضغطه لإنجازه خلال السنوات الست المقبلة. ولا بد أن تحصل هذه الأموال على دعم إضافي من الحكومة اليابانية كي تُستكمل بالكامل، لذا فهي ليست نفقات رأسمالية محسومة بالكامل كقرار نهائي.
في يوم الإعلان، ارتفعت أسهم Kioxia داخل الجلسة بنسبة اقتربت من 6.9%، بينما انخفضت أسهم SanDisk في اليوم نفسه. وفي ظل الخبر نفسه، اتجهت أسهم شريكتيْن في مشروع مشترك في اتجاهين متعاكسين تمامًا.
ولا يصعب فهم هذا التباين. هذه الأموال ليست من جيب SanDisk وحدها—فـSanDisk تمتلك 49.9% من حقوق ملكية شركة المشاريع المشتركة Flash Ventures، بينما تمتلك Kioxia المصانع نفسها. ومن المفترض أن يتقاسم الطرفان نحو نصف الإنتاج لكل منهما. أما التزام SanDisk الحقيقي تجاه النفقات الرأسمالية، فبحساب سنوي تقريبيًا يصل إلى حوالي 1.3 مليار دولار سنويًا، وهو أقل بكثير من صدمة الرقم الرئيسي البالغ 31.0 مليار دولار. والأكثر إثارة للاهتمام أن هذا القرار يتعارض تمامًا مع ما قاله مسؤولو SanDisk للمستثمرين قبل ثلاثة أسابيع فقط: وقتها شددت الشركة على زيادة المعروض عبر «الترقيات التقنية» وليس عبر «توسعات ضخمة»، وأن نسبة النفقات الرأسمالية إلى الإيرادات في طريقها للانخفاض.
المشكلة التي يُفترض طرحها ليست «هل هذا المبلغ كافٍ»، بل «هل ستجد الطاقات الإنتاجية الجديدة مشترين في المستقبل؟». وهذه بالضبط هي لعنة الصناعة التقليدية للذاكرة الأكثر شهرة—توسعات جنونية، وفرة في الطاقة، وانهيار الأسعار. وقد تكرر هذا السيناريو مرات عديدة في السابق.
لكن هذه المرة توجد أرقام محورية تجعل جولة التوسعة تبدو أكثر «طمأنينة» من المرات السابقة. فقد وقّعت SanDisk بالفعل عقود تزويد طويلة الأجل مع 8 عملاء، وبحسب حساب السعر الأدنى المضمون، يبلغ إجمالي قيمة هذه العقود 93.9 مليار دولار، أي ما يغطي نحو نصف إجمالي شحنات الشركة المتوقعة في السنة المالية 2027. وبمعنى آخر، فإن هذه التوسعة—إلى حد ما—مبنية على مصانع يجري بناؤها وفق الطلبات الموقعة مسبقًا، وليست مجرد توسع عارٍ من الرهان على أن الطلب المستقبلي سيظهر من عدم.
ومن الجدير بالانتباه أيضًا أن بيانات TrendForce تُظهر أن النفقات الرأسمالية للقطاع ككل شهدت نموًا خلال السنوات الأخيرة بمعدل 40% سنويًا. وجزء من السبب أن سامسونج وSK hynix حوّلت مواردها إلى ذاكرة HBM عالية النطاق الترددي، ما أتاح لـSanDisk وKioxia فرصة لتوسيع حصتهما في سوق NAND. وبهذا المعنى، فإن مبلغ 31.0 مليار دولار ليس مجرد قرار جديد ظهر من العدم، بل يعكس—إلى حد ما—اتجاهاً قائماً للتوسعات تم إبرازه بشكل رسمي.
وبنفس خبر التوسعة، ترتفع Kioxia بينما تنخفض SanDisk. فهل يعني ذلك أن السوق يكافئ Kioxia باعتبارها المالك الفعلي للمصانع عبر «رافعة» الطاقة الإنتاجية؟ أم أنه يعاقب SanDisk على نهج للنفقات الرأسمالية يقول شيئًا ويفعل شيئًا آخر؟
$SNDK
تعتزم SanDisk طرح توسعة استثمارات بقيمة 31.0 مليار دولار في قطاع <NAND>، وإعادة تقييم الطلب والعرض
لكن رد فعل السوق على خطة التوسعة التي أعلنتها SanDisk وشريكتها Kioxia بقيمة 31.0 مليار دولار جاء في اتجاهين متضادين كأنه انفصام مزدوج.
في 27/8، أعلنت الشركتان في الوقت نفسه أنهما ستستثمران في اليابان إضافيًا أكثر من 31.0 مليار دولار بحلول عام 2032، بهدف توسيع مصنعَي ذاكرة الفلاش NAND في Yokkaichi وKitakami. خلال الـ25 عامًا الماضية، تراكمت استثمارات الطرفين في اليابان بما يفوق 50 مليار دولار. ويعادل حجم هذه الخطة 60% من إجمالي ما تم ضخه خلال ربع قرن كامل سابقًا، لكن سيتم ضغطه لإنجازه خلال السنوات الست المقبلة. ولا بد أن تحصل هذه الأموال على دعم إضافي من الحكومة اليابانية كي تُستكمل بالكامل، لذا فهي ليست نفقات رأسمالية محسومة بالكامل كقرار نهائي.
في يوم الإعلان، ارتفعت أسهم Kioxia داخل الجلسة بنسبة اقتربت من 6.9%، بينما انخفضت أسهم SanDisk في اليوم نفسه. وفي ظل الخبر نفسه، اتجهت أسهم شريكتيْن في مشروع مشترك في اتجاهين متعاكسين تمامًا.
ولا يصعب فهم هذا التباين. هذه الأموال ليست من جيب SanDisk وحدها—فـSanDisk تمتلك 49.9% من حقوق ملكية شركة المشاريع المشتركة Flash Ventures، بينما تمتلك Kioxia المصانع نفسها. ومن المفترض أن يتقاسم الطرفان نحو نصف الإنتاج لكل منهما. أما التزام SanDisk الحقيقي تجاه النفقات الرأسمالية، فبحساب سنوي تقريبيًا يصل إلى حوالي 1.3 مليار دولار سنويًا، وهو أقل بكثير من صدمة الرقم الرئيسي البالغ 31.0 مليار دولار. والأكثر إثارة للاهتمام أن هذا القرار يتعارض تمامًا مع ما قاله مسؤولو SanDisk للمستثمرين قبل ثلاثة أسابيع فقط: وقتها شددت الشركة على زيادة المعروض عبر «الترقيات التقنية» وليس عبر «توسعات ضخمة»، وأن نسبة النفقات الرأسمالية إلى الإيرادات في طريقها للانخفاض.
المشكلة التي يُفترض طرحها ليست «هل هذا المبلغ كافٍ»، بل «هل ستجد الطاقات الإنتاجية الجديدة مشترين في المستقبل؟». وهذه بالضبط هي لعنة الصناعة التقليدية للذاكرة الأكثر شهرة—توسعات جنونية، وفرة في الطاقة، وانهيار الأسعار. وقد تكرر هذا السيناريو مرات عديدة في السابق.
لكن هذه المرة توجد أرقام محورية تجعل جولة التوسعة تبدو أكثر «طمأنينة» من المرات السابقة. فقد وقّعت SanDisk بالفعل عقود تزويد طويلة الأجل مع 8 عملاء، وبحسب حساب السعر الأدنى المضمون، يبلغ إجمالي قيمة هذه العقود 93.9 مليار دولار، أي ما يغطي نحو نصف إجمالي شحنات الشركة المتوقعة في السنة المالية 2027. وبمعنى آخر، فإن هذه التوسعة—إلى حد ما—مبنية على مصانع يجري بناؤها وفق الطلبات الموقعة مسبقًا، وليست مجرد توسع عارٍ من الرهان على أن الطلب المستقبلي سيظهر من عدم.
ومن الجدير بالانتباه أيضًا أن بيانات TrendForce تُظهر أن النفقات الرأسمالية للقطاع ككل شهدت نموًا خلال السنوات الأخيرة بمعدل 40% سنويًا. وجزء من السبب أن سامسونج وSK hynix حوّلت مواردها إلى ذاكرة HBM عالية النطاق الترددي، ما أتاح لـSanDisk وKioxia فرصة لتوسيع حصتهما في سوق NAND. وبهذا المعنى، فإن مبلغ 31.0 مليار دولار ليس مجرد قرار جديد ظهر من العدم، بل يعكس—إلى حد ما—اتجاهاً قائماً للتوسعات تم إبرازه بشكل رسمي.
وبنفس خبر التوسعة، ترتفع Kioxia بينما تنخفض SanDisk. فهل يعني ذلك أن السوق يكافئ Kioxia باعتبارها المالك الفعلي للمصانع عبر «رافعة» الطاقة الإنتاجية؟ أم أنه يعاقب SanDisk على نهج للنفقات الرأسمالية يقول شيئًا ويفعل شيئًا آخر؟
$SNDK
لكن رد فعل السوق على خطة التوسعة التي أعلنتها SanDisk وشريكتها Kioxia بقيمة 31.0 مليار دولار جاء في اتجاهين متضادين كأنه انفصام مزدوج.
في 27/8، أعلنت الشركتان في الوقت نفسه أنهما ستستثمران في اليابان إضافيًا أكثر من 31.0 مليار دولار بحلول عام 2032، بهدف توسيع مصنعَي ذاكرة الفلاش NAND في Yokkaichi وKitakami. خلال الـ25 عامًا الماضية، تراكمت استثمارات الطرفين في اليابان بما يفوق 50 مليار دولار. ويعادل حجم هذه الخطة 60% من إجمالي ما تم ضخه خلال ربع قرن كامل سابقًا، لكن سيتم ضغطه لإنجازه خلال السنوات الست المقبلة. ولا بد أن تحصل هذه الأموال على دعم إضافي من الحكومة اليابانية كي تُستكمل بالكامل، لذا فهي ليست نفقات رأسمالية محسومة بالكامل كقرار نهائي.
في يوم الإعلان، ارتفعت أسهم Kioxia داخل الجلسة بنسبة اقتربت من 6.9%، بينما انخفضت أسهم SanDisk في اليوم نفسه. وفي ظل الخبر نفسه، اتجهت أسهم شريكتيْن في مشروع مشترك في اتجاهين متعاكسين تمامًا.
ولا يصعب فهم هذا التباين. هذه الأموال ليست من جيب SanDisk وحدها—فـSanDisk تمتلك 49.9% من حقوق ملكية شركة المشاريع المشتركة Flash Ventures، بينما تمتلك Kioxia المصانع نفسها. ومن المفترض أن يتقاسم الطرفان نحو نصف الإنتاج لكل منهما. أما التزام SanDisk الحقيقي تجاه النفقات الرأسمالية، فبحساب سنوي تقريبيًا يصل إلى حوالي 1.3 مليار دولار سنويًا، وهو أقل بكثير من صدمة الرقم الرئيسي البالغ 31.0 مليار دولار. والأكثر إثارة للاهتمام أن هذا القرار يتعارض تمامًا مع ما قاله مسؤولو SanDisk للمستثمرين قبل ثلاثة أسابيع فقط: وقتها شددت الشركة على زيادة المعروض عبر «الترقيات التقنية» وليس عبر «توسعات ضخمة»، وأن نسبة النفقات الرأسمالية إلى الإيرادات في طريقها للانخفاض.
المشكلة التي يُفترض طرحها ليست «هل هذا المبلغ كافٍ»، بل «هل ستجد الطاقات الإنتاجية الجديدة مشترين في المستقبل؟». وهذه بالضبط هي لعنة الصناعة التقليدية للذاكرة الأكثر شهرة—توسعات جنونية، وفرة في الطاقة، وانهيار الأسعار. وقد تكرر هذا السيناريو مرات عديدة في السابق.
لكن هذه المرة توجد أرقام محورية تجعل جولة التوسعة تبدو أكثر «طمأنينة» من المرات السابقة. فقد وقّعت SanDisk بالفعل عقود تزويد طويلة الأجل مع 8 عملاء، وبحسب حساب السعر الأدنى المضمون، يبلغ إجمالي قيمة هذه العقود 93.9 مليار دولار، أي ما يغطي نحو نصف إجمالي شحنات الشركة المتوقعة في السنة المالية 2027. وبمعنى آخر، فإن هذه التوسعة—إلى حد ما—مبنية على مصانع يجري بناؤها وفق الطلبات الموقعة مسبقًا، وليست مجرد توسع عارٍ من الرهان على أن الطلب المستقبلي سيظهر من عدم.
ومن الجدير بالانتباه أيضًا أن بيانات TrendForce تُظهر أن النفقات الرأسمالية للقطاع ككل شهدت نموًا خلال السنوات الأخيرة بمعدل 40% سنويًا. وجزء من السبب أن سامسونج وSK hynix حوّلت مواردها إلى ذاكرة HBM عالية النطاق الترددي، ما أتاح لـSanDisk وKioxia فرصة لتوسيع حصتهما في سوق NAND. وبهذا المعنى، فإن مبلغ 31.0 مليار دولار ليس مجرد قرار جديد ظهر من العدم، بل يعكس—إلى حد ما—اتجاهاً قائماً للتوسعات تم إبرازه بشكل رسمي.
وبنفس خبر التوسعة، ترتفع Kioxia بينما تنخفض SanDisk. فهل يعني ذلك أن السوق يكافئ Kioxia باعتبارها المالك الفعلي للمصانع عبر «رافعة» الطاقة الإنتاجية؟ أم أنه يعاقب SanDisk على نهج للنفقات الرأسمالية يقول شيئًا ويفعل شيئًا آخر؟
$SNDK
199
·
--
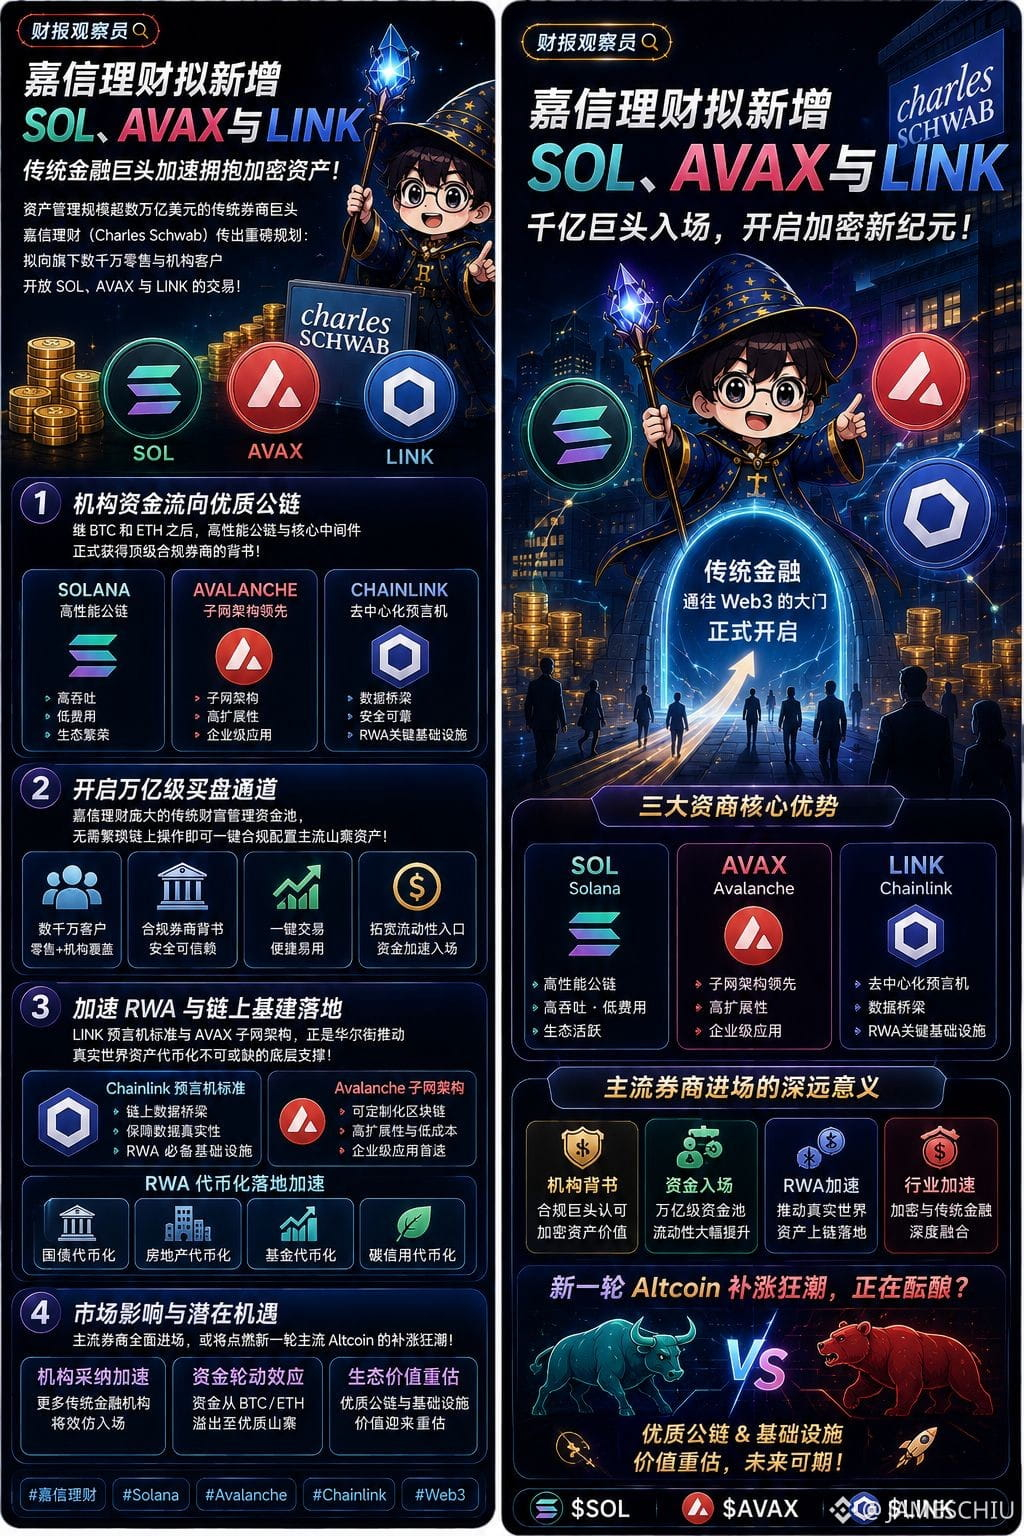
#嘉信理财拟新增SOL與AVAX以及LINK
أفادت تقارير عن مخططات بارزة من شركة تشارلز شواب (Charles Schwab)، عملاق شركات الوساطة التقليدية الذي تتجاوز قيمة أصوله المُدارة عشرات المليارات من الدولارات: تنوي إتاحة تداول SOL وAVAX وLINK لعملائها من الأفراد وعددهم بالملايين وكذلك لعملائها من المؤسسات ضمن منصتها.
تسارع عمالقة التمويل التقليدي إلى جذب مستخدمين جدد، ويُشير ذلك إلى ثلاث رسائل إيجابية على نحوٍ متزامن:
تدفق أموال المؤسسات نحو سلاسل بلوكشين عالية الجودة: بعد كل من BTC وETH، حصلت سلاسل بلوكشين عالية الأداء (Solana وAvalanche) وكذلك البنية التحتية الأساسية (Chainlink) رسميًا على تأييد وسيط مالي تقليدي مرموق على مستوى الامتثال.
فتح قنوات شراء بمقياس تريليوني: لدى تشارلز شواب تجمع ضخم من أموال إدارة الثروات التقليدية؛ إذ يمكن تخصيص أصول بديلة رئيسية (Altcoins) بشكل متوافق مع القواعد دون الحاجة إلى عمليات معقدة على السلسلة، وبضغطة واحدة، ما يوسّع بشكل كبير نقاط دخول السيولة.
تسريع تطبيق RWA والبنية التحتية على السلسلة: إن معيار أوراكل LINK وبنية شبكات Avalanche الفرعية هما من الركائز الأساسية التي تدفع بها وول ستريت لتسريع تحويل الأصول الواقعية إلى رموز قابلة للتداول.
هل تعتقد أن دخول شركات الوساطة التقليدية بشكل شامل سيشعل موجة صعود/تعويض جديدة لقطاع Altcoin السائد؟
$SOL $AVAX $LINK
#嘉信理财拟新增SOL與AVAX以及LINK
أفادت تقارير عن مخططات بارزة من شركة تشارلز شواب (Charles Schwab)، عملاق شركات الوساطة التقليدية الذي تتجاوز قيمة أصوله المُدارة عشرات المليارات من الدولارات: تنوي إتاحة تداول SOL وAVAX وLINK لعملائها من الأفراد وعددهم بالملايين وكذلك لعملائها من المؤسسات ضمن منصتها.
تسارع عمالقة التمويل التقليدي إلى جذب مستخدمين جدد، ويُشير ذلك إلى ثلاث رسائل إيجابية على نحوٍ متزامن:
تدفق أموال المؤسسات نحو سلاسل بلوكشين عالية الجودة: بعد كل من BTC وETH، حصلت سلاسل بلوكشين عالية الأداء (Solana وAvalanche) وكذلك البنية التحتية الأساسية (Chainlink) رسميًا على تأييد وسيط مالي تقليدي مرموق على مستوى الامتثال.
فتح قنوات شراء بمقياس تريليوني: لدى تشارلز شواب تجمع ضخم من أموال إدارة الثروات التقليدية؛ إذ يمكن تخصيص أصول بديلة رئيسية (Altcoins) بشكل متوافق مع القواعد دون الحاجة إلى عمليات معقدة على السلسلة، وبضغطة واحدة، ما يوسّع بشكل كبير نقاط دخول السيولة.
تسريع تطبيق RWA والبنية التحتية على السلسلة: إن معيار أوراكل LINK وبنية شبكات Avalanche الفرعية هما من الركائز الأساسية التي تدفع بها وول ستريت لتسريع تحويل الأصول الواقعية إلى رموز قابلة للتداول.
هل تعتقد أن دخول شركات الوساطة التقليدية بشكل شامل سيشعل موجة صعود/تعويض جديدة لقطاع Altcoin السائد؟
$SOL $AVAX $LINK
أفادت تقارير عن مخططات بارزة من شركة تشارلز شواب (Charles Schwab)، عملاق شركات الوساطة التقليدية الذي تتجاوز قيمة أصوله المُدارة عشرات المليارات من الدولارات: تنوي إتاحة تداول SOL وAVAX وLINK لعملائها من الأفراد وعددهم بالملايين وكذلك لعملائها من المؤسسات ضمن منصتها.
تسارع عمالقة التمويل التقليدي إلى جذب مستخدمين جدد، ويُشير ذلك إلى ثلاث رسائل إيجابية على نحوٍ متزامن:
تدفق أموال المؤسسات نحو سلاسل بلوكشين عالية الجودة: بعد كل من BTC وETH، حصلت سلاسل بلوكشين عالية الأداء (Solana وAvalanche) وكذلك البنية التحتية الأساسية (Chainlink) رسميًا على تأييد وسيط مالي تقليدي مرموق على مستوى الامتثال.
فتح قنوات شراء بمقياس تريليوني: لدى تشارلز شواب تجمع ضخم من أموال إدارة الثروات التقليدية؛ إذ يمكن تخصيص أصول بديلة رئيسية (Altcoins) بشكل متوافق مع القواعد دون الحاجة إلى عمليات معقدة على السلسلة، وبضغطة واحدة، ما يوسّع بشكل كبير نقاط دخول السيولة.
تسريع تطبيق RWA والبنية التحتية على السلسلة: إن معيار أوراكل LINK وبنية شبكات Avalanche الفرعية هما من الركائز الأساسية التي تدفع بها وول ستريت لتسريع تحويل الأصول الواقعية إلى رموز قابلة للتداول.
هل تعتقد أن دخول شركات الوساطة التقليدية بشكل شامل سيشعل موجة صعود/تعويض جديدة لقطاع Altcoin السائد؟
$SOL $AVAX $LINK
181
·
--
بعد إلقاء خطاب متشدد من داخل واشنطن، تراجع سعر البيتكوين من مستوى 80 ألف دولار إلى نطاق تداول مرتفع متذبذب، كما انخفض الذهب الفوري أيضًا بأكثر من 1.3% بالتزامن. في الفترة الأخيرة، ازدادت الترابطية بين البيتكوين والذهب بشكل واضح بفعل اضطرابات أسعار الفائدة الكلية، مما يعكس سمات شديدة الحساسية للسيولة.
أطلق التنازع بين الأصولتين عند مستويات مرتفعة إشارات عميقة:
تسعير تقوده السيولة الكلية: عندما ترتفع عوائد سندات الخزانة الأمريكية وتزداد توقعات رفع الفائدة، يتعرض كل من الذهب كأصل غير مدرّ لعائد والبيتكوين عالي بيتا لضغط ناتج عن ارتفاع معدل الخصم الخالي من المخاطر.
توافق صفة الأصول الاحتياطية: سواء زادت البنوك المركزية حيازات الذهب، أو خصصت المؤسسات للبيتكوين، فإن الأمر في جوهره يتعلق بموازنة توسع ديون العملات الورقية، وخلال ارتفاع حدة توقعات التشديد تتطابق مساراتهما بدرجة عالية.
ترسّب التكاليف عند نقاط محورية: أظهر البيتكوين قدرة استيعاب شديدة في نطاق 76,000 إلى 78,000؛ إذ إن عمليات التراجع والتمشيط قد تكون في الواقع مفيدة لتعزيز هيكل حصص المرحلة التالية.
هل ترى أن الترابط القوي بين البيتكوين والذهب يؤكد مكانة “الذهب الرقمي”، أم أنه مجرد تقييد للسيولة على المدى القصير؟
$BTC $XAU
بعد إلقاء خطاب متشدد من داخل واشنطن، تراجع سعر البيتكوين من مستوى 80 ألف دولار إلى نطاق تداول مرتفع متذبذب، كما انخفض الذهب الفوري أيضًا بأكثر من 1.3% بالتزامن. في الفترة الأخيرة، ازدادت الترابطية بين البيتكوين والذهب بشكل واضح بفعل اضطرابات أسعار الفائدة الكلية، مما يعكس سمات شديدة الحساسية للسيولة.
أطلق التنازع بين الأصولتين عند مستويات مرتفعة إشارات عميقة:
تسعير تقوده السيولة الكلية: عندما ترتفع عوائد سندات الخزانة الأمريكية وتزداد توقعات رفع الفائدة، يتعرض كل من الذهب كأصل غير مدرّ لعائد والبيتكوين عالي بيتا لضغط ناتج عن ارتفاع معدل الخصم الخالي من المخاطر.
توافق صفة الأصول الاحتياطية: سواء زادت البنوك المركزية حيازات الذهب، أو خصصت المؤسسات للبيتكوين، فإن الأمر في جوهره يتعلق بموازنة توسع ديون العملات الورقية، وخلال ارتفاع حدة توقعات التشديد تتطابق مساراتهما بدرجة عالية.
ترسّب التكاليف عند نقاط محورية: أظهر البيتكوين قدرة استيعاب شديدة في نطاق 76,000 إلى 78,000؛ إذ إن عمليات التراجع والتمشيط قد تكون في الواقع مفيدة لتعزيز هيكل حصص المرحلة التالية.
هل ترى أن الترابط القوي بين البيتكوين والذهب يؤكد مكانة “الذهب الرقمي”، أم أنه مجرد تقييد للسيولة على المدى القصير؟
$BTC $XAU
أطلق التنازع بين الأصولتين عند مستويات مرتفعة إشارات عميقة:
تسعير تقوده السيولة الكلية: عندما ترتفع عوائد سندات الخزانة الأمريكية وتزداد توقعات رفع الفائدة، يتعرض كل من الذهب كأصل غير مدرّ لعائد والبيتكوين عالي بيتا لضغط ناتج عن ارتفاع معدل الخصم الخالي من المخاطر.
توافق صفة الأصول الاحتياطية: سواء زادت البنوك المركزية حيازات الذهب، أو خصصت المؤسسات للبيتكوين، فإن الأمر في جوهره يتعلق بموازنة توسع ديون العملات الورقية، وخلال ارتفاع حدة توقعات التشديد تتطابق مساراتهما بدرجة عالية.
ترسّب التكاليف عند نقاط محورية: أظهر البيتكوين قدرة استيعاب شديدة في نطاق 76,000 إلى 78,000؛ إذ إن عمليات التراجع والتمشيط قد تكون في الواقع مفيدة لتعزيز هيكل حصص المرحلة التالية.
هل ترى أن الترابط القوي بين البيتكوين والذهب يؤكد مكانة “الذهب الرقمي”، أم أنه مجرد تقييد للسيولة على المدى القصير؟
$BTC $XAU
127
·
--
شهدت إنفيديا قفزة يومية كبيرة بنسبة 8.7%، لكن لا تنخدع باللون الأحمر الظاهري في مؤشر السوق
في يوم 27/8، ارتفع مؤشر S&P 500 بنسبة 0.58% إلى 0.7%، ويبدو المشهد مزدهرًا. لكن عند تفكيك الصورة، من بين 11 قطاعًا رئيسيًا، أغلق 10 منها على اللون الأسود (انخفاض)، ولم يرتفع إلا قطاع التكنولوجيا. في المقابل، انخفض مؤشر التساوي في الأوزان (يُنظر فيه إلى أسهم 500 شركة بوزن متساوٍ، دون تأثر بحجم شركات كبرى قليلة) في ذلك اليوم بنسبة 0.16%، وبينما كان هناك ارتفاع في مؤشر المرجّح بالقيمة السوقية، ظهرت فجوة تتراوح بين 61 إلى 71 نقطة أساس — وهي رقم يقدّر بدقة مدى تركّز موجة الصعود على عددٍ قليل جدًا من الأسهم.
تصدّر القطاعات الخاسرة قطاعات الرعاية الصحية، والمرافق العامة، والسلع الاستهلاكية الأساسية (قطاعات دفاعية). وظهر بوضوح أن الأموال سُحبت من هذه المناطق وعادت لتصب في أشباه الموصلات والبرمجيات. فقط إنفيديا، في ذلك اليوم، أضافت لنفسها بشكل “مفاجئ” قرابة 435 مليار دولار من القيمة السوقية — أي أن هذا الحجم يفوق إجمالي القيمة السوقية الكلي لمعظم الشركات المدرجة في الولايات المتحدة.
وما يزيد الأمور إثارة للاهتمام هو أن إرشاد (guidance) إنفيديا هذه المرة لم يُدرج تشغيل مراكز البيانات في الصين ضمن بياناته. وهذا يعني أنه حتى بعد استبعاد كامل سوق الصين، فإن النمو الذي تقوده إنفيديا في مناطق أخرى فقط كان كافيًا لدفعها لتتجاوز رقم guidance المتوقّع.
هذه ليست موجة صعود شاملة للكل، بل أموال تتلاشى في بيئة لا تجد مكانًا محتملاً مع ارتفاع التضخم وتوقعات أسعار فائدة مرتفعة؛ لذلك تتجمع قسرًا نحو “قادة” الذكاء الاصطناعي الأكثر وضوحًا في تحقيق الأرباح، وفي الوقت نفسه تتسارع عمليات الانسحاب من الصناعات التقليدية الدفاعية وباقي القطاعات. تبدو الصورة على مستوى المؤشر وكأنها احتفال رقص وغناء على الورق، لكن في الواقع إنفيديا وحدها هي من “تتوهّج”، بينما معظم القطاعات الأخرى تنزف خفيًا.
حتى هذا المستوى من التركّز، ضمن السياق التاريخي، ليس أمرًا معتادًا. فالوزن المجمّع لأكبر خمس شركات بلغ أعلى مستوى منذ فترة فقاعة الإنترنت. لكن الفرق هذه المرة هو أن عمالقة اليوم مدعومون بأرباح حقيقية ومستمرّة، وليست مجرّد مساحة تخيّل.
عندما تتضاعف القيمة السوقية التي تضيفها شركة واحدة في يوم واحد، أكثر مما يَختفي من قيمة سوقية خلال اليوم في قطاع دفاعي كامل — هل تعتقد أن هذا انعكاس منطقي لعصر “هيمنة” الذكاء الاصطناعي، أم إنّه تحذير من مخاطر تركّز مفرط في السوق؟
$NVDA
شهدت إنفيديا قفزة يومية كبيرة بنسبة 8.7%، لكن لا تنخدع باللون الأحمر الظاهري في مؤشر السوق
في يوم 27/8، ارتفع مؤشر S&P 500 بنسبة 0.58% إلى 0.7%، ويبدو المشهد مزدهرًا. لكن عند تفكيك الصورة، من بين 11 قطاعًا رئيسيًا، أغلق 10 منها على اللون الأسود (انخفاض)، ولم يرتفع إلا قطاع التكنولوجيا. في المقابل، انخفض مؤشر التساوي في الأوزان (يُنظر فيه إلى أسهم 500 شركة بوزن متساوٍ، دون تأثر بحجم شركات كبرى قليلة) في ذلك اليوم بنسبة 0.16%، وبينما كان هناك ارتفاع في مؤشر المرجّح بالقيمة السوقية، ظهرت فجوة تتراوح بين 61 إلى 71 نقطة أساس — وهي رقم يقدّر بدقة مدى تركّز موجة الصعود على عددٍ قليل جدًا من الأسهم.
تصدّر القطاعات الخاسرة قطاعات الرعاية الصحية، والمرافق العامة، والسلع الاستهلاكية الأساسية (قطاعات دفاعية). وظهر بوضوح أن الأموال سُحبت من هذه المناطق وعادت لتصب في أشباه الموصلات والبرمجيات. فقط إنفيديا، في ذلك اليوم، أضافت لنفسها بشكل “مفاجئ” قرابة 435 مليار دولار من القيمة السوقية — أي أن هذا الحجم يفوق إجمالي القيمة السوقية الكلي لمعظم الشركات المدرجة في الولايات المتحدة.
وما يزيد الأمور إثارة للاهتمام هو أن إرشاد (guidance) إنفيديا هذه المرة لم يُدرج تشغيل مراكز البيانات في الصين ضمن بياناته. وهذا يعني أنه حتى بعد استبعاد كامل سوق الصين، فإن النمو الذي تقوده إنفيديا في مناطق أخرى فقط كان كافيًا لدفعها لتتجاوز رقم guidance المتوقّع.
هذه ليست موجة صعود شاملة للكل، بل أموال تتلاشى في بيئة لا تجد مكانًا محتملاً مع ارتفاع التضخم وتوقعات أسعار فائدة مرتفعة؛ لذلك تتجمع قسرًا نحو “قادة” الذكاء الاصطناعي الأكثر وضوحًا في تحقيق الأرباح، وفي الوقت نفسه تتسارع عمليات الانسحاب من الصناعات التقليدية الدفاعية وباقي القطاعات. تبدو الصورة على مستوى المؤشر وكأنها احتفال رقص وغناء على الورق، لكن في الواقع إنفيديا وحدها هي من “تتوهّج”، بينما معظم القطاعات الأخرى تنزف خفيًا.
حتى هذا المستوى من التركّز، ضمن السياق التاريخي، ليس أمرًا معتادًا. فالوزن المجمّع لأكبر خمس شركات بلغ أعلى مستوى منذ فترة فقاعة الإنترنت. لكن الفرق هذه المرة هو أن عمالقة اليوم مدعومون بأرباح حقيقية ومستمرّة، وليست مجرّد مساحة تخيّل.
عندما تتضاعف القيمة السوقية التي تضيفها شركة واحدة في يوم واحد، أكثر مما يَختفي من قيمة سوقية خلال اليوم في قطاع دفاعي كامل — هل تعتقد أن هذا انعكاس منطقي لعصر “هيمنة” الذكاء الاصطناعي، أم إنّه تحذير من مخاطر تركّز مفرط في السوق؟
$NVDA
في يوم 27/8، ارتفع مؤشر S&P 500 بنسبة 0.58% إلى 0.7%، ويبدو المشهد مزدهرًا. لكن عند تفكيك الصورة، من بين 11 قطاعًا رئيسيًا، أغلق 10 منها على اللون الأسود (انخفاض)، ولم يرتفع إلا قطاع التكنولوجيا. في المقابل، انخفض مؤشر التساوي في الأوزان (يُنظر فيه إلى أسهم 500 شركة بوزن متساوٍ، دون تأثر بحجم شركات كبرى قليلة) في ذلك اليوم بنسبة 0.16%، وبينما كان هناك ارتفاع في مؤشر المرجّح بالقيمة السوقية، ظهرت فجوة تتراوح بين 61 إلى 71 نقطة أساس — وهي رقم يقدّر بدقة مدى تركّز موجة الصعود على عددٍ قليل جدًا من الأسهم.
تصدّر القطاعات الخاسرة قطاعات الرعاية الصحية، والمرافق العامة، والسلع الاستهلاكية الأساسية (قطاعات دفاعية). وظهر بوضوح أن الأموال سُحبت من هذه المناطق وعادت لتصب في أشباه الموصلات والبرمجيات. فقط إنفيديا، في ذلك اليوم، أضافت لنفسها بشكل “مفاجئ” قرابة 435 مليار دولار من القيمة السوقية — أي أن هذا الحجم يفوق إجمالي القيمة السوقية الكلي لمعظم الشركات المدرجة في الولايات المتحدة.
وما يزيد الأمور إثارة للاهتمام هو أن إرشاد (guidance) إنفيديا هذه المرة لم يُدرج تشغيل مراكز البيانات في الصين ضمن بياناته. وهذا يعني أنه حتى بعد استبعاد كامل سوق الصين، فإن النمو الذي تقوده إنفيديا في مناطق أخرى فقط كان كافيًا لدفعها لتتجاوز رقم guidance المتوقّع.
هذه ليست موجة صعود شاملة للكل، بل أموال تتلاشى في بيئة لا تجد مكانًا محتملاً مع ارتفاع التضخم وتوقعات أسعار فائدة مرتفعة؛ لذلك تتجمع قسرًا نحو “قادة” الذكاء الاصطناعي الأكثر وضوحًا في تحقيق الأرباح، وفي الوقت نفسه تتسارع عمليات الانسحاب من الصناعات التقليدية الدفاعية وباقي القطاعات. تبدو الصورة على مستوى المؤشر وكأنها احتفال رقص وغناء على الورق، لكن في الواقع إنفيديا وحدها هي من “تتوهّج”، بينما معظم القطاعات الأخرى تنزف خفيًا.
حتى هذا المستوى من التركّز، ضمن السياق التاريخي، ليس أمرًا معتادًا. فالوزن المجمّع لأكبر خمس شركات بلغ أعلى مستوى منذ فترة فقاعة الإنترنت. لكن الفرق هذه المرة هو أن عمالقة اليوم مدعومون بأرباح حقيقية ومستمرّة، وليست مجرّد مساحة تخيّل.
عندما تتضاعف القيمة السوقية التي تضيفها شركة واحدة في يوم واحد، أكثر مما يَختفي من قيمة سوقية خلال اليوم في قطاع دفاعي كامل — هل تعتقد أن هذا انعكاس منطقي لعصر “هيمنة” الذكاء الاصطناعي، أم إنّه تحذير من مخاطر تركّز مفرط في السوق؟
$NVDA
100
·
--
تقدّر أنثروبيك سوقًا بقيمة 300 مليار تريليون دولار—فهل يمكن لخطاب الطرح العام الأولي تحقيق ذلك؟
في الوقت الذي تقترب فيه شركة «أنثروبيك» Anthropic من طرح ملف الاكتتاب العام (IPO)، طرحت رؤية طموحة تتمثل في أن «السوق المحتملة للذكاء الاصطناعي على مستوى الشركات تصل إلى 300 تريليون دولار»، ما أشعل فورًا جدلًا واسعًا في أسواق رأس المال العالمية.
سردية «300 تريليون» الضخمة—هل يمكن تحويلها فعلًا إلى نقود حقيقية؟
سرديات تدعم التقييمات المرتفعة عند الإصدار: بينما تتجه الشركة إلى السوق العامة، فإن الاستناد إلى TAM بحجم تريليون يُعد «الحيلة القاتلة» التي تبرر مقاربتها لتوقعات جمع تمويل ضخمة كتلك المرتبطة بـ SpaceX، مع استهداف الاستفادة من علاوة الندرة لـ«قائد ذكاء اصطناعي أصيل».
فجوة حقيقية في التحول إلى تحقيق إيرادات: في الوقت الحالي، لا تزال شركات نماذج اللغة الكبرى في خضم مشتريات هائلة لقدرة الحوسبة وعجز بحث وتطوير مرتفع جدًا. ومن «الإبهار التقني» إلى «استبدال فعلي لميزانيات برامج المؤسسات»، لا يزال معدل التحول التجاري يواجه اختبارًا صارمًا.
منطق تدقيق السوق الثانوية يتحول: لقد انتقلت وول ستريت في سياق مفهوم الذكاء الاصطناعي من مجرد سرد القصص في المراحل المبكرة، إلى النظر في القيمة الدائمة للعميل الفردي (LTV) وهوامش ربح القدرة الحوسبية.
أيها الذي أراه أنت: 300 تريليون دولار من النجوم والبحار، هل هي مستقبل حتمي لثورة الذكاء الاصطناعي، أم فقاعة تقييمات في اكتتاب IPO بهدف جمع الأموال؟
#Anthropic #Aİ #IPO #科技股 #النماذج_اللغة_الكبيرة
تقدّر أنثروبيك سوقًا بقيمة 300 مليار تريليون دولار—فهل يمكن لخطاب الطرح العام الأولي تحقيق ذلك؟
في الوقت الذي تقترب فيه شركة «أنثروبيك» Anthropic من طرح ملف الاكتتاب العام (IPO)، طرحت رؤية طموحة تتمثل في أن «السوق المحتملة للذكاء الاصطناعي على مستوى الشركات تصل إلى 300 تريليون دولار»، ما أشعل فورًا جدلًا واسعًا في أسواق رأس المال العالمية.
سردية «300 تريليون» الضخمة—هل يمكن تحويلها فعلًا إلى نقود حقيقية؟
سرديات تدعم التقييمات المرتفعة عند الإصدار: بينما تتجه الشركة إلى السوق العامة، فإن الاستناد إلى TAM بحجم تريليون يُعد «الحيلة القاتلة» التي تبرر مقاربتها لتوقعات جمع تمويل ضخمة كتلك المرتبطة بـ SpaceX، مع استهداف الاستفادة من علاوة الندرة لـ«قائد ذكاء اصطناعي أصيل».
فجوة حقيقية في التحول إلى تحقيق إيرادات: في الوقت الحالي، لا تزال شركات نماذج اللغة الكبرى في خضم مشتريات هائلة لقدرة الحوسبة وعجز بحث وتطوير مرتفع جدًا. ومن «الإبهار التقني» إلى «استبدال فعلي لميزانيات برامج المؤسسات»، لا يزال معدل التحول التجاري يواجه اختبارًا صارمًا.
منطق تدقيق السوق الثانوية يتحول: لقد انتقلت وول ستريت في سياق مفهوم الذكاء الاصطناعي من مجرد سرد القصص في المراحل المبكرة، إلى النظر في القيمة الدائمة للعميل الفردي (LTV) وهوامش ربح القدرة الحوسبية.
أيها الذي أراه أنت: 300 تريليون دولار من النجوم والبحار، هل هي مستقبل حتمي لثورة الذكاء الاصطناعي، أم فقاعة تقييمات في اكتتاب IPO بهدف جمع الأموال؟
#Anthropic #Aİ #IPO #科技股 #النماذج_اللغة_الكبيرة
في الوقت الذي تقترب فيه شركة «أنثروبيك» Anthropic من طرح ملف الاكتتاب العام (IPO)، طرحت رؤية طموحة تتمثل في أن «السوق المحتملة للذكاء الاصطناعي على مستوى الشركات تصل إلى 300 تريليون دولار»، ما أشعل فورًا جدلًا واسعًا في أسواق رأس المال العالمية.
سردية «300 تريليون» الضخمة—هل يمكن تحويلها فعلًا إلى نقود حقيقية؟
سرديات تدعم التقييمات المرتفعة عند الإصدار: بينما تتجه الشركة إلى السوق العامة، فإن الاستناد إلى TAM بحجم تريليون يُعد «الحيلة القاتلة» التي تبرر مقاربتها لتوقعات جمع تمويل ضخمة كتلك المرتبطة بـ SpaceX، مع استهداف الاستفادة من علاوة الندرة لـ«قائد ذكاء اصطناعي أصيل».
فجوة حقيقية في التحول إلى تحقيق إيرادات: في الوقت الحالي، لا تزال شركات نماذج اللغة الكبرى في خضم مشتريات هائلة لقدرة الحوسبة وعجز بحث وتطوير مرتفع جدًا. ومن «الإبهار التقني» إلى «استبدال فعلي لميزانيات برامج المؤسسات»، لا يزال معدل التحول التجاري يواجه اختبارًا صارمًا.
منطق تدقيق السوق الثانوية يتحول: لقد انتقلت وول ستريت في سياق مفهوم الذكاء الاصطناعي من مجرد سرد القصص في المراحل المبكرة، إلى النظر في القيمة الدائمة للعميل الفردي (LTV) وهوامش ربح القدرة الحوسبية.
أيها الذي أراه أنت: 300 تريليون دولار من النجوم والبحار، هل هي مستقبل حتمي لثورة الذكاء الاصطناعي، أم فقاعة تقييمات في اكتتاب IPO بهدف جمع الأموال؟
#Anthropic #Aİ #IPO #科技股 #النماذج_اللغة_الكبيرة
415
·
--
هل يمكن أن تجلب البشرية بشارة أكبر؟ هل يمكن أن يكون للسرطان علاجٌ أكثر؟
الارتفاع الأخير لسهم موديرنا يُعدّ «خبرًا إيجابيًا» بمستوى الكتب الدراسية، ثم تذبذبًا عند مستويات مرتفعة.
في 8/19 (الأربعاء)، أعلنت موديرنا وميرك (Merck) بيانات المرحلة الثالثة من لقاح mRNA المخصص للورم الميلانيني (melanoma) — وهو أول علاج سرطاني قائم على mRNA «مخصص» يتم اعتماده عالميًا عبر تجربة من المرحلة الثالثة، ويُعدّ علامة فارقة في التاريخ. ما إن خرجت الأخبار حتى قفز سعر السهم مباشرة من نطاق 63 دولارًا تقريبًا قبل افتتاح يوم الثلاثاء، ليتجاوز أعلى مستوى له داخل الجلسة 176.66 دولارًا، مسجلًا أعلى مستوى خلال 52 أسبوعًا، وبلغت الزيادة في يوم واحد في وقتٍ ما أكثر من 180%.
والأجمل حقًا هو ما حدث بعد إعلان الخبر بأيام. فلم يُعد السهم—كما يحدث عادة في سيناريو «بيع بعد بلوغ الذروة»—إلى نقطة البداية فورًا؛ بل من ذروة 176.66 دولارًا، احتاج قرابة أسبوع كامل ليبدأ بتذبذب متكرر ضمن نطاق 130 إلى 150 دولارًا، ثم أغلق يوم 8/24 عند 139.10 دولارًا. وبالحساب، فإن السهم تراجع من القمة بأكثر من 21%، لكن إجمالي الارتفاع خلال 5 أيام لا يزال يتجاوز 120%.
وهذا يعني أن رد فعل السوق كان أكثر دقة من مجرد «الشراء ثم الهروب». فقد حقق رأس المال المضاربي الذي دخل مبكرًا أرباحًا في المنطقة القريبة من القمة فعلًا، لكن السهم لم ينهَر للانخفاض إلى نقطة انطلاق الارتفاع، ما يشير إلى وجود أموال تعتقد أن هذا الحدث يمثل قيمة طويلة الأجل حقيقية، وأنها ترغب في الاستحواذ بعد أي تراجع.
الواقع القاسي لأسهم التكنولوجيا الحيوية هو أن ما بين نجاح التجارب السريرية في المرحلة الثالثة وبين حصول موافقة الـFDA ثم البيع فعليًا في المستشفيات وإدخال إيرادات حقيقية، توجد فترة طويلة من إجراءات الموافقات التنظيمية وخطوات التحول التجاري. يُعدّ Keytruda من ميرك (Merck) دواءً قياسيًا قائمًا للعلاج بعد جراحة الورم الميلانيني، أما هذه المرة فإن العلاج المركب أثبت قدرته على تأخير عودة المرض وتقليل مخاطر الانتقال (النقائل)، وهي بيانات سريرية متينة وليست مجرد مساحة للتخمين.
إن تذبذب السهم مرارًا عند مستويات مرتفعة بدل أن ينهار مباشرة، يعكس—إلى حد ما—أن السوق يعيد تسعير خط موديرنا البحثي في مجال الأورام، ولم يعد يعتبرها مجرد شركة ستتراجع أعمالها بسبب تراجع لقاح كوفيد-19. ما يتعين مراقبته بعد ذلك هو تقدم مراجعة الـFDA، وكذلك ما إذا كانت بيانات التجارب اللاحقة على منصّة mRNA الشخصية في أنواع سرطانية أخرى مثل سرطان الرئة غير صغير الخلايا (non-small cell lung cancer) يمكن أن تُكرر نجاح هذه المرة.
من ارتفاع 180% ثم الهبوط إلى تذبذب عند مستويات مرتفعة بنسبة 21%، هل تعتقد أن الأمر يعني أن رأس المال المضاربي انسحب فوجد السوق تسعيرًا منطقيًا، أم أن القيمة الطويلة الأجل للبشارة فارقة الأثر لم تُعكس بالكامل بعد؟
$MRNA $MRK #美股 #生技股 #CancerVaccine
هل يمكن أن تجلب البشرية بشارة أكبر؟ هل يمكن أن يكون للسرطان علاجٌ أكثر؟
الارتفاع الأخير لسهم موديرنا يُعدّ «خبرًا إيجابيًا» بمستوى الكتب الدراسية، ثم تذبذبًا عند مستويات مرتفعة.
في 8/19 (الأربعاء)، أعلنت موديرنا وميرك (Merck) بيانات المرحلة الثالثة من لقاح mRNA المخصص للورم الميلانيني (melanoma) — وهو أول علاج سرطاني قائم على mRNA «مخصص» يتم اعتماده عالميًا عبر تجربة من المرحلة الثالثة، ويُعدّ علامة فارقة في التاريخ. ما إن خرجت الأخبار حتى قفز سعر السهم مباشرة من نطاق 63 دولارًا تقريبًا قبل افتتاح يوم الثلاثاء، ليتجاوز أعلى مستوى له داخل الجلسة 176.66 دولارًا، مسجلًا أعلى مستوى خلال 52 أسبوعًا، وبلغت الزيادة في يوم واحد في وقتٍ ما أكثر من 180%.
والأجمل حقًا هو ما حدث بعد إعلان الخبر بأيام. فلم يُعد السهم—كما يحدث عادة في سيناريو «بيع بعد بلوغ الذروة»—إلى نقطة البداية فورًا؛ بل من ذروة 176.66 دولارًا، احتاج قرابة أسبوع كامل ليبدأ بتذبذب متكرر ضمن نطاق 130 إلى 150 دولارًا، ثم أغلق يوم 8/24 عند 139.10 دولارًا. وبالحساب، فإن السهم تراجع من القمة بأكثر من 21%، لكن إجمالي الارتفاع خلال 5 أيام لا يزال يتجاوز 120%.
وهذا يعني أن رد فعل السوق كان أكثر دقة من مجرد «الشراء ثم الهروب». فقد حقق رأس المال المضاربي الذي دخل مبكرًا أرباحًا في المنطقة القريبة من القمة فعلًا، لكن السهم لم ينهَر للانخفاض إلى نقطة انطلاق الارتفاع، ما يشير إلى وجود أموال تعتقد أن هذا الحدث يمثل قيمة طويلة الأجل حقيقية، وأنها ترغب في الاستحواذ بعد أي تراجع.
الواقع القاسي لأسهم التكنولوجيا الحيوية هو أن ما بين نجاح التجارب السريرية في المرحلة الثالثة وبين حصول موافقة الـFDA ثم البيع فعليًا في المستشفيات وإدخال إيرادات حقيقية، توجد فترة طويلة من إجراءات الموافقات التنظيمية وخطوات التحول التجاري. يُعدّ Keytruda من ميرك (Merck) دواءً قياسيًا قائمًا للعلاج بعد جراحة الورم الميلانيني، أما هذه المرة فإن العلاج المركب أثبت قدرته على تأخير عودة المرض وتقليل مخاطر الانتقال (النقائل)، وهي بيانات سريرية متينة وليست مجرد مساحة للتخمين.
إن تذبذب السهم مرارًا عند مستويات مرتفعة بدل أن ينهار مباشرة، يعكس—إلى حد ما—أن السوق يعيد تسعير خط موديرنا البحثي في مجال الأورام، ولم يعد يعتبرها مجرد شركة ستتراجع أعمالها بسبب تراجع لقاح كوفيد-19. ما يتعين مراقبته بعد ذلك هو تقدم مراجعة الـFDA، وكذلك ما إذا كانت بيانات التجارب اللاحقة على منصّة mRNA الشخصية في أنواع سرطانية أخرى مثل سرطان الرئة غير صغير الخلايا (non-small cell lung cancer) يمكن أن تُكرر نجاح هذه المرة.
من ارتفاع 180% ثم الهبوط إلى تذبذب عند مستويات مرتفعة بنسبة 21%، هل تعتقد أن الأمر يعني أن رأس المال المضاربي انسحب فوجد السوق تسعيرًا منطقيًا، أم أن القيمة الطويلة الأجل للبشارة فارقة الأثر لم تُعكس بالكامل بعد؟
$MRNA $MRK #美股 #生技股 #CancerVaccine
الارتفاع الأخير لسهم موديرنا يُعدّ «خبرًا إيجابيًا» بمستوى الكتب الدراسية، ثم تذبذبًا عند مستويات مرتفعة.
في 8/19 (الأربعاء)، أعلنت موديرنا وميرك (Merck) بيانات المرحلة الثالثة من لقاح mRNA المخصص للورم الميلانيني (melanoma) — وهو أول علاج سرطاني قائم على mRNA «مخصص» يتم اعتماده عالميًا عبر تجربة من المرحلة الثالثة، ويُعدّ علامة فارقة في التاريخ. ما إن خرجت الأخبار حتى قفز سعر السهم مباشرة من نطاق 63 دولارًا تقريبًا قبل افتتاح يوم الثلاثاء، ليتجاوز أعلى مستوى له داخل الجلسة 176.66 دولارًا، مسجلًا أعلى مستوى خلال 52 أسبوعًا، وبلغت الزيادة في يوم واحد في وقتٍ ما أكثر من 180%.
والأجمل حقًا هو ما حدث بعد إعلان الخبر بأيام. فلم يُعد السهم—كما يحدث عادة في سيناريو «بيع بعد بلوغ الذروة»—إلى نقطة البداية فورًا؛ بل من ذروة 176.66 دولارًا، احتاج قرابة أسبوع كامل ليبدأ بتذبذب متكرر ضمن نطاق 130 إلى 150 دولارًا، ثم أغلق يوم 8/24 عند 139.10 دولارًا. وبالحساب، فإن السهم تراجع من القمة بأكثر من 21%، لكن إجمالي الارتفاع خلال 5 أيام لا يزال يتجاوز 120%.
وهذا يعني أن رد فعل السوق كان أكثر دقة من مجرد «الشراء ثم الهروب». فقد حقق رأس المال المضاربي الذي دخل مبكرًا أرباحًا في المنطقة القريبة من القمة فعلًا، لكن السهم لم ينهَر للانخفاض إلى نقطة انطلاق الارتفاع، ما يشير إلى وجود أموال تعتقد أن هذا الحدث يمثل قيمة طويلة الأجل حقيقية، وأنها ترغب في الاستحواذ بعد أي تراجع.
الواقع القاسي لأسهم التكنولوجيا الحيوية هو أن ما بين نجاح التجارب السريرية في المرحلة الثالثة وبين حصول موافقة الـFDA ثم البيع فعليًا في المستشفيات وإدخال إيرادات حقيقية، توجد فترة طويلة من إجراءات الموافقات التنظيمية وخطوات التحول التجاري. يُعدّ Keytruda من ميرك (Merck) دواءً قياسيًا قائمًا للعلاج بعد جراحة الورم الميلانيني، أما هذه المرة فإن العلاج المركب أثبت قدرته على تأخير عودة المرض وتقليل مخاطر الانتقال (النقائل)، وهي بيانات سريرية متينة وليست مجرد مساحة للتخمين.
إن تذبذب السهم مرارًا عند مستويات مرتفعة بدل أن ينهار مباشرة، يعكس—إلى حد ما—أن السوق يعيد تسعير خط موديرنا البحثي في مجال الأورام، ولم يعد يعتبرها مجرد شركة ستتراجع أعمالها بسبب تراجع لقاح كوفيد-19. ما يتعين مراقبته بعد ذلك هو تقدم مراجعة الـFDA، وكذلك ما إذا كانت بيانات التجارب اللاحقة على منصّة mRNA الشخصية في أنواع سرطانية أخرى مثل سرطان الرئة غير صغير الخلايا (non-small cell lung cancer) يمكن أن تُكرر نجاح هذه المرة.
من ارتفاع 180% ثم الهبوط إلى تذبذب عند مستويات مرتفعة بنسبة 21%، هل تعتقد أن الأمر يعني أن رأس المال المضاربي انسحب فوجد السوق تسعيرًا منطقيًا، أم أن القيمة الطويلة الأجل للبشارة فارقة الأثر لم تُعكس بالكامل بعد؟
$MRNA $MRK #美股 #生技股 #CancerVaccine
332
·
--
#BTC يسرّع الارتفاع، هل يمكن أن تستمر الأموال في “تتابع” الدعم؟
终于 كسر BTC جمودًا دام أشهرًا، وانطلق ليتجاوز 75,000 دولار! شمعة خضراء عملاقة واحدة فجّرت فورًا حالة ذعر لدى المضاربين على الهبوط (الـ“Short”) في كل أنحاء الشبكة، ووصل إجمالي المراكز المُصفّاة خلال يوم واحد إلى ما يقارب 3 مليارات دولار. والأهم من ذلك أن السيولة بدأت تتحسن: في 19 أغسطس، حققت صناديق ETF الفورية المدرجة في البورصة الأمريكية تدفقات صافية تجاوزت 700 مليون دولار (BTC بقيمة 517 مليون، وETH بقيمة 189 مليون).
لكن وسط حالة الاحتفال، إلى أي مدى يمكن أن تمتد هذه الموجة؟
الضغط القسري (逼空) وتصفية المراكز أكبر من “بناء” حقيقي: كانت مراكز المضاربين على الهبوط في الفترة السابقة مكتظة جدًا؛ فما إن بدأت الأسعار بالارتفاع حتى تم تفعيل سلسلة من عمليات التصفية، فتضخّمت الزيادة في المدى القصير بفعل الرافعة المالية بشكل حاد.
الأموال الإضافية هي الاختبار الحقيقي: عودة التدفقات عبر ETF إشارة إيجابية، لكن هل يمكن أن تتحول من “ارتداد بعد هبوط حاد” إلى “اتجاه موجة صعود قوية”، يعتمد على استمرار تزويد العملات المستقرة (stablecoins) وعلى قدرة أحجام التداول في السوق الفورية على مواصلة الوتيرة.
انتبه من مخاطر “غسل” (تصحيح) في القمم: فوق 75,000 دولار تتجمع كميات كبيرة من الأصول المحبوسة في نطاقات قديمة (تحتفظ بخسائر) وأرباح مضاربي المدى القصير؛ فإذا لم تواكب الأحجام التدفق، فقد تتراكم الرافعة المالية من جديد بسهولة، ما قد يؤدي إلى إدخالات حادة (أسنان شوكية) بشكل عنيف.
ما رأيك: هل هذه الجولة تمثل هجومًا جديدًا نحو قمة موسم الثيران (الـBull)، أم أنها “قمة مرحلية” بعد استنزاف الهبوط؟
$BTC $ETH #BTC #加密货币 #تحليل_السوق
#BTC يسرّع الارتفاع، هل يمكن أن تستمر الأموال في “تتابع” الدعم؟
终于 كسر BTC جمودًا دام أشهرًا، وانطلق ليتجاوز 75,000 دولار! شمعة خضراء عملاقة واحدة فجّرت فورًا حالة ذعر لدى المضاربين على الهبوط (الـ“Short”) في كل أنحاء الشبكة، ووصل إجمالي المراكز المُصفّاة خلال يوم واحد إلى ما يقارب 3 مليارات دولار. والأهم من ذلك أن السيولة بدأت تتحسن: في 19 أغسطس، حققت صناديق ETF الفورية المدرجة في البورصة الأمريكية تدفقات صافية تجاوزت 700 مليون دولار (BTC بقيمة 517 مليون، وETH بقيمة 189 مليون).
لكن وسط حالة الاحتفال، إلى أي مدى يمكن أن تمتد هذه الموجة؟
الضغط القسري (逼空) وتصفية المراكز أكبر من “بناء” حقيقي: كانت مراكز المضاربين على الهبوط في الفترة السابقة مكتظة جدًا؛ فما إن بدأت الأسعار بالارتفاع حتى تم تفعيل سلسلة من عمليات التصفية، فتضخّمت الزيادة في المدى القصير بفعل الرافعة المالية بشكل حاد.
الأموال الإضافية هي الاختبار الحقيقي: عودة التدفقات عبر ETF إشارة إيجابية، لكن هل يمكن أن تتحول من “ارتداد بعد هبوط حاد” إلى “اتجاه موجة صعود قوية”، يعتمد على استمرار تزويد العملات المستقرة (stablecoins) وعلى قدرة أحجام التداول في السوق الفورية على مواصلة الوتيرة.
انتبه من مخاطر “غسل” (تصحيح) في القمم: فوق 75,000 دولار تتجمع كميات كبيرة من الأصول المحبوسة في نطاقات قديمة (تحتفظ بخسائر) وأرباح مضاربي المدى القصير؛ فإذا لم تواكب الأحجام التدفق، فقد تتراكم الرافعة المالية من جديد بسهولة، ما قد يؤدي إلى إدخالات حادة (أسنان شوكية) بشكل عنيف.
ما رأيك: هل هذه الجولة تمثل هجومًا جديدًا نحو قمة موسم الثيران (الـBull)، أم أنها “قمة مرحلية” بعد استنزاف الهبوط؟
$BTC $ETH #BTC #加密货币 #تحليل_السوق
终于 كسر BTC جمودًا دام أشهرًا، وانطلق ليتجاوز 75,000 دولار! شمعة خضراء عملاقة واحدة فجّرت فورًا حالة ذعر لدى المضاربين على الهبوط (الـ“Short”) في كل أنحاء الشبكة، ووصل إجمالي المراكز المُصفّاة خلال يوم واحد إلى ما يقارب 3 مليارات دولار. والأهم من ذلك أن السيولة بدأت تتحسن: في 19 أغسطس، حققت صناديق ETF الفورية المدرجة في البورصة الأمريكية تدفقات صافية تجاوزت 700 مليون دولار (BTC بقيمة 517 مليون، وETH بقيمة 189 مليون).
لكن وسط حالة الاحتفال، إلى أي مدى يمكن أن تمتد هذه الموجة؟
الضغط القسري (逼空) وتصفية المراكز أكبر من “بناء” حقيقي: كانت مراكز المضاربين على الهبوط في الفترة السابقة مكتظة جدًا؛ فما إن بدأت الأسعار بالارتفاع حتى تم تفعيل سلسلة من عمليات التصفية، فتضخّمت الزيادة في المدى القصير بفعل الرافعة المالية بشكل حاد.
الأموال الإضافية هي الاختبار الحقيقي: عودة التدفقات عبر ETF إشارة إيجابية، لكن هل يمكن أن تتحول من “ارتداد بعد هبوط حاد” إلى “اتجاه موجة صعود قوية”، يعتمد على استمرار تزويد العملات المستقرة (stablecoins) وعلى قدرة أحجام التداول في السوق الفورية على مواصلة الوتيرة.
انتبه من مخاطر “غسل” (تصحيح) في القمم: فوق 75,000 دولار تتجمع كميات كبيرة من الأصول المحبوسة في نطاقات قديمة (تحتفظ بخسائر) وأرباح مضاربي المدى القصير؛ فإذا لم تواكب الأحجام التدفق، فقد تتراكم الرافعة المالية من جديد بسهولة، ما قد يؤدي إلى إدخالات حادة (أسنان شوكية) بشكل عنيف.
ما رأيك: هل هذه الجولة تمثل هجومًا جديدًا نحو قمة موسم الثيران (الـBull)، أم أنها “قمة مرحلية” بعد استنزاف الهبوط؟
$BTC $ETH #BTC #加密货币 #تحليل_السوق
216
·
--
منحت Google شركة Marvell حق شراء أسهم بقيمة تصل إلى 122 مليار دولار. لكن برأيي، الأمر الذي يستحق الانتباه الحقيقي ليس رقم 122 مليار دولار هذا.
حصلت Google على حق شراء ما يصل إلى 58.97 مليون سهم من الأسهم العادية لشركة Marvell بسعر ممارسة يبلغ 206.58 دولارًا. وإذا تم ممارسة الحق بالكامل، فستبلغ القيمة نحو 122 مليار دولار، أي ما يعادل تقريبًا 7% من إجمالي عدد أسهم Marvell المتداولة حاليًا. بعد الإعلان، قفز سهم Marvell في التداول قبل افتتاح السوق بأكثر من 8% إلى 14%، بينما تراجع شريكها الأساسي في الرقائق المصممة خصيصًا Broadcom بعكس ذلك بأكثر من 5%.
هذه الشراكة ستساعد Google على تطوير سلسلة من الرقائق المصممة خصيصًا حول نظام TPU البيئي—مسرّعات استدلال AI، ووحدات التحكم في التخزين، ووحدات التحكم في واجهة الشبكة، ووحدات التحكم في واجهة الذاكرة، إضافة إلى تقنيات الحوسبة القريبة من الذاكرة. وإذا لم تحقق Google أهداف الشراء في المستقبل، فبحلول السنة المالية 2033، يُتوقع أن يكون حجم الإيرادات المحتمل لهذه الشراكة نحو 120 مليار دولار.
لكن هناك تفاصيل قد تتجاهلها عناوين كثيرة في وسائل الإعلام. إن حق الشراء بقيمة 12 مليار دولار ليس دفعة واحدة، وليست Google قد قامت بالفعل بإيداع الأموال في حساب Marvell. فحسب، لا يحصل إلا حوالي 1.36 مليون سهم في السنة الأولى من التعاون على أساس ربع سنوي. أما باقي الأسهم فسيتم تقسيمها إلى 240 شريحة. وكلما قامت Google بشراء منتجات مصممة خصيصًا بقيمة 500 مليون دولار من Marvell، سيتم إلغاء/تحرير شريحة منها. بمعنى أن نسبة امتلاك Google في Marvell ستنمو بالتوازي مع مبالغ مشترياتها الفعلية، وليس أن تحصل Google مباشرة على 120 مليار دولار كأرباح عند توقيع العقد.
الانطباع الأول في السوق كان أن Marvell هي الرابح وأن Broadcom هي الخاسر. لكن القراءة الأقرب للواقع قد تكون أن «كعكة» رقائق AI لدى Google تتوسع، وليس أنها تنتزع الطلبات من Broadcom. فبالتأكيد: لم تمر سوى بضعة أشهر منذ أن وقّعت Google في أبريل هذا العام عقدًا مع Broadcom لتصميم رقائق TPU مخصصة، والآن تستقدم Marvell كمورد ثانٍ. وهذا في الواقع يعكس اتجاهًا متزايدًا لدى عمالقة الحوسبة السحابية من الحجم الهائل بأنهم لا يريدون حصر توريد رقائق AI بمورّد واحد فقط.
لدى Amazon منصات Trainium وInferentia الخاصة بها، كما أن Microsoft وMeta تطوران أيضًا رقائق AI ذاتية التصميم. عندما يتحول دعم TPU لدى Google من الاعتماد على Broadcom وحدها إلى Broadcom بالإضافة إلى Marvell، وحتى ربما إضافة المزيد من الموردين مستقبلًا، فهذا يعني أن سوق رقائق AI قد لا يعود مجرد صراع من مبارزة بين طرفين هما NVIDIA وSupermicro. فالمعركة الحقيقية القادمة هي: هل سيقرر عمالقة الحوسبة السحابية فائقة الحجم تصميم الرقائق بأنفسهم؟ وإذا كانت الإجابة نعم، فلن يستفيد فقط مزودو وحدات GPU؛ بل سيستفيد أيضًا مصممو الرقائق المصممة خصيصًا، وصُنّاع رقائق أشباه الموصلات (foundries)، والتغليف المتقدم، والاتصالات الضوئية/البصرية، والذاكرة ذات عرض نطاق ترددي عالٍ—وسيتم إعادة تسعير سلسلة التوريد بأكملها.
نقطة التحقق التالية هي تقرير Marvell المالي في 27/8. سيتطلع السوق لمعرفة ما إذا كانت هذه الشراكة مع Google يمكن أن توضح جدول الإيرادات بشكل أكثر دقة. وإذا استطاعت الإدارة تقديم رؤية أكثر تحديدًا وقابلية للقياس على المدى الطويل، فقد يبدأ السوق في إعادة تقييم تقييم (valuation) هذه الشركة.
لكن هذا الهيكل لا يخلو أيضًا من المخاطر: إذ إن إيرادات التعاون ستتحقق تدريجيًا على مدار فترة طويلة. وما يزال بإمكان Broadcom الاستمرار كشريك لـ Google، كما أن تقييم Marvell الحالي نفسه ليس رخيصًا. وتكاليف تطوير الرقائق المصممة خصيصًا مرتفعة؛ وإذا تباطأت الإنفاق الرأسمالي على AI في المستقبل، فقد تتأثر أيضًا هذه الطلبات طويلة الارتباط.
GPU من NVIDIA، وTPU من Google، والآن أيضًا الرقائق المصممة خصيصًا من Marvell—برأيك، هل ستكون «الدورة الفائقة» القادمة في أشباه الموصلات للذكاء الاصطناعي أكبر من مجرد قصة سوق وحدات GPU؟
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
منحت Google شركة Marvell حق شراء أسهم بقيمة تصل إلى 122 مليار دولار. لكن برأيي، الأمر الذي يستحق الانتباه الحقيقي ليس رقم 122 مليار دولار هذا.
حصلت Google على حق شراء ما يصل إلى 58.97 مليون سهم من الأسهم العادية لشركة Marvell بسعر ممارسة يبلغ 206.58 دولارًا. وإذا تم ممارسة الحق بالكامل، فستبلغ القيمة نحو 122 مليار دولار، أي ما يعادل تقريبًا 7% من إجمالي عدد أسهم Marvell المتداولة حاليًا. بعد الإعلان، قفز سهم Marvell في التداول قبل افتتاح السوق بأكثر من 8% إلى 14%، بينما تراجع شريكها الأساسي في الرقائق المصممة خصيصًا Broadcom بعكس ذلك بأكثر من 5%.
هذه الشراكة ستساعد Google على تطوير سلسلة من الرقائق المصممة خصيصًا حول نظام TPU البيئي—مسرّعات استدلال AI، ووحدات التحكم في التخزين، ووحدات التحكم في واجهة الشبكة، ووحدات التحكم في واجهة الذاكرة، إضافة إلى تقنيات الحوسبة القريبة من الذاكرة. وإذا لم تحقق Google أهداف الشراء في المستقبل، فبحلول السنة المالية 2033، يُتوقع أن يكون حجم الإيرادات المحتمل لهذه الشراكة نحو 120 مليار دولار.
لكن هناك تفاصيل قد تتجاهلها عناوين كثيرة في وسائل الإعلام. إن حق الشراء بقيمة 12 مليار دولار ليس دفعة واحدة، وليست Google قد قامت بالفعل بإيداع الأموال في حساب Marvell. فحسب، لا يحصل إلا حوالي 1.36 مليون سهم في السنة الأولى من التعاون على أساس ربع سنوي. أما باقي الأسهم فسيتم تقسيمها إلى 240 شريحة. وكلما قامت Google بشراء منتجات مصممة خصيصًا بقيمة 500 مليون دولار من Marvell، سيتم إلغاء/تحرير شريحة منها. بمعنى أن نسبة امتلاك Google في Marvell ستنمو بالتوازي مع مبالغ مشترياتها الفعلية، وليس أن تحصل Google مباشرة على 120 مليار دولار كأرباح عند توقيع العقد.
الانطباع الأول في السوق كان أن Marvell هي الرابح وأن Broadcom هي الخاسر. لكن القراءة الأقرب للواقع قد تكون أن «كعكة» رقائق AI لدى Google تتوسع، وليس أنها تنتزع الطلبات من Broadcom. فبالتأكيد: لم تمر سوى بضعة أشهر منذ أن وقّعت Google في أبريل هذا العام عقدًا مع Broadcom لتصميم رقائق TPU مخصصة، والآن تستقدم Marvell كمورد ثانٍ. وهذا في الواقع يعكس اتجاهًا متزايدًا لدى عمالقة الحوسبة السحابية من الحجم الهائل بأنهم لا يريدون حصر توريد رقائق AI بمورّد واحد فقط.
لدى Amazon منصات Trainium وInferentia الخاصة بها، كما أن Microsoft وMeta تطوران أيضًا رقائق AI ذاتية التصميم. عندما يتحول دعم TPU لدى Google من الاعتماد على Broadcom وحدها إلى Broadcom بالإضافة إلى Marvell، وحتى ربما إضافة المزيد من الموردين مستقبلًا، فهذا يعني أن سوق رقائق AI قد لا يعود مجرد صراع من مبارزة بين طرفين هما NVIDIA وSupermicro. فالمعركة الحقيقية القادمة هي: هل سيقرر عمالقة الحوسبة السحابية فائقة الحجم تصميم الرقائق بأنفسهم؟ وإذا كانت الإجابة نعم، فلن يستفيد فقط مزودو وحدات GPU؛ بل سيستفيد أيضًا مصممو الرقائق المصممة خصيصًا، وصُنّاع رقائق أشباه الموصلات (foundries)، والتغليف المتقدم، والاتصالات الضوئية/البصرية، والذاكرة ذات عرض نطاق ترددي عالٍ—وسيتم إعادة تسعير سلسلة التوريد بأكملها.
نقطة التحقق التالية هي تقرير Marvell المالي في 27/8. سيتطلع السوق لمعرفة ما إذا كانت هذه الشراكة مع Google يمكن أن توضح جدول الإيرادات بشكل أكثر دقة. وإذا استطاعت الإدارة تقديم رؤية أكثر تحديدًا وقابلية للقياس على المدى الطويل، فقد يبدأ السوق في إعادة تقييم تقييم (valuation) هذه الشركة.
لكن هذا الهيكل لا يخلو أيضًا من المخاطر: إذ إن إيرادات التعاون ستتحقق تدريجيًا على مدار فترة طويلة. وما يزال بإمكان Broadcom الاستمرار كشريك لـ Google، كما أن تقييم Marvell الحالي نفسه ليس رخيصًا. وتكاليف تطوير الرقائق المصممة خصيصًا مرتفعة؛ وإذا تباطأت الإنفاق الرأسمالي على AI في المستقبل، فقد تتأثر أيضًا هذه الطلبات طويلة الارتباط.
GPU من NVIDIA، وTPU من Google، والآن أيضًا الرقائق المصممة خصيصًا من Marvell—برأيك، هل ستكون «الدورة الفائقة» القادمة في أشباه الموصلات للذكاء الاصطناعي أكبر من مجرد قصة سوق وحدات GPU؟
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
حصلت Google على حق شراء ما يصل إلى 58.97 مليون سهم من الأسهم العادية لشركة Marvell بسعر ممارسة يبلغ 206.58 دولارًا. وإذا تم ممارسة الحق بالكامل، فستبلغ القيمة نحو 122 مليار دولار، أي ما يعادل تقريبًا 7% من إجمالي عدد أسهم Marvell المتداولة حاليًا. بعد الإعلان، قفز سهم Marvell في التداول قبل افتتاح السوق بأكثر من 8% إلى 14%، بينما تراجع شريكها الأساسي في الرقائق المصممة خصيصًا Broadcom بعكس ذلك بأكثر من 5%.
هذه الشراكة ستساعد Google على تطوير سلسلة من الرقائق المصممة خصيصًا حول نظام TPU البيئي—مسرّعات استدلال AI، ووحدات التحكم في التخزين، ووحدات التحكم في واجهة الشبكة، ووحدات التحكم في واجهة الذاكرة، إضافة إلى تقنيات الحوسبة القريبة من الذاكرة. وإذا لم تحقق Google أهداف الشراء في المستقبل، فبحلول السنة المالية 2033، يُتوقع أن يكون حجم الإيرادات المحتمل لهذه الشراكة نحو 120 مليار دولار.
لكن هناك تفاصيل قد تتجاهلها عناوين كثيرة في وسائل الإعلام. إن حق الشراء بقيمة 12 مليار دولار ليس دفعة واحدة، وليست Google قد قامت بالفعل بإيداع الأموال في حساب Marvell. فحسب، لا يحصل إلا حوالي 1.36 مليون سهم في السنة الأولى من التعاون على أساس ربع سنوي. أما باقي الأسهم فسيتم تقسيمها إلى 240 شريحة. وكلما قامت Google بشراء منتجات مصممة خصيصًا بقيمة 500 مليون دولار من Marvell، سيتم إلغاء/تحرير شريحة منها. بمعنى أن نسبة امتلاك Google في Marvell ستنمو بالتوازي مع مبالغ مشترياتها الفعلية، وليس أن تحصل Google مباشرة على 120 مليار دولار كأرباح عند توقيع العقد.
الانطباع الأول في السوق كان أن Marvell هي الرابح وأن Broadcom هي الخاسر. لكن القراءة الأقرب للواقع قد تكون أن «كعكة» رقائق AI لدى Google تتوسع، وليس أنها تنتزع الطلبات من Broadcom. فبالتأكيد: لم تمر سوى بضعة أشهر منذ أن وقّعت Google في أبريل هذا العام عقدًا مع Broadcom لتصميم رقائق TPU مخصصة، والآن تستقدم Marvell كمورد ثانٍ. وهذا في الواقع يعكس اتجاهًا متزايدًا لدى عمالقة الحوسبة السحابية من الحجم الهائل بأنهم لا يريدون حصر توريد رقائق AI بمورّد واحد فقط.
لدى Amazon منصات Trainium وInferentia الخاصة بها، كما أن Microsoft وMeta تطوران أيضًا رقائق AI ذاتية التصميم. عندما يتحول دعم TPU لدى Google من الاعتماد على Broadcom وحدها إلى Broadcom بالإضافة إلى Marvell، وحتى ربما إضافة المزيد من الموردين مستقبلًا، فهذا يعني أن سوق رقائق AI قد لا يعود مجرد صراع من مبارزة بين طرفين هما NVIDIA وSupermicro. فالمعركة الحقيقية القادمة هي: هل سيقرر عمالقة الحوسبة السحابية فائقة الحجم تصميم الرقائق بأنفسهم؟ وإذا كانت الإجابة نعم، فلن يستفيد فقط مزودو وحدات GPU؛ بل سيستفيد أيضًا مصممو الرقائق المصممة خصيصًا، وصُنّاع رقائق أشباه الموصلات (foundries)، والتغليف المتقدم، والاتصالات الضوئية/البصرية، والذاكرة ذات عرض نطاق ترددي عالٍ—وسيتم إعادة تسعير سلسلة التوريد بأكملها.
نقطة التحقق التالية هي تقرير Marvell المالي في 27/8. سيتطلع السوق لمعرفة ما إذا كانت هذه الشراكة مع Google يمكن أن توضح جدول الإيرادات بشكل أكثر دقة. وإذا استطاعت الإدارة تقديم رؤية أكثر تحديدًا وقابلية للقياس على المدى الطويل، فقد يبدأ السوق في إعادة تقييم تقييم (valuation) هذه الشركة.
لكن هذا الهيكل لا يخلو أيضًا من المخاطر: إذ إن إيرادات التعاون ستتحقق تدريجيًا على مدار فترة طويلة. وما يزال بإمكان Broadcom الاستمرار كشريك لـ Google، كما أن تقييم Marvell الحالي نفسه ليس رخيصًا. وتكاليف تطوير الرقائق المصممة خصيصًا مرتفعة؛ وإذا تباطأت الإنفاق الرأسمالي على AI في المستقبل، فقد تتأثر أيضًا هذه الطلبات طويلة الارتباط.
GPU من NVIDIA، وTPU من Google، والآن أيضًا الرقائق المصممة خصيصًا من Marvell—برأيك، هل ستكون «الدورة الفائقة» القادمة في أشباه الموصلات للذكاء الاصطناعي أكبر من مجرد قصة سوق وحدات GPU؟
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
282
·
--
بدأ رسمياً مشروع المرحلة الأولى لـ Kaito Katalyst Axis Robotics، والاختلاف في عائدات (投報率) مسارات الحصاد الثلاثة واضح جداً:
إنتاج المحتوى (حصة 0.2%): متاح فقط للأوائل 500؛ يتم تقسيمها (الأوائل 100: 0.1%، و101–500: 0.1%)؛ والتركيز هنا على جذب الانتباه وقوة الانتشار من خلال البك/اللفّ النقي.
$KAITO Staking (حصة 0.05%): العتبة حوالي 5,000 قطعة $sKAITO (بحاجة إلى ستاكنغ نحو 5,810 قطعة $KAITO على سلسلة Base)، مناسب للكسالى الذين يكتفون بالاستلقاء “بدون تفكير” للحصول على Airdrop.
مهام التفاعل بين المشروع: عبر التحكم من جهة المتصفح بالذراع الآلية لالتقاط الأشياء وإنجاز وسم البيانات، يوجد 9 مهام فقط ومحصورة في 1,200 مقعد (بعضها امتلأ بالفعل).
إنجاز المهام يدوياً هو لتغذية المشروع ببيانات جسدية/متمركزة، بينما الـ staking هو للاستفادة من Alpha في النظام البيئي.
هل الجميع هذه المرة سيعتمد على القوة البدنية ليحرّك الحصاد، أم سيتجه مباشرةً إلى الـ staking والاستلقاء؟
#Kaito #AxisRobotics #空投 #DePIN #Web3
بدأ رسمياً مشروع المرحلة الأولى لـ Kaito Katalyst Axis Robotics، والاختلاف في عائدات (投報率) مسارات الحصاد الثلاثة واضح جداً:
إنتاج المحتوى (حصة 0.2%): متاح فقط للأوائل 500؛ يتم تقسيمها (الأوائل 100: 0.1%، و101–500: 0.1%)؛ والتركيز هنا على جذب الانتباه وقوة الانتشار من خلال البك/اللفّ النقي.
$KAITO Staking (حصة 0.05%): العتبة حوالي 5,000 قطعة $sKAITO (بحاجة إلى ستاكنغ نحو 5,810 قطعة $KAITO على سلسلة Base)، مناسب للكسالى الذين يكتفون بالاستلقاء “بدون تفكير” للحصول على Airdrop.
مهام التفاعل بين المشروع: عبر التحكم من جهة المتصفح بالذراع الآلية لالتقاط الأشياء وإنجاز وسم البيانات، يوجد 9 مهام فقط ومحصورة في 1,200 مقعد (بعضها امتلأ بالفعل).
إنجاز المهام يدوياً هو لتغذية المشروع ببيانات جسدية/متمركزة، بينما الـ staking هو للاستفادة من Alpha في النظام البيئي.
هل الجميع هذه المرة سيعتمد على القوة البدنية ليحرّك الحصاد، أم سيتجه مباشرةً إلى الـ staking والاستلقاء؟
#Kaito #AxisRobotics #空投 #DePIN #Web3
إنتاج المحتوى (حصة 0.2%): متاح فقط للأوائل 500؛ يتم تقسيمها (الأوائل 100: 0.1%، و101–500: 0.1%)؛ والتركيز هنا على جذب الانتباه وقوة الانتشار من خلال البك/اللفّ النقي.
$KAITO Staking (حصة 0.05%): العتبة حوالي 5,000 قطعة $sKAITO (بحاجة إلى ستاكنغ نحو 5,810 قطعة $KAITO على سلسلة Base)، مناسب للكسالى الذين يكتفون بالاستلقاء “بدون تفكير” للحصول على Airdrop.
مهام التفاعل بين المشروع: عبر التحكم من جهة المتصفح بالذراع الآلية لالتقاط الأشياء وإنجاز وسم البيانات، يوجد 9 مهام فقط ومحصورة في 1,200 مقعد (بعضها امتلأ بالفعل).
إنجاز المهام يدوياً هو لتغذية المشروع ببيانات جسدية/متمركزة، بينما الـ staking هو للاستفادة من Alpha في النظام البيئي.
هل الجميع هذه المرة سيعتمد على القوة البدنية ليحرّك الحصاد، أم سيتجه مباشرةً إلى الـ staking والاستلقاء؟
#Kaito #AxisRobotics #空投 #DePIN #Web3
222
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedRateWatch
1.7M مشاهدات
7,223 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: سبتمبر FOMC، ما الخطوة التالية للاحتياطي الفيدرالي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #FedRateWatch
أنشئ محتوى بناءً على الزوايا التالية:
- ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) في أغسطس بنسبة 0.3% على أساس شهري، وأصبحت احتمالات رفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع الآن قريبة من 90%. هل تتوقع رفع الفائدة هذا الأسبوع؟ هل هي حالة منفردة أم بداية دورة أطول لرفع الفائدة؟
- إذا حدثت الزيادة، كيف سيؤثر ذلك على البيتكوين (BTC) وأسهم التكنولوجيا والذهب؟ هل سيكون تأثيرًا صعوديًا أم هبوطيًا؟
- كيف تخطط للتداول بعد ذلك؟ شارك صفقاتك أو ممتلكاتك من BTC أو الأسهم أو الذهب عبر أداة مشاركة التداول لدينا.
⏰فترة الحملة:
- 2026-09-15 11:00 - 2026-09-17 3:00 بالتوقيت العالمي (UTC)
🎁المكافأة:
- سيتم مراجعة المشاركات المؤهلة التي تلتزم بالإرشادات المذكورة أعلاه وتحتوي على أكثر من 100 كلمة، وقد تحصل على دفعة عشوائية في حركة المرور تتراوح بين 500 و3,000 مشاهدة. ستتلقى إشعارًا من مسؤول موجز الأخبار إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك على Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ قم بزيارة صفحة الموضوع #FedRateWatch أو Square Guide on How to Post for Better Reach.
Binance Square Official
·674 إعجاب
·1.8M مشاهدات
DotPlotSignalsOneMoreHikeIn2026
184 مشاهدات
13 يقومون بالنقاش
FedHikes25BpsUSStocksClose
2,751 مشاهدات
63 يقومون بالنقاش