
ILIQ69
216 منشورات
ILIQ69
إبلاغ
حظر المُستخدم
42 تتابع
53 المتابعون
241 إعجاب
منشورات
PINNED
·
--
صاعد
قد يبدو عائد السقف/الخزنة بسيطًا حتى تسأل سؤالًا أكثر عملية: ما الأصل الذي قد أتلقاه فعليًا عند التسوية؟
توضح وثائق TermMax Alpha أنه بعد الاستحقاق قد تنتهي خزنة الاستثمار الثنائي بـ USDT أو بالرمز (التوكن) أو مزيج من الاثنين في سيناريو ممارسة جزئية. يعتمد التكوين النهائي على نتيجة التسوية وتوافر السيولة.
تجعلني هذه التفاصيل أقرأ عرض العائد بشكل مختلف. إن المعدل هو جزء واحد فقط من القرار. والأصل المُستخدم في التسوية جزء آخر. إذا قمت بإيداع USDT لكن الإعداد قد يسوى إلى توكنات في ظل ظروف معينة، فأحتاج إلى أن أكون مرتاحًا لاحتمال حدوث ذلك قبل أن أدخل.
أي نتيجة نهائية تود أن تكون محددة بشكل أوضح قبل الإيداع؟
@termmax $TMX #TermMax
قد يبدو عائد السقف/الخزنة بسيطًا حتى تسأل سؤالًا أكثر عملية: ما الأصل الذي قد أتلقاه فعليًا عند التسوية؟
توضح وثائق TermMax Alpha أنه بعد الاستحقاق قد تنتهي خزنة الاستثمار الثنائي بـ USDT أو بالرمز (التوكن) أو مزيج من الاثنين في سيناريو ممارسة جزئية. يعتمد التكوين النهائي على نتيجة التسوية وتوافر السيولة.
تجعلني هذه التفاصيل أقرأ عرض العائد بشكل مختلف. إن المعدل هو جزء واحد فقط من القرار. والأصل المُستخدم في التسوية جزء آخر. إذا قمت بإيداع USDT لكن الإعداد قد يسوى إلى توكنات في ظل ظروف معينة، فأحتاج إلى أن أكون مرتاحًا لاحتمال حدوث ذلك قبل أن أدخل.
أي نتيجة نهائية تود أن تكون محددة بشكل أوضح قبل الإيداع؟
@TermMax $TMX #TermMax
توضح وثائق TermMax Alpha أنه بعد الاستحقاق قد تنتهي خزنة الاستثمار الثنائي بـ USDT أو بالرمز (التوكن) أو مزيج من الاثنين في سيناريو ممارسة جزئية. يعتمد التكوين النهائي على نتيجة التسوية وتوافر السيولة.
تجعلني هذه التفاصيل أقرأ عرض العائد بشكل مختلف. إن المعدل هو جزء واحد فقط من القرار. والأصل المُستخدم في التسوية جزء آخر. إذا قمت بإيداع USDT لكن الإعداد قد يسوى إلى توكنات في ظل ظروف معينة، فأحتاج إلى أن أكون مرتاحًا لاحتمال حدوث ذلك قبل أن أدخل.
أي نتيجة نهائية تود أن تكون محددة بشكل أوضح قبل الإيداع؟
@TermMax $TMX #TermMax
Settlement asset
0%
Strike price
0%
Maturity date
0%
Partial-exercise rules
0%
0 الأصوات • تمّ إغلاق التصويت
15
6
110
·
--
أتابع عن كثب التطورات المتعلقة بـ Kite AI، وأشعر بإعجاب حقيقي بما يعملون على بنائه في مجال Web3. إن دمج الذكاء الاصطناعي مع التكنولوجيا اللامركزية هو بالضبط ما يحتاج إليه القطاع الآن لتجاوز الحدود. ينمو المجتمع بسرعة، والإمكانات المستقبلية للرقم $KITE تبدو واعدة للغاية. إنه بالتأكيد مشروع يستحق المتابعة، مع مواصلتهم الابتكار وتوسيع منظومتهم. أوقات مثيرة تنتظر جميع المشاركين! 🚀 #KiteBBW
أتابع عن كثب التطورات المتعلقة بـ Kite AI، وأشعر بإعجاب حقيقي بما يعملون على بنائه في مجال Web3. إن دمج الذكاء الاصطناعي مع التكنولوجيا اللامركزية هو بالضبط ما يحتاج إليه القطاع الآن لتجاوز الحدود. ينمو المجتمع بسرعة، والإمكانات المستقبلية للرقم $KITE تبدو واعدة للغاية. إنه بالتأكيد مشروع يستحق المتابعة، مع مواصلتهم الابتكار وتوسيع منظومتهم. أوقات مثيرة تنتظر جميع المشاركين! 🚀 #KiteBBW
1
194
·
--
قد تغيّر عملية الترميز طريقة التفاعل مع الأصل بأكملها، لا الأصل نفسه.
عملت الأصول المالية التقليدية لعقود من خلال بنية تحتية مركزية.
يقدّم البلوك تشين نهجًا مختلفًا: نقل تمثيل الأصول إلى بيئة قابلة للبرمجة على السلسلة.
وتكمن أهمية bStocks تحديدًا في هذا السياق.
فالأمر لا يقتصر على «أسهم على البلوك تشين»، بل هو جزء من توجه أوسع تتعرّف فيه التمويلات التقليدية (TradFi) تدريجيًا على أدوات العملات المشفّرة.
وإذا أصبحت عملية الترميز معيارًا سائدًا، فلن يكون البلوك تشين بديلًا عن التمويل، بل جزءًا منه.
قد تغيّر عملية الترميز طريقة التفاعل مع الأصل بأكملها، لا الأصل نفسه.
عملت الأصول المالية التقليدية لعقود من خلال بنية تحتية مركزية.
يقدّم البلوك تشين نهجًا مختلفًا: نقل تمثيل الأصول إلى بيئة قابلة للبرمجة على السلسلة.
وتكمن أهمية bStocks تحديدًا في هذا السياق.
فالأمر لا يقتصر على «أسهم على البلوك تشين»، بل هو جزء من توجه أوسع تتعرّف فيه التمويلات التقليدية (TradFi) تدريجيًا على أدوات العملات المشفّرة.
وإذا أصبحت عملية الترميز معيارًا سائدًا، فلن يكون البلوك تشين بديلًا عن التمويل، بل جزءًا منه.
عملت الأصول المالية التقليدية لعقود من خلال بنية تحتية مركزية.
يقدّم البلوك تشين نهجًا مختلفًا: نقل تمثيل الأصول إلى بيئة قابلة للبرمجة على السلسلة.
وتكمن أهمية bStocks تحديدًا في هذا السياق.
فالأمر لا يقتصر على «أسهم على البلوك تشين»، بل هو جزء من توجه أوسع تتعرّف فيه التمويلات التقليدية (TradFi) تدريجيًا على أدوات العملات المشفّرة.
وإذا أصبحت عملية الترميز معيارًا سائدًا، فلن يكون البلوك تشين بديلًا عن التمويل، بل جزءًا منه.
63
·
--
تتجاوز تقنية البلوك تشين تدريجيًا حدود العملات المشفرة.
ومن أكثر المجالات إثارة للاهتمام ترميز الأصول المالية التقليدية.
تعمل bStocks في هذا المجال تحديدًا، إذ تجمع بين الأصول التقليدية والبنية التحتية على السلسلة.
وهنا تكمن أهمية المبدأ نفسه: يمكن أن تكون البلوك تشين أكثر من مجرد مكان لإنشاء أصول جديدة؛ فهي أيضًا تقنية لنقل الأدوات المالية القائمة إلى البيئة الرقمية.
وهذا يخلق جسرًا بين التمويل التقليدي (TradFi) والعملات المشفرة.
وربما يبدأ التبني الجماهيري الحقيقي للبلوك تشين تحديدًا بالأصول التي يعرفها الناس بالفعل.
تتجاوز تقنية البلوك تشين تدريجيًا حدود العملات المشفرة.
ومن أكثر المجالات إثارة للاهتمام ترميز الأصول المالية التقليدية.
تعمل bStocks في هذا المجال تحديدًا، إذ تجمع بين الأصول التقليدية والبنية التحتية على السلسلة.
وهنا تكمن أهمية المبدأ نفسه: يمكن أن تكون البلوك تشين أكثر من مجرد مكان لإنشاء أصول جديدة؛ فهي أيضًا تقنية لنقل الأدوات المالية القائمة إلى البيئة الرقمية.
وهذا يخلق جسرًا بين التمويل التقليدي (TradFi) والعملات المشفرة.
وربما يبدأ التبني الجماهيري الحقيقي للبلوك تشين تحديدًا بالأصول التي يعرفها الناس بالفعل.
ومن أكثر المجالات إثارة للاهتمام ترميز الأصول المالية التقليدية.
تعمل bStocks في هذا المجال تحديدًا، إذ تجمع بين الأصول التقليدية والبنية التحتية على السلسلة.
وهنا تكمن أهمية المبدأ نفسه: يمكن أن تكون البلوك تشين أكثر من مجرد مكان لإنشاء أصول جديدة؛ فهي أيضًا تقنية لنقل الأدوات المالية القائمة إلى البيئة الرقمية.
وهذا يخلق جسرًا بين التمويل التقليدي (TradFi) والعملات المشفرة.
وربما يبدأ التبني الجماهيري الحقيقي للبلوك تشين تحديدًا بالأصول التي يعرفها الناس بالفعل.
69
·
--
قد يبدو مستقبل التمويل التقليدي (TradFi) أكثر اعتمادًا على السلسلة بكثير مما اعتدنا أن نتخيله.
تكتسب bStocks أهمية خاصة بسبب هذا التوجه — وهو ترميز الأصول المالية التقليدية.
لا تقتصر سلسلة الكتل هنا على كونها تقنية للعملات المشفرة.
فقد تصبح طبقة بنية تحتية تتيح التفاعل مع الأصول التي كانت تاريخيًا خارج سوق العملات المشفرة.
وهذا يمحو تدريجيًا الحدود بين المنظومتين الماليتين.
ليس من الضروري أن تحل العملات المشفرة محل التمويل التقليدي. فربما تتمثل المرحلة التالية في توحيدهما.
قد يبدو مستقبل التمويل التقليدي (TradFi) أكثر اعتمادًا على السلسلة بكثير مما اعتدنا أن نتخيله.
تكتسب bStocks أهمية خاصة بسبب هذا التوجه — وهو ترميز الأصول المالية التقليدية.
لا تقتصر سلسلة الكتل هنا على كونها تقنية للعملات المشفرة.
فقد تصبح طبقة بنية تحتية تتيح التفاعل مع الأصول التي كانت تاريخيًا خارج سوق العملات المشفرة.
وهذا يمحو تدريجيًا الحدود بين المنظومتين الماليتين.
ليس من الضروري أن تحل العملات المشفرة محل التمويل التقليدي. فربما تتمثل المرحلة التالية في توحيدهما.
تكتسب bStocks أهمية خاصة بسبب هذا التوجه — وهو ترميز الأصول المالية التقليدية.
لا تقتصر سلسلة الكتل هنا على كونها تقنية للعملات المشفرة.
فقد تصبح طبقة بنية تحتية تتيح التفاعل مع الأصول التي كانت تاريخيًا خارج سوق العملات المشفرة.
وهذا يمحو تدريجيًا الحدود بين المنظومتين الماليتين.
ليس من الضروري أن تحل العملات المشفرة محل التمويل التقليدي. فربما تتمثل المرحلة التالية في توحيدهما.
28
·
--
لا تتغير الأصول المالية عبر السعر فقط. بل يتغير أيضًا أسلوب الوصول إليها.
تلفت bStocks الانتباه إلى هذه النقطة تحديدًا — فهي تعمل باتجاه تحويل الأصول التقليدية إلى رموز.
يضيف البلوكتشين إلى النموذج المالي المألوف بنية تحتية على السلسلة (on-chain).
وهذا يخلق نهجًا مختلفًا تمامًا للتعامل مع الأصول: بدلًا من النظر إلى البلوكتشين بوصفه مجرد أساس للعملات المشفرة، يمكن استخدامه لأدوات مالية أوسع ضمن السوق.
قد تصبح عملية الترميز أحد الجسور الرئيسية بين TradFi وcrypto.
ومن المثير للاهتمام الآن أن نتابع تطور هذا الاتجاه.
لا تتغير الأصول المالية عبر السعر فقط. بل يتغير أيضًا أسلوب الوصول إليها.
تلفت bStocks الانتباه إلى هذه النقطة تحديدًا — فهي تعمل باتجاه تحويل الأصول التقليدية إلى رموز.
يضيف البلوكتشين إلى النموذج المالي المألوف بنية تحتية على السلسلة (on-chain).
وهذا يخلق نهجًا مختلفًا تمامًا للتعامل مع الأصول: بدلًا من النظر إلى البلوكتشين بوصفه مجرد أساس للعملات المشفرة، يمكن استخدامه لأدوات مالية أوسع ضمن السوق.
قد تصبح عملية الترميز أحد الجسور الرئيسية بين TradFi وcrypto.
ومن المثير للاهتمام الآن أن نتابع تطور هذا الاتجاه.
تلفت bStocks الانتباه إلى هذه النقطة تحديدًا — فهي تعمل باتجاه تحويل الأصول التقليدية إلى رموز.
يضيف البلوكتشين إلى النموذج المالي المألوف بنية تحتية على السلسلة (on-chain).
وهذا يخلق نهجًا مختلفًا تمامًا للتعامل مع الأصول: بدلًا من النظر إلى البلوكتشين بوصفه مجرد أساس للعملات المشفرة، يمكن استخدامه لأدوات مالية أوسع ضمن السوق.
قد تصبح عملية الترميز أحد الجسور الرئيسية بين TradFi وcrypto.
ومن المثير للاهتمام الآن أن نتابع تطور هذا الاتجاه.
1
81
·
--
ليس من الضروري استبدال TradFi. يمكن إعادة بنائه.
تعدّ عملية التوكننة أحد الأساليب لنقل الأصول المالية التقليدية إلى بيئة السلسلة (on-chain).
وهنا يصبح اتجاه bStocks مثيرًا للاهتمام.
الفكرة بسيطة: دمج الأصول المالية المألوفة مع بنية تحتية لسلسلة الكتل (blockchain).
بالنسبة للسوق، هذا أهم من أي هبة (hype) جديدة حول العملات المشفرة.
فإن أصبحت التوكننة ممارسة واسعة الانتشار، فقد تتحول blockchain من مجرد بنية تحتية بديلة للتمويل إلى جزء من TradFi نفسها.
وهذا اتجاه يستحق المتابعة بالفعل.
ليس من الضروري استبدال TradFi. يمكن إعادة بنائه.
تعدّ عملية التوكننة أحد الأساليب لنقل الأصول المالية التقليدية إلى بيئة السلسلة (on-chain).
وهنا يصبح اتجاه bStocks مثيرًا للاهتمام.
الفكرة بسيطة: دمج الأصول المالية المألوفة مع بنية تحتية لسلسلة الكتل (blockchain).
بالنسبة للسوق، هذا أهم من أي هبة (hype) جديدة حول العملات المشفرة.
فإن أصبحت التوكننة ممارسة واسعة الانتشار، فقد تتحول blockchain من مجرد بنية تحتية بديلة للتمويل إلى جزء من TradFi نفسها.
وهذا اتجاه يستحق المتابعة بالفعل.
تعدّ عملية التوكننة أحد الأساليب لنقل الأصول المالية التقليدية إلى بيئة السلسلة (on-chain).
وهنا يصبح اتجاه bStocks مثيرًا للاهتمام.
الفكرة بسيطة: دمج الأصول المالية المألوفة مع بنية تحتية لسلسلة الكتل (blockchain).
بالنسبة للسوق، هذا أهم من أي هبة (hype) جديدة حول العملات المشفرة.
فإن أصبحت التوكننة ممارسة واسعة الانتشار، فقد تتحول blockchain من مجرد بنية تحتية بديلة للتمويل إلى جزء من TradFi نفسها.
وهذا اتجاه يستحق المتابعة بالفعل.
40
·
--
صاعد
الخطوة التالية لـ TradFi قد لا تكون أصلًا جديدًا، بل صيغة جديدة.
تُنقل عملية «tokenization» الأصول المالية المألوفة إلى بيئة البلوكشين.
وهذه هي الفكرة الأساسية من bStocks: الجمع بين عالم التمويل التقليدي وبنية تحتية مبنية على blockchain.
وهذا مثير للاهتمام ليس بسبب الهوس المحيط بكلمة «tokenization».
بل لأنه من المحتمل أن تصبح blockchain طبقة إضافية للتفاعل مع الأصول المالية.
وإذا استمر هذا التوجه في التطور، فقد تصبح الفجوة بين TradFi وcrypto أرق فأرق.
الخطوة التالية لـ TradFi قد لا تكون أصلًا جديدًا، بل صيغة جديدة.
تُنقل عملية «tokenization» الأصول المالية المألوفة إلى بيئة البلوكشين.
وهذه هي الفكرة الأساسية من bStocks: الجمع بين عالم التمويل التقليدي وبنية تحتية مبنية على blockchain.
وهذا مثير للاهتمام ليس بسبب الهوس المحيط بكلمة «tokenization».
بل لأنه من المحتمل أن تصبح blockchain طبقة إضافية للتفاعل مع الأصول المالية.
وإذا استمر هذا التوجه في التطور، فقد تصبح الفجوة بين TradFi وcrypto أرق فأرق.
تُنقل عملية «tokenization» الأصول المالية المألوفة إلى بيئة البلوكشين.
وهذه هي الفكرة الأساسية من bStocks: الجمع بين عالم التمويل التقليدي وبنية تحتية مبنية على blockchain.
وهذا مثير للاهتمام ليس بسبب الهوس المحيط بكلمة «tokenization».
بل لأنه من المحتمل أن تصبح blockchain طبقة إضافية للتفاعل مع الأصول المالية.
وإذا استمر هذا التوجه في التطور، فقد تصبح الفجوة بين TradFi وcrypto أرق فأرق.
74
·
--
bStocks — ليس مجرد طريقة أخرى للتداول بالأصول.
التركيز الرئيسي هنا يكمن في المنهج نفسه: حيث تتحول الأصول المالية التقليدية إلى صيغة على السلسلة (on-chain).
قد يغيّر بلوكتشين ليس فقط طريقة تخزين الأصول، بل أيضًا الطريقة التي يتفاعل بها المستخدمون معها.
ولهذا السبب يستحق تتبّع اتجاه «الأصول المُمَثَّلة عبر التوكنات» (tokenized assets). فهو يقع عند تقاطع عالمين — TradFi وcrypto.
لم يعد السؤال هو ما إذا كانت هذه المجالات يمكن أن تتقاطع.
بل السؤال: ما مدى عمق هذا التقاطع.
وbStocks — أحد المشاريع التي من المثير للاهتمام متابعتها.
bStocks — ليس مجرد طريقة أخرى للتداول بالأصول.
التركيز الرئيسي هنا يكمن في المنهج نفسه: حيث تتحول الأصول المالية التقليدية إلى صيغة على السلسلة (on-chain).
قد يغيّر بلوكتشين ليس فقط طريقة تخزين الأصول، بل أيضًا الطريقة التي يتفاعل بها المستخدمون معها.
ولهذا السبب يستحق تتبّع اتجاه «الأصول المُمَثَّلة عبر التوكنات» (tokenized assets). فهو يقع عند تقاطع عالمين — TradFi وcrypto.
لم يعد السؤال هو ما إذا كانت هذه المجالات يمكن أن تتقاطع.
بل السؤال: ما مدى عمق هذا التقاطع.
وbStocks — أحد المشاريع التي من المثير للاهتمام متابعتها.
التركيز الرئيسي هنا يكمن في المنهج نفسه: حيث تتحول الأصول المالية التقليدية إلى صيغة على السلسلة (on-chain).
قد يغيّر بلوكتشين ليس فقط طريقة تخزين الأصول، بل أيضًا الطريقة التي يتفاعل بها المستخدمون معها.
ولهذا السبب يستحق تتبّع اتجاه «الأصول المُمَثَّلة عبر التوكنات» (tokenized assets). فهو يقع عند تقاطع عالمين — TradFi وcrypto.
لم يعد السؤال هو ما إذا كانت هذه المجالات يمكن أن تتقاطع.
بل السؤال: ما مدى عمق هذا التقاطع.
وbStocks — أحد المشاريع التي من المثير للاهتمام متابعتها.
76
·
--
صاعد
إن معدل الاقتراض الثابت لا يعني تلقائيًا أن كامل المركز له نتيجة ثابتة. تتضح هذه التفرقة بشكل أكبر عندما يدخل الضمانُ المُدرُّ للعائد في الصورة.
تقول وثائق TermMax إن معدل الاقتراض يمكن أن يظل ثابتًا بينما تعتمد الدخلات الناتجة عن الضمان على نوع ذلك الضمان. يمكن لأصل بسعر فائدة ثابت مثل PT أن يملك دخلًا ثابتًا، بينما يمكن أن يستمر الضمان ذو العائد المتغير في التحرك مع السوق.
لذلك سأفصل المركز إلى سؤالين: ما هي تكلفة الاقتراض المعروفة لدي؟ وما هو سلوك عائد الأصل الذي قمتُ بتثبيته؟ إن تسمي كلا الجانبين «ثابتًا» سيُخفي الجزء الذي يمكن أن يظل قابلًا للتغير.
أي جزء ستفصل أولًا عند تقييم مركز مُدرّ للعائد؟
@termmax #TermMax
إن معدل الاقتراض الثابت لا يعني تلقائيًا أن كامل المركز له نتيجة ثابتة. تتضح هذه التفرقة بشكل أكبر عندما يدخل الضمانُ المُدرُّ للعائد في الصورة.
تقول وثائق TermMax إن معدل الاقتراض يمكن أن يظل ثابتًا بينما تعتمد الدخلات الناتجة عن الضمان على نوع ذلك الضمان. يمكن لأصل بسعر فائدة ثابت مثل PT أن يملك دخلًا ثابتًا، بينما يمكن أن يستمر الضمان ذو العائد المتغير في التحرك مع السوق.
لذلك سأفصل المركز إلى سؤالين: ما هي تكلفة الاقتراض المعروفة لدي؟ وما هو سلوك عائد الأصل الذي قمتُ بتثبيته؟ إن تسمي كلا الجانبين «ثابتًا» سيُخفي الجزء الذي يمكن أن يظل قابلًا للتغير.
أي جزء ستفصل أولًا عند تقييم مركز مُدرّ للعائد؟
@TermMax #TermMax
تقول وثائق TermMax إن معدل الاقتراض يمكن أن يظل ثابتًا بينما تعتمد الدخلات الناتجة عن الضمان على نوع ذلك الضمان. يمكن لأصل بسعر فائدة ثابت مثل PT أن يملك دخلًا ثابتًا، بينما يمكن أن يستمر الضمان ذو العائد المتغير في التحرك مع السوق.
لذلك سأفصل المركز إلى سؤالين: ما هي تكلفة الاقتراض المعروفة لدي؟ وما هو سلوك عائد الأصل الذي قمتُ بتثبيته؟ إن تسمي كلا الجانبين «ثابتًا» سيُخفي الجزء الذي يمكن أن يظل قابلًا للتغير.
أي جزء ستفصل أولًا عند تقييم مركز مُدرّ للعائد؟
@TermMax #TermMax
Borrowing cost
0%
Collateral yield
0%
LTV risk
0%
All three together
0%
0 الأصوات • تمّ إغلاق التصويت
79
·
--
صاعد
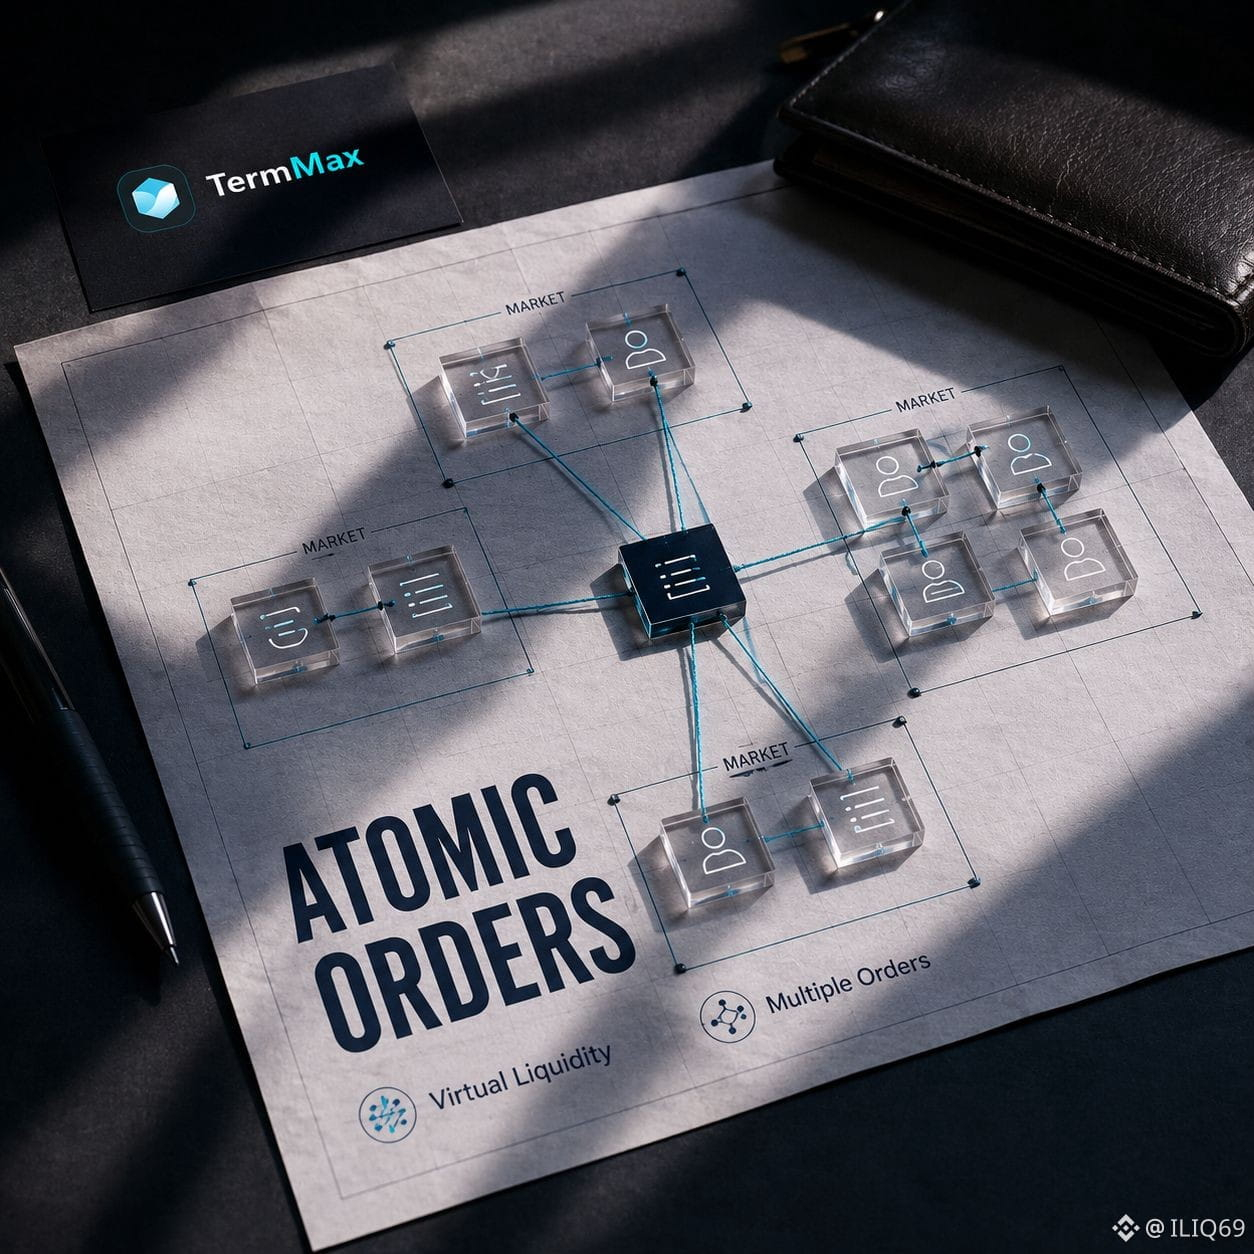
الجزء من الورقة البيضاء الخاصة بـ TMX الذي كدت أتخطّاه تقريبًا كان الأوامر الذرّية. يصف TermMax السيولة الافتراضية بأنها تُوزَّع عبر عدة أوامر قبل أن يتم بالفعل اقتراض الأموال.
يبدو الأمر وكأنه سباكة، لكنني أعتقد أنه يغيّر معنى “السيولة المتاحة” حقًا. لا يتعين على رأس المال أن يختار سوقًا واحدًا مبكرًا فقط كي يكون جاهزًا. يمكنه أن يتموضع لفرصة أو أكثر بدلًا من أن يتفتّت بمجرد دخوله إلى النظام.
لا ينبغي أن أعتبر ذلك دليلًا على أن كل سوق سيحصل على تنفيذ عميق. فالتصميم الذكي لا يزال يتعيّن أن يعمل في ظروف السوق الحقيقية. لكنّه يمثل مشكلة أكثر إثارة للاهتمام من مجرد عرض سعر جذّاب واحد: أين ينبغي أن تنتظر السيولة قبل أن يحتاجها أحد؟
هل تفضّل حجز السيولة في سوق واحد أم الإبقاء بها متموضعة عبر عدة فرص؟
@termmax $TMX #TermMax
الجزء من الورقة البيضاء الخاصة بـ TMX الذي كدت أتخطّاه تقريبًا كان الأوامر الذرّية. يصف TermMax السيولة الافتراضية بأنها تُوزَّع عبر عدة أوامر قبل أن يتم بالفعل اقتراض الأموال.
يبدو الأمر وكأنه سباكة، لكنني أعتقد أنه يغيّر معنى “السيولة المتاحة” حقًا. لا يتعين على رأس المال أن يختار سوقًا واحدًا مبكرًا فقط كي يكون جاهزًا. يمكنه أن يتموضع لفرصة أو أكثر بدلًا من أن يتفتّت بمجرد دخوله إلى النظام.
لا ينبغي أن أعتبر ذلك دليلًا على أن كل سوق سيحصل على تنفيذ عميق. فالتصميم الذكي لا يزال يتعيّن أن يعمل في ظروف السوق الحقيقية. لكنّه يمثل مشكلة أكثر إثارة للاهتمام من مجرد عرض سعر جذّاب واحد: أين ينبغي أن تنتظر السيولة قبل أن يحتاجها أحد؟
هل تفضّل حجز السيولة في سوق واحد أم الإبقاء بها متموضعة عبر عدة فرص؟
@TermMax $TMX #TermMax
يبدو الأمر وكأنه سباكة، لكنني أعتقد أنه يغيّر معنى “السيولة المتاحة” حقًا. لا يتعين على رأس المال أن يختار سوقًا واحدًا مبكرًا فقط كي يكون جاهزًا. يمكنه أن يتموضع لفرصة أو أكثر بدلًا من أن يتفتّت بمجرد دخوله إلى النظام.
لا ينبغي أن أعتبر ذلك دليلًا على أن كل سوق سيحصل على تنفيذ عميق. فالتصميم الذكي لا يزال يتعيّن أن يعمل في ظروف السوق الحقيقية. لكنّه يمثل مشكلة أكثر إثارة للاهتمام من مجرد عرض سعر جذّاب واحد: أين ينبغي أن تنتظر السيولة قبل أن يحتاجها أحد؟
هل تفضّل حجز السيولة في سوق واحد أم الإبقاء بها متموضعة عبر عدة فرص؟
@TermMax $TMX #TermMax
Reserve one market
0%
Spread it across markets
0%
Depends on execution
0%
I need more data
0%
0 الأصوات • تمّ إغلاق التصويت
2
2
112
·
--
صاعد
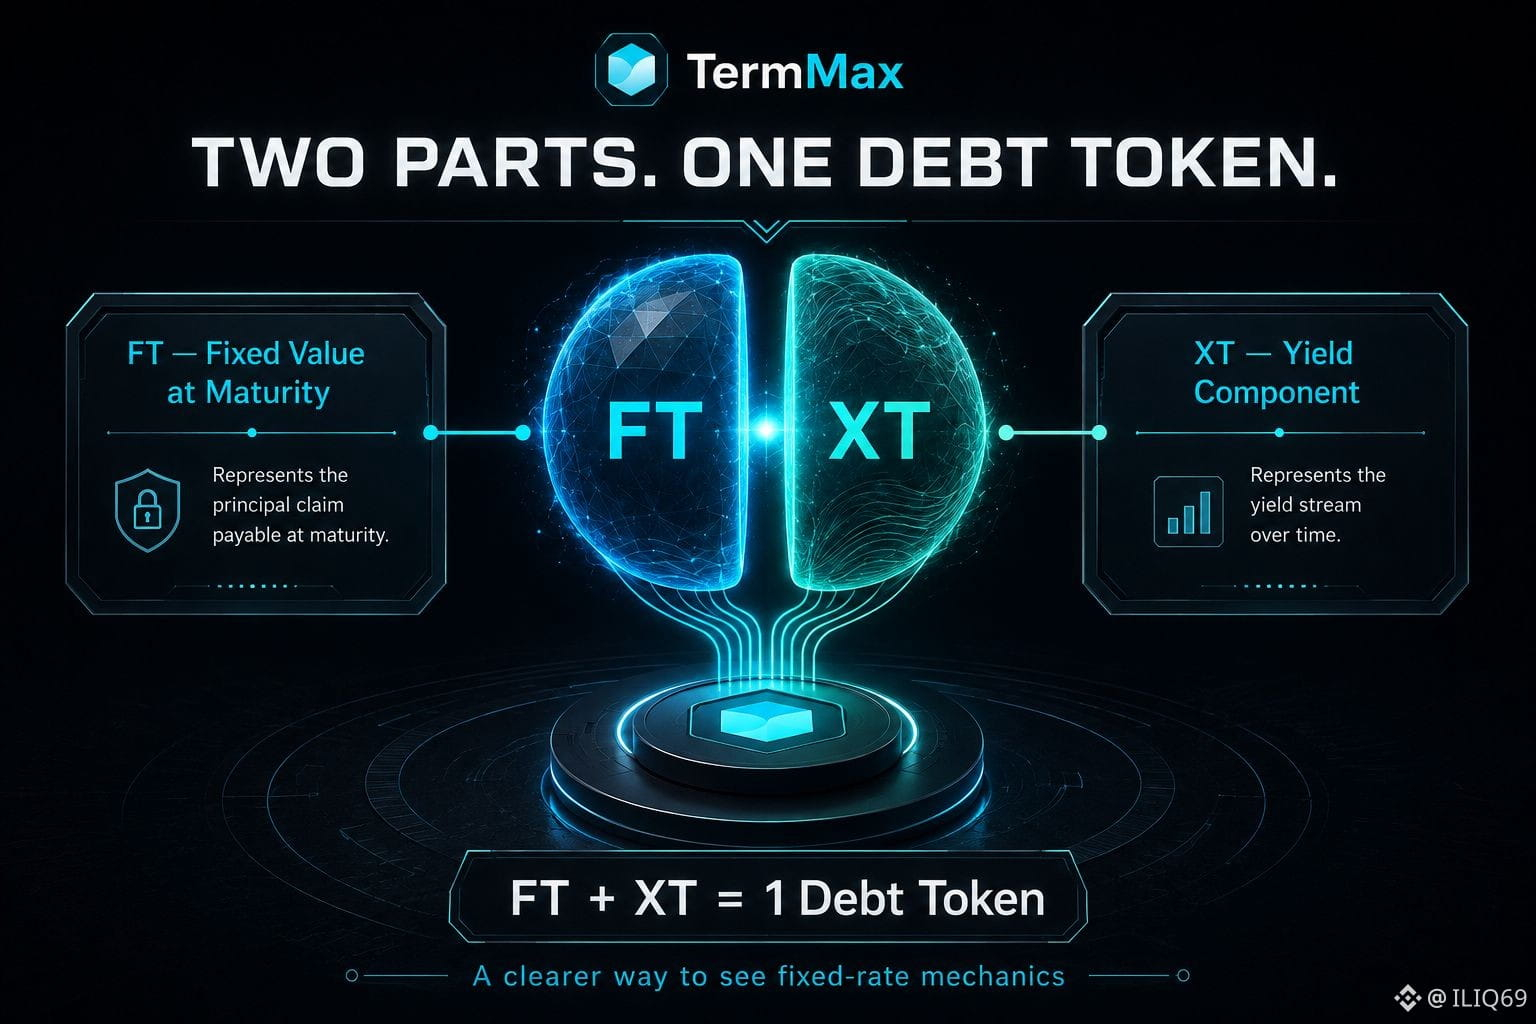
بدت لي بنية FT وXT على @termmax تقنية في البداية. بعد ذلك توقفت عن محاولة حفظ الاختصارات واستخدمت نموذجًا ذهنيًا أبسط.
يمكن تمثيل رمز دين واحد بجزئين مترابطين: FT + XT. يحمل FT المطالبة ذات القيمة الثابتة عند الاستحقاق، بينما يمثل XT الجانب الآخر من تلك القيمة قبل الاستحقاق. معًا، يجعلان رمز الدين الأصلي كاملًا.
أعجبني الأنظمة التي تُظهر الاقتصاديات بدلًا من إخفاء كل شيء داخل رصيد واحد مُغلق مثل “صندوق أسود”. فهي لا تُزيل المخاطر ولا تجعل العملية “مالًا سهلًا”، لكنها تمنح المقرضين والمقترضين طريقة أوضح لرؤية كيف يتم تكوين العائد الثابت وتكلفة الاقتراض.
أي جزء من نموذج FT + XT ستود أن يُشرح باستخدام مثال واقعي؟
@termmax #TermMax
بدت لي بنية FT وXT على @TermMax تقنية في البداية. بعد ذلك توقفت عن محاولة حفظ الاختصارات واستخدمت نموذجًا ذهنيًا أبسط.
يمكن تمثيل رمز دين واحد بجزئين مترابطين: FT + XT. يحمل FT المطالبة ذات القيمة الثابتة عند الاستحقاق، بينما يمثل XT الجانب الآخر من تلك القيمة قبل الاستحقاق. معًا، يجعلان رمز الدين الأصلي كاملًا.
أعجبني الأنظمة التي تُظهر الاقتصاديات بدلًا من إخفاء كل شيء داخل رصيد واحد مُغلق مثل “صندوق أسود”. فهي لا تُزيل المخاطر ولا تجعل العملية “مالًا سهلًا”، لكنها تمنح المقرضين والمقترضين طريقة أوضح لرؤية كيف يتم تكوين العائد الثابت وتكلفة الاقتراض.
أي جزء من نموذج FT + XT ستود أن يُشرح باستخدام مثال واقعي؟
@TermMax #TermMax
يمكن تمثيل رمز دين واحد بجزئين مترابطين: FT + XT. يحمل FT المطالبة ذات القيمة الثابتة عند الاستحقاق، بينما يمثل XT الجانب الآخر من تلك القيمة قبل الاستحقاق. معًا، يجعلان رمز الدين الأصلي كاملًا.
أعجبني الأنظمة التي تُظهر الاقتصاديات بدلًا من إخفاء كل شيء داخل رصيد واحد مُغلق مثل “صندوق أسود”. فهي لا تُزيل المخاطر ولا تجعل العملية “مالًا سهلًا”، لكنها تمنح المقرضين والمقترضين طريقة أوضح لرؤية كيف يتم تكوين العائد الثابت وتكلفة الاقتراض.
أي جزء من نموذج FT + XT ستود أن يُشرح باستخدام مثال واقعي؟
@TermMax #TermMax
How FT earns yield
0%
What XT represents
0%
Why they equal one asset
0%
The borrower flow
0%
0 الأصوات • تمّ إغلاق التصويت
6
1
90
·
--
صاعد
الجزء من التداول الذي أريد فهمه قبل الشراء هو مسار الخروج.
تشرح بينانس أن المستخدمين المؤهلين يمكنهم التحويل بين سهم مباشر مدعوم والبنوكorresponding bStock بنسبة 1:1 دون أي رسوم تحويل. كما تشير إلى أنه يمكن إيقاف التحويل مؤقتًا أثناء معالجة الإجراءات المرتبطة بالشركات أو أثناء الصيانة. هذا مفيد، لكن ليس سببًا لتجاوز التفاصيل.
بالنسبة لي، تكون الخلاصة العملية بسيطة: الأهلية وشروط المنتج والتوقيت التشغيلي مهمة قبل أن أحتاجها — وليس بعد أن أكون قد بنيت مركزًا بالفعل. وبما أن bStock يُعدّ هيكلًا لشهادة وليس ملكية مباشرة للأسهم، ينبغي أن أفهم ما أملكه قبل وضع أي خطة تحويل.
قد لا يكون هذا أكثر أجزاء التداول إثارة، لكنه الجزء الذي يجعل باقي الأمور تبدو أكثر تعمّدًا.
هل يمكنك التحقق من قواعد التحويل والأهلية قبل شراء bStock؟
#bstockscis @BinanceCIS #bStocksCIS $EWYB
الجزء من التداول الذي أريد فهمه قبل الشراء هو مسار الخروج.
تشرح بينانس أن المستخدمين المؤهلين يمكنهم التحويل بين سهم مباشر مدعوم والبنوكorresponding bStock بنسبة 1:1 دون أي رسوم تحويل. كما تشير إلى أنه يمكن إيقاف التحويل مؤقتًا أثناء معالجة الإجراءات المرتبطة بالشركات أو أثناء الصيانة. هذا مفيد، لكن ليس سببًا لتجاوز التفاصيل.
بالنسبة لي، تكون الخلاصة العملية بسيطة: الأهلية وشروط المنتج والتوقيت التشغيلي مهمة قبل أن أحتاجها — وليس بعد أن أكون قد بنيت مركزًا بالفعل. وبما أن bStock يُعدّ هيكلًا لشهادة وليس ملكية مباشرة للأسهم، ينبغي أن أفهم ما أملكه قبل وضع أي خطة تحويل.
قد لا يكون هذا أكثر أجزاء التداول إثارة، لكنه الجزء الذي يجعل باقي الأمور تبدو أكثر تعمّدًا.
هل يمكنك التحقق من قواعد التحويل والأهلية قبل شراء bStock؟
#bstockscis @BinanceCIS #bStocksCIS $EWYB
تشرح بينانس أن المستخدمين المؤهلين يمكنهم التحويل بين سهم مباشر مدعوم والبنوكorresponding bStock بنسبة 1:1 دون أي رسوم تحويل. كما تشير إلى أنه يمكن إيقاف التحويل مؤقتًا أثناء معالجة الإجراءات المرتبطة بالشركات أو أثناء الصيانة. هذا مفيد، لكن ليس سببًا لتجاوز التفاصيل.
بالنسبة لي، تكون الخلاصة العملية بسيطة: الأهلية وشروط المنتج والتوقيت التشغيلي مهمة قبل أن أحتاجها — وليس بعد أن أكون قد بنيت مركزًا بالفعل. وبما أن bStock يُعدّ هيكلًا لشهادة وليس ملكية مباشرة للأسهم، ينبغي أن أفهم ما أملكه قبل وضع أي خطة تحويل.
قد لا يكون هذا أكثر أجزاء التداول إثارة، لكنه الجزء الذي يجعل باقي الأمور تبدو أكثر تعمّدًا.
هل يمكنك التحقق من قواعد التحويل والأهلية قبل شراء bStock؟
#bstockscis @BinanceCIS #bStocksCIS $EWYB
Always before buying
50%
Only for a large position
0%
Only when I need it
50%
I did not know this existed
0%
2 الأصوات • تمّ إغلاق التصويت
2
3
133
·
--
صاعد
@termmax جعلتني أفكر في الاقتراض عبر التمويل اللامركزي (DeFi) مثل التخطيط لميزانية مشروع صغير. يمكنني قبول تكلفة معيّنة؛ لكن ما يصعب التعامل معه هو تكلفة تتغيّر بينما يبقى المخطط كما هو.
مع سعر ثابت واستحقاق ثابت، أعرف السؤال مسبقًا: هل تكلفة هذا الاقتراض تستحق الوقت الذي أشتريه؟ يبدو ذلك أكثر صدقًا من التعامل مع عنصر واجهة لعرض الـAPY كأنه وعد.
ومع ذلك، يبقى التوازن مهمًا. قد يبدو السعر الثابت أقل جاذبية إذا انخفضت الأسعار العائمة لاحقًا، ويمكن أن تتحرك الضمانات ضدك. لكن اليقين له قيمة عندما يكون الهدف اتخاذ قرار متعمّد بدلًا من تحديث لوحة المعلومات كل يوم.
ما الذي سيساعدك أكثر عند الاقتراض: سعر معروف أم أقصى قدر من المرونة؟
@termmax #TermMax
@TermMax جعلتني أفكر في الاقتراض عبر التمويل اللامركزي (DeFi) مثل التخطيط لميزانية مشروع صغير. يمكنني قبول تكلفة معيّنة؛ لكن ما يصعب التعامل معه هو تكلفة تتغيّر بينما يبقى المخطط كما هو.
مع سعر ثابت واستحقاق ثابت، أعرف السؤال مسبقًا: هل تكلفة هذا الاقتراض تستحق الوقت الذي أشتريه؟ يبدو ذلك أكثر صدقًا من التعامل مع عنصر واجهة لعرض الـAPY كأنه وعد.
ومع ذلك، يبقى التوازن مهمًا. قد يبدو السعر الثابت أقل جاذبية إذا انخفضت الأسعار العائمة لاحقًا، ويمكن أن تتحرك الضمانات ضدك. لكن اليقين له قيمة عندما يكون الهدف اتخاذ قرار متعمّد بدلًا من تحديث لوحة المعلومات كل يوم.
ما الذي سيساعدك أكثر عند الاقتراض: سعر معروف أم أقصى قدر من المرونة؟
@TermMax #TermMax
مع سعر ثابت واستحقاق ثابت، أعرف السؤال مسبقًا: هل تكلفة هذا الاقتراض تستحق الوقت الذي أشتريه؟ يبدو ذلك أكثر صدقًا من التعامل مع عنصر واجهة لعرض الـAPY كأنه وعد.
ومع ذلك، يبقى التوازن مهمًا. قد يبدو السعر الثابت أقل جاذبية إذا انخفضت الأسعار العائمة لاحقًا، ويمكن أن تتحرك الضمانات ضدك. لكن اليقين له قيمة عندما يكون الهدف اتخاذ قرار متعمّد بدلًا من تحديث لوحة المعلومات كل يوم.
ما الذي سيساعدك أكثر عند الاقتراض: سعر معروف أم أقصى قدر من المرونة؟
@TermMax #TermMax
A known rate
0%
Maximum flexibility
0%
A mix of both
0%
Not borrowing now
0%
0 الأصوات • تمّ إغلاق التصويت
1
78
·
--
صاعد
هناك توتر مفيد في bStocks لا أراه يُناقَش بما يكفي: يمكن للسوق أن يكون مفتوحًا 24/7، بينما ما تزال الشركة الأساسية تحكي قصة أعمالها ضمن تقويم إبلاغ عادي.
باستخدام $NVDAB يمكن للسعر أن يتحرك في أي ساعة على Binance Spot. لكن عملية بحث جادة ما تزال تحتاج إلى نتائج الشركة وإرشاداتها ودورة منتجاتها والطلب من العملاء والمخاطر. يمكن لمخطط مباشر أن يبيّن أن الانتباه قد تغيّر؛ لكنه لا يستطيع شرح ما إذا كانت أطروحة العمل قد تحسّنت.
لذلك أحاول فصل نشاطين. أحدهما هو مراقبة السوق. والآخر هو قراءة الشركة. الأول سريع وعاطفي؛ والثاني أبطأ وغالبًا أكثر فائدة.
هذا هو الفرق الذي يمنع الوصول 24/7 من أن يصبح ضجيجًا 24/7 بالنسبة لي.
ماذا تقرأ أولًا عندما تنشر شركة نتائجها؟
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
هناك توتر مفيد في bStocks لا أراه يُناقَش بما يكفي: يمكن للسوق أن يكون مفتوحًا 24/7، بينما ما تزال الشركة الأساسية تحكي قصة أعمالها ضمن تقويم إبلاغ عادي.
باستخدام $NVDAB يمكن للسعر أن يتحرك في أي ساعة على Binance Spot. لكن عملية بحث جادة ما تزال تحتاج إلى نتائج الشركة وإرشاداتها ودورة منتجاتها والطلب من العملاء والمخاطر. يمكن لمخطط مباشر أن يبيّن أن الانتباه قد تغيّر؛ لكنه لا يستطيع شرح ما إذا كانت أطروحة العمل قد تحسّنت.
لذلك أحاول فصل نشاطين. أحدهما هو مراقبة السوق. والآخر هو قراءة الشركة. الأول سريع وعاطفي؛ والثاني أبطأ وغالبًا أكثر فائدة.
هذا هو الفرق الذي يمنع الوصول 24/7 من أن يصبح ضجيجًا 24/7 بالنسبة لي.
ماذا تقرأ أولًا عندما تنشر شركة نتائجها؟
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
باستخدام $NVDAB يمكن للسعر أن يتحرك في أي ساعة على Binance Spot. لكن عملية بحث جادة ما تزال تحتاج إلى نتائج الشركة وإرشاداتها ودورة منتجاتها والطلب من العملاء والمخاطر. يمكن لمخطط مباشر أن يبيّن أن الانتباه قد تغيّر؛ لكنه لا يستطيع شرح ما إذا كانت أطروحة العمل قد تحسّنت.
لذلك أحاول فصل نشاطين. أحدهما هو مراقبة السوق. والآخر هو قراءة الشركة. الأول سريع وعاطفي؛ والثاني أبطأ وغالبًا أكثر فائدة.
هذا هو الفرق الذي يمنع الوصول 24/7 من أن يصبح ضجيجًا 24/7 بالنسبة لي.
ماذا تقرأ أولًا عندما تنشر شركة نتائجها؟
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
Revenue and earnings
100%
Forward guidance
0%
Management commentary
0%
I wait for analysis
0%
1 الأصوات • تمّ إغلاق التصويت
4
1
112
·
--
صاعد
أحد العادات التي أحاول بناءها في الأسهم هو عادة مملة عمدًا: لا أخلط بين أن السوق مفتوح وبين أن الصفقة تلقائيًا تكون فكرة جيدة.
يمكن لـ $SPCXB التداول على Binance Spot طوال الساعة. هذا مفيد، خصوصًا عندما تكون البورصة التقليدية مغلقة. لكن “متاح للتداول” ليس هو نفسه “يجب أن أندفع بأمر سوق”. قبل الدخول، أريد أن أنظر إلى دفتر الأوامر اللحظي (الـ order book) وأحدد الحد الأقصى للسعر الذي أشعر بالراحة عند دفعه، ثم أحجم حجم المركز قبل أن تسيطر العاطفة.
هذا ليس تنبؤًا عن SpaceX. بل هو قاعدة تنفيذ لأي أصل يعمل 24/7: ينبغي أن تجعلني الراحة أكثر استعدادًا، لا أكثر اندفاعًا.
أفضل صفقة أتجنبها قد تكون تلك التي كدت أن أجريها لأن الرسم البياني بدا مثيرًا في منتصف الليل.
عندما تتداول سوقًا يعمل دائمًا، أي قاعدة تساعدك أكثر؟
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
أحد العادات التي أحاول بناءها في الأسهم هو عادة مملة عمدًا: لا أخلط بين أن السوق مفتوح وبين أن الصفقة تلقائيًا تكون فكرة جيدة.
يمكن لـ $SPCXB التداول على Binance Spot طوال الساعة. هذا مفيد، خصوصًا عندما تكون البورصة التقليدية مغلقة. لكن “متاح للتداول” ليس هو نفسه “يجب أن أندفع بأمر سوق”. قبل الدخول، أريد أن أنظر إلى دفتر الأوامر اللحظي (الـ order book) وأحدد الحد الأقصى للسعر الذي أشعر بالراحة عند دفعه، ثم أحجم حجم المركز قبل أن تسيطر العاطفة.
هذا ليس تنبؤًا عن SpaceX. بل هو قاعدة تنفيذ لأي أصل يعمل 24/7: ينبغي أن تجعلني الراحة أكثر استعدادًا، لا أكثر اندفاعًا.
أفضل صفقة أتجنبها قد تكون تلك التي كدت أن أجريها لأن الرسم البياني بدا مثيرًا في منتصف الليل.
عندما تتداول سوقًا يعمل دائمًا، أي قاعدة تساعدك أكثر؟
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
يمكن لـ $SPCXB التداول على Binance Spot طوال الساعة. هذا مفيد، خصوصًا عندما تكون البورصة التقليدية مغلقة. لكن “متاح للتداول” ليس هو نفسه “يجب أن أندفع بأمر سوق”. قبل الدخول، أريد أن أنظر إلى دفتر الأوامر اللحظي (الـ order book) وأحدد الحد الأقصى للسعر الذي أشعر بالراحة عند دفعه، ثم أحجم حجم المركز قبل أن تسيطر العاطفة.
هذا ليس تنبؤًا عن SpaceX. بل هو قاعدة تنفيذ لأي أصل يعمل 24/7: ينبغي أن تجعلني الراحة أكثر استعدادًا، لا أكثر اندفاعًا.
أفضل صفقة أتجنبها قد تكون تلك التي كدت أن أجريها لأن الرسم البياني بدا مثيرًا في منتصف الليل.
عندما تتداول سوقًا يعمل دائمًا، أي قاعدة تساعدك أكثر؟
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
Use limit orders
0%
Check the order book
67%
Set a position size first
0%
Wait for the main session
33%
3 الأصوات • تمّ إغلاق التصويت
10
5
235
·
--
صاعد
تمّ التحقق
السهولة في السرد بالذكاء الاصطناعي هي: «اشترِ الشركة التي تُصمّم أسرع شريحة». $ASMLB يطرح سؤالًا مختلفًا: من الذي يصنع المعدات التي تساعد صُنّاع الشرائح على تصنيع الشرائح المتقدمة من الأساس؟
تقوم ASML بتصميم وتصنيع آلات الطباعة الحجرية، بالإضافة إلى البرامج والخدمات التي يستخدمها صُنّاع الشرائح في الإنتاج. وهذا يجعل أعمالها في مكان أبعد باتجاه المنبع مقارنةً بعناوين مألوفة في عالم التقنية الاستهلاكية.
كما أنها تغيّر ما كنتُ سأبحث عنه. لن أستخدم إطلاق الهاتف الذكي التالي باعتباره الأطروحة كاملة. بل سأركز على إنفاق العملاء الرأسمالي، وخريطة التصنيع، وما إذا كانت الشركات تتسلّم المعدات وتستخدمها بشكل فعّال ومعقّد.
هذا ليس ادعاءً بأن موقفًا ما أفضل من الآخر. بل هو تذكير بأن «أشباه الموصلات» سلسلة تضم أعمالًا متباينة للغاية، لكل منها عنق زجاجته الخاص.
أي جزء من منظومة الشرائح يثير اهتمامك أكثر؟
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
السهولة في السرد بالذكاء الاصطناعي هي: «اشترِ الشركة التي تُصمّم أسرع شريحة». $ASMLB يطرح سؤالًا مختلفًا: من الذي يصنع المعدات التي تساعد صُنّاع الشرائح على تصنيع الشرائح المتقدمة من الأساس؟
تقوم ASML بتصميم وتصنيع آلات الطباعة الحجرية، بالإضافة إلى البرامج والخدمات التي يستخدمها صُنّاع الشرائح في الإنتاج. وهذا يجعل أعمالها في مكان أبعد باتجاه المنبع مقارنةً بعناوين مألوفة في عالم التقنية الاستهلاكية.
كما أنها تغيّر ما كنتُ سأبحث عنه. لن أستخدم إطلاق الهاتف الذكي التالي باعتباره الأطروحة كاملة. بل سأركز على إنفاق العملاء الرأسمالي، وخريطة التصنيع، وما إذا كانت الشركات تتسلّم المعدات وتستخدمها بشكل فعّال ومعقّد.
هذا ليس ادعاءً بأن موقفًا ما أفضل من الآخر. بل هو تذكير بأن «أشباه الموصلات» سلسلة تضم أعمالًا متباينة للغاية، لكل منها عنق زجاجته الخاص.
أي جزء من منظومة الشرائح يثير اهتمامك أكثر؟
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
تقوم ASML بتصميم وتصنيع آلات الطباعة الحجرية، بالإضافة إلى البرامج والخدمات التي يستخدمها صُنّاع الشرائح في الإنتاج. وهذا يجعل أعمالها في مكان أبعد باتجاه المنبع مقارنةً بعناوين مألوفة في عالم التقنية الاستهلاكية.
كما أنها تغيّر ما كنتُ سأبحث عنه. لن أستخدم إطلاق الهاتف الذكي التالي باعتباره الأطروحة كاملة. بل سأركز على إنفاق العملاء الرأسمالي، وخريطة التصنيع، وما إذا كانت الشركات تتسلّم المعدات وتستخدمها بشكل فعّال ومعقّد.
هذا ليس ادعاءً بأن موقفًا ما أفضل من الآخر. بل هو تذكير بأن «أشباه الموصلات» سلسلة تضم أعمالًا متباينة للغاية، لكل منها عنق زجاجته الخاص.
أي جزء من منظومة الشرائح يثير اهتمامك أكثر؟
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
Chip design
29%
Manufacturing equipment
0%
Memory and storage
28%
Servers and systems
43%
7 الأصوات • تمّ إغلاق التصويت
10
9
265
·
--
صاعد
عندما أرى ذكر نوكيا، تكون الصورة الذهنية الأولى لدي هاتفًا قديمًا بالفعل. وهذا بالضبط سبب أن $NOKB يصلح كمثال بحثي مفيد.
تصف نوكيا نفسها بأنها شركة تكنولوجيا B2B تعمل عبر شبكات الهاتف المحمول والشبكات الثابتة والسحابة، ولديها عملاء تشملهم مقدمو الخدمات والمؤسسات. وهذا يعني أن سردًا سريعًا يركز على المنتج الاستهلاكي يفوّت العدسة التجارية الفعلية.
إذا كنت أبحث في هذا السهم، فتهتم اهتمامًا أقل بالحنين وتهتم أكثر بدورات الاستثمار في الشبكات، وعقود العملاء، ومعايير التكنولوجيا، وكيف تتحول الإنفاقات على البنية التحتية إلى نتائج. إنها قصة أكثر هدوءًا من إطلاق جهاز دعائي ينتشر بسرعة، لكنها أيضًا مكان أدق لبدء البحث.
الخلاصة بسيطة: قبل التداول بعلامة تجارية مألوفة، اسأل عما تبيعه الشركة اليوم فعلًا.
ما الذي ستتحقق منه أولًا عند البحث في $NOKB ؟
@BinanceCIS #bStocksCIS #bstockscis
عندما أرى ذكر نوكيا، تكون الصورة الذهنية الأولى لدي هاتفًا قديمًا بالفعل. وهذا بالضبط سبب أن $NOKB يصلح كمثال بحثي مفيد.
تصف نوكيا نفسها بأنها شركة تكنولوجيا B2B تعمل عبر شبكات الهاتف المحمول والشبكات الثابتة والسحابة، ولديها عملاء تشملهم مقدمو الخدمات والمؤسسات. وهذا يعني أن سردًا سريعًا يركز على المنتج الاستهلاكي يفوّت العدسة التجارية الفعلية.
إذا كنت أبحث في هذا السهم، فتهتم اهتمامًا أقل بالحنين وتهتم أكثر بدورات الاستثمار في الشبكات، وعقود العملاء، ومعايير التكنولوجيا، وكيف تتحول الإنفاقات على البنية التحتية إلى نتائج. إنها قصة أكثر هدوءًا من إطلاق جهاز دعائي ينتشر بسرعة، لكنها أيضًا مكان أدق لبدء البحث.
الخلاصة بسيطة: قبل التداول بعلامة تجارية مألوفة، اسأل عما تبيعه الشركة اليوم فعلًا.
ما الذي ستتحقق منه أولًا عند البحث في $NOKB ؟
@BinanceCIS #bStocksCIS #bstockscis
تصف نوكيا نفسها بأنها شركة تكنولوجيا B2B تعمل عبر شبكات الهاتف المحمول والشبكات الثابتة والسحابة، ولديها عملاء تشملهم مقدمو الخدمات والمؤسسات. وهذا يعني أن سردًا سريعًا يركز على المنتج الاستهلاكي يفوّت العدسة التجارية الفعلية.
إذا كنت أبحث في هذا السهم، فتهتم اهتمامًا أقل بالحنين وتهتم أكثر بدورات الاستثمار في الشبكات، وعقود العملاء، ومعايير التكنولوجيا، وكيف تتحول الإنفاقات على البنية التحتية إلى نتائج. إنها قصة أكثر هدوءًا من إطلاق جهاز دعائي ينتشر بسرعة، لكنها أيضًا مكان أدق لبدء البحث.
الخلاصة بسيطة: قبل التداول بعلامة تجارية مألوفة، اسأل عما تبيعه الشركة اليوم فعلًا.
ما الذي ستتحقق منه أولًا عند البحث في $NOKB ؟
@BinanceCIS #bStocksCIS #bstockscis
Network customers
25%
5G and cloud strategy
50%
Financial results
0%
Competitive landscape
25%
4 الأصوات • تمّ إغلاق التصويت
2
5
753
·
--
صاعد
تمّ التحقق
من الأمور التي أحبها في البحث عن $INTCB أنه يُجبرني على التخلي عن تسمية “شركة الشرائح”. إنها تسمية عامة جدًا وغير مفيدة.
تُصدر إنتل تقارير عن أعمال المنتجات التي تُصمّم وتبيع المعالجات والحلول شبه الموصلة ذات الصلة. كما لديها إنتل فاوندري، وهي شركة تصنيع وخدمات تهدف إلى خدمة العملاء الخارجيين. هذه الأمور مترابطة، لكن كل واحدة منها تتطلب نقاط إثبات مختلفة.
بالنسبة لجهة المنتجات، كنت أراقب الطلب والقدرة التنافسية. وبالنسبة لجهة الفاوندري، كنت سأبحث في تنفيذ التصنيع، وثقة العملاء، وما إذا كان الطلب الخارجي يتطور بالفعل. إن تسمية كل تلك الأمور ببساطة “التعرّض للذكاء الاصطناعي” تخفي أكثر مما تشرحه.
هذه هي أكثر أنواع أبحاث bStock التي أحبها: ليست توقعًا، بل خريطة أدق لما يمثّله الرمز.
أي قصة من قصص $INTCB ستدرسها أولًا؟
#bstockscis @BinanceCIS #bStocksCIS $INTCB
من الأمور التي أحبها في البحث عن $INTCB أنه يُجبرني على التخلي عن تسمية “شركة الشرائح”. إنها تسمية عامة جدًا وغير مفيدة.
تُصدر إنتل تقارير عن أعمال المنتجات التي تُصمّم وتبيع المعالجات والحلول شبه الموصلة ذات الصلة. كما لديها إنتل فاوندري، وهي شركة تصنيع وخدمات تهدف إلى خدمة العملاء الخارجيين. هذه الأمور مترابطة، لكن كل واحدة منها تتطلب نقاط إثبات مختلفة.
بالنسبة لجهة المنتجات، كنت أراقب الطلب والقدرة التنافسية. وبالنسبة لجهة الفاوندري، كنت سأبحث في تنفيذ التصنيع، وثقة العملاء، وما إذا كان الطلب الخارجي يتطور بالفعل. إن تسمية كل تلك الأمور ببساطة “التعرّض للذكاء الاصطناعي” تخفي أكثر مما تشرحه.
هذه هي أكثر أنواع أبحاث bStock التي أحبها: ليست توقعًا، بل خريطة أدق لما يمثّله الرمز.
أي قصة من قصص $INTCB ستدرسها أولًا؟
#bstockscis @BinanceCIS #bStocksCIS $INTCB
تُصدر إنتل تقارير عن أعمال المنتجات التي تُصمّم وتبيع المعالجات والحلول شبه الموصلة ذات الصلة. كما لديها إنتل فاوندري، وهي شركة تصنيع وخدمات تهدف إلى خدمة العملاء الخارجيين. هذه الأمور مترابطة، لكن كل واحدة منها تتطلب نقاط إثبات مختلفة.
بالنسبة لجهة المنتجات، كنت أراقب الطلب والقدرة التنافسية. وبالنسبة لجهة الفاوندري، كنت سأبحث في تنفيذ التصنيع، وثقة العملاء، وما إذا كان الطلب الخارجي يتطور بالفعل. إن تسمية كل تلك الأمور ببساطة “التعرّض للذكاء الاصطناعي” تخفي أكثر مما تشرحه.
هذه هي أكثر أنواع أبحاث bStock التي أحبها: ليست توقعًا، بل خريطة أدق لما يمثّله الرمز.
أي قصة من قصص $INTCB ستدرسها أولًا؟
#bstockscis @BinanceCIS #bStocksCIS $INTCB
Consumer and data-center chips
25%
Intel Foundry
0%
Manufacturing execution
25%
All of the above
50%
4 الأصوات • تمّ إغلاق التصويت
2
4
228
·
--
صاعد
تمّ التحقق
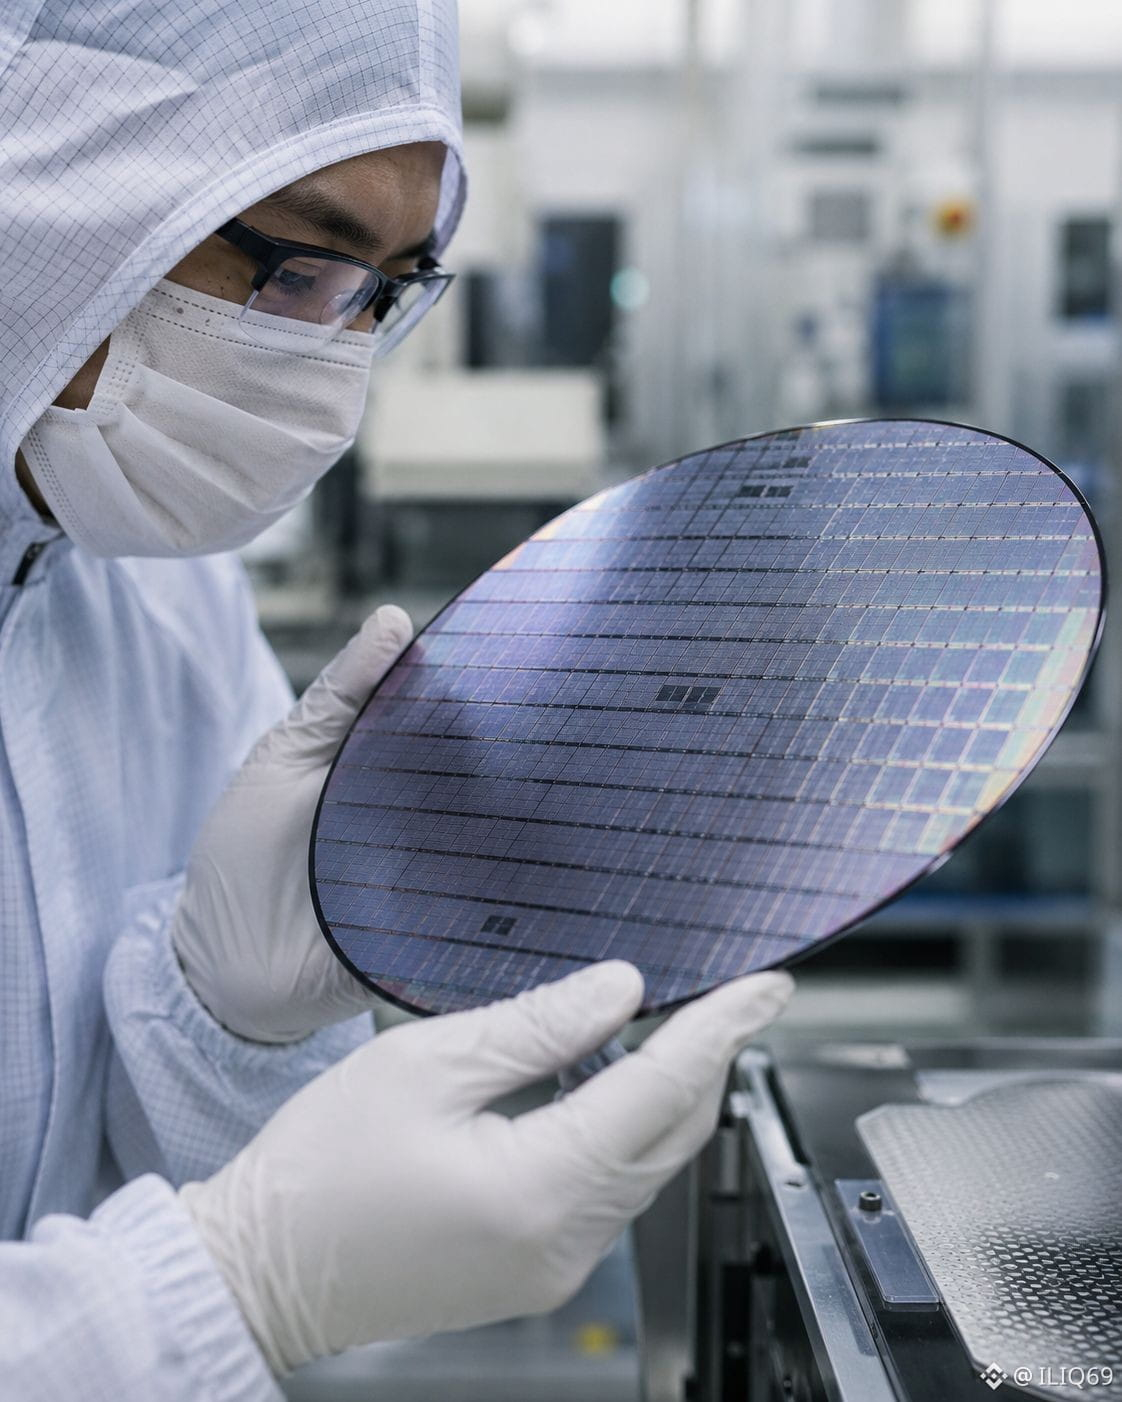
عادةً ما تبدأ مناقشات الذكاء الاصطناعي بقيادة الشريحة التي تقوم بالحساب. بدأتُ أن أولي اهتمامًا أكبر للذاكرة التي تُمكّن النظام من إبقاء البيانات في حركة.
تتضمن مجموعة المنتجات الخاصة بـ Micron فئات الذاكرة التخزينية مثل DRAM وNAND وNOR. وهذا لا يجعل $MUB اختصارًا لـ “تجارة الذكاء الاصطناعي”. بل يطرح عليّ سؤال بحثي أكثر وضوحًا: أي جزء من طبقة الحوسبة تتعرض له هذه الشركة فعلًا، وما الذي يجب أن يسير على نحو صحيح حتى يتحول الطلب إلى نتيجة أعمال أفضل؟
إن هذا التمييز مهم. فالعناوين القوية عن الذكاء الاصطناعي يمكن أن ترفع قطاعًا بأكمله، بينما قد تعتمد اقتصادات الذاكرة على العرض وتشكيلة المنتجات وطلب العملاء والتنفيذ.
لذلك أفضل أن أفهم دور الشركة داخل النظام بدلًا من شراء سهم لأن اسمه يظهر بجانب عنوان عن الذكاء الاصطناعي.
ما الذي كنتَ ستبحث عنه أولًا قبل النظر إلى $MUB ؟
@BinanceCIS #bStocksCIS #bstockscis
عادةً ما تبدأ مناقشات الذكاء الاصطناعي بقيادة الشريحة التي تقوم بالحساب. بدأتُ أن أولي اهتمامًا أكبر للذاكرة التي تُمكّن النظام من إبقاء البيانات في حركة.
تتضمن مجموعة المنتجات الخاصة بـ Micron فئات الذاكرة التخزينية مثل DRAM وNAND وNOR. وهذا لا يجعل $MUB اختصارًا لـ “تجارة الذكاء الاصطناعي”. بل يطرح عليّ سؤال بحثي أكثر وضوحًا: أي جزء من طبقة الحوسبة تتعرض له هذه الشركة فعلًا، وما الذي يجب أن يسير على نحو صحيح حتى يتحول الطلب إلى نتيجة أعمال أفضل؟
إن هذا التمييز مهم. فالعناوين القوية عن الذكاء الاصطناعي يمكن أن ترفع قطاعًا بأكمله، بينما قد تعتمد اقتصادات الذاكرة على العرض وتشكيلة المنتجات وطلب العملاء والتنفيذ.
لذلك أفضل أن أفهم دور الشركة داخل النظام بدلًا من شراء سهم لأن اسمه يظهر بجانب عنوان عن الذكاء الاصطناعي.
ما الذي كنتَ ستبحث عنه أولًا قبل النظر إلى $MUB ؟
@BinanceCIS #bStocksCIS #bstockscis
تتضمن مجموعة المنتجات الخاصة بـ Micron فئات الذاكرة التخزينية مثل DRAM وNAND وNOR. وهذا لا يجعل $MUB اختصارًا لـ “تجارة الذكاء الاصطناعي”. بل يطرح عليّ سؤال بحثي أكثر وضوحًا: أي جزء من طبقة الحوسبة تتعرض له هذه الشركة فعلًا، وما الذي يجب أن يسير على نحو صحيح حتى يتحول الطلب إلى نتيجة أعمال أفضل؟
إن هذا التمييز مهم. فالعناوين القوية عن الذكاء الاصطناعي يمكن أن ترفع قطاعًا بأكمله، بينما قد تعتمد اقتصادات الذاكرة على العرض وتشكيلة المنتجات وطلب العملاء والتنفيذ.
لذلك أفضل أن أفهم دور الشركة داخل النظام بدلًا من شراء سهم لأن اسمه يظهر بجانب عنوان عن الذكاء الاصطناعي.
ما الذي كنتَ ستبحث عنه أولًا قبل النظر إلى $MUB ؟
@BinanceCIS #bStocksCIS #bstockscis
Memory product mix
50%
Demand outlook
25%
Supply conditions
0%
Earnings report
25%
4 الأصوات • تمّ إغلاق التصويت
2
5
174
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceIncidentReport
84,394 مشاهدات
772 يقومون بالنقاش
حادث Binance الأمني في 29 أكتوبر 2026: النتائج الأولية وتحديث الاستجابة
Binance Blog
·404 إعجاب
·1.3M مشاهدات
BinanceReopensWithdrawalsForMoreAssets
216,616 مشاهدات
1,924 يقومون بالنقاش
BinanceHourlyDepositsExceedWithdrawals
97,284 مشاهدات
909 يقومون بالنقاش