
请叫我TomCat
81 منشورات

请叫我TomCat
إبلاغ
حظر المُستخدم
美股与加密双市场观察员,专注宏观周期与链上数据。
用概率思维拆解趋势,每日复盘市场关键节点。
长期返佣码:HONEY1688,使用即享20%手续费折扣
فتح تداول
مُتداول مُتكرر
10.2 أشهر
24 تتابع
8.8K+ المتابعون
994 إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
PINNED
·
--
$BTC و $BNB في مرحلة ردّ التقلبات
متى بالضبط سنصل إلى 7.6 لنكمل شراء بعض الموجودات (الفوري)
الاستثمار الدوري في العملات الرئيسية هو الطريق الصحيح
$BTC و $BNB في مرحلة ردّ التقلبات
متى بالضبط سنصل إلى 7.6 لنكمل شراء بعض الموجودات (الفوري)
الاستثمار الدوري في العملات الرئيسية هو الطريق الصحيح
متى بالضبط سنصل إلى 7.6 لنكمل شراء بعض الموجودات (الفوري)
الاستثمار الدوري في العملات الرئيسية هو الطريق الصحيح
1.5k
5
82
1.5k
·
--
صاعد
#cpi数据来袭能否触发9月加息
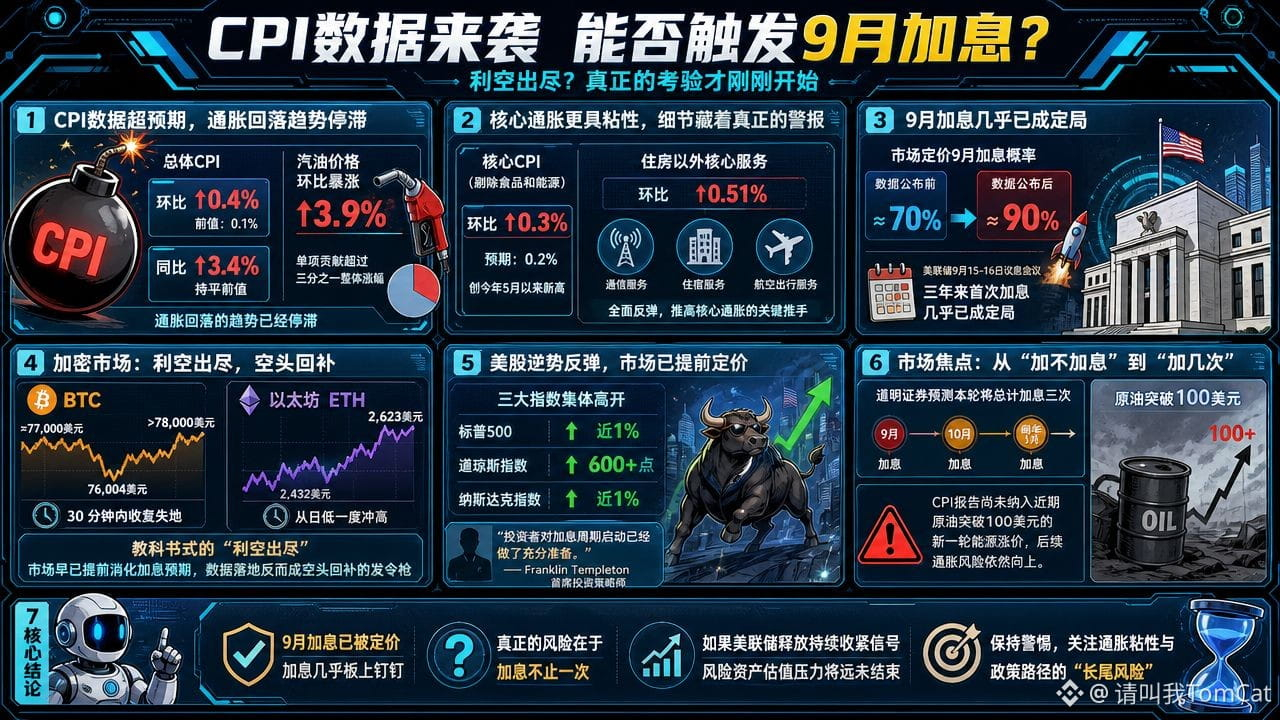
خرجت بيانات مؤشر أسعار المستهلك (CPI) لشهر أغسطس الليلة في تمام الساعة 8:00 مساءً كأنها قنبلة—فقد ارتفع المؤشر على أساس شهري بنسبة 0.4%، مقارنةً بالقيمة السابقة 0.1%، وقفز بشكل كبير؛ كما شهدت أسعار البنزين ارتفاعًا شهريًا حادًا بنسبة 3.9%، وساهمت وحدها بأكثر من ثلث إجمالي الزيادة. أما من حيث أساس سنوي، فقد بلغ معدل الارتفاع 3.4% وهو ما يساوي القيمة السابقة، لكن اتجاه تراجع التضخم يبدو أنه توقّف.
تزايدت احتمالات قيام بنك الاحتياطي الفيدرالي برفع الفائدة في سبتمبر من نحو 70% إلى قرابة 90% بسرعة. لكن بعد تحقق هذه “الأخبار السلبية”، ارتدّت $BTC ,$ETH $SOL وأسواق الأسهم الأمريكية على عكس التوقعات. فالأسواق كانت قد تسعّر خطر رفع الفائدة مسبقًا، والتهديد الحقيقي ليس رفع الفائدة هذه المرة فقط، بل هو بداية تسعير السوق لفكرة أن رفع الفائدة قد لا يتوقف.
الإنذار الحقيقي يكمن في التفاصيل: باستبعاد الغذاء والطاقة، ارتفع مؤشر CPI الأساسي على أساس شهري بنسبة 0.3%، وهو أعلى من توقعات السوق البالغة 0.2%، وسجّل أعلى مستوى له منذ مايو من هذا العام. كما قفز التضخم في الخدمات الأساسية على أساس شهري خارج الإسكان بنسبة 0.51%. وتشهد قطاعات مثل الاتصالات والإقامة والسفر الجوي انتعاشًا شاملًا في الأسعار، وهي المحرّك الرئيسي لارتفاع التضخم الأساسي.
قبل صدور البيانات، كانت الأسواق تسعّر احتمال رفع الفائدة في سبتمبر بنحو 70%. وبعد صدور البيانات، قفز هذا الاحتمال بسرعة إلى ما يقارب 90%. ويبدو أن اجتماع بنك الاحتياطي الفيدرالي يومي 15 و16 سبتمبر—وهو أول رفع فائدة خلال ثلاث سنوات—قد بات شبه محسوم.
لحظة إعلان البيانات، هبطت عملة BTC من حوالي 77,000 دولار إلى 76,004 دولار، لكن خلال نصف ساعة فقط استعادت كامل خسائرها تمامًا، لترتد إلى ما فوق 78,000 دولار. أما الإيثريوم فقد اندفع بدوره من أدنى مستوى يومي عند 2,432 دولار إلى ما يصل إلى 2,623 دولار. هذا مثال “مدرسي” على انتهاء الأخبار السلبية—إذ كانت السوق قد استهلكت توقعات رفع الفائدة مسبقًا، وصدور البيانات جاء كإشارة لعمليات تغطية المراكز القصيرة (المضاربين على الهبوط).
ثم انظر إلى أسواق الأسهم الأمريكية. فتحت المؤشرات الثلاثة الرئيسية على ارتفاع جماعي. ارتفع مؤشر S&P 500 داخل الجلسة بما يقارب 1%، بينما قفز مؤشر داو آند وجز مرة إلى أكثر من 600 نقطة. وقال كبير استراتيجيي الاستثمار في Franklin Templeton في عبارة واحدة إن المستثمرين كانوا قد “استعدوا بما يكفي” لبداية دورة رفع الفائدة.
التركيز في السوق لم يعد على سؤال “هل سترتفع الفائدة أم لا”، بل على “كم مرة سترتفع الفائدة؟”. تتوقع شركة TD Securities أن إجمالي عدد زيادات الفائدة في هذه الجولة سيكون ثلاث مرات، مع وجود زيادتين إضافيتين في أكتوبر وفي يناير من العام المقبل. ولم يتم إدراج تقرير CPI بعد ارتفاع جديد محتمل في أسعار الطاقة عقب اختراق النفط الخام مؤخرًا حاجز 100 دولار؛ لذلك لا تزال مخاطر التضخم متجهة صعودًا.
تم تسعير رفع الفائدة في سبتمبر، لكن ما لم تُسعّرْه السوق بالكامل بعد هو—ذيل دورة التشديد المالي (الـ“long tail”). إذا أطلق بنك الاحتياطي الفيدرالي في اجتماع سبتمبر إشارات إلى استمرار التشديد، فإن ضغوط التقييم على الأصول ذات المخاطر لن تكون قد انتهت بعد.
#cpi数据来袭能否触发9月加息
خرجت بيانات مؤشر أسعار المستهلك (CPI) لشهر أغسطس الليلة في تمام الساعة 8:00 مساءً كأنها قنبلة—فقد ارتفع المؤشر على أساس شهري بنسبة 0.4%، مقارنةً بالقيمة السابقة 0.1%، وقفز بشكل كبير؛ كما شهدت أسعار البنزين ارتفاعًا شهريًا حادًا بنسبة 3.9%، وساهمت وحدها بأكثر من ثلث إجمالي الزيادة. أما من حيث أساس سنوي، فقد بلغ معدل الارتفاع 3.4% وهو ما يساوي القيمة السابقة، لكن اتجاه تراجع التضخم يبدو أنه توقّف.
تزايدت احتمالات قيام بنك الاحتياطي الفيدرالي برفع الفائدة في سبتمبر من نحو 70% إلى قرابة 90% بسرعة. لكن بعد تحقق هذه “الأخبار السلبية”، ارتدّت $BTC ,$ETH $SOL وأسواق الأسهم الأمريكية على عكس التوقعات. فالأسواق كانت قد تسعّر خطر رفع الفائدة مسبقًا، والتهديد الحقيقي ليس رفع الفائدة هذه المرة فقط، بل هو بداية تسعير السوق لفكرة أن رفع الفائدة قد لا يتوقف.
الإنذار الحقيقي يكمن في التفاصيل: باستبعاد الغذاء والطاقة، ارتفع مؤشر CPI الأساسي على أساس شهري بنسبة 0.3%، وهو أعلى من توقعات السوق البالغة 0.2%، وسجّل أعلى مستوى له منذ مايو من هذا العام. كما قفز التضخم في الخدمات الأساسية على أساس شهري خارج الإسكان بنسبة 0.51%. وتشهد قطاعات مثل الاتصالات والإقامة والسفر الجوي انتعاشًا شاملًا في الأسعار، وهي المحرّك الرئيسي لارتفاع التضخم الأساسي.
قبل صدور البيانات، كانت الأسواق تسعّر احتمال رفع الفائدة في سبتمبر بنحو 70%. وبعد صدور البيانات، قفز هذا الاحتمال بسرعة إلى ما يقارب 90%. ويبدو أن اجتماع بنك الاحتياطي الفيدرالي يومي 15 و16 سبتمبر—وهو أول رفع فائدة خلال ثلاث سنوات—قد بات شبه محسوم.
لحظة إعلان البيانات، هبطت عملة BTC من حوالي 77,000 دولار إلى 76,004 دولار، لكن خلال نصف ساعة فقط استعادت كامل خسائرها تمامًا، لترتد إلى ما فوق 78,000 دولار. أما الإيثريوم فقد اندفع بدوره من أدنى مستوى يومي عند 2,432 دولار إلى ما يصل إلى 2,623 دولار. هذا مثال “مدرسي” على انتهاء الأخبار السلبية—إذ كانت السوق قد استهلكت توقعات رفع الفائدة مسبقًا، وصدور البيانات جاء كإشارة لعمليات تغطية المراكز القصيرة (المضاربين على الهبوط).
ثم انظر إلى أسواق الأسهم الأمريكية. فتحت المؤشرات الثلاثة الرئيسية على ارتفاع جماعي. ارتفع مؤشر S&P 500 داخل الجلسة بما يقارب 1%، بينما قفز مؤشر داو آند وجز مرة إلى أكثر من 600 نقطة. وقال كبير استراتيجيي الاستثمار في Franklin Templeton في عبارة واحدة إن المستثمرين كانوا قد “استعدوا بما يكفي” لبداية دورة رفع الفائدة.
التركيز في السوق لم يعد على سؤال “هل سترتفع الفائدة أم لا”، بل على “كم مرة سترتفع الفائدة؟”. تتوقع شركة TD Securities أن إجمالي عدد زيادات الفائدة في هذه الجولة سيكون ثلاث مرات، مع وجود زيادتين إضافيتين في أكتوبر وفي يناير من العام المقبل. ولم يتم إدراج تقرير CPI بعد ارتفاع جديد محتمل في أسعار الطاقة عقب اختراق النفط الخام مؤخرًا حاجز 100 دولار؛ لذلك لا تزال مخاطر التضخم متجهة صعودًا.
تم تسعير رفع الفائدة في سبتمبر، لكن ما لم تُسعّرْه السوق بالكامل بعد هو—ذيل دورة التشديد المالي (الـ“long tail”). إذا أطلق بنك الاحتياطي الفيدرالي في اجتماع سبتمبر إشارات إلى استمرار التشديد، فإن ضغوط التقييم على الأصول ذات المخاطر لن تكون قد انتهت بعد.
خرجت بيانات مؤشر أسعار المستهلك (CPI) لشهر أغسطس الليلة في تمام الساعة 8:00 مساءً كأنها قنبلة—فقد ارتفع المؤشر على أساس شهري بنسبة 0.4%، مقارنةً بالقيمة السابقة 0.1%، وقفز بشكل كبير؛ كما شهدت أسعار البنزين ارتفاعًا شهريًا حادًا بنسبة 3.9%، وساهمت وحدها بأكثر من ثلث إجمالي الزيادة. أما من حيث أساس سنوي، فقد بلغ معدل الارتفاع 3.4% وهو ما يساوي القيمة السابقة، لكن اتجاه تراجع التضخم يبدو أنه توقّف.
تزايدت احتمالات قيام بنك الاحتياطي الفيدرالي برفع الفائدة في سبتمبر من نحو 70% إلى قرابة 90% بسرعة. لكن بعد تحقق هذه “الأخبار السلبية”، ارتدّت $BTC ,$ETH $SOL وأسواق الأسهم الأمريكية على عكس التوقعات. فالأسواق كانت قد تسعّر خطر رفع الفائدة مسبقًا، والتهديد الحقيقي ليس رفع الفائدة هذه المرة فقط، بل هو بداية تسعير السوق لفكرة أن رفع الفائدة قد لا يتوقف.
الإنذار الحقيقي يكمن في التفاصيل: باستبعاد الغذاء والطاقة، ارتفع مؤشر CPI الأساسي على أساس شهري بنسبة 0.3%، وهو أعلى من توقعات السوق البالغة 0.2%، وسجّل أعلى مستوى له منذ مايو من هذا العام. كما قفز التضخم في الخدمات الأساسية على أساس شهري خارج الإسكان بنسبة 0.51%. وتشهد قطاعات مثل الاتصالات والإقامة والسفر الجوي انتعاشًا شاملًا في الأسعار، وهي المحرّك الرئيسي لارتفاع التضخم الأساسي.
قبل صدور البيانات، كانت الأسواق تسعّر احتمال رفع الفائدة في سبتمبر بنحو 70%. وبعد صدور البيانات، قفز هذا الاحتمال بسرعة إلى ما يقارب 90%. ويبدو أن اجتماع بنك الاحتياطي الفيدرالي يومي 15 و16 سبتمبر—وهو أول رفع فائدة خلال ثلاث سنوات—قد بات شبه محسوم.
لحظة إعلان البيانات، هبطت عملة BTC من حوالي 77,000 دولار إلى 76,004 دولار، لكن خلال نصف ساعة فقط استعادت كامل خسائرها تمامًا، لترتد إلى ما فوق 78,000 دولار. أما الإيثريوم فقد اندفع بدوره من أدنى مستوى يومي عند 2,432 دولار إلى ما يصل إلى 2,623 دولار. هذا مثال “مدرسي” على انتهاء الأخبار السلبية—إذ كانت السوق قد استهلكت توقعات رفع الفائدة مسبقًا، وصدور البيانات جاء كإشارة لعمليات تغطية المراكز القصيرة (المضاربين على الهبوط).
ثم انظر إلى أسواق الأسهم الأمريكية. فتحت المؤشرات الثلاثة الرئيسية على ارتفاع جماعي. ارتفع مؤشر S&P 500 داخل الجلسة بما يقارب 1%، بينما قفز مؤشر داو آند وجز مرة إلى أكثر من 600 نقطة. وقال كبير استراتيجيي الاستثمار في Franklin Templeton في عبارة واحدة إن المستثمرين كانوا قد “استعدوا بما يكفي” لبداية دورة رفع الفائدة.
التركيز في السوق لم يعد على سؤال “هل سترتفع الفائدة أم لا”، بل على “كم مرة سترتفع الفائدة؟”. تتوقع شركة TD Securities أن إجمالي عدد زيادات الفائدة في هذه الجولة سيكون ثلاث مرات، مع وجود زيادتين إضافيتين في أكتوبر وفي يناير من العام المقبل. ولم يتم إدراج تقرير CPI بعد ارتفاع جديد محتمل في أسعار الطاقة عقب اختراق النفط الخام مؤخرًا حاجز 100 دولار؛ لذلك لا تزال مخاطر التضخم متجهة صعودًا.
تم تسعير رفع الفائدة في سبتمبر، لكن ما لم تُسعّرْه السوق بالكامل بعد هو—ذيل دورة التشديد المالي (الـ“long tail”). إذا أطلق بنك الاحتياطي الفيدرالي في اجتماع سبتمبر إشارات إلى استمرار التشديد، فإن ضغوط التقييم على الأصول ذات المخاطر لن تكون قد انتهت بعد.
3
3
2.6k
·
--
هابط
#美国8月ppi涨幅低于预期
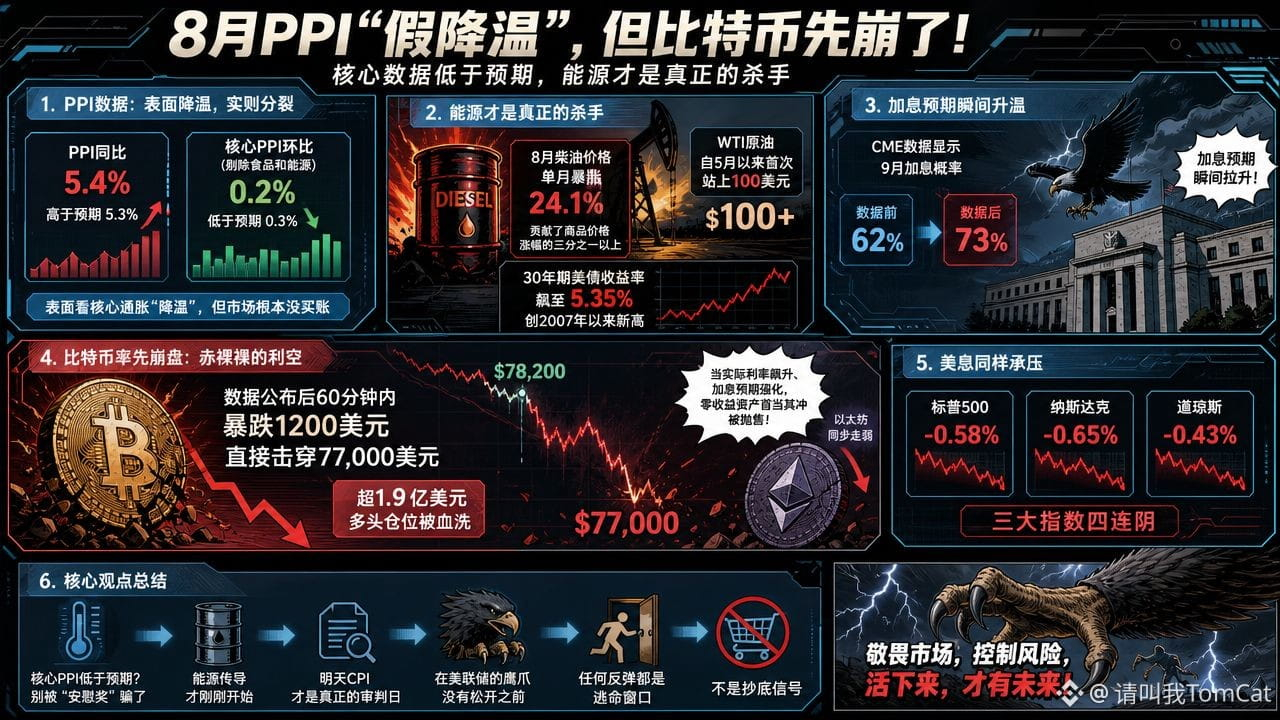
أظهر مؤشر أسعار المنتجين لشهر أغسطس «تباطؤًا مزيفًا»، لكن البيانات الأساسية أقل من التوقعات… وفي الوقت ذاته انهار سعر البيتكوين أولاً!
لتوّه، أطلقت هيئة إحصاءات العمل الأمريكية «قنبلة مُقسِّمة».
سجل مؤشر أسعار المنتجين (PPI) في أغسطس ارتفاعًا سنويًا بنسبة 5.4%، متجاوزًا التوقعات البالغة 5.3%. لكن بعد استبعاد الغذاء والطاقة، لم يتجاوز مؤشر PPI الأساسي ارتفاعه الشهري 0.2% فقط، وهو أقل من التوقعات 0.3%. على السطح يبدو أن التضخم الأساسي «يهدأ». لكن السوق لم يقتنع.
لماذا؟ لأن الطاقة هي القاتل الحقيقي.
في أغسطس، قفز سعر الديزل خلال شهر واحد بنسبة 24.1%، ما ساهم بأكثر من ثلث الزيادة في أسعار السلع. كما صعدت أسعار النفط الخام من نوع WTI لأول مرة منذ مايو إلى ما فوق 100 دولار. وفي الوقت نفسه، ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى 5.35% مسجّلًا أعلى مستوى منذ 2007. وتُظهر بيانات CME أن احتمالات رفع الفائدة في سبتمبر ارتفعت فورًا من 62% قبل صدور البيانات إلى 73%.
رأيي واضح جدًا: هذه البيانات بالنسبة لسوق العملات المشفرة… سلبية ومباشرة بلا أي مواربة.
بعد صدور البيانات $BTC ، حدث هبوط حاد خلال 60 دقيقة بلغ 1200 دولار، ليخترق مباشرة مستوى 77,000 دولار، وتمت تصفية مراكز شراء (long) بقيمة أكثر من 190 مليون دولار. وتزامن ذلك مع ضعف الإيثريوم أيضًا. هذا ليس صدفة—عندما ترتفع الفائدة الفعلية بسرعة ويتعزز توقع رفع الفائدة، تُباع الأصول منخفضة/عديمة العائد أولاً.
ولم تفلت الأسهم الأمريكية أيضًا. انخفض مؤشر S&P 500 بنسبة 0.58%، وهبطت ناسداك 0.65%، وسجلت المؤشرات الثلاثة الكبرى أربع جلسات تراجع متتالية.
هل انخفض الـPPI الأساسي عن التوقعات؟ لا تنخدع بهذه «الجائزة التعزية». إن انتقال أثر الطاقة للتضخم لم يبدأ بعد. غدًا هو يوم المحاكمة الحقيقي: مؤشر CPI. وحتى قبل أن تُرخِي الفدرالية قبضتها «النسرية»، فإن أي ارتداد هو نافذة للهروب، وليس إشارة للشراء.
#美国8月ppi涨幅低于预期
أظهر مؤشر أسعار المنتجين لشهر أغسطس «تباطؤًا مزيفًا»، لكن البيانات الأساسية أقل من التوقعات… وفي الوقت ذاته انهار سعر البيتكوين أولاً!
لتوّه، أطلقت هيئة إحصاءات العمل الأمريكية «قنبلة مُقسِّمة».
سجل مؤشر أسعار المنتجين (PPI) في أغسطس ارتفاعًا سنويًا بنسبة 5.4%، متجاوزًا التوقعات البالغة 5.3%. لكن بعد استبعاد الغذاء والطاقة، لم يتجاوز مؤشر PPI الأساسي ارتفاعه الشهري 0.2% فقط، وهو أقل من التوقعات 0.3%. على السطح يبدو أن التضخم الأساسي «يهدأ». لكن السوق لم يقتنع.
لماذا؟ لأن الطاقة هي القاتل الحقيقي.
في أغسطس، قفز سعر الديزل خلال شهر واحد بنسبة 24.1%، ما ساهم بأكثر من ثلث الزيادة في أسعار السلع. كما صعدت أسعار النفط الخام من نوع WTI لأول مرة منذ مايو إلى ما فوق 100 دولار. وفي الوقت نفسه، ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى 5.35% مسجّلًا أعلى مستوى منذ 2007. وتُظهر بيانات CME أن احتمالات رفع الفائدة في سبتمبر ارتفعت فورًا من 62% قبل صدور البيانات إلى 73%.
رأيي واضح جدًا: هذه البيانات بالنسبة لسوق العملات المشفرة… سلبية ومباشرة بلا أي مواربة.
بعد صدور البيانات $BTC ، حدث هبوط حاد خلال 60 دقيقة بلغ 1200 دولار، ليخترق مباشرة مستوى 77,000 دولار، وتمت تصفية مراكز شراء (long) بقيمة أكثر من 190 مليون دولار. وتزامن ذلك مع ضعف الإيثريوم أيضًا. هذا ليس صدفة—عندما ترتفع الفائدة الفعلية بسرعة ويتعزز توقع رفع الفائدة، تُباع الأصول منخفضة/عديمة العائد أولاً.
ولم تفلت الأسهم الأمريكية أيضًا. انخفض مؤشر S&P 500 بنسبة 0.58%، وهبطت ناسداك 0.65%، وسجلت المؤشرات الثلاثة الكبرى أربع جلسات تراجع متتالية.
هل انخفض الـPPI الأساسي عن التوقعات؟ لا تنخدع بهذه «الجائزة التعزية». إن انتقال أثر الطاقة للتضخم لم يبدأ بعد. غدًا هو يوم المحاكمة الحقيقي: مؤشر CPI. وحتى قبل أن تُرخِي الفدرالية قبضتها «النسرية»، فإن أي ارتداد هو نافذة للهروب، وليس إشارة للشراء.
أظهر مؤشر أسعار المنتجين لشهر أغسطس «تباطؤًا مزيفًا»، لكن البيانات الأساسية أقل من التوقعات… وفي الوقت ذاته انهار سعر البيتكوين أولاً!
لتوّه، أطلقت هيئة إحصاءات العمل الأمريكية «قنبلة مُقسِّمة».
سجل مؤشر أسعار المنتجين (PPI) في أغسطس ارتفاعًا سنويًا بنسبة 5.4%، متجاوزًا التوقعات البالغة 5.3%. لكن بعد استبعاد الغذاء والطاقة، لم يتجاوز مؤشر PPI الأساسي ارتفاعه الشهري 0.2% فقط، وهو أقل من التوقعات 0.3%. على السطح يبدو أن التضخم الأساسي «يهدأ». لكن السوق لم يقتنع.
لماذا؟ لأن الطاقة هي القاتل الحقيقي.
في أغسطس، قفز سعر الديزل خلال شهر واحد بنسبة 24.1%، ما ساهم بأكثر من ثلث الزيادة في أسعار السلع. كما صعدت أسعار النفط الخام من نوع WTI لأول مرة منذ مايو إلى ما فوق 100 دولار. وفي الوقت نفسه، ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى 5.35% مسجّلًا أعلى مستوى منذ 2007. وتُظهر بيانات CME أن احتمالات رفع الفائدة في سبتمبر ارتفعت فورًا من 62% قبل صدور البيانات إلى 73%.
رأيي واضح جدًا: هذه البيانات بالنسبة لسوق العملات المشفرة… سلبية ومباشرة بلا أي مواربة.
بعد صدور البيانات $BTC ، حدث هبوط حاد خلال 60 دقيقة بلغ 1200 دولار، ليخترق مباشرة مستوى 77,000 دولار، وتمت تصفية مراكز شراء (long) بقيمة أكثر من 190 مليون دولار. وتزامن ذلك مع ضعف الإيثريوم أيضًا. هذا ليس صدفة—عندما ترتفع الفائدة الفعلية بسرعة ويتعزز توقع رفع الفائدة، تُباع الأصول منخفضة/عديمة العائد أولاً.
ولم تفلت الأسهم الأمريكية أيضًا. انخفض مؤشر S&P 500 بنسبة 0.58%، وهبطت ناسداك 0.65%، وسجلت المؤشرات الثلاثة الكبرى أربع جلسات تراجع متتالية.
هل انخفض الـPPI الأساسي عن التوقعات؟ لا تنخدع بهذه «الجائزة التعزية». إن انتقال أثر الطاقة للتضخم لم يبدأ بعد. غدًا هو يوم المحاكمة الحقيقي: مؤشر CPI. وحتى قبل أن تُرخِي الفدرالية قبضتها «النسرية»، فإن أي ارتداد هو نافذة للهروب، وليس إشارة للشراء.
1
2
5.8k
·
--
صاعد
تمّ التحقق
#美财政部拟回购最多60亿美元国债
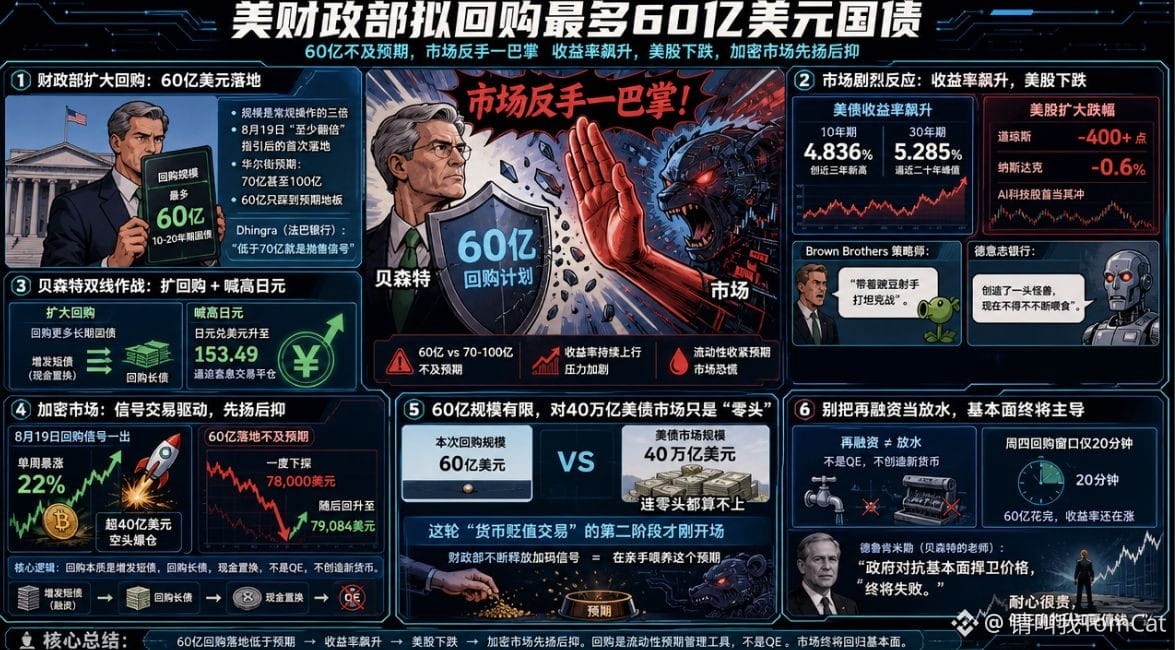
بِيسينت يَطرَح “ورقة إنقاذ” بقيمة 6 مليارات لإخماد السوق، فتعكس السوق صفعةً بيدها—ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.85%، مسجّلة أعلى مستوى منذ نحو ثلاث سنوات؛ وتوسّع هبوط المؤشرات في البورصة الأمريكية على الفور.
أعلنت وزارة الخزانة الأمريكية يوم الأربعاء أنه سيتم خلال يوم الخميس إعادة شراء ما يصل إلى 6 مليارات دولار من السندات الحكومية الأمريكية لأجل 10 إلى 20 سنة. وتبلغ هذه الحزمة ثلاثة أضعاف حجم العمليات المعتادة، وهي أول تطبيق فعلي بعد إرشادات “على الأقل الضعف” الصادرة في 19 أغسطس. لكن وول ستريت كانت تتوقع 7 مليارات وحتى 10 مليارات؛ لذا فإن 6 مليارات لا تتجاوز كونها مجرد الوصول إلى “حدّ التوقعات الأدنى”. قال مسؤول استراتيجيات أسعار الفائدة لدى بنك “فابا” Dhingra بصراحة: “أقل من 7 مليارات يُعدّ إشارة لبيع”.
يدير بِيسينت حربًا على خطين: من جهة يوسّع عمليات إعادة الشراء، ومن جهة أخرى يُطلق دعوات لارتفاع الين. ارتفع الين مقابل الدولار إلى 153.49، ما يجبر صفقات الاقتراض مقابل الفروقات على الإغلاق. وفي الوقت نفسه، وصلت عوائد السندات لأجل 10 سنوات إلى 4.836%، وعوائد لأجل 30 سنة إلى 5.285%، ما يقترب من قمة السنوات العشرين. هبط مؤشر داو جونز بأكثر من 400 نقطة، ونزل ناسداك بنسبة 0.6%، وكانت أسهم شركات التكنولوجيا المرتبطة بالذكاء الاصطناعي في الصدارة. وكانت صياغة كبير استراتيجيي “Brown Brothers” حادة للغاية—“يخوض حرب دبابات وهو يحمل قاذفًا لإطلاق حبات البازلاء.” أما بنك دويتشه فقد كان أكثر سمّية: “أنتج وحشًا، والآن لا بد أن تواصل إطعامه باستمرار”.
وفي سوق العملات المشفرة. بعد صدور إشارة إعادة الشراء في 19 أغسطس، شهدت $BTC قفزة أسبوعية بلغت 22%، ما يعني أكثر من 4 مليارات دولار من مراكز البيع على المكشوف التي تعرضت للتصفية. لكن ذلك كان تداولًا على الإشارة؛ الرهان كان على انعطاف السيولة. أما هذه المرة، فعند تنفيذ 6 مليارات فعليًا لم تتحقق التوقعات: هبط $BTC إلى نحو 78000 دولار قبل أن يرتد إلى 79084 دولار. لم تتغير الفكرة الأساسية: إعادة الشراء جوهرها زيادة إصدار سندات قصيرة الأجل وإعادة شراء سندات طويلة الأجل، مع استبدال النقد؛ وليست “تيسيرًا كميًا” ولا تخلق عملة جديدة.
بالنسبة لسوق سندات أمريكية حجمها 40 تريليون دولار، فإن 6 مليارات لا تُحسب حتى على أنها “جزء من الباقي”. المرحلة الثانية من صفقة “تدهور قيمة العملة” لم تبدأ بعد بالكامل—فوزارة الخزانة تواصل إطلاق إشارات لزيادة الجرعة، وكأنها تطعم هذا التوقع بيدها. لكن لا تخلط بين “إعادة التمويل” وبين “سيولة مفرطة” على طريقة التيسير. نافذة إعادة الشراء يوم الخميس ستفتح 20 دقيقة فقط؛ وعندما ينتهي إنفاق 6 مليارات، تظل العوائد في الارتفاع. وكان أستاذ بِيسينت، دريكن ميلر، قد قال ذلك سابقًا: “عندما تتصدى الحكومة للأساسيات، فإن الدفاع عن السعر نهايته الفشل”.
#美财政部拟回购最多60亿美元国债
بِيسينت يَطرَح “ورقة إنقاذ” بقيمة 6 مليارات لإخماد السوق، فتعكس السوق صفعةً بيدها—ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.85%، مسجّلة أعلى مستوى منذ نحو ثلاث سنوات؛ وتوسّع هبوط المؤشرات في البورصة الأمريكية على الفور.
أعلنت وزارة الخزانة الأمريكية يوم الأربعاء أنه سيتم خلال يوم الخميس إعادة شراء ما يصل إلى 6 مليارات دولار من السندات الحكومية الأمريكية لأجل 10 إلى 20 سنة. وتبلغ هذه الحزمة ثلاثة أضعاف حجم العمليات المعتادة، وهي أول تطبيق فعلي بعد إرشادات “على الأقل الضعف” الصادرة في 19 أغسطس. لكن وول ستريت كانت تتوقع 7 مليارات وحتى 10 مليارات؛ لذا فإن 6 مليارات لا تتجاوز كونها مجرد الوصول إلى “حدّ التوقعات الأدنى”. قال مسؤول استراتيجيات أسعار الفائدة لدى بنك “فابا” Dhingra بصراحة: “أقل من 7 مليارات يُعدّ إشارة لبيع”.
يدير بِيسينت حربًا على خطين: من جهة يوسّع عمليات إعادة الشراء، ومن جهة أخرى يُطلق دعوات لارتفاع الين. ارتفع الين مقابل الدولار إلى 153.49، ما يجبر صفقات الاقتراض مقابل الفروقات على الإغلاق. وفي الوقت نفسه، وصلت عوائد السندات لأجل 10 سنوات إلى 4.836%، وعوائد لأجل 30 سنة إلى 5.285%، ما يقترب من قمة السنوات العشرين. هبط مؤشر داو جونز بأكثر من 400 نقطة، ونزل ناسداك بنسبة 0.6%، وكانت أسهم شركات التكنولوجيا المرتبطة بالذكاء الاصطناعي في الصدارة. وكانت صياغة كبير استراتيجيي “Brown Brothers” حادة للغاية—“يخوض حرب دبابات وهو يحمل قاذفًا لإطلاق حبات البازلاء.” أما بنك دويتشه فقد كان أكثر سمّية: “أنتج وحشًا، والآن لا بد أن تواصل إطعامه باستمرار”.
وفي سوق العملات المشفرة. بعد صدور إشارة إعادة الشراء في 19 أغسطس، شهدت $BTC قفزة أسبوعية بلغت 22%، ما يعني أكثر من 4 مليارات دولار من مراكز البيع على المكشوف التي تعرضت للتصفية. لكن ذلك كان تداولًا على الإشارة؛ الرهان كان على انعطاف السيولة. أما هذه المرة، فعند تنفيذ 6 مليارات فعليًا لم تتحقق التوقعات: هبط $BTC إلى نحو 78000 دولار قبل أن يرتد إلى 79084 دولار. لم تتغير الفكرة الأساسية: إعادة الشراء جوهرها زيادة إصدار سندات قصيرة الأجل وإعادة شراء سندات طويلة الأجل، مع استبدال النقد؛ وليست “تيسيرًا كميًا” ولا تخلق عملة جديدة.
بالنسبة لسوق سندات أمريكية حجمها 40 تريليون دولار، فإن 6 مليارات لا تُحسب حتى على أنها “جزء من الباقي”. المرحلة الثانية من صفقة “تدهور قيمة العملة” لم تبدأ بعد بالكامل—فوزارة الخزانة تواصل إطلاق إشارات لزيادة الجرعة، وكأنها تطعم هذا التوقع بيدها. لكن لا تخلط بين “إعادة التمويل” وبين “سيولة مفرطة” على طريقة التيسير. نافذة إعادة الشراء يوم الخميس ستفتح 20 دقيقة فقط؛ وعندما ينتهي إنفاق 6 مليارات، تظل العوائد في الارتفاع. وكان أستاذ بِيسينت، دريكن ميلر، قد قال ذلك سابقًا: “عندما تتصدى الحكومة للأساسيات، فإن الدفاع عن السعر نهايته الفشل”.
بِيسينت يَطرَح “ورقة إنقاذ” بقيمة 6 مليارات لإخماد السوق، فتعكس السوق صفعةً بيدها—ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.85%، مسجّلة أعلى مستوى منذ نحو ثلاث سنوات؛ وتوسّع هبوط المؤشرات في البورصة الأمريكية على الفور.
أعلنت وزارة الخزانة الأمريكية يوم الأربعاء أنه سيتم خلال يوم الخميس إعادة شراء ما يصل إلى 6 مليارات دولار من السندات الحكومية الأمريكية لأجل 10 إلى 20 سنة. وتبلغ هذه الحزمة ثلاثة أضعاف حجم العمليات المعتادة، وهي أول تطبيق فعلي بعد إرشادات “على الأقل الضعف” الصادرة في 19 أغسطس. لكن وول ستريت كانت تتوقع 7 مليارات وحتى 10 مليارات؛ لذا فإن 6 مليارات لا تتجاوز كونها مجرد الوصول إلى “حدّ التوقعات الأدنى”. قال مسؤول استراتيجيات أسعار الفائدة لدى بنك “فابا” Dhingra بصراحة: “أقل من 7 مليارات يُعدّ إشارة لبيع”.
يدير بِيسينت حربًا على خطين: من جهة يوسّع عمليات إعادة الشراء، ومن جهة أخرى يُطلق دعوات لارتفاع الين. ارتفع الين مقابل الدولار إلى 153.49، ما يجبر صفقات الاقتراض مقابل الفروقات على الإغلاق. وفي الوقت نفسه، وصلت عوائد السندات لأجل 10 سنوات إلى 4.836%، وعوائد لأجل 30 سنة إلى 5.285%، ما يقترب من قمة السنوات العشرين. هبط مؤشر داو جونز بأكثر من 400 نقطة، ونزل ناسداك بنسبة 0.6%، وكانت أسهم شركات التكنولوجيا المرتبطة بالذكاء الاصطناعي في الصدارة. وكانت صياغة كبير استراتيجيي “Brown Brothers” حادة للغاية—“يخوض حرب دبابات وهو يحمل قاذفًا لإطلاق حبات البازلاء.” أما بنك دويتشه فقد كان أكثر سمّية: “أنتج وحشًا، والآن لا بد أن تواصل إطعامه باستمرار”.
وفي سوق العملات المشفرة. بعد صدور إشارة إعادة الشراء في 19 أغسطس، شهدت $BTC قفزة أسبوعية بلغت 22%، ما يعني أكثر من 4 مليارات دولار من مراكز البيع على المكشوف التي تعرضت للتصفية. لكن ذلك كان تداولًا على الإشارة؛ الرهان كان على انعطاف السيولة. أما هذه المرة، فعند تنفيذ 6 مليارات فعليًا لم تتحقق التوقعات: هبط $BTC إلى نحو 78000 دولار قبل أن يرتد إلى 79084 دولار. لم تتغير الفكرة الأساسية: إعادة الشراء جوهرها زيادة إصدار سندات قصيرة الأجل وإعادة شراء سندات طويلة الأجل، مع استبدال النقد؛ وليست “تيسيرًا كميًا” ولا تخلق عملة جديدة.
بالنسبة لسوق سندات أمريكية حجمها 40 تريليون دولار، فإن 6 مليارات لا تُحسب حتى على أنها “جزء من الباقي”. المرحلة الثانية من صفقة “تدهور قيمة العملة” لم تبدأ بعد بالكامل—فوزارة الخزانة تواصل إطلاق إشارات لزيادة الجرعة، وكأنها تطعم هذا التوقع بيدها. لكن لا تخلط بين “إعادة التمويل” وبين “سيولة مفرطة” على طريقة التيسير. نافذة إعادة الشراء يوم الخميس ستفتح 20 دقيقة فقط؛ وعندما ينتهي إنفاق 6 مليارات، تظل العوائد في الارتفاع. وكان أستاذ بِيسينت، دريكن ميلر، قد قال ذلك سابقًا: “عندما تتصدى الحكومة للأساسيات، فإن الدفاع عن السعر نهايته الفشل”.
1
208
·
--
تمّ التحقق
#灰度zcashetf资产突破5亿美元
بعد أسبوعين، خمسة مليارات. هذا ليس بطئاً في السخونة، بل انفجار.
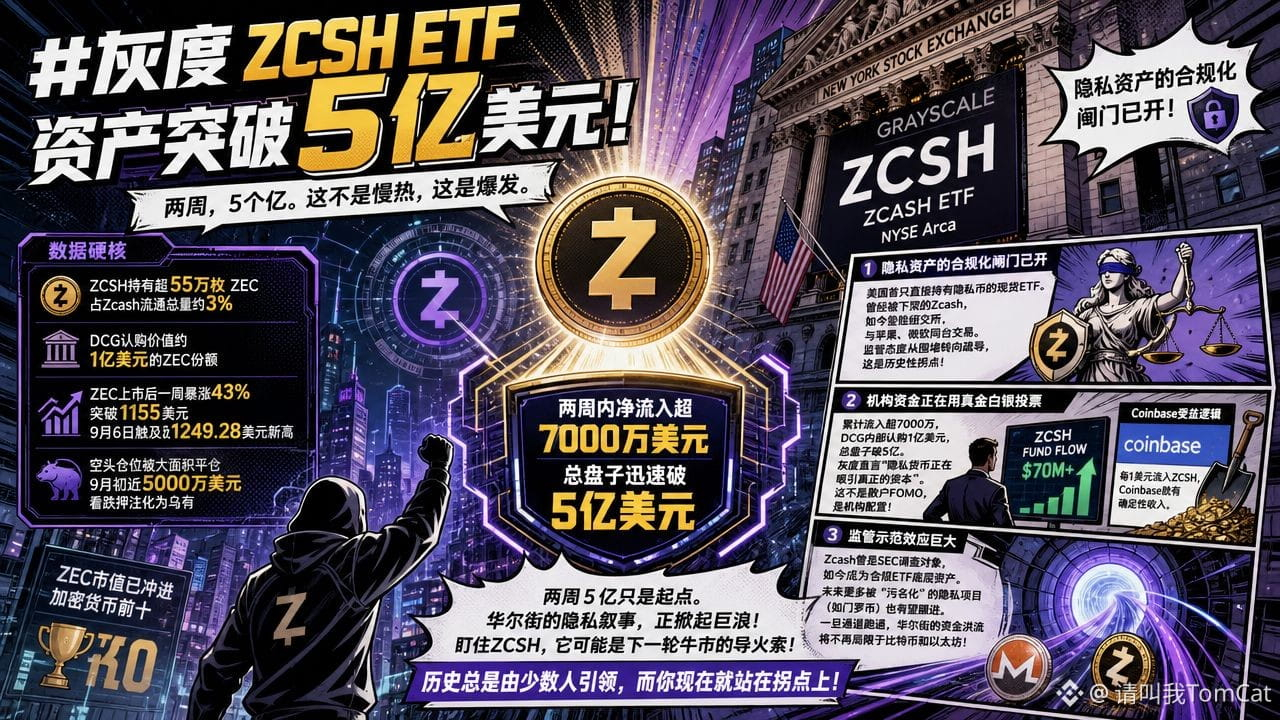
قدمت Grayscale Bitcoin Zcash Spot ETF (الكود: ZCSH) كشفاً عن أدائها. منذ إدراجها في بورصة نيويورك Arca خلال أسبوعين فقط، تجاوزت الأصول المُدارة مباشرة حاجز 500 مليون دولار. هذا ليس احتفالاً بالعملات الميمية، بل تبنٍ رسمي من وول ستريت لأصول الخصوصية.
بيانات قوية: تمتلك ZCSH أكثر من 550 ألف قطعة من Zcash ($ZEC )، أي ما يقارب 3% من إجمالي المعروض المتداول من Zcash. قامت الشركة الأم لـ Grayscale، DCG، بالاكتتاب مباشرةً بقيمة تقارب 100 مليون دولار من حصص ZEC. السوق يصوت بالأقدام: بعد إدراج ZEC بأسبوع واحد فقط، قفز السعر بنسبة 43% ليتجاوز 1155 دولاراً؛ وفي 6 سبتمبر أيضاً وصل إلى أعلى مستوى جديد منذ سنوات عند 1249.28 دولار. خلال أسبوعين فقط، بلغ صافي التدفقات الداخلة أكثر من 70 مليون دولار، فتجاوز إجمالي الحجم بسرعة 500 مليون. لقد تجاوزت القيمة السوقية لـ ZEC قائمة أفضل 10 عملات في عالم التشفير، وتم إغلاق مراكز البيع على المكشوف على نطاق واسع—فقط في أوائل سبتمبر تحولت رهانات الهبوط بقيمة قرابة 50 مليون دولار إلى شيء لا قيمة له.
الأمر الأكثر إثارة هو منطق الأساس
أولاً، تم فتح بوابة الامتثال للأصول الخاصة. ZCSH هي أول ETF فورية في الولايات المتحدة تحتفظ مباشرةً بعملة خصوصية. كانت Zcash قد أُزيلت من بعض منصات التداول سابقاً، والآن تظهر على بورصة نيويورك، جنباً إلى جنب مع Apple وMicrosoft. لقد تحولت مواقف الجهات التنظيمية من التضييق إلى التوجيه والإتاحة—وهذا انعطاف تاريخي.
ثانياً، المؤسسات تُصوت بالمال الحقيقي. التدفقات التراكمية الداخلة تجاوزت 70 مليوناً، ومع اكتتاب DCG الداخلي بقيمة 100 مليون دولار، تجاوز إجمالي الحجم حاجز 500 مليون. قالت Grayscale صراحةً إن "العملات الخصوصية تجذب رأس مالاً حقيقياً". هذا ليس FOMO للمستثمرين الأفراد، بل تخصيص من المؤسسات. وبالنسبة إلى Coinbase كجهة حفظ/托管، فإنها تستفيد مباشرة من رسوم الحفظ المستقرة. ومنطق "أسهم الحفر" في الأسهم الأمريكية واضح: مقابل كل 1 دولار يدخل إلى ZCSH، لدى Coinbase دخلٌ مؤكد. هذا لن يدفع فوراً ناسداك، لكن الحصن (الخندق) في أعمال COIN المؤسسية يتسع حالياً.
ثالثاً، تأثير الجهات التنظيمية كنموذج هائل. كانت Zcash ضمن نطاق تحقيقات SEC سابقاً، والآن أصبحت أصل القاعدة لـ ETF متوافق. وهذا يعني أنه في المستقبل يمكن لمزيد من مشاريع الخصوصية التي وُسمت سابقاً (مثل Monero) أن تحذو حذوها. بمجرد أن يتم تشغيل القناة، ستُعاد كتابة خريطة امتثال العملات المشفرة بالكامل، ولن يظل تدفق رأس مال وول ستريت محصوراً في البيتكوين والإيثريوم.
خمسة مليارات خلال أسبوعين ليست سوى البداية. سردية وول ستريت حول الخصوصية تقرع الأمواج بقوة. راقب ZCSH؛ فقد تكون هي فتيل الجولة التالية من سوق الثيران. التاريخ دائماً يُصنع على يد قلة قليلة، وأنت الآن تقف عند نقطة التحول
#灰度zcashetf资产突破5亿美元
بعد أسبوعين، خمسة مليارات. هذا ليس بطئاً في السخونة، بل انفجار.
قدمت Grayscale Bitcoin Zcash Spot ETF (الكود: ZCSH) كشفاً عن أدائها. منذ إدراجها في بورصة نيويورك Arca خلال أسبوعين فقط، تجاوزت الأصول المُدارة مباشرة حاجز 500 مليون دولار. هذا ليس احتفالاً بالعملات الميمية، بل تبنٍ رسمي من وول ستريت لأصول الخصوصية.
بيانات قوية: تمتلك ZCSH أكثر من 550 ألف قطعة من Zcash ($ZEC )، أي ما يقارب 3% من إجمالي المعروض المتداول من Zcash. قامت الشركة الأم لـ Grayscale، DCG، بالاكتتاب مباشرةً بقيمة تقارب 100 مليون دولار من حصص ZEC. السوق يصوت بالأقدام: بعد إدراج ZEC بأسبوع واحد فقط، قفز السعر بنسبة 43% ليتجاوز 1155 دولاراً؛ وفي 6 سبتمبر أيضاً وصل إلى أعلى مستوى جديد منذ سنوات عند 1249.28 دولار. خلال أسبوعين فقط، بلغ صافي التدفقات الداخلة أكثر من 70 مليون دولار، فتجاوز إجمالي الحجم بسرعة 500 مليون. لقد تجاوزت القيمة السوقية لـ ZEC قائمة أفضل 10 عملات في عالم التشفير، وتم إغلاق مراكز البيع على المكشوف على نطاق واسع—فقط في أوائل سبتمبر تحولت رهانات الهبوط بقيمة قرابة 50 مليون دولار إلى شيء لا قيمة له.
الأمر الأكثر إثارة هو منطق الأساس
أولاً، تم فتح بوابة الامتثال للأصول الخاصة. ZCSH هي أول ETF فورية في الولايات المتحدة تحتفظ مباشرةً بعملة خصوصية. كانت Zcash قد أُزيلت من بعض منصات التداول سابقاً، والآن تظهر على بورصة نيويورك، جنباً إلى جنب مع Apple وMicrosoft. لقد تحولت مواقف الجهات التنظيمية من التضييق إلى التوجيه والإتاحة—وهذا انعطاف تاريخي.
ثانياً، المؤسسات تُصوت بالمال الحقيقي. التدفقات التراكمية الداخلة تجاوزت 70 مليوناً، ومع اكتتاب DCG الداخلي بقيمة 100 مليون دولار، تجاوز إجمالي الحجم حاجز 500 مليون. قالت Grayscale صراحةً إن "العملات الخصوصية تجذب رأس مالاً حقيقياً". هذا ليس FOMO للمستثمرين الأفراد، بل تخصيص من المؤسسات. وبالنسبة إلى Coinbase كجهة حفظ/托管، فإنها تستفيد مباشرة من رسوم الحفظ المستقرة. ومنطق "أسهم الحفر" في الأسهم الأمريكية واضح: مقابل كل 1 دولار يدخل إلى ZCSH، لدى Coinbase دخلٌ مؤكد. هذا لن يدفع فوراً ناسداك، لكن الحصن (الخندق) في أعمال COIN المؤسسية يتسع حالياً.
ثالثاً، تأثير الجهات التنظيمية كنموذج هائل. كانت Zcash ضمن نطاق تحقيقات SEC سابقاً، والآن أصبحت أصل القاعدة لـ ETF متوافق. وهذا يعني أنه في المستقبل يمكن لمزيد من مشاريع الخصوصية التي وُسمت سابقاً (مثل Monero) أن تحذو حذوها. بمجرد أن يتم تشغيل القناة، ستُعاد كتابة خريطة امتثال العملات المشفرة بالكامل، ولن يظل تدفق رأس مال وول ستريت محصوراً في البيتكوين والإيثريوم.
خمسة مليارات خلال أسبوعين ليست سوى البداية. سردية وول ستريت حول الخصوصية تقرع الأمواج بقوة. راقب ZCSH؛ فقد تكون هي فتيل الجولة التالية من سوق الثيران. التاريخ دائماً يُصنع على يد قلة قليلة، وأنت الآن تقف عند نقطة التحول
بعد أسبوعين، خمسة مليارات. هذا ليس بطئاً في السخونة، بل انفجار.
قدمت Grayscale Bitcoin Zcash Spot ETF (الكود: ZCSH) كشفاً عن أدائها. منذ إدراجها في بورصة نيويورك Arca خلال أسبوعين فقط، تجاوزت الأصول المُدارة مباشرة حاجز 500 مليون دولار. هذا ليس احتفالاً بالعملات الميمية، بل تبنٍ رسمي من وول ستريت لأصول الخصوصية.
بيانات قوية: تمتلك ZCSH أكثر من 550 ألف قطعة من Zcash ($ZEC )، أي ما يقارب 3% من إجمالي المعروض المتداول من Zcash. قامت الشركة الأم لـ Grayscale، DCG، بالاكتتاب مباشرةً بقيمة تقارب 100 مليون دولار من حصص ZEC. السوق يصوت بالأقدام: بعد إدراج ZEC بأسبوع واحد فقط، قفز السعر بنسبة 43% ليتجاوز 1155 دولاراً؛ وفي 6 سبتمبر أيضاً وصل إلى أعلى مستوى جديد منذ سنوات عند 1249.28 دولار. خلال أسبوعين فقط، بلغ صافي التدفقات الداخلة أكثر من 70 مليون دولار، فتجاوز إجمالي الحجم بسرعة 500 مليون. لقد تجاوزت القيمة السوقية لـ ZEC قائمة أفضل 10 عملات في عالم التشفير، وتم إغلاق مراكز البيع على المكشوف على نطاق واسع—فقط في أوائل سبتمبر تحولت رهانات الهبوط بقيمة قرابة 50 مليون دولار إلى شيء لا قيمة له.
الأمر الأكثر إثارة هو منطق الأساس
أولاً، تم فتح بوابة الامتثال للأصول الخاصة. ZCSH هي أول ETF فورية في الولايات المتحدة تحتفظ مباشرةً بعملة خصوصية. كانت Zcash قد أُزيلت من بعض منصات التداول سابقاً، والآن تظهر على بورصة نيويورك، جنباً إلى جنب مع Apple وMicrosoft. لقد تحولت مواقف الجهات التنظيمية من التضييق إلى التوجيه والإتاحة—وهذا انعطاف تاريخي.
ثانياً، المؤسسات تُصوت بالمال الحقيقي. التدفقات التراكمية الداخلة تجاوزت 70 مليوناً، ومع اكتتاب DCG الداخلي بقيمة 100 مليون دولار، تجاوز إجمالي الحجم حاجز 500 مليون. قالت Grayscale صراحةً إن "العملات الخصوصية تجذب رأس مالاً حقيقياً". هذا ليس FOMO للمستثمرين الأفراد، بل تخصيص من المؤسسات. وبالنسبة إلى Coinbase كجهة حفظ/托管، فإنها تستفيد مباشرة من رسوم الحفظ المستقرة. ومنطق "أسهم الحفر" في الأسهم الأمريكية واضح: مقابل كل 1 دولار يدخل إلى ZCSH، لدى Coinbase دخلٌ مؤكد. هذا لن يدفع فوراً ناسداك، لكن الحصن (الخندق) في أعمال COIN المؤسسية يتسع حالياً.
ثالثاً، تأثير الجهات التنظيمية كنموذج هائل. كانت Zcash ضمن نطاق تحقيقات SEC سابقاً، والآن أصبحت أصل القاعدة لـ ETF متوافق. وهذا يعني أنه في المستقبل يمكن لمزيد من مشاريع الخصوصية التي وُسمت سابقاً (مثل Monero) أن تحذو حذوها. بمجرد أن يتم تشغيل القناة، ستُعاد كتابة خريطة امتثال العملات المشفرة بالكامل، ولن يظل تدفق رأس مال وول ستريت محصوراً في البيتكوين والإيثريوم.
خمسة مليارات خلال أسبوعين ليست سوى البداية. سردية وول ستريت حول الخصوصية تقرع الأمواج بقوة. راقب ZCSH؛ فقد تكون هي فتيل الجولة التالية من سوق الثيران. التاريخ دائماً يُصنع على يد قلة قليلة، وأنت الآن تقف عند نقطة التحول
1
7
6.1k
·
--
صاعد
تمّ التحقق
#aero单日上涨17%
$AERO في يوم واحد جنون ارتفاع 17%!على عكس الاتجاه، يذبح التنين—وهذا هو “المحارب المشفر” الحقيقي
وفي الوقت الذي كان فيه السوق كله يعمّه النحيب، قام AERO بخط قاسٍ من شمعة صاعدة ضخمة ليصفع المضاربين على الهبوط!
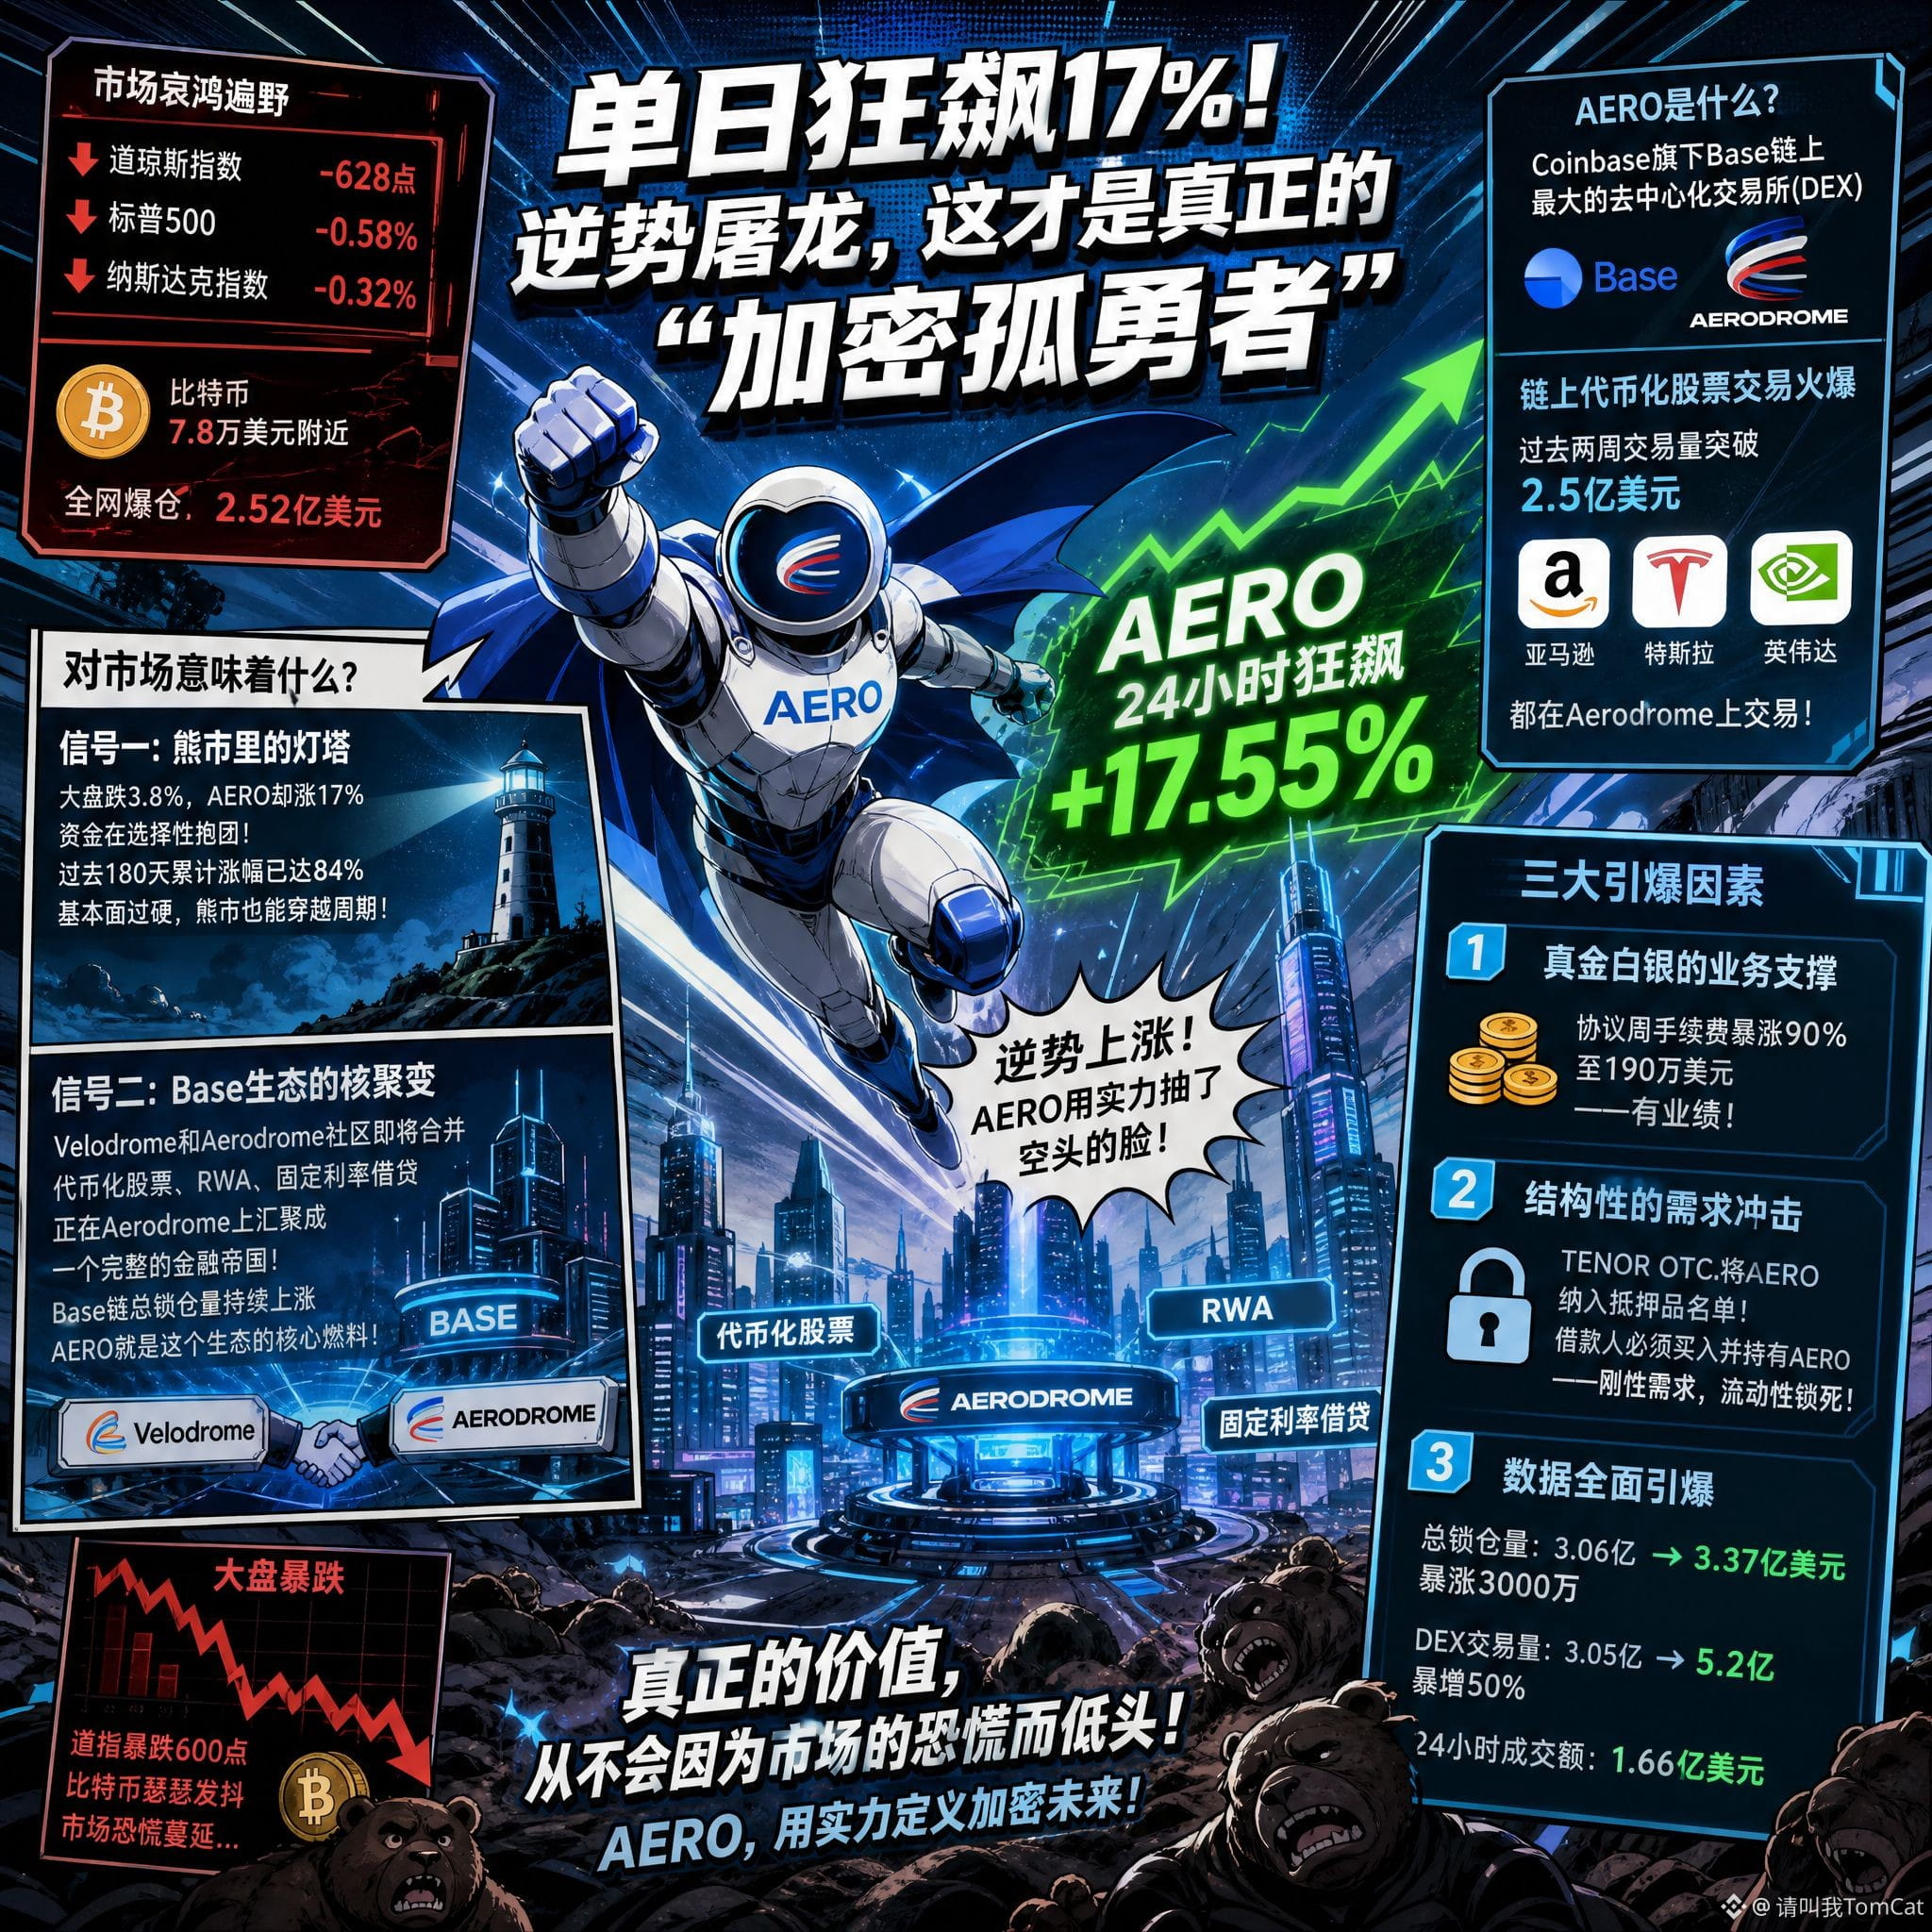
في 9 سبتمبر، عندما هبط مؤشر داو جونز 628 نقطة، وتراجع S&P 500 بنسبة 0.58%، وهبط ناسداك بنسبة 0.32%، كان $BTC يتشبث قرب 78 ألف دولار تقريبًا، بينما انفجرت عمليات التصفية في كل الشبكة لتصل إلى 252 مليون دولار—ومع ذلك، فإن الرمز الأصلي لـ Aerodrome Finance AERO، على الرغم من كل ذلك، اندفع كوحشٍ جامح خلال 24 ساعة فقط ليحقق قفزة 17.55%!
لماذا يرتفع؟
الطبقة الأولى: دعم أعمال حقيقي بذهب وفضة. AERO ليس عملة هواء؛ بل هو أكبر بورصة لامركزية على سلسلة Base ضمن مجموعة Coinbase. خلال الأسبوعين الماضيين، تجاوزت أحجام تداول الأسهم المُرمّزة على سلسلة Base 250 مليون دولار. وحتى أسهم أمازون وتيسلا وإنفيديا تُتداول على Aerodrome. ارتفعت رسوم البروتوكول الأسبوعية من 90% إلى 1.90 مليون دولار—وهذا يُسمّى أداءً!
الطبقة الثانية: صدمات طلب هيكلية. أعلن بروتوكول الاقتراض بفائدة ثابتة TENOR OTC أنه سيُدرج AERO ضمن قائمة الضمانات! ماذا يعني ذلك؟ لكي يقترض المقترضون، يجب عليهم شراء AERO والاحتفاظ به. وهذا يحوّل المضاربات إلى طلب “متصلب” يفرضه النظام—إذاً السيولة مُقيّدة، فكيف لا يطير السعر؟
الطبقة الثالثة: انفجار البيانات بشكل شامل. قفز إجمالي القيمة المرهونة من 306 مليون إلى 337 مليون دولار، بزيادة قدرها 30 مليون؛ وتضاعفت أحجام تداول DEX من 305 مليون إلى 520 مليون، بزيادة 50%؛ واقترب حجم التداول خلال 24 ساعة من 166 مليون دولار. هذا ليس رسم خطوط، بل ذهب وفضة يتقدمون للهجوم!
ماذا يعني ذلك لسوق العملات المشفرة؟
الإشارة الأولى: منارة في السوق الهابطة. حين يتراجع السوق العام بنسبة 3.8%، يرتفع AERO بنسبة 17%—المال يختار التجمع بشكل انتقائي. هذه ليست موجة ارتفاع شاملة، بل بحث الأموال الذكية عن أصول ذات قيمة حقيقية. إجمالي الارتفاع لـ AERO خلال 180 يومًا وصل إلى 84%—وهذا يخبرك: المشاريع ذات الأساسيات القوية تستطيع عبور الدورات حتى في السوق الهابطة.
الإشارة الثانية: اندماج نووي في نظام Base البيئي. ستندمج مجتمعات Velodrome وAerodrome قريبًا؛ وتتجمع الأسهم المرمّزة وRWA (الأصول في العالم الحقيقي) والاقتراض بفائدة ثابتة على Aerodrome لتشكيل إمبراطورية مالية كاملة. وحتى إجمالي القيمة المرهونة على Base ما زال في ازدياد، وAERO هو الوقود الأساسي لهذا النظام البيئي.
عندما ينهار داو 600 نقطة، ويهتز بيتكوين خوفًا،
يخبر AERO العالم بزيادة 17%:
القيمة الحقيقية لا تنحني أبدًا بسبب هلع السوق.
#aero单日上涨17%
$AERO في يوم واحد جنون ارتفاع 17%!على عكس الاتجاه، يذبح التنين—وهذا هو “المحارب المشفر” الحقيقي
وفي الوقت الذي كان فيه السوق كله يعمّه النحيب، قام AERO بخط قاسٍ من شمعة صاعدة ضخمة ليصفع المضاربين على الهبوط!
في 9 سبتمبر، عندما هبط مؤشر داو جونز 628 نقطة، وتراجع S&P 500 بنسبة 0.58%، وهبط ناسداك بنسبة 0.32%، كان $BTC يتشبث قرب 78 ألف دولار تقريبًا، بينما انفجرت عمليات التصفية في كل الشبكة لتصل إلى 252 مليون دولار—ومع ذلك، فإن الرمز الأصلي لـ Aerodrome Finance AERO، على الرغم من كل ذلك، اندفع كوحشٍ جامح خلال 24 ساعة فقط ليحقق قفزة 17.55%!
لماذا يرتفع؟
الطبقة الأولى: دعم أعمال حقيقي بذهب وفضة. AERO ليس عملة هواء؛ بل هو أكبر بورصة لامركزية على سلسلة Base ضمن مجموعة Coinbase. خلال الأسبوعين الماضيين، تجاوزت أحجام تداول الأسهم المُرمّزة على سلسلة Base 250 مليون دولار. وحتى أسهم أمازون وتيسلا وإنفيديا تُتداول على Aerodrome. ارتفعت رسوم البروتوكول الأسبوعية من 90% إلى 1.90 مليون دولار—وهذا يُسمّى أداءً!
الطبقة الثانية: صدمات طلب هيكلية. أعلن بروتوكول الاقتراض بفائدة ثابتة TENOR OTC أنه سيُدرج AERO ضمن قائمة الضمانات! ماذا يعني ذلك؟ لكي يقترض المقترضون، يجب عليهم شراء AERO والاحتفاظ به. وهذا يحوّل المضاربات إلى طلب “متصلب” يفرضه النظام—إذاً السيولة مُقيّدة، فكيف لا يطير السعر؟
الطبقة الثالثة: انفجار البيانات بشكل شامل. قفز إجمالي القيمة المرهونة من 306 مليون إلى 337 مليون دولار، بزيادة قدرها 30 مليون؛ وتضاعفت أحجام تداول DEX من 305 مليون إلى 520 مليون، بزيادة 50%؛ واقترب حجم التداول خلال 24 ساعة من 166 مليون دولار. هذا ليس رسم خطوط، بل ذهب وفضة يتقدمون للهجوم!
ماذا يعني ذلك لسوق العملات المشفرة؟
الإشارة الأولى: منارة في السوق الهابطة. حين يتراجع السوق العام بنسبة 3.8%، يرتفع AERO بنسبة 17%—المال يختار التجمع بشكل انتقائي. هذه ليست موجة ارتفاع شاملة، بل بحث الأموال الذكية عن أصول ذات قيمة حقيقية. إجمالي الارتفاع لـ AERO خلال 180 يومًا وصل إلى 84%—وهذا يخبرك: المشاريع ذات الأساسيات القوية تستطيع عبور الدورات حتى في السوق الهابطة.
الإشارة الثانية: اندماج نووي في نظام Base البيئي. ستندمج مجتمعات Velodrome وAerodrome قريبًا؛ وتتجمع الأسهم المرمّزة وRWA (الأصول في العالم الحقيقي) والاقتراض بفائدة ثابتة على Aerodrome لتشكيل إمبراطورية مالية كاملة. وحتى إجمالي القيمة المرهونة على Base ما زال في ازدياد، وAERO هو الوقود الأساسي لهذا النظام البيئي.
عندما ينهار داو 600 نقطة، ويهتز بيتكوين خوفًا،
يخبر AERO العالم بزيادة 17%:
القيمة الحقيقية لا تنحني أبدًا بسبب هلع السوق.
$AERO في يوم واحد جنون ارتفاع 17%!على عكس الاتجاه، يذبح التنين—وهذا هو “المحارب المشفر” الحقيقي
وفي الوقت الذي كان فيه السوق كله يعمّه النحيب، قام AERO بخط قاسٍ من شمعة صاعدة ضخمة ليصفع المضاربين على الهبوط!
في 9 سبتمبر، عندما هبط مؤشر داو جونز 628 نقطة، وتراجع S&P 500 بنسبة 0.58%، وهبط ناسداك بنسبة 0.32%، كان $BTC يتشبث قرب 78 ألف دولار تقريبًا، بينما انفجرت عمليات التصفية في كل الشبكة لتصل إلى 252 مليون دولار—ومع ذلك، فإن الرمز الأصلي لـ Aerodrome Finance AERO، على الرغم من كل ذلك، اندفع كوحشٍ جامح خلال 24 ساعة فقط ليحقق قفزة 17.55%!
لماذا يرتفع؟
الطبقة الأولى: دعم أعمال حقيقي بذهب وفضة. AERO ليس عملة هواء؛ بل هو أكبر بورصة لامركزية على سلسلة Base ضمن مجموعة Coinbase. خلال الأسبوعين الماضيين، تجاوزت أحجام تداول الأسهم المُرمّزة على سلسلة Base 250 مليون دولار. وحتى أسهم أمازون وتيسلا وإنفيديا تُتداول على Aerodrome. ارتفعت رسوم البروتوكول الأسبوعية من 90% إلى 1.90 مليون دولار—وهذا يُسمّى أداءً!
الطبقة الثانية: صدمات طلب هيكلية. أعلن بروتوكول الاقتراض بفائدة ثابتة TENOR OTC أنه سيُدرج AERO ضمن قائمة الضمانات! ماذا يعني ذلك؟ لكي يقترض المقترضون، يجب عليهم شراء AERO والاحتفاظ به. وهذا يحوّل المضاربات إلى طلب “متصلب” يفرضه النظام—إذاً السيولة مُقيّدة، فكيف لا يطير السعر؟
الطبقة الثالثة: انفجار البيانات بشكل شامل. قفز إجمالي القيمة المرهونة من 306 مليون إلى 337 مليون دولار، بزيادة قدرها 30 مليون؛ وتضاعفت أحجام تداول DEX من 305 مليون إلى 520 مليون، بزيادة 50%؛ واقترب حجم التداول خلال 24 ساعة من 166 مليون دولار. هذا ليس رسم خطوط، بل ذهب وفضة يتقدمون للهجوم!
ماذا يعني ذلك لسوق العملات المشفرة؟
الإشارة الأولى: منارة في السوق الهابطة. حين يتراجع السوق العام بنسبة 3.8%، يرتفع AERO بنسبة 17%—المال يختار التجمع بشكل انتقائي. هذه ليست موجة ارتفاع شاملة، بل بحث الأموال الذكية عن أصول ذات قيمة حقيقية. إجمالي الارتفاع لـ AERO خلال 180 يومًا وصل إلى 84%—وهذا يخبرك: المشاريع ذات الأساسيات القوية تستطيع عبور الدورات حتى في السوق الهابطة.
الإشارة الثانية: اندماج نووي في نظام Base البيئي. ستندمج مجتمعات Velodrome وAerodrome قريبًا؛ وتتجمع الأسهم المرمّزة وRWA (الأصول في العالم الحقيقي) والاقتراض بفائدة ثابتة على Aerodrome لتشكيل إمبراطورية مالية كاملة. وحتى إجمالي القيمة المرهونة على Base ما زال في ازدياد، وAERO هو الوقود الأساسي لهذا النظام البيئي.
عندما ينهار داو 600 نقطة، ويهتز بيتكوين خوفًا،
يخبر AERO العالم بزيادة 17%:
القيمة الحقيقية لا تنحني أبدًا بسبب هلع السوق.
3
2.1k
·
--
🚨 30K金标= نشر مباشرة واحصل على 9.99U، والأشخاص العاديون= نشر واحتياطيًا سحب أيردروب، انظروا من لديه أعلى عدد مشاهدات.
@小蜜蜂xmf @Seven七七
سيتم إطلاق 小蜜蜂 رسميًا في 10 سبتمبر👇
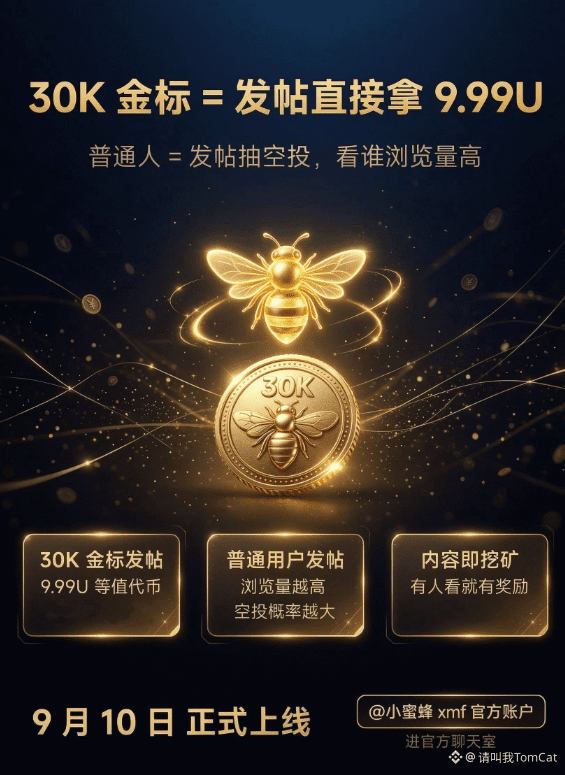
✅ 30K金标 عند النشر → 9.99U قيمة مكافئة من توكنات، خذ بقدر ما تنشر
✅ المستخدم العادي عند النشر → كلما زادت المشاهدات، زادت احتمالية الأيردروب
المحتوى الذي تنشره يراه الناس—عندها ستمنحك 小蜜蜂 مكافأة. هذا ليس سحبًا عشوائيًا، بل المحتوى هو تعدين.
نلتقي في 10 سبتمبر.🐝
@小蜜蜂xmf الحساب الرسمي، ادخل غرفة الدردشة الرسمية🔥
#meme板块关注热点
🚨 30K金标= نشر مباشرة واحصل على 9.99U، والأشخاص العاديون= نشر واحتياطيًا سحب أيردروب، انظروا من لديه أعلى عدد مشاهدات.
@小蜜蜂xmf @Seven七七
سيتم إطلاق 小蜜蜂 رسميًا في 10 سبتمبر👇
✅ 30K金标 عند النشر → 9.99U قيمة مكافئة من توكنات، خذ بقدر ما تنشر
✅ المستخدم العادي عند النشر → كلما زادت المشاهدات، زادت احتمالية الأيردروب
المحتوى الذي تنشره يراه الناس—عندها ستمنحك 小蜜蜂 مكافأة. هذا ليس سحبًا عشوائيًا، بل المحتوى هو تعدين.
نلتقي في 10 سبتمبر.🐝
@小蜜蜂xmf الحساب الرسمي، ادخل غرفة الدردشة الرسمية🔥
#meme板块关注热点
@小蜜蜂xmf @Seven七七
سيتم إطلاق 小蜜蜂 رسميًا في 10 سبتمبر👇
✅ 30K金标 عند النشر → 9.99U قيمة مكافئة من توكنات، خذ بقدر ما تنشر
✅ المستخدم العادي عند النشر → كلما زادت المشاهدات، زادت احتمالية الأيردروب
المحتوى الذي تنشره يراه الناس—عندها ستمنحك 小蜜蜂 مكافأة. هذا ليس سحبًا عشوائيًا، بل المحتوى هو تعدين.
نلتقي في 10 سبتمبر.🐝
@小蜜蜂xmf الحساب الرسمي، ادخل غرفة الدردشة الرسمية🔥
#meme板块关注热点
1
196
·
--
هابط
#美加关税战升级
مدافع تدوي: تصعيد شامل لحرب الرسوم الجمركية بين أمريكا وكندا، والات الأسواق المالية تنزف
8 سبتمبر 2026، سيذكر التاريخ هذا اليوم.
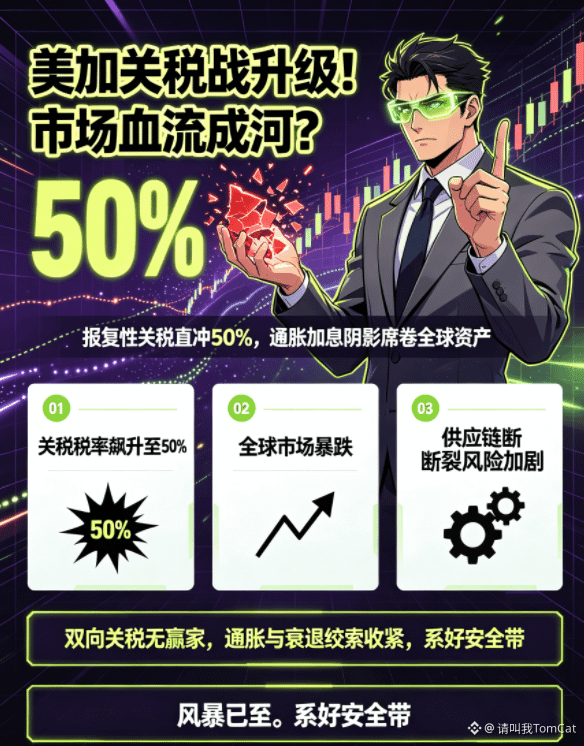
تدخل جولة جديدة من الرسوم الانتقامية لرئيس وزراء كندا، كايني، حيز التنفيذ في موعدها المحدد—أُضيفت رسوم تتراوح بين 15% و50% على أكثر من 700 بند من السلع الأمريكية، فيما تضاعفت رسوم منتجات الصلب والألمنيوم مباشرة إلى 50%. ليست هذه مجرد احتكاكات؛ إنها حرب شاملة. والفتيل، هو دونالد ترامب: في 22 أغسطس بادر بفرض رسوم 50% على 20 مليار دولار من السلع الكندية، ثم هدد بأن عام 2027 سيشهد رفع الرسوم إلى 50% على السيارات والصلب الكنديّين جميعًا، بل وأصدر أمراً بتغيير اسم بحيرة أونتاريو. إنها مجزرة تجارية أشعلتها وسائل التواصل الاجتماعي.
السوق المشفّرة: نزيف بلا توقف
قنابل الرسوم الجمركية اخترقت الجبهة الهشة لسوق العملات الرقمية. فقد بيتكوين اليوم مستوى 79.000 ألف دولار، لتتراجع أدنى إلى 78,281 دولاراً، بينما انهارت إيثريوم بالتزامن تحت 2,500 دولار. منطق قاسٍ وواضح: فرض رسوم متبادلة → ارتفاع تكاليف حاد → تصاعد توقعات التضخم → احتمال رفع الفائدة لدى الاحتياطي الفيدرالي يصل إلى 60% → ضغط على الأصول عالية المخاطر. فشل بيتكوين في أن تعود إلى ما فوق 80.000 دولار للمرة الثانية على التوالي. استخدام بنود قانون الرسوم الجمركية لعام 1930 لهدم أصول رقمية في القرن الحادي والعشرين—هذه واحدة من أكثر المشاهد عبثية في التاريخ المالي.
الأسهم الأمريكية: خمود مريب قبل العاصفة
في 7 سبتمبر أغلقت الأسواق في عطلة عيد العمال، لكن مؤشر S&P 500 أنهى الأسبوع الماضي عند 7,702.5 نقطة، وسجل تاريخياً متوسط انخفاض شهري في سبتمبر بنسبة 1.1%. حذّرت “سيتادل” من “هبوط تكتيكي”. كما تراجعت العقود الآجلة لمؤشر داو جونز مسبقاً. تبلغ التجارة السنوية بين أمريكا وكندا نحو 900 مليار دولار تقريباً، وستقطع الرسوم سلاسل الإمداد بأكملها في قطاعات السيارات والصلب والطاقة. قد تتراجع إيرادات الناتج المحلي لكندا بنحو 0.4%، مع شبح حالة طوارئ وظيفية لـ90 ألف وظيفة، وقد يؤدي التضخم إلى رفعه بمقدار 0.3 نقطة مئوية. تقبض أربطة من نوعين—الركود والتضخم—على الجميع.
لا رابحون
يقول كايني: “لن يكون هناك حوار حقيقي إلا عندما يتوقف الأمريكيون عن تحويل الأمور إلى ميمات وسخرية باردة”؛ بينما يزعم ترامب: “ستنهار الاقتصاد الكندي”. يدعم 75% من الكنديين إجراءات ردّ صارمة. تشتعل المشاعر العامة، والناس في الأسواق ينزفون.
كل عملية تصعيد تمزق الثروة وتدمر الثقة. وتكون العملات المشفّرة أول من يدفع الثمن، بينما تقترب عاصفة من الأسهم الأمريكية—النار التي أشعلها رئيس الدولة عبر نقاط التحفيز، تشتعل الآن في كل جيب للمستثمرين.
لقد وصلت العاصفة. اربط حزام الأمان.
#美加关税战升级
مدافع تدوي: تصعيد شامل لحرب الرسوم الجمركية بين أمريكا وكندا، والات الأسواق المالية تنزف
8 سبتمبر 2026، سيذكر التاريخ هذا اليوم.
تدخل جولة جديدة من الرسوم الانتقامية لرئيس وزراء كندا، كايني، حيز التنفيذ في موعدها المحدد—أُضيفت رسوم تتراوح بين 15% و50% على أكثر من 700 بند من السلع الأمريكية، فيما تضاعفت رسوم منتجات الصلب والألمنيوم مباشرة إلى 50%. ليست هذه مجرد احتكاكات؛ إنها حرب شاملة. والفتيل، هو دونالد ترامب: في 22 أغسطس بادر بفرض رسوم 50% على 20 مليار دولار من السلع الكندية، ثم هدد بأن عام 2027 سيشهد رفع الرسوم إلى 50% على السيارات والصلب الكنديّين جميعًا، بل وأصدر أمراً بتغيير اسم بحيرة أونتاريو. إنها مجزرة تجارية أشعلتها وسائل التواصل الاجتماعي.
السوق المشفّرة: نزيف بلا توقف
قنابل الرسوم الجمركية اخترقت الجبهة الهشة لسوق العملات الرقمية. فقد بيتكوين اليوم مستوى 79.000 ألف دولار، لتتراجع أدنى إلى 78,281 دولاراً، بينما انهارت إيثريوم بالتزامن تحت 2,500 دولار. منطق قاسٍ وواضح: فرض رسوم متبادلة → ارتفاع تكاليف حاد → تصاعد توقعات التضخم → احتمال رفع الفائدة لدى الاحتياطي الفيدرالي يصل إلى 60% → ضغط على الأصول عالية المخاطر. فشل بيتكوين في أن تعود إلى ما فوق 80.000 دولار للمرة الثانية على التوالي. استخدام بنود قانون الرسوم الجمركية لعام 1930 لهدم أصول رقمية في القرن الحادي والعشرين—هذه واحدة من أكثر المشاهد عبثية في التاريخ المالي.
الأسهم الأمريكية: خمود مريب قبل العاصفة
في 7 سبتمبر أغلقت الأسواق في عطلة عيد العمال، لكن مؤشر S&P 500 أنهى الأسبوع الماضي عند 7,702.5 نقطة، وسجل تاريخياً متوسط انخفاض شهري في سبتمبر بنسبة 1.1%. حذّرت “سيتادل” من “هبوط تكتيكي”. كما تراجعت العقود الآجلة لمؤشر داو جونز مسبقاً. تبلغ التجارة السنوية بين أمريكا وكندا نحو 900 مليار دولار تقريباً، وستقطع الرسوم سلاسل الإمداد بأكملها في قطاعات السيارات والصلب والطاقة. قد تتراجع إيرادات الناتج المحلي لكندا بنحو 0.4%، مع شبح حالة طوارئ وظيفية لـ90 ألف وظيفة، وقد يؤدي التضخم إلى رفعه بمقدار 0.3 نقطة مئوية. تقبض أربطة من نوعين—الركود والتضخم—على الجميع.
لا رابحون
يقول كايني: “لن يكون هناك حوار حقيقي إلا عندما يتوقف الأمريكيون عن تحويل الأمور إلى ميمات وسخرية باردة”؛ بينما يزعم ترامب: “ستنهار الاقتصاد الكندي”. يدعم 75% من الكنديين إجراءات ردّ صارمة. تشتعل المشاعر العامة، والناس في الأسواق ينزفون.
كل عملية تصعيد تمزق الثروة وتدمر الثقة. وتكون العملات المشفّرة أول من يدفع الثمن، بينما تقترب عاصفة من الأسهم الأمريكية—النار التي أشعلها رئيس الدولة عبر نقاط التحفيز، تشتعل الآن في كل جيب للمستثمرين.
لقد وصلت العاصفة. اربط حزام الأمان.
مدافع تدوي: تصعيد شامل لحرب الرسوم الجمركية بين أمريكا وكندا، والات الأسواق المالية تنزف
8 سبتمبر 2026، سيذكر التاريخ هذا اليوم.
تدخل جولة جديدة من الرسوم الانتقامية لرئيس وزراء كندا، كايني، حيز التنفيذ في موعدها المحدد—أُضيفت رسوم تتراوح بين 15% و50% على أكثر من 700 بند من السلع الأمريكية، فيما تضاعفت رسوم منتجات الصلب والألمنيوم مباشرة إلى 50%. ليست هذه مجرد احتكاكات؛ إنها حرب شاملة. والفتيل، هو دونالد ترامب: في 22 أغسطس بادر بفرض رسوم 50% على 20 مليار دولار من السلع الكندية، ثم هدد بأن عام 2027 سيشهد رفع الرسوم إلى 50% على السيارات والصلب الكنديّين جميعًا، بل وأصدر أمراً بتغيير اسم بحيرة أونتاريو. إنها مجزرة تجارية أشعلتها وسائل التواصل الاجتماعي.
السوق المشفّرة: نزيف بلا توقف
قنابل الرسوم الجمركية اخترقت الجبهة الهشة لسوق العملات الرقمية. فقد بيتكوين اليوم مستوى 79.000 ألف دولار، لتتراجع أدنى إلى 78,281 دولاراً، بينما انهارت إيثريوم بالتزامن تحت 2,500 دولار. منطق قاسٍ وواضح: فرض رسوم متبادلة → ارتفاع تكاليف حاد → تصاعد توقعات التضخم → احتمال رفع الفائدة لدى الاحتياطي الفيدرالي يصل إلى 60% → ضغط على الأصول عالية المخاطر. فشل بيتكوين في أن تعود إلى ما فوق 80.000 دولار للمرة الثانية على التوالي. استخدام بنود قانون الرسوم الجمركية لعام 1930 لهدم أصول رقمية في القرن الحادي والعشرين—هذه واحدة من أكثر المشاهد عبثية في التاريخ المالي.
الأسهم الأمريكية: خمود مريب قبل العاصفة
في 7 سبتمبر أغلقت الأسواق في عطلة عيد العمال، لكن مؤشر S&P 500 أنهى الأسبوع الماضي عند 7,702.5 نقطة، وسجل تاريخياً متوسط انخفاض شهري في سبتمبر بنسبة 1.1%. حذّرت “سيتادل” من “هبوط تكتيكي”. كما تراجعت العقود الآجلة لمؤشر داو جونز مسبقاً. تبلغ التجارة السنوية بين أمريكا وكندا نحو 900 مليار دولار تقريباً، وستقطع الرسوم سلاسل الإمداد بأكملها في قطاعات السيارات والصلب والطاقة. قد تتراجع إيرادات الناتج المحلي لكندا بنحو 0.4%، مع شبح حالة طوارئ وظيفية لـ90 ألف وظيفة، وقد يؤدي التضخم إلى رفعه بمقدار 0.3 نقطة مئوية. تقبض أربطة من نوعين—الركود والتضخم—على الجميع.
لا رابحون
يقول كايني: “لن يكون هناك حوار حقيقي إلا عندما يتوقف الأمريكيون عن تحويل الأمور إلى ميمات وسخرية باردة”؛ بينما يزعم ترامب: “ستنهار الاقتصاد الكندي”. يدعم 75% من الكنديين إجراءات ردّ صارمة. تشتعل المشاعر العامة، والناس في الأسواق ينزفون.
كل عملية تصعيد تمزق الثروة وتدمر الثقة. وتكون العملات المشفّرة أول من يدفع الثمن، بينما تقترب عاصفة من الأسهم الأمريكية—النار التي أشعلها رئيس الدولة عبر نقاط التحفيز، تشتعل الآن في كل جيب للمستثمرين.
لقد وصلت العاصفة. اربط حزام الأمان.
1
9
6.2k
·
--
تمّ التحقق
#imf称萨尔瓦多购币未用公共资金
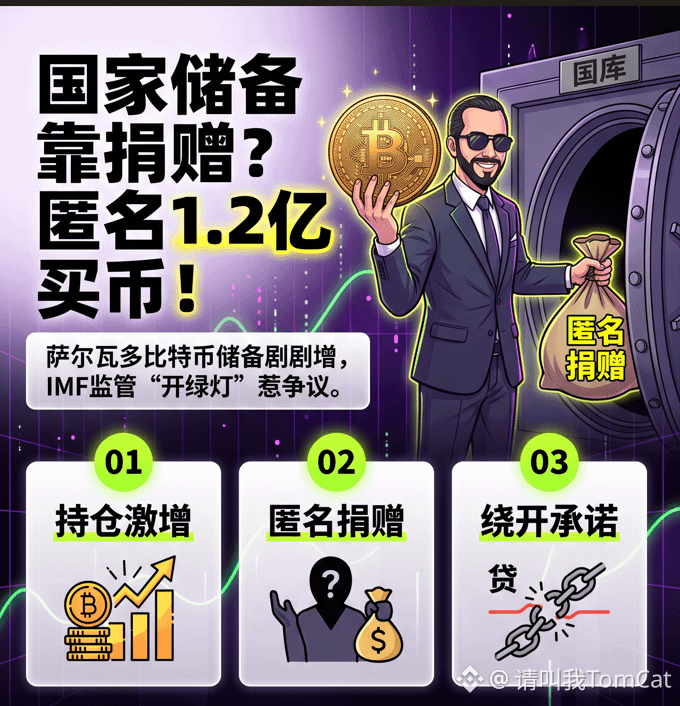
أكد صندوق النقد الدولي (IMF): إن احتياطيات سلفادور الجديدة البالغ مقدارها $BTC التي أضيفت منذ يونيو من العام الماضي جاءت بالكامل من “تبرعات خاصة”، دون استخدام أموال عامة.
وماذا عن الأرقام؟ ففي يونيو من العام الماضي كانت الحيازات 6,224 عملة، أما في سبتمبر من هذا العام فقد ارتفعت إلى نحو 7,764 عملة. أُضيفت 1,540 عملة، وبحسب السعر الحالي تعادل قيمتها حوالي 79,800 دولار، أي أن قيمتها تجاوزت 120 مليون دولار.
من الذي تبرع؟ لم يذكر صندوق النقد الدولي. وكم عدد المرات التي تمت فيها التبرعات؟ لم يذكر أيضًا. كل ما جاء هو جملة واحدة: “ومن المتوقع ألا يحدث أي تراكم إضافي” — كأنهم رسموا خطًا أحمر، لكنهم لم يذكروا شيئًا عن هوية المتبرعين.
المثير للريبة هو ما يلي: في ديسمبر 2024، قدّم صندوق النقد الدولي لسلفادور قرضًا بقيمة 1.4 مليار دولار، وكان من بين الشروط “عدم استخدام الأموال العامة لشراء العملات”. ومع ذلك، التفّت سلفادور على ذلك لتلتزم بالوعد مستخدمةً “تبرعات خاصة”. وفي الوقت نفسه، تم تحويل السيطرة على محفظة بيتكوين الرسمية Chivo بهدوء إلى مشغّلٍ خاص، ولا تزال هوية المشتري غامضة كذلك.
هذه ليست شفافية، بل تغطية لعدم شفافية أكبر عبر بيان واحد.
تضخّم الاحتياطي الاستراتيجي لدولة ذات سيادة عبر تبرعات مجهولة؛ وتُباع المحفظة الرسمية لطرف خاص غير معروف؛ وصندوق النقد الدولي يوافق على الأمر مستندًا إلى وثائق دون الكشف عن المانحين. اليوم يتبرع أحدهم بـ 120 مليون دولار لشراء $BTC ، فهل سيتبرع شخص غدًا بـ 1 مليار دولار لشراء سندات حكومية؟ فهل سيتبرع شخص بعد غدٍ بمنزل/بوسيلة إعلامية؟
لا يزال رئيس سلفادور، بوكيل، يطلق على وسائل التواصل الاجتماعي هتاف “شراء يومي”، بينما يعود مسؤولون في صندوق النقد الدولي وقد أحضروا نتيجة “الامتثال” ليُتمّوا أعمالهم. لكن لكل مواطن يهتم بالشفافية المالية الحق في طرح الأسئلة:
هذه الـ 120 مليون دولار… من الذي دفعها نيابة عنا فعلًا؟ وما الذي يتوقعه أن نرده لهم؟
القصة مثيرة، لكن الحقيقة — لا أحد يريد أن يقلب الصفحة التالية.
#imf称萨尔瓦多购币未用公共资金
أكد صندوق النقد الدولي (IMF): إن احتياطيات سلفادور الجديدة البالغ مقدارها $BTC التي أضيفت منذ يونيو من العام الماضي جاءت بالكامل من “تبرعات خاصة”، دون استخدام أموال عامة.
وماذا عن الأرقام؟ ففي يونيو من العام الماضي كانت الحيازات 6,224 عملة، أما في سبتمبر من هذا العام فقد ارتفعت إلى نحو 7,764 عملة. أُضيفت 1,540 عملة، وبحسب السعر الحالي تعادل قيمتها حوالي 79,800 دولار، أي أن قيمتها تجاوزت 120 مليون دولار.
من الذي تبرع؟ لم يذكر صندوق النقد الدولي. وكم عدد المرات التي تمت فيها التبرعات؟ لم يذكر أيضًا. كل ما جاء هو جملة واحدة: “ومن المتوقع ألا يحدث أي تراكم إضافي” — كأنهم رسموا خطًا أحمر، لكنهم لم يذكروا شيئًا عن هوية المتبرعين.
المثير للريبة هو ما يلي: في ديسمبر 2024، قدّم صندوق النقد الدولي لسلفادور قرضًا بقيمة 1.4 مليار دولار، وكان من بين الشروط “عدم استخدام الأموال العامة لشراء العملات”. ومع ذلك، التفّت سلفادور على ذلك لتلتزم بالوعد مستخدمةً “تبرعات خاصة”. وفي الوقت نفسه، تم تحويل السيطرة على محفظة بيتكوين الرسمية Chivo بهدوء إلى مشغّلٍ خاص، ولا تزال هوية المشتري غامضة كذلك.
هذه ليست شفافية، بل تغطية لعدم شفافية أكبر عبر بيان واحد.
تضخّم الاحتياطي الاستراتيجي لدولة ذات سيادة عبر تبرعات مجهولة؛ وتُباع المحفظة الرسمية لطرف خاص غير معروف؛ وصندوق النقد الدولي يوافق على الأمر مستندًا إلى وثائق دون الكشف عن المانحين. اليوم يتبرع أحدهم بـ 120 مليون دولار لشراء $BTC ، فهل سيتبرع شخص غدًا بـ 1 مليار دولار لشراء سندات حكومية؟ فهل سيتبرع شخص بعد غدٍ بمنزل/بوسيلة إعلامية؟
لا يزال رئيس سلفادور، بوكيل، يطلق على وسائل التواصل الاجتماعي هتاف “شراء يومي”، بينما يعود مسؤولون في صندوق النقد الدولي وقد أحضروا نتيجة “الامتثال” ليُتمّوا أعمالهم. لكن لكل مواطن يهتم بالشفافية المالية الحق في طرح الأسئلة:
هذه الـ 120 مليون دولار… من الذي دفعها نيابة عنا فعلًا؟ وما الذي يتوقعه أن نرده لهم؟
القصة مثيرة، لكن الحقيقة — لا أحد يريد أن يقلب الصفحة التالية.
أكد صندوق النقد الدولي (IMF): إن احتياطيات سلفادور الجديدة البالغ مقدارها $BTC التي أضيفت منذ يونيو من العام الماضي جاءت بالكامل من “تبرعات خاصة”، دون استخدام أموال عامة.
وماذا عن الأرقام؟ ففي يونيو من العام الماضي كانت الحيازات 6,224 عملة، أما في سبتمبر من هذا العام فقد ارتفعت إلى نحو 7,764 عملة. أُضيفت 1,540 عملة، وبحسب السعر الحالي تعادل قيمتها حوالي 79,800 دولار، أي أن قيمتها تجاوزت 120 مليون دولار.
من الذي تبرع؟ لم يذكر صندوق النقد الدولي. وكم عدد المرات التي تمت فيها التبرعات؟ لم يذكر أيضًا. كل ما جاء هو جملة واحدة: “ومن المتوقع ألا يحدث أي تراكم إضافي” — كأنهم رسموا خطًا أحمر، لكنهم لم يذكروا شيئًا عن هوية المتبرعين.
المثير للريبة هو ما يلي: في ديسمبر 2024، قدّم صندوق النقد الدولي لسلفادور قرضًا بقيمة 1.4 مليار دولار، وكان من بين الشروط “عدم استخدام الأموال العامة لشراء العملات”. ومع ذلك، التفّت سلفادور على ذلك لتلتزم بالوعد مستخدمةً “تبرعات خاصة”. وفي الوقت نفسه، تم تحويل السيطرة على محفظة بيتكوين الرسمية Chivo بهدوء إلى مشغّلٍ خاص، ولا تزال هوية المشتري غامضة كذلك.
هذه ليست شفافية، بل تغطية لعدم شفافية أكبر عبر بيان واحد.
تضخّم الاحتياطي الاستراتيجي لدولة ذات سيادة عبر تبرعات مجهولة؛ وتُباع المحفظة الرسمية لطرف خاص غير معروف؛ وصندوق النقد الدولي يوافق على الأمر مستندًا إلى وثائق دون الكشف عن المانحين. اليوم يتبرع أحدهم بـ 120 مليون دولار لشراء $BTC ، فهل سيتبرع شخص غدًا بـ 1 مليار دولار لشراء سندات حكومية؟ فهل سيتبرع شخص بعد غدٍ بمنزل/بوسيلة إعلامية؟
لا يزال رئيس سلفادور، بوكيل، يطلق على وسائل التواصل الاجتماعي هتاف “شراء يومي”، بينما يعود مسؤولون في صندوق النقد الدولي وقد أحضروا نتيجة “الامتثال” ليُتمّوا أعمالهم. لكن لكل مواطن يهتم بالشفافية المالية الحق في طرح الأسئلة:
هذه الـ 120 مليون دولار… من الذي دفعها نيابة عنا فعلًا؟ وما الذي يتوقعه أن نرده لهم؟
القصة مثيرة، لكن الحقيقة — لا أحد يريد أن يقلب الصفحة التالية.
4
27
14.4k
·
--
صاعد
#zec市值超越doge
ظهر في سوق العملات المشفّرة مجددًا مشهد لافت بما يكفي لشدّ الأنظار
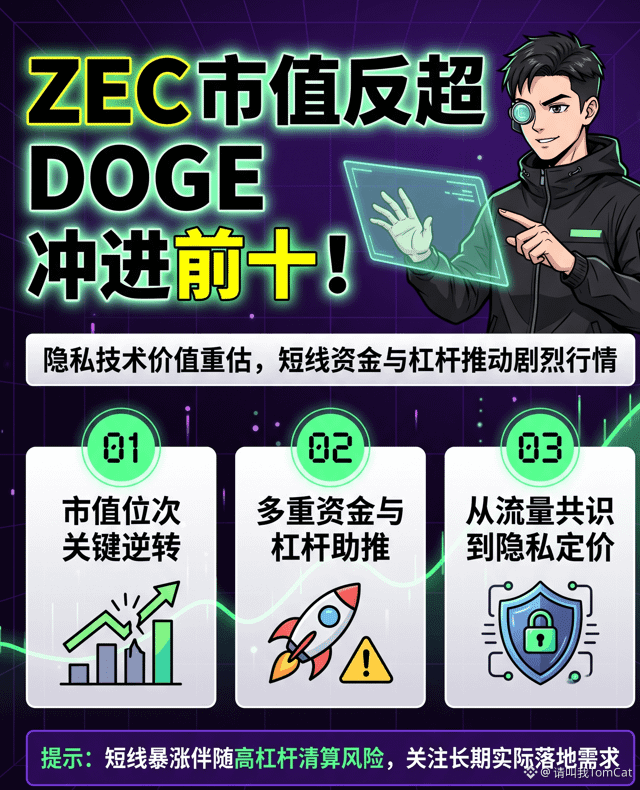
$ZEC ، الذي ظلّ لفترة طويلة تحت ضغط عملة $DOGE خلفه، ينجح الآن في تجاوزها في ترتيب القيمة السوقية.
حاليًا تبلغ القيمة السوقية لـ ZEC حوالي 19.99 مليار دولار، وتحتل المرتبة 9. أما DOGE فتبلغ قيمتها السوقية حوالي 12.89 مليار دولار، وتحتل المرتبة 11.
كانت DOGE يومًا ما من أكثر الأصول تميّزًا في سوق العملات المشفّرة. فقد امتلكت مجتمعًا قويًا، واهتمامًا طويل الأمد جلبه ماسك، كما اقتحمت مرارًا مقدمة الأصول الرئيسية خلال فترات جنون السوق. أما ZEC فقد دارت طويلًا حول الدفع الخاص، وإثباتات المعرفة الصفرية، وقدرة مقاومة الرقابة، وكانت ضجة السوق حولها أقل بكثير من DOGE.
أمس، اخترق سعر ZEC مستوى 1100 دولار، متجاوزًا HYPE وDOGE، ليدخل ضمن العشرة الأوائل عالميًا من حيث القيمة السوقية للأصول المشفّرة. كما أشارت تغطية CoinDesk إلى أن سعر ZEC ارتفع بنحو 20% خلال 24 ساعة، ووصل حجم التداول خلال 24 ساعة في وقت ما إلى نحو 1.2 مليار دولار، مقتربًا من مستوى 17 مليار دولار في القيمة السوقية.
بعد ذلك، واصل الارتفاع اتساعه.
ومن حيث الأداء السعري، كانت هذه الموجة الصاعدة لـ ZEC عنيفة للغاية. وتشير بيانات السوق إلى أن ZEC قفز في وقت ما إلى مستوى قريب من 1200 دولار، مع قيام الأموال السريعة وتداول العقود وتغطية المراكز القصيرة بتعزيز سرعة الصعود. كما ذكرت تقارير سوقية ذات صلة أن حجم العقود المفتوحة لعقود ZEC الآجلة تجاوز في وقت ما 2 مليار دولار، وحدثت تسويات كبيرة تحت وطأة التذبذب الحاد.
وهذا يعني أن السوق يعيد تسعير الأصول المرتبطة بالخصوصية بأموال حقيقية.
هناك عدة عوامل دفعت هذه الموجة. فقد عاد سرد الخصوصية إلى الواجهة، وازداد اهتمام المؤسسات ببنية الخصوصية التحتية، وارتفعت توقعات السوق بشأن منتجات ETF المرتبطة بـ Zcash، وفي الوقت نفسه أجبر الضغط على المراكز القصيرة هؤلاء المتعاملين على إعادة الشراء، ما دفع السعر إلى مزيد من الصعود. ومن الصعب تفسير كامل المكاسب بعامل واحد فقط، إذ إن مطاردة السيولة وضغط الرفع المالي لعبا بوضوح دورًا تضخيميًا.
تمثل DOGE ثقافة المجتمع، والانتشار عبر الشبكات، والتميّز العالي. أما ZEC فتمثل الخصوصية، والتكنولوجيا، والاستقلال المالي. وعلى مدى فترة طويلة جدًا، كان السوق يفضّل الدفع مقابل الزخم والإجماع، بينما كانت تقنيات الخصوصية توضع غالبًا في الهامش. أما اليوم، فإن صعود القيمة السوقية لـ ZEC يوضح أن الأموال بدأت تعيد تقييم القيمة طويلة الأجل لقطاع الخصوصية.
لقد اشتعلت الموجة بالفعل، والسؤال القادم هو: هل تستطيع ZEC تحويل هذا الجنون قصير الأجل إلى طلب حقيقي طويل الأمد؟
#zec市值超越doge
ظهر في سوق العملات المشفّرة مجددًا مشهد لافت بما يكفي لشدّ الأنظار
$ZEC ، الذي ظلّ لفترة طويلة تحت ضغط عملة $DOGE خلفه، ينجح الآن في تجاوزها في ترتيب القيمة السوقية.
حاليًا تبلغ القيمة السوقية لـ ZEC حوالي 19.99 مليار دولار، وتحتل المرتبة 9. أما DOGE فتبلغ قيمتها السوقية حوالي 12.89 مليار دولار، وتحتل المرتبة 11.
كانت DOGE يومًا ما من أكثر الأصول تميّزًا في سوق العملات المشفّرة. فقد امتلكت مجتمعًا قويًا، واهتمامًا طويل الأمد جلبه ماسك، كما اقتحمت مرارًا مقدمة الأصول الرئيسية خلال فترات جنون السوق. أما ZEC فقد دارت طويلًا حول الدفع الخاص، وإثباتات المعرفة الصفرية، وقدرة مقاومة الرقابة، وكانت ضجة السوق حولها أقل بكثير من DOGE.
أمس، اخترق سعر ZEC مستوى 1100 دولار، متجاوزًا HYPE وDOGE، ليدخل ضمن العشرة الأوائل عالميًا من حيث القيمة السوقية للأصول المشفّرة. كما أشارت تغطية CoinDesk إلى أن سعر ZEC ارتفع بنحو 20% خلال 24 ساعة، ووصل حجم التداول خلال 24 ساعة في وقت ما إلى نحو 1.2 مليار دولار، مقتربًا من مستوى 17 مليار دولار في القيمة السوقية.
بعد ذلك، واصل الارتفاع اتساعه.
ومن حيث الأداء السعري، كانت هذه الموجة الصاعدة لـ ZEC عنيفة للغاية. وتشير بيانات السوق إلى أن ZEC قفز في وقت ما إلى مستوى قريب من 1200 دولار، مع قيام الأموال السريعة وتداول العقود وتغطية المراكز القصيرة بتعزيز سرعة الصعود. كما ذكرت تقارير سوقية ذات صلة أن حجم العقود المفتوحة لعقود ZEC الآجلة تجاوز في وقت ما 2 مليار دولار، وحدثت تسويات كبيرة تحت وطأة التذبذب الحاد.
وهذا يعني أن السوق يعيد تسعير الأصول المرتبطة بالخصوصية بأموال حقيقية.
هناك عدة عوامل دفعت هذه الموجة. فقد عاد سرد الخصوصية إلى الواجهة، وازداد اهتمام المؤسسات ببنية الخصوصية التحتية، وارتفعت توقعات السوق بشأن منتجات ETF المرتبطة بـ Zcash، وفي الوقت نفسه أجبر الضغط على المراكز القصيرة هؤلاء المتعاملين على إعادة الشراء، ما دفع السعر إلى مزيد من الصعود. ومن الصعب تفسير كامل المكاسب بعامل واحد فقط، إذ إن مطاردة السيولة وضغط الرفع المالي لعبا بوضوح دورًا تضخيميًا.
تمثل DOGE ثقافة المجتمع، والانتشار عبر الشبكات، والتميّز العالي. أما ZEC فتمثل الخصوصية، والتكنولوجيا، والاستقلال المالي. وعلى مدى فترة طويلة جدًا، كان السوق يفضّل الدفع مقابل الزخم والإجماع، بينما كانت تقنيات الخصوصية توضع غالبًا في الهامش. أما اليوم، فإن صعود القيمة السوقية لـ ZEC يوضح أن الأموال بدأت تعيد تقييم القيمة طويلة الأجل لقطاع الخصوصية.
لقد اشتعلت الموجة بالفعل، والسؤال القادم هو: هل تستطيع ZEC تحويل هذا الجنون قصير الأجل إلى طلب حقيقي طويل الأمد؟
ظهر في سوق العملات المشفّرة مجددًا مشهد لافت بما يكفي لشدّ الأنظار
$ZEC ، الذي ظلّ لفترة طويلة تحت ضغط عملة $DOGE خلفه، ينجح الآن في تجاوزها في ترتيب القيمة السوقية.
حاليًا تبلغ القيمة السوقية لـ ZEC حوالي 19.99 مليار دولار، وتحتل المرتبة 9. أما DOGE فتبلغ قيمتها السوقية حوالي 12.89 مليار دولار، وتحتل المرتبة 11.
كانت DOGE يومًا ما من أكثر الأصول تميّزًا في سوق العملات المشفّرة. فقد امتلكت مجتمعًا قويًا، واهتمامًا طويل الأمد جلبه ماسك، كما اقتحمت مرارًا مقدمة الأصول الرئيسية خلال فترات جنون السوق. أما ZEC فقد دارت طويلًا حول الدفع الخاص، وإثباتات المعرفة الصفرية، وقدرة مقاومة الرقابة، وكانت ضجة السوق حولها أقل بكثير من DOGE.
أمس، اخترق سعر ZEC مستوى 1100 دولار، متجاوزًا HYPE وDOGE، ليدخل ضمن العشرة الأوائل عالميًا من حيث القيمة السوقية للأصول المشفّرة. كما أشارت تغطية CoinDesk إلى أن سعر ZEC ارتفع بنحو 20% خلال 24 ساعة، ووصل حجم التداول خلال 24 ساعة في وقت ما إلى نحو 1.2 مليار دولار، مقتربًا من مستوى 17 مليار دولار في القيمة السوقية.
بعد ذلك، واصل الارتفاع اتساعه.
ومن حيث الأداء السعري، كانت هذه الموجة الصاعدة لـ ZEC عنيفة للغاية. وتشير بيانات السوق إلى أن ZEC قفز في وقت ما إلى مستوى قريب من 1200 دولار، مع قيام الأموال السريعة وتداول العقود وتغطية المراكز القصيرة بتعزيز سرعة الصعود. كما ذكرت تقارير سوقية ذات صلة أن حجم العقود المفتوحة لعقود ZEC الآجلة تجاوز في وقت ما 2 مليار دولار، وحدثت تسويات كبيرة تحت وطأة التذبذب الحاد.
وهذا يعني أن السوق يعيد تسعير الأصول المرتبطة بالخصوصية بأموال حقيقية.
هناك عدة عوامل دفعت هذه الموجة. فقد عاد سرد الخصوصية إلى الواجهة، وازداد اهتمام المؤسسات ببنية الخصوصية التحتية، وارتفعت توقعات السوق بشأن منتجات ETF المرتبطة بـ Zcash، وفي الوقت نفسه أجبر الضغط على المراكز القصيرة هؤلاء المتعاملين على إعادة الشراء، ما دفع السعر إلى مزيد من الصعود. ومن الصعب تفسير كامل المكاسب بعامل واحد فقط، إذ إن مطاردة السيولة وضغط الرفع المالي لعبا بوضوح دورًا تضخيميًا.
تمثل DOGE ثقافة المجتمع، والانتشار عبر الشبكات، والتميّز العالي. أما ZEC فتمثل الخصوصية، والتكنولوجيا، والاستقلال المالي. وعلى مدى فترة طويلة جدًا، كان السوق يفضّل الدفع مقابل الزخم والإجماع، بينما كانت تقنيات الخصوصية توضع غالبًا في الهامش. أما اليوم، فإن صعود القيمة السوقية لـ ZEC يوضح أن الأموال بدأت تعيد تقييم القيمة طويلة الأجل لقطاع الخصوصية.
لقد اشتعلت الموجة بالفعل، والسؤال القادم هو: هل تستطيع ZEC تحويل هذا الجنون قصير الأجل إلى طلب حقيقي طويل الأمد؟
1
337
·
--
صاعد
#英伟达129亿美元收购huggingface
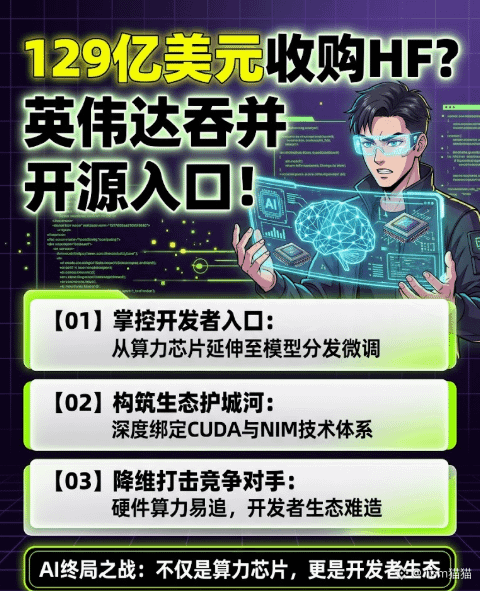
إذا استحوذت شركة إنفيديا على Hugging Face مقابل 12.9 مليار دولار، فإن عالم نماذج الذكاء الاصطناعي مفتوح المصدر سيشهد إعادة تقييم حادة.
وهذا يعني أن $NVDA تقوم بتمديد يدها من جانب الشرائح وقدرات الحوسبة وأطر البرمجيات، إلى أهم منصة للتوزيع والتعاون لنماذج المصدر المفتوح على مستوى العالم. في الماضي، كانت إنفيديا تبيع وحدات معالجة رسومية (GPU). أما في المستقبل، فقد تمسك—في الوقت نفسه—بالخط الكامل الذي يبحث فيه المطورون عن النماذج وتنزيلها ونشرها وضبطها بدقة (fine-tuning).
قيمة Hugging Face لم تكن يومًا مجرد قيمة شركة ناشئة عادية.
في عام 2023، أنهت Hugging Face جولة تمويل من الفئة D بقيمة 235 مليون دولار، بتقييم يقارب 4.5 مليارات دولار. شاركت في ذلك عمالقة التكنولوجيا مثل Google وAmazon وNVIDIA وSalesforce وQualcomm وغيرهم. تجمع هذه المنصة كمًا كبيرًا من نماذج المصدر المفتوح ومجموعات البيانات وأدوات التطوير، وهي أيضًا واحدة من الأماكن التي يظهر فيها مطورو الذكاء الاصطناعي حول العالم بشكل متكرر. من يتحكم هنا، يقترب أكثر من مصدر انفجار تطبيقات الذكاء الاصطناعي.
إذا تمت صفقة 12.9 مليار دولار، فسيكون السعر—مقارنةً بتقييم 4.5 مليارات دولار في 2023—قريبًا من الضعف تقريبًا. لكن هذه الأموال لا تشتري سوى بعض مستودعات النماذج؛ بل تشتري العلاقات مع المطورين، وتأثير المجتمع، والموقع “بوابة الدخول” داخل منظومة المصدر المفتوح.
ما تريده إنفيديا أكثر من غيره هو أن يصبح انتقال المطورين بشكل طبيعي أكثر عند اختيار النماذج ومسار النشر باتجاه منظومتها التقنية الخاصة مثل NVIDIA CUDA وNIM وDGX Cloud. الأداء المتقدم للشرائح مهم بلا شك، لكن القدرة التنافسية المخيفة حقًا هي أن المطورين أصبحوا معتادين على العمل على منصتك. عندما يتم وضع النموذج وسلسلة الأدوات وخدمات الاستدلال وشراء قدرة الحوسبة داخل نفس سير العمل، ترتفع تكلفة انتقال العملاء بسرعة كبيرة.
وهذا سيضع AMD وIntel وشركات ناشئة كثيرة تعمل في مجال شرائح الذكاء الاصطناعي تحت ضغط.
يمكنهم طرح بطاقات أرخص ومؤشرات قدرة حوسبة أعلى، لكن من الصعب عليهم—خلال فترة قصيرة—إعادة إنتاج منصة تمتلك شبكة مطورين عميقة. منافسة الذكاء الاصطناعي لم تعد مجرد حرب على عدد الترانزستورات. من يقترب أكثر من المطورين، هو الأكثر احتمالًا لتحويل التفوق في العتاد إلى إيرادات طويلة الأجل.
لكن أكثر ما يثير الحساسية في هذه الصفقة هو أنها تمسّ جانبًا بالغ الأهمية… وهو المصدر المفتوح.
بالنسبة إلى إنفيديا، فإن الشيء الأكثر كلفة حقًا لم يكن يومًا سعر الاستحواذ. الكلفة الحقيقية هي تفويت موجة الانتقال القادمة لمطوري الذكاء الاصطناعي.
#英伟达129亿美元收购huggingface
إذا استحوذت شركة إنفيديا على Hugging Face مقابل 12.9 مليار دولار، فإن عالم نماذج الذكاء الاصطناعي مفتوح المصدر سيشهد إعادة تقييم حادة.
وهذا يعني أن $NVDA تقوم بتمديد يدها من جانب الشرائح وقدرات الحوسبة وأطر البرمجيات، إلى أهم منصة للتوزيع والتعاون لنماذج المصدر المفتوح على مستوى العالم. في الماضي، كانت إنفيديا تبيع وحدات معالجة رسومية (GPU). أما في المستقبل، فقد تمسك—في الوقت نفسه—بالخط الكامل الذي يبحث فيه المطورون عن النماذج وتنزيلها ونشرها وضبطها بدقة (fine-tuning).
قيمة Hugging Face لم تكن يومًا مجرد قيمة شركة ناشئة عادية.
في عام 2023، أنهت Hugging Face جولة تمويل من الفئة D بقيمة 235 مليون دولار، بتقييم يقارب 4.5 مليارات دولار. شاركت في ذلك عمالقة التكنولوجيا مثل Google وAmazon وNVIDIA وSalesforce وQualcomm وغيرهم. تجمع هذه المنصة كمًا كبيرًا من نماذج المصدر المفتوح ومجموعات البيانات وأدوات التطوير، وهي أيضًا واحدة من الأماكن التي يظهر فيها مطورو الذكاء الاصطناعي حول العالم بشكل متكرر. من يتحكم هنا، يقترب أكثر من مصدر انفجار تطبيقات الذكاء الاصطناعي.
إذا تمت صفقة 12.9 مليار دولار، فسيكون السعر—مقارنةً بتقييم 4.5 مليارات دولار في 2023—قريبًا من الضعف تقريبًا. لكن هذه الأموال لا تشتري سوى بعض مستودعات النماذج؛ بل تشتري العلاقات مع المطورين، وتأثير المجتمع، والموقع “بوابة الدخول” داخل منظومة المصدر المفتوح.
ما تريده إنفيديا أكثر من غيره هو أن يصبح انتقال المطورين بشكل طبيعي أكثر عند اختيار النماذج ومسار النشر باتجاه منظومتها التقنية الخاصة مثل NVIDIA CUDA وNIM وDGX Cloud. الأداء المتقدم للشرائح مهم بلا شك، لكن القدرة التنافسية المخيفة حقًا هي أن المطورين أصبحوا معتادين على العمل على منصتك. عندما يتم وضع النموذج وسلسلة الأدوات وخدمات الاستدلال وشراء قدرة الحوسبة داخل نفس سير العمل، ترتفع تكلفة انتقال العملاء بسرعة كبيرة.
وهذا سيضع AMD وIntel وشركات ناشئة كثيرة تعمل في مجال شرائح الذكاء الاصطناعي تحت ضغط.
يمكنهم طرح بطاقات أرخص ومؤشرات قدرة حوسبة أعلى، لكن من الصعب عليهم—خلال فترة قصيرة—إعادة إنتاج منصة تمتلك شبكة مطورين عميقة. منافسة الذكاء الاصطناعي لم تعد مجرد حرب على عدد الترانزستورات. من يقترب أكثر من المطورين، هو الأكثر احتمالًا لتحويل التفوق في العتاد إلى إيرادات طويلة الأجل.
لكن أكثر ما يثير الحساسية في هذه الصفقة هو أنها تمسّ جانبًا بالغ الأهمية… وهو المصدر المفتوح.
بالنسبة إلى إنفيديا، فإن الشيء الأكثر كلفة حقًا لم يكن يومًا سعر الاستحواذ. الكلفة الحقيقية هي تفويت موجة الانتقال القادمة لمطوري الذكاء الاصطناعي.
إذا استحوذت شركة إنفيديا على Hugging Face مقابل 12.9 مليار دولار، فإن عالم نماذج الذكاء الاصطناعي مفتوح المصدر سيشهد إعادة تقييم حادة.
وهذا يعني أن $NVDA تقوم بتمديد يدها من جانب الشرائح وقدرات الحوسبة وأطر البرمجيات، إلى أهم منصة للتوزيع والتعاون لنماذج المصدر المفتوح على مستوى العالم. في الماضي، كانت إنفيديا تبيع وحدات معالجة رسومية (GPU). أما في المستقبل، فقد تمسك—في الوقت نفسه—بالخط الكامل الذي يبحث فيه المطورون عن النماذج وتنزيلها ونشرها وضبطها بدقة (fine-tuning).
قيمة Hugging Face لم تكن يومًا مجرد قيمة شركة ناشئة عادية.
في عام 2023، أنهت Hugging Face جولة تمويل من الفئة D بقيمة 235 مليون دولار، بتقييم يقارب 4.5 مليارات دولار. شاركت في ذلك عمالقة التكنولوجيا مثل Google وAmazon وNVIDIA وSalesforce وQualcomm وغيرهم. تجمع هذه المنصة كمًا كبيرًا من نماذج المصدر المفتوح ومجموعات البيانات وأدوات التطوير، وهي أيضًا واحدة من الأماكن التي يظهر فيها مطورو الذكاء الاصطناعي حول العالم بشكل متكرر. من يتحكم هنا، يقترب أكثر من مصدر انفجار تطبيقات الذكاء الاصطناعي.
إذا تمت صفقة 12.9 مليار دولار، فسيكون السعر—مقارنةً بتقييم 4.5 مليارات دولار في 2023—قريبًا من الضعف تقريبًا. لكن هذه الأموال لا تشتري سوى بعض مستودعات النماذج؛ بل تشتري العلاقات مع المطورين، وتأثير المجتمع، والموقع “بوابة الدخول” داخل منظومة المصدر المفتوح.
ما تريده إنفيديا أكثر من غيره هو أن يصبح انتقال المطورين بشكل طبيعي أكثر عند اختيار النماذج ومسار النشر باتجاه منظومتها التقنية الخاصة مثل NVIDIA CUDA وNIM وDGX Cloud. الأداء المتقدم للشرائح مهم بلا شك، لكن القدرة التنافسية المخيفة حقًا هي أن المطورين أصبحوا معتادين على العمل على منصتك. عندما يتم وضع النموذج وسلسلة الأدوات وخدمات الاستدلال وشراء قدرة الحوسبة داخل نفس سير العمل، ترتفع تكلفة انتقال العملاء بسرعة كبيرة.
وهذا سيضع AMD وIntel وشركات ناشئة كثيرة تعمل في مجال شرائح الذكاء الاصطناعي تحت ضغط.
يمكنهم طرح بطاقات أرخص ومؤشرات قدرة حوسبة أعلى، لكن من الصعب عليهم—خلال فترة قصيرة—إعادة إنتاج منصة تمتلك شبكة مطورين عميقة. منافسة الذكاء الاصطناعي لم تعد مجرد حرب على عدد الترانزستورات. من يقترب أكثر من المطورين، هو الأكثر احتمالًا لتحويل التفوق في العتاد إلى إيرادات طويلة الأجل.
لكن أكثر ما يثير الحساسية في هذه الصفقة هو أنها تمسّ جانبًا بالغ الأهمية… وهو المصدر المفتوح.
بالنسبة إلى إنفيديا، فإن الشيء الأكثر كلفة حقًا لم يكن يومًا سعر الاستحواذ. الكلفة الحقيقية هي تفويت موجة الانتقال القادمة لمطوري الذكاء الاصطناعي.
2
2
1.6k
·
--
هابط
تمّ التحقق
#美国初请失业金人数升至20.6万
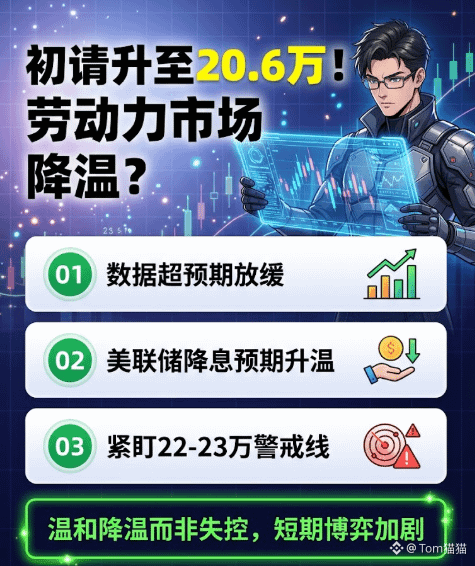
بلغ عدد المتقدمين لأول مرة للحصول على إعانات البطالة في الولايات المتحدة 206 آلاف شخص، بزيادة قدرها 2000 مقارنةً بـ 204 آلاف بعد التعديل للأسبوع السابق، كما أنها أعلى من توقعات السوق البالغة 205 آلاف.
لا يزيد الرقم سوى 2000 شخص، لكن المشاعر في السوق توترت بشكل واضح.
السبب بسيط للغاية. تعد طلبات إعانة البطالة لأول مرة أحد أسرع المؤشرات لمراقبة تغيّرات سوق العمل في الولايات المتحدة. فهي لا تكون متأخرة مثل بيانات الوظائف غير الزراعية الشهرية؛ إذ غالبًا ما تظهر بوادر تراجع الطلب على العمالة—مثل تسريح الشركات للعمال، وتجميد التوظيف، وضعف الطلب على القوى العاملة—أولًا في أعداد الطلبات الأسبوعية. لا يزال 206 آلاف قريبًا من مستويات تاريخية منخفضة، ما يشير إلى أن سوق العمل الأمريكي لم يفلت من السيطرة مؤقتًا، لكن هذه البيانات أرسلت بالفعل إشارة متتابعة للسوق: قوة سوق العمل تتجه نحو التراجع.
خلال الأشهر الماضية، كان الاقتصاد الأمريكي يعتمد على التوظيف لدعم الاستهلاك. كانت الدخول من الأجور مستقرة، فجرؤ المستهلكون على الإنفاق، وكانت الشركات مستعدة للحفاظ على التوظيف. أما الآن، فارتفاع الطلبات لأول مرة بشكل طفيف يعني أن الشركات بدأت تصبح أكثر حذرًا. لم يندلع موجة تسريحات شاملة بعد، لكن قد تكون حماسة التوظيف قد بدأت في التهدئة. وبالنسبة للاحتياطي الفيدرالي، فإن هذا التحول بالغ الأهمية.
يُعيد السوق حساب جدول خفض الفائدة.
إذا استمر ارتفاع طلبات إعانة البطالة لأول مرة خلال الأسابيع المقبلة، إلى جانب تراجع فرص الوظائف وارتفاع معدل البطالة، فسيحصل الاحتياطي الفيدرالي على مبرر أكثر اكتمالًا لخفض الفائدة. مع انخفاض العوائد، قد يواجه الدولار وعوائد سندات الخزانة الأمريكية ضغوطًا، ومن المتوقع أن تحصل فرص أفضل للانتعاش بالنسبة للذهب وأسهم النمو وبعض أصول الأسواق الناشئة.
تقديري هو أن سوق العمل الأمريكي انتقل من مرحلة “سخونة زائدة” إلى مرحلة “تباطؤ”، لكن لا يزال بعيدًا عن مرحلة “الانهيار”. على المدى القصير، ستتضخم تقلبات السوق بشكل ملحوظ. ستُدرس بيانات كل أسبوع بعين مكبرة؛ وأي ارتفاع يفوق التوقعات قد يدفع توقعات خفض الفائدة للارتفاع، بينما قد يعيد أي تراجع غير متوقع الصفقات المتعلقة بسعر الفائدة إلى توجّه أكثر تشددًا.
إن السيناريو الخطِر الحقيقي يتمثل في أن تتجاوز طلبات إعانة البطالة لأول مرة نطاق 220 ألف إلى 230 ألفًا وتواصل الصعود، بالتزامن مع زيادة واضحة في العدد المستمر في تلقي إعانات البطالة. عند تلك النقطة، لن تكون المعاملات في السوق مجرد تهدئة معتدلة، بل ستكون مخاطرة تدهور العمالة واحتمال ركود اقتصادي.
#美国初请失业金人数升至20.6万
بلغ عدد المتقدمين لأول مرة للحصول على إعانات البطالة في الولايات المتحدة 206 آلاف شخص، بزيادة قدرها 2000 مقارنةً بـ 204 آلاف بعد التعديل للأسبوع السابق، كما أنها أعلى من توقعات السوق البالغة 205 آلاف.
لا يزيد الرقم سوى 2000 شخص، لكن المشاعر في السوق توترت بشكل واضح.
السبب بسيط للغاية. تعد طلبات إعانة البطالة لأول مرة أحد أسرع المؤشرات لمراقبة تغيّرات سوق العمل في الولايات المتحدة. فهي لا تكون متأخرة مثل بيانات الوظائف غير الزراعية الشهرية؛ إذ غالبًا ما تظهر بوادر تراجع الطلب على العمالة—مثل تسريح الشركات للعمال، وتجميد التوظيف، وضعف الطلب على القوى العاملة—أولًا في أعداد الطلبات الأسبوعية. لا يزال 206 آلاف قريبًا من مستويات تاريخية منخفضة، ما يشير إلى أن سوق العمل الأمريكي لم يفلت من السيطرة مؤقتًا، لكن هذه البيانات أرسلت بالفعل إشارة متتابعة للسوق: قوة سوق العمل تتجه نحو التراجع.
خلال الأشهر الماضية، كان الاقتصاد الأمريكي يعتمد على التوظيف لدعم الاستهلاك. كانت الدخول من الأجور مستقرة، فجرؤ المستهلكون على الإنفاق، وكانت الشركات مستعدة للحفاظ على التوظيف. أما الآن، فارتفاع الطلبات لأول مرة بشكل طفيف يعني أن الشركات بدأت تصبح أكثر حذرًا. لم يندلع موجة تسريحات شاملة بعد، لكن قد تكون حماسة التوظيف قد بدأت في التهدئة. وبالنسبة للاحتياطي الفيدرالي، فإن هذا التحول بالغ الأهمية.
يُعيد السوق حساب جدول خفض الفائدة.
إذا استمر ارتفاع طلبات إعانة البطالة لأول مرة خلال الأسابيع المقبلة، إلى جانب تراجع فرص الوظائف وارتفاع معدل البطالة، فسيحصل الاحتياطي الفيدرالي على مبرر أكثر اكتمالًا لخفض الفائدة. مع انخفاض العوائد، قد يواجه الدولار وعوائد سندات الخزانة الأمريكية ضغوطًا، ومن المتوقع أن تحصل فرص أفضل للانتعاش بالنسبة للذهب وأسهم النمو وبعض أصول الأسواق الناشئة.
تقديري هو أن سوق العمل الأمريكي انتقل من مرحلة “سخونة زائدة” إلى مرحلة “تباطؤ”، لكن لا يزال بعيدًا عن مرحلة “الانهيار”. على المدى القصير، ستتضخم تقلبات السوق بشكل ملحوظ. ستُدرس بيانات كل أسبوع بعين مكبرة؛ وأي ارتفاع يفوق التوقعات قد يدفع توقعات خفض الفائدة للارتفاع، بينما قد يعيد أي تراجع غير متوقع الصفقات المتعلقة بسعر الفائدة إلى توجّه أكثر تشددًا.
إن السيناريو الخطِر الحقيقي يتمثل في أن تتجاوز طلبات إعانة البطالة لأول مرة نطاق 220 ألف إلى 230 ألفًا وتواصل الصعود، بالتزامن مع زيادة واضحة في العدد المستمر في تلقي إعانات البطالة. عند تلك النقطة، لن تكون المعاملات في السوق مجرد تهدئة معتدلة، بل ستكون مخاطرة تدهور العمالة واحتمال ركود اقتصادي.
بلغ عدد المتقدمين لأول مرة للحصول على إعانات البطالة في الولايات المتحدة 206 آلاف شخص، بزيادة قدرها 2000 مقارنةً بـ 204 آلاف بعد التعديل للأسبوع السابق، كما أنها أعلى من توقعات السوق البالغة 205 آلاف.
لا يزيد الرقم سوى 2000 شخص، لكن المشاعر في السوق توترت بشكل واضح.
السبب بسيط للغاية. تعد طلبات إعانة البطالة لأول مرة أحد أسرع المؤشرات لمراقبة تغيّرات سوق العمل في الولايات المتحدة. فهي لا تكون متأخرة مثل بيانات الوظائف غير الزراعية الشهرية؛ إذ غالبًا ما تظهر بوادر تراجع الطلب على العمالة—مثل تسريح الشركات للعمال، وتجميد التوظيف، وضعف الطلب على القوى العاملة—أولًا في أعداد الطلبات الأسبوعية. لا يزال 206 آلاف قريبًا من مستويات تاريخية منخفضة، ما يشير إلى أن سوق العمل الأمريكي لم يفلت من السيطرة مؤقتًا، لكن هذه البيانات أرسلت بالفعل إشارة متتابعة للسوق: قوة سوق العمل تتجه نحو التراجع.
خلال الأشهر الماضية، كان الاقتصاد الأمريكي يعتمد على التوظيف لدعم الاستهلاك. كانت الدخول من الأجور مستقرة، فجرؤ المستهلكون على الإنفاق، وكانت الشركات مستعدة للحفاظ على التوظيف. أما الآن، فارتفاع الطلبات لأول مرة بشكل طفيف يعني أن الشركات بدأت تصبح أكثر حذرًا. لم يندلع موجة تسريحات شاملة بعد، لكن قد تكون حماسة التوظيف قد بدأت في التهدئة. وبالنسبة للاحتياطي الفيدرالي، فإن هذا التحول بالغ الأهمية.
يُعيد السوق حساب جدول خفض الفائدة.
إذا استمر ارتفاع طلبات إعانة البطالة لأول مرة خلال الأسابيع المقبلة، إلى جانب تراجع فرص الوظائف وارتفاع معدل البطالة، فسيحصل الاحتياطي الفيدرالي على مبرر أكثر اكتمالًا لخفض الفائدة. مع انخفاض العوائد، قد يواجه الدولار وعوائد سندات الخزانة الأمريكية ضغوطًا، ومن المتوقع أن تحصل فرص أفضل للانتعاش بالنسبة للذهب وأسهم النمو وبعض أصول الأسواق الناشئة.
تقديري هو أن سوق العمل الأمريكي انتقل من مرحلة “سخونة زائدة” إلى مرحلة “تباطؤ”، لكن لا يزال بعيدًا عن مرحلة “الانهيار”. على المدى القصير، ستتضخم تقلبات السوق بشكل ملحوظ. ستُدرس بيانات كل أسبوع بعين مكبرة؛ وأي ارتفاع يفوق التوقعات قد يدفع توقعات خفض الفائدة للارتفاع، بينما قد يعيد أي تراجع غير متوقع الصفقات المتعلقة بسعر الفائدة إلى توجّه أكثر تشددًا.
إن السيناريو الخطِر الحقيقي يتمثل في أن تتجاوز طلبات إعانة البطالة لأول مرة نطاق 220 ألف إلى 230 ألفًا وتواصل الصعود، بالتزامن مع زيادة واضحة في العدد المستمر في تلقي إعانات البطالة. عند تلك النقطة، لن تكون المعاملات في السوق مجرد تهدئة معتدلة، بل ستكون مخاطرة تدهور العمالة واحتمال ركود اقتصادي.
3
2
2.3k
·
--
تمّ التحقق
#美国10年期美债收益率触及2023年11月来最高
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مرةً إلى نحو 4.805%، مسجّلًا أعلى مستوى منذ نوفمبر 2023، ثم تراجع لاحقًا إلى قرابة 4.8%. في كل مرة يرتفع العائد بمقدار نقطة أساس واحدة، يكون ذلك في الأساس نتيجة ضغط لإعادة تسعير الأموال. اليوم، لم يعد السوق يصدّق تلقائيًا أن “التضخم سيختفي”، ولا يتعجل الرهان على خفض سريع لأسعار الفائدة من جانب الاحتياطي الفيدرالي.
والسبب المباشر وراء هذا الصعود يتمثل في أن بيانات التوظيف الأمريكية جاءت أقوى من المتوقع. فقد زاد عدد الوظائف غير الزراعية في الولايات المتحدة في ديسمبر بمقدار 256 ألفًا، وهو أعلى بكثير من توقعات السوق التي كانت تقارب 160 ألفًا؛ كما انخفض معدل البطالة إلى 4.1% وظل نمو الأجور محافظًا على مرونته. طالما لم يطرأ تباطؤ واضح على التوظيف، فمن الصعب أن تخمد الاستهلاكات بسرعة، كما أن تضخم قطاع الخدمات لن يتراجع بسهولة.
وتزيد الأمور تعقيدًا حقيقة أن السياسات التي قد يتبناها الرئيس ترامب الجديد، مثل الرسوم الجمركية وتخفيض الضرائب وتوسيع الإنفاق المالي، تعمل على إعادة إشعال مخاوف السوق من “توسع عجز الميزانية” و”تضخم ثانٍ”. وبعبارة أخرى، لا يبدو أن الاقتصاد الأمريكي يتباطأ بشكل ملموس، بل قد تواصل السياسة دعم الطلب. وبطبيعة الحال، لا يرغب مستثمرو السندات في قفل أموالهم على المدى الطويل عند عوائد منخفضة، فيقومون ببيع سندات الخزانة الأمريكية، ما يؤدي إلى دفع العوائد للارتفاع.
الأمر الجدير بالتحذير الحقيقي ليس الرقم 4.8% بحد ذاته، بل المنطق الكامن خلفه الذي تغيّر.
في السابق، كان يُفهم ارتفاع العائد عادةً على أنه مؤشر على تحسن الاقتصاد؛ أما اليوم، فالأمر الذي يقلق السوق أكثر هو: أن الاقتصاد الأمريكي قوي جدًا، والمالية العامة مرتخية جدًا، والتضخم عنيد جدًا، ما يضيّق أكثر من مساحة الاحتياطي الفيدرالي لخفض الفائدة. وستؤدي العوائد المرتفعة مباشرةً إلى رفع تكاليف تمويل الشركات، ورفع أسعار الرهون العقارية، وزيادة مدفوعات الفوائد الحكومية، كما ستواصل الضغط على تقييمات الأسهم ذات التقييمات المرتفعة، خصوصًا أسهم التكنولوجيا والنمو. والمشهد الذي لا يعجب “وول ستريت” إطلاقًا، بدأ يتحقق: لا ركود اقتصادي، لكن لا يمكن خفض الفائدة.
تقييمي واضح: ما زالت هناك إمكانية أن تستمر عوائد سندات الخزانة الأمريكية قصيرة الأجل في دفعها لمواجهة عتبة 5% على المدى القريب. طالما بقيت بيانات التوظيف أو الاستهلاك أو التضخم حارة نسبيًا، فسيميل السوق إلى تأجيل توقعات خفض الفائدة أكثر. وحينها، ستبحث أسعار الأصول عالميًا مجددًا عن توازن جديد؛ حيث سيزداد دعم الدولار، وستشهد أسعار الذهب تقلبات، وسترتفع وتيرة تذبذب الأسهم، وسيواجه تمويل الأسواق الناشئة ضغطًا، ومن الصعب للغاية أن تتفادى الجميع هذه التأثيرات دون تأثر.
4.8% هي عائد سندات الخزانة الأمريكية لأجل 10 سنوات.
إنها مثل جرس إنذار: مرساة تسعير التمويل العالمية الحقيقية باتت أعلى وأقسى، وأكثر خطورة.
#美国10年期美债收益率触及2023年11月来最高
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مرةً إلى نحو 4.805%، مسجّلًا أعلى مستوى منذ نوفمبر 2023، ثم تراجع لاحقًا إلى قرابة 4.8%. في كل مرة يرتفع العائد بمقدار نقطة أساس واحدة، يكون ذلك في الأساس نتيجة ضغط لإعادة تسعير الأموال. اليوم، لم يعد السوق يصدّق تلقائيًا أن “التضخم سيختفي”، ولا يتعجل الرهان على خفض سريع لأسعار الفائدة من جانب الاحتياطي الفيدرالي.
والسبب المباشر وراء هذا الصعود يتمثل في أن بيانات التوظيف الأمريكية جاءت أقوى من المتوقع. فقد زاد عدد الوظائف غير الزراعية في الولايات المتحدة في ديسمبر بمقدار 256 ألفًا، وهو أعلى بكثير من توقعات السوق التي كانت تقارب 160 ألفًا؛ كما انخفض معدل البطالة إلى 4.1% وظل نمو الأجور محافظًا على مرونته. طالما لم يطرأ تباطؤ واضح على التوظيف، فمن الصعب أن تخمد الاستهلاكات بسرعة، كما أن تضخم قطاع الخدمات لن يتراجع بسهولة.
وتزيد الأمور تعقيدًا حقيقة أن السياسات التي قد يتبناها الرئيس ترامب الجديد، مثل الرسوم الجمركية وتخفيض الضرائب وتوسيع الإنفاق المالي، تعمل على إعادة إشعال مخاوف السوق من “توسع عجز الميزانية” و”تضخم ثانٍ”. وبعبارة أخرى، لا يبدو أن الاقتصاد الأمريكي يتباطأ بشكل ملموس، بل قد تواصل السياسة دعم الطلب. وبطبيعة الحال، لا يرغب مستثمرو السندات في قفل أموالهم على المدى الطويل عند عوائد منخفضة، فيقومون ببيع سندات الخزانة الأمريكية، ما يؤدي إلى دفع العوائد للارتفاع.
الأمر الجدير بالتحذير الحقيقي ليس الرقم 4.8% بحد ذاته، بل المنطق الكامن خلفه الذي تغيّر.
في السابق، كان يُفهم ارتفاع العائد عادةً على أنه مؤشر على تحسن الاقتصاد؛ أما اليوم، فالأمر الذي يقلق السوق أكثر هو: أن الاقتصاد الأمريكي قوي جدًا، والمالية العامة مرتخية جدًا، والتضخم عنيد جدًا، ما يضيّق أكثر من مساحة الاحتياطي الفيدرالي لخفض الفائدة. وستؤدي العوائد المرتفعة مباشرةً إلى رفع تكاليف تمويل الشركات، ورفع أسعار الرهون العقارية، وزيادة مدفوعات الفوائد الحكومية، كما ستواصل الضغط على تقييمات الأسهم ذات التقييمات المرتفعة، خصوصًا أسهم التكنولوجيا والنمو. والمشهد الذي لا يعجب “وول ستريت” إطلاقًا، بدأ يتحقق: لا ركود اقتصادي، لكن لا يمكن خفض الفائدة.
تقييمي واضح: ما زالت هناك إمكانية أن تستمر عوائد سندات الخزانة الأمريكية قصيرة الأجل في دفعها لمواجهة عتبة 5% على المدى القريب. طالما بقيت بيانات التوظيف أو الاستهلاك أو التضخم حارة نسبيًا، فسيميل السوق إلى تأجيل توقعات خفض الفائدة أكثر. وحينها، ستبحث أسعار الأصول عالميًا مجددًا عن توازن جديد؛ حيث سيزداد دعم الدولار، وستشهد أسعار الذهب تقلبات، وسترتفع وتيرة تذبذب الأسهم، وسيواجه تمويل الأسواق الناشئة ضغطًا، ومن الصعب للغاية أن تتفادى الجميع هذه التأثيرات دون تأثر.
4.8% هي عائد سندات الخزانة الأمريكية لأجل 10 سنوات.
إنها مثل جرس إنذار: مرساة تسعير التمويل العالمية الحقيقية باتت أعلى وأقسى، وأكثر خطورة.
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مرةً إلى نحو 4.805%، مسجّلًا أعلى مستوى منذ نوفمبر 2023، ثم تراجع لاحقًا إلى قرابة 4.8%. في كل مرة يرتفع العائد بمقدار نقطة أساس واحدة، يكون ذلك في الأساس نتيجة ضغط لإعادة تسعير الأموال. اليوم، لم يعد السوق يصدّق تلقائيًا أن “التضخم سيختفي”، ولا يتعجل الرهان على خفض سريع لأسعار الفائدة من جانب الاحتياطي الفيدرالي.
والسبب المباشر وراء هذا الصعود يتمثل في أن بيانات التوظيف الأمريكية جاءت أقوى من المتوقع. فقد زاد عدد الوظائف غير الزراعية في الولايات المتحدة في ديسمبر بمقدار 256 ألفًا، وهو أعلى بكثير من توقعات السوق التي كانت تقارب 160 ألفًا؛ كما انخفض معدل البطالة إلى 4.1% وظل نمو الأجور محافظًا على مرونته. طالما لم يطرأ تباطؤ واضح على التوظيف، فمن الصعب أن تخمد الاستهلاكات بسرعة، كما أن تضخم قطاع الخدمات لن يتراجع بسهولة.
وتزيد الأمور تعقيدًا حقيقة أن السياسات التي قد يتبناها الرئيس ترامب الجديد، مثل الرسوم الجمركية وتخفيض الضرائب وتوسيع الإنفاق المالي، تعمل على إعادة إشعال مخاوف السوق من “توسع عجز الميزانية” و”تضخم ثانٍ”. وبعبارة أخرى، لا يبدو أن الاقتصاد الأمريكي يتباطأ بشكل ملموس، بل قد تواصل السياسة دعم الطلب. وبطبيعة الحال، لا يرغب مستثمرو السندات في قفل أموالهم على المدى الطويل عند عوائد منخفضة، فيقومون ببيع سندات الخزانة الأمريكية، ما يؤدي إلى دفع العوائد للارتفاع.
الأمر الجدير بالتحذير الحقيقي ليس الرقم 4.8% بحد ذاته، بل المنطق الكامن خلفه الذي تغيّر.
في السابق، كان يُفهم ارتفاع العائد عادةً على أنه مؤشر على تحسن الاقتصاد؛ أما اليوم، فالأمر الذي يقلق السوق أكثر هو: أن الاقتصاد الأمريكي قوي جدًا، والمالية العامة مرتخية جدًا، والتضخم عنيد جدًا، ما يضيّق أكثر من مساحة الاحتياطي الفيدرالي لخفض الفائدة. وستؤدي العوائد المرتفعة مباشرةً إلى رفع تكاليف تمويل الشركات، ورفع أسعار الرهون العقارية، وزيادة مدفوعات الفوائد الحكومية، كما ستواصل الضغط على تقييمات الأسهم ذات التقييمات المرتفعة، خصوصًا أسهم التكنولوجيا والنمو. والمشهد الذي لا يعجب “وول ستريت” إطلاقًا، بدأ يتحقق: لا ركود اقتصادي، لكن لا يمكن خفض الفائدة.
تقييمي واضح: ما زالت هناك إمكانية أن تستمر عوائد سندات الخزانة الأمريكية قصيرة الأجل في دفعها لمواجهة عتبة 5% على المدى القريب. طالما بقيت بيانات التوظيف أو الاستهلاك أو التضخم حارة نسبيًا، فسيميل السوق إلى تأجيل توقعات خفض الفائدة أكثر. وحينها، ستبحث أسعار الأصول عالميًا مجددًا عن توازن جديد؛ حيث سيزداد دعم الدولار، وستشهد أسعار الذهب تقلبات، وسترتفع وتيرة تذبذب الأسهم، وسيواجه تمويل الأسواق الناشئة ضغطًا، ومن الصعب للغاية أن تتفادى الجميع هذه التأثيرات دون تأثر.
4.8% هي عائد سندات الخزانة الأمريكية لأجل 10 سنوات.
إنها مثل جرس إنذار: مرساة تسعير التمويل العالمية الحقيقية باتت أعلى وأقسى، وأكثر خطورة.
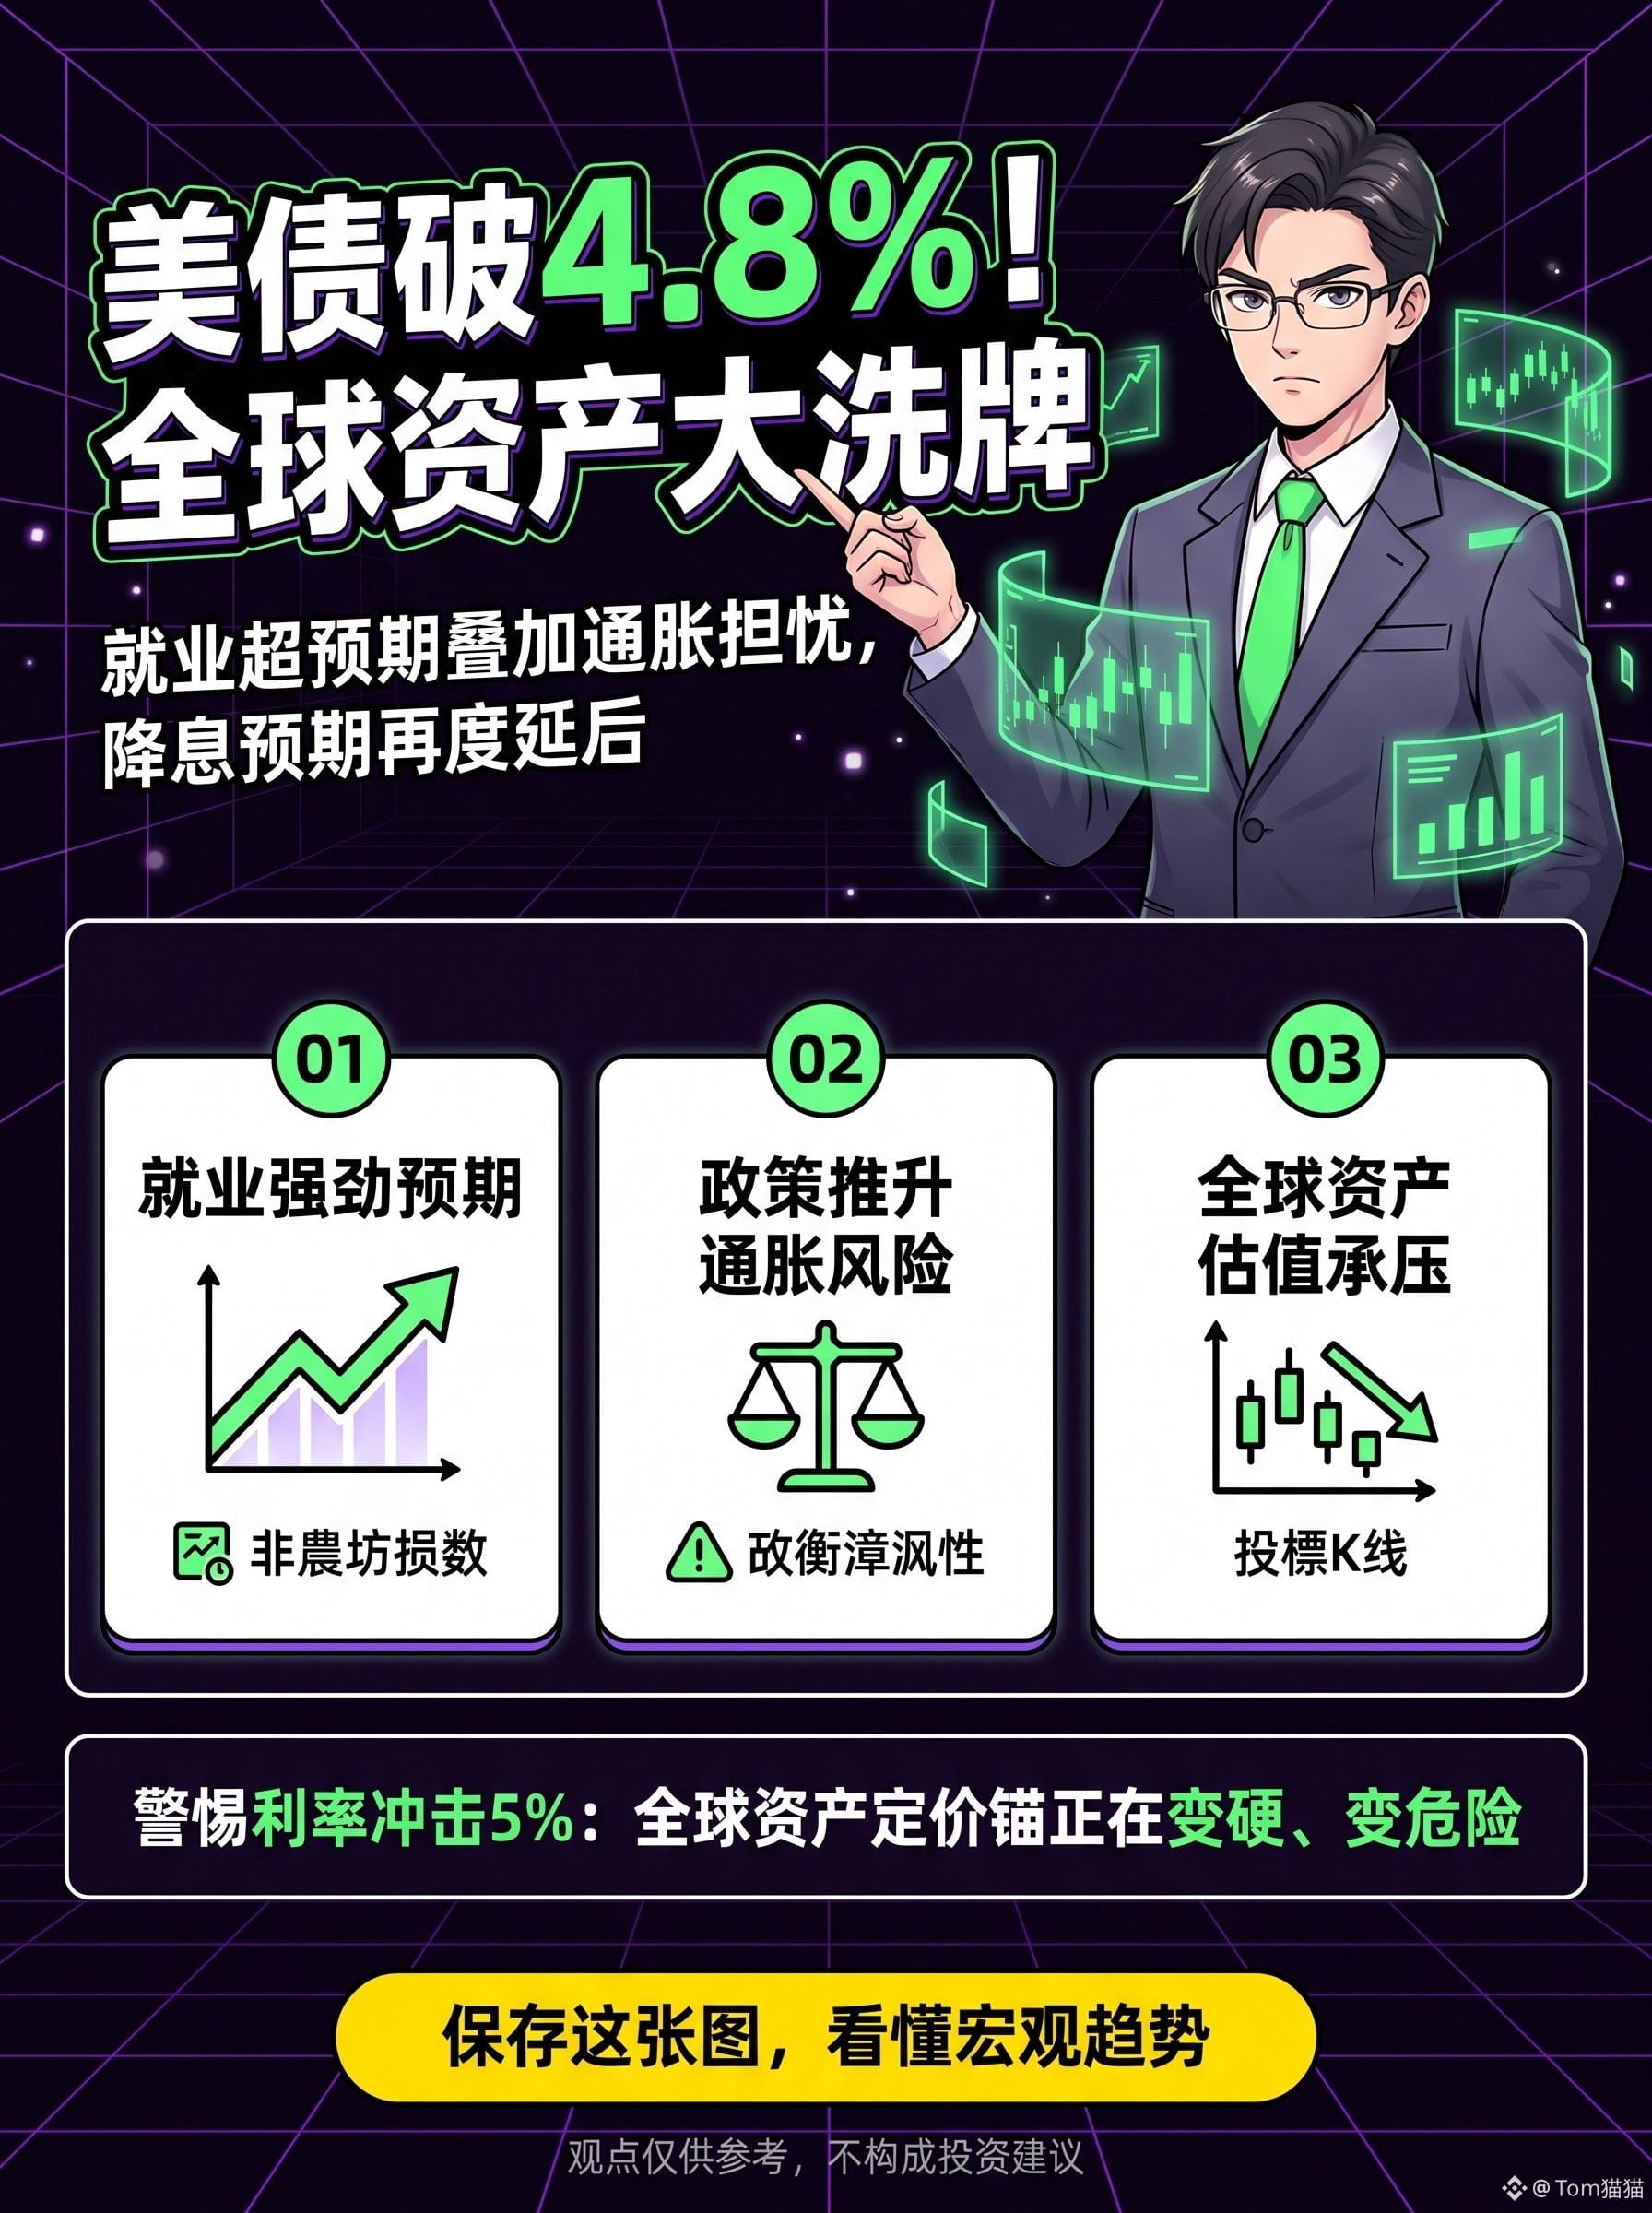
2
1
535
·
--
صاعد
تمّ التحقق
#arb上涨30%受robinhood链收入推动
بعد صمت طويل، أخيرًا $ARB فجّرت المفاجأة.
ارتفع ARB بسرعة من نطاق 0.0843 دولار إلى 0.1094 دولار، محققًا صعودًا يوميًا يقارب 29.8%. حاليًا السعر حوالي 0.1101 دولار، مع تراجع خلال 24 ساعة بنسبة 1.87%، ولا يزال حجم التداول يتجاوز 42 مليون دولار. المكاسب، والسعر، ونافذة الوقت كلها واضحة؛ وهذا ليس تلاعبًا مبنيًا على مشاعر غامضة.
الذي أشعل هذا الزخم هو نمو إيرادات Robinhood Chain. ووفقًا لخطة Arbitrum Expansion Program، سيتم إعادة 10% من صافي إيرادات سلسلة Orbit إلى نظام Arbitrum البيئي؛ حيث يذهب 8% إلى خزانة الـDAO، و2% لاستخدامها في دعم منظمات المطورين. إن قاعدة المستخدمين الضخمة لـ Robinhood بدأت تولّد رسومًا حقيقية على السلسلة. أخيرًا، يرى السوق كيف تعود إيرادات Arbitrum إلى النظام البيئي بعد تبني تقنيتها.
هذه الرواية محورية جدًا. في السابق، كانت السوق تشك في أن ARB يفتقر إلى القدرة على الاحتفاظ بالقيمة؛ وحتى لو ازدهرت السلسلة على نحو أكبر، فمن الصعب أن تنتقل إلى قيمة الرمز. الآن، تجعل Robinhood Chain الأموال تعيد تقييم نموذج الإيرادات هذه لأول مرة بجدية. تجلب المؤسسات الكبرى المستخدمين والتداولات، فتحصل البروتوكولات على الرسوم، وتتحصل خزانة الـDAO على الإيرادات؛ وتزداد تبعًا لذلك قيمة ثِقل الحوكمة لدى $ARB .
أنا متفائل بتحول ARB إلى مسار إيجابي، لكن لن أندفع دون وعي إلى الدعوة لارتفاعات مبالغ فيها. حاليًا، فإن تدفق الإيرادات لن ينعكس تلقائيًا على حَمَلة ARB؛ وما إذا كان الرمز سيستفيد على المدى الطويل يعتمد على كيفية استخدام الـDAO لأموال الخزانة. على المدى القصير، راقب دعم 0.10 دولار؛ وفوق ذلك، أتوقع أولًا النطاق 0.116 إلى 0.12 دولار. طالما تستمر الإيرادات في النمو، وبقي السعر محافظًا على 0.10 دولار، فهناك مبرر لاستمرار توسيع موجة التداول الحالية.
لقد طال انتظار ARB كثيرًا. والآن، يبدأ السوق أخيرًا في شراء إيرادٍ حقيقي.
#arb上涨30%受robinhood链收入推动
بعد صمت طويل، أخيرًا $ARB فجّرت المفاجأة.
ارتفع ARB بسرعة من نطاق 0.0843 دولار إلى 0.1094 دولار، محققًا صعودًا يوميًا يقارب 29.8%. حاليًا السعر حوالي 0.1101 دولار، مع تراجع خلال 24 ساعة بنسبة 1.87%، ولا يزال حجم التداول يتجاوز 42 مليون دولار. المكاسب، والسعر، ونافذة الوقت كلها واضحة؛ وهذا ليس تلاعبًا مبنيًا على مشاعر غامضة.
الذي أشعل هذا الزخم هو نمو إيرادات Robinhood Chain. ووفقًا لخطة Arbitrum Expansion Program، سيتم إعادة 10% من صافي إيرادات سلسلة Orbit إلى نظام Arbitrum البيئي؛ حيث يذهب 8% إلى خزانة الـDAO، و2% لاستخدامها في دعم منظمات المطورين. إن قاعدة المستخدمين الضخمة لـ Robinhood بدأت تولّد رسومًا حقيقية على السلسلة. أخيرًا، يرى السوق كيف تعود إيرادات Arbitrum إلى النظام البيئي بعد تبني تقنيتها.
هذه الرواية محورية جدًا. في السابق، كانت السوق تشك في أن ARB يفتقر إلى القدرة على الاحتفاظ بالقيمة؛ وحتى لو ازدهرت السلسلة على نحو أكبر، فمن الصعب أن تنتقل إلى قيمة الرمز. الآن، تجعل Robinhood Chain الأموال تعيد تقييم نموذج الإيرادات هذه لأول مرة بجدية. تجلب المؤسسات الكبرى المستخدمين والتداولات، فتحصل البروتوكولات على الرسوم، وتتحصل خزانة الـDAO على الإيرادات؛ وتزداد تبعًا لذلك قيمة ثِقل الحوكمة لدى $ARB .
أنا متفائل بتحول ARB إلى مسار إيجابي، لكن لن أندفع دون وعي إلى الدعوة لارتفاعات مبالغ فيها. حاليًا، فإن تدفق الإيرادات لن ينعكس تلقائيًا على حَمَلة ARB؛ وما إذا كان الرمز سيستفيد على المدى الطويل يعتمد على كيفية استخدام الـDAO لأموال الخزانة. على المدى القصير، راقب دعم 0.10 دولار؛ وفوق ذلك، أتوقع أولًا النطاق 0.116 إلى 0.12 دولار. طالما تستمر الإيرادات في النمو، وبقي السعر محافظًا على 0.10 دولار، فهناك مبرر لاستمرار توسيع موجة التداول الحالية.
لقد طال انتظار ARB كثيرًا. والآن، يبدأ السوق أخيرًا في شراء إيرادٍ حقيقي.
بعد صمت طويل، أخيرًا $ARB فجّرت المفاجأة.
ارتفع ARB بسرعة من نطاق 0.0843 دولار إلى 0.1094 دولار، محققًا صعودًا يوميًا يقارب 29.8%. حاليًا السعر حوالي 0.1101 دولار، مع تراجع خلال 24 ساعة بنسبة 1.87%، ولا يزال حجم التداول يتجاوز 42 مليون دولار. المكاسب، والسعر، ونافذة الوقت كلها واضحة؛ وهذا ليس تلاعبًا مبنيًا على مشاعر غامضة.
الذي أشعل هذا الزخم هو نمو إيرادات Robinhood Chain. ووفقًا لخطة Arbitrum Expansion Program، سيتم إعادة 10% من صافي إيرادات سلسلة Orbit إلى نظام Arbitrum البيئي؛ حيث يذهب 8% إلى خزانة الـDAO، و2% لاستخدامها في دعم منظمات المطورين. إن قاعدة المستخدمين الضخمة لـ Robinhood بدأت تولّد رسومًا حقيقية على السلسلة. أخيرًا، يرى السوق كيف تعود إيرادات Arbitrum إلى النظام البيئي بعد تبني تقنيتها.
هذه الرواية محورية جدًا. في السابق، كانت السوق تشك في أن ARB يفتقر إلى القدرة على الاحتفاظ بالقيمة؛ وحتى لو ازدهرت السلسلة على نحو أكبر، فمن الصعب أن تنتقل إلى قيمة الرمز. الآن، تجعل Robinhood Chain الأموال تعيد تقييم نموذج الإيرادات هذه لأول مرة بجدية. تجلب المؤسسات الكبرى المستخدمين والتداولات، فتحصل البروتوكولات على الرسوم، وتتحصل خزانة الـDAO على الإيرادات؛ وتزداد تبعًا لذلك قيمة ثِقل الحوكمة لدى $ARB .
أنا متفائل بتحول ARB إلى مسار إيجابي، لكن لن أندفع دون وعي إلى الدعوة لارتفاعات مبالغ فيها. حاليًا، فإن تدفق الإيرادات لن ينعكس تلقائيًا على حَمَلة ARB؛ وما إذا كان الرمز سيستفيد على المدى الطويل يعتمد على كيفية استخدام الـDAO لأموال الخزانة. على المدى القصير، راقب دعم 0.10 دولار؛ وفوق ذلك، أتوقع أولًا النطاق 0.116 إلى 0.12 دولار. طالما تستمر الإيرادات في النمو، وبقي السعر محافظًا على 0.10 دولار، فهناك مبرر لاستمرار توسيع موجة التداول الحالية.
لقد طال انتظار ARB كثيرًا. والآن، يبدأ السوق أخيرًا في شراء إيرادٍ حقيقي.
1
2
2.6k
·
--
صاعد
#xrp两周上涨40%未平仓合约下降
$XRP إن هذه الحركة قوية جدًا. خلال الأسبوعين الماضيين، ارتفع سعر الفوري من قرب 1.00 دولار إلى 1.367 دولار، أي بزيادة تقارب 36%. وخلال الجلسة، لامس أعلى مستوى عند 1.3967 دولار، ولا يفصلنا عن مرحلة الارتفاع البالغة 40% سوى القليل. حاليًا، تراجعت الأسعار خلال آخر 24 ساعة بشكل طفيف بنحو 0.36%، ولا يزال حجم التداول يتجاوز 118 مليون دولار؛ ولم ينسحب رأس المال بالكامل رغم التذبذب عند مستويات مرتفعة.
والأكثر إثارة للاهتمام هو أن كمية العقود غير المسوّاة في سوق المشتقات (الـ OI) تتراجع بدلًا من أن ترتفع.
$XRP بلغت كمية العقود غير المسوّاة في وقت ما أكثر من 418 مليون عقد، لكنها انخفضت مؤخرًا إلى حوالي 307 ملايين، أي بهبوط يتجاوز 26%. مع ارتفاع السعر، يحدث تقليل للمراكز ذات الرافعة المالية—وهذا التركيب عادةً ما يعني أن موجة الصعود مدفوعة أكثر بشراء السوق الفوري؛ فالسوق يقوم بالضغط على مراكز المضاربة قصيرة الأجل وعلى المراكز القصيرة عالية الرافعة.
ما زلت متحيزًا لصالح XRP. إن تهدئة سوق العقود تقلل مخاطر الانفجارات المتتابعة للمراكز المديونية، بينما يقوم رأس المال الفوري بدور “التمرير” ليمنح الصعود استمرارية أكبر. طالما يمكن للأسعار أن تعود إلى الارتكاز فوق 1.40 دولار، فقد تكون الخطوة التالية تحدي حاجز 1.50 دولار كرقم صحيح. وعندما يتم اختراق هذا المستوى بحجم تداول، فستتحول أوامر وقف الخسارة لدى البائعين (الـ shorts) إلى وقود إضافي للتذبذب، ومن المرجح أن تشهد الحركة تسارعًا.
لكن المخاطر لا يمكن تجاهلها. إذا تم كسر مستوى 1.30 دولار، فقد تقوم الأموال التي كانت تلحق بالشراء في الفترة السابقة بتحقيق الأرباح بشكل مكثف، وسيكون التراجع سريعًا جدًا. اختياري هو التوجه نحو بناء مراكز تدريجيًا عبر السوق الفوري: بعد اختراق 1.40 دولار، أضيف كميات وفق الاتجاه، وبعيدًا عن الرافعة المالية العالية. لقد أشعل XRP حماس السوق، والشيء الوحيد الذي يجب مراقبته الآن هو ما إذا كان المشترون قادرين على تثبيت 1.40 دولار وتحويلها إلى نقطة بداية جديدة
#xrp两周上涨40%未平仓合约下降
$XRP إن هذه الحركة قوية جدًا. خلال الأسبوعين الماضيين، ارتفع سعر الفوري من قرب 1.00 دولار إلى 1.367 دولار، أي بزيادة تقارب 36%. وخلال الجلسة، لامس أعلى مستوى عند 1.3967 دولار، ولا يفصلنا عن مرحلة الارتفاع البالغة 40% سوى القليل. حاليًا، تراجعت الأسعار خلال آخر 24 ساعة بشكل طفيف بنحو 0.36%، ولا يزال حجم التداول يتجاوز 118 مليون دولار؛ ولم ينسحب رأس المال بالكامل رغم التذبذب عند مستويات مرتفعة.
والأكثر إثارة للاهتمام هو أن كمية العقود غير المسوّاة في سوق المشتقات (الـ OI) تتراجع بدلًا من أن ترتفع.
$XRP بلغت كمية العقود غير المسوّاة في وقت ما أكثر من 418 مليون عقد، لكنها انخفضت مؤخرًا إلى حوالي 307 ملايين، أي بهبوط يتجاوز 26%. مع ارتفاع السعر، يحدث تقليل للمراكز ذات الرافعة المالية—وهذا التركيب عادةً ما يعني أن موجة الصعود مدفوعة أكثر بشراء السوق الفوري؛ فالسوق يقوم بالضغط على مراكز المضاربة قصيرة الأجل وعلى المراكز القصيرة عالية الرافعة.
ما زلت متحيزًا لصالح XRP. إن تهدئة سوق العقود تقلل مخاطر الانفجارات المتتابعة للمراكز المديونية، بينما يقوم رأس المال الفوري بدور “التمرير” ليمنح الصعود استمرارية أكبر. طالما يمكن للأسعار أن تعود إلى الارتكاز فوق 1.40 دولار، فقد تكون الخطوة التالية تحدي حاجز 1.50 دولار كرقم صحيح. وعندما يتم اختراق هذا المستوى بحجم تداول، فستتحول أوامر وقف الخسارة لدى البائعين (الـ shorts) إلى وقود إضافي للتذبذب، ومن المرجح أن تشهد الحركة تسارعًا.
لكن المخاطر لا يمكن تجاهلها. إذا تم كسر مستوى 1.30 دولار، فقد تقوم الأموال التي كانت تلحق بالشراء في الفترة السابقة بتحقيق الأرباح بشكل مكثف، وسيكون التراجع سريعًا جدًا. اختياري هو التوجه نحو بناء مراكز تدريجيًا عبر السوق الفوري: بعد اختراق 1.40 دولار، أضيف كميات وفق الاتجاه، وبعيدًا عن الرافعة المالية العالية. لقد أشعل XRP حماس السوق، والشيء الوحيد الذي يجب مراقبته الآن هو ما إذا كان المشترون قادرين على تثبيت 1.40 دولار وتحويلها إلى نقطة بداية جديدة
$XRP إن هذه الحركة قوية جدًا. خلال الأسبوعين الماضيين، ارتفع سعر الفوري من قرب 1.00 دولار إلى 1.367 دولار، أي بزيادة تقارب 36%. وخلال الجلسة، لامس أعلى مستوى عند 1.3967 دولار، ولا يفصلنا عن مرحلة الارتفاع البالغة 40% سوى القليل. حاليًا، تراجعت الأسعار خلال آخر 24 ساعة بشكل طفيف بنحو 0.36%، ولا يزال حجم التداول يتجاوز 118 مليون دولار؛ ولم ينسحب رأس المال بالكامل رغم التذبذب عند مستويات مرتفعة.
والأكثر إثارة للاهتمام هو أن كمية العقود غير المسوّاة في سوق المشتقات (الـ OI) تتراجع بدلًا من أن ترتفع.
$XRP بلغت كمية العقود غير المسوّاة في وقت ما أكثر من 418 مليون عقد، لكنها انخفضت مؤخرًا إلى حوالي 307 ملايين، أي بهبوط يتجاوز 26%. مع ارتفاع السعر، يحدث تقليل للمراكز ذات الرافعة المالية—وهذا التركيب عادةً ما يعني أن موجة الصعود مدفوعة أكثر بشراء السوق الفوري؛ فالسوق يقوم بالضغط على مراكز المضاربة قصيرة الأجل وعلى المراكز القصيرة عالية الرافعة.
ما زلت متحيزًا لصالح XRP. إن تهدئة سوق العقود تقلل مخاطر الانفجارات المتتابعة للمراكز المديونية، بينما يقوم رأس المال الفوري بدور “التمرير” ليمنح الصعود استمرارية أكبر. طالما يمكن للأسعار أن تعود إلى الارتكاز فوق 1.40 دولار، فقد تكون الخطوة التالية تحدي حاجز 1.50 دولار كرقم صحيح. وعندما يتم اختراق هذا المستوى بحجم تداول، فستتحول أوامر وقف الخسارة لدى البائعين (الـ shorts) إلى وقود إضافي للتذبذب، ومن المرجح أن تشهد الحركة تسارعًا.
لكن المخاطر لا يمكن تجاهلها. إذا تم كسر مستوى 1.30 دولار، فقد تقوم الأموال التي كانت تلحق بالشراء في الفترة السابقة بتحقيق الأرباح بشكل مكثف، وسيكون التراجع سريعًا جدًا. اختياري هو التوجه نحو بناء مراكز تدريجيًا عبر السوق الفوري: بعد اختراق 1.40 دولار، أضيف كميات وفق الاتجاه، وبعيدًا عن الرافعة المالية العالية. لقد أشعل XRP حماس السوق، والشيء الوحيد الذي يجب مراقبته الآن هو ما إذا كان المشترون قادرين على تثبيت 1.40 دولار وتحويلها إلى نقطة بداية جديدة
1
3
1.6k
·
--
صاعد
#比特币8月上涨23%跑赢黄金股市
أعطى سوق أغسطس إشارة قوية؛ ارتفع $BTC خلال شهر واحد بنحو 23%، متفوقًا بوضوح على الذهب والأسواق التقليدية للأسهم. وفي الفترة نفسها، ارتفع عقد الذهب الآجل بنحو 10.8%، بينما ارتفع مؤشر S&P 500 بنحو 2.6%. الأموال تُصوّت بالذهب والفضة فعلًا، وشهية المخاطرة تعود مجددًا إلى الأصول المشفّرة.
ارتفع سعر BTC خلال 24 ساعة بنسبة 0.81%، ووصل خلال اليوم إلى أعلى مستوى عند 79250 دولارًا، ولم يبق سوى خطوة واحدة لبلوغ حاجز 80 ألف دولار. يتداول السعر عند مستويات مرتفعة مع تبادل متكرر للأوراق، ما يشير إلى وجود أرباح محققة فعلًا، لكن طلبات الشراء ما زالت إيجابية وقادرة على الاستيعاب. إذا حدث لاحقًا اختراق بحجم تداول أكبر فوق 80 ألف دولار، فمن المتوقع أن يفتح ذلك مساحة صعود جديدة على المستوى الفني، بحيث تتحول منطقة القمة السابقة من مستوى مقاومة إلى مستوى دعم.
أستمر في النظرة الشرائية لـ BTC، ولدي ثلاثة أسباب. يستمر صندوق ETF الفوري في الولايات المتحدة في امتصاص السيولة/التداولات، وما زالت احتياجات تخصيص الأموال من جانب المؤسسات قائمة. كما أن ضغوط الفائدة العالمية والعجز المالي لم تختفِ، وهناك جزء من السيولة قد ينظر إلى البيتكوين كأصل غير سيادي عالي المرونة. وفي الوقت نفسه، بعد أن حقق الذهب صعودًا كبيرًا، فإن تقييمات السوق التقليدية ليست منخفضة أيضًا؛ وعندما تبحث الأموال الجديدة عن اتجاه بعائد أعلى، يظل BTC الخيار الأكثر مباشرة.
بالطبع، بعد وصول مكاسب أغسطس إلى 23%، فإن تراجعًا قصير الأجل أمر طبيعي. إذا انخفض السعر إلى ما دون 77000 دولار ورافق ذلك تضخم في حجم التداول، فقد يعود السوق أولًا لاختبار حوالي 75000 دولار.
استراتيجي واضحة: الاختراق فوق 80 ألف دولار يسمح بالزيادة التدريجية في المراكز، أما عند التراجع نحو دعم محوري فسيتم التنفيذ على دفعات لتجنب الدخول بكل الكمية مرة واحدة. يجب التحكم في وضع الرافعة المالية؛ فالمشاركة المناسبة لهذه المرحلة — وربما تستمر — تكون عبر التداول الفوري.
#比特币8月上涨23%跑赢黄金股市
أعطى سوق أغسطس إشارة قوية؛ ارتفع $BTC خلال شهر واحد بنحو 23%، متفوقًا بوضوح على الذهب والأسواق التقليدية للأسهم. وفي الفترة نفسها، ارتفع عقد الذهب الآجل بنحو 10.8%، بينما ارتفع مؤشر S&P 500 بنحو 2.6%. الأموال تُصوّت بالذهب والفضة فعلًا، وشهية المخاطرة تعود مجددًا إلى الأصول المشفّرة.
ارتفع سعر BTC خلال 24 ساعة بنسبة 0.81%، ووصل خلال اليوم إلى أعلى مستوى عند 79250 دولارًا، ولم يبق سوى خطوة واحدة لبلوغ حاجز 80 ألف دولار. يتداول السعر عند مستويات مرتفعة مع تبادل متكرر للأوراق، ما يشير إلى وجود أرباح محققة فعلًا، لكن طلبات الشراء ما زالت إيجابية وقادرة على الاستيعاب. إذا حدث لاحقًا اختراق بحجم تداول أكبر فوق 80 ألف دولار، فمن المتوقع أن يفتح ذلك مساحة صعود جديدة على المستوى الفني، بحيث تتحول منطقة القمة السابقة من مستوى مقاومة إلى مستوى دعم.
أستمر في النظرة الشرائية لـ BTC، ولدي ثلاثة أسباب. يستمر صندوق ETF الفوري في الولايات المتحدة في امتصاص السيولة/التداولات، وما زالت احتياجات تخصيص الأموال من جانب المؤسسات قائمة. كما أن ضغوط الفائدة العالمية والعجز المالي لم تختفِ، وهناك جزء من السيولة قد ينظر إلى البيتكوين كأصل غير سيادي عالي المرونة. وفي الوقت نفسه، بعد أن حقق الذهب صعودًا كبيرًا، فإن تقييمات السوق التقليدية ليست منخفضة أيضًا؛ وعندما تبحث الأموال الجديدة عن اتجاه بعائد أعلى، يظل BTC الخيار الأكثر مباشرة.
بالطبع، بعد وصول مكاسب أغسطس إلى 23%، فإن تراجعًا قصير الأجل أمر طبيعي. إذا انخفض السعر إلى ما دون 77000 دولار ورافق ذلك تضخم في حجم التداول، فقد يعود السوق أولًا لاختبار حوالي 75000 دولار.
استراتيجي واضحة: الاختراق فوق 80 ألف دولار يسمح بالزيادة التدريجية في المراكز، أما عند التراجع نحو دعم محوري فسيتم التنفيذ على دفعات لتجنب الدخول بكل الكمية مرة واحدة. يجب التحكم في وضع الرافعة المالية؛ فالمشاركة المناسبة لهذه المرحلة — وربما تستمر — تكون عبر التداول الفوري.
أعطى سوق أغسطس إشارة قوية؛ ارتفع $BTC خلال شهر واحد بنحو 23%، متفوقًا بوضوح على الذهب والأسواق التقليدية للأسهم. وفي الفترة نفسها، ارتفع عقد الذهب الآجل بنحو 10.8%، بينما ارتفع مؤشر S&P 500 بنحو 2.6%. الأموال تُصوّت بالذهب والفضة فعلًا، وشهية المخاطرة تعود مجددًا إلى الأصول المشفّرة.
ارتفع سعر BTC خلال 24 ساعة بنسبة 0.81%، ووصل خلال اليوم إلى أعلى مستوى عند 79250 دولارًا، ولم يبق سوى خطوة واحدة لبلوغ حاجز 80 ألف دولار. يتداول السعر عند مستويات مرتفعة مع تبادل متكرر للأوراق، ما يشير إلى وجود أرباح محققة فعلًا، لكن طلبات الشراء ما زالت إيجابية وقادرة على الاستيعاب. إذا حدث لاحقًا اختراق بحجم تداول أكبر فوق 80 ألف دولار، فمن المتوقع أن يفتح ذلك مساحة صعود جديدة على المستوى الفني، بحيث تتحول منطقة القمة السابقة من مستوى مقاومة إلى مستوى دعم.
أستمر في النظرة الشرائية لـ BTC، ولدي ثلاثة أسباب. يستمر صندوق ETF الفوري في الولايات المتحدة في امتصاص السيولة/التداولات، وما زالت احتياجات تخصيص الأموال من جانب المؤسسات قائمة. كما أن ضغوط الفائدة العالمية والعجز المالي لم تختفِ، وهناك جزء من السيولة قد ينظر إلى البيتكوين كأصل غير سيادي عالي المرونة. وفي الوقت نفسه، بعد أن حقق الذهب صعودًا كبيرًا، فإن تقييمات السوق التقليدية ليست منخفضة أيضًا؛ وعندما تبحث الأموال الجديدة عن اتجاه بعائد أعلى، يظل BTC الخيار الأكثر مباشرة.
بالطبع، بعد وصول مكاسب أغسطس إلى 23%، فإن تراجعًا قصير الأجل أمر طبيعي. إذا انخفض السعر إلى ما دون 77000 دولار ورافق ذلك تضخم في حجم التداول، فقد يعود السوق أولًا لاختبار حوالي 75000 دولار.
استراتيجي واضحة: الاختراق فوق 80 ألف دولار يسمح بالزيادة التدريجية في المراكز، أما عند التراجع نحو دعم محوري فسيتم التنفيذ على دفعات لتجنب الدخول بكل الكمية مرة واحدة. يجب التحكم في وضع الرافعة المالية؛ فالمشاركة المناسبة لهذه المرحلة — وربما تستمر — تكون عبر التداول الفوري.
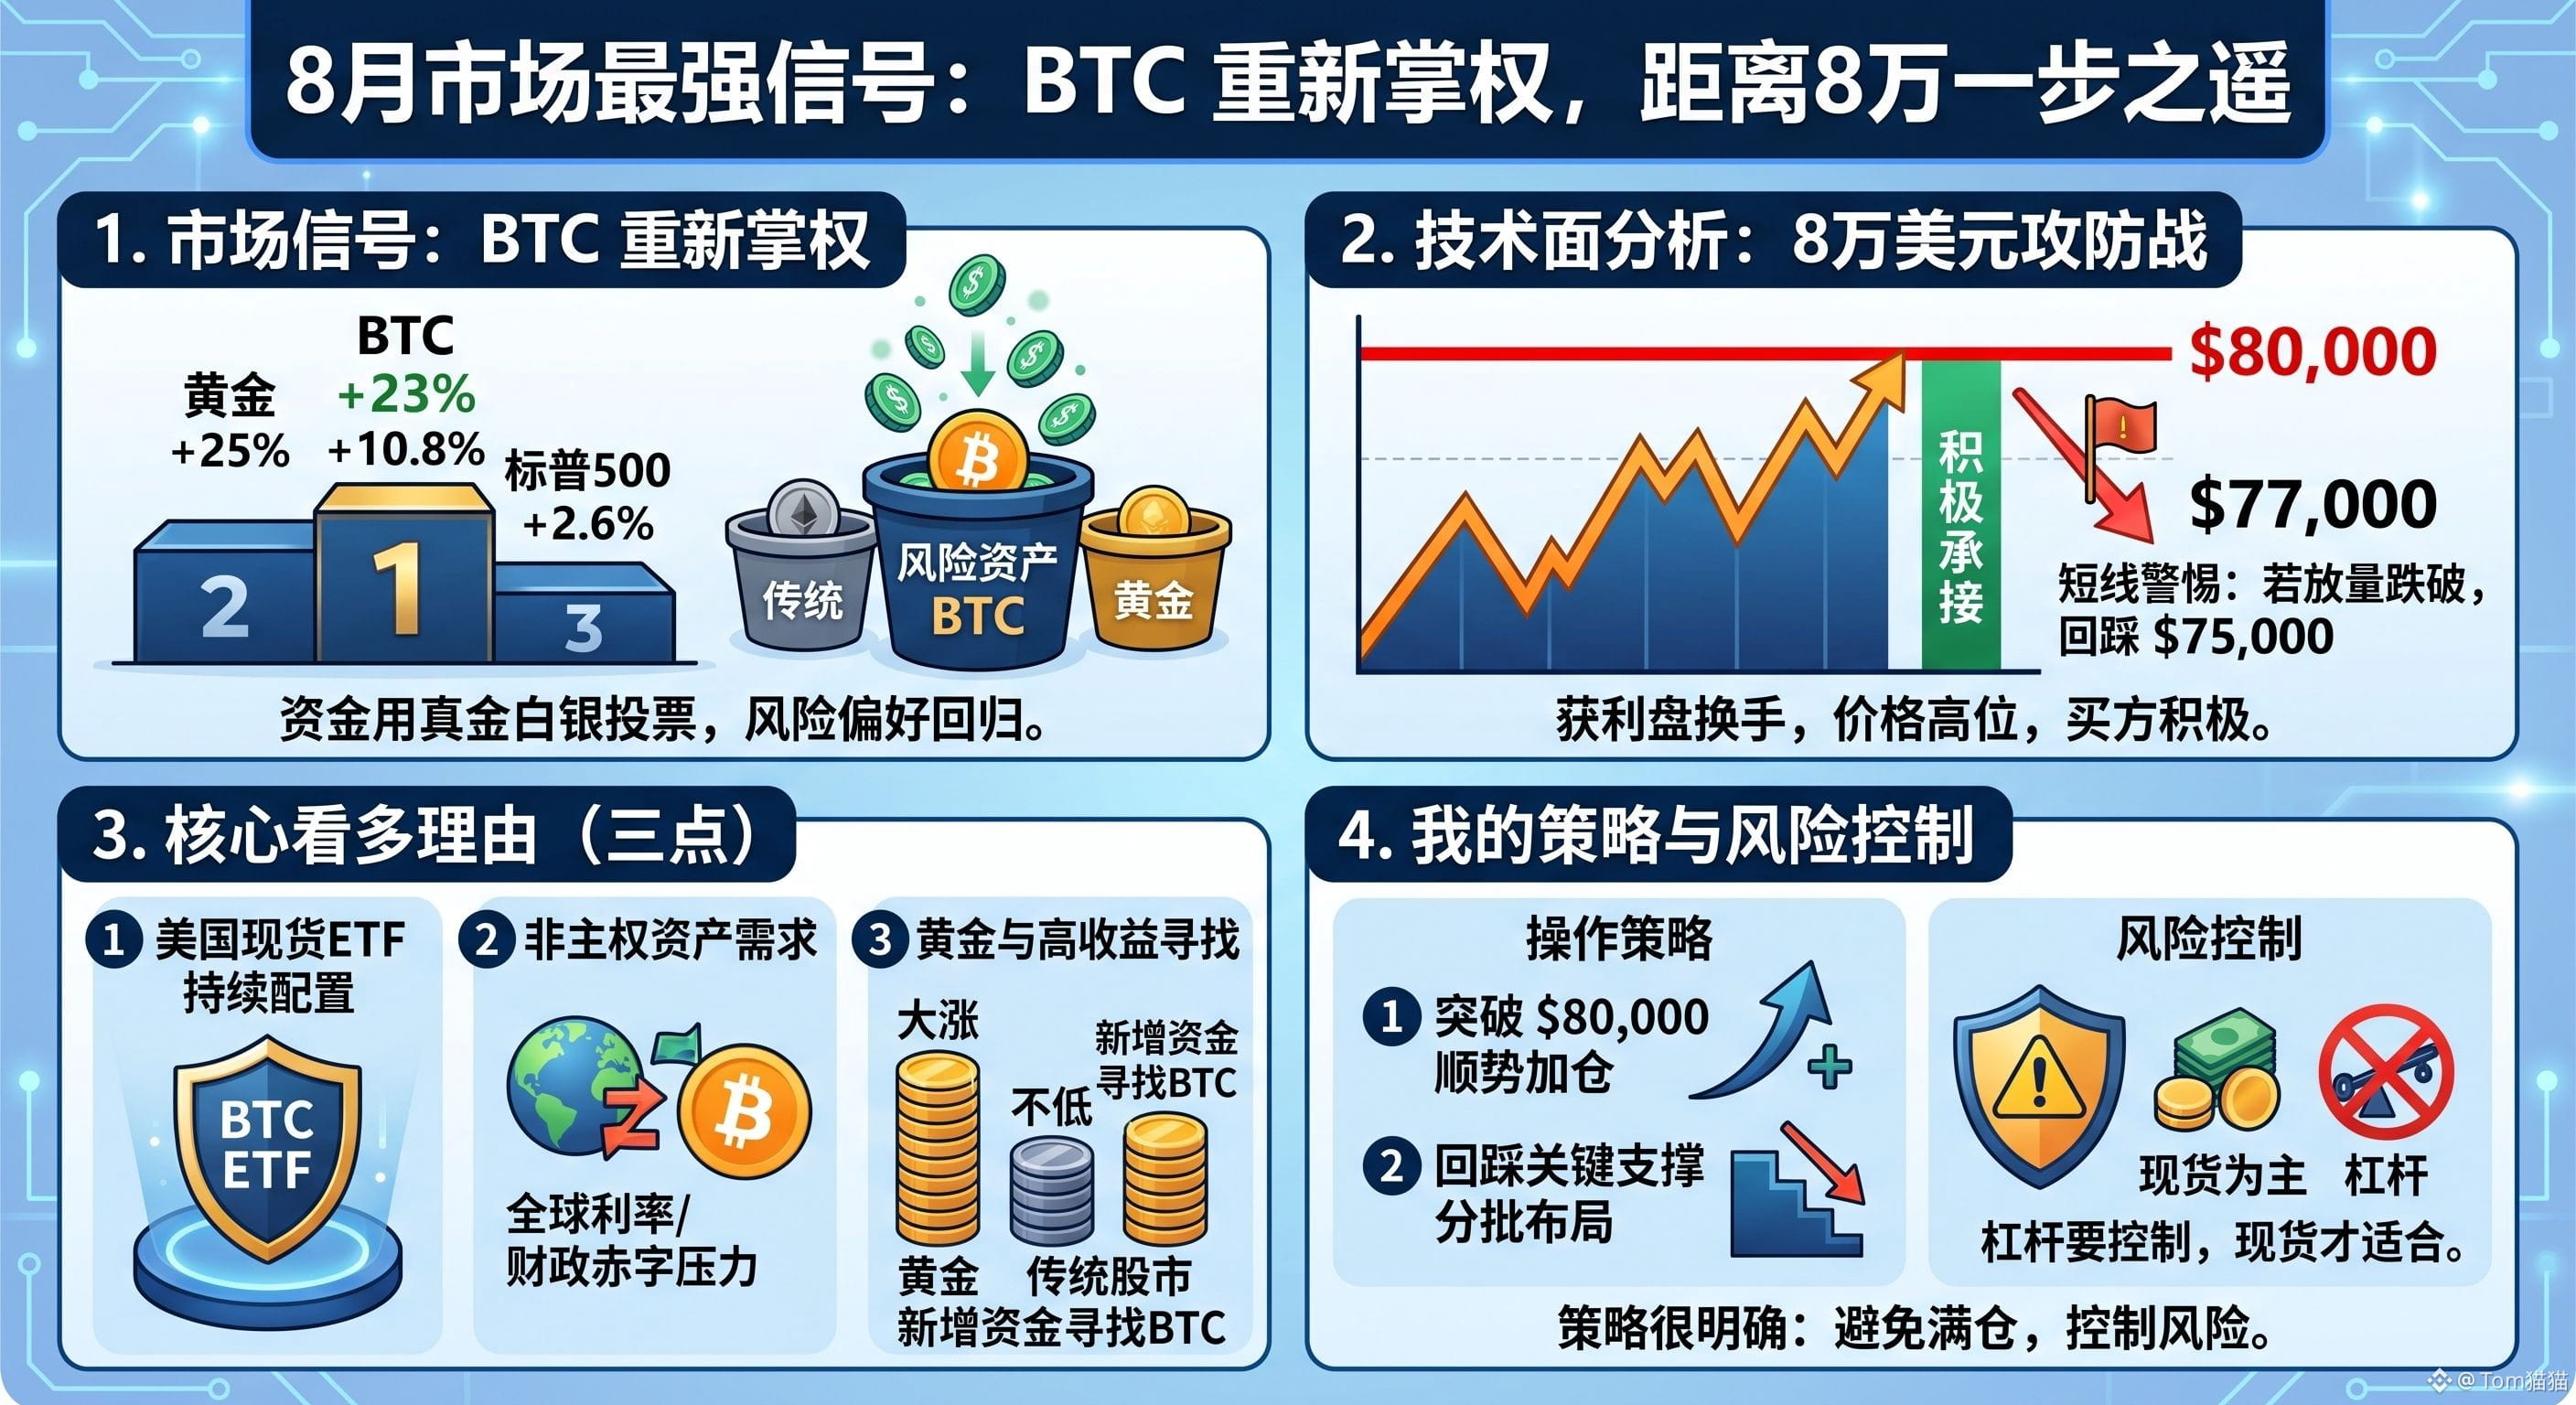
1
350
·
--
هابط
#sk海力士研究在日本合建存储芯片厂
تقوم شركة SK هاينكس حاليًا بتقييم إمكانية إنشاء مصنع مشترك لتصنيع شرائح ذاكرة مع شركات يابانية. وتعتزم الشركة الاستفادة من معدات اليابان وموادها وشبكة عملائها لتوسيع الطاقة الإنتاجية في الخارج. وفي الوقت الحالي، لا تزال الخطة في مرحلة البحث والمفاوضات؛ ما زالت أحجام الاستثمار والشريك المحتمل وموقع المصنع المحدد غير محسومة نهائيًا، وبالتالي فإن أول ما يتداول في السوق هو الإشارة الصناعية الكامنة وراء هذه الرسالة.
لا يزال الطلب على الذاكرة عالية النطاق الترددي التي يفرضها خوادم الذكاء الاصطناعي ينمو بسرعة. كانت إدارة SK هاينكس قد توقعت سابقًا استمرار حالة نقص إمدادات الذاكرة حتى عام 2030، وأن تكون رؤية الطلبات لمنتجات HBM4 وما بعدها واضحة نسبيًا. وقد بدأت الشركة بالفعل في الولايات المتحدة (ولاية إنديانا) بتأسيس طاقات متقدمة للتغليف، وتخطط لتحقيق إنتاج مرتبط برقائق الذكاء الاصطناعي في حدود عام 2029. إذا تحقق المشروع الياباني، فمن المرجح أن يتولى تصنيع الذاكرة أو التغليف أو مهام مخصصة لعملاء محددين؛ وخلال الأجل القصير، قد لا يغيّر ذلك بشكل مباشر ميزان العرض والطلب عالميًا، لكنه يمكن أن يختصر مسافة التسليم ويقلل تأثير توقف الإنتاج في منطقة بعينها.
تمتلك اليابان شركات معدات أشباه موصلات مثل طوكيو إلكترون ودييسكو، كما تتجمع فيها شركات مورّدة للمواد إضافة إلى عملاء من قطاعات السيارات والإلكترونيات. وبالنسبة إلى SK هاينكس، فإن قيمة إنشاء مصنع في اليابان لا تتمثل فقط في إضافة خطوط إنتاج، بل أيضًا في الاقتراب أكثر من صيانة المعدات والتحقق من المواد وقرب الوصول إلى العملاء النهائيين. وفي السنوات الأخيرة، واصلت الحكومة اليابانية تقديم إعانات لجذب استثمارات في رقائق الذاكرة والمنطق، وتحسّن أيضًا بيئة السياسات.
لكن المخاطر واضحة أيضًا. تكلفة إنشاء البنية في اليابان مرتفعة من حيث التكاليف والتأجير والأراضي وأسعار الكهرباء، كما يتطلب تنسيق القوى العاملة وسلاسل الإمداد وقتًا. وإذا تباطأ إنفاق الرأسمال المرتبط بالذكاء الاصطناعي مستقبلًا، فقد يؤدي انخفاض الطاقة الإنتاجية الجديدة إلى خفض أسعار الذاكرة، ما يطيل فترة استرداد الاستثمار. وتتمثل تقديري في أن SK هاينكس من المرجح أن تتبنى استثمارًا على مراحل: بدءًا من التغليف والتحقق من العملاء، ثم تحديد ما إذا كانت ستتوسع في تصنيع الرقائق (الويفرات). وبهذه الطريقة، يمكنها التقاط فرص طلبات الذكاء الاصطناعي مع التحكم في ضغط التدفقات النقدية عند تراجع الدورة.
#sk海力士研究在日本合建存储芯片厂
تقوم شركة SK هاينكس حاليًا بتقييم إمكانية إنشاء مصنع مشترك لتصنيع شرائح ذاكرة مع شركات يابانية. وتعتزم الشركة الاستفادة من معدات اليابان وموادها وشبكة عملائها لتوسيع الطاقة الإنتاجية في الخارج. وفي الوقت الحالي، لا تزال الخطة في مرحلة البحث والمفاوضات؛ ما زالت أحجام الاستثمار والشريك المحتمل وموقع المصنع المحدد غير محسومة نهائيًا، وبالتالي فإن أول ما يتداول في السوق هو الإشارة الصناعية الكامنة وراء هذه الرسالة.
لا يزال الطلب على الذاكرة عالية النطاق الترددي التي يفرضها خوادم الذكاء الاصطناعي ينمو بسرعة. كانت إدارة SK هاينكس قد توقعت سابقًا استمرار حالة نقص إمدادات الذاكرة حتى عام 2030، وأن تكون رؤية الطلبات لمنتجات HBM4 وما بعدها واضحة نسبيًا. وقد بدأت الشركة بالفعل في الولايات المتحدة (ولاية إنديانا) بتأسيس طاقات متقدمة للتغليف، وتخطط لتحقيق إنتاج مرتبط برقائق الذكاء الاصطناعي في حدود عام 2029. إذا تحقق المشروع الياباني، فمن المرجح أن يتولى تصنيع الذاكرة أو التغليف أو مهام مخصصة لعملاء محددين؛ وخلال الأجل القصير، قد لا يغيّر ذلك بشكل مباشر ميزان العرض والطلب عالميًا، لكنه يمكن أن يختصر مسافة التسليم ويقلل تأثير توقف الإنتاج في منطقة بعينها.
تمتلك اليابان شركات معدات أشباه موصلات مثل طوكيو إلكترون ودييسكو، كما تتجمع فيها شركات مورّدة للمواد إضافة إلى عملاء من قطاعات السيارات والإلكترونيات. وبالنسبة إلى SK هاينكس، فإن قيمة إنشاء مصنع في اليابان لا تتمثل فقط في إضافة خطوط إنتاج، بل أيضًا في الاقتراب أكثر من صيانة المعدات والتحقق من المواد وقرب الوصول إلى العملاء النهائيين. وفي السنوات الأخيرة، واصلت الحكومة اليابانية تقديم إعانات لجذب استثمارات في رقائق الذاكرة والمنطق، وتحسّن أيضًا بيئة السياسات.
لكن المخاطر واضحة أيضًا. تكلفة إنشاء البنية في اليابان مرتفعة من حيث التكاليف والتأجير والأراضي وأسعار الكهرباء، كما يتطلب تنسيق القوى العاملة وسلاسل الإمداد وقتًا. وإذا تباطأ إنفاق الرأسمال المرتبط بالذكاء الاصطناعي مستقبلًا، فقد يؤدي انخفاض الطاقة الإنتاجية الجديدة إلى خفض أسعار الذاكرة، ما يطيل فترة استرداد الاستثمار. وتتمثل تقديري في أن SK هاينكس من المرجح أن تتبنى استثمارًا على مراحل: بدءًا من التغليف والتحقق من العملاء، ثم تحديد ما إذا كانت ستتوسع في تصنيع الرقائق (الويفرات). وبهذه الطريقة، يمكنها التقاط فرص طلبات الذكاء الاصطناعي مع التحكم في ضغط التدفقات النقدية عند تراجع الدورة.
تقوم شركة SK هاينكس حاليًا بتقييم إمكانية إنشاء مصنع مشترك لتصنيع شرائح ذاكرة مع شركات يابانية. وتعتزم الشركة الاستفادة من معدات اليابان وموادها وشبكة عملائها لتوسيع الطاقة الإنتاجية في الخارج. وفي الوقت الحالي، لا تزال الخطة في مرحلة البحث والمفاوضات؛ ما زالت أحجام الاستثمار والشريك المحتمل وموقع المصنع المحدد غير محسومة نهائيًا، وبالتالي فإن أول ما يتداول في السوق هو الإشارة الصناعية الكامنة وراء هذه الرسالة.
لا يزال الطلب على الذاكرة عالية النطاق الترددي التي يفرضها خوادم الذكاء الاصطناعي ينمو بسرعة. كانت إدارة SK هاينكس قد توقعت سابقًا استمرار حالة نقص إمدادات الذاكرة حتى عام 2030، وأن تكون رؤية الطلبات لمنتجات HBM4 وما بعدها واضحة نسبيًا. وقد بدأت الشركة بالفعل في الولايات المتحدة (ولاية إنديانا) بتأسيس طاقات متقدمة للتغليف، وتخطط لتحقيق إنتاج مرتبط برقائق الذكاء الاصطناعي في حدود عام 2029. إذا تحقق المشروع الياباني، فمن المرجح أن يتولى تصنيع الذاكرة أو التغليف أو مهام مخصصة لعملاء محددين؛ وخلال الأجل القصير، قد لا يغيّر ذلك بشكل مباشر ميزان العرض والطلب عالميًا، لكنه يمكن أن يختصر مسافة التسليم ويقلل تأثير توقف الإنتاج في منطقة بعينها.
تمتلك اليابان شركات معدات أشباه موصلات مثل طوكيو إلكترون ودييسكو، كما تتجمع فيها شركات مورّدة للمواد إضافة إلى عملاء من قطاعات السيارات والإلكترونيات. وبالنسبة إلى SK هاينكس، فإن قيمة إنشاء مصنع في اليابان لا تتمثل فقط في إضافة خطوط إنتاج، بل أيضًا في الاقتراب أكثر من صيانة المعدات والتحقق من المواد وقرب الوصول إلى العملاء النهائيين. وفي السنوات الأخيرة، واصلت الحكومة اليابانية تقديم إعانات لجذب استثمارات في رقائق الذاكرة والمنطق، وتحسّن أيضًا بيئة السياسات.
لكن المخاطر واضحة أيضًا. تكلفة إنشاء البنية في اليابان مرتفعة من حيث التكاليف والتأجير والأراضي وأسعار الكهرباء، كما يتطلب تنسيق القوى العاملة وسلاسل الإمداد وقتًا. وإذا تباطأ إنفاق الرأسمال المرتبط بالذكاء الاصطناعي مستقبلًا، فقد يؤدي انخفاض الطاقة الإنتاجية الجديدة إلى خفض أسعار الذاكرة، ما يطيل فترة استرداد الاستثمار. وتتمثل تقديري في أن SK هاينكس من المرجح أن تتبنى استثمارًا على مراحل: بدءًا من التغليف والتحقق من العملاء، ثم تحديد ما إذا كانت ستتوسع في تصنيع الرقائق (الويفرات). وبهذه الطريقة، يمكنها التقاط فرص طلبات الذكاء الاصطناعي مع التحكم في ضغط التدفقات النقدية عند تراجع الدورة.
2
661
·
--
صاعد
#韩国单股杠杆etf交易下降
شهد السوق الكوري مؤخراً تحولاً جديراً بالاهتمام، حيث انخفضت بشكل ملحوظ وتيرة التداول في صناديق ETF المرافعة على سهم واحد. في السابق، كانت منتجات الرافعة المالية بضعف أو ثلاثة أضعاف على الأسهم التقنية الشائعة مثل إنفيديا وتيسلا وTSMC تحتل كثيراً المراكز الأولى في قائمة التداول. كان المستثمرون يستخدمون مبالغ صغيرة لتضخيم العوائد. ومع تزايد تذبذب أسهم التكنولوجيا، بدأت الأموال بالانتقال من المنتجات عالية الرافعة إلى صناديق ETF العادية والأصول النقدية.
يرتبط هذا التحول مباشرة بتراجع قطاع التكنولوجيا في السوق الأميركية. يبلغ سعر إنفيديا الأخير حوالي 217.55 دولاراً، مع هبوط يومي يزيد عن 4.5%، كما اتسع بشكل واضح نطاق التذبذب بين أعلى سعر وأدنى سعر خلال اليوم. ما تزال المنطق الاستثماري طويل الأجل لصناعة الذكاء الاصطناعي قائماً، لكن متطلبات السوق تجاه التقييم المرتفع، وسرعة تحقيق الأرباح، وعائد الإنفاق الرأسمالي تتزايد. يمتلك المستثمرون الكوريون كميات كبيرة من صناديق ETF مرتبطة بأسهم التكنولوجيا الأميركية، وعندما يتباطأ صعود الأسهم الأساسية، تتضخم سريعاً الخسائر المرتبطة بزمن الرافعة وتكاليف إعادة الموازنة في صناديق ETF المرافعة، ما يؤدي إلى انخفاض المشاركة من الأموال قصيرة الأجل تلقائياً.
بلغ المؤشر الكوري الشامل مؤخراً نحو 6628 نقطة، مع هبوط يومي يتجاوز 2%، ما يظهر أن شهية المخاطرة في السوق الإقليمية لا تزال هشة. انخفاض تداول صناديق ETF المرافعة على سهم واحد لا يعكس تراجعاً في تفضيل منتج بعينه فقط، بل يعكس أيضاً أن المستثمرين أصبحوا أكثر حذراً في استراتيجية مطاردة الصعود. في بيئات التذبذب المرتفع، تحتاج أدوات الرافعة إلى تقدير أدق لاتجاه السوق؛ وعندما يدخل السوق في حركة جانبية، غالباً ما تتجاوز خسارة صافي القيمة توقعات المستثمرين بسرعة.
كما ظهرت سمات مماثلة في سوق آخر. $BTC 7.78w، تراجع بسيط خلال 24 ساعة، ثم ظهر جني أرباح بعد أن اقتربت القيمة خلال اليوم من 7.94w. تزامن تذبذب أسهم التكنولوجيا في السوق الأميركية والبيتكوين عند مستويات مرتفعة يشير إلى أن الأموال لا تزال تركز على الأصول ذات النمو، لكن رغبة مطاردة الارتفاع قد تراجعت بالفعل. في المستقبل، إذا ظهرت محفزات جديدة مثل نتائج إنفيديا أو توقعات أسعار الفائدة في الولايات المتحدة أو الإنفاق الرأسمالي في مجال الذكاء الاصطناعي، فقد يتعزز مجدداً تداول صناديق ETF المرافعة. أما إذا استمر السوق في الحركة الجانبية، فمن المرجح أن تفضل الأموال في الغالب المنتجات منخفضة الرافعة وصناديق ذات نطاق واسع (واسعة القاعدة).
#韩国单股杠杆etf交易下降
شهد السوق الكوري مؤخراً تحولاً جديراً بالاهتمام، حيث انخفضت بشكل ملحوظ وتيرة التداول في صناديق ETF المرافعة على سهم واحد. في السابق، كانت منتجات الرافعة المالية بضعف أو ثلاثة أضعاف على الأسهم التقنية الشائعة مثل إنفيديا وتيسلا وTSMC تحتل كثيراً المراكز الأولى في قائمة التداول. كان المستثمرون يستخدمون مبالغ صغيرة لتضخيم العوائد. ومع تزايد تذبذب أسهم التكنولوجيا، بدأت الأموال بالانتقال من المنتجات عالية الرافعة إلى صناديق ETF العادية والأصول النقدية.
يرتبط هذا التحول مباشرة بتراجع قطاع التكنولوجيا في السوق الأميركية. يبلغ سعر إنفيديا الأخير حوالي 217.55 دولاراً، مع هبوط يومي يزيد عن 4.5%، كما اتسع بشكل واضح نطاق التذبذب بين أعلى سعر وأدنى سعر خلال اليوم. ما تزال المنطق الاستثماري طويل الأجل لصناعة الذكاء الاصطناعي قائماً، لكن متطلبات السوق تجاه التقييم المرتفع، وسرعة تحقيق الأرباح، وعائد الإنفاق الرأسمالي تتزايد. يمتلك المستثمرون الكوريون كميات كبيرة من صناديق ETF مرتبطة بأسهم التكنولوجيا الأميركية، وعندما يتباطأ صعود الأسهم الأساسية، تتضخم سريعاً الخسائر المرتبطة بزمن الرافعة وتكاليف إعادة الموازنة في صناديق ETF المرافعة، ما يؤدي إلى انخفاض المشاركة من الأموال قصيرة الأجل تلقائياً.
بلغ المؤشر الكوري الشامل مؤخراً نحو 6628 نقطة، مع هبوط يومي يتجاوز 2%، ما يظهر أن شهية المخاطرة في السوق الإقليمية لا تزال هشة. انخفاض تداول صناديق ETF المرافعة على سهم واحد لا يعكس تراجعاً في تفضيل منتج بعينه فقط، بل يعكس أيضاً أن المستثمرين أصبحوا أكثر حذراً في استراتيجية مطاردة الصعود. في بيئات التذبذب المرتفع، تحتاج أدوات الرافعة إلى تقدير أدق لاتجاه السوق؛ وعندما يدخل السوق في حركة جانبية، غالباً ما تتجاوز خسارة صافي القيمة توقعات المستثمرين بسرعة.
كما ظهرت سمات مماثلة في سوق آخر. $BTC 7.78w، تراجع بسيط خلال 24 ساعة، ثم ظهر جني أرباح بعد أن اقتربت القيمة خلال اليوم من 7.94w. تزامن تذبذب أسهم التكنولوجيا في السوق الأميركية والبيتكوين عند مستويات مرتفعة يشير إلى أن الأموال لا تزال تركز على الأصول ذات النمو، لكن رغبة مطاردة الارتفاع قد تراجعت بالفعل. في المستقبل، إذا ظهرت محفزات جديدة مثل نتائج إنفيديا أو توقعات أسعار الفائدة في الولايات المتحدة أو الإنفاق الرأسمالي في مجال الذكاء الاصطناعي، فقد يتعزز مجدداً تداول صناديق ETF المرافعة. أما إذا استمر السوق في الحركة الجانبية، فمن المرجح أن تفضل الأموال في الغالب المنتجات منخفضة الرافعة وصناديق ذات نطاق واسع (واسعة القاعدة).
شهد السوق الكوري مؤخراً تحولاً جديراً بالاهتمام، حيث انخفضت بشكل ملحوظ وتيرة التداول في صناديق ETF المرافعة على سهم واحد. في السابق، كانت منتجات الرافعة المالية بضعف أو ثلاثة أضعاف على الأسهم التقنية الشائعة مثل إنفيديا وتيسلا وTSMC تحتل كثيراً المراكز الأولى في قائمة التداول. كان المستثمرون يستخدمون مبالغ صغيرة لتضخيم العوائد. ومع تزايد تذبذب أسهم التكنولوجيا، بدأت الأموال بالانتقال من المنتجات عالية الرافعة إلى صناديق ETF العادية والأصول النقدية.
يرتبط هذا التحول مباشرة بتراجع قطاع التكنولوجيا في السوق الأميركية. يبلغ سعر إنفيديا الأخير حوالي 217.55 دولاراً، مع هبوط يومي يزيد عن 4.5%، كما اتسع بشكل واضح نطاق التذبذب بين أعلى سعر وأدنى سعر خلال اليوم. ما تزال المنطق الاستثماري طويل الأجل لصناعة الذكاء الاصطناعي قائماً، لكن متطلبات السوق تجاه التقييم المرتفع، وسرعة تحقيق الأرباح، وعائد الإنفاق الرأسمالي تتزايد. يمتلك المستثمرون الكوريون كميات كبيرة من صناديق ETF مرتبطة بأسهم التكنولوجيا الأميركية، وعندما يتباطأ صعود الأسهم الأساسية، تتضخم سريعاً الخسائر المرتبطة بزمن الرافعة وتكاليف إعادة الموازنة في صناديق ETF المرافعة، ما يؤدي إلى انخفاض المشاركة من الأموال قصيرة الأجل تلقائياً.
بلغ المؤشر الكوري الشامل مؤخراً نحو 6628 نقطة، مع هبوط يومي يتجاوز 2%، ما يظهر أن شهية المخاطرة في السوق الإقليمية لا تزال هشة. انخفاض تداول صناديق ETF المرافعة على سهم واحد لا يعكس تراجعاً في تفضيل منتج بعينه فقط، بل يعكس أيضاً أن المستثمرين أصبحوا أكثر حذراً في استراتيجية مطاردة الصعود. في بيئات التذبذب المرتفع، تحتاج أدوات الرافعة إلى تقدير أدق لاتجاه السوق؛ وعندما يدخل السوق في حركة جانبية، غالباً ما تتجاوز خسارة صافي القيمة توقعات المستثمرين بسرعة.
كما ظهرت سمات مماثلة في سوق آخر. $BTC 7.78w، تراجع بسيط خلال 24 ساعة، ثم ظهر جني أرباح بعد أن اقتربت القيمة خلال اليوم من 7.94w. تزامن تذبذب أسهم التكنولوجيا في السوق الأميركية والبيتكوين عند مستويات مرتفعة يشير إلى أن الأموال لا تزال تركز على الأصول ذات النمو، لكن رغبة مطاردة الارتفاع قد تراجعت بالفعل. في المستقبل، إذا ظهرت محفزات جديدة مثل نتائج إنفيديا أو توقعات أسعار الفائدة في الولايات المتحدة أو الإنفاق الرأسمالي في مجال الذكاء الاصطناعي، فقد يتعزز مجدداً تداول صناديق ETF المرافعة. أما إذا استمر السوق في الحركة الجانبية، فمن المرجح أن تفضل الأموال في الغالب المنتجات منخفضة الرافعة وصناديق ذات نطاق واسع (واسعة القاعدة).
2
3
609
·
--
صاعد
صحيح جزئيًا
#日元跌破160创一个月新低
يعود ضغط انخفاض الين إلى واجهة اهتمام السوق. خلال الشهر الماضي، تراجع سعر الدولار مقابل الين بسرعة من مستوى قريب من 164 إلى حوالي 157.5، ثم عاد إلى الارتفاع مجددًا؛ ما يشير إلى استمرار وجود تباين كبير بين طرفي الصعود والهبوط بشأن السياسة النقدية اليابانية وفارق العائد بين الولايات المتحدة واليابان.
تُعد أسعار الفائدة الأمريكية عاملًا مهمًا يدفع انتعاش سعر الصرف. إذ تقترب عائدات سندات الخزانة الأمريكية لأجل 10 سنوات من 4.72%، وهو أعلى بوضوح من سندات اليابان لنفس الأجل. طالما أن توقعات خفض الاحتياطي الفيدرالي للفائدة تستمر في التأخر، فإن ميزة عائد أصول الدولار ستجذب الأموال للعودة، وستعود عمليات “الاقتراض/الإقراض بفارق الفائدة” إلى النشاط من جديد.
تتزايد الضغوط على صعيد السياسة داخل اليابان. إذ يؤدي ضعف الين إلى رفع تكاليف الطاقة والغذاء والمواد الخام المستوردة، ما ينعكس سلبًا على القوة الشرائية الفعلية للمقيمين. وإذا واصلت “بنك اليابان” سياسة التيسير، فقد يستمر السوق في اختبار مستويات 160 وربما أعلى. وإذا أصدرت الحكومة والبنك المركزي إشارات تدخل، فقد يعود سعر الصرف إلى الانخفاض بسرعة خلال فترة قصيرة. وتُظهر خبرات التدخلات السابقة أن التحذير الشفهي يمكن أن يخفف التعامل الأحادي الاتجاه، لكنه لا يكفي لتغيير اتجاه الفارق بين العوائد على المدى الطويل.
تُضخّم أداء الأسهم الأمريكية التوقعات لدى السوق بشأن الفائدة. فقد أغلق مؤشر ستاندرد آند بورز 500 مؤخرًا عند نحو 7731 نقطة، بينما أغلق مؤشر ناسداك عند 26541 نقطة، وأغلقت شركة إنفيديا عند 227.98 دولارًا. لا تزال أسهم التكنولوجيا عند مستويات مرتفعة، ولم تخرج الأموال بالكامل بعد من الأصول عالية المخاطر، لكن ارتفاع عائدات سندات الخزانة الأمريكية من شأنه أن يضغط على مساحة التقييم للأسهم ذات القيم المبالغ فيها. وعندما يتقوى الدولار، تتغير أيضًا تكلفة قيام المستثمرين الأجانب بشراء الأسهم الأمريكية؛ ومن ثم تتأثر أسواق الأسهم الآسيوية والأسواق الناشئة بسهولة.
إذا استمر الدولار في الارتفاع، وشُدّت السيولة عالميًا، فإن الأصول عالية التقلب ستواجه في النهاية ضغوطًا على التقييم. وإذا ظلت عائدات سندات الخزانة الأمريكية مرتفعة، فقد يستمر سعر صرف الدولار مقابل الين في اختبار نطاق 161 إلى 162. أما إذا زادت سلطات اليابان من حجم التدخل، أو إذا تراجعت البيانات الاقتصادية الأمريكية، فقد يعود سعر الصرف مجددًا إلى نطاق قريب من 158. إن ضعف الين، وتقوية الدولار، وتذبذب الأصول عالية المخاطر، تتحول حاليًا إلى مجموعة من المتغيرات التي يتعين على الأسواق العالمية التعامل معها في الوقت نفسه.
#日元跌破160创一个月新低
يعود ضغط انخفاض الين إلى واجهة اهتمام السوق. خلال الشهر الماضي، تراجع سعر الدولار مقابل الين بسرعة من مستوى قريب من 164 إلى حوالي 157.5، ثم عاد إلى الارتفاع مجددًا؛ ما يشير إلى استمرار وجود تباين كبير بين طرفي الصعود والهبوط بشأن السياسة النقدية اليابانية وفارق العائد بين الولايات المتحدة واليابان.
تُعد أسعار الفائدة الأمريكية عاملًا مهمًا يدفع انتعاش سعر الصرف. إذ تقترب عائدات سندات الخزانة الأمريكية لأجل 10 سنوات من 4.72%، وهو أعلى بوضوح من سندات اليابان لنفس الأجل. طالما أن توقعات خفض الاحتياطي الفيدرالي للفائدة تستمر في التأخر، فإن ميزة عائد أصول الدولار ستجذب الأموال للعودة، وستعود عمليات “الاقتراض/الإقراض بفارق الفائدة” إلى النشاط من جديد.
تتزايد الضغوط على صعيد السياسة داخل اليابان. إذ يؤدي ضعف الين إلى رفع تكاليف الطاقة والغذاء والمواد الخام المستوردة، ما ينعكس سلبًا على القوة الشرائية الفعلية للمقيمين. وإذا واصلت “بنك اليابان” سياسة التيسير، فقد يستمر السوق في اختبار مستويات 160 وربما أعلى. وإذا أصدرت الحكومة والبنك المركزي إشارات تدخل، فقد يعود سعر الصرف إلى الانخفاض بسرعة خلال فترة قصيرة. وتُظهر خبرات التدخلات السابقة أن التحذير الشفهي يمكن أن يخفف التعامل الأحادي الاتجاه، لكنه لا يكفي لتغيير اتجاه الفارق بين العوائد على المدى الطويل.
تُضخّم أداء الأسهم الأمريكية التوقعات لدى السوق بشأن الفائدة. فقد أغلق مؤشر ستاندرد آند بورز 500 مؤخرًا عند نحو 7731 نقطة، بينما أغلق مؤشر ناسداك عند 26541 نقطة، وأغلقت شركة إنفيديا عند 227.98 دولارًا. لا تزال أسهم التكنولوجيا عند مستويات مرتفعة، ولم تخرج الأموال بالكامل بعد من الأصول عالية المخاطر، لكن ارتفاع عائدات سندات الخزانة الأمريكية من شأنه أن يضغط على مساحة التقييم للأسهم ذات القيم المبالغ فيها. وعندما يتقوى الدولار، تتغير أيضًا تكلفة قيام المستثمرين الأجانب بشراء الأسهم الأمريكية؛ ومن ثم تتأثر أسواق الأسهم الآسيوية والأسواق الناشئة بسهولة.
إذا استمر الدولار في الارتفاع، وشُدّت السيولة عالميًا، فإن الأصول عالية التقلب ستواجه في النهاية ضغوطًا على التقييم. وإذا ظلت عائدات سندات الخزانة الأمريكية مرتفعة، فقد يستمر سعر صرف الدولار مقابل الين في اختبار نطاق 161 إلى 162. أما إذا زادت سلطات اليابان من حجم التدخل، أو إذا تراجعت البيانات الاقتصادية الأمريكية، فقد يعود سعر الصرف مجددًا إلى نطاق قريب من 158. إن ضعف الين، وتقوية الدولار، وتذبذب الأصول عالية المخاطر، تتحول حاليًا إلى مجموعة من المتغيرات التي يتعين على الأسواق العالمية التعامل معها في الوقت نفسه.
يعود ضغط انخفاض الين إلى واجهة اهتمام السوق. خلال الشهر الماضي، تراجع سعر الدولار مقابل الين بسرعة من مستوى قريب من 164 إلى حوالي 157.5، ثم عاد إلى الارتفاع مجددًا؛ ما يشير إلى استمرار وجود تباين كبير بين طرفي الصعود والهبوط بشأن السياسة النقدية اليابانية وفارق العائد بين الولايات المتحدة واليابان.
تُعد أسعار الفائدة الأمريكية عاملًا مهمًا يدفع انتعاش سعر الصرف. إذ تقترب عائدات سندات الخزانة الأمريكية لأجل 10 سنوات من 4.72%، وهو أعلى بوضوح من سندات اليابان لنفس الأجل. طالما أن توقعات خفض الاحتياطي الفيدرالي للفائدة تستمر في التأخر، فإن ميزة عائد أصول الدولار ستجذب الأموال للعودة، وستعود عمليات “الاقتراض/الإقراض بفارق الفائدة” إلى النشاط من جديد.
تتزايد الضغوط على صعيد السياسة داخل اليابان. إذ يؤدي ضعف الين إلى رفع تكاليف الطاقة والغذاء والمواد الخام المستوردة، ما ينعكس سلبًا على القوة الشرائية الفعلية للمقيمين. وإذا واصلت “بنك اليابان” سياسة التيسير، فقد يستمر السوق في اختبار مستويات 160 وربما أعلى. وإذا أصدرت الحكومة والبنك المركزي إشارات تدخل، فقد يعود سعر الصرف إلى الانخفاض بسرعة خلال فترة قصيرة. وتُظهر خبرات التدخلات السابقة أن التحذير الشفهي يمكن أن يخفف التعامل الأحادي الاتجاه، لكنه لا يكفي لتغيير اتجاه الفارق بين العوائد على المدى الطويل.
تُضخّم أداء الأسهم الأمريكية التوقعات لدى السوق بشأن الفائدة. فقد أغلق مؤشر ستاندرد آند بورز 500 مؤخرًا عند نحو 7731 نقطة، بينما أغلق مؤشر ناسداك عند 26541 نقطة، وأغلقت شركة إنفيديا عند 227.98 دولارًا. لا تزال أسهم التكنولوجيا عند مستويات مرتفعة، ولم تخرج الأموال بالكامل بعد من الأصول عالية المخاطر، لكن ارتفاع عائدات سندات الخزانة الأمريكية من شأنه أن يضغط على مساحة التقييم للأسهم ذات القيم المبالغ فيها. وعندما يتقوى الدولار، تتغير أيضًا تكلفة قيام المستثمرين الأجانب بشراء الأسهم الأمريكية؛ ومن ثم تتأثر أسواق الأسهم الآسيوية والأسواق الناشئة بسهولة.
إذا استمر الدولار في الارتفاع، وشُدّت السيولة عالميًا، فإن الأصول عالية التقلب ستواجه في النهاية ضغوطًا على التقييم. وإذا ظلت عائدات سندات الخزانة الأمريكية مرتفعة، فقد يستمر سعر صرف الدولار مقابل الين في اختبار نطاق 161 إلى 162. أما إذا زادت سلطات اليابان من حجم التدخل، أو إذا تراجعت البيانات الاقتصادية الأمريكية، فقد يعود سعر الصرف مجددًا إلى نطاق قريب من 158. إن ضعف الين، وتقوية الدولار، وتذبذب الأصول عالية المخاطر، تتحول حاليًا إلى مجموعة من المتغيرات التي يتعين على الأسواق العالمية التعامل معها في الوقت نفسه.
1
1
1.5k
·
--
صاعد
#比特币24小时跌3.4%至7.74万美元
$BTC هبوط سريع: خلال 24 ساعة، اقترب الانخفاض من 3.4% مرة واحدة، ونزل السعر إلى نحو 7.69 مليون دولار. ثم عادت الأسعار لاحقًا إلى نطاق 7.77 مليون دولار. كانت عملة البيتكوين قد تجاوزت للتو حاجز 80 ألف دولار، لكن خلال فترة قصيرة ظهرت جولة هبوط حادة، ما يشير إلى أن أرباحًا محققة في المستويات المرتفعة يتم تجميعها وتحويلها إلى نقد. خلال الـ24 ساعة الماضية، تجاوز حجم تداول البيتكوين 1.3 مليار دولار، وتزايد بشكل واضح معدل دوران الأصول؛ أي أن تذبذب السعر لم يعد مجرد تصحيح تقني، بل اتسع ليعكس إعادة تسعير من خلال تدفقات رأس المال.
تتعرض العملات الرئيسية لضغط مماثل. بلغت القيمة عند $ETH 2441 دولارًا، مع هبوط يقارب 2.1% خلال 24 ساعة؛ كما انخفضت XRP بنحو 2.3%، وتراجعت $SOL بنحو 2.8%. عندما يتسع هبوط البيتكوين، عادة ما تتحمل العملات البديلة (altcoins) ضغوط بيع أقوى، والسبب أن المراكز بالرافعة المالية ورأس المال قصير الأجل يكونان مركّزين في الأصول عالية التقلب. في الوقت الحالي، لا يظهر على الإيثيريوم وسولانا هبوطٌ شديد بشكل استثنائي، ما يعني أن السوق ما يزال في مرحلة تقليص المخاطر ولم تتشكل بعد حالة هروب جماعي شامل.
أداء الأسهم الأمريكية يزيد الضغط على الأصول عالية المخاطر. تراجع مؤشر S&P 500 بنحو 0.25%، وهبط مؤشر ناسداك بحوالي 0.52%، وتراجعت إنفيديا بنحو 4.6%، بينما انخفضت ADR لشركة تايوان للأسمنت TSMC بحوالي 2.3%. كانت أسهم الرقائق قد ارتفعت بقوة في السابق، ثم ظهرت موجة جني أرباح، وبدأ المستثمرون في إعادة تقييم استمرار الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي ومدى استدامة التقييمات المرتفعة للأسهم التكنولوجية. ضعف قطاع النمو في السوق الأمريكية قد ينتقل إلى سوق العملات المشفرة عبر سيولة الدولار ومواقع المؤسسات.
تتغير أيضًا توقعات سياسة الاحتياطي الفيدرالي. خلال مؤتمر جاكسون هول، شدد ووش على أن التضخم ما زال يحتاج إلى معالجة مستمرة، وبعد ذلك قام المتداولون برفع رهاناتهم على رفع الفائدة في سبتمبر. عندما تميل توقعات الفائدة إلى الانكماش (أكثر تشددًا)، تميل عوائد سندات الخزانة والدولار إلى الارتفاع؛ وستواجه الأصول التي لا تحمل عائدًا مثل البيتكوين ضغوطًا أكبر على التقييم.
الخطوة التالية تعتمد على ما إذا كان يمكن الحفاظ على مستوى 7.7 مليون دولار. إذا توقف BTC عن النزيف عند هذه المنطقة وتمكن من استعادة 79 ألف دولار، يمكن اعتبار الهبوط الحالي مجرد تداول دوران/تبادل بعد الاختراق. أما إذا كسر السعر 7.69 مليون دولار، فقد يعاود السوق اختبار دعم قرب 7.5 مليون دولار. كذلك يجب مراقبة اتجاه أسهم التكنولوجيا الأمريكية، وقوة الدولار، وتغيرات حجم التداول في سوق العملات المشفرة. في الأسواق ذات المستويات المرتفعة، التحكم في المراكز أكثر أهمية من مطاردة الارتداد
#比特币24小时跌3.4%至7.74万美元
$BTC هبوط سريع: خلال 24 ساعة، اقترب الانخفاض من 3.4% مرة واحدة، ونزل السعر إلى نحو 7.69 مليون دولار. ثم عادت الأسعار لاحقًا إلى نطاق 7.77 مليون دولار. كانت عملة البيتكوين قد تجاوزت للتو حاجز 80 ألف دولار، لكن خلال فترة قصيرة ظهرت جولة هبوط حادة، ما يشير إلى أن أرباحًا محققة في المستويات المرتفعة يتم تجميعها وتحويلها إلى نقد. خلال الـ24 ساعة الماضية، تجاوز حجم تداول البيتكوين 1.3 مليار دولار، وتزايد بشكل واضح معدل دوران الأصول؛ أي أن تذبذب السعر لم يعد مجرد تصحيح تقني، بل اتسع ليعكس إعادة تسعير من خلال تدفقات رأس المال.
تتعرض العملات الرئيسية لضغط مماثل. بلغت القيمة عند $ETH 2441 دولارًا، مع هبوط يقارب 2.1% خلال 24 ساعة؛ كما انخفضت XRP بنحو 2.3%، وتراجعت $SOL بنحو 2.8%. عندما يتسع هبوط البيتكوين، عادة ما تتحمل العملات البديلة (altcoins) ضغوط بيع أقوى، والسبب أن المراكز بالرافعة المالية ورأس المال قصير الأجل يكونان مركّزين في الأصول عالية التقلب. في الوقت الحالي، لا يظهر على الإيثيريوم وسولانا هبوطٌ شديد بشكل استثنائي، ما يعني أن السوق ما يزال في مرحلة تقليص المخاطر ولم تتشكل بعد حالة هروب جماعي شامل.
أداء الأسهم الأمريكية يزيد الضغط على الأصول عالية المخاطر. تراجع مؤشر S&P 500 بنحو 0.25%، وهبط مؤشر ناسداك بحوالي 0.52%، وتراجعت إنفيديا بنحو 4.6%، بينما انخفضت ADR لشركة تايوان للأسمنت TSMC بحوالي 2.3%. كانت أسهم الرقائق قد ارتفعت بقوة في السابق، ثم ظهرت موجة جني أرباح، وبدأ المستثمرون في إعادة تقييم استمرار الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي ومدى استدامة التقييمات المرتفعة للأسهم التكنولوجية. ضعف قطاع النمو في السوق الأمريكية قد ينتقل إلى سوق العملات المشفرة عبر سيولة الدولار ومواقع المؤسسات.
تتغير أيضًا توقعات سياسة الاحتياطي الفيدرالي. خلال مؤتمر جاكسون هول، شدد ووش على أن التضخم ما زال يحتاج إلى معالجة مستمرة، وبعد ذلك قام المتداولون برفع رهاناتهم على رفع الفائدة في سبتمبر. عندما تميل توقعات الفائدة إلى الانكماش (أكثر تشددًا)، تميل عوائد سندات الخزانة والدولار إلى الارتفاع؛ وستواجه الأصول التي لا تحمل عائدًا مثل البيتكوين ضغوطًا أكبر على التقييم.
الخطوة التالية تعتمد على ما إذا كان يمكن الحفاظ على مستوى 7.7 مليون دولار. إذا توقف BTC عن النزيف عند هذه المنطقة وتمكن من استعادة 79 ألف دولار، يمكن اعتبار الهبوط الحالي مجرد تداول دوران/تبادل بعد الاختراق. أما إذا كسر السعر 7.69 مليون دولار، فقد يعاود السوق اختبار دعم قرب 7.5 مليون دولار. كذلك يجب مراقبة اتجاه أسهم التكنولوجيا الأمريكية، وقوة الدولار، وتغيرات حجم التداول في سوق العملات المشفرة. في الأسواق ذات المستويات المرتفعة، التحكم في المراكز أكثر أهمية من مطاردة الارتداد
$BTC هبوط سريع: خلال 24 ساعة، اقترب الانخفاض من 3.4% مرة واحدة، ونزل السعر إلى نحو 7.69 مليون دولار. ثم عادت الأسعار لاحقًا إلى نطاق 7.77 مليون دولار. كانت عملة البيتكوين قد تجاوزت للتو حاجز 80 ألف دولار، لكن خلال فترة قصيرة ظهرت جولة هبوط حادة، ما يشير إلى أن أرباحًا محققة في المستويات المرتفعة يتم تجميعها وتحويلها إلى نقد. خلال الـ24 ساعة الماضية، تجاوز حجم تداول البيتكوين 1.3 مليار دولار، وتزايد بشكل واضح معدل دوران الأصول؛ أي أن تذبذب السعر لم يعد مجرد تصحيح تقني، بل اتسع ليعكس إعادة تسعير من خلال تدفقات رأس المال.
تتعرض العملات الرئيسية لضغط مماثل. بلغت القيمة عند $ETH 2441 دولارًا، مع هبوط يقارب 2.1% خلال 24 ساعة؛ كما انخفضت XRP بنحو 2.3%، وتراجعت $SOL بنحو 2.8%. عندما يتسع هبوط البيتكوين، عادة ما تتحمل العملات البديلة (altcoins) ضغوط بيع أقوى، والسبب أن المراكز بالرافعة المالية ورأس المال قصير الأجل يكونان مركّزين في الأصول عالية التقلب. في الوقت الحالي، لا يظهر على الإيثيريوم وسولانا هبوطٌ شديد بشكل استثنائي، ما يعني أن السوق ما يزال في مرحلة تقليص المخاطر ولم تتشكل بعد حالة هروب جماعي شامل.
أداء الأسهم الأمريكية يزيد الضغط على الأصول عالية المخاطر. تراجع مؤشر S&P 500 بنحو 0.25%، وهبط مؤشر ناسداك بحوالي 0.52%، وتراجعت إنفيديا بنحو 4.6%، بينما انخفضت ADR لشركة تايوان للأسمنت TSMC بحوالي 2.3%. كانت أسهم الرقائق قد ارتفعت بقوة في السابق، ثم ظهرت موجة جني أرباح، وبدأ المستثمرون في إعادة تقييم استمرار الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي ومدى استدامة التقييمات المرتفعة للأسهم التكنولوجية. ضعف قطاع النمو في السوق الأمريكية قد ينتقل إلى سوق العملات المشفرة عبر سيولة الدولار ومواقع المؤسسات.
تتغير أيضًا توقعات سياسة الاحتياطي الفيدرالي. خلال مؤتمر جاكسون هول، شدد ووش على أن التضخم ما زال يحتاج إلى معالجة مستمرة، وبعد ذلك قام المتداولون برفع رهاناتهم على رفع الفائدة في سبتمبر. عندما تميل توقعات الفائدة إلى الانكماش (أكثر تشددًا)، تميل عوائد سندات الخزانة والدولار إلى الارتفاع؛ وستواجه الأصول التي لا تحمل عائدًا مثل البيتكوين ضغوطًا أكبر على التقييم.
الخطوة التالية تعتمد على ما إذا كان يمكن الحفاظ على مستوى 7.7 مليون دولار. إذا توقف BTC عن النزيف عند هذه المنطقة وتمكن من استعادة 79 ألف دولار، يمكن اعتبار الهبوط الحالي مجرد تداول دوران/تبادل بعد الاختراق. أما إذا كسر السعر 7.69 مليون دولار، فقد يعاود السوق اختبار دعم قرب 7.5 مليون دولار. كذلك يجب مراقبة اتجاه أسهم التكنولوجيا الأمريكية، وقوة الدولار، وتغيرات حجم التداول في سوق العملات المشفرة. في الأسواق ذات المستويات المرتفعة، التحكم في المراكز أكثر أهمية من مطاردة الارتداد
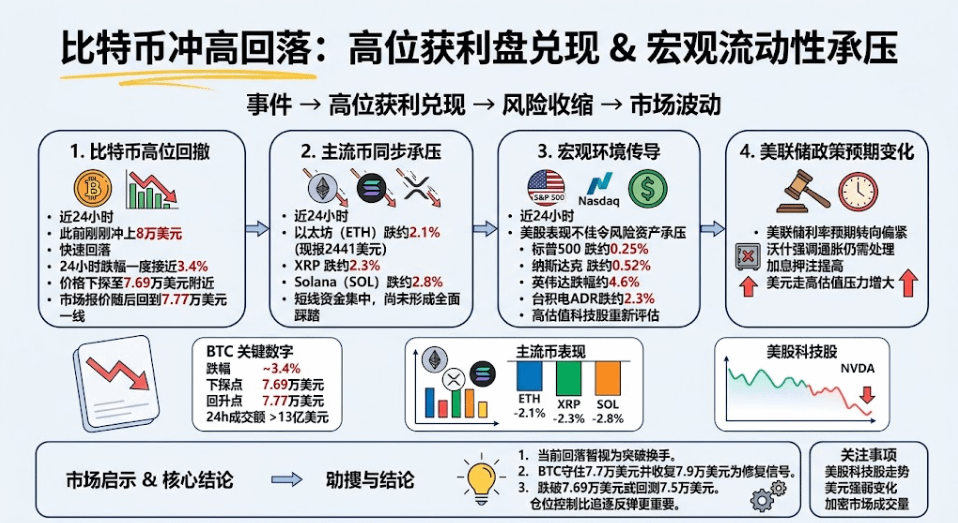
1
106
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
SECReceivesGrayscaleLitecoinTrustETFFiling
757 مشاهدات
60 يقومون بالنقاش
#SECReceivesGrayscaleLitecoinTrustETFFiling 🚨 **تَلقّت هيئة الأوراق المالية والبورصات (SEC) ملفّ صندوق جرَييسكيل لايتكوين المتداول (ETF)** 🪙🇺🇸
تقدّم Grayscale بخطط لتحويل **صندوق Grayscale Litecoin Trust (LTCN)** إلى هيكل **ETF** مُصمَّم للإدراج في **NYSE Arca**.
🔥 **لماذا هذا مهم:**
قد يوفّر هيكل الـ ETF للمستثمرين التقليديين طريقة أكثر مباشرة ومنظَّمة للحصول على تعرّض لـ **لايتكوين (LTC)** عبر حسابات الوساطة.
📊 يؤكد أحدث ملفّ لـ Grayscale لدى هيئة SEC أن الصندوق يحمل حاليًا لايتكوين ويتداول تحت رمز **LTCN**، بينما يبقى الانتقال المقترح إلى ETF خاضعًا لمتطلبات التنظيم والإدراج. ([SEC][1])
⚠️ **مهم:** ملفّ SEC هو **ليس** موافقة. لا يزال على الـ ETF اجتياز عملية التنظيم المعمول بها قبل أن يمكنه العمل كصندوق متداول (ETF).
**لايتكوين تتخذ خطوة أخرى نحو وول ستريت.** 🚀
#Litecoin #LTC #Grayscale #LitecoinETF #Crypto #CryptoETF #DigitalAssets #Blockchain #SEC #NYSEArca #Altcoins #CryptoNews
[1]: $LTC
$LTC.US
$SECZ.US
Arsalan Official
·1 إعجاب
·7 مشاهدات
ClarityActFacesProceduralVoteSept15
79,570 مشاهدات
1,022 يقومون بالنقاش
US10YearTreasuryYieldNears5%
29,477 مشاهدات
522 يقومون بالنقاش