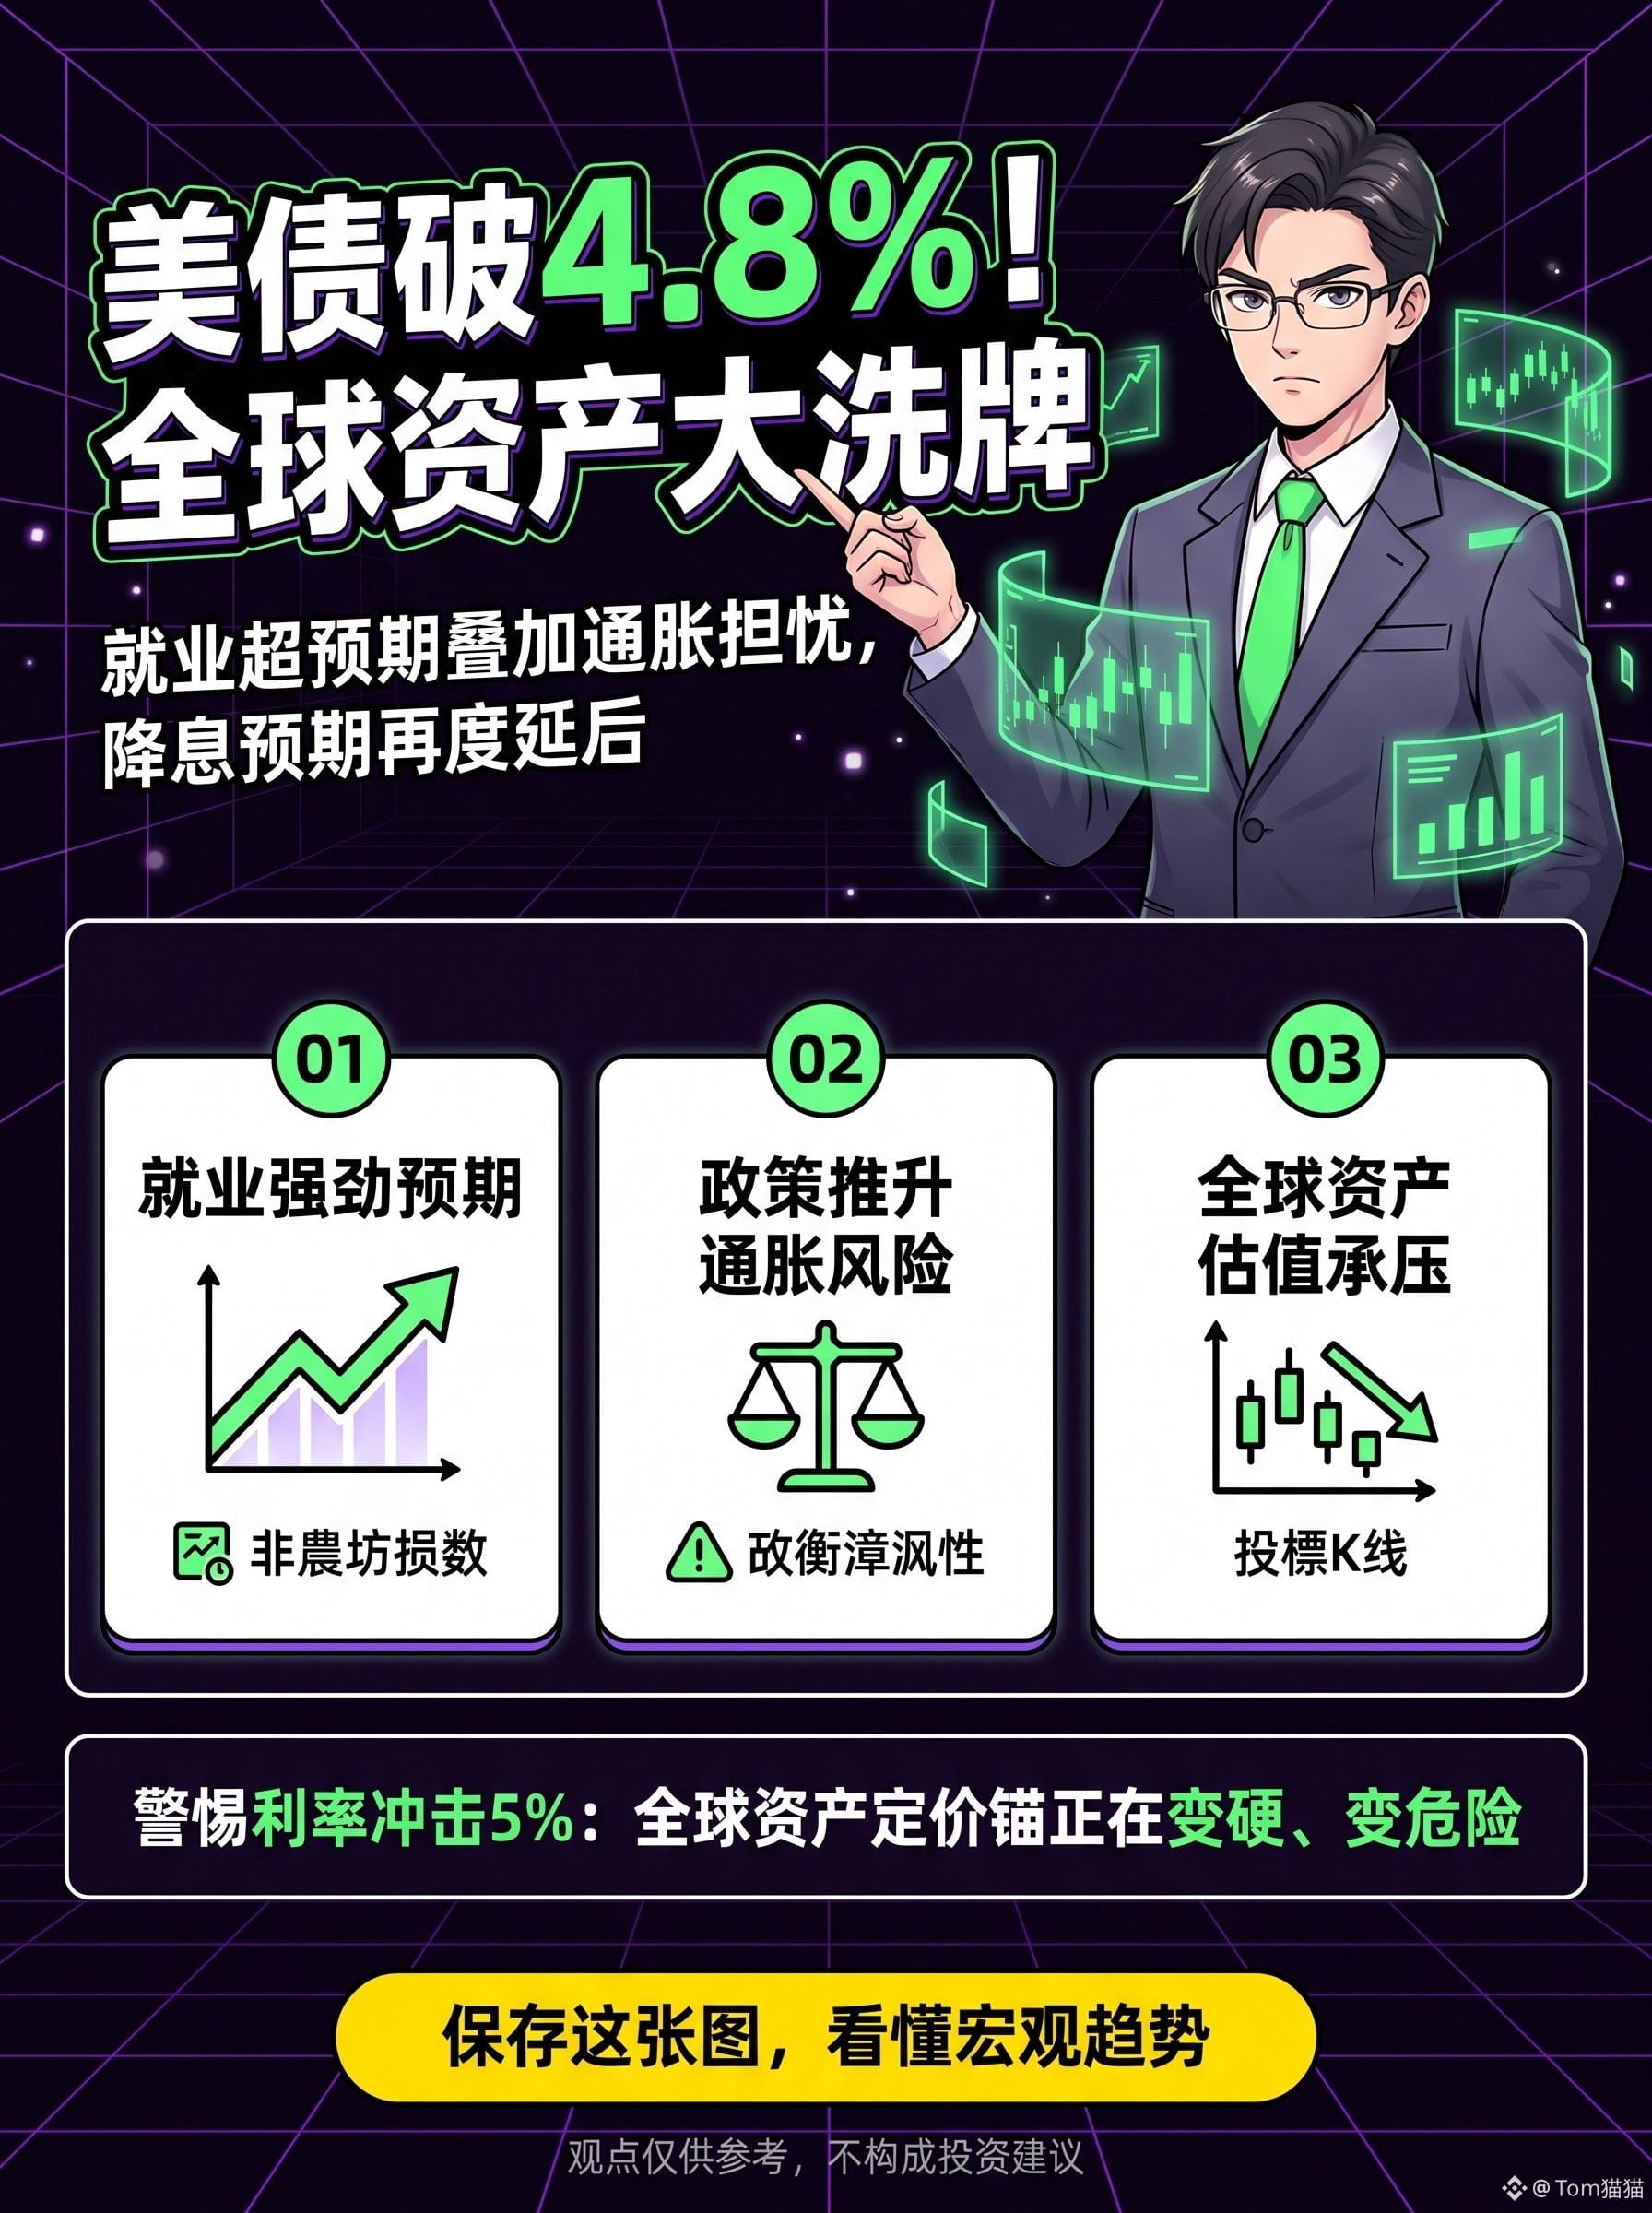
#美国10年期美债收益率触及2023年11月来最高
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مرةً إلى نحو 4.805%، مسجّلًا أعلى مستوى منذ نوفمبر 2023، ثم تراجع لاحقًا إلى قرابة 4.8%. في كل مرة يرتفع العائد بمقدار نقطة أساس واحدة، يكون ذلك في الأساس نتيجة ضغط لإعادة تسعير الأموال. اليوم، لم يعد السوق يصدّق تلقائيًا أن “التضخم سيختفي”، ولا يتعجل الرهان على خفض سريع لأسعار الفائدة من جانب الاحتياطي الفيدرالي.
والسبب المباشر وراء هذا الصعود يتمثل في أن بيانات التوظيف الأمريكية جاءت أقوى من المتوقع. فقد زاد عدد الوظائف غير الزراعية في الولايات المتحدة في ديسمبر بمقدار 256 ألفًا، وهو أعلى بكثير من توقعات السوق التي كانت تقارب 160 ألفًا؛ كما انخفض معدل البطالة إلى 4.1% وظل نمو الأجور محافظًا على مرونته. طالما لم يطرأ تباطؤ واضح على التوظيف، فمن الصعب أن تخمد الاستهلاكات بسرعة، كما أن تضخم قطاع الخدمات لن يتراجع بسهولة.
وتزيد الأمور تعقيدًا حقيقة أن السياسات التي قد يتبناها الرئيس ترامب الجديد، مثل الرسوم الجمركية وتخفيض الضرائب وتوسيع الإنفاق المالي، تعمل على إعادة إشعال مخاوف السوق من “توسع عجز الميزانية” و”تضخم ثانٍ”. وبعبارة أخرى، لا يبدو أن الاقتصاد الأمريكي يتباطأ بشكل ملموس، بل قد تواصل السياسة دعم الطلب. وبطبيعة الحال، لا يرغب مستثمرو السندات في قفل أموالهم على المدى الطويل عند عوائد منخفضة، فيقومون ببيع سندات الخزانة الأمريكية، ما يؤدي إلى دفع العوائد للارتفاع.
الأمر الجدير بالتحذير الحقيقي ليس الرقم 4.8% بحد ذاته، بل المنطق الكامن خلفه الذي تغيّر.
في السابق، كان يُفهم ارتفاع العائد عادةً على أنه مؤشر على تحسن الاقتصاد؛ أما اليوم، فالأمر الذي يقلق السوق أكثر هو: أن الاقتصاد الأمريكي قوي جدًا، والمالية العامة مرتخية جدًا، والتضخم عنيد جدًا، ما يضيّق أكثر من مساحة الاحتياطي الفيدرالي لخفض الفائدة. وستؤدي العوائد المرتفعة مباشرةً إلى رفع تكاليف تمويل الشركات، ورفع أسعار الرهون العقارية، وزيادة مدفوعات الفوائد الحكومية، كما ستواصل الضغط على تقييمات الأسهم ذات التقييمات المرتفعة، خصوصًا أسهم التكنولوجيا والنمو. والمشهد الذي لا يعجب “وول ستريت” إطلاقًا، بدأ يتحقق: لا ركود اقتصادي، لكن لا يمكن خفض الفائدة.
تقييمي واضح: ما زالت هناك إمكانية أن تستمر عوائد سندات الخزانة الأمريكية قصيرة الأجل في دفعها لمواجهة عتبة 5% على المدى القريب. طالما بقيت بيانات التوظيف أو الاستهلاك أو التضخم حارة نسبيًا، فسيميل السوق إلى تأجيل توقعات خفض الفائدة أكثر. وحينها، ستبحث أسعار الأصول عالميًا مجددًا عن توازن جديد؛ حيث سيزداد دعم الدولار، وستشهد أسعار الذهب تقلبات، وسترتفع وتيرة تذبذب الأسهم، وسيواجه تمويل الأسواق الناشئة ضغطًا، ومن الصعب للغاية أن تتفادى الجميع هذه التأثيرات دون تأثر.
4.8% هي عائد سندات الخزانة الأمريكية لأجل 10 سنوات.
إنها مثل جرس إنذار: مرساة تسعير التمويل العالمية الحقيقية باتت أعلى وأقسى، وأكثر خطورة.
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مرةً إلى نحو 4.805%، مسجّلًا أعلى مستوى منذ نوفمبر 2023، ثم تراجع لاحقًا إلى قرابة 4.8%. في كل مرة يرتفع العائد بمقدار نقطة أساس واحدة، يكون ذلك في الأساس نتيجة ضغط لإعادة تسعير الأموال. اليوم، لم يعد السوق يصدّق تلقائيًا أن “التضخم سيختفي”، ولا يتعجل الرهان على خفض سريع لأسعار الفائدة من جانب الاحتياطي الفيدرالي.
والسبب المباشر وراء هذا الصعود يتمثل في أن بيانات التوظيف الأمريكية جاءت أقوى من المتوقع. فقد زاد عدد الوظائف غير الزراعية في الولايات المتحدة في ديسمبر بمقدار 256 ألفًا، وهو أعلى بكثير من توقعات السوق التي كانت تقارب 160 ألفًا؛ كما انخفض معدل البطالة إلى 4.1% وظل نمو الأجور محافظًا على مرونته. طالما لم يطرأ تباطؤ واضح على التوظيف، فمن الصعب أن تخمد الاستهلاكات بسرعة، كما أن تضخم قطاع الخدمات لن يتراجع بسهولة.
وتزيد الأمور تعقيدًا حقيقة أن السياسات التي قد يتبناها الرئيس ترامب الجديد، مثل الرسوم الجمركية وتخفيض الضرائب وتوسيع الإنفاق المالي، تعمل على إعادة إشعال مخاوف السوق من “توسع عجز الميزانية” و”تضخم ثانٍ”. وبعبارة أخرى، لا يبدو أن الاقتصاد الأمريكي يتباطأ بشكل ملموس، بل قد تواصل السياسة دعم الطلب. وبطبيعة الحال، لا يرغب مستثمرو السندات في قفل أموالهم على المدى الطويل عند عوائد منخفضة، فيقومون ببيع سندات الخزانة الأمريكية، ما يؤدي إلى دفع العوائد للارتفاع.
الأمر الجدير بالتحذير الحقيقي ليس الرقم 4.8% بحد ذاته، بل المنطق الكامن خلفه الذي تغيّر.
في السابق، كان يُفهم ارتفاع العائد عادةً على أنه مؤشر على تحسن الاقتصاد؛ أما اليوم، فالأمر الذي يقلق السوق أكثر هو: أن الاقتصاد الأمريكي قوي جدًا، والمالية العامة مرتخية جدًا، والتضخم عنيد جدًا، ما يضيّق أكثر من مساحة الاحتياطي الفيدرالي لخفض الفائدة. وستؤدي العوائد المرتفعة مباشرةً إلى رفع تكاليف تمويل الشركات، ورفع أسعار الرهون العقارية، وزيادة مدفوعات الفوائد الحكومية، كما ستواصل الضغط على تقييمات الأسهم ذات التقييمات المرتفعة، خصوصًا أسهم التكنولوجيا والنمو. والمشهد الذي لا يعجب “وول ستريت” إطلاقًا، بدأ يتحقق: لا ركود اقتصادي، لكن لا يمكن خفض الفائدة.
تقييمي واضح: ما زالت هناك إمكانية أن تستمر عوائد سندات الخزانة الأمريكية قصيرة الأجل في دفعها لمواجهة عتبة 5% على المدى القريب. طالما بقيت بيانات التوظيف أو الاستهلاك أو التضخم حارة نسبيًا، فسيميل السوق إلى تأجيل توقعات خفض الفائدة أكثر. وحينها، ستبحث أسعار الأصول عالميًا مجددًا عن توازن جديد؛ حيث سيزداد دعم الدولار، وستشهد أسعار الذهب تقلبات، وسترتفع وتيرة تذبذب الأسهم، وسيواجه تمويل الأسواق الناشئة ضغطًا، ومن الصعب للغاية أن تتفادى الجميع هذه التأثيرات دون تأثر.
4.8% هي عائد سندات الخزانة الأمريكية لأجل 10 سنوات.
إنها مثل جرس إنذار: مرساة تسعير التمويل العالمية الحقيقية باتت أعلى وأقسى، وأكثر خطورة.