#cpi数据来袭能否触发9月加息
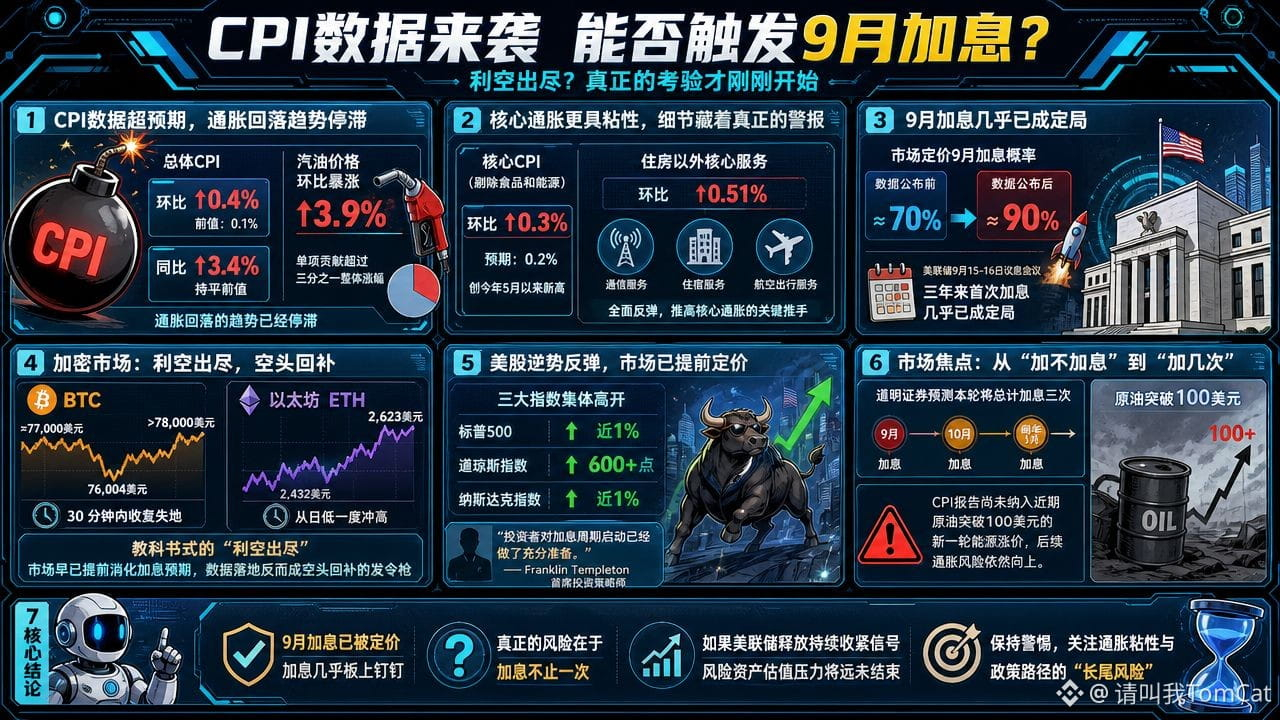
خرجت بيانات مؤشر أسعار المستهلك (CPI) لشهر أغسطس الليلة في تمام الساعة 8:00 مساءً كأنها قنبلة—فقد ارتفع المؤشر على أساس شهري بنسبة 0.4%، مقارنةً بالقيمة السابقة 0.1%، وقفز بشكل كبير؛ كما شهدت أسعار البنزين ارتفاعًا شهريًا حادًا بنسبة 3.9%، وساهمت وحدها بأكثر من ثلث إجمالي الزيادة. أما من حيث أساس سنوي، فقد بلغ معدل الارتفاع 3.4% وهو ما يساوي القيمة السابقة، لكن اتجاه تراجع التضخم يبدو أنه توقّف.
تزايدت احتمالات قيام بنك الاحتياطي الفيدرالي برفع الفائدة في سبتمبر من نحو 70% إلى قرابة 90% بسرعة. لكن بعد تحقق هذه “الأخبار السلبية”، ارتدّت $BTC ,$ETH $SOL وأسواق الأسهم الأمريكية على عكس التوقعات. فالأسواق كانت قد تسعّر خطر رفع الفائدة مسبقًا، والتهديد الحقيقي ليس رفع الفائدة هذه المرة فقط، بل هو بداية تسعير السوق لفكرة أن رفع الفائدة قد لا يتوقف.
الإنذار الحقيقي يكمن في التفاصيل: باستبعاد الغذاء والطاقة، ارتفع مؤشر CPI الأساسي على أساس شهري بنسبة 0.3%، وهو أعلى من توقعات السوق البالغة 0.2%، وسجّل أعلى مستوى له منذ مايو من هذا العام. كما قفز التضخم في الخدمات الأساسية على أساس شهري خارج الإسكان بنسبة 0.51%. وتشهد قطاعات مثل الاتصالات والإقامة والسفر الجوي انتعاشًا شاملًا في الأسعار، وهي المحرّك الرئيسي لارتفاع التضخم الأساسي.
قبل صدور البيانات، كانت الأسواق تسعّر احتمال رفع الفائدة في سبتمبر بنحو 70%. وبعد صدور البيانات، قفز هذا الاحتمال بسرعة إلى ما يقارب 90%. ويبدو أن اجتماع بنك الاحتياطي الفيدرالي يومي 15 و16 سبتمبر—وهو أول رفع فائدة خلال ثلاث سنوات—قد بات شبه محسوم.
لحظة إعلان البيانات، هبطت عملة BTC من حوالي 77,000 دولار إلى 76,004 دولار، لكن خلال نصف ساعة فقط استعادت كامل خسائرها تمامًا، لترتد إلى ما فوق 78,000 دولار. أما الإيثريوم فقد اندفع بدوره من أدنى مستوى يومي عند 2,432 دولار إلى ما يصل إلى 2,623 دولار. هذا مثال “مدرسي” على انتهاء الأخبار السلبية—إذ كانت السوق قد استهلكت توقعات رفع الفائدة مسبقًا، وصدور البيانات جاء كإشارة لعمليات تغطية المراكز القصيرة (المضاربين على الهبوط).
ثم انظر إلى أسواق الأسهم الأمريكية. فتحت المؤشرات الثلاثة الرئيسية على ارتفاع جماعي. ارتفع مؤشر S&P 500 داخل الجلسة بما يقارب 1%، بينما قفز مؤشر داو آند وجز مرة إلى أكثر من 600 نقطة. وقال كبير استراتيجيي الاستثمار في Franklin Templeton في عبارة واحدة إن المستثمرين كانوا قد “استعدوا بما يكفي” لبداية دورة رفع الفائدة.
التركيز في السوق لم يعد على سؤال “هل سترتفع الفائدة أم لا”، بل على “كم مرة سترتفع الفائدة؟”. تتوقع شركة TD Securities أن إجمالي عدد زيادات الفائدة في هذه الجولة سيكون ثلاث مرات، مع وجود زيادتين إضافيتين في أكتوبر وفي يناير من العام المقبل. ولم يتم إدراج تقرير CPI بعد ارتفاع جديد محتمل في أسعار الطاقة عقب اختراق النفط الخام مؤخرًا حاجز 100 دولار؛ لذلك لا تزال مخاطر التضخم متجهة صعودًا.
تم تسعير رفع الفائدة في سبتمبر، لكن ما لم تُسعّرْه السوق بالكامل بعد هو—ذيل دورة التشديد المالي (الـ“long tail”). إذا أطلق بنك الاحتياطي الفيدرالي في اجتماع سبتمبر إشارات إلى استمرار التشديد، فإن ضغوط التقييم على الأصول ذات المخاطر لن تكون قد انتهت بعد.
خرجت بيانات مؤشر أسعار المستهلك (CPI) لشهر أغسطس الليلة في تمام الساعة 8:00 مساءً كأنها قنبلة—فقد ارتفع المؤشر على أساس شهري بنسبة 0.4%، مقارنةً بالقيمة السابقة 0.1%، وقفز بشكل كبير؛ كما شهدت أسعار البنزين ارتفاعًا شهريًا حادًا بنسبة 3.9%، وساهمت وحدها بأكثر من ثلث إجمالي الزيادة. أما من حيث أساس سنوي، فقد بلغ معدل الارتفاع 3.4% وهو ما يساوي القيمة السابقة، لكن اتجاه تراجع التضخم يبدو أنه توقّف.
تزايدت احتمالات قيام بنك الاحتياطي الفيدرالي برفع الفائدة في سبتمبر من نحو 70% إلى قرابة 90% بسرعة. لكن بعد تحقق هذه “الأخبار السلبية”، ارتدّت $BTC ,$ETH $SOL وأسواق الأسهم الأمريكية على عكس التوقعات. فالأسواق كانت قد تسعّر خطر رفع الفائدة مسبقًا، والتهديد الحقيقي ليس رفع الفائدة هذه المرة فقط، بل هو بداية تسعير السوق لفكرة أن رفع الفائدة قد لا يتوقف.
الإنذار الحقيقي يكمن في التفاصيل: باستبعاد الغذاء والطاقة، ارتفع مؤشر CPI الأساسي على أساس شهري بنسبة 0.3%، وهو أعلى من توقعات السوق البالغة 0.2%، وسجّل أعلى مستوى له منذ مايو من هذا العام. كما قفز التضخم في الخدمات الأساسية على أساس شهري خارج الإسكان بنسبة 0.51%. وتشهد قطاعات مثل الاتصالات والإقامة والسفر الجوي انتعاشًا شاملًا في الأسعار، وهي المحرّك الرئيسي لارتفاع التضخم الأساسي.
قبل صدور البيانات، كانت الأسواق تسعّر احتمال رفع الفائدة في سبتمبر بنحو 70%. وبعد صدور البيانات، قفز هذا الاحتمال بسرعة إلى ما يقارب 90%. ويبدو أن اجتماع بنك الاحتياطي الفيدرالي يومي 15 و16 سبتمبر—وهو أول رفع فائدة خلال ثلاث سنوات—قد بات شبه محسوم.
لحظة إعلان البيانات، هبطت عملة BTC من حوالي 77,000 دولار إلى 76,004 دولار، لكن خلال نصف ساعة فقط استعادت كامل خسائرها تمامًا، لترتد إلى ما فوق 78,000 دولار. أما الإيثريوم فقد اندفع بدوره من أدنى مستوى يومي عند 2,432 دولار إلى ما يصل إلى 2,623 دولار. هذا مثال “مدرسي” على انتهاء الأخبار السلبية—إذ كانت السوق قد استهلكت توقعات رفع الفائدة مسبقًا، وصدور البيانات جاء كإشارة لعمليات تغطية المراكز القصيرة (المضاربين على الهبوط).
ثم انظر إلى أسواق الأسهم الأمريكية. فتحت المؤشرات الثلاثة الرئيسية على ارتفاع جماعي. ارتفع مؤشر S&P 500 داخل الجلسة بما يقارب 1%، بينما قفز مؤشر داو آند وجز مرة إلى أكثر من 600 نقطة. وقال كبير استراتيجيي الاستثمار في Franklin Templeton في عبارة واحدة إن المستثمرين كانوا قد “استعدوا بما يكفي” لبداية دورة رفع الفائدة.
التركيز في السوق لم يعد على سؤال “هل سترتفع الفائدة أم لا”، بل على “كم مرة سترتفع الفائدة؟”. تتوقع شركة TD Securities أن إجمالي عدد زيادات الفائدة في هذه الجولة سيكون ثلاث مرات، مع وجود زيادتين إضافيتين في أكتوبر وفي يناير من العام المقبل. ولم يتم إدراج تقرير CPI بعد ارتفاع جديد محتمل في أسعار الطاقة عقب اختراق النفط الخام مؤخرًا حاجز 100 دولار؛ لذلك لا تزال مخاطر التضخم متجهة صعودًا.
تم تسعير رفع الفائدة في سبتمبر، لكن ما لم تُسعّرْه السوق بالكامل بعد هو—ذيل دورة التشديد المالي (الـ“long tail”). إذا أطلق بنك الاحتياطي الفيدرالي في اجتماع سبتمبر إشارات إلى استمرار التشديد، فإن ضغوط التقييم على الأصول ذات المخاطر لن تكون قد انتهت بعد.