

yyy
627 منشورات
yyy
收手吧,阿祖。
Shitposts. Head of E-beggers. Chief Fud Officer.
BP-471CF4989575
X 账号:@y_cryptoanalyst
9 تتابع
675 المتابعون
23.6K+ إعجاب
منشورات
الكل
اقتباسات
PINNED
yyy
·
--
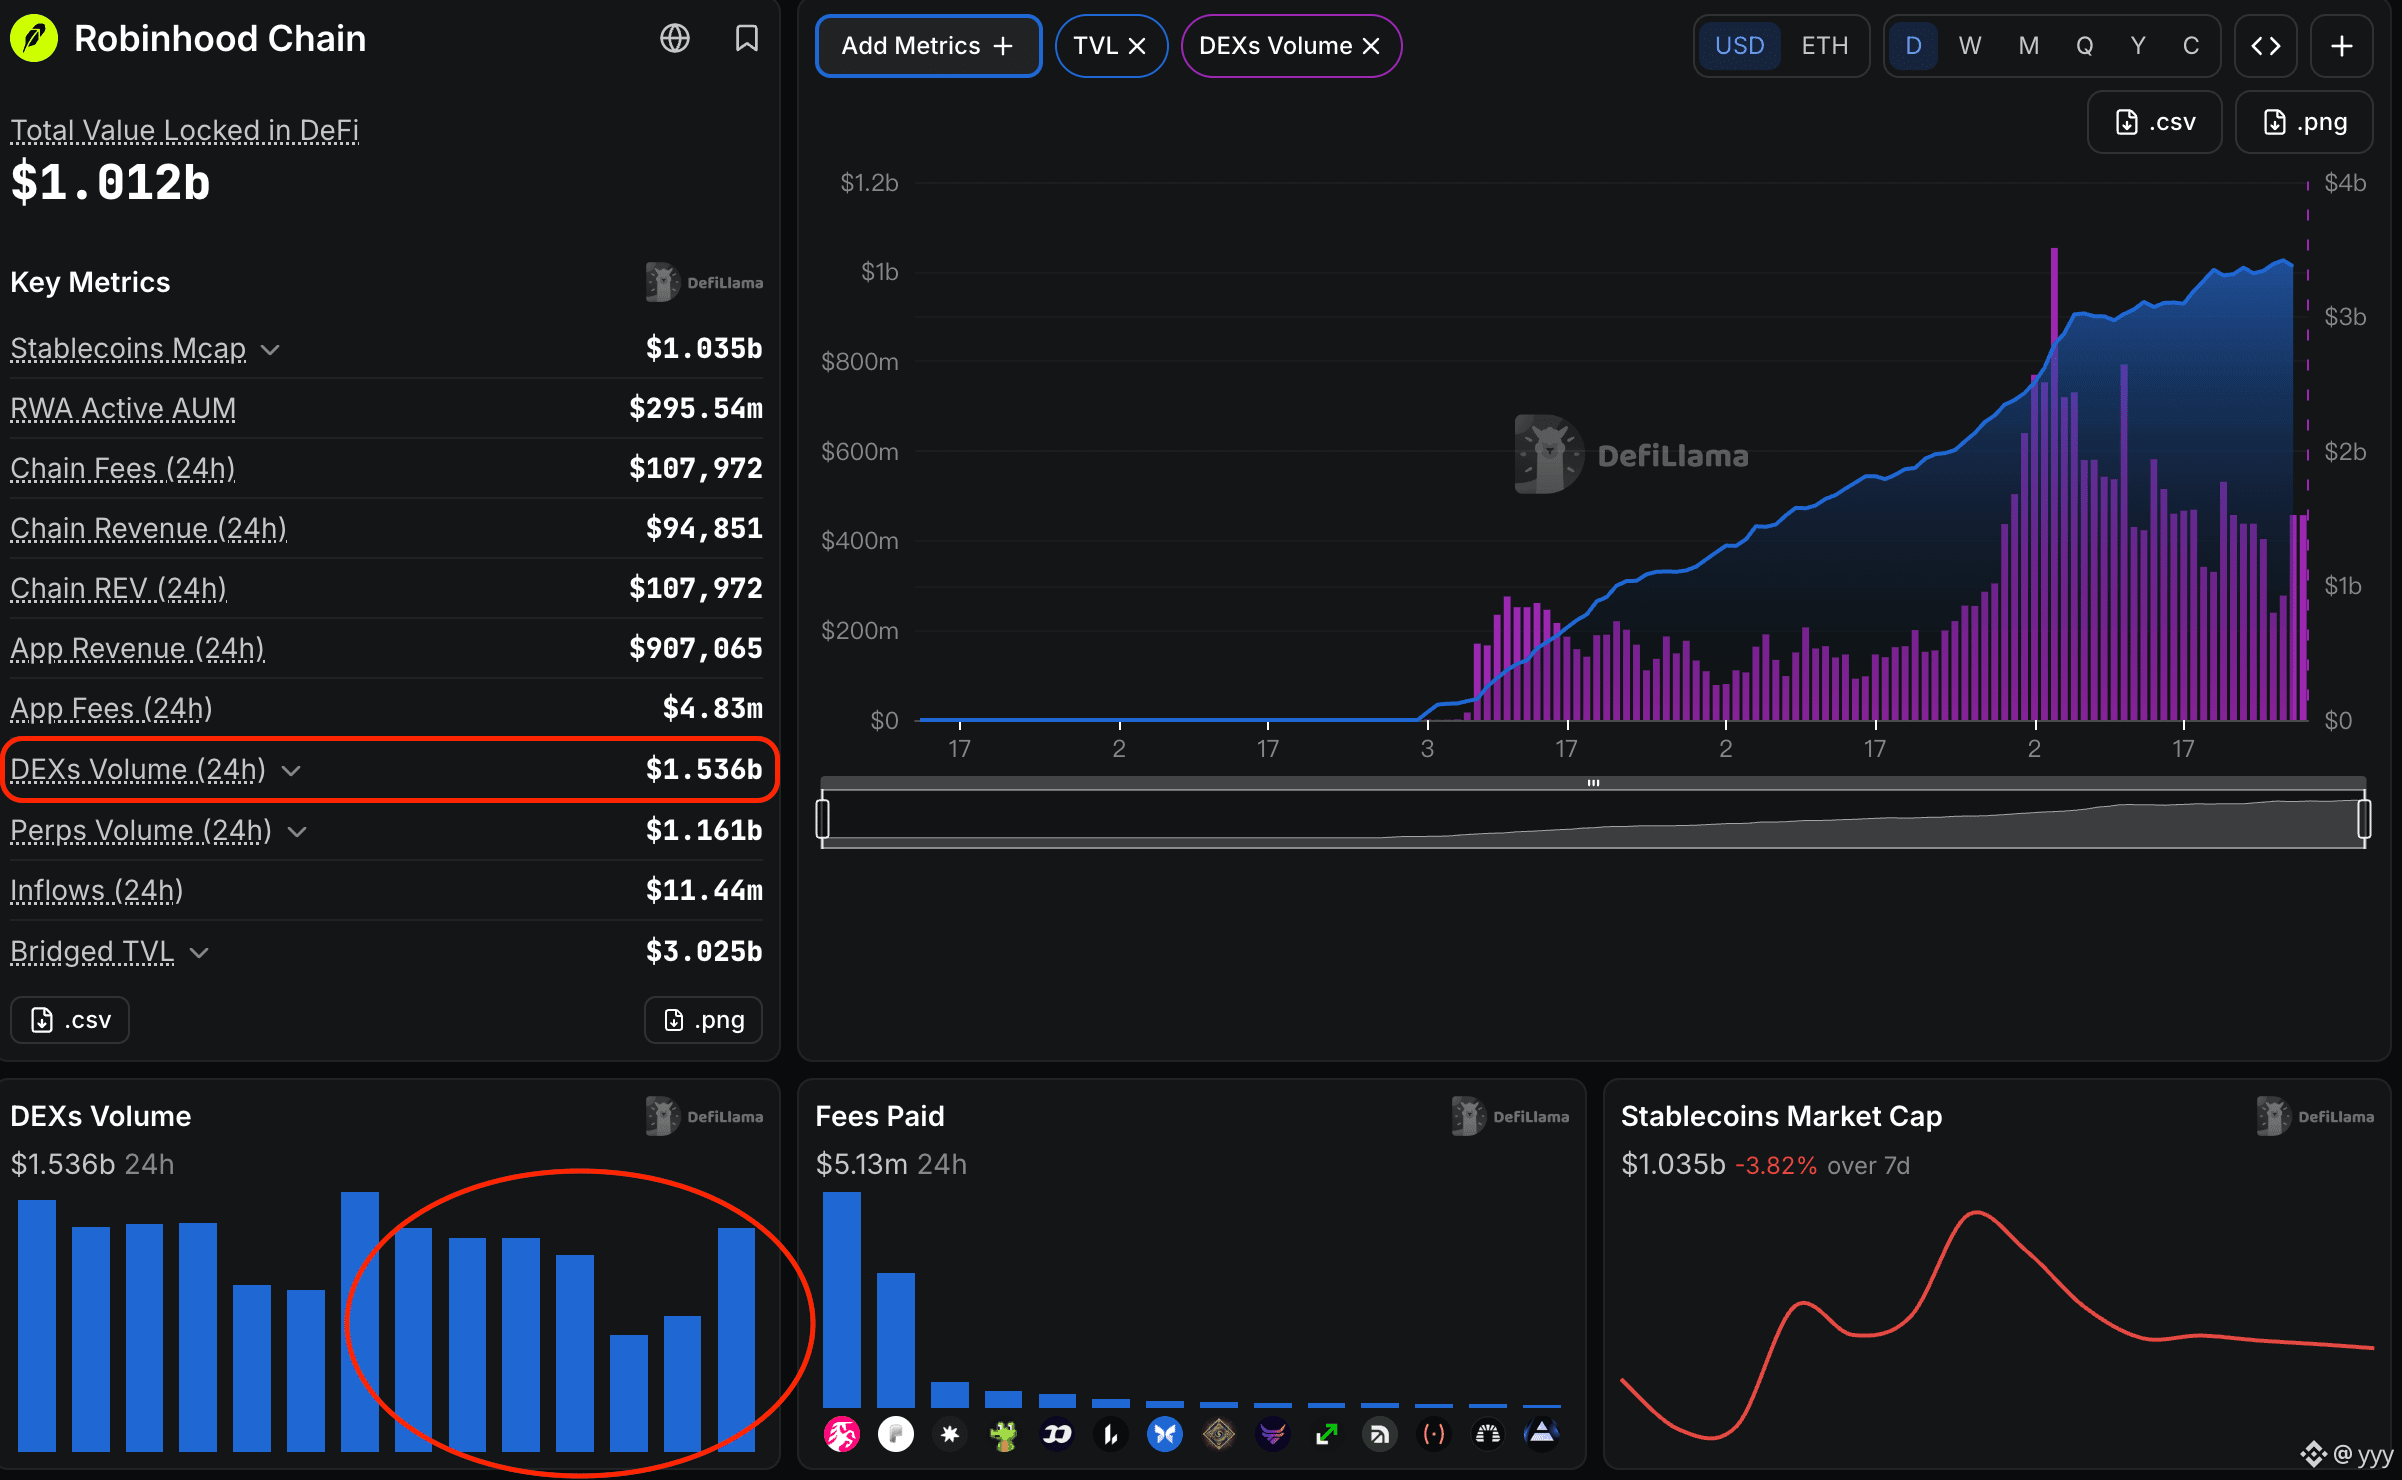
صاعدقبل يوم واحد من اجتماع Robinhood HOOD، بدأت سلسلة RH Chain على السلسلة بإظهار علامات تعافٍ.
أمس عادت أحجام تداول DEX إلى 1.5 مليار دولار أمريكي في يوم واحد، وهو أعلى مستوى خلال الأيام السبعة الأخيرة.
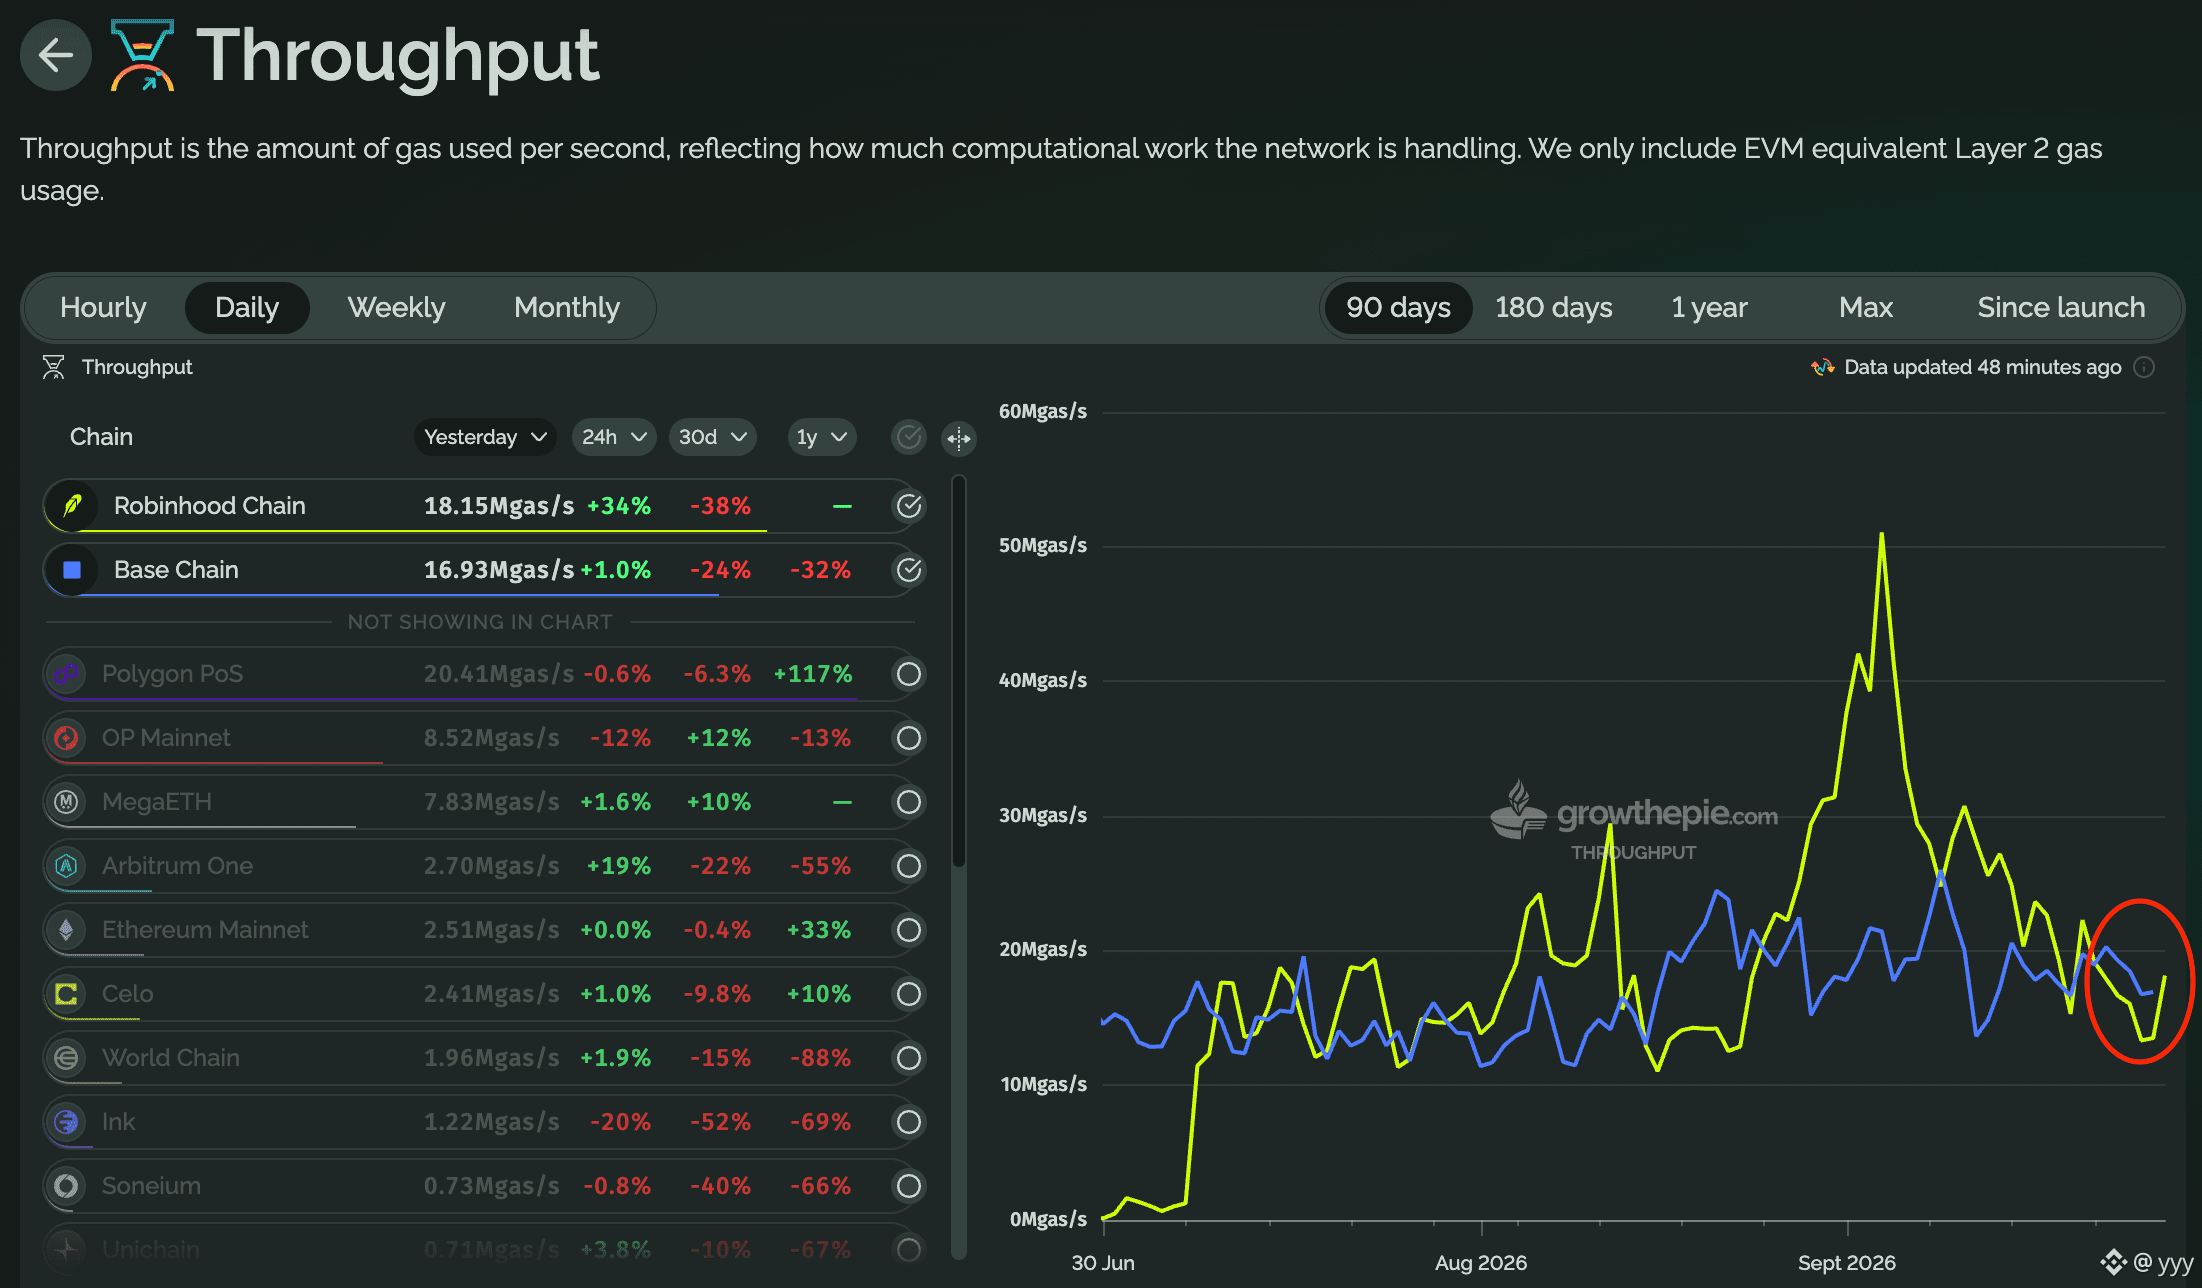
تجاوز الحمل الفعلي على الشبكة مرة أخرى @base، بمتوسط يومي يبلغ 18.10 مليون gas/s، لتعود السلسلة إلى أنشط سلاسل Ethereum L2 على السلسلة.
#Robinhood
أمس عادت أحجام تداول DEX إلى 1.5 مليار دولار أمريكي في يوم واحد، وهو أعلى مستوى خلال الأيام السبعة الأخيرة.
تجاوز الحمل الفعلي على الشبكة مرة أخرى @base، بمتوسط يومي يبلغ 18.10 مليون gas/s، لتعود السلسلة إلى أنشط سلاسل Ethereum L2 على السلسلة.
#Robinhood
yyy
·
--
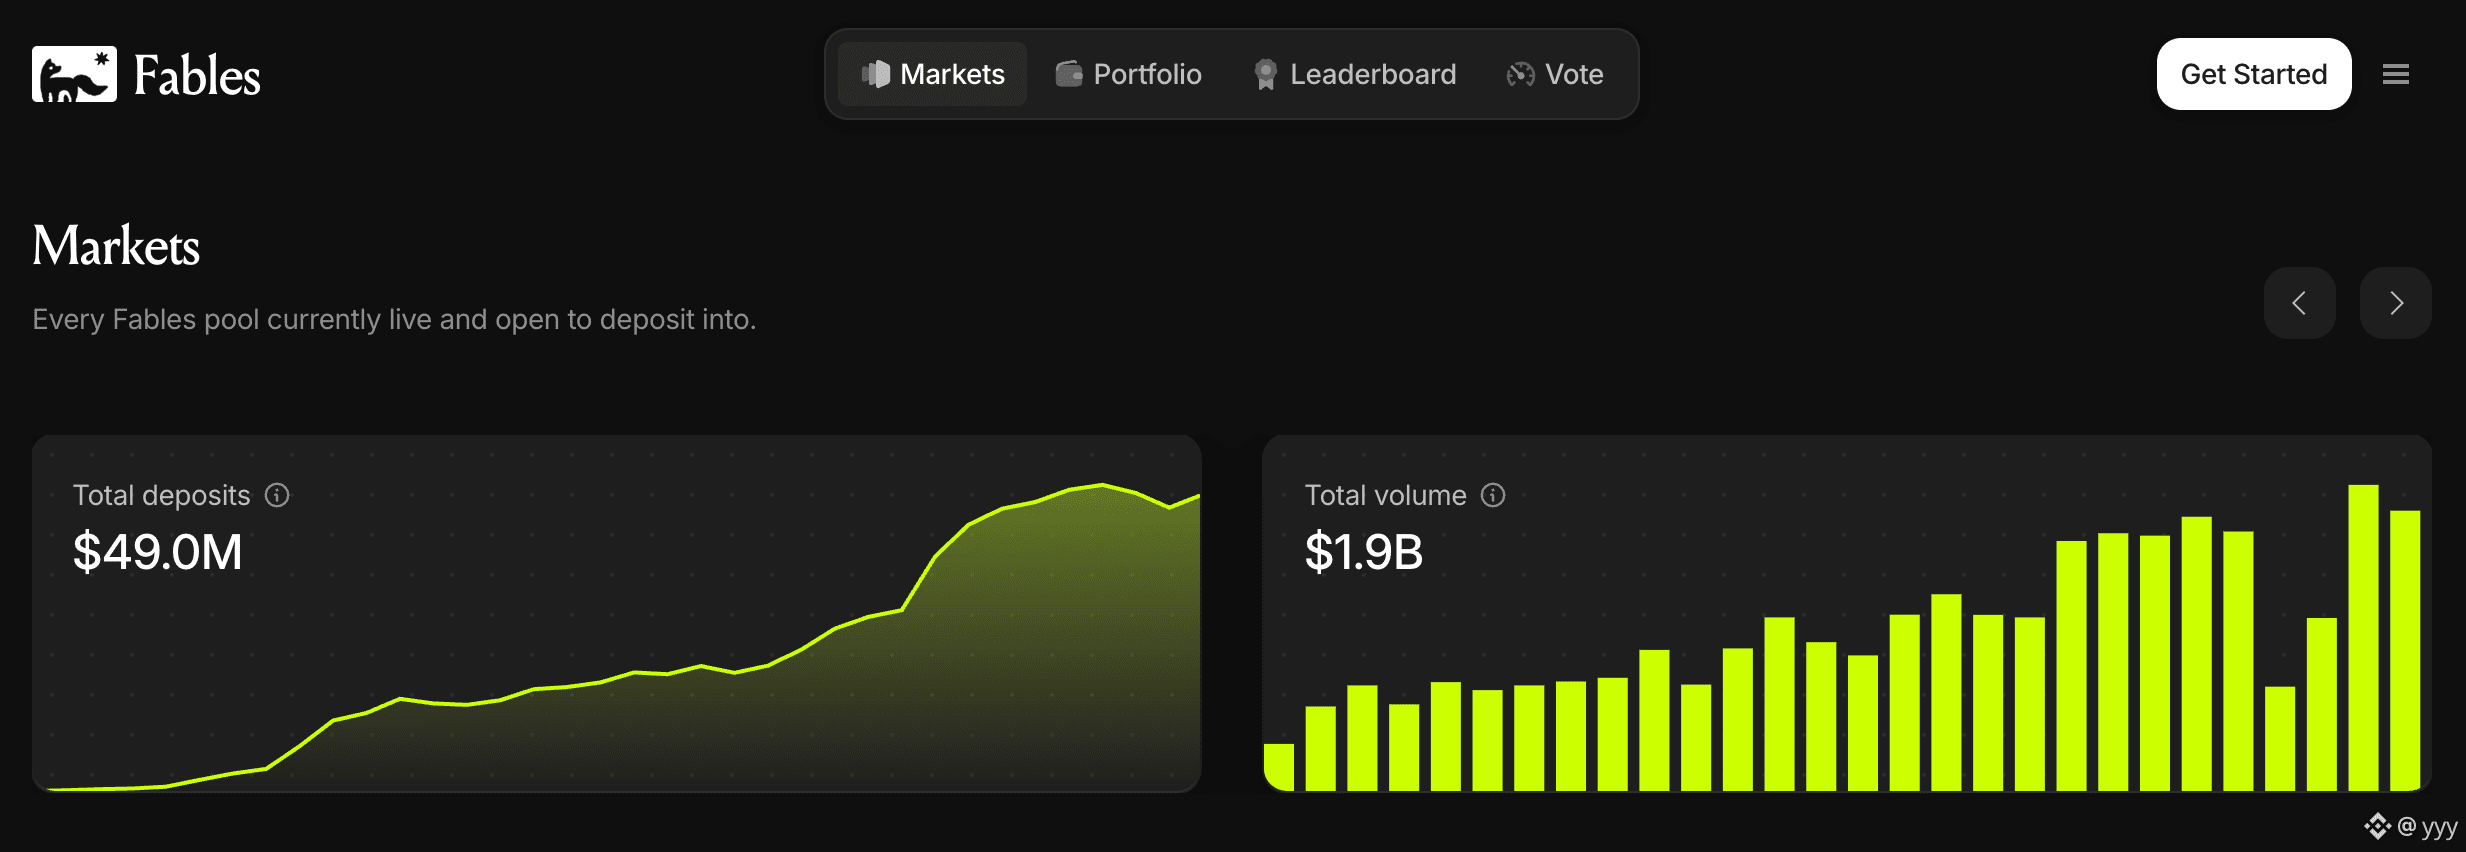
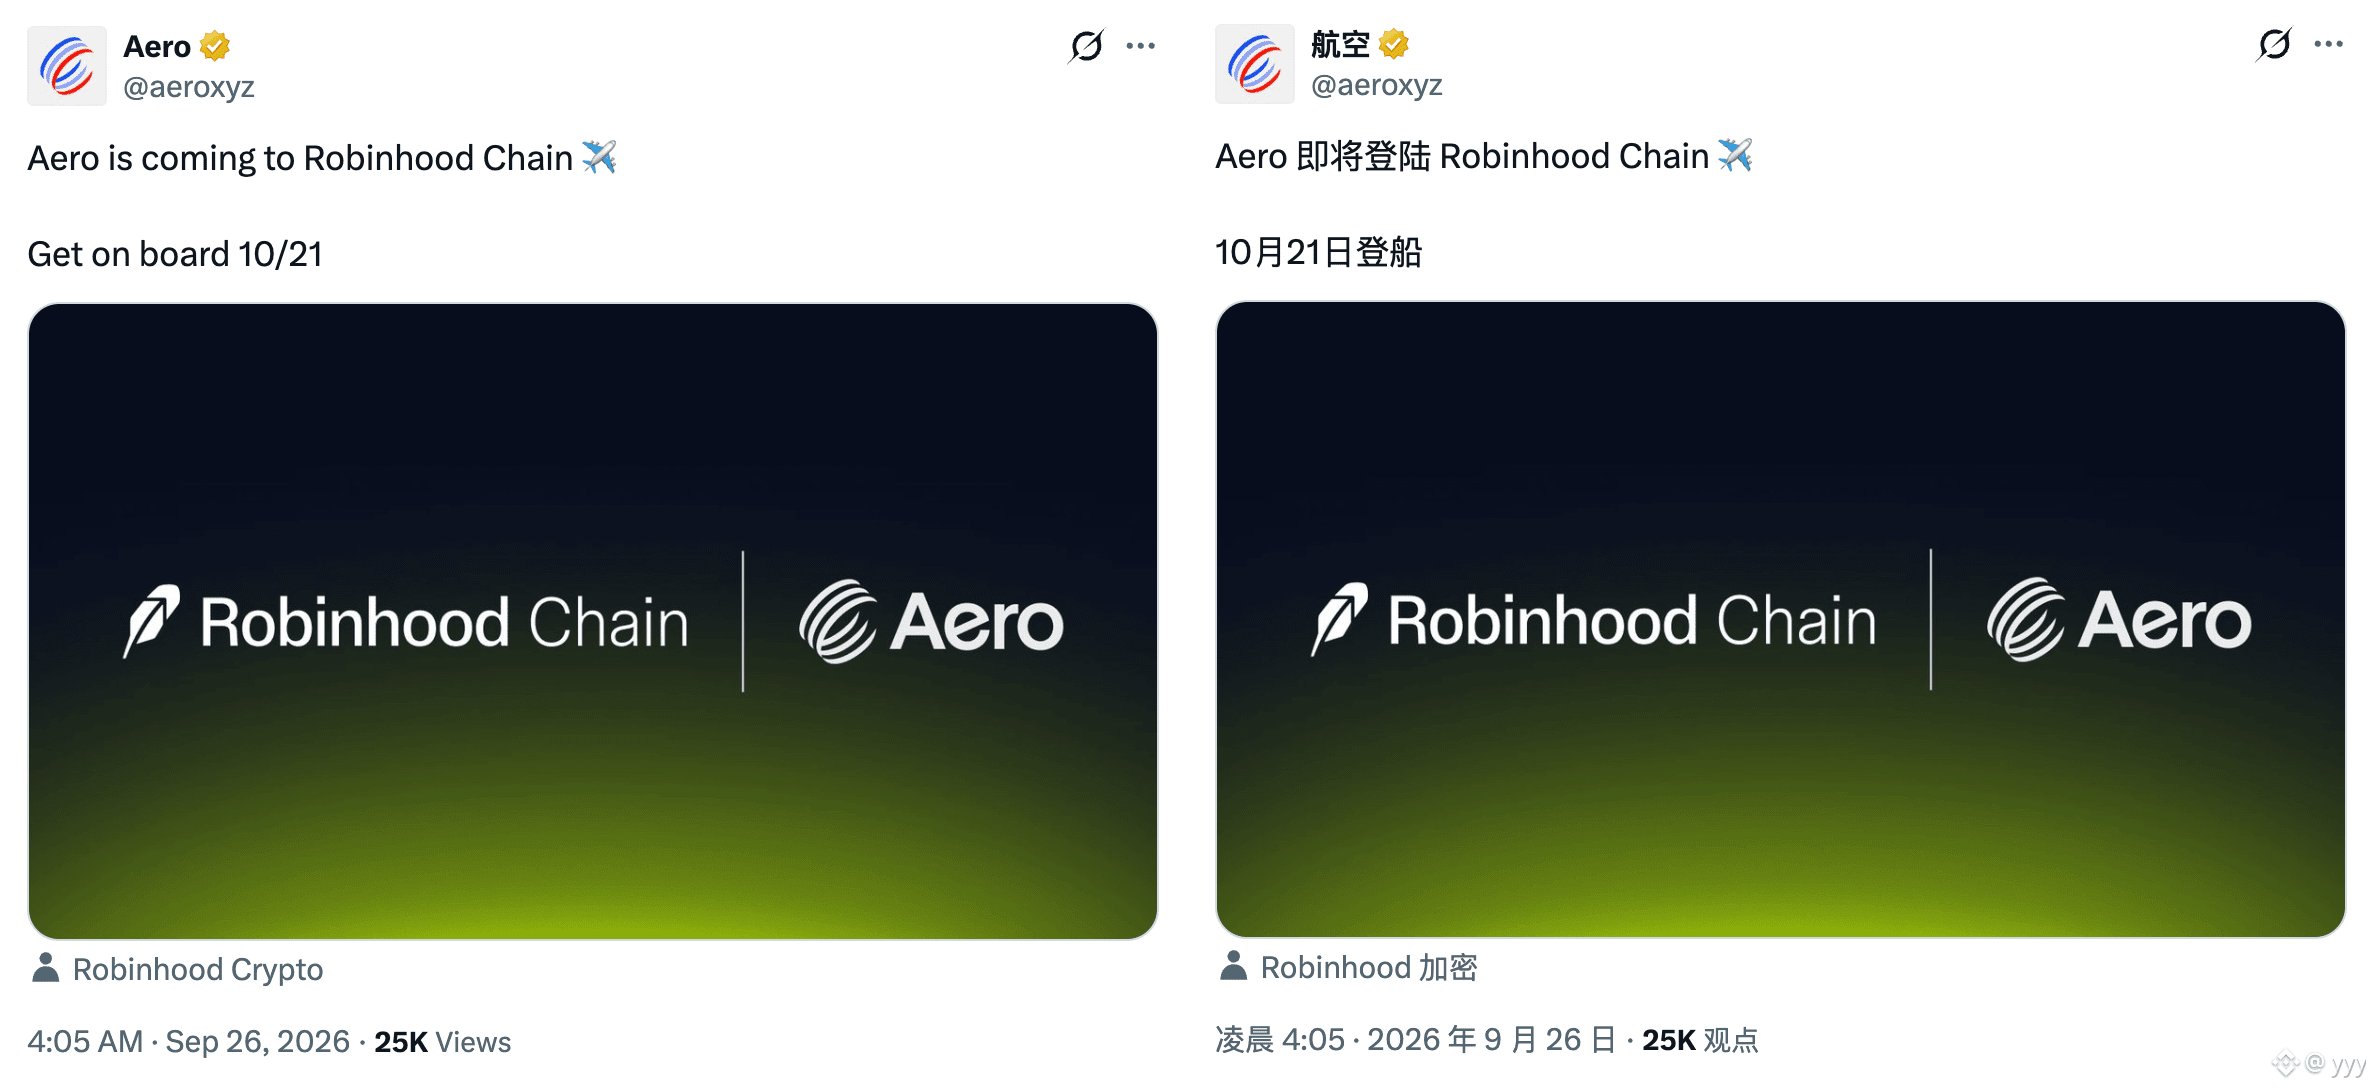
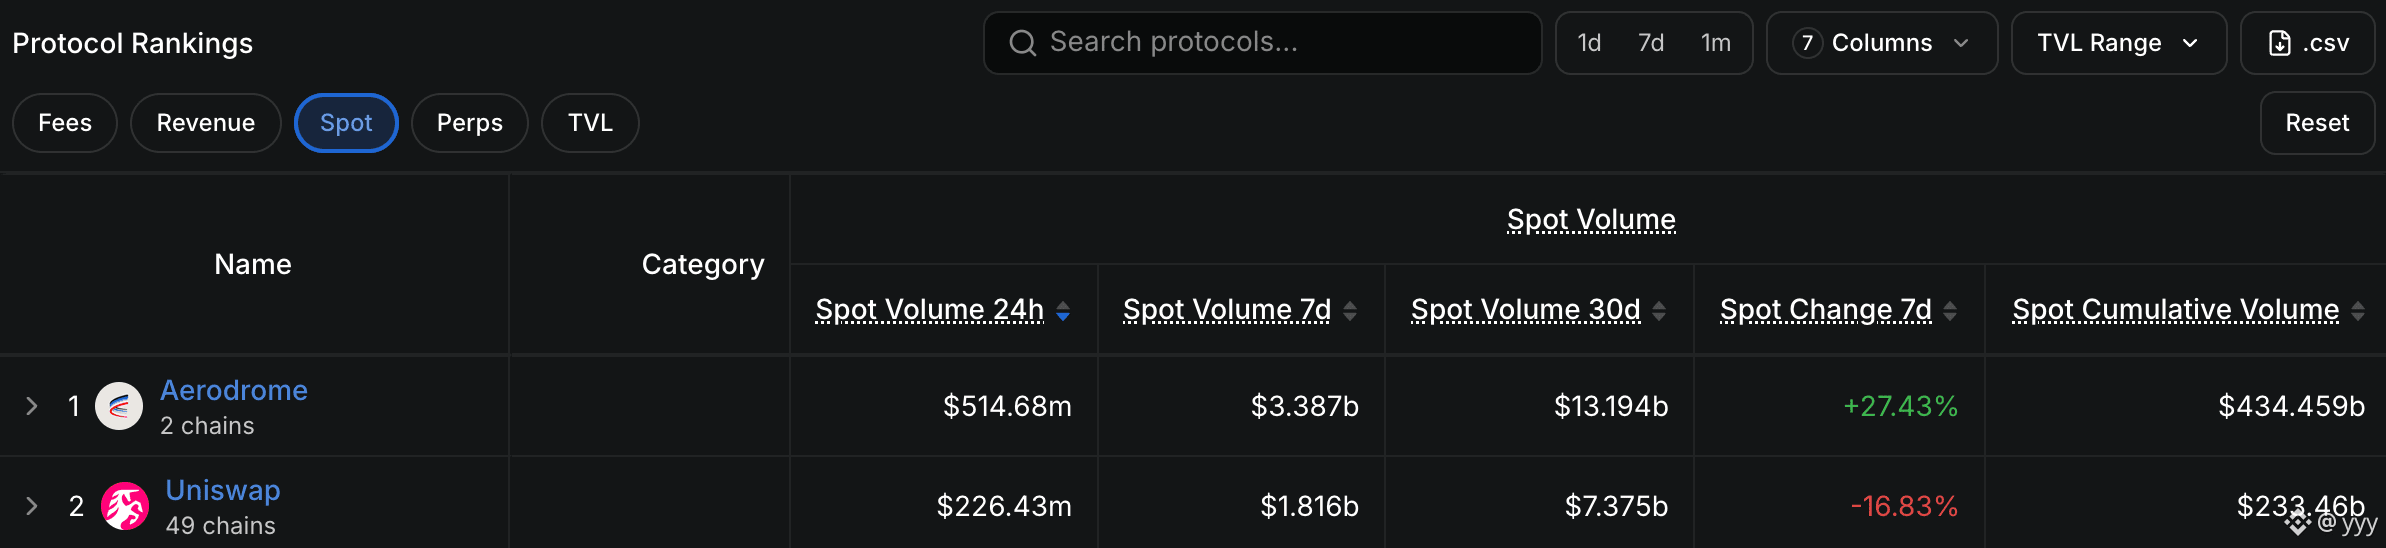
صاعدأكبر منافس لـ Uniswap على شبكة Base @aeroxyz يعلن عن رغبته في نقل موهبته إلى Robinhood Chain。
Aerodrome هو الرائد في DEX نمط ve(3,3) على سلسلة Base، وطريقة لعبه ليست مثل Uniswap تمامًا، كما أنه استولى بآلية 33 على سيولة عدد كبير من أزواج التداول الأساسية من Uniswap.
هذه المرة عند دخوله RH Chain، قد يكون من الصعب تكرار المعجزة التي حدثت على سلسلة Base. وذلك لأن مسار DEX نمط ve(3,3) على RH Chain قد تطوّر بالفعل، وظهرت منافسات قوية مثل @uponrh و@fablesfi.
فريق Aero يركّز على Base ولا ينفّذ نشرًا متعدد السلاسل إلا نادرًا، فما الذي يدفعه إلى القدوم إلى RH Chain في هذا التوقيت؟
#Base $AERO
صحيح جزئيًا
yyy
·
--
صاعداحكِ نظرية مؤامرة:
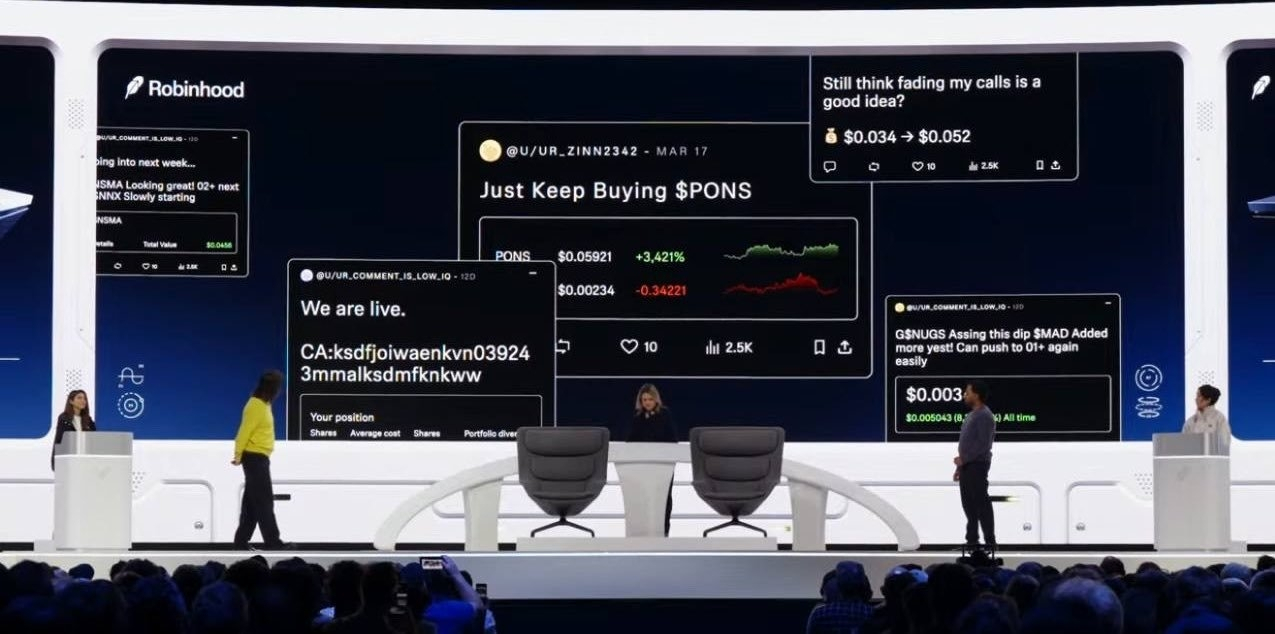
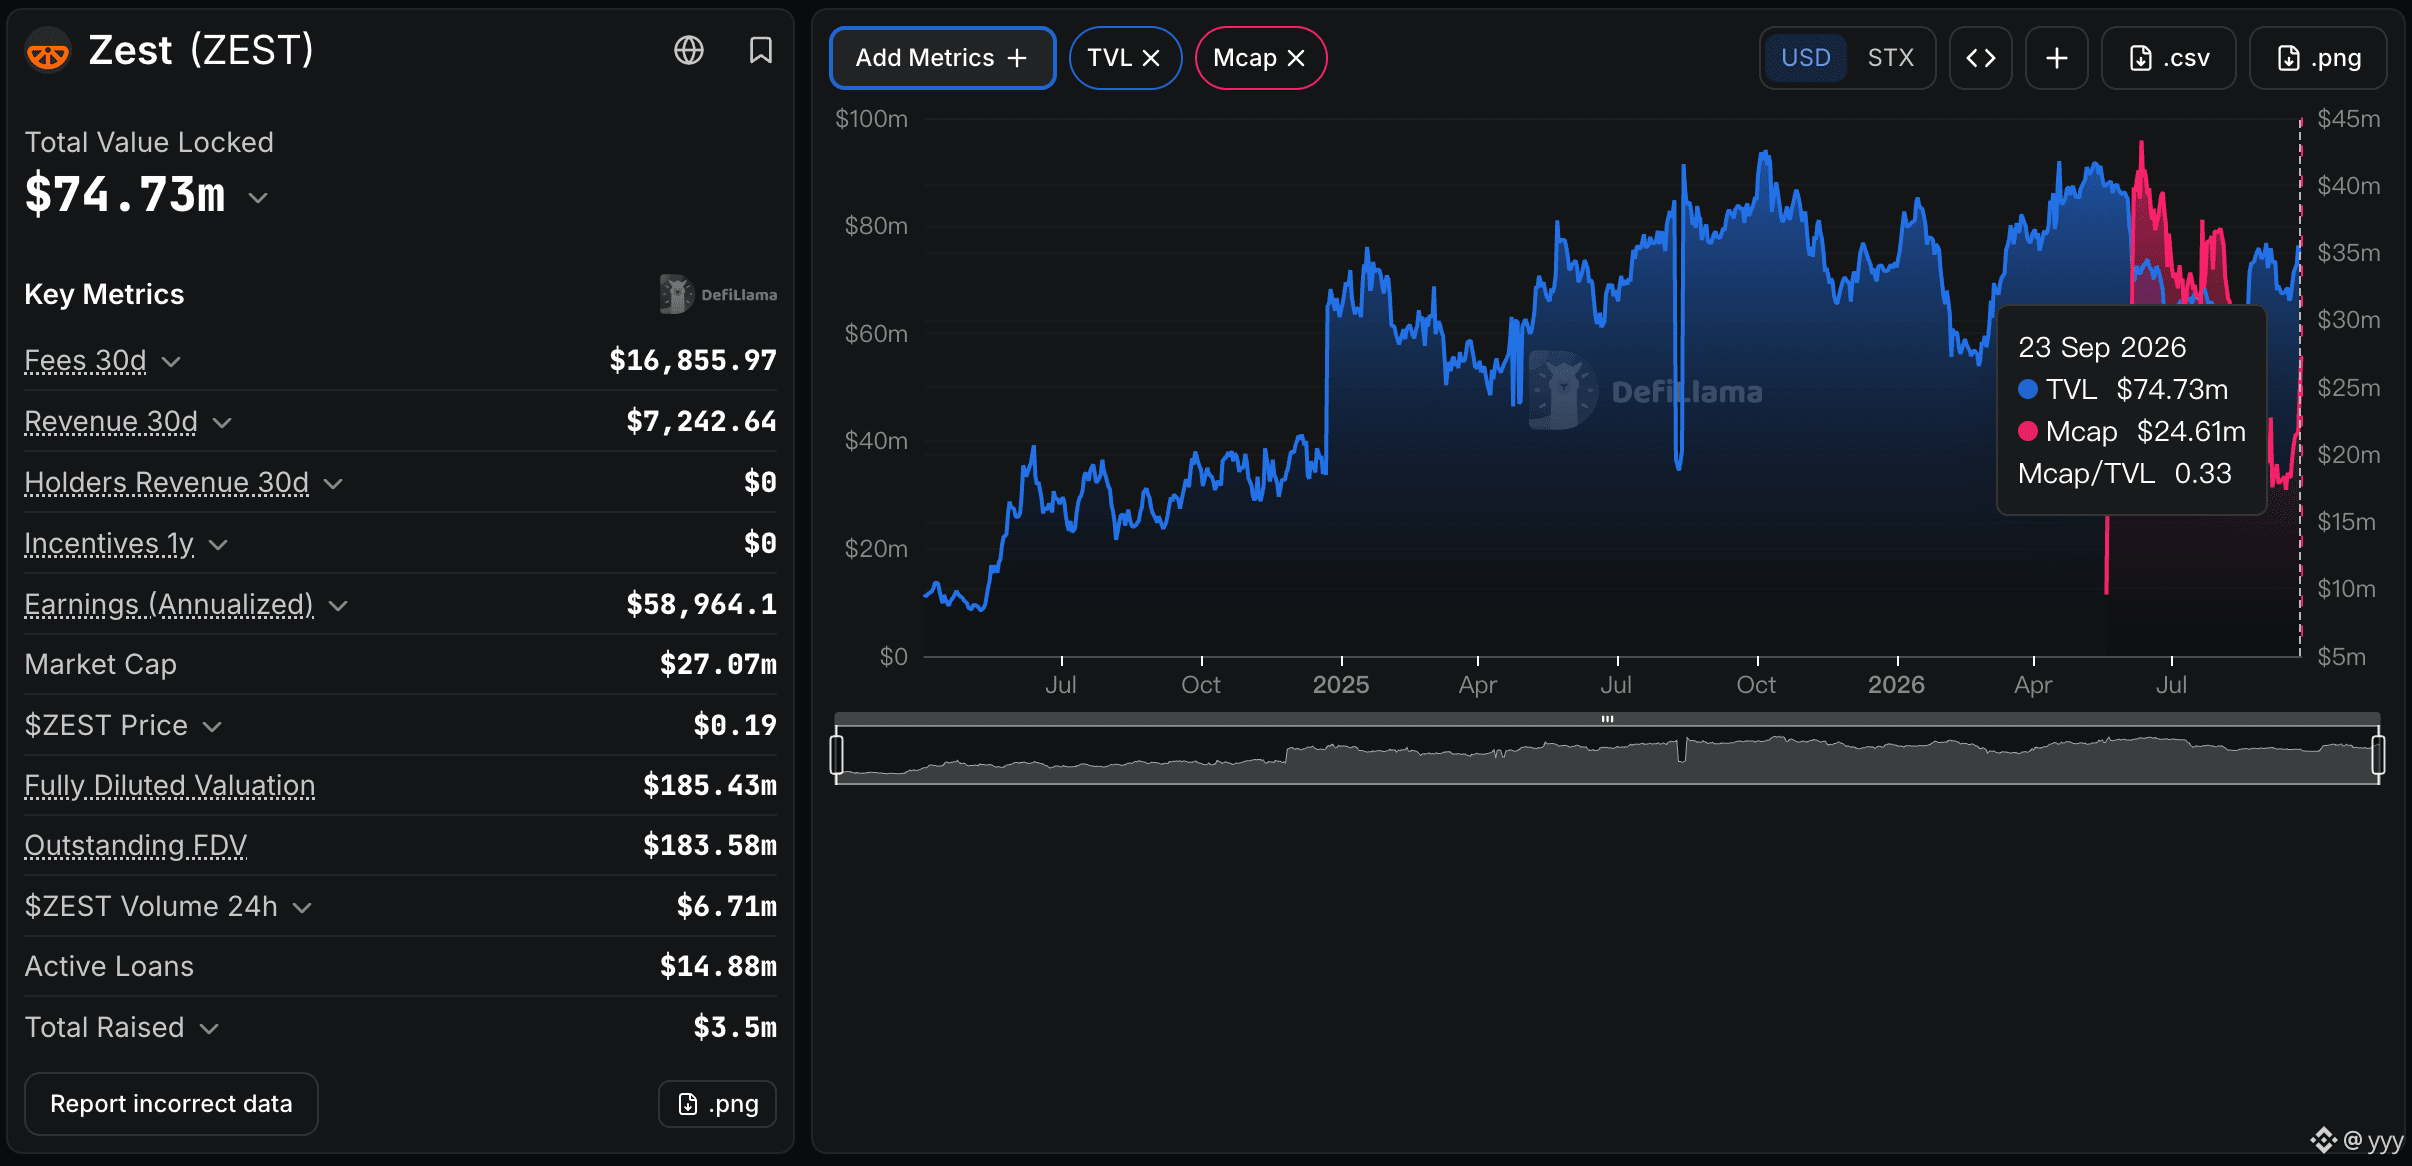
قامت شركة pons رسميًا بتخفيض كبير في معدل حرق $PONS ، وربما يكون ذلك مرتبطًا بمؤتمر HOOD Summit الذي سيُعقد بعد 5 أيام من Robinhood.
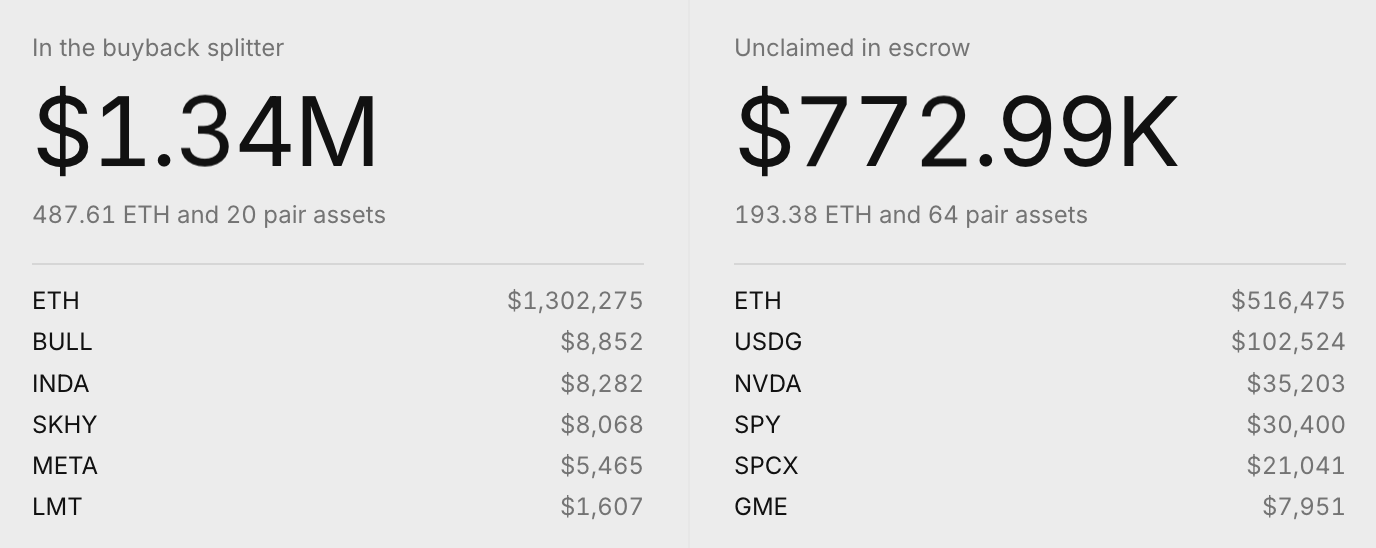
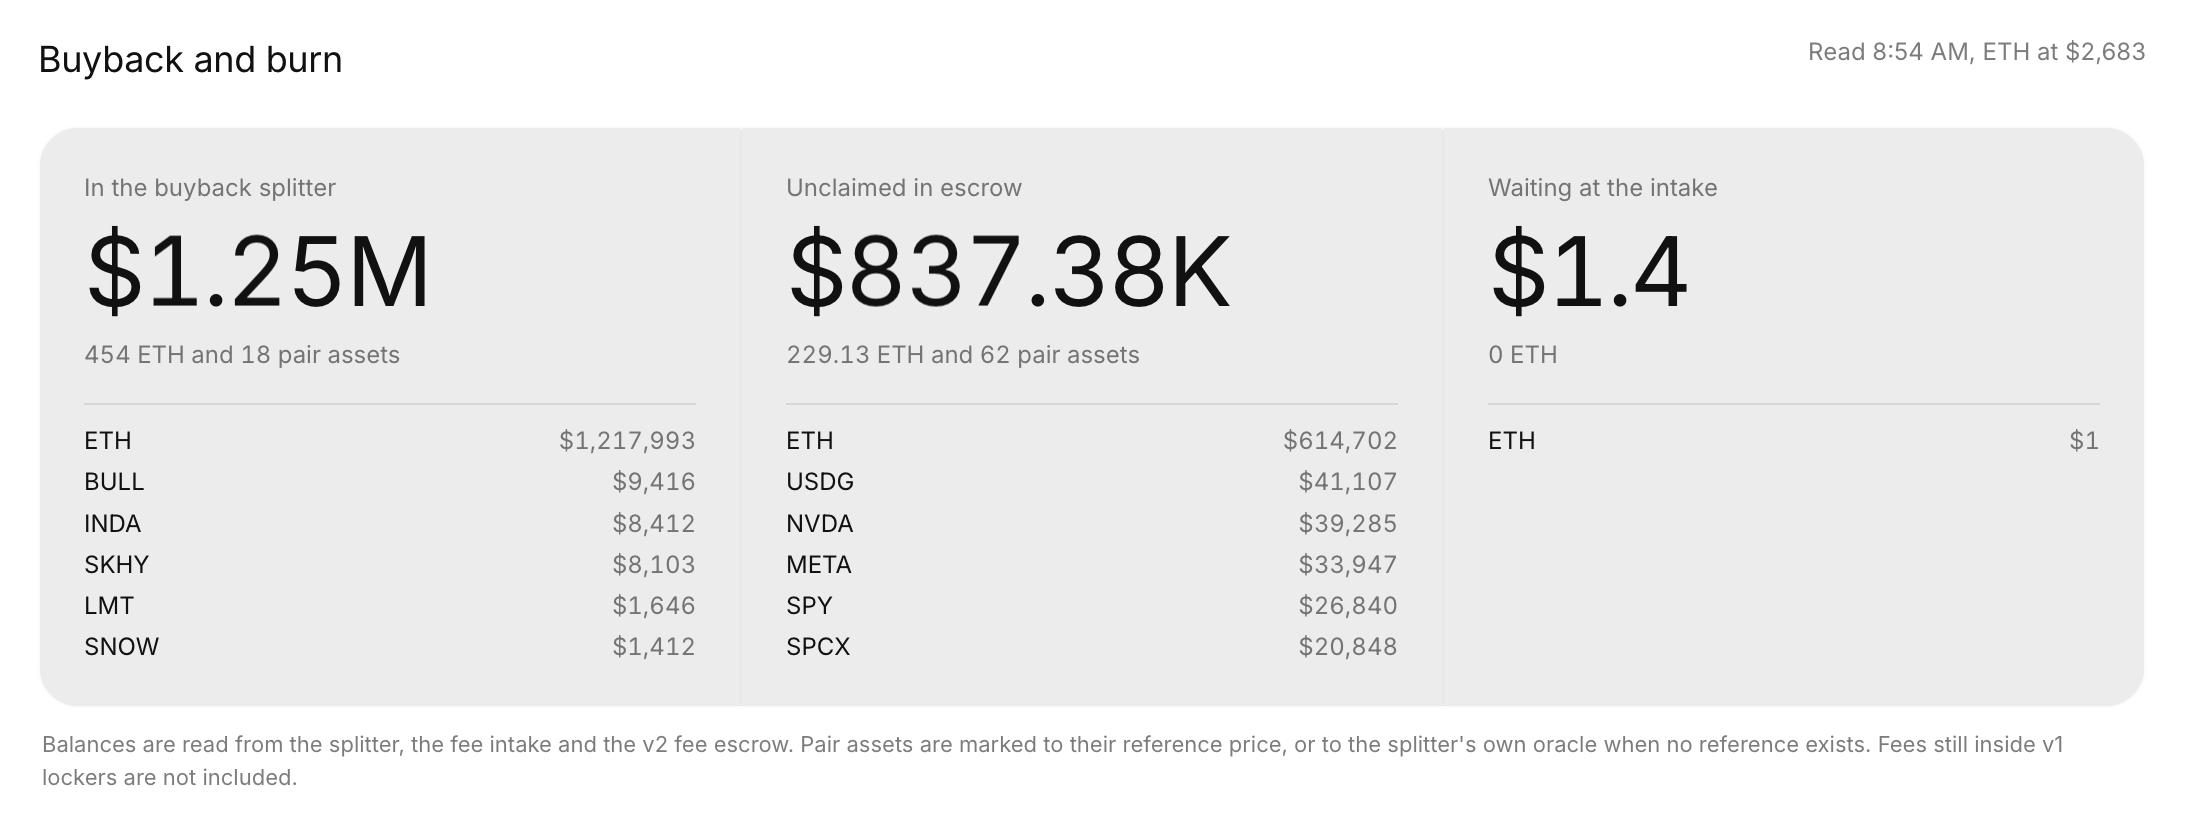
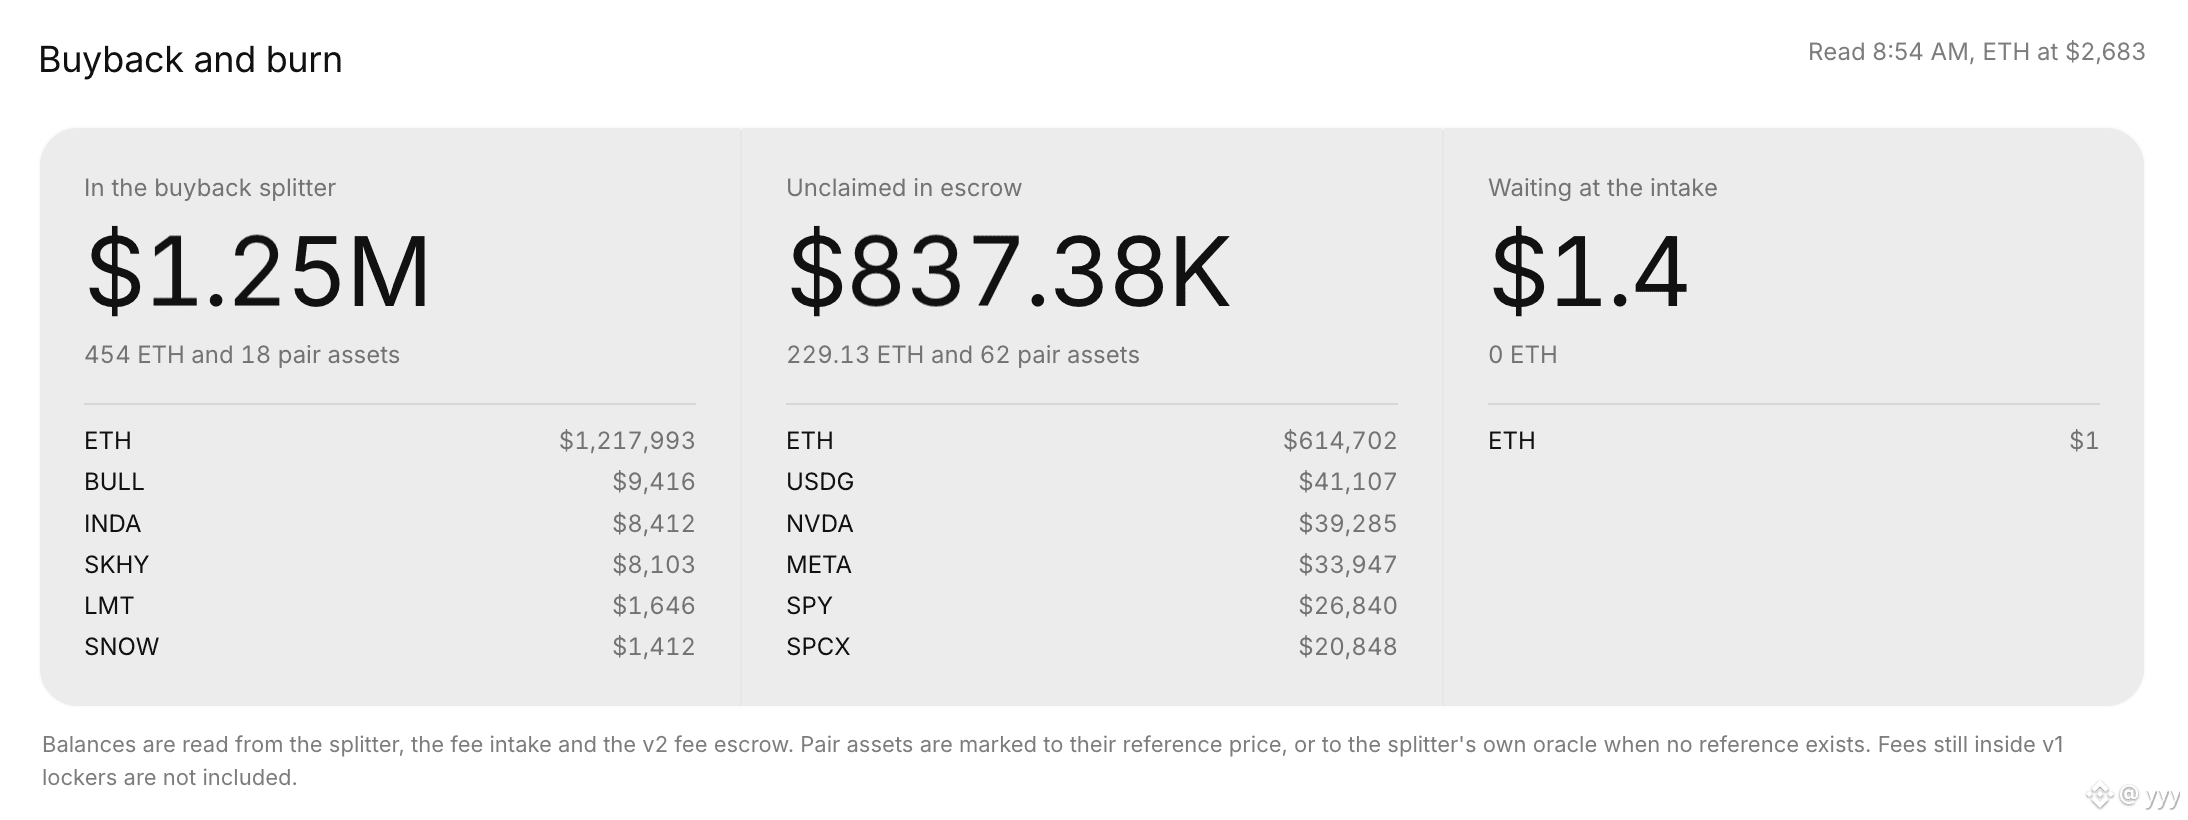
وبحسب وتيرة الحرق الحالية، يتم حرق ما يعادل 120 ألف U تقريبًا في يوم واحد، و600 ألف U في 5 أيام؛ إن موزّع إعادة الشراء الحالي يحتوي على 1.25 مليون U، وبعد 5 أيام لن يتبقى منه سوى 500-600 ألف U كتمويل لإعادة الشراء. ووفقًا للعادة يجب تعويض أموال إعادة الشراء؛
فإذن، كم مقدار الأموال التي يمكن تعويضها لإعادة الشراء في ذلك الوقت؟ وبناءً على مستوى إيرادات بروتوكول pons الحالي، فإن إيراد اليوم الواحد يساوي تقريبًا 400 ألف U، أي 2000000 U في 5 أيام؛ وبالإضافة إلى 840 ألف U غير مُستلمة بعد من حساب الإسكرو، فهذا يعني أن الأموال التي يمكن إضافتها إلى موزّع إعادة الشراء بغرض إعادة شراء PONS يمكن أن تصل إلى 284 * 80% = 227.2 مليون U.
وفي هذه المرحلة، وبالتزامن مع خبر إيجابي كبير لمؤتمر Robinhood، يتم رفع معدل الحرق مرة أخرى، ليكون ذلك تلاعبًا مثاليًا بالسوق (market making) مرة أخرى.
#pons $PONS
yyy
·
--
صاعدتصحيح بسيط:
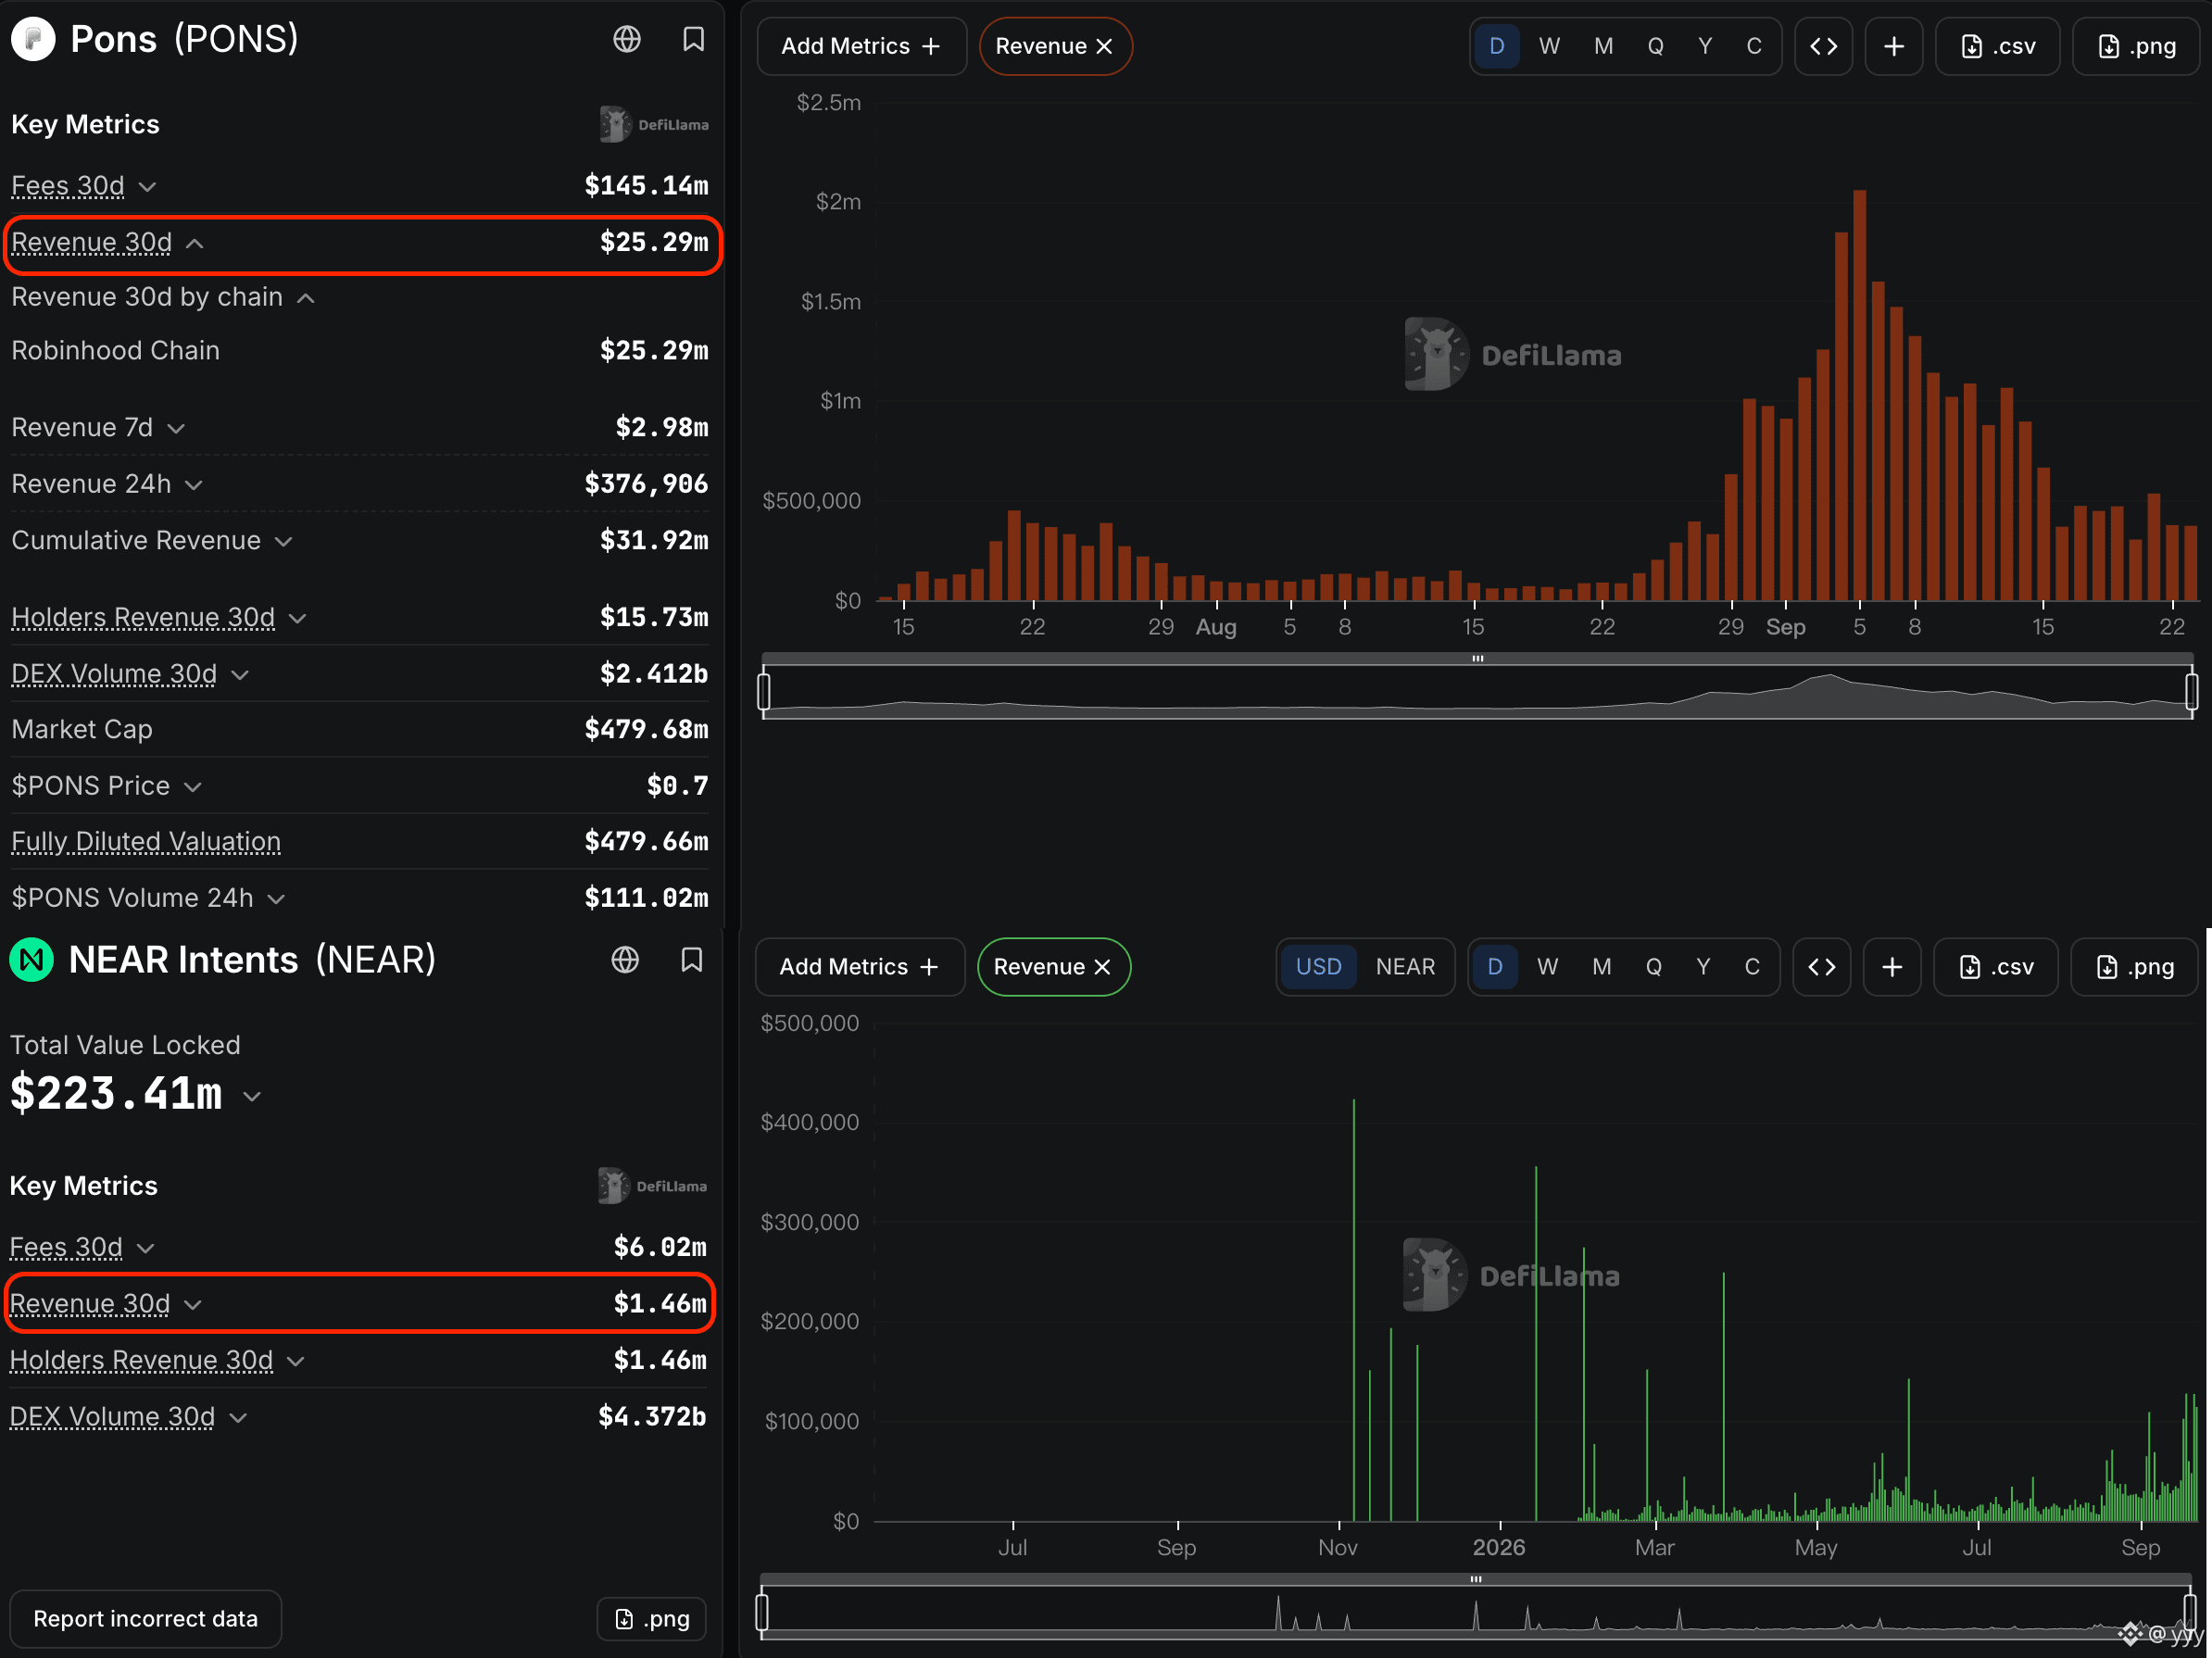
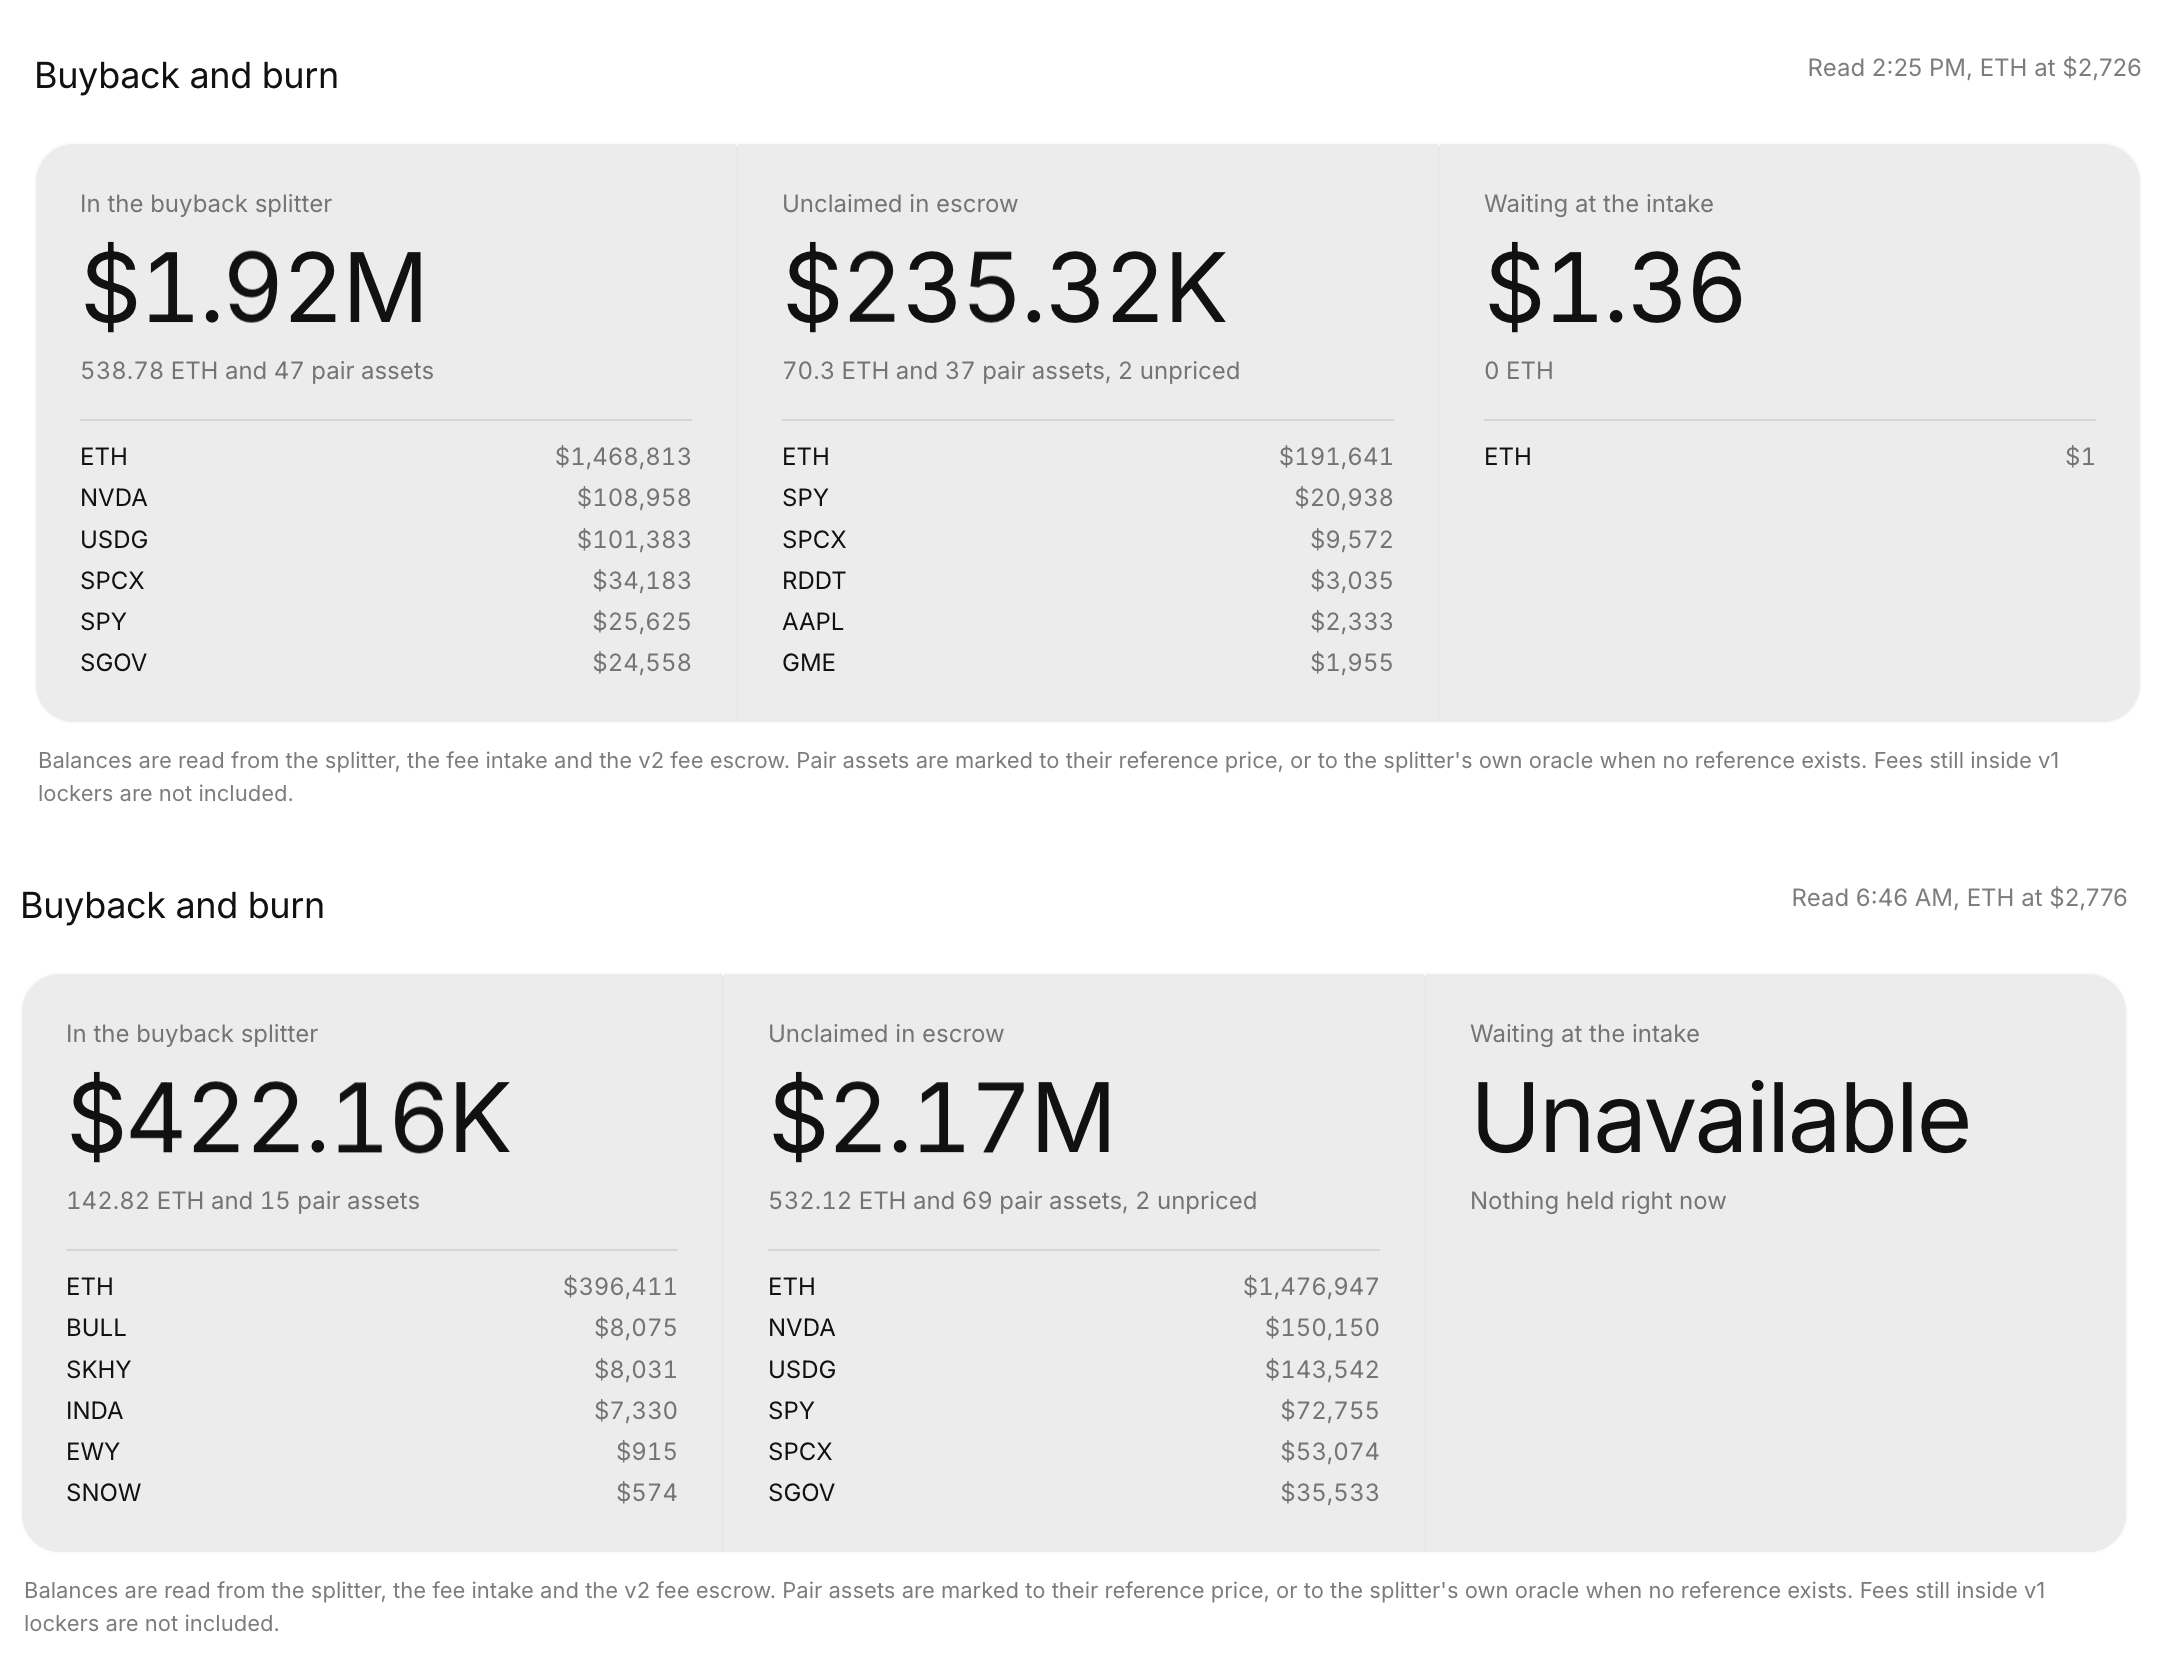
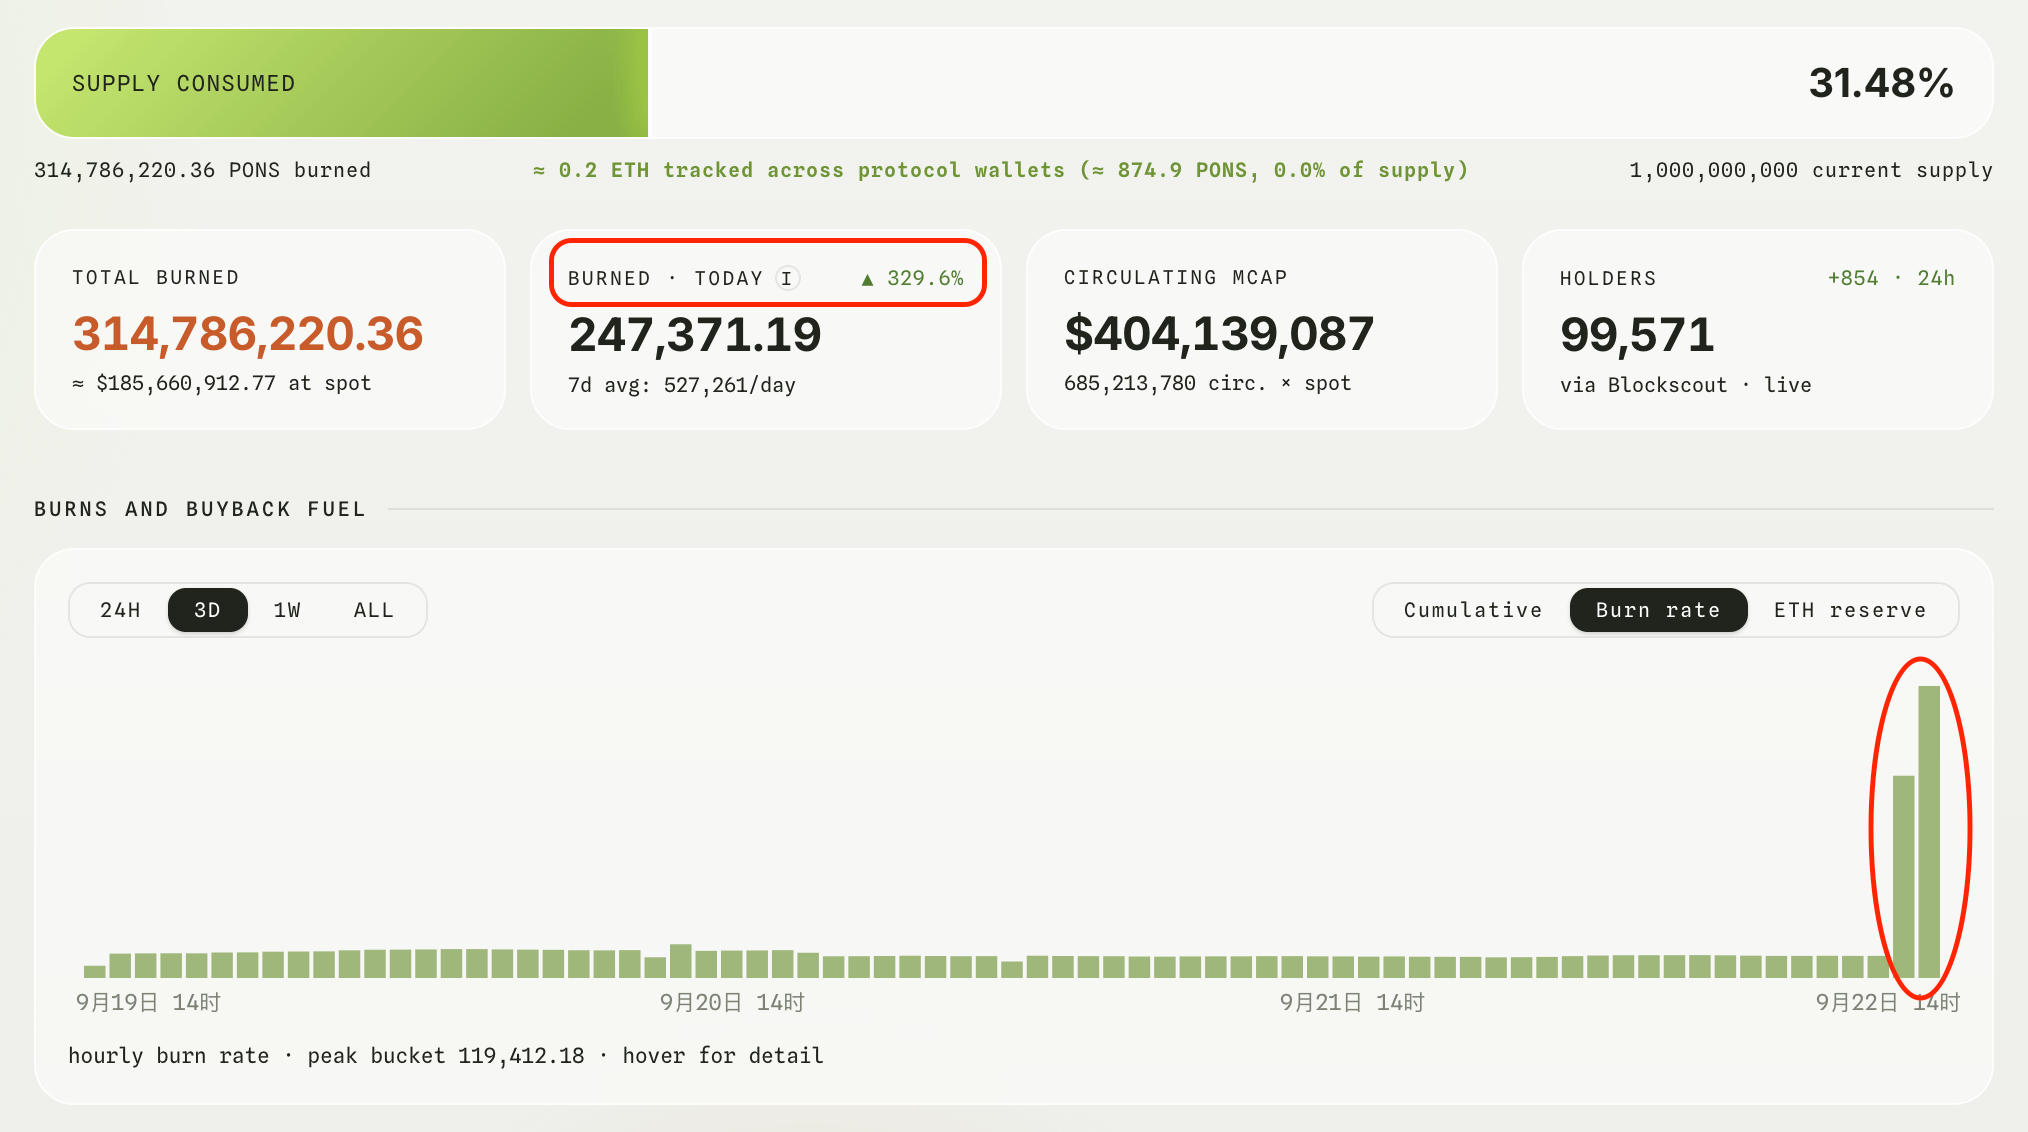
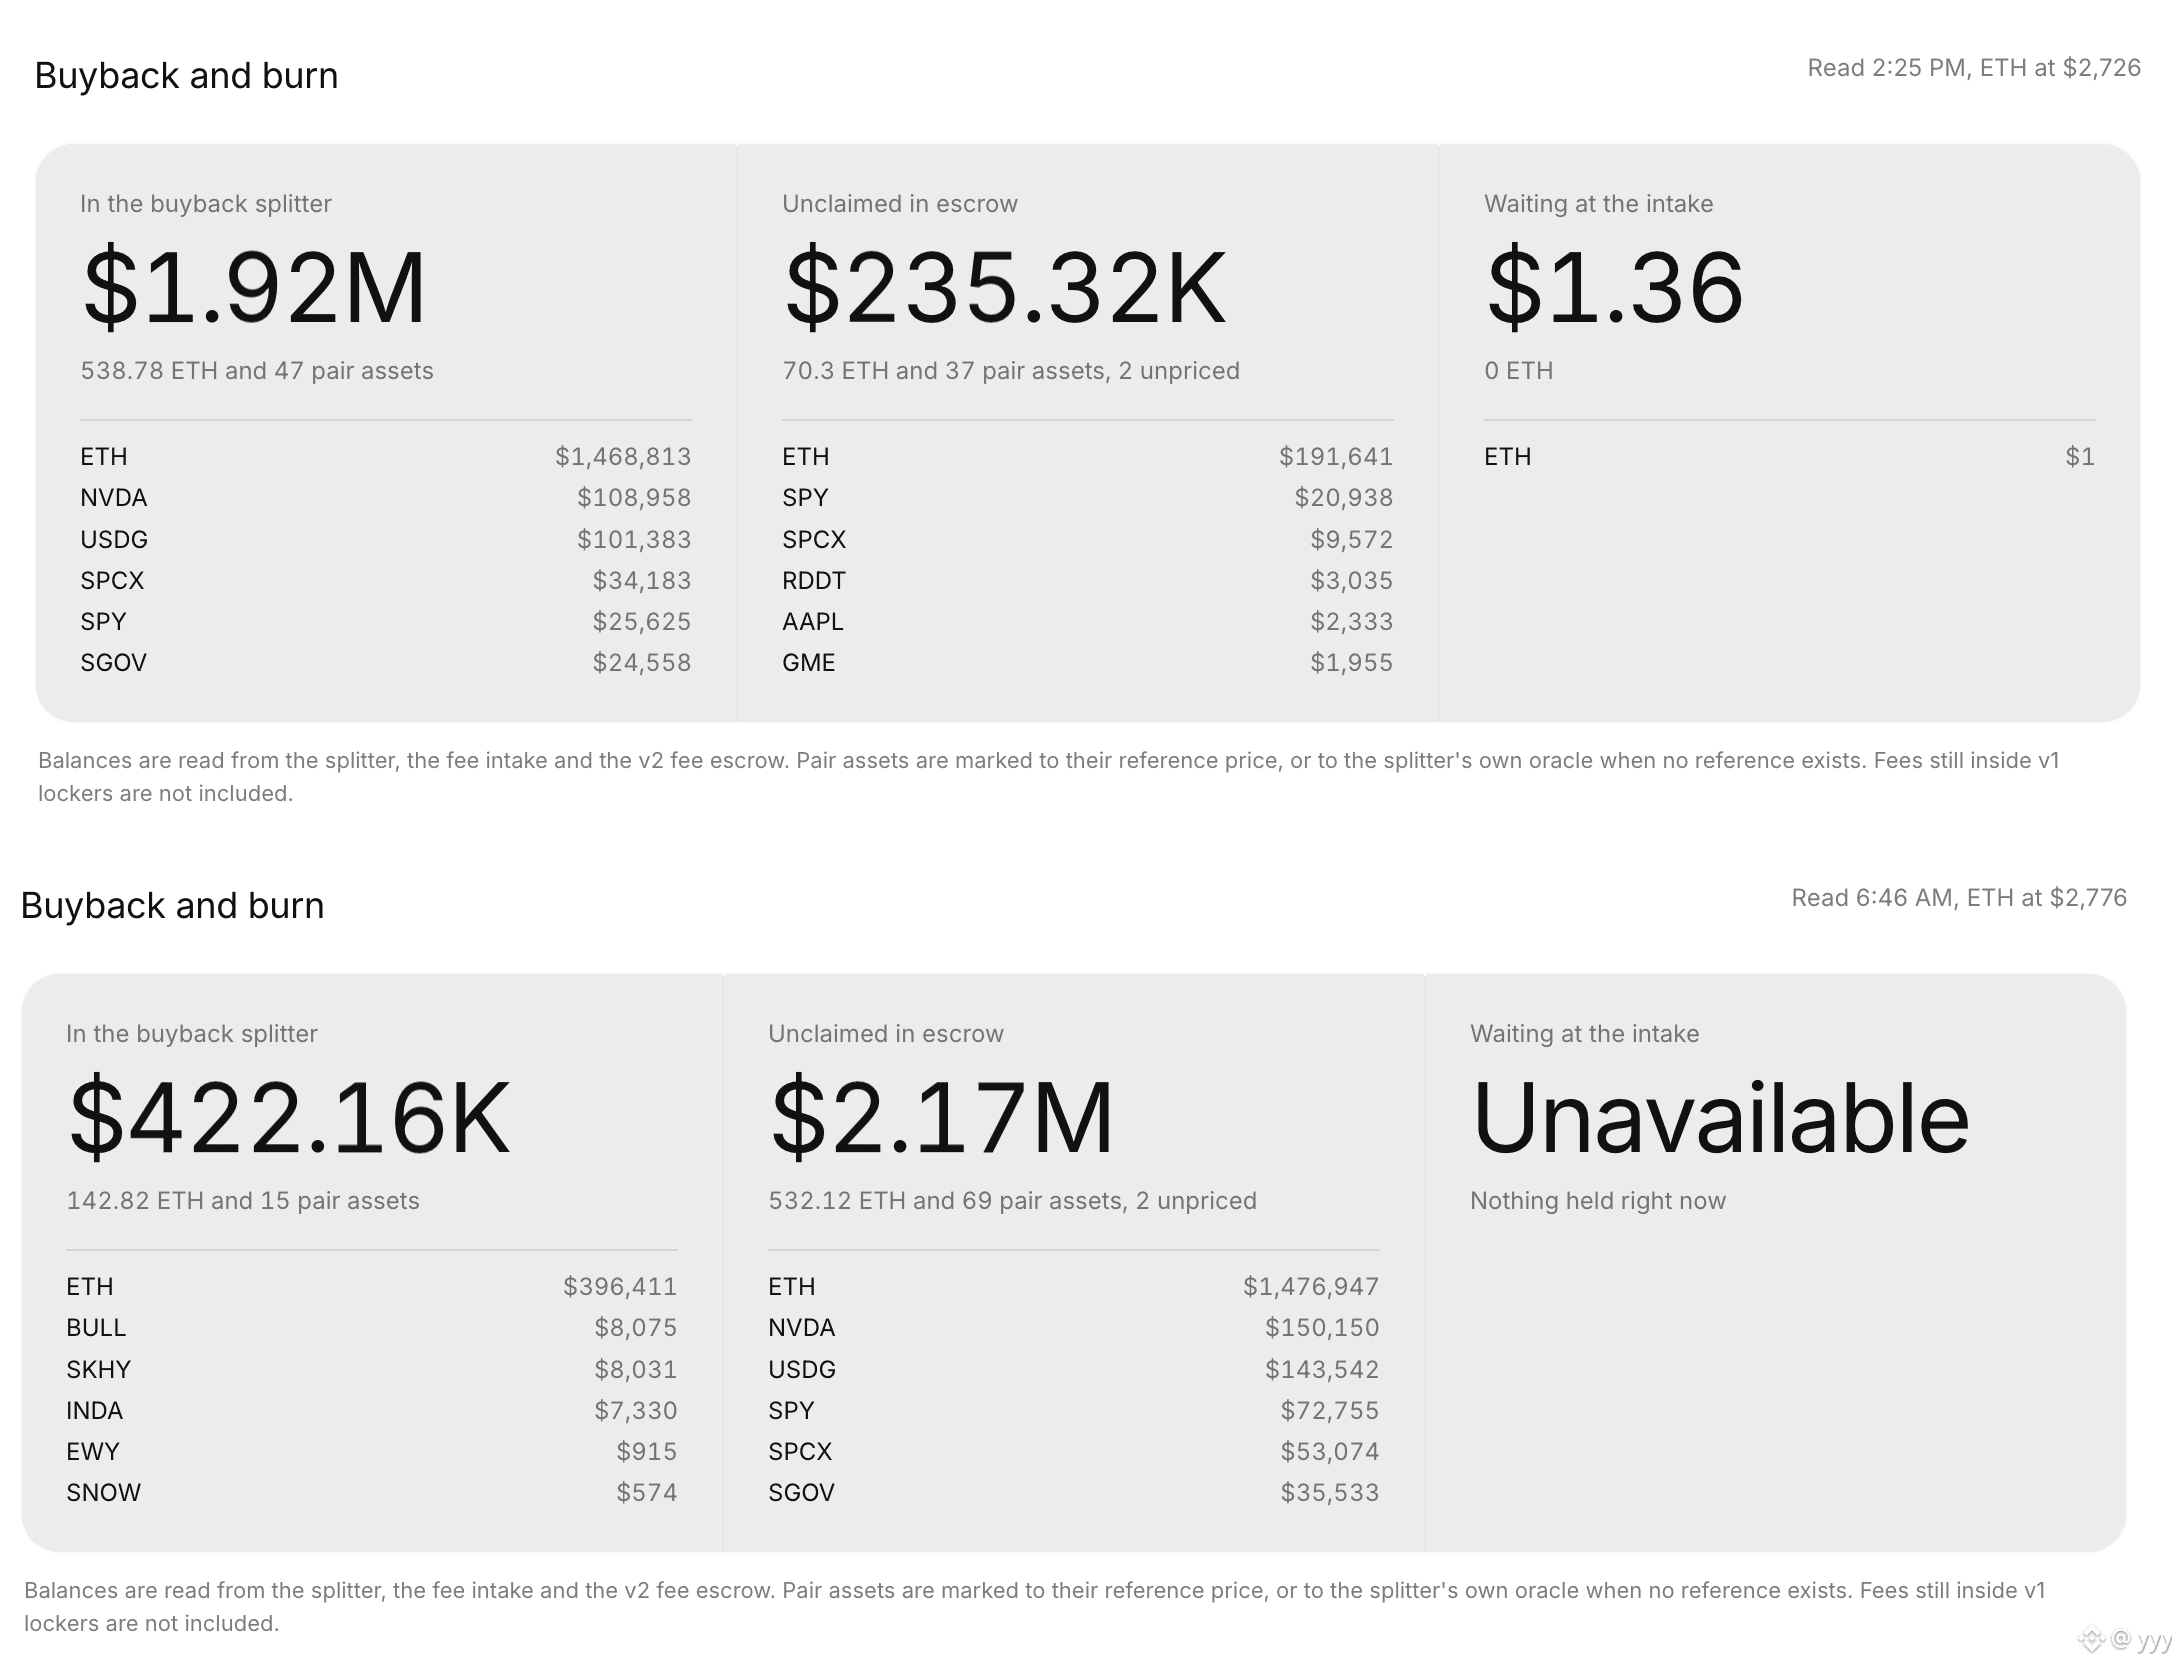
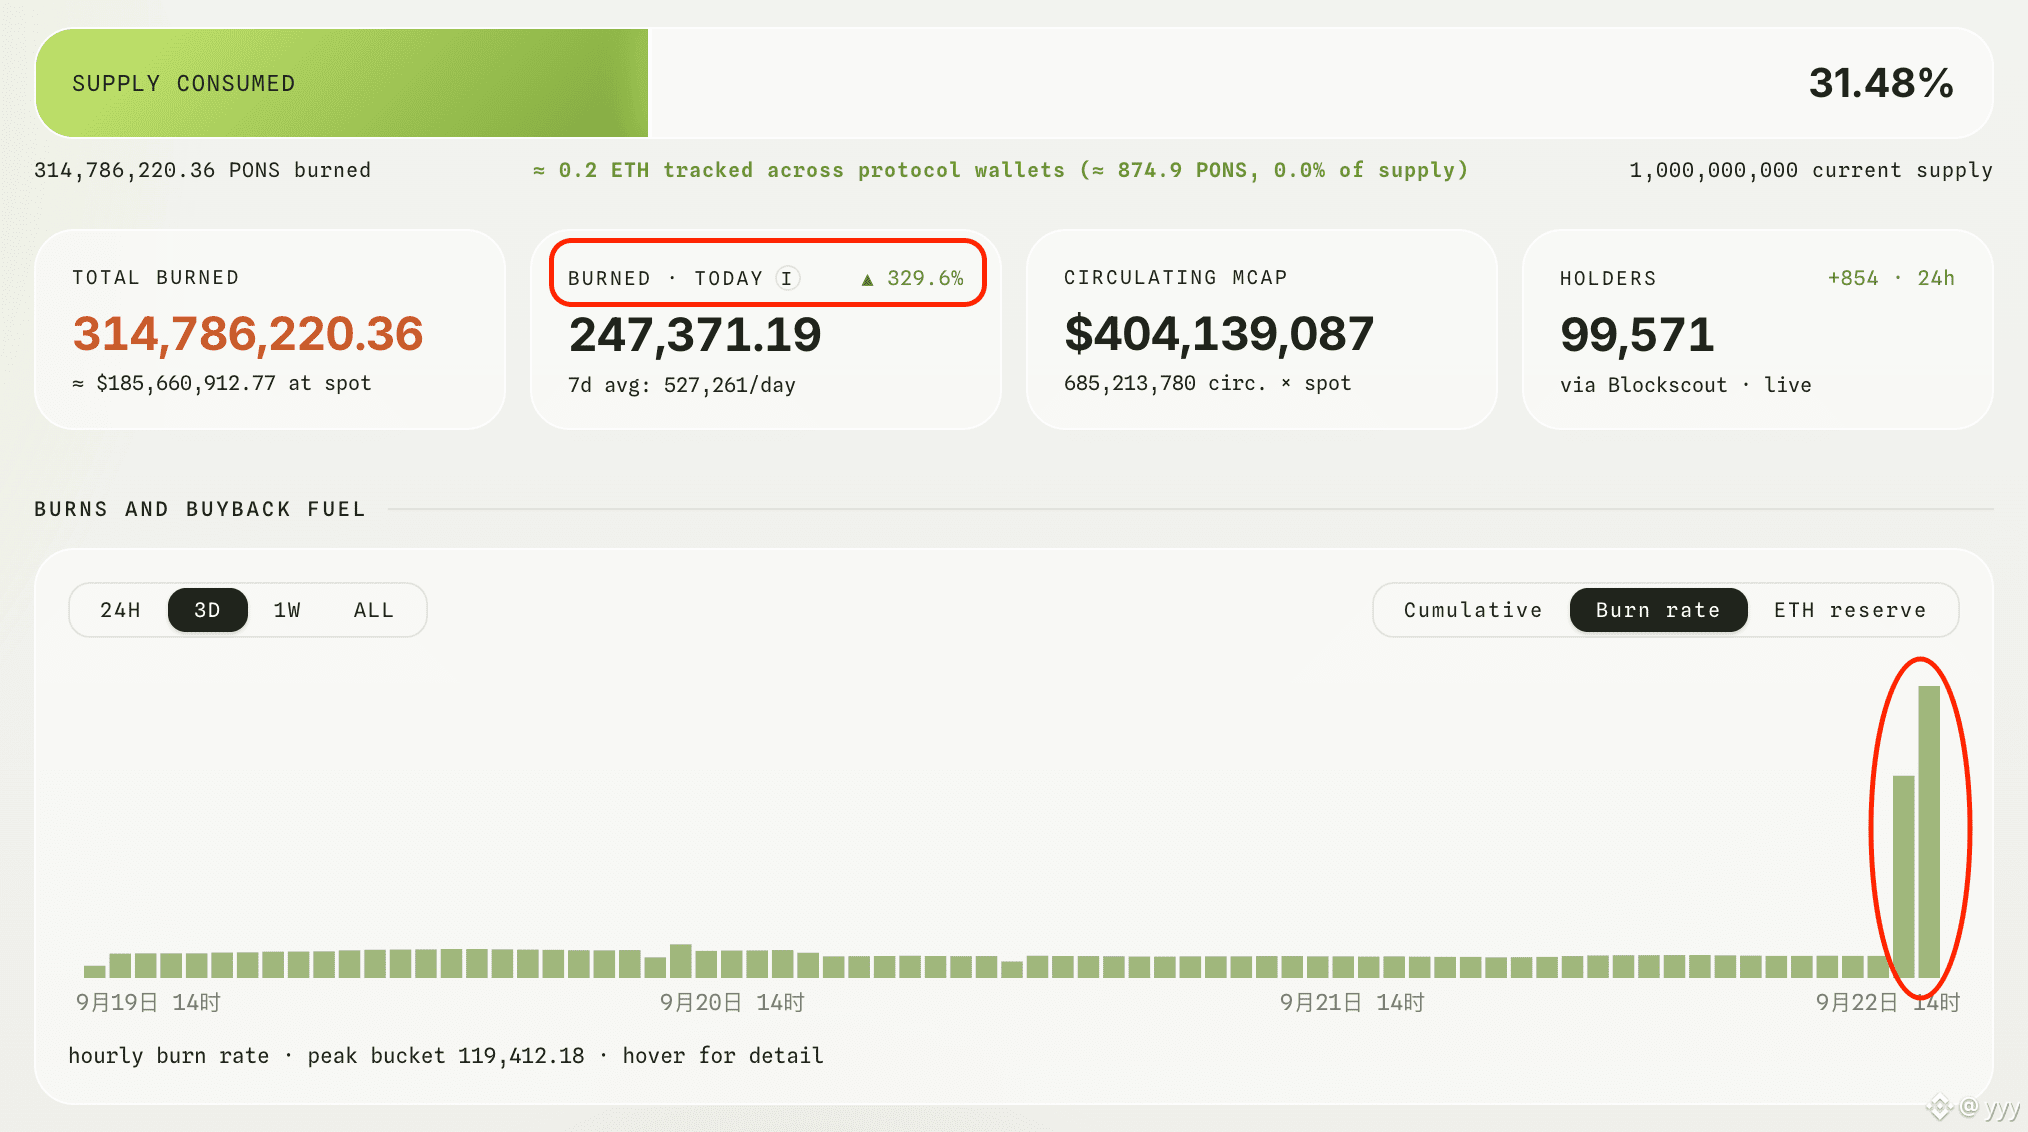
قمتُ بمقارنة البيانات قبل وبعد تحويل الأموال إلى موزّع عمليات إعادة الشراء، ويمكن التأكد من أن 80% من الأموال الموجودة في حساب الإسكرو (الحساب المُودَع لدى جهة وصاية) تُستخدم لإعادة شراء $PONS ؛
قبل ساعة واحدة، قام فريق pons بتحويل حوالي 1.6 مليون دولار إلى موزّع عمليات إعادة الشراء لاستخدامها في شراء الذخيرة.
بدأ $PONS بالاحتراق المتسارع.
#pons $PONS
yyy
·
--
صاعدسلسلة Robinhood Chain: انتهت الموجة الأولى بالفعل تقريبًا وتمّ إنهاء عملية التصحيح، والآن نُستعد لبدء الموجة الثانية.
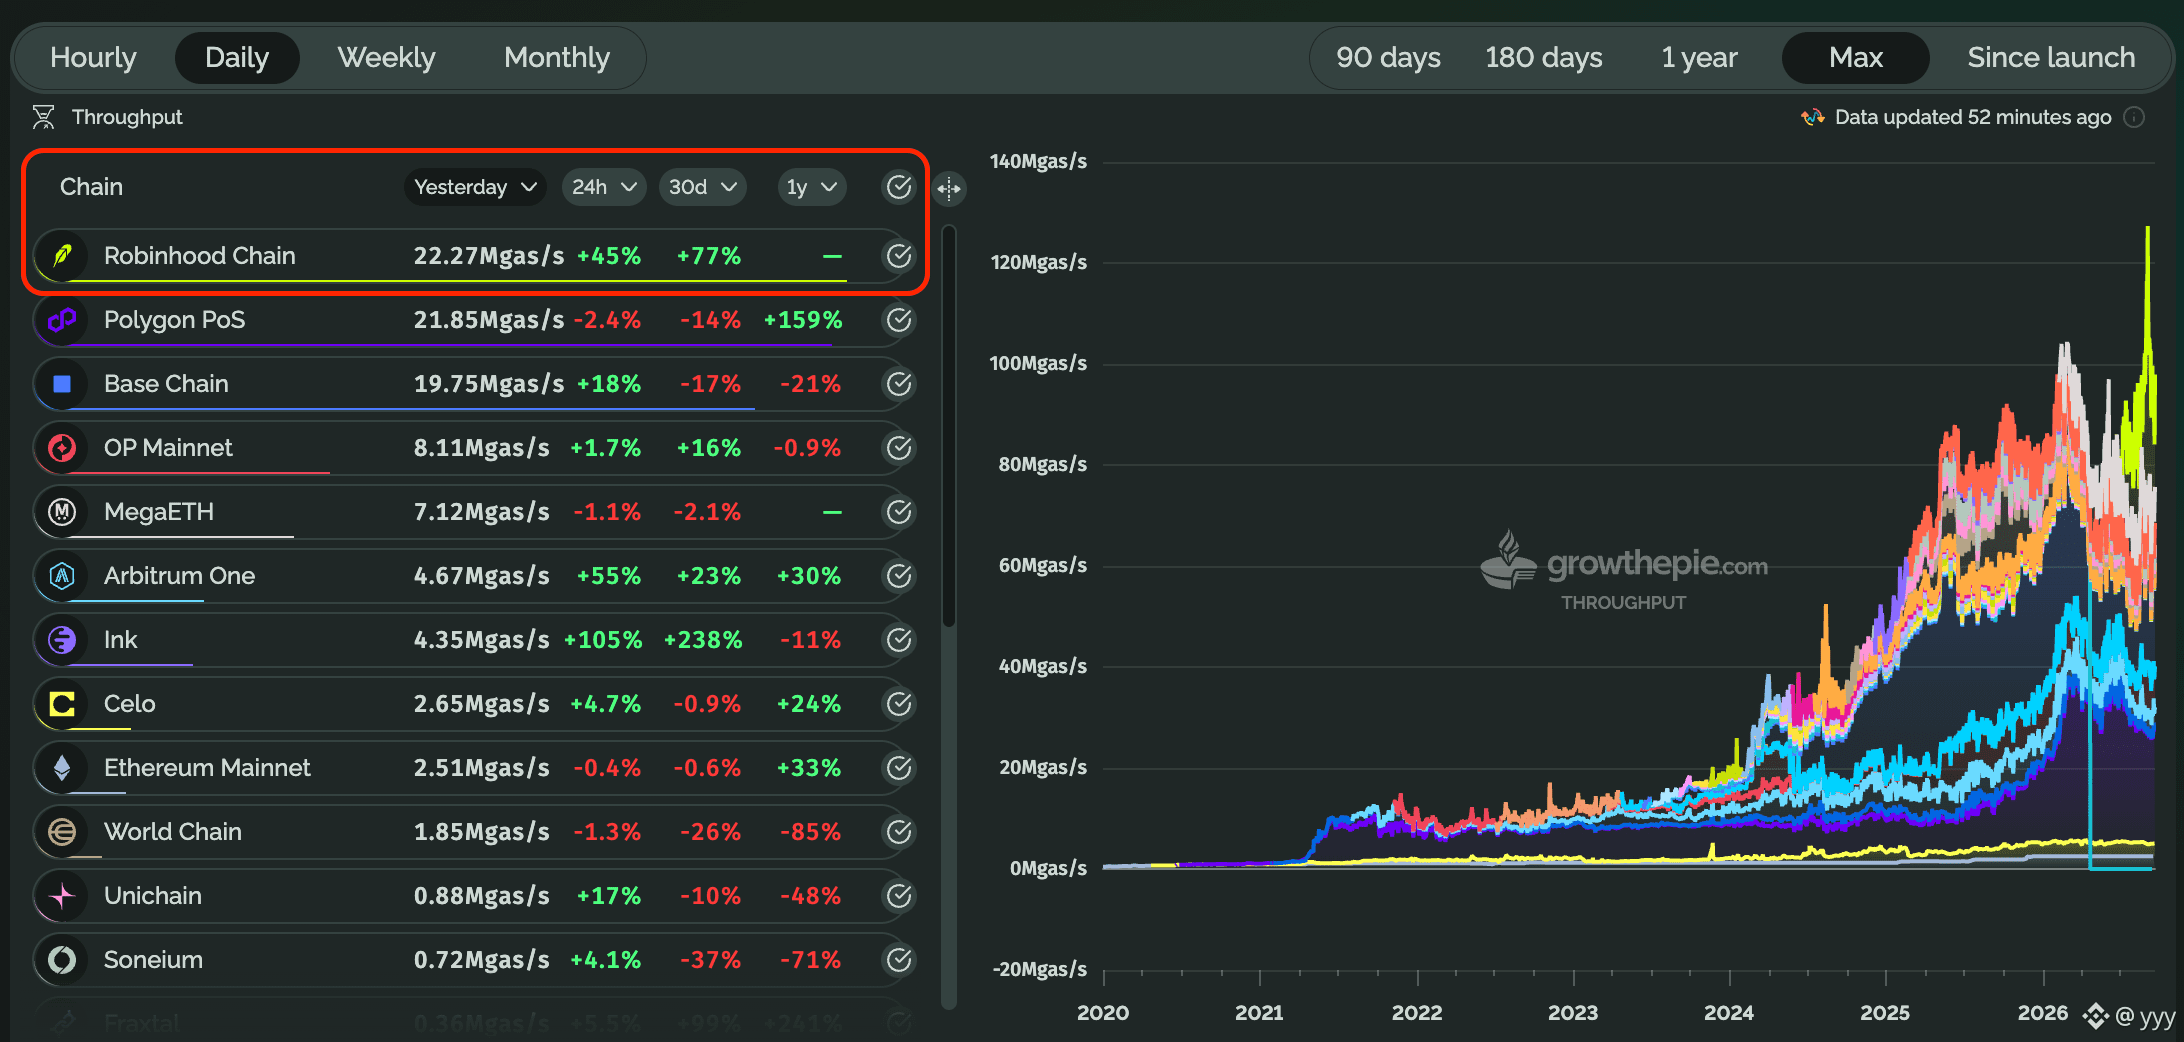
سلسلة RH Chain: عادت صافي المديونية الفعلية للشبكة اليومية (الـ Network Actual Net Debt) أمس/اليومين إلى 2227万 غاز/ثانية، وارتفعت بنسبة 45% خلال آخر 24 ساعة.
تمكّنا مجددًا من تجاوز Base لتصبح سلسلة RH Chain هي أعلى سلاسل Ethereum L2 من حيث النشاط على السلسلة.
#robinhoodchain
سلسلة RH Chain: عادت صافي المديونية الفعلية للشبكة اليومية (الـ Network Actual Net Debt) أمس/اليومين إلى 2227万 غاز/ثانية، وارتفعت بنسبة 45% خلال آخر 24 ساعة.
تمكّنا مجددًا من تجاوز Base لتصبح سلسلة RH Chain هي أعلى سلاسل Ethereum L2 من حيث النشاط على السلسلة.
#robinhoodchain
yyy
·
--
صاعدتصحيح بسيط:
قمتُ بمقارنة البيانات قبل وبعد تحويل الأموال إلى موزّع عمليات إعادة الشراء، ويمكن التأكد من أن 80% من الأموال الموجودة في حساب الإسكرو (الحساب المُودَع لدى جهة وصاية) تُستخدم لإعادة شراء $PONS ؛
قبل ساعة واحدة، قام فريق pons بتحويل حوالي 1.6 مليون دولار إلى موزّع عمليات إعادة الشراء لاستخدامها في شراء الذخيرة.
بدأ $PONS بالاحتراق المتسارع.
#pons $PONS
قمتُ بمقارنة البيانات قبل وبعد تحويل الأموال إلى موزّع عمليات إعادة الشراء، ويمكن التأكد من أن 80% من الأموال الموجودة في حساب الإسكرو (الحساب المُودَع لدى جهة وصاية) تُستخدم لإعادة شراء $PONS ؛
قبل ساعة واحدة، قام فريق pons بتحويل حوالي 1.6 مليون دولار إلى موزّع عمليات إعادة الشراء لاستخدامها في شراء الذخيرة.
بدأ $PONS بالاحتراق المتسارع.
#pons $PONS
صحيح جزئيًا
yyy
·
--
صاعدبخصوص الأموال المستحقة لإعادة الشراء في pons، المنشورات المتعددة في منطقة اللغة الإنجليزية من X تفيد بأن المبلغ هو 2.3 مليون دولار، لكن هذه الأرقام غير صحيحة. في الواقع، لا توجد مبالغ بهذا الحجم مستحقة لإعادة الشراء.
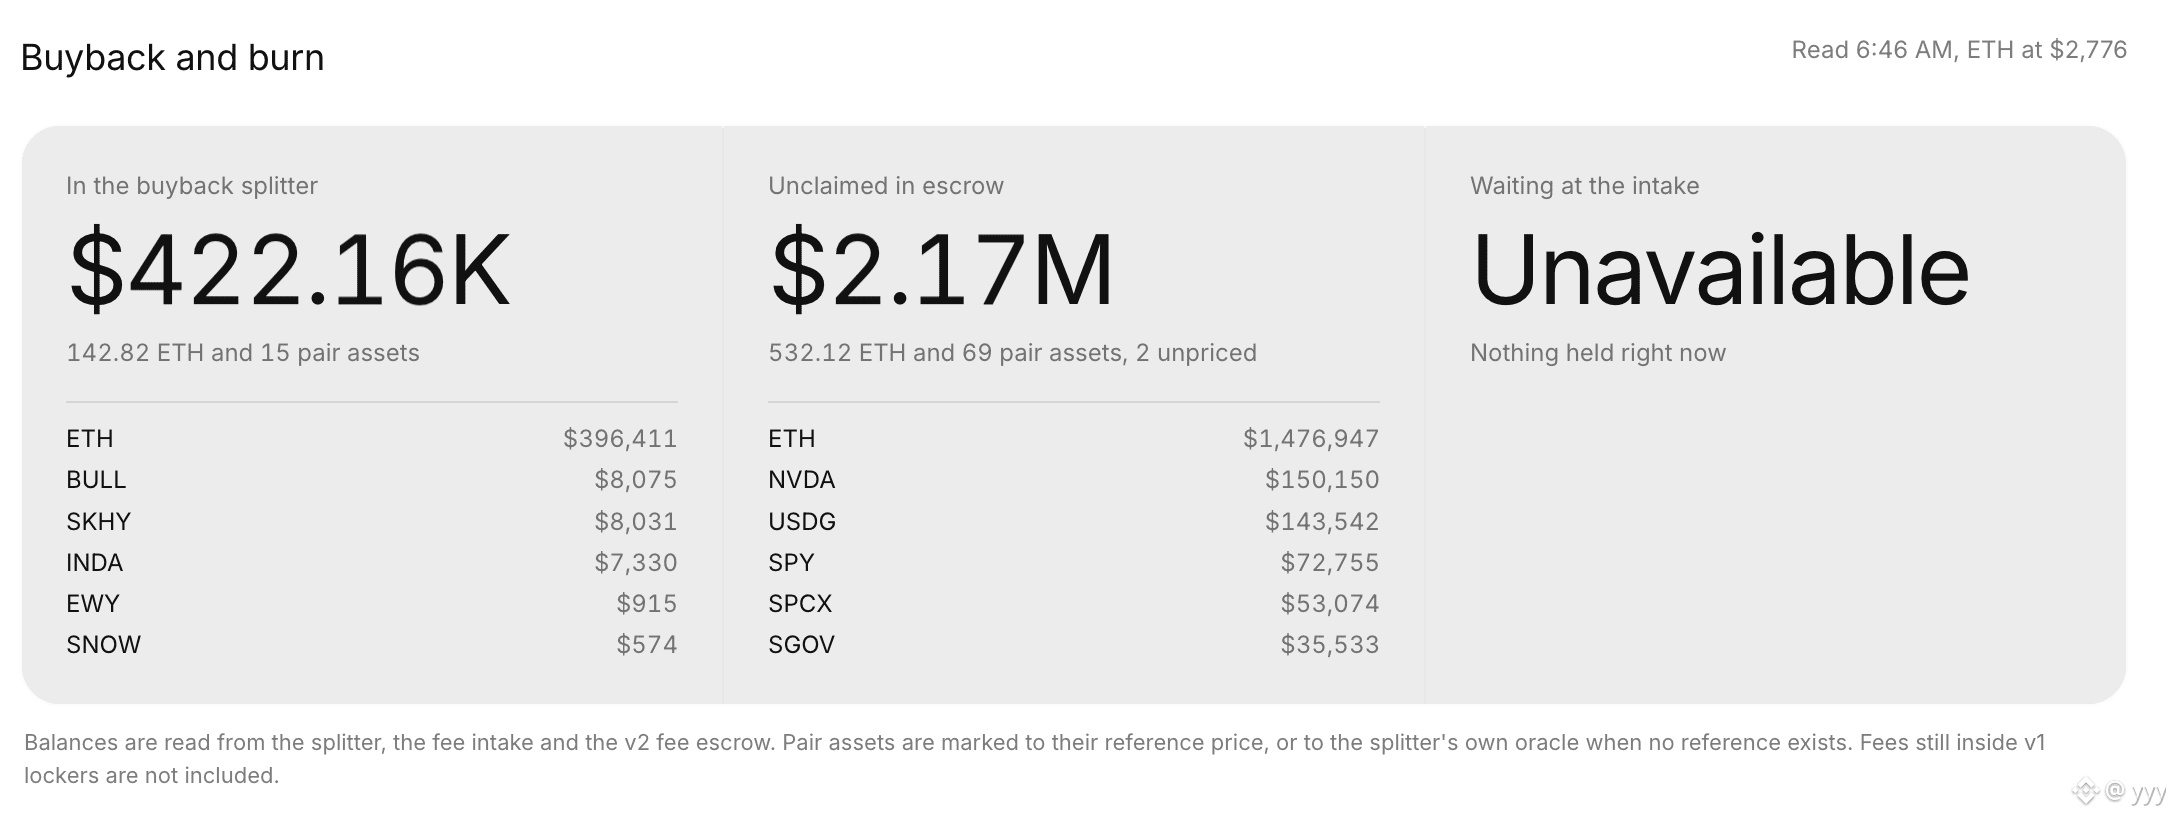
معيار pons في احتساب الأموال المستحقة لإعادة الشراء هو: المتبقي في مُوزّع إعادة الشراء + ما لم يتم claim عليه بعد في escrow. وبحسب بيانات موقع pons الرسمي، فقد ارتفع هذا الرقم حاليًا إلى نحو 2.6 مليون دولار، منها 420 ألف دولار لا يزال موجودًا في مُوزّع إعادة الشراء، و2.17 مليون دولار في escrow لم يتم claim عليها بعد.
لكن مبلغ 2.17 مليون دولار الموجود في escrow يتضمن جزأين: الجزء المتعلق بالمبدعين الذين لم يستلموا بعد، والجزء المتعلق ببروتوكول pons الذي لم يتم استلامه بعد. لذلك يجب خصم حصة المبدعين وجزء 20% الذي يحتفظ به البروتوكول، ليصبح المبلغ المتبقي هو الأموال التي يمكن استخدامها لإعادة الشراء.
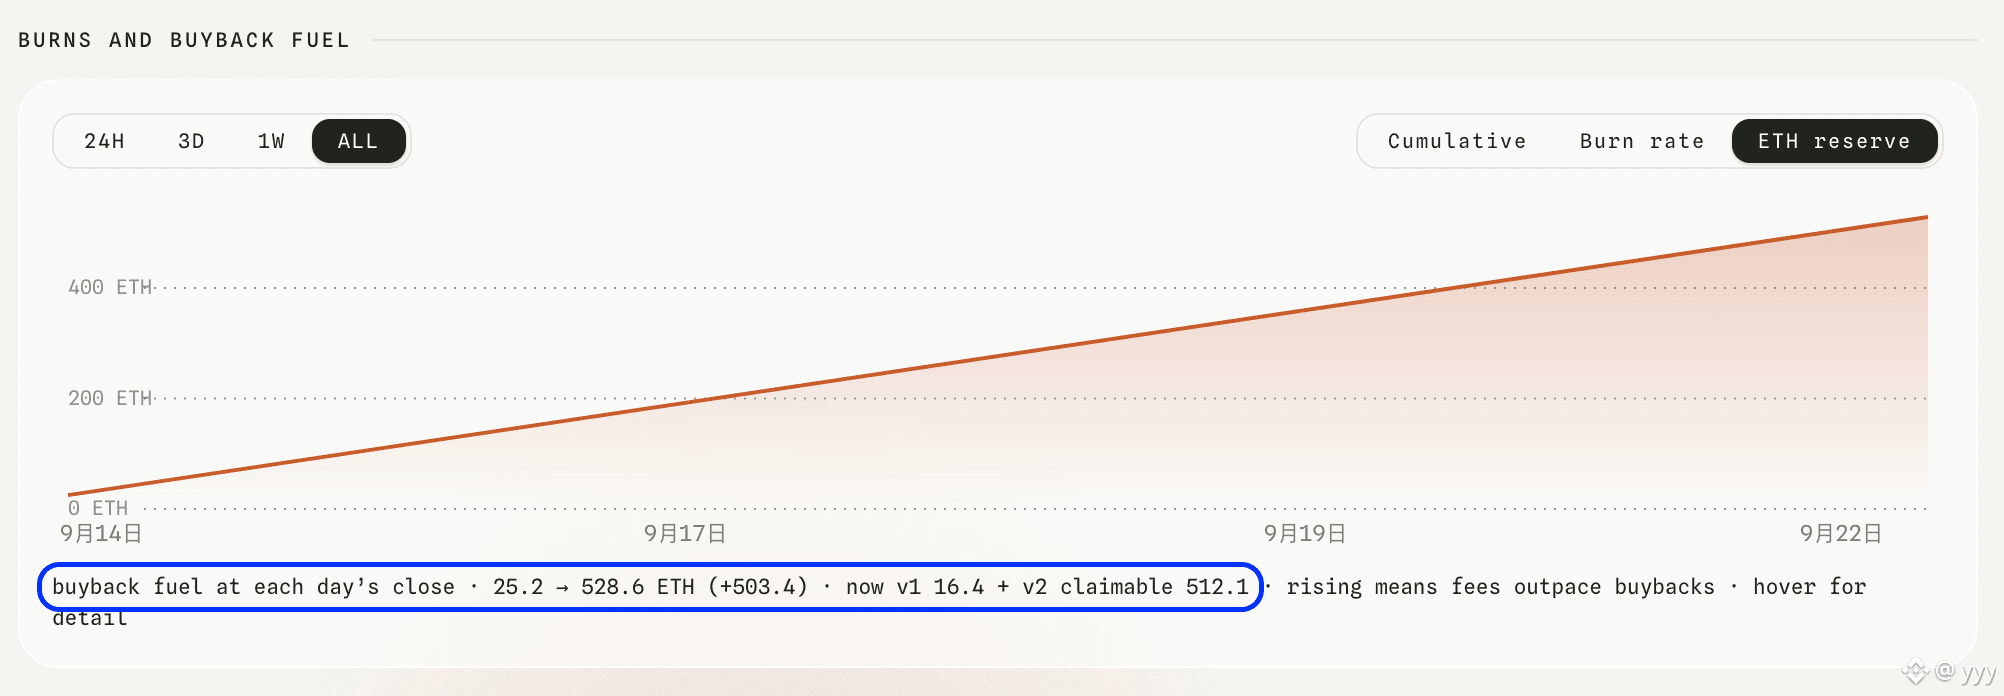
المبلغ المستحَق لإعادة الشراء كما يتم احتسابه على موقع pons terminal هو 528.6 ETH، أي حوالي 1.47 مليون دولار. هذه البيانات دقيقة نسبيًا. وهذا يعني أن الأموال غير المستلمة بعد ضمن escrow والتي يمكن استخدامها لإعادة الشراء هي فقط 1.47-0.42=1.05 مليون دولار.
لكن هناك نقطة لا جدال فيها: الأموال المستحقة لإعادة الشراء المرقمة <0-9]{11}$PONS > تتراكم باستمرار، بانتظار قيام الفريق بإجراء claim عبر تعدد التوقيعات متعددة (multisig) ثم تحويلها إلى مُوزّع إعادة الشراء.
#pons $PONS
yyy
·
--
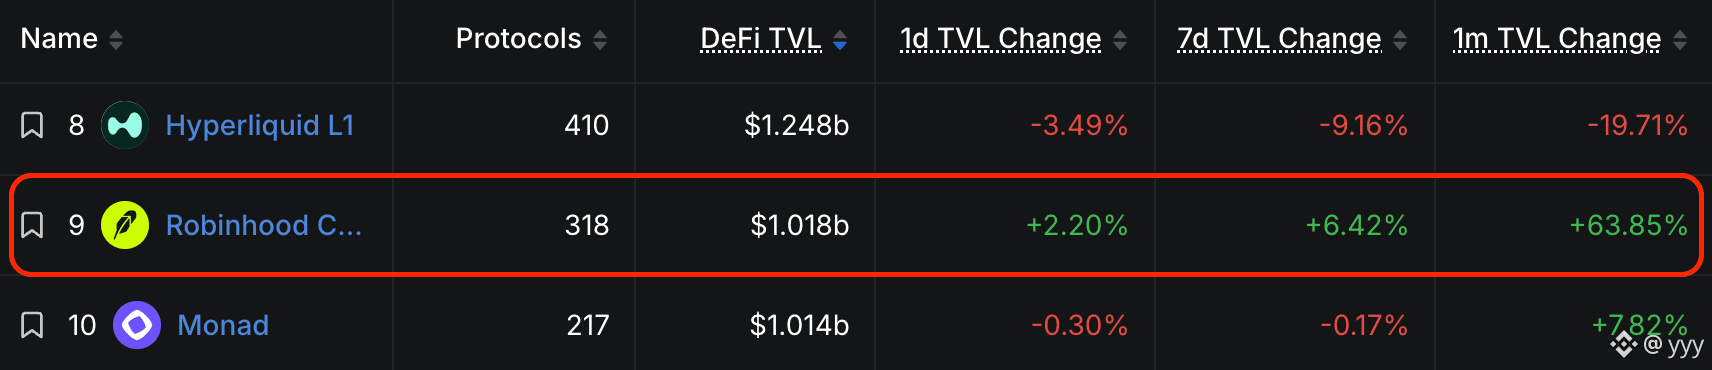
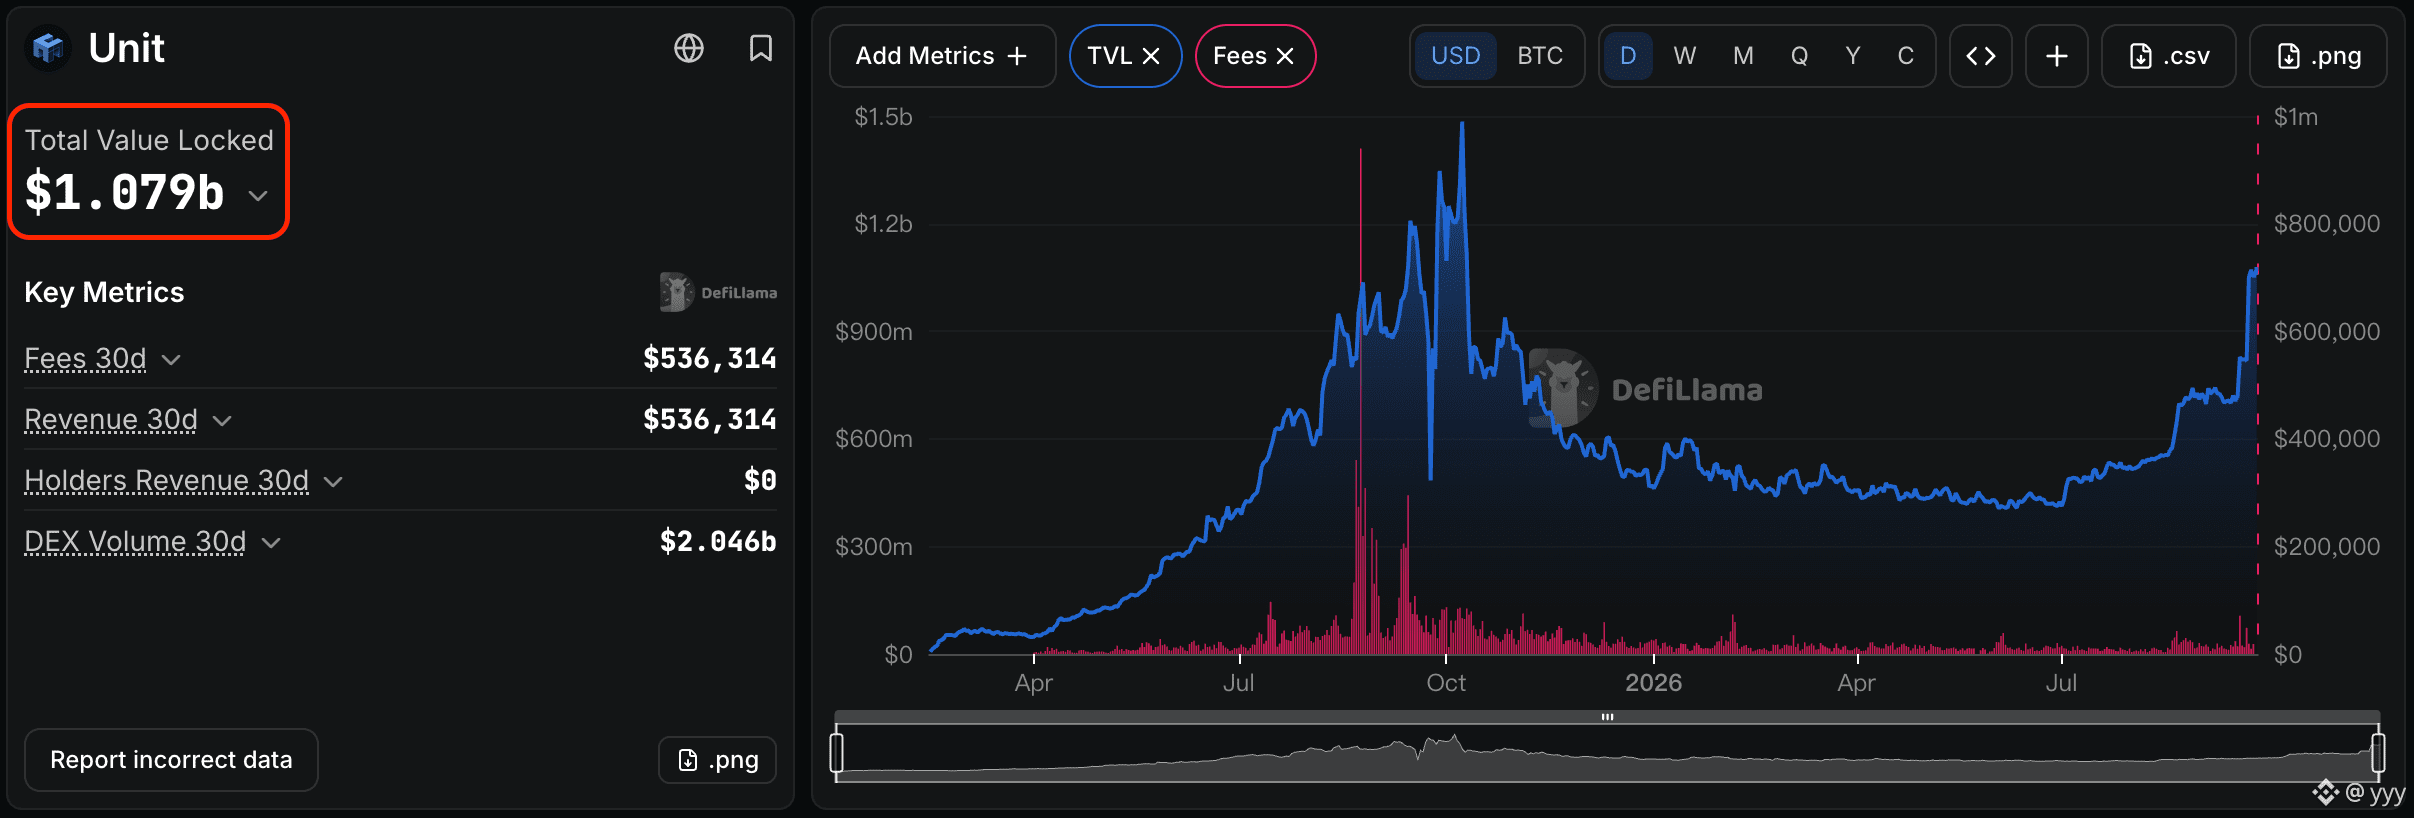
صاعدRobinhood Chain 的全链Defi TVL قد تجاوز بالفعل عتبة 1 مليار دولار بهدوء، ولم تُحدث Arc أي تحويلات جوهرية.
وباتت المسافة من المركز السابق لـ Monad البالغ 1.03 مليار دولار قريبة جدًا، ومن المفترض أن تحديث بيانات Defillama القادم سيُسقط Monad.
عندها سيصبح RH Chain سلسلة الكتل ذات الترتيب رقم 9 في تصنيف إجمالي TVL على مستوى السلسلة.
#robinhoodchain
وباتت المسافة من المركز السابق لـ Monad البالغ 1.03 مليار دولار قريبة جدًا، ومن المفترض أن تحديث بيانات Defillama القادم سيُسقط Monad.
عندها سيصبح RH Chain سلسلة الكتل ذات الترتيب رقم 9 في تصنيف إجمالي TVL على مستوى السلسلة.
#robinhoodchain
صحيح جزئيًا
yyy
·
--
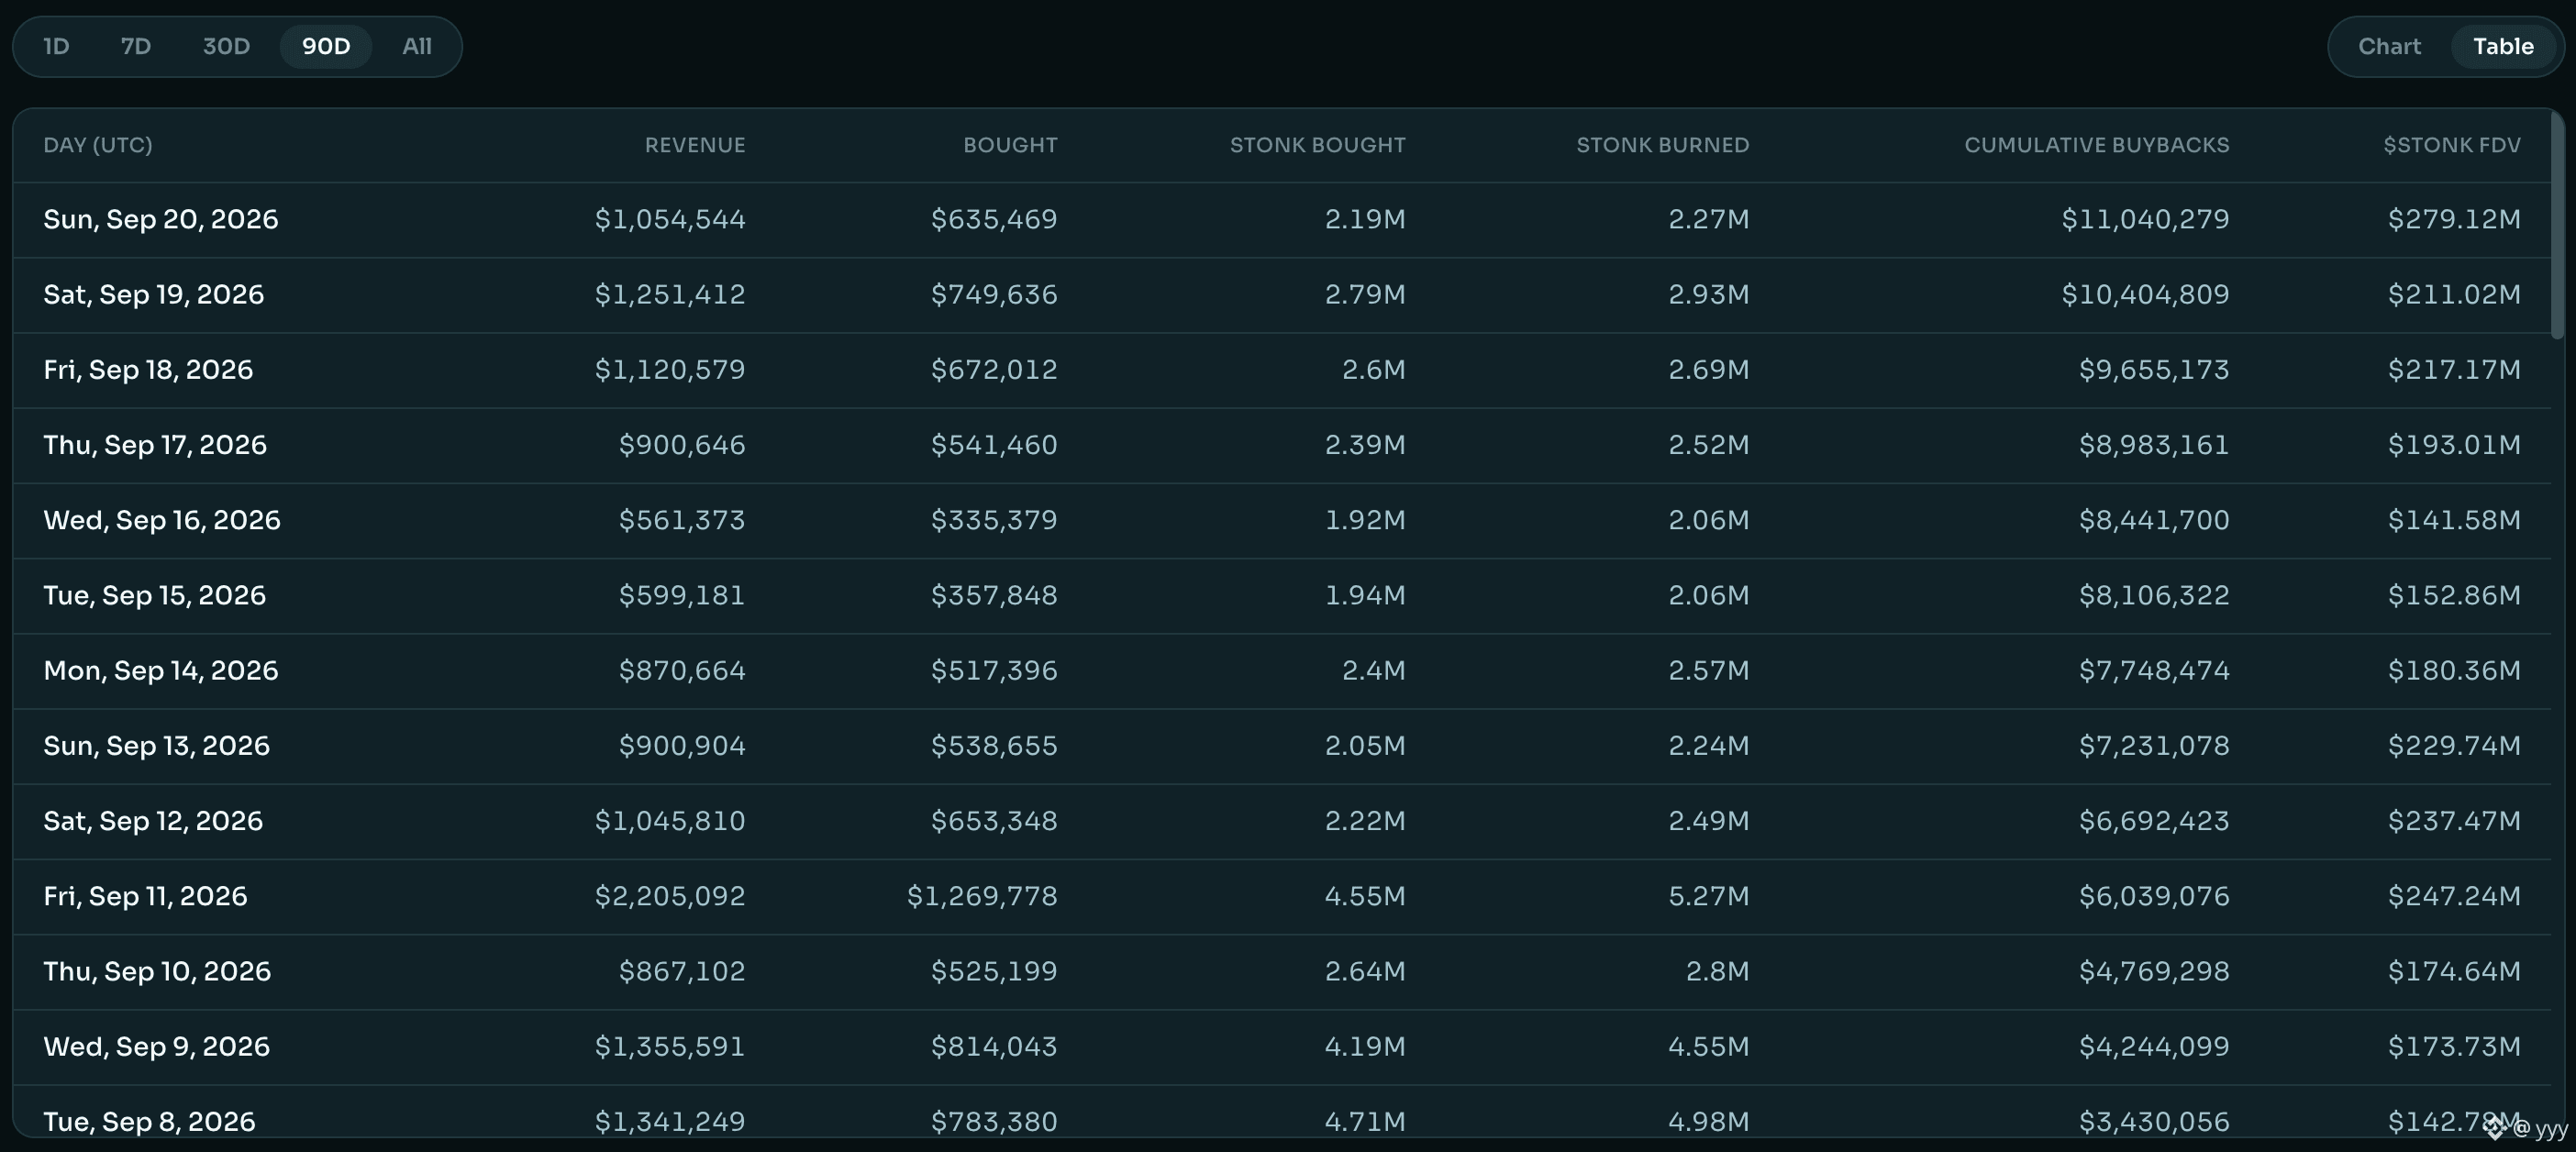
صاعداستراتيجية إعادة الشراء والحرق لدى pons ليست مماثلة تمامًا لاستراتيجية stonk، وقد تؤدي إلى بعض سوء الفهم. دعونا نوضح أين تكمن الفروقات بينهما.
كما هو معروف، @ponsdotfamily تقوم بإعادة شراء وحرق 80% من إيرادات البروتوكول، بينما @LaunchOnSF تقوم بإعادة شراء وحرق 60% من إيرادات البروتوكول.
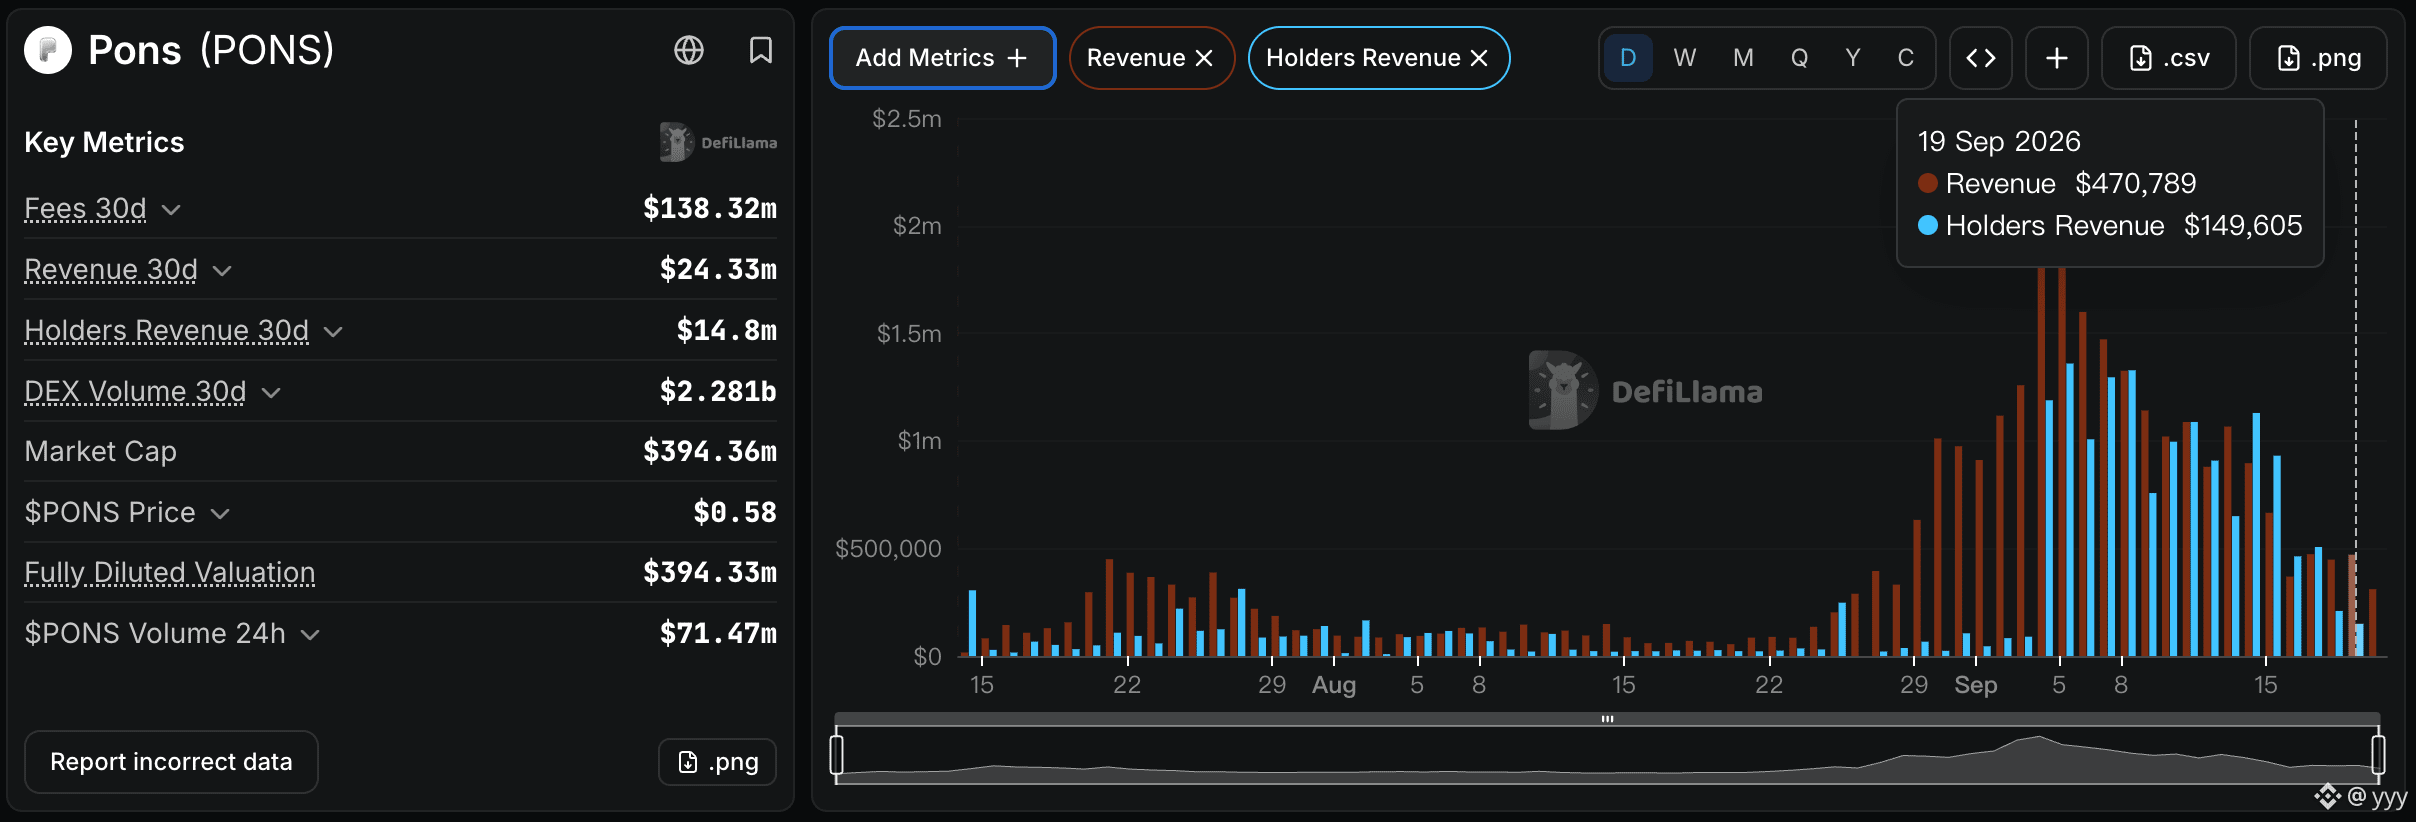
لكن لاحظتَ أم لا؟ حرق stonk يمكن أن يبقى غالبًا يوميًا قريبًا من 60% من إيرادات البروتوكول، بينما حرق pons أحيانًا يكون أعلى بشكل واضح من 80%، وأحيانًا يكون قريبًا جدًا من ذلك، وخلال الأيام القليلة الماضية كان أقل بوضوح من 80%. أين تكمن المشكلة؟
محفظة التشغيل لدى stonk تقوم بجدولة claim للرسوم تلقائيًا وبشكل متواصل، تقريبًا دون حدوث تكدّس. ثم عبر إيقاع صفقات صغيرة عالية التواتر: يتم إعادة شراء عبر عدة عشرات من الصفقات الصغيرة كل دقيقة (حوالي 10+ أوامر في الدقيقة)، وبعد كل بضع دقائق يتم تجميعها وإرسالها إلى عنوان الحرق؛ لذلك يكاد لا توجد فترات خمول. يدخل من الذخيرة بقدر ما يتم إطلاقه؛
أما الرسوم الناتجة عن pons فتحتاج إلى أن تتم عملية claim يدويًا مع تعدد التوقيعات (multi-sig). وغالبًا ما تظل الأموال المخصصة لإعادة الشراء عالقة في حساب الإيداع/الوسيط. وعندما لا يتم إجراء claim في الوقت المناسب ولا يتم تحويل الأموال من حساب الإيداع إلى موزّع إعادة الشراء، فإن TWAP لإعادة شراء الحرق كل 15 دقيقة ($PONS ) سيكون أقل؛ لذلك كلما دخلت ذخيرة أكثر، خرجت أكثر، وكلما دخلت أقل، خرجت أقل؛
لكن عند تمديد الخط الزمني، نجد أن كلا النهجين يؤديان إلى نفس النتيجة في النهاية: تحقيق نسبة إعادة الشراء والحرق من إيرادات البروتوكول كما هو مُحدد مسبقًا.
ومن الجدير بالذكر أنه سواء في pons أو stonk، فإن خطوة claim الخاصة برسوم المعالجة لم تُحقق اللامركزية. stonk فقط حققت أتمتة عالية التواتر لعمليات claim.
#pons
$PONS
سجّل الدخول لاستكشاف المزيد من المُحتوى