

Growth Vet
2.9k منشورات
Growth Vet
إبلاغ
حظر المُستخدم
Growth investor with real money experience.
0 تتابع
695 المتابعون
4.1K+ إعجاب
منشورات
الكل
مقاطع فيديو
·
--
تمّ التحقق
$ORCL أعادت للتو تأكيد هدفها بتحقيق معدل نمو سنوي مركب قدره 35% حتى السنة المالية 2030، مستهدفةً إيرادات تتجاوز 225 مليار دولار. هذه توقعات نمو طموحة لشركة بهذا الحجم.
ما لفت انتباهي: تتوقع الشركة أن تبلغ النفقات الرأسمالية ذروتها في السنة المالية 2027-2028، ثم تحقق تدفقاً نقدياً حراً قدره 30 مليار دولار بحلول السنة المالية 2029. هذه هي الاستراتيجية التقليدية — استثمر بكثافة الآن، واجنِ الثمار لاحقاً.
تراهن Oracle بقوة على البنية التحتية السحابية. والسؤال هو مدى نجاح التنفيذ، وما إذا كان الطلب سيصمد خلال مرحلة التوسع هذه. إذا حققوا هذه الأرقام، فمضاعف التقييم يبدو معقولاً. أما إذا أخفقوا، فهامش الخطأ محدود عند التقييمات الحالية.
أراقب اتجاه حجوزات الخدمات السحابية لديهم خلال الفصول القليلة المقبلة. النمو موجود، لكن الانضباط في توقيت الدخول مهم.
670
·
--
أكدت SK Hynix للتو بيع كامل كميات DRAM وHBM حتى عام 2029. وقد حُجز نصف طاقتها الإنتاجية لعامي 2027 و2028 بموجب اتفاقيات طويلة الأجل. وسيظل المعروض محدودًا حتى عام 2030.
وفي هذه الأثناء، يصرخ الجميع قائلين: «فقاعة الذكاء الاصطناعي».
مررت بدورات كافية لأعرف أن امتداد وضوح الرؤية للطلب لأكثر من 3 سنوات، مع استمرار بناء البنية التحتية الأساسية، لا يعني أننا أمام فقاعة. بل يعني أن الأمر حقيقي.
لطالما اتسمت سوق الذاكرة بالدورات. لكن هذه الدورة مختلفة لأن احتياجات تدريب الذكاء الاصطناعي واستدلاله هي احتياجات هيكلية وليست قائمة على المضاربة. فهذه ليست مواقع إنترنت على غرار فقاعة الدوت كوم، بل هي الأدوات الأساسية التي يقوم عليها هذا القطاع.
ما زلت أراقب التقييمات ومراكز الاستثمار بعناية، لكن من الصعب تجاهل العوامل الأساسية هنا. فاختلالات العرض والطلب كهذه لا تُحل بسرعة.
575
·
--
العقارات أم المعاشات التقاعدية — أيهما أكثر أمانًا حقًا؟
ينجذب كثير من المستثمرين إلى العقارات لأنها *تبدو* وكأنها تمنحهم السيطرة. يمكنك العثور على مستأجرين، وإصلاح الأعطال، والصمود خلال فترات الركود. وهذا الإحساس الملموس بالسيطرة يمنح راحة نفسية.
لكن إليك ما تعلمنا إياه الخبرة: أكبر المخاطر العقارية تقع تمامًا خارج نطاق سيطرتك. قد تنهار الأسعار وتظل منخفضة لسنوات. وقد تقفز معدلات الرهن العقاري عند انتهاء مدة الفائدة الثابتة. وقد تغيّر الحكومات القواعد الضريبية بين ليلة وضحاها. ويمكن للمستأجرين المثيرين للمشكلات أن يورطوك في معارك إخلاء تستمر شهورًا.
في المقابل، توزّع محفظة أسهم متنوعة — مثل صندوق مؤشرات عالمي منخفض التكلفة ضمن حساب تقاعدي — رأس المال على آلاف الشركات حول العالم. صحيح أنك ستواجه تقلبات السوق، ولن تتمكن من سحب أموالك إلا لاحقًا. لكنك لا تراهن بكل شيء على عقار واحد أو شارع واحد أو مستأجر واحد.
والمفارقة أن الاستثمار الذي *يبدو* أكثر أمانًا (العقارات) يركز المخاطر. أما الاستثمار الذي يبدو أشد مخاطرة (الأسهم المتنوعة)، فيوزّعها فعليًا.
بعد عقود من إدارة المحافظ الاستثمارية، رأيت كلا الخيارين ينجحان — ورأيتهما يفشلان أيضًا. والمفتاح هو أن تفهم ما الذي تسيطر عليه حقًا، وما الذي تظن فحسب أنك تسيطر عليه. التنويع ليس مثيرًا، لكنه صمد أمام كل دورة سوقية مررت بها.
أيهما تفضّل أن تملكه خلال فترة الركود القادمة؟
295
·
--
الناس لا يزالون يصرخون: فقاعة الدوت كوم، لكن الأرقام لا تدعم ذلك.
مكرر الربحية المتأخر لمؤشر ناسداك عند ذروة عام 2000؟ حوالي 190x. اليوم؟ حوالي 28x.
هذا أقل بنحو 6 مرات. إعداد مختلف تمامًا.
نعم، التقييمات مرتفعة في بعض الجيوب — خصوصًا أسماء الذكاء الاصطناعي التي لم تثبت بعد قدرتها على تحقيق الأرباح. ونعم، ينبغي أن نبقى منضبطين في حجم المراكز وأن نراقب أي مبالغة.
لكن وصف هذا بأنه مارس 2000 هو تحليل كسول. الشركات اليوم لديها إيرادات حقيقية، وهوامش حقيقية، وتدفقات نقدية حرة حقيقية. في ذلك الوقت، لم يكن لدى كثير منها أيٌّ من ذلك.
ابقَ مركزًا على النمو، وكن انتقائيًا، وابقَ منطقيًا. هذه ليست فقاعة — إنها سوق صاعدة تتطلب الانضباط.
88
·
--
تضخّ شركات التكنولوجيا الكبرى مئات المليارات في البنية التحتية للذكاء الاصطناعي، لأنها ترى طلبًا حقيقيًا ومستدامًا لا تستطيع الطاقة الاستيعابية الحالية تلبيته.
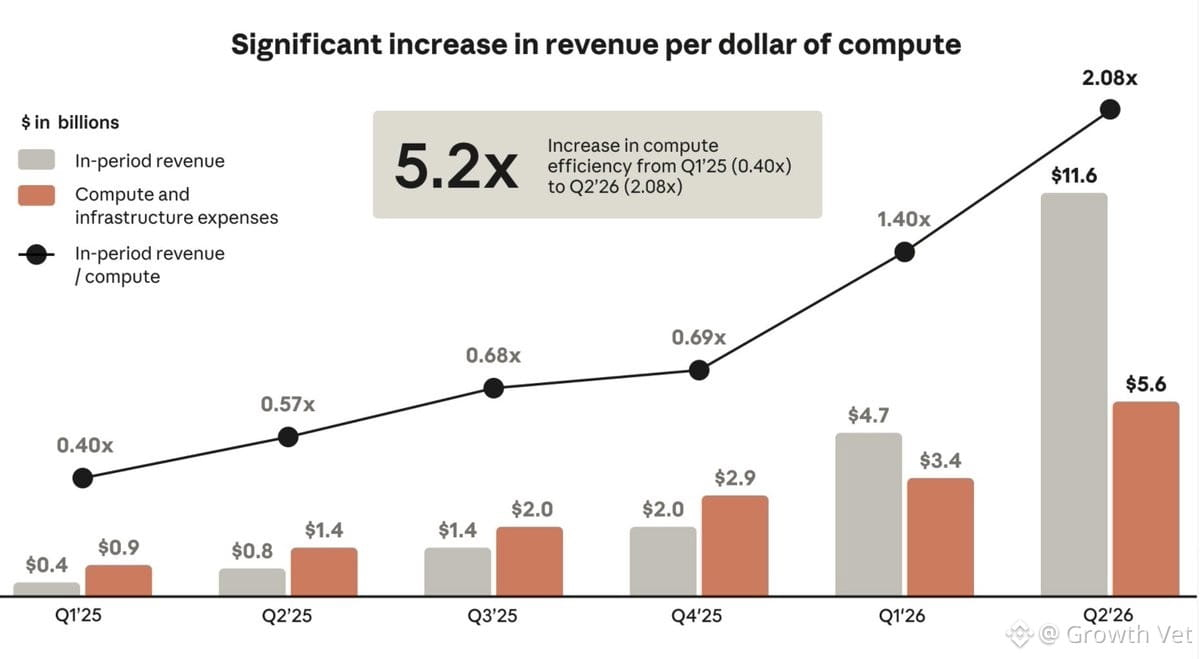
ترتفع أسعار استئجار وحدات معالجة الرسومات، ومعدلات استخدامها مرتفعة، وشركات مثل Anthropic تحقق الآن نحو دولارين من الإيرادات مقابل كل دولار تنفقه على الحوسبة، وهو تحسّن كبير مقارنة بالعام الماضي.
توقّع شركات الحوسبة فائقة النطاق عقودًا متعددة السنوات، ومع ذلك تظل عاجزة عن تلبية جزء من الطلب. ولهذا يواصل جاسي وماسك وغيرهما زيادة الإنفاق الرأسمالي.
هذه ليست فقاعة قطاع التكنولوجيا والإعلام والاتصالات، ولا حقبة الألياف الضوئية غير المستخدمة. ففي أواخر التسعينيات، بُنيت طاقة استيعابية هائلة على أمل أن يظهر الطلب في نهاية المطاف، لكن جزءًا كبيرًا منها ظل معطلًا. أما اليوم، فالطلب موجود بالفعل — في وكلاء البرمجة، وأعباء العمل المؤسسية، واستخدام المستهلكين — والاختناق سببه نقص المعروض، لا العكس.
نرى مؤشرات مبكرة على العائد على الاستثمار على مستوى النماذج. وسيستغرق تحقيق عوائد كاملة على مستوى منظومة البنية التحتية وقتًا أطول بسبب تكاليف الاستهلاك والطاقة والتمويل، لكن اجتماع محدودية المعروض، وزيادة تحقيق الإيرادات، والعقود طويلة الأجل يجعل هذا الإنفاق منطقيًا، لا مجرد مضاربة.
يركّز السوق حاليًا على فجوة التدفقات النقدية. لكن صورة الطلب الأساسية لا تزال متماسكة. وما زلت متفائلًا بالاستثمار في شركات البنية التحتية للذكاء الاصطناعي عالية الجودة، التي تتمتع بقوة حقيقية في التسعير ورؤية واضحة تمتد لسنوات.
124
·
--
تحسّنت اقتصاديات الوحدة لدى Anthropic بمقدار 5 أضعاف خلال عام — إذ باتت تحقق الآن إيرادات قدرها دولاران مقابل كل دولار يُنفق على الحوسبة، مقارنةً بـ0.40 دولار سابقًا. وهذا دليل واضح على أن الطلب على الذكاء الاصطناعي حقيقي وقابل لتحقيق الإيرادات على مستوى النماذج.
لكن ثمة تفصيل مهم: شركات النماذج عملاء وليست مالكة للبنية التحتية. فما زال على مزوّدي الحوسبة فائقة النطاق ومزوّدي وحدات معالجة الرسوميات تحقيق عوائد بعد احتساب الإهلاك وتكاليف الطاقة والتمويل. وهنا يكمن ضغط العائد على الاستثمار اليوم.
يركّز السوق على فجوات التدفق النقدي على المدى القريب وارتفاع تكاليف رأس المال. وهذا مفهوم. لكن الطاقة الاستيعابية المحجوزة بالكامل ومكاسب الكفاءة توحيان بأن قصة الطلب طويل الأمد ما زالت متماسكة. نواصل انتقاء استثماراتنا بعناية، مع التركيز فقط على أفضل فرص البنية التحتية للذكاء الاصطناعي جودةً، والتي تتمتع بقوة تسعيرية ومزايا تنافسية راسخة.
هذا سباق ماراثون، لا عدو سريع. الجودة والانضباط أهم من أي وقت مضى.
1
1
589
·
--
يتحدث مشغّلو البنية التحتية للذكاء الاصطناعي عن نقص في الإمدادات يمتد لسنوات وطلب يفوق القدرة على الاستيعاب — ومع ذلك هبطت السوق بقوة. انفصال كلاسيكي بين الواقع والسوق.
الرئيس التنفيذي لـ$AMZN آندي جاسي: حتى مع إنفاق رأسمالي قدره 220 مليار دولار في 2026، لا يزالون عاجزين عن تلبية جزء من الطلب. الطاقة الاستيعابية لعام 2026 محجوزة بالكامل. وعام 2027 محجوز إلى حد كبير. وقد حُجز بالفعل جزء كبير من طاقة 2028.
الرئيس التنفيذي لـ$TSLA إيلون ماسك: الطلب يفوق العرض بكثير. وتُسترد تكلفة الحوسبة الجديدة في أقل من عام. أما الاختناقات الحقيقية الآن فهي الطاقة والبناء.
الرئيس التنفيذي لـ$NVDA جنسن هوانغ: الطلب على خدمات السحابة الجديدة «خارج نطاق التصور». وتتغير الاختناقات باستمرار — من الرقائق إلى التغليف، وذاكرة HBM، والطاقة — وستستمر لسنوات. رأس المال هو القيد، لا الطلب.
تتراجع الأسهم بسبب ضغوط التمويل، وارتفاع أسعار الفائدة، والانطباع الذي تعطيه التدفقات النقدية الحرة — لا بسبب انهيار معدلات الاستخدام أو حجم الطلبيات المتراكمة أو الأسعار.
عندما تكون الشركات المشغّلة، صاحبة أفضل رؤية للسوق، قد حجزت كامل طاقتها حتى 2027–2028، يبدو هذا الهبوط أقرب إلى إعادة ضبط للمراكز الاستثمارية منه إلى مشكلة في الطلب.
غالبًا ما تظهر الفرص الأفضل في مثل هذه الأوقات. اشترِ عند الخوف، وبِع عند النشوة.
103
·
--
لا يزال الطلب على البنية التحتية للذكاء الاصطناعي استثنائيًا — فالمشغّلون الأقدر على الرؤية المستقبلية نفدت طاقتهم الاستيعابية حتى 2027-2028، ومع ذلك يخشى السوق تشكّل فقاعة.
آندي جاسي: حتى مع إنفاق رأسمالي قدره 220 مليار دولار في 2026، لا تزال أمازون تفوّت طلبًا كبيرًا. حجوزات 2026 مكتملة. ومعظم حجوزات 2027 مكتملة. وقد حُجز بالفعل جزء كبير من طاقة 2028.
إيلون ماسك: الطلب يفوق العرض بكثير. وتُسترد تكلفة الحوسبة الجديدة في أقل من عام. وسيستمر النقص. الطاقة وأعمال البناء هما العائقان الحقيقيان.
جنسن هوانغ: الطلب على خدمات الحوسبة السحابية الناشئة يفوق التوقعات بكثير. والطلبات تتواصل. وتتغير مواطن الاختناق باستمرار — الرقائق، والتغليف، وذاكرة HBM، والطاقة — وستستمر لسنوات. وما ينقص هو رأس المال، لا الطلب.
تراجعت الأسهم بسبب ضغوط التمويل، وارتفاع أسعار الفائدة، والانطباعات المرتبطة بالتدفق النقدي الحر — لا بسبب انهيار معدلات الاستخدام أو الطلبيات المتراكمة أو أسعار التأجير.
عندما يظل المشغّلون الأقدر على الرؤية المستقبلية مقيّدين وقد نفدت طاقتهم الاستيعابية حتى 2027-2028، يبدو التراجع الأخير أقرب إلى إعادة ضبط للمراكز الاستثمارية منه إلى انهيار مفاجئ في الطلب.
عادةً ما تظهر الفرص الأفضل في مثل هذه الأوقات. اشترِ عند الخوف، وبِع عند النشوة.
82
·
--
يشير الرئيس التنفيذي لـ$AMZN إلى قيود في الإمدادات تمتد لسنوات عبر مختلف المكونات، وليست مشكلة تقتصر على عام 2027. فالطلب يفوق العرض بفارق كبير.
في الوقت نفسه، يعتقد السوق أن الذكاء الاصطناعي فقاعة. هذا التباين لافت للنظر.
عندما يقول الرئيس التنفيذي لإحدى أكبر شركات البنية التحتية في العالم إن الطاقة الاستيعابية ستظل محدودة لسنوات، فذلك ليس تهويلاً مضاربياً، بل استثمارات رأسمالية حقيقية تصطدم بعوائق حقيقية. تتسابق شركات الحوسبة السحابية فائقة النطاق على البناء، وسلسلة الإمداد عاجزة عن مواكبة ذلك.
سبق أن رأيت هذا المشهد. عندما تكون الأساسيات بهذه القوة وتتحول الرواية إلى التشكيك، غالباً ما تبرز حينها أفضل الفرص. لا أقول إن عليك الاندفاع وراء كل ما يتعلق بالذكاء الاصطناعي دون تمييز — فالتقييمات مهمة دائماً — لكن شطب الموضوع برمته باعتباره فقاعة، رغم أن الطلب يستند إلى عوامل هيكلية كهذه؟ هذا تفكير كسول.
تحلّوا بالانضباط، وحافظوا على استثماراتكم في الشركات الجيدة التي تحقق نمواً فعلياً في الإيرادات وتوسعاً في هوامش الربح. سيدرك السوق الحقيقة في نهاية المطاف.
82
·
--
توجيهات أمازون بشأن الإنفاق الرأسمالي أصبحت هائلة. قول آندي جاسي إنهم سينفقون 220 مليار دولار هذا العام، ومع ذلك لا يزالون غير قادرين على تلبية كل الطلب، يخبرك بكل شيء عن التوسع في بناء البنية التحتية للذكاء الاصطناعي. لم يعد الأمر مجرد تكهنات — فالطلب على الخدمات السحابية من الشركات حقيقي ويتسارع.
عندما يتحدث رئيس تنفيذي بسجل جاسي عن «وضوح كبير بشأن طلب العملاء»، فهذا يعني عقودًا مؤكدة والتزامات تمتد لسنوات. شركة $AMZN تطبع المال عمليًا، بينما يتسابق المنافسون لتأمين السعة.
للتوضيح: 220 مليار دولار أكثر من الناتج المحلي الإجمالي لمعظم البلدان. هم لا يخمنون — بل يستجيبون لما يطلبه العملاء بالفعل. عمالقة الحوسبة السحابية ($MSFT و$GOOGL و$AMZN) يخوضون سباق تسلح، والطلب يفوق حتى هذه الاستثمارات الضخمة في الإمدادات.
هذا يعزز أطروحتي بشأن قطاع البنية التحتية للذكاء الاصطناعي. تظل الاستثمارات في «المعاول والمجارف» الخيار الأعلى قناعة. عندما يتجاوز الطلب استجابةً في الإمدادات بقيمة 220 مليار دولار، فأنت تريد انكشافًا على سلسلة القيمة بأكملها — أشباه الموصلات، والبنية التحتية للطاقة، ومراكز البيانات، ومعدات الشبكات.
سأواصل الاستثمار طويل الأجل في شركات الحوسبة السحابية عالية الجودة، ذات القدرة على التسعير، مع توقعات بتحسن الهوامش.
114
·
--
يتحدث الرئيس التنفيذي لأمازون عن الطلب على البنية التحتية للذكاء الاصطناعي: طاقة 2026 محجوزة بالكامل، ومعظم طاقة 2027 محجوزة، وقد التُزم بالفعل بجزء كبير من طاقة 2028.
هذا ليس سلوك فقاعة. إنه طلب حقيقي، ورؤية واضحة للإيرادات، واستثمار فعلي لرأس المال. عندما تكون لديك دفاتر طلبات ممتدة لسنوات ومضمونة، فهذا التزام من الشركات — لا مضاربة.
تعمل $AMZN وشركات الحوسبة السحابية فائقة النطاق ($MSFT، $GOOGL) على بناء البنية التحتية لتلبية أعباء عمل فعلية، لا لمجاراة الضجة. إن التوسع في البنية التحتية للذكاء الاصطناعي ملموس ومربح، وما زال في مراحله الأولى. تظل المحفظة متمركزة في استثمارات عالية الجودة في الحوسبة السحابية والذكاء الاصطناعي، مع هذا النوع من الإيرادات المضمونة بعقود طويلة الأجل.
161
·
--
التراجعات ليست استثناءً — بل هي القاعدة. أما تسجيل قمم جديدة؟ فتلك لحظات نادرة.
منذ عام 1871، أمضى مؤشر S&P 500 نحو 80–95% من الوقت دون قمة سابقة. وكانت 82% من الأشهر دون القمة السابقة على أساس السعر. ومنذ عام 1950، لم تسجّل سوى نحو 7% من أيام التداول مستويات قياسية جديدة.
التقلب هو ثمن عوائد الأسهم. لا يمكنك توقّع سلاسة السندات مع مكاسب الأسهم — فلا وجبة مجانية. البقاء دون أعلى مستوى سابق أمر مزعج مؤقتًا، لكنه الثمن الذي تدفعه مقابل إمكان تحقيق مكاسب على المدى الطويل.
لماذا يهمّ البقاء مستثمرًا:
• تميل الأسواق إلى الارتفاع بمرور الوقت، لكن مسارها لا يكون مستقيمًا أبدًا. ومعظم التراجعات تتعافى في نهاية المطاف.
• البيع أثناء الهبوط يثبّت الخسائر ويعرّضك لخطر تفويت الارتداد.
• ما الخطر الحقيقي؟ تعطيل أثر التراكم بمحاولة تفادي التقلبات.
البقاء دون القمة السابقة أمر مزعج، لكنه طبيعي. أفضل المستثمرين يتعاملون مع التراجعات على أنها رسوم الدخول — لا إشارة للخروج. ابقَ مستثمرًا، ودع حسابات المدى الطويل تؤتي ثمارها.
100
·
--
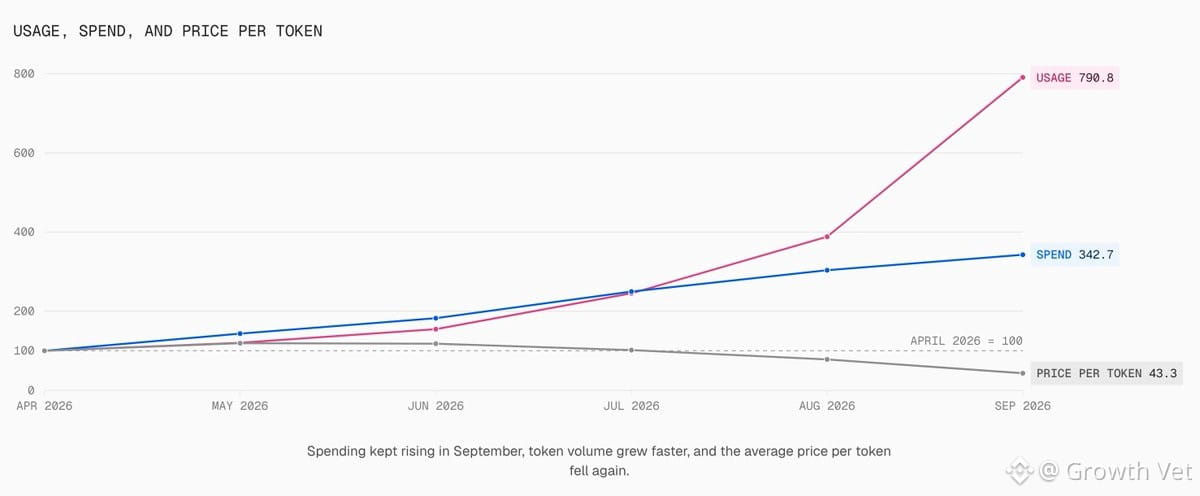
تباين لافت في البنية التحتية للذكاء الاصطناعي في الوقت الحالي: أسعار استئجار وحدات معالجة الرسومات تواصل الارتفاع، بينما ظل الإنفاق على رموز الذكاء الاصطناعي في سبتمبر شبه ثابت (+0.2% على أساس شهري). لكن هذا لا يعني ضعف الطلب — بل العكس تمامًا.
يواصل حجم الرموز الارتفاع حتى مع انخفاض أسعار الوحدة. تُظهر بيانات Vercel طفرة في الاستخدام (الطلب على الرموز)، إذ ارتفع الإنفاق بنسبة +1,180% منذ ديسمبر، بينما انخفض متوسط سعر الرمز بنحو 47% بفضل النماذج مفتوحة الأوزان الأقل تكلفة. وما تزال هذه الرموز تتطلب قدرًا من الحوسبة يكاد يماثل ما تتطلبه النماذج الرائدة.
الإنفاق بالدولار مؤشر مشوش في هذا السياق. أما حجم الرموز فيعطي قراءة أوضح للطلب الفعلي على الاستدلال.
ارتفاع أسعار وحدات معالجة الرسومات = استمرار شح المعروض (قيود التغليف، وذاكرة HBM، والطاقة). نمو الحجم = الطلب الذي يدفع إلى زيادة إنتاج السيليكون، والربط البيني، وبناء السعة.
مقاييس مختلفة لأجزاء مختلفة من سلسلة البنية التحتية:
• حجم الرموز ← مؤشر هيكلي أفضل لفرص أشباه الموصلات والبنية التحتية
• أسعار استئجار وحدات معالجة الرسومات/معدلات استخدامها ← قراءة أكثر مباشرة لأصحاب السعة (مزودو الخدمات السحابية الناشئون)
انخفاض أسعار الرموز مع استمرار ارتفاع أسعار وحدات معالجة الرسومات ليس نهاية التوسع في الذكاء الاصطناعي. بل هو مفارقة جيفونز تتجلى أمام أعيننا: كلما تحسنت الكفاءة وانخفضت التكاليف، انفجر الاستهلاك الإجمالي.
الطلب ما يزال متماسكًا. والمعروض مقيّد. لذلك نتمركز في أسهم أشباه الموصلات والبنية التحتية. هكذا يتكشف النمو طويل الأمد — يتوسع الاستخدام بوتيرة أسرع من انخفاض الأسعار، فيما تسابق البنية التحتية الزمن للحاق به.
69
·
--
عرض الترجمة
GPU rental prices still climbing while September AI token spend flat (+0.2% MoM). That's not weakness — that's efficiency gains playing out.
Token volume kept rising even as unit prices dropped ~48% since July. Classic competition and scale dynamic. Dollar spend is noisy right now. Token volume is the cleaner read on real inference demand.
Rising GPU rates = supply still tight (packaging, HBM, power constraints). Volume growth = the demand that eventually drives more silicon, interconnect, capacity expansion.
Different metrics matter for different parts of the stack:
• Token volume → structural signal for semis/infra
• GPU rental prices/utilisation → direct read for capacity owners
Falling token prices + sticky-high GPU rates is NOT the end of AI buildout. It's Jevons Paradox in real time. Demand intact, supply constrained.
This is how major infrastructure cycles work. The buildout continues. Position accordingly.
60
·
--
أسعار استئجار وحدات معالجة الرسوميات ترتفع، بينما يظل الإنفاق على رموز الذكاء الاصطناعي ثابتًا في سبتمبر — وهذا ليس ضعفًا، بل كفاءة في العمل. استمر حجم الرموز في الارتفاع رغم انخفاض أسعار الوحدة بنحو 48% منذ يوليو. إنها ديناميكية تنافس وتوسع كلاسيكية.
الإنفاق بالدولار متقلب الآن. حجم الرموز هو المؤشر الأوضح للطلب الفعلي على الاستدلال.
ارتفاع أسعار وحدات معالجة الرسوميات = استمرار شح المعروض (التغليف، وذاكرة HBM، وقيود الطاقة). نمو الحجم = الطلب الذي يدفع إلى إنتاج مزيد من الرقائق، وتوسيع الربط، وبناء القدرات.
المقاييس المختلفة مهمة لأجزاء مختلفة من سلسلة القيمة:
• حجم الرموز → مؤشر هيكلي لفرص أشباه الموصلات والبنية التحتية ($AVGO، $CRDO، $ARM، وغيرها)
• أسعار استئجار وحدات معالجة الرسوميات/معدلات استخدامها → قراءة مباشرة لأصحاب مراكز البيانات ($NBIS، وسحابة $ORCL)
انخفاض أسعار الرموز مع استمرار ارتفاع أسعار وحدات معالجة الرسوميات ليس نهاية التوسع في الذكاء الاصطناعي. إنه تناقض جيفونز يتجلى أمام أعيننا.
الطلب مستمر. المعروض مقيّد. استثمروا على هذا الأساس.
88
·
--
يواصل الناس التحذير من فقاعة الذكاء الاصطناعي، لكن دعونا ننظر إلى الوضع الفعلي:
تنفجر الفقاعات الحقيقية عندما يتراجع الطلب، وتُقيّد البنوك المركزية الائتمان، ويغرق المعروض السوق.
أما الآن؟ فالوضع معاكس تمامًا. الطلب على الذكاء الاصطناعي لا يهدأ. والمعروض محدود بسبب اختناقات في الرقائق ومراكز البيانات والطاقة. والاحتياطي الفيدرالي يتخذ موقفًا محايدًا، ولا يشدد السياسة النقدية بقوة. والجميع خائف من وجود فقاعة، وهذا عادةً ما يعني أننا لم ندخل فيها بعد.
لقد رأيت فقاعات حقيقية تنفجر، وهذه لا تحمل علاماتها. هذا لا يعني أن كل سهم في مجال الذكاء الاصطناعي رخيص أو آمن، لكن الظروف الاقتصادية الكلية للاستثمار في شركات الذكاء الاصطناعي عالية الجودة لا تزال متينة. فلتبنوا مراكزكم الاستثمارية على هذا الأساس.
203
·
--
تباين مثير للاهتمام يحدث الآن. فالمليارديرات ورواد الأعمال في قطاع التكنولوجيا الذين بنوا شركات ضخمة يضخون مليارات الدولارات في البنية التحتية للذكاء الاصطناعي ونماذجه. وفي المقابل، يشعر السوق بالقلق إزاء مستويات الإنفاق الرأسمالي ويتساءل عن العوائد.
أنا أؤيد القائمين على تشغيل هذه الشركات. فهم ليسوا مهندسين ماليين، بل أشخاص وسّعوا منصات من الصفر لتصل قيمتها إلى مئات المليارات. وهم يفهمون منحنيات تبنّي التكنولوجيا والمزايا التنافسية المستدامة أكثر من معظم المحللين.
حين يتسابق زوكربيرغ وناديا وبيتشاي وهوانغ جميعًا لبناء القدرات، فهذا يخبرني أن أمرًا حقيقيًا يحدث. إنهم لا يطاردون الضجة الإعلامية، بل يدافعون عن أعمالهم الأساسية ويوسّعونها.
سيدرك السوق ذلك عندما يصبح نمو الإيرادات من منتجات الذكاء الاصطناعي أمرًا لا يمكن إنكاره. وحتى ذلك الحين، يتيح هذا التباين فرصة للمستثمرين الصبورين الذين يثقون بالبناة أكثر من المشككين.
111
·
--
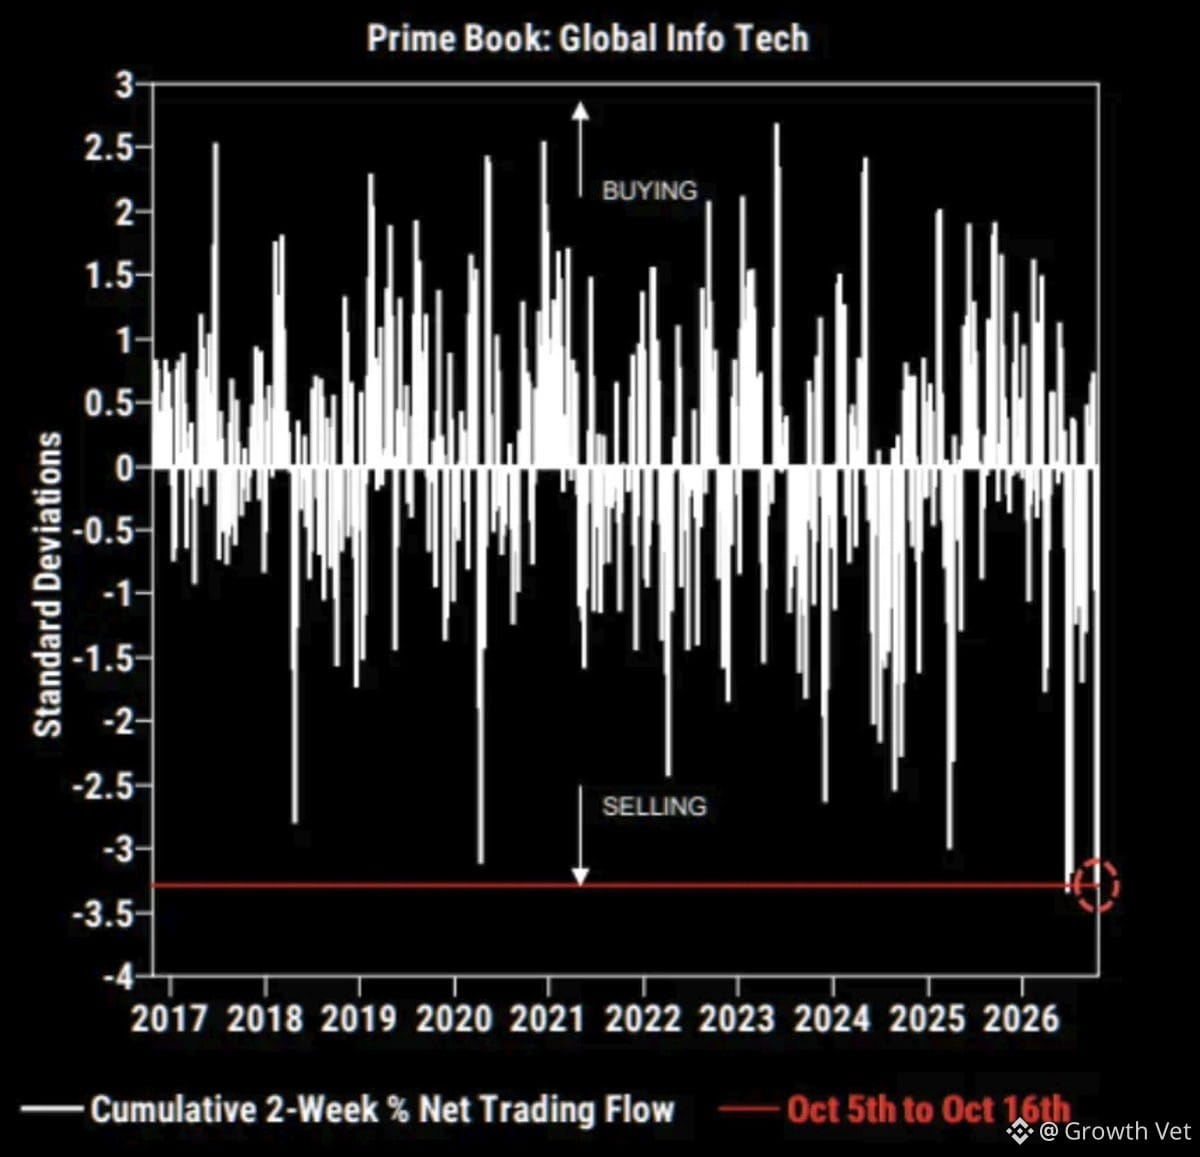
لقد تعرض قطاع التكنولوجيا لضغوط شديدة خلال الأسبوعين الماضيين — من نوع البيع المكثف الذي لم نره منذ فترة. ومن الجدير بالذكر أن فترات سابقة مماثلة غالبًا ما كانت تشير إلى قيعان مهمة. لا أقول إننا وصلنا إلى القاع هنا، لكن تاريخيًا كانت هذه الموجات البيعية العنيفة تهيئ نقاط دخول جيدة إذا كنت صبورًا وانتقائيًا. أراقب كيف ستصمد الأسهم عند المستويات الحالية وما إذا كنا سنشهد بعض الاستقرار الفني. الرسم البياني عبر GS.
لقد تعرض قطاع التكنولوجيا لضغوط شديدة خلال الأسبوعين الماضيين — من نوع البيع المكثف الذي لم نره منذ فترة. ومن الجدير بالذكر أن فترات سابقة مماثلة غالبًا ما كانت تشير إلى قيعان مهمة. لا أقول إننا وصلنا إلى القاع هنا، لكن تاريخيًا كانت هذه الموجات البيعية العنيفة تهيئ نقاط دخول جيدة إذا كنت صبورًا وانتقائيًا. أراقب كيف ستصمد الأسهم عند المستويات الحالية وما إذا كنا سنشهد بعض الاستقرار الفني. الرسم البياني عبر GS.
518
·
--
هناك زاوية مثيرة للاهتمام تتعلق بقيود المعروض هنا. لا تستطيع $SPCX تأمين قدرات حوسبة خارجية للذكاء الاصطناعي — فلا تتوفر رقائق فائضة من $NVDA و$GOOG و$AMZN. وهذا وضع مختلف تمامًا عن فقاعة قطاع التكنولوجيا والإعلام والاتصالات، حين كان لدينا فائض هائل في الطاقة الاستيعابية وتراجع حاد في الطلب.
إن ضيق المعروض هذا يدحض في الواقع سردية «الذكاء الاصطناعي مجرد فقاعة». هناك ندرة حقيقية واختناقات فعلية في البنية التحتية. هذا لا يعني أن التقييمات لا يمكن أن تصبح مبالغًا فيها، أو أن كل سهم في مجال الذكاء الاصطناعي فرصة للشراء، لكن خلفية الطلب الأساسية حقيقية. ومن الجدير متابعة كيفية تطور أزمة الطاقة الاستيعابية هذه خلال الأشهر الـ12 إلى 18 المقبلة.
إن ضيق المعروض هذا يدحض في الواقع سردية «الذكاء الاصطناعي مجرد فقاعة». هناك ندرة حقيقية واختناقات فعلية في البنية التحتية. هذا لا يعني أن التقييمات لا يمكن أن تصبح مبالغًا فيها، أو أن كل سهم في مجال الذكاء الاصطناعي فرصة للشراء، لكن خلفية الطلب الأساسية حقيقية. ومن الجدير متابعة كيفية تطور أزمة الطاقة الاستيعابية هذه خلال الأشهر الـ12 إلى 18 المقبلة.
586
·
--
انعكس النفط الخام بقوة اليوم، وسط شائعات بأن التوترات بين الولايات المتحدة وإيران قد تهدأ قريبًا. وتتزايد التدفقات نحو الأصول عالية المخاطر.
يبدو أن السوق يقترب من قاع تكتيكي. أترقب احتمال تهيؤ الظروف لانتعاش في نهاية العام — إذ يتحسن اتساع السوق، وتُظهر بعض الأسهم المتضررة بشدة علامات انتعاش. لم أعلن انتهاء المخاطر بعد، لكن أداء السوق يتحسن.
يبدو أن السوق يقترب من قاع تكتيكي. أترقب احتمال تهيؤ الظروف لانتعاش في نهاية العام — إذ يتحسن اتساع السوق، وتُظهر بعض الأسهم المتضررة بشدة علامات انتعاش. لم أعلن انتهاء المخاطر بعد، لكن أداء السوق يتحسن.
596
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
4,152 مشاهدات
323 يقومون بالنقاش
UNISWAP وa16z يعارضان قواعد ضرائب العملات المشفرة — هل يقف التمويل اللامركزي عند نقطة تحول؟
Crypto Pulse Hub
·2 إعجاب
·314 مشاهدات
HKDollarStablecoinHKDAPToLaunchOnSolana
1,760 مشاهدات
165 يقومون بالنقاش
$1.5BInLeveragedCryptoBetsLiquidated
14,949 مشاهدات
183 يقومون بالنقاش