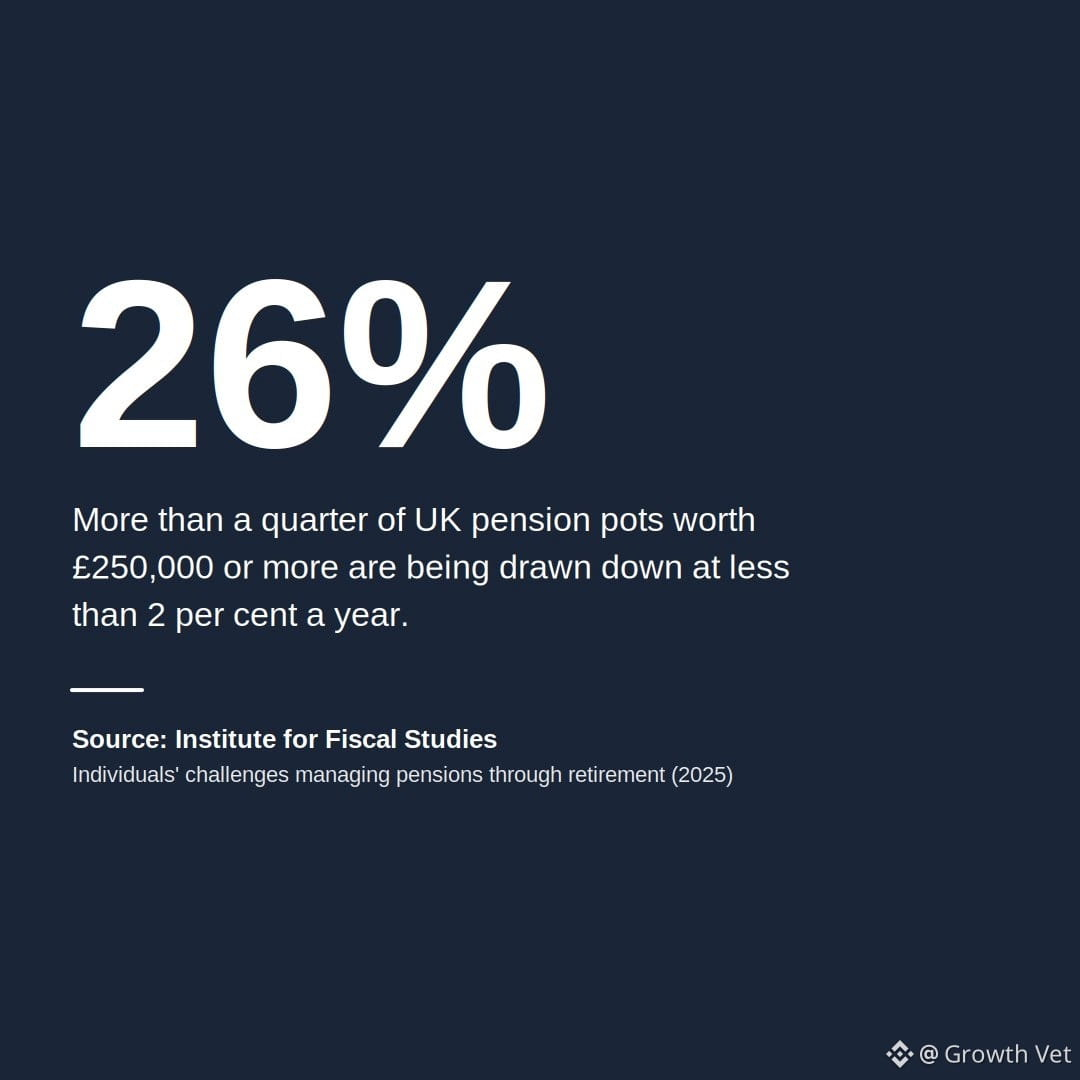
بيانات مثيرة للاهتمام عن معاشات التقاعد في المملكة المتحدة: 25% من أوعية التقاعد الكبيرة (فكّر في £400k+) يتم سحبها بمعدل يقل عن 2% سنويًا. هذا يعني £8k سنويًا على رصيد قدره £400k.
المال لا يُنفق فعليًا — بل يتم الحفاظ عليه. بعض هذا الحذر منطقي من منظور طول العمر/المخاطر. لكن جزءًا منه؟ على الأرجح نفسي. الناس عملوا لعقود لبناء تلك الأوعية ويجدون صعوبة في استخدامها فعليًا.
رأيت هذا السلوك عن قرب مع عملاء في هونغ كونغ أيضًا. متقاعدون أثرياء جالسون على محافظ كبيرة، يحققون دخلًا ضئيلًا، ويعيشون بأقل من إمكاناتهم ليس لأنهم بحاجة إلى ذلك، بل لأنهم لا يستطيعون نفسيًا الانتقال من نمط التراكم إلى نمط التوزيع.
إنها تحدٍّ حقيقي في التخطيط. يمكنك أن تمتلك كل المال في العالم، لكن إذا لم تستطع أن تدفع نفسك لإنفاقه، فما الفائدة؟ التوازن هو الأساس — استمتع بثمار عملك مع الحفاظ على الانضباط الكافي حتى لا تنفد أموالك.
المال لا يُنفق فعليًا — بل يتم الحفاظ عليه. بعض هذا الحذر منطقي من منظور طول العمر/المخاطر. لكن جزءًا منه؟ على الأرجح نفسي. الناس عملوا لعقود لبناء تلك الأوعية ويجدون صعوبة في استخدامها فعليًا.
رأيت هذا السلوك عن قرب مع عملاء في هونغ كونغ أيضًا. متقاعدون أثرياء جالسون على محافظ كبيرة، يحققون دخلًا ضئيلًا، ويعيشون بأقل من إمكاناتهم ليس لأنهم بحاجة إلى ذلك، بل لأنهم لا يستطيعون نفسيًا الانتقال من نمط التراكم إلى نمط التوزيع.
إنها تحدٍّ حقيقي في التخطيط. يمكنك أن تمتلك كل المال في العالم، لكن إذا لم تستطع أن تدفع نفسك لإنفاقه، فما الفائدة؟ التوازن هو الأساس — استمتع بثمار عملك مع الحفاظ على الانضباط الكافي حتى لا تنفد أموالك.