
Web3投研江南雨
101 منشورات
Web3投研江南雨
إبلاغ
حظر المُستخدم
前Web3投资机构研究员。目前全职做合约超短线交易,一天交易几十次。推特同名。

أفضل المتداولين حسب حجم التداول خلال 30 يوم
فتح تداول

حائز على BNB
مُتداول بمُعدّل مرتفع
9.2 سنوات
3.2K+ تتابع
755 المتابعون
121 إعجاب
1 الشارات
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
PINNED
·
--
حول سلسلة الكتل العامة AI tau.net (اسم الرمز AGRS)
تاو
تاو هو كون تم بناؤه من أفكارك واقتراحاتك ومعرفتك. إنه أول شبكة اجتماعية لامركزية في تاريخ البشرية، قادرة على الحصول على توافق مستخدميها وتحديث برامجها في الوقت الحقيقي، مما يسمح لجميع المستخدمين بالتحكم في ما تفعله البرمجيات من أجلهم.
باختصار، يمكن لتاو تجميع أفكار واقتراحات ومعارف المستخدمين المختلفين، وتحديث شيفرتها الخاصة في الوقت الحقيقي، باستخدام الذكاء الاصطناعي القائم على المنطق لسد الفجوة بين الإنسان والآلة.
هل لاحظت الفرق؟ إذا كنت قد تعرفت مؤخرًا على الذكاء الاصطناعي، أو استخدمت ChatGPT، ستدرك أن معظم الذكاء الاصطناعي يعتمد على التعلم الآلي، وهي طريقة تعتمد على مجموعات بيانات الإنترنت الضخمة، ومن الصعب فهم المعاني الصحيحة للتواصل بين الأشخاص ومعارفهم.
ماذا عن الذكاء الاصطناعي القائم على المنطق؟ إنه أكثر فعالية من التعلم الآلي في الجوانب التالية:
1. القابلية للتفسير: يوفر الذكاء الاصطناعي القائم على المنطق تفسيرات واضحة وشفافة حول كيفية اتخاذ القرارات، وهو مفيد في بعض التطبيقات، مثل القانون أو التشخيص الطبي. في هذه السيناريوهات، تكون المساءلة والقابلية للتفسير مهمة.
2. القابلية للتنبؤ: الأنظمة القائمة على المنطق هي حتمية، مما يعني أنها دائمًا ما تنتج نفس المخرجات تحت نفس المدخلات.
3. الكفاءة: بالنسبة للمهام البسيطة، يمكن أن يكون الذكاء الاصطناعي القائم على المنطق أسرع من خوارزميات التعلم الآلي، لأنها قادرة على اتخاذ القرارات بناءً على عدد قليل من القواعد المحددة بوضوح دون الحاجة إلى تدريب.
4. التكيف: يمكن تعديل وتحديث الذكاء الاصطناعي القائم على المنطق بسهولة ليتناسب مع معارف جديدة أو تغييرات في البيئة.
تشكل هذه المزايا خندق تاو. من خلال استخدام الذكاء الاصطناعي القائم على المنطق، تم إنشاء نموذج مبتكر للتواصل بين الأشخاص عبر الآلة.
منذ عام 2015، كانت هناك فرق من الأطباء والأساتذة ذوي الخبرة في الذكاء الاصطناعي والمنطق والرياضيات تعمل بجد على أبحاث تاو. المؤسس والرئيس التنفيذي Ohad Asor هو مطور برمجيات وخبير في التعلم الآلي، لديه خلفية رياضية وعمل في GE Healthcare.
حول سلسلة الكتل العامة AI tau.net (اسم الرمز AGRS)
تاو
تاو هو كون تم بناؤه من أفكارك واقتراحاتك ومعرفتك. إنه أول شبكة اجتماعية لامركزية في تاريخ البشرية، قادرة على الحصول على توافق مستخدميها وتحديث برامجها في الوقت الحقيقي، مما يسمح لجميع المستخدمين بالتحكم في ما تفعله البرمجيات من أجلهم.
باختصار، يمكن لتاو تجميع أفكار واقتراحات ومعارف المستخدمين المختلفين، وتحديث شيفرتها الخاصة في الوقت الحقيقي، باستخدام الذكاء الاصطناعي القائم على المنطق لسد الفجوة بين الإنسان والآلة.
هل لاحظت الفرق؟ إذا كنت قد تعرفت مؤخرًا على الذكاء الاصطناعي، أو استخدمت ChatGPT، ستدرك أن معظم الذكاء الاصطناعي يعتمد على التعلم الآلي، وهي طريقة تعتمد على مجموعات بيانات الإنترنت الضخمة، ومن الصعب فهم المعاني الصحيحة للتواصل بين الأشخاص ومعارفهم.
ماذا عن الذكاء الاصطناعي القائم على المنطق؟ إنه أكثر فعالية من التعلم الآلي في الجوانب التالية:
1. القابلية للتفسير: يوفر الذكاء الاصطناعي القائم على المنطق تفسيرات واضحة وشفافة حول كيفية اتخاذ القرارات، وهو مفيد في بعض التطبيقات، مثل القانون أو التشخيص الطبي. في هذه السيناريوهات، تكون المساءلة والقابلية للتفسير مهمة.
2. القابلية للتنبؤ: الأنظمة القائمة على المنطق هي حتمية، مما يعني أنها دائمًا ما تنتج نفس المخرجات تحت نفس المدخلات.
3. الكفاءة: بالنسبة للمهام البسيطة، يمكن أن يكون الذكاء الاصطناعي القائم على المنطق أسرع من خوارزميات التعلم الآلي، لأنها قادرة على اتخاذ القرارات بناءً على عدد قليل من القواعد المحددة بوضوح دون الحاجة إلى تدريب.
4. التكيف: يمكن تعديل وتحديث الذكاء الاصطناعي القائم على المنطق بسهولة ليتناسب مع معارف جديدة أو تغييرات في البيئة.
تشكل هذه المزايا خندق تاو. من خلال استخدام الذكاء الاصطناعي القائم على المنطق، تم إنشاء نموذج مبتكر للتواصل بين الأشخاص عبر الآلة.
منذ عام 2015، كانت هناك فرق من الأطباء والأساتذة ذوي الخبرة في الذكاء الاصطناعي والمنطق والرياضيات تعمل بجد على أبحاث تاو. المؤسس والرئيس التنفيذي Ohad Asor هو مطور برمجيات وخبير في التعلم الآلي، لديه خلفية رياضية وعمل في GE Healthcare.
تاو
تاو هو كون تم بناؤه من أفكارك واقتراحاتك ومعرفتك. إنه أول شبكة اجتماعية لامركزية في تاريخ البشرية، قادرة على الحصول على توافق مستخدميها وتحديث برامجها في الوقت الحقيقي، مما يسمح لجميع المستخدمين بالتحكم في ما تفعله البرمجيات من أجلهم.
باختصار، يمكن لتاو تجميع أفكار واقتراحات ومعارف المستخدمين المختلفين، وتحديث شيفرتها الخاصة في الوقت الحقيقي، باستخدام الذكاء الاصطناعي القائم على المنطق لسد الفجوة بين الإنسان والآلة.
هل لاحظت الفرق؟ إذا كنت قد تعرفت مؤخرًا على الذكاء الاصطناعي، أو استخدمت ChatGPT، ستدرك أن معظم الذكاء الاصطناعي يعتمد على التعلم الآلي، وهي طريقة تعتمد على مجموعات بيانات الإنترنت الضخمة، ومن الصعب فهم المعاني الصحيحة للتواصل بين الأشخاص ومعارفهم.
ماذا عن الذكاء الاصطناعي القائم على المنطق؟ إنه أكثر فعالية من التعلم الآلي في الجوانب التالية:
1. القابلية للتفسير: يوفر الذكاء الاصطناعي القائم على المنطق تفسيرات واضحة وشفافة حول كيفية اتخاذ القرارات، وهو مفيد في بعض التطبيقات، مثل القانون أو التشخيص الطبي. في هذه السيناريوهات، تكون المساءلة والقابلية للتفسير مهمة.
2. القابلية للتنبؤ: الأنظمة القائمة على المنطق هي حتمية، مما يعني أنها دائمًا ما تنتج نفس المخرجات تحت نفس المدخلات.
3. الكفاءة: بالنسبة للمهام البسيطة، يمكن أن يكون الذكاء الاصطناعي القائم على المنطق أسرع من خوارزميات التعلم الآلي، لأنها قادرة على اتخاذ القرارات بناءً على عدد قليل من القواعد المحددة بوضوح دون الحاجة إلى تدريب.
4. التكيف: يمكن تعديل وتحديث الذكاء الاصطناعي القائم على المنطق بسهولة ليتناسب مع معارف جديدة أو تغييرات في البيئة.
تشكل هذه المزايا خندق تاو. من خلال استخدام الذكاء الاصطناعي القائم على المنطق، تم إنشاء نموذج مبتكر للتواصل بين الأشخاص عبر الآلة.
منذ عام 2015، كانت هناك فرق من الأطباء والأساتذة ذوي الخبرة في الذكاء الاصطناعي والمنطق والرياضيات تعمل بجد على أبحاث تاو. المؤسس والرئيس التنفيذي Ohad Asor هو مطور برمجيات وخبير في التعلم الآلي، لديه خلفية رياضية وعمل في GE Healthcare.
5
153
·
--
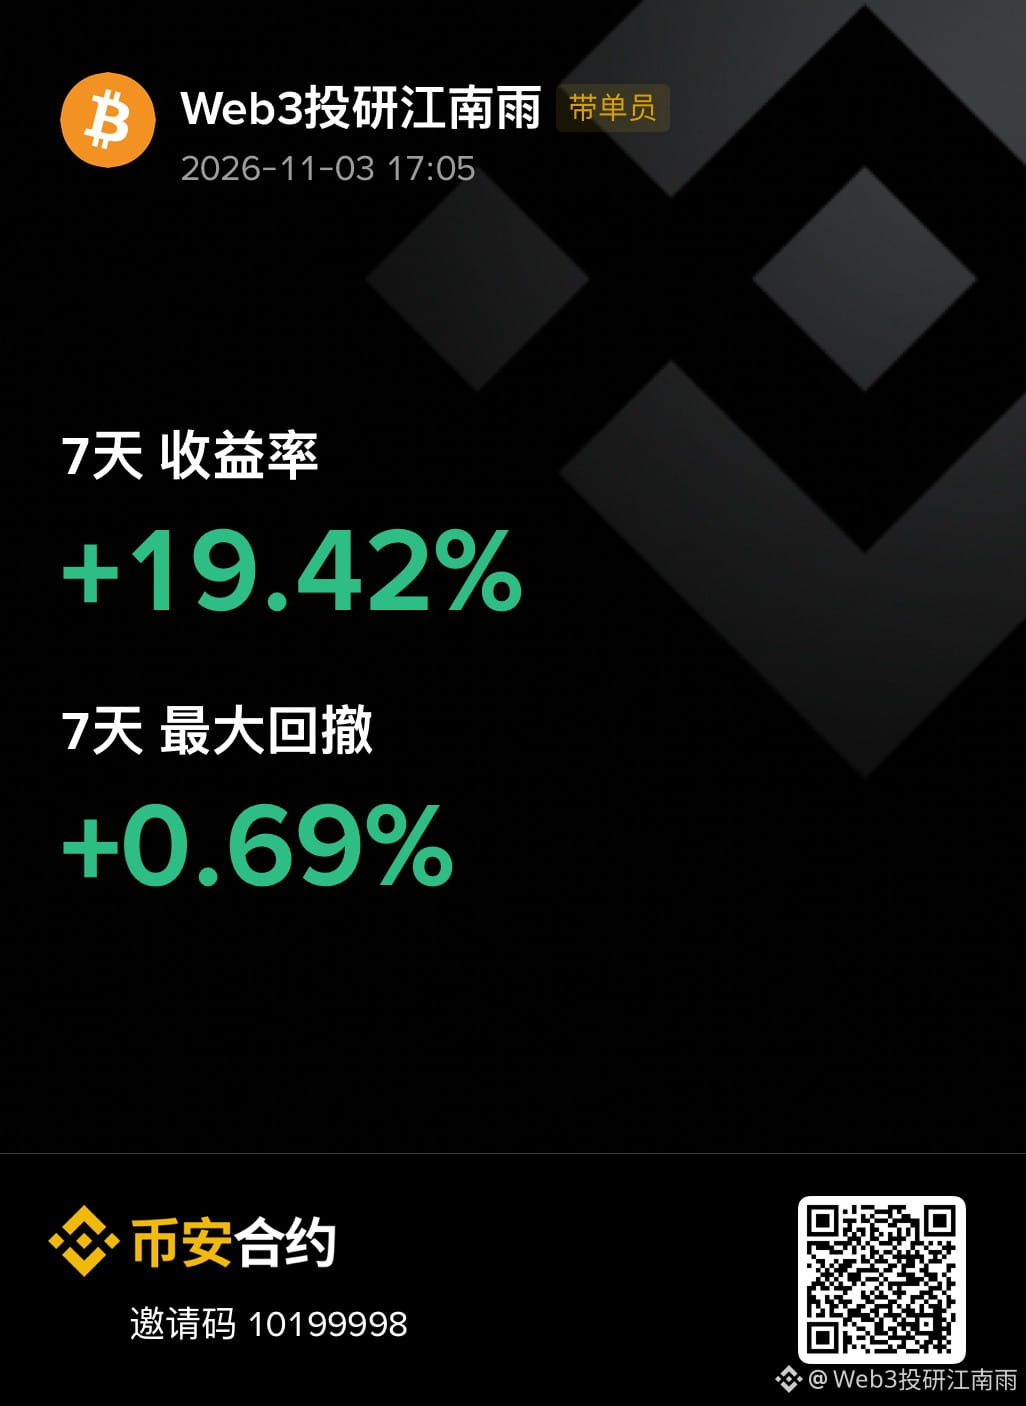
رأس مال قدره 10 آلاف U، حققتُ ربحًا بنسبة 19% خلال 7 أيام، مع تراجع بنسبة 0.69%. لأنني أركز بشكل أساسي على المراجحة، فالمخاطر منخفضة.
رأس مال قدره 10 آلاف U، حققتُ ربحًا بنسبة 19% خلال 7 أيام، مع تراجع بنسبة 0.69%. لأنني أركز بشكل أساسي على المراجحة، فالمخاطر منخفضة.
41
·
--
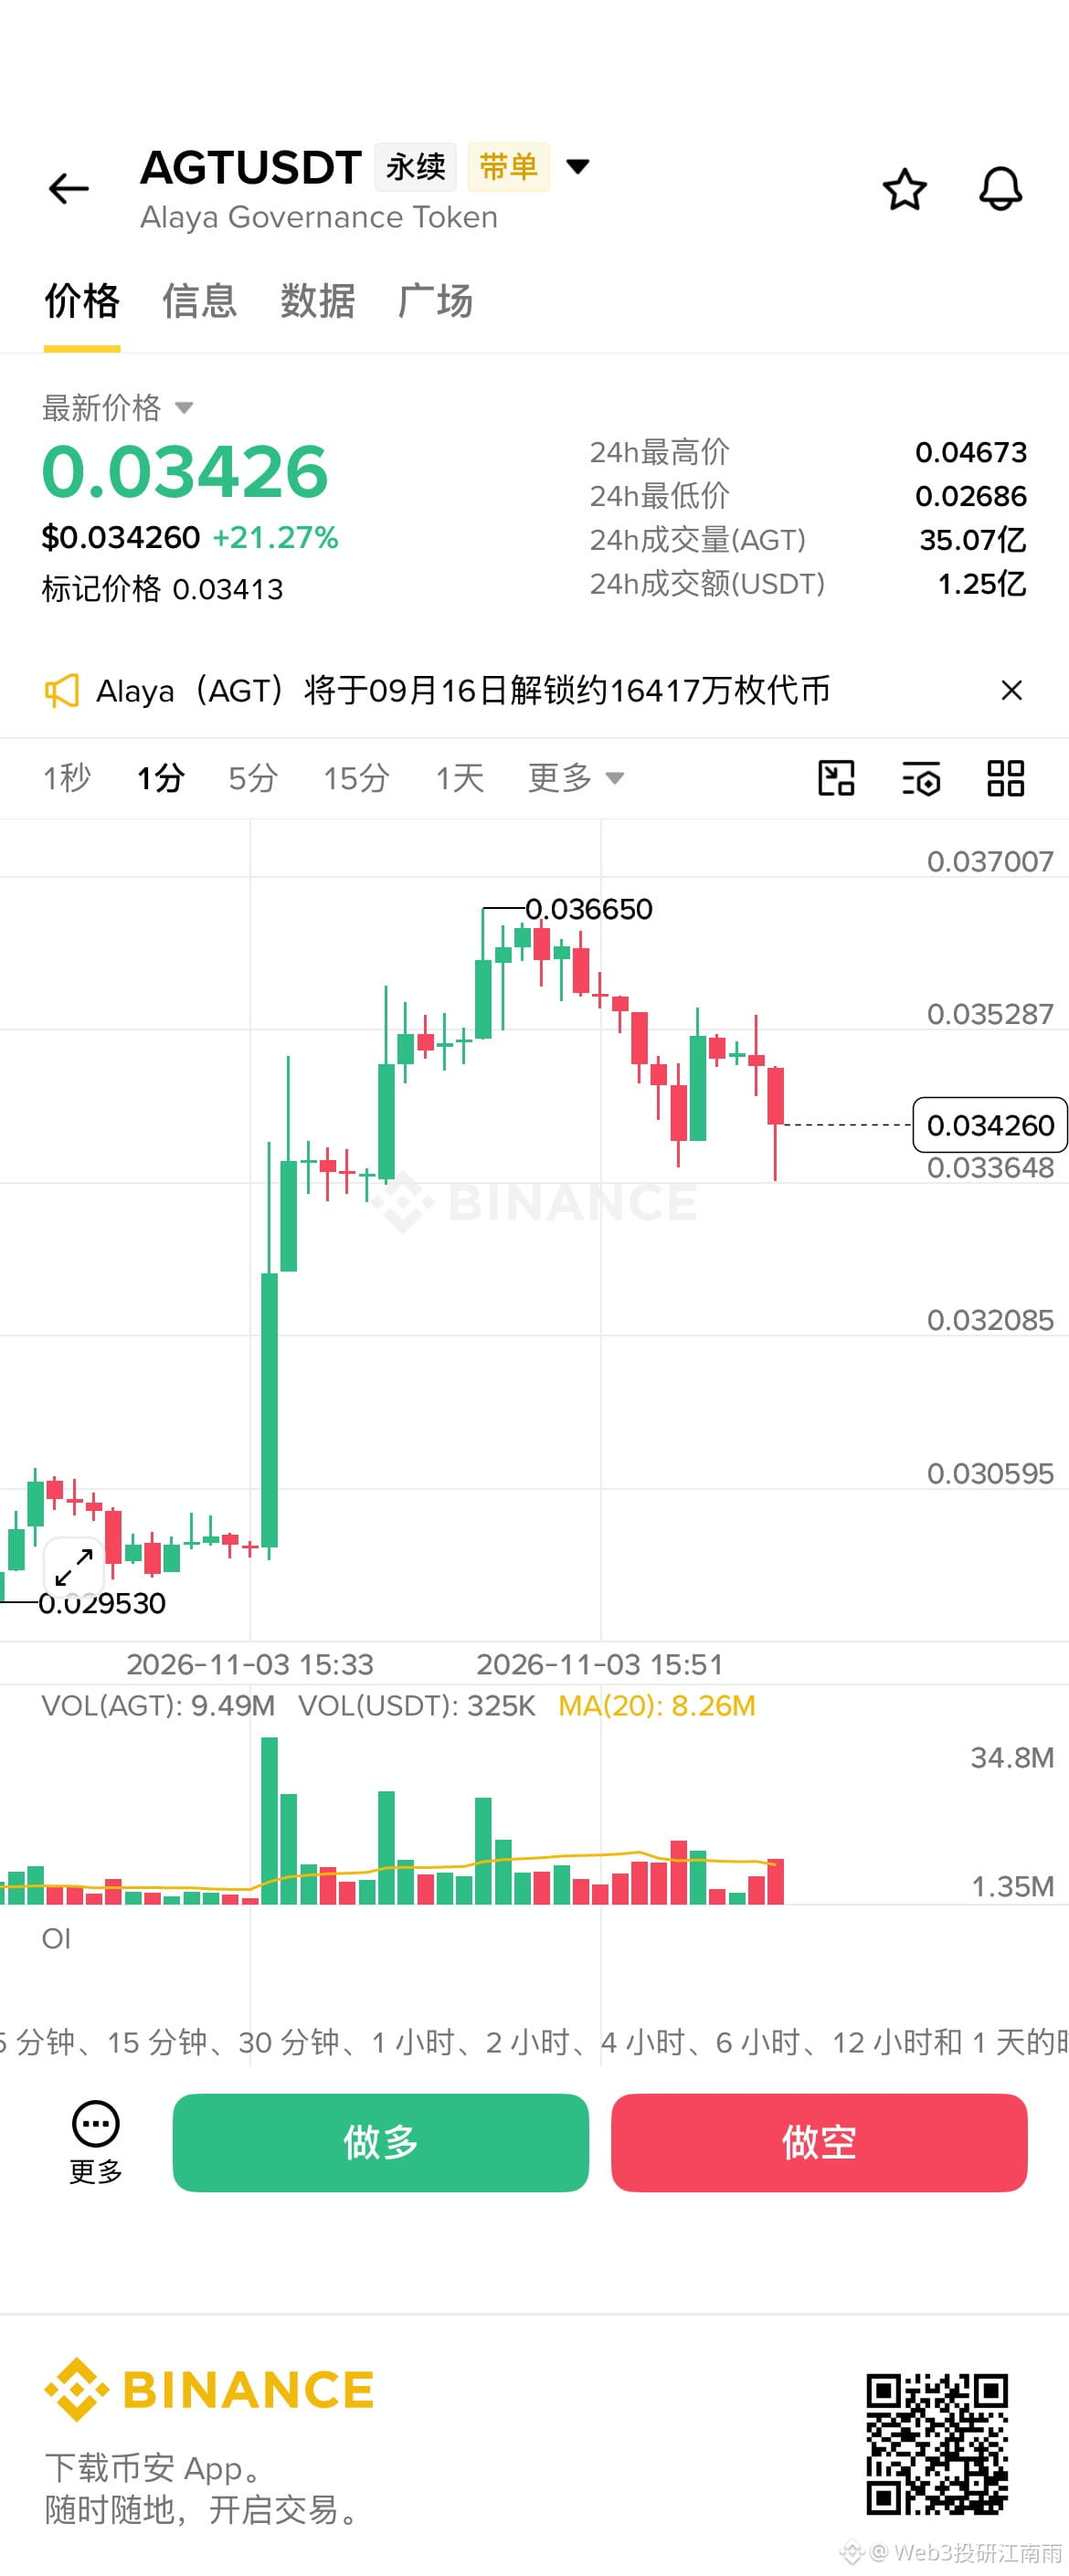
تم بيع AGT على المكشوف، وبدأ بالانهيار بشدة$AGT
{future}(AGTUSDT)
تم بيع AGT على المكشوف، وبدأ بالانهيار بشدة$AGT
تمّ توفيرها بواسطة مُشاركة المُستخدمين على Binance (بينانس)
109
·
--
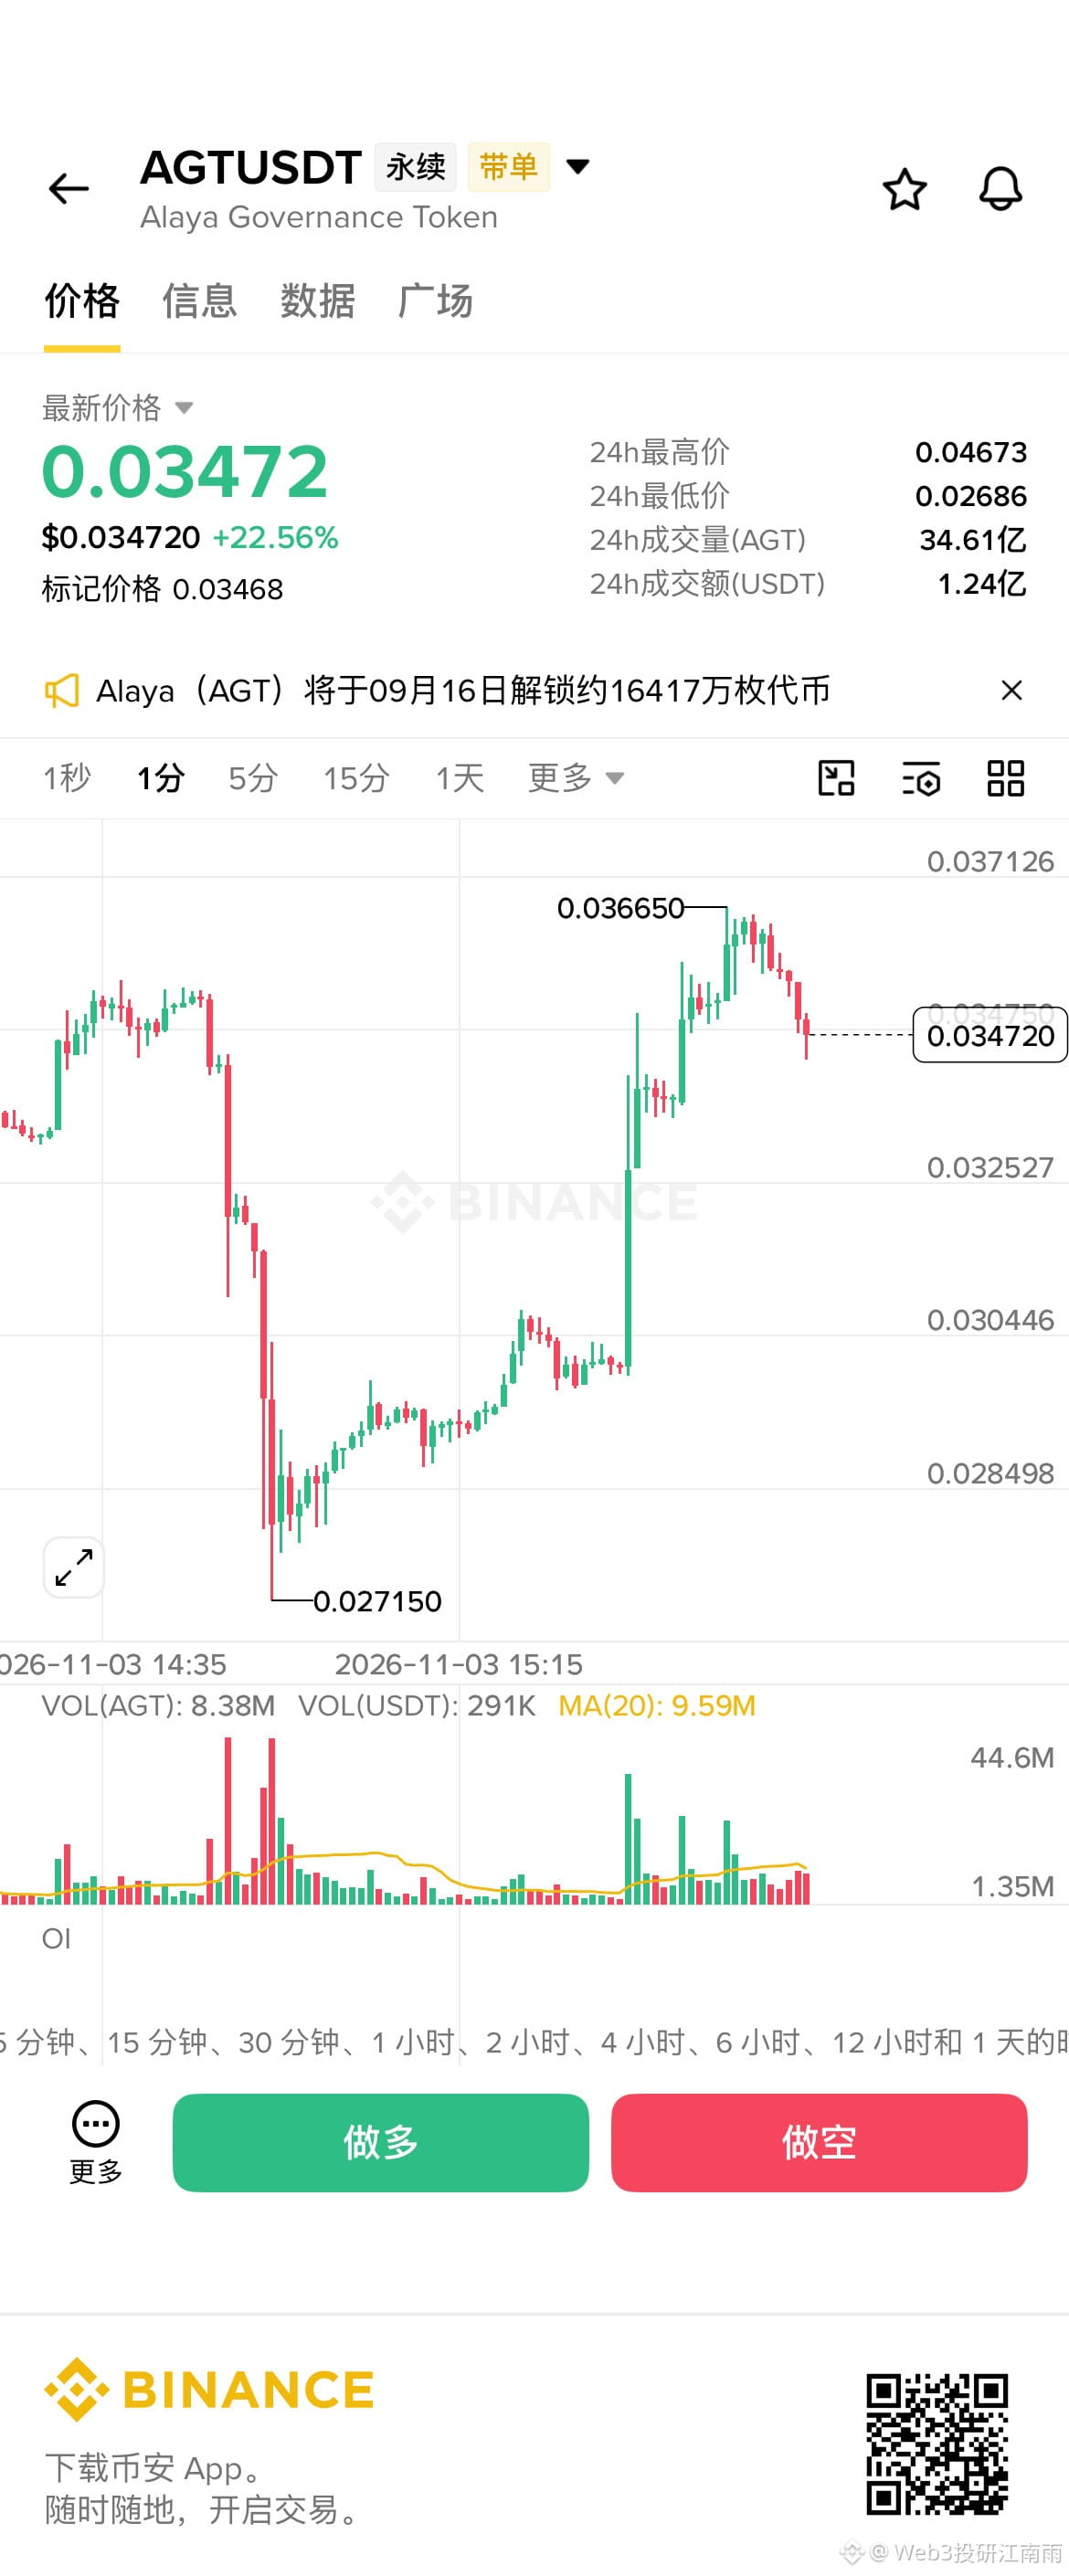
AGT، جرّب البيع على المكشوف والتداول قصير الأجل؛ وإذا لم تسر الأمور كما ينبغي، فاخرج فورًا.$AGT
{future}(AGTUSDT)
AGT، جرّب البيع على المكشوف والتداول قصير الأجل؛ وإذا لم تسر الأمور كما ينبغي، فاخرج فورًا.$AGT
تمّ توفيرها بواسطة مُشاركة المُستخدمين على Binance (بينانس)
300
·
--
أتابع AGT، وأرجّح أنها تمرّ بمرحلة جنيٍ للمراكز الضعيفة، وقد تأتي موجة صعود أخرى. أراقبها حاليًا، وسأنتظر حتى يبدو أنها كوّنت قاعًا، ثم أشتري على دفعات.
$AGT
{future}(AGTUSDT)
أتابع AGT، وأرجّح أنها تمرّ بمرحلة جنيٍ للمراكز الضعيفة، وقد تأتي موجة صعود أخرى. أراقبها حاليًا، وسأنتظر حتى يبدو أنها كوّنت قاعًا، ثم أشتري على دفعات.
$AGT
$AGT
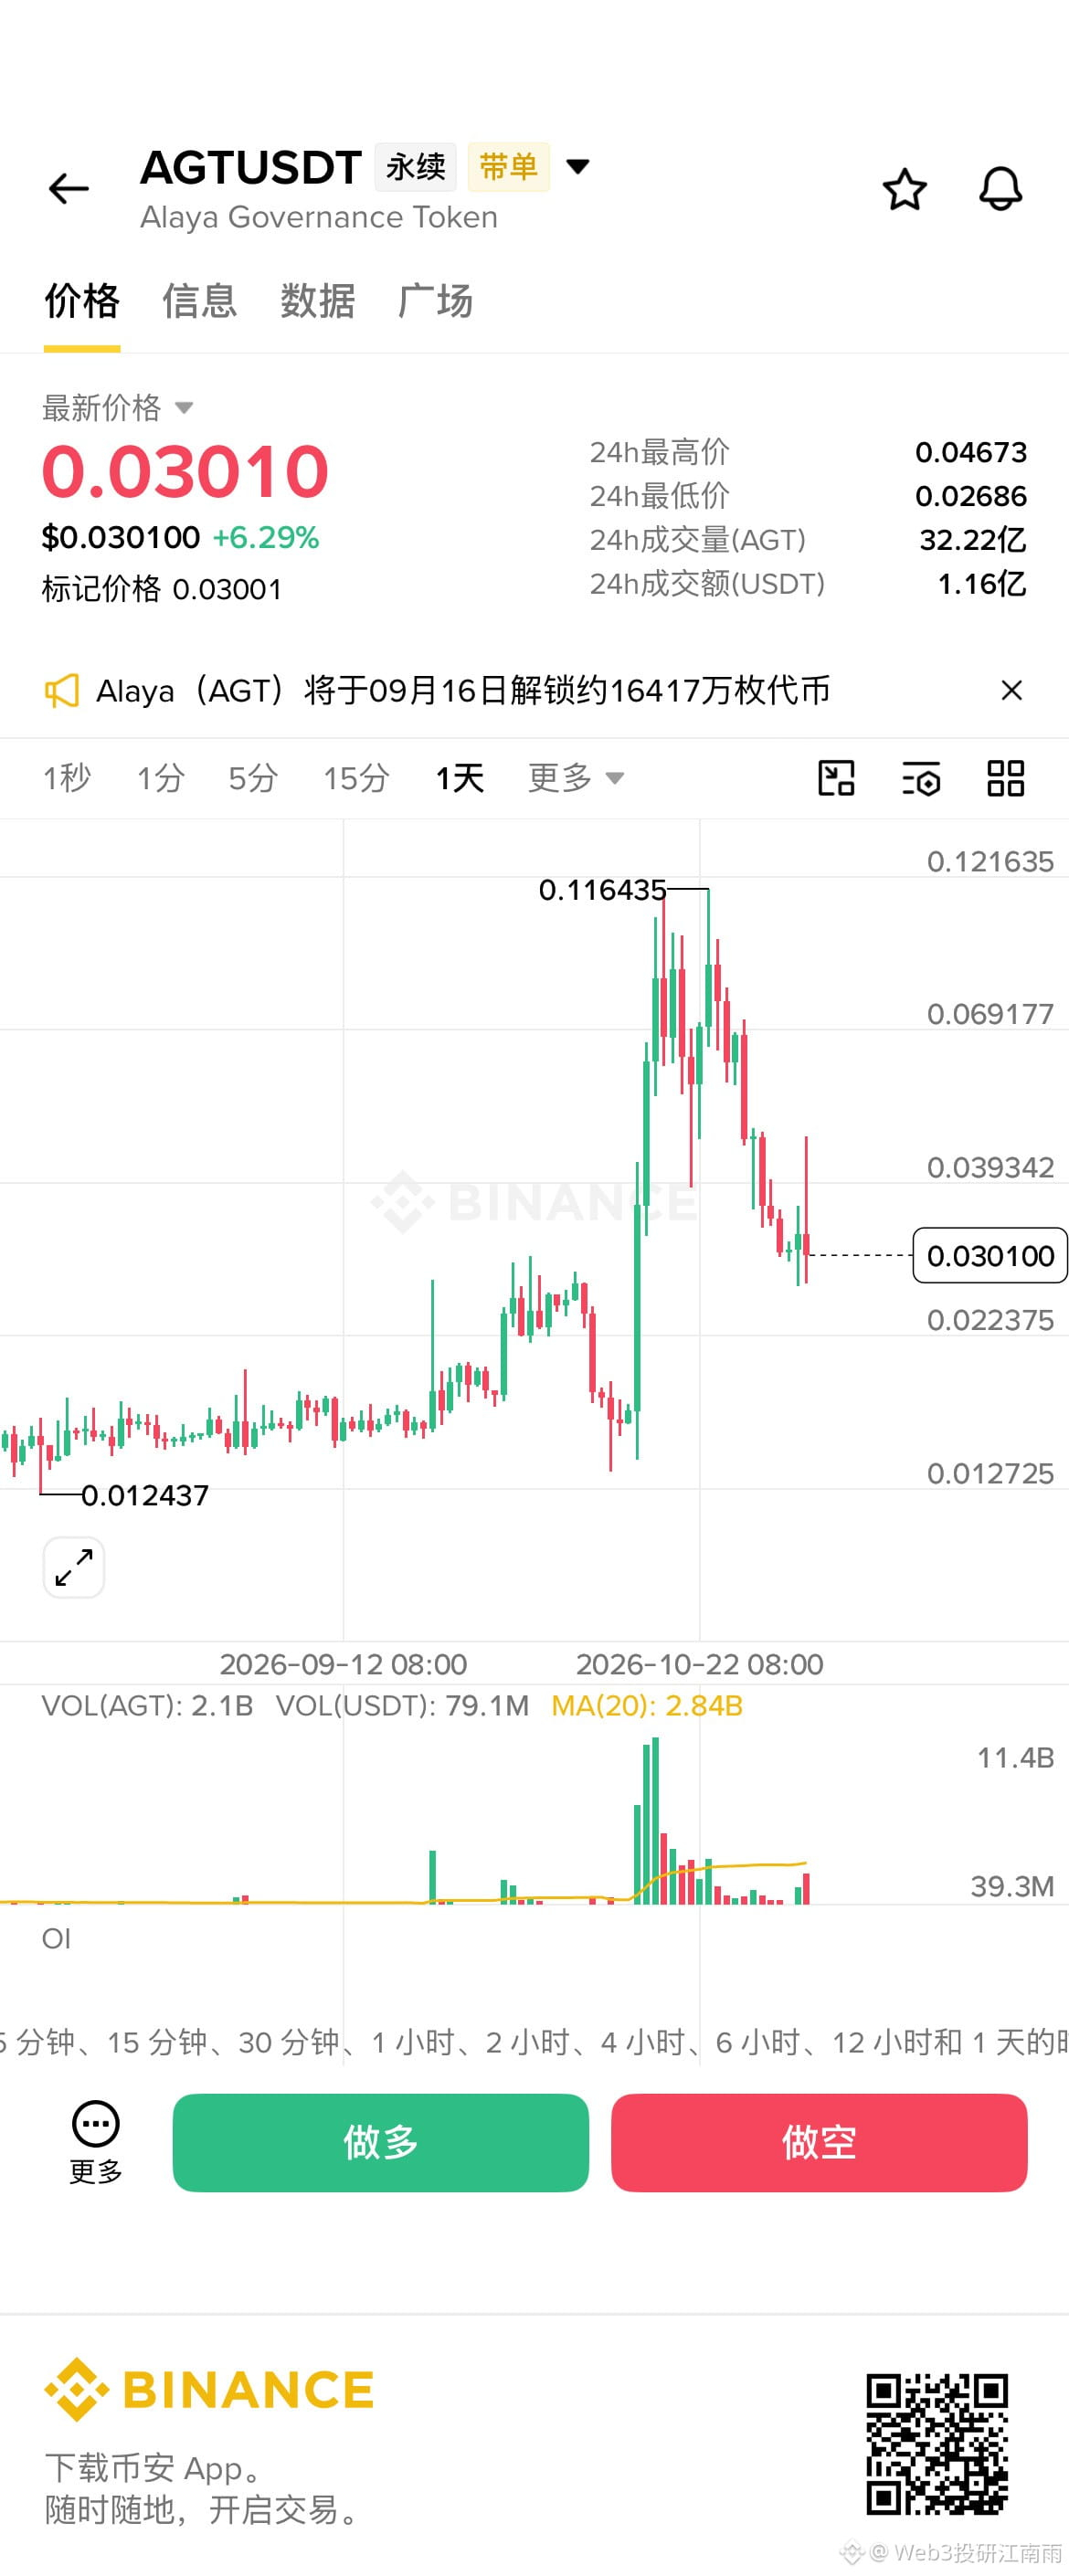
تمّ توفيرها بواسطة مُشاركة المُستخدمين على Binance (بينانس)
1
414
·
--
تداول $SKHYNIX 4.2M USDT خلال 30 يوم
اجتمع أبطال «رهان ضد الرهن العقاري»: Steve Eisman، الشخصية التي استُلهم منها أحد أبطال فيلم The Big Short بعد رهانه ضد أزمة الرهن العقاري عالي المخاطر، وشريكه القديم Danny Moses، عادا للجلوس معًا وكشفا زيف «الرهن العقاري عالي المخاطر الجديد» الذي غلّفته وول ستريت للتو بقدرات الذكاء الاصطناعي الحاسوبية.
قبل بضعة أشهر، أشاد Larry Fink، الرئيس التنفيذي لشركة BlackRock، علنًا عبر CNBC بصفقة توريق للقدرات الحاسوبية نفذتها Nvidia بالتعاون مع كبرى مؤسسات وول ستريت، وقال إنها ذكّرته بالأوراق المالية المدعومة بالرهن العقاري السكني التي كانوا يصدرونها في سبعينيات القرن الماضي. أما Moses، الذي كان يتابع الشاشة، فقد أُصيب بالذهول. وقال إن الأمر يعيد منطق أزمة الرهن العقاري عالي المخاطر في 2006 و2007 بالكامل: كانت وول ستريت تمنح مؤسسات الرهن العقاري عالي المخاطر خطوط ائتمان لتمويل قروضها، ثم تبيع تلك المؤسسات القروض إلى وول ستريت بعد إصدارها لتُجمّع وتُوزّع. وما إن يهبط سعر بيع القروض دون عتبة التكلفة البالغة 102.5، حتى تسحب وول ستريت خطوط الائتمان، فتنهار شركات الرهن العقاري عالي المخاطر فورًا.
234
فتح شريكه القديم Steve Eisman التقرير المالي الأخير لشركة Nvidia، الصادر الشهر الماضي. ففي اليوم التالي لارتفاع الإيرادات بنسبة 110%، كشف التقرير الفصلي 10-Q أن 70% من الذمم المدينة لدى أكبر شركة في العالم من حيث القيمة السوقية تتركز لدى 5 عملاء. وفي المراحل اللاحقة من سلسلة التوريد، تشتري شركة CoreWeave الرقائق وهي مثقلة بديون تبلغ 51 مليار دولار، بما فيها التزامات الإيجار، ثم تؤجرها لفترات قصيرة. وقال Moses إنه لن يشتري أسهم هذه الشركة أبدًا، لأن هناك عدم تطابق في الميزانية العمومية، ومع انخفاض أسعار وحدات GPU ولحاق النماذج مفتوحة المصدر بالركب، لا يستطيع أن يرى كيف يمكن للشركة أن تحقق الأرباح.
وليس قطاع القدرات الحاسوبية وحده الذي لا تستقيم حساباته. فهناك عدة تريليونات من الدولارات في الائتمان الخاص خارج نطاق الرقابة المصرفية، وقد أُقرض جزء كبير منها لشركات التكنولوجيا. وفي قطاع الملكية الخاصة، استقر عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.27% إلى 5.3%، فيما امتدت مدة تسييل أصول الصناديق من 3 إلى 4 سنوات قبل خمس أو ست سنوات إلى 7 إلى 10 سنوات. وتجاوزت طلبات الاسترداد المقدمة إلى عدد كبير من الصناديق الحد الأقصى البالغ 5%، ما دفعها إلى فرض قيود وإغلاق أبوابها. وحذّر Moses المستثمرين الأفراد قائلًا: حين تبدأ هذه المنتجات الخاصة الفاخرة بالظهور في بريدك الوارد، فهناك سبب واحد فقط: المؤسسات لا تريدها، وتحاول إيجاد مستثمرين أفراد يحملون عنها العبء.
ارتفع الدين الأمريكي من 8 تريليونات دولار عام 2008 إلى أكثر من 40 تريليونًا، ولا يزال سوق التمويل الخاص يستعد لإصدار ديون ذكاء اصطناعي بقيمة 500 مليار دولار هذا العام. وللمرة الأولى في التاريخ، بلغ التمويل الخاص حجمًا يزاحم سندات الخزانة الأمريكية. وقال Moses إن شراء وزارة الخزانة سندات طويلة الأجل بقيمة 20 مليار دولار لا يعدو كونه نملة أمام السوق، وإن الذهب، الذي تبلغ حصته 27%، أصبح أكبر أصل تحتفظ به البنوك المركزية في العالم، وإن الاحتياطي الفيدرالي لن يجد في نهاية المطاف مخرجًا سوى استئناف طباعة النقود بنسبة 100%.
#美股 $SKHYNIX
اجتمع أبطال «رهان ضد الرهن العقاري»: Steve Eisman، الشخصية التي استُلهم منها أحد أبطال فيلم The Big Short بعد رهانه ضد أزمة الرهن العقاري عالي المخاطر، وشريكه القديم Danny Moses، عادا للجلوس معًا وكشفا زيف «الرهن العقاري عالي المخاطر الجديد» الذي غلّفته وول ستريت للتو بقدرات الذكاء الاصطناعي الحاسوبية.
قبل بضعة أشهر، أشاد Larry Fink، الرئيس التنفيذي لشركة BlackRock، علنًا عبر CNBC بصفقة توريق للقدرات الحاسوبية نفذتها Nvidia بالتعاون مع كبرى مؤسسات وول ستريت، وقال إنها ذكّرته بالأوراق المالية المدعومة بالرهن العقاري السكني التي كانوا يصدرونها في سبعينيات القرن الماضي. أما Moses، الذي كان يتابع الشاشة، فقد أُصيب بالذهول. وقال إن الأمر يعيد منطق أزمة الرهن العقاري عالي المخاطر في 2006 و2007 بالكامل: كانت وول ستريت تمنح مؤسسات الرهن العقاري عالي المخاطر خطوط ائتمان لتمويل قروضها، ثم تبيع تلك المؤسسات القروض إلى وول ستريت بعد إصدارها لتُجمّع وتُوزّع. وما إن يهبط سعر بيع القروض دون عتبة التكلفة البالغة 102.5، حتى تسحب وول ستريت خطوط الائتمان، فتنهار شركات الرهن العقاري عالي المخاطر فورًا.
234
فتح شريكه القديم Steve Eisman التقرير المالي الأخير لشركة Nvidia، الصادر الشهر الماضي. ففي اليوم التالي لارتفاع الإيرادات بنسبة 110%، كشف التقرير الفصلي 10-Q أن 70% من الذمم المدينة لدى أكبر شركة في العالم من حيث القيمة السوقية تتركز لدى 5 عملاء. وفي المراحل اللاحقة من سلسلة التوريد، تشتري شركة CoreWeave الرقائق وهي مثقلة بديون تبلغ 51 مليار دولار، بما فيها التزامات الإيجار، ثم تؤجرها لفترات قصيرة. وقال Moses إنه لن يشتري أسهم هذه الشركة أبدًا، لأن هناك عدم تطابق في الميزانية العمومية، ومع انخفاض أسعار وحدات GPU ولحاق النماذج مفتوحة المصدر بالركب، لا يستطيع أن يرى كيف يمكن للشركة أن تحقق الأرباح.
وليس قطاع القدرات الحاسوبية وحده الذي لا تستقيم حساباته. فهناك عدة تريليونات من الدولارات في الائتمان الخاص خارج نطاق الرقابة المصرفية، وقد أُقرض جزء كبير منها لشركات التكنولوجيا. وفي قطاع الملكية الخاصة، استقر عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.27% إلى 5.3%، فيما امتدت مدة تسييل أصول الصناديق من 3 إلى 4 سنوات قبل خمس أو ست سنوات إلى 7 إلى 10 سنوات. وتجاوزت طلبات الاسترداد المقدمة إلى عدد كبير من الصناديق الحد الأقصى البالغ 5%، ما دفعها إلى فرض قيود وإغلاق أبوابها. وحذّر Moses المستثمرين الأفراد قائلًا: حين تبدأ هذه المنتجات الخاصة الفاخرة بالظهور في بريدك الوارد، فهناك سبب واحد فقط: المؤسسات لا تريدها، وتحاول إيجاد مستثمرين أفراد يحملون عنها العبء.
ارتفع الدين الأمريكي من 8 تريليونات دولار عام 2008 إلى أكثر من 40 تريليونًا، ولا يزال سوق التمويل الخاص يستعد لإصدار ديون ذكاء اصطناعي بقيمة 500 مليار دولار هذا العام. وللمرة الأولى في التاريخ، بلغ التمويل الخاص حجمًا يزاحم سندات الخزانة الأمريكية. وقال Moses إن شراء وزارة الخزانة سندات طويلة الأجل بقيمة 20 مليار دولار لا يعدو كونه نملة أمام السوق، وإن الذهب، الذي تبلغ حصته 27%، أصبح أكبر أصل تحتفظ به البنوك المركزية في العالم، وإن الاحتياطي الفيدرالي لن يجد في نهاية المطاف مخرجًا سوى استئناف طباعة النقود بنسبة 100%.
#美股 $SKHYNIX
قبل بضعة أشهر، أشاد Larry Fink، الرئيس التنفيذي لشركة BlackRock، علنًا عبر CNBC بصفقة توريق للقدرات الحاسوبية نفذتها Nvidia بالتعاون مع كبرى مؤسسات وول ستريت، وقال إنها ذكّرته بالأوراق المالية المدعومة بالرهن العقاري السكني التي كانوا يصدرونها في سبعينيات القرن الماضي. أما Moses، الذي كان يتابع الشاشة، فقد أُصيب بالذهول. وقال إن الأمر يعيد منطق أزمة الرهن العقاري عالي المخاطر في 2006 و2007 بالكامل: كانت وول ستريت تمنح مؤسسات الرهن العقاري عالي المخاطر خطوط ائتمان لتمويل قروضها، ثم تبيع تلك المؤسسات القروض إلى وول ستريت بعد إصدارها لتُجمّع وتُوزّع. وما إن يهبط سعر بيع القروض دون عتبة التكلفة البالغة 102.5، حتى تسحب وول ستريت خطوط الائتمان، فتنهار شركات الرهن العقاري عالي المخاطر فورًا.
234
فتح شريكه القديم Steve Eisman التقرير المالي الأخير لشركة Nvidia، الصادر الشهر الماضي. ففي اليوم التالي لارتفاع الإيرادات بنسبة 110%، كشف التقرير الفصلي 10-Q أن 70% من الذمم المدينة لدى أكبر شركة في العالم من حيث القيمة السوقية تتركز لدى 5 عملاء. وفي المراحل اللاحقة من سلسلة التوريد، تشتري شركة CoreWeave الرقائق وهي مثقلة بديون تبلغ 51 مليار دولار، بما فيها التزامات الإيجار، ثم تؤجرها لفترات قصيرة. وقال Moses إنه لن يشتري أسهم هذه الشركة أبدًا، لأن هناك عدم تطابق في الميزانية العمومية، ومع انخفاض أسعار وحدات GPU ولحاق النماذج مفتوحة المصدر بالركب، لا يستطيع أن يرى كيف يمكن للشركة أن تحقق الأرباح.
وليس قطاع القدرات الحاسوبية وحده الذي لا تستقيم حساباته. فهناك عدة تريليونات من الدولارات في الائتمان الخاص خارج نطاق الرقابة المصرفية، وقد أُقرض جزء كبير منها لشركات التكنولوجيا. وفي قطاع الملكية الخاصة، استقر عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.27% إلى 5.3%، فيما امتدت مدة تسييل أصول الصناديق من 3 إلى 4 سنوات قبل خمس أو ست سنوات إلى 7 إلى 10 سنوات. وتجاوزت طلبات الاسترداد المقدمة إلى عدد كبير من الصناديق الحد الأقصى البالغ 5%، ما دفعها إلى فرض قيود وإغلاق أبوابها. وحذّر Moses المستثمرين الأفراد قائلًا: حين تبدأ هذه المنتجات الخاصة الفاخرة بالظهور في بريدك الوارد، فهناك سبب واحد فقط: المؤسسات لا تريدها، وتحاول إيجاد مستثمرين أفراد يحملون عنها العبء.
ارتفع الدين الأمريكي من 8 تريليونات دولار عام 2008 إلى أكثر من 40 تريليونًا، ولا يزال سوق التمويل الخاص يستعد لإصدار ديون ذكاء اصطناعي بقيمة 500 مليار دولار هذا العام. وللمرة الأولى في التاريخ، بلغ التمويل الخاص حجمًا يزاحم سندات الخزانة الأمريكية. وقال Moses إن شراء وزارة الخزانة سندات طويلة الأجل بقيمة 20 مليار دولار لا يعدو كونه نملة أمام السوق، وإن الذهب، الذي تبلغ حصته 27%، أصبح أكبر أصل تحتفظ به البنوك المركزية في العالم، وإن الاحتياطي الفيدرالي لن يجد في نهاية المطاف مخرجًا سوى استئناف طباعة النقود بنسبة 100%.
#美股 $SKHYNIX
282
·
--
$MU مقتطفات من تقرير أرباح ميكرون
① تم التعاقد على معظم إمدادات وحدات HBM لعام 2027.
② ارتفعت أسعار العقود بشكل كبير مقارنة بالعام السابق، كما ستتقلص فجوة هامش الربح الإجمالي مقارنة بذاكرة DRAM التقليدية.
③ سينمو حجم مبيعات HBM بوتيرة أسرع من نمو إجمالي مبيعات الشركة في الربع الرابع.
$MU مقتطفات من تقرير أرباح ميكرون
① تم التعاقد على معظم إمدادات وحدات HBM لعام 2027.
② ارتفعت أسعار العقود بشكل كبير مقارنة بالعام السابق، كما ستتقلص فجوة هامش الربح الإجمالي مقارنة بذاكرة DRAM التقليدية.
③ سينمو حجم مبيعات HBM بوتيرة أسرع من نمو إجمالي مبيعات الشركة في الربع الرابع.
① تم التعاقد على معظم إمدادات وحدات HBM لعام 2027.
② ارتفعت أسعار العقود بشكل كبير مقارنة بالعام السابق، كما ستتقلص فجوة هامش الربح الإجمالي مقارنة بذاكرة DRAM التقليدية.
③ سينمو حجم مبيعات HBM بوتيرة أسرع من نمو إجمالي مبيعات الشركة في الربع الرابع.
193
·
--
نتائج ميكرون (MU)، شركة تصنيع الذاكرة$MU
مذكرة إلى السوق: السوق والجهل يسيران جنبًا إلى جنب من جديد.
استمعت للتو إلى مؤتمر إعلان نتائج ميكرون (Micron)، ولا يزال كثيرون في السوق يقللون من مدى استدامة الأرباح التي قد تحققها ميكرون وSK هاينكس (SK hynix) وسامسونغ.
رأينا هوامش إجمالية معدلة بلغت 80% و87%، وستبلغ 86.25% في الربع المقبل. وهذا ما سيكون محور التركيز.
سأبعدك عن الأرقام، لأن القصة وراءها أهم بكثير من الأرقام نفسها.
هناك مشكلة في عرض النطاق الترددي، وهناك أيضًا مشكلة في الإمدادات. ثم يأتي الطلب، الذي شهد نموًا هائلًا خلال العام والنصف الماضيين، مدفوعًا ببناء مراكز البيانات ومكونات الذاكرة المخصصة للخوادم.
نتائج ميكرون (MU)، شركة تصنيع الذاكرة
$MU
مذكرة إلى السوق: السوق والجهل يسيران جنبًا إلى جنب من جديد.
استمعت للتو إلى مؤتمر إعلان نتائج ميكرون (Micron)، ولا يزال كثيرون في السوق يقللون من مدى استدامة الأرباح التي قد تحققها ميكرون وSK هاينكس (SK hynix) وسامسونغ.
رأينا هوامش إجمالية معدلة بلغت 80% و87%، وستبلغ 86.25% في الربع المقبل. وهذا ما سيكون محور التركيز.
سأبعدك عن الأرقام، لأن القصة وراءها أهم بكثير من الأرقام نفسها.
هناك مشكلة في عرض النطاق الترددي، وهناك أيضًا مشكلة في الإمدادات. ثم يأتي الطلب، الذي شهد نموًا هائلًا خلال العام والنصف الماضيين، مدفوعًا ببناء مراكز البيانات ومكونات الذاكرة المخصصة للخوادم.
مذكرة إلى السوق: السوق والجهل يسيران جنبًا إلى جنب من جديد.
استمعت للتو إلى مؤتمر إعلان نتائج ميكرون (Micron)، ولا يزال كثيرون في السوق يقللون من مدى استدامة الأرباح التي قد تحققها ميكرون وSK هاينكس (SK hynix) وسامسونغ.
رأينا هوامش إجمالية معدلة بلغت 80% و87%، وستبلغ 86.25% في الربع المقبل. وهذا ما سيكون محور التركيز.
سأبعدك عن الأرقام، لأن القصة وراءها أهم بكثير من الأرقام نفسها.
هناك مشكلة في عرض النطاق الترددي، وهناك أيضًا مشكلة في الإمدادات. ثم يأتي الطلب، الذي شهد نموًا هائلًا خلال العام والنصف الماضيين، مدفوعًا ببناء مراكز البيانات ومكونات الذاكرة المخصصة للخوادم.
442
·
--
وقّعت ميكرون 26 اتفاقية مع عملاء استراتيجيين، يمتد بعضها حتى عام 2031. نعم، لقد سمعت ذلك بشكل صحيح: 2031.
أي بزيادة 10 اتفاقيات SCA مقارنة بالربع الماضي.
$MU
وقّعت ميكرون 26 اتفاقية مع عملاء استراتيجيين، يمتد بعضها حتى عام 2031. نعم، لقد سمعت ذلك بشكل صحيح: 2031.
أي بزيادة 10 اتفاقيات SCA مقارنة بالربع الماضي.
$MU
أي بزيادة 10 اتفاقيات SCA مقارنة بالربع الماضي.
$MU
219
·
--
تبدأ أمريكا مباشرة باقتطاع أموال السكان—موجة الدولار الهابطة من جهة المؤسسات، وصولًا إلى عامة الناس في أنحاء العالم.
🔹 هذا العام، أتمّت DTCC تشغيل الأوراق المالية المرمّزة في يوليو، وتم إطلاق خدمة “Tokenization Service” في أكتوبر؛ وابتداءً من 6 ديسمبر، ستبدأ ناسداك في تداول الأصول 5 أيام أسبوعيًا، قرابة 23 ساعة.
🔹 العملة المستقرة تحل مسألة المال، والتداول لمدة 23 ساعة يحل مسألة الوقت، وترميز الأصول يحل مسألة ماذا نشتري. ثلاث قطع اجتمعت معًا؛ وفي الجولة القادمة، لن يكون الشَّرْب الأمريكي التالي موجهًا فقط إلى أموال البنوك والبنوك المركزية، بل إلى مدخرات سكان العالم.
🔹 اليابان تسحب، والصين لا تقوم بالتغطية؛ والولايات المتحدة هي من ستمسك الوضع أولًا. عند فتح بوابة 18 يناير، سيتحوّل نظام الدولار من B2B مباشرة إلى B2C.
🔹 مرحلة تبديل التروس ستكون مُهتزّة، وربما مُهتزّة بقوة؛ ومن أين يأتي المال وإلى أين يتجه—الفرصة التالية شديدة اليقين تكمن ضمن ذلك. ما رأيك؟
تبدأ أمريكا مباشرة باقتطاع أموال السكان—موجة الدولار الهابطة من جهة المؤسسات، وصولًا إلى عامة الناس في أنحاء العالم.
🔹 هذا العام، أتمّت DTCC تشغيل الأوراق المالية المرمّزة في يوليو، وتم إطلاق خدمة “Tokenization Service” في أكتوبر؛ وابتداءً من 6 ديسمبر، ستبدأ ناسداك في تداول الأصول 5 أيام أسبوعيًا، قرابة 23 ساعة.
🔹 العملة المستقرة تحل مسألة المال، والتداول لمدة 23 ساعة يحل مسألة الوقت، وترميز الأصول يحل مسألة ماذا نشتري. ثلاث قطع اجتمعت معًا؛ وفي الجولة القادمة، لن يكون الشَّرْب الأمريكي التالي موجهًا فقط إلى أموال البنوك والبنوك المركزية، بل إلى مدخرات سكان العالم.
🔹 اليابان تسحب، والصين لا تقوم بالتغطية؛ والولايات المتحدة هي من ستمسك الوضع أولًا. عند فتح بوابة 18 يناير، سيتحوّل نظام الدولار من B2B مباشرة إلى B2C.
🔹 مرحلة تبديل التروس ستكون مُهتزّة، وربما مُهتزّة بقوة؛ ومن أين يأتي المال وإلى أين يتجه—الفرصة التالية شديدة اليقين تكمن ضمن ذلك. ما رأيك؟
🔹 هذا العام، أتمّت DTCC تشغيل الأوراق المالية المرمّزة في يوليو، وتم إطلاق خدمة “Tokenization Service” في أكتوبر؛ وابتداءً من 6 ديسمبر، ستبدأ ناسداك في تداول الأصول 5 أيام أسبوعيًا، قرابة 23 ساعة.
🔹 العملة المستقرة تحل مسألة المال، والتداول لمدة 23 ساعة يحل مسألة الوقت، وترميز الأصول يحل مسألة ماذا نشتري. ثلاث قطع اجتمعت معًا؛ وفي الجولة القادمة، لن يكون الشَّرْب الأمريكي التالي موجهًا فقط إلى أموال البنوك والبنوك المركزية، بل إلى مدخرات سكان العالم.
🔹 اليابان تسحب، والصين لا تقوم بالتغطية؛ والولايات المتحدة هي من ستمسك الوضع أولًا. عند فتح بوابة 18 يناير، سيتحوّل نظام الدولار من B2B مباشرة إلى B2C.
🔹 مرحلة تبديل التروس ستكون مُهتزّة، وربما مُهتزّة بقوة؛ ومن أين يأتي المال وإلى أين يتجه—الفرصة التالية شديدة اليقين تكمن ضمن ذلك. ما رأيك؟
2.3k
·
--
من المتوقع أن تبلغ النفقات الرأسمالية لمشغلي مراكز البيانات السحابية العملاقة العام المقبل بين 1.1 تريليون و1.2 تريليون دولار، ومن المحتمل أن يستحوذ التخزين وحده على 50% إلى 60% منها، أي حوالي 500 مليار إلى 7000 مليار دولار. وتقدّر شركة يو بي إس (UBS) حتى أن الإنفاق على التخزين وحده في العام المقبل سيصل إلى 900 مليار دولار
$SKHYNIX
من المتوقع أن تبلغ النفقات الرأسمالية لمشغلي مراكز البيانات السحابية العملاقة العام المقبل بين 1.1 تريليون و1.2 تريليون دولار، ومن المحتمل أن يستحوذ التخزين وحده على 50% إلى 60% منها، أي حوالي 500 مليار إلى 7000 مليار دولار. وتقدّر شركة يو بي إس (UBS) حتى أن الإنفاق على التخزين وحده في العام المقبل سيصل إلى 900 مليار دولار
$SKHYNIX
$SKHYNIX
508
·
--
صحيح جزئيًا
260918
أغلقَت الأسواقُ الأمريكية، وانخفضت أسهمُ شركات الذاكرة بسرعة. ويُقال إن ذلك ناتج عن تقريرٍ عن قيام شركة تشونغ شين (الصين) بتوسيع إنتاج الذاكرة.
$SKHYNIX
260918
أغلقَت الأسواقُ الأمريكية، وانخفضت أسهمُ شركات الذاكرة بسرعة. ويُقال إن ذلك ناتج عن تقريرٍ عن قيام شركة تشونغ شين (الصين) بتوسيع إنتاج الذاكرة.
$SKHYNIX
أغلقَت الأسواقُ الأمريكية، وانخفضت أسهمُ شركات الذاكرة بسرعة. ويُقال إن ذلك ناتج عن تقريرٍ عن قيام شركة تشونغ شين (الصين) بتوسيع إنتاج الذاكرة.
$SKHYNIX
237
·
--
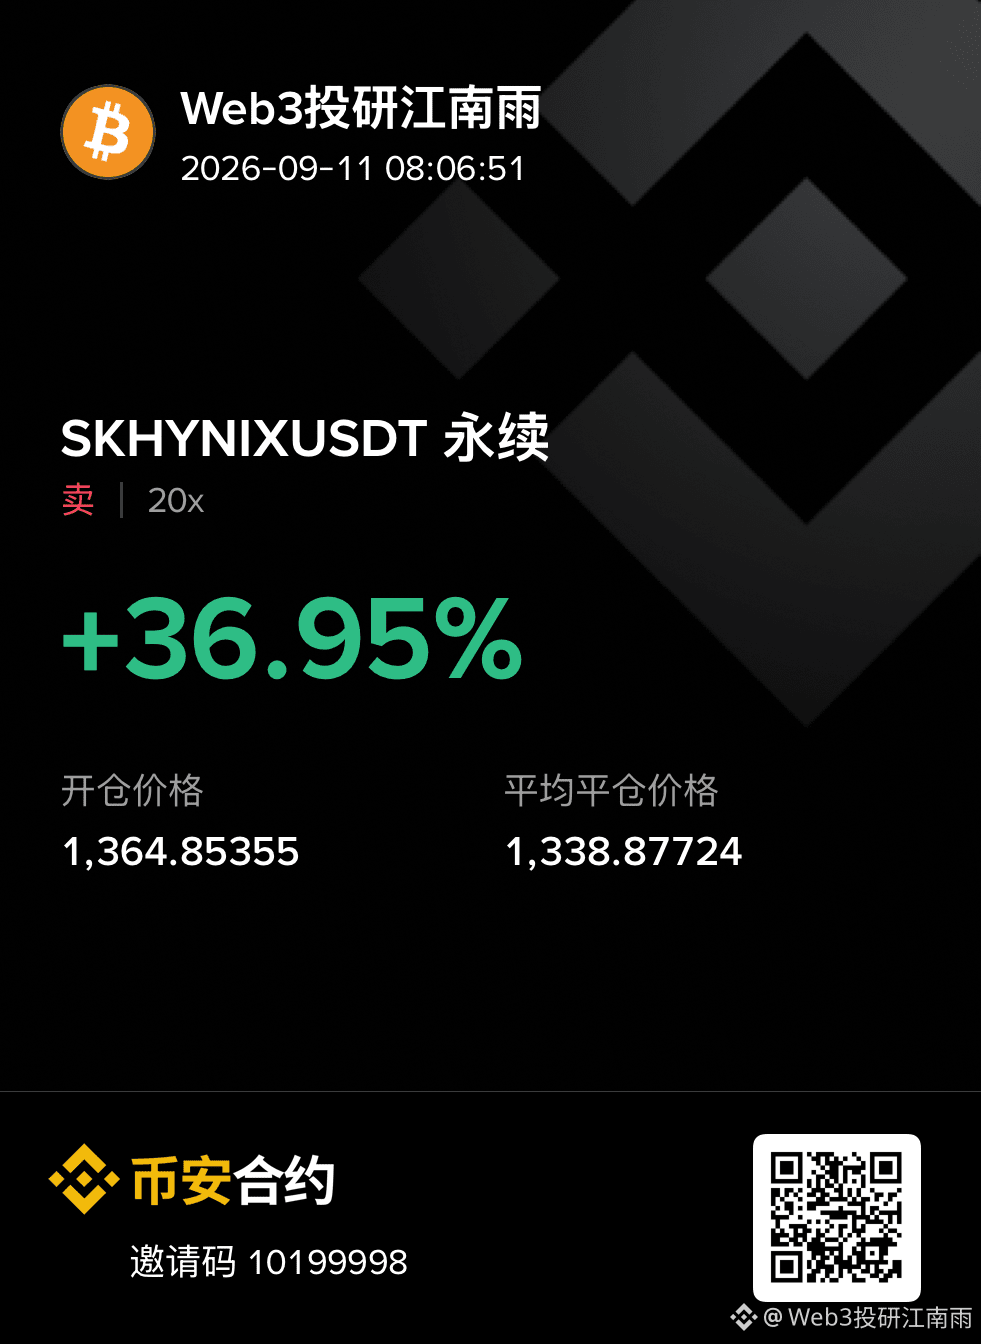
تداول $SKHYNIX 2.6M USDT خلال 30 يوم
$SKHYNIX
{future}(SKHYNIXUSDT)
عندما تراجع السوق الأمريكي، راهنت على هبوط شركة هينكس باستخدام مركز بيع. قمت بإغلاق الصفقة عند افتتاح اليوم التالي.
$SKHYNIX
عندما تراجع السوق الأمريكي، راهنت على هبوط شركة هينكس باستخدام مركز بيع. قمت بإغلاق الصفقة عند افتتاح اليوم التالي.
عندما تراجع السوق الأمريكي، راهنت على هبوط شركة هينكس باستخدام مركز بيع. قمت بإغلاق الصفقة عند افتتاح اليوم التالي.
669
·
--
صحيح جزئيًا
تداول $SKHYNIX 2.8M USDT خلال 30 يوم
نومورا سيكيوريتيز
تمتلك شركة SK Hynix حاليًا حوالي 25% من إيرادات الذاكرة العالمية…… إذا كانت تقديرات نومورا صحيحة، وواصلت SK Hynix الحفاظ على حصتها الحالية في السوق…… فهذا يعني أن إيرادات SK Hynix في عام 2030 ستبلغ حوالي 9180 مليار دولار أمريكي (دولار).
ومن 2026 إلى 2030…… ستُنتج SK Hynix أرباحًا صافية قدرها 1.8 تريليون دولار، وهو ما يزيد بنسبة 80% عن قيمتها السوقية الحالية.
$SKHYNIX
نومورا سيكيوريتيز
تمتلك شركة SK Hynix حاليًا حوالي 25% من إيرادات الذاكرة العالمية…… إذا كانت تقديرات نومورا صحيحة، وواصلت SK Hynix الحفاظ على حصتها الحالية في السوق…… فهذا يعني أن إيرادات SK Hynix في عام 2030 ستبلغ حوالي 9180 مليار دولار أمريكي (دولار).
ومن 2026 إلى 2030…… ستُنتج SK Hynix أرباحًا صافية قدرها 1.8 تريليون دولار، وهو ما يزيد بنسبة 80% عن قيمتها السوقية الحالية.
$SKHYNIX
تمتلك شركة SK Hynix حاليًا حوالي 25% من إيرادات الذاكرة العالمية…… إذا كانت تقديرات نومورا صحيحة، وواصلت SK Hynix الحفاظ على حصتها الحالية في السوق…… فهذا يعني أن إيرادات SK Hynix في عام 2030 ستبلغ حوالي 9180 مليار دولار أمريكي (دولار).
ومن 2026 إلى 2030…… ستُنتج SK Hynix أرباحًا صافية قدرها 1.8 تريليون دولار، وهو ما يزيد بنسبة 80% عن قيمتها السوقية الحالية.
$SKHYNIX
273
·
--
لقد حددت شركة نورمور رقمًا يصعب تجاهله لسوق الذاكرة.
وتتوقع أن يبلغ حجم السوق ككل في عام 2026 حوالي 1 تريليون دولار. ثم يرتفع إلى 3.7 تريليون دولار بحلول عام 2030. وهذا يعني أن النمو خلال أربع سنوات سيتجاوز 3.5 مرات.
ستستحوذ مراكز البيانات على 83% من الإجمالي في عام 2030. وستصبح مراكز بيانات الذكاء الاصطناعي أكبر حصة منفردة.
النمو ليس خطيًا.
في عام 2024 كان حوالي 185 مليار دولار.
وفي عام 2025 270 مليار دولار.
ثم قفز في عام 2026 إلى 1 تريليون دولار، وبعد ذلك يستمر في الارتفاع.
$SKHYNIX
لقد حددت شركة نورمور رقمًا يصعب تجاهله لسوق الذاكرة.
وتتوقع أن يبلغ حجم السوق ككل في عام 2026 حوالي 1 تريليون دولار. ثم يرتفع إلى 3.7 تريليون دولار بحلول عام 2030. وهذا يعني أن النمو خلال أربع سنوات سيتجاوز 3.5 مرات.
ستستحوذ مراكز البيانات على 83% من الإجمالي في عام 2030. وستصبح مراكز بيانات الذكاء الاصطناعي أكبر حصة منفردة.
النمو ليس خطيًا.
في عام 2024 كان حوالي 185 مليار دولار.
وفي عام 2025 270 مليار دولار.
ثم قفز في عام 2026 إلى 1 تريليون دولار، وبعد ذلك يستمر في الارتفاع.
$SKHYNIX
وتتوقع أن يبلغ حجم السوق ككل في عام 2026 حوالي 1 تريليون دولار. ثم يرتفع إلى 3.7 تريليون دولار بحلول عام 2030. وهذا يعني أن النمو خلال أربع سنوات سيتجاوز 3.5 مرات.
ستستحوذ مراكز البيانات على 83% من الإجمالي في عام 2030. وستصبح مراكز بيانات الذكاء الاصطناعي أكبر حصة منفردة.
النمو ليس خطيًا.
في عام 2024 كان حوالي 185 مليار دولار.
وفي عام 2025 270 مليار دولار.
ثم قفز في عام 2026 إلى 1 تريليون دولار، وبعد ذلك يستمر في الارتفاع.
$SKHYNIX
213
·
--
ملاحظات معلوماتية لصناعة الذاكرة
260909
شائعة: معدل العائد (الـYield) لوحدات HBM لدى شركة Changxin لا يتجاوز 25%. لذلك لا تشكل شركة Changxin تهديدًا لباقي مصنّعي HBM
260908
شائعة: مخزون ذاكرة الشركة لا يتجاوز 10 أيام
260908
توقّع: في عام 2027، لن تزيد إجمالي إنتاج DRAM العالمي إلا بأكثر من 20% بقليل
$SKHYNIX
{future}(SKHYNIXUSDT)
ملاحظات معلوماتية لصناعة الذاكرة
260909
شائعة: معدل العائد (الـYield) لوحدات HBM لدى شركة Changxin لا يتجاوز 25%. لذلك لا تشكل شركة Changxin تهديدًا لباقي مصنّعي HBM
260908
شائعة: مخزون ذاكرة الشركة لا يتجاوز 10 أيام
260908
توقّع: في عام 2027، لن تزيد إجمالي إنتاج DRAM العالمي إلا بأكثر من 20% بقليل
$SKHYNIX
260909
شائعة: معدل العائد (الـYield) لوحدات HBM لدى شركة Changxin لا يتجاوز 25%. لذلك لا تشكل شركة Changxin تهديدًا لباقي مصنّعي HBM
260908
شائعة: مخزون ذاكرة الشركة لا يتجاوز 10 أيام
260908
توقّع: في عام 2027، لن تزيد إجمالي إنتاج DRAM العالمي إلا بأكثر من 20% بقليل
$SKHYNIX
106
·
--
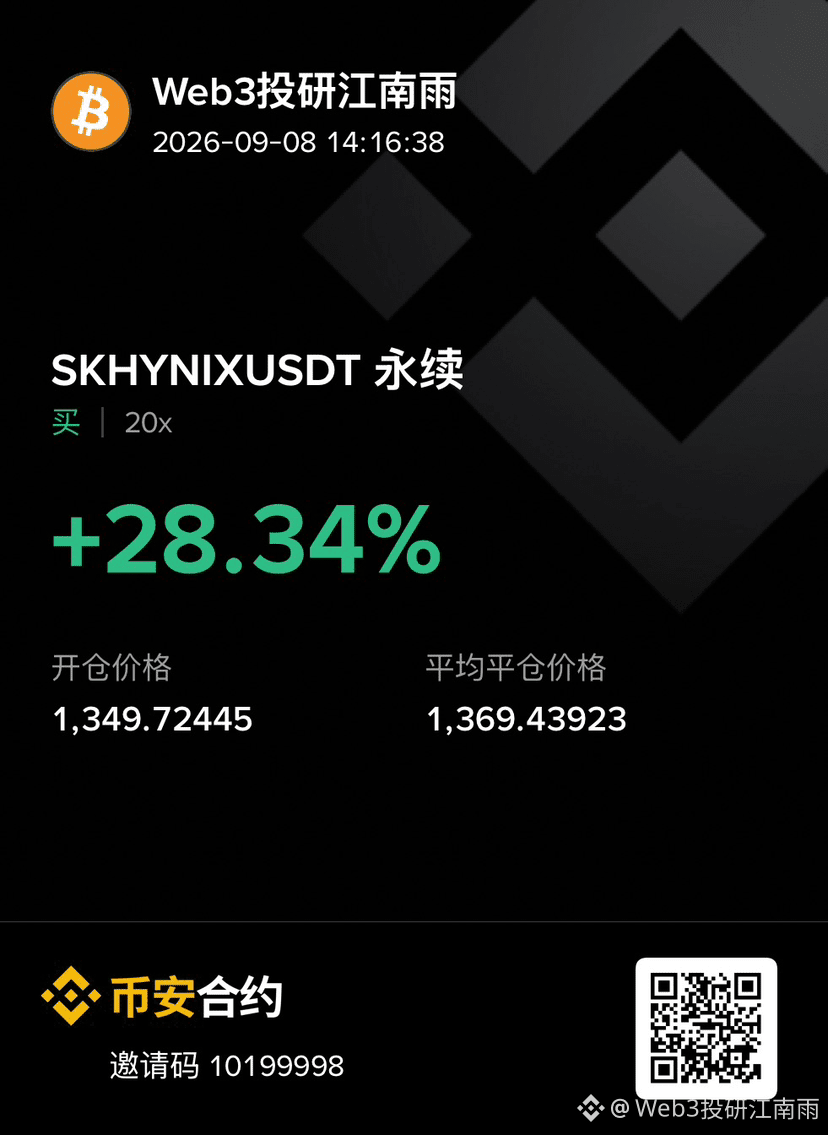
اليوم صباحًا، قمت بالشراء على المدى القصير عند $SKHYNIX ، وبعد حوالي 20 دقيقة من افتتاح السوق قمت بتصفية كامل المراكز.
اليوم صباحًا، قمت بالشراء على المدى القصير عند $SKHYNIX ، وبعد حوالي 20 دقيقة من افتتاح السوق قمت بتصفية كامل المراكز.
822
·
--
في يوم الجمعة الماضي، شهدت الأسهم المتعلقة بالتخزين في سوق الأسهم الأميركي ارتفاعًا كبيرًا. لذلك، اليوم عند الافتتاح، قمت بالشراء على المكشوف (Long) بـ $SKHYNIX ، وحققت بعض الأرباح.
في يوم الجمعة الماضي، شهدت الأسهم المتعلقة بالتخزين في سوق الأسهم الأميركي ارتفاعًا كبيرًا. لذلك، اليوم عند الافتتاح، قمت بالشراء على المكشوف (Long) بـ $SKHYNIX ، وحققت بعض الأرباح.
273
·
--
أصدر نُوامورا تقييمه لوجهة نظره حول سوق الذاكرة العالمية، وذكر ما يعرفه الجميع
فيما يلي النقاط الرئيسية لوجهة نظر نُوامورا حول سوق الذاكرة العالمية
الذاكرة العالمية:
- يزعم المصنعون أن نقص الإمدادات الشديد سيستمر
- ستعيد LTAs هيكلة أعمالها لتصبح نشاطًا واضحًا ومستقرًا
- يقبل العملاء بشروط غير جذابة لكسب الإمدادات
- بسبب نقص الإمدادات، لا يمكن تجنب خفض مواصفات الذاكرة
- بحلول 2027، يُتوقع أن يلبّي الطلب على مراكز البيانات 70% فقط، بينما يلبّي الطلب غير المتعلق بمراكز البيانات نحو 50%
- يعتقد نُوامورا أنه بسبب النقص، لا يمكن لـ $NVDA التبني الواسع للـ HBM عالي الطبقة
- من غير المرجح أن تشكل التحديات من اللاعبين الصينيين تهديدًا كبيرًا
- أسعار الفائدة والصرف يشكلان تهديدًا
- من المتوقع أن تستمر قطارات الإنفاق الرأسمالي في التقدم
LTAs:
- لا تزال هناك حالة كبيرة من عدم اليقين بسبب استمرار المفاوضات، ما يُجبر المؤسسات على وضع بعض الافتراضات
- ستشكل LTAs حوالي 50-70% من إجمالي مبيعات $DRAM وNAND وSSD. والجهات المستهدفة بشكل رئيسي هي CSPs (10-20 عميلًا)
- سيلُبي ما تبقى 30-50% السوق مباشرة عبر الأسعار الفورية
- تعمل LTAs بشكل أساسي لمدة 5 سنوات، إذ توجد اتفاقيات قوية لمدة 3 سنوات، ومرونة خلال السنتين التاليتين
- تمثل الدفعات المسبقة حوالي 20-30% من الإيرادات. وغرامات إلغاء الالتزام تعادل قيمة مشتريات تقارب سنة واحدة
- باختصار، توفر LTAs درجة كبيرة جدًا من الوضوح في الرؤية، وسلطة التسعير، وتدفقات نقدية
من زاوية الاستثمار
- يعتقد نُوامورا أن أسهم الذاكرة يمكن أن تحافظ على نمو قوي
- ويرى أن الارتداد والنمو مجرد مسألة وقت
- إجمالي DRAM
- تبلغ نسبة استخدام الطاقة الإنتاجية لرقائق $DRAM نحو 100%
- من المتوقع أن ترتفع حصة مراكز البيانات من إيرادات الذاكرة من 40% في 2025 إلى 83% في 2030
- يُتوقع أن تصل إيرادات الذاكرة إلى 3 تريليونات دولار بحلول 2029
- حددت سامسونج للإلكترونيات مضاعف السعر إلى الربحية بناءً على FY26E عند 5.2 مرة، ومضاعف القيمة الدفترية عند 2.2 مرة. وبناءً على FY27E: مضاعف السعر إلى الربحية 2.9 مرة، ومضاعف القيمة الدفترية 1.4 مرة
- يبلغ مضاعف السعر إلى الربحية لـ $SKHY بناءً على FY26E 4.8 مرات، ومضاعف القيمة الدفترية 2.8 مرة. وبناءً على FY27E: مضاعف السعر إلى الربحية 3.1 مرة، ومضاعف القيمة الدفترية 1.7 مرة
- تم تصنيف الشركتين كـ "شراء"، بناءً على تحسن هامش الربح، وتدفق نقدي حر، واحتمالية عوائد أعلى للمساهمين
تم تحديد السعر المستهدف لسامسونج عند 670K (إمكانية صعود 167.5%)، وتم تحديد السعر المستهدف لشركة SK هاينكس عند 4.7M (إمكانية صعود 191.4%)
#美股 #TradFi
$SKHYNIX
{future}(SKHYNIXUSDT)
أصدر نُوامورا تقييمه لوجهة نظره حول سوق الذاكرة العالمية، وذكر ما يعرفه الجميع
فيما يلي النقاط الرئيسية لوجهة نظر نُوامورا حول سوق الذاكرة العالمية
الذاكرة العالمية:
- يزعم المصنعون أن نقص الإمدادات الشديد سيستمر
- ستعيد LTAs هيكلة أعمالها لتصبح نشاطًا واضحًا ومستقرًا
- يقبل العملاء بشروط غير جذابة لكسب الإمدادات
- بسبب نقص الإمدادات، لا يمكن تجنب خفض مواصفات الذاكرة
- بحلول 2027، يُتوقع أن يلبّي الطلب على مراكز البيانات 70% فقط، بينما يلبّي الطلب غير المتعلق بمراكز البيانات نحو 50%
- يعتقد نُوامورا أنه بسبب النقص، لا يمكن لـ $NVDA التبني الواسع للـ HBM عالي الطبقة
- من غير المرجح أن تشكل التحديات من اللاعبين الصينيين تهديدًا كبيرًا
- أسعار الفائدة والصرف يشكلان تهديدًا
- من المتوقع أن تستمر قطارات الإنفاق الرأسمالي في التقدم
LTAs:
- لا تزال هناك حالة كبيرة من عدم اليقين بسبب استمرار المفاوضات، ما يُجبر المؤسسات على وضع بعض الافتراضات
- ستشكل LTAs حوالي 50-70% من إجمالي مبيعات $DRAM وNAND وSSD. والجهات المستهدفة بشكل رئيسي هي CSPs (10-20 عميلًا)
- سيلُبي ما تبقى 30-50% السوق مباشرة عبر الأسعار الفورية
- تعمل LTAs بشكل أساسي لمدة 5 سنوات، إذ توجد اتفاقيات قوية لمدة 3 سنوات، ومرونة خلال السنتين التاليتين
- تمثل الدفعات المسبقة حوالي 20-30% من الإيرادات. وغرامات إلغاء الالتزام تعادل قيمة مشتريات تقارب سنة واحدة
- باختصار، توفر LTAs درجة كبيرة جدًا من الوضوح في الرؤية، وسلطة التسعير، وتدفقات نقدية
من زاوية الاستثمار
- يعتقد نُوامورا أن أسهم الذاكرة يمكن أن تحافظ على نمو قوي
- ويرى أن الارتداد والنمو مجرد مسألة وقت
- إجمالي DRAM
- تبلغ نسبة استخدام الطاقة الإنتاجية لرقائق $DRAM نحو 100%
- من المتوقع أن ترتفع حصة مراكز البيانات من إيرادات الذاكرة من 40% في 2025 إلى 83% في 2030
- يُتوقع أن تصل إيرادات الذاكرة إلى 3 تريليونات دولار بحلول 2029
- حددت سامسونج للإلكترونيات مضاعف السعر إلى الربحية بناءً على FY26E عند 5.2 مرة، ومضاعف القيمة الدفترية عند 2.2 مرة. وبناءً على FY27E: مضاعف السعر إلى الربحية 2.9 مرة، ومضاعف القيمة الدفترية 1.4 مرة
- يبلغ مضاعف السعر إلى الربحية لـ $SKHY بناءً على FY26E 4.8 مرات، ومضاعف القيمة الدفترية 2.8 مرة. وبناءً على FY27E: مضاعف السعر إلى الربحية 3.1 مرة، ومضاعف القيمة الدفترية 1.7 مرة
- تم تصنيف الشركتين كـ "شراء"، بناءً على تحسن هامش الربح، وتدفق نقدي حر، واحتمالية عوائد أعلى للمساهمين
تم تحديد السعر المستهدف لسامسونج عند 670K (إمكانية صعود 167.5%)، وتم تحديد السعر المستهدف لشركة SK هاينكس عند 4.7M (إمكانية صعود 191.4%)
#美股 #TradFi
$SKHYNIX
فيما يلي النقاط الرئيسية لوجهة نظر نُوامورا حول سوق الذاكرة العالمية
الذاكرة العالمية:
- يزعم المصنعون أن نقص الإمدادات الشديد سيستمر
- ستعيد LTAs هيكلة أعمالها لتصبح نشاطًا واضحًا ومستقرًا
- يقبل العملاء بشروط غير جذابة لكسب الإمدادات
- بسبب نقص الإمدادات، لا يمكن تجنب خفض مواصفات الذاكرة
- بحلول 2027، يُتوقع أن يلبّي الطلب على مراكز البيانات 70% فقط، بينما يلبّي الطلب غير المتعلق بمراكز البيانات نحو 50%
- يعتقد نُوامورا أنه بسبب النقص، لا يمكن لـ $NVDA التبني الواسع للـ HBM عالي الطبقة
- من غير المرجح أن تشكل التحديات من اللاعبين الصينيين تهديدًا كبيرًا
- أسعار الفائدة والصرف يشكلان تهديدًا
- من المتوقع أن تستمر قطارات الإنفاق الرأسمالي في التقدم
LTAs:
- لا تزال هناك حالة كبيرة من عدم اليقين بسبب استمرار المفاوضات، ما يُجبر المؤسسات على وضع بعض الافتراضات
- ستشكل LTAs حوالي 50-70% من إجمالي مبيعات $DRAM وNAND وSSD. والجهات المستهدفة بشكل رئيسي هي CSPs (10-20 عميلًا)
- سيلُبي ما تبقى 30-50% السوق مباشرة عبر الأسعار الفورية
- تعمل LTAs بشكل أساسي لمدة 5 سنوات، إذ توجد اتفاقيات قوية لمدة 3 سنوات، ومرونة خلال السنتين التاليتين
- تمثل الدفعات المسبقة حوالي 20-30% من الإيرادات. وغرامات إلغاء الالتزام تعادل قيمة مشتريات تقارب سنة واحدة
- باختصار، توفر LTAs درجة كبيرة جدًا من الوضوح في الرؤية، وسلطة التسعير، وتدفقات نقدية
من زاوية الاستثمار
- يعتقد نُوامورا أن أسهم الذاكرة يمكن أن تحافظ على نمو قوي
- ويرى أن الارتداد والنمو مجرد مسألة وقت
- إجمالي DRAM
- تبلغ نسبة استخدام الطاقة الإنتاجية لرقائق $DRAM نحو 100%
- من المتوقع أن ترتفع حصة مراكز البيانات من إيرادات الذاكرة من 40% في 2025 إلى 83% في 2030
- يُتوقع أن تصل إيرادات الذاكرة إلى 3 تريليونات دولار بحلول 2029
- حددت سامسونج للإلكترونيات مضاعف السعر إلى الربحية بناءً على FY26E عند 5.2 مرة، ومضاعف القيمة الدفترية عند 2.2 مرة. وبناءً على FY27E: مضاعف السعر إلى الربحية 2.9 مرة، ومضاعف القيمة الدفترية 1.4 مرة
- يبلغ مضاعف السعر إلى الربحية لـ $SKHY بناءً على FY26E 4.8 مرات، ومضاعف القيمة الدفترية 2.8 مرة. وبناءً على FY27E: مضاعف السعر إلى الربحية 3.1 مرة، ومضاعف القيمة الدفترية 1.7 مرة
- تم تصنيف الشركتين كـ "شراء"، بناءً على تحسن هامش الربح، وتدفق نقدي حر، واحتمالية عوائد أعلى للمساهمين
تم تحديد السعر المستهدف لسامسونج عند 670K (إمكانية صعود 167.5%)، وتم تحديد السعر المستهدف لشركة SK هاينكس عند 4.7M (إمكانية صعود 191.4%)
#美股 #TradFi
$SKHYNIX
232
·
--
تمّ التحقق
معماري HBM الخاص بميكرون، على أرضية مؤتمر Hot Chips:
“تتضاعف القدرة الحاسوبية بنحو 3 مرات كل عامين تقريبًا. ورغم أن HBM حلّت الكثير من مشكلات عرض النطاق ورفعت النطاق الترددي، فإنها لا تزال متأخرة عن الطلب، إذ لا تنمو إلا بنحو مرتين كل عامين فقط. لذلك، فإن مشكلة جدار الذاكرة ما زالت قائمة، بل إنها قد تكون أصبحت أشدّ خطورة.”
— راغو سرييراماني، زميل أبحاث في ميكرون، معمارية تصميم HBM
هذه فجوة بنيوية تتسع مع كل جيل جديد من المنتجات. السوق لم يدرك بعد هذا الاختلاف.
#美股 $SKHYNIX $MU
معماري HBM الخاص بميكرون، على أرضية مؤتمر Hot Chips:
“تتضاعف القدرة الحاسوبية بنحو 3 مرات كل عامين تقريبًا. ورغم أن HBM حلّت الكثير من مشكلات عرض النطاق ورفعت النطاق الترددي، فإنها لا تزال متأخرة عن الطلب، إذ لا تنمو إلا بنحو مرتين كل عامين فقط. لذلك، فإن مشكلة جدار الذاكرة ما زالت قائمة، بل إنها قد تكون أصبحت أشدّ خطورة.”
— راغو سرييراماني، زميل أبحاث في ميكرون، معمارية تصميم HBM
هذه فجوة بنيوية تتسع مع كل جيل جديد من المنتجات. السوق لم يدرك بعد هذا الاختلاف.
#美股 $SKHYNIX $MU
“تتضاعف القدرة الحاسوبية بنحو 3 مرات كل عامين تقريبًا. ورغم أن HBM حلّت الكثير من مشكلات عرض النطاق ورفعت النطاق الترددي، فإنها لا تزال متأخرة عن الطلب، إذ لا تنمو إلا بنحو مرتين كل عامين فقط. لذلك، فإن مشكلة جدار الذاكرة ما زالت قائمة، بل إنها قد تكون أصبحت أشدّ خطورة.”
— راغو سرييراماني، زميل أبحاث في ميكرون، معمارية تصميم HBM
هذه فجوة بنيوية تتسع مع كل جيل جديد من المنتجات. السوق لم يدرك بعد هذا الاختلاف.
#美股 $SKHYNIX $MU
271
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinRebounds$75KAsChipsLead
10,474 مشاهدات
146 يقومون بالنقاش
مراقبة السوق | بيتكوين يرتد إلى 75,600 دولار بعد هبوطه دون 75,000 دولار، وأسهم الرقائق تقود الانتعاش بدعم من بيانات وظائف فاقت التوقعات
Binance News
·17 إعجاب
·5.1k مشاهدات
JobsReportRaisesHikeOdds
135,224 مشاهدات
1,192 يقومون بالنقاش
US Data Center Rules May Constrain AI Expansion
20,153 مشاهدات
111 يقومون بالنقاش