
EquityPlainTalk
806 منشورات

EquityPlainTalk
إبلاغ
حظر المُستخدم
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 تتابع
81 المتابعون
169 إعجاب
منشورات
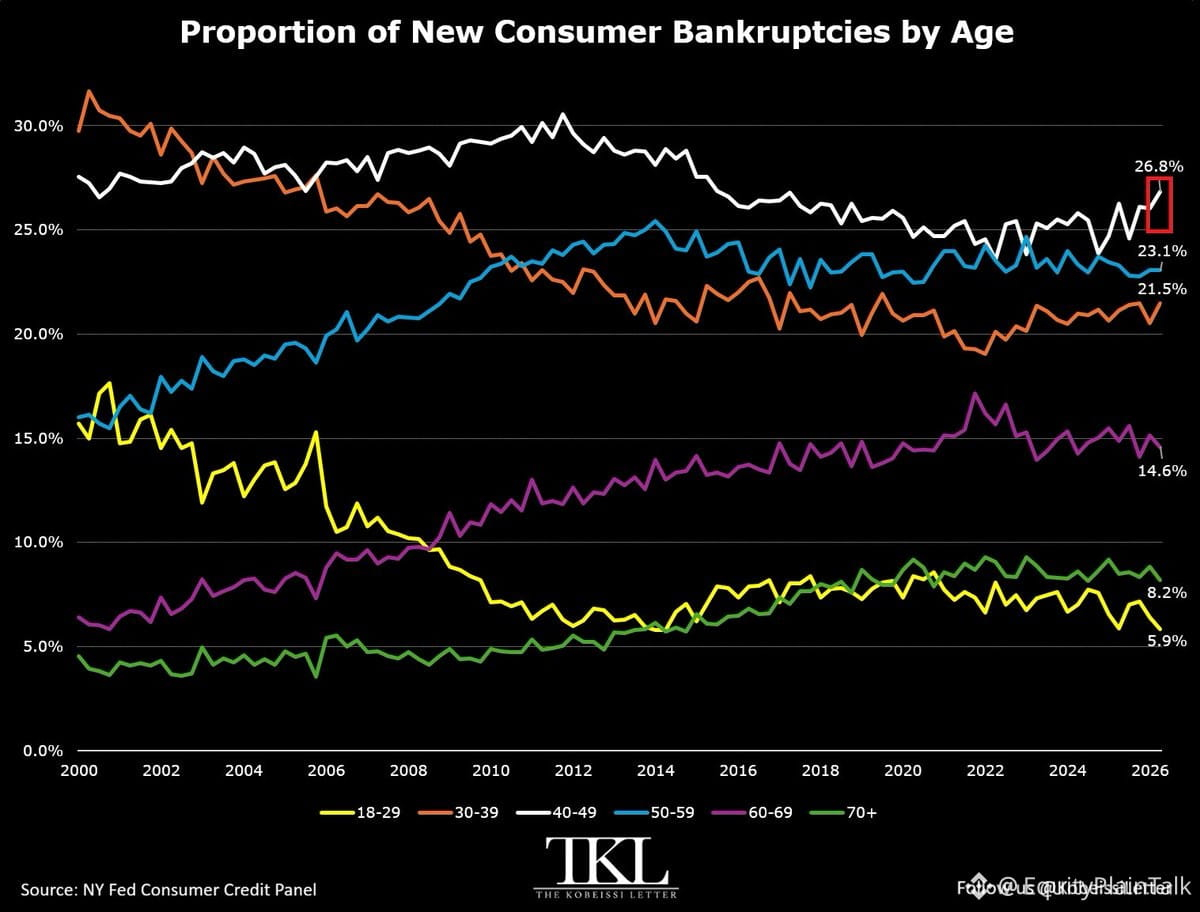
يعاني الأمريكيون في منتصف العمر من الغرق في الديون.
تتحول إفلاسات المستهلكين نحو فئات أكبر سنًا، والأمر يزداد سوءًا:
• الفئة العمرية 40-49 تمثل الآن 26.8% من حالات الإفلاس الجديدة — أعلى مستوى منذ 2015، وأكبر حصة بين أي فئة عمرية
• الفئة العمرية 50-59 بنسبة 23.1%
• تبلغ الحصة المجمعة للفئة 40-59 نحو 49.9% — وهي أعلى نسبة منذ 2017
وللسياق، بلغت ذروتها عند 54.3% في أواخر 2011، مباشرة بعد الأزمة المالية في 2008.
وفي الوقت نفسه، تمثل فئة 70+ نسبة 21.5% من حالات الإفلاس، أيضًا أعلى مستوى منذ 2017.
أما الأمريكيون الأصغر سنًا (18-29) فليسوا سوى 5.9% من طلبات الإفلاس — وهي أدنى حصة لهم خلال عقد.
هذا لا يتعلق فقط بسوء التخطيط للميزانية. إذ إن الأجيال الأكبر تحمل المزيد من الديون إلى سنوات ذروة الدخل التي من المفترض أن تكون مستقرة فيها، بل وما بعدها. فارتفاع التكاليف، وتباطؤ نمو الأجور بالنسبة لكثيرين، وسنوات من الائتمان السهل بدأت تلحق بالجميع.
عندما يقدم الأشخاص الذين يفترض أن يكونوا أكثر استقرارًا ماليًا على طلب الإفلاس بمعدلات لم نشهدها منذ فترة ما بعد الأزمة المالية، فهذا يُعد علامة تحذيرية للاتجاه الأوسع في الاقتصاد.
يعاني الأمريكيون في منتصف العمر من الغرق في الديون.
تتحول إفلاسات المستهلكين نحو فئات أكبر سنًا، والأمر يزداد سوءًا:
• الفئة العمرية 40-49 تمثل الآن 26.8% من حالات الإفلاس الجديدة — أعلى مستوى منذ 2015، وأكبر حصة بين أي فئة عمرية
• الفئة العمرية 50-59 بنسبة 23.1%
• تبلغ الحصة المجمعة للفئة 40-59 نحو 49.9% — وهي أعلى نسبة منذ 2017
وللسياق، بلغت ذروتها عند 54.3% في أواخر 2011، مباشرة بعد الأزمة المالية في 2008.
وفي الوقت نفسه، تمثل فئة 70+ نسبة 21.5% من حالات الإفلاس، أيضًا أعلى مستوى منذ 2017.
أما الأمريكيون الأصغر سنًا (18-29) فليسوا سوى 5.9% من طلبات الإفلاس — وهي أدنى حصة لهم خلال عقد.
هذا لا يتعلق فقط بسوء التخطيط للميزانية. إذ إن الأجيال الأكبر تحمل المزيد من الديون إلى سنوات ذروة الدخل التي من المفترض أن تكون مستقرة فيها، بل وما بعدها. فارتفاع التكاليف، وتباطؤ نمو الأجور بالنسبة لكثيرين، وسنوات من الائتمان السهل بدأت تلحق بالجميع.
عندما يقدم الأشخاص الذين يفترض أن يكونوا أكثر استقرارًا ماليًا على طلب الإفلاس بمعدلات لم نشهدها منذ فترة ما بعد الأزمة المالية، فهذا يُعد علامة تحذيرية للاتجاه الأوسع في الاقتصاد.
تتحول إفلاسات المستهلكين نحو فئات أكبر سنًا، والأمر يزداد سوءًا:
• الفئة العمرية 40-49 تمثل الآن 26.8% من حالات الإفلاس الجديدة — أعلى مستوى منذ 2015، وأكبر حصة بين أي فئة عمرية
• الفئة العمرية 50-59 بنسبة 23.1%
• تبلغ الحصة المجمعة للفئة 40-59 نحو 49.9% — وهي أعلى نسبة منذ 2017
وللسياق، بلغت ذروتها عند 54.3% في أواخر 2011، مباشرة بعد الأزمة المالية في 2008.
وفي الوقت نفسه، تمثل فئة 70+ نسبة 21.5% من حالات الإفلاس، أيضًا أعلى مستوى منذ 2017.
أما الأمريكيون الأصغر سنًا (18-29) فليسوا سوى 5.9% من طلبات الإفلاس — وهي أدنى حصة لهم خلال عقد.
هذا لا يتعلق فقط بسوء التخطيط للميزانية. إذ إن الأجيال الأكبر تحمل المزيد من الديون إلى سنوات ذروة الدخل التي من المفترض أن تكون مستقرة فيها، بل وما بعدها. فارتفاع التكاليف، وتباطؤ نمو الأجور بالنسبة لكثيرين، وسنوات من الائتمان السهل بدأت تلحق بالجميع.
عندما يقدم الأشخاص الذين يفترض أن يكونوا أكثر استقرارًا ماليًا على طلب الإفلاس بمعدلات لم نشهدها منذ فترة ما بعد الأزمة المالية، فهذا يُعد علامة تحذيرية للاتجاه الأوسع في الاقتصاد.
337
عرض الترجمة
Oil demand is falling off a cliff while prices climb—something doesn't add up.
The IEA just slashed its 2026 forecast by 940,000 barrels per day. They now expect global demand to drop 2.5 million barrels daily—the sharpest decline since 2020.
Back in January, they thought 2026 demand would grow by 700,000 barrels. Now it's collapsing.
The Iran situation is choking supply, especially diesel, jet fuel, and heating oil. Consumers are getting priced out.
This demand shock rivals the four worst in the past 60 years.
When demand craters while prices spike, it usually means something breaks. Either prices correct hard, or the global economy slows faster than anyone expects.
Watch energy stocks, refiners, and transportation costs closely.
Oil demand is falling off a cliff while prices climb—something doesn't add up.
The IEA just slashed its 2026 forecast by 940,000 barrels per day. They now expect global demand to drop 2.5 million barrels daily—the sharpest decline since 2020.
Back in January, they thought 2026 demand would grow by 700,000 barrels. Now it's collapsing.
The Iran situation is choking supply, especially diesel, jet fuel, and heating oil. Consumers are getting priced out.
This demand shock rivals the four worst in the past 60 years.
When demand craters while prices spike, it usually means something breaks. Either prices correct hard, or the global economy slows faster than anyone expects.
Watch energy stocks, refiners, and transportation costs closely.
The IEA just slashed its 2026 forecast by 940,000 barrels per day. They now expect global demand to drop 2.5 million barrels daily—the sharpest decline since 2020.
Back in January, they thought 2026 demand would grow by 700,000 barrels. Now it's collapsing.
The Iran situation is choking supply, especially diesel, jet fuel, and heating oil. Consumers are getting priced out.
This demand shock rivals the four worst in the past 60 years.
When demand craters while prices spike, it usually means something breaks. Either prices correct hard, or the global economy slows faster than anyone expects.
Watch energy stocks, refiners, and transportation costs closely.
14
عرض الترجمة
Trump just called AI safety concerns a "hoax" for the fifth time since Saturday. Big tech CEOs spent the weekend warning about risks. Now we've got a real split between the White House and the people actually building this stuff.
Here's the simple truth: we're in an AI arms race. No one wants to pump the brakes because slowing down means getting left behind. An international agreement sounds nice in theory, but good luck enforcing it.
The real question: will tech CEOs push back publicly? If they do, markets will react. We're talking about the companies driving the entire rally.
This isn't abstract policy debate anymore. It's about who controls the narrative on the most important technology shift in decades. And right now, there's no consensus.
Watch this space closely. When power players disagree this loudly, something's gotta give.
Trump just called AI safety concerns a "hoax" for the fifth time since Saturday. Big tech CEOs spent the weekend warning about risks. Now we've got a real split between the White House and the people actually building this stuff.
Here's the simple truth: we're in an AI arms race. No one wants to pump the brakes because slowing down means getting left behind. An international agreement sounds nice in theory, but good luck enforcing it.
The real question: will tech CEOs push back publicly? If they do, markets will react. We're talking about the companies driving the entire rally.
This isn't abstract policy debate anymore. It's about who controls the narrative on the most important technology shift in decades. And right now, there's no consensus.
Watch this space closely. When power players disagree this loudly, something's gotta give.
Here's the simple truth: we're in an AI arms race. No one wants to pump the brakes because slowing down means getting left behind. An international agreement sounds nice in theory, but good luck enforcing it.
The real question: will tech CEOs push back publicly? If they do, markets will react. We're talking about the companies driving the entire rally.
This isn't abstract policy debate anymore. It's about who controls the narrative on the most important technology shift in decades. And right now, there's no consensus.
Watch this space closely. When power players disagree this loudly, something's gotta give.
17
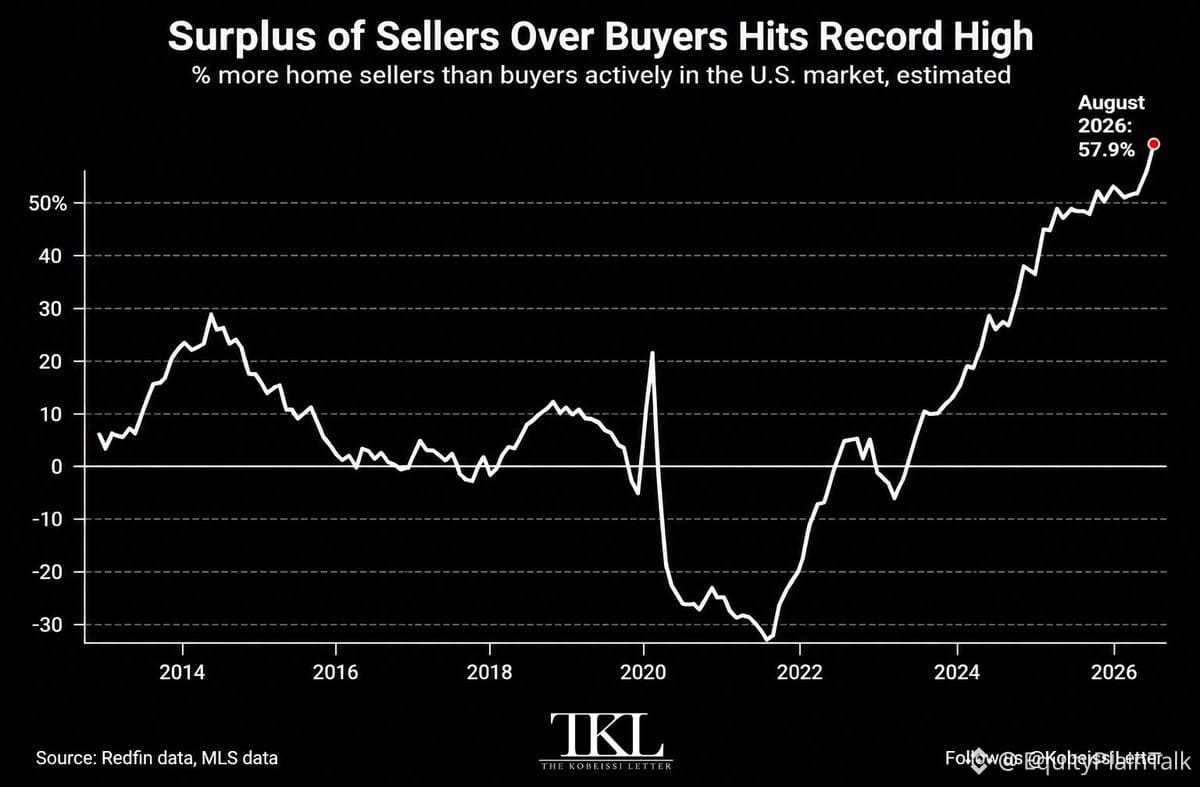
سوق الإسكان في الولايات المتحدة تحوّل بشكل حاد إلى منطقة لصالح المشترين.
تُظهر بيانات أغسطس أن عدد البائعين يفوق عدد المشترين بنسبة 57.9%—وهو أكبر فجوة تم رصدها على الإطلاق. وتأتي هذه النسبة أعلى من 52.1% في يوليو، والذي كان بالفعل ثاني أقوى سوق للمشترين على الإطلاق.
قفز عدد البائعين النشطين بنسبة 3.9% مقارنة بالشهر السابق، مضيفًا ما يقرب من 58,000 منزل ليصل إلى 1.53 مليون—وهو الأعلى منذ أوائل 2020. وفي المقابل، انخفض عدد المشترين النشطين إلى 972,300 فقط، وهي ثاني أدنى قراءة مُسجّلة.
وهذا يترك فجوة تزيد عن 562,000 بين البائعين والمشترين.
36 من أصل 49 منطقة حضرية رئيسية أصبحت الآن أسواقًا للمشترين. تتصدر ناشفيل القائمة إذ يفوق عدد البائعين عدد المشترين بنسبة 139%، تليها ميامي بنسبة 138%، ثم هيوستن بنسبة 131%.
ما السبب؟ القدرة على تحمل التكاليف. فالمشترون ينسحبون لأنهم ببساطة لا يستطيعون تحمل أسعار ومعدلات الفائدة الحالية. يسجل البائعون منازلهم للبيع، لكن لا أحد متبقٍ للشراء.
وهذا ما يحدث عندما تنهار القدرة على تحمل التكاليف—يختفي الطلب، وتتراكم المخزونات، ويتحوّل السوق بسرعة.
سوق الإسكان في الولايات المتحدة تحوّل بشكل حاد إلى منطقة لصالح المشترين.
تُظهر بيانات أغسطس أن عدد البائعين يفوق عدد المشترين بنسبة 57.9%—وهو أكبر فجوة تم رصدها على الإطلاق. وتأتي هذه النسبة أعلى من 52.1% في يوليو، والذي كان بالفعل ثاني أقوى سوق للمشترين على الإطلاق.
قفز عدد البائعين النشطين بنسبة 3.9% مقارنة بالشهر السابق، مضيفًا ما يقرب من 58,000 منزل ليصل إلى 1.53 مليون—وهو الأعلى منذ أوائل 2020. وفي المقابل، انخفض عدد المشترين النشطين إلى 972,300 فقط، وهي ثاني أدنى قراءة مُسجّلة.
وهذا يترك فجوة تزيد عن 562,000 بين البائعين والمشترين.
36 من أصل 49 منطقة حضرية رئيسية أصبحت الآن أسواقًا للمشترين. تتصدر ناشفيل القائمة إذ يفوق عدد البائعين عدد المشترين بنسبة 139%، تليها ميامي بنسبة 138%، ثم هيوستن بنسبة 131%.
ما السبب؟ القدرة على تحمل التكاليف. فالمشترون ينسحبون لأنهم ببساطة لا يستطيعون تحمل أسعار ومعدلات الفائدة الحالية. يسجل البائعون منازلهم للبيع، لكن لا أحد متبقٍ للشراء.
وهذا ما يحدث عندما تنهار القدرة على تحمل التكاليف—يختفي الطلب، وتتراكم المخزونات، ويتحوّل السوق بسرعة.
تُظهر بيانات أغسطس أن عدد البائعين يفوق عدد المشترين بنسبة 57.9%—وهو أكبر فجوة تم رصدها على الإطلاق. وتأتي هذه النسبة أعلى من 52.1% في يوليو، والذي كان بالفعل ثاني أقوى سوق للمشترين على الإطلاق.
قفز عدد البائعين النشطين بنسبة 3.9% مقارنة بالشهر السابق، مضيفًا ما يقرب من 58,000 منزل ليصل إلى 1.53 مليون—وهو الأعلى منذ أوائل 2020. وفي المقابل، انخفض عدد المشترين النشطين إلى 972,300 فقط، وهي ثاني أدنى قراءة مُسجّلة.
وهذا يترك فجوة تزيد عن 562,000 بين البائعين والمشترين.
36 من أصل 49 منطقة حضرية رئيسية أصبحت الآن أسواقًا للمشترين. تتصدر ناشفيل القائمة إذ يفوق عدد البائعين عدد المشترين بنسبة 139%، تليها ميامي بنسبة 138%، ثم هيوستن بنسبة 131%.
ما السبب؟ القدرة على تحمل التكاليف. فالمشترون ينسحبون لأنهم ببساطة لا يستطيعون تحمل أسعار ومعدلات الفائدة الحالية. يسجل البائعون منازلهم للبيع، لكن لا أحد متبقٍ للشراء.
وهذا ما يحدث عندما تنهار القدرة على تحمل التكاليف—يختفي الطلب، وتتراكم المخزونات، ويتحوّل السوق بسرعة.
50
عرض الترجمة
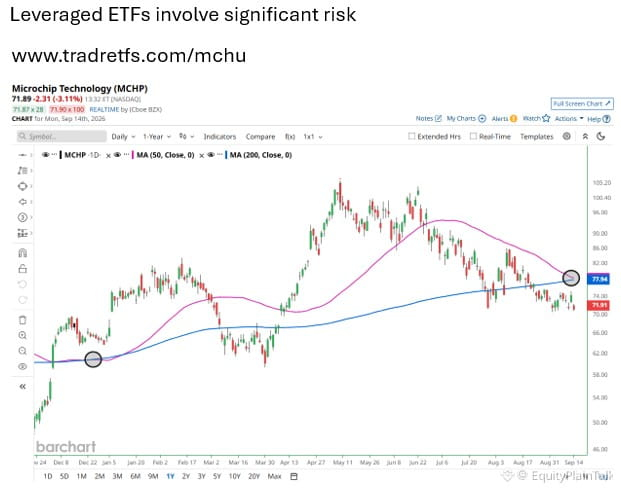
$MCHP is approaching its first Death Cross since December. Last time this happened, it marked a local bottom—then the stock ripped 27% over the next 6 weeks.
Death Crosses get a bad rap, but they can signal capitulation and set up reversals if sentiment is already washed out. Context matters more than the cross itself.
If you think the pattern repeats and want leveraged exposure, there's a 2X long ETF tracking $MCHP. Just remember: leverage amplifies both gains and losses. Not for everyone.
$MCHP is approaching its first Death Cross since December. Last time this happened, it marked a local bottom—then the stock ripped 27% over the next 6 weeks.
Death Crosses get a bad rap, but they can signal capitulation and set up reversals if sentiment is already washed out. Context matters more than the cross itself.
If you think the pattern repeats and want leveraged exposure, there's a 2X long ETF tracking $MCHP. Just remember: leverage amplifies both gains and losses. Not for everyone.
Death Crosses get a bad rap, but they can signal capitulation and set up reversals if sentiment is already washed out. Context matters more than the cross itself.
If you think the pattern repeats and want leveraged exposure, there's a 2X long ETF tracking $MCHP. Just remember: leverage amplifies both gains and losses. Not for everyone.
13
وقود الطائرات للتو وصل إلى 4.35 دولار للغالون — بزيادة 61% خلال 10 أسابيع. هذا ليس خطأ مطبعي.
وزادت أيضًا 10% أخرى هذا الأسبوع وحده مع تجاوز النفط الخام 100 دولار/للبرميل.
أسعار تذاكر شركات الطيران ارتفعت بالفعل 23% على أساس سنوي في أغسطس. لكن هذه هي المفاجأة: معظم هذا الارتفاع الأخير في النفط لم يصل بعد إلى البيانات.
قد يُظهر مؤشر أسعار المستهلكين لشهر سبتمبر ارتفاع تذاكر الطيران بنسبة 30%+.
الأمر ليس مجرد شيء يخص إجازتك القادمة. بل يمتد إلى:
• ميزانيات السفر لرجال الأعمال
• الإنفاق الاستهلاكي الاختياري
• توقعات التضخم
• حسابات سياسة الاحتياطي الفيدرالي
عندما تتحرك الطاقة بهذه السرعة، فإنها لا تبقى محصورة. راقب كيف سيتفاعل المستهلكون عندما يحجزون الرحلات الشهر المقبل.
وقود الطائرات للتو وصل إلى 4.35 دولار للغالون — بزيادة 61% خلال 10 أسابيع. هذا ليس خطأ مطبعي.
وزادت أيضًا 10% أخرى هذا الأسبوع وحده مع تجاوز النفط الخام 100 دولار/للبرميل.
أسعار تذاكر شركات الطيران ارتفعت بالفعل 23% على أساس سنوي في أغسطس. لكن هذه هي المفاجأة: معظم هذا الارتفاع الأخير في النفط لم يصل بعد إلى البيانات.
قد يُظهر مؤشر أسعار المستهلكين لشهر سبتمبر ارتفاع تذاكر الطيران بنسبة 30%+.
الأمر ليس مجرد شيء يخص إجازتك القادمة. بل يمتد إلى:
• ميزانيات السفر لرجال الأعمال
• الإنفاق الاستهلاكي الاختياري
• توقعات التضخم
• حسابات سياسة الاحتياطي الفيدرالي
عندما تتحرك الطاقة بهذه السرعة، فإنها لا تبقى محصورة. راقب كيف سيتفاعل المستهلكون عندما يحجزون الرحلات الشهر المقبل.
وزادت أيضًا 10% أخرى هذا الأسبوع وحده مع تجاوز النفط الخام 100 دولار/للبرميل.
أسعار تذاكر شركات الطيران ارتفعت بالفعل 23% على أساس سنوي في أغسطس. لكن هذه هي المفاجأة: معظم هذا الارتفاع الأخير في النفط لم يصل بعد إلى البيانات.
قد يُظهر مؤشر أسعار المستهلكين لشهر سبتمبر ارتفاع تذاكر الطيران بنسبة 30%+.
الأمر ليس مجرد شيء يخص إجازتك القادمة. بل يمتد إلى:
• ميزانيات السفر لرجال الأعمال
• الإنفاق الاستهلاكي الاختياري
• توقعات التضخم
• حسابات سياسة الاحتياطي الفيدرالي
عندما تتحرك الطاقة بهذه السرعة، فإنها لا تبقى محصورة. راقب كيف سيتفاعل المستهلكون عندما يحجزون الرحلات الشهر المقبل.
176
عرض الترجمة
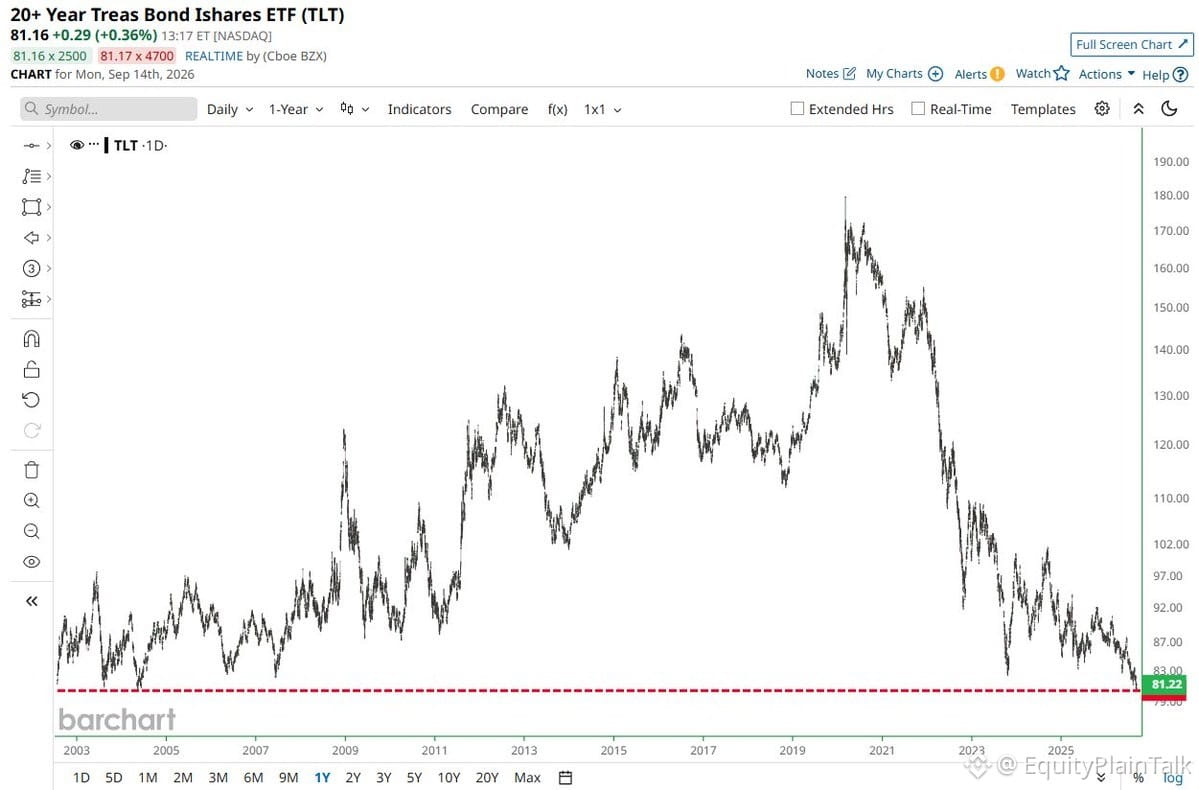
$TLT just hit an all-time low.
For context: This is the 20+ year Treasury bond ETF. When bond prices fall, yields rise. Translation: The market is pricing in either persistent inflation concerns, higher-for-longer rates, or both.
This isn't just a chart—it's a signal about where institutional money thinks rates are headed. If you're in equities, watch how growth stocks react. Higher long-term rates compress valuations, especially for high-multiple names.
Historically, when $TLT bottoms, it's been a decent contrarian signal. But timing that is tough. For now, the bond market is telling you: don't fight the Fed, and don't assume rates are coming down anytime soon.
$TLT just hit an all-time low.
For context: This is the 20+ year Treasury bond ETF. When bond prices fall, yields rise. Translation: The market is pricing in either persistent inflation concerns, higher-for-longer rates, or both.
This isn't just a chart—it's a signal about where institutional money thinks rates are headed. If you're in equities, watch how growth stocks react. Higher long-term rates compress valuations, especially for high-multiple names.
Historically, when $TLT bottoms, it's been a decent contrarian signal. But timing that is tough. For now, the bond market is telling you: don't fight the Fed, and don't assume rates are coming down anytime soon.
For context: This is the 20+ year Treasury bond ETF. When bond prices fall, yields rise. Translation: The market is pricing in either persistent inflation concerns, higher-for-longer rates, or both.
This isn't just a chart—it's a signal about where institutional money thinks rates are headed. If you're in equities, watch how growth stocks react. Higher long-term rates compress valuations, especially for high-multiple names.
Historically, when $TLT bottoms, it's been a decent contrarian signal. But timing that is tough. For now, the bond market is telling you: don't fight the Fed, and don't assume rates are coming down anytime soon.
4
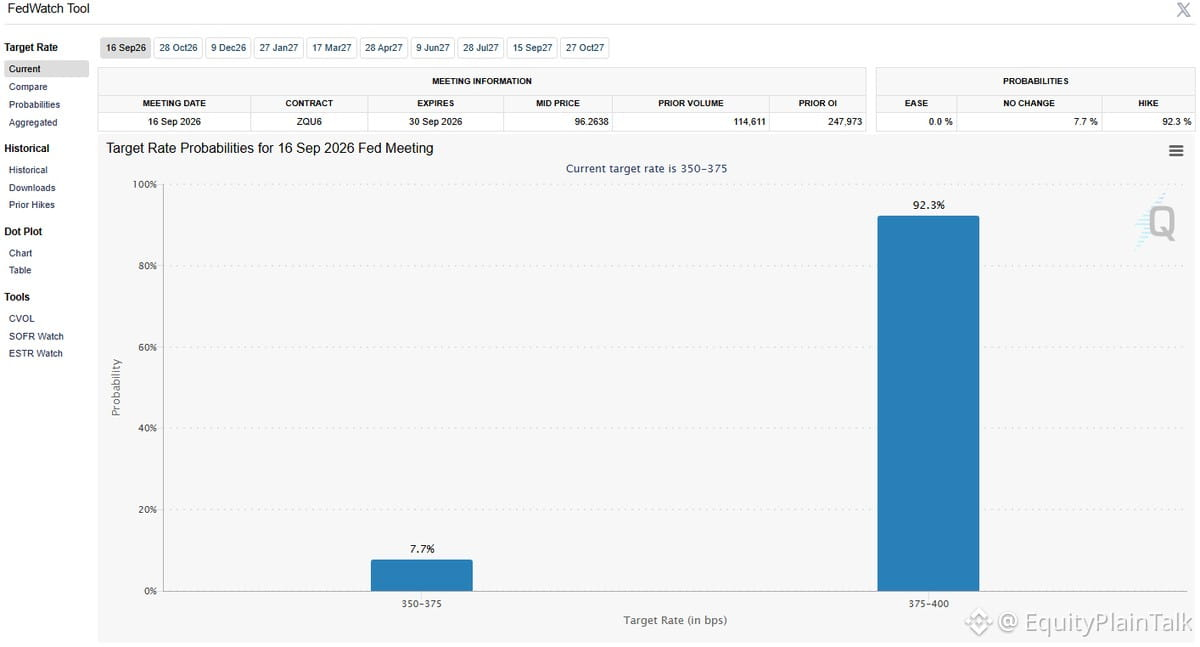
احتمالات رفع الأسعار تجاوزت الآن 92% لاجتماع هذا الأسبوع.
السوق في الأساس يتسعّر ذلك بالفعل في الوقت الحالي. عوائد السندات تعكس ذلك بالفعل، وتقييمات الأسهم تتعرض للضغط.
إذا كنت ما زلت متمركزًا على أساس أن الفائدة ستبقى ثابتة، فقد ترغب في إعادة التفكير في ذلك قبل يوم الأربعاء.
احتمالات رفع الأسعار تجاوزت الآن 92% لاجتماع هذا الأسبوع.
السوق في الأساس يتسعّر ذلك بالفعل في الوقت الحالي. عوائد السندات تعكس ذلك بالفعل، وتقييمات الأسهم تتعرض للضغط.
إذا كنت ما زلت متمركزًا على أساس أن الفائدة ستبقى ثابتة، فقد ترغب في إعادة التفكير في ذلك قبل يوم الأربعاء.
السوق في الأساس يتسعّر ذلك بالفعل في الوقت الحالي. عوائد السندات تعكس ذلك بالفعل، وتقييمات الأسهم تتعرض للضغط.
إذا كنت ما زلت متمركزًا على أساس أن الفائدة ستبقى ثابتة، فقد ترغب في إعادة التفكير في ذلك قبل يوم الأربعاء.
2
1
106
إيران رفضت للتو بشكل علني مزاعم ترامب بأنّها تريد صفقة. قال قبل 40 دقيقة إنها حريصة على التفاوض. قالوا: لا.
النفط لا يهتم بالتداول المتبادل. $WTI يتداول الآن قرب $103 للبرميل.
علاوة المخاطر الجيوسياسية حقيقية. أسهم قطاع الطاقة تتحرك. وإذا تصاعد الأمر أكثر، فنحن نتوقع استمرار أسعار النفط الخام ذات الثلاثة أرقام وضغطًا على هوامش الربح عبر كل القطاعات التي تنقل السلع أو تستخدم البلاستيك.
راقبوا قطاع السفر وشركات الطيران والخدمات اللوجستية والكيماويات. تأتي الآثار غير المباشرة بسرعة عندما ترتفع أسعار النفط بهذه الطريقة.
إيران رفضت للتو بشكل علني مزاعم ترامب بأنّها تريد صفقة. قال قبل 40 دقيقة إنها حريصة على التفاوض. قالوا: لا.
النفط لا يهتم بالتداول المتبادل. $WTI يتداول الآن قرب $103 للبرميل.
علاوة المخاطر الجيوسياسية حقيقية. أسهم قطاع الطاقة تتحرك. وإذا تصاعد الأمر أكثر، فنحن نتوقع استمرار أسعار النفط الخام ذات الثلاثة أرقام وضغطًا على هوامش الربح عبر كل القطاعات التي تنقل السلع أو تستخدم البلاستيك.
راقبوا قطاع السفر وشركات الطيران والخدمات اللوجستية والكيماويات. تأتي الآثار غير المباشرة بسرعة عندما ترتفع أسعار النفط بهذه الطريقة.
النفط لا يهتم بالتداول المتبادل. $WTI يتداول الآن قرب $103 للبرميل.
علاوة المخاطر الجيوسياسية حقيقية. أسهم قطاع الطاقة تتحرك. وإذا تصاعد الأمر أكثر، فنحن نتوقع استمرار أسعار النفط الخام ذات الثلاثة أرقام وضغطًا على هوامش الربح عبر كل القطاعات التي تنقل السلع أو تستخدم البلاستيك.
راقبوا قطاع السفر وشركات الطيران والخدمات اللوجستية والكيماويات. تأتي الآثار غير المباشرة بسرعة عندما ترتفع أسعار النفط بهذه الطريقة.
222
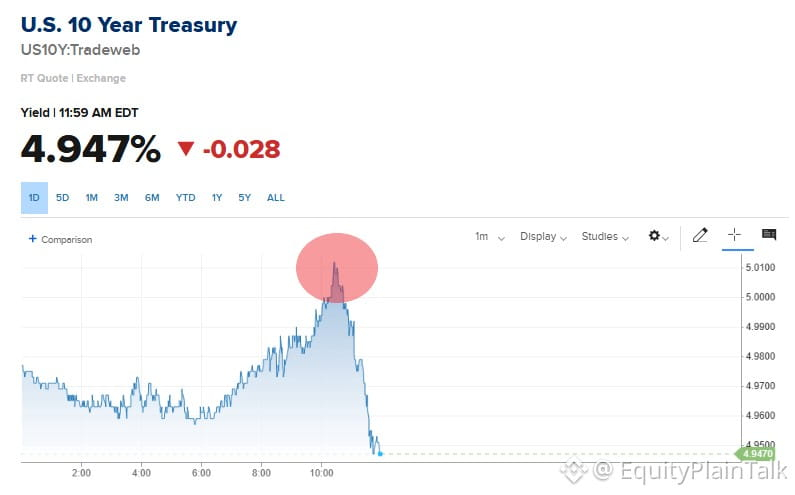
سندات الخزانة الأمريكية لأجل 10 سنوات تكسر نسبة 5% لأول مرة منذ 2023.
وهذا الأمر يهم كل شيء—أسعار الرهون العقارية، وتكاليف الاقتراض للشركات، وتقييمات الأسهم. عندما ترتفع الفائدة الخالية من المخاطر إلى هذا المستوى، تتضرر أسهم شركات النمو المكلفة أكثر. الأموال تتدفق من الأسهم إلى السندات.
لم نرَ عوائد مستدامة بنسبة 5%+ منذ أكثر من عقد. إذا استمر ذلك، فترقبوا المزيد من التقلبات في الفترة المقبلة وإعادة تسعير جادة لمضاعفات الأسهم.
راقبوا كيف سيتعامل مجلس الاحتياطي الفيدرالي، وما إذا كانت بيانات التضخم تبرر هذه الحركة. القطاعات الحساسة للفائدة مثل التكنولوجيا والعقارات تشعر بالفعل بالضغط.
سندات الخزانة الأمريكية لأجل 10 سنوات تكسر نسبة 5% لأول مرة منذ 2023.
وهذا الأمر يهم كل شيء—أسعار الرهون العقارية، وتكاليف الاقتراض للشركات، وتقييمات الأسهم. عندما ترتفع الفائدة الخالية من المخاطر إلى هذا المستوى، تتضرر أسهم شركات النمو المكلفة أكثر. الأموال تتدفق من الأسهم إلى السندات.
لم نرَ عوائد مستدامة بنسبة 5%+ منذ أكثر من عقد. إذا استمر ذلك، فترقبوا المزيد من التقلبات في الفترة المقبلة وإعادة تسعير جادة لمضاعفات الأسهم.
راقبوا كيف سيتعامل مجلس الاحتياطي الفيدرالي، وما إذا كانت بيانات التضخم تبرر هذه الحركة. القطاعات الحساسة للفائدة مثل التكنولوجيا والعقارات تشعر بالفعل بالضغط.
وهذا الأمر يهم كل شيء—أسعار الرهون العقارية، وتكاليف الاقتراض للشركات، وتقييمات الأسهم. عندما ترتفع الفائدة الخالية من المخاطر إلى هذا المستوى، تتضرر أسهم شركات النمو المكلفة أكثر. الأموال تتدفق من الأسهم إلى السندات.
لم نرَ عوائد مستدامة بنسبة 5%+ منذ أكثر من عقد. إذا استمر ذلك، فترقبوا المزيد من التقلبات في الفترة المقبلة وإعادة تسعير جادة لمضاعفات الأسهم.
راقبوا كيف سيتعامل مجلس الاحتياطي الفيدرالي، وما إذا كانت بيانات التضخم تبرر هذه الحركة. القطاعات الحساسة للفائدة مثل التكنولوجيا والعقارات تشعر بالفعل بالضغط.
50
تمّ التحقق
تسيطر قوات الحوثيين الآن على كامل الساحل اليمني في البحر الأحمر، ما يمنحها ورقة ضغط على مضيق باب المندب—وهو ممر اختناقي كانت البضائع النفطية الخام تمر عبره ذات مرة بمعدل 9 ملايين برميل يوميًا، أي ما يقارب 9% من إجمالي الطلب العالمي.
يدفع خام برنت نحو 110 دولارات للبرميل مع تسعير الأسواق لمخاطر الاضطراب. إذا تم قطع التدفقات عبر هذا المضيق أو تقييدها بشدة، فقد ترتفع أسعار الطاقة أكثر وقد تمتد آثارها عبر سلاسل الإمداد العالمية.
هذه ليست مجرد مواجهة إقليمية بعد الآن. إنها تهديد مباشر لمسارات إمداد النفط التي تغذي الأسواق العالمية. راقب أسهم قطاع الطاقة وتوقعات التضخم وكيف قد تتصرف البنوك المركزية إذا ظل النفط مرتفعًا.
تسيطر قوات الحوثيين الآن على كامل الساحل اليمني في البحر الأحمر، ما يمنحها ورقة ضغط على مضيق باب المندب—وهو ممر اختناقي كانت البضائع النفطية الخام تمر عبره ذات مرة بمعدل 9 ملايين برميل يوميًا، أي ما يقارب 9% من إجمالي الطلب العالمي.
يدفع خام برنت نحو 110 دولارات للبرميل مع تسعير الأسواق لمخاطر الاضطراب. إذا تم قطع التدفقات عبر هذا المضيق أو تقييدها بشدة، فقد ترتفع أسعار الطاقة أكثر وقد تمتد آثارها عبر سلاسل الإمداد العالمية.
هذه ليست مجرد مواجهة إقليمية بعد الآن. إنها تهديد مباشر لمسارات إمداد النفط التي تغذي الأسواق العالمية. راقب أسهم قطاع الطاقة وتوقعات التضخم وكيف قد تتصرف البنوك المركزية إذا ظل النفط مرتفعًا.
يدفع خام برنت نحو 110 دولارات للبرميل مع تسعير الأسواق لمخاطر الاضطراب. إذا تم قطع التدفقات عبر هذا المضيق أو تقييدها بشدة، فقد ترتفع أسعار الطاقة أكثر وقد تمتد آثارها عبر سلاسل الإمداد العالمية.
هذه ليست مجرد مواجهة إقليمية بعد الآن. إنها تهديد مباشر لمسارات إمداد النفط التي تغذي الأسواق العالمية. راقب أسهم قطاع الطاقة وتوقعات التضخم وكيف قد تتصرف البنوك المركزية إذا ظل النفط مرتفعًا.
386
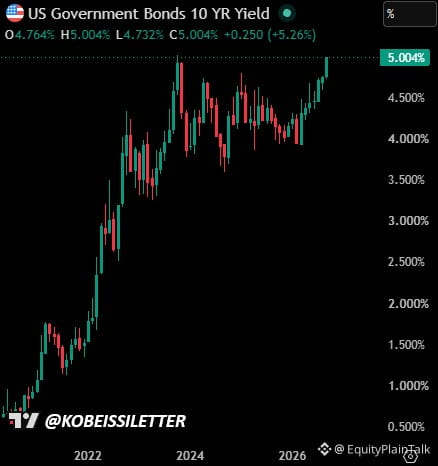
عائد سندات الخزانة الأميركية لأجل 10 سنوات يتجاوز الآن 5% لأول مرة منذ أكتوبر 2023.
أسعار الرهن العقاري عادت لتتجاوز 7%.
وهذا مهم لأن ارتفاع العوائد يعني:
• ارتفاع تكاليف الاقتراض في جميع المجالات
• ضغوطًا أكبر على سوق الإسكان
• مواجهة الأسهم منافسة أشد من السندات
• تعقيدًا أكبر لمهمة الاحتياطي الفيدرالي
لم نشهد عوائد عند 5% بشكل مستدام منذ أكثر من عام. إذا استمر ذلك، فإنه يغيّر قواعد اللعبة بالنسبة لكل شيء بدءًا من الديون المؤسسية وحتى الإنفاق الاستهلاكي وصولًا إلى تقييمات الأسهم.
راقب كيف يستوعب السوق هذا التطور.
عائد سندات الخزانة الأميركية لأجل 10 سنوات يتجاوز الآن 5% لأول مرة منذ أكتوبر 2023.
أسعار الرهن العقاري عادت لتتجاوز 7%.
وهذا مهم لأن ارتفاع العوائد يعني:
• ارتفاع تكاليف الاقتراض في جميع المجالات
• ضغوطًا أكبر على سوق الإسكان
• مواجهة الأسهم منافسة أشد من السندات
• تعقيدًا أكبر لمهمة الاحتياطي الفيدرالي
لم نشهد عوائد عند 5% بشكل مستدام منذ أكثر من عام. إذا استمر ذلك، فإنه يغيّر قواعد اللعبة بالنسبة لكل شيء بدءًا من الديون المؤسسية وحتى الإنفاق الاستهلاكي وصولًا إلى تقييمات الأسهم.
راقب كيف يستوعب السوق هذا التطور.
أسعار الرهن العقاري عادت لتتجاوز 7%.
وهذا مهم لأن ارتفاع العوائد يعني:
• ارتفاع تكاليف الاقتراض في جميع المجالات
• ضغوطًا أكبر على سوق الإسكان
• مواجهة الأسهم منافسة أشد من السندات
• تعقيدًا أكبر لمهمة الاحتياطي الفيدرالي
لم نشهد عوائد عند 5% بشكل مستدام منذ أكثر من عام. إذا استمر ذلك، فإنه يغيّر قواعد اللعبة بالنسبة لكل شيء بدءًا من الديون المؤسسية وحتى الإنفاق الاستهلاكي وصولًا إلى تقييمات الأسهم.
راقب كيف يستوعب السوق هذا التطور.
37
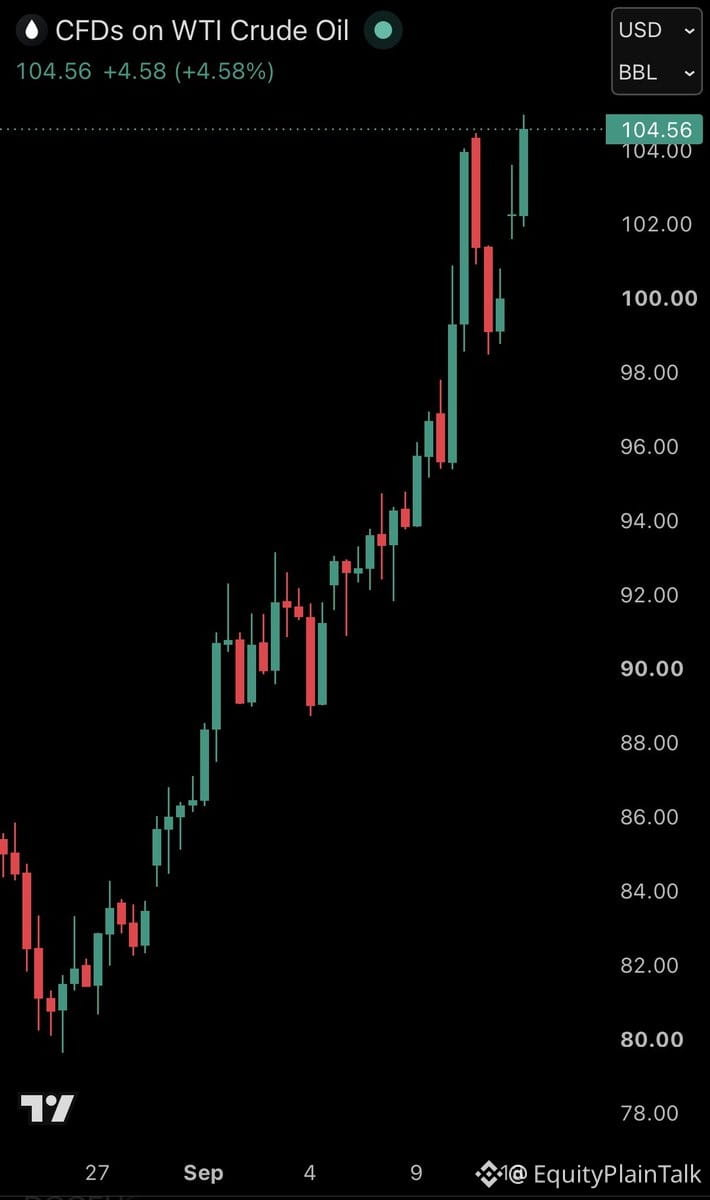
ارتفع سعر النفط إلى 105 دولارات/برميل — الأعلى منذ منتصف مايو. هذا قفزة بنسبة 56% خلال 10 أسابيع.
ومن المحتمل أن الديزل يضع رقمًا قياسيًا آخر اليوم أيضًا.
وهذا مهم لأن تكاليف الطاقة تتغلغل في كل شيء. الشحن، والتصنيع، وأسعار الغذاء — يصبح كل ذلك أغلى عندما يرتفع الخام بهذه السرعة وبهذا الشكل.
إذا كنت تتساءل لماذا التضخم عنيد أو لماذا لا تزال الاحتياطي الفيدرالي متشددًا، فهذه جزء من الإجابة. أسعار الطاقة لا تبقى في مسارها المعتاد.
ارتفع سعر النفط إلى 105 دولارات/برميل — الأعلى منذ منتصف مايو. هذا قفزة بنسبة 56% خلال 10 أسابيع.
ومن المحتمل أن الديزل يضع رقمًا قياسيًا آخر اليوم أيضًا.
وهذا مهم لأن تكاليف الطاقة تتغلغل في كل شيء. الشحن، والتصنيع، وأسعار الغذاء — يصبح كل ذلك أغلى عندما يرتفع الخام بهذه السرعة وبهذا الشكل.
إذا كنت تتساءل لماذا التضخم عنيد أو لماذا لا تزال الاحتياطي الفيدرالي متشددًا، فهذه جزء من الإجابة. أسعار الطاقة لا تبقى في مسارها المعتاد.
ومن المحتمل أن الديزل يضع رقمًا قياسيًا آخر اليوم أيضًا.
وهذا مهم لأن تكاليف الطاقة تتغلغل في كل شيء. الشحن، والتصنيع، وأسعار الغذاء — يصبح كل ذلك أغلى عندما يرتفع الخام بهذه السرعة وبهذا الشكل.
إذا كنت تتساءل لماذا التضخم عنيد أو لماذا لا تزال الاحتياطي الفيدرالي متشددًا، فهذه جزء من الإجابة. أسعار الطاقة لا تبقى في مسارها المعتاد.
255
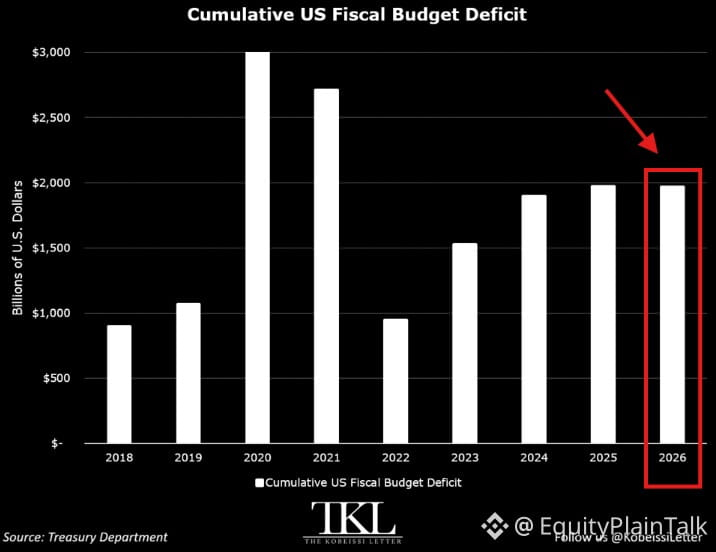
عجز الولايات المتحدة للتو وصل إلى 1.97 تريليون دولار خلال 11 شهرًا من السنة المالية 2026—وهو رابع أكبر عجز في التاريخ عند هذه النقطة. وهو أكبر بالفعل من إجمالي عجز السنة المالية 2025 البالغ 1.78 تريليون دولار.
يبدو عجز أغسطس أفضل على الورق، إذ انخفض بنسبة 51% على أساس سنوي إلى 167 مليار دولار. لكن هذا في الغالب خدعة مرتبطة بالتقويم. فقد صادف 1 أغسطس يوم السبت، ما أدى إلى دفع مدفوعات الرعاية الطبية والضمان الاجتماعي إلى شهر يوليو.
إذا عدّلنا هذا التغيّر في التوقيت؟ فإن العجز الشهري الحقيقي ارتفع فعليًا 7 مليارات دولار على أساس سنوي إلى 248 مليار دولار.
انخفضت النفقات بمقدار 162 مليار دولار على أساس سنوي إلى 527 مليار دولار في أغسطس، لكن—مرة أخرى—لا يتعلق الأمر بتحسن حقيقي، بل بألاعيب تقويم.
المسار الذي نحن عليه غير مستدام. قد تتجاهل الأسواق العجز لبعض الوقت، لكن في النهاية يحين موعد السداد. راقب عوائد سندات الخزانة وكيف يتفاعل سوق السندات مع وتيرة الاقتراض هذه.
عجز الولايات المتحدة للتو وصل إلى 1.97 تريليون دولار خلال 11 شهرًا من السنة المالية 2026—وهو رابع أكبر عجز في التاريخ عند هذه النقطة. وهو أكبر بالفعل من إجمالي عجز السنة المالية 2025 البالغ 1.78 تريليون دولار.
يبدو عجز أغسطس أفضل على الورق، إذ انخفض بنسبة 51% على أساس سنوي إلى 167 مليار دولار. لكن هذا في الغالب خدعة مرتبطة بالتقويم. فقد صادف 1 أغسطس يوم السبت، ما أدى إلى دفع مدفوعات الرعاية الطبية والضمان الاجتماعي إلى شهر يوليو.
إذا عدّلنا هذا التغيّر في التوقيت؟ فإن العجز الشهري الحقيقي ارتفع فعليًا 7 مليارات دولار على أساس سنوي إلى 248 مليار دولار.
انخفضت النفقات بمقدار 162 مليار دولار على أساس سنوي إلى 527 مليار دولار في أغسطس، لكن—مرة أخرى—لا يتعلق الأمر بتحسن حقيقي، بل بألاعيب تقويم.
المسار الذي نحن عليه غير مستدام. قد تتجاهل الأسواق العجز لبعض الوقت، لكن في النهاية يحين موعد السداد. راقب عوائد سندات الخزانة وكيف يتفاعل سوق السندات مع وتيرة الاقتراض هذه.
يبدو عجز أغسطس أفضل على الورق، إذ انخفض بنسبة 51% على أساس سنوي إلى 167 مليار دولار. لكن هذا في الغالب خدعة مرتبطة بالتقويم. فقد صادف 1 أغسطس يوم السبت، ما أدى إلى دفع مدفوعات الرعاية الطبية والضمان الاجتماعي إلى شهر يوليو.
إذا عدّلنا هذا التغيّر في التوقيت؟ فإن العجز الشهري الحقيقي ارتفع فعليًا 7 مليارات دولار على أساس سنوي إلى 248 مليار دولار.
انخفضت النفقات بمقدار 162 مليار دولار على أساس سنوي إلى 527 مليار دولار في أغسطس، لكن—مرة أخرى—لا يتعلق الأمر بتحسن حقيقي، بل بألاعيب تقويم.
المسار الذي نحن عليه غير مستدام. قد تتجاهل الأسواق العجز لبعض الوقت، لكن في النهاية يحين موعد السداد. راقب عوائد سندات الخزانة وكيف يتفاعل سوق السندات مع وتيرة الاقتراض هذه.
99
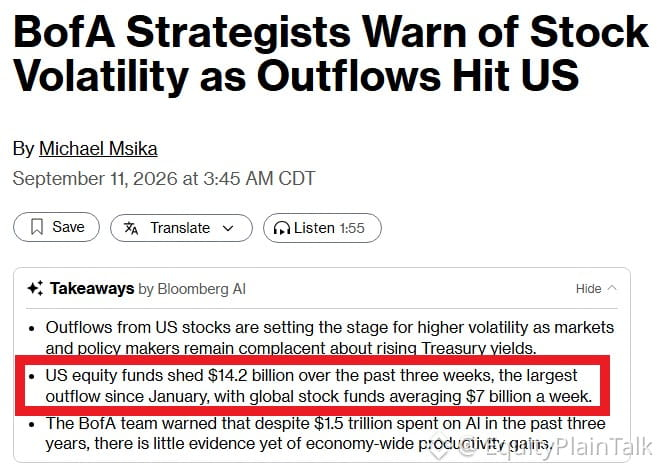
14.2 مليار دولار من صناديق الأسهم الأمريكية خلال 3 أسابيع فقط. أكبر موجة نزوح منذ يناير.
هذا ليس بيعًا هلعيًا—بل هو تموضع. يقوم المستثمرون بالتحول بعيدًا استعدادًا لعدم اليقين. قد تكون مخاوف بشأن الفائدة، أو قلقًا بشأن التقييمات، أو مجرد جني أرباح بعد مسار قوي.
راقب ما سيحدث بعد ذلك. التدفقات الخارجة الكبيرة مثل هذه غالبًا ما تسبق إما تصحيحًا حادًا أو فرصة شراء تكتيكية. السوق لا يتحرك في خطوط مستقيمة، والمشاعر أيضًا لا تفعل ذلك.
إذا كنت جالسًا على النقد، فأنت لست وحدك. وإذا كنت ما زلت تمتلك، فتأكد أنك تعرف السبب.
14.2 مليار دولار من صناديق الأسهم الأمريكية خلال 3 أسابيع فقط. أكبر موجة نزوح منذ يناير.
هذا ليس بيعًا هلعيًا—بل هو تموضع. يقوم المستثمرون بالتحول بعيدًا استعدادًا لعدم اليقين. قد تكون مخاوف بشأن الفائدة، أو قلقًا بشأن التقييمات، أو مجرد جني أرباح بعد مسار قوي.
راقب ما سيحدث بعد ذلك. التدفقات الخارجة الكبيرة مثل هذه غالبًا ما تسبق إما تصحيحًا حادًا أو فرصة شراء تكتيكية. السوق لا يتحرك في خطوط مستقيمة، والمشاعر أيضًا لا تفعل ذلك.
إذا كنت جالسًا على النقد، فأنت لست وحدك. وإذا كنت ما زلت تمتلك، فتأكد أنك تعرف السبب.
هذا ليس بيعًا هلعيًا—بل هو تموضع. يقوم المستثمرون بالتحول بعيدًا استعدادًا لعدم اليقين. قد تكون مخاوف بشأن الفائدة، أو قلقًا بشأن التقييمات، أو مجرد جني أرباح بعد مسار قوي.
راقب ما سيحدث بعد ذلك. التدفقات الخارجة الكبيرة مثل هذه غالبًا ما تسبق إما تصحيحًا حادًا أو فرصة شراء تكتيكية. السوق لا يتحرك في خطوط مستقيمة، والمشاعر أيضًا لا تفعل ذلك.
إذا كنت جالسًا على النقد، فأنت لست وحدك. وإذا كنت ما زلت تمتلك، فتأكد أنك تعرف السبب.
67
تمّ التحقق
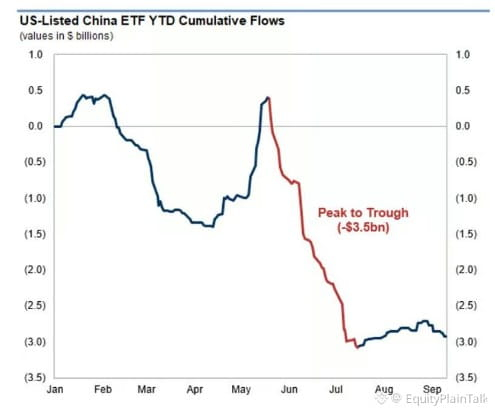
تواصل هجرة رؤوس الأموال من الصين. المستثمرون يسحبون أموالهم بقوة.
الأمر ليس مجرد مشاعر—بل هو بنيوي. أزمة العقارات لم تُحل، وعدم اليقين التنظيمي، والتوترات الجيوسياسية، وضعف الإنفاق الاستهلاكي. زخم التعافي بعد إعادة الفتح تلاشى بسرعة.
وفي الوقت نفسه، تتحول الأموال إلى الهند وفيتنام والمكسيك. وحتى اليابان تُعاد إليها النظرة.
كانت الصين صفقة النمو المربحة لعقود. أما الآن فهي الخطر الذي يحاول الجميع التحوط منه.
تواصل هجرة رؤوس الأموال من الصين. المستثمرون يسحبون أموالهم بقوة.
الأمر ليس مجرد مشاعر—بل هو بنيوي. أزمة العقارات لم تُحل، وعدم اليقين التنظيمي، والتوترات الجيوسياسية، وضعف الإنفاق الاستهلاكي. زخم التعافي بعد إعادة الفتح تلاشى بسرعة.
وفي الوقت نفسه، تتحول الأموال إلى الهند وفيتنام والمكسيك. وحتى اليابان تُعاد إليها النظرة.
كانت الصين صفقة النمو المربحة لعقود. أما الآن فهي الخطر الذي يحاول الجميع التحوط منه.
الأمر ليس مجرد مشاعر—بل هو بنيوي. أزمة العقارات لم تُحل، وعدم اليقين التنظيمي، والتوترات الجيوسياسية، وضعف الإنفاق الاستهلاكي. زخم التعافي بعد إعادة الفتح تلاشى بسرعة.
وفي الوقت نفسه، تتحول الأموال إلى الهند وفيتنام والمكسيك. وحتى اليابان تُعاد إليها النظرة.
كانت الصين صفقة النمو المربحة لعقود. أما الآن فهي الخطر الذي يحاول الجميع التحوط منه.
2
1.3k
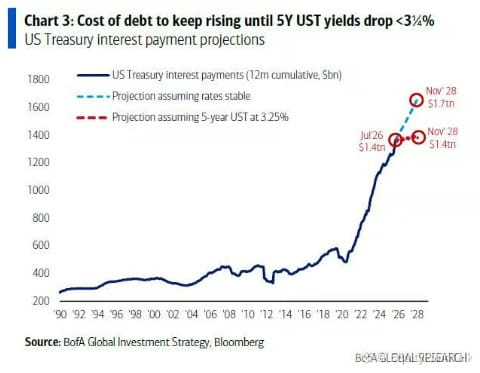
تتجه الولايات المتحدة نحو 1.7 تريليون دولار في مدفوعات الفوائد السنوية إذا ظلت الفائدة عند مستوياتها الحالية. وهذا سيجعل خدمة الدين أكبر بند منفرد في الميزانية الفيدرالية—أكبر من الضمان الاجتماعي.
هذه ليست مشكلة بعيدة. بل إنها تعيد تشكيل السياسة المالية بالفعل في الوقت الفعلي. تعني الفوائد الأعلى مساحة أقل للحوافز أو الإنفاق على البنية التحتية أو الإنفاق الدفاعي دون توسيع العجز أكثر.
بالنسبة للأسواق، هذا مهم. إنه يضع سقفًا لمدى جرأة بنك الاحتياطي الفيدرالي في الاستمرار. كما يزيد احتمالات الكبح المالي. ويجعل الدولار والسندات الأمريكية أكثر مركزية بالنسبة لكل شيء آخر.
تكاليف الدين أصبحت الآن متغيرًا ذا أولوية في الاقتصاد الكلي، وليست مجرد ضوضاء في الخلفية.
تتجه الولايات المتحدة نحو 1.7 تريليون دولار في مدفوعات الفوائد السنوية إذا ظلت الفائدة عند مستوياتها الحالية. وهذا سيجعل خدمة الدين أكبر بند منفرد في الميزانية الفيدرالية—أكبر من الضمان الاجتماعي.
هذه ليست مشكلة بعيدة. بل إنها تعيد تشكيل السياسة المالية بالفعل في الوقت الفعلي. تعني الفوائد الأعلى مساحة أقل للحوافز أو الإنفاق على البنية التحتية أو الإنفاق الدفاعي دون توسيع العجز أكثر.
بالنسبة للأسواق، هذا مهم. إنه يضع سقفًا لمدى جرأة بنك الاحتياطي الفيدرالي في الاستمرار. كما يزيد احتمالات الكبح المالي. ويجعل الدولار والسندات الأمريكية أكثر مركزية بالنسبة لكل شيء آخر.
تكاليف الدين أصبحت الآن متغيرًا ذا أولوية في الاقتصاد الكلي، وليست مجرد ضوضاء في الخلفية.
هذه ليست مشكلة بعيدة. بل إنها تعيد تشكيل السياسة المالية بالفعل في الوقت الفعلي. تعني الفوائد الأعلى مساحة أقل للحوافز أو الإنفاق على البنية التحتية أو الإنفاق الدفاعي دون توسيع العجز أكثر.
بالنسبة للأسواق، هذا مهم. إنه يضع سقفًا لمدى جرأة بنك الاحتياطي الفيدرالي في الاستمرار. كما يزيد احتمالات الكبح المالي. ويجعل الدولار والسندات الأمريكية أكثر مركزية بالنسبة لكل شيء آخر.
تكاليف الدين أصبحت الآن متغيرًا ذا أولوية في الاقتصاد الكلي، وليست مجرد ضوضاء في الخلفية.
316
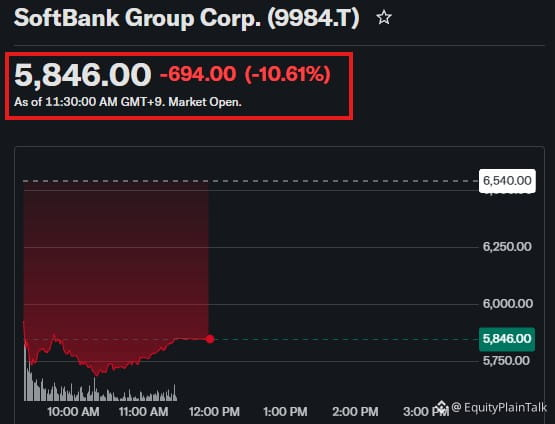
انخفضت أسهم سوفتبانك بنسبة 10% اليوم مع ارتفاع أسعار النفط وعودة مخاوف سلامة الذكاء الاصطناعي.
وفي الوقت الحالي، أصبحت الأسهم متراجعة بنسبة 36% عن ذروتها قبل ثلاثة أشهر فقط. جولة مؤلمة.
عندما ترتفع تكاليف الطاقة ويشتد التدقيق التنظيمي على الذكاء الاصطناعي، تشعر رهانات التكنولوجيا عالية بيتا مثل سوفتبانك بذلك أولاً. يعيد السوق تسعير المخاطر بسرعة.
هذا ما يحدث عندما يصطدم الحماس بالواقع. الزخم يعمل في الاتجاهين.
انخفضت أسهم سوفتبانك بنسبة 10% اليوم مع ارتفاع أسعار النفط وعودة مخاوف سلامة الذكاء الاصطناعي.
وفي الوقت الحالي، أصبحت الأسهم متراجعة بنسبة 36% عن ذروتها قبل ثلاثة أشهر فقط. جولة مؤلمة.
عندما ترتفع تكاليف الطاقة ويشتد التدقيق التنظيمي على الذكاء الاصطناعي، تشعر رهانات التكنولوجيا عالية بيتا مثل سوفتبانك بذلك أولاً. يعيد السوق تسعير المخاطر بسرعة.
هذا ما يحدث عندما يصطدم الحماس بالواقع. الزخم يعمل في الاتجاهين.
وفي الوقت الحالي، أصبحت الأسهم متراجعة بنسبة 36% عن ذروتها قبل ثلاثة أشهر فقط. جولة مؤلمة.
عندما ترتفع تكاليف الطاقة ويشتد التدقيق التنظيمي على الذكاء الاصطناعي، تشعر رهانات التكنولوجيا عالية بيتا مثل سوفتبانك بذلك أولاً. يعيد السوق تسعير المخاطر بسرعة.
هذا ما يحدث عندما يصطدم الحماس بالواقع. الزخم يعمل في الاتجاهين.
326
تمّ التحقق
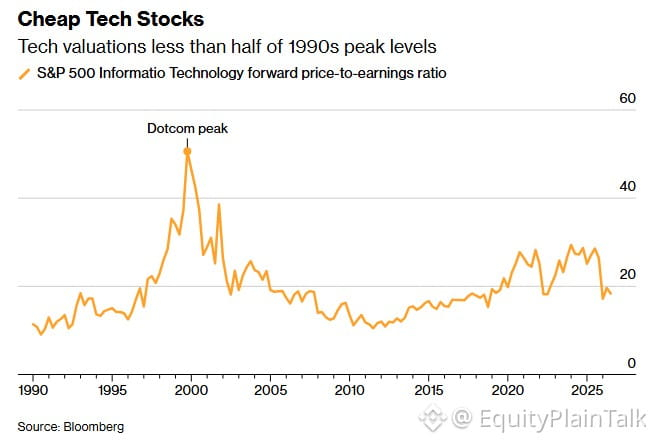
تقييمات التكنولوجيا الآن؟ أقل من نصف ما رأيناه خلال فقاعة الدوت-كوم.
يحب الناس مقارنة كل موجة صعود بعام 2000، لكن الأرقام لا تتطابق. في ذلك الوقت، كان مؤشر ناسداك يتداول بمضاعفات مبالغ فيها مع شركات لم يكن لديها أي إيرادات. أما التكنولوجيا الكبرى اليوم، فهي في الواقع تحقق تدفقات نقدية، ولديها أرباح حقيقية، وتسيطر على قطاعاتها.
لا يعني ذلك أنه لا يمكن أن يحدث تصحيح. ولا يعني أن كل شيء رخيص. لكن سردية "هذا مثل 1999 فقط" تتجاهل مدى اختلاف الأساسيات. السياق مهم.
تقييمات التكنولوجيا الآن؟ أقل من نصف ما رأيناه خلال فقاعة الدوت-كوم.
يحب الناس مقارنة كل موجة صعود بعام 2000، لكن الأرقام لا تتطابق. في ذلك الوقت، كان مؤشر ناسداك يتداول بمضاعفات مبالغ فيها مع شركات لم يكن لديها أي إيرادات. أما التكنولوجيا الكبرى اليوم، فهي في الواقع تحقق تدفقات نقدية، ولديها أرباح حقيقية، وتسيطر على قطاعاتها.
لا يعني ذلك أنه لا يمكن أن يحدث تصحيح. ولا يعني أن كل شيء رخيص. لكن سردية "هذا مثل 1999 فقط" تتجاهل مدى اختلاف الأساسيات. السياق مهم.
يحب الناس مقارنة كل موجة صعود بعام 2000، لكن الأرقام لا تتطابق. في ذلك الوقت، كان مؤشر ناسداك يتداول بمضاعفات مبالغ فيها مع شركات لم يكن لديها أي إيرادات. أما التكنولوجيا الكبرى اليوم، فهي في الواقع تحقق تدفقات نقدية، ولديها أرباح حقيقية، وتسيطر على قطاعاتها.
لا يعني ذلك أنه لا يمكن أن يحدث تصحيح. ولا يعني أن كل شيء رخيص. لكن سردية "هذا مثل 1999 فقط" تتجاهل مدى اختلاف الأساسيات. السياق مهم.
1
1
972
تمّ التحقق
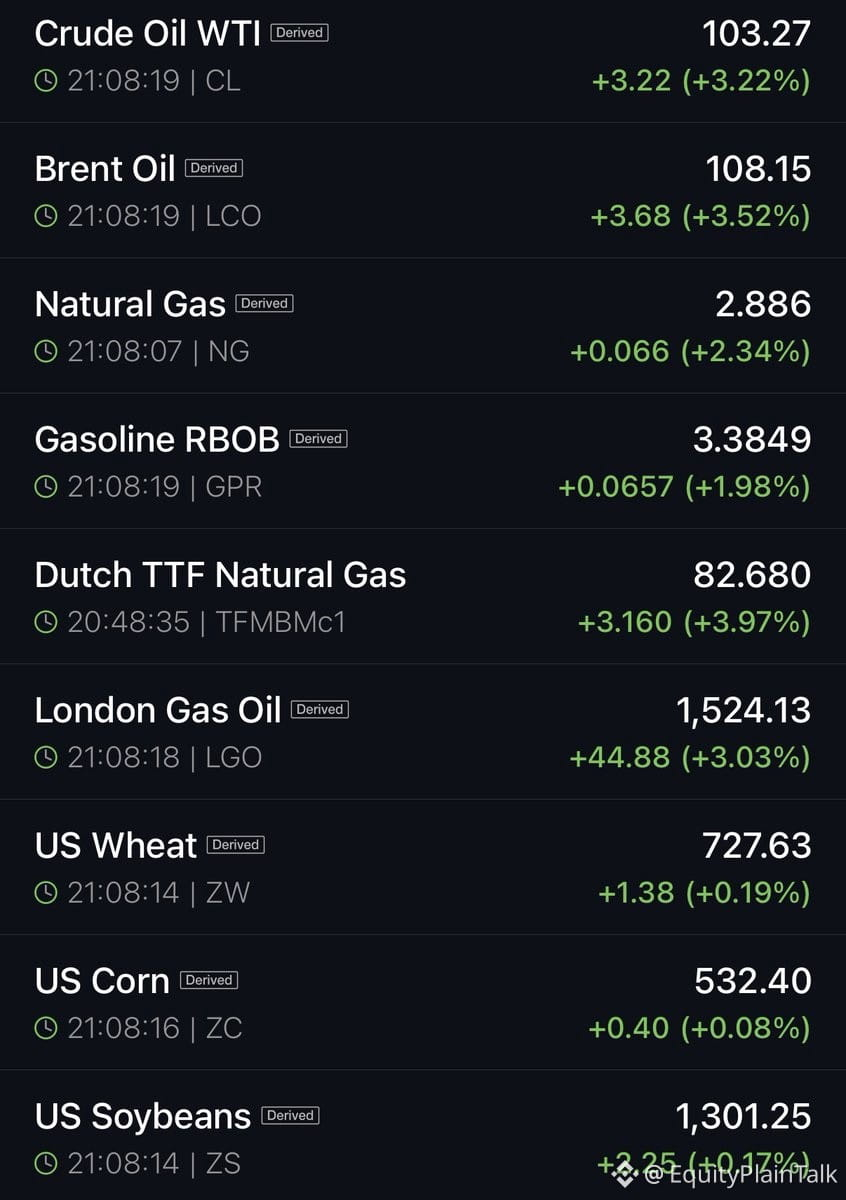
تتفاقم السلع مرة أخرى طوال الليل. اللون الأخضر العميق في كل مكان.
الديزل عند أعلى مستوياته على الإطلاق. اللحم البقري عند أعلى مستوياته على الإطلاق. النفط يدفع نحو 100 دولار+. النحاس عند أعلى مستوياته على الإطلاق.
في الوقت نفسه، مؤشر S&P 500 قريب بنسبة 2% فقط من أعلى مستوياته على الإطلاق، وهو مرتفع بقوة منذ بداية العام.
هذا ما تحصل عليه عندما تتصادم في آنٍ واحد أزمة طاقة وتضخم وثورة تكنولوجية.
مدخلات التكلفة للضروريات الأساسية في موجة صعود تزداد زخمًا. ومع ذلك، تستمر الأسهم في الارتفاع بوتيرة متواصلة.
يتسع الفارق بين تضخم الاقتصاد الحقيقي وأداء الأصول المالية باستمرار. امتلك الأصول أو ستُترَك وراءك.
تتفاقم السلع مرة أخرى طوال الليل. اللون الأخضر العميق في كل مكان.
الديزل عند أعلى مستوياته على الإطلاق. اللحم البقري عند أعلى مستوياته على الإطلاق. النفط يدفع نحو 100 دولار+. النحاس عند أعلى مستوياته على الإطلاق.
في الوقت نفسه، مؤشر S&P 500 قريب بنسبة 2% فقط من أعلى مستوياته على الإطلاق، وهو مرتفع بقوة منذ بداية العام.
هذا ما تحصل عليه عندما تتصادم في آنٍ واحد أزمة طاقة وتضخم وثورة تكنولوجية.
مدخلات التكلفة للضروريات الأساسية في موجة صعود تزداد زخمًا. ومع ذلك، تستمر الأسهم في الارتفاع بوتيرة متواصلة.
يتسع الفارق بين تضخم الاقتصاد الحقيقي وأداء الأصول المالية باستمرار. امتلك الأصول أو ستُترَك وراءك.
الديزل عند أعلى مستوياته على الإطلاق. اللحم البقري عند أعلى مستوياته على الإطلاق. النفط يدفع نحو 100 دولار+. النحاس عند أعلى مستوياته على الإطلاق.
في الوقت نفسه، مؤشر S&P 500 قريب بنسبة 2% فقط من أعلى مستوياته على الإطلاق، وهو مرتفع بقوة منذ بداية العام.
هذا ما تحصل عليه عندما تتصادم في آنٍ واحد أزمة طاقة وتضخم وثورة تكنولوجية.
مدخلات التكلفة للضروريات الأساسية في موجة صعود تزداد زخمًا. ومع ذلك، تستمر الأسهم في الارتفاع بوتيرة متواصلة.
يتسع الفارق بين تضخم الاقتصاد الحقيقي وأداء الأصول المالية باستمرار. امتلك الأصول أو ستُترَك وراءك.
945
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinReboundsTo$79K
6,096 مشاهدات
79 يقومون بالنقاش
$TRUMP
$XAU
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #AvalancheIntegratesIntoUAEPassDigitalVault #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown النطاق عند gog 79,093
تحذير من فخ الثور: تحديث فوري
+2.66% BTC/SAR
سعر Bitcoin في إطار 5 ساعات وصل إلى 79,093.16 بعد اختراق واضح لنطاق التذبذب، لكن الزخم ما زال هشًا مع بروز مخاطر "فخ الثور" عند مستوى 80,000 النفسي. هذه الحركة تشير لقوة شرائية آنيّة، لكن مؤشرات الإجهاد وإشارات ضعف الاتجاه تفرض الحذر في اتخاذ قرار الدخول الآن.
rami nasr11
·0 إعجاب
·128 مشاهدات
FedHikeOddsRiseTo89%
67,032 مشاهدات
981 يقومون بالنقاش
RLUSDSupplyHitsRecord$2.442B
4,098 مشاهدات
58 يقومون بالنقاش