
币反佣
750 منشورات
币反佣
إبلاغ
حظر المُستخدم
交易盈亏没人能保证,但手续费多少,可以算清楚。币安返佣7年|每周固定结算|明细随时可查可核|一次绑定,永久返还|不聊暴富,只帮你把交易成本降下来|手续费是交易最大的支出,不要小看了每笔手续费。
8.6K+ تتابع
2.6K+ المتابعون
771 إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
PINNED
·
--
مقالة
هل يمكن للمستخدمين القدامى إعادة ربط حساباتهم بعلاقة إحالة؟ شرح 5 حالات للحسابات① ربط الإحالة بعد التسجيل
مناسب للحسابات التي سُجّلت حديثًا، لكن لم تُنشأ لها علاقة إحالة عند التسجيل.
المعيار الأساسي:
لم يمضِ على التسجيل 30 يومًا
لا توجد حاليًا علاقة إحالة
لم يتم إيداع أي أموال
لم تتم أي تداولات
إذا استوفيت الشروط، يمكنك المتابعة مباشرةً عبر: ربط الإحالة بعد التسجيل
الهدف النهائي واضح: إنشاء علاقة إحالة مباشرة للحساب الأصلي.
(مثال) إضافة بيانات الإحالة لمستخدم جديد
② إعادة ربط الإحالة للحصول على عمولات أعلى
مناسب للمستخدمين الذين مضى على تسجيل حساباتهم بعض الوقت، ولا توجد لهم حاليًا علاقة إحالة، وكان حجم تداولهم منخفضًا مؤخرًا.
أحد الشروط الأساسية: أن يقل إجمالي حجم التداول خلال آخر 90 يومًا عن 5,000 دولار.
هل يمكن للمستخدمين القدامى إعادة ربط حساباتهم بعلاقة إحالة؟ شرح 5 حالات للحسابات
① ربط الإحالة بعد التسجيل
مناسب للحسابات التي سُجّلت حديثًا، لكن لم تُنشأ لها علاقة إحالة عند التسجيل.
المعيار الأساسي:
لم يمضِ على التسجيل 30 يومًا
لا توجد حاليًا علاقة إحالة
لم يتم إيداع أي أموال
لم تتم أي تداولات
إذا استوفيت الشروط، يمكنك المتابعة مباشرةً عبر: ربط الإحالة بعد التسجيل
الهدف النهائي واضح: إنشاء علاقة إحالة مباشرة للحساب الأصلي.
(مثال) إضافة بيانات الإحالة لمستخدم جديد
② إعادة ربط الإحالة للحصول على عمولات أعلى
مناسب للمستخدمين الذين مضى على تسجيل حساباتهم بعض الوقت، ولا توجد لهم حاليًا علاقة إحالة، وكان حجم تداولهم منخفضًا مؤخرًا.
أحد الشروط الأساسية: أن يقل إجمالي حجم التداول خلال آخر 90 يومًا عن 5,000 دولار.
مناسب للحسابات التي سُجّلت حديثًا، لكن لم تُنشأ لها علاقة إحالة عند التسجيل.
المعيار الأساسي:
لم يمضِ على التسجيل 30 يومًا
لا توجد حاليًا علاقة إحالة
لم يتم إيداع أي أموال
لم تتم أي تداولات
إذا استوفيت الشروط، يمكنك المتابعة مباشرةً عبر: ربط الإحالة بعد التسجيل
الهدف النهائي واضح: إنشاء علاقة إحالة مباشرة للحساب الأصلي.
(مثال) إضافة بيانات الإحالة لمستخدم جديد
② إعادة ربط الإحالة للحصول على عمولات أعلى
مناسب للمستخدمين الذين مضى على تسجيل حساباتهم بعض الوقت، ولا توجد لهم حاليًا علاقة إحالة، وكان حجم تداولهم منخفضًا مؤخرًا.
أحد الشروط الأساسية: أن يقل إجمالي حجم التداول خلال آخر 90 يومًا عن 5,000 دولار.
1
5
48
PINNED
·
--
حل مشكلة عمولات المستخدمين القدامى، وإذا لزم الأمر يمكنك إضافة صديق على باينانس.
حل مشكلة عمولات المستخدمين القدامى، وإذا لزم الأمر يمكنك إضافة صديق على باينانس.
3
2
57
·
--
عرض الترجمة
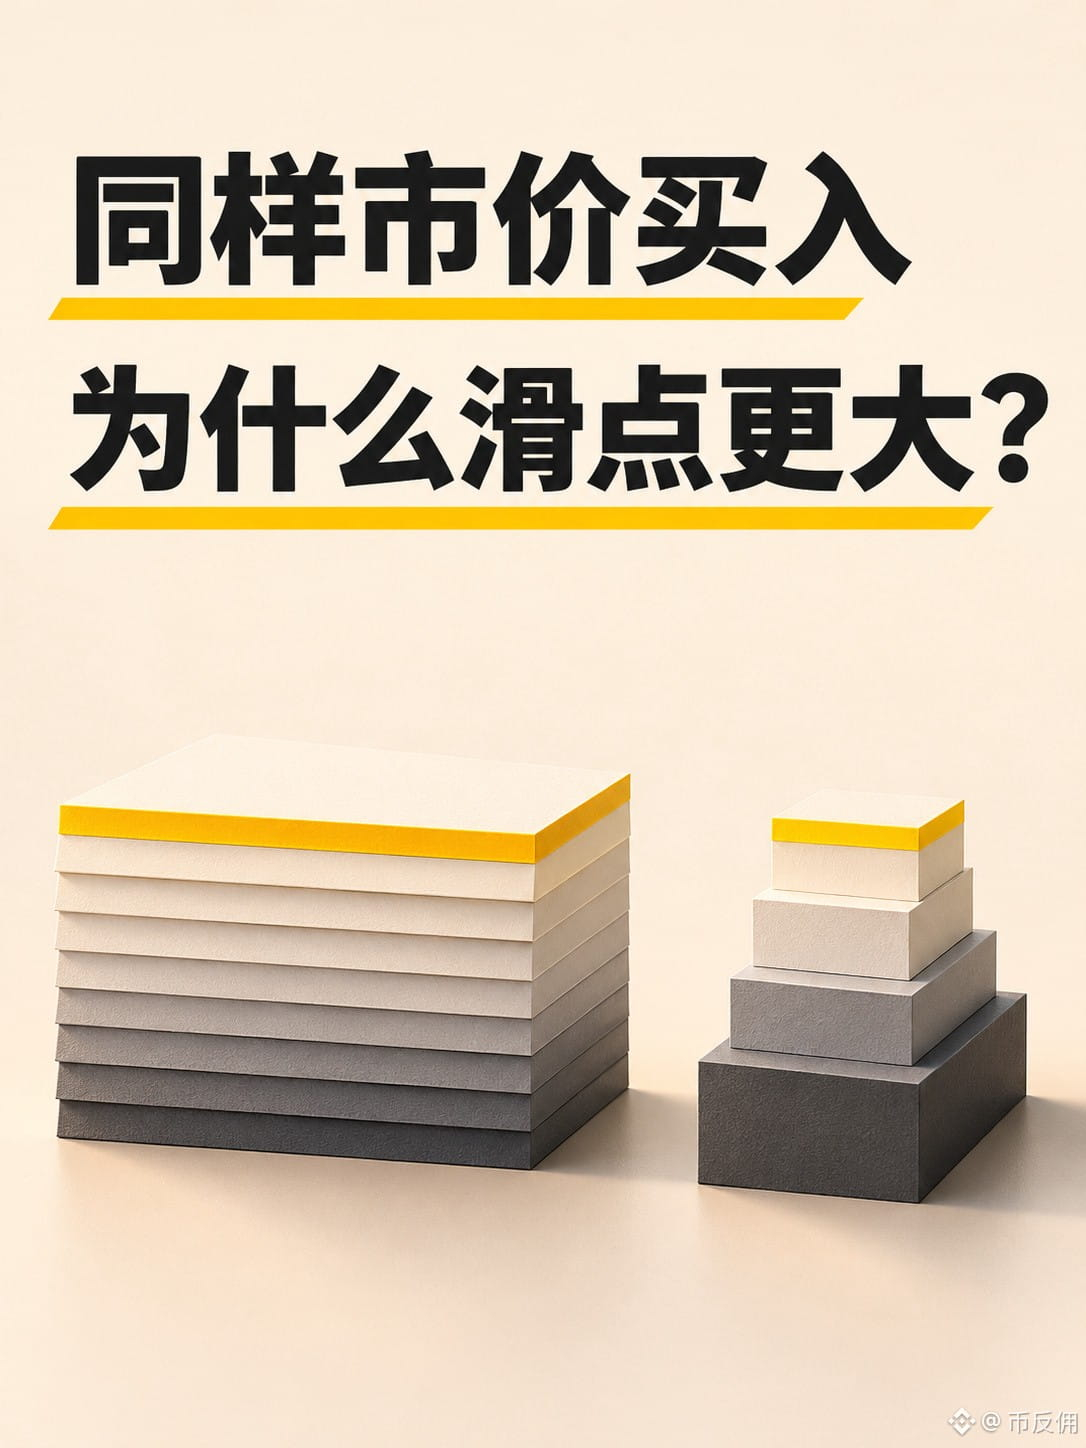
下单前看到卖一价是 100 USDT,买完一看,成交均价怎么变成了 100.8?
举个模拟例子。两个币的最低卖价都是 100 USDT,你分别用市价单买 10 个。假设成交过程中盘口没变,手续费单独算。
第一个币,100 USDT 这一档挂着足够的卖单,10 个全按 100 成交,一共花 1,000 USDT。
第二个币,100 USDT 这一档只有 2 个。买完这 2 个,剩下 8 个得去下一档,按 101 成交。一共花 1,008 USDT,成交均价是 100.8 USDT。
如果你原本按卖一价估算,那多花的 8 USDT,就是这笔单的滑点成本。
所以看盘口时,除了看最便宜的一档卖多少钱,也看看这一档有多少能买。这一档不够,后面几档的价格也会算进你的成交均价。$BTC $ETH
{spot}(ETHUSDT)
{spot}(BTCUSDT)
#滑点 #交易成本 #订单簿
下单前看到卖一价是 100 USDT,买完一看,成交均价怎么变成了 100.8?
举个模拟例子。两个币的最低卖价都是 100 USDT,你分别用市价单买 10 个。假设成交过程中盘口没变,手续费单独算。
第一个币,100 USDT 这一档挂着足够的卖单,10 个全按 100 成交,一共花 1,000 USDT。
第二个币,100 USDT 这一档只有 2 个。买完这 2 个,剩下 8 个得去下一档,按 101 成交。一共花 1,008 USDT,成交均价是 100.8 USDT。
如果你原本按卖一价估算,那多花的 8 USDT,就是这笔单的滑点成本。
所以看盘口时,除了看最便宜的一档卖多少钱,也看看这一档有多少能买。这一档不够,后面几档的价格也会算进你的成交均价。$BTC $ETH
#滑点 #交易成本 #订单簿
举个模拟例子。两个币的最低卖价都是 100 USDT,你分别用市价单买 10 个。假设成交过程中盘口没变,手续费单独算。
第一个币,100 USDT 这一档挂着足够的卖单,10 个全按 100 成交,一共花 1,000 USDT。
第二个币,100 USDT 这一档只有 2 个。买完这 2 个,剩下 8 个得去下一档,按 101 成交。一共花 1,008 USDT,成交均价是 100.8 USDT。
如果你原本按卖一价估算,那多花的 8 USDT,就是这笔单的滑点成本。
所以看盘口时,除了看最便宜的一档卖多少钱,也看看这一档有多少能买。这一档不够,后面几档的价格也会算进你的成交均价。$BTC $ETH
#滑点 #交易成本 #订单簿
270
·
--
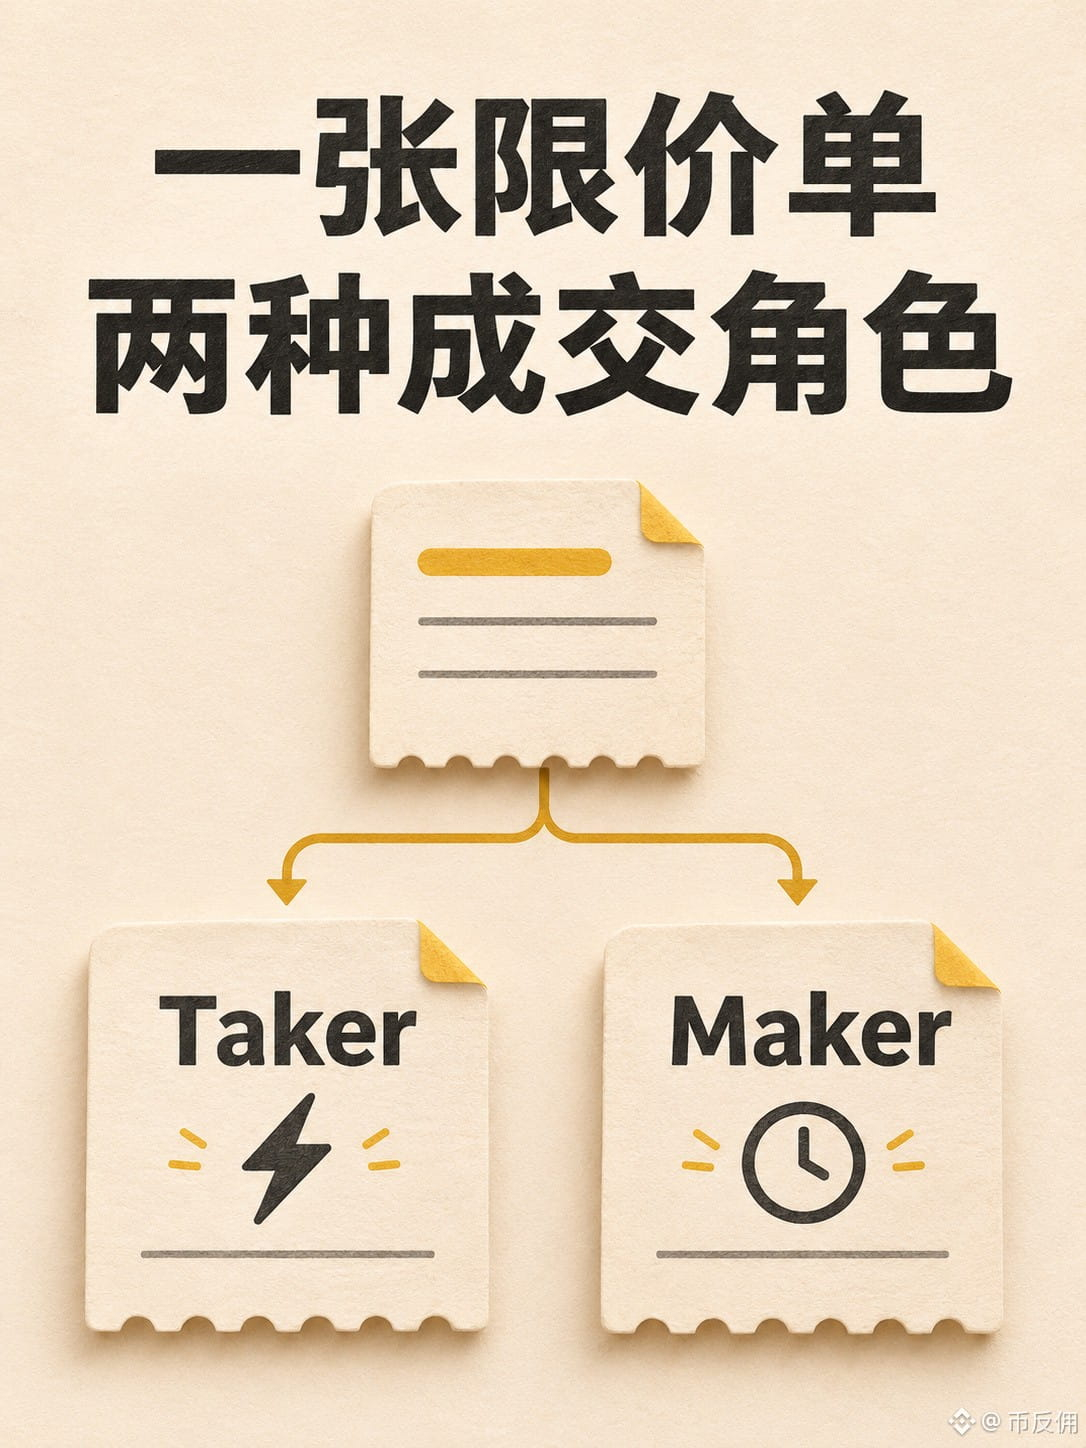
لماذا نُفِّذ جزء من أمر الحدّ الذي وضعته كأمر آخذ للسيولة، بينما نُفِّذ الجزء الآخر كأمر مزوّد للسيولة؟
إليك مثالًا. لنفترض أنك تريد شراء 10 عملات بسعر حدّي قدره 100 USDT، وكان هناك 3 فقط معروضة للبيع بهذا السعر، ولم تكن هناك عروض أرخص.
عندما تضع الأمر، ستشتري أولًا العملات الثلاث التي سبق أن عرضها شخص آخر. هذه العملية تُعدّ Taker (آخذًا للسيولة).
أما العملات السبع المتبقية، فستظل معروضة للشراء بسعر 100 USDT. وبعد فترة، يبيعك شخص ما عملات بمبادرة منه، وتُعدّ هذه العملية Maker (مزوّدًا للسيولة).
سعر التنفيذ في العمليتين هو 100 USDT، لكن دور كل منهما مختلف. فأمر الحدّ يحدد السعر الذي تقبل به، أما وصف Maker أو Taker فيعتمد على من وضع الأمر أولًا وانتظر تنفيذه.
لذلك، في المرة القادمة التي تراجع فيها الرسوم، افتح «سجل التداولات» لترى إلى كم عملية قُسّم الأمر نفسه، ثم تحقّق من الرسوم لكل عملية على حدة.
(على مستخدمي العقود الانتباه أكثر إلى أوامر الحدّ وأوامر السوق: رسوم أوامر الحدّ اثنان من عشرة آلاف، ورسوم أوامر السوق خمسة من عشرة آلاف. وفي حال التداول عالي التردد، قد تتضاعف نفقات الرسوم.)
#交易手续费揭秘 #限价单
لماذا نُفِّذ جزء من أمر الحدّ الذي وضعته كأمر آخذ للسيولة، بينما نُفِّذ الجزء الآخر كأمر مزوّد للسيولة؟
إليك مثالًا. لنفترض أنك تريد شراء 10 عملات بسعر حدّي قدره 100 USDT، وكان هناك 3 فقط معروضة للبيع بهذا السعر، ولم تكن هناك عروض أرخص.
عندما تضع الأمر، ستشتري أولًا العملات الثلاث التي سبق أن عرضها شخص آخر. هذه العملية تُعدّ Taker (آخذًا للسيولة).
أما العملات السبع المتبقية، فستظل معروضة للشراء بسعر 100 USDT. وبعد فترة، يبيعك شخص ما عملات بمبادرة منه، وتُعدّ هذه العملية Maker (مزوّدًا للسيولة).
سعر التنفيذ في العمليتين هو 100 USDT، لكن دور كل منهما مختلف. فأمر الحدّ يحدد السعر الذي تقبل به، أما وصف Maker أو Taker فيعتمد على من وضع الأمر أولًا وانتظر تنفيذه.
لذلك، في المرة القادمة التي تراجع فيها الرسوم، افتح «سجل التداولات» لترى إلى كم عملية قُسّم الأمر نفسه، ثم تحقّق من الرسوم لكل عملية على حدة.
(على مستخدمي العقود الانتباه أكثر إلى أوامر الحدّ وأوامر السوق: رسوم أوامر الحدّ اثنان من عشرة آلاف، ورسوم أوامر السوق خمسة من عشرة آلاف. وفي حال التداول عالي التردد، قد تتضاعف نفقات الرسوم.)
#交易手续费揭秘 #限价单
إليك مثالًا. لنفترض أنك تريد شراء 10 عملات بسعر حدّي قدره 100 USDT، وكان هناك 3 فقط معروضة للبيع بهذا السعر، ولم تكن هناك عروض أرخص.
عندما تضع الأمر، ستشتري أولًا العملات الثلاث التي سبق أن عرضها شخص آخر. هذه العملية تُعدّ Taker (آخذًا للسيولة).
أما العملات السبع المتبقية، فستظل معروضة للشراء بسعر 100 USDT. وبعد فترة، يبيعك شخص ما عملات بمبادرة منه، وتُعدّ هذه العملية Maker (مزوّدًا للسيولة).
سعر التنفيذ في العمليتين هو 100 USDT، لكن دور كل منهما مختلف. فأمر الحدّ يحدد السعر الذي تقبل به، أما وصف Maker أو Taker فيعتمد على من وضع الأمر أولًا وانتظر تنفيذه.
لذلك، في المرة القادمة التي تراجع فيها الرسوم، افتح «سجل التداولات» لترى إلى كم عملية قُسّم الأمر نفسه، ثم تحقّق من الرسوم لكل عملية على حدة.
(على مستخدمي العقود الانتباه أكثر إلى أوامر الحدّ وأوامر السوق: رسوم أوامر الحدّ اثنان من عشرة آلاف، ورسوم أوامر السوق خمسة من عشرة آلاف. وفي حال التداول عالي التردد، قد تتضاعف نفقات الرسوم.)
#交易手续费揭秘 #限价单
131
·
--
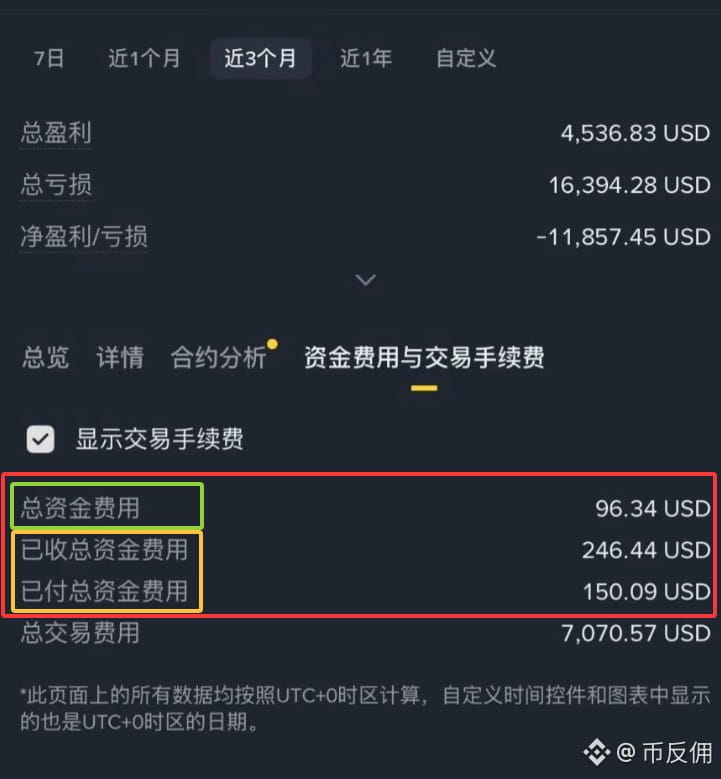
فتحتُ مركزًا في عقد دائم الليلة الماضية، ولم أضف إلى المركز أو أغلقه هذا الصباح، ومع ذلك ظهر خصم إضافي في كشف الحساب. من أين أتى هذا المبلغ؟
ابدأ بالتحقق من اسم البند في كشف الحساب. رسوم التداول تُحتسب عند تنفيذ الصفقات؛ فتنفيذ صفقة فتح المركز يترتب عليه رسوم، وكذلك تنفيذ صفقة إغلاقه.
أما رسوم التمويل، فتعتمد على ما إذا كنت تحتفظ بمركز عند موعد التسوية. عندما يحين موعد التسوية، قد تدفع مبلغًا أو تتلقى مبلغًا، حتى لو لم تقم بأي إجراء طوال الليل، ما دمت لا تزال تحتفظ بمركز. عندما يكون معدل التمويل موجبًا، يدفع أصحاب المراكز الطويلة لأصحاب المراكز القصيرة؛ وعندما يكون سالبًا، يدفع أصحاب المراكز القصيرة لأصحاب المراكز الطويلة.
على سبيل المثال، لنفترض أن تنفيذ صفقة فتح المركز الليلة الماضية اقتطع 3 USDT، ثم تجاوز المركز موعد التسوية ودفعْتَ 2 USDT أخرى. يصبح المجموع 5 USDT، منها 3 USDT رسوم تداول على فتح المركز، و2 USDT رسوم تمويل.
في المرة القادمة التي يحدث فيها ذلك، افتح سجل تداول العقود، وقارن أولًا وقت الخصم باسم الرسوم. أحد المبلغين يطابق وقت تنفيذ الصفقة، والآخر يطابق موعد تسوية رسوم التمويل، وهكذا تتضح تفاصيل الحساب.
#知识科普 $USDT
فتحتُ مركزًا في عقد دائم الليلة الماضية، ولم أضف إلى المركز أو أغلقه هذا الصباح، ومع ذلك ظهر خصم إضافي في كشف الحساب. من أين أتى هذا المبلغ؟
ابدأ بالتحقق من اسم البند في كشف الحساب. رسوم التداول تُحتسب عند تنفيذ الصفقات؛ فتنفيذ صفقة فتح المركز يترتب عليه رسوم، وكذلك تنفيذ صفقة إغلاقه.
أما رسوم التمويل، فتعتمد على ما إذا كنت تحتفظ بمركز عند موعد التسوية. عندما يحين موعد التسوية، قد تدفع مبلغًا أو تتلقى مبلغًا، حتى لو لم تقم بأي إجراء طوال الليل، ما دمت لا تزال تحتفظ بمركز. عندما يكون معدل التمويل موجبًا، يدفع أصحاب المراكز الطويلة لأصحاب المراكز القصيرة؛ وعندما يكون سالبًا، يدفع أصحاب المراكز القصيرة لأصحاب المراكز الطويلة.
على سبيل المثال، لنفترض أن تنفيذ صفقة فتح المركز الليلة الماضية اقتطع 3 USDT، ثم تجاوز المركز موعد التسوية ودفعْتَ 2 USDT أخرى. يصبح المجموع 5 USDT، منها 3 USDT رسوم تداول على فتح المركز، و2 USDT رسوم تمويل.
في المرة القادمة التي يحدث فيها ذلك، افتح سجل تداول العقود، وقارن أولًا وقت الخصم باسم الرسوم. أحد المبلغين يطابق وقت تنفيذ الصفقة، والآخر يطابق موعد تسوية رسوم التمويل، وهكذا تتضح تفاصيل الحساب.
#知识科普 $USDT
ابدأ بالتحقق من اسم البند في كشف الحساب. رسوم التداول تُحتسب عند تنفيذ الصفقات؛ فتنفيذ صفقة فتح المركز يترتب عليه رسوم، وكذلك تنفيذ صفقة إغلاقه.
أما رسوم التمويل، فتعتمد على ما إذا كنت تحتفظ بمركز عند موعد التسوية. عندما يحين موعد التسوية، قد تدفع مبلغًا أو تتلقى مبلغًا، حتى لو لم تقم بأي إجراء طوال الليل، ما دمت لا تزال تحتفظ بمركز. عندما يكون معدل التمويل موجبًا، يدفع أصحاب المراكز الطويلة لأصحاب المراكز القصيرة؛ وعندما يكون سالبًا، يدفع أصحاب المراكز القصيرة لأصحاب المراكز الطويلة.
على سبيل المثال، لنفترض أن تنفيذ صفقة فتح المركز الليلة الماضية اقتطع 3 USDT، ثم تجاوز المركز موعد التسوية ودفعْتَ 2 USDT أخرى. يصبح المجموع 5 USDT، منها 3 USDT رسوم تداول على فتح المركز، و2 USDT رسوم تمويل.
في المرة القادمة التي يحدث فيها ذلك، افتح سجل تداول العقود، وقارن أولًا وقت الخصم باسم الرسوم. أحد المبلغين يطابق وقت تنفيذ الصفقة، والآخر يطابق موعد تسوية رسوم التمويل، وهكذا تتضح تفاصيل الحساب.
#知识科普 $USDT
86
·
--
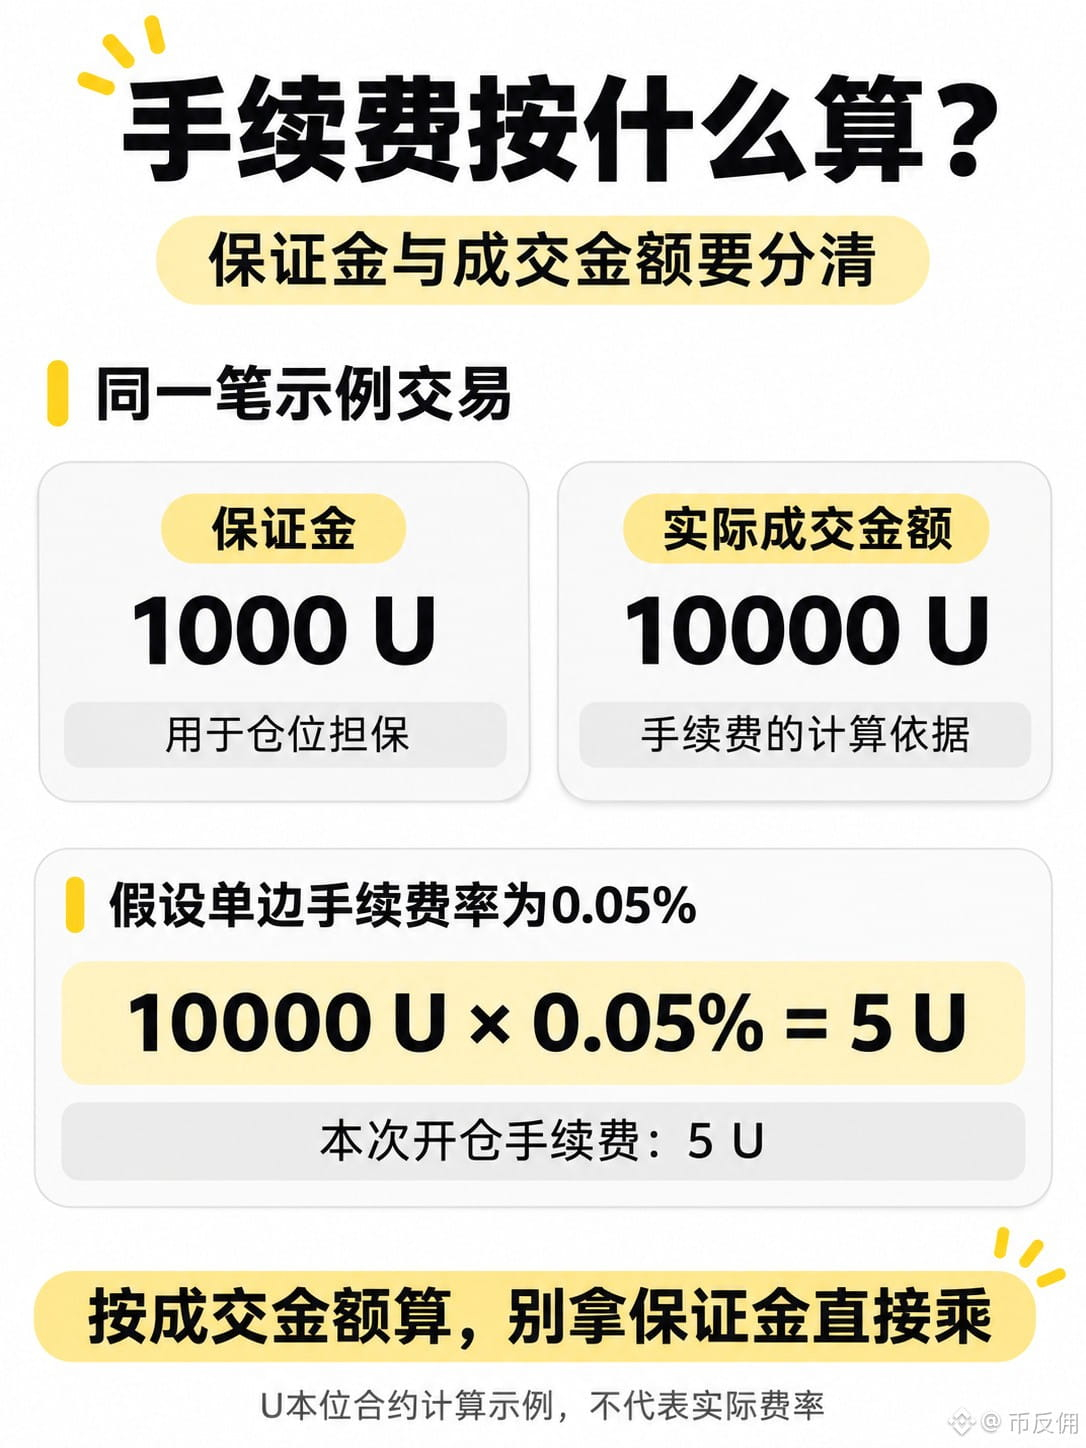
استخدمتَ هامشًا قدره 1000U فقط، فلماذا تُحسب الرسوم على أساس 10000U؟
لأن الهامش ومبلغ الصفقة الفعلي أمران مختلفان.
على سبيل المثال، في العقود المقوّمة بـU، تُحسب الرسوم عادةً وفقًا للمعادلة: «مبلغ الصفقة الفعلي × معدل الرسوم المطبق».
لنفترض أن صفقةً ما استُخدم فيها هامش قدره 1000U، وكان مبلغ التنفيذ الفعلي لفتح المركز 10000U، وأن معدل الرسوم للاتجاه الواحد هو 0.05%.
عندها تكون رسوم فتح المركز: 10000×0.05%=5U.
بعد ذلك، تُحسب رسوم إغلاق المركز وفقًا لمبلغ التنفيذ الفعلي للإغلاق ومعدل الرسوم المطبق. وإذا كان المبلغ والمعدل متساويين، فستُفرض 5U أخرى، ليكون المجموع 10U للعمليتين.
هذا مجرد مثال توضيحي للحساب، ولا يأخذ في الحسبان رسوم التمويل أو الانزلاق السعري.
ولا تُضرب الرسوم مرةً أخرى في الرافعة المالية بعد حسابها. فمع تساوي كمية الصفقة وسعر التنفيذ ومعدل الرسوم، تكون الرسوم متساوية.
لذلك، عند مراجعة كشف الحساب، تحقق أولًا من المبلغ الفعلي للصفقة. فالتركيز على الهامش المستثمر وحده قد يؤدي بسهولة إلى التقليل من تقدير التكاليف المتراكمة نتيجة تكرار فتح المراكز وإغلاقها.
استخدمتَ هامشًا قدره 1000U فقط، فلماذا تُحسب الرسوم على أساس 10000U؟
لأن الهامش ومبلغ الصفقة الفعلي أمران مختلفان.
على سبيل المثال، في العقود المقوّمة بـU، تُحسب الرسوم عادةً وفقًا للمعادلة: «مبلغ الصفقة الفعلي × معدل الرسوم المطبق».
لنفترض أن صفقةً ما استُخدم فيها هامش قدره 1000U، وكان مبلغ التنفيذ الفعلي لفتح المركز 10000U، وأن معدل الرسوم للاتجاه الواحد هو 0.05%.
عندها تكون رسوم فتح المركز: 10000×0.05%=5U.
بعد ذلك، تُحسب رسوم إغلاق المركز وفقًا لمبلغ التنفيذ الفعلي للإغلاق ومعدل الرسوم المطبق. وإذا كان المبلغ والمعدل متساويين، فستُفرض 5U أخرى، ليكون المجموع 10U للعمليتين.
هذا مجرد مثال توضيحي للحساب، ولا يأخذ في الحسبان رسوم التمويل أو الانزلاق السعري.
ولا تُضرب الرسوم مرةً أخرى في الرافعة المالية بعد حسابها. فمع تساوي كمية الصفقة وسعر التنفيذ ومعدل الرسوم، تكون الرسوم متساوية.
لذلك، عند مراجعة كشف الحساب، تحقق أولًا من المبلغ الفعلي للصفقة. فالتركيز على الهامش المستثمر وحده قد يؤدي بسهولة إلى التقليل من تقدير التكاليف المتراكمة نتيجة تكرار فتح المراكز وإغلاقها.
لأن الهامش ومبلغ الصفقة الفعلي أمران مختلفان.
على سبيل المثال، في العقود المقوّمة بـU، تُحسب الرسوم عادةً وفقًا للمعادلة: «مبلغ الصفقة الفعلي × معدل الرسوم المطبق».
لنفترض أن صفقةً ما استُخدم فيها هامش قدره 1000U، وكان مبلغ التنفيذ الفعلي لفتح المركز 10000U، وأن معدل الرسوم للاتجاه الواحد هو 0.05%.
عندها تكون رسوم فتح المركز: 10000×0.05%=5U.
بعد ذلك، تُحسب رسوم إغلاق المركز وفقًا لمبلغ التنفيذ الفعلي للإغلاق ومعدل الرسوم المطبق. وإذا كان المبلغ والمعدل متساويين، فستُفرض 5U أخرى، ليكون المجموع 10U للعمليتين.
هذا مجرد مثال توضيحي للحساب، ولا يأخذ في الحسبان رسوم التمويل أو الانزلاق السعري.
ولا تُضرب الرسوم مرةً أخرى في الرافعة المالية بعد حسابها. فمع تساوي كمية الصفقة وسعر التنفيذ ومعدل الرسوم، تكون الرسوم متساوية.
لذلك، عند مراجعة كشف الحساب، تحقق أولًا من المبلغ الفعلي للصفقة. فالتركيز على الهامش المستثمر وحده قد يؤدي بسهولة إلى التقليل من تقدير التكاليف المتراكمة نتيجة تكرار فتح المراكز وإغلاقها.
101
·
--
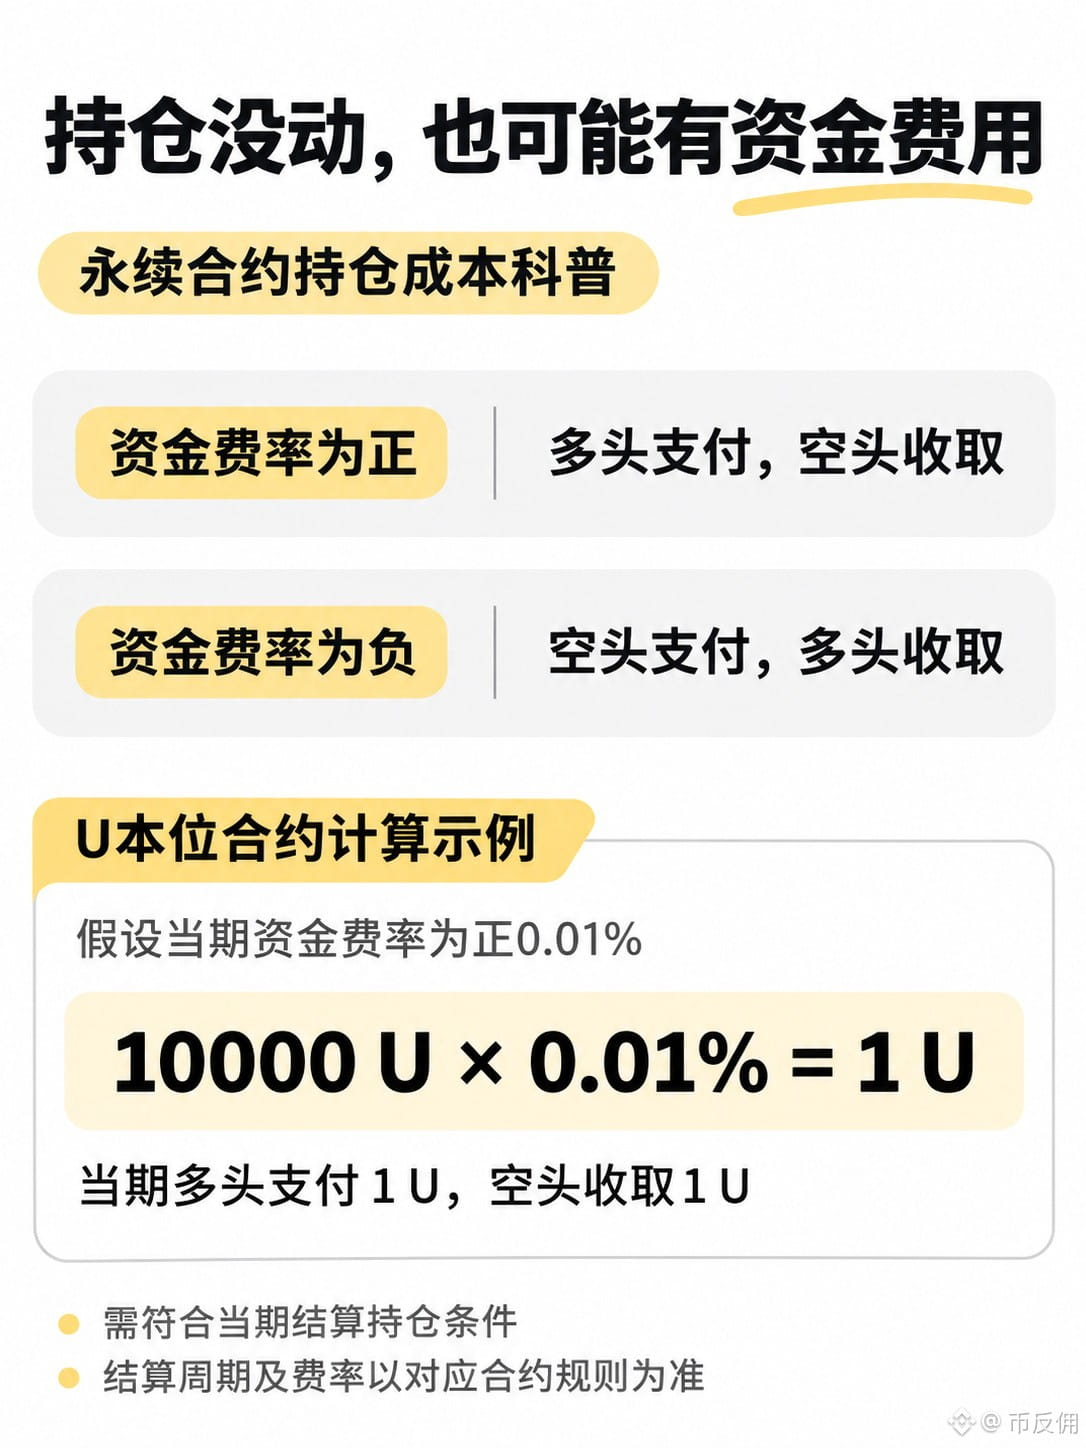
لم يتغير حجم المركز، فلماذا ظهرت رسوم إضافية في كشف الحساب؟
عند تداول العقود الدائمة، قد تُفرض رسوم تمويل إلى جانب رسوم التداول عند تنفيذ الصفقة.
وهي رسوم تُسدَّد دوريًا بين أصحاب المراكز الطويلة والقصيرة. إذا استوفى مركزك شروط التسوية للفترة الحالية، فقد تتلقى هذه الرسوم أو تدفعها حتى إن لم تضف إلى مركزك أو تقلّصه.
إذا كان معدل التمويل موجبًا، يدفع أصحاب المراكز الطويلة لأصحاب المراكز القصيرة؛ وإذا كان سالبًا، يدفع أصحاب المراكز القصيرة لأصحاب المراكز الطويلة.
على سبيل المثال، لنفترض أن قيمة المركز عند التسوية في عقد دائم مقوّم بـ U هي 10000U، وأن معدل التمويل للفترة الحالية موجب ويبلغ 0.01٪. عندئذٍ يدفع أصحاب المراكز الطويلة 1U، ويحصل أصحاب المراكز القصيرة على 1U.
هذا مثال توضيحي للحساب فقط، ولا يمثّل معدل التمويل الفعلي.
يُرجى الانتباه إلى أن الحساب يعتمد على قيمة المركز، ولا يصح ضرب الهامش مباشرةً في معدل التمويل. كما ينبغي الرجوع إلى دورة التسوية ومعدل التمويل الخاصين بالعقد المعني، وعدم افتراض أن التسوية تتم مرة كل 8 ساعات دائمًا.
كذلك، لا يعني استلام رسوم التمويل أن الصفقة بأكملها حققت ربحًا؛ إذ تظل تحركات الأسعار ورسوم التداول مؤثرة في النتيجة النهائية.
لم يتغير حجم المركز، فلماذا ظهرت رسوم إضافية في كشف الحساب؟
عند تداول العقود الدائمة، قد تُفرض رسوم تمويل إلى جانب رسوم التداول عند تنفيذ الصفقة.
وهي رسوم تُسدَّد دوريًا بين أصحاب المراكز الطويلة والقصيرة. إذا استوفى مركزك شروط التسوية للفترة الحالية، فقد تتلقى هذه الرسوم أو تدفعها حتى إن لم تضف إلى مركزك أو تقلّصه.
إذا كان معدل التمويل موجبًا، يدفع أصحاب المراكز الطويلة لأصحاب المراكز القصيرة؛ وإذا كان سالبًا، يدفع أصحاب المراكز القصيرة لأصحاب المراكز الطويلة.
على سبيل المثال، لنفترض أن قيمة المركز عند التسوية في عقد دائم مقوّم بـ U هي 10000U، وأن معدل التمويل للفترة الحالية موجب ويبلغ 0.01٪. عندئذٍ يدفع أصحاب المراكز الطويلة 1U، ويحصل أصحاب المراكز القصيرة على 1U.
هذا مثال توضيحي للحساب فقط، ولا يمثّل معدل التمويل الفعلي.
يُرجى الانتباه إلى أن الحساب يعتمد على قيمة المركز، ولا يصح ضرب الهامش مباشرةً في معدل التمويل. كما ينبغي الرجوع إلى دورة التسوية ومعدل التمويل الخاصين بالعقد المعني، وعدم افتراض أن التسوية تتم مرة كل 8 ساعات دائمًا.
كذلك، لا يعني استلام رسوم التمويل أن الصفقة بأكملها حققت ربحًا؛ إذ تظل تحركات الأسعار ورسوم التداول مؤثرة في النتيجة النهائية.
عند تداول العقود الدائمة، قد تُفرض رسوم تمويل إلى جانب رسوم التداول عند تنفيذ الصفقة.
وهي رسوم تُسدَّد دوريًا بين أصحاب المراكز الطويلة والقصيرة. إذا استوفى مركزك شروط التسوية للفترة الحالية، فقد تتلقى هذه الرسوم أو تدفعها حتى إن لم تضف إلى مركزك أو تقلّصه.
إذا كان معدل التمويل موجبًا، يدفع أصحاب المراكز الطويلة لأصحاب المراكز القصيرة؛ وإذا كان سالبًا، يدفع أصحاب المراكز القصيرة لأصحاب المراكز الطويلة.
على سبيل المثال، لنفترض أن قيمة المركز عند التسوية في عقد دائم مقوّم بـ U هي 10000U، وأن معدل التمويل للفترة الحالية موجب ويبلغ 0.01٪. عندئذٍ يدفع أصحاب المراكز الطويلة 1U، ويحصل أصحاب المراكز القصيرة على 1U.
هذا مثال توضيحي للحساب فقط، ولا يمثّل معدل التمويل الفعلي.
يُرجى الانتباه إلى أن الحساب يعتمد على قيمة المركز، ولا يصح ضرب الهامش مباشرةً في معدل التمويل. كما ينبغي الرجوع إلى دورة التسوية ومعدل التمويل الخاصين بالعقد المعني، وعدم افتراض أن التسوية تتم مرة كل 8 ساعات دائمًا.
كذلك، لا يعني استلام رسوم التمويل أن الصفقة بأكملها حققت ربحًا؛ إذ تظل تحركات الأسعار ورسوم التداول مؤثرة في النتيجة النهائية.
88
·
--
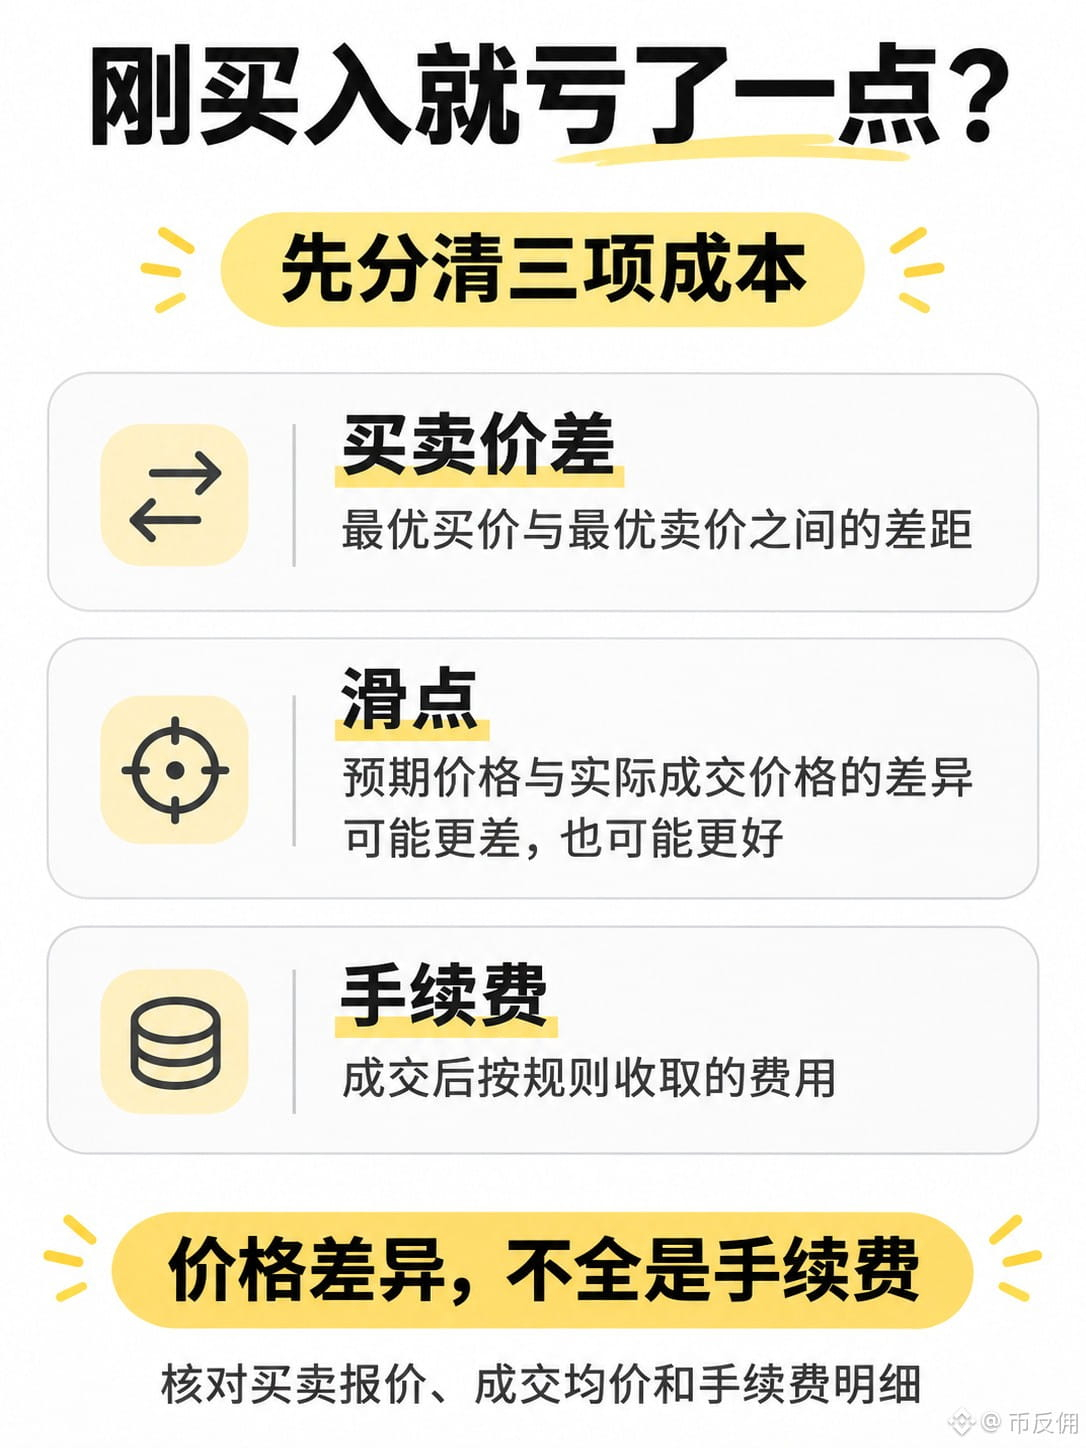
(فرق السعر والانزلاق السعري والرسوم)
اشتريت للتو ووجدت أنني تكبّدت خسارة بسيطة. هل السبب حقًا أن الرسوم مرتفعة جدًا؟
لنميّز أولًا بين ثلاثة مفاهيم: فرق سعر الشراء والبيع، والانزلاق السعري، والرسوم.
على سبيل المثال، أدنى سعر بيع لأصل ما هو 100.1U، وأعلى سعر شراء هو 100U. إذا اشتريت فورًا ثم بعت مباشرة، وافترضنا أن الأسعار والكميات لم تتغير، فسيظل الفرق 0.1U لكل وحدة حتى من دون احتساب الرسوم. وهذا هو فرق سعر الشراء والبيع.
وفي حالة أخرى: ترى عند تقديم طلبك أن أدنى سعر بيع هو 100.1U، لكن الكمية المتاحة عند هذا السعر غير كافية، فيواصل طلبك شراء أوامر البيع بأسعار أعلى، ليصبح متوسط سعر التنفيذ 100.3U.
وبالمقارنة مع 100.1U، فإن الزيادة البالغة 0.2U هي انزلاق سعري سلبي في عملية الشراء هذه. وقد يجعل الانزلاق السعري سعر التنفيذ أفضل من المتوقع أيضًا.
أما الرسوم، فينبغي التحقق منها بشكل منفصل في تفاصيل التنفيذ. وتتأثر الخسارة العائمة الظاهرة في الحساب أيضًا بطريقة التقييم وتغير الأسعار، لذا لا يمكن اعتبارها كلها رسومًا.
عند مراجعة الصفقات، افصل بين أسعار الشراء والبيع، ومتوسط سعر التنفيذ، والرسوم، لتعرف أين ذهبت التكاليف.
(فرق السعر والانزلاق السعري والرسوم)
اشتريت للتو ووجدت أنني تكبّدت خسارة بسيطة. هل السبب حقًا أن الرسوم مرتفعة جدًا؟
لنميّز أولًا بين ثلاثة مفاهيم: فرق سعر الشراء والبيع، والانزلاق السعري، والرسوم.
على سبيل المثال، أدنى سعر بيع لأصل ما هو 100.1U، وأعلى سعر شراء هو 100U. إذا اشتريت فورًا ثم بعت مباشرة، وافترضنا أن الأسعار والكميات لم تتغير، فسيظل الفرق 0.1U لكل وحدة حتى من دون احتساب الرسوم. وهذا هو فرق سعر الشراء والبيع.
وفي حالة أخرى: ترى عند تقديم طلبك أن أدنى سعر بيع هو 100.1U، لكن الكمية المتاحة عند هذا السعر غير كافية، فيواصل طلبك شراء أوامر البيع بأسعار أعلى، ليصبح متوسط سعر التنفيذ 100.3U.
وبالمقارنة مع 100.1U، فإن الزيادة البالغة 0.2U هي انزلاق سعري سلبي في عملية الشراء هذه. وقد يجعل الانزلاق السعري سعر التنفيذ أفضل من المتوقع أيضًا.
أما الرسوم، فينبغي التحقق منها بشكل منفصل في تفاصيل التنفيذ. وتتأثر الخسارة العائمة الظاهرة في الحساب أيضًا بطريقة التقييم وتغير الأسعار، لذا لا يمكن اعتبارها كلها رسومًا.
عند مراجعة الصفقات، افصل بين أسعار الشراء والبيع، ومتوسط سعر التنفيذ، والرسوم، لتعرف أين ذهبت التكاليف.
اشتريت للتو ووجدت أنني تكبّدت خسارة بسيطة. هل السبب حقًا أن الرسوم مرتفعة جدًا؟
لنميّز أولًا بين ثلاثة مفاهيم: فرق سعر الشراء والبيع، والانزلاق السعري، والرسوم.
على سبيل المثال، أدنى سعر بيع لأصل ما هو 100.1U، وأعلى سعر شراء هو 100U. إذا اشتريت فورًا ثم بعت مباشرة، وافترضنا أن الأسعار والكميات لم تتغير، فسيظل الفرق 0.1U لكل وحدة حتى من دون احتساب الرسوم. وهذا هو فرق سعر الشراء والبيع.
وفي حالة أخرى: ترى عند تقديم طلبك أن أدنى سعر بيع هو 100.1U، لكن الكمية المتاحة عند هذا السعر غير كافية، فيواصل طلبك شراء أوامر البيع بأسعار أعلى، ليصبح متوسط سعر التنفيذ 100.3U.
وبالمقارنة مع 100.1U، فإن الزيادة البالغة 0.2U هي انزلاق سعري سلبي في عملية الشراء هذه. وقد يجعل الانزلاق السعري سعر التنفيذ أفضل من المتوقع أيضًا.
أما الرسوم، فينبغي التحقق منها بشكل منفصل في تفاصيل التنفيذ. وتتأثر الخسارة العائمة الظاهرة في الحساب أيضًا بطريقة التقييم وتغير الأسعار، لذا لا يمكن اعتبارها كلها رسومًا.
عند مراجعة الصفقات، افصل بين أسعار الشراء والبيع، ومتوسط سعر التنفيذ، والرسوم، لتعرف أين ذهبت التكاليف.
119
·
--
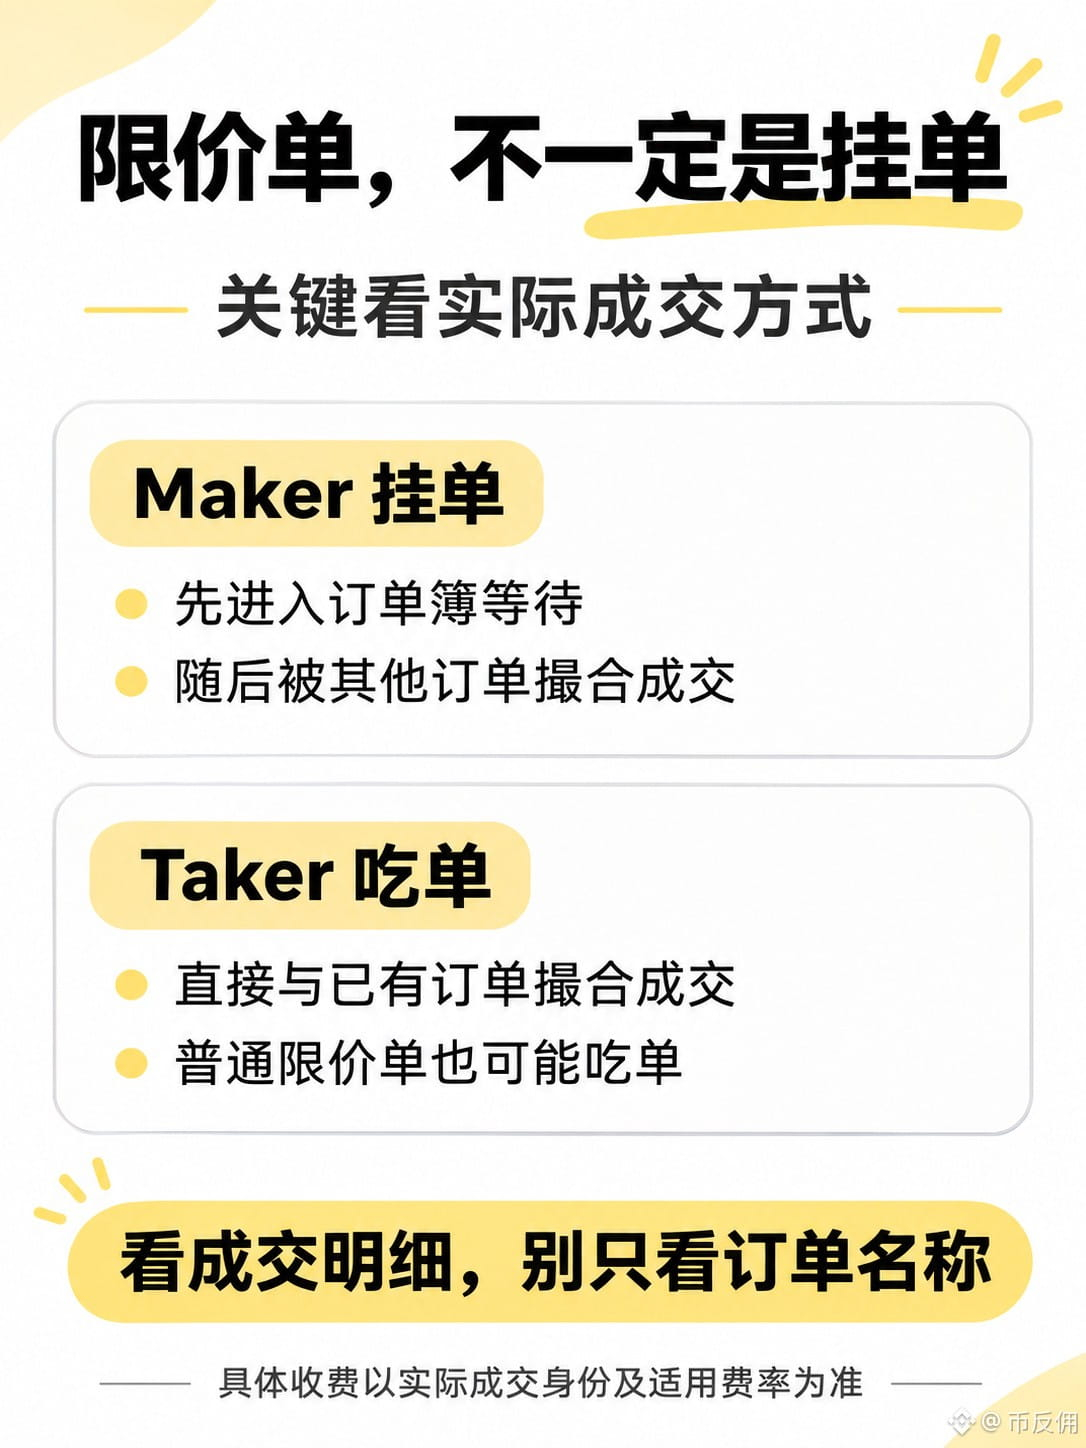
لماذا لم تنخفض الرسوم رغم أنني وضعت أمرًا محدد السعر؟
لأن الأمر المحدد السعر ليس بالضرورة أمرًا معلّقًا.
لنفترض أن أقل سعر بيع حالي هو 100U، وأن الكمية كافية. إذا قدّمت أمر شراء عاديًا محدد السعر عند 101U، فقد يُنفّذ مباشرةً بسعر 100U.
صحيح أنك اخترت «أمرًا محدد السعر»، لكنك اشتريت مباشرةً أوامر البيع التي سبق أن أدرجها الآخرون. لذا تُصنّف هذه الصفقة على أنها Taker، أي آخذ للسيولة. أما إذا دخل الأمر أولًا إلى دفتر الأوامر وانتظر، ثم نُفّذ لاحقًا بمطابقته مع أوامر أخرى، فيُصنّف على أنه Maker، أي صانع للسيولة.
وقد يُنفّذ جزء من الأمر فورًا بوصفه أمرًا آخذًا للسيولة، بينما يبقى الجزء المتبقي معلّقًا، ثم يُنفّذ لاحقًا بوصفه أمرًا صانعًا للسيولة.
لذلك، عند التحقق من الرسوم، لا تنظر فقط إلى الزر الذي ضغطت عليه، بل تحقّق من صفة التنفيذ الفعلية ومن الرسوم المطبّقة على حسابك. وإذا كنت بحاجة إلى الخروج في الوقت المناسب، فلا تتجاهل مخاطر تأخر التنفيذ من أجل توفير مبلغ بسيط من الرسوم.
لماذا لم تنخفض الرسوم رغم أنني وضعت أمرًا محدد السعر؟
لأن الأمر المحدد السعر ليس بالضرورة أمرًا معلّقًا.
لنفترض أن أقل سعر بيع حالي هو 100U، وأن الكمية كافية. إذا قدّمت أمر شراء عاديًا محدد السعر عند 101U، فقد يُنفّذ مباشرةً بسعر 100U.
صحيح أنك اخترت «أمرًا محدد السعر»، لكنك اشتريت مباشرةً أوامر البيع التي سبق أن أدرجها الآخرون. لذا تُصنّف هذه الصفقة على أنها Taker، أي آخذ للسيولة. أما إذا دخل الأمر أولًا إلى دفتر الأوامر وانتظر، ثم نُفّذ لاحقًا بمطابقته مع أوامر أخرى، فيُصنّف على أنه Maker، أي صانع للسيولة.
وقد يُنفّذ جزء من الأمر فورًا بوصفه أمرًا آخذًا للسيولة، بينما يبقى الجزء المتبقي معلّقًا، ثم يُنفّذ لاحقًا بوصفه أمرًا صانعًا للسيولة.
لذلك، عند التحقق من الرسوم، لا تنظر فقط إلى الزر الذي ضغطت عليه، بل تحقّق من صفة التنفيذ الفعلية ومن الرسوم المطبّقة على حسابك. وإذا كنت بحاجة إلى الخروج في الوقت المناسب، فلا تتجاهل مخاطر تأخر التنفيذ من أجل توفير مبلغ بسيط من الرسوم.
لأن الأمر المحدد السعر ليس بالضرورة أمرًا معلّقًا.
لنفترض أن أقل سعر بيع حالي هو 100U، وأن الكمية كافية. إذا قدّمت أمر شراء عاديًا محدد السعر عند 101U، فقد يُنفّذ مباشرةً بسعر 100U.
صحيح أنك اخترت «أمرًا محدد السعر»، لكنك اشتريت مباشرةً أوامر البيع التي سبق أن أدرجها الآخرون. لذا تُصنّف هذه الصفقة على أنها Taker، أي آخذ للسيولة. أما إذا دخل الأمر أولًا إلى دفتر الأوامر وانتظر، ثم نُفّذ لاحقًا بمطابقته مع أوامر أخرى، فيُصنّف على أنه Maker، أي صانع للسيولة.
وقد يُنفّذ جزء من الأمر فورًا بوصفه أمرًا آخذًا للسيولة، بينما يبقى الجزء المتبقي معلّقًا، ثم يُنفّذ لاحقًا بوصفه أمرًا صانعًا للسيولة.
لذلك، عند التحقق من الرسوم، لا تنظر فقط إلى الزر الذي ضغطت عليه، بل تحقّق من صفة التنفيذ الفعلية ومن الرسوم المطبّقة على حسابك. وإذا كنت بحاجة إلى الخروج في الوقت المناسب، فلا تتجاهل مخاطر تأخر التنفيذ من أجل توفير مبلغ بسيط من الرسوم.
118
·
--
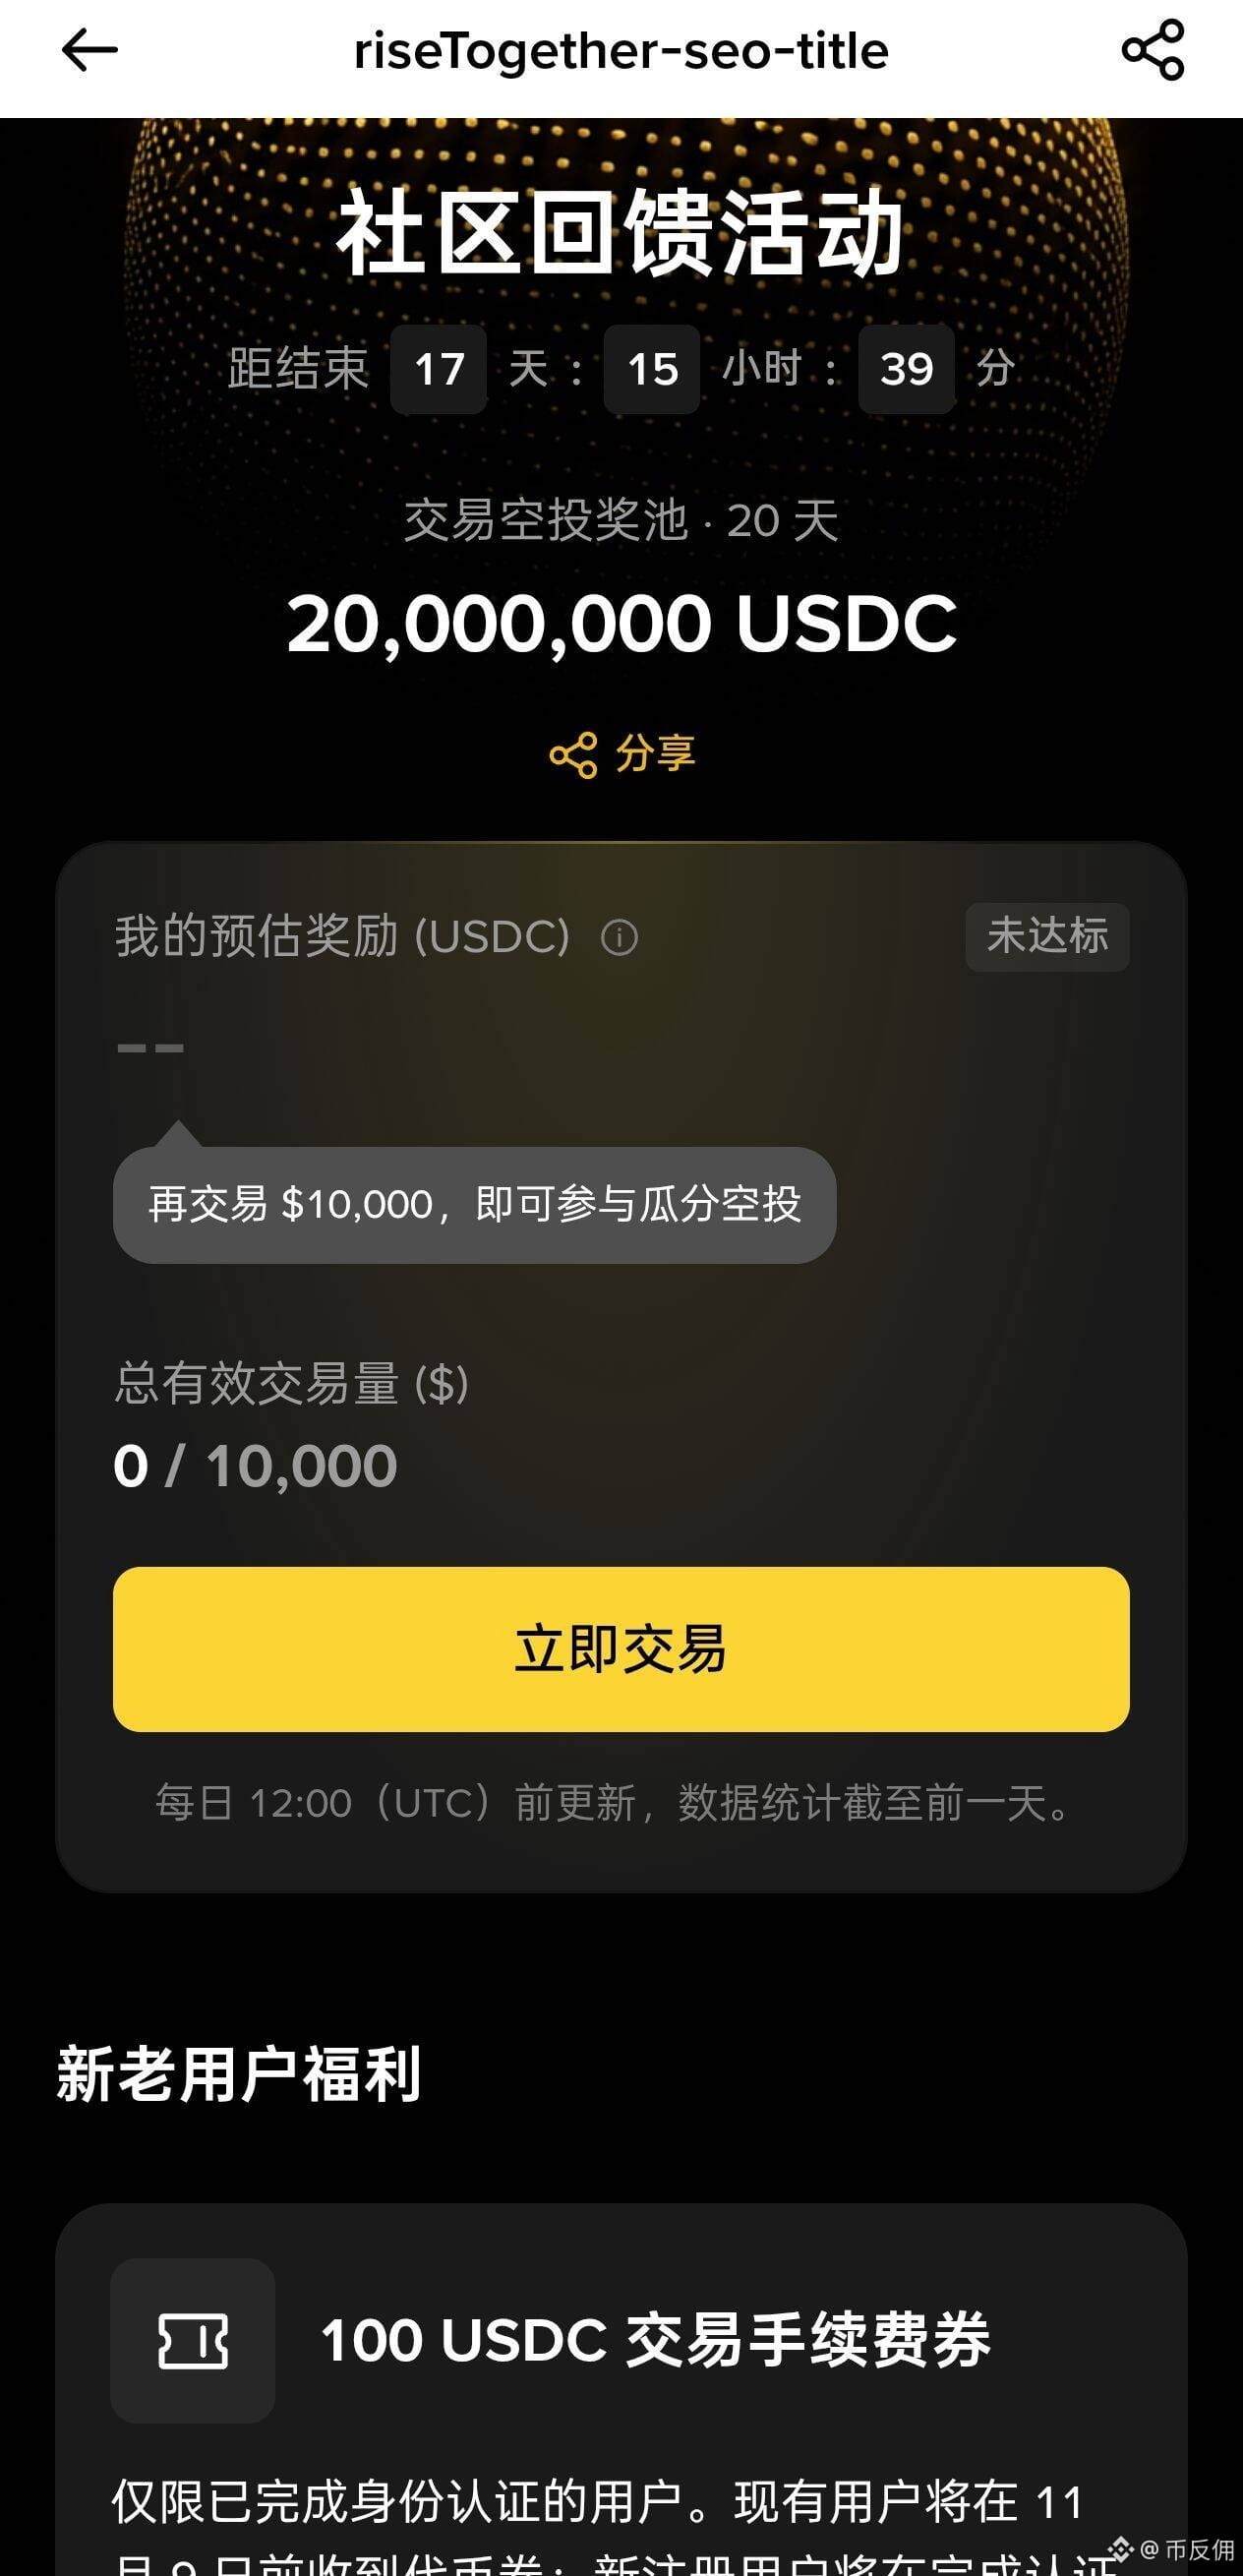
تقاسم مجموعة جوائز بقيمة 2000万$USDC . تُحتسب تداولات السوق الفورية والرافعة المالية والعقود والأسهم ضمن حجم التداول.
معادلة توزيع المكافآت: المكافأة الشخصية = 2000万$USDC × (إجمالي حجم التداول المؤهل ÷ عدد المستخدمين المستوفين لشروط التداول المؤهل) (الحد الأقصى لمكافأة الفرد 4000$USDC )
[回馈活动](https://www.binance.com/zh-CN/activity/community-appreciation)
تقاسم مجموعة جوائز بقيمة 2000万$USDC . تُحتسب تداولات السوق الفورية والرافعة المالية والعقود والأسهم ضمن حجم التداول.
معادلة توزيع المكافآت: المكافأة الشخصية = 2000万$USDC × (إجمالي حجم التداول المؤهل ÷ عدد المستخدمين المستوفين لشروط التداول المؤهل) (الحد الأقصى لمكافأة الفرد 4000$USDC )
回馈活动
معادلة توزيع المكافآت: المكافأة الشخصية = 2000万$USDC × (إجمالي حجم التداول المؤهل ÷ عدد المستخدمين المستوفين لشروط التداول المؤهل) (الحد الأقصى لمكافأة الفرد 4000$USDC )
回馈活动
384
·
--
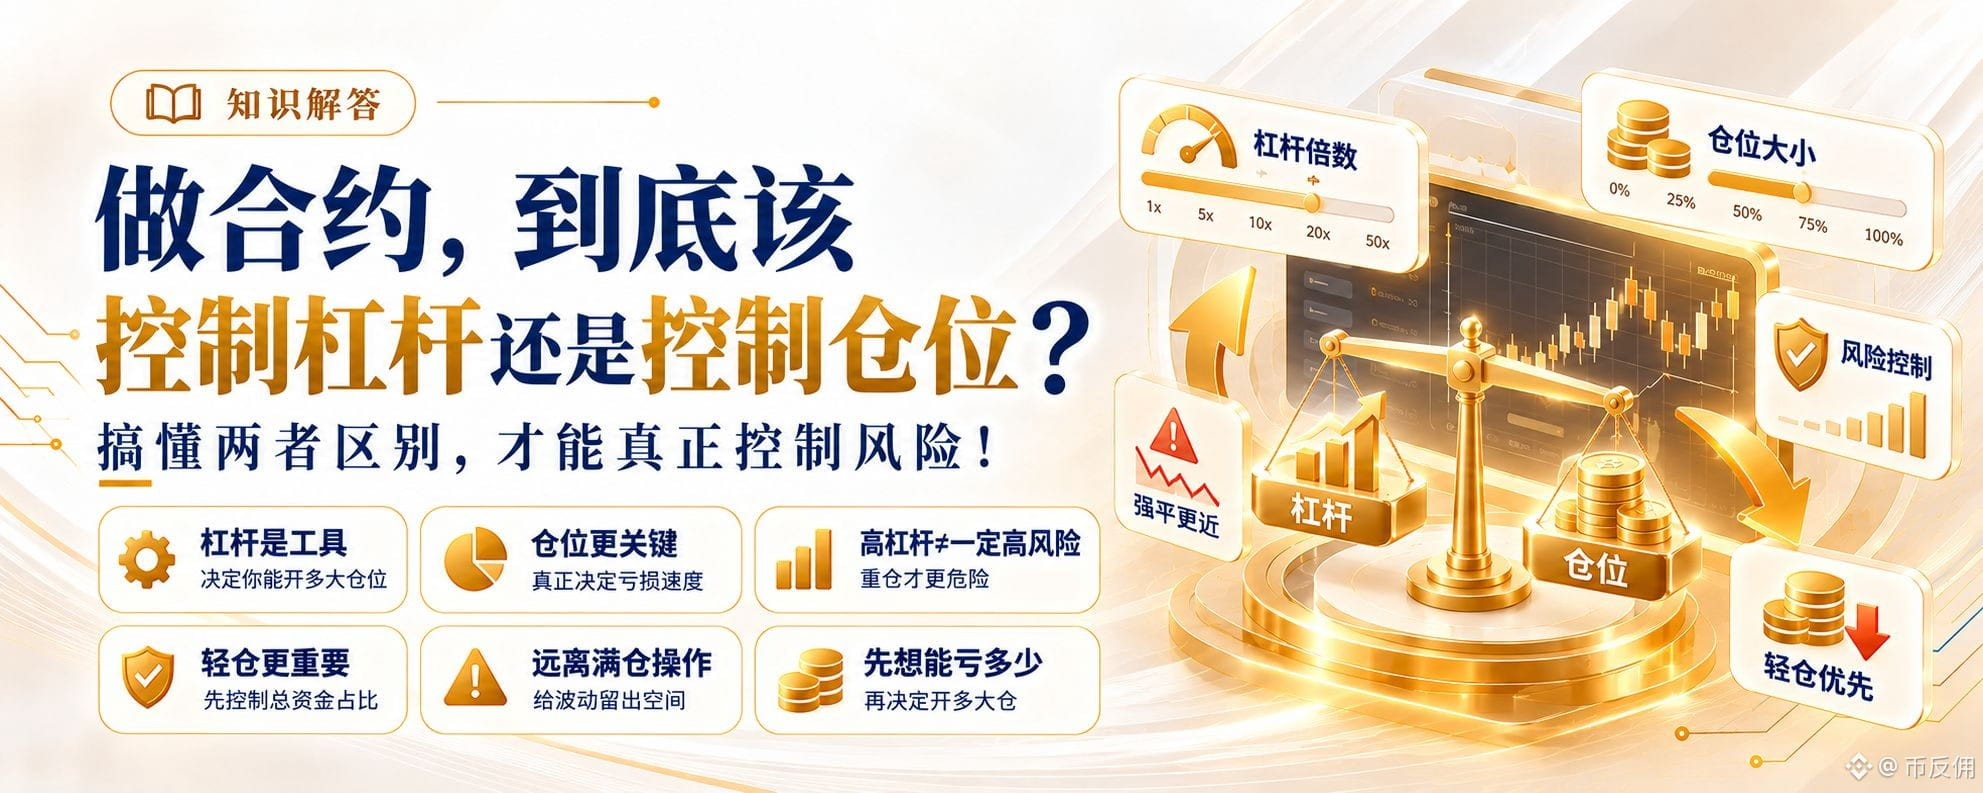
كثيرون ممن يتداولون العقود الآجلة ينظرون أولًا إلى عدد مرات الرافعة المالية قبل فتح الصفقة، لكن قلّما يفكرون بجدية في حجم مركزهم الفعلي.
في الواقع، كل من الرافعة المالية وحجم المركز مهم، لكن إذا أردنا التمييز بينهما، فإن حجم المركز يحدد مدى سرعة تكبّدك للخسائر في هذه الصفقة، بينما تؤثر الرافعة المالية في مقدار الهامش المستخدم ومخاطر التصفية.
إليك مثالًا بسيطًا.
لنفترض أن لديك 1000U كرأس مال، واستخدمت رافعة مالية قدرها 10 أضعاف لفتح مركز بقيمة 10000U.
إذا تحرك السوق عكس اتجاهك بنسبة 1%، فستتكبد خسارة تقارب 100U، أي ما يعادل 10% من رأس مالك، وذلك من دون احتساب الرسوم ومعدل التمويل مؤقتًا.
لكن إذا فتحت مركزًا بقيمة 2000U فقط، فستقتصر خسارتك على 20U إذا تحرك السوق عكس اتجاهك بالنسبة نفسها، أي 1%.
هل اتضحت الفكرة؟
مع رأس المال نفسه، يختلف حجم المركز الفعلي، وبالتالي تختلف الخسائر التي يمكن تحمّلها اختلافًا كبيرًا.
لذلك قد يخسر بعض المتداولين في العقود الآجلة بسرعة رغم استخدامهم رافعة مالية لا تتجاوز 5 أضعاف؛ بينما قد يضبط آخرون الرافعة على 10 أضعاف، لكنهم يفتحون مراكز صغيرة، فتكون مخاطر تقلب الأسعار التي يتحملونها أقل.
وبالطبع، هذا لا يعني أن الرافعة المالية العالية خالية من المخاطر. فكلما ارتفعت الرافعة، تقل عادةً مساحة تحمّل التحركات المعاكسة، لذا ينبغي الانتباه جيدًا إلى مخاطر التصفية.
أرى أن أهم ما ينبغي التفكير فيه قبل فتح صفقة في العقود الآجلة ليس: «كم ضعفًا يمكنني استخدامه؟»، بل: إذا أخطأت في هذه الصفقة، فما أكبر مبلغ أقبل خسارته؟
حدّد أولًا مقدار الخسارة الذي يمكنك تحمّله، ثم قرر حجم المركز، واضبط أمر إيقاف الخسارة. فهذا أجدى من الانشغال المستمر بعدد أضعاف الرافعة.
ففي نهاية المطاف، لا تُقاس مهارة التداول بمن يحقق أكبر ربح في صفقة واحدة، بل بمن يستطيع البقاء في السوق مدة أطول.
كثيرون ممن يتداولون العقود الآجلة ينظرون أولًا إلى عدد مرات الرافعة المالية قبل فتح الصفقة، لكن قلّما يفكرون بجدية في حجم مركزهم الفعلي.
في الواقع، كل من الرافعة المالية وحجم المركز مهم، لكن إذا أردنا التمييز بينهما، فإن حجم المركز يحدد مدى سرعة تكبّدك للخسائر في هذه الصفقة، بينما تؤثر الرافعة المالية في مقدار الهامش المستخدم ومخاطر التصفية.
إليك مثالًا بسيطًا.
لنفترض أن لديك 1000U كرأس مال، واستخدمت رافعة مالية قدرها 10 أضعاف لفتح مركز بقيمة 10000U.
إذا تحرك السوق عكس اتجاهك بنسبة 1%، فستتكبد خسارة تقارب 100U، أي ما يعادل 10% من رأس مالك، وذلك من دون احتساب الرسوم ومعدل التمويل مؤقتًا.
لكن إذا فتحت مركزًا بقيمة 2000U فقط، فستقتصر خسارتك على 20U إذا تحرك السوق عكس اتجاهك بالنسبة نفسها، أي 1%.
هل اتضحت الفكرة؟
مع رأس المال نفسه، يختلف حجم المركز الفعلي، وبالتالي تختلف الخسائر التي يمكن تحمّلها اختلافًا كبيرًا.
لذلك قد يخسر بعض المتداولين في العقود الآجلة بسرعة رغم استخدامهم رافعة مالية لا تتجاوز 5 أضعاف؛ بينما قد يضبط آخرون الرافعة على 10 أضعاف، لكنهم يفتحون مراكز صغيرة، فتكون مخاطر تقلب الأسعار التي يتحملونها أقل.
وبالطبع، هذا لا يعني أن الرافعة المالية العالية خالية من المخاطر. فكلما ارتفعت الرافعة، تقل عادةً مساحة تحمّل التحركات المعاكسة، لذا ينبغي الانتباه جيدًا إلى مخاطر التصفية.
أرى أن أهم ما ينبغي التفكير فيه قبل فتح صفقة في العقود الآجلة ليس: «كم ضعفًا يمكنني استخدامه؟»، بل: إذا أخطأت في هذه الصفقة، فما أكبر مبلغ أقبل خسارته؟
حدّد أولًا مقدار الخسارة الذي يمكنك تحمّله، ثم قرر حجم المركز، واضبط أمر إيقاف الخسارة. فهذا أجدى من الانشغال المستمر بعدد أضعاف الرافعة.
ففي نهاية المطاف، لا تُقاس مهارة التداول بمن يحقق أكبر ربح في صفقة واحدة، بل بمن يستطيع البقاء في السوق مدة أطول.
في الواقع، كل من الرافعة المالية وحجم المركز مهم، لكن إذا أردنا التمييز بينهما، فإن حجم المركز يحدد مدى سرعة تكبّدك للخسائر في هذه الصفقة، بينما تؤثر الرافعة المالية في مقدار الهامش المستخدم ومخاطر التصفية.
إليك مثالًا بسيطًا.
لنفترض أن لديك 1000U كرأس مال، واستخدمت رافعة مالية قدرها 10 أضعاف لفتح مركز بقيمة 10000U.
إذا تحرك السوق عكس اتجاهك بنسبة 1%، فستتكبد خسارة تقارب 100U، أي ما يعادل 10% من رأس مالك، وذلك من دون احتساب الرسوم ومعدل التمويل مؤقتًا.
لكن إذا فتحت مركزًا بقيمة 2000U فقط، فستقتصر خسارتك على 20U إذا تحرك السوق عكس اتجاهك بالنسبة نفسها، أي 1%.
هل اتضحت الفكرة؟
مع رأس المال نفسه، يختلف حجم المركز الفعلي، وبالتالي تختلف الخسائر التي يمكن تحمّلها اختلافًا كبيرًا.
لذلك قد يخسر بعض المتداولين في العقود الآجلة بسرعة رغم استخدامهم رافعة مالية لا تتجاوز 5 أضعاف؛ بينما قد يضبط آخرون الرافعة على 10 أضعاف، لكنهم يفتحون مراكز صغيرة، فتكون مخاطر تقلب الأسعار التي يتحملونها أقل.
وبالطبع، هذا لا يعني أن الرافعة المالية العالية خالية من المخاطر. فكلما ارتفعت الرافعة، تقل عادةً مساحة تحمّل التحركات المعاكسة، لذا ينبغي الانتباه جيدًا إلى مخاطر التصفية.
أرى أن أهم ما ينبغي التفكير فيه قبل فتح صفقة في العقود الآجلة ليس: «كم ضعفًا يمكنني استخدامه؟»، بل: إذا أخطأت في هذه الصفقة، فما أكبر مبلغ أقبل خسارته؟
حدّد أولًا مقدار الخسارة الذي يمكنك تحمّله، ثم قرر حجم المركز، واضبط أمر إيقاف الخسارة. فهذا أجدى من الانشغال المستمر بعدد أضعاف الرافعة.
ففي نهاية المطاف، لا تُقاس مهارة التداول بمن يحقق أكبر ربح في صفقة واحدة، بل بمن يستطيع البقاء في السوق مدة أطول.
180
·
--
مقالة
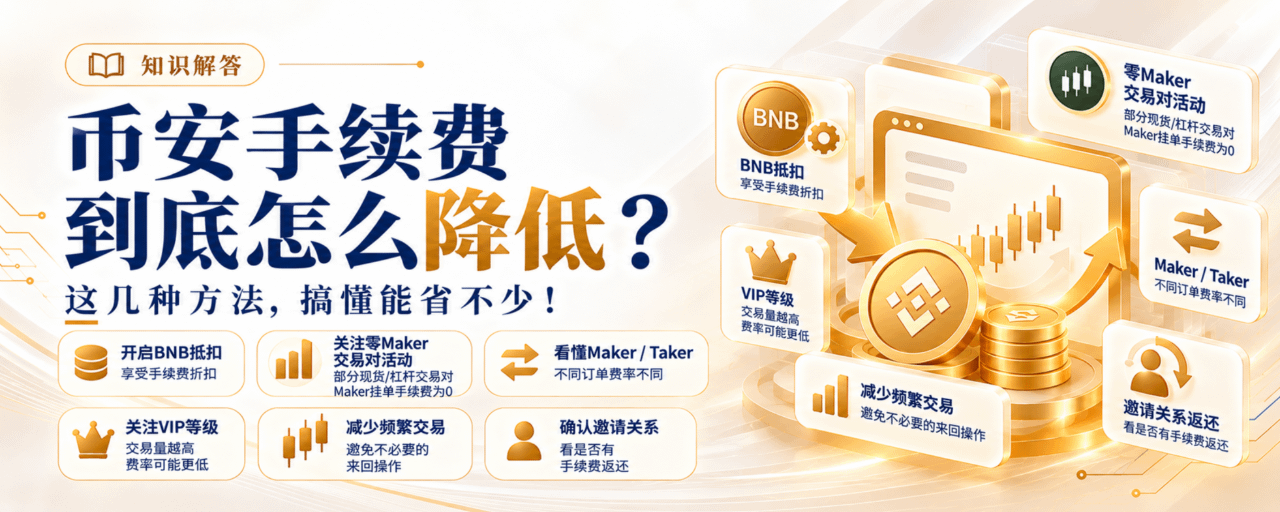
كيف تخفّض رسوم التداول على Binance؟ دليل واضح لعدة طرق في التداول الفوري والعقود الآجلةيهتم كثيرون عند التداول بالسوق والأرباح والخسائر، وغالبًا لا يبدؤون بمتابعة الرسوم بجدية إلا بعد مرور فترة من التداول.
وينطبق ذلك خصوصًا على العقود الآجلة؛ فقد تبدو الرسوم على الصفقة الواحدة قليلة، لكن فتح الصفقات وإغلاقها وزيادة المراكز وتقليصها كلها تؤدي إلى تنفيذ صفقات. ومع ارتفاع وتيرة التداول، يتضح أثر الرسوم كثيرًا على المدى الطويل.
إذًا، كيف يمكن خفض رسوم التداول على Binance؟ في الواقع، هناك بضع طرق شائعة.
1. تفعيل خصم الرسوم باستخدام BNB
هذه أبسط طريقة. حاليًا، عند دفع رسوم التداول باستخدام BNB في التداول الفوري وتداول الهامش على Binance، يمكنك الاستفادة من خصم بنسبة 25% على الرسوم. أما في عقود الآجل المقوّمة بـUSDT، فيمكنك استخدام BNB لخصم رسوم التداول والاستفادة من خصم بنسبة 10%.
كيف تخفّض رسوم التداول على Binance؟ دليل واضح لعدة طرق في التداول الفوري والعقود الآجلة
يهتم كثيرون عند التداول بالسوق والأرباح والخسائر، وغالبًا لا يبدؤون بمتابعة الرسوم بجدية إلا بعد مرور فترة من التداول.
وينطبق ذلك خصوصًا على العقود الآجلة؛ فقد تبدو الرسوم على الصفقة الواحدة قليلة، لكن فتح الصفقات وإغلاقها وزيادة المراكز وتقليصها كلها تؤدي إلى تنفيذ صفقات. ومع ارتفاع وتيرة التداول، يتضح أثر الرسوم كثيرًا على المدى الطويل.
إذًا، كيف يمكن خفض رسوم التداول على Binance؟ في الواقع، هناك بضع طرق شائعة.
1. تفعيل خصم الرسوم باستخدام BNB
هذه أبسط طريقة. حاليًا، عند دفع رسوم التداول باستخدام BNB في التداول الفوري وتداول الهامش على Binance، يمكنك الاستفادة من خصم بنسبة 25% على الرسوم. أما في عقود الآجل المقوّمة بـUSDT، فيمكنك استخدام BNB لخصم رسوم التداول والاستفادة من خصم بنسبة 10%.
وينطبق ذلك خصوصًا على العقود الآجلة؛ فقد تبدو الرسوم على الصفقة الواحدة قليلة، لكن فتح الصفقات وإغلاقها وزيادة المراكز وتقليصها كلها تؤدي إلى تنفيذ صفقات. ومع ارتفاع وتيرة التداول، يتضح أثر الرسوم كثيرًا على المدى الطويل.
إذًا، كيف يمكن خفض رسوم التداول على Binance؟ في الواقع، هناك بضع طرق شائعة.
1. تفعيل خصم الرسوم باستخدام BNB
هذه أبسط طريقة. حاليًا، عند دفع رسوم التداول باستخدام BNB في التداول الفوري وتداول الهامش على Binance، يمكنك الاستفادة من خصم بنسبة 25% على الرسوم. أما في عقود الآجل المقوّمة بـUSDT، فيمكنك استخدام BNB لخصم رسوم التداول والاستفادة من خصم بنسبة 10%.
33
·
--
مقالة
هل يضمن إدخال رمز دعوة بينانس الحصول على عمولة مستردة؟أدخل كثيرون رمز دعوة عند التسجيل في منصة بينانس، لكنهم اكتشفوا لاحقًا أن الآخرين يتلقون ردًا على رسوم التداول، بينما لا يحصلون هم على شيء. لماذا؟
في الواقع، يخلط كثيرون منذ البداية بين مفهومين: إدخال رمز دعوة لا يعني بالضرورة الحصول على عمولة مستردة. فالوظيفة الأساسية لرمز الدعوة هي إنشاء علاقة دعوة بينك وبين الداعي.
أما بخصوص ما إذا كنت ستتلقى عمولة مستردة بعد فرض رسوم على المعاملات اللاحقة، فيعتمد ذلك أيضًا على ما إذا كان قد تم تحديد نسبة ردّ الرسوم للمستخدم المدعو ضمن علاقة الدعوة هذه.
لذلك، قد تحدث عدة حالات فعليًا: فهناك من أدخل رمز دعوة عند التسجيل، وتم إعداد ردّ العمولة له، فيتلقى المبلغ المسترد بشكل طبيعي بعد التداول؛ وهناك من أدخل رمز دعوة، لكن لم تُحدَّد نسبة ردّ الرسوم للمستخدم المدعو، لذلك لا يتلقى أي ردّ للرسوم حتى بعد التداول لفترة طويلة.
هل يضمن إدخال رمز دعوة بينانس الحصول على عمولة مستردة؟
أدخل كثيرون رمز دعوة عند التسجيل في منصة بينانس، لكنهم اكتشفوا لاحقًا أن الآخرين يتلقون ردًا على رسوم التداول، بينما لا يحصلون هم على شيء. لماذا؟
في الواقع، يخلط كثيرون منذ البداية بين مفهومين: إدخال رمز دعوة لا يعني بالضرورة الحصول على عمولة مستردة. فالوظيفة الأساسية لرمز الدعوة هي إنشاء علاقة دعوة بينك وبين الداعي.
أما بخصوص ما إذا كنت ستتلقى عمولة مستردة بعد فرض رسوم على المعاملات اللاحقة، فيعتمد ذلك أيضًا على ما إذا كان قد تم تحديد نسبة ردّ الرسوم للمستخدم المدعو ضمن علاقة الدعوة هذه.
لذلك، قد تحدث عدة حالات فعليًا: فهناك من أدخل رمز دعوة عند التسجيل، وتم إعداد ردّ العمولة له، فيتلقى المبلغ المسترد بشكل طبيعي بعد التداول؛ وهناك من أدخل رمز دعوة، لكن لم تُحدَّد نسبة ردّ الرسوم للمستخدم المدعو، لذلك لا يتلقى أي ردّ للرسوم حتى بعد التداول لفترة طويلة.
في الواقع، يخلط كثيرون منذ البداية بين مفهومين: إدخال رمز دعوة لا يعني بالضرورة الحصول على عمولة مستردة. فالوظيفة الأساسية لرمز الدعوة هي إنشاء علاقة دعوة بينك وبين الداعي.
أما بخصوص ما إذا كنت ستتلقى عمولة مستردة بعد فرض رسوم على المعاملات اللاحقة، فيعتمد ذلك أيضًا على ما إذا كان قد تم تحديد نسبة ردّ الرسوم للمستخدم المدعو ضمن علاقة الدعوة هذه.
لذلك، قد تحدث عدة حالات فعليًا: فهناك من أدخل رمز دعوة عند التسجيل، وتم إعداد ردّ العمولة له، فيتلقى المبلغ المسترد بشكل طبيعي بعد التداول؛ وهناك من أدخل رمز دعوة، لكن لم تُحدَّد نسبة ردّ الرسوم للمستخدم المدعو، لذلك لا يتلقى أي ردّ للرسوم حتى بعد التداول لفترة طويلة.
25
·
--
مقالة
يتداول كثيرون طويلًا قبل أن يكتشفوا أن بإمكانهم استرداد جزء من رسومهميتداول كثيرون لأشهر، بل لسنوات، ثم يرون مؤخرًا في ساحة التداول من يتحدث عن استرداد الرسوم، فيكتشفون فجأة: لماذا يسترد الآخرون جزءًا من رسومهم كل شهر، بينما لم أسترد أنا شيئًا طوال هذا الوقت؟
في الواقع، السبب ليس معقدًا.
ما المقصود باسترداد جزء من رسوم التداول؟
تُفرض عليك رسوم مع كل صفقة تداول فوري أو تداول عقود تُجريها. إذا كان حسابك مرتبطًا ببرنامج استرداد الرسوم، فسيُعاد إليك جزء من هذه الرسوم وفقًا لنسبة محددة.
قد لا يلاحظ ذلك من يتداولون على نطاق محدود. لكن إذا كنت تتداول العقود لفترة طويلة وبوتيرة عالية، فغالبًا ما يكون مجموع الرسوم خلال شهر أكبر مما تتوقع.
يتداول كثيرون طويلًا قبل أن يكتشفوا أن بإمكانهم استرداد جزء من رسومهم
يتداول كثيرون لأشهر، بل لسنوات، ثم يرون مؤخرًا في ساحة التداول من يتحدث عن استرداد الرسوم، فيكتشفون فجأة: لماذا يسترد الآخرون جزءًا من رسومهم كل شهر، بينما لم أسترد أنا شيئًا طوال هذا الوقت؟
في الواقع، السبب ليس معقدًا.
ما المقصود باسترداد جزء من رسوم التداول؟
تُفرض عليك رسوم مع كل صفقة تداول فوري أو تداول عقود تُجريها. إذا كان حسابك مرتبطًا ببرنامج استرداد الرسوم، فسيُعاد إليك جزء من هذه الرسوم وفقًا لنسبة محددة.
قد لا يلاحظ ذلك من يتداولون على نطاق محدود. لكن إذا كنت تتداول العقود لفترة طويلة وبوتيرة عالية، فغالبًا ما يكون مجموع الرسوم خلال شهر أكبر مما تتوقع.
في الواقع، السبب ليس معقدًا.
ما المقصود باسترداد جزء من رسوم التداول؟
تُفرض عليك رسوم مع كل صفقة تداول فوري أو تداول عقود تُجريها. إذا كان حسابك مرتبطًا ببرنامج استرداد الرسوم، فسيُعاد إليك جزء من هذه الرسوم وفقًا لنسبة محددة.
قد لا يلاحظ ذلك من يتداولون على نطاق محدود. لكن إذا كنت تتداول العقود لفترة طويلة وبوتيرة عالية، فغالبًا ما يكون مجموع الرسوم خلال شهر أكبر مما تتوقع.
131
·
--
مقالة
ما الفرق بين استرداد العمولة والشخص الداعم؟يخلط كثير ممن بدأوا التعامل مع منصة بينانس حديثًا بين «استرداد العمولة» و«الشخص الداعم»، ويظنون أنهما الشيء نفسه. في الواقع، بينهما صلة، لكن منطق كلٍّ منهما مختلف تمامًا.
لنبدأ باسترداد العمولة. فالأمر بسيط: بعد أن تتكبد رسومًا فعلية أثناء التداول، يُعاد إليك جزء منها وفقًا لنسبة الاسترداد المحددة. لذا، لا يتوقف المبلغ الذي ستحصل عليه فعليًا على نسبة الاسترداد فحسب، بل يعتمد أيضًا على مقدار الرسوم التي تكبدتها.
إليك مثالًا بسيطًا:
حتى لو كانت نسبة العمولة المستردة 20% في الحالتين، فإن المبلغ النهائي الذي ستحصل عليه يختلف بالتأكيد تمامًا بين من تُفرض عليه رسوم تداول قدرها 10 U فقط خلال شهر، ومن تُفرض عليه رسوم قدرها 1000 U.
ما الفرق بين استرداد العمولة والشخص الداعم؟
يخلط كثير ممن بدأوا التعامل مع منصة بينانس حديثًا بين «استرداد العمولة» و«الشخص الداعم»، ويظنون أنهما الشيء نفسه. في الواقع، بينهما صلة، لكن منطق كلٍّ منهما مختلف تمامًا.
لنبدأ باسترداد العمولة. فالأمر بسيط: بعد أن تتكبد رسومًا فعلية أثناء التداول، يُعاد إليك جزء منها وفقًا لنسبة الاسترداد المحددة. لذا، لا يتوقف المبلغ الذي ستحصل عليه فعليًا على نسبة الاسترداد فحسب، بل يعتمد أيضًا على مقدار الرسوم التي تكبدتها.
إليك مثالًا بسيطًا:
حتى لو كانت نسبة العمولة المستردة 20% في الحالتين، فإن المبلغ النهائي الذي ستحصل عليه يختلف بالتأكيد تمامًا بين من تُفرض عليه رسوم تداول قدرها 10 U فقط خلال شهر، ومن تُفرض عليه رسوم قدرها 1000 U.
لنبدأ باسترداد العمولة. فالأمر بسيط: بعد أن تتكبد رسومًا فعلية أثناء التداول، يُعاد إليك جزء منها وفقًا لنسبة الاسترداد المحددة. لذا، لا يتوقف المبلغ الذي ستحصل عليه فعليًا على نسبة الاسترداد فحسب، بل يعتمد أيضًا على مقدار الرسوم التي تكبدتها.
إليك مثالًا بسيطًا:
حتى لو كانت نسبة العمولة المستردة 20% في الحالتين، فإن المبلغ النهائي الذي ستحصل عليه يختلف بالتأكيد تمامًا بين من تُفرض عليه رسوم تداول قدرها 10 U فقط خلال شهر، ومن تُفرض عليه رسوم قدرها 1000 U.
2
407
·
--
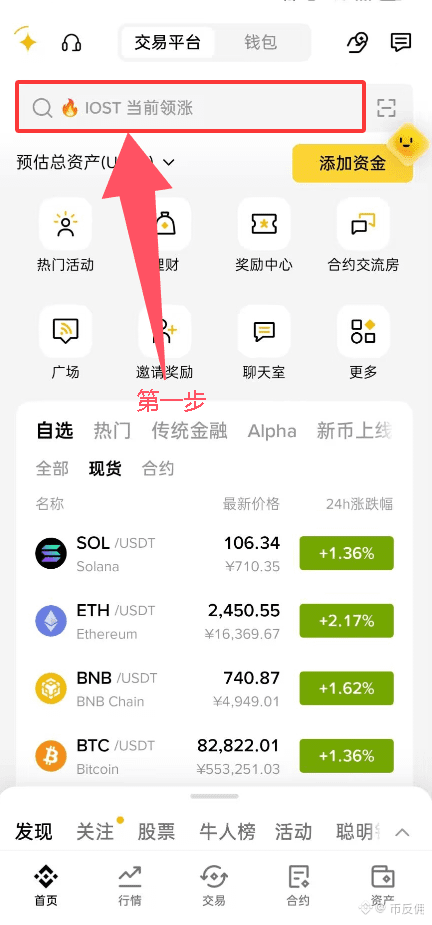
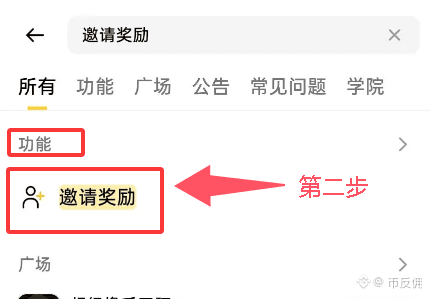
هل يوجد استرداد للعمولات على الحساب؟ للمبتدئين، اطلعوا أولًا على هذه الخطوات الخمس
هل يوجد استرداد للعمولات على الحساب؟ للمبتدئين، اطلعوا أولًا على هذه الخطوات الخمس
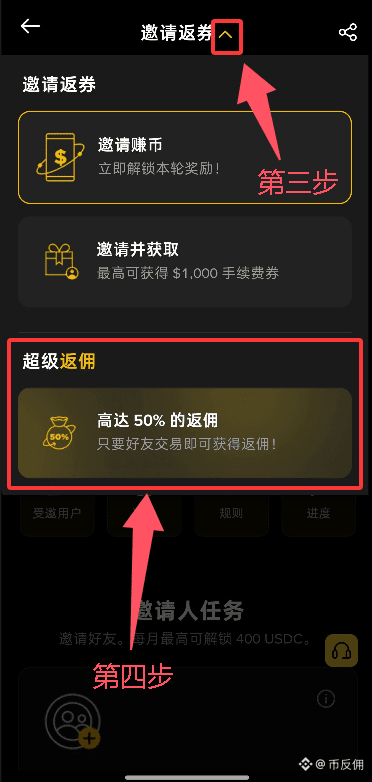
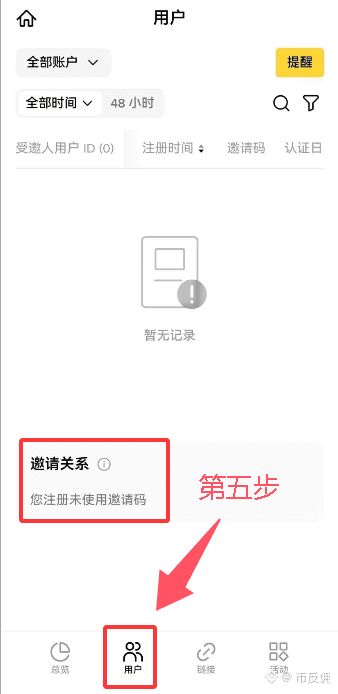
279
·
--
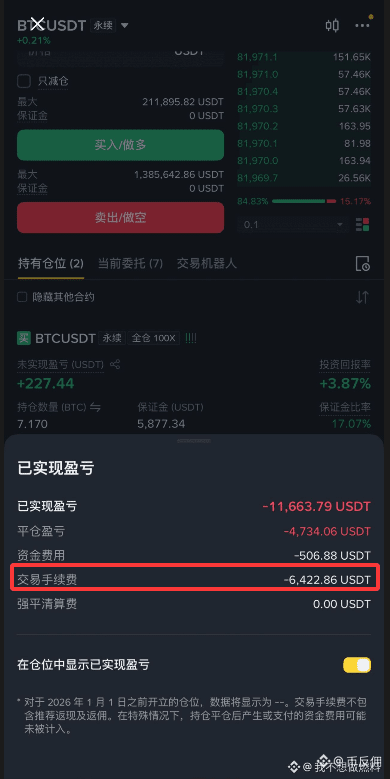
لماذا تبدو رسوم تداول العقود مرتفعة جدًا؟
لأن الرسوم لا تُحتسب على الهامش، بل على القيمة الفعلية للصفقة.
مثلًا، إذا استخدمت هامشًا قدره 1000U وفتحت صفقة بقيمة 10000U، فستُحتسب الرسوم مرة عند فتح الصفقة ومرة أخرى عند إغلاقها. (الرسوم من التكاليف التي لا بد منها في التداول)
لذلك، ما يرفع الرسوم فعليًا ليس معدل الرسوم بحد ذاته، بل غالبًا: حجم كبير للصفقة + فتح وإغلاق متكرر + كثرة التنفيذات من نوع Taker.
باختصار: الرافعة المالية لا ترفع معدل الرسوم مباشرةً، لكن زيادة قيمة الصفقة ترفع مبلغ الرسوم بوضوح.
لماذا تبدو رسوم تداول العقود مرتفعة جدًا؟
لأن الرسوم لا تُحتسب على الهامش، بل على القيمة الفعلية للصفقة.
مثلًا، إذا استخدمت هامشًا قدره 1000U وفتحت صفقة بقيمة 10000U، فستُحتسب الرسوم مرة عند فتح الصفقة ومرة أخرى عند إغلاقها. (الرسوم من التكاليف التي لا بد منها في التداول)
لذلك، ما يرفع الرسوم فعليًا ليس معدل الرسوم بحد ذاته، بل غالبًا: حجم كبير للصفقة + فتح وإغلاق متكرر + كثرة التنفيذات من نوع Taker.
باختصار: الرافعة المالية لا ترفع معدل الرسوم مباشرةً، لكن زيادة قيمة الصفقة ترفع مبلغ الرسوم بوضوح.
لأن الرسوم لا تُحتسب على الهامش، بل على القيمة الفعلية للصفقة.
مثلًا، إذا استخدمت هامشًا قدره 1000U وفتحت صفقة بقيمة 10000U، فستُحتسب الرسوم مرة عند فتح الصفقة ومرة أخرى عند إغلاقها. (الرسوم من التكاليف التي لا بد منها في التداول)
لذلك، ما يرفع الرسوم فعليًا ليس معدل الرسوم بحد ذاته، بل غالبًا: حجم كبير للصفقة + فتح وإغلاق متكرر + كثرة التنفيذات من نوع Taker.
باختصار: الرافعة المالية لا ترفع معدل الرسوم مباشرةً، لكن زيادة قيمة الصفقة ترفع مبلغ الرسوم بوضوح.
1
95
·
--
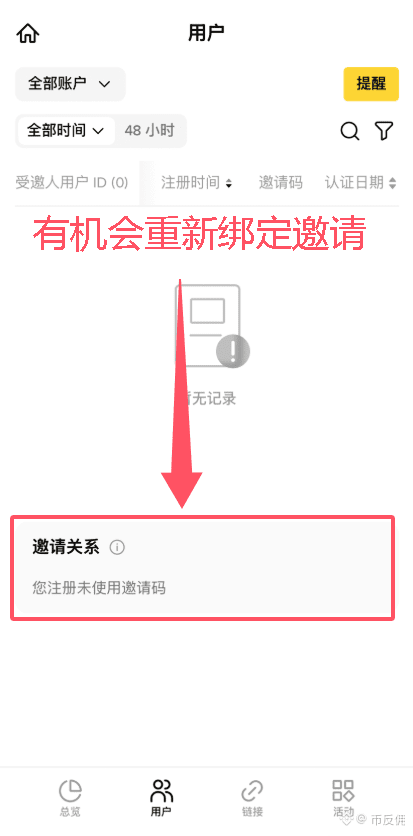
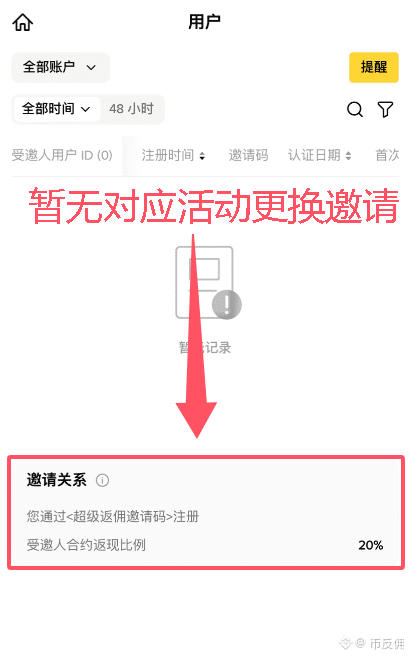
إذا سبق ربط الحساب بداعٍ، فهل يمكن إعادة ربطه؟ وهل يعني الداعم «تغيير المسؤول الأعلى»؟
لنبدأ بالخلاصة: إذا كانت هناك علاقة دعوة سارية، فلا يمكن تغيير المسؤول الأعلى عن طريق الداعم.
الداعم لا يعني «تغيير الداعي»، بل هو آلية مستقلة للتعاون وتقسيم العمولات وإدارة البيانات.
فقط إذا لم تكن هناك حاليًا علاقة دعوة بالحساب، فقد يكون من الممكن اتباع مسارات مثل إعادة الربط، وذلك بحسب حالة الحساب.
لذا تذكّر هذه العبارة: لا يمكن تغيير المسؤول الأعلى الحالي؛ وإذا لم يكن هناك مسؤول أعلى، فتحقّق مما إذا كان من الممكن إعادة الربط؛ الداعم ≠ تغيير المسؤول الأعلى.
إذا سبق ربط الحساب بداعٍ، فهل يمكن إعادة ربطه؟ وهل يعني الداعم «تغيير المسؤول الأعلى»؟
لنبدأ بالخلاصة: إذا كانت هناك علاقة دعوة سارية، فلا يمكن تغيير المسؤول الأعلى عن طريق الداعم.
الداعم لا يعني «تغيير الداعي»، بل هو آلية مستقلة للتعاون وتقسيم العمولات وإدارة البيانات.
فقط إذا لم تكن هناك حاليًا علاقة دعوة بالحساب، فقد يكون من الممكن اتباع مسارات مثل إعادة الربط، وذلك بحسب حالة الحساب.
لذا تذكّر هذه العبارة: لا يمكن تغيير المسؤول الأعلى الحالي؛ وإذا لم يكن هناك مسؤول أعلى، فتحقّق مما إذا كان من الممكن إعادة الربط؛ الداعم ≠ تغيير المسؤول الأعلى.
لنبدأ بالخلاصة: إذا كانت هناك علاقة دعوة سارية، فلا يمكن تغيير المسؤول الأعلى عن طريق الداعم.
الداعم لا يعني «تغيير الداعي»، بل هو آلية مستقلة للتعاون وتقسيم العمولات وإدارة البيانات.
فقط إذا لم تكن هناك حاليًا علاقة دعوة بالحساب، فقد يكون من الممكن اتباع مسارات مثل إعادة الربط، وذلك بحسب حالة الحساب.
لذا تذكّر هذه العبارة: لا يمكن تغيير المسؤول الأعلى الحالي؛ وإذا لم يكن هناك مسؤول أعلى، فتحقّق مما إذا كان من الممكن إعادة الربط؛ الداعم ≠ تغيير المسؤول الأعلى.
1
1
1.5k
·
--
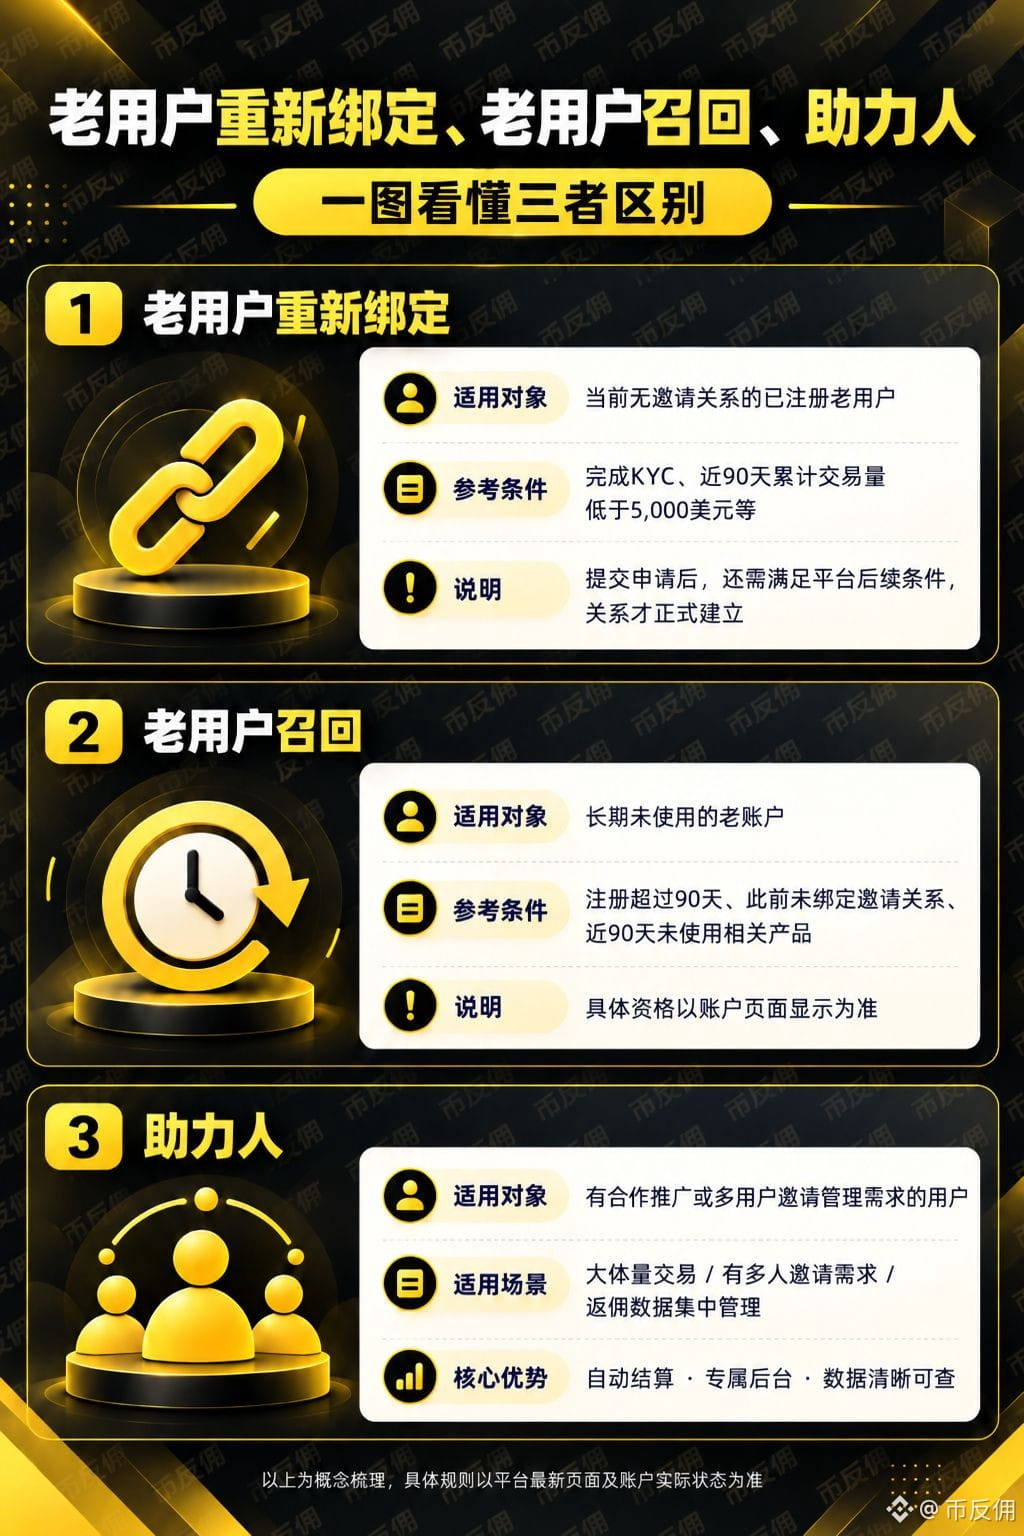
إعادة ربط المستخدمين القدامى، واستعادة المستخدمين القدامى، والداعم؛ كثيرًا ما يخلط الناس بين هذه المفاهيم الثلاثة.
إعادة ربط المستخدمين القدامى، واستعادة المستخدمين القدامى، والداعم؛ كثيرًا ما يخلط الناس بين هذه المفاهيم الثلاثة.
1
354
·
--
من أين تُخصم عمولة التداول فعلاً؟ يخلط كثيرون بين “رأس المال” و“الأرباح”يسأل الكثيرون: هل يتم خصم عمولة التداول من رأس المال، أم يتم خصمها من الأرباح بعد أن تربح؟
في الحقيقة، هاتان العبارتان ليستا دقيقَتين تمامًا. الفهم الأبسط هو: طالما تم تنفيذ صفقة، ستتولد العمولة بشكل مستقل، وفي النهاية ستنعكس في رصيد حسابك.
على سبيل المثال، إذا استخدمت 1000U لإجراء صفقة، فإن عمولة التداول تبلغ 1U. وهذه الـ 1U لا تُخصم بعد أن تربح، بل يتم توليدها بالفعل وقت تنفيذ الصفقة.
إذا انتهت هذه الصفقة بإعادة ربح 100U، فستحتاج الأرباح الفعلية إلى خصم العمولة مرة أخرى. وإذا انتهت الصفقة بخسارة 100U، فإن العمولة تظل موجودة.
من أين تُخصم عمولة التداول فعلاً؟ يخلط كثيرون بين “رأس المال” و“الأرباح”
يسأل الكثيرون: هل يتم خصم عمولة التداول من رأس المال، أم يتم خصمها من الأرباح بعد أن تربح؟
في الحقيقة، هاتان العبارتان ليستا دقيقَتين تمامًا. الفهم الأبسط هو: طالما تم تنفيذ صفقة، ستتولد العمولة بشكل مستقل، وفي النهاية ستنعكس في رصيد حسابك.
على سبيل المثال، إذا استخدمت 1000U لإجراء صفقة، فإن عمولة التداول تبلغ 1U. وهذه الـ 1U لا تُخصم بعد أن تربح، بل يتم توليدها بالفعل وقت تنفيذ الصفقة.
إذا انتهت هذه الصفقة بإعادة ربح 100U، فستحتاج الأرباح الفعلية إلى خصم العمولة مرة أخرى. وإذا انتهت الصفقة بخسارة 100U، فإن العمولة تظل موجودة.
في الحقيقة، هاتان العبارتان ليستا دقيقَتين تمامًا. الفهم الأبسط هو: طالما تم تنفيذ صفقة، ستتولد العمولة بشكل مستقل، وفي النهاية ستنعكس في رصيد حسابك.
على سبيل المثال، إذا استخدمت 1000U لإجراء صفقة، فإن عمولة التداول تبلغ 1U. وهذه الـ 1U لا تُخصم بعد أن تربح، بل يتم توليدها بالفعل وقت تنفيذ الصفقة.
إذا انتهت هذه الصفقة بإعادة ربح 100U، فستحتاج الأرباح الفعلية إلى خصم العمولة مرة أخرى. وإذا انتهت الصفقة بخسارة 100U، فإن العمولة تظل موجودة.
549
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
158,650 مشاهدات
1,769 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·28 إعجاب
·42.2k مشاهدات
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
894 مشاهدات
21 يقومون بالنقاش
AnthropicRejectsIPODelayValuationinQuestion
266,383 مشاهدات
2,279 يقومون بالنقاش