استخدمتَ هامشًا قدره 1000U فقط، فلماذا تُحسب الرسوم على أساس 10000U؟
لأن الهامش ومبلغ الصفقة الفعلي أمران مختلفان.
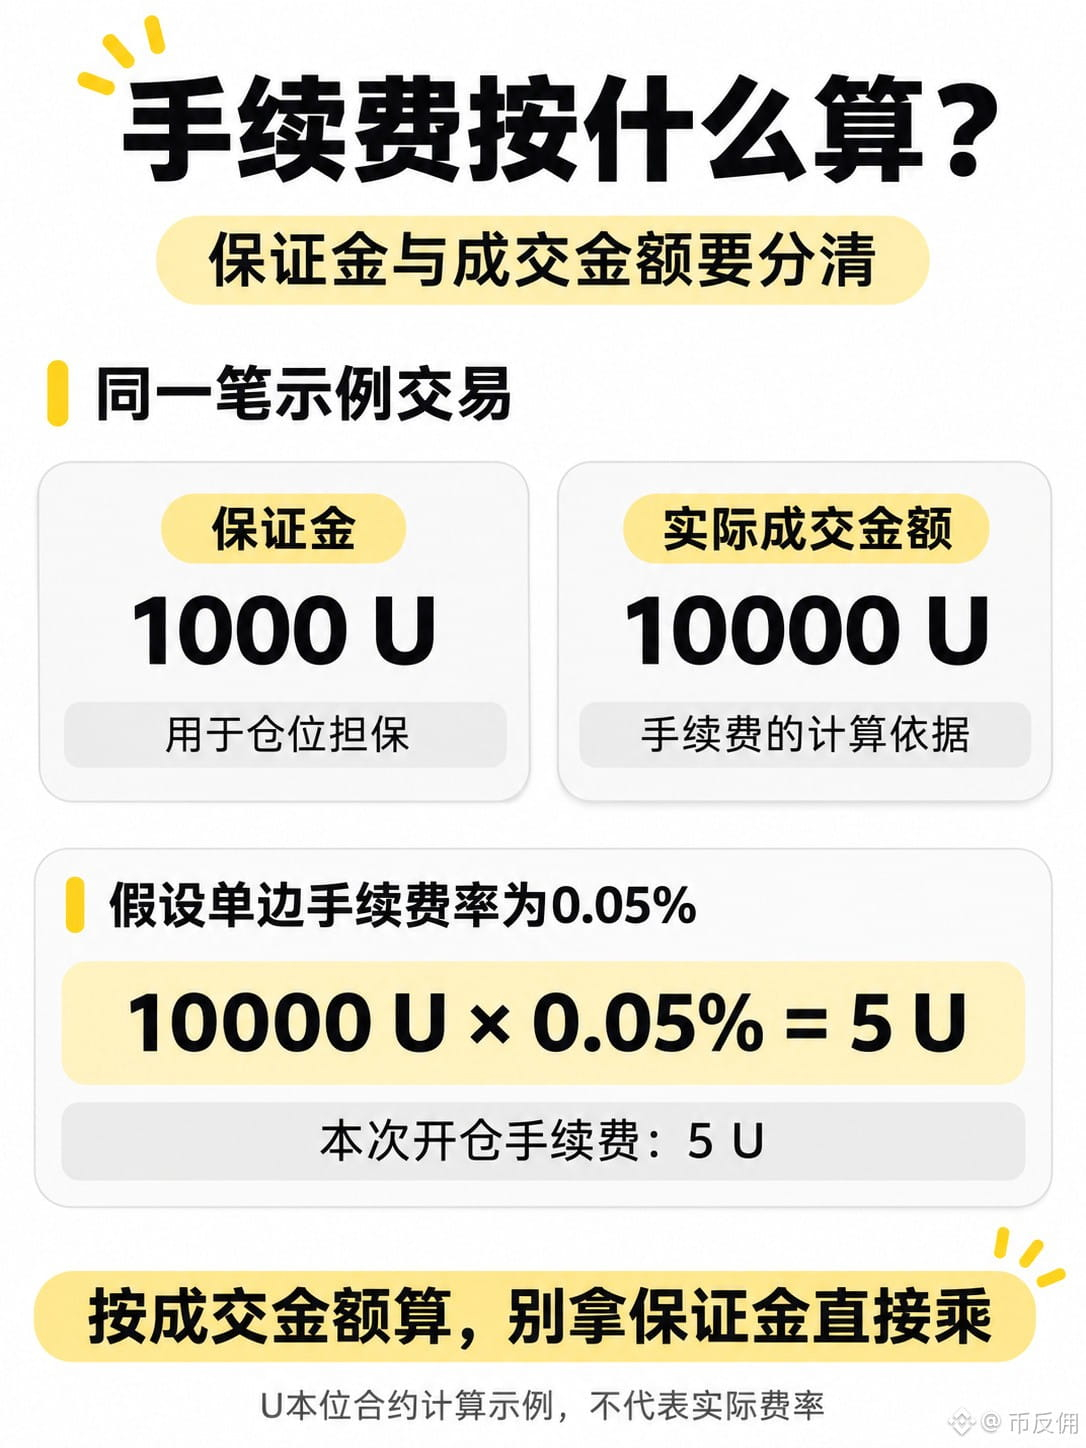
على سبيل المثال، في العقود المقوّمة بـU، تُحسب الرسوم عادةً وفقًا للمعادلة: «مبلغ الصفقة الفعلي × معدل الرسوم المطبق».
لنفترض أن صفقةً ما استُخدم فيها هامش قدره 1000U، وكان مبلغ التنفيذ الفعلي لفتح المركز 10000U، وأن معدل الرسوم للاتجاه الواحد هو 0.05%.
عندها تكون رسوم فتح المركز: 10000×0.05%=5U.
بعد ذلك، تُحسب رسوم إغلاق المركز وفقًا لمبلغ التنفيذ الفعلي للإغلاق ومعدل الرسوم المطبق. وإذا كان المبلغ والمعدل متساويين، فستُفرض 5U أخرى، ليكون المجموع 10U للعمليتين.
هذا مجرد مثال توضيحي للحساب، ولا يأخذ في الحسبان رسوم التمويل أو الانزلاق السعري.
ولا تُضرب الرسوم مرةً أخرى في الرافعة المالية بعد حسابها. فمع تساوي كمية الصفقة وسعر التنفيذ ومعدل الرسوم، تكون الرسوم متساوية.
لذلك، عند مراجعة كشف الحساب، تحقق أولًا من المبلغ الفعلي للصفقة. فالتركيز على الهامش المستثمر وحده قد يؤدي بسهولة إلى التقليل من تقدير التكاليف المتراكمة نتيجة تكرار فتح المراكز وإغلاقها.
لأن الهامش ومبلغ الصفقة الفعلي أمران مختلفان.
على سبيل المثال، في العقود المقوّمة بـU، تُحسب الرسوم عادةً وفقًا للمعادلة: «مبلغ الصفقة الفعلي × معدل الرسوم المطبق».
لنفترض أن صفقةً ما استُخدم فيها هامش قدره 1000U، وكان مبلغ التنفيذ الفعلي لفتح المركز 10000U، وأن معدل الرسوم للاتجاه الواحد هو 0.05%.
عندها تكون رسوم فتح المركز: 10000×0.05%=5U.
بعد ذلك، تُحسب رسوم إغلاق المركز وفقًا لمبلغ التنفيذ الفعلي للإغلاق ومعدل الرسوم المطبق. وإذا كان المبلغ والمعدل متساويين، فستُفرض 5U أخرى، ليكون المجموع 10U للعمليتين.
هذا مجرد مثال توضيحي للحساب، ولا يأخذ في الحسبان رسوم التمويل أو الانزلاق السعري.
ولا تُضرب الرسوم مرةً أخرى في الرافعة المالية بعد حسابها. فمع تساوي كمية الصفقة وسعر التنفيذ ومعدل الرسوم، تكون الرسوم متساوية.
لذلك، عند مراجعة كشف الحساب، تحقق أولًا من المبلغ الفعلي للصفقة. فالتركيز على الهامش المستثمر وحده قد يؤدي بسهولة إلى التقليل من تقدير التكاليف المتراكمة نتيجة تكرار فتح المراكز وإغلاقها.