
CoinFoundCN
124 منشورات

CoinFoundCN
إبلاغ
حظر المُستخدم
0 تتابع
865 المتابعون
707 إعجاب
منشورات
PINNED
·
--
مقالة
رؤى حول تدفق الأموال في سوق RWA - نمو عكسي في السوق الهابطة، تمايز هيكلي، والفائزون في السوقالاستنتاج
1. حاليا، سوق العملات المشفرة في حالة ركود، حيث انخفضت القيمة السوقية إلى مستوى 2.4 تريليون دولار. ويمكن تتبع هذه السوق الهابطة والمشاعر السلبية إلى حدث "1011" في 11 أكتوبر 2025: بعد "1011"، تدهور سوق العملات المشفرة بسرعة: في ذلك الشهر، انخفض التدفق الصافي الشهري لـ DAT بأكثر من 75%، ليصل إلى أقل من 3 مليارات دولار؛ في الشهر التالي، تحول تدفق صناديق الاستثمار المتداولة من تدفق صافي شهري مستمر لمدة ستة أشهر إلى تدفق صافي شهري يقارب 5 مليارات دولار. بعد ذلك، انخفضت القيمة السوقية للعملات المشفرة تحت عدم اليقين الكلي.
2. ومع ذلك، نحن في فترة التعافي التجريبية بعد حدث "1011". من حيث البيانات الشهرية، يقوم DAT باستعادة الشراء، وتناقص التدفق الصافي لصناديق الاستثمار المتداولة، والبيانات تتعافى ببطء. في نفس الوقت، تظل قيمة العملات المستقرة عند مستوى 300 مليار دولار أمريكي، ولم تغادر هذه الأموال بعد، فهي تراقب الوضع.
رؤى حول تدفق الأموال في سوق RWA - نمو عكسي في السوق الهابطة، تمايز هيكلي، والفائزون في السوق
الاستنتاج
1. حاليا، سوق العملات المشفرة في حالة ركود، حيث انخفضت القيمة السوقية إلى مستوى 2.4 تريليون دولار. ويمكن تتبع هذه السوق الهابطة والمشاعر السلبية إلى حدث "1011" في 11 أكتوبر 2025: بعد "1011"، تدهور سوق العملات المشفرة بسرعة: في ذلك الشهر، انخفض التدفق الصافي الشهري لـ DAT بأكثر من 75%، ليصل إلى أقل من 3 مليارات دولار؛ في الشهر التالي، تحول تدفق صناديق الاستثمار المتداولة من تدفق صافي شهري مستمر لمدة ستة أشهر إلى تدفق صافي شهري يقارب 5 مليارات دولار. بعد ذلك، انخفضت القيمة السوقية للعملات المشفرة تحت عدم اليقين الكلي.
2. ومع ذلك، نحن في فترة التعافي التجريبية بعد حدث "1011". من حيث البيانات الشهرية، يقوم DAT باستعادة الشراء، وتناقص التدفق الصافي لصناديق الاستثمار المتداولة، والبيانات تتعافى ببطء. في نفس الوقت، تظل قيمة العملات المستقرة عند مستوى 300 مليار دولار أمريكي، ولم تغادر هذه الأموال بعد، فهي تراقب الوضع.
1. حاليا، سوق العملات المشفرة في حالة ركود، حيث انخفضت القيمة السوقية إلى مستوى 2.4 تريليون دولار. ويمكن تتبع هذه السوق الهابطة والمشاعر السلبية إلى حدث "1011" في 11 أكتوبر 2025: بعد "1011"، تدهور سوق العملات المشفرة بسرعة: في ذلك الشهر، انخفض التدفق الصافي الشهري لـ DAT بأكثر من 75%، ليصل إلى أقل من 3 مليارات دولار؛ في الشهر التالي، تحول تدفق صناديق الاستثمار المتداولة من تدفق صافي شهري مستمر لمدة ستة أشهر إلى تدفق صافي شهري يقارب 5 مليارات دولار. بعد ذلك، انخفضت القيمة السوقية للعملات المشفرة تحت عدم اليقين الكلي.
2. ومع ذلك، نحن في فترة التعافي التجريبية بعد حدث "1011". من حيث البيانات الشهرية، يقوم DAT باستعادة الشراء، وتناقص التدفق الصافي لصناديق الاستثمار المتداولة، والبيانات تتعافى ببطء. في نفس الوقت، تظل قيمة العملات المستقرة عند مستوى 300 مليار دولار أمريكي، ولم تغادر هذه الأموال بعد، فهي تراقب الوضع.
1
4
9.9k
·
--
عرض الترجمة
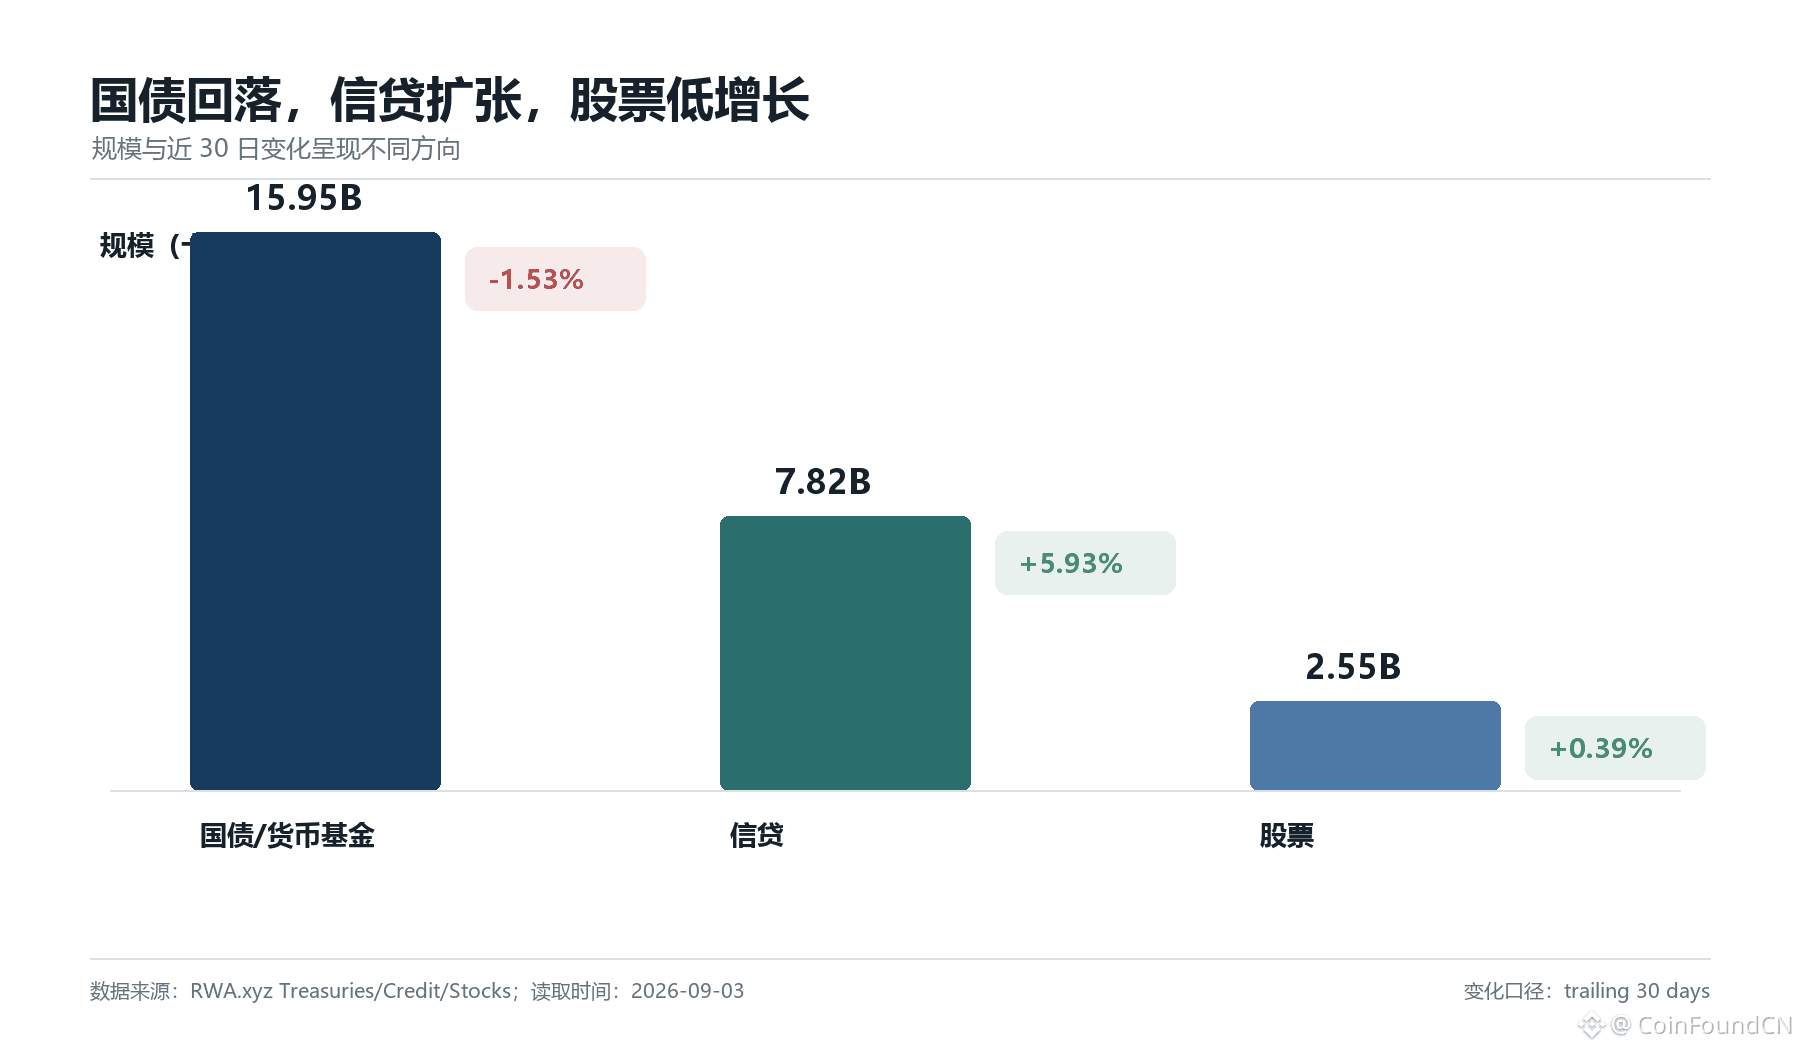
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
يقول الكثيرون إن RWA قد دخلت بالفعل مرحلة نمو سريع.
لكن أولاً علينا الإجابة عن سؤال واحد:
ما نوع RWA الذي نتحدث عنه بالضبط؟
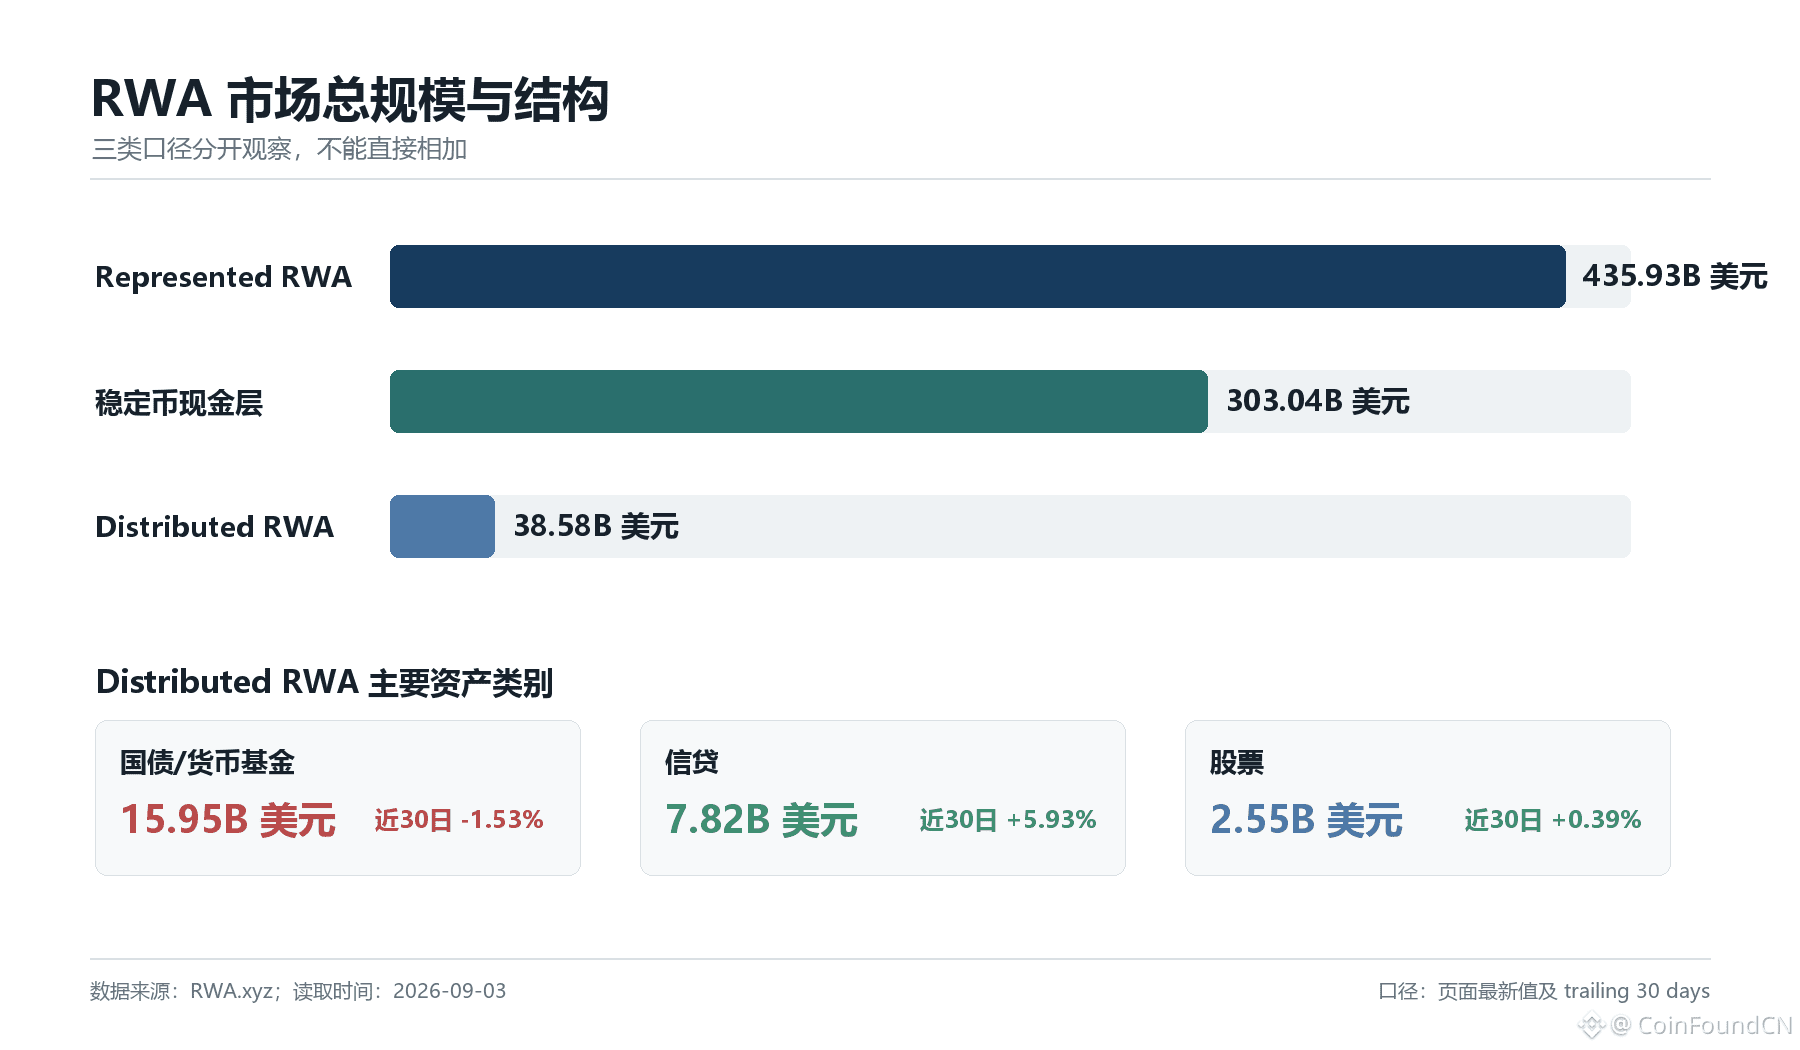
يقسم أحدث التقرير الشهري من CoinFound السوق إلى ثلاثة معايير للملاحظة:
• RWA المُمثَّلة: 435.93 مليار دولار
• طبقة السيولة النقدية للـستابل كوين: 303.04 مليار دولار
• RWA الموزَّعة: 38.58 مليار دولار
إنها تصف أصولاً على مستويات مختلفة،
ولا يمكن جمعها مباشرة، ولا يمكن استبدال بعضها بالآخر.
لفهم سوق RWA فهماً حقيقياً،
الخطوة الأولى ليست النظر إلى حجم الأرقام،
بل فهم ما الذي تمثله كل قيمة عددية.
البيانات تُحدد القيمة.
📖 النسخة الكاملة باللغة الصينية:
https://app.coinfound.org/zh/research/monthly-202608
يقول الكثيرون إن RWA قد دخلت بالفعل مرحلة نمو سريع.
لكن أولاً علينا الإجابة عن سؤال واحد:
ما نوع RWA الذي نتحدث عنه بالضبط؟
يقسم أحدث التقرير الشهري من CoinFound السوق إلى ثلاثة معايير للملاحظة:
• RWA المُمثَّلة: 435.93 مليار دولار
• طبقة السيولة النقدية للـستابل كوين: 303.04 مليار دولار
• RWA الموزَّعة: 38.58 مليار دولار
إنها تصف أصولاً على مستويات مختلفة،
ولا يمكن جمعها مباشرة، ولا يمكن استبدال بعضها بالآخر.
لفهم سوق RWA فهماً حقيقياً،
الخطوة الأولى ليست النظر إلى حجم الأرقام،
بل فهم ما الذي تمثله كل قيمة عددية.
البيانات تُحدد القيمة.
📖 النسخة الكاملة باللغة الصينية:
https://app.coinfound.org/zh/research/monthly-202608
لكن أولاً علينا الإجابة عن سؤال واحد:
ما نوع RWA الذي نتحدث عنه بالضبط؟
يقسم أحدث التقرير الشهري من CoinFound السوق إلى ثلاثة معايير للملاحظة:
• RWA المُمثَّلة: 435.93 مليار دولار
• طبقة السيولة النقدية للـستابل كوين: 303.04 مليار دولار
• RWA الموزَّعة: 38.58 مليار دولار
إنها تصف أصولاً على مستويات مختلفة،
ولا يمكن جمعها مباشرة، ولا يمكن استبدال بعضها بالآخر.
لفهم سوق RWA فهماً حقيقياً،
الخطوة الأولى ليست النظر إلى حجم الأرقام،
بل فهم ما الذي تمثله كل قيمة عددية.
البيانات تُحدد القيمة.
📖 النسخة الكاملة باللغة الصينية:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
#RWA لا يزال السوق ينمو.
لكن التغيير الحقيقي لم يعد في حجم النمو، بل في مصدره.
#CoinFound توضح أحدث «التقرير الشهري لسوق RWA لشهر أغسطس 2026» أن:
• أصبح الائتمان أسرع فئة أصول نموًا، وظهر لأول مرة تراجع في حجم سندات الخزانة؛
• تستمر المنتجات القائمة على الأسهم في التوسع، لكن تدفقات الأموال والاستخدام الفعلي لم تتحسن بالتوازي بعد؛
• بدأ اهتمام السوق بالانتقال من حجم الأصول إلى تنظيمات الجهات الرقابية، والبنية التحتية للمدفوعات والتسوية.
عندما ينتقل RWA من مرحلة «تسليع الأصول على السلسلة» إلى مرحلة «المنافسة على المنتجات»،
قد لا يكون ما يحدد جولة النمو التالية هو عدد الأصول التي يتم إصدارها بقدر ما هو:
من يستطيع بناء منظومة أكثر اكتمالًا للسيولة، وإدارة الوصول، وآليات التسوية.
CoinFound، يعرّف القيمة بالبيانات.
🔗 النسخة الصينية الكاملة:
https://app.coinfound.org/zh/research/monthly-202608
#RWA لا يزال السوق ينمو.
لكن التغيير الحقيقي لم يعد في حجم النمو، بل في مصدره.
#CoinFound توضح أحدث «التقرير الشهري لسوق RWA لشهر أغسطس 2026» أن:
• أصبح الائتمان أسرع فئة أصول نموًا، وظهر لأول مرة تراجع في حجم سندات الخزانة؛
• تستمر المنتجات القائمة على الأسهم في التوسع، لكن تدفقات الأموال والاستخدام الفعلي لم تتحسن بالتوازي بعد؛
• بدأ اهتمام السوق بالانتقال من حجم الأصول إلى تنظيمات الجهات الرقابية، والبنية التحتية للمدفوعات والتسوية.
عندما ينتقل RWA من مرحلة «تسليع الأصول على السلسلة» إلى مرحلة «المنافسة على المنتجات»،
قد لا يكون ما يحدد جولة النمو التالية هو عدد الأصول التي يتم إصدارها بقدر ما هو:
من يستطيع بناء منظومة أكثر اكتمالًا للسيولة، وإدارة الوصول، وآليات التسوية.
CoinFound، يعرّف القيمة بالبيانات.
🔗 النسخة الصينية الكاملة:
https://app.coinfound.org/zh/research/monthly-202608
لكن التغيير الحقيقي لم يعد في حجم النمو، بل في مصدره.
#CoinFound توضح أحدث «التقرير الشهري لسوق RWA لشهر أغسطس 2026» أن:
• أصبح الائتمان أسرع فئة أصول نموًا، وظهر لأول مرة تراجع في حجم سندات الخزانة؛
• تستمر المنتجات القائمة على الأسهم في التوسع، لكن تدفقات الأموال والاستخدام الفعلي لم تتحسن بالتوازي بعد؛
• بدأ اهتمام السوق بالانتقال من حجم الأصول إلى تنظيمات الجهات الرقابية، والبنية التحتية للمدفوعات والتسوية.
عندما ينتقل RWA من مرحلة «تسليع الأصول على السلسلة» إلى مرحلة «المنافسة على المنتجات»،
قد لا يكون ما يحدد جولة النمو التالية هو عدد الأصول التي يتم إصدارها بقدر ما هو:
من يستطيع بناء منظومة أكثر اكتمالًا للسيولة، وإدارة الوصول، وآليات التسوية.
CoinFound، يعرّف القيمة بالبيانات.
🔗 النسخة الصينية الكاملة:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
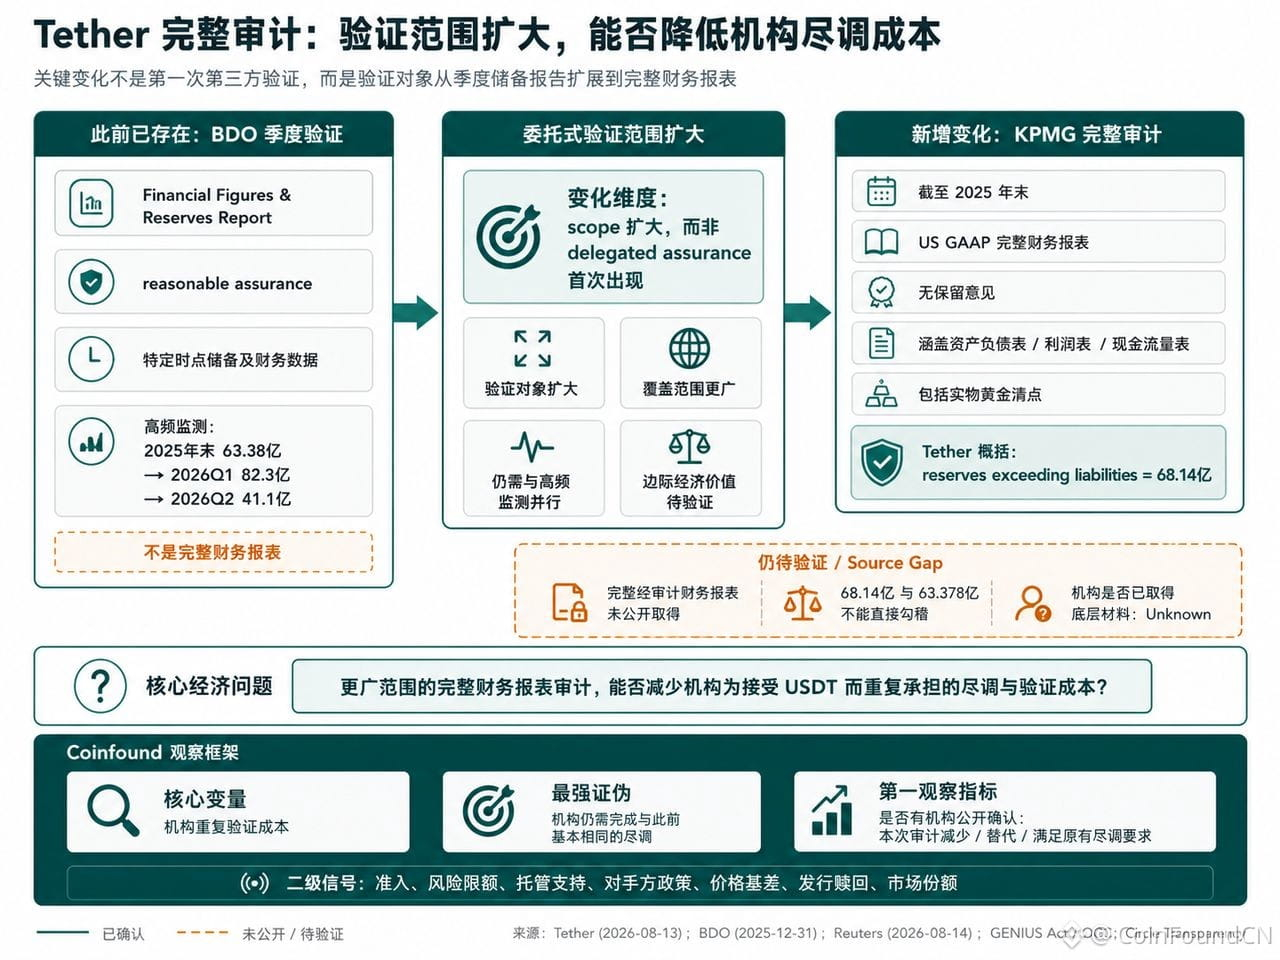
التغيّر الأساسي في Tether ليس أنها قبلت لأول مرة تحققًا من طرف ثالث، بل إن نطاق التحقق توسّع ليشمل القوائم المالية الكاملة.
أكملت مراجعة KPMG الشاملة ما كان قد قدّمه BDO سابقًا من تأكيدات ربع سنوية على الاحتياطيات، لكن هذا لا يعني تلقائيًا أن تكلفة العناية الواجبة لدى المؤسسات قد انخفضت.
تركّز CoinFound أكثر على الأسئلة التي تستحق فعلًا التحقق:
هل يقلّل نطاق التدقيق الأوسع من العناية الواجبة المتكررة لدى المؤسسات؟
هل يؤثر في سياسات قبول البنوك، وأمناء الحفظ، ومنصات التداول وإدارة المخاطر؟
هل أعلنت أي مؤسسة علنًا أن متطلبات العناية الواجبة لديها قد تم استبدالها أو تلبيتها نتيجة لذلك؟
ما ينبغي مراقبته حقًا ليس "إتمام عملية تدقيق"، بل ما إذا كانت المؤسسات ستغيّر سلوكها لاحقًا فعلًا.
CoinFound، البيانات تُعرّف القيمة. التحليل الكامل👇
عرض النص الأصلي:[Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
التغيّر الأساسي في Tether ليس أنها قبلت لأول مرة تحققًا من طرف ثالث، بل إن نطاق التحقق توسّع ليشمل القوائم المالية الكاملة.
أكملت مراجعة KPMG الشاملة ما كان قد قدّمه BDO سابقًا من تأكيدات ربع سنوية على الاحتياطيات، لكن هذا لا يعني تلقائيًا أن تكلفة العناية الواجبة لدى المؤسسات قد انخفضت.
تركّز CoinFound أكثر على الأسئلة التي تستحق فعلًا التحقق:
هل يقلّل نطاق التدقيق الأوسع من العناية الواجبة المتكررة لدى المؤسسات؟
هل يؤثر في سياسات قبول البنوك، وأمناء الحفظ، ومنصات التداول وإدارة المخاطر؟
هل أعلنت أي مؤسسة علنًا أن متطلبات العناية الواجبة لديها قد تم استبدالها أو تلبيتها نتيجة لذلك؟
ما ينبغي مراقبته حقًا ليس "إتمام عملية تدقيق"، بل ما إذا كانت المؤسسات ستغيّر سلوكها لاحقًا فعلًا.
CoinFound، البيانات تُعرّف القيمة. التحليل الكامل👇
عرض النص الأصلي:Tether 完整审计:更广的验证,能否降低机构尽调成本
أكملت مراجعة KPMG الشاملة ما كان قد قدّمه BDO سابقًا من تأكيدات ربع سنوية على الاحتياطيات، لكن هذا لا يعني تلقائيًا أن تكلفة العناية الواجبة لدى المؤسسات قد انخفضت.
تركّز CoinFound أكثر على الأسئلة التي تستحق فعلًا التحقق:
هل يقلّل نطاق التدقيق الأوسع من العناية الواجبة المتكررة لدى المؤسسات؟
هل يؤثر في سياسات قبول البنوك، وأمناء الحفظ، ومنصات التداول وإدارة المخاطر؟
هل أعلنت أي مؤسسة علنًا أن متطلبات العناية الواجبة لديها قد تم استبدالها أو تلبيتها نتيجة لذلك؟
ما ينبغي مراقبته حقًا ليس "إتمام عملية تدقيق"، بل ما إذا كانت المؤسسات ستغيّر سلوكها لاحقًا فعلًا.
CoinFound، البيانات تُعرّف القيمة. التحليل الكامل👇
عرض النص الأصلي:Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
مقالة
تدقيق Tether الكامل: تحقق أوسع، فهل يمكنه خفض تكلفة العناية الواجبة لدى المؤسساتفي 13 أغسطس، أعلنت Tether أن KPMG U.S. أكملت التدقيق المستقل للبيانات المالية الكاملة لـ Tether International, S.A. de C.V. حتى نهاية عام 2025، وأصدرت رأيًا غير متحفظ. وشمل التدقيق الميزانية العمومية، وقائمة الدخل، وقائمة التغيرات في حقوق الملكية، وقائمة التدفقات النقدية، كما تضمن جرد الذهب المادي الذي تحتفظ به. وفي الوقت نفسه، أوضحت Tether أن هذا التدقيق الكامل هو إضافة إلى تقارير الاحتياطيات الفصلية القائمة، وليس بديلًا عنها.
يمكن فهم هذه الرسالة بسهولة على أنها تعني أن Tether «أصبحت أخيرًا أكثر شفافية». لكن حتى تاريخ تقرير Reuters في 14 أغسطس، لم يكن هذا التدقيق قد أُعلن علنًا حينها؛ وأكدت KPMG U.S. أنها أصدرت رأيًا غير متحفظ، وامتنعت عن التعليق أكثر بحجة سرية العميل. كما لم ينجح هذا البحث في الحصول على البيانات المالية الكاملة المدققة. أما ما إذا كانت البيانات الكاملة قد قُدمت بموجب ترتيبات سرية إلى البنوك أو أطراف مقابلة مؤسسية أخرى، فلا توجد حتى الآن مواد عامة موثوقة يمكنها تأكيد ذلك.
تدقيق Tether الكامل: تحقق أوسع، فهل يمكنه خفض تكلفة العناية الواجبة لدى المؤسسات
في 13 أغسطس، أعلنت Tether أن KPMG U.S. أكملت التدقيق المستقل للبيانات المالية الكاملة لـ Tether International, S.A. de C.V. حتى نهاية عام 2025، وأصدرت رأيًا غير متحفظ. وشمل التدقيق الميزانية العمومية، وقائمة الدخل، وقائمة التغيرات في حقوق الملكية، وقائمة التدفقات النقدية، كما تضمن جرد الذهب المادي الذي تحتفظ به. وفي الوقت نفسه، أوضحت Tether أن هذا التدقيق الكامل هو إضافة إلى تقارير الاحتياطيات الفصلية القائمة، وليس بديلًا عنها.
يمكن فهم هذه الرسالة بسهولة على أنها تعني أن Tether «أصبحت أخيرًا أكثر شفافية». لكن حتى تاريخ تقرير Reuters في 14 أغسطس، لم يكن هذا التدقيق قد أُعلن علنًا حينها؛ وأكدت KPMG U.S. أنها أصدرت رأيًا غير متحفظ، وامتنعت عن التعليق أكثر بحجة سرية العميل. كما لم ينجح هذا البحث في الحصول على البيانات المالية الكاملة المدققة. أما ما إذا كانت البيانات الكاملة قد قُدمت بموجب ترتيبات سرية إلى البنوك أو أطراف مقابلة مؤسسية أخرى، فلا توجد حتى الآن مواد عامة موثوقة يمكنها تأكيد ذلك.
يمكن فهم هذه الرسالة بسهولة على أنها تعني أن Tether «أصبحت أخيرًا أكثر شفافية». لكن حتى تاريخ تقرير Reuters في 14 أغسطس، لم يكن هذا التدقيق قد أُعلن علنًا حينها؛ وأكدت KPMG U.S. أنها أصدرت رأيًا غير متحفظ، وامتنعت عن التعليق أكثر بحجة سرية العميل. كما لم ينجح هذا البحث في الحصول على البيانات المالية الكاملة المدققة. أما ما إذا كانت البيانات الكاملة قد قُدمت بموجب ترتيبات سرية إلى البنوك أو أطراف مقابلة مؤسسية أخرى، فلا توجد حتى الآن مواد عامة موثوقة يمكنها تأكيد ذلك.
396
·
--
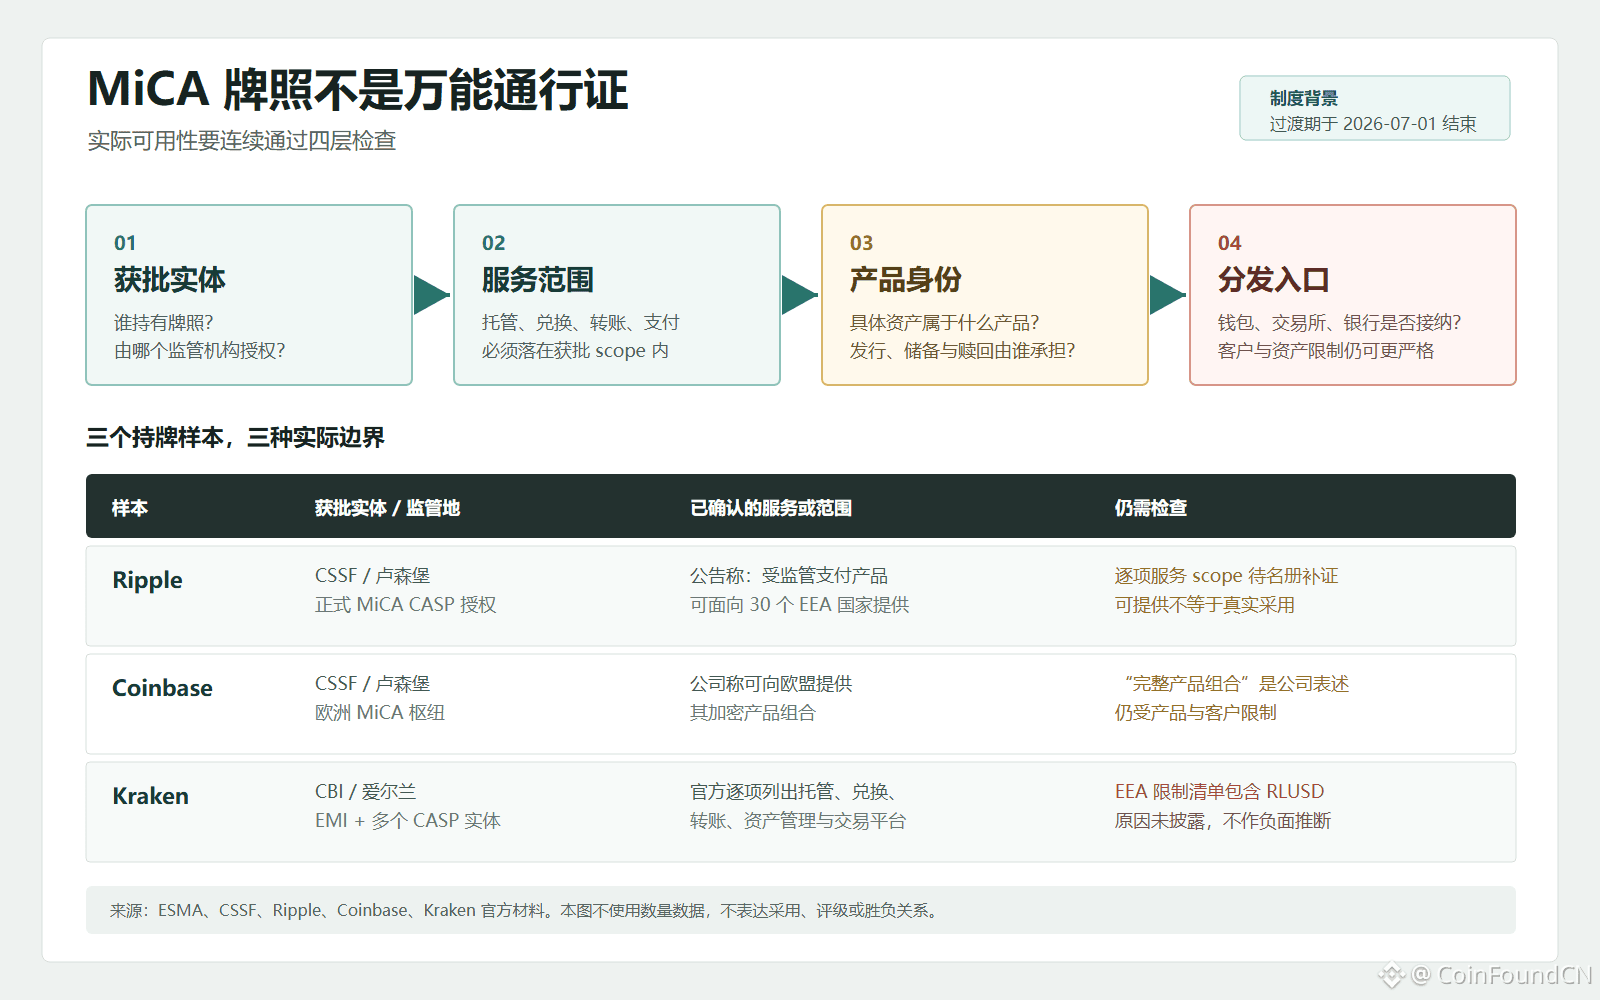
ترخيص MiCA ليس بطاقة عبور سحرية.
مجرد حصول منصة ما على ترخيص MiCA لا يعني أن جميع خدماتها وجميع أصولها يمكنها الإطلاق مباشرة في جميع أنحاء أوروبا.
تتطلب الجاهزية العملية فحصًا مستمرًا لعدة طبقات على الأقل أربع طبقات:
• من يملك الترخيص
• ما نطاق الخدمات التي تمت الموافقة عليها
• ما نوع المنتج الذي تنتمي إليه أصول بعينها
• هل يقبل المحفظة أو البورصة أو البنك التوزيع
لقد أنشأت Ripple وCoinbase وKraken جميعها مسارات امتثال في أوروبا، لكن الجهات الحاصلة على الموافقة ونطاق الخدمات والقيود المتعلقة بالمنتجات ومنافذ التوزيع ليست متطابقة.
لذلك، لا يمكن تحديد ما إذا كان المنتج «متوافقًا وقابلًا للاستخدام» بمجرد النظر إلى ما إذا كانت الشركة لديها ترخيص MiCA. الترخيص يضمن الدخول، بينما تحدد حدود المنتج ومدخلات التوزيع مدى القابلية العملية للاستخدام.
CoinFound، البيانات تُعرّف القيمة.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
ترخيص MiCA ليس بطاقة عبور سحرية.
مجرد حصول منصة ما على ترخيص MiCA لا يعني أن جميع خدماتها وجميع أصولها يمكنها الإطلاق مباشرة في جميع أنحاء أوروبا.
تتطلب الجاهزية العملية فحصًا مستمرًا لعدة طبقات على الأقل أربع طبقات:
• من يملك الترخيص
• ما نطاق الخدمات التي تمت الموافقة عليها
• ما نوع المنتج الذي تنتمي إليه أصول بعينها
• هل يقبل المحفظة أو البورصة أو البنك التوزيع
لقد أنشأت Ripple وCoinbase وKraken جميعها مسارات امتثال في أوروبا، لكن الجهات الحاصلة على الموافقة ونطاق الخدمات والقيود المتعلقة بالمنتجات ومنافذ التوزيع ليست متطابقة.
لذلك، لا يمكن تحديد ما إذا كان المنتج «متوافقًا وقابلًا للاستخدام» بمجرد النظر إلى ما إذا كانت الشركة لديها ترخيص MiCA. الترخيص يضمن الدخول، بينما تحدد حدود المنتج ومدخلات التوزيع مدى القابلية العملية للاستخدام.
CoinFound، البيانات تُعرّف القيمة.
MiCA 牌照打开的是哪一扇门?
مجرد حصول منصة ما على ترخيص MiCA لا يعني أن جميع خدماتها وجميع أصولها يمكنها الإطلاق مباشرة في جميع أنحاء أوروبا.
تتطلب الجاهزية العملية فحصًا مستمرًا لعدة طبقات على الأقل أربع طبقات:
• من يملك الترخيص
• ما نطاق الخدمات التي تمت الموافقة عليها
• ما نوع المنتج الذي تنتمي إليه أصول بعينها
• هل يقبل المحفظة أو البورصة أو البنك التوزيع
لقد أنشأت Ripple وCoinbase وKraken جميعها مسارات امتثال في أوروبا، لكن الجهات الحاصلة على الموافقة ونطاق الخدمات والقيود المتعلقة بالمنتجات ومنافذ التوزيع ليست متطابقة.
لذلك، لا يمكن تحديد ما إذا كان المنتج «متوافقًا وقابلًا للاستخدام» بمجرد النظر إلى ما إذا كانت الشركة لديها ترخيص MiCA. الترخيص يضمن الدخول، بينما تحدد حدود المنتج ومدخلات التوزيع مدى القابلية العملية للاستخدام.
CoinFound، البيانات تُعرّف القيمة.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
أي باب يفتحه ترخيص MiCA؟في 6 يوليو/تموز، أعلنت Ripple أنها حصلت على التفويض الرسمي من هيئة الرقابة المالية في لوكسمبورغ CSSF لتقديم خدمات الأصول المشفّرة (CASP) بموجب MiCA. وصفت الشركة ذلك بأنه يوفّر أساس الامتثال عبر 30 دولة في المنطقة الاقتصادية الأوروبية، وأشارت إلى أن منتجات الدفع المشفّر الخاضعة للرقابة يمكن توجيهها إلى المؤسسات المالية والشركات المحلية.
يمكن تلخيص هذه الرسالة بسهولة في عبارة واحدة: حصلت Ripple على "جواز مرور" أوروبي. لكن اعتبار الترخيص مباشرةً مكافئًا لـ RLUSD أو XRP أو أن خدمات Ripple كلها متاحة بالكامل في أوروبا، يعني القفز فوق عدة مراحل محورية.
الأدقّ في الحكم هو أن ترخيص MiCA يفتح مسارًا تنظيميًا لكي تتمكن الكيانات المصرّح لها من تقديم خدماتٍ عبر الحدود والخدمات المصرّح بها. فهل يمكن لمنتجٍ ما أن يصل في النهاية إلى المستخدم، يعتمد على المرور تباعًا عبر نطاق الخدمة، وهوية المنتج، ونقاط التوزيع. الترخيص شرطٌ ضروري، لكنه ليس الإجابة الكاملة عمّا إذا كان المنتج قابلًا للوصول.
أي باب يفتحه ترخيص MiCA؟
في 6 يوليو/تموز، أعلنت Ripple أنها حصلت على التفويض الرسمي من هيئة الرقابة المالية في لوكسمبورغ CSSF لتقديم خدمات الأصول المشفّرة (CASP) بموجب MiCA. وصفت الشركة ذلك بأنه يوفّر أساس الامتثال عبر 30 دولة في المنطقة الاقتصادية الأوروبية، وأشارت إلى أن منتجات الدفع المشفّر الخاضعة للرقابة يمكن توجيهها إلى المؤسسات المالية والشركات المحلية.
يمكن تلخيص هذه الرسالة بسهولة في عبارة واحدة: حصلت Ripple على "جواز مرور" أوروبي. لكن اعتبار الترخيص مباشرةً مكافئًا لـ RLUSD أو XRP أو أن خدمات Ripple كلها متاحة بالكامل في أوروبا، يعني القفز فوق عدة مراحل محورية.
الأدقّ في الحكم هو أن ترخيص MiCA يفتح مسارًا تنظيميًا لكي تتمكن الكيانات المصرّح لها من تقديم خدماتٍ عبر الحدود والخدمات المصرّح بها. فهل يمكن لمنتجٍ ما أن يصل في النهاية إلى المستخدم، يعتمد على المرور تباعًا عبر نطاق الخدمة، وهوية المنتج، ونقاط التوزيع. الترخيص شرطٌ ضروري، لكنه ليس الإجابة الكاملة عمّا إذا كان المنتج قابلًا للوصول.
يمكن تلخيص هذه الرسالة بسهولة في عبارة واحدة: حصلت Ripple على "جواز مرور" أوروبي. لكن اعتبار الترخيص مباشرةً مكافئًا لـ RLUSD أو XRP أو أن خدمات Ripple كلها متاحة بالكامل في أوروبا، يعني القفز فوق عدة مراحل محورية.
الأدقّ في الحكم هو أن ترخيص MiCA يفتح مسارًا تنظيميًا لكي تتمكن الكيانات المصرّح لها من تقديم خدماتٍ عبر الحدود والخدمات المصرّح بها. فهل يمكن لمنتجٍ ما أن يصل في النهاية إلى المستخدم، يعتمد على المرور تباعًا عبر نطاق الخدمة، وهوية المنتج، ونقاط التوزيع. الترخيص شرطٌ ضروري، لكنه ليس الإجابة الكاملة عمّا إذا كان المنتج قابلًا للوصول.
8
4.4k
·
--
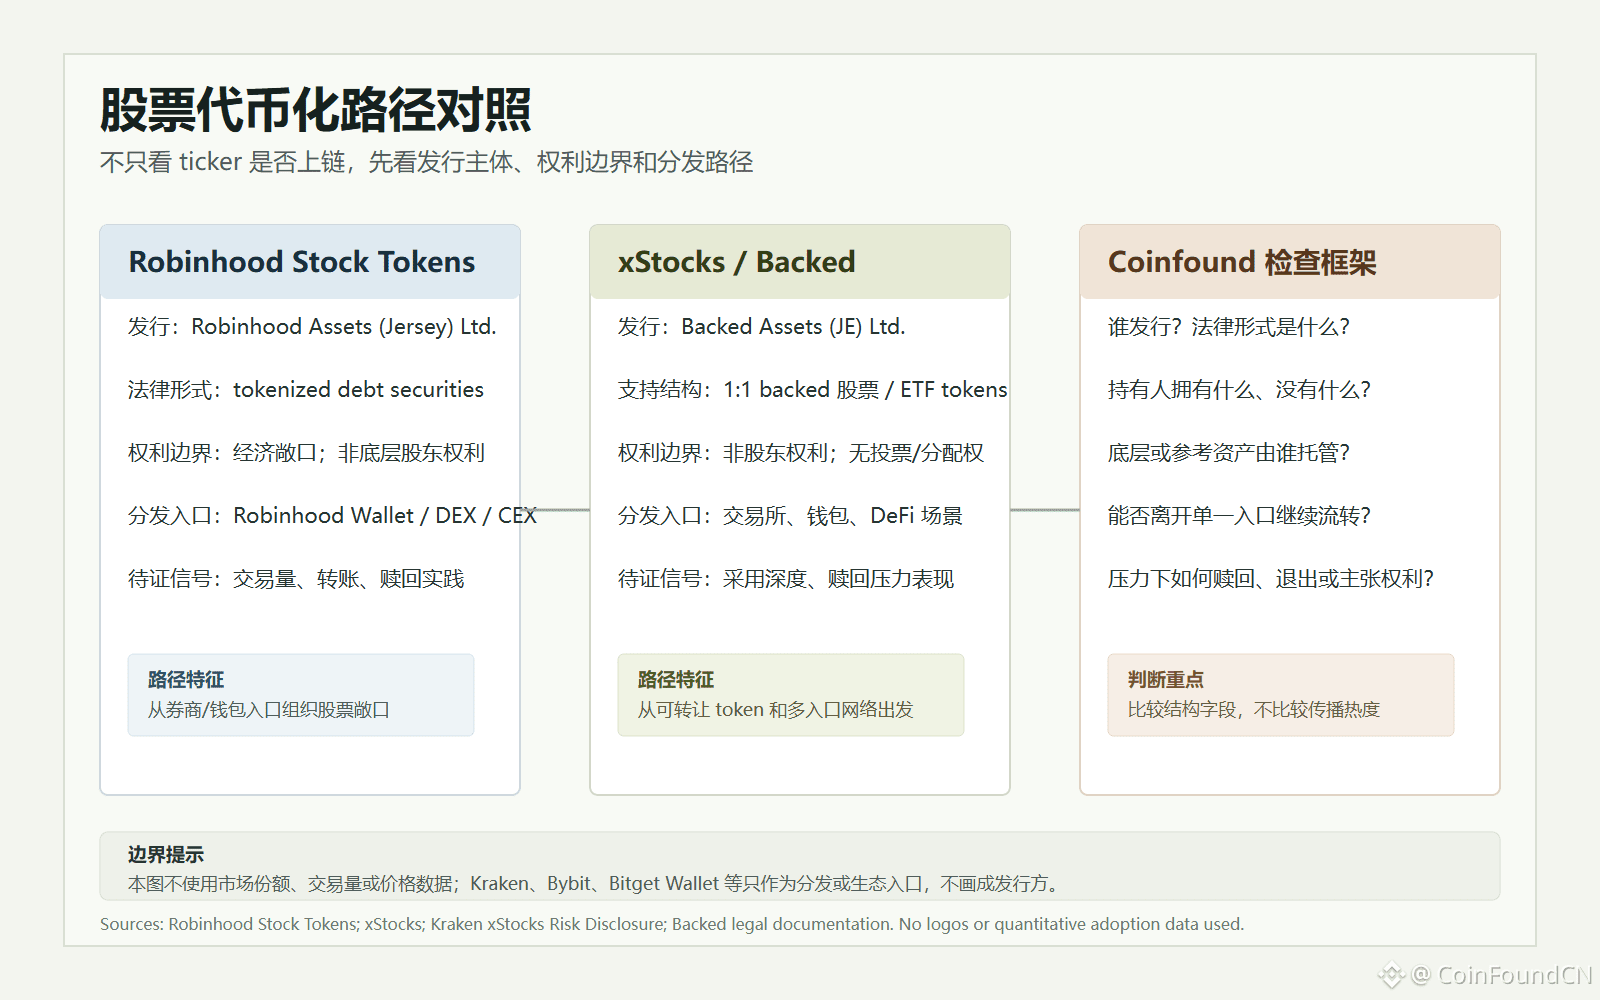
ترميز الأسهم لا يعني الاكتفاء بالنظر إلى الـ ticker أو ما إذا كانت هناك عملية إدراج على السلسلة.
يبدو أن Robinhood Stock Tokens و xStocks كلاهما “تعرض لسهم على السلسلة”، لكن بنيتهما ليست نفسها:
• الجهة المُصدِرة مختلفة
• الشكل القانوني مختلف
• حقوق الحملة مختلفة
• مسار التوزيع مختلف
قد يكون بالإمكان تتبع سعر السهم عبر token، لكن هذا لا يعني أن الحامل يملك كامل الحقوق كمالك أسهم.
لذا، السؤال الحقيقي ليس ما إذا كانت Apple أو Tesla أو NVIDIA قد تمت إضافتها إلى السلسلة.
بل:
- من يُصدر؟
- ما هو الشكل القانوني؟
- ماذا يمتلك حامل الـtoken فعليًا؟
- من يقوم بحفظ/إدارة الأصل الأساسي؟
- كيف يتم الاسترداد أو الخروج تحت الضغط؟
في ترميز الأسهم، البنية أهم من الـ ticker.
#CoinFound، تعريف البيانات هو الذي يمنح القيمة.
عرض النص الأصلي: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
ترميز الأسهم لا يعني الاكتفاء بالنظر إلى الـ ticker أو ما إذا كانت هناك عملية إدراج على السلسلة.
يبدو أن Robinhood Stock Tokens و xStocks كلاهما “تعرض لسهم على السلسلة”، لكن بنيتهما ليست نفسها:
• الجهة المُصدِرة مختلفة
• الشكل القانوني مختلف
• حقوق الحملة مختلفة
• مسار التوزيع مختلف
قد يكون بالإمكان تتبع سعر السهم عبر token، لكن هذا لا يعني أن الحامل يملك كامل الحقوق كمالك أسهم.
لذا، السؤال الحقيقي ليس ما إذا كانت Apple أو Tesla أو NVIDIA قد تمت إضافتها إلى السلسلة.
بل:
- من يُصدر؟
- ما هو الشكل القانوني؟
- ماذا يمتلك حامل الـtoken فعليًا؟
- من يقوم بحفظ/إدارة الأصل الأساسي؟
- كيف يتم الاسترداد أو الخروج تحت الضغط؟
في ترميز الأسهم، البنية أهم من الـ ticker.
#CoinFound، تعريف البيانات هو الذي يمنح القيمة.
عرض النص الأصلي: 股票代币化不能只看 ticker 上链
يبدو أن Robinhood Stock Tokens و xStocks كلاهما “تعرض لسهم على السلسلة”، لكن بنيتهما ليست نفسها:
• الجهة المُصدِرة مختلفة
• الشكل القانوني مختلف
• حقوق الحملة مختلفة
• مسار التوزيع مختلف
قد يكون بالإمكان تتبع سعر السهم عبر token، لكن هذا لا يعني أن الحامل يملك كامل الحقوق كمالك أسهم.
لذا، السؤال الحقيقي ليس ما إذا كانت Apple أو Tesla أو NVIDIA قد تمت إضافتها إلى السلسلة.
بل:
- من يُصدر؟
- ما هو الشكل القانوني؟
- ماذا يمتلك حامل الـtoken فعليًا؟
- من يقوم بحفظ/إدارة الأصل الأساسي؟
- كيف يتم الاسترداد أو الخروج تحت الضغط؟
في ترميز الأسهم، البنية أهم من الـ ticker.
#CoinFound، تعريف البيانات هو الذي يمنح القيمة.
عرض النص الأصلي: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
لا يمكن أن يكون ترميز الأسهم مجرد النظر إلى تكرار الإدراج على السلسلةيمكن بسهولة صياغة حكاية مبسطة عن Robinhood Stock Tokens: أن تنقل شركات الوساطة الرئيسية الأسهم الأمريكية إلى السلسلة، وأن يتمكن المستخدمون العاديون لاحقًا من تداول توكنات الأسهم داخل محافظهم. هذا المدخل يتمتع بقابلية انتشار، لكن إذا اقتصرت الكتابة عليه فقط، فإن التحليل سيتوقف مبكرًا عند عبارة «ترميز الأسهم على السلسلة».
المقارنة الأكثر جدارة تكمن في أنَّه داخل نوعٍ سردي واحد، لم يعد هناك طريق واحد فقط مثل Robinhood. فـ xStocks / Backed أيضًا تحوّل الأسهم الأمريكية وصناديق ETF إلى توكنات على السلسلة، وتُوزّعها عبر البورصات والمحافظ وسيناريوهات DeFi. تجعل Robinhood وxStocks سعر السهم أشبه بأصلٍ على السلسلة، لكن لا ينبغي دمجهما في استنتاجٍ واحد: فكونه يبدو كسهم لا يعني أن حاملي التوكنات حصلوا على كامل حقوق المساهمين؛ وكونه يمر عبر مداخل أكثر لا يعني تلقائيًا أن حدود المخاطر تختفي.
لا يمكن أن يكون ترميز الأسهم مجرد النظر إلى تكرار الإدراج على السلسلة
يمكن بسهولة صياغة حكاية مبسطة عن Robinhood Stock Tokens: أن تنقل شركات الوساطة الرئيسية الأسهم الأمريكية إلى السلسلة، وأن يتمكن المستخدمون العاديون لاحقًا من تداول توكنات الأسهم داخل محافظهم. هذا المدخل يتمتع بقابلية انتشار، لكن إذا اقتصرت الكتابة عليه فقط، فإن التحليل سيتوقف مبكرًا عند عبارة «ترميز الأسهم على السلسلة».
المقارنة الأكثر جدارة تكمن في أنَّه داخل نوعٍ سردي واحد، لم يعد هناك طريق واحد فقط مثل Robinhood. فـ xStocks / Backed أيضًا تحوّل الأسهم الأمريكية وصناديق ETF إلى توكنات على السلسلة، وتُوزّعها عبر البورصات والمحافظ وسيناريوهات DeFi. تجعل Robinhood وxStocks سعر السهم أشبه بأصلٍ على السلسلة، لكن لا ينبغي دمجهما في استنتاجٍ واحد: فكونه يبدو كسهم لا يعني أن حاملي التوكنات حصلوا على كامل حقوق المساهمين؛ وكونه يمر عبر مداخل أكثر لا يعني تلقائيًا أن حدود المخاطر تختفي.
المقارنة الأكثر جدارة تكمن في أنَّه داخل نوعٍ سردي واحد، لم يعد هناك طريق واحد فقط مثل Robinhood. فـ xStocks / Backed أيضًا تحوّل الأسهم الأمريكية وصناديق ETF إلى توكنات على السلسلة، وتُوزّعها عبر البورصات والمحافظ وسيناريوهات DeFi. تجعل Robinhood وxStocks سعر السهم أشبه بأصلٍ على السلسلة، لكن لا ينبغي دمجهما في استنتاجٍ واحد: فكونه يبدو كسهم لا يعني أن حاملي التوكنات حصلوا على كامل حقوق المساهمين؛ وكونه يمر عبر مداخل أكثر لا يعني تلقائيًا أن حدود المخاطر تختفي.
1
6
3.7k
·
--
تمّ التحقق
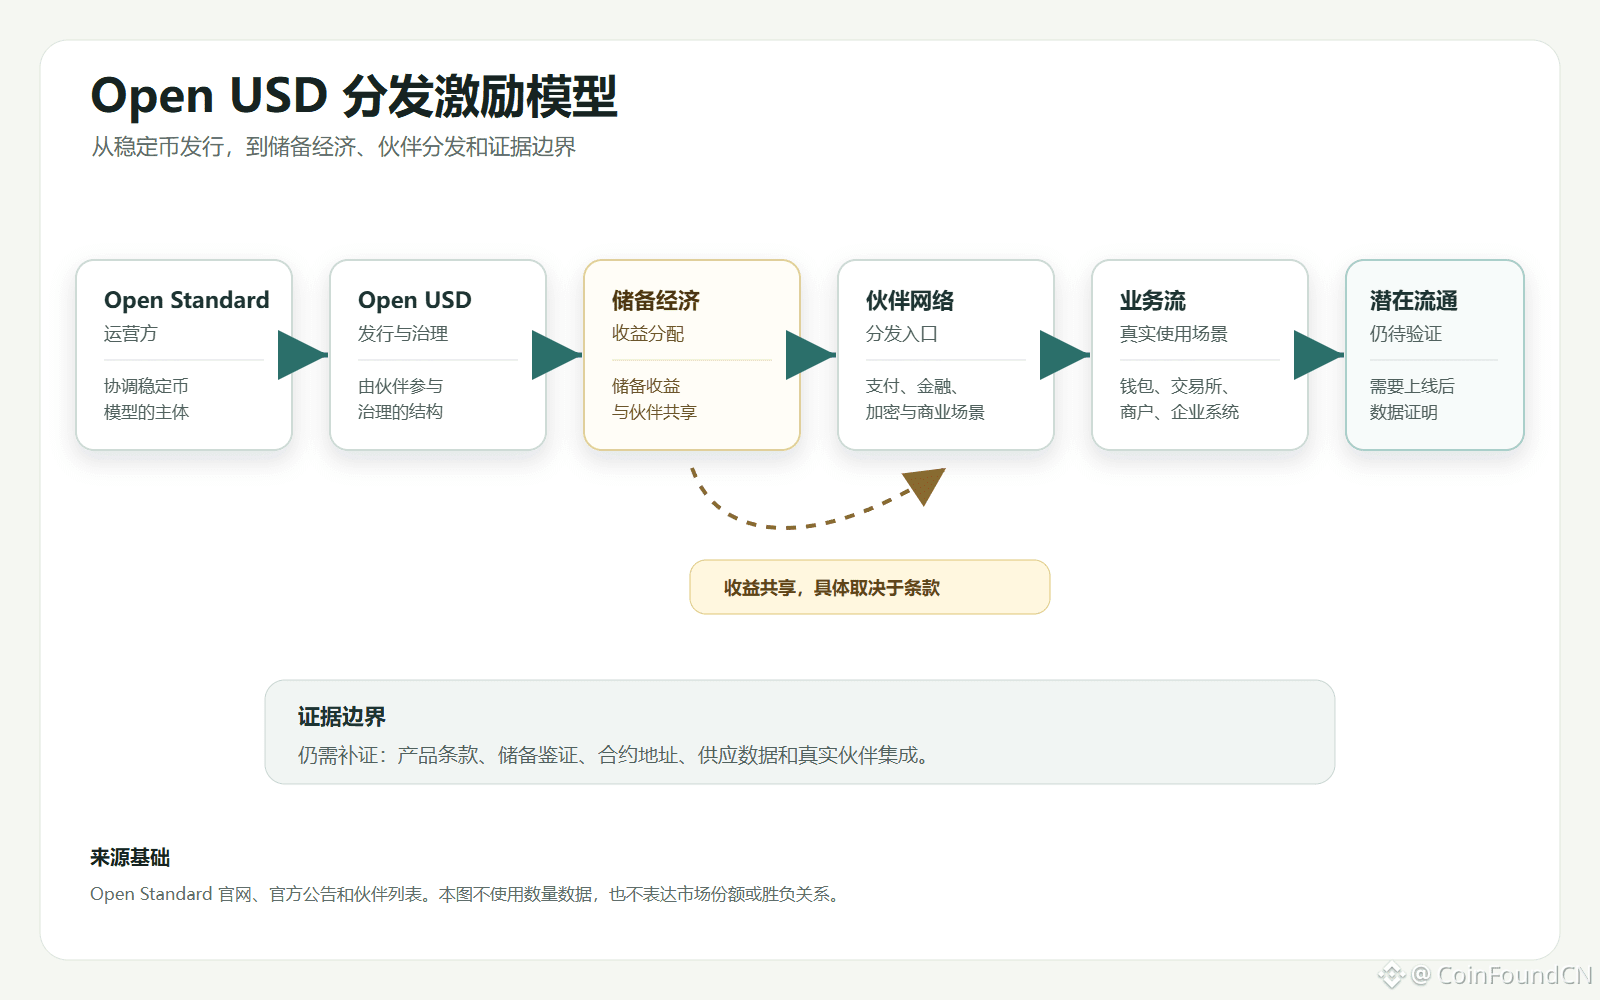
قد لا يكون Open USD “عملة مستقرة أخرى”. بل يبدو أقرب إلى تجربة تحفيز لتوزيع العملات المستقرة.
والآن يقدّم Open Standard هذه المرة ليس مجرد عملة مستقرة جديدة مرتبطة بالدولار، بل مجموعة من منطق تصميم جديد:
• سكّ مجاني / استرداد
• مشاركة شركاء في عوائد الاحتياطي
• مشاركة الشركاء في الحوكمة
وهذا يعني أن منافسة العملات المستقرة قد تنتقل من تنافس قائم على “ثقة المُصدِر”، إلى تنافس قائم على “شبكة توزيع وتحفيز”.
ما قد يسأل عنه السوق لاحقًا قد لا يقتصر بعد الآن على: من يُصدر العملة المستقرة، ومن يحصل على عوائد الاحتياطي؟
بل: من المسؤول عن عملية التوزيع، ومن يشارك في الحوكمة، ومن يشارك العائد الاقتصادي الناشئ عن التداول والانتشار؟
لكن الحدود تبقى بنفس القدر من الأهمية.
قائمة تضم 140+ شريكًا لا تعني اعتمادًا حقيقيًا.
مشاركة العوائد لا تعني إثبات الأمان.
والأمور التي ما زالت بحاجة إلى التحقق الحقيقي تتمثل في:
كيان الإصدار، وإفصاح الاحتياطي، وترتيبات التدقيق/التحقق، وعنوان العقد، وبيانات العرض، وما إذا كان الشركاء متصلين بالفعل بسيناريوهات الدفع والتسوية وحالات الحساب.
لذا، يستحق Open USD أن تتم متابعته، لكن في الوقت الحالي من الأفضل اعتباره تجربة لشبكة توزيع العملات المستقرة، وليس بطلًا جديدًا مُثبتًا يمكنه تغيير المشهد.
CoinFound، تحديد البيانات يخلق القيمة.
🔗:https://app.coinfound.org/zh/rwa/dashboard
النص الأصلي: [Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
قد لا يكون Open USD “عملة مستقرة أخرى”. بل يبدو أقرب إلى تجربة تحفيز لتوزيع العملات المستقرة.
والآن يقدّم Open Standard هذه المرة ليس مجرد عملة مستقرة جديدة مرتبطة بالدولار، بل مجموعة من منطق تصميم جديد:
• سكّ مجاني / استرداد
• مشاركة شركاء في عوائد الاحتياطي
• مشاركة الشركاء في الحوكمة
وهذا يعني أن منافسة العملات المستقرة قد تنتقل من تنافس قائم على “ثقة المُصدِر”، إلى تنافس قائم على “شبكة توزيع وتحفيز”.
ما قد يسأل عنه السوق لاحقًا قد لا يقتصر بعد الآن على: من يُصدر العملة المستقرة، ومن يحصل على عوائد الاحتياطي؟
بل: من المسؤول عن عملية التوزيع، ومن يشارك في الحوكمة، ومن يشارك العائد الاقتصادي الناشئ عن التداول والانتشار؟
لكن الحدود تبقى بنفس القدر من الأهمية.
قائمة تضم 140+ شريكًا لا تعني اعتمادًا حقيقيًا.
مشاركة العوائد لا تعني إثبات الأمان.
والأمور التي ما زالت بحاجة إلى التحقق الحقيقي تتمثل في:
كيان الإصدار، وإفصاح الاحتياطي، وترتيبات التدقيق/التحقق، وعنوان العقد، وبيانات العرض، وما إذا كان الشركاء متصلين بالفعل بسيناريوهات الدفع والتسوية وحالات الحساب.
لذا، يستحق Open USD أن تتم متابعته، لكن في الوقت الحالي من الأفضل اعتباره تجربة لشبكة توزيع العملات المستقرة، وليس بطلًا جديدًا مُثبتًا يمكنه تغيير المشهد.
CoinFound، تحديد البيانات يخلق القيمة.
🔗:https://app.coinfound.org/zh/rwa/dashboard
النص الأصلي: Open USD 不是又一个稳定币,而是一次分发激励实验
والآن يقدّم Open Standard هذه المرة ليس مجرد عملة مستقرة جديدة مرتبطة بالدولار، بل مجموعة من منطق تصميم جديد:
• سكّ مجاني / استرداد
• مشاركة شركاء في عوائد الاحتياطي
• مشاركة الشركاء في الحوكمة
وهذا يعني أن منافسة العملات المستقرة قد تنتقل من تنافس قائم على “ثقة المُصدِر”، إلى تنافس قائم على “شبكة توزيع وتحفيز”.
ما قد يسأل عنه السوق لاحقًا قد لا يقتصر بعد الآن على: من يُصدر العملة المستقرة، ومن يحصل على عوائد الاحتياطي؟
بل: من المسؤول عن عملية التوزيع، ومن يشارك في الحوكمة، ومن يشارك العائد الاقتصادي الناشئ عن التداول والانتشار؟
لكن الحدود تبقى بنفس القدر من الأهمية.
قائمة تضم 140+ شريكًا لا تعني اعتمادًا حقيقيًا.
مشاركة العوائد لا تعني إثبات الأمان.
والأمور التي ما زالت بحاجة إلى التحقق الحقيقي تتمثل في:
كيان الإصدار، وإفصاح الاحتياطي، وترتيبات التدقيق/التحقق، وعنوان العقد، وبيانات العرض، وما إذا كان الشركاء متصلين بالفعل بسيناريوهات الدفع والتسوية وحالات الحساب.
لذا، يستحق Open USD أن تتم متابعته، لكن في الوقت الحالي من الأفضل اعتباره تجربة لشبكة توزيع العملات المستقرة، وليس بطلًا جديدًا مُثبتًا يمكنه تغيير المشهد.
CoinFound، تحديد البيانات يخلق القيمة.
🔗:https://app.coinfound.org/zh/rwa/dashboard
النص الأصلي: Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
تمّ التحقق
ليس Open USD مجرد عملة مستقرة أخرى، بل هو تجربة لتوزيع الحوافزإن Open USD من المرجح أن يُكتب في السوق على أنه قصة مألوفة: أكثر من 140 جهة ومؤسسة تقف على قائمة واحدة، لتأتي عملة مستقرة جديدة مرتبطة بالدولار وتستعد للتحدي أمام USDC وUSDT.
إن هذه المقولة لها قوة انتشار، لكنها أيضًا الأسهل في أن تضلّل الناس. إذ حتى الآن، لا توجد حقائق أكثر تأكيدًا من أن Open USD قد تكوّن بالفعل ويجري اعتماده بشكل حقيقي، ولا من أنه ثبت قدرته على زعزعة هيكل العملات المستقرة القائم. والأوضح هو أن Open Standard نشرت مجموعة جديدة من مبادئ تصميم العملات المستقرة: سكّ واسترداد مجانيان، وتوزيع عائدات الاحتياط بشكل أكبر على الشركاء الذين يسهمون في تحقيق الاعتماد، وبنية شركات مستقلة يشارك فيها الشركاء في الحوكمة.
ليس Open USD مجرد عملة مستقرة أخرى، بل هو تجربة لتوزيع الحوافز
إن Open USD من المرجح أن يُكتب في السوق على أنه قصة مألوفة: أكثر من 140 جهة ومؤسسة تقف على قائمة واحدة، لتأتي عملة مستقرة جديدة مرتبطة بالدولار وتستعد للتحدي أمام USDC وUSDT.
إن هذه المقولة لها قوة انتشار، لكنها أيضًا الأسهل في أن تضلّل الناس. إذ حتى الآن، لا توجد حقائق أكثر تأكيدًا من أن Open USD قد تكوّن بالفعل ويجري اعتماده بشكل حقيقي، ولا من أنه ثبت قدرته على زعزعة هيكل العملات المستقرة القائم. والأوضح هو أن Open Standard نشرت مجموعة جديدة من مبادئ تصميم العملات المستقرة: سكّ واسترداد مجانيان، وتوزيع عائدات الاحتياط بشكل أكبر على الشركاء الذين يسهمون في تحقيق الاعتماد، وبنية شركات مستقلة يشارك فيها الشركاء في الحوكمة.
إن هذه المقولة لها قوة انتشار، لكنها أيضًا الأسهل في أن تضلّل الناس. إذ حتى الآن، لا توجد حقائق أكثر تأكيدًا من أن Open USD قد تكوّن بالفعل ويجري اعتماده بشكل حقيقي، ولا من أنه ثبت قدرته على زعزعة هيكل العملات المستقرة القائم. والأوضح هو أن Open Standard نشرت مجموعة جديدة من مبادئ تصميم العملات المستقرة: سكّ واسترداد مجانيان، وتوزيع عائدات الاحتياط بشكل أكبر على الشركاء الذين يسهمون في تحقيق الاعتماد، وبنية شركات مستقلة يشارك فيها الشركاء في الحوكمة.
6
5.9k
·
--
تمّ التحقق
ما يجب أن تفعله Aave V4، ولم يعد الأمر مجرد «إتاحة الاقتراض والإقراض لـ RWA». بل نقل تمويل الأوراق المالية في وول ستريت إلى السلسلة.
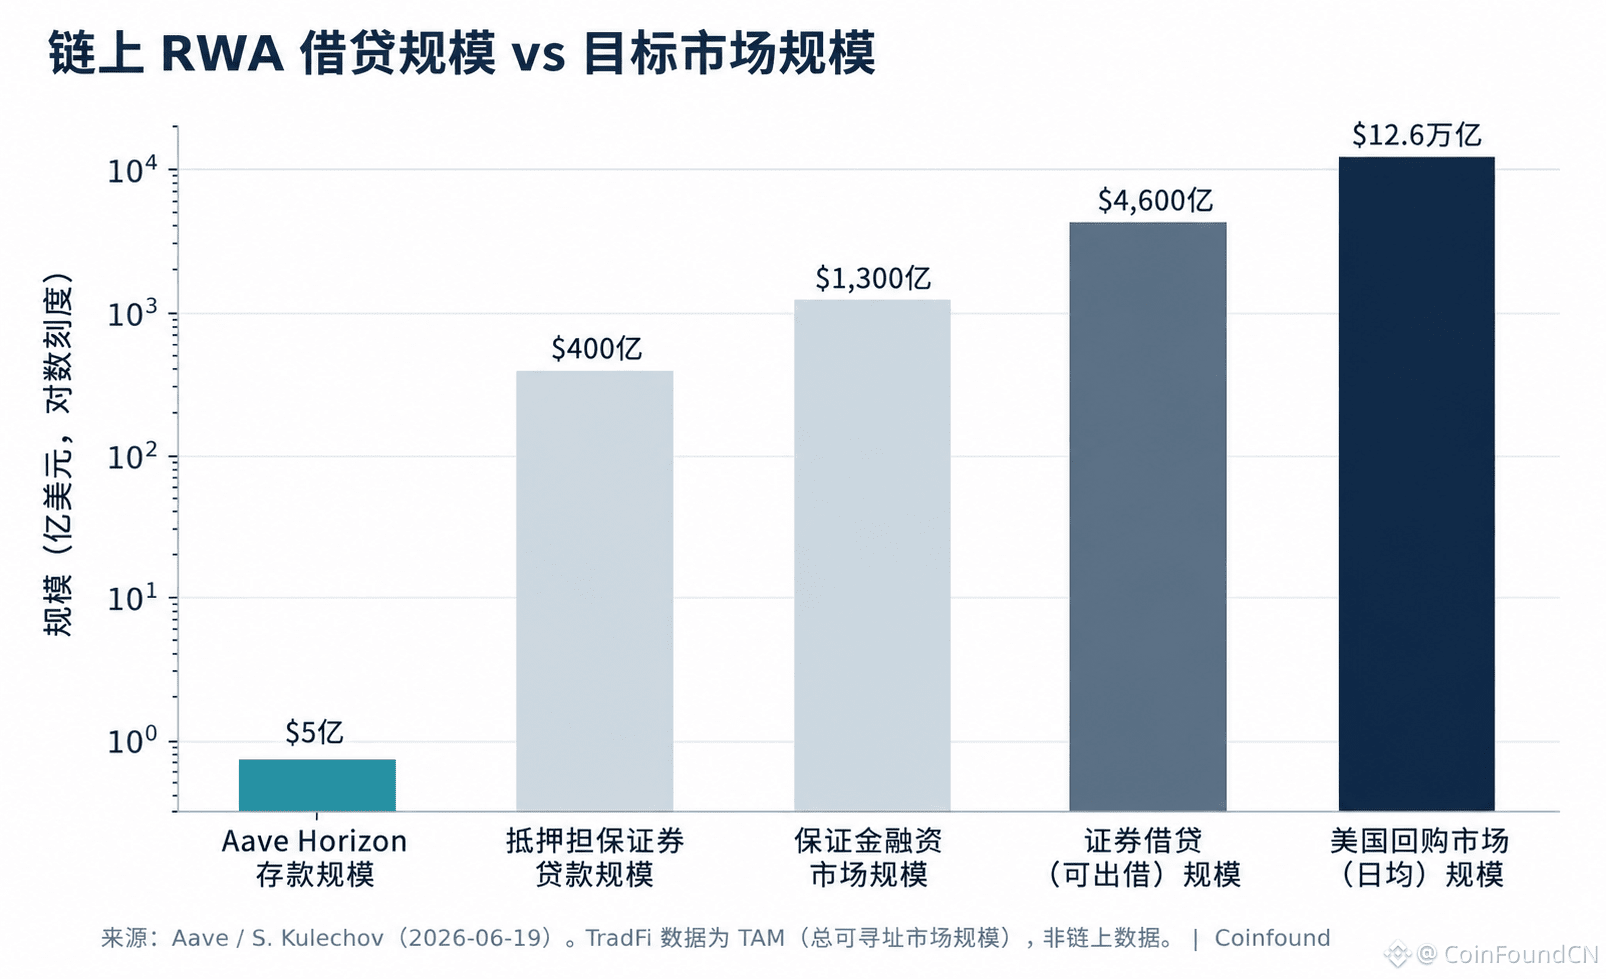
حاليًا يبلغ حجم ودائع Horizon نحو 500 مليون دولار، لكن السوق التي تستهدفها هي:
• عمليات إعادة الشراء في الولايات المتحدة: 12.6 تريليون دولار
• الإقراض بالضمانات (securities lending): 4.6 تريليون دولار
• التمويل بالضمانات (guaranteed financing): 1.3 تريليون دولار
الأمر الأهم الذي يستحق الاهتمام ليس فقط حجم السوق TAM. بل ماذا يحدث عندما يتم توحيد دمج سندات الخزانة الأمريكية، والائتمان الخاص (private credit)، وCLO، والأسهم المُمَثَّلة بتوكنات ضمن منظومة ضمانات واحدة: حينها تنتقل المخاطر من أصل واحد إلى طبقة «قابلية التركيب»—كيف يتم تسعير الضمانات، وكيف تُشارك السيولة، وكيف تتم التصفية (liquidation)، وكيف تنتقل المخاطر إلى كامل التجميعة (pool).
المرحلة التالية من إقراض RWA ليست مجرد إتاحة المزيد من الأصول على السلسلة.
بل بداية تشكّل تمويل الأوراق المالية على السلسلة، وبدء تضخيم مخاطر جديدة على مستوى النظام.
🔗عرض النص الأصلي: [Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
ما يجب أن تفعله Aave V4، ولم يعد الأمر مجرد «إتاحة الاقتراض والإقراض لـ RWA». بل نقل تمويل الأوراق المالية في وول ستريت إلى السلسلة.
حاليًا يبلغ حجم ودائع Horizon نحو 500 مليون دولار، لكن السوق التي تستهدفها هي:
• عمليات إعادة الشراء في الولايات المتحدة: 12.6 تريليون دولار
• الإقراض بالضمانات (securities lending): 4.6 تريليون دولار
• التمويل بالضمانات (guaranteed financing): 1.3 تريليون دولار
الأمر الأهم الذي يستحق الاهتمام ليس فقط حجم السوق TAM. بل ماذا يحدث عندما يتم توحيد دمج سندات الخزانة الأمريكية، والائتمان الخاص (private credit)، وCLO، والأسهم المُمَثَّلة بتوكنات ضمن منظومة ضمانات واحدة: حينها تنتقل المخاطر من أصل واحد إلى طبقة «قابلية التركيب»—كيف يتم تسعير الضمانات، وكيف تُشارك السيولة، وكيف تتم التصفية (liquidation)، وكيف تنتقل المخاطر إلى كامل التجميعة (pool).
المرحلة التالية من إقراض RWA ليست مجرد إتاحة المزيد من الأصول على السلسلة.
بل بداية تشكّل تمويل الأوراق المالية على السلسلة، وبدء تضخيم مخاطر جديدة على مستوى النظام.
🔗عرض النص الأصلي: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
حاليًا يبلغ حجم ودائع Horizon نحو 500 مليون دولار، لكن السوق التي تستهدفها هي:
• عمليات إعادة الشراء في الولايات المتحدة: 12.6 تريليون دولار
• الإقراض بالضمانات (securities lending): 4.6 تريليون دولار
• التمويل بالضمانات (guaranteed financing): 1.3 تريليون دولار
الأمر الأهم الذي يستحق الاهتمام ليس فقط حجم السوق TAM. بل ماذا يحدث عندما يتم توحيد دمج سندات الخزانة الأمريكية، والائتمان الخاص (private credit)، وCLO، والأسهم المُمَثَّلة بتوكنات ضمن منظومة ضمانات واحدة: حينها تنتقل المخاطر من أصل واحد إلى طبقة «قابلية التركيب»—كيف يتم تسعير الضمانات، وكيف تُشارك السيولة، وكيف تتم التصفية (liquidation)، وكيف تنتقل المخاطر إلى كامل التجميعة (pool).
المرحلة التالية من إقراض RWA ليست مجرد إتاحة المزيد من الأصول على السلسلة.
بل بداية تشكّل تمويل الأوراق المالية على السلسلة، وبدء تضخيم مخاطر جديدة على مستوى النظام.
🔗عرض النص الأصلي: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
تمّ التحقق
Aave V4 يهدف إلى نقل تمويل الأوراق المالية في وول ستريت إلى السلسلة: طبقة القابلية للتشغيل البيني تتحول من نقطة مخاطرة إلى العمود الفقري١٩ يونيو، أعلن مؤسس Aave Kulechov أن Aave V4، الذي على وشك الإطلاق، يُحدد كبديل على السلسلة لتمويل الأوراق المالية في وول ستريت، مستهدفًا أسواق إعادة الشراء (الريبو) التي تبلغ حوالي ١٢.٦ تريليون دولار أمريكي يوميًا في المتوسط، وإقراض الأوراق المالية القابلة للإقراض بنحو ٤.٦ تريليون دولار، وأسواق التمويل بالهامش. وقدّم ثلاث فئات من المنتجات: قروض مضمونة بالأوراق المالية، وإعادة الشراء (تسوية فورية)، وإقراض الأوراق المالية. فقد راكم سوق إقراض RWA المؤسسي من Horizon، والذي تم إطلاقه في أغسطس ٢٠٢٥، نحو ٤.٤ إلى ٥.٥٠ مليون دولار من الودائع، مع هدف تجاوز ١٠٠٠ مليون دولار في ٢٠٢٦. وبهذا تحوّلت عبارة "استخدام RWA كضمان" من منتج إلى سردية "بنية تحتية لتمويل الأوراق المالية على السلسلة".
Aave V4 يهدف إلى نقل تمويل الأوراق المالية في وول ستريت إلى السلسلة: طبقة القابلية للتشغيل البيني تتحول من نقطة مخاطرة إلى العمود الفقري
١٩ يونيو، أعلن مؤسس Aave Kulechov أن Aave V4، الذي على وشك الإطلاق، يُحدد كبديل على السلسلة لتمويل الأوراق المالية في وول ستريت، مستهدفًا أسواق إعادة الشراء (الريبو) التي تبلغ حوالي ١٢.٦ تريليون دولار أمريكي يوميًا في المتوسط، وإقراض الأوراق المالية القابلة للإقراض بنحو ٤.٦ تريليون دولار، وأسواق التمويل بالهامش. وقدّم ثلاث فئات من المنتجات: قروض مضمونة بالأوراق المالية، وإعادة الشراء (تسوية فورية)، وإقراض الأوراق المالية. فقد راكم سوق إقراض RWA المؤسسي من Horizon، والذي تم إطلاقه في أغسطس ٢٠٢٥، نحو ٤.٤ إلى ٥.٥٠ مليون دولار من الودائع، مع هدف تجاوز ١٠٠٠ مليون دولار في ٢٠٢٦. وبهذا تحوّلت عبارة "استخدام RWA كضمان" من منتج إلى سردية "بنية تحتية لتمويل الأوراق المالية على السلسلة".
2
4.9k
·
--
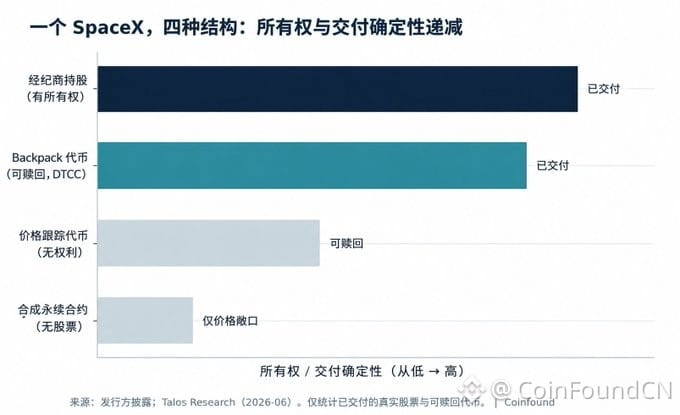
نفس SpaceX، أربعة هياكل رمزية، تقابل أربعة حقوق مختلفة تمامًا.
أكبر مخاطر الأسهم المرمّزة ليست الشركة نفسها.
بل ما الذي اشتريته بالفعل.
من الأسهم الحقيقية، إلى الرموز القابلة للاسترداد، إلى شهادات التتبع، إلى العقود الدائمة الاصطناعية—تتراجع قابلية تحديد الملكية واليقين في التسليم تدريجيًا خطوة بعد خطوة.
عندما يحين موعد الـ IPO القادم الرائج، فإن السؤال الذي يحتاج السوق حقًا إلى الإجابة عليه ليس:
- هل يمكن شراء الرمز؟
بل:
- هل يمكن في النهاية الحصول فعليًا على السهم؟
مع التطور السريع للأسهم المرمّزة، قد تصبح مخاطر الملكية والتسليم أكثر جدارة بالاهتمام من سعر السهم نفسه.
#CoinFound، عرّف القيمة بالبيانات.
🔗 شاهد المزيد: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
نفس SpaceX، أربعة هياكل رمزية، تقابل أربعة حقوق مختلفة تمامًا.
أكبر مخاطر الأسهم المرمّزة ليست الشركة نفسها.
بل ما الذي اشتريته بالفعل.
من الأسهم الحقيقية، إلى الرموز القابلة للاسترداد، إلى شهادات التتبع، إلى العقود الدائمة الاصطناعية—تتراجع قابلية تحديد الملكية واليقين في التسليم تدريجيًا خطوة بعد خطوة.
عندما يحين موعد الـ IPO القادم الرائج، فإن السؤال الذي يحتاج السوق حقًا إلى الإجابة عليه ليس:
- هل يمكن شراء الرمز؟
بل:
- هل يمكن في النهاية الحصول فعليًا على السهم؟
مع التطور السريع للأسهم المرمّزة، قد تصبح مخاطر الملكية والتسليم أكثر جدارة بالاهتمام من سعر السهم نفسه.
#CoinFound، عرّف القيمة بالبيانات.
🔗 شاهد المزيد: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
أكبر مخاطر الأسهم المرمّزة ليست الشركة نفسها.
بل ما الذي اشتريته بالفعل.
من الأسهم الحقيقية، إلى الرموز القابلة للاسترداد، إلى شهادات التتبع، إلى العقود الدائمة الاصطناعية—تتراجع قابلية تحديد الملكية واليقين في التسليم تدريجيًا خطوة بعد خطوة.
عندما يحين موعد الـ IPO القادم الرائج، فإن السؤال الذي يحتاج السوق حقًا إلى الإجابة عليه ليس:
- هل يمكن شراء الرمز؟
بل:
- هل يمكن في النهاية الحصول فعليًا على السهم؟
مع التطور السريع للأسهم المرمّزة، قد تصبح مخاطر الملكية والتسليم أكثر جدارة بالاهتمام من سعر السهم نفسه.
#CoinFound، عرّف القيمة بالبيانات.
🔗 شاهد المزيد: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
نفس سبيس إكس، أربع فئات بالرموز وتناقص في الحقوق: في يوم الـ IPO، كانت أول من انشقّ هو طبقة التسليم١٢ يونيو من عام ٢٠٢٣ هبطت سبيس إكس إلى ناسداك بسعر ١٣٥ دولارًا للسهم، وطرحت قرابة ٥٫٥٥٦ مليون سهم، وجمعت نحو ٧٥ مليار دولار، ثم قفزت في أول يوم إلى ١٦٤ دولارًا. وحول هذا الـ IPO الذي يُعدّ الأكثر ترقّبًا في السنوات الأخيرة، كانت هناك أكثر من أربع طرق يستطيع من خلالها الأفراد شراء "SpaceX" قبل الإدراج، مع تشابه في الأكواد واختلاف جذري في الطبيعة القانونية. تسوّق السوق فكرة طرح الاكتتاب المُرقمن بالرموز على أنها "تمزيق الحبل المخملي للاكتتاب، وأن الجميع يمكنه المشاركة"، لكن ما كُشف عنه هذا الأسبوع فعليًا هو أن الفئة المُرقمنة بالرموز كانت هشة على مستوى التسليم: فإلغاء طلبات الاشتراك الجماعي واعتماد الاسترداد كان معتمدًا على التوزيع عبر xStocks، بينما استمر النوع الاصطناعي الدائم (الـ synthetic perpetual) الذي لا يمتلك أسهمًا مطلقًا في العمل كالمعتاد.
نفس سبيس إكس، أربع فئات بالرموز وتناقص في الحقوق: في يوم الـ IPO، كانت أول من انشقّ هو طبقة التسليم
١٢ يونيو من عام ٢٠٢٣ هبطت سبيس إكس إلى ناسداك بسعر ١٣٥ دولارًا للسهم، وطرحت قرابة ٥٫٥٥٦ مليون سهم، وجمعت نحو ٧٥ مليار دولار، ثم قفزت في أول يوم إلى ١٦٤ دولارًا. وحول هذا الـ IPO الذي يُعدّ الأكثر ترقّبًا في السنوات الأخيرة، كانت هناك أكثر من أربع طرق يستطيع من خلالها الأفراد شراء "SpaceX" قبل الإدراج، مع تشابه في الأكواد واختلاف جذري في الطبيعة القانونية. تسوّق السوق فكرة طرح الاكتتاب المُرقمن بالرموز على أنها "تمزيق الحبل المخملي للاكتتاب، وأن الجميع يمكنه المشاركة"، لكن ما كُشف عنه هذا الأسبوع فعليًا هو أن الفئة المُرقمنة بالرموز كانت هشة على مستوى التسليم: فإلغاء طلبات الاشتراك الجماعي واعتماد الاسترداد كان معتمدًا على التوزيع عبر xStocks، بينما استمر النوع الاصطناعي الدائم (الـ synthetic perpetual) الذي لا يمتلك أسهمًا مطلقًا في العمل كالمعتاد.
SPCX+2.08%
SPCXUS+0.82%
1
4
6.2k
·
--
صحيح جزئيًا
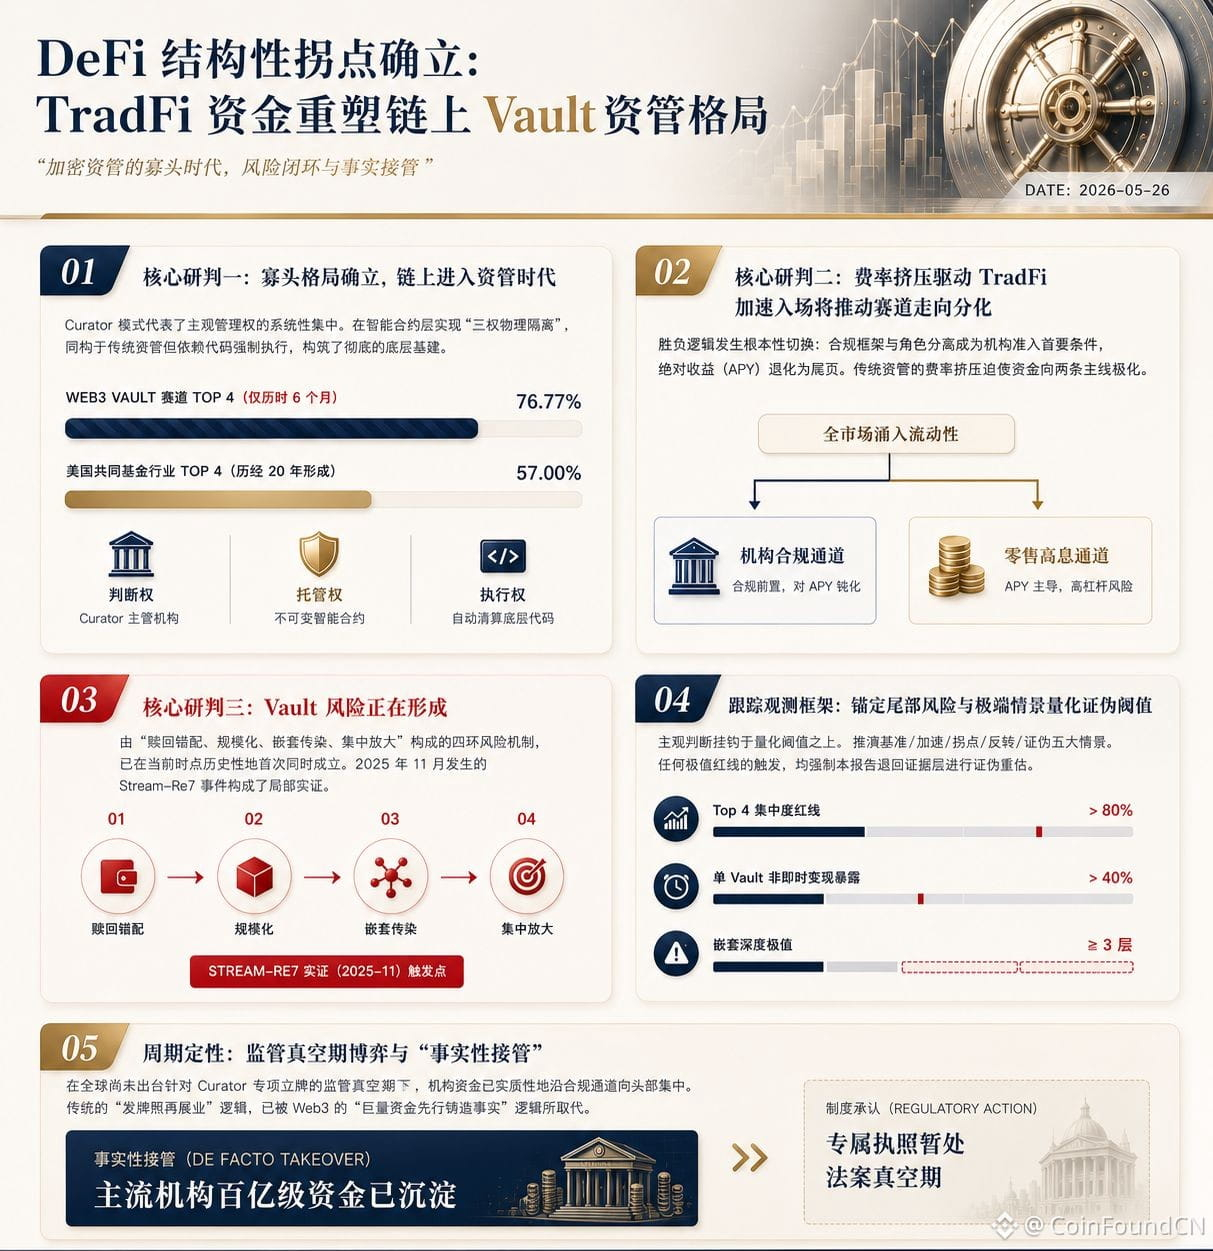
يتغير المشهد التنافسي للتمويل اللامركزي (DeFi).
في الماضي، كان معدل العائد السنوي (APY) هو العامل الحاسم؛ أما الآن، فالأمر يتعلق بقدرات إدارة الأصول، وهياكل الامتثال، والوصول المؤسسي.
يكشف أحدث بحث أجرته CoinFound أن Vault تتحول إلى "أداة التمويل" في عالم البلوك تشين، بينما تتطور Curator لتصبح مديري أصول على البلوك تشين.
مع بدء تدفق أموال التمويل التقليدي (TradFi) إلى البلوك تشين على نطاق واسع، تحول تركيز السوق من العائد بحد ذاته إلى القدرة على بناء ثقة مؤسسية، وعزل المخاطر، وتخصيص رأس المال.
قد يعني هذا أن التمويل اللامركزي ينتقل من عصر التداول إلى عصر إدارة الأصول.
البيانات تُحدد القيمة. CoinFound، تُحدد القيمة بالبيانات.
🔗 رابط التقرير البحثي الكامل: https://bit.ly/4vZ1pcL
يتغير المشهد التنافسي للتمويل اللامركزي (DeFi).
في الماضي، كان معدل العائد السنوي (APY) هو العامل الحاسم؛ أما الآن، فالأمر يتعلق بقدرات إدارة الأصول، وهياكل الامتثال، والوصول المؤسسي.
يكشف أحدث بحث أجرته CoinFound أن Vault تتحول إلى "أداة التمويل" في عالم البلوك تشين، بينما تتطور Curator لتصبح مديري أصول على البلوك تشين.
مع بدء تدفق أموال التمويل التقليدي (TradFi) إلى البلوك تشين على نطاق واسع، تحول تركيز السوق من العائد بحد ذاته إلى القدرة على بناء ثقة مؤسسية، وعزل المخاطر، وتخصيص رأس المال.
قد يعني هذا أن التمويل اللامركزي ينتقل من عصر التداول إلى عصر إدارة الأصول.
البيانات تُحدد القيمة. CoinFound، تُحدد القيمة بالبيانات.
🔗 رابط التقرير البحثي الكامل: https://bit.ly/4vZ1pcL
في الماضي، كان معدل العائد السنوي (APY) هو العامل الحاسم؛ أما الآن، فالأمر يتعلق بقدرات إدارة الأصول، وهياكل الامتثال، والوصول المؤسسي.
يكشف أحدث بحث أجرته CoinFound أن Vault تتحول إلى "أداة التمويل" في عالم البلوك تشين، بينما تتطور Curator لتصبح مديري أصول على البلوك تشين.
مع بدء تدفق أموال التمويل التقليدي (TradFi) إلى البلوك تشين على نطاق واسع، تحول تركيز السوق من العائد بحد ذاته إلى القدرة على بناء ثقة مؤسسية، وعزل المخاطر، وتخصيص رأس المال.
قد يعني هذا أن التمويل اللامركزي ينتقل من عصر التداول إلى عصر إدارة الأصول.
البيانات تُحدد القيمة. CoinFound، تُحدد القيمة بالبيانات.
🔗 رابط التقرير البحثي الكامل: https://bit.ly/4vZ1pcL
4.4k
·
--
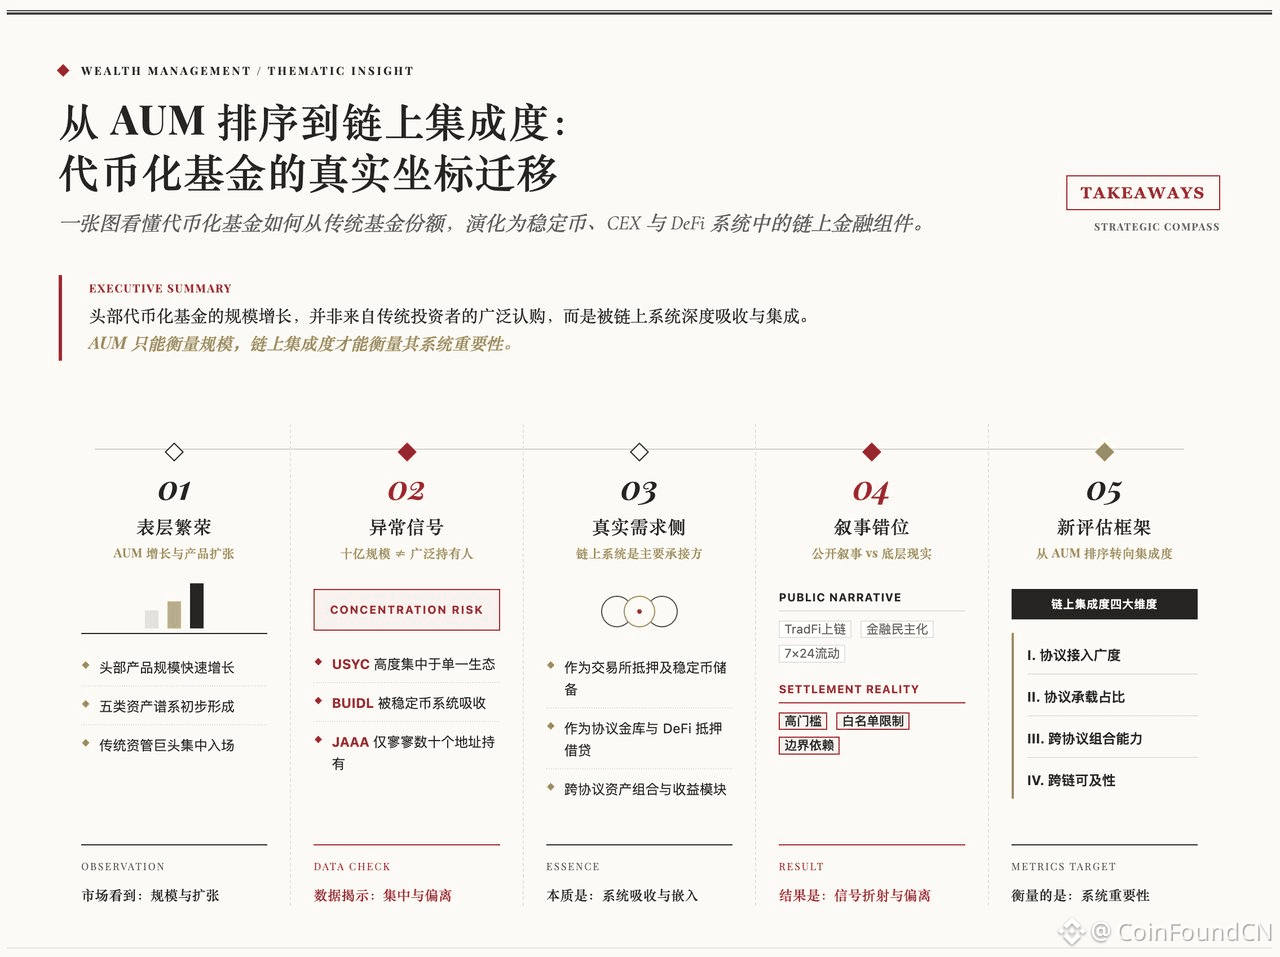
🔥تصنيف AUM، بدأ يفقد فعاليته. ما يحدد فعلاً مكانة صناديق التوكنز أصبح هو "مستوى التكامل على السلسلة".
#CoinFound أحدث تقرير عميق يوضح:
1️⃣ نمو صناديق التوكنز الرائدة ليس ناتجًا عن شراء واسع من المستثمرين التقليديين، بل تم استيعابه بعمق من قبل العملات المستقرة، CEX وأنظمة DeFi.
2️⃣ منتجات مثل USYC، BUIDL، JAAA أصبحت:
• احتياطيات للعملات المستقرة
• خزائن البروتوكولات
• ضمانات DeFi
• وحدات العائدات على السلسلة
3️⃣ صناديق التوكنز تتطور من "حصص الصناديق على السلسلة" إلى "مكونات مالية على السلسلة".
4️⃣ المؤشرات الأساسية في المرحلة التالية لم تعد مجرد AUM، بل تشمل:
• عرض وصول البروتوكولات
• نسبة التحميل للبروتوكولات
• قدرة التنسيق بين البروتوكولات
• إمكانية الوصول عبر السلاسل
📖《اختراق صناديق التوكنز: حدود فقدان AUM وإطار جديد لمستوى التكامل على السلسلة》https://bit.ly/4uXQ4c8
🔥تصنيف AUM، بدأ يفقد فعاليته. ما يحدد فعلاً مكانة صناديق التوكنز أصبح هو "مستوى التكامل على السلسلة".
#CoinFound أحدث تقرير عميق يوضح:
1️⃣ نمو صناديق التوكنز الرائدة ليس ناتجًا عن شراء واسع من المستثمرين التقليديين، بل تم استيعابه بعمق من قبل العملات المستقرة، CEX وأنظمة DeFi.
2️⃣ منتجات مثل USYC، BUIDL، JAAA أصبحت:
• احتياطيات للعملات المستقرة
• خزائن البروتوكولات
• ضمانات DeFi
• وحدات العائدات على السلسلة
3️⃣ صناديق التوكنز تتطور من "حصص الصناديق على السلسلة" إلى "مكونات مالية على السلسلة".
4️⃣ المؤشرات الأساسية في المرحلة التالية لم تعد مجرد AUM، بل تشمل:
• عرض وصول البروتوكولات
• نسبة التحميل للبروتوكولات
• قدرة التنسيق بين البروتوكولات
• إمكانية الوصول عبر السلاسل
📖《اختراق صناديق التوكنز: حدود فقدان AUM وإطار جديد لمستوى التكامل على السلسلة》https://bit.ly/4uXQ4c8
#CoinFound أحدث تقرير عميق يوضح:
1️⃣ نمو صناديق التوكنز الرائدة ليس ناتجًا عن شراء واسع من المستثمرين التقليديين، بل تم استيعابه بعمق من قبل العملات المستقرة، CEX وأنظمة DeFi.
2️⃣ منتجات مثل USYC، BUIDL، JAAA أصبحت:
• احتياطيات للعملات المستقرة
• خزائن البروتوكولات
• ضمانات DeFi
• وحدات العائدات على السلسلة
3️⃣ صناديق التوكنز تتطور من "حصص الصناديق على السلسلة" إلى "مكونات مالية على السلسلة".
4️⃣ المؤشرات الأساسية في المرحلة التالية لم تعد مجرد AUM، بل تشمل:
• عرض وصول البروتوكولات
• نسبة التحميل للبروتوكولات
• قدرة التنسيق بين البروتوكولات
• إمكانية الوصول عبر السلاسل
📖《اختراق صناديق التوكنز: حدود فقدان AUM وإطار جديد لمستوى التكامل على السلسلة》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
تمّ التحقق
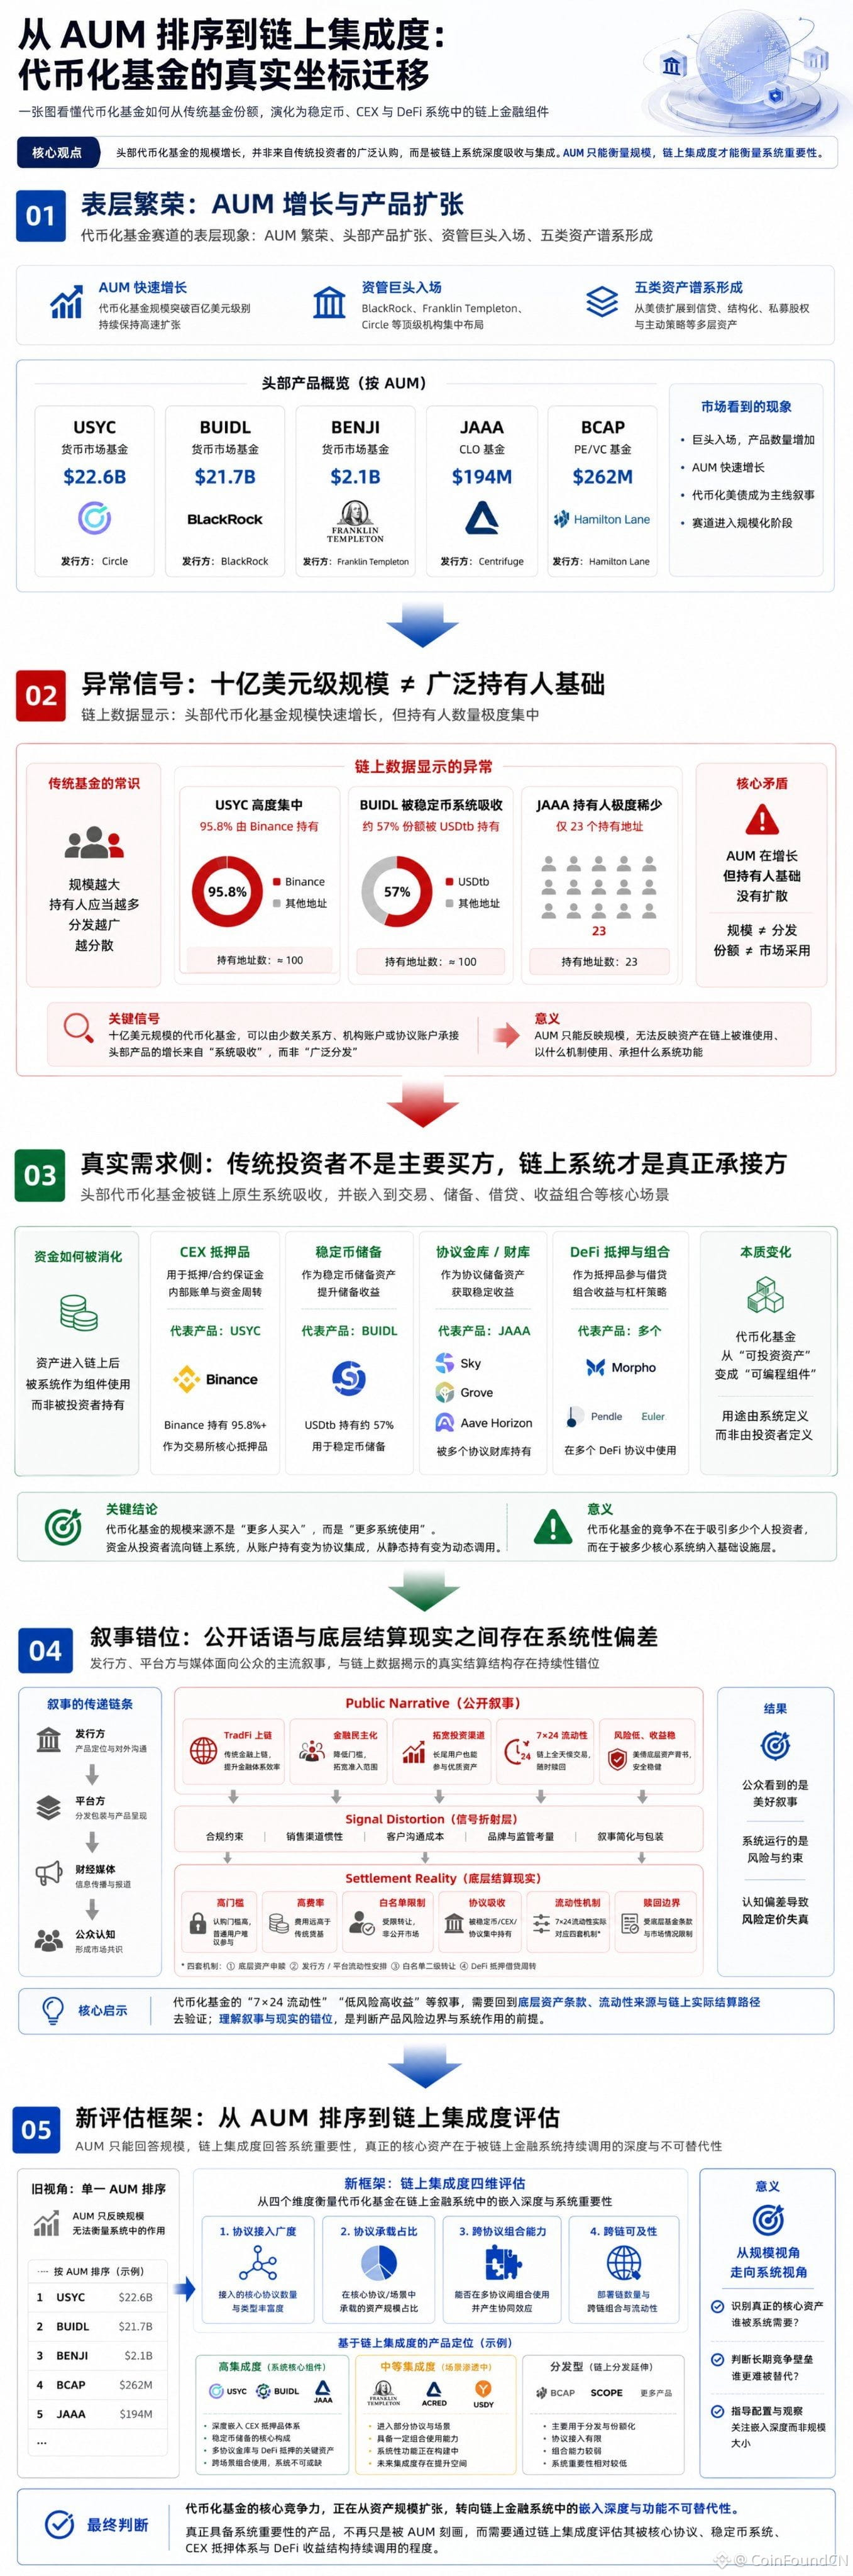
هل يمكن أن تمثل AUM القوة الحقيقية؟
في مجال صناديق التوكن، يتم استيعاب المزيد والمزيد من الأصول بواسطة:
→ أنظمة العملات المستقرة
→ CEX كضمانات
→ بروتوكولات DeFi
→ تكوين خزائن البروتوكولات
الذي يحدد فعليًا مكانة المنتج لم يعد فقط AUM، بل هو:
• مستوى التكامل على السلسلة
• عمق استدعاء البروتوكولات
• وظائف الضمانات
• قابلية التجميع عبر البروتوكولات
نمو $USYC، BUIDL، JAAA يعكس بشكل جوهري الطلب في النظام المالي على السلسلة على "أصول العائد القابلة للبرمجة"، وليس فقط توزيع الصناديق التقليدية.
من "حجم الأصول" إلى "الفعالية الحقيقية على السلسلة"، إعادة تعريف نظام تقييم صناديق التوكن.
🔗 #CoinFound أحدث تقرير عميق "تخترق صناديق التوكن: حدود فعالية AUM وإطار عمل جديد لمستوى التكامل على السلسلة": https://bit.ly/4uXQ4c8
هل يمكن أن تمثل AUM القوة الحقيقية؟
في مجال صناديق التوكن، يتم استيعاب المزيد والمزيد من الأصول بواسطة:
→ أنظمة العملات المستقرة
→ CEX كضمانات
→ بروتوكولات DeFi
→ تكوين خزائن البروتوكولات
الذي يحدد فعليًا مكانة المنتج لم يعد فقط AUM، بل هو:
• مستوى التكامل على السلسلة
• عمق استدعاء البروتوكولات
• وظائف الضمانات
• قابلية التجميع عبر البروتوكولات
نمو $USYC، BUIDL، JAAA يعكس بشكل جوهري الطلب في النظام المالي على السلسلة على "أصول العائد القابلة للبرمجة"، وليس فقط توزيع الصناديق التقليدية.
من "حجم الأصول" إلى "الفعالية الحقيقية على السلسلة"، إعادة تعريف نظام تقييم صناديق التوكن.
🔗 #CoinFound أحدث تقرير عميق "تخترق صناديق التوكن: حدود فعالية AUM وإطار عمل جديد لمستوى التكامل على السلسلة": https://bit.ly/4uXQ4c8
في مجال صناديق التوكن، يتم استيعاب المزيد والمزيد من الأصول بواسطة:
→ أنظمة العملات المستقرة
→ CEX كضمانات
→ بروتوكولات DeFi
→ تكوين خزائن البروتوكولات
الذي يحدد فعليًا مكانة المنتج لم يعد فقط AUM، بل هو:
• مستوى التكامل على السلسلة
• عمق استدعاء البروتوكولات
• وظائف الضمانات
• قابلية التجميع عبر البروتوكولات
نمو $USYC، BUIDL، JAAA يعكس بشكل جوهري الطلب في النظام المالي على السلسلة على "أصول العائد القابلة للبرمجة"، وليس فقط توزيع الصناديق التقليدية.
من "حجم الأصول" إلى "الفعالية الحقيقية على السلسلة"، إعادة تعريف نظام تقييم صناديق التوكن.
🔗 #CoinFound أحدث تقرير عميق "تخترق صناديق التوكن: حدود فعالية AUM وإطار عمل جديد لمستوى التكامل على السلسلة": https://bit.ly/4uXQ4c8
4.3k
·
--
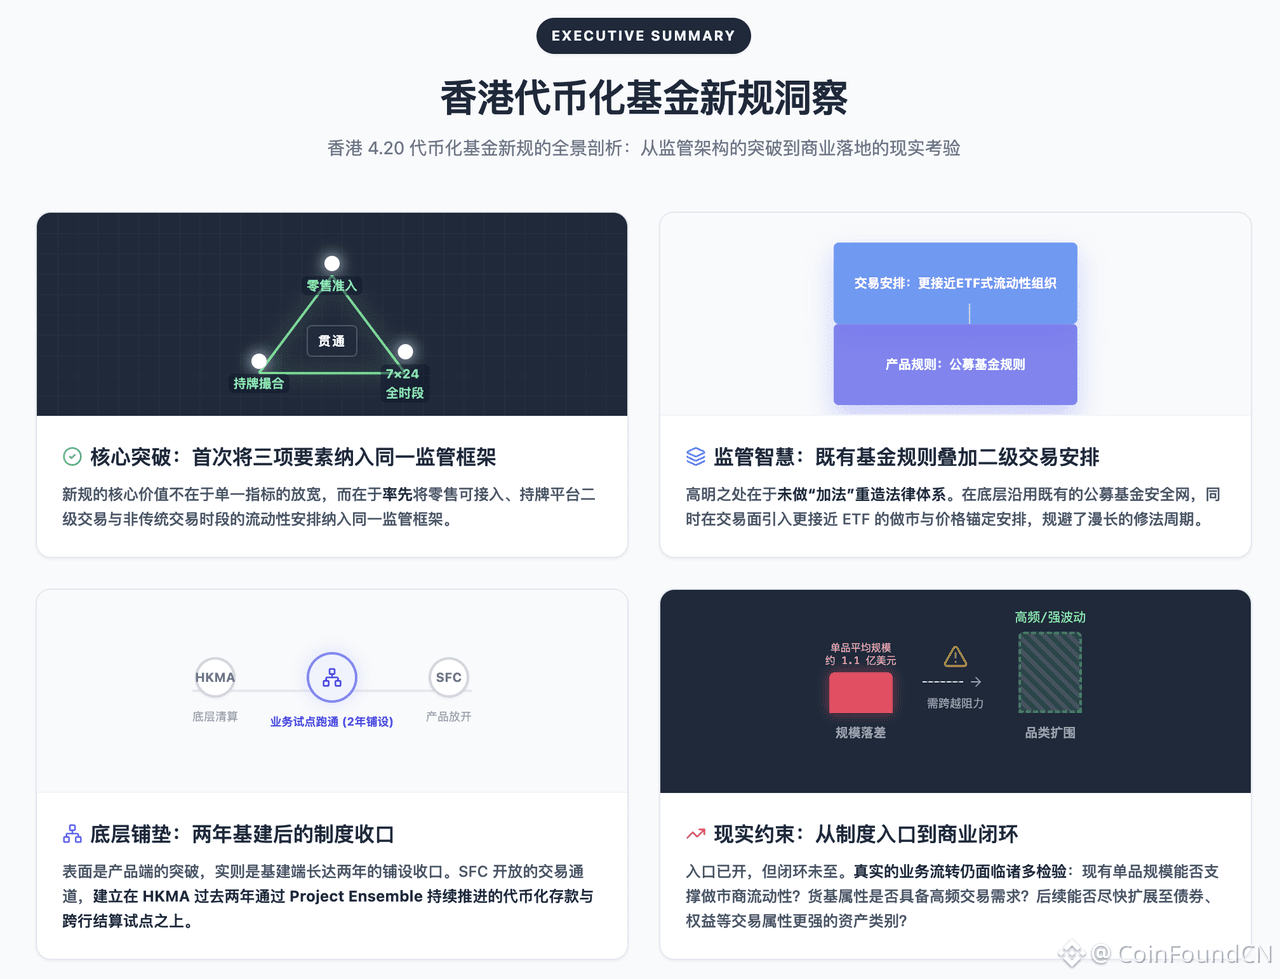
تنظيمات صندوق التوكن في هونغ كونغ المرة دي، اللي تغير فعلاً مو "إذا كان بالإمكان التداول"، بل "كيف يتم التداول".
دي المرة الأولى اللي بتدخل فيها
التجزئة + المطابقة الثانوية + سيولة 7×24
ضمن نفس الإطار التنظيمي.
الأهم من كده:
مش إعادة صياغة القوانين، لكن تطبيق آلية ETF مباشرة.
ده يعني حاجة وحدة:
الأصول الحقيقية مش هتبقى "تخطيط الأصول على السلسلة"،
لكن هتبدأ تدخل "سوق التداول القياسي".
لكن المشكلة واضحة:
النظام موجود، والسوق لسه ما لحقش.
الحجم، السيولة، هيكل الأصول
هي المتغيرات الحقيقية للمرحلة الجاية.
اقرأ المقال الأصلي: [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
تنظيمات صندوق التوكن في هونغ كونغ المرة دي، اللي تغير فعلاً مو "إذا كان بالإمكان التداول"، بل "كيف يتم التداول".
دي المرة الأولى اللي بتدخل فيها
التجزئة + المطابقة الثانوية + سيولة 7×24
ضمن نفس الإطار التنظيمي.
الأهم من كده:
مش إعادة صياغة القوانين، لكن تطبيق آلية ETF مباشرة.
ده يعني حاجة وحدة:
الأصول الحقيقية مش هتبقى "تخطيط الأصول على السلسلة"،
لكن هتبدأ تدخل "سوق التداول القياسي".
لكن المشكلة واضحة:
النظام موجود، والسوق لسه ما لحقش.
الحجم، السيولة، هيكل الأصول
هي المتغيرات الحقيقية للمرحلة الجاية.
اقرأ المقال الأصلي: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
دي المرة الأولى اللي بتدخل فيها
التجزئة + المطابقة الثانوية + سيولة 7×24
ضمن نفس الإطار التنظيمي.
الأهم من كده:
مش إعادة صياغة القوانين، لكن تطبيق آلية ETF مباشرة.
ده يعني حاجة وحدة:
الأصول الحقيقية مش هتبقى "تخطيط الأصول على السلسلة"،
لكن هتبدأ تدخل "سوق التداول القياسي".
لكن المشكلة واضحة:
النظام موجود، والسوق لسه ما لحقش.
الحجم، السيولة، هيكل الأصول
هي المتغيرات الحقيقية للمرحلة الجاية.
اقرأ المقال الأصلي: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinHoldsAbove$77000
1,891 مشاهدات
81 يقومون بالنقاش
البيتكوين يبتلع سيولة 76,885$ وينطلق بنجاح نحو 1.75B$! 🎯🚀
تُظهر خريطة السيولة والتصفيات الآلية التي اعتمد عليها البيتكوين في تنظيف السوق قبل تحقيق الانطلاقة الأخيرة:
📌 تفاصيل القراءة الفنية:
تطهير الـ Longs عند 153.40M$: تراجع كلي في المنحنى البيعي الأحمر بعد امتصاص سيولة عقود الشراء الهشة وإخلاء الرافعة المفرطة.
نقطة الارتكاز (76,885$): مثلت منطقة 76,885$ مركز الكثافة الكبرى للأوامر، حيث جرى استغلالها لتجميع الطاقة الشرائية.
شرارة الانعكاس (78,519$): حدد خط الانعكاس بداية التحول الصريح، ليصعد المنحنى الأخضر التراكمي بثبات نحو 1.75 مليار دولار ($1.75B).
💡 الخلاصة: إعادة بناء المراكز واستجابة السعر عند خط الانعكاس يؤكدان قوة القواعد السعرية المتشكلة بين 76.8K و 78.5K، مما يمنح الاتجاه الصاعد دعماً كبيراً لمواصلة تحقيق الأهداف.
هل استغلت هذا التطهير لإعادة تجميع مراكزك؟ شاركنا رأيك في التعليقات! 👇
$BTC $ETH $SOL #BitcoinHoldsAbove$77000 #FedHikeOddsRiseTo89% #AnthropicCEOCallsForAISlowdown #BTC
Crypto Horizon 24
·1 إعجاب
·66 مشاهدات
FedHikeOddsRiseTo89%
7,068 مشاهدات
293 يقومون بالنقاش
BitcoinCrosses$78000
4,526 مشاهدات
154 يقومون بالنقاش