

إن Open USD من المرجح أن يُكتب في السوق على أنه قصة مألوفة: أكثر من 140 جهة ومؤسسة تقف على قائمة واحدة، لتأتي عملة مستقرة جديدة مرتبطة بالدولار وتستعد للتحدي أمام USDC وUSDT.
إن هذه المقولة لها قوة انتشار، لكنها أيضًا الأسهل في أن تضلّل الناس. إذ حتى الآن، لا توجد حقائق أكثر تأكيدًا من أن Open USD قد تكوّن بالفعل ويجري اعتماده بشكل حقيقي، ولا من أنه ثبت قدرته على زعزعة هيكل العملات المستقرة القائم. والأوضح هو أن Open Standard نشرت مجموعة جديدة من مبادئ تصميم العملات المستقرة: سكّ واسترداد مجانيان، وتوزيع عائدات الاحتياط بشكل أكبر على الشركاء الذين يسهمون في تحقيق الاعتماد، وبنية شركات مستقلة يشارك فيها الشركاء في الحوكمة.
لذلك، ليست النقطة الحاسمة في Open USD هي “وجود عملة مستقرة أخرى مرتبطة بالدولار”، بل أنها تدفع منافسة العملات المستقرة من سؤال: “من يُصدر ومن يربح عائد الاحتياط؟” إلى سؤال أكثر تعقيدًا: “من يقوم بالتوزيع ومن يشارك في الحوكمة ومن يشارك اقتصاد الاحتياط؟”.
على مدار السنوات القليلة الماضية، كانت المنافسة الأساسية للـ stablecoins تدور عادة حول أمرين: أولًا، ائتمان المُصدر والشفافية بشأن الاحتياطيات، وثانيًا، السيولة في البورصات والمحافظ والسلاسل وسيناريوهات الدفع. الخندق الحصين لـ USDT وUSDC يأتي من السيولة والثقة، ومن تراكم طويل الأمد أيضًا في شبكات التوزيع. أما اللاحقون إذا اكتفوا بإصدار ticker جديد، فمن الصعب عليهم تغيير المشهد فعليًا.
المكان الذي يحاول Open USD اقتحامه هو حوافز التوزيع. وفقًا للوصف الرسمي لـ Open Standard، يتضمن تصميم Open USD no-cost mint / redeem، وreserve economics shared مع الشركاء، وpartner governance. وضع هذه المصطلحات معًا يشير إلى أن الهدف ليس أن جهة إصدار واحدة تدفع العملة المستقرة إلى السوق فحسب، بل أن شبكة التوزيع نفسها تصبح جزءًا من التوزيع الاقتصادي.
وهذا هو الفرق بينها وبين إعلانات العملات المستقرة العادية. الإعلانات العادية تركز على الأصول أو السلسلة أو المُصدر. أما Open USD فيركز أكثر على من يستطيع إدخال العملة المستقرة في الأعمال الحقيقية. وبعبارة أخرى، يناقش كيفية ربط “مدخلات الاستخدام” للعملات المستقرة و“حقوق توزيع العوائد”، ويجعل التوزيع نفسه جزءًا من تصميم المنتج. وهذا المكان تحديدًا هو الأكثر جدارة بالمتابعة.
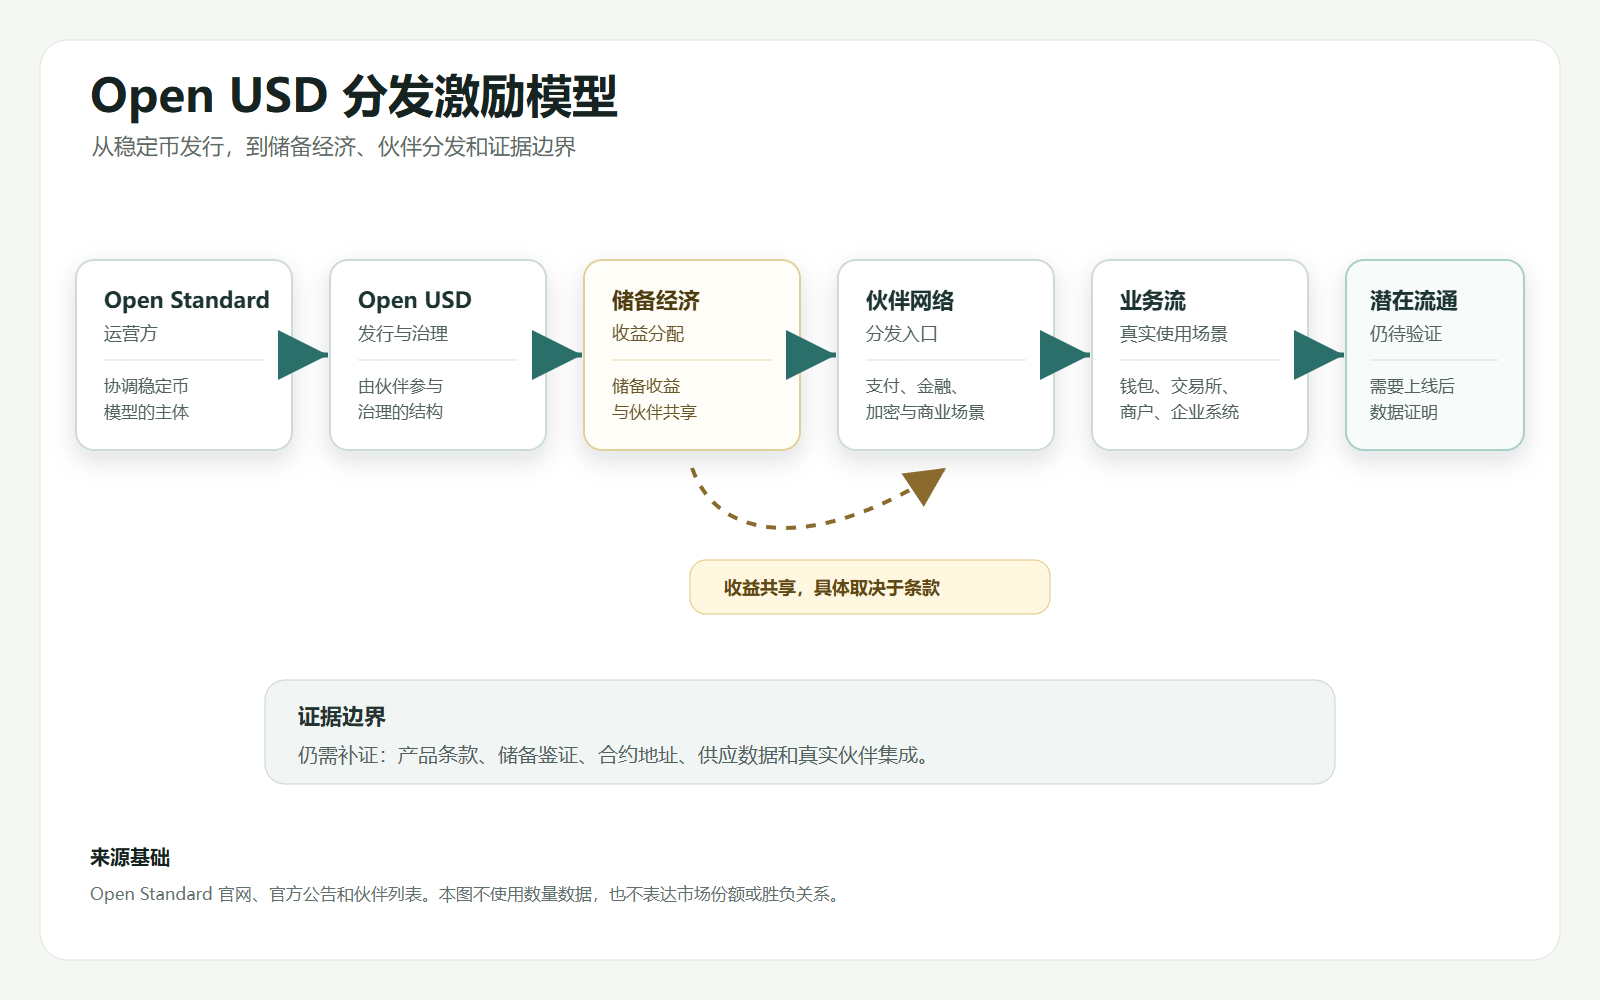
هذا مهم جدًا. عندما تدخل العملات المستقرة إلى أنظمة الدفع، وتسوية حسابات التجار، والتحويلات عبر الحدود، ونُظم حسابات المنصات، تصبح الندرة الحقيقية ليست فقط العقود على السلسلة، بل المدخل. من يستطيع إدخال العملة المستقرة في شبكة المدفوعات والمؤسسات المالية والمحافظ وتبادل العملات (exchanges) وأنظمة الشركات وسيناريوهات التجار، هو الذي قد يولّد تداولًا مستدامًا. تصميم Open USD هو في الواقع سؤال: إذا كانت جهات المدخل هذه أيضًا يمكنها مشاركة اقتصاد الاحتياطيات، فهل ستكون أكثر رغبة في دفع معيار مشترك؟
لكن هنا يجب الحفاظ على الحدود. قائمة الشركاء ليست “اعتمادًا” على بيانات. ظهور أكثر من 140 شركة في قائمة شركاء Open Standard يمكنه فقط أن يعني أن Open USD حصل على شبكة مشاركة ودعم واسعة، لكنه لا يثبت مباشرة أن هذه الشركات أكملت تكاملًا عميقًا، ولا يمكن أن يُستنتج منه أن أحجام تداول حقيقية ستظهر في المستقبل.
وبالمثل، فإن مشاركة احتياطي الاقتصاد في reserve economics ليست برهانًا على الأمان. إنها أقرب إلى تصميم حوافز: تجعل الجهة التي تُنشئ التوزيع/التداول تشارك عائدات الاحتياطي الأساسية. لكن مخاطر العملة المستقرة يجب أن تعود دائمًا إلى المجالات الأكثر صلابة: من يتحمل مسؤوليات الإصدار والاسترداد، ما هي الأصول الاحتياطية، أين يُحفظ الاحتياطي (الـ custody)، من يقوم بالتحقق/التدقيق، هل الاسترداد محدود أم لا، وكيف تتم المعالجة في سيناريوهات الضغط.
وهذا أيضًا منظور Coinfound عند النظر في Open USD. لا يمكن الحكم على عملة مستقرة بالنظر فقط إلى اسم المُصدر، ولا فقط إلى قائمة الشركاء. فالإطار الأكثر اكتمالًا يتضمن على الأقل ثمانية أسئلة: من المسؤول عن الإصدار والاسترداد، وكيف يتم ترتيب حقوق الحوكمة، وكيف يتم توزيع عوائد الاحتياط، ما هي الأصول الاحتياطية ومسار الحفظ/التخزين، من يمكنه سكّ واسترداد العملة، أي الشركاء يتصلون بالمنتج فعليًا، كيف تتغير العقود على السلسلة وكميات العرض، ومن يتحمل المسؤولية في الحالات القصوى.
من هذا المنظور، يستحق Open USD الاهتمام، لكن لا يناسب إصدار حكم مبكر على الفائز والخاسر. المواد العلنية المتاحة حاليًا تكفي لدعم ملاحظة بنيوية واحدة: قد تكون منافسة العملات المستقرة تتحول من “منافسة الثقة بين المُصدرين” إلى “منافسة الحوافز بين شبكات التوزيع”. لكن ذلك لا يكفي لدعم أي استنتاج بأن معركة هيكلية لِـ stablecoins محسومة بالفعل.
ما يلزم النظر إليه لاحقًا ليس ما إذا كانت القائمة ستطول أكثر، بل إشارات أكثر تحديدًا: هل تم نشر الشروط الرسمية للمنتج، وهل آليات الإفصاح عن الاحتياطيات والتحقق/التدقيق واضحة، وهل هوية المُصدر وحدود الامتثال/الالتزام تنظيمية محددة، وهل يمكن التحقق من العقود على السلسلة وبيانات العرض، وهل الشركاء الأوائل قاموا بتضمين Open USD في سيناريوهات دفع أو تسوية أو حسابات حقيقية.
إذا ظهرت هذه الإشارات تدريجيًا، عندها فقط سيتحوّل Open USD من سردية تحالف stablecoin ذات قابلية انتشار إلى تجربة يمكن التحقق منها لشبكة توزيع. وعندها، قد لا تكون مناقشة السوق مقتصرة فقط على أي stablecoin أكبر حجمًا، بل على من يملك مدخلات إدخال العملات المستقرة في التمويل والتجارة السائدة.
مرجع:
الصفحة الرئيسية لـ Open Standard: https://joinopenstandard.com/
إعلان Open Standard: https://joinopenstandard.com/blog/introducing-open-usd
شركاء Open Standard: https://joinopenstandard.com/partners