

计然
174 منشورات
计然
إبلاغ
حظر المُستخدم

حائز على BNB
مُتداول بمُعدّل مرتفع
1.1 سنوات
20 تتابع
61 المتابعون
53 إعجاب
منشورات
الكل
مقاطع فيديو
·
--
عرض الترجمة
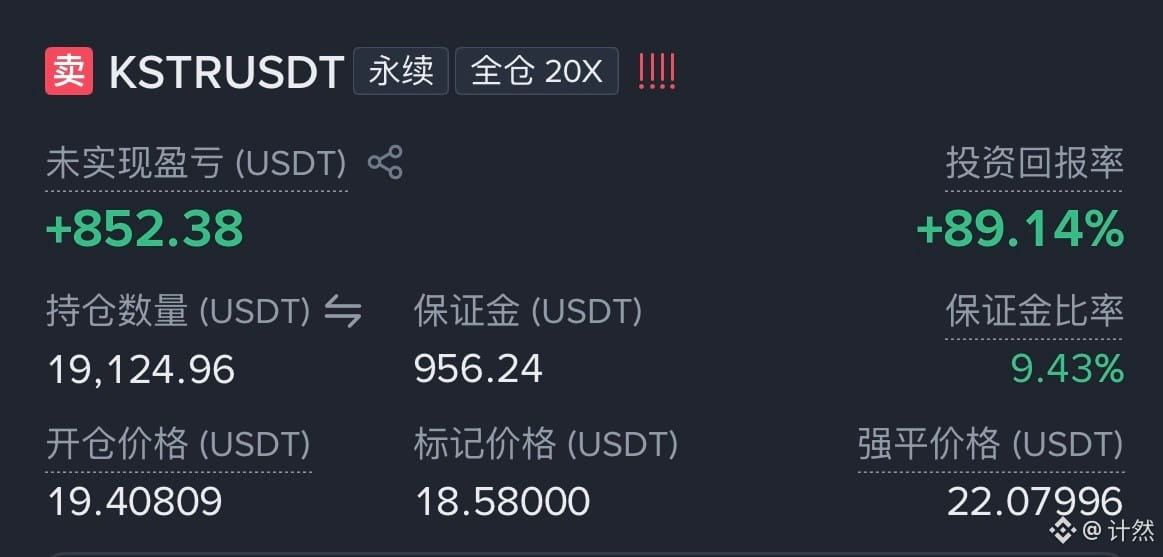
你知道吗?币安上可以做空 A 股的科创 50 了!!!趁这几天科技股大跌,10 月 27 日小小地空了一单,挣了个咖啡钱😂
【KSTR 是什么】
- 币安永续合约 $KSTR,7 月 2 日上线,跟的是美国上市的 KSTR:KraneShares 科创 50 ETF,持有的就是科创 50 指数的成分股
- 美股休市时合约照样 24 小时交易:10 月 27 日科创 50 收 −4.81%,KSTR 在美股还没开盘,币安合约已经从 19.43 跌到 18.57
- 资金费率每 8 小时结算一次,最近几期多为 0,下一期预估 −0.07%,做空的一方要付钱给做多的一方,资金费成本还可以接受
【流动性】
- 24 小时成交约 630 万美元,未平仓约 570 万美元
- 买一卖一价差约 0.1%;价格上下 1% 以内的挂单只有十几到二十几万美元
- 小单进出没问题,大单会有明显滑点
杠杆合约风险很大,非投资建议。如果也想尝尝鲜,建议先小额度试试~
#科创50 #A股
你知道吗?币安上可以做空 A 股的科创 50 了!!!趁这几天科技股大跌,10 月 27 日小小地空了一单,挣了个咖啡钱😂
【KSTR 是什么】
- 币安永续合约 $KSTR ,7 月 2 日上线,跟的是美国上市的 KSTR:KraneShares 科创 50 ETF,持有的就是科创 50 指数的成分股
- 美股休市时合约照样 24 小时交易:10 月 27 日科创 50 收 −4.81%,KSTR 在美股还没开盘,币安合约已经从 19.43 跌到 18.57
- 资金费率每 8 小时结算一次,最近几期多为 0,下一期预估 −0.07%,做空的一方要付钱给做多的一方,资金费成本还可以接受
【流动性】
- 24 小时成交约 630 万美元,未平仓约 570 万美元
- 买一卖一价差约 0.1%;价格上下 1% 以内的挂单只有十几到二十几万美元
- 小单进出没问题,大单会有明显滑点
杠杆合约风险很大,非投资建议。如果也想尝尝鲜,建议先小额度试试~
#科创50 #A股
168
·
--
عرض الترجمة
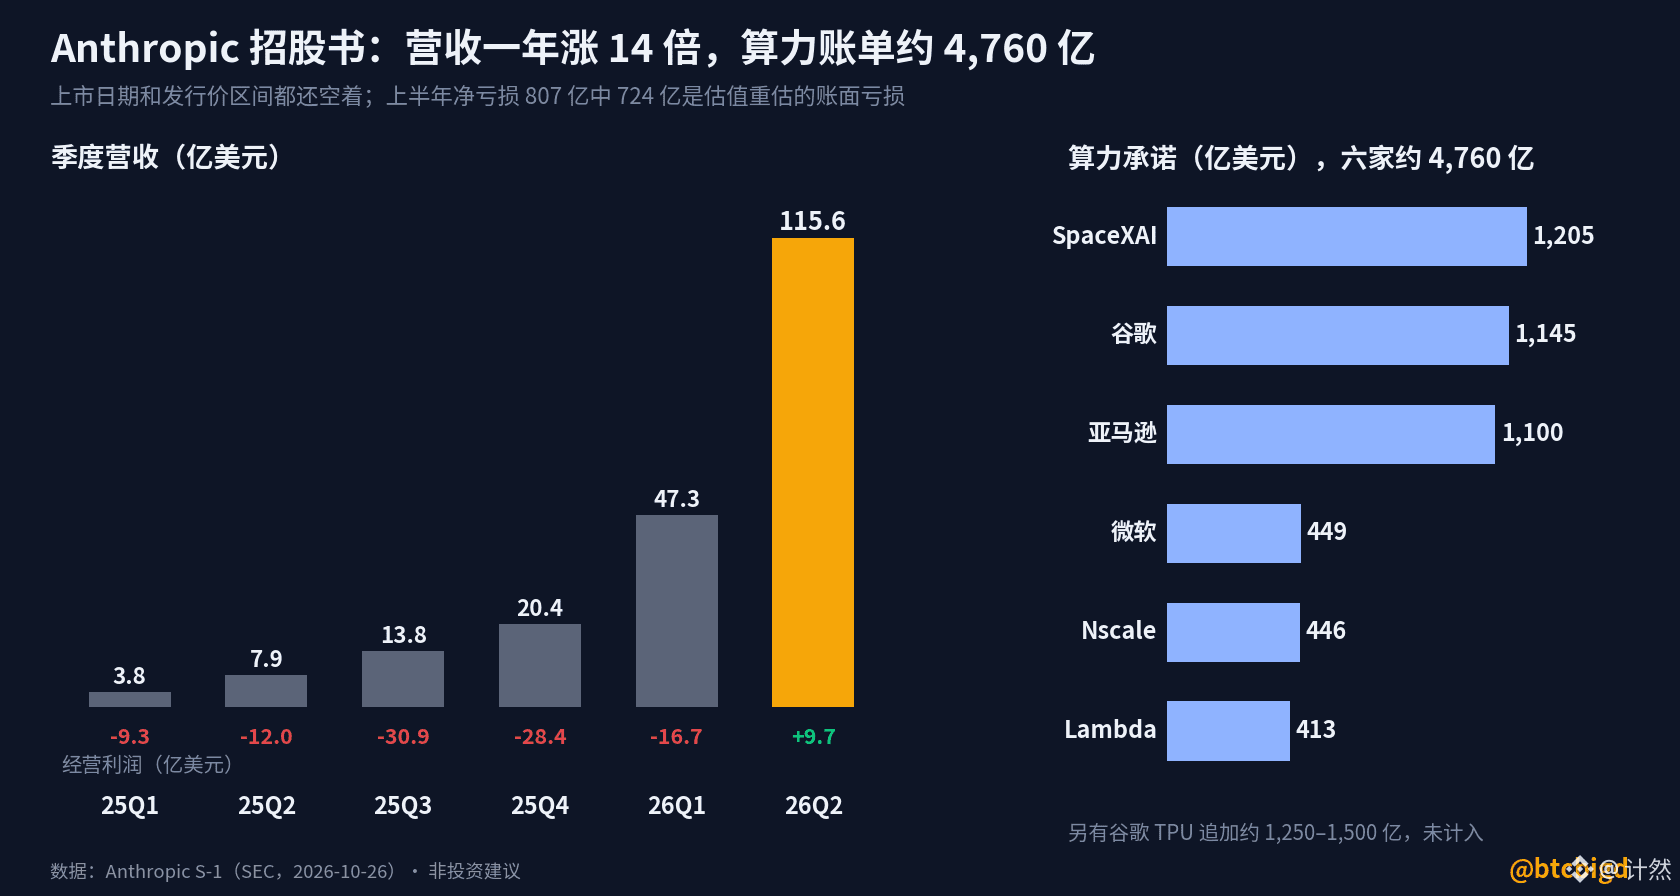
Anthropic 上半年亏了 807 亿,算力账单却有 4,760 亿!招股书终于来了,上市价格却还是个问号🤔 AI 泡沫到顶了吧?
招股书 10 月 26 日公开:申请在纳斯达克上市,代码 ANT。发行价、发行股数和交割日都还空着;传闻中的 11 月中旬挂牌、融资 1,000 亿、估值 2 万亿,文件里没有写。
【亏损和账单】
- 上半年营收 162.9 亿美元,同比增 1,300%;二季度营收 115.6 亿,首次实现经营盈利 9.7 亿
- 上半年净亏 807 亿,其中 724 亿来自可转债和 SAFE 的估值重估,是账面亏损,上市转股后这部分就不再这样重估
- 微软、谷歌、亚马逊、SpaceXAI、Nscale、Lambda 六家的算力承诺合计约 4,760 亿美元;谷歌 TPU 另有约 1,250–1,500 亿,未算在内
亏损里有会计重估,算力承诺则是另一笔账。招股书也提醒:增速可能放缓,算力上线后费用可能先于收入,融资需求也可能来得更早。
【市场给多少】
币安 $ANTHROPIC 上市前合约 10 月 26 日最高 1,972;现在约 1,880,按合约口径换算约 1.88 万亿美元,比传闻中的 2 万亿低 6%。这是合约隐含估值,不是 IPO 定价。
招股书公开了,发行价还没定。Anthropic 上市,你觉得会是 AI 泡沫见顶的信号吗?
336
·
--
تمّ التحقق
عرض الترجمة
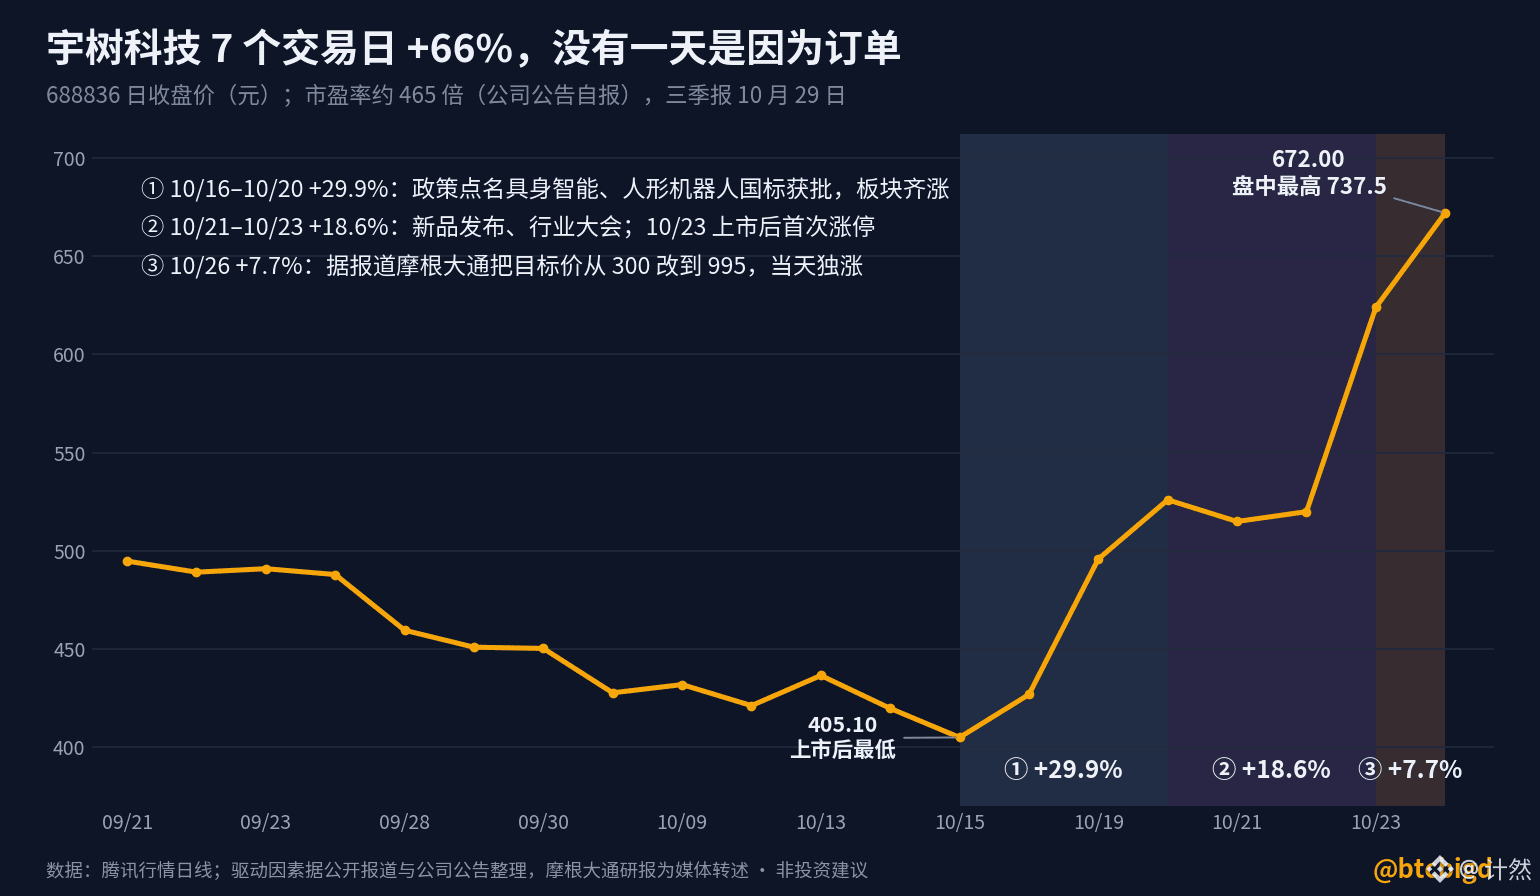
宇树科技 7 个交易日 +66%,没有一天是因为订单
10 月 15 日收 405.10 元,是上市后最低;10 月 26 日收 672 元,盘中最高摸到 737.5
【三段上涨,三个理由】
① 10 月 16–20 日 +29.9%:政策点名具身智能、首批人形机器人国标获批,整个板块在涨
② 10 月 21–23 日 +18.6%:新品发布,行业大会上「快则 1–2 年到临界点」的说法;10 月 23 日板块普涨,宇树上市后第一次涨停
③ 10 月 26 日 +7.7%:据媒体转述,摩根大通 10 月 25 日把评级从「低配」连升两级到「增持」,目标价 300 → 995 元。同一家机构 10 月初刚给过「低配」,这三周公司没有新的披露
- 10 月 26 日是独涨:科创 50 −2.23%,机器人板块多数在跌
【基本面没变】
- 最新财报还是上半年:营收 11.52 亿(+48.5%),扣非净利 2.44 亿(−19.3%)
- 市盈率约 465 倍,行业平均约 39 倍(公司异动公告自报)
- 公司两份异动公告都提示「商业化早期,有估值回归风险」
【币安合约】
- $UNITREE 合约 10 月 26 日收 96.95 美元,比 A 股折算价低约 4%
- 资金费率两次结算 −0.88%:空头在付钱给多头,合约上看空的人更挤
【10 月 29 日三季报看什么】
- 去年三季度单季扣非 1.28 亿,基数低,单季同比大概率转正
- 但前三季累计扣非要不下滑,三季度得赚到 1.87 亿,跟二季度差不多,难度不小
- 说「增长」时,要看是单季还是累计
你觉得 10 月 29 日的三季报,撑得住 465 倍的市盈率吗?
670
·
--
ملخص السوق في 26 أكتوبر: ارتداد الأسهم الأمريكية وسلسلة الذكاء الاصطناعي، ومؤشر فيلادلفيا لأشباه الموصلات +2.8%؛ أسهم العملات المشفرة تسير عكس الاتجاه، وMSTR −4.2%، ولم تشترِ Strategy شيئًا الأسبوع الماضي؛ $BTC ظل يتحرك ذهابًا وإيابًا طوال اليوم وأغلق دون تغيير، ولليوم الخامس على التوالي أغلق أسفل قاع النطاق
【السوق العام】
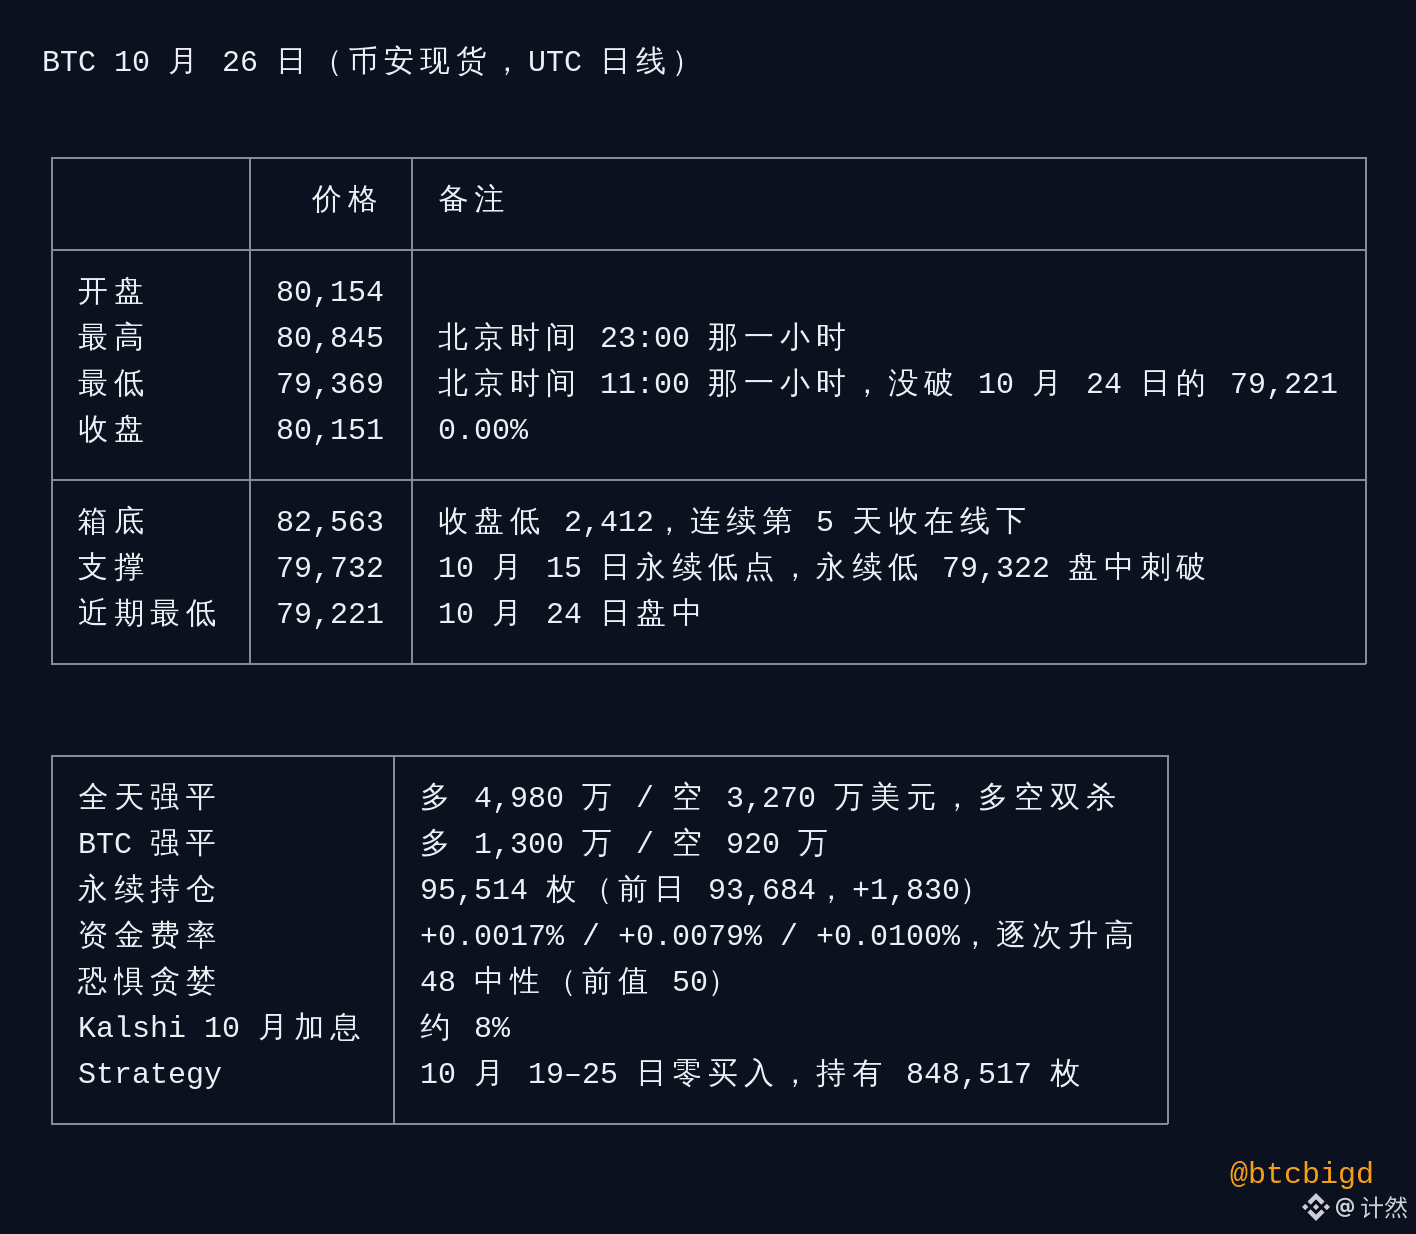
- «BTC 80,151» 0.00%، أعلى مستوى 80,845 (خلال الساعة 23:00 بتوقيت بكين)، وأدنى مستوى 79,369 (خلال الساعة 11:00)؛ لم يكسر مستوى 79,221 المسجل في 24 أكتوبر؛ أدنى مستوى للعقود الدائمة 79,322
- الإغلاق أدنى من قاع النطاق عند 82,563 بمقدار 2,412؛ اليوم الخامس على التوالي الذي يغلق فيه دون هذا المستوى، واليوم الثالث عشر من الشهر
- حركة السوق: قادت الأسهم الكورية الهبوط في بداية التداولات الآسيوية، وتراجع BTC إلى 79,400؛ ثم تعافى بعد الظهر ليتجاوز 80,000؛ وقبل افتتاح الأسهم الأمريكية عند 21:00 هبط إلى 79,700، ثم ارتفع مجددًا إلى 80,800 عند 23:00
- إجمالي التصفية خلال اليوم: مراكز شراء بقيمة 49.8 مليون / مراكز بيع بقيمة 32.7 مليون دولار؛ تصفية لمراكز الشراء والبيع معًا. BTC: مراكز شراء بقيمة 13 مليون / مراكز بيع بقيمة 9.2 مليون
- بلغت حيازات العقود الدائمة 95,514 وحدة، بزيادة 1,830 خلال يوم؛ أضيفت 1,900 وحدة أثناء هبوط 24 أكتوبر، ثم خُفّضت بمقدار 1,482 في يوم 25، وعادت للارتفاع بعد إغلاق 26 دون تغيير. ارتفع معدل التمويل في الفترات الثلاث تباعًا إلى +0.0100%
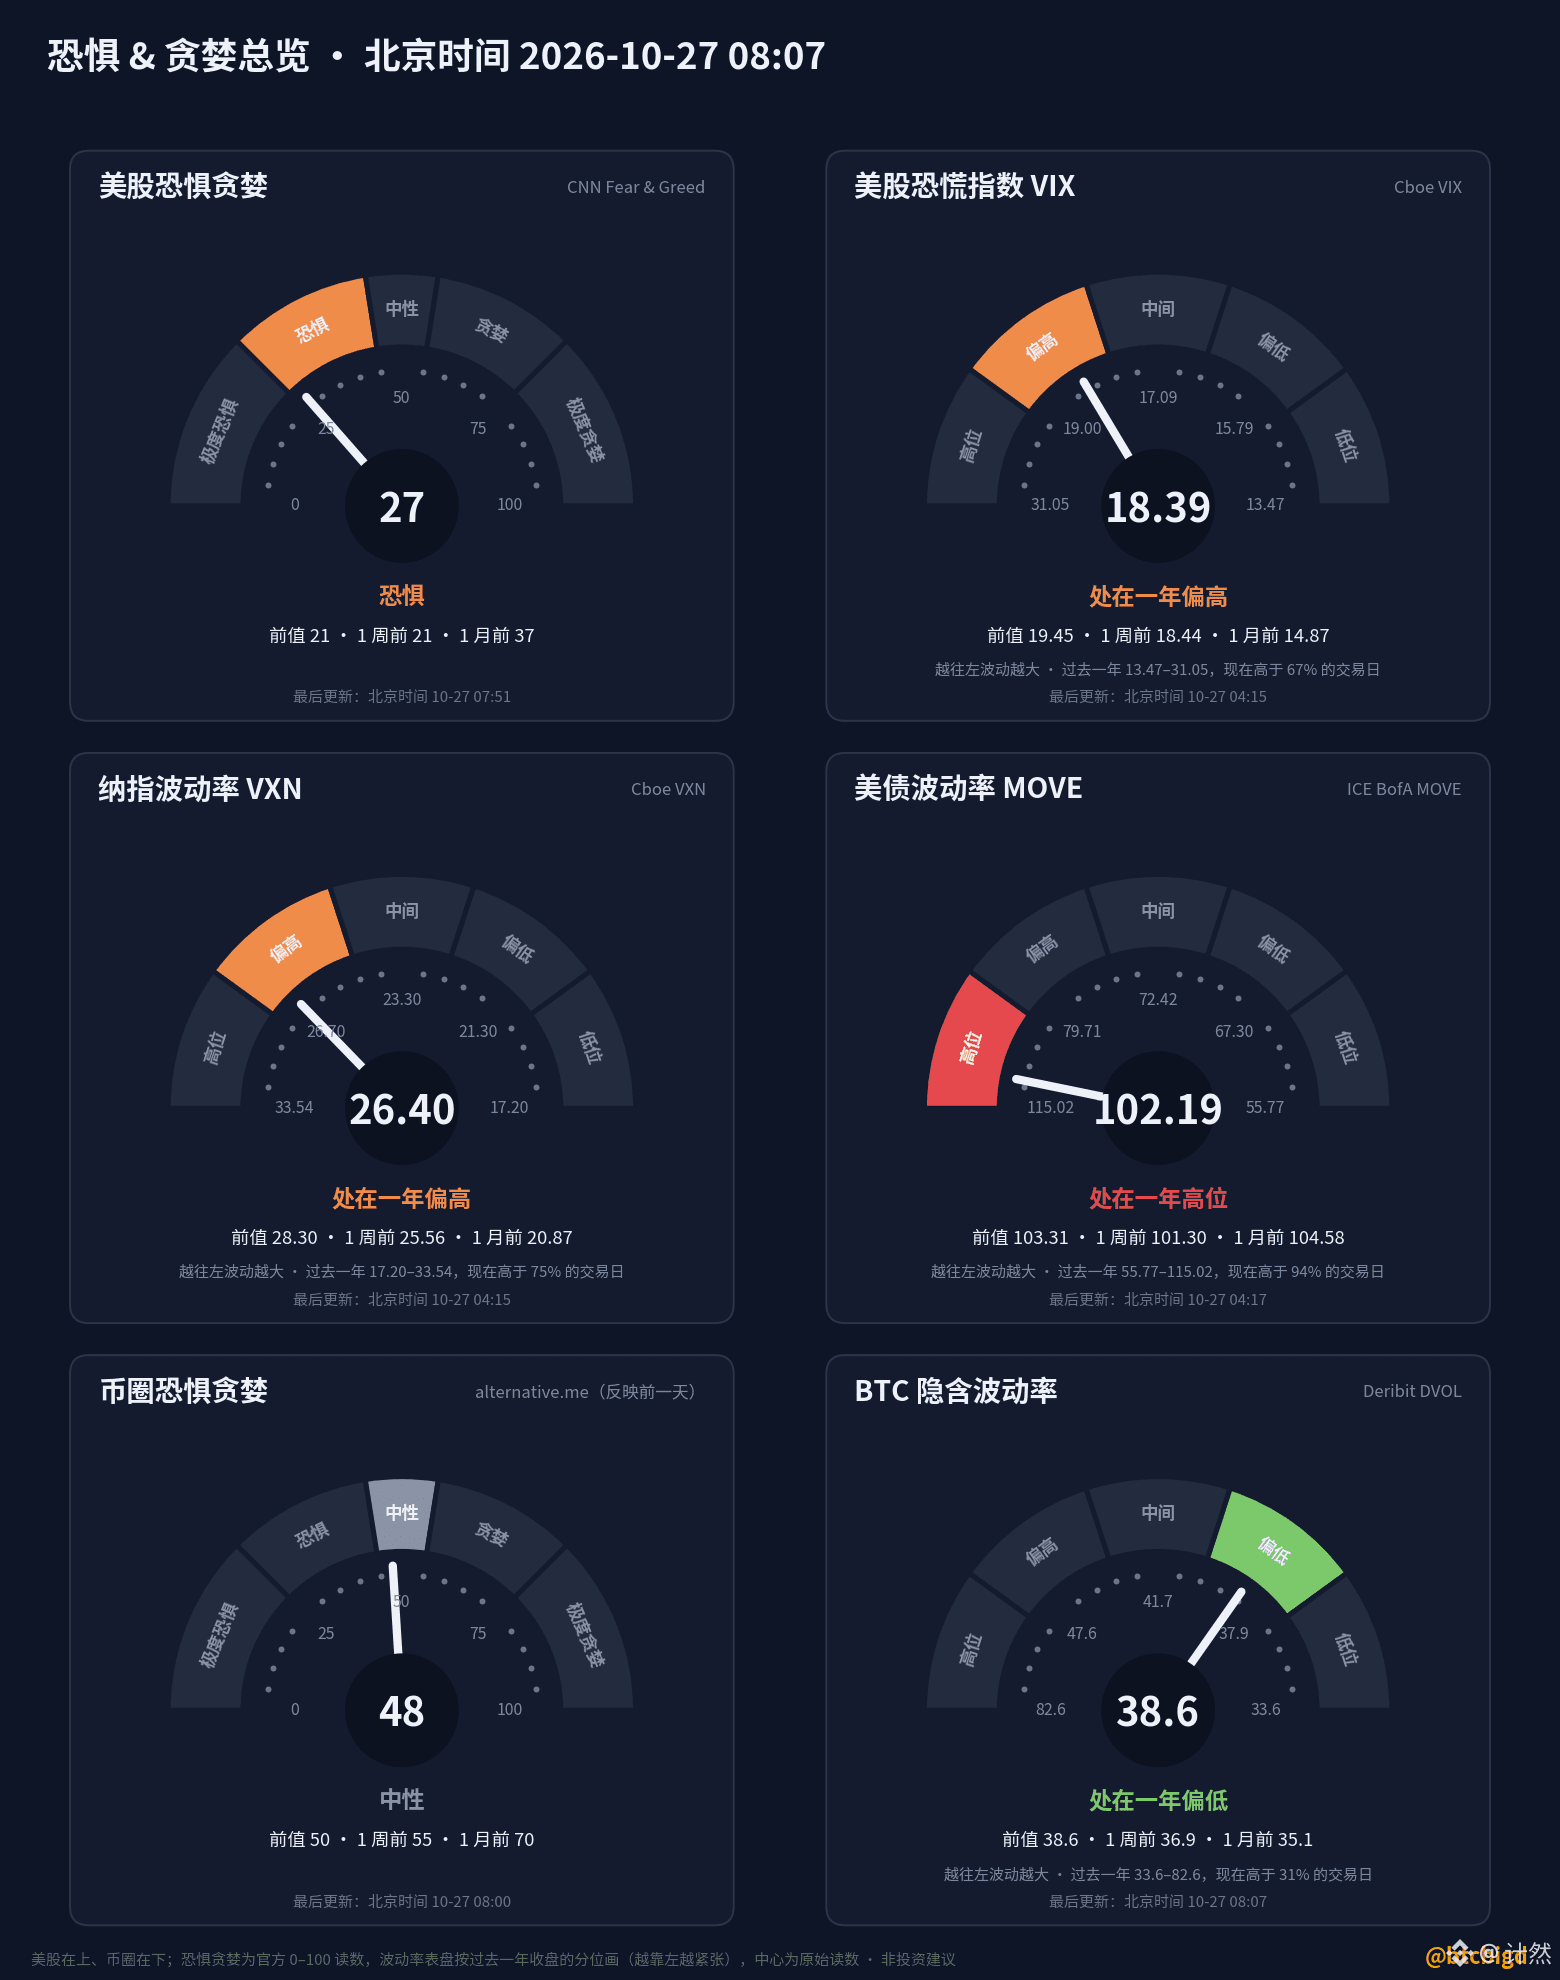
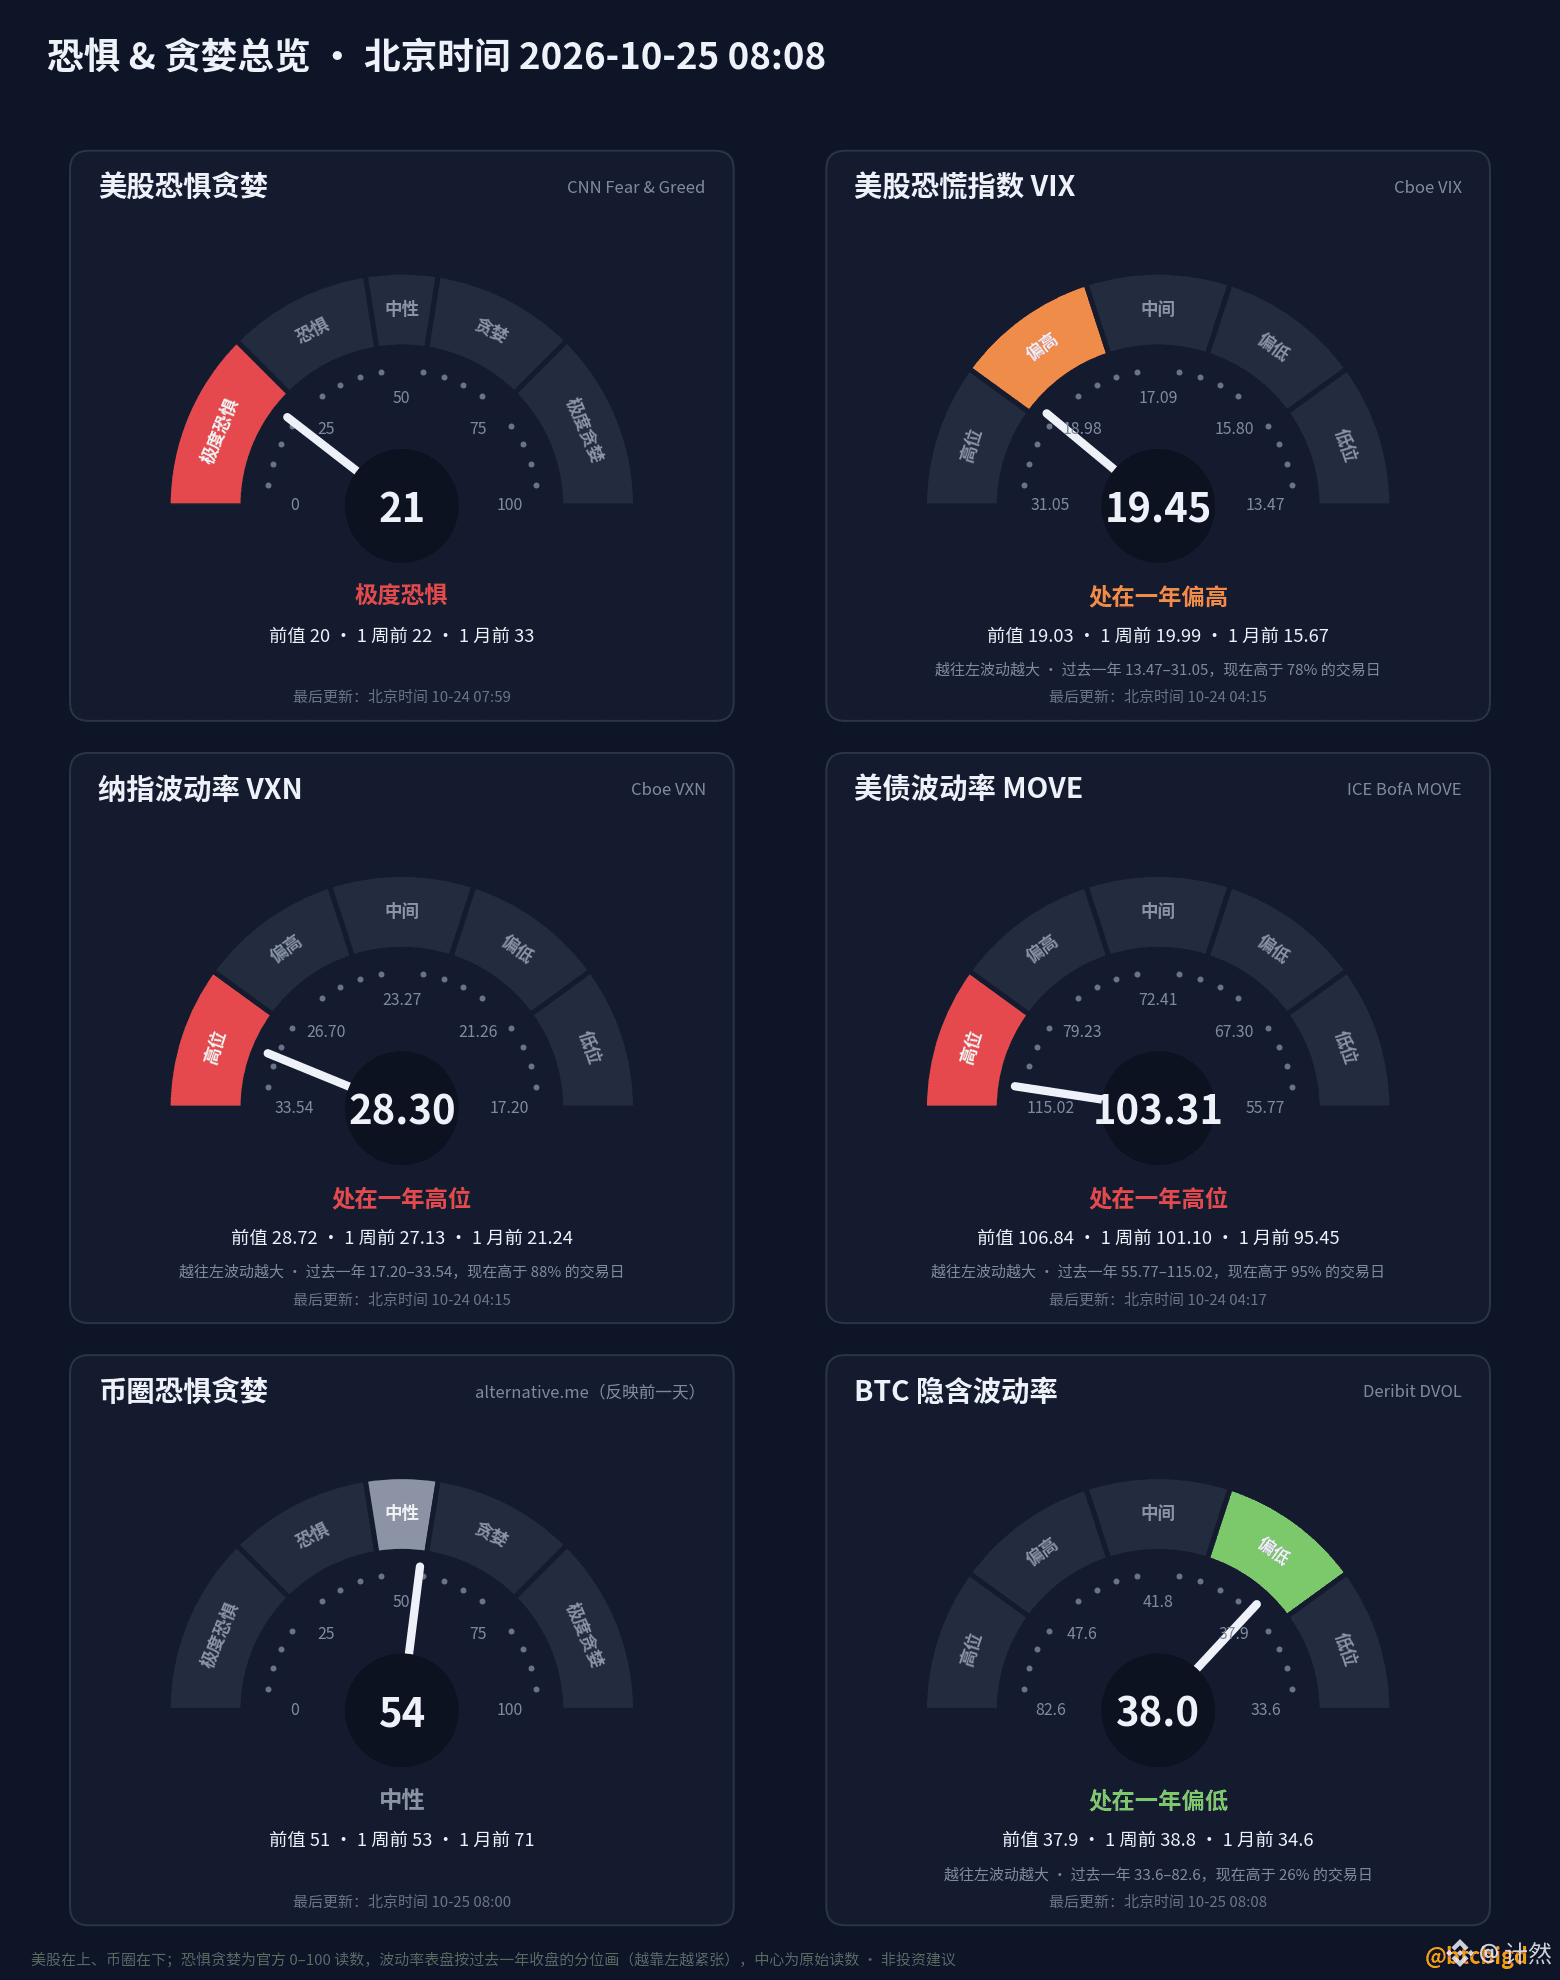
- مؤشر الخوف والطمع عند 48، في المنطقة المحايدة، مقارنةً بالقراءة السابقة البالغة 50؛ احتمال رفع الفائدة في أكتوبر وفق Kalshi نحو 8%
- تقرير Strategy 8-K: لم تشترِ الشركة BTC أو تبعه بين 19 و25 أكتوبر، واشترت في الأسبوع نفسه أسهمها الممتازة STRC بقيمة 204.9 مليون دولار
【الأسهم】
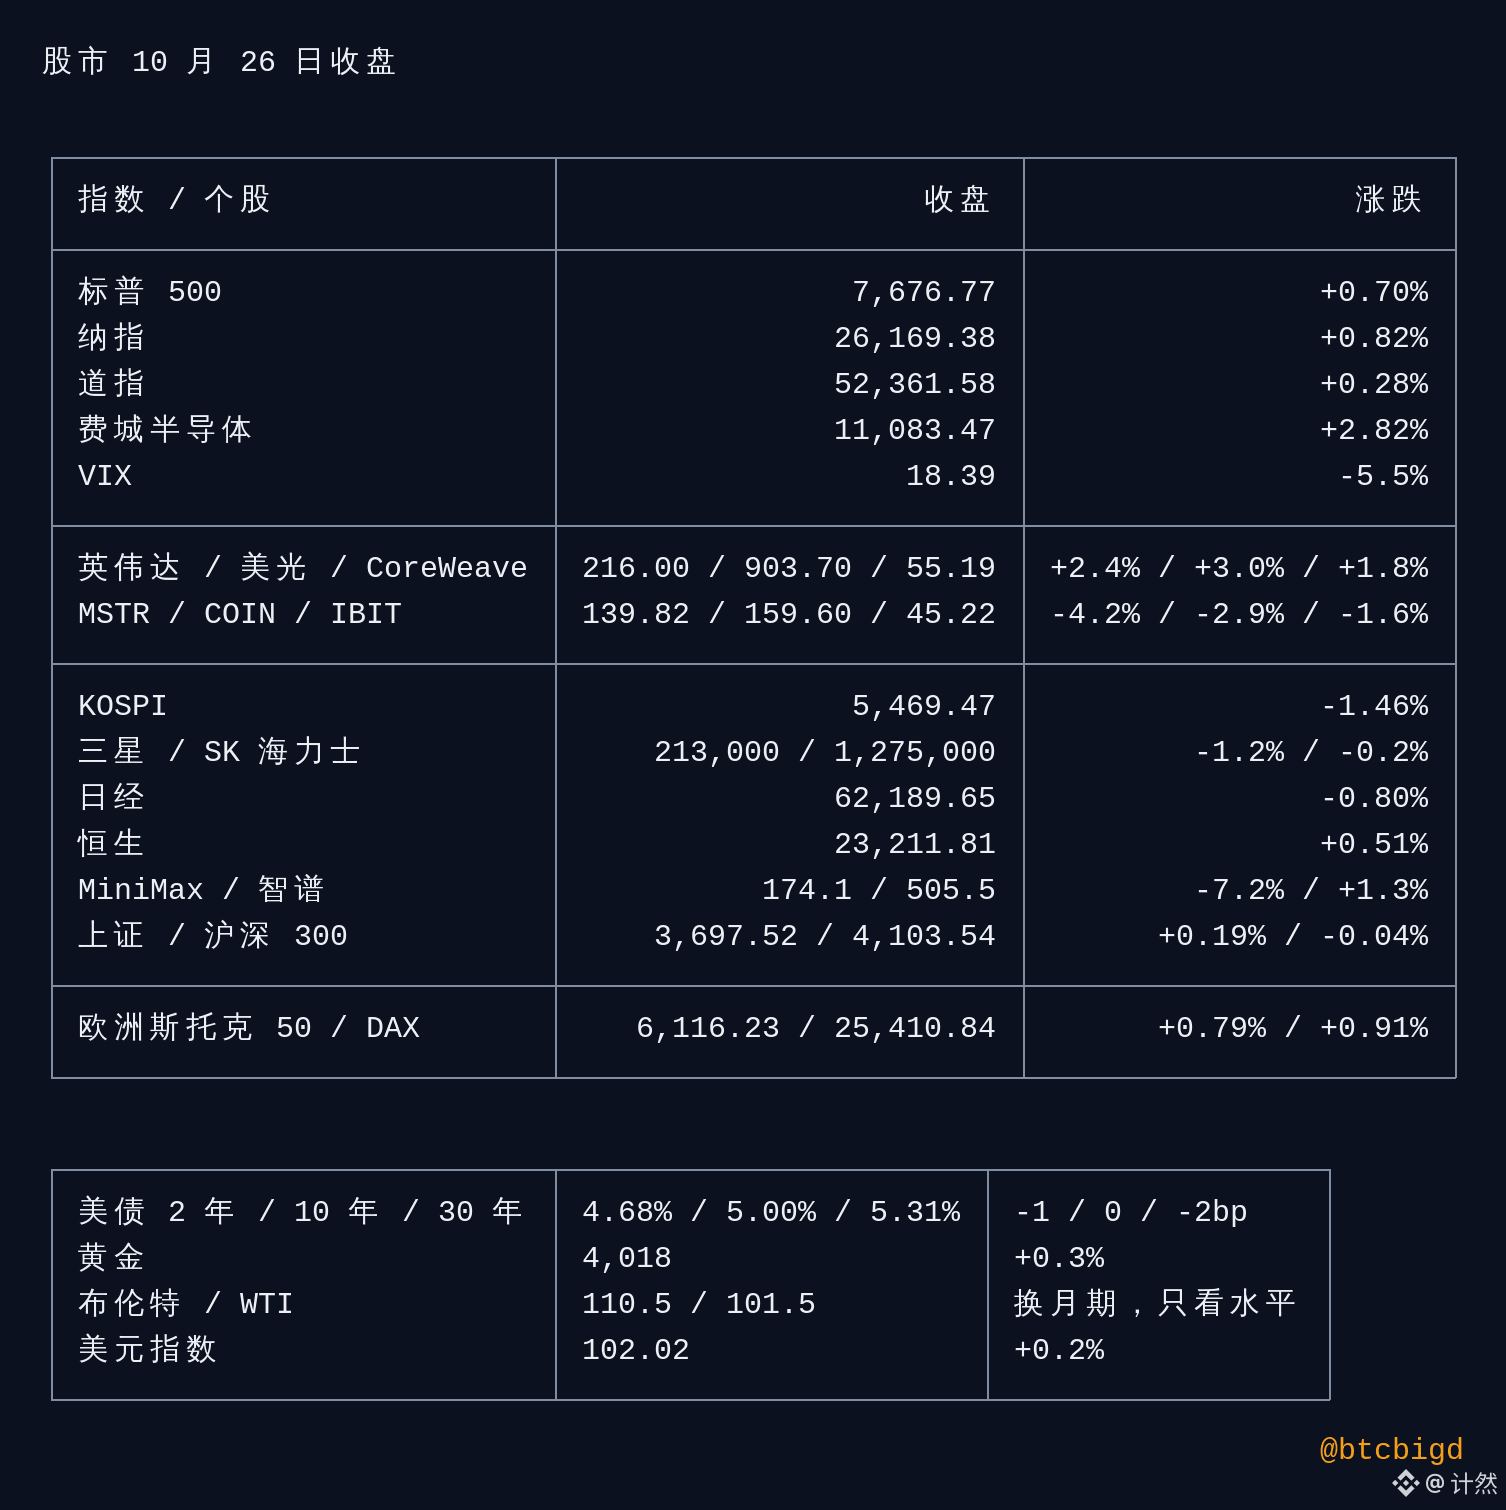
- الأسهم الأمريكية: S&P 500 +0.70%، وناسداك +0.82%، وداو جونز +0.28%؛ «مؤشر فيلادلفيا لأشباه الموصلات +2.82%»؛ VIX عند 18.39. NVIDIA +2.4%، وMicron +3.0%، وCoreWeave +1.8%
- أسهم العملات المشفرة عكس الاتجاه: «MSTR −4.2%»، وCOIN −2.9%، وIBIT −1.6%
- الأسهم الآسيوية: KOSPI −1.46%، وسامسونغ −1.2%؛ ونيكاي −0.80%؛ وهانغ سنغ +0.51%، وMiniMax −7.2%، متخليًا عن نحو نصف مكاسب الجمعة، لكنه ما زال فوق سعر الطرح البالغ 165 دولارًا هونغ كونغيًا؛ وشنغهاي المركب +0.19%، وCSI 300 −0.04%، وسجّلت صناديق المؤشرات واسعة النطاق زيادة في أحجام التداول للمرة الرابعة، ثم قلّصت خسائرها قرب الإغلاق
- الأسهم الأوروبية: STOXX Europe 50 +0.79%، وDAX +0.91%
【سندات الخزانة الأمريكية والاقتصاد الكلي】
- سندات الخزانة الأمريكية (وفق بيانات وزارة الخزانة، مقارنةً بـ23 أكتوبر): السنتان 4.68%، و«10 سنوات 5.00%»، و30 سنة 5.31%
- الذهب 4,018 (+0.3%)؛ مؤشر الدولار 102.02؛ النفط في فترة الانتقال بين العقود، برنت نحو 110.5 وWTI نحو 101.5؛ يُنظر إلى المستويات فقط
【العملات البديلة】
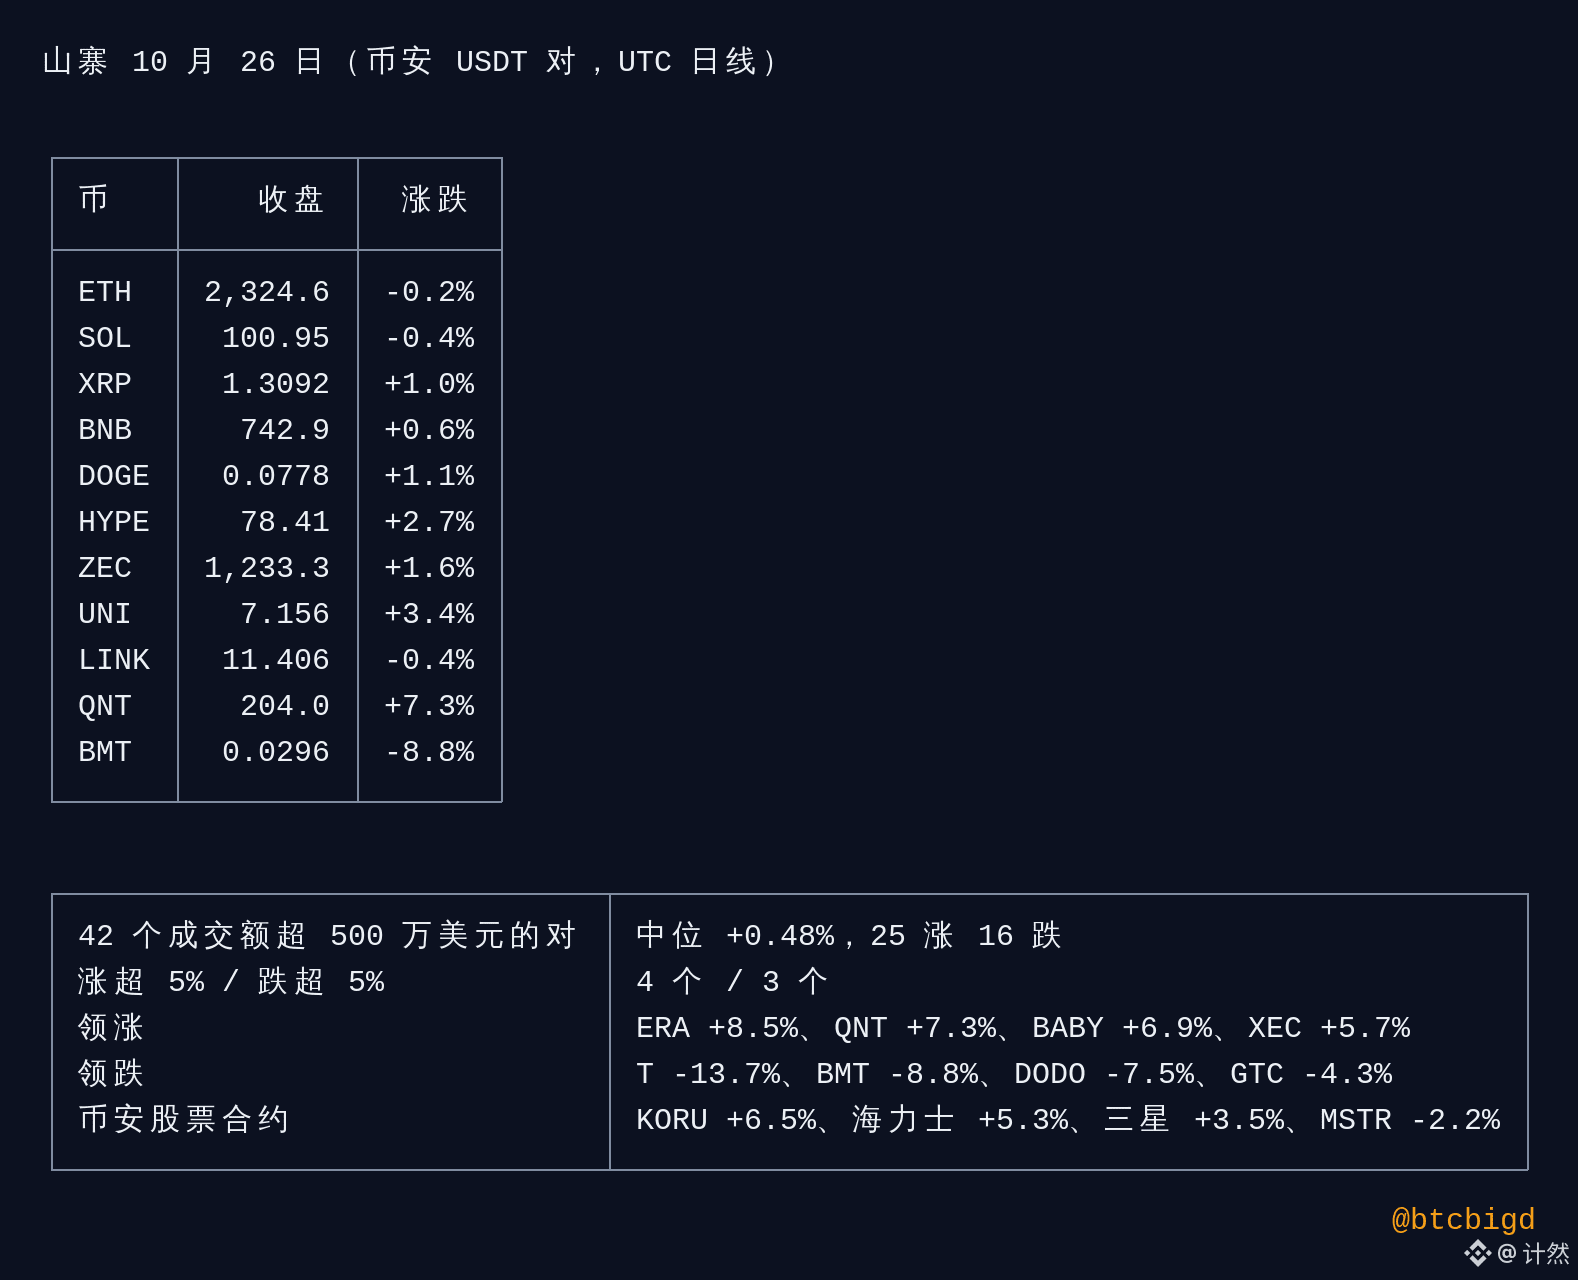
- من بين 42 زوجًا من أزواج USDT تجاوز حجم تداولها 5 ملايين دولار: الوسيط +0.48%، وارتفع 25 وانخفض 16؛ ارتفعت 4 عملات بأكثر من 5%، وانخفضت 3 بأكثر من 5%
- «$ETH 2,324.6» −0.2%، وSOL −0.4%، وXRP +1.0%، وBNB +0.6%، وDOGE +1.1%، وHYPE +2.7%، وZEC +1.6%، وUNI +3.4%
- أبرز الرابحين: ERA +8.5%، وQNT +7.3%، وBABY +6.9%؛ وأبرز الخاسرين: T −13.7%، وBMT −8.8%، وDODO −7.5%. لم نتحقق من الأسباب، لذا لا ننسب إليها أسبابًا
【جدول هذا الأسبوع】بتوقيت بكين
- فجر 29 أكتوبر، نحو 02:00: بيان قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة (الاجتماع في 27–28 أكتوبر)
- صباح 29 أكتوبر: نتائج Microsoft (بعد إغلاق السوق الأمريكية في 28 أكتوبر)
- صباح 29 أكتوبر: نتائج Google، وفقًا لتقويم الأرباح
- صباح 30 أكتوبر: نتائج Amazon وCoinbase وStrategy، وفقًا لتقويم الأرباح
- الأكثر ارتباطًا بسوق العملات المشفرة هما Coinbase وStrategy؛ لم تُجرِ Strategy أي عمليات شراء الأسبوع الماضي، وسيكون من اللافت معرفة ما إذا كانت ستشرح ذلك في المكالمة
【ما يستحق المتابعة】ارتفعت أسهم أشباه الموصلات بقوة، لكن أسهم العملات المشفرة وBTC لم يواكباها: أكبر مشترِيَين، صناديق ETF وStrategy، يقلّصان مشترياتهما في الوقت نفسه. ظل BTC يتأرجح هذه الأيام بين 79,221 و80,800، مع تزايد الحيازات وارتفاع معدلات التمويل. تتركز قرارات الفائدة وتقارير شركات التكنولوجيا من فجر 29 أكتوبر حتى صباح 30 أكتوبر
318
·
--
عرض الترجمة
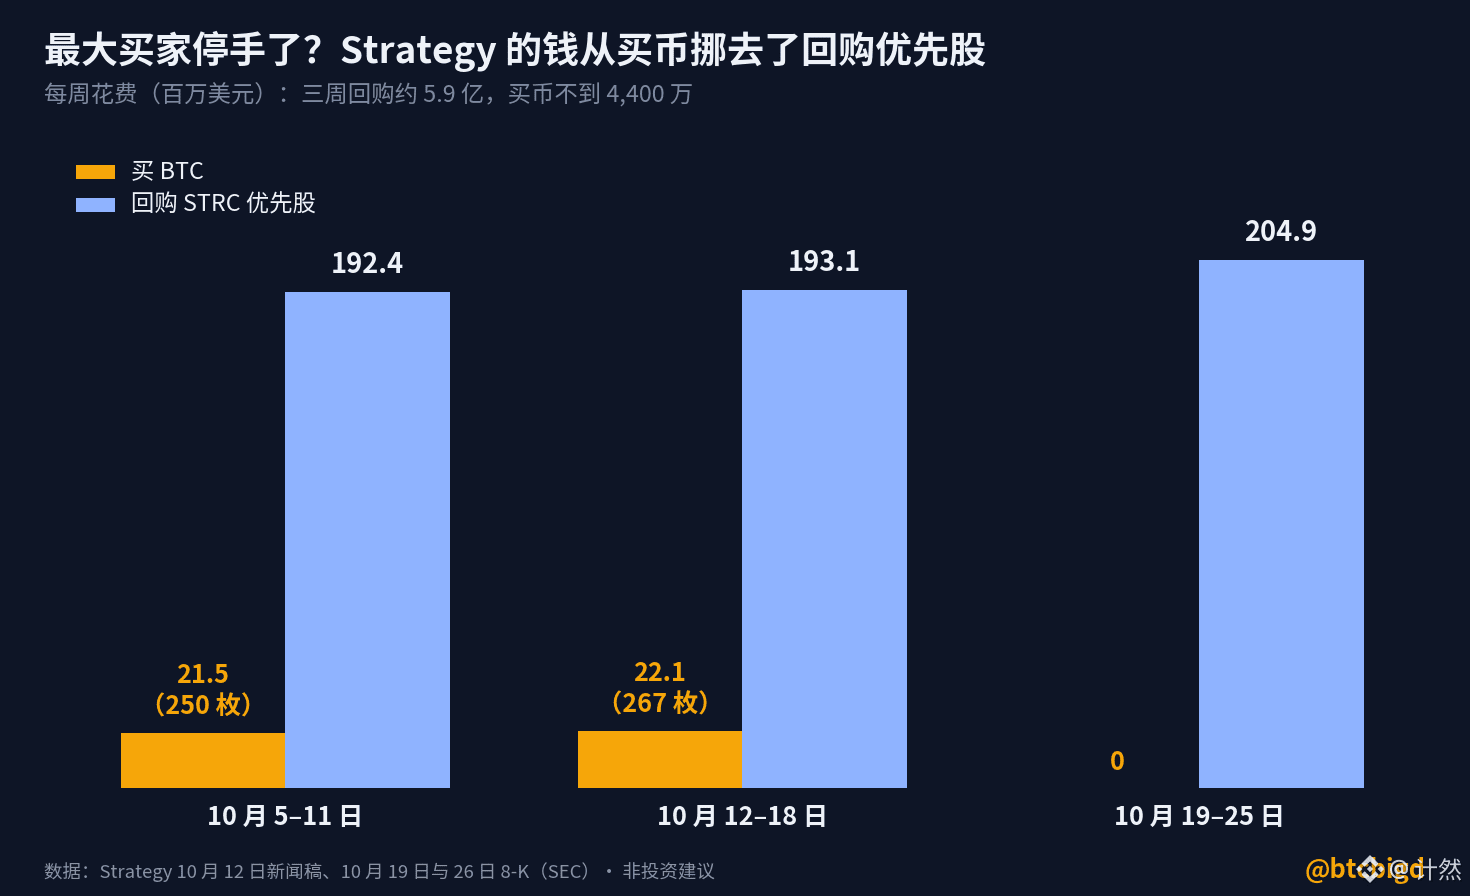
最大买家停手了?Strategy($MSTR)上周一枚 $BTC 没买,钱拿去回购自家的优先股了
【8-K 怎么说】10 月 26 日提交 SEC
- 10 月 19 日到 25 日:没通过增发卖任何股票,没买也没卖比特币
- 同一周花了 2.049 亿美元,回购 207 万股 STRC 优先股,钱来自账上的美元现金
- 回购后美元现金只剩 2.424 亿;另有 48.3 亿美元储备,专门用来付优先股股息和债务利息
- 持有 848,517 枚 BTC,平均成本约 75,446 美元
【买币在减,回购在加】
- 10 月 5–11 日:买 250 枚 BTC,回购 STRC 1.924 亿美元
- 10 月 12–18 日:买 267 枚,回购 1.931 亿美元
- 10 月 19–25 日:买 0 枚,回购 2.049 亿美元
- 三周回购合计约 5.9 亿美元,同期买币不到 4,400 万;10 月 19 日回购额度从 20 亿提高到 30 亿
【为什么回购优先股】
STRC 的卖点是价格稳在面值 100 美元附近,10 月 26 日收 99.17;公司说要等它稳在 100 附近,才会调整 12% 的股息率。公告没说回购原因,大概率是为了三件事:
① 把价格托回 100 美元:跌破面值,等于「稳」的承诺出了问题
② 重新打开融资渠道:STRC 是买币的主要资金来源,低于面值就卖不动,增发额度还有 175 亿没用
③ 回购本身划算:99 美元左右收回一股,省掉一笔 12% 的年化股息
【市场怎么看】10 月 26 日美股收盘
- MSTR 139.82,−4.2%,比一年前的高点 295.63 跌了一半多;COIN −2.9%,IBIT −1.6%
- 同一天标普 +0.7%、纳指 +0.8%、费城半导体 +2.8%,币股和 AI 股走反了
- BTC 现在约 79,900,只比 Strategy 的平均成本高 6%;BTC 现货 ETF 10 月累计约 −3.1 亿美元(至 10 月 23 日),两个最大的买家同时在缩
一周没买不等于放弃策略。你觉得是喘口气,还是信号?
最大买家停手了?Strategy($MSTR )上周一枚 $BTC 没买,钱拿去回购自家的优先股了
【8-K 怎么说】10 月 26 日提交 SEC
- 10 月 19 日到 25 日:没通过增发卖任何股票,没买也没卖比特币
- 同一周花了 2.049 亿美元,回购 207 万股 STRC 优先股,钱来自账上的美元现金
- 回购后美元现金只剩 2.424 亿;另有 48.3 亿美元储备,专门用来付优先股股息和债务利息
- 持有 848,517 枚 BTC,平均成本约 75,446 美元
【买币在减,回购在加】
- 10 月 5–11 日:买 250 枚 BTC,回购 STRC 1.924 亿美元
- 10 月 12–18 日:买 267 枚,回购 1.931 亿美元
- 10 月 19–25 日:买 0 枚,回购 2.049 亿美元
- 三周回购合计约 5.9 亿美元,同期买币不到 4,400 万;10 月 19 日回购额度从 20 亿提高到 30 亿
【为什么回购优先股】
STRC 的卖点是价格稳在面值 100 美元附近,10 月 26 日收 99.17;公司说要等它稳在 100 附近,才会调整 12% 的股息率。公告没说回购原因,大概率是为了三件事:
① 把价格托回 100 美元:跌破面值,等于「稳」的承诺出了问题
② 重新打开融资渠道:STRC 是买币的主要资金来源,低于面值就卖不动,增发额度还有 175 亿没用
③ 回购本身划算:99 美元左右收回一股,省掉一笔 12% 的年化股息
【市场怎么看】10 月 26 日美股收盘
- MSTR 139.82,−4.2%,比一年前的高点 295.63 跌了一半多;COIN −2.9%,IBIT −1.6%
- 同一天标普 +0.7%、纳指 +0.8%、费城半导体 +2.8%,币股和 AI 股走反了
- BTC 现在约 79,900,只比 Strategy 的平均成本高 6%;BTC 现货 ETF 10 月累计约 −3.1 亿美元(至 10 月 23 日),两个最大的买家同时在缩
一周没买不等于放弃策略。你觉得是喘口气,还是信号?
45
·
--
عرض الترجمة
国家队第四次出手?这次手法变了!只托沪深 300,不托 AI
10 月 26 日,那 9 只宽基 ETF 又放量了:合计成交 675 亿,10 月 19 日、21 日才三百多亿
【这次托了谁】
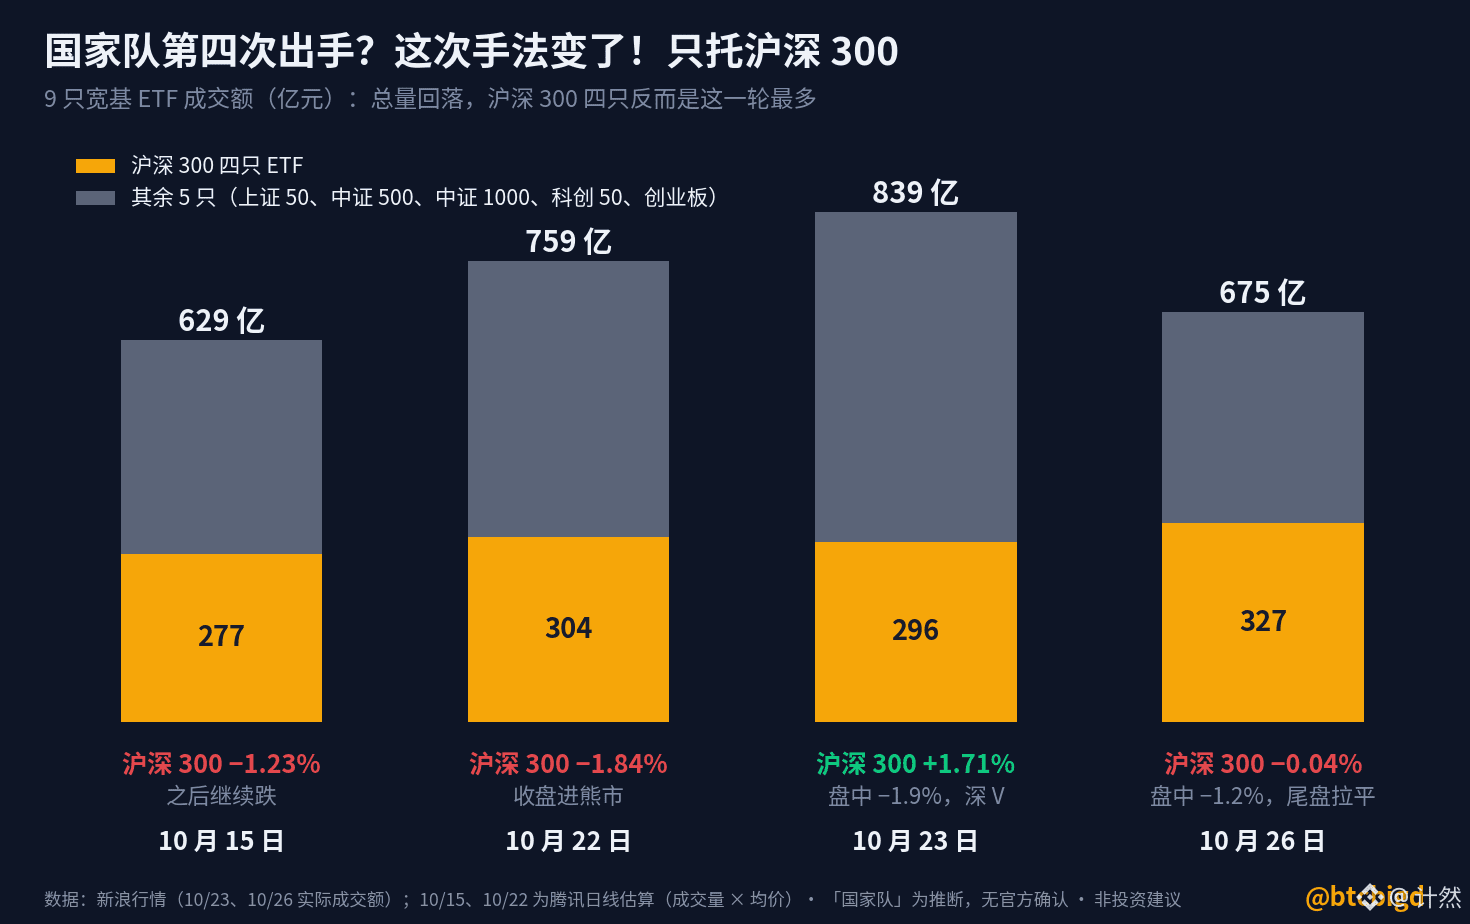
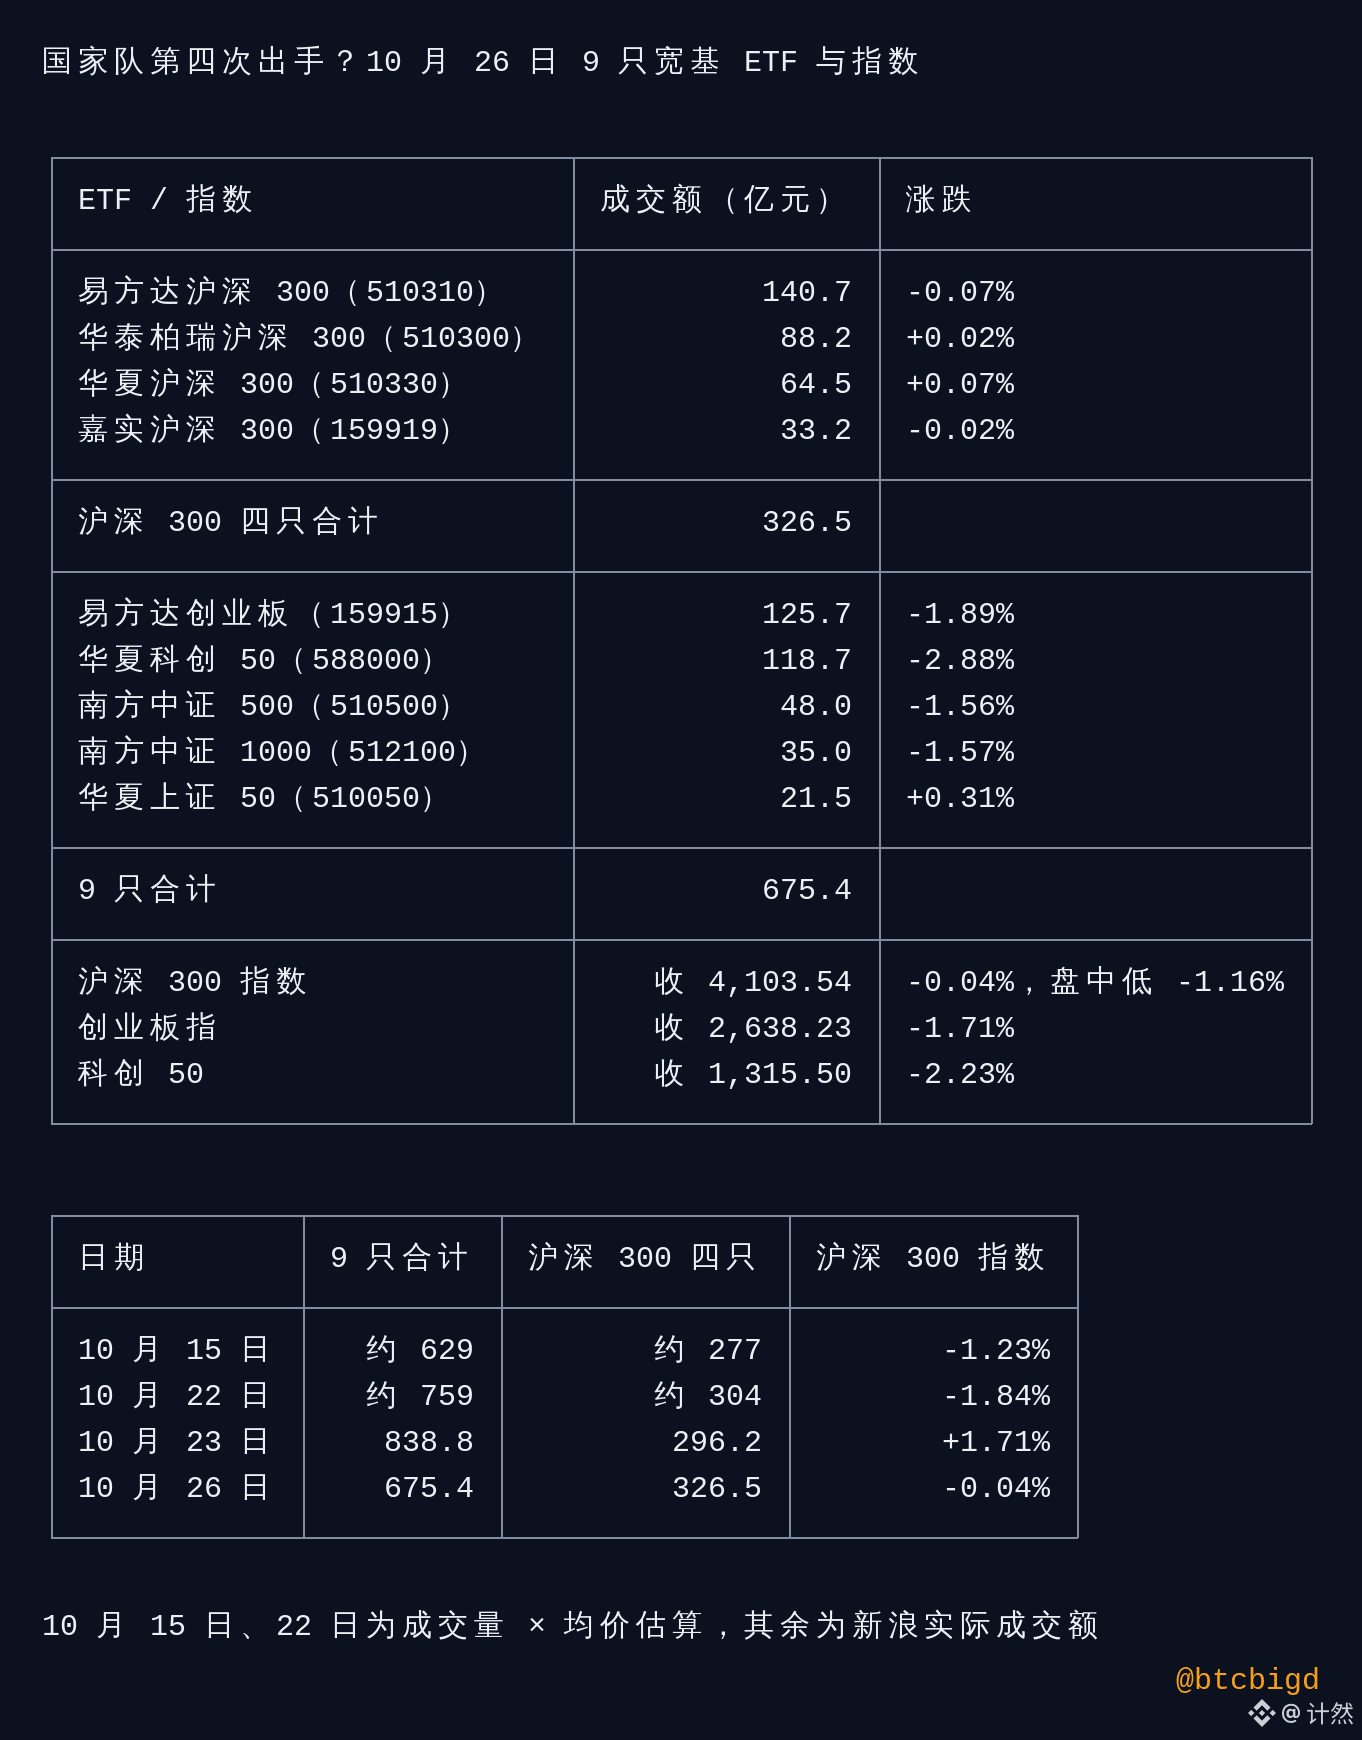
- 沪深 300 的四只 ETF 合计 327 亿,是这一轮最多的一次;易方达沪深 300 ETF 一只就 141 亿,10 月 23 日才 61 亿
- 沪深 300 盘中一度 −1.2%,尾盘拉回,收 −0.04%,离 6 月 22 日高点 −18.9%,守在 −20% 熊市线上方
- 没托的:创业板指 −1.71%,科创 50 −2.23%;创业板 ETF 和科创 50 ETF 各成交一百二十多亿,是跌着放量
【四次放在一起】
- 10 月 15 日:约 629 亿,沪深 300 当天 −1.23%,之后继续跌
- 10 月 22 日:约 759 亿,当天 −1.84%,收盘进了熊市
- 10 月 23 日:839 亿,盘中 −1.9%,收 +1.71%,深 V
- 10 月 26 日:675 亿,盘中 −1.2%,收平
量在减,目标在缩:托住了大盘指数,AI 和成长股让它自己跌
【同一天的 BTC】
- 亚洲早盘韩股领跌(KOSPI −1.46%,日经 −0.80%,恒生 +0.51%),把 $BTC 拖到 79,369(北京时间 11:00 那一小时)
- 午后收回 80,000 上方,现在 80,353,横盘等本周的科技公司财报和 10 月 27–28 日的美联储议息会议
「国家队」是从 ETF 异常放量推断的,没有官方确认
你觉得本周还会出手几次?
101
·
--
عرض الترجمة
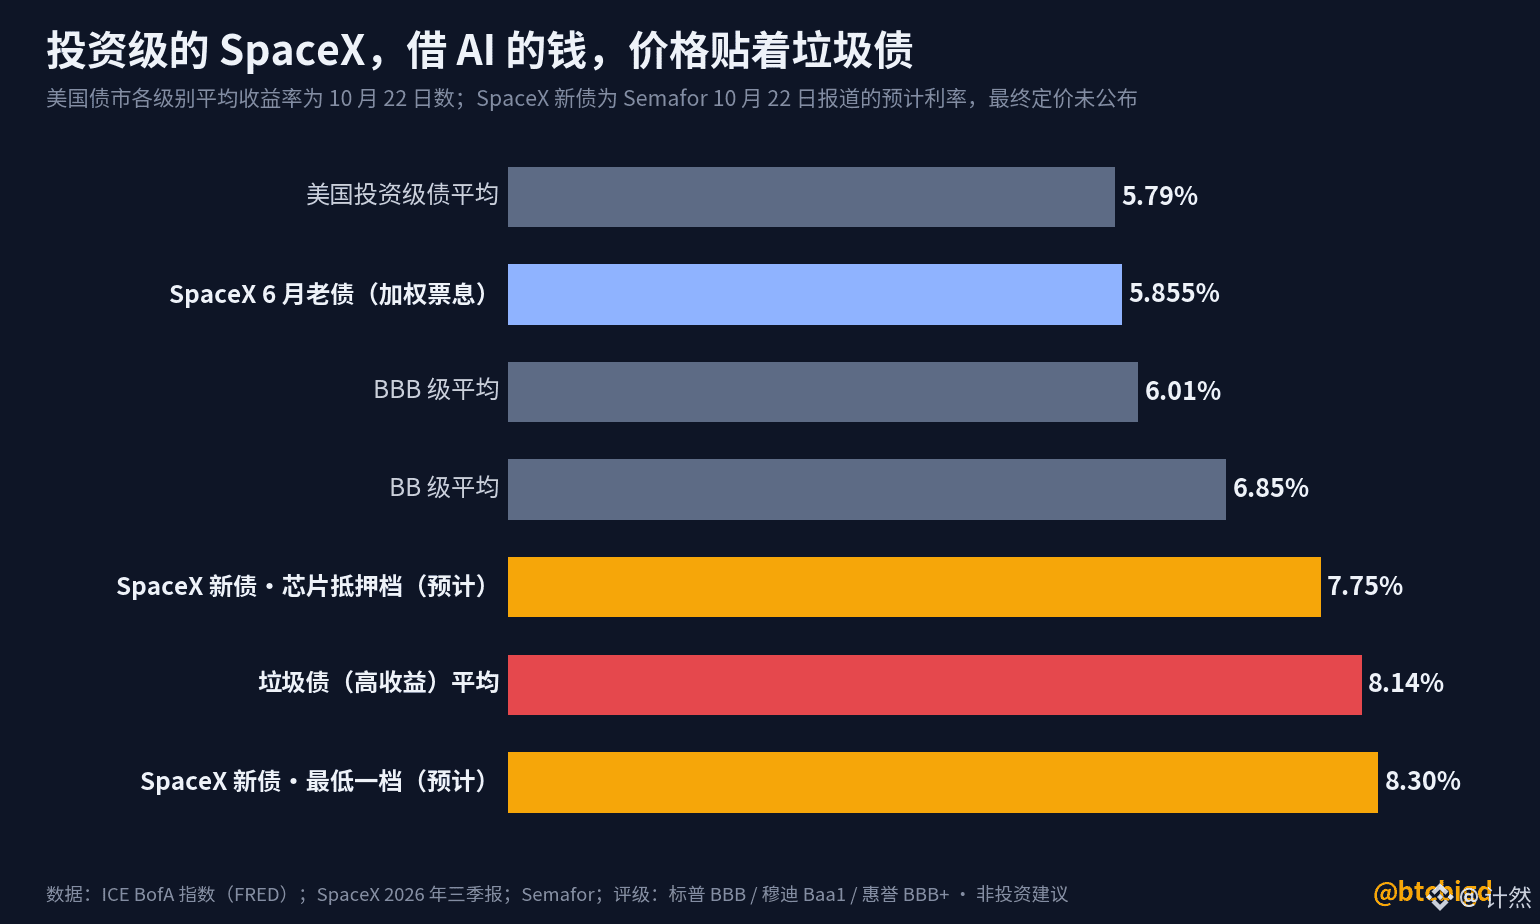
马斯克说 200 多家 AI 算力云要「像孔雀鱼一样成批死掉」。连投资级的 $SPCX(SpaceX),借钱都快付垃圾债的价了
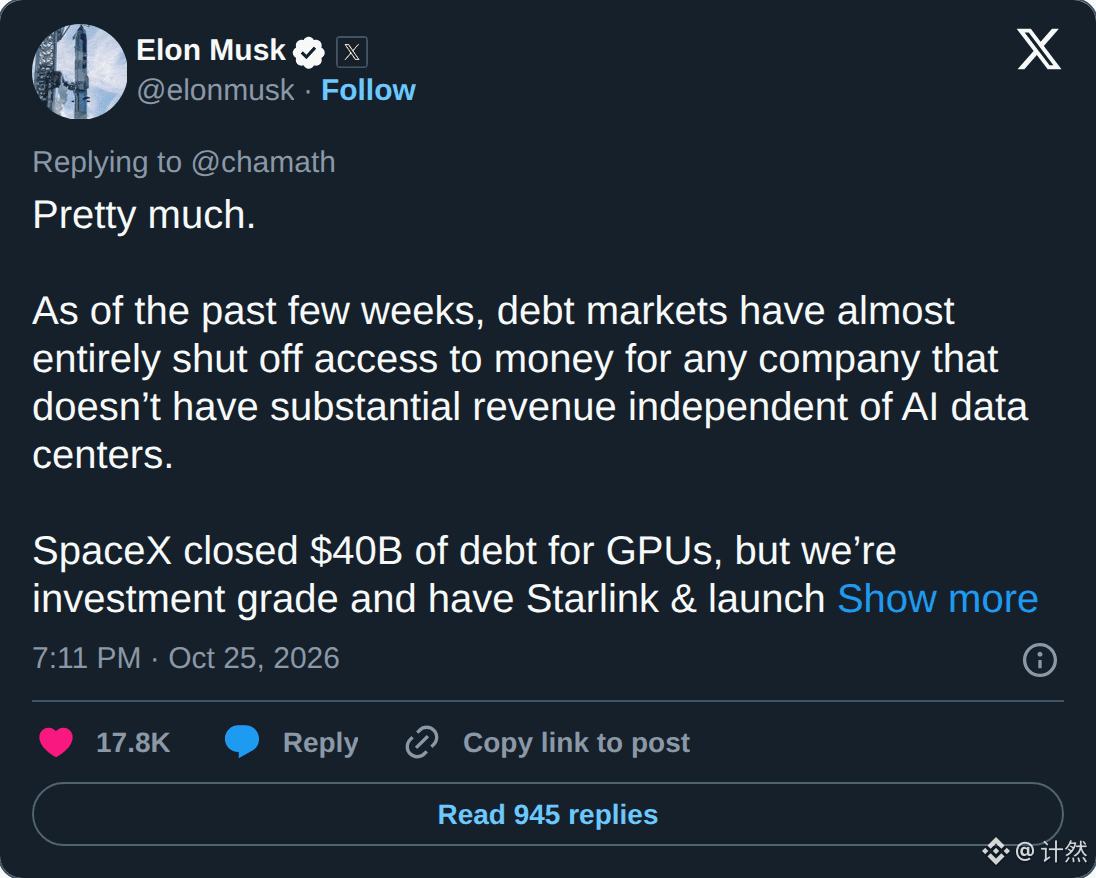
【马斯克说了什么】北京时间 10 月 26 日 03:11
- 过去几周,债市对「收入只靠 AI 数据中心」的公司几乎关上了门
- SpaceX 刚借到 400 亿美元买 GPU,靠的是投资级评级,还有星链和发射的收入
- 200 多家新兴算力云会成批死亡、被整合,能撑过去的不多
【借钱有多贵】
- SpaceX 三家评级都是投资级:标普 BBB、穆迪 Baa1、惠誉 BBB+
- 6 月发的老债,加权票息 5.855%
- 这笔新债,据 Semafor 10 月 22 日报道的预计利率:芯片抵押那档约 7.75%,最低一档约 8.3%
- 同一天的美国债市:投资级平均 5.79%,BBB 级 6.01%,「垃圾债平均 8.14%」
- 投资级的公司,借 AI 的钱,价格已经贴着垃圾债
【这是不是 AI 泡沫要破了】
- 像的一面:钱在变贵、变挑剔。没有别的收入的 CoreWeave,无担保债收益率 10 月中旬约 15%
- 不像的一面:钱没断。SpaceX 借到了,OpenAI 还在按 1.25 万亿谈 300 亿融资
- 还要记得马斯克是这一行的玩家:xAI 和这些算力云抢 GPU、抢电、抢钱,它们倒下对 SpaceX 有利
- 更可能的剧本是先清掉没收入的,钱往有现金流的大户集中
你觉得这是泡沫破灭的开始,还是大鱼吃小鱼的洗牌?
马斯克说 200 多家 AI 算力云要「像孔雀鱼一样成批死掉」。连投资级的 $SPCX (SpaceX),借钱都快付垃圾债的价了
【马斯克说了什么】北京时间 10 月 26 日 03:11
- 过去几周,债市对「收入只靠 AI 数据中心」的公司几乎关上了门
- SpaceX 刚借到 400 亿美元买 GPU,靠的是投资级评级,还有星链和发射的收入
- 200 多家新兴算力云会成批死亡、被整合,能撑过去的不多
【借钱有多贵】
- SpaceX 三家评级都是投资级:标普 BBB、穆迪 Baa1、惠誉 BBB+
- 6 月发的老债,加权票息 5.855%
- 这笔新债,据 Semafor 10 月 22 日报道的预计利率:芯片抵押那档约 7.75%,最低一档约 8.3%
- 同一天的美国债市:投资级平均 5.79%,BBB 级 6.01%,「垃圾债平均 8.14%」
- 投资级的公司,借 AI 的钱,价格已经贴着垃圾债
【这是不是 AI 泡沫要破了】
- 像的一面:钱在变贵、变挑剔。没有别的收入的 CoreWeave,无担保债收益率 10 月中旬约 15%
- 不像的一面:钱没断。SpaceX 借到了,OpenAI 还在按 1.25 万亿谈 300 亿融资
- 还要记得马斯克是这一行的玩家:xAI 和这些算力云抢 GPU、抢电、抢钱,它们倒下对 SpaceX 有利
- 更可能的剧本是先清掉没收入的,钱往有现金流的大户集中
你觉得这是泡沫破灭的开始,还是大鱼吃小鱼的洗牌?
408
·
--
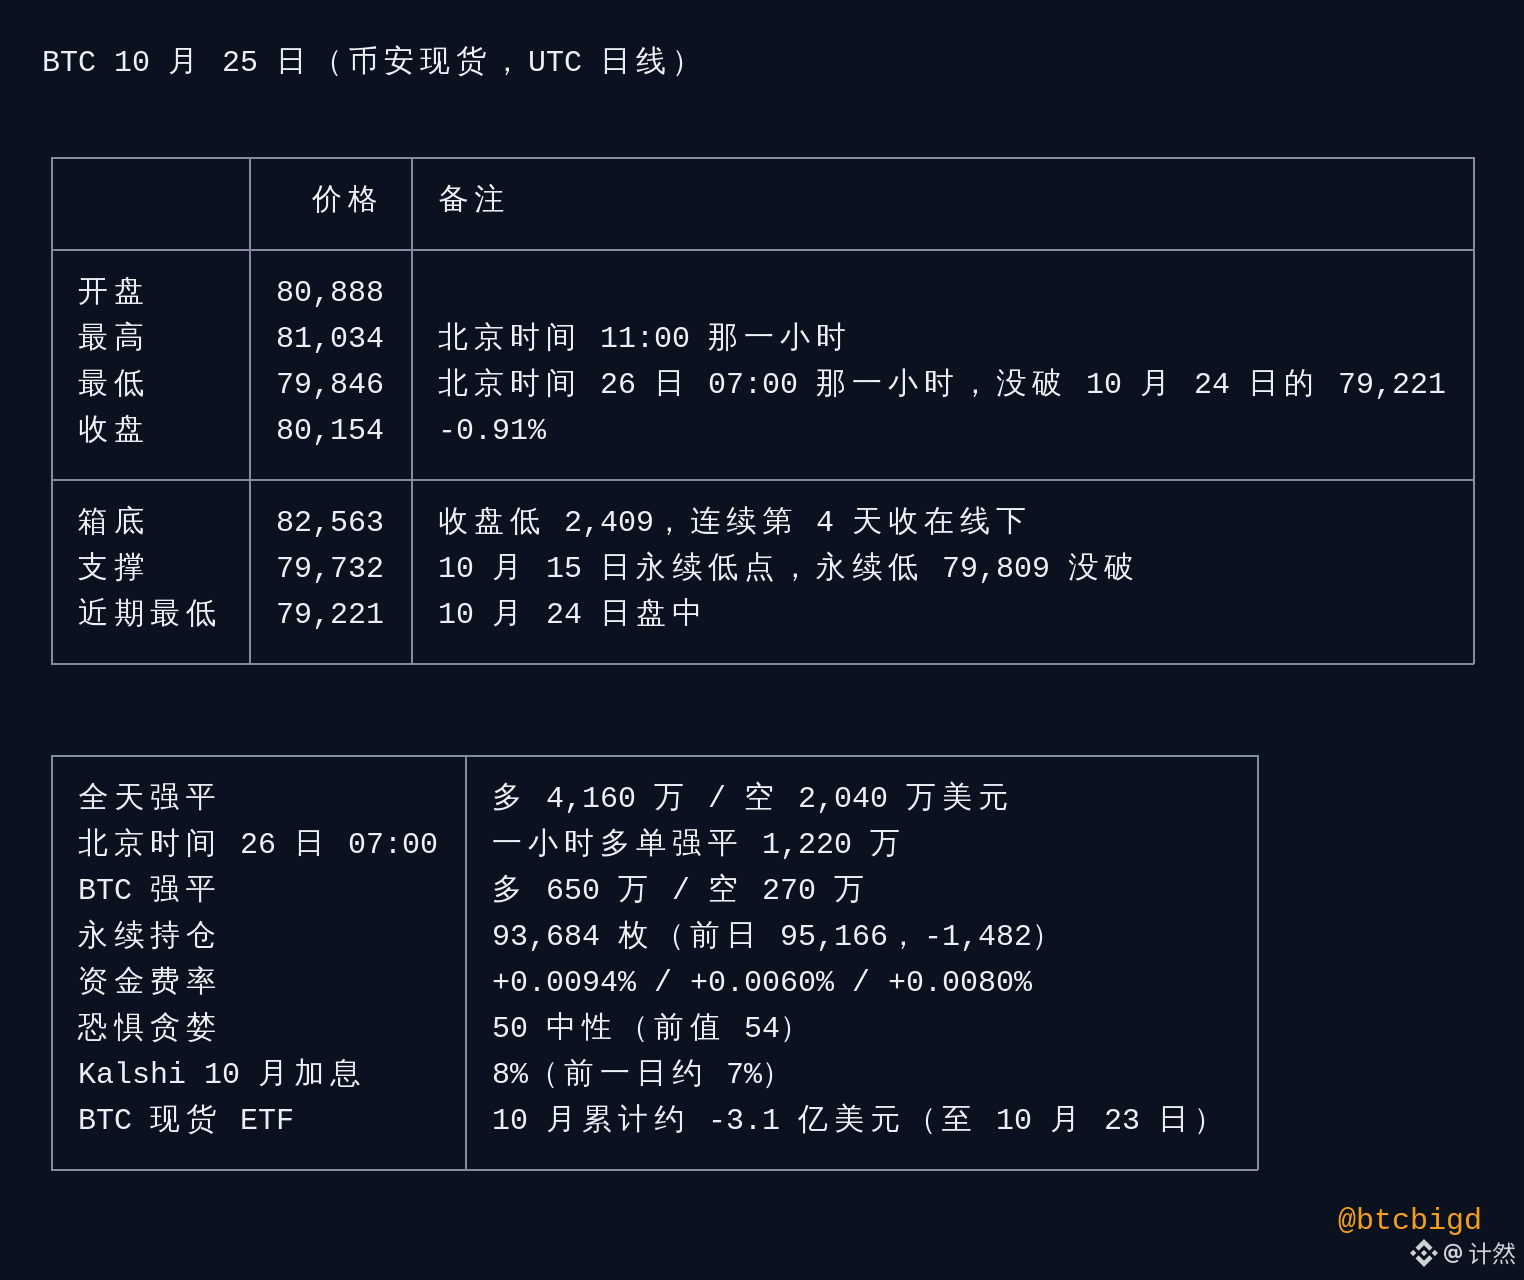
ملخص السوق في 25 أكتوبر: تراجع هادئ ضمن نطاق ضيق يوم الأحد؛ أغلق $BTC عند 80,154، لليوم الرابع على التوالي دون قاع النطاق. وبعد افتتاح العقود الآجلة للأسهم الأميركية صباح 26 أكتوبر بتوقيت بكين، هبط إلى 79,846 من دون كسر قاع 24 أكتوبر
【السوق ككل】
- «BTC 80,154»، بانخفاض 0.91%؛ أعلى مستوى 81,034 (خلال الساعة 11:00 بتوقيت بكين)، وأدنى مستوى 79,846 (خلال الساعة 07:00 يوم 26)؛ بلغ أدنى سعر للعقود الدائمة 79,809، ولا يزال فوق أدنى مستوى لها في 15 أكتوبر، البالغ 79,732
- جاء الإغلاق أقل بـ2,409 من قاع النطاق عند 82,563؛ وأغلق دون هذا المستوى لليوم الرابع على التوالي، وهو اليوم الثاني عشر من الشهر
- حركة الأسعار: ظل السعر خلال النهار يتحرك بين 80,300 و81,000 ضمن نطاق ضيق جدًا؛ وبعد افتتاح جلسة العقود الآجلة للأسهم الأميركية الليلية عند 07:00 يوم 26، هبط السعر، وصُفّيت مراكز شراء بقيمة 12.2 مليون دولار خلال تلك الساعة
- إجمالي التصفية خلال اليوم: مراكز شراء بقيمة 41.6 مليون دولار / مراكز بيع بقيمة 20.4 مليون دولار، وهو أقل بكثير من 240 مليونًا في 24 أكتوبر. تصفية مراكز BTC: شراء بقيمة 6.5 ملايين دولار / بيع بقيمة 2.7 مليون دولار
- بلغ حجم المراكز المفتوحة في العقود الدائمة 93,684 عملة، بانخفاض 1,482 خلال يوم؛ وتراجعت معظم الزيادة البالغة 1,900 عملة التي أُضيفت في 24 أكتوبر. وكانت معدلات التمويل موجبة قليلًا في الفترات الثلاث
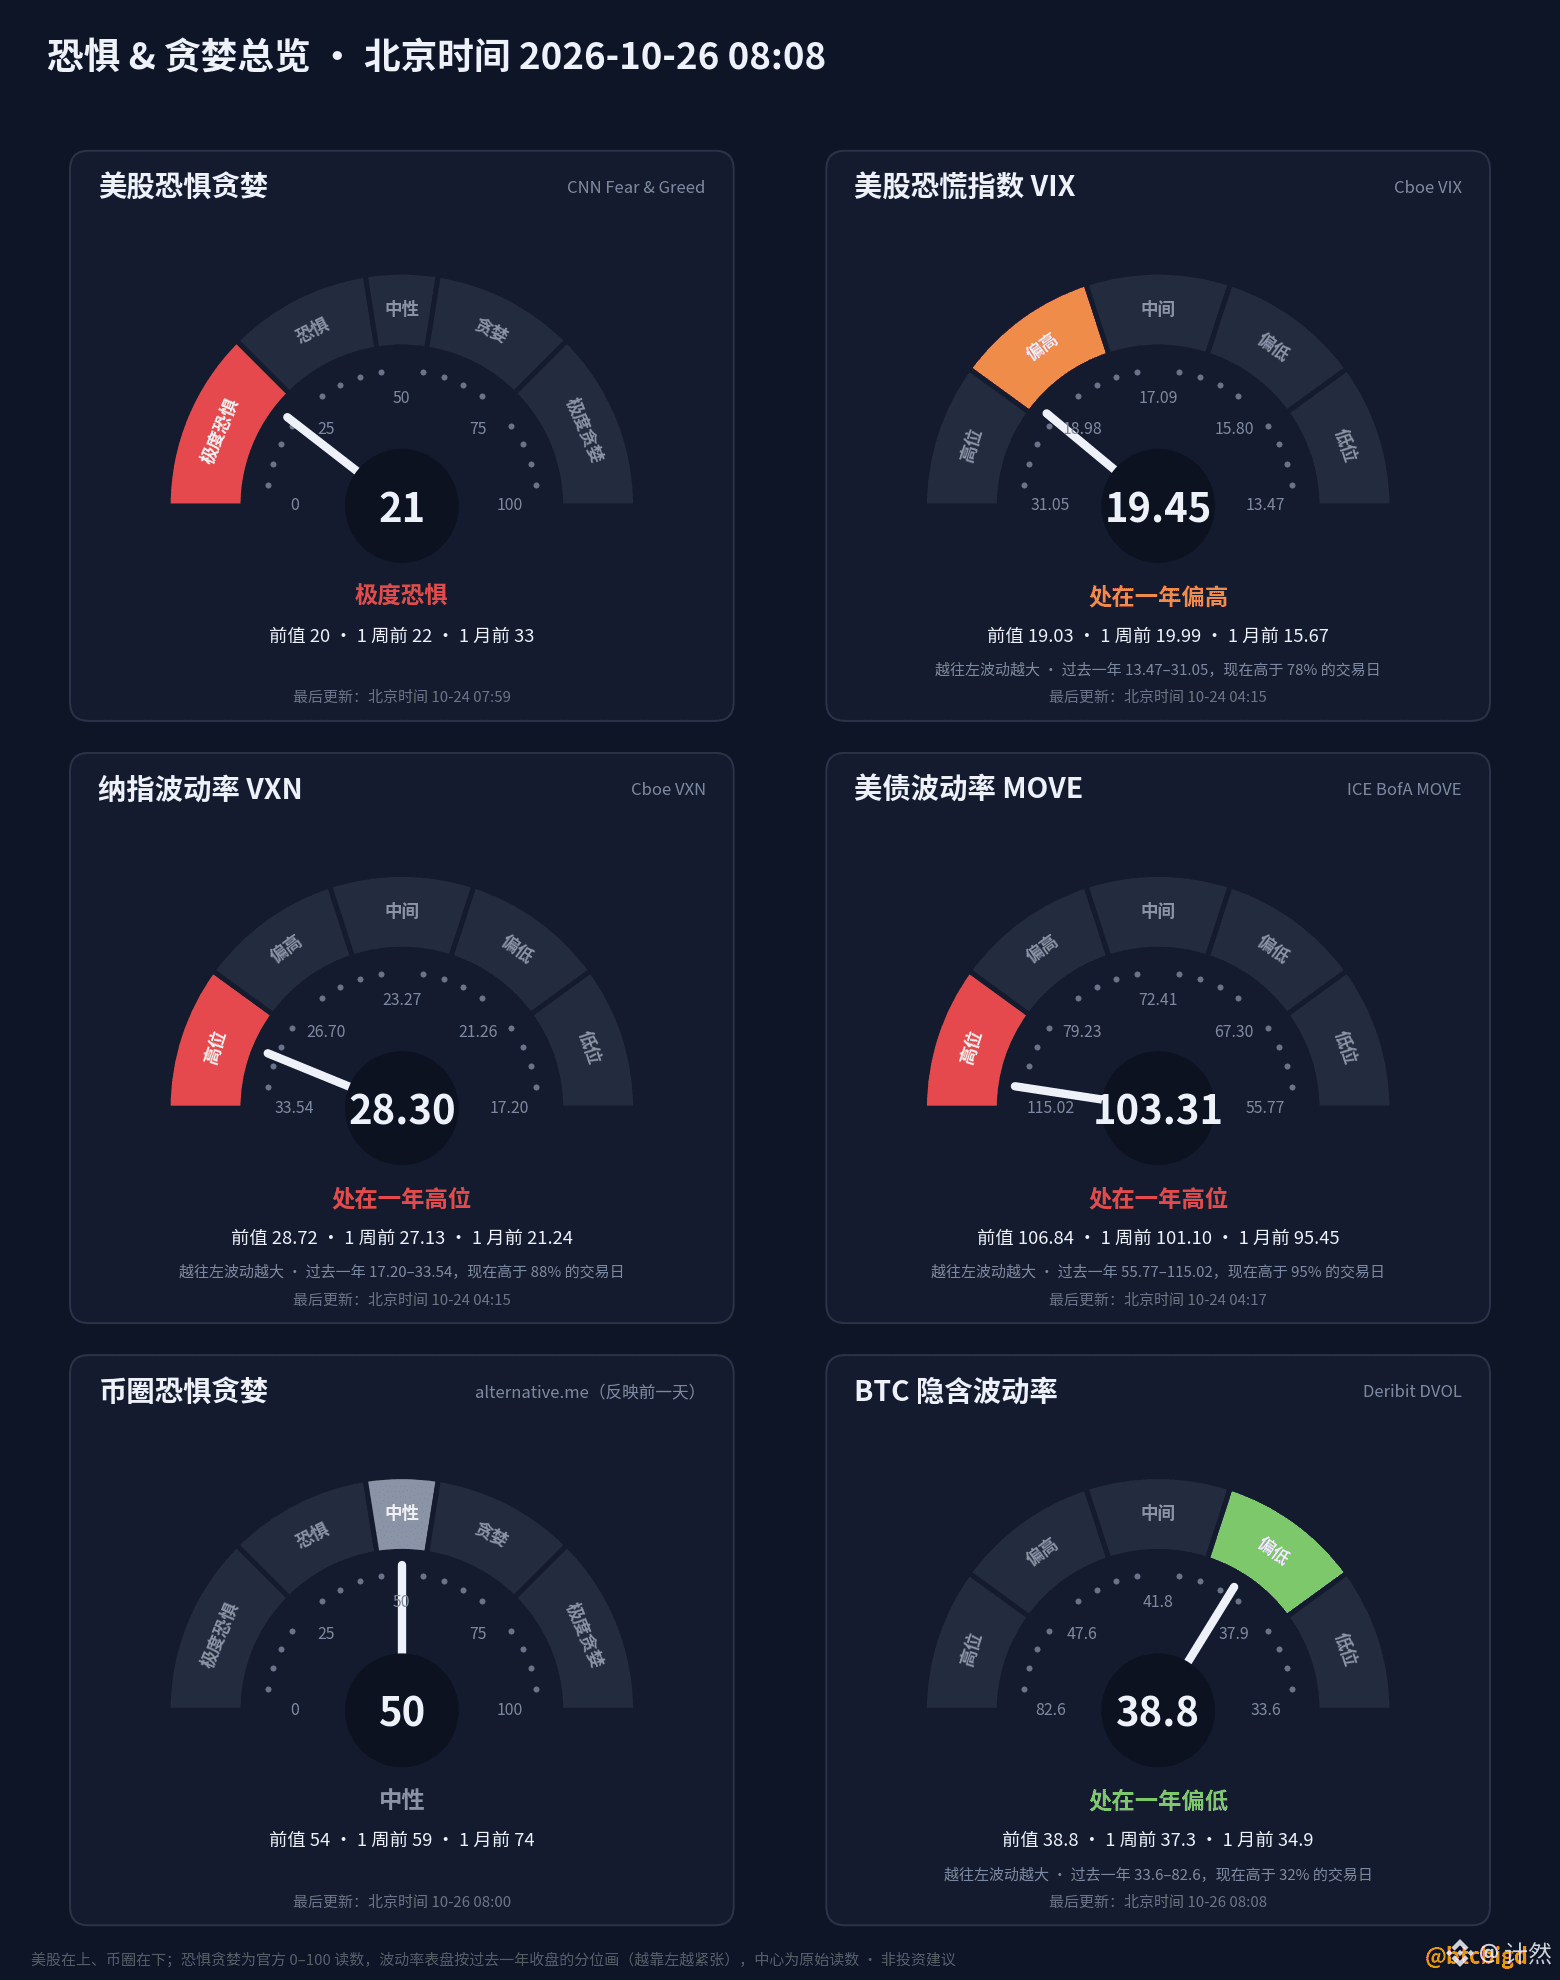
- مؤشر الخوف والطمع عند 50، في المنطقة المحايدة، مقابل 54 سابقًا؛ واحتمال رفع الفائدة في أكتوبر وفق Kalshi هو 8%
- بلغ صافي التدفقات التراكمية لصناديق ETF الفورية لـBTC في أكتوبر نحو −310 ملايين دولار (حتى 23 أكتوبر)
【الأسواق الخارجية خلال عطلة نهاية الأسبوع】
- أُغلقت أسواق الأسهم والسندات الأميركية. وفي جلسة الأحد الليلية، ظلت العقود الآجلة لمؤشري S&P وناسداك مستقرة تقريبًا مقارنة بإغلاق الجمعة؛ وخلال فترة انتقال العقود، بلغ سعر خام برنت نحو 110.6 وWTI نحو 102.1؛ والذهب نحو 4,012، دون تغيير
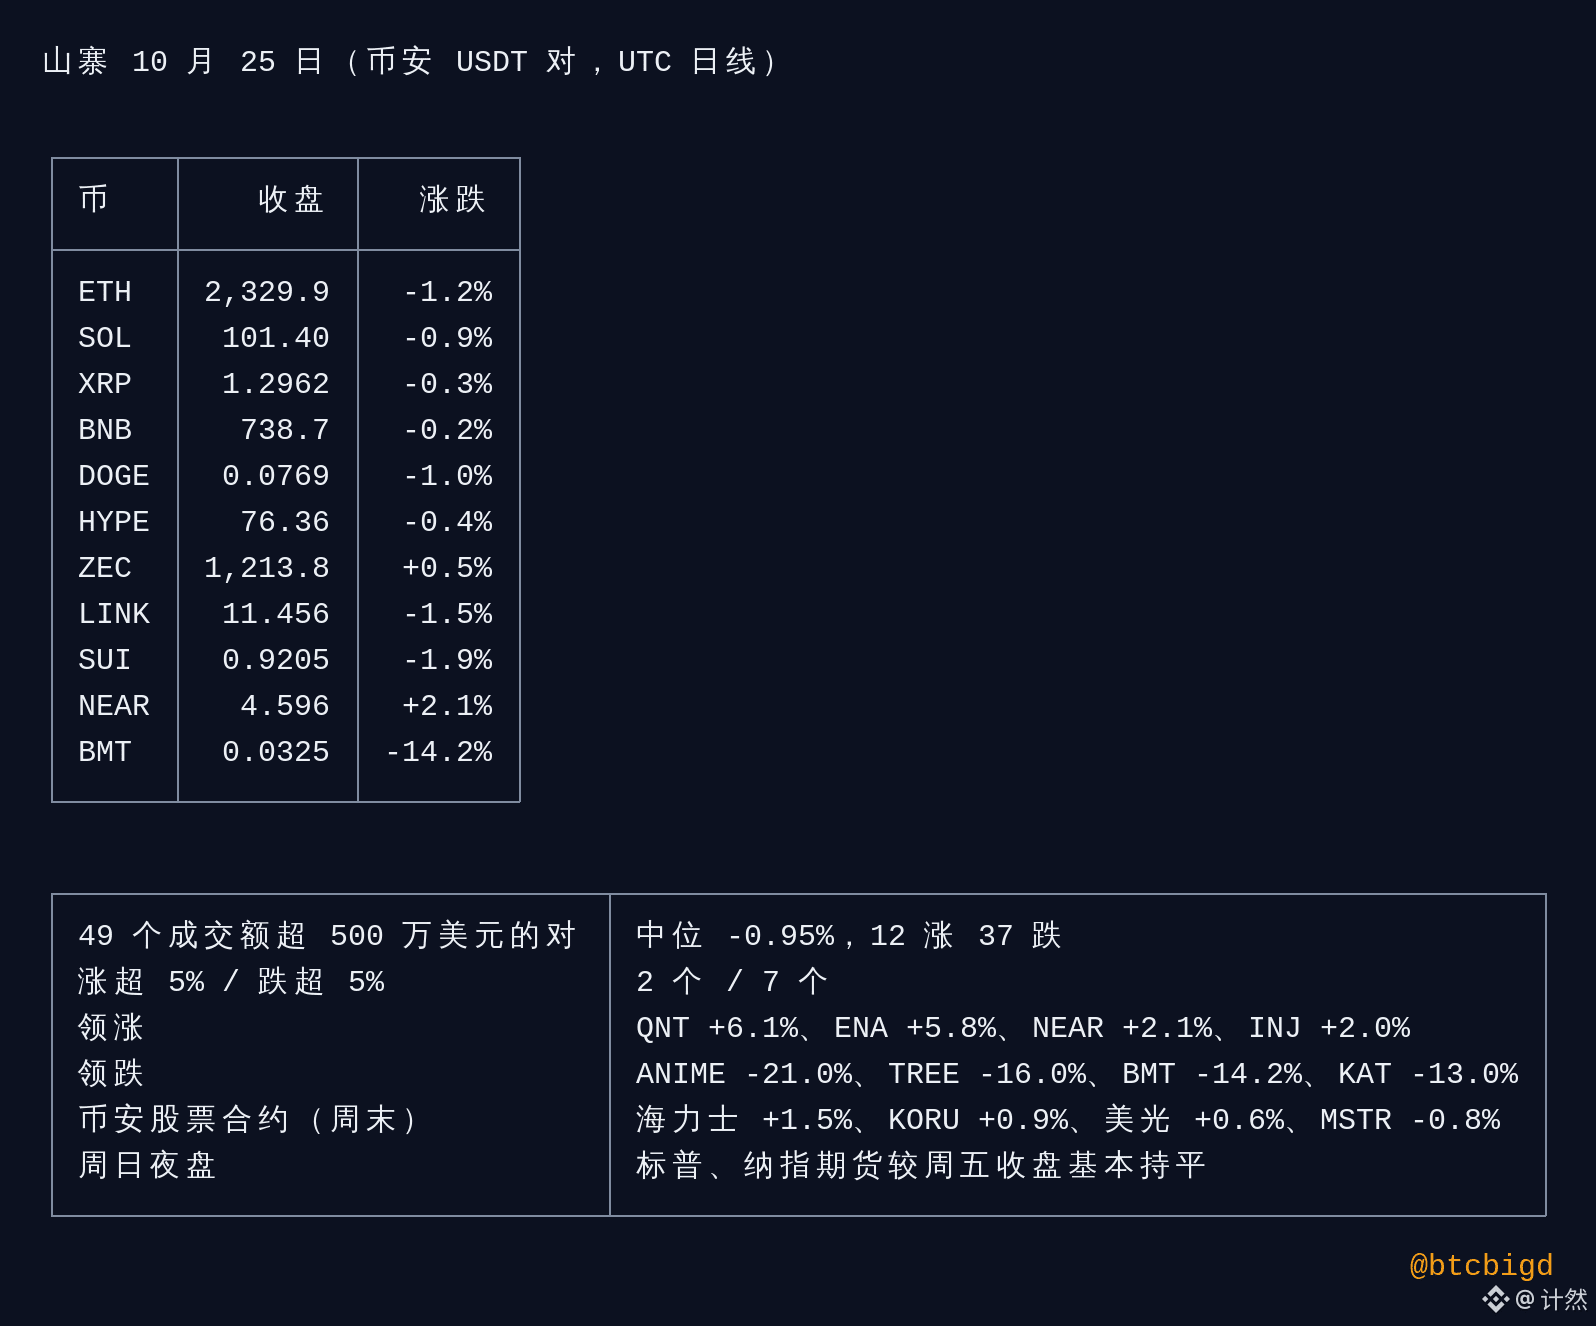
- عقود الأسهم على Binance: SK Hynix +1.5%، وKORU +0.9%، وMicron +0.6%، وQQQ +0.1%، وMSTR −0.8%
- تمحور الاهتمام خلال عطلة نهاية الأسبوع حول تصريحات الولايات المتحدة وإيران: قال ترامب في 24 أكتوبر إنه يدرس ضرب إيران مجددًا في وقت مبكر من «غد»، كما أشار إلى احتمال التوصل إلى اتفاق. ولا توجد حتى الآن تقارير عن تنفيذ أي هجوم
【العملات البديلة】
- من بين 49 زوج USDT تجاوز حجم تداولها 5 ملايين دولار: بلغ التراجع الوسيط 0.95%؛ ارتفع 12 زوجًا وانخفض 37؛ وصعد زوجان بأكثر من 5%، فيما هبطت 7 أزواج بأكثر من 5%
- «$ETH 2,329.9» −1.2%، وSOL −0.9%، وXRP −0.3%، وBNB −0.2%، وDOGE −1.0%، وHYPE −0.4%، وZEC +0.5%، وLINK −1.5%، وSUI −1.9%
- أبرز الرابحين: QNT +6.1%، وENA +5.8%، وNEAR +2.1%، وINJ +2.0%؛ وأبرز الخاسرين: ANIME −21.0%، وTREE −16.0%، وKAT −13.0%. لم يُتحقق من الأسباب، لذا لا تُنسب التحركات إلى سبب محدد
- BMT −14.2%: أُدرج زوج تداولها بالوون الكوري على Upbit في 24 أكتوبر وارتفع 68% في يوم واحد، ثم بدأ بالتراجع في اليوم التالي
【ما يستحق المتابعة】 عند افتتاح الأسواق الآسيوية يوم الاثنين 26 أكتوبر، تجدر مراقبة مؤشر KOSPI أولًا، إذ اتسم أداء SK Hynix وعقود الأسهم الكورية بالقوة خلال عطلة نهاية الأسبوع. لم يتمكن BTC من استعادة مستوى 82,563 عند الإغلاق لأربعة أيام متتالية؛ ولا يزال 79,732 مستوى رئيسيًا أدنى منه، فيما يشكل قاع التداول خلال يوم 24 أكتوبر، عند 79,221، أدنى مستوى له مؤخرًا. ويتضمن هذا الأسبوع اجتماع الاحتياطي الفيدرالي بشأن أسعار الفائدة وتقارير أرباح شركات التكنولوجيا الكبرى
405
·
--
عرض الترجمة
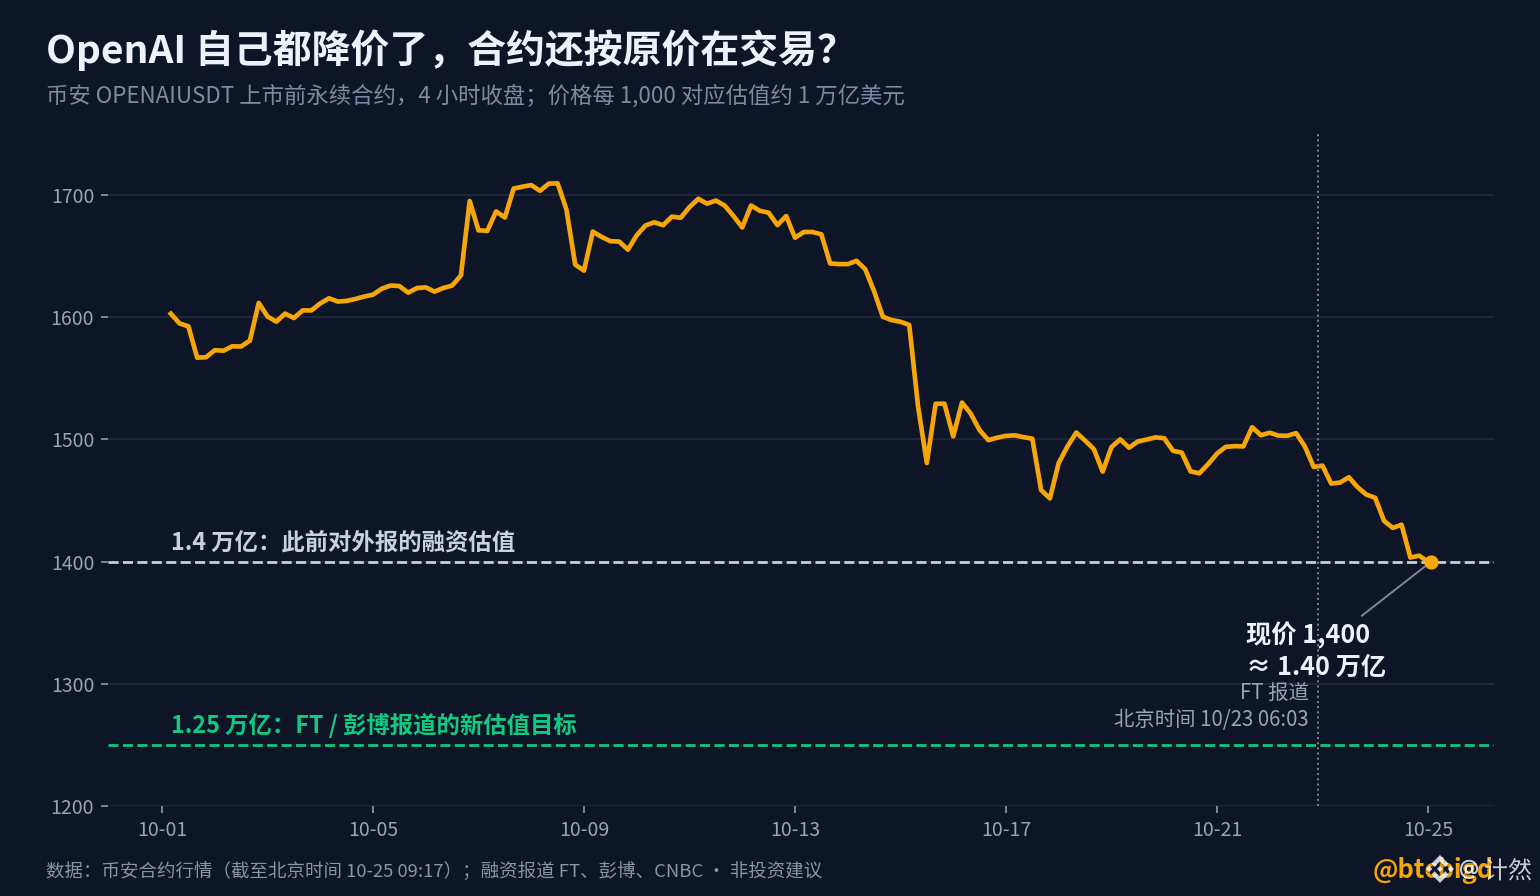
OpenAI 新一轮融资估值目标从 1.4 万亿降到 1.25 万亿!!!OpenAI 自己都降价了,合约还按原价在交易?
【发生了什么】
- 10 月 22 日 FT、彭博报道:这一轮融资约 300 亿美元,估值目标少了 1,500 亿,约 −11%
- CNBC 说这一轮由阿联酋投资者领投;彭博说谈判在最后阶段,还没签
【合约怎么走】
- 币安 $OPENAI 上市前合约:消息出来前约 1,478,10 月 25 日约 1,400,只跌了 5%
- 1,400 对应估值约 1.40 万亿,比这轮融资价还高 12%
- 同一个市场里,Anthropic 合约报 1,859,对应约 1.86 万亿,比 OpenAI 还贵三成
【怎么看】
- 融资价是大机构一对一谈出来的,合约价是交易员在二级市场报的
- 消息出来后合约只跌 5%,离融资价还差一截:要么市场认为上市后还会涨回去,要么价格还没跟上
你觉得合约会往 1.25 万亿靠,还是这轮融资价给便宜了?
215
·
--
$BTC انخفض من أعلى مستوى له عند 87,396 في 21 سبتمبر إلى 80,816 في 25 أكتوبر، أي بتراجع لا يتجاوز 7.5٪.
لكن أرباح كثيرين ممن حولي تراجعت بالفعل بشكل كبير! وهناك من تكبّدوا خسائر بنسبة 20٪، بل إن بعضهم صُفّرت حساباتهم بالكامل!!!
ماذا لو حلّ يوم الاثنين الأسود فعلًا في 26 أكتوبر…
لا أجرؤ حتى على تخيّل ذلك، لا أجرؤ حقًا 🫣
لكن أرباح كثيرين ممن حولي تراجعت بالفعل بشكل كبير! وهناك من تكبّدوا خسائر بنسبة 20٪، بل إن بعضهم صُفّرت حساباتهم بالكامل!!!
ماذا لو حلّ يوم الاثنين الأسود فعلًا في 26 أكتوبر…
لا أجرؤ حتى على تخيّل ذلك، لا أجرؤ حقًا 🫣
105
·
--
عرض الترجمة
不懂就问🙋
要交易美股指数:
- 币安上可以用「SPY」或「QQQ」合约
- OKX 上可以用「US500」(标普 500)或「US100」(纳指 100)
那么,如果要交易 A 股指数,比如沪深 300,可以用什么?
不懂就问🙋
要交易美股指数:
- 币安上可以用「SPY」或「QQQ」合约
- OKX 上可以用「US500」(标普 500)或「US100」(纳指 100)
那么,如果要交易 A 股指数,比如沪深 300,可以用什么?
要交易美股指数:
- 币安上可以用「SPY」或「QQQ」合约
- OKX 上可以用「US500」(标普 500)或「US100」(纳指 100)
那么,如果要交易 A 股指数,比如沪深 300,可以用什么?
352
·
--
ملخص السوق في 24 أكتوبر: هبط السعر خلال تداولات نهاية الأسبوع إلى 79,221 في وقت ما، وهو أدنى مستوى منذ 18 سبتمبر، ثم اخترق قاع 15 أكتوبر قبل أن يتعافى ويغلق عند 80,888. وأغلق لليوم الثالث على التوالي دون قاع النطاق؛ كما صعدت BMT، وهي عملة بديلة، بنسبة 68% خلال اليوم أمام زوج التداول بالوون الكوري على Upbit
【السوق العام】
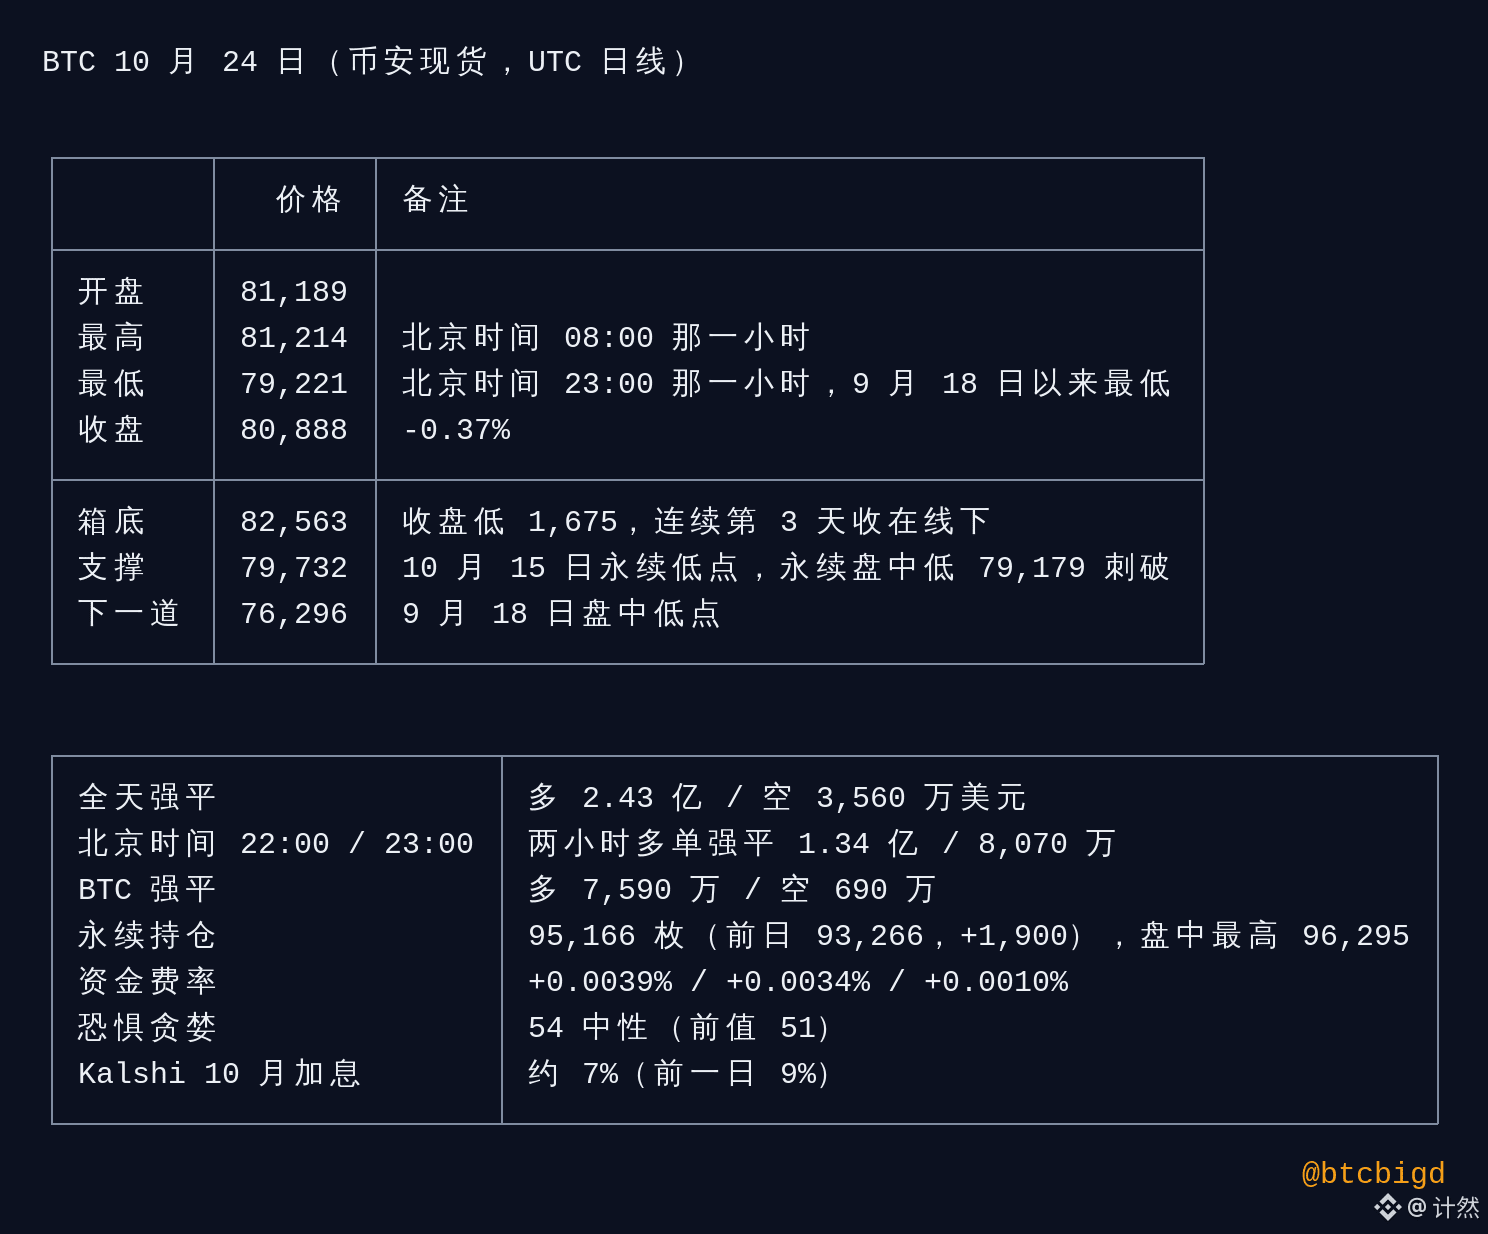
- «$BTC 80,888» −0.37%؛ أعلى مستوى 81,214 (خلال الساعة 08:00 بتوقيت بكين)، وأدنى مستوى 79,221 (خلال الساعة 23:00)؛ وبلغ أدنى سعر للعقود الدائمة أثناء التداول 79,179، مخترقًا قاع العقود الدائمة في 15 أكتوبر عند 79,732
- أغلق السعر دون قاع النطاق البالغ 82,563 بفارق 1,675، وأغلق دون هذا المستوى لليوم الثالث على التوالي، ولليوم الحادي عشر هذا الشهر
- حركة السعر: تحرك عرضيًا خلال النهار ضمن نطاق ضيق بين 80,500 و81,000؛ وبدأت موجة الهبوط الأولى عند 22:10 بتوقيت بكين، ثم هبطت الموجة الثانية بين 23:00 و23:20 إلى قرب 79,300، قبل أن يرتد السعر ويستعيد مستوى 80,900
- إجمالي التصفية خلال اليوم: مراكز شراء بقيمة 243 مليون دولار / مراكز بيع بقيمة 35.6 مليون دولار. وخلال ساعتي 22:00 و23:00، صُفّيت مراكز شراء بقيمة 134 مليونًا و80.7 مليون دولار على التوالي. وفي BTC، بلغت تصفية مراكز الشراء 75.9 مليون دولار والبيع 6.9 مليون دولار
- بلغ حجم المراكز المفتوحة في العقود الدائمة 95,166 عملة، بزيادة 1,900 خلال يوم، ووصل إلى 96,295 أثناء التداول. وبعد خفض الرافعة بنحو 4,700 عملة خلال اليومين السابقين، ارتفعت المراكز المفتوحة بدلًا من أن تنخفض بعد الهبوط؛ وكانت معدلات التمويل موجبة بشكل طفيف في الفترات الثلاث، وقريبة من الصفر
- مؤشر الخوف والطمع عند 54، في المنطقة المحايدة، مقارنةً بـ51 سابقًا؛ وبلغ احتمال رفع الفائدة في أكتوبر وفق Kalshi نحو 7%، مقابل 9% في اليوم السابق
- تداولت عقود الأسهم على Binance كالمعتاد خلال عطلة نهاية الأسبوع: MSTR −1.1%، Nvidia +0.5%، Micron +0.5%، QQQ −0.1%؛ ولم تشهد الأسهم تغيرًا يُذكر عمومًا
【العملات البديلة】
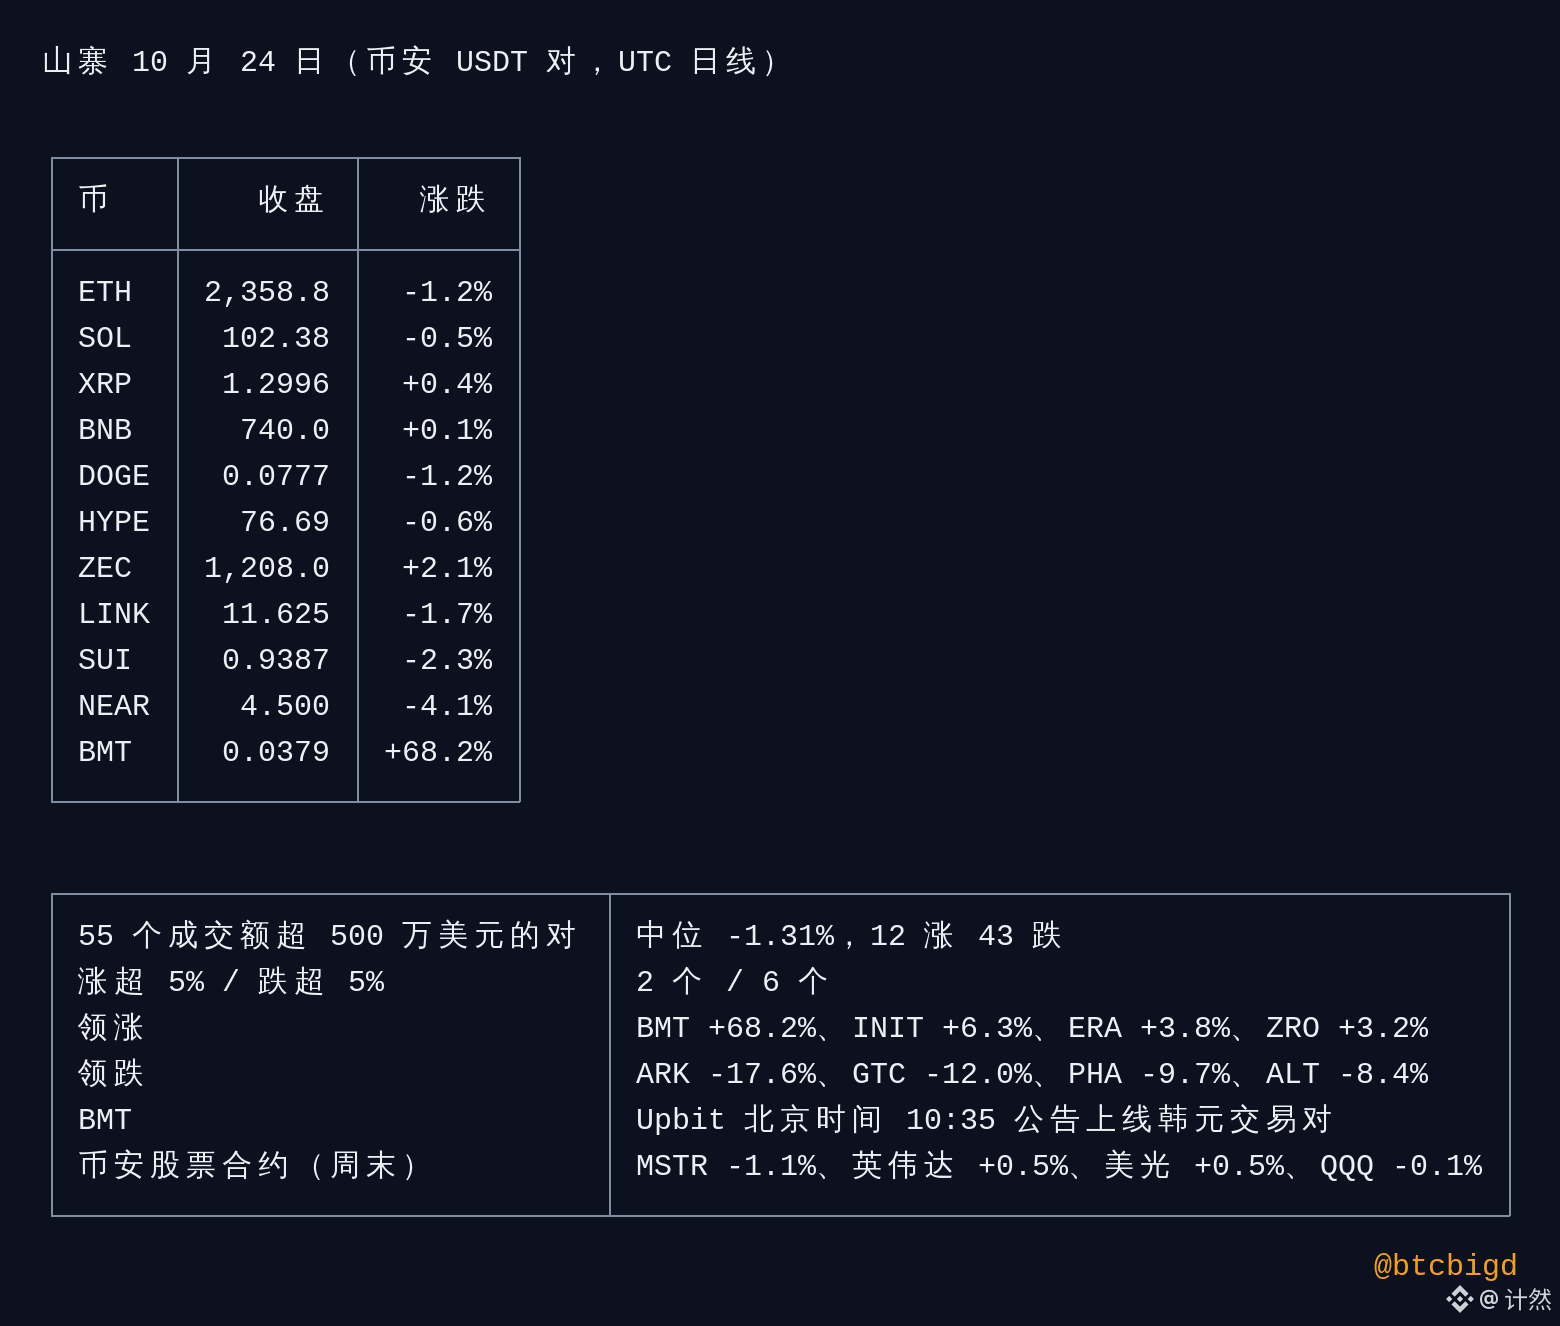
- من بين 55 زوج USDT تجاوز حجم تداولها 5 ملايين دولار، بلغ الوسيط −1.31%؛ ارتفع 12 وانخفض 43. وصعدت عملتان بأكثر من 5%، وهبطت 6 بأكثر من 5%
- «$ETH 2,358.8» −1.2%، SOL −0.5%، XRP +0.4%، BNB +0.1%، DOGE −1.2%، HYPE −0.6%، ZEC +2.1%، LINK −1.7%، SUI −2.3%، NEAR −4.1%
- «BMT +68.2%»: أعلنت Upbit في 24 أكتوبر عند 10:35 بتوقيت بكين إدراج زوج تداول BMT (Bubblemaps) بالوون الكوري، ثم أعلنت عند 11:00 عن فعالية تداول تتضمن 6 ملايين عملة BMT
- من بين أبرز الرابحين أيضًا INIT +6.3%، ERA +3.8%، ZRO +3.2%؛ ومن أبرز الخاسرين ARK −17.6%، GTC −12.0%، PHA −9.7%، ALT −8.4%. لم نتمكن من التحقق من الأسباب، لذا لا ننسب التحركات إلى سبب محدد
【ما يستحق المتابعة】اخترق السعر 79,732 أثناء التداول ثم تعافى منه؛ وإذا أغلق يوم 25 أكتوبر دونه، فالمستوى التالي للمراقبة هو أدنى مستوى أثناء التداول في 18 سبتمبر عند 76,296. ارتفعت المراكز المفتوحة بمقدار 1,900 عملة بعد الهبوط، بينما لم ترتفع معدلات التمويل؛ ما يشير إلى أن المراكز الجديدة لا تبدو كأنها تلاحق صعودًا. وسيكون افتتاح الأسواق الآسيوية يوم الاثنين 26 أكتوبر أول اختبار. لم يتمكن السعر من استعادة قاع النطاق 82,563 لثلاثة أيام متتالية، وهو يتحول من دعم إلى مقاومة
543
·
--
عرض الترجمة
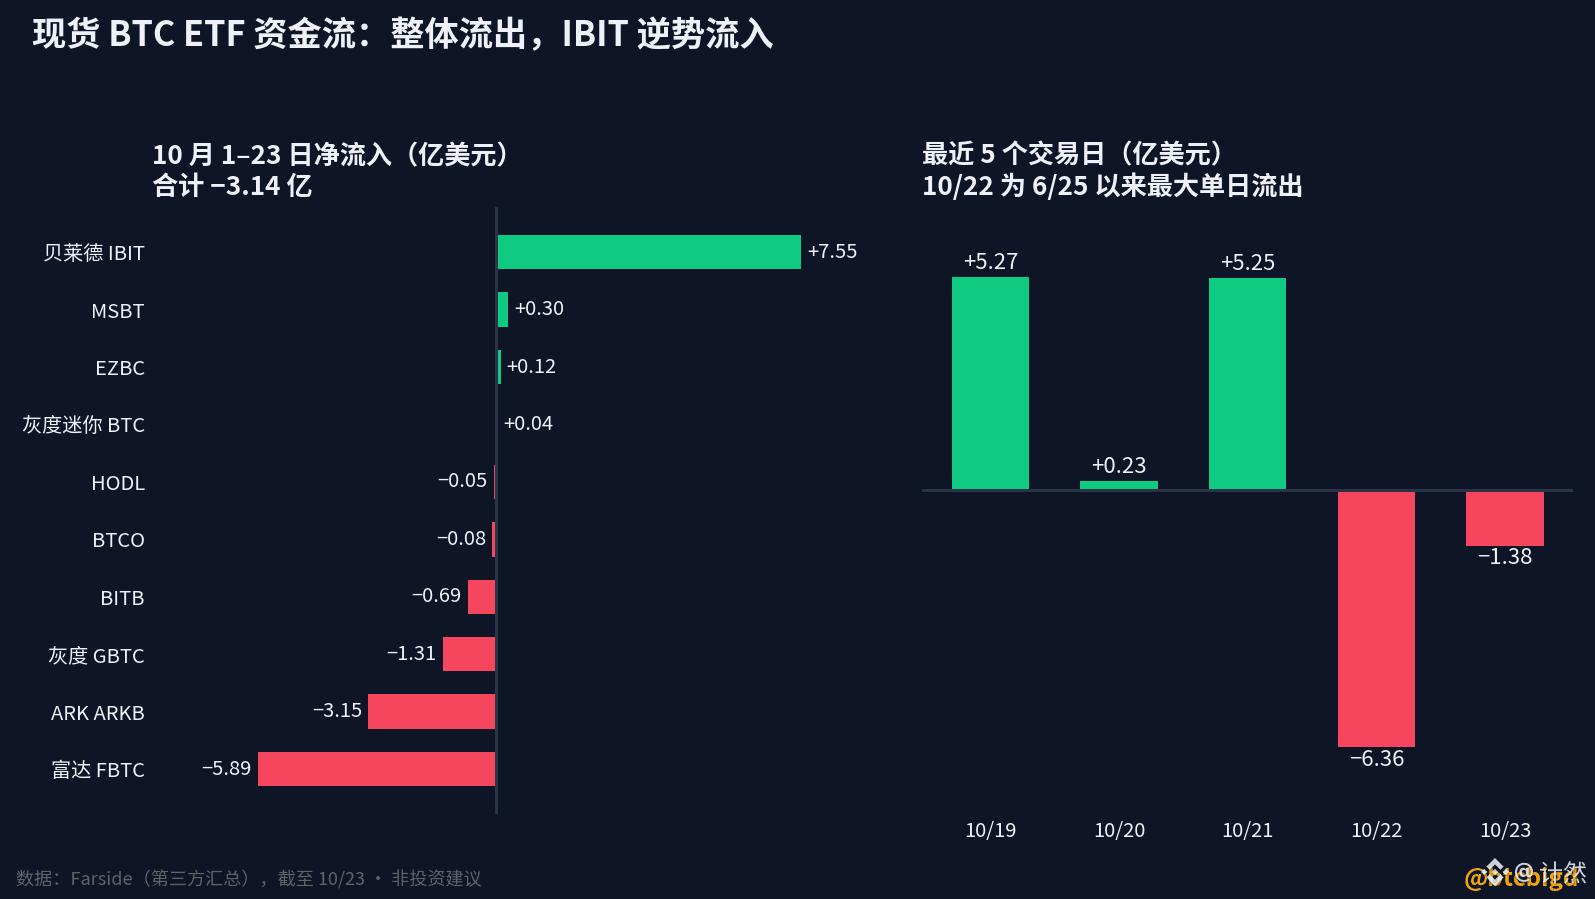
$BTC 现货 ETF 两天流出 7.7 亿美元,前三天流进来的吐回七成!
【最近一周】
- 10 月 19 日到 21 日:三天净流入 10.7 亿,19 日 IBIT 一天就进了 6.65 亿
- 10 月 22 日:净流出 6.36 亿,是 6 月 25 日以来最大的单日流出
- 10 月 23 日:再流出 1.38 亿。两天合计 −7.74 亿
【10 月到现在(截至 23 日)】
- 全部现货 BTC ETF 净流出 3.14 亿,17 个交易日里 9 天进、8 天出
- 贝莱德 IBIT 净流入 7.55 亿
- 富达 FBTC −5.89 亿、ARK 的 ARKB −3.15 亿、灰度 GBTC −1.31 亿
钱没全走,更像在换车:其他 ETF 在流出,IBIT 在流入。BTC 本月从 83,624 跌到 81,189,−2.9%。
钱往贝莱德挤,你觉得是看好后市,还是只是图它规模大、流动性好?
41
·
--
عرض الترجمة
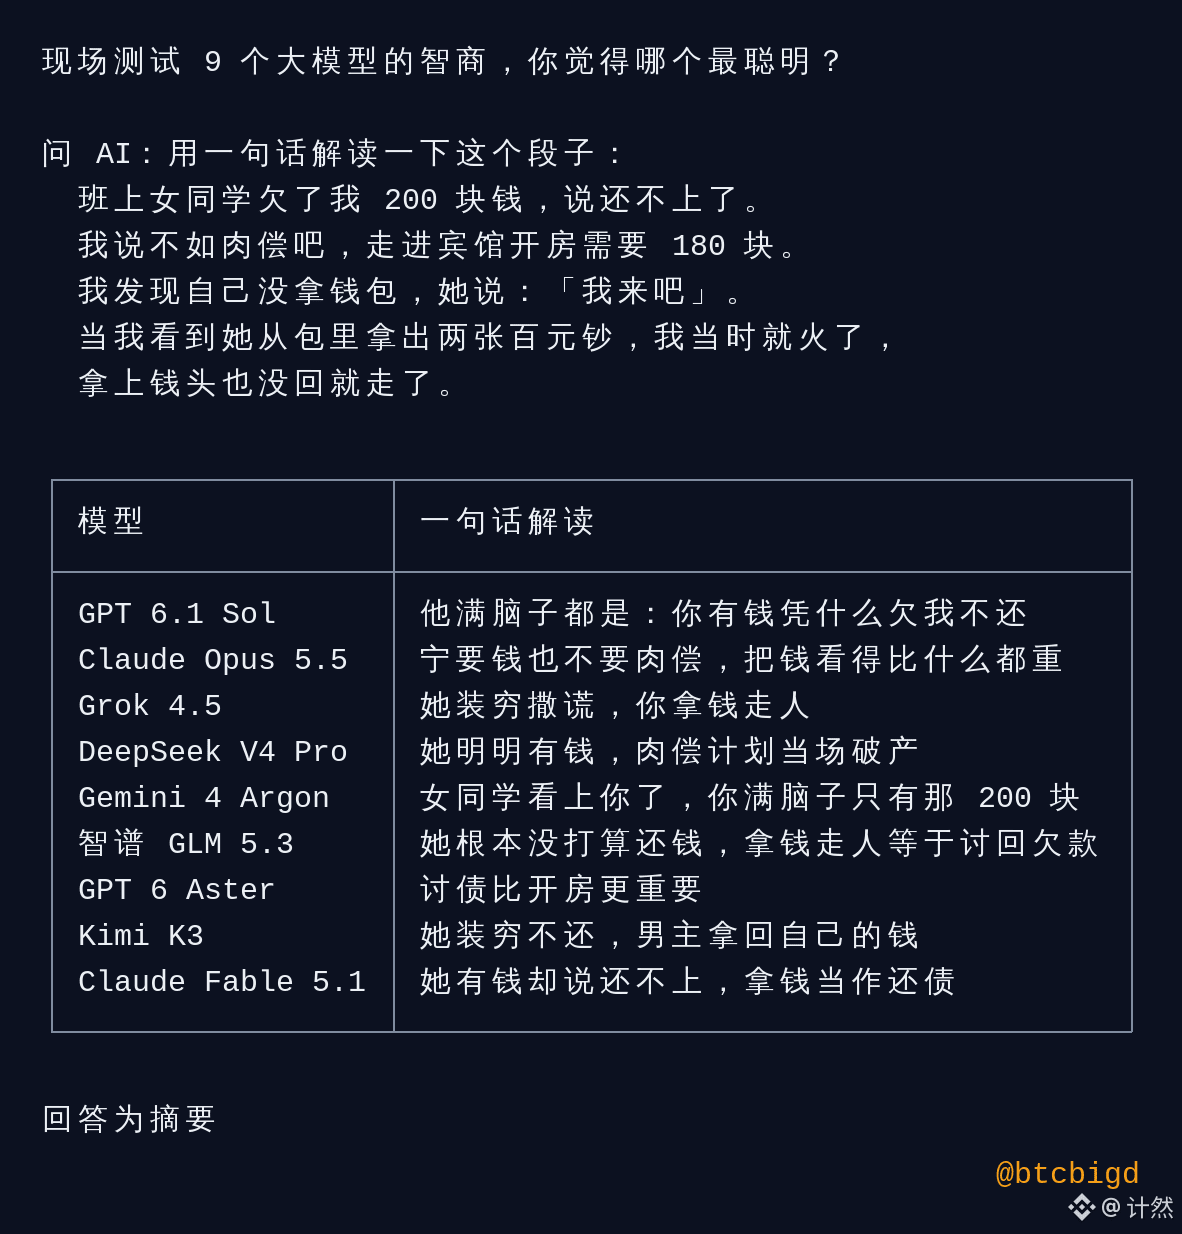
现场测试 9 个大模型的智商,结果很有意思 😂
问 AI:用一句话解读一下这个段子:
班上女同学欠了我 200 块钱,说还不上了。我说不如肉偿吧,走进宾馆开房需要 180 块。我发现自己没拿钱包,她说:「我来吧」。当我看到她从包里拿出两张百元钞,我当时就火了,拿上钱头也没回就走了。
8 个读出来的故事几乎一模一样,剩下 1 个读出了完全不同的东西。你觉得哪个模型最聪明?把这个问题复制给你的 AI 问问看吧,测一测你付费的 AI 智商 😏
现场测试 9 个大模型的智商,结果很有意思 😂
问 AI:用一句话解读一下这个段子:
班上女同学欠了我 200 块钱,说还不上了。我说不如肉偿吧,走进宾馆开房需要 180 块。我发现自己没拿钱包,她说:「我来吧」。当我看到她从包里拿出两张百元钞,我当时就火了,拿上钱头也没回就走了。
8 个读出来的故事几乎一模一样,剩下 1 个读出了完全不同的东西。你觉得哪个模型最聪明?把这个问题复制给你的 AI 问问看吧,测一测你付费的 AI 智商 😏
问 AI:用一句话解读一下这个段子:
班上女同学欠了我 200 块钱,说还不上了。我说不如肉偿吧,走进宾馆开房需要 180 块。我发现自己没拿钱包,她说:「我来吧」。当我看到她从包里拿出两张百元钞,我当时就火了,拿上钱头也没回就走了。
8 个读出来的故事几乎一模一样,剩下 1 个读出了完全不同的东西。你觉得哪个模型最聪明?把这个问题复制给你的 AI 问问看吧,测一测你付费的 AI 智商 😏
55
·
--
ملخص الأسواق في 23 أكتوبر: ارتداد آسيا أولًا، وMiniMax +16.7%، وارتداد عميق على شكل V لمؤشر CSI 300؛ أسهم الدفاع الأمريكية تتراجع عن مكاسبها، وداو جونز −1.2%؛ تحرك BTC عرضيًا نهارًا، ثم هبط بقوة فجرًا إلى 80,513، وأغلق لليوم الثاني على التوالي دون قاع النطاق
【السوق العام】
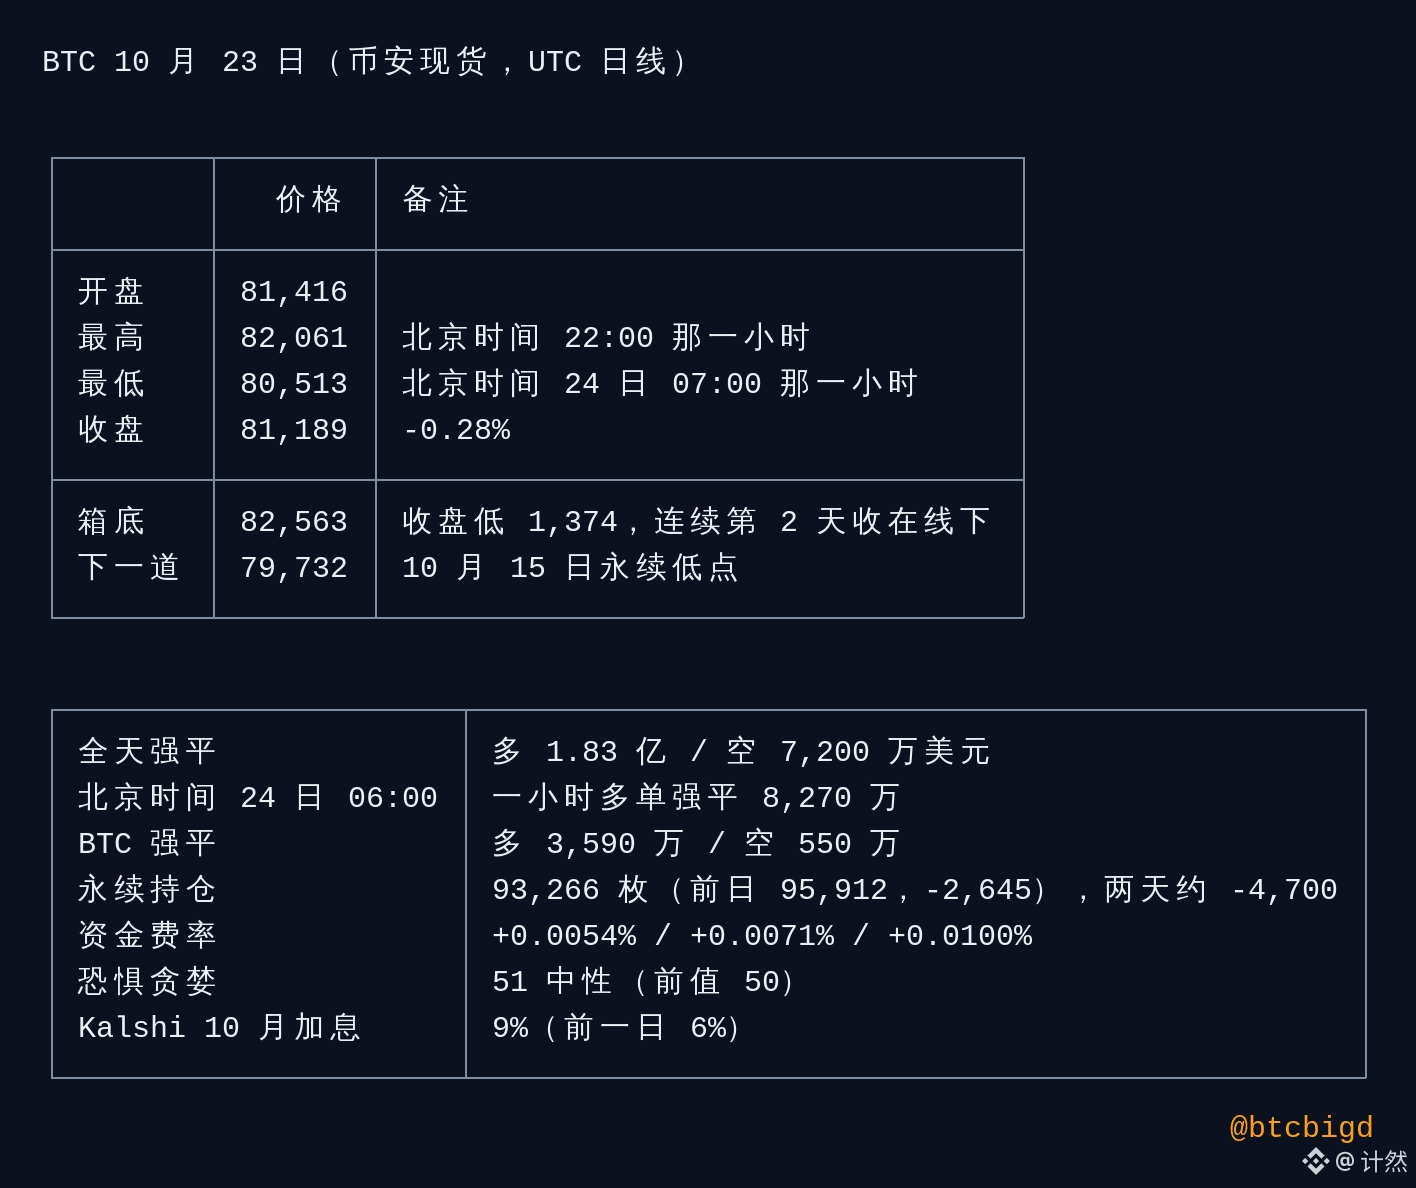
- «$BTC 81,189» −0.28%، أعلى مستوى 82,061 (خلال الساعة التي بدأت 22:00 بتوقيت بكين)، وأدنى مستوى 80,513 (خلال الساعة التي بدأت 07:00 يوم 24)؛ الإغلاق أدنى من قاع النطاق عند 82,563 بمقدار 1,374، وأغلق دون هذا المستوى لليوم الثاني على التوالي، وهو اليوم العاشر من هذا الشهر
- المسار: تحرك عرضيًا نهارًا ضمن نطاق ضيق بين 81,100 و82,000؛ ولامس 82,061 قبيل افتتاح الأسهم الأمريكية وحوله عند 22:00، ثم تراجع؛ وخلال الساعة التي بدأت 06:00 يوم 24، هبط بقوة إلى نحو 80,500، قبل أن يرتد إلى 81,200
- التصفية القسرية خلال اليوم كله: مراكز شراء بقيمة 183 مليون / مراكز بيع بقيمة 72 مليون دولار؛ وخلال الساعة عند 06:00 يوم 24، بلغت تصفية مراكز الشراء 82.7 مليون. مراكز شراء BTC بقيمة 35.9 مليون / مراكز بيع بقيمة 5.5 مليون
- بلغ حجم المراكز المفتوحة في العقود الدائمة 93,266 عملة، بانخفاض 2,645 خلال يوم؛ واستمر تقليص الرافعة المالية لليوم الثاني، بإجمالي يقارب 4,700؛ وكانت معدلات التمويل موجبة بشكل طفيف في الفترات الثلاث
- مؤشر الخوف والطمع عند 51، محايد؛ والقراءة السابقة 50
【الأسهم】
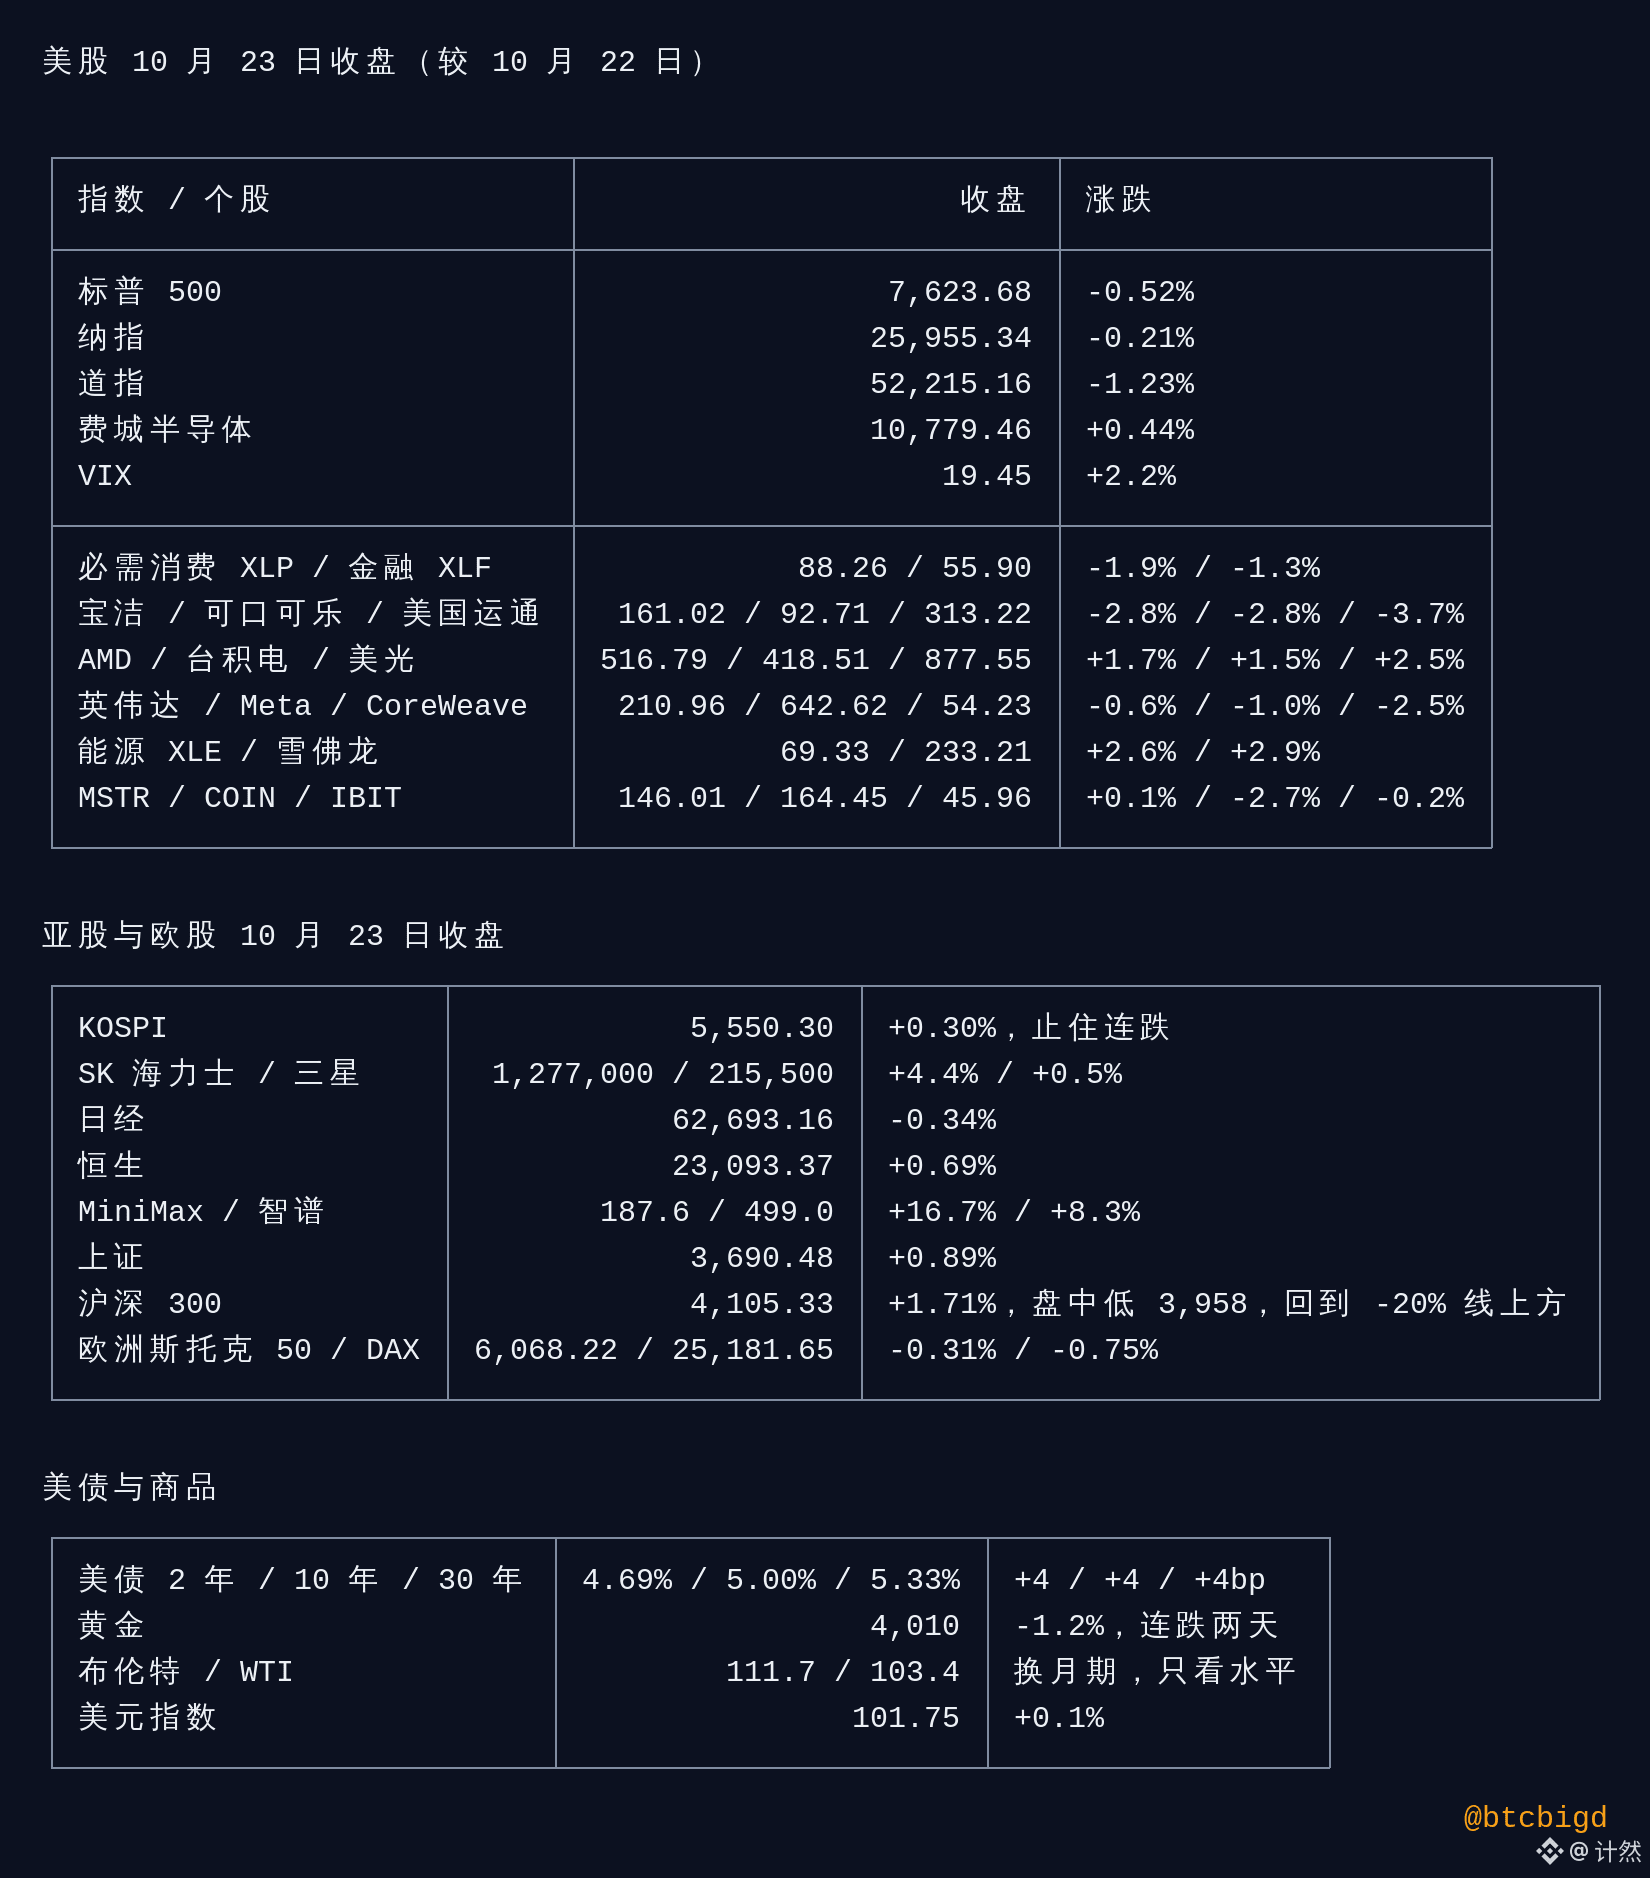
- الأسهم الأمريكية: S&P 500 −0.52%، وناسداك −0.21%، و«داو جونز −1.23%»؛ مؤشر فيلادلفيا لأشباه الموصلات +0.44%؛ وVIX عند 19.45. تراجعت مكاسب أسهم الدفاع التي تصدرت أداء اليوم السابق: السلع الاستهلاكية الأساسية XLP −1.9%، وبروكتر آند غامبل وكوكاكولا −2.8% لكل منهما، وأمريكان إكسبريس −3.7%، والقطاع المالي XLF −1.3%
- تحسن طفيف في سلسلة الذكاء الاصطناعي: AMD +1.7%، وTSMC +1.5%، وMicron +2.5%؛ بينما تراجعت Nvidia −0.6%، وMeta −1.0%، وCoreWeave −2.5%، ما يعني أن التحسن لم يشمل الجميع. قطاع الطاقة XLE +2.6%
- أسهم العملات المشفرة: MSTR +0.1%، وCOIN −2.7%، وIBIT −0.2%
- الأسهم الآسيوية: «MiniMax +16.7%» عادت لتتجاوز سعر الطرح البالغ 165 دولار هونغ كونغ، وZhipu +8.3%، وHang Seng +0.69%؛ وKOSPI +0.30%، منهياً سلسلة التراجعات، وSK Hynix +4.4%؛ وNikkei −0.34%؛ و«CSI 300 +1.71%»، بعد أن هبط خلال الجلسة إلى −1.9% في مرحلة ما، ثم عاد عند الإغلاق إلى أعلى من مستوى −20%
- الأسهم الأوروبية: Euro Stoxx 50 −0.31%، وDAX −0.75%
【السندات الأمريكية والاقتصاد الكلي】
- سندات الخزانة الأمريكية (وفقًا لبيانات وزارة الخزانة، مقارنة بـ22 أكتوبر): عائد السنتين 4.69%، و«عائد 10 سنوات 5.00%»، وعائد 30 سنة 5.33%، بارتفاع 4 نقاط أساس لكل منها؛ واستعاد جزءًا صغيرًا من هبوط اليوم السابق البالغ 17 نقطة أساس
- احتمال رفع الفائدة في أكتوبر وفق Kalshi عند 9%، مقابل 6% في اليوم السابق؛ عقود الذهب الآجلة عند 4,010 (−1.2%)، مع تراجع لليوم الثاني على التوالي؛ مؤشر الدولار عند 101.75؛ ومع انتقال العقود الآجلة للنفط إلى شهر الاستحقاق التالي، بلغ برنت 111.7 وWTI 103.4، ويُكتفى بذكر المستويات
【العملات البديلة】
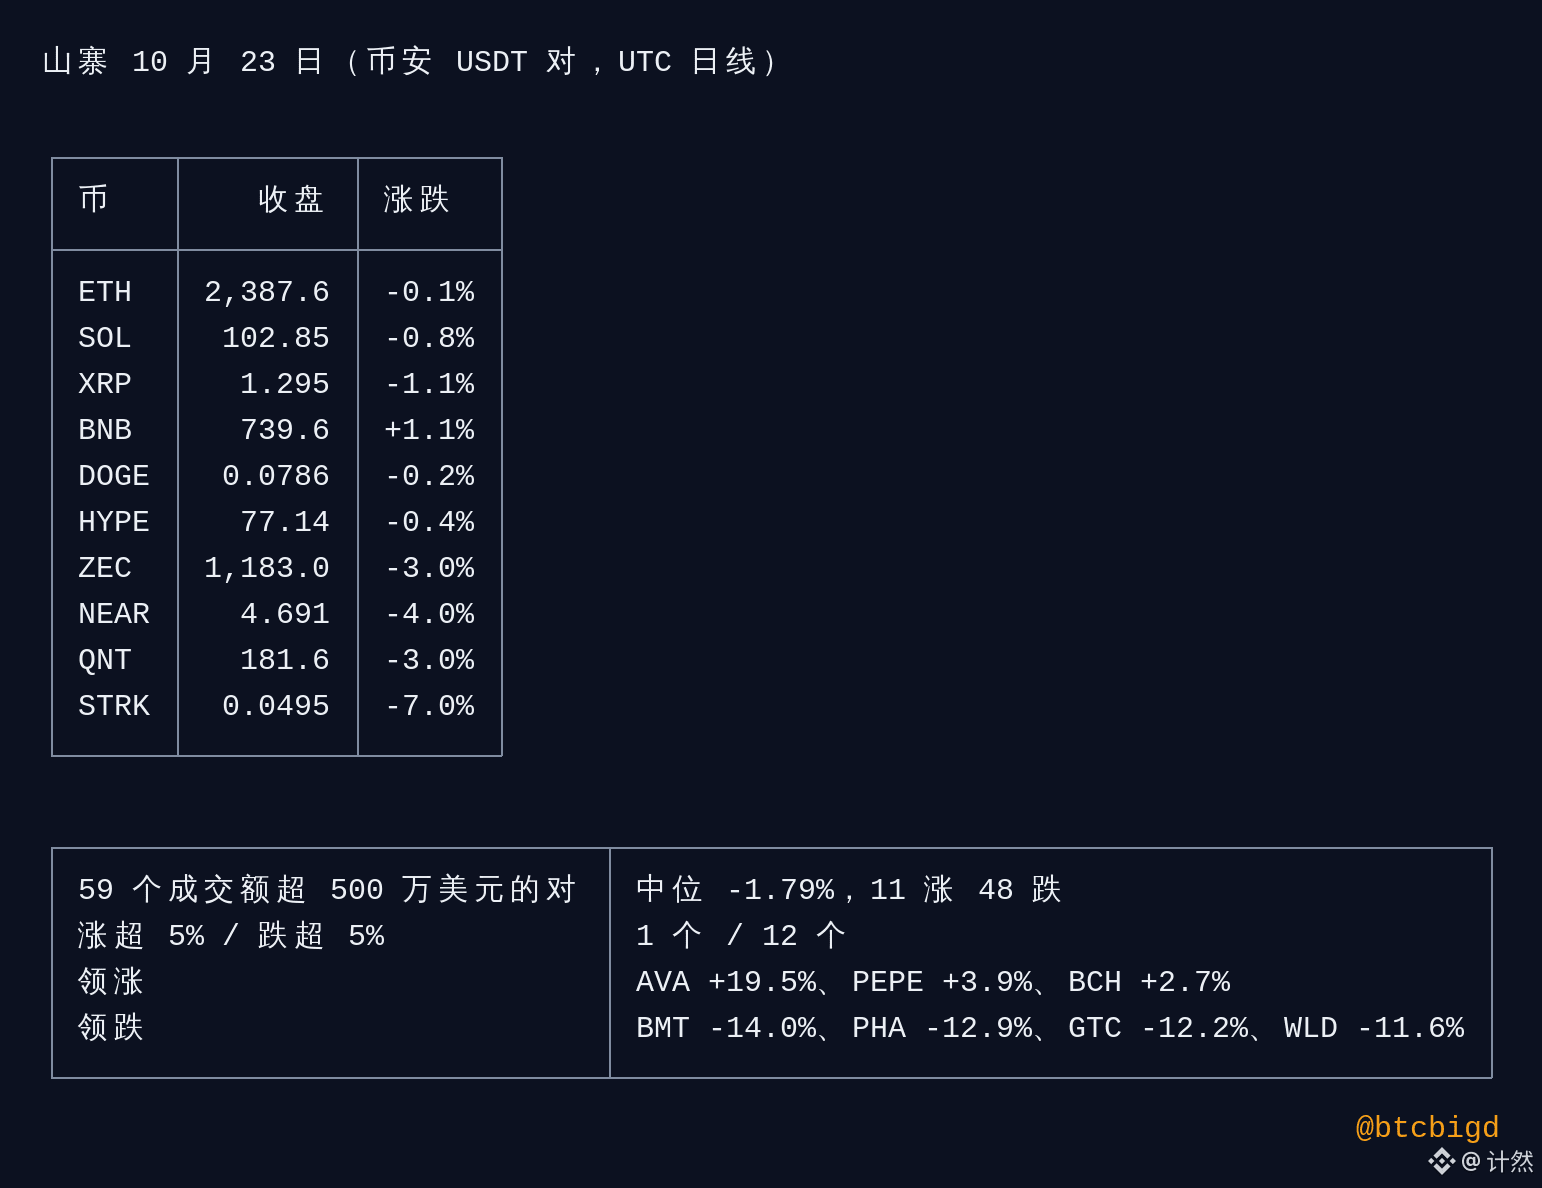
- من بين 59 زوج USDT تجاوز حجم تداولها 5 ملايين دولار، بلغ التراجع الوسيط −1.79%، وارتفع 11 مقابل انخفاض 48؛ ومحت موجة الهبوط قبيل الفجر الارتداد الطفيف الذي تحقق نهارًا
- «$ETH 2,388» −0.1%، وSOL −0.8%، وXRP −1.1%، وBNB +1.1%، وDOGE −0.2%، وHYPE −0.4%، وZEC −3.0%، وNEAR −4.0%، وSTRK −7.0%
- أبرز الرابحين: AVA +19.5%، وPEPE +3.9%، وBCH +2.7%؛ وأبرز الخاسرين: BMT −14.0%، وPHA −12.9%، وGTC −12.2%، وWLD −11.6%. لم يتم التحقق من الأسباب، لذا لا ننسب التراجعات إلى سبب معين
【نقاط للمتابعة】 سيولة BTC ضعيفة في عطلة نهاية الأسبوع، وقد أغلق دون قاع النطاق لليوم الثاني على التوالي؛ والمستوى التالي في الأسفل هو 79,732. تراجع حجم المراكز المفتوحة بنحو 4,700 عملة خلال يومين، ما يشير إلى تصفية الرافعة المالية. بالنسبة إلى الأسهم الصينية من الفئة A، تجب مراقبة ما إذا كانت ستصمد عند 3,958 خلال 20 جلسة تداول. وفي الأسهم الأمريكية، تتناوب أسهم الدفاع والذكاء الاصطناعي على الصعود والهبوط منذ يومين، ولم يتضح اتجاه السوق بعد
715
·
--
عرض الترجمة
国家队出手托底,A 股托得住吗?翻一翻历史上 7 次救市的后续
10 月 23 日,沪深 300 深 V 反转,从盘中低点到收盘拉了 3.7%!「国家队」常用的 9 只宽基 ETF 当天合计成交约 840 亿元。
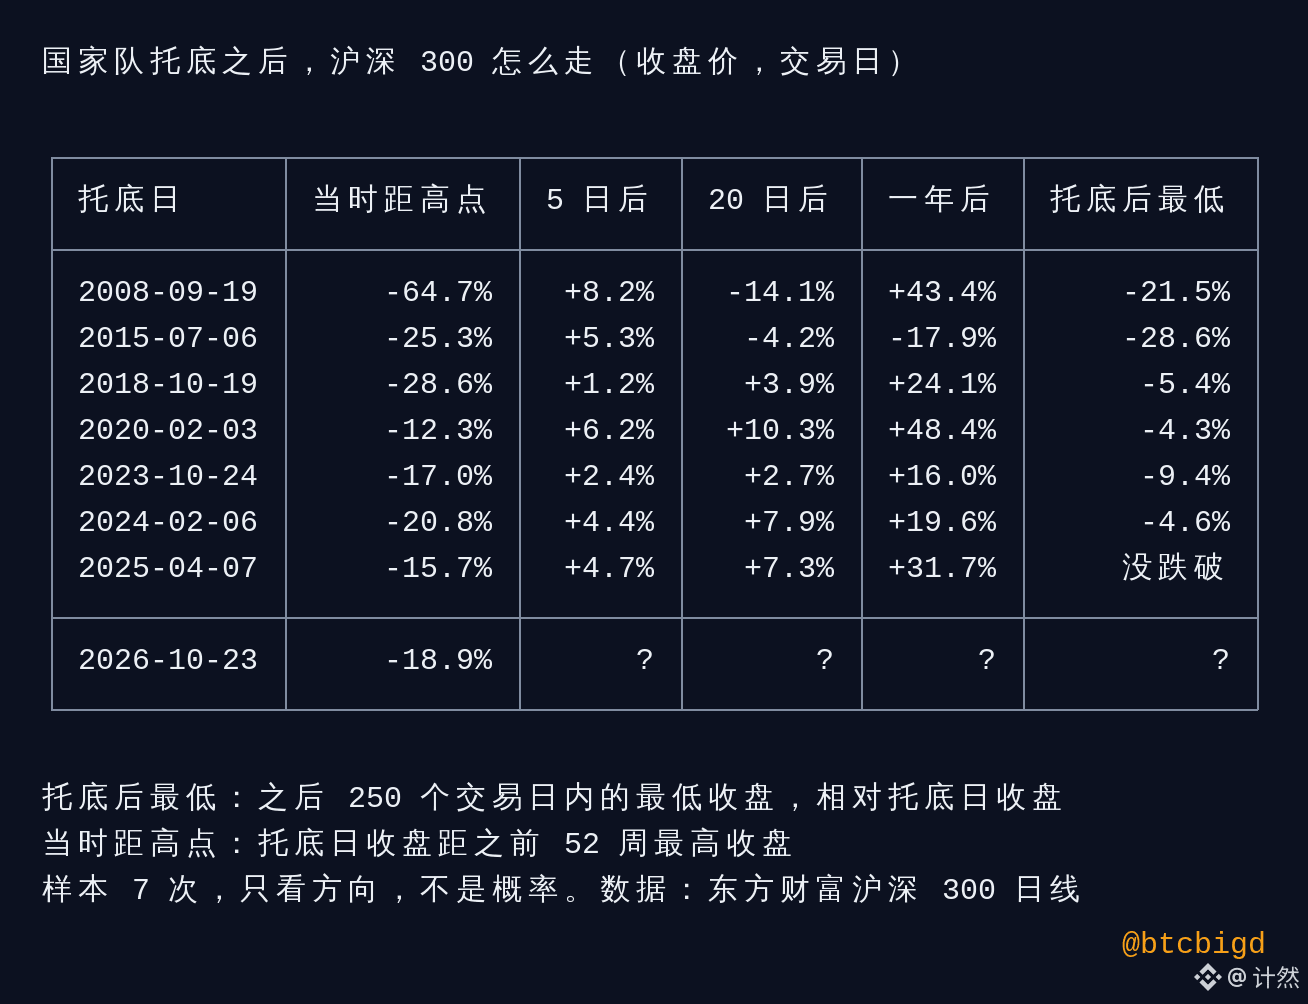
据公开报道的 7 次托底,之后沪深 300 怎么走:
- 5 个交易日后:7 次全涨
- 20 个交易日后:5 涨 2 跌,跌的是 2008 年 9 月和 2015 年 7 月
- 托底后又跌 20% 以上:2 次,还是 2008 和 2015
- 一年后:7 次里 6 次更高,例外是 2015 年(−17.9%)
托得住的:2020 年 2 月疫情、2024 年 2 月、2025 年 4 月,都是外部冲击引发的踩踏
托不住的:2008、2015,都是泡沫或杠杆在出清
这次呢?沪深 300 周线连跌 10 周,跌得最狠的是 AI 算力链,创业板、科创 50 都 −41%,上证只 −13.8%。更像主题泡沫在出清,不是一次性踩踏。
【后市看点】10 月 23 日盘中低点 3,958 是条线:20 个交易日内跌破,更像 2008、2015;守住,更像 2018、2023。
样本只有 7 次,只能看方向,不是概率。你觉得这次救市托底能托得住吗?
$BTC
396
·
--
عرض الترجمة
$MINIMAX 一天 +16.7%!昨天刚跌破发行价,今天就拉了回来,发生了什么?
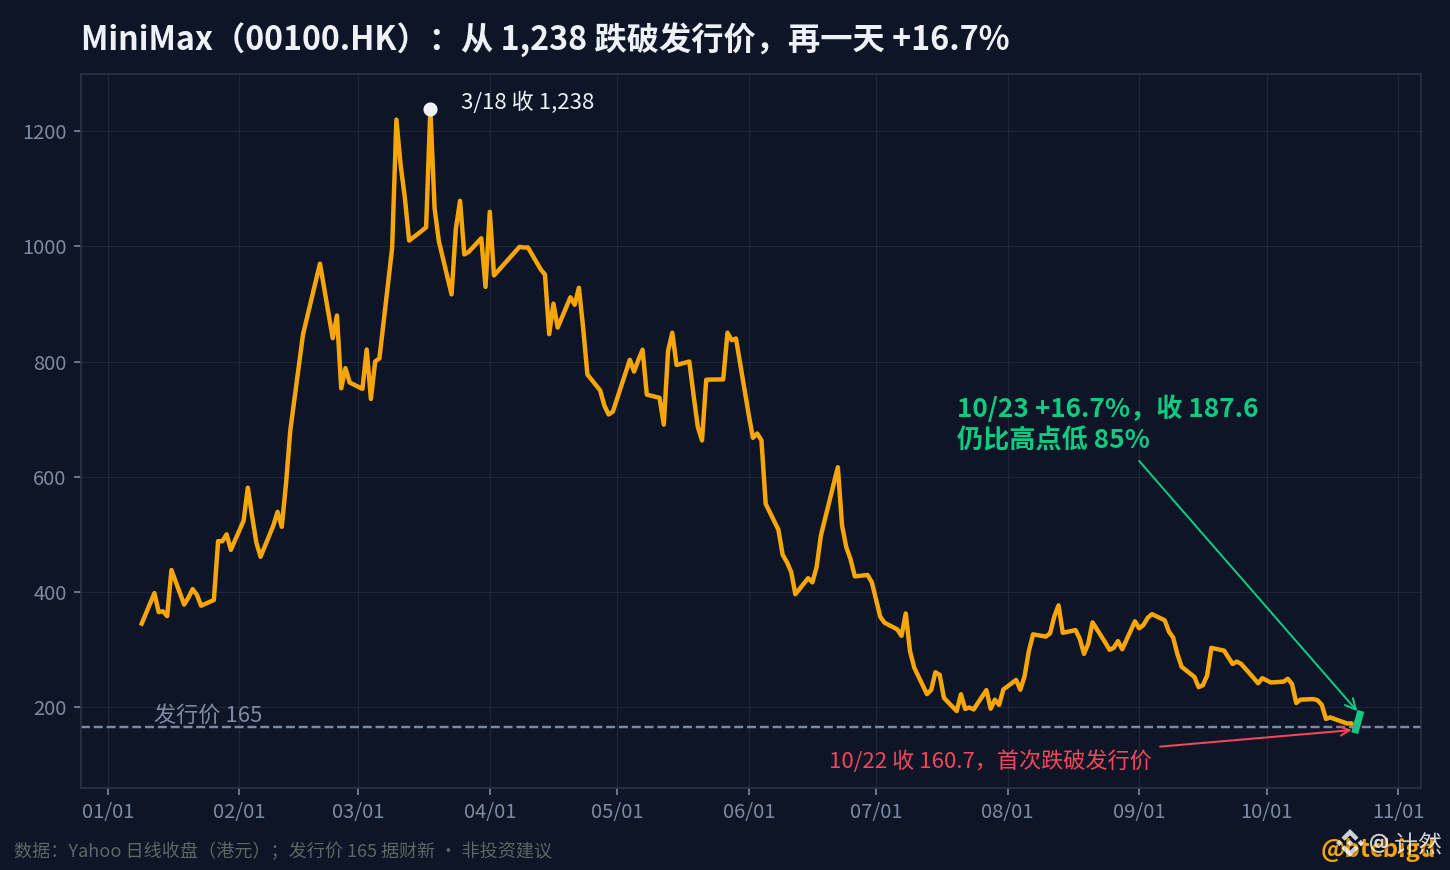
- 收 187.6 港元。10 月 22 日收 160.7,第一次跌破 165 港元的发行价
- 两个利好叠在一起:开源新模型 M3.1 Flash,总参数 4,280 亿;「玉渊谭天」说它和 DeepSeek 已完成出口前登记,「中国 AI 禁令」的担心暂时放下
- 午后 A 股深 V:沪深 300 盘中一度 −1.9%,收盘 +1.7%;「国家队」常用的 9 只宽基 ETF 当天合计成交约 840 亿元。港股 AI 应用股跟着一起拉
- 别忘了:3 月 18 日它收在 1,238。这根大阳线之后,离高点还差 85%
一天涨 17% 是真的,离高点还差 85% 也是真的。这种反弹,你敢追吗?
196
·
--
عرض الترجمة
费城半导体:一天 −6.7%,一头撞到 200 日均线上 😵
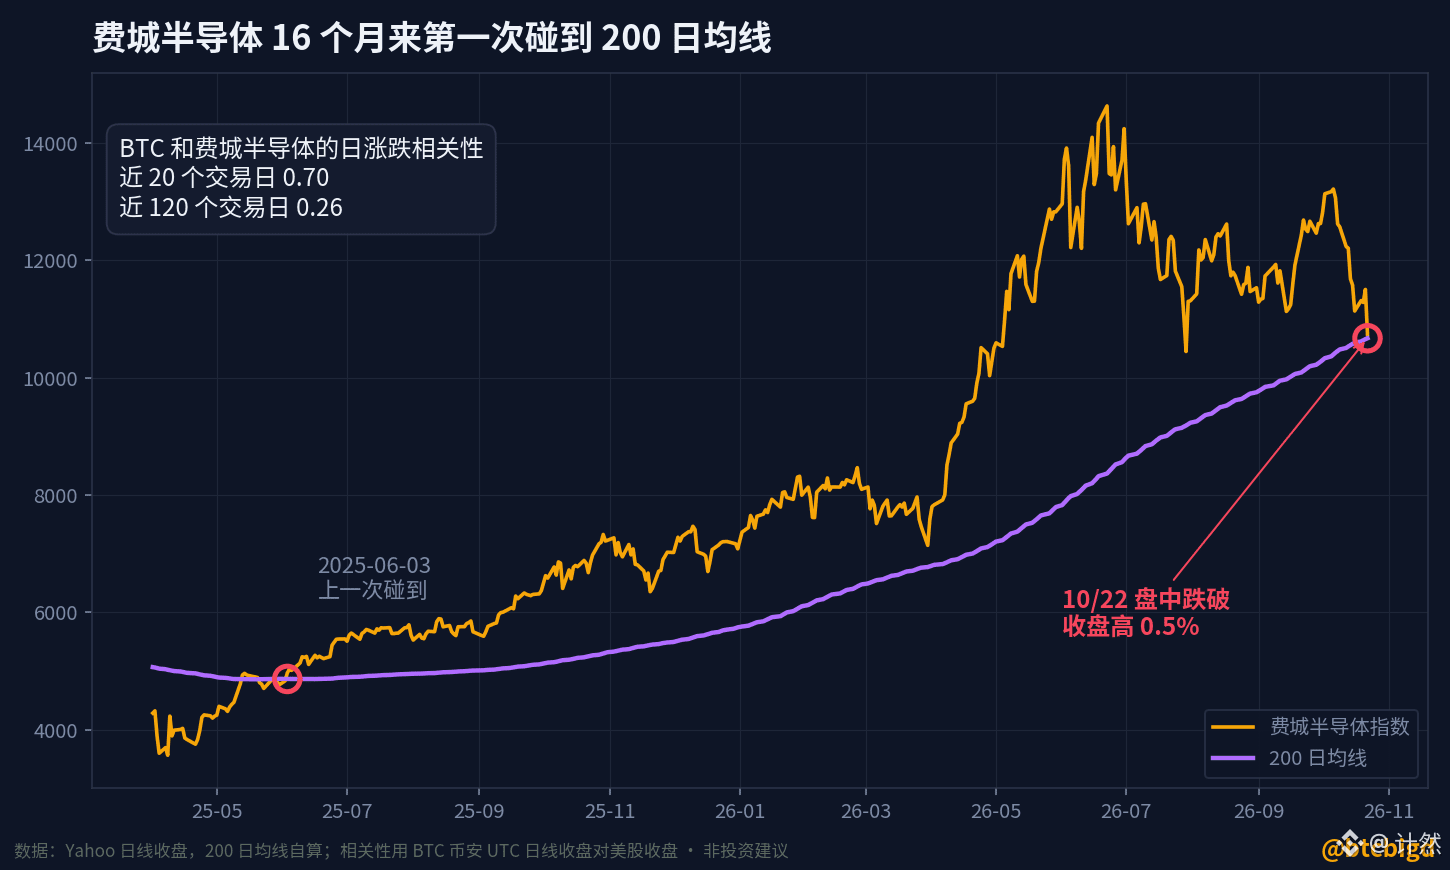
200 日均线:16 个月没见了,上次见面还是 2025 年 6 月 3 日。盘中你踩下来了,收盘又被我托回 0.5% 🫡
$BTC:别看我。最近 20 个交易日我跟你的相关性 0.70,拉长到 120 个交易日才 0.26。最近你跌我就跟着跌 🥲
这根线守住了,BTC 才有得喘。你觉得守得住吗?
费城半导体:一天 −6.7%,一头撞到 200 日均线上 😵
200 日均线:16 个月没见了,上次见面还是 2025 年 6 月 3 日。盘中你踩下来了,收盘又被我托回 0.5% 🫡
$BTC :别看我。最近 20 个交易日我跟你的相关性 0.70,拉长到 120 个交易日才 0.26。最近你跌我就跟着跌 🥲
这根线守住了,BTC 才有得喘。你觉得守得住吗?
200 日均线:16 个月没见了,上次见面还是 2025 年 6 月 3 日。盘中你踩下来了,收盘又被我托回 0.5% 🫡
$BTC :别看我。最近 20 个交易日我跟你的相关性 0.70,拉长到 120 个交易日才 0.26。最近你跌我就跟着跌 🥲
这根线守住了,BTC 才有得喘。你觉得守得住吗?
43
·
--
عرض الترجمة
美股恐惧贪婪:19.8,极度恐惧 😱
币圈恐惧贪婪:50,中性 😐
CNN:美股又跌回极度恐惧了,这个月第二次 📢
A 股:4,800 多只跌,涨的不到 500 只,沪深 300 进熊。恐惧贪婪指数?那是什么东西?没有没有!你自己数 🥲
美股:纳指 −2.6%,费城半导体 −6.7%,我都吓成这样了,BTC 你怎么还这么淡定?
$BTC:我也跌了 3.2%,就是……习惯了 🤷
币圈:怕什么怕!跌了就是上车机会!冲鸭!🚀
老韭菜:上次你也这么喊,我在 87,000 上的车 😭
美股恐惧贪婪:19.8,极度恐惧 😱
币圈恐惧贪婪:50,中性 😐
CNN:美股又跌回极度恐惧了,这个月第二次 📢
A 股:4,800 多只跌,涨的不到 500 只,沪深 300 进熊。恐惧贪婪指数?那是什么东西?没有没有!你自己数 🥲
美股:纳指 −2.6%,费城半导体 −6.7%,我都吓成这样了,BTC 你怎么还这么淡定?
$BTC :我也跌了 3.2%,就是……习惯了 🤷
币圈:怕什么怕!跌了就是上车机会!冲鸭!🚀
老韭菜:上次你也这么喊,我在 87,000 上的车 😭
币圈恐惧贪婪:50,中性 😐
CNN:美股又跌回极度恐惧了,这个月第二次 📢
A 股:4,800 多只跌,涨的不到 500 只,沪深 300 进熊。恐惧贪婪指数?那是什么东西?没有没有!你自己数 🥲
美股:纳指 −2.6%,费城半导体 −6.7%,我都吓成这样了,BTC 你怎么还这么淡定?
$BTC :我也跌了 3.2%,就是……习惯了 🤷
币圈:怕什么怕!跌了就是上车机会!冲鸭!🚀
老韭菜:上次你也这么喊,我在 87,000 上的车 😭
63
·
--
الولايات المتحدة: أُضيف 440 ألف مليونير العام الماضي، بمعدل 1,200 يوميًا، ليبلغ العدد الإجمالي 23.63 مليونًا؛ أي مليونير واحد من كل 11 بالغًا 😎
برّ الصين الرئيسي: أُضيف 14 ألفًا فقط العام الماضي، ليبلغ العدد الإجمالي 5.3 ملايين (أي مليونير واحد فقط من بين كل أكثر من 200 بالغ)، بزيادة قدرها 0.3% خلال عام 🥲
وهذه الأرقام تعود إلى ما قبل دخول الأسهم الصينية من الفئة A سوقًا هابطة. فقد انخفض مؤشر CSI 300 بنسبة 20% عن ذروته في يونيو، ومؤشر ChiNext بنسبة 41%…
برأيك، كم سيبقى منهم حين نحصيهم مجددًا في نهاية هذا العام؟ 😂
$BTC
81
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف