
星途科技资讯
976 منشورات

星途科技资讯
إبلاغ
حظر المُستخدم
فتح تداول
مُتداول مُتكرر
2.7 سنوات
247 تتابع
121 المتابعون
701 إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
PINNED
·
--
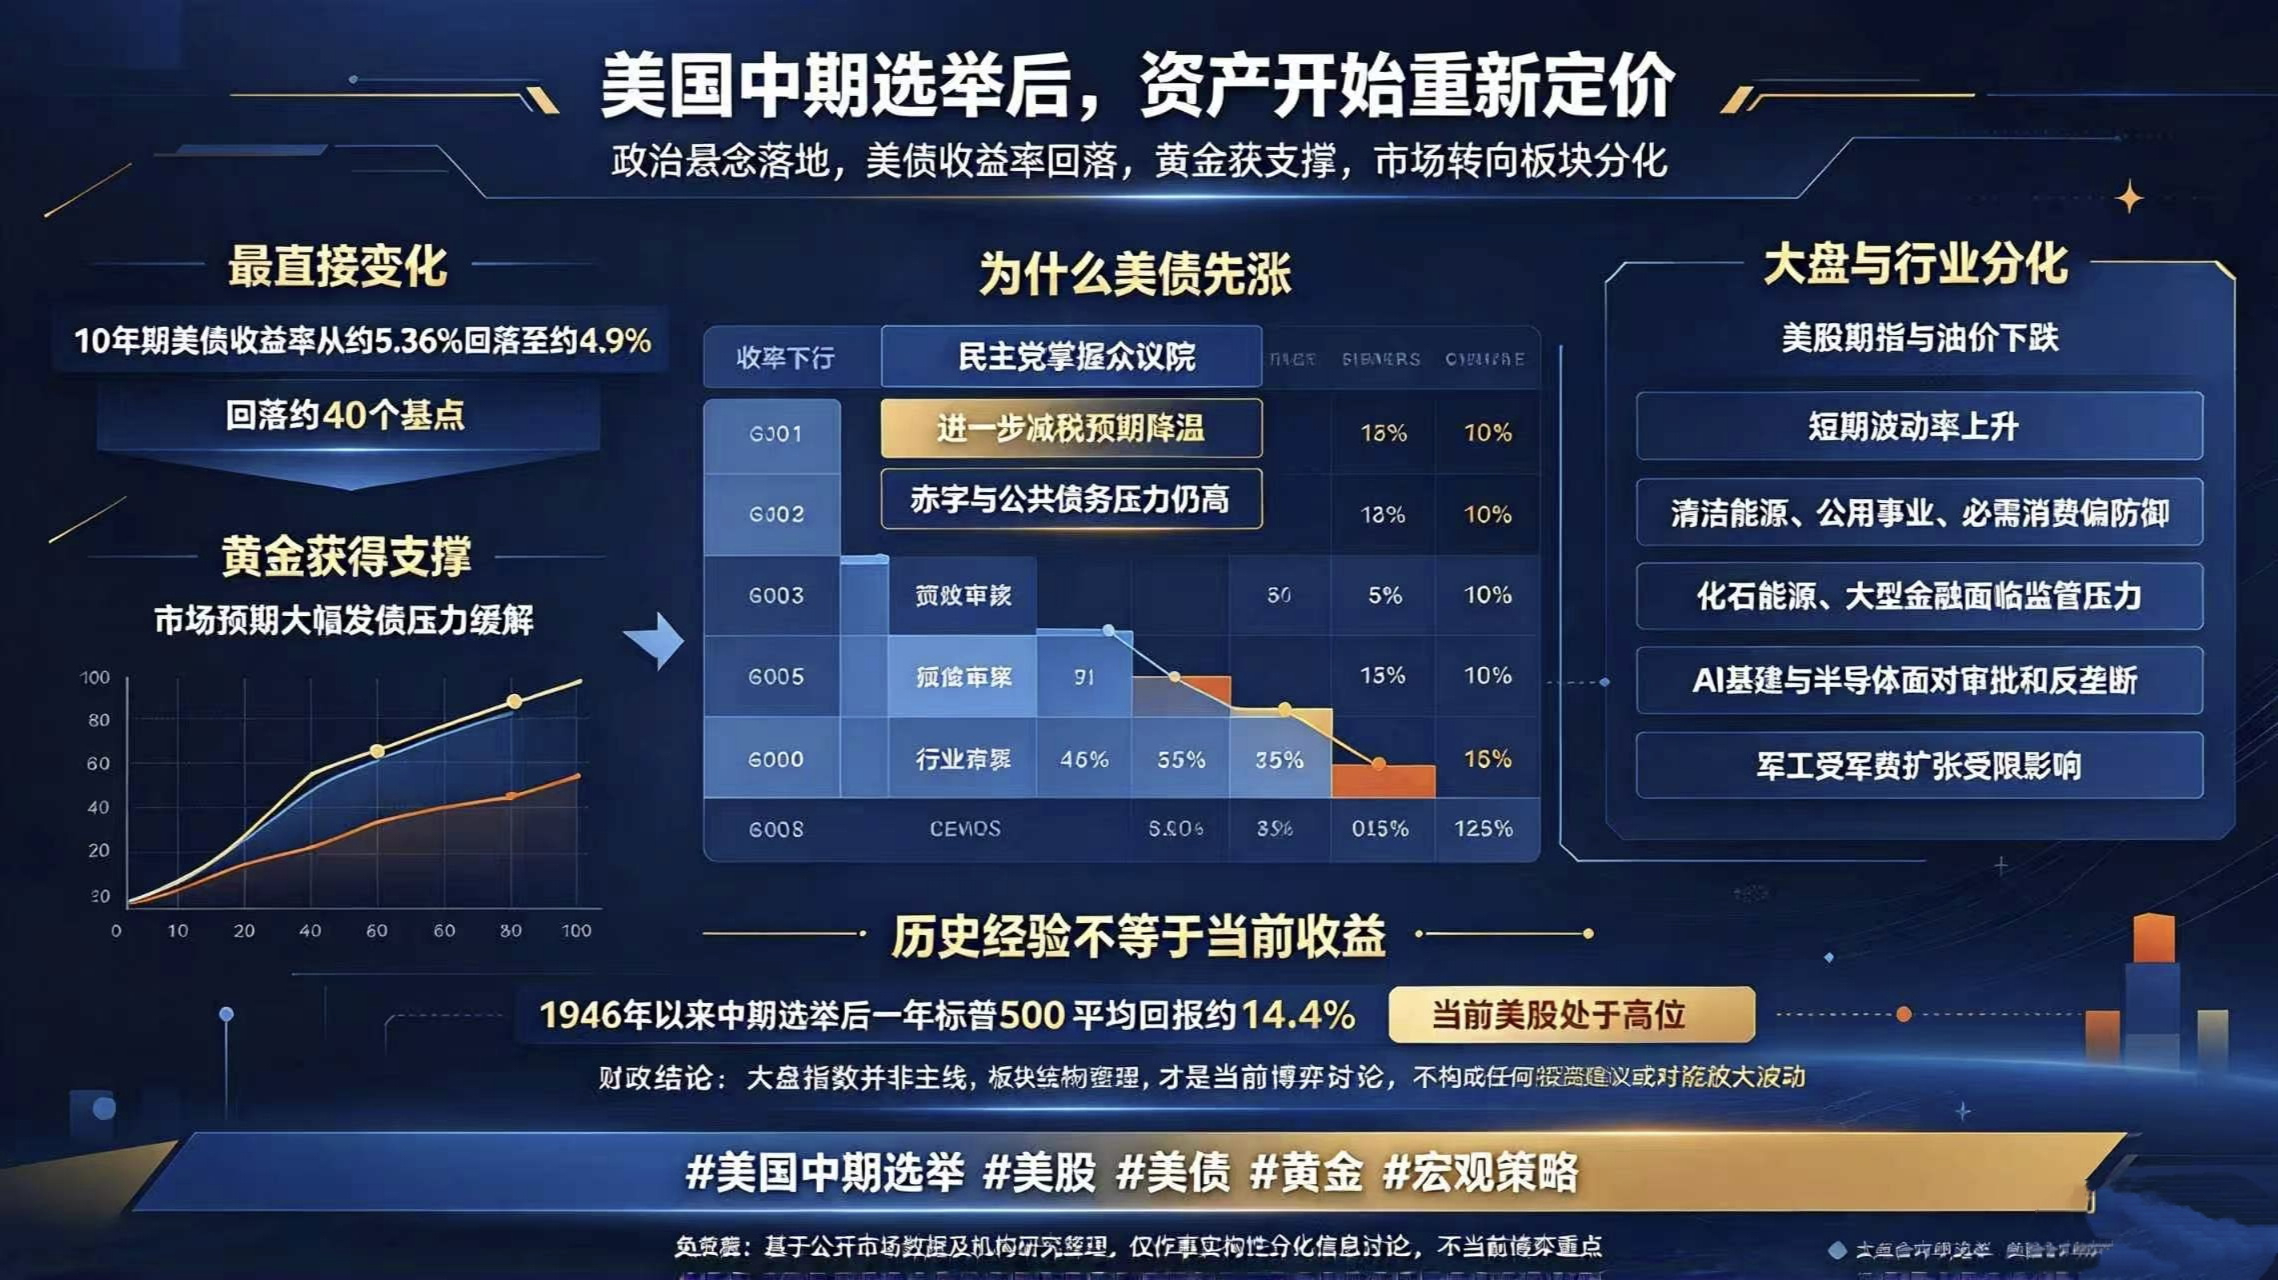
ظهرت تقريبًا نتائج انتخابات التجديد النصفي الأمريكية: فاز الديمقراطيون بمجلس النواب، وقلبوا أيضًا موازين مقاعد رئيسية في مجلس الشيوخ. وبالنسبة إلى الأسواق، زال الغموض السياسي، وبدأت الأصول على الفور إعادة تسعيرها.
لنبدأ بالبيانات الأكثر مباشرة. تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 40 نقطة أساس، من ذروته البالغة 5.36% في أوائل أكتوبر، ليهبط إلى نحو 4.9%. كما حظي الذهب بدعم نتيجة لذلك.
المنطق واضح إلى حد كبير. فسيطرة الديمقراطيين على مجلس النواب تعني أنهم يمسكون بمصير مراجعة الميزانية، ما يجعل إقرار التخفيضات الضريبية الإضافية المخطط لها أمرًا مستبعدًا إلى حد كبير. وإضافة إلى العجز الحالي الذي يقارب 2 تريليون دولار، وضغوط الدين العام البالغ 41 تريليون دولار، تتوقع الأسواق تراجع الحاجة إلى إصدار كميات كبيرة من السندات، فترتفع أسعار سندات الخزانة الأمريكية بطبيعة الحال (وتنخفض عوائدها).
لكن الصورة العامة للسوق ليست متفائلة بالقدر نفسه. ففي ظل انقسام السيطرة على المجلسين، تراجعت العقود الآجلة للأسهم الأمريكية وأسعار النفط بعد اتضاح النتائج، وارتفعت التقلبات على المدى القصير بوضوح.
والتباين بين الأصول واضح جدًا. فقد أصبحت الطاقة النظيفة والمرافق العامة والسلع الاستهلاكية الأساسية ملاذات آمنة؛ في حين تواجه قطاعات الطاقة التقليدية المعتمدة على الوقود الأحفوري والمؤسسات المالية الكبرى تشديدًا رقابيًا. أما البنية التحتية للذكاء الاصطناعي وأشباه الموصلات، اللتان شهدتا ارتفاعًا حادًا من قبل، فعليهما الآن التعامل مع صعوبات تتعلق بقيود الموافقة على مراكز البيانات المحلية ومراجعات مكافحة الاحتكار. كذلك يواجه قطاع الصناعات الدفاعية ضغوطًا بسبب القيود المفروضة على زيادة الإنفاق العسكري.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(NVDABUSDT)
{spot}(BNCBUSDT)
يستشهد كثيرون بالبيانات التاريخية، إذ حقق مؤشر ستاندرد آند بورز 500 عائدًا إيجابيًا في كل مرة خلال السنة التالية لانتخابات التجديد النصفي منذ عام 1946، بمتوسط ارتفاع بلغ 14.4%. لكن لا ينبغي إغفال أن الأسهم الأمريكية مرتفعة أصلًا في الوقت الحالي؛ فإذا تفاقم الجمود المالي لاحقًا أو تجدد خطر إغلاق الحكومة، فستكون التقلبات بالتأكيد أكبر من المتوسط التاريخي.
لذلك، لا جدوى كبيرة الآن من التركيز على ارتفاع المؤشرات الرئيسية أو انخفاضها؛ فالتباين الهيكلي بين القطاعات هو المجال الذي تدور فيه المنافسة الحقيقية على الأموال.
إذا كنت تتابع أيضًا الاقتصاد الكلي واتجاهات الأسهم الأمريكية، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#美国中期选举:市场有哪些期待?
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات الأسواق العامة وأبحاث المؤسسات، وقد جُمّع لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية أو حكمًا مؤكدًا بشأن اتجاهات الأصول.$TRUMP $BTC $BTW
ظهرت تقريبًا نتائج انتخابات التجديد النصفي الأمريكية: فاز الديمقراطيون بمجلس النواب، وقلبوا أيضًا موازين مقاعد رئيسية في مجلس الشيوخ. وبالنسبة إلى الأسواق، زال الغموض السياسي، وبدأت الأصول على الفور إعادة تسعيرها.
لنبدأ بالبيانات الأكثر مباشرة. تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 40 نقطة أساس، من ذروته البالغة 5.36% في أوائل أكتوبر، ليهبط إلى نحو 4.9%. كما حظي الذهب بدعم نتيجة لذلك.
المنطق واضح إلى حد كبير. فسيطرة الديمقراطيين على مجلس النواب تعني أنهم يمسكون بمصير مراجعة الميزانية، ما يجعل إقرار التخفيضات الضريبية الإضافية المخطط لها أمرًا مستبعدًا إلى حد كبير. وإضافة إلى العجز الحالي الذي يقارب 2 تريليون دولار، وضغوط الدين العام البالغ 41 تريليون دولار، تتوقع الأسواق تراجع الحاجة إلى إصدار كميات كبيرة من السندات، فترتفع أسعار سندات الخزانة الأمريكية بطبيعة الحال (وتنخفض عوائدها).
لكن الصورة العامة للسوق ليست متفائلة بالقدر نفسه. ففي ظل انقسام السيطرة على المجلسين، تراجعت العقود الآجلة للأسهم الأمريكية وأسعار النفط بعد اتضاح النتائج، وارتفعت التقلبات على المدى القصير بوضوح.
والتباين بين الأصول واضح جدًا. فقد أصبحت الطاقة النظيفة والمرافق العامة والسلع الاستهلاكية الأساسية ملاذات آمنة؛ في حين تواجه قطاعات الطاقة التقليدية المعتمدة على الوقود الأحفوري والمؤسسات المالية الكبرى تشديدًا رقابيًا. أما البنية التحتية للذكاء الاصطناعي وأشباه الموصلات، اللتان شهدتا ارتفاعًا حادًا من قبل، فعليهما الآن التعامل مع صعوبات تتعلق بقيود الموافقة على مراكز البيانات المحلية ومراجعات مكافحة الاحتكار. كذلك يواجه قطاع الصناعات الدفاعية ضغوطًا بسبب القيود المفروضة على زيادة الإنفاق العسكري.
يستشهد كثيرون بالبيانات التاريخية، إذ حقق مؤشر ستاندرد آند بورز 500 عائدًا إيجابيًا في كل مرة خلال السنة التالية لانتخابات التجديد النصفي منذ عام 1946، بمتوسط ارتفاع بلغ 14.4%. لكن لا ينبغي إغفال أن الأسهم الأمريكية مرتفعة أصلًا في الوقت الحالي؛ فإذا تفاقم الجمود المالي لاحقًا أو تجدد خطر إغلاق الحكومة، فستكون التقلبات بالتأكيد أكبر من المتوسط التاريخي.
لذلك، لا جدوى كبيرة الآن من التركيز على ارتفاع المؤشرات الرئيسية أو انخفاضها؛ فالتباين الهيكلي بين القطاعات هو المجال الذي تدور فيه المنافسة الحقيقية على الأموال.
إذا كنت تتابع أيضًا الاقتصاد الكلي واتجاهات الأسهم الأمريكية، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#美国中期选举:市场有哪些期待?
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات الأسواق العامة وأبحاث المؤسسات، وقد جُمّع لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية أو حكمًا مؤكدًا بشأن اتجاهات الأصول.$TRUMP $BTC $BTW
لنبدأ بالبيانات الأكثر مباشرة. تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 40 نقطة أساس، من ذروته البالغة 5.36% في أوائل أكتوبر، ليهبط إلى نحو 4.9%. كما حظي الذهب بدعم نتيجة لذلك.
المنطق واضح إلى حد كبير. فسيطرة الديمقراطيين على مجلس النواب تعني أنهم يمسكون بمصير مراجعة الميزانية، ما يجعل إقرار التخفيضات الضريبية الإضافية المخطط لها أمرًا مستبعدًا إلى حد كبير. وإضافة إلى العجز الحالي الذي يقارب 2 تريليون دولار، وضغوط الدين العام البالغ 41 تريليون دولار، تتوقع الأسواق تراجع الحاجة إلى إصدار كميات كبيرة من السندات، فترتفع أسعار سندات الخزانة الأمريكية بطبيعة الحال (وتنخفض عوائدها).
لكن الصورة العامة للسوق ليست متفائلة بالقدر نفسه. ففي ظل انقسام السيطرة على المجلسين، تراجعت العقود الآجلة للأسهم الأمريكية وأسعار النفط بعد اتضاح النتائج، وارتفعت التقلبات على المدى القصير بوضوح.
والتباين بين الأصول واضح جدًا. فقد أصبحت الطاقة النظيفة والمرافق العامة والسلع الاستهلاكية الأساسية ملاذات آمنة؛ في حين تواجه قطاعات الطاقة التقليدية المعتمدة على الوقود الأحفوري والمؤسسات المالية الكبرى تشديدًا رقابيًا. أما البنية التحتية للذكاء الاصطناعي وأشباه الموصلات، اللتان شهدتا ارتفاعًا حادًا من قبل، فعليهما الآن التعامل مع صعوبات تتعلق بقيود الموافقة على مراكز البيانات المحلية ومراجعات مكافحة الاحتكار. كذلك يواجه قطاع الصناعات الدفاعية ضغوطًا بسبب القيود المفروضة على زيادة الإنفاق العسكري.
يستشهد كثيرون بالبيانات التاريخية، إذ حقق مؤشر ستاندرد آند بورز 500 عائدًا إيجابيًا في كل مرة خلال السنة التالية لانتخابات التجديد النصفي منذ عام 1946، بمتوسط ارتفاع بلغ 14.4%. لكن لا ينبغي إغفال أن الأسهم الأمريكية مرتفعة أصلًا في الوقت الحالي؛ فإذا تفاقم الجمود المالي لاحقًا أو تجدد خطر إغلاق الحكومة، فستكون التقلبات بالتأكيد أكبر من المتوسط التاريخي.
لذلك، لا جدوى كبيرة الآن من التركيز على ارتفاع المؤشرات الرئيسية أو انخفاضها؛ فالتباين الهيكلي بين القطاعات هو المجال الذي تدور فيه المنافسة الحقيقية على الأموال.
إذا كنت تتابع أيضًا الاقتصاد الكلي واتجاهات الأسهم الأمريكية، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#美国中期选举:市场有哪些期待?
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات الأسواق العامة وأبحاث المؤسسات، وقد جُمّع لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية أو حكمًا مؤكدًا بشأن اتجاهات الأصول.$TRUMP $BTC $BTW
1
8
17.4k
·
--
عرض الترجمة
98%资产已回填,剩下的2%才是真问题
11月4日,币安发布安全事件恢复进展更新。公告确认,此前受影响的用户资产已完成约98%的回填,平台预留了超过总额100%的自有资金来兜底。
这次事件涉及约63亿美元资产,跨多条链,包括17.7亿USDT、18270枚BTC和46万枚ETH等。据Arkham记录,其中约28亿美元已被发行方冻结。
剩下2%为什么拖到现在?
官方解释是,剩余未回填的主要是流动性较低的小市值代币,需要继续通过市场渠道和OTC场外交易购入。这倒不是缺钱的问题,大市值资产有储备能快速补足,但小币种在市场上没那么多卖盘,强行扫货会拉爆价格,找OTC对手方得花时间。
还有一条进展值得留意。同一天,币安完成新一轮储备金证明(PoR)快照,覆盖代币从10种增加到44种。等ZK证明生成后,用户能自己去验证余额是否得到至少1:1支撑。公告里的98%是平台说的,但PoR是大家可以自己查的链上数据。
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BTCUSDT)
{spot}(XAUTUSDT)
事件起因方面,初步调查指向一名工程师笔记本被入侵,攻击者借道提交了未授权的提现交易,目前没发现私钥泄露迹象。FBI方面指认与朝鲜相关黑客组织有关,具体技术报告还得等后续公布。
如果你持有相关资产,建议自己去PoR页面核对一下余额,比看公告百分比更实在。
你也可以关注我,了解更多新闻资讯。
$BNB #币安安全事件恢复进展:98%被盗资产已回填
仅为公开信息与机制客观梳理,不构成投资建议。$BTC $TRX
98%资产已回填,剩下的2%才是真问题
11月4日,币安发布安全事件恢复进展更新。公告确认,此前受影响的用户资产已完成约98%的回填,平台预留了超过总额100%的自有资金来兜底。
这次事件涉及约63亿美元资产,跨多条链,包括17.7亿USDT、18270枚BTC和46万枚ETH等。据Arkham记录,其中约28亿美元已被发行方冻结。
剩下2%为什么拖到现在?
官方解释是,剩余未回填的主要是流动性较低的小市值代币,需要继续通过市场渠道和OTC场外交易购入。这倒不是缺钱的问题,大市值资产有储备能快速补足,但小币种在市场上没那么多卖盘,强行扫货会拉爆价格,找OTC对手方得花时间。
还有一条进展值得留意。同一天,币安完成新一轮储备金证明(PoR)快照,覆盖代币从10种增加到44种。等ZK证明生成后,用户能自己去验证余额是否得到至少1:1支撑。公告里的98%是平台说的,但PoR是大家可以自己查的链上数据。
事件起因方面,初步调查指向一名工程师笔记本被入侵,攻击者借道提交了未授权的提现交易,目前没发现私钥泄露迹象。FBI方面指认与朝鲜相关黑客组织有关,具体技术报告还得等后续公布。
如果你持有相关资产,建议自己去PoR页面核对一下余额,比看公告百分比更实在。
你也可以关注我,了解更多新闻资讯。
$BNB #币安安全事件恢复进展:98%被盗资产已回填
仅为公开信息与机制客观梳理,不构成投资建议。$BTC $TRX
11月4日,币安发布安全事件恢复进展更新。公告确认,此前受影响的用户资产已完成约98%的回填,平台预留了超过总额100%的自有资金来兜底。
这次事件涉及约63亿美元资产,跨多条链,包括17.7亿USDT、18270枚BTC和46万枚ETH等。据Arkham记录,其中约28亿美元已被发行方冻结。
剩下2%为什么拖到现在?
官方解释是,剩余未回填的主要是流动性较低的小市值代币,需要继续通过市场渠道和OTC场外交易购入。这倒不是缺钱的问题,大市值资产有储备能快速补足,但小币种在市场上没那么多卖盘,强行扫货会拉爆价格,找OTC对手方得花时间。
还有一条进展值得留意。同一天,币安完成新一轮储备金证明(PoR)快照,覆盖代币从10种增加到44种。等ZK证明生成后,用户能自己去验证余额是否得到至少1:1支撑。公告里的98%是平台说的,但PoR是大家可以自己查的链上数据。
事件起因方面,初步调查指向一名工程师笔记本被入侵,攻击者借道提交了未授权的提现交易,目前没发现私钥泄露迹象。FBI方面指认与朝鲜相关黑客组织有关,具体技术报告还得等后续公布。
如果你持有相关资产,建议自己去PoR页面核对一下余额,比看公告百分比更实在。
你也可以关注我,了解更多新闻资讯。
$BNB #币安安全事件恢复进展:98%被盗资产已回填
仅为公开信息与机制客观梳理,不构成投资建议。$BTC $TRX
194
·
--
ظهرت مؤخرًا بيانات عملية الحرق الفصلية السابعة والثلاثين لـBNB، إذ جرى حرق أكثر من 1.64 مليون عملة. لنفصّل الأرقام ونحسبها.
لنبدأ بالأرقام الفعلية. جرت عملية الحرق هذه في 19 أكتوبر، وشملت 1,646,196.44 من عملات BNB. وبحسب السعر آنذاك، بلغت القيمة الإجمالية نحو 1.197 مليار دولار. وبعد الحرق، انخفض إجمالي المعروض من BNB إلى 131,512,085 عملة.
كيف اختفت هذه العملات؟ يجري ذلك أساسًا عبر آليتين. الجزء الأكبر يأتي من آلية Auto-Burn (الحرق التلقائي)، التي تعتمد معادلتها على سعر BNB وإنتاج الكتل على شبكة BSC، وهدفها النهائي تثبيت الحد الأقصى للمعروض عند 100 مليون عملة. أما الآلية الأخرى فهي BEP-95، التي تحرق مباشرةً وبشكل آني جزءًا من رسوم الغاز لكل معاملة على الشبكة، استنادًا إلى الاستخدام الفعلي للشبكة.
لكن ثمة تفصيلًا يستحق الانتباه. فقد ارتفعت القيمة بالدولار للعملية هذه المرة بنحو 30% مقارنة بالربع السابق، لكن «عدد العملات» المحروقة لم يزد عن الربع السابق إلا بنسبة 1.9%. وهذا يعني أن الارتفاع الكبير في القيمة يعود أساسًا إلى صعود سعر العملة مؤخرًا، فيما لم تتضاعف وتيرة الحرق الفعلية بالنسبة نفسها.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BNCBUSDT)
{spot}(NVDABUSDT)
إضافةً إلى ذلك، أُرسلت العملات المحروقة على الشبكة إلى عنوان الحرق الشهير (0x000...dEaD)، ولا يملك أحد المفتاح الخاص به، لذا لا يمكن لأي شخص استخدامها. وهذا إجراء معلن وشفاف.
بالنسبة إلى حاملي العملة، فإن هذا الانكماش المستمر يوفّر على الأقل توقعًا واضحًا بشأن جانب المعروض. وهو لا يحدد اتجاه السعر على المدى القصير، لكن حجم المعروض يتقلص تدريجيًا على المدى الطويل.
إذا كنت مهتمًا أيضًا بنماذج اقتصاديات الرموز والبيانات على السلسلة، فتابعني للاطلاع على مزيد من الأخبار والمعلومات.
#BNB第37次季度销毁164万枚 $ETH
إخلاء المسؤولية: جُمعت المعلومات أعلاه بالاستناد إلى الإعلانات الرسمية لـBNB Chain والبيانات المتاحة للعامة، وهي مخصصة لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا تشكّل أي نصيحة استثمارية.$BNB $BTC
ظهرت مؤخرًا بيانات عملية الحرق الفصلية السابعة والثلاثين لـBNB، إذ جرى حرق أكثر من 1.64 مليون عملة. لنفصّل الأرقام ونحسبها.
لنبدأ بالأرقام الفعلية. جرت عملية الحرق هذه في 19 أكتوبر، وشملت 1,646,196.44 من عملات BNB. وبحسب السعر آنذاك، بلغت القيمة الإجمالية نحو 1.197 مليار دولار. وبعد الحرق، انخفض إجمالي المعروض من BNB إلى 131,512,085 عملة.
كيف اختفت هذه العملات؟ يجري ذلك أساسًا عبر آليتين. الجزء الأكبر يأتي من آلية Auto-Burn (الحرق التلقائي)، التي تعتمد معادلتها على سعر BNB وإنتاج الكتل على شبكة BSC، وهدفها النهائي تثبيت الحد الأقصى للمعروض عند 100 مليون عملة. أما الآلية الأخرى فهي BEP-95، التي تحرق مباشرةً وبشكل آني جزءًا من رسوم الغاز لكل معاملة على الشبكة، استنادًا إلى الاستخدام الفعلي للشبكة.
لكن ثمة تفصيلًا يستحق الانتباه. فقد ارتفعت القيمة بالدولار للعملية هذه المرة بنحو 30% مقارنة بالربع السابق، لكن «عدد العملات» المحروقة لم يزد عن الربع السابق إلا بنسبة 1.9%. وهذا يعني أن الارتفاع الكبير في القيمة يعود أساسًا إلى صعود سعر العملة مؤخرًا، فيما لم تتضاعف وتيرة الحرق الفعلية بالنسبة نفسها.
إضافةً إلى ذلك، أُرسلت العملات المحروقة على الشبكة إلى عنوان الحرق الشهير (0x000...dEaD)، ولا يملك أحد المفتاح الخاص به، لذا لا يمكن لأي شخص استخدامها. وهذا إجراء معلن وشفاف.
بالنسبة إلى حاملي العملة، فإن هذا الانكماش المستمر يوفّر على الأقل توقعًا واضحًا بشأن جانب المعروض. وهو لا يحدد اتجاه السعر على المدى القصير، لكن حجم المعروض يتقلص تدريجيًا على المدى الطويل.
إذا كنت مهتمًا أيضًا بنماذج اقتصاديات الرموز والبيانات على السلسلة، فتابعني للاطلاع على مزيد من الأخبار والمعلومات.
#BNB第37次季度销毁164万枚 $ETH
إخلاء المسؤولية: جُمعت المعلومات أعلاه بالاستناد إلى الإعلانات الرسمية لـBNB Chain والبيانات المتاحة للعامة، وهي مخصصة لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا تشكّل أي نصيحة استثمارية.$BNB $BTC
لنبدأ بالأرقام الفعلية. جرت عملية الحرق هذه في 19 أكتوبر، وشملت 1,646,196.44 من عملات BNB. وبحسب السعر آنذاك، بلغت القيمة الإجمالية نحو 1.197 مليار دولار. وبعد الحرق، انخفض إجمالي المعروض من BNB إلى 131,512,085 عملة.
كيف اختفت هذه العملات؟ يجري ذلك أساسًا عبر آليتين. الجزء الأكبر يأتي من آلية Auto-Burn (الحرق التلقائي)، التي تعتمد معادلتها على سعر BNB وإنتاج الكتل على شبكة BSC، وهدفها النهائي تثبيت الحد الأقصى للمعروض عند 100 مليون عملة. أما الآلية الأخرى فهي BEP-95، التي تحرق مباشرةً وبشكل آني جزءًا من رسوم الغاز لكل معاملة على الشبكة، استنادًا إلى الاستخدام الفعلي للشبكة.
لكن ثمة تفصيلًا يستحق الانتباه. فقد ارتفعت القيمة بالدولار للعملية هذه المرة بنحو 30% مقارنة بالربع السابق، لكن «عدد العملات» المحروقة لم يزد عن الربع السابق إلا بنسبة 1.9%. وهذا يعني أن الارتفاع الكبير في القيمة يعود أساسًا إلى صعود سعر العملة مؤخرًا، فيما لم تتضاعف وتيرة الحرق الفعلية بالنسبة نفسها.
إضافةً إلى ذلك، أُرسلت العملات المحروقة على الشبكة إلى عنوان الحرق الشهير (0x000...dEaD)، ولا يملك أحد المفتاح الخاص به، لذا لا يمكن لأي شخص استخدامها. وهذا إجراء معلن وشفاف.
بالنسبة إلى حاملي العملة، فإن هذا الانكماش المستمر يوفّر على الأقل توقعًا واضحًا بشأن جانب المعروض. وهو لا يحدد اتجاه السعر على المدى القصير، لكن حجم المعروض يتقلص تدريجيًا على المدى الطويل.
إذا كنت مهتمًا أيضًا بنماذج اقتصاديات الرموز والبيانات على السلسلة، فتابعني للاطلاع على مزيد من الأخبار والمعلومات.
#BNB第37次季度销毁164万枚 $ETH
إخلاء المسؤولية: جُمعت المعلومات أعلاه بالاستناد إلى الإعلانات الرسمية لـBNB Chain والبيانات المتاحة للعامة، وهي مخصصة لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا تشكّل أي نصيحة استثمارية.$BNB $BTC
3
·
--
أقرّ المجلس التشريعي في هونغ كونغ رسميًا، في 4 نوفمبر، مشروع قانون الضرائب (التعديل) لعام 2026 (إطار الإبلاغ عن الأصول المشفرة والمعيار المشترك المعدل للإبلاغ). وببساطة، ستصبح المعلومات الضريبية المتعلقة بمعاملات الأصول المشفرة في هونغ كونغ أكثر شفافية.
إليكم الجدول الزمني بالتفصيل. تدخل القواعد الجديدة حيز التنفيذ رسميًا في 1 يناير 2027، وبحلول عام 2028، ستبدأ دائرة الإيرادات الداخلية في هونغ كونغ رسميًا التبادل التلقائي للمعلومات الضريبية مع الولايات القضائية الأخرى.
كيف سيتم ذلك تحديدًا؟ يتمثل الأمر أساسًا في تطبيق «إطار الإبلاغ عن الأصول المشفرة (CARF)» التابع لمنظمة التعاون الاقتصادي والتنمية (OECD). وسيتعين على مقدمي الخدمات المرخصين في هونغ كونغ، مثل منصات تداول العملات المشفرة، إجراء العناية الواجبة تجاه العملاء والتحقق من مكان إقامتهم الضريبية. وإذا تبيّن أن العميل مقيم ضريبيًا خارج هونغ كونغ، فستُرفع بيانات معاملاته إلى دائرة الإيرادات الداخلية في هونغ كونغ، ثم تتبادل الجهات الرسمية هذه البيانات مع الدول المعنية. ولضمان تطبيق القواعد، أُضيفت هذه المرة «عقوبات إدارية»؛ فمن لا يلتزم بالتسجيل أو الاحتفاظ بالسجلات سيتعرض مباشرة لغرامة إدارية، دون الحاجة إلى إجراءات جنائية مطولة.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
الرسالة واضحة. ففي السابق، كان تركيز هونغ كونغ على قطاع العملات المشفرة منصبًا أساسًا على مكافحة غسل الأموال والامتثال من جانب منصات التداول؛ أما الآن فقد امتد نطاق الرقابة إلى المجال الضريبي. ولا يقتصر ذلك على تحصيل الضرائب، بل يهدف أيضًا إلى مواءمة القواعد مع معايير منظمة التعاون الاقتصادي والتنمية (OECD) العالمية، ومنع اعتبار هونغ كونغ ملاذًا للتهرب الضريبي عبر الحدود.
بالنسبة إلى المستثمرين الأفراد أو كبار المستثمرين، ستصبح المعلومات الضريبية شديدة الشفافية عند استخدام المنصات المتوافقة في هونغ كونغ. أما منصات التداول، فستزداد بالتأكيد تكاليف وضغوط الامتثال والإبلاغ.
إذا كنت مهتمًا أيضًا بالامتثال في Web3 والتطورات المتعلقة بسياسات هونغ كونغ، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#香港通过加密资产申报框架修订
إخلاء مسؤولية: يستند المحتوى أعلاه إلى معلومات جمعتها من المجلس التشريعي في هونغ كونغ ووثائق متاحة للعامة، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو ضريبية.$BTC $ETH $US
أقرّ المجلس التشريعي في هونغ كونغ رسميًا، في 4 نوفمبر، مشروع قانون الضرائب (التعديل) لعام 2026 (إطار الإبلاغ عن الأصول المشفرة والمعيار المشترك المعدل للإبلاغ). وببساطة، ستصبح المعلومات الضريبية المتعلقة بمعاملات الأصول المشفرة في هونغ كونغ أكثر شفافية.
إليكم الجدول الزمني بالتفصيل. تدخل القواعد الجديدة حيز التنفيذ رسميًا في 1 يناير 2027، وبحلول عام 2028، ستبدأ دائرة الإيرادات الداخلية في هونغ كونغ رسميًا التبادل التلقائي للمعلومات الضريبية مع الولايات القضائية الأخرى.
كيف سيتم ذلك تحديدًا؟ يتمثل الأمر أساسًا في تطبيق «إطار الإبلاغ عن الأصول المشفرة (CARF)» التابع لمنظمة التعاون الاقتصادي والتنمية (OECD). وسيتعين على مقدمي الخدمات المرخصين في هونغ كونغ، مثل منصات تداول العملات المشفرة، إجراء العناية الواجبة تجاه العملاء والتحقق من مكان إقامتهم الضريبية. وإذا تبيّن أن العميل مقيم ضريبيًا خارج هونغ كونغ، فستُرفع بيانات معاملاته إلى دائرة الإيرادات الداخلية في هونغ كونغ، ثم تتبادل الجهات الرسمية هذه البيانات مع الدول المعنية. ولضمان تطبيق القواعد، أُضيفت هذه المرة «عقوبات إدارية»؛ فمن لا يلتزم بالتسجيل أو الاحتفاظ بالسجلات سيتعرض مباشرة لغرامة إدارية، دون الحاجة إلى إجراءات جنائية مطولة.
الرسالة واضحة. ففي السابق، كان تركيز هونغ كونغ على قطاع العملات المشفرة منصبًا أساسًا على مكافحة غسل الأموال والامتثال من جانب منصات التداول؛ أما الآن فقد امتد نطاق الرقابة إلى المجال الضريبي. ولا يقتصر ذلك على تحصيل الضرائب، بل يهدف أيضًا إلى مواءمة القواعد مع معايير منظمة التعاون الاقتصادي والتنمية (OECD) العالمية، ومنع اعتبار هونغ كونغ ملاذًا للتهرب الضريبي عبر الحدود.
بالنسبة إلى المستثمرين الأفراد أو كبار المستثمرين، ستصبح المعلومات الضريبية شديدة الشفافية عند استخدام المنصات المتوافقة في هونغ كونغ. أما منصات التداول، فستزداد بالتأكيد تكاليف وضغوط الامتثال والإبلاغ.
إذا كنت مهتمًا أيضًا بالامتثال في Web3 والتطورات المتعلقة بسياسات هونغ كونغ، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#香港通过加密资产申报框架修订
إخلاء مسؤولية: يستند المحتوى أعلاه إلى معلومات جمعتها من المجلس التشريعي في هونغ كونغ ووثائق متاحة للعامة، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو ضريبية.$BTC $ETH $US
إليكم الجدول الزمني بالتفصيل. تدخل القواعد الجديدة حيز التنفيذ رسميًا في 1 يناير 2027، وبحلول عام 2028، ستبدأ دائرة الإيرادات الداخلية في هونغ كونغ رسميًا التبادل التلقائي للمعلومات الضريبية مع الولايات القضائية الأخرى.
كيف سيتم ذلك تحديدًا؟ يتمثل الأمر أساسًا في تطبيق «إطار الإبلاغ عن الأصول المشفرة (CARF)» التابع لمنظمة التعاون الاقتصادي والتنمية (OECD). وسيتعين على مقدمي الخدمات المرخصين في هونغ كونغ، مثل منصات تداول العملات المشفرة، إجراء العناية الواجبة تجاه العملاء والتحقق من مكان إقامتهم الضريبية. وإذا تبيّن أن العميل مقيم ضريبيًا خارج هونغ كونغ، فستُرفع بيانات معاملاته إلى دائرة الإيرادات الداخلية في هونغ كونغ، ثم تتبادل الجهات الرسمية هذه البيانات مع الدول المعنية. ولضمان تطبيق القواعد، أُضيفت هذه المرة «عقوبات إدارية»؛ فمن لا يلتزم بالتسجيل أو الاحتفاظ بالسجلات سيتعرض مباشرة لغرامة إدارية، دون الحاجة إلى إجراءات جنائية مطولة.
الرسالة واضحة. ففي السابق، كان تركيز هونغ كونغ على قطاع العملات المشفرة منصبًا أساسًا على مكافحة غسل الأموال والامتثال من جانب منصات التداول؛ أما الآن فقد امتد نطاق الرقابة إلى المجال الضريبي. ولا يقتصر ذلك على تحصيل الضرائب، بل يهدف أيضًا إلى مواءمة القواعد مع معايير منظمة التعاون الاقتصادي والتنمية (OECD) العالمية، ومنع اعتبار هونغ كونغ ملاذًا للتهرب الضريبي عبر الحدود.
بالنسبة إلى المستثمرين الأفراد أو كبار المستثمرين، ستصبح المعلومات الضريبية شديدة الشفافية عند استخدام المنصات المتوافقة في هونغ كونغ. أما منصات التداول، فستزداد بالتأكيد تكاليف وضغوط الامتثال والإبلاغ.
إذا كنت مهتمًا أيضًا بالامتثال في Web3 والتطورات المتعلقة بسياسات هونغ كونغ، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#香港通过加密资产申报框架修订
إخلاء مسؤولية: يستند المحتوى أعلاه إلى معلومات جمعتها من المجلس التشريعي في هونغ كونغ ووثائق متاحة للعامة، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو ضريبية.$BTC $ETH $US
63
·
--
حُسم الأمر: لن يتقدم برّ الصين الرئيسي بطلب استضافة دورة الألعاب الأولمبية الصيفية لعام 2036. وفي 2 نوفمبر، أكدت اللجنة الأولمبية الدولية رسميًا إغلاق نافذة تقديم طلبات الترشح، واستقرار القائمة النهائية على 7 دول، من دون الصين.
لننظر مباشرةً إلى الأرقام: الدول السبع التي وصلت إلى القائمة هي ألمانيا والمجر والهند وقطر وكوريا الجنوبية وجنوب أفريقيا وتركيا.
لنستعرض التسلسل الزمني. في الواقع، أُعلنت القائمة الأولية لهذه الدول السبع للجمهور في 6 أكتوبر. ثم أغلقت اللجنة الأولمبية الدولية نافذة تقديم طلبات الترشح رسميًا في 31 أكتوبر، ولم تعد تقبل طلبات جديدة. أما 2 نوفمبر، فكان موعد استكمال إجراءات التأكيد وحسم القائمة نهائيًا. والخطوات المقبلة هي أن تقدم الدول السبع عروضًا عبر الإنترنت خلال هذا الشهر، وأن يكتمل تقييم الجدوى في مارس 2027، ثم تصوّت الجمعية العامة في منتصف عام 2029 لاختيار المدينة المضيفة النهائية.
أما سبب عدم الترشح، فحساباته بسيطة. لم تعد استضافة الألعاب الأولمبية صفقة «مضمونة الربح» كما كانت. فتشييد المنشآت الرياضية والأمن والبنية التحتية للمدن قد يكلّف مئات المليارات من الدولارات، وهناك أمثلة كثيرة على منشآت تُترك مهجورة وخسائر تتكبدها المدن بعد انتهاء الألعاب. وحتى اللجنة الأولمبية الدولية نفسها، في محاولة منها للإبقاء على اهتمام الجهات الراغبة في الترشح، تدفع بقوة نحو «تنظيم مقتصد للألعاب» و«زيادة الاستفادة من المنشآت القائمة».
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(TRUMPUSDT)
{spot}(BNCBUSDT)
بالنسبة إلى صانعي القرار في الصين، رفعت الألعاب الأولمبية الصيفية في بكين عام 2008 والألعاب الأولمبية الشتوية عام 2022 صورة البلاد الدولية وبنيتها التحتية إلى مستوى جديد. ومن الأفضل الآن إنفاق الأموال في المجالات الأكثر أهمية، مثل رفاه السكان وتطوير الصناعات، أو على فعاليات إقليمية كالألعاب الوطنية لمنطقة قوانغدونغ وهونغ كونغ وماكاو الكبرى التي أُقيمت قبل فترة وجيزة. فمن الواضح أن مردودها العملي وقيمتها مقابل التكلفة يفوقان بكثير خوض سباق صعب لاستضافة دورة أولمبية أخرى.
ومن بين هذه الدول السبع، لا يبدو الحماس كبيرًا إلا لدى الهند وقطر، بينما تواجه دول كثيرة أخرى ضغوطًا داخلية بسبب الميزانيات ومعارضة المواطنين. وقرار الصين عدم الدخول في هذه المتاهة هو خيار عملي.
إذا كنت مهتمًا أيضًا بمشهد الرياضة الدولية والتوجهات العامة، يمكنك متابعتي للاطلاع على مزيد من المعلومات.
#2036奥运会
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه بالاستناد إلى المعلومات المنشورة من اللجنة الأولمبية الدولية والتقارير الإعلامية، وهي مخصصة لترتيب الوقائع ومناقشة المعلومات فحسب، ولا تشكل أي نصيحة استثمارية.$BTC $ETH $XAU
حُسم الأمر: لن يتقدم برّ الصين الرئيسي بطلب استضافة دورة الألعاب الأولمبية الصيفية لعام 2036. وفي 2 نوفمبر، أكدت اللجنة الأولمبية الدولية رسميًا إغلاق نافذة تقديم طلبات الترشح، واستقرار القائمة النهائية على 7 دول، من دون الصين.
لننظر مباشرةً إلى الأرقام: الدول السبع التي وصلت إلى القائمة هي ألمانيا والمجر والهند وقطر وكوريا الجنوبية وجنوب أفريقيا وتركيا.
لنستعرض التسلسل الزمني. في الواقع، أُعلنت القائمة الأولية لهذه الدول السبع للجمهور في 6 أكتوبر. ثم أغلقت اللجنة الأولمبية الدولية نافذة تقديم طلبات الترشح رسميًا في 31 أكتوبر، ولم تعد تقبل طلبات جديدة. أما 2 نوفمبر، فكان موعد استكمال إجراءات التأكيد وحسم القائمة نهائيًا. والخطوات المقبلة هي أن تقدم الدول السبع عروضًا عبر الإنترنت خلال هذا الشهر، وأن يكتمل تقييم الجدوى في مارس 2027، ثم تصوّت الجمعية العامة في منتصف عام 2029 لاختيار المدينة المضيفة النهائية.
أما سبب عدم الترشح، فحساباته بسيطة. لم تعد استضافة الألعاب الأولمبية صفقة «مضمونة الربح» كما كانت. فتشييد المنشآت الرياضية والأمن والبنية التحتية للمدن قد يكلّف مئات المليارات من الدولارات، وهناك أمثلة كثيرة على منشآت تُترك مهجورة وخسائر تتكبدها المدن بعد انتهاء الألعاب. وحتى اللجنة الأولمبية الدولية نفسها، في محاولة منها للإبقاء على اهتمام الجهات الراغبة في الترشح، تدفع بقوة نحو «تنظيم مقتصد للألعاب» و«زيادة الاستفادة من المنشآت القائمة».
بالنسبة إلى صانعي القرار في الصين، رفعت الألعاب الأولمبية الصيفية في بكين عام 2008 والألعاب الأولمبية الشتوية عام 2022 صورة البلاد الدولية وبنيتها التحتية إلى مستوى جديد. ومن الأفضل الآن إنفاق الأموال في المجالات الأكثر أهمية، مثل رفاه السكان وتطوير الصناعات، أو على فعاليات إقليمية كالألعاب الوطنية لمنطقة قوانغدونغ وهونغ كونغ وماكاو الكبرى التي أُقيمت قبل فترة وجيزة. فمن الواضح أن مردودها العملي وقيمتها مقابل التكلفة يفوقان بكثير خوض سباق صعب لاستضافة دورة أولمبية أخرى.
ومن بين هذه الدول السبع، لا يبدو الحماس كبيرًا إلا لدى الهند وقطر، بينما تواجه دول كثيرة أخرى ضغوطًا داخلية بسبب الميزانيات ومعارضة المواطنين. وقرار الصين عدم الدخول في هذه المتاهة هو خيار عملي.
إذا كنت مهتمًا أيضًا بمشهد الرياضة الدولية والتوجهات العامة، يمكنك متابعتي للاطلاع على مزيد من المعلومات.
#2036奥运会
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه بالاستناد إلى المعلومات المنشورة من اللجنة الأولمبية الدولية والتقارير الإعلامية، وهي مخصصة لترتيب الوقائع ومناقشة المعلومات فحسب، ولا تشكل أي نصيحة استثمارية.$BTC $ETH $XAU
لننظر مباشرةً إلى الأرقام: الدول السبع التي وصلت إلى القائمة هي ألمانيا والمجر والهند وقطر وكوريا الجنوبية وجنوب أفريقيا وتركيا.
لنستعرض التسلسل الزمني. في الواقع، أُعلنت القائمة الأولية لهذه الدول السبع للجمهور في 6 أكتوبر. ثم أغلقت اللجنة الأولمبية الدولية نافذة تقديم طلبات الترشح رسميًا في 31 أكتوبر، ولم تعد تقبل طلبات جديدة. أما 2 نوفمبر، فكان موعد استكمال إجراءات التأكيد وحسم القائمة نهائيًا. والخطوات المقبلة هي أن تقدم الدول السبع عروضًا عبر الإنترنت خلال هذا الشهر، وأن يكتمل تقييم الجدوى في مارس 2027، ثم تصوّت الجمعية العامة في منتصف عام 2029 لاختيار المدينة المضيفة النهائية.
أما سبب عدم الترشح، فحساباته بسيطة. لم تعد استضافة الألعاب الأولمبية صفقة «مضمونة الربح» كما كانت. فتشييد المنشآت الرياضية والأمن والبنية التحتية للمدن قد يكلّف مئات المليارات من الدولارات، وهناك أمثلة كثيرة على منشآت تُترك مهجورة وخسائر تتكبدها المدن بعد انتهاء الألعاب. وحتى اللجنة الأولمبية الدولية نفسها، في محاولة منها للإبقاء على اهتمام الجهات الراغبة في الترشح، تدفع بقوة نحو «تنظيم مقتصد للألعاب» و«زيادة الاستفادة من المنشآت القائمة».
بالنسبة إلى صانعي القرار في الصين، رفعت الألعاب الأولمبية الصيفية في بكين عام 2008 والألعاب الأولمبية الشتوية عام 2022 صورة البلاد الدولية وبنيتها التحتية إلى مستوى جديد. ومن الأفضل الآن إنفاق الأموال في المجالات الأكثر أهمية، مثل رفاه السكان وتطوير الصناعات، أو على فعاليات إقليمية كالألعاب الوطنية لمنطقة قوانغدونغ وهونغ كونغ وماكاو الكبرى التي أُقيمت قبل فترة وجيزة. فمن الواضح أن مردودها العملي وقيمتها مقابل التكلفة يفوقان بكثير خوض سباق صعب لاستضافة دورة أولمبية أخرى.
ومن بين هذه الدول السبع، لا يبدو الحماس كبيرًا إلا لدى الهند وقطر، بينما تواجه دول كثيرة أخرى ضغوطًا داخلية بسبب الميزانيات ومعارضة المواطنين. وقرار الصين عدم الدخول في هذه المتاهة هو خيار عملي.
إذا كنت مهتمًا أيضًا بمشهد الرياضة الدولية والتوجهات العامة، يمكنك متابعتي للاطلاع على مزيد من المعلومات.
#2036奥运会
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه بالاستناد إلى المعلومات المنشورة من اللجنة الأولمبية الدولية والتقارير الإعلامية، وهي مخصصة لترتيب الوقائع ومناقشة المعلومات فحسب، ولا تشكل أي نصيحة استثمارية.$BTC $ETH $XAU
651
·
--
أكد تقرير لوكالة الأنباء المركزية الكورية أن كيم يو جونغ أدلت بالفعل بتصريحها الثاني في 4 نوفمبر. ويتمحور التصريح حول وصف اتهام كوريا الشمالية بالوقوف وراء اختراق منصة Binance بأنه «غيض من فيض» السياسة الأمريكية العدائية تجاه كوريا الشمالية.
والتصريحان متدرجان بوضوح. ففي الأول، يوم 2 نوفمبر، اقتصر الأمر أساسًا على نفي اتهامات محددة، ووصفت فيه مكتب التحقيقات الفيدرالي بأنه «يربط الأمور على نحو أعمى»، واعتبرت ذلك «استفزازًا سياسيًا خطيرًا». أما في التصريح الثاني، يوم 4 نوفمبر، فلم يعد الأمر مقتصرًا على النفي، بل صُوّر الاتهام بوصفه دليلًا على السياسة العدائية الأمريكية ككل، وطُرح أن «تخلي الولايات المتحدة عن سياستها العدائية تجاه كوريا الشمالية هو الشرط الأساسي لحل جميع المشكلات».
قد يبدو الموقف «أكثر اعتدالًا»، لكنه في الحقيقة لم يتغير. فلم يرفض التصريح الثاني الحوار صراحة، لكنه جعل «تخلي الولايات المتحدة أولًا عن سياستها العدائية» شرطًا مسبقًا، وهو ما يعني عمليًا تحميل الجانب الأمريكي مسؤولية الجمود. وهذا ليس تراجعًا عن الموقف، بل انتقال من «النفي الدفاعي» إلى «فرض شروط مسبقة للتفاوض»، وتحويل الخلاف حول إسناد الجرائم الإلكترونية إلى ورقة في المساومة.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(TSLABUSDT)
{spot}(ETCUSDT)
وبالعودة إلى مسألة إسناد الهجوم، لا تزال الأدلة التقنية المتاحة علنًا محدودة. فمن الممكن تتبع تدفقات الأموال على سلسلة الكتل، لكن تحديد هوية المنفذين الفعليين يعتمد بدرجة كبيرة على التقديرات الاستخباراتية، ويصعب على أطراف ثالثة التحقق منها بصورة مستقلة. وقد استغلت كوريا الشمالية هذه الثغرة في الأدلة عندما أصدرت نفيًا علنيًا لافتًا على مدى يومين متتاليين.
إن إصدار تصريحات على مدى يومين متتاليين يدل على أن كوريا الشمالية تولي هذه المسألة أهمية بالغة، لكن موقفها لم يتراجع، بل انتهزت الفرصة لتعيد الكرة إلى الطرف الآخر.
إذا كنت مهتمًا أيضًا بالتقاطع بين الجغرافيا السياسية وأمن العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#金与正 #朝鲜 #地缘政治
إخلاء المسؤولية: جُمعت المعلومات أعلاه استنادًا إلى التقارير العلنية لوكالة الأنباء المركزية الكورية ومعلومات وسائل الإعلام، وهي مخصصة لترتيب الوقائع ومناقشة المعلومات فحسب، ولا تشكل نصيحة استثمارية أو حكمًا نهائيًا على حقيقة ما حدث.
$BTC $ETH $BTW
أكد تقرير لوكالة الأنباء المركزية الكورية أن كيم يو جونغ أدلت بالفعل بتصريحها الثاني في 4 نوفمبر. ويتمحور التصريح حول وصف اتهام كوريا الشمالية بالوقوف وراء اختراق منصة Binance بأنه «غيض من فيض» السياسة الأمريكية العدائية تجاه كوريا الشمالية.
والتصريحان متدرجان بوضوح. ففي الأول، يوم 2 نوفمبر، اقتصر الأمر أساسًا على نفي اتهامات محددة، ووصفت فيه مكتب التحقيقات الفيدرالي بأنه «يربط الأمور على نحو أعمى»، واعتبرت ذلك «استفزازًا سياسيًا خطيرًا». أما في التصريح الثاني، يوم 4 نوفمبر، فلم يعد الأمر مقتصرًا على النفي، بل صُوّر الاتهام بوصفه دليلًا على السياسة العدائية الأمريكية ككل، وطُرح أن «تخلي الولايات المتحدة عن سياستها العدائية تجاه كوريا الشمالية هو الشرط الأساسي لحل جميع المشكلات».
قد يبدو الموقف «أكثر اعتدالًا»، لكنه في الحقيقة لم يتغير. فلم يرفض التصريح الثاني الحوار صراحة، لكنه جعل «تخلي الولايات المتحدة أولًا عن سياستها العدائية» شرطًا مسبقًا، وهو ما يعني عمليًا تحميل الجانب الأمريكي مسؤولية الجمود. وهذا ليس تراجعًا عن الموقف، بل انتقال من «النفي الدفاعي» إلى «فرض شروط مسبقة للتفاوض»، وتحويل الخلاف حول إسناد الجرائم الإلكترونية إلى ورقة في المساومة.
وبالعودة إلى مسألة إسناد الهجوم، لا تزال الأدلة التقنية المتاحة علنًا محدودة. فمن الممكن تتبع تدفقات الأموال على سلسلة الكتل، لكن تحديد هوية المنفذين الفعليين يعتمد بدرجة كبيرة على التقديرات الاستخباراتية، ويصعب على أطراف ثالثة التحقق منها بصورة مستقلة. وقد استغلت كوريا الشمالية هذه الثغرة في الأدلة عندما أصدرت نفيًا علنيًا لافتًا على مدى يومين متتاليين.
إن إصدار تصريحات على مدى يومين متتاليين يدل على أن كوريا الشمالية تولي هذه المسألة أهمية بالغة، لكن موقفها لم يتراجع، بل انتهزت الفرصة لتعيد الكرة إلى الطرف الآخر.
إذا كنت مهتمًا أيضًا بالتقاطع بين الجغرافيا السياسية وأمن العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#金与正 #朝鲜 #地缘政治
إخلاء المسؤولية: جُمعت المعلومات أعلاه استنادًا إلى التقارير العلنية لوكالة الأنباء المركزية الكورية ومعلومات وسائل الإعلام، وهي مخصصة لترتيب الوقائع ومناقشة المعلومات فحسب، ولا تشكل نصيحة استثمارية أو حكمًا نهائيًا على حقيقة ما حدث.
$BTC $ETH $BTW
والتصريحان متدرجان بوضوح. ففي الأول، يوم 2 نوفمبر، اقتصر الأمر أساسًا على نفي اتهامات محددة، ووصفت فيه مكتب التحقيقات الفيدرالي بأنه «يربط الأمور على نحو أعمى»، واعتبرت ذلك «استفزازًا سياسيًا خطيرًا». أما في التصريح الثاني، يوم 4 نوفمبر، فلم يعد الأمر مقتصرًا على النفي، بل صُوّر الاتهام بوصفه دليلًا على السياسة العدائية الأمريكية ككل، وطُرح أن «تخلي الولايات المتحدة عن سياستها العدائية تجاه كوريا الشمالية هو الشرط الأساسي لحل جميع المشكلات».
قد يبدو الموقف «أكثر اعتدالًا»، لكنه في الحقيقة لم يتغير. فلم يرفض التصريح الثاني الحوار صراحة، لكنه جعل «تخلي الولايات المتحدة أولًا عن سياستها العدائية» شرطًا مسبقًا، وهو ما يعني عمليًا تحميل الجانب الأمريكي مسؤولية الجمود. وهذا ليس تراجعًا عن الموقف، بل انتقال من «النفي الدفاعي» إلى «فرض شروط مسبقة للتفاوض»، وتحويل الخلاف حول إسناد الجرائم الإلكترونية إلى ورقة في المساومة.
وبالعودة إلى مسألة إسناد الهجوم، لا تزال الأدلة التقنية المتاحة علنًا محدودة. فمن الممكن تتبع تدفقات الأموال على سلسلة الكتل، لكن تحديد هوية المنفذين الفعليين يعتمد بدرجة كبيرة على التقديرات الاستخباراتية، ويصعب على أطراف ثالثة التحقق منها بصورة مستقلة. وقد استغلت كوريا الشمالية هذه الثغرة في الأدلة عندما أصدرت نفيًا علنيًا لافتًا على مدى يومين متتاليين.
إن إصدار تصريحات على مدى يومين متتاليين يدل على أن كوريا الشمالية تولي هذه المسألة أهمية بالغة، لكن موقفها لم يتراجع، بل انتهزت الفرصة لتعيد الكرة إلى الطرف الآخر.
إذا كنت مهتمًا أيضًا بالتقاطع بين الجغرافيا السياسية وأمن العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#金与正 #朝鲜 #地缘政治
إخلاء المسؤولية: جُمعت المعلومات أعلاه استنادًا إلى التقارير العلنية لوكالة الأنباء المركزية الكورية ومعلومات وسائل الإعلام، وهي مخصصة لترتيب الوقائع ومناقشة المعلومات فحسب، ولا تشكل نصيحة استثمارية أو حكمًا نهائيًا على حقيقة ما حدث.
$BTC $ETH $BTW
1
226
·
--
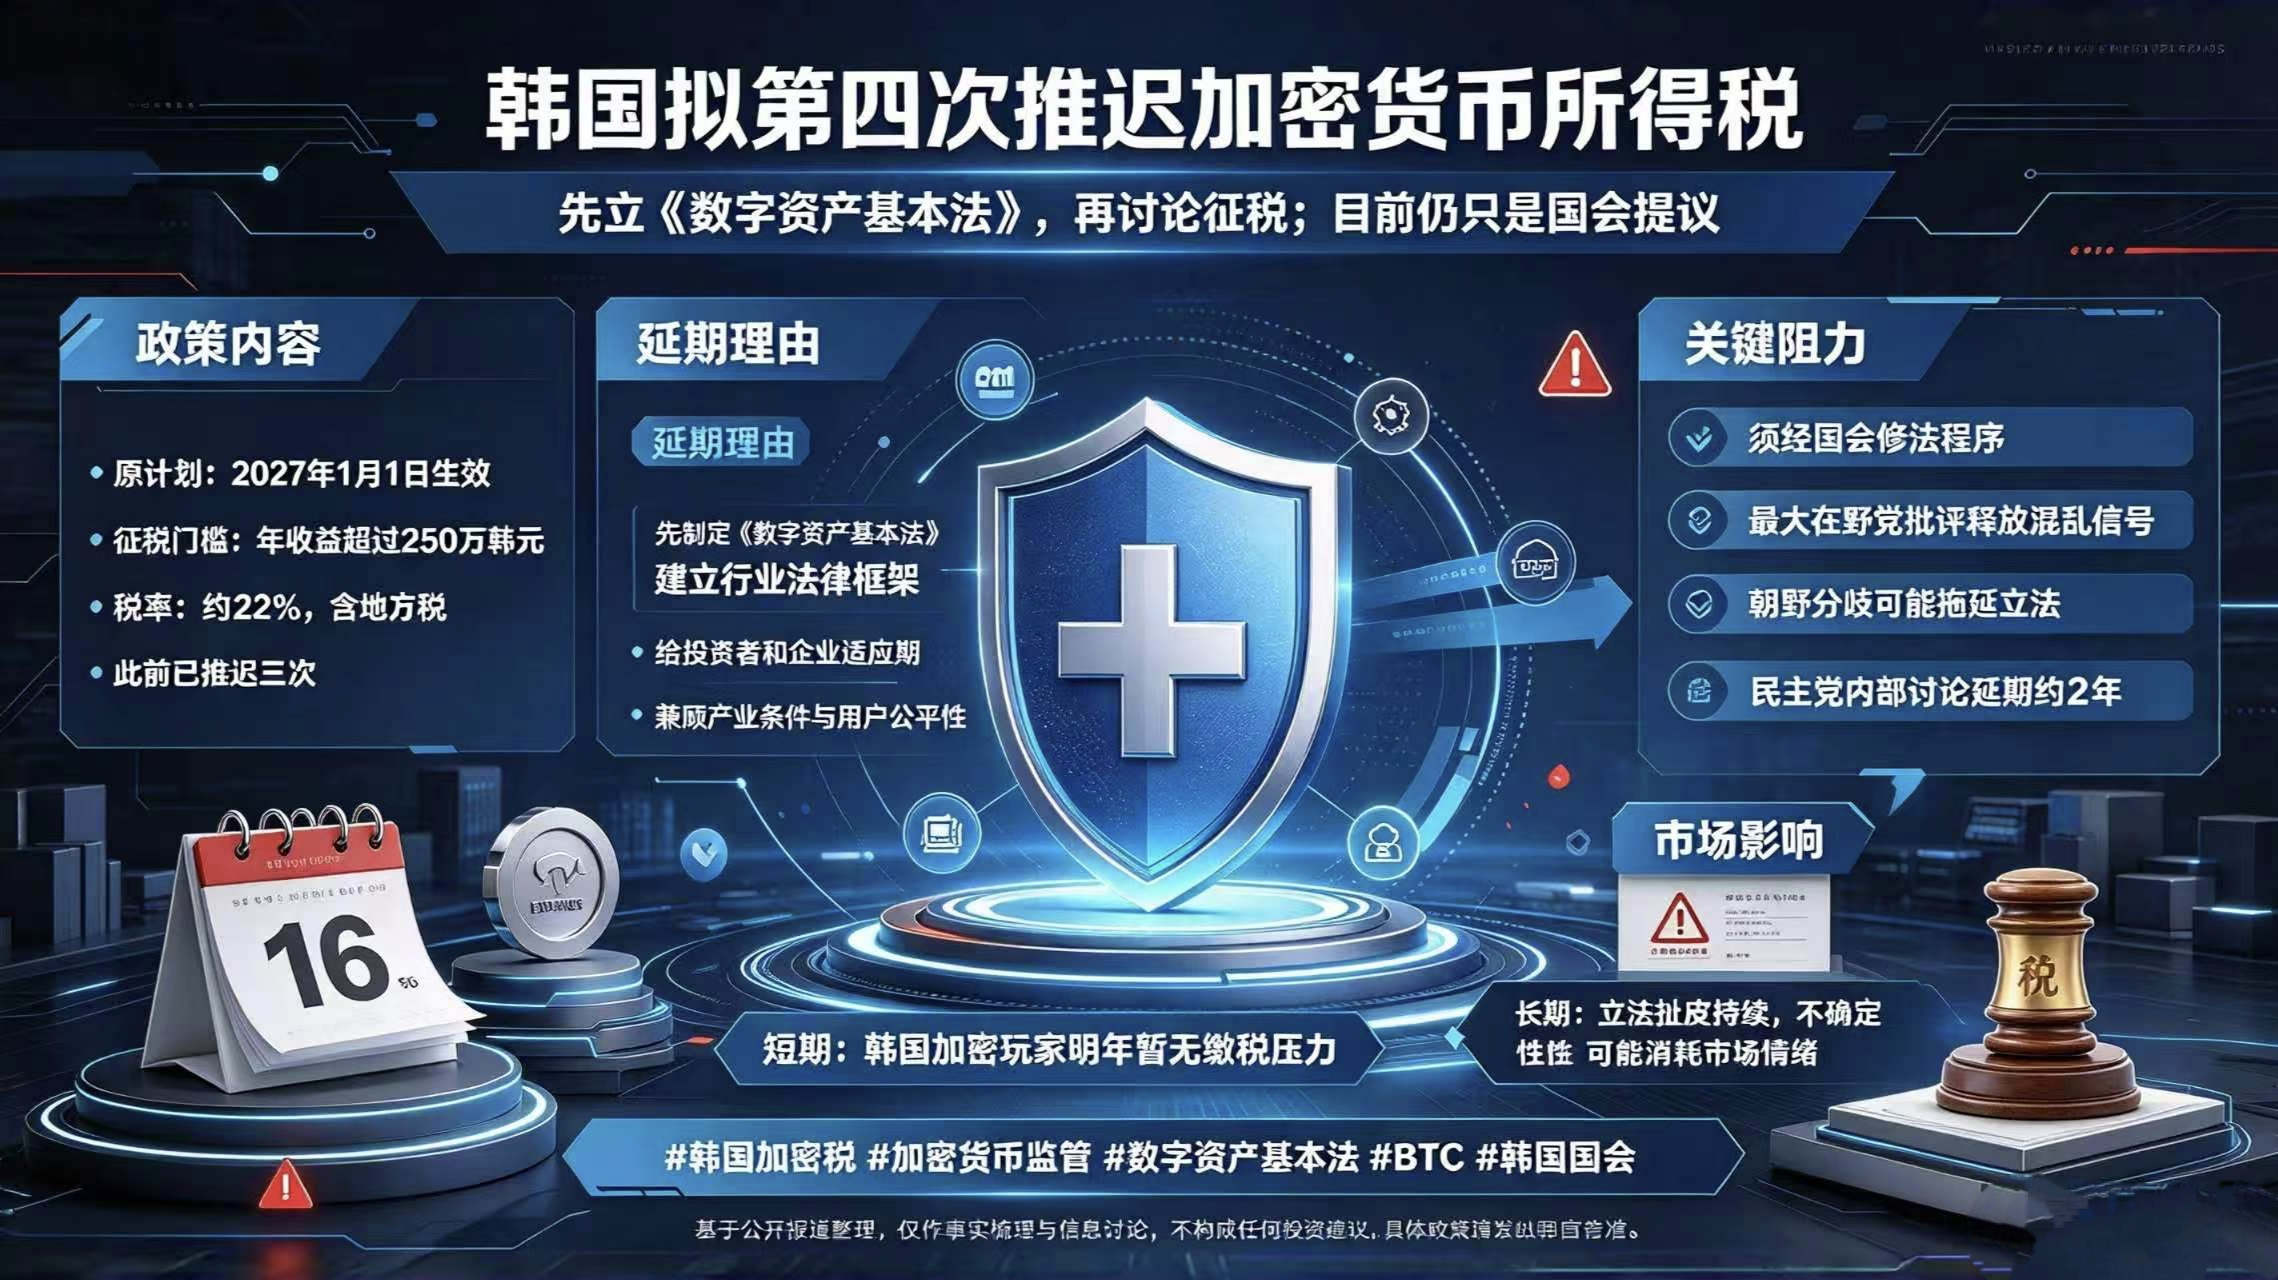
اقترح كيم مين-سوك، زعيم الحزب الديمقراطي، الحزب الحاكم في كوريا الجنوبية، في 4 نوفمبر تأجيل ضريبة الدخل على العملات المشفرة مرة أخرى. وهذه هي المرة الرابعة التي يُطرح فيها تأجيل هذا القانون.
لنلقِ نظرة على التفاصيل. كانت الخطة الأصلية تقضي بفرض ضريبة بنسبة 22% (بما فيها الضريبة المحلية) على الأرباح السنوية من العملات المشفرة التي تتجاوز 2.5 مليون وون كوري (نحو 1,800 دولار). وكان من المقرر أن يدخل القانون حيز التنفيذ في 1 يناير 2027، لكنه تأجل ثلاث مرات من قبل.
فلماذا يُطرح التأجيل مجدداً؟ قال كيم إن على كوريا الجنوبية أولاً سنّ «القانون الأساسي للأصول الرقمية» لإرساء إطار قانوني للقطاع، ومنح المستثمرين والشركات فترة للتكيف، ثم مناقشة فرض الضرائب بعد اكتمال الإطار. وأشار إلى أن هذا القرار جاء بعد مراعاة ظروف القطاع والإنصاف للمستخدمين.
لكن الأمر لا يتعدى حالياً كونه «اقتراحاً»، وليس قراراً نهائياً. ولتأجيل الضريبة فعلياً، لا بد من اتباع إجراءات تعديل القانون في الجمعية الوطنية. كما أن المعارضة حاضرة بالفعل؛ إذ هاجم حزب قوة الشعب، أكبر أحزاب المعارضة، الحزب الحاكم في اليوم نفسه، قائلاً إن إشاراته المتضاربة بشأن تأجيل الضريبة لن تؤدي إلا إلى تفاقم حالة عدم اليقين في السوق. وتشير تقارير إلى أن مدة التأجيل التي يناقشها الحزب الديمقراطي داخلياً تبلغ نحو عامين.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(NVDABUSDT)
{spot}(BNBUSDT)
باختصار، لا تزال كوريا الجنوبية عالقة في مرحلة شد وجذب عنوانها «الإطار لم يُحسم بعد، وتأجيل الضريبة مؤقتاً». وبالنسبة إلى المهتمين بالعملات المشفرة في كوريا الجنوبية، فإن عدم الاضطرار إلى الإسراع في دفع الضرائب العام المقبل يُعدّ متنفساً إيجابياً على المدى القصير. لكن استمرار الخلاف بين الحزبين الحاكم والمعارض بشأن وتيرة التشريع، وبقاء المسألة معلقة على المدى الطويل، قد يستنزفان معنويات السوق أيضاً.
إذا كنت مهتماً أيضاً بسياسات العملات المشفرة في كوريا الجنوبية والتطورات التنظيمية العالمية، تابعني للاطلاع على مزيد من الأخبار والمعلومات.
#韩国执政党党首寻求推迟加密税
إخلاء المسؤولية: جُمعت المعلومات الواردة أعلاه استناداً إلى تقارير منشورة، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فقط، ولا تشكل أي نصيحة استثمارية. يُرجى الرجوع إلى اللوائح التي تصدرها السلطات الكورية رسمياً في صورتها النهائية للاطلاع على السياسات المحددة.
$SNDKB $BTC $BTW
اقترح كيم مين-سوك، زعيم الحزب الديمقراطي، الحزب الحاكم في كوريا الجنوبية، في 4 نوفمبر تأجيل ضريبة الدخل على العملات المشفرة مرة أخرى. وهذه هي المرة الرابعة التي يُطرح فيها تأجيل هذا القانون.
لنلقِ نظرة على التفاصيل. كانت الخطة الأصلية تقضي بفرض ضريبة بنسبة 22% (بما فيها الضريبة المحلية) على الأرباح السنوية من العملات المشفرة التي تتجاوز 2.5 مليون وون كوري (نحو 1,800 دولار). وكان من المقرر أن يدخل القانون حيز التنفيذ في 1 يناير 2027، لكنه تأجل ثلاث مرات من قبل.
فلماذا يُطرح التأجيل مجدداً؟ قال كيم إن على كوريا الجنوبية أولاً سنّ «القانون الأساسي للأصول الرقمية» لإرساء إطار قانوني للقطاع، ومنح المستثمرين والشركات فترة للتكيف، ثم مناقشة فرض الضرائب بعد اكتمال الإطار. وأشار إلى أن هذا القرار جاء بعد مراعاة ظروف القطاع والإنصاف للمستخدمين.
لكن الأمر لا يتعدى حالياً كونه «اقتراحاً»، وليس قراراً نهائياً. ولتأجيل الضريبة فعلياً، لا بد من اتباع إجراءات تعديل القانون في الجمعية الوطنية. كما أن المعارضة حاضرة بالفعل؛ إذ هاجم حزب قوة الشعب، أكبر أحزاب المعارضة، الحزب الحاكم في اليوم نفسه، قائلاً إن إشاراته المتضاربة بشأن تأجيل الضريبة لن تؤدي إلا إلى تفاقم حالة عدم اليقين في السوق. وتشير تقارير إلى أن مدة التأجيل التي يناقشها الحزب الديمقراطي داخلياً تبلغ نحو عامين.
باختصار، لا تزال كوريا الجنوبية عالقة في مرحلة شد وجذب عنوانها «الإطار لم يُحسم بعد، وتأجيل الضريبة مؤقتاً». وبالنسبة إلى المهتمين بالعملات المشفرة في كوريا الجنوبية، فإن عدم الاضطرار إلى الإسراع في دفع الضرائب العام المقبل يُعدّ متنفساً إيجابياً على المدى القصير. لكن استمرار الخلاف بين الحزبين الحاكم والمعارض بشأن وتيرة التشريع، وبقاء المسألة معلقة على المدى الطويل، قد يستنزفان معنويات السوق أيضاً.
إذا كنت مهتماً أيضاً بسياسات العملات المشفرة في كوريا الجنوبية والتطورات التنظيمية العالمية، تابعني للاطلاع على مزيد من الأخبار والمعلومات.
#韩国执政党党首寻求推迟加密税
إخلاء المسؤولية: جُمعت المعلومات الواردة أعلاه استناداً إلى تقارير منشورة، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فقط، ولا تشكل أي نصيحة استثمارية. يُرجى الرجوع إلى اللوائح التي تصدرها السلطات الكورية رسمياً في صورتها النهائية للاطلاع على السياسات المحددة.
$SNDKB $BTC $BTW
لنلقِ نظرة على التفاصيل. كانت الخطة الأصلية تقضي بفرض ضريبة بنسبة 22% (بما فيها الضريبة المحلية) على الأرباح السنوية من العملات المشفرة التي تتجاوز 2.5 مليون وون كوري (نحو 1,800 دولار). وكان من المقرر أن يدخل القانون حيز التنفيذ في 1 يناير 2027، لكنه تأجل ثلاث مرات من قبل.
فلماذا يُطرح التأجيل مجدداً؟ قال كيم إن على كوريا الجنوبية أولاً سنّ «القانون الأساسي للأصول الرقمية» لإرساء إطار قانوني للقطاع، ومنح المستثمرين والشركات فترة للتكيف، ثم مناقشة فرض الضرائب بعد اكتمال الإطار. وأشار إلى أن هذا القرار جاء بعد مراعاة ظروف القطاع والإنصاف للمستخدمين.
لكن الأمر لا يتعدى حالياً كونه «اقتراحاً»، وليس قراراً نهائياً. ولتأجيل الضريبة فعلياً، لا بد من اتباع إجراءات تعديل القانون في الجمعية الوطنية. كما أن المعارضة حاضرة بالفعل؛ إذ هاجم حزب قوة الشعب، أكبر أحزاب المعارضة، الحزب الحاكم في اليوم نفسه، قائلاً إن إشاراته المتضاربة بشأن تأجيل الضريبة لن تؤدي إلا إلى تفاقم حالة عدم اليقين في السوق. وتشير تقارير إلى أن مدة التأجيل التي يناقشها الحزب الديمقراطي داخلياً تبلغ نحو عامين.
باختصار، لا تزال كوريا الجنوبية عالقة في مرحلة شد وجذب عنوانها «الإطار لم يُحسم بعد، وتأجيل الضريبة مؤقتاً». وبالنسبة إلى المهتمين بالعملات المشفرة في كوريا الجنوبية، فإن عدم الاضطرار إلى الإسراع في دفع الضرائب العام المقبل يُعدّ متنفساً إيجابياً على المدى القصير. لكن استمرار الخلاف بين الحزبين الحاكم والمعارض بشأن وتيرة التشريع، وبقاء المسألة معلقة على المدى الطويل، قد يستنزفان معنويات السوق أيضاً.
إذا كنت مهتماً أيضاً بسياسات العملات المشفرة في كوريا الجنوبية والتطورات التنظيمية العالمية، تابعني للاطلاع على مزيد من الأخبار والمعلومات.
#韩国执政党党首寻求推迟加密税
إخلاء المسؤولية: جُمعت المعلومات الواردة أعلاه استناداً إلى تقارير منشورة، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فقط، ولا تشكل أي نصيحة استثمارية. يُرجى الرجوع إلى اللوائح التي تصدرها السلطات الكورية رسمياً في صورتها النهائية للاطلاع على السياسات المحددة.
$SNDKB $BTC $BTW
1
2
568
·
--
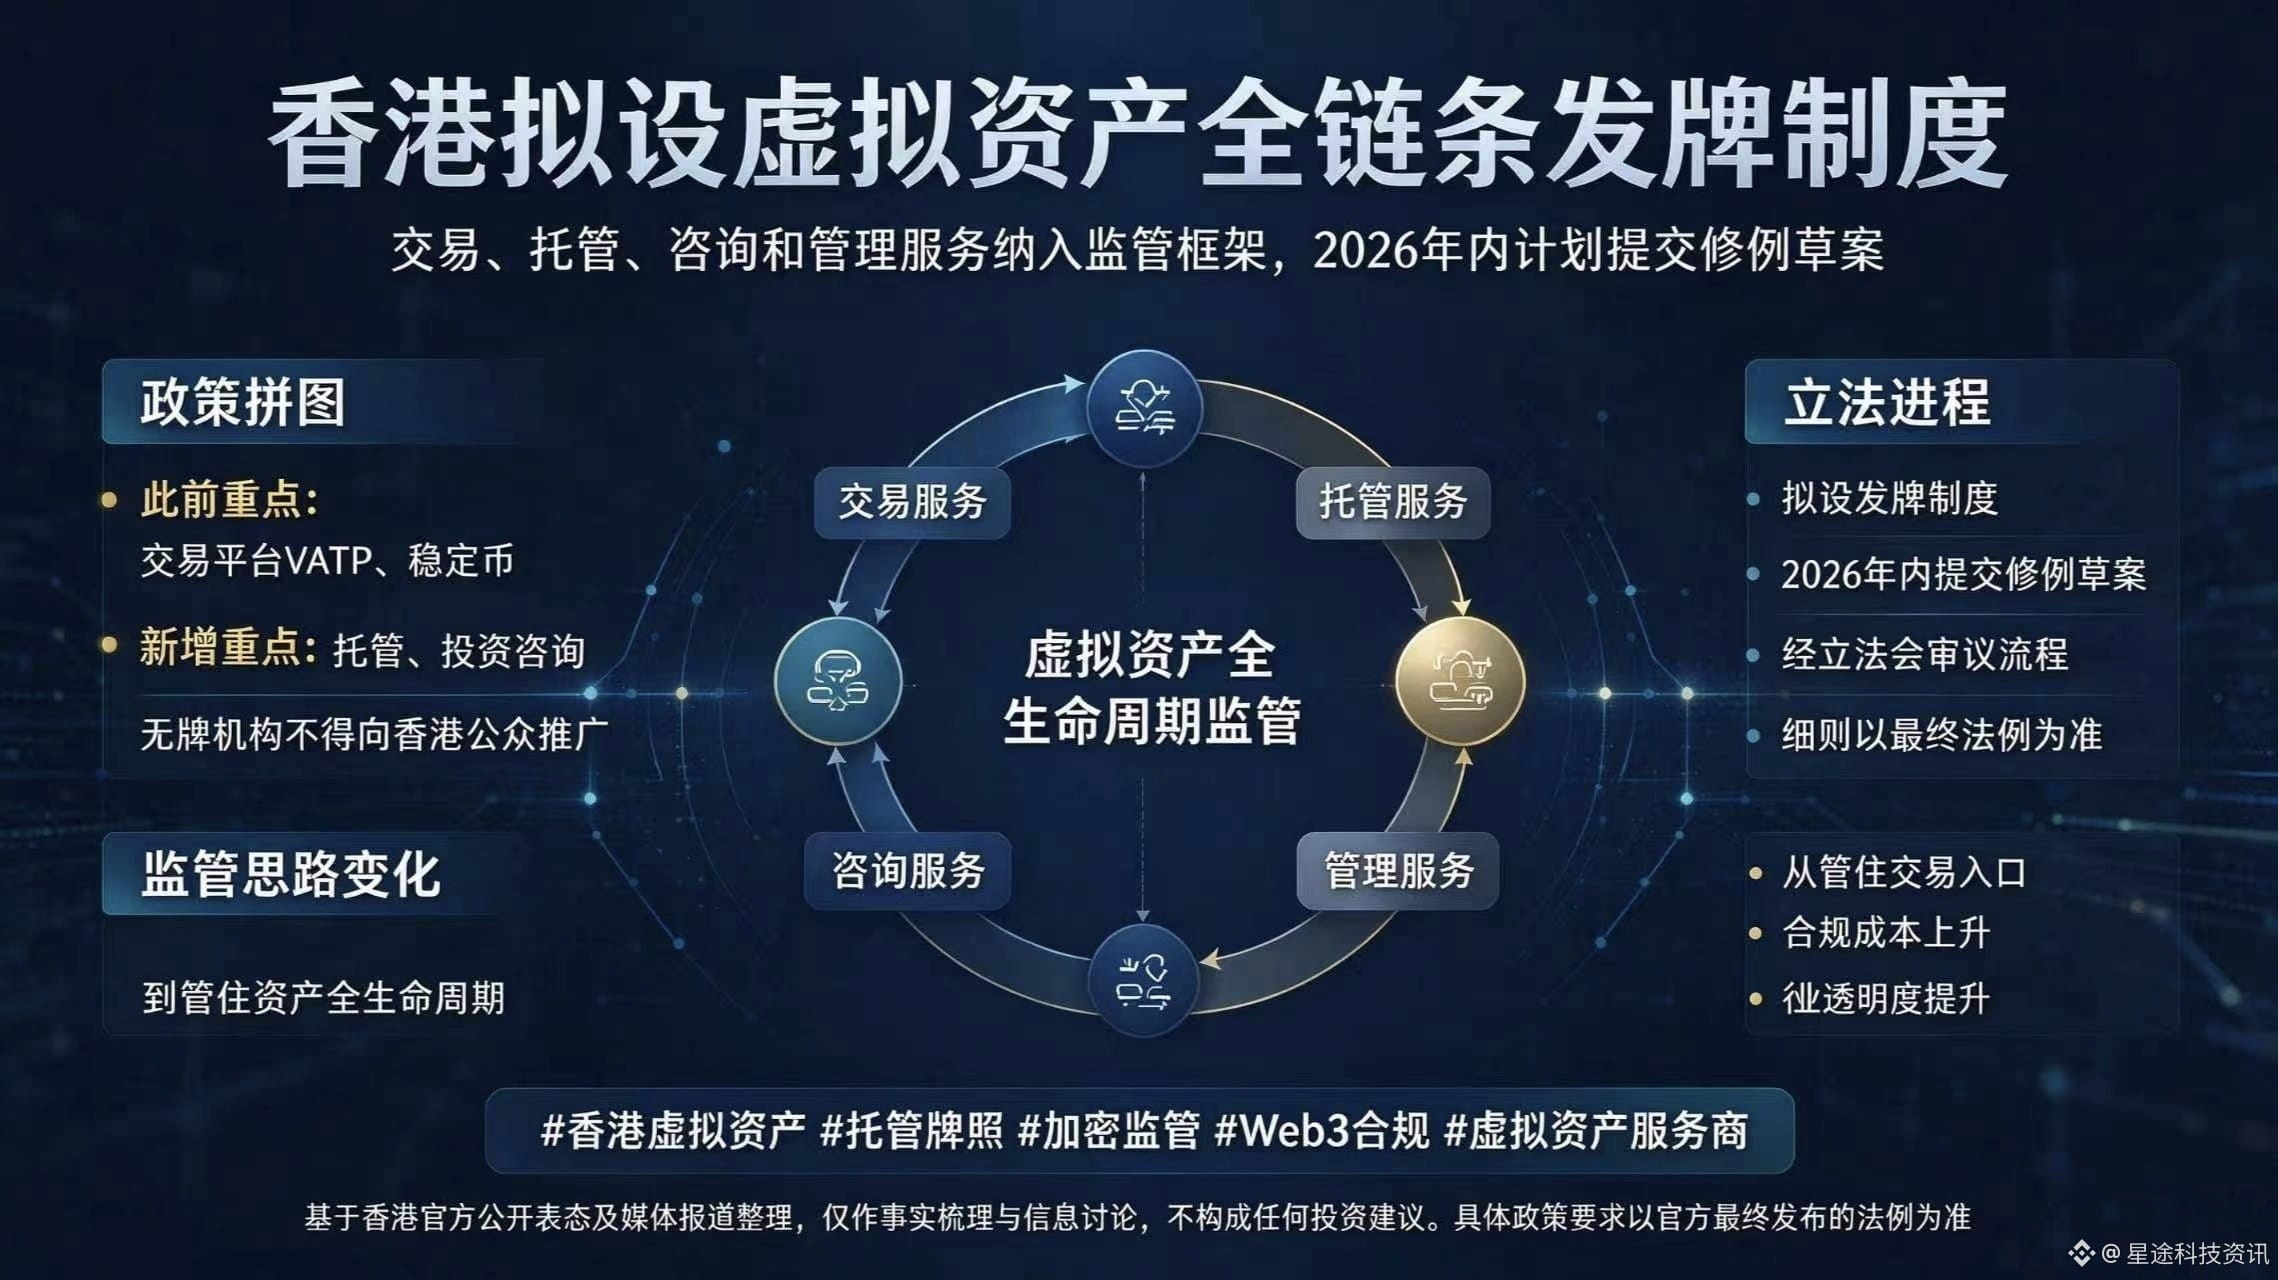
هونغ كونغ بصدد إنشاء نظام ترخيص يغطي سلسلة خدمات الأصول الافتراضية بأكملها. ففي 3 نوفمبر، وخلال أسبوع التكنولوجيا المالية، كشف نائب وزير الشؤون المالية والخزانة تشان هاو ليم عن الاستعداد لإنشاء نظام ترخيص لخدمات تداول الأصول الافتراضية وحفظها والاستشارات وإدارتها، مع التخطيط لإحالة مشروع تعديل القانون إلى المجلس التشريعي خلال عام 2026. الأمر حقيقي، وقد أوضحت السلطات موقفها بالفعل.
تستكمل هذه السياسة قطعتين من الأحجية، هما «الحفظ» و«الاستشارات». في السابق، ركزت هونغ كونغ على منصات تداول الأصول الافتراضية (VATP) والعملات المستقرة. لكن إذا كانت مؤسستك تقتصر على حفظ الأصول المشفرة، أو تقدم استشارات استثمارية فحسب، ولا تملك ترخيصًا تقليديًا للأوراق المالية، فإن وضعها التنظيمي كان معلقًا في الواقع. ولن يعود ذلك ممكنًا في المستقبل؛ فبعد دخول التراخيص الجديدة حيز التنفيذ، لن يُسمح للمؤسسات غير المرخصة بالترويج لهذه الخدمات للجمهور في هونغ كونغ. وتعتزم السلطات تحقيق ذلك من خلال تعديل «قانون مكافحة غسل الأموال وتمويل الإرهاب» (AMLO)، وليس عبر إنشاء إطار جديد من الصفر.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
ينبغي متابعة الجدول الزمني بوضوح. فما زلنا الآن في مرحلة «الاقتراح» و«مشروع القانون»، ولم يصبح هذا قانونًا سيدخل حيز التنفيذ غدًا. وبعد إحالة مشروع القانون خلال عام 2026، لا بد أن يمر أيضًا بمراحل المراجعة في المجلس التشريعي. أما مستوى المتطلبات والحد الأدنى لرأس المال، فلا يمكن معرفتهما إلا بعد صدور النص الأصلي لمشروع القانون.
الأمر الوحيد المؤكد هو أن نهج هونغ كونغ في تنظيم Web3 ينتقل من «ضبط بوابة التداول» إلى «ضبط دورة حياة الأصول بالكامل». وإدراج مراحل أساسية تمر بها الأموال الكبيرة، مثل الحفظ وإدارة الأصول، ضمن منظومة الترخيص سيرفع تكاليف الامتثال، لكنه يمثل خطوة فعلية نحو مزيد من الشفافية في القطاع بأكمله.
إذا كنت مهتمًا أيضًا بسياسات Web3 في هونغ كونغ ومستجدات تنظيم الأصول المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#香港拟设虚拟资产托管顾问牌照
إخلاء مسؤولية: يستند المحتوى أعلاه إلى التصريحات الرسمية العلنية في هونغ كونغ والتقارير الإعلامية، وهو معدّ لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية. وتُعتمد المتطلبات والسياسات المحددة وفقًا للقوانين التي تصدرها السلطات رسميًا بصيغتها النهائية. $TRUMP $BNCB $BTC
هونغ كونغ بصدد إنشاء نظام ترخيص يغطي سلسلة خدمات الأصول الافتراضية بأكملها. ففي 3 نوفمبر، وخلال أسبوع التكنولوجيا المالية، كشف نائب وزير الشؤون المالية والخزانة تشان هاو ليم عن الاستعداد لإنشاء نظام ترخيص لخدمات تداول الأصول الافتراضية وحفظها والاستشارات وإدارتها، مع التخطيط لإحالة مشروع تعديل القانون إلى المجلس التشريعي خلال عام 2026. الأمر حقيقي، وقد أوضحت السلطات موقفها بالفعل.
تستكمل هذه السياسة قطعتين من الأحجية، هما «الحفظ» و«الاستشارات». في السابق، ركزت هونغ كونغ على منصات تداول الأصول الافتراضية (VATP) والعملات المستقرة. لكن إذا كانت مؤسستك تقتصر على حفظ الأصول المشفرة، أو تقدم استشارات استثمارية فحسب، ولا تملك ترخيصًا تقليديًا للأوراق المالية، فإن وضعها التنظيمي كان معلقًا في الواقع. ولن يعود ذلك ممكنًا في المستقبل؛ فبعد دخول التراخيص الجديدة حيز التنفيذ، لن يُسمح للمؤسسات غير المرخصة بالترويج لهذه الخدمات للجمهور في هونغ كونغ. وتعتزم السلطات تحقيق ذلك من خلال تعديل «قانون مكافحة غسل الأموال وتمويل الإرهاب» (AMLO)، وليس عبر إنشاء إطار جديد من الصفر.
ينبغي متابعة الجدول الزمني بوضوح. فما زلنا الآن في مرحلة «الاقتراح» و«مشروع القانون»، ولم يصبح هذا قانونًا سيدخل حيز التنفيذ غدًا. وبعد إحالة مشروع القانون خلال عام 2026، لا بد أن يمر أيضًا بمراحل المراجعة في المجلس التشريعي. أما مستوى المتطلبات والحد الأدنى لرأس المال، فلا يمكن معرفتهما إلا بعد صدور النص الأصلي لمشروع القانون.
الأمر الوحيد المؤكد هو أن نهج هونغ كونغ في تنظيم Web3 ينتقل من «ضبط بوابة التداول» إلى «ضبط دورة حياة الأصول بالكامل». وإدراج مراحل أساسية تمر بها الأموال الكبيرة، مثل الحفظ وإدارة الأصول، ضمن منظومة الترخيص سيرفع تكاليف الامتثال، لكنه يمثل خطوة فعلية نحو مزيد من الشفافية في القطاع بأكمله.
إذا كنت مهتمًا أيضًا بسياسات Web3 في هونغ كونغ ومستجدات تنظيم الأصول المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#香港拟设虚拟资产托管顾问牌照
إخلاء مسؤولية: يستند المحتوى أعلاه إلى التصريحات الرسمية العلنية في هونغ كونغ والتقارير الإعلامية، وهو معدّ لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية. وتُعتمد المتطلبات والسياسات المحددة وفقًا للقوانين التي تصدرها السلطات رسميًا بصيغتها النهائية. $TRUMP $BNCB $BTC
تستكمل هذه السياسة قطعتين من الأحجية، هما «الحفظ» و«الاستشارات». في السابق، ركزت هونغ كونغ على منصات تداول الأصول الافتراضية (VATP) والعملات المستقرة. لكن إذا كانت مؤسستك تقتصر على حفظ الأصول المشفرة، أو تقدم استشارات استثمارية فحسب، ولا تملك ترخيصًا تقليديًا للأوراق المالية، فإن وضعها التنظيمي كان معلقًا في الواقع. ولن يعود ذلك ممكنًا في المستقبل؛ فبعد دخول التراخيص الجديدة حيز التنفيذ، لن يُسمح للمؤسسات غير المرخصة بالترويج لهذه الخدمات للجمهور في هونغ كونغ. وتعتزم السلطات تحقيق ذلك من خلال تعديل «قانون مكافحة غسل الأموال وتمويل الإرهاب» (AMLO)، وليس عبر إنشاء إطار جديد من الصفر.
ينبغي متابعة الجدول الزمني بوضوح. فما زلنا الآن في مرحلة «الاقتراح» و«مشروع القانون»، ولم يصبح هذا قانونًا سيدخل حيز التنفيذ غدًا. وبعد إحالة مشروع القانون خلال عام 2026، لا بد أن يمر أيضًا بمراحل المراجعة في المجلس التشريعي. أما مستوى المتطلبات والحد الأدنى لرأس المال، فلا يمكن معرفتهما إلا بعد صدور النص الأصلي لمشروع القانون.
الأمر الوحيد المؤكد هو أن نهج هونغ كونغ في تنظيم Web3 ينتقل من «ضبط بوابة التداول» إلى «ضبط دورة حياة الأصول بالكامل». وإدراج مراحل أساسية تمر بها الأموال الكبيرة، مثل الحفظ وإدارة الأصول، ضمن منظومة الترخيص سيرفع تكاليف الامتثال، لكنه يمثل خطوة فعلية نحو مزيد من الشفافية في القطاع بأكمله.
إذا كنت مهتمًا أيضًا بسياسات Web3 في هونغ كونغ ومستجدات تنظيم الأصول المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#香港拟设虚拟资产托管顾问牌照
إخلاء مسؤولية: يستند المحتوى أعلاه إلى التصريحات الرسمية العلنية في هونغ كونغ والتقارير الإعلامية، وهو معدّ لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية. وتُعتمد المتطلبات والسياسات المحددة وفقًا للقوانين التي تصدرها السلطات رسميًا بصيغتها النهائية. $TRUMP $BNCB $BTC
663
·
--
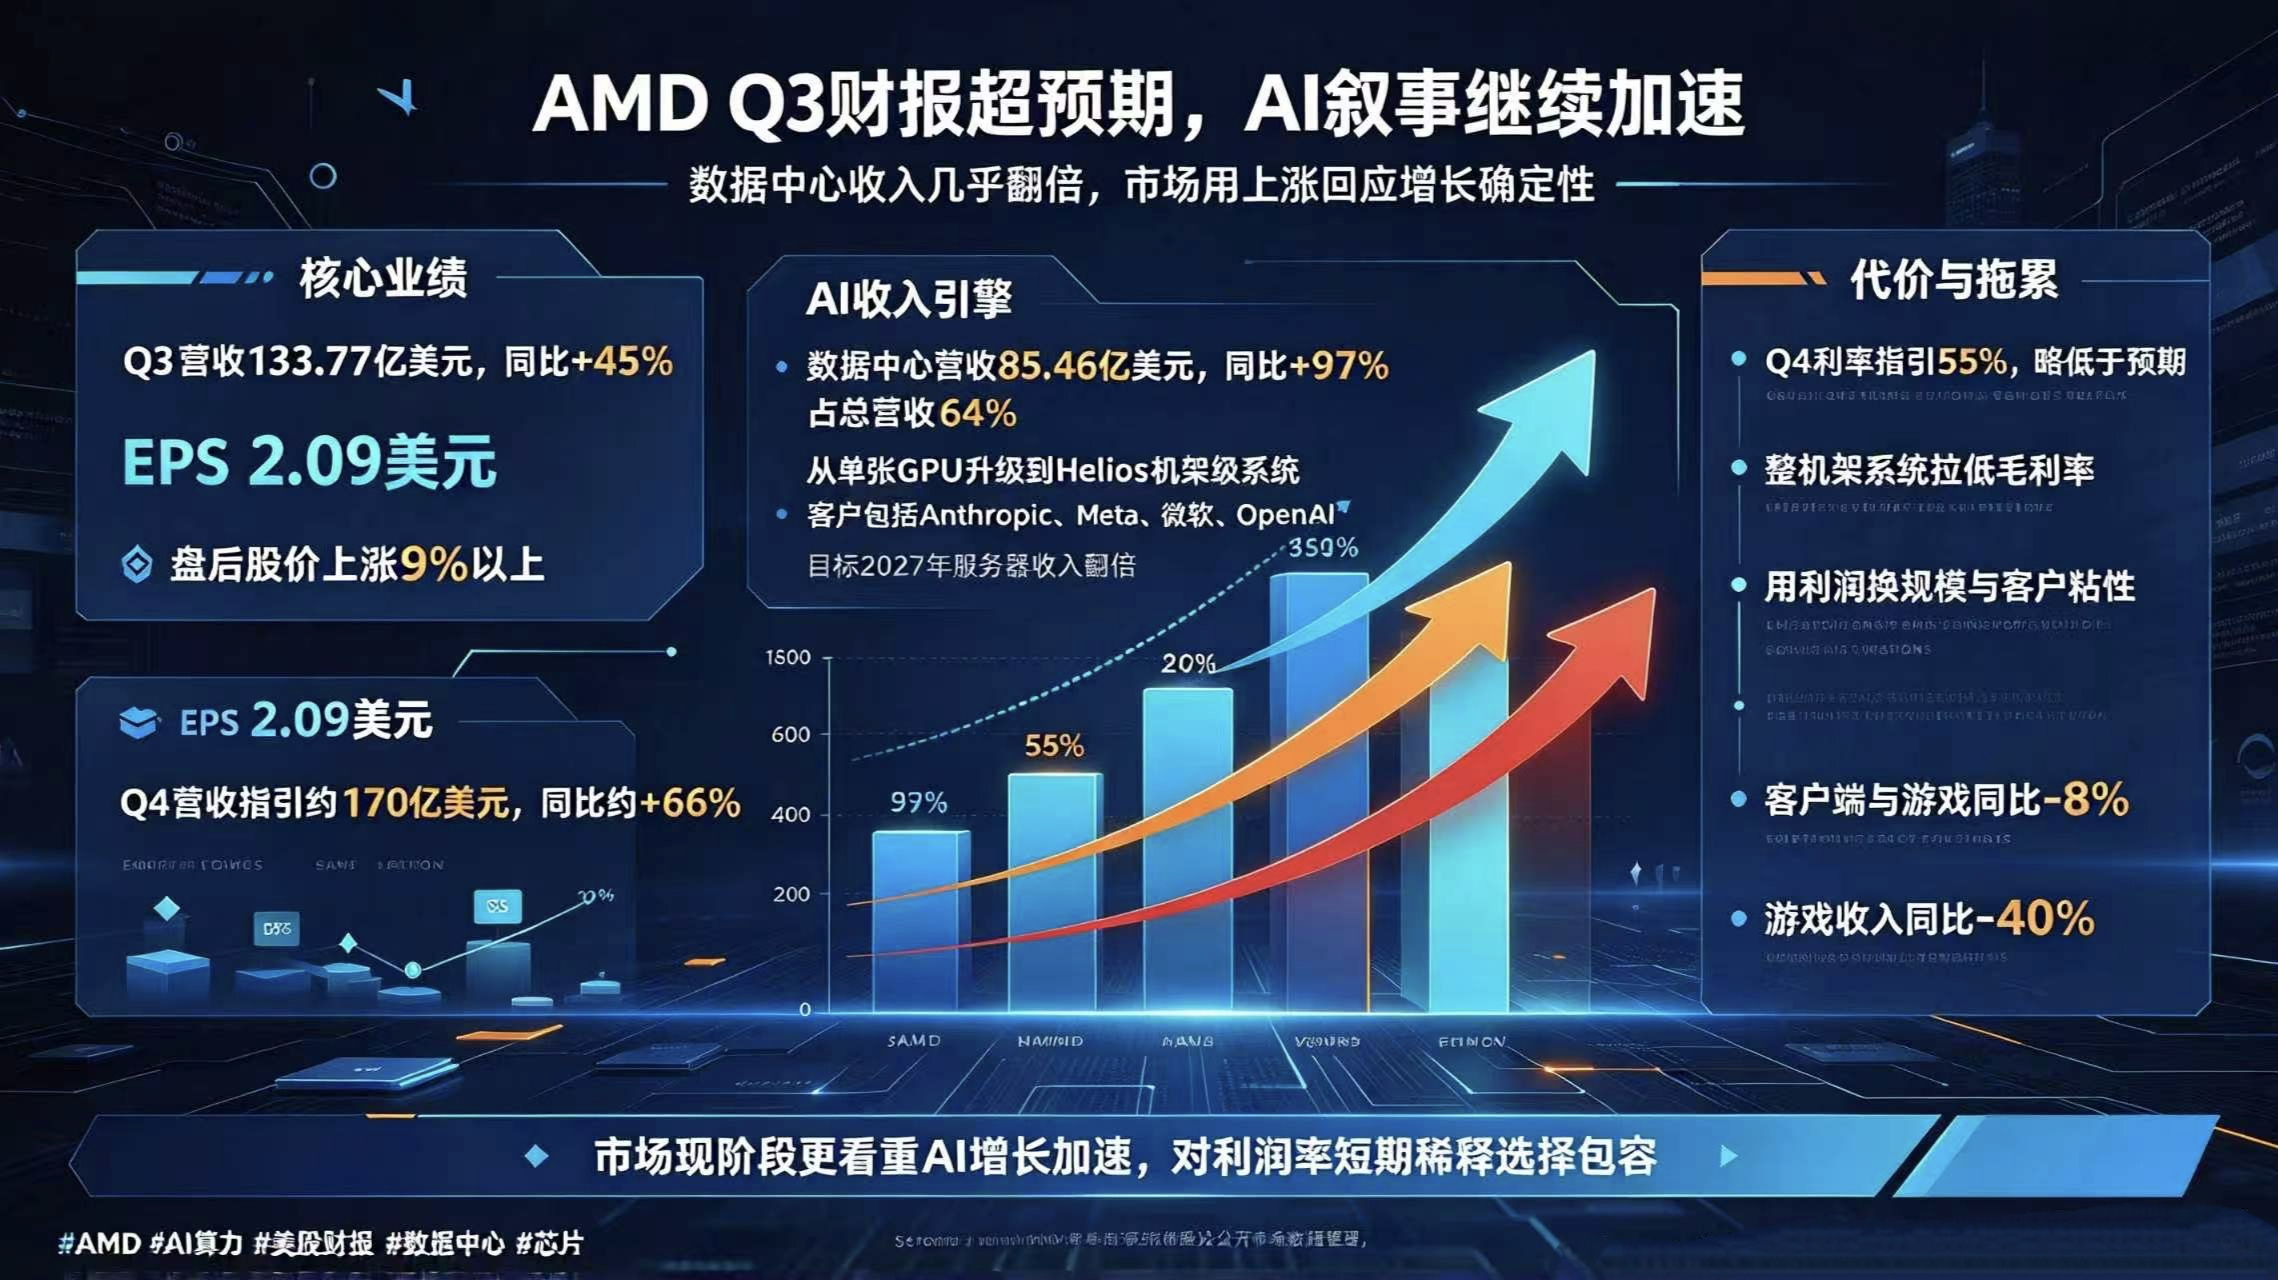
صدرت نتائج AMD المالية لهذا الربع، وقفز سعر السهم مباشرةً بأكثر من 9% بعد إغلاق السوق. تجاوزت الأرقام الأساسية التوقعات بالفعل، وما تزال قصة الذكاء الاصطناعي مستمرة، لكن يجدر بنا التعمق في التكاليف الكامنة وراءها.
لنبدأ بالأرقام. بلغت إيرادات الربع الثالث 133.77 مليار دولار، بزيادة 45% على أساس سنوي، وبلغت ربحية السهم 2.09 دولار، وكلاهما تجاوز التوقعات. أما الأمر الأكثر إثارة للحماس فهو توجيهات الربع الرابع، التي وصلت مباشرةً إلى نحو 170 مليار دولار؛ ووفقًا لهذا التقدير، قد يصل نمو الربع الرابع على أساس سنوي إلى 66%. وقد ساعدت إشارة «تسارع النمو» هذه على تهدئة مخاوف السوق السابقة من بلوغ الإنفاق على الذكاء الاصطناعي ذروته.
كيف يحقق الذكاء الاصطناعي الأرباح؟ لننظر إلى مراكز البيانات: بلغت إيراداتها 8.546 مليار دولار، أي ما يقارب ضعف مستواها تقريبًا على أساس سنوي (+97%)، وشكّلت 64% من إجمالي الإيرادات. لم تعد AMD تبيع وحدات GPU منفردة فحسب، بل بدأت تطرح أنظمة Helios على مستوى الرفوف، حيث تبيع وحدات GPU ووحدات CPU والشبكات ضمن حزمة واحدة. وتعتمد شركات كبرى مثل Anthropic وMeta وMicrosoft وOpenAI بالفعل على رفوفها. كما أعلنت ليزا سو خلال المؤتمر الهاتفي أن إيرادات الخوادم ستتضاعف بحلول 2027. وهذا يدل على تعمّق ارتباط العملاء بالشركة وتعزّز مكانتها ضمن المنظومة.
لكن لا شيء يأتي بلا مقابل. فبيع أنظمة الرفوف المتكاملة يعني التنازل عن جزء من هامش الربح الإجمالي. وقد حُدّد توجيه هامش الربح الإجمالي للربع الرابع عند 55%، وهو أقل قليلًا من توقعات السوق، لأن ربحية الأنظمة المتكاملة أقل بطبيعتها من ربحية بيع الشرائح منفردة. وهذا نموذج نموذجي لـ«مبادلة الأرباح بالحجم»: تثبيت العملاء الكبار أولًا، ثم التفكير فيما بعد.
إضافةً إلى ذلك، تشكّل الأعمال غير المرتبطة بالذكاء الاصطناعي عبئًا إلى حد ما. فقد تراجعت إيرادات قطاعي العملاء والألعاب بنسبة 8% على أساس سنوي، وانخفضت إيرادات الألعاب انخفاضًا حادًا بلغ 40%. ويبدو بوضوح أن ارتفاع أسعار الذاكرة يضغط على سوق الحواسيب الشخصية.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
فكيف نقيّم هذه النتائج؟ لقد دخلت AMD بالفعل مجال الاستفادة من طفرة الذكاء الاصطناعي، وأصبح تركيزها «أثقل» (إذ انتقلت من بيع المكوّنات إلى بيع الأنظمة). وقدمت التداولات بعد إغلاق السوق رد فعل إيجابيًا، ما يشير إلى أن المستثمرين باتوا يقدّرون الصورة العامة لـ«تسارع النمو» أكثر، ويتساهلون مع التراجع قصير الأجل في هامش الربح.
إذا كنت تتابع أيضًا نتائج الشركات الأمريكية واتجاهات شرائح الذكاء الاصطناعي، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#AMD超预期大涨,AI叙事延续?
إخلاء مسؤولية: يستند المحتوى أعلاه إلى النتائج المالية الرسمية لشركة AMD وبيانات السوق المتاحة للعامة، وهو معدّ لغرض تلخيص الوقائع ومناقشة المعلومات فقط، ولا يشكّل أي نصيحة استثمارية. $TRUMP $TRX $SOL
صدرت نتائج AMD المالية لهذا الربع، وقفز سعر السهم مباشرةً بأكثر من 9% بعد إغلاق السوق. تجاوزت الأرقام الأساسية التوقعات بالفعل، وما تزال قصة الذكاء الاصطناعي مستمرة، لكن يجدر بنا التعمق في التكاليف الكامنة وراءها.
لنبدأ بالأرقام. بلغت إيرادات الربع الثالث 133.77 مليار دولار، بزيادة 45% على أساس سنوي، وبلغت ربحية السهم 2.09 دولار، وكلاهما تجاوز التوقعات. أما الأمر الأكثر إثارة للحماس فهو توجيهات الربع الرابع، التي وصلت مباشرةً إلى نحو 170 مليار دولار؛ ووفقًا لهذا التقدير، قد يصل نمو الربع الرابع على أساس سنوي إلى 66%. وقد ساعدت إشارة «تسارع النمو» هذه على تهدئة مخاوف السوق السابقة من بلوغ الإنفاق على الذكاء الاصطناعي ذروته.
كيف يحقق الذكاء الاصطناعي الأرباح؟ لننظر إلى مراكز البيانات: بلغت إيراداتها 8.546 مليار دولار، أي ما يقارب ضعف مستواها تقريبًا على أساس سنوي (+97%)، وشكّلت 64% من إجمالي الإيرادات. لم تعد AMD تبيع وحدات GPU منفردة فحسب، بل بدأت تطرح أنظمة Helios على مستوى الرفوف، حيث تبيع وحدات GPU ووحدات CPU والشبكات ضمن حزمة واحدة. وتعتمد شركات كبرى مثل Anthropic وMeta وMicrosoft وOpenAI بالفعل على رفوفها. كما أعلنت ليزا سو خلال المؤتمر الهاتفي أن إيرادات الخوادم ستتضاعف بحلول 2027. وهذا يدل على تعمّق ارتباط العملاء بالشركة وتعزّز مكانتها ضمن المنظومة.
لكن لا شيء يأتي بلا مقابل. فبيع أنظمة الرفوف المتكاملة يعني التنازل عن جزء من هامش الربح الإجمالي. وقد حُدّد توجيه هامش الربح الإجمالي للربع الرابع عند 55%، وهو أقل قليلًا من توقعات السوق، لأن ربحية الأنظمة المتكاملة أقل بطبيعتها من ربحية بيع الشرائح منفردة. وهذا نموذج نموذجي لـ«مبادلة الأرباح بالحجم»: تثبيت العملاء الكبار أولًا، ثم التفكير فيما بعد.
إضافةً إلى ذلك، تشكّل الأعمال غير المرتبطة بالذكاء الاصطناعي عبئًا إلى حد ما. فقد تراجعت إيرادات قطاعي العملاء والألعاب بنسبة 8% على أساس سنوي، وانخفضت إيرادات الألعاب انخفاضًا حادًا بلغ 40%. ويبدو بوضوح أن ارتفاع أسعار الذاكرة يضغط على سوق الحواسيب الشخصية.
فكيف نقيّم هذه النتائج؟ لقد دخلت AMD بالفعل مجال الاستفادة من طفرة الذكاء الاصطناعي، وأصبح تركيزها «أثقل» (إذ انتقلت من بيع المكوّنات إلى بيع الأنظمة). وقدمت التداولات بعد إغلاق السوق رد فعل إيجابيًا، ما يشير إلى أن المستثمرين باتوا يقدّرون الصورة العامة لـ«تسارع النمو» أكثر، ويتساهلون مع التراجع قصير الأجل في هامش الربح.
إذا كنت تتابع أيضًا نتائج الشركات الأمريكية واتجاهات شرائح الذكاء الاصطناعي، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#AMD超预期大涨,AI叙事延续?
إخلاء مسؤولية: يستند المحتوى أعلاه إلى النتائج المالية الرسمية لشركة AMD وبيانات السوق المتاحة للعامة، وهو معدّ لغرض تلخيص الوقائع ومناقشة المعلومات فقط، ولا يشكّل أي نصيحة استثمارية. $TRUMP $TRX $SOL
لنبدأ بالأرقام. بلغت إيرادات الربع الثالث 133.77 مليار دولار، بزيادة 45% على أساس سنوي، وبلغت ربحية السهم 2.09 دولار، وكلاهما تجاوز التوقعات. أما الأمر الأكثر إثارة للحماس فهو توجيهات الربع الرابع، التي وصلت مباشرةً إلى نحو 170 مليار دولار؛ ووفقًا لهذا التقدير، قد يصل نمو الربع الرابع على أساس سنوي إلى 66%. وقد ساعدت إشارة «تسارع النمو» هذه على تهدئة مخاوف السوق السابقة من بلوغ الإنفاق على الذكاء الاصطناعي ذروته.
كيف يحقق الذكاء الاصطناعي الأرباح؟ لننظر إلى مراكز البيانات: بلغت إيراداتها 8.546 مليار دولار، أي ما يقارب ضعف مستواها تقريبًا على أساس سنوي (+97%)، وشكّلت 64% من إجمالي الإيرادات. لم تعد AMD تبيع وحدات GPU منفردة فحسب، بل بدأت تطرح أنظمة Helios على مستوى الرفوف، حيث تبيع وحدات GPU ووحدات CPU والشبكات ضمن حزمة واحدة. وتعتمد شركات كبرى مثل Anthropic وMeta وMicrosoft وOpenAI بالفعل على رفوفها. كما أعلنت ليزا سو خلال المؤتمر الهاتفي أن إيرادات الخوادم ستتضاعف بحلول 2027. وهذا يدل على تعمّق ارتباط العملاء بالشركة وتعزّز مكانتها ضمن المنظومة.
لكن لا شيء يأتي بلا مقابل. فبيع أنظمة الرفوف المتكاملة يعني التنازل عن جزء من هامش الربح الإجمالي. وقد حُدّد توجيه هامش الربح الإجمالي للربع الرابع عند 55%، وهو أقل قليلًا من توقعات السوق، لأن ربحية الأنظمة المتكاملة أقل بطبيعتها من ربحية بيع الشرائح منفردة. وهذا نموذج نموذجي لـ«مبادلة الأرباح بالحجم»: تثبيت العملاء الكبار أولًا، ثم التفكير فيما بعد.
إضافةً إلى ذلك، تشكّل الأعمال غير المرتبطة بالذكاء الاصطناعي عبئًا إلى حد ما. فقد تراجعت إيرادات قطاعي العملاء والألعاب بنسبة 8% على أساس سنوي، وانخفضت إيرادات الألعاب انخفاضًا حادًا بلغ 40%. ويبدو بوضوح أن ارتفاع أسعار الذاكرة يضغط على سوق الحواسيب الشخصية.
فكيف نقيّم هذه النتائج؟ لقد دخلت AMD بالفعل مجال الاستفادة من طفرة الذكاء الاصطناعي، وأصبح تركيزها «أثقل» (إذ انتقلت من بيع المكوّنات إلى بيع الأنظمة). وقدمت التداولات بعد إغلاق السوق رد فعل إيجابيًا، ما يشير إلى أن المستثمرين باتوا يقدّرون الصورة العامة لـ«تسارع النمو» أكثر، ويتساهلون مع التراجع قصير الأجل في هامش الربح.
إذا كنت تتابع أيضًا نتائج الشركات الأمريكية واتجاهات شرائح الذكاء الاصطناعي، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#AMD超预期大涨,AI叙事延续?
إخلاء مسؤولية: يستند المحتوى أعلاه إلى النتائج المالية الرسمية لشركة AMD وبيانات السوق المتاحة للعامة، وهو معدّ لغرض تلخيص الوقائع ومناقشة المعلومات فقط، ولا يشكّل أي نصيحة استثمارية. $TRUMP $TRX $SOL
180
·
--
تمّ التحقق
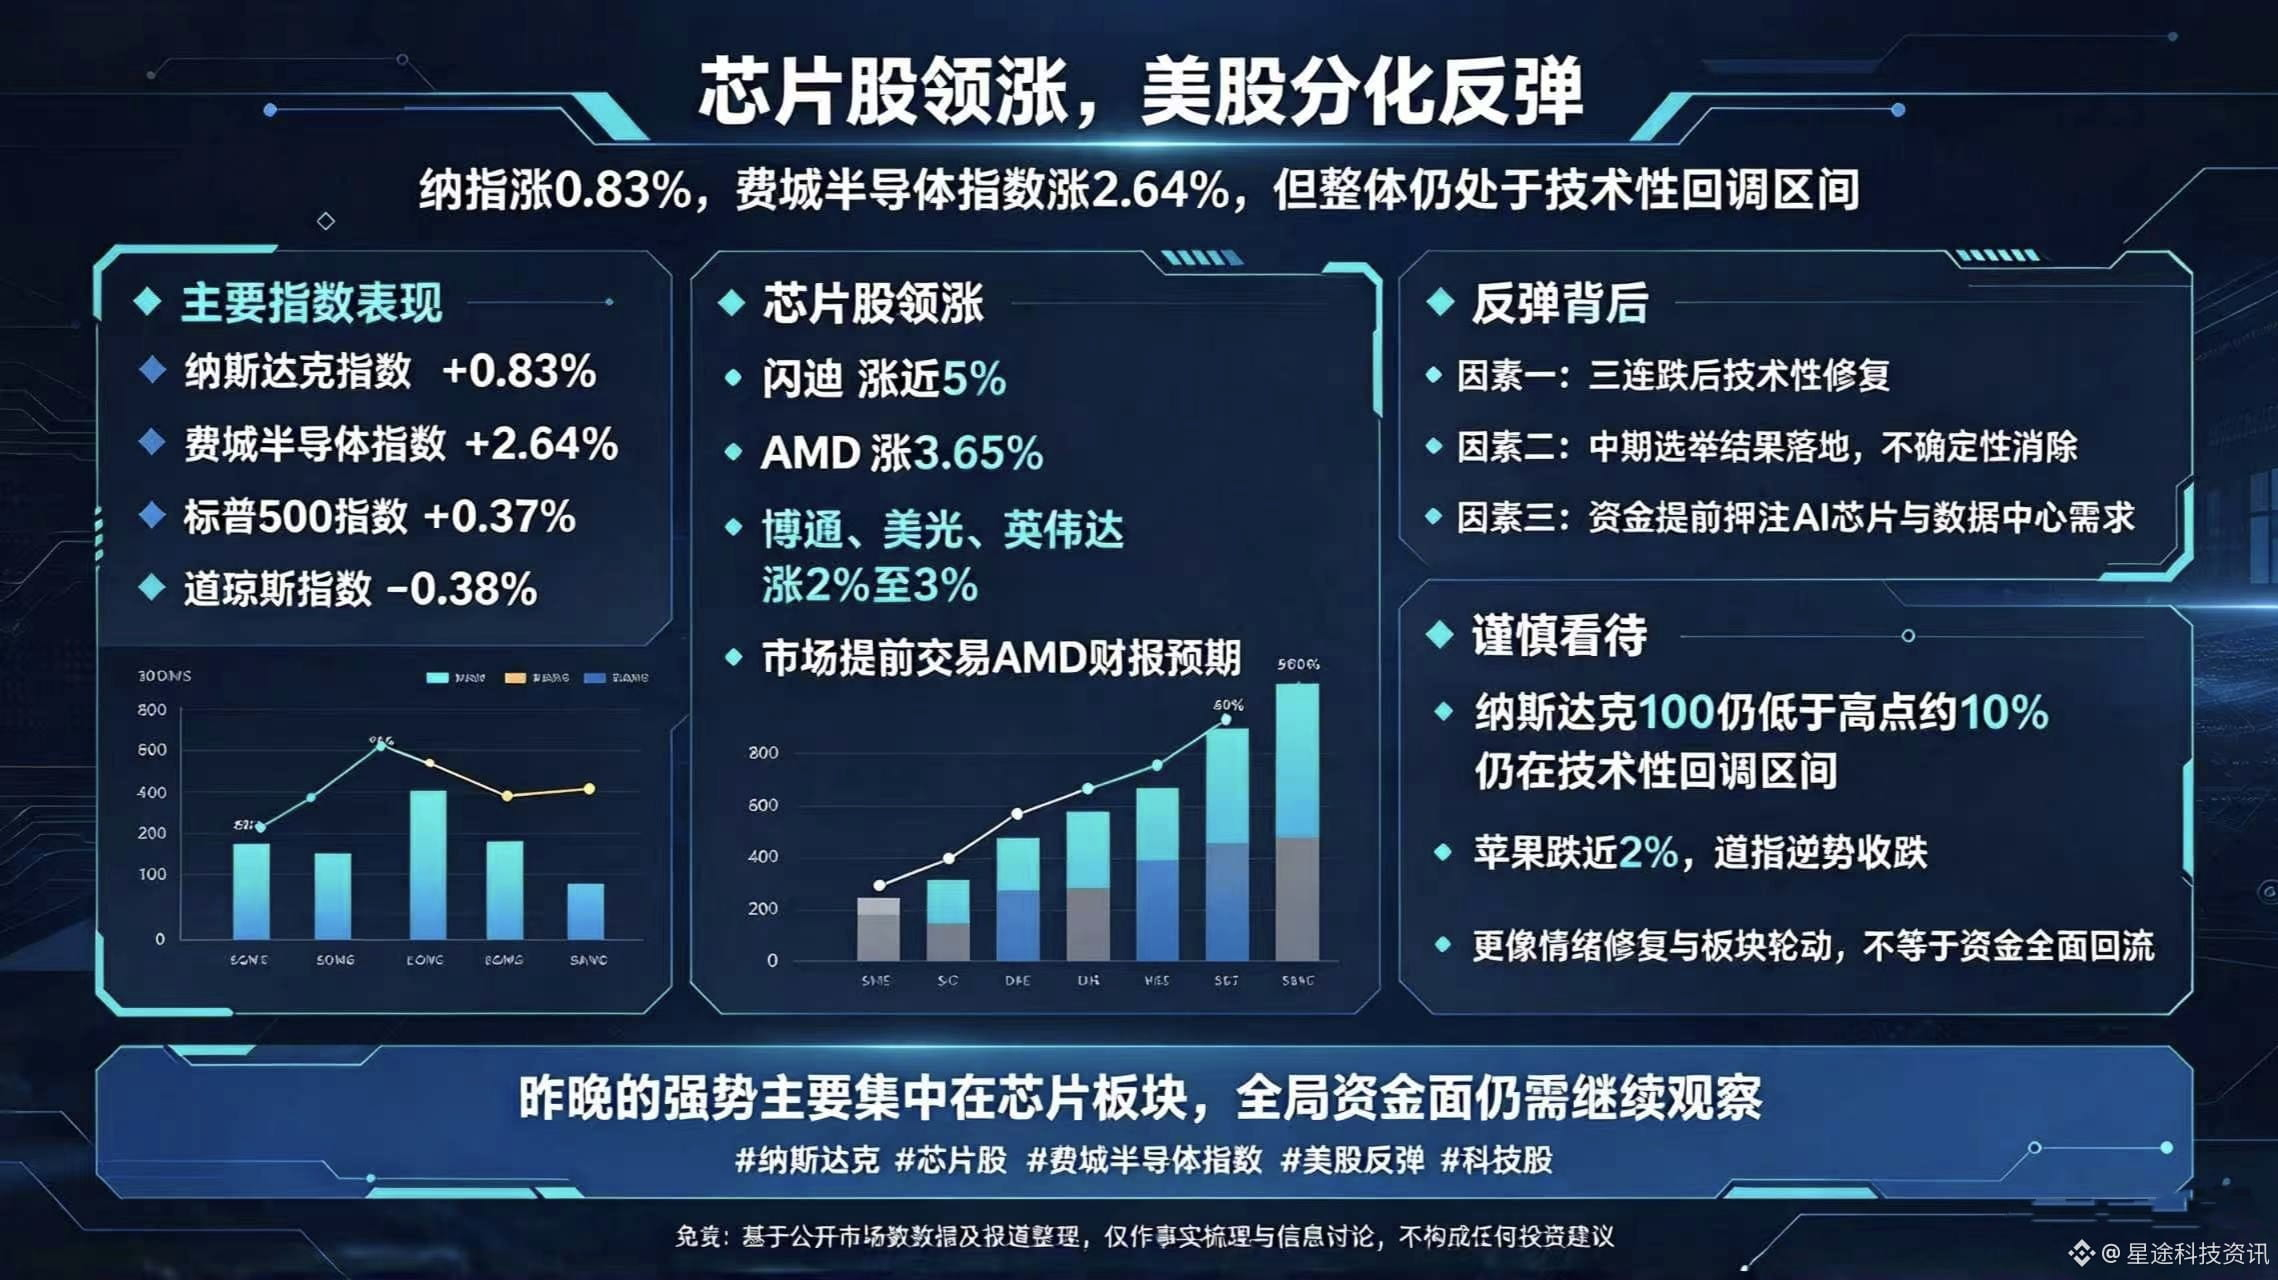
في ختام تداولات الأسهم الأمريكية الليلة الماضية، ارتفع ناسداك بنسبة 0.83%، واستعادت أسهم أشباه الموصلات عافيتها أخيرًا، إذ قفز مؤشر فيلادلفيا لأشباه الموصلات مباشرةً بنسبة 2.64%. لكن لا تكتفِ بالنظر إلى ارتفاع ناسداك؛ فقد كان التباين في السوق حادًا في الواقع.
لننظر إلى الأرقام بالتفصيل. كانت أسهم أشباه الموصلات بالفعل الأبرز الليلة الماضية: ارتفعت سان ديسك بنحو 5%، وAMD بنسبة 3.65%، فيما تراوحت مكاسب برودكوم وميكرون وإنفيديا بين 2% و3%. وارتفع مؤشر S&P 500 تبعًا لذلك بنسبة 0.37%. لكن على الجانب الآخر، تراجع داو جونز عكس الاتجاه بنسبة 0.38%، وهبط سهم آبل بنحو 2% بسبب أن توقعات هامش الربح جاءت دون المتوقع.
لماذا ارتدت أسهم أشباه الموصلات فجأة؟ اجتمعت ثلاثة عوامل قصيرة الأجل:
أولًا، تراجعت الأسهم ثلاثة أيام متتالية، وبعد هذا الهبوط دخلت بعض الأموال بطبيعة الحال للاستفادة من ارتداد فني؛
ثانيًا، انتهى يوم التصويت في انتخابات التجديد النصفي. كان الجميع يخشى سابقًا غموض السياسات ويتردد في التحرك، أما الآن فقد ظهرت النتائج، وبغض النظر عمن فاز، فإن زوال حالة عدم اليقين بحد ذاته سبب للدخول إلى السوق؛
ثالثًا، ستعلن AMD نتائجها بعد إغلاق السوق، وما زالت التوقعات بشأن مراكز البيانات ورقائق الذكاء الاصطناعي لديها قائمة، لذا راهنت بعض الأموال عليها مسبقًا.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
لكن يجدر بنا التخفيف من التفاؤل قليلًا. فعلى الرغم من ارتفاع ناسداك، لا يزال مؤشر ناسداك 100 ضمن نطاق التصحيح الفني، وهو أقل بنحو 10% من ذروته. ويبدو أن ارتداد الليلة الماضية أقرب إلى تعافٍ في المعنويات وتناوب بين القطاعات ضمن سياق تصحيح واسع. كما أن تراجع آبل وإغلاق داو جونز على انخفاض يؤكدان أن الأموال لم تدخل السوق على نطاق واسع، بل اختارت قطاع أشباه الموصلات لتنفيذ موجة تداول قصيرة الأجل.
إذا كنت تتابع أيضًا تحركات الأسهم الأمريكية وأسهم التكنولوجيا، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#纳指涨0.8%芯片股反弹
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى بيانات السوق العامة والتغطيات الإعلامية، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$TRUMP $TRX $BTW
في ختام تداولات الأسهم الأمريكية الليلة الماضية، ارتفع ناسداك بنسبة 0.83%، واستعادت أسهم أشباه الموصلات عافيتها أخيرًا، إذ قفز مؤشر فيلادلفيا لأشباه الموصلات مباشرةً بنسبة 2.64%. لكن لا تكتفِ بالنظر إلى ارتفاع ناسداك؛ فقد كان التباين في السوق حادًا في الواقع.
لننظر إلى الأرقام بالتفصيل. كانت أسهم أشباه الموصلات بالفعل الأبرز الليلة الماضية: ارتفعت سان ديسك بنحو 5%، وAMD بنسبة 3.65%، فيما تراوحت مكاسب برودكوم وميكرون وإنفيديا بين 2% و3%. وارتفع مؤشر S&P 500 تبعًا لذلك بنسبة 0.37%. لكن على الجانب الآخر، تراجع داو جونز عكس الاتجاه بنسبة 0.38%، وهبط سهم آبل بنحو 2% بسبب أن توقعات هامش الربح جاءت دون المتوقع.
لماذا ارتدت أسهم أشباه الموصلات فجأة؟ اجتمعت ثلاثة عوامل قصيرة الأجل:
أولًا، تراجعت الأسهم ثلاثة أيام متتالية، وبعد هذا الهبوط دخلت بعض الأموال بطبيعة الحال للاستفادة من ارتداد فني؛
ثانيًا، انتهى يوم التصويت في انتخابات التجديد النصفي. كان الجميع يخشى سابقًا غموض السياسات ويتردد في التحرك، أما الآن فقد ظهرت النتائج، وبغض النظر عمن فاز، فإن زوال حالة عدم اليقين بحد ذاته سبب للدخول إلى السوق؛
ثالثًا، ستعلن AMD نتائجها بعد إغلاق السوق، وما زالت التوقعات بشأن مراكز البيانات ورقائق الذكاء الاصطناعي لديها قائمة، لذا راهنت بعض الأموال عليها مسبقًا.
لكن يجدر بنا التخفيف من التفاؤل قليلًا. فعلى الرغم من ارتفاع ناسداك، لا يزال مؤشر ناسداك 100 ضمن نطاق التصحيح الفني، وهو أقل بنحو 10% من ذروته. ويبدو أن ارتداد الليلة الماضية أقرب إلى تعافٍ في المعنويات وتناوب بين القطاعات ضمن سياق تصحيح واسع. كما أن تراجع آبل وإغلاق داو جونز على انخفاض يؤكدان أن الأموال لم تدخل السوق على نطاق واسع، بل اختارت قطاع أشباه الموصلات لتنفيذ موجة تداول قصيرة الأجل.
إذا كنت تتابع أيضًا تحركات الأسهم الأمريكية وأسهم التكنولوجيا، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#纳指涨0.8%芯片股反弹
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى بيانات السوق العامة والتغطيات الإعلامية، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$TRUMP $TRX $BTW
لننظر إلى الأرقام بالتفصيل. كانت أسهم أشباه الموصلات بالفعل الأبرز الليلة الماضية: ارتفعت سان ديسك بنحو 5%، وAMD بنسبة 3.65%، فيما تراوحت مكاسب برودكوم وميكرون وإنفيديا بين 2% و3%. وارتفع مؤشر S&P 500 تبعًا لذلك بنسبة 0.37%. لكن على الجانب الآخر، تراجع داو جونز عكس الاتجاه بنسبة 0.38%، وهبط سهم آبل بنحو 2% بسبب أن توقعات هامش الربح جاءت دون المتوقع.
لماذا ارتدت أسهم أشباه الموصلات فجأة؟ اجتمعت ثلاثة عوامل قصيرة الأجل:
أولًا، تراجعت الأسهم ثلاثة أيام متتالية، وبعد هذا الهبوط دخلت بعض الأموال بطبيعة الحال للاستفادة من ارتداد فني؛
ثانيًا، انتهى يوم التصويت في انتخابات التجديد النصفي. كان الجميع يخشى سابقًا غموض السياسات ويتردد في التحرك، أما الآن فقد ظهرت النتائج، وبغض النظر عمن فاز، فإن زوال حالة عدم اليقين بحد ذاته سبب للدخول إلى السوق؛
ثالثًا، ستعلن AMD نتائجها بعد إغلاق السوق، وما زالت التوقعات بشأن مراكز البيانات ورقائق الذكاء الاصطناعي لديها قائمة، لذا راهنت بعض الأموال عليها مسبقًا.
لكن يجدر بنا التخفيف من التفاؤل قليلًا. فعلى الرغم من ارتفاع ناسداك، لا يزال مؤشر ناسداك 100 ضمن نطاق التصحيح الفني، وهو أقل بنحو 10% من ذروته. ويبدو أن ارتداد الليلة الماضية أقرب إلى تعافٍ في المعنويات وتناوب بين القطاعات ضمن سياق تصحيح واسع. كما أن تراجع آبل وإغلاق داو جونز على انخفاض يؤكدان أن الأموال لم تدخل السوق على نطاق واسع، بل اختارت قطاع أشباه الموصلات لتنفيذ موجة تداول قصيرة الأجل.
إذا كنت تتابع أيضًا تحركات الأسهم الأمريكية وأسهم التكنولوجيا، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#纳指涨0.8%芯片股反弹
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى بيانات السوق العامة والتغطيات الإعلامية، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$TRUMP $TRX $BTW
2
2.9k
·
--
انضمّت مورغان ستانلي مؤخرًا رسميًا إلى خدمة الترميز التابعة لـDTCC (شركة الإيداع والمقاصة الأمريكية)، لتصبح واحدة من أوائل البنوك التي تخوض هذه التجربة. الأمر حقيقي؛ فقد أُطلقت خدمة DTS التابعة لـDTCC في 28 أكتوبر، وكانت مورغان ستانلي ضمن الجهات المشاركة.
لنبدأ بالحجم والأرقام. بلغ عدد المؤسسات التي انضمت في الدفعة الأولى 20 مؤسسة، ومن بينها، إلى جانب مورغان ستانلي، عمالقة وول ستريت مثل جيه بي مورغان وبنك أوف أمريكا وسيتي. وفي المرحلة الأولية، يمكن ترميز 34 نوعًا من الأوراق المالية المؤهلة، تشمل أساسًا بعض الأسهم الكبيرة المدرجة في مؤشر راسل 1000، وصناديق المؤشرات المتداولة الرئيسية، وسندات الخزانة الأمريكية. وتبلغ القيمة السوقية الإجمالية للأصول التي تمثلها نحو 30 تريليون دولار.
كيف تعمل هذه الآلية؟ ببساطة، لا يتعلق الأمر بإصدار عملة جديدة للمضاربة عليها، بل بإنشاء «نسخة رقمية مطابقة بنسبة 1:1» ضمن نظام الحفظ الأصلي لدى DTC. أي إن كان لديك سهم حقيقي محفوظ لدى DTC، ينشئ النظام رمزًا رقميًا مقابلاً له. ويستند هذا الرمز إلى أوراق مالية حقيقية، ويحفظ للمساهم حقوقه كاملة، مثل توزيعات الأرباح وحقوق التصويت؛ فهو ليس أصلًا اصطناعيًا مختلقًا من العدم.
ما الهدف من ذلك؟ تحسين إدارة الضمانات وكفاءة التسوية بالدرجة الأولى. إذ يتيح هذا الرمز للمؤسسات إجراء التحويلات على مدار الساعة، طوال أيام الأسبوع، عبر محافظ متوافقة مع اللوائح، من دون التقيد بساعات تداول الأسهم الأمريكية. أما التحويلات التي تتم خلال ساعات التداول الاعتيادية، فتهدف DTCC إلى إنجازها خلال 15 دقيقة.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
من المهم فهم حدود هذه الخدمة. فهي مخصصة للمؤسسات، وليست متاحة للمستثمرين الأفراد. فلا تظن، لمجرد رؤية عبارة «24/7»، أن بإمكانك المضاربة بحرية على الأسهم الأمريكية عبر DTCC في عطلة نهاية الأسبوع؛ إذ لم يتغير نظام تداول الأسهم الأمريكية وتسويتها القائم. إنها محاولة، في إطار الإعفاء الذي أقرته هيئة الأوراق المالية والبورصات الأمريكية (SEC)، تتيح لعمالقة وول ستريت استخدام تقنية البلوك تشين لتحسين عمليات المقاصة الخلفية وسيولة الأموال. ويُعد انتقال الأصول المرمّزة إلى صلب التمويل التقليدي خطوة ملموسة للغاية.
إذا كنت تتابع أيضًا أصول العالم الحقيقي (RWA) وآخر التطورات في وول ستريت، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#摩根士丹利首批使用DTCC代币化服务
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى تقارير منشورة ومعلومات متاحة للعامة من DTCC، وهو يهدف إلى عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.$TRUMP $TRX $BNCB
انضمّت مورغان ستانلي مؤخرًا رسميًا إلى خدمة الترميز التابعة لـDTCC (شركة الإيداع والمقاصة الأمريكية)، لتصبح واحدة من أوائل البنوك التي تخوض هذه التجربة. الأمر حقيقي؛ فقد أُطلقت خدمة DTS التابعة لـDTCC في 28 أكتوبر، وكانت مورغان ستانلي ضمن الجهات المشاركة.
لنبدأ بالحجم والأرقام. بلغ عدد المؤسسات التي انضمت في الدفعة الأولى 20 مؤسسة، ومن بينها، إلى جانب مورغان ستانلي، عمالقة وول ستريت مثل جيه بي مورغان وبنك أوف أمريكا وسيتي. وفي المرحلة الأولية، يمكن ترميز 34 نوعًا من الأوراق المالية المؤهلة، تشمل أساسًا بعض الأسهم الكبيرة المدرجة في مؤشر راسل 1000، وصناديق المؤشرات المتداولة الرئيسية، وسندات الخزانة الأمريكية. وتبلغ القيمة السوقية الإجمالية للأصول التي تمثلها نحو 30 تريليون دولار.
كيف تعمل هذه الآلية؟ ببساطة، لا يتعلق الأمر بإصدار عملة جديدة للمضاربة عليها، بل بإنشاء «نسخة رقمية مطابقة بنسبة 1:1» ضمن نظام الحفظ الأصلي لدى DTC. أي إن كان لديك سهم حقيقي محفوظ لدى DTC، ينشئ النظام رمزًا رقميًا مقابلاً له. ويستند هذا الرمز إلى أوراق مالية حقيقية، ويحفظ للمساهم حقوقه كاملة، مثل توزيعات الأرباح وحقوق التصويت؛ فهو ليس أصلًا اصطناعيًا مختلقًا من العدم.
ما الهدف من ذلك؟ تحسين إدارة الضمانات وكفاءة التسوية بالدرجة الأولى. إذ يتيح هذا الرمز للمؤسسات إجراء التحويلات على مدار الساعة، طوال أيام الأسبوع، عبر محافظ متوافقة مع اللوائح، من دون التقيد بساعات تداول الأسهم الأمريكية. أما التحويلات التي تتم خلال ساعات التداول الاعتيادية، فتهدف DTCC إلى إنجازها خلال 15 دقيقة.
من المهم فهم حدود هذه الخدمة. فهي مخصصة للمؤسسات، وليست متاحة للمستثمرين الأفراد. فلا تظن، لمجرد رؤية عبارة «24/7»، أن بإمكانك المضاربة بحرية على الأسهم الأمريكية عبر DTCC في عطلة نهاية الأسبوع؛ إذ لم يتغير نظام تداول الأسهم الأمريكية وتسويتها القائم. إنها محاولة، في إطار الإعفاء الذي أقرته هيئة الأوراق المالية والبورصات الأمريكية (SEC)، تتيح لعمالقة وول ستريت استخدام تقنية البلوك تشين لتحسين عمليات المقاصة الخلفية وسيولة الأموال. ويُعد انتقال الأصول المرمّزة إلى صلب التمويل التقليدي خطوة ملموسة للغاية.
إذا كنت تتابع أيضًا أصول العالم الحقيقي (RWA) وآخر التطورات في وول ستريت، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#摩根士丹利首批使用DTCC代币化服务
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى تقارير منشورة ومعلومات متاحة للعامة من DTCC، وهو يهدف إلى عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.$TRUMP $TRX $BNCB
لنبدأ بالحجم والأرقام. بلغ عدد المؤسسات التي انضمت في الدفعة الأولى 20 مؤسسة، ومن بينها، إلى جانب مورغان ستانلي، عمالقة وول ستريت مثل جيه بي مورغان وبنك أوف أمريكا وسيتي. وفي المرحلة الأولية، يمكن ترميز 34 نوعًا من الأوراق المالية المؤهلة، تشمل أساسًا بعض الأسهم الكبيرة المدرجة في مؤشر راسل 1000، وصناديق المؤشرات المتداولة الرئيسية، وسندات الخزانة الأمريكية. وتبلغ القيمة السوقية الإجمالية للأصول التي تمثلها نحو 30 تريليون دولار.
كيف تعمل هذه الآلية؟ ببساطة، لا يتعلق الأمر بإصدار عملة جديدة للمضاربة عليها، بل بإنشاء «نسخة رقمية مطابقة بنسبة 1:1» ضمن نظام الحفظ الأصلي لدى DTC. أي إن كان لديك سهم حقيقي محفوظ لدى DTC، ينشئ النظام رمزًا رقميًا مقابلاً له. ويستند هذا الرمز إلى أوراق مالية حقيقية، ويحفظ للمساهم حقوقه كاملة، مثل توزيعات الأرباح وحقوق التصويت؛ فهو ليس أصلًا اصطناعيًا مختلقًا من العدم.
ما الهدف من ذلك؟ تحسين إدارة الضمانات وكفاءة التسوية بالدرجة الأولى. إذ يتيح هذا الرمز للمؤسسات إجراء التحويلات على مدار الساعة، طوال أيام الأسبوع، عبر محافظ متوافقة مع اللوائح، من دون التقيد بساعات تداول الأسهم الأمريكية. أما التحويلات التي تتم خلال ساعات التداول الاعتيادية، فتهدف DTCC إلى إنجازها خلال 15 دقيقة.
من المهم فهم حدود هذه الخدمة. فهي مخصصة للمؤسسات، وليست متاحة للمستثمرين الأفراد. فلا تظن، لمجرد رؤية عبارة «24/7»، أن بإمكانك المضاربة بحرية على الأسهم الأمريكية عبر DTCC في عطلة نهاية الأسبوع؛ إذ لم يتغير نظام تداول الأسهم الأمريكية وتسويتها القائم. إنها محاولة، في إطار الإعفاء الذي أقرته هيئة الأوراق المالية والبورصات الأمريكية (SEC)، تتيح لعمالقة وول ستريت استخدام تقنية البلوك تشين لتحسين عمليات المقاصة الخلفية وسيولة الأموال. ويُعد انتقال الأصول المرمّزة إلى صلب التمويل التقليدي خطوة ملموسة للغاية.
إذا كنت تتابع أيضًا أصول العالم الحقيقي (RWA) وآخر التطورات في وول ستريت، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#摩根士丹利首批使用DTCC代币化服务
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى تقارير منشورة ومعلومات متاحة للعامة من DTCC، وهو يهدف إلى عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.$TRUMP $TRX $BNCB
282
·
--
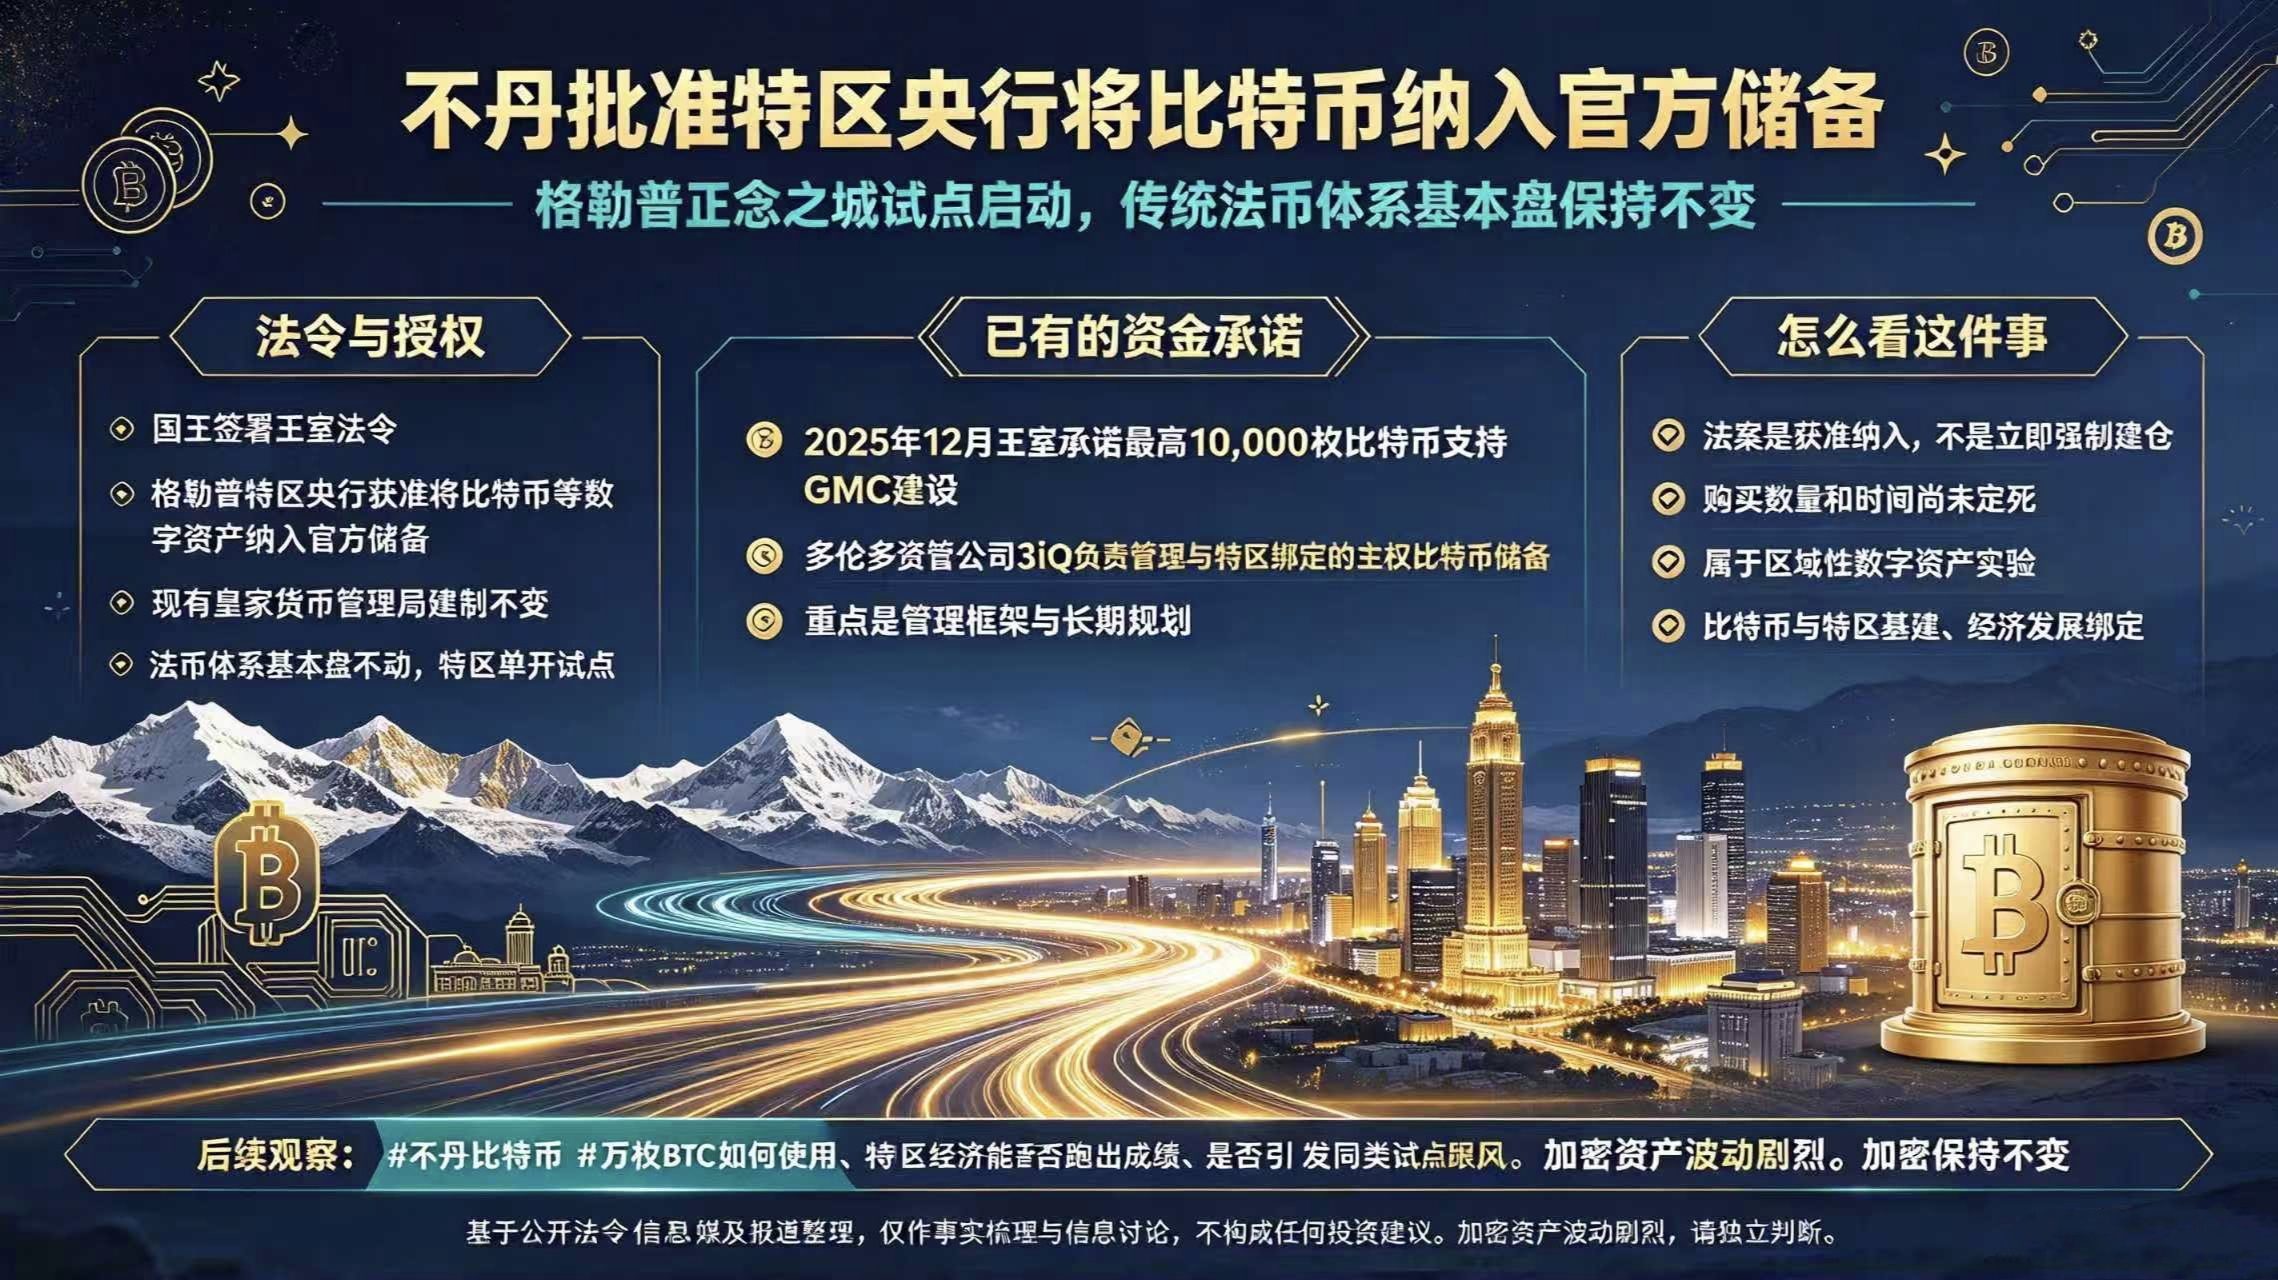
اتخذت بوتان مؤخرًا خطوة كبيرة؛ إذ وقّع الملك مباشرةً مرسومًا ملكيًا يجيز للبنك المركزي الجديد في منطقة غيليفو الخاصة أن يدرج أصولًا رقمية مثل البيتكوين ضمن احتياطياته الرسمية بصورة قانونية. هذا الأمر حقيقي، وقد بدأت بالفعل الإجراءات المصاحبة له.
لنلقِ نظرة على التفاصيل. ففي وقت مبكر، وتحديدًا في ديسمبر 2025، تعهّدت العائلة المالكة في بوتان بتخصيص ما يصل إلى 10,000 بيتكوين لدعم إنشاء «مدينة غيليفو للتأمل الواعي (GMC)». والآن، لضمان حسن إدارة هذه الأموال، استعانت أيضًا بشركة إدارة الأصول الكندية 3iQ، ومقرها تورونتو، لتتولى على وجه التحديد إدارة احتياطي البيتكوين السيادي المرتبط بالمنطقة الخاصة.
هناك تفصيل في آلية العمل ينبغي توضيحه. فقد مُنح البنك المركزي لمنطقة غيليفو الخاصة صلاحيات كاملة، لكنه يعمل بالتوازي مع البنك المركزي الوطني القائم في بوتان (الهيئة الملكية لإدارة النقد)، من دون أي تغيير في بنية البنك المركزي القديم. وهذا يعني أن أساس نظام العملة الورقية لم يتغير، فيما فُتح مسار مستقل في المنطقة الخاصة لاختبار هذه التجربة.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BTCUSDT)
{spot}(TSLABUSDT)
لا تدع عنوان «البيتكوين ضمن احتياطيات البنك المركزي» يضللك. فصياغة القانون هي «السماح بالإدراج»، أي إنه يمنح الجهة صلاحية شراء العملات الرقمية والاحتفاظ بها، لكنه لا يفرض عليها شراء كمية محددة، ولا يلزمها بإنشاء مركز استثماري اعتبارًا من الغد.
هذه الخطوة في الواقع تجربة إقليمية. فهي تربط البيتكوين بالبنية التحتية والتنمية الاقتصادية في المنطقة الخاصة، فتحافظ على أساس العملة الورقية التقليدية، وفي الوقت نفسه تتيح تجربة احتياطيات الأصول الرقمية في منطقة محددة. أما كيفية استخدام هذه العملات لاحقًا، وما إذا كانت دول أخرى ستحذو حذوها، فيعتمد على ما إذا كانت «مدينة التأمل الواعي» ستتمكن من تحقيق نتائج ملموسة.
إذا كنت مهتمًا أيضًا بأخبار الاقتصاد الكلي والتطورات المتقدمة في مجال العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من المعلومات.
#不丹格勒普央行可储备比特币
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه استنادًا إلى المراسيم المنشورة علنًا والتقارير الإعلامية، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فقط، ولا تشكل أي نصيحة استثمارية. تتسم الأصول المشفرة بتقلبات حادة؛ لذا يُرجى التقييم بصورة مستقلة.
$TRUMP $BNB $BTW
اتخذت بوتان مؤخرًا خطوة كبيرة؛ إذ وقّع الملك مباشرةً مرسومًا ملكيًا يجيز للبنك المركزي الجديد في منطقة غيليفو الخاصة أن يدرج أصولًا رقمية مثل البيتكوين ضمن احتياطياته الرسمية بصورة قانونية. هذا الأمر حقيقي، وقد بدأت بالفعل الإجراءات المصاحبة له.
لنلقِ نظرة على التفاصيل. ففي وقت مبكر، وتحديدًا في ديسمبر 2025، تعهّدت العائلة المالكة في بوتان بتخصيص ما يصل إلى 10,000 بيتكوين لدعم إنشاء «مدينة غيليفو للتأمل الواعي (GMC)». والآن، لضمان حسن إدارة هذه الأموال، استعانت أيضًا بشركة إدارة الأصول الكندية 3iQ، ومقرها تورونتو، لتتولى على وجه التحديد إدارة احتياطي البيتكوين السيادي المرتبط بالمنطقة الخاصة.
هناك تفصيل في آلية العمل ينبغي توضيحه. فقد مُنح البنك المركزي لمنطقة غيليفو الخاصة صلاحيات كاملة، لكنه يعمل بالتوازي مع البنك المركزي الوطني القائم في بوتان (الهيئة الملكية لإدارة النقد)، من دون أي تغيير في بنية البنك المركزي القديم. وهذا يعني أن أساس نظام العملة الورقية لم يتغير، فيما فُتح مسار مستقل في المنطقة الخاصة لاختبار هذه التجربة.
لا تدع عنوان «البيتكوين ضمن احتياطيات البنك المركزي» يضللك. فصياغة القانون هي «السماح بالإدراج»، أي إنه يمنح الجهة صلاحية شراء العملات الرقمية والاحتفاظ بها، لكنه لا يفرض عليها شراء كمية محددة، ولا يلزمها بإنشاء مركز استثماري اعتبارًا من الغد.
هذه الخطوة في الواقع تجربة إقليمية. فهي تربط البيتكوين بالبنية التحتية والتنمية الاقتصادية في المنطقة الخاصة، فتحافظ على أساس العملة الورقية التقليدية، وفي الوقت نفسه تتيح تجربة احتياطيات الأصول الرقمية في منطقة محددة. أما كيفية استخدام هذه العملات لاحقًا، وما إذا كانت دول أخرى ستحذو حذوها، فيعتمد على ما إذا كانت «مدينة التأمل الواعي» ستتمكن من تحقيق نتائج ملموسة.
إذا كنت مهتمًا أيضًا بأخبار الاقتصاد الكلي والتطورات المتقدمة في مجال العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من المعلومات.
#不丹格勒普央行可储备比特币
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه استنادًا إلى المراسيم المنشورة علنًا والتقارير الإعلامية، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فقط، ولا تشكل أي نصيحة استثمارية. تتسم الأصول المشفرة بتقلبات حادة؛ لذا يُرجى التقييم بصورة مستقلة.
$TRUMP $BNB $BTW
لنلقِ نظرة على التفاصيل. ففي وقت مبكر، وتحديدًا في ديسمبر 2025، تعهّدت العائلة المالكة في بوتان بتخصيص ما يصل إلى 10,000 بيتكوين لدعم إنشاء «مدينة غيليفو للتأمل الواعي (GMC)». والآن، لضمان حسن إدارة هذه الأموال، استعانت أيضًا بشركة إدارة الأصول الكندية 3iQ، ومقرها تورونتو، لتتولى على وجه التحديد إدارة احتياطي البيتكوين السيادي المرتبط بالمنطقة الخاصة.
هناك تفصيل في آلية العمل ينبغي توضيحه. فقد مُنح البنك المركزي لمنطقة غيليفو الخاصة صلاحيات كاملة، لكنه يعمل بالتوازي مع البنك المركزي الوطني القائم في بوتان (الهيئة الملكية لإدارة النقد)، من دون أي تغيير في بنية البنك المركزي القديم. وهذا يعني أن أساس نظام العملة الورقية لم يتغير، فيما فُتح مسار مستقل في المنطقة الخاصة لاختبار هذه التجربة.
لا تدع عنوان «البيتكوين ضمن احتياطيات البنك المركزي» يضللك. فصياغة القانون هي «السماح بالإدراج»، أي إنه يمنح الجهة صلاحية شراء العملات الرقمية والاحتفاظ بها، لكنه لا يفرض عليها شراء كمية محددة، ولا يلزمها بإنشاء مركز استثماري اعتبارًا من الغد.
هذه الخطوة في الواقع تجربة إقليمية. فهي تربط البيتكوين بالبنية التحتية والتنمية الاقتصادية في المنطقة الخاصة، فتحافظ على أساس العملة الورقية التقليدية، وفي الوقت نفسه تتيح تجربة احتياطيات الأصول الرقمية في منطقة محددة. أما كيفية استخدام هذه العملات لاحقًا، وما إذا كانت دول أخرى ستحذو حذوها، فيعتمد على ما إذا كانت «مدينة التأمل الواعي» ستتمكن من تحقيق نتائج ملموسة.
إذا كنت مهتمًا أيضًا بأخبار الاقتصاد الكلي والتطورات المتقدمة في مجال العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من المعلومات.
#不丹格勒普央行可储备比特币
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه استنادًا إلى المراسيم المنشورة علنًا والتقارير الإعلامية، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فقط، ولا تشكل أي نصيحة استثمارية. تتسم الأصول المشفرة بتقلبات حادة؛ لذا يُرجى التقييم بصورة مستقلة.
$TRUMP $BNB $BTW
658
·
--
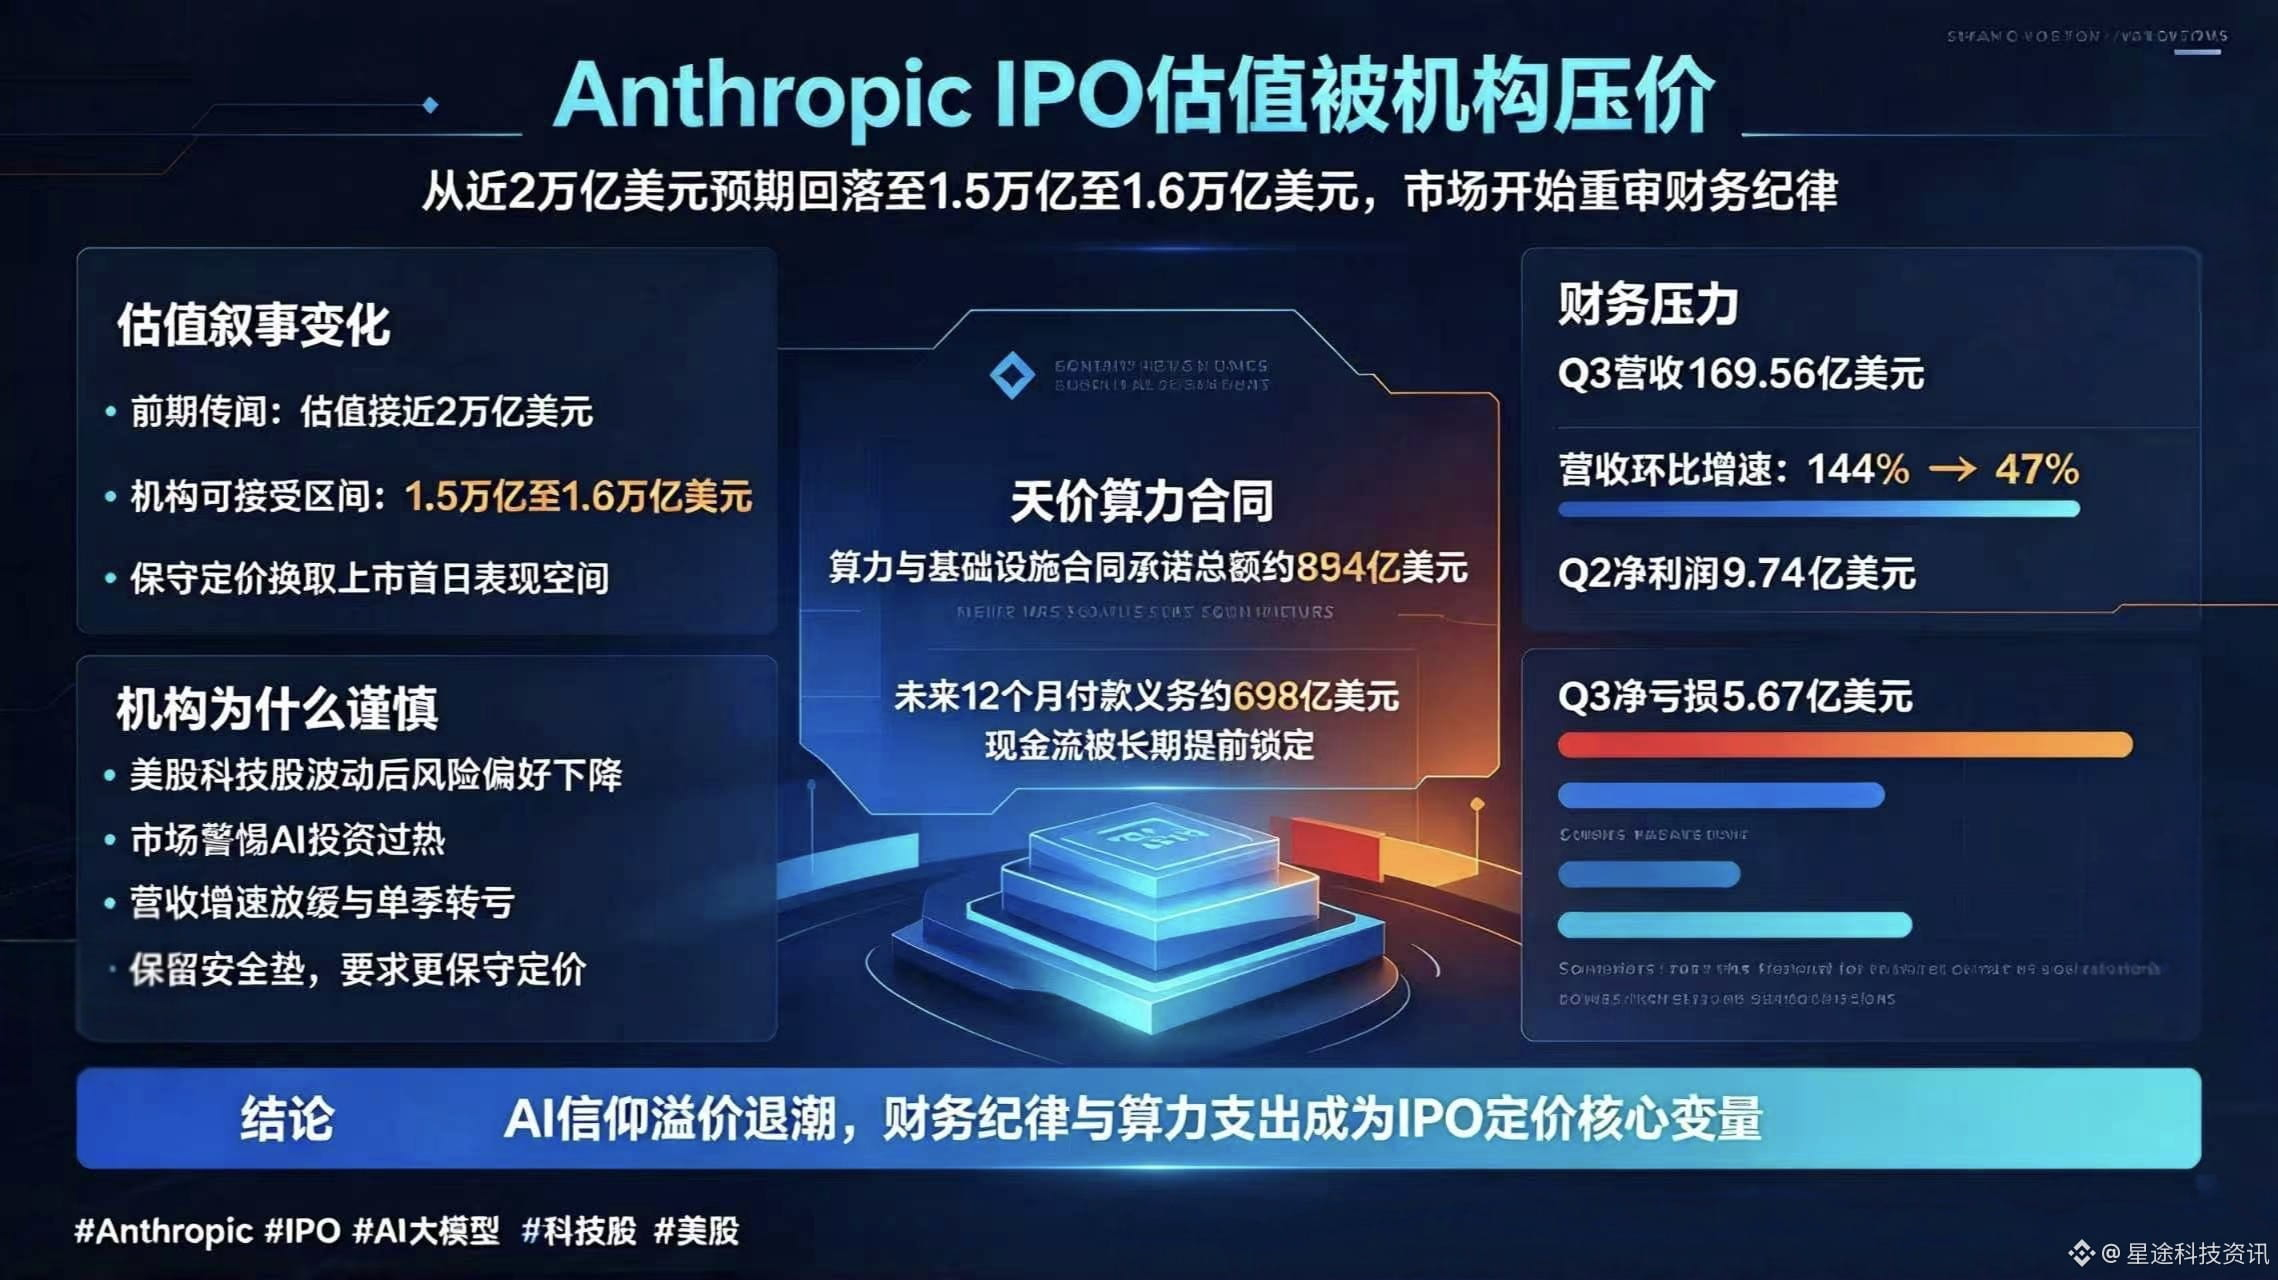
في اكتتاب Anthropic العام الأولي، ضغط المستثمرون المؤسسيون بقوة لخفض التقييم. قبل أيام، كانت السوق تتداول أخبارًا عن احتمال اقتراب التقييم من تريليوني دولار، لكن موقف المؤسسات الآن واضح جدًا: لن تقبل بأكثر من 1.5 إلى 1.6 تريليون دولار. وهذا الأمر حقيقي، كما تؤكد بيانات نشرة الاكتتاب سبب عزوف المؤسسات المفاجئ.
لننظر إلى أوضح البيانات المالية. بلغت الإيرادات في الربع الثالث 16.956 مليار دولار، وهو رقم يبدو كبيرًا، لكن معدل النمو الفصلي انخفض مباشرة من 144% في الربع السابق إلى 47%، أي إن وتيرة النمو تباطأت كثيرًا. أما الأرباح فكانت أسوأ؛ إذ حققت الشركة 974 مليون دولار في الربع الثاني، لكنها سجلت خسارة قدرها 567 مليون دولار في الربع الثالث.
أكثر ما يثير قلق المستثمرين هو فاتورة التزاماتها الهائلة. فقد كشفت نشرة الاكتتاب المحدّثة في 2 نوفمبر أن إجمالي الالتزامات التعاقدية لـAnthropic في مجال القدرة الحاسوبية والبنية التحتية يبلغ نحو 895.4 مليار دولار. وخلال الاثني عشر شهرًا المقبلة وحدها، يتعين عليها سداد نحو 69.8 مليار دولار. وهذا يعني تقييد التدفقات النقدية للأعوام المقبلة مسبقًا.
أسباب خفض التقييم واقعية إلى حد كبير. فمن ناحية، شهدت أسهم شركات التكنولوجيا العملاقة في الولايات المتحدة موجة هبوط حادة الأسبوع الماضي، ومزاج السوق بارد أصلًا، ما قلل كثيرًا من استعداد المستثمرين لتقبل الأصول ذات التقييمات المرتفعة. ومن ناحية أخرى، تتزامن التزامات القدرة الحاسوبية التي تقترب من 900 مليار دولار مع تنامي حذر السوق من «الإفراط في الاستثمار في الذكاء الاصطناعي»، وبدأ المستثمرون يحسبون التكاليف. والأهم أن المؤسسات تريد أيضًا ترك هامش أمان. فقد قال أحد المستثمرين بصراحة إنه إذا طُرحت الشركة بتقييم 1.5 تريليون دولار، فهناك أمل في أن يتجاوز تقييمها تريليوني دولار عند إغلاق أول يوم تداول. وهم يأملون أن تعتمد الشركة تسعيرًا أكثر تحفظًا، لضمان بداية قوية للاكتتاب.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETHUSDT)
{spot}(ETCUSDT)
ببساطة، تتغير سردية الاكتتاب العام الأولي لـAnthropic. في السابق، كان الجميع مستعدًا لدفع علاوة كبيرة بدافع «الإيمان بالذكاء الاصطناعي»، أما الآن فالمؤسسات تركز على «الانضباط المالي». ومع تباطؤ نمو الإيرادات، والتحول إلى الخسارة في ربع واحد، وعقود القدرة الحاسوبية الباهظة، تثقل هذه العوامل الثلاثة كاهل الشركة، ولم يعد بيعها بتقييم تريليوني دولار أمرًا سهلًا.
يمكنك أيضًا متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#AnthropicIPO遭投资者压价,估值盼降至1.5万亿美元
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات نشرة الاكتتاب العامة وتقارير وسائل الإعلام، وقد جُمّع لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.$BTW $PEPE $BNB
في اكتتاب Anthropic العام الأولي، ضغط المستثمرون المؤسسيون بقوة لخفض التقييم. قبل أيام، كانت السوق تتداول أخبارًا عن احتمال اقتراب التقييم من تريليوني دولار، لكن موقف المؤسسات الآن واضح جدًا: لن تقبل بأكثر من 1.5 إلى 1.6 تريليون دولار. وهذا الأمر حقيقي، كما تؤكد بيانات نشرة الاكتتاب سبب عزوف المؤسسات المفاجئ.
لننظر إلى أوضح البيانات المالية. بلغت الإيرادات في الربع الثالث 16.956 مليار دولار، وهو رقم يبدو كبيرًا، لكن معدل النمو الفصلي انخفض مباشرة من 144% في الربع السابق إلى 47%، أي إن وتيرة النمو تباطأت كثيرًا. أما الأرباح فكانت أسوأ؛ إذ حققت الشركة 974 مليون دولار في الربع الثاني، لكنها سجلت خسارة قدرها 567 مليون دولار في الربع الثالث.
أكثر ما يثير قلق المستثمرين هو فاتورة التزاماتها الهائلة. فقد كشفت نشرة الاكتتاب المحدّثة في 2 نوفمبر أن إجمالي الالتزامات التعاقدية لـAnthropic في مجال القدرة الحاسوبية والبنية التحتية يبلغ نحو 895.4 مليار دولار. وخلال الاثني عشر شهرًا المقبلة وحدها، يتعين عليها سداد نحو 69.8 مليار دولار. وهذا يعني تقييد التدفقات النقدية للأعوام المقبلة مسبقًا.
أسباب خفض التقييم واقعية إلى حد كبير. فمن ناحية، شهدت أسهم شركات التكنولوجيا العملاقة في الولايات المتحدة موجة هبوط حادة الأسبوع الماضي، ومزاج السوق بارد أصلًا، ما قلل كثيرًا من استعداد المستثمرين لتقبل الأصول ذات التقييمات المرتفعة. ومن ناحية أخرى، تتزامن التزامات القدرة الحاسوبية التي تقترب من 900 مليار دولار مع تنامي حذر السوق من «الإفراط في الاستثمار في الذكاء الاصطناعي»، وبدأ المستثمرون يحسبون التكاليف. والأهم أن المؤسسات تريد أيضًا ترك هامش أمان. فقد قال أحد المستثمرين بصراحة إنه إذا طُرحت الشركة بتقييم 1.5 تريليون دولار، فهناك أمل في أن يتجاوز تقييمها تريليوني دولار عند إغلاق أول يوم تداول. وهم يأملون أن تعتمد الشركة تسعيرًا أكثر تحفظًا، لضمان بداية قوية للاكتتاب.
ببساطة، تتغير سردية الاكتتاب العام الأولي لـAnthropic. في السابق، كان الجميع مستعدًا لدفع علاوة كبيرة بدافع «الإيمان بالذكاء الاصطناعي»، أما الآن فالمؤسسات تركز على «الانضباط المالي». ومع تباطؤ نمو الإيرادات، والتحول إلى الخسارة في ربع واحد، وعقود القدرة الحاسوبية الباهظة، تثقل هذه العوامل الثلاثة كاهل الشركة، ولم يعد بيعها بتقييم تريليوني دولار أمرًا سهلًا.
يمكنك أيضًا متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#AnthropicIPO遭投资者压价,估值盼降至1.5万亿美元
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات نشرة الاكتتاب العامة وتقارير وسائل الإعلام، وقد جُمّع لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.$BTW $PEPE $BNB
لننظر إلى أوضح البيانات المالية. بلغت الإيرادات في الربع الثالث 16.956 مليار دولار، وهو رقم يبدو كبيرًا، لكن معدل النمو الفصلي انخفض مباشرة من 144% في الربع السابق إلى 47%، أي إن وتيرة النمو تباطأت كثيرًا. أما الأرباح فكانت أسوأ؛ إذ حققت الشركة 974 مليون دولار في الربع الثاني، لكنها سجلت خسارة قدرها 567 مليون دولار في الربع الثالث.
أكثر ما يثير قلق المستثمرين هو فاتورة التزاماتها الهائلة. فقد كشفت نشرة الاكتتاب المحدّثة في 2 نوفمبر أن إجمالي الالتزامات التعاقدية لـAnthropic في مجال القدرة الحاسوبية والبنية التحتية يبلغ نحو 895.4 مليار دولار. وخلال الاثني عشر شهرًا المقبلة وحدها، يتعين عليها سداد نحو 69.8 مليار دولار. وهذا يعني تقييد التدفقات النقدية للأعوام المقبلة مسبقًا.
أسباب خفض التقييم واقعية إلى حد كبير. فمن ناحية، شهدت أسهم شركات التكنولوجيا العملاقة في الولايات المتحدة موجة هبوط حادة الأسبوع الماضي، ومزاج السوق بارد أصلًا، ما قلل كثيرًا من استعداد المستثمرين لتقبل الأصول ذات التقييمات المرتفعة. ومن ناحية أخرى، تتزامن التزامات القدرة الحاسوبية التي تقترب من 900 مليار دولار مع تنامي حذر السوق من «الإفراط في الاستثمار في الذكاء الاصطناعي»، وبدأ المستثمرون يحسبون التكاليف. والأهم أن المؤسسات تريد أيضًا ترك هامش أمان. فقد قال أحد المستثمرين بصراحة إنه إذا طُرحت الشركة بتقييم 1.5 تريليون دولار، فهناك أمل في أن يتجاوز تقييمها تريليوني دولار عند إغلاق أول يوم تداول. وهم يأملون أن تعتمد الشركة تسعيرًا أكثر تحفظًا، لضمان بداية قوية للاكتتاب.
ببساطة، تتغير سردية الاكتتاب العام الأولي لـAnthropic. في السابق، كان الجميع مستعدًا لدفع علاوة كبيرة بدافع «الإيمان بالذكاء الاصطناعي»، أما الآن فالمؤسسات تركز على «الانضباط المالي». ومع تباطؤ نمو الإيرادات، والتحول إلى الخسارة في ربع واحد، وعقود القدرة الحاسوبية الباهظة، تثقل هذه العوامل الثلاثة كاهل الشركة، ولم يعد بيعها بتقييم تريليوني دولار أمرًا سهلًا.
يمكنك أيضًا متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#AnthropicIPO遭投资者压价,估值盼降至1.5万亿美元
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات نشرة الاكتتاب العامة وتقارير وسائل الإعلام، وقد جُمّع لغرض عرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.$BTW $PEPE $BNB
357
·
--
من المقرر أن تصدر سيركل تقريرها المالي للربع الثالث قريبًا، وقد كثر النقاش في المجتمع خلال الأيام الماضية. ومن الأمور التي يترقبها الجميع: يواصل حجم USDC النمو، لكن هل ستنمو الأرباح معه؟
لنبدأ بمجموعة بيانات متباينة إلى حدٍّ كبير. في الربع الثاني من هذا العام، وصل حجم USDC المتداول إلى 73.3 مليار دولار، بزيادة سنوية قدرها 19%؛ أما حجم المعاملات على السلسلة فكان أكبر بكثير، إذ بلغ 14.8 تريليون دولار، بارتفاع هائل قدره 151% على أساس سنوي. لكن عند النظر إلى الإيرادات، نجد أن إجماليها لم يتجاوز 701 مليون دولار، بزيادة سنوية لا تتعدى 7%. وشكّلت إيرادات الاحتياطيات الحصة الأكبر، إذ بلغت 668 مليونًا. ورغم هذا الحجم الهائل من المعاملات، لم تتجاوز إيرادات رسوم التحويلات 5.3 ملايين دولار، وهو مبلغ ضئيل للغاية.
ما سبب المشكلة؟ في الواقع، هناك سببان.
أولًا، يتأثر حجم الأصول المدرة للفوائد بعوامل الاقتصاد الكلي. تعتمد سيركل على استثمار احتياطيات USDC في سندات الخزانة الأمريكية قصيرة الأجل، ويأتي نحو 95% من إيراداتها من الفوائد الناتجة عن ذلك. وانخفض عائد الاحتياطيات في الربع الثاني من 4.7% العام الماضي إلى 3.48%. ومع تراجع أسعار الفائدة، يتقلص نمو الإيرادات حتى مع كبر حجم الأصول.
ثانيًا، تذهب الحصة الأكبر من الأرباح إلى جهات أخرى. حققت سيركل نحو 1.4 مليار دولار في النصف الأول من هذا العام، لكن 819 مليونًا منها (ما يقارب 60%) دُفعت تكاليفَ للقنوات. واستحوذت Coinbase وحدها على نحو 325 مليونًا في الربع الثاني، لأن لديها نحو 19 مليارًا من USDC. وبعد كل هذه الاستقطاعات، لا يتبقى في جيب الشركة من صافي الأرباح سوى القليل.
تتوقع السوق حاليًا أن تبلغ إيرادات الربع الثالث نحو 801 مليون دولار، أي بزيادة طفيفة، لكن يُقدّر أن تنخفض ربحية السهم بأكثر من 30% على أساس سنوي، لتصل إلى 0.40 دولار. كما يتوقع الجميع أن تكون إيرادات الاحتياطيات في الربع الثالث (656 مليونًا) أقل قليلًا من الربع الثاني، إذ لا تزال آثار دورة خفض أسعار الفائدة مستمرة.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BNBUSDT)
{spot}(NVDABUSDT)
لذلك، لم يعد بلوغ الإيرادات المستهدفة هو النقطة الأهم في هذا التقرير المالي. ما يستحق المتابعة حقًا هو كيف ستفسر الإدارة هذا المأزق المتمثل في «نمو الحجم دون نمو العائد». فإذا كانت أسعار الفائدة تنخفض، ورسوم القنوات لا تتراجع، فمن الصعب أن تتحسن الأرباح بمجرد الحديث عن توسع شبكة المدفوعات. تنتظر السوق جوابًا عن سؤال: إلى جانب الاستفادة من فروق عوائد سندات الخزانة الأمريكية، ما مصادر الربح الأخرى التي يمكن أن تعتمد عليها سيركل؟
إذا كنت تتابع أيضًا مستجدات الأسهم الأمريكية وأسواق العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#Circle #股票财报季
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات التقارير المالية المنشورة وتوقعات السوق، وهو مُعدّ لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$BTC $BTW $PEPE
من المقرر أن تصدر سيركل تقريرها المالي للربع الثالث قريبًا، وقد كثر النقاش في المجتمع خلال الأيام الماضية. ومن الأمور التي يترقبها الجميع: يواصل حجم USDC النمو، لكن هل ستنمو الأرباح معه؟
لنبدأ بمجموعة بيانات متباينة إلى حدٍّ كبير. في الربع الثاني من هذا العام، وصل حجم USDC المتداول إلى 73.3 مليار دولار، بزيادة سنوية قدرها 19%؛ أما حجم المعاملات على السلسلة فكان أكبر بكثير، إذ بلغ 14.8 تريليون دولار، بارتفاع هائل قدره 151% على أساس سنوي. لكن عند النظر إلى الإيرادات، نجد أن إجماليها لم يتجاوز 701 مليون دولار، بزيادة سنوية لا تتعدى 7%. وشكّلت إيرادات الاحتياطيات الحصة الأكبر، إذ بلغت 668 مليونًا. ورغم هذا الحجم الهائل من المعاملات، لم تتجاوز إيرادات رسوم التحويلات 5.3 ملايين دولار، وهو مبلغ ضئيل للغاية.
ما سبب المشكلة؟ في الواقع، هناك سببان.
أولًا، يتأثر حجم الأصول المدرة للفوائد بعوامل الاقتصاد الكلي. تعتمد سيركل على استثمار احتياطيات USDC في سندات الخزانة الأمريكية قصيرة الأجل، ويأتي نحو 95% من إيراداتها من الفوائد الناتجة عن ذلك. وانخفض عائد الاحتياطيات في الربع الثاني من 4.7% العام الماضي إلى 3.48%. ومع تراجع أسعار الفائدة، يتقلص نمو الإيرادات حتى مع كبر حجم الأصول.
ثانيًا، تذهب الحصة الأكبر من الأرباح إلى جهات أخرى. حققت سيركل نحو 1.4 مليار دولار في النصف الأول من هذا العام، لكن 819 مليونًا منها (ما يقارب 60%) دُفعت تكاليفَ للقنوات. واستحوذت Coinbase وحدها على نحو 325 مليونًا في الربع الثاني، لأن لديها نحو 19 مليارًا من USDC. وبعد كل هذه الاستقطاعات، لا يتبقى في جيب الشركة من صافي الأرباح سوى القليل.
تتوقع السوق حاليًا أن تبلغ إيرادات الربع الثالث نحو 801 مليون دولار، أي بزيادة طفيفة، لكن يُقدّر أن تنخفض ربحية السهم بأكثر من 30% على أساس سنوي، لتصل إلى 0.40 دولار. كما يتوقع الجميع أن تكون إيرادات الاحتياطيات في الربع الثالث (656 مليونًا) أقل قليلًا من الربع الثاني، إذ لا تزال آثار دورة خفض أسعار الفائدة مستمرة.
لذلك، لم يعد بلوغ الإيرادات المستهدفة هو النقطة الأهم في هذا التقرير المالي. ما يستحق المتابعة حقًا هو كيف ستفسر الإدارة هذا المأزق المتمثل في «نمو الحجم دون نمو العائد». فإذا كانت أسعار الفائدة تنخفض، ورسوم القنوات لا تتراجع، فمن الصعب أن تتحسن الأرباح بمجرد الحديث عن توسع شبكة المدفوعات. تنتظر السوق جوابًا عن سؤال: إلى جانب الاستفادة من فروق عوائد سندات الخزانة الأمريكية، ما مصادر الربح الأخرى التي يمكن أن تعتمد عليها سيركل؟
إذا كنت تتابع أيضًا مستجدات الأسهم الأمريكية وأسواق العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#Circle #股票财报季
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات التقارير المالية المنشورة وتوقعات السوق، وهو مُعدّ لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$BTC $BTW $PEPE
لنبدأ بمجموعة بيانات متباينة إلى حدٍّ كبير. في الربع الثاني من هذا العام، وصل حجم USDC المتداول إلى 73.3 مليار دولار، بزيادة سنوية قدرها 19%؛ أما حجم المعاملات على السلسلة فكان أكبر بكثير، إذ بلغ 14.8 تريليون دولار، بارتفاع هائل قدره 151% على أساس سنوي. لكن عند النظر إلى الإيرادات، نجد أن إجماليها لم يتجاوز 701 مليون دولار، بزيادة سنوية لا تتعدى 7%. وشكّلت إيرادات الاحتياطيات الحصة الأكبر، إذ بلغت 668 مليونًا. ورغم هذا الحجم الهائل من المعاملات، لم تتجاوز إيرادات رسوم التحويلات 5.3 ملايين دولار، وهو مبلغ ضئيل للغاية.
ما سبب المشكلة؟ في الواقع، هناك سببان.
أولًا، يتأثر حجم الأصول المدرة للفوائد بعوامل الاقتصاد الكلي. تعتمد سيركل على استثمار احتياطيات USDC في سندات الخزانة الأمريكية قصيرة الأجل، ويأتي نحو 95% من إيراداتها من الفوائد الناتجة عن ذلك. وانخفض عائد الاحتياطيات في الربع الثاني من 4.7% العام الماضي إلى 3.48%. ومع تراجع أسعار الفائدة، يتقلص نمو الإيرادات حتى مع كبر حجم الأصول.
ثانيًا، تذهب الحصة الأكبر من الأرباح إلى جهات أخرى. حققت سيركل نحو 1.4 مليار دولار في النصف الأول من هذا العام، لكن 819 مليونًا منها (ما يقارب 60%) دُفعت تكاليفَ للقنوات. واستحوذت Coinbase وحدها على نحو 325 مليونًا في الربع الثاني، لأن لديها نحو 19 مليارًا من USDC. وبعد كل هذه الاستقطاعات، لا يتبقى في جيب الشركة من صافي الأرباح سوى القليل.
تتوقع السوق حاليًا أن تبلغ إيرادات الربع الثالث نحو 801 مليون دولار، أي بزيادة طفيفة، لكن يُقدّر أن تنخفض ربحية السهم بأكثر من 30% على أساس سنوي، لتصل إلى 0.40 دولار. كما يتوقع الجميع أن تكون إيرادات الاحتياطيات في الربع الثالث (656 مليونًا) أقل قليلًا من الربع الثاني، إذ لا تزال آثار دورة خفض أسعار الفائدة مستمرة.
لذلك، لم يعد بلوغ الإيرادات المستهدفة هو النقطة الأهم في هذا التقرير المالي. ما يستحق المتابعة حقًا هو كيف ستفسر الإدارة هذا المأزق المتمثل في «نمو الحجم دون نمو العائد». فإذا كانت أسعار الفائدة تنخفض، ورسوم القنوات لا تتراجع، فمن الصعب أن تتحسن الأرباح بمجرد الحديث عن توسع شبكة المدفوعات. تنتظر السوق جوابًا عن سؤال: إلى جانب الاستفادة من فروق عوائد سندات الخزانة الأمريكية، ما مصادر الربح الأخرى التي يمكن أن تعتمد عليها سيركل؟
إذا كنت تتابع أيضًا مستجدات الأسهم الأمريكية وأسواق العملات المشفرة، يمكنك متابعتي للاطلاع على مزيد من الأخبار والمعلومات.
#Circle #股票财报季
إخلاء مسؤولية: يستند المحتوى أعلاه إلى بيانات التقارير المالية المنشورة وتوقعات السوق، وهو مُعدّ لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$BTC $BTW $PEPE
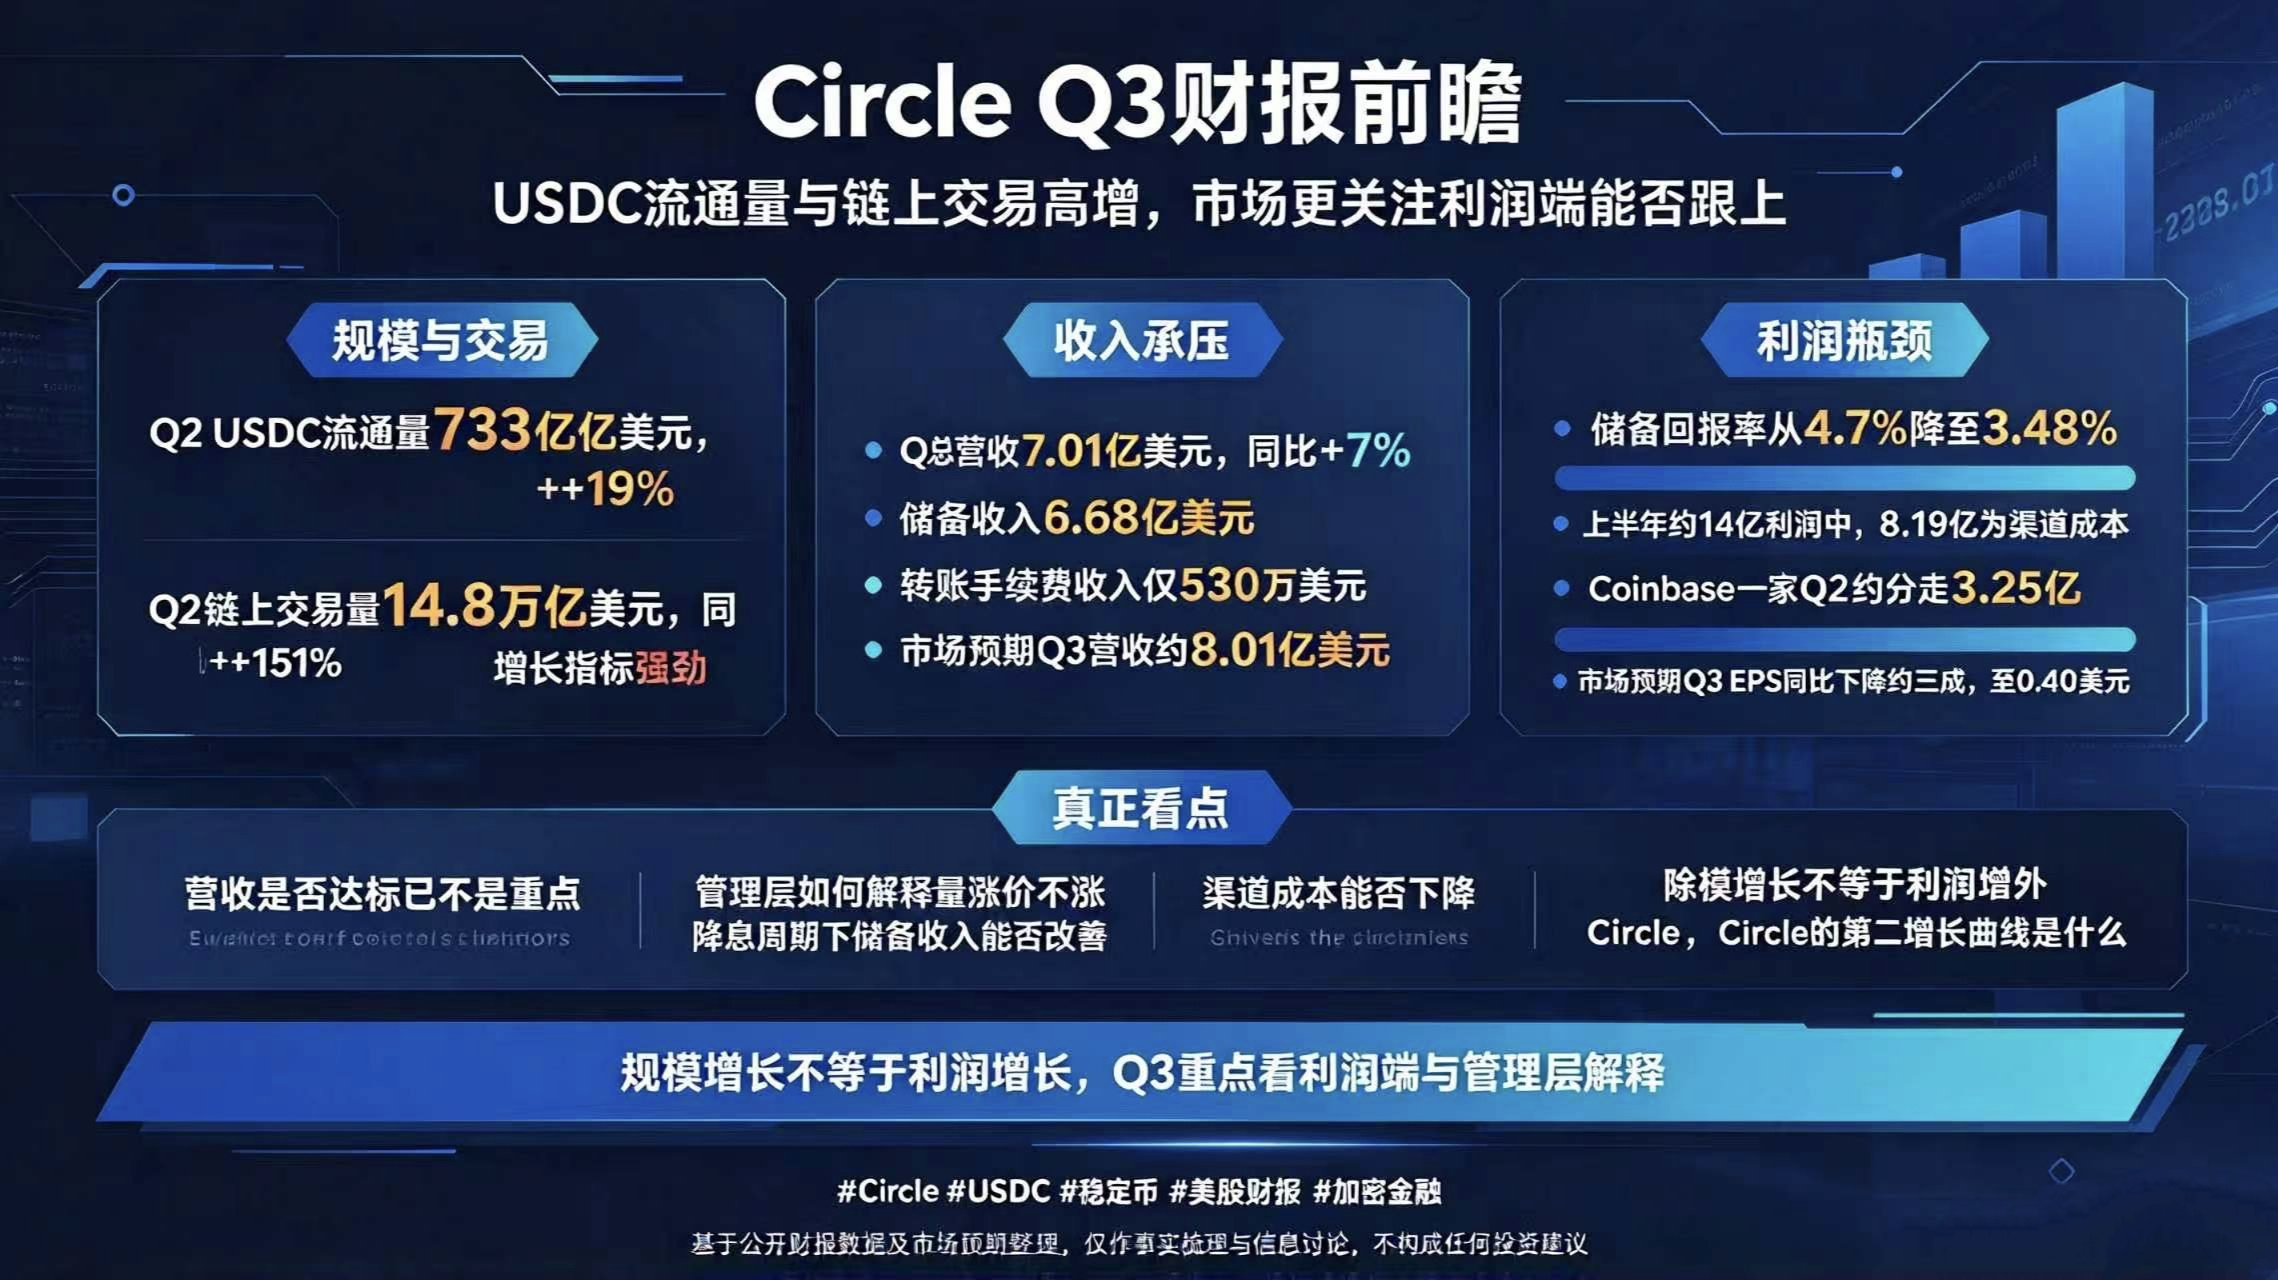
263
·
--
صدرت نتائج AMD المالية لهذا الربع، وأصبح نظام Helios أبرز ما فيها.
لننظر إلى الأرقام بالتفصيل. بلغت إيرادات الربع الثالث 13.377 مليار دولار، بزيادة سنوية قدرها 45%؛ وبلغت إيرادات مراكز البيانات 8.5 مليارات دولار، قافزةً بنسبة 97% على أساس سنوي. كما ارتفعت توقعات إيرادات الربع الرابع إلى نحو 17 مليار دولار، متجاوزةً توقعات السوق. ويُعد التوسع في نشر أنظمة رفوف Helios المحرك الرئيسي لهذا التسارع.
أما التقدم على صعيد العملاء، فتفاصيله واضحة. تخطط Anthropic لنشر ما يصل إلى 2 غيغاواط (GW) من وحدات GPU من سلسلة MI450، على أن يبدأ نشر الدفعة الأولى، البالغة 1 غيغاواط، في النصف الأول من 2027. وتشغّل OpenAI وOracle النماذج بالفعل على أولى رفوف Helios؛ فيما تختبر Meta النظام، وتخطط Microsoft لنشره على Azure. هذه ليست وعوداً فضفاضة، بل صفقات لها جداول زمنية واضحة للتنفيذ.
لكن هناك تفصيلاً يستحق الانتباه. تبلغ التوقعات لهامش الربح الإجمالي المعدّل في الربع الرابع 55%، أي أقل قليلاً من 56% في الربع الثالث، كما أنها دون توقعات السوق بقليل. وأشارت الإدارة وشركات الوساطة إلى أن الأنظمة المتكاملة لمسرّعات الذكاء الاصطناعي، مثل Helios، تحقق بطبيعتها هامش ربح أقل من منتجات AMD التقليدية. تتسارع الإيرادات الآن بفضل زيادة حجم المبيعات، لكن ذلك يأتي على حساب هوامش الربح.
في الواقع، لا تبيع AMD مع Helios بطاقة منفردة، بل منظومة رف كاملة (GPU+CPU+شبكات وغيرها). تستغرق عملية اعتماد العملاء لهذا النمط وقتاً طويلاً، لكن متى اعتمدوه، يصعب إزاحة النظام من مواقع تشغيلهم. وهذا يفسر كيف يمكن للإيرادات أن تتجاوز التوقعات، بينما تتراجع هوامش الربح مؤقتاً. على المدى القصير، راقبوا النمو في الحجم؛ وعلى المدى الطويل، تابعوا متى تعود الأرباح إلى مسار التحسن.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
إذا كنت تتابع أيضاً الأسهم الأمريكية وحوسبة الذكاء الاصطناعي، يمكنك متابعتي لمعرفة المزيد من الأخبار والمعلومات.
#AMD发布财报
إخلاء مسؤولية: يستند المحتوى أعلاه إلى التقرير المالي الرسمي لشركة AMD ومعلومات السوق المتاحة للعموم، وهو مخصص لعرض الحقائق ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.
$HYPE $PEPE $BNCB
صدرت نتائج AMD المالية لهذا الربع، وأصبح نظام Helios أبرز ما فيها.
لننظر إلى الأرقام بالتفصيل. بلغت إيرادات الربع الثالث 13.377 مليار دولار، بزيادة سنوية قدرها 45%؛ وبلغت إيرادات مراكز البيانات 8.5 مليارات دولار، قافزةً بنسبة 97% على أساس سنوي. كما ارتفعت توقعات إيرادات الربع الرابع إلى نحو 17 مليار دولار، متجاوزةً توقعات السوق. ويُعد التوسع في نشر أنظمة رفوف Helios المحرك الرئيسي لهذا التسارع.
أما التقدم على صعيد العملاء، فتفاصيله واضحة. تخطط Anthropic لنشر ما يصل إلى 2 غيغاواط (GW) من وحدات GPU من سلسلة MI450، على أن يبدأ نشر الدفعة الأولى، البالغة 1 غيغاواط، في النصف الأول من 2027. وتشغّل OpenAI وOracle النماذج بالفعل على أولى رفوف Helios؛ فيما تختبر Meta النظام، وتخطط Microsoft لنشره على Azure. هذه ليست وعوداً فضفاضة، بل صفقات لها جداول زمنية واضحة للتنفيذ.
لكن هناك تفصيلاً يستحق الانتباه. تبلغ التوقعات لهامش الربح الإجمالي المعدّل في الربع الرابع 55%، أي أقل قليلاً من 56% في الربع الثالث، كما أنها دون توقعات السوق بقليل. وأشارت الإدارة وشركات الوساطة إلى أن الأنظمة المتكاملة لمسرّعات الذكاء الاصطناعي، مثل Helios، تحقق بطبيعتها هامش ربح أقل من منتجات AMD التقليدية. تتسارع الإيرادات الآن بفضل زيادة حجم المبيعات، لكن ذلك يأتي على حساب هوامش الربح.
في الواقع، لا تبيع AMD مع Helios بطاقة منفردة، بل منظومة رف كاملة (GPU+CPU+شبكات وغيرها). تستغرق عملية اعتماد العملاء لهذا النمط وقتاً طويلاً، لكن متى اعتمدوه، يصعب إزاحة النظام من مواقع تشغيلهم. وهذا يفسر كيف يمكن للإيرادات أن تتجاوز التوقعات، بينما تتراجع هوامش الربح مؤقتاً. على المدى القصير، راقبوا النمو في الحجم؛ وعلى المدى الطويل، تابعوا متى تعود الأرباح إلى مسار التحسن.
إذا كنت تتابع أيضاً الأسهم الأمريكية وحوسبة الذكاء الاصطناعي، يمكنك متابعتي لمعرفة المزيد من الأخبار والمعلومات.
#AMD发布财报
إخلاء مسؤولية: يستند المحتوى أعلاه إلى التقرير المالي الرسمي لشركة AMD ومعلومات السوق المتاحة للعموم، وهو مخصص لعرض الحقائق ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.
$HYPE $PEPE $BNCB
لننظر إلى الأرقام بالتفصيل. بلغت إيرادات الربع الثالث 13.377 مليار دولار، بزيادة سنوية قدرها 45%؛ وبلغت إيرادات مراكز البيانات 8.5 مليارات دولار، قافزةً بنسبة 97% على أساس سنوي. كما ارتفعت توقعات إيرادات الربع الرابع إلى نحو 17 مليار دولار، متجاوزةً توقعات السوق. ويُعد التوسع في نشر أنظمة رفوف Helios المحرك الرئيسي لهذا التسارع.
أما التقدم على صعيد العملاء، فتفاصيله واضحة. تخطط Anthropic لنشر ما يصل إلى 2 غيغاواط (GW) من وحدات GPU من سلسلة MI450، على أن يبدأ نشر الدفعة الأولى، البالغة 1 غيغاواط، في النصف الأول من 2027. وتشغّل OpenAI وOracle النماذج بالفعل على أولى رفوف Helios؛ فيما تختبر Meta النظام، وتخطط Microsoft لنشره على Azure. هذه ليست وعوداً فضفاضة، بل صفقات لها جداول زمنية واضحة للتنفيذ.
لكن هناك تفصيلاً يستحق الانتباه. تبلغ التوقعات لهامش الربح الإجمالي المعدّل في الربع الرابع 55%، أي أقل قليلاً من 56% في الربع الثالث، كما أنها دون توقعات السوق بقليل. وأشارت الإدارة وشركات الوساطة إلى أن الأنظمة المتكاملة لمسرّعات الذكاء الاصطناعي، مثل Helios، تحقق بطبيعتها هامش ربح أقل من منتجات AMD التقليدية. تتسارع الإيرادات الآن بفضل زيادة حجم المبيعات، لكن ذلك يأتي على حساب هوامش الربح.
في الواقع، لا تبيع AMD مع Helios بطاقة منفردة، بل منظومة رف كاملة (GPU+CPU+شبكات وغيرها). تستغرق عملية اعتماد العملاء لهذا النمط وقتاً طويلاً، لكن متى اعتمدوه، يصعب إزاحة النظام من مواقع تشغيلهم. وهذا يفسر كيف يمكن للإيرادات أن تتجاوز التوقعات، بينما تتراجع هوامش الربح مؤقتاً. على المدى القصير، راقبوا النمو في الحجم؛ وعلى المدى الطويل، تابعوا متى تعود الأرباح إلى مسار التحسن.
إذا كنت تتابع أيضاً الأسهم الأمريكية وحوسبة الذكاء الاصطناعي، يمكنك متابعتي لمعرفة المزيد من الأخبار والمعلومات.
#AMD发布财报
إخلاء مسؤولية: يستند المحتوى أعلاه إلى التقرير المالي الرسمي لشركة AMD ومعلومات السوق المتاحة للعموم، وهو مخصص لعرض الحقائق ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.
$HYPE $PEPE $BNCB
394
·
--
إن إشعار باينانس بشأن الحادث الأمني الصادر في 30 أكتوبر حقيقي، فقد أصدرت المنصة بالفعل «إشعارًا بتطورات الحادث الأمني»، لكن انتبهوا: ما ورد فيه يستند إلى «تحقيق أولي»، وليس استنتاجًا نهائيًا.
لننظر إلى الأرقام تحديدًا. تُقدّر قيمة إجمالي الأموال المتأثرة بنحو 6.3 مليارات دولار، وقد جُمّد حتى الآن نحو 3 مليارات دولار على السلسلة بالتعاون مع الشركاء. ومصدر التعويض واضح: سيتكفل صندوق SAFU وأموال باينانس الخاصة بتغطية الخسائر بالكامل.
كيف وقع الاختراق تحديدًا؟ يذكر الإشعار أن المسار الأولي للهجوم كان كالتالي: اختُرق حاسوب محمول لمهندس DevOps، واستغل المهاجمون هذا المدخل للوصول إلى حاوية خدمة، ثم أرسلوا معاملة سحب غير مصرّح بها. وأكدت المنصة رسميًا أيضًا أنها لم تجد أي دليل على تسريب المفاتيح الخاصة للمحافظ.
هناك نقطتان يجب التمييز بينهما في هذا الإشعار. أولًا، ينص الأصل على أن «التحقيق الأولي يُظهر»، كما تعهدت المنصة بنشر تقرير مفصل لاحقًا عن التحقيق التقني في الحادث؛ لذا فإن مسار الهجوم المنشور حاليًا ليس الصورة الكاملة بعد. ثانيًا، أصدرت جهة أمنية مستقلة (GCSA) في يوم الحادث تحليلًا جنائيًا متزامنًا بشأن التوقيعات على السلسلة ومسار الهجوم. وهذا يعني أن التوصيف التقني النهائي ينبغي أن يستند إلى المقارنة بين التقرير الرسمي والتحليل الخارجي.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BNBUSDT)
{spot}(BTCUSDT)
وعليه، فإن هذا الإشعار حقيقي، وقد أوضح حجم الخسائر الحالي ومصدر التعويض والتقييم الأولي لنقطة الدخول. لكن علينا انتظار النسخة النهائية من التقرير التقني لمعرفة التفاصيل الكاملة للهجوم ومراجعة الثغرات.
#币安10·30安全事件调查报告
إخلاء مسؤولية: يستند المحتوى أعلاه إلى إعلانات باينانس الرسمية والمعلومات المنشورة، وهو مخصص فقط لعرض الوقائع ومناقشة المعلومات، ولا يشكل أي نصيحة استثمارية أو حكمًا نهائيًا على الحادث.
$HYPE $ZEC $BNCB
إن إشعار باينانس بشأن الحادث الأمني الصادر في 30 أكتوبر حقيقي، فقد أصدرت المنصة بالفعل «إشعارًا بتطورات الحادث الأمني»، لكن انتبهوا: ما ورد فيه يستند إلى «تحقيق أولي»، وليس استنتاجًا نهائيًا.
لننظر إلى الأرقام تحديدًا. تُقدّر قيمة إجمالي الأموال المتأثرة بنحو 6.3 مليارات دولار، وقد جُمّد حتى الآن نحو 3 مليارات دولار على السلسلة بالتعاون مع الشركاء. ومصدر التعويض واضح: سيتكفل صندوق SAFU وأموال باينانس الخاصة بتغطية الخسائر بالكامل.
كيف وقع الاختراق تحديدًا؟ يذكر الإشعار أن المسار الأولي للهجوم كان كالتالي: اختُرق حاسوب محمول لمهندس DevOps، واستغل المهاجمون هذا المدخل للوصول إلى حاوية خدمة، ثم أرسلوا معاملة سحب غير مصرّح بها. وأكدت المنصة رسميًا أيضًا أنها لم تجد أي دليل على تسريب المفاتيح الخاصة للمحافظ.
هناك نقطتان يجب التمييز بينهما في هذا الإشعار. أولًا، ينص الأصل على أن «التحقيق الأولي يُظهر»، كما تعهدت المنصة بنشر تقرير مفصل لاحقًا عن التحقيق التقني في الحادث؛ لذا فإن مسار الهجوم المنشور حاليًا ليس الصورة الكاملة بعد. ثانيًا، أصدرت جهة أمنية مستقلة (GCSA) في يوم الحادث تحليلًا جنائيًا متزامنًا بشأن التوقيعات على السلسلة ومسار الهجوم. وهذا يعني أن التوصيف التقني النهائي ينبغي أن يستند إلى المقارنة بين التقرير الرسمي والتحليل الخارجي.
وعليه، فإن هذا الإشعار حقيقي، وقد أوضح حجم الخسائر الحالي ومصدر التعويض والتقييم الأولي لنقطة الدخول. لكن علينا انتظار النسخة النهائية من التقرير التقني لمعرفة التفاصيل الكاملة للهجوم ومراجعة الثغرات.
#币安10·30安全事件调查报告
إخلاء مسؤولية: يستند المحتوى أعلاه إلى إعلانات باينانس الرسمية والمعلومات المنشورة، وهو مخصص فقط لعرض الوقائع ومناقشة المعلومات، ولا يشكل أي نصيحة استثمارية أو حكمًا نهائيًا على الحادث.
$HYPE $ZEC $BNCB
لننظر إلى الأرقام تحديدًا. تُقدّر قيمة إجمالي الأموال المتأثرة بنحو 6.3 مليارات دولار، وقد جُمّد حتى الآن نحو 3 مليارات دولار على السلسلة بالتعاون مع الشركاء. ومصدر التعويض واضح: سيتكفل صندوق SAFU وأموال باينانس الخاصة بتغطية الخسائر بالكامل.
كيف وقع الاختراق تحديدًا؟ يذكر الإشعار أن المسار الأولي للهجوم كان كالتالي: اختُرق حاسوب محمول لمهندس DevOps، واستغل المهاجمون هذا المدخل للوصول إلى حاوية خدمة، ثم أرسلوا معاملة سحب غير مصرّح بها. وأكدت المنصة رسميًا أيضًا أنها لم تجد أي دليل على تسريب المفاتيح الخاصة للمحافظ.
هناك نقطتان يجب التمييز بينهما في هذا الإشعار. أولًا، ينص الأصل على أن «التحقيق الأولي يُظهر»، كما تعهدت المنصة بنشر تقرير مفصل لاحقًا عن التحقيق التقني في الحادث؛ لذا فإن مسار الهجوم المنشور حاليًا ليس الصورة الكاملة بعد. ثانيًا، أصدرت جهة أمنية مستقلة (GCSA) في يوم الحادث تحليلًا جنائيًا متزامنًا بشأن التوقيعات على السلسلة ومسار الهجوم. وهذا يعني أن التوصيف التقني النهائي ينبغي أن يستند إلى المقارنة بين التقرير الرسمي والتحليل الخارجي.
وعليه، فإن هذا الإشعار حقيقي، وقد أوضح حجم الخسائر الحالي ومصدر التعويض والتقييم الأولي لنقطة الدخول. لكن علينا انتظار النسخة النهائية من التقرير التقني لمعرفة التفاصيل الكاملة للهجوم ومراجعة الثغرات.
#币安10·30安全事件调查报告
إخلاء مسؤولية: يستند المحتوى أعلاه إلى إعلانات باينانس الرسمية والمعلومات المنشورة، وهو مخصص فقط لعرض الوقائع ومناقشة المعلومات، ولا يشكل أي نصيحة استثمارية أو حكمًا نهائيًا على الحادث.
$HYPE $ZEC $BNCB
1k
·
--
رفضت الجمعية الوطنية الفرنسية في 30 أكتوبر مقترحين لفرض «ضريبة خروج» على العملات المشفرة.
إليكم التفاصيل. كان المقترح الأول، التعديل رقم I-3904، يهدف إلى إدراج الأصول المشفرة (بما فيها الأصول الموجودة في محافظ ذاتية الحفظ، يحتفظ أصحابها بمفاتيحها الخاصة) ضمن إطار ضريبة المغادرة المعمول به في فرنسا. لكن المقترح سقط مباشرةً، إذ صوّت 55 نائبًا ضده، و27 لصالحه، وامتنع نائب واحد عن التصويت. أما المقترح الثاني، رقم I-3432، فكان يستهدف الأسر التي تملك أصولًا مشفرة تزيد قيمتها على 800 ألف يورو، وكانت مقيمة ضريبيًا في فرنسا مدة 6 سنوات على الأقل خلال السنوات العشر الماضية. وكان يرمي إلى فرض ضريبة على «الأرباح غير المحققة» عند مغادرة هذه الأسر البلاد. وفي النهاية، صوّت 60 نائبًا ضده و31 لصالحه، فلم يُقرّ هو الآخر.
وكانت لجنة المالية قد وافقت مبدئيًا على المقترحين في 8 أكتوبر، لكنهما رُفضا خلال مرحلة المناقشة في الجمعية العامة.
تتمثل الفكرة الأساسية لما يُسمى «ضريبة الخروج» في منع الأثرياء من الفرار. فإذا انتقلتَ للعيش في الخارج وارتفعت قيمة أصولك، فقد تعتبرك مصلحة الضرائب راغبًا في تسييلها، حتى إن لم تبعها، فتفرض عليك ضريبة مسبقة. وقد منعت الجمعية هذه المرة إدراج الأصول المشفرة ضمن الضريبة.
لكن لا تظن أن رفض هذين المقترحين يعني أن فرنسا لن تفرض ضرائب على العملات المشفرة. فما زالت هناك بنود أخرى ضمن مشروع الميزانية، منها بند يفرض ضريبة على «تحويل الأصول المشفرة إلى عملات مستقرة»، وقد أُقرّ بالفعل، لكنه لم يدخل حيز التنفيذ نهائيًا بعد. وما زال أمام الجمعية أكثر من 700 تعديل لمناقشتها، وقد تأخر إقرار مشروع ميزانية 2027 بكامله إلى الموعد النهائي في 17 نوفمبر.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
إذًا، رُفض المقترحان الأشد صرامة، ما منح كبار مستثمري العملات المشفرة في فرنسا متنفسًا قصير الأجل، لكن شبكة الضرائب لا تزال تتسع، ولم ينته الأمر بعد.
#法国否决两项加密退出税提案
إخلاء مسؤولية: يستند المحتوى أعلاه إلى معلومات منشورة علنًا، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو ضريبية. يُرجى الرجوع إلى الوثائق الرسمية النهائية الصادرة عن فرنسا لمعرفة السياسات المحددة.
$HYPE $BNCB $SOL
رفضت الجمعية الوطنية الفرنسية في 30 أكتوبر مقترحين لفرض «ضريبة خروج» على العملات المشفرة.
إليكم التفاصيل. كان المقترح الأول، التعديل رقم I-3904، يهدف إلى إدراج الأصول المشفرة (بما فيها الأصول الموجودة في محافظ ذاتية الحفظ، يحتفظ أصحابها بمفاتيحها الخاصة) ضمن إطار ضريبة المغادرة المعمول به في فرنسا. لكن المقترح سقط مباشرةً، إذ صوّت 55 نائبًا ضده، و27 لصالحه، وامتنع نائب واحد عن التصويت. أما المقترح الثاني، رقم I-3432، فكان يستهدف الأسر التي تملك أصولًا مشفرة تزيد قيمتها على 800 ألف يورو، وكانت مقيمة ضريبيًا في فرنسا مدة 6 سنوات على الأقل خلال السنوات العشر الماضية. وكان يرمي إلى فرض ضريبة على «الأرباح غير المحققة» عند مغادرة هذه الأسر البلاد. وفي النهاية، صوّت 60 نائبًا ضده و31 لصالحه، فلم يُقرّ هو الآخر.
وكانت لجنة المالية قد وافقت مبدئيًا على المقترحين في 8 أكتوبر، لكنهما رُفضا خلال مرحلة المناقشة في الجمعية العامة.
تتمثل الفكرة الأساسية لما يُسمى «ضريبة الخروج» في منع الأثرياء من الفرار. فإذا انتقلتَ للعيش في الخارج وارتفعت قيمة أصولك، فقد تعتبرك مصلحة الضرائب راغبًا في تسييلها، حتى إن لم تبعها، فتفرض عليك ضريبة مسبقة. وقد منعت الجمعية هذه المرة إدراج الأصول المشفرة ضمن الضريبة.
لكن لا تظن أن رفض هذين المقترحين يعني أن فرنسا لن تفرض ضرائب على العملات المشفرة. فما زالت هناك بنود أخرى ضمن مشروع الميزانية، منها بند يفرض ضريبة على «تحويل الأصول المشفرة إلى عملات مستقرة»، وقد أُقرّ بالفعل، لكنه لم يدخل حيز التنفيذ نهائيًا بعد. وما زال أمام الجمعية أكثر من 700 تعديل لمناقشتها، وقد تأخر إقرار مشروع ميزانية 2027 بكامله إلى الموعد النهائي في 17 نوفمبر.
إذًا، رُفض المقترحان الأشد صرامة، ما منح كبار مستثمري العملات المشفرة في فرنسا متنفسًا قصير الأجل، لكن شبكة الضرائب لا تزال تتسع، ولم ينته الأمر بعد.
#法国否决两项加密退出税提案
إخلاء مسؤولية: يستند المحتوى أعلاه إلى معلومات منشورة علنًا، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو ضريبية. يُرجى الرجوع إلى الوثائق الرسمية النهائية الصادرة عن فرنسا لمعرفة السياسات المحددة.
$HYPE $BNCB $SOL
إليكم التفاصيل. كان المقترح الأول، التعديل رقم I-3904، يهدف إلى إدراج الأصول المشفرة (بما فيها الأصول الموجودة في محافظ ذاتية الحفظ، يحتفظ أصحابها بمفاتيحها الخاصة) ضمن إطار ضريبة المغادرة المعمول به في فرنسا. لكن المقترح سقط مباشرةً، إذ صوّت 55 نائبًا ضده، و27 لصالحه، وامتنع نائب واحد عن التصويت. أما المقترح الثاني، رقم I-3432، فكان يستهدف الأسر التي تملك أصولًا مشفرة تزيد قيمتها على 800 ألف يورو، وكانت مقيمة ضريبيًا في فرنسا مدة 6 سنوات على الأقل خلال السنوات العشر الماضية. وكان يرمي إلى فرض ضريبة على «الأرباح غير المحققة» عند مغادرة هذه الأسر البلاد. وفي النهاية، صوّت 60 نائبًا ضده و31 لصالحه، فلم يُقرّ هو الآخر.
وكانت لجنة المالية قد وافقت مبدئيًا على المقترحين في 8 أكتوبر، لكنهما رُفضا خلال مرحلة المناقشة في الجمعية العامة.
تتمثل الفكرة الأساسية لما يُسمى «ضريبة الخروج» في منع الأثرياء من الفرار. فإذا انتقلتَ للعيش في الخارج وارتفعت قيمة أصولك، فقد تعتبرك مصلحة الضرائب راغبًا في تسييلها، حتى إن لم تبعها، فتفرض عليك ضريبة مسبقة. وقد منعت الجمعية هذه المرة إدراج الأصول المشفرة ضمن الضريبة.
لكن لا تظن أن رفض هذين المقترحين يعني أن فرنسا لن تفرض ضرائب على العملات المشفرة. فما زالت هناك بنود أخرى ضمن مشروع الميزانية، منها بند يفرض ضريبة على «تحويل الأصول المشفرة إلى عملات مستقرة»، وقد أُقرّ بالفعل، لكنه لم يدخل حيز التنفيذ نهائيًا بعد. وما زال أمام الجمعية أكثر من 700 تعديل لمناقشتها، وقد تأخر إقرار مشروع ميزانية 2027 بكامله إلى الموعد النهائي في 17 نوفمبر.
إذًا، رُفض المقترحان الأشد صرامة، ما منح كبار مستثمري العملات المشفرة في فرنسا متنفسًا قصير الأجل، لكن شبكة الضرائب لا تزال تتسع، ولم ينته الأمر بعد.
#法国否决两项加密退出税提案
إخلاء مسؤولية: يستند المحتوى أعلاه إلى معلومات منشورة علنًا، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو ضريبية. يُرجى الرجوع إلى الوثائق الرسمية النهائية الصادرة عن فرنسا لمعرفة السياسات المحددة.
$HYPE $BNCB $SOL
10
·
--
تمّ التحقق
دخل مؤشر ناسداك 100 منطقة التصحيح الفني. هذا حقيقي، فقد صدرت للتو بيانات الإغلاق في 2 نوفمبر.
لننظر إلى الأرقام بالتفصيل. في 2 نوفمبر، أغلق ناسداك 100 منخفضًا بنسبة 1.39% عند 27,989.82 نقطة، مسجلًا أدنى مستوى له منذ أواخر يوليو. والأهم أنه تراجع إجمالًا بنسبة 10% بالضبط عن قمته القياسية في 6 أكتوبر. ووفقًا للتعريف المتبع في سوق الأسهم الأمريكية، فإن التراجع بنسبة 10% يُعد تصحيحًا فنيًا (Correction)، فيما يبدأ السوق الهابطة عند 20%. وقد لامس المؤشر عتبة 10% تمامًا، لذا يوصف الوضع بأنه «تصحيح»، ولم يصل بعد إلى حد «السوق الهابطة».
لا بد من توضيح السياق. فعلى الرغم من موجة الهبوط، لا يزال مؤشر ناسداك 100 مرتفعًا بنحو 11% منذ بداية العام. وهذه ثالث مرة هذا العام يدخل فيها المؤشر في تصحيح من مستوى 10%. وكانت آخر مرة شهد فيها عام واحد ثلاثة تقلبات من هذا المستوى في عام 2022.
لماذا تراجع؟ السبب الرئيسي هو أن صبر السوق بدأ ينفد إزاء الإنفاق الضخم على الذكاء الاصطناعي. ففي الفترة الماضية، سارعت شركات التكنولوجيا العملاقة إلى زيادة استثماراتها في البنية التحتية للذكاء الاصطناعي، وضخت فيها مبالغ بمئات المليارات. لكن بعد موسم إعلان النتائج المالية الأخير، بدأ المستثمرون يحسبون العائد: بعد إنفاق هذه الأموال، ما سرعة تحولها إلى إيرادات وأرباح فعلية؟ وما إن جاءت بعض النتائج دون التوقعات، حتى تركزت ضغوط البيع على قطاعي التكنولوجيا وأشباه الموصلات.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
ببساطة، يعكس هذا التراجع البالغ 10% تصحيحًا للتوقعات المفرطة بشأن سردية الذكاء الاصطناعي. إنها حالة فنية ناتجة عن انخفاض الأسعار، ولا تعني أن الاتجاه قد انعكس بالكامل، لكنها تشير إلى أن المستثمرين يعيدون تقييم نسبة العائد إلى المخاطر على المدى القصير.
#纳斯达克100指数进入调整区间 #纳斯达克
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى بيانات السوق المتاحة للجمهور والتقارير الإعلامية، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$BTW $BNCB $HYPE
دخل مؤشر ناسداك 100 منطقة التصحيح الفني. هذا حقيقي، فقد صدرت للتو بيانات الإغلاق في 2 نوفمبر.
لننظر إلى الأرقام بالتفصيل. في 2 نوفمبر، أغلق ناسداك 100 منخفضًا بنسبة 1.39% عند 27,989.82 نقطة، مسجلًا أدنى مستوى له منذ أواخر يوليو. والأهم أنه تراجع إجمالًا بنسبة 10% بالضبط عن قمته القياسية في 6 أكتوبر. ووفقًا للتعريف المتبع في سوق الأسهم الأمريكية، فإن التراجع بنسبة 10% يُعد تصحيحًا فنيًا (Correction)، فيما يبدأ السوق الهابطة عند 20%. وقد لامس المؤشر عتبة 10% تمامًا، لذا يوصف الوضع بأنه «تصحيح»، ولم يصل بعد إلى حد «السوق الهابطة».
لا بد من توضيح السياق. فعلى الرغم من موجة الهبوط، لا يزال مؤشر ناسداك 100 مرتفعًا بنحو 11% منذ بداية العام. وهذه ثالث مرة هذا العام يدخل فيها المؤشر في تصحيح من مستوى 10%. وكانت آخر مرة شهد فيها عام واحد ثلاثة تقلبات من هذا المستوى في عام 2022.
لماذا تراجع؟ السبب الرئيسي هو أن صبر السوق بدأ ينفد إزاء الإنفاق الضخم على الذكاء الاصطناعي. ففي الفترة الماضية، سارعت شركات التكنولوجيا العملاقة إلى زيادة استثماراتها في البنية التحتية للذكاء الاصطناعي، وضخت فيها مبالغ بمئات المليارات. لكن بعد موسم إعلان النتائج المالية الأخير، بدأ المستثمرون يحسبون العائد: بعد إنفاق هذه الأموال، ما سرعة تحولها إلى إيرادات وأرباح فعلية؟ وما إن جاءت بعض النتائج دون التوقعات، حتى تركزت ضغوط البيع على قطاعي التكنولوجيا وأشباه الموصلات.
ببساطة، يعكس هذا التراجع البالغ 10% تصحيحًا للتوقعات المفرطة بشأن سردية الذكاء الاصطناعي. إنها حالة فنية ناتجة عن انخفاض الأسعار، ولا تعني أن الاتجاه قد انعكس بالكامل، لكنها تشير إلى أن المستثمرين يعيدون تقييم نسبة العائد إلى المخاطر على المدى القصير.
#纳斯达克100指数进入调整区间 #纳斯达克
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى بيانات السوق المتاحة للجمهور والتقارير الإعلامية، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$BTW $BNCB $HYPE
لننظر إلى الأرقام بالتفصيل. في 2 نوفمبر، أغلق ناسداك 100 منخفضًا بنسبة 1.39% عند 27,989.82 نقطة، مسجلًا أدنى مستوى له منذ أواخر يوليو. والأهم أنه تراجع إجمالًا بنسبة 10% بالضبط عن قمته القياسية في 6 أكتوبر. ووفقًا للتعريف المتبع في سوق الأسهم الأمريكية، فإن التراجع بنسبة 10% يُعد تصحيحًا فنيًا (Correction)، فيما يبدأ السوق الهابطة عند 20%. وقد لامس المؤشر عتبة 10% تمامًا، لذا يوصف الوضع بأنه «تصحيح»، ولم يصل بعد إلى حد «السوق الهابطة».
لا بد من توضيح السياق. فعلى الرغم من موجة الهبوط، لا يزال مؤشر ناسداك 100 مرتفعًا بنحو 11% منذ بداية العام. وهذه ثالث مرة هذا العام يدخل فيها المؤشر في تصحيح من مستوى 10%. وكانت آخر مرة شهد فيها عام واحد ثلاثة تقلبات من هذا المستوى في عام 2022.
لماذا تراجع؟ السبب الرئيسي هو أن صبر السوق بدأ ينفد إزاء الإنفاق الضخم على الذكاء الاصطناعي. ففي الفترة الماضية، سارعت شركات التكنولوجيا العملاقة إلى زيادة استثماراتها في البنية التحتية للذكاء الاصطناعي، وضخت فيها مبالغ بمئات المليارات. لكن بعد موسم إعلان النتائج المالية الأخير، بدأ المستثمرون يحسبون العائد: بعد إنفاق هذه الأموال، ما سرعة تحولها إلى إيرادات وأرباح فعلية؟ وما إن جاءت بعض النتائج دون التوقعات، حتى تركزت ضغوط البيع على قطاعي التكنولوجيا وأشباه الموصلات.
ببساطة، يعكس هذا التراجع البالغ 10% تصحيحًا للتوقعات المفرطة بشأن سردية الذكاء الاصطناعي. إنها حالة فنية ناتجة عن انخفاض الأسعار، ولا تعني أن الاتجاه قد انعكس بالكامل، لكنها تشير إلى أن المستثمرين يعيدون تقييم نسبة العائد إلى المخاطر على المدى القصير.
#纳斯达克100指数进入调整区间 #纳斯达克
إخلاء مسؤولية: جُمِع المحتوى أعلاه استنادًا إلى بيانات السوق المتاحة للجمهور والتقارير الإعلامية، وهو مخصص لعرض الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي توصية استثمارية.$BTW $BNCB $HYPE
1
1.7k
·
--
رفع البنك المركزي في البر الرئيسي للصين (بنك الشعب الصيني) نسبة الاحتياطي الإلزامي على الودائع بالعملات الأجنبية، وهذا الأمر حقيقي. فقد جاء في إعلان صدر في 3 نوفمبر رفع النسبة من 4% إلى 6%، أي بزيادة نقطتين مئويتين، على أن يدخل القرار حيز التنفيذ رسميًا في 15 نوفمبر. وهذه أول زيادة من نوعها منذ نحو خمس سنوات.
لنلقِ نظرة على الأرقام أولًا. إذا احتسبنا رصيد الودائع بالعملات الأجنبية، الذي بلغ نحو 1.2 تريليون دولار في نهاية سبتمبر، فمن المتوقع أن تؤدي هذه الخطوة إلى تجميد سيولة من العملات الأجنبية تُقدّر بنحو 24 مليار دولار.
كيف تعمل هذه الخطوة؟ يعني احتياطي الودائع بالعملات الأجنبية أن على البنوك، بعد تلقيها ودائع بهذه العملات، إيداع جزء منها لدى البنك المركزي في البر الرئيسي للصين وفقًا لنسبة محددة. والآن، مع رفع النسبة من 4% إلى 6%، ستقل كمية الدولارات المتاحة للبنوك، كما ستقل الدولارات التي تعرضها في السوق لاستبدالها باليوان. ومن شأن تقلص المعروض من الدولارات في السوق أن يخفف من قوة ارتفاع اليوان.
لماذا اتُخذت هذه الخطوة في هذا التوقيت؟ يكفي النظر إلى سعر الصرف لفهم السبب. ففي 2 نوفمبر، أغلق سعر الصرف الفوري لليوان عند 6.6458، مسجلًا أعلى مستوى له منذ أكثر من أربع سنوات، بعدما ارتفع بنحو 4.91% منذ بداية العام. والأهم أن الشركات، مع مشاهدتها استمرار ارتفاع اليوان، أصبحت أكثر رغبة بوضوح في تحويل إيراداتها من العملات الأجنبية إلى اليوان؛ إذ ارتفع معدل تسوية العملات الأجنبية من 57.2% في يوليو إلى 65.3% في سبتمبر. وقد تؤدي مثل هذه التحركات المسايرة للدورة الاقتصادية إلى ارتفاع سعر الصرف أكثر من اللازم. لذا تدخل البنك المركزي في البر الرئيسي للصين في هذا التوقيت لتهدئة التوقعات أحادية الاتجاه.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETHUSDT)
لا يُعد مبلغ 24 مليار دولار كبيرًا في الواقع إذا قورن بحجم تداولات النقد الأجنبي باليوان، التي تتجاوز 800 مليار دولار يوميًا. فالمهم ليس مقدار السيولة المسحوبة، بل الإشارة السياسية إلى السعي لاستقرار سعر الصرف. وبعد صدور الخبر، انخفض اليوان offshore فورًا إلى ما دون 6.66، متراجعًا بنحو 200 نقطة؛ وقد ظهرت آثار هذه الخطوة على المدى القصير.
#中国人民银行 #人民币汇率
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه استنادًا إلى الإعلانات الرسمية للبنك المركزي في البر الرئيسي للصين وبيانات السوق العامة، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فحسب، ولا تشكل أي نصيحة استثمارية أو حكمًا على اتجاهات أسعار الصرف.$HYPE $BNCB $SOL
رفع البنك المركزي في البر الرئيسي للصين (بنك الشعب الصيني) نسبة الاحتياطي الإلزامي على الودائع بالعملات الأجنبية، وهذا الأمر حقيقي. فقد جاء في إعلان صدر في 3 نوفمبر رفع النسبة من 4% إلى 6%، أي بزيادة نقطتين مئويتين، على أن يدخل القرار حيز التنفيذ رسميًا في 15 نوفمبر. وهذه أول زيادة من نوعها منذ نحو خمس سنوات.
لنلقِ نظرة على الأرقام أولًا. إذا احتسبنا رصيد الودائع بالعملات الأجنبية، الذي بلغ نحو 1.2 تريليون دولار في نهاية سبتمبر، فمن المتوقع أن تؤدي هذه الخطوة إلى تجميد سيولة من العملات الأجنبية تُقدّر بنحو 24 مليار دولار.
كيف تعمل هذه الخطوة؟ يعني احتياطي الودائع بالعملات الأجنبية أن على البنوك، بعد تلقيها ودائع بهذه العملات، إيداع جزء منها لدى البنك المركزي في البر الرئيسي للصين وفقًا لنسبة محددة. والآن، مع رفع النسبة من 4% إلى 6%، ستقل كمية الدولارات المتاحة للبنوك، كما ستقل الدولارات التي تعرضها في السوق لاستبدالها باليوان. ومن شأن تقلص المعروض من الدولارات في السوق أن يخفف من قوة ارتفاع اليوان.
لماذا اتُخذت هذه الخطوة في هذا التوقيت؟ يكفي النظر إلى سعر الصرف لفهم السبب. ففي 2 نوفمبر، أغلق سعر الصرف الفوري لليوان عند 6.6458، مسجلًا أعلى مستوى له منذ أكثر من أربع سنوات، بعدما ارتفع بنحو 4.91% منذ بداية العام. والأهم أن الشركات، مع مشاهدتها استمرار ارتفاع اليوان، أصبحت أكثر رغبة بوضوح في تحويل إيراداتها من العملات الأجنبية إلى اليوان؛ إذ ارتفع معدل تسوية العملات الأجنبية من 57.2% في يوليو إلى 65.3% في سبتمبر. وقد تؤدي مثل هذه التحركات المسايرة للدورة الاقتصادية إلى ارتفاع سعر الصرف أكثر من اللازم. لذا تدخل البنك المركزي في البر الرئيسي للصين في هذا التوقيت لتهدئة التوقعات أحادية الاتجاه.
لا يُعد مبلغ 24 مليار دولار كبيرًا في الواقع إذا قورن بحجم تداولات النقد الأجنبي باليوان، التي تتجاوز 800 مليار دولار يوميًا. فالمهم ليس مقدار السيولة المسحوبة، بل الإشارة السياسية إلى السعي لاستقرار سعر الصرف. وبعد صدور الخبر، انخفض اليوان offshore فورًا إلى ما دون 6.66، متراجعًا بنحو 200 نقطة؛ وقد ظهرت آثار هذه الخطوة على المدى القصير.
#中国人民银行 #人民币汇率
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه استنادًا إلى الإعلانات الرسمية للبنك المركزي في البر الرئيسي للصين وبيانات السوق العامة، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فحسب، ولا تشكل أي نصيحة استثمارية أو حكمًا على اتجاهات أسعار الصرف.$HYPE $BNCB $SOL
لنلقِ نظرة على الأرقام أولًا. إذا احتسبنا رصيد الودائع بالعملات الأجنبية، الذي بلغ نحو 1.2 تريليون دولار في نهاية سبتمبر، فمن المتوقع أن تؤدي هذه الخطوة إلى تجميد سيولة من العملات الأجنبية تُقدّر بنحو 24 مليار دولار.
كيف تعمل هذه الخطوة؟ يعني احتياطي الودائع بالعملات الأجنبية أن على البنوك، بعد تلقيها ودائع بهذه العملات، إيداع جزء منها لدى البنك المركزي في البر الرئيسي للصين وفقًا لنسبة محددة. والآن، مع رفع النسبة من 4% إلى 6%، ستقل كمية الدولارات المتاحة للبنوك، كما ستقل الدولارات التي تعرضها في السوق لاستبدالها باليوان. ومن شأن تقلص المعروض من الدولارات في السوق أن يخفف من قوة ارتفاع اليوان.
لماذا اتُخذت هذه الخطوة في هذا التوقيت؟ يكفي النظر إلى سعر الصرف لفهم السبب. ففي 2 نوفمبر، أغلق سعر الصرف الفوري لليوان عند 6.6458، مسجلًا أعلى مستوى له منذ أكثر من أربع سنوات، بعدما ارتفع بنحو 4.91% منذ بداية العام. والأهم أن الشركات، مع مشاهدتها استمرار ارتفاع اليوان، أصبحت أكثر رغبة بوضوح في تحويل إيراداتها من العملات الأجنبية إلى اليوان؛ إذ ارتفع معدل تسوية العملات الأجنبية من 57.2% في يوليو إلى 65.3% في سبتمبر. وقد تؤدي مثل هذه التحركات المسايرة للدورة الاقتصادية إلى ارتفاع سعر الصرف أكثر من اللازم. لذا تدخل البنك المركزي في البر الرئيسي للصين في هذا التوقيت لتهدئة التوقعات أحادية الاتجاه.
لا يُعد مبلغ 24 مليار دولار كبيرًا في الواقع إذا قورن بحجم تداولات النقد الأجنبي باليوان، التي تتجاوز 800 مليار دولار يوميًا. فالمهم ليس مقدار السيولة المسحوبة، بل الإشارة السياسية إلى السعي لاستقرار سعر الصرف. وبعد صدور الخبر، انخفض اليوان offshore فورًا إلى ما دون 6.66، متراجعًا بنحو 200 نقطة؛ وقد ظهرت آثار هذه الخطوة على المدى القصير.
#中国人民银行 #人民币汇率
إخلاء مسؤولية: جُمعت المعلومات الواردة أعلاه استنادًا إلى الإعلانات الرسمية للبنك المركزي في البر الرئيسي للصين وبيانات السوق العامة، وهي مخصصة لعرض الوقائع ومناقشة المعلومات فحسب، ولا تشكل أي نصيحة استثمارية أو حكمًا على اتجاهات أسعار الصرف.$HYPE $BNCB $SOL
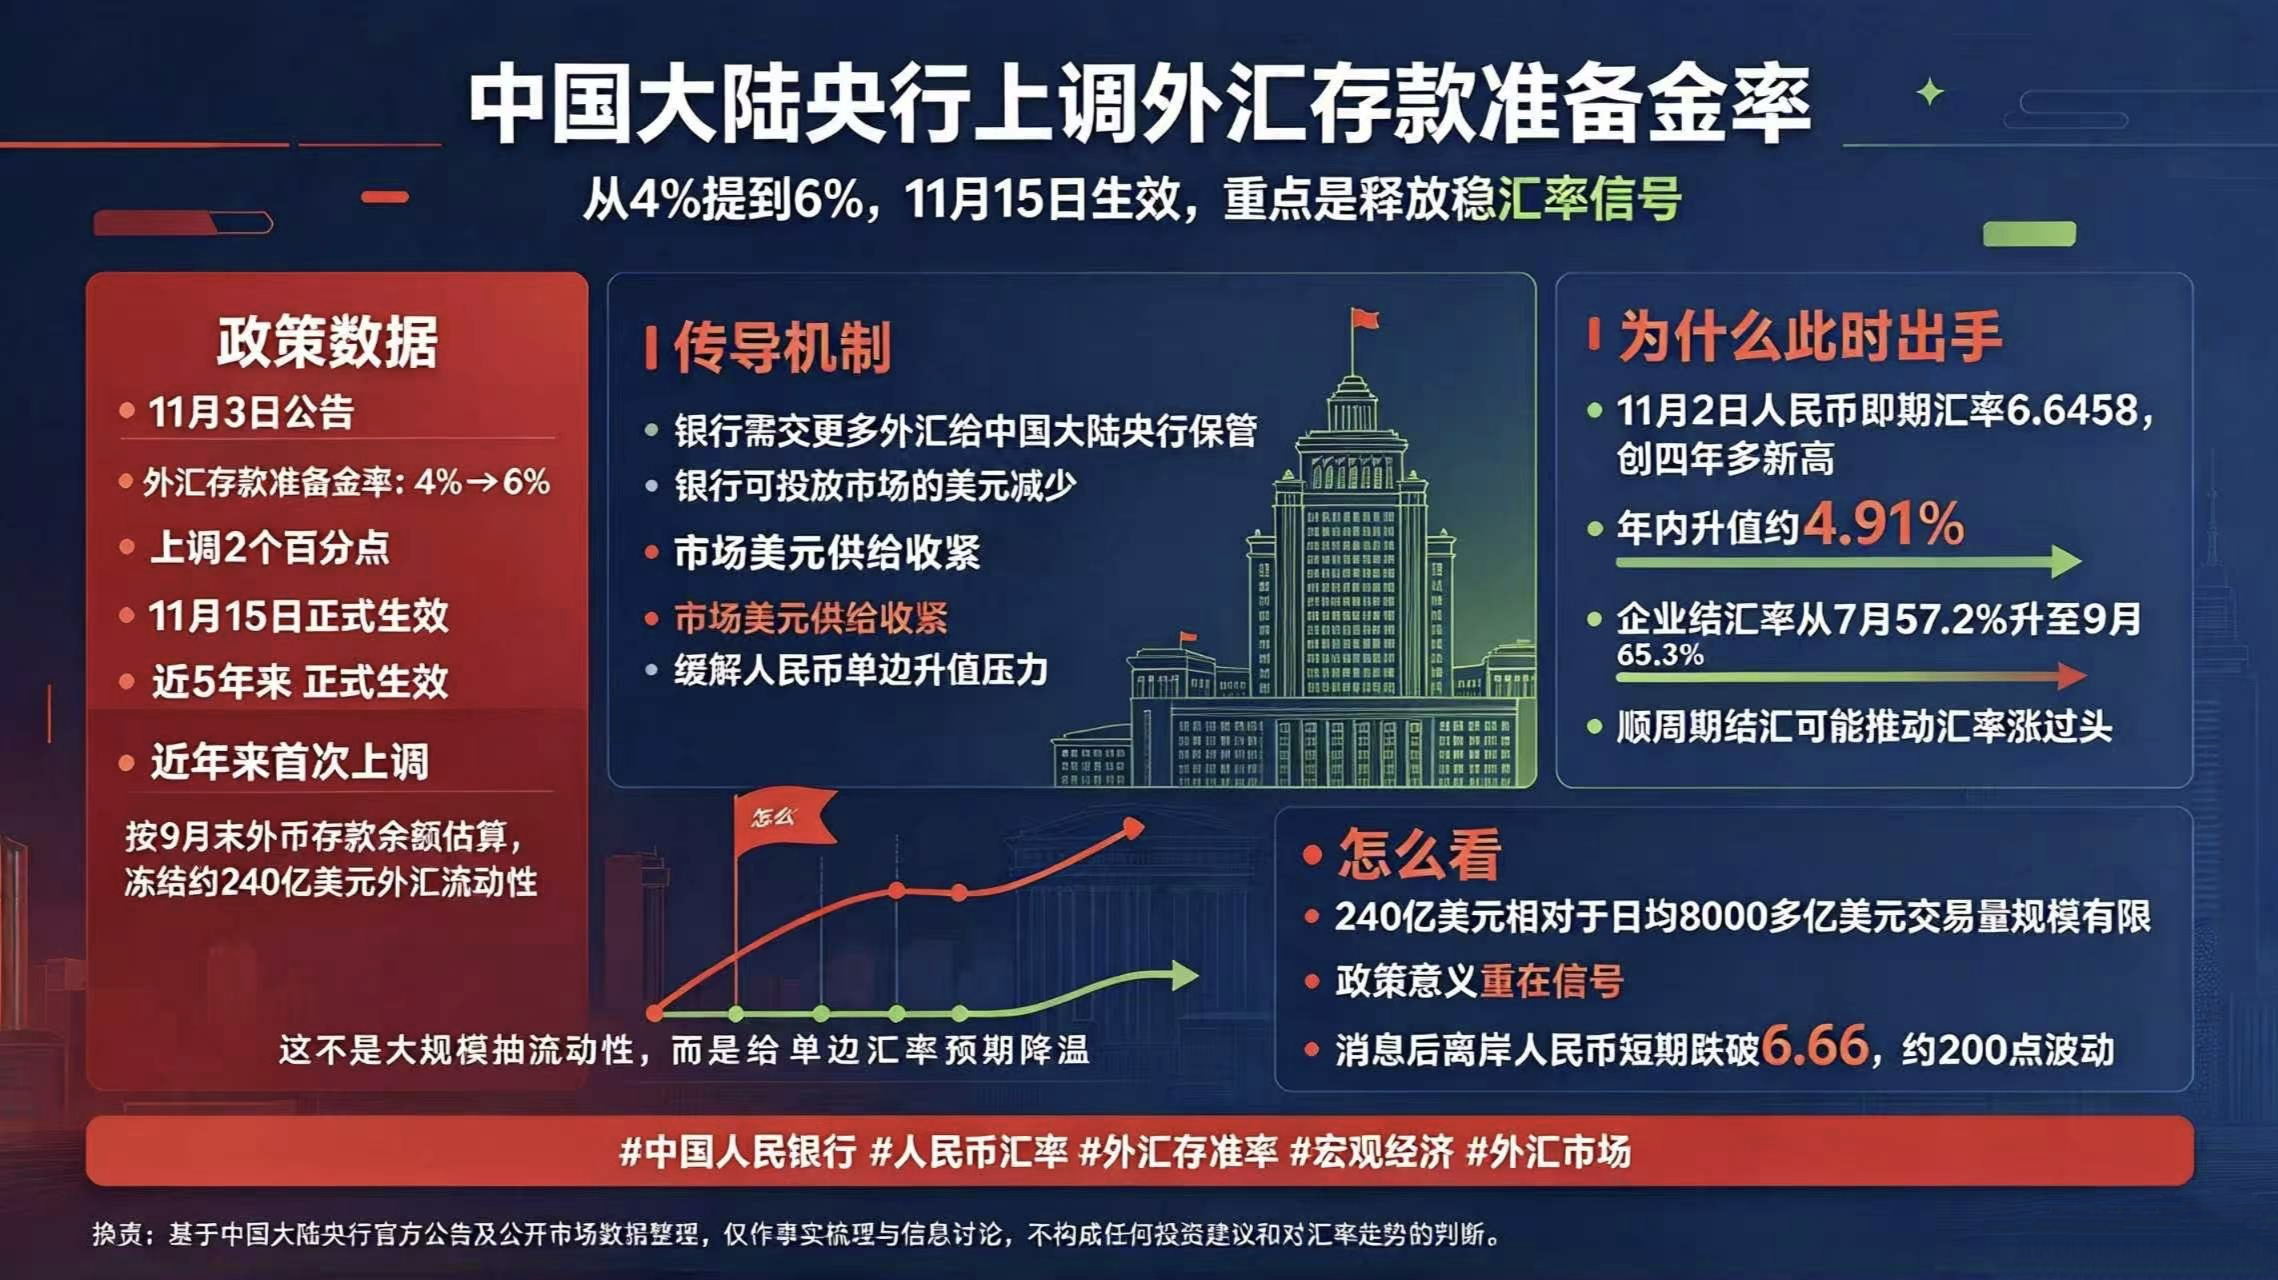
1
375
·
--
أصدرت Palantir تقريرها المالي للربع الثالث من عام 2026، وتجاوزت إيراداتها للمرة الأولى 2 مليار دولار، لكن سعر سهمها تراجع بنحو 3% بعد إغلاق السوق. كلا الأمرين صحيح، ومن المثير للاهتمام النظر إليهما معًا.
لنبدأ بالأرقام. بلغ إجمالي الإيرادات الفصلية 2.313 مليار دولار، بزيادة سنوية قدرها 96%. وكان أقوى أداء من نصيب الإيرادات التجارية في الولايات المتحدة، إذ بلغت 984 مليون دولار، بزيادة كبيرة قدرها 148%، متجاوزة للمرة الأولى إيرادات القطاع الحكومي الأمريكي (953 مليون دولار). وبلغت ربحية السهم المعدلة 0.44 دولار، كما رُفعت توجيهات إيرادات العام بأكمله إلى أكثر من 8.53 مليار دولار. يصعب حقًا العثور على أي عيب في نتائج هذه الفترة.
إذا كانت النتائج بهذه القوة، فلماذا تراجع السهم بعد الإغلاق؟ تتضح الإجابة عند النظر إلى المؤشرات المستقبلية. لم ترتفع القيمة الإجمالية للعقود (TCV) إلا بنسبة 6% هذا الربع. وكان التباطؤ الأبرز في القيمة الإجمالية للعقود التجارية الأمريكية؛ فبعد أن بلغ معدل النمو 153% في الربع السابق، هبط مباشرة إلى 11% هذا الربع. وهذا التراجع هو موضع القلق الحقيقي لدى السوق.
إيرادات الفترة الحالية تنتمي إلى الماضي، أما قيمة العقود فتعكس المستقبل. من الجيد بالطبع أن تحقق الشركة أرباحًا فصلية كبيرة، لكن إذا تباطأ نمو العقود الجديدة الموقعة بشدة، فسيصبح زخم الإيرادات المستقبلية موضع تساؤل. وهذا مهم خصوصًا بالنسبة إلى سهم Palantir، إذ ظل تقييمه مرتفعًا، وكانت توقعات السوق قبيل إعلان النتائج شديدة التفاؤل. وعندما تحققت الأخبار الإيجابية، بينما لم تواكبها المؤشرات المستقبلية، اختار بعض المستثمرين جني الأرباح، في موجة من «بيع الخبر».
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETHUSDT)
يُعد تجاوز الإيرادات 2 مليار دولار إنجازًا راسخًا، لكن التراجع بنسبة 3% بعد الإغلاق يوضح أن السوق لم يعد يقيّم الشركة على أساس نتائج الفترة الحالية فحسب، بل يركز مباشرة على استدامة نموها في المستقبل.
#Palantir盘后跌3%营收破20亿美元 #美股财报季来袭
إخلاء مسؤولية: أُعدّ المحتوى أعلاه استنادًا إلى التقرير المالي الرسمي لشركة Palantir وبيانات السوق المتاحة للعامة، وهو مخصص لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو حكمًا على تحركات سعر السهم لاحقًا$PLTRB $BTW $HYPE
أصدرت Palantir تقريرها المالي للربع الثالث من عام 2026، وتجاوزت إيراداتها للمرة الأولى 2 مليار دولار، لكن سعر سهمها تراجع بنحو 3% بعد إغلاق السوق. كلا الأمرين صحيح، ومن المثير للاهتمام النظر إليهما معًا.
لنبدأ بالأرقام. بلغ إجمالي الإيرادات الفصلية 2.313 مليار دولار، بزيادة سنوية قدرها 96%. وكان أقوى أداء من نصيب الإيرادات التجارية في الولايات المتحدة، إذ بلغت 984 مليون دولار، بزيادة كبيرة قدرها 148%، متجاوزة للمرة الأولى إيرادات القطاع الحكومي الأمريكي (953 مليون دولار). وبلغت ربحية السهم المعدلة 0.44 دولار، كما رُفعت توجيهات إيرادات العام بأكمله إلى أكثر من 8.53 مليار دولار. يصعب حقًا العثور على أي عيب في نتائج هذه الفترة.
إذا كانت النتائج بهذه القوة، فلماذا تراجع السهم بعد الإغلاق؟ تتضح الإجابة عند النظر إلى المؤشرات المستقبلية. لم ترتفع القيمة الإجمالية للعقود (TCV) إلا بنسبة 6% هذا الربع. وكان التباطؤ الأبرز في القيمة الإجمالية للعقود التجارية الأمريكية؛ فبعد أن بلغ معدل النمو 153% في الربع السابق، هبط مباشرة إلى 11% هذا الربع. وهذا التراجع هو موضع القلق الحقيقي لدى السوق.
إيرادات الفترة الحالية تنتمي إلى الماضي، أما قيمة العقود فتعكس المستقبل. من الجيد بالطبع أن تحقق الشركة أرباحًا فصلية كبيرة، لكن إذا تباطأ نمو العقود الجديدة الموقعة بشدة، فسيصبح زخم الإيرادات المستقبلية موضع تساؤل. وهذا مهم خصوصًا بالنسبة إلى سهم Palantir، إذ ظل تقييمه مرتفعًا، وكانت توقعات السوق قبيل إعلان النتائج شديدة التفاؤل. وعندما تحققت الأخبار الإيجابية، بينما لم تواكبها المؤشرات المستقبلية، اختار بعض المستثمرين جني الأرباح، في موجة من «بيع الخبر».
يُعد تجاوز الإيرادات 2 مليار دولار إنجازًا راسخًا، لكن التراجع بنسبة 3% بعد الإغلاق يوضح أن السوق لم يعد يقيّم الشركة على أساس نتائج الفترة الحالية فحسب، بل يركز مباشرة على استدامة نموها في المستقبل.
#Palantir盘后跌3%营收破20亿美元 #美股财报季来袭
إخلاء مسؤولية: أُعدّ المحتوى أعلاه استنادًا إلى التقرير المالي الرسمي لشركة Palantir وبيانات السوق المتاحة للعامة، وهو مخصص لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو حكمًا على تحركات سعر السهم لاحقًا$PLTRB $BTW $HYPE
لنبدأ بالأرقام. بلغ إجمالي الإيرادات الفصلية 2.313 مليار دولار، بزيادة سنوية قدرها 96%. وكان أقوى أداء من نصيب الإيرادات التجارية في الولايات المتحدة، إذ بلغت 984 مليون دولار، بزيادة كبيرة قدرها 148%، متجاوزة للمرة الأولى إيرادات القطاع الحكومي الأمريكي (953 مليون دولار). وبلغت ربحية السهم المعدلة 0.44 دولار، كما رُفعت توجيهات إيرادات العام بأكمله إلى أكثر من 8.53 مليار دولار. يصعب حقًا العثور على أي عيب في نتائج هذه الفترة.
إذا كانت النتائج بهذه القوة، فلماذا تراجع السهم بعد الإغلاق؟ تتضح الإجابة عند النظر إلى المؤشرات المستقبلية. لم ترتفع القيمة الإجمالية للعقود (TCV) إلا بنسبة 6% هذا الربع. وكان التباطؤ الأبرز في القيمة الإجمالية للعقود التجارية الأمريكية؛ فبعد أن بلغ معدل النمو 153% في الربع السابق، هبط مباشرة إلى 11% هذا الربع. وهذا التراجع هو موضع القلق الحقيقي لدى السوق.
إيرادات الفترة الحالية تنتمي إلى الماضي، أما قيمة العقود فتعكس المستقبل. من الجيد بالطبع أن تحقق الشركة أرباحًا فصلية كبيرة، لكن إذا تباطأ نمو العقود الجديدة الموقعة بشدة، فسيصبح زخم الإيرادات المستقبلية موضع تساؤل. وهذا مهم خصوصًا بالنسبة إلى سهم Palantir، إذ ظل تقييمه مرتفعًا، وكانت توقعات السوق قبيل إعلان النتائج شديدة التفاؤل. وعندما تحققت الأخبار الإيجابية، بينما لم تواكبها المؤشرات المستقبلية، اختار بعض المستثمرين جني الأرباح، في موجة من «بيع الخبر».
يُعد تجاوز الإيرادات 2 مليار دولار إنجازًا راسخًا، لكن التراجع بنسبة 3% بعد الإغلاق يوضح أن السوق لم يعد يقيّم الشركة على أساس نتائج الفترة الحالية فحسب، بل يركز مباشرة على استدامة نموها في المستقبل.
#Palantir盘后跌3%营收破20亿美元 #美股财报季来袭
إخلاء مسؤولية: أُعدّ المحتوى أعلاه استنادًا إلى التقرير المالي الرسمي لشركة Palantir وبيانات السوق المتاحة للعامة، وهو مخصص لتلخيص الوقائع ومناقشة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية أو حكمًا على تحركات سعر السهم لاحقًا$PLTRB $BTW $HYPE
3
14
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCRebounds80K
51,284 مشاهدات
655 يقومون بالنقاش
تحليلي اليوم لـ $BTC
السعر الآن عند 81,888$ والشارت يقول:
✅ الدعم قوي عند 80,000$
✅ إذا كسر 82,500$ بنشوف 84,000$ قريب
استراتيجيتي: ما أبيع بخوف، أشتري على دفعات
انت وش رأيك؟ $BTC بيكسر 82,500$ اليوم ولا بيرجع؟
شاركني رأيك 👇$BTC #BTCRebounds80K
هارون السعيدى
·8 إعجاب
·1.1k مشاهدات
Binance98PercentReplenished
35,869 مشاهدات
525 يقومون بالنقاش
USMidterms-WhatAreMarketsExpecting?
329,853 مشاهدات
2,018 يقومون بالنقاش