
橙子Joyce
291 منشورات
橙子Joyce
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
价值投资者:以十年为单位投资美股及BTC.ETH.BNB.SOL.推特X:@Joyce88ai

حائز على SOL
مُتداول مُتكرر
8.7 سنوات
795 تتابع
34.6K+ المتابعون
42.8K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
صاعد
تمّ التحقق
هل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
{future}(BZUSDT)
$CL
{future}(CLUSDT)
الطاقة
هل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
3.4k
26
206
3.4k
PINNED
·
--
صاعد
ألقى ماسك مرة أخرى “قنبلة” ثقيلة. عندما رد على أحد مستخدمي منصة X، أكد بوضوح: «أنا على درجة عالية من الثقة (highly confident) بأن شركة سبيس إكس (SpaceX) ستقوم بنشر كمبيوترات فيرا روبن (Vera Rubin) العام القادم في الفضاء».
ويشير ماسك إلى جهاز VR NLV72، وهو جهاز الحوسبة الفائقة للذكاء الاصطناعي على مستوى الرفّ الذي تقوم شركة إنفيديا (NVDA.US) بإنتاجه على نطاق واسع هذا العام. يدمج هذا النظام 72 معالجًا رسوميًا (GPU) من سلسلة Rubin و36 معالجًا مركزيًا (CPU) من فيرا، وتبلغ قدرة الاستدلال لكل رف 3.6 EFLOPS، بينما تبلغ قدرة التدريب 2.5 EFLOPS. يعتمد معالج Rubin GPU على عملية تصنيع 3 نانومتر من تايوان لصناعة أشباه الموصلات (TSM.US)، ويحتوي على 3360 مليار ترانزستور، ويأتي مزودًا بذاكرة HBM4 بسعة 288GB، مع عرض نطاق يصل إلى 22TB/s. وتبلغ قدرة الاستدلال على كل بطاقة أداءً يفوق الجيل السابق من Blackwell بمقدار 5 مرات.
وتصل السعة الإجمالية للذاكرة والذاكرة الرسومية معًا داخل خزانة واحدة إلى 74.7TB، وهو ما يعادل تقريبًا مجموع ذاكرة نحو 4500 هاتف ذكي من الفئة السائدة. ووفقًا لطرح إنفيديا نفسها، فإن تكلفة الاستدلال لكل مليون Token مقارنةً بـ GB200 NVL72 لا تتجاوز عُشر التكلفة.
ليس الأمر مجرد وضع شريحة في الفضاء
إن إرسال جهاز بهذا الحجم إلى الفضاء يختلف تمامًا عن تلك التجارب السابقة التي كانت “تُشغّل GPU في المدار” فحسب؛ إنها خطوة على مستوى مختلف تمامًا.
كما أن خارطة سبيس إكس (SpaceX) أكثر تحديدًا مما يتوقعه الآخرون. ووفقًا لما ذكره المدير المالي (CFO) Bret Johnsen في اجتماع مع شركة Goldman Sachs، تخطط الشركة لإطلاق أول دفعة من أقمار Starmind AI1 في الربع الرابع من 2027، ثم توسيع نطاق النشر بشكل كبير في 2028. وهذه الأقمار، من حيث الجوهر، هي «أرفف حوسبة في الفضاء»؛ إذ ستعيد استخدام منصة أقمار Starlink V3، وتستبدل هوائيات المصفوفة الطورية للتواصل (التي تحقق التحكم في الحزمة) بحمولات حوسبة، إضافة إلى مصفوفة طاقة شمسية أكبر، ثم تركّب كذلك نظام مبردات سائل قابل للطي على مساحة 110 مترًا مربعًا. وتبلغ ارتفاعات نشر الجيل الأول من AI1 نحو 20 مترًا، وعرض الجناح 70 مترًا، مع مصفوفة خلايا شمسية بقدرة 210 كيلوواط. وتبلغ القدرة الحسابية المتوسطة 120 كيلوواط، بينما تصل القدرة القصوى إلى 250 كيلوواط.
وعلى جانب التصنيع، يجري التقدم أيضًا. تهدف منشأة أقمار AI التابعة لـ SpaceX في Bastrop بولاية تكساس إلى تحقيق إنتاج واسع النطاق بحلول نهاية 2027، مع خطط بعيدة المدى لنشر حوالي مليون قمر من أقمار AI.
وعلى مستوى الشرائح، أصبحت سبيس إكس بالفعل “مخلصة” لإنفيديا. قال ماسك بوضوح في مكالمة الأرباح: «نحن نعتقد أن بنية Vera Rubin هي أفضل بنية، وأفضل كمبيوتر للذكاء الاصطناعي، لذلك نختار إنفيديا فقط». وأضاف Johnsen أن التعاون مع إنفيديا يساعد سبيس إكس على الحصول على حصص إنتاجية محدودة (بكميات نادرة) في ظل شح إمدادات وحدات GPU.
ما زلت أستثمر باستمرار في SPCX وGOOGL
$SPCXB
{spot}(SPCXBUSDT)
$BTC
{future}(BTCUSDT)
ألقى ماسك مرة أخرى “قنبلة” ثقيلة. عندما رد على أحد مستخدمي منصة X، أكد بوضوح: «أنا على درجة عالية من الثقة (highly confident) بأن شركة سبيس إكس (SpaceX) ستقوم بنشر كمبيوترات فيرا روبن (Vera Rubin) العام القادم في الفضاء».
ويشير ماسك إلى جهاز VR NLV72، وهو جهاز الحوسبة الفائقة للذكاء الاصطناعي على مستوى الرفّ الذي تقوم شركة إنفيديا (NVDA.US) بإنتاجه على نطاق واسع هذا العام. يدمج هذا النظام 72 معالجًا رسوميًا (GPU) من سلسلة Rubin و36 معالجًا مركزيًا (CPU) من فيرا، وتبلغ قدرة الاستدلال لكل رف 3.6 EFLOPS، بينما تبلغ قدرة التدريب 2.5 EFLOPS. يعتمد معالج Rubin GPU على عملية تصنيع 3 نانومتر من تايوان لصناعة أشباه الموصلات (TSM.US)، ويحتوي على 3360 مليار ترانزستور، ويأتي مزودًا بذاكرة HBM4 بسعة 288GB، مع عرض نطاق يصل إلى 22TB/s. وتبلغ قدرة الاستدلال على كل بطاقة أداءً يفوق الجيل السابق من Blackwell بمقدار 5 مرات.
وتصل السعة الإجمالية للذاكرة والذاكرة الرسومية معًا داخل خزانة واحدة إلى 74.7TB، وهو ما يعادل تقريبًا مجموع ذاكرة نحو 4500 هاتف ذكي من الفئة السائدة. ووفقًا لطرح إنفيديا نفسها، فإن تكلفة الاستدلال لكل مليون Token مقارنةً بـ GB200 NVL72 لا تتجاوز عُشر التكلفة.
ليس الأمر مجرد وضع شريحة في الفضاء
إن إرسال جهاز بهذا الحجم إلى الفضاء يختلف تمامًا عن تلك التجارب السابقة التي كانت “تُشغّل GPU في المدار” فحسب؛ إنها خطوة على مستوى مختلف تمامًا.
كما أن خارطة سبيس إكس (SpaceX) أكثر تحديدًا مما يتوقعه الآخرون. ووفقًا لما ذكره المدير المالي (CFO) Bret Johnsen في اجتماع مع شركة Goldman Sachs، تخطط الشركة لإطلاق أول دفعة من أقمار Starmind AI1 في الربع الرابع من 2027، ثم توسيع نطاق النشر بشكل كبير في 2028. وهذه الأقمار، من حيث الجوهر، هي «أرفف حوسبة في الفضاء»؛ إذ ستعيد استخدام منصة أقمار Starlink V3، وتستبدل هوائيات المصفوفة الطورية للتواصل (التي تحقق التحكم في الحزمة) بحمولات حوسبة، إضافة إلى مصفوفة طاقة شمسية أكبر، ثم تركّب كذلك نظام مبردات سائل قابل للطي على مساحة 110 مترًا مربعًا. وتبلغ ارتفاعات نشر الجيل الأول من AI1 نحو 20 مترًا، وعرض الجناح 70 مترًا، مع مصفوفة خلايا شمسية بقدرة 210 كيلوواط. وتبلغ القدرة الحسابية المتوسطة 120 كيلوواط، بينما تصل القدرة القصوى إلى 250 كيلوواط.
وعلى جانب التصنيع، يجري التقدم أيضًا. تهدف منشأة أقمار AI التابعة لـ SpaceX في Bastrop بولاية تكساس إلى تحقيق إنتاج واسع النطاق بحلول نهاية 2027، مع خطط بعيدة المدى لنشر حوالي مليون قمر من أقمار AI.
وعلى مستوى الشرائح، أصبحت سبيس إكس بالفعل “مخلصة” لإنفيديا. قال ماسك بوضوح في مكالمة الأرباح: «نحن نعتقد أن بنية Vera Rubin هي أفضل بنية، وأفضل كمبيوتر للذكاء الاصطناعي، لذلك نختار إنفيديا فقط». وأضاف Johnsen أن التعاون مع إنفيديا يساعد سبيس إكس على الحصول على حصص إنتاجية محدودة (بكميات نادرة) في ظل شح إمدادات وحدات GPU.
ما زلت أستثمر باستمرار في SPCX وGOOGL
$SPCXB
$BTC
ويشير ماسك إلى جهاز VR NLV72، وهو جهاز الحوسبة الفائقة للذكاء الاصطناعي على مستوى الرفّ الذي تقوم شركة إنفيديا (NVDA.US) بإنتاجه على نطاق واسع هذا العام. يدمج هذا النظام 72 معالجًا رسوميًا (GPU) من سلسلة Rubin و36 معالجًا مركزيًا (CPU) من فيرا، وتبلغ قدرة الاستدلال لكل رف 3.6 EFLOPS، بينما تبلغ قدرة التدريب 2.5 EFLOPS. يعتمد معالج Rubin GPU على عملية تصنيع 3 نانومتر من تايوان لصناعة أشباه الموصلات (TSM.US)، ويحتوي على 3360 مليار ترانزستور، ويأتي مزودًا بذاكرة HBM4 بسعة 288GB، مع عرض نطاق يصل إلى 22TB/s. وتبلغ قدرة الاستدلال على كل بطاقة أداءً يفوق الجيل السابق من Blackwell بمقدار 5 مرات.
وتصل السعة الإجمالية للذاكرة والذاكرة الرسومية معًا داخل خزانة واحدة إلى 74.7TB، وهو ما يعادل تقريبًا مجموع ذاكرة نحو 4500 هاتف ذكي من الفئة السائدة. ووفقًا لطرح إنفيديا نفسها، فإن تكلفة الاستدلال لكل مليون Token مقارنةً بـ GB200 NVL72 لا تتجاوز عُشر التكلفة.
ليس الأمر مجرد وضع شريحة في الفضاء
إن إرسال جهاز بهذا الحجم إلى الفضاء يختلف تمامًا عن تلك التجارب السابقة التي كانت “تُشغّل GPU في المدار” فحسب؛ إنها خطوة على مستوى مختلف تمامًا.
كما أن خارطة سبيس إكس (SpaceX) أكثر تحديدًا مما يتوقعه الآخرون. ووفقًا لما ذكره المدير المالي (CFO) Bret Johnsen في اجتماع مع شركة Goldman Sachs، تخطط الشركة لإطلاق أول دفعة من أقمار Starmind AI1 في الربع الرابع من 2027، ثم توسيع نطاق النشر بشكل كبير في 2028. وهذه الأقمار، من حيث الجوهر، هي «أرفف حوسبة في الفضاء»؛ إذ ستعيد استخدام منصة أقمار Starlink V3، وتستبدل هوائيات المصفوفة الطورية للتواصل (التي تحقق التحكم في الحزمة) بحمولات حوسبة، إضافة إلى مصفوفة طاقة شمسية أكبر، ثم تركّب كذلك نظام مبردات سائل قابل للطي على مساحة 110 مترًا مربعًا. وتبلغ ارتفاعات نشر الجيل الأول من AI1 نحو 20 مترًا، وعرض الجناح 70 مترًا، مع مصفوفة خلايا شمسية بقدرة 210 كيلوواط. وتبلغ القدرة الحسابية المتوسطة 120 كيلوواط، بينما تصل القدرة القصوى إلى 250 كيلوواط.
وعلى جانب التصنيع، يجري التقدم أيضًا. تهدف منشأة أقمار AI التابعة لـ SpaceX في Bastrop بولاية تكساس إلى تحقيق إنتاج واسع النطاق بحلول نهاية 2027، مع خطط بعيدة المدى لنشر حوالي مليون قمر من أقمار AI.
وعلى مستوى الشرائح، أصبحت سبيس إكس بالفعل “مخلصة” لإنفيديا. قال ماسك بوضوح في مكالمة الأرباح: «نحن نعتقد أن بنية Vera Rubin هي أفضل بنية، وأفضل كمبيوتر للذكاء الاصطناعي، لذلك نختار إنفيديا فقط». وأضاف Johnsen أن التعاون مع إنفيديا يساعد سبيس إكس على الحصول على حصص إنتاجية محدودة (بكميات نادرة) في ظل شح إمدادات وحدات GPU.
ما زلت أستثمر باستمرار في SPCX وGOOGL
$SPCXB
$BTC
7
5
4
1.6k
·
--
صاعد
صحيح جزئيًا
هل إن أسعار الفائدة المرتفعة هي «المُنهي» لسوق الأسهم الأميركية؟ الربحية هي الأهم؟
ما يزال هناك بعض المسافة قبل أن تُقمع الارتفاعات الأخيرة في الفائدة التقييمات فعلاً؛ والفيصل في تحديد السقف الخاص بالتقييمات ليس معدل العائد بحد ذاته، بل وتيرة نمو الأرباح.
وعلى نطاق أوسع، لا يرى مخططون/استراتيجيون في وول ستريت أن إعادة رفع مجلس الاحتياطي الفيدرالي للفائدة تُعد إشارةً لانتهاء السوق الصاعدة. طالما ظل نمو الاقتصاد وأرباح الشركات متسمين بالمرونة، فقد تكون التراجعات الناجمة عن رفع فائدة معتدل مجرد تقلبات قصيرة الأجل.
عندما تصل التقييمات إلى ضغط فعلي عند عتبة 5%–6%
الفئة الأولى هي بيئة نمو فائقة تزيد فيها وتيرة نمو الأرباح عن 20%؛ ويمكن أن تدعم فيها مضاعفات التقييم إلى نحو 24 مرة، وهو ما يقابل عائد سندات الخزانة الأميركية لأجل 10 سنوات بنحو 6%. الفئة الثانية هي بيئة نمو أعلى من الاتجاه، عندما تتراوح وتيرة نمو الأرباح بين 10% و20%؛ عندها تكون مضاعفات التقييم حوالي 20 مرة، أي مع عائد يقارب 5%. وبشكل عام، كلما كانت وتيرة نمو الأرباح أقل، تنخفض أيضاً مستويات العوائد التي يستطيع السوق تحمّلها.
حالياً، يبلغ مؤشر S&P 500 قرابة 22 مرة من أرباح عام 2026 المتوقعة، ما يعكس وتيرة نمو أرباح لعام 2026 بنحو 28% بعد التعديل؛ وبالنسبة لعام 2027 تبلغ التقييمات نحو 18 مرة، بما يُضمِّن وتيرة نمو أرباح قدرها قرابة 21% (مع استبعاد أرباح/خسائر الاستثمارات لمرة واحدة). هذا يعني أنه طالما يمكن الحفاظ على وتيرة نمو الأرباح عند 15% أو أكثر، فإن تقييمات عام 2027 ما تزال لديها مساحة لمزيد من إعادة التسعير.
لاختبار ما إذا كانت التقييمات مرتفعة الثمن، توجد أداة أخرى. يُظهر نموذج خصم الأرباح على مرحلتين أن علاوة مخاطر حقوق الملكية الضمنية تبلغ حالياً نحو 7.2%، وهي عند مستوى 69% تاريخياً؛ كما أن PEG طويل الأجل يبلغ قرابة ضعفين. بمعنى آخر، ما دام بإمكان الشركات تحقيق وتيرة نمو سنوي للأرباح بين 13% و15%، فإن مستويات التقييم الحالية تظل مدعومة أساسياً إلى حد كبير بعوامل جوهرية.
تبلغ تقييمات «30» من كبريات شركات الذكاء الاصطناعي حالياً قرابة 30 مرة على أساس التطلعات للأمام؛ وهو ما يقابل أن باقي مكونات مؤشر S&P 500 وعددها 470 شركة تبلغ تقييماتها حوالي 19 مرة، بينما تبلغ تقييمات نظيرتها في مؤشر MSCI ACWI حوالي 14.3 مرة. وتعود هذه علاوة التقييم أساساً إلى قوة أكبر في وضوح الأرباح، وانخفاض معدلات الرفع المالي، وتحقيق عوائد أكثر ثباتاً للمساهمين.
وتأتي الإنتاجية كوسادة أمان أخرى. إذا ظلت الإنتاجية ضمن نطاق 1.5%–2.5%، فإن العائد الحالي يمكنه أن يدعم تقييماً يقارب 20 مرة؛ أما إذا دفع الذكاء الاصطناعي الإنتاجية إلى تجاوز 2.5%، فستكون الزيادة في الدعم الذي تحصل عليه التقييمات أقوى.
على المدى القصير، تكفي قوتان لتقابل جزئياً ضغوط ارتفاع تكلفة التمويل: أولاً، تحسّن أرباح قطاع الخدمات المالية؛ وثانياً، ما زالت الشركات تمتلك نحو 2.4 تريليون دولار، ويمكن لهذه الأموال أن توفر إيرادات فوائد أعلى. ومن منظور نمط القيمة السوقية، تتمتع الشركات الكبيرة بقدرة أكبر على الصمود.
$GOOG.US
{stock_us}(GOOG.US)
هل إن أسعار الفائدة المرتفعة هي «المُنهي» لسوق الأسهم الأميركية؟ الربحية هي الأهم؟
ما يزال هناك بعض المسافة قبل أن تُقمع الارتفاعات الأخيرة في الفائدة التقييمات فعلاً؛ والفيصل في تحديد السقف الخاص بالتقييمات ليس معدل العائد بحد ذاته، بل وتيرة نمو الأرباح.
وعلى نطاق أوسع، لا يرى مخططون/استراتيجيون في وول ستريت أن إعادة رفع مجلس الاحتياطي الفيدرالي للفائدة تُعد إشارةً لانتهاء السوق الصاعدة. طالما ظل نمو الاقتصاد وأرباح الشركات متسمين بالمرونة، فقد تكون التراجعات الناجمة عن رفع فائدة معتدل مجرد تقلبات قصيرة الأجل.
عندما تصل التقييمات إلى ضغط فعلي عند عتبة 5%–6%
الفئة الأولى هي بيئة نمو فائقة تزيد فيها وتيرة نمو الأرباح عن 20%؛ ويمكن أن تدعم فيها مضاعفات التقييم إلى نحو 24 مرة، وهو ما يقابل عائد سندات الخزانة الأميركية لأجل 10 سنوات بنحو 6%. الفئة الثانية هي بيئة نمو أعلى من الاتجاه، عندما تتراوح وتيرة نمو الأرباح بين 10% و20%؛ عندها تكون مضاعفات التقييم حوالي 20 مرة، أي مع عائد يقارب 5%. وبشكل عام، كلما كانت وتيرة نمو الأرباح أقل، تنخفض أيضاً مستويات العوائد التي يستطيع السوق تحمّلها.
حالياً، يبلغ مؤشر S&P 500 قرابة 22 مرة من أرباح عام 2026 المتوقعة، ما يعكس وتيرة نمو أرباح لعام 2026 بنحو 28% بعد التعديل؛ وبالنسبة لعام 2027 تبلغ التقييمات نحو 18 مرة، بما يُضمِّن وتيرة نمو أرباح قدرها قرابة 21% (مع استبعاد أرباح/خسائر الاستثمارات لمرة واحدة). هذا يعني أنه طالما يمكن الحفاظ على وتيرة نمو الأرباح عند 15% أو أكثر، فإن تقييمات عام 2027 ما تزال لديها مساحة لمزيد من إعادة التسعير.
لاختبار ما إذا كانت التقييمات مرتفعة الثمن، توجد أداة أخرى. يُظهر نموذج خصم الأرباح على مرحلتين أن علاوة مخاطر حقوق الملكية الضمنية تبلغ حالياً نحو 7.2%، وهي عند مستوى 69% تاريخياً؛ كما أن PEG طويل الأجل يبلغ قرابة ضعفين. بمعنى آخر، ما دام بإمكان الشركات تحقيق وتيرة نمو سنوي للأرباح بين 13% و15%، فإن مستويات التقييم الحالية تظل مدعومة أساسياً إلى حد كبير بعوامل جوهرية.
تبلغ تقييمات «30» من كبريات شركات الذكاء الاصطناعي حالياً قرابة 30 مرة على أساس التطلعات للأمام؛ وهو ما يقابل أن باقي مكونات مؤشر S&P 500 وعددها 470 شركة تبلغ تقييماتها حوالي 19 مرة، بينما تبلغ تقييمات نظيرتها في مؤشر MSCI ACWI حوالي 14.3 مرة. وتعود هذه علاوة التقييم أساساً إلى قوة أكبر في وضوح الأرباح، وانخفاض معدلات الرفع المالي، وتحقيق عوائد أكثر ثباتاً للمساهمين.
وتأتي الإنتاجية كوسادة أمان أخرى. إذا ظلت الإنتاجية ضمن نطاق 1.5%–2.5%، فإن العائد الحالي يمكنه أن يدعم تقييماً يقارب 20 مرة؛ أما إذا دفع الذكاء الاصطناعي الإنتاجية إلى تجاوز 2.5%، فستكون الزيادة في الدعم الذي تحصل عليه التقييمات أقوى.
على المدى القصير، تكفي قوتان لتقابل جزئياً ضغوط ارتفاع تكلفة التمويل: أولاً، تحسّن أرباح قطاع الخدمات المالية؛ وثانياً، ما زالت الشركات تمتلك نحو 2.4 تريليون دولار، ويمكن لهذه الأموال أن توفر إيرادات فوائد أعلى. ومن منظور نمط القيمة السوقية، تتمتع الشركات الكبيرة بقدرة أكبر على الصمود.
$GOOG.US
ما يزال هناك بعض المسافة قبل أن تُقمع الارتفاعات الأخيرة في الفائدة التقييمات فعلاً؛ والفيصل في تحديد السقف الخاص بالتقييمات ليس معدل العائد بحد ذاته، بل وتيرة نمو الأرباح.
وعلى نطاق أوسع، لا يرى مخططون/استراتيجيون في وول ستريت أن إعادة رفع مجلس الاحتياطي الفيدرالي للفائدة تُعد إشارةً لانتهاء السوق الصاعدة. طالما ظل نمو الاقتصاد وأرباح الشركات متسمين بالمرونة، فقد تكون التراجعات الناجمة عن رفع فائدة معتدل مجرد تقلبات قصيرة الأجل.
عندما تصل التقييمات إلى ضغط فعلي عند عتبة 5%–6%
الفئة الأولى هي بيئة نمو فائقة تزيد فيها وتيرة نمو الأرباح عن 20%؛ ويمكن أن تدعم فيها مضاعفات التقييم إلى نحو 24 مرة، وهو ما يقابل عائد سندات الخزانة الأميركية لأجل 10 سنوات بنحو 6%. الفئة الثانية هي بيئة نمو أعلى من الاتجاه، عندما تتراوح وتيرة نمو الأرباح بين 10% و20%؛ عندها تكون مضاعفات التقييم حوالي 20 مرة، أي مع عائد يقارب 5%. وبشكل عام، كلما كانت وتيرة نمو الأرباح أقل، تنخفض أيضاً مستويات العوائد التي يستطيع السوق تحمّلها.
حالياً، يبلغ مؤشر S&P 500 قرابة 22 مرة من أرباح عام 2026 المتوقعة، ما يعكس وتيرة نمو أرباح لعام 2026 بنحو 28% بعد التعديل؛ وبالنسبة لعام 2027 تبلغ التقييمات نحو 18 مرة، بما يُضمِّن وتيرة نمو أرباح قدرها قرابة 21% (مع استبعاد أرباح/خسائر الاستثمارات لمرة واحدة). هذا يعني أنه طالما يمكن الحفاظ على وتيرة نمو الأرباح عند 15% أو أكثر، فإن تقييمات عام 2027 ما تزال لديها مساحة لمزيد من إعادة التسعير.
لاختبار ما إذا كانت التقييمات مرتفعة الثمن، توجد أداة أخرى. يُظهر نموذج خصم الأرباح على مرحلتين أن علاوة مخاطر حقوق الملكية الضمنية تبلغ حالياً نحو 7.2%، وهي عند مستوى 69% تاريخياً؛ كما أن PEG طويل الأجل يبلغ قرابة ضعفين. بمعنى آخر، ما دام بإمكان الشركات تحقيق وتيرة نمو سنوي للأرباح بين 13% و15%، فإن مستويات التقييم الحالية تظل مدعومة أساسياً إلى حد كبير بعوامل جوهرية.
تبلغ تقييمات «30» من كبريات شركات الذكاء الاصطناعي حالياً قرابة 30 مرة على أساس التطلعات للأمام؛ وهو ما يقابل أن باقي مكونات مؤشر S&P 500 وعددها 470 شركة تبلغ تقييماتها حوالي 19 مرة، بينما تبلغ تقييمات نظيرتها في مؤشر MSCI ACWI حوالي 14.3 مرة. وتعود هذه علاوة التقييم أساساً إلى قوة أكبر في وضوح الأرباح، وانخفاض معدلات الرفع المالي، وتحقيق عوائد أكثر ثباتاً للمساهمين.
وتأتي الإنتاجية كوسادة أمان أخرى. إذا ظلت الإنتاجية ضمن نطاق 1.5%–2.5%، فإن العائد الحالي يمكنه أن يدعم تقييماً يقارب 20 مرة؛ أما إذا دفع الذكاء الاصطناعي الإنتاجية إلى تجاوز 2.5%، فستكون الزيادة في الدعم الذي تحصل عليه التقييمات أقوى.
على المدى القصير، تكفي قوتان لتقابل جزئياً ضغوط ارتفاع تكلفة التمويل: أولاً، تحسّن أرباح قطاع الخدمات المالية؛ وثانياً، ما زالت الشركات تمتلك نحو 2.4 تريليون دولار، ويمكن لهذه الأموال أن توفر إيرادات فوائد أعلى. ومن منظور نمط القيمة السوقية، تتمتع الشركات الكبيرة بقدرة أكبر على الصمود.
$GOOG.US
2
397
·
--
صاعد
تمّ التحقق
أذنت وزارة الخزانة الأمريكية (OFAC) على التوالي بإجراء صفقات تتعلق بالذهب المنتج في فنزويلا ومجموعة أوسع من الموارد المعدنية، بما يسمح بالتعامل مع شركة المناجم الحكومية Minerven، وبما يجيز التفاوض على عقود استثمار وتقديم خدمات مرتبطة بالتنقيب عن التعدين. كما شملت التراخيص مؤخراً على نحو أوسع فئات مثل الفحم.
اتفق تاجر السلع Trafigura مع Minerven على شراء سبائك ذهب (شكل سبيكة) بكمية تقارب 650–1000 كيلوجرام، ونقلها إلى الولايات المتحدة للتكرير.
ومن خلال قانون التعدين الجديد، تسمح فنزويلا للشركات الأجنبية بالمشاركة في استخراج ما تصفه بـ«الموارد المعدنية الاستراتيجية» مثل الذهب، وتصل مدة الامتيازات إلى 30 عاماً. وقام وزير الداخلية الأمريكي دوغ بيرغوم (Doug Burgum) بزيارة فنزويلا برفقة عشرات من كبار مسؤولي الشركات الأمريكية للترويج لفرص في الذهب والبوكسيت والنيكل وخام الحديد والسبائك النادرة وغيرها.
كما تدرس الولايات المتحدة اتخاذ إجراءات إضافية (منها احتمال إصدار أمر تنفيذي بشأن الموارد المعدنية الحيوية)، بهدف ضمان ألا تحصل الشركات الأمريكية على النفط فحسب، بل أيضاً على إمدادات من معادن تعد مهمة للأمن القومي. وفي المقابل، قالت الرئاسة الأمريكية إن البلدين يستفيدان من «إعادة ضبط العلاقات واستثمارات غربية جديدة في الصناعات الحيوية».
لكن موارد فنزويلا ليست وهمية: فقد أشارت بيانات رسمية في 2018 إلى نحو 644 طناً من الذهب، وحوالي 14.68 مليار طن من خام الحديد، وحوالي 320 مليون طن من البوكسيت، وحوالي 408 آلاف طن من النيكل. وتقدّر مؤسسات مثل CSIS كمية موارد الذهب بنحو 75 مليون أونصة تقريباً. غير أن سنوات من التأميم والعقوبات والتنقيب غير القانوني والسيطرة المسلحة أدت إلى أن الإنتاج الفعلي أقل بكثير من الإمكانات.
اتجاه السياسات واضح بالفعل—بعد النفط، تسعى الولايات المتحدة إلى «تأمين» موارد فنزويلا كذلك، ويأتي الذهب كأول نوع يترجم إلى واقع على الأرض لأن تحويله إلى نقد أسرع والنقل أسهل نسبياً. أما استثمارات واسعة النطاق في المناجم الحقيقية (مثل الاستكشاف والبنية التحتية والإنتاج النظامي) فستظل أبطأ لأن عناصر مثل الأمن والكهرباء والطرق وموثوقية العقود لا تزال دون المستوى. على المدى القصير، من المرجح أكثر أن تكون صفقات تجارية وعقود تكرير وخدمات، وكذلك إعادة تشغيل عدد قليل من المشاريع القديمة، وليس ظهور مجموعة من المناجم الجديدة عالمية المستوى فوراً.
ما يستحق المراقبة ليس الشعارات، بل ثلاث نقاط: هل تم دفع الجماعات المسلحة إلى خارج مناطق التعدين؟ وهل يمكن التحقق من تتبع مصدر الذهب والعناية الواجبة؟ وإلى أين تتجه الأموال ضمن العقود الجديدة؟ هذه الثلاثة تحدد ما إذا كان الأمر «إصلاحاً للتطبيع» أم مجرد تبديل لدفعة جديدة من المشترين بنمط قديم.
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
استثمار مستمر في الذهب XAU والبيتكوين BTC
أذنت وزارة الخزانة الأمريكية (OFAC) على التوالي بإجراء صفقات تتعلق بالذهب المنتج في فنزويلا ومجموعة أوسع من الموارد المعدنية، بما يسمح بالتعامل مع شركة المناجم الحكومية Minerven، وبما يجيز التفاوض على عقود استثمار وتقديم خدمات مرتبطة بالتنقيب عن التعدين. كما شملت التراخيص مؤخراً على نحو أوسع فئات مثل الفحم.
اتفق تاجر السلع Trafigura مع Minerven على شراء سبائك ذهب (شكل سبيكة) بكمية تقارب 650–1000 كيلوجرام، ونقلها إلى الولايات المتحدة للتكرير.
ومن خلال قانون التعدين الجديد، تسمح فنزويلا للشركات الأجنبية بالمشاركة في استخراج ما تصفه بـ«الموارد المعدنية الاستراتيجية» مثل الذهب، وتصل مدة الامتيازات إلى 30 عاماً. وقام وزير الداخلية الأمريكي دوغ بيرغوم (Doug Burgum) بزيارة فنزويلا برفقة عشرات من كبار مسؤولي الشركات الأمريكية للترويج لفرص في الذهب والبوكسيت والنيكل وخام الحديد والسبائك النادرة وغيرها.
كما تدرس الولايات المتحدة اتخاذ إجراءات إضافية (منها احتمال إصدار أمر تنفيذي بشأن الموارد المعدنية الحيوية)، بهدف ضمان ألا تحصل الشركات الأمريكية على النفط فحسب، بل أيضاً على إمدادات من معادن تعد مهمة للأمن القومي. وفي المقابل، قالت الرئاسة الأمريكية إن البلدين يستفيدان من «إعادة ضبط العلاقات واستثمارات غربية جديدة في الصناعات الحيوية».
لكن موارد فنزويلا ليست وهمية: فقد أشارت بيانات رسمية في 2018 إلى نحو 644 طناً من الذهب، وحوالي 14.68 مليار طن من خام الحديد، وحوالي 320 مليون طن من البوكسيت، وحوالي 408 آلاف طن من النيكل. وتقدّر مؤسسات مثل CSIS كمية موارد الذهب بنحو 75 مليون أونصة تقريباً. غير أن سنوات من التأميم والعقوبات والتنقيب غير القانوني والسيطرة المسلحة أدت إلى أن الإنتاج الفعلي أقل بكثير من الإمكانات.
اتجاه السياسات واضح بالفعل—بعد النفط، تسعى الولايات المتحدة إلى «تأمين» موارد فنزويلا كذلك، ويأتي الذهب كأول نوع يترجم إلى واقع على الأرض لأن تحويله إلى نقد أسرع والنقل أسهل نسبياً. أما استثمارات واسعة النطاق في المناجم الحقيقية (مثل الاستكشاف والبنية التحتية والإنتاج النظامي) فستظل أبطأ لأن عناصر مثل الأمن والكهرباء والطرق وموثوقية العقود لا تزال دون المستوى. على المدى القصير، من المرجح أكثر أن تكون صفقات تجارية وعقود تكرير وخدمات، وكذلك إعادة تشغيل عدد قليل من المشاريع القديمة، وليس ظهور مجموعة من المناجم الجديدة عالمية المستوى فوراً.
ما يستحق المراقبة ليس الشعارات، بل ثلاث نقاط: هل تم دفع الجماعات المسلحة إلى خارج مناطق التعدين؟ وهل يمكن التحقق من تتبع مصدر الذهب والعناية الواجبة؟ وإلى أين تتجه الأموال ضمن العقود الجديدة؟ هذه الثلاثة تحدد ما إذا كان الأمر «إصلاحاً للتطبيع» أم مجرد تبديل لدفعة جديدة من المشترين بنمط قديم.
$XAU
$BTC
استثمار مستمر في الذهب XAU والبيتكوين BTC
اتفق تاجر السلع Trafigura مع Minerven على شراء سبائك ذهب (شكل سبيكة) بكمية تقارب 650–1000 كيلوجرام، ونقلها إلى الولايات المتحدة للتكرير.
ومن خلال قانون التعدين الجديد، تسمح فنزويلا للشركات الأجنبية بالمشاركة في استخراج ما تصفه بـ«الموارد المعدنية الاستراتيجية» مثل الذهب، وتصل مدة الامتيازات إلى 30 عاماً. وقام وزير الداخلية الأمريكي دوغ بيرغوم (Doug Burgum) بزيارة فنزويلا برفقة عشرات من كبار مسؤولي الشركات الأمريكية للترويج لفرص في الذهب والبوكسيت والنيكل وخام الحديد والسبائك النادرة وغيرها.
كما تدرس الولايات المتحدة اتخاذ إجراءات إضافية (منها احتمال إصدار أمر تنفيذي بشأن الموارد المعدنية الحيوية)، بهدف ضمان ألا تحصل الشركات الأمريكية على النفط فحسب، بل أيضاً على إمدادات من معادن تعد مهمة للأمن القومي. وفي المقابل، قالت الرئاسة الأمريكية إن البلدين يستفيدان من «إعادة ضبط العلاقات واستثمارات غربية جديدة في الصناعات الحيوية».
لكن موارد فنزويلا ليست وهمية: فقد أشارت بيانات رسمية في 2018 إلى نحو 644 طناً من الذهب، وحوالي 14.68 مليار طن من خام الحديد، وحوالي 320 مليون طن من البوكسيت، وحوالي 408 آلاف طن من النيكل. وتقدّر مؤسسات مثل CSIS كمية موارد الذهب بنحو 75 مليون أونصة تقريباً. غير أن سنوات من التأميم والعقوبات والتنقيب غير القانوني والسيطرة المسلحة أدت إلى أن الإنتاج الفعلي أقل بكثير من الإمكانات.
اتجاه السياسات واضح بالفعل—بعد النفط، تسعى الولايات المتحدة إلى «تأمين» موارد فنزويلا كذلك، ويأتي الذهب كأول نوع يترجم إلى واقع على الأرض لأن تحويله إلى نقد أسرع والنقل أسهل نسبياً. أما استثمارات واسعة النطاق في المناجم الحقيقية (مثل الاستكشاف والبنية التحتية والإنتاج النظامي) فستظل أبطأ لأن عناصر مثل الأمن والكهرباء والطرق وموثوقية العقود لا تزال دون المستوى. على المدى القصير، من المرجح أكثر أن تكون صفقات تجارية وعقود تكرير وخدمات، وكذلك إعادة تشغيل عدد قليل من المشاريع القديمة، وليس ظهور مجموعة من المناجم الجديدة عالمية المستوى فوراً.
ما يستحق المراقبة ليس الشعارات، بل ثلاث نقاط: هل تم دفع الجماعات المسلحة إلى خارج مناطق التعدين؟ وهل يمكن التحقق من تتبع مصدر الذهب والعناية الواجبة؟ وإلى أين تتجه الأموال ضمن العقود الجديدة؟ هذه الثلاثة تحدد ما إذا كان الأمر «إصلاحاً للتطبيع» أم مجرد تبديل لدفعة جديدة من المشترين بنمط قديم.
$XAU
$BTC
استثمار مستمر في الذهب XAU والبيتكوين BTC
4
863
·
--
صاعد
مؤشر أسعار المستهلكين يفوق التوقعات ويشعل موجة رفع الفائدة.. لماذا تعززت قوة البيتكوين رغم ذلك؟
احتمال بدء مجلس الاحتياطي الفيدرالي دورة رفع الفائدة الأسبوع المقبل قد ارتفع بشكل كبير، وتتمثل القوة الدافعة الأساسية في بيانات مؤشر أسعار المستهلكين (CPI) التي نُشرت يوم الجمعة والتي جاءت أعلى بكثير من توقعات السوق. لقد أحدث هذا التحول المفاجئ في الأساسيات الكلية كسرًا مباشرًا لوهم السوق السابق بأن السياسة النقدية ستظل على حالها، ما جعل رفع الفائدة ينتقل من «محتمل» إلى «حتمية شبه مؤكدة».
ومع ذلك، وبخلاف نموذج «رفع الفائدة = عامل سلبي على الأصول ذات المخاطر» في المنطق المالي التقليدي، يُظهر سوق العملات الرقمية نوعًا من الصلابة غير البديهية؛ إذ لم تتراجع أسعار البيتكوين بسبب توقعات التشديد، بل سجلت ارتفاعًا بعد صدور البيانات. وقد دفع هذا التباين السوق إلى إعادة النظر في منطق التسعير الأساسي.
كان المتداولون، قبل إعلان CPI، يميلون بالفعل إلى الاعتقاد بأن الاحتياطي الفيدرالي سيرفع الفائدة، وأن «معظم المخاطر الناجمة عن السياسات المتشددة كانت قد انعكست بالفعل في السعر». لذلك، إذا اتبع الاحتياطي الفيدرالي ما وُقِّع عليه، فستكون استجابة السوق أكثر اعتدالًا؛ أما إذا قرر البنك المركزي الإبقاء على الوضع دون تغيير، فقد ترتفع الأصول ذات المخاطر بشكل كبير نتيجة خيبة أمل التوقعات.
خلال الـ 30 يومًا التي سبقت/شهدت ارتفاع مؤشر CPI الأساسي فوق التوقعات، بلغ متوسط صعود البيتكوين 2.13%.
بالإضافة إلى ذلك، صعدت أسعار الإيثريوم وSOL بالتزامن، ما يشير إلى أن الأموال لم تغادر قطاع العملات الرقمية، بل أعادت تموضعها استنادًا إلى مخاوف تتعلق بتضخم الأسعار وقابلية السياسات للتصديق.
إن الارتفاع المتزامن لسعر البيتكوين مع الذهب يرجع إلى الشكوك حول مصداقية السياسة. وتُتوقع أن يواصل رئيس الاحتياطي الفيدرالي كيرفن واشيفسي (Kevin Washvi) الإبقاء على الفائدة دون تغيير مع احتمال أن يؤدي تضخم معتدل إلى ذلك، لكن بيانات يوم الجمعة غيّرت هذا المشهد. وعلى الرغم من أن وزير الخزانة الأمريكي سكوت بيسنت (Scott Bessent) زاد حجم عمليات إعادة شراء السندات طويلة الأجل، فإن عوائد سندات الخزانة الأمريكية لا تزال في ارتفاع، ما يدل على أن مخاوف المستثمرين لا تتعلق بمستوى الفائدة فقط، بل أيضًا بخطر تفاقم ديون الحكومة وفقدان السيطرة على التضخم. في ظل هذا السياق، تصبح البيتكوين—بفضل خاصية عدم إمكانية إصدارها بكميات إضافية—بديلاً للأصول للتحوط ضد تدهور قيمة العملة.
مرة أخرى للتأكيد: «لا يمكننا طباعة النفط، ولا يمكن أيضًا إفقاد البيتكوين قيمتها». يشرح هذا المنطق لماذا، حتى في ظل هواجس رفع الفائدة، تمكن BTC من جذب التمويل باعتبارها أداة ملاذ آمن، ما يشير إلى أن سرديتها تطورت من مجرد أصل عالي المخاطر إلى أداة تحوط ماكرو.
أواصل الاستثمار في BTC وETH والذهب (XAU)
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$XAU
{future}(XAUUSDT)
مؤشر أسعار المستهلكين يفوق التوقعات ويشعل موجة رفع الفائدة.. لماذا تعززت قوة البيتكوين رغم ذلك؟
احتمال بدء مجلس الاحتياطي الفيدرالي دورة رفع الفائدة الأسبوع المقبل قد ارتفع بشكل كبير، وتتمثل القوة الدافعة الأساسية في بيانات مؤشر أسعار المستهلكين (CPI) التي نُشرت يوم الجمعة والتي جاءت أعلى بكثير من توقعات السوق. لقد أحدث هذا التحول المفاجئ في الأساسيات الكلية كسرًا مباشرًا لوهم السوق السابق بأن السياسة النقدية ستظل على حالها، ما جعل رفع الفائدة ينتقل من «محتمل» إلى «حتمية شبه مؤكدة».
ومع ذلك، وبخلاف نموذج «رفع الفائدة = عامل سلبي على الأصول ذات المخاطر» في المنطق المالي التقليدي، يُظهر سوق العملات الرقمية نوعًا من الصلابة غير البديهية؛ إذ لم تتراجع أسعار البيتكوين بسبب توقعات التشديد، بل سجلت ارتفاعًا بعد صدور البيانات. وقد دفع هذا التباين السوق إلى إعادة النظر في منطق التسعير الأساسي.
كان المتداولون، قبل إعلان CPI، يميلون بالفعل إلى الاعتقاد بأن الاحتياطي الفيدرالي سيرفع الفائدة، وأن «معظم المخاطر الناجمة عن السياسات المتشددة كانت قد انعكست بالفعل في السعر». لذلك، إذا اتبع الاحتياطي الفيدرالي ما وُقِّع عليه، فستكون استجابة السوق أكثر اعتدالًا؛ أما إذا قرر البنك المركزي الإبقاء على الوضع دون تغيير، فقد ترتفع الأصول ذات المخاطر بشكل كبير نتيجة خيبة أمل التوقعات.
خلال الـ 30 يومًا التي سبقت/شهدت ارتفاع مؤشر CPI الأساسي فوق التوقعات، بلغ متوسط صعود البيتكوين 2.13%.
بالإضافة إلى ذلك، صعدت أسعار الإيثريوم وSOL بالتزامن، ما يشير إلى أن الأموال لم تغادر قطاع العملات الرقمية، بل أعادت تموضعها استنادًا إلى مخاوف تتعلق بتضخم الأسعار وقابلية السياسات للتصديق.
إن الارتفاع المتزامن لسعر البيتكوين مع الذهب يرجع إلى الشكوك حول مصداقية السياسة. وتُتوقع أن يواصل رئيس الاحتياطي الفيدرالي كيرفن واشيفسي (Kevin Washvi) الإبقاء على الفائدة دون تغيير مع احتمال أن يؤدي تضخم معتدل إلى ذلك، لكن بيانات يوم الجمعة غيّرت هذا المشهد. وعلى الرغم من أن وزير الخزانة الأمريكي سكوت بيسنت (Scott Bessent) زاد حجم عمليات إعادة شراء السندات طويلة الأجل، فإن عوائد سندات الخزانة الأمريكية لا تزال في ارتفاع، ما يدل على أن مخاوف المستثمرين لا تتعلق بمستوى الفائدة فقط، بل أيضًا بخطر تفاقم ديون الحكومة وفقدان السيطرة على التضخم. في ظل هذا السياق، تصبح البيتكوين—بفضل خاصية عدم إمكانية إصدارها بكميات إضافية—بديلاً للأصول للتحوط ضد تدهور قيمة العملة.
مرة أخرى للتأكيد: «لا يمكننا طباعة النفط، ولا يمكن أيضًا إفقاد البيتكوين قيمتها». يشرح هذا المنطق لماذا، حتى في ظل هواجس رفع الفائدة، تمكن BTC من جذب التمويل باعتبارها أداة ملاذ آمن، ما يشير إلى أن سرديتها تطورت من مجرد أصل عالي المخاطر إلى أداة تحوط ماكرو.
أواصل الاستثمار في BTC وETH والذهب (XAU)
$BTC
$ETH
$XAU
احتمال بدء مجلس الاحتياطي الفيدرالي دورة رفع الفائدة الأسبوع المقبل قد ارتفع بشكل كبير، وتتمثل القوة الدافعة الأساسية في بيانات مؤشر أسعار المستهلكين (CPI) التي نُشرت يوم الجمعة والتي جاءت أعلى بكثير من توقعات السوق. لقد أحدث هذا التحول المفاجئ في الأساسيات الكلية كسرًا مباشرًا لوهم السوق السابق بأن السياسة النقدية ستظل على حالها، ما جعل رفع الفائدة ينتقل من «محتمل» إلى «حتمية شبه مؤكدة».
ومع ذلك، وبخلاف نموذج «رفع الفائدة = عامل سلبي على الأصول ذات المخاطر» في المنطق المالي التقليدي، يُظهر سوق العملات الرقمية نوعًا من الصلابة غير البديهية؛ إذ لم تتراجع أسعار البيتكوين بسبب توقعات التشديد، بل سجلت ارتفاعًا بعد صدور البيانات. وقد دفع هذا التباين السوق إلى إعادة النظر في منطق التسعير الأساسي.
كان المتداولون، قبل إعلان CPI، يميلون بالفعل إلى الاعتقاد بأن الاحتياطي الفيدرالي سيرفع الفائدة، وأن «معظم المخاطر الناجمة عن السياسات المتشددة كانت قد انعكست بالفعل في السعر». لذلك، إذا اتبع الاحتياطي الفيدرالي ما وُقِّع عليه، فستكون استجابة السوق أكثر اعتدالًا؛ أما إذا قرر البنك المركزي الإبقاء على الوضع دون تغيير، فقد ترتفع الأصول ذات المخاطر بشكل كبير نتيجة خيبة أمل التوقعات.
خلال الـ 30 يومًا التي سبقت/شهدت ارتفاع مؤشر CPI الأساسي فوق التوقعات، بلغ متوسط صعود البيتكوين 2.13%.
بالإضافة إلى ذلك، صعدت أسعار الإيثريوم وSOL بالتزامن، ما يشير إلى أن الأموال لم تغادر قطاع العملات الرقمية، بل أعادت تموضعها استنادًا إلى مخاوف تتعلق بتضخم الأسعار وقابلية السياسات للتصديق.
إن الارتفاع المتزامن لسعر البيتكوين مع الذهب يرجع إلى الشكوك حول مصداقية السياسة. وتُتوقع أن يواصل رئيس الاحتياطي الفيدرالي كيرفن واشيفسي (Kevin Washvi) الإبقاء على الفائدة دون تغيير مع احتمال أن يؤدي تضخم معتدل إلى ذلك، لكن بيانات يوم الجمعة غيّرت هذا المشهد. وعلى الرغم من أن وزير الخزانة الأمريكي سكوت بيسنت (Scott Bessent) زاد حجم عمليات إعادة شراء السندات طويلة الأجل، فإن عوائد سندات الخزانة الأمريكية لا تزال في ارتفاع، ما يدل على أن مخاوف المستثمرين لا تتعلق بمستوى الفائدة فقط، بل أيضًا بخطر تفاقم ديون الحكومة وفقدان السيطرة على التضخم. في ظل هذا السياق، تصبح البيتكوين—بفضل خاصية عدم إمكانية إصدارها بكميات إضافية—بديلاً للأصول للتحوط ضد تدهور قيمة العملة.
مرة أخرى للتأكيد: «لا يمكننا طباعة النفط، ولا يمكن أيضًا إفقاد البيتكوين قيمتها». يشرح هذا المنطق لماذا، حتى في ظل هواجس رفع الفائدة، تمكن BTC من جذب التمويل باعتبارها أداة ملاذ آمن، ما يشير إلى أن سرديتها تطورت من مجرد أصل عالي المخاطر إلى أداة تحوط ماكرو.
أواصل الاستثمار في BTC وETH والذهب (XAU)
$BTC
$ETH
$XAU
17
9
22
1.9k
·
--
صاعد
لماذا قد تؤدي زيادة الاحتياطي الفيدرالي لأسعار الفائدة إلى دفع السوق إلى الأفضل؟
إذا كانت هذه الزيادة تفتح بالفعل المرحلة التالية من سوق صاعدة؟
وفقًا لبيانات أداة متابعة الاحتياطي الفيدرالي لدى بورصة CME، ارتفعت احتمالات رفع الفائدة التي تسعّرها السوق بشكل حاد، من 59% قبل أسبوع إلى 87% يوم الجمعة. وبالنظر إلى أن تقرير التضخم لهذا الأسبوع أظهر أن الأسعار لا تزال أعلى من هدف الاحتياطي الفيدرالي البالغ 2%، فإن هذا التغير منطقي. علاوة على ذلك، ارتفعت أسعار النفط هذا الأسبوع أيضًا بنسبة 9%، ما يشير إلى أن ضغوط التضخم قد لا تخفّ على المدى القصير. بالإضافة إلى ما رأيناه في الأسبوع السابق من تقرير قوي عن التوظيف لشهر أغسطس، تبدو مبررات رفع الفائدة واضحة بالفعل.
لكن ما حجم الأثر الحقيقي لرفع الفائدة بمقدار 25 نقطة أساس؟
الفائدة أصلاً في مسار تصاعدي: قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 4.4% في نهاية يونيو إلى قرابة 5% الآن، كما ارتفع عائد السندات لأجل سنتين بالمقدار نفسه تقريبًا. يوم الخميس، سجل عائد سندات 30 عامًا 5.36%، وهو أعلى مستوى منذ يونيو 2004.
في أواخر التسعينيات أيضًا حدثت حالة مشابهة: حينها ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بنسبة 2%، ورفع الاحتياطي الفيدرالي الفائدة بأكثر من 1%، ومع ذلك استمر ناسداك في الاحتفال دون توقف. ومن المتوقع أن ترتد الأسهم بقوة بعد أي تراجع، كما حدث في فترة فقاعة الإنترنت وفي الأوقات الأقرب لها. لذلك، إذا عادت موجة الهبوط مرة أخرى، فقد يدخل المشترون بكثافة.
ومن المؤكد أن ارتفاعًا أعلى قليلًا للفائدة قصيرة الأجل لن يردعهم أيضًا. وخصوصًا إذا كانت الزيادة قادرة على تثبيت عوائد الطرف الطويل في سوق السندات، فقد يحدث ذلك على الأرجح.
في هذه المرحلة، فإن رفع الفائدة سيُظهر أن رئيسة/رئيس الاحتياطي الفيدرالي كيفن ووش يتعامل مع كبح التضخم بجدية. بالمقابل، إذا تعهد ووش بـ«أن يكون ارتفاع التضخم شيئًا من الماضي» ثم تجنب رفع الفائدة؛ فهذا سيتجنب الإضرار بمصداقية الاحتياطي الفيدرالي! وبناءً على منطق كهذا، فإن رفع الفائدة قد يكون في الواقع حدثًا إيجابيًا نسبيًا بالنسبة للسندات طويلة الأجل والأسهم.
لكن ضمن بيئة اليوم، مع تسعير السوق لهذه الزيادة بشكل كافٍ ولوجود حاجة فعلية لرفع فائدة الاحتياطي الفيدرالي، فإن ذلك قد يعزز استقرار السوق، ويُسكن المخاوف من تضخم خارج عن السيطرة، ويُعيد توجيه اهتمام السوق إلى ما يهم فعلًا: موجة بناء قطاع الذكاء الاصطناعي، وما تواصل أن تجلبه من مأدبة أرباح. كلما ركز المستثمرون أكثر على هذا الخط الرئيسي، كان أداء السوق أفضل.
$SPCXB
{spot}(SPCXBUSDT)
$SPCX.US
{stock_us}(SPCX.US)
$GOOGL.US
{stock_us}(GOOGL.US)
ما زلت أُجري استثمارًا دوريًا منتظمًا $SPCX و$GOOGL،
لماذا قد تؤدي زيادة الاحتياطي الفيدرالي لأسعار الفائدة إلى دفع السوق إلى الأفضل؟
إذا كانت هذه الزيادة تفتح بالفعل المرحلة التالية من سوق صاعدة؟
وفقًا لبيانات أداة متابعة الاحتياطي الفيدرالي لدى بورصة CME، ارتفعت احتمالات رفع الفائدة التي تسعّرها السوق بشكل حاد، من 59% قبل أسبوع إلى 87% يوم الجمعة. وبالنظر إلى أن تقرير التضخم لهذا الأسبوع أظهر أن الأسعار لا تزال أعلى من هدف الاحتياطي الفيدرالي البالغ 2%، فإن هذا التغير منطقي. علاوة على ذلك، ارتفعت أسعار النفط هذا الأسبوع أيضًا بنسبة 9%، ما يشير إلى أن ضغوط التضخم قد لا تخفّ على المدى القصير. بالإضافة إلى ما رأيناه في الأسبوع السابق من تقرير قوي عن التوظيف لشهر أغسطس، تبدو مبررات رفع الفائدة واضحة بالفعل.
لكن ما حجم الأثر الحقيقي لرفع الفائدة بمقدار 25 نقطة أساس؟
الفائدة أصلاً في مسار تصاعدي: قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 4.4% في نهاية يونيو إلى قرابة 5% الآن، كما ارتفع عائد السندات لأجل سنتين بالمقدار نفسه تقريبًا. يوم الخميس، سجل عائد سندات 30 عامًا 5.36%، وهو أعلى مستوى منذ يونيو 2004.
في أواخر التسعينيات أيضًا حدثت حالة مشابهة: حينها ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بنسبة 2%، ورفع الاحتياطي الفيدرالي الفائدة بأكثر من 1%، ومع ذلك استمر ناسداك في الاحتفال دون توقف. ومن المتوقع أن ترتد الأسهم بقوة بعد أي تراجع، كما حدث في فترة فقاعة الإنترنت وفي الأوقات الأقرب لها. لذلك، إذا عادت موجة الهبوط مرة أخرى، فقد يدخل المشترون بكثافة.
ومن المؤكد أن ارتفاعًا أعلى قليلًا للفائدة قصيرة الأجل لن يردعهم أيضًا. وخصوصًا إذا كانت الزيادة قادرة على تثبيت عوائد الطرف الطويل في سوق السندات، فقد يحدث ذلك على الأرجح.
في هذه المرحلة، فإن رفع الفائدة سيُظهر أن رئيسة/رئيس الاحتياطي الفيدرالي كيفن ووش يتعامل مع كبح التضخم بجدية. بالمقابل، إذا تعهد ووش بـ«أن يكون ارتفاع التضخم شيئًا من الماضي» ثم تجنب رفع الفائدة؛ فهذا سيتجنب الإضرار بمصداقية الاحتياطي الفيدرالي! وبناءً على منطق كهذا، فإن رفع الفائدة قد يكون في الواقع حدثًا إيجابيًا نسبيًا بالنسبة للسندات طويلة الأجل والأسهم.
لكن ضمن بيئة اليوم، مع تسعير السوق لهذه الزيادة بشكل كافٍ ولوجود حاجة فعلية لرفع فائدة الاحتياطي الفيدرالي، فإن ذلك قد يعزز استقرار السوق، ويُسكن المخاوف من تضخم خارج عن السيطرة، ويُعيد توجيه اهتمام السوق إلى ما يهم فعلًا: موجة بناء قطاع الذكاء الاصطناعي، وما تواصل أن تجلبه من مأدبة أرباح. كلما ركز المستثمرون أكثر على هذا الخط الرئيسي، كان أداء السوق أفضل.
$SPCXB
$SPCX.US
$GOOGL.US
ما زلت أُجري استثمارًا دوريًا منتظمًا $SPCX و$GOOGL،
إذا كانت هذه الزيادة تفتح بالفعل المرحلة التالية من سوق صاعدة؟
وفقًا لبيانات أداة متابعة الاحتياطي الفيدرالي لدى بورصة CME، ارتفعت احتمالات رفع الفائدة التي تسعّرها السوق بشكل حاد، من 59% قبل أسبوع إلى 87% يوم الجمعة. وبالنظر إلى أن تقرير التضخم لهذا الأسبوع أظهر أن الأسعار لا تزال أعلى من هدف الاحتياطي الفيدرالي البالغ 2%، فإن هذا التغير منطقي. علاوة على ذلك، ارتفعت أسعار النفط هذا الأسبوع أيضًا بنسبة 9%، ما يشير إلى أن ضغوط التضخم قد لا تخفّ على المدى القصير. بالإضافة إلى ما رأيناه في الأسبوع السابق من تقرير قوي عن التوظيف لشهر أغسطس، تبدو مبررات رفع الفائدة واضحة بالفعل.
لكن ما حجم الأثر الحقيقي لرفع الفائدة بمقدار 25 نقطة أساس؟
الفائدة أصلاً في مسار تصاعدي: قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 4.4% في نهاية يونيو إلى قرابة 5% الآن، كما ارتفع عائد السندات لأجل سنتين بالمقدار نفسه تقريبًا. يوم الخميس، سجل عائد سندات 30 عامًا 5.36%، وهو أعلى مستوى منذ يونيو 2004.
في أواخر التسعينيات أيضًا حدثت حالة مشابهة: حينها ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بنسبة 2%، ورفع الاحتياطي الفيدرالي الفائدة بأكثر من 1%، ومع ذلك استمر ناسداك في الاحتفال دون توقف. ومن المتوقع أن ترتد الأسهم بقوة بعد أي تراجع، كما حدث في فترة فقاعة الإنترنت وفي الأوقات الأقرب لها. لذلك، إذا عادت موجة الهبوط مرة أخرى، فقد يدخل المشترون بكثافة.
ومن المؤكد أن ارتفاعًا أعلى قليلًا للفائدة قصيرة الأجل لن يردعهم أيضًا. وخصوصًا إذا كانت الزيادة قادرة على تثبيت عوائد الطرف الطويل في سوق السندات، فقد يحدث ذلك على الأرجح.
في هذه المرحلة، فإن رفع الفائدة سيُظهر أن رئيسة/رئيس الاحتياطي الفيدرالي كيفن ووش يتعامل مع كبح التضخم بجدية. بالمقابل، إذا تعهد ووش بـ«أن يكون ارتفاع التضخم شيئًا من الماضي» ثم تجنب رفع الفائدة؛ فهذا سيتجنب الإضرار بمصداقية الاحتياطي الفيدرالي! وبناءً على منطق كهذا، فإن رفع الفائدة قد يكون في الواقع حدثًا إيجابيًا نسبيًا بالنسبة للسندات طويلة الأجل والأسهم.
لكن ضمن بيئة اليوم، مع تسعير السوق لهذه الزيادة بشكل كافٍ ولوجود حاجة فعلية لرفع فائدة الاحتياطي الفيدرالي، فإن ذلك قد يعزز استقرار السوق، ويُسكن المخاوف من تضخم خارج عن السيطرة، ويُعيد توجيه اهتمام السوق إلى ما يهم فعلًا: موجة بناء قطاع الذكاء الاصطناعي، وما تواصل أن تجلبه من مأدبة أرباح. كلما ركز المستثمرون أكثر على هذا الخط الرئيسي، كان أداء السوق أفضل.
$SPCXB
$SPCX.US
$GOOGL.US
ما زلت أُجري استثمارًا دوريًا منتظمًا $SPCX و$GOOGL،
3
1
11
1k
·
--
صاعد
ستبدأ شركة SpaceX التابعة لرائد الأعمال إيلون ماسك في تحقيق إيرادات لأول مرة مع صاروخها الضخم Starship في وقت لاحق من هذا الشهر، حيث تنتقل الشركة من مرحلة الرحلات التجريبية إلى مرحلة التشغيل الفعلي.
ستحمل الرحلة الرابعة عشرة أقمار Starlink V3 من النسخة الإنتاجية، وقد تصبح أول مهمة مدارية لـ Starship.
دخول Starship مرحلة الإنتاج: تتيح أقمار V3 زيادة السعة التي يضيفها كل إطلاق من Starship بنحو 20 ضعف السعة مقارنةً بمهمة إطلاق أقمار Starlink التي ينفذها Falcon 9.
اتفاقية استضافة حسابات جديدة ستجلب قرابة 1.11 مليار دولار شهريًا بدءًا من 1 ديسمبر، ما يعزز أكثر ثقة السوق في أن SpaceX ستتمكن بحلول نهاية العام من تحقيق 100 مليار دولار أمريكي كإيرادات سنوية متكررة.
متفائل بإطلاق سبتمبر! استمر في الاستثمار الشهري المنتظم في أسهم SPCX
$SPCX.US
{stock_us}(SPCX.US)
$SPCXB
{spot}(SPCXBUSDT)
ستبدأ شركة SpaceX التابعة لرائد الأعمال إيلون ماسك في تحقيق إيرادات لأول مرة مع صاروخها الضخم Starship في وقت لاحق من هذا الشهر، حيث تنتقل الشركة من مرحلة الرحلات التجريبية إلى مرحلة التشغيل الفعلي.
ستحمل الرحلة الرابعة عشرة أقمار Starlink V3 من النسخة الإنتاجية، وقد تصبح أول مهمة مدارية لـ Starship.
دخول Starship مرحلة الإنتاج: تتيح أقمار V3 زيادة السعة التي يضيفها كل إطلاق من Starship بنحو 20 ضعف السعة مقارنةً بمهمة إطلاق أقمار Starlink التي ينفذها Falcon 9.
اتفاقية استضافة حسابات جديدة ستجلب قرابة 1.11 مليار دولار شهريًا بدءًا من 1 ديسمبر، ما يعزز أكثر ثقة السوق في أن SpaceX ستتمكن بحلول نهاية العام من تحقيق 100 مليار دولار أمريكي كإيرادات سنوية متكررة.
متفائل بإطلاق سبتمبر! استمر في الاستثمار الشهري المنتظم في أسهم SPCX
$SPCX.US
$SPCXB
ستحمل الرحلة الرابعة عشرة أقمار Starlink V3 من النسخة الإنتاجية، وقد تصبح أول مهمة مدارية لـ Starship.
دخول Starship مرحلة الإنتاج: تتيح أقمار V3 زيادة السعة التي يضيفها كل إطلاق من Starship بنحو 20 ضعف السعة مقارنةً بمهمة إطلاق أقمار Starlink التي ينفذها Falcon 9.
اتفاقية استضافة حسابات جديدة ستجلب قرابة 1.11 مليار دولار شهريًا بدءًا من 1 ديسمبر، ما يعزز أكثر ثقة السوق في أن SpaceX ستتمكن بحلول نهاية العام من تحقيق 100 مليار دولار أمريكي كإيرادات سنوية متكررة.
متفائل بإطلاق سبتمبر! استمر في الاستثمار الشهري المنتظم في أسهم SPCX
$SPCX.US
$SPCXB
SPCXB+0.10%
SPCXUS-1.48%
6
15
24
2.2k
·
--
صاعد
تمّ التحقق
في تمام الساعة 20:30 بتوقيت بكين، أعلنت وزارة العمل الأمريكية بيانات مؤشر أسعار المستهلكين (CPI) لشهر أغسطس. نمو مؤشر أسعار المستهلكين على أساس سنوي في أغسطس بلغ 3.40%، وكان المتوقع 3.40%، والقيمة السابقة 3.40%. كما سجل مؤشر أسعار المستهلكين الأساسي (CPI) في الولايات المتحدة نموًا سنويًا بنسبة 2.4%، وكانت التوقعات 2.4%، بينما كانت القيمة السابقة 2.5%. يرى المتداولون حاليًا أن احتمال قيام الاحتياطي الفيدرالي برفع الفائدة الأسبوع المقبل يقارب 90%، بينما كان هذا الاحتمال قبل صدور بيانات التضخم نحو 70%.
في 10 سبتمبر (بتوقيت شرق الولايات المتحدة)، حضر كبير مسؤولي التمويل في $SpaceX(SPCX.US)$، بريت جونسن (Bret Johnsen)، مؤتمر 2026 Goldman Communacopia + للتكنولوجيا، حيث كشف خارجيًا عن آخر التقدم في الأعمال. وأوضح جونسن أن شركة SpaceX حصلت مؤخرًا على طلب آخر كبير لتخزين/استضافة قدرة حوسبة خاصة بالذكاء الاصطناعي، وأن أعمال الحوسبة تتطور بسرعة لتصبح محرك النمو الرئيسي.
وفي الوقت نفسه، أعلن أيضًا عن جداول زمنية لعدة خطوط أعمال، بما في ذلك التوسع في الحوسبة الأرضية، والحوسبة المدارية، والتسويق التجاري لـ Starship، والهواتف المحمولة المتصلة مباشرة عبر الأقمار الصناعية. وأعلن جونسن هدفًا طموحًا لتوسع أعمال الشركة: لدى SpaceX ثقة في تحقيق هدف 100 مليار دولار أمريكي من عائدات تشغيلية سنوية متكررة (ARR) بحلول نهاية 2026.
تسلا في الصين تطلق نسخة أداء جديدة من Model Y بنظام دفع رباعي بكامل العجلات: التسارع من 0 إلى 100 كم/س خلال 3.5 ثوانٍ، والسعر يبدأ من 369 ألف يوان
$تسلا(TSLA.US)$ أطلقت رسميًا في الصين نسخة أداء جديدة من Model Y بنظام دفع رباعي، بسعر يبدأ من 369 ألف يوان. يتطلب تسارع السيارة إلى 100 كيلومتر/ساعة 3.5 ثوانٍ فقط، ويمكن أن تصل سرعتها القصوى إلى 250 كيلومترًا/ساعة. وهذه هي المرة الأولى التي تُطرح فيها نسخة أداء عالية بعد تحديث Model Y. وبذلك، باتت تشكيلة Model Y كاملة تضم 5 طرازات: نسخة الدفع بالعجلات الخلفية (من 263.5 ألف يوان)، نسخة الدفع بالعجلات الخلفية بعمر أطول (من 288.5 ألف يوان)، نسخة الدفع بالعجلات الكاملة بعمر أطول (من 313.5 ألف يوان)، نسخة Model Y L بستة مقاعد (من 339 ألف يوان) ونسخة الدفع الرباعي عالية الأداء (من 369 ألف يوان).
وعلى عكس ما يقوله المستثمرون، يتوقع الاقتصاديون أن الاحتياطي الفيدرالي سيبقي على سياسته دون تغيير
أظهر استطلاع أن غالبية الاقتصاديين يتوقعون أن يثبت الاحتياطي الفيدرالي معدلات الفائدة دون تغيير في اجتماع هذا الشهر، وأن يواصل الإبقاء عليها دون تغيير حتى نهاية عام 2027، رغم أن رهانات السوق على رفع الفائدة قد ارتفعت.
ويرى الاقتصاديون أن تباطؤ التضخم، إلى جانب قرب الانتخابات النصفية في الولايات المتحدة، قد يدفع صناع القرار إلى الإبقاء على الفائدة دون تغيير في اجتماع 15 و16 سبتمبر، ثم عدم تغييرها مرة أخرى في أكتوبر. من بين 48 اقتصاديًا تم استطلاعهم خلال الفترة من 4 إلى 9 سبتمبر، توقع 13 اقتصاديًا فقط رفع الفائدة في هذا الشهر.
$SPCX.US
{stock_us}(SPCX.US)
$SPCXB
{spot}(SPCXBUSDT)
في تمام الساعة 20:30 بتوقيت بكين، أعلنت وزارة العمل الأمريكية بيانات مؤشر أسعار المستهلكين (CPI) لشهر أغسطس. نمو مؤشر أسعار المستهلكين على أساس سنوي في أغسطس بلغ 3.40%، وكان المتوقع 3.40%، والقيمة السابقة 3.40%. كما سجل مؤشر أسعار المستهلكين الأساسي (CPI) في الولايات المتحدة نموًا سنويًا بنسبة 2.4%، وكانت التوقعات 2.4%، بينما كانت القيمة السابقة 2.5%. يرى المتداولون حاليًا أن احتمال قيام الاحتياطي الفيدرالي برفع الفائدة الأسبوع المقبل يقارب 90%، بينما كان هذا الاحتمال قبل صدور بيانات التضخم نحو 70%.
في 10 سبتمبر (بتوقيت شرق الولايات المتحدة)، حضر كبير مسؤولي التمويل في $SpaceX(SPCX.US)$، بريت جونسن (Bret Johnsen)، مؤتمر 2026 Goldman Communacopia + للتكنولوجيا، حيث كشف خارجيًا عن آخر التقدم في الأعمال. وأوضح جونسن أن شركة SpaceX حصلت مؤخرًا على طلب آخر كبير لتخزين/استضافة قدرة حوسبة خاصة بالذكاء الاصطناعي، وأن أعمال الحوسبة تتطور بسرعة لتصبح محرك النمو الرئيسي.
وفي الوقت نفسه، أعلن أيضًا عن جداول زمنية لعدة خطوط أعمال، بما في ذلك التوسع في الحوسبة الأرضية، والحوسبة المدارية، والتسويق التجاري لـ Starship، والهواتف المحمولة المتصلة مباشرة عبر الأقمار الصناعية. وأعلن جونسن هدفًا طموحًا لتوسع أعمال الشركة: لدى SpaceX ثقة في تحقيق هدف 100 مليار دولار أمريكي من عائدات تشغيلية سنوية متكررة (ARR) بحلول نهاية 2026.
تسلا في الصين تطلق نسخة أداء جديدة من Model Y بنظام دفع رباعي بكامل العجلات: التسارع من 0 إلى 100 كم/س خلال 3.5 ثوانٍ، والسعر يبدأ من 369 ألف يوان
$تسلا(TSLA.US)$ أطلقت رسميًا في الصين نسخة أداء جديدة من Model Y بنظام دفع رباعي، بسعر يبدأ من 369 ألف يوان. يتطلب تسارع السيارة إلى 100 كيلومتر/ساعة 3.5 ثوانٍ فقط، ويمكن أن تصل سرعتها القصوى إلى 250 كيلومترًا/ساعة. وهذه هي المرة الأولى التي تُطرح فيها نسخة أداء عالية بعد تحديث Model Y. وبذلك، باتت تشكيلة Model Y كاملة تضم 5 طرازات: نسخة الدفع بالعجلات الخلفية (من 263.5 ألف يوان)، نسخة الدفع بالعجلات الخلفية بعمر أطول (من 288.5 ألف يوان)، نسخة الدفع بالعجلات الكاملة بعمر أطول (من 313.5 ألف يوان)، نسخة Model Y L بستة مقاعد (من 339 ألف يوان) ونسخة الدفع الرباعي عالية الأداء (من 369 ألف يوان).
وعلى عكس ما يقوله المستثمرون، يتوقع الاقتصاديون أن الاحتياطي الفيدرالي سيبقي على سياسته دون تغيير
أظهر استطلاع أن غالبية الاقتصاديين يتوقعون أن يثبت الاحتياطي الفيدرالي معدلات الفائدة دون تغيير في اجتماع هذا الشهر، وأن يواصل الإبقاء عليها دون تغيير حتى نهاية عام 2027، رغم أن رهانات السوق على رفع الفائدة قد ارتفعت.
ويرى الاقتصاديون أن تباطؤ التضخم، إلى جانب قرب الانتخابات النصفية في الولايات المتحدة، قد يدفع صناع القرار إلى الإبقاء على الفائدة دون تغيير في اجتماع 15 و16 سبتمبر، ثم عدم تغييرها مرة أخرى في أكتوبر. من بين 48 اقتصاديًا تم استطلاعهم خلال الفترة من 4 إلى 9 سبتمبر، توقع 13 اقتصاديًا فقط رفع الفائدة في هذا الشهر.
$SPCX.US
$SPCXB
في 10 سبتمبر (بتوقيت شرق الولايات المتحدة)، حضر كبير مسؤولي التمويل في $SpaceX(SPCX.US)$، بريت جونسن (Bret Johnsen)، مؤتمر 2026 Goldman Communacopia + للتكنولوجيا، حيث كشف خارجيًا عن آخر التقدم في الأعمال. وأوضح جونسن أن شركة SpaceX حصلت مؤخرًا على طلب آخر كبير لتخزين/استضافة قدرة حوسبة خاصة بالذكاء الاصطناعي، وأن أعمال الحوسبة تتطور بسرعة لتصبح محرك النمو الرئيسي.
وفي الوقت نفسه، أعلن أيضًا عن جداول زمنية لعدة خطوط أعمال، بما في ذلك التوسع في الحوسبة الأرضية، والحوسبة المدارية، والتسويق التجاري لـ Starship، والهواتف المحمولة المتصلة مباشرة عبر الأقمار الصناعية. وأعلن جونسن هدفًا طموحًا لتوسع أعمال الشركة: لدى SpaceX ثقة في تحقيق هدف 100 مليار دولار أمريكي من عائدات تشغيلية سنوية متكررة (ARR) بحلول نهاية 2026.
تسلا في الصين تطلق نسخة أداء جديدة من Model Y بنظام دفع رباعي بكامل العجلات: التسارع من 0 إلى 100 كم/س خلال 3.5 ثوانٍ، والسعر يبدأ من 369 ألف يوان
$تسلا(TSLA.US)$ أطلقت رسميًا في الصين نسخة أداء جديدة من Model Y بنظام دفع رباعي، بسعر يبدأ من 369 ألف يوان. يتطلب تسارع السيارة إلى 100 كيلومتر/ساعة 3.5 ثوانٍ فقط، ويمكن أن تصل سرعتها القصوى إلى 250 كيلومترًا/ساعة. وهذه هي المرة الأولى التي تُطرح فيها نسخة أداء عالية بعد تحديث Model Y. وبذلك، باتت تشكيلة Model Y كاملة تضم 5 طرازات: نسخة الدفع بالعجلات الخلفية (من 263.5 ألف يوان)، نسخة الدفع بالعجلات الخلفية بعمر أطول (من 288.5 ألف يوان)، نسخة الدفع بالعجلات الكاملة بعمر أطول (من 313.5 ألف يوان)، نسخة Model Y L بستة مقاعد (من 339 ألف يوان) ونسخة الدفع الرباعي عالية الأداء (من 369 ألف يوان).
وعلى عكس ما يقوله المستثمرون، يتوقع الاقتصاديون أن الاحتياطي الفيدرالي سيبقي على سياسته دون تغيير
أظهر استطلاع أن غالبية الاقتصاديين يتوقعون أن يثبت الاحتياطي الفيدرالي معدلات الفائدة دون تغيير في اجتماع هذا الشهر، وأن يواصل الإبقاء عليها دون تغيير حتى نهاية عام 2027، رغم أن رهانات السوق على رفع الفائدة قد ارتفعت.
ويرى الاقتصاديون أن تباطؤ التضخم، إلى جانب قرب الانتخابات النصفية في الولايات المتحدة، قد يدفع صناع القرار إلى الإبقاء على الفائدة دون تغيير في اجتماع 15 و16 سبتمبر، ثم عدم تغييرها مرة أخرى في أكتوبر. من بين 48 اقتصاديًا تم استطلاعهم خلال الفترة من 4 إلى 9 سبتمبر، توقع 13 اقتصاديًا فقط رفع الفائدة في هذا الشهر.
$SPCX.US
$SPCXB
7
3
15
1.5k
·
--
صاعد
تمّ التحقق
أعلن للتو ارتفاع مؤشر أسعار المنتجين الأمريكيين (PPI) في أغسطس بنسبة 5.40% على أساس سنوي، مقابل توقعات بزيادة 5.30%، والقراءة السابقة كانت زيادة 4.70%. بعد صدور بيانات PPI، كان السوق يتوقع بالكامل أن يقوم مجلس الاحتياطي الفيدرالي برفع الفائدة في أكتوبر.
شهد مؤشر الدولار الأمريكي ارتفاعًا طفيفًا على المدى القصير، ويبلغ حاليًا 99.00. ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات ارتفاعًا طفيفًا على المدى القصير، ويبلغ حاليًا 4.890%. توسع اتساع هبوط العقود الآجلة للأسهم الأمريكية، حيث تراجع عقد ناسداك الآجل بأكثر من 1%. تستمر أسعار النفط العالمية في الارتفاع، ودفعت العقود الآجلة لخام WTI إلى الأعلى لتلامس 100 دولار/برميل. وتهبط أسعار الذهب والفضة الفورية؛ إذ انخفضت الفضة الفورية بأكثر من 4% خلال اليوم، بينما انخفض الذهب الفوري بأكثر من 1%.
صدر تقرير PPI هذا قبل يوم واحد من صدور أحدث بيانات CPI، والتي يُتوقع أن تظهر أن ما يُعرف بالتضخم الأساسي سيكون أكثر اعتدالًا. أشارت بعض تصريحات مسؤولي مجلس الاحتياطي الفيدرالي إلى أن قرار الفائدة في اجتماع 15-16 سبتمبر قد يعتمد على ما ستكشفه تقارير هذا الأسبوع. وفي خطاب ألقاه رئيس مجلس الاحتياطي الفيدرالي (واش) الشهر الماضي، ذكر أنه «إذا لم يتمكن صانعو السياسة من التأكد من أن اتجاه التضخم الأساسي يتحسن بشكل ملموس، فسيكون هناك ما يزال هناك عمل يتعين إنجازه لدى الاحتياطي الفيدرالي». ومع استمرار المواجهات العدائية بين إيران وأمريكا، قد يؤدي ارتفاع أسعار النفط مجددًا إلى تعقيد التوقعات أكثر.
【ارتفاع نمو PPI الأمريكي لشهر أغسطس عن التوقعات لا يزال أعلى بكثير من هدف الاحتياطي الفيدرالي للتضخم】 أظهرت أسعار الجملة الأمريكية ارتفاع أسعار أغسطس. قد يلعب تقرير PPI الصادر يوم الخميس دورًا مهمًا في قرار مجلس الاحتياطي الفيدرالي بشأن الفائدة في الفترة المقبلة. وتُظهر البيانات أن PPI لشهر أغسطس، بعد تعديل العوامل الموسمية، ارتفع بنسبة 0.4% على أساس شهري، وهو ما يتوافق مع توقعات السوق. وعلى أساس سنوي، ارتفع بنسبة 5.4%، ولا يزال بعيدًا جدًا عن هدف الاحتياطي الفيدرالي البالغ 2% للتضخم، كما أنه أعلى من توقعات السوق بمقدار 0.1 نقطة مئوية. $BZ
{future}(BZUSDT)
وتواصل أسعار النفط الارتفاع، وقد زادت توقعات رفع الفائدة من قبل مجلس الاحتياطي الفيدرالي في أكتوبر! ارتفع احتمال رفع الفائدة إلى 61%
أعلن للتو ارتفاع مؤشر أسعار المنتجين الأمريكيين (PPI) في أغسطس بنسبة 5.40% على أساس سنوي، مقابل توقعات بزيادة 5.30%، والقراءة السابقة كانت زيادة 4.70%. بعد صدور بيانات PPI، كان السوق يتوقع بالكامل أن يقوم مجلس الاحتياطي الفيدرالي برفع الفائدة في أكتوبر.
شهد مؤشر الدولار الأمريكي ارتفاعًا طفيفًا على المدى القصير، ويبلغ حاليًا 99.00. ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات ارتفاعًا طفيفًا على المدى القصير، ويبلغ حاليًا 4.890%. توسع اتساع هبوط العقود الآجلة للأسهم الأمريكية، حيث تراجع عقد ناسداك الآجل بأكثر من 1%. تستمر أسعار النفط العالمية في الارتفاع، ودفعت العقود الآجلة لخام WTI إلى الأعلى لتلامس 100 دولار/برميل. وتهبط أسعار الذهب والفضة الفورية؛ إذ انخفضت الفضة الفورية بأكثر من 4% خلال اليوم، بينما انخفض الذهب الفوري بأكثر من 1%.
صدر تقرير PPI هذا قبل يوم واحد من صدور أحدث بيانات CPI، والتي يُتوقع أن تظهر أن ما يُعرف بالتضخم الأساسي سيكون أكثر اعتدالًا. أشارت بعض تصريحات مسؤولي مجلس الاحتياطي الفيدرالي إلى أن قرار الفائدة في اجتماع 15-16 سبتمبر قد يعتمد على ما ستكشفه تقارير هذا الأسبوع. وفي خطاب ألقاه رئيس مجلس الاحتياطي الفيدرالي (واش) الشهر الماضي، ذكر أنه «إذا لم يتمكن صانعو السياسة من التأكد من أن اتجاه التضخم الأساسي يتحسن بشكل ملموس، فسيكون هناك ما يزال هناك عمل يتعين إنجازه لدى الاحتياطي الفيدرالي». ومع استمرار المواجهات العدائية بين إيران وأمريكا، قد يؤدي ارتفاع أسعار النفط مجددًا إلى تعقيد التوقعات أكثر.
【ارتفاع نمو PPI الأمريكي لشهر أغسطس عن التوقعات لا يزال أعلى بكثير من هدف الاحتياطي الفيدرالي للتضخم】 أظهرت أسعار الجملة الأمريكية ارتفاع أسعار أغسطس. قد يلعب تقرير PPI الصادر يوم الخميس دورًا مهمًا في قرار مجلس الاحتياطي الفيدرالي بشأن الفائدة في الفترة المقبلة. وتُظهر البيانات أن PPI لشهر أغسطس، بعد تعديل العوامل الموسمية، ارتفع بنسبة 0.4% على أساس شهري، وهو ما يتوافق مع توقعات السوق. وعلى أساس سنوي، ارتفع بنسبة 5.4%، ولا يزال بعيدًا جدًا عن هدف الاحتياطي الفيدرالي البالغ 2% للتضخم، كما أنه أعلى من توقعات السوق بمقدار 0.1 نقطة مئوية. $BZ
وتواصل أسعار النفط الارتفاع، وقد زادت توقعات رفع الفائدة من قبل مجلس الاحتياطي الفيدرالي في أكتوبر! ارتفع احتمال رفع الفائدة إلى 61%
شهد مؤشر الدولار الأمريكي ارتفاعًا طفيفًا على المدى القصير، ويبلغ حاليًا 99.00. ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات ارتفاعًا طفيفًا على المدى القصير، ويبلغ حاليًا 4.890%. توسع اتساع هبوط العقود الآجلة للأسهم الأمريكية، حيث تراجع عقد ناسداك الآجل بأكثر من 1%. تستمر أسعار النفط العالمية في الارتفاع، ودفعت العقود الآجلة لخام WTI إلى الأعلى لتلامس 100 دولار/برميل. وتهبط أسعار الذهب والفضة الفورية؛ إذ انخفضت الفضة الفورية بأكثر من 4% خلال اليوم، بينما انخفض الذهب الفوري بأكثر من 1%.
صدر تقرير PPI هذا قبل يوم واحد من صدور أحدث بيانات CPI، والتي يُتوقع أن تظهر أن ما يُعرف بالتضخم الأساسي سيكون أكثر اعتدالًا. أشارت بعض تصريحات مسؤولي مجلس الاحتياطي الفيدرالي إلى أن قرار الفائدة في اجتماع 15-16 سبتمبر قد يعتمد على ما ستكشفه تقارير هذا الأسبوع. وفي خطاب ألقاه رئيس مجلس الاحتياطي الفيدرالي (واش) الشهر الماضي، ذكر أنه «إذا لم يتمكن صانعو السياسة من التأكد من أن اتجاه التضخم الأساسي يتحسن بشكل ملموس، فسيكون هناك ما يزال هناك عمل يتعين إنجازه لدى الاحتياطي الفيدرالي». ومع استمرار المواجهات العدائية بين إيران وأمريكا، قد يؤدي ارتفاع أسعار النفط مجددًا إلى تعقيد التوقعات أكثر.
【ارتفاع نمو PPI الأمريكي لشهر أغسطس عن التوقعات لا يزال أعلى بكثير من هدف الاحتياطي الفيدرالي للتضخم】 أظهرت أسعار الجملة الأمريكية ارتفاع أسعار أغسطس. قد يلعب تقرير PPI الصادر يوم الخميس دورًا مهمًا في قرار مجلس الاحتياطي الفيدرالي بشأن الفائدة في الفترة المقبلة. وتُظهر البيانات أن PPI لشهر أغسطس، بعد تعديل العوامل الموسمية، ارتفع بنسبة 0.4% على أساس شهري، وهو ما يتوافق مع توقعات السوق. وعلى أساس سنوي، ارتفع بنسبة 5.4%، ولا يزال بعيدًا جدًا عن هدف الاحتياطي الفيدرالي البالغ 2% للتضخم، كما أنه أعلى من توقعات السوق بمقدار 0.1 نقطة مئوية. $BZ
وتواصل أسعار النفط الارتفاع، وقد زادت توقعات رفع الفائدة من قبل مجلس الاحتياطي الفيدرالي في أكتوبر! ارتفع احتمال رفع الفائدة إلى 61%
3
11
20
1k
·
--
صاعد
تمّ التحقق
هل سباق عملاء الذكاء الاصطناعي (AI Agents) بقيادة Meta نحو 30 تريليون دولار؟ ما ميزات Meta؟
أعلنت شركة Meta يوم الأربعاء بشكل رسمي عن وكيل ذكاء اصطناعي (AI Agent) جديد باسم Muse للمستخدمين الأفراد. وعملاً على عكس نماذج الحوار التقليدية، يستطيع هذا المساعد تنفيذ المهام نيابةً عن المستخدم بشكل مستقل، مثل إرسال رسائل البريد الإلكتروني وحجز السفر وغيرها، مع توفره في البداية فقط للمستخدمين في الولايات المتحدة.
يمكن لـ Muse مساعدة المستخدمين على إتمام مجموعة متنوعة من المهام تلقائيًا، بما في ذلك التسوق عبر الإنترنت، والسفر، وحجز التذاكر، وتنظيم المواعيد/إدارة التقويم، وإرسال رسائل البريد الإلكتروني، وغيرها من سيناريوهات الاستخدام. ورغم أن هذا الوكيل قادر على تنفيذ مهام مختلفة بشكل مستقل، فإن المستخدمين لا يزالون بحاجة إلى التحقق قبل إتمام عمليات حساسة مثل الشراء/الدفع. وتجدر الإشارة إلى أن Muse تطبيق مستقل بذاته عن Instagram أو Facebook أو غيرها من تطبيقات Meta، كما أنه في الوقت الحالي لن يشارك البيانات مع نظام إعلانات Meta.
تتمتع Meta بموقع ملائم في بناء منتجات “الوكيل” المخصصة للمستهلكين الذكية، وتحسين فاعلية المنتجات، وتحقيق تبنٍ واسع النطاق للمستخدمين، وذلك بفضل منصة تكنولوجية رائدة تمتلك قدرات توزيع على نطاق واسع ومجموعات بيانات فريدة وكبيرة.
وهذا ما يمثل نقطة القوة والفرصة لدى Meta: تركيزها العالي على تبني المستهلكين، وتقدم دمج بيانات Facebook وInstagram وMessenger وWhatsApp تدريجيًا مع وكيل Muse مع مرور الوقت. وإذا ما تم دمج ذلك مع تطبيقات أخرى قابلة لتحقيق الإيرادات ومجموعات بيانات مخصصة—بما في ذلك Gmail—فقد يمنح ذلك Meta أفضلية، ويتيح لها بناء وكلاء أكثر تخصيصًا، كما قد يؤدي إلى خلق سلوكيات جديدة قابلة لتحقيق الإيرادات لدى المستخدمين.
سعر دخول المنتج يعد أيضًا ميزة جديرة بالانتباه، وترتبط هذه الميزة ارتباطًا وثيقًا بميزة وفورات الحجم. فمن ناحية الرسوم، تقدم Muse نسخة مجانية، مع خيارين للاشتراك شهريًا: 20 دولارًا و100 دولار.
بالنسبة إلى Meta، فإن ما إذا كانت وكلاء Muse ستحفّز سلوكيات جديدة قابلة لتحقيق الإيرادات يشكل واحدًا من أكبر “الخيارات الصاعدة” المحتملة التي لم يتم احتسابها بعد في سعر سهم Meta، ضمن تقييم السهم عند مضاعف 18 مرة من ربح السهم لعام 2028. وبعبارة أخرى، فإن السوق حتى الآن لم يضمّن النجاح المحتمل لـ Muse في تقييم هذا السهم. وسيحتاج المستثمرون إلى رؤية معدلات تبنّي المستخدمين والسلوكيات القابلة لتحقيق الإيرادات، كي يحدث إعادة تقييم إضافية لسعر سهم Meta.
$META
{future}(METAUSDT)
$GOOG.US
{stock_us}(GOOG.US)
هل سباق عملاء الذكاء الاصطناعي (AI Agents) بقيادة Meta نحو 30 تريليون دولار؟ ما ميزات Meta؟
أعلنت شركة Meta يوم الأربعاء بشكل رسمي عن وكيل ذكاء اصطناعي (AI Agent) جديد باسم Muse للمستخدمين الأفراد. وعملاً على عكس نماذج الحوار التقليدية، يستطيع هذا المساعد تنفيذ المهام نيابةً عن المستخدم بشكل مستقل، مثل إرسال رسائل البريد الإلكتروني وحجز السفر وغيرها، مع توفره في البداية فقط للمستخدمين في الولايات المتحدة.
يمكن لـ Muse مساعدة المستخدمين على إتمام مجموعة متنوعة من المهام تلقائيًا، بما في ذلك التسوق عبر الإنترنت، والسفر، وحجز التذاكر، وتنظيم المواعيد/إدارة التقويم، وإرسال رسائل البريد الإلكتروني، وغيرها من سيناريوهات الاستخدام. ورغم أن هذا الوكيل قادر على تنفيذ مهام مختلفة بشكل مستقل، فإن المستخدمين لا يزالون بحاجة إلى التحقق قبل إتمام عمليات حساسة مثل الشراء/الدفع. وتجدر الإشارة إلى أن Muse تطبيق مستقل بذاته عن Instagram أو Facebook أو غيرها من تطبيقات Meta، كما أنه في الوقت الحالي لن يشارك البيانات مع نظام إعلانات Meta.
تتمتع Meta بموقع ملائم في بناء منتجات “الوكيل” المخصصة للمستهلكين الذكية، وتحسين فاعلية المنتجات، وتحقيق تبنٍ واسع النطاق للمستخدمين، وذلك بفضل منصة تكنولوجية رائدة تمتلك قدرات توزيع على نطاق واسع ومجموعات بيانات فريدة وكبيرة.
وهذا ما يمثل نقطة القوة والفرصة لدى Meta: تركيزها العالي على تبني المستهلكين، وتقدم دمج بيانات Facebook وInstagram وMessenger وWhatsApp تدريجيًا مع وكيل Muse مع مرور الوقت. وإذا ما تم دمج ذلك مع تطبيقات أخرى قابلة لتحقيق الإيرادات ومجموعات بيانات مخصصة—بما في ذلك Gmail—فقد يمنح ذلك Meta أفضلية، ويتيح لها بناء وكلاء أكثر تخصيصًا، كما قد يؤدي إلى خلق سلوكيات جديدة قابلة لتحقيق الإيرادات لدى المستخدمين.
سعر دخول المنتج يعد أيضًا ميزة جديرة بالانتباه، وترتبط هذه الميزة ارتباطًا وثيقًا بميزة وفورات الحجم. فمن ناحية الرسوم، تقدم Muse نسخة مجانية، مع خيارين للاشتراك شهريًا: 20 دولارًا و100 دولار.
بالنسبة إلى Meta، فإن ما إذا كانت وكلاء Muse ستحفّز سلوكيات جديدة قابلة لتحقيق الإيرادات يشكل واحدًا من أكبر “الخيارات الصاعدة” المحتملة التي لم يتم احتسابها بعد في سعر سهم Meta، ضمن تقييم السهم عند مضاعف 18 مرة من ربح السهم لعام 2028. وبعبارة أخرى، فإن السوق حتى الآن لم يضمّن النجاح المحتمل لـ Muse في تقييم هذا السهم. وسيحتاج المستثمرون إلى رؤية معدلات تبنّي المستخدمين والسلوكيات القابلة لتحقيق الإيرادات، كي يحدث إعادة تقييم إضافية لسعر سهم Meta.
$META
$GOOG.US
أعلنت شركة Meta يوم الأربعاء بشكل رسمي عن وكيل ذكاء اصطناعي (AI Agent) جديد باسم Muse للمستخدمين الأفراد. وعملاً على عكس نماذج الحوار التقليدية، يستطيع هذا المساعد تنفيذ المهام نيابةً عن المستخدم بشكل مستقل، مثل إرسال رسائل البريد الإلكتروني وحجز السفر وغيرها، مع توفره في البداية فقط للمستخدمين في الولايات المتحدة.
يمكن لـ Muse مساعدة المستخدمين على إتمام مجموعة متنوعة من المهام تلقائيًا، بما في ذلك التسوق عبر الإنترنت، والسفر، وحجز التذاكر، وتنظيم المواعيد/إدارة التقويم، وإرسال رسائل البريد الإلكتروني، وغيرها من سيناريوهات الاستخدام. ورغم أن هذا الوكيل قادر على تنفيذ مهام مختلفة بشكل مستقل، فإن المستخدمين لا يزالون بحاجة إلى التحقق قبل إتمام عمليات حساسة مثل الشراء/الدفع. وتجدر الإشارة إلى أن Muse تطبيق مستقل بذاته عن Instagram أو Facebook أو غيرها من تطبيقات Meta، كما أنه في الوقت الحالي لن يشارك البيانات مع نظام إعلانات Meta.
تتمتع Meta بموقع ملائم في بناء منتجات “الوكيل” المخصصة للمستهلكين الذكية، وتحسين فاعلية المنتجات، وتحقيق تبنٍ واسع النطاق للمستخدمين، وذلك بفضل منصة تكنولوجية رائدة تمتلك قدرات توزيع على نطاق واسع ومجموعات بيانات فريدة وكبيرة.
وهذا ما يمثل نقطة القوة والفرصة لدى Meta: تركيزها العالي على تبني المستهلكين، وتقدم دمج بيانات Facebook وInstagram وMessenger وWhatsApp تدريجيًا مع وكيل Muse مع مرور الوقت. وإذا ما تم دمج ذلك مع تطبيقات أخرى قابلة لتحقيق الإيرادات ومجموعات بيانات مخصصة—بما في ذلك Gmail—فقد يمنح ذلك Meta أفضلية، ويتيح لها بناء وكلاء أكثر تخصيصًا، كما قد يؤدي إلى خلق سلوكيات جديدة قابلة لتحقيق الإيرادات لدى المستخدمين.
سعر دخول المنتج يعد أيضًا ميزة جديرة بالانتباه، وترتبط هذه الميزة ارتباطًا وثيقًا بميزة وفورات الحجم. فمن ناحية الرسوم، تقدم Muse نسخة مجانية، مع خيارين للاشتراك شهريًا: 20 دولارًا و100 دولار.
بالنسبة إلى Meta، فإن ما إذا كانت وكلاء Muse ستحفّز سلوكيات جديدة قابلة لتحقيق الإيرادات يشكل واحدًا من أكبر “الخيارات الصاعدة” المحتملة التي لم يتم احتسابها بعد في سعر سهم Meta، ضمن تقييم السهم عند مضاعف 18 مرة من ربح السهم لعام 2028. وبعبارة أخرى، فإن السوق حتى الآن لم يضمّن النجاح المحتمل لـ Muse في تقييم هذا السهم. وسيحتاج المستثمرون إلى رؤية معدلات تبنّي المستخدمين والسلوكيات القابلة لتحقيق الإيرادات، كي يحدث إعادة تقييم إضافية لسعر سهم Meta.
$META
$GOOG.US
META+3.36%
GOOGUS+2.59%
2
1
1.1k
·
--
صاعد
تمّ التحقق
هل سيقوم الاحتياطي الفيدرالي برفع الفائدة الأسبوع المقبل؟ خلال اليومين المقبلين، تقريران مرتكزان على بيانات تضخم من العيار الثقيل سيتوليان تحديد الاتجاه!
① سيعقد الاحتياطي الفيدرالي اجتماعه بشأن السياسة النقدية في الفترة من 15 إلى 16 سبتمبر، ولا يزال هناك قدر كبير من عدم اليقين حول الإجراء الذي قد تتخذه هذه المؤسسة.
② خلال اليومين المقبلين، ستضع بيانات التضخم الحاسمة، وهي عاملان في غاية الأهمية، نبرة اتجاه قرارات الاحتياطي الفيدرالي بشأن رفع الفائدة هذا الأسبوع القادم؛
③ من المتوقع أن تكشف بيانات مؤشر أسعار المنتجين (PPI) ومؤشر أسعار المستهلكين (CPI) المرتقبة بشكل أوضح ما إذا كان تضخم الولايات المتحدة يتسارع من جديد أم أنه يتباطأ.
وبسبب ارتفاع أسعار النفط باستمرار بفعل تحفيز الحرب في إيران، يُتوقع أن يسجل إجمالي مؤشر أسعار المستهلكين ارتفاعاً يصل إلى 0.4% على أساس شهري.
في وول ستريت، ما يراقبه المستثمرون فعلياً هو مؤشر CPI الأساسي، أي الذي يستبعد أسعار الطاقة. ويُنظر إلى هذا المؤشر باعتباره قادراً على التنبؤ بشكل أفضل بالاتجاه طويل الأجل لتضخم الولايات المتحدة. ويتوقع الاقتصاديون أن يرتفع مؤشر CPI الأساسي في أغسطس بنسبة 0.2% على أساس شهري.
عادةً ما يُعد ارتفاع بنسبة 0.2% ارتفاعاً معتدلاً—أي أنه لا يَرجح أن يدفع الاحتياطي الفيدرالي إلى رفع الفائدة. ومع ذلك، بعد أن عادت معدلات التضخم إلى الارتفاع مرة أخرى لتتجاوز 3% في وقت سابق من هذا العام، بات الاحتياطي الفيدرالي يواجه ضغوطاً أكبر لاتخاذ إجراء.
خلال أكثر من خمس سنوات، حاول الاحتياطي الفيدرالي خفض معدل التضخم إلى هدف 2%، لكنه لم ينجح على الدوام، ما جعل مسؤولي البنك المركزي قلقين للغاية.
قال مايكل بَرل، محافظ الاحتياطي الفيدرالي، الأسبوع الماضي إنه إذا لم ينخفض التضخم، فينبغي على الاحتياطي الفيدرالي الاستعداد لرفع الفائدة. وحذر من أن التضخم ظل لأكثر من خمس سنوات فوق المستوى المستهدف بشكل متواصل، مع وجود مخاطر بأن ضغوط الأسعار قد تصبح “راسخة”.
يجدر بالانتباه إلى أن: لا يوجد “رقم سحري” واحد لمؤشر CPI الأساسي يمكنه تحديد مسار سياسة الاحتياطي الفيدرالي، إذ توجد العديد من المتغيرات.
إذا بلغ معدل الارتفاع في مؤشر CPI الأساسي في أغسطس على أساس شهري 0.1% أو أقل، فمن المرجح أن يختار الاحتياطي الفيدرالي عدم اتخاذ أي إجراء. أما إذا وصل الارتفاع إلى 0.3% أو أكثر، فيمكن اعتبار أن رفع الفائدة بات شبه مؤكد. وإذا ارتفع مؤشر CPI الأساسي بنسبة 0.2%، فقد يستمر عدم اليقين.
هل ستلعب بيانات PPI دوراً أكبر؟ في ظل استمرار ضغوط التضخم الناجمة عن أسعار النفط والرسوم الجمركية، قد يصبح مؤشر أسعار المنتجين (PPI) الذي يتتبع تكاليف المنتجين بالجملة أكثر أهمية في التأثير على قرارات الاحتياطي الفيدرالي مقارنةً بما كان عليه في السابق.
حالياً، تبلغ احتمالية أن يُبقي الاحتياطي الفيدرالي على أسعار الفائدة دون تغيير حتى سبتمبر 39.8%، فيما تبلغ احتمالية رفع الفائدة التراكمي بمقدار 25 نقطة أساس 60.2%. وتبلغ احتمالية الإبقاء على أسعار الفائدة دون تغيير حتى أكتوبر 28.3%، واحتمالية رفع الفائدة التراكمي بمقدار 25 نقطة أساس 54.3%، واحتمالية رفع الفائدة التراكمي بمقدار 50 نقطة أساس 17.3%.
{stock_us}(SPCX.US)
هل سيقوم الاحتياطي الفيدرالي برفع الفائدة الأسبوع المقبل؟ خلال اليومين المقبلين، تقريران مرتكزان على بيانات تضخم من العيار الثقيل سيتوليان تحديد الاتجاه!
① سيعقد الاحتياطي الفيدرالي اجتماعه بشأن السياسة النقدية في الفترة من 15 إلى 16 سبتمبر، ولا يزال هناك قدر كبير من عدم اليقين حول الإجراء الذي قد تتخذه هذه المؤسسة.
② خلال اليومين المقبلين، ستضع بيانات التضخم الحاسمة، وهي عاملان في غاية الأهمية، نبرة اتجاه قرارات الاحتياطي الفيدرالي بشأن رفع الفائدة هذا الأسبوع القادم؛
③ من المتوقع أن تكشف بيانات مؤشر أسعار المنتجين (PPI) ومؤشر أسعار المستهلكين (CPI) المرتقبة بشكل أوضح ما إذا كان تضخم الولايات المتحدة يتسارع من جديد أم أنه يتباطأ.
وبسبب ارتفاع أسعار النفط باستمرار بفعل تحفيز الحرب في إيران، يُتوقع أن يسجل إجمالي مؤشر أسعار المستهلكين ارتفاعاً يصل إلى 0.4% على أساس شهري.
في وول ستريت، ما يراقبه المستثمرون فعلياً هو مؤشر CPI الأساسي، أي الذي يستبعد أسعار الطاقة. ويُنظر إلى هذا المؤشر باعتباره قادراً على التنبؤ بشكل أفضل بالاتجاه طويل الأجل لتضخم الولايات المتحدة. ويتوقع الاقتصاديون أن يرتفع مؤشر CPI الأساسي في أغسطس بنسبة 0.2% على أساس شهري.
عادةً ما يُعد ارتفاع بنسبة 0.2% ارتفاعاً معتدلاً—أي أنه لا يَرجح أن يدفع الاحتياطي الفيدرالي إلى رفع الفائدة. ومع ذلك، بعد أن عادت معدلات التضخم إلى الارتفاع مرة أخرى لتتجاوز 3% في وقت سابق من هذا العام، بات الاحتياطي الفيدرالي يواجه ضغوطاً أكبر لاتخاذ إجراء.
خلال أكثر من خمس سنوات، حاول الاحتياطي الفيدرالي خفض معدل التضخم إلى هدف 2%، لكنه لم ينجح على الدوام، ما جعل مسؤولي البنك المركزي قلقين للغاية.
قال مايكل بَرل، محافظ الاحتياطي الفيدرالي، الأسبوع الماضي إنه إذا لم ينخفض التضخم، فينبغي على الاحتياطي الفيدرالي الاستعداد لرفع الفائدة. وحذر من أن التضخم ظل لأكثر من خمس سنوات فوق المستوى المستهدف بشكل متواصل، مع وجود مخاطر بأن ضغوط الأسعار قد تصبح “راسخة”.
يجدر بالانتباه إلى أن: لا يوجد “رقم سحري” واحد لمؤشر CPI الأساسي يمكنه تحديد مسار سياسة الاحتياطي الفيدرالي، إذ توجد العديد من المتغيرات.
إذا بلغ معدل الارتفاع في مؤشر CPI الأساسي في أغسطس على أساس شهري 0.1% أو أقل، فمن المرجح أن يختار الاحتياطي الفيدرالي عدم اتخاذ أي إجراء. أما إذا وصل الارتفاع إلى 0.3% أو أكثر، فيمكن اعتبار أن رفع الفائدة بات شبه مؤكد. وإذا ارتفع مؤشر CPI الأساسي بنسبة 0.2%، فقد يستمر عدم اليقين.
هل ستلعب بيانات PPI دوراً أكبر؟ في ظل استمرار ضغوط التضخم الناجمة عن أسعار النفط والرسوم الجمركية، قد يصبح مؤشر أسعار المنتجين (PPI) الذي يتتبع تكاليف المنتجين بالجملة أكثر أهمية في التأثير على قرارات الاحتياطي الفيدرالي مقارنةً بما كان عليه في السابق.
حالياً، تبلغ احتمالية أن يُبقي الاحتياطي الفيدرالي على أسعار الفائدة دون تغيير حتى سبتمبر 39.8%، فيما تبلغ احتمالية رفع الفائدة التراكمي بمقدار 25 نقطة أساس 60.2%. وتبلغ احتمالية الإبقاء على أسعار الفائدة دون تغيير حتى أكتوبر 28.3%، واحتمالية رفع الفائدة التراكمي بمقدار 25 نقطة أساس 54.3%، واحتمالية رفع الفائدة التراكمي بمقدار 50 نقطة أساس 17.3%.
① سيعقد الاحتياطي الفيدرالي اجتماعه بشأن السياسة النقدية في الفترة من 15 إلى 16 سبتمبر، ولا يزال هناك قدر كبير من عدم اليقين حول الإجراء الذي قد تتخذه هذه المؤسسة.
② خلال اليومين المقبلين، ستضع بيانات التضخم الحاسمة، وهي عاملان في غاية الأهمية، نبرة اتجاه قرارات الاحتياطي الفيدرالي بشأن رفع الفائدة هذا الأسبوع القادم؛
③ من المتوقع أن تكشف بيانات مؤشر أسعار المنتجين (PPI) ومؤشر أسعار المستهلكين (CPI) المرتقبة بشكل أوضح ما إذا كان تضخم الولايات المتحدة يتسارع من جديد أم أنه يتباطأ.
وبسبب ارتفاع أسعار النفط باستمرار بفعل تحفيز الحرب في إيران، يُتوقع أن يسجل إجمالي مؤشر أسعار المستهلكين ارتفاعاً يصل إلى 0.4% على أساس شهري.
في وول ستريت، ما يراقبه المستثمرون فعلياً هو مؤشر CPI الأساسي، أي الذي يستبعد أسعار الطاقة. ويُنظر إلى هذا المؤشر باعتباره قادراً على التنبؤ بشكل أفضل بالاتجاه طويل الأجل لتضخم الولايات المتحدة. ويتوقع الاقتصاديون أن يرتفع مؤشر CPI الأساسي في أغسطس بنسبة 0.2% على أساس شهري.
عادةً ما يُعد ارتفاع بنسبة 0.2% ارتفاعاً معتدلاً—أي أنه لا يَرجح أن يدفع الاحتياطي الفيدرالي إلى رفع الفائدة. ومع ذلك، بعد أن عادت معدلات التضخم إلى الارتفاع مرة أخرى لتتجاوز 3% في وقت سابق من هذا العام، بات الاحتياطي الفيدرالي يواجه ضغوطاً أكبر لاتخاذ إجراء.
خلال أكثر من خمس سنوات، حاول الاحتياطي الفيدرالي خفض معدل التضخم إلى هدف 2%، لكنه لم ينجح على الدوام، ما جعل مسؤولي البنك المركزي قلقين للغاية.
قال مايكل بَرل، محافظ الاحتياطي الفيدرالي، الأسبوع الماضي إنه إذا لم ينخفض التضخم، فينبغي على الاحتياطي الفيدرالي الاستعداد لرفع الفائدة. وحذر من أن التضخم ظل لأكثر من خمس سنوات فوق المستوى المستهدف بشكل متواصل، مع وجود مخاطر بأن ضغوط الأسعار قد تصبح “راسخة”.
يجدر بالانتباه إلى أن: لا يوجد “رقم سحري” واحد لمؤشر CPI الأساسي يمكنه تحديد مسار سياسة الاحتياطي الفيدرالي، إذ توجد العديد من المتغيرات.
إذا بلغ معدل الارتفاع في مؤشر CPI الأساسي في أغسطس على أساس شهري 0.1% أو أقل، فمن المرجح أن يختار الاحتياطي الفيدرالي عدم اتخاذ أي إجراء. أما إذا وصل الارتفاع إلى 0.3% أو أكثر، فيمكن اعتبار أن رفع الفائدة بات شبه مؤكد. وإذا ارتفع مؤشر CPI الأساسي بنسبة 0.2%، فقد يستمر عدم اليقين.
هل ستلعب بيانات PPI دوراً أكبر؟ في ظل استمرار ضغوط التضخم الناجمة عن أسعار النفط والرسوم الجمركية، قد يصبح مؤشر أسعار المنتجين (PPI) الذي يتتبع تكاليف المنتجين بالجملة أكثر أهمية في التأثير على قرارات الاحتياطي الفيدرالي مقارنةً بما كان عليه في السابق.
حالياً، تبلغ احتمالية أن يُبقي الاحتياطي الفيدرالي على أسعار الفائدة دون تغيير حتى سبتمبر 39.8%، فيما تبلغ احتمالية رفع الفائدة التراكمي بمقدار 25 نقطة أساس 60.2%. وتبلغ احتمالية الإبقاء على أسعار الفائدة دون تغيير حتى أكتوبر 28.3%، واحتمالية رفع الفائدة التراكمي بمقدار 25 نقطة أساس 54.3%، واحتمالية رفع الفائدة التراكمي بمقدار 50 نقطة أساس 17.3%.
SPCXUS-1.48%
4
1
7
1.6k
·
--
صاعد
تمّ التحقق
زيادة المراكز في أسهم التكنولوجيا الأمريكية والذهب عند تراجع الأسعار، وترتيب سندات الخزانة الأمريكية يأتي في الخلفية نسبيًا—هل يعد اجتماع مجلس الاحتياطي الفيدرالي (FOMC) في سبتمبر نقطة التحول الحاسمة؟
قد تؤدي عمليات التصحيح الأخيرة إلى خلق فرص لزيادة المراكز عند تراجع الأسعار، والمفتاح هو: متى تظهر بوادر انعطاف.
إذا قرر مجلس الاحتياطي الفيدرالي في اجتماع 16 سبتمبر رفع الفائدة، فقد لا يستمر في الرفع لاحقًا؛ عندها قد يبدأ السوق في تسعير الأخبار السلبية إلى أن “تنفد”، وبالتالي قد تنخفض الأسهم والذهب أولًا ثم يرتفعان بعد الاجتماع. أما إذا لم يتم رفع الفائدة في سبتمبر، فسيتراجع خطر الرفع بشكل مباشر على المدى القصير؛ وفي الوقت الذي كان فيه الاحتياطي الفيدرالي قويًا في نهجه المتشدد (فرصته في الرفع)، لكنه لم يتخذ إجراءً فعليًا، فقد يؤدي ذلك إلى مزيد من تآكل مصداقية السياسة، وهو ما سيكون أكثر إيجابية للذهب.
ومن زاوية ترتيب الأحداث، قد يكون ما بعد اجتماع FOMC في سبتمبر نافذة ارتداد تكون فيها العوائد مقابل المخاطر مرتفعة؛ لذا يُنصح بالتركيز على التقاط هذه الفرصة. وفي الوقت نفسه، وبالنظر إلى عدم اليقين بشأن الوضع في إيران وإسرائيل والبيانات الاقتصادية، قد يبدأ السوق أيضًا في إطلاق موجة ارتداد قبل اجتماع FOMC (مثل انتهاء سريع للصراع بقرار من ترامب، أو صدور بيانات مؤشر أسعار المستهلك الأمريكي CPI أقل بكثير من التوقعات، أو أي تعديلات كبيرة أخرى على السياسات). لذلك يجب الحفاظ على قدر من المرونة في إيقاع التداول. وبما أن اتجاه سوق الذهب وأسهم التكنولوجيا الأمريكية لم يتغير إلى الآن، فلا داعي للانتظار بشكل آلي عند نقطة زمنية محددة؛ فإذا حدث تراجع واضح في السوق خلال الأسابيع المقبلة، يمكن أيضًا التفكير في البدء تدريجيًا بزيادة مراكز الأسهم والذهب قبل اجتماعات مجلس الاحتياطي الفيدرالي.
(1) الذهب ما زال هو الاتجاه الأكثر وضوحًا لزيادة الوزن (التجاوز). سواء حدث أن تحول الاحتياطي الفيدرالي في النهاية نحو التيسير وتحسين السيولة، أو أن أخطاء السياسة الأخيرة أضرت بمصداقية الدولار، فإن المنطق متوسط الأجل للذهب لم يتغير؛ بل إن التراجعات قد توفر فرصًا لزيادة المراكز.
يمكن أيضًا زيادة المراكز في الأسهم الأمريكية عند تراجع الأسعار، وخاصة في قطاع التكنولوجيا. لم ينعكس الاتجاه الأساسي لصناعة الذكاء الاصطناعي بعد؛ فالضغوط التي شوهدت في التعديلات الأخيرة تأتي أكثر من جهة السيولة والمشاعر، لا من تدهور جذري في الأرباح. وإذا ما خففت السياسات وضغوط السيولة، فإن الأصول ذات التقييم المرتفع قد تمتلك مرونة ارتداد أكبر.
(3) لا استعجال في “القاع”. لا يوجد ما يستدعي التقاط سندات الخزانة الأمريكية باندفاع. إن تمويل/اقتراض قطاع الذكاء الاصطناعي في سبتمبر ومخاطر رفع الفائدة قد تواصل الإخلال بأسعار الفائدة على المدى الطويل. وموثوقية السندات الطويلة أقل من الذهب والأسهم. بدلًا من الرهان على هبوط سريع لعوائد الفائدة طويلة الأجل، تميل وجهة نظر هذه الجهة بشأن سندات الخزانة إلى الحياد أكثر؛ لذا يُنصح بالانتظار حتى يتم تراجع المخاطر السياسية وانفراج ضغوط العرض.
عمليات الاستثمار الدوري المنتظم عند التراجع $BNB ، و$BTC، و$ETH، و$SOL، و$SPCX، و$AAPL، و$TSLA، و$NVDA وغيرها من أدوات الاستثمار تعد استراتيجيات تداول ممتازة.
$SPCX.US
{future}(BNBUSDT)
{stock_us}(SPCX.US)
$SKHY.US
{stock_us}(SKHY.US)
زيادة المراكز في أسهم التكنولوجيا الأمريكية والذهب عند تراجع الأسعار، وترتيب سندات الخزانة الأمريكية يأتي في الخلفية نسبيًا—هل يعد اجتماع مجلس الاحتياطي الفيدرالي (FOMC) في سبتمبر نقطة التحول الحاسمة؟
قد تؤدي عمليات التصحيح الأخيرة إلى خلق فرص لزيادة المراكز عند تراجع الأسعار، والمفتاح هو: متى تظهر بوادر انعطاف.
إذا قرر مجلس الاحتياطي الفيدرالي في اجتماع 16 سبتمبر رفع الفائدة، فقد لا يستمر في الرفع لاحقًا؛ عندها قد يبدأ السوق في تسعير الأخبار السلبية إلى أن “تنفد”، وبالتالي قد تنخفض الأسهم والذهب أولًا ثم يرتفعان بعد الاجتماع. أما إذا لم يتم رفع الفائدة في سبتمبر، فسيتراجع خطر الرفع بشكل مباشر على المدى القصير؛ وفي الوقت الذي كان فيه الاحتياطي الفيدرالي قويًا في نهجه المتشدد (فرصته في الرفع)، لكنه لم يتخذ إجراءً فعليًا، فقد يؤدي ذلك إلى مزيد من تآكل مصداقية السياسة، وهو ما سيكون أكثر إيجابية للذهب.
ومن زاوية ترتيب الأحداث، قد يكون ما بعد اجتماع FOMC في سبتمبر نافذة ارتداد تكون فيها العوائد مقابل المخاطر مرتفعة؛ لذا يُنصح بالتركيز على التقاط هذه الفرصة. وفي الوقت نفسه، وبالنظر إلى عدم اليقين بشأن الوضع في إيران وإسرائيل والبيانات الاقتصادية، قد يبدأ السوق أيضًا في إطلاق موجة ارتداد قبل اجتماع FOMC (مثل انتهاء سريع للصراع بقرار من ترامب، أو صدور بيانات مؤشر أسعار المستهلك الأمريكي CPI أقل بكثير من التوقعات، أو أي تعديلات كبيرة أخرى على السياسات). لذلك يجب الحفاظ على قدر من المرونة في إيقاع التداول. وبما أن اتجاه سوق الذهب وأسهم التكنولوجيا الأمريكية لم يتغير إلى الآن، فلا داعي للانتظار بشكل آلي عند نقطة زمنية محددة؛ فإذا حدث تراجع واضح في السوق خلال الأسابيع المقبلة، يمكن أيضًا التفكير في البدء تدريجيًا بزيادة مراكز الأسهم والذهب قبل اجتماعات مجلس الاحتياطي الفيدرالي.
(1) الذهب ما زال هو الاتجاه الأكثر وضوحًا لزيادة الوزن (التجاوز). سواء حدث أن تحول الاحتياطي الفيدرالي في النهاية نحو التيسير وتحسين السيولة، أو أن أخطاء السياسة الأخيرة أضرت بمصداقية الدولار، فإن المنطق متوسط الأجل للذهب لم يتغير؛ بل إن التراجعات قد توفر فرصًا لزيادة المراكز.
يمكن أيضًا زيادة المراكز في الأسهم الأمريكية عند تراجع الأسعار، وخاصة في قطاع التكنولوجيا. لم ينعكس الاتجاه الأساسي لصناعة الذكاء الاصطناعي بعد؛ فالضغوط التي شوهدت في التعديلات الأخيرة تأتي أكثر من جهة السيولة والمشاعر، لا من تدهور جذري في الأرباح. وإذا ما خففت السياسات وضغوط السيولة، فإن الأصول ذات التقييم المرتفع قد تمتلك مرونة ارتداد أكبر.
(3) لا استعجال في “القاع”. لا يوجد ما يستدعي التقاط سندات الخزانة الأمريكية باندفاع. إن تمويل/اقتراض قطاع الذكاء الاصطناعي في سبتمبر ومخاطر رفع الفائدة قد تواصل الإخلال بأسعار الفائدة على المدى الطويل. وموثوقية السندات الطويلة أقل من الذهب والأسهم. بدلًا من الرهان على هبوط سريع لعوائد الفائدة طويلة الأجل، تميل وجهة نظر هذه الجهة بشأن سندات الخزانة إلى الحياد أكثر؛ لذا يُنصح بالانتظار حتى يتم تراجع المخاطر السياسية وانفراج ضغوط العرض.
عمليات الاستثمار الدوري المنتظم عند التراجع $BNB ، و$BTC، و$ETH، و$SOL، و$SPCX، و$AAPL، و$TSLA، و$NVDA وغيرها من أدوات الاستثمار تعد استراتيجيات تداول ممتازة.
$SPCX.US
$SKHY.US
قد تؤدي عمليات التصحيح الأخيرة إلى خلق فرص لزيادة المراكز عند تراجع الأسعار، والمفتاح هو: متى تظهر بوادر انعطاف.
إذا قرر مجلس الاحتياطي الفيدرالي في اجتماع 16 سبتمبر رفع الفائدة، فقد لا يستمر في الرفع لاحقًا؛ عندها قد يبدأ السوق في تسعير الأخبار السلبية إلى أن “تنفد”، وبالتالي قد تنخفض الأسهم والذهب أولًا ثم يرتفعان بعد الاجتماع. أما إذا لم يتم رفع الفائدة في سبتمبر، فسيتراجع خطر الرفع بشكل مباشر على المدى القصير؛ وفي الوقت الذي كان فيه الاحتياطي الفيدرالي قويًا في نهجه المتشدد (فرصته في الرفع)، لكنه لم يتخذ إجراءً فعليًا، فقد يؤدي ذلك إلى مزيد من تآكل مصداقية السياسة، وهو ما سيكون أكثر إيجابية للذهب.
ومن زاوية ترتيب الأحداث، قد يكون ما بعد اجتماع FOMC في سبتمبر نافذة ارتداد تكون فيها العوائد مقابل المخاطر مرتفعة؛ لذا يُنصح بالتركيز على التقاط هذه الفرصة. وفي الوقت نفسه، وبالنظر إلى عدم اليقين بشأن الوضع في إيران وإسرائيل والبيانات الاقتصادية، قد يبدأ السوق أيضًا في إطلاق موجة ارتداد قبل اجتماع FOMC (مثل انتهاء سريع للصراع بقرار من ترامب، أو صدور بيانات مؤشر أسعار المستهلك الأمريكي CPI أقل بكثير من التوقعات، أو أي تعديلات كبيرة أخرى على السياسات). لذلك يجب الحفاظ على قدر من المرونة في إيقاع التداول. وبما أن اتجاه سوق الذهب وأسهم التكنولوجيا الأمريكية لم يتغير إلى الآن، فلا داعي للانتظار بشكل آلي عند نقطة زمنية محددة؛ فإذا حدث تراجع واضح في السوق خلال الأسابيع المقبلة، يمكن أيضًا التفكير في البدء تدريجيًا بزيادة مراكز الأسهم والذهب قبل اجتماعات مجلس الاحتياطي الفيدرالي.
(1) الذهب ما زال هو الاتجاه الأكثر وضوحًا لزيادة الوزن (التجاوز). سواء حدث أن تحول الاحتياطي الفيدرالي في النهاية نحو التيسير وتحسين السيولة، أو أن أخطاء السياسة الأخيرة أضرت بمصداقية الدولار، فإن المنطق متوسط الأجل للذهب لم يتغير؛ بل إن التراجعات قد توفر فرصًا لزيادة المراكز.
يمكن أيضًا زيادة المراكز في الأسهم الأمريكية عند تراجع الأسعار، وخاصة في قطاع التكنولوجيا. لم ينعكس الاتجاه الأساسي لصناعة الذكاء الاصطناعي بعد؛ فالضغوط التي شوهدت في التعديلات الأخيرة تأتي أكثر من جهة السيولة والمشاعر، لا من تدهور جذري في الأرباح. وإذا ما خففت السياسات وضغوط السيولة، فإن الأصول ذات التقييم المرتفع قد تمتلك مرونة ارتداد أكبر.
(3) لا استعجال في “القاع”. لا يوجد ما يستدعي التقاط سندات الخزانة الأمريكية باندفاع. إن تمويل/اقتراض قطاع الذكاء الاصطناعي في سبتمبر ومخاطر رفع الفائدة قد تواصل الإخلال بأسعار الفائدة على المدى الطويل. وموثوقية السندات الطويلة أقل من الذهب والأسهم. بدلًا من الرهان على هبوط سريع لعوائد الفائدة طويلة الأجل، تميل وجهة نظر هذه الجهة بشأن سندات الخزانة إلى الحياد أكثر؛ لذا يُنصح بالانتظار حتى يتم تراجع المخاطر السياسية وانفراج ضغوط العرض.
عمليات الاستثمار الدوري المنتظم عند التراجع $BNB ، و$BTC، و$ETH، و$SOL، و$SPCX، و$AAPL، و$TSLA، و$NVDA وغيرها من أدوات الاستثمار تعد استراتيجيات تداول ممتازة.
$SPCX.US
$SKHY.US
1
3
1.3k
·
--
iPhone Duo“رائع للغاية”، بتصميم فائق النحافة دون أي تجاعيد واضحة. بلا فواصل. نحافة فائقة. الشاشة أكبر بنسبة 50% من Pro Max. مزوّد بشاشة داخلية مقاس 7.6 بوصة، وهي أكبر شاشة في تاريخ iPhone. وعند الطي، تُستخدم شاشة خارجية مقاس 5.4 بوصة، وتبلغ مساحة الشاشة نحو 90% من iPhone 18 Pro. تدعم كلتا الشاشتين ProMotion، والعرض الدائم (Always-On)، وسيتيريا سطوع قصوى تصل إلى 3000 نيت للعرض في الهواء الطلق.
تصف Apple شريحة A20 Pro بأنها “الشريحة النهائية لتشغيل نماذج متقدمة على الحافة”. تدمج الشريحة وحدة 6 أنوية لوحدة المعالجة المركزية و7 أنوية لوحدة معالجة الرسوميات، ومحركي الشبكات العصبية ثنائيي 16 نواة، وتُضاعَف قدرات معالجة الذكاء الاصطناعي تبعًا لذلك، كما تأتي بواجهة ذاكرة أسرع حتى الآن في iPhone، حيث ترتفع عرضية حزمة الذاكرة بنسبة 50% مقارنةً بـ A19 Pro.
مزود بكاميرا رئيسية بدقة 48 ميجابكسل وكاميرا فائقة الاتساع بدقة 48 ميجابكسل، ويتيح التصميم القابل للطي أيضًا دعم استخدام الكاميرات الخلفية لالتقاط صور السيلفي، والمعاينة الفورية عبر الشاشة الخارجية وغيرها من الوظائف.
يأتي الجهاز الجديد بتصميم بطاريتين، ويدعم تشغيل الفيديو حتى 44 ساعة كحد أقصى عند استخدام الشاشة الخارجية. ويُقال إن iPhone Duo يدعم الشحن السريع؛ يمكن شحنه حتى 50% خلال حوالي 20 دقيقة، ويمكن مشاهدة فيديو على الشاشة الخارجية لمدة تصل إلى 5 ساعات بعد شحن 5 دقائق فقط. إضافة إلى ذلك، يعتمد iPhone Duo تصميم eSIM خالصًا على مستوى العالم.
وبفضل Apple Intelligence وSiri AI، سيجمع iPhone Duo بين قدرات الذكاء الاصطناعي القوية والسياقات الشخصية للمستخدم. يقدم iPhone Duo خيارين للألوان: الأبيض المضيء واللون لون سماء الليل، مع أربعة إصدارات للتخزين: 256GB و512GB و1TB و2TB؛ وسيبدأ استقبال الطلبات المسبقة للمنتج الجديد في 16 أكتوبر الساعة 8 مساءً، على أن يُطرح للبيع في 23 أكتوبر، وستكون أول دفعة في أكثر من 70 دولة ومنطقة حول العالم، بما في ذلك الصين.
$AAPL.US
iPhone Duo“رائع للغاية”، بتصميم فائق النحافة دون أي تجاعيد واضحة. بلا فواصل. نحافة فائقة. الشاشة أكبر بنسبة 50% من Pro Max. مزوّد بشاشة داخلية مقاس 7.6 بوصة، وهي أكبر شاشة في تاريخ iPhone. وعند الطي، تُستخدم شاشة خارجية مقاس 5.4 بوصة، وتبلغ مساحة الشاشة نحو 90% من iPhone 18 Pro. تدعم كلتا الشاشتين ProMotion، والعرض الدائم (Always-On)، وسيتيريا سطوع قصوى تصل إلى 3000 نيت للعرض في الهواء الطلق.
تصف Apple شريحة A20 Pro بأنها “الشريحة النهائية لتشغيل نماذج متقدمة على الحافة”. تدمج الشريحة وحدة 6 أنوية لوحدة المعالجة المركزية و7 أنوية لوحدة معالجة الرسوميات، ومحركي الشبكات العصبية ثنائيي 16 نواة، وتُضاعَف قدرات معالجة الذكاء الاصطناعي تبعًا لذلك، كما تأتي بواجهة ذاكرة أسرع حتى الآن في iPhone، حيث ترتفع عرضية حزمة الذاكرة بنسبة 50% مقارنةً بـ A19 Pro.
مزود بكاميرا رئيسية بدقة 48 ميجابكسل وكاميرا فائقة الاتساع بدقة 48 ميجابكسل، ويتيح التصميم القابل للطي أيضًا دعم استخدام الكاميرات الخلفية لالتقاط صور السيلفي، والمعاينة الفورية عبر الشاشة الخارجية وغيرها من الوظائف.
يأتي الجهاز الجديد بتصميم بطاريتين، ويدعم تشغيل الفيديو حتى 44 ساعة كحد أقصى عند استخدام الشاشة الخارجية. ويُقال إن iPhone Duo يدعم الشحن السريع؛ يمكن شحنه حتى 50% خلال حوالي 20 دقيقة، ويمكن مشاهدة فيديو على الشاشة الخارجية لمدة تصل إلى 5 ساعات بعد شحن 5 دقائق فقط. إضافة إلى ذلك، يعتمد iPhone Duo تصميم eSIM خالصًا على مستوى العالم.
وبفضل Apple Intelligence وSiri AI، سيجمع iPhone Duo بين قدرات الذكاء الاصطناعي القوية والسياقات الشخصية للمستخدم. يقدم iPhone Duo خيارين للألوان: الأبيض المضيء واللون لون سماء الليل، مع أربعة إصدارات للتخزين: 256GB و512GB و1TB و2TB؛ وسيبدأ استقبال الطلبات المسبقة للمنتج الجديد في 16 أكتوبر الساعة 8 مساءً، على أن يُطرح للبيع في 23 أكتوبر، وستكون أول دفعة في أكثر من 70 دولة ومنطقة حول العالم، بما في ذلك الصين.
$AAPL.US
تصف Apple شريحة A20 Pro بأنها “الشريحة النهائية لتشغيل نماذج متقدمة على الحافة”. تدمج الشريحة وحدة 6 أنوية لوحدة المعالجة المركزية و7 أنوية لوحدة معالجة الرسوميات، ومحركي الشبكات العصبية ثنائيي 16 نواة، وتُضاعَف قدرات معالجة الذكاء الاصطناعي تبعًا لذلك، كما تأتي بواجهة ذاكرة أسرع حتى الآن في iPhone، حيث ترتفع عرضية حزمة الذاكرة بنسبة 50% مقارنةً بـ A19 Pro.
مزود بكاميرا رئيسية بدقة 48 ميجابكسل وكاميرا فائقة الاتساع بدقة 48 ميجابكسل، ويتيح التصميم القابل للطي أيضًا دعم استخدام الكاميرات الخلفية لالتقاط صور السيلفي، والمعاينة الفورية عبر الشاشة الخارجية وغيرها من الوظائف.
يأتي الجهاز الجديد بتصميم بطاريتين، ويدعم تشغيل الفيديو حتى 44 ساعة كحد أقصى عند استخدام الشاشة الخارجية. ويُقال إن iPhone Duo يدعم الشحن السريع؛ يمكن شحنه حتى 50% خلال حوالي 20 دقيقة، ويمكن مشاهدة فيديو على الشاشة الخارجية لمدة تصل إلى 5 ساعات بعد شحن 5 دقائق فقط. إضافة إلى ذلك، يعتمد iPhone Duo تصميم eSIM خالصًا على مستوى العالم.
وبفضل Apple Intelligence وSiri AI، سيجمع iPhone Duo بين قدرات الذكاء الاصطناعي القوية والسياقات الشخصية للمستخدم. يقدم iPhone Duo خيارين للألوان: الأبيض المضيء واللون لون سماء الليل، مع أربعة إصدارات للتخزين: 256GB و512GB و1TB و2TB؛ وسيبدأ استقبال الطلبات المسبقة للمنتج الجديد في 16 أكتوبر الساعة 8 مساءً، على أن يُطرح للبيع في 23 أكتوبر، وستكون أول دفعة في أكثر من 70 دولة ومنطقة حول العالم، بما في ذلك الصين.
$AAPL.US
3
1
7
631
·
--
تمّ التحقق
$SpaceX (SPCX.US)$ عادت القيمة السوقية لتتجاوز حاجز 2 تريليون دولار للمرة الأولى منذ قرابة شهرين، وفقًا لتقديرات التقرير: من المتوقع أن يرتفع وزن SpaceX في مؤشر ناسداك 100 إلى نحو 1.51%، ما سيدفع صناديق المؤشرات وETFs التي تتبع هذا المؤشر إلى تنفيذ مشتريات صافية سلبية بحوالي 12.4 مليار دولار من الأسهم. لكن يُنبه إلى أن أوامر الشراء السلبية تمثل تدفقات نقدية آلية ويمكن التنبؤ بها؛ إذ قد تكون بعض الأموال الذكية قد تم وضعها مسبقًا. وعند تحقق هذه التدفقات فعليًا، فإن مرونة حركة السعر الفعلية تعتمد على موقف الأموال النشطة في ذلك الوقت. فيما يلي سنستعرض، من منظور فني، مسار سعر سهم SpaceX الحالي والبنية الرئيسية خطوة بخطوة.
حاليًا يحافظ سهم SpaceX على اتجاه صعودي قصير الأجل، مع اختراق قوي لنطاق التجميع السابق، وبنية كاملة. وتجدر الإشارة إلى أن EMA60 قد تجاوز EMA20، ما يشير إلى أن اتجاه الزخم للمدى القصير والمتوسط يميل إلى الصعود.
تفسير المؤشرات الفنية الرئيسية
الـ EMA (المتوسطات المتحركة الأسية): EMA5 عند 148.07 دولار، وEMA10 عند 144.87 دولار، وEMA20 عند 140.99 دولار. تجاوز EMA60 لـ EMA20 يعد إشارة لترقية اتجاه البنية على المدى المتوسط، كما أن بنية المتوسطات صحية
RSI: 62.58، تقع في نطاق محايد يميل إلى القوة. وخلال آخر 10 أيام، ارتفع RSI بالتزامن مع ارتفاع السعر، دون ظهور تباعد سلبي عند القمة، وما زال الزخم موجودًا
MACD: خط MACD (4.01) > خط الإشارة (2.58)، والأعمدة موجبة وتستمر في التوسع. تستمر إشارة التقاطع الذهبي (Golden Cross)، وتقع فوق خط الصفر؛ ما يعني أن زخم المدى للجانب الصاعد يتعزز باستمرار، دون رصد تباعد
Bollinger Bands (بولنجر باند): المسار في مرحلة توسع. سعر الإغلاق الأخير الحالي البالغ 153.47 دولار قد اخترق النطاق العلوي، ما يعكس قوة في الحركة، لكن ينبغي الانتباه إلى خطر عودة السعر نحو خط المنتصف بعد تضيق نطاق التذبذب عقب الاتساع (تراجع الاتساع)
فايبوناتشي (Fibonacci): سعر السهم الحالي 153.47 دولار يقع داخل نطاق أعلى من مستوى فايبوناتشي 61.8% (150.98 دولار) وأدنى من مستوى فايبوناتشي 50.0% (165.23 دولار) — فالهدف التالي المرجعي للسعر هو 165.23 دولار، بينما تقع منطقة الدعم القريب عند 150.98 دولار
الحكم الشامل
من حيث الدعوم الرئيسية، فإن 150.98 دولار يتوافق مع مستوى تصحيح فايبوناتشي 61.8%. وقد اخترق السعر مؤخرًا هذا المستوى بشكل فعّال، وتحول الآن إلى دعم؛ وإذا فشل السعر في الحفاظ عليه، فإن 145.14 دولار (قاع ظل سفلي في 8 سبتمبر) تشكل مرجعًا لقاع قصير الأجل. وإذا استمر انخفاض السعر، يمكن متابعة دعوم قوية على المدى المتوسط تتمثل في EMA60 (141.65 دولار) وMA50 (135.99 دولار).
أما على مستوى المقاومات، فالأهم مراقبة القمة داخل اليوم في 8 سبتمبر عند 155.00 دولار. ومن زاوية الاتجاه على المدى المتوسط، يعد مستوى تصحيح فايبوناتشي 50.0% عند 165.23 دولار مقاومة محورية على المدى الأبعد. وإذا استمر الزخم القصير، فيمكن اعتباره اتجاهًا لهدف على المدى المتوسط.
$SPCX
{future}(SPCXUSDT)
$SpaceX (SPCX.US)$ عادت القيمة السوقية لتتجاوز حاجز 2 تريليون دولار للمرة الأولى منذ قرابة شهرين، وفقًا لتقديرات التقرير: من المتوقع أن يرتفع وزن SpaceX في مؤشر ناسداك 100 إلى نحو 1.51%، ما سيدفع صناديق المؤشرات وETFs التي تتبع هذا المؤشر إلى تنفيذ مشتريات صافية سلبية بحوالي 12.4 مليار دولار من الأسهم. لكن يُنبه إلى أن أوامر الشراء السلبية تمثل تدفقات نقدية آلية ويمكن التنبؤ بها؛ إذ قد تكون بعض الأموال الذكية قد تم وضعها مسبقًا. وعند تحقق هذه التدفقات فعليًا، فإن مرونة حركة السعر الفعلية تعتمد على موقف الأموال النشطة في ذلك الوقت. فيما يلي سنستعرض، من منظور فني، مسار سعر سهم SpaceX الحالي والبنية الرئيسية خطوة بخطوة.
حاليًا يحافظ سهم SpaceX على اتجاه صعودي قصير الأجل، مع اختراق قوي لنطاق التجميع السابق، وبنية كاملة. وتجدر الإشارة إلى أن EMA60 قد تجاوز EMA20، ما يشير إلى أن اتجاه الزخم للمدى القصير والمتوسط يميل إلى الصعود.
تفسير المؤشرات الفنية الرئيسية
الـ EMA (المتوسطات المتحركة الأسية): EMA5 عند 148.07 دولار، وEMA10 عند 144.87 دولار، وEMA20 عند 140.99 دولار. تجاوز EMA60 لـ EMA20 يعد إشارة لترقية اتجاه البنية على المدى المتوسط، كما أن بنية المتوسطات صحية
RSI: 62.58، تقع في نطاق محايد يميل إلى القوة. وخلال آخر 10 أيام، ارتفع RSI بالتزامن مع ارتفاع السعر، دون ظهور تباعد سلبي عند القمة، وما زال الزخم موجودًا
MACD: خط MACD (4.01) > خط الإشارة (2.58)، والأعمدة موجبة وتستمر في التوسع. تستمر إشارة التقاطع الذهبي (Golden Cross)، وتقع فوق خط الصفر؛ ما يعني أن زخم المدى للجانب الصاعد يتعزز باستمرار، دون رصد تباعد
Bollinger Bands (بولنجر باند): المسار في مرحلة توسع. سعر الإغلاق الأخير الحالي البالغ 153.47 دولار قد اخترق النطاق العلوي، ما يعكس قوة في الحركة، لكن ينبغي الانتباه إلى خطر عودة السعر نحو خط المنتصف بعد تضيق نطاق التذبذب عقب الاتساع (تراجع الاتساع)
فايبوناتشي (Fibonacci): سعر السهم الحالي 153.47 دولار يقع داخل نطاق أعلى من مستوى فايبوناتشي 61.8% (150.98 دولار) وأدنى من مستوى فايبوناتشي 50.0% (165.23 دولار) — فالهدف التالي المرجعي للسعر هو 165.23 دولار، بينما تقع منطقة الدعم القريب عند 150.98 دولار
الحكم الشامل
من حيث الدعوم الرئيسية، فإن 150.98 دولار يتوافق مع مستوى تصحيح فايبوناتشي 61.8%. وقد اخترق السعر مؤخرًا هذا المستوى بشكل فعّال، وتحول الآن إلى دعم؛ وإذا فشل السعر في الحفاظ عليه، فإن 145.14 دولار (قاع ظل سفلي في 8 سبتمبر) تشكل مرجعًا لقاع قصير الأجل. وإذا استمر انخفاض السعر، يمكن متابعة دعوم قوية على المدى المتوسط تتمثل في EMA60 (141.65 دولار) وMA50 (135.99 دولار).
أما على مستوى المقاومات، فالأهم مراقبة القمة داخل اليوم في 8 سبتمبر عند 155.00 دولار. ومن زاوية الاتجاه على المدى المتوسط، يعد مستوى تصحيح فايبوناتشي 50.0% عند 165.23 دولار مقاومة محورية على المدى الأبعد. وإذا استمر الزخم القصير، فيمكن اعتباره اتجاهًا لهدف على المدى المتوسط.
$SPCX
حاليًا يحافظ سهم SpaceX على اتجاه صعودي قصير الأجل، مع اختراق قوي لنطاق التجميع السابق، وبنية كاملة. وتجدر الإشارة إلى أن EMA60 قد تجاوز EMA20، ما يشير إلى أن اتجاه الزخم للمدى القصير والمتوسط يميل إلى الصعود.
تفسير المؤشرات الفنية الرئيسية
الـ EMA (المتوسطات المتحركة الأسية): EMA5 عند 148.07 دولار، وEMA10 عند 144.87 دولار، وEMA20 عند 140.99 دولار. تجاوز EMA60 لـ EMA20 يعد إشارة لترقية اتجاه البنية على المدى المتوسط، كما أن بنية المتوسطات صحية
RSI: 62.58، تقع في نطاق محايد يميل إلى القوة. وخلال آخر 10 أيام، ارتفع RSI بالتزامن مع ارتفاع السعر، دون ظهور تباعد سلبي عند القمة، وما زال الزخم موجودًا
MACD: خط MACD (4.01) > خط الإشارة (2.58)، والأعمدة موجبة وتستمر في التوسع. تستمر إشارة التقاطع الذهبي (Golden Cross)، وتقع فوق خط الصفر؛ ما يعني أن زخم المدى للجانب الصاعد يتعزز باستمرار، دون رصد تباعد
Bollinger Bands (بولنجر باند): المسار في مرحلة توسع. سعر الإغلاق الأخير الحالي البالغ 153.47 دولار قد اخترق النطاق العلوي، ما يعكس قوة في الحركة، لكن ينبغي الانتباه إلى خطر عودة السعر نحو خط المنتصف بعد تضيق نطاق التذبذب عقب الاتساع (تراجع الاتساع)
فايبوناتشي (Fibonacci): سعر السهم الحالي 153.47 دولار يقع داخل نطاق أعلى من مستوى فايبوناتشي 61.8% (150.98 دولار) وأدنى من مستوى فايبوناتشي 50.0% (165.23 دولار) — فالهدف التالي المرجعي للسعر هو 165.23 دولار، بينما تقع منطقة الدعم القريب عند 150.98 دولار
الحكم الشامل
من حيث الدعوم الرئيسية، فإن 150.98 دولار يتوافق مع مستوى تصحيح فايبوناتشي 61.8%. وقد اخترق السعر مؤخرًا هذا المستوى بشكل فعّال، وتحول الآن إلى دعم؛ وإذا فشل السعر في الحفاظ عليه، فإن 145.14 دولار (قاع ظل سفلي في 8 سبتمبر) تشكل مرجعًا لقاع قصير الأجل. وإذا استمر انخفاض السعر، يمكن متابعة دعوم قوية على المدى المتوسط تتمثل في EMA60 (141.65 دولار) وMA50 (135.99 دولار).
أما على مستوى المقاومات، فالأهم مراقبة القمة داخل اليوم في 8 سبتمبر عند 155.00 دولار. ومن زاوية الاتجاه على المدى المتوسط، يعد مستوى تصحيح فايبوناتشي 50.0% عند 165.23 دولار مقاومة محورية على المدى الأبعد. وإذا استمر الزخم القصير، فيمكن اعتباره اتجاهًا لهدف على المدى المتوسط.
$SPCX
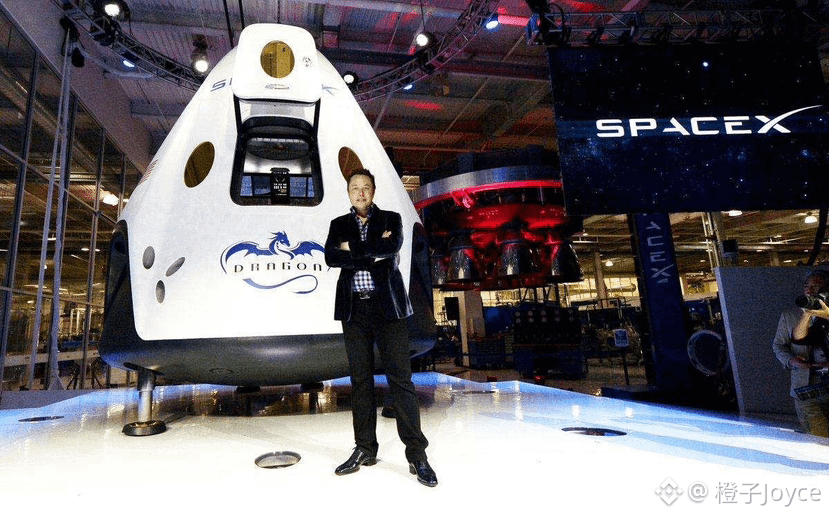
SPCX+0.10%
SPCXUS-1.48%
4
4
12
1.9k
·
--
تمّ التحقق
مقالة
هل ستصبح آسيا المركز المحوري للذهب؟ هل تتنافس هونغ كونغ وسنغافورة؟آلية تسعير سوق الذهب التي كانت تهيمن عليها أوروبا والولايات المتحدة بدأت تتغير تدريجياً أيضاً. وتكمن ميزة سنغافورة في حيادها الجيوسياسي، بينما تستطيع هونغ كونغ تلبية الطلب المُسعَّر باليوان الصيني……
تتنافس سنغافورة وهونغ كونغ على موقع السوق المركزي لتجارة الذهب في آسيا. وقد توسّع الطلب على الذهب في منطقة آسيا والمحيط الهادئ ليصل إلى ما يقارب 70% من الإجمالي العالمي. ومع استمرار ارتفاع حصة آسيا في تجارة الذهب، فإن آلية تسعير سوق الذهب التي كانت تهيمن عليها أوروبا والولايات المتحدة بدأت تتغير تدريجياً.
بالقرب من مطار تشانغي الدولي في شرق سنغافورة توجد مساحة مخصصة للغولف. وإلى جانب الملعب مباشرة، أنشأت شركة سيلفر بوليون (Silver Bullion)، وهي شركة سنغافورية لتجارة المعادن النفيسة وحفظها، خزنة عملاقة في عام 2024، تتسع لـ 500 طن من الذهب و10 آلاف طن من الفضة.
هل ستصبح آسيا المركز المحوري للذهب؟ هل تتنافس هونغ كونغ وسنغافورة؟
آلية تسعير سوق الذهب التي كانت تهيمن عليها أوروبا والولايات المتحدة بدأت تتغير تدريجياً أيضاً. وتكمن ميزة سنغافورة في حيادها الجيوسياسي، بينما تستطيع هونغ كونغ تلبية الطلب المُسعَّر باليوان الصيني……
تتنافس سنغافورة وهونغ كونغ على موقع السوق المركزي لتجارة الذهب في آسيا. وقد توسّع الطلب على الذهب في منطقة آسيا والمحيط الهادئ ليصل إلى ما يقارب 70% من الإجمالي العالمي. ومع استمرار ارتفاع حصة آسيا في تجارة الذهب، فإن آلية تسعير سوق الذهب التي كانت تهيمن عليها أوروبا والولايات المتحدة بدأت تتغير تدريجياً.
بالقرب من مطار تشانغي الدولي في شرق سنغافورة توجد مساحة مخصصة للغولف. وإلى جانب الملعب مباشرة، أنشأت شركة سيلفر بوليون (Silver Bullion)، وهي شركة سنغافورية لتجارة المعادن النفيسة وحفظها، خزنة عملاقة في عام 2024، تتسع لـ 500 طن من الذهب و10 آلاف طن من الفضة.
تتنافس سنغافورة وهونغ كونغ على موقع السوق المركزي لتجارة الذهب في آسيا. وقد توسّع الطلب على الذهب في منطقة آسيا والمحيط الهادئ ليصل إلى ما يقارب 70% من الإجمالي العالمي. ومع استمرار ارتفاع حصة آسيا في تجارة الذهب، فإن آلية تسعير سوق الذهب التي كانت تهيمن عليها أوروبا والولايات المتحدة بدأت تتغير تدريجياً.
بالقرب من مطار تشانغي الدولي في شرق سنغافورة توجد مساحة مخصصة للغولف. وإلى جانب الملعب مباشرة، أنشأت شركة سيلفر بوليون (Silver Bullion)، وهي شركة سنغافورية لتجارة المعادن النفيسة وحفظها، خزنة عملاقة في عام 2024، تتسع لـ 500 طن من الذهب و10 آلاف طن من الفضة.
3
3
26
1.1k
·
--
تمّ التحقق
هل يلوح “لعنة سبتمبر” في الأسواق الأمريكية؟
بالنسبة لوول ستريت، لم يكن شهر سبتمبر يومًا شهرًا هادئًا.
وتُظهر البيانات منذ عام 1928 أن احتمال هبوط مؤشر S&P 500 في سبتمبر يصل إلى 56%، مع متوسط تراجع يتجاوز 1%؛ ومنذ عام 1897، بلغ متوسط الانخفاض الشهري لمؤشر داو جونز في سبتمبر 1.1%، بينما لم تتجاوز حالات الإغلاق على ارتفاع في هذا الشهر 42.2%. فما الذي يفسر هذا الأداء؟
مع دخول سبتمبر، بدأت المخاوف من “لعنة سبتمبر” تتصاعد في سوق الأسهم الأمريكية. ويُنظر إلى هذا الشهر تقليديًا على أنه الأسوأ أداءً خلال العام بالنسبة للأسهم الأمريكية، إذ تظهر على داو جونز وS&P 500 وناسداك جميعًا علامات ضعف موسمية واضحة.
لا ينبغي للمستثمرين أن يردعهم التاريخ، لأن أسوأ شهور سبتمبر في الماضي جاءت دائمًا في ظروف كانت فيها الأسواق مضطربة أصلًا أو ضعيفة الاتجاه. فـ“لعنة سبتمبر” هي ميل موسمي ضعيف حقيقي إحصائيًا لكنه غير حتمي، ويعكس في جوهره عوامل معقدة متعددة مثل تشتت الانتباه، وغياب السيولة الشرائية، وإعادة التقييم الكلي، ومخاطر الذيل القصوى. وفي الاستثمار العملي، ينبغي النظر إليه كمرجع احتمالي لا كقاعدة مطلقة. ورغم أن البيانات التاريخية تُظهر أن سبتمبر غالبًا ما يكون أسوأ أشهر العام بالنسبة لـS&P 500، فإن دخول المؤشر الشهر فوق متوسطه المتحرك لـ200 يوم يقلص مخاطر الهبوط بشكل ملحوظ.
المخاطر والفرص يترافقان
إذا انتقلنا من المؤشر العام إلى القطاعات والأسهم الفردية، تصبح استراتيجية الاستثمار في سبتمبر أكثر دقة.
كما يوفّر قطاع التكنولوجيا فرصًا للمشترين الذين ينتظرون التراجع. فقد سجّل صندوق SPDR للقطاعات التقنية المختارة التابع لـState Street انخفاضًا متوسطًا يزيد قليلًا على 1% من ذروة سبتمبر إلى القاع المرحلي، ثم ارتفع في المتوسط بأكثر من 6% من القاع حتى نهاية العام. وفي قطاع التكنولوجيا، ورغم استمرار الشكوك بشأن استدامة نمو الإنفاق على مراكز البيانات، فإن نتائج الشركات تقدم دعمًا أكثر مباشرة: إذ تشهد Dell Technologies نموًا انفجاريًا في الطلب على خوادم مراكز البيانات، وكانت أحدث أرباحها وتوجيهاتها المالية أعلى من توقعات السوق؛ كما أعلنت Nvidia عن توقعات للطلب في عام 2028 فاقت التقديرات بشكل كبير؛ وحققت أرباح Palo Alto Networks، الرائدة في برمجيات الأمن السيبراني، نتائج أعلى بكثير من المتوقع. ومن المتوقع أن تنمو أرباح السهم الإجمالية للقطاع بنسبة 36% في عام 2027.
$SPCX.US إن عملية تضاعف العوائد المركبة هي ثروة تحتاج إلى تراكم طويل الأمد!
{stock_us}(SPCX.US)
$GOOGL.US
{stock_us}(GOOGL.US)
$NVDA.US
{stock_us}(NVDA.US)
هل يلوح “لعنة سبتمبر” في الأسواق الأمريكية؟
بالنسبة لوول ستريت، لم يكن شهر سبتمبر يومًا شهرًا هادئًا.
وتُظهر البيانات منذ عام 1928 أن احتمال هبوط مؤشر S&P 500 في سبتمبر يصل إلى 56%، مع متوسط تراجع يتجاوز 1%؛ ومنذ عام 1897، بلغ متوسط الانخفاض الشهري لمؤشر داو جونز في سبتمبر 1.1%، بينما لم تتجاوز حالات الإغلاق على ارتفاع في هذا الشهر 42.2%. فما الذي يفسر هذا الأداء؟
مع دخول سبتمبر، بدأت المخاوف من “لعنة سبتمبر” تتصاعد في سوق الأسهم الأمريكية. ويُنظر إلى هذا الشهر تقليديًا على أنه الأسوأ أداءً خلال العام بالنسبة للأسهم الأمريكية، إذ تظهر على داو جونز وS&P 500 وناسداك جميعًا علامات ضعف موسمية واضحة.
لا ينبغي للمستثمرين أن يردعهم التاريخ، لأن أسوأ شهور سبتمبر في الماضي جاءت دائمًا في ظروف كانت فيها الأسواق مضطربة أصلًا أو ضعيفة الاتجاه. فـ“لعنة سبتمبر” هي ميل موسمي ضعيف حقيقي إحصائيًا لكنه غير حتمي، ويعكس في جوهره عوامل معقدة متعددة مثل تشتت الانتباه، وغياب السيولة الشرائية، وإعادة التقييم الكلي، ومخاطر الذيل القصوى. وفي الاستثمار العملي، ينبغي النظر إليه كمرجع احتمالي لا كقاعدة مطلقة. ورغم أن البيانات التاريخية تُظهر أن سبتمبر غالبًا ما يكون أسوأ أشهر العام بالنسبة لـS&P 500، فإن دخول المؤشر الشهر فوق متوسطه المتحرك لـ200 يوم يقلص مخاطر الهبوط بشكل ملحوظ.
المخاطر والفرص يترافقان
إذا انتقلنا من المؤشر العام إلى القطاعات والأسهم الفردية، تصبح استراتيجية الاستثمار في سبتمبر أكثر دقة.
كما يوفّر قطاع التكنولوجيا فرصًا للمشترين الذين ينتظرون التراجع. فقد سجّل صندوق SPDR للقطاعات التقنية المختارة التابع لـState Street انخفاضًا متوسطًا يزيد قليلًا على 1% من ذروة سبتمبر إلى القاع المرحلي، ثم ارتفع في المتوسط بأكثر من 6% من القاع حتى نهاية العام. وفي قطاع التكنولوجيا، ورغم استمرار الشكوك بشأن استدامة نمو الإنفاق على مراكز البيانات، فإن نتائج الشركات تقدم دعمًا أكثر مباشرة: إذ تشهد Dell Technologies نموًا انفجاريًا في الطلب على خوادم مراكز البيانات، وكانت أحدث أرباحها وتوجيهاتها المالية أعلى من توقعات السوق؛ كما أعلنت Nvidia عن توقعات للطلب في عام 2028 فاقت التقديرات بشكل كبير؛ وحققت أرباح Palo Alto Networks، الرائدة في برمجيات الأمن السيبراني، نتائج أعلى بكثير من المتوقع. ومن المتوقع أن تنمو أرباح السهم الإجمالية للقطاع بنسبة 36% في عام 2027.
$SPCX.US إن عملية تضاعف العوائد المركبة هي ثروة تحتاج إلى تراكم طويل الأمد!
$GOOGL.US
$NVDA.US
بالنسبة لوول ستريت، لم يكن شهر سبتمبر يومًا شهرًا هادئًا.
وتُظهر البيانات منذ عام 1928 أن احتمال هبوط مؤشر S&P 500 في سبتمبر يصل إلى 56%، مع متوسط تراجع يتجاوز 1%؛ ومنذ عام 1897، بلغ متوسط الانخفاض الشهري لمؤشر داو جونز في سبتمبر 1.1%، بينما لم تتجاوز حالات الإغلاق على ارتفاع في هذا الشهر 42.2%. فما الذي يفسر هذا الأداء؟
مع دخول سبتمبر، بدأت المخاوف من “لعنة سبتمبر” تتصاعد في سوق الأسهم الأمريكية. ويُنظر إلى هذا الشهر تقليديًا على أنه الأسوأ أداءً خلال العام بالنسبة للأسهم الأمريكية، إذ تظهر على داو جونز وS&P 500 وناسداك جميعًا علامات ضعف موسمية واضحة.
لا ينبغي للمستثمرين أن يردعهم التاريخ، لأن أسوأ شهور سبتمبر في الماضي جاءت دائمًا في ظروف كانت فيها الأسواق مضطربة أصلًا أو ضعيفة الاتجاه. فـ“لعنة سبتمبر” هي ميل موسمي ضعيف حقيقي إحصائيًا لكنه غير حتمي، ويعكس في جوهره عوامل معقدة متعددة مثل تشتت الانتباه، وغياب السيولة الشرائية، وإعادة التقييم الكلي، ومخاطر الذيل القصوى. وفي الاستثمار العملي، ينبغي النظر إليه كمرجع احتمالي لا كقاعدة مطلقة. ورغم أن البيانات التاريخية تُظهر أن سبتمبر غالبًا ما يكون أسوأ أشهر العام بالنسبة لـS&P 500، فإن دخول المؤشر الشهر فوق متوسطه المتحرك لـ200 يوم يقلص مخاطر الهبوط بشكل ملحوظ.
المخاطر والفرص يترافقان
إذا انتقلنا من المؤشر العام إلى القطاعات والأسهم الفردية، تصبح استراتيجية الاستثمار في سبتمبر أكثر دقة.
كما يوفّر قطاع التكنولوجيا فرصًا للمشترين الذين ينتظرون التراجع. فقد سجّل صندوق SPDR للقطاعات التقنية المختارة التابع لـState Street انخفاضًا متوسطًا يزيد قليلًا على 1% من ذروة سبتمبر إلى القاع المرحلي، ثم ارتفع في المتوسط بأكثر من 6% من القاع حتى نهاية العام. وفي قطاع التكنولوجيا، ورغم استمرار الشكوك بشأن استدامة نمو الإنفاق على مراكز البيانات، فإن نتائج الشركات تقدم دعمًا أكثر مباشرة: إذ تشهد Dell Technologies نموًا انفجاريًا في الطلب على خوادم مراكز البيانات، وكانت أحدث أرباحها وتوجيهاتها المالية أعلى من توقعات السوق؛ كما أعلنت Nvidia عن توقعات للطلب في عام 2028 فاقت التقديرات بشكل كبير؛ وحققت أرباح Palo Alto Networks، الرائدة في برمجيات الأمن السيبراني، نتائج أعلى بكثير من المتوقع. ومن المتوقع أن تنمو أرباح السهم الإجمالية للقطاع بنسبة 36% في عام 2027.
$SPCX.US إن عملية تضاعف العوائد المركبة هي ثروة تحتاج إلى تراكم طويل الأمد!
$GOOGL.US
$NVDA.US
NVDAUS-2.61%
GOOGLUS+2.73%
SPCXUS-1.48%
1
2
4
1.4k
·
--
المستقبل غير المؤكد للبيتكوين؟
القواعد الجديدة لتنظيم العملات المشفرة من هيئة الأوراق المالية والبورصات الأمريكية (SEC)
قال رئيس هيئة الأوراق المالية والبورصات الأمريكية، بول أتكينز، إن القواعد التنظيمية الجديدة المقترحة للعملات المشفرة من قبل الهيئة تتماشى مع اعتقادها بأن قانون CLARITY سيتم سنّه ليصبح قانونًا. واعتبر أتكينز أن هذا هو «أكثر خطوة تاريخية نحو تحديث تنظيم العملات المشفرة».
جدّد الرئيس الأمريكي دونالد ترامب رؤية الشركة، وهي جعل الولايات المتحدة «قائدًا» لاقتصاد البيتكوين.
$BTC
أنا متفائل بشدة بشأن BTC وETH وBNB وSOL وأواصل الاستثمار!
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
المستقبل غير المؤكد للبيتكوين؟
القواعد الجديدة لتنظيم العملات المشفرة من هيئة الأوراق المالية والبورصات الأمريكية (SEC)
قال رئيس هيئة الأوراق المالية والبورصات الأمريكية، بول أتكينز، إن القواعد التنظيمية الجديدة المقترحة للعملات المشفرة من قبل الهيئة تتماشى مع اعتقادها بأن قانون CLARITY سيتم سنّه ليصبح قانونًا. واعتبر أتكينز أن هذا هو «أكثر خطوة تاريخية نحو تحديث تنظيم العملات المشفرة».
جدّد الرئيس الأمريكي دونالد ترامب رؤية الشركة، وهي جعل الولايات المتحدة «قائدًا» لاقتصاد البيتكوين.
$BTC
أنا متفائل بشدة بشأن BTC وETH وBNB وSOL وأواصل الاستثمار!
$BNB
$ETH
القواعد الجديدة لتنظيم العملات المشفرة من هيئة الأوراق المالية والبورصات الأمريكية (SEC)
قال رئيس هيئة الأوراق المالية والبورصات الأمريكية، بول أتكينز، إن القواعد التنظيمية الجديدة المقترحة للعملات المشفرة من قبل الهيئة تتماشى مع اعتقادها بأن قانون CLARITY سيتم سنّه ليصبح قانونًا. واعتبر أتكينز أن هذا هو «أكثر خطوة تاريخية نحو تحديث تنظيم العملات المشفرة».
جدّد الرئيس الأمريكي دونالد ترامب رؤية الشركة، وهي جعل الولايات المتحدة «قائدًا» لاقتصاد البيتكوين.
$BTC
أنا متفائل بشدة بشأن BTC وETH وBNB وSOL وأواصل الاستثمار!
$BNB
$ETH
1
7
24
2.3k
·
--
صاعد
تمّ التحقق
في عام 1934، أقرّت الولايات المتحدة «قانون احتياطي الذهب»، فرفعت السعر الرسمي للذهب من نحو 20.67 دولارًا للأونصة إلى 35 دولارًا للأونصة وثبّتته عند هذا المستوى. وبما أن أونصة التروي الواحدة تساوي نحو 31.1 غرامًا، فإن 1 دولار في ذلك الوقت كان يعادل تقريبًا 1 غرام من الذهب. واستمر هذا السعر الرسمي حتى عام 1971.
النقاط الزمنية المحددة:
• 1934–1971: ثُبّت السعر الرسمي للذهب عند 35 دولارًا للأونصة (1 دولار ≈ 1 غرام ذهب).
• 1944–1971: خلال فترة نظام بريتون وودز، ارتبطت عملات الدول بالدولار، وارتبط الدولار بالذهب (أيضًا عند 35 دولارًا مقابل أونصة واحدة).
• 15 أغسطس 1971: أعلن نيكسون إغلاق «نافذة الذهب»، فانفصل الدولار عن الذهب، وتفكك نظام بريتون وودز، ومنذ ذلك الحين أصبح سعر الذهب عائمًا بحرية وارتفع بشكل كبير.
على مدى كل هذه السنوات، كنت أعتقد دائمًا أن أفضل أصول الاستثمار في السلع: الذهب، الفضة، النحاس
وأفضل أصول الاستثمار في العملات المشفرة: BTC، ETH، BNB، SOL
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
في عام 1934، أقرّت الولايات المتحدة «قانون احتياطي الذهب»، فرفعت السعر الرسمي للذهب من نحو 20.67 دولارًا للأونصة إلى 35 دولارًا للأونصة وثبّتته عند هذا المستوى. وبما أن أونصة التروي الواحدة تساوي نحو 31.1 غرامًا، فإن 1 دولار في ذلك الوقت كان يعادل تقريبًا 1 غرام من الذهب. واستمر هذا السعر الرسمي حتى عام 1971.
النقاط الزمنية المحددة:
• 1934–1971: ثُبّت السعر الرسمي للذهب عند 35 دولارًا للأونصة (1 دولار ≈ 1 غرام ذهب).
• 1944–1971: خلال فترة نظام بريتون وودز، ارتبطت عملات الدول بالدولار، وارتبط الدولار بالذهب (أيضًا عند 35 دولارًا مقابل أونصة واحدة).
• 15 أغسطس 1971: أعلن نيكسون إغلاق «نافذة الذهب»، فانفصل الدولار عن الذهب، وتفكك نظام بريتون وودز، ومنذ ذلك الحين أصبح سعر الذهب عائمًا بحرية وارتفع بشكل كبير.
على مدى كل هذه السنوات، كنت أعتقد دائمًا أن أفضل أصول الاستثمار في السلع: الذهب، الفضة، النحاس
وأفضل أصول الاستثمار في العملات المشفرة: BTC، ETH، BNB، SOL
$XAU
$BTC
$BNB
النقاط الزمنية المحددة:
• 1934–1971: ثُبّت السعر الرسمي للذهب عند 35 دولارًا للأونصة (1 دولار ≈ 1 غرام ذهب).
• 1944–1971: خلال فترة نظام بريتون وودز، ارتبطت عملات الدول بالدولار، وارتبط الدولار بالذهب (أيضًا عند 35 دولارًا مقابل أونصة واحدة).
• 15 أغسطس 1971: أعلن نيكسون إغلاق «نافذة الذهب»، فانفصل الدولار عن الذهب، وتفكك نظام بريتون وودز، ومنذ ذلك الحين أصبح سعر الذهب عائمًا بحرية وارتفع بشكل كبير.
على مدى كل هذه السنوات، كنت أعتقد دائمًا أن أفضل أصول الاستثمار في السلع: الذهب، الفضة، النحاس
وأفضل أصول الاستثمار في العملات المشفرة: BTC، ETH، BNB، SOL
$XAU
$BTC
$BNB
1
6
1.8k
·
--
صاعد
تمّ التحقق
هل تميل الاحتياطي الفيدرالي إلى الإبقاء على الوضع دون تغيير في سبتمبر؟ كل شيء يتوقف على بيانات مؤشر أسعار المستهلكين الأسبوع المقبل
ستكون بيانات مؤشر أسعار المستهلكين (CPI) ومؤشر أسعار المنتجين (PPI) لشهر أغسطس التي ستصدر عن مكتب إحصاءات العمل الأسبوع المقبل هي العامل الحاسم في تحديد تصويته النهائي. إذا أظهرت بيانات أغسطس لِلتضخم ارتدادًا، ما يعني أن التقدم نحو هدف 2% يواجه عوائق، فلن يُستبعد احتمال دعم «تعديلات طفيفة» في أسعار الفائدة، لضمان عودة التضخم إلى مسار الهبوط.
وأظهرت بيانات وزارة العمل الأمريكية يوم الخميس أن عدد طلبات إعانة البطالة الأولية، حتى الأسبوع المنتهي في 29 أغسطس، ارتفع إلى 206 آلاف، أي أعلى قليلًا من توقعات السوق البالغة 205 آلاف، وسجل أعلى مستوى جديد منذ منتصف أغسطس. وفي الوقت نفسه، ارتفع أيضًا عدد طلبات إعانة البطالة المستمرة بشكل طفيف إلى 1.779 مليون. وقد اعتبر السوق هذه الزيادة البسيطة دليلًا على أن سوق العمل يبرد تدريجيًا وبشكل معتدل، ما يساهم في تخفيف الضغط على الاحتياطي الفيدرالي لمواصلة التشديد.
كما عبّر رئيس بنك الاحتياطي الفيدرالي في نيويورك ويليامز مؤخرًا عن تأييده للتقدم في كبح التضخم. وفي الوقت الحالي، وعلى الرغم من أن البيئة الاقتصادية في الولايات المتحدة، في ظل قيادة الرئيس ترامب، تواجه عدم يقين بسبب سياسات التجارة والصراعات الجيوسياسية، فقد انخفضت توقعات السوق بوضوح بشأن رفع الفائدة في سبتمبر.
ويتابع السوق عن كثب تقرير مؤشر أسعار المستهلكين الأسبوع المقبل، والذي سيُعد أهم مؤشر مرجعي قبل دخول الاحتياطي الفيدرالي فترة الصمت.
كنت أتوقع دائمًا أن الاحتياطي الفيدرالي لن يرفع الفائدة في سبتمبر، وأن تقرير بيانات مؤشر أسعار المستهلكين للأسبوع المقبل سيكون أكثر اعتدالًا مما يتوقعه السوق، مع الإبقاء على أسعار الفائدة دون تغيير!
$BTC
{future}(BTCUSDT)
$XAU
{future}(XAUUSDT)
$COPX.ETF
{etf_us}(COPX.ETF)
هل تميل الاحتياطي الفيدرالي إلى الإبقاء على الوضع دون تغيير في سبتمبر؟ كل شيء يتوقف على بيانات مؤشر أسعار المستهلكين الأسبوع المقبل
ستكون بيانات مؤشر أسعار المستهلكين (CPI) ومؤشر أسعار المنتجين (PPI) لشهر أغسطس التي ستصدر عن مكتب إحصاءات العمل الأسبوع المقبل هي العامل الحاسم في تحديد تصويته النهائي. إذا أظهرت بيانات أغسطس لِلتضخم ارتدادًا، ما يعني أن التقدم نحو هدف 2% يواجه عوائق، فلن يُستبعد احتمال دعم «تعديلات طفيفة» في أسعار الفائدة، لضمان عودة التضخم إلى مسار الهبوط.
وأظهرت بيانات وزارة العمل الأمريكية يوم الخميس أن عدد طلبات إعانة البطالة الأولية، حتى الأسبوع المنتهي في 29 أغسطس، ارتفع إلى 206 آلاف، أي أعلى قليلًا من توقعات السوق البالغة 205 آلاف، وسجل أعلى مستوى جديد منذ منتصف أغسطس. وفي الوقت نفسه، ارتفع أيضًا عدد طلبات إعانة البطالة المستمرة بشكل طفيف إلى 1.779 مليون. وقد اعتبر السوق هذه الزيادة البسيطة دليلًا على أن سوق العمل يبرد تدريجيًا وبشكل معتدل، ما يساهم في تخفيف الضغط على الاحتياطي الفيدرالي لمواصلة التشديد.
كما عبّر رئيس بنك الاحتياطي الفيدرالي في نيويورك ويليامز مؤخرًا عن تأييده للتقدم في كبح التضخم. وفي الوقت الحالي، وعلى الرغم من أن البيئة الاقتصادية في الولايات المتحدة، في ظل قيادة الرئيس ترامب، تواجه عدم يقين بسبب سياسات التجارة والصراعات الجيوسياسية، فقد انخفضت توقعات السوق بوضوح بشأن رفع الفائدة في سبتمبر.
ويتابع السوق عن كثب تقرير مؤشر أسعار المستهلكين الأسبوع المقبل، والذي سيُعد أهم مؤشر مرجعي قبل دخول الاحتياطي الفيدرالي فترة الصمت.
كنت أتوقع دائمًا أن الاحتياطي الفيدرالي لن يرفع الفائدة في سبتمبر، وأن تقرير بيانات مؤشر أسعار المستهلكين للأسبوع المقبل سيكون أكثر اعتدالًا مما يتوقعه السوق، مع الإبقاء على أسعار الفائدة دون تغيير!
$BTC
$XAU
$COPX.ETF
ستكون بيانات مؤشر أسعار المستهلكين (CPI) ومؤشر أسعار المنتجين (PPI) لشهر أغسطس التي ستصدر عن مكتب إحصاءات العمل الأسبوع المقبل هي العامل الحاسم في تحديد تصويته النهائي. إذا أظهرت بيانات أغسطس لِلتضخم ارتدادًا، ما يعني أن التقدم نحو هدف 2% يواجه عوائق، فلن يُستبعد احتمال دعم «تعديلات طفيفة» في أسعار الفائدة، لضمان عودة التضخم إلى مسار الهبوط.
وأظهرت بيانات وزارة العمل الأمريكية يوم الخميس أن عدد طلبات إعانة البطالة الأولية، حتى الأسبوع المنتهي في 29 أغسطس، ارتفع إلى 206 آلاف، أي أعلى قليلًا من توقعات السوق البالغة 205 آلاف، وسجل أعلى مستوى جديد منذ منتصف أغسطس. وفي الوقت نفسه، ارتفع أيضًا عدد طلبات إعانة البطالة المستمرة بشكل طفيف إلى 1.779 مليون. وقد اعتبر السوق هذه الزيادة البسيطة دليلًا على أن سوق العمل يبرد تدريجيًا وبشكل معتدل، ما يساهم في تخفيف الضغط على الاحتياطي الفيدرالي لمواصلة التشديد.
كما عبّر رئيس بنك الاحتياطي الفيدرالي في نيويورك ويليامز مؤخرًا عن تأييده للتقدم في كبح التضخم. وفي الوقت الحالي، وعلى الرغم من أن البيئة الاقتصادية في الولايات المتحدة، في ظل قيادة الرئيس ترامب، تواجه عدم يقين بسبب سياسات التجارة والصراعات الجيوسياسية، فقد انخفضت توقعات السوق بوضوح بشأن رفع الفائدة في سبتمبر.
ويتابع السوق عن كثب تقرير مؤشر أسعار المستهلكين الأسبوع المقبل، والذي سيُعد أهم مؤشر مرجعي قبل دخول الاحتياطي الفيدرالي فترة الصمت.
كنت أتوقع دائمًا أن الاحتياطي الفيدرالي لن يرفع الفائدة في سبتمبر، وأن تقرير بيانات مؤشر أسعار المستهلكين للأسبوع المقبل سيكون أكثر اعتدالًا مما يتوقعه السوق، مع الإبقاء على أسعار الفائدة دون تغيير!
$BTC
$XAU
$COPX.ETF
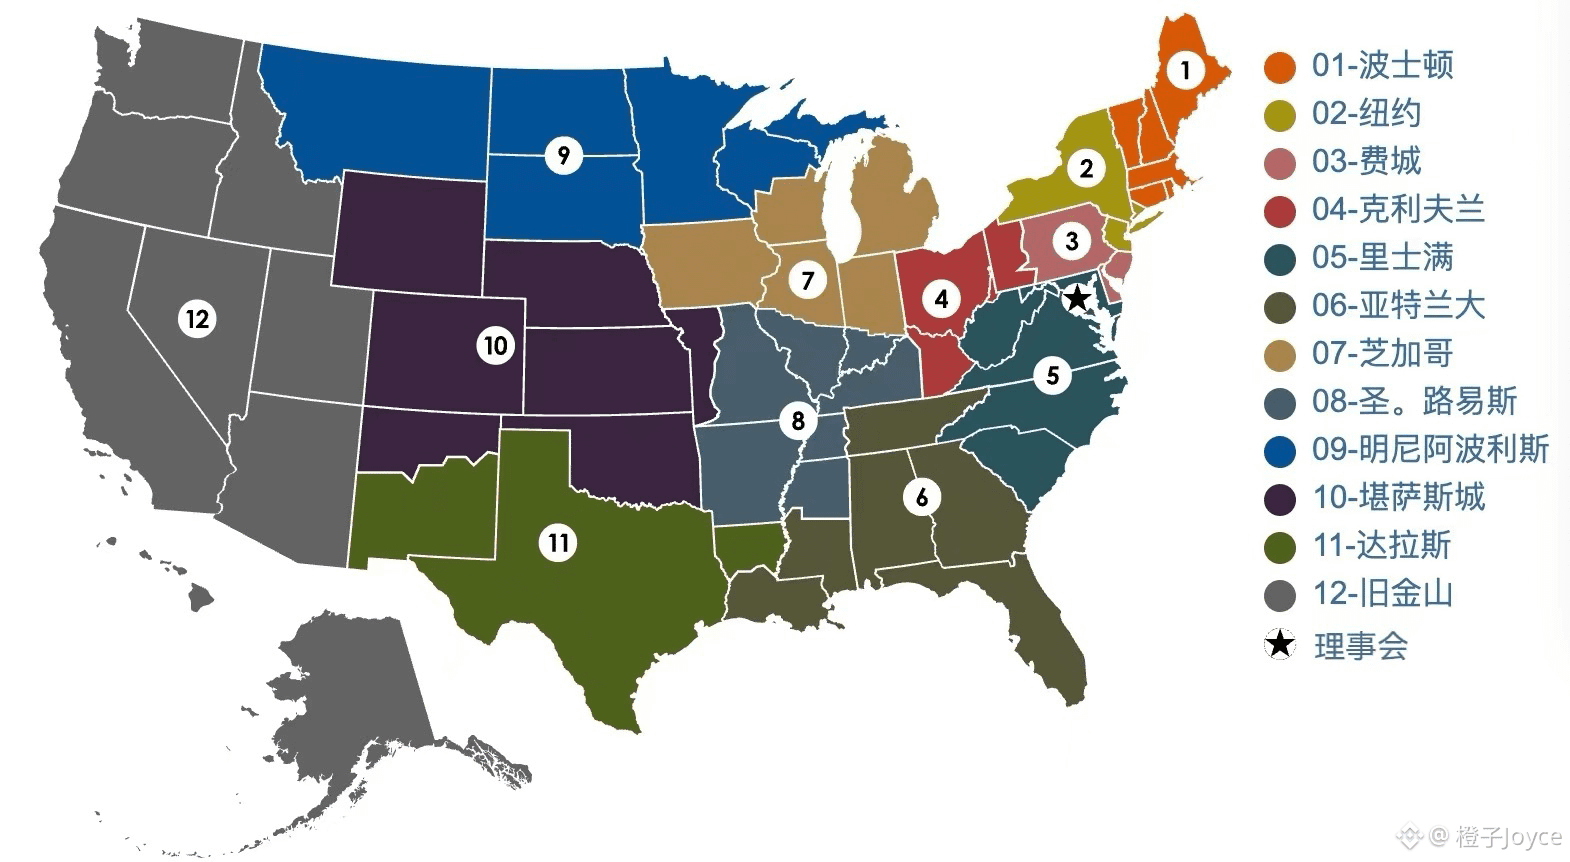
1
11
1.5k
·
--
صاعد
قدّمت SpaceX طلبًا إلى لجنة الاتصالات الفيدرالية الأمريكية (FCC) للحصول على ترخيص، وتأمل في أثناء الاختبار الخامس عشر المركبة Starship (سبيس إكس) أن تقوم بحمل وتشغيل طرفيات Starlink (ستارلينك). وفقًا للوثائق المقدمة، تخطط هذه المهمة لتنفيذ رحلة حقيقية إلى المدار، وهي مهمة لم يجرّبها مشروع Starship من قبل.
تمتلك شركة SpaceX القدرة على إدخال البنية التحتية بسرعة أكبر من أي طرف آخر، وهي تستخدم هذه البنية التحتية وبياناتها لتحسين نماذجها بسرعة أكبر من أي طرف آخر.
لقد كنت ثابتًا لا يتزعزع في الاستمرار في شراء $SPCXB
{spot}(SPCXBUSDT)
{stock_us}(SPCX.US)
$SPCX
قدّمت SpaceX طلبًا إلى لجنة الاتصالات الفيدرالية الأمريكية (FCC) للحصول على ترخيص، وتأمل في أثناء الاختبار الخامس عشر المركبة Starship (سبيس إكس) أن تقوم بحمل وتشغيل طرفيات Starlink (ستارلينك). وفقًا للوثائق المقدمة، تخطط هذه المهمة لتنفيذ رحلة حقيقية إلى المدار، وهي مهمة لم يجرّبها مشروع Starship من قبل.
تمتلك شركة SpaceX القدرة على إدخال البنية التحتية بسرعة أكبر من أي طرف آخر، وهي تستخدم هذه البنية التحتية وبياناتها لتحسين نماذجها بسرعة أكبر من أي طرف آخر.
لقد كنت ثابتًا لا يتزعزع في الاستمرار في شراء $SPCXB
$SPCX
تمتلك شركة SpaceX القدرة على إدخال البنية التحتية بسرعة أكبر من أي طرف آخر، وهي تستخدم هذه البنية التحتية وبياناتها لتحسين نماذجها بسرعة أكبر من أي طرف آخر.
لقد كنت ثابتًا لا يتزعزع في الاستمرار في شراء $SPCXB
$SPCX
SPCXB+0.10%
SPCXUS-1.48%
1
2
1.5k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinReboundsTo$79K
11,756 مشاهدات
114 يقومون بالنقاش
$TRUMP
$XAU
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #AvalancheIntegratesIntoUAEPassDigitalVault #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown النطاق عند gog 79,093
تحذير من فخ الثور: تحديث فوري
+2.66% BTC/SAR
سعر Bitcoin في إطار 5 ساعات وصل إلى 79,093.16 بعد اختراق واضح لنطاق التذبذب، لكن الزخم ما زال هشًا مع بروز مخاطر "فخ الثور" عند مستوى 80,000 النفسي. هذه الحركة تشير لقوة شرائية آنيّة، لكن مؤشرات الإجهاد وإشارات ضعف الاتجاه تفرض الحذر في اتخاذ قرار الدخول الآن.
rami nasr11
·0 إعجاب
·157 مشاهدات
RussianCentralBankFlagsCryptoAsFinancialRisk
34 مشاهدات
26 يقومون بالنقاش
GrayscalePutsXRPAt26.11%InAdvisorPortfolio
2,642 مشاهدات
123 يقومون بالنقاش