
#macroeconomics
macroeconomics
823,912 مشاهدات
3,758 يقومون بالنقاش
رائج
جديد


تغيّر وول ستريت موقفها.
يبدو أن المشهد الاقتصادي الكلي يتبدّل مرة أخرى. فبينما كانت بنوك وول ستريت الكبرى تراهن الآن على رفع سعر الفائدة من الاحتياطي الفيدرالي، وهو ما سيكون أول رفع من نوعه خلال ثلاث سنوات. ورغم أن كثيرًا من المحللين يرون أن هذه الخطوة مُسعّرة بالفعل، فقد تظل تداعياتها الأوسع على سوق العملات المشفرة قادرة على إثارة بعض التقلبات.
إليك ما تحتاج إلى مراقبته:
1️⃣ إن توقعات رفع الفائدة من الاحتياطي الفيدرالي وحّدت كبرى المؤسسات المصرفية، في إشارة إلى سياسة نقدية أكثر تشددًا في الأفق.
2️⃣ أظهر البيتكوين تاريخيًا حساسية لتغيرات أسعار الفائدة، على الرغم من أن الأسواق الحالية تبدو وكأنها استوعبت الصدمة الأولية.
3️⃣ بعيدًا عن الأرقام، قد تؤدي تداعيات السياسة والتوجهات الحكومية في ظل إدارة ترامب إلى موجات أعمق.
قد نشهد بعض الاهتزاز على المدى القصير، لكن قصة الصمود على المدى الطويل لـ $BTC rem تبقى هي الأهم. إن كيفية تفاعل السوق مع التغيرات الفعلية في السياسات هي التي ستحدد الاتجاه الكبير التالي لسوق العملات المشفرة.
#Bitcoin #MacroEconomics #Write2Earn
تغيّر وول ستريت موقفها.
يبدو أن المشهد الاقتصادي الكلي يتبدّل مرة أخرى. فبينما كانت بنوك وول ستريت الكبرى تراهن الآن على رفع سعر الفائدة من الاحتياطي الفيدرالي، وهو ما سيكون أول رفع من نوعه خلال ثلاث سنوات. ورغم أن كثيرًا من المحللين يرون أن هذه الخطوة مُسعّرة بالفعل، فقد تظل تداعياتها الأوسع على سوق العملات المشفرة قادرة على إثارة بعض التقلبات.
إليك ما تحتاج إلى مراقبته:
1️⃣ إن توقعات رفع الفائدة من الاحتياطي الفيدرالي وحّدت كبرى المؤسسات المصرفية، في إشارة إلى سياسة نقدية أكثر تشددًا في الأفق.
2️⃣ أظهر البيتكوين تاريخيًا حساسية لتغيرات أسعار الفائدة، على الرغم من أن الأسواق الحالية تبدو وكأنها استوعبت الصدمة الأولية.
3️⃣ بعيدًا عن الأرقام، قد تؤدي تداعيات السياسة والتوجهات الحكومية في ظل إدارة ترامب إلى موجات أعمق.
قد نشهد بعض الاهتزاز على المدى القصير، لكن قصة الصمود على المدى الطويل لـ $BTC rem تبقى هي الأهم. إن كيفية تفاعل السوق مع التغيرات الفعلية في السياسات هي التي ستحدد الاتجاه الكبير التالي لسوق العملات المشفرة.
#Bitcoin #MacroEconomics #Write2Earn
يبدو أن المشهد الاقتصادي الكلي يتبدّل مرة أخرى. فبينما كانت بنوك وول ستريت الكبرى تراهن الآن على رفع سعر الفائدة من الاحتياطي الفيدرالي، وهو ما سيكون أول رفع من نوعه خلال ثلاث سنوات. ورغم أن كثيرًا من المحللين يرون أن هذه الخطوة مُسعّرة بالفعل، فقد تظل تداعياتها الأوسع على سوق العملات المشفرة قادرة على إثارة بعض التقلبات.
إليك ما تحتاج إلى مراقبته:
1️⃣ إن توقعات رفع الفائدة من الاحتياطي الفيدرالي وحّدت كبرى المؤسسات المصرفية، في إشارة إلى سياسة نقدية أكثر تشددًا في الأفق.
2️⃣ أظهر البيتكوين تاريخيًا حساسية لتغيرات أسعار الفائدة، على الرغم من أن الأسواق الحالية تبدو وكأنها استوعبت الصدمة الأولية.
3️⃣ بعيدًا عن الأرقام، قد تؤدي تداعيات السياسة والتوجهات الحكومية في ظل إدارة ترامب إلى موجات أعمق.
قد نشهد بعض الاهتزاز على المدى القصير، لكن قصة الصمود على المدى الطويل لـ $BTC rem تبقى هي الأهم. إن كيفية تفاعل السوق مع التغيرات الفعلية في السياسات هي التي ستحدد الاتجاه الكبير التالي لسوق العملات المشفرة.
#Bitcoin #MacroEconomics #Write2Earn
865
هل نحن في الواقع نُعطي الأخبار السياسية أكثر من حجمها بينما نتجاهل المحرّك الحقيقي خلف هذه التجمعات؟ 👀 كنت أراقب $BTC hover حول علامة 76 ألف، وبينما يحاول الجميع حماسًا حول قانون “Clarity Act” والتحولات التنظيمية، يشير بعض المحللين الأذكياء إلى شيء أكبر بكثير: سيولة الاحتياطي الفيدرالي. بصراحة أعتقد أنهم على حق لأن في النهاية السيولة العالمية هي ما يشغّل هذا المحرّك. 🚀
من الجنون أن نرى كم نُركّز على الكونغرس بينما الصورة الاقتصادية الأوسع هي التي تقوم بالعمل الشاق. إذا بدأت سيولة الدولار بالتدفق، فإن ذلك يضع أرضية قوية للبيتكوين بغض النظر عمّا يحدث في واشنطن. سأبقي عيني على تحركات البنك المركزي الأسبوع المقبل بدلًا من الاكتفاء بالعناوين التنظيمية. ما رأيك، ما هو المحرّك الأكبر في الوقت الحالي؟ 📈
#Bitcoin #MacroEconomics #CryptoNews #Write2Earn
هل نحن في الواقع نُعطي الأخبار السياسية أكثر من حجمها بينما نتجاهل المحرّك الحقيقي خلف هذه التجمعات؟ 👀 كنت أراقب $BTC hover حول علامة 76 ألف، وبينما يحاول الجميع حماسًا حول قانون “Clarity Act” والتحولات التنظيمية، يشير بعض المحللين الأذكياء إلى شيء أكبر بكثير: سيولة الاحتياطي الفيدرالي. بصراحة أعتقد أنهم على حق لأن في النهاية السيولة العالمية هي ما يشغّل هذا المحرّك. 🚀
من الجنون أن نرى كم نُركّز على الكونغرس بينما الصورة الاقتصادية الأوسع هي التي تقوم بالعمل الشاق. إذا بدأت سيولة الدولار بالتدفق، فإن ذلك يضع أرضية قوية للبيتكوين بغض النظر عمّا يحدث في واشنطن. سأبقي عيني على تحركات البنك المركزي الأسبوع المقبل بدلًا من الاكتفاء بالعناوين التنظيمية. ما رأيك، ما هو المحرّك الأكبر في الوقت الحالي؟ 📈
#Bitcoin #MacroEconomics #CryptoNews #Write2Earn
من الجنون أن نرى كم نُركّز على الكونغرس بينما الصورة الاقتصادية الأوسع هي التي تقوم بالعمل الشاق. إذا بدأت سيولة الدولار بالتدفق، فإن ذلك يضع أرضية قوية للبيتكوين بغض النظر عمّا يحدث في واشنطن. سأبقي عيني على تحركات البنك المركزي الأسبوع المقبل بدلًا من الاكتفاء بالعناوين التنظيمية. ما رأيك، ما هو المحرّك الأكبر في الوقت الحالي؟ 📈
#Bitcoin #MacroEconomics #CryptoNews #Write2Earn
154

أعلنت بنك اليابان رسميًا في أحدث اجتماع للسياسة النقدية عن رفع أسعار الفائدة بمقدار 25 نقطة أساس. ومع ذلك، وبعد صدور القرار، لم يتعزز الين كما كان متوقعًا، بل شهد سوق الصرف تحركات درامية على نطاق واسع باتجاه التراجع. فقد قفز الدولار مقابل الين خلال فترة قصيرة بما يزيد عن 70 نقطة، وارتفع اليورو مقابل الين بأكثر من 80 نقطة، بينما تجاوز صعود الجنيه الإسترليني مقابل الين 90 نقطة. كما سجل الدولار الأسترالي والدولار الكندي والفرنك السويسري مقابل الين عمومًا زيادات تراوحت بين 50 و80 نقطة.
على السطح، من المفترض أن يؤدي رفع الفائدة إلى دعم العملة المحلية. لكن رد فعل السوق الحاد هذه المرة يعكس بدقة آلية المواجهة النموذجية «شراء توقعات وبيع حقائق». إذ كانت السوق قد تسعّر مسبقًا بدرجة كبيرة تشديد السياسة المقترح. لكن بمجرد نزول «حذاء السياسة» إلى أرض الواقع، بدأ المتداولون بسرعة في الشك في إيقاع التشديد الإضافي في المستقبل. ومع الأخذ في الاعتبار هشاشة الأساس الاقتصادي لليابان، يبقى مدى توفر الحافز لدى بنك اليابان لمواصلة التشديد بشكل مستمر مليئًا بعدم اليقين.
ومن منظور أوسع للبيئة المالية الكلية، فإن عدم ارتفاع الين مقابل التراجع يعكس أن صفقات الاقتراض والاستثمار عالميًا (Carry Trade) لم تخرج بالكامل من المشهد، بل ظهرت انعكاسات قصيرة الأجل بسبب افتقار توجيهات السياسة إلى نبرة “شديدة” تفوق التوقعات. لا تؤدي التقلبات الحادة في سعر الصرف إلى توسيع نطاق تذبذب الأسواق عبر فئات الأصول فحسب، بل ترسل أيضًا إشارة تحذير إلى الأصول عالية المخاطر كافة في ظل دورات تشديد السيولة. ويظل خطر الإغلاق المحتمل لصفقات فرق الفائدة (السبريد) هو سيف ديموقليس المعلق فوق رأس السوق.
أما بالنسبة لسوق العملات المشفرة، فإن عدم اليقين الكلي من هذا النوع ليس خبرًا إيجابيًا بشكل واضح. ورغم أن ضعف الين مؤقتًا قد يخفف من مخاوف سحب السيولة القسري، فإن إشارة تحوّل السياسة النقدية الكامنة واضحة تمامًا. ومع تأكيد منعطف السيولة الرخيصة عالميًا تدريجيًا، ستواجه الأصول عالية المخاطر، بما في ذلك $BTC ، اختبارات أكثر صرامة على صعيد السيولة. لذا ينبغي للمستثمرين، حتى في فترات الارتداد القصيرة، أن يتحلوا بالحذر وأن يظلوا يقظين إزاء مخاطر زيادة التقلبات في المرحلة اللاحقة.
#BankOfJapan #InterestRates #MacroEconomics
أعلنت بنك اليابان رسميًا في أحدث اجتماع للسياسة النقدية عن رفع أسعار الفائدة بمقدار 25 نقطة أساس. ومع ذلك، وبعد صدور القرار، لم يتعزز الين كما كان متوقعًا، بل شهد سوق الصرف تحركات درامية على نطاق واسع باتجاه التراجع. فقد قفز الدولار مقابل الين خلال فترة قصيرة بما يزيد عن 70 نقطة، وارتفع اليورو مقابل الين بأكثر من 80 نقطة، بينما تجاوز صعود الجنيه الإسترليني مقابل الين 90 نقطة. كما سجل الدولار الأسترالي والدولار الكندي والفرنك السويسري مقابل الين عمومًا زيادات تراوحت بين 50 و80 نقطة.
على السطح، من المفترض أن يؤدي رفع الفائدة إلى دعم العملة المحلية. لكن رد فعل السوق الحاد هذه المرة يعكس بدقة آلية المواجهة النموذجية «شراء توقعات وبيع حقائق». إذ كانت السوق قد تسعّر مسبقًا بدرجة كبيرة تشديد السياسة المقترح. لكن بمجرد نزول «حذاء السياسة» إلى أرض الواقع، بدأ المتداولون بسرعة في الشك في إيقاع التشديد الإضافي في المستقبل. ومع الأخذ في الاعتبار هشاشة الأساس الاقتصادي لليابان، يبقى مدى توفر الحافز لدى بنك اليابان لمواصلة التشديد بشكل مستمر مليئًا بعدم اليقين.
ومن منظور أوسع للبيئة المالية الكلية، فإن عدم ارتفاع الين مقابل التراجع يعكس أن صفقات الاقتراض والاستثمار عالميًا (Carry Trade) لم تخرج بالكامل من المشهد، بل ظهرت انعكاسات قصيرة الأجل بسبب افتقار توجيهات السياسة إلى نبرة “شديدة” تفوق التوقعات. لا تؤدي التقلبات الحادة في سعر الصرف إلى توسيع نطاق تذبذب الأسواق عبر فئات الأصول فحسب، بل ترسل أيضًا إشارة تحذير إلى الأصول عالية المخاطر كافة في ظل دورات تشديد السيولة. ويظل خطر الإغلاق المحتمل لصفقات فرق الفائدة (السبريد) هو سيف ديموقليس المعلق فوق رأس السوق.
أما بالنسبة لسوق العملات المشفرة، فإن عدم اليقين الكلي من هذا النوع ليس خبرًا إيجابيًا بشكل واضح. ورغم أن ضعف الين مؤقتًا قد يخفف من مخاوف سحب السيولة القسري، فإن إشارة تحوّل السياسة النقدية الكامنة واضحة تمامًا. ومع تأكيد منعطف السيولة الرخيصة عالميًا تدريجيًا، ستواجه الأصول عالية المخاطر، بما في ذلك $BTC ، اختبارات أكثر صرامة على صعيد السيولة. لذا ينبغي للمستثمرين، حتى في فترات الارتداد القصيرة، أن يتحلوا بالحذر وأن يظلوا يقظين إزاء مخاطر زيادة التقلبات في المرحلة اللاحقة.
#BankOfJapan #InterestRates #MacroEconomics
على السطح، من المفترض أن يؤدي رفع الفائدة إلى دعم العملة المحلية. لكن رد فعل السوق الحاد هذه المرة يعكس بدقة آلية المواجهة النموذجية «شراء توقعات وبيع حقائق». إذ كانت السوق قد تسعّر مسبقًا بدرجة كبيرة تشديد السياسة المقترح. لكن بمجرد نزول «حذاء السياسة» إلى أرض الواقع، بدأ المتداولون بسرعة في الشك في إيقاع التشديد الإضافي في المستقبل. ومع الأخذ في الاعتبار هشاشة الأساس الاقتصادي لليابان، يبقى مدى توفر الحافز لدى بنك اليابان لمواصلة التشديد بشكل مستمر مليئًا بعدم اليقين.
ومن منظور أوسع للبيئة المالية الكلية، فإن عدم ارتفاع الين مقابل التراجع يعكس أن صفقات الاقتراض والاستثمار عالميًا (Carry Trade) لم تخرج بالكامل من المشهد، بل ظهرت انعكاسات قصيرة الأجل بسبب افتقار توجيهات السياسة إلى نبرة “شديدة” تفوق التوقعات. لا تؤدي التقلبات الحادة في سعر الصرف إلى توسيع نطاق تذبذب الأسواق عبر فئات الأصول فحسب، بل ترسل أيضًا إشارة تحذير إلى الأصول عالية المخاطر كافة في ظل دورات تشديد السيولة. ويظل خطر الإغلاق المحتمل لصفقات فرق الفائدة (السبريد) هو سيف ديموقليس المعلق فوق رأس السوق.
أما بالنسبة لسوق العملات المشفرة، فإن عدم اليقين الكلي من هذا النوع ليس خبرًا إيجابيًا بشكل واضح. ورغم أن ضعف الين مؤقتًا قد يخفف من مخاوف سحب السيولة القسري، فإن إشارة تحوّل السياسة النقدية الكامنة واضحة تمامًا. ومع تأكيد منعطف السيولة الرخيصة عالميًا تدريجيًا، ستواجه الأصول عالية المخاطر، بما في ذلك $BTC ، اختبارات أكثر صرامة على صعيد السيولة. لذا ينبغي للمستثمرين، حتى في فترات الارتداد القصيرة، أن يتحلوا بالحذر وأن يظلوا يقظين إزاء مخاطر زيادة التقلبات في المرحلة اللاحقة.
#BankOfJapan #InterestRates #MacroEconomics
104

·
--
أعلنت وزارة الشؤون العامة في اليابان أحدث بياناتها لشهر أغسطس حول مؤشر أسعار المستهلكين الأساسي الوطني (Core CPI). وتُظهر البيانات أن معدل التضخم الأساسي في اليابان ارتفع بنسبة 1.7% على أساس سنوي في أغسطس، وهو ما جاء أقل قليلًا من توقعات السوق الشائعة البالغة 1.80%، وأقل أيضًا من القراءة السابقة البالغة 1.80%. وقد أدت قراءة التضخم إلى تباطؤ طفيف، ما أتاح للجهات الخارجية نقطة مراقبة جديدة لفهم وتقييم استمرار صعود أسعار المستهلكين داخل اليابان.
وقد حظيت هذه البيانات باهتمام وثيق من المتداولين عالميًا، لأنها ترتبط مباشرة بخطوات بنك اليابان (BOJ) اللاحقة فيما يتعلق برفع الفائدة. ففي السابق، كانت الأسواق تتكهن بأن بنك اليابان قد يواصل تشديد السياسة النقدية خلال العام الجاري، لكن تراجع التضخم الأساسي إلى 1.7%، وهو أقل قليلًا من هدف البنك طويل الأجل البالغ 2%، جعل من إلحاح وتيرة رفع الفائدة في الأجل القصير أقل. وقد يحتاج صُنّاع السياسة إلى وقت إضافي لتقييم ما إذا كانت دورة النمو الإيجابي بين زيادة الأجور والإنفاق الاستهلاكي قد أصبحت بالفعل مستقرة.
ومن منظور الاستجابة الفورية في الأصول المالية الكلية، ساعد تباطؤ التضخم على تخفيف الضغط الناتج عن احتمال ارتفاع حاد أحادي الاتجاه في قيمة الين في المدى القصير، كما منح السيولة العالمية بعض الراحة مؤقتًا. وكان أكثر ما يقلق الجميع هو أن يؤدي الارتفاع السريع في الين إلى إغلاق صفقات “تجارة الين مقابل الفوائد” على نطاق واسع (Carry Trade)، بما قد ينعكس على الأصول عالية المخاطر عالميًا مثل سندات الخزانة الأمريكية والأسهم. أما الآن، فإن البيانات المعتدلة تدفع أسواق الصرف والسندات إلى فترة مراقبة أكثر استقرارًا نسبيًا، كما ظهرت أيضًا حالة من الجدل المرحلي بشأن سعر صرف الدولار/الين.
وبالنسبة لأسواق العملات المشفرة لدينا، فإن تراجع توقعات رفع الفائدة في اليابان يقلل بشكل موضوعي من خطر سحب السيولة المحتمل من الواجهة. وفي الوقت الحالي، لا يزال بيتكوين $BTC وجميع أرجاء سوق العملات المشفرة يتذبذبون وفقًا لتقلبات البيئة الكلية؛ وكون السيولة لم تنقبض فجأة يُعد إشارة محايدة تميل إلى الاستقرار. ومع ذلك، لا تزال معنويات الأموال تميل إلى الحذر والترقب. وفي المرحلة المقبلة، ما زال الجميع بحاجة إلى متابعة التطور الفعلي لفجوة السياسة بين مجلس الاحتياطي الفيدرالي الأمريكي وبنك اليابان، والأهم هو الإكثار من المراقبة وتقليل الحركة والتعامل بعقلانية مع تقلبات السوق.
#JapanCPI #BOJ #MacroEconomics
أعلنت وزارة الشؤون العامة في اليابان أحدث بياناتها لشهر أغسطس حول مؤشر أسعار المستهلكين الأساسي الوطني (Core CPI). وتُظهر البيانات أن معدل التضخم الأساسي في اليابان ارتفع بنسبة 1.7% على أساس سنوي في أغسطس، وهو ما جاء أقل قليلًا من توقعات السوق الشائعة البالغة 1.80%، وأقل أيضًا من القراءة السابقة البالغة 1.80%. وقد أدت قراءة التضخم إلى تباطؤ طفيف، ما أتاح للجهات الخارجية نقطة مراقبة جديدة لفهم وتقييم استمرار صعود أسعار المستهلكين داخل اليابان.
وقد حظيت هذه البيانات باهتمام وثيق من المتداولين عالميًا، لأنها ترتبط مباشرة بخطوات بنك اليابان (BOJ) اللاحقة فيما يتعلق برفع الفائدة. ففي السابق، كانت الأسواق تتكهن بأن بنك اليابان قد يواصل تشديد السياسة النقدية خلال العام الجاري، لكن تراجع التضخم الأساسي إلى 1.7%، وهو أقل قليلًا من هدف البنك طويل الأجل البالغ 2%، جعل من إلحاح وتيرة رفع الفائدة في الأجل القصير أقل. وقد يحتاج صُنّاع السياسة إلى وقت إضافي لتقييم ما إذا كانت دورة النمو الإيجابي بين زيادة الأجور والإنفاق الاستهلاكي قد أصبحت بالفعل مستقرة.
ومن منظور الاستجابة الفورية في الأصول المالية الكلية، ساعد تباطؤ التضخم على تخفيف الضغط الناتج عن احتمال ارتفاع حاد أحادي الاتجاه في قيمة الين في المدى القصير، كما منح السيولة العالمية بعض الراحة مؤقتًا. وكان أكثر ما يقلق الجميع هو أن يؤدي الارتفاع السريع في الين إلى إغلاق صفقات “تجارة الين مقابل الفوائد” على نطاق واسع (Carry Trade)، بما قد ينعكس على الأصول عالية المخاطر عالميًا مثل سندات الخزانة الأمريكية والأسهم. أما الآن، فإن البيانات المعتدلة تدفع أسواق الصرف والسندات إلى فترة مراقبة أكثر استقرارًا نسبيًا، كما ظهرت أيضًا حالة من الجدل المرحلي بشأن سعر صرف الدولار/الين.
وبالنسبة لأسواق العملات المشفرة لدينا، فإن تراجع توقعات رفع الفائدة في اليابان يقلل بشكل موضوعي من خطر سحب السيولة المحتمل من الواجهة. وفي الوقت الحالي، لا يزال بيتكوين $BTC وجميع أرجاء سوق العملات المشفرة يتذبذبون وفقًا لتقلبات البيئة الكلية؛ وكون السيولة لم تنقبض فجأة يُعد إشارة محايدة تميل إلى الاستقرار. ومع ذلك، لا تزال معنويات الأموال تميل إلى الحذر والترقب. وفي المرحلة المقبلة، ما زال الجميع بحاجة إلى متابعة التطور الفعلي لفجوة السياسة بين مجلس الاحتياطي الفيدرالي الأمريكي وبنك اليابان، والأهم هو الإكثار من المراقبة وتقليل الحركة والتعامل بعقلانية مع تقلبات السوق.
#JapanCPI #BOJ #MacroEconomics
وقد حظيت هذه البيانات باهتمام وثيق من المتداولين عالميًا، لأنها ترتبط مباشرة بخطوات بنك اليابان (BOJ) اللاحقة فيما يتعلق برفع الفائدة. ففي السابق، كانت الأسواق تتكهن بأن بنك اليابان قد يواصل تشديد السياسة النقدية خلال العام الجاري، لكن تراجع التضخم الأساسي إلى 1.7%، وهو أقل قليلًا من هدف البنك طويل الأجل البالغ 2%، جعل من إلحاح وتيرة رفع الفائدة في الأجل القصير أقل. وقد يحتاج صُنّاع السياسة إلى وقت إضافي لتقييم ما إذا كانت دورة النمو الإيجابي بين زيادة الأجور والإنفاق الاستهلاكي قد أصبحت بالفعل مستقرة.
ومن منظور الاستجابة الفورية في الأصول المالية الكلية، ساعد تباطؤ التضخم على تخفيف الضغط الناتج عن احتمال ارتفاع حاد أحادي الاتجاه في قيمة الين في المدى القصير، كما منح السيولة العالمية بعض الراحة مؤقتًا. وكان أكثر ما يقلق الجميع هو أن يؤدي الارتفاع السريع في الين إلى إغلاق صفقات “تجارة الين مقابل الفوائد” على نطاق واسع (Carry Trade)، بما قد ينعكس على الأصول عالية المخاطر عالميًا مثل سندات الخزانة الأمريكية والأسهم. أما الآن، فإن البيانات المعتدلة تدفع أسواق الصرف والسندات إلى فترة مراقبة أكثر استقرارًا نسبيًا، كما ظهرت أيضًا حالة من الجدل المرحلي بشأن سعر صرف الدولار/الين.
وبالنسبة لأسواق العملات المشفرة لدينا، فإن تراجع توقعات رفع الفائدة في اليابان يقلل بشكل موضوعي من خطر سحب السيولة المحتمل من الواجهة. وفي الوقت الحالي، لا يزال بيتكوين $BTC وجميع أرجاء سوق العملات المشفرة يتذبذبون وفقًا لتقلبات البيئة الكلية؛ وكون السيولة لم تنقبض فجأة يُعد إشارة محايدة تميل إلى الاستقرار. ومع ذلك، لا تزال معنويات الأموال تميل إلى الحذر والترقب. وفي المرحلة المقبلة، ما زال الجميع بحاجة إلى متابعة التطور الفعلي لفجوة السياسة بين مجلس الاحتياطي الفيدرالي الأمريكي وبنك اليابان، والأهم هو الإكثار من المراقبة وتقليل الحركة والتعامل بعقلانية مع تقلبات السوق.
#JapanCPI #BOJ #MacroEconomics

ذكرت هيئة الإحصاءات اليابانية اليوم أن الرقم القياسي لأسعار المستهلكين الأساسي الوطني (CPI) في البلاد لشهر أغسطس ارتفع بنسبة 1.7% على أساس سنوي، مسجلاً مستوى أقل من توقعات السوق البالغة 1.80%، كما جاء التراجع مقارنةً بالقراءة السابقة التي بلغت 1.80%.
يُعد هذا التباطؤ في التضخم الأساسي أمراً حاسماً لأنه يختبر مباشرةً الجدول الزمني لرفع أسعار الفائدة لدى بنك اليابان. كانت الأسواق تتوقع ضغوطاً سعرية مستمرة قد تدفع محافظ البنك، كازو أويدا، إلى تشديد السياسة النقدية بشكل أكثر حدة، لكن قراءة أكثر برودة تمنح البنك المركزي مساحة للتنفس لتأجيل الزيادات اللاحقة في أسعار الفائدة.
على مستوى الأسواق التقليدية، يتمثل الأثر الفوري في قدر من الارتياح الطفيف للين الياباني وعوائد السندات السيادية. إن انخفاض الضغط على بنك اليابان يقلل من خطر حدوث تفكيك مفاجئ آخر لحركة تداول الين العالمية بالاقتراض (carry trade)، والتي كانت قد أدت بشكل شهير إلى صدمات سيولة واسعة النطاق عبر الأصول ذات المخاطر في أوائل أغسطس.
أما في قطاع العملات الرقمية، فإن هذا التخفيف الكلي للاقتصاد الكلي يوفر خلفية مُستقرة ل$BTC ولسوق الأصول الرقمية الأوسع. ومع انخفاض المخاطر الفورية المترتبة على سلسلة تصفيات تداول الرافعة المالية، يمكن للشهية العالمية للمخاطر أن تلتقط أنفاسها، ما يدعم التماسك بدلاً من البيع القسري. #JapanCPI #BankOfJapan #MacroEconomics
ذكرت هيئة الإحصاءات اليابانية اليوم أن الرقم القياسي لأسعار المستهلكين الأساسي الوطني (CPI) في البلاد لشهر أغسطس ارتفع بنسبة 1.7% على أساس سنوي، مسجلاً مستوى أقل من توقعات السوق البالغة 1.80%، كما جاء التراجع مقارنةً بالقراءة السابقة التي بلغت 1.80%.
يُعد هذا التباطؤ في التضخم الأساسي أمراً حاسماً لأنه يختبر مباشرةً الجدول الزمني لرفع أسعار الفائدة لدى بنك اليابان. كانت الأسواق تتوقع ضغوطاً سعرية مستمرة قد تدفع محافظ البنك، كازو أويدا، إلى تشديد السياسة النقدية بشكل أكثر حدة، لكن قراءة أكثر برودة تمنح البنك المركزي مساحة للتنفس لتأجيل الزيادات اللاحقة في أسعار الفائدة.
على مستوى الأسواق التقليدية، يتمثل الأثر الفوري في قدر من الارتياح الطفيف للين الياباني وعوائد السندات السيادية. إن انخفاض الضغط على بنك اليابان يقلل من خطر حدوث تفكيك مفاجئ آخر لحركة تداول الين العالمية بالاقتراض (carry trade)، والتي كانت قد أدت بشكل شهير إلى صدمات سيولة واسعة النطاق عبر الأصول ذات المخاطر في أوائل أغسطس.
أما في قطاع العملات الرقمية، فإن هذا التخفيف الكلي للاقتصاد الكلي يوفر خلفية مُستقرة ل$BTC ولسوق الأصول الرقمية الأوسع. ومع انخفاض المخاطر الفورية المترتبة على سلسلة تصفيات تداول الرافعة المالية، يمكن للشهية العالمية للمخاطر أن تلتقط أنفاسها، ما يدعم التماسك بدلاً من البيع القسري. #JapanCPI #BankOfJapan #MacroEconomics
يُعد هذا التباطؤ في التضخم الأساسي أمراً حاسماً لأنه يختبر مباشرةً الجدول الزمني لرفع أسعار الفائدة لدى بنك اليابان. كانت الأسواق تتوقع ضغوطاً سعرية مستمرة قد تدفع محافظ البنك، كازو أويدا، إلى تشديد السياسة النقدية بشكل أكثر حدة، لكن قراءة أكثر برودة تمنح البنك المركزي مساحة للتنفس لتأجيل الزيادات اللاحقة في أسعار الفائدة.
على مستوى الأسواق التقليدية، يتمثل الأثر الفوري في قدر من الارتياح الطفيف للين الياباني وعوائد السندات السيادية. إن انخفاض الضغط على بنك اليابان يقلل من خطر حدوث تفكيك مفاجئ آخر لحركة تداول الين العالمية بالاقتراض (carry trade)، والتي كانت قد أدت بشكل شهير إلى صدمات سيولة واسعة النطاق عبر الأصول ذات المخاطر في أوائل أغسطس.
أما في قطاع العملات الرقمية، فإن هذا التخفيف الكلي للاقتصاد الكلي يوفر خلفية مُستقرة ل$BTC ولسوق الأصول الرقمية الأوسع. ومع انخفاض المخاطر الفورية المترتبة على سلسلة تصفيات تداول الرافعة المالية، يمكن للشهية العالمية للمخاطر أن تلتقط أنفاسها، ما يدعم التماسك بدلاً من البيع القسري. #JapanCPI #BankOfJapan #MacroEconomics
11

أحدثت وكالة الإحصاء التابعة للاتحاد الأوروبي بياناتها الأخيرة الخاصة بالقيمة النهائية لمؤشر أسعار المستهلكين (CPI) لمنطقة اليورو لشهر أغسطس. تُظهر البيانات أن معدل التضخم السنوي (القيمة النهائية) في منطقة اليورو لشهر أغسطس بلغ فعليًا 3.2%، وهو أقل من توقعات السوق السابقة البالغة 3.3%. وفي الوقت نفسه، بلغ معدل التضخم الشهري (القيمة النهائية) في أغسطس 0.4%، وهو ما يتطابق تمامًا مع توقعات السوق ويأتي دون تغيير مقارنةً بالشهر السابق. أدت بيانات التضخم إلى تباطؤ أسرع من المتوقع، ما يمنح البنك المركزي الأوروبي مساحة أكبر للمناورة فيما يتعلق بسياساته النقدية المستقبلية.
ومن منظور التحليل الفني الكلي، فإن تراجع معدل التضخم السنوي إلى 3.2% يشير إلى أن ضغوط الأسعار في منطقة اليورو تتراجع بشكل مطّرد. وعلى الرغم من أن مشغل الغاز الطبيعي في النرويج، Gassco، رفع حجم الإيقاف المؤقت للغاز خلال الفترة من 18 إلى 19 سبتمبر إلى 55.1 مليون متر مكعب، وهو ما قد يثير مخاوف مؤقتة في جانب الطاقة، فإن الاتجاه العام لانخفاض التضخم لم يتعرض للتشويش. وبذلك، تم دحض مخاطر “التضخم الثانوي” التي كان السوق قلقًا بشأنها بشكل أكبر.
تُعد هذه البيانات خبرًا إيجابيًا مباشرًا للأصول الاستثمارية ذات المخاطر على مستوى العالم. فتباطؤ التضخم في منطقة اليورو يعزز رهانات السوق على أن البنك المركزي الأوروبي سيواصل التيسير النقدي في المستقبل، كما يحد من المجال المتاح لصعود عوائد سندات الديون السيادية الأوروبية. ومن المتوقع أن تظل بيئة السيولة العالمية أكثر تيسيرًا بشكل تدريجي، مع تقييد أيضًا القوة الصعودية لمؤشر الدولار، الأمر الذي يمنح دعمًا لأسواق السلع الأساسية والأسهم.
أما بالنسبة للسوق المشفرة، فإن $BTC وبنية الشكل الفني للأصول المخاطر الرئيسية تتواجد حاليًا في مرحلة تجميع/تجهيز للقوة. إن استمرار تباطؤ بيانات التضخم الكلي يوفر دافعًا للارتداد للأصول المشفرة من “قاع” السيولة. ومع وضوح مسار خفض الفائدة من البنك المركزي الأوروبي أكثر، يُتوقع أن تتدفق الأموال من خارج البورصة (Off-exchange) إلى أصول Risk-on، وقد يبدأ سوق العملات المشفرة خلال المدى القصير في الاستفادة من ذلك لإطلاق جولة جديدة من الاختراقات الصعودية.📈
#EurozoneCPI #Inflation #MacroEconomics
أحدثت وكالة الإحصاء التابعة للاتحاد الأوروبي بياناتها الأخيرة الخاصة بالقيمة النهائية لمؤشر أسعار المستهلكين (CPI) لمنطقة اليورو لشهر أغسطس. تُظهر البيانات أن معدل التضخم السنوي (القيمة النهائية) في منطقة اليورو لشهر أغسطس بلغ فعليًا 3.2%، وهو أقل من توقعات السوق السابقة البالغة 3.3%. وفي الوقت نفسه، بلغ معدل التضخم الشهري (القيمة النهائية) في أغسطس 0.4%، وهو ما يتطابق تمامًا مع توقعات السوق ويأتي دون تغيير مقارنةً بالشهر السابق. أدت بيانات التضخم إلى تباطؤ أسرع من المتوقع، ما يمنح البنك المركزي الأوروبي مساحة أكبر للمناورة فيما يتعلق بسياساته النقدية المستقبلية.
ومن منظور التحليل الفني الكلي، فإن تراجع معدل التضخم السنوي إلى 3.2% يشير إلى أن ضغوط الأسعار في منطقة اليورو تتراجع بشكل مطّرد. وعلى الرغم من أن مشغل الغاز الطبيعي في النرويج، Gassco، رفع حجم الإيقاف المؤقت للغاز خلال الفترة من 18 إلى 19 سبتمبر إلى 55.1 مليون متر مكعب، وهو ما قد يثير مخاوف مؤقتة في جانب الطاقة، فإن الاتجاه العام لانخفاض التضخم لم يتعرض للتشويش. وبذلك، تم دحض مخاطر “التضخم الثانوي” التي كان السوق قلقًا بشأنها بشكل أكبر.
تُعد هذه البيانات خبرًا إيجابيًا مباشرًا للأصول الاستثمارية ذات المخاطر على مستوى العالم. فتباطؤ التضخم في منطقة اليورو يعزز رهانات السوق على أن البنك المركزي الأوروبي سيواصل التيسير النقدي في المستقبل، كما يحد من المجال المتاح لصعود عوائد سندات الديون السيادية الأوروبية. ومن المتوقع أن تظل بيئة السيولة العالمية أكثر تيسيرًا بشكل تدريجي، مع تقييد أيضًا القوة الصعودية لمؤشر الدولار، الأمر الذي يمنح دعمًا لأسواق السلع الأساسية والأسهم.
أما بالنسبة للسوق المشفرة، فإن $BTC وبنية الشكل الفني للأصول المخاطر الرئيسية تتواجد حاليًا في مرحلة تجميع/تجهيز للقوة. إن استمرار تباطؤ بيانات التضخم الكلي يوفر دافعًا للارتداد للأصول المشفرة من “قاع” السيولة. ومع وضوح مسار خفض الفائدة من البنك المركزي الأوروبي أكثر، يُتوقع أن تتدفق الأموال من خارج البورصة (Off-exchange) إلى أصول Risk-on، وقد يبدأ سوق العملات المشفرة خلال المدى القصير في الاستفادة من ذلك لإطلاق جولة جديدة من الاختراقات الصعودية.📈
#EurozoneCPI #Inflation #MacroEconomics
ومن منظور التحليل الفني الكلي، فإن تراجع معدل التضخم السنوي إلى 3.2% يشير إلى أن ضغوط الأسعار في منطقة اليورو تتراجع بشكل مطّرد. وعلى الرغم من أن مشغل الغاز الطبيعي في النرويج، Gassco، رفع حجم الإيقاف المؤقت للغاز خلال الفترة من 18 إلى 19 سبتمبر إلى 55.1 مليون متر مكعب، وهو ما قد يثير مخاوف مؤقتة في جانب الطاقة، فإن الاتجاه العام لانخفاض التضخم لم يتعرض للتشويش. وبذلك، تم دحض مخاطر “التضخم الثانوي” التي كان السوق قلقًا بشأنها بشكل أكبر.
تُعد هذه البيانات خبرًا إيجابيًا مباشرًا للأصول الاستثمارية ذات المخاطر على مستوى العالم. فتباطؤ التضخم في منطقة اليورو يعزز رهانات السوق على أن البنك المركزي الأوروبي سيواصل التيسير النقدي في المستقبل، كما يحد من المجال المتاح لصعود عوائد سندات الديون السيادية الأوروبية. ومن المتوقع أن تظل بيئة السيولة العالمية أكثر تيسيرًا بشكل تدريجي، مع تقييد أيضًا القوة الصعودية لمؤشر الدولار، الأمر الذي يمنح دعمًا لأسواق السلع الأساسية والأسهم.
أما بالنسبة للسوق المشفرة، فإن $BTC وبنية الشكل الفني للأصول المخاطر الرئيسية تتواجد حاليًا في مرحلة تجميع/تجهيز للقوة. إن استمرار تباطؤ بيانات التضخم الكلي يوفر دافعًا للارتداد للأصول المشفرة من “قاع” السيولة. ومع وضوح مسار خفض الفائدة من البنك المركزي الأوروبي أكثر، يُتوقع أن تتدفق الأموال من خارج البورصة (Off-exchange) إلى أصول Risk-on، وقد يبدأ سوق العملات المشفرة خلال المدى القصير في الاستفادة من ذلك لإطلاق جولة جديدة من الاختراقات الصعودية.📈
#EurozoneCPI #Inflation #MacroEconomics
69
أصدرت يوروزت اليوم البيانات النهائية لمؤشر أسعار المستهلكين لشهر أغسطس (CPI) لمنطقة اليورو، لتُظهر أن التضخم السنوي يبرد بشكل طفيف إلى 3.2%، وهو أقل من التوقعات والقراءة السابقة البالغة 3.3%. وعلى أساس شهري، ظل مؤشر أسعار المستهلكين ثابتًا عند 0.4%، متوافقًا مع توقعات السوق.
يؤكد هذا التعديل النزولي في معدل التضخم السنوي الرئيسي استمرار اتجاهات كبح التضخم عبر التكتل، رغم استمرار الشكوك المتعلقة بإمدادات الطاقة، مثل خفض صادرات الغاز النرويجي المخطط من «Gassco». وبالنسبة للبنك المركزي الأوروبي، فإن بيانات التضخم الألين تخفف ضغط التشديد الحاد، بما يتماشى مع توقعات السوق لمسار نقدي أكثر تيسيرًا.
وعلى مستوى الأسواق التقليدية، يضع رقم التضخم الأقل من المتوقع ضغطًا هبوطيًا طفيفًا على عوائد سندات اليورو ويقلّص قوة اليورو مقابل الدولار الأمريكي. وتتَنفس أسواق السندات الصعداء مع تباطؤ التضخم، ما يعزز حجّة استمرار خفض أسعار الفائدة، ويحُول دون تشدد الظروف المالية بشكل أكبر.
وبالنسبة للأصول المشفرة، فإن تباطؤ التضخم الأوروبي المستقر إلى جانب مسار عالمي أكثر اعتدالًا في أسعار الفائدة يخلق بيئة سيولة كلية مواتية. وإذا واصلت البنوك المركزية تيسير الأوضاع النقدية دون إثارة مخاوف من ركود، فمن المرجح أن يتجه رأس المال الباحث عن المخاطر بشكل مطرد إلى أصول كبرى مثل $BTC والعديد من العملات البديلة الأوسع. 📊
#EurozoneCPI #Inflation #الاقتصاد_الكلّي
أصدرت يوروزت اليوم البيانات النهائية لمؤشر أسعار المستهلكين لشهر أغسطس (CPI) لمنطقة اليورو، لتُظهر أن التضخم السنوي يبرد بشكل طفيف إلى 3.2%، وهو أقل من التوقعات والقراءة السابقة البالغة 3.3%. وعلى أساس شهري، ظل مؤشر أسعار المستهلكين ثابتًا عند 0.4%، متوافقًا مع توقعات السوق.
يؤكد هذا التعديل النزولي في معدل التضخم السنوي الرئيسي استمرار اتجاهات كبح التضخم عبر التكتل، رغم استمرار الشكوك المتعلقة بإمدادات الطاقة، مثل خفض صادرات الغاز النرويجي المخطط من «Gassco». وبالنسبة للبنك المركزي الأوروبي، فإن بيانات التضخم الألين تخفف ضغط التشديد الحاد، بما يتماشى مع توقعات السوق لمسار نقدي أكثر تيسيرًا.
وعلى مستوى الأسواق التقليدية، يضع رقم التضخم الأقل من المتوقع ضغطًا هبوطيًا طفيفًا على عوائد سندات اليورو ويقلّص قوة اليورو مقابل الدولار الأمريكي. وتتَنفس أسواق السندات الصعداء مع تباطؤ التضخم، ما يعزز حجّة استمرار خفض أسعار الفائدة، ويحُول دون تشدد الظروف المالية بشكل أكبر.
وبالنسبة للأصول المشفرة، فإن تباطؤ التضخم الأوروبي المستقر إلى جانب مسار عالمي أكثر اعتدالًا في أسعار الفائدة يخلق بيئة سيولة كلية مواتية. وإذا واصلت البنوك المركزية تيسير الأوضاع النقدية دون إثارة مخاوف من ركود، فمن المرجح أن يتجه رأس المال الباحث عن المخاطر بشكل مطرد إلى أصول كبرى مثل $BTC والعديد من العملات البديلة الأوسع. 📊
#EurozoneCPI #Inflation #الاقتصاد_الكلّي
يؤكد هذا التعديل النزولي في معدل التضخم السنوي الرئيسي استمرار اتجاهات كبح التضخم عبر التكتل، رغم استمرار الشكوك المتعلقة بإمدادات الطاقة، مثل خفض صادرات الغاز النرويجي المخطط من «Gassco». وبالنسبة للبنك المركزي الأوروبي، فإن بيانات التضخم الألين تخفف ضغط التشديد الحاد، بما يتماشى مع توقعات السوق لمسار نقدي أكثر تيسيرًا.
وعلى مستوى الأسواق التقليدية، يضع رقم التضخم الأقل من المتوقع ضغطًا هبوطيًا طفيفًا على عوائد سندات اليورو ويقلّص قوة اليورو مقابل الدولار الأمريكي. وتتَنفس أسواق السندات الصعداء مع تباطؤ التضخم، ما يعزز حجّة استمرار خفض أسعار الفائدة، ويحُول دون تشدد الظروف المالية بشكل أكبر.
وبالنسبة للأصول المشفرة، فإن تباطؤ التضخم الأوروبي المستقر إلى جانب مسار عالمي أكثر اعتدالًا في أسعار الفائدة يخلق بيئة سيولة كلية مواتية. وإذا واصلت البنوك المركزية تيسير الأوضاع النقدية دون إثارة مخاوف من ركود، فمن المرجح أن يتجه رأس المال الباحث عن المخاطر بشكل مطرد إلى أصول كبرى مثل $BTC والعديد من العملات البديلة الأوسع. 📊
#EurozoneCPI #Inflation #الاقتصاد_الكلّي
7
🚨 اندلعت للتو حرب هائلة وعالية المخاطر بين البيت الأبيض والاحتياطي الفيدرالي.
بعد ساعات من رفع الاحتياطي الفيدرالي للفائدة إلى 3.75%–4.00%، أصدر الرئيس ترامب إنذارًا عاجلًا: "اخفِضْ أسعار الفائدة... وبسرعة!"
إليك ما يعنيه هذا الاصطدام التاريخي بقوة 275 نقطة أساس بالنسبة للاقتصاد:
البنك المركزي والسلطة التنفيذية يعملان على موجتين مختلفتين تمامًا. بينما يرفع رئيس مجلس الاحتياطي الفيدرالي كيفن وورش الأسعار لكبح التضخم العنيد، يطالب ترامب بخفض طارئ وصولًا إلى 1% أو أقل، بحجة أن الولايات المتحدة تستحق أدنى تكاليف الاقتراض في العالم.
إن فجوة 275 نقطة أساس ليست مجرد اختلاف بسيط في السياسة، بل هزة اقتصادية. إن خفض الفائدة إلى 1% في بيئة تضخمية سيغرق السوق برأس مال رخيص، ما يعرّض لخطر فرط التضخم بينما يدفع عوائد السندات إلى حالة من الفوضى.
يقدّم ترامب ارتفاع الفائدة باعتباره ضريبة غير عادلة على نمو الأمريكيين، مؤكدًا أن أعلى تصنيف ائتماني واستثمارات قادمة قياسية تبرر ديونًا رخيصة. وفي المقابل، فإن رفع الفائدة بالإجماع 12-0 من جانب الاحتياطي الفيدرالي يُظهر أن صناع القرار لا يزالون يشعرون بالرعب من تفلت أسعار المستهلك.
يبدو أن الاستقلال المؤسسي يتجه نحو الاختبار الأقصى. فقد أصبحت الأسواق الآن عالقة مباشرة في مرمى المواجهة بين التشديد النقدي والضغط السياسي من أجل حوافز سريعة.
إن التقلبات ليست فقط عائدة—بل إنها على وشك الوصول إلى وضع التشغيل على أقصى سرعة.
#Fed #Trump #InterestRates #Economy #MacroEconomics
🚨 اندلعت للتو حرب هائلة وعالية المخاطر بين البيت الأبيض والاحتياطي الفيدرالي.
بعد ساعات من رفع الاحتياطي الفيدرالي للفائدة إلى 3.75%–4.00%، أصدر الرئيس ترامب إنذارًا عاجلًا: "اخفِضْ أسعار الفائدة... وبسرعة!"
إليك ما يعنيه هذا الاصطدام التاريخي بقوة 275 نقطة أساس بالنسبة للاقتصاد:
البنك المركزي والسلطة التنفيذية يعملان على موجتين مختلفتين تمامًا. بينما يرفع رئيس مجلس الاحتياطي الفيدرالي كيفن وورش الأسعار لكبح التضخم العنيد، يطالب ترامب بخفض طارئ وصولًا إلى 1% أو أقل، بحجة أن الولايات المتحدة تستحق أدنى تكاليف الاقتراض في العالم.
إن فجوة 275 نقطة أساس ليست مجرد اختلاف بسيط في السياسة، بل هزة اقتصادية. إن خفض الفائدة إلى 1% في بيئة تضخمية سيغرق السوق برأس مال رخيص، ما يعرّض لخطر فرط التضخم بينما يدفع عوائد السندات إلى حالة من الفوضى.
يقدّم ترامب ارتفاع الفائدة باعتباره ضريبة غير عادلة على نمو الأمريكيين، مؤكدًا أن أعلى تصنيف ائتماني واستثمارات قادمة قياسية تبرر ديونًا رخيصة. وفي المقابل، فإن رفع الفائدة بالإجماع 12-0 من جانب الاحتياطي الفيدرالي يُظهر أن صناع القرار لا يزالون يشعرون بالرعب من تفلت أسعار المستهلك.
يبدو أن الاستقلال المؤسسي يتجه نحو الاختبار الأقصى. فقد أصبحت الأسواق الآن عالقة مباشرة في مرمى المواجهة بين التشديد النقدي والضغط السياسي من أجل حوافز سريعة.
إن التقلبات ليست فقط عائدة—بل إنها على وشك الوصول إلى وضع التشغيل على أقصى سرعة.
#Fed #Trump #InterestRates #Economy #MacroEconomics
بعد ساعات من رفع الاحتياطي الفيدرالي للفائدة إلى 3.75%–4.00%، أصدر الرئيس ترامب إنذارًا عاجلًا: "اخفِضْ أسعار الفائدة... وبسرعة!"
إليك ما يعنيه هذا الاصطدام التاريخي بقوة 275 نقطة أساس بالنسبة للاقتصاد:
البنك المركزي والسلطة التنفيذية يعملان على موجتين مختلفتين تمامًا. بينما يرفع رئيس مجلس الاحتياطي الفيدرالي كيفن وورش الأسعار لكبح التضخم العنيد، يطالب ترامب بخفض طارئ وصولًا إلى 1% أو أقل، بحجة أن الولايات المتحدة تستحق أدنى تكاليف الاقتراض في العالم.
إن فجوة 275 نقطة أساس ليست مجرد اختلاف بسيط في السياسة، بل هزة اقتصادية. إن خفض الفائدة إلى 1% في بيئة تضخمية سيغرق السوق برأس مال رخيص، ما يعرّض لخطر فرط التضخم بينما يدفع عوائد السندات إلى حالة من الفوضى.
يقدّم ترامب ارتفاع الفائدة باعتباره ضريبة غير عادلة على نمو الأمريكيين، مؤكدًا أن أعلى تصنيف ائتماني واستثمارات قادمة قياسية تبرر ديونًا رخيصة. وفي المقابل، فإن رفع الفائدة بالإجماع 12-0 من جانب الاحتياطي الفيدرالي يُظهر أن صناع القرار لا يزالون يشعرون بالرعب من تفلت أسعار المستهلك.
يبدو أن الاستقلال المؤسسي يتجه نحو الاختبار الأقصى. فقد أصبحت الأسواق الآن عالقة مباشرة في مرمى المواجهة بين التشديد النقدي والضغط السياسي من أجل حوافز سريعة.
إن التقلبات ليست فقط عائدة—بل إنها على وشك الوصول إلى وضع التشغيل على أقصى سرعة.
#Fed #Trump #InterestRates #Economy #MacroEconomics
1
49
شهد سوق السندات العالمية يوم الخميس فرصة للاستقرار بعد أن أنهت الاحتياطي الفيدرالي أحدث دورة لرفع الفائدة. تُظهر البيانات أن عائد سندات الخزانة الأميركية القياسية لأجل 10 سنوات تراجع بمقدار 3 نقاط أساس إلى 4.99%، ما أنهى بنجاح سلسلة الارتفاع المتواصلة السابقة التي استمرت 8 أيام، كما شكّل مؤقتاً نمط قمة مزدوجة موضعية تحت مستوى المقاومة النفسية الحاسم عند 5.0%. وسجلت أيضاً عوائد سندات أستراليا واليابان انخفاضاً طفيفاً بالتزامن، وهو ما يعكس ظهور علامات على عودة التوازن بعد حالة الذعر الشديد في معنويات السوق.
من منظور البنية التقنية ودوامات السوق، لم يتمكن عائد سندات الخزانة الأميركية لأجل 10 سنوات من الثبات بشكل فعّال فوق حاجز 5%، مُصدراً إشارة قوية على تراجع زخم المراكز الشرائية على المدى القصير. ورغم أن بعض محللي المؤسسات يرون أن مستويات العائد المرتفعة بعد دورة رفع الفائدة ستظل تمارس ضغطاً مستمراً على السوق، فإن المتداولين ذوي النهج التقني يعتبرون أن التراجع من منطقة ذروة الشراء المفرط غالباً ما يعني أن أقسى موجة بيع استنفدت شدتها قد بدأت في تكوين قاع تدريجياً، وأن أوامر الشراء بعد تفريغ السلبيات بدأت تعود إلى السوق.
وعلى صعيد الأصول الكلية، فإن الارتداد من ذروة عائد سندات الخزانة الأميركية يخفف مباشرةً ضغوط الارتفاع على مؤشر الدولار، ما يوفّر نافذة تهدئة للأصول الخطرة عالمياً. وبانتظار قرار بنك اليابان بشأن الفائدة يوم الجمعة، بدأت مؤشرات تقلبات الأصول المتعددة في التضاؤل، إذ يتم استيعاب أكثر التوقعات تشاؤماً بشأن بيئة السيولة في السوق، وتتضح ملامح إصلاح في شهية المخاطرة.
بالنسبة إلى سوق العملات المشفرة، تُعد هذه إشارة تأكيد تقنية إيجابية. ومع تخفيف مؤقت لضغط سعر الفائدة الخالي من المخاطر، يُتوقع أن يتمكن الأصل/الأصول عالية المخاطر وعلى رأسها $BTC من بدء موجة انتعاش في ظل توقعات تحسن السيولة. وإذا استمر العائد في التذبذب تحت مستوى 5%، فمن المرجح أن تتسارع عمليات الشراء عند مستويات منخفضة في السوق خارج البورصة، ما يوفر دعماً قوياً للاختراق الصعودي لمستوى المقاومة الحاسم مستقبلاً.📈
#Fed #BondYields #MacroEconomics
شهد سوق السندات العالمية يوم الخميس فرصة للاستقرار بعد أن أنهت الاحتياطي الفيدرالي أحدث دورة لرفع الفائدة. تُظهر البيانات أن عائد سندات الخزانة الأميركية القياسية لأجل 10 سنوات تراجع بمقدار 3 نقاط أساس إلى 4.99%، ما أنهى بنجاح سلسلة الارتفاع المتواصلة السابقة التي استمرت 8 أيام، كما شكّل مؤقتاً نمط قمة مزدوجة موضعية تحت مستوى المقاومة النفسية الحاسم عند 5.0%. وسجلت أيضاً عوائد سندات أستراليا واليابان انخفاضاً طفيفاً بالتزامن، وهو ما يعكس ظهور علامات على عودة التوازن بعد حالة الذعر الشديد في معنويات السوق.
من منظور البنية التقنية ودوامات السوق، لم يتمكن عائد سندات الخزانة الأميركية لأجل 10 سنوات من الثبات بشكل فعّال فوق حاجز 5%، مُصدراً إشارة قوية على تراجع زخم المراكز الشرائية على المدى القصير. ورغم أن بعض محللي المؤسسات يرون أن مستويات العائد المرتفعة بعد دورة رفع الفائدة ستظل تمارس ضغطاً مستمراً على السوق، فإن المتداولين ذوي النهج التقني يعتبرون أن التراجع من منطقة ذروة الشراء المفرط غالباً ما يعني أن أقسى موجة بيع استنفدت شدتها قد بدأت في تكوين قاع تدريجياً، وأن أوامر الشراء بعد تفريغ السلبيات بدأت تعود إلى السوق.
وعلى صعيد الأصول الكلية، فإن الارتداد من ذروة عائد سندات الخزانة الأميركية يخفف مباشرةً ضغوط الارتفاع على مؤشر الدولار، ما يوفّر نافذة تهدئة للأصول الخطرة عالمياً. وبانتظار قرار بنك اليابان بشأن الفائدة يوم الجمعة، بدأت مؤشرات تقلبات الأصول المتعددة في التضاؤل، إذ يتم استيعاب أكثر التوقعات تشاؤماً بشأن بيئة السيولة في السوق، وتتضح ملامح إصلاح في شهية المخاطرة.
بالنسبة إلى سوق العملات المشفرة، تُعد هذه إشارة تأكيد تقنية إيجابية. ومع تخفيف مؤقت لضغط سعر الفائدة الخالي من المخاطر، يُتوقع أن يتمكن الأصل/الأصول عالية المخاطر وعلى رأسها $BTC من بدء موجة انتعاش في ظل توقعات تحسن السيولة. وإذا استمر العائد في التذبذب تحت مستوى 5%، فمن المرجح أن تتسارع عمليات الشراء عند مستويات منخفضة في السوق خارج البورصة، ما يوفر دعماً قوياً للاختراق الصعودي لمستوى المقاومة الحاسم مستقبلاً.📈
#Fed #BondYields #MacroEconomics
من منظور البنية التقنية ودوامات السوق، لم يتمكن عائد سندات الخزانة الأميركية لأجل 10 سنوات من الثبات بشكل فعّال فوق حاجز 5%، مُصدراً إشارة قوية على تراجع زخم المراكز الشرائية على المدى القصير. ورغم أن بعض محللي المؤسسات يرون أن مستويات العائد المرتفعة بعد دورة رفع الفائدة ستظل تمارس ضغطاً مستمراً على السوق، فإن المتداولين ذوي النهج التقني يعتبرون أن التراجع من منطقة ذروة الشراء المفرط غالباً ما يعني أن أقسى موجة بيع استنفدت شدتها قد بدأت في تكوين قاع تدريجياً، وأن أوامر الشراء بعد تفريغ السلبيات بدأت تعود إلى السوق.
وعلى صعيد الأصول الكلية، فإن الارتداد من ذروة عائد سندات الخزانة الأميركية يخفف مباشرةً ضغوط الارتفاع على مؤشر الدولار، ما يوفّر نافذة تهدئة للأصول الخطرة عالمياً. وبانتظار قرار بنك اليابان بشأن الفائدة يوم الجمعة، بدأت مؤشرات تقلبات الأصول المتعددة في التضاؤل، إذ يتم استيعاب أكثر التوقعات تشاؤماً بشأن بيئة السيولة في السوق، وتتضح ملامح إصلاح في شهية المخاطرة.
بالنسبة إلى سوق العملات المشفرة، تُعد هذه إشارة تأكيد تقنية إيجابية. ومع تخفيف مؤقت لضغط سعر الفائدة الخالي من المخاطر، يُتوقع أن يتمكن الأصل/الأصول عالية المخاطر وعلى رأسها $BTC من بدء موجة انتعاش في ظل توقعات تحسن السيولة. وإذا استمر العائد في التذبذب تحت مستوى 5%، فمن المرجح أن تتسارع عمليات الشراء عند مستويات منخفضة في السوق خارج البورصة، ما يوفر دعماً قوياً للاختراق الصعودي لمستوى المقاومة الحاسم مستقبلاً.📈
#Fed #BondYields #MacroEconomics
69
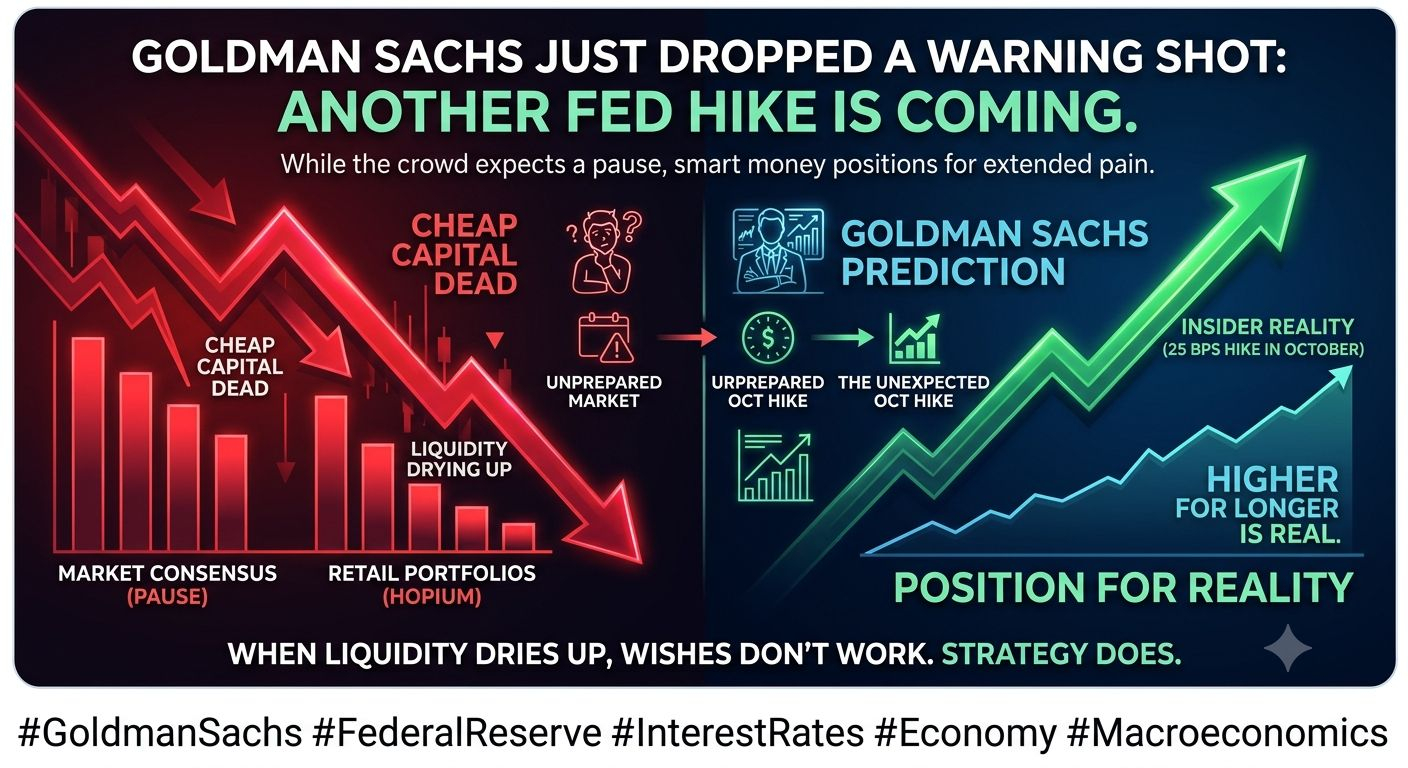
أطلقت جولدمان ساكس للتو تحذيرًا لا ينتبه له معظم المستثمرين.
فيما تتسعّر الأسواق توقفًا مؤقتًا في أسعار الفائدة، يتوقع أكبر لاعب في وول ستريت زيادة أخرى بمقدار 25 نقطة أساس في أكتوبر القادم. يتوقع الجمهور هبوطًا ناعمًا، لكن الأموال الذكية تعيد ترتيب محافظها مسبقًا استعدادًا لمعاناة طويلة.
لم يعد شعار “الأعلى لفترة أطول” سردية بعد الآن. بل هو الواقع الأساسي.
لقد مات رأس المال الرخيص قبل عامين، ومع ذلك ما زال المؤسسون والمتداولون ينتظرون “حزمة إنقاذ” لن تأتي.
عندما يُطبق الاحتياطي الفيدرالي 25 نقطة أساس إضافية على النظام، ينشفّت السيولة في الأصول التي يحبها المستثمرون الأفراد أكثر.
أكبر خطر في الوقت الراهن ليس التضخم. بل هو تموضع المحافظات المبني على مجرد تمني مُفرط بالأمل.
إذا كانت استراتيجيتك تعتمد على أن ينقذك البنك المركزي بأصولك، فأنت لا تملك استراتيجية) لديك قائمة رغبات.
ضع تموضعك وفقًا للواقع، لا وفقًا للتوافق.
#GoldmanSachs #FederalReserve #InterestRates #Economy #Macroeconomics
أطلقت جولدمان ساكس للتو تحذيرًا لا ينتبه له معظم المستثمرين.
فيما تتسعّر الأسواق توقفًا مؤقتًا في أسعار الفائدة، يتوقع أكبر لاعب في وول ستريت زيادة أخرى بمقدار 25 نقطة أساس في أكتوبر القادم. يتوقع الجمهور هبوطًا ناعمًا، لكن الأموال الذكية تعيد ترتيب محافظها مسبقًا استعدادًا لمعاناة طويلة.
لم يعد شعار “الأعلى لفترة أطول” سردية بعد الآن. بل هو الواقع الأساسي.
لقد مات رأس المال الرخيص قبل عامين، ومع ذلك ما زال المؤسسون والمتداولون ينتظرون “حزمة إنقاذ” لن تأتي.
عندما يُطبق الاحتياطي الفيدرالي 25 نقطة أساس إضافية على النظام، ينشفّت السيولة في الأصول التي يحبها المستثمرون الأفراد أكثر.
أكبر خطر في الوقت الراهن ليس التضخم. بل هو تموضع المحافظات المبني على مجرد تمني مُفرط بالأمل.
إذا كانت استراتيجيتك تعتمد على أن ينقذك البنك المركزي بأصولك، فأنت لا تملك استراتيجية) لديك قائمة رغبات.
ضع تموضعك وفقًا للواقع، لا وفقًا للتوافق.
#GoldmanSachs #FederalReserve #InterestRates #Economy #Macroeconomics
فيما تتسعّر الأسواق توقفًا مؤقتًا في أسعار الفائدة، يتوقع أكبر لاعب في وول ستريت زيادة أخرى بمقدار 25 نقطة أساس في أكتوبر القادم. يتوقع الجمهور هبوطًا ناعمًا، لكن الأموال الذكية تعيد ترتيب محافظها مسبقًا استعدادًا لمعاناة طويلة.
لم يعد شعار “الأعلى لفترة أطول” سردية بعد الآن. بل هو الواقع الأساسي.
لقد مات رأس المال الرخيص قبل عامين، ومع ذلك ما زال المؤسسون والمتداولون ينتظرون “حزمة إنقاذ” لن تأتي.
عندما يُطبق الاحتياطي الفيدرالي 25 نقطة أساس إضافية على النظام، ينشفّت السيولة في الأصول التي يحبها المستثمرون الأفراد أكثر.
أكبر خطر في الوقت الراهن ليس التضخم. بل هو تموضع المحافظات المبني على مجرد تمني مُفرط بالأمل.
إذا كانت استراتيجيتك تعتمد على أن ينقذك البنك المركزي بأصولك، فأنت لا تملك استراتيجية) لديك قائمة رغبات.
ضع تموضعك وفقًا للواقع، لا وفقًا للتوافق.
#GoldmanSachs #FederalReserve #InterestRates #Economy #Macroeconomics
1
3
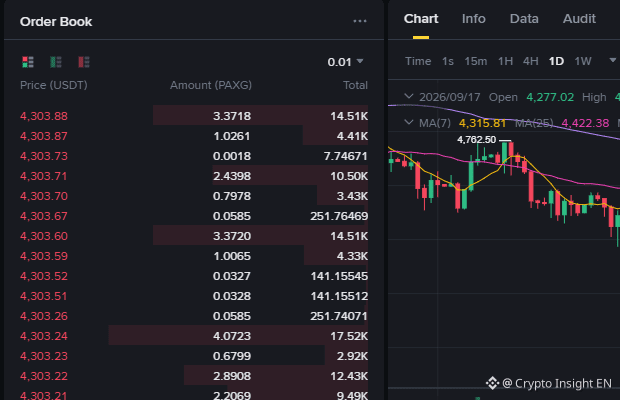
ارتفع الذهب الفوري بنسبة 1.00% اليوم، ليصل في أحدث جلسة تداول إلى مستوى مميز بلغ 4,306.80 دولارًا للأونصة. ويدفع هذا الاندفاع الصاعد الحاد المعدن النفيس إلى أعمق منطقة تاريخية، مع تسارع الطلب المؤسسي على التحوطات التقليدية.
يُبرز هذا التعزيز القوي تصاعد القلق الكلي والجيوبوليتيكي عبر الأسواق العالمية. يقوم المستثمرون بتسعير مخاطر التضخم المتبقية إلى جانب أوجه عدم اليقين المالية الأوسع، ما يدفع إلى استمرار تخصيص رأس المال نحو الأصول الملموسة بدلًا من الاحتياطيات النقدية الورقية، رغم ظروف أسعار الفائدة السائدة.
يواصل صعود السبائك الضغط على مؤشر الدولار الأمريكي، كما يشير إلى استمرار نزعة النفور من المخاطر في الأسواق المالية الأوسع. تواجه عوائد السندات والأسهم رياحًا معاكسة، حيث تهيمن المراكز الدفاعية على محافظ المؤسسات الباحثة عن الحفاظ على رأس المال وسط تقلبات مرتفعة.
وبالنسبة إلى مشهد العملات المشفرة، فإن هذا الاختراق الضخم في الذهب يعزز السردية الأوسع لـ"التحوط ضد إضعاف العملة". ورغم أن رأس المال على المدى القصير قد يُعطي أولوية مؤقتة للملاذات الآمنة التقليدية على أصول محفوفة بالمخاطر، فإن استمرار الارتفاع في السلع الصلبة غالبًا ما يخلق رياحًا خلفية كلية قوية لصالح المكاسب في $BTC الذهب الرقمي، مع تزايد اهتمام المخصصين المؤسسيين بالبحث عن مخازن قيمة نادرة وغير سيادية.
#Gold #MacroEconomics #Bitcoin
ارتفع الذهب الفوري بنسبة 1.00% اليوم، ليصل في أحدث جلسة تداول إلى مستوى مميز بلغ 4,306.80 دولارًا للأونصة. ويدفع هذا الاندفاع الصاعد الحاد المعدن النفيس إلى أعمق منطقة تاريخية، مع تسارع الطلب المؤسسي على التحوطات التقليدية.
يُبرز هذا التعزيز القوي تصاعد القلق الكلي والجيوبوليتيكي عبر الأسواق العالمية. يقوم المستثمرون بتسعير مخاطر التضخم المتبقية إلى جانب أوجه عدم اليقين المالية الأوسع، ما يدفع إلى استمرار تخصيص رأس المال نحو الأصول الملموسة بدلًا من الاحتياطيات النقدية الورقية، رغم ظروف أسعار الفائدة السائدة.
يواصل صعود السبائك الضغط على مؤشر الدولار الأمريكي، كما يشير إلى استمرار نزعة النفور من المخاطر في الأسواق المالية الأوسع. تواجه عوائد السندات والأسهم رياحًا معاكسة، حيث تهيمن المراكز الدفاعية على محافظ المؤسسات الباحثة عن الحفاظ على رأس المال وسط تقلبات مرتفعة.
وبالنسبة إلى مشهد العملات المشفرة، فإن هذا الاختراق الضخم في الذهب يعزز السردية الأوسع لـ"التحوط ضد إضعاف العملة". ورغم أن رأس المال على المدى القصير قد يُعطي أولوية مؤقتة للملاذات الآمنة التقليدية على أصول محفوفة بالمخاطر، فإن استمرار الارتفاع في السلع الصلبة غالبًا ما يخلق رياحًا خلفية كلية قوية لصالح المكاسب في $BTC الذهب الرقمي، مع تزايد اهتمام المخصصين المؤسسيين بالبحث عن مخازن قيمة نادرة وغير سيادية.
#Gold #MacroEconomics #Bitcoin
يُبرز هذا التعزيز القوي تصاعد القلق الكلي والجيوبوليتيكي عبر الأسواق العالمية. يقوم المستثمرون بتسعير مخاطر التضخم المتبقية إلى جانب أوجه عدم اليقين المالية الأوسع، ما يدفع إلى استمرار تخصيص رأس المال نحو الأصول الملموسة بدلًا من الاحتياطيات النقدية الورقية، رغم ظروف أسعار الفائدة السائدة.
يواصل صعود السبائك الضغط على مؤشر الدولار الأمريكي، كما يشير إلى استمرار نزعة النفور من المخاطر في الأسواق المالية الأوسع. تواجه عوائد السندات والأسهم رياحًا معاكسة، حيث تهيمن المراكز الدفاعية على محافظ المؤسسات الباحثة عن الحفاظ على رأس المال وسط تقلبات مرتفعة.
وبالنسبة إلى مشهد العملات المشفرة، فإن هذا الاختراق الضخم في الذهب يعزز السردية الأوسع لـ"التحوط ضد إضعاف العملة". ورغم أن رأس المال على المدى القصير قد يُعطي أولوية مؤقتة للملاذات الآمنة التقليدية على أصول محفوفة بالمخاطر، فإن استمرار الارتفاع في السلع الصلبة غالبًا ما يخلق رياحًا خلفية كلية قوية لصالح المكاسب في $BTC الذهب الرقمي، مع تزايد اهتمام المخصصين المؤسسيين بالبحث عن مخازن قيمة نادرة وغير سيادية.
#Gold #MacroEconomics #Bitcoin
153
·
--
في ختام تداولات بورصة السلع في نيويورك بتاريخ 16 أغسطس، شهدت أسعار النفط الدولية موجة هبوط واضحة للغاية. وعلى وجه التحديد، انخفض سعر عقود خام غرب تكساس/النفط الخام الخفيف الأمريكي الآجلة للتسليم في أكتوبر دولاراً واحداً و40 سنتاً في يوم واحد، ليصل إلى 102.43 دولاراً للبرميل، بنسبة تراجع بلغت 3.21%؛ وفي الوقت نفسه، تراجعت عقود خام برنت الآجلة للتسليم في نوفمبر في لندن أيضاً بمقدار 2.92 دولار، لتستقر عند 105.83 دولاراً للبرميل، بنسبة هبوط قدرها 2.69%. أدى هذا الضعف الجماعي في سوق السلع إلى أن يصبح محوراً رئيسياً للنقاش في دوائر التداول على مستوى الاقتصاد الكلي بسرعة.
إن السبب وراء هذا الهبوط الحاد في هذه اللحظة يتمثل في تعكسه لتصاعد حدة الصراع في السوق بشأن تباطؤ النمو الاقتصادي العالمي وتراجع جانب الطلب. وباعتبار النفط الخام "أم" السلع، فإن سعره غالباً ما يرتبط مباشرةً بدرجات نشاط التصنيع العالمي وتوقعات التضخم. خلال الفترة السابقة ظلّت أسعار الطاقة مرتفعة باستمرار، ما فرض ضغطاً شديداً لكبح التضخم على بنوك مركزية في مختلف الدول. أما هذا التصحيح اليومي الذي تجاوز 3%، فخفف إلى حد ما المخاوف من استمرار فقدان السيطرة على صعود تكاليف جانب المنبع على المدى القصير؛ لكنه في الوقت نفسه جعل بعض المستثمرين يعيدون النظر في المخاطر المحتملة لتبريد الاقتصاد.
ومن منظور الأسواق المالية التقليدية على صعيد الاقتصاد الكلي، يُظهر هبوط أسعار النفط تأثيراً مزدوجاً على مختلف فئات الأصول. فمن ناحية، قد يؤدي تخفيف ضغط التضخم المرتبط بالطاقة إلى كبح توقعات التضخم طويلة الأجل في السوق، ما يحدّ من وتيرة ارتفاع عوائد سندات الخزانة الأمريكية، كما قد تتغير منطق تقلبات مؤشر الدولار تبعاً لذلك. لكن من ناحية أخرى، إذا كان هبوط النفط تقوده توقعات الركود، فقد لا يتمكن سوق الأسهم العالمية وغيرها من الأصول ذات المخاطر من التخلص بالكامل من كابح مشاعر الملاذ الآمن على المدى القصير، وتظل معركة الصعود والهبوط عالقة.
وبالنسبة لسوق العملات المشفرة، تعمل منطق السيولة الكلية أيضاً. ورغم أن سعر النفط نفسه لا يرتبط مباشرةً بالأصول الرقمية، فإنه إذا أدى تبريد الطاقة إلى تحسين البيانات التضخمية لاحقاً على الهامش، فقد يتم تخفيف ضغوط السياسة التي تواجهها البنوك المركزية الرئيسية مثل الاحتياطي الفيدرالي، ما يمثل إشارة مراقبة محايدة إلى حد ما لبيئة السيولة على المدى المتوسط والطويل للأصول ذات المخاطر مثل $BTC . ومع ذلك، في الوقت الحالي ما تزال الأموال في سوق العملات المشفرة بشكل عام محافظة على موقف دفاعي؛ والجميع يمضي خطوة خطوة مع مراقبة الوضع عن كثب، مع الانتباه الوثيق لاتجاه تطور بيانات الاقتصاد الكلي بعد ذلك.⛽
#CrudeOil #MacroEconomics #CryptoMarket
في ختام تداولات بورصة السلع في نيويورك بتاريخ 16 أغسطس، شهدت أسعار النفط الدولية موجة هبوط واضحة للغاية. وعلى وجه التحديد، انخفض سعر عقود خام غرب تكساس/النفط الخام الخفيف الأمريكي الآجلة للتسليم في أكتوبر دولاراً واحداً و40 سنتاً في يوم واحد، ليصل إلى 102.43 دولاراً للبرميل، بنسبة تراجع بلغت 3.21%؛ وفي الوقت نفسه، تراجعت عقود خام برنت الآجلة للتسليم في نوفمبر في لندن أيضاً بمقدار 2.92 دولار، لتستقر عند 105.83 دولاراً للبرميل، بنسبة هبوط قدرها 2.69%. أدى هذا الضعف الجماعي في سوق السلع إلى أن يصبح محوراً رئيسياً للنقاش في دوائر التداول على مستوى الاقتصاد الكلي بسرعة.
إن السبب وراء هذا الهبوط الحاد في هذه اللحظة يتمثل في تعكسه لتصاعد حدة الصراع في السوق بشأن تباطؤ النمو الاقتصادي العالمي وتراجع جانب الطلب. وباعتبار النفط الخام "أم" السلع، فإن سعره غالباً ما يرتبط مباشرةً بدرجات نشاط التصنيع العالمي وتوقعات التضخم. خلال الفترة السابقة ظلّت أسعار الطاقة مرتفعة باستمرار، ما فرض ضغطاً شديداً لكبح التضخم على بنوك مركزية في مختلف الدول. أما هذا التصحيح اليومي الذي تجاوز 3%، فخفف إلى حد ما المخاوف من استمرار فقدان السيطرة على صعود تكاليف جانب المنبع على المدى القصير؛ لكنه في الوقت نفسه جعل بعض المستثمرين يعيدون النظر في المخاطر المحتملة لتبريد الاقتصاد.
ومن منظور الأسواق المالية التقليدية على صعيد الاقتصاد الكلي، يُظهر هبوط أسعار النفط تأثيراً مزدوجاً على مختلف فئات الأصول. فمن ناحية، قد يؤدي تخفيف ضغط التضخم المرتبط بالطاقة إلى كبح توقعات التضخم طويلة الأجل في السوق، ما يحدّ من وتيرة ارتفاع عوائد سندات الخزانة الأمريكية، كما قد تتغير منطق تقلبات مؤشر الدولار تبعاً لذلك. لكن من ناحية أخرى، إذا كان هبوط النفط تقوده توقعات الركود، فقد لا يتمكن سوق الأسهم العالمية وغيرها من الأصول ذات المخاطر من التخلص بالكامل من كابح مشاعر الملاذ الآمن على المدى القصير، وتظل معركة الصعود والهبوط عالقة.
وبالنسبة لسوق العملات المشفرة، تعمل منطق السيولة الكلية أيضاً. ورغم أن سعر النفط نفسه لا يرتبط مباشرةً بالأصول الرقمية، فإنه إذا أدى تبريد الطاقة إلى تحسين البيانات التضخمية لاحقاً على الهامش، فقد يتم تخفيف ضغوط السياسة التي تواجهها البنوك المركزية الرئيسية مثل الاحتياطي الفيدرالي، ما يمثل إشارة مراقبة محايدة إلى حد ما لبيئة السيولة على المدى المتوسط والطويل للأصول ذات المخاطر مثل $BTC . ومع ذلك، في الوقت الحالي ما تزال الأموال في سوق العملات المشفرة بشكل عام محافظة على موقف دفاعي؛ والجميع يمضي خطوة خطوة مع مراقبة الوضع عن كثب، مع الانتباه الوثيق لاتجاه تطور بيانات الاقتصاد الكلي بعد ذلك.⛽
#CrudeOil #MacroEconomics #CryptoMarket
إن السبب وراء هذا الهبوط الحاد في هذه اللحظة يتمثل في تعكسه لتصاعد حدة الصراع في السوق بشأن تباطؤ النمو الاقتصادي العالمي وتراجع جانب الطلب. وباعتبار النفط الخام "أم" السلع، فإن سعره غالباً ما يرتبط مباشرةً بدرجات نشاط التصنيع العالمي وتوقعات التضخم. خلال الفترة السابقة ظلّت أسعار الطاقة مرتفعة باستمرار، ما فرض ضغطاً شديداً لكبح التضخم على بنوك مركزية في مختلف الدول. أما هذا التصحيح اليومي الذي تجاوز 3%، فخفف إلى حد ما المخاوف من استمرار فقدان السيطرة على صعود تكاليف جانب المنبع على المدى القصير؛ لكنه في الوقت نفسه جعل بعض المستثمرين يعيدون النظر في المخاطر المحتملة لتبريد الاقتصاد.
ومن منظور الأسواق المالية التقليدية على صعيد الاقتصاد الكلي، يُظهر هبوط أسعار النفط تأثيراً مزدوجاً على مختلف فئات الأصول. فمن ناحية، قد يؤدي تخفيف ضغط التضخم المرتبط بالطاقة إلى كبح توقعات التضخم طويلة الأجل في السوق، ما يحدّ من وتيرة ارتفاع عوائد سندات الخزانة الأمريكية، كما قد تتغير منطق تقلبات مؤشر الدولار تبعاً لذلك. لكن من ناحية أخرى، إذا كان هبوط النفط تقوده توقعات الركود، فقد لا يتمكن سوق الأسهم العالمية وغيرها من الأصول ذات المخاطر من التخلص بالكامل من كابح مشاعر الملاذ الآمن على المدى القصير، وتظل معركة الصعود والهبوط عالقة.
وبالنسبة لسوق العملات المشفرة، تعمل منطق السيولة الكلية أيضاً. ورغم أن سعر النفط نفسه لا يرتبط مباشرةً بالأصول الرقمية، فإنه إذا أدى تبريد الطاقة إلى تحسين البيانات التضخمية لاحقاً على الهامش، فقد يتم تخفيف ضغوط السياسة التي تواجهها البنوك المركزية الرئيسية مثل الاحتياطي الفيدرالي، ما يمثل إشارة مراقبة محايدة إلى حد ما لبيئة السيولة على المدى المتوسط والطويل للأصول ذات المخاطر مثل $BTC . ومع ذلك، في الوقت الحالي ما تزال الأموال في سوق العملات المشفرة بشكل عام محافظة على موقف دفاعي؛ والجميع يمضي خطوة خطوة مع مراقبة الوضع عن كثب، مع الانتباه الوثيق لاتجاه تطور بيانات الاقتصاد الكلي بعد ذلك.⛽
#CrudeOil #MacroEconomics #CryptoMarket
1
أطلق محافظ بنك كندا (Bank of Canada) تيف ماكليم (Tiff Macklem) إشارات متشددة واضحة في محضر أحدث اجتماع للسياسة النقدية، محذّرًا من أنه إذا ظلت أسعار البنزين مرتفعة لفترة طويلة ودفعت إلى زيادة تكلفة سلع وخدمات أخرى، فقد يضطر البنك إلى إعادة رفع أسعار الفائدة. ورغم أن البنك أبقى، في اجتماع بداية هذا الشهر، سعر الفائدة الأساسي عند 2.25%، فإن المحضر شدّد على أن مخاطر انتقال ارتفاع تكاليف الطاقة إلى إجمالي مؤشر أسعار المستهلكين (CPI) تتزايد، وأن السياسة النقدية يجب أن تكون جاهزة في أي وقت للتشدد من أجل احتواء انتشار التضخم.
وعكست هذه التصريحات بشكل ملحوظ التوقعات المتفائلة بشكل أعمى لدى السوق بشأن دورة خفض الفائدة لدى البنوك المركزية الكبرى. ففي الوقت الذي راهنت فيه السوق بشكل واسع على أن التضخم العالمي تحت السيطرة وأن سياسات التيسير على الأبواب، كان بنك كندا—بصفته عضوًا مهمًا في مجموعة السبع (G7)—الأسبق في إطلاق تحذير بشأن مخاطر التضخم الثانوي الناجمة عن الطاقة، ما يشير إلى أن معركة مكافحة التضخم لم تنتهِ بعد. كما تزداد على نحو ملموس المخاطر المتصلة ببقاء الفائدة مرتفعة لفترة أطول (Higher for longer) أو حتى العودة إلى رفع الفائدة في نهاية المطاف.
وبالنسبة إلى الأسواق المالية التقليدية، فإن هذا الموقف المتشدّد سيرفع مباشرة عوائد السندات السيادية، ويقلّل من هامش تسعير صفقة خفض الفائدة، كما سيضغط على تقييم الأصول عالية التقييم مثل أسهم البورصة. ومع ازدياد تذبذب أسعار السلع الأساسية، ستؤدي الخلافات وعدم اليقين في سياسات البنوك المركزية عبر الدول إلى دفع مشاعر النفور من المخاطر عالميًا للارتفاع. وقد تحصل الأصول الملاذية مثل الدولار الأمريكي على دعم مرحلي، مع تعرض تفضيل المخاطرة لضغوط للانحسار.
أما بالنسبة إلى سوق الأصول المشفرة، فإن تشديد توقعات السيولة الكلية مرة أخرى سيحدّ بشكل مباشر من دخول تمويل إضافي إلى السوق. وفي غياب دعم سردية التيسير، فإن الأصول عالية المخاطر مثل $BTC قد تواجه بسهولة اختبارًا يتمثل في سحب السيولة وتراجع التقييم. وتحت الضغط المزدوج المتمثل في لزوجة التضخم وموقف البنك المركزي المتصلّب، ينبغي على المستثمرين الحفاظ على قدر كبير من الحذر، والاستعداد لاحتمال حدوث تقلبات هبوطية ناجمة عن التخلص من الرافعة المالية. #BankOfCanada #InterestRates #MacroEconomics
أطلق محافظ بنك كندا (Bank of Canada) تيف ماكليم (Tiff Macklem) إشارات متشددة واضحة في محضر أحدث اجتماع للسياسة النقدية، محذّرًا من أنه إذا ظلت أسعار البنزين مرتفعة لفترة طويلة ودفعت إلى زيادة تكلفة سلع وخدمات أخرى، فقد يضطر البنك إلى إعادة رفع أسعار الفائدة. ورغم أن البنك أبقى، في اجتماع بداية هذا الشهر، سعر الفائدة الأساسي عند 2.25%، فإن المحضر شدّد على أن مخاطر انتقال ارتفاع تكاليف الطاقة إلى إجمالي مؤشر أسعار المستهلكين (CPI) تتزايد، وأن السياسة النقدية يجب أن تكون جاهزة في أي وقت للتشدد من أجل احتواء انتشار التضخم.
وعكست هذه التصريحات بشكل ملحوظ التوقعات المتفائلة بشكل أعمى لدى السوق بشأن دورة خفض الفائدة لدى البنوك المركزية الكبرى. ففي الوقت الذي راهنت فيه السوق بشكل واسع على أن التضخم العالمي تحت السيطرة وأن سياسات التيسير على الأبواب، كان بنك كندا—بصفته عضوًا مهمًا في مجموعة السبع (G7)—الأسبق في إطلاق تحذير بشأن مخاطر التضخم الثانوي الناجمة عن الطاقة، ما يشير إلى أن معركة مكافحة التضخم لم تنتهِ بعد. كما تزداد على نحو ملموس المخاطر المتصلة ببقاء الفائدة مرتفعة لفترة أطول (Higher for longer) أو حتى العودة إلى رفع الفائدة في نهاية المطاف.
وبالنسبة إلى الأسواق المالية التقليدية، فإن هذا الموقف المتشدّد سيرفع مباشرة عوائد السندات السيادية، ويقلّل من هامش تسعير صفقة خفض الفائدة، كما سيضغط على تقييم الأصول عالية التقييم مثل أسهم البورصة. ومع ازدياد تذبذب أسعار السلع الأساسية، ستؤدي الخلافات وعدم اليقين في سياسات البنوك المركزية عبر الدول إلى دفع مشاعر النفور من المخاطر عالميًا للارتفاع. وقد تحصل الأصول الملاذية مثل الدولار الأمريكي على دعم مرحلي، مع تعرض تفضيل المخاطرة لضغوط للانحسار.
أما بالنسبة إلى سوق الأصول المشفرة، فإن تشديد توقعات السيولة الكلية مرة أخرى سيحدّ بشكل مباشر من دخول تمويل إضافي إلى السوق. وفي غياب دعم سردية التيسير، فإن الأصول عالية المخاطر مثل $BTC قد تواجه بسهولة اختبارًا يتمثل في سحب السيولة وتراجع التقييم. وتحت الضغط المزدوج المتمثل في لزوجة التضخم وموقف البنك المركزي المتصلّب، ينبغي على المستثمرين الحفاظ على قدر كبير من الحذر، والاستعداد لاحتمال حدوث تقلبات هبوطية ناجمة عن التخلص من الرافعة المالية. #BankOfCanada #InterestRates #MacroEconomics
وعكست هذه التصريحات بشكل ملحوظ التوقعات المتفائلة بشكل أعمى لدى السوق بشأن دورة خفض الفائدة لدى البنوك المركزية الكبرى. ففي الوقت الذي راهنت فيه السوق بشكل واسع على أن التضخم العالمي تحت السيطرة وأن سياسات التيسير على الأبواب، كان بنك كندا—بصفته عضوًا مهمًا في مجموعة السبع (G7)—الأسبق في إطلاق تحذير بشأن مخاطر التضخم الثانوي الناجمة عن الطاقة، ما يشير إلى أن معركة مكافحة التضخم لم تنتهِ بعد. كما تزداد على نحو ملموس المخاطر المتصلة ببقاء الفائدة مرتفعة لفترة أطول (Higher for longer) أو حتى العودة إلى رفع الفائدة في نهاية المطاف.
وبالنسبة إلى الأسواق المالية التقليدية، فإن هذا الموقف المتشدّد سيرفع مباشرة عوائد السندات السيادية، ويقلّل من هامش تسعير صفقة خفض الفائدة، كما سيضغط على تقييم الأصول عالية التقييم مثل أسهم البورصة. ومع ازدياد تذبذب أسعار السلع الأساسية، ستؤدي الخلافات وعدم اليقين في سياسات البنوك المركزية عبر الدول إلى دفع مشاعر النفور من المخاطر عالميًا للارتفاع. وقد تحصل الأصول الملاذية مثل الدولار الأمريكي على دعم مرحلي، مع تعرض تفضيل المخاطرة لضغوط للانحسار.
أما بالنسبة إلى سوق الأصول المشفرة، فإن تشديد توقعات السيولة الكلية مرة أخرى سيحدّ بشكل مباشر من دخول تمويل إضافي إلى السوق. وفي غياب دعم سردية التيسير، فإن الأصول عالية المخاطر مثل $BTC قد تواجه بسهولة اختبارًا يتمثل في سحب السيولة وتراجع التقييم. وتحت الضغط المزدوج المتمثل في لزوجة التضخم وموقف البنك المركزي المتصلّب، ينبغي على المستثمرين الحفاظ على قدر كبير من الحذر، والاستعداد لاحتمال حدوث تقلبات هبوطية ناجمة عن التخلص من الرافعة المالية. #BankOfCanada #InterestRates #MacroEconomics
376
·
--
شهدت اليوم أسواق السلع الأساسية العالمية تقلبات كبيرة، إذ تراجعت أسعار النفط الخام الدولية بشكل ملحوظ خلال اليوم؛ حيث هبطت أسعار خام WTI إلى ما دون حاجز 98 دولارًا للبرميل، لتصل نسبة الهبوط خلال اليوم إلى 3%، في الوقت نفسه انخفض خام برنت بنسبة 2.5% إلى 102.31 دولارًا للبرميل. كما تتنامى أيضًا الديناميكيات المرتبطة بتدفقات الطاقة والسلع الأساسية؛ إذ تخطط فنزويلا لفتح باب التصدير إلى الولايات المتحدة عبر التعاون ذات الصلة بنحو 15 ألف طن من منتجات الألمنيوم، بما يطلق إشارة إلى تحسن هامشي في حدود تدفق السلع الأساسية.
ولعل السبب وراء إثارة هذا التراجع في أسعار النفط اهتمامًا واسعًا يتمثل في أن أسعار الطاقة تُعد عادةً أحد أهم المراسي الأساسية لتوقعات التضخم. فقد ظلت أسعار النفط التي كانت مرتفعة سابقًا تضغط على حيز سياسات البنوك المركزية عالميًا. وعندما يشهد النفط الخام هبوطًا واضحًا بنسبة 2% إلى 3% في يوم واحد، يعيد السوق عادةً تقييم ضغوط الارتفاع قصير الأجل في التضخم. لكن في المقابل، يرى بعض المتداولين أيضًا في ذلك علامة محتملة على تباطؤ محتمل في التصنيع العالمي وفي جانب الطلب، ما يؤدي إلى اختلاف بين طرفي السوق في إدارة التوقعات.
ومن منظور الترابط في الأسواق المالية التقليدية، أدى تبريد أسعار النفط بسرعة إلى التأثير مباشرة على أداء عوائد سندات الخزانة الأمريكية ومؤشر الدولار. عادةً ما يخفّض انخفاض تكاليف الطاقة هامشيًا علاوة التشديد في سوق السندات، فيصبح تسعير دورة التشديد أكثر مرونة قليلاً. ومع ذلك، يبقى السؤال: هل يعني هبوط السلع الأساسية خبرًا سارًا من حيث هبوط ناعم للتضخم تحت السيطرة، أم أنه إشارة دفاعية إلى ضعف الطلب؟ حتى الآن، لا تزال الأسهم التقليدية وصناديق متعددة الأصول تحافظ على موقف انتظار وترقب، ولم يظهر توافق أحادي الاتجاه بشأن السيولة بشكل كامل.
أما بالنسبة لسوق العملات المشفرة، فمن الناحية النظرية، إذا خفّت ضغوط التضخم على المستوى الكلي بسبب تراجع الطاقة، فقد يساعد ذلك في تحسين بيئة السيولة الكلية للأصول ذات المخاطر، ما يمنح الأصول الرئيسية مثل $BTC بعض مساحة التنفس. لكن في الوقت نفسه، إذا كان تراجع أسعار النفط يعكس انكماشًا أشد عمقًا في الطلب على المستوى الكلي، فقد تُثبَّط أيضًا شهية المخاطرة لدى السوق بسبب تراجع المعنويات. في الوقت الحالي، تميل حركة السوق أكثر إلى البحث عن توازن بين تداخل البيانات الاقتصادية الكلية، ولا يزال مسار ما بعد ذلك يتطلب مراقبة التدفقات الفعلية للأموال بين مختلف القطاعات.
#CrudeOil #MacroEconomics #CryptoMarket
شهدت اليوم أسواق السلع الأساسية العالمية تقلبات كبيرة، إذ تراجعت أسعار النفط الخام الدولية بشكل ملحوظ خلال اليوم؛ حيث هبطت أسعار خام WTI إلى ما دون حاجز 98 دولارًا للبرميل، لتصل نسبة الهبوط خلال اليوم إلى 3%، في الوقت نفسه انخفض خام برنت بنسبة 2.5% إلى 102.31 دولارًا للبرميل. كما تتنامى أيضًا الديناميكيات المرتبطة بتدفقات الطاقة والسلع الأساسية؛ إذ تخطط فنزويلا لفتح باب التصدير إلى الولايات المتحدة عبر التعاون ذات الصلة بنحو 15 ألف طن من منتجات الألمنيوم، بما يطلق إشارة إلى تحسن هامشي في حدود تدفق السلع الأساسية.
ولعل السبب وراء إثارة هذا التراجع في أسعار النفط اهتمامًا واسعًا يتمثل في أن أسعار الطاقة تُعد عادةً أحد أهم المراسي الأساسية لتوقعات التضخم. فقد ظلت أسعار النفط التي كانت مرتفعة سابقًا تضغط على حيز سياسات البنوك المركزية عالميًا. وعندما يشهد النفط الخام هبوطًا واضحًا بنسبة 2% إلى 3% في يوم واحد، يعيد السوق عادةً تقييم ضغوط الارتفاع قصير الأجل في التضخم. لكن في المقابل، يرى بعض المتداولين أيضًا في ذلك علامة محتملة على تباطؤ محتمل في التصنيع العالمي وفي جانب الطلب، ما يؤدي إلى اختلاف بين طرفي السوق في إدارة التوقعات.
ومن منظور الترابط في الأسواق المالية التقليدية، أدى تبريد أسعار النفط بسرعة إلى التأثير مباشرة على أداء عوائد سندات الخزانة الأمريكية ومؤشر الدولار. عادةً ما يخفّض انخفاض تكاليف الطاقة هامشيًا علاوة التشديد في سوق السندات، فيصبح تسعير دورة التشديد أكثر مرونة قليلاً. ومع ذلك، يبقى السؤال: هل يعني هبوط السلع الأساسية خبرًا سارًا من حيث هبوط ناعم للتضخم تحت السيطرة، أم أنه إشارة دفاعية إلى ضعف الطلب؟ حتى الآن، لا تزال الأسهم التقليدية وصناديق متعددة الأصول تحافظ على موقف انتظار وترقب، ولم يظهر توافق أحادي الاتجاه بشأن السيولة بشكل كامل.
أما بالنسبة لسوق العملات المشفرة، فمن الناحية النظرية، إذا خفّت ضغوط التضخم على المستوى الكلي بسبب تراجع الطاقة، فقد يساعد ذلك في تحسين بيئة السيولة الكلية للأصول ذات المخاطر، ما يمنح الأصول الرئيسية مثل $BTC بعض مساحة التنفس. لكن في الوقت نفسه، إذا كان تراجع أسعار النفط يعكس انكماشًا أشد عمقًا في الطلب على المستوى الكلي، فقد تُثبَّط أيضًا شهية المخاطرة لدى السوق بسبب تراجع المعنويات. في الوقت الحالي، تميل حركة السوق أكثر إلى البحث عن توازن بين تداخل البيانات الاقتصادية الكلية، ولا يزال مسار ما بعد ذلك يتطلب مراقبة التدفقات الفعلية للأموال بين مختلف القطاعات.
#CrudeOil #MacroEconomics #CryptoMarket
ولعل السبب وراء إثارة هذا التراجع في أسعار النفط اهتمامًا واسعًا يتمثل في أن أسعار الطاقة تُعد عادةً أحد أهم المراسي الأساسية لتوقعات التضخم. فقد ظلت أسعار النفط التي كانت مرتفعة سابقًا تضغط على حيز سياسات البنوك المركزية عالميًا. وعندما يشهد النفط الخام هبوطًا واضحًا بنسبة 2% إلى 3% في يوم واحد، يعيد السوق عادةً تقييم ضغوط الارتفاع قصير الأجل في التضخم. لكن في المقابل، يرى بعض المتداولين أيضًا في ذلك علامة محتملة على تباطؤ محتمل في التصنيع العالمي وفي جانب الطلب، ما يؤدي إلى اختلاف بين طرفي السوق في إدارة التوقعات.
ومن منظور الترابط في الأسواق المالية التقليدية، أدى تبريد أسعار النفط بسرعة إلى التأثير مباشرة على أداء عوائد سندات الخزانة الأمريكية ومؤشر الدولار. عادةً ما يخفّض انخفاض تكاليف الطاقة هامشيًا علاوة التشديد في سوق السندات، فيصبح تسعير دورة التشديد أكثر مرونة قليلاً. ومع ذلك، يبقى السؤال: هل يعني هبوط السلع الأساسية خبرًا سارًا من حيث هبوط ناعم للتضخم تحت السيطرة، أم أنه إشارة دفاعية إلى ضعف الطلب؟ حتى الآن، لا تزال الأسهم التقليدية وصناديق متعددة الأصول تحافظ على موقف انتظار وترقب، ولم يظهر توافق أحادي الاتجاه بشأن السيولة بشكل كامل.
أما بالنسبة لسوق العملات المشفرة، فمن الناحية النظرية، إذا خفّت ضغوط التضخم على المستوى الكلي بسبب تراجع الطاقة، فقد يساعد ذلك في تحسين بيئة السيولة الكلية للأصول ذات المخاطر، ما يمنح الأصول الرئيسية مثل $BTC بعض مساحة التنفس. لكن في الوقت نفسه، إذا كان تراجع أسعار النفط يعكس انكماشًا أشد عمقًا في الطلب على المستوى الكلي، فقد تُثبَّط أيضًا شهية المخاطرة لدى السوق بسبب تراجع المعنويات. في الوقت الحالي، تميل حركة السوق أكثر إلى البحث عن توازن بين تداخل البيانات الاقتصادية الكلية، ولا يزال مسار ما بعد ذلك يتطلب مراقبة التدفقات الفعلية للأموال بين مختلف القطاعات.
#CrudeOil #MacroEconomics #CryptoMarket
490
شهدت أسواق السلع الأساسية اليوم تصحيحًا ملحوظًا؛ إذ تراجعت عقود خام WTI للنفط الخام في تداول اليوم بنسبة 3%، لتكسر مرة واحدة وبشكل حاسم حاجز 98 دولارًا للبرميل وهو مستوى رقمي محوري. وفي الوقت نفسه، انخفض خام برنت أيضًا بنسبة 2.5%، ويُتداول حاليًا عند 102.31 دولار للبرميل. بالتزامن مع ذلك، وخلال قمة الطاقة لمجموعة العشرين التي تُعقد في هيوستن، وردت أنباء تفيد بأن فنزويلا تخطط لتصدير حوالي 1.5万吨 من الألومنيوم المنتج من قبل شركة مملوكة للدولة Venalum إلى الولايات المتحدة، ما يشير إلى أن حدة التوتر في سلاسل الإمداد العالمية للطاقة والمواد الخام بدأت تُخفّ تدريجيًا على الهامش.
من منظور البنية التقنية والأساسيات، فإن تراجع سعر النفط إلى ما دون حاجز المئة دولار وظهور عمليات جَذْب/تصحيح عميق قد خفّف بشكل مباشر المخاوف الملحّة بشأن تضخم مرتفع. ففي السابق، كان السوق يتوجس من أن يؤدي ارتفاع أسعار الطاقة إلى تعزيز مسار التشديد لدى البنوك المركزية الرئيسية، إلا أن التحسن التدريجي في جانب إمدادات السلع والهبوط تحت مستوى النفط (بعد كسره) يمنحان دعمًا قويًا للبيانات التي تشير إلى بلوغ مؤشرات التضخم الكلي ذروتها بشكل مرحلي.
في الأسواق المالية التقليدية، فإن التراجع الكبير في أسعار النفط من شأنه أن يحد بفعالية من مساحة صعود عوائد سندات الخزانة الأمريكية، وبالتالي يُبطئ الزخم الصاعد للمدى القصير لمؤشر الدولار. وهذا يفتح نافذة ارتداد فني لإعادة إصلاح تفضيلات المخاطرة عبر فئات الأصول؛ إذ تنخفض ضغوط تقييم الأصول عالية المخاطر مثل أسهم الشركات الأمريكية بشكل ملحوظ، وتبدو مؤشرات إعادة توازن إيجابية في تفضيل السيولة لدى المستثمرين.
أما بالنسبة لسوق العملات المشفرة، فإن تباطؤ تضخم الطاقة يوفر محفزًا صعوديًا واضحًا يتمثل في تَسييل/سيولة كلية أكثر مرونة على الهامش. ومع تحرك توقعات معدل الفائدة المحوري الذي يضغط على التقييم إلى الأسفل، فإن الأصول عالية المخاطر التي يتصدرها $BTC قد تكون مهيأة لاستقبال تدفقات مستمرة للسيولة نحو جانب الشراء (المضاربة/الشراء). طالما أن ضغوط التضخم الكلي لا تعود للارتفاع بشكل متكرر، فإن دعوم القاع على المستوى الفني في سوق العملات المشفرة ستصبح أكثر صلابة، ومن المنتظر أن يكون زخم الارتداد في الفترة القادمة جديرًا بالتوقع.
#CrudeOil #MacroEconomics #CryptoTrading
شهدت أسواق السلع الأساسية اليوم تصحيحًا ملحوظًا؛ إذ تراجعت عقود خام WTI للنفط الخام في تداول اليوم بنسبة 3%، لتكسر مرة واحدة وبشكل حاسم حاجز 98 دولارًا للبرميل وهو مستوى رقمي محوري. وفي الوقت نفسه، انخفض خام برنت أيضًا بنسبة 2.5%، ويُتداول حاليًا عند 102.31 دولار للبرميل. بالتزامن مع ذلك، وخلال قمة الطاقة لمجموعة العشرين التي تُعقد في هيوستن، وردت أنباء تفيد بأن فنزويلا تخطط لتصدير حوالي 1.5万吨 من الألومنيوم المنتج من قبل شركة مملوكة للدولة Venalum إلى الولايات المتحدة، ما يشير إلى أن حدة التوتر في سلاسل الإمداد العالمية للطاقة والمواد الخام بدأت تُخفّ تدريجيًا على الهامش.
من منظور البنية التقنية والأساسيات، فإن تراجع سعر النفط إلى ما دون حاجز المئة دولار وظهور عمليات جَذْب/تصحيح عميق قد خفّف بشكل مباشر المخاوف الملحّة بشأن تضخم مرتفع. ففي السابق، كان السوق يتوجس من أن يؤدي ارتفاع أسعار الطاقة إلى تعزيز مسار التشديد لدى البنوك المركزية الرئيسية، إلا أن التحسن التدريجي في جانب إمدادات السلع والهبوط تحت مستوى النفط (بعد كسره) يمنحان دعمًا قويًا للبيانات التي تشير إلى بلوغ مؤشرات التضخم الكلي ذروتها بشكل مرحلي.
في الأسواق المالية التقليدية، فإن التراجع الكبير في أسعار النفط من شأنه أن يحد بفعالية من مساحة صعود عوائد سندات الخزانة الأمريكية، وبالتالي يُبطئ الزخم الصاعد للمدى القصير لمؤشر الدولار. وهذا يفتح نافذة ارتداد فني لإعادة إصلاح تفضيلات المخاطرة عبر فئات الأصول؛ إذ تنخفض ضغوط تقييم الأصول عالية المخاطر مثل أسهم الشركات الأمريكية بشكل ملحوظ، وتبدو مؤشرات إعادة توازن إيجابية في تفضيل السيولة لدى المستثمرين.
أما بالنسبة لسوق العملات المشفرة، فإن تباطؤ تضخم الطاقة يوفر محفزًا صعوديًا واضحًا يتمثل في تَسييل/سيولة كلية أكثر مرونة على الهامش. ومع تحرك توقعات معدل الفائدة المحوري الذي يضغط على التقييم إلى الأسفل، فإن الأصول عالية المخاطر التي يتصدرها $BTC قد تكون مهيأة لاستقبال تدفقات مستمرة للسيولة نحو جانب الشراء (المضاربة/الشراء). طالما أن ضغوط التضخم الكلي لا تعود للارتفاع بشكل متكرر، فإن دعوم القاع على المستوى الفني في سوق العملات المشفرة ستصبح أكثر صلابة، ومن المنتظر أن يكون زخم الارتداد في الفترة القادمة جديرًا بالتوقع.
#CrudeOil #MacroEconomics #CryptoTrading
من منظور البنية التقنية والأساسيات، فإن تراجع سعر النفط إلى ما دون حاجز المئة دولار وظهور عمليات جَذْب/تصحيح عميق قد خفّف بشكل مباشر المخاوف الملحّة بشأن تضخم مرتفع. ففي السابق، كان السوق يتوجس من أن يؤدي ارتفاع أسعار الطاقة إلى تعزيز مسار التشديد لدى البنوك المركزية الرئيسية، إلا أن التحسن التدريجي في جانب إمدادات السلع والهبوط تحت مستوى النفط (بعد كسره) يمنحان دعمًا قويًا للبيانات التي تشير إلى بلوغ مؤشرات التضخم الكلي ذروتها بشكل مرحلي.
في الأسواق المالية التقليدية، فإن التراجع الكبير في أسعار النفط من شأنه أن يحد بفعالية من مساحة صعود عوائد سندات الخزانة الأمريكية، وبالتالي يُبطئ الزخم الصاعد للمدى القصير لمؤشر الدولار. وهذا يفتح نافذة ارتداد فني لإعادة إصلاح تفضيلات المخاطرة عبر فئات الأصول؛ إذ تنخفض ضغوط تقييم الأصول عالية المخاطر مثل أسهم الشركات الأمريكية بشكل ملحوظ، وتبدو مؤشرات إعادة توازن إيجابية في تفضيل السيولة لدى المستثمرين.
أما بالنسبة لسوق العملات المشفرة، فإن تباطؤ تضخم الطاقة يوفر محفزًا صعوديًا واضحًا يتمثل في تَسييل/سيولة كلية أكثر مرونة على الهامش. ومع تحرك توقعات معدل الفائدة المحوري الذي يضغط على التقييم إلى الأسفل، فإن الأصول عالية المخاطر التي يتصدرها $BTC قد تكون مهيأة لاستقبال تدفقات مستمرة للسيولة نحو جانب الشراء (المضاربة/الشراء). طالما أن ضغوط التضخم الكلي لا تعود للارتفاع بشكل متكرر، فإن دعوم القاع على المستوى الفني في سوق العملات المشفرة ستصبح أكثر صلابة، ومن المنتظر أن يكون زخم الارتداد في الفترة القادمة جديرًا بالتوقع.
#CrudeOil #MacroEconomics #CryptoTrading
466
ووفقاً لبيانات أوردتها رويترز يوم الثلاثاء، قفزت خامات أورالز الروسية فوق 110 دولارات للبرميل، مدفوعةً بطلب دولي متين وأسعار مؤشر برنت القياسي المتماسكة. يعكس هذا الارتفاع الملحوظ استمرار الضيق المادي في أسواق الطاقة العالمية رغم استمرار الاحتكاك الجيوسياسي.
وتكتسب هذه الخطوة أهمية لأن تداول أورالز براحة فوق 110 دولارات يبرز المرونة الهيكلية لطلب الخام عبر مراكز الاستيراد الرئيسية، ويُظهر تراجع تأثير آليات سقف الأسعار الغربية. كما أن استمرار قوة قطاع الطاقة يهدد بإعادة إشعال تضخم مدفوع بالتكاليف، ما قد يعقّد مسارات السياسة النقدية عالمياً.
وبالنسبة للأسواق المالية التقليدية، تُدخل أسعار النفط المرتفعة قدراً جديداً من عدم اليقين في قراءات التضخم على مستوى المؤشرات الرئيسية. عادةً ما تدفع تكاليف الوقود المرتفعة عوائد السندات الحكومية إلى الارتفاع، إذ تُجبَر البنوك المركزية على الحفاظ على سياسات مشددة لفترة أطول، ما يؤدي إلى دولار أمريكي أكثر رسوخاً ويضغط على الأصول الاستثمارية ذات المخاطر بصورة أوسع.
وفي قطاع العملات المشفرة، تُحدِّد الرياح العاتية الكلية الناجمة عن التضخم المستمر من توسيع السيولة المضاربية. طالما أن تأخيرات خفض الفائدة المرتبطة بالطاقة لا تزال قائمة، فقد تشهد أصول رقمية أوسع مثل $BTC تداخلاً/تجميعاً قبل عودة تدفقات سيولة مستدامة.
#CrudeOil #MacroEconomics #أسواق_الطاقة
ووفقاً لبيانات أوردتها رويترز يوم الثلاثاء، قفزت خامات أورالز الروسية فوق 110 دولارات للبرميل، مدفوعةً بطلب دولي متين وأسعار مؤشر برنت القياسي المتماسكة. يعكس هذا الارتفاع الملحوظ استمرار الضيق المادي في أسواق الطاقة العالمية رغم استمرار الاحتكاك الجيوسياسي.
وتكتسب هذه الخطوة أهمية لأن تداول أورالز براحة فوق 110 دولارات يبرز المرونة الهيكلية لطلب الخام عبر مراكز الاستيراد الرئيسية، ويُظهر تراجع تأثير آليات سقف الأسعار الغربية. كما أن استمرار قوة قطاع الطاقة يهدد بإعادة إشعال تضخم مدفوع بالتكاليف، ما قد يعقّد مسارات السياسة النقدية عالمياً.
وبالنسبة للأسواق المالية التقليدية، تُدخل أسعار النفط المرتفعة قدراً جديداً من عدم اليقين في قراءات التضخم على مستوى المؤشرات الرئيسية. عادةً ما تدفع تكاليف الوقود المرتفعة عوائد السندات الحكومية إلى الارتفاع، إذ تُجبَر البنوك المركزية على الحفاظ على سياسات مشددة لفترة أطول، ما يؤدي إلى دولار أمريكي أكثر رسوخاً ويضغط على الأصول الاستثمارية ذات المخاطر بصورة أوسع.
وفي قطاع العملات المشفرة، تُحدِّد الرياح العاتية الكلية الناجمة عن التضخم المستمر من توسيع السيولة المضاربية. طالما أن تأخيرات خفض الفائدة المرتبطة بالطاقة لا تزال قائمة، فقد تشهد أصول رقمية أوسع مثل $BTC تداخلاً/تجميعاً قبل عودة تدفقات سيولة مستدامة.
#CrudeOil #MacroEconomics #أسواق_الطاقة
وتكتسب هذه الخطوة أهمية لأن تداول أورالز براحة فوق 110 دولارات يبرز المرونة الهيكلية لطلب الخام عبر مراكز الاستيراد الرئيسية، ويُظهر تراجع تأثير آليات سقف الأسعار الغربية. كما أن استمرار قوة قطاع الطاقة يهدد بإعادة إشعال تضخم مدفوع بالتكاليف، ما قد يعقّد مسارات السياسة النقدية عالمياً.
وبالنسبة للأسواق المالية التقليدية، تُدخل أسعار النفط المرتفعة قدراً جديداً من عدم اليقين في قراءات التضخم على مستوى المؤشرات الرئيسية. عادةً ما تدفع تكاليف الوقود المرتفعة عوائد السندات الحكومية إلى الارتفاع، إذ تُجبَر البنوك المركزية على الحفاظ على سياسات مشددة لفترة أطول، ما يؤدي إلى دولار أمريكي أكثر رسوخاً ويضغط على الأصول الاستثمارية ذات المخاطر بصورة أوسع.
وفي قطاع العملات المشفرة، تُحدِّد الرياح العاتية الكلية الناجمة عن التضخم المستمر من توسيع السيولة المضاربية. طالما أن تأخيرات خفض الفائدة المرتبطة بالطاقة لا تزال قائمة، فقد تشهد أصول رقمية أوسع مثل $BTC تداخلاً/تجميعاً قبل عودة تدفقات سيولة مستدامة.
#CrudeOil #MacroEconomics #أسواق_الطاقة
176

·
--
تخيّل هذا: تستيقظ على شمعة حمراء مفاجئة قبل ساعات فقط من صعود جيروم باول إلى المنصّة.
ينتظر معظم متداولي التجزئة قرارات السياسة الكلية على حين غِرّة تمامًا، حيث تتلاشى مكاسبهم التي كدحوا في تحقيقها خلال دقائق. يبدو الأمر مُرهِقًا للغاية عند محاولة توقيت الدخول في الوقت الذي تهيمن فيه مخاوف أسعار الفائدة على كل رسم بياني.
في الوقت الحالي، تُسعِّر أسواق أسعار الفائدة احتمالًا بنسبة 87% لزيادة بمقدار 25 نقطة أساس في الاجتماع القادم. تشير هذه الدرجة العالية من القناعة الساحقة إلى أن السياسة النقدية الأكثر تشددًا مُضمنة بالفعل في التقييمات الحالية، ومع ذلك لا يزال المتداولون يتعاملون مع كل إعلان وكأنه صدمة غير متوقعة.
رأينا قصة مشابهة تتكشف خلال دورة التشديد في عام 2022. في ذلك الوقت، استنزفت كل زيادة قدرها ربع نقطة سيولة المخاطرة وأرسلت $BTC تنهار جنبًا إلى جنب مع الأسهم التقليدية. وعلى الرغم من أن العملات المشفرة قد طوّرت دعمًا مؤسسيًا أعمق منذ ذلك الحين، فإن أصولًا مثل $BTC و $ETH تظل شديدة الحساسية لتحولات سياسة البنك المركزي كلما ظلت تكاليف الاقتراض مرتفعة.
هل تعتقد أن السوق قد تسعّر ذلك بالفعل فعلًا، أم أننا نتجه إلى فخّ تقلب آخر؟
#Bitcoin #CryptoTrading #MacroEconomics
تخيّل هذا: تستيقظ على شمعة حمراء مفاجئة قبل ساعات فقط من صعود جيروم باول إلى المنصّة.
ينتظر معظم متداولي التجزئة قرارات السياسة الكلية على حين غِرّة تمامًا، حيث تتلاشى مكاسبهم التي كدحوا في تحقيقها خلال دقائق. يبدو الأمر مُرهِقًا للغاية عند محاولة توقيت الدخول في الوقت الذي تهيمن فيه مخاوف أسعار الفائدة على كل رسم بياني.
في الوقت الحالي، تُسعِّر أسواق أسعار الفائدة احتمالًا بنسبة 87% لزيادة بمقدار 25 نقطة أساس في الاجتماع القادم. تشير هذه الدرجة العالية من القناعة الساحقة إلى أن السياسة النقدية الأكثر تشددًا مُضمنة بالفعل في التقييمات الحالية، ومع ذلك لا يزال المتداولون يتعاملون مع كل إعلان وكأنه صدمة غير متوقعة.
رأينا قصة مشابهة تتكشف خلال دورة التشديد في عام 2022. في ذلك الوقت، استنزفت كل زيادة قدرها ربع نقطة سيولة المخاطرة وأرسلت $BTC تنهار جنبًا إلى جنب مع الأسهم التقليدية. وعلى الرغم من أن العملات المشفرة قد طوّرت دعمًا مؤسسيًا أعمق منذ ذلك الحين، فإن أصولًا مثل $BTC و $ETH تظل شديدة الحساسية لتحولات سياسة البنك المركزي كلما ظلت تكاليف الاقتراض مرتفعة.
هل تعتقد أن السوق قد تسعّر ذلك بالفعل فعلًا، أم أننا نتجه إلى فخّ تقلب آخر؟
#Bitcoin #CryptoTrading #MacroEconomics
ينتظر معظم متداولي التجزئة قرارات السياسة الكلية على حين غِرّة تمامًا، حيث تتلاشى مكاسبهم التي كدحوا في تحقيقها خلال دقائق. يبدو الأمر مُرهِقًا للغاية عند محاولة توقيت الدخول في الوقت الذي تهيمن فيه مخاوف أسعار الفائدة على كل رسم بياني.
في الوقت الحالي، تُسعِّر أسواق أسعار الفائدة احتمالًا بنسبة 87% لزيادة بمقدار 25 نقطة أساس في الاجتماع القادم. تشير هذه الدرجة العالية من القناعة الساحقة إلى أن السياسة النقدية الأكثر تشددًا مُضمنة بالفعل في التقييمات الحالية، ومع ذلك لا يزال المتداولون يتعاملون مع كل إعلان وكأنه صدمة غير متوقعة.
رأينا قصة مشابهة تتكشف خلال دورة التشديد في عام 2022. في ذلك الوقت، استنزفت كل زيادة قدرها ربع نقطة سيولة المخاطرة وأرسلت $BTC تنهار جنبًا إلى جنب مع الأسهم التقليدية. وعلى الرغم من أن العملات المشفرة قد طوّرت دعمًا مؤسسيًا أعمق منذ ذلك الحين، فإن أصولًا مثل $BTC و $ETH تظل شديدة الحساسية لتحولات سياسة البنك المركزي كلما ظلت تكاليف الاقتراض مرتفعة.
هل تعتقد أن السوق قد تسعّر ذلك بالفعل فعلًا، أم أننا نتجه إلى فخّ تقلب آخر؟
#Bitcoin #CryptoTrading #MacroEconomics
58

لماذا لا أحد يتحدث عمّا يحدث عندما يكون خطر الماكرو قد تم تسعيره بالكامل بالفعل؟
يتعرّض الكثير من المتداولين للذبح والاقتطاع بسبب الهلع عند البيع الفوري في كل مرة يفتح فيها الاحتياطي الفيدرالي فمه، فقط ليلاحقوا الشموع الخضراء عندما يبدأ الارتداد الإيجابي.
حاليًا، يقوم السوق بتسعير احتمال بنسبة 87% لرفع الفائدة بمقدار 25 نقطة أساس في الاجتماع القادم. عندما تبلغ القناعة هذا المستوى، لم يعد التشدد النقدي بمثابة صدمة غير متوقعة. بل إنه واقع أساسيّ مُضمَّن بالفعل في تقييمات السوق.
بدلًا من التخلص من $BTC في يوم الإعلان الفعلي، راقب كيف تتصرّف السيولة حول الحدث. عادةً ما يتدخل “المال الذكي” بمجرد زوال حالة عدم اليقين، بينما يُحاصَر المتداولون الأفراد في انتظار هبوط أعمق على أصول مثل $ETH التي لا تتحقق أبدًا. الفكرة هنا بسيطة: توقف عن التداول استنادًا إلى عناوين الأخبار التي جاءت بالفعل، وابدأ التموضع للاستجابة التي تحدث بعد القرار.
إلى أين برأيك سيتجه الأمر من هنا؟
#Bitcoin #CryptoTrading #الاقتصاد_الماكرو
لماذا لا أحد يتحدث عمّا يحدث عندما يكون خطر الماكرو قد تم تسعيره بالكامل بالفعل؟
يتعرّض الكثير من المتداولين للذبح والاقتطاع بسبب الهلع عند البيع الفوري في كل مرة يفتح فيها الاحتياطي الفيدرالي فمه، فقط ليلاحقوا الشموع الخضراء عندما يبدأ الارتداد الإيجابي.
حاليًا، يقوم السوق بتسعير احتمال بنسبة 87% لرفع الفائدة بمقدار 25 نقطة أساس في الاجتماع القادم. عندما تبلغ القناعة هذا المستوى، لم يعد التشدد النقدي بمثابة صدمة غير متوقعة. بل إنه واقع أساسيّ مُضمَّن بالفعل في تقييمات السوق.
بدلًا من التخلص من $BTC في يوم الإعلان الفعلي، راقب كيف تتصرّف السيولة حول الحدث. عادةً ما يتدخل “المال الذكي” بمجرد زوال حالة عدم اليقين، بينما يُحاصَر المتداولون الأفراد في انتظار هبوط أعمق على أصول مثل $ETH التي لا تتحقق أبدًا. الفكرة هنا بسيطة: توقف عن التداول استنادًا إلى عناوين الأخبار التي جاءت بالفعل، وابدأ التموضع للاستجابة التي تحدث بعد القرار.
إلى أين برأيك سيتجه الأمر من هنا؟
#Bitcoin #CryptoTrading #الاقتصاد_الماكرو
يتعرّض الكثير من المتداولين للذبح والاقتطاع بسبب الهلع عند البيع الفوري في كل مرة يفتح فيها الاحتياطي الفيدرالي فمه، فقط ليلاحقوا الشموع الخضراء عندما يبدأ الارتداد الإيجابي.
حاليًا، يقوم السوق بتسعير احتمال بنسبة 87% لرفع الفائدة بمقدار 25 نقطة أساس في الاجتماع القادم. عندما تبلغ القناعة هذا المستوى، لم يعد التشدد النقدي بمثابة صدمة غير متوقعة. بل إنه واقع أساسيّ مُضمَّن بالفعل في تقييمات السوق.
بدلًا من التخلص من $BTC في يوم الإعلان الفعلي، راقب كيف تتصرّف السيولة حول الحدث. عادةً ما يتدخل “المال الذكي” بمجرد زوال حالة عدم اليقين، بينما يُحاصَر المتداولون الأفراد في انتظار هبوط أعمق على أصول مثل $ETH التي لا تتحقق أبدًا. الفكرة هنا بسيطة: توقف عن التداول استنادًا إلى عناوين الأخبار التي جاءت بالفعل، وابدأ التموضع للاستجابة التي تحدث بعد القرار.
إلى أين برأيك سيتجه الأمر من هنا؟
#Bitcoin #CryptoTrading #الاقتصاد_الماكرو
9

·
--
أصدرت الولايات المتحدة للتو تقريرًا اقتصاديًا، بالكشف عن بيانات ماكرو مهمة لشهر أغسطس، جاءت بنتائج تفوق التوقعات بكثير. وبالتحديد، ارتفعت مبيعات التجزئة بقوة بنسبة 1.2% مقارنةً بتوقعات قدرها 0.8% (تم تعديل رقم الشهر السابق إلى -0.5%)، في حين ارتفع مؤشر أسعار الواردات أيضًا بنسبة 0.7%، أعلى من مستوى 0.4% المتوقَّع.
تشير القفزة في مبيعات التجزئة إلى أن القوة الشرائية والطلب الاستهلاكي لدى الأمريكيين لا يزالان شديدي الصلابة، ما يخفف من المخاوف بشأن خطر الركود الاقتصادي. ومع ذلك، فإن الارتفاع القوي في مؤشر أسعار الواردات يعكس أن ضغوط التضخم الأساسي لم تهدأ بالكامل كما كان يُؤمَل.
بالنسبة إلى الأسواق المالية، تعزز هذه البيانات سيناريو «الهبوط الناعم» للاقتصاد، لكنها في الوقت ذاته تزيد من تعقيد مسار السياسة النقدية. ومن المرجح أن تبقى عوائد سندات الخزانة الأمريكية ومؤشر DXY عند مستويات مرتفعة، الأمر الذي سيحد بشكل كبير من التوقعات بشأن جولات خفض أسعار الفائدة الكبيرة من جانب الاحتياطي الفيدرالي.
بالنسبة لسوق العملات المشفرة، قد يمرّ المستثمرون بتذبذب قصير الأمد. فرغم أن قوة الاقتصاد تُعد دعامة إيجابية طويلة الأجل للأصول ذات المخاطر مثل $BTC، إلا أن الضغط الناتج عن قوة الدولار وارتفاع أسعار الفائدة قد يحدّ من تدفق السيولة الجديدة إلى السوق خلال الأسابيع القليلة المقبلة.
#USData #RetailSales #Inflation #MacroEconomics
أصدرت الولايات المتحدة للتو تقريرًا اقتصاديًا، بالكشف عن بيانات ماكرو مهمة لشهر أغسطس، جاءت بنتائج تفوق التوقعات بكثير. وبالتحديد، ارتفعت مبيعات التجزئة بقوة بنسبة 1.2% مقارنةً بتوقعات قدرها 0.8% (تم تعديل رقم الشهر السابق إلى -0.5%)، في حين ارتفع مؤشر أسعار الواردات أيضًا بنسبة 0.7%، أعلى من مستوى 0.4% المتوقَّع.
تشير القفزة في مبيعات التجزئة إلى أن القوة الشرائية والطلب الاستهلاكي لدى الأمريكيين لا يزالان شديدي الصلابة، ما يخفف من المخاوف بشأن خطر الركود الاقتصادي. ومع ذلك، فإن الارتفاع القوي في مؤشر أسعار الواردات يعكس أن ضغوط التضخم الأساسي لم تهدأ بالكامل كما كان يُؤمَل.
بالنسبة إلى الأسواق المالية، تعزز هذه البيانات سيناريو «الهبوط الناعم» للاقتصاد، لكنها في الوقت ذاته تزيد من تعقيد مسار السياسة النقدية. ومن المرجح أن تبقى عوائد سندات الخزانة الأمريكية ومؤشر DXY عند مستويات مرتفعة، الأمر الذي سيحد بشكل كبير من التوقعات بشأن جولات خفض أسعار الفائدة الكبيرة من جانب الاحتياطي الفيدرالي.
بالنسبة لسوق العملات المشفرة، قد يمرّ المستثمرون بتذبذب قصير الأمد. فرغم أن قوة الاقتصاد تُعد دعامة إيجابية طويلة الأجل للأصول ذات المخاطر مثل $BTC ، إلا أن الضغط الناتج عن قوة الدولار وارتفاع أسعار الفائدة قد يحدّ من تدفق السيولة الجديدة إلى السوق خلال الأسابيع القليلة المقبلة.
#USData #RetailSales #Inflation #MacroEconomics
تشير القفزة في مبيعات التجزئة إلى أن القوة الشرائية والطلب الاستهلاكي لدى الأمريكيين لا يزالان شديدي الصلابة، ما يخفف من المخاوف بشأن خطر الركود الاقتصادي. ومع ذلك، فإن الارتفاع القوي في مؤشر أسعار الواردات يعكس أن ضغوط التضخم الأساسي لم تهدأ بالكامل كما كان يُؤمَل.
بالنسبة إلى الأسواق المالية، تعزز هذه البيانات سيناريو «الهبوط الناعم» للاقتصاد، لكنها في الوقت ذاته تزيد من تعقيد مسار السياسة النقدية. ومن المرجح أن تبقى عوائد سندات الخزانة الأمريكية ومؤشر DXY عند مستويات مرتفعة، الأمر الذي سيحد بشكل كبير من التوقعات بشأن جولات خفض أسعار الفائدة الكبيرة من جانب الاحتياطي الفيدرالي.
بالنسبة لسوق العملات المشفرة، قد يمرّ المستثمرون بتذبذب قصير الأمد. فرغم أن قوة الاقتصاد تُعد دعامة إيجابية طويلة الأجل للأصول ذات المخاطر مثل $BTC ، إلا أن الضغط الناتج عن قوة الدولار وارتفاع أسعار الفائدة قد يحدّ من تدفق السيولة الجديدة إلى السوق خلال الأسابيع القليلة المقبلة.
#USData #RetailSales #Inflation #MacroEconomics
159
·
--
🚨 #FedRateWatch | المواجهة المرتقبة: رفع استثنائي أم دورة تشديد جديدة؟
مع ارتفاع مؤشر أسعار المستهلكين الأساسي (الـCPI) لشهر أغسطس بنسبة 0.3% على أساس شهري، ومع تسعير السوق لرفع سعر بمقدار 25 نقطة أساس قريبًا من 90%، تأتي قمة اجتماع الفيدرالي الأمريكي (FOMC) لشهر سبتمبر في صدارة الاهتمام.
1. توقعات رفع الفائدة: رفع استثنائي أم دورة جديدة؟
البيانات تُجبر الفيدرالي على التحرك. تعني القراءات الأساسية العنيدة أن رفع 25 نقطة أساس هذا الأسبوع مُسعّر بالكامل تقريبًا. ومع ذلك، فمن غير المرجح أن يكون هذا “مرة واحدة فقط”. إذا تحرّكت خريطة النقاط (dot plot) إلى الأعلى، فهذا يشير إلى مسار تشديد “أعلى لفترة أطول” لمواجهة التضخم المستمر.
2. تأثير السوق: بيتكوين وتقنية الذهب
بيتكوين (BTC): هبوطية على المدى القصير. ارتفاع العوائد وتشديد السيولة يخلقان رياحًا معاكسة لأصول التشفير عالية المخاطر، ما يختبر مستويات الدعم الكلية.
أسهم التكنولوجيا: هبوطية إلى محايدة. ارتفاع تكاليف الاقتراض يضغط على تقييمات أسهم النمو ويُضيّق مضاعفات الأرباح (الـP/E) المرتفعة.
الذهب: صعودي / مرن. يحافظ التضخم اللاصق على الطلب على التحوطات ذات الأصول الصلبة، ويُبقي الذهب مدعومًا باعتباره ملاذًا آمنًا.
3. استراتيجية المحفظة والتداول
حفظ رأس المال ووضعية تكتيكية هما الأهم حاليًا. إليكم موقفي الحالي:
بيتكوين (BTC): شراء خفيف مع تغطية تحوطية على الأجل الفوري. تجميع تدريجي أثناء الهبوطات ضمن الصورة الكلية، مع إبقاء “سيولة جافة” تحت مستويات الدعم الرئيسية.
الأسهم: تقليل دفاعي لقطاع التكنولوجيا وزيادة وزن الطاقة. التحول من أسهم النمو عالية بيتا إلى ما يعادل النقد وأدوات عائد قصيرة الأجل.
الذهب: تخصيص أساسي كملاذ آمن. ثابت كتحوط بنيوي ضد صدمات التضخم اللاصقة.
كيف تموضع محفظتك استعدادًا لقرار هذا الأسبوع الصادر عن FOMC؟ اترك أفكارك وتداولاتك أدناه!
$XAUT
{future}(XAUTUSDT)
#FedRateWatch #Crypto #MacroEconomics #TradingStrategy
🚨 #FedRateWatch | المواجهة المرتقبة: رفع استثنائي أم دورة تشديد جديدة؟
مع ارتفاع مؤشر أسعار المستهلكين الأساسي (الـCPI) لشهر أغسطس بنسبة 0.3% على أساس شهري، ومع تسعير السوق لرفع سعر بمقدار 25 نقطة أساس قريبًا من 90%، تأتي قمة اجتماع الفيدرالي الأمريكي (FOMC) لشهر سبتمبر في صدارة الاهتمام.
1. توقعات رفع الفائدة: رفع استثنائي أم دورة جديدة؟
البيانات تُجبر الفيدرالي على التحرك. تعني القراءات الأساسية العنيدة أن رفع 25 نقطة أساس هذا الأسبوع مُسعّر بالكامل تقريبًا. ومع ذلك، فمن غير المرجح أن يكون هذا “مرة واحدة فقط”. إذا تحرّكت خريطة النقاط (dot plot) إلى الأعلى، فهذا يشير إلى مسار تشديد “أعلى لفترة أطول” لمواجهة التضخم المستمر.
2. تأثير السوق: بيتكوين وتقنية الذهب
بيتكوين (BTC): هبوطية على المدى القصير. ارتفاع العوائد وتشديد السيولة يخلقان رياحًا معاكسة لأصول التشفير عالية المخاطر، ما يختبر مستويات الدعم الكلية.
أسهم التكنولوجيا: هبوطية إلى محايدة. ارتفاع تكاليف الاقتراض يضغط على تقييمات أسهم النمو ويُضيّق مضاعفات الأرباح (الـP/E) المرتفعة.
الذهب: صعودي / مرن. يحافظ التضخم اللاصق على الطلب على التحوطات ذات الأصول الصلبة، ويُبقي الذهب مدعومًا باعتباره ملاذًا آمنًا.
3. استراتيجية المحفظة والتداول
حفظ رأس المال ووضعية تكتيكية هما الأهم حاليًا. إليكم موقفي الحالي:
بيتكوين (BTC): شراء خفيف مع تغطية تحوطية على الأجل الفوري. تجميع تدريجي أثناء الهبوطات ضمن الصورة الكلية، مع إبقاء “سيولة جافة” تحت مستويات الدعم الرئيسية.
الأسهم: تقليل دفاعي لقطاع التكنولوجيا وزيادة وزن الطاقة. التحول من أسهم النمو عالية بيتا إلى ما يعادل النقد وأدوات عائد قصيرة الأجل.
الذهب: تخصيص أساسي كملاذ آمن. ثابت كتحوط بنيوي ضد صدمات التضخم اللاصقة.
كيف تموضع محفظتك استعدادًا لقرار هذا الأسبوع الصادر عن FOMC؟ اترك أفكارك وتداولاتك أدناه!
$XAUT
#FedRateWatch #Crypto #MacroEconomics #TradingStrategy
مع ارتفاع مؤشر أسعار المستهلكين الأساسي (الـCPI) لشهر أغسطس بنسبة 0.3% على أساس شهري، ومع تسعير السوق لرفع سعر بمقدار 25 نقطة أساس قريبًا من 90%، تأتي قمة اجتماع الفيدرالي الأمريكي (FOMC) لشهر سبتمبر في صدارة الاهتمام.
1. توقعات رفع الفائدة: رفع استثنائي أم دورة جديدة؟
البيانات تُجبر الفيدرالي على التحرك. تعني القراءات الأساسية العنيدة أن رفع 25 نقطة أساس هذا الأسبوع مُسعّر بالكامل تقريبًا. ومع ذلك، فمن غير المرجح أن يكون هذا “مرة واحدة فقط”. إذا تحرّكت خريطة النقاط (dot plot) إلى الأعلى، فهذا يشير إلى مسار تشديد “أعلى لفترة أطول” لمواجهة التضخم المستمر.
2. تأثير السوق: بيتكوين وتقنية الذهب
بيتكوين (BTC): هبوطية على المدى القصير. ارتفاع العوائد وتشديد السيولة يخلقان رياحًا معاكسة لأصول التشفير عالية المخاطر، ما يختبر مستويات الدعم الكلية.
أسهم التكنولوجيا: هبوطية إلى محايدة. ارتفاع تكاليف الاقتراض يضغط على تقييمات أسهم النمو ويُضيّق مضاعفات الأرباح (الـP/E) المرتفعة.
الذهب: صعودي / مرن. يحافظ التضخم اللاصق على الطلب على التحوطات ذات الأصول الصلبة، ويُبقي الذهب مدعومًا باعتباره ملاذًا آمنًا.
3. استراتيجية المحفظة والتداول
حفظ رأس المال ووضعية تكتيكية هما الأهم حاليًا. إليكم موقفي الحالي:
بيتكوين (BTC): شراء خفيف مع تغطية تحوطية على الأجل الفوري. تجميع تدريجي أثناء الهبوطات ضمن الصورة الكلية، مع إبقاء “سيولة جافة” تحت مستويات الدعم الرئيسية.
الأسهم: تقليل دفاعي لقطاع التكنولوجيا وزيادة وزن الطاقة. التحول من أسهم النمو عالية بيتا إلى ما يعادل النقد وأدوات عائد قصيرة الأجل.
الذهب: تخصيص أساسي كملاذ آمن. ثابت كتحوط بنيوي ضد صدمات التضخم اللاصقة.
كيف تموضع محفظتك استعدادًا لقرار هذا الأسبوع الصادر عن FOMC؟ اترك أفكارك وتداولاتك أدناه!
$XAUT
#FedRateWatch #Crypto #MacroEconomics #TradingStrategy
131
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BOJRaisesRatesTo31YearHigh
55,163 مشاهدات
1,018 يقومون بالنقاش
2
#BuffettStepsDownAsBerkshireChairman
23,608 مشاهدات
464 يقومون بالنقاش
3
#XRPExchangeReservesHitSevenYearLow
28,815 مشاهدات
446 يقومون بالنقاش
4
#HKCompletesFirstHKDStablecoinUseCase
62,770 مشاهدات
967 يقومون بالنقاش
5
#VietnamPlansFirstCryptoLicensesIn2026
41,823 مشاهدات
668 يقومون بالنقاش
6
#BTCBreaks80K
338,750 مشاهدات
4,370 يقومون بالنقاش
7
#比特币突破8万
152,997 مشاهدات
488 يقومون بالنقاش
8
#BitcoinMarketCapTopsTesla
64,592 مشاهدات
970 يقومون بالنقاش
9
#SOLJumpsAbout10%
74,751 مشاهدات
973 يقومون بالنقاش
10
#EthereumReclaims$2600
6,770 مشاهدات
109 يقومون بالنقاش