

CSSZS
718 منشورات
CSSZS
إبلاغ
حظر المُستخدم
BP-827D4122C036
56 تتابع
4.2K+ المتابعون
1.9K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
·
--
هل ستمنح وكيلك الذكي بطاقة ائتمانك؟ أنا لن أفعل، لذا أعددت نموذجًا لما تبدو عليه إجابة Kite في سطر الأوامر.
جلسة بإنفاق 100 دولار يوميًا لمدة 30 يومًا تعني أن أسوأ الاحتمالات، حتى لو اخترق أحدهم الوكيل، هو خسارة 3,000 دولار. تُحظر البطاقة. وينتهي صلاحية المفتاح المؤقت عند اكتمال المهمة.
الجزء الذي لا يفارق تفكيري: رسوم البطاقات تجعل تكلفة طلب API بقيمة 0.001 دولار أعلى بـ300 مرة من قيمته. وهنا تكمن مغامرة Kite الحقيقية: آلات تدفع لآلات في الثالثة فجرًا.
التسوق البشري أم تعامل الآلات مع بعضها: إلى أين تذهب أموال الوكلاء؟
#KiteBBW $KITE @GoKiteAI
هل ستمنح وكيلك الذكي بطاقة ائتمانك؟ أنا لن أفعل، لذا أعددت نموذجًا لما تبدو عليه إجابة Kite في سطر الأوامر.
جلسة بإنفاق 100 دولار يوميًا لمدة 30 يومًا تعني أن أسوأ الاحتمالات، حتى لو اخترق أحدهم الوكيل، هو خسارة 3,000 دولار. تُحظر البطاقة. وينتهي صلاحية المفتاح المؤقت عند اكتمال المهمة.
الجزء الذي لا يفارق تفكيري: رسوم البطاقات تجعل تكلفة طلب API بقيمة 0.001 دولار أعلى بـ300 مرة من قيمته. وهنا تكمن مغامرة Kite الحقيقية: آلات تدفع لآلات في الثالثة فجرًا.
التسوق البشري أم تعامل الآلات مع بعضها: إلى أين تذهب أموال الوكلاء؟
#KiteBBW $KITE @KITE AI 中文
1
3
310
·
--
موسم التوقعات بدأ
انطلق الموسم الأول من تحديات Binance! حان الوقت لاختبار حدسي في السوق، وتوقّع تحركاته، والتقدّم في لوحة المتصدرين.
تصل قيمة الجوائز إلى 1,000,000 USDC. والمفتاح هو المواظبة، وتحليل السوق، ووضع توقعات أكثر ذكاءً بدلًا من التخمين العشوائي.
لنرَ من يستطيع قراءة السوق على أفضل وجه. هل أنت متفائل أم متشائم بشأن BTC اليوم؟
انضم من هنا: [Prediction](https://app.binance.com/uni-qr/prophet?from=share&seasonId=prophet_1019_s1&ref=851608351)
#BinancePick [ ](https://www.binance.com/square/hashtag/BinancePick)#BinanceSquare [ ](https://www.binance.com/square/hashtag/BinanceSquare)#Crypto [ ](https://www.binance.com/square/hashtag/Crypto)#prediction
موسم التوقعات بدأ
انطلق الموسم الأول من تحديات Binance! حان الوقت لاختبار حدسي في السوق، وتوقّع تحركاته، والتقدّم في لوحة المتصدرين.
تصل قيمة الجوائز إلى 1,000,000 USDC. والمفتاح هو المواظبة، وتحليل السوق، ووضع توقعات أكثر ذكاءً بدلًا من التخمين العشوائي.
لنرَ من يستطيع قراءة السوق على أفضل وجه. هل أنت متفائل أم متشائم بشأن BTC اليوم؟
انضم من هنا: Prediction
#BinancePick #BinanceSquare #Crypto #prediction
4
3
425
·
--
بصراحة، كنت أظن أن أكتوبر المفروض يكون «أكتوبر الصاعد»
قطعنا نصف الشهر بالفعل، والسوق ما يعطيني أي شيء أشتغل عليه
السوق صاعد؟ هابط؟ وصلت لمرحلة إني أفتح الرسوم البيانية بس عشان أتأكد إن العملات الرقمية لسه موجودة.
يمكن «أكتوبر الصاعد» جاي في آخر أسبوعين، أو يمكن كلنا انخدعنا بميم عن التقويم هههه
على أي حال، كيف أداء محفظتك؟
قطعنا نصف الشهر بالفعل، والسوق ما يعطيني أي شيء أشتغل عليه
السوق صاعد؟ هابط؟ وصلت لمرحلة إني أفتح الرسوم البيانية بس عشان أتأكد إن العملات الرقمية لسه موجودة.
يمكن «أكتوبر الصاعد» جاي في آخر أسبوعين، أو يمكن كلنا انخدعنا بميم عن التقويم هههه
على أي حال، كيف أداء محفظتك؟
1
6
308
·
--
أتمنى لكم يومًا رائعًا يا جماعة
صباح الخير لجميع منشئي محتوى Binance Square
أتمنى لكم يومًا رائعًا يا جماعة
صباح الخير لجميع منشئي محتوى Binance Square
صباح الخير لجميع منشئي محتوى Binance Square
150
3
15
150
·
--
حصلت على وشك الوصول لـ 1000، قريبًا سأُسقط صندوقًا كبيرًا إذا وصلنا إلى 1000. إذا وصلت الرغبة عندك، حاب تتجرب حظك؟
تعال وخذها: [Emerald](https://app.binance.com/uni-qr/EABUQ7PH)
حصلت على وشك الوصول لـ 1000، قريبًا سأُسقط صندوقًا كبيرًا إذا وصلنا إلى 1000. إذا وصلت الرغبة عندك، حاب تتجرب حظك؟
تعال وخذها: Emerald
تعال وخذها: Emerald
2
94
·
--
مفاجأة صغيرة لعيد منتصف الخريف من الزمرد
القمر مكتمل، والأجواء خضراء، وهناك «باينانس ريد باكيت» في انتظارك
إذا وجدته، طالِب به قبل أن يفعل ذلك شخص آخر.
ليكن حظ الزمرد معك الليلة.
عيد منتصف الخريف سعيد!
طالِب بـ: [Emerald](https://app.binance.com/uni-qr/KXUX4DTi)
مفاجأة صغيرة لعيد منتصف الخريف من الزمرد
القمر مكتمل، والأجواء خضراء، وهناك «باينانس ريد باكيت» في انتظارك
إذا وجدته، طالِب به قبل أن يفعل ذلك شخص آخر.
ليكن حظ الزمرد معك الليلة.
عيد منتصف الخريف سعيد!
طالِب بـ: Emerald
القمر مكتمل، والأجواء خضراء، وهناك «باينانس ريد باكيت» في انتظارك
إذا وجدته، طالِب به قبل أن يفعل ذلك شخص آخر.
ليكن حظ الزمرد معك الليلة.
عيد منتصف الخريف سعيد!
طالِب بـ: Emerald
4
8
1.6k
·
--
لا أريد إجراء التحقق من KYC في كل مرة أحاول فيها تطبيقًا جديدًا من تطبيقات RWA.
هذه واحدة من الأمور التي لم أفكر فيها كثيرًا عندما بدأت استكشاف الأصول المُرمّزة لأول مرة.
تخيّل أنك كنت قد تحققت من هويتك بالفعل على منصة مُنظَّمة.
تم التحقق من هويتك.
تم تأكيد أهليتك.
ثم تجد تطبيقًا آخر تريد استخدامه.
بدلًا من الاتصال والبدء من حيث توقفت، تحصل على:
“يرجى إكمال KYC.”
مرة أخرى.
يبدو الأمر وكأنه إزعاج بسيط.
لكن تخيّل وجود 10 تطبيقات مختلفة من تطبيقات RWA.
10 عمليات onboarding.
10 أماكن تحتفظ بمعلوماتك.
10 مرات إثبات الشيء نفسه.
عندها، وضع الأصل على السلسلة (onchain) لم يجعل التجربة المالية تبدو قابلة للتوافق/التكامل (composable) بشكل حقيقي.
من هنا بدأت أولي اهتمامًا أكبر لكيفية تعامل @dusk مع الهوية.
والفكرة المثيرة للاهتمام ليست فقط التحقق من من أنت.
بل القدرة على إثبات بيانات الاعتماد (credential) أو الأهلية المحددة التي يحتاجها التطبيق، دون تسليم هويتك الكاملة في كل مرة.
هذا منطقي أكثر بكثير بالنسبة للأسواق المُنظَّمة.
لا أحتاج أن تعرف كل تطبيقات عني كل شيء.
فقط أحتاج أن يعرف التطبيق القدر الكافي ليتيح لي القيام بما يُسمح لي فعليًا بفعله.
إذا أصبحت RWA في النهاية نظامًا بيئيًا حقيقيًا من البورصات والوسطاء والمُصدِرين وتطبيقات التمويل، أعتقد أن هذه الجزئية ستكون مهمة جدًا.
لأن أسوأ نتيجة ستكون أخذ قابلية تكامل/توافق (composability) العملات المشفرة...
ووضع بوابة KYC بين كل تطبيق وآخر.
هذه واحدة من المشكلات الأقل وضوحًا التي يحاول @Dusk_Foundation حلّها.
$DUSK #dusk
هل ستستخدم المزيد من تطبيقات RWA إذا لم تكن بحاجة إلى تكرار KYC؟
لا أريد إجراء التحقق من KYC في كل مرة أحاول فيها تطبيقًا جديدًا من تطبيقات RWA.
هذه واحدة من الأمور التي لم أفكر فيها كثيرًا عندما بدأت استكشاف الأصول المُرمّزة لأول مرة.
تخيّل أنك كنت قد تحققت من هويتك بالفعل على منصة مُنظَّمة.
تم التحقق من هويتك.
تم تأكيد أهليتك.
ثم تجد تطبيقًا آخر تريد استخدامه.
بدلًا من الاتصال والبدء من حيث توقفت، تحصل على:
“يرجى إكمال KYC.”
مرة أخرى.
يبدو الأمر وكأنه إزعاج بسيط.
لكن تخيّل وجود 10 تطبيقات مختلفة من تطبيقات RWA.
10 عمليات onboarding.
10 أماكن تحتفظ بمعلوماتك.
10 مرات إثبات الشيء نفسه.
عندها، وضع الأصل على السلسلة (onchain) لم يجعل التجربة المالية تبدو قابلة للتوافق/التكامل (composable) بشكل حقيقي.
من هنا بدأت أولي اهتمامًا أكبر لكيفية تعامل @dusk مع الهوية.
والفكرة المثيرة للاهتمام ليست فقط التحقق من من أنت.
بل القدرة على إثبات بيانات الاعتماد (credential) أو الأهلية المحددة التي يحتاجها التطبيق، دون تسليم هويتك الكاملة في كل مرة.
هذا منطقي أكثر بكثير بالنسبة للأسواق المُنظَّمة.
لا أحتاج أن تعرف كل تطبيقات عني كل شيء.
فقط أحتاج أن يعرف التطبيق القدر الكافي ليتيح لي القيام بما يُسمح لي فعليًا بفعله.
إذا أصبحت RWA في النهاية نظامًا بيئيًا حقيقيًا من البورصات والوسطاء والمُصدِرين وتطبيقات التمويل، أعتقد أن هذه الجزئية ستكون مهمة جدًا.
لأن أسوأ نتيجة ستكون أخذ قابلية تكامل/توافق (composability) العملات المشفرة...
ووضع بوابة KYC بين كل تطبيق وآخر.
هذه واحدة من المشكلات الأقل وضوحًا التي يحاول @Dusk حلّها.
$DUSK #dusk
هل ستستخدم المزيد من تطبيقات RWA إذا لم تكن بحاجة إلى تكرار KYC؟
Definitely
40%
Probably
20%
KYC doesn't bother me
20%
Depends on the app
20%
10 الأصوات • تمّ إغلاق التصويت
2
6
3.4k
·
--
لن تُنشئ التجزئة (Tokenization) سيولةً سحريًا.
كنت أفكر في هذا بعد مشاهدة ما يحدث فعليًا بعد إصدار أحد أصول RWA.
لنفترض أنني أملك أسهمًا في شركة خاصة بقيمة 100,000 يورو.
اليوم، لدي مشكلة إذا أردت بيعها.
أحتاج إلى إيجاد شخص يرغب في شرائها، والاتفاق على سعر، وإنجاز الأوراق، ثم نقل ملكيتها فعليًا.
والآن تخيّل أننا نُجزّئ هذه الأسهم.
فجأةً لدي 100,000 توكن على السلسلة.
يبدو الأمر رائعًا.
لكن غدًا ما زلت أريد بيعها.
من الذي سيشتري؟
هذه هي النقطة التي أعتقد أن جانب التجزئة يُغفلها البعض.
وضع شيء على السلسلة يمكن أن يجعل تمثيله ونقله وتسويته أسهل.
لكن هذا لا يخلق المشترين سحريًا.
ما زلت بحاجة إلى مستثمرين مسموح لهم فعلًا بشراء الأصل، وطريقة لاكتشاف سعرٍ معقول، ومكان يمكن لهؤلاء المستثمرين التداول فيه.
لهذا السبب فإن جانب NPEX في @Dusk_Foundation يثير اهتمامي.
ليس NPEX مجرد استخدام لوضع مجموعة أخرى من الأصول على السلسلة. إنه منصة تداول منظمة، لذا تتجاوز الفكرة مرحلة الإصدار لتصل إلى سوق ثانوية فعلية للأوراق المالية المُنظّمة.
هذه طريقة أكثر فائدة بالنسبة لي للتفكير في RWA الآن.
لا يهمني أن أصلًا بقيمة 100 ألف يورو أصبح 100,000 توكن إذا لم يكن لدي أحد لبيعها له.
التجزئة قد تغيّر “مسارات” التعامل.
لكنها لا تخلق السوق.
ولهذا فأنا أكثر اهتمامًا بما يتم بناؤه حول الأصل بعد إنشاء التوكن.
$DUSK #dusk
لقد جزّأت أصلًا بقيمة 100 ألف يورو. ما الذي تحتاجه بعد ذلك؟
لن تُنشئ التجزئة (Tokenization) سيولةً سحريًا.
كنت أفكر في هذا بعد مشاهدة ما يحدث فعليًا بعد إصدار أحد أصول RWA.
لنفترض أنني أملك أسهمًا في شركة خاصة بقيمة 100,000 يورو.
اليوم، لدي مشكلة إذا أردت بيعها.
أحتاج إلى إيجاد شخص يرغب في شرائها، والاتفاق على سعر، وإنجاز الأوراق، ثم نقل ملكيتها فعليًا.
والآن تخيّل أننا نُجزّئ هذه الأسهم.
فجأةً لدي 100,000 توكن على السلسلة.
يبدو الأمر رائعًا.
لكن غدًا ما زلت أريد بيعها.
من الذي سيشتري؟
هذه هي النقطة التي أعتقد أن جانب التجزئة يُغفلها البعض.
وضع شيء على السلسلة يمكن أن يجعل تمثيله ونقله وتسويته أسهل.
لكن هذا لا يخلق المشترين سحريًا.
ما زلت بحاجة إلى مستثمرين مسموح لهم فعلًا بشراء الأصل، وطريقة لاكتشاف سعرٍ معقول، ومكان يمكن لهؤلاء المستثمرين التداول فيه.
لهذا السبب فإن جانب NPEX في @Dusk يثير اهتمامي.
ليس NPEX مجرد استخدام لوضع مجموعة أخرى من الأصول على السلسلة. إنه منصة تداول منظمة، لذا تتجاوز الفكرة مرحلة الإصدار لتصل إلى سوق ثانوية فعلية للأوراق المالية المُنظّمة.
هذه طريقة أكثر فائدة بالنسبة لي للتفكير في RWA الآن.
لا يهمني أن أصلًا بقيمة 100 ألف يورو أصبح 100,000 توكن إذا لم يكن لدي أحد لبيعها له.
التجزئة قد تغيّر “مسارات” التعامل.
لكنها لا تخلق السوق.
ولهذا فأنا أكثر اهتمامًا بما يتم بناؤه حول الأصل بعد إنشاء التوكن.
$DUSK #dusk
لقد جزّأت أصلًا بقيمة 100 ألف يورو. ما الذي تحتاجه بعد ذلك؟
More buyers
48%
A regulated trading venue
20%
Reliable price discovery
24%
All of the above
8%
25 الأصوات • تمّ إغلاق التصويت
1
7
11.5k
·
--
لا أريد أن أشتري صندوقًا متداولًا (ETF) مُرمَّزًا بالرموز وأجد نفسي أمتلك “JPEG” مع توكن مُرفق به.
يبدو هذا واضحًا، لكن بدأت أفكر فيه عندما تعمّقت أكثر في الأصول المُرمَّزة.
لنفترض أنني أشتري بقيمة 20,000 يورو من صندوق ETF مُرمَّز بالرموز.
أحصل على توكن في محفظتي.
حسنًا.
لكن أين سجل الملكية الفعلي؟
أين يعيش دورة حياة الصندوق (ETF)؟
ماذا يحدث عندما يقوم الصندوق بدفع شيء ما؟
ماذا يحدث عندما أبيعه؟
وماذا يحدث إذا كانت التوكن تقول إنني أملك شيئًا، لكن السجلات الفعلية لا تزال موجودة في نظام آخر؟
عندها بدأ الفرق بين “الترميز (tokenization)” و“الإصدار الأصلي (native issuance)” يصبح واضحًا بالنسبة لي.
يمكن للترميز أن يمنح أصلًا موجودًا تمثيلًا على بلوكتشين.
وهذا مفيد.
لكن قد ينتهي بك الأمر إلى أن يكون سجل البلوكتشين على جانب، بينما توجد في مكان آخر العملية المالية الفعلية.
أما الإصدار الأصلي فهو فكرة مختلفة: يمكن تصميم الأصل ودورته الحياتية بحيث تعتمد على البنية التحتية نفسها على السلسلة (onchain) من الإصدار والملكية إلى عمليات التحويل والتسوية.
وهذا الجزء هو ما أعتبره مثيرًا للاهتمام في @Dusk_Foundation
إنهم لا يتحدثون فقط عن وضع توكن بجانب منتج مالي تقليدي.
والفكرة الأكبر هي جعل القواعد الخاصة بالأصل جزءًا من النظام نفسه.
لذا إذا اشتريت ذلك الـ ETF بقيمة 20,000 يورو، فأنا لا أريد مجرد شيء في محفظتي يمثل أصلًا.
أريد أن تكون عملية الملكية والتحويل والتسوية المرتبطة به منطقية فعليًا.
هذه تحدٍّ أكبر بكثير من مجرد إنشاء توكن آخر.
وبصراحة، أعتقد أن هذا هو المكان الذي تصبح فيه محادثة RWA مثيرة للاهتمام.
التوكن ليس هو المنتج.
دورة حياة الأصل هي التي تكون هي المنتج.
$DUSK #dusk
ما الذي يهم أكثر عندما تشتري صندوق ETF مُرمَّزًا بالرموز؟
لا أريد أن أشتري صندوقًا متداولًا (ETF) مُرمَّزًا بالرموز وأجد نفسي أمتلك “JPEG” مع توكن مُرفق به.
يبدو هذا واضحًا، لكن بدأت أفكر فيه عندما تعمّقت أكثر في الأصول المُرمَّزة.
لنفترض أنني أشتري بقيمة 20,000 يورو من صندوق ETF مُرمَّز بالرموز.
أحصل على توكن في محفظتي.
حسنًا.
لكن أين سجل الملكية الفعلي؟
أين يعيش دورة حياة الصندوق (ETF)؟
ماذا يحدث عندما يقوم الصندوق بدفع شيء ما؟
ماذا يحدث عندما أبيعه؟
وماذا يحدث إذا كانت التوكن تقول إنني أملك شيئًا، لكن السجلات الفعلية لا تزال موجودة في نظام آخر؟
عندها بدأ الفرق بين “الترميز (tokenization)” و“الإصدار الأصلي (native issuance)” يصبح واضحًا بالنسبة لي.
يمكن للترميز أن يمنح أصلًا موجودًا تمثيلًا على بلوكتشين.
وهذا مفيد.
لكن قد ينتهي بك الأمر إلى أن يكون سجل البلوكتشين على جانب، بينما توجد في مكان آخر العملية المالية الفعلية.
أما الإصدار الأصلي فهو فكرة مختلفة: يمكن تصميم الأصل ودورته الحياتية بحيث تعتمد على البنية التحتية نفسها على السلسلة (onchain) من الإصدار والملكية إلى عمليات التحويل والتسوية.
وهذا الجزء هو ما أعتبره مثيرًا للاهتمام في @Dusk
إنهم لا يتحدثون فقط عن وضع توكن بجانب منتج مالي تقليدي.
والفكرة الأكبر هي جعل القواعد الخاصة بالأصل جزءًا من النظام نفسه.
لذا إذا اشتريت ذلك الـ ETF بقيمة 20,000 يورو، فأنا لا أريد مجرد شيء في محفظتي يمثل أصلًا.
أريد أن تكون عملية الملكية والتحويل والتسوية المرتبطة به منطقية فعليًا.
هذه تحدٍّ أكبر بكثير من مجرد إنشاء توكن آخر.
وبصراحة، أعتقد أن هذا هو المكان الذي تصبح فيه محادثة RWA مثيرة للاهتمام.
التوكن ليس هو المنتج.
دورة حياة الأصل هي التي تكون هي المنتج.
$DUSK #dusk
ما الذي يهم أكثر عندما تشتري صندوق ETF مُرمَّزًا بالرموز؟
The token in my wallet
33%
Proof of ownership
67%
The whole lifecycle onchain
0%
Post-issuance asset management
0%
3 الأصوات • تمّ إغلاق التصويت
3
5
2.6k
·
--
أنا أشتري سندًا بقيمة 10,000 يورو. لا أريد مجرد الرمز. أريد أن تتم الصفقة فعليًا.
هذا شيء لم أفكر فيه كثيرًا عندما بدأت أول مرة في البحث عن الأصول المُشفّرة المرتبطة بالعالم الحقيقي.
في عالم العملات المشفرة، أنا معتاد على تبديل أصل بآخر وملاحظة تغير كلا الرصيدين.
الأمر بسيط جدًا.
لكن تخيّل أنني أشتري سندًا بقيمة 10,000 يورو.
يجب أن يغادر مبلغ 10,000 يورو حسابي.
ويجب أن يغادر السند جانب البائع.
ولا أريد أن أصل إلى وضع تختفي فيه أموالي بينما ما زلت أنتظر السند.
أو أن يتحرك السند أولًا بينما يبقى الدفع في مكان ما في المنتصف.
عندها أدركت أن وضع السند على السلسلة (onchain) لا يحل المشكلة برمتها.
ما زال عليك أن تجعل المال والأصل يتقابلان في اللحظة الصحيحة.
وهنا بدأت Dusk تبدو لي أكثر منطقية.
الجزء المثير للاهتمام ليس فقط أن السند يمكن أن يوجد كرمز.
بل أن Dusk تقوم بتصميم البنية التحتية حول المعاملة نفسها، بما في ذلك التنسيق بين جانبي الأصل والدفع، وتسوية نهائية يمكن التنبؤ بها.
هذا يبدو كتفصيل ممل مقارنةً بـ “سند بقيمة 10,000 دولار على السلسلة”.
لكن بصراحة، أفضل تسوية مملة تعمل فعلًا على رمز جميل يتركني أتساءل أين ذهبت أموالي.
ربما هذا هو أكبر شيء غيّر رأيي بشأنه أثناء بحثي في الأصول المُشفّرة المرتبطة بالعالم الحقيقي.
تحويل الأصل إلى رموز (Tokenization) ينقله إلى السلسلة.
أما التسوية فهي التي تجعل المعاملة قابلة للاستخدام.
وهذا هو الجزء الذي أولي اهتمامًا له.
@Dusk_Foundation أنا أدفع الانتباه إلى.
$DUSK #dusk
إذا كنت تشتري سندًا مُشفّرًا بقيمة 10 آلاف يورو، فما أكثر شيء سيقلقك؟
أنا أشتري سندًا بقيمة 10,000 يورو. لا أريد مجرد الرمز. أريد أن تتم الصفقة فعليًا.
هذا شيء لم أفكر فيه كثيرًا عندما بدأت أول مرة في البحث عن الأصول المُشفّرة المرتبطة بالعالم الحقيقي.
في عالم العملات المشفرة، أنا معتاد على تبديل أصل بآخر وملاحظة تغير كلا الرصيدين.
الأمر بسيط جدًا.
لكن تخيّل أنني أشتري سندًا بقيمة 10,000 يورو.
يجب أن يغادر مبلغ 10,000 يورو حسابي.
ويجب أن يغادر السند جانب البائع.
ولا أريد أن أصل إلى وضع تختفي فيه أموالي بينما ما زلت أنتظر السند.
أو أن يتحرك السند أولًا بينما يبقى الدفع في مكان ما في المنتصف.
عندها أدركت أن وضع السند على السلسلة (onchain) لا يحل المشكلة برمتها.
ما زال عليك أن تجعل المال والأصل يتقابلان في اللحظة الصحيحة.
وهنا بدأت Dusk تبدو لي أكثر منطقية.
الجزء المثير للاهتمام ليس فقط أن السند يمكن أن يوجد كرمز.
بل أن Dusk تقوم بتصميم البنية التحتية حول المعاملة نفسها، بما في ذلك التنسيق بين جانبي الأصل والدفع، وتسوية نهائية يمكن التنبؤ بها.
هذا يبدو كتفصيل ممل مقارنةً بـ “سند بقيمة 10,000 دولار على السلسلة”.
لكن بصراحة، أفضل تسوية مملة تعمل فعلًا على رمز جميل يتركني أتساءل أين ذهبت أموالي.
ربما هذا هو أكبر شيء غيّر رأيي بشأنه أثناء بحثي في الأصول المُشفّرة المرتبطة بالعالم الحقيقي.
تحويل الأصل إلى رموز (Tokenization) ينقله إلى السلسلة.
أما التسوية فهي التي تجعل المعاملة قابلة للاستخدام.
وهذا هو الجزء الذي أولي اهتمامًا له.
@Dusk أنا أدفع الانتباه إلى.
$DUSK #dusk
إذا كنت تشتري سندًا مُشفّرًا بقيمة 10 آلاف يورو، فما أكثر شيء سيقلقك؟
3
6
23.4k
·
--
تمّ التحقق
لماذا لا يمكننا فقط نسخ التمويل اللامركزي (DeFi) ووضع الأوراق المالية على السلسلة؟
ظللت أفكر في هذا بعد أن تعمقت أكثر في Dusk.
إذا أردت تبديل ETH مقابل USDC، أقوم بتوصيل محفظة، وتوقيع معاملة، وتنتهي القصة.
الآن استبدل USDC بسند قيمته 10,000 يورو.
فجأة، عبارة “فقط قم بتوصيل محفظتك” ليست كافية.
هل الشخص الذي يشتريه مؤهل فعلًا؟
هل يمكنه قانونًا حيازة تلك الورقة المالية؟
هل يمكنه إرسالها إلى أي محفظة يريدها؟
وإذا كانت المعاملة خاصة، فماذا يحدث عندما يحتاج طرفٌ مخوّل إلى التحقق منها؟
أعتقد أن هذه هي النقطة التي يظنها الناس غالبًا غير موجودة عند قولهم إن RWA مجرد “وضع أصول حقيقية على السلسلة”.
السند ليس مجرد توكن مرتبطًا بسعر.
هناك قواعد حول من يمكنه امتلاكه، وكيف يمكنه التحرك، وما المعلومات التي يجب أن تكون متاحة.
وهنا يصبح @Dusk_Foundation أكثر منطقية بالنسبة لي.
بدلًا من التعامل مع الامتثال كشيء منفصل تمامًا عن البلوك تشين، تقوم Dusk ببناء أشياء مثل الهوية، والإفصاح الانتقائي، والخصوصية القابلة للبرمجة داخل البنية التحتية.
لذا فإن الهدف ليس تحويل التمويل الخاضع للتنظيم إلى مجرد حوض DeFi جديد غير خاضع للتصاريح.
بل هو جعل القواعد حول الأصل تعمل فعليًا على السلسلة.
وهذه مشكلة أصعب بكثير.
وبصراحة، هذه هي الجزء من RWA الذي أجده أكثر إثارة للاهتمام الآن.
$DUSK #dusk
ما الذي يجعل RWAs مختلفة عن DeFi؟
لماذا لا يمكننا فقط نسخ التمويل اللامركزي (DeFi) ووضع الأوراق المالية على السلسلة؟
ظللت أفكر في هذا بعد أن تعمقت أكثر في Dusk.
إذا أردت تبديل ETH مقابل USDC، أقوم بتوصيل محفظة، وتوقيع معاملة، وتنتهي القصة.
الآن استبدل USDC بسند قيمته 10,000 يورو.
فجأة، عبارة “فقط قم بتوصيل محفظتك” ليست كافية.
هل الشخص الذي يشتريه مؤهل فعلًا؟
هل يمكنه قانونًا حيازة تلك الورقة المالية؟
هل يمكنه إرسالها إلى أي محفظة يريدها؟
وإذا كانت المعاملة خاصة، فماذا يحدث عندما يحتاج طرفٌ مخوّل إلى التحقق منها؟
أعتقد أن هذه هي النقطة التي يظنها الناس غالبًا غير موجودة عند قولهم إن RWA مجرد “وضع أصول حقيقية على السلسلة”.
السند ليس مجرد توكن مرتبطًا بسعر.
هناك قواعد حول من يمكنه امتلاكه، وكيف يمكنه التحرك، وما المعلومات التي يجب أن تكون متاحة.
وهنا يصبح @Dusk أكثر منطقية بالنسبة لي.
بدلًا من التعامل مع الامتثال كشيء منفصل تمامًا عن البلوك تشين، تقوم Dusk ببناء أشياء مثل الهوية، والإفصاح الانتقائي، والخصوصية القابلة للبرمجة داخل البنية التحتية.
لذا فإن الهدف ليس تحويل التمويل الخاضع للتنظيم إلى مجرد حوض DeFi جديد غير خاضع للتصاريح.
بل هو جعل القواعد حول الأصل تعمل فعليًا على السلسلة.
وهذه مشكلة أصعب بكثير.
وبصراحة، هذه هي الجزء من RWA الذي أجده أكثر إثارة للاهتمام الآن.
$DUSK #dusk
ما الذي يجعل RWAs مختلفة عن DeFi؟
Who can buy it
28%
Who can receive it
20%
Who can see my position
36%
How it settles
16%
25 الأصوات • تمّ إغلاق التصويت
2
3
10.4k
·
--
أريد شراء سند بقيمة 10,000 يورو. لا أريد فقط أن يعرف كل شيء على البلوكشين عنه.
ليس لأنني أحاول إخفاء شيء.
بل لأنني لا أفهم لماذا يحتاج الجميع إلى معرفة مقدار ما أشتريه.
تخيّل أنني أشتري سندًا مُرمّزًا، وأن كل معاملة تكون مرئية:
محفظتي، والأصل، والمبلغ، وربما مركزِي الذي يزداد.
هذا رائع من أجل الشفافية.
لكن هل هذا رائع لأسواق مالية؟
إذا كنتُ مؤسسة تبني مركزًا، فإن بث كل خطوة يمكن أن يكشف معلومات ربما لا أريد لكل مشارك آخر في السوق أن يمتلكها.
لكن جعل كل شيء خاصًا يخلق مشكلة أخرى.
لا يزال السوق المُنظَّم بحاجة إلى التحقق من أن المعاملة شرعية، وأن الأطراف الصحيحة يمكنها الوصول إلى المعلومات عند الحاجة.
وهذا هو الجزء من @Dusk_Foundation الذي جذب انتباهي.
نهج Dusk ليس مجرد "اجعل كل شيء خاصًا".
بل الأقرب إلى: اجعل المعلومات الحساسة خاصة، مع الحفاظ على قابلية التحقق من المعاملة، وإتاحة الإفصاح المصرَّح به عند الضرورة.
وهنا تصبح أشياء مثل Hedger، وإثباتات المعرفة الصفرية، والتشفير المتماثل مثيرة للاهتمام.
التقنية ليست خصوصية من أجل الخصوصية.
بل محاولة جعل الخصوصية قابلة للاستخدام داخل سير عمل مالي منظم.
لأنّه إذا كانت RWAs يُفترض أن تمثل أسواقًا مالية حقيقية، فلا أعتقد أن الإجابة يمكن أن تكون:
"ضع كل شيء على دفتر أستاذ عام وتأمل أن المؤسسات ستكون بخير مع ذلك."
ربما يكون السؤال الأفضل هو:
ماذا يجب أن يرى السوق، ما الذي ينبغي أن يبقى خاصًا، ومن يجب أن يُسمح له برؤية المزيد؟
هذه هي مشكلة الخصوصية التي أتابع Dusk وهو يحاول حلها.
$DUSK #dusk
أريد شراء سند بقيمة 10,000 يورو. لا أريد فقط أن يعرف كل شيء على البلوكشين عنه.
ليس لأنني أحاول إخفاء شيء.
بل لأنني لا أفهم لماذا يحتاج الجميع إلى معرفة مقدار ما أشتريه.
تخيّل أنني أشتري سندًا مُرمّزًا، وأن كل معاملة تكون مرئية:
محفظتي، والأصل، والمبلغ، وربما مركزِي الذي يزداد.
هذا رائع من أجل الشفافية.
لكن هل هذا رائع لأسواق مالية؟
إذا كنتُ مؤسسة تبني مركزًا، فإن بث كل خطوة يمكن أن يكشف معلومات ربما لا أريد لكل مشارك آخر في السوق أن يمتلكها.
لكن جعل كل شيء خاصًا يخلق مشكلة أخرى.
لا يزال السوق المُنظَّم بحاجة إلى التحقق من أن المعاملة شرعية، وأن الأطراف الصحيحة يمكنها الوصول إلى المعلومات عند الحاجة.
وهذا هو الجزء من @Dusk الذي جذب انتباهي.
نهج Dusk ليس مجرد "اجعل كل شيء خاصًا".
بل الأقرب إلى: اجعل المعلومات الحساسة خاصة، مع الحفاظ على قابلية التحقق من المعاملة، وإتاحة الإفصاح المصرَّح به عند الضرورة.
وهنا تصبح أشياء مثل Hedger، وإثباتات المعرفة الصفرية، والتشفير المتماثل مثيرة للاهتمام.
التقنية ليست خصوصية من أجل الخصوصية.
بل محاولة جعل الخصوصية قابلة للاستخدام داخل سير عمل مالي منظم.
لأنّه إذا كانت RWAs يُفترض أن تمثل أسواقًا مالية حقيقية، فلا أعتقد أن الإجابة يمكن أن تكون:
"ضع كل شيء على دفتر أستاذ عام وتأمل أن المؤسسات ستكون بخير مع ذلك."
ربما يكون السؤال الأفضل هو:
ماذا يجب أن يرى السوق، ما الذي ينبغي أن يبقى خاصًا، ومن يجب أن يُسمح له برؤية المزيد؟
هذه هي مشكلة الخصوصية التي أتابع Dusk وهو يحاول حلها.
$DUSK #dusk
5
8
4.6k
·
--
تمّ التحقق
أمسكت نفسي أفعل شيئًا غبيًا إلى حدّ ما بينما كنت أنظر إلى @termmax اليوم.
كنت أنظر إلى مركز ضمان بقيمة 10 آلاف دولار وأفكر في مقدار ما يمكنني اقتراضه منه.
ثم توقفت وفكرت: لماذا سأقترض الحد الأقصى إذا لم أكن بحاجة فعلًا إلى ذلك؟
إذا كنت بحاجة إلى 3 آلاف دولار، فأنا أفضل أن آخذ 3 آلاف دولار وأترك باقي الضمان مساحة يتحرك فيها السوق.
قد تبدو هذه بديهية، لكنني أظن أنه من السهل نسيانها عندما تعرض لك تطبيقات الإقراض رقمًا كبيرًا بجانب عبارة "متاح للاقتراض".
الرقم الذي يمكنك اقتراضه والرقم الذي ينبغي عليك اقتراضه شيئان مختلفان تمامًا.
ربما هذه هي الفكرة الأكثر فائدة بالنسبة لي من استخدام هذه البروتوكولات: سأعمل بالعكس مما أحتاجه فعليًا، بدلًا من البدء بالرافعة المالية القصوى المتاحة.
إن TGE الخاصة بـ $TMX قادمة في 25 أغسطس، لذا سأحرص بالطبع على متابعة ما يحدث حول موعد الإطلاق.
لكنني أيضًا أتساءل كيف يبدو الاستخدام الفعلي بعد بضعة أسابيع. إذا كان الناس يعودون للاقتراض وإدارة المراكز، فهذا يعني لي أكثر من الكثير من الاهتمام بيوم الإطلاق.
في الوقت الحالي، أحتفظ بـ $TMX في قائمة المراقبة وأراقب المنتج أولًا.
#TermMax
عندما تقترض مقابل ضمانك، ما أهم شيء بالنسبة لك؟
أمسكت نفسي أفعل شيئًا غبيًا إلى حدّ ما بينما كنت أنظر إلى @TermMax اليوم.
كنت أنظر إلى مركز ضمان بقيمة 10 آلاف دولار وأفكر في مقدار ما يمكنني اقتراضه منه.
ثم توقفت وفكرت: لماذا سأقترض الحد الأقصى إذا لم أكن بحاجة فعلًا إلى ذلك؟
إذا كنت بحاجة إلى 3 آلاف دولار، فأنا أفضل أن آخذ 3 آلاف دولار وأترك باقي الضمان مساحة يتحرك فيها السوق.
قد تبدو هذه بديهية، لكنني أظن أنه من السهل نسيانها عندما تعرض لك تطبيقات الإقراض رقمًا كبيرًا بجانب عبارة "متاح للاقتراض".
الرقم الذي يمكنك اقتراضه والرقم الذي ينبغي عليك اقتراضه شيئان مختلفان تمامًا.
ربما هذه هي الفكرة الأكثر فائدة بالنسبة لي من استخدام هذه البروتوكولات: سأعمل بالعكس مما أحتاجه فعليًا، بدلًا من البدء بالرافعة المالية القصوى المتاحة.
إن TGE الخاصة بـ $TMX قادمة في 25 أغسطس، لذا سأحرص بالطبع على متابعة ما يحدث حول موعد الإطلاق.
لكنني أيضًا أتساءل كيف يبدو الاستخدام الفعلي بعد بضعة أسابيع. إذا كان الناس يعودون للاقتراض وإدارة المراكز، فهذا يعني لي أكثر من الكثير من الاهتمام بيوم الإطلاق.
في الوقت الحالي، أحتفظ بـ $TMX في قائمة المراقبة وأراقب المنتج أولًا.
#TermMax
عندما تقترض مقابل ضمانك، ما أهم شيء بالنسبة لك؟
How much I actually need
50%
Keeping a safe buffer
25%
The borrowing cost
13%
Maximum available liquidity
12%
16 الأصوات • تمّ إغلاق التصويت
1
3
9.9k
·
--
تمّ التحقق
يمكن لـ blockchain إثبات أنك أجريت معاملة.
كما يحتاج السوق المالي إلى معرفة ما إذا كان مسموحًا لك بإجراءها.
هذا ما كنت أفكر فيه باستمرار أثناء التعمق أكثر في RWAs.
إذا قمت بتبديل ETH مقابل USDC، فالشبكة تحتاج بشكل أساسي إلى التحقق من أن المعاملة صالحة.
لكن شراء ورقة مالية خاضعة للتنظيم يختلف.
هل تم التحقق مني؟
هل أنا مؤهل لشرائها؟
هل يمكنني تحويلها إلى شخص آخر؟
وماذا يحدث إذا احتاج مُنظِّم إلى مراجعة المعاملة؟
هنا يبدأ الأمر @Dusk_Foundation بأن يكون مثيرًا للاهتمام بالنسبة لي.
لا تتعامل Dusk مع الهوية والامتثال على أنهما شيئان يجب أن يحدثا بالكامل خارج الـ blockchain.
تم تصميم طبقة Citadel الخاصة بها حول بيانات الاعتماد والإفصاح الانتقائي، بحيث يمكن للتطبيق التحقق مما هو ضروري دون تعريض معلومات الجميع للشبكة بأكملها.
وأعتقد أن هذه مشكلة أكثر صعوبة بكثير من مجرد وضع أصل على السلسلة.
لأن الأسواق المالية لا تحتاج فقط إلى معرفة ما الذي حدث.
بل تحتاج إلى معرفة من كان مسموحًا له بإحداث ذلك.
وهذا هو الجزء من سردية RWA الذي أعتقد أنه يتم تجاهله.
ترميز الأصل هو أمر واحد.
أما جعل القواعد المتعلقة بهذا الأصل قابلة للتنفيذ على السلسلة فهذا أمر آخر.
وهذا ما أراقبه في Dusk بعد ذلك.
$DUSK #dusk
ما الأهم عند إدخال الأصول المنظمة إلى الـ blockchain؟
يمكن لـ blockchain إثبات أنك أجريت معاملة.
كما يحتاج السوق المالي إلى معرفة ما إذا كان مسموحًا لك بإجراءها.
هذا ما كنت أفكر فيه باستمرار أثناء التعمق أكثر في RWAs.
إذا قمت بتبديل ETH مقابل USDC، فالشبكة تحتاج بشكل أساسي إلى التحقق من أن المعاملة صالحة.
لكن شراء ورقة مالية خاضعة للتنظيم يختلف.
هل تم التحقق مني؟
هل أنا مؤهل لشرائها؟
هل يمكنني تحويلها إلى شخص آخر؟
وماذا يحدث إذا احتاج مُنظِّم إلى مراجعة المعاملة؟
هنا يبدأ الأمر @Dusk بأن يكون مثيرًا للاهتمام بالنسبة لي.
لا تتعامل Dusk مع الهوية والامتثال على أنهما شيئان يجب أن يحدثا بالكامل خارج الـ blockchain.
تم تصميم طبقة Citadel الخاصة بها حول بيانات الاعتماد والإفصاح الانتقائي، بحيث يمكن للتطبيق التحقق مما هو ضروري دون تعريض معلومات الجميع للشبكة بأكملها.
وأعتقد أن هذه مشكلة أكثر صعوبة بكثير من مجرد وضع أصل على السلسلة.
لأن الأسواق المالية لا تحتاج فقط إلى معرفة ما الذي حدث.
بل تحتاج إلى معرفة من كان مسموحًا له بإحداث ذلك.
وهذا هو الجزء من سردية RWA الذي أعتقد أنه يتم تجاهله.
ترميز الأصل هو أمر واحد.
أما جعل القواعد المتعلقة بهذا الأصل قابلة للتنفيذ على السلسلة فهذا أمر آخر.
وهذا ما أراقبه في Dusk بعد ذلك.
$DUSK #dusk
ما الأهم عند إدخال الأصول المنظمة إلى الـ blockchain؟
Prove transactions are valid
0%
Verify user eligibility
67%
Keep data private
33%
Enforce compliance onchain
0%
3 الأصوات • تمّ إغلاق التصويت
3
3
1.2k
·
--
صديقٌ لي مؤخرًا أخبرني عن صفقة P2P أصبحت مربكة لسبب بسيط جدًا.
كان يشتري 400 USDT مقابل حوالي 10,000,000 VND.
كانت العملية واضحة، لكن أثناء عملية الدفع، أرسل له البائع رقم حساب بنكي جديد داخل الدردشة وطلب منه تحويل المبلغ إلى هناك بدلًا من ذلك.
لاحظ صديقي التغيير، لكنه لم يتذكر فورًا تفاصيل الدفع الأصلية.
بدلًا من إرسال المال مرةً أخرى، رجع إلى الطلب وتحقق من المعلومات الأصلية.
عندها أدرك أن الحساب الجديد مختلف عن تفاصيل الدفع التي كانت معروضة عندما بدأ الطلب.
توقف عند ذلك.
لا تحويل إضافي. لا تخمين.
أبقى المحادثة داخل طلب Binance P2P وطلب من البائع توضيح سبب تغيّر تفاصيل الدفع.
الجزء المهم لم يكن ما إذا كان لدى البائع سببٌ مشروع.
بل أن المعاملة تغيّرت عما اتفق عليه صديقي في الأصل.
وهذا أعطاه قاعدة بسيطة ليتبعها:
عندما يتغير تفصيل مهم أثناء الصفقة، لا تتعامل معه كتحديث صغير.
توقف وتحقق من التغيير مقارنةً بالطلب الأصلي.
قد تتضمن صفقة P2P عدة معلومات في الوقت نفسه. وإذا تغيّر أحدها فجأة، فإن أكثر خطوة أمانًا ليست التكيّف تلقائيًا.
بل فهم سبب تغيّره أولًا.
@Binance_Vietnam
#BinanceP2PAnToan
ماذا يجب أن تفعل عندما تتغير تفاصيل الدفع؟
صديقٌ لي مؤخرًا أخبرني عن صفقة P2P أصبحت مربكة لسبب بسيط جدًا.
كان يشتري 400 USDT مقابل حوالي 10,000,000 VND.
كانت العملية واضحة، لكن أثناء عملية الدفع، أرسل له البائع رقم حساب بنكي جديد داخل الدردشة وطلب منه تحويل المبلغ إلى هناك بدلًا من ذلك.
لاحظ صديقي التغيير، لكنه لم يتذكر فورًا تفاصيل الدفع الأصلية.
بدلًا من إرسال المال مرةً أخرى، رجع إلى الطلب وتحقق من المعلومات الأصلية.
عندها أدرك أن الحساب الجديد مختلف عن تفاصيل الدفع التي كانت معروضة عندما بدأ الطلب.
توقف عند ذلك.
لا تحويل إضافي. لا تخمين.
أبقى المحادثة داخل طلب Binance P2P وطلب من البائع توضيح سبب تغيّر تفاصيل الدفع.
الجزء المهم لم يكن ما إذا كان لدى البائع سببٌ مشروع.
بل أن المعاملة تغيّرت عما اتفق عليه صديقي في الأصل.
وهذا أعطاه قاعدة بسيطة ليتبعها:
عندما يتغير تفصيل مهم أثناء الصفقة، لا تتعامل معه كتحديث صغير.
توقف وتحقق من التغيير مقارنةً بالطلب الأصلي.
قد تتضمن صفقة P2P عدة معلومات في الوقت نفسه. وإذا تغيّر أحدها فجأة، فإن أكثر خطوة أمانًا ليست التكيّف تلقائيًا.
بل فهم سبب تغيّره أولًا.
@Binance Vietnam
#BinanceP2PAnToan
ماذا يجب أن تفعل عندما تتغير تفاصيل الدفع؟
Recheck
75%
Transfer
0%
Ignore
25%
4 الأصوات • تمّ إغلاق التصويت
2
3
900
·
--
تمّ التحقق
كلما نظرت إلى @termmax أكثر، قلت إن الأمر مجرد بروتوكول إقراض.
بدأت النظر في TermMax بسبب جانب الإقراض بسعر فائدة ثابت. هذا الجزء سهل بما فيه الكفاية لفهمه. لكن بعد قضاء وقت أطول في استكشاف المنتج، لا أعتقد أن “بروتوكول إقراض” يصف حقًا ما يحاولون بناؤه.
ما جذب انتباهي هو كيف يمكن للإقراض أن يتصل بالرافعة المالية، وبفترات استحقاق مختلفة، وأوامر الحد (limit orders)، وحتى بالأصول المُرقمنة (tokenized assets) المستخدمة كضمان.
تبدأ هذه الأمور في الاتضاح أكثر عندما تتوقف عن النظر إليها كميزات منفصلة.
تبدو الفكرة الأكبر هي منح الائتمان على السلسلة (onchain credit) مزيدًا من البنية. بدلًا من أن يتحرك رأس المال فقط إلى مجموعة (pool) ويلحق بأي معدل فائدة متاح، يمكنك بناء مراكز حول أصل وسعر وفترة زمنية.
وهذا سوق أكبر بكثير من الإقراض وحده.
وأعتقد أن RWA يجعل ذلك أكثر إثارة للاهتمام. بمجرد أن يمكن استخدام الأصول المُرقمنة كضمان، لا يصبح السؤال فقط ما إذا كان الأصل موجودًا على السلسلة بعد الآن. بل يصبح السؤال: كم يمكن فعلًا بناء الائتمان والسيولة حوله.
هذا الاتجاه الذي أتابعه مع @TermMax.
سيؤدي TGE الخاصة بـ $TMX في 25 أغسطس بالطبع إلى جذب الكثير من الاهتمام، لكن لا أعتقد أن الأيام القليلة الأولى تروي القصة كاملة.
سأتابع على المدى الأبعد.
إذا كان الناس ما زالوا يقترضون ويُقرضون ويستخدمون هذه الأسواق بعد أشهر من الـ TGE، وإذا استمر تدفق المزيد من الضمانات والسيولة، فحينها يبدأ طرح $TMX طويل الأجل بأن يصبح أكثر إثارة للاهتمام بالنسبة لي.
إطلاق توكن سهل ملاحظته.
أما سوق ائتمان ينمو فهو أصعب بكثير في بنائه.
#TermMax
ما رأيك فيما يتجه TermMax إلى بنائه؟
كلما نظرت إلى @TermMax أكثر، قلت إن الأمر مجرد بروتوكول إقراض.
بدأت النظر في TermMax بسبب جانب الإقراض بسعر فائدة ثابت. هذا الجزء سهل بما فيه الكفاية لفهمه. لكن بعد قضاء وقت أطول في استكشاف المنتج، لا أعتقد أن “بروتوكول إقراض” يصف حقًا ما يحاولون بناؤه.
ما جذب انتباهي هو كيف يمكن للإقراض أن يتصل بالرافعة المالية، وبفترات استحقاق مختلفة، وأوامر الحد (limit orders)، وحتى بالأصول المُرقمنة (tokenized assets) المستخدمة كضمان.
تبدأ هذه الأمور في الاتضاح أكثر عندما تتوقف عن النظر إليها كميزات منفصلة.
تبدو الفكرة الأكبر هي منح الائتمان على السلسلة (onchain credit) مزيدًا من البنية. بدلًا من أن يتحرك رأس المال فقط إلى مجموعة (pool) ويلحق بأي معدل فائدة متاح، يمكنك بناء مراكز حول أصل وسعر وفترة زمنية.
وهذا سوق أكبر بكثير من الإقراض وحده.
وأعتقد أن RWA يجعل ذلك أكثر إثارة للاهتمام. بمجرد أن يمكن استخدام الأصول المُرقمنة كضمان، لا يصبح السؤال فقط ما إذا كان الأصل موجودًا على السلسلة بعد الآن. بل يصبح السؤال: كم يمكن فعلًا بناء الائتمان والسيولة حوله.
هذا الاتجاه الذي أتابعه مع @TermMax.
سيؤدي TGE الخاصة بـ $TMX في 25 أغسطس بالطبع إلى جذب الكثير من الاهتمام، لكن لا أعتقد أن الأيام القليلة الأولى تروي القصة كاملة.
سأتابع على المدى الأبعد.
إذا كان الناس ما زالوا يقترضون ويُقرضون ويستخدمون هذه الأسواق بعد أشهر من الـ TGE، وإذا استمر تدفق المزيد من الضمانات والسيولة، فحينها يبدأ طرح $TMX طويل الأجل بأن يصبح أكثر إثارة للاهتمام بالنسبة لي.
إطلاق توكن سهل ملاحظته.
أما سوق ائتمان ينمو فهو أصعب بكثير في بنائه.
#TermMax
ما رأيك فيما يتجه TermMax إلى بنائه؟
A better lending market
21%
An onchain credit layer
50%
RWA financing infrastructure
29%
Structured products
0%
14 الأصوات • تمّ إغلاق التصويت
2
3
5.6k
·
--
دفعتُ. تم إلغاء الطلب. ولم أرسل المال مرةً أخرى.
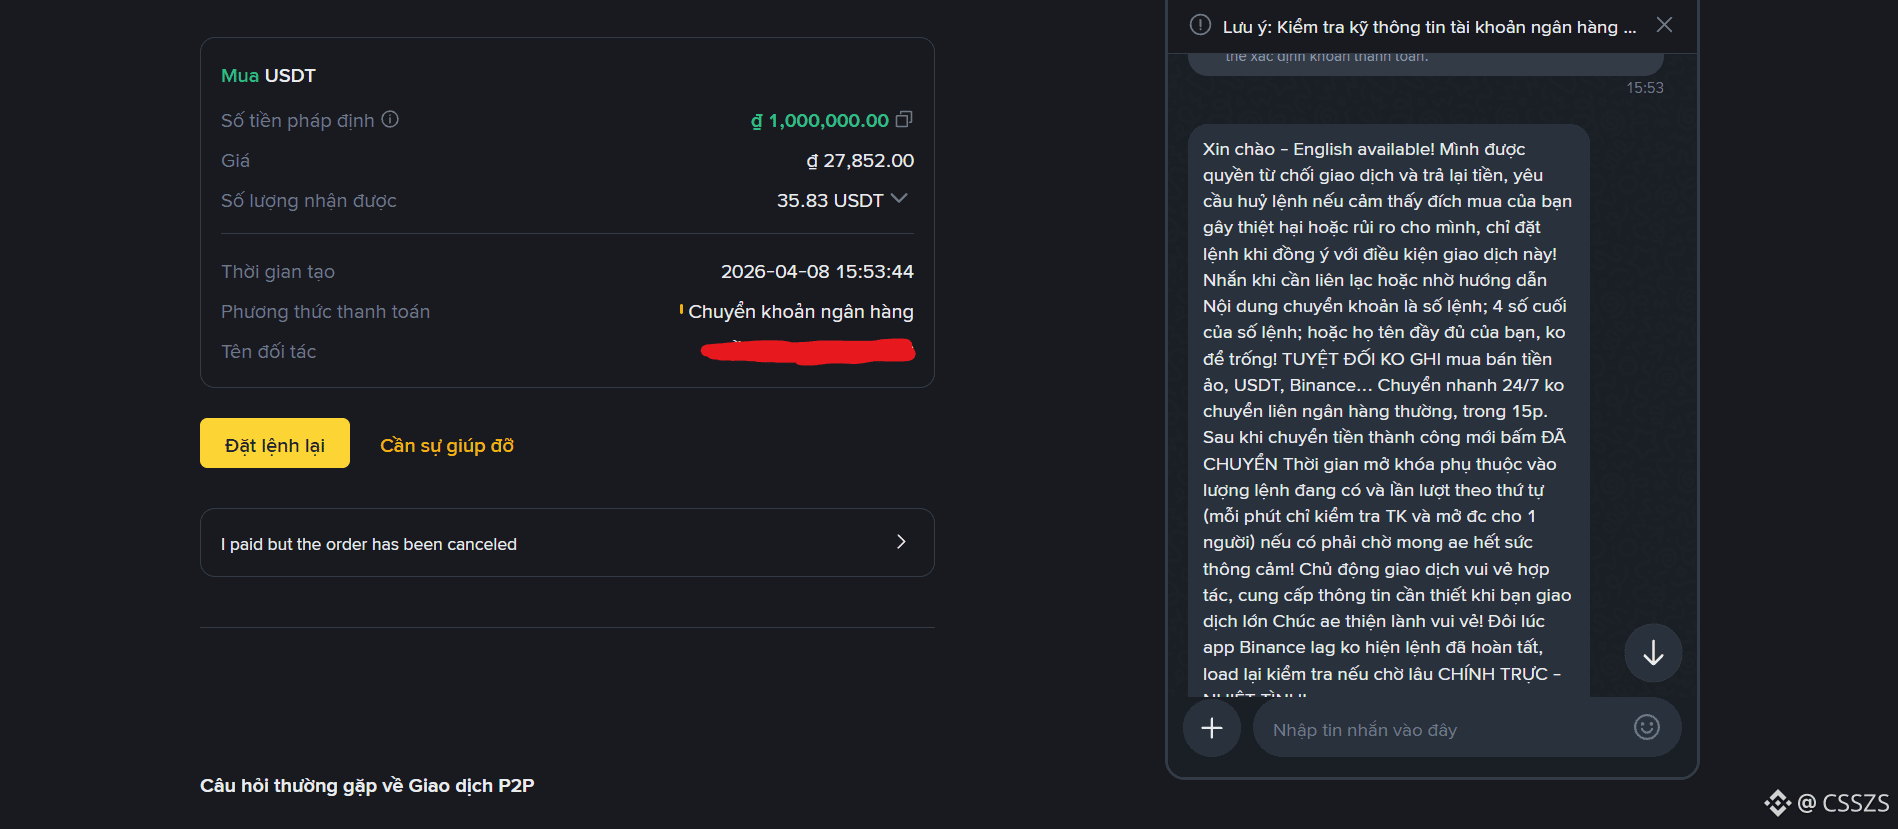
في 8 أبريل 2026، كان لدي طلب Binance P2P لشراء 35.83 USDT بمبلغ 1,000,000 VND.
قمتُ بتحويل بنكي.
ثم حدث شيء لم أتوقعه:
تم إلغاء الطلب.
لم تكن ردة فعلي الأولى هي البدء بطلب آخر أو إرسال المبلغ مرةً أخرى.
توقفت.
عندما يكون المال قد تم تحويله بالفعل، فإن إلغاء الطلب لا يعني أن المشكلة قد اختفت. يعني ذلك أنني بحاجة إلى معرفة ما الذي حدث قبل أن أُقدم على خطوة أخرى.
احتفظتُ بمعرّف الطلب (Order ID) وتأكيد الدفع وسجل المحادثات من الطلب الأصلي.
كما احتفظتُ بالمحادثة داخل Binance بدلًا من نقلها إلى Telegram أو محاولة ترتيب صفقة بديلة بشكل خاص.
هذا مهم لأن لدى Binance P2P عملية استئناف (Appeal) للمنازعات. يمكن للدعم مراجعة العملية والأدلة من الطرفين، لذا فإن وجود سجل الدفع الأصلي وسجل المحادثات له أهمية.
كما أنني لن أستنتج أن إلغاء الطلب يعني أن عليّ ببساطة الدفع مرةً أخرى.
أولًا:
تحقق من الدفع.
تحقق من الطلب.
احتفظ بالأدلة.
ثم اتبع الإجراء الرسمي إذا ظهر ما لا يطابق.
أكبر خطأ هنا هو التسرع، لأنني دفعت مرة واحدة بالفعل.
دفعة واحدة تكفي. أحتاج إلى معرفة إلى أين ذهب ذلك المبلغ قبل أن أرسل دفعة أخرى.
@Binance_Vietnam
#BinanceP2PAnToan
دفعتُ. تم إلغاء الطلب. ولم أرسل المال مرةً أخرى.
في 8 أبريل 2026، كان لدي طلب Binance P2P لشراء 35.83 USDT بمبلغ 1,000,000 VND.
قمتُ بتحويل بنكي.
ثم حدث شيء لم أتوقعه:
تم إلغاء الطلب.
لم تكن ردة فعلي الأولى هي البدء بطلب آخر أو إرسال المبلغ مرةً أخرى.
توقفت.
عندما يكون المال قد تم تحويله بالفعل، فإن إلغاء الطلب لا يعني أن المشكلة قد اختفت. يعني ذلك أنني بحاجة إلى معرفة ما الذي حدث قبل أن أُقدم على خطوة أخرى.
احتفظتُ بمعرّف الطلب (Order ID) وتأكيد الدفع وسجل المحادثات من الطلب الأصلي.
كما احتفظتُ بالمحادثة داخل Binance بدلًا من نقلها إلى Telegram أو محاولة ترتيب صفقة بديلة بشكل خاص.
هذا مهم لأن لدى Binance P2P عملية استئناف (Appeal) للمنازعات. يمكن للدعم مراجعة العملية والأدلة من الطرفين، لذا فإن وجود سجل الدفع الأصلي وسجل المحادثات له أهمية.
كما أنني لن أستنتج أن إلغاء الطلب يعني أن عليّ ببساطة الدفع مرةً أخرى.
أولًا:
تحقق من الدفع.
تحقق من الطلب.
احتفظ بالأدلة.
ثم اتبع الإجراء الرسمي إذا ظهر ما لا يطابق.
أكبر خطأ هنا هو التسرع، لأنني دفعت مرة واحدة بالفعل.
دفعة واحدة تكفي. أحتاج إلى معرفة إلى أين ذهب ذلك المبلغ قبل أن أرسل دفعة أخرى.
@Binance Vietnam
#BinanceP2PAnToan
3
3
1.5k
·
--
تمّ التحقق
كلما نظرتُ إلى Dusk أكثر، زاد اعتقادي بأن الرمز (token) هو الجزء الأسهل في قصة RWA.
بدأتُ بالبحث في ما يحدث حول الأصل بدلًا من ذلك.
لنفترض أن سندًا موجودًا على السلسلة (onchain).
ستظل بحاجة إلى معرفة من المسموح له بشرائه، وإلى أين يمكن نقله، وما الذي يجب أن يبقى من المعلومات خاصًا، وكيف تتم عملية الدفع، ومتى تُعد الصفقة نهائية فعليًا.
عادةً ما تتوزع هذه الأجزاء عبر أنظمة مختلفة.
وهذا يعني المزيد من قواعد البيانات، والمزيد من الوسطاء، وفي النهاية المزيد من عمليات المواءمة (reconciliation).
تسعى Dusk إلى وضع المزيد من سير العمل هذا على نفس البنية التحتية.
تتعامل DuskDS مع التسوية والنهائية (finality). تمنح DuskEVM للمطوّرين بيئة EVM. تتولى Citadel الهوية والإفصاح الانتقائي. وتأتي Dusk Trade فوق ذلك باعتبارها طبقة المنتج لأصول مالية مُرمّزة (tokenized) .
ثم توجد المكوّنات المحيطة بها.
Chainlink للبيانات والتوافق البيني.
Cordial Systems للبنية التحتية للحفظ (custody) والتسوية.
Quantoz لمدفوعات اليورو المُنظّمة.
NPEX لجانب السوق المُنظّم.
بعد أن استثمرتُ 500 دولار بنفسي في $DUSK ، هذه هي الجزء الذي أعتبره أكثر إثارة للاهتمام من أي إعلان آخر عن الترميز.
لأن RWA لا تصبح مفيدة حقًا فقط لأنها موجودة على السلسلة (onchain).
الاختبار الحقيقي هو ما إذا كانت الأشياء المحيطة بها يمكن أن تعمل أيضًا على السلسلة.
وهذا هو الرهان الذي يبدو أن Dusk تقوم به.
@Dusk_Foundation #dusk
ما رأيك في أصعب جزء يتمثل في وضع RWAs على السلسلة (onchain)؟
كلما نظرتُ إلى Dusk أكثر، زاد اعتقادي بأن الرمز (token) هو الجزء الأسهل في قصة RWA.
بدأتُ بالبحث في ما يحدث حول الأصل بدلًا من ذلك.
لنفترض أن سندًا موجودًا على السلسلة (onchain).
ستظل بحاجة إلى معرفة من المسموح له بشرائه، وإلى أين يمكن نقله، وما الذي يجب أن يبقى من المعلومات خاصًا، وكيف تتم عملية الدفع، ومتى تُعد الصفقة نهائية فعليًا.
عادةً ما تتوزع هذه الأجزاء عبر أنظمة مختلفة.
وهذا يعني المزيد من قواعد البيانات، والمزيد من الوسطاء، وفي النهاية المزيد من عمليات المواءمة (reconciliation).
تسعى Dusk إلى وضع المزيد من سير العمل هذا على نفس البنية التحتية.
تتعامل DuskDS مع التسوية والنهائية (finality). تمنح DuskEVM للمطوّرين بيئة EVM. تتولى Citadel الهوية والإفصاح الانتقائي. وتأتي Dusk Trade فوق ذلك باعتبارها طبقة المنتج لأصول مالية مُرمّزة (tokenized) .
ثم توجد المكوّنات المحيطة بها.
Chainlink للبيانات والتوافق البيني.
Cordial Systems للبنية التحتية للحفظ (custody) والتسوية.
Quantoz لمدفوعات اليورو المُنظّمة.
NPEX لجانب السوق المُنظّم.
بعد أن استثمرتُ 500 دولار بنفسي في $DUSK ، هذه هي الجزء الذي أعتبره أكثر إثارة للاهتمام من أي إعلان آخر عن الترميز.
لأن RWA لا تصبح مفيدة حقًا فقط لأنها موجودة على السلسلة (onchain).
الاختبار الحقيقي هو ما إذا كانت الأشياء المحيطة بها يمكن أن تعمل أيضًا على السلسلة.
وهذا هو الرهان الذي يبدو أن Dusk تقوم به.
@Dusk #dusk
ما رأيك في أصعب جزء يتمثل في وضع RWAs على السلسلة (onchain)؟
Tokenizing the asset
60%
Compliance & eligibility
20%
Privacy
0%
Settlement & payments
20%
10 الأصوات • تمّ إغلاق التصويت
2
4
5k
·
--
تمّ التحقق
RWA لا يحتاج إلى توكن آخر. بل يحتاج إلى ائتمان.
لقد كنت أفكر في هذا كثيرًا مؤخرًا.
نستمر في الحديث عن وضع الأسهم والسندات وغيرها من الأصول الواقعية على السلسلة. لكن ترميز الأصل لا يكون مفيدًا إلا إذا استطعت فعل شيء به بعد ذلك.
إذا كانت السهم المُرمَّز مجردًا يجلس في محفظتك، فماذا تغيّر فعلًا؟
الجزء المثير للاهتمام هو عندما تتمكن من استخدام هذا الأصل كضمان، والاقتراض بالاستناد إليه، والحصول على سيولة دون الحاجة إلى بيع الأصل الأساسي.
هذه هي النقطة التي أهتم بها في @termmax .
TermMax تستكشف هذا الأمر عبر الأسهم المُرمّزة على BNB Chain. وأعتقد أن هذا هو المكان الذي تبدأ فيه قصة RWA بالتحول إلى شيء أكثر عملية.
لا تحتاج فقط إلى الأصل على السلسلة.
أنت بحاجة إلى سوق ائتماني حوله.
يدخل TMX فترة مثيرة للاهتمام مع حدث TGE في 25 أغسطس. أنا أقل اهتمامًا بضجة يوم الإطلاق وأكثر اهتمامًا بكيف تبدو السوق بعد ذلك.
هل تنمو السيولة؟
هل يقترض الناس فعلًا مقابل هذه الأصول؟
هل تصبح RWA جزءًا ذا معنى من TermMax؟
إذا تحركت هذه الأرقام في الاتجاه الصحيح، عندها سأبدأ في النظر إلى TMX بعقلية تمتد للأجل الأطول.
من السهل إطلاق التوكن.
إن بناء سوق ائتماني يستخدمه الناس فعلًا هو الجزء الصعب.
#TermMax
ما الذي قد يجعلك تمسك بـ TMX على المدى الطويل؟
RWA لا يحتاج إلى توكن آخر. بل يحتاج إلى ائتمان.
لقد كنت أفكر في هذا كثيرًا مؤخرًا.
نستمر في الحديث عن وضع الأسهم والسندات وغيرها من الأصول الواقعية على السلسلة. لكن ترميز الأصل لا يكون مفيدًا إلا إذا استطعت فعل شيء به بعد ذلك.
إذا كانت السهم المُرمَّز مجردًا يجلس في محفظتك، فماذا تغيّر فعلًا؟
الجزء المثير للاهتمام هو عندما تتمكن من استخدام هذا الأصل كضمان، والاقتراض بالاستناد إليه، والحصول على سيولة دون الحاجة إلى بيع الأصل الأساسي.
هذه هي النقطة التي أهتم بها في @TermMax .
TermMax تستكشف هذا الأمر عبر الأسهم المُرمّزة على BNB Chain. وأعتقد أن هذا هو المكان الذي تبدأ فيه قصة RWA بالتحول إلى شيء أكثر عملية.
لا تحتاج فقط إلى الأصل على السلسلة.
أنت بحاجة إلى سوق ائتماني حوله.
يدخل TMX فترة مثيرة للاهتمام مع حدث TGE في 25 أغسطس. أنا أقل اهتمامًا بضجة يوم الإطلاق وأكثر اهتمامًا بكيف تبدو السوق بعد ذلك.
هل تنمو السيولة؟
هل يقترض الناس فعلًا مقابل هذه الأصول؟
هل تصبح RWA جزءًا ذا معنى من TermMax؟
إذا تحركت هذه الأرقام في الاتجاه الصحيح، عندها سأبدأ في النظر إلى TMX بعقلية تمتد للأجل الأطول.
من السهل إطلاق التوكن.
إن بناء سوق ائتماني يستخدمه الناس فعلًا هو الجزء الصعب.
#TermMax
ما الذي قد يجعلك تمسك بـ TMX على المدى الطويل؟
Real borrowing demand
38%
RWA adoption
52%
Growing liquidity
10%
Strong product usage
0%
21 الأصوات • تمّ إغلاق التصويت
8
5
14.7k
·
--
قمت بتفعيل 2FA قبل أول صفقة P2P.
قبل أن أبدأ بالقلق بشأن التاجر الذي يجب اختياره، وأي طريقة دفع أفضل، أو ما إذا كان السعر مناسبًا بما يكفي، قمت بشيء واحد أولاً:
حافظت على أمان حسابي في Binance.
في 19 أغسطس 2026، وقبل إجراء أول صفقة P2P، تحققت من أمان حسابي وقمت بتفعيل 2FA.
يبدو الأمر بسيطًا.
لكن فكر في ذلك.
يمكنني أن أقضي 10 دقائق في التحقق من معدل إتمام تاجر ما وسجل تداوله، ثم أتجاهل أمان الحساب الذي يحمل العملات المشفرة.
هذا لا يبدو منطقيًا كثيرًا.
تضيف 2FA طبقة تحقق إضافية عندما يحاول شخص ما الوصول إلى الحساب.
حتى لو تم اختراق كلمة المرور، فإن كلمة المرور وحدها لا يُفترض أن تكون كافية للدخول.
توصي Binance تحديدًا بتمكين 2FA لحسابات P2P.
بالنسبة لي، يبدأ أمان P2P قبل تنفيذ الطلب.
إعدادي الأساسي هو:
تأمين الحساب -> اختيار الطرف المقابل بعناية -> إبقاء التواصل داخل Binance -> التحقق من الدفع -> الإفراج فقط عندما تتأكد كل الأمور.
و2FA ليست بديلاً عن تلك المراجعات.
إنها تحمي جزءًا واحدًا من العملية: حسابي.
ويحمي ملف التاجر جزءًا آخر: مع من أتداول.
ويحمي التحقق من الدفع جزءًا آخر: ما الذي حدث فعليًا في المعاملة.
لهذا لا أعتقد أن أمان P2P ميزة واحدة كبيرة.
إنه سلسلة من فحوصات صغيرة.
إذا كانت إحدى الطبقات مفقودة، فأنا أجعل العملية بأكملها أضعف مما ينبغي.
قبل أن أتداول مع شخص آخر، أتأكد أولاً من حماية حسابي أنا.
@Binance_Vietnam
#BinanceP2PAnToan
هل تستخدم 2FA في P2P؟
قمت بتفعيل 2FA قبل أول صفقة P2P.
قبل أن أبدأ بالقلق بشأن التاجر الذي يجب اختياره، وأي طريقة دفع أفضل، أو ما إذا كان السعر مناسبًا بما يكفي، قمت بشيء واحد أولاً:
حافظت على أمان حسابي في Binance.
في 19 أغسطس 2026، وقبل إجراء أول صفقة P2P، تحققت من أمان حسابي وقمت بتفعيل 2FA.
يبدو الأمر بسيطًا.
لكن فكر في ذلك.
يمكنني أن أقضي 10 دقائق في التحقق من معدل إتمام تاجر ما وسجل تداوله، ثم أتجاهل أمان الحساب الذي يحمل العملات المشفرة.
هذا لا يبدو منطقيًا كثيرًا.
تضيف 2FA طبقة تحقق إضافية عندما يحاول شخص ما الوصول إلى الحساب.
حتى لو تم اختراق كلمة المرور، فإن كلمة المرور وحدها لا يُفترض أن تكون كافية للدخول.
توصي Binance تحديدًا بتمكين 2FA لحسابات P2P.
بالنسبة لي، يبدأ أمان P2P قبل تنفيذ الطلب.
إعدادي الأساسي هو:
تأمين الحساب -> اختيار الطرف المقابل بعناية -> إبقاء التواصل داخل Binance -> التحقق من الدفع -> الإفراج فقط عندما تتأكد كل الأمور.
و2FA ليست بديلاً عن تلك المراجعات.
إنها تحمي جزءًا واحدًا من العملية: حسابي.
ويحمي ملف التاجر جزءًا آخر: مع من أتداول.
ويحمي التحقق من الدفع جزءًا آخر: ما الذي حدث فعليًا في المعاملة.
لهذا لا أعتقد أن أمان P2P ميزة واحدة كبيرة.
إنه سلسلة من فحوصات صغيرة.
إذا كانت إحدى الطبقات مفقودة، فأنا أجعل العملية بأكملها أضعف مما ينبغي.
قبل أن أتداول مع شخص آخر، أتأكد أولاً من حماية حسابي أنا.
@Binance Vietnam
#BinanceP2PAnToan
هل تستخدم 2FA في P2P؟
Yes, always
75%
Not yet
0%
Only for login
25%
I should enable it
0%
4 الأصوات • تمّ إغلاق التصويت
1
3
1.6k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CanMicrosoftDeliverOnAI
534,593 مشاهدات
3,568 يقومون بالنقاش
جلسة موسم الأرباح 3: هل ستتجاوز نتائج Google وMicrosoft توقعات الأرباح؟
Binance Square Official
·156 إعجاب
·85.9k مشاهدات
CanGoogleDefindItsCore
325,859 مشاهدات
2,524 يقومون بالنقاش
EarningsSeason
6M مشاهدات
29,783 يقومون بالنقاش