

WorldOfMercek
28 貼文
WorldOfMercek
 達人認證
舉報
封鎖用戶
Alpha Content & Threads 🧵 Let's get lost together in this big Web3 space...

人氣大咖
31 關注
1.0K+ 粉絲
374 點讚數
1 徽章
貼文
置頂
真實
文章
Token Ownership Is Becoming a Time Series ← BUBBLEMAPS我們把幾乎每一個重要的市場變量都當作時間序列來處理:
- 隨時間變化的價格
- 隨時間變化的成交量
- 隨時間變化的未平倉量
- 隨時間變化的流動性
代幣的持有情況仍然會被奇怪地作爲快照進行分析。
你會打開類似 @bubblemaps 的工具:查看當前的錢包集羣,並嘗試推斷這些供應是如何最終流落到那裏。
新的 Bubblemaps 重新設計版本就改變了這一點。
現在你可以直接點擊某個歷史K線,並查看該時間點的持有者分佈。
聽起來很簡單,但它會帶來一種完全不同的方式來研究代幣。
Token Ownership Is Becoming a Time Series ← BUBBLEMAPS
我們把幾乎每一個重要的市場變量都當作時間序列來處理:
- 隨時間變化的價格
- 隨時間變化的成交量
- 隨時間變化的未平倉量
- 隨時間變化的流動性
代幣的持有情況仍然會被奇怪地作爲快照進行分析。
你會打開類似 @Bubblemaps.io 的工具:查看當前的錢包集羣,並嘗試推斷這些供應是如何最終流落到那裏。
新的 Bubblemaps 重新設計版本就改變了這一點。
現在你可以直接點擊某個歷史K線,並查看該時間點的持有者分佈。
聽起來很簡單,但它會帶來一種完全不同的方式來研究代幣。
- 隨時間變化的價格
- 隨時間變化的成交量
- 隨時間變化的未平倉量
- 隨時間變化的流動性
代幣的持有情況仍然會被奇怪地作爲快照進行分析。
你會打開類似 @Bubblemaps.io 的工具:查看當前的錢包集羣,並嘗試推斷這些供應是如何最終流落到那裏。
新的 Bubblemaps 重新設計版本就改變了這一點。
現在你可以直接點擊某個歷史K線,並查看該時間點的持有者分佈。
聽起來很簡單,但它會帶來一種完全不同的方式來研究代幣。
12
9
25.4k
查看翻譯
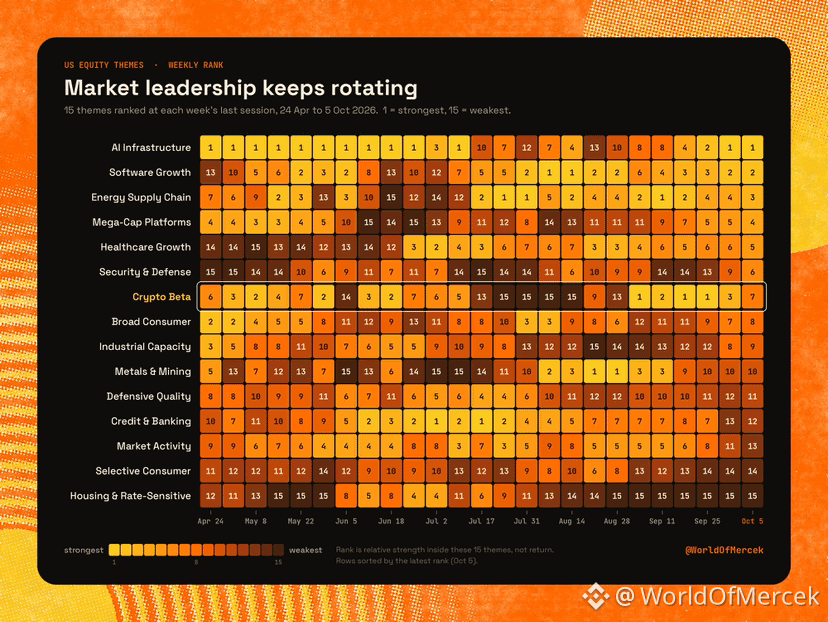
Six different themes have been #1 in US equities over the last six months. And since July nothing has held the top spot for more than 2 weeks in a row.
- AI infra was #1 for 10 straight weeks into late June, dropped as low as 13th in late August, and now it's back on top
- Software went from 13th in April to #1 in August and it's still sitting at 2nd
- Energy was all over the place early on but hasn't left the top 5 since mid July
Crypto beta (basically crypto stocks, not the coins) is the wild one here. It was dead last 4 weeks in a row from late July to mid August. Then it went from 13th to 1st in one week in early September. Held #1 for most of September, and as of Monday it's back to 7th, pretty much the same moment AI infra took the lead back.
So there's risk appetite, it's just not staying anywhere for long.
My take: I don't think crypto's September run is real leadership yet. Back in June it went from 2nd to 14th in a single week, so it can lose the spot as fast as it gets it. If it holds the top 3 for a month I'll look at it differently. Until then it's just money passing through to me.
1
318
9月23日那天,我在 X 上分享了一個“廣度”框架,但從未把它發到這裏。所以我把兩部分都整理在一起。
當時,山寨幣的廣度正在開始改善。更多幣種跑贏了比特幣,市場看起來不再那麼依賴一小撮勝出者。
這令人鼓舞,但在強勁的 BTC 反彈期間擴大的廣度並不罕見。過去 5–6 年裏我們已經見過好幾次。通常失敗的地方在於:一旦比特幣不再承擔“幾乎所有工作”,這種參與度就很難持續活躍。
所以真正的檢驗是:當 BTC 開始整固時會發生什麼。我想觀察兩件事。
第一,跑贏比特幣的山寨幣數量應該保持在較高水平。
第二,如果剔除最強的領頭者,其餘市場不應該立刻又直線滑回負面區域。
如果廣度在 BTC 失去動能後立刻崩塌,那麼更可能只是強烈的“情緒鬆動/緩解”行情,而不是真正的市場結構變化。
目前情況是這樣的。
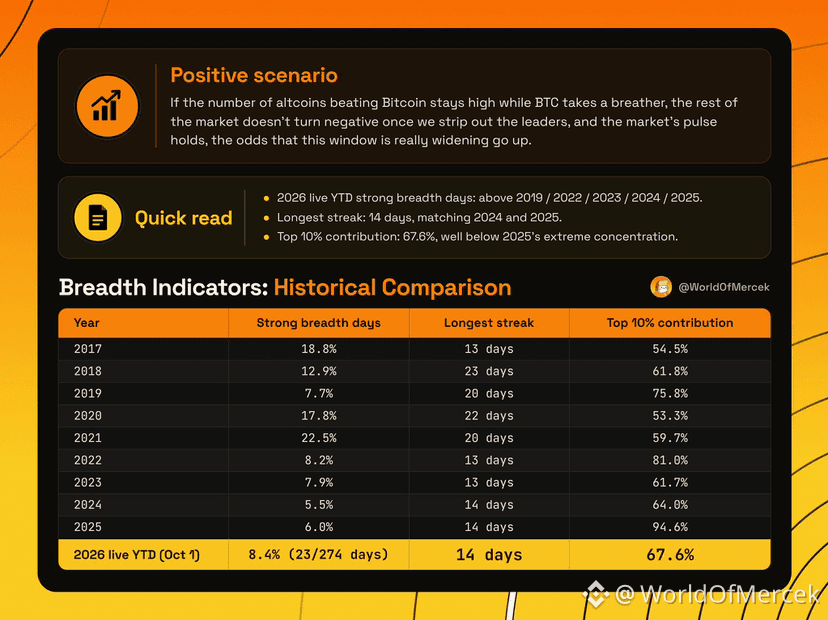
截至 2026 年,已有 8.4% 的交易日呈現出強廣度。這是自 2021 年以來的最高水平,並且高於 2019、2022、2023、2024 和 2025 年。
最長連勝(最長連續出現強廣度的天數)爲 14 天,與 2024 年和 2025 年相同。
我最在意的是“集中度”。前 10% 的幣種貢獻了總貢獻的 67.6%。去年這一比例是 94.6%,這意味着這次行情要依賴的“少數名字”更多。
這並不完全等同於第二個條件,但方向是一樣的:這次行情對領頭者的依賴程度更低了。
我們仍遠低於 2017、2018、2020 和 2021 年期間看到的廣度,所以我不會把這稱作“山寨牛市(altseason)”。
不過就目前而言,這幅圖景更傾向於那棵情景樹裏更積極的分支。
349
市場的問題不只是目前美國公債殖利率偏高而已。在這些水位下,體系仍能運作。
更有意思的問題是:當「安全」報酬變得夠好時,會發生什麼事。
如果短期國庫券(T-bills)、貨幣市場基金以及其他低風險工具,給投資人帶來他們真的滿意的報酬,那麼承擔風險就不再那麼覺得必要。
這就會改變整個計算方式。
既然你可以在不必承受 20–30% 回撤的情況下,獲得一筆不錯的報酬,為什麼還要擁有某種波動性很高的資產,只為了追多那幾個百分點?
到了那個階段,風險資產就不只是彼此之間在競爭而已。
它們要去競爭的是「幾乎什麼都不做」所帶來的結果。
而這個門檻越提高,股票、加密貨幣以及其他風險資產要提供多大的上行空間,才能說服資本離開場邊。
那裡,高殖利率對我來說就變得更有吸引力。
並不是因為 4–5% 就會自動打破市場。
而是因為到了某個時候,「夠好」就會成為一個非常強大的競爭者,取代風險資產的吸引力。
2
803
真實
美聯儲最終還是自己採取了緊縮。
這很有意思,因爲事情本來也可能以另一種方式發展。
今年早些時候,政策利率一直維持不變,而通脹卻在走高。如果你只看“頭條”利率,結果很容易被忽略:從實際(經通脹調整)角度看,貨幣政策正在變得不那麼具有限制性。
我在5月寫到過這一點,因爲這種動態不可能永遠持續。
調整可能來自雙方。
通脹壓力或許會足夠緩和,從而恢復一些美聯儲的實際約束;或者美聯儲最終上調利率來直接實現這一點。
四個月後,我們兩者都有了一些。
通脹已經從近期高點回落,而昨天,美聯儲將目標區間上調了25個基點至3.75–4.00%。美聯儲公開市場委員會(FOMC)本身仍將通脹描述爲偏高。
我年初所關注的實際利率走低(實際利率壓縮)現已基本反轉。
但這裏有一個我覺得容易被忽視的政策面角度。
特朗普一直反覆希望利率更低,但使得低利率成爲可能的條件並非完全不受政府影響。
白宮無法直接設定聯邦基金利率。但貿易政策、財政選擇、能源狀況以及地緣政治進展,都可能影響美聯儲需要應對的通脹環境。美聯儲官員們自己也討論過關稅以及地緣政治/能源衝擊對近期通脹的貢獻,同時也指出其中一些影響可能正在逐漸消退。
因此,通往更低利率的路徑有兩種截然不同的方式。
讓美聯儲容忍更高的通脹。
或是幫助創造一種環境,使通脹足夠下降,以至於美聯儲真的有空間來進一步寬鬆。
第二條路對貨幣政策的“工作量”要求更少。
不過就目前而言,這次調整部分來自美聯儲自身。
我在5月擔心的那種“實際寬鬆”基本已經消失。
而這比起僅僅說利率上調了25個基點,意義要大得多。
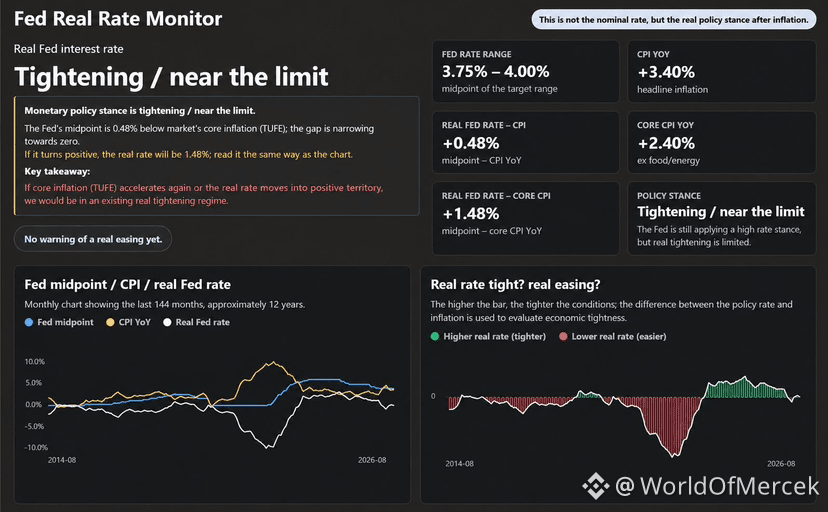
1
1
816
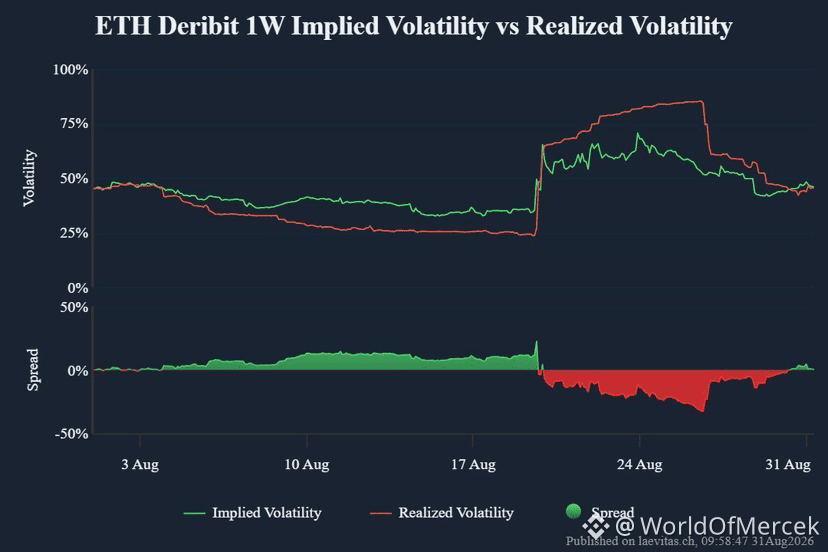
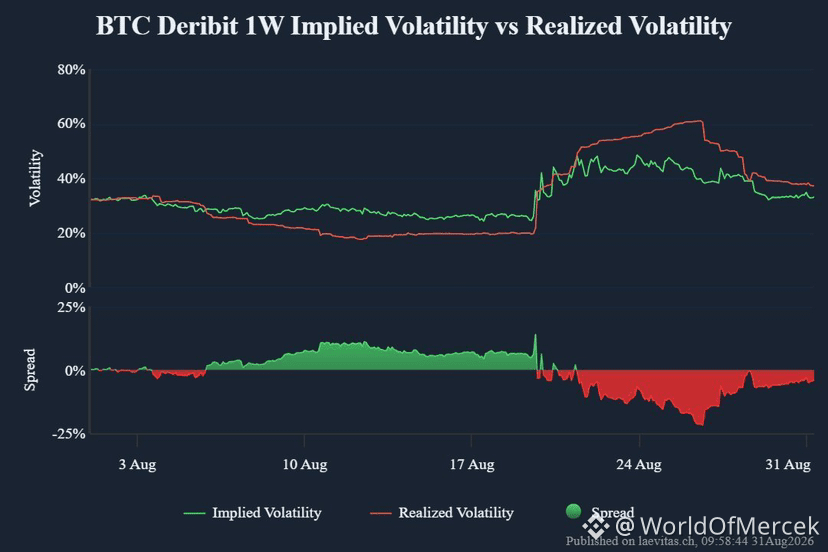
$ETH 在圖表上打破了其先前的本地高點,而 $BTC 看起來還沒有,這確實值得關注;但我不確定它是否像表面看起來那麼有意義。
直接拿兩者做對比的問題在於:你現在是在把波動性差異非常大的資產放在一起比較。
你只要看看 1 週數據:
BTC
實現波動率:約 ~37%
隱含波動率:約 ~32.5%
ETH
實現波動率:約 ~45.5%
隱含波動率:約 ~45.5%
換句話說,ETH 的實際移動幅度大約是 BTC 的 1.23 倍:
45.5 / 37 ≈ 1.23
而期權市場的交易者爲它定價的差距還更大:
45.5 / 32.5 ≈ 1.40
因此期權基本是在說:預計 ETH 的波動將明顯更大。
這就是爲什麼我在僅憑圖表去比較它們最近的反彈時會更謹慎。
BTC 從大約 $63–64K 區域上漲了約 23–25%。ETH 則大約是 29–32%。
乍一看,ETH 似乎更強。
但一旦你記起:ETH 目前實現的波動率比 BTC 高約 23%,而隱含波動率定價高約 40%,那麼其中一部分超額表現其實就是你對這類資產“本就如此”的預期。
還有一種我更願意用的思路:
如果 BTC 出現 10% 的漲幅,那麼 ETH 的漲幅大概在 12–14% 左右,並不會讓我立刻認爲 ETH 發生了什麼截然不同、意義戲劇性更大的變化。這種差異幅度,基本就是它們波動率已經暗示的程度。
所以,是的,ETH 走出新高是重要的。
但我不建議僅憑“ETH 破了高點,而 BTC 沒破”就把它當作證據,說明它們的結構已經出現了實質性分化。
先把漲跌幅按波動率做歸一化。
然後再看看 ETH 是否真的在跑贏你對“高波動資產”應有的預期。
這對我來說纔是更有用的比較方式。
367
真實
文章
$DUSK:爲受監管金融提供隱私區塊鏈往往將隱私視爲二元狀態。
要麼一切都是公開的,要麼一切都是隱藏的。
受監管的金融從未以這種方式運作,而這正是 $DUSK 👇 背後的論點
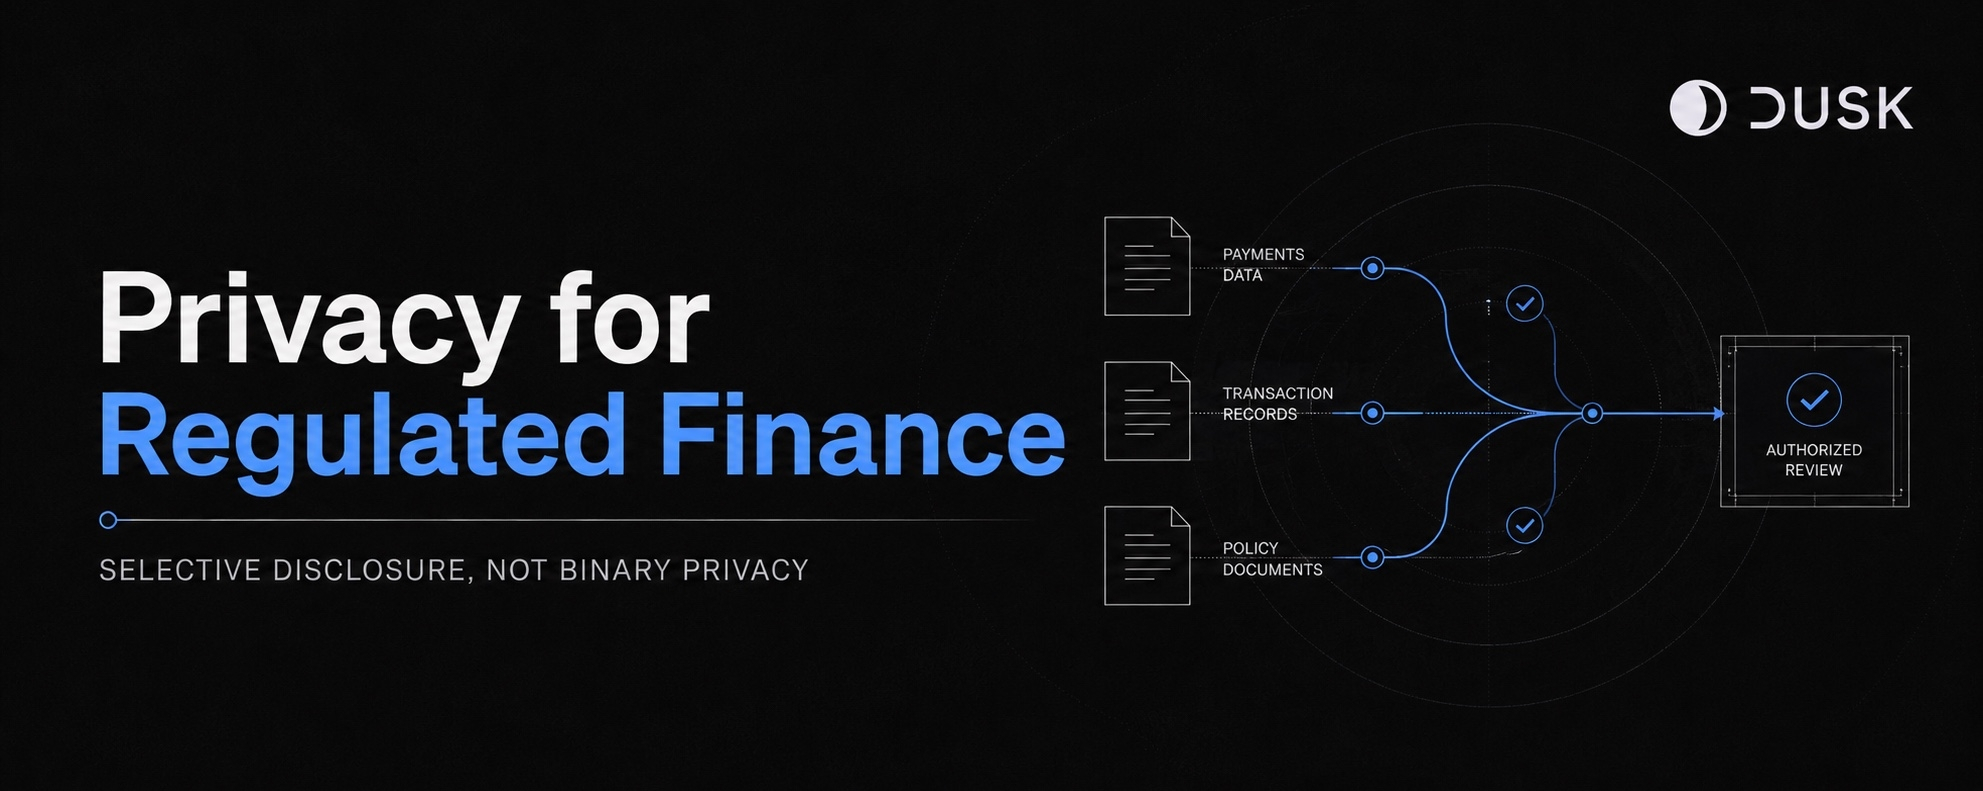
證券結算系統需要敏感的交易數據來保持安全防護。它還需要一個公開的狀態,在這裏這些數據是有用的;爲獲授權審查提供選擇性披露;以及足夠確定性的結算流程,以便審計員能夠信任。
這些都不符合大多數鏈所採用的“非此即彼”的隱私模型。
$DUSK:爲受監管金融提供隱私
區塊鏈往往將隱私視爲二元狀態。
要麼一切都是公開的,要麼一切都是隱藏的。
受監管的金融從未以這種方式運作,而這正是 $DUSK 👇 背後的論點
證券結算系統需要敏感的交易數據來保持安全防護。它還需要一個公開的狀態,在這裏這些數據是有用的;爲獲授權審查提供選擇性披露;以及足夠確定性的結算流程,以便審計員能夠信任。
這些都不符合大多數鏈所採用的“非此即彼”的隱私模型。
要麼一切都是公開的,要麼一切都是隱藏的。
受監管的金融從未以這種方式運作,而這正是 $DUSK 👇 背後的論點
證券結算系統需要敏感的交易數據來保持安全防護。它還需要一個公開的狀態,在這裏這些數據是有用的;爲獲授權審查提供選擇性披露;以及足夠確定性的結算流程,以便審計員能夠信任。
這些都不符合大多數鏈所採用的“非此即彼”的隱私模型。
3
10
6.2k
在這兒加一點 $DUSK。
打算把它短期處理,當作一筆快速交易。
不構成投資建議,請自行盡調。
在這兒加一點 $DUSK。
打算把它短期處理,當作一筆快速交易。
不構成投資建議,請自行盡調。
打算把它短期處理,當作一筆快速交易。
不構成投資建議,請自行盡調。
5
6
4.7k
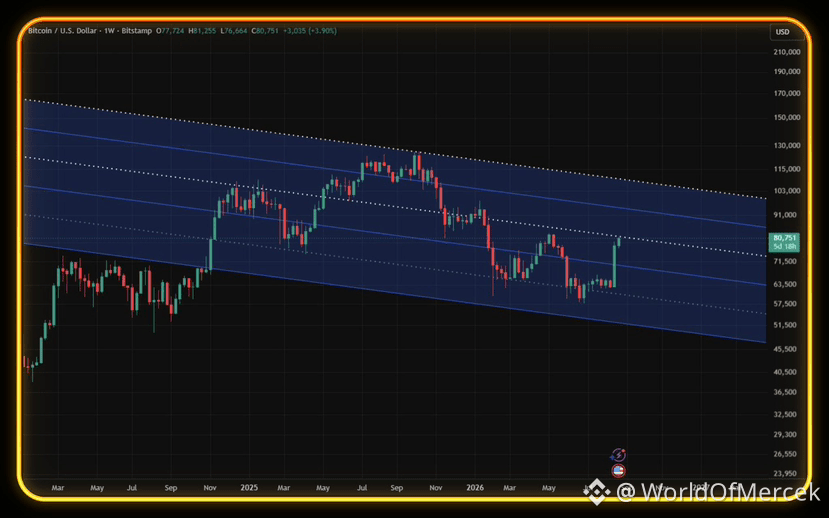
BTC 處在那種水平之一:我不會急着做決定。
回撤到接近 80K 的方向看起來不錯,但一直在主導這段結構的趨勢線正好就卡在約 80–81K 附近。
如果是新的進場,我更希望看到 BTC 在周線層面真正收盤站上它,而不是在它上方交易幾小時就稱之爲突破。
尤其是這周。
英偉達財報、核心 PCE、二季度 GDP 的第二次預估,然後是傑克遜霍爾的沃什,以及週五公佈的美國就業數據的初步基準修訂。
未來幾天市場要消化的東西非常多。
而且既然我們已經接近月末了,等待周線確認基本上也就把月度收盤的影響考慮進來了。
我覺得這裏這樣做很有用,因爲關鍵並不在於 BTC 能不能在 80–81K 上方交易。
當然是可以的。
問題是,在這些催化劑都過去之後,它能否留在那兒。
如果它做到了,那麼這段結構在我看來就會變得更有意思。
如果它在這一週突破了趨勢線,但在收盤前又把它失守回去,那麼你大概率就避免了又一次追進另一個假突破。
有時候等上幾天會讓你付出一個略微更差的入場價。
但有時候,這會讓你免於一筆糟得多的交易。
在這種位置、並且面臨這種強度的行情預期下,我願意爲確認多付一點成本。
3
3k
誤解市場最簡單的方法之一,就是隻盯着你已經擁有的東西。
比特幣並不會僅僅因爲“比特幣本身”而移動。
債券會影響外匯。油價會改變通脹預期。收益率會調整股權估值。流動性會在它們之間流轉,並最終也會流向加密貨幣。
今天的交易也許是一種“貨幣稀釋”。明天可能會是通脹、衰退,或是一次槓桿撤出。
你不需要把每一次輪動都抓住。
但你應該弄清楚:下一次輪動可能從哪裏開始。
這些天我對“牛市還是熊市?”並不那麼在意。
我更關心一個問題:
接下來的那筆交易會是什麼?
誤解市場最簡單的方法之一,就是隻盯着你已經擁有的東西。
比特幣並不會僅僅因爲“比特幣本身”而移動。
債券會影響外匯。油價會改變通脹預期。收益率會調整股權估值。流動性會在它們之間流轉,並最終也會流向加密貨幣。
今天的交易也許是一種“貨幣稀釋”。明天可能會是通脹、衰退,或是一次槓桿撤出。
你不需要把每一次輪動都抓住。
但你應該弄清楚:下一次輪動可能從哪裏開始。
這些天我對“牛市還是熊市?”並不那麼在意。
我更關心一個問題:
接下來的那筆交易會是什麼?
比特幣並不會僅僅因爲“比特幣本身”而移動。
債券會影響外匯。油價會改變通脹預期。收益率會調整股權估值。流動性會在它們之間流轉,並最終也會流向加密貨幣。
今天的交易也許是一種“貨幣稀釋”。明天可能會是通脹、衰退,或是一次槓桿撤出。
你不需要把每一次輪動都抓住。
但你應該弄清楚:下一次輪動可能從哪裏開始。
這些天我對“牛市還是熊市?”並不那麼在意。
我更關心一個問題:
接下來的那筆交易會是什麼?
2
599
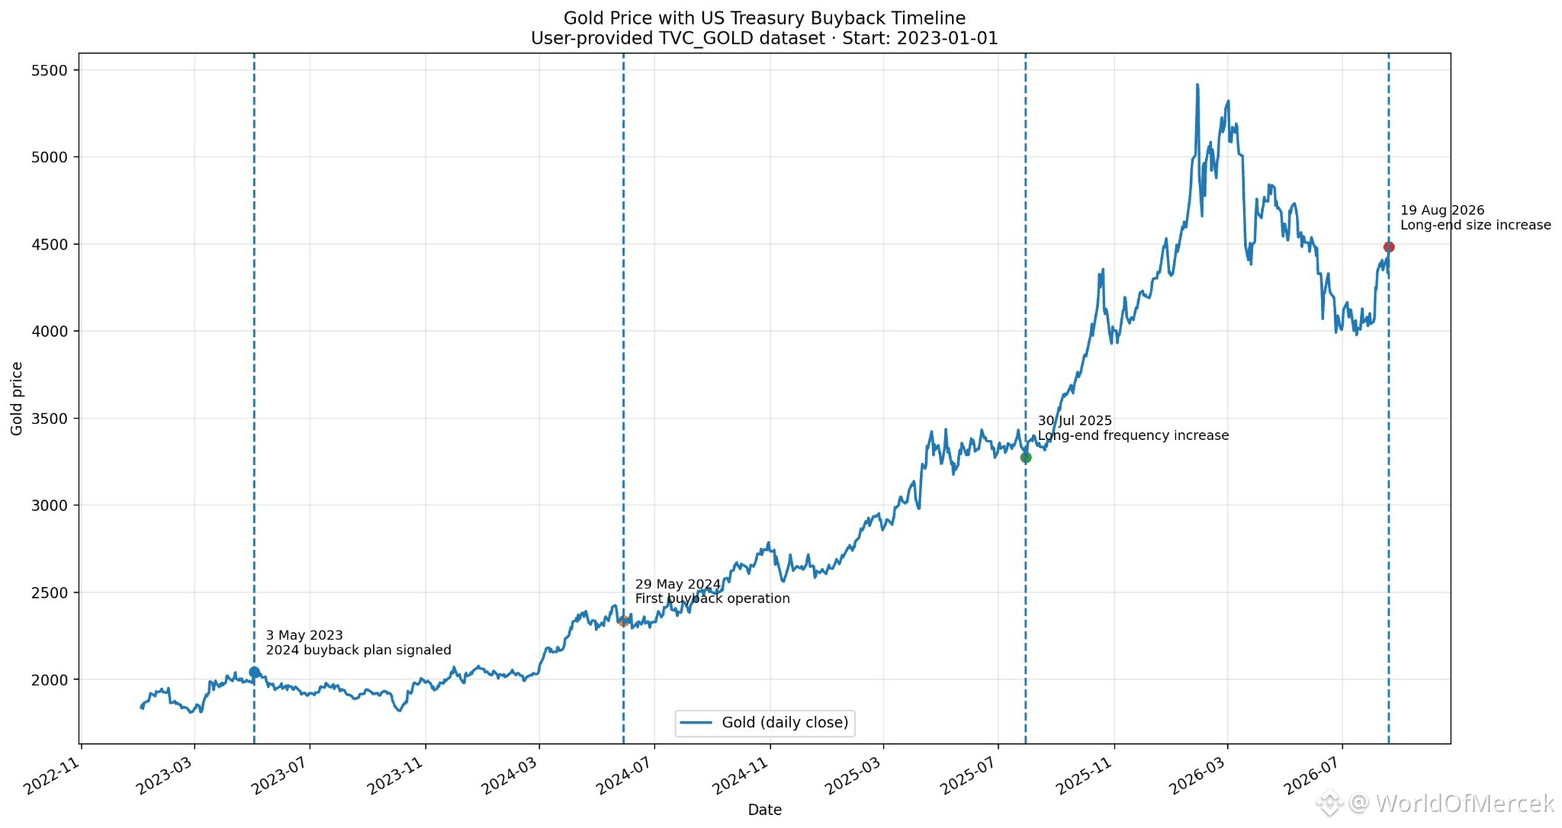
2023年5月,美國財政部宣佈計劃從次年開始恢復定期的美國國債回購。
這個想法相當直接:買入更老、流動性更差的債券,並改善美國國債市場的運作方式。
到2024年5月29日,他們確實開始實施了。
隨後在2025年7月,該計劃的重點進一步轉向長期端。10-20年和20-30年期限板塊的回購開始更頻繁地發生。
而昨天,他們又向前邁出一步。
從9月9日開始,這些用於長期端流動性支持的回購單筆最大規模,至少將從20億美元提高到40億美元。
因此,在過去三年裏:
2023年:宣佈回購計劃。
2024年:開始使用。
2025年:在長期國債中更頻繁地使用。
2026年:把這些操作的規模加倍。
我想把其中一件事講清楚,因爲我知道對話通常會走到哪裏:
這不是量化寬鬆(QE)。
美聯儲並沒有印錢去買國債。財政部在管理自己的債務市場:回購更老的證券,並努力防止在曲線的部分區域出現流動性變成問題。
但說“這不是QE”並不意味着這種進程就因此不重要。
美國需要融資的債務越來越多。長期收益率一直承受着壓力。而在同一時期,財政部逐漸變得更積極地在長期端支持流動性。
現在把黃金放到這條時間線上一起看。
我當然不是在說財政部回購是導致黃金從大約2000美元漲到今天這個位置的原因。推動那次上漲的因素還有很多。
但我確實認爲,兩者屬於同一個更大的故事。
當越來越難在不在某個地方引發債券市場壓力的情況下爲不斷增長的赤字籌集資金時,一種沒有發行方、沒有到期日、也沒有交易對手方的資產就會變得更有吸引力。
財政部可以改善流動性。它可以改變發行安排。它可以回購更老的債券,並讓“管道”運作得更好。
但無論是其中任何一件事,它都做不到的是讓這筆債務消失。
1
100
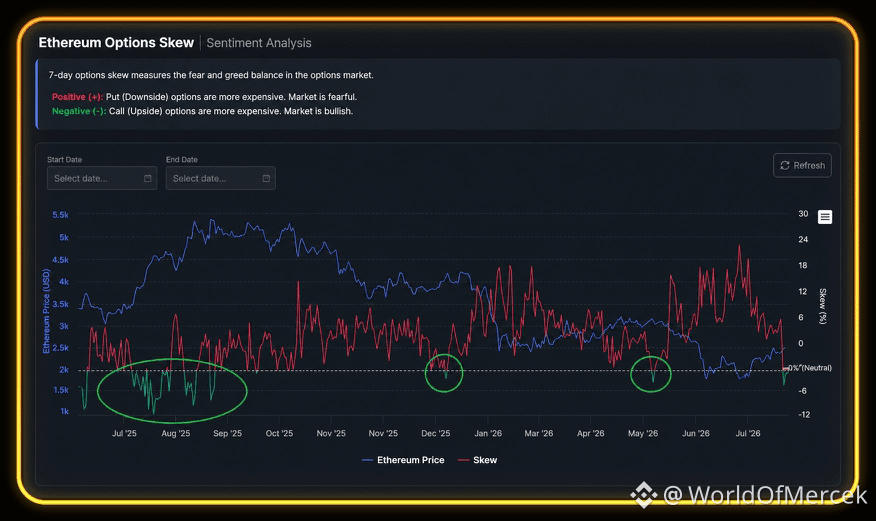
ETH 的 7 日期期權偏度已跌落至零以下。
短期限的看漲期權目前的交易價格高於看跌期權,這表明對短期上行的需求有所升溫。
今年 1 月和 5 月我們也見過類似情況。在這兩次中,進入負偏度的狀態並未持續太久,市場很快又開始爲下行保護支付更多成本。
更強的看漲對比出現在 2025 年 7 月。屆時偏度保持爲負的時間更長,說明看漲需求並不只是短暫反應,而是更持久的持倉結構變化的一部分。
因此,我不會僅僅把某一次跌破零作爲確認依據。關鍵在於它能否在那一位置持續。
對於已經持有現貨 $ETH 的人而言,僅憑負偏度並不足以成爲放棄長期論點的理由。但它也未必是激進追逐新增敞口的最佳位置。繼續持有該倉位、在倉位過大時適當止盈,或增加更久期限的下行保護,可能更有意義。
對於期權交易者來說,這裏短期限看漲期權可能看起來很有吸引力,但一旦市場情緒轉向,它們可能會迅速貶值。更均衡的做法是:用更長久期限的看跌期權來保護現貨倉位,並通過在更高執行價賣出一部分更短期限的看漲期權來抵消部分成本。
用我簡單的看法:現貨持有者不需要追逐這次行情變化。期權交易者可能更適合賣出昂貴的短期上行機會,並用相對更便宜的看跌期權來保護自己已經持有的內容。
2
470
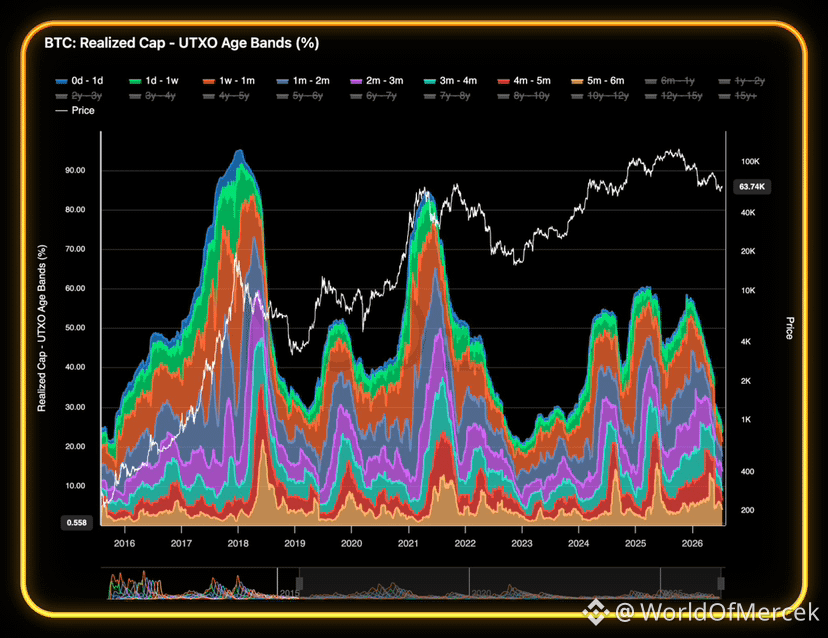
$BTC 已經見底了嗎?
只看價格是回答不了這個問題的。
任何聲稱自己確切知道“底部”在哪裏的人……大概率並不知道。
我們能分析的是投資者的行爲。
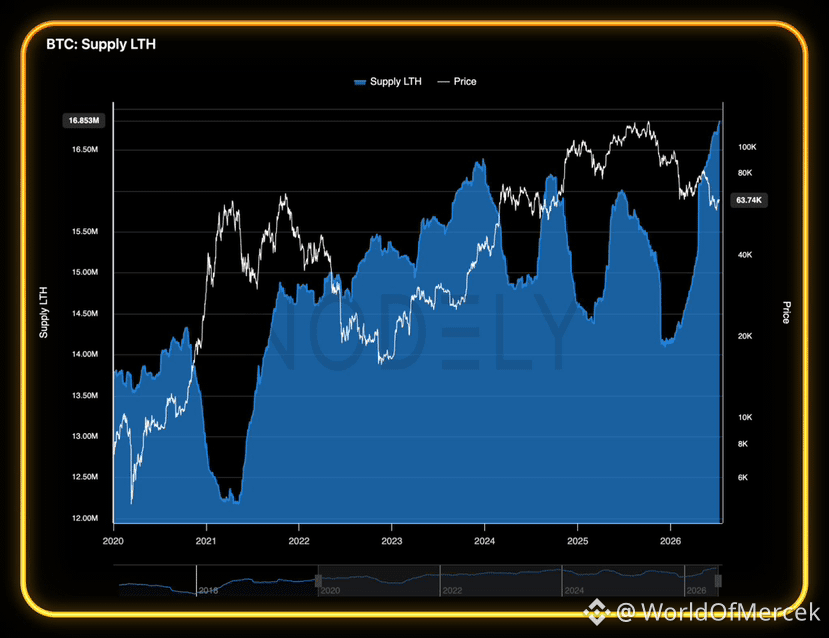
每一輪熊市最清晰的特徵之一,就是投機資本會消失,市場會越來越多地落入長期持有者的手中。
這正是第一張圖所展示的。
長期持有者的供應量已經攀升至新的歷史最高水平。
換句話說,過去幾個月發生的一切之下,越來越多的 BTC 現在掌握在那些幾乎沒有出售意願、並且長期持幣的投資者手裏。
現在看第二張圖。
與其去問“誰在持有比特幣……”
不如問“誰還在繼續交易它”。
短期活躍度已經大幅下滑。
我們正接近此前僅在 FTX 崩潰前後纔出現過的水平。
這並不能保證價格已經完成了最終的下探。
這是兩個不同的問題。
價格總是可能繼續走低。
但行爲講述的是另一種故事。
通常主導牛市的那部分投機資金已經基本消退,而長期的信念仍在持續增強。
從歷史上看,這正是你在熊市底部附近應當看到的情況。
接下來會發生什麼,取決於是否會出現新的需求。
如果監管口徑變得更清晰、流動性條件更有利,並且資金開始重新流回該領域,這種持倉結構所構成的基礎,會比大多數人意識到的要強得多。
就我個人而言,我花在試圖預測“精確的底部”上的時間要少得多。
我更願意觀察是誰在擁有這些幣。
因爲行爲通常會在價格之前發生變化。
2
87
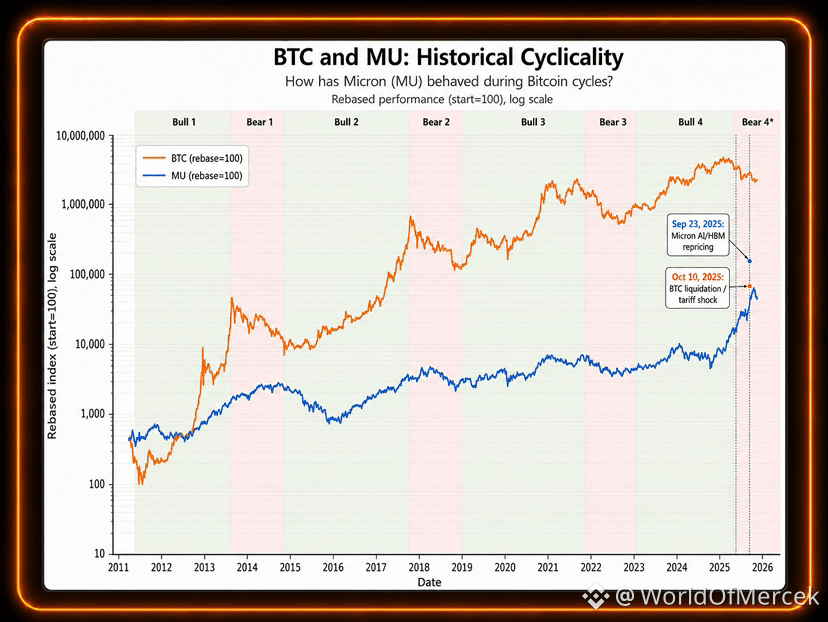
$MU在歷史上一直是需要與$BTC並行關注的更好週期性信號之一。
但這輪週期提出了一個不同的問題。
如果比特幣正在形成一個週期性底部,那麼英特爾(Micron)是否仍需要先完成築底?
還是說,2025年末開始的背離告訴我們:這輪行情由一組不同的力量所推動?
$MU在歷史上一直是需要與$BTC並行關注的更好週期性信號之一。
但這輪週期提出了一個不同的問題。
如果比特幣正在形成一個週期性底部,那麼英特爾(Micron)是否仍需要先完成築底?
還是說,2025年末開始的背離告訴我們:這輪行情由一組不同的力量所推動?
但這輪週期提出了一個不同的問題。
如果比特幣正在形成一個週期性底部,那麼英特爾(Micron)是否仍需要先完成築底?
還是說,2025年末開始的背離告訴我們:這輪行情由一組不同的力量所推動?
3
260
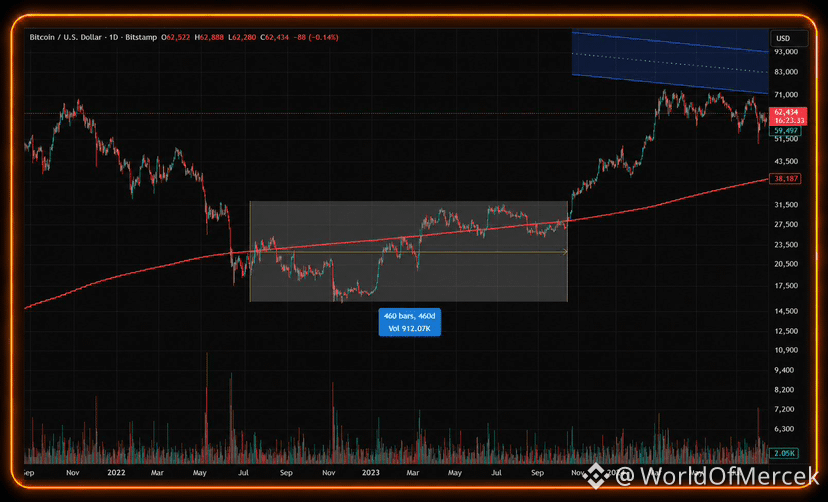
我覺得人們開始把對 2022 年的對比有點過於字面化了。
我一直在看到:
“2022 年 7 月看起來是這樣,所以 7 月到 8 月應該會按同樣方式展開。”
但如果我們要對比這兩個週期,不也應該承認:2022 年 7 月至 8 月的價格,大約在 15 個月後的 2023 年 9 月到 10 月左右又被重新檢驗了嗎?
歷史是有用的。
把它當成劇本通常不太合適。
我覺得人們開始把對 2022 年的對比有點過於字面化了。
我一直在看到:
“2022 年 7 月看起來是這樣,所以 7 月到 8 月應該會按同樣方式展開。”
但如果我們要對比這兩個週期,不也應該承認:2022 年 7 月至 8 月的價格,大約在 15 個月後的 2023 年 9 月到 10 月左右又被重新檢驗了嗎?
歷史是有用的。
把它當成劇本通常不太合適。
我一直在看到:
“2022 年 7 月看起來是這樣,所以 7 月到 8 月應該會按同樣方式展開。”
但如果我們要對比這兩個週期,不也應該承認:2022 年 7 月至 8 月的價格,大約在 15 個月後的 2023 年 9 月到 10 月左右又被重新檢驗了嗎?
歷史是有用的。
把它當成劇本通常不太合適。
51
343
部分真實

文章
理解 RE Protocol:收益到底從哪裏來TVL 爲 4.65 億美元,而且我和很多人交流時發現,他們還沒聽說過 RE Protocol。
這意味着這個數字是在敘事形成之前就已經存在了。
讓我們來分析結構化的資金流動👇
1️⃣ 再保險,簡要來說
再保險就是保險公司之間的保險。
當 State Farm 在佛羅里達爲一處房產承保颶風險時,他們不希望全部巨災敞口都直接留在自己的資產負債表上。
他們會把其中一部分風險轉移給像 Munich Re、Swiss Re、Lloyd's 旗下的辛迪加這樣的再保險方,讓對方在獲得保費分成的同時承擔尾部風險。
理解 RE Protocol:收益到底從哪裏來
TVL 爲 4.65 億美元,而且我和很多人交流時發現,他們還沒聽說過 RE Protocol。
這意味着這個數字是在敘事形成之前就已經存在了。
讓我們來分析結構化的資金流動👇
1️⃣ 再保險,簡要來說
再保險就是保險公司之間的保險。
當 State Farm 在佛羅里達爲一處房產承保颶風險時,他們不希望全部巨災敞口都直接留在自己的資產負債表上。
他們會把其中一部分風險轉移給像 Munich Re、Swiss Re、Lloyd's 旗下的辛迪加這樣的再保險方,讓對方在獲得保費分成的同時承擔尾部風險。
這意味着這個數字是在敘事形成之前就已經存在了。
讓我們來分析結構化的資金流動👇
1️⃣ 再保險,簡要來說
再保險就是保險公司之間的保險。
當 State Farm 在佛羅里達爲一處房產承保颶風險時,他們不希望全部巨災敞口都直接留在自己的資產負債表上。
他們會把其中一部分風險轉移給像 Munich Re、Swiss Re、Lloyd's 旗下的辛迪加這樣的再保險方,讓對方在獲得保費分成的同時承擔尾部風險。
10
150
15.5k
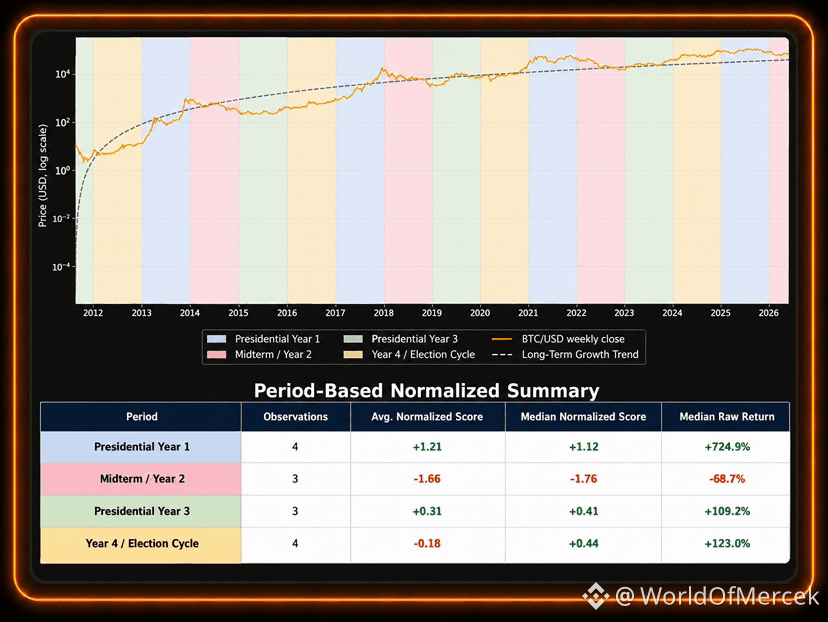
顯然,美國總統選舉週期並不能決定比特幣接下來會走向哪裏。
但當你把它與流動性、美聯儲政策和監管並列來看時,這種框架就會變得更有意思。
如果歷史再次押韻,我們即將從週期的第二年邁入第三年。
這並不能保證價格會更高。
它只是把我的注意力轉向幾個問題:
➜ 流動性是否開始改善?
➜ 美聯儲是否變得沒那麼緊縮?
➜ 監管的不確定性是否開始消退?
➜ 比特幣是否正在收復其長期增長趨勢?
➜ 過了中期選舉之後,政治環境是否會變得更可預測?
市場在底部時很少會敲響“信號”。
在更大行情開始之前,它們通常會留下很多線索。
顯然,美國總統選舉週期並不能決定比特幣接下來會走向哪裏。
但當你把它與流動性、美聯儲政策和監管並列來看時,這種框架就會變得更有意思。
如果歷史再次押韻,我們即將從週期的第二年邁入第三年。
這並不能保證價格會更高。
它只是把我的注意力轉向幾個問題:
➜ 流動性是否開始改善?
➜ 美聯儲是否變得沒那麼緊縮?
➜ 監管的不確定性是否開始消退?
➜ 比特幣是否正在收復其長期增長趨勢?
➜ 過了中期選舉之後,政治環境是否會變得更可預測?
市場在底部時很少會敲響“信號”。
在更大行情開始之前,它們通常會留下很多線索。
但當你把它與流動性、美聯儲政策和監管並列來看時,這種框架就會變得更有意思。
如果歷史再次押韻,我們即將從週期的第二年邁入第三年。
這並不能保證價格會更高。
它只是把我的注意力轉向幾個問題:
➜ 流動性是否開始改善?
➜ 美聯儲是否變得沒那麼緊縮?
➜ 監管的不確定性是否開始消退?
➜ 比特幣是否正在收復其長期增長趨勢?
➜ 過了中期選舉之後,政治環境是否會變得更可預測?
市場在底部時很少會敲響“信號”。
在更大行情開始之前,它們通常會留下很多線索。
1
23
314
我花在研究這些數據上的時間越多,就越難讓自己在結構上對山寨幣保持看空立場。
這並不意味着底部已經到來。
這也不意味着我們看不到另一輪急跌式的拋售。
只是意味着,表面之下的市場看起來和大多數人所描述的完全不一樣。
過去幾周裏,我一直在觀察資金流向、相對強弱、市場主導地位、流動性以及融資活動。
沒有任何一個單一指標能告訴你確切的底部在哪裏。
但當它們都開始朝同一個方向指引時,我就會注意。
新的項目又開始獲得融資。
建設者從來都沒有真正離開。
即使情緒依然感覺完全崩壞,有些板塊已經開始跑贏。
這通常就是新週期開始的方式。
不是以興奮爲開端,而是以不相信爲開端。
我現在不再試圖去抄到“精確的底”。
我更願意利用這段時間,在敘事發生變化之前決定我想持有什麼。
如果我們再走低一段,我會繼續買。
如果沒有,我也已經提前佈局好了。
接下來的幾個月並不是爲了預測每一次走勢。
而是爲了在所有人意識到已經發生變化之前,做好準備。
等到市場最終承認這個機會是真實存在的時候,通常它就已經不再是機會了。
2
20
174
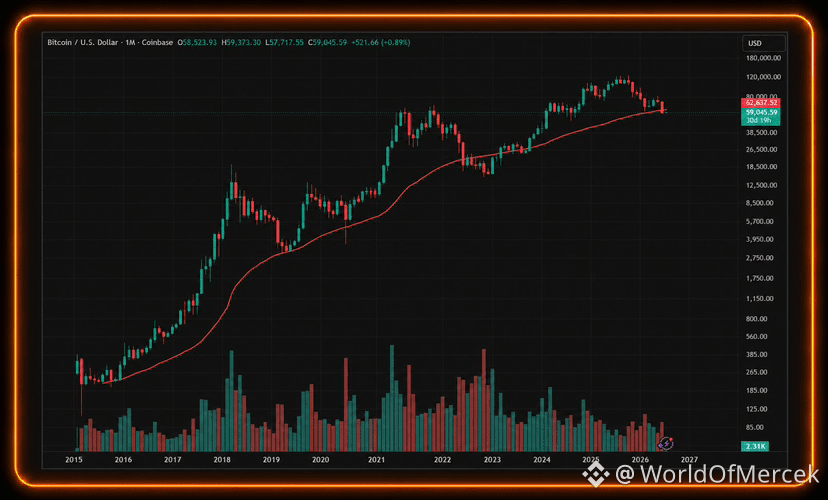
月度收盤跌破200周移動均線很關鍵。
並不是因爲$BTC以前從未發生過。
而是因爲上一次出現這種情況時,市場花了數月時間才試圖從中恢復。
現在再疊加一個事實:
從歷史上看,7月往往是比特幣在經歷疲弱的6月之後,反彈最強勁的月份。
因此,本月的重要性遠遠超過這次收盤本身。
如果BTC迅速重新站回200周移動均線,這次月度收盤可能最終只會被人記作又一個“熊市陷阱”。
如果沒有……
那我們就應該開始把這當作真正的結構性變化,而不只是又一次回調。
月度收盤跌破200周移動均線很關鍵。
並不是因爲$BTC以前從未發生過。
而是因爲上一次出現這種情況時,市場花了數月時間才試圖從中恢復。
現在再疊加一個事實:
從歷史上看,7月往往是比特幣在經歷疲弱的6月之後,反彈最強勁的月份。
因此,本月的重要性遠遠超過這次收盤本身。
如果BTC迅速重新站回200周移動均線,這次月度收盤可能最終只會被人記作又一個“熊市陷阱”。
如果沒有……
那我們就應該開始把這當作真正的結構性變化,而不只是又一次回調。
並不是因爲$BTC以前從未發生過。
而是因爲上一次出現這種情況時,市場花了數月時間才試圖從中恢復。
現在再疊加一個事實:
從歷史上看,7月往往是比特幣在經歷疲弱的6月之後,反彈最強勁的月份。
因此,本月的重要性遠遠超過這次收盤本身。
如果BTC迅速重新站回200周移動均線,這次月度收盤可能最終只會被人記作又一個“熊市陷阱”。
如果沒有……
那我們就應該開始把這當作真正的結構性變化,而不只是又一次回調。
1
35
184
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
Vitalik警告AI或将加速削弱密码学安全
15,580 次瀏覽
134 討論中
OpenAI 向幣圈放出“核彈”,直接威脅比特幣、以太坊安全。V神、以太坊核心研究員Justin Drake 已發佈安全提醒。
最重要的點:AI 幾個星期的數據進展可能超過過去幾個世紀,在量子計算之前,ECC(橢圓曲線加密)算法會先被AI攻破。
(注:比特幣和以太坊等大量加密項目都採用了ECC(橢圓曲線密碼學)及其衍生的ECDSA(橢圓曲線數字簽名算法)作爲其底層密碼學核心,用於生成密鑰對和簽署交易。)
OpenAI 把這 722 篇數學預印本,歸爲 372 組相關成果,由尚未公開的內部模型生成,其中約 160 篇附有 Lean 形式化證明,官方也承認未形式化的成果可能存在問題。
即便如此,AI大模型的能力飛躍已經引發 V 神這類技術大佬的擔憂。
先是,以太坊核心研究員Justin Drake 看了OpenAI的數學成果之後直接呼籲幣圈進入“掩體模式”,建議將資產轉移到未簽署過交易的新地址。只要公鑰暴露過的地址都應該把資金轉移到全新地址。
之後,以太坊創始人V神剛剛同樣提醒:以往擔心量子計算的威脅,現在AI的威脅可能會先一步到來。如果AI未來兩年帶來約等於過去 50 年的數學進展。ML-DSA、全同態加密(FHE)這類格幣圈最常用的密碼的具體安全性可能明顯下降;ECDSA 的安全窗口也可能比預期更短。
Justin Drake認爲數學超級智能已經到來。橢圓曲線(ECC)對超級智能尤其脆弱。最壞的情況下,幾個月內 ECC就會被攻破。例如利用一個大型GPU集羣一週內利用一個公鑰推導出對應私鑰。
FOLLOWIN NEWS
·18 人按讚
·10.9k 次瀏覽
XRP现货ETF持仓17亿美元周流入放缓
37,535 次瀏覽
207 討論中
FrenchHill敦促跛脚鸭会期通过CLARITY法案
33,051 次瀏覽
94 討論中