
漂亮定乾坤
213 貼文

漂亮定乾坤
舉報
封鎖用戶
黄金美股数据专家
29 關注
79 粉絲
578 點讚數
貼文
全部
引用
·
--
$XAU 【高盛:預計美聯儲將在10月再次加息】金十數據9月17日訊,美聯儲週三釋放鷹派信號後,高盛現預計美聯儲將在10月再次加息25個基點,成爲首批預測美聯儲將連續加息的華爾街主要銀行之一。這一判斷扭轉了高盛此前的觀點。此前高盛認爲,美聯儲在9月加息25個基點後已經完成本輪緊縮週期。高盛指出,美聯儲更新後的利率預測顯示,絕大多數決策者預計今年至少還會加息一次,這預示着2026年將有“兩次加息”的基準情境。高盛稱,10月最有可能成爲下一次加息的時間點,因爲決策者將進一步收緊政策的舉措描述爲有助於推動通脹“更及時地迴歸”至美聯儲2%的目標水平。高盛表示,此次會議釋放的信號比預期更加鷹派,理由包括美聯儲官員的利率預測、對中性利率的上調,以及沃什多次將此次行動描述爲僅僅“撤走了一定程度的寬鬆”。美國銀行全球研究是另一家預計美聯儲採取更激進緊縮路徑的主要機構,其預計美聯儲將在10月和12月分別加息。
$XAU 【高盛:預計美聯儲將在10月再次加息】金十數據9月17日訊,美聯儲週三釋放鷹派信號後,高盛現預計美聯儲將在10月再次加息25個基點,成爲首批預測美聯儲將連續加息的華爾街主要銀行之一。這一判斷扭轉了高盛此前的觀點。此前高盛認爲,美聯儲在9月加息25個基點後已經完成本輪緊縮週期。高盛指出,美聯儲更新後的利率預測顯示,絕大多數決策者預計今年至少還會加息一次,這預示着2026年將有“兩次加息”的基準情境。高盛稱,10月最有可能成爲下一次加息的時間點,因爲決策者將進一步收緊政策的舉措描述爲有助於推動通脹“更及時地迴歸”至美聯儲2%的目標水平。高盛表示,此次會議釋放的信號比預期更加鷹派,理由包括美聯儲官員的利率預測、對中性利率的上調,以及沃什多次將此次行動描述爲僅僅“撤走了一定程度的寬鬆”。美國銀行全球研究是另一家預計美聯儲採取更激進緊縮路徑的主要機構,其預計美聯儲將在10月和12月分別加息。
2
199
·
--
你看到的“美聯儲本次加息更像1997年的行動”這一類比,核心在於兩者都屬預防式、小幅且預期充分的“保險式”加息,旨在爲過熱的經濟降溫,而非應對失控的通脹。
📜 1997年加息背景:一次“保險式”微調
1997年3月25日,美聯儲將聯邦基金利率上調25個基點至5.5%。當時美國經濟強勁,失業率降至5.3%,美聯儲此舉是預防性措施,擔心強勁需求引發通脹,旨在延長經濟擴張。格林斯潘稱其爲“一種保險形式”。
🔍 與當下的核心相似點
當前環境與1997年高度相似,主要體現在:
· 經濟有韌性:勞動力市場健康,經濟未衰退,與1997年相似。
· 通脹未失控:通脹雖升溫但遠低於2022年峯值,處於可控範圍。
· 科技週期支撐:當前AI投資熱潮與1997年互聯網浪潮類似,支撐增長並抵消高利率影響。
· 加息預期充分:市場已提前消化加息預期,落地可能“利空出盡”。
⚠️ 關鍵差異與風險
歷史不會簡單重演,需注意以下不同:
· 經濟內部分化:當前美國經濟呈“K型分化”,傳統需求已受高利率約束。
· 政策利率起點高:當前利率處於高位,進一步加息空間有限。
· 外部環境更復雜:當前面臨貿易戰和全球增長疲弱等挑戰,相較1997年僅亞洲金融危機更復雜。
📈 市場影響參考
1997年加息後市場表現提供了參考:
· 短期承壓:加息前後美股通常承壓,如1997年標普500曾下挫約10%。
· 中期強勢:一旦市場確認緊縮結束,股市往往快速反彈。1997年加息後一年,標普500累計上漲42%。
· 美債見頂:加息落地後,10年期美債收益率通常見頂回落。
總的來說,“1997年”的類比是對當前預防式、小幅加息性質的歸納,而非對市場走勢的簡單預測。
你看到的“美聯儲本次加息更像1997年的行動”這一類比,核心在於兩者都屬預防式、小幅且預期充分的“保險式”加息,旨在爲過熱的經濟降溫,而非應對失控的通脹。
📜 1997年加息背景:一次“保險式”微調
1997年3月25日,美聯儲將聯邦基金利率上調25個基點至5.5%。當時美國經濟強勁,失業率降至5.3%,美聯儲此舉是預防性措施,擔心強勁需求引發通脹,旨在延長經濟擴張。格林斯潘稱其爲“一種保險形式”。
🔍 與當下的核心相似點
當前環境與1997年高度相似,主要體現在:
· 經濟有韌性:勞動力市場健康,經濟未衰退,與1997年相似。
· 通脹未失控:通脹雖升溫但遠低於2022年峯值,處於可控範圍。
· 科技週期支撐:當前AI投資熱潮與1997年互聯網浪潮類似,支撐增長並抵消高利率影響。
· 加息預期充分:市場已提前消化加息預期,落地可能“利空出盡”。
⚠️ 關鍵差異與風險
歷史不會簡單重演,需注意以下不同:
· 經濟內部分化:當前美國經濟呈“K型分化”,傳統需求已受高利率約束。
· 政策利率起點高:當前利率處於高位,進一步加息空間有限。
· 外部環境更復雜:當前面臨貿易戰和全球增長疲弱等挑戰,相較1997年僅亞洲金融危機更復雜。
📈 市場影響參考
1997年加息後市場表現提供了參考:
· 短期承壓:加息前後美股通常承壓,如1997年標普500曾下挫約10%。
· 中期強勢:一旦市場確認緊縮結束,股市往往快速反彈。1997年加息後一年,標普500累計上漲42%。
· 美債見頂:加息落地後,10年期美債收益率通常見頂回落。
總的來說,“1997年”的類比是對當前預防式、小幅加息性質的歸納,而非對市場走勢的簡單預測。
📜 1997年加息背景:一次“保險式”微調
1997年3月25日,美聯儲將聯邦基金利率上調25個基點至5.5%。當時美國經濟強勁,失業率降至5.3%,美聯儲此舉是預防性措施,擔心強勁需求引發通脹,旨在延長經濟擴張。格林斯潘稱其爲“一種保險形式”。
🔍 與當下的核心相似點
當前環境與1997年高度相似,主要體現在:
· 經濟有韌性:勞動力市場健康,經濟未衰退,與1997年相似。
· 通脹未失控:通脹雖升溫但遠低於2022年峯值,處於可控範圍。
· 科技週期支撐:當前AI投資熱潮與1997年互聯網浪潮類似,支撐增長並抵消高利率影響。
· 加息預期充分:市場已提前消化加息預期,落地可能“利空出盡”。
⚠️ 關鍵差異與風險
歷史不會簡單重演,需注意以下不同:
· 經濟內部分化:當前美國經濟呈“K型分化”,傳統需求已受高利率約束。
· 政策利率起點高:當前利率處於高位,進一步加息空間有限。
· 外部環境更復雜:當前面臨貿易戰和全球增長疲弱等挑戰,相較1997年僅亞洲金融危機更復雜。
📈 市場影響參考
1997年加息後市場表現提供了參考:
· 短期承壓:加息前後美股通常承壓,如1997年標普500曾下挫約10%。
· 中期強勢:一旦市場確認緊縮結束,股市往往快速反彈。1997年加息後一年,標普500累計上漲42%。
· 美債見頂:加息落地後,10年期美債收益率通常見頂回落。
總的來說,“1997年”的類比是對當前預防式、小幅加息性質的歸納,而非對市場走勢的簡單預測。
1
303
·
--
文章
加息不是選擇題,是信譽題——站在沃什的視角市場幾乎已經替沃什做了決定。截至決議前夜,CME“美聯儲觀察”顯示,9月加息25個基點的概率爲92.5%,維持利率不變的概率僅7.5%。聯邦基金利率目標區間將從當前的3.50%–3.75%上調至3.75%–4.00%。
但市場真正等待的,並不是這25個基點。真正牽動下一階段全球債市、匯市和風險資產的,是沃什能否借這次決議回答三個信號:油價衝擊是短期擾動,還是會擴散到工資、服務價格和長期通脹預期?這只是一次調整,還是新一輪加息週期的開始?沃什又願意爲了壓低通脹,承受多大程度的經濟和市場壓力?
加息不是選擇題,是信譽題——站在沃什的視角
市場幾乎已經替沃什做了決定。截至決議前夜,CME“美聯儲觀察”顯示,9月加息25個基點的概率爲92.5%,維持利率不變的概率僅7.5%。聯邦基金利率目標區間將從當前的3.50%–3.75%上調至3.75%–4.00%。
但市場真正等待的,並不是這25個基點。真正牽動下一階段全球債市、匯市和風險資產的,是沃什能否借這次決議回答三個信號:油價衝擊是短期擾動,還是會擴散到工資、服務價格和長期通脹預期?這只是一次調整,還是新一輪加息週期的開始?沃什又願意爲了壓低通脹,承受多大程度的經濟和市場壓力?
但市場真正等待的,並不是這25個基點。真正牽動下一階段全球債市、匯市和風險資產的,是沃什能否借這次決議回答三個信號:油價衝擊是短期擾動,還是會擴散到工資、服務價格和長期通脹預期?這只是一次調整,還是新一輪加息週期的開始?沃什又願意爲了壓低通脹,承受多大程度的經濟和市場壓力?
1
101
·
--
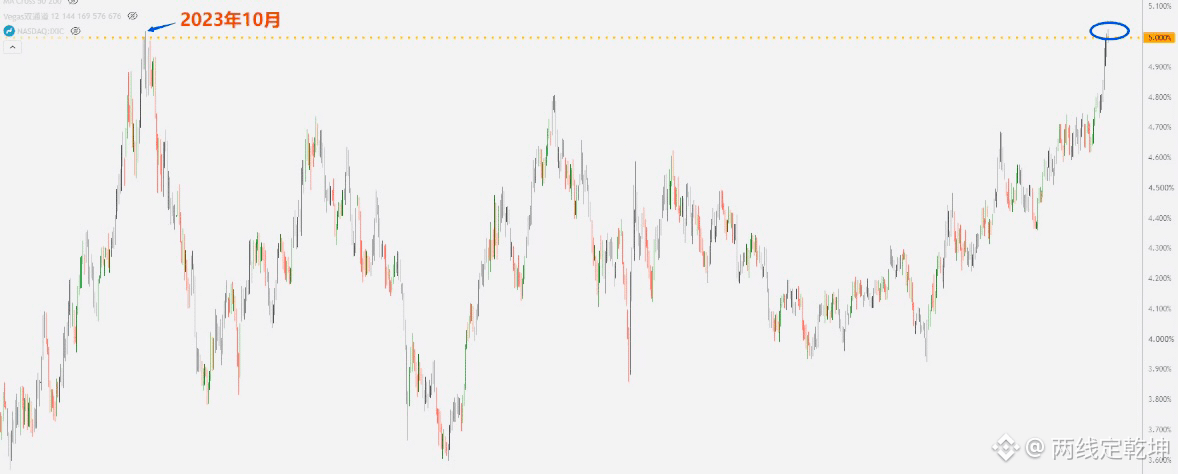
綜合來看,當前全球市場的核心矛盾在於“預期定價”與“現實政策”的激烈博弈:美聯儲9月是否加息及沃什的鷹派表述,其效果高度依賴市場對美聯儲信譽的信任程度,而10年期美債收益率突破5%已是現實,且本輪與2023年10月有本質區別——通脹更頑固、財政壓力更大、抄底買盤更弱,長端收益率更受財政赤字與期限溢價等結構性因素驅動,若收益率快速失控攀升,可能引發美股下滑甚至金融危機;就比特幣而言,閃崩至59500-$72,500),在缺乏極端催化劑的情況下難以觸及;總體而言,各類資產的劇烈波動,本質上是市場在美聯儲政策空間受限、財政風險累積與地緣通脹壓力下的重新定價,而最終走勢取決於收益率上升的速度、美聯儲能否在控制通脹與維護金融穩定之間找到平衡,以及市場對政策信譽的信任能否維持。
綜合來看,當前全球市場的核心矛盾在於“預期定價”與“現實政策”的激烈博弈:美聯儲9月是否加息及沃什的鷹派表述,其效果高度依賴市場對美聯儲信譽的信任程度,而10年期美債收益率突破5%已是現實,且本輪與2023年10月有本質區別——通脹更頑固、財政壓力更大、抄底買盤更弱,長端收益率更受財政赤字與期限溢價等結構性因素驅動,若收益率快速失控攀升,可能引發美股下滑甚至金融危機;就比特幣而言,閃崩至59500-$72,500),在缺乏極端催化劑的情況下難以觸及;總體而言,各類資產的劇烈波動,本質上是市場在美聯儲政策空間受限、財政風險累積與地緣通脹壓力下的重新定價,而最終走勢取決於收益率上升的速度、美聯儲能否在控制通脹與維護金融穩定之間找到平衡,以及市場對政策信譽的信任能否維持。
1
185
·
--
文章
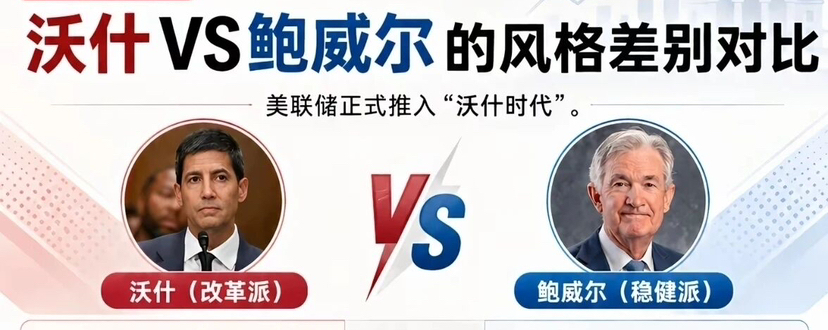
鮑威爾一票定局:美聯儲6比6,利率按兵不動2026年9月17日,美聯儲FOMC以6-6平局收場,加息議題因無法達成共識而擱淺,聯邦基金利率維持在3.50%-3.75%不變。 這是自1936年以來FOMC首次出現投票平局,其背後是鷹鴿兩派勢均力敵的罕見對峙。
---
分裂的委員會:6-6是如何形成的?
本次會議的核心矛盾在於通脹壓力與就業放緩之間的拉鋸。7月議息會議上,克利夫蘭聯儲主席哈馬克、明尼阿波利斯聯儲主席卡什卡里與達拉斯聯儲主席洛根三人一致投出反對票,主張加息25個基點,這是近九年來首次出現三張方向一致的反對票。理事巴爾也在9月初明確表態,若通脹未能以令人信服的速度向2%目標回落,他已準備好支持加息。
鮑威爾一票定局:美聯儲6比6,利率按兵不動
2026年9月17日,美聯儲FOMC以6-6平局收場,加息議題因無法達成共識而擱淺,聯邦基金利率維持在3.50%-3.75%不變。 這是自1936年以來FOMC首次出現投票平局,其背後是鷹鴿兩派勢均力敵的罕見對峙。
---
分裂的委員會:6-6是如何形成的?
本次會議的核心矛盾在於通脹壓力與就業放緩之間的拉鋸。7月議息會議上,克利夫蘭聯儲主席哈馬克、明尼阿波利斯聯儲主席卡什卡里與達拉斯聯儲主席洛根三人一致投出反對票,主張加息25個基點,這是近九年來首次出現三張方向一致的反對票。理事巴爾也在9月初明確表態,若通脹未能以令人信服的速度向2%目標回落,他已準備好支持加息。
---
分裂的委員會:6-6是如何形成的?
本次會議的核心矛盾在於通脹壓力與就業放緩之間的拉鋸。7月議息會議上,克利夫蘭聯儲主席哈馬克、明尼阿波利斯聯儲主席卡什卡里與達拉斯聯儲主席洛根三人一致投出反對票,主張加息25個基點,這是近九年來首次出現三張方向一致的反對票。理事巴爾也在9月初明確表態,若通脹未能以令人信服的速度向2%目標回落,他已準備好支持加息。
1
2
33
·
--
真實
$UNITREE 宇樹科技:60觸底還是83.6反彈?人形機器人龍頭關鍵位推演
宇樹科技近期發佈世界模型UnifoLM-X2-1.0,全球首次實現全自主人形機器人格鬥,全程無需遙控或預設腳本,標誌着“大腦”決策能力實現關鍵跨越;DeepSeek戰略入股,AI+機器人協同空間進一步打開。基本面看,2026年上半年營收11.52億元,同比增長48.54%,但扣非淨利潤下降19.34%;出貨約5900臺,全球份額約31%,高增長與盈利承壓並存。
技術面分析顯示:下跌目標70已兌現,反彈壓力位83.6,下個目標66.66。對應宇樹科技概念節奏,60附近是潛在觸底觀察區;若先反彈,80附近是多空分水嶺,放量站上纔看修復,否則仍可能回踩60。策略上,人形機器人長線邏輯未變,宇樹是核心標的,但短期需等待企穩信號,分批佈局優於追高。
$UNITREE 宇樹科技:60觸底還是83.6反彈?人形機器人龍頭關鍵位推演
宇樹科技近期發佈世界模型UnifoLM-X2-1.0,全球首次實現全自主人形機器人格鬥,全程無需遙控或預設腳本,標誌着“大腦”決策能力實現關鍵跨越;DeepSeek戰略入股,AI+機器人協同空間進一步打開。基本面看,2026年上半年營收11.52億元,同比增長48.54%,但扣非淨利潤下降19.34%;出貨約5900臺,全球份額約31%,高增長與盈利承壓並存。
技術面分析顯示:下跌目標70已兌現,反彈壓力位83.6,下個目標66.66。對應宇樹科技概念節奏,60附近是潛在觸底觀察區;若先反彈,80附近是多空分水嶺,放量站上纔看修復,否則仍可能回踩60。策略上,人形機器人長線邏輯未變,宇樹是核心標的,但短期需等待企穩信號,分批佈局優於追高。
宇樹科技近期發佈世界模型UnifoLM-X2-1.0,全球首次實現全自主人形機器人格鬥,全程無需遙控或預設腳本,標誌着“大腦”決策能力實現關鍵跨越;DeepSeek戰略入股,AI+機器人協同空間進一步打開。基本面看,2026年上半年營收11.52億元,同比增長48.54%,但扣非淨利潤下降19.34%;出貨約5900臺,全球份額約31%,高增長與盈利承壓並存。
技術面分析顯示:下跌目標70已兌現,反彈壓力位83.6,下個目標66.66。對應宇樹科技概念節奏,60附近是潛在觸底觀察區;若先反彈,80附近是多空分水嶺,放量站上纔看修復,否則仍可能回踩60。策略上,人形機器人長線邏輯未變,宇樹是核心標的,但短期需等待企穩信號,分批佈局優於追高。
2
1.1k
·
--
文章
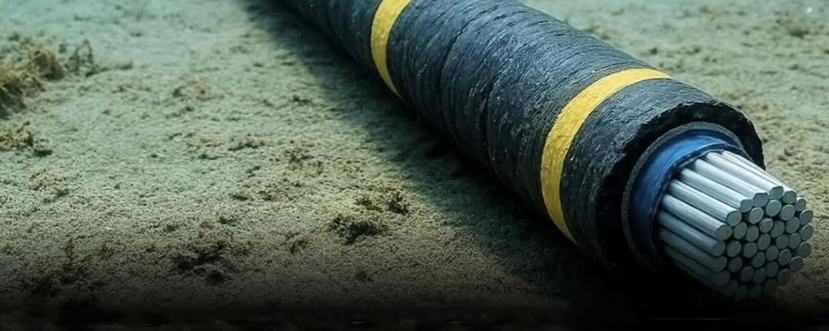
LITE深度研究報告:海纜換骨週期 × 激光器壟斷卡位一、投資摘要
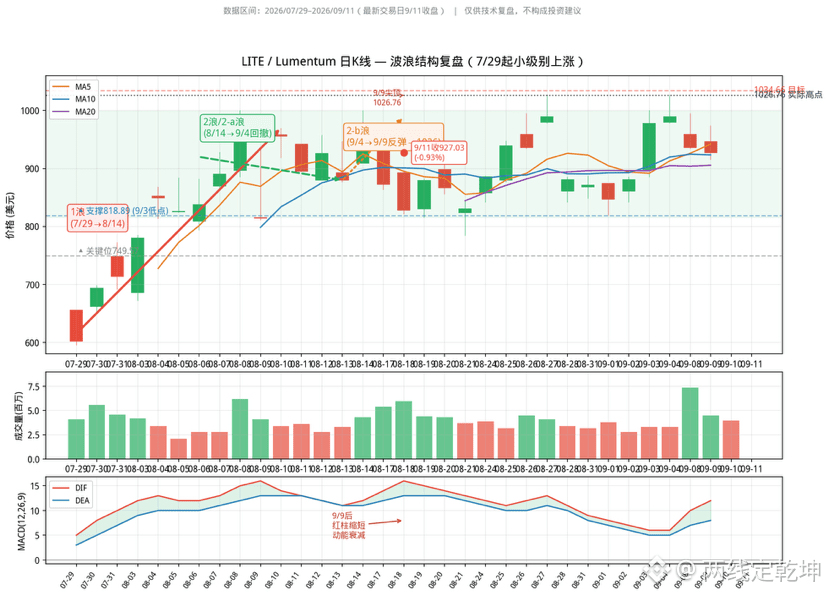
投資建議:維持對LITE的積極關注。公司處於全球海纜換骨週期與AI光互連升級的雙重需求中樞,憑藉InP泵浦激光器與200G EML相干光芯片的壟斷性卡位,在手訂單可見度延伸至2028年、產能處於售罄狀態。基於7月29日起的波浪結構,1浪目標1034.66美元與實際高點1026.76美元高度吻合,回撤到位後重啓升浪的首目標區間爲1600美元附近。
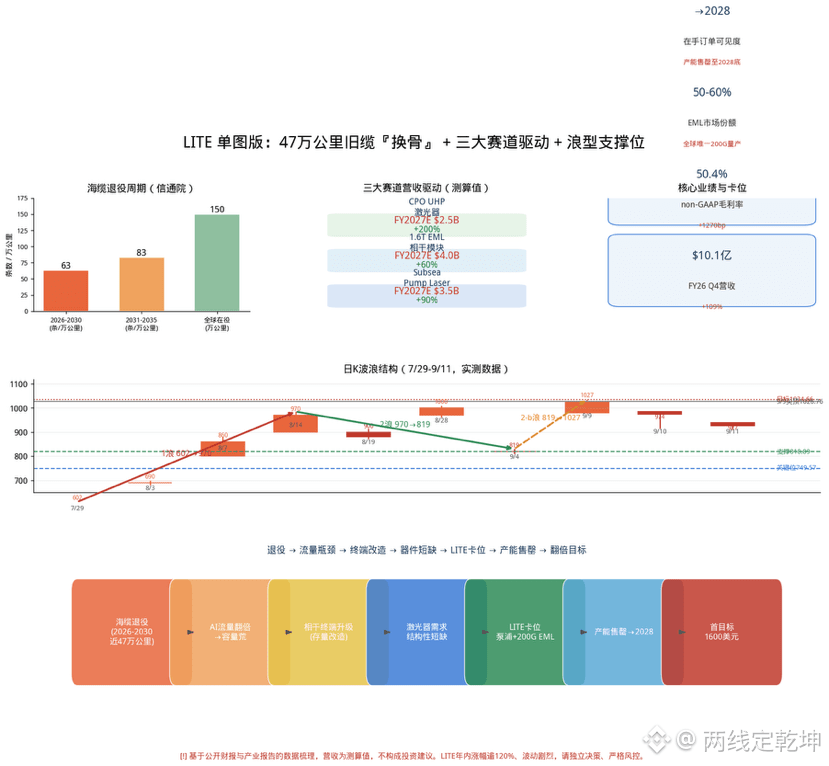
核心邏輯:2026–2030年近47萬公里(146條)舊海纜集中退役,卡在亞洲內部、歐洲—北美等核心路由上,亮容量佔比突破50%,形成結構性容量荒;存量改造需更換相干終端與放大器,放大器中的核心器件正是LITE的InP激光器,需求呈結構性短缺。
LITE深度研究報告:海纜換骨週期 × 激光器壟斷卡位
一、投資摘要
投資建議:維持對LITE的積極關注。公司處於全球海纜換骨週期與AI光互連升級的雙重需求中樞,憑藉InP泵浦激光器與200G EML相干光芯片的壟斷性卡位,在手訂單可見度延伸至2028年、產能處於售罄狀態。基於7月29日起的波浪結構,1浪目標1034.66美元與實際高點1026.76美元高度吻合,回撤到位後重啓升浪的首目標區間爲1600美元附近。
核心邏輯:2026–2030年近47萬公里(146條)舊海纜集中退役,卡在亞洲內部、歐洲—北美等核心路由上,亮容量佔比突破50%,形成結構性容量荒;存量改造需更換相干終端與放大器,放大器中的核心器件正是LITE的InP激光器,需求呈結構性短缺。
投資建議:維持對LITE的積極關注。公司處於全球海纜換骨週期與AI光互連升級的雙重需求中樞,憑藉InP泵浦激光器與200G EML相干光芯片的壟斷性卡位,在手訂單可見度延伸至2028年、產能處於售罄狀態。基於7月29日起的波浪結構,1浪目標1034.66美元與實際高點1026.76美元高度吻合,回撤到位後重啓升浪的首目標區間爲1600美元附近。
核心邏輯:2026–2030年近47萬公里(146條)舊海纜集中退役,卡在亞洲內部、歐洲—北美等核心路由上,亮容量佔比突破50%,形成結構性容量荒;存量改造需更換相干終端與放大器,放大器中的核心器件正是LITE的InP激光器,需求呈結構性短缺。
7
2
75
·
--
$LITE 47萬公里舊纜開始"換骨":LITE的激光手術刀切向800億
• 底層:2026-2030年近47萬公里海纜集中退役,卡在覈心路由上,亮容量超50%,結構性"容量荒";
• 位置:別人鋪纜,LITE賣"心臟"——InP泵浦激光器+200G EML壟斷,在手訂單可見至2028、產能售罄;
• 技術面:1浪目標1034≈實際1026,9/9尖頂縮量回調,回撤到位重啓升浪首目標
$LITE 47萬公里舊纜開始"換骨":LITE的激光手術刀切向800億
• 底層:2026-2030年近47萬公里海纜集中退役,卡在覈心路由上,亮容量超50%,結構性"容量荒";
• 位置:別人鋪纜,LITE賣"心臟"——InP泵浦激光器+200G EML壟斷,在手訂單可見至2028、產能售罄;
• 技術面:1浪目標1034≈實際1026,9/9尖頂縮量回調,回撤到位重啓升浪首目標
• 底層:2026-2030年近47萬公里海纜集中退役,卡在覈心路由上,亮容量超50%,結構性"容量荒";
• 位置:別人鋪纜,LITE賣"心臟"——InP泵浦激光器+200G EML壟斷,在手訂單可見至2028、產能售罄;
• 技術面:1浪目標1034≈實際1026,9/9尖頂縮量回調,回撤到位重啓升浪首目標
4
1
345
·
--
看漲
$XAU 金價深調千點:是泡沫破滅,還是“黃金坑”再現?
黃金近期從高點急速回調逾1000美元,如此劇烈的波動無疑令市場不安。然而,這輪拋售並非基本面坍塌,而更像是一次由頭寸調整與強制平倉引發的“去泡沫”過程。傳統驅動因素如債券收益率與美元,僅能解釋約200美元的跌幅,這意味着其餘跌幅更多是市場壓力下的流動性拋售——這種在波動期“售金補倉”的模式,歷史上並不罕見。
當前,市場可能高估了激進加息的可能。面對主要由供應側驅動的通脹,政策制定者或更傾向於觀望,而非以犧牲增長爲代價激進緊縮,這種宏觀環境終將支撐金價。與此同時,地緣政治風險初期常引發金價先跌後漲,隨着不確定性持續,其避險價值將再度凸顯。
因此,此次回調正在創造一個極具吸引力的入場點。基本面穩固意味着金價當前顯得“便宜”,對於觀望者而言,這正是等待已久的契機。基本模型顯示年底金價有望看向5020美元,而上行風險或將推動其觸及6000美元水平。
從更廣泛的資產配置看,大宗商品正進入一個有利週期。建議在傳統組合中配置15%-20%的大宗商品,並將其中約兩成投向貴金屬。當前黃金的深調,或許正是投資者不應錯過的戰略佈局窗口。
$XAU 金價深調千點:是泡沫破滅,還是“黃金坑”再現?
黃金近期從高點急速回調逾1000美元,如此劇烈的波動無疑令市場不安。然而,這輪拋售並非基本面坍塌,而更像是一次由頭寸調整與強制平倉引發的“去泡沫”過程。傳統驅動因素如債券收益率與美元,僅能解釋約200美元的跌幅,這意味着其餘跌幅更多是市場壓力下的流動性拋售——這種在波動期“售金補倉”的模式,歷史上並不罕見。
當前,市場可能高估了激進加息的可能。面對主要由供應側驅動的通脹,政策制定者或更傾向於觀望,而非以犧牲增長爲代價激進緊縮,這種宏觀環境終將支撐金價。與此同時,地緣政治風險初期常引發金價先跌後漲,隨着不確定性持續,其避險價值將再度凸顯。
因此,此次回調正在創造一個極具吸引力的入場點。基本面穩固意味着金價當前顯得“便宜”,對於觀望者而言,這正是等待已久的契機。基本模型顯示年底金價有望看向5020美元,而上行風險或將推動其觸及6000美元水平。
從更廣泛的資產配置看,大宗商品正進入一個有利週期。建議在傳統組合中配置15%-20%的大宗商品,並將其中約兩成投向貴金屬。當前黃金的深調,或許正是投資者不應錯過的戰略佈局窗口。
黃金近期從高點急速回調逾1000美元,如此劇烈的波動無疑令市場不安。然而,這輪拋售並非基本面坍塌,而更像是一次由頭寸調整與強制平倉引發的“去泡沫”過程。傳統驅動因素如債券收益率與美元,僅能解釋約200美元的跌幅,這意味着其餘跌幅更多是市場壓力下的流動性拋售——這種在波動期“售金補倉”的模式,歷史上並不罕見。
當前,市場可能高估了激進加息的可能。面對主要由供應側驅動的通脹,政策制定者或更傾向於觀望,而非以犧牲增長爲代價激進緊縮,這種宏觀環境終將支撐金價。與此同時,地緣政治風險初期常引發金價先跌後漲,隨着不確定性持續,其避險價值將再度凸顯。
因此,此次回調正在創造一個極具吸引力的入場點。基本面穩固意味着金價當前顯得“便宜”,對於觀望者而言,這正是等待已久的契機。基本模型顯示年底金價有望看向5020美元,而上行風險或將推動其觸及6000美元水平。
從更廣泛的資產配置看,大宗商品正進入一個有利週期。建議在傳統組合中配置15%-20%的大宗商品,並將其中約兩成投向貴金屬。當前黃金的深調,或許正是投資者不應錯過的戰略佈局窗口。
1
361
·
--
地緣“核彈”引爆黃金狂飆!從3600到萬元,4月期權決戰在即,做市商能否逼空自救?4月的美伊奪島之戰,成爲黃金本輪行情的分水嶺。地緣衝突一度觸發流動性拋售,金價在恐慌中完成探底。此後,隨着美聯儲新任主席沃什上任,市場對降息的預期迅速升溫,疊加中東局勢持續發酵,黃金開啓從底部向萬元關口邁進的上行之路。而隨着4月期權臨近到期,做市商能否在3600美元關口完成“吸金”自救,成爲眼下市場關注的焦點。
1、行情回顧:地緣博弈反覆,金價衝高回落
地緣“核彈”引爆黃金狂飆!從3600到萬元,4月期權決戰在即,做市商能否逼空自救?
4月的美伊奪島之戰,成爲黃金本輪行情的分水嶺。地緣衝突一度觸發流動性拋售,金價在恐慌中完成探底。此後,隨着美聯儲新任主席沃什上任,市場對降息的預期迅速升溫,疊加中東局勢持續發酵,黃金開啓從底部向萬元關口邁進的上行之路。而隨着4月期權臨近到期,做市商能否在3600美元關口完成“吸金”自救,成爲眼下市場關注的焦點。
1、行情回顧:地緣博弈反覆,金價衝高回落
1、行情回顧:地緣博弈反覆,金價衝高回落
2
131
·
--
文章
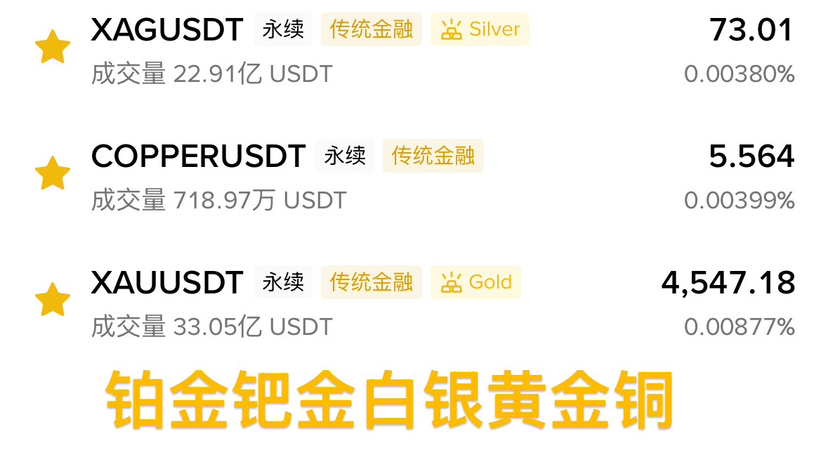
沃什降息後白銀起飛:流動性洪流中的領跑者$XAG 市場的至暗時刻,往往孕育着最耀眼的反轉。
當凱文·沃什——這位曾擔任美聯儲理事、深諳貨幣政策之道的資深官員——被市場預期將引領美聯儲轉向寬鬆時,一場資產價格的深刻重構已然拉開序幕。對於白銀而言,這不僅僅是又一輪政策週期的開啓,更是一場由“流動性枯竭”到“流動性氾濫”的史詩級反轉的起點。
就在數日前,貴金屬市場還沉浸在一片悲觀的拋售潮中。正如盛寶銀行大宗商品分析師Ole Hansen於3月25日的研究所指出的,國際現貨黃金與白銀面臨着相當大的壓力。這種壓力並非源於其長期戰略性邏輯的根本動搖,而是源於一個更爲短期且殘酷的現實:流動性需求。
沃什降息後白銀起飛:流動性洪流中的領跑者
$XAG 市場的至暗時刻,往往孕育着最耀眼的反轉。
當凱文·沃什——這位曾擔任美聯儲理事、深諳貨幣政策之道的資深官員——被市場預期將引領美聯儲轉向寬鬆時,一場資產價格的深刻重構已然拉開序幕。對於白銀而言,這不僅僅是又一輪政策週期的開啓,更是一場由“流動性枯竭”到“流動性氾濫”的史詩級反轉的起點。
就在數日前,貴金屬市場還沉浸在一片悲觀的拋售潮中。正如盛寶銀行大宗商品分析師Ole Hansen於3月25日的研究所指出的,國際現貨黃金與白銀面臨着相當大的壓力。這種壓力並非源於其長期戰略性邏輯的根本動搖,而是源於一個更爲短期且殘酷的現實:流動性需求。
當凱文·沃什——這位曾擔任美聯儲理事、深諳貨幣政策之道的資深官員——被市場預期將引領美聯儲轉向寬鬆時,一場資產價格的深刻重構已然拉開序幕。對於白銀而言,這不僅僅是又一輪政策週期的開啓,更是一場由“流動性枯竭”到“流動性氾濫”的史詩級反轉的起點。
就在數日前,貴金屬市場還沉浸在一片悲觀的拋售潮中。正如盛寶銀行大宗商品分析師Ole Hansen於3月25日的研究所指出的,國際現貨黃金與白銀面臨着相當大的壓力。這種壓力並非源於其長期戰略性邏輯的根本動搖,而是源於一個更爲短期且殘酷的現實:流動性需求。
1
342
·
--
沃什先降息後縮表,戰爭結束後疊加降息先暴力拉昇,在美中期選舉後疊加通脹高企再縮表。沃爾沃時刻陰影籠罩黃金,暴跌之後或演變爲長期調整
國際現貨黃金週一閃崩至4100美元關口,創下2025年底以來最低水平,短短5個交易日內累計跌幅超17%,成爲四十多年來最劇烈的短期下跌之一。儘管有關美國願意談判的消息促使金價自日內低點大幅反彈,但此前的暴跌已清晰勾勒出市場敘事發生的根本性轉變:貨幣政策收緊預期重新佔據主導地位,而去美元化、財政風險與貿易不確定性等此前支撐金價的長期主題,則被暫時推至次要位置。
沃什先降息後縮表,戰爭結束後疊加降息先暴力拉昇,在美中期選舉後疊加通脹高企再縮表。
沃爾沃時刻陰影籠罩黃金,暴跌之後或演變爲長期調整
國際現貨黃金週一閃崩至4100美元關口,創下2025年底以來最低水平,短短5個交易日內累計跌幅超17%,成爲四十多年來最劇烈的短期下跌之一。儘管有關美國願意談判的消息促使金價自日內低點大幅反彈,但此前的暴跌已清晰勾勒出市場敘事發生的根本性轉變:貨幣政策收緊預期重新佔據主導地位,而去美元化、財政風險與貿易不確定性等此前支撐金價的長期主題,則被暫時推至次要位置。
國際現貨黃金週一閃崩至4100美元關口,創下2025年底以來最低水平,短短5個交易日內累計跌幅超17%,成爲四十多年來最劇烈的短期下跌之一。儘管有關美國願意談判的消息促使金價自日內低點大幅反彈,但此前的暴跌已清晰勾勒出市場敘事發生的根本性轉變:貨幣政策收緊預期重新佔據主導地位,而去美元化、財政風險與貿易不確定性等此前支撐金價的長期主題,則被暫時推至次要位置。
112
·
--
$XAU 黃金短期承壓,傳統支撐因素仍將回歸
從黃金的反應函數看,當前市場正迅速預期央行將優先控制通脹而非支持經濟增長,這使得黃金的運行軌跡介於20世紀70年代石油危機與沃爾克時代之間。能源價格上漲不僅引發通脹擔憂,更催生了滯脹風險。利率定價從2月份預期的兩次半降息,迅速轉變爲當前對年底前加息的概率定價。名義債券收益率上升與美元走強,共同構成了典型的短期不利環境。與此同時,投資者持倉減少加劇了價格下跌——3月交易所交易基金減持約62噸黃金,幾乎抹平了年初至今的漲幅。此外,以中東地區爲代表的實物需求渠道也因地區衝突而受到衝擊,進一步帶來下行壓力。
然而,投資者需要區分短期阻力與長期邏輯。黃金錶現最佳的階段,通常是增長預期下降且央行轉向降息之時,這將帶動實際收益率走低——該場景往往出現在危機的第二階段。當前能源衝擊帶來的挑戰在於,增長放緩與持續通脹並存,限制了當下的政策寬鬆空間。隨着市場逐步適應更高利率與強勢美元的預期,黃金典型的早期週期對衝角色正面臨壓力,但這並非其避險功能的失效,而是一種延遲。當增長進一步減弱、政策限制性被迫降低時,黃金的傳統支撐因素——實際收益率下降、流動性增加以及不確定性上升——將會重新迴歸。
因此,不應將當前下跌簡單解讀爲價值損失,而應將其視爲黃金長期上行軌跡中的一個調整期。短期阻力雖在,但其本質是暫時的。隨着全球經濟增長可能因當前壓力而放緩,部分拖累黃金的因素將隨之逆轉。從這個角度看,黃金作爲對衝工具和投資組合多元化重要工具的持久作用並未改變,而當前的價格水平對具備長期視野的投資者而言,反而可能構成了具有吸引力的佈局機會。我們預計2027年初金價將達到每盎司6500美元。
$XAU 黃金短期承壓,傳統支撐因素仍將回歸
從黃金的反應函數看,當前市場正迅速預期央行將優先控制通脹而非支持經濟增長,這使得黃金的運行軌跡介於20世紀70年代石油危機與沃爾克時代之間。能源價格上漲不僅引發通脹擔憂,更催生了滯脹風險。利率定價從2月份預期的兩次半降息,迅速轉變爲當前對年底前加息的概率定價。名義債券收益率上升與美元走強,共同構成了典型的短期不利環境。與此同時,投資者持倉減少加劇了價格下跌——3月交易所交易基金減持約62噸黃金,幾乎抹平了年初至今的漲幅。此外,以中東地區爲代表的實物需求渠道也因地區衝突而受到衝擊,進一步帶來下行壓力。
然而,投資者需要區分短期阻力與長期邏輯。黃金錶現最佳的階段,通常是增長預期下降且央行轉向降息之時,這將帶動實際收益率走低——該場景往往出現在危機的第二階段。當前能源衝擊帶來的挑戰在於,增長放緩與持續通脹並存,限制了當下的政策寬鬆空間。隨着市場逐步適應更高利率與強勢美元的預期,黃金典型的早期週期對衝角色正面臨壓力,但這並非其避險功能的失效,而是一種延遲。當增長進一步減弱、政策限制性被迫降低時,黃金的傳統支撐因素——實際收益率下降、流動性增加以及不確定性上升——將會重新迴歸。
因此,不應將當前下跌簡單解讀爲價值損失,而應將其視爲黃金長期上行軌跡中的一個調整期。短期阻力雖在,但其本質是暫時的。隨着全球經濟增長可能因當前壓力而放緩,部分拖累黃金的因素將隨之逆轉。從這個角度看,黃金作爲對衝工具和投資組合多元化重要工具的持久作用並未改變,而當前的價格水平對具備長期視野的投資者而言,反而可能構成了具有吸引力的佈局機會。我們預計2027年初金價將達到每盎司6500美元。
從黃金的反應函數看,當前市場正迅速預期央行將優先控制通脹而非支持經濟增長,這使得黃金的運行軌跡介於20世紀70年代石油危機與沃爾克時代之間。能源價格上漲不僅引發通脹擔憂,更催生了滯脹風險。利率定價從2月份預期的兩次半降息,迅速轉變爲當前對年底前加息的概率定價。名義債券收益率上升與美元走強,共同構成了典型的短期不利環境。與此同時,投資者持倉減少加劇了價格下跌——3月交易所交易基金減持約62噸黃金,幾乎抹平了年初至今的漲幅。此外,以中東地區爲代表的實物需求渠道也因地區衝突而受到衝擊,進一步帶來下行壓力。
然而,投資者需要區分短期阻力與長期邏輯。黃金錶現最佳的階段,通常是增長預期下降且央行轉向降息之時,這將帶動實際收益率走低——該場景往往出現在危機的第二階段。當前能源衝擊帶來的挑戰在於,增長放緩與持續通脹並存,限制了當下的政策寬鬆空間。隨着市場逐步適應更高利率與強勢美元的預期,黃金典型的早期週期對衝角色正面臨壓力,但這並非其避險功能的失效,而是一種延遲。當增長進一步減弱、政策限制性被迫降低時,黃金的傳統支撐因素——實際收益率下降、流動性增加以及不確定性上升——將會重新迴歸。
因此,不應將當前下跌簡單解讀爲價值損失,而應將其視爲黃金長期上行軌跡中的一個調整期。短期阻力雖在,但其本質是暫時的。隨着全球經濟增長可能因當前壓力而放緩,部分拖累黃金的因素將隨之逆轉。從這個角度看,黃金作爲對衝工具和投資組合多元化重要工具的持久作用並未改變,而當前的價格水平對具備長期視野的投資者而言,反而可能構成了具有吸引力的佈局機會。我們預計2027年初金價將達到每盎司6500美元。
1
352
·
--
若五天後奪島開戰,白銀市場將持續劇烈波動,此條件滿足或將推動銀價快速衝高$XAG 週二,白銀市場呈現小幅下挫態勢,盤中一度跌破70美元整數關口,但隨後迅速獲得買盤支撐,顯示出該位置附近多空博弈激烈。值得關注的是,週一K線圖收出的錘子線形態頗爲亮眼,這一通常預示底部支撐的技術信號引發了市場參與者的廣泛關注。而從週二的行情演繹來看,市場至少展現出複製前一日探底回升走勢的嘗試。技術面上,若能成功突破70美元關口的上沿,則銀價有望進一步向位於80美元附近的下一關鍵阻力關口發起衝擊。
若五天後奪島開戰,白銀市場將持續劇烈波動,此條件滿足或將推動銀價快速衝高
$XAG 週二,白銀市場呈現小幅下挫態勢,盤中一度跌破70美元整數關口,但隨後迅速獲得買盤支撐,顯示出該位置附近多空博弈激烈。值得關注的是,週一K線圖收出的錘子線形態頗爲亮眼,這一通常預示底部支撐的技術信號引發了市場參與者的廣泛關注。而從週二的行情演繹來看,市場至少展現出複製前一日探底回升走勢的嘗試。技術面上,若能成功突破70美元關口的上沿,則銀價有望進一步向位於80美元附近的下一關鍵阻力關口發起衝擊。
305
·
--
美伊戰爭結束後貴金屬預計先深蹲後起跳,黃金未來或在3500美元走出快速反彈近期國際地緣政治格局出現戲劇性轉折,隨着美國政府在外交路線上發生實質性轉變,與伊朗的緊張關係趨於緩和,市場對大規模衝突的擔憂暫時消退。然而,對於貴金屬投資者而言,真正的風暴或許並非來自地緣政治本身,而是深藏於全球金融體系內部的暗流。我們認爲,國際現貨黃金短線的復甦態勢可能僅是暫時的表象,在真正開啓新一輪牛市之前,市場必須先經歷一場殘酷的“深蹲”洗盤。
美伊戰爭結束後貴金屬預計先深蹲後起跳,黃金未來或在3500美元走出快速反彈
近期國際地緣政治格局出現戲劇性轉折,隨着美國政府在外交路線上發生實質性轉變,與伊朗的緊張關係趨於緩和,市場對大規模衝突的擔憂暫時消退。然而,對於貴金屬投資者而言,真正的風暴或許並非來自地緣政治本身,而是深藏於全球金融體系內部的暗流。我們認爲,國際現貨黃金短線的復甦態勢可能僅是暫時的表象,在真正開啓新一輪牛市之前,市場必須先經歷一場殘酷的“深蹲”洗盤。
336
·
--
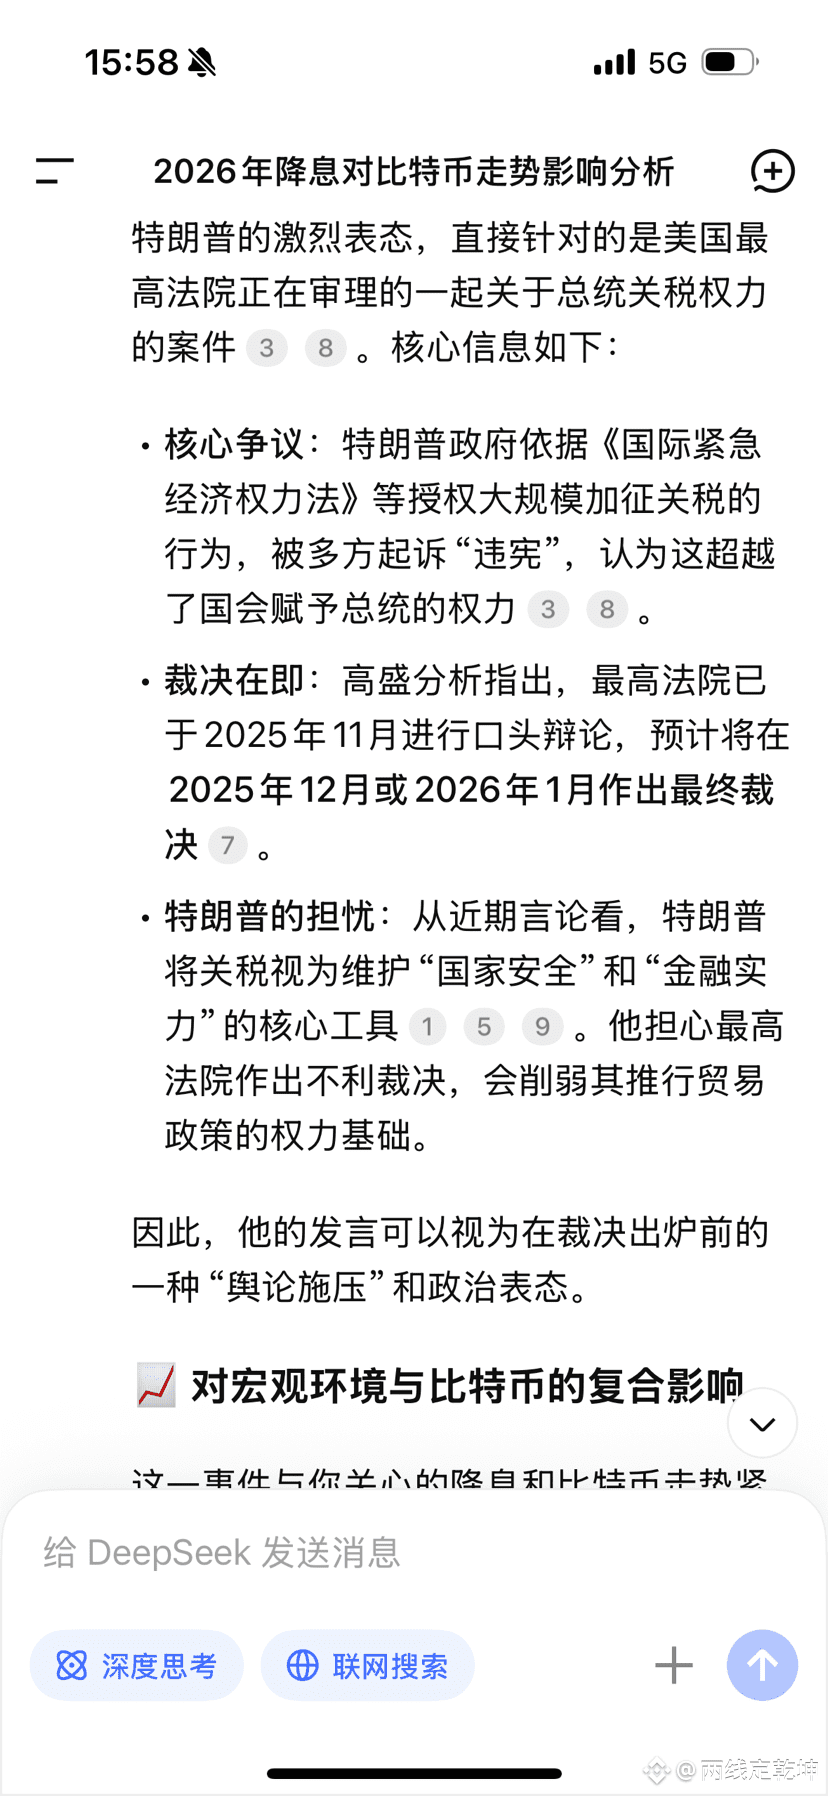
如果被判違法,大餅等風險資產,納指起飛,黃金瀑布。
預判現在引用的條例是屬於違法的,所以會被判決推翻。然後又引用過其他條例,繼續收稅。~又➡️是多🈳雙殺。
如果被判違法,大餅等風險資產,納指起飛,黃金瀑布。
預判現在引用的條例是屬於違法的,所以會被判決推翻。然後又引用過其他條例,繼續收稅。~又➡️是多🈳雙殺。
預判現在引用的條例是屬於違法的,所以會被判決推翻。然後又引用過其他條例,繼續收稅。~又➡️是多🈳雙殺。
2
319
·
--
【美國至12月10日美聯儲利率決定(上限)】
前值:4.00% 預期:3.75% 公佈值:未公佈
金十數據重要性評級:★★★★★
數據公佈時間:2025年12月11日 03:00
【美國至12月10日美聯儲利率決定(上限)】
前值:4.00% 預期:3.75% 公佈值:未公佈
金十數據重要性評級:★★★★★
數據公佈時間:2025年12月11日 03:00
前值:4.00% 預期:3.75% 公佈值:未公佈
金十數據重要性評級:★★★★★
數據公佈時間:2025年12月11日 03:00
混沌科技
·
--
看漲$ALLO 依舊看好新幣,0.17都可以做多,這個節點很多山寨蠢蠢欲動,一個不小心可能就賣飛,錯過了!但機會是留給有準備的人,跟上市場節奏不掉隊纔是主旋律!目標不要太低,0.205附近就可以出清了!
3
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
日本央行加息至31年高位
499,049 次瀏覽
1,427 討論中
#日本央行加息至31年高位 日本又加息了!這次直接幹到1.25%,31年新高😱
說實話,之前每次日本加息我都有點慌,畢竟2024年8月那次日元套息交易平倉,比特幣直接從6.5萬砸到5萬,加密市場蒸發600億美金。
但這次不一樣了:
$BTC 在加息後穩在7.7萬美元上方,BTC/JPY還漲了0.5%。市場對“套息逆轉”的擔憂,目前看明顯過度了。
不過植田和男說了,後續可能連續加息,甚至單次50個基點。這意味着日元的融資成本會越來越高,全球廉價資金的時代正在慢慢結束。
兄弟們,你們覺得這次日本加息對比特幣是利空出盡,還是暴風雨前的寧靜?
练气十万次
·4 人按讚
·3.4k 次瀏覽
巴菲特卸任伯克希尔董事长
45,814 次瀏覽
120 討論中
XRP交易所储备创七年新低
41,115 次瀏覽
109 討論中